
REACHER _Crypto
8.6k منشورات
REACHER _Crypto
إبلاغ
حظر المُستخدم
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 تتابع
19.8K+ المتابعون
11.3K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
عاجل: عملاء بلاك روك يشترون ما قيمته 108.44 مليون دولار من $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
عاجل: عملاء بلاك روك يشترون ما قيمته 108.44 مليون دولار من $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
87
لا زلت أنتظر انهيار البيتكوين… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
لا زلت أنتظر انهيار البيتكوين… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
111
أعتقد أن الناس يركزون على الجزء الخطأ من أرقام أحدث صندوق تداول بيتكوين المتداولة (ETF).
الأمر ليس فقط أن 1.01 مليار دولار تدفقت إلى صناديق بيتكوين الفورية في الولايات المتحدة خلال ثلاث جلسات تداول.
الأهم هو: من الذي اضطر إلى بيع البيتكوين في الجهة الأخرى.
في 3 سبتمبر وحده، وصلت تدفقات صناديق الاستثمار المتداولة إلى 730.8 مليون دولار.
وبحلول 78 ألف–79 ألف دولار لكل BTC، فهذا يعادل تقريبًا 13,000 BTC من الطلب.
وهنا يصبح الأمر مثيرًا للاهتمام.
ارتفع المعروض من حاملي بيتكوين على المدى الطويل إلى نحو 16.5 مليون BTC.
وهذا قريب من 79% من إجمالي المعروض النهائي البالغ 21 مليون بيتكوين.
لكنني لا أعتقد أن الخلاصة ينبغي أن تكون:
“79% من البيتكوين مُقفل، إذن المعروض ينفد.”
هذا تبسيط مبالغ فيه.
يمكن للحامليْن على المدى الطويل أن يبيعوا.
الرقم الذي أراقبه هو مدى سرعة توزيعهم عندما يصل طلب جديد.
لأنّه إذا استمرت الصناديق في امتصاص مليارات الدولارات بينما يواصل حاملو المدى الطويل الجلوس على عملاتهم، فلن يحتاج السوق إلى عجز كبير في المعروض كي يرتفع.
فقط يحتاج إلى أن ينمو الطلب الجديد أسرع من البائعين المستعدين.
وهذا هو الجزء الخفي من هذا الترتيب.
وهناك جانب آخر أيضًا.
إذا واصل BTC الاندفاع للأعلى، فستحصل تلك الفئة من حاملي المدى الطويل فجأة على حوافز أكبر بكثير لتحقيق الأرباح.
لذلك أنا أراقب الآن ثلاثة أمور:
• تدفقات الصناديق (ETF) — هل يستمر اندفاع الـ 1 مليار دولار؟
• توزيع حاملي المدى الطويل (LTH) — هل يقوم الحَمَلة الأقدم فعلًا بالبيع ضمن هذا الطلب؟
• رد فعل السعر — هل يستطيع BTC اختراق منطقة 82.8 ألف دولار دون زيادة كبيرة في ضغط البيع من جانب البائعين؟
إذا ظل طلب ETF قويًا وظل بيع حاملي المدى الطويل مضبوطًا، فقد تصبح بيتكوين أكثر حساسية بشكل متزايد لتغيرات صغيرة نسبيًا في الطلب.
لكن إذا بدأ الحَمَلة القدامى بالتوزيع بشكل عدواني، فقد يختفي خطاب “انكماش/ضغط المعروض” بسرعة كبيرة جدًا.
لهذا أنا أراقب البائع، وليس المشتري فقط.
$BTC
{future}(BTCUSDT)
أعتقد أن الناس يركزون على الجزء الخطأ من أرقام أحدث صندوق تداول بيتكوين المتداولة (ETF).
الأمر ليس فقط أن 1.01 مليار دولار تدفقت إلى صناديق بيتكوين الفورية في الولايات المتحدة خلال ثلاث جلسات تداول.
الأهم هو: من الذي اضطر إلى بيع البيتكوين في الجهة الأخرى.
في 3 سبتمبر وحده، وصلت تدفقات صناديق الاستثمار المتداولة إلى 730.8 مليون دولار.
وبحلول 78 ألف–79 ألف دولار لكل BTC، فهذا يعادل تقريبًا 13,000 BTC من الطلب.
وهنا يصبح الأمر مثيرًا للاهتمام.
ارتفع المعروض من حاملي بيتكوين على المدى الطويل إلى نحو 16.5 مليون BTC.
وهذا قريب من 79% من إجمالي المعروض النهائي البالغ 21 مليون بيتكوين.
لكنني لا أعتقد أن الخلاصة ينبغي أن تكون:
“79% من البيتكوين مُقفل، إذن المعروض ينفد.”
هذا تبسيط مبالغ فيه.
يمكن للحامليْن على المدى الطويل أن يبيعوا.
الرقم الذي أراقبه هو مدى سرعة توزيعهم عندما يصل طلب جديد.
لأنّه إذا استمرت الصناديق في امتصاص مليارات الدولارات بينما يواصل حاملو المدى الطويل الجلوس على عملاتهم، فلن يحتاج السوق إلى عجز كبير في المعروض كي يرتفع.
فقط يحتاج إلى أن ينمو الطلب الجديد أسرع من البائعين المستعدين.
وهذا هو الجزء الخفي من هذا الترتيب.
وهناك جانب آخر أيضًا.
إذا واصل BTC الاندفاع للأعلى، فستحصل تلك الفئة من حاملي المدى الطويل فجأة على حوافز أكبر بكثير لتحقيق الأرباح.
لذلك أنا أراقب الآن ثلاثة أمور:
• تدفقات الصناديق (ETF) — هل يستمر اندفاع الـ 1 مليار دولار؟
• توزيع حاملي المدى الطويل (LTH) — هل يقوم الحَمَلة الأقدم فعلًا بالبيع ضمن هذا الطلب؟
• رد فعل السعر — هل يستطيع BTC اختراق منطقة 82.8 ألف دولار دون زيادة كبيرة في ضغط البيع من جانب البائعين؟
إذا ظل طلب ETF قويًا وظل بيع حاملي المدى الطويل مضبوطًا، فقد تصبح بيتكوين أكثر حساسية بشكل متزايد لتغيرات صغيرة نسبيًا في الطلب.
لكن إذا بدأ الحَمَلة القدامى بالتوزيع بشكل عدواني، فقد يختفي خطاب “انكماش/ضغط المعروض” بسرعة كبيرة جدًا.
لهذا أنا أراقب البائع، وليس المشتري فقط.
$BTC
الأمر ليس فقط أن 1.01 مليار دولار تدفقت إلى صناديق بيتكوين الفورية في الولايات المتحدة خلال ثلاث جلسات تداول.
الأهم هو: من الذي اضطر إلى بيع البيتكوين في الجهة الأخرى.
في 3 سبتمبر وحده، وصلت تدفقات صناديق الاستثمار المتداولة إلى 730.8 مليون دولار.
وبحلول 78 ألف–79 ألف دولار لكل BTC، فهذا يعادل تقريبًا 13,000 BTC من الطلب.
وهنا يصبح الأمر مثيرًا للاهتمام.
ارتفع المعروض من حاملي بيتكوين على المدى الطويل إلى نحو 16.5 مليون BTC.
وهذا قريب من 79% من إجمالي المعروض النهائي البالغ 21 مليون بيتكوين.
لكنني لا أعتقد أن الخلاصة ينبغي أن تكون:
“79% من البيتكوين مُقفل، إذن المعروض ينفد.”
هذا تبسيط مبالغ فيه.
يمكن للحامليْن على المدى الطويل أن يبيعوا.
الرقم الذي أراقبه هو مدى سرعة توزيعهم عندما يصل طلب جديد.
لأنّه إذا استمرت الصناديق في امتصاص مليارات الدولارات بينما يواصل حاملو المدى الطويل الجلوس على عملاتهم، فلن يحتاج السوق إلى عجز كبير في المعروض كي يرتفع.
فقط يحتاج إلى أن ينمو الطلب الجديد أسرع من البائعين المستعدين.
وهذا هو الجزء الخفي من هذا الترتيب.
وهناك جانب آخر أيضًا.
إذا واصل BTC الاندفاع للأعلى، فستحصل تلك الفئة من حاملي المدى الطويل فجأة على حوافز أكبر بكثير لتحقيق الأرباح.
لذلك أنا أراقب الآن ثلاثة أمور:
• تدفقات الصناديق (ETF) — هل يستمر اندفاع الـ 1 مليار دولار؟
• توزيع حاملي المدى الطويل (LTH) — هل يقوم الحَمَلة الأقدم فعلًا بالبيع ضمن هذا الطلب؟
• رد فعل السعر — هل يستطيع BTC اختراق منطقة 82.8 ألف دولار دون زيادة كبيرة في ضغط البيع من جانب البائعين؟
إذا ظل طلب ETF قويًا وظل بيع حاملي المدى الطويل مضبوطًا، فقد تصبح بيتكوين أكثر حساسية بشكل متزايد لتغيرات صغيرة نسبيًا في الطلب.
لكن إذا بدأ الحَمَلة القدامى بالتوزيع بشكل عدواني، فقد يختفي خطاب “انكماش/ضغط المعروض” بسرعة كبيرة جدًا.
لهذا أنا أراقب البائع، وليس المشتري فقط.
$BTC
96
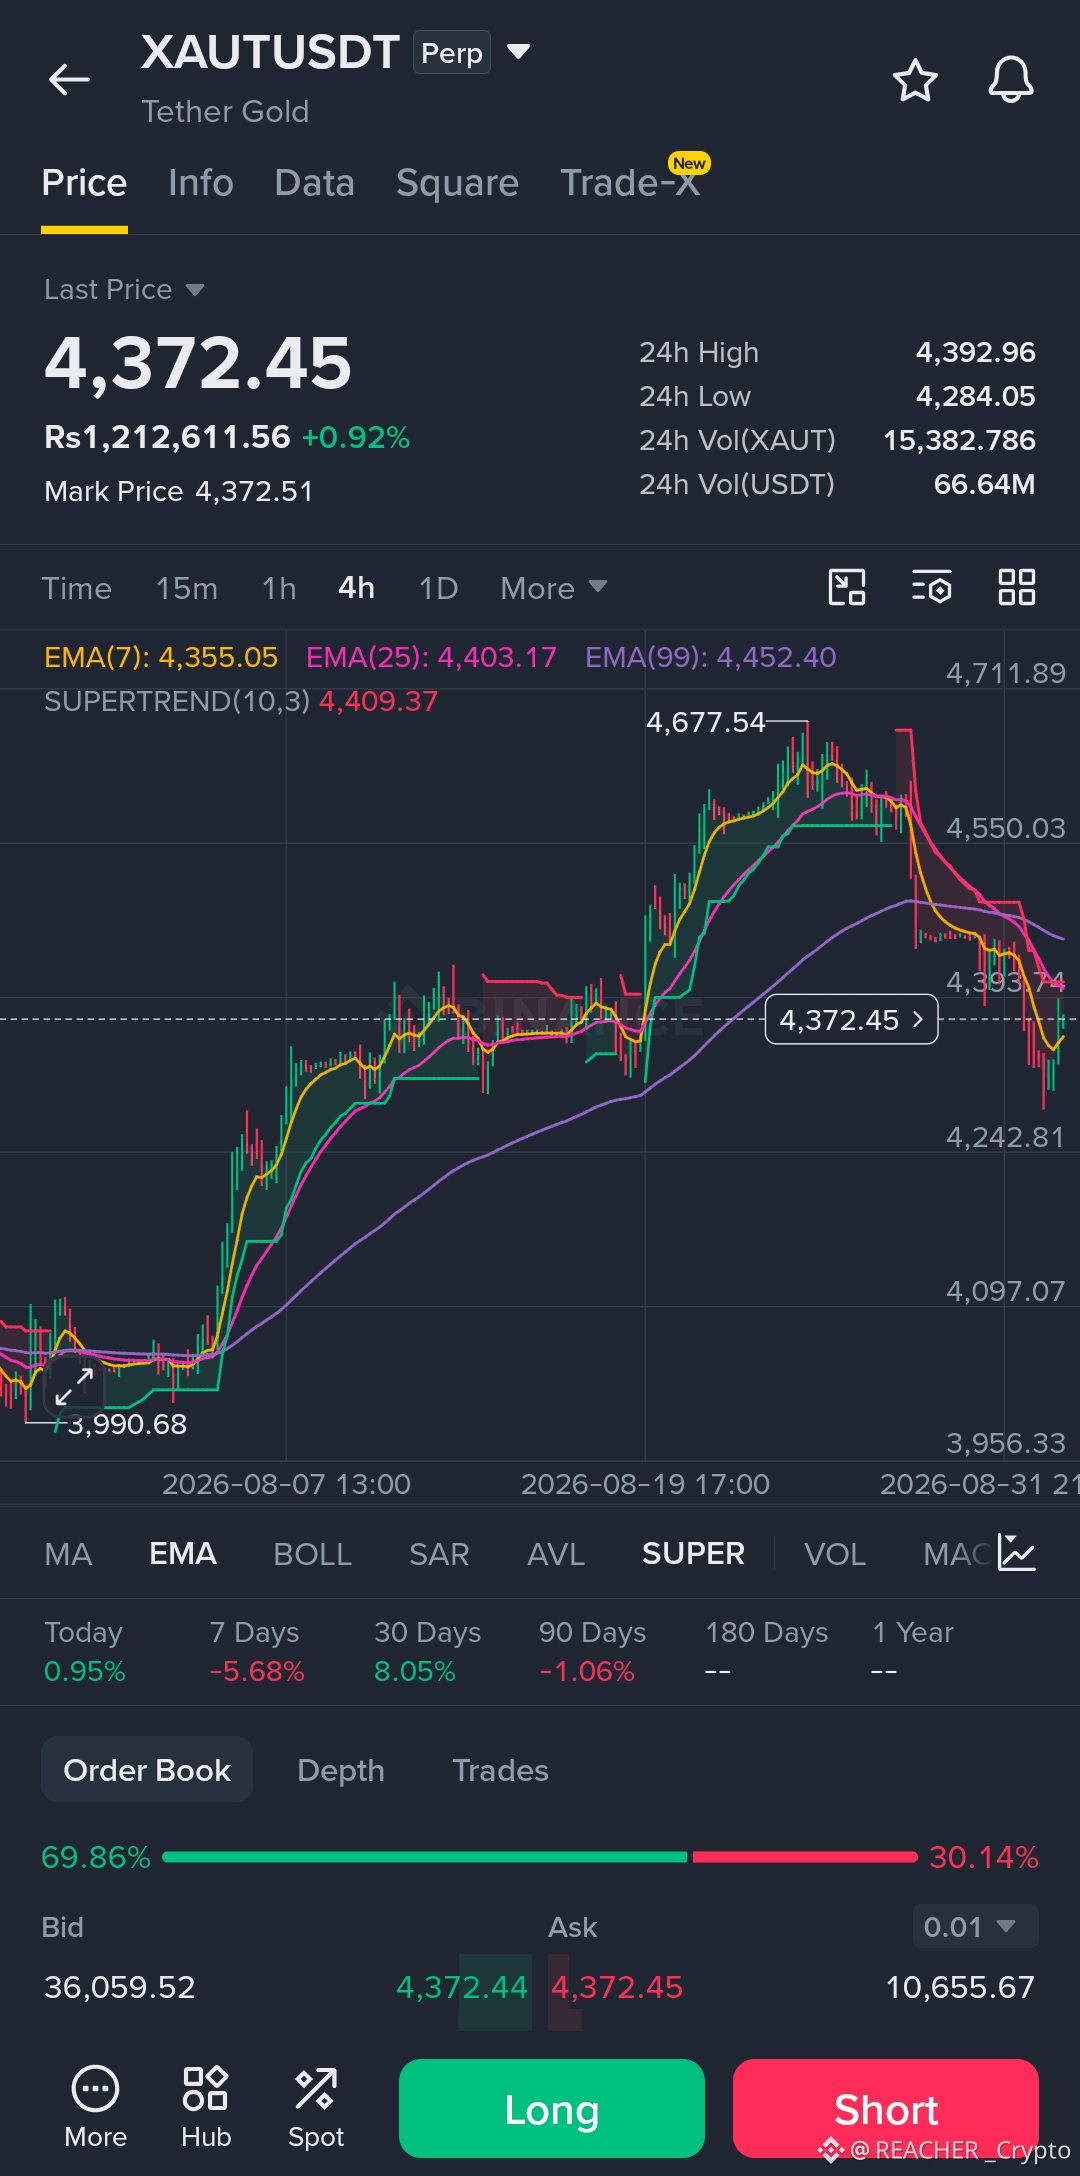
لقد كنت أراقب XAUTUSDT منذ فترة، وهناك شيء في حركة السعر الحالية يبدو وكأنه لحظة حاسمة. نحن نعيش عند نقطة تقاطع حرجة حول مستوى 4,372 دولار، والذي يعمل حاليًا كدعم وكمقاومة.
منطقة الدعم الفورية التي يجب مراقبتها هي القاع الأخير بالقرب من 4,284 دولار. قد يؤدي الاختراق إلى ما دون هذا المستوى إلى موجة هبوط باتجاه الدعم المهم التالي عند 4,200 دولار، وهو ما يتوافق مع أدنى مستوى خلال 90 يومًا والحزام السفلي لمؤشر بولينجر باند الأدنى. وبالمقابل، لتحقيق حركة صعودية، يحتاج السعر إلى كسر والتمسك فوق EMA(25) عند 4,403 دولار ومقاومة SuperTrend عند 4,409 دولار. قد يؤكد الإغلاق الحاسم فوق هذه المستويات حدوث انعكاس صعودي ويفتح الباب لإعادة اختبار EMA(99) عند 4,452 دولار وكذلك القمة الأخيرة بالقرب من 4,677 دولار.
ومن المهم أيضًا الانتباه إلى حجم التداول خلال 24 ساعة، والذي يُظهر مشاركة كبيرة، ما يجعل هذه المستويات أكثر أهمية. لقد تعلمت درسًا بعد الكثير من الدخولات المبكرة بأن الانتظار حتى ظهور تأكيد غالبًا ما يوفر أموالًا أكثر من ملاحقة الشموع. لذلك أنا لست في عجلة من أمري للدخول في صفقة.
أنا أبحث عن اختراق واضح فوق 4,410 دولار مع حجم تداول قوي لفتح مركز شراء محتمل، مع أهداف عند 4,450 و4,677. سيتم تحديد المخاطر الخاصة بي بوضع وقف خسارة أسفل قاع 4,284 دولار. وبالبديل، قد يكون الهبوط إلى ما دون 4,284 فرصة للنظر في مركز بيع، لكني أرغب في رؤية إغلاق واضح أسفل ذلك المستوى لتأكيد الحركة. تذكر دائمًا احترام وقف الخسارة؛ ولا يوجد أي إعداد مضمون في هذا السوق.
ما رأيك ما هو أهم مستوى في هذا الرسم البياني والذي يمكنه تحديد الحركة الرئيسية القادمة؟
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
لقد كنت أراقب XAUTUSDT منذ فترة، وهناك شيء في حركة السعر الحالية يبدو وكأنه لحظة حاسمة. نحن نعيش عند نقطة تقاطع حرجة حول مستوى 4,372 دولار، والذي يعمل حاليًا كدعم وكمقاومة.
منطقة الدعم الفورية التي يجب مراقبتها هي القاع الأخير بالقرب من 4,284 دولار. قد يؤدي الاختراق إلى ما دون هذا المستوى إلى موجة هبوط باتجاه الدعم المهم التالي عند 4,200 دولار، وهو ما يتوافق مع أدنى مستوى خلال 90 يومًا والحزام السفلي لمؤشر بولينجر باند الأدنى. وبالمقابل، لتحقيق حركة صعودية، يحتاج السعر إلى كسر والتمسك فوق EMA(25) عند 4,403 دولار ومقاومة SuperTrend عند 4,409 دولار. قد يؤكد الإغلاق الحاسم فوق هذه المستويات حدوث انعكاس صعودي ويفتح الباب لإعادة اختبار EMA(99) عند 4,452 دولار وكذلك القمة الأخيرة بالقرب من 4,677 دولار.
ومن المهم أيضًا الانتباه إلى حجم التداول خلال 24 ساعة، والذي يُظهر مشاركة كبيرة، ما يجعل هذه المستويات أكثر أهمية. لقد تعلمت درسًا بعد الكثير من الدخولات المبكرة بأن الانتظار حتى ظهور تأكيد غالبًا ما يوفر أموالًا أكثر من ملاحقة الشموع. لذلك أنا لست في عجلة من أمري للدخول في صفقة.
أنا أبحث عن اختراق واضح فوق 4,410 دولار مع حجم تداول قوي لفتح مركز شراء محتمل، مع أهداف عند 4,450 و4,677. سيتم تحديد المخاطر الخاصة بي بوضع وقف خسارة أسفل قاع 4,284 دولار. وبالبديل، قد يكون الهبوط إلى ما دون 4,284 فرصة للنظر في مركز بيع، لكني أرغب في رؤية إغلاق واضح أسفل ذلك المستوى لتأكيد الحركة. تذكر دائمًا احترام وقف الخسارة؛ ولا يوجد أي إعداد مضمون في هذا السوق.
ما رأيك ما هو أهم مستوى في هذا الرسم البياني والذي يمكنه تحديد الحركة الرئيسية القادمة؟
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
منطقة الدعم الفورية التي يجب مراقبتها هي القاع الأخير بالقرب من 4,284 دولار. قد يؤدي الاختراق إلى ما دون هذا المستوى إلى موجة هبوط باتجاه الدعم المهم التالي عند 4,200 دولار، وهو ما يتوافق مع أدنى مستوى خلال 90 يومًا والحزام السفلي لمؤشر بولينجر باند الأدنى. وبالمقابل، لتحقيق حركة صعودية، يحتاج السعر إلى كسر والتمسك فوق EMA(25) عند 4,403 دولار ومقاومة SuperTrend عند 4,409 دولار. قد يؤكد الإغلاق الحاسم فوق هذه المستويات حدوث انعكاس صعودي ويفتح الباب لإعادة اختبار EMA(99) عند 4,452 دولار وكذلك القمة الأخيرة بالقرب من 4,677 دولار.
ومن المهم أيضًا الانتباه إلى حجم التداول خلال 24 ساعة، والذي يُظهر مشاركة كبيرة، ما يجعل هذه المستويات أكثر أهمية. لقد تعلمت درسًا بعد الكثير من الدخولات المبكرة بأن الانتظار حتى ظهور تأكيد غالبًا ما يوفر أموالًا أكثر من ملاحقة الشموع. لذلك أنا لست في عجلة من أمري للدخول في صفقة.
أنا أبحث عن اختراق واضح فوق 4,410 دولار مع حجم تداول قوي لفتح مركز شراء محتمل، مع أهداف عند 4,450 و4,677. سيتم تحديد المخاطر الخاصة بي بوضع وقف خسارة أسفل قاع 4,284 دولار. وبالبديل، قد يكون الهبوط إلى ما دون 4,284 فرصة للنظر في مركز بيع، لكني أرغب في رؤية إغلاق واضح أسفل ذلك المستوى لتأكيد الحركة. تذكر دائمًا احترام وقف الخسارة؛ ولا يوجد أي إعداد مضمون في هذا السوق.
ما رأيك ما هو أهم مستوى في هذا الرسم البياني والذي يمكنه تحديد الحركة الرئيسية القادمة؟
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
#dusk $DUSK @Dusk_Foundation بدأت النظر في Dusk بسبب قصة الخصوصية.
لكن بعد الاطلاع على الورقة البيضاء، أعتقد أن الأمر أضيق من اللازم للنظر إليه بهذه الطريقة.
ما لفت انتباهي هو المشكلة الأكبر التي يحاول Dusk حلها:
هل يمكن للبيانات المالية أن تظل خاصة دون أن يجعل ذلك النظام مستحيلاً من ناحية التحقق أو التنظيم؟
هذه مسألة أصعب بكثير.
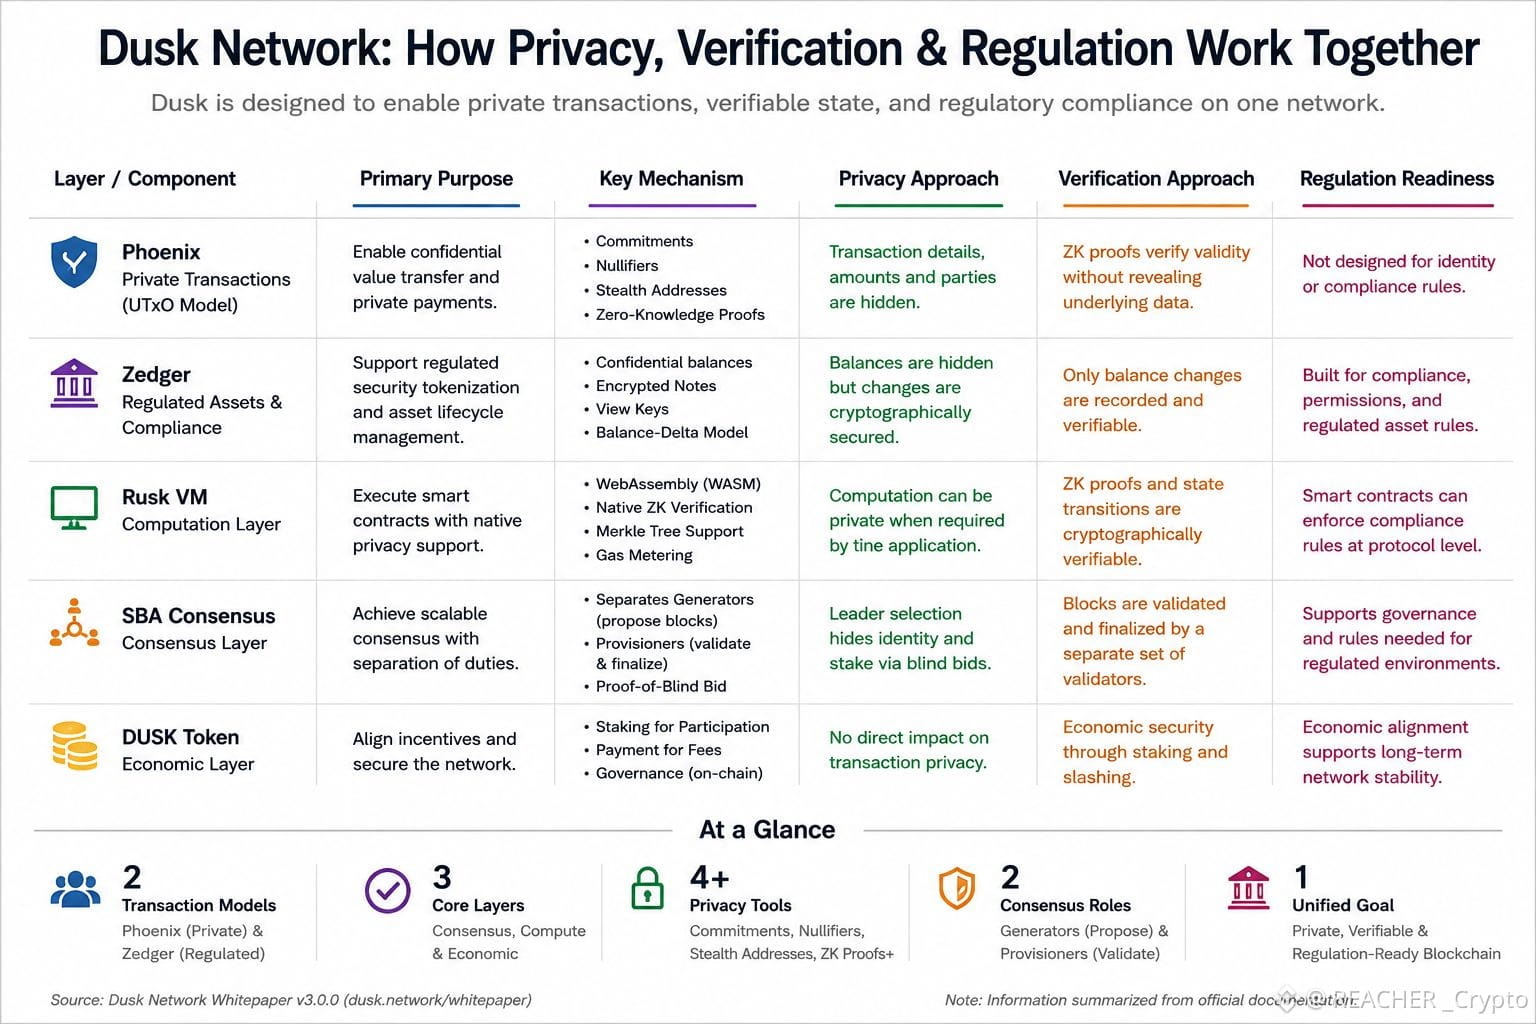
يتعامل معها Dusk عبر أجزاء مختلفة تؤدي وظائف مختلفة. يتولى Phoenix التعامل مع الإنفاق السري عبر نموذج قائم على UTxO، بينما صُمم Zedger للتعامل مع ترميز الأصول المرمّزة الأمنية الخاضعة للتنظيم وإدارة دورة حياتها. ثم يقدم Rusk VM أشياء مثل التحقق من أدلة الإثبات بالمعرفة الصفرية الأصلية ودعم شجرة ميركل إلى طبقة الحوسبة.
حتى تصميم الإجماع يتبع التفكير نفسه.
يفصل SBA بين إنتاج الكتل والتحقق منها والإتمام النهائي. يتم اختيار المُنشئين عبر Proof-of-Blind Bid، بينما يقوم Provisioners بالتحقق من الكتل وإتمامها.
لذا فإن الفكرة المثيرة للاهتمام ليست ببساطة «Dusk يجعل البلوك تشين خاصًا».
بل أقرب إلى:
ليس من الضروري أن تكشف كل شيء لإثبات أن كل شيء صحيح.
قد يكون لهذا التمييز أهمية كبيرة بالنسبة للأسواق المالية الخاضعة للتنظيم.
لكن هذه هي أيضًا النقطة التي لستُ مستعدًا فيها للقفز إلى استنتاجات.
فبروتوكول مُحكَم التصميم على الورق لا يعني تلقائيًا أن نفس التصميم سيعمل بسلاسة مع الجهات التنظيمية الواقعية والمؤسسات الواقعية والسيولة الواقعية والمستخدمين الواقعيين.
وهذه هي الجزئية التي سأكون متابعًا لها.
لأن الاختبار الحقيقي لـ Dusk ليس ما إذا كان يمكنه جعل المعاملات خاصة.
بل ما إذا كان يمكن للتقاطع بين الخصوصية والتحقق والمتطلبات التنظيمية أن يتعايش بالفعل عندما يتعين على الشبكة العمل على نطاق مالي حقيقي.
#dusk $DUSK @Dusk بدأت النظر في Dusk بسبب قصة الخصوصية.
لكن بعد الاطلاع على الورقة البيضاء، أعتقد أن الأمر أضيق من اللازم للنظر إليه بهذه الطريقة.
ما لفت انتباهي هو المشكلة الأكبر التي يحاول Dusk حلها:
هل يمكن للبيانات المالية أن تظل خاصة دون أن يجعل ذلك النظام مستحيلاً من ناحية التحقق أو التنظيم؟
هذه مسألة أصعب بكثير.
يتعامل معها Dusk عبر أجزاء مختلفة تؤدي وظائف مختلفة. يتولى Phoenix التعامل مع الإنفاق السري عبر نموذج قائم على UTxO، بينما صُمم Zedger للتعامل مع ترميز الأصول المرمّزة الأمنية الخاضعة للتنظيم وإدارة دورة حياتها. ثم يقدم Rusk VM أشياء مثل التحقق من أدلة الإثبات بالمعرفة الصفرية الأصلية ودعم شجرة ميركل إلى طبقة الحوسبة.
حتى تصميم الإجماع يتبع التفكير نفسه.
يفصل SBA بين إنتاج الكتل والتحقق منها والإتمام النهائي. يتم اختيار المُنشئين عبر Proof-of-Blind Bid، بينما يقوم Provisioners بالتحقق من الكتل وإتمامها.
لذا فإن الفكرة المثيرة للاهتمام ليست ببساطة «Dusk يجعل البلوك تشين خاصًا».
بل أقرب إلى:
ليس من الضروري أن تكشف كل شيء لإثبات أن كل شيء صحيح.
قد يكون لهذا التمييز أهمية كبيرة بالنسبة للأسواق المالية الخاضعة للتنظيم.
لكن هذه هي أيضًا النقطة التي لستُ مستعدًا فيها للقفز إلى استنتاجات.
فبروتوكول مُحكَم التصميم على الورق لا يعني تلقائيًا أن نفس التصميم سيعمل بسلاسة مع الجهات التنظيمية الواقعية والمؤسسات الواقعية والسيولة الواقعية والمستخدمين الواقعيين.
وهذه هي الجزئية التي سأكون متابعًا لها.
لأن الاختبار الحقيقي لـ Dusk ليس ما إذا كان يمكنه جعل المعاملات خاصة.
بل ما إذا كان يمكن للتقاطع بين الخصوصية والتحقق والمتطلبات التنظيمية أن يتعايش بالفعل عندما يتعين على الشبكة العمل على نطاق مالي حقيقي.
لكن بعد الاطلاع على الورقة البيضاء، أعتقد أن الأمر أضيق من اللازم للنظر إليه بهذه الطريقة.
ما لفت انتباهي هو المشكلة الأكبر التي يحاول Dusk حلها:
هل يمكن للبيانات المالية أن تظل خاصة دون أن يجعل ذلك النظام مستحيلاً من ناحية التحقق أو التنظيم؟
هذه مسألة أصعب بكثير.
يتعامل معها Dusk عبر أجزاء مختلفة تؤدي وظائف مختلفة. يتولى Phoenix التعامل مع الإنفاق السري عبر نموذج قائم على UTxO، بينما صُمم Zedger للتعامل مع ترميز الأصول المرمّزة الأمنية الخاضعة للتنظيم وإدارة دورة حياتها. ثم يقدم Rusk VM أشياء مثل التحقق من أدلة الإثبات بالمعرفة الصفرية الأصلية ودعم شجرة ميركل إلى طبقة الحوسبة.
حتى تصميم الإجماع يتبع التفكير نفسه.
يفصل SBA بين إنتاج الكتل والتحقق منها والإتمام النهائي. يتم اختيار المُنشئين عبر Proof-of-Blind Bid، بينما يقوم Provisioners بالتحقق من الكتل وإتمامها.
لذا فإن الفكرة المثيرة للاهتمام ليست ببساطة «Dusk يجعل البلوك تشين خاصًا».
بل أقرب إلى:
ليس من الضروري أن تكشف كل شيء لإثبات أن كل شيء صحيح.
قد يكون لهذا التمييز أهمية كبيرة بالنسبة للأسواق المالية الخاضعة للتنظيم.
لكن هذه هي أيضًا النقطة التي لستُ مستعدًا فيها للقفز إلى استنتاجات.
فبروتوكول مُحكَم التصميم على الورق لا يعني تلقائيًا أن نفس التصميم سيعمل بسلاسة مع الجهات التنظيمية الواقعية والمؤسسات الواقعية والسيولة الواقعية والمستخدمين الواقعيين.
وهذه هي الجزئية التي سأكون متابعًا لها.
لأن الاختبار الحقيقي لـ Dusk ليس ما إذا كان يمكنه جعل المعاملات خاصة.
بل ما إذا كان يمكن للتقاطع بين الخصوصية والتحقق والمتطلبات التنظيمية أن يتعايش بالفعل عندما يتعين على الشبكة العمل على نطاق مالي حقيقي.
1
242
#dusk $DUSK @Dusk_Foundation I في البداية كنت أعتقد أن منفعة DUSK تتمثل أساسًا في أمرين: الحصص (staking) والغاز.
ثم بدأتُ في رسم خريطة للأدوار الأصغر في توثيق Dusk الخاص بها، وأصبح ذلك الافتراض أصعب في الدفاع عنه.
يؤمّن DUSK الإجماع، ويدفع رسوم المعاملات، ويُموّل نشر العقود الذكية، ويسوّي مدفوعات خدمات dApp. وحتى جانب الغاز فيه بنية أكثر مما كنت أتوقع: يستخدم Dusk مزادًا أولًا-بسعر-محددًا (generalized first-price auction)، حيث يقدّم المستخدمون عروضًا لسعر الغاز (gasprice)، وتقبل الكتل المعاملات ضمن حدّ الغاز الخاص بها.
لكن الجزء الذي أعود إليه باستمرار يقع خارج تلك الوظائف الواضحة.
كما يُوثَّق DUSK أيضًا باعتباره عملة استهدافية لتوزيعات الأرباح ضمن عقود XSC، وباعتباره وديعة ضمان مطلوبة لإصدار الأصول الرقمية المنظمة.
هذا يبدو مختلفًا عن منفعة L1 العادية.
تلك الأدوار تضع DUSK ضمن قواعد اقتصادية محددة تخص الأصول المنظمة، لا مجرد الآليات اللازمة لتشغيل الشبكة.
ومع ذلك، ما كنتُ لأحوّل ذلك إلى أطروحة طلب (demand thesis). لم أجد تفصيلًا واضحًا يبيّن مقدار النشاط الفعلي الذي يأتي من توزيعات الأرباح أو الودائع الأمنية مقارنةً بالحجز (staking) والرسوم الأساسية.
وربما تكون هذه الفجوة هي الأكثر إثارة للاهتمام.
التوثيق يخبرني أين يمكن أن يهم DUSK.
لكنّه لا يزال لا يخبرني أيًّا من هذه الأدوار يهم اقتصاديًا بالفعل.
وهذه هي التفرقة التي أود قياسها بعد ذلك.
#dusk
#dusk $DUSK @Dusk I في البداية كنت أعتقد أن منفعة DUSK تتمثل أساسًا في أمرين: الحصص (staking) والغاز.
ثم بدأتُ في رسم خريطة للأدوار الأصغر في توثيق Dusk الخاص بها، وأصبح ذلك الافتراض أصعب في الدفاع عنه.
يؤمّن DUSK الإجماع، ويدفع رسوم المعاملات، ويُموّل نشر العقود الذكية، ويسوّي مدفوعات خدمات dApp. وحتى جانب الغاز فيه بنية أكثر مما كنت أتوقع: يستخدم Dusk مزادًا أولًا-بسعر-محددًا (generalized first-price auction)، حيث يقدّم المستخدمون عروضًا لسعر الغاز (gasprice)، وتقبل الكتل المعاملات ضمن حدّ الغاز الخاص بها.
لكن الجزء الذي أعود إليه باستمرار يقع خارج تلك الوظائف الواضحة.
كما يُوثَّق DUSK أيضًا باعتباره عملة استهدافية لتوزيعات الأرباح ضمن عقود XSC، وباعتباره وديعة ضمان مطلوبة لإصدار الأصول الرقمية المنظمة.
هذا يبدو مختلفًا عن منفعة L1 العادية.
تلك الأدوار تضع DUSK ضمن قواعد اقتصادية محددة تخص الأصول المنظمة، لا مجرد الآليات اللازمة لتشغيل الشبكة.
ومع ذلك، ما كنتُ لأحوّل ذلك إلى أطروحة طلب (demand thesis). لم أجد تفصيلًا واضحًا يبيّن مقدار النشاط الفعلي الذي يأتي من توزيعات الأرباح أو الودائع الأمنية مقارنةً بالحجز (staking) والرسوم الأساسية.
وربما تكون هذه الفجوة هي الأكثر إثارة للاهتمام.
التوثيق يخبرني أين يمكن أن يهم DUSK.
لكنّه لا يزال لا يخبرني أيًّا من هذه الأدوار يهم اقتصاديًا بالفعل.
وهذه هي التفرقة التي أود قياسها بعد ذلك.
#dusk
ثم بدأتُ في رسم خريطة للأدوار الأصغر في توثيق Dusk الخاص بها، وأصبح ذلك الافتراض أصعب في الدفاع عنه.
يؤمّن DUSK الإجماع، ويدفع رسوم المعاملات، ويُموّل نشر العقود الذكية، ويسوّي مدفوعات خدمات dApp. وحتى جانب الغاز فيه بنية أكثر مما كنت أتوقع: يستخدم Dusk مزادًا أولًا-بسعر-محددًا (generalized first-price auction)، حيث يقدّم المستخدمون عروضًا لسعر الغاز (gasprice)، وتقبل الكتل المعاملات ضمن حدّ الغاز الخاص بها.
لكن الجزء الذي أعود إليه باستمرار يقع خارج تلك الوظائف الواضحة.
كما يُوثَّق DUSK أيضًا باعتباره عملة استهدافية لتوزيعات الأرباح ضمن عقود XSC، وباعتباره وديعة ضمان مطلوبة لإصدار الأصول الرقمية المنظمة.
هذا يبدو مختلفًا عن منفعة L1 العادية.
تلك الأدوار تضع DUSK ضمن قواعد اقتصادية محددة تخص الأصول المنظمة، لا مجرد الآليات اللازمة لتشغيل الشبكة.
ومع ذلك، ما كنتُ لأحوّل ذلك إلى أطروحة طلب (demand thesis). لم أجد تفصيلًا واضحًا يبيّن مقدار النشاط الفعلي الذي يأتي من توزيعات الأرباح أو الودائع الأمنية مقارنةً بالحجز (staking) والرسوم الأساسية.
وربما تكون هذه الفجوة هي الأكثر إثارة للاهتمام.
التوثيق يخبرني أين يمكن أن يهم DUSK.
لكنّه لا يزال لا يخبرني أيًّا من هذه الأدوار يهم اقتصاديًا بالفعل.
وهذه هي التفرقة التي أود قياسها بعد ذلك.
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation تابعت باستمرار شيئًا واحدًا في التطوير الأخير لشركة Dusk، وليس هو التشفير بحد ذاته.
بل هو الجهد المبذول لجعل نفس التشفير يعمل بكفاءة أكبر.
لم تُلغِ أعمال تحسين أداء PLONK الأساسيات الحسابية أو تنسيق النسخ (transcript) أو تنسيق الإثبات (proof). بدلًا من ذلك، سعى Dusk إلى معالجة العمل الهدر حولها: تخزين البيانات الحتمية مؤقتًا (caching)، وتجميع عمليات العكس (inversions) وعمليات MSM، وتوازي مهام FFT المستقلة، وتجنب الحسابات المتكررة.
كانت النتيجة لافتة لاهتمامي: انخفض وقت الإثبات بنسبة 58%، وبمعدل وصول تقريبًا إلى 2.4x في إنتاجية الإثبات، وأصبحت عملية التحقق أسرع بنسبة 44%، وتم تجميع (compilation) المشروع بشكل أسرع بنسبة 25%.
لكن بصراحة، الأرقام في الغالب ثانوية.
ما يهمني هو ما تكشفه هذه الأرقام عن المشكلة التالية.
يمكن أن يكون الخصوصية قوية رياضيًا ومع ذلك تصبح غير عملية إذا لم يكن بالإمكان مواكبة عمليات الإثبات أو التحقق أو التنفيذ.
أرى سؤالًا مشابهًا في اختبارات DuskEVM × DuskDS. يتم دفع نماذج تنفيذ وحالات مختلفة عبر أحمال مختلطة بدل الحكم عليها بشكل منفصل.
هذا يبدو أقرب إلى التحدي الحقيقي: ليس ما إذا كان كل جزء يعمل، بل ما إذا كانوا يواصلون العمل معًا عندما يصبح النظام مزدحمًا.
لذا بدأت أتساءل عما إذا كانت أصعب مشكلة هندسية لدى Dusk لم تعد هي جعل الخصوصية تعمل.
بل في جعل الخصوصية والتنفيذ والتنسيق تبدو شبه غير مرئية للمستخدم.
على الأرجح هذا هو الاختبار الأكثر إثارة للاهتمام.
#dusk
#dusk $DUSK @Dusk تابعت باستمرار شيئًا واحدًا في التطوير الأخير لشركة Dusk، وليس هو التشفير بحد ذاته.
بل هو الجهد المبذول لجعل نفس التشفير يعمل بكفاءة أكبر.
لم تُلغِ أعمال تحسين أداء PLONK الأساسيات الحسابية أو تنسيق النسخ (transcript) أو تنسيق الإثبات (proof). بدلًا من ذلك، سعى Dusk إلى معالجة العمل الهدر حولها: تخزين البيانات الحتمية مؤقتًا (caching)، وتجميع عمليات العكس (inversions) وعمليات MSM، وتوازي مهام FFT المستقلة، وتجنب الحسابات المتكررة.
كانت النتيجة لافتة لاهتمامي: انخفض وقت الإثبات بنسبة 58%، وبمعدل وصول تقريبًا إلى 2.4x في إنتاجية الإثبات، وأصبحت عملية التحقق أسرع بنسبة 44%، وتم تجميع (compilation) المشروع بشكل أسرع بنسبة 25%.
لكن بصراحة، الأرقام في الغالب ثانوية.
ما يهمني هو ما تكشفه هذه الأرقام عن المشكلة التالية.
يمكن أن يكون الخصوصية قوية رياضيًا ومع ذلك تصبح غير عملية إذا لم يكن بالإمكان مواكبة عمليات الإثبات أو التحقق أو التنفيذ.
أرى سؤالًا مشابهًا في اختبارات DuskEVM × DuskDS. يتم دفع نماذج تنفيذ وحالات مختلفة عبر أحمال مختلطة بدل الحكم عليها بشكل منفصل.
هذا يبدو أقرب إلى التحدي الحقيقي: ليس ما إذا كان كل جزء يعمل، بل ما إذا كانوا يواصلون العمل معًا عندما يصبح النظام مزدحمًا.
لذا بدأت أتساءل عما إذا كانت أصعب مشكلة هندسية لدى Dusk لم تعد هي جعل الخصوصية تعمل.
بل في جعل الخصوصية والتنفيذ والتنسيق تبدو شبه غير مرئية للمستخدم.
على الأرجح هذا هو الاختبار الأكثر إثارة للاهتمام.
#dusk
بل هو الجهد المبذول لجعل نفس التشفير يعمل بكفاءة أكبر.
لم تُلغِ أعمال تحسين أداء PLONK الأساسيات الحسابية أو تنسيق النسخ (transcript) أو تنسيق الإثبات (proof). بدلًا من ذلك، سعى Dusk إلى معالجة العمل الهدر حولها: تخزين البيانات الحتمية مؤقتًا (caching)، وتجميع عمليات العكس (inversions) وعمليات MSM، وتوازي مهام FFT المستقلة، وتجنب الحسابات المتكررة.
كانت النتيجة لافتة لاهتمامي: انخفض وقت الإثبات بنسبة 58%، وبمعدل وصول تقريبًا إلى 2.4x في إنتاجية الإثبات، وأصبحت عملية التحقق أسرع بنسبة 44%، وتم تجميع (compilation) المشروع بشكل أسرع بنسبة 25%.
لكن بصراحة، الأرقام في الغالب ثانوية.
ما يهمني هو ما تكشفه هذه الأرقام عن المشكلة التالية.
يمكن أن يكون الخصوصية قوية رياضيًا ومع ذلك تصبح غير عملية إذا لم يكن بالإمكان مواكبة عمليات الإثبات أو التحقق أو التنفيذ.
أرى سؤالًا مشابهًا في اختبارات DuskEVM × DuskDS. يتم دفع نماذج تنفيذ وحالات مختلفة عبر أحمال مختلطة بدل الحكم عليها بشكل منفصل.
هذا يبدو أقرب إلى التحدي الحقيقي: ليس ما إذا كان كل جزء يعمل، بل ما إذا كانوا يواصلون العمل معًا عندما يصبح النظام مزدحمًا.
لذا بدأت أتساءل عما إذا كانت أصعب مشكلة هندسية لدى Dusk لم تعد هي جعل الخصوصية تعمل.
بل في جعل الخصوصية والتنفيذ والتنسيق تبدو شبه غير مرئية للمستخدم.
على الأرجح هذا هو الاختبار الأكثر إثارة للاهتمام.
#dusk
218
#dusk $DUSK @Dusk_Foundation I اعتقدت في البداية أن الجزء المثير للاهتمام من Dusk’s Zedger هو مجرد وضع الأصول المُنظَّمة على السلسلة.
بعد التعمق أكثر، أصبحت أقل اقتناعًا بأن هذا هو الجزء الصعب.
فالأوراق المالية تأتي بالفعل مع قواعد لا تأتي بها الرموز العادية. يمكن إصدار المراكز أو إبطالها، ويجب تنفيذ الأرباح والإجراءات المؤسسية بشكل صحيح، ويمكن تقييد عمليات النقل، وحتى عمليات النقل القسرية قد تكون جزءًا من دورة حياة الأصل.
لذا لا يمكن أن تكون الامتثال مجرد طبقة تقارير موجودة بجانب دفتر الأستاذ.
يجب أن يكون جزءًا من كيفية تصرف الأصل.
لكن ذلك يطرح مشكلة أكثر إثارة للاهتمام بالنسبة لي:
إذا كانت هناك حاجة إلى تدقيق موقف مُنظَّم، فكم من المحفظة يجب أن يصبح مرئيًا فعلًا؟
قد تتطلب المراجعة القانونية إثباتًا بأن هذا المركز موجود، أو تم نقله، أو تم تجميده.
ولا يبرر ذلك تلقائيًا كشف الملاحظات المشفّرة غير المرتبطة به أو سجل المعاملات المحيط به.
وهنا تبدأ بنية Dusk بالظهور بصورة أكثر دقة.
قد لا تتمثل المشكلة الحقيقية في جعل RWAs متوافقة.
قد تتمثل في جعل الامتثال دقيقًا.
أثبت الادعاء المُنظَّم. احتفظ بكل شيء خارج هذا الادعاء خاصًا.
لأنّه بمجرد أن يصبح الإفصاح الأوسع هو الخيار الملائم، يمكن أن تختفي الخصوصية دون أن يختار البروتوكول إزالتها صراحةً.
أعود دائمًا إلى هذه الحدود.
هل يمكن لـ Dusk جعل الأصول المُنظَّمة قابلة للتدقيق دون جعل الأشخاص الذين يحتفظون بها شفافين بشكل غير ضروري؟
#dusk
#dusk $DUSK @Dusk I اعتقدت في البداية أن الجزء المثير للاهتمام من Dusk’s Zedger هو مجرد وضع الأصول المُنظَّمة على السلسلة.
بعد التعمق أكثر، أصبحت أقل اقتناعًا بأن هذا هو الجزء الصعب.
فالأوراق المالية تأتي بالفعل مع قواعد لا تأتي بها الرموز العادية. يمكن إصدار المراكز أو إبطالها، ويجب تنفيذ الأرباح والإجراءات المؤسسية بشكل صحيح، ويمكن تقييد عمليات النقل، وحتى عمليات النقل القسرية قد تكون جزءًا من دورة حياة الأصل.
لذا لا يمكن أن تكون الامتثال مجرد طبقة تقارير موجودة بجانب دفتر الأستاذ.
يجب أن يكون جزءًا من كيفية تصرف الأصل.
لكن ذلك يطرح مشكلة أكثر إثارة للاهتمام بالنسبة لي:
إذا كانت هناك حاجة إلى تدقيق موقف مُنظَّم، فكم من المحفظة يجب أن يصبح مرئيًا فعلًا؟
قد تتطلب المراجعة القانونية إثباتًا بأن هذا المركز موجود، أو تم نقله، أو تم تجميده.
ولا يبرر ذلك تلقائيًا كشف الملاحظات المشفّرة غير المرتبطة به أو سجل المعاملات المحيط به.
وهنا تبدأ بنية Dusk بالظهور بصورة أكثر دقة.
قد لا تتمثل المشكلة الحقيقية في جعل RWAs متوافقة.
قد تتمثل في جعل الامتثال دقيقًا.
أثبت الادعاء المُنظَّم. احتفظ بكل شيء خارج هذا الادعاء خاصًا.
لأنّه بمجرد أن يصبح الإفصاح الأوسع هو الخيار الملائم، يمكن أن تختفي الخصوصية دون أن يختار البروتوكول إزالتها صراحةً.
أعود دائمًا إلى هذه الحدود.
هل يمكن لـ Dusk جعل الأصول المُنظَّمة قابلة للتدقيق دون جعل الأشخاص الذين يحتفظون بها شفافين بشكل غير ضروري؟
#dusk
بعد التعمق أكثر، أصبحت أقل اقتناعًا بأن هذا هو الجزء الصعب.
فالأوراق المالية تأتي بالفعل مع قواعد لا تأتي بها الرموز العادية. يمكن إصدار المراكز أو إبطالها، ويجب تنفيذ الأرباح والإجراءات المؤسسية بشكل صحيح، ويمكن تقييد عمليات النقل، وحتى عمليات النقل القسرية قد تكون جزءًا من دورة حياة الأصل.
لذا لا يمكن أن تكون الامتثال مجرد طبقة تقارير موجودة بجانب دفتر الأستاذ.
يجب أن يكون جزءًا من كيفية تصرف الأصل.
لكن ذلك يطرح مشكلة أكثر إثارة للاهتمام بالنسبة لي:
إذا كانت هناك حاجة إلى تدقيق موقف مُنظَّم، فكم من المحفظة يجب أن يصبح مرئيًا فعلًا؟
قد تتطلب المراجعة القانونية إثباتًا بأن هذا المركز موجود، أو تم نقله، أو تم تجميده.
ولا يبرر ذلك تلقائيًا كشف الملاحظات المشفّرة غير المرتبطة به أو سجل المعاملات المحيط به.
وهنا تبدأ بنية Dusk بالظهور بصورة أكثر دقة.
قد لا تتمثل المشكلة الحقيقية في جعل RWAs متوافقة.
قد تتمثل في جعل الامتثال دقيقًا.
أثبت الادعاء المُنظَّم. احتفظ بكل شيء خارج هذا الادعاء خاصًا.
لأنّه بمجرد أن يصبح الإفصاح الأوسع هو الخيار الملائم، يمكن أن تختفي الخصوصية دون أن يختار البروتوكول إزالتها صراحةً.
أعود دائمًا إلى هذه الحدود.
هل يمكن لـ Dusk جعل الأصول المُنظَّمة قابلة للتدقيق دون جعل الأشخاص الذين يحتفظون بها شفافين بشكل غير ضروري؟
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1أنا أعود باستمرار إلى تناقض في @Dusk كنت قد تفاديت ملاحظته في البداية:
كلما أصبحت الامتثاليات أكثر خصوصية، زادت أهمية الثقة الكامنة وراء ذلك الامتثال.
$DUSK حوالي 0.087 دولار، مرتفعًا بنحو 21% خلال 24 ساعة، مع حجم تداول يقارب 10.8 مليون دولار. الحركة ملحوظة، لكن السعر ما يزال الجزء الأسهل في القصة لشرحه.
الأمر الذي أجد صعوبة أكبر في تجاهله هو Citadel.
الفكرة هي أن المستخدم يمكنه أن يثبت أنه يملك الاعتماد/المؤهل المطلوب أو يحقق شرط الأهلية دون كشف المعلومات الشخصية الأساسية على السلسلة.
في البداية، رأيت ذلك أساسًا كتحسين للخصوصية.
لكنني أعتقد أن المشكلة الأعمق مختلفة.
يمكن لإثباتات المعرفة الصفرية أن تُظهر أن شرطًا قد تم استيفاؤه. لكنها لا تخبرك ما إذا كان مُصدر الاعتماد موثوقًا، ولا ما إذا كانت البيانات الأساسية دقيقة، ولا ما إذا كانت السياسة التي يتم إنفاذها مناسبة فعلًا.
لذا فالخصوصية تزيل مشكلة واحدة كشف بيانات غير ضروري ، وفي الوقت نفسه تجعل سؤالًا آخر أكثر وضوحًا:
من الذي يقرر ما الذي يُعد امتثالًا صحيحًا؟
وهنا تصبح NPEX مثيرة للاهتمام بالنسبة لي. إنها تمنح Dusk صلة حقيقية بالأسواق المُنظَّمة، لكن محفلًا واحدًا ما يزال مجرد نقطة بيانات واحدة. أود أن أرى ما إذا كانت محافل منظَّمة أخرى ستتبع ذلك، وما إذا كان الاستخدام سيتوسع بما يتجاوز عمليات النشر المُتحكم بها، وكيف تتماسك هذه الإثباتات عندما يحدث شيء ما بالفعل.
لأن ذلك قد يكون الاختبار الحقيقي.
هل يمكن لـ Dusk تقليل ما تحتاجه المؤسسات للكشف عنه دون تقليل ما يمكن للجهات التنظيمية التحقق منه؟
إذا استطاعت، ستتوقف الخصوصية عن أن تبدو كميزة.
بل ستبدو كجزء من السجل المالي نفسه.
@Dusk_Foundation
#dusk $DUSK @Dusk 1أنا أعود باستمرار إلى تناقض في @Dusk كنت قد تفاديت ملاحظته في البداية:
كلما أصبحت الامتثاليات أكثر خصوصية، زادت أهمية الثقة الكامنة وراء ذلك الامتثال.
$DUSK حوالي 0.087 دولار، مرتفعًا بنحو 21% خلال 24 ساعة، مع حجم تداول يقارب 10.8 مليون دولار. الحركة ملحوظة، لكن السعر ما يزال الجزء الأسهل في القصة لشرحه.
الأمر الذي أجد صعوبة أكبر في تجاهله هو Citadel.
الفكرة هي أن المستخدم يمكنه أن يثبت أنه يملك الاعتماد/المؤهل المطلوب أو يحقق شرط الأهلية دون كشف المعلومات الشخصية الأساسية على السلسلة.
في البداية، رأيت ذلك أساسًا كتحسين للخصوصية.
لكنني أعتقد أن المشكلة الأعمق مختلفة.
يمكن لإثباتات المعرفة الصفرية أن تُظهر أن شرطًا قد تم استيفاؤه. لكنها لا تخبرك ما إذا كان مُصدر الاعتماد موثوقًا، ولا ما إذا كانت البيانات الأساسية دقيقة، ولا ما إذا كانت السياسة التي يتم إنفاذها مناسبة فعلًا.
لذا فالخصوصية تزيل مشكلة واحدة كشف بيانات غير ضروري ، وفي الوقت نفسه تجعل سؤالًا آخر أكثر وضوحًا:
من الذي يقرر ما الذي يُعد امتثالًا صحيحًا؟
وهنا تصبح NPEX مثيرة للاهتمام بالنسبة لي. إنها تمنح Dusk صلة حقيقية بالأسواق المُنظَّمة، لكن محفلًا واحدًا ما يزال مجرد نقطة بيانات واحدة. أود أن أرى ما إذا كانت محافل منظَّمة أخرى ستتبع ذلك، وما إذا كان الاستخدام سيتوسع بما يتجاوز عمليات النشر المُتحكم بها، وكيف تتماسك هذه الإثباتات عندما يحدث شيء ما بالفعل.
لأن ذلك قد يكون الاختبار الحقيقي.
هل يمكن لـ Dusk تقليل ما تحتاجه المؤسسات للكشف عنه دون تقليل ما يمكن للجهات التنظيمية التحقق منه؟
إذا استطاعت، ستتوقف الخصوصية عن أن تبدو كميزة.
بل ستبدو كجزء من السجل المالي نفسه.
@Dusk
كلما أصبحت الامتثاليات أكثر خصوصية، زادت أهمية الثقة الكامنة وراء ذلك الامتثال.
$DUSK حوالي 0.087 دولار، مرتفعًا بنحو 21% خلال 24 ساعة، مع حجم تداول يقارب 10.8 مليون دولار. الحركة ملحوظة، لكن السعر ما يزال الجزء الأسهل في القصة لشرحه.
الأمر الذي أجد صعوبة أكبر في تجاهله هو Citadel.
الفكرة هي أن المستخدم يمكنه أن يثبت أنه يملك الاعتماد/المؤهل المطلوب أو يحقق شرط الأهلية دون كشف المعلومات الشخصية الأساسية على السلسلة.
في البداية، رأيت ذلك أساسًا كتحسين للخصوصية.
لكنني أعتقد أن المشكلة الأعمق مختلفة.
يمكن لإثباتات المعرفة الصفرية أن تُظهر أن شرطًا قد تم استيفاؤه. لكنها لا تخبرك ما إذا كان مُصدر الاعتماد موثوقًا، ولا ما إذا كانت البيانات الأساسية دقيقة، ولا ما إذا كانت السياسة التي يتم إنفاذها مناسبة فعلًا.
لذا فالخصوصية تزيل مشكلة واحدة كشف بيانات غير ضروري ، وفي الوقت نفسه تجعل سؤالًا آخر أكثر وضوحًا:
من الذي يقرر ما الذي يُعد امتثالًا صحيحًا؟
وهنا تصبح NPEX مثيرة للاهتمام بالنسبة لي. إنها تمنح Dusk صلة حقيقية بالأسواق المُنظَّمة، لكن محفلًا واحدًا ما يزال مجرد نقطة بيانات واحدة. أود أن أرى ما إذا كانت محافل منظَّمة أخرى ستتبع ذلك، وما إذا كان الاستخدام سيتوسع بما يتجاوز عمليات النشر المُتحكم بها، وكيف تتماسك هذه الإثباتات عندما يحدث شيء ما بالفعل.
لأن ذلك قد يكون الاختبار الحقيقي.
هل يمكن لـ Dusk تقليل ما تحتاجه المؤسسات للكشف عنه دون تقليل ما يمكن للجهات التنظيمية التحقق منه؟
إذا استطاعت، ستتوقف الخصوصية عن أن تبدو كميزة.
بل ستبدو كجزء من السجل المالي نفسه.
@Dusk
2
3
242
#dusk $DUSK @Dusk_Foundation i كنت أعتقد أن المزيد من الشفافية يعني تلقائيًا مزيدًا من الثقة. ثم نظرت إلى @Dusk_Foundation ولاحظت تناقضًا لم أكن قد فكرت فيه حقًا.
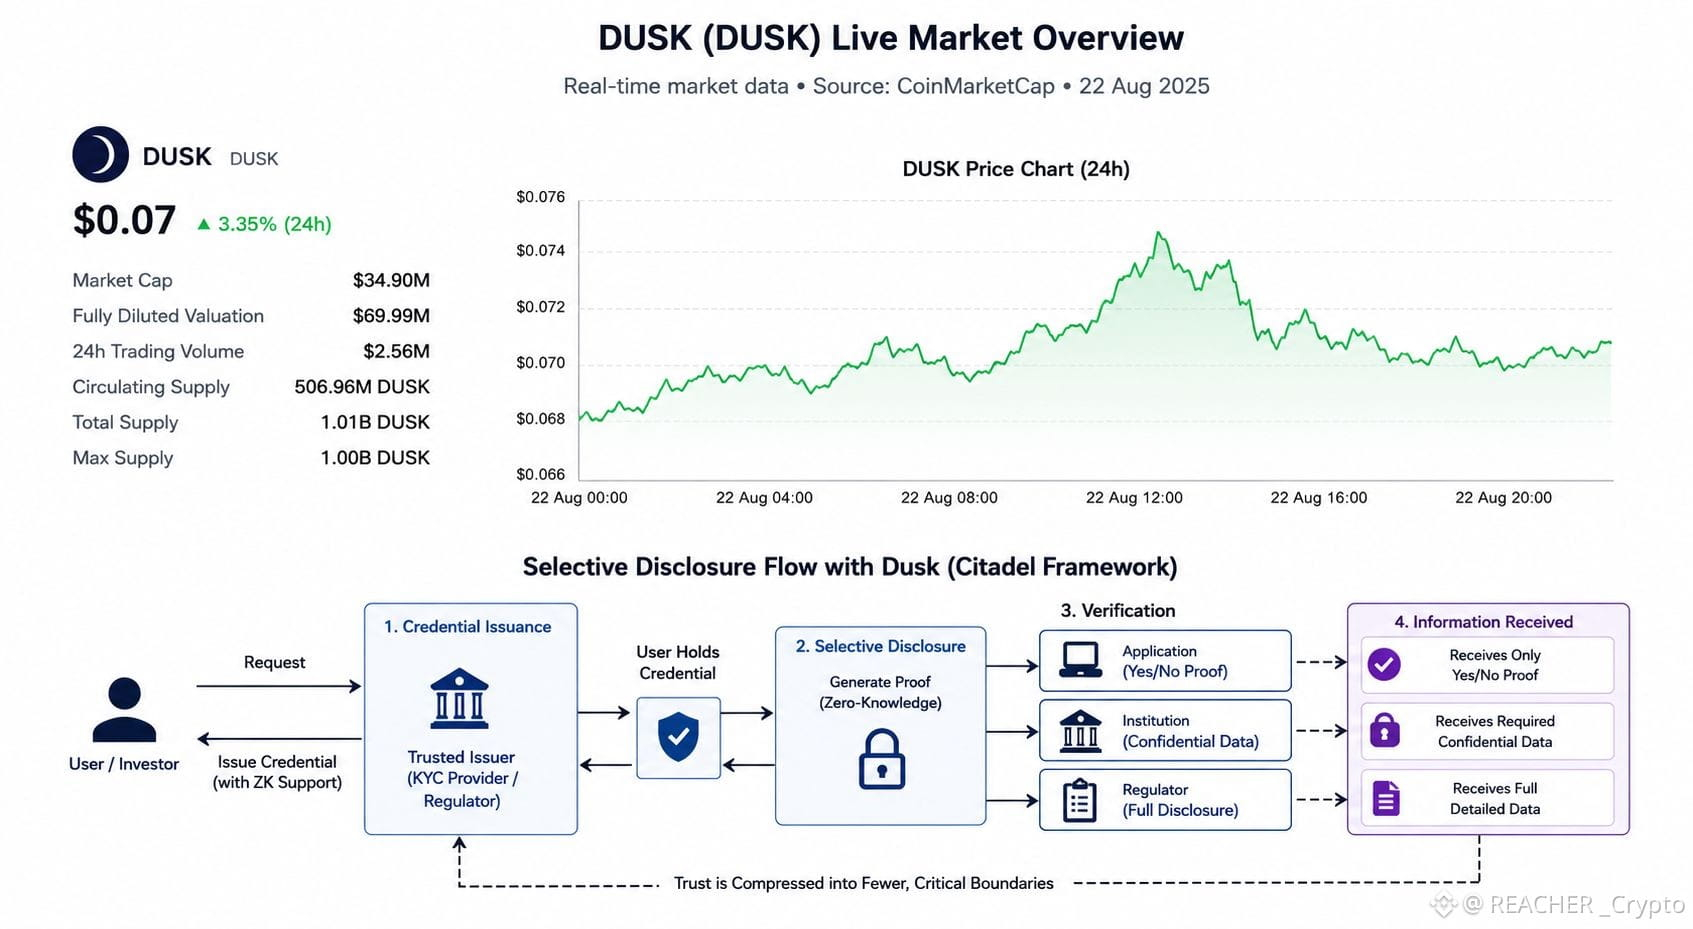
تتداول DUSK حول 0.07 دولار مع حجم تداول يومي يقارب 2–3 مليون دولار مؤخرًا. عند هذا المستوى، لست مهتمًا كثيرًا بما إذا كانت بنية الخصوصية تبدو جيدة على الورق، بل بما هو نوع هيكل الثقة الذي يُطلب من السوق فعلًا قبوله.
هذا ما جعل citadel مميزًا بالنسبة لي.
يبدو أنه لا يتعامل مع الخصوصية على أنها جعل كل شيء غير مرئي. الفكرة أقرب إلى تقليل مقدار المعلومات التي يحتاج كل مشارك فعليًا إلى استلامها.
يمكنني إثبات أنني اجتزت KYC أو استوفيت شرط الأهلية دون أن أُسلِّم كل طلب بيانات هويتي الأساسية.
قد يحتاج المنظم إلى إفصاح تفصيلي.
قد تحتاج مؤسسة ما إلى السرية.
قد يحتاج طلب ما فقط إلى إثبات بنعم/لا.
نفس النشاط المالي. رؤية مختلفة.
لكن هذه هي النقطة التي أظل أفكر فيها:
كلما استلم الطلب معلومات أقل، أصبحت المعلومات التي يختارها ليثق بها أكثر أهمية.
يمكن لإثبات المعرفة الصفرية أن يثبت أن الشهادة صالحة. لكنه لا يمكنه أن يثبت ما إذا كان المُصدر جديرًا بالثقة، أو ما إذا كانت الشهادة قد صِيغت/أُصدرت بشكل صحيح، أو ما إذا كانت سياسة التحقق نفسها منطقية.
لذلك قد لا تكون Dusk تُزيل مشكلة الثقة.
قد تكون فقط تُجمِّع الثقة داخل حدود أقل وأكثر أهمية.
وهذا ما يغيّر طريقة نظري إلى أطروحة الخصوصية.
السؤال الحقيقي ليس ما إذا كانت Dusk قادرة على إخفاء المعلومات المالية.
بل ما إذا كان الإفصاح الانتقائي يمكنه تقليل مقدار الثقة المكشوفة عبر النظام دون جعل نقاط الثقة المتبقية بالغة الخطورة.
هذا المقايضة تبدو أكثر إثارة للاهتمام بالنسبة لي من مجرد وصف Dusk بأنها بلوكتشين خصوصية.
#dusk
#dusk $DUSK @Dusk i كنت أعتقد أن المزيد من الشفافية يعني تلقائيًا مزيدًا من الثقة. ثم نظرت إلى @Dusk ولاحظت تناقضًا لم أكن قد فكرت فيه حقًا.
تتداول DUSK حول 0.07 دولار مع حجم تداول يومي يقارب 2–3 مليون دولار مؤخرًا. عند هذا المستوى، لست مهتمًا كثيرًا بما إذا كانت بنية الخصوصية تبدو جيدة على الورق، بل بما هو نوع هيكل الثقة الذي يُطلب من السوق فعلًا قبوله.
هذا ما جعل citadel مميزًا بالنسبة لي.
يبدو أنه لا يتعامل مع الخصوصية على أنها جعل كل شيء غير مرئي. الفكرة أقرب إلى تقليل مقدار المعلومات التي يحتاج كل مشارك فعليًا إلى استلامها.
يمكنني إثبات أنني اجتزت KYC أو استوفيت شرط الأهلية دون أن أُسلِّم كل طلب بيانات هويتي الأساسية.
قد يحتاج المنظم إلى إفصاح تفصيلي.
قد تحتاج مؤسسة ما إلى السرية.
قد يحتاج طلب ما فقط إلى إثبات بنعم/لا.
نفس النشاط المالي. رؤية مختلفة.
لكن هذه هي النقطة التي أظل أفكر فيها:
كلما استلم الطلب معلومات أقل، أصبحت المعلومات التي يختارها ليثق بها أكثر أهمية.
يمكن لإثبات المعرفة الصفرية أن يثبت أن الشهادة صالحة. لكنه لا يمكنه أن يثبت ما إذا كان المُصدر جديرًا بالثقة، أو ما إذا كانت الشهادة قد صِيغت/أُصدرت بشكل صحيح، أو ما إذا كانت سياسة التحقق نفسها منطقية.
لذلك قد لا تكون Dusk تُزيل مشكلة الثقة.
قد تكون فقط تُجمِّع الثقة داخل حدود أقل وأكثر أهمية.
وهذا ما يغيّر طريقة نظري إلى أطروحة الخصوصية.
السؤال الحقيقي ليس ما إذا كانت Dusk قادرة على إخفاء المعلومات المالية.
بل ما إذا كان الإفصاح الانتقائي يمكنه تقليل مقدار الثقة المكشوفة عبر النظام دون جعل نقاط الثقة المتبقية بالغة الخطورة.
هذا المقايضة تبدو أكثر إثارة للاهتمام بالنسبة لي من مجرد وصف Dusk بأنها بلوكتشين خصوصية.
#dusk
تتداول DUSK حول 0.07 دولار مع حجم تداول يومي يقارب 2–3 مليون دولار مؤخرًا. عند هذا المستوى، لست مهتمًا كثيرًا بما إذا كانت بنية الخصوصية تبدو جيدة على الورق، بل بما هو نوع هيكل الثقة الذي يُطلب من السوق فعلًا قبوله.
هذا ما جعل citadel مميزًا بالنسبة لي.
يبدو أنه لا يتعامل مع الخصوصية على أنها جعل كل شيء غير مرئي. الفكرة أقرب إلى تقليل مقدار المعلومات التي يحتاج كل مشارك فعليًا إلى استلامها.
يمكنني إثبات أنني اجتزت KYC أو استوفيت شرط الأهلية دون أن أُسلِّم كل طلب بيانات هويتي الأساسية.
قد يحتاج المنظم إلى إفصاح تفصيلي.
قد تحتاج مؤسسة ما إلى السرية.
قد يحتاج طلب ما فقط إلى إثبات بنعم/لا.
نفس النشاط المالي. رؤية مختلفة.
لكن هذه هي النقطة التي أظل أفكر فيها:
كلما استلم الطلب معلومات أقل، أصبحت المعلومات التي يختارها ليثق بها أكثر أهمية.
يمكن لإثبات المعرفة الصفرية أن يثبت أن الشهادة صالحة. لكنه لا يمكنه أن يثبت ما إذا كان المُصدر جديرًا بالثقة، أو ما إذا كانت الشهادة قد صِيغت/أُصدرت بشكل صحيح، أو ما إذا كانت سياسة التحقق نفسها منطقية.
لذلك قد لا تكون Dusk تُزيل مشكلة الثقة.
قد تكون فقط تُجمِّع الثقة داخل حدود أقل وأكثر أهمية.
وهذا ما يغيّر طريقة نظري إلى أطروحة الخصوصية.
السؤال الحقيقي ليس ما إذا كانت Dusk قادرة على إخفاء المعلومات المالية.
بل ما إذا كان الإفصاح الانتقائي يمكنه تقليل مقدار الثقة المكشوفة عبر النظام دون جعل نقاط الثقة المتبقية بالغة الخطورة.
هذا المقايضة تبدو أكثر إثارة للاهتمام بالنسبة لي من مجرد وصف Dusk بأنها بلوكتشين خصوصية.
#dusk
3
5
207
#termmax @termmax
شيء ما حول أرقام TermMaxs أثار دهشتي.
يمكن للبروتوكول إدخال أسواق الإقراض ذات الفائدة الثابتة تقريبًا إلى أي مكان، لكن رأس المال يبدو أنه لا يهتم بالتناظر الجغرافي.
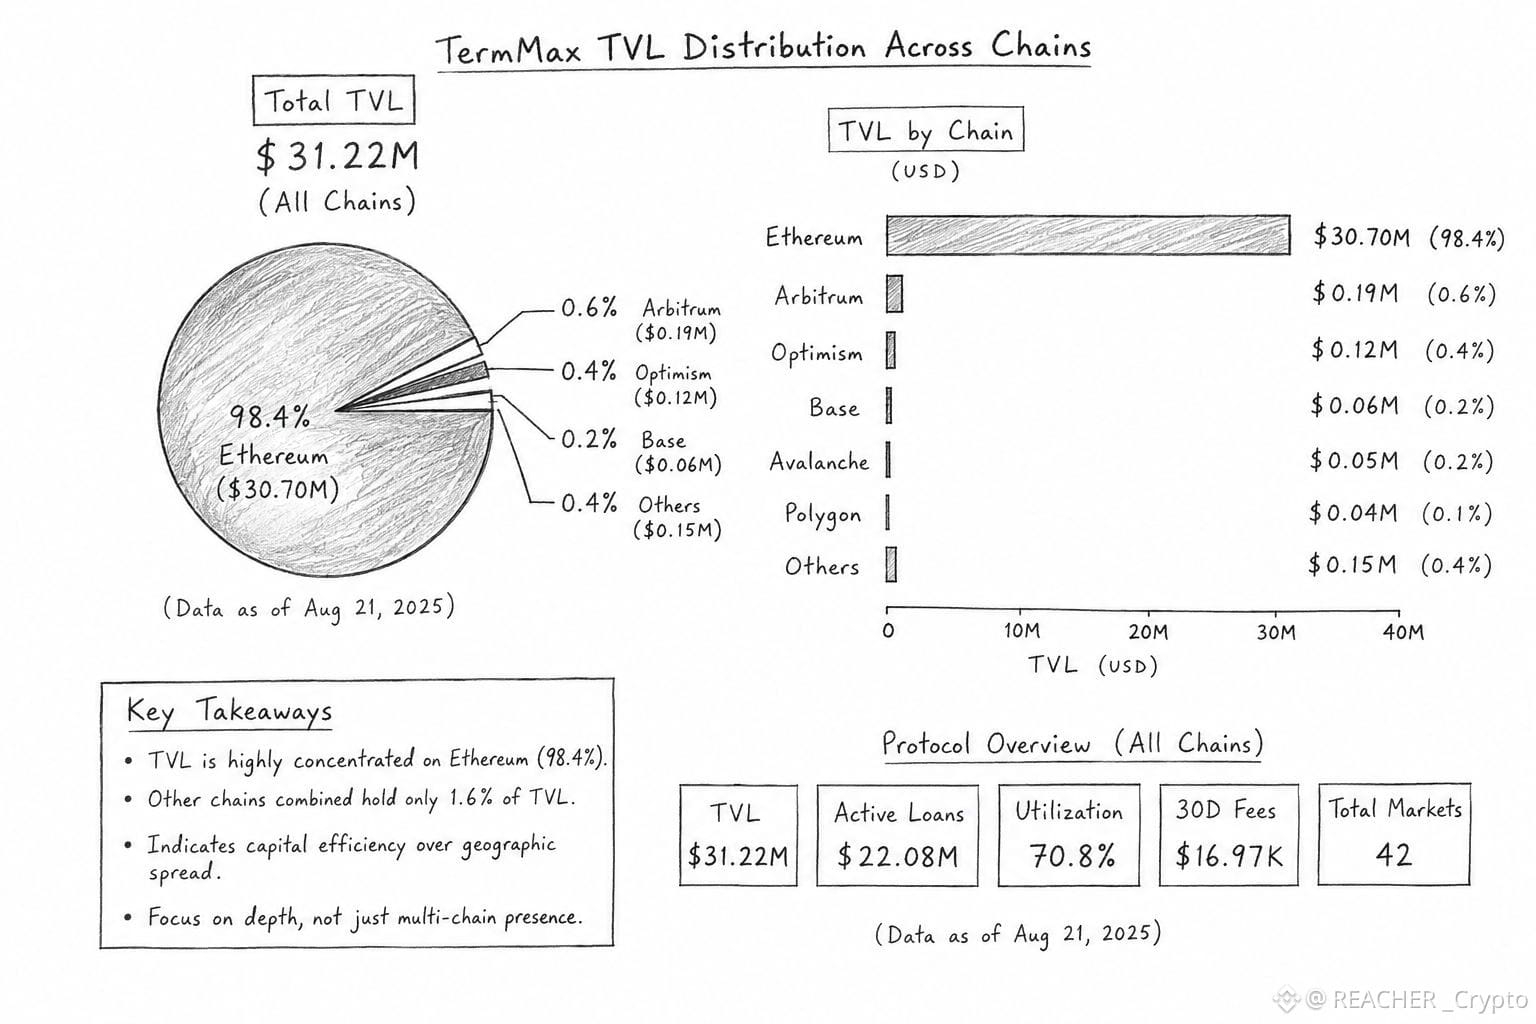
الأرقام الأحدث التي أطلع عليها تُظهر حوالي 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL)، مع تركّز يقارب 98.4% على الإيثيريوم. للوهلة الأولى، يبدو ذلك مثل فجوة في تبنّي متعدد السلاسل.
لكنني أعتقد أن هناك تفسيرًا أكثر فائدة.
قد يكون TermMax يفصل بين توافر الأسواق وكفاءة رأس المال.
إضافة سلسلة أخرى تمنح المستخدمين مكانًا إضافيًا للاقتراض أو الإقراض أو نشر الضمانات. لكن إذا كانت السيولة رقيقة هناك، فإن نشر رأس المال لمجرد أن السوق موجود يمكن أن يجعل النظام أسوأ. الأسواق ذات الفائدة الثابتة تحديدًا تحتاج إلى عمق كافٍ لكي تعمل التسعير والمطابقة بشكل صحيح.
لذلك قد يكون تركّز الإيثيريوم أقل دليلًا على أن التوسع فشل، وأكثر دليلًا على أن رأس المال انتقائي.
وهذا يخلق مفاضلة دقيقة.
يمكن لـ TermMax توسيع السوق القابل للاستهداف دون توسيع فوري للسيولة السائلة القابلة للاستخدام. تصبح الشبكة أوسع، بينما يبقى مركز النشاط الاقتصادي ضيقًا بشكل مفاجئ.
لهذا السبب أنا أقل اهتمامًا بإعلان السلسلة التالية.
أريد أن أرى ما إذا كانت أكبر حوض سيولة ثانٍ سيبدأ في أن يصبح ذا معنى.
وسأتابع ذلك عبر أكثر من مجرد TVL: القروض النشطة، والاستخدام (utilization)، وتوليد الرسوم، وما إذا كان رأس المال يبقى فعلاً بعد زوال الحوافز أو اختفاء أثر إطلاق أسواق جديدة.
لأن الاختبار الحقيقي لبروتوكول إقراض متعدد السلاسل ليس عدد الأماكن التي يمكنه الوصول إليها.
بل ما إذا كانت السيولة في النهاية تقرر أن الأمر يستحق ترك الوطن.
هل يعني تركّز الإيثيريوم ضعفًا يحتاج TermMax إلى حلّه، أم أنه النتيجة الطبيعية لقيام رأس المال باختيار الأكثر كفاءة؟
#TermMax
#termmax @TermMax
شيء ما حول أرقام TermMaxs أثار دهشتي.
يمكن للبروتوكول إدخال أسواق الإقراض ذات الفائدة الثابتة تقريبًا إلى أي مكان، لكن رأس المال يبدو أنه لا يهتم بالتناظر الجغرافي.
الأرقام الأحدث التي أطلع عليها تُظهر حوالي 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL)، مع تركّز يقارب 98.4% على الإيثيريوم. للوهلة الأولى، يبدو ذلك مثل فجوة في تبنّي متعدد السلاسل.
لكنني أعتقد أن هناك تفسيرًا أكثر فائدة.
قد يكون TermMax يفصل بين توافر الأسواق وكفاءة رأس المال.
إضافة سلسلة أخرى تمنح المستخدمين مكانًا إضافيًا للاقتراض أو الإقراض أو نشر الضمانات. لكن إذا كانت السيولة رقيقة هناك، فإن نشر رأس المال لمجرد أن السوق موجود يمكن أن يجعل النظام أسوأ. الأسواق ذات الفائدة الثابتة تحديدًا تحتاج إلى عمق كافٍ لكي تعمل التسعير والمطابقة بشكل صحيح.
لذلك قد يكون تركّز الإيثيريوم أقل دليلًا على أن التوسع فشل، وأكثر دليلًا على أن رأس المال انتقائي.
وهذا يخلق مفاضلة دقيقة.
يمكن لـ TermMax توسيع السوق القابل للاستهداف دون توسيع فوري للسيولة السائلة القابلة للاستخدام. تصبح الشبكة أوسع، بينما يبقى مركز النشاط الاقتصادي ضيقًا بشكل مفاجئ.
لهذا السبب أنا أقل اهتمامًا بإعلان السلسلة التالية.
أريد أن أرى ما إذا كانت أكبر حوض سيولة ثانٍ سيبدأ في أن يصبح ذا معنى.
وسأتابع ذلك عبر أكثر من مجرد TVL: القروض النشطة، والاستخدام (utilization)، وتوليد الرسوم، وما إذا كان رأس المال يبقى فعلاً بعد زوال الحوافز أو اختفاء أثر إطلاق أسواق جديدة.
لأن الاختبار الحقيقي لبروتوكول إقراض متعدد السلاسل ليس عدد الأماكن التي يمكنه الوصول إليها.
بل ما إذا كانت السيولة في النهاية تقرر أن الأمر يستحق ترك الوطن.
هل يعني تركّز الإيثيريوم ضعفًا يحتاج TermMax إلى حلّه، أم أنه النتيجة الطبيعية لقيام رأس المال باختيار الأكثر كفاءة؟
#TermMax
شيء ما حول أرقام TermMaxs أثار دهشتي.
يمكن للبروتوكول إدخال أسواق الإقراض ذات الفائدة الثابتة تقريبًا إلى أي مكان، لكن رأس المال يبدو أنه لا يهتم بالتناظر الجغرافي.
الأرقام الأحدث التي أطلع عليها تُظهر حوالي 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL)، مع تركّز يقارب 98.4% على الإيثيريوم. للوهلة الأولى، يبدو ذلك مثل فجوة في تبنّي متعدد السلاسل.
لكنني أعتقد أن هناك تفسيرًا أكثر فائدة.
قد يكون TermMax يفصل بين توافر الأسواق وكفاءة رأس المال.
إضافة سلسلة أخرى تمنح المستخدمين مكانًا إضافيًا للاقتراض أو الإقراض أو نشر الضمانات. لكن إذا كانت السيولة رقيقة هناك، فإن نشر رأس المال لمجرد أن السوق موجود يمكن أن يجعل النظام أسوأ. الأسواق ذات الفائدة الثابتة تحديدًا تحتاج إلى عمق كافٍ لكي تعمل التسعير والمطابقة بشكل صحيح.
لذلك قد يكون تركّز الإيثيريوم أقل دليلًا على أن التوسع فشل، وأكثر دليلًا على أن رأس المال انتقائي.
وهذا يخلق مفاضلة دقيقة.
يمكن لـ TermMax توسيع السوق القابل للاستهداف دون توسيع فوري للسيولة السائلة القابلة للاستخدام. تصبح الشبكة أوسع، بينما يبقى مركز النشاط الاقتصادي ضيقًا بشكل مفاجئ.
لهذا السبب أنا أقل اهتمامًا بإعلان السلسلة التالية.
أريد أن أرى ما إذا كانت أكبر حوض سيولة ثانٍ سيبدأ في أن يصبح ذا معنى.
وسأتابع ذلك عبر أكثر من مجرد TVL: القروض النشطة، والاستخدام (utilization)، وتوليد الرسوم، وما إذا كان رأس المال يبقى فعلاً بعد زوال الحوافز أو اختفاء أثر إطلاق أسواق جديدة.
لأن الاختبار الحقيقي لبروتوكول إقراض متعدد السلاسل ليس عدد الأماكن التي يمكنه الوصول إليها.
بل ما إذا كانت السيولة في النهاية تقرر أن الأمر يستحق ترك الوطن.
هل يعني تركّز الإيثيريوم ضعفًا يحتاج TermMax إلى حلّه، أم أنه النتيجة الطبيعية لقيام رأس المال باختيار الأكثر كفاءة؟
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
اعتقدت في البداية أن ترميز الأصل الخاضع للتنظيم كان يتعلق في المقام الأول بوضع الملكية على السلسلة وإضافة فحوصات الامتثال المناسبة.
لكن كلما تعمقت أكثر في Dusk، أدركت أن هذا التصور كان ينقصه شيء مهم.
ما شد انتباهي هو Zedger. فهو لا يتعامل مع الورقة المالية باعتبارها مجرد توكن ينتقل من محفظة إلى أخرى. يتضمن التصميم مستخدمين مُدرجين مسبقًا (white-listed)، وقبول التحويل، والتسوية، والمطالبات، والتصويت، وتوزيعات الأرباح.
وهذا جعلني أعيد التفكير في معنى عبارة «بنية تحتية لـ RWA» فعليًا.
إن السند أو الصندوق لا يصبح أصلًا ماليًا وظيفيًا لمجرد أن ملكيته مُسجلة على بلوك تشين. لا يزال يتعين على الشبكة أن تفهم من يُسمح له بالاحتفاظ به، ومن يمكنه استلامه، ومتى يتم قبول التحويل، ومتى تُستقر الملكية، وما الحقوق التي يملكها الحائز بعد ذلك.
ولهذا السبب لفتتني صياغة Dusk حول ترميز الأوراق المالية وإدارة دورة الحياة. يقول ملف الورقة البيضاء إن هذه كانت حالة استخدام أساسية للبروتوكول، وليست شيئًا أُضيف لاحقًا.
لكن هذه هي النقطة التي ما زلت حذرًا فيها.
قد يؤدي وضع جزء أكبر من دورة الحياة المالية على السلسلة إلى تقليل عمليات متشعبة وغير مترابطة. وقد يجعل البلوك تشين نفسه مسؤولًا عن مجموعة أوسع بكثير من القواعد وحالات الحافة.
لذلك ربما لا يكون الاختبار الحقيقي لـ Dusk هو:
هل يمكنك ترميز أصل مالي؟
بل هو:
هل يمكنك جعل جميع القواعد حول ذلك الأصل تعمل معًا دون تحويل البلوك تشين نفسه إلى طبقة أخرى من التعقيد المالي؟
هذا هو السؤال الذي أتابعه. 🤔
#dusk
#dusk $DUSK @Dusk
اعتقدت في البداية أن ترميز الأصل الخاضع للتنظيم كان يتعلق في المقام الأول بوضع الملكية على السلسلة وإضافة فحوصات الامتثال المناسبة.
لكن كلما تعمقت أكثر في Dusk، أدركت أن هذا التصور كان ينقصه شيء مهم.
ما شد انتباهي هو Zedger. فهو لا يتعامل مع الورقة المالية باعتبارها مجرد توكن ينتقل من محفظة إلى أخرى. يتضمن التصميم مستخدمين مُدرجين مسبقًا (white-listed)، وقبول التحويل، والتسوية، والمطالبات، والتصويت، وتوزيعات الأرباح.
وهذا جعلني أعيد التفكير في معنى عبارة «بنية تحتية لـ RWA» فعليًا.
إن السند أو الصندوق لا يصبح أصلًا ماليًا وظيفيًا لمجرد أن ملكيته مُسجلة على بلوك تشين. لا يزال يتعين على الشبكة أن تفهم من يُسمح له بالاحتفاظ به، ومن يمكنه استلامه، ومتى يتم قبول التحويل، ومتى تُستقر الملكية، وما الحقوق التي يملكها الحائز بعد ذلك.
ولهذا السبب لفتتني صياغة Dusk حول ترميز الأوراق المالية وإدارة دورة الحياة. يقول ملف الورقة البيضاء إن هذه كانت حالة استخدام أساسية للبروتوكول، وليست شيئًا أُضيف لاحقًا.
لكن هذه هي النقطة التي ما زلت حذرًا فيها.
قد يؤدي وضع جزء أكبر من دورة الحياة المالية على السلسلة إلى تقليل عمليات متشعبة وغير مترابطة. وقد يجعل البلوك تشين نفسه مسؤولًا عن مجموعة أوسع بكثير من القواعد وحالات الحافة.
لذلك ربما لا يكون الاختبار الحقيقي لـ Dusk هو:
هل يمكنك ترميز أصل مالي؟
بل هو:
هل يمكنك جعل جميع القواعد حول ذلك الأصل تعمل معًا دون تحويل البلوك تشين نفسه إلى طبقة أخرى من التعقيد المالي؟
هذا هو السؤال الذي أتابعه. 🤔
#dusk
اعتقدت في البداية أن ترميز الأصل الخاضع للتنظيم كان يتعلق في المقام الأول بوضع الملكية على السلسلة وإضافة فحوصات الامتثال المناسبة.
لكن كلما تعمقت أكثر في Dusk، أدركت أن هذا التصور كان ينقصه شيء مهم.
ما شد انتباهي هو Zedger. فهو لا يتعامل مع الورقة المالية باعتبارها مجرد توكن ينتقل من محفظة إلى أخرى. يتضمن التصميم مستخدمين مُدرجين مسبقًا (white-listed)، وقبول التحويل، والتسوية، والمطالبات، والتصويت، وتوزيعات الأرباح.
وهذا جعلني أعيد التفكير في معنى عبارة «بنية تحتية لـ RWA» فعليًا.
إن السند أو الصندوق لا يصبح أصلًا ماليًا وظيفيًا لمجرد أن ملكيته مُسجلة على بلوك تشين. لا يزال يتعين على الشبكة أن تفهم من يُسمح له بالاحتفاظ به، ومن يمكنه استلامه، ومتى يتم قبول التحويل، ومتى تُستقر الملكية، وما الحقوق التي يملكها الحائز بعد ذلك.
ولهذا السبب لفتتني صياغة Dusk حول ترميز الأوراق المالية وإدارة دورة الحياة. يقول ملف الورقة البيضاء إن هذه كانت حالة استخدام أساسية للبروتوكول، وليست شيئًا أُضيف لاحقًا.
لكن هذه هي النقطة التي ما زلت حذرًا فيها.
قد يؤدي وضع جزء أكبر من دورة الحياة المالية على السلسلة إلى تقليل عمليات متشعبة وغير مترابطة. وقد يجعل البلوك تشين نفسه مسؤولًا عن مجموعة أوسع بكثير من القواعد وحالات الحافة.
لذلك ربما لا يكون الاختبار الحقيقي لـ Dusk هو:
هل يمكنك ترميز أصل مالي؟
بل هو:
هل يمكنك جعل جميع القواعد حول ذلك الأصل تعمل معًا دون تحويل البلوك تشين نفسه إلى طبقة أخرى من التعقيد المالي؟
هذا هو السؤال الذي أتابعه. 🤔
#dusk
4
4
207
#termmax @termmax
أعود دائمًا إلى TermMax لأن الرقم المثير للاهتمام قد لا يكون TVL على الإطلاق.
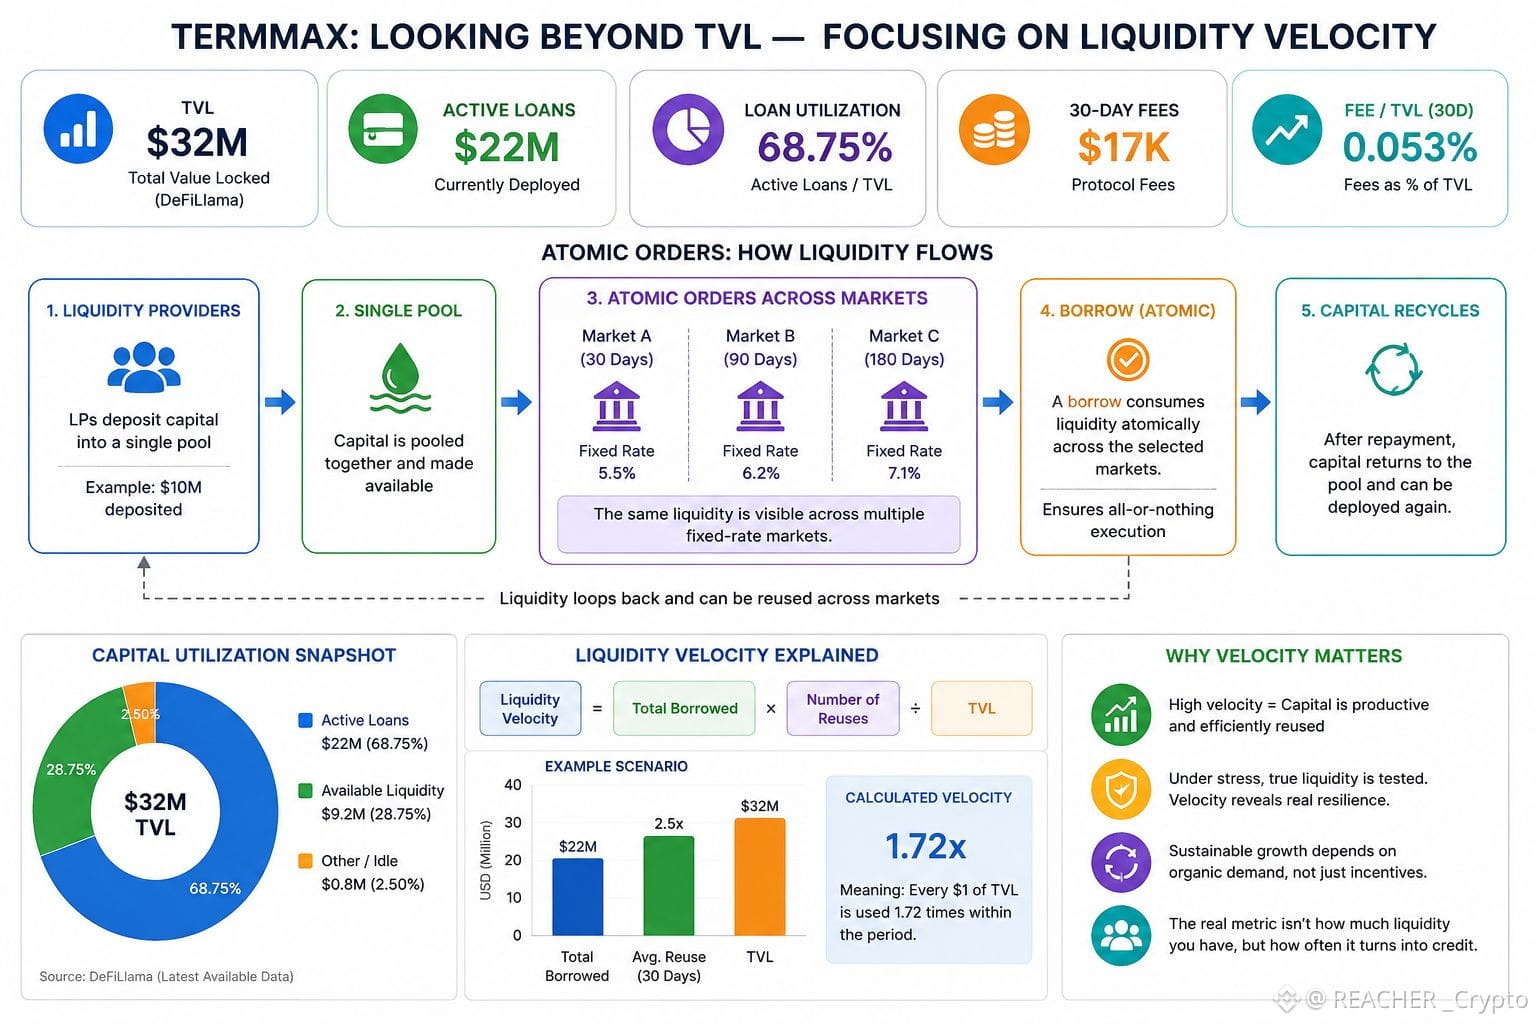
حاليًا تعرض DeFiLlama إجمالي TVL بنحو 32 مليون دولار تقريبًا، و22 مليون دولار في قروض نشطة، وما يقارب 17 ألف دولار فقط في رسوم لآخر 30 يومًا. وهذا يرسم صورة غريبة: معظم رأس المال يعمل بالفعل، ومع ذلك يبدو تدفق الرسوم ما زال صغيرًا نسبيًا.
ثم نظرت عن قرب إلى Atomic Orders.
التصميم بسيط لكن الدلالة ليست كذلك: يمكن لحوض واحد أن يعرض نفس رأس المال عبر أسواق متعددة ثابتة السعر، بينما يقوم الاقتراض باستهلاك هذه السيولة بشكل ذري عبر بقية الأسواق. تقول TermMax إن هذا مُصمم لتقليل التجزئة وجعل نفس رأس المال يدور بكفاءة أكبر.
وهذا يخلق تناقضًا لم أكن قد فكرت فيه.
الوفرة الأكثر وضوحًا في السيولة لا تعني بالضرورة وجود سيولة أكبر. قد يعني فقط أن نفس السيولة يتم احتسابها عبر فرص أكثر.
لذلك فأنا أقل اهتمامًا بما إذا كان TVL سينمو من هنا. أريد أن أعرف مدى سرعة تحوّل كل دولار إلى ائتمان فعلي، وكم مرة يتم إعادة استخدامه، وما الذي يحدث عندما تحتاج إليه عدة أسواق في الوقت نفسه.
لأن 22 مليون دولار من القروض النشطة مقابل نحو 32 مليون دولار من TVL بالفعل يوحي بمستوى استخدام ذي معنى.
والسؤال الأصعب هو ما إذا كانت هذه الكفاءة تتحول إلى نشاط اقتصادي مستدام بمجرد أن تتوقف الحوافز عن القيام بجزء من العمل.
ربما لا تكون المقياس الحقيقي لدى TermMax هو عمق السيولة.
بل هي سرعة دوران السيولة تحت الضغط.
#TermMax
#termmax @TermMax
أعود دائمًا إلى TermMax لأن الرقم المثير للاهتمام قد لا يكون TVL على الإطلاق.
حاليًا تعرض DeFiLlama إجمالي TVL بنحو 32 مليون دولار تقريبًا، و22 مليون دولار في قروض نشطة، وما يقارب 17 ألف دولار فقط في رسوم لآخر 30 يومًا. وهذا يرسم صورة غريبة: معظم رأس المال يعمل بالفعل، ومع ذلك يبدو تدفق الرسوم ما زال صغيرًا نسبيًا.
ثم نظرت عن قرب إلى Atomic Orders.
التصميم بسيط لكن الدلالة ليست كذلك: يمكن لحوض واحد أن يعرض نفس رأس المال عبر أسواق متعددة ثابتة السعر، بينما يقوم الاقتراض باستهلاك هذه السيولة بشكل ذري عبر بقية الأسواق. تقول TermMax إن هذا مُصمم لتقليل التجزئة وجعل نفس رأس المال يدور بكفاءة أكبر.
وهذا يخلق تناقضًا لم أكن قد فكرت فيه.
الوفرة الأكثر وضوحًا في السيولة لا تعني بالضرورة وجود سيولة أكبر. قد يعني فقط أن نفس السيولة يتم احتسابها عبر فرص أكثر.
لذلك فأنا أقل اهتمامًا بما إذا كان TVL سينمو من هنا. أريد أن أعرف مدى سرعة تحوّل كل دولار إلى ائتمان فعلي، وكم مرة يتم إعادة استخدامه، وما الذي يحدث عندما تحتاج إليه عدة أسواق في الوقت نفسه.
لأن 22 مليون دولار من القروض النشطة مقابل نحو 32 مليون دولار من TVL بالفعل يوحي بمستوى استخدام ذي معنى.
والسؤال الأصعب هو ما إذا كانت هذه الكفاءة تتحول إلى نشاط اقتصادي مستدام بمجرد أن تتوقف الحوافز عن القيام بجزء من العمل.
ربما لا تكون المقياس الحقيقي لدى TermMax هو عمق السيولة.
بل هي سرعة دوران السيولة تحت الضغط.
#TermMax
أعود دائمًا إلى TermMax لأن الرقم المثير للاهتمام قد لا يكون TVL على الإطلاق.
حاليًا تعرض DeFiLlama إجمالي TVL بنحو 32 مليون دولار تقريبًا، و22 مليون دولار في قروض نشطة، وما يقارب 17 ألف دولار فقط في رسوم لآخر 30 يومًا. وهذا يرسم صورة غريبة: معظم رأس المال يعمل بالفعل، ومع ذلك يبدو تدفق الرسوم ما زال صغيرًا نسبيًا.
ثم نظرت عن قرب إلى Atomic Orders.
التصميم بسيط لكن الدلالة ليست كذلك: يمكن لحوض واحد أن يعرض نفس رأس المال عبر أسواق متعددة ثابتة السعر، بينما يقوم الاقتراض باستهلاك هذه السيولة بشكل ذري عبر بقية الأسواق. تقول TermMax إن هذا مُصمم لتقليل التجزئة وجعل نفس رأس المال يدور بكفاءة أكبر.
وهذا يخلق تناقضًا لم أكن قد فكرت فيه.
الوفرة الأكثر وضوحًا في السيولة لا تعني بالضرورة وجود سيولة أكبر. قد يعني فقط أن نفس السيولة يتم احتسابها عبر فرص أكثر.
لذلك فأنا أقل اهتمامًا بما إذا كان TVL سينمو من هنا. أريد أن أعرف مدى سرعة تحوّل كل دولار إلى ائتمان فعلي، وكم مرة يتم إعادة استخدامه، وما الذي يحدث عندما تحتاج إليه عدة أسواق في الوقت نفسه.
لأن 22 مليون دولار من القروض النشطة مقابل نحو 32 مليون دولار من TVL بالفعل يوحي بمستوى استخدام ذي معنى.
والسؤال الأصعب هو ما إذا كانت هذه الكفاءة تتحول إلى نشاط اقتصادي مستدام بمجرد أن تتوقف الحوافز عن القيام بجزء من العمل.
ربما لا تكون المقياس الحقيقي لدى TermMax هو عمق السيولة.
بل هي سرعة دوران السيولة تحت الضغط.
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation كنت أواصل النظر في تداول Dusk اليوم، والواقع/التناقض الذي لا أستطيع التخلص منه هو أن الامتثال الأفضل يمكن أن يجعل سوق الأصول المرمّزة (RWA) أصعب في التداول.
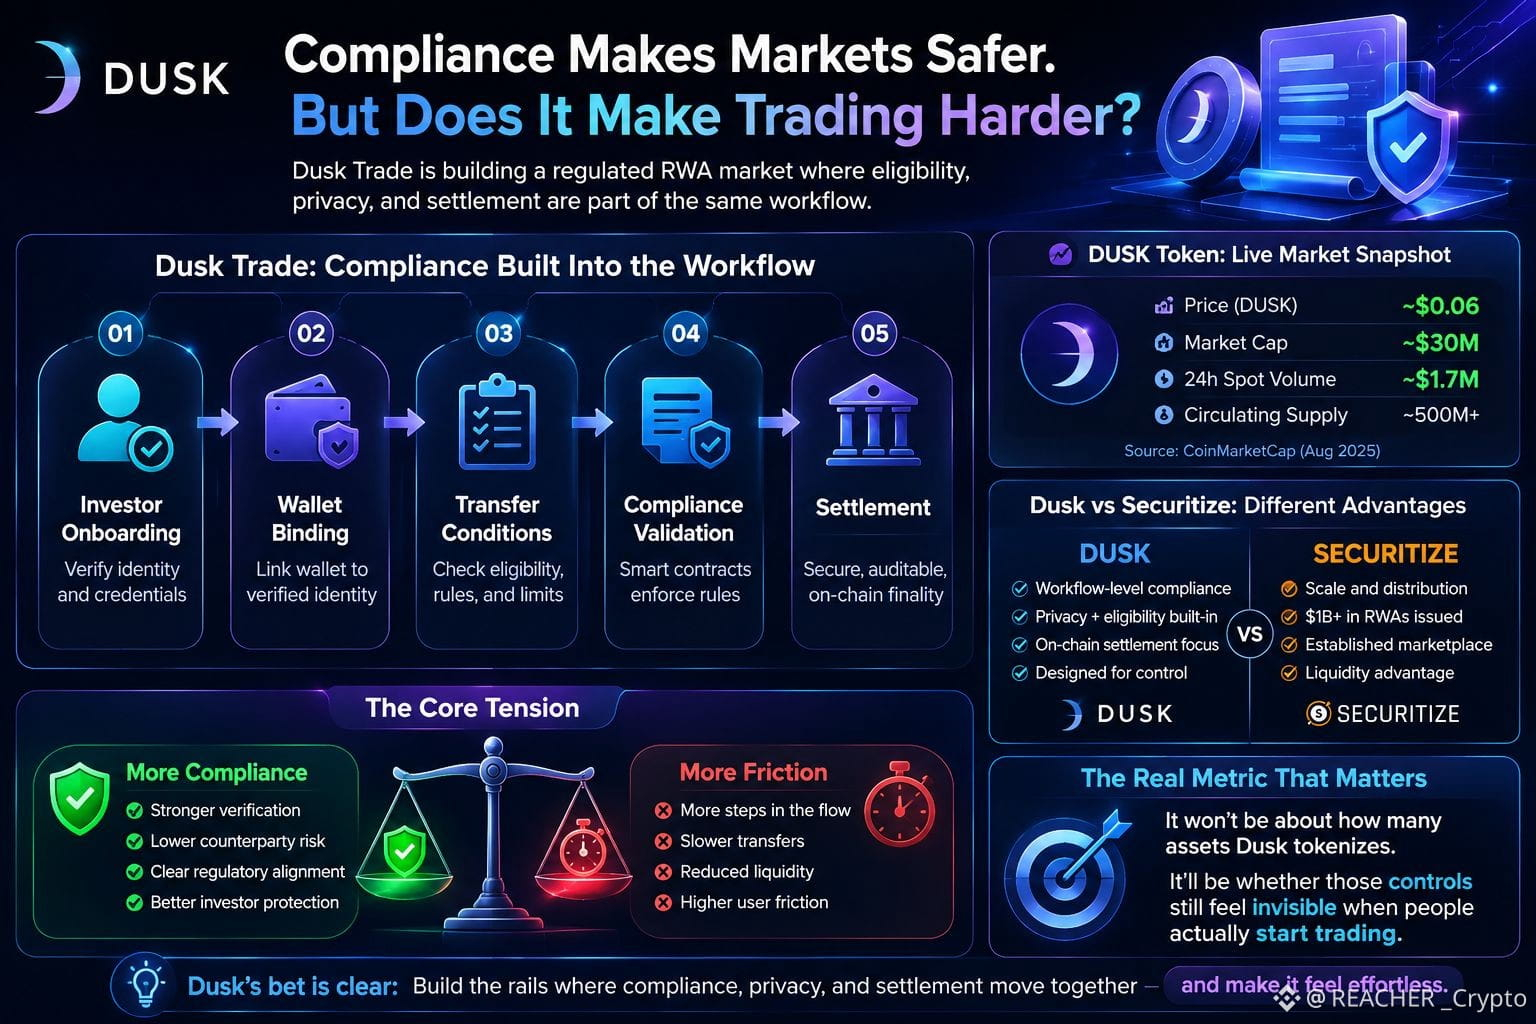
تصميم Dusk يدفع شروط الأهلية إلى داخل سير العمل نفسه: ضمّ المستثمر، ربط المحفظة، التحقق من شروط التحويل، ثم التسوية. توضح الوثائق ذلك بشكل صريح: المحفظة ليست فقط المكان الذي تستقر فيه الأصول؛ بل يمكن أن تصبح جزءًا مما يحدد من يُسمح له بحيازة الأصل أو نقله.
هذا منطقي بالنسبة للأسواق المُنظَّمة.
لكن الأرقام الحية تجعلني أتوقف.
DUSK عند حوالي 0.06 دولار مع قيمة سوقية تقارب 30 مليون دولار، بينما حجم تداول السبوت خلال 24 ساعة حوالي 1.7 مليون دولار.
لذا توجد بالفعل سيولة اختبارية صغيرة لكنها حقيقية في السوق حول الرمز نفسه، بينما يحاول Dusk بناء بيئة أكثر تحكمًا للأصول المُنظَّمة.
هذا يخلق توترًا مثيرًا للاهتمام.
المزيد من الفحوصات يمكن أن يجعل الملكية أكثر أمانًا وأسهل للتحقق. لكن كل خطوة إضافية يمكن أن تؤدي أيضًا إلى إبطاء حركة يحتاجها السوق الثانوي.
لدى securitize ميزة الحجم بالفعل، مع إصدار أكثر من 1 مليار دولار من RWAs عبر منصتها.
يراهن Dusk على جزء مختلف من المشكلة: تنسيق الأهلية والخصوصية والتسوية ضمن سير عمل واحد.
بدأت أفكر أن المقياس الحقيقي لن يكون عدد الأصول التي يُرمّزها توكن Dusk.
بل سيكون: هل ما تزال هذه الضوابط تبدو غير مرئية عندما يبدأ الناس بالفعل بالتداول.
#dusk
#dusk $DUSK @Dusk كنت أواصل النظر في تداول Dusk اليوم، والواقع/التناقض الذي لا أستطيع التخلص منه هو أن الامتثال الأفضل يمكن أن يجعل سوق الأصول المرمّزة (RWA) أصعب في التداول.
تصميم Dusk يدفع شروط الأهلية إلى داخل سير العمل نفسه: ضمّ المستثمر، ربط المحفظة، التحقق من شروط التحويل، ثم التسوية. توضح الوثائق ذلك بشكل صريح: المحفظة ليست فقط المكان الذي تستقر فيه الأصول؛ بل يمكن أن تصبح جزءًا مما يحدد من يُسمح له بحيازة الأصل أو نقله.
هذا منطقي بالنسبة للأسواق المُنظَّمة.
لكن الأرقام الحية تجعلني أتوقف.
DUSK عند حوالي 0.06 دولار مع قيمة سوقية تقارب 30 مليون دولار، بينما حجم تداول السبوت خلال 24 ساعة حوالي 1.7 مليون دولار.
لذا توجد بالفعل سيولة اختبارية صغيرة لكنها حقيقية في السوق حول الرمز نفسه، بينما يحاول Dusk بناء بيئة أكثر تحكمًا للأصول المُنظَّمة.
هذا يخلق توترًا مثيرًا للاهتمام.
المزيد من الفحوصات يمكن أن يجعل الملكية أكثر أمانًا وأسهل للتحقق. لكن كل خطوة إضافية يمكن أن تؤدي أيضًا إلى إبطاء حركة يحتاجها السوق الثانوي.
لدى securitize ميزة الحجم بالفعل، مع إصدار أكثر من 1 مليار دولار من RWAs عبر منصتها.
يراهن Dusk على جزء مختلف من المشكلة: تنسيق الأهلية والخصوصية والتسوية ضمن سير عمل واحد.
بدأت أفكر أن المقياس الحقيقي لن يكون عدد الأصول التي يُرمّزها توكن Dusk.
بل سيكون: هل ما تزال هذه الضوابط تبدو غير مرئية عندما يبدأ الناس بالفعل بالتداول.
#dusk
تصميم Dusk يدفع شروط الأهلية إلى داخل سير العمل نفسه: ضمّ المستثمر، ربط المحفظة، التحقق من شروط التحويل، ثم التسوية. توضح الوثائق ذلك بشكل صريح: المحفظة ليست فقط المكان الذي تستقر فيه الأصول؛ بل يمكن أن تصبح جزءًا مما يحدد من يُسمح له بحيازة الأصل أو نقله.
هذا منطقي بالنسبة للأسواق المُنظَّمة.
لكن الأرقام الحية تجعلني أتوقف.
DUSK عند حوالي 0.06 دولار مع قيمة سوقية تقارب 30 مليون دولار، بينما حجم تداول السبوت خلال 24 ساعة حوالي 1.7 مليون دولار.
لذا توجد بالفعل سيولة اختبارية صغيرة لكنها حقيقية في السوق حول الرمز نفسه، بينما يحاول Dusk بناء بيئة أكثر تحكمًا للأصول المُنظَّمة.
هذا يخلق توترًا مثيرًا للاهتمام.
المزيد من الفحوصات يمكن أن يجعل الملكية أكثر أمانًا وأسهل للتحقق. لكن كل خطوة إضافية يمكن أن تؤدي أيضًا إلى إبطاء حركة يحتاجها السوق الثانوي.
لدى securitize ميزة الحجم بالفعل، مع إصدار أكثر من 1 مليار دولار من RWAs عبر منصتها.
يراهن Dusk على جزء مختلف من المشكلة: تنسيق الأهلية والخصوصية والتسوية ضمن سير عمل واحد.
بدأت أفكر أن المقياس الحقيقي لن يكون عدد الأصول التي يُرمّزها توكن Dusk.
بل سيكون: هل ما تزال هذه الضوابط تبدو غير مرئية عندما يبدأ الناس بالفعل بالتداول.
#dusk
4
3
238
#termmax @termmax كنت أظن أن صناديق التمويل اللامركزي (DeFi) كانت بسيطة للغاية.
تقوم بإيداع الأموال، والاستراتيجية تبحث عن عائد، ثم تحصل على النتيجة. الأمر واضح ومباشر.
لكن كلما نظرت أكثر إلى نموذج TermMaxs Vault ونموذج Curator، أدركت أكثر أنني كنت أفتقد جزءًا مهمًا.
المنسّق (curator) ليس فقط يبحث عن أعلى نسبة عائد سنوي (APY).
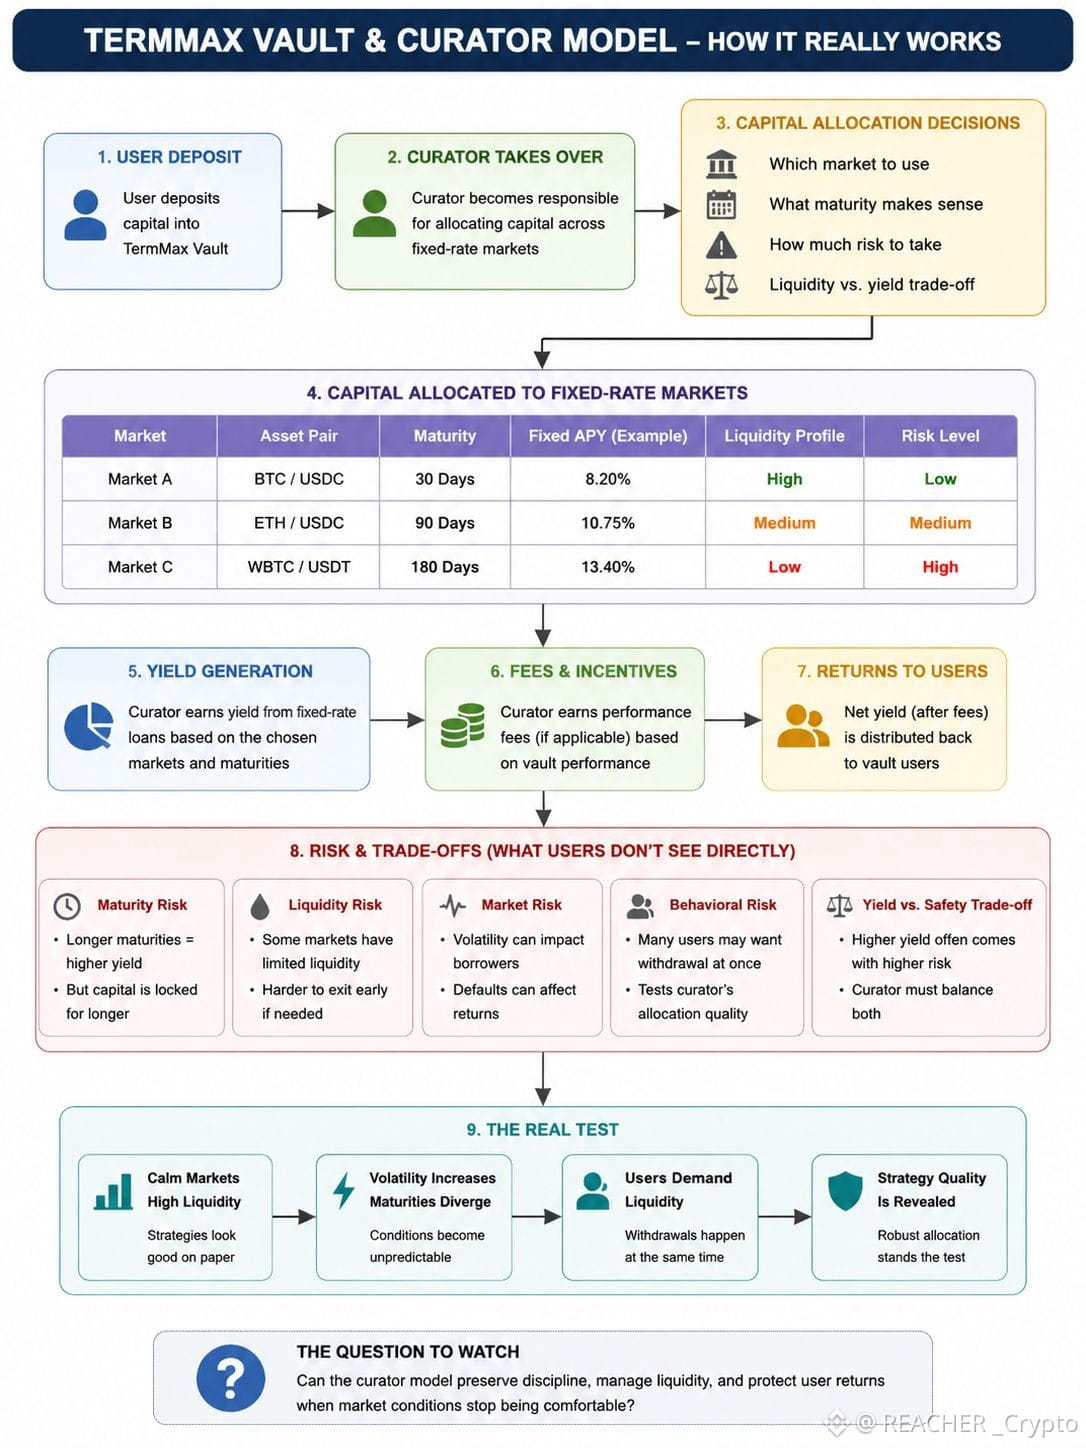
بل هم يقررون أين ستُوجَّه رأس المال، وما السوق الذي سيتم استخدامه، وما مدة الاستحقاق التي تكون منطقية، وكم المخاطر يستحق أخذها. في الأسواق ذات السعر الثابت، تصبح هذه النقطة الأخيرة أكثر إثارة للاهتمام لأن الوقت يصبح جزءًا من قرار تخصيص الموارد.
قد يبدو عائد أعلى جذابًا على الشاشة، لكن ذلك لا يخبرني ما إذا كانت مدة الاستحقاق مناسبة أم إذا كان التنازل الخاص بالسيولة منطقيًا.
وهذا ما غيّر طريقة تفكيري بشأن “العائد السلبي”.
قد يكون المستخدم سلبيًا، لكن المخاطر لم تختفِ. ما زال هناك شخص ما يجب أن يتخذ قرارات تخصيص رأس المال تلك. الفرق هو أن المستخدم يثق بالمنسّق كي يقوم بها نيابةً عنه.
وأعتقد أن هذا هو المكان الذي تبدأ فيه الاختبار الحقيقي.
قد تبدو الاستراتيجية معقولة جدًا عندما تكون السيولة قوية والأسواق هادئة. أنا أكثر اهتمامًا بما يحدث عندما ترتفع التقلبات، وتبدأ مدد الاستحقاق بالانحراف، وفجأة يريد المستخدمون السيولة في الوقت نفسه.
عندها تكتشف ما إذا كانت عملية التخصيص كانت فعلًا قوية أم أنها كانت تبدو جيدة فقط في الظروف السهلة.
لذلك أنا أقل اهتمامًا بالحكم على صندوق TermMax بناءً على APY وحده.
أريد أن أفهم من أين يأتي هذا العائد، وما الذي يتنازل عنه المنسّق لتحقيقه، وكيف تتصرف الاستراتيجية عندما تصبح الظروف غير مريحة.
لأن العائد السلبي لا يعني مخاطر سلبية.
يعني أن شخصًا آخر يقوم باتخاذ القرارات بدلًا عنك.
#TermMax
#termmax @TermMax كنت أظن أن صناديق التمويل اللامركزي (DeFi) كانت بسيطة للغاية.
تقوم بإيداع الأموال، والاستراتيجية تبحث عن عائد، ثم تحصل على النتيجة. الأمر واضح ومباشر.
لكن كلما نظرت أكثر إلى نموذج TermMaxs Vault ونموذج Curator، أدركت أكثر أنني كنت أفتقد جزءًا مهمًا.
المنسّق (curator) ليس فقط يبحث عن أعلى نسبة عائد سنوي (APY).
بل هم يقررون أين ستُوجَّه رأس المال، وما السوق الذي سيتم استخدامه، وما مدة الاستحقاق التي تكون منطقية، وكم المخاطر يستحق أخذها. في الأسواق ذات السعر الثابت، تصبح هذه النقطة الأخيرة أكثر إثارة للاهتمام لأن الوقت يصبح جزءًا من قرار تخصيص الموارد.
قد يبدو عائد أعلى جذابًا على الشاشة، لكن ذلك لا يخبرني ما إذا كانت مدة الاستحقاق مناسبة أم إذا كان التنازل الخاص بالسيولة منطقيًا.
وهذا ما غيّر طريقة تفكيري بشأن “العائد السلبي”.
قد يكون المستخدم سلبيًا، لكن المخاطر لم تختفِ. ما زال هناك شخص ما يجب أن يتخذ قرارات تخصيص رأس المال تلك. الفرق هو أن المستخدم يثق بالمنسّق كي يقوم بها نيابةً عنه.
وأعتقد أن هذا هو المكان الذي تبدأ فيه الاختبار الحقيقي.
قد تبدو الاستراتيجية معقولة جدًا عندما تكون السيولة قوية والأسواق هادئة. أنا أكثر اهتمامًا بما يحدث عندما ترتفع التقلبات، وتبدأ مدد الاستحقاق بالانحراف، وفجأة يريد المستخدمون السيولة في الوقت نفسه.
عندها تكتشف ما إذا كانت عملية التخصيص كانت فعلًا قوية أم أنها كانت تبدو جيدة فقط في الظروف السهلة.
لذلك أنا أقل اهتمامًا بالحكم على صندوق TermMax بناءً على APY وحده.
أريد أن أفهم من أين يأتي هذا العائد، وما الذي يتنازل عنه المنسّق لتحقيقه، وكيف تتصرف الاستراتيجية عندما تصبح الظروف غير مريحة.
لأن العائد السلبي لا يعني مخاطر سلبية.
يعني أن شخصًا آخر يقوم باتخاذ القرارات بدلًا عنك.
#TermMax
تقوم بإيداع الأموال، والاستراتيجية تبحث عن عائد، ثم تحصل على النتيجة. الأمر واضح ومباشر.
لكن كلما نظرت أكثر إلى نموذج TermMaxs Vault ونموذج Curator، أدركت أكثر أنني كنت أفتقد جزءًا مهمًا.
المنسّق (curator) ليس فقط يبحث عن أعلى نسبة عائد سنوي (APY).
بل هم يقررون أين ستُوجَّه رأس المال، وما السوق الذي سيتم استخدامه، وما مدة الاستحقاق التي تكون منطقية، وكم المخاطر يستحق أخذها. في الأسواق ذات السعر الثابت، تصبح هذه النقطة الأخيرة أكثر إثارة للاهتمام لأن الوقت يصبح جزءًا من قرار تخصيص الموارد.
قد يبدو عائد أعلى جذابًا على الشاشة، لكن ذلك لا يخبرني ما إذا كانت مدة الاستحقاق مناسبة أم إذا كان التنازل الخاص بالسيولة منطقيًا.
وهذا ما غيّر طريقة تفكيري بشأن “العائد السلبي”.
قد يكون المستخدم سلبيًا، لكن المخاطر لم تختفِ. ما زال هناك شخص ما يجب أن يتخذ قرارات تخصيص رأس المال تلك. الفرق هو أن المستخدم يثق بالمنسّق كي يقوم بها نيابةً عنه.
وأعتقد أن هذا هو المكان الذي تبدأ فيه الاختبار الحقيقي.
قد تبدو الاستراتيجية معقولة جدًا عندما تكون السيولة قوية والأسواق هادئة. أنا أكثر اهتمامًا بما يحدث عندما ترتفع التقلبات، وتبدأ مدد الاستحقاق بالانحراف، وفجأة يريد المستخدمون السيولة في الوقت نفسه.
عندها تكتشف ما إذا كانت عملية التخصيص كانت فعلًا قوية أم أنها كانت تبدو جيدة فقط في الظروف السهلة.
لذلك أنا أقل اهتمامًا بالحكم على صندوق TermMax بناءً على APY وحده.
أريد أن أفهم من أين يأتي هذا العائد، وما الذي يتنازل عنه المنسّق لتحقيقه، وكيف تتصرف الاستراتيجية عندما تصبح الظروف غير مريحة.
لأن العائد السلبي لا يعني مخاطر سلبية.
يعني أن شخصًا آخر يقوم باتخاذ القرارات بدلًا عنك.
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
اعتقدت في البداية أن قصة خصوصية Dusk كانت تتعلق بشكل أساسي بإخفاء المعاملات.
ثم نظرت بعمق أكبر في البنية (الآركيتيكتشر) ولاحظت شيئًا أكثر إثارة للاهتمام: الخصوصية لا تُعامل على أنها شيء يُضاف في النهاية. يمكن أن تبدأ قبل أن تتم حتى معالجة المعاملة.
ما لفت انتباهي هو إثبات العطاء الأعمى (Proof of blind bid)، والذي يُستخدم ضمن تصميم إجماع اتفاقية بيزنطية مجزأة (Segregated Byzantine Agreement - SBA) في Dusk.
الجزء المثير للاهتمام هو أن اختيار القائد يمكن أن يحدث دون أن يؤدي ذلك ببساطة إلى كشف كل المعلومات حول من يتنافس لإنتاج الكتلة التالية.
غيّر ذلك نظرتي إلى Dusk.
ثم هناك Phoenix، الذي يقترب من الإنفاق السري (confIdential spendIng) عبر تصميم قائم على UTxO، بينما يتخذ Zedger مسارًا مختلفًا نحو الخصوصية لأنشطة الرموز الأمنية الخاضعة للتنظيم.
لذا بالنسبة لي، السؤال الأكبر ليس:
هل لدى Dusk خصوصية؟
بل هو:
كم يمكن أن تظل معلومات البروتوكول خاصة بينما ما يزال الشبكة تصل إلى اتفاق وتثبت أن كل شيء صحيح؟
هذه مشكلة أصعب بكثير.
ما زلت أراقب كيفية أداء هذه المكونات في الاستخدام الواقعي، خصوصًا عندما يصبح قابلية التوسع واعتماد التقنية هما الاختبار الحقيقي.
لكن البنية نفسها تستحق الاهتمام فعلًا.
هل تعتقد أن الخصوصية يجب أن تبدأ على مستوى المعاملة، أم ينبغي أن يُصمَّم الإجماع نفسه أيضًا حول الخصوصية؟
#dusk
أين يجب أن تبدأ الخصوصية؟
#dusk $DUSK @Dusk
اعتقدت في البداية أن قصة خصوصية Dusk كانت تتعلق بشكل أساسي بإخفاء المعاملات.
ثم نظرت بعمق أكبر في البنية (الآركيتيكتشر) ولاحظت شيئًا أكثر إثارة للاهتمام: الخصوصية لا تُعامل على أنها شيء يُضاف في النهاية. يمكن أن تبدأ قبل أن تتم حتى معالجة المعاملة.
ما لفت انتباهي هو إثبات العطاء الأعمى (Proof of blind bid)، والذي يُستخدم ضمن تصميم إجماع اتفاقية بيزنطية مجزأة (Segregated Byzantine Agreement - SBA) في Dusk.
الجزء المثير للاهتمام هو أن اختيار القائد يمكن أن يحدث دون أن يؤدي ذلك ببساطة إلى كشف كل المعلومات حول من يتنافس لإنتاج الكتلة التالية.
غيّر ذلك نظرتي إلى Dusk.
ثم هناك Phoenix، الذي يقترب من الإنفاق السري (confIdential spendIng) عبر تصميم قائم على UTxO، بينما يتخذ Zedger مسارًا مختلفًا نحو الخصوصية لأنشطة الرموز الأمنية الخاضعة للتنظيم.
لذا بالنسبة لي، السؤال الأكبر ليس:
هل لدى Dusk خصوصية؟
بل هو:
كم يمكن أن تظل معلومات البروتوكول خاصة بينما ما يزال الشبكة تصل إلى اتفاق وتثبت أن كل شيء صحيح؟
هذه مشكلة أصعب بكثير.
ما زلت أراقب كيفية أداء هذه المكونات في الاستخدام الواقعي، خصوصًا عندما يصبح قابلية التوسع واعتماد التقنية هما الاختبار الحقيقي.
لكن البنية نفسها تستحق الاهتمام فعلًا.
هل تعتقد أن الخصوصية يجب أن تبدأ على مستوى المعاملة، أم ينبغي أن يُصمَّم الإجماع نفسه أيضًا حول الخصوصية؟
#dusk
أين يجب أن تبدأ الخصوصية؟
اعتقدت في البداية أن قصة خصوصية Dusk كانت تتعلق بشكل أساسي بإخفاء المعاملات.
ثم نظرت بعمق أكبر في البنية (الآركيتيكتشر) ولاحظت شيئًا أكثر إثارة للاهتمام: الخصوصية لا تُعامل على أنها شيء يُضاف في النهاية. يمكن أن تبدأ قبل أن تتم حتى معالجة المعاملة.
ما لفت انتباهي هو إثبات العطاء الأعمى (Proof of blind bid)، والذي يُستخدم ضمن تصميم إجماع اتفاقية بيزنطية مجزأة (Segregated Byzantine Agreement - SBA) في Dusk.
الجزء المثير للاهتمام هو أن اختيار القائد يمكن أن يحدث دون أن يؤدي ذلك ببساطة إلى كشف كل المعلومات حول من يتنافس لإنتاج الكتلة التالية.
غيّر ذلك نظرتي إلى Dusk.
ثم هناك Phoenix، الذي يقترب من الإنفاق السري (confIdential spendIng) عبر تصميم قائم على UTxO، بينما يتخذ Zedger مسارًا مختلفًا نحو الخصوصية لأنشطة الرموز الأمنية الخاضعة للتنظيم.
لذا بالنسبة لي، السؤال الأكبر ليس:
هل لدى Dusk خصوصية؟
بل هو:
كم يمكن أن تظل معلومات البروتوكول خاصة بينما ما يزال الشبكة تصل إلى اتفاق وتثبت أن كل شيء صحيح؟
هذه مشكلة أصعب بكثير.
ما زلت أراقب كيفية أداء هذه المكونات في الاستخدام الواقعي، خصوصًا عندما يصبح قابلية التوسع واعتماد التقنية هما الاختبار الحقيقي.
لكن البنية نفسها تستحق الاهتمام فعلًا.
هل تعتقد أن الخصوصية يجب أن تبدأ على مستوى المعاملة، أم ينبغي أن يُصمَّم الإجماع نفسه أيضًا حول الخصوصية؟
#dusk
أين يجب أن تبدأ الخصوصية؟
Transactions
0%
Consensus
0%
0 الأصوات • تمّ إغلاق التصويت
7
3
194
#termmax @termmax
في البداية نظرت إلى بنية @termmax FT’s FT/XT واعتقدت: حسنًا، هذا في الأساس طريقة أخرى لهيكلة معدلات الاقتراض.
ثم بدأت أفكر في الدين نفسه، وهذا غيّر وجهة نظري.
العلاقة بسيطة للغاية:
1 FT + 1 XT = 1 رمز دين.
FT يمنح حاملَه حقًا بقيمة ثابتة عند الاستحقاق، بينما XT هو الطرف الآخر من الموضع نفسه.
ما لفت انتباهي هو ما يحدث عند مواجهة هذه البنية لاحتياج سيولة حقيقي.
يمكن للمُقرِض الاحتفاظ بالجزء الخاص بالقيمة الثابتة، بينما يمكن للمقترض، من حيث المبدأ، فصل الجزء الآخر وبيعه للحصول على سيولة.
يبدو هذا أكبر من مجرد تغيير طريقة التعبير عن الفائدة.
أنت تجعل مطالبة الدين أكثر نمطية/وحدات.
أعجبني ذلك. لكن ما زلت غير متأكد من نقطة واحدة: هل هذا في الواقع يُبسّط التمويل للمستخدمين، أم أنه فقط ينقل التعقيد إلى فهم أصلين بدلًا من أصل واحد؟
ربما تكون هذه هي النقطة الأكثر إثارة للاهتمام.
#TermMax
هل يُحسّن FT/XT مرونة الديون؟
#termmax @TermMax
في البداية نظرت إلى بنية @TermMax FT’s FT/XT واعتقدت: حسنًا، هذا في الأساس طريقة أخرى لهيكلة معدلات الاقتراض.
ثم بدأت أفكر في الدين نفسه، وهذا غيّر وجهة نظري.
العلاقة بسيطة للغاية:
1 FT + 1 XT = 1 رمز دين.
FT يمنح حاملَه حقًا بقيمة ثابتة عند الاستحقاق، بينما XT هو الطرف الآخر من الموضع نفسه.
ما لفت انتباهي هو ما يحدث عند مواجهة هذه البنية لاحتياج سيولة حقيقي.
يمكن للمُقرِض الاحتفاظ بالجزء الخاص بالقيمة الثابتة، بينما يمكن للمقترض، من حيث المبدأ، فصل الجزء الآخر وبيعه للحصول على سيولة.
يبدو هذا أكبر من مجرد تغيير طريقة التعبير عن الفائدة.
أنت تجعل مطالبة الدين أكثر نمطية/وحدات.
أعجبني ذلك. لكن ما زلت غير متأكد من نقطة واحدة: هل هذا في الواقع يُبسّط التمويل للمستخدمين، أم أنه فقط ينقل التعقيد إلى فهم أصلين بدلًا من أصل واحد؟
ربما تكون هذه هي النقطة الأكثر إثارة للاهتمام.
#TermMax
هل يُحسّن FT/XT مرونة الديون؟
في البداية نظرت إلى بنية @TermMax FT’s FT/XT واعتقدت: حسنًا، هذا في الأساس طريقة أخرى لهيكلة معدلات الاقتراض.
ثم بدأت أفكر في الدين نفسه، وهذا غيّر وجهة نظري.
العلاقة بسيطة للغاية:
1 FT + 1 XT = 1 رمز دين.
FT يمنح حاملَه حقًا بقيمة ثابتة عند الاستحقاق، بينما XT هو الطرف الآخر من الموضع نفسه.
ما لفت انتباهي هو ما يحدث عند مواجهة هذه البنية لاحتياج سيولة حقيقي.
يمكن للمُقرِض الاحتفاظ بالجزء الخاص بالقيمة الثابتة، بينما يمكن للمقترض، من حيث المبدأ، فصل الجزء الآخر وبيعه للحصول على سيولة.
يبدو هذا أكبر من مجرد تغيير طريقة التعبير عن الفائدة.
أنت تجعل مطالبة الدين أكثر نمطية/وحدات.
أعجبني ذلك. لكن ما زلت غير متأكد من نقطة واحدة: هل هذا في الواقع يُبسّط التمويل للمستخدمين، أم أنه فقط ينقل التعقيد إلى فهم أصلين بدلًا من أصل واحد؟
ربما تكون هذه هي النقطة الأكثر إثارة للاهتمام.
#TermMax
هل يُحسّن FT/XT مرونة الديون؟
🚀 More flexibility
100%
🤔 More complexity
0%
3 الأصوات • تمّ إغلاق التصويت
6
10
272
كنت أظن… أن معظم مشاريع التشفير كانت ببساطة تحاول إعادة بناء أشياء كانت تعمل بالفعل، مع إضافة توكن في مكانٍ ما في المنتصف.
ثم بدأت بالبحث في @termmax ، وبدأت هذه النظرة في التغيّر.
ما شدّ انتباهي لم يكن وعدًا كبيرًا بتغيير التمويل. بل كان الربط بين بنية البلوك تشين التحتية وبين شيء فهمته التمويل التقليدي لسنوات: الاقتراض لأجل محدد بعوائد ثابتة، ومراكز مالية مُنظّمة.
التفصيل الذي جعل الأمر يبدو مختلفًا بالنسبة لي هو الطريقة التي يمكن بها تمثيل ديون ذات معدل ثابت وتداولها على السلسلة. جعلني ذلك أفكر بأن البلوك تشين لا يتعيّن دائمًا أن يستبدل التمويل التقليدي. ربما يمكنه أيضًا إعادة بناء أجزاء معيّنة منه بطريقة أكثر انفتاحًا وقابلة للتركيب.
لكن لا تزال لدي أسئلة. ما مقدار السيولة والطلب الحقيقيين اللذين يمكن لهذه الأسواق ذات المعدلات الثابتة الحفاظ عليهما مع مرور الوقت؟ ومدى قدرة النظام على التعامل مع مخاطر العقود الذكية والسوق والتصفية مع نمو الاستخدام؟
لذلك أنا لا أغادر وأنا أظن أنني وجدت فائزًا مضمونًا.
أنا أغادر بسؤال أفضل: ماذا أيضًا كنتُ قد تجاهلته لأنني كنت أنظر إلى التشفير من خلال نفس الافتراضات؟
بالنسبة لي، صار التعلّم أقلّ كونه إيجاد إجابات وأكثر كونه تعلّم كيفية مساءلة تفكيري أنا.
@termmax #TermMax
ما الأهم لجعل مشروع تشفير يبدو حقيقيًا؟
كنت أظن… أن معظم مشاريع التشفير كانت ببساطة تحاول إعادة بناء أشياء كانت تعمل بالفعل، مع إضافة توكن في مكانٍ ما في المنتصف.
ثم بدأت بالبحث في @TermMax ، وبدأت هذه النظرة في التغيّر.
ما شدّ انتباهي لم يكن وعدًا كبيرًا بتغيير التمويل. بل كان الربط بين بنية البلوك تشين التحتية وبين شيء فهمته التمويل التقليدي لسنوات: الاقتراض لأجل محدد بعوائد ثابتة، ومراكز مالية مُنظّمة.
التفصيل الذي جعل الأمر يبدو مختلفًا بالنسبة لي هو الطريقة التي يمكن بها تمثيل ديون ذات معدل ثابت وتداولها على السلسلة. جعلني ذلك أفكر بأن البلوك تشين لا يتعيّن دائمًا أن يستبدل التمويل التقليدي. ربما يمكنه أيضًا إعادة بناء أجزاء معيّنة منه بطريقة أكثر انفتاحًا وقابلة للتركيب.
لكن لا تزال لدي أسئلة. ما مقدار السيولة والطلب الحقيقيين اللذين يمكن لهذه الأسواق ذات المعدلات الثابتة الحفاظ عليهما مع مرور الوقت؟ ومدى قدرة النظام على التعامل مع مخاطر العقود الذكية والسوق والتصفية مع نمو الاستخدام؟
لذلك أنا لا أغادر وأنا أظن أنني وجدت فائزًا مضمونًا.
أنا أغادر بسؤال أفضل: ماذا أيضًا كنتُ قد تجاهلته لأنني كنت أنظر إلى التشفير من خلال نفس الافتراضات؟
بالنسبة لي، صار التعلّم أقلّ كونه إيجاد إجابات وأكثر كونه تعلّم كيفية مساءلة تفكيري أنا.
@TermMax #TermMax
ما الأهم لجعل مشروع تشفير يبدو حقيقيًا؟
ثم بدأت بالبحث في @TermMax ، وبدأت هذه النظرة في التغيّر.
ما شدّ انتباهي لم يكن وعدًا كبيرًا بتغيير التمويل. بل كان الربط بين بنية البلوك تشين التحتية وبين شيء فهمته التمويل التقليدي لسنوات: الاقتراض لأجل محدد بعوائد ثابتة، ومراكز مالية مُنظّمة.
التفصيل الذي جعل الأمر يبدو مختلفًا بالنسبة لي هو الطريقة التي يمكن بها تمثيل ديون ذات معدل ثابت وتداولها على السلسلة. جعلني ذلك أفكر بأن البلوك تشين لا يتعيّن دائمًا أن يستبدل التمويل التقليدي. ربما يمكنه أيضًا إعادة بناء أجزاء معيّنة منه بطريقة أكثر انفتاحًا وقابلة للتركيب.
لكن لا تزال لدي أسئلة. ما مقدار السيولة والطلب الحقيقيين اللذين يمكن لهذه الأسواق ذات المعدلات الثابتة الحفاظ عليهما مع مرور الوقت؟ ومدى قدرة النظام على التعامل مع مخاطر العقود الذكية والسوق والتصفية مع نمو الاستخدام؟
لذلك أنا لا أغادر وأنا أظن أنني وجدت فائزًا مضمونًا.
أنا أغادر بسؤال أفضل: ماذا أيضًا كنتُ قد تجاهلته لأنني كنت أنظر إلى التشفير من خلال نفس الافتراضات؟
بالنسبة لي، صار التعلّم أقلّ كونه إيجاد إجابات وأكثر كونه تعلّم كيفية مساءلة تفكيري أنا.
@TermMax #TermMax
ما الأهم لجعل مشروع تشفير يبدو حقيقيًا؟
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 الأصوات • تمّ إغلاق التصويت
2
2
190
كنت أعتقد أن الجزء الأصعب في وضع الأوراق المالية على السلسلة يتمثل فقط في إنشاء الرمز.
بعد النظر بشكل أعمق في @Dusk_Foundation ، بدأت أظن أن المشكلة الأكثر صعوبة هي تحديد ما يجب أن يكون مرئيًا وما يجب أن يبقى خاصًا.
إن الورقة المالية المنظمة تحتاج إلى قواعد.
من يمكنه امتلاكها؟
من يمكنه نقلها؟
هل تمت الموافقة على المستثمر؟
هل يمكن التحقق قانونيًا من الملكية أو استعادتها؟
لكن هذا لا يعني أنه يجب على الجميع رؤية التفاصيل المالية للمستثمر.
هنا أصبحت مقاربة Dusk مثيرة للاهتمام بالنسبة لي.
باستخدام XSC والعقود الذكية السرّية، لا يقتصر الهدف على إخفاء كل شيء فحسب. إنه أقرب إلى الإفصاح الانتقائي.
يمكن للشبكة أن تثبت - على نحو محتمل - أن بعض القواعد قد تم استيفاؤها بينما تظل المعلومات الحساسة محمية.
وفي الأسواق المالية، هذا التمييز يهم.
قد ترغب مؤسسة بنكية في أن يتحقق المنظمون من الامتثال دون كشف نشاط التداول بأكمله أمام الجمهور.
ولكن توجد مفاضلة.
تضيف إثباتات المعرفة الصفرية والتنفيذ السرّي تعقيدًا تشفيريًا وجهدًا حسابيًا. فقد تعني مزيدًا من الخصوصية بنية تحتية أصعب على المطورين لبنائها وصيانتها.
لذلك أنا لا أنظر إلى Dusk وأفكر: «الخصوصية تحل التمويل المُنظّم.»
أنا أسأل شيئًا أكثر أهمية:
هل يمكن لـ Dusk إيجاد التوازن الصحيح بين الخصوصية والامتثال وسهولة الاستخدام واللامركزية؟
لأنه إذا أمكن ذلك، فقد لا يكون المنتج المثير للاهتمام هو بلوكتشين خاص.
قد تكون بلوكتشين تكون فيها المعلومات الصحيحة مرئية للأشخاص المناسبين وفي الوقت المناسب.
هذه هي الجزء من Dusk الذي أراقبه بأكبر قدر من الاهتمام.
@Dusk_Foundation #dusk $DUSK
ما أكبر تحدٍ يواجه Dusk؟
كنت أعتقد أن الجزء الأصعب في وضع الأوراق المالية على السلسلة يتمثل فقط في إنشاء الرمز.
بعد النظر بشكل أعمق في @Dusk ، بدأت أظن أن المشكلة الأكثر صعوبة هي تحديد ما يجب أن يكون مرئيًا وما يجب أن يبقى خاصًا.
إن الورقة المالية المنظمة تحتاج إلى قواعد.
من يمكنه امتلاكها؟
من يمكنه نقلها؟
هل تمت الموافقة على المستثمر؟
هل يمكن التحقق قانونيًا من الملكية أو استعادتها؟
لكن هذا لا يعني أنه يجب على الجميع رؤية التفاصيل المالية للمستثمر.
هنا أصبحت مقاربة Dusk مثيرة للاهتمام بالنسبة لي.
باستخدام XSC والعقود الذكية السرّية، لا يقتصر الهدف على إخفاء كل شيء فحسب. إنه أقرب إلى الإفصاح الانتقائي.
يمكن للشبكة أن تثبت - على نحو محتمل - أن بعض القواعد قد تم استيفاؤها بينما تظل المعلومات الحساسة محمية.
وفي الأسواق المالية، هذا التمييز يهم.
قد ترغب مؤسسة بنكية في أن يتحقق المنظمون من الامتثال دون كشف نشاط التداول بأكمله أمام الجمهور.
ولكن توجد مفاضلة.
تضيف إثباتات المعرفة الصفرية والتنفيذ السرّي تعقيدًا تشفيريًا وجهدًا حسابيًا. فقد تعني مزيدًا من الخصوصية بنية تحتية أصعب على المطورين لبنائها وصيانتها.
لذلك أنا لا أنظر إلى Dusk وأفكر: «الخصوصية تحل التمويل المُنظّم.»
أنا أسأل شيئًا أكثر أهمية:
هل يمكن لـ Dusk إيجاد التوازن الصحيح بين الخصوصية والامتثال وسهولة الاستخدام واللامركزية؟
لأنه إذا أمكن ذلك، فقد لا يكون المنتج المثير للاهتمام هو بلوكتشين خاص.
قد تكون بلوكتشين تكون فيها المعلومات الصحيحة مرئية للأشخاص المناسبين وفي الوقت المناسب.
هذه هي الجزء من Dusk الذي أراقبه بأكبر قدر من الاهتمام.
@Dusk #dusk $DUSK
ما أكبر تحدٍ يواجه Dusk؟
بعد النظر بشكل أعمق في @Dusk ، بدأت أظن أن المشكلة الأكثر صعوبة هي تحديد ما يجب أن يكون مرئيًا وما يجب أن يبقى خاصًا.
إن الورقة المالية المنظمة تحتاج إلى قواعد.
من يمكنه امتلاكها؟
من يمكنه نقلها؟
هل تمت الموافقة على المستثمر؟
هل يمكن التحقق قانونيًا من الملكية أو استعادتها؟
لكن هذا لا يعني أنه يجب على الجميع رؤية التفاصيل المالية للمستثمر.
هنا أصبحت مقاربة Dusk مثيرة للاهتمام بالنسبة لي.
باستخدام XSC والعقود الذكية السرّية، لا يقتصر الهدف على إخفاء كل شيء فحسب. إنه أقرب إلى الإفصاح الانتقائي.
يمكن للشبكة أن تثبت - على نحو محتمل - أن بعض القواعد قد تم استيفاؤها بينما تظل المعلومات الحساسة محمية.
وفي الأسواق المالية، هذا التمييز يهم.
قد ترغب مؤسسة بنكية في أن يتحقق المنظمون من الامتثال دون كشف نشاط التداول بأكمله أمام الجمهور.
ولكن توجد مفاضلة.
تضيف إثباتات المعرفة الصفرية والتنفيذ السرّي تعقيدًا تشفيريًا وجهدًا حسابيًا. فقد تعني مزيدًا من الخصوصية بنية تحتية أصعب على المطورين لبنائها وصيانتها.
لذلك أنا لا أنظر إلى Dusk وأفكر: «الخصوصية تحل التمويل المُنظّم.»
أنا أسأل شيئًا أكثر أهمية:
هل يمكن لـ Dusk إيجاد التوازن الصحيح بين الخصوصية والامتثال وسهولة الاستخدام واللامركزية؟
لأنه إذا أمكن ذلك، فقد لا يكون المنتج المثير للاهتمام هو بلوكتشين خاص.
قد تكون بلوكتشين تكون فيها المعلومات الصحيحة مرئية للأشخاص المناسبين وفي الوقت المناسب.
هذه هي الجزء من Dusk الذي أراقبه بأكبر قدر من الاهتمام.
@Dusk #dusk $DUSK
ما أكبر تحدٍ يواجه Dusk؟
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 الأصوات • تمّ إغلاق التصويت
10
8
184
كنت أنظر إلى $DUSK وأفكر في السؤال الكبير: متى ستستخدمه المؤسسات أخيرًا؟
بعد قضاء وقت على المستكشف وتجربتي بنفسي من خلال إيداع مبلغ صغير، أصبحت أسأل شيئًا مختلفًا الآن.
إذا وصلت المؤسسات فعلًا، فكم قدر الطلب الحقيقي الذي سيسببه ذلك على DUSK؟
أعجبني الفكرة الكامنة وراء الشبكة. الخصوصية، والإفصاح الانتقائي، وعقود الأمان السرّية، واتجاه EVM كلها تجعل الأمور منطقية بالنسبة للتمويل المُنظَّم.
لكن بعد ذلك نظرت إلى ما يحدث على السلسلة.
تستمر الكتل في التدفّق، ومع ذلك ما تزال الوتيرة تبدو مرتبطة بشكل كبير بالتخزين (staking). سيولة DeFi رقيقة، وفرصة NPEX لم تتحول بعد إلى نشاط تسوية ثابت أتمنى رؤيته.
كما أن التخزين نفسه فاجأني. 90% فقط يصبح نشطًا فورًا، بينما يبقى الباقي غير نشط. ثم توجد فترة نضج تمتد 4,320 بلوك قبل أن يتمكن الرصيد الجديد من المشاركة في الإجماع.
عندها أدركت الفكرة:
قد تكون لدى DUSK البنية التحتية قبل أن تكون لديها الاستخدامات.
وإلى أن يبدأ ظهور نشاط حقيقي على أرض الواقع، أعتقد أن هذه الفجوة تهم أكثر من السردية.
@Dusk_Foundation #dusk $DUSK
ما الذي يهم أكثر بالنسبة لمرحلة النمو التالية لـ DUSK؟
كنت أنظر إلى $DUSK وأفكر في السؤال الكبير: متى ستستخدمه المؤسسات أخيرًا؟
بعد قضاء وقت على المستكشف وتجربتي بنفسي من خلال إيداع مبلغ صغير، أصبحت أسأل شيئًا مختلفًا الآن.
إذا وصلت المؤسسات فعلًا، فكم قدر الطلب الحقيقي الذي سيسببه ذلك على DUSK؟
أعجبني الفكرة الكامنة وراء الشبكة. الخصوصية، والإفصاح الانتقائي، وعقود الأمان السرّية، واتجاه EVM كلها تجعل الأمور منطقية بالنسبة للتمويل المُنظَّم.
لكن بعد ذلك نظرت إلى ما يحدث على السلسلة.
تستمر الكتل في التدفّق، ومع ذلك ما تزال الوتيرة تبدو مرتبطة بشكل كبير بالتخزين (staking). سيولة DeFi رقيقة، وفرصة NPEX لم تتحول بعد إلى نشاط تسوية ثابت أتمنى رؤيته.
كما أن التخزين نفسه فاجأني. 90% فقط يصبح نشطًا فورًا، بينما يبقى الباقي غير نشط. ثم توجد فترة نضج تمتد 4,320 بلوك قبل أن يتمكن الرصيد الجديد من المشاركة في الإجماع.
عندها أدركت الفكرة:
قد تكون لدى DUSK البنية التحتية قبل أن تكون لديها الاستخدامات.
وإلى أن يبدأ ظهور نشاط حقيقي على أرض الواقع، أعتقد أن هذه الفجوة تهم أكثر من السردية.
@Dusk #dusk $DUSK
ما الذي يهم أكثر بالنسبة لمرحلة النمو التالية لـ DUSK؟
بعد قضاء وقت على المستكشف وتجربتي بنفسي من خلال إيداع مبلغ صغير، أصبحت أسأل شيئًا مختلفًا الآن.
إذا وصلت المؤسسات فعلًا، فكم قدر الطلب الحقيقي الذي سيسببه ذلك على DUSK؟
أعجبني الفكرة الكامنة وراء الشبكة. الخصوصية، والإفصاح الانتقائي، وعقود الأمان السرّية، واتجاه EVM كلها تجعل الأمور منطقية بالنسبة للتمويل المُنظَّم.
لكن بعد ذلك نظرت إلى ما يحدث على السلسلة.
تستمر الكتل في التدفّق، ومع ذلك ما تزال الوتيرة تبدو مرتبطة بشكل كبير بالتخزين (staking). سيولة DeFi رقيقة، وفرصة NPEX لم تتحول بعد إلى نشاط تسوية ثابت أتمنى رؤيته.
كما أن التخزين نفسه فاجأني. 90% فقط يصبح نشطًا فورًا، بينما يبقى الباقي غير نشط. ثم توجد فترة نضج تمتد 4,320 بلوك قبل أن يتمكن الرصيد الجديد من المشاركة في الإجماع.
عندها أدركت الفكرة:
قد تكون لدى DUSK البنية التحتية قبل أن تكون لديها الاستخدامات.
وإلى أن يبدأ ظهور نشاط حقيقي على أرض الواقع، أعتقد أن هذه الفجوة تهم أكثر من السردية.
@Dusk #dusk $DUSK
ما الذي يهم أكثر بالنسبة لمرحلة النمو التالية لـ DUSK؟
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 الأصوات • تمّ إغلاق التصويت
7
6
179
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
704,470 مشاهدات
5,309 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·519 إعجاب
·1.4M مشاهدات
21SharesLaunchesEuropesFirstZcashETP
19,311 مشاهدات
669 يقومون بالنقاش
CardanoJoinsX402PaymentStandard
13,418 مشاهدات
507 يقومون بالنقاش