
币圈小贝贝
105 منشورات

币圈小贝贝
إبلاغ
حظر المُستخدم
6年市场经验,公众号.比特柠檬,记录市场真实逻辑,研究下一步会去哪
12 تتابع
1.7K+ المتابعون
786 إعجاب
منشورات
الكل
Live
·
--
عرض الترجمة
#ai股持续上涨还有哪些投资机会
今天这份报告最有意思的地方,其实不在结论..
[🤖 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
全球最大的那家资管公司出了一篇研究,讲的是 AI 和数字资产之间的关系.. 大多数人看完的第一反应是「哦,AI 又跟币扯上关系了」,然后就划过去了..
我看完觉得,真正值得看的不是它说了什么新东西,是它换了一种算法..
过去大家讲 AI 和加密的关系,基本都停在「AI 概念带动情绪」这一层.. 这次不一样,它把落点写得很具体:AI 代理,也就是那些会自己下单、自己付款的程序,现在要付出去一笔钱其实很麻烦——开户、授权、绑卡,中间好几个环节还得人来点一下,而一笔几分钱的交易,光手续费就把它做没了..
这就奇怪了.. 我们平时算 AI 的账,算的都是芯片、电力和服务器,很少有人往前算一步,算到「它到底怎么付钱」..
更有意思的是它给这件事排了顺序.. 算力越来越贵、越来越像一件商品,那如果算力本身能被切成份额、能流转、还能当成担保品用,AI 这边的钱就不只是买设备——它会顺着往下走一站,走到结算和清算这一层..
这是资金轮动的顺序,不是叙事的顺序.. 过去一年钱追的是「谁给 AI 供货」,供货那一层已经挤满了,下一层的入口反而窄得多..
这里就有点耐人寻味了.. 一家管着几万亿美元的机构,为什么偏偏在这个时间点出来说这件事被低估了..
按行业里的惯例,机构说某个方向被低估,往往不是刚发现,是位置已经站好了.. 报告是写给谁看的,可能比报告写了什么更值得看——它的读者不是短线的人,是那些需要一份「能算清楚下限」的说明才敢配的机构资金..
但问题来了.. 这件事现在整个还只是纸面上的用例,没有收入、没有规模,而且更关键的分岔在于:AI 以后自动付款,最后到底是落在开放的链上轨道,还是落在几家大公司的封闭系统里,现在完全没有定论.. 谁接住这部分流量,谁才有资格谈后面的事..
所以真正值得盯的信号只有一个——AI 相关的支付和算力担保品,什么时候从白皮书里的用例,变成财报里的收入.. 到那天,加密和 AI 谁是燃料、谁是发动机,这个问题的答案可能跟今天完全不一样..
#ai股持续上涨还有哪些投资机会
今天这份报告最有意思的地方,其实不在结论..
🤖 进群看风向
全球最大的那家资管公司出了一篇研究,讲的是 AI 和数字资产之间的关系.. 大多数人看完的第一反应是「哦,AI 又跟币扯上关系了」,然后就划过去了..
我看完觉得,真正值得看的不是它说了什么新东西,是它换了一种算法..
过去大家讲 AI 和加密的关系,基本都停在「AI 概念带动情绪」这一层.. 这次不一样,它把落点写得很具体:AI 代理,也就是那些会自己下单、自己付款的程序,现在要付出去一笔钱其实很麻烦——开户、授权、绑卡,中间好几个环节还得人来点一下,而一笔几分钱的交易,光手续费就把它做没了..
这就奇怪了.. 我们平时算 AI 的账,算的都是芯片、电力和服务器,很少有人往前算一步,算到「它到底怎么付钱」..
更有意思的是它给这件事排了顺序.. 算力越来越贵、越来越像一件商品,那如果算力本身能被切成份额、能流转、还能当成担保品用,AI 这边的钱就不只是买设备——它会顺着往下走一站,走到结算和清算这一层..
这是资金轮动的顺序,不是叙事的顺序.. 过去一年钱追的是「谁给 AI 供货」,供货那一层已经挤满了,下一层的入口反而窄得多..
这里就有点耐人寻味了.. 一家管着几万亿美元的机构,为什么偏偏在这个时间点出来说这件事被低估了..
按行业里的惯例,机构说某个方向被低估,往往不是刚发现,是位置已经站好了.. 报告是写给谁看的,可能比报告写了什么更值得看——它的读者不是短线的人,是那些需要一份「能算清楚下限」的说明才敢配的机构资金..
但问题来了.. 这件事现在整个还只是纸面上的用例,没有收入、没有规模,而且更关键的分岔在于:AI 以后自动付款,最后到底是落在开放的链上轨道,还是落在几家大公司的封闭系统里,现在完全没有定论.. 谁接住这部分流量,谁才有资格谈后面的事..
所以真正值得盯的信号只有一个——AI 相关的支付和算力担保品,什么时候从白皮书里的用例,变成财报里的收入.. 到那天,加密和 AI 谁是燃料、谁是发动机,这个问题的答案可能跟今天完全不一样..
今天这份报告最有意思的地方,其实不在结论..
🤖 进群看风向
全球最大的那家资管公司出了一篇研究,讲的是 AI 和数字资产之间的关系.. 大多数人看完的第一反应是「哦,AI 又跟币扯上关系了」,然后就划过去了..
我看完觉得,真正值得看的不是它说了什么新东西,是它换了一种算法..
过去大家讲 AI 和加密的关系,基本都停在「AI 概念带动情绪」这一层.. 这次不一样,它把落点写得很具体:AI 代理,也就是那些会自己下单、自己付款的程序,现在要付出去一笔钱其实很麻烦——开户、授权、绑卡,中间好几个环节还得人来点一下,而一笔几分钱的交易,光手续费就把它做没了..
这就奇怪了.. 我们平时算 AI 的账,算的都是芯片、电力和服务器,很少有人往前算一步,算到「它到底怎么付钱」..
更有意思的是它给这件事排了顺序.. 算力越来越贵、越来越像一件商品,那如果算力本身能被切成份额、能流转、还能当成担保品用,AI 这边的钱就不只是买设备——它会顺着往下走一站,走到结算和清算这一层..
这是资金轮动的顺序,不是叙事的顺序.. 过去一年钱追的是「谁给 AI 供货」,供货那一层已经挤满了,下一层的入口反而窄得多..
这里就有点耐人寻味了.. 一家管着几万亿美元的机构,为什么偏偏在这个时间点出来说这件事被低估了..
按行业里的惯例,机构说某个方向被低估,往往不是刚发现,是位置已经站好了.. 报告是写给谁看的,可能比报告写了什么更值得看——它的读者不是短线的人,是那些需要一份「能算清楚下限」的说明才敢配的机构资金..
但问题来了.. 这件事现在整个还只是纸面上的用例,没有收入、没有规模,而且更关键的分岔在于:AI 以后自动付款,最后到底是落在开放的链上轨道,还是落在几家大公司的封闭系统里,现在完全没有定论.. 谁接住这部分流量,谁才有资格谈后面的事..
所以真正值得盯的信号只有一个——AI 相关的支付和算力担保品,什么时候从白皮书里的用例,变成财报里的收入.. 到那天,加密和 AI 谁是燃料、谁是发动机,这个问题的答案可能跟今天完全不一样..
2
·
--
عرض الترجمة
#加密市场总市值重回3万亿美元
这条新闻其实有点奇怪..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
#加密市场总市值重回3万亿美元
这条新闻其实有点奇怪..
📢 盘面异动群里说
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
这条新闻其实有点奇怪..
📢 盘面异动群里说
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
370
·
--
تمّ التحقق
#zec突破1600美元创新高
اسم ذلك الذي ارتفع بأقوى شكل اليوم، على الأرجح ليس ضمن قائمة ملاحظة أغلب الناس..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
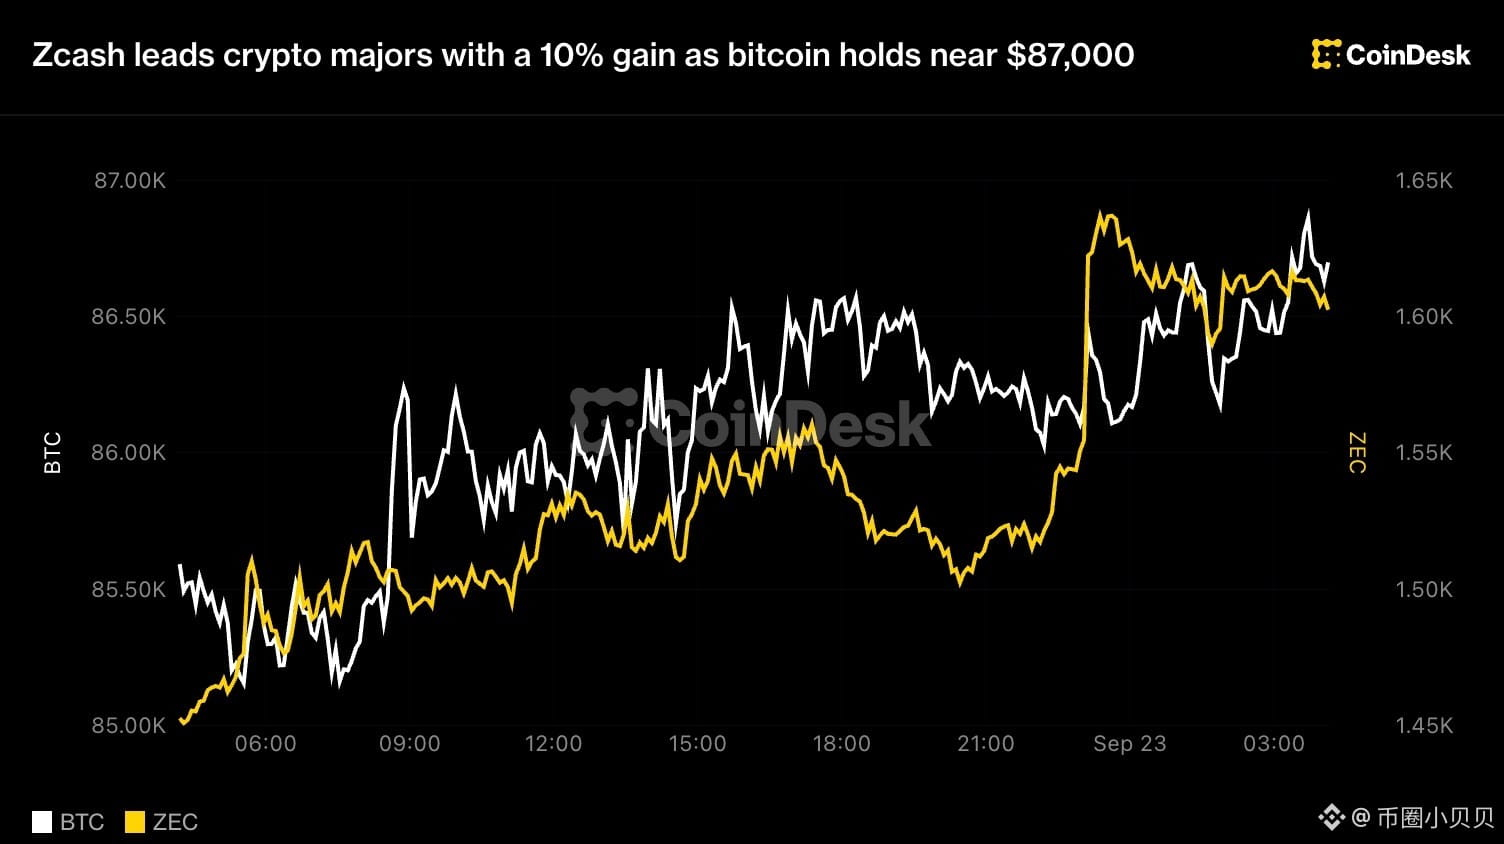
بيتكوين ما زالت مستقرة قرب 87 ألفًا، والإيثيريوم وBNB وSOL لم يتحركوا بأكثر من 1%، لكن عملة قديمة لم يُتذكر أمرها منذ فترة طويلة اندفعت مرة واحدة بنسبة 10%، وتخطت حاجز 1600 دولار، وأصبحت الأولى من حيث الارتفاع في السوق الأوسع..
كثيرون يرون ذلك على أنه «عملة خصوصية قديمة فجأة عادت إلى الواجهة بسبب تدفقات أموال».. لكن الذي يهمني أكثر هو أن، تقريبًا في الوقت نفسه، حدثت في واشنطن هناك قِطعتان أكبر بكثير من هذا الأمر..
الأولى هي مشروع القانون الذي يقوم رسميًا بجمع البيتكوين الموجود لدى الحكومة الأمريكية إلى الاحتياطي، وقد تمت الموافقة عليه في لجنة الخدمات المالية بمجلس النواب بأغلبية 28 صوتًا مقابل 21 صوتًا، وهو أبعد ما وصلت إليه مثل هذه القوانين في الكونغرس من قبل.. والمحتوى واضح ولا يترك مجالًا للبس: يتم تحويل نحو 325 ألف بيتكوين بيد الحكومة، ومعظمها من المصادرات الجنائية والمدنية، إلى «احتياطي البيتكوين الاستراتيجي» لدى وزارة الخزانة، مع شرط الاحتفاظ به لمدة لا تقل عن 20 عامًا، وضرورة تقديم إثباتات تدقيق ربع سنوية للتأكد من أن هذه العملات ما زالت موجودة، بالإضافة إلى دراسة كيفية مواصلة الشراء دون زيادة العجز..
وهنا الأمر يثير الفضول.. فهو لا يَعِد بشراء إضافي، والتركيز الحقيقي هو «التحكير» و«إثبات أنها ما زالت موجودة»—أي تحويل الغنائم المصادرة إلى فئة أصول مُدرجة رسميًا في الميزانية العمومية..
الواقعة الثانية أكثر إثارة للاهتمام.. الكونغرس هناك توقف ولم يتحرك، وبدلاً من انتظار التشريع، استخدمت الـSEC إعفاءً ابتكاريًا من تلقاء نفسها، وخلال يوم واحد فتحت مجالًا لتنفيذ صفقات السلسلة على أسهم أمريكية مُرمّزة بالدُمَج.. لم تنتظر التنظيم التشريعي، بل تحركت هي أولاً..
عندما تضع هاتين القضيتين مع ترتيب موجة الارتفاع معًا يصبح الأمر واضحًا أكثر.. ZEC قفزت أولاً بنسبة 10%، XRP ارتفعت 6%، وHYPE و«dogecoin» ارتفع كلٌ منهما 4%، بينما لم يتحرك تقريبًا أكبر الكتل ذات السيولة الأعلى.. المرونة الأعلى هي التي قفزت أولاً، والأموال تتحرك من الطبقة الأكثر صلابة إلى الخارج—وهذا ليس مجرد قصة ارتفاع عملة واحدة..
والأكثر إثارة.. يبدو أن صنبور السيولة في الخارج لم يُغلَق بإحكام أيضًا.. تراجع سعر النفط لليوم السادس على التوالي، وكان برنت قرب 99 دولارًا، وفي الأسبوع الماضي رفع بنك اليابان الفائدة لكن الانقسام كان 7 مقابل 2؛ فقرأه السوق على أنه «ستكون وتيرة التشديد بطيئة لاحقًا»، فتراجع الين، واستمر الاقتراض بالين بتكلفة أرخص.. أي أن الأنبوب الذي يدعم تداول المخاطرة ما زال يجري ماءً مؤقتًا..
لكن المشكلة هنا.. بعد صدور القانون، ما زال يتعين عليه المرور بمداولات مجلس النواب كاملًا ثم مجلس الشيوخ، وإعفاء الـSEC أصلاً أداة مؤقتة، وعبارة «الاحتياطي» هي فقط لتحكير العملات القائمة بالفعل، وليست كأن أحدًا يشنّ عملية تجميع في السوق.. لذلك، ما يستحق المتابعة فعلاً هو أمران: هل ستتغير نسبة البيتكوين؟ وهل ظهرت طلبات شراء إضافية حقيقية وملموسة؟ إذا كانت القصة مجرد مشاعر ناتجة عن الإعفاء، فهذا يعني أن العملة القديمة ستمزح وترتد وحدها مرارًا؛ أما إذا جاءت الكميات مع الحركة، عندها سيتغير سرد القصة بطريقة أخرى..
#zec突破1600美元创新高
اسم ذلك الذي ارتفع بأقوى شكل اليوم، على الأرجح ليس ضمن قائمة ملاحظة أغلب الناس..
🏛️ 进群蹲一手消息
بيتكوين ما زالت مستقرة قرب 87 ألفًا، والإيثيريوم وBNB وSOL لم يتحركوا بأكثر من 1%، لكن عملة قديمة لم يُتذكر أمرها منذ فترة طويلة اندفعت مرة واحدة بنسبة 10%، وتخطت حاجز 1600 دولار، وأصبحت الأولى من حيث الارتفاع في السوق الأوسع..
كثيرون يرون ذلك على أنه «عملة خصوصية قديمة فجأة عادت إلى الواجهة بسبب تدفقات أموال».. لكن الذي يهمني أكثر هو أن، تقريبًا في الوقت نفسه، حدثت في واشنطن هناك قِطعتان أكبر بكثير من هذا الأمر..
الأولى هي مشروع القانون الذي يقوم رسميًا بجمع البيتكوين الموجود لدى الحكومة الأمريكية إلى الاحتياطي، وقد تمت الموافقة عليه في لجنة الخدمات المالية بمجلس النواب بأغلبية 28 صوتًا مقابل 21 صوتًا، وهو أبعد ما وصلت إليه مثل هذه القوانين في الكونغرس من قبل.. والمحتوى واضح ولا يترك مجالًا للبس: يتم تحويل نحو 325 ألف بيتكوين بيد الحكومة، ومعظمها من المصادرات الجنائية والمدنية، إلى «احتياطي البيتكوين الاستراتيجي» لدى وزارة الخزانة، مع شرط الاحتفاظ به لمدة لا تقل عن 20 عامًا، وضرورة تقديم إثباتات تدقيق ربع سنوية للتأكد من أن هذه العملات ما زالت موجودة، بالإضافة إلى دراسة كيفية مواصلة الشراء دون زيادة العجز..
وهنا الأمر يثير الفضول.. فهو لا يَعِد بشراء إضافي، والتركيز الحقيقي هو «التحكير» و«إثبات أنها ما زالت موجودة»—أي تحويل الغنائم المصادرة إلى فئة أصول مُدرجة رسميًا في الميزانية العمومية..
الواقعة الثانية أكثر إثارة للاهتمام.. الكونغرس هناك توقف ولم يتحرك، وبدلاً من انتظار التشريع، استخدمت الـSEC إعفاءً ابتكاريًا من تلقاء نفسها، وخلال يوم واحد فتحت مجالًا لتنفيذ صفقات السلسلة على أسهم أمريكية مُرمّزة بالدُمَج.. لم تنتظر التنظيم التشريعي، بل تحركت هي أولاً..
عندما تضع هاتين القضيتين مع ترتيب موجة الارتفاع معًا يصبح الأمر واضحًا أكثر.. ZEC قفزت أولاً بنسبة 10%، XRP ارتفعت 6%، وHYPE و«dogecoin» ارتفع كلٌ منهما 4%، بينما لم يتحرك تقريبًا أكبر الكتل ذات السيولة الأعلى.. المرونة الأعلى هي التي قفزت أولاً، والأموال تتحرك من الطبقة الأكثر صلابة إلى الخارج—وهذا ليس مجرد قصة ارتفاع عملة واحدة..
والأكثر إثارة.. يبدو أن صنبور السيولة في الخارج لم يُغلَق بإحكام أيضًا.. تراجع سعر النفط لليوم السادس على التوالي، وكان برنت قرب 99 دولارًا، وفي الأسبوع الماضي رفع بنك اليابان الفائدة لكن الانقسام كان 7 مقابل 2؛ فقرأه السوق على أنه «ستكون وتيرة التشديد بطيئة لاحقًا»، فتراجع الين، واستمر الاقتراض بالين بتكلفة أرخص.. أي أن الأنبوب الذي يدعم تداول المخاطرة ما زال يجري ماءً مؤقتًا..
لكن المشكلة هنا.. بعد صدور القانون، ما زال يتعين عليه المرور بمداولات مجلس النواب كاملًا ثم مجلس الشيوخ، وإعفاء الـSEC أصلاً أداة مؤقتة، وعبارة «الاحتياطي» هي فقط لتحكير العملات القائمة بالفعل، وليست كأن أحدًا يشنّ عملية تجميع في السوق.. لذلك، ما يستحق المتابعة فعلاً هو أمران: هل ستتغير نسبة البيتكوين؟ وهل ظهرت طلبات شراء إضافية حقيقية وملموسة؟ إذا كانت القصة مجرد مشاعر ناتجة عن الإعفاء، فهذا يعني أن العملة القديمة ستمزح وترتد وحدها مرارًا؛ أما إذا جاءت الكميات مع الحركة، عندها سيتغير سرد القصة بطريقة أخرى..
اسم ذلك الذي ارتفع بأقوى شكل اليوم، على الأرجح ليس ضمن قائمة ملاحظة أغلب الناس..
🏛️ 进群蹲一手消息
بيتكوين ما زالت مستقرة قرب 87 ألفًا، والإيثيريوم وBNB وSOL لم يتحركوا بأكثر من 1%، لكن عملة قديمة لم يُتذكر أمرها منذ فترة طويلة اندفعت مرة واحدة بنسبة 10%، وتخطت حاجز 1600 دولار، وأصبحت الأولى من حيث الارتفاع في السوق الأوسع..
كثيرون يرون ذلك على أنه «عملة خصوصية قديمة فجأة عادت إلى الواجهة بسبب تدفقات أموال».. لكن الذي يهمني أكثر هو أن، تقريبًا في الوقت نفسه، حدثت في واشنطن هناك قِطعتان أكبر بكثير من هذا الأمر..
الأولى هي مشروع القانون الذي يقوم رسميًا بجمع البيتكوين الموجود لدى الحكومة الأمريكية إلى الاحتياطي، وقد تمت الموافقة عليه في لجنة الخدمات المالية بمجلس النواب بأغلبية 28 صوتًا مقابل 21 صوتًا، وهو أبعد ما وصلت إليه مثل هذه القوانين في الكونغرس من قبل.. والمحتوى واضح ولا يترك مجالًا للبس: يتم تحويل نحو 325 ألف بيتكوين بيد الحكومة، ومعظمها من المصادرات الجنائية والمدنية، إلى «احتياطي البيتكوين الاستراتيجي» لدى وزارة الخزانة، مع شرط الاحتفاظ به لمدة لا تقل عن 20 عامًا، وضرورة تقديم إثباتات تدقيق ربع سنوية للتأكد من أن هذه العملات ما زالت موجودة، بالإضافة إلى دراسة كيفية مواصلة الشراء دون زيادة العجز..
وهنا الأمر يثير الفضول.. فهو لا يَعِد بشراء إضافي، والتركيز الحقيقي هو «التحكير» و«إثبات أنها ما زالت موجودة»—أي تحويل الغنائم المصادرة إلى فئة أصول مُدرجة رسميًا في الميزانية العمومية..
الواقعة الثانية أكثر إثارة للاهتمام.. الكونغرس هناك توقف ولم يتحرك، وبدلاً من انتظار التشريع، استخدمت الـSEC إعفاءً ابتكاريًا من تلقاء نفسها، وخلال يوم واحد فتحت مجالًا لتنفيذ صفقات السلسلة على أسهم أمريكية مُرمّزة بالدُمَج.. لم تنتظر التنظيم التشريعي، بل تحركت هي أولاً..
عندما تضع هاتين القضيتين مع ترتيب موجة الارتفاع معًا يصبح الأمر واضحًا أكثر.. ZEC قفزت أولاً بنسبة 10%، XRP ارتفعت 6%، وHYPE و«dogecoin» ارتفع كلٌ منهما 4%، بينما لم يتحرك تقريبًا أكبر الكتل ذات السيولة الأعلى.. المرونة الأعلى هي التي قفزت أولاً، والأموال تتحرك من الطبقة الأكثر صلابة إلى الخارج—وهذا ليس مجرد قصة ارتفاع عملة واحدة..
والأكثر إثارة.. يبدو أن صنبور السيولة في الخارج لم يُغلَق بإحكام أيضًا.. تراجع سعر النفط لليوم السادس على التوالي، وكان برنت قرب 99 دولارًا، وفي الأسبوع الماضي رفع بنك اليابان الفائدة لكن الانقسام كان 7 مقابل 2؛ فقرأه السوق على أنه «ستكون وتيرة التشديد بطيئة لاحقًا»، فتراجع الين، واستمر الاقتراض بالين بتكلفة أرخص.. أي أن الأنبوب الذي يدعم تداول المخاطرة ما زال يجري ماءً مؤقتًا..
لكن المشكلة هنا.. بعد صدور القانون، ما زال يتعين عليه المرور بمداولات مجلس النواب كاملًا ثم مجلس الشيوخ، وإعفاء الـSEC أصلاً أداة مؤقتة، وعبارة «الاحتياطي» هي فقط لتحكير العملات القائمة بالفعل، وليست كأن أحدًا يشنّ عملية تجميع في السوق.. لذلك، ما يستحق المتابعة فعلاً هو أمران: هل ستتغير نسبة البيتكوين؟ وهل ظهرت طلبات شراء إضافية حقيقية وملموسة؟ إذا كانت القصة مجرد مشاعر ناتجة عن الإعفاء، فهذا يعني أن العملة القديمة ستمزح وترتد وحدها مرارًا؛ أما إذا جاءت الكميات مع الحركة، عندها سيتغير سرد القصة بطريقة أخرى..
3
8.8k
·
--
#比特币突破8.7万美元创八个月新高
هذه الأخبار تبدو غريبة قليلًا.. العنوان يكتب «تداول XRP يقفز إلى 7.4 مليار»، لكنني راقبت الأمر طويلًا، فهناك في نفس الأسبوع قناتان خاضعتان للرقابة، والفارق في كمية خروج المراكز للمضاربين على الهبوط (الـShort) بينهما يقارب 20 مرة..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
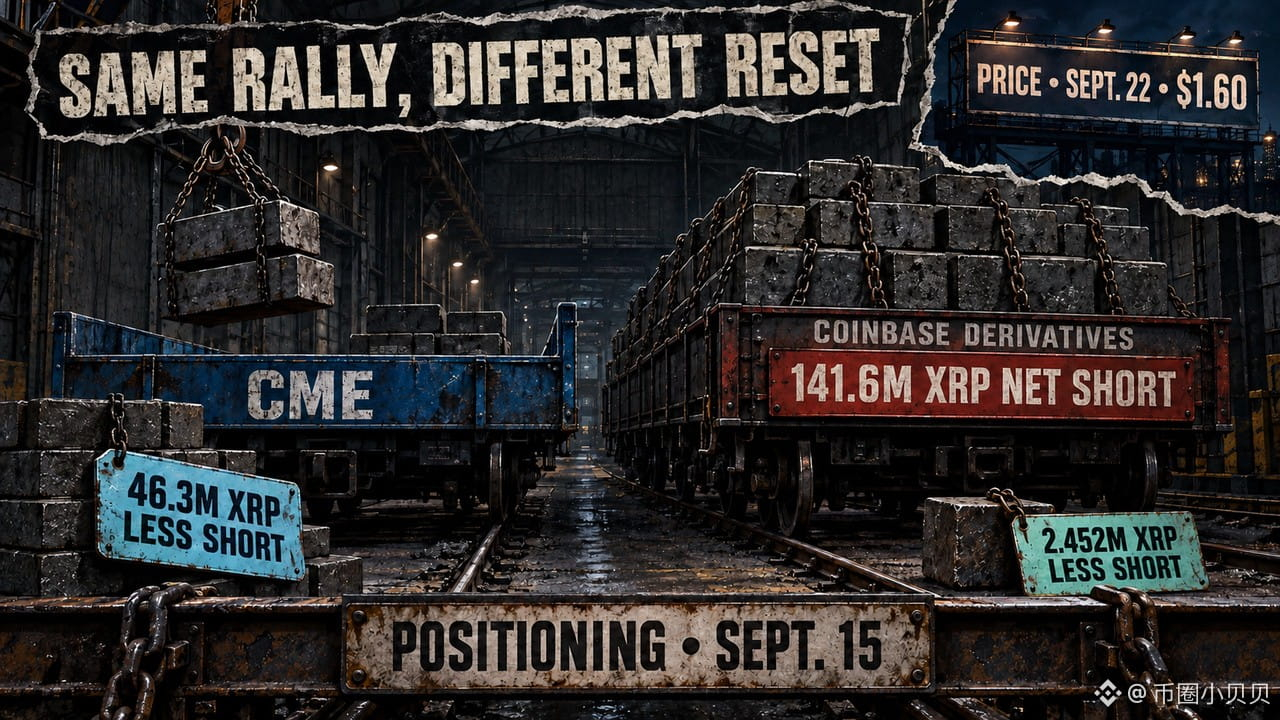
معظم الناس يرون أن XRP في 22 سبتمبر قفز إلى 1.60، ومعه انفجرت السيولة، وظهرت شمعة صاعدة كبيرة.. ثم يذهبون تلقائيًا للبحث عن «من يشتري».. لكن برأيي هذه المرة الشيء الأهم ليس من يشتري، بل من ينسحب، ولماذا ينسحب فقط من قناة واحدة..
ومن هنا تبدأ الأمور بشكل مختلف.. في تقرير CFTC الخاص بلقطة المراكز بتاريخ 15 سبتمبر، في عقود XRP الآجلة في بورصة CME، خفضت صناديق الرافعة صافي المراكز القصيرة (Net Short) خلال أسبوع بمقدار يقارب 46.3 مليون عملة.. من 82.25 مليون في الأسبوع السابق، إلى 35.95 مليون.. هذا التحرك ليس صغيرًا، وليس مجرد قطع للمراكز القصيرة؛ بل أضافوا كذلك قليلًا إلى المراكز الطويلة..
والأكثر إثارة للاهتمام أن نفس المجموعة من الأشخاص، داخل قناة أخرى أمريكية خاضعة للرقابة للمنتجات المشتقة، وعند جمع ثلاث منتجات معًا، خلال نفس الأسبوع خفضوا صافي المراكز القصيرة بمقدار 2.45 مليون فقط.. والأغرب أن لديهم ما يزال نحو 141.6 مليون عملة من صافي المراكز القصيرة في أيديهم.. ينسحبون من ناحية، لكن عمليًا لا يتحركون من ناحية أخرى، والفارق في الحجم يصل إلى قرابة 20 مرة..
لذا يطرح السؤال نفسه.. إذا كان هذا «توجهًا جماعيًا من المؤسسات نحو شراء XRP»، فمن المفترض أن يكون اتجاه الطرفين متشابهًا.. لكن ما نراه هو أن الأموال تخرج فقط من فتحة واحدة.. وهذا أقرب إلى أن منصبًا/وضعًا محددًا تم دفعه للخروج في جهة CME، وليس أن السوق كله غيّر موقفه من بيع إلى شراء..
وخيط السيولة/الأموال هنا أيضًا.. في نفس الفترة، كان عدد العقود المفتوحة (Open Interest) في CME أقل بـ 509 عقدًا فقط، أي ما يعادل 25.45 مليون XRP.. تتناقص المراكز القصيرة، وكذلك إجمالي المراكز آخذ في الانخفاض.. هذا ليس إضافةً للمراكز، بل هو إغلاق/تسليم.. عندما يقومون بتقليص المراكز القصيرة وفي الوقت نفسه يقلصون إجمالي المراكز، فهذا يعني أن شخصًا ما أعاد سحب «القطع» الموجودة على الطاولة أولًا، بدلًا من تبديل الاتجاه والدخول من جديد..
ومن ناحية التسلسل الزمني تبدو الأمور أكثر إثارة للاهتمام.. هذه المراكز بتاريخ 15 سبتمبر، وتم نشرها في 18 سبتمبر فقط، لكن السعر لم يتحرك حتى 22 سبتمبر.. ما نراه فعليًا هو أثر/بصمة، وليس سببًا.. بدقة القول، لا أحد يستطيع إثبات أن تغطية المراكز القصيرة هي التي دفعت السعر للأعلى..
لكن للبصمة قيمتها.. فهي تشير إلى أن جزءًا من حجم التداول البالغ 7.4 مليار قد تم دفعه للخروج، وليس جذبًا من الداخل.. الكمية التي تم دفعها تخرج بسرعة، وكذلك تتلاشى بسرعة..
ما يستحق التركيز عليه فعلًا هو مراكز المرة القادمة.. إذا واصلت جهة CME التراجع، وبدأت القناة الأخرى بالانسحاب أيضًا، فهنا لن تكون مجرد عملية عصر/ضغط واحدة، بل ستكون بنية المراكز نفسها تتحرك.. أما إذا تحركت جهة CME فقط ثم توقفت، فغالبًا ستكون الـ7.4 مليار مجرد ضجة لمدة بضعة أيام..
بمجرد أن يتحول الجانبان معًا في المرة القادمة، ستختلف طبيعة موجة XRP تمامًا.. لكن إذا تحركت جهة واحدة فقط، فربما كانت مجرد عملية تصفية فنية للمراكز..
وهذا يجعل الأمر مثيرًا للاهتمام..
#比特币突破8.7万美元创八个月新高
هذه الأخبار تبدو غريبة قليلًا.. العنوان يكتب «تداول XRP يقفز إلى 7.4 مليار»، لكنني راقبت الأمر طويلًا، فهناك في نفس الأسبوع قناتان خاضعتان للرقابة، والفارق في كمية خروج المراكز للمضاربين على الهبوط (الـShort) بينهما يقارب 20 مرة..
⚖️ 最新消息群里说
معظم الناس يرون أن XRP في 22 سبتمبر قفز إلى 1.60، ومعه انفجرت السيولة، وظهرت شمعة صاعدة كبيرة.. ثم يذهبون تلقائيًا للبحث عن «من يشتري».. لكن برأيي هذه المرة الشيء الأهم ليس من يشتري، بل من ينسحب، ولماذا ينسحب فقط من قناة واحدة..
ومن هنا تبدأ الأمور بشكل مختلف.. في تقرير CFTC الخاص بلقطة المراكز بتاريخ 15 سبتمبر، في عقود XRP الآجلة في بورصة CME، خفضت صناديق الرافعة صافي المراكز القصيرة (Net Short) خلال أسبوع بمقدار يقارب 46.3 مليون عملة.. من 82.25 مليون في الأسبوع السابق، إلى 35.95 مليون.. هذا التحرك ليس صغيرًا، وليس مجرد قطع للمراكز القصيرة؛ بل أضافوا كذلك قليلًا إلى المراكز الطويلة..
والأكثر إثارة للاهتمام أن نفس المجموعة من الأشخاص، داخل قناة أخرى أمريكية خاضعة للرقابة للمنتجات المشتقة، وعند جمع ثلاث منتجات معًا، خلال نفس الأسبوع خفضوا صافي المراكز القصيرة بمقدار 2.45 مليون فقط.. والأغرب أن لديهم ما يزال نحو 141.6 مليون عملة من صافي المراكز القصيرة في أيديهم.. ينسحبون من ناحية، لكن عمليًا لا يتحركون من ناحية أخرى، والفارق في الحجم يصل إلى قرابة 20 مرة..
لذا يطرح السؤال نفسه.. إذا كان هذا «توجهًا جماعيًا من المؤسسات نحو شراء XRP»، فمن المفترض أن يكون اتجاه الطرفين متشابهًا.. لكن ما نراه هو أن الأموال تخرج فقط من فتحة واحدة.. وهذا أقرب إلى أن منصبًا/وضعًا محددًا تم دفعه للخروج في جهة CME، وليس أن السوق كله غيّر موقفه من بيع إلى شراء..
وخيط السيولة/الأموال هنا أيضًا.. في نفس الفترة، كان عدد العقود المفتوحة (Open Interest) في CME أقل بـ 509 عقدًا فقط، أي ما يعادل 25.45 مليون XRP.. تتناقص المراكز القصيرة، وكذلك إجمالي المراكز آخذ في الانخفاض.. هذا ليس إضافةً للمراكز، بل هو إغلاق/تسليم.. عندما يقومون بتقليص المراكز القصيرة وفي الوقت نفسه يقلصون إجمالي المراكز، فهذا يعني أن شخصًا ما أعاد سحب «القطع» الموجودة على الطاولة أولًا، بدلًا من تبديل الاتجاه والدخول من جديد..
ومن ناحية التسلسل الزمني تبدو الأمور أكثر إثارة للاهتمام.. هذه المراكز بتاريخ 15 سبتمبر، وتم نشرها في 18 سبتمبر فقط، لكن السعر لم يتحرك حتى 22 سبتمبر.. ما نراه فعليًا هو أثر/بصمة، وليس سببًا.. بدقة القول، لا أحد يستطيع إثبات أن تغطية المراكز القصيرة هي التي دفعت السعر للأعلى..
لكن للبصمة قيمتها.. فهي تشير إلى أن جزءًا من حجم التداول البالغ 7.4 مليار قد تم دفعه للخروج، وليس جذبًا من الداخل.. الكمية التي تم دفعها تخرج بسرعة، وكذلك تتلاشى بسرعة..
ما يستحق التركيز عليه فعلًا هو مراكز المرة القادمة.. إذا واصلت جهة CME التراجع، وبدأت القناة الأخرى بالانسحاب أيضًا، فهنا لن تكون مجرد عملية عصر/ضغط واحدة، بل ستكون بنية المراكز نفسها تتحرك.. أما إذا تحركت جهة CME فقط ثم توقفت، فغالبًا ستكون الـ7.4 مليار مجرد ضجة لمدة بضعة أيام..
بمجرد أن يتحول الجانبان معًا في المرة القادمة، ستختلف طبيعة موجة XRP تمامًا.. لكن إذا تحركت جهة واحدة فقط، فربما كانت مجرد عملية تصفية فنية للمراكز..
وهذا يجعل الأمر مثيرًا للاهتمام..
هذه الأخبار تبدو غريبة قليلًا.. العنوان يكتب «تداول XRP يقفز إلى 7.4 مليار»، لكنني راقبت الأمر طويلًا، فهناك في نفس الأسبوع قناتان خاضعتان للرقابة، والفارق في كمية خروج المراكز للمضاربين على الهبوط (الـShort) بينهما يقارب 20 مرة..
⚖️ 最新消息群里说
معظم الناس يرون أن XRP في 22 سبتمبر قفز إلى 1.60، ومعه انفجرت السيولة، وظهرت شمعة صاعدة كبيرة.. ثم يذهبون تلقائيًا للبحث عن «من يشتري».. لكن برأيي هذه المرة الشيء الأهم ليس من يشتري، بل من ينسحب، ولماذا ينسحب فقط من قناة واحدة..
ومن هنا تبدأ الأمور بشكل مختلف.. في تقرير CFTC الخاص بلقطة المراكز بتاريخ 15 سبتمبر، في عقود XRP الآجلة في بورصة CME، خفضت صناديق الرافعة صافي المراكز القصيرة (Net Short) خلال أسبوع بمقدار يقارب 46.3 مليون عملة.. من 82.25 مليون في الأسبوع السابق، إلى 35.95 مليون.. هذا التحرك ليس صغيرًا، وليس مجرد قطع للمراكز القصيرة؛ بل أضافوا كذلك قليلًا إلى المراكز الطويلة..
والأكثر إثارة للاهتمام أن نفس المجموعة من الأشخاص، داخل قناة أخرى أمريكية خاضعة للرقابة للمنتجات المشتقة، وعند جمع ثلاث منتجات معًا، خلال نفس الأسبوع خفضوا صافي المراكز القصيرة بمقدار 2.45 مليون فقط.. والأغرب أن لديهم ما يزال نحو 141.6 مليون عملة من صافي المراكز القصيرة في أيديهم.. ينسحبون من ناحية، لكن عمليًا لا يتحركون من ناحية أخرى، والفارق في الحجم يصل إلى قرابة 20 مرة..
لذا يطرح السؤال نفسه.. إذا كان هذا «توجهًا جماعيًا من المؤسسات نحو شراء XRP»، فمن المفترض أن يكون اتجاه الطرفين متشابهًا.. لكن ما نراه هو أن الأموال تخرج فقط من فتحة واحدة.. وهذا أقرب إلى أن منصبًا/وضعًا محددًا تم دفعه للخروج في جهة CME، وليس أن السوق كله غيّر موقفه من بيع إلى شراء..
وخيط السيولة/الأموال هنا أيضًا.. في نفس الفترة، كان عدد العقود المفتوحة (Open Interest) في CME أقل بـ 509 عقدًا فقط، أي ما يعادل 25.45 مليون XRP.. تتناقص المراكز القصيرة، وكذلك إجمالي المراكز آخذ في الانخفاض.. هذا ليس إضافةً للمراكز، بل هو إغلاق/تسليم.. عندما يقومون بتقليص المراكز القصيرة وفي الوقت نفسه يقلصون إجمالي المراكز، فهذا يعني أن شخصًا ما أعاد سحب «القطع» الموجودة على الطاولة أولًا، بدلًا من تبديل الاتجاه والدخول من جديد..
ومن ناحية التسلسل الزمني تبدو الأمور أكثر إثارة للاهتمام.. هذه المراكز بتاريخ 15 سبتمبر، وتم نشرها في 18 سبتمبر فقط، لكن السعر لم يتحرك حتى 22 سبتمبر.. ما نراه فعليًا هو أثر/بصمة، وليس سببًا.. بدقة القول، لا أحد يستطيع إثبات أن تغطية المراكز القصيرة هي التي دفعت السعر للأعلى..
لكن للبصمة قيمتها.. فهي تشير إلى أن جزءًا من حجم التداول البالغ 7.4 مليار قد تم دفعه للخروج، وليس جذبًا من الداخل.. الكمية التي تم دفعها تخرج بسرعة، وكذلك تتلاشى بسرعة..
ما يستحق التركيز عليه فعلًا هو مراكز المرة القادمة.. إذا واصلت جهة CME التراجع، وبدأت القناة الأخرى بالانسحاب أيضًا، فهنا لن تكون مجرد عملية عصر/ضغط واحدة، بل ستكون بنية المراكز نفسها تتحرك.. أما إذا تحركت جهة CME فقط ثم توقفت، فغالبًا ستكون الـ7.4 مليار مجرد ضجة لمدة بضعة أيام..
بمجرد أن يتحول الجانبان معًا في المرة القادمة، ستختلف طبيعة موجة XRP تمامًا.. لكن إذا تحركت جهة واحدة فقط، فربما كانت مجرد عملية تصفية فنية للمراكز..
وهذا يجعل الأمر مثيرًا للاهتمام..
580
·
--
#加密市场总市值重回3万亿美元
هذه الأخبار غريبة قليلًا.. الجميع يراقب مخطط K لمعرفة أين سيكون القمة التالية، لكن الخط الذي يتحرك فعلاً مخفي في «بعد الانتهاء من شراء الأشياء»، طبقة لا يلتفت إليها أحد..
[💥 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
غالبية الناس يرون «خبرًا جيدًا آخر عن وصول عملة مستقرة (Stablecoin) إلى السوق».. خبر دفع لا يبدو له علاقة كبيرة بحيازات المرء.. لكن برأيي ما يستحق الانتباه ليس أن العملة المستقرة حصلت على استخدام جديد فقط، بل أين تم حشرها هذه المرة..
وهنا تبدأ الأمور بالتغير.. بنك رقمي أمريكي، قام بتعديل عملية المقاصة/التسوية الخاصة بمشروع بطاقته، ليتم تشغيلها باستخدام عملته المستقرة الخاصة به.. المشروع بحجم تدفقات سنوية تقارب 250 مليار دولار أمريكي.. وورد في تقارير أنه يُعدّ المرة الأولى التي تُستخدم فيها عملة مستقرة يصدرها بنك بنفسه في عملية مقاصة ضمن منظومة عالمية لبطاقات رئيسية..
الأكثر إثارة للاهتمام هو سؤال: ماذا تعني فعليًا كلمة «المقاصة/التسوية» هنا.. عندما تدفع بالبطاقة لشراء شيء، المال لا يتحرك فعليًا في تلك اللحظة.. بعدها يقوم البنك ومنظومة البطاقات والتاجر بمطابقة الحسابات فيما بينهم، والعملية في السابق كانت تمر عبر القناة القديمة للبنوك، وتستغرق أيضًا يومًا أو أكثر..
لذا هذه المرة ليست تغييرًا لطريقة الدفع التي تقوم بها أنت.. شكل استخدامك للبطاقة لم يتغير ولو لثانية، وشعور وصول أموال التاجر لم يتغير أيضًا.. الذي تغير فقط هو جزء القناة الخلفية الخاصة بالمطابقة.. وهذه القطعة تحديدًا كانت على مدى عقود من أكثر الأماكن استقرارًا، وأقلها تعرضًا للمسّ، والأكثر ربحًا..
وهنا يصبح الأمر مثيرًا للتأمل.. كذلك، فإن العملة المستقرة التي استخدمها هذا البنك هي التي أصدرها بنفسه، وليست استلام رمز الآخرين واستخدامه.. هذا وضعان مختلفان تمامًا.. في الأول «أستخدم أدوات الآخرين»، وفي الثاني «هذه البنية التحتية أنا من أنشأها»..
خط الأموال يوضح ذلك أيضًا.. ما يهم المال الآن ليس «هل يمكن للعملة أن ترتفع»، بل «كيف تتحرك الأموال بين المؤسسات».. البنوك التقليدية ومنظومات البطاقات راغبة في تجربة هذه الفكرة ليس لأنها تتوقع ارتفاع سعر العملة، بل لأن وقت المقاصة وتكاليف التشغيل يمكن توفيرها فعلاً.. الشيء الذي يتم توفيره يساوي أكثر من مجرد قصة..
السردية الأكبر موجودة بالفعل.. حالات استخدام العملات المستقرة تتحرك تدريجيًا من «التداول، ومن التحويلات» إلى «كيف تُنقل الأموال ذهابًا وإيابًا بين المؤسسات».. منظومة البطاقات نفسها تبني أيضًا بنية تحتية مرتبطة بالعملات المستقرة.. مشروع بحجم 250 مليار دولار سنويًا هو بمثابة ساحة اختبار حيّة، لا مجرد عرض لعدة أجهزة..
لكن المشكلة تكمن في التالي.. هل يمكن تحويل هذا الأمر من حالة/تجربة إلى نمط ثابت؟ يعتمد ذلك على ما إذا كانت هناك شركة/بنك ثاني وثالث في المستقبل يطلقون أيضًا رموز تسوية خاصة بهم.. إذا كان الأمر دائمًا مقتصرًا على الأول، فسيكون مجرد خبر جذاب.. لكن إذا بدأت تتجمع الأمور وتتوسع بسرعة، فلن يمكن إعادة تغيير تلك القطعة من القناة مرة أخرى..
الأمر الذي يستحق المتابعة فعلًا هو تلك الجهات الثالثة التي تعتمد على إصدار العملات للعيش.. عندما يبدأ البنك بإصدار رموز تسوية لاستخدام المقاصة بنفسه، فإن موقعها في هذه السلسلة يجب أن يُعاد حسابه من جديد..
بمجرد أن يتم ابتلاع طبقة المقاصة/التسوية بواسطة العملة المستقرة، لن يعود الحد الفاصل بين التمويل التقليدي والتشفير مرسومًا على «العملة»، بل سيكون مرسومًا على «سُمك القنوات»..
وهذا يجعل الأمر ممتعًا قليلًا..
#加密市场总市值重回3万亿美元
هذه الأخبار غريبة قليلًا.. الجميع يراقب مخطط K لمعرفة أين سيكون القمة التالية، لكن الخط الذي يتحرك فعلاً مخفي في «بعد الانتهاء من شراء الأشياء»، طبقة لا يلتفت إليها أحد..
💥 消息第一时间
غالبية الناس يرون «خبرًا جيدًا آخر عن وصول عملة مستقرة (Stablecoin) إلى السوق».. خبر دفع لا يبدو له علاقة كبيرة بحيازات المرء.. لكن برأيي ما يستحق الانتباه ليس أن العملة المستقرة حصلت على استخدام جديد فقط، بل أين تم حشرها هذه المرة..
وهنا تبدأ الأمور بالتغير.. بنك رقمي أمريكي، قام بتعديل عملية المقاصة/التسوية الخاصة بمشروع بطاقته، ليتم تشغيلها باستخدام عملته المستقرة الخاصة به.. المشروع بحجم تدفقات سنوية تقارب 250 مليار دولار أمريكي.. وورد في تقارير أنه يُعدّ المرة الأولى التي تُستخدم فيها عملة مستقرة يصدرها بنك بنفسه في عملية مقاصة ضمن منظومة عالمية لبطاقات رئيسية..
الأكثر إثارة للاهتمام هو سؤال: ماذا تعني فعليًا كلمة «المقاصة/التسوية» هنا.. عندما تدفع بالبطاقة لشراء شيء، المال لا يتحرك فعليًا في تلك اللحظة.. بعدها يقوم البنك ومنظومة البطاقات والتاجر بمطابقة الحسابات فيما بينهم، والعملية في السابق كانت تمر عبر القناة القديمة للبنوك، وتستغرق أيضًا يومًا أو أكثر..
لذا هذه المرة ليست تغييرًا لطريقة الدفع التي تقوم بها أنت.. شكل استخدامك للبطاقة لم يتغير ولو لثانية، وشعور وصول أموال التاجر لم يتغير أيضًا.. الذي تغير فقط هو جزء القناة الخلفية الخاصة بالمطابقة.. وهذه القطعة تحديدًا كانت على مدى عقود من أكثر الأماكن استقرارًا، وأقلها تعرضًا للمسّ، والأكثر ربحًا..
وهنا يصبح الأمر مثيرًا للتأمل.. كذلك، فإن العملة المستقرة التي استخدمها هذا البنك هي التي أصدرها بنفسه، وليست استلام رمز الآخرين واستخدامه.. هذا وضعان مختلفان تمامًا.. في الأول «أستخدم أدوات الآخرين»، وفي الثاني «هذه البنية التحتية أنا من أنشأها»..
خط الأموال يوضح ذلك أيضًا.. ما يهم المال الآن ليس «هل يمكن للعملة أن ترتفع»، بل «كيف تتحرك الأموال بين المؤسسات».. البنوك التقليدية ومنظومات البطاقات راغبة في تجربة هذه الفكرة ليس لأنها تتوقع ارتفاع سعر العملة، بل لأن وقت المقاصة وتكاليف التشغيل يمكن توفيرها فعلاً.. الشيء الذي يتم توفيره يساوي أكثر من مجرد قصة..
السردية الأكبر موجودة بالفعل.. حالات استخدام العملات المستقرة تتحرك تدريجيًا من «التداول، ومن التحويلات» إلى «كيف تُنقل الأموال ذهابًا وإيابًا بين المؤسسات».. منظومة البطاقات نفسها تبني أيضًا بنية تحتية مرتبطة بالعملات المستقرة.. مشروع بحجم 250 مليار دولار سنويًا هو بمثابة ساحة اختبار حيّة، لا مجرد عرض لعدة أجهزة..
لكن المشكلة تكمن في التالي.. هل يمكن تحويل هذا الأمر من حالة/تجربة إلى نمط ثابت؟ يعتمد ذلك على ما إذا كانت هناك شركة/بنك ثاني وثالث في المستقبل يطلقون أيضًا رموز تسوية خاصة بهم.. إذا كان الأمر دائمًا مقتصرًا على الأول، فسيكون مجرد خبر جذاب.. لكن إذا بدأت تتجمع الأمور وتتوسع بسرعة، فلن يمكن إعادة تغيير تلك القطعة من القناة مرة أخرى..
الأمر الذي يستحق المتابعة فعلًا هو تلك الجهات الثالثة التي تعتمد على إصدار العملات للعيش.. عندما يبدأ البنك بإصدار رموز تسوية لاستخدام المقاصة بنفسه، فإن موقعها في هذه السلسلة يجب أن يُعاد حسابه من جديد..
بمجرد أن يتم ابتلاع طبقة المقاصة/التسوية بواسطة العملة المستقرة، لن يعود الحد الفاصل بين التمويل التقليدي والتشفير مرسومًا على «العملة»، بل سيكون مرسومًا على «سُمك القنوات»..
وهذا يجعل الأمر ممتعًا قليلًا..
هذه الأخبار غريبة قليلًا.. الجميع يراقب مخطط K لمعرفة أين سيكون القمة التالية، لكن الخط الذي يتحرك فعلاً مخفي في «بعد الانتهاء من شراء الأشياء»، طبقة لا يلتفت إليها أحد..
💥 消息第一时间
غالبية الناس يرون «خبرًا جيدًا آخر عن وصول عملة مستقرة (Stablecoin) إلى السوق».. خبر دفع لا يبدو له علاقة كبيرة بحيازات المرء.. لكن برأيي ما يستحق الانتباه ليس أن العملة المستقرة حصلت على استخدام جديد فقط، بل أين تم حشرها هذه المرة..
وهنا تبدأ الأمور بالتغير.. بنك رقمي أمريكي، قام بتعديل عملية المقاصة/التسوية الخاصة بمشروع بطاقته، ليتم تشغيلها باستخدام عملته المستقرة الخاصة به.. المشروع بحجم تدفقات سنوية تقارب 250 مليار دولار أمريكي.. وورد في تقارير أنه يُعدّ المرة الأولى التي تُستخدم فيها عملة مستقرة يصدرها بنك بنفسه في عملية مقاصة ضمن منظومة عالمية لبطاقات رئيسية..
الأكثر إثارة للاهتمام هو سؤال: ماذا تعني فعليًا كلمة «المقاصة/التسوية» هنا.. عندما تدفع بالبطاقة لشراء شيء، المال لا يتحرك فعليًا في تلك اللحظة.. بعدها يقوم البنك ومنظومة البطاقات والتاجر بمطابقة الحسابات فيما بينهم، والعملية في السابق كانت تمر عبر القناة القديمة للبنوك، وتستغرق أيضًا يومًا أو أكثر..
لذا هذه المرة ليست تغييرًا لطريقة الدفع التي تقوم بها أنت.. شكل استخدامك للبطاقة لم يتغير ولو لثانية، وشعور وصول أموال التاجر لم يتغير أيضًا.. الذي تغير فقط هو جزء القناة الخلفية الخاصة بالمطابقة.. وهذه القطعة تحديدًا كانت على مدى عقود من أكثر الأماكن استقرارًا، وأقلها تعرضًا للمسّ، والأكثر ربحًا..
وهنا يصبح الأمر مثيرًا للتأمل.. كذلك، فإن العملة المستقرة التي استخدمها هذا البنك هي التي أصدرها بنفسه، وليست استلام رمز الآخرين واستخدامه.. هذا وضعان مختلفان تمامًا.. في الأول «أستخدم أدوات الآخرين»، وفي الثاني «هذه البنية التحتية أنا من أنشأها»..
خط الأموال يوضح ذلك أيضًا.. ما يهم المال الآن ليس «هل يمكن للعملة أن ترتفع»، بل «كيف تتحرك الأموال بين المؤسسات».. البنوك التقليدية ومنظومات البطاقات راغبة في تجربة هذه الفكرة ليس لأنها تتوقع ارتفاع سعر العملة، بل لأن وقت المقاصة وتكاليف التشغيل يمكن توفيرها فعلاً.. الشيء الذي يتم توفيره يساوي أكثر من مجرد قصة..
السردية الأكبر موجودة بالفعل.. حالات استخدام العملات المستقرة تتحرك تدريجيًا من «التداول، ومن التحويلات» إلى «كيف تُنقل الأموال ذهابًا وإيابًا بين المؤسسات».. منظومة البطاقات نفسها تبني أيضًا بنية تحتية مرتبطة بالعملات المستقرة.. مشروع بحجم 250 مليار دولار سنويًا هو بمثابة ساحة اختبار حيّة، لا مجرد عرض لعدة أجهزة..
لكن المشكلة تكمن في التالي.. هل يمكن تحويل هذا الأمر من حالة/تجربة إلى نمط ثابت؟ يعتمد ذلك على ما إذا كانت هناك شركة/بنك ثاني وثالث في المستقبل يطلقون أيضًا رموز تسوية خاصة بهم.. إذا كان الأمر دائمًا مقتصرًا على الأول، فسيكون مجرد خبر جذاب.. لكن إذا بدأت تتجمع الأمور وتتوسع بسرعة، فلن يمكن إعادة تغيير تلك القطعة من القناة مرة أخرى..
الأمر الذي يستحق المتابعة فعلًا هو تلك الجهات الثالثة التي تعتمد على إصدار العملات للعيش.. عندما يبدأ البنك بإصدار رموز تسوية لاستخدام المقاصة بنفسه، فإن موقعها في هذه السلسلة يجب أن يُعاد حسابه من جديد..
بمجرد أن يتم ابتلاع طبقة المقاصة/التسوية بواسطة العملة المستقرة، لن يعود الحد الفاصل بين التمويل التقليدي والتشفير مرسومًا على «العملة»، بل سيكون مرسومًا على «سُمك القنوات»..
وهذا يجعل الأمر ممتعًا قليلًا..
145
·
--
#代币化股票平台或最早下季度启动
هذه البيانات تبدو في الحقيقة غريبة قليلًا.. 99% من الأرقام، ساكنة بهدوء في إحصاءات إيداعات أسهم مُرقمنة.. يكاد لا أحد يناقش..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون «أن أحد بورصات التداول اللامركزية فاز مرة أخرى».. رقم على السلسلة لا علاقة له بهم.. لكني أعتقد أن الشيء الذي يستحق النظر ليس حجم هذا الرقم بحد ذاته، بل موقعه ضمن الإحصاء—نقطة الدخول..
وهنا يبدأ الأمر بالتغيّر.. هذا 99% لا يتحدث عن حجم التداول، ولا عن من يشتري.. بل عن أن عند تجهيز رموز الأسهم لتُضاف إلى السلسلة، فإن كل تقريبًا يدخل من مكان واحد.. السلسلة التي قامت شركة أمريكية بتركيبها بنفسها لم تُطرح منذ وقت طويل، ومصدر إيداعات رموز الأسهم—أكثر من 99%—متمركز في حوض تابع لبورصة لامركزية..
والأكثر إثارة للاهتمام أن هذه البيانات نفسها شديدة الكتمان.. لا توجد فترة إحصاء مكتوبة، ولا مبلغ مكتوب، ولا عدد صفقات مكتوب، ولا توضيح لكيفية الحساب.. ما تم تقديمه فقط هو النتيجة.. لذا يبدو هذا الرقم كإشارة أكثر منه كاستنتاج..
عندها يصبح الأمر قابلًا للتأمل فعلًا.. في التمويل التقليدي، المحطة الأولى للأسهم يفترض أن تكون شركة السمسرة أو جهة الإيداع أو المقاصة.. الآن، المحطة الأولى لرموز الأسهم تتحول إلى حوض أموال على سلسلة.. من يقف عند المدخل، يجني رسوم المرور أيضًا، ويحصل على حق الكلام في التسعير..
وخيط التمويل حاضر هنا أيضًا.. خلال هذين اليومين عاد إجمالي حجم السوق فوق تريليون 3 آلاف مليار.. وفي الجهة الأخرى، تقوم الجهات التنظيمية بوضع إطار لتداول مُرقمن وتداول على مدار الساعة.. عندما يكون مدخل الأسهم على سلسلة واحدة محصورًا بالكامل تقريبًا في يد جهة واحدة، فلن ترى الجهات التنظيمية مجرد «صفقة تحويل عملة».. بل مدخل الأوراق المالية، فخوارزميات الامتثال تكون مختلفة تمامًا..
القصة الأكبر موجودة بالفعل.. يُقال إن منصّة الأسهم المُرقمنة ستتحرك في الربع القادم على أبعد تقدير.. التمويل التقليدي الذي يريد الولوج إلى السلسلة، لم يكن ينقصه أبدًا الحماس، بل ينقصه الممر.. والآن ظهر شكل الممر: ضيق، لكنه مفتوح..
لكن المشكلة جاءت.. المدخل الواحد يبدو بسيطًا وسهل الاستخدام، لكن ثمنه أن نبض هذه السلسلة يتوقف على رسوم الجهة الأخرى، وعلى الازدحام وعلى قرارات الحوكمة.. عندما يتحرك عمق الحوض، تتحرك تدفقات المدخل معه.. هذه ليست مجرد تصميم، بل هي مرحلة لم تكتمل فيها أطرافها بعد..
لذا، ما يستحق المتابعة فعلًا ليس هذا 99%، بل متى سيتم ترقيقه.. ومتى سيظهر المدخل الثاني، ومن أين يأتي، ومن الذي وضعه فيه..
إذا شاهدت يومًا ما أن هذه النسبة انخفضت إلى سبعين بالمئة، فسيكون ذلك هو الوقت الذي تبدأ فيه هذه الخط فعليًا بالاحتفال..
بمجرد أن يصبح المدخل بيد جهة واحدة تتحكم فيه، لن تكون المنافسة في هذا السوق بعد اليوم هي «من يمكنه إدخال أسهمه إلى السلسلة»، بل «من يملك صلاحية فتح الباب»..
وهنا يصبح الأمر مثيرًا للاهتمام حقًا..
#代币化股票平台或最早下季度启动
هذه البيانات تبدو في الحقيقة غريبة قليلًا.. 99% من الأرقام، ساكنة بهدوء في إحصاءات إيداعات أسهم مُرقمنة.. يكاد لا أحد يناقش..
📢 今日盘面群里聊
معظم الناس يرون «أن أحد بورصات التداول اللامركزية فاز مرة أخرى».. رقم على السلسلة لا علاقة له بهم.. لكني أعتقد أن الشيء الذي يستحق النظر ليس حجم هذا الرقم بحد ذاته، بل موقعه ضمن الإحصاء—نقطة الدخول..
وهنا يبدأ الأمر بالتغيّر.. هذا 99% لا يتحدث عن حجم التداول، ولا عن من يشتري.. بل عن أن عند تجهيز رموز الأسهم لتُضاف إلى السلسلة، فإن كل تقريبًا يدخل من مكان واحد.. السلسلة التي قامت شركة أمريكية بتركيبها بنفسها لم تُطرح منذ وقت طويل، ومصدر إيداعات رموز الأسهم—أكثر من 99%—متمركز في حوض تابع لبورصة لامركزية..
والأكثر إثارة للاهتمام أن هذه البيانات نفسها شديدة الكتمان.. لا توجد فترة إحصاء مكتوبة، ولا مبلغ مكتوب، ولا عدد صفقات مكتوب، ولا توضيح لكيفية الحساب.. ما تم تقديمه فقط هو النتيجة.. لذا يبدو هذا الرقم كإشارة أكثر منه كاستنتاج..
عندها يصبح الأمر قابلًا للتأمل فعلًا.. في التمويل التقليدي، المحطة الأولى للأسهم يفترض أن تكون شركة السمسرة أو جهة الإيداع أو المقاصة.. الآن، المحطة الأولى لرموز الأسهم تتحول إلى حوض أموال على سلسلة.. من يقف عند المدخل، يجني رسوم المرور أيضًا، ويحصل على حق الكلام في التسعير..
وخيط التمويل حاضر هنا أيضًا.. خلال هذين اليومين عاد إجمالي حجم السوق فوق تريليون 3 آلاف مليار.. وفي الجهة الأخرى، تقوم الجهات التنظيمية بوضع إطار لتداول مُرقمن وتداول على مدار الساعة.. عندما يكون مدخل الأسهم على سلسلة واحدة محصورًا بالكامل تقريبًا في يد جهة واحدة، فلن ترى الجهات التنظيمية مجرد «صفقة تحويل عملة».. بل مدخل الأوراق المالية، فخوارزميات الامتثال تكون مختلفة تمامًا..
القصة الأكبر موجودة بالفعل.. يُقال إن منصّة الأسهم المُرقمنة ستتحرك في الربع القادم على أبعد تقدير.. التمويل التقليدي الذي يريد الولوج إلى السلسلة، لم يكن ينقصه أبدًا الحماس، بل ينقصه الممر.. والآن ظهر شكل الممر: ضيق، لكنه مفتوح..
لكن المشكلة جاءت.. المدخل الواحد يبدو بسيطًا وسهل الاستخدام، لكن ثمنه أن نبض هذه السلسلة يتوقف على رسوم الجهة الأخرى، وعلى الازدحام وعلى قرارات الحوكمة.. عندما يتحرك عمق الحوض، تتحرك تدفقات المدخل معه.. هذه ليست مجرد تصميم، بل هي مرحلة لم تكتمل فيها أطرافها بعد..
لذا، ما يستحق المتابعة فعلًا ليس هذا 99%، بل متى سيتم ترقيقه.. ومتى سيظهر المدخل الثاني، ومن أين يأتي، ومن الذي وضعه فيه..
إذا شاهدت يومًا ما أن هذه النسبة انخفضت إلى سبعين بالمئة، فسيكون ذلك هو الوقت الذي تبدأ فيه هذه الخط فعليًا بالاحتفال..
بمجرد أن يصبح المدخل بيد جهة واحدة تتحكم فيه، لن تكون المنافسة في هذا السوق بعد اليوم هي «من يمكنه إدخال أسهمه إلى السلسلة»، بل «من يملك صلاحية فتح الباب»..
وهنا يصبح الأمر مثيرًا للاهتمام حقًا..
هذه البيانات تبدو في الحقيقة غريبة قليلًا.. 99% من الأرقام، ساكنة بهدوء في إحصاءات إيداعات أسهم مُرقمنة.. يكاد لا أحد يناقش..
📢 今日盘面群里聊
معظم الناس يرون «أن أحد بورصات التداول اللامركزية فاز مرة أخرى».. رقم على السلسلة لا علاقة له بهم.. لكني أعتقد أن الشيء الذي يستحق النظر ليس حجم هذا الرقم بحد ذاته، بل موقعه ضمن الإحصاء—نقطة الدخول..
وهنا يبدأ الأمر بالتغيّر.. هذا 99% لا يتحدث عن حجم التداول، ولا عن من يشتري.. بل عن أن عند تجهيز رموز الأسهم لتُضاف إلى السلسلة، فإن كل تقريبًا يدخل من مكان واحد.. السلسلة التي قامت شركة أمريكية بتركيبها بنفسها لم تُطرح منذ وقت طويل، ومصدر إيداعات رموز الأسهم—أكثر من 99%—متمركز في حوض تابع لبورصة لامركزية..
والأكثر إثارة للاهتمام أن هذه البيانات نفسها شديدة الكتمان.. لا توجد فترة إحصاء مكتوبة، ولا مبلغ مكتوب، ولا عدد صفقات مكتوب، ولا توضيح لكيفية الحساب.. ما تم تقديمه فقط هو النتيجة.. لذا يبدو هذا الرقم كإشارة أكثر منه كاستنتاج..
عندها يصبح الأمر قابلًا للتأمل فعلًا.. في التمويل التقليدي، المحطة الأولى للأسهم يفترض أن تكون شركة السمسرة أو جهة الإيداع أو المقاصة.. الآن، المحطة الأولى لرموز الأسهم تتحول إلى حوض أموال على سلسلة.. من يقف عند المدخل، يجني رسوم المرور أيضًا، ويحصل على حق الكلام في التسعير..
وخيط التمويل حاضر هنا أيضًا.. خلال هذين اليومين عاد إجمالي حجم السوق فوق تريليون 3 آلاف مليار.. وفي الجهة الأخرى، تقوم الجهات التنظيمية بوضع إطار لتداول مُرقمن وتداول على مدار الساعة.. عندما يكون مدخل الأسهم على سلسلة واحدة محصورًا بالكامل تقريبًا في يد جهة واحدة، فلن ترى الجهات التنظيمية مجرد «صفقة تحويل عملة».. بل مدخل الأوراق المالية، فخوارزميات الامتثال تكون مختلفة تمامًا..
القصة الأكبر موجودة بالفعل.. يُقال إن منصّة الأسهم المُرقمنة ستتحرك في الربع القادم على أبعد تقدير.. التمويل التقليدي الذي يريد الولوج إلى السلسلة، لم يكن ينقصه أبدًا الحماس، بل ينقصه الممر.. والآن ظهر شكل الممر: ضيق، لكنه مفتوح..
لكن المشكلة جاءت.. المدخل الواحد يبدو بسيطًا وسهل الاستخدام، لكن ثمنه أن نبض هذه السلسلة يتوقف على رسوم الجهة الأخرى، وعلى الازدحام وعلى قرارات الحوكمة.. عندما يتحرك عمق الحوض، تتحرك تدفقات المدخل معه.. هذه ليست مجرد تصميم، بل هي مرحلة لم تكتمل فيها أطرافها بعد..
لذا، ما يستحق المتابعة فعلًا ليس هذا 99%، بل متى سيتم ترقيقه.. ومتى سيظهر المدخل الثاني، ومن أين يأتي، ومن الذي وضعه فيه..
إذا شاهدت يومًا ما أن هذه النسبة انخفضت إلى سبعين بالمئة، فسيكون ذلك هو الوقت الذي تبدأ فيه هذه الخط فعليًا بالاحتفال..
بمجرد أن يصبح المدخل بيد جهة واحدة تتحكم فيه، لن تكون المنافسة في هذا السوق بعد اليوم هي «من يمكنه إدخال أسهمه إلى السلسلة»، بل «من يملك صلاحية فتح الباب»..
وهنا يصبح الأمر مثيرًا للاهتمام حقًا..
1.3k
·
--
#加密市场总市值重回3万亿美元
هذه الأخبار تبدو غريبة قليلًا.. شركة استثمار مشفّر تشتغل في المشاريع منذ أكثر من عشر سنوات، هذه المرة لا تطرح صندوقًا جديدًا للاستثمار في المشاريع، بل تذهب مباشرةً إلى الإقراض..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون «300 مليون دولار، صندوق آخر».. هذا الحجم في سوق اليوم، لا يحتاج العنوان حتى أن يُقرأ بجدية.. لكني أعتقد أن ما يستحق النظر فعلًا هو المكان الذي اختارته—من يمتلك الأسهم إلى من يجني فوائد..
هنا تبدأ الأمور بالاختلاف.. الأسهم والائتمان نوعان مختلفان تمامًا من المال.. الأسهم تكسب مضاعفات التقييم، وترتكز على ما إذا كانت الدورة القادمة ستستمر؛ بينما الائتمان يربح من فوائد الوقت، ويخاف أن ينقطع هذا الطور في منتصف الطريق.. كون نفس المؤسسة تلتفت لتغيّر اتجاهها يدل على أن حكمها على «ما شكل المال الذي يجب أن يبقى داخل الساحة» قد تغيّر..
والأكثر إثارة للاهتمام هو نقطة الدخول التي اختاروها.. حسب روايتهم هم، لحل عنق الزجاجة الذي يحدث عند دخول المؤسسات حين لا يتوفر المال لديهم، استخدموا معايير إقراض «مقيّدة بالبنود»..
هنا تصبح المسألة مثيرة للتأمل.. المفتاح في الإقراض هو عادةً نوع الضمان الذي يُقدَّم، لكنهم الآن لا يستطيعون الاعتماد إلا على البنود لتغطية المخاطر.. هذا يعني ضمنيًا أن هذا السوق لا يزال يفتقر إلى منظومة ضمان واحدة مقبولة لدى الجميع.. أين توجد الفجوة، يتجمع المال حيث يتم اصطفافه..
وخيط التمويل نفسه موجود هنا أيضًا.. هذه الأيام عاد إجمالي حجم السوق إلى ما فوق تريليون 3 تريليونات، لكن المكان الذي تعوّقه المؤسسات حقًا ليس أبدًا مسألة «هل يشتري أم لا»، بل هل يمكن للمال أن يُقرض ويُدمج بسلاسة.. من يفتح هذا المأزق، يحصل على الحق في تحصيل رسوم المرور.. لذلك الإشارة الحقيقية ليست الـ3 亿، بل اختيارها أن تدخل بهذا الوضع من خلال «الديون»..
السردية الأكبر موجودة في الجهة الأخرى من التمويل التقليدي.. الائتمان الخاص في هذه السنوات هو أسرع جزء يتوسع فيه وول ستريت؛ والآن يتم نقل هذه اللعبة كاملةً، لتبدأ الأموال على السلسلة بالتعلم كيف تكسب من فرق الفوائد بدلًا من الاعتماد على الحركات..
لكن المشكلة هي أن شرط الإقراض هو أن يكون هناك من يحتاج فعلًا إلى هذا المال، وأن يكون قادرًا على سداده.. فإذا كان الشخص الذي يُقترض منه يستخدم الأموال في أمور عالية التقلب، فنتيجة هذا الائتمان لن تختلف عن جميع حالات الإقراض الأعمى في التاريخ..
لذلك ما يستحق المتابعة فعلًا ليس حجم الصندوق.. بل من هم أول المقترضين، وما الذي ستُستخدم من أجله الأموال في النهاية، وأي أرقام تم «تثبيتها» داخل البنود..
إذا استمر هذا الاتجاه، فسيظهر في هذا السوق شطر إضافي.. في المستقبل لن تتم المقارنة بين من يستطيع أن يحقق مكاسب، بل من يملك الأهلية ليُمنح حق الإقراض..
وهذا بحد ذاته مثير للاهتمام..
#加密市场总市值重回3万亿美元
هذه الأخبار تبدو غريبة قليلًا.. شركة استثمار مشفّر تشتغل في المشاريع منذ أكثر من عشر سنوات، هذه المرة لا تطرح صندوقًا جديدًا للاستثمار في المشاريع، بل تذهب مباشرةً إلى الإقراض..
💬 有想法的进群聊
معظم الناس يرون «300 مليون دولار، صندوق آخر».. هذا الحجم في سوق اليوم، لا يحتاج العنوان حتى أن يُقرأ بجدية.. لكني أعتقد أن ما يستحق النظر فعلًا هو المكان الذي اختارته—من يمتلك الأسهم إلى من يجني فوائد..
هنا تبدأ الأمور بالاختلاف.. الأسهم والائتمان نوعان مختلفان تمامًا من المال.. الأسهم تكسب مضاعفات التقييم، وترتكز على ما إذا كانت الدورة القادمة ستستمر؛ بينما الائتمان يربح من فوائد الوقت، ويخاف أن ينقطع هذا الطور في منتصف الطريق.. كون نفس المؤسسة تلتفت لتغيّر اتجاهها يدل على أن حكمها على «ما شكل المال الذي يجب أن يبقى داخل الساحة» قد تغيّر..
والأكثر إثارة للاهتمام هو نقطة الدخول التي اختاروها.. حسب روايتهم هم، لحل عنق الزجاجة الذي يحدث عند دخول المؤسسات حين لا يتوفر المال لديهم، استخدموا معايير إقراض «مقيّدة بالبنود»..
هنا تصبح المسألة مثيرة للتأمل.. المفتاح في الإقراض هو عادةً نوع الضمان الذي يُقدَّم، لكنهم الآن لا يستطيعون الاعتماد إلا على البنود لتغطية المخاطر.. هذا يعني ضمنيًا أن هذا السوق لا يزال يفتقر إلى منظومة ضمان واحدة مقبولة لدى الجميع.. أين توجد الفجوة، يتجمع المال حيث يتم اصطفافه..
وخيط التمويل نفسه موجود هنا أيضًا.. هذه الأيام عاد إجمالي حجم السوق إلى ما فوق تريليون 3 تريليونات، لكن المكان الذي تعوّقه المؤسسات حقًا ليس أبدًا مسألة «هل يشتري أم لا»، بل هل يمكن للمال أن يُقرض ويُدمج بسلاسة.. من يفتح هذا المأزق، يحصل على الحق في تحصيل رسوم المرور.. لذلك الإشارة الحقيقية ليست الـ3 亿، بل اختيارها أن تدخل بهذا الوضع من خلال «الديون»..
السردية الأكبر موجودة في الجهة الأخرى من التمويل التقليدي.. الائتمان الخاص في هذه السنوات هو أسرع جزء يتوسع فيه وول ستريت؛ والآن يتم نقل هذه اللعبة كاملةً، لتبدأ الأموال على السلسلة بالتعلم كيف تكسب من فرق الفوائد بدلًا من الاعتماد على الحركات..
لكن المشكلة هي أن شرط الإقراض هو أن يكون هناك من يحتاج فعلًا إلى هذا المال، وأن يكون قادرًا على سداده.. فإذا كان الشخص الذي يُقترض منه يستخدم الأموال في أمور عالية التقلب، فنتيجة هذا الائتمان لن تختلف عن جميع حالات الإقراض الأعمى في التاريخ..
لذلك ما يستحق المتابعة فعلًا ليس حجم الصندوق.. بل من هم أول المقترضين، وما الذي ستُستخدم من أجله الأموال في النهاية، وأي أرقام تم «تثبيتها» داخل البنود..
إذا استمر هذا الاتجاه، فسيظهر في هذا السوق شطر إضافي.. في المستقبل لن تتم المقارنة بين من يستطيع أن يحقق مكاسب، بل من يملك الأهلية ليُمنح حق الإقراض..
وهذا بحد ذاته مثير للاهتمام..
هذه الأخبار تبدو غريبة قليلًا.. شركة استثمار مشفّر تشتغل في المشاريع منذ أكثر من عشر سنوات، هذه المرة لا تطرح صندوقًا جديدًا للاستثمار في المشاريع، بل تذهب مباشرةً إلى الإقراض..
💬 有想法的进群聊
معظم الناس يرون «300 مليون دولار، صندوق آخر».. هذا الحجم في سوق اليوم، لا يحتاج العنوان حتى أن يُقرأ بجدية.. لكني أعتقد أن ما يستحق النظر فعلًا هو المكان الذي اختارته—من يمتلك الأسهم إلى من يجني فوائد..
هنا تبدأ الأمور بالاختلاف.. الأسهم والائتمان نوعان مختلفان تمامًا من المال.. الأسهم تكسب مضاعفات التقييم، وترتكز على ما إذا كانت الدورة القادمة ستستمر؛ بينما الائتمان يربح من فوائد الوقت، ويخاف أن ينقطع هذا الطور في منتصف الطريق.. كون نفس المؤسسة تلتفت لتغيّر اتجاهها يدل على أن حكمها على «ما شكل المال الذي يجب أن يبقى داخل الساحة» قد تغيّر..
والأكثر إثارة للاهتمام هو نقطة الدخول التي اختاروها.. حسب روايتهم هم، لحل عنق الزجاجة الذي يحدث عند دخول المؤسسات حين لا يتوفر المال لديهم، استخدموا معايير إقراض «مقيّدة بالبنود»..
هنا تصبح المسألة مثيرة للتأمل.. المفتاح في الإقراض هو عادةً نوع الضمان الذي يُقدَّم، لكنهم الآن لا يستطيعون الاعتماد إلا على البنود لتغطية المخاطر.. هذا يعني ضمنيًا أن هذا السوق لا يزال يفتقر إلى منظومة ضمان واحدة مقبولة لدى الجميع.. أين توجد الفجوة، يتجمع المال حيث يتم اصطفافه..
وخيط التمويل نفسه موجود هنا أيضًا.. هذه الأيام عاد إجمالي حجم السوق إلى ما فوق تريليون 3 تريليونات، لكن المكان الذي تعوّقه المؤسسات حقًا ليس أبدًا مسألة «هل يشتري أم لا»، بل هل يمكن للمال أن يُقرض ويُدمج بسلاسة.. من يفتح هذا المأزق، يحصل على الحق في تحصيل رسوم المرور.. لذلك الإشارة الحقيقية ليست الـ3 亿، بل اختيارها أن تدخل بهذا الوضع من خلال «الديون»..
السردية الأكبر موجودة في الجهة الأخرى من التمويل التقليدي.. الائتمان الخاص في هذه السنوات هو أسرع جزء يتوسع فيه وول ستريت؛ والآن يتم نقل هذه اللعبة كاملةً، لتبدأ الأموال على السلسلة بالتعلم كيف تكسب من فرق الفوائد بدلًا من الاعتماد على الحركات..
لكن المشكلة هي أن شرط الإقراض هو أن يكون هناك من يحتاج فعلًا إلى هذا المال، وأن يكون قادرًا على سداده.. فإذا كان الشخص الذي يُقترض منه يستخدم الأموال في أمور عالية التقلب، فنتيجة هذا الائتمان لن تختلف عن جميع حالات الإقراض الأعمى في التاريخ..
لذلك ما يستحق المتابعة فعلًا ليس حجم الصندوق.. بل من هم أول المقترضين، وما الذي ستُستخدم من أجله الأموال في النهاية، وأي أرقام تم «تثبيتها» داخل البنود..
إذا استمر هذا الاتجاه، فسيظهر في هذا السوق شطر إضافي.. في المستقبل لن تتم المقارنة بين من يستطيع أن يحقق مكاسب، بل من يملك الأهلية ليُمنح حق الإقراض..
وهذا بحد ذاته مثير للاهتمام..
239
·
--
#加密市场总市值重回3万亿美元
هذه الأخبار في الحقيقة غريبة بعض الشيء.. إحدى أكبر بورصات تداول العقود الآجلة في العالم، وهذه المرة ليست عملة نجمية، بل عقدي Bitcoin Cash و Uniswap..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون «CME أضاف عقدين آخرين».. مثل هذه الأمور عادةً لا يزعج أحد نفسه حتى بقراءتها سطرين.. لكن عندما فتحت ترتيب إدراجها واحدًا تلو الآخر، شعرت أن الأمر هنا ليس عقودًا جديدة، بل تقسيمًا طبقيًا..
وهنا يبدأ الاختلاف.. الأسماء التي دخلت أولًا كانت Cardano و Chainlink و Stellar و Avalanche و Sui.. والآن الدور على BCH و UNI؛ أحدهما عملة قديمة مخصصة للمدفوعات، والآخر هو توكن حوكمة ضمن DeFi.. لا يوجد بينهما شيء مشترك تقريبًا، لكنهما يشتركان في هوية واحدة — ما زالا يقفان خارج القائمة السائدة..
والأكثر إثارة للاهتمام هو شعار هذه البورصة نفسه.. فهي لا تهتم بأن تجعلك تكسب بسرعة؛ بل توفر للمؤسسات مكانًا يمكن التحوط فيه، والالتزام فيه، واستخدامه كضمان.. عندما تُدرج إحدى العملات في مجمع عقودها، فهذا يعني الحصول على تذكرة «مسموح رسميًا للمؤسسات بالمشاركة».. انتبهوا للترتيب: أولًا هناك قناة المشتقات، ثم فقط أموال السوق الفوري تجرؤ على الحديث عن تخصيص الموارد..
هنا خط رأس المال.. خلال العامين الماضيين، كانت سلطة تسعير العملات البديلة تقريبًا بيد صغار المستثمرين، تدور وفق المزاج والضجة.. أما المشتقات فهي لغة مختلفة تمامًا؛ من يستطيع التحوط، أو التحصين، أو البيع على المكشوف، فهو من يملك المؤهلات للانضمام إلى الميزانيات العمومية للأصول لدى المؤسسات.. كلما تمت إضافة اسم إلى هذه القائمة، يصبح التقسيم الطبقي داخل عالم العملات البديلة أكثر رسوخًا بدرجة واحدة..
لذلك ما يستحق التركيز عليه حقًا ليس حجم تداول هذين العقدين.. بل من سيكون الاسم في الدفعة التالية، وأيضًا العملات التي تعجز دائمًا عن الدخول إلى هذا المسبح، وكيف يجب أن تُسعَّر لاحقًا وفق أي منطق..
لكن الانعكاس موجود هنا أيضًا.. إدراج العقود لا يعني أن السعر سيصعد، بل قد يحدث العكس—فمع وجود أدوات بيع على المكشوف تعمل بسلاسة، ستصبح تقلبات المدى القصير أكثر حدة.. وفي التاريخ أيضًا، هناك العديد من العملات التي بعد أن حصلت على «تذكرة المؤسسات» مرت أولًا بفترة طويلة من التذبذب الأفقي..
إذا استمر هذا الاتجاه، فقد لا تكون ورقة الفوز في جولة العملات البديلة هي من قصته أكثر إغراءً، بل من سيتمكن أولًا من أن يُكتب في قائمة المؤسسات القابلة للتداول.. وهذا الأمر ممتع فعلًا..
#加密市场总市值重回3万亿美元
هذه الأخبار في الحقيقة غريبة بعض الشيء.. إحدى أكبر بورصات تداول العقود الآجلة في العالم، وهذه المرة ليست عملة نجمية، بل عقدي Bitcoin Cash و Uniswap..
🔄 进群看机构动作
معظم الناس يرون «CME أضاف عقدين آخرين».. مثل هذه الأمور عادةً لا يزعج أحد نفسه حتى بقراءتها سطرين.. لكن عندما فتحت ترتيب إدراجها واحدًا تلو الآخر، شعرت أن الأمر هنا ليس عقودًا جديدة، بل تقسيمًا طبقيًا..
وهنا يبدأ الاختلاف.. الأسماء التي دخلت أولًا كانت Cardano و Chainlink و Stellar و Avalanche و Sui.. والآن الدور على BCH و UNI؛ أحدهما عملة قديمة مخصصة للمدفوعات، والآخر هو توكن حوكمة ضمن DeFi.. لا يوجد بينهما شيء مشترك تقريبًا، لكنهما يشتركان في هوية واحدة — ما زالا يقفان خارج القائمة السائدة..
والأكثر إثارة للاهتمام هو شعار هذه البورصة نفسه.. فهي لا تهتم بأن تجعلك تكسب بسرعة؛ بل توفر للمؤسسات مكانًا يمكن التحوط فيه، والالتزام فيه، واستخدامه كضمان.. عندما تُدرج إحدى العملات في مجمع عقودها، فهذا يعني الحصول على تذكرة «مسموح رسميًا للمؤسسات بالمشاركة».. انتبهوا للترتيب: أولًا هناك قناة المشتقات، ثم فقط أموال السوق الفوري تجرؤ على الحديث عن تخصيص الموارد..
هنا خط رأس المال.. خلال العامين الماضيين، كانت سلطة تسعير العملات البديلة تقريبًا بيد صغار المستثمرين، تدور وفق المزاج والضجة.. أما المشتقات فهي لغة مختلفة تمامًا؛ من يستطيع التحوط، أو التحصين، أو البيع على المكشوف، فهو من يملك المؤهلات للانضمام إلى الميزانيات العمومية للأصول لدى المؤسسات.. كلما تمت إضافة اسم إلى هذه القائمة، يصبح التقسيم الطبقي داخل عالم العملات البديلة أكثر رسوخًا بدرجة واحدة..
لذلك ما يستحق التركيز عليه حقًا ليس حجم تداول هذين العقدين.. بل من سيكون الاسم في الدفعة التالية، وأيضًا العملات التي تعجز دائمًا عن الدخول إلى هذا المسبح، وكيف يجب أن تُسعَّر لاحقًا وفق أي منطق..
لكن الانعكاس موجود هنا أيضًا.. إدراج العقود لا يعني أن السعر سيصعد، بل قد يحدث العكس—فمع وجود أدوات بيع على المكشوف تعمل بسلاسة، ستصبح تقلبات المدى القصير أكثر حدة.. وفي التاريخ أيضًا، هناك العديد من العملات التي بعد أن حصلت على «تذكرة المؤسسات» مرت أولًا بفترة طويلة من التذبذب الأفقي..
إذا استمر هذا الاتجاه، فقد لا تكون ورقة الفوز في جولة العملات البديلة هي من قصته أكثر إغراءً، بل من سيتمكن أولًا من أن يُكتب في قائمة المؤسسات القابلة للتداول.. وهذا الأمر ممتع فعلًا..
هذه الأخبار في الحقيقة غريبة بعض الشيء.. إحدى أكبر بورصات تداول العقود الآجلة في العالم، وهذه المرة ليست عملة نجمية، بل عقدي Bitcoin Cash و Uniswap..
🔄 进群看机构动作
معظم الناس يرون «CME أضاف عقدين آخرين».. مثل هذه الأمور عادةً لا يزعج أحد نفسه حتى بقراءتها سطرين.. لكن عندما فتحت ترتيب إدراجها واحدًا تلو الآخر، شعرت أن الأمر هنا ليس عقودًا جديدة، بل تقسيمًا طبقيًا..
وهنا يبدأ الاختلاف.. الأسماء التي دخلت أولًا كانت Cardano و Chainlink و Stellar و Avalanche و Sui.. والآن الدور على BCH و UNI؛ أحدهما عملة قديمة مخصصة للمدفوعات، والآخر هو توكن حوكمة ضمن DeFi.. لا يوجد بينهما شيء مشترك تقريبًا، لكنهما يشتركان في هوية واحدة — ما زالا يقفان خارج القائمة السائدة..
والأكثر إثارة للاهتمام هو شعار هذه البورصة نفسه.. فهي لا تهتم بأن تجعلك تكسب بسرعة؛ بل توفر للمؤسسات مكانًا يمكن التحوط فيه، والالتزام فيه، واستخدامه كضمان.. عندما تُدرج إحدى العملات في مجمع عقودها، فهذا يعني الحصول على تذكرة «مسموح رسميًا للمؤسسات بالمشاركة».. انتبهوا للترتيب: أولًا هناك قناة المشتقات، ثم فقط أموال السوق الفوري تجرؤ على الحديث عن تخصيص الموارد..
هنا خط رأس المال.. خلال العامين الماضيين، كانت سلطة تسعير العملات البديلة تقريبًا بيد صغار المستثمرين، تدور وفق المزاج والضجة.. أما المشتقات فهي لغة مختلفة تمامًا؛ من يستطيع التحوط، أو التحصين، أو البيع على المكشوف، فهو من يملك المؤهلات للانضمام إلى الميزانيات العمومية للأصول لدى المؤسسات.. كلما تمت إضافة اسم إلى هذه القائمة، يصبح التقسيم الطبقي داخل عالم العملات البديلة أكثر رسوخًا بدرجة واحدة..
لذلك ما يستحق التركيز عليه حقًا ليس حجم تداول هذين العقدين.. بل من سيكون الاسم في الدفعة التالية، وأيضًا العملات التي تعجز دائمًا عن الدخول إلى هذا المسبح، وكيف يجب أن تُسعَّر لاحقًا وفق أي منطق..
لكن الانعكاس موجود هنا أيضًا.. إدراج العقود لا يعني أن السعر سيصعد، بل قد يحدث العكس—فمع وجود أدوات بيع على المكشوف تعمل بسلاسة، ستصبح تقلبات المدى القصير أكثر حدة.. وفي التاريخ أيضًا، هناك العديد من العملات التي بعد أن حصلت على «تذكرة المؤسسات» مرت أولًا بفترة طويلة من التذبذب الأفقي..
إذا استمر هذا الاتجاه، فقد لا تكون ورقة الفوز في جولة العملات البديلة هي من قصته أكثر إغراءً، بل من سيتمكن أولًا من أن يُكتب في قائمة المؤسسات القابلة للتداول.. وهذا الأمر ممتع فعلًا..
3
8.3k
·
--
#strategy增持950枚btc
تبدو هذه الرسالة للوهلة الأولى عادية جدًا.. إنها نفس رائحة “المحفظة القديمة استيقظت”، ونفس رائحة “القرش الضخم سيُحرّك” .. لكنني راجعت البيانات، ووجدت أن أكثر ما هو غير عادي هذه المرة هو في الواقع كلمتا «التكلفة»..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون ضغط البيع.. أربع عناوين نامت لأكثر من عشر سنوات، وخلال أسبوعين فقط نقلت إجمالي 1,971 بيتكوين، وبسعرها الحالي تعادل تقريبًا مئة وستة عشر مليونًا وستة آلاف دولار.. أكبر صفقة كانت 1,260 بيتكوين، لم تتحرك منذ يوليو 2016، وكانت التكلفة تقريبًا قرب 650 دولارًا..
لكن الشيء الذي يستحق النظر حقًا هو هيكل تكلفة هذه القطعة من العملات.. توجد محفظة من مارس 2011، فيها أكثر قليلًا من عشر عملات، ومتوسط سعرها تقريبًا دولار واحد.. وهناك محفظة من نوفمبر 2011، فيها مئة عملة، وكانت تكلفتها أيضًا ملتصقة بالأرض..
وهنا يبدأ الاختلاف.. بالنسبة لشخص تكون “تكلفته” بضع دولارات فقط، فإن “الارتفاع إلى 86 ألفًا” و“الارتفاع إلى 60 ألفًا” لا يغيران كثيرًا في قرار البيع، فمهما كان، تكون الأرباح طائلة.. لذلك فإن محاولة تفسير الأمر بعبارة «السعر مرتفع جدًا، لذا جني الأرباح» لا تصلح لشرح هذه الواقعة.
يوجد داخل ذلك تفصيل أكثر إثارة للتكهن.. من بين هذه العناوين الأربعة، ثلاثة منها تحمل وسم إرسال لنفس Noah Doe، وتشير إلى الدعوى القضائية في نيويورك التي صنّفت كمية كبيرة من العناوين الخاملة على أنها أموال بلا مالك.. بعد أن قام القاضي بتعليق الإجراءات في يونيو، بدأت العناوين تحت هذه الوسوم تتحرك بشكل متقطع.
هنا خط الأموال.. الرصيد الذي ظل دون حركة لمدة عشر سنوات هو أكثر جزء “صلب” من العرض في السوق.. عندما يتحرك هذا الجزء، فهذا يعني أن ما تغير ليس توقعات السعر، بل بنية الحيازة نفسها.. والاحتمال الأكبر أن ما “استيقظ” ليس “البائع”، بل “تأكيد الملكية”..
الأكثر إثارة هو ما يحدث على الطرف الآخر.. فالسوق يراقب أيضًا تحركات المؤسسات في جمع الحصص، وStrategy أضافت 950 بيتكوين.. من جهة في العلن تشترِي، ومن جهة في الخفاء تستيقظ.. وهاتان المسألتان عند وضعهما معًا تتحدثان في الحقيقة عن نفس السؤال: إلى من يتم تجميع حصص بيتكوين؟
لذا فالشيء الذي يستحق التركيز عليه ليس ما إذا كانت هذه التحويلات القليلة ستسحق السوق.. بل المحطة التالية بعد أن تتحرك العملات القديمة لأول مرة—هل دخلت إلى جهة الحفظ (الـ托管)، أم إلى ميزانية أصول مؤسسة، أم أنها دخلت مباشرة إلى البورصة..
لكن الانعكاس موجود هنا أيضًا.. إذا كانت هذه مجرد حركة تقنية ضمن إجراءات تلك الدعوى، ولا علاقة لها إطلاقًا بحركة السوق، عندها يجب تخفيض أهمية هذا الدليل.. ما ينبغي مراقبته هو هل سيستمر هذا الأمر على دفعات بشكل مستمر، وليس مدى كِبر مبلغ كل عملية على حدة..
إذا استمر هذا الاتجاه، فسلطة تسعير جانب العرض ستنتقل تدريجيًا من: «من يريد أن يبيع» إلى «من يستطيع إثبات أنه ما زال يملك».. وهذا يصبح مثيرًا للاهتمام فعلًا..
#strategy增持950枚btc
تبدو هذه الرسالة للوهلة الأولى عادية جدًا.. إنها نفس رائحة “المحفظة القديمة استيقظت”، ونفس رائحة “القرش الضخم سيُحرّك” .. لكنني راجعت البيانات، ووجدت أن أكثر ما هو غير عادي هذه المرة هو في الواقع كلمتا «التكلفة»..
⚖️ 盘面异动群里说
معظم الناس يرون ضغط البيع.. أربع عناوين نامت لأكثر من عشر سنوات، وخلال أسبوعين فقط نقلت إجمالي 1,971 بيتكوين، وبسعرها الحالي تعادل تقريبًا مئة وستة عشر مليونًا وستة آلاف دولار.. أكبر صفقة كانت 1,260 بيتكوين، لم تتحرك منذ يوليو 2016، وكانت التكلفة تقريبًا قرب 650 دولارًا..
لكن الشيء الذي يستحق النظر حقًا هو هيكل تكلفة هذه القطعة من العملات.. توجد محفظة من مارس 2011، فيها أكثر قليلًا من عشر عملات، ومتوسط سعرها تقريبًا دولار واحد.. وهناك محفظة من نوفمبر 2011، فيها مئة عملة، وكانت تكلفتها أيضًا ملتصقة بالأرض..
وهنا يبدأ الاختلاف.. بالنسبة لشخص تكون “تكلفته” بضع دولارات فقط، فإن “الارتفاع إلى 86 ألفًا” و“الارتفاع إلى 60 ألفًا” لا يغيران كثيرًا في قرار البيع، فمهما كان، تكون الأرباح طائلة.. لذلك فإن محاولة تفسير الأمر بعبارة «السعر مرتفع جدًا، لذا جني الأرباح» لا تصلح لشرح هذه الواقعة.
يوجد داخل ذلك تفصيل أكثر إثارة للتكهن.. من بين هذه العناوين الأربعة، ثلاثة منها تحمل وسم إرسال لنفس Noah Doe، وتشير إلى الدعوى القضائية في نيويورك التي صنّفت كمية كبيرة من العناوين الخاملة على أنها أموال بلا مالك.. بعد أن قام القاضي بتعليق الإجراءات في يونيو، بدأت العناوين تحت هذه الوسوم تتحرك بشكل متقطع.
هنا خط الأموال.. الرصيد الذي ظل دون حركة لمدة عشر سنوات هو أكثر جزء “صلب” من العرض في السوق.. عندما يتحرك هذا الجزء، فهذا يعني أن ما تغير ليس توقعات السعر، بل بنية الحيازة نفسها.. والاحتمال الأكبر أن ما “استيقظ” ليس “البائع”، بل “تأكيد الملكية”..
الأكثر إثارة هو ما يحدث على الطرف الآخر.. فالسوق يراقب أيضًا تحركات المؤسسات في جمع الحصص، وStrategy أضافت 950 بيتكوين.. من جهة في العلن تشترِي، ومن جهة في الخفاء تستيقظ.. وهاتان المسألتان عند وضعهما معًا تتحدثان في الحقيقة عن نفس السؤال: إلى من يتم تجميع حصص بيتكوين؟
لذا فالشيء الذي يستحق التركيز عليه ليس ما إذا كانت هذه التحويلات القليلة ستسحق السوق.. بل المحطة التالية بعد أن تتحرك العملات القديمة لأول مرة—هل دخلت إلى جهة الحفظ (الـ托管)، أم إلى ميزانية أصول مؤسسة، أم أنها دخلت مباشرة إلى البورصة..
لكن الانعكاس موجود هنا أيضًا.. إذا كانت هذه مجرد حركة تقنية ضمن إجراءات تلك الدعوى، ولا علاقة لها إطلاقًا بحركة السوق، عندها يجب تخفيض أهمية هذا الدليل.. ما ينبغي مراقبته هو هل سيستمر هذا الأمر على دفعات بشكل مستمر، وليس مدى كِبر مبلغ كل عملية على حدة..
إذا استمر هذا الاتجاه، فسلطة تسعير جانب العرض ستنتقل تدريجيًا من: «من يريد أن يبيع» إلى «من يستطيع إثبات أنه ما زال يملك».. وهذا يصبح مثيرًا للاهتمام فعلًا..
تبدو هذه الرسالة للوهلة الأولى عادية جدًا.. إنها نفس رائحة “المحفظة القديمة استيقظت”، ونفس رائحة “القرش الضخم سيُحرّك” .. لكنني راجعت البيانات، ووجدت أن أكثر ما هو غير عادي هذه المرة هو في الواقع كلمتا «التكلفة»..
⚖️ 盘面异动群里说
معظم الناس يرون ضغط البيع.. أربع عناوين نامت لأكثر من عشر سنوات، وخلال أسبوعين فقط نقلت إجمالي 1,971 بيتكوين، وبسعرها الحالي تعادل تقريبًا مئة وستة عشر مليونًا وستة آلاف دولار.. أكبر صفقة كانت 1,260 بيتكوين، لم تتحرك منذ يوليو 2016، وكانت التكلفة تقريبًا قرب 650 دولارًا..
لكن الشيء الذي يستحق النظر حقًا هو هيكل تكلفة هذه القطعة من العملات.. توجد محفظة من مارس 2011، فيها أكثر قليلًا من عشر عملات، ومتوسط سعرها تقريبًا دولار واحد.. وهناك محفظة من نوفمبر 2011، فيها مئة عملة، وكانت تكلفتها أيضًا ملتصقة بالأرض..
وهنا يبدأ الاختلاف.. بالنسبة لشخص تكون “تكلفته” بضع دولارات فقط، فإن “الارتفاع إلى 86 ألفًا” و“الارتفاع إلى 60 ألفًا” لا يغيران كثيرًا في قرار البيع، فمهما كان، تكون الأرباح طائلة.. لذلك فإن محاولة تفسير الأمر بعبارة «السعر مرتفع جدًا، لذا جني الأرباح» لا تصلح لشرح هذه الواقعة.
يوجد داخل ذلك تفصيل أكثر إثارة للتكهن.. من بين هذه العناوين الأربعة، ثلاثة منها تحمل وسم إرسال لنفس Noah Doe، وتشير إلى الدعوى القضائية في نيويورك التي صنّفت كمية كبيرة من العناوين الخاملة على أنها أموال بلا مالك.. بعد أن قام القاضي بتعليق الإجراءات في يونيو، بدأت العناوين تحت هذه الوسوم تتحرك بشكل متقطع.
هنا خط الأموال.. الرصيد الذي ظل دون حركة لمدة عشر سنوات هو أكثر جزء “صلب” من العرض في السوق.. عندما يتحرك هذا الجزء، فهذا يعني أن ما تغير ليس توقعات السعر، بل بنية الحيازة نفسها.. والاحتمال الأكبر أن ما “استيقظ” ليس “البائع”، بل “تأكيد الملكية”..
الأكثر إثارة هو ما يحدث على الطرف الآخر.. فالسوق يراقب أيضًا تحركات المؤسسات في جمع الحصص، وStrategy أضافت 950 بيتكوين.. من جهة في العلن تشترِي، ومن جهة في الخفاء تستيقظ.. وهاتان المسألتان عند وضعهما معًا تتحدثان في الحقيقة عن نفس السؤال: إلى من يتم تجميع حصص بيتكوين؟
لذا فالشيء الذي يستحق التركيز عليه ليس ما إذا كانت هذه التحويلات القليلة ستسحق السوق.. بل المحطة التالية بعد أن تتحرك العملات القديمة لأول مرة—هل دخلت إلى جهة الحفظ (الـ托管)، أم إلى ميزانية أصول مؤسسة، أم أنها دخلت مباشرة إلى البورصة..
لكن الانعكاس موجود هنا أيضًا.. إذا كانت هذه مجرد حركة تقنية ضمن إجراءات تلك الدعوى، ولا علاقة لها إطلاقًا بحركة السوق، عندها يجب تخفيض أهمية هذا الدليل.. ما ينبغي مراقبته هو هل سيستمر هذا الأمر على دفعات بشكل مستمر، وليس مدى كِبر مبلغ كل عملية على حدة..
إذا استمر هذا الاتجاه، فسلطة تسعير جانب العرض ستنتقل تدريجيًا من: «من يريد أن يبيع» إلى «من يستطيع إثبات أنه ما زال يملك».. وهذا يصبح مثيرًا للاهتمام فعلًا..
2
1.8k
·
--
تمّ التحقق
#苹果谷歌招募稳定币与代币化存款人才
للوهلة الأولى، يبدو أنها منصة تداول تدفع المال لنفسها لتشتري مصداقية لنفسها..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
لكن هناك شيء غريب نوعًا ما، وهو اتجاه مسار هذا المال..
الأمر في حد ذاته ليس معقدًا.. وثيقة تم تقديمها إلى الجهة التنظيمية الأمريكية تظهر أن بينانس اشترت 1.24 مليون سهم من الفئة A لشركة Circle بمبلغ 100 مليون دولار، بسعر 80.84 دولارًا للسهم، عبر طرح خاص، وتم التسليم في السابع عشر من سبتمبر.. وفي الوقت نفسه، قامت الجهتان بترقية التعاون بينهما إلى مدة خمس سنوات — تدفع Circle لبينانس رسوم تحفيز شهرية، ويُحسب ذلك كنسبة من حجم USDC الذي يتم تداوله عبر نوع من خدمات المحافظ، بينما تتولى بينانس مسؤولية الترويج لهذا العملة المستقرة داخل منصتها..
معظم الناس يرون «منصة أخرى تستثمر في شركة عملات مستقرة، ودعم مؤسسي آخر».. لكن الشيء الأكثر جدارة بالملاحظة حقًا هو: من يدفع هذا المال لمن..
على مدار السنوات الماضية، كانت المنصات من أجل الاحتفاظ بالسيولة العائمة للعملات المستقرة تدفع من جيبها وتقدم دعمًا.. والآن انعكس الأمر: الجهة المُصدِرة تدفع للقنوات شهريًا مقابل الخدمة.. وهذا يعني أن ندرة العملات المستقرة لم تعد مسألة «من يستطيع إصدارها»، بل أصبحت «من يمكنه أن يجعلها مستلقية في ساحته».. عملية إصدار العملات باتت أشبه ببيع المياه، بينما الجهة التي تجني الإيجار الحقيقي هي الطرف الذي يمسك بأرصدة المستخدمين..
الأمر مثير للاهتمام.. داخل نفس نوع التجارة، عندما ينعكس اتجاه تدفق الأموال، فهذا يدل على أن قوة المساومة انتقلت إلى مكان آخر..
وبالنظر إلى تفاصيل حقوق الملكية أكثر، يصبح الأمر أكثر إثارة.. فبالنسبة إلى الأسهم التي تم شراؤها بمبلغ 100 مليون دولار: لا يُسمح ببيعها ولا تحويلها ولا التحوط بها خلال عامين، ولا يُسمح إلا بحقوق التصويت، وبسبب أنها تتم عبر طرح خاص فالنقل من يد ليد مقيّد أصلًا.. هذه ليست مجرد استثمار، بل أشبه بوسام/إيصال يُقيّد الطرفين — خلال عامين، لا يتسرع أيٌّ منهما في الرحيل..
حتى طريقة تحصيل الرسوم تتبع المنطق نفسه.. ليست بسعر ثابت، بل اقتطاعًا بنسبة حسب حجم التداول/التدفق.. دخل المنصة يرتبط بحجم هذا العملة المستقرة على «ساحتها»؛ فكلما كبر «الوعاء» زادت الرسوم التي يتم تحصيلها شهريًا..
وهنا تبدأ الأمور بالاختلاف..
عند وضعها في إطار أكبر، تتضح أن هذه السلسلة من الأمور تتحرك في الاتجاهين في الوقت ذاته.. الجهة العليا (المُصدِرة) على استعداد لتقاسم جزء من عائدات الاحتياط، مقابل الحصول على قنوات؛ والجهة السفلى (القنوات) تتمركز الأموال باتجاه الطرف الذي «يوجد من يضمنها/يتحمل المسؤولية عنه» — في الجولات السابقة رأينا بالفعل أن مؤسسات تقوم بإيداع العملات لدى كيانات إيداع/حفظ خاضعة للتنظيم ثم تحويلها إلى سيولة، كما رأينا مجموعة من المؤسسات المالية التقليدية في طابور للحصول على الترخيص.. في النصف الثاني من عمر العملات المستقرة، قد لا تكون المنافسة على أساس من احتياطياته أكثر شفافية، بل من قنواته أقوى..
لكن المشكلة هنا..
الدفع الشهري مع ربط الأسهم يعني أن الجهة المُصدِرة والقنوات سترتبطان أكثر فأكثر.. وإذا ما نمت القناة وأصبحت أكبر، ستنخفض قوة مساومة المُصدِر بدلًا من أن ترتفع.. أما إذا حدث يومًا أن قامت إحدى القنوات بإصدار عملة مستقرة بنفسها، فستنعكس هذه البنية بالكامل — «أنا أدفع لك كي تساعدني في الترويج»..
الشيء الحقيقي الذي يستحق المتابعة هو نقطتان.. أولًا: هل سيتحول هذا النوع من ترتيبات الاقتطاع حسب حجم التداول إلى نمط قياسي في الصناعة؛ وثانيًا: هل ستطرأ تغييرات قبل انتهاء فترة قفل الأسهم لمدة عامين أو حول موعد انتهائها..
بمجرد أن يظهر فعلًا «قيام القنوات بإصدار عملات بأنفسها»، وعندما ننظر إلى هذه الأخبار اليوم لاحقًا، قد يتبين أنها مجرد ترتيب لفترة انتقالية، في الوقت الذي لم تكن فيه القنوات قد نمت بعد..
#苹果谷歌招募稳定币与代币化存款人才
للوهلة الأولى، يبدو أنها منصة تداول تدفع المال لنفسها لتشتري مصداقية لنفسها..
⚖️ 最新消息群里说
لكن هناك شيء غريب نوعًا ما، وهو اتجاه مسار هذا المال..
الأمر في حد ذاته ليس معقدًا.. وثيقة تم تقديمها إلى الجهة التنظيمية الأمريكية تظهر أن بينانس اشترت 1.24 مليون سهم من الفئة A لشركة Circle بمبلغ 100 مليون دولار، بسعر 80.84 دولارًا للسهم، عبر طرح خاص، وتم التسليم في السابع عشر من سبتمبر.. وفي الوقت نفسه، قامت الجهتان بترقية التعاون بينهما إلى مدة خمس سنوات — تدفع Circle لبينانس رسوم تحفيز شهرية، ويُحسب ذلك كنسبة من حجم USDC الذي يتم تداوله عبر نوع من خدمات المحافظ، بينما تتولى بينانس مسؤولية الترويج لهذا العملة المستقرة داخل منصتها..
معظم الناس يرون «منصة أخرى تستثمر في شركة عملات مستقرة، ودعم مؤسسي آخر».. لكن الشيء الأكثر جدارة بالملاحظة حقًا هو: من يدفع هذا المال لمن..
على مدار السنوات الماضية، كانت المنصات من أجل الاحتفاظ بالسيولة العائمة للعملات المستقرة تدفع من جيبها وتقدم دعمًا.. والآن انعكس الأمر: الجهة المُصدِرة تدفع للقنوات شهريًا مقابل الخدمة.. وهذا يعني أن ندرة العملات المستقرة لم تعد مسألة «من يستطيع إصدارها»، بل أصبحت «من يمكنه أن يجعلها مستلقية في ساحته».. عملية إصدار العملات باتت أشبه ببيع المياه، بينما الجهة التي تجني الإيجار الحقيقي هي الطرف الذي يمسك بأرصدة المستخدمين..
الأمر مثير للاهتمام.. داخل نفس نوع التجارة، عندما ينعكس اتجاه تدفق الأموال، فهذا يدل على أن قوة المساومة انتقلت إلى مكان آخر..
وبالنظر إلى تفاصيل حقوق الملكية أكثر، يصبح الأمر أكثر إثارة.. فبالنسبة إلى الأسهم التي تم شراؤها بمبلغ 100 مليون دولار: لا يُسمح ببيعها ولا تحويلها ولا التحوط بها خلال عامين، ولا يُسمح إلا بحقوق التصويت، وبسبب أنها تتم عبر طرح خاص فالنقل من يد ليد مقيّد أصلًا.. هذه ليست مجرد استثمار، بل أشبه بوسام/إيصال يُقيّد الطرفين — خلال عامين، لا يتسرع أيٌّ منهما في الرحيل..
حتى طريقة تحصيل الرسوم تتبع المنطق نفسه.. ليست بسعر ثابت، بل اقتطاعًا بنسبة حسب حجم التداول/التدفق.. دخل المنصة يرتبط بحجم هذا العملة المستقرة على «ساحتها»؛ فكلما كبر «الوعاء» زادت الرسوم التي يتم تحصيلها شهريًا..
وهنا تبدأ الأمور بالاختلاف..
عند وضعها في إطار أكبر، تتضح أن هذه السلسلة من الأمور تتحرك في الاتجاهين في الوقت ذاته.. الجهة العليا (المُصدِرة) على استعداد لتقاسم جزء من عائدات الاحتياط، مقابل الحصول على قنوات؛ والجهة السفلى (القنوات) تتمركز الأموال باتجاه الطرف الذي «يوجد من يضمنها/يتحمل المسؤولية عنه» — في الجولات السابقة رأينا بالفعل أن مؤسسات تقوم بإيداع العملات لدى كيانات إيداع/حفظ خاضعة للتنظيم ثم تحويلها إلى سيولة، كما رأينا مجموعة من المؤسسات المالية التقليدية في طابور للحصول على الترخيص.. في النصف الثاني من عمر العملات المستقرة، قد لا تكون المنافسة على أساس من احتياطياته أكثر شفافية، بل من قنواته أقوى..
لكن المشكلة هنا..
الدفع الشهري مع ربط الأسهم يعني أن الجهة المُصدِرة والقنوات سترتبطان أكثر فأكثر.. وإذا ما نمت القناة وأصبحت أكبر، ستنخفض قوة مساومة المُصدِر بدلًا من أن ترتفع.. أما إذا حدث يومًا أن قامت إحدى القنوات بإصدار عملة مستقرة بنفسها، فستنعكس هذه البنية بالكامل — «أنا أدفع لك كي تساعدني في الترويج»..
الشيء الحقيقي الذي يستحق المتابعة هو نقطتان.. أولًا: هل سيتحول هذا النوع من ترتيبات الاقتطاع حسب حجم التداول إلى نمط قياسي في الصناعة؛ وثانيًا: هل ستطرأ تغييرات قبل انتهاء فترة قفل الأسهم لمدة عامين أو حول موعد انتهائها..
بمجرد أن يظهر فعلًا «قيام القنوات بإصدار عملات بأنفسها»، وعندما ننظر إلى هذه الأخبار اليوم لاحقًا، قد يتبين أنها مجرد ترتيب لفترة انتقالية، في الوقت الذي لم تكن فيه القنوات قد نمت بعد..
للوهلة الأولى، يبدو أنها منصة تداول تدفع المال لنفسها لتشتري مصداقية لنفسها..
⚖️ 最新消息群里说
لكن هناك شيء غريب نوعًا ما، وهو اتجاه مسار هذا المال..
الأمر في حد ذاته ليس معقدًا.. وثيقة تم تقديمها إلى الجهة التنظيمية الأمريكية تظهر أن بينانس اشترت 1.24 مليون سهم من الفئة A لشركة Circle بمبلغ 100 مليون دولار، بسعر 80.84 دولارًا للسهم، عبر طرح خاص، وتم التسليم في السابع عشر من سبتمبر.. وفي الوقت نفسه، قامت الجهتان بترقية التعاون بينهما إلى مدة خمس سنوات — تدفع Circle لبينانس رسوم تحفيز شهرية، ويُحسب ذلك كنسبة من حجم USDC الذي يتم تداوله عبر نوع من خدمات المحافظ، بينما تتولى بينانس مسؤولية الترويج لهذا العملة المستقرة داخل منصتها..
معظم الناس يرون «منصة أخرى تستثمر في شركة عملات مستقرة، ودعم مؤسسي آخر».. لكن الشيء الأكثر جدارة بالملاحظة حقًا هو: من يدفع هذا المال لمن..
على مدار السنوات الماضية، كانت المنصات من أجل الاحتفاظ بالسيولة العائمة للعملات المستقرة تدفع من جيبها وتقدم دعمًا.. والآن انعكس الأمر: الجهة المُصدِرة تدفع للقنوات شهريًا مقابل الخدمة.. وهذا يعني أن ندرة العملات المستقرة لم تعد مسألة «من يستطيع إصدارها»، بل أصبحت «من يمكنه أن يجعلها مستلقية في ساحته».. عملية إصدار العملات باتت أشبه ببيع المياه، بينما الجهة التي تجني الإيجار الحقيقي هي الطرف الذي يمسك بأرصدة المستخدمين..
الأمر مثير للاهتمام.. داخل نفس نوع التجارة، عندما ينعكس اتجاه تدفق الأموال، فهذا يدل على أن قوة المساومة انتقلت إلى مكان آخر..
وبالنظر إلى تفاصيل حقوق الملكية أكثر، يصبح الأمر أكثر إثارة.. فبالنسبة إلى الأسهم التي تم شراؤها بمبلغ 100 مليون دولار: لا يُسمح ببيعها ولا تحويلها ولا التحوط بها خلال عامين، ولا يُسمح إلا بحقوق التصويت، وبسبب أنها تتم عبر طرح خاص فالنقل من يد ليد مقيّد أصلًا.. هذه ليست مجرد استثمار، بل أشبه بوسام/إيصال يُقيّد الطرفين — خلال عامين، لا يتسرع أيٌّ منهما في الرحيل..
حتى طريقة تحصيل الرسوم تتبع المنطق نفسه.. ليست بسعر ثابت، بل اقتطاعًا بنسبة حسب حجم التداول/التدفق.. دخل المنصة يرتبط بحجم هذا العملة المستقرة على «ساحتها»؛ فكلما كبر «الوعاء» زادت الرسوم التي يتم تحصيلها شهريًا..
وهنا تبدأ الأمور بالاختلاف..
عند وضعها في إطار أكبر، تتضح أن هذه السلسلة من الأمور تتحرك في الاتجاهين في الوقت ذاته.. الجهة العليا (المُصدِرة) على استعداد لتقاسم جزء من عائدات الاحتياط، مقابل الحصول على قنوات؛ والجهة السفلى (القنوات) تتمركز الأموال باتجاه الطرف الذي «يوجد من يضمنها/يتحمل المسؤولية عنه» — في الجولات السابقة رأينا بالفعل أن مؤسسات تقوم بإيداع العملات لدى كيانات إيداع/حفظ خاضعة للتنظيم ثم تحويلها إلى سيولة، كما رأينا مجموعة من المؤسسات المالية التقليدية في طابور للحصول على الترخيص.. في النصف الثاني من عمر العملات المستقرة، قد لا تكون المنافسة على أساس من احتياطياته أكثر شفافية، بل من قنواته أقوى..
لكن المشكلة هنا..
الدفع الشهري مع ربط الأسهم يعني أن الجهة المُصدِرة والقنوات سترتبطان أكثر فأكثر.. وإذا ما نمت القناة وأصبحت أكبر، ستنخفض قوة مساومة المُصدِر بدلًا من أن ترتفع.. أما إذا حدث يومًا أن قامت إحدى القنوات بإصدار عملة مستقرة بنفسها، فستنعكس هذه البنية بالكامل — «أنا أدفع لك كي تساعدني في الترويج»..
الشيء الحقيقي الذي يستحق المتابعة هو نقطتان.. أولًا: هل سيتحول هذا النوع من ترتيبات الاقتطاع حسب حجم التداول إلى نمط قياسي في الصناعة؛ وثانيًا: هل ستطرأ تغييرات قبل انتهاء فترة قفل الأسهم لمدة عامين أو حول موعد انتهائها..
بمجرد أن يظهر فعلًا «قيام القنوات بإصدار عملات بأنفسها»، وعندما ننظر إلى هذه الأخبار اليوم لاحقًا، قد يتبين أنها مجرد ترتيب لفترة انتقالية، في الوقت الذي لم تكن فيه القنوات قد نمت بعد..
3
1.8k
·
--
تمّ التحقق
#xrp上涨8%
تمسك شركة The Sandbox في يدها، وكانت تخطط للصعود إلى سوق ناسداك، لكنّها هي نفسها أوقفت هذا الطريق مؤقتًا.. هذا في حد ذاته ليس شيئًا شائعًا..
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون «شركة أخرى تفشل في الاكتتاب والطرح».. لكن ما يستحق النظر إليه حقًا، قد لا يكون كونها لم تستطع الصعود، بل أنها هي من اختارت عدم الصعود أولًا..
لنوضح الأمر أولًا.. شركة Animoca Brands في هونغ كونغ أوقفت مفاوضات الاندماج العكسي مع Currenc المدرجة في ناسداك.. كانت الخطة الأصلية أن يتم إدراج/ضمّ Currenc داخل Animoca، وبعد الاندماج يحصل مساهمو Animoca على 95% من أسهم الشركة الجديدة.. والسبب المذكور كان «ظروف السوق» و«الجدول الزمني المتوقع للتسليم/الإغلاق»، والصياغة كانت أن الطرفين وافقا على ذلك بشكل مشترك، وقالا أيضًا إنه إذا كانت الشروط مناسبة يمكن مناقشتها مجددًا..
هنا تصبح القصة أكثر إثارة للاهتمام.. إذا كانت المرة هذه قد تم إيقافها بسبب تدخل الجهة التنظيمية، فالمسألة تكون مسألة امتثال؛ لكن إذا كان ما كُتب هو أن الطرفين معًا ضغطا زر الفرامل، فليست المشكلة «هل يمكن الصعود أم لا»، بل «هل هذا السعر يستحق أم لا»..
والأكثر إثارة هو التوقيت.. في اليوم نفسه تمامًا، كانت أموال السوق الثانوي تتجه نحو أرخص “قطع”/أسهم، فدوجكوين ارتفع 15% في يوم واحد، وتبعته XRP وSOL وقفزتا.. جهة تعرض سعرًا لأسهم «تُروى لها قصة» لعدة سنوات في السوق المفتوحة، وفي الجهة الأخرى، توجد في السوق حصة يمكن تسعيرها بالدقائق ويمكن إتمام الصفقات بها فورًا..
هكذا تصبح الأمور مختلفة.. فالأموال نفسها، الآن أكثر استعدادًا للبقاء في الأماكن التي يمكن أن تُنجز فيها الصفقة فورًا، بدلًا من أن تُقفل داخل عملية طرح/اكتتاب تحتاج لوقت طويل لالتزامات المراجعة لأشهر، وفترة الإغلاق غير مؤكدة..
ثم انظر خطوة أبعد.. في 2020، تم شطب Animoca من بورصة في أستراليا، وهذه المرة أيضًا توقفت على مسار ناسداك كقناة “استحواذ/صندوق قوقعة” (借壳). مرتان، وكلتاهما علقتا في المكان نفسه، وبالطبع فإن شهية السوق للأصول من هذا النوع لها دورة.. إضافة إلى أن مشروع قانون CLARITY لم يمر الأسبوع الماضي، فمسار التنظيم أصلاً كان غامضًا؛ وعادةً لن تُسعّر الشركات لنفسها إذا لم تكن القواعد مكتوبة بوضوح..
ما يستحق المتابعة حقًا هو ما الذي ستفعله “القوقعة” بعد ذلك.. إذا أعادت Currenc تشغيل المفاوضات خلال شهر، فهذا يعني أن المشكلة مجرد توقيت؛ أما إذا التفتت للعثور على أصول/مشروعات أخرى، فهذه مسألة تقييم وليست مسألة وقت..
يبقى انعكاس الصورة هنا.. توقف الاكتتاب يبدو كأن هذه الشركة هي من خسرت؛ لكن إذا كانت النافذة على وشك الإغلاق والقوقعة لا تزال في اليد، فزمام المبادرة في الواقع لدى جهة الأصل التي كانت تستعد للدخول.. أحيانًا لا يكون الأمر أن «لا يمكن الصعود»، بل «لا تريد أن يتم الصعود بهذا السعر»..
#xrp上涨8%
تمسك شركة The Sandbox في يدها، وكانت تخطط للصعود إلى سوق ناسداك، لكنّها هي نفسها أوقفت هذا الطريق مؤقتًا.. هذا في حد ذاته ليس شيئًا شائعًا..
👉 加入粉丝群
معظم الناس يرون «شركة أخرى تفشل في الاكتتاب والطرح».. لكن ما يستحق النظر إليه حقًا، قد لا يكون كونها لم تستطع الصعود، بل أنها هي من اختارت عدم الصعود أولًا..
لنوضح الأمر أولًا.. شركة Animoca Brands في هونغ كونغ أوقفت مفاوضات الاندماج العكسي مع Currenc المدرجة في ناسداك.. كانت الخطة الأصلية أن يتم إدراج/ضمّ Currenc داخل Animoca، وبعد الاندماج يحصل مساهمو Animoca على 95% من أسهم الشركة الجديدة.. والسبب المذكور كان «ظروف السوق» و«الجدول الزمني المتوقع للتسليم/الإغلاق»، والصياغة كانت أن الطرفين وافقا على ذلك بشكل مشترك، وقالا أيضًا إنه إذا كانت الشروط مناسبة يمكن مناقشتها مجددًا..
هنا تصبح القصة أكثر إثارة للاهتمام.. إذا كانت المرة هذه قد تم إيقافها بسبب تدخل الجهة التنظيمية، فالمسألة تكون مسألة امتثال؛ لكن إذا كان ما كُتب هو أن الطرفين معًا ضغطا زر الفرامل، فليست المشكلة «هل يمكن الصعود أم لا»، بل «هل هذا السعر يستحق أم لا»..
والأكثر إثارة هو التوقيت.. في اليوم نفسه تمامًا، كانت أموال السوق الثانوي تتجه نحو أرخص “قطع”/أسهم، فدوجكوين ارتفع 15% في يوم واحد، وتبعته XRP وSOL وقفزتا.. جهة تعرض سعرًا لأسهم «تُروى لها قصة» لعدة سنوات في السوق المفتوحة، وفي الجهة الأخرى، توجد في السوق حصة يمكن تسعيرها بالدقائق ويمكن إتمام الصفقات بها فورًا..
هكذا تصبح الأمور مختلفة.. فالأموال نفسها، الآن أكثر استعدادًا للبقاء في الأماكن التي يمكن أن تُنجز فيها الصفقة فورًا، بدلًا من أن تُقفل داخل عملية طرح/اكتتاب تحتاج لوقت طويل لالتزامات المراجعة لأشهر، وفترة الإغلاق غير مؤكدة..
ثم انظر خطوة أبعد.. في 2020، تم شطب Animoca من بورصة في أستراليا، وهذه المرة أيضًا توقفت على مسار ناسداك كقناة “استحواذ/صندوق قوقعة” (借壳). مرتان، وكلتاهما علقتا في المكان نفسه، وبالطبع فإن شهية السوق للأصول من هذا النوع لها دورة.. إضافة إلى أن مشروع قانون CLARITY لم يمر الأسبوع الماضي، فمسار التنظيم أصلاً كان غامضًا؛ وعادةً لن تُسعّر الشركات لنفسها إذا لم تكن القواعد مكتوبة بوضوح..
ما يستحق المتابعة حقًا هو ما الذي ستفعله “القوقعة” بعد ذلك.. إذا أعادت Currenc تشغيل المفاوضات خلال شهر، فهذا يعني أن المشكلة مجرد توقيت؛ أما إذا التفتت للعثور على أصول/مشروعات أخرى، فهذه مسألة تقييم وليست مسألة وقت..
يبقى انعكاس الصورة هنا.. توقف الاكتتاب يبدو كأن هذه الشركة هي من خسرت؛ لكن إذا كانت النافذة على وشك الإغلاق والقوقعة لا تزال في اليد، فزمام المبادرة في الواقع لدى جهة الأصل التي كانت تستعد للدخول.. أحيانًا لا يكون الأمر أن «لا يمكن الصعود»، بل «لا تريد أن يتم الصعود بهذا السعر»..
تمسك شركة The Sandbox في يدها، وكانت تخطط للصعود إلى سوق ناسداك، لكنّها هي نفسها أوقفت هذا الطريق مؤقتًا.. هذا في حد ذاته ليس شيئًا شائعًا..
👉 加入粉丝群
معظم الناس يرون «شركة أخرى تفشل في الاكتتاب والطرح».. لكن ما يستحق النظر إليه حقًا، قد لا يكون كونها لم تستطع الصعود، بل أنها هي من اختارت عدم الصعود أولًا..
لنوضح الأمر أولًا.. شركة Animoca Brands في هونغ كونغ أوقفت مفاوضات الاندماج العكسي مع Currenc المدرجة في ناسداك.. كانت الخطة الأصلية أن يتم إدراج/ضمّ Currenc داخل Animoca، وبعد الاندماج يحصل مساهمو Animoca على 95% من أسهم الشركة الجديدة.. والسبب المذكور كان «ظروف السوق» و«الجدول الزمني المتوقع للتسليم/الإغلاق»، والصياغة كانت أن الطرفين وافقا على ذلك بشكل مشترك، وقالا أيضًا إنه إذا كانت الشروط مناسبة يمكن مناقشتها مجددًا..
هنا تصبح القصة أكثر إثارة للاهتمام.. إذا كانت المرة هذه قد تم إيقافها بسبب تدخل الجهة التنظيمية، فالمسألة تكون مسألة امتثال؛ لكن إذا كان ما كُتب هو أن الطرفين معًا ضغطا زر الفرامل، فليست المشكلة «هل يمكن الصعود أم لا»، بل «هل هذا السعر يستحق أم لا»..
والأكثر إثارة هو التوقيت.. في اليوم نفسه تمامًا، كانت أموال السوق الثانوي تتجه نحو أرخص “قطع”/أسهم، فدوجكوين ارتفع 15% في يوم واحد، وتبعته XRP وSOL وقفزتا.. جهة تعرض سعرًا لأسهم «تُروى لها قصة» لعدة سنوات في السوق المفتوحة، وفي الجهة الأخرى، توجد في السوق حصة يمكن تسعيرها بالدقائق ويمكن إتمام الصفقات بها فورًا..
هكذا تصبح الأمور مختلفة.. فالأموال نفسها، الآن أكثر استعدادًا للبقاء في الأماكن التي يمكن أن تُنجز فيها الصفقة فورًا، بدلًا من أن تُقفل داخل عملية طرح/اكتتاب تحتاج لوقت طويل لالتزامات المراجعة لأشهر، وفترة الإغلاق غير مؤكدة..
ثم انظر خطوة أبعد.. في 2020، تم شطب Animoca من بورصة في أستراليا، وهذه المرة أيضًا توقفت على مسار ناسداك كقناة “استحواذ/صندوق قوقعة” (借壳). مرتان، وكلتاهما علقتا في المكان نفسه، وبالطبع فإن شهية السوق للأصول من هذا النوع لها دورة.. إضافة إلى أن مشروع قانون CLARITY لم يمر الأسبوع الماضي، فمسار التنظيم أصلاً كان غامضًا؛ وعادةً لن تُسعّر الشركات لنفسها إذا لم تكن القواعد مكتوبة بوضوح..
ما يستحق المتابعة حقًا هو ما الذي ستفعله “القوقعة” بعد ذلك.. إذا أعادت Currenc تشغيل المفاوضات خلال شهر، فهذا يعني أن المشكلة مجرد توقيت؛ أما إذا التفتت للعثور على أصول/مشروعات أخرى، فهذه مسألة تقييم وليست مسألة وقت..
يبقى انعكاس الصورة هنا.. توقف الاكتتاب يبدو كأن هذه الشركة هي من خسرت؛ لكن إذا كانت النافذة على وشك الإغلاق والقوقعة لا تزال في اليد، فزمام المبادرة في الواقع لدى جهة الأصل التي كانت تستعد للدخول.. أحيانًا لا يكون الأمر أن «لا يمكن الصعود»، بل «لا تريد أن يتم الصعود بهذا السعر»..
3
1.2k
·
--
#xrp上涨8%
في سوق العملات الرقمية.. هذه الأخبار غريبة بعض الشيء..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
الكل يتحدث اليوم أن دوغ كوين قفزت 15% في ليلة واحدة؛ من ما يقارب عشرة سنتات مباشرةً اندفعت للأعلى، لتصبح صاحبة أكبر نسبة صعود بين العملات الرئيسية.. لكن ما يستحق الاهتمام حقًا، قد لا يكون هذه الـ15%، بل توقيت ظهورها..
من جهة البيتكوين، الحركة توقفت بالفعل..
بداية هذا الارتفاع واضحة جدًا.. خلال الـ24 ساعة الماضية، تم تصفية عقود بأكثر من مليار دولار على مستوى الشبكة بالكامل، منها 844 مليون تقريبًا، أي حوالي 82%، كانت صفقة بيع على المكشوف تم سحقها؛ وتم إغلاق أكثر من 130 ألف مركز.. بعد أن تُجبر الصفقات القصيرة على الخروج (التصفية القسرية)، يعود بعدها طلب شراء تلقائي، وهذه كانت وقود تلك الاندفاعة الحادة قبل أيام.. لكن في الساعة الأخيرة فقط، انخفض حجم التصفية من أكثر من 300 مليون دولار في الساعة عند ذروة يوم الاثنين، إلى أقل من 11000000 (أقل من 11 مليون)..
ترجمة للعامية.. القوة الدافعة التي رفعت الأسعار إلى الأعلى، على وشك أن تنتهي حرقًا..
والأكثر إثارة للاهتمام أنه بعد نفاد الوقود، لم تنهَر الأسعار.. بل تم استبدالها بمجموعة جديدة من الرقائق الأٌصغر والأرخص التي تقفز—دوغ كوين ترتفع 15%، وXRP ترتفع قرابة 7%، وSOL ترتفع 5%، والإيثيريوم 3%، بينما البيتكوين نفسه ظل شبه ثابت خلال ساعة واحدة تقريبًا..
هنا يبدأ الأمر يختلف..
المال لا يختفي أبدًا، بل يغيّر مكانه فقط.. عندما يصل القائد إلى مستوى فوق خطوط تكلفة معظم الناس، ويبدأ الصعود يصبح أكثر صعوبة، فالأموال التي تُنقل أولًا لن تذهب لمطاردة الأغلى، بل ستبحث عن المكان الذي يُمكن رفعه بأقل جهد.. الأموال التي تُستخدم لرفع عملة بسعر عشرة سنتات تقريبًا لمضاعفة قيمتها، قد لا تكون حتى كافية لتحريك البيتكوين بنسبة مئوية واحدة..
وهذه أيضًا فيها تفصيلة يمكن مقارنتها.. بين العملات الرئيسية الوحيدة التي تتراجع هي ZEC التي كانت قد ارتفعت سابقًا بقوة؛ تراجعت 4%.. العملات التي ارتفعت سابقًا تم سحبها أولًا، أما التي لم ترتفع بعد، والأرخص للوحدة، فهي التي يتم رفعها بدلًا منها.. هذا ليس صعودًا شاملاً، بل أموال تختار الأماكن الأرخص وتتركز في ضربها..
غالبًا ما تكون الأمور التي تُرفع أولًا ليست أثقل الأصول، بل أخف الرقائق..
والطبقة الأكبر يمكن رؤية شيء مشابه لها حتى في سوق الأسهم في نفس اليوم.. في الجلسة الآسيوية، المؤشر الرئيسي ارتفع قرابة 1%، واستمر في الارتفاع لخمسة أيام متتالية؛ وكان المتصدر سامسونغ و SK海力士؛ وقيمة AMD السوقية لأول مرة تلامس تريليون دولار، ومؤشر أشباه الموصلات في فيلادلفيا واصل صعوده لخمسة أيام متتالية؛ ووكيل Meta الجديد للذكاء الاصطناعي الذي تم إطلاقه حديثًا، خلال أسبوعين فقط تخطى ChatGPT على قائمة التطبيقات المجانية في منطقة الولايات المتحدة من حيث الترتيب، وتم تثبيته ملايين المرات حول العالم..
هذا لا يعني أن العملات الرقمية تتحرك داخليًا فقط مع الدوران، بل يعني أن شهية المخاطرة في كل مكان عادت إلى الارتفاع معًا..
لكن هنا فرق يجب الانتباه له.. في الأسهم، الأموال تُشترى لقدرات الذكاء الاصطناعي؛ وفي العملات الرقمية، الأموال تُشترى لرقائق التداول الأرخص..
المهم حقًا الذي ينبغي التركيز عليه هو جولة “التسليم”… كمية وقود التصفية القسرية ليست كثيرة، والخطوة التالية ستكون واحدة من اثنين: إما أن أموال السيولة الفورية تستمر في ضخ الكمية ليكمل السوق الصعود، أو أن القائد يتسطح ولا يتحرك، وبعد أن تقفز العملات الصغيرة ليوم واحد، يتوقف كل شيء..
في التاريخ، تلك المشاهد من نوع: “القائد متسطح، وأرخص الرقائق تتفجر يومًا كاملاً”، تظهر غالبًا في النصف الثاني من مرحلة الدوران.. لكن قد تكون أيضًا بداية موسم العملات الصغيرة عند فتح الباب.. نقطة الحكم واحدة فقط—بعد أن تقفز دوغ كوين، هل يستطيع البيتكوين أن يسجل قمة جديدة مرة أخرى..
إذا لم يلحق القائد بالموجة، وكان التحرك مقتصرًا على دوغ كوين وحدها فقط، فهذه الـ15% تبدو أكثر مثل أن “شخصًا جديدًا” جاء ليتحمل الفاتورة بدلًا من أن تكون تغييرًا في الاتجاه الحقيقي..
#xrp上涨8%
في سوق العملات الرقمية.. هذه الأخبار غريبة بعض الشيء..
👉 交易计划
الكل يتحدث اليوم أن دوغ كوين قفزت 15% في ليلة واحدة؛ من ما يقارب عشرة سنتات مباشرةً اندفعت للأعلى، لتصبح صاحبة أكبر نسبة صعود بين العملات الرئيسية.. لكن ما يستحق الاهتمام حقًا، قد لا يكون هذه الـ15%، بل توقيت ظهورها..
من جهة البيتكوين، الحركة توقفت بالفعل..
بداية هذا الارتفاع واضحة جدًا.. خلال الـ24 ساعة الماضية، تم تصفية عقود بأكثر من مليار دولار على مستوى الشبكة بالكامل، منها 844 مليون تقريبًا، أي حوالي 82%، كانت صفقة بيع على المكشوف تم سحقها؛ وتم إغلاق أكثر من 130 ألف مركز.. بعد أن تُجبر الصفقات القصيرة على الخروج (التصفية القسرية)، يعود بعدها طلب شراء تلقائي، وهذه كانت وقود تلك الاندفاعة الحادة قبل أيام.. لكن في الساعة الأخيرة فقط، انخفض حجم التصفية من أكثر من 300 مليون دولار في الساعة عند ذروة يوم الاثنين، إلى أقل من 11000000 (أقل من 11 مليون)..
ترجمة للعامية.. القوة الدافعة التي رفعت الأسعار إلى الأعلى، على وشك أن تنتهي حرقًا..
والأكثر إثارة للاهتمام أنه بعد نفاد الوقود، لم تنهَر الأسعار.. بل تم استبدالها بمجموعة جديدة من الرقائق الأٌصغر والأرخص التي تقفز—دوغ كوين ترتفع 15%، وXRP ترتفع قرابة 7%، وSOL ترتفع 5%، والإيثيريوم 3%، بينما البيتكوين نفسه ظل شبه ثابت خلال ساعة واحدة تقريبًا..
هنا يبدأ الأمر يختلف..
المال لا يختفي أبدًا، بل يغيّر مكانه فقط.. عندما يصل القائد إلى مستوى فوق خطوط تكلفة معظم الناس، ويبدأ الصعود يصبح أكثر صعوبة، فالأموال التي تُنقل أولًا لن تذهب لمطاردة الأغلى، بل ستبحث عن المكان الذي يُمكن رفعه بأقل جهد.. الأموال التي تُستخدم لرفع عملة بسعر عشرة سنتات تقريبًا لمضاعفة قيمتها، قد لا تكون حتى كافية لتحريك البيتكوين بنسبة مئوية واحدة..
وهذه أيضًا فيها تفصيلة يمكن مقارنتها.. بين العملات الرئيسية الوحيدة التي تتراجع هي ZEC التي كانت قد ارتفعت سابقًا بقوة؛ تراجعت 4%.. العملات التي ارتفعت سابقًا تم سحبها أولًا، أما التي لم ترتفع بعد، والأرخص للوحدة، فهي التي يتم رفعها بدلًا منها.. هذا ليس صعودًا شاملاً، بل أموال تختار الأماكن الأرخص وتتركز في ضربها..
غالبًا ما تكون الأمور التي تُرفع أولًا ليست أثقل الأصول، بل أخف الرقائق..
والطبقة الأكبر يمكن رؤية شيء مشابه لها حتى في سوق الأسهم في نفس اليوم.. في الجلسة الآسيوية، المؤشر الرئيسي ارتفع قرابة 1%، واستمر في الارتفاع لخمسة أيام متتالية؛ وكان المتصدر سامسونغ و SK海力士؛ وقيمة AMD السوقية لأول مرة تلامس تريليون دولار، ومؤشر أشباه الموصلات في فيلادلفيا واصل صعوده لخمسة أيام متتالية؛ ووكيل Meta الجديد للذكاء الاصطناعي الذي تم إطلاقه حديثًا، خلال أسبوعين فقط تخطى ChatGPT على قائمة التطبيقات المجانية في منطقة الولايات المتحدة من حيث الترتيب، وتم تثبيته ملايين المرات حول العالم..
هذا لا يعني أن العملات الرقمية تتحرك داخليًا فقط مع الدوران، بل يعني أن شهية المخاطرة في كل مكان عادت إلى الارتفاع معًا..
لكن هنا فرق يجب الانتباه له.. في الأسهم، الأموال تُشترى لقدرات الذكاء الاصطناعي؛ وفي العملات الرقمية، الأموال تُشترى لرقائق التداول الأرخص..
المهم حقًا الذي ينبغي التركيز عليه هو جولة “التسليم”… كمية وقود التصفية القسرية ليست كثيرة، والخطوة التالية ستكون واحدة من اثنين: إما أن أموال السيولة الفورية تستمر في ضخ الكمية ليكمل السوق الصعود، أو أن القائد يتسطح ولا يتحرك، وبعد أن تقفز العملات الصغيرة ليوم واحد، يتوقف كل شيء..
في التاريخ، تلك المشاهد من نوع: “القائد متسطح، وأرخص الرقائق تتفجر يومًا كاملاً”، تظهر غالبًا في النصف الثاني من مرحلة الدوران.. لكن قد تكون أيضًا بداية موسم العملات الصغيرة عند فتح الباب.. نقطة الحكم واحدة فقط—بعد أن تقفز دوغ كوين، هل يستطيع البيتكوين أن يسجل قمة جديدة مرة أخرى..
إذا لم يلحق القائد بالموجة، وكان التحرك مقتصرًا على دوغ كوين وحدها فقط، فهذه الـ15% تبدو أكثر مثل أن “شخصًا جديدًا” جاء ليتحمل الفاتورة بدلًا من أن تكون تغييرًا في الاتجاه الحقيقي..
في سوق العملات الرقمية.. هذه الأخبار غريبة بعض الشيء..
👉 交易计划
الكل يتحدث اليوم أن دوغ كوين قفزت 15% في ليلة واحدة؛ من ما يقارب عشرة سنتات مباشرةً اندفعت للأعلى، لتصبح صاحبة أكبر نسبة صعود بين العملات الرئيسية.. لكن ما يستحق الاهتمام حقًا، قد لا يكون هذه الـ15%، بل توقيت ظهورها..
من جهة البيتكوين، الحركة توقفت بالفعل..
بداية هذا الارتفاع واضحة جدًا.. خلال الـ24 ساعة الماضية، تم تصفية عقود بأكثر من مليار دولار على مستوى الشبكة بالكامل، منها 844 مليون تقريبًا، أي حوالي 82%، كانت صفقة بيع على المكشوف تم سحقها؛ وتم إغلاق أكثر من 130 ألف مركز.. بعد أن تُجبر الصفقات القصيرة على الخروج (التصفية القسرية)، يعود بعدها طلب شراء تلقائي، وهذه كانت وقود تلك الاندفاعة الحادة قبل أيام.. لكن في الساعة الأخيرة فقط، انخفض حجم التصفية من أكثر من 300 مليون دولار في الساعة عند ذروة يوم الاثنين، إلى أقل من 11000000 (أقل من 11 مليون)..
ترجمة للعامية.. القوة الدافعة التي رفعت الأسعار إلى الأعلى، على وشك أن تنتهي حرقًا..
والأكثر إثارة للاهتمام أنه بعد نفاد الوقود، لم تنهَر الأسعار.. بل تم استبدالها بمجموعة جديدة من الرقائق الأٌصغر والأرخص التي تقفز—دوغ كوين ترتفع 15%، وXRP ترتفع قرابة 7%، وSOL ترتفع 5%، والإيثيريوم 3%، بينما البيتكوين نفسه ظل شبه ثابت خلال ساعة واحدة تقريبًا..
هنا يبدأ الأمر يختلف..
المال لا يختفي أبدًا، بل يغيّر مكانه فقط.. عندما يصل القائد إلى مستوى فوق خطوط تكلفة معظم الناس، ويبدأ الصعود يصبح أكثر صعوبة، فالأموال التي تُنقل أولًا لن تذهب لمطاردة الأغلى، بل ستبحث عن المكان الذي يُمكن رفعه بأقل جهد.. الأموال التي تُستخدم لرفع عملة بسعر عشرة سنتات تقريبًا لمضاعفة قيمتها، قد لا تكون حتى كافية لتحريك البيتكوين بنسبة مئوية واحدة..
وهذه أيضًا فيها تفصيلة يمكن مقارنتها.. بين العملات الرئيسية الوحيدة التي تتراجع هي ZEC التي كانت قد ارتفعت سابقًا بقوة؛ تراجعت 4%.. العملات التي ارتفعت سابقًا تم سحبها أولًا، أما التي لم ترتفع بعد، والأرخص للوحدة، فهي التي يتم رفعها بدلًا منها.. هذا ليس صعودًا شاملاً، بل أموال تختار الأماكن الأرخص وتتركز في ضربها..
غالبًا ما تكون الأمور التي تُرفع أولًا ليست أثقل الأصول، بل أخف الرقائق..
والطبقة الأكبر يمكن رؤية شيء مشابه لها حتى في سوق الأسهم في نفس اليوم.. في الجلسة الآسيوية، المؤشر الرئيسي ارتفع قرابة 1%، واستمر في الارتفاع لخمسة أيام متتالية؛ وكان المتصدر سامسونغ و SK海力士؛ وقيمة AMD السوقية لأول مرة تلامس تريليون دولار، ومؤشر أشباه الموصلات في فيلادلفيا واصل صعوده لخمسة أيام متتالية؛ ووكيل Meta الجديد للذكاء الاصطناعي الذي تم إطلاقه حديثًا، خلال أسبوعين فقط تخطى ChatGPT على قائمة التطبيقات المجانية في منطقة الولايات المتحدة من حيث الترتيب، وتم تثبيته ملايين المرات حول العالم..
هذا لا يعني أن العملات الرقمية تتحرك داخليًا فقط مع الدوران، بل يعني أن شهية المخاطرة في كل مكان عادت إلى الارتفاع معًا..
لكن هنا فرق يجب الانتباه له.. في الأسهم، الأموال تُشترى لقدرات الذكاء الاصطناعي؛ وفي العملات الرقمية، الأموال تُشترى لرقائق التداول الأرخص..
المهم حقًا الذي ينبغي التركيز عليه هو جولة “التسليم”… كمية وقود التصفية القسرية ليست كثيرة، والخطوة التالية ستكون واحدة من اثنين: إما أن أموال السيولة الفورية تستمر في ضخ الكمية ليكمل السوق الصعود، أو أن القائد يتسطح ولا يتحرك، وبعد أن تقفز العملات الصغيرة ليوم واحد، يتوقف كل شيء..
في التاريخ، تلك المشاهد من نوع: “القائد متسطح، وأرخص الرقائق تتفجر يومًا كاملاً”، تظهر غالبًا في النصف الثاني من مرحلة الدوران.. لكن قد تكون أيضًا بداية موسم العملات الصغيرة عند فتح الباب.. نقطة الحكم واحدة فقط—بعد أن تقفز دوغ كوين، هل يستطيع البيتكوين أن يسجل قمة جديدة مرة أخرى..
إذا لم يلحق القائد بالموجة، وكان التحرك مقتصرًا على دوغ كوين وحدها فقط، فهذه الـ15% تبدو أكثر مثل أن “شخصًا جديدًا” جاء ليتحمل الفاتورة بدلًا من أن تكون تغييرًا في الاتجاه الحقيقي..
546
·
--
#以太坊突破2700美元
في الواقع، هذه الرسالة على الشاشة تبدو غريبة قليلًا..
[👉 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
لاعب قديم حصل في حملة جمع تمويل الإيثيريوم عام 2015 على 38,800 وحدة من الـ ETH. قبل نصف عام باع 11,552 قطعة بسعر متوسط قدره 2027 دولار، واستعاد 23.42 مليون دولار.. وفي فجر اليوم نفسه تقريبًا، اشترى 8,630.6 قطعة مرة أخرى بالمال نفسه تقريبًا، بسعر شراء متوسط 2,749 دولار..
المال متقارب، لكن عدد العملات أقل بمقدار 2,921 قطعة.. وبحسب السعر الحالي، فإن ما بين الصفقة قد تبخر بقيمة 8.03 مليون دولار..
كثيرون يرون أن الحوت خسر 8 ملايين في التداول على المدى القصير.. لكن ما يستحق النظر إليه ليس كم خسر، بل لماذا يختار حامل هذه الحصص القديمة التي حصل عليها منذ التمويل الجماعي وحتى الآن أن يعيد وضعه—حتى بعد أن نقصت لديه قرابة ثلاثة آلاف قطعة..
هنا الأمر يصبح لافتًا فعلًا..
لنحلل هذا الرقم أولًا.. عملاته كانت في حوزته منذ 2015، بتكلفة منخفضة لدرجة يمكن تجاهلها.. بيع عند 2027 ثم شراء عند 2,749 بالنسبة له ليس خسارة مال، بل أنه ربح أقل بمقدار.. فقط إذا عاد السعر وانخفض من جديد إلى ما دون 2027، عندها فقط يُحسب أن تلك الصفقة كانت خطأ فعلًا.. لذلك فإن التكلفة التي دفعها، في الحقيقة، هي 8.03 مليون دولار مقابل استعادة مركز استثماري طويل الأجل كامل ومتَكامل..
والأكثر إثارة للاهتمام هو نقطة الزمن.. قبل ستة أشهر عندما خرج من المركز، كانت معنويات السوق باردة نسبيًا، وكان سعر ETH يتراوح حول ما يزيد قليلًا عن ألفي دولار.. الآن بعد عودته، BTC سجل للتو أعلى مستوى جديد خلال ثمانية أشهر، وETH أيضًا صعد فوق 2700.. لنفس الدفعة من الأموال القديمة: تحولت من عملات إلى نقد، ثم عادت لتحويل النقد إلى عملات..
وهكذا تبدأ الأمور بالاختلاف..
لأن منطق حركة العناوين المبكرة على السلسلة في الواقع عكس منطق المتداولين الأفراد.. المتداولون الأفراد يبيعون في وقت الذعر ويشترون في وقت الحماس.. أما هؤلاء الذين دخلوا منذ 2015 إلى 2016، ففي حساباتهم تكمن حصص قديمة تعود لعشرة أعوام. وعندما يعيدون ضبط مراكزهم، فهذا غالبًا يعني أنهم لديهم حكم جديد بشأن حركة السوق في الفترة القادمة..
لكن السؤال هو.. لا يمكن اعتبار تحركات محفظة واحدة مباشرة كإشارة.. ما يستحق مراقبته فعلًا هو: هل هذه العناوين المبكرة تتحرك جماعيًا، أم أنه هو وحده فقط الذي يقوم بتداول قصير المدى ذهابًا وإيابًا.. فإذا لاحقًا ظهرت المزيد من العناوين القديمة تنقل ETH إلى محافظها الخاصة، فحينها فقط يصبح هذا القصة دليلًا..
إذا استمر هذا الاتجاه.. فقد لا تكون الرسالة أن ETH سيرتفع، بل أن هذه الكتل الأكثر صبرًا، التي تمسك بالحصص الثقيلة، تعتقد أنه أكثر جدوى الآن أن تحتفظ بالعملات في أيديها بدلًا من وضعها في عملات مستقرة..
يبقى انعكاس الصورة هنا.. قد تكون نيته في هذه المرة فقط إعادة تجميع مركزه القديم، ولا يعني ذلك أنه متفائل بالضرورة.. لكن بمجرد أن ينخفض ETH فعلًا إلى نطاق 2030 تقريبًا، سيتحول الـ 8.03 مليون اليوم من «ربح أقل» إلى «خسارة حقيقية». وسينصبح تداول هذه الأموال القديمة في المرة التالية أكثر حذرًا..
لذلك، في المرحلة القادمة سأتتبع أمرين.. أولًا: صافي تدفق العناوين المبكرة، وثانيًا: هل يمكن لسعر صرف ETH مقابل BTC أن يثبت.. هل الأموال تتبدل بين المراكز، أم أنها تتبدل في الاتجاه؟ هذان الرقمان سيتحدثان قبل حركة السوق..
#以太坊突破2700美元
في الواقع، هذه الرسالة على الشاشة تبدو غريبة قليلًا..
👉 热点新闻
لاعب قديم حصل في حملة جمع تمويل الإيثيريوم عام 2015 على 38,800 وحدة من الـ ETH. قبل نصف عام باع 11,552 قطعة بسعر متوسط قدره 2027 دولار، واستعاد 23.42 مليون دولار.. وفي فجر اليوم نفسه تقريبًا، اشترى 8,630.6 قطعة مرة أخرى بالمال نفسه تقريبًا، بسعر شراء متوسط 2,749 دولار..
المال متقارب، لكن عدد العملات أقل بمقدار 2,921 قطعة.. وبحسب السعر الحالي، فإن ما بين الصفقة قد تبخر بقيمة 8.03 مليون دولار..
كثيرون يرون أن الحوت خسر 8 ملايين في التداول على المدى القصير.. لكن ما يستحق النظر إليه ليس كم خسر، بل لماذا يختار حامل هذه الحصص القديمة التي حصل عليها منذ التمويل الجماعي وحتى الآن أن يعيد وضعه—حتى بعد أن نقصت لديه قرابة ثلاثة آلاف قطعة..
هنا الأمر يصبح لافتًا فعلًا..
لنحلل هذا الرقم أولًا.. عملاته كانت في حوزته منذ 2015، بتكلفة منخفضة لدرجة يمكن تجاهلها.. بيع عند 2027 ثم شراء عند 2,749 بالنسبة له ليس خسارة مال، بل أنه ربح أقل بمقدار.. فقط إذا عاد السعر وانخفض من جديد إلى ما دون 2027، عندها فقط يُحسب أن تلك الصفقة كانت خطأ فعلًا.. لذلك فإن التكلفة التي دفعها، في الحقيقة، هي 8.03 مليون دولار مقابل استعادة مركز استثماري طويل الأجل كامل ومتَكامل..
والأكثر إثارة للاهتمام هو نقطة الزمن.. قبل ستة أشهر عندما خرج من المركز، كانت معنويات السوق باردة نسبيًا، وكان سعر ETH يتراوح حول ما يزيد قليلًا عن ألفي دولار.. الآن بعد عودته، BTC سجل للتو أعلى مستوى جديد خلال ثمانية أشهر، وETH أيضًا صعد فوق 2700.. لنفس الدفعة من الأموال القديمة: تحولت من عملات إلى نقد، ثم عادت لتحويل النقد إلى عملات..
وهكذا تبدأ الأمور بالاختلاف..
لأن منطق حركة العناوين المبكرة على السلسلة في الواقع عكس منطق المتداولين الأفراد.. المتداولون الأفراد يبيعون في وقت الذعر ويشترون في وقت الحماس.. أما هؤلاء الذين دخلوا منذ 2015 إلى 2016، ففي حساباتهم تكمن حصص قديمة تعود لعشرة أعوام. وعندما يعيدون ضبط مراكزهم، فهذا غالبًا يعني أنهم لديهم حكم جديد بشأن حركة السوق في الفترة القادمة..
لكن السؤال هو.. لا يمكن اعتبار تحركات محفظة واحدة مباشرة كإشارة.. ما يستحق مراقبته فعلًا هو: هل هذه العناوين المبكرة تتحرك جماعيًا، أم أنه هو وحده فقط الذي يقوم بتداول قصير المدى ذهابًا وإيابًا.. فإذا لاحقًا ظهرت المزيد من العناوين القديمة تنقل ETH إلى محافظها الخاصة، فحينها فقط يصبح هذا القصة دليلًا..
إذا استمر هذا الاتجاه.. فقد لا تكون الرسالة أن ETH سيرتفع، بل أن هذه الكتل الأكثر صبرًا، التي تمسك بالحصص الثقيلة، تعتقد أنه أكثر جدوى الآن أن تحتفظ بالعملات في أيديها بدلًا من وضعها في عملات مستقرة..
يبقى انعكاس الصورة هنا.. قد تكون نيته في هذه المرة فقط إعادة تجميع مركزه القديم، ولا يعني ذلك أنه متفائل بالضرورة.. لكن بمجرد أن ينخفض ETH فعلًا إلى نطاق 2030 تقريبًا، سيتحول الـ 8.03 مليون اليوم من «ربح أقل» إلى «خسارة حقيقية». وسينصبح تداول هذه الأموال القديمة في المرة التالية أكثر حذرًا..
لذلك، في المرحلة القادمة سأتتبع أمرين.. أولًا: صافي تدفق العناوين المبكرة، وثانيًا: هل يمكن لسعر صرف ETH مقابل BTC أن يثبت.. هل الأموال تتبدل بين المراكز، أم أنها تتبدل في الاتجاه؟ هذان الرقمان سيتحدثان قبل حركة السوق..
في الواقع، هذه الرسالة على الشاشة تبدو غريبة قليلًا..
👉 热点新闻
لاعب قديم حصل في حملة جمع تمويل الإيثيريوم عام 2015 على 38,800 وحدة من الـ ETH. قبل نصف عام باع 11,552 قطعة بسعر متوسط قدره 2027 دولار، واستعاد 23.42 مليون دولار.. وفي فجر اليوم نفسه تقريبًا، اشترى 8,630.6 قطعة مرة أخرى بالمال نفسه تقريبًا، بسعر شراء متوسط 2,749 دولار..
المال متقارب، لكن عدد العملات أقل بمقدار 2,921 قطعة.. وبحسب السعر الحالي، فإن ما بين الصفقة قد تبخر بقيمة 8.03 مليون دولار..
كثيرون يرون أن الحوت خسر 8 ملايين في التداول على المدى القصير.. لكن ما يستحق النظر إليه ليس كم خسر، بل لماذا يختار حامل هذه الحصص القديمة التي حصل عليها منذ التمويل الجماعي وحتى الآن أن يعيد وضعه—حتى بعد أن نقصت لديه قرابة ثلاثة آلاف قطعة..
هنا الأمر يصبح لافتًا فعلًا..
لنحلل هذا الرقم أولًا.. عملاته كانت في حوزته منذ 2015، بتكلفة منخفضة لدرجة يمكن تجاهلها.. بيع عند 2027 ثم شراء عند 2,749 بالنسبة له ليس خسارة مال، بل أنه ربح أقل بمقدار.. فقط إذا عاد السعر وانخفض من جديد إلى ما دون 2027، عندها فقط يُحسب أن تلك الصفقة كانت خطأ فعلًا.. لذلك فإن التكلفة التي دفعها، في الحقيقة، هي 8.03 مليون دولار مقابل استعادة مركز استثماري طويل الأجل كامل ومتَكامل..
والأكثر إثارة للاهتمام هو نقطة الزمن.. قبل ستة أشهر عندما خرج من المركز، كانت معنويات السوق باردة نسبيًا، وكان سعر ETH يتراوح حول ما يزيد قليلًا عن ألفي دولار.. الآن بعد عودته، BTC سجل للتو أعلى مستوى جديد خلال ثمانية أشهر، وETH أيضًا صعد فوق 2700.. لنفس الدفعة من الأموال القديمة: تحولت من عملات إلى نقد، ثم عادت لتحويل النقد إلى عملات..
وهكذا تبدأ الأمور بالاختلاف..
لأن منطق حركة العناوين المبكرة على السلسلة في الواقع عكس منطق المتداولين الأفراد.. المتداولون الأفراد يبيعون في وقت الذعر ويشترون في وقت الحماس.. أما هؤلاء الذين دخلوا منذ 2015 إلى 2016، ففي حساباتهم تكمن حصص قديمة تعود لعشرة أعوام. وعندما يعيدون ضبط مراكزهم، فهذا غالبًا يعني أنهم لديهم حكم جديد بشأن حركة السوق في الفترة القادمة..
لكن السؤال هو.. لا يمكن اعتبار تحركات محفظة واحدة مباشرة كإشارة.. ما يستحق مراقبته فعلًا هو: هل هذه العناوين المبكرة تتحرك جماعيًا، أم أنه هو وحده فقط الذي يقوم بتداول قصير المدى ذهابًا وإيابًا.. فإذا لاحقًا ظهرت المزيد من العناوين القديمة تنقل ETH إلى محافظها الخاصة، فحينها فقط يصبح هذا القصة دليلًا..
إذا استمر هذا الاتجاه.. فقد لا تكون الرسالة أن ETH سيرتفع، بل أن هذه الكتل الأكثر صبرًا، التي تمسك بالحصص الثقيلة، تعتقد أنه أكثر جدوى الآن أن تحتفظ بالعملات في أيديها بدلًا من وضعها في عملات مستقرة..
يبقى انعكاس الصورة هنا.. قد تكون نيته في هذه المرة فقط إعادة تجميع مركزه القديم، ولا يعني ذلك أنه متفائل بالضرورة.. لكن بمجرد أن ينخفض ETH فعلًا إلى نطاق 2030 تقريبًا، سيتحول الـ 8.03 مليون اليوم من «ربح أقل» إلى «خسارة حقيقية». وسينصبح تداول هذه الأموال القديمة في المرة التالية أكثر حذرًا..
لذلك، في المرحلة القادمة سأتتبع أمرين.. أولًا: صافي تدفق العناوين المبكرة، وثانيًا: هل يمكن لسعر صرف ETH مقابل BTC أن يثبت.. هل الأموال تتبدل بين المراكز، أم أنها تتبدل في الاتجاه؟ هذان الرقمان سيتحدثان قبل حركة السوق..
1
4
6k
·
--
#比特币突破8.5万美元
很多人看到的是比特币又要冲 9 万了.. 但真正值得看的,是这次把价格推上去的钱,跟一周前已经不是同一批人了
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
周一比特币摸到 8.6 万,创下八个月新高.. 在突破 82000 这道卡了快两个月的关口时,大约 7.5 亿美元的空头头寸被强平
大多数人看到的是「空头被爆了、买盘很强、下一个目标 9 万」.. 这个理解没错,但它只说了前半句
强平的本质,是交易所替空头买入平仓.. 也就是说,那 7.5 亿的买盘是被动砸出来的,不是有人看好才主动买进去的
更有意思的是突破之后发生的事.. 比特币期货的未平仓合约增加了大概 20 亿美元的新杠杆,涨的速度比价格本身还快
这就开始不一样了.. 被清出去的是看跌的人,顶上来的却是加着杠杆看涨的人,空头的位置换成了多头的杠杆
但问题来了.. 价格转多比仓位转多要快,这是 Nansen 那边的说法,翻成人话就是:喊多的人还没真正上车,杠杆已经先上车了
再看 ETF 那条线.. 周初 Clarity Act 表决没过、美联储又加了息,周二周三现货 ETF 合计流出 7.46 亿美元.. 结果周四周五直接反手,流入 1.6 亿和 4.33 亿,周五还是当周最强的一天
同一个星期,钱先跑后回来,说明这波资金不是慢慢建仓进的场,是被事件推着来回横跳
真正值得看的其实是另一个数字.. 美国现货 ETF 买家的平均持仓成本在 82225 美元左右,这轮涨上来,是他们时隔很久第一次回到盈利区
这里就有点耐人寻味了.. 一批刚刚回本的人,手里拿的正好是最容易松动的筹码,回本附近本来就是这个市场最爱卖的位置
所以现在的结构是两股钱叠在一起.. 一边是被动强平砸出来的燃料,一边是新加上来的杠杆,而真正能验证行情的现货买盘,还没证明自己跟得上
如果这个趋势继续.. 后面要盯的不是 9 万这个整数,而是衍生品的杠杆和现货的成交量能不能同步往上,如果只有杠杆涨、现货不动,那这就是一次靠借钱推上去的假突破
反转也留在这里.. 比特币这次收复了 50 周均线,这条线在之前几轮熊市里一直是压着价格的天花板,能站上去是个正经信号
但去年 10 月那次 190 亿美元的连环清算过去还不到一年,杠杆堆起来的记忆并不远..
一旦现货跟不上,同样的剧本可以再来一次,只是方向反过来
#比特币突破8.5万美元
很多人看到的是比特币又要冲 9 万了.. 但真正值得看的,是这次把价格推上去的钱,跟一周前已经不是同一批人了
👉 了解最新交易计划
周一比特币摸到 8.6 万,创下八个月新高.. 在突破 82000 这道卡了快两个月的关口时,大约 7.5 亿美元的空头头寸被强平
大多数人看到的是「空头被爆了、买盘很强、下一个目标 9 万」.. 这个理解没错,但它只说了前半句
强平的本质,是交易所替空头买入平仓.. 也就是说,那 7.5 亿的买盘是被动砸出来的,不是有人看好才主动买进去的
更有意思的是突破之后发生的事.. 比特币期货的未平仓合约增加了大概 20 亿美元的新杠杆,涨的速度比价格本身还快
这就开始不一样了.. 被清出去的是看跌的人,顶上来的却是加着杠杆看涨的人,空头的位置换成了多头的杠杆
但问题来了.. 价格转多比仓位转多要快,这是 Nansen 那边的说法,翻成人话就是:喊多的人还没真正上车,杠杆已经先上车了
再看 ETF 那条线.. 周初 Clarity Act 表决没过、美联储又加了息,周二周三现货 ETF 合计流出 7.46 亿美元.. 结果周四周五直接反手,流入 1.6 亿和 4.33 亿,周五还是当周最强的一天
同一个星期,钱先跑后回来,说明这波资金不是慢慢建仓进的场,是被事件推着来回横跳
真正值得看的其实是另一个数字.. 美国现货 ETF 买家的平均持仓成本在 82225 美元左右,这轮涨上来,是他们时隔很久第一次回到盈利区
这里就有点耐人寻味了.. 一批刚刚回本的人,手里拿的正好是最容易松动的筹码,回本附近本来就是这个市场最爱卖的位置
所以现在的结构是两股钱叠在一起.. 一边是被动强平砸出来的燃料,一边是新加上来的杠杆,而真正能验证行情的现货买盘,还没证明自己跟得上
如果这个趋势继续.. 后面要盯的不是 9 万这个整数,而是衍生品的杠杆和现货的成交量能不能同步往上,如果只有杠杆涨、现货不动,那这就是一次靠借钱推上去的假突破
反转也留在这里.. 比特币这次收复了 50 周均线,这条线在之前几轮熊市里一直是压着价格的天花板,能站上去是个正经信号
但去年 10 月那次 190 亿美元的连环清算过去还不到一年,杠杆堆起来的记忆并不远..
一旦现货跟不上,同样的剧本可以再来一次,只是方向反过来
很多人看到的是比特币又要冲 9 万了.. 但真正值得看的,是这次把价格推上去的钱,跟一周前已经不是同一批人了
👉 了解最新交易计划
周一比特币摸到 8.6 万,创下八个月新高.. 在突破 82000 这道卡了快两个月的关口时,大约 7.5 亿美元的空头头寸被强平
大多数人看到的是「空头被爆了、买盘很强、下一个目标 9 万」.. 这个理解没错,但它只说了前半句
强平的本质,是交易所替空头买入平仓.. 也就是说,那 7.5 亿的买盘是被动砸出来的,不是有人看好才主动买进去的
更有意思的是突破之后发生的事.. 比特币期货的未平仓合约增加了大概 20 亿美元的新杠杆,涨的速度比价格本身还快
这就开始不一样了.. 被清出去的是看跌的人,顶上来的却是加着杠杆看涨的人,空头的位置换成了多头的杠杆
但问题来了.. 价格转多比仓位转多要快,这是 Nansen 那边的说法,翻成人话就是:喊多的人还没真正上车,杠杆已经先上车了
再看 ETF 那条线.. 周初 Clarity Act 表决没过、美联储又加了息,周二周三现货 ETF 合计流出 7.46 亿美元.. 结果周四周五直接反手,流入 1.6 亿和 4.33 亿,周五还是当周最强的一天
同一个星期,钱先跑后回来,说明这波资金不是慢慢建仓进的场,是被事件推着来回横跳
真正值得看的其实是另一个数字.. 美国现货 ETF 买家的平均持仓成本在 82225 美元左右,这轮涨上来,是他们时隔很久第一次回到盈利区
这里就有点耐人寻味了.. 一批刚刚回本的人,手里拿的正好是最容易松动的筹码,回本附近本来就是这个市场最爱卖的位置
所以现在的结构是两股钱叠在一起.. 一边是被动强平砸出来的燃料,一边是新加上来的杠杆,而真正能验证行情的现货买盘,还没证明自己跟得上
如果这个趋势继续.. 后面要盯的不是 9 万这个整数,而是衍生品的杠杆和现货的成交量能不能同步往上,如果只有杠杆涨、现货不动,那这就是一次靠借钱推上去的假突破
反转也留在这里.. 比特币这次收复了 50 周均线,这条线在之前几轮熊市里一直是压着价格的天花板,能站上去是个正经信号
但去年 10 月那次 190 亿美元的连环清算过去还不到一年,杠杆堆起来的记忆并不远..
一旦现货跟不上,同样的剧本可以再来一次,只是方向反过来
1
8
6.9k
·
--
#比特币突破8.5万美元
يرى كثيرون أن البيتكوين عاد ليتصاعد مجددًا إلى 86 ألفًا، مسجّلًا أعلى مستوى في ثمانية أشهر.. لكن ما يستحق النظر إليه فعليًا يوم الاثنين ليس البيتكوين
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
الليلة الماضية كانت أكثر الأحاديث سخونة في سوق العملات الرقمية عن بيانات التصفية القسرية.. خلال 24 ساعة، تمت تصفية صفقات بأكثر من 900 مليون دولار على مستوى الشبكات جميعها، والمراكز التي كانت ضد الاتجاه (الداون/القصير) كانت هي الأكبر.. وحدها مساهمة البيتكوين تخطّت 450 مليونًا.. والإيثيريوم وXRP لحقا بأشدّ وتيرة، وحتى HYPE سجّل مباشرةً رقمًا قياسيًا تاريخيًا جديدًا
كل هذا صحيح.. لكن إذا ركّزت فقط على أرقام التصفية القسرية، فمن السهل جدًا أن تخطئ في تحديد “زناد” هذه الجولة من التداولات ومن الذي ضغطه
الأمر المثير للاهتمام أن صنبور المياه الذي فتح شهية المخاطرة فعليًا، ليس موجودًا في سوق العملات الرقمية.. أولًا: أسعار النفط. نفط برنت/WTI هبط يوميًا بأكثر من 5%، وعاد برنت إلى مستوى قريب من 99 دولارًا، وسجّل أدنى مستوى في 11 يومًا؛ ثانيًا: عوائد سندات الخزانة الأمريكية. عادت عوائد أجل 10 سنوات لتكسر من جديد عتبة 5%، لتعود إلى 4.96%
هاتان الحادثتان عندما ترتبطان ببعضهما، تتغيّر المعاني.. عندما يرخو النفط، تسترخي توقعات التضخم بدوره؛ وعندما تنخفض العوائد، تبدأ الأموال بالانتقال من جهة “الدفاع” إلى جهة “الهجوم”
لذلك فإن ما حدث يوم الاثنين كان نموذجيًا جدًا.. مؤشر ناسداك ارتفع 2%، وS&P ارتفع 1.5%؛ ارتفعت AMD في يوم واحد بنسبة 9% بشكل انفجاري، لتتجاوز قيمتها السوقية لأول مرة 1 تريليون دولار؛ وارتفع إنتل 13%، وكانت الأموال تقريبًا “تكنس” لشراء الرقائق
هنا يبدأ الأمر في التغيّر.. في اليوم نفسه، كان الذهب من الفئة التي تم الضغط عليها، وتراجع حتى قرابة 4322 دولارًا؛ والين الياباني أيضًا كان يتجه نحو الضعف.. أي أن هذه الجولة ليست “شراء تأمين ضد التضخم”، بل هي تداول مسبق لاحتمال بلوغ أسعار الفائدة ذروتها
والأكثر إثارة هو: إلى أين تتجه الأموال داخل سوق العملات الرقمية.. بعد أن ارتفعت البيتكوين إلى القمة، لحقت الإيثيريوم وXRP وHYPE واحدًا وراء الآخر وبحدة أكبر من الآخر.. هذا ليس شكل الناس الذين “يجرؤون” فقط على شراء البيتكوين.. بل هو انتشار السيولة خارج البيتكوين، وعادةً ما يظهر هذا الانتشار في مرحلة يعود فيها الميل للمخاطرة إلى الواجهة
لكن المشكلة جاءت.. أساس الإصلاح في هذه الجولة رقيق فعلًا
سبب انخفاض النفط هو أن تقارير من الشرق الأوسط أشارت إلى استعداد للجلوس والتفاوض.. وفي الجهة الأخرى، مجلس الاحتياطي الفيدرالي رفع الفائدة الأسبوع الماضي للمرة الأولى منذ أكثر من ثلاث سنوات، وما تزال الفائدة في مستويات مرتفعة، والسوق ما زال يترك احتمالًا يقارب نصفه بأن يتم رفع فائدة إضافية في الشهر القادم.. بمعنى آخر، “زفرة” يوم الاثنين جاءت بسبب نبرة دبلوماسية، وليست بسبب الأساسيات
لذلك، الشيء الحقيقي الذي يستحق المتابعة ليس ما إذا كان بإمكان البيتكوين الصمود عند 86 ألفًا، بل شيآن أقرب وأكثر أهمية.. هل يمكن أن يثبت النفط تحت 100 دولار؟ وهل يمكن لعائد سند 10 سنوات أن يواصل الابتعاد عن 5%؟
طالما أن واحدًا منهما فقط يعود إلى الوراء، فقد تنقلب صورة “ارتفاع السوق بالكامل معًا” اليوم بسرعة كبيرة إلى الجهة الأخرى
أما إذا عادت أسعار الطاقة إلى الارتفاع مجددًا، فسيُعاد طرح قصة “التضخم في الجولة الثانية” من جديد.. وعندها، غالبًا ما يكون ما ارتفع اليوم بأشد قوة هو ما يعود بسرعة أكبر أيضًا
أما الآن، فأنا أميل إلى النظر إلى هذه الموجة باعتبارها إصلاحًا مدفوعًا بالعاطفة، وليس تأكيدًا على أن حقبة الفائدة المرتفعة قد انتهت
#比特币突破8.5万美元
يرى كثيرون أن البيتكوين عاد ليتصاعد مجددًا إلى 86 ألفًا، مسجّلًا أعلى مستوى في ثمانية أشهر.. لكن ما يستحق النظر إليه فعليًا يوم الاثنين ليس البيتكوين
👉 加入粉丝群
الليلة الماضية كانت أكثر الأحاديث سخونة في سوق العملات الرقمية عن بيانات التصفية القسرية.. خلال 24 ساعة، تمت تصفية صفقات بأكثر من 900 مليون دولار على مستوى الشبكات جميعها، والمراكز التي كانت ضد الاتجاه (الداون/القصير) كانت هي الأكبر.. وحدها مساهمة البيتكوين تخطّت 450 مليونًا.. والإيثيريوم وXRP لحقا بأشدّ وتيرة، وحتى HYPE سجّل مباشرةً رقمًا قياسيًا تاريخيًا جديدًا
كل هذا صحيح.. لكن إذا ركّزت فقط على أرقام التصفية القسرية، فمن السهل جدًا أن تخطئ في تحديد “زناد” هذه الجولة من التداولات ومن الذي ضغطه
الأمر المثير للاهتمام أن صنبور المياه الذي فتح شهية المخاطرة فعليًا، ليس موجودًا في سوق العملات الرقمية.. أولًا: أسعار النفط. نفط برنت/WTI هبط يوميًا بأكثر من 5%، وعاد برنت إلى مستوى قريب من 99 دولارًا، وسجّل أدنى مستوى في 11 يومًا؛ ثانيًا: عوائد سندات الخزانة الأمريكية. عادت عوائد أجل 10 سنوات لتكسر من جديد عتبة 5%، لتعود إلى 4.96%
هاتان الحادثتان عندما ترتبطان ببعضهما، تتغيّر المعاني.. عندما يرخو النفط، تسترخي توقعات التضخم بدوره؛ وعندما تنخفض العوائد، تبدأ الأموال بالانتقال من جهة “الدفاع” إلى جهة “الهجوم”
لذلك فإن ما حدث يوم الاثنين كان نموذجيًا جدًا.. مؤشر ناسداك ارتفع 2%، وS&P ارتفع 1.5%؛ ارتفعت AMD في يوم واحد بنسبة 9% بشكل انفجاري، لتتجاوز قيمتها السوقية لأول مرة 1 تريليون دولار؛ وارتفع إنتل 13%، وكانت الأموال تقريبًا “تكنس” لشراء الرقائق
هنا يبدأ الأمر في التغيّر.. في اليوم نفسه، كان الذهب من الفئة التي تم الضغط عليها، وتراجع حتى قرابة 4322 دولارًا؛ والين الياباني أيضًا كان يتجه نحو الضعف.. أي أن هذه الجولة ليست “شراء تأمين ضد التضخم”، بل هي تداول مسبق لاحتمال بلوغ أسعار الفائدة ذروتها
والأكثر إثارة هو: إلى أين تتجه الأموال داخل سوق العملات الرقمية.. بعد أن ارتفعت البيتكوين إلى القمة، لحقت الإيثيريوم وXRP وHYPE واحدًا وراء الآخر وبحدة أكبر من الآخر.. هذا ليس شكل الناس الذين “يجرؤون” فقط على شراء البيتكوين.. بل هو انتشار السيولة خارج البيتكوين، وعادةً ما يظهر هذا الانتشار في مرحلة يعود فيها الميل للمخاطرة إلى الواجهة
لكن المشكلة جاءت.. أساس الإصلاح في هذه الجولة رقيق فعلًا
سبب انخفاض النفط هو أن تقارير من الشرق الأوسط أشارت إلى استعداد للجلوس والتفاوض.. وفي الجهة الأخرى، مجلس الاحتياطي الفيدرالي رفع الفائدة الأسبوع الماضي للمرة الأولى منذ أكثر من ثلاث سنوات، وما تزال الفائدة في مستويات مرتفعة، والسوق ما زال يترك احتمالًا يقارب نصفه بأن يتم رفع فائدة إضافية في الشهر القادم.. بمعنى آخر، “زفرة” يوم الاثنين جاءت بسبب نبرة دبلوماسية، وليست بسبب الأساسيات
لذلك، الشيء الحقيقي الذي يستحق المتابعة ليس ما إذا كان بإمكان البيتكوين الصمود عند 86 ألفًا، بل شيآن أقرب وأكثر أهمية.. هل يمكن أن يثبت النفط تحت 100 دولار؟ وهل يمكن لعائد سند 10 سنوات أن يواصل الابتعاد عن 5%؟
طالما أن واحدًا منهما فقط يعود إلى الوراء، فقد تنقلب صورة “ارتفاع السوق بالكامل معًا” اليوم بسرعة كبيرة إلى الجهة الأخرى
أما إذا عادت أسعار الطاقة إلى الارتفاع مجددًا، فسيُعاد طرح قصة “التضخم في الجولة الثانية” من جديد.. وعندها، غالبًا ما يكون ما ارتفع اليوم بأشد قوة هو ما يعود بسرعة أكبر أيضًا
أما الآن، فأنا أميل إلى النظر إلى هذه الموجة باعتبارها إصلاحًا مدفوعًا بالعاطفة، وليس تأكيدًا على أن حقبة الفائدة المرتفعة قد انتهت
يرى كثيرون أن البيتكوين عاد ليتصاعد مجددًا إلى 86 ألفًا، مسجّلًا أعلى مستوى في ثمانية أشهر.. لكن ما يستحق النظر إليه فعليًا يوم الاثنين ليس البيتكوين
👉 加入粉丝群
الليلة الماضية كانت أكثر الأحاديث سخونة في سوق العملات الرقمية عن بيانات التصفية القسرية.. خلال 24 ساعة، تمت تصفية صفقات بأكثر من 900 مليون دولار على مستوى الشبكات جميعها، والمراكز التي كانت ضد الاتجاه (الداون/القصير) كانت هي الأكبر.. وحدها مساهمة البيتكوين تخطّت 450 مليونًا.. والإيثيريوم وXRP لحقا بأشدّ وتيرة، وحتى HYPE سجّل مباشرةً رقمًا قياسيًا تاريخيًا جديدًا
كل هذا صحيح.. لكن إذا ركّزت فقط على أرقام التصفية القسرية، فمن السهل جدًا أن تخطئ في تحديد “زناد” هذه الجولة من التداولات ومن الذي ضغطه
الأمر المثير للاهتمام أن صنبور المياه الذي فتح شهية المخاطرة فعليًا، ليس موجودًا في سوق العملات الرقمية.. أولًا: أسعار النفط. نفط برنت/WTI هبط يوميًا بأكثر من 5%، وعاد برنت إلى مستوى قريب من 99 دولارًا، وسجّل أدنى مستوى في 11 يومًا؛ ثانيًا: عوائد سندات الخزانة الأمريكية. عادت عوائد أجل 10 سنوات لتكسر من جديد عتبة 5%، لتعود إلى 4.96%
هاتان الحادثتان عندما ترتبطان ببعضهما، تتغيّر المعاني.. عندما يرخو النفط، تسترخي توقعات التضخم بدوره؛ وعندما تنخفض العوائد، تبدأ الأموال بالانتقال من جهة “الدفاع” إلى جهة “الهجوم”
لذلك فإن ما حدث يوم الاثنين كان نموذجيًا جدًا.. مؤشر ناسداك ارتفع 2%، وS&P ارتفع 1.5%؛ ارتفعت AMD في يوم واحد بنسبة 9% بشكل انفجاري، لتتجاوز قيمتها السوقية لأول مرة 1 تريليون دولار؛ وارتفع إنتل 13%، وكانت الأموال تقريبًا “تكنس” لشراء الرقائق
هنا يبدأ الأمر في التغيّر.. في اليوم نفسه، كان الذهب من الفئة التي تم الضغط عليها، وتراجع حتى قرابة 4322 دولارًا؛ والين الياباني أيضًا كان يتجه نحو الضعف.. أي أن هذه الجولة ليست “شراء تأمين ضد التضخم”، بل هي تداول مسبق لاحتمال بلوغ أسعار الفائدة ذروتها
والأكثر إثارة هو: إلى أين تتجه الأموال داخل سوق العملات الرقمية.. بعد أن ارتفعت البيتكوين إلى القمة، لحقت الإيثيريوم وXRP وHYPE واحدًا وراء الآخر وبحدة أكبر من الآخر.. هذا ليس شكل الناس الذين “يجرؤون” فقط على شراء البيتكوين.. بل هو انتشار السيولة خارج البيتكوين، وعادةً ما يظهر هذا الانتشار في مرحلة يعود فيها الميل للمخاطرة إلى الواجهة
لكن المشكلة جاءت.. أساس الإصلاح في هذه الجولة رقيق فعلًا
سبب انخفاض النفط هو أن تقارير من الشرق الأوسط أشارت إلى استعداد للجلوس والتفاوض.. وفي الجهة الأخرى، مجلس الاحتياطي الفيدرالي رفع الفائدة الأسبوع الماضي للمرة الأولى منذ أكثر من ثلاث سنوات، وما تزال الفائدة في مستويات مرتفعة، والسوق ما زال يترك احتمالًا يقارب نصفه بأن يتم رفع فائدة إضافية في الشهر القادم.. بمعنى آخر، “زفرة” يوم الاثنين جاءت بسبب نبرة دبلوماسية، وليست بسبب الأساسيات
لذلك، الشيء الحقيقي الذي يستحق المتابعة ليس ما إذا كان بإمكان البيتكوين الصمود عند 86 ألفًا، بل شيآن أقرب وأكثر أهمية.. هل يمكن أن يثبت النفط تحت 100 دولار؟ وهل يمكن لعائد سند 10 سنوات أن يواصل الابتعاد عن 5%؟
طالما أن واحدًا منهما فقط يعود إلى الوراء، فقد تنقلب صورة “ارتفاع السوق بالكامل معًا” اليوم بسرعة كبيرة إلى الجهة الأخرى
أما إذا عادت أسعار الطاقة إلى الارتفاع مجددًا، فسيُعاد طرح قصة “التضخم في الجولة الثانية” من جديد.. وعندها، غالبًا ما يكون ما ارتفع اليوم بأشد قوة هو ما يعود بسرعة أكبر أيضًا
أما الآن، فأنا أميل إلى النظر إلى هذه الموجة باعتبارها إصلاحًا مدفوعًا بالعاطفة، وليس تأكيدًا على أن حقبة الفائدة المرتفعة قد انتهت
2
2.3k
·
--
تمّ التحقق
#circle推出机构比特币抵押借贷
اليوم الجميع على الشاشة يتحدث عن أن البيتكوين اخترقت 86 ألفًا، وعن تفجيرات المراكز المكشوفة، وعن مقدار تدفقات صندوق ETF من جديد.. لكن ما يستحق منا فعلًا أن نتوقف لنتطلع إليه ربما هو خبر آخر لا يحظى باهتمام كبير—قامت Circle بإطلاق خدمة جديدة، حيث يمكن للمؤسسات أن تستخدم البيتكوين لاقتراض USDC..
[👉 爆点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
أغلب الناس عندما يرون هذا لأول مرة تكون ردّتهم الأولى: «أوه، خبر إيجابي آخر للمؤسسات». شركة تطرح عملات مستقرة أطلقت منتجًا جديدًا، وكأن الأمر لا علاقة له تمامًا بالحركة السعرية..
لكن هنا تصبح الأمور مثيرة للريبة قليلًا.. هي لا تحاول جعل المؤسسات تشتري عملات أكثر، بل تجعل المؤسسات قادرة على الحصول على المال دون الحاجة إلى بيع العملات.. يقوم العميل بإيداع BTC، ثم يُحوَّل إلى إيصال (شهادة) مرتبط بنسبة 1:1، وبعد ذلك تُستخدم هذه الشهادة كضمان في سوق إقراض طرف ثالث، ليتم اقتراض USDC ثم يذهب مباشرة إلى الحساب.. تبقى العملة (البيتكوين) في الحفظ دون أن تتحرك، بينما يكون المال قد وصل إلى اليد بالفعل..
وهذا بالضبط ما يستحق النظر إليه.. في السابق عندما كانت المؤسسات تحتاج إلى سيولة، كانت المسارات تقريبًا واحدة فقط: البيع.. الآن توجد مسار إضافي: استخدام العملات للحصول على السيولة.. بمجرد ألا يصبح «البيع» هو الطريقة الوحيدة لسحب الأموال، تتغير دوافع ضغط البيع نفسها.. عندما تُحبس الحصص في الحفظ، وإذا عاد المال المقترض إلى السوق، فإن المعروض المتداول لا يصبح إلا أرق تدريجيًا..
والأكثر إثارة للاهتمام أن هذا الأمر ليس معزولًا.. قبل أيام قليلة فقط أطلقت شبكة التسوية الرئيسية الخاصة بها؛ وفي وقت سابق كانت قد أطلقت أيضًا تغليف البيتكوين، والآن تضيف طبقة جديدة من الإقراض على السلسلة.. المقومات متكاملة: مُصدِرو العملات المستقرة، وشركات الحفظ، ومن يجري التسوية، والمُقرضون—عدة أجزاء اجتمعت معًا لتشكيل حلقة مغلقة: إدخال الضمانات، إخراج عملات مستقرة، ثم تسوية على سلاسلها الخاصة.. هنا تبدأ الأمور بالاختلاف..
لكن المشكلة تأتي.. إن كانت نسبة الضمان أعلى من المطلوب وخطوط التصفية يحددها بروتوكول الإقراض لدى طرف ثالث، فهذا يعني أن المخاطر لم تختفِ؛ بل انتقلت فقط من دفاتر البورصة إلى السلسلة.. وفي ظروف السوق القصوى، ستعمل التصفية تلقائيًا كما هي، ومع وجود طبقة إضافية من الشهادات المعبأة، فهذا يضيف نقطة ثقة إضافية للحفظ والجسور عبر السلاسل—وفي الوسط يوجد من يصرّ على عدم استخدام التغليف، مفضّلًا أن تبقى البيتكوين في الحفظ الأصلي..
لذلك، ما يستحق متابعته فعليًا ليس تقدم هذه الجهة وحدها، بل مدى سرعة انتشار نموذج «الاقتراض بالمال دون مغادرة العملات من الحفظ».. وإذا أصبح فعلًا هذا النمط عملية اعتيادية للمؤسسات، فقد لا تكون وقود الارتفاع القادم هو مشترون جدد، بل جزء من الناس الذين كانوا يستعدون للبيع—فجأة لن يبيعوا..
#circle推出机构比特币抵押借贷
اليوم الجميع على الشاشة يتحدث عن أن البيتكوين اخترقت 86 ألفًا، وعن تفجيرات المراكز المكشوفة، وعن مقدار تدفقات صندوق ETF من جديد.. لكن ما يستحق منا فعلًا أن نتوقف لنتطلع إليه ربما هو خبر آخر لا يحظى باهتمام كبير—قامت Circle بإطلاق خدمة جديدة، حيث يمكن للمؤسسات أن تستخدم البيتكوين لاقتراض USDC..
👉 爆点新闻
أغلب الناس عندما يرون هذا لأول مرة تكون ردّتهم الأولى: «أوه، خبر إيجابي آخر للمؤسسات». شركة تطرح عملات مستقرة أطلقت منتجًا جديدًا، وكأن الأمر لا علاقة له تمامًا بالحركة السعرية..
لكن هنا تصبح الأمور مثيرة للريبة قليلًا.. هي لا تحاول جعل المؤسسات تشتري عملات أكثر، بل تجعل المؤسسات قادرة على الحصول على المال دون الحاجة إلى بيع العملات.. يقوم العميل بإيداع BTC، ثم يُحوَّل إلى إيصال (شهادة) مرتبط بنسبة 1:1، وبعد ذلك تُستخدم هذه الشهادة كضمان في سوق إقراض طرف ثالث، ليتم اقتراض USDC ثم يذهب مباشرة إلى الحساب.. تبقى العملة (البيتكوين) في الحفظ دون أن تتحرك، بينما يكون المال قد وصل إلى اليد بالفعل..
وهذا بالضبط ما يستحق النظر إليه.. في السابق عندما كانت المؤسسات تحتاج إلى سيولة، كانت المسارات تقريبًا واحدة فقط: البيع.. الآن توجد مسار إضافي: استخدام العملات للحصول على السيولة.. بمجرد ألا يصبح «البيع» هو الطريقة الوحيدة لسحب الأموال، تتغير دوافع ضغط البيع نفسها.. عندما تُحبس الحصص في الحفظ، وإذا عاد المال المقترض إلى السوق، فإن المعروض المتداول لا يصبح إلا أرق تدريجيًا..
والأكثر إثارة للاهتمام أن هذا الأمر ليس معزولًا.. قبل أيام قليلة فقط أطلقت شبكة التسوية الرئيسية الخاصة بها؛ وفي وقت سابق كانت قد أطلقت أيضًا تغليف البيتكوين، والآن تضيف طبقة جديدة من الإقراض على السلسلة.. المقومات متكاملة: مُصدِرو العملات المستقرة، وشركات الحفظ، ومن يجري التسوية، والمُقرضون—عدة أجزاء اجتمعت معًا لتشكيل حلقة مغلقة: إدخال الضمانات، إخراج عملات مستقرة، ثم تسوية على سلاسلها الخاصة.. هنا تبدأ الأمور بالاختلاف..
لكن المشكلة تأتي.. إن كانت نسبة الضمان أعلى من المطلوب وخطوط التصفية يحددها بروتوكول الإقراض لدى طرف ثالث، فهذا يعني أن المخاطر لم تختفِ؛ بل انتقلت فقط من دفاتر البورصة إلى السلسلة.. وفي ظروف السوق القصوى، ستعمل التصفية تلقائيًا كما هي، ومع وجود طبقة إضافية من الشهادات المعبأة، فهذا يضيف نقطة ثقة إضافية للحفظ والجسور عبر السلاسل—وفي الوسط يوجد من يصرّ على عدم استخدام التغليف، مفضّلًا أن تبقى البيتكوين في الحفظ الأصلي..
لذلك، ما يستحق متابعته فعليًا ليس تقدم هذه الجهة وحدها، بل مدى سرعة انتشار نموذج «الاقتراض بالمال دون مغادرة العملات من الحفظ».. وإذا أصبح فعلًا هذا النمط عملية اعتيادية للمؤسسات، فقد لا تكون وقود الارتفاع القادم هو مشترون جدد، بل جزء من الناس الذين كانوا يستعدون للبيع—فجأة لن يبيعوا..
اليوم الجميع على الشاشة يتحدث عن أن البيتكوين اخترقت 86 ألفًا، وعن تفجيرات المراكز المكشوفة، وعن مقدار تدفقات صندوق ETF من جديد.. لكن ما يستحق منا فعلًا أن نتوقف لنتطلع إليه ربما هو خبر آخر لا يحظى باهتمام كبير—قامت Circle بإطلاق خدمة جديدة، حيث يمكن للمؤسسات أن تستخدم البيتكوين لاقتراض USDC..
👉 爆点新闻
أغلب الناس عندما يرون هذا لأول مرة تكون ردّتهم الأولى: «أوه، خبر إيجابي آخر للمؤسسات». شركة تطرح عملات مستقرة أطلقت منتجًا جديدًا، وكأن الأمر لا علاقة له تمامًا بالحركة السعرية..
لكن هنا تصبح الأمور مثيرة للريبة قليلًا.. هي لا تحاول جعل المؤسسات تشتري عملات أكثر، بل تجعل المؤسسات قادرة على الحصول على المال دون الحاجة إلى بيع العملات.. يقوم العميل بإيداع BTC، ثم يُحوَّل إلى إيصال (شهادة) مرتبط بنسبة 1:1، وبعد ذلك تُستخدم هذه الشهادة كضمان في سوق إقراض طرف ثالث، ليتم اقتراض USDC ثم يذهب مباشرة إلى الحساب.. تبقى العملة (البيتكوين) في الحفظ دون أن تتحرك، بينما يكون المال قد وصل إلى اليد بالفعل..
وهذا بالضبط ما يستحق النظر إليه.. في السابق عندما كانت المؤسسات تحتاج إلى سيولة، كانت المسارات تقريبًا واحدة فقط: البيع.. الآن توجد مسار إضافي: استخدام العملات للحصول على السيولة.. بمجرد ألا يصبح «البيع» هو الطريقة الوحيدة لسحب الأموال، تتغير دوافع ضغط البيع نفسها.. عندما تُحبس الحصص في الحفظ، وإذا عاد المال المقترض إلى السوق، فإن المعروض المتداول لا يصبح إلا أرق تدريجيًا..
والأكثر إثارة للاهتمام أن هذا الأمر ليس معزولًا.. قبل أيام قليلة فقط أطلقت شبكة التسوية الرئيسية الخاصة بها؛ وفي وقت سابق كانت قد أطلقت أيضًا تغليف البيتكوين، والآن تضيف طبقة جديدة من الإقراض على السلسلة.. المقومات متكاملة: مُصدِرو العملات المستقرة، وشركات الحفظ، ومن يجري التسوية، والمُقرضون—عدة أجزاء اجتمعت معًا لتشكيل حلقة مغلقة: إدخال الضمانات، إخراج عملات مستقرة، ثم تسوية على سلاسلها الخاصة.. هنا تبدأ الأمور بالاختلاف..
لكن المشكلة تأتي.. إن كانت نسبة الضمان أعلى من المطلوب وخطوط التصفية يحددها بروتوكول الإقراض لدى طرف ثالث، فهذا يعني أن المخاطر لم تختفِ؛ بل انتقلت فقط من دفاتر البورصة إلى السلسلة.. وفي ظروف السوق القصوى، ستعمل التصفية تلقائيًا كما هي، ومع وجود طبقة إضافية من الشهادات المعبأة، فهذا يضيف نقطة ثقة إضافية للحفظ والجسور عبر السلاسل—وفي الوسط يوجد من يصرّ على عدم استخدام التغليف، مفضّلًا أن تبقى البيتكوين في الحفظ الأصلي..
لذلك، ما يستحق متابعته فعليًا ليس تقدم هذه الجهة وحدها، بل مدى سرعة انتشار نموذج «الاقتراض بالمال دون مغادرة العملات من الحفظ».. وإذا أصبح فعلًا هذا النمط عملية اعتيادية للمؤسسات، فقد لا تكون وقود الارتفاع القادم هو مشترون جدد، بل جزء من الناس الذين كانوا يستعدون للبيع—فجأة لن يبيعوا..
4
1
17
28.2k
·
--
#比特币突破8.5万美元
يترقب كثيرون الليلة ارتفاع البيتكوين إلى 86 ألف.. لكن برأيي، ما يستحق إمعان النظر فيه أكثر هو خبر آخر شبه لا يلتفت إليه أحد..
[👉 实时行情追踪](https://app.binance.com/uni-qr/6d5gRrvm)
مشروع قانون هيكل سوق التشفير في مجلس الشيوخ الأمريكي، في الأسبوع الماضي انتهت عملية التصويت عند 49 مقابل 50، ولم يصل حتى إلى عتبة الدخول إلى المناقشة.. على السطح، كأن الصناعة هي التي خسرته، أي خبر سلبي..
لكن الأهم الذي يستحق النظر إليه هو أن جوهر النزاع في هذه التصويت لم يكن حول ما إذا كان ينبغي تنظيم العملات المشفرة، بل حول ما إذا كانت العملات المستقرة يمكن أن تُدرّ أرباحًا للمستخدمين..
البنوك فازت بهذه الجولة.. قال أحدهم بعبارة مباشرة للغاية: إن البنوك تشن هذا الهجوم بشراسة لأنّها باتت تعتبر العملات المستقرة منافسًا على دور الودائع، وليس مجرد منتج تشفير آخر..
وهنا يبدأ الأمر المختلف.. الودائع هي أكثر قطعة أرض تخاف البنوك أن يتحركها الناس؛ فإذا كانت العملات المستقرة قادرة على دفع فائدة، فستنتقل الأموال من حسابات الودائع إلى السلسلة (البلوك تشين)..
والأكثر إثارة للاهتمام أن المال لم يتوقف عن الجريان بسبب ذلك.. بعد تعثر مشروع القانون، لم تختف القواعد بل نبتت في مكان آخر.. أطلقت جهة تنظيمية بسرعة إعفاءً مؤقتًا يسمح للمؤسسات المؤهلة باستخدام آلية برك السيولة بنظام الترخيص للتداول في أسهم أمريكية مُرمّزة (Tokenized)؛ كما أرسلت جهة تنظيمية أخرى مجموعة قواعد للتشفير إلى البيت الأبيض للمراجعة..
هنا يصبح الأمر أكثر دقة.. القواعد لم تعد تنبع من الكونغرس، بل تنبت من سلطة الجهات التنظيمية في تفسير القواعد ومن منح الإعفاءات.. ما يمكن منحه اليوم يمكن سحبه غدًا، والنطاق والمدة في يد الآخرين بالكامل..
وعلى الطرف الآخر من المال، جاءت الإجابة أيضًا.. بعد التصويت، هبطت أسعار أسهم إحدى منصات التداول الأمريكية المدرجة، ومُصدر العملة المستقرة، وشركة احتياطيات البيتكوين بنسبة 5% إلى 10% معًا.. لكن النوع نفسه من المال وجد مخرجًا في اتجاه آخر؛ ففي دبي يوجد بالفعل أكثر من 110 شركة أصول افتراضية مرخّصة، وحوالي 20 شركة أخرى في انتظار الموافقة المبدئية.. وبحسب ما قاله محامٍ محلي حرفيًا: بينما ما يزال الأمريكيون يناقشون، لدينا هنا وضوح..
الذي يستحق المتابعة فعلًا هو أن وضوح التنظيم نفسه بدأ يتحول إلى أداة جذب للمشروعات.. من يكتب القواعد بشكل أسرع، ومن يسبق إلى توصيل الشركة والمؤسسين والكوادر ورأس المال..
لكن توجد مشكلة.. إن اليقين الذي يُبنى على السلطة التقديرية الحرة للجهات التنظيمية ليس شيئًا مماثلًا لليقين الذي يُبنى على التشريع.. الأول أكثر مرونة، وممكن تعديله بسهولة من الدفعة التالية من الأشخاص.. فإذا جاء يوم تستكمل فيه الولايات المتحدة الإطار، فقد يعود المال الذي خرج إلى الداخل أسرع مما خرج في الأصل..
هذه مجرد وجهة نظري وليست أي توصية..
#比特币突破8.5万美元
يترقب كثيرون الليلة ارتفاع البيتكوين إلى 86 ألف.. لكن برأيي، ما يستحق إمعان النظر فيه أكثر هو خبر آخر شبه لا يلتفت إليه أحد..
👉 实时行情追踪
مشروع قانون هيكل سوق التشفير في مجلس الشيوخ الأمريكي، في الأسبوع الماضي انتهت عملية التصويت عند 49 مقابل 50، ولم يصل حتى إلى عتبة الدخول إلى المناقشة.. على السطح، كأن الصناعة هي التي خسرته، أي خبر سلبي..
لكن الأهم الذي يستحق النظر إليه هو أن جوهر النزاع في هذه التصويت لم يكن حول ما إذا كان ينبغي تنظيم العملات المشفرة، بل حول ما إذا كانت العملات المستقرة يمكن أن تُدرّ أرباحًا للمستخدمين..
البنوك فازت بهذه الجولة.. قال أحدهم بعبارة مباشرة للغاية: إن البنوك تشن هذا الهجوم بشراسة لأنّها باتت تعتبر العملات المستقرة منافسًا على دور الودائع، وليس مجرد منتج تشفير آخر..
وهنا يبدأ الأمر المختلف.. الودائع هي أكثر قطعة أرض تخاف البنوك أن يتحركها الناس؛ فإذا كانت العملات المستقرة قادرة على دفع فائدة، فستنتقل الأموال من حسابات الودائع إلى السلسلة (البلوك تشين)..
والأكثر إثارة للاهتمام أن المال لم يتوقف عن الجريان بسبب ذلك.. بعد تعثر مشروع القانون، لم تختف القواعد بل نبتت في مكان آخر.. أطلقت جهة تنظيمية بسرعة إعفاءً مؤقتًا يسمح للمؤسسات المؤهلة باستخدام آلية برك السيولة بنظام الترخيص للتداول في أسهم أمريكية مُرمّزة (Tokenized)؛ كما أرسلت جهة تنظيمية أخرى مجموعة قواعد للتشفير إلى البيت الأبيض للمراجعة..
هنا يصبح الأمر أكثر دقة.. القواعد لم تعد تنبع من الكونغرس، بل تنبت من سلطة الجهات التنظيمية في تفسير القواعد ومن منح الإعفاءات.. ما يمكن منحه اليوم يمكن سحبه غدًا، والنطاق والمدة في يد الآخرين بالكامل..
وعلى الطرف الآخر من المال، جاءت الإجابة أيضًا.. بعد التصويت، هبطت أسعار أسهم إحدى منصات التداول الأمريكية المدرجة، ومُصدر العملة المستقرة، وشركة احتياطيات البيتكوين بنسبة 5% إلى 10% معًا.. لكن النوع نفسه من المال وجد مخرجًا في اتجاه آخر؛ ففي دبي يوجد بالفعل أكثر من 110 شركة أصول افتراضية مرخّصة، وحوالي 20 شركة أخرى في انتظار الموافقة المبدئية.. وبحسب ما قاله محامٍ محلي حرفيًا: بينما ما يزال الأمريكيون يناقشون، لدينا هنا وضوح..
الذي يستحق المتابعة فعلًا هو أن وضوح التنظيم نفسه بدأ يتحول إلى أداة جذب للمشروعات.. من يكتب القواعد بشكل أسرع، ومن يسبق إلى توصيل الشركة والمؤسسين والكوادر ورأس المال..
لكن توجد مشكلة.. إن اليقين الذي يُبنى على السلطة التقديرية الحرة للجهات التنظيمية ليس شيئًا مماثلًا لليقين الذي يُبنى على التشريع.. الأول أكثر مرونة، وممكن تعديله بسهولة من الدفعة التالية من الأشخاص.. فإذا جاء يوم تستكمل فيه الولايات المتحدة الإطار، فقد يعود المال الذي خرج إلى الداخل أسرع مما خرج في الأصل..
هذه مجرد وجهة نظري وليست أي توصية..
يترقب كثيرون الليلة ارتفاع البيتكوين إلى 86 ألف.. لكن برأيي، ما يستحق إمعان النظر فيه أكثر هو خبر آخر شبه لا يلتفت إليه أحد..
👉 实时行情追踪
مشروع قانون هيكل سوق التشفير في مجلس الشيوخ الأمريكي، في الأسبوع الماضي انتهت عملية التصويت عند 49 مقابل 50، ولم يصل حتى إلى عتبة الدخول إلى المناقشة.. على السطح، كأن الصناعة هي التي خسرته، أي خبر سلبي..
لكن الأهم الذي يستحق النظر إليه هو أن جوهر النزاع في هذه التصويت لم يكن حول ما إذا كان ينبغي تنظيم العملات المشفرة، بل حول ما إذا كانت العملات المستقرة يمكن أن تُدرّ أرباحًا للمستخدمين..
البنوك فازت بهذه الجولة.. قال أحدهم بعبارة مباشرة للغاية: إن البنوك تشن هذا الهجوم بشراسة لأنّها باتت تعتبر العملات المستقرة منافسًا على دور الودائع، وليس مجرد منتج تشفير آخر..
وهنا يبدأ الأمر المختلف.. الودائع هي أكثر قطعة أرض تخاف البنوك أن يتحركها الناس؛ فإذا كانت العملات المستقرة قادرة على دفع فائدة، فستنتقل الأموال من حسابات الودائع إلى السلسلة (البلوك تشين)..
والأكثر إثارة للاهتمام أن المال لم يتوقف عن الجريان بسبب ذلك.. بعد تعثر مشروع القانون، لم تختف القواعد بل نبتت في مكان آخر.. أطلقت جهة تنظيمية بسرعة إعفاءً مؤقتًا يسمح للمؤسسات المؤهلة باستخدام آلية برك السيولة بنظام الترخيص للتداول في أسهم أمريكية مُرمّزة (Tokenized)؛ كما أرسلت جهة تنظيمية أخرى مجموعة قواعد للتشفير إلى البيت الأبيض للمراجعة..
هنا يصبح الأمر أكثر دقة.. القواعد لم تعد تنبع من الكونغرس، بل تنبت من سلطة الجهات التنظيمية في تفسير القواعد ومن منح الإعفاءات.. ما يمكن منحه اليوم يمكن سحبه غدًا، والنطاق والمدة في يد الآخرين بالكامل..
وعلى الطرف الآخر من المال، جاءت الإجابة أيضًا.. بعد التصويت، هبطت أسعار أسهم إحدى منصات التداول الأمريكية المدرجة، ومُصدر العملة المستقرة، وشركة احتياطيات البيتكوين بنسبة 5% إلى 10% معًا.. لكن النوع نفسه من المال وجد مخرجًا في اتجاه آخر؛ ففي دبي يوجد بالفعل أكثر من 110 شركة أصول افتراضية مرخّصة، وحوالي 20 شركة أخرى في انتظار الموافقة المبدئية.. وبحسب ما قاله محامٍ محلي حرفيًا: بينما ما يزال الأمريكيون يناقشون، لدينا هنا وضوح..
الذي يستحق المتابعة فعلًا هو أن وضوح التنظيم نفسه بدأ يتحول إلى أداة جذب للمشروعات.. من يكتب القواعد بشكل أسرع، ومن يسبق إلى توصيل الشركة والمؤسسين والكوادر ورأس المال..
لكن توجد مشكلة.. إن اليقين الذي يُبنى على السلطة التقديرية الحرة للجهات التنظيمية ليس شيئًا مماثلًا لليقين الذي يُبنى على التشريع.. الأول أكثر مرونة، وممكن تعديله بسهولة من الدفعة التالية من الأشخاص.. فإذا جاء يوم تستكمل فيه الولايات المتحدة الإطار، فقد يعود المال الذي خرج إلى الداخل أسرع مما خرج في الأصل..
هذه مجرد وجهة نظري وليست أي توصية..
2
3.1k
·
--
#solana目标出块时间降至250毫秒
هذه الأخبار تبدو غريبة فعلًا.. اليوم الجميع يتحدثون أن سولانا ستتجاوز إيثريوم، لكن الأشخاص الذين قالوا ذلك كانوا قبل نصف عام فقط قد قالوا إنهم لم يعودوا يثقون بالعملات المشفرة..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
الأغلب مما يراه الناس، هو مجرد تنبؤ جديد يطلقه أحد كبار قادة المجال.. قال مؤسس صندوق معروف إنه في هذه الدورة ستتضاعف القيمة السوقية لِـ SOL لتتجاوز ETH.. والسبب لأن إيثريوم «اليوم لا يستخدمه أحد»..
لكن الشيء الذي يستحق النظر إليه فعلًا هو ما استخدمه كدليل.. ليس السعر، بل الرسوم.. خلال الـ 30 يومًا الماضية، بلغت رسوم المعاملات على شبكة سولانا 23 مليون دولار، لتأتي في المرتبة الرابعة على مستوى الشبكات، بينما كانت إيثريوم 12.6 مليون دولار في المرتبة السادسة..
هنا تبدأ الأمور بالاختلاف.. من ناحية الاستخدام، سولانا بالفعل تفوقت، لكن من ناحية القيمة السوقية، SOL تبلغ 58 مليار دولار، بينما ETH تبلغ 293 مليار دولار، والفارق بينهما خمس مرات.. وهذا يعني أن تسعير السوق لإيثريوم لم يكن أصلًا محسوبًا على أساس «من لديه رسوم أعلى»..
رائحة الأموال تتضح هنا.. المكان الذي يتم شراء إيثريوم فيه حاليًا فعليًا هو الستبلكوينات، بالإضافة إلى منظومة كاملة تستخدم ETH كضمان لاقتراض الستبلكوينات.. بمعنى آخر، لم يتم تسعير إيثريوم على أنه «أفضل سلسلة للاستخدام»، بل تم تسعيره على أنه «أكبر مخزن للضمانات».. هاتان المسألتان قد لا يظهر الفرق فيهما عندما تكون الأمور صاعدة، لكن بمجرد تبديل القصة، يظهر الفرق..
والأكثر إثارة للاهتمام هو مساره هو نفسه.. في شهر فبراير من هذا العام استقال من منصب الشريك الإداري في صندوقه، وقال وقتها جملة «كنت أظن أنني أؤمن بـ web3، لكنني لم أعد أؤمن به»، وتم حذف المنشور بسرعة.. وفي شهر سبتمبر، عاد للانضمام إلى مجلس إدارة أمريكي لإحدى منصات التداول.. الموقف على لسانه والموضع الذي يمتلكه في الواقع لم يكونا يومًا الشيء نفسه..
لكن السؤال هنا.. لكي يتم دفع SOL لتتجاوز ETH، ما زال هناك فجوة مقدارها خمس مرات، ولا يمكن إتمام ذلك بالاعتماد على السرد وحده، بل يحتاج إلى مجموعة من الشركات التي تنقل أعمالها فعلًا من سلسلة إلى أخرى..
الأمر الذي يستحق التركيز عليه هو: كم مشروعًا سيواصل على شاكلة ZetaChain، بإغلاق الشبكة الرئيسية ونقل الرموز إلى سولانا.. بمجرد أن يبدأ هذا القائمة بالازدياد، ستتحول مشكلة «أي واحد أفضل للاستخدام» إلى سؤال «أين تكون أموالكم أكثر أمانًا»..
والانعكاس هنا.. يظن الجميع أنها معركة بين مسارات تقنية، لكن خلال شهر واحد، ارتفع ETH بنسبة 30%، وSOL بنسبة 34%، أي أن الفارق تقريبًا.. الأموال حتى الآن لم تحسم اختيارها، فقط وضعت بعضًا منها هنا وهناك أولًا..
#solana目标出块时间降至250毫秒
هذه الأخبار تبدو غريبة فعلًا.. اليوم الجميع يتحدثون أن سولانا ستتجاوز إيثريوم، لكن الأشخاص الذين قالوا ذلك كانوا قبل نصف عام فقط قد قالوا إنهم لم يعودوا يثقون بالعملات المشفرة..
👉 交易计划
الأغلب مما يراه الناس، هو مجرد تنبؤ جديد يطلقه أحد كبار قادة المجال.. قال مؤسس صندوق معروف إنه في هذه الدورة ستتضاعف القيمة السوقية لِـ SOL لتتجاوز ETH.. والسبب لأن إيثريوم «اليوم لا يستخدمه أحد»..
لكن الشيء الذي يستحق النظر إليه فعلًا هو ما استخدمه كدليل.. ليس السعر، بل الرسوم.. خلال الـ 30 يومًا الماضية، بلغت رسوم المعاملات على شبكة سولانا 23 مليون دولار، لتأتي في المرتبة الرابعة على مستوى الشبكات، بينما كانت إيثريوم 12.6 مليون دولار في المرتبة السادسة..
هنا تبدأ الأمور بالاختلاف.. من ناحية الاستخدام، سولانا بالفعل تفوقت، لكن من ناحية القيمة السوقية، SOL تبلغ 58 مليار دولار، بينما ETH تبلغ 293 مليار دولار، والفارق بينهما خمس مرات.. وهذا يعني أن تسعير السوق لإيثريوم لم يكن أصلًا محسوبًا على أساس «من لديه رسوم أعلى»..
رائحة الأموال تتضح هنا.. المكان الذي يتم شراء إيثريوم فيه حاليًا فعليًا هو الستبلكوينات، بالإضافة إلى منظومة كاملة تستخدم ETH كضمان لاقتراض الستبلكوينات.. بمعنى آخر، لم يتم تسعير إيثريوم على أنه «أفضل سلسلة للاستخدام»، بل تم تسعيره على أنه «أكبر مخزن للضمانات».. هاتان المسألتان قد لا يظهر الفرق فيهما عندما تكون الأمور صاعدة، لكن بمجرد تبديل القصة، يظهر الفرق..
والأكثر إثارة للاهتمام هو مساره هو نفسه.. في شهر فبراير من هذا العام استقال من منصب الشريك الإداري في صندوقه، وقال وقتها جملة «كنت أظن أنني أؤمن بـ web3، لكنني لم أعد أؤمن به»، وتم حذف المنشور بسرعة.. وفي شهر سبتمبر، عاد للانضمام إلى مجلس إدارة أمريكي لإحدى منصات التداول.. الموقف على لسانه والموضع الذي يمتلكه في الواقع لم يكونا يومًا الشيء نفسه..
لكن السؤال هنا.. لكي يتم دفع SOL لتتجاوز ETH، ما زال هناك فجوة مقدارها خمس مرات، ولا يمكن إتمام ذلك بالاعتماد على السرد وحده، بل يحتاج إلى مجموعة من الشركات التي تنقل أعمالها فعلًا من سلسلة إلى أخرى..
الأمر الذي يستحق التركيز عليه هو: كم مشروعًا سيواصل على شاكلة ZetaChain، بإغلاق الشبكة الرئيسية ونقل الرموز إلى سولانا.. بمجرد أن يبدأ هذا القائمة بالازدياد، ستتحول مشكلة «أي واحد أفضل للاستخدام» إلى سؤال «أين تكون أموالكم أكثر أمانًا»..
والانعكاس هنا.. يظن الجميع أنها معركة بين مسارات تقنية، لكن خلال شهر واحد، ارتفع ETH بنسبة 30%، وSOL بنسبة 34%، أي أن الفارق تقريبًا.. الأموال حتى الآن لم تحسم اختيارها، فقط وضعت بعضًا منها هنا وهناك أولًا..
هذه الأخبار تبدو غريبة فعلًا.. اليوم الجميع يتحدثون أن سولانا ستتجاوز إيثريوم، لكن الأشخاص الذين قالوا ذلك كانوا قبل نصف عام فقط قد قالوا إنهم لم يعودوا يثقون بالعملات المشفرة..
👉 交易计划
الأغلب مما يراه الناس، هو مجرد تنبؤ جديد يطلقه أحد كبار قادة المجال.. قال مؤسس صندوق معروف إنه في هذه الدورة ستتضاعف القيمة السوقية لِـ SOL لتتجاوز ETH.. والسبب لأن إيثريوم «اليوم لا يستخدمه أحد»..
لكن الشيء الذي يستحق النظر إليه فعلًا هو ما استخدمه كدليل.. ليس السعر، بل الرسوم.. خلال الـ 30 يومًا الماضية، بلغت رسوم المعاملات على شبكة سولانا 23 مليون دولار، لتأتي في المرتبة الرابعة على مستوى الشبكات، بينما كانت إيثريوم 12.6 مليون دولار في المرتبة السادسة..
هنا تبدأ الأمور بالاختلاف.. من ناحية الاستخدام، سولانا بالفعل تفوقت، لكن من ناحية القيمة السوقية، SOL تبلغ 58 مليار دولار، بينما ETH تبلغ 293 مليار دولار، والفارق بينهما خمس مرات.. وهذا يعني أن تسعير السوق لإيثريوم لم يكن أصلًا محسوبًا على أساس «من لديه رسوم أعلى»..
رائحة الأموال تتضح هنا.. المكان الذي يتم شراء إيثريوم فيه حاليًا فعليًا هو الستبلكوينات، بالإضافة إلى منظومة كاملة تستخدم ETH كضمان لاقتراض الستبلكوينات.. بمعنى آخر، لم يتم تسعير إيثريوم على أنه «أفضل سلسلة للاستخدام»، بل تم تسعيره على أنه «أكبر مخزن للضمانات».. هاتان المسألتان قد لا يظهر الفرق فيهما عندما تكون الأمور صاعدة، لكن بمجرد تبديل القصة، يظهر الفرق..
والأكثر إثارة للاهتمام هو مساره هو نفسه.. في شهر فبراير من هذا العام استقال من منصب الشريك الإداري في صندوقه، وقال وقتها جملة «كنت أظن أنني أؤمن بـ web3، لكنني لم أعد أؤمن به»، وتم حذف المنشور بسرعة.. وفي شهر سبتمبر، عاد للانضمام إلى مجلس إدارة أمريكي لإحدى منصات التداول.. الموقف على لسانه والموضع الذي يمتلكه في الواقع لم يكونا يومًا الشيء نفسه..
لكن السؤال هنا.. لكي يتم دفع SOL لتتجاوز ETH، ما زال هناك فجوة مقدارها خمس مرات، ولا يمكن إتمام ذلك بالاعتماد على السرد وحده، بل يحتاج إلى مجموعة من الشركات التي تنقل أعمالها فعلًا من سلسلة إلى أخرى..
الأمر الذي يستحق التركيز عليه هو: كم مشروعًا سيواصل على شاكلة ZetaChain، بإغلاق الشبكة الرئيسية ونقل الرموز إلى سولانا.. بمجرد أن يبدأ هذا القائمة بالازدياد، ستتحول مشكلة «أي واحد أفضل للاستخدام» إلى سؤال «أين تكون أموالكم أكثر أمانًا»..
والانعكاس هنا.. يظن الجميع أنها معركة بين مسارات تقنية، لكن خلال شهر واحد، ارتفع ETH بنسبة 30%، وSOL بنسبة 34%، أي أن الفارق تقريبًا.. الأموال حتى الآن لم تحسم اختيارها، فقط وضعت بعضًا منها هنا وهناك أولًا..
2k
·
--
#比特币突破8.5万美元
هذه الأخبار في الحقيقة غريبة بعض الشيء.. اليوم الجميع يتابع على منصة البيتكوين 85 ألفًا، لكن في الوقت نفسه تم إطلاق شيء آخر أيضًا، قد يكون أكثر جدارة بالمراقبة من ذلك الرقم..
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
معظم الناس يرون، زوج تداول جديد آخر.. تم تصميم مؤشر اسمه BVIV كعقد دائم، ويمكن استخدام الرافعة المالية للشراء/البيع (المضاربة) صعودًا أو هبوطًا.. يبدو ذلك مملًا جدًا..
لكن ما يستحق الاهتمام حقًا هو أنه يتيح لك التداول على ما تريده.. ليس “هل سيرتفع أم سينخفض”، بل “كم ستكون درجة التقلب”..
هذا المؤشر يتتبع التقلب المتوقع للبيتكوين خلال الـ 30 يومًا القادمة، والمرجع هو مؤشر VIX في السوق الأمريكية، مؤشر الخوف.. في التمويل التقليدي، يُستخدم كأداة لتسعير “درجة الخوف” في كامل السوق..
وهنا يبدأ الأمر بالتغير.. الطرف الآخر مزدحم للغاية؛ من يراهن على الصعود يتزايد، ومن يراهن على الهبوط يتزايد أيضًا، ولا أحد ينقصه.. في المقابل، ما يهم هو التقلب نفسه؛ وفي الماضي كان التعبير عنه يتطلب الالتفاف وشراء الخيارات، مع عتبة تمويل مرتفعة، ولا بد أن تتقن حسابات الحروف اليونانية، وهو ما لا يلمسه الشخص العادي تقريبًا..
الآن تم نقله إلى السلسلة.. مع رهن USDC، وبرافعة 5x، ويمكن إنهاء كل شيء بعقد دائم واحد، حتى بدون فتح حساب..
طعم السيولة يظهر هنا.. عندما تبدأ أدوات التداول بالاقتراب من الأسواق التقليدية، فهذا يعني أن الأموال التي تدخل تغيرت.. صناديق التحوط، منصات تداول التقلبات، والأموال التي تبيع الخيارات.. هؤلاء ليس هدفهم الثراء الفاحش، بل أن “صندوق الأدوات” لديهم يكون كاملًا.. يريدون أن يكون بإمكانهم التحوط، وجني إيرادات من الرسوم/البدلات، وتقسيم المخاطر التي يتحملونها وبيع حصتهم منها..
لكن تظهر مشكلة.. عند إطلاقه للتو، فإن سوق التقلبات سيولته خفيفة جدًا؛ لا تتسرع في اعتباره “كريبتو VIX”.. الشيء الذي يستحق المراقبة فعلًا هو الفرق بين هذا المؤشر والتقلب الفعلي للبيتكوين..
بمجرد أن يبدأ “الهدوء” نفسه بالتداول، ستتحرك تسعيراته في السوق.. قد يصبح الهدوء أغلى، أو قد يختفي فجأة في ليلة ما..
الانعكاس هنا.. يظن الجميع أن هذا الشيء الجديد موجّه لمزيد من التقلب، لكن معناه الحقيقي ربما هو أن التقلب يُباع في وقت أبكر وبسعر أرخص.. أيهما سيكون؟ علينا انتظار موجة الجولة الأولى من السوق للتحقق..
#比特币突破8.5万美元
هذه الأخبار في الحقيقة غريبة بعض الشيء.. اليوم الجميع يتابع على منصة البيتكوين 85 ألفًا، لكن في الوقت نفسه تم إطلاق شيء آخر أيضًا، قد يكون أكثر جدارة بالمراقبة من ذلك الرقم..
👉 了解最新交易计划
معظم الناس يرون، زوج تداول جديد آخر.. تم تصميم مؤشر اسمه BVIV كعقد دائم، ويمكن استخدام الرافعة المالية للشراء/البيع (المضاربة) صعودًا أو هبوطًا.. يبدو ذلك مملًا جدًا..
لكن ما يستحق الاهتمام حقًا هو أنه يتيح لك التداول على ما تريده.. ليس “هل سيرتفع أم سينخفض”، بل “كم ستكون درجة التقلب”..
هذا المؤشر يتتبع التقلب المتوقع للبيتكوين خلال الـ 30 يومًا القادمة، والمرجع هو مؤشر VIX في السوق الأمريكية، مؤشر الخوف.. في التمويل التقليدي، يُستخدم كأداة لتسعير “درجة الخوف” في كامل السوق..
وهنا يبدأ الأمر بالتغير.. الطرف الآخر مزدحم للغاية؛ من يراهن على الصعود يتزايد، ومن يراهن على الهبوط يتزايد أيضًا، ولا أحد ينقصه.. في المقابل، ما يهم هو التقلب نفسه؛ وفي الماضي كان التعبير عنه يتطلب الالتفاف وشراء الخيارات، مع عتبة تمويل مرتفعة، ولا بد أن تتقن حسابات الحروف اليونانية، وهو ما لا يلمسه الشخص العادي تقريبًا..
الآن تم نقله إلى السلسلة.. مع رهن USDC، وبرافعة 5x، ويمكن إنهاء كل شيء بعقد دائم واحد، حتى بدون فتح حساب..
طعم السيولة يظهر هنا.. عندما تبدأ أدوات التداول بالاقتراب من الأسواق التقليدية، فهذا يعني أن الأموال التي تدخل تغيرت.. صناديق التحوط، منصات تداول التقلبات، والأموال التي تبيع الخيارات.. هؤلاء ليس هدفهم الثراء الفاحش، بل أن “صندوق الأدوات” لديهم يكون كاملًا.. يريدون أن يكون بإمكانهم التحوط، وجني إيرادات من الرسوم/البدلات، وتقسيم المخاطر التي يتحملونها وبيع حصتهم منها..
لكن تظهر مشكلة.. عند إطلاقه للتو، فإن سوق التقلبات سيولته خفيفة جدًا؛ لا تتسرع في اعتباره “كريبتو VIX”.. الشيء الذي يستحق المراقبة فعلًا هو الفرق بين هذا المؤشر والتقلب الفعلي للبيتكوين..
بمجرد أن يبدأ “الهدوء” نفسه بالتداول، ستتحرك تسعيراته في السوق.. قد يصبح الهدوء أغلى، أو قد يختفي فجأة في ليلة ما..
الانعكاس هنا.. يظن الجميع أن هذا الشيء الجديد موجّه لمزيد من التقلب، لكن معناه الحقيقي ربما هو أن التقلب يُباع في وقت أبكر وبسعر أرخص.. أيهما سيكون؟ علينا انتظار موجة الجولة الأولى من السوق للتحقق..
هذه الأخبار في الحقيقة غريبة بعض الشيء.. اليوم الجميع يتابع على منصة البيتكوين 85 ألفًا، لكن في الوقت نفسه تم إطلاق شيء آخر أيضًا، قد يكون أكثر جدارة بالمراقبة من ذلك الرقم..
👉 了解最新交易计划
معظم الناس يرون، زوج تداول جديد آخر.. تم تصميم مؤشر اسمه BVIV كعقد دائم، ويمكن استخدام الرافعة المالية للشراء/البيع (المضاربة) صعودًا أو هبوطًا.. يبدو ذلك مملًا جدًا..
لكن ما يستحق الاهتمام حقًا هو أنه يتيح لك التداول على ما تريده.. ليس “هل سيرتفع أم سينخفض”، بل “كم ستكون درجة التقلب”..
هذا المؤشر يتتبع التقلب المتوقع للبيتكوين خلال الـ 30 يومًا القادمة، والمرجع هو مؤشر VIX في السوق الأمريكية، مؤشر الخوف.. في التمويل التقليدي، يُستخدم كأداة لتسعير “درجة الخوف” في كامل السوق..
وهنا يبدأ الأمر بالتغير.. الطرف الآخر مزدحم للغاية؛ من يراهن على الصعود يتزايد، ومن يراهن على الهبوط يتزايد أيضًا، ولا أحد ينقصه.. في المقابل، ما يهم هو التقلب نفسه؛ وفي الماضي كان التعبير عنه يتطلب الالتفاف وشراء الخيارات، مع عتبة تمويل مرتفعة، ولا بد أن تتقن حسابات الحروف اليونانية، وهو ما لا يلمسه الشخص العادي تقريبًا..
الآن تم نقله إلى السلسلة.. مع رهن USDC، وبرافعة 5x، ويمكن إنهاء كل شيء بعقد دائم واحد، حتى بدون فتح حساب..
طعم السيولة يظهر هنا.. عندما تبدأ أدوات التداول بالاقتراب من الأسواق التقليدية، فهذا يعني أن الأموال التي تدخل تغيرت.. صناديق التحوط، منصات تداول التقلبات، والأموال التي تبيع الخيارات.. هؤلاء ليس هدفهم الثراء الفاحش، بل أن “صندوق الأدوات” لديهم يكون كاملًا.. يريدون أن يكون بإمكانهم التحوط، وجني إيرادات من الرسوم/البدلات، وتقسيم المخاطر التي يتحملونها وبيع حصتهم منها..
لكن تظهر مشكلة.. عند إطلاقه للتو، فإن سوق التقلبات سيولته خفيفة جدًا؛ لا تتسرع في اعتباره “كريبتو VIX”.. الشيء الذي يستحق المراقبة فعلًا هو الفرق بين هذا المؤشر والتقلب الفعلي للبيتكوين..
بمجرد أن يبدأ “الهدوء” نفسه بالتداول، ستتحرك تسعيراته في السوق.. قد يصبح الهدوء أغلى، أو قد يختفي فجأة في ليلة ما..
الانعكاس هنا.. يظن الجميع أن هذا الشيء الجديد موجّه لمزيد من التقلب، لكن معناه الحقيقي ربما هو أن التقلب يُباع في وقت أبكر وبسعر أرخص.. أيهما سيكون؟ علينا انتظار موجة الجولة الأولى من السوق للتحقق..
2
2.2k
·
--
#michaelsaylor暗示增持btc
هذه الأخبار تبدو غريبة بعض الشيء.. بعد أن لم تقم شركة Strategy بأي عملية شراء منذ ثلاث أسابيع، عادت فجأة واشترت. وفي الأسبوع نفسه، قامت أيضًا شركة مدرجة في هونغ كونغ بشراء 152 بيتكوين، والعناوين جميعها تقول «عودة طلبات الشراء من المؤسسات».. لكن ما يستحق النظر حقًا هو أن هاتين العمليتين ليستا من النوع نفسه من الأموال..
[👉 加入聊天室](https://app.binance.com/uni-qr/6d5gRrvm)
ما يراه كثيرون هو أن المؤسسات دخلت من جديد، وهذا خبر جيد..
لكن قد تكون المسألة أعمق من ذلك..
صفقة Strategy هذه بحجم يقارب 76 مليون دولار، وهي أول عملية شراء لها منذ ثلاث أسابيع. وقد ارتفعت حيازاتها من 840447 بيتكوين في أغسطس لتعود إلى مسار الارتفاع، ولا تبعد إلا قليلًا عن قمة يونيو.. أما في شركة بويل إنترأكتيف (博雅互动) فتتعلق القضية بأنها دفعت 90.63 مليون دولار هونغ كونغي نقدًا لشراء 152 بيتكوين، وهي إجمالًا تمتلك بالفعل 4468 بيتكوين.. واحدة شركة تموّل شراء العملات من خلال إصدار أسهم/سندات، والأخرى شركة صغيرة مدرجة في هونغ كونغ تموّل شراء العملات عبر النقد الموجود في الحساب والسيولة في سوق هونغ كونغ. طبيعة المبالغ هنا مختلفة تمامًا..
والأكثر إثارة للاهتمام هو الخط الآخر في اليوم نفسه.. قامت شركة Tom Lee’s Bitmine بشراء 27562 قطعة إيثر، وأصبح رصيدها يلامس 4.9% من إجمالي تداول الإيثر، ولا يزال يصرّ على القول إن «السيناريو الصعودي لسوق الكريبتو في طريقه، والمؤسسات ما زالت بأوزان أقل من اللازم»..
عندما نضع هذه الوقائع معًا يصبح الأمر ذا معنى..
لماذا تأتي الأموال الآن؟ لأن قدرة هذه الشركات على شراء العملات مرتبطة ارتباطًا وثيقًا بما إذا كان السوق الثانوي مستعدًا لمنحها علاوة سعرية (Premium).. Strategy تعتمد على دعم سعر السهم لفتح نافذة التمويل، و博雅 تعتمد على النقد وسيولة أسواق الأسهم في هونغ كونغ، وBitmine تعتمد على أن السوق ما يزال يثق بقصة الإيثر.. بمجرد أن يعود السعر قريبًا من خط تكلفتها، وتُعاد فتح نافذة التمويل، تعود طلبات الشراء تلقائيًا..
هنا تبدأ الإشارة الدقيقة.. كثيرون يقرؤون هذا على أنه «دعْم من المؤسسات».. لكن هذه النوعية من طلبات الشراء لها سقف. السقف ليس في السعر نفسه، بل في علاوة التمويل.. بمجرد أن لا يستطيع سعر أسهم هذه الشركات مواكبة الارتفاع في سعر العملات، سيتعطل «الترس/الدورة» المتمثلة في إصدار الأسهم مقابل شراء العملات، وفي النهاية ستختفي دفعة من المشترين من هنا أولًا..
لذلك لا تكتفِ بالتحديق في رقم «كم اشترت جهة ما»..
الأهم الذي يجب متابعته هو مقدار العلاوة التي تتمتع بها هذه الشركات مقارنةً بصافي أصولها.. إذا استمرت العلاوة في التضييق، فهذا يعني أن السوق بدأ يفقد الثقة في حلقة «إصدار أسهم لشراء العملات»، وعندها قد ينقلب جانب العرض بهدوء.. أما إذا بقيت العلاوة قادرة على الاستمرار، فستظل هذه الخطّة قادرة على دفع الأسعار للارتفاع لفترة، بل وقد تجد المزيد من الشركات الصغيرة تتبعها وتقلدها..
موضع الانعكاس هنا.. لم يرفع الأسعار أبدًا «العملة نفسها»، بل الأشخاص الذين على استعداد لدفع علاوة من أجل «الشركات التي تشتري العملات».. طالما توجد علاوة تبقى الحلقة.. وعندما تختفي العلاوة ستتوقف الحلقة تلقائيًا..
#michaelsaylor暗示增持btc
هذه الأخبار تبدو غريبة بعض الشيء.. بعد أن لم تقم شركة Strategy بأي عملية شراء منذ ثلاث أسابيع، عادت فجأة واشترت. وفي الأسبوع نفسه، قامت أيضًا شركة مدرجة في هونغ كونغ بشراء 152 بيتكوين، والعناوين جميعها تقول «عودة طلبات الشراء من المؤسسات».. لكن ما يستحق النظر حقًا هو أن هاتين العمليتين ليستا من النوع نفسه من الأموال..
👉 加入聊天室
ما يراه كثيرون هو أن المؤسسات دخلت من جديد، وهذا خبر جيد..
لكن قد تكون المسألة أعمق من ذلك..
صفقة Strategy هذه بحجم يقارب 76 مليون دولار، وهي أول عملية شراء لها منذ ثلاث أسابيع. وقد ارتفعت حيازاتها من 840447 بيتكوين في أغسطس لتعود إلى مسار الارتفاع، ولا تبعد إلا قليلًا عن قمة يونيو.. أما في شركة بويل إنترأكتيف (博雅互动) فتتعلق القضية بأنها دفعت 90.63 مليون دولار هونغ كونغي نقدًا لشراء 152 بيتكوين، وهي إجمالًا تمتلك بالفعل 4468 بيتكوين.. واحدة شركة تموّل شراء العملات من خلال إصدار أسهم/سندات، والأخرى شركة صغيرة مدرجة في هونغ كونغ تموّل شراء العملات عبر النقد الموجود في الحساب والسيولة في سوق هونغ كونغ. طبيعة المبالغ هنا مختلفة تمامًا..
والأكثر إثارة للاهتمام هو الخط الآخر في اليوم نفسه.. قامت شركة Tom Lee’s Bitmine بشراء 27562 قطعة إيثر، وأصبح رصيدها يلامس 4.9% من إجمالي تداول الإيثر، ولا يزال يصرّ على القول إن «السيناريو الصعودي لسوق الكريبتو في طريقه، والمؤسسات ما زالت بأوزان أقل من اللازم»..
عندما نضع هذه الوقائع معًا يصبح الأمر ذا معنى..
لماذا تأتي الأموال الآن؟ لأن قدرة هذه الشركات على شراء العملات مرتبطة ارتباطًا وثيقًا بما إذا كان السوق الثانوي مستعدًا لمنحها علاوة سعرية (Premium).. Strategy تعتمد على دعم سعر السهم لفتح نافذة التمويل، و博雅 تعتمد على النقد وسيولة أسواق الأسهم في هونغ كونغ، وBitmine تعتمد على أن السوق ما يزال يثق بقصة الإيثر.. بمجرد أن يعود السعر قريبًا من خط تكلفتها، وتُعاد فتح نافذة التمويل، تعود طلبات الشراء تلقائيًا..
هنا تبدأ الإشارة الدقيقة.. كثيرون يقرؤون هذا على أنه «دعْم من المؤسسات».. لكن هذه النوعية من طلبات الشراء لها سقف. السقف ليس في السعر نفسه، بل في علاوة التمويل.. بمجرد أن لا يستطيع سعر أسهم هذه الشركات مواكبة الارتفاع في سعر العملات، سيتعطل «الترس/الدورة» المتمثلة في إصدار الأسهم مقابل شراء العملات، وفي النهاية ستختفي دفعة من المشترين من هنا أولًا..
لذلك لا تكتفِ بالتحديق في رقم «كم اشترت جهة ما»..
الأهم الذي يجب متابعته هو مقدار العلاوة التي تتمتع بها هذه الشركات مقارنةً بصافي أصولها.. إذا استمرت العلاوة في التضييق، فهذا يعني أن السوق بدأ يفقد الثقة في حلقة «إصدار أسهم لشراء العملات»، وعندها قد ينقلب جانب العرض بهدوء.. أما إذا بقيت العلاوة قادرة على الاستمرار، فستظل هذه الخطّة قادرة على دفع الأسعار للارتفاع لفترة، بل وقد تجد المزيد من الشركات الصغيرة تتبعها وتقلدها..
موضع الانعكاس هنا.. لم يرفع الأسعار أبدًا «العملة نفسها»، بل الأشخاص الذين على استعداد لدفع علاوة من أجل «الشركات التي تشتري العملات».. طالما توجد علاوة تبقى الحلقة.. وعندما تختفي العلاوة ستتوقف الحلقة تلقائيًا..
هذه الأخبار تبدو غريبة بعض الشيء.. بعد أن لم تقم شركة Strategy بأي عملية شراء منذ ثلاث أسابيع، عادت فجأة واشترت. وفي الأسبوع نفسه، قامت أيضًا شركة مدرجة في هونغ كونغ بشراء 152 بيتكوين، والعناوين جميعها تقول «عودة طلبات الشراء من المؤسسات».. لكن ما يستحق النظر حقًا هو أن هاتين العمليتين ليستا من النوع نفسه من الأموال..
👉 加入聊天室
ما يراه كثيرون هو أن المؤسسات دخلت من جديد، وهذا خبر جيد..
لكن قد تكون المسألة أعمق من ذلك..
صفقة Strategy هذه بحجم يقارب 76 مليون دولار، وهي أول عملية شراء لها منذ ثلاث أسابيع. وقد ارتفعت حيازاتها من 840447 بيتكوين في أغسطس لتعود إلى مسار الارتفاع، ولا تبعد إلا قليلًا عن قمة يونيو.. أما في شركة بويل إنترأكتيف (博雅互动) فتتعلق القضية بأنها دفعت 90.63 مليون دولار هونغ كونغي نقدًا لشراء 152 بيتكوين، وهي إجمالًا تمتلك بالفعل 4468 بيتكوين.. واحدة شركة تموّل شراء العملات من خلال إصدار أسهم/سندات، والأخرى شركة صغيرة مدرجة في هونغ كونغ تموّل شراء العملات عبر النقد الموجود في الحساب والسيولة في سوق هونغ كونغ. طبيعة المبالغ هنا مختلفة تمامًا..
والأكثر إثارة للاهتمام هو الخط الآخر في اليوم نفسه.. قامت شركة Tom Lee’s Bitmine بشراء 27562 قطعة إيثر، وأصبح رصيدها يلامس 4.9% من إجمالي تداول الإيثر، ولا يزال يصرّ على القول إن «السيناريو الصعودي لسوق الكريبتو في طريقه، والمؤسسات ما زالت بأوزان أقل من اللازم»..
عندما نضع هذه الوقائع معًا يصبح الأمر ذا معنى..
لماذا تأتي الأموال الآن؟ لأن قدرة هذه الشركات على شراء العملات مرتبطة ارتباطًا وثيقًا بما إذا كان السوق الثانوي مستعدًا لمنحها علاوة سعرية (Premium).. Strategy تعتمد على دعم سعر السهم لفتح نافذة التمويل، و博雅 تعتمد على النقد وسيولة أسواق الأسهم في هونغ كونغ، وBitmine تعتمد على أن السوق ما يزال يثق بقصة الإيثر.. بمجرد أن يعود السعر قريبًا من خط تكلفتها، وتُعاد فتح نافذة التمويل، تعود طلبات الشراء تلقائيًا..
هنا تبدأ الإشارة الدقيقة.. كثيرون يقرؤون هذا على أنه «دعْم من المؤسسات».. لكن هذه النوعية من طلبات الشراء لها سقف. السقف ليس في السعر نفسه، بل في علاوة التمويل.. بمجرد أن لا يستطيع سعر أسهم هذه الشركات مواكبة الارتفاع في سعر العملات، سيتعطل «الترس/الدورة» المتمثلة في إصدار الأسهم مقابل شراء العملات، وفي النهاية ستختفي دفعة من المشترين من هنا أولًا..
لذلك لا تكتفِ بالتحديق في رقم «كم اشترت جهة ما»..
الأهم الذي يجب متابعته هو مقدار العلاوة التي تتمتع بها هذه الشركات مقارنةً بصافي أصولها.. إذا استمرت العلاوة في التضييق، فهذا يعني أن السوق بدأ يفقد الثقة في حلقة «إصدار أسهم لشراء العملات»، وعندها قد ينقلب جانب العرض بهدوء.. أما إذا بقيت العلاوة قادرة على الاستمرار، فستظل هذه الخطّة قادرة على دفع الأسعار للارتفاع لفترة، بل وقد تجد المزيد من الشركات الصغيرة تتبعها وتقلدها..
موضع الانعكاس هنا.. لم يرفع الأسعار أبدًا «العملة نفسها»، بل الأشخاص الذين على استعداد لدفع علاوة من أجل «الشركات التي تشتري العملات».. طالما توجد علاوة تبقى الحلقة.. وعندما تختفي العلاوة ستتوقف الحلقة تلقائيًا..
2
2.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
518,585 مشاهدات
3,863 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·435 إعجاب
·1.1M مشاهدات
BitcoinTops$87KAtEightMonthHigh
1,326 مشاهدات
38 يقومون بالنقاش
ZECBreaksAbove$1600AtRecordHigh
613 مشاهدات
25 يقومون بالنقاش