
Elaaf Noor
13.7k Bài đăng
Elaaf Noor
Báo cáo
Chặn người dùng
619 Đang theo dõi
5.6K+ Người theo dõi
7.2K+ Đã thích
Bài đăng
·
--
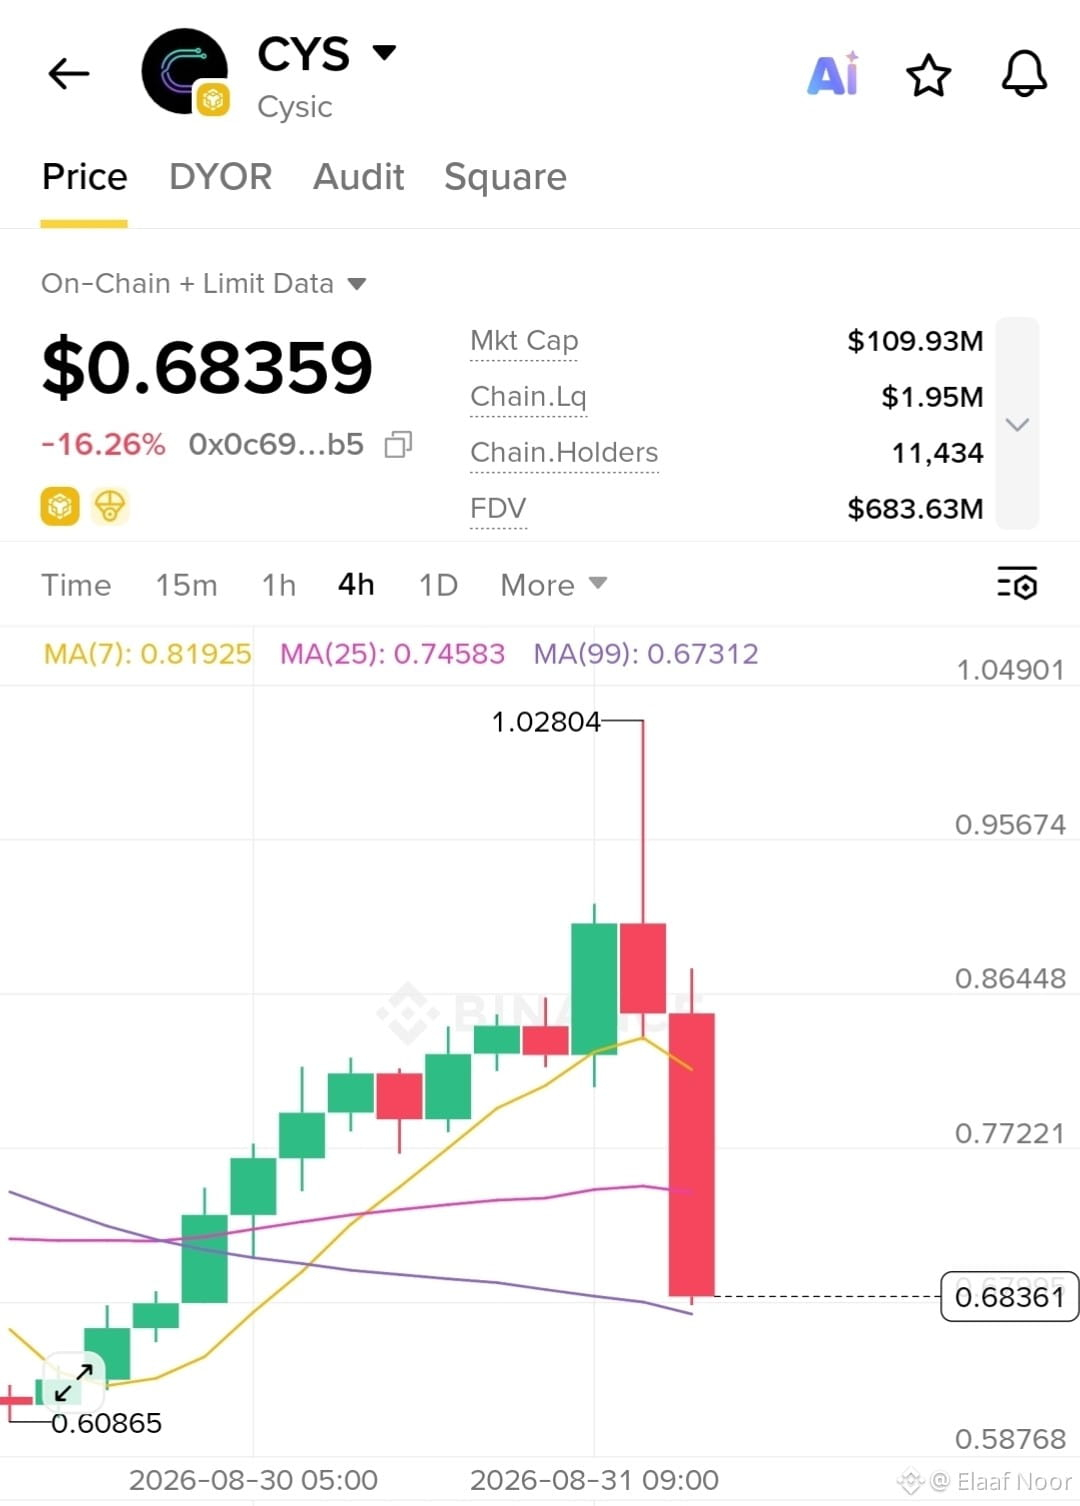
CYS Short & Punchy Breakdown:
Đang điều hướng đợt giảm -16.60%!
$CYS (Cysic) đang chịu áp lực lớn khi giảm - 16.60% để giao dịch ở mức $0.6820 hiện tại, nằm trong cấu trúc giảm giá bên dưới ngưỡng kháng cự $0.75.
Tuy nhiên, tâm lý xã hội vẫn nghiêng mạnh về phía Tăng ở mức 72.49%, gợi ý rằng có thể đang tích lũy ngầm bên dưới.
Đây là kế hoạch chiến thuật:
Vùng Hỗ trợ Quan Trọng: Tiền thông minh đang gom mua gần vùng hỗ trợ, tạo ra một khu vực rủi ro rõ ràng với các quy tắc phủ định minh bạch cho trader.
Tín Hiệu Kích Hoạt Lấy Lại: Hãy theo dõi việc đóng nến 1 giờ trên $0.76.
Điều này xác nhận rằng lực bán đã bị cá voi hấp thụ và mở đường cho xu hướng tiếp diễn tăng lên mục tiêu $0.85.
Bạn đang tích lũy đợt giảm -16.60% này hay chờ xác nhận $0.76? Hãy cho tôi biết bên dưới!
$CYS #CYS #cryptotrading #BinanceSquare
CYS Short & Punchy Breakdown:
Đang điều hướng đợt giảm -16.60%!
$CYS (Cysic) đang chịu áp lực lớn khi giảm - 16.60% để giao dịch ở mức $0.6820 hiện tại, nằm trong cấu trúc giảm giá bên dưới ngưỡng kháng cự $0.75.
Tuy nhiên, tâm lý xã hội vẫn nghiêng mạnh về phía Tăng ở mức 72.49%, gợi ý rằng có thể đang tích lũy ngầm bên dưới.
Đây là kế hoạch chiến thuật:
Vùng Hỗ trợ Quan Trọng: Tiền thông minh đang gom mua gần vùng hỗ trợ, tạo ra một khu vực rủi ro rõ ràng với các quy tắc phủ định minh bạch cho trader.
Tín Hiệu Kích Hoạt Lấy Lại: Hãy theo dõi việc đóng nến 1 giờ trên $0.76.
Điều này xác nhận rằng lực bán đã bị cá voi hấp thụ và mở đường cho xu hướng tiếp diễn tăng lên mục tiêu $0.85.
Bạn đang tích lũy đợt giảm -16.60% này hay chờ xác nhận $0.76? Hãy cho tôi biết bên dưới!
$CYS #CYS #cryptotrading #BinanceSquare
Đang điều hướng đợt giảm -16.60%!
$CYS (Cysic) đang chịu áp lực lớn khi giảm - 16.60% để giao dịch ở mức $0.6820 hiện tại, nằm trong cấu trúc giảm giá bên dưới ngưỡng kháng cự $0.75.
Tuy nhiên, tâm lý xã hội vẫn nghiêng mạnh về phía Tăng ở mức 72.49%, gợi ý rằng có thể đang tích lũy ngầm bên dưới.
Đây là kế hoạch chiến thuật:
Vùng Hỗ trợ Quan Trọng: Tiền thông minh đang gom mua gần vùng hỗ trợ, tạo ra một khu vực rủi ro rõ ràng với các quy tắc phủ định minh bạch cho trader.
Tín Hiệu Kích Hoạt Lấy Lại: Hãy theo dõi việc đóng nến 1 giờ trên $0.76.
Điều này xác nhận rằng lực bán đã bị cá voi hấp thụ và mở đường cho xu hướng tiếp diễn tăng lên mục tiêu $0.85.
Bạn đang tích lũy đợt giảm -16.60% này hay chờ xác nhận $0.76? Hãy cho tôi biết bên dưới!
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
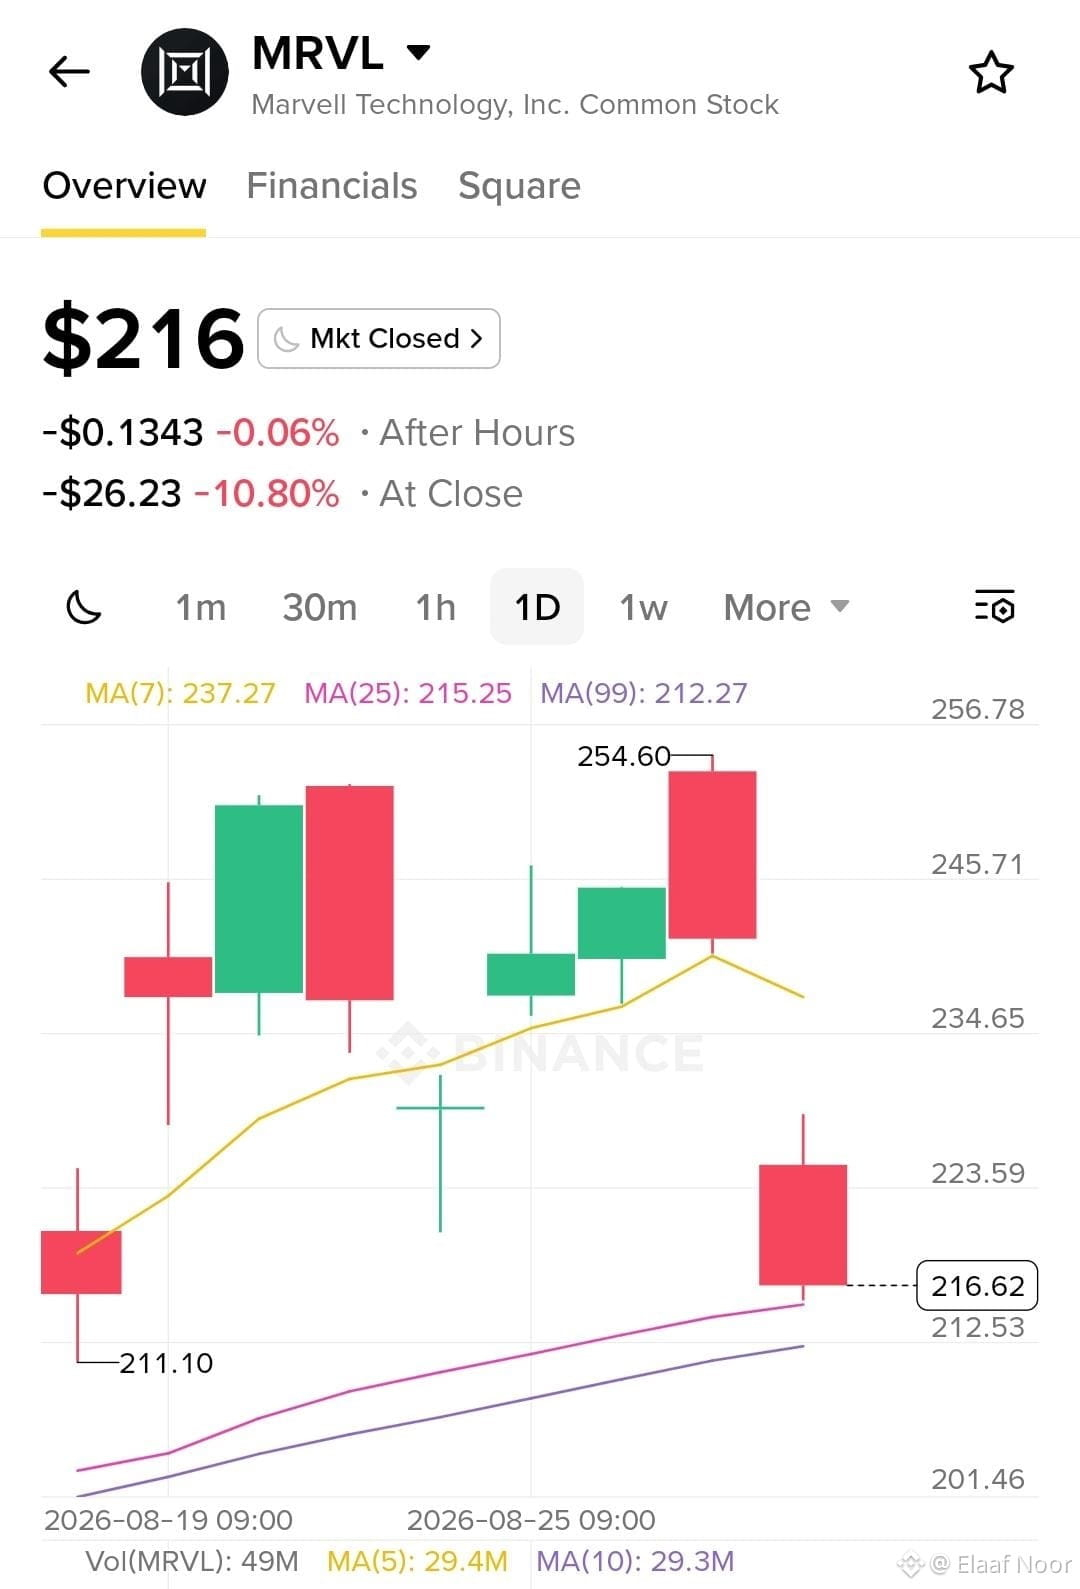
Nhịp thị trường: $MRVL Nhận định sau báo cáo lợi nhuận
Các con số trông có vẻ vững chắc, nhưng dự báo dài hạn lại được nâng lên, vậy mà thị trường vẫn phản ứng bằng mức giảm 11,02%.
Khi một doanh nghiệp cốt lõi trong hạ tầng bán dẫn lùi lại như vậy—dù tăng trưởng trung tâm dữ liệu vẫn mạnh—điều đó cho thấy rất rõ kỳ vọng định giá hiện đang ở mức cao đến thế nào.
Đây là cách các động lực thị trường bên dưới đang diễn biến:
Bối cảnh lợi nhuận: Marvell đã nâng mục tiêu nhiều năm nhờ sự mở rộng trực tiếp từ trung tâm dữ liệu & chi tiêu công nghệ mạnh dưới sự điều hành của CEO Matt Murphy.
Phản ứng: Mức bán tháo mạnh 11,02% cho thấy rằng, trong bối cảnh định giá cao, ngay cả những cập nhật doanh nghiệp tích cực cũng có thể tạm thời biến thành sự kiện “bán theo tin” nếu nhà đầu tư kỳ vọng mức tăng cao hơn hoặc khả năng nhìn thấy biên lợi nhuận rõ ràng hơn.
Lớp hạ tầng: Việc MRVL biến động ngay cạnh các gã khổng lồ công nghệ lâu đời khác cho thấy thị trường đang cân nhắc rất nghiêm ngặt việc thực thi phần cứng—tập trung khách hàng & các chương trình silicon tùy chỉnh.
Bức tranh lớn hơn:
Thử thách thực sự trong thời gian tới không chỉ nằm ở phần nâng dự báo ban đầu—mà là liệu các đơn hàng silicon tùy chỉnh và nhu cầu mạng truyền tốc độ cao có thể chuyển đổi một cách nhất quán thành đòn bẩy hoạt động bền vững qua từng quý.
Bạn đang xem mức giảm 11,02% này là một đợt “tẩy rửa” lành mạnh hay là dấu hiệu của định giá bị kéo căng?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Nhịp thị trường: $MRVL Nhận định sau báo cáo lợi nhuận
Các con số trông có vẻ vững chắc, nhưng dự báo dài hạn lại được nâng lên, vậy mà thị trường vẫn phản ứng bằng mức giảm 11,02%.
Khi một doanh nghiệp cốt lõi trong hạ tầng bán dẫn lùi lại như vậy—dù tăng trưởng trung tâm dữ liệu vẫn mạnh—điều đó cho thấy rất rõ kỳ vọng định giá hiện đang ở mức cao đến thế nào.
Đây là cách các động lực thị trường bên dưới đang diễn biến:
Bối cảnh lợi nhuận: Marvell đã nâng mục tiêu nhiều năm nhờ sự mở rộng trực tiếp từ trung tâm dữ liệu & chi tiêu công nghệ mạnh dưới sự điều hành của CEO Matt Murphy.
Phản ứng: Mức bán tháo mạnh 11,02% cho thấy rằng, trong bối cảnh định giá cao, ngay cả những cập nhật doanh nghiệp tích cực cũng có thể tạm thời biến thành sự kiện “bán theo tin” nếu nhà đầu tư kỳ vọng mức tăng cao hơn hoặc khả năng nhìn thấy biên lợi nhuận rõ ràng hơn.
Lớp hạ tầng: Việc MRVL biến động ngay cạnh các gã khổng lồ công nghệ lâu đời khác cho thấy thị trường đang cân nhắc rất nghiêm ngặt việc thực thi phần cứng—tập trung khách hàng & các chương trình silicon tùy chỉnh.
Bức tranh lớn hơn:
Thử thách thực sự trong thời gian tới không chỉ nằm ở phần nâng dự báo ban đầu—mà là liệu các đơn hàng silicon tùy chỉnh và nhu cầu mạng truyền tốc độ cao có thể chuyển đổi một cách nhất quán thành đòn bẩy hoạt động bền vững qua từng quý.
Bạn đang xem mức giảm 11,02% này là một đợt “tẩy rửa” lành mạnh hay là dấu hiệu của định giá bị kéo căng?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Các con số trông có vẻ vững chắc, nhưng dự báo dài hạn lại được nâng lên, vậy mà thị trường vẫn phản ứng bằng mức giảm 11,02%.
Khi một doanh nghiệp cốt lõi trong hạ tầng bán dẫn lùi lại như vậy—dù tăng trưởng trung tâm dữ liệu vẫn mạnh—điều đó cho thấy rất rõ kỳ vọng định giá hiện đang ở mức cao đến thế nào.
Đây là cách các động lực thị trường bên dưới đang diễn biến:
Bối cảnh lợi nhuận: Marvell đã nâng mục tiêu nhiều năm nhờ sự mở rộng trực tiếp từ trung tâm dữ liệu & chi tiêu công nghệ mạnh dưới sự điều hành của CEO Matt Murphy.
Phản ứng: Mức bán tháo mạnh 11,02% cho thấy rằng, trong bối cảnh định giá cao, ngay cả những cập nhật doanh nghiệp tích cực cũng có thể tạm thời biến thành sự kiện “bán theo tin” nếu nhà đầu tư kỳ vọng mức tăng cao hơn hoặc khả năng nhìn thấy biên lợi nhuận rõ ràng hơn.
Lớp hạ tầng: Việc MRVL biến động ngay cạnh các gã khổng lồ công nghệ lâu đời khác cho thấy thị trường đang cân nhắc rất nghiêm ngặt việc thực thi phần cứng—tập trung khách hàng & các chương trình silicon tùy chỉnh.
Bức tranh lớn hơn:
Thử thách thực sự trong thời gian tới không chỉ nằm ở phần nâng dự báo ban đầu—mà là liệu các đơn hàng silicon tùy chỉnh và nhu cầu mạng truyền tốc độ cao có thể chuyển đổi một cách nhất quán thành đòn bẩy hoạt động bền vững qua từng quý.
Bạn đang xem mức giảm 11,02% này là một đợt “tẩy rửa” lành mạnh hay là dấu hiệu của định giá bị kéo căng?
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
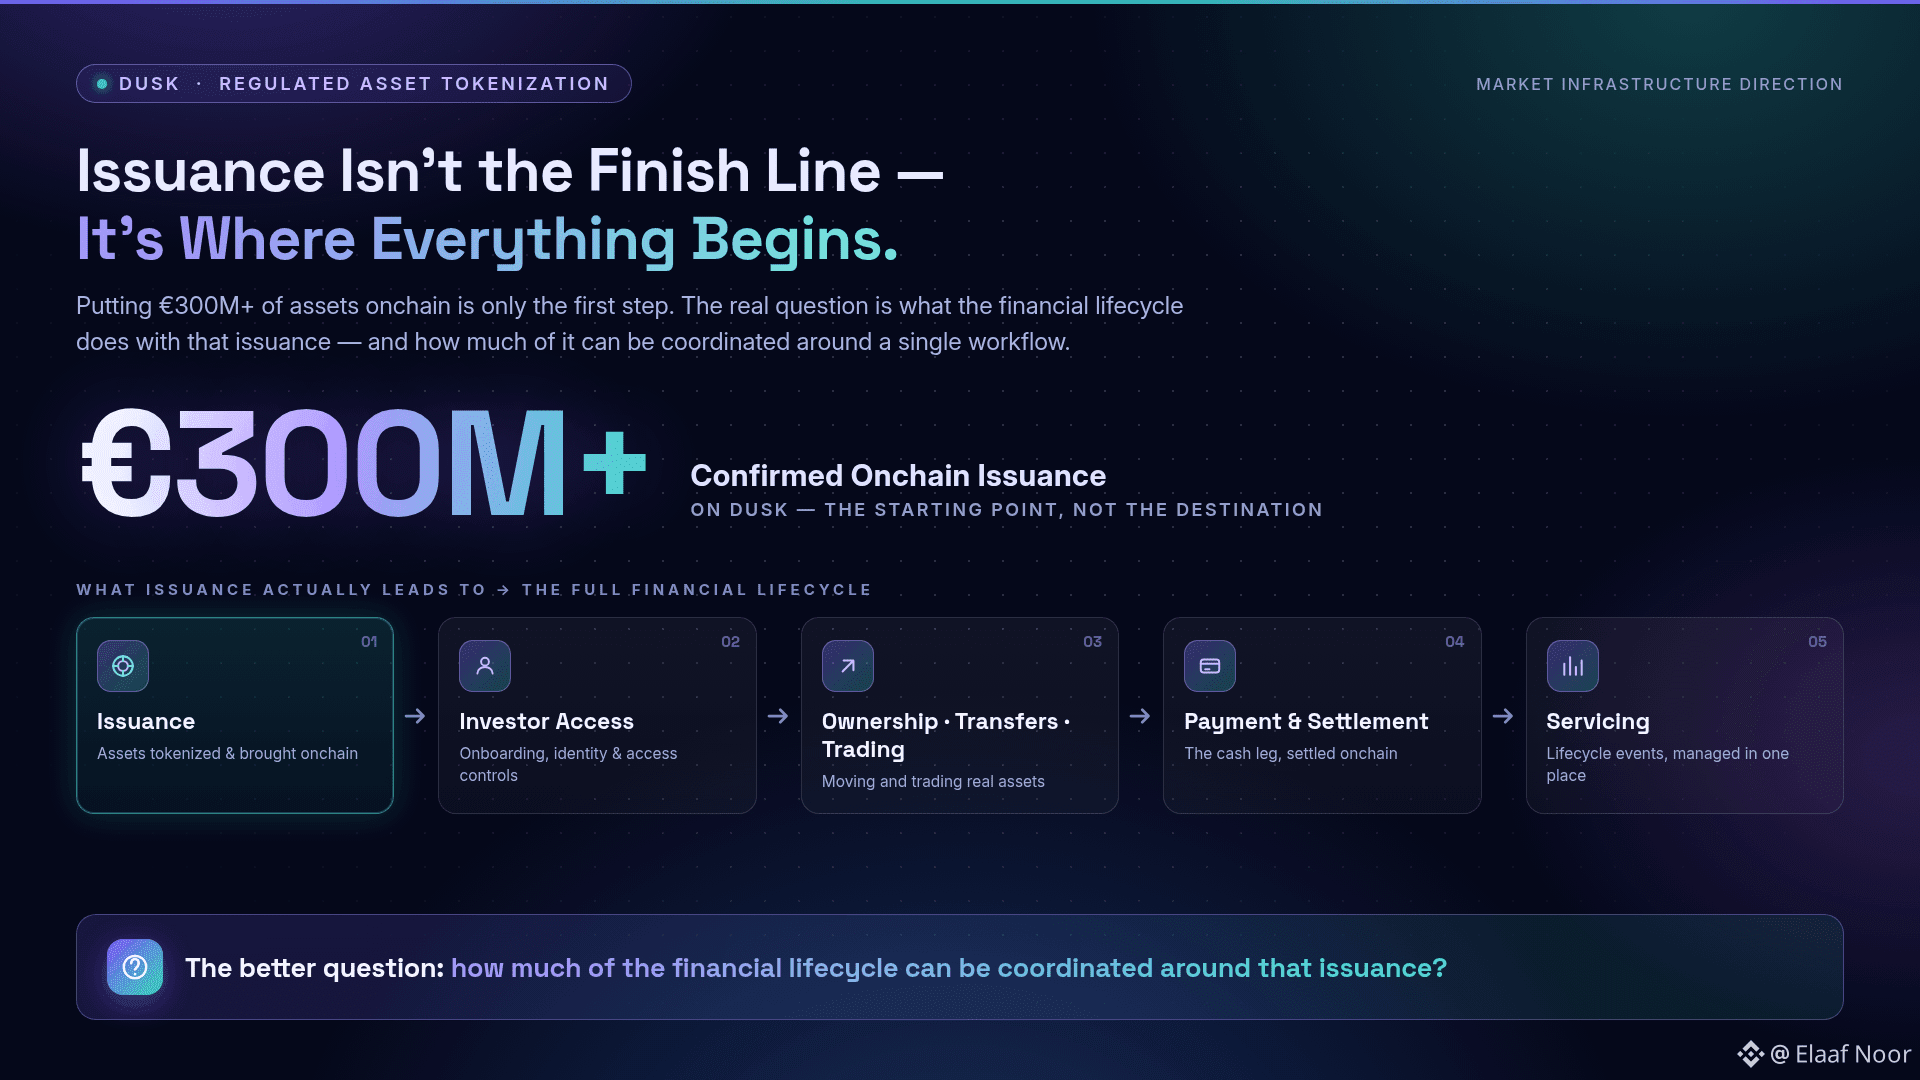
Tôi nhận thấy Dusk hiện đang hiển thị mức phát hành đã xác nhận €300M+.
Nhưng thành thật mà nói, bản thân con số đó không phải là phần thú vị nhất.
Câu hỏi hay hơn là:
Phát hành thực sự dẫn đến điều gì?
Vì việc đưa €300M tài sản lên onchain không phải là đích đến.
Sau phát hành sẽ là:
quyền tiếp cận của nhà đầu tư
sở hữu / chuyển nhượng / giao dịch / thanh toán / bù trừ và dịch vụ.
Vì vậy, tôi nghĩ định hướng cơ sở hạ tầng thị trường hiện tại của Dusk còn đáng chú ý hơn một tiêu đề đơn thuần về token hóa.
Mạng lưới đang được thiết kế để phục vụ toàn bộ quy trình.
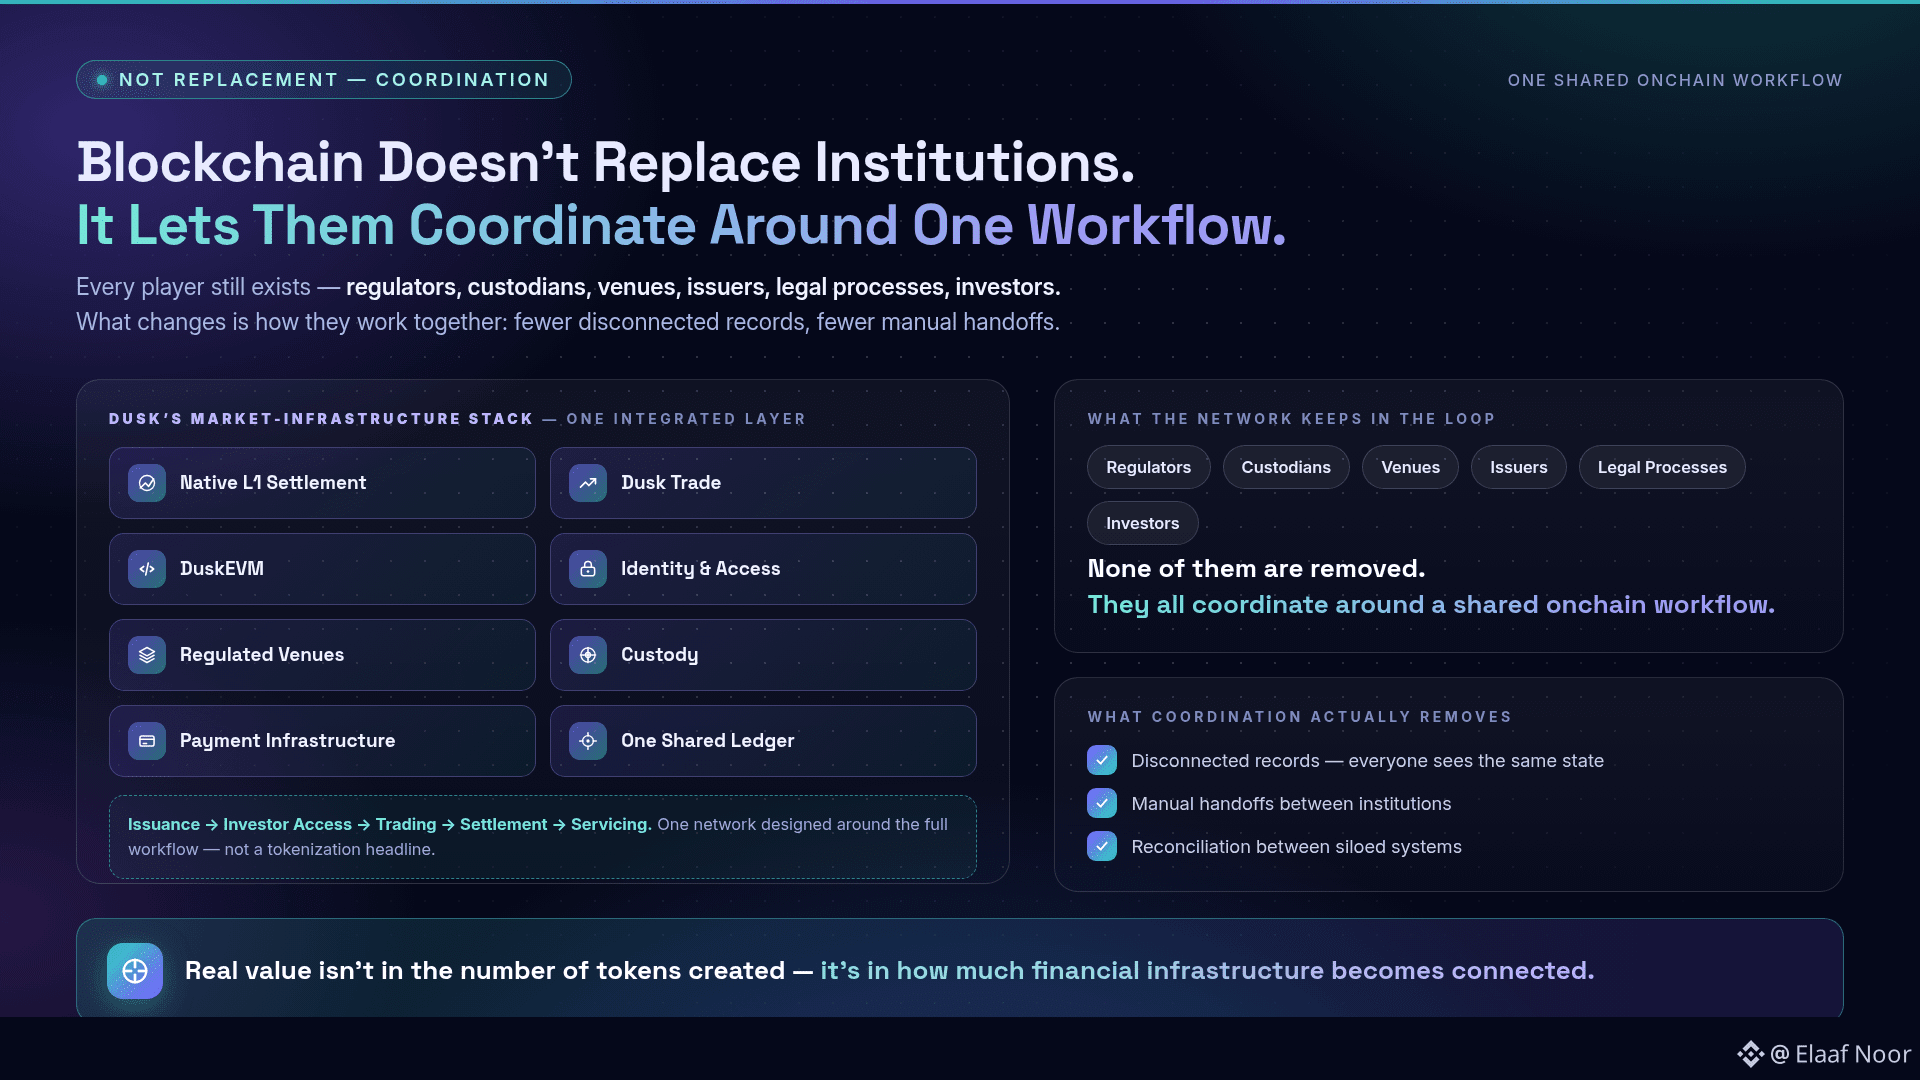
Kiến trúc của riêng Dusk kết hợp:
thanh toán native L1
Dusk Trade
DuskEVM
hạ tầng danh tính và quyền truy cập
các sàn/tổ chức được quản lý
lưu ký
hạ tầng thanh toán.
Và mục tiêu không nhất thiết là thay thế mọi tổ chức liên quan.
Mục tiêu là để các tổ chức đó có thể phối hợp xung quanh một quy trình onchain dùng chung.
Đó là một điểm khác biệt quan trọng.
Blockchain không loại bỏ:
cơ quan quản lý
đơn vị lưu ký
sàn giao dịch
tổ chức phát hành
các quy trình pháp lý
hay nhà đầu tư.
Nó có thể giúp giảm số lượng các hồ sơ bị ngắt quãng và các bước chuyển giao thủ công giữa chúng.
Vì vậy, khi tôi thấy €300M+ phát hành đã xác nhận, tôi không lập tức nghĩ:
“thêm token.”
Tôi nghĩ: bao nhiêu của vòng đời tài chính có thể được phối hợp rồi cuối cùng sẽ xoay quanh chính việc phát hành đó?
Bởi đó là nơi giá trị thực của token hóa được quản lý sẽ thể hiện.
Không nằm ở số lượng token được tạo ra.
Mà nằm ở lượng cơ sở hạ tầng tài chính trở nên được kết nối nhiều hơn.
#dusk $DUSK @Dusk_Foundation
Tôi nhận thấy Dusk hiện đang hiển thị mức phát hành đã xác nhận €300M+.
Nhưng thành thật mà nói, bản thân con số đó không phải là phần thú vị nhất.
Câu hỏi hay hơn là:
Phát hành thực sự dẫn đến điều gì?
Vì việc đưa €300M tài sản lên onchain không phải là đích đến.
Sau phát hành sẽ là:
quyền tiếp cận của nhà đầu tư
sở hữu / chuyển nhượng / giao dịch / thanh toán / bù trừ và dịch vụ.
Vì vậy, tôi nghĩ định hướng cơ sở hạ tầng thị trường hiện tại của Dusk còn đáng chú ý hơn một tiêu đề đơn thuần về token hóa.
Mạng lưới đang được thiết kế để phục vụ toàn bộ quy trình.
Kiến trúc của riêng Dusk kết hợp:
thanh toán native L1
Dusk Trade
DuskEVM
hạ tầng danh tính và quyền truy cập
các sàn/tổ chức được quản lý
lưu ký
hạ tầng thanh toán.
Và mục tiêu không nhất thiết là thay thế mọi tổ chức liên quan.
Mục tiêu là để các tổ chức đó có thể phối hợp xung quanh một quy trình onchain dùng chung.
Đó là một điểm khác biệt quan trọng.
Blockchain không loại bỏ:
cơ quan quản lý
đơn vị lưu ký
sàn giao dịch
tổ chức phát hành
các quy trình pháp lý
hay nhà đầu tư.
Nó có thể giúp giảm số lượng các hồ sơ bị ngắt quãng và các bước chuyển giao thủ công giữa chúng.
Vì vậy, khi tôi thấy €300M+ phát hành đã xác nhận, tôi không lập tức nghĩ:
“thêm token.”
Tôi nghĩ: bao nhiêu của vòng đời tài chính có thể được phối hợp rồi cuối cùng sẽ xoay quanh chính việc phát hành đó?
Bởi đó là nơi giá trị thực của token hóa được quản lý sẽ thể hiện.
Không nằm ở số lượng token được tạo ra.
Mà nằm ở lượng cơ sở hạ tầng tài chính trở nên được kết nối nhiều hơn.
#dusk $DUSK @Dusk
Nhưng thành thật mà nói, bản thân con số đó không phải là phần thú vị nhất.
Câu hỏi hay hơn là:
Phát hành thực sự dẫn đến điều gì?
Vì việc đưa €300M tài sản lên onchain không phải là đích đến.
Sau phát hành sẽ là:
quyền tiếp cận của nhà đầu tư
sở hữu / chuyển nhượng / giao dịch / thanh toán / bù trừ và dịch vụ.
Vì vậy, tôi nghĩ định hướng cơ sở hạ tầng thị trường hiện tại của Dusk còn đáng chú ý hơn một tiêu đề đơn thuần về token hóa.
Mạng lưới đang được thiết kế để phục vụ toàn bộ quy trình.
Kiến trúc của riêng Dusk kết hợp:
thanh toán native L1
Dusk Trade
DuskEVM
hạ tầng danh tính và quyền truy cập
các sàn/tổ chức được quản lý
lưu ký
hạ tầng thanh toán.
Và mục tiêu không nhất thiết là thay thế mọi tổ chức liên quan.
Mục tiêu là để các tổ chức đó có thể phối hợp xung quanh một quy trình onchain dùng chung.
Đó là một điểm khác biệt quan trọng.
Blockchain không loại bỏ:
cơ quan quản lý
đơn vị lưu ký
sàn giao dịch
tổ chức phát hành
các quy trình pháp lý
hay nhà đầu tư.
Nó có thể giúp giảm số lượng các hồ sơ bị ngắt quãng và các bước chuyển giao thủ công giữa chúng.
Vì vậy, khi tôi thấy €300M+ phát hành đã xác nhận, tôi không lập tức nghĩ:
“thêm token.”
Tôi nghĩ: bao nhiêu của vòng đời tài chính có thể được phối hợp rồi cuối cùng sẽ xoay quanh chính việc phát hành đó?
Bởi đó là nơi giá trị thực của token hóa được quản lý sẽ thể hiện.
Không nằm ở số lượng token được tạo ra.
Mà nằm ở lượng cơ sở hạ tầng tài chính trở nên được kết nối nhiều hơn.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
Tăng giá
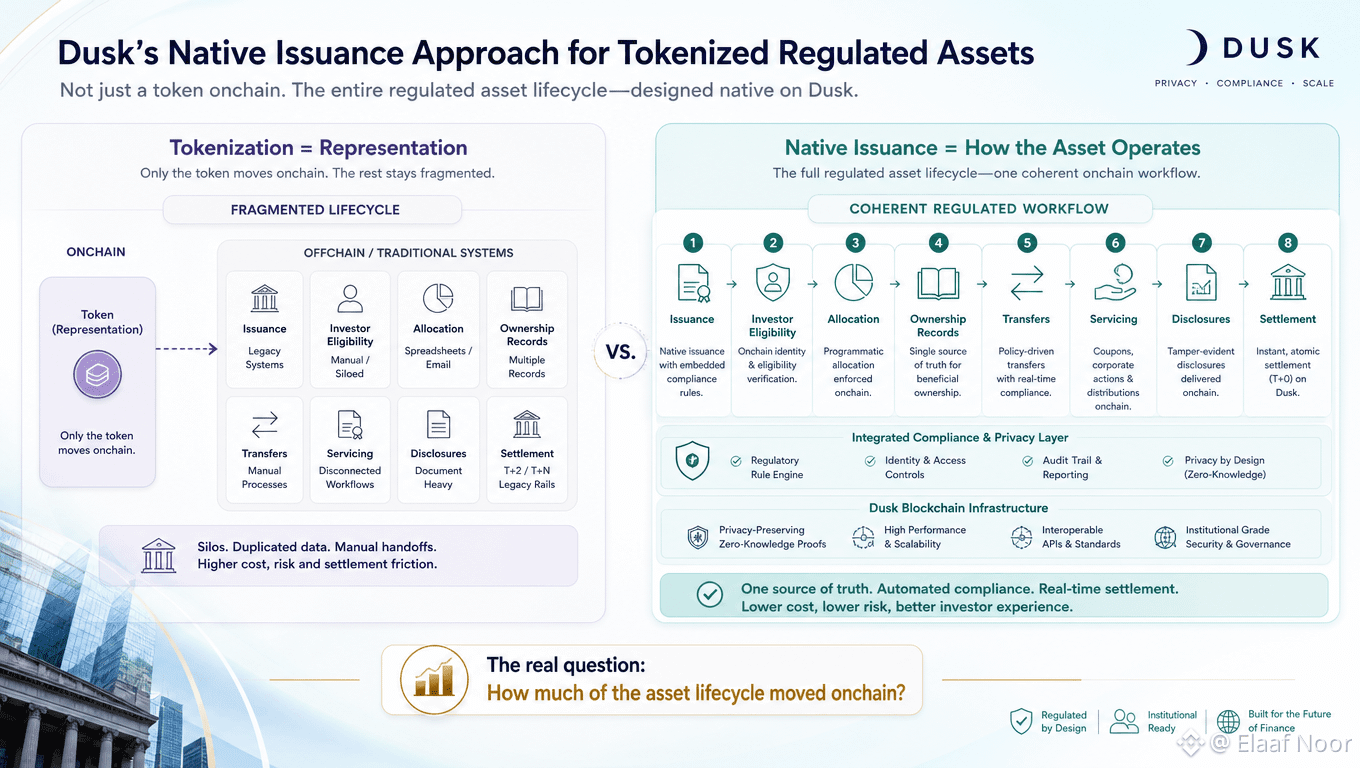
Càng đọc cách tiếp cận của Dusk về token hóa, tôi càng nghĩ rằng từ “token hóa” đang che giấu vấn đề cốt lõi.
Việc tạo ra một token tương đối dễ.
Câu hỏi khó hơn là:
Điều gì xảy ra với tài sản sau khi token đã tồn tại?
Hãy lấy một chứng khoán được quản lý.
Vòng đời của nó có thể bao gồm:
phát hành
tính đủ điều kiện của nhà đầu tư
phân bổ
hồ sơ sở hữu
chuyển nhượng
cung cấp dịch vụ (servicing)
công bố thông tin (disclosures)
thanh toán/đối soát (settlement).
Nếu chỉ có token sở hữu di chuyển lên onchain trong khi phần còn lại của vòng đời vẫn bị phân tán ở các hệ thống truyền thống đã số hóa một phần của quy trình.
Bạn chưa nhất thiết đã xây dựng lại toàn bộ quy trình.
Đó là lý do cách tiếp cận “native-issuance” (phát hành gốc) của Dusk khiến tôi quan tâm.
Ý tưởng là thiết kế nhiều hơn vòng đời của tài sản dựa trên hạ tầng onchain ngay từ đầu, thay vì chỉ đơn giản tạo một biểu diễn onchain của một thứ về căn bản vẫn tồn tại ở nơi khác.
Và ở đây có một điểm khác biệt quan trọng:
token hóa là về “biểu diễn”.
Native issuance có thể là về cách tài sản thực sự vận hành.
Điều đó thay đổi câu hỏi thiết kế.
Thay vì hỏi:
Liệu chứng khoán này có thể trở thành một token không?
Tôi đã hỏi: Các quy tắc, việc thay đổi sở hữu, chuyển nhượng, cung cấp dịch vụ và thanh toán của nó có thể được thiết kế như một luồng vận hành (workflow) quản lý được, nhất quán hay không?
Đó là một ngưỡng cao hơn rất nhiều.
Và cũng là lý do tôi nghĩ rằng RWA cuối cùng nên được đánh giá dựa trên nhiều hơn số lượng token hay TVL.
Chỉ số thực sự nên là:
Bao nhiêu phần của vòng đời tài sản thực sự đã di chuyển lên onchain?
Đó là phần trong luận điểm của Dusk mà tôi thấy ngày càng thú vị.
#dusk $DUSK @Dusk_Foundation
Càng đọc cách tiếp cận của Dusk về token hóa, tôi càng nghĩ rằng từ “token hóa” đang che giấu vấn đề cốt lõi.
Việc tạo ra một token tương đối dễ.
Câu hỏi khó hơn là:
Điều gì xảy ra với tài sản sau khi token đã tồn tại?
Hãy lấy một chứng khoán được quản lý.
Vòng đời của nó có thể bao gồm:
phát hành
tính đủ điều kiện của nhà đầu tư
phân bổ
hồ sơ sở hữu
chuyển nhượng
cung cấp dịch vụ (servicing)
công bố thông tin (disclosures)
thanh toán/đối soát (settlement).
Nếu chỉ có token sở hữu di chuyển lên onchain trong khi phần còn lại của vòng đời vẫn bị phân tán ở các hệ thống truyền thống đã số hóa một phần của quy trình.
Bạn chưa nhất thiết đã xây dựng lại toàn bộ quy trình.
Đó là lý do cách tiếp cận “native-issuance” (phát hành gốc) của Dusk khiến tôi quan tâm.
Ý tưởng là thiết kế nhiều hơn vòng đời của tài sản dựa trên hạ tầng onchain ngay từ đầu, thay vì chỉ đơn giản tạo một biểu diễn onchain của một thứ về căn bản vẫn tồn tại ở nơi khác.
Và ở đây có một điểm khác biệt quan trọng:
token hóa là về “biểu diễn”.
Native issuance có thể là về cách tài sản thực sự vận hành.
Điều đó thay đổi câu hỏi thiết kế.
Thay vì hỏi:
Liệu chứng khoán này có thể trở thành một token không?
Tôi đã hỏi: Các quy tắc, việc thay đổi sở hữu, chuyển nhượng, cung cấp dịch vụ và thanh toán của nó có thể được thiết kế như một luồng vận hành (workflow) quản lý được, nhất quán hay không?
Đó là một ngưỡng cao hơn rất nhiều.
Và cũng là lý do tôi nghĩ rằng RWA cuối cùng nên được đánh giá dựa trên nhiều hơn số lượng token hay TVL.
Chỉ số thực sự nên là:
Bao nhiêu phần của vòng đời tài sản thực sự đã di chuyển lên onchain?
Đó là phần trong luận điểm của Dusk mà tôi thấy ngày càng thú vị.
#dusk $DUSK @Dusk
Việc tạo ra một token tương đối dễ.
Câu hỏi khó hơn là:
Điều gì xảy ra với tài sản sau khi token đã tồn tại?
Hãy lấy một chứng khoán được quản lý.
Vòng đời của nó có thể bao gồm:
phát hành
tính đủ điều kiện của nhà đầu tư
phân bổ
hồ sơ sở hữu
chuyển nhượng
cung cấp dịch vụ (servicing)
công bố thông tin (disclosures)
thanh toán/đối soát (settlement).
Nếu chỉ có token sở hữu di chuyển lên onchain trong khi phần còn lại của vòng đời vẫn bị phân tán ở các hệ thống truyền thống đã số hóa một phần của quy trình.
Bạn chưa nhất thiết đã xây dựng lại toàn bộ quy trình.
Đó là lý do cách tiếp cận “native-issuance” (phát hành gốc) của Dusk khiến tôi quan tâm.
Ý tưởng là thiết kế nhiều hơn vòng đời của tài sản dựa trên hạ tầng onchain ngay từ đầu, thay vì chỉ đơn giản tạo một biểu diễn onchain của một thứ về căn bản vẫn tồn tại ở nơi khác.
Và ở đây có một điểm khác biệt quan trọng:
token hóa là về “biểu diễn”.
Native issuance có thể là về cách tài sản thực sự vận hành.
Điều đó thay đổi câu hỏi thiết kế.
Thay vì hỏi:
Liệu chứng khoán này có thể trở thành một token không?
Tôi đã hỏi: Các quy tắc, việc thay đổi sở hữu, chuyển nhượng, cung cấp dịch vụ và thanh toán của nó có thể được thiết kế như một luồng vận hành (workflow) quản lý được, nhất quán hay không?
Đó là một ngưỡng cao hơn rất nhiều.
Và cũng là lý do tôi nghĩ rằng RWA cuối cùng nên được đánh giá dựa trên nhiều hơn số lượng token hay TVL.
Chỉ số thực sự nên là:
Bao nhiêu phần của vòng đời tài sản thực sự đã di chuyển lên onchain?
Đó là phần trong luận điểm của Dusk mà tôi thấy ngày càng thú vị.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
Tăng giá
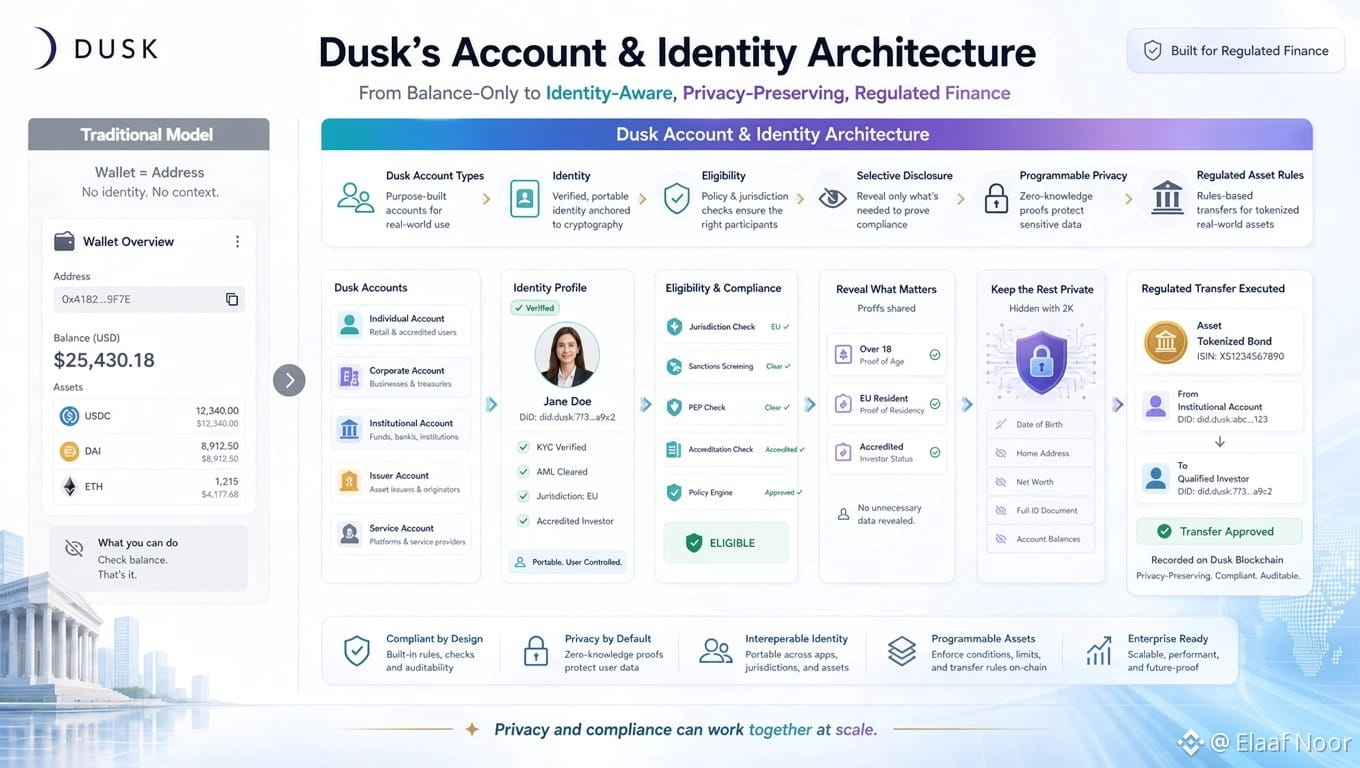
Điều tôi nhận thấy khi đào sâu vào kiến trúc lõi của Dusk hôm nay:
Dusk không xem một tài khoản chỉ đơn thuần là một địa chỉ giữ tiền.
Mô hình tài khoản của nó còn được thiết kế rất chủ ý.
Có các loại tài khoản được xây dựng dựa trên các yêu cầu giao dịch khác nhau, bao gồm các luồng công khai và các luồng bảo toàn quyền riêng tư.
Bạn có nghĩ rằng tiết lộ có chọn lọc và quyền riêng tư có thể lập trình chính là chìa khóa tối thượng cho việc các tổ chức áp dụng không?
Và điều đó trở nên đặc biệt thú vị khi bạn nghĩ về các tài sản được quản lý.
Trong một lần chuyển token thông thường, câu hỏi chính là:
Địa chỉ này có đủ số dư không?
Một chứng khoán được quản lý cần được trả lời nhiều câu hỏi hơn.
Ai đứng đằng sau tài khoản?
Chủ sở hữu có đủ điều kiện không?
Việc chuyển này có được phép không?
Thông tin nào cần được tiết lộ?
Thông tin nào cần được giữ riêng?
Và liệu một bên được ủy quyền có thể xác minh các thuộc tính cần thiết mà không phải phơi bày mọi thứ khác hay không?
Đó là lý do tôi nghĩ kiến trúc tài khoản và danh tính của Dusk bắt đầu trở nên phù hợp hơn mô hình địa chỉ ví thông thường.
Blockchain không chỉ đơn thuần theo dõi số dư.
Nó có thể trở thành một phần của danh tính tài chính dựa trên quy tắc và quy trình chuyển giao.
Và có một điểm khác biệt quan trọng ở đây:
quyền riêng tư không nhất thiết đồng nghĩa với việc che giấu sự tồn tại của mọi thứ.
Nó có thể có nghĩa là chỉ tiết lộ đúng những gì cần được xác minh, trong khi giữ kín các thông tin không liên quan.
Đó là một mô hình hữu ích hơn nhiều cho tài chính được quản lý.
Vậy câu hỏi tôi đang đặt ra về Dusk bây giờ không phải:
Dusk có giao dịch riêng tư không?
Câu đó quá cơ bản.
Mà là:
Liệu tài khoản, danh tính, điều kiện đủ tư cách và các quy tắc giao dịch có thể phối hợp với nhau mà không buộc mọi ứng dụng tài chính phải phơi bày toàn bộ danh tính của người dùng không?
Nếu điều đó hoạt động ở quy mô lớn, thì chính lúc đó quyền riêng tư có thể lập trình mới thực sự trở nên hữu ích.
#dusk $DUSK @Dusk_Foundation
Điều tôi nhận thấy khi đào sâu vào kiến trúc lõi của Dusk hôm nay:
Dusk không xem một tài khoản chỉ đơn thuần là một địa chỉ giữ tiền.
Mô hình tài khoản của nó còn được thiết kế rất chủ ý.
Có các loại tài khoản được xây dựng dựa trên các yêu cầu giao dịch khác nhau, bao gồm các luồng công khai và các luồng bảo toàn quyền riêng tư.
Bạn có nghĩ rằng tiết lộ có chọn lọc và quyền riêng tư có thể lập trình chính là chìa khóa tối thượng cho việc các tổ chức áp dụng không?
Và điều đó trở nên đặc biệt thú vị khi bạn nghĩ về các tài sản được quản lý.
Trong một lần chuyển token thông thường, câu hỏi chính là:
Địa chỉ này có đủ số dư không?
Một chứng khoán được quản lý cần được trả lời nhiều câu hỏi hơn.
Ai đứng đằng sau tài khoản?
Chủ sở hữu có đủ điều kiện không?
Việc chuyển này có được phép không?
Thông tin nào cần được tiết lộ?
Thông tin nào cần được giữ riêng?
Và liệu một bên được ủy quyền có thể xác minh các thuộc tính cần thiết mà không phải phơi bày mọi thứ khác hay không?
Đó là lý do tôi nghĩ kiến trúc tài khoản và danh tính của Dusk bắt đầu trở nên phù hợp hơn mô hình địa chỉ ví thông thường.
Blockchain không chỉ đơn thuần theo dõi số dư.
Nó có thể trở thành một phần của danh tính tài chính dựa trên quy tắc và quy trình chuyển giao.
Và có một điểm khác biệt quan trọng ở đây:
quyền riêng tư không nhất thiết đồng nghĩa với việc che giấu sự tồn tại của mọi thứ.
Nó có thể có nghĩa là chỉ tiết lộ đúng những gì cần được xác minh, trong khi giữ kín các thông tin không liên quan.
Đó là một mô hình hữu ích hơn nhiều cho tài chính được quản lý.
Vậy câu hỏi tôi đang đặt ra về Dusk bây giờ không phải:
Dusk có giao dịch riêng tư không?
Câu đó quá cơ bản.
Mà là:
Liệu tài khoản, danh tính, điều kiện đủ tư cách và các quy tắc giao dịch có thể phối hợp với nhau mà không buộc mọi ứng dụng tài chính phải phơi bày toàn bộ danh tính của người dùng không?
Nếu điều đó hoạt động ở quy mô lớn, thì chính lúc đó quyền riêng tư có thể lập trình mới thực sự trở nên hữu ích.
#dusk $DUSK @Dusk
Dusk không xem một tài khoản chỉ đơn thuần là một địa chỉ giữ tiền.
Mô hình tài khoản của nó còn được thiết kế rất chủ ý.
Có các loại tài khoản được xây dựng dựa trên các yêu cầu giao dịch khác nhau, bao gồm các luồng công khai và các luồng bảo toàn quyền riêng tư.
Bạn có nghĩ rằng tiết lộ có chọn lọc và quyền riêng tư có thể lập trình chính là chìa khóa tối thượng cho việc các tổ chức áp dụng không?
Và điều đó trở nên đặc biệt thú vị khi bạn nghĩ về các tài sản được quản lý.
Trong một lần chuyển token thông thường, câu hỏi chính là:
Địa chỉ này có đủ số dư không?
Một chứng khoán được quản lý cần được trả lời nhiều câu hỏi hơn.
Ai đứng đằng sau tài khoản?
Chủ sở hữu có đủ điều kiện không?
Việc chuyển này có được phép không?
Thông tin nào cần được tiết lộ?
Thông tin nào cần được giữ riêng?
Và liệu một bên được ủy quyền có thể xác minh các thuộc tính cần thiết mà không phải phơi bày mọi thứ khác hay không?
Đó là lý do tôi nghĩ kiến trúc tài khoản và danh tính của Dusk bắt đầu trở nên phù hợp hơn mô hình địa chỉ ví thông thường.
Blockchain không chỉ đơn thuần theo dõi số dư.
Nó có thể trở thành một phần của danh tính tài chính dựa trên quy tắc và quy trình chuyển giao.
Và có một điểm khác biệt quan trọng ở đây:
quyền riêng tư không nhất thiết đồng nghĩa với việc che giấu sự tồn tại của mọi thứ.
Nó có thể có nghĩa là chỉ tiết lộ đúng những gì cần được xác minh, trong khi giữ kín các thông tin không liên quan.
Đó là một mô hình hữu ích hơn nhiều cho tài chính được quản lý.
Vậy câu hỏi tôi đang đặt ra về Dusk bây giờ không phải:
Dusk có giao dịch riêng tư không?
Câu đó quá cơ bản.
Mà là:
Liệu tài khoản, danh tính, điều kiện đủ tư cách và các quy tắc giao dịch có thể phối hợp với nhau mà không buộc mọi ứng dụng tài chính phải phơi bày toàn bộ danh tính của người dùng không?
Nếu điều đó hoạt động ở quy mô lớn, thì chính lúc đó quyền riêng tư có thể lập trình mới thực sự trở nên hữu ích.
#dusk $DUSK @Dusk
4
3
350
·
--
Tăng giá
Hôm nay tôi đã xem qua hoạt động phát triển mới nhất của Dusk và phát hiện ra một chi tiết mà tôi nghĩ quan trọng hơn vẻ bề ngoài.
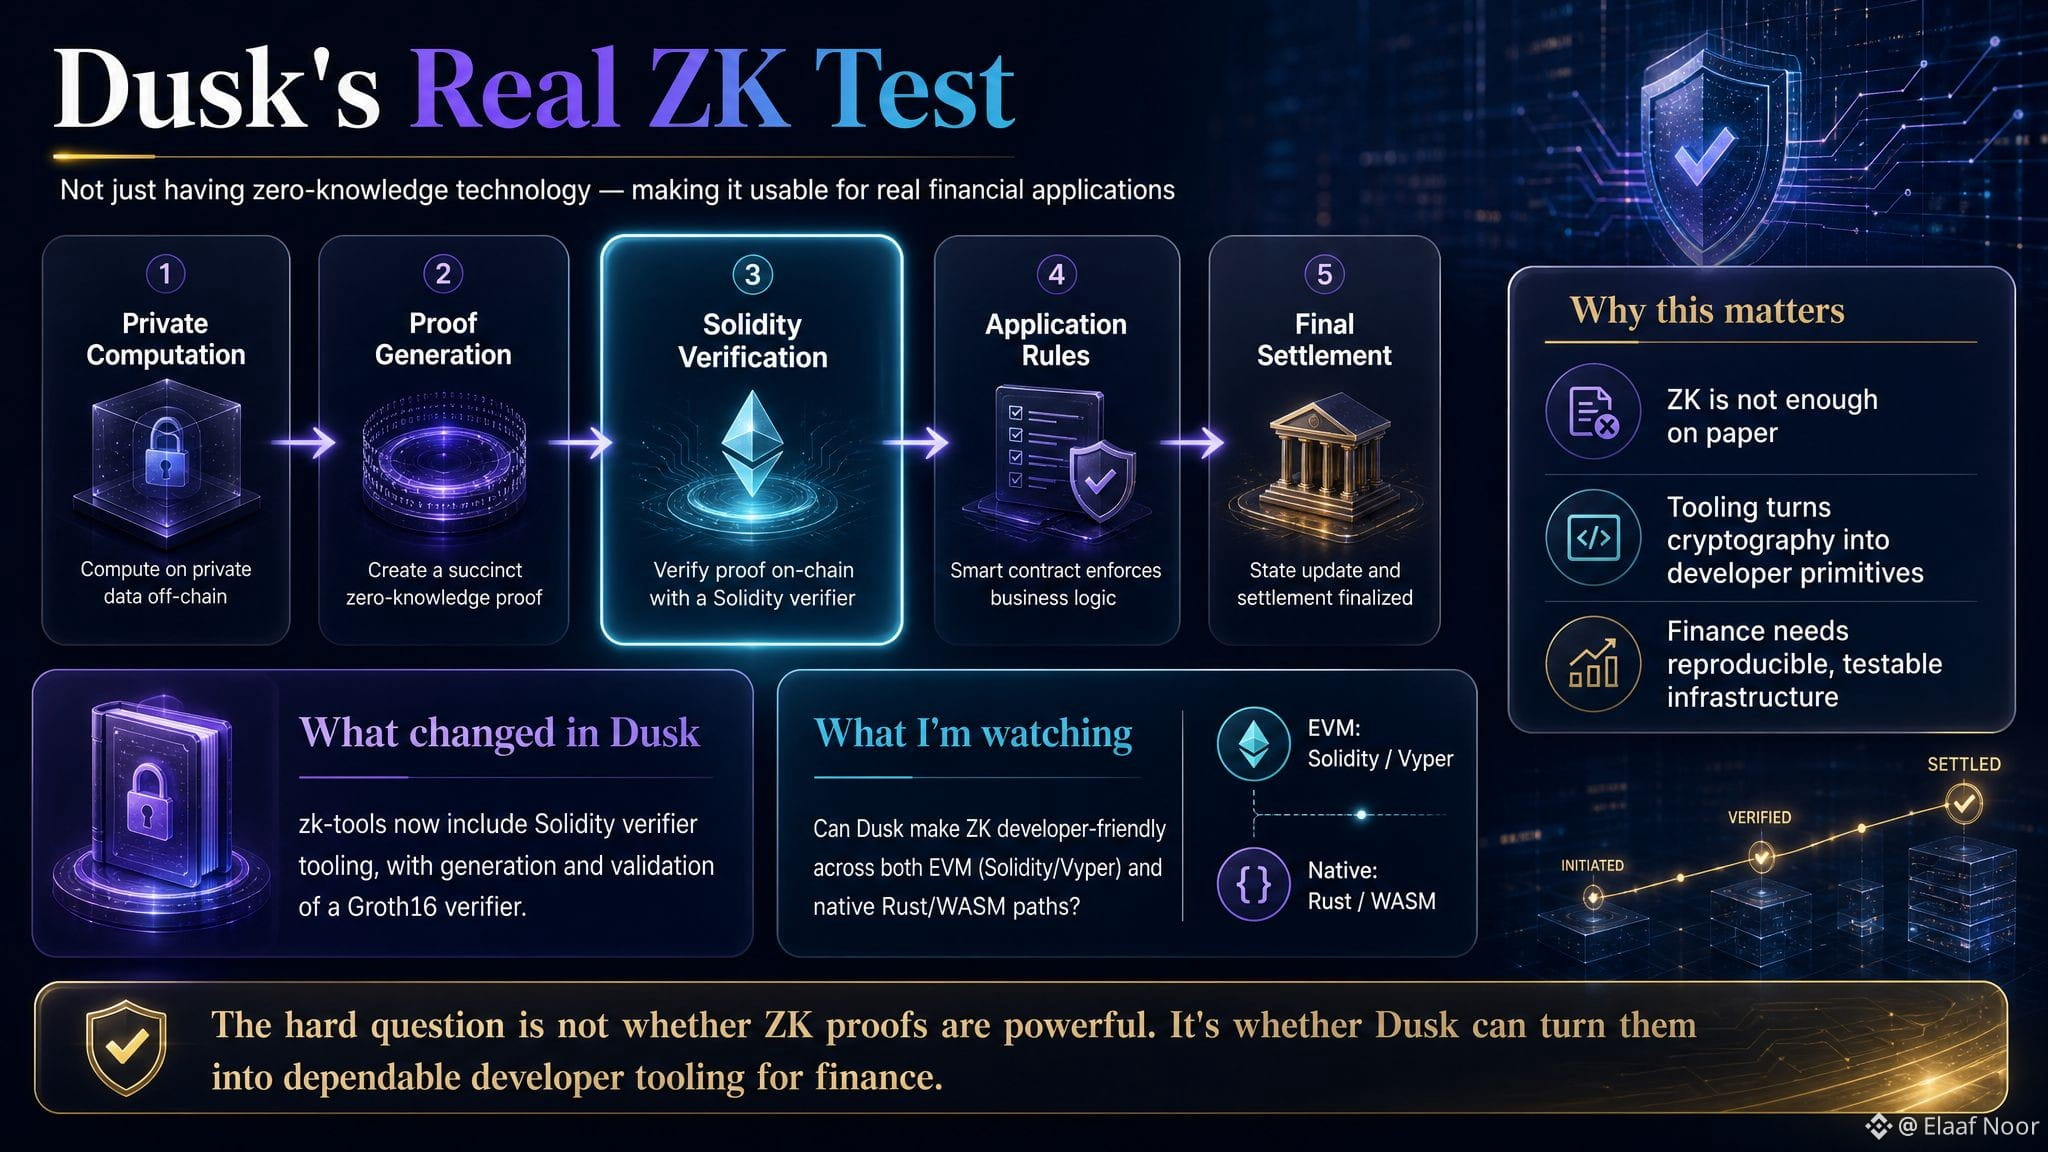
Các công cụ zk-tools của Dusk đang được mở rộng với hạ tầng tooling cho Solidity, bao gồm việc tạo và xác thực bộ xác minh Groth16.
Ngay lập tức điều đó khiến tôi nghĩ về sự khác biệt giữa việc có công nghệ ZK và việc làm cho công nghệ ZK trở nên có thể sử dụng được.
Một ứng dụng tài chính không thực sự được lợi nhiều từ việc nghe:
chúng tôi hỗ trợ chứng minh zero-knowledge.
Nhà phát triển cần thực sự xây dựng:
tính toán riêng tư
tạo chứng minh
xác thực bằng Solidity
quy tắc ứng dụng
quyết toán cuối cùng.
Bước xác thực đó mới là nơi mà quyền riêng tư mật mã biến thành thứ mà một smart contract thực sự có thể suy luận được.
Và điều này đặc biệt phù hợp với Dusk, vì lộ trình EVM của Dusk được thiết kế cho phát triển Solidity/Vyper, trong khi Dusk cũng có một lộ trình Rust/WASM bản địa.
Vì vậy, hướng đi thú vị không chỉ là Dusk có ZK.
Mà là lớp nhà phát triển xung quanh nó đang ngày càng mở rộng.
Ngay cả phần work về zk-tools gần đây cũng bao gồm xác thực dùng chung & các artefact build có thể tái lập.
Điều này quan trọng với tôi, vì hạ tầng tài chính cần khả năng tái lập.
Nếu một bộ xác minh cho chứng minh chạy được một lần trên máy của nhà phát triển nhưng không thể được xây dựng kiểm thử một cách đáng tin cậy & được xác thực bởi một nhóm khác, thì đó vẫn chưa phải là hạ tầng chín muồi.
Vì vậy tôi đang theo dõi mảng này của Dusk rất sát sao.
Câu hỏi thực sự không phải liệu các chứng minh ZK có mạnh hay không.
Chúng ta đã biết là mạnh.
Câu hỏi là:
Liệu Dusk có thể biến mật mã này thành các primitive thân thiện với nhà phát triển để các ứng dụng tài chính thực sự có thể dựa vào hay không?
Đó mới là bài test khó hơn nhiều.
Bạn có nghĩ rằng tooling cho nhà phát triển là nút thắt cổ chai thật sự đối với việc áp dụng zero-knowledge trong tài chính?
#dusk $DUSK @Dusk_Foundation
Hôm nay tôi đã xem qua hoạt động phát triển mới nhất của Dusk và phát hiện ra một chi tiết mà tôi nghĩ quan trọng hơn vẻ bề ngoài.
Các công cụ zk-tools của Dusk đang được mở rộng với hạ tầng tooling cho Solidity, bao gồm việc tạo và xác thực bộ xác minh Groth16.
Ngay lập tức điều đó khiến tôi nghĩ về sự khác biệt giữa việc có công nghệ ZK và việc làm cho công nghệ ZK trở nên có thể sử dụng được.
Một ứng dụng tài chính không thực sự được lợi nhiều từ việc nghe:
chúng tôi hỗ trợ chứng minh zero-knowledge.
Nhà phát triển cần thực sự xây dựng:
tính toán riêng tư
tạo chứng minh
xác thực bằng Solidity
quy tắc ứng dụng
quyết toán cuối cùng.
Bước xác thực đó mới là nơi mà quyền riêng tư mật mã biến thành thứ mà một smart contract thực sự có thể suy luận được.
Và điều này đặc biệt phù hợp với Dusk, vì lộ trình EVM của Dusk được thiết kế cho phát triển Solidity/Vyper, trong khi Dusk cũng có một lộ trình Rust/WASM bản địa.
Vì vậy, hướng đi thú vị không chỉ là Dusk có ZK.
Mà là lớp nhà phát triển xung quanh nó đang ngày càng mở rộng.
Ngay cả phần work về zk-tools gần đây cũng bao gồm xác thực dùng chung & các artefact build có thể tái lập.
Điều này quan trọng với tôi, vì hạ tầng tài chính cần khả năng tái lập.
Nếu một bộ xác minh cho chứng minh chạy được một lần trên máy của nhà phát triển nhưng không thể được xây dựng kiểm thử một cách đáng tin cậy & được xác thực bởi một nhóm khác, thì đó vẫn chưa phải là hạ tầng chín muồi.
Vì vậy tôi đang theo dõi mảng này của Dusk rất sát sao.
Câu hỏi thực sự không phải liệu các chứng minh ZK có mạnh hay không.
Chúng ta đã biết là mạnh.
Câu hỏi là:
Liệu Dusk có thể biến mật mã này thành các primitive thân thiện với nhà phát triển để các ứng dụng tài chính thực sự có thể dựa vào hay không?
Đó mới là bài test khó hơn nhiều.
Bạn có nghĩ rằng tooling cho nhà phát triển là nút thắt cổ chai thật sự đối với việc áp dụng zero-knowledge trong tài chính?
#dusk $DUSK @Dusk
Các công cụ zk-tools của Dusk đang được mở rộng với hạ tầng tooling cho Solidity, bao gồm việc tạo và xác thực bộ xác minh Groth16.
Ngay lập tức điều đó khiến tôi nghĩ về sự khác biệt giữa việc có công nghệ ZK và việc làm cho công nghệ ZK trở nên có thể sử dụng được.
Một ứng dụng tài chính không thực sự được lợi nhiều từ việc nghe:
chúng tôi hỗ trợ chứng minh zero-knowledge.
Nhà phát triển cần thực sự xây dựng:
tính toán riêng tư
tạo chứng minh
xác thực bằng Solidity
quy tắc ứng dụng
quyết toán cuối cùng.
Bước xác thực đó mới là nơi mà quyền riêng tư mật mã biến thành thứ mà một smart contract thực sự có thể suy luận được.
Và điều này đặc biệt phù hợp với Dusk, vì lộ trình EVM của Dusk được thiết kế cho phát triển Solidity/Vyper, trong khi Dusk cũng có một lộ trình Rust/WASM bản địa.
Vì vậy, hướng đi thú vị không chỉ là Dusk có ZK.
Mà là lớp nhà phát triển xung quanh nó đang ngày càng mở rộng.
Ngay cả phần work về zk-tools gần đây cũng bao gồm xác thực dùng chung & các artefact build có thể tái lập.
Điều này quan trọng với tôi, vì hạ tầng tài chính cần khả năng tái lập.
Nếu một bộ xác minh cho chứng minh chạy được một lần trên máy của nhà phát triển nhưng không thể được xây dựng kiểm thử một cách đáng tin cậy & được xác thực bởi một nhóm khác, thì đó vẫn chưa phải là hạ tầng chín muồi.
Vì vậy tôi đang theo dõi mảng này của Dusk rất sát sao.
Câu hỏi thực sự không phải liệu các chứng minh ZK có mạnh hay không.
Chúng ta đã biết là mạnh.
Câu hỏi là:
Liệu Dusk có thể biến mật mã này thành các primitive thân thiện với nhà phát triển để các ứng dụng tài chính thực sự có thể dựa vào hay không?
Đó mới là bài test khó hơn nhiều.
Bạn có nghĩ rằng tooling cho nhà phát triển là nút thắt cổ chai thật sự đối với việc áp dụng zero-knowledge trong tài chính?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
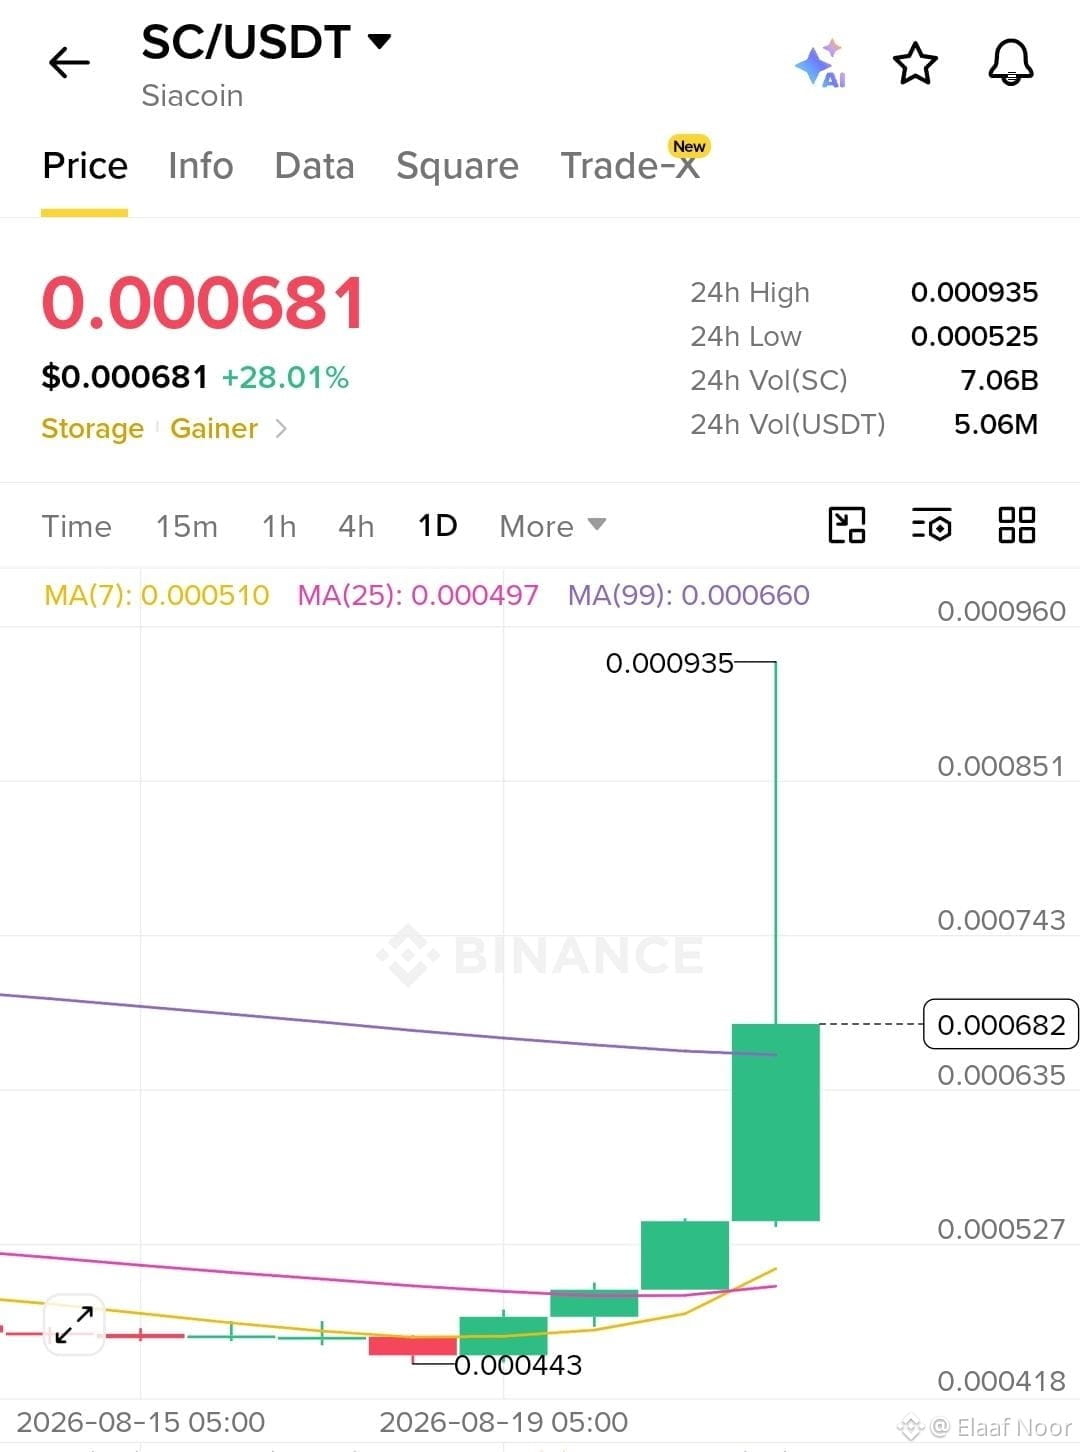
Mở rộng khối lượng cực lớn trong $SC today!
Hiện đang giao dịch quanh 0.000681 USDT (+28%) bật lên từ các đường trung bình động mạnh với hơn 7B khối lượng đang đổ vào.
Mốc quan trọng: Đỉnh 24h nằm gần 0.000935 và sổ lệnh đang nghiêng xanh với 53.94% lực mua.
Cơ hội: Động lượng đã xuất hiện nhưng việc đuổi theo nến xanh một cách mù quáng có thể rủi ro. Theo dõi xem giá giữ vững trên vùng hỗ trợ cục bộ như thế nào trước khi bước đi tiếp theo.
Bạn đang theo con sóng tăng này trên Siacoin hay chờ một nhịp điều chỉnh? Cho tôi biết bên dưới nhé! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Mở rộng khối lượng cực lớn trong $SC today!
Hiện đang giao dịch quanh 0.000681 USDT (+28%) bật lên từ các đường trung bình động mạnh với hơn 7B khối lượng đang đổ vào.
Mốc quan trọng: Đỉnh 24h nằm gần 0.000935 và sổ lệnh đang nghiêng xanh với 53.94% lực mua.
Cơ hội: Động lượng đã xuất hiện nhưng việc đuổi theo nến xanh một cách mù quáng có thể rủi ro. Theo dõi xem giá giữ vững trên vùng hỗ trợ cục bộ như thế nào trước khi bước đi tiếp theo.
Bạn đang theo con sóng tăng này trên Siacoin hay chờ một nhịp điều chỉnh? Cho tôi biết bên dưới nhé! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Hiện đang giao dịch quanh 0.000681 USDT (+28%) bật lên từ các đường trung bình động mạnh với hơn 7B khối lượng đang đổ vào.
Mốc quan trọng: Đỉnh 24h nằm gần 0.000935 và sổ lệnh đang nghiêng xanh với 53.94% lực mua.
Cơ hội: Động lượng đã xuất hiện nhưng việc đuổi theo nến xanh một cách mù quáng có thể rủi ro. Theo dõi xem giá giữ vững trên vùng hỗ trợ cục bộ như thế nào trước khi bước đi tiếp theo.
Bạn đang theo con sóng tăng này trên Siacoin hay chờ một nhịp điều chỉnh? Cho tôi biết bên dưới nhé! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
348
·
--
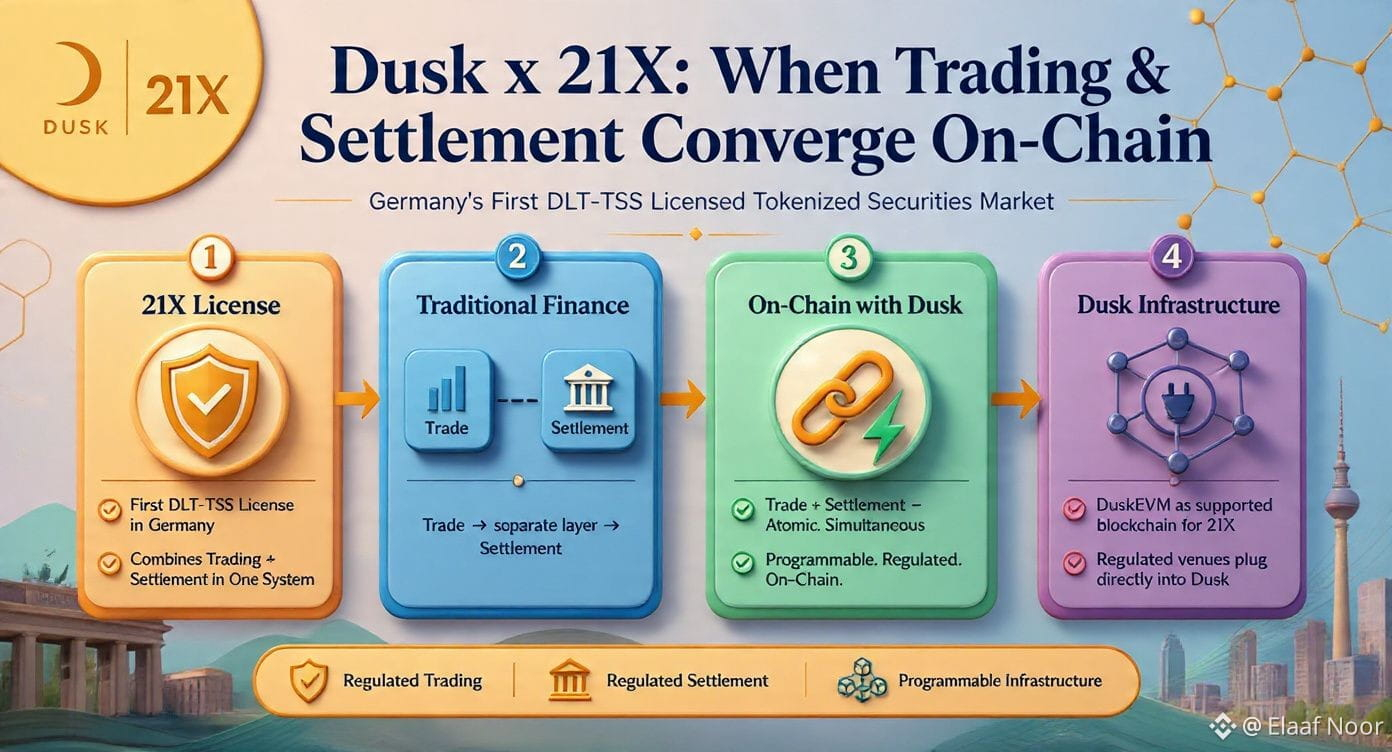
Tôi đã quay lại xem các quan hệ đối tác mang tính thể chế của Dusk và phát hiện ra một chi tiết về 21X mà tôi nghĩ đáng được chú ý hơn rất nhiều.
21X không chỉ là một dự án RWA khác tích hợp với Dusk.
Đó là công ty đầu tiên nhận giấy phép DLT-TSS của Đức cho một thị trường chứng khoán được token hóa hoàn toàn.
& phần quan trọng của giấy phép đó là nó cho phép điều gì.
Theo truyền thống, giao dịch & thanh toán là những phần tách rời của hệ thống tài chính.
Một giao dịch xảy ra trên một nền tảng.
Sau đó, việc thanh toán được chuyển qua một lớp khác.
21X được ủy quyền để kết hợp hai chức năng này trong cùng một Hệ thống giao dịch và thanh toán DLT.
Điều đó có nghĩa là quy trình giao dịch & thanh toán có thể diễn ra cùng nhau trên chuỗi (onchain) với thanh toán nguyên tử.
Đây là một đề xuất hoàn toàn khác so với việc chỉ đơn giản là đưa một chứng chỉ chứng khoán lên blockchain.
Và đây là lúc các đối tác của Dusk bắt đầu có ý nghĩa với tôi hơn.
Dusk cung cấp hạ tầng blockchain.
21X mang đến hạ tầng thị trường DLT được quản lý.
Mục tiêu không chỉ là:
tài sản được token hóa + blockchain.
Mà là: giao dịch được quản lý + thanh toán được quản lý + hạ tầng có thể lập trình.
Và còn có một điểm thú vị khác.
21X dự định tích hợp DuskEVM như một trong những blockchain được hỗ trợ của họ.
Vì vậy Dusk không chỉ đang cố gắng tạo ra tài sản.
Mà đang cố gắng trở thành hạ tầng mà các sàn/đơn vị giao dịch được quản lý có thể thực sự kết nối và tích hợp vào.
Đó là một ngưỡng cao hơn rất nhiều.
Tôi tò mò mô hình này có thể đi xa đến đâu khi ngày càng có nhiều địa điểm/đơn vị được quản lý kết nối tới cùng một hạ tầng.
Bởi vì nếu giao dịch và thanh toán thực sự có thể hội tụ trên chuỗi, thì mức tăng hiệu quả có thể lớn hơn nhiều so với việc chỉ giảm thời gian cần để chuyển một token.
Bạn có nghĩ rằng việc kết hợp giao dịch và thanh toán trên chuỗi chính là “cú mở khóa” cuối cùng cho việc các tổ chức áp dụng RWA không?
#dusk $DUSK @Dusk_Foundation
Tôi đã quay lại xem các quan hệ đối tác mang tính thể chế của Dusk và phát hiện ra một chi tiết về 21X mà tôi nghĩ đáng được chú ý hơn rất nhiều.
21X không chỉ là một dự án RWA khác tích hợp với Dusk.
Đó là công ty đầu tiên nhận giấy phép DLT-TSS của Đức cho một thị trường chứng khoán được token hóa hoàn toàn.
& phần quan trọng của giấy phép đó là nó cho phép điều gì.
Theo truyền thống, giao dịch & thanh toán là những phần tách rời của hệ thống tài chính.
Một giao dịch xảy ra trên một nền tảng.
Sau đó, việc thanh toán được chuyển qua một lớp khác.
21X được ủy quyền để kết hợp hai chức năng này trong cùng một Hệ thống giao dịch và thanh toán DLT.
Điều đó có nghĩa là quy trình giao dịch & thanh toán có thể diễn ra cùng nhau trên chuỗi (onchain) với thanh toán nguyên tử.
Đây là một đề xuất hoàn toàn khác so với việc chỉ đơn giản là đưa một chứng chỉ chứng khoán lên blockchain.
Và đây là lúc các đối tác của Dusk bắt đầu có ý nghĩa với tôi hơn.
Dusk cung cấp hạ tầng blockchain.
21X mang đến hạ tầng thị trường DLT được quản lý.
Mục tiêu không chỉ là:
tài sản được token hóa + blockchain.
Mà là: giao dịch được quản lý + thanh toán được quản lý + hạ tầng có thể lập trình.
Và còn có một điểm thú vị khác.
21X dự định tích hợp DuskEVM như một trong những blockchain được hỗ trợ của họ.
Vì vậy Dusk không chỉ đang cố gắng tạo ra tài sản.
Mà đang cố gắng trở thành hạ tầng mà các sàn/đơn vị giao dịch được quản lý có thể thực sự kết nối và tích hợp vào.
Đó là một ngưỡng cao hơn rất nhiều.
Tôi tò mò mô hình này có thể đi xa đến đâu khi ngày càng có nhiều địa điểm/đơn vị được quản lý kết nối tới cùng một hạ tầng.
Bởi vì nếu giao dịch và thanh toán thực sự có thể hội tụ trên chuỗi, thì mức tăng hiệu quả có thể lớn hơn nhiều so với việc chỉ giảm thời gian cần để chuyển một token.
Bạn có nghĩ rằng việc kết hợp giao dịch và thanh toán trên chuỗi chính là “cú mở khóa” cuối cùng cho việc các tổ chức áp dụng RWA không?
#dusk $DUSK @Dusk
21X không chỉ là một dự án RWA khác tích hợp với Dusk.
Đó là công ty đầu tiên nhận giấy phép DLT-TSS của Đức cho một thị trường chứng khoán được token hóa hoàn toàn.
& phần quan trọng của giấy phép đó là nó cho phép điều gì.
Theo truyền thống, giao dịch & thanh toán là những phần tách rời của hệ thống tài chính.
Một giao dịch xảy ra trên một nền tảng.
Sau đó, việc thanh toán được chuyển qua một lớp khác.
21X được ủy quyền để kết hợp hai chức năng này trong cùng một Hệ thống giao dịch và thanh toán DLT.
Điều đó có nghĩa là quy trình giao dịch & thanh toán có thể diễn ra cùng nhau trên chuỗi (onchain) với thanh toán nguyên tử.
Đây là một đề xuất hoàn toàn khác so với việc chỉ đơn giản là đưa một chứng chỉ chứng khoán lên blockchain.
Và đây là lúc các đối tác của Dusk bắt đầu có ý nghĩa với tôi hơn.
Dusk cung cấp hạ tầng blockchain.
21X mang đến hạ tầng thị trường DLT được quản lý.
Mục tiêu không chỉ là:
tài sản được token hóa + blockchain.
Mà là: giao dịch được quản lý + thanh toán được quản lý + hạ tầng có thể lập trình.
Và còn có một điểm thú vị khác.
21X dự định tích hợp DuskEVM như một trong những blockchain được hỗ trợ của họ.
Vì vậy Dusk không chỉ đang cố gắng tạo ra tài sản.
Mà đang cố gắng trở thành hạ tầng mà các sàn/đơn vị giao dịch được quản lý có thể thực sự kết nối và tích hợp vào.
Đó là một ngưỡng cao hơn rất nhiều.
Tôi tò mò mô hình này có thể đi xa đến đâu khi ngày càng có nhiều địa điểm/đơn vị được quản lý kết nối tới cùng một hạ tầng.
Bởi vì nếu giao dịch và thanh toán thực sự có thể hội tụ trên chuỗi, thì mức tăng hiệu quả có thể lớn hơn nhiều so với việc chỉ giảm thời gian cần để chuyển một token.
Bạn có nghĩ rằng việc kết hợp giao dịch và thanh toán trên chuỗi chính là “cú mở khóa” cuối cùng cho việc các tổ chức áp dụng RWA không?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
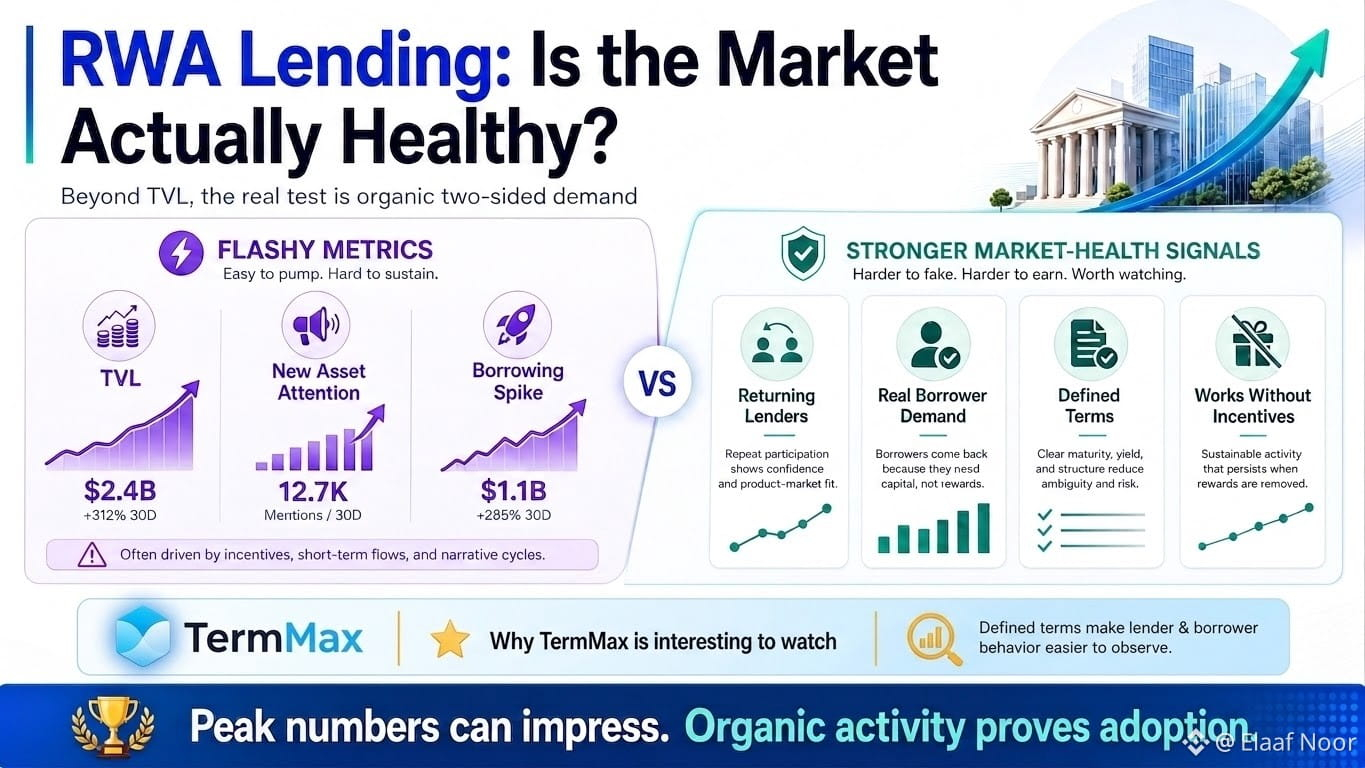
Tôi thấy việc cho vay RWA có một vấn đề thú vị hơn nhiều so với bản thân việc token hóa:
Làm sao bạn biết một thị trường tài sản thế chấp thực sự đang khỏe mạnh?
TVL có thể trông ấn tượng.
Một tài sản mới có thể thu hút sự chú ý.
Khối lượng vay có thể tăng đột biến.
Không cái nào trong số đó nói với tôi liệu thị trường đã phát triển được nhu cầu thực sự hai phía hay chưa.
Đó là nơi tôi nghĩ <b>@termmax </b> có một cách sắp xếp thú vị để quan sát.
Khi việc tài trợ được tổ chức theo các điều khoản được xác định thay vì một mức lãi suất của “pool” thay đổi liên tục, hành vi của bên cho vay & bên vay sẽ dễ kiểm tra hơn.
Ai sẵn sàng cung cấp vốn?
Ai sẵn sàng trả tiền cho vốn đó?
Họ sẵn sàng cam kết trong bao lâu?
Và điều gì xảy ra khi thanh khoản “dễ dàng” biến mất?
Những câu hỏi đó còn quan trọng hơn với các tài sản được token hóa, vì điều kiện thanh khoản có thể thay đổi mạnh mẽ từ tài sản này sang tài sản khác.
Tôi thà thấy một thị trường nhỏ hơn, nơi những người tham gia vẫn quay lại đều đặn trong điều kiện bình thường, hơn là một số lượng khổng lồ chỉ trông có vẻ hoạt động vì các ưu đãi đang gánh phần nặng.
Vì vậy, nếu TermMax mở rộng sâu hơn vào tín dụng RWA, tôi sẽ không xem TVL ở tiêu đề trước.
Tôi sẽ theo dõi liệu thị trường có tiếp tục hoạt động khi không ai được trả thù lao nặng để tham gia hay không.
Với tôi, đây là một bài kiểm tra khó hơn nhiều - & hữu ích hơn nhiều - cho mức độ chấp nhận thực sự.
Bạn đánh giá giao thức dựa trên TVL cao nhất hay bạn nhìn hoạt động “hữu cơ” mà không có ưu đãi?
#termmax
Tôi thấy việc cho vay RWA có một vấn đề thú vị hơn nhiều so với bản thân việc token hóa:
Làm sao bạn biết một thị trường tài sản thế chấp thực sự đang khỏe mạnh?
TVL có thể trông ấn tượng.
Một tài sản mới có thể thu hút sự chú ý.
Khối lượng vay có thể tăng đột biến.
Không cái nào trong số đó nói với tôi liệu thị trường đã phát triển được nhu cầu thực sự hai phía hay chưa.
Đó là nơi tôi nghĩ <b>@TermMax </b> có một cách sắp xếp thú vị để quan sát.
Khi việc tài trợ được tổ chức theo các điều khoản được xác định thay vì một mức lãi suất của “pool” thay đổi liên tục, hành vi của bên cho vay & bên vay sẽ dễ kiểm tra hơn.
Ai sẵn sàng cung cấp vốn?
Ai sẵn sàng trả tiền cho vốn đó?
Họ sẵn sàng cam kết trong bao lâu?
Và điều gì xảy ra khi thanh khoản “dễ dàng” biến mất?
Những câu hỏi đó còn quan trọng hơn với các tài sản được token hóa, vì điều kiện thanh khoản có thể thay đổi mạnh mẽ từ tài sản này sang tài sản khác.
Tôi thà thấy một thị trường nhỏ hơn, nơi những người tham gia vẫn quay lại đều đặn trong điều kiện bình thường, hơn là một số lượng khổng lồ chỉ trông có vẻ hoạt động vì các ưu đãi đang gánh phần nặng.
Vì vậy, nếu TermMax mở rộng sâu hơn vào tín dụng RWA, tôi sẽ không xem TVL ở tiêu đề trước.
Tôi sẽ theo dõi liệu thị trường có tiếp tục hoạt động khi không ai được trả thù lao nặng để tham gia hay không.
Với tôi, đây là một bài kiểm tra khó hơn nhiều - & hữu ích hơn nhiều - cho mức độ chấp nhận thực sự.
Bạn đánh giá giao thức dựa trên TVL cao nhất hay bạn nhìn hoạt động “hữu cơ” mà không có ưu đãi?
#termmax
Làm sao bạn biết một thị trường tài sản thế chấp thực sự đang khỏe mạnh?
TVL có thể trông ấn tượng.
Một tài sản mới có thể thu hút sự chú ý.
Khối lượng vay có thể tăng đột biến.
Không cái nào trong số đó nói với tôi liệu thị trường đã phát triển được nhu cầu thực sự hai phía hay chưa.
Đó là nơi tôi nghĩ <b>@TermMax </b> có một cách sắp xếp thú vị để quan sát.
Khi việc tài trợ được tổ chức theo các điều khoản được xác định thay vì một mức lãi suất của “pool” thay đổi liên tục, hành vi của bên cho vay & bên vay sẽ dễ kiểm tra hơn.
Ai sẵn sàng cung cấp vốn?
Ai sẵn sàng trả tiền cho vốn đó?
Họ sẵn sàng cam kết trong bao lâu?
Và điều gì xảy ra khi thanh khoản “dễ dàng” biến mất?
Những câu hỏi đó còn quan trọng hơn với các tài sản được token hóa, vì điều kiện thanh khoản có thể thay đổi mạnh mẽ từ tài sản này sang tài sản khác.
Tôi thà thấy một thị trường nhỏ hơn, nơi những người tham gia vẫn quay lại đều đặn trong điều kiện bình thường, hơn là một số lượng khổng lồ chỉ trông có vẻ hoạt động vì các ưu đãi đang gánh phần nặng.
Vì vậy, nếu TermMax mở rộng sâu hơn vào tín dụng RWA, tôi sẽ không xem TVL ở tiêu đề trước.
Tôi sẽ theo dõi liệu thị trường có tiếp tục hoạt động khi không ai được trả thù lao nặng để tham gia hay không.
Với tôi, đây là một bài kiểm tra khó hơn nhiều - & hữu ích hơn nhiều - cho mức độ chấp nhận thực sự.
Bạn đánh giá giao thức dựa trên TVL cao nhất hay bạn nhìn hoạt động “hữu cơ” mà không có ưu đãi?
#termmax
12
12
669
·
--
Tăng giá
Tôi đã phát hiện ra một chi tiết nhỏ về Dusk mà trước đây tôi hoàn toàn bỏ sót.
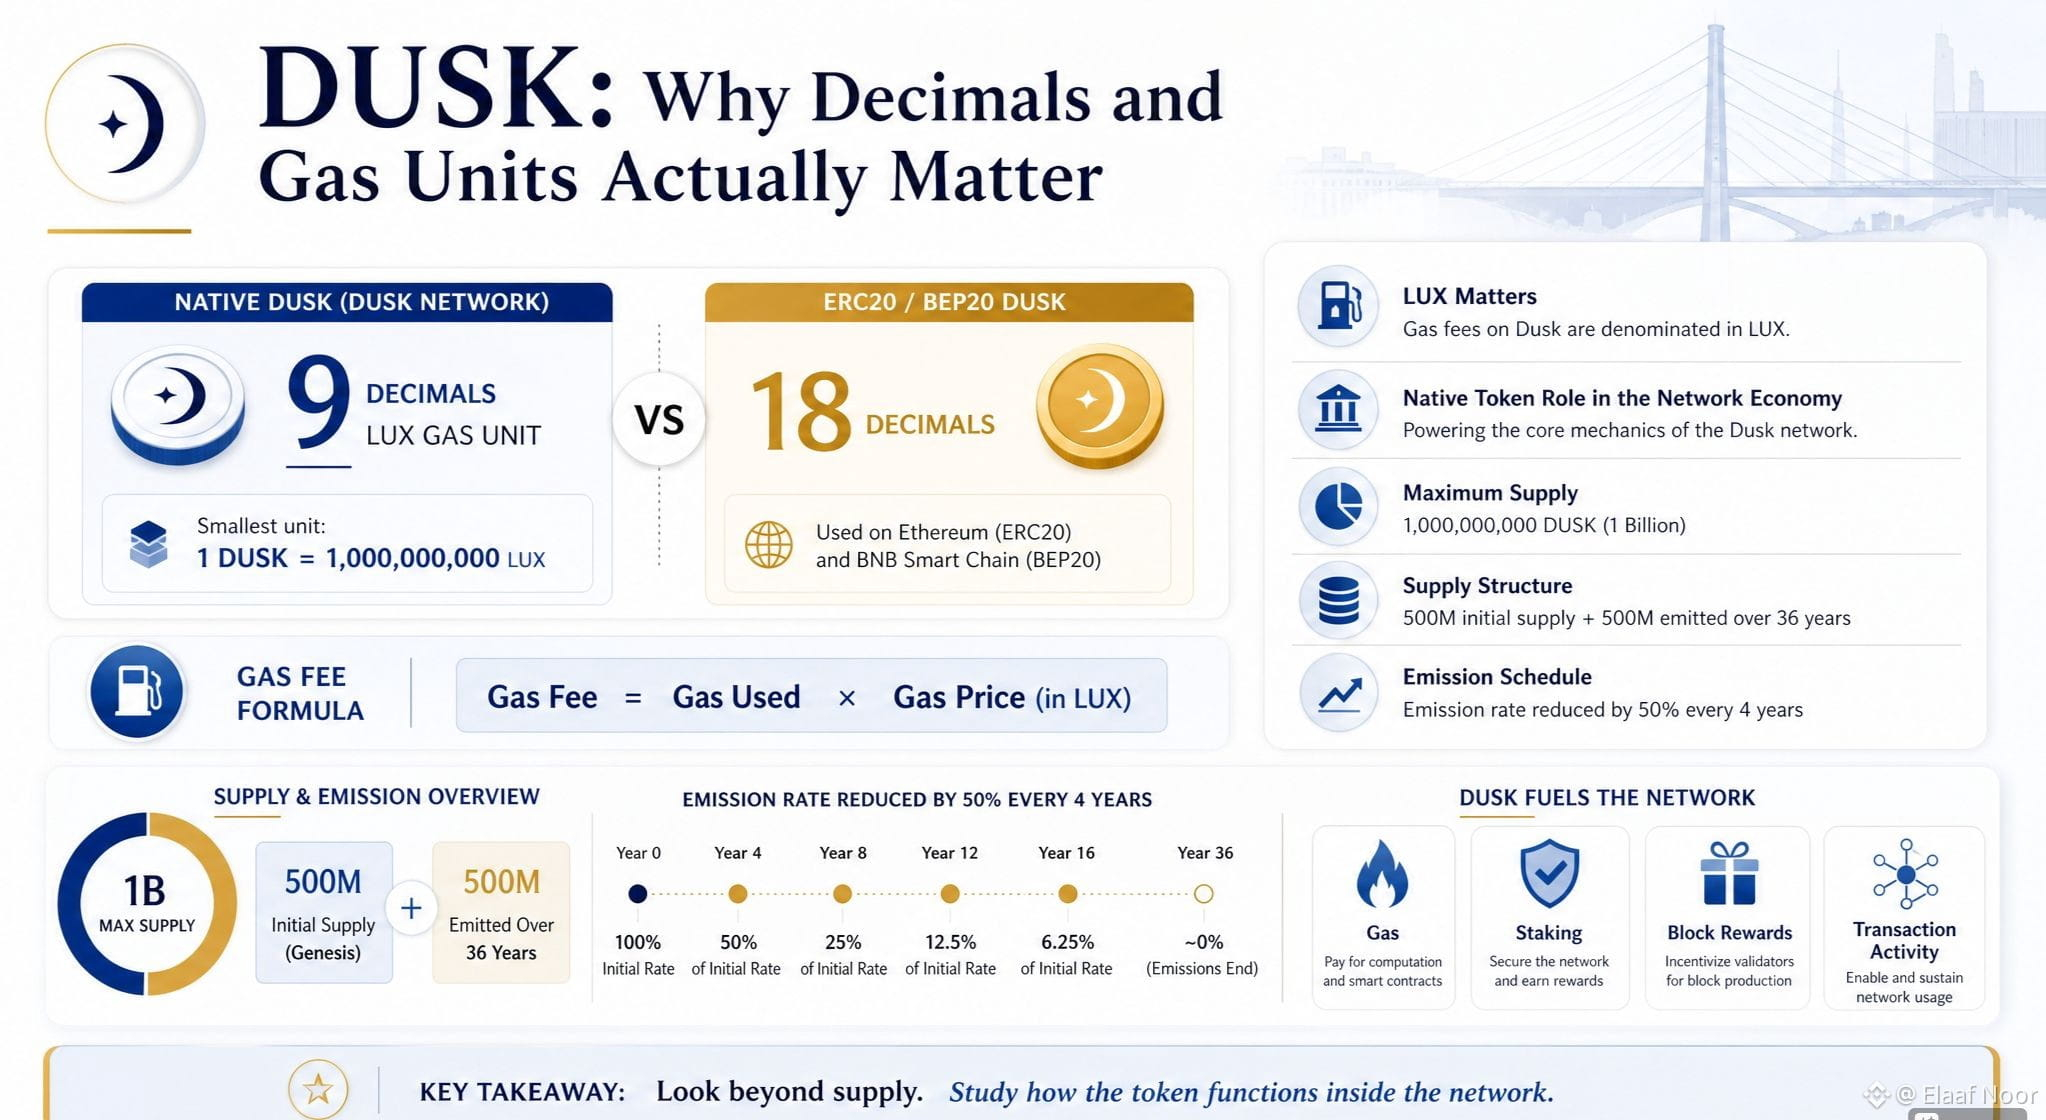
DUSK trên mạng Dusk gốc thực ra không dùng 18 chữ số thập phân.
Nó sử dụng 9 chữ số thập phân.
Đơn vị nhỏ nhất được gọi là LUX:
1 DUSK = 1.000.000.000 LUX.
ERC20 & BEP20 DUSK ở nền tảng khác thì dùng 18 chữ số thập phân.
Ban đầu tôi nghĩ:
Ồ… đó chỉ là một chi tiết triển khai kỹ thuật.
Nhưng rồi tôi nhận ra tại sao điều này lại thực sự quan trọng.
DUSK là token gas gốc trên Dusk.
Mọi giao dịch đều tiêu tốn gas và phí được tính bằng gas đã sử dụng × gas price, trong đó gas price được tính bằng LUX.
Vì vậy, token không chỉ là một tài sản được chuyển qua lại trong mạng.
Đơn vị nhỏ nhất của nó là một phần trực tiếp trong cách Dusk vận hành về kinh tế khi thực thi.
Và còn một phần khác tôi thấy thú vị.
Nguồn cung tối đa của mạng là 1 tỷ DUSK:
500M cung ban đầu
+
500M phát hành trong 36 năm.
Các đợt phát hành đó cũng không giữ nguyên đều.
Tỷ lệ phát hành được giảm 50% mỗi bốn năm.
Vì vậy, kinh tế bảo mật của mạng được thiết kế để thay đổi theo thời gian khi hoạt động trả phí giao dịch trở nên quan trọng hơn.
Điều này khiến tôi nhìn DUSK theo cách khác.
Thay vì chỉ hỏi:
Nguồn cung của token là bao nhiêu?
Tôi quan tâm nhiều hơn:
Token gốc thực sự hoạt động như thế nào bên trong “cỗ máy” kinh tế của mạng?
Gas.
Staking.
Phần thưởng khối.
Và cuối cùng là hoạt động giao dịch.
Đó là một cách hiểu token mạng hữu ích hơn nhiều so với chỉ nhìn con số nguồn cung tối đa.
Bạn đã từng tìm hiểu sâu về cấu trúc thập phân của token hay các đơn vị gas chưa, hay bạn thường chỉ theo dõi giá và nguồn cung? Cho tôi biết bên dưới nhé...
#dusk $DUSK @Dusk_Foundation
Tôi đã phát hiện ra một chi tiết nhỏ về Dusk mà trước đây tôi hoàn toàn bỏ sót.
DUSK trên mạng Dusk gốc thực ra không dùng 18 chữ số thập phân.
Nó sử dụng 9 chữ số thập phân.
Đơn vị nhỏ nhất được gọi là LUX:
1 DUSK = 1.000.000.000 LUX.
ERC20 & BEP20 DUSK ở nền tảng khác thì dùng 18 chữ số thập phân.
Ban đầu tôi nghĩ:
Ồ… đó chỉ là một chi tiết triển khai kỹ thuật.
Nhưng rồi tôi nhận ra tại sao điều này lại thực sự quan trọng.
DUSK là token gas gốc trên Dusk.
Mọi giao dịch đều tiêu tốn gas và phí được tính bằng gas đã sử dụng × gas price, trong đó gas price được tính bằng LUX.
Vì vậy, token không chỉ là một tài sản được chuyển qua lại trong mạng.
Đơn vị nhỏ nhất của nó là một phần trực tiếp trong cách Dusk vận hành về kinh tế khi thực thi.
Và còn một phần khác tôi thấy thú vị.
Nguồn cung tối đa của mạng là 1 tỷ DUSK:
500M cung ban đầu
+
500M phát hành trong 36 năm.
Các đợt phát hành đó cũng không giữ nguyên đều.
Tỷ lệ phát hành được giảm 50% mỗi bốn năm.
Vì vậy, kinh tế bảo mật của mạng được thiết kế để thay đổi theo thời gian khi hoạt động trả phí giao dịch trở nên quan trọng hơn.
Điều này khiến tôi nhìn DUSK theo cách khác.
Thay vì chỉ hỏi:
Nguồn cung của token là bao nhiêu?
Tôi quan tâm nhiều hơn:
Token gốc thực sự hoạt động như thế nào bên trong “cỗ máy” kinh tế của mạng?
Gas.
Staking.
Phần thưởng khối.
Và cuối cùng là hoạt động giao dịch.
Đó là một cách hiểu token mạng hữu ích hơn nhiều so với chỉ nhìn con số nguồn cung tối đa.
Bạn đã từng tìm hiểu sâu về cấu trúc thập phân của token hay các đơn vị gas chưa, hay bạn thường chỉ theo dõi giá và nguồn cung? Cho tôi biết bên dưới nhé...
#dusk $DUSK @Dusk
DUSK trên mạng Dusk gốc thực ra không dùng 18 chữ số thập phân.
Nó sử dụng 9 chữ số thập phân.
Đơn vị nhỏ nhất được gọi là LUX:
1 DUSK = 1.000.000.000 LUX.
ERC20 & BEP20 DUSK ở nền tảng khác thì dùng 18 chữ số thập phân.
Ban đầu tôi nghĩ:
Ồ… đó chỉ là một chi tiết triển khai kỹ thuật.
Nhưng rồi tôi nhận ra tại sao điều này lại thực sự quan trọng.
DUSK là token gas gốc trên Dusk.
Mọi giao dịch đều tiêu tốn gas và phí được tính bằng gas đã sử dụng × gas price, trong đó gas price được tính bằng LUX.
Vì vậy, token không chỉ là một tài sản được chuyển qua lại trong mạng.
Đơn vị nhỏ nhất của nó là một phần trực tiếp trong cách Dusk vận hành về kinh tế khi thực thi.
Và còn một phần khác tôi thấy thú vị.
Nguồn cung tối đa của mạng là 1 tỷ DUSK:
500M cung ban đầu
+
500M phát hành trong 36 năm.
Các đợt phát hành đó cũng không giữ nguyên đều.
Tỷ lệ phát hành được giảm 50% mỗi bốn năm.
Vì vậy, kinh tế bảo mật của mạng được thiết kế để thay đổi theo thời gian khi hoạt động trả phí giao dịch trở nên quan trọng hơn.
Điều này khiến tôi nhìn DUSK theo cách khác.
Thay vì chỉ hỏi:
Nguồn cung của token là bao nhiêu?
Tôi quan tâm nhiều hơn:
Token gốc thực sự hoạt động như thế nào bên trong “cỗ máy” kinh tế của mạng?
Gas.
Staking.
Phần thưởng khối.
Và cuối cùng là hoạt động giao dịch.
Đó là một cách hiểu token mạng hữu ích hơn nhiều so với chỉ nhìn con số nguồn cung tối đa.
Bạn đã từng tìm hiểu sâu về cấu trúc thập phân của token hay các đơn vị gas chưa, hay bạn thường chỉ theo dõi giá và nguồn cung? Cho tôi biết bên dưới nhé...
#dusk $DUSK @Dusk
39
25
903
·
--
Tôi đã suy nghĩ về một phần ít hiển nhiên hơn trong @termmax : chính xác ai là người hấp thụ rủi ro được tạo ra bởi các quyết định về thanh khoản?
Giao thức có thể tách người đi vay / người cho vay / nhà tạo lập thị trường & <Curators>, nhờ đó thị trường được tổ chức hơn. Nhưng chuyên môn hóa cũng đồng nghĩa với việc phải có ai đó đưa ra những quyết định khó khăn.
Nhà tạo lập thị trường phải quyết định liệu việc cung cấp thanh khoản ở đâu là đáng giá.
Một <Curator> phải quyết định nên theo đuổi lợi suất đến mức nào so với việc vẫn sẵn vốn cho người đi vay.
Và sự đánh đổi đó trở nên khó khăn hơn rất nhiều khi điều kiện thay đổi nhanh chóng.
Nếu có quá nhiều vốn nằm yên không hoạt động sẽ làm giảm hiệu quả.
Nếu đẩy quá nhiều vốn sang lợi suất, thị trường có thể trông vẫn khỏe mạnh cho đến khi người đi vay đột nhiên cần thanh khoản.
Điều này đặc biệt thú vị đối với tài sản thế chấp RWA.
Nếu một tài sản mất thời gian để thanh lý, thì vấn đề không nhất thiết được giải quyết chỉ vì cuối cùng có thể giao hoặc bán tài sản thế chấp. Thời điểm trở thành một phần của rủi ro.
Vì vậy, tôi ít quan tâm đến việc chỉ đơn giản hỏi rằng TermMax có thể tạo ra lợi suất hay không.
Tôi muốn hiểu hệ thống vận hành thế nào khi các điều kiện “dễ” biến mất.
Ai là người gánh khoản lỗ từ một quyết định thanh khoản sai?
Quyết định của <Curator> có thể trở nên tập trung đến mức nào?
Và điều gì xảy ra khi các nhà tạo lập thị trường rút thanh khoản đúng vào lúc hoàn toàn không đúng?
Với tôi, đây chính là những câu hỏi phân biệt một cấu trúc thị trường tinh vi với cấu trúc chỉ trông có vẻ hiệu quả khi điều kiện còn thuận lợi.
Thử thách thực sự của TermMax sẽ không phải là cách hệ thống hoạt động khi thanh khoản dồi dào.
Mà là cách nó xử lý thanh khoản khi mọi người đột nhiên đều muốn có nó cùng lúc.
#termmax
Ai nên gánh rủi ro thanh khoản?
Tôi đã suy nghĩ về một phần ít hiển nhiên hơn trong @TermMax : chính xác ai là người hấp thụ rủi ro được tạo ra bởi các quyết định về thanh khoản?
Giao thức có thể tách người đi vay / người cho vay / nhà tạo lập thị trường & <Curators>, nhờ đó thị trường được tổ chức hơn. Nhưng chuyên môn hóa cũng đồng nghĩa với việc phải có ai đó đưa ra những quyết định khó khăn.
Nhà tạo lập thị trường phải quyết định liệu việc cung cấp thanh khoản ở đâu là đáng giá.
Một <Curator> phải quyết định nên theo đuổi lợi suất đến mức nào so với việc vẫn sẵn vốn cho người đi vay.
Và sự đánh đổi đó trở nên khó khăn hơn rất nhiều khi điều kiện thay đổi nhanh chóng.
Nếu có quá nhiều vốn nằm yên không hoạt động sẽ làm giảm hiệu quả.
Nếu đẩy quá nhiều vốn sang lợi suất, thị trường có thể trông vẫn khỏe mạnh cho đến khi người đi vay đột nhiên cần thanh khoản.
Điều này đặc biệt thú vị đối với tài sản thế chấp RWA.
Nếu một tài sản mất thời gian để thanh lý, thì vấn đề không nhất thiết được giải quyết chỉ vì cuối cùng có thể giao hoặc bán tài sản thế chấp. Thời điểm trở thành một phần của rủi ro.
Vì vậy, tôi ít quan tâm đến việc chỉ đơn giản hỏi rằng TermMax có thể tạo ra lợi suất hay không.
Tôi muốn hiểu hệ thống vận hành thế nào khi các điều kiện “dễ” biến mất.
Ai là người gánh khoản lỗ từ một quyết định thanh khoản sai?
Quyết định của <Curator> có thể trở nên tập trung đến mức nào?
Và điều gì xảy ra khi các nhà tạo lập thị trường rút thanh khoản đúng vào lúc hoàn toàn không đúng?
Với tôi, đây chính là những câu hỏi phân biệt một cấu trúc thị trường tinh vi với cấu trúc chỉ trông có vẻ hiệu quả khi điều kiện còn thuận lợi.
Thử thách thực sự của TermMax sẽ không phải là cách hệ thống hoạt động khi thanh khoản dồi dào.
Mà là cách nó xử lý thanh khoản khi mọi người đột nhiên đều muốn có nó cùng lúc.
#termmax
Ai nên gánh rủi ro thanh khoản?
Giao thức có thể tách người đi vay / người cho vay / nhà tạo lập thị trường & <Curators>, nhờ đó thị trường được tổ chức hơn. Nhưng chuyên môn hóa cũng đồng nghĩa với việc phải có ai đó đưa ra những quyết định khó khăn.
Nhà tạo lập thị trường phải quyết định liệu việc cung cấp thanh khoản ở đâu là đáng giá.
Một <Curator> phải quyết định nên theo đuổi lợi suất đến mức nào so với việc vẫn sẵn vốn cho người đi vay.
Và sự đánh đổi đó trở nên khó khăn hơn rất nhiều khi điều kiện thay đổi nhanh chóng.
Nếu có quá nhiều vốn nằm yên không hoạt động sẽ làm giảm hiệu quả.
Nếu đẩy quá nhiều vốn sang lợi suất, thị trường có thể trông vẫn khỏe mạnh cho đến khi người đi vay đột nhiên cần thanh khoản.
Điều này đặc biệt thú vị đối với tài sản thế chấp RWA.
Nếu một tài sản mất thời gian để thanh lý, thì vấn đề không nhất thiết được giải quyết chỉ vì cuối cùng có thể giao hoặc bán tài sản thế chấp. Thời điểm trở thành một phần của rủi ro.
Vì vậy, tôi ít quan tâm đến việc chỉ đơn giản hỏi rằng TermMax có thể tạo ra lợi suất hay không.
Tôi muốn hiểu hệ thống vận hành thế nào khi các điều kiện “dễ” biến mất.
Ai là người gánh khoản lỗ từ một quyết định thanh khoản sai?
Quyết định của <Curator> có thể trở nên tập trung đến mức nào?
Và điều gì xảy ra khi các nhà tạo lập thị trường rút thanh khoản đúng vào lúc hoàn toàn không đúng?
Với tôi, đây chính là những câu hỏi phân biệt một cấu trúc thị trường tinh vi với cấu trúc chỉ trông có vẻ hiệu quả khi điều kiện còn thuận lợi.
Thử thách thực sự của TermMax sẽ không phải là cách hệ thống hoạt động khi thanh khoản dồi dào.
Mà là cách nó xử lý thanh khoản khi mọi người đột nhiên đều muốn có nó cùng lúc.
#termmax
Ai nên gánh rủi ro thanh khoản?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
43
16
1.2k
·
--
Thứ mà tôi đã theo dõi sát sao khi <0>@termmax </0> bắt đầu mang thêm tài sản thế chấp RWA lên chuỗi:
rốt cuộc là ai sẵn sàng trả lãi suất?
Một lãi suất cố định tự nó không nói với tôi nhiều. Tín hiệu đáng chú ý là việc các tài sản khác nhau có bắt đầu thu hút các chi phí tài trợ khác nhau hay không, dựa trên thanh khoản, biến động và chất lượng tài sản thế chấp.
Đó là nơi tôi nghĩ TermMax có thể trở nên thật sự thú vị.
Hãy tưởng tượng hai thị trường có cùng kỳ hạn nhưng tài sản thế chấp lại rất khác nhau. Nếu người đi vay liên tục chấp nhận các mức lãi suất khác nhau mà không có các ưu đãi buộc kết quả như vậy thì những mức lãi suất đó sẽ mang thông tin.
Không chỉ APY.
Thông tin về việc thị trường định giá rủi ro khi tài trợ cho tài sản đó như thế nào.
Nhưng tôi cũng đã cẩn thận để không suy diễn quá nhiều từ đường cong lãi suất ban đầu.
Một quỹ có thể trông như rất sôi động vì phần thưởng đang trả tiền để mọi người ở đó. Một thị trường có thể hiển thị một mức lãi suất “sạch” trong khi thực tế gần như không đủ thanh khoản để làm cho mức lãi suất đó có ý nghĩa.
Vì vậy, tôi đã tự mình theo dõi ba điều:
Người đi vay có quay lại sau giao dịch đầu tiên không?
Thanh khoản có còn duy trì khi các ưu đãi hạ nhiệt không?
Khi rủi ro của tài sản thế chấp thay đổi thì lãi suất có thực sự biến động không?
Nếu những mẫu này bắt đầu xuất hiện trên nhiều kỳ hạn và nhiều tài sản thì các mức lãi suất sẽ trở nên hấp dẫn hơn nhiều đối với tôi.
Bởi vì tín hiệu thật sự không nằm ở chính đường cong.
Mà nằm ở những người tham gia—những người tiếp tục quay lại để định giá nó.
#termmax
Điều gì sẽ khiến bạn tin vào thị trường tín dụng RWA của TermMax?
Thứ mà tôi đã theo dõi sát sao khi <0>@TermMax </0> bắt đầu mang thêm tài sản thế chấp RWA lên chuỗi:
rốt cuộc là ai sẵn sàng trả lãi suất?
Một lãi suất cố định tự nó không nói với tôi nhiều. Tín hiệu đáng chú ý là việc các tài sản khác nhau có bắt đầu thu hút các chi phí tài trợ khác nhau hay không, dựa trên thanh khoản, biến động và chất lượng tài sản thế chấp.
Đó là nơi tôi nghĩ TermMax có thể trở nên thật sự thú vị.
Hãy tưởng tượng hai thị trường có cùng kỳ hạn nhưng tài sản thế chấp lại rất khác nhau. Nếu người đi vay liên tục chấp nhận các mức lãi suất khác nhau mà không có các ưu đãi buộc kết quả như vậy thì những mức lãi suất đó sẽ mang thông tin.
Không chỉ APY.
Thông tin về việc thị trường định giá rủi ro khi tài trợ cho tài sản đó như thế nào.
Nhưng tôi cũng đã cẩn thận để không suy diễn quá nhiều từ đường cong lãi suất ban đầu.
Một quỹ có thể trông như rất sôi động vì phần thưởng đang trả tiền để mọi người ở đó. Một thị trường có thể hiển thị một mức lãi suất “sạch” trong khi thực tế gần như không đủ thanh khoản để làm cho mức lãi suất đó có ý nghĩa.
Vì vậy, tôi đã tự mình theo dõi ba điều:
Người đi vay có quay lại sau giao dịch đầu tiên không?
Thanh khoản có còn duy trì khi các ưu đãi hạ nhiệt không?
Khi rủi ro của tài sản thế chấp thay đổi thì lãi suất có thực sự biến động không?
Nếu những mẫu này bắt đầu xuất hiện trên nhiều kỳ hạn và nhiều tài sản thì các mức lãi suất sẽ trở nên hấp dẫn hơn nhiều đối với tôi.
Bởi vì tín hiệu thật sự không nằm ở chính đường cong.
Mà nằm ở những người tham gia—những người tiếp tục quay lại để định giá nó.
#termmax
Điều gì sẽ khiến bạn tin vào thị trường tín dụng RWA của TermMax?
rốt cuộc là ai sẵn sàng trả lãi suất?
Một lãi suất cố định tự nó không nói với tôi nhiều. Tín hiệu đáng chú ý là việc các tài sản khác nhau có bắt đầu thu hút các chi phí tài trợ khác nhau hay không, dựa trên thanh khoản, biến động và chất lượng tài sản thế chấp.
Đó là nơi tôi nghĩ TermMax có thể trở nên thật sự thú vị.
Hãy tưởng tượng hai thị trường có cùng kỳ hạn nhưng tài sản thế chấp lại rất khác nhau. Nếu người đi vay liên tục chấp nhận các mức lãi suất khác nhau mà không có các ưu đãi buộc kết quả như vậy thì những mức lãi suất đó sẽ mang thông tin.
Không chỉ APY.
Thông tin về việc thị trường định giá rủi ro khi tài trợ cho tài sản đó như thế nào.
Nhưng tôi cũng đã cẩn thận để không suy diễn quá nhiều từ đường cong lãi suất ban đầu.
Một quỹ có thể trông như rất sôi động vì phần thưởng đang trả tiền để mọi người ở đó. Một thị trường có thể hiển thị một mức lãi suất “sạch” trong khi thực tế gần như không đủ thanh khoản để làm cho mức lãi suất đó có ý nghĩa.
Vì vậy, tôi đã tự mình theo dõi ba điều:
Người đi vay có quay lại sau giao dịch đầu tiên không?
Thanh khoản có còn duy trì khi các ưu đãi hạ nhiệt không?
Khi rủi ro của tài sản thế chấp thay đổi thì lãi suất có thực sự biến động không?
Nếu những mẫu này bắt đầu xuất hiện trên nhiều kỳ hạn và nhiều tài sản thì các mức lãi suất sẽ trở nên hấp dẫn hơn nhiều đối với tôi.
Bởi vì tín hiệu thật sự không nằm ở chính đường cong.
Mà nằm ở những người tham gia—những người tiếp tục quay lại để định giá nó.
#termmax
Điều gì sẽ khiến bạn tin vào thị trường tín dụng RWA của TermMax?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
27
13
6.1k
·
--
Tăng giá
Tôi đã tìm thấy điều gì đó trong lịch sử kỹ thuật gần đây của Dusk khiến tôi hứng thú hơn với dự án.
Không phải vì điều đó tích cực.
Mà vì đó là một bài học bảo mật hữu ích.
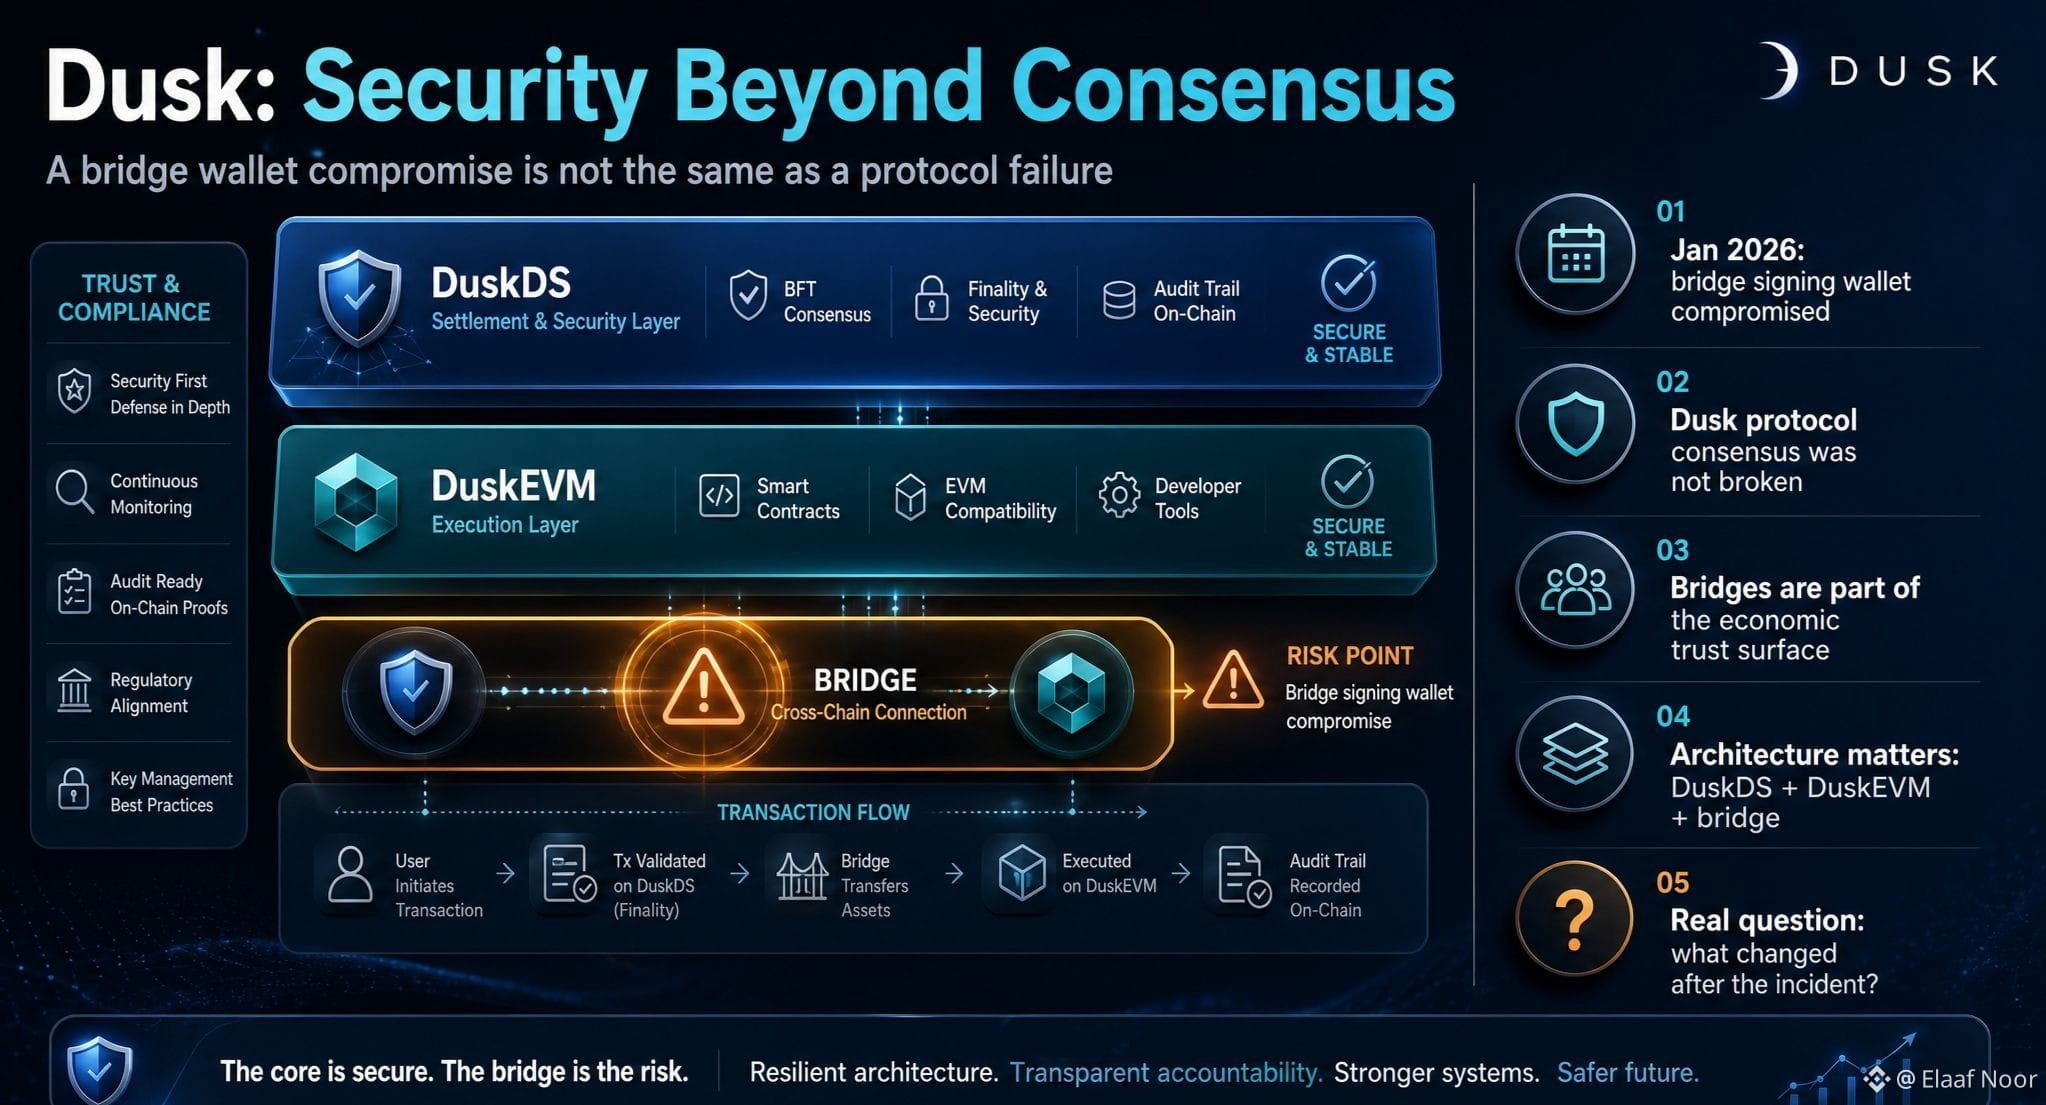
Vào tháng 1 năm 2026, Dusk đã tiết lộ rằng một kẻ tấn công đã xâm nhập một ví ký kết được sử dụng bởi cầu nối Dusk-to-EVM.
Điểm quan trọng là Dusk phân loại sự cố này như một sự xâm nhập ví cầu nối chứ không phải lỗi đồng thuận hay một lỗ hổng/lợi dụng trực tiếp giao thức của chính Dusk.
Sự khác biệt đó quan trọng.
Vì khi bạn xây dựng một blockchain đa lớp thì giao thức không phải là thứ duy nhất cần được bảo mật.
Các cầu nối cũng trở thành một phần của bề mặt niềm tin kinh tế.
Và sự cố này đã buộc tôi phải nhìn kiến trúc của Dusk theo một cách khác.
DuskDS đảm nhiệm thanh toán & bảo mật.
DuskEVM đảm nhiệm việc thực thi EVM.
Cầu nối liên kết các môi trường.
Vì vậy, ngay cả khi phần đồng thuận bên dưới vẫn an toàn, thì một thành phần bị xâm nhập xung quanh việc chuyển dịch tài sản vẫn có thể tạo ra rủi ro kinh tế thực sự.
Bài tổng kết sự cố (post-mortem) của Dusk cho biết nhóm đã bảo toàn các dấu vết giao dịch/máy chủ / báo cáo sự cố & sau đó đã gia cố hệ thống dịch vụ cầu nối.
Thực ra tôi thích thấy kiểu minh bạch này hơn là giả vờ rằng hạ tầng chưa bao giờ thất bại.
Câu hỏi thú vị dành cho tôi lúc này không phải:
Liệu Dusk có từng gặp sự cố bảo mật không?
Gần như mọi hệ thống nghiêm túc cuối cùng đều được thử nghiệm.
Câu hỏi tốt hơn là:
Điều gì đã thay đổi trong kiến trúc sau sự cố?
& bao nhiêu phần niềm tin còn lại đối với cầu nối có thể được loại bỏ khi kiến trúc gốc của Dusk phát triển?
Đó là phần tôi sẽ theo dõi.
Vì với tài chính được quản lý, bảo mật không chỉ nằm ở đồng thuận.
Nó liên quan đến mọi thành phần có thể di chuyển hoặc kiểm soát giá trị kinh tế.
#dusk $DUSK @Dusk_Foundation
Tôi đã tìm thấy điều gì đó trong lịch sử kỹ thuật gần đây của Dusk khiến tôi hứng thú hơn với dự án.
Không phải vì điều đó tích cực.
Mà vì đó là một bài học bảo mật hữu ích.
Vào tháng 1 năm 2026, Dusk đã tiết lộ rằng một kẻ tấn công đã xâm nhập một ví ký kết được sử dụng bởi cầu nối Dusk-to-EVM.
Điểm quan trọng là Dusk phân loại sự cố này như một sự xâm nhập ví cầu nối chứ không phải lỗi đồng thuận hay một lỗ hổng/lợi dụng trực tiếp giao thức của chính Dusk.
Sự khác biệt đó quan trọng.
Vì khi bạn xây dựng một blockchain đa lớp thì giao thức không phải là thứ duy nhất cần được bảo mật.
Các cầu nối cũng trở thành một phần của bề mặt niềm tin kinh tế.
Và sự cố này đã buộc tôi phải nhìn kiến trúc của Dusk theo một cách khác.
DuskDS đảm nhiệm thanh toán & bảo mật.
DuskEVM đảm nhiệm việc thực thi EVM.
Cầu nối liên kết các môi trường.
Vì vậy, ngay cả khi phần đồng thuận bên dưới vẫn an toàn, thì một thành phần bị xâm nhập xung quanh việc chuyển dịch tài sản vẫn có thể tạo ra rủi ro kinh tế thực sự.
Bài tổng kết sự cố (post-mortem) của Dusk cho biết nhóm đã bảo toàn các dấu vết giao dịch/máy chủ / báo cáo sự cố & sau đó đã gia cố hệ thống dịch vụ cầu nối.
Thực ra tôi thích thấy kiểu minh bạch này hơn là giả vờ rằng hạ tầng chưa bao giờ thất bại.
Câu hỏi thú vị dành cho tôi lúc này không phải:
Liệu Dusk có từng gặp sự cố bảo mật không?
Gần như mọi hệ thống nghiêm túc cuối cùng đều được thử nghiệm.
Câu hỏi tốt hơn là:
Điều gì đã thay đổi trong kiến trúc sau sự cố?
& bao nhiêu phần niềm tin còn lại đối với cầu nối có thể được loại bỏ khi kiến trúc gốc của Dusk phát triển?
Đó là phần tôi sẽ theo dõi.
Vì với tài chính được quản lý, bảo mật không chỉ nằm ở đồng thuận.
Nó liên quan đến mọi thành phần có thể di chuyển hoặc kiểm soát giá trị kinh tế.
#dusk $DUSK @Dusk
Không phải vì điều đó tích cực.
Mà vì đó là một bài học bảo mật hữu ích.
Vào tháng 1 năm 2026, Dusk đã tiết lộ rằng một kẻ tấn công đã xâm nhập một ví ký kết được sử dụng bởi cầu nối Dusk-to-EVM.
Điểm quan trọng là Dusk phân loại sự cố này như một sự xâm nhập ví cầu nối chứ không phải lỗi đồng thuận hay một lỗ hổng/lợi dụng trực tiếp giao thức của chính Dusk.
Sự khác biệt đó quan trọng.
Vì khi bạn xây dựng một blockchain đa lớp thì giao thức không phải là thứ duy nhất cần được bảo mật.
Các cầu nối cũng trở thành một phần của bề mặt niềm tin kinh tế.
Và sự cố này đã buộc tôi phải nhìn kiến trúc của Dusk theo một cách khác.
DuskDS đảm nhiệm thanh toán & bảo mật.
DuskEVM đảm nhiệm việc thực thi EVM.
Cầu nối liên kết các môi trường.
Vì vậy, ngay cả khi phần đồng thuận bên dưới vẫn an toàn, thì một thành phần bị xâm nhập xung quanh việc chuyển dịch tài sản vẫn có thể tạo ra rủi ro kinh tế thực sự.
Bài tổng kết sự cố (post-mortem) của Dusk cho biết nhóm đã bảo toàn các dấu vết giao dịch/máy chủ / báo cáo sự cố & sau đó đã gia cố hệ thống dịch vụ cầu nối.
Thực ra tôi thích thấy kiểu minh bạch này hơn là giả vờ rằng hạ tầng chưa bao giờ thất bại.
Câu hỏi thú vị dành cho tôi lúc này không phải:
Liệu Dusk có từng gặp sự cố bảo mật không?
Gần như mọi hệ thống nghiêm túc cuối cùng đều được thử nghiệm.
Câu hỏi tốt hơn là:
Điều gì đã thay đổi trong kiến trúc sau sự cố?
& bao nhiêu phần niềm tin còn lại đối với cầu nối có thể được loại bỏ khi kiến trúc gốc của Dusk phát triển?
Đó là phần tôi sẽ theo dõi.
Vì với tài chính được quản lý, bảo mật không chỉ nằm ở đồng thuận.
Nó liên quan đến mọi thành phần có thể di chuyển hoặc kiểm soát giá trị kinh tế.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
Đã xác minh
Ngày 25 tháng 8 là mốc mà ai cũng sẽ để ý đến $TMX.
Tôi quan tâm hơn đến điều gì xảy ra sau đó.
Một token có thể tạo ra sự chú ý trong một đêm. Nó không thể tạo ra nhu cầu tín dụng bền vững một cách nhanh chóng.
Vì vậy, tôi xem xét TermMax không phải nhiều từ góc nhìn TGE mà là từ bài kiểm tra product-market-fit đi kèm với nó.
Giao thức này đã có một mô hình tín dụng được định nghĩa rõ ràng hơn so với một thị trường tiền tệ cơ bản lãi suất biến đổi. Kỳ hạn cố định mang lại cho cả hai bên thứ mà họ có thể lập kế hoạch dựa vào thực sự, trong khi các thị trường được cô lập cho phép rủi ro được tách biệt thay vì đối xử mọi loại tài sản thế chấp theo cùng một cách.
Còn một phần khác mà tôi nghĩ cần được chú ý thêm: hiệu quả sử dụng vốn.
Tính thanh khoản chờ để tham gia vào một vị thế lãi suất cố định không nhất thiết phải hoàn toàn không sinh lời. Khả năng đưa nguồn vốn đó đi làm việc ở nơi khác cho đến khi có một đối tác phù hợp sẵn sàng sẽ thay đổi bản chất kinh tế của việc đứng ngoài cuộc.
Nhưng đây là phần tôi đang theo dõi sát nhất:
Điều gì xảy ra khi các ưu đãi trở nên ít quan trọng hơn?
Nếu bên đi vay vẫn muốn có nguồn tài trợ mang tính dự đoán được, các bên cho vay vẫn thấy rủi ro/lợi ích đủ hấp dẫn và các bên “curators” vẫn tiếp tục tạo ra những thị trường hữu ích thì TGE sẽ trở thành nhiều hơn một sự kiện token.
Nó sẽ trở thành một điểm chuyển đổi cho một hệ thống tín dụng đã vận hành sẵn.
Đó là bài kiểm tra mà tôi quan tâm.
Không phải mức độ ồn ào của ngày 25 tháng 8.
Hoạt động thực sự còn lại bao nhiêu sau khi sự chú ý của ngày ra mắt (launch-day) bắt đầu phai.
#termmax @termmax
Điều gì quan trọng nhất sau $TMX TGE?
Ngày 25 tháng 8 là mốc mà ai cũng sẽ để ý đến $TMX.
Tôi quan tâm hơn đến điều gì xảy ra sau đó.
Một token có thể tạo ra sự chú ý trong một đêm. Nó không thể tạo ra nhu cầu tín dụng bền vững một cách nhanh chóng.
Vì vậy, tôi xem xét TermMax không phải nhiều từ góc nhìn TGE mà là từ bài kiểm tra product-market-fit đi kèm với nó.
Giao thức này đã có một mô hình tín dụng được định nghĩa rõ ràng hơn so với một thị trường tiền tệ cơ bản lãi suất biến đổi. Kỳ hạn cố định mang lại cho cả hai bên thứ mà họ có thể lập kế hoạch dựa vào thực sự, trong khi các thị trường được cô lập cho phép rủi ro được tách biệt thay vì đối xử mọi loại tài sản thế chấp theo cùng một cách.
Còn một phần khác mà tôi nghĩ cần được chú ý thêm: hiệu quả sử dụng vốn.
Tính thanh khoản chờ để tham gia vào một vị thế lãi suất cố định không nhất thiết phải hoàn toàn không sinh lời. Khả năng đưa nguồn vốn đó đi làm việc ở nơi khác cho đến khi có một đối tác phù hợp sẵn sàng sẽ thay đổi bản chất kinh tế của việc đứng ngoài cuộc.
Nhưng đây là phần tôi đang theo dõi sát nhất:
Điều gì xảy ra khi các ưu đãi trở nên ít quan trọng hơn?
Nếu bên đi vay vẫn muốn có nguồn tài trợ mang tính dự đoán được, các bên cho vay vẫn thấy rủi ro/lợi ích đủ hấp dẫn và các bên “curators” vẫn tiếp tục tạo ra những thị trường hữu ích thì TGE sẽ trở thành nhiều hơn một sự kiện token.
Nó sẽ trở thành một điểm chuyển đổi cho một hệ thống tín dụng đã vận hành sẵn.
Đó là bài kiểm tra mà tôi quan tâm.
Không phải mức độ ồn ào của ngày 25 tháng 8.
Hoạt động thực sự còn lại bao nhiêu sau khi sự chú ý của ngày ra mắt (launch-day) bắt đầu phai.
#termmax @TermMax
Điều gì quan trọng nhất sau $TMX TGE?
Tôi quan tâm hơn đến điều gì xảy ra sau đó.
Một token có thể tạo ra sự chú ý trong một đêm. Nó không thể tạo ra nhu cầu tín dụng bền vững một cách nhanh chóng.
Vì vậy, tôi xem xét TermMax không phải nhiều từ góc nhìn TGE mà là từ bài kiểm tra product-market-fit đi kèm với nó.
Giao thức này đã có một mô hình tín dụng được định nghĩa rõ ràng hơn so với một thị trường tiền tệ cơ bản lãi suất biến đổi. Kỳ hạn cố định mang lại cho cả hai bên thứ mà họ có thể lập kế hoạch dựa vào thực sự, trong khi các thị trường được cô lập cho phép rủi ro được tách biệt thay vì đối xử mọi loại tài sản thế chấp theo cùng một cách.
Còn một phần khác mà tôi nghĩ cần được chú ý thêm: hiệu quả sử dụng vốn.
Tính thanh khoản chờ để tham gia vào một vị thế lãi suất cố định không nhất thiết phải hoàn toàn không sinh lời. Khả năng đưa nguồn vốn đó đi làm việc ở nơi khác cho đến khi có một đối tác phù hợp sẵn sàng sẽ thay đổi bản chất kinh tế của việc đứng ngoài cuộc.
Nhưng đây là phần tôi đang theo dõi sát nhất:
Điều gì xảy ra khi các ưu đãi trở nên ít quan trọng hơn?
Nếu bên đi vay vẫn muốn có nguồn tài trợ mang tính dự đoán được, các bên cho vay vẫn thấy rủi ro/lợi ích đủ hấp dẫn và các bên “curators” vẫn tiếp tục tạo ra những thị trường hữu ích thì TGE sẽ trở thành nhiều hơn một sự kiện token.
Nó sẽ trở thành một điểm chuyển đổi cho một hệ thống tín dụng đã vận hành sẵn.
Đó là bài kiểm tra mà tôi quan tâm.
Không phải mức độ ồn ào của ngày 25 tháng 8.
Hoạt động thực sự còn lại bao nhiêu sau khi sự chú ý của ngày ra mắt (launch-day) bắt đầu phai.
#termmax @TermMax
Điều gì quan trọng nhất sau $TMX TGE?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
25
11
3.8k
·
--
Tăng giá
một điều tôi cứ quay lại với Dusk là quyền riêng tư và tuân thủ thực ra không hề đối lập nhau.
trước đây tôi từng nghĩ rằng tài chính được quản lý luôn phải yêu cầu minh bạch hơn.
nhưng rồi tôi nghĩ về ý nghĩa thực sự của tuân thủ.
một cơ quan quản lý có thể cần một số thông tin nhất định.
một tổ chức phát hành có thể cần xác minh điều kiện đủ.
một nền tảng giao dịch có thể cần các hạn chế chuyển nhượng.
nhưng không điều nào trong số đó tự động có nghĩa là mọi bên tham gia đều cần phải thấy mọi thứ.
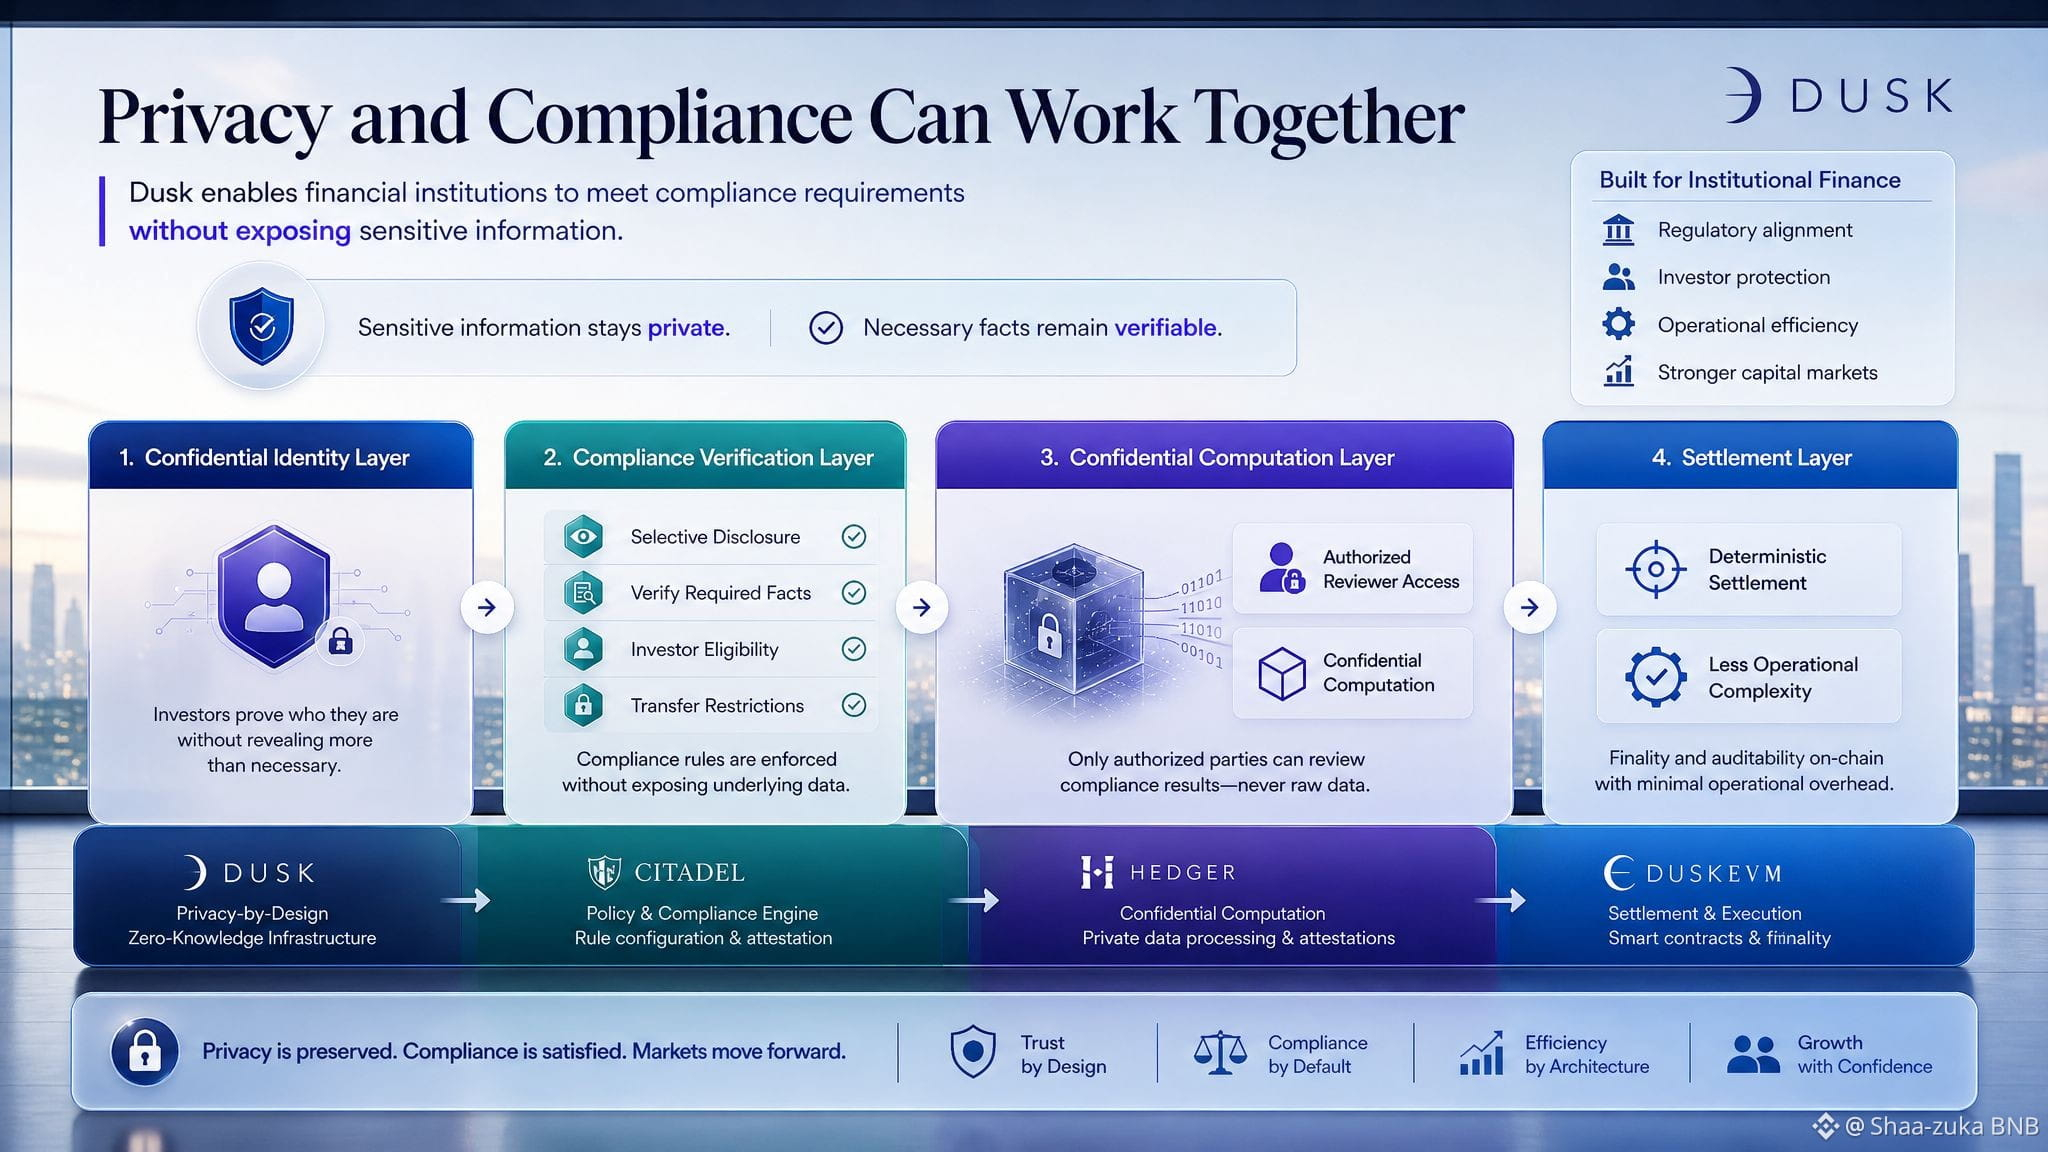
đó là lúc cách tiếp cận tiết lộ có chọn lọc của Dusk trở nên thật sự thú vị đối với tôi.
thay vì coi quyền riêng tư là:
che giấu toàn bộ giao dịch
thì mô hình lại gần với:
giữ bí mật các thông tin nhạy cảm trong khi vẫn làm cho các dữ kiện bắt buộc có thể được kiểm chứng.
nghe có vẻ chỉ là một khác biệt nhỏ.
nhưng với chứng khoán thì tôi không nghĩ nó chỉ là nhỏ.
hãy tưởng tượng việc chứng minh rằng một nhà đầu tư đáp ứng điều kiện đủ mà không cần thiết phải lộ ra những thông tin cá nhân không liên quan.
hoặc cho phép một người xem xét được ủy quyền kiểm tra thông tin không hề được hiển thị công khai.
bỗng nhiên quyền riêng tư trở thành một phần của kiến trúc tuân thủ chứ không phải thứ được “gắn thêm” sau đó.
Citadel tiếp cận ở phía danh tính và kiểm soát truy cập.
Hedger đưa điện toán bí mật vào Dusk EVM.
và mạng nền tảng cung cấp thanh toán mang tính xác định.
tôi vẫn muốn xem nó hoạt động như thế nào trong các quy trình nghiệp vụ thể chế phức tạp hơn.
vì bài kiểm tra thực sự không phải là liệu quyền riêng tư có hoạt động tốt khi đứng một mình hay không.
mà là việc liệu quyền riêng tư, tuân thủ và thanh toán có thể cùng vận hành mà không tạo ra thêm một lớp phức tạp vận hành nào khác.
đó là vấn đề của Dusk mà tôi thấy thú vị nhất vào lúc này.
#dusk $DUSK @Dusk_Foundation
một điều tôi cứ quay lại với Dusk là quyền riêng tư và tuân thủ thực ra không hề đối lập nhau.
trước đây tôi từng nghĩ rằng tài chính được quản lý luôn phải yêu cầu minh bạch hơn.
nhưng rồi tôi nghĩ về ý nghĩa thực sự của tuân thủ.
một cơ quan quản lý có thể cần một số thông tin nhất định.
một tổ chức phát hành có thể cần xác minh điều kiện đủ.
một nền tảng giao dịch có thể cần các hạn chế chuyển nhượng.
nhưng không điều nào trong số đó tự động có nghĩa là mọi bên tham gia đều cần phải thấy mọi thứ.
đó là lúc cách tiếp cận tiết lộ có chọn lọc của Dusk trở nên thật sự thú vị đối với tôi.
thay vì coi quyền riêng tư là:
che giấu toàn bộ giao dịch
thì mô hình lại gần với:
giữ bí mật các thông tin nhạy cảm trong khi vẫn làm cho các dữ kiện bắt buộc có thể được kiểm chứng.
nghe có vẻ chỉ là một khác biệt nhỏ.
nhưng với chứng khoán thì tôi không nghĩ nó chỉ là nhỏ.
hãy tưởng tượng việc chứng minh rằng một nhà đầu tư đáp ứng điều kiện đủ mà không cần thiết phải lộ ra những thông tin cá nhân không liên quan.
hoặc cho phép một người xem xét được ủy quyền kiểm tra thông tin không hề được hiển thị công khai.
bỗng nhiên quyền riêng tư trở thành một phần của kiến trúc tuân thủ chứ không phải thứ được “gắn thêm” sau đó.
Citadel tiếp cận ở phía danh tính và kiểm soát truy cập.
Hedger đưa điện toán bí mật vào Dusk EVM.
và mạng nền tảng cung cấp thanh toán mang tính xác định.
tôi vẫn muốn xem nó hoạt động như thế nào trong các quy trình nghiệp vụ thể chế phức tạp hơn.
vì bài kiểm tra thực sự không phải là liệu quyền riêng tư có hoạt động tốt khi đứng một mình hay không.
mà là việc liệu quyền riêng tư, tuân thủ và thanh toán có thể cùng vận hành mà không tạo ra thêm một lớp phức tạp vận hành nào khác.
đó là vấn đề của Dusk mà tôi thấy thú vị nhất vào lúc này.
#dusk $DUSK @Dusk
trước đây tôi từng nghĩ rằng tài chính được quản lý luôn phải yêu cầu minh bạch hơn.
nhưng rồi tôi nghĩ về ý nghĩa thực sự của tuân thủ.
một cơ quan quản lý có thể cần một số thông tin nhất định.
một tổ chức phát hành có thể cần xác minh điều kiện đủ.
một nền tảng giao dịch có thể cần các hạn chế chuyển nhượng.
nhưng không điều nào trong số đó tự động có nghĩa là mọi bên tham gia đều cần phải thấy mọi thứ.
đó là lúc cách tiếp cận tiết lộ có chọn lọc của Dusk trở nên thật sự thú vị đối với tôi.
thay vì coi quyền riêng tư là:
che giấu toàn bộ giao dịch
thì mô hình lại gần với:
giữ bí mật các thông tin nhạy cảm trong khi vẫn làm cho các dữ kiện bắt buộc có thể được kiểm chứng.
nghe có vẻ chỉ là một khác biệt nhỏ.
nhưng với chứng khoán thì tôi không nghĩ nó chỉ là nhỏ.
hãy tưởng tượng việc chứng minh rằng một nhà đầu tư đáp ứng điều kiện đủ mà không cần thiết phải lộ ra những thông tin cá nhân không liên quan.
hoặc cho phép một người xem xét được ủy quyền kiểm tra thông tin không hề được hiển thị công khai.
bỗng nhiên quyền riêng tư trở thành một phần của kiến trúc tuân thủ chứ không phải thứ được “gắn thêm” sau đó.
Citadel tiếp cận ở phía danh tính và kiểm soát truy cập.
Hedger đưa điện toán bí mật vào Dusk EVM.
và mạng nền tảng cung cấp thanh toán mang tính xác định.
tôi vẫn muốn xem nó hoạt động như thế nào trong các quy trình nghiệp vụ thể chế phức tạp hơn.
vì bài kiểm tra thực sự không phải là liệu quyền riêng tư có hoạt động tốt khi đứng một mình hay không.
mà là việc liệu quyền riêng tư, tuân thủ và thanh toán có thể cùng vận hành mà không tạo ra thêm một lớp phức tạp vận hành nào khác.
đó là vấn đề của Dusk mà tôi thấy thú vị nhất vào lúc này.
#dusk $DUSK @Dusk
38
19
5.4k
·
--
Một điều tôi đã suy nghĩ về @termmax là phần thú vị của việc vay lãi suất cố định không nằm ở từ “cố định”.
Điểm mấu chốt là chi phí vay và thời hạn đáo hạn trở thành các đầu vào đã biết trước khi vị thế thậm chí còn bắt đầu.
Với lãi suất biến đổi, nghĩa vụ của bạn có thể thay đổi trong khi giao dịch vẫn còn mở. Điều đó khiến việc mô hình hóa đòn bẩy trở nên khó hơn vì một bên của phương trình vẫn tiếp tục di chuyển.
TermMax tiếp cận vấn đề này theo cách khác bằng cách cấu trúc việc vay xoay quanh các vị thế lãi suất cố định, thời hạn cố định.
Và điều đó tạo ra một hiệu ứng bậc hai mà tôi nghĩ rất dễ bị bỏ qua.
Khi chi phí tài trợ được biết trước, bạn có thể đánh giá một vị thế dùng đòn bẩy dựa trên một khoản chi phí được xác định, thay vì liên tục tính toán lại mức lãi suất có thể trở thành bao nhiêu.
Như vậy không có nghĩa là đòn bẩy trở nên an toàn. Rủi ro thanh lý vẫn là rủi ro thanh lý.
Nhưng xét từ góc độ phân tích, nó giúp một phần của rủi ro trở nên dễ định lượng hơn, để mô hình hóa và so sánh.
Đó là lý do khiến cơ sở hạ tầng lãi suất cố định trở nên hấp dẫn với tôi. Nó không chỉ là một cách khác để vay—nó thay đổi các giả định mà bạn có thể sử dụng khi lập kế hoạch triển khai vốn.
Vì vậy, tôi cứ quay lại với một câu hỏi:
Việc vay lãi suất cố định thực sự có làm đòn bẩy dễ quản lý hơn hay chỉ làm cho rủi ro tài trợ dễ nhìn thấy hơn?
#termmax
Một điều tôi đã suy nghĩ về @TermMax là phần thú vị của việc vay lãi suất cố định không nằm ở từ “cố định”.
Điểm mấu chốt là chi phí vay và thời hạn đáo hạn trở thành các đầu vào đã biết trước khi vị thế thậm chí còn bắt đầu.
Với lãi suất biến đổi, nghĩa vụ của bạn có thể thay đổi trong khi giao dịch vẫn còn mở. Điều đó khiến việc mô hình hóa đòn bẩy trở nên khó hơn vì một bên của phương trình vẫn tiếp tục di chuyển.
TermMax tiếp cận vấn đề này theo cách khác bằng cách cấu trúc việc vay xoay quanh các vị thế lãi suất cố định, thời hạn cố định.
Và điều đó tạo ra một hiệu ứng bậc hai mà tôi nghĩ rất dễ bị bỏ qua.
Khi chi phí tài trợ được biết trước, bạn có thể đánh giá một vị thế dùng đòn bẩy dựa trên một khoản chi phí được xác định, thay vì liên tục tính toán lại mức lãi suất có thể trở thành bao nhiêu.
Như vậy không có nghĩa là đòn bẩy trở nên an toàn. Rủi ro thanh lý vẫn là rủi ro thanh lý.
Nhưng xét từ góc độ phân tích, nó giúp một phần của rủi ro trở nên dễ định lượng hơn, để mô hình hóa và so sánh.
Đó là lý do khiến cơ sở hạ tầng lãi suất cố định trở nên hấp dẫn với tôi. Nó không chỉ là một cách khác để vay—nó thay đổi các giả định mà bạn có thể sử dụng khi lập kế hoạch triển khai vốn.
Vì vậy, tôi cứ quay lại với một câu hỏi:
Việc vay lãi suất cố định thực sự có làm đòn bẩy dễ quản lý hơn hay chỉ làm cho rủi ro tài trợ dễ nhìn thấy hơn?
#termmax
Điểm mấu chốt là chi phí vay và thời hạn đáo hạn trở thành các đầu vào đã biết trước khi vị thế thậm chí còn bắt đầu.
Với lãi suất biến đổi, nghĩa vụ của bạn có thể thay đổi trong khi giao dịch vẫn còn mở. Điều đó khiến việc mô hình hóa đòn bẩy trở nên khó hơn vì một bên của phương trình vẫn tiếp tục di chuyển.
TermMax tiếp cận vấn đề này theo cách khác bằng cách cấu trúc việc vay xoay quanh các vị thế lãi suất cố định, thời hạn cố định.
Và điều đó tạo ra một hiệu ứng bậc hai mà tôi nghĩ rất dễ bị bỏ qua.
Khi chi phí tài trợ được biết trước, bạn có thể đánh giá một vị thế dùng đòn bẩy dựa trên một khoản chi phí được xác định, thay vì liên tục tính toán lại mức lãi suất có thể trở thành bao nhiêu.
Như vậy không có nghĩa là đòn bẩy trở nên an toàn. Rủi ro thanh lý vẫn là rủi ro thanh lý.
Nhưng xét từ góc độ phân tích, nó giúp một phần của rủi ro trở nên dễ định lượng hơn, để mô hình hóa và so sánh.
Đó là lý do khiến cơ sở hạ tầng lãi suất cố định trở nên hấp dẫn với tôi. Nó không chỉ là một cách khác để vay—nó thay đổi các giả định mà bạn có thể sử dụng khi lập kế hoạch triển khai vốn.
Vì vậy, tôi cứ quay lại với một câu hỏi:
Việc vay lãi suất cố định thực sự có làm đòn bẩy dễ quản lý hơn hay chỉ làm cho rủi ro tài trợ dễ nhìn thấy hơn?
#termmax
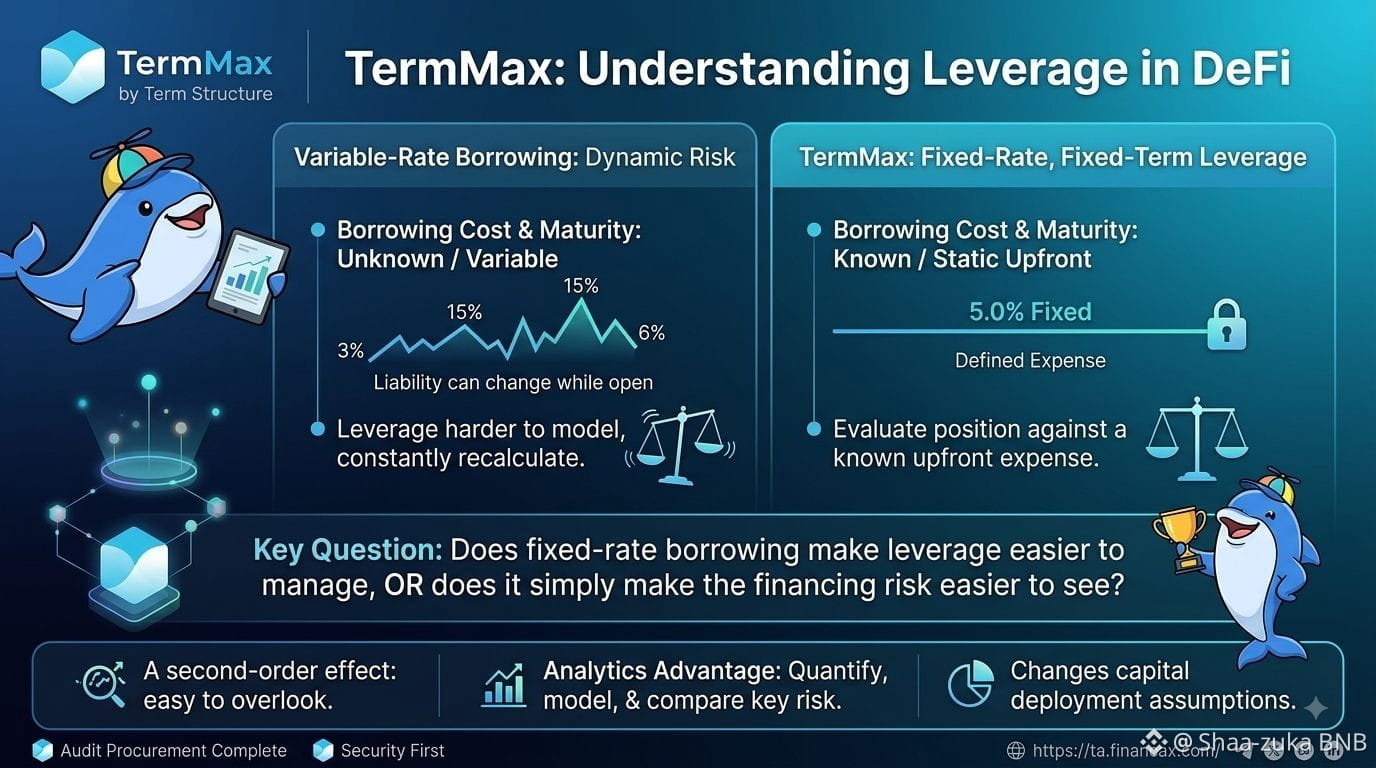
22
15
2.3k
·
--
Tăng giá
Trước đây tôi nghĩ rằng một XSC về cơ bản chỉ là một chuẩn mã thông báo riêng tư.
Sau khi đào sâu hơn vào Dusk, tôi nhận ra đó chỉ là một phần nhỏ của bức tranh.
Điểm thú vị là cách Zedger và XSC phối hợp với nhau.
Zedger kết hợp quyền riêng tư kiểu UTXO với chức năng dựa trên tài khoản, điều này quan trọng vì các chứng khoán không chỉ là các giao dịch chuyển tiền đơn giản.
Một chứng khoán được quản lý có thể cần:
giới hạn sở hữu
thanh toán tuân thủ
thu hồi
cổ tức
bầu chọn
chuyển nhượng có kiểm soát
Và Dusk đã thiết kế XSC xung quanh các yêu cầu như vậy.
Điều đó đã thay đổi cách tôi hiểu về “tính riêng tư cho chứng khoán” thực sự có nghĩa là gì.
Nó không phải là:
“Ẩn giao dịch rồi quên đi việc tuân thủ.”
Mà gần hơn với:
Giữ thông tin giao dịch ở trạng thái bí mật trong khi vẫn cung cấp cho tổ chức phát hành tài sản các quy tắc và cơ chế kiểm soát cần thiết cho một công cụ tài chính được quản lý.
Phần tôi vẫn đang cố hiểu rõ hơn là các cơ chế kiểm soát này hoạt động như thế nào khi một chứng khoán có các sự kiện vòng đời phức tạp - đặc biệt khi các hạn chế sở hữu, việc bầu chọn và các đợt phân phối diễn ra cùng lúc.
Đó là câu hỏi kiến trúc mà tôi thấy thú vị hơn nhiều so với việc chỉ hỏi liệu Dusk có riêng tư hay không.
Bởi vì nếu XSC thực sự có thể mã hóa các quy tắc vận hành của một chứng khoán, thì mã thông báo không chỉ đơn thuần đại diện cho tài sản.
Chuỗi khối đang trở thành một phần của cơ sở hạ tầng tài chính của tài sản.
#dusk $DUSK @Dusk_Foundation
Trước đây tôi nghĩ rằng một XSC về cơ bản chỉ là một chuẩn mã thông báo riêng tư.
Sau khi đào sâu hơn vào Dusk, tôi nhận ra đó chỉ là một phần nhỏ của bức tranh.
Điểm thú vị là cách Zedger và XSC phối hợp với nhau.
Zedger kết hợp quyền riêng tư kiểu UTXO với chức năng dựa trên tài khoản, điều này quan trọng vì các chứng khoán không chỉ là các giao dịch chuyển tiền đơn giản.
Một chứng khoán được quản lý có thể cần:
giới hạn sở hữu
thanh toán tuân thủ
thu hồi
cổ tức
bầu chọn
chuyển nhượng có kiểm soát
Và Dusk đã thiết kế XSC xung quanh các yêu cầu như vậy.
Điều đó đã thay đổi cách tôi hiểu về “tính riêng tư cho chứng khoán” thực sự có nghĩa là gì.
Nó không phải là:
“Ẩn giao dịch rồi quên đi việc tuân thủ.”
Mà gần hơn với:
Giữ thông tin giao dịch ở trạng thái bí mật trong khi vẫn cung cấp cho tổ chức phát hành tài sản các quy tắc và cơ chế kiểm soát cần thiết cho một công cụ tài chính được quản lý.
Phần tôi vẫn đang cố hiểu rõ hơn là các cơ chế kiểm soát này hoạt động như thế nào khi một chứng khoán có các sự kiện vòng đời phức tạp - đặc biệt khi các hạn chế sở hữu, việc bầu chọn và các đợt phân phối diễn ra cùng lúc.
Đó là câu hỏi kiến trúc mà tôi thấy thú vị hơn nhiều so với việc chỉ hỏi liệu Dusk có riêng tư hay không.
Bởi vì nếu XSC thực sự có thể mã hóa các quy tắc vận hành của một chứng khoán, thì mã thông báo không chỉ đơn thuần đại diện cho tài sản.
Chuỗi khối đang trở thành một phần của cơ sở hạ tầng tài chính của tài sản.
#dusk $DUSK @Dusk
Sau khi đào sâu hơn vào Dusk, tôi nhận ra đó chỉ là một phần nhỏ của bức tranh.
Điểm thú vị là cách Zedger và XSC phối hợp với nhau.
Zedger kết hợp quyền riêng tư kiểu UTXO với chức năng dựa trên tài khoản, điều này quan trọng vì các chứng khoán không chỉ là các giao dịch chuyển tiền đơn giản.
Một chứng khoán được quản lý có thể cần:
giới hạn sở hữu
thanh toán tuân thủ
thu hồi
cổ tức
bầu chọn
chuyển nhượng có kiểm soát
Và Dusk đã thiết kế XSC xung quanh các yêu cầu như vậy.
Điều đó đã thay đổi cách tôi hiểu về “tính riêng tư cho chứng khoán” thực sự có nghĩa là gì.
Nó không phải là:
“Ẩn giao dịch rồi quên đi việc tuân thủ.”
Mà gần hơn với:
Giữ thông tin giao dịch ở trạng thái bí mật trong khi vẫn cung cấp cho tổ chức phát hành tài sản các quy tắc và cơ chế kiểm soát cần thiết cho một công cụ tài chính được quản lý.
Phần tôi vẫn đang cố hiểu rõ hơn là các cơ chế kiểm soát này hoạt động như thế nào khi một chứng khoán có các sự kiện vòng đời phức tạp - đặc biệt khi các hạn chế sở hữu, việc bầu chọn và các đợt phân phối diễn ra cùng lúc.
Đó là câu hỏi kiến trúc mà tôi thấy thú vị hơn nhiều so với việc chỉ hỏi liệu Dusk có riêng tư hay không.
Bởi vì nếu XSC thực sự có thể mã hóa các quy tắc vận hành của một chứng khoán, thì mã thông báo không chỉ đơn thuần đại diện cho tài sản.
Chuỗi khối đang trở thành một phần của cơ sở hạ tầng tài chính của tài sản.
#dusk $DUSK @Dusk
47
22
1.2k
·
--
Tăng giá
Đã xác minh
Một chi tiết kỹ thuật đã khiến tôi dừng lại và nhìn Dusk theo cách khác.
Mối quan hệ giữa DuskDS và DuskEVM không phụ thuộc vào việc tạo thêm một phiên bản bọc (wrapped) khác của native $DUSK
@Dusk_Foundation sử dụng kiến trúc cầu nối (bridge) gốc giữa các lớp.
Ban đầu, điều đó có thể nghe có vẻ chỉ là một chi tiết triển khai nhỏ.
Nhưng tôi không nghĩ vậy.
Mỗi cầu nối bổ sung, lớp bọc bổ sung hay bên giám hộ (custodian) bên ngoài có thể đưa thêm một giả định vào một hệ thống tài chính.
Vì vậy, tôi bắt đầu xem xét Dusk từ một câu hỏi khác:
Kiến trúc thực sự cần bao nhiêu giả định tin cậy bổ sung?
Mô hình của Dusk giữ cho các vai trò được rõ ràng:
DuskDS → thanh toán và bảo mật mạng
DuskEVM → thực thi ứng dụng
Cầu nối gốc (Native bridge) → chuyển DUSK giữa các lớp
Điều này đặc biệt phù hợp với tài chính được quản lý.
Nếu một tổ chức đã phải xử lý tuân thủ, nhận dạng, các hạn chế đối với tài sản và các yêu cầu công bố thông tin, thì việc bổ sung các phụ thuộc hạ tầng không cần thiết không hẳn là điều hữu ích.
Đó là lý do tôi thích nguyên tắc thiết kế ở đây:
Đừng thêm phức tạp khi giao thức không cần nó.
Cùng một triết lý cũng xuất hiện ở những nơi khác trong Dusk:
quyền riêng tư, nơi thông tin nhạy cảm cần được bảo vệ,
minh bạch, khi thị trường cần được nhìn thấy,
và tiết lộ có chọn lọc, khi một bên được ủy quyền cần xác minh.
Với tôi, đó là một luận đề mạnh hơn nhiều so với việc chỉ nói:
“Dusk có một bridge.”
Nó hướng đến việc giảm các giả định tin cậy không cần thiết trên toàn bộ ngăn xếp tài chính.
#dusk
Một chi tiết kỹ thuật đã khiến tôi dừng lại và nhìn Dusk theo cách khác.
Mối quan hệ giữa DuskDS và DuskEVM không phụ thuộc vào việc tạo thêm một phiên bản bọc (wrapped) khác của native $DUSK
@Dusk sử dụng kiến trúc cầu nối (bridge) gốc giữa các lớp.
Ban đầu, điều đó có thể nghe có vẻ chỉ là một chi tiết triển khai nhỏ.
Nhưng tôi không nghĩ vậy.
Mỗi cầu nối bổ sung, lớp bọc bổ sung hay bên giám hộ (custodian) bên ngoài có thể đưa thêm một giả định vào một hệ thống tài chính.
Vì vậy, tôi bắt đầu xem xét Dusk từ một câu hỏi khác:
Kiến trúc thực sự cần bao nhiêu giả định tin cậy bổ sung?
Mô hình của Dusk giữ cho các vai trò được rõ ràng:
DuskDS → thanh toán và bảo mật mạng
DuskEVM → thực thi ứng dụng
Cầu nối gốc (Native bridge) → chuyển DUSK giữa các lớp
Điều này đặc biệt phù hợp với tài chính được quản lý.
Nếu một tổ chức đã phải xử lý tuân thủ, nhận dạng, các hạn chế đối với tài sản và các yêu cầu công bố thông tin, thì việc bổ sung các phụ thuộc hạ tầng không cần thiết không hẳn là điều hữu ích.
Đó là lý do tôi thích nguyên tắc thiết kế ở đây:
Đừng thêm phức tạp khi giao thức không cần nó.
Cùng một triết lý cũng xuất hiện ở những nơi khác trong Dusk:
quyền riêng tư, nơi thông tin nhạy cảm cần được bảo vệ,
minh bạch, khi thị trường cần được nhìn thấy,
và tiết lộ có chọn lọc, khi một bên được ủy quyền cần xác minh.
Với tôi, đó là một luận đề mạnh hơn nhiều so với việc chỉ nói:
“Dusk có một bridge.”
Nó hướng đến việc giảm các giả định tin cậy không cần thiết trên toàn bộ ngăn xếp tài chính.
#dusk
Mối quan hệ giữa DuskDS và DuskEVM không phụ thuộc vào việc tạo thêm một phiên bản bọc (wrapped) khác của native $DUSK
@Dusk sử dụng kiến trúc cầu nối (bridge) gốc giữa các lớp.
Ban đầu, điều đó có thể nghe có vẻ chỉ là một chi tiết triển khai nhỏ.
Nhưng tôi không nghĩ vậy.
Mỗi cầu nối bổ sung, lớp bọc bổ sung hay bên giám hộ (custodian) bên ngoài có thể đưa thêm một giả định vào một hệ thống tài chính.
Vì vậy, tôi bắt đầu xem xét Dusk từ một câu hỏi khác:
Kiến trúc thực sự cần bao nhiêu giả định tin cậy bổ sung?
Mô hình của Dusk giữ cho các vai trò được rõ ràng:
DuskDS → thanh toán và bảo mật mạng
DuskEVM → thực thi ứng dụng
Cầu nối gốc (Native bridge) → chuyển DUSK giữa các lớp
Điều này đặc biệt phù hợp với tài chính được quản lý.
Nếu một tổ chức đã phải xử lý tuân thủ, nhận dạng, các hạn chế đối với tài sản và các yêu cầu công bố thông tin, thì việc bổ sung các phụ thuộc hạ tầng không cần thiết không hẳn là điều hữu ích.
Đó là lý do tôi thích nguyên tắc thiết kế ở đây:
Đừng thêm phức tạp khi giao thức không cần nó.
Cùng một triết lý cũng xuất hiện ở những nơi khác trong Dusk:
quyền riêng tư, nơi thông tin nhạy cảm cần được bảo vệ,
minh bạch, khi thị trường cần được nhìn thấy,
và tiết lộ có chọn lọc, khi một bên được ủy quyền cần xác minh.
Với tôi, đó là một luận đề mạnh hơn nhiều so với việc chỉ nói:
“Dusk có một bridge.”
Nó hướng đến việc giảm các giả định tin cậy không cần thiết trên toàn bộ ngăn xếp tài chính.
#dusk
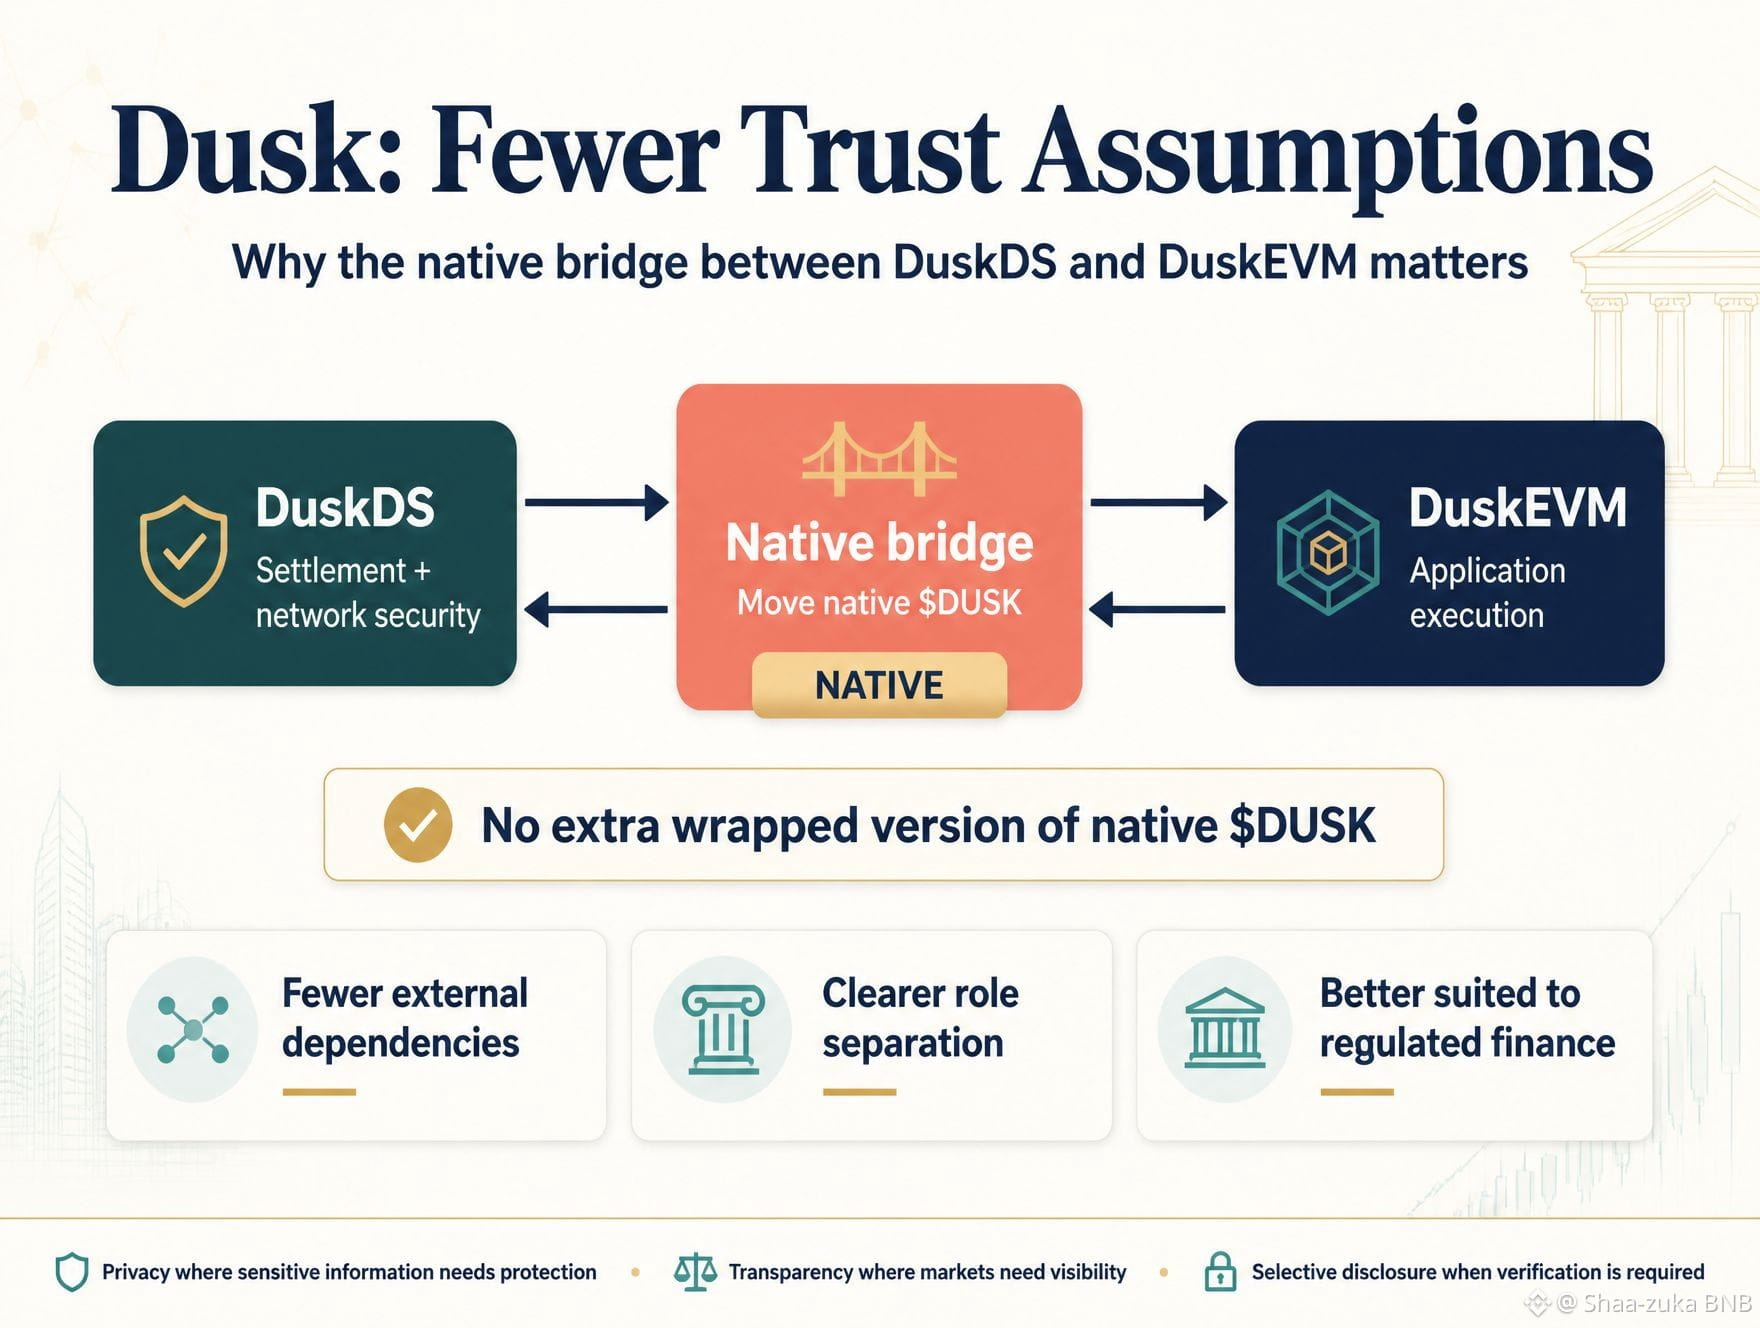
85
36
4k
·
--
Tăng giá
Đã xác minh
@Dusk_Foundation không phải đang cố gắng biến tài chính được quản lý thành thứ “crypto” nhiều hơn.
Nó đang cố gắng làm cho tài chính được quản lý có thể lập trình được mà không khiến mọi thứ đều công khai.
Vì vậy, DuskEVM là điều khiến tôi thấy hứng thú.
Mainnet DuskEVM sắp tới sẽ mang đến cho các nhà phát triển Solidity một lộ trình EVM quen thuộc để đi vào Dusk, trong khi lớp nền tảng Dusk lại cung cấp cơ chế thanh toán và sẵn có dữ liệu mang tính quyết định (deterministic).
Nhưng phần khác lạ hơn nằm ở Hedger.
Hedger là “đường đi” về quyền riêng tư dành cho các ứng dụng EVM, kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để các quy trình tài chính có thể giữ bí mật thông tin nhạy cảm, đồng thời vẫn tạo ra được việc thực thi có thể được kiểm chứng.
Hãy nghĩ điều đó có nghĩa gì đối với một tổ chức.
Một quỹ có thể cần chứng minh rằng một giao dịch là hợp lệ mà không cần phát tán mọi vị thế.
Một nhà đầu tư có thể cần chứng minh điều kiện đủ tư cách mà không lộ ra thông tin cá nhân không cần thiết.
Một sàn giao dịch/địa điểm được quản lý có thể cần khả năng kiểm toán mà không biến toàn bộ luồng lệnh của mình thành dữ liệu công khai.
Đó là một “luận đề” về quyền riêng tư rất khác so với chỉ đơn giản là che giấu mọi thứ.
Dusk đang hướng đến quyền riêng tư khi cần thiết, tính minh bạch khi hữu ích, và công bố chọn lọc khi một bên được ủy quyền cần xem xét điều gì đó.
Và $DUSK là tài sản gas và staking bản địa dùng để bảo đảm cho hạ tầng này.
Vì thế tôi đang theo dõi DuskEVM sát sao.
Thử thách thật sự không phải là liệu Solidity có thể chạy trên một blockchain khác hay không.
Mà là việc phát triển EVM quen thuộc có thể được kết hợp với các yêu cầu về quyền riêng tư và thanh toán của các thị trường tài chính thực sự hay không.
#dusk
Điều gì quan trọng hơn đối với các ứng dụng EVM trong tổ chức?
@Dusk không phải đang cố gắng biến tài chính được quản lý thành thứ “crypto” nhiều hơn.
Nó đang cố gắng làm cho tài chính được quản lý có thể lập trình được mà không khiến mọi thứ đều công khai.
Vì vậy, DuskEVM là điều khiến tôi thấy hứng thú.
Mainnet DuskEVM sắp tới sẽ mang đến cho các nhà phát triển Solidity một lộ trình EVM quen thuộc để đi vào Dusk, trong khi lớp nền tảng Dusk lại cung cấp cơ chế thanh toán và sẵn có dữ liệu mang tính quyết định (deterministic).
Nhưng phần khác lạ hơn nằm ở Hedger.
Hedger là “đường đi” về quyền riêng tư dành cho các ứng dụng EVM, kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để các quy trình tài chính có thể giữ bí mật thông tin nhạy cảm, đồng thời vẫn tạo ra được việc thực thi có thể được kiểm chứng.
Hãy nghĩ điều đó có nghĩa gì đối với một tổ chức.
Một quỹ có thể cần chứng minh rằng một giao dịch là hợp lệ mà không cần phát tán mọi vị thế.
Một nhà đầu tư có thể cần chứng minh điều kiện đủ tư cách mà không lộ ra thông tin cá nhân không cần thiết.
Một sàn giao dịch/địa điểm được quản lý có thể cần khả năng kiểm toán mà không biến toàn bộ luồng lệnh của mình thành dữ liệu công khai.
Đó là một “luận đề” về quyền riêng tư rất khác so với chỉ đơn giản là che giấu mọi thứ.
Dusk đang hướng đến quyền riêng tư khi cần thiết, tính minh bạch khi hữu ích, và công bố chọn lọc khi một bên được ủy quyền cần xem xét điều gì đó.
Và $DUSK là tài sản gas và staking bản địa dùng để bảo đảm cho hạ tầng này.
Vì thế tôi đang theo dõi DuskEVM sát sao.
Thử thách thật sự không phải là liệu Solidity có thể chạy trên một blockchain khác hay không.
Mà là việc phát triển EVM quen thuộc có thể được kết hợp với các yêu cầu về quyền riêng tư và thanh toán của các thị trường tài chính thực sự hay không.
#dusk
Điều gì quan trọng hơn đối với các ứng dụng EVM trong tổ chức?
Nó đang cố gắng làm cho tài chính được quản lý có thể lập trình được mà không khiến mọi thứ đều công khai.
Vì vậy, DuskEVM là điều khiến tôi thấy hứng thú.
Mainnet DuskEVM sắp tới sẽ mang đến cho các nhà phát triển Solidity một lộ trình EVM quen thuộc để đi vào Dusk, trong khi lớp nền tảng Dusk lại cung cấp cơ chế thanh toán và sẵn có dữ liệu mang tính quyết định (deterministic).
Nhưng phần khác lạ hơn nằm ở Hedger.
Hedger là “đường đi” về quyền riêng tư dành cho các ứng dụng EVM, kết hợp mã hóa đồng cấu (homomorphic encryption) và các bằng chứng không kiến thức (zero-knowledge proofs) để các quy trình tài chính có thể giữ bí mật thông tin nhạy cảm, đồng thời vẫn tạo ra được việc thực thi có thể được kiểm chứng.
Hãy nghĩ điều đó có nghĩa gì đối với một tổ chức.
Một quỹ có thể cần chứng minh rằng một giao dịch là hợp lệ mà không cần phát tán mọi vị thế.
Một nhà đầu tư có thể cần chứng minh điều kiện đủ tư cách mà không lộ ra thông tin cá nhân không cần thiết.
Một sàn giao dịch/địa điểm được quản lý có thể cần khả năng kiểm toán mà không biến toàn bộ luồng lệnh của mình thành dữ liệu công khai.
Đó là một “luận đề” về quyền riêng tư rất khác so với chỉ đơn giản là che giấu mọi thứ.
Dusk đang hướng đến quyền riêng tư khi cần thiết, tính minh bạch khi hữu ích, và công bố chọn lọc khi một bên được ủy quyền cần xem xét điều gì đó.
Và $DUSK là tài sản gas và staking bản địa dùng để bảo đảm cho hạ tầng này.
Vì thế tôi đang theo dõi DuskEVM sát sao.
Thử thách thật sự không phải là liệu Solidity có thể chạy trên một blockchain khác hay không.
Mà là việc phát triển EVM quen thuộc có thể được kết hợp với các yêu cầu về quyền riêng tư và thanh toán của các thị trường tài chính thực sự hay không.
#dusk
Điều gì quan trọng hơn đối với các ứng dụng EVM trong tổ chức?
Privacy
80%
Settlement
20%
5 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
85
35
1.2k
·
--
🚨 Đạo luật CLARITY vừa đạt đến một mốc quan trọng.
Lãnh đạo phe đa số Thượng viện Thune đã đưa dự luật tiến tới một cuộc bỏ phiếu theo thủ tục sau kỳ nghỉ ngày 15 tháng 9 — có thể là một trong những khung thời gian thực tế cuối cùng để các dự luật về crypto được đưa vào tiến trình trong năm 2026.
Nhưng vấn đề là:
Có một cuộc bỏ phiếu ≠ có đủ phiếu để thông qua.
XRP đã cảm nhận sự bất định, trượt về vùng quanh mốc 1 đô la, trong khi các nhà phân tích vẫn thận trọng về khả năng thông qua dự luật trước bối cảnh chính trị của năm bầu cử.
Nếu CLARITY được thông qua → tính rõ ràng về quy định lớn cho thị trường crypto.
Nếu bị đình trệ → thị trường có thể phải chờ đến năm 2027.
Đây không chỉ là một cuộc bỏ phiếu khác ở Thượng viện. Đây là một hạn chót. 👀
#crypto #CLARITYAct #XRP
Bạn nghĩ Đạo luật CLARITY có thể được thông qua vào năm 2026 không?
Bước đi thủ tục tiếp theo có thể quyết định liệu năm 2026 có trở thành một năm bứt phá cho việc điều tiết crypto tại Mỹ hay không. 👀
🚨 Đạo luật CLARITY vừa đạt đến một mốc quan trọng.
Lãnh đạo phe đa số Thượng viện Thune đã đưa dự luật tiến tới một cuộc bỏ phiếu theo thủ tục sau kỳ nghỉ ngày 15 tháng 9 — có thể là một trong những khung thời gian thực tế cuối cùng để các dự luật về crypto được đưa vào tiến trình trong năm 2026.
Nhưng vấn đề là:
Có một cuộc bỏ phiếu ≠ có đủ phiếu để thông qua.
XRP đã cảm nhận sự bất định, trượt về vùng quanh mốc 1 đô la, trong khi các nhà phân tích vẫn thận trọng về khả năng thông qua dự luật trước bối cảnh chính trị của năm bầu cử.
Nếu CLARITY được thông qua → tính rõ ràng về quy định lớn cho thị trường crypto.
Nếu bị đình trệ → thị trường có thể phải chờ đến năm 2027.
Đây không chỉ là một cuộc bỏ phiếu khác ở Thượng viện. Đây là một hạn chót. 👀
#crypto #CLARITYAct #XRP
Bạn nghĩ Đạo luật CLARITY có thể được thông qua vào năm 2026 không?
Bước đi thủ tục tiếp theo có thể quyết định liệu năm 2026 có trở thành một năm bứt phá cho việc điều tiết crypto tại Mỹ hay không. 👀
Lãnh đạo phe đa số Thượng viện Thune đã đưa dự luật tiến tới một cuộc bỏ phiếu theo thủ tục sau kỳ nghỉ ngày 15 tháng 9 — có thể là một trong những khung thời gian thực tế cuối cùng để các dự luật về crypto được đưa vào tiến trình trong năm 2026.
Nhưng vấn đề là:
Có một cuộc bỏ phiếu ≠ có đủ phiếu để thông qua.
XRP đã cảm nhận sự bất định, trượt về vùng quanh mốc 1 đô la, trong khi các nhà phân tích vẫn thận trọng về khả năng thông qua dự luật trước bối cảnh chính trị của năm bầu cử.
Nếu CLARITY được thông qua → tính rõ ràng về quy định lớn cho thị trường crypto.
Nếu bị đình trệ → thị trường có thể phải chờ đến năm 2027.
Đây không chỉ là một cuộc bỏ phiếu khác ở Thượng viện. Đây là một hạn chót. 👀
#crypto #CLARITYAct #XRP
Bạn nghĩ Đạo luật CLARITY có thể được thông qua vào năm 2026 không?
Bước đi thủ tục tiếp theo có thể quyết định liệu năm 2026 có trở thành một năm bứt phá cho việc điều tiết crypto tại Mỹ hay không. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
3
763
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
FedRateWatch
1M lượt xem
4,780 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng truy cập trong Chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: FOMC tháng 9 — Kế tiếp Cục Dự trữ Liên bang sẽ làm gì?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết với hashtag #FedRateWatch
Tạo nội dung dựa trên các góc nhìn dưới đây:
- CPI lõi tháng 8 tăng 0,3% theo tháng và hiện xác suất Fed tăng lãi suất 25bp trong tuần này đã gần 90%. Bạn có dự đoán Fed sẽ tăng lãi suất trong tuần này không? Đó chỉ là một lần duy nhất hay là khởi đầu cho một chu kỳ tăng lãi suất dài hơn?
- Nếu đợt tăng lãi suất diễn ra, nó sẽ ảnh hưởng thế nào đến BTC, cổ phiếu công nghệ và vàng? Tăng giá hay giảm giá?
- Bạn dự định giao dịch như thế nào tiếp theo? Chia sẻ giao dịch/nắm giữ BTC, cổ phiếu hoặc vàng của bạn với tiện ích chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận được mức tăng lưu lượng truy cập ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký cấp nội dung trên nguồn cấp nếu bài đăng của bạn được chọn.
- Có cơ hội để bài viết của bạn được giới thiệu trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #FedRateWatch hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·552 lượt thích
·1.3M lượt xem
45NgayTuDoTaiChinh
902,285 lượt xem
3,090 đang thảo luận
TinFed
70,787 lượt xem
328 đang thảo luận