
3D VN
414 Bài đăng

3D VN
Báo cáo
Chặn người dùng
Since2020||HolderBTC
257 Đang theo dõi
142 Người theo dõi
574 Đã thích
Bài đăng
Tất cả
Trích dẫn
·
--
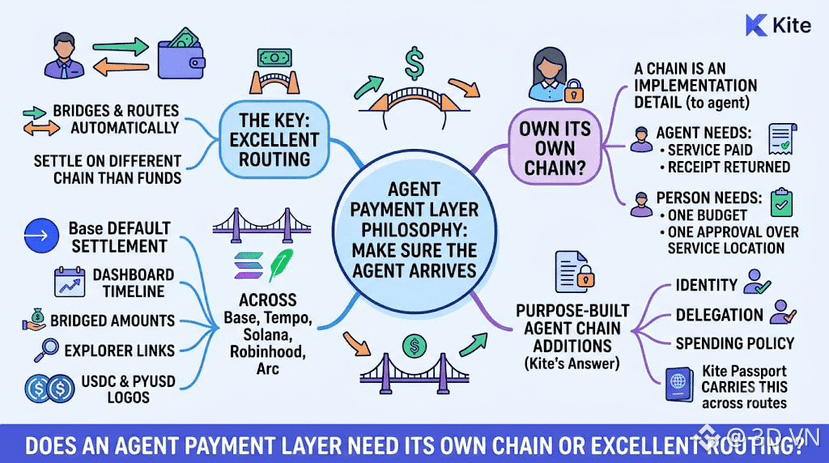
Một lớp thanh toán dành cho các tác nhân không nhất thiết phải sở hữu con đường. Nó chỉ cần đảm bảo tác nhân đến được nơi cần đến.
Ghi chú phát hành của Kite Passport cho thấy triết lý đó đang được áp dụng. Kể từ tháng 7 năm 2026, một khoản thanh toán x402 có thể được quyết toán trên một chuỗi khác với chuỗi đang giữ tiền của bạn: Passport tự động kết nối và định tuyến xuyên suốt Base, Tempo và Solana, trong đó Base hiện là chuỗi quyết toán mặc định. Bảng điều khiển hiển thị dòng thời gian định tuyến cho từng khoản thanh toán được định tuyến, kèm theo số tiền đã chuyển qua cầu nối, liên kết đến trình khám phá blockchain và logo token USDC cùng PYUSD. Các bản phát hành sau đó bổ sung hỗ trợ Robinhood Chain và mạng chính Arc.
Đối với một tác nhân, chuỗi chỉ là chi tiết triển khai. Nó cần được thanh toán cho một dịch vụ và nhận lại biên lai. Còn với người đứng sau tác nhân, một ngân sách và một lần phê duyệt nên áp dụng ở bất cứ nơi nào dịch vụ được cung cấp.
Nếu việc quyết toán diễn ra trên các mạng có thanh khoản cao nhất, thì một chuỗi được xây dựng riêng cho tác nhân có thể bổ sung điều gì? Câu trả lời của Kite xoay quanh danh tính, ủy quyền và chính sách chi tiêu — lớp mà Passport mang theo trên mọi tuyến đường nó đi.
Lớp thanh toán dành cho tác nhân có cần chuỗi riêng, hay chỉ cần khả năng định tuyến xuất sắc?
#KiteBBW $KITE
Một lớp thanh toán dành cho các tác nhân không nhất thiết phải sở hữu con đường. Nó chỉ cần đảm bảo tác nhân đến được nơi cần đến.
Ghi chú phát hành của Kite Passport cho thấy triết lý đó đang được áp dụng. Kể từ tháng 7 năm 2026, một khoản thanh toán x402 có thể được quyết toán trên một chuỗi khác với chuỗi đang giữ tiền của bạn: Passport tự động kết nối và định tuyến xuyên suốt Base, Tempo và Solana, trong đó Base hiện là chuỗi quyết toán mặc định. Bảng điều khiển hiển thị dòng thời gian định tuyến cho từng khoản thanh toán được định tuyến, kèm theo số tiền đã chuyển qua cầu nối, liên kết đến trình khám phá blockchain và logo token USDC cùng PYUSD. Các bản phát hành sau đó bổ sung hỗ trợ Robinhood Chain và mạng chính Arc.
Đối với một tác nhân, chuỗi chỉ là chi tiết triển khai. Nó cần được thanh toán cho một dịch vụ và nhận lại biên lai. Còn với người đứng sau tác nhân, một ngân sách và một lần phê duyệt nên áp dụng ở bất cứ nơi nào dịch vụ được cung cấp.
Nếu việc quyết toán diễn ra trên các mạng có thanh khoản cao nhất, thì một chuỗi được xây dựng riêng cho tác nhân có thể bổ sung điều gì? Câu trả lời của Kite xoay quanh danh tính, ủy quyền và chính sách chi tiêu — lớp mà Passport mang theo trên mọi tuyến đường nó đi.
Lớp thanh toán dành cho tác nhân có cần chuỗi riêng, hay chỉ cần khả năng định tuyến xuất sắc?
#KiteBBW $KITE
Ghi chú phát hành của Kite Passport cho thấy triết lý đó đang được áp dụng. Kể từ tháng 7 năm 2026, một khoản thanh toán x402 có thể được quyết toán trên một chuỗi khác với chuỗi đang giữ tiền của bạn: Passport tự động kết nối và định tuyến xuyên suốt Base, Tempo và Solana, trong đó Base hiện là chuỗi quyết toán mặc định. Bảng điều khiển hiển thị dòng thời gian định tuyến cho từng khoản thanh toán được định tuyến, kèm theo số tiền đã chuyển qua cầu nối, liên kết đến trình khám phá blockchain và logo token USDC cùng PYUSD. Các bản phát hành sau đó bổ sung hỗ trợ Robinhood Chain và mạng chính Arc.
Đối với một tác nhân, chuỗi chỉ là chi tiết triển khai. Nó cần được thanh toán cho một dịch vụ và nhận lại biên lai. Còn với người đứng sau tác nhân, một ngân sách và một lần phê duyệt nên áp dụng ở bất cứ nơi nào dịch vụ được cung cấp.
Nếu việc quyết toán diễn ra trên các mạng có thanh khoản cao nhất, thì một chuỗi được xây dựng riêng cho tác nhân có thể bổ sung điều gì? Câu trả lời của Kite xoay quanh danh tính, ủy quyền và chính sách chi tiêu — lớp mà Passport mang theo trên mọi tuyến đường nó đi.
Lớp thanh toán dành cho tác nhân có cần chuỗi riêng, hay chỉ cần khả năng định tuyến xuất sắc?
#KiteBBW $KITE
1
149
·
--
Tôi cứ nghĩ mãi về việc Dusk sử dụng các hàm máy chủ (native host functions) cho những thao tác tốn kém.
Trên giấy tờ, logic khá đơn giản. Đưa tính toán nặng ra khỏi WebAssembly, thực thi hiệu quả hơn trong môi trường máy chủ, và đồng thời giảm bớt một phần chi phí phát sinh dọc đường.
Nhưng việc làm nhanh một phần của đường thực thi không tự động khiến toàn bộ khối lượng công việc nhanh hơn theo cùng tỉ lệ. Điều này đặc biệt quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU—nơi kiến trúc cuối cùng phải hoạt động tốt dưới tải thực tế, chứ không chỉ trông có vẻ hiệu quả trên giấy.
Điều tôi chưa biết là liệu thiết kế hàm máy chủ của Dusk có thực sự loại bỏ một điểm nghẽn (bottleneck) chi phối các khối lượng công việc thực tế hay không, hay chủ yếu chỉ tăng tốc cho phần công việc hóa ra lại chiếm tỷ trọng nhỏ trong tổng thời gian thực thi.
Những chi tiết đáng theo dõi gồm: các thao tác nào được chuyển ra khỏi WASM, chúng nhanh hơn đến mức nào, và các thao tác đó chiếm bao nhiêu trong một khối lượng công việc Dusk mang tính đại diện.
Kiến trúc đưa ra một lý do tốt để kỳ vọng có cải thiện. Nhưng đó là bằng chứng yếu hơn so với việc quan sát cùng một loại khối lượng công việc tạo ra một mức tăng có thể đo được, lặp lại được trong thực tế.
Tôi ít quan tâm đến mức tăng tốc mang tính lý thuyết của một nguyên thủy cụ thể hơn là mức nó thay đổi hiệu năng của chính khối lượng công việc mà Dusk thực sự chạy.
Câu hỏi là liệu Dusk đã loại bỏ một điểm nghẽn hệ thống thực sự, hay chỉ đơn giản là tăng tốc một phần của luồng xử lý mà không kéo hiệu năng tổng thể đi xa.
Tôi đang theo dõi các benchmark riêng của Dusk nhằm cô lập phần lợi ích từ hàm máy chủ và chỉ ra điều đó quan trọng đến mức nào ở cấp độ khối lượng công việc.
#dusk $DUSK @Dusk_Foundation
Tôi cứ nghĩ mãi về việc Dusk sử dụng các hàm máy chủ (native host functions) cho những thao tác tốn kém.
Trên giấy tờ, logic khá đơn giản. Đưa tính toán nặng ra khỏi WebAssembly, thực thi hiệu quả hơn trong môi trường máy chủ, và đồng thời giảm bớt một phần chi phí phát sinh dọc đường.
Nhưng việc làm nhanh một phần của đường thực thi không tự động khiến toàn bộ khối lượng công việc nhanh hơn theo cùng tỉ lệ. Điều này đặc biệt quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU—nơi kiến trúc cuối cùng phải hoạt động tốt dưới tải thực tế, chứ không chỉ trông có vẻ hiệu quả trên giấy.
Điều tôi chưa biết là liệu thiết kế hàm máy chủ của Dusk có thực sự loại bỏ một điểm nghẽn (bottleneck) chi phối các khối lượng công việc thực tế hay không, hay chủ yếu chỉ tăng tốc cho phần công việc hóa ra lại chiếm tỷ trọng nhỏ trong tổng thời gian thực thi.
Những chi tiết đáng theo dõi gồm: các thao tác nào được chuyển ra khỏi WASM, chúng nhanh hơn đến mức nào, và các thao tác đó chiếm bao nhiêu trong một khối lượng công việc Dusk mang tính đại diện.
Kiến trúc đưa ra một lý do tốt để kỳ vọng có cải thiện. Nhưng đó là bằng chứng yếu hơn so với việc quan sát cùng một loại khối lượng công việc tạo ra một mức tăng có thể đo được, lặp lại được trong thực tế.
Tôi ít quan tâm đến mức tăng tốc mang tính lý thuyết của một nguyên thủy cụ thể hơn là mức nó thay đổi hiệu năng của chính khối lượng công việc mà Dusk thực sự chạy.
Câu hỏi là liệu Dusk đã loại bỏ một điểm nghẽn hệ thống thực sự, hay chỉ đơn giản là tăng tốc một phần của luồng xử lý mà không kéo hiệu năng tổng thể đi xa.
Tôi đang theo dõi các benchmark riêng của Dusk nhằm cô lập phần lợi ích từ hàm máy chủ và chỉ ra điều đó quan trọng đến mức nào ở cấp độ khối lượng công việc.
#dusk $DUSK @Dusk
Trên giấy tờ, logic khá đơn giản. Đưa tính toán nặng ra khỏi WebAssembly, thực thi hiệu quả hơn trong môi trường máy chủ, và đồng thời giảm bớt một phần chi phí phát sinh dọc đường.
Nhưng việc làm nhanh một phần của đường thực thi không tự động khiến toàn bộ khối lượng công việc nhanh hơn theo cùng tỉ lệ. Điều này đặc biệt quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU—nơi kiến trúc cuối cùng phải hoạt động tốt dưới tải thực tế, chứ không chỉ trông có vẻ hiệu quả trên giấy.
Điều tôi chưa biết là liệu thiết kế hàm máy chủ của Dusk có thực sự loại bỏ một điểm nghẽn (bottleneck) chi phối các khối lượng công việc thực tế hay không, hay chủ yếu chỉ tăng tốc cho phần công việc hóa ra lại chiếm tỷ trọng nhỏ trong tổng thời gian thực thi.
Những chi tiết đáng theo dõi gồm: các thao tác nào được chuyển ra khỏi WASM, chúng nhanh hơn đến mức nào, và các thao tác đó chiếm bao nhiêu trong một khối lượng công việc Dusk mang tính đại diện.
Kiến trúc đưa ra một lý do tốt để kỳ vọng có cải thiện. Nhưng đó là bằng chứng yếu hơn so với việc quan sát cùng một loại khối lượng công việc tạo ra một mức tăng có thể đo được, lặp lại được trong thực tế.
Tôi ít quan tâm đến mức tăng tốc mang tính lý thuyết của một nguyên thủy cụ thể hơn là mức nó thay đổi hiệu năng của chính khối lượng công việc mà Dusk thực sự chạy.
Câu hỏi là liệu Dusk đã loại bỏ một điểm nghẽn hệ thống thực sự, hay chỉ đơn giản là tăng tốc một phần của luồng xử lý mà không kéo hiệu năng tổng thể đi xa.
Tôi đang theo dõi các benchmark riêng của Dusk nhằm cô lập phần lợi ích từ hàm máy chủ và chỉ ra điều đó quan trọng đến mức nào ở cấp độ khối lượng công việc.
#dusk $DUSK @Dusk
2
114
·
--
Đã xác minh
Tôi cứ nghĩ về hai loại giao dịch mà Dusk đã giới thiệu trong Rusk: CanonicalTransaction và LedgerTransaction.
Chúng thể hiện các lớp khác nhau của cùng một giao dịch. CanonicalTransaction là dạng mà Rusk làm việc một cách logic, trong khi LedgerTransaction bọc lấy giao dịch đó theo biểu diễn sổ cái (ledger) cần thiết cho một phiên bản giao thức cụ thể. Điểm căng thẳng là Dusk muốn các định dạng lưu trữ có thể phát triển mà không buộc ý nghĩa của một giao dịch cũng phải phát triển theo, đây là một thuộc tính quan trọng khi thúc đẩy việc đưa các thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU. Điều tôi chưa biết là liệu sự tách bạch này có thực sự giữ các thay đổi phiên bản nằm gọn bên trong Rusk hay liệu các thay đổi định dạng vẫn sẽ lan sang các ví (wallet), ứng dụng và việc phát lại lịch sử.
Những chi tiết đáng theo dõi là cách Dusk chuẩn hóa các giao dịch đến, chọn đúng biểu diễn sổ cái, và diễn giải các giao dịch cũ sau các lần nâng cấp giao thức.
Một ví tiếp tục gửi giao dịch sau khi nâng cấp là bằng chứng hữu ích về tính tương thích. Thử nghiệm mạnh hơn là liệu Dusk có thể thay đổi biểu diễn nằm bên dưới trong khi vẫn giữ nguyên ngữ nghĩa giao dịch ở phía trên hay không.
Tôi sẽ đánh giá lớp trừu tượng (abstraction) dựa trên việc các ứng dụng cần biết đến bao nhiêu ít độ phức tạp liên quan đến việc quản lý phiên bản.
Câu hỏi là liệu Dusk đã thực sự tách rời cái mà một giao dịch “có nghĩa là gì” khỏi cách sổ cái lưu trữ nó, hay chỉ đơn giản là chuyển gánh nặng xử lý phiên bản sang một nơi khác trong ngăn xếp (stack).
Tôi đang theo dõi ranh giới đó sẽ đứng vững như thế nào qua các thay đổi định dạng trong tương lai và việc phát lại lịch sử.
#dusk $DUSK @Dusk_Foundation
Tôi cứ nghĩ về hai loại giao dịch mà Dusk đã giới thiệu trong Rusk: CanonicalTransaction và LedgerTransaction.
Chúng thể hiện các lớp khác nhau của cùng một giao dịch. CanonicalTransaction là dạng mà Rusk làm việc một cách logic, trong khi LedgerTransaction bọc lấy giao dịch đó theo biểu diễn sổ cái (ledger) cần thiết cho một phiên bản giao thức cụ thể. Điểm căng thẳng là Dusk muốn các định dạng lưu trữ có thể phát triển mà không buộc ý nghĩa của một giao dịch cũng phải phát triển theo, đây là một thuộc tính quan trọng khi thúc đẩy việc đưa các thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU. Điều tôi chưa biết là liệu sự tách bạch này có thực sự giữ các thay đổi phiên bản nằm gọn bên trong Rusk hay liệu các thay đổi định dạng vẫn sẽ lan sang các ví (wallet), ứng dụng và việc phát lại lịch sử.
Những chi tiết đáng theo dõi là cách Dusk chuẩn hóa các giao dịch đến, chọn đúng biểu diễn sổ cái, và diễn giải các giao dịch cũ sau các lần nâng cấp giao thức.
Một ví tiếp tục gửi giao dịch sau khi nâng cấp là bằng chứng hữu ích về tính tương thích. Thử nghiệm mạnh hơn là liệu Dusk có thể thay đổi biểu diễn nằm bên dưới trong khi vẫn giữ nguyên ngữ nghĩa giao dịch ở phía trên hay không.
Tôi sẽ đánh giá lớp trừu tượng (abstraction) dựa trên việc các ứng dụng cần biết đến bao nhiêu ít độ phức tạp liên quan đến việc quản lý phiên bản.
Câu hỏi là liệu Dusk đã thực sự tách rời cái mà một giao dịch “có nghĩa là gì” khỏi cách sổ cái lưu trữ nó, hay chỉ đơn giản là chuyển gánh nặng xử lý phiên bản sang một nơi khác trong ngăn xếp (stack).
Tôi đang theo dõi ranh giới đó sẽ đứng vững như thế nào qua các thay đổi định dạng trong tương lai và việc phát lại lịch sử.
#dusk $DUSK @Dusk
Chúng thể hiện các lớp khác nhau của cùng một giao dịch. CanonicalTransaction là dạng mà Rusk làm việc một cách logic, trong khi LedgerTransaction bọc lấy giao dịch đó theo biểu diễn sổ cái (ledger) cần thiết cho một phiên bản giao thức cụ thể. Điểm căng thẳng là Dusk muốn các định dạng lưu trữ có thể phát triển mà không buộc ý nghĩa của một giao dịch cũng phải phát triển theo, đây là một thuộc tính quan trọng khi thúc đẩy việc đưa các thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU. Điều tôi chưa biết là liệu sự tách bạch này có thực sự giữ các thay đổi phiên bản nằm gọn bên trong Rusk hay liệu các thay đổi định dạng vẫn sẽ lan sang các ví (wallet), ứng dụng và việc phát lại lịch sử.
Những chi tiết đáng theo dõi là cách Dusk chuẩn hóa các giao dịch đến, chọn đúng biểu diễn sổ cái, và diễn giải các giao dịch cũ sau các lần nâng cấp giao thức.
Một ví tiếp tục gửi giao dịch sau khi nâng cấp là bằng chứng hữu ích về tính tương thích. Thử nghiệm mạnh hơn là liệu Dusk có thể thay đổi biểu diễn nằm bên dưới trong khi vẫn giữ nguyên ngữ nghĩa giao dịch ở phía trên hay không.
Tôi sẽ đánh giá lớp trừu tượng (abstraction) dựa trên việc các ứng dụng cần biết đến bao nhiêu ít độ phức tạp liên quan đến việc quản lý phiên bản.
Câu hỏi là liệu Dusk đã thực sự tách rời cái mà một giao dịch “có nghĩa là gì” khỏi cách sổ cái lưu trữ nó, hay chỉ đơn giản là chuyển gánh nặng xử lý phiên bản sang một nơi khác trong ngăn xếp (stack).
Tôi đang theo dõi ranh giới đó sẽ đứng vững như thế nào qua các thay đổi định dạng trong tương lai và việc phát lại lịch sử.
#dusk $DUSK @Dusk
74
·
--
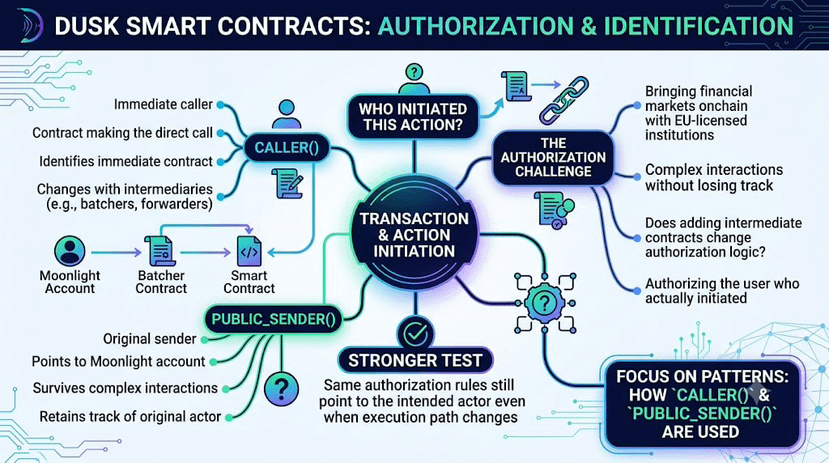
Hai hàm gửi trong các smart contract của Dusk đã thu hút sự chú ý của tôi: caller() và public_sender().
Chúng nghe như hai cách trả lời cho cùng một câu hỏi — ai đã khởi tạo hành động này — nhưng chúng có thể chỉ đến các chủ thể khác nhau. Sự phân biệt này quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU, nơi việc ủy quyền phải tồn tại qua các tương tác hợp đồng phức tạp hơn mà không bị mất dấu chủ thể khởi đầu. caller() xác định contract thực hiện lời gọi ngay lập tức, trong khi public_sender() vẫn có thể trỏ ngược về tài khoản Moonlight đã bắt đầu giao dịch.
Điều tôi chưa biết là liệu các contract của Dusk có luôn ủy quyền người dùng thực sự đã khởi tạo hành động hay không, hay việc thêm các contract trung gian có thể âm thầm thay đổi định danh mà logic ủy quyền nhìn thấy. Các cơ chế đáng theo dõi thì khá rõ ràng: khi contract dựa vào caller(), khi contract dựa vào public_sender(), và điều gì xảy ra khi các batcher hoặc forwarder đứng ở giữa.
Một giao dịch thực thi thành công là chưa đủ để trả lời điều đó. Thử nghiệm mạnh hơn là liệu các quy tắc ủy quyền tương tự vẫn trỏ về đúng chủ thể mong muốn ngay cả khi đường đi thực thi thay đổi.
Tôi quan tâm ít hơn đến việc một hành động đi qua bao nhiêu contract trung gian, mà quan tâm nhiều hơn liệu việc ủy quyền vẫn phân giải tới đúng chủ thể đã thực sự khởi tạo hành động đó hay không.
Điều này quan trọng vì việc thêm một trung gian có thể làm một contract “nhìn thấy” ai khác mà không làm thay đổi người thực sự đã ủy quyền hành động.
Câu hỏi là liệu Dusk có thể thêm nhiều đường thực thi mang tính kết hợp (composable) hơn mà không khiến việc ủy quyền phụ thuộc vào contract nào tình cờ nằm ở giữa.
Tôi đang theo dõi cách caller() và public_sender() được sử dụng khi các mẫu này phát triển.
@Dusk_Foundation $DUSK #dusk
Hai hàm gửi trong các smart contract của Dusk đã thu hút sự chú ý của tôi: caller() và public_sender().
Chúng nghe như hai cách trả lời cho cùng một câu hỏi — ai đã khởi tạo hành động này — nhưng chúng có thể chỉ đến các chủ thể khác nhau. Sự phân biệt này quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU, nơi việc ủy quyền phải tồn tại qua các tương tác hợp đồng phức tạp hơn mà không bị mất dấu chủ thể khởi đầu. caller() xác định contract thực hiện lời gọi ngay lập tức, trong khi public_sender() vẫn có thể trỏ ngược về tài khoản Moonlight đã bắt đầu giao dịch.
Điều tôi chưa biết là liệu các contract của Dusk có luôn ủy quyền người dùng thực sự đã khởi tạo hành động hay không, hay việc thêm các contract trung gian có thể âm thầm thay đổi định danh mà logic ủy quyền nhìn thấy. Các cơ chế đáng theo dõi thì khá rõ ràng: khi contract dựa vào caller(), khi contract dựa vào public_sender(), và điều gì xảy ra khi các batcher hoặc forwarder đứng ở giữa.
Một giao dịch thực thi thành công là chưa đủ để trả lời điều đó. Thử nghiệm mạnh hơn là liệu các quy tắc ủy quyền tương tự vẫn trỏ về đúng chủ thể mong muốn ngay cả khi đường đi thực thi thay đổi.
Tôi quan tâm ít hơn đến việc một hành động đi qua bao nhiêu contract trung gian, mà quan tâm nhiều hơn liệu việc ủy quyền vẫn phân giải tới đúng chủ thể đã thực sự khởi tạo hành động đó hay không.
Điều này quan trọng vì việc thêm một trung gian có thể làm một contract “nhìn thấy” ai khác mà không làm thay đổi người thực sự đã ủy quyền hành động.
Câu hỏi là liệu Dusk có thể thêm nhiều đường thực thi mang tính kết hợp (composable) hơn mà không khiến việc ủy quyền phụ thuộc vào contract nào tình cờ nằm ở giữa.
Tôi đang theo dõi cách caller() và public_sender() được sử dụng khi các mẫu này phát triển.
@Dusk $DUSK #dusk
Chúng nghe như hai cách trả lời cho cùng một câu hỏi — ai đã khởi tạo hành động này — nhưng chúng có thể chỉ đến các chủ thể khác nhau. Sự phân biệt này quan trọng khi Dusk hướng tới việc đưa thị trường tài chính lên onchain với các tổ chức được cấp phép tại EU, nơi việc ủy quyền phải tồn tại qua các tương tác hợp đồng phức tạp hơn mà không bị mất dấu chủ thể khởi đầu. caller() xác định contract thực hiện lời gọi ngay lập tức, trong khi public_sender() vẫn có thể trỏ ngược về tài khoản Moonlight đã bắt đầu giao dịch.
Điều tôi chưa biết là liệu các contract của Dusk có luôn ủy quyền người dùng thực sự đã khởi tạo hành động hay không, hay việc thêm các contract trung gian có thể âm thầm thay đổi định danh mà logic ủy quyền nhìn thấy. Các cơ chế đáng theo dõi thì khá rõ ràng: khi contract dựa vào caller(), khi contract dựa vào public_sender(), và điều gì xảy ra khi các batcher hoặc forwarder đứng ở giữa.
Một giao dịch thực thi thành công là chưa đủ để trả lời điều đó. Thử nghiệm mạnh hơn là liệu các quy tắc ủy quyền tương tự vẫn trỏ về đúng chủ thể mong muốn ngay cả khi đường đi thực thi thay đổi.
Tôi quan tâm ít hơn đến việc một hành động đi qua bao nhiêu contract trung gian, mà quan tâm nhiều hơn liệu việc ủy quyền vẫn phân giải tới đúng chủ thể đã thực sự khởi tạo hành động đó hay không.
Điều này quan trọng vì việc thêm một trung gian có thể làm một contract “nhìn thấy” ai khác mà không làm thay đổi người thực sự đã ủy quyền hành động.
Câu hỏi là liệu Dusk có thể thêm nhiều đường thực thi mang tính kết hợp (composable) hơn mà không khiến việc ủy quyền phụ thuộc vào contract nào tình cờ nằm ở giữa.
Tôi đang theo dõi cách caller() và public_sender() được sử dụng khi các mẫu này phát triển.
@Dusk $DUSK #dusk
88
·
--
Ẩn dưới cách Mạng Dusk tự giới thiệu với mình có một quyết định âm thầm nhưng mang tính chiến lược, rất dễ bỏ qua nếu bạn chỉ lướt qua lộ trình. Dusk không định vị mình như một bên phát hành chứng khoán được token hóa. Thay vào đó, nó định vị mình như “làn đường” phía dưới—nền tảng—dành cho bất kỳ ai cuối cùng sẽ là bên phát hành. Đây là một vai trò hẹp hơn, khiêm nhường hơn, và tôi nghĩ đó là lựa chọn đúng. Rất nhiều đối thủ theo đuổi cả hai vai trò cùng lúc và cuối cùng đều ở mức trung bình: vừa không đáp ứng được những gì các tổ chức thực hiện thẩm định (due diligence) kỳ vọng, vừa không đạt được tính tương thích (composability) mà các nhà phát triển thật sự muốn.
Ví dụ rõ ràng nhất là NPEX, dự kiến đưa hơn 300 triệu EUR tài sản lên Dusk. Dusk đã không trở thành công ty môi giới-đại lý (broker-dealer) hay một địa điểm giao dịch được cấp phép chỉ để làm điều đó xảy ra. Dusk đã xây dựng hạ tầng có khả năng chở các luồng phát hành gốc (native issuance workflows) cho chứng khoán được quản lý, và để việc phát hành thực tế cho các tổ chức và địa điểm giao dịch khi họ đã có sự ủy quyền và cấu hình sản phẩm mà khu vực pháp lý của họ yêu cầu. NPEX mang giấy phép và tài sản. Dusk mang thanh toán, quyền riêng tư, và các “đường ray” kỹ thuật để những tài sản đó được vận hành trên.
Việc tách bạch vai trò này là một ràng buộc chủ ý, không phải một tính năng bị thiếu. Một blockchain cố gắng vừa là hạ tầng vừa là bên phát hành chứng khoán được quản lý sẽ cần giấy phép ngân hàng tại mọi thị trường mà nó chạm tới—một chiến lược chậm hơn và mong manh hơn so với việc hợp tác với những đơn vị đã nắm giữ giấy phép đó. Bằng cách ở lại “làn đường” hạ tầng, Dusk có thể kết nối với NPEX ngay hôm nay và, về nguyên tắc, với một địa điểm giao dịch được cấp phép khác ở khu vực pháp lý khác vào ngày mai mà không cần tái kiến trúc mọi thứ.
Đánh đổi là tăng trưởng của Dusk sẽ phụ thuộc vào việc liệu nó có tìm được bao nhiêu đối tác giống như NPEX, và từng đối tác đó đi qua quy trình pháp lý của mình nhanh đến đâu. Các nhà cung cấp hạ tầng không kiểm soát được đường cong chấp nhận của chính họ. Họ phải chờ giấy tờ của bên khác, và sự phụ thuộc đó chính là rủi ro thực sự nằm dưới một quyết định vốn dĩ nhìn có vẻ vững chắc.
@Dusk_Foundation $DUSK #dusk
Ẩn dưới cách Mạng Dusk tự giới thiệu với mình có một quyết định âm thầm nhưng mang tính chiến lược, rất dễ bỏ qua nếu bạn chỉ lướt qua lộ trình. Dusk không định vị mình như một bên phát hành chứng khoán được token hóa. Thay vào đó, nó định vị mình như “làn đường” phía dưới—nền tảng—dành cho bất kỳ ai cuối cùng sẽ là bên phát hành. Đây là một vai trò hẹp hơn, khiêm nhường hơn, và tôi nghĩ đó là lựa chọn đúng. Rất nhiều đối thủ theo đuổi cả hai vai trò cùng lúc và cuối cùng đều ở mức trung bình: vừa không đáp ứng được những gì các tổ chức thực hiện thẩm định (due diligence) kỳ vọng, vừa không đạt được tính tương thích (composability) mà các nhà phát triển thật sự muốn.
Ví dụ rõ ràng nhất là NPEX, dự kiến đưa hơn 300 triệu EUR tài sản lên Dusk. Dusk đã không trở thành công ty môi giới-đại lý (broker-dealer) hay một địa điểm giao dịch được cấp phép chỉ để làm điều đó xảy ra. Dusk đã xây dựng hạ tầng có khả năng chở các luồng phát hành gốc (native issuance workflows) cho chứng khoán được quản lý, và để việc phát hành thực tế cho các tổ chức và địa điểm giao dịch khi họ đã có sự ủy quyền và cấu hình sản phẩm mà khu vực pháp lý của họ yêu cầu. NPEX mang giấy phép và tài sản. Dusk mang thanh toán, quyền riêng tư, và các “đường ray” kỹ thuật để những tài sản đó được vận hành trên.
Việc tách bạch vai trò này là một ràng buộc chủ ý, không phải một tính năng bị thiếu. Một blockchain cố gắng vừa là hạ tầng vừa là bên phát hành chứng khoán được quản lý sẽ cần giấy phép ngân hàng tại mọi thị trường mà nó chạm tới—một chiến lược chậm hơn và mong manh hơn so với việc hợp tác với những đơn vị đã nắm giữ giấy phép đó. Bằng cách ở lại “làn đường” hạ tầng, Dusk có thể kết nối với NPEX ngay hôm nay và, về nguyên tắc, với một địa điểm giao dịch được cấp phép khác ở khu vực pháp lý khác vào ngày mai mà không cần tái kiến trúc mọi thứ.
Đánh đổi là tăng trưởng của Dusk sẽ phụ thuộc vào việc liệu nó có tìm được bao nhiêu đối tác giống như NPEX, và từng đối tác đó đi qua quy trình pháp lý của mình nhanh đến đâu. Các nhà cung cấp hạ tầng không kiểm soát được đường cong chấp nhận của chính họ. Họ phải chờ giấy tờ của bên khác, và sự phụ thuộc đó chính là rủi ro thực sự nằm dưới một quyết định vốn dĩ nhìn có vẻ vững chắc.
@Dusk $DUSK #dusk
Ví dụ rõ ràng nhất là NPEX, dự kiến đưa hơn 300 triệu EUR tài sản lên Dusk. Dusk đã không trở thành công ty môi giới-đại lý (broker-dealer) hay một địa điểm giao dịch được cấp phép chỉ để làm điều đó xảy ra. Dusk đã xây dựng hạ tầng có khả năng chở các luồng phát hành gốc (native issuance workflows) cho chứng khoán được quản lý, và để việc phát hành thực tế cho các tổ chức và địa điểm giao dịch khi họ đã có sự ủy quyền và cấu hình sản phẩm mà khu vực pháp lý của họ yêu cầu. NPEX mang giấy phép và tài sản. Dusk mang thanh toán, quyền riêng tư, và các “đường ray” kỹ thuật để những tài sản đó được vận hành trên.
Việc tách bạch vai trò này là một ràng buộc chủ ý, không phải một tính năng bị thiếu. Một blockchain cố gắng vừa là hạ tầng vừa là bên phát hành chứng khoán được quản lý sẽ cần giấy phép ngân hàng tại mọi thị trường mà nó chạm tới—một chiến lược chậm hơn và mong manh hơn so với việc hợp tác với những đơn vị đã nắm giữ giấy phép đó. Bằng cách ở lại “làn đường” hạ tầng, Dusk có thể kết nối với NPEX ngay hôm nay và, về nguyên tắc, với một địa điểm giao dịch được cấp phép khác ở khu vực pháp lý khác vào ngày mai mà không cần tái kiến trúc mọi thứ.
Đánh đổi là tăng trưởng của Dusk sẽ phụ thuộc vào việc liệu nó có tìm được bao nhiêu đối tác giống như NPEX, và từng đối tác đó đi qua quy trình pháp lý của mình nhanh đến đâu. Các nhà cung cấp hạ tầng không kiểm soát được đường cong chấp nhận của chính họ. Họ phải chờ giấy tờ của bên khác, và sự phụ thuộc đó chính là rủi ro thực sự nằm dưới một quyết định vốn dĩ nhìn có vẻ vững chắc.
@Dusk $DUSK #dusk
2
1
81
·
--
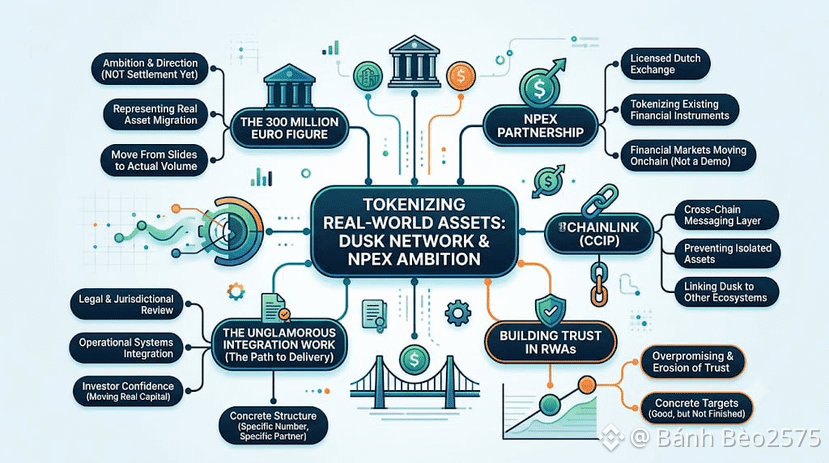
Trong ngành này, những con số được nhắc đến liên tục; đa phần thì chỉ vài ngày sau đã bị lãng quên. Con số 300 triệu euro gắn với quan hệ đối tác của Dusk Network với NPEX là một con số tôi cứ quay lại, không phải vì bản thân chữ số đó, mà vì ý nghĩa mà nó đại diện.
NPEX, một sàn giao dịch được cấp phép tại Hà Lan, là đối tác đứng sau con số đó. Theo các kế hoạch mà chính họ công bố, hơn 300 triệu euro tài sản được kỳ vọng sẽ dần chuyển sang Dusk theo thời gian, bằng cách token hóa những công cụ hiện đang tồn tại hoàn toàn trong hạ tầng tài chính truyền thống. Đó là tham vọng: thị trường tài chính thực sự được chuyển lên onchain, không phải một bản demo, không phải một dự án chạy thử với thanh khoản giả.
Hạ tầng liên chuỗi của Chainlink cũng nằm trong bức tranh này, đóng vai trò là lớp nhắn tin để tài sản và dữ liệu có thể di chuyển giữa Dusk và các hệ sinh thái khác, thay vì bị mắc kẹt trong chỉ một blockchain. Đây là kiểu công việc tích hợp ít hào nhoáng nhưng buộc phải diễn ra âm thầm ở hậu trường, trước khi một con số như 300 triệu euro thôi chỉ là nội dung trong một slide và bắt đầu trở thành khối lượng giao dịch thực sự được thanh toán.
Đến đây, tôi muốn nói thẳng thay vì mang tính quảng bá. Kế hoạch không phải là kết quả bàn giao. Mục tiêu nêu ra là 300 triệu euro là một cam kết và là phương hướng, không phải một dòng trong báo cáo tài chính vốn đã tồn tại. Giữa việc công bố tham vọng như thế này và việc hiện thực hóa trọn vẹn, còn cả một danh sách dài những công việc kém hào nhoáng: rà soát pháp lý giữa các khu vực tài phán, tích hợp vận hành giữa các hệ thống hiện có của NPEX và lớp thanh toán của Dusk, cùng với đủ mức độ tin cậy từ nhà đầu tư để thực sự chuyển được vốn thật, chứ không chỉ nói về việc chuyển.
Tôi nêu điều này vì thổi phồng quá mức chính là thứ bào mòn niềm tin đối với tokenized RWAs nói chung, và lĩnh vực này không cần thêm điều đó. Việc Dusk nêu một con số cụ thể, từ một đối tác được cấp phép cụ thể, với một cấu trúc cụ thể đứng sau con số ấy, đã cụ thể hơn hầu hết những gì đang lưu hành dưới nhãn RWA. Cụ thể thì tốt. Chỉ là nó chưa hoàn tất.
@Dusk_Foundation $DUSK #dusk
Trong ngành này, những con số được nhắc đến liên tục; đa phần thì chỉ vài ngày sau đã bị lãng quên. Con số 300 triệu euro gắn với quan hệ đối tác của Dusk Network với NPEX là một con số tôi cứ quay lại, không phải vì bản thân chữ số đó, mà vì ý nghĩa mà nó đại diện.
NPEX, một sàn giao dịch được cấp phép tại Hà Lan, là đối tác đứng sau con số đó. Theo các kế hoạch mà chính họ công bố, hơn 300 triệu euro tài sản được kỳ vọng sẽ dần chuyển sang Dusk theo thời gian, bằng cách token hóa những công cụ hiện đang tồn tại hoàn toàn trong hạ tầng tài chính truyền thống. Đó là tham vọng: thị trường tài chính thực sự được chuyển lên onchain, không phải một bản demo, không phải một dự án chạy thử với thanh khoản giả.
Hạ tầng liên chuỗi của Chainlink cũng nằm trong bức tranh này, đóng vai trò là lớp nhắn tin để tài sản và dữ liệu có thể di chuyển giữa Dusk và các hệ sinh thái khác, thay vì bị mắc kẹt trong chỉ một blockchain. Đây là kiểu công việc tích hợp ít hào nhoáng nhưng buộc phải diễn ra âm thầm ở hậu trường, trước khi một con số như 300 triệu euro thôi chỉ là nội dung trong một slide và bắt đầu trở thành khối lượng giao dịch thực sự được thanh toán.
Đến đây, tôi muốn nói thẳng thay vì mang tính quảng bá. Kế hoạch không phải là kết quả bàn giao. Mục tiêu nêu ra là 300 triệu euro là một cam kết và là phương hướng, không phải một dòng trong báo cáo tài chính vốn đã tồn tại. Giữa việc công bố tham vọng như thế này và việc hiện thực hóa trọn vẹn, còn cả một danh sách dài những công việc kém hào nhoáng: rà soát pháp lý giữa các khu vực tài phán, tích hợp vận hành giữa các hệ thống hiện có của NPEX và lớp thanh toán của Dusk, cùng với đủ mức độ tin cậy từ nhà đầu tư để thực sự chuyển được vốn thật, chứ không chỉ nói về việc chuyển.
Tôi nêu điều này vì thổi phồng quá mức chính là thứ bào mòn niềm tin đối với tokenized RWAs nói chung, và lĩnh vực này không cần thêm điều đó. Việc Dusk nêu một con số cụ thể, từ một đối tác được cấp phép cụ thể, với một cấu trúc cụ thể đứng sau con số ấy, đã cụ thể hơn hầu hết những gì đang lưu hành dưới nhãn RWA. Cụ thể thì tốt. Chỉ là nó chưa hoàn tất.
@Dusk $DUSK #dusk
NPEX, một sàn giao dịch được cấp phép tại Hà Lan, là đối tác đứng sau con số đó. Theo các kế hoạch mà chính họ công bố, hơn 300 triệu euro tài sản được kỳ vọng sẽ dần chuyển sang Dusk theo thời gian, bằng cách token hóa những công cụ hiện đang tồn tại hoàn toàn trong hạ tầng tài chính truyền thống. Đó là tham vọng: thị trường tài chính thực sự được chuyển lên onchain, không phải một bản demo, không phải một dự án chạy thử với thanh khoản giả.
Hạ tầng liên chuỗi của Chainlink cũng nằm trong bức tranh này, đóng vai trò là lớp nhắn tin để tài sản và dữ liệu có thể di chuyển giữa Dusk và các hệ sinh thái khác, thay vì bị mắc kẹt trong chỉ một blockchain. Đây là kiểu công việc tích hợp ít hào nhoáng nhưng buộc phải diễn ra âm thầm ở hậu trường, trước khi một con số như 300 triệu euro thôi chỉ là nội dung trong một slide và bắt đầu trở thành khối lượng giao dịch thực sự được thanh toán.
Đến đây, tôi muốn nói thẳng thay vì mang tính quảng bá. Kế hoạch không phải là kết quả bàn giao. Mục tiêu nêu ra là 300 triệu euro là một cam kết và là phương hướng, không phải một dòng trong báo cáo tài chính vốn đã tồn tại. Giữa việc công bố tham vọng như thế này và việc hiện thực hóa trọn vẹn, còn cả một danh sách dài những công việc kém hào nhoáng: rà soát pháp lý giữa các khu vực tài phán, tích hợp vận hành giữa các hệ thống hiện có của NPEX và lớp thanh toán của Dusk, cùng với đủ mức độ tin cậy từ nhà đầu tư để thực sự chuyển được vốn thật, chứ không chỉ nói về việc chuyển.
Tôi nêu điều này vì thổi phồng quá mức chính là thứ bào mòn niềm tin đối với tokenized RWAs nói chung, và lĩnh vực này không cần thêm điều đó. Việc Dusk nêu một con số cụ thể, từ một đối tác được cấp phép cụ thể, với một cấu trúc cụ thể đứng sau con số ấy, đã cụ thể hơn hầu hết những gì đang lưu hành dưới nhãn RWA. Cụ thể thì tốt. Chỉ là nó chưa hoàn tất.
@Dusk $DUSK #dusk
2
3
143
·
--
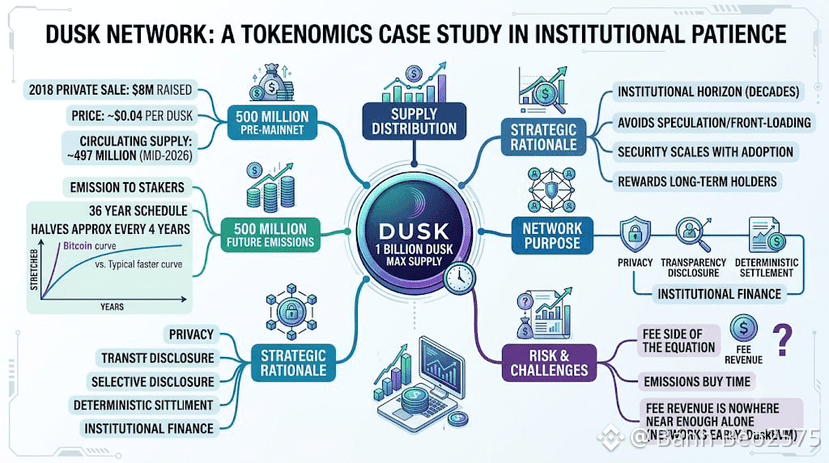
Tôi thích đọc những tài liệu tokenomics mà người khác không mấy khi mở, và tài liệu của Dusk Network là một ví dụ hữu ích cho một thiết kế được xây dựng cho sự kiên nhẫn thay vì đầu cơ. Tổng cung tối đa bị giới hạn ở 1 tỷ DUSK. Một nửa trong số đó, 500 triệu, đã tồn tại trước mainnet thông qua đợt bán token năm 2018, huy động 8 triệu đô la với mức giá gần 4 cent cho mỗi token. 500 triệu còn lại không được đổ ra thị trường ngay lập tức; nó được phát hành cho các staker theo lịch trình 36 năm, trong đó cứ khoảng mỗi bốn năm lại giảm một nửa, tương tự về hình dạng với đường cong phát hành của Bitcoin nhưng được trải dài để bảo đảm cho một loại mạng hoàn toàn khác. Lượng cung lưu hành vào khoảng giữa năm 2026 ở gần 497 triệu DUSK, nghĩa là xấp xỉ một nửa mức tối đa cuối cùng đã được tính vào thông qua phần phân bổ trước mainnet—từ rất sớm, trước khi “đuôi” phát hành kéo dài 36 năm bắt đầu cộng dồn theo cách có ý nghĩa. Toàn bộ ngân sách bảo mật này tồn tại để phục vụ cho một mục tiêu: đảm bảo quyền riêng tư, minh bạch, tiết lộ có chọn lọc và thanh toán tất định (deterministic settlement) có thể hoạt động cùng nhau một cách ổn định cho những thị trường không thể chịu được sự gián đoạn.
Lý do là ngân sách bảo mật phải tăng theo “tầm nhìn nhiều thập kỷ” mà tài chính thể chế thực sự vận hành, chứ không phải theo “cơn chú ý kéo dài vài tháng” mà các thị trường crypto thường được tưởng thưởng. Lịch phát hành nhanh sẽ đưa lợi ích trả trước cho các staker giai đoạn đầu, đồng thời có rủi ro làm suy giảm giá trị của những người nắm giữ dài hạn ngay vào lúc việc áp dụng có thể đang bắt đầu tăng trưởng theo cấp số nhân—một thời điểm không hề phù hợp để ngân sách bảo mật trở nên mỏng đi.
Tôi nghĩ thiết kế này là hợp lý, nhưng hợp lý không đồng nghĩa với không có rủi ro. Một “đuôi” 36 năm có nghĩa là phần lớn nguồn cung lý thuyết sẽ không tồn tại trong một thời gian rất dài—điều này tốt cho tính khan hiếm, nhưng lại đặt gánh nặng thực tế lên phí giao dịch về sau: cuối cùng phí có thể phải chi trả nhiều hơn cho ngân sách bảo mật so với phần phát hành. Hiện tại, khi mạng vẫn còn giai đoạn sớm và DuskEVM mới chỉ hơn một năm tuổi, doanh thu từ phí vẫn chưa đủ lớn để tự mình gánh vác “trọng lượng” đó. Lịch phát hành mua thêm thời gian. Nó không tự nó đảm bảo rằng phía doanh thu phí sẽ xuất hiện đúng theo lịch.
@Dusk_Foundation $DUSK #dusk
Tôi thích đọc những tài liệu tokenomics mà người khác không mấy khi mở, và tài liệu của Dusk Network là một ví dụ hữu ích cho một thiết kế được xây dựng cho sự kiên nhẫn thay vì đầu cơ. Tổng cung tối đa bị giới hạn ở 1 tỷ DUSK. Một nửa trong số đó, 500 triệu, đã tồn tại trước mainnet thông qua đợt bán token năm 2018, huy động 8 triệu đô la với mức giá gần 4 cent cho mỗi token. 500 triệu còn lại không được đổ ra thị trường ngay lập tức; nó được phát hành cho các staker theo lịch trình 36 năm, trong đó cứ khoảng mỗi bốn năm lại giảm một nửa, tương tự về hình dạng với đường cong phát hành của Bitcoin nhưng được trải dài để bảo đảm cho một loại mạng hoàn toàn khác. Lượng cung lưu hành vào khoảng giữa năm 2026 ở gần 497 triệu DUSK, nghĩa là xấp xỉ một nửa mức tối đa cuối cùng đã được tính vào thông qua phần phân bổ trước mainnet—từ rất sớm, trước khi “đuôi” phát hành kéo dài 36 năm bắt đầu cộng dồn theo cách có ý nghĩa. Toàn bộ ngân sách bảo mật này tồn tại để phục vụ cho một mục tiêu: đảm bảo quyền riêng tư, minh bạch, tiết lộ có chọn lọc và thanh toán tất định (deterministic settlement) có thể hoạt động cùng nhau một cách ổn định cho những thị trường không thể chịu được sự gián đoạn.
Lý do là ngân sách bảo mật phải tăng theo “tầm nhìn nhiều thập kỷ” mà tài chính thể chế thực sự vận hành, chứ không phải theo “cơn chú ý kéo dài vài tháng” mà các thị trường crypto thường được tưởng thưởng. Lịch phát hành nhanh sẽ đưa lợi ích trả trước cho các staker giai đoạn đầu, đồng thời có rủi ro làm suy giảm giá trị của những người nắm giữ dài hạn ngay vào lúc việc áp dụng có thể đang bắt đầu tăng trưởng theo cấp số nhân—một thời điểm không hề phù hợp để ngân sách bảo mật trở nên mỏng đi.
Tôi nghĩ thiết kế này là hợp lý, nhưng hợp lý không đồng nghĩa với không có rủi ro. Một “đuôi” 36 năm có nghĩa là phần lớn nguồn cung lý thuyết sẽ không tồn tại trong một thời gian rất dài—điều này tốt cho tính khan hiếm, nhưng lại đặt gánh nặng thực tế lên phí giao dịch về sau: cuối cùng phí có thể phải chi trả nhiều hơn cho ngân sách bảo mật so với phần phát hành. Hiện tại, khi mạng vẫn còn giai đoạn sớm và DuskEVM mới chỉ hơn một năm tuổi, doanh thu từ phí vẫn chưa đủ lớn để tự mình gánh vác “trọng lượng” đó. Lịch phát hành mua thêm thời gian. Nó không tự nó đảm bảo rằng phía doanh thu phí sẽ xuất hiện đúng theo lịch.
@Dusk $DUSK #dusk
Lý do là ngân sách bảo mật phải tăng theo “tầm nhìn nhiều thập kỷ” mà tài chính thể chế thực sự vận hành, chứ không phải theo “cơn chú ý kéo dài vài tháng” mà các thị trường crypto thường được tưởng thưởng. Lịch phát hành nhanh sẽ đưa lợi ích trả trước cho các staker giai đoạn đầu, đồng thời có rủi ro làm suy giảm giá trị của những người nắm giữ dài hạn ngay vào lúc việc áp dụng có thể đang bắt đầu tăng trưởng theo cấp số nhân—một thời điểm không hề phù hợp để ngân sách bảo mật trở nên mỏng đi.
Tôi nghĩ thiết kế này là hợp lý, nhưng hợp lý không đồng nghĩa với không có rủi ro. Một “đuôi” 36 năm có nghĩa là phần lớn nguồn cung lý thuyết sẽ không tồn tại trong một thời gian rất dài—điều này tốt cho tính khan hiếm, nhưng lại đặt gánh nặng thực tế lên phí giao dịch về sau: cuối cùng phí có thể phải chi trả nhiều hơn cho ngân sách bảo mật so với phần phát hành. Hiện tại, khi mạng vẫn còn giai đoạn sớm và DuskEVM mới chỉ hơn một năm tuổi, doanh thu từ phí vẫn chưa đủ lớn để tự mình gánh vác “trọng lượng” đó. Lịch phát hành mua thêm thời gian. Nó không tự nó đảm bảo rằng phía doanh thu phí sẽ xuất hiện đúng theo lịch.
@Dusk $DUSK #dusk
61
·
--
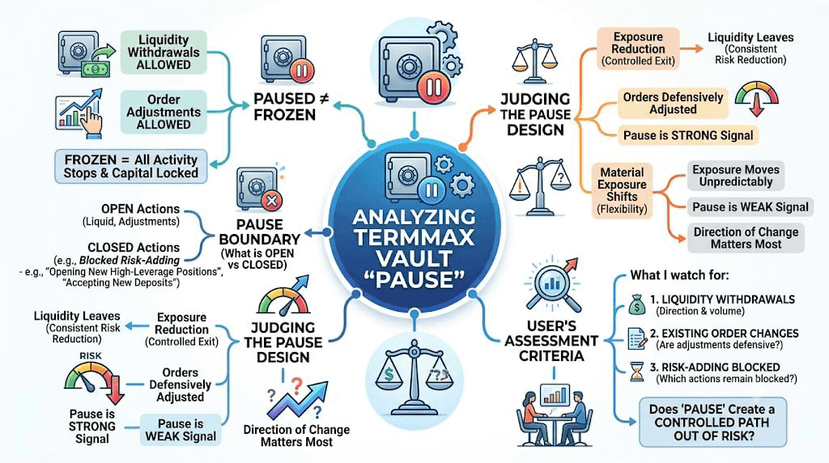
Một vault TermMax tạm dừng không giống với một vault bị đóng băng.
Ngay cả sau khi một vault được tạm dừng, TermMax vẫn cho phép rút thanh khoản và điều chỉnh các lệnh hiện có trong các thị trường cho vay lãi suất cố định của mình. Nói cách khác, hoạt động bình thường có thể dừng lại mà không cần “khóa” mọi phần trong bảng cân đối của vault.
Điều đó khiến ranh giới tạm dừng trở nên thú vị hơn cái nhãn gọi tên nó.
Điều tôi chưa biết là liệu các hành động mà TermMax để mở trong thời gian tạm dừng có liên tục làm giảm rủi ro hay cũng có thể tái định hình đáng kể theo những cách không hề mang tính phòng thủ một cách rõ ràng.
Giữ cho việc rút thanh khoản được mở là hợp lý vì vốn có thể cần một lối thoát. Việc điều chỉnh các lệnh hiện có phức tạp hơn, vì những thay đổi đó vẫn có thể ảnh hưởng đến nơi thanh khoản của vault nằm và mức độ nó còn bị phơi bày trước thị trường.
Cờ tạm dừng cho tôi biết chế độ vận hành. Bằng chứng hữu ích hơn là điều gì xảy ra với mức độ phơi bày sau khi chế độ đó được kích hoạt.
Nếu thanh khoản rời đi và các lệnh đang tồn tại được điều chỉnh theo những cách nhất quán làm giảm rủi ro, thì việc tạm dừng không chỉ đơn thuần là thay đổi một nhãn. Nếu mức độ phơi bày vẫn có thể dịch chuyển đáng kể theo cả hai hướng, thì “đã tạm dừng” trở thành một tín hiệu yếu hơn so với vẻ bề ngoài ban đầu.
Đó là cách tôi sẽ đánh giá thiết kế tạm dừng của TermMax: dựa trên hướng của những thay đổi mà nó vẫn cho phép, chứ không chỉ dựa vào việc vault có tự báo là đang tạm dừng hay không.
Câu hỏi là liệu chế độ tạm dừng có tạo ra một lối đi có kiểm soát để thoát khỏi rủi ro, hay vẫn để lại đủ linh hoạt để mức độ phơi bày của vault có thể di chuyển theo những cách mà người dùng có thể không ngờ tới.
Tôi đang theo dõi việc rút thanh khoản, các thay đổi đối với các lệnh hiện có, và những hành động làm tăng rủi ro nào vẫn bị chặn trong thời gian tạm dừng.
@termmax #TermMax
$PIEVERSE
Một vault TermMax tạm dừng không giống với một vault bị đóng băng.
Ngay cả sau khi một vault được tạm dừng, TermMax vẫn cho phép rút thanh khoản và điều chỉnh các lệnh hiện có trong các thị trường cho vay lãi suất cố định của mình. Nói cách khác, hoạt động bình thường có thể dừng lại mà không cần “khóa” mọi phần trong bảng cân đối của vault.
Điều đó khiến ranh giới tạm dừng trở nên thú vị hơn cái nhãn gọi tên nó.
Điều tôi chưa biết là liệu các hành động mà TermMax để mở trong thời gian tạm dừng có liên tục làm giảm rủi ro hay cũng có thể tái định hình đáng kể theo những cách không hề mang tính phòng thủ một cách rõ ràng.
Giữ cho việc rút thanh khoản được mở là hợp lý vì vốn có thể cần một lối thoát. Việc điều chỉnh các lệnh hiện có phức tạp hơn, vì những thay đổi đó vẫn có thể ảnh hưởng đến nơi thanh khoản của vault nằm và mức độ nó còn bị phơi bày trước thị trường.
Cờ tạm dừng cho tôi biết chế độ vận hành. Bằng chứng hữu ích hơn là điều gì xảy ra với mức độ phơi bày sau khi chế độ đó được kích hoạt.
Nếu thanh khoản rời đi và các lệnh đang tồn tại được điều chỉnh theo những cách nhất quán làm giảm rủi ro, thì việc tạm dừng không chỉ đơn thuần là thay đổi một nhãn. Nếu mức độ phơi bày vẫn có thể dịch chuyển đáng kể theo cả hai hướng, thì “đã tạm dừng” trở thành một tín hiệu yếu hơn so với vẻ bề ngoài ban đầu.
Đó là cách tôi sẽ đánh giá thiết kế tạm dừng của TermMax: dựa trên hướng của những thay đổi mà nó vẫn cho phép, chứ không chỉ dựa vào việc vault có tự báo là đang tạm dừng hay không.
Câu hỏi là liệu chế độ tạm dừng có tạo ra một lối đi có kiểm soát để thoát khỏi rủi ro, hay vẫn để lại đủ linh hoạt để mức độ phơi bày của vault có thể di chuyển theo những cách mà người dùng có thể không ngờ tới.
Tôi đang theo dõi việc rút thanh khoản, các thay đổi đối với các lệnh hiện có, và những hành động làm tăng rủi ro nào vẫn bị chặn trong thời gian tạm dừng.
@TermMax #TermMax
$PIEVERSE
Ngay cả sau khi một vault được tạm dừng, TermMax vẫn cho phép rút thanh khoản và điều chỉnh các lệnh hiện có trong các thị trường cho vay lãi suất cố định của mình. Nói cách khác, hoạt động bình thường có thể dừng lại mà không cần “khóa” mọi phần trong bảng cân đối của vault.
Điều đó khiến ranh giới tạm dừng trở nên thú vị hơn cái nhãn gọi tên nó.
Điều tôi chưa biết là liệu các hành động mà TermMax để mở trong thời gian tạm dừng có liên tục làm giảm rủi ro hay cũng có thể tái định hình đáng kể theo những cách không hề mang tính phòng thủ một cách rõ ràng.
Giữ cho việc rút thanh khoản được mở là hợp lý vì vốn có thể cần một lối thoát. Việc điều chỉnh các lệnh hiện có phức tạp hơn, vì những thay đổi đó vẫn có thể ảnh hưởng đến nơi thanh khoản của vault nằm và mức độ nó còn bị phơi bày trước thị trường.
Cờ tạm dừng cho tôi biết chế độ vận hành. Bằng chứng hữu ích hơn là điều gì xảy ra với mức độ phơi bày sau khi chế độ đó được kích hoạt.
Nếu thanh khoản rời đi và các lệnh đang tồn tại được điều chỉnh theo những cách nhất quán làm giảm rủi ro, thì việc tạm dừng không chỉ đơn thuần là thay đổi một nhãn. Nếu mức độ phơi bày vẫn có thể dịch chuyển đáng kể theo cả hai hướng, thì “đã tạm dừng” trở thành một tín hiệu yếu hơn so với vẻ bề ngoài ban đầu.
Đó là cách tôi sẽ đánh giá thiết kế tạm dừng của TermMax: dựa trên hướng của những thay đổi mà nó vẫn cho phép, chứ không chỉ dựa vào việc vault có tự báo là đang tạm dừng hay không.
Câu hỏi là liệu chế độ tạm dừng có tạo ra một lối đi có kiểm soát để thoát khỏi rủi ro, hay vẫn để lại đủ linh hoạt để mức độ phơi bày của vault có thể di chuyển theo những cách mà người dùng có thể không ngờ tới.
Tôi đang theo dõi việc rút thanh khoản, các thay đổi đối với các lệnh hiện có, và những hành động làm tăng rủi ro nào vẫn bị chặn trong thời gian tạm dừng.
@TermMax #TermMax
$PIEVERSE
149
·
--
Việc token hóa một tài sản bảo mật chỉ là phần dễ. Đưa tài sản đó di chuyển an toàn giữa các chuỗi, đồng thời có được dữ liệu giao dịch trao đổi đáng tin cậy on-chain mà không tạo ra một điểm lỗi duy nhất—đó mới là chỗ đa số dự án RWA âm thầm “kẹt” lại. Dusk Network vừa giải quyết khoảng trống này bằng cách tích hợp cơ sở hạ tầng của Chainlink.
Quan hệ hợp tác đưa hai sản phẩm của Chainlink vào “ngăn xếp” của Dusk Network. CCIP, Giao thức Tương tác Liên chuỗi (Cross-Chain Interoperability Protocol), trở thành cây cầu chuẩn cho các tài sản NPEX đã được token hóa, cho phép các chứng khoán phát hành trên DuskEVM di chuyển và vẫn giữ được tính “composable” trên các hệ sinh thái DeFi khác mà không phụ thuộc vào mã cầu nối tùy chỉnh, chưa được kiểm toán. DataLink trở thành oracle on-chain độc quyền cho dữ liệu giao dịch trao đổi của NPEX, cung cấp các feed độ trễ thấp, đạt tiêu chuẩn doanh nghiệp, trực tiếp cho các smart contract. Ngoài ra, chính DUSK cũng có thêm năng lực chuyển khoản liên chuỗi gốc giữa Ethereum và Solana thông qua chuẩn Token Liên chuỗi của Chainlink, thay vì dựa vào các biểu diễn được bọc (wrapped).
Vì sao điều này quan trọng hơn một thông báo tích hợp oracle thông thường? Bởi vì NPEX đã đại diện cho hơn 200 triệu euro trong các chứng khoán thực. Tính toàn vẹn dữ liệu và việc chuyển động liên chuỗi an toàn không phải là “tùy chọn” cho nền tảng tài sản như vậy—đó là những yêu cầu cơ bản trước khi bất kỳ tổ chức nào coi việc thanh toán on-chain là tương đương với các kênh truyền thống. Những tài sản do DuskEVM phát hành đó cũng có thể được chuyển qua Hedger cho các luồng giao dịch bảo mật khi một tổ chức muốn lớp quyền riêng tư đó đi cùng với khả năng vươn tới liên chuỗi.
Nhận xét thẳng thắn của tôi: hạ tầng khả năng tương tác chỉ có giá trị tương đương với thanh khoản chảy qua nó. Nhiều chuỗi đã công bố tích hợp Chainlink, nhưng chủ yếu nằm im vì nhu cầu liên chuỗi mỏng. Dusk Network có một nền tảng tài sản neo thực sự đứng sau thương vụ này, giúp họ có cơ hội tốt hơn hầu hết, nhưng “cơ hội tốt” không đồng nghĩa với “kết quả”.
Tôi sẽ theo dõi khối lượng giao dịch CCIP trên các tài sản đã token hóa của Dusk Network—không phải thông báo—để xem liệu tích hợp này có xứng đáng hay không.
@Dusk_Foundation $DUSK #dusk
Việc token hóa một tài sản bảo mật chỉ là phần dễ. Đưa tài sản đó di chuyển an toàn giữa các chuỗi, đồng thời có được dữ liệu giao dịch trao đổi đáng tin cậy on-chain mà không tạo ra một điểm lỗi duy nhất—đó mới là chỗ đa số dự án RWA âm thầm “kẹt” lại. Dusk Network vừa giải quyết khoảng trống này bằng cách tích hợp cơ sở hạ tầng của Chainlink.
Quan hệ hợp tác đưa hai sản phẩm của Chainlink vào “ngăn xếp” của Dusk Network. CCIP, Giao thức Tương tác Liên chuỗi (Cross-Chain Interoperability Protocol), trở thành cây cầu chuẩn cho các tài sản NPEX đã được token hóa, cho phép các chứng khoán phát hành trên DuskEVM di chuyển và vẫn giữ được tính “composable” trên các hệ sinh thái DeFi khác mà không phụ thuộc vào mã cầu nối tùy chỉnh, chưa được kiểm toán. DataLink trở thành oracle on-chain độc quyền cho dữ liệu giao dịch trao đổi của NPEX, cung cấp các feed độ trễ thấp, đạt tiêu chuẩn doanh nghiệp, trực tiếp cho các smart contract. Ngoài ra, chính DUSK cũng có thêm năng lực chuyển khoản liên chuỗi gốc giữa Ethereum và Solana thông qua chuẩn Token Liên chuỗi của Chainlink, thay vì dựa vào các biểu diễn được bọc (wrapped).
Vì sao điều này quan trọng hơn một thông báo tích hợp oracle thông thường? Bởi vì NPEX đã đại diện cho hơn 200 triệu euro trong các chứng khoán thực. Tính toàn vẹn dữ liệu và việc chuyển động liên chuỗi an toàn không phải là “tùy chọn” cho nền tảng tài sản như vậy—đó là những yêu cầu cơ bản trước khi bất kỳ tổ chức nào coi việc thanh toán on-chain là tương đương với các kênh truyền thống. Những tài sản do DuskEVM phát hành đó cũng có thể được chuyển qua Hedger cho các luồng giao dịch bảo mật khi một tổ chức muốn lớp quyền riêng tư đó đi cùng với khả năng vươn tới liên chuỗi.
Nhận xét thẳng thắn của tôi: hạ tầng khả năng tương tác chỉ có giá trị tương đương với thanh khoản chảy qua nó. Nhiều chuỗi đã công bố tích hợp Chainlink, nhưng chủ yếu nằm im vì nhu cầu liên chuỗi mỏng. Dusk Network có một nền tảng tài sản neo thực sự đứng sau thương vụ này, giúp họ có cơ hội tốt hơn hầu hết, nhưng “cơ hội tốt” không đồng nghĩa với “kết quả”.
Tôi sẽ theo dõi khối lượng giao dịch CCIP trên các tài sản đã token hóa của Dusk Network—không phải thông báo—để xem liệu tích hợp này có xứng đáng hay không.
@Dusk $DUSK #dusk
Quan hệ hợp tác đưa hai sản phẩm của Chainlink vào “ngăn xếp” của Dusk Network. CCIP, Giao thức Tương tác Liên chuỗi (Cross-Chain Interoperability Protocol), trở thành cây cầu chuẩn cho các tài sản NPEX đã được token hóa, cho phép các chứng khoán phát hành trên DuskEVM di chuyển và vẫn giữ được tính “composable” trên các hệ sinh thái DeFi khác mà không phụ thuộc vào mã cầu nối tùy chỉnh, chưa được kiểm toán. DataLink trở thành oracle on-chain độc quyền cho dữ liệu giao dịch trao đổi của NPEX, cung cấp các feed độ trễ thấp, đạt tiêu chuẩn doanh nghiệp, trực tiếp cho các smart contract. Ngoài ra, chính DUSK cũng có thêm năng lực chuyển khoản liên chuỗi gốc giữa Ethereum và Solana thông qua chuẩn Token Liên chuỗi của Chainlink, thay vì dựa vào các biểu diễn được bọc (wrapped).
Vì sao điều này quan trọng hơn một thông báo tích hợp oracle thông thường? Bởi vì NPEX đã đại diện cho hơn 200 triệu euro trong các chứng khoán thực. Tính toàn vẹn dữ liệu và việc chuyển động liên chuỗi an toàn không phải là “tùy chọn” cho nền tảng tài sản như vậy—đó là những yêu cầu cơ bản trước khi bất kỳ tổ chức nào coi việc thanh toán on-chain là tương đương với các kênh truyền thống. Những tài sản do DuskEVM phát hành đó cũng có thể được chuyển qua Hedger cho các luồng giao dịch bảo mật khi một tổ chức muốn lớp quyền riêng tư đó đi cùng với khả năng vươn tới liên chuỗi.
Nhận xét thẳng thắn của tôi: hạ tầng khả năng tương tác chỉ có giá trị tương đương với thanh khoản chảy qua nó. Nhiều chuỗi đã công bố tích hợp Chainlink, nhưng chủ yếu nằm im vì nhu cầu liên chuỗi mỏng. Dusk Network có một nền tảng tài sản neo thực sự đứng sau thương vụ này, giúp họ có cơ hội tốt hơn hầu hết, nhưng “cơ hội tốt” không đồng nghĩa với “kết quả”.
Tôi sẽ theo dõi khối lượng giao dịch CCIP trên các tài sản đã token hóa của Dusk Network—không phải thông báo—để xem liệu tích hợp này có xứng đáng hay không.
@Dusk $DUSK #dusk
52
·
--
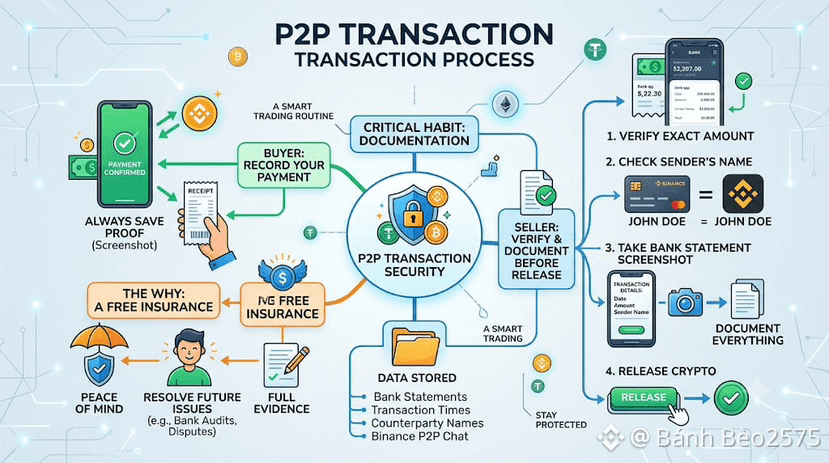
Sau nhiều lần giao dịch trên Binance P2P, tôi hình thành một thói quen nhỏ nhưng theo tôi là rất quan trọng: trước khi nhấn release crypto, tôi luôn chụp lại ảnh sao kê ngân hàng thể hiện rõ số tiền vừa nhận, thời gian giao dịch và tên người chuyển.
Thói quen này bắt đầu từ một lần tôi nhận thanh toán đúng số tiền, nhưng vài ngày sau ngân hàng gửi thông báo rà soát vì nghi ngờ giao dịch bất thường liên quan đến tài khoản người chuyển. Tôi khá lo lắng vì không chắc mình có cần cung cấp thêm thông tin gì không. May mắn tôi đã lưu sẵn ảnh chụp toàn bộ sao kê cùng đoạn chat xác nhận trên Binance P2P, nên khi cần đối chiếu, tôi có đầy đủ dữ liệu để giải trình rõ ràng.
Từ đó, tôi luôn thực hiện quy trình theo đúng ba bước trước khi release: kiểm tra số tiền có khớp chính xác hay không, kiểm tra tên người chuyển có trùng với tên đối tác đã đăng ký hay không, và cuối cùng là lưu lại ảnh sao kê làm bằng chứng trước khi hoàn tất giao dịch.
Nhiều người có thể nghĩ bước lưu trữ này là thừa thãi khi giao dịch đã diễn ra suôn sẻ, nhưng tôi lại xem đây như một loại bảo hiểm miễn phí. Nó không tốn thêm thời gian đáng kể, nhưng lại giúp tôi an tâm hơn rất nhiều nếu chẳng may có vấn đề phát sinh sau này, dù từ phía ngân hàng hay từ chính giao dịch trên Binance P2P.
Khi đóng vai trò người mua, tôi áp dụng thói quen tương tự: luôn lưu lại xác nhận chuyển khoản của chính mình ngay sau khi thực hiện. Có đầy đủ dữ liệu từ cả hai phía giúp tôi tự tin hơn nếu chẳng may cần đối chiếu lại bất cứ lúc nào.
@Binance_Vietnam #BinanceP2PAnToan
$BOME $PNUT
Sau nhiều lần giao dịch trên Binance P2P, tôi hình thành một thói quen nhỏ nhưng theo tôi là rất quan trọng: trước khi nhấn release crypto, tôi luôn chụp lại ảnh sao kê ngân hàng thể hiện rõ số tiền vừa nhận, thời gian giao dịch và tên người chuyển.
Thói quen này bắt đầu từ một lần tôi nhận thanh toán đúng số tiền, nhưng vài ngày sau ngân hàng gửi thông báo rà soát vì nghi ngờ giao dịch bất thường liên quan đến tài khoản người chuyển. Tôi khá lo lắng vì không chắc mình có cần cung cấp thêm thông tin gì không. May mắn tôi đã lưu sẵn ảnh chụp toàn bộ sao kê cùng đoạn chat xác nhận trên Binance P2P, nên khi cần đối chiếu, tôi có đầy đủ dữ liệu để giải trình rõ ràng.
Từ đó, tôi luôn thực hiện quy trình theo đúng ba bước trước khi release: kiểm tra số tiền có khớp chính xác hay không, kiểm tra tên người chuyển có trùng với tên đối tác đã đăng ký hay không, và cuối cùng là lưu lại ảnh sao kê làm bằng chứng trước khi hoàn tất giao dịch.
Nhiều người có thể nghĩ bước lưu trữ này là thừa thãi khi giao dịch đã diễn ra suôn sẻ, nhưng tôi lại xem đây như một loại bảo hiểm miễn phí. Nó không tốn thêm thời gian đáng kể, nhưng lại giúp tôi an tâm hơn rất nhiều nếu chẳng may có vấn đề phát sinh sau này, dù từ phía ngân hàng hay từ chính giao dịch trên Binance P2P.
Khi đóng vai trò người mua, tôi áp dụng thói quen tương tự: luôn lưu lại xác nhận chuyển khoản của chính mình ngay sau khi thực hiện. Có đầy đủ dữ liệu từ cả hai phía giúp tôi tự tin hơn nếu chẳng may cần đối chiếu lại bất cứ lúc nào.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
Thói quen này bắt đầu từ một lần tôi nhận thanh toán đúng số tiền, nhưng vài ngày sau ngân hàng gửi thông báo rà soát vì nghi ngờ giao dịch bất thường liên quan đến tài khoản người chuyển. Tôi khá lo lắng vì không chắc mình có cần cung cấp thêm thông tin gì không. May mắn tôi đã lưu sẵn ảnh chụp toàn bộ sao kê cùng đoạn chat xác nhận trên Binance P2P, nên khi cần đối chiếu, tôi có đầy đủ dữ liệu để giải trình rõ ràng.
Từ đó, tôi luôn thực hiện quy trình theo đúng ba bước trước khi release: kiểm tra số tiền có khớp chính xác hay không, kiểm tra tên người chuyển có trùng với tên đối tác đã đăng ký hay không, và cuối cùng là lưu lại ảnh sao kê làm bằng chứng trước khi hoàn tất giao dịch.
Nhiều người có thể nghĩ bước lưu trữ này là thừa thãi khi giao dịch đã diễn ra suôn sẻ, nhưng tôi lại xem đây như một loại bảo hiểm miễn phí. Nó không tốn thêm thời gian đáng kể, nhưng lại giúp tôi an tâm hơn rất nhiều nếu chẳng may có vấn đề phát sinh sau này, dù từ phía ngân hàng hay từ chính giao dịch trên Binance P2P.
Khi đóng vai trò người mua, tôi áp dụng thói quen tương tự: luôn lưu lại xác nhận chuyển khoản của chính mình ngay sau khi thực hiện. Có đầy đủ dữ liệu từ cả hai phía giúp tôi tự tin hơn nếu chẳng may cần đối chiếu lại bất cứ lúc nào.
@Binance Vietnam #BinanceP2PAnToan
$BOME $PNUT
220
·
--
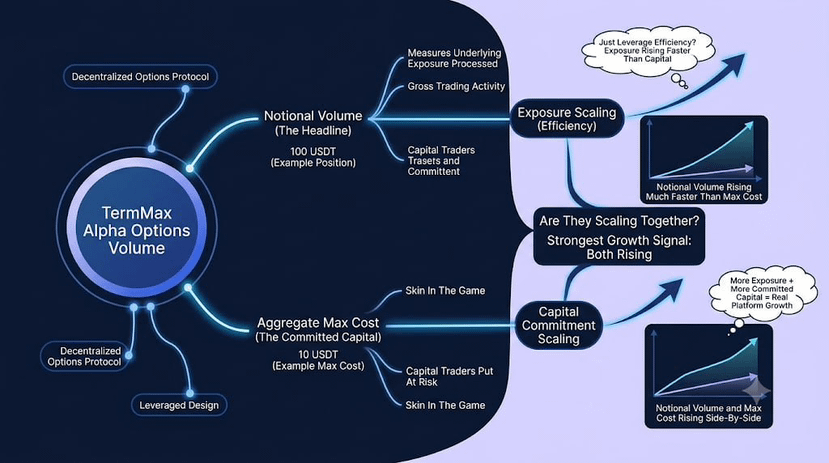
Một ví dụ của TermMax Alpha vẫn khiến tôi chú ý: một vị thế quyền chọn danh nghĩa 100 USDT có thể có Max Cost thực tế chỉ 10 USDT.
Với TermMax, một giao thức giao dịch quyền chọn phi tập trung, điều đó khiến khối lượng giao dịch được nêu trên tiêu đề trở nên thú vị hơn so với vẻ ngoài ban đầu.
Khối lượng danh nghĩa cho tôi biết TermMax đang xử lý mức độ tiếp xúc (exposure) của tài sản cơ sở là bao nhiêu. Nó không cho biết các nhà giao dịch thực sự đang đưa bao nhiêu vốn vào rủi ro để tạo ra mức độ tiếp xúc đó. Trong Alpha, đòn bẩy là một phần của thiết kế, nên hai con số này hoàn toàn có thể chênh lệch một cách tự nhiên.
Ví dụ riêng của TermMax làm cho khoảng cách này rõ hơn. Một nhà giao dịch có thể mở mức tiếp xúc danh nghĩa 100 USDT với Max Cost là 10 USDT, rồi khi vị thế đó được đóng lại, cộng thêm 100 USDT vào khối lượng danh nghĩa lũy kế.
Điều tôi chưa biết là liệu sự tăng trưởng của khối lượng danh nghĩa trong Alpha có được đối ứng bởi sự tăng trưởng của phần vốn mà các nhà giao dịch sẵn sàng cam kết hay không, hoặc liệu mức độ tiếp xúc đang tăng nhanh hơn nhiều so với lượng vốn rủi ro đứng sau nó.
Điều đó không nhất thiết là điểm yếu. Việc tạo ra nhiều mức độ tiếp xúc hơn từ mỗi đơn vị vốn là một phần mục tiêu mà các giao dịch quyền chọn có đòn bẩy được thiết kế để làm.
Tín hiệu mạnh hơn là liệu khi danh nghĩa tăng lên thì tổng Max Cost cũng tăng theo hay không. Điều đó sẽ cho thấy TermMax không chỉ tạo ra nhiều mức độ tiếp xúc hơn trên mỗi đơn vị vốn, mà còn đang thu hút thêm vốn vào chính Alpha.
Tôi sẽ tìm hiểu nhiều hơn từ việc khối lượng danh nghĩa tăng cùng với tổng Max Cost, thay vì chỉ nhìn vào con số danh nghĩa lớn hơn một cách đáng kể.
Vấn đề là TermMax Alpha đang mở rộng chỉ mức độ tiếp xúc mà nó có thể tạo ra, hay cũng mở rộng cả lượng vốn mà các nhà giao dịch sẵn sàng đặt phía sau.
Tôi đang theo dõi khối lượng danh nghĩa, tổng Max Cost và cách mối quan hệ giữa hai chỉ số này thay đổi khi Alpha tăng trưởng.
@termmax #TermMax
$BOME
Một ví dụ của TermMax Alpha vẫn khiến tôi chú ý: một vị thế quyền chọn danh nghĩa 100 USDT có thể có Max Cost thực tế chỉ 10 USDT.
Với TermMax, một giao thức giao dịch quyền chọn phi tập trung, điều đó khiến khối lượng giao dịch được nêu trên tiêu đề trở nên thú vị hơn so với vẻ ngoài ban đầu.
Khối lượng danh nghĩa cho tôi biết TermMax đang xử lý mức độ tiếp xúc (exposure) của tài sản cơ sở là bao nhiêu. Nó không cho biết các nhà giao dịch thực sự đang đưa bao nhiêu vốn vào rủi ro để tạo ra mức độ tiếp xúc đó. Trong Alpha, đòn bẩy là một phần của thiết kế, nên hai con số này hoàn toàn có thể chênh lệch một cách tự nhiên.
Ví dụ riêng của TermMax làm cho khoảng cách này rõ hơn. Một nhà giao dịch có thể mở mức tiếp xúc danh nghĩa 100 USDT với Max Cost là 10 USDT, rồi khi vị thế đó được đóng lại, cộng thêm 100 USDT vào khối lượng danh nghĩa lũy kế.
Điều tôi chưa biết là liệu sự tăng trưởng của khối lượng danh nghĩa trong Alpha có được đối ứng bởi sự tăng trưởng của phần vốn mà các nhà giao dịch sẵn sàng cam kết hay không, hoặc liệu mức độ tiếp xúc đang tăng nhanh hơn nhiều so với lượng vốn rủi ro đứng sau nó.
Điều đó không nhất thiết là điểm yếu. Việc tạo ra nhiều mức độ tiếp xúc hơn từ mỗi đơn vị vốn là một phần mục tiêu mà các giao dịch quyền chọn có đòn bẩy được thiết kế để làm.
Tín hiệu mạnh hơn là liệu khi danh nghĩa tăng lên thì tổng Max Cost cũng tăng theo hay không. Điều đó sẽ cho thấy TermMax không chỉ tạo ra nhiều mức độ tiếp xúc hơn trên mỗi đơn vị vốn, mà còn đang thu hút thêm vốn vào chính Alpha.
Tôi sẽ tìm hiểu nhiều hơn từ việc khối lượng danh nghĩa tăng cùng với tổng Max Cost, thay vì chỉ nhìn vào con số danh nghĩa lớn hơn một cách đáng kể.
Vấn đề là TermMax Alpha đang mở rộng chỉ mức độ tiếp xúc mà nó có thể tạo ra, hay cũng mở rộng cả lượng vốn mà các nhà giao dịch sẵn sàng đặt phía sau.
Tôi đang theo dõi khối lượng danh nghĩa, tổng Max Cost và cách mối quan hệ giữa hai chỉ số này thay đổi khi Alpha tăng trưởng.
@TermMax #TermMax
$BOME
Với TermMax, một giao thức giao dịch quyền chọn phi tập trung, điều đó khiến khối lượng giao dịch được nêu trên tiêu đề trở nên thú vị hơn so với vẻ ngoài ban đầu.
Khối lượng danh nghĩa cho tôi biết TermMax đang xử lý mức độ tiếp xúc (exposure) của tài sản cơ sở là bao nhiêu. Nó không cho biết các nhà giao dịch thực sự đang đưa bao nhiêu vốn vào rủi ro để tạo ra mức độ tiếp xúc đó. Trong Alpha, đòn bẩy là một phần của thiết kế, nên hai con số này hoàn toàn có thể chênh lệch một cách tự nhiên.
Ví dụ riêng của TermMax làm cho khoảng cách này rõ hơn. Một nhà giao dịch có thể mở mức tiếp xúc danh nghĩa 100 USDT với Max Cost là 10 USDT, rồi khi vị thế đó được đóng lại, cộng thêm 100 USDT vào khối lượng danh nghĩa lũy kế.
Điều tôi chưa biết là liệu sự tăng trưởng của khối lượng danh nghĩa trong Alpha có được đối ứng bởi sự tăng trưởng của phần vốn mà các nhà giao dịch sẵn sàng cam kết hay không, hoặc liệu mức độ tiếp xúc đang tăng nhanh hơn nhiều so với lượng vốn rủi ro đứng sau nó.
Điều đó không nhất thiết là điểm yếu. Việc tạo ra nhiều mức độ tiếp xúc hơn từ mỗi đơn vị vốn là một phần mục tiêu mà các giao dịch quyền chọn có đòn bẩy được thiết kế để làm.
Tín hiệu mạnh hơn là liệu khi danh nghĩa tăng lên thì tổng Max Cost cũng tăng theo hay không. Điều đó sẽ cho thấy TermMax không chỉ tạo ra nhiều mức độ tiếp xúc hơn trên mỗi đơn vị vốn, mà còn đang thu hút thêm vốn vào chính Alpha.
Tôi sẽ tìm hiểu nhiều hơn từ việc khối lượng danh nghĩa tăng cùng với tổng Max Cost, thay vì chỉ nhìn vào con số danh nghĩa lớn hơn một cách đáng kể.
Vấn đề là TermMax Alpha đang mở rộng chỉ mức độ tiếp xúc mà nó có thể tạo ra, hay cũng mở rộng cả lượng vốn mà các nhà giao dịch sẵn sàng đặt phía sau.
Tôi đang theo dõi khối lượng danh nghĩa, tổng Max Cost và cách mối quan hệ giữa hai chỉ số này thay đổi khi Alpha tăng trưởng.
@TermMax #TermMax
$BOME
175
·
--
Không ai muốn công bố một tài liệu liệt kê mọi khiếm khuyết nghiêm trọng mà một kiểm toán viên phát hiện trong chính giao thức của họ. Dusk Network đã làm đúng điều đó với AEGIS—bản hard fork lớn nhất của họ kể từ khi mainnet ra mắt—và tôi nghĩ quyết định minh bạch đến vậy đáng được chú ý hơn chính các lỗi.
AEGIS đã triển khai các bản sửa cho 39 phát hiện, trong đó 7 phát hiện được phân loại là mức độ nghiêm trọng (critical). Các vấn đề này truy ngược về 4 nguyên nhân gốc: quyền sở hữu bộ nhớ không vững (unsound) trong môi trường sandbox của Piecrust virtual machine, có thể khiến hai nút trung thực âm thầm tính ra các kết quả khác nhau từ cùng một mã; quá trình giải tuần tự (deserialization) dữ liệu không đáng tin cậy trên phía máy chủ (host) không an toàn; khoảng trống trong cơ chế ràng buộc giữa phí Phoenix và hoàn phí, có thể đã cho phép thổi phồng nguồn cung hoặc thậm chí dừng hẳn chuỗi; và cách xây dựng chữ ký BLS có thể đã cho phép giả mạo chỉ từ một chữ ký quan sát được. Dusk nêu rõ ràng rằng họ không tìm thấy bằng chứng cho thấy bất kỳ vấn đề nào trong số này đã bị khai thác trước khi bản sửa được phát hành. Các bản sửa cũng đi xa hơn việc chỉ vá triệu chứng: họ đã thiết kế lại mô hình quyền sở hữu, siết chặt kiểm tra ở cả khâu nạp vào mempool và khi thực thi trong VM thay vì chỉ một lớp, đồng thời chuyển sang dùng hash theo phong cách RFC 9380 để tạo đường cong cho BLS với phần tách miền (domain separation) được nêu rõ.
Điểm nổi bật với tôi là cách họ trình bày trong toàn bộ bản viết. Dusk liên tục tách bạch việc giảm thiểu (mitigation) khỏi việc loại bỏ nguyên nhân gốc và coi cả hai đều là cần thiết—một mức kỷ luật kỹ thuật mà bạn hiếm khi thấy được mô tả công khai.
Tôi sẽ không giả vờ rằng đây chỉ là tin tốt. Một cụm các lỗ hổng mức critical, tác động đến cấp độ chuỗi (chain level), tồn tại ngay cả trên một giao thức tài chính đang vận hành là một phát hiện nghiêm trọng, dù là có hay không có kiểm toán. Việc điều phối một hard fork có quy mô như vậy trên một tập trình xác thực (validator) đang hoạt động, mà không làm lộ thông tin cho bất kỳ ai có thể lợi dụng những phát hiện trước tiên, chính là một thành tựu kỹ thuật âm thầm—và hiếm khi nhận được sự ghi nhận.
DUSK bảo vệ một giao thức vừa trở nên khó bị phá vỡ một cách đáng kể.
@Dusk_Foundation $DUSK #dusk
$BTW
Không ai muốn công bố một tài liệu liệt kê mọi khiếm khuyết nghiêm trọng mà một kiểm toán viên phát hiện trong chính giao thức của họ. Dusk Network đã làm đúng điều đó với AEGIS—bản hard fork lớn nhất của họ kể từ khi mainnet ra mắt—và tôi nghĩ quyết định minh bạch đến vậy đáng được chú ý hơn chính các lỗi.
AEGIS đã triển khai các bản sửa cho 39 phát hiện, trong đó 7 phát hiện được phân loại là mức độ nghiêm trọng (critical). Các vấn đề này truy ngược về 4 nguyên nhân gốc: quyền sở hữu bộ nhớ không vững (unsound) trong môi trường sandbox của Piecrust virtual machine, có thể khiến hai nút trung thực âm thầm tính ra các kết quả khác nhau từ cùng một mã; quá trình giải tuần tự (deserialization) dữ liệu không đáng tin cậy trên phía máy chủ (host) không an toàn; khoảng trống trong cơ chế ràng buộc giữa phí Phoenix và hoàn phí, có thể đã cho phép thổi phồng nguồn cung hoặc thậm chí dừng hẳn chuỗi; và cách xây dựng chữ ký BLS có thể đã cho phép giả mạo chỉ từ một chữ ký quan sát được. Dusk nêu rõ ràng rằng họ không tìm thấy bằng chứng cho thấy bất kỳ vấn đề nào trong số này đã bị khai thác trước khi bản sửa được phát hành. Các bản sửa cũng đi xa hơn việc chỉ vá triệu chứng: họ đã thiết kế lại mô hình quyền sở hữu, siết chặt kiểm tra ở cả khâu nạp vào mempool và khi thực thi trong VM thay vì chỉ một lớp, đồng thời chuyển sang dùng hash theo phong cách RFC 9380 để tạo đường cong cho BLS với phần tách miền (domain separation) được nêu rõ.
Điểm nổi bật với tôi là cách họ trình bày trong toàn bộ bản viết. Dusk liên tục tách bạch việc giảm thiểu (mitigation) khỏi việc loại bỏ nguyên nhân gốc và coi cả hai đều là cần thiết—một mức kỷ luật kỹ thuật mà bạn hiếm khi thấy được mô tả công khai.
Tôi sẽ không giả vờ rằng đây chỉ là tin tốt. Một cụm các lỗ hổng mức critical, tác động đến cấp độ chuỗi (chain level), tồn tại ngay cả trên một giao thức tài chính đang vận hành là một phát hiện nghiêm trọng, dù là có hay không có kiểm toán. Việc điều phối một hard fork có quy mô như vậy trên một tập trình xác thực (validator) đang hoạt động, mà không làm lộ thông tin cho bất kỳ ai có thể lợi dụng những phát hiện trước tiên, chính là một thành tựu kỹ thuật âm thầm—và hiếm khi nhận được sự ghi nhận.
DUSK bảo vệ một giao thức vừa trở nên khó bị phá vỡ một cách đáng kể.
@Dusk $DUSK #dusk
$BTW
AEGIS đã triển khai các bản sửa cho 39 phát hiện, trong đó 7 phát hiện được phân loại là mức độ nghiêm trọng (critical). Các vấn đề này truy ngược về 4 nguyên nhân gốc: quyền sở hữu bộ nhớ không vững (unsound) trong môi trường sandbox của Piecrust virtual machine, có thể khiến hai nút trung thực âm thầm tính ra các kết quả khác nhau từ cùng một mã; quá trình giải tuần tự (deserialization) dữ liệu không đáng tin cậy trên phía máy chủ (host) không an toàn; khoảng trống trong cơ chế ràng buộc giữa phí Phoenix và hoàn phí, có thể đã cho phép thổi phồng nguồn cung hoặc thậm chí dừng hẳn chuỗi; và cách xây dựng chữ ký BLS có thể đã cho phép giả mạo chỉ từ một chữ ký quan sát được. Dusk nêu rõ ràng rằng họ không tìm thấy bằng chứng cho thấy bất kỳ vấn đề nào trong số này đã bị khai thác trước khi bản sửa được phát hành. Các bản sửa cũng đi xa hơn việc chỉ vá triệu chứng: họ đã thiết kế lại mô hình quyền sở hữu, siết chặt kiểm tra ở cả khâu nạp vào mempool và khi thực thi trong VM thay vì chỉ một lớp, đồng thời chuyển sang dùng hash theo phong cách RFC 9380 để tạo đường cong cho BLS với phần tách miền (domain separation) được nêu rõ.
Điểm nổi bật với tôi là cách họ trình bày trong toàn bộ bản viết. Dusk liên tục tách bạch việc giảm thiểu (mitigation) khỏi việc loại bỏ nguyên nhân gốc và coi cả hai đều là cần thiết—một mức kỷ luật kỹ thuật mà bạn hiếm khi thấy được mô tả công khai.
Tôi sẽ không giả vờ rằng đây chỉ là tin tốt. Một cụm các lỗ hổng mức critical, tác động đến cấp độ chuỗi (chain level), tồn tại ngay cả trên một giao thức tài chính đang vận hành là một phát hiện nghiêm trọng, dù là có hay không có kiểm toán. Việc điều phối một hard fork có quy mô như vậy trên một tập trình xác thực (validator) đang hoạt động, mà không làm lộ thông tin cho bất kỳ ai có thể lợi dụng những phát hiện trước tiên, chính là một thành tựu kỹ thuật âm thầm—và hiếm khi nhận được sự ghi nhận.
DUSK bảo vệ một giao thức vừa trở nên khó bị phá vỡ một cách đáng kể.
@Dusk $DUSK #dusk
$BTW
59
·
--
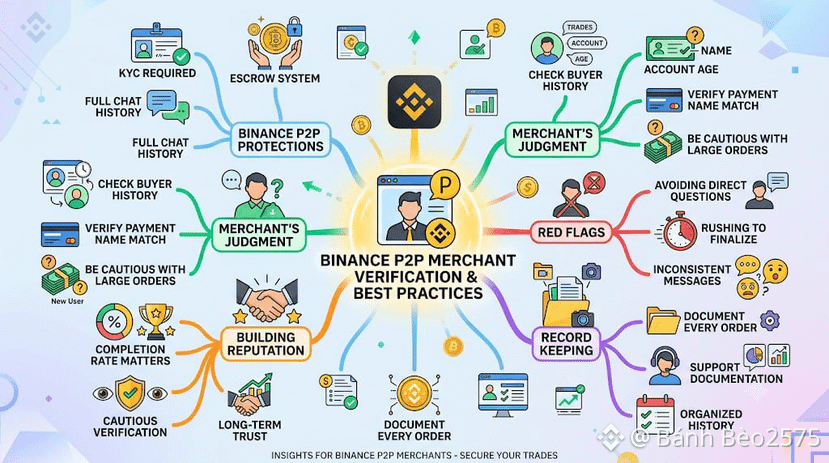
Việc chạy một tài khoản người bán (merchant) trên Binance P2P đã thay đổi cách tôi nghĩ về việc xác minh, chủ yếu vì trách nhiệm hoạt động theo cả hai chiều. Binance P2P cũng bảo vệ người bán thông qua KYC cho từng tài khoản, ký quỹ (escrow) giữ tài sản crypto cho đến khi đơn được xác nhận, và toàn bộ lịch sử chat có thể trở nên hữu ích nếu sau này có tranh chấp cần được xem xét. Tuy nhiên, những biện pháp bảo vệ này phát huy hiệu quả nhất khi đi kèm với phán đoán của chính người bán, đặc biệt khi người mua đặt một đơn lớn hơn bình thường.
Trước khi chấp nhận bất kỳ đơn hàng có giá trị đáng kể nào, tôi kiểm tra lịch sử tài khoản của người mua: họ đã hoàn tất bao nhiêu giao dịch, tài khoản tồn tại được bao lâu, và tên phương thức thanh toán có khớp với những gì hiển thị trên hồ sơ hay không. Một người mua lần đầu đặt một đơn lớn bất thường không tự động bị xem là đáng ngờ, nhưng điều đó có nghĩa là tôi sẽ chậm lại và chú ý kỹ hơn tới mọi tin nhắn tiếp theo, thay vì xử lý giống như một giao dịch nhỏ thông thường.
Dấu hiệu đỏ rõ ràng nhất mà tôi để ý là người mua né tránh trả lời các câu hỏi trực tiếp trong chat hoặc thúc ép chốt giao dịch nhanh bất thường. Khi điều đó xảy ra, tôi sẽ hỏi các câu hỏi cụ thể và đơn giản, như xác nhận đúng số tiền và tên trên khoản chuyển khoản của họ, và một người mua thật sẽ trả lời một cách tự tin, không do dự. Tôi cũng lưu lại hồ sơ chi tiết cho từng đơn hàng đã hoàn tất với tư cách là người bán, vì bộ phận hỗ trợ của Binance đã từng yêu cầu đúng loại tài liệu như vậy trước đây, và việc sắp xếp gọn gàng đã giúp mọi cuộc trao đổi trong những tình huống đó được giải quyết nhanh hơn.
Chạy một tài khoản người bán cũng có nghĩa là uy tín của chính tôi nằm trên bàn cân với từng đơn mà tôi chấp nhận, nên việc thận trọng không chỉ nhằm bảo vệ một giao dịch đơn lẻ—nó bảo vệ mọi người mua trong tương lai sẽ xem lịch sử của tôi trước khi quyết định giao dịch với tôi. Tỷ lệ hoàn thành được xây dựng từ việc xác minh cẩn thận, dù đôi khi phải bước lùi khỏi một đơn hàng, quan trọng với tôi hơn việc cố đóng mọi giao dịch đi qua Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan
$BTW $ACE
Việc chạy một tài khoản người bán (merchant) trên Binance P2P đã thay đổi cách tôi nghĩ về việc xác minh, chủ yếu vì trách nhiệm hoạt động theo cả hai chiều. Binance P2P cũng bảo vệ người bán thông qua KYC cho từng tài khoản, ký quỹ (escrow) giữ tài sản crypto cho đến khi đơn được xác nhận, và toàn bộ lịch sử chat có thể trở nên hữu ích nếu sau này có tranh chấp cần được xem xét. Tuy nhiên, những biện pháp bảo vệ này phát huy hiệu quả nhất khi đi kèm với phán đoán của chính người bán, đặc biệt khi người mua đặt một đơn lớn hơn bình thường.
Trước khi chấp nhận bất kỳ đơn hàng có giá trị đáng kể nào, tôi kiểm tra lịch sử tài khoản của người mua: họ đã hoàn tất bao nhiêu giao dịch, tài khoản tồn tại được bao lâu, và tên phương thức thanh toán có khớp với những gì hiển thị trên hồ sơ hay không. Một người mua lần đầu đặt một đơn lớn bất thường không tự động bị xem là đáng ngờ, nhưng điều đó có nghĩa là tôi sẽ chậm lại và chú ý kỹ hơn tới mọi tin nhắn tiếp theo, thay vì xử lý giống như một giao dịch nhỏ thông thường.
Dấu hiệu đỏ rõ ràng nhất mà tôi để ý là người mua né tránh trả lời các câu hỏi trực tiếp trong chat hoặc thúc ép chốt giao dịch nhanh bất thường. Khi điều đó xảy ra, tôi sẽ hỏi các câu hỏi cụ thể và đơn giản, như xác nhận đúng số tiền và tên trên khoản chuyển khoản của họ, và một người mua thật sẽ trả lời một cách tự tin, không do dự. Tôi cũng lưu lại hồ sơ chi tiết cho từng đơn hàng đã hoàn tất với tư cách là người bán, vì bộ phận hỗ trợ của Binance đã từng yêu cầu đúng loại tài liệu như vậy trước đây, và việc sắp xếp gọn gàng đã giúp mọi cuộc trao đổi trong những tình huống đó được giải quyết nhanh hơn.
Chạy một tài khoản người bán cũng có nghĩa là uy tín của chính tôi nằm trên bàn cân với từng đơn mà tôi chấp nhận, nên việc thận trọng không chỉ nhằm bảo vệ một giao dịch đơn lẻ—nó bảo vệ mọi người mua trong tương lai sẽ xem lịch sử của tôi trước khi quyết định giao dịch với tôi. Tỷ lệ hoàn thành được xây dựng từ việc xác minh cẩn thận, dù đôi khi phải bước lùi khỏi một đơn hàng, quan trọng với tôi hơn việc cố đóng mọi giao dịch đi qua Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
Trước khi chấp nhận bất kỳ đơn hàng có giá trị đáng kể nào, tôi kiểm tra lịch sử tài khoản của người mua: họ đã hoàn tất bao nhiêu giao dịch, tài khoản tồn tại được bao lâu, và tên phương thức thanh toán có khớp với những gì hiển thị trên hồ sơ hay không. Một người mua lần đầu đặt một đơn lớn bất thường không tự động bị xem là đáng ngờ, nhưng điều đó có nghĩa là tôi sẽ chậm lại và chú ý kỹ hơn tới mọi tin nhắn tiếp theo, thay vì xử lý giống như một giao dịch nhỏ thông thường.
Dấu hiệu đỏ rõ ràng nhất mà tôi để ý là người mua né tránh trả lời các câu hỏi trực tiếp trong chat hoặc thúc ép chốt giao dịch nhanh bất thường. Khi điều đó xảy ra, tôi sẽ hỏi các câu hỏi cụ thể và đơn giản, như xác nhận đúng số tiền và tên trên khoản chuyển khoản của họ, và một người mua thật sẽ trả lời một cách tự tin, không do dự. Tôi cũng lưu lại hồ sơ chi tiết cho từng đơn hàng đã hoàn tất với tư cách là người bán, vì bộ phận hỗ trợ của Binance đã từng yêu cầu đúng loại tài liệu như vậy trước đây, và việc sắp xếp gọn gàng đã giúp mọi cuộc trao đổi trong những tình huống đó được giải quyết nhanh hơn.
Chạy một tài khoản người bán cũng có nghĩa là uy tín của chính tôi nằm trên bàn cân với từng đơn mà tôi chấp nhận, nên việc thận trọng không chỉ nhằm bảo vệ một giao dịch đơn lẻ—nó bảo vệ mọi người mua trong tương lai sẽ xem lịch sử của tôi trước khi quyết định giao dịch với tôi. Tỷ lệ hoàn thành được xây dựng từ việc xác minh cẩn thận, dù đôi khi phải bước lùi khỏi một đơn hàng, quan trọng với tôi hơn việc cố đóng mọi giao dịch đi qua Binance P2P.
@Binance Vietnam #BinanceP2PAnToan
$BTW $ACE
53
·
--
TermMax đã công bố thị trường vay mượn lãi suất cố định đầu tiên chấp nhận tài sản thế chấp là cổ phiếu được token hóa, được xây dựng trên các chứng khoán token hóa của Ondo trong mảng Global Markets và ra mắt trên BNB Chain. Câu chuyện được đẩy rất mạnh: sự hội tụ giữa tài sản thế giới thực (RWA) và DeFi lãi suất cố định như bước tiến tiếp theo của tài chính on-chain. Tôi không nghi ngờ tham vọng đó, và thời điểm cũng khớp với nhu cầu thật của các tổ chức đối với các sản phẩm lãi suất cố định sau hai tháng biến động thị trường bất thường. Nhưng tôi có đặt câu hỏi: phần “giải phóng giá trị/khả năng mở khóa” ấy hiện đã tồn tại được bao nhiêu trong thực tế.
Một thị trường vay mượn lãi suất cố định dựa trên cổ phiếu token hóa chỉ hoạt động hiệu quả nếu bên cho vay và các bên quản lý/curator thực sự tham gia để định giá đúng loại tài sản thế chấp đó. Cổ phiếu token hóa gần như không có lịch sử thanh lý trên chuỗi. Chưa ai chứng kiến mức độ “sâu” của thị trường thực sự khi một cổ phiếu token hóa cần phải được bán nhanh trong giai đoạn suy giảm (drawdown), vì kịch bản này mới chỉ xảy ra rất ít (gần như chưa xảy ra) trên chuỗi. TermMax có thể xây dựng ngay các “đường ray” hợp đồng thông minh cho việc đó. Nhưng họ không thể “tự tạo” dữ liệu thanh khoản đã được kiểm chứng qua nhiều năm căng thẳng theo cách giống hệt, dù thị trường bản thân có được kỹ thuật hóa tốt đến đâu.
Đây là mẫu chung cho mọi lần tích hợp RWA mới, không phải một điểm yếu riêng của TermMax. Thông báo này mở ra khả năng về thanh khoản lãi suất cố định đối với các chứng khoán được token hóa. Liệu thanh khoản đó có đủ “sâu” để tạo ra ý nghĩa cho quy mô khoản vay hay không thì hoàn toàn phụ thuộc vào việc có bao nhiêu curator sẵn sàng đứng ra bảo lãnh cho một nhóm tài sản ở thời điểm còn rất mới này; và con số đó gần như sẽ luôn ở mức nhỏ ban đầu, bất kể việc tích hợp có tốt đến đâu. Nhìn rộng ra thì cơ hội là có thật: các thị trường thu nhập cố định và phái sinh lãi suất toàn cầu vận hành với quy mô lên đến hàng trăm nghìn tỷ đô la, trong khi khối lượng on-chain theo lãi suất cố định hiện vẫn chỉ được đo trong hàng chục tỷ đô la tối đa—vì vậy khoảng cách giữa tham vọng và độ sâu hiện tại chính là “khoảng trống” mà cả chuyên mục này đang cố gắng lấp đầy.
Tôi nghĩ thị trường này đáng để theo dõi một cách cụ thể vì nó đang ở giai đoạn sớm, chứ không phải vì nó đã được chứng minh là hiệu quả. Công nghệ giúp token hóa cổ phiếu làm tài sản thế chấp và độ sâu thị trường cần thiết để biến nó thành thứ thực sự hữu ích là hai mốc khác nhau.
@termmax #TermMax
$BTW $ACE
TermMax đã công bố thị trường vay mượn lãi suất cố định đầu tiên chấp nhận tài sản thế chấp là cổ phiếu được token hóa, được xây dựng trên các chứng khoán token hóa của Ondo trong mảng Global Markets và ra mắt trên BNB Chain. Câu chuyện được đẩy rất mạnh: sự hội tụ giữa tài sản thế giới thực (RWA) và DeFi lãi suất cố định như bước tiến tiếp theo của tài chính on-chain. Tôi không nghi ngờ tham vọng đó, và thời điểm cũng khớp với nhu cầu thật của các tổ chức đối với các sản phẩm lãi suất cố định sau hai tháng biến động thị trường bất thường. Nhưng tôi có đặt câu hỏi: phần “giải phóng giá trị/khả năng mở khóa” ấy hiện đã tồn tại được bao nhiêu trong thực tế.
Một thị trường vay mượn lãi suất cố định dựa trên cổ phiếu token hóa chỉ hoạt động hiệu quả nếu bên cho vay và các bên quản lý/curator thực sự tham gia để định giá đúng loại tài sản thế chấp đó. Cổ phiếu token hóa gần như không có lịch sử thanh lý trên chuỗi. Chưa ai chứng kiến mức độ “sâu” của thị trường thực sự khi một cổ phiếu token hóa cần phải được bán nhanh trong giai đoạn suy giảm (drawdown), vì kịch bản này mới chỉ xảy ra rất ít (gần như chưa xảy ra) trên chuỗi. TermMax có thể xây dựng ngay các “đường ray” hợp đồng thông minh cho việc đó. Nhưng họ không thể “tự tạo” dữ liệu thanh khoản đã được kiểm chứng qua nhiều năm căng thẳng theo cách giống hệt, dù thị trường bản thân có được kỹ thuật hóa tốt đến đâu.
Đây là mẫu chung cho mọi lần tích hợp RWA mới, không phải một điểm yếu riêng của TermMax. Thông báo này mở ra khả năng về thanh khoản lãi suất cố định đối với các chứng khoán được token hóa. Liệu thanh khoản đó có đủ “sâu” để tạo ra ý nghĩa cho quy mô khoản vay hay không thì hoàn toàn phụ thuộc vào việc có bao nhiêu curator sẵn sàng đứng ra bảo lãnh cho một nhóm tài sản ở thời điểm còn rất mới này; và con số đó gần như sẽ luôn ở mức nhỏ ban đầu, bất kể việc tích hợp có tốt đến đâu. Nhìn rộng ra thì cơ hội là có thật: các thị trường thu nhập cố định và phái sinh lãi suất toàn cầu vận hành với quy mô lên đến hàng trăm nghìn tỷ đô la, trong khi khối lượng on-chain theo lãi suất cố định hiện vẫn chỉ được đo trong hàng chục tỷ đô la tối đa—vì vậy khoảng cách giữa tham vọng và độ sâu hiện tại chính là “khoảng trống” mà cả chuyên mục này đang cố gắng lấp đầy.
Tôi nghĩ thị trường này đáng để theo dõi một cách cụ thể vì nó đang ở giai đoạn sớm, chứ không phải vì nó đã được chứng minh là hiệu quả. Công nghệ giúp token hóa cổ phiếu làm tài sản thế chấp và độ sâu thị trường cần thiết để biến nó thành thứ thực sự hữu ích là hai mốc khác nhau.
@TermMax #TermMax
$BTW $ACE
Một thị trường vay mượn lãi suất cố định dựa trên cổ phiếu token hóa chỉ hoạt động hiệu quả nếu bên cho vay và các bên quản lý/curator thực sự tham gia để định giá đúng loại tài sản thế chấp đó. Cổ phiếu token hóa gần như không có lịch sử thanh lý trên chuỗi. Chưa ai chứng kiến mức độ “sâu” của thị trường thực sự khi một cổ phiếu token hóa cần phải được bán nhanh trong giai đoạn suy giảm (drawdown), vì kịch bản này mới chỉ xảy ra rất ít (gần như chưa xảy ra) trên chuỗi. TermMax có thể xây dựng ngay các “đường ray” hợp đồng thông minh cho việc đó. Nhưng họ không thể “tự tạo” dữ liệu thanh khoản đã được kiểm chứng qua nhiều năm căng thẳng theo cách giống hệt, dù thị trường bản thân có được kỹ thuật hóa tốt đến đâu.
Đây là mẫu chung cho mọi lần tích hợp RWA mới, không phải một điểm yếu riêng của TermMax. Thông báo này mở ra khả năng về thanh khoản lãi suất cố định đối với các chứng khoán được token hóa. Liệu thanh khoản đó có đủ “sâu” để tạo ra ý nghĩa cho quy mô khoản vay hay không thì hoàn toàn phụ thuộc vào việc có bao nhiêu curator sẵn sàng đứng ra bảo lãnh cho một nhóm tài sản ở thời điểm còn rất mới này; và con số đó gần như sẽ luôn ở mức nhỏ ban đầu, bất kể việc tích hợp có tốt đến đâu. Nhìn rộng ra thì cơ hội là có thật: các thị trường thu nhập cố định và phái sinh lãi suất toàn cầu vận hành với quy mô lên đến hàng trăm nghìn tỷ đô la, trong khi khối lượng on-chain theo lãi suất cố định hiện vẫn chỉ được đo trong hàng chục tỷ đô la tối đa—vì vậy khoảng cách giữa tham vọng và độ sâu hiện tại chính là “khoảng trống” mà cả chuyên mục này đang cố gắng lấp đầy.
Tôi nghĩ thị trường này đáng để theo dõi một cách cụ thể vì nó đang ở giai đoạn sớm, chứ không phải vì nó đã được chứng minh là hiệu quả. Công nghệ giúp token hóa cổ phiếu làm tài sản thế chấp và độ sâu thị trường cần thiết để biến nó thành thứ thực sự hữu ích là hai mốc khác nhau.
@TermMax #TermMax
$BTW $ACE
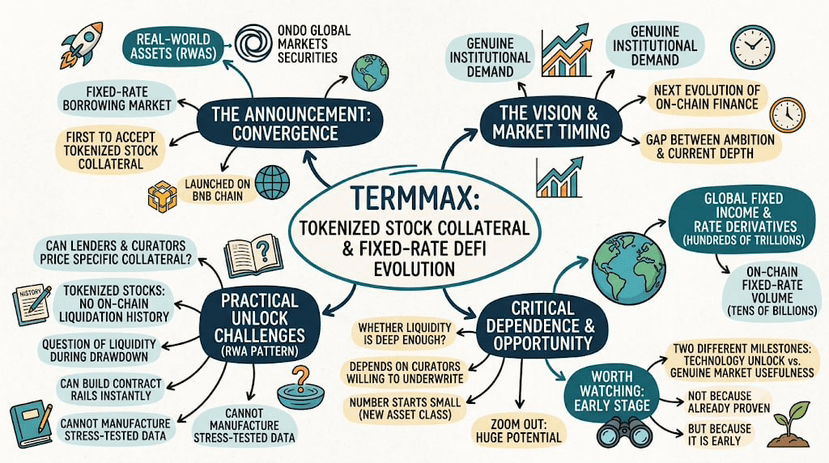
208
·
--
Dusk Network đang truy đuổi token hóa tài sản ngoài đời thực trong một lĩnh vực mà Ondo Finance giành được những tiêu đề của BlackRock, còn Ethereum, Avalanche và Polygon cũng mang tới những hệ sinh thái lớn hơn, thanh khoản sâu hơn và nhiều năm “chiếm lĩnh” sự chú ý của giới phát triển để tham gia cuộc chiến. Trong bối cảnh đó, công ty đã đưa ra một quyết định trông gần như ngoan cố từ bên ngoài: chỉ tập trung hẹp vào hạ tầng tài chính được quản lý tại châu Âu—cụ thể là MiCA, MiFID II và Cơ chế Thử nghiệm DLT—thay vì định vị mình như một nơi “ngôi nhà chung” cho token hóa RWA trên phạm vi toàn cầu như các đối thủ lớn hơn. Dusk Network được thành lập vào năm 2018 tại Hà Lan, cũng là quốc gia nơi NPEX và cơ quan quản lý của họ hoạt động, và điểm khởi đầu mang tính khu vực này thể hiện trực tiếp ở chỗ giao thức đã thực sự được thiết kế xoay quanh các khung quy định nào ngay từ ngày đầu, thay vì được bổ sung sau như một góc tiếp thị.
Tôi nghĩ sự “hẹp” đó chính là chiến lược thực sự, chứ không phải một hạn chế mà đội ngũ vẫn chưa kịp khắc phục. Xây dựng logic tuân thủ, công bố chọn lọc và cơ chế thanh toán tất định xoay quanh một khuôn khổ pháp lý được xác định rõ ràng là một mục tiêu kỹ thuật nhỏ hơn và khả thi hơn nhiều so với việc cố gắng đáp ứng cùng lúc các cơ quan quản lý chứng khoán của Mỹ, EU và châu Á từ chỉ một giao thức. Các quan hệ đối tác phát sinh—NPEX cho giao dịch chứng khoán được quản lý, Quantoz cho các stablecoin euro tuân thủ MiCA, 21X cho việc thanh toán theo Cơ chế Thử nghiệm DLT—đều nằm trong “sổ tay quy định” của riêng một khu vực đó, thay vì trải rộng đồng thời qua nhiều hệ thống pháp lý khác nhau.
Chi phí của sự tập trung đó là mức độ hiện diện và quy mô thị trường có thể tiếp cận. Tổng mức hoạt động on-chain của Dusk Network vẫn thấp hơn rất nhiều so với Ondo hoặc khối lượng RWA của Ethereum, và mọi tiêu đề về các khung token hóa của Mỹ trong thời gian tới, ít nhất là hiện tại, là một thị trường mà kiến trúc hiện tại của Dusk Network chưa được thiết kế để phục vụ trực tiếp. Đặt cược “độ sâu” trong một khu vực pháp lý thay vì “độ rộng” trên nhiều nơi là một quyết định có thật, và nó vẫn chưa mang lại kết quả trong việc giành thị phần một cách rõ ràng.
@Dusk_Foundation $DUSK #dusk
Dusk Network đang truy đuổi token hóa tài sản ngoài đời thực trong một lĩnh vực mà Ondo Finance giành được những tiêu đề của BlackRock, còn Ethereum, Avalanche và Polygon cũng mang tới những hệ sinh thái lớn hơn, thanh khoản sâu hơn và nhiều năm “chiếm lĩnh” sự chú ý của giới phát triển để tham gia cuộc chiến. Trong bối cảnh đó, công ty đã đưa ra một quyết định trông gần như ngoan cố từ bên ngoài: chỉ tập trung hẹp vào hạ tầng tài chính được quản lý tại châu Âu—cụ thể là MiCA, MiFID II và Cơ chế Thử nghiệm DLT—thay vì định vị mình như một nơi “ngôi nhà chung” cho token hóa RWA trên phạm vi toàn cầu như các đối thủ lớn hơn. Dusk Network được thành lập vào năm 2018 tại Hà Lan, cũng là quốc gia nơi NPEX và cơ quan quản lý của họ hoạt động, và điểm khởi đầu mang tính khu vực này thể hiện trực tiếp ở chỗ giao thức đã thực sự được thiết kế xoay quanh các khung quy định nào ngay từ ngày đầu, thay vì được bổ sung sau như một góc tiếp thị.
Tôi nghĩ sự “hẹp” đó chính là chiến lược thực sự, chứ không phải một hạn chế mà đội ngũ vẫn chưa kịp khắc phục. Xây dựng logic tuân thủ, công bố chọn lọc và cơ chế thanh toán tất định xoay quanh một khuôn khổ pháp lý được xác định rõ ràng là một mục tiêu kỹ thuật nhỏ hơn và khả thi hơn nhiều so với việc cố gắng đáp ứng cùng lúc các cơ quan quản lý chứng khoán của Mỹ, EU và châu Á từ chỉ một giao thức. Các quan hệ đối tác phát sinh—NPEX cho giao dịch chứng khoán được quản lý, Quantoz cho các stablecoin euro tuân thủ MiCA, 21X cho việc thanh toán theo Cơ chế Thử nghiệm DLT—đều nằm trong “sổ tay quy định” của riêng một khu vực đó, thay vì trải rộng đồng thời qua nhiều hệ thống pháp lý khác nhau.
Chi phí của sự tập trung đó là mức độ hiện diện và quy mô thị trường có thể tiếp cận. Tổng mức hoạt động on-chain của Dusk Network vẫn thấp hơn rất nhiều so với Ondo hoặc khối lượng RWA của Ethereum, và mọi tiêu đề về các khung token hóa của Mỹ trong thời gian tới, ít nhất là hiện tại, là một thị trường mà kiến trúc hiện tại của Dusk Network chưa được thiết kế để phục vụ trực tiếp. Đặt cược “độ sâu” trong một khu vực pháp lý thay vì “độ rộng” trên nhiều nơi là một quyết định có thật, và nó vẫn chưa mang lại kết quả trong việc giành thị phần một cách rõ ràng.
@Dusk $DUSK #dusk
Tôi nghĩ sự “hẹp” đó chính là chiến lược thực sự, chứ không phải một hạn chế mà đội ngũ vẫn chưa kịp khắc phục. Xây dựng logic tuân thủ, công bố chọn lọc và cơ chế thanh toán tất định xoay quanh một khuôn khổ pháp lý được xác định rõ ràng là một mục tiêu kỹ thuật nhỏ hơn và khả thi hơn nhiều so với việc cố gắng đáp ứng cùng lúc các cơ quan quản lý chứng khoán của Mỹ, EU và châu Á từ chỉ một giao thức. Các quan hệ đối tác phát sinh—NPEX cho giao dịch chứng khoán được quản lý, Quantoz cho các stablecoin euro tuân thủ MiCA, 21X cho việc thanh toán theo Cơ chế Thử nghiệm DLT—đều nằm trong “sổ tay quy định” của riêng một khu vực đó, thay vì trải rộng đồng thời qua nhiều hệ thống pháp lý khác nhau.
Chi phí của sự tập trung đó là mức độ hiện diện và quy mô thị trường có thể tiếp cận. Tổng mức hoạt động on-chain của Dusk Network vẫn thấp hơn rất nhiều so với Ondo hoặc khối lượng RWA của Ethereum, và mọi tiêu đề về các khung token hóa của Mỹ trong thời gian tới, ít nhất là hiện tại, là một thị trường mà kiến trúc hiện tại của Dusk Network chưa được thiết kế để phục vụ trực tiếp. Đặt cược “độ sâu” trong một khu vực pháp lý thay vì “độ rộng” trên nhiều nơi là một quyết định có thật, và nó vẫn chưa mang lại kết quả trong việc giành thị phần một cách rõ ràng.
@Dusk $DUSK #dusk
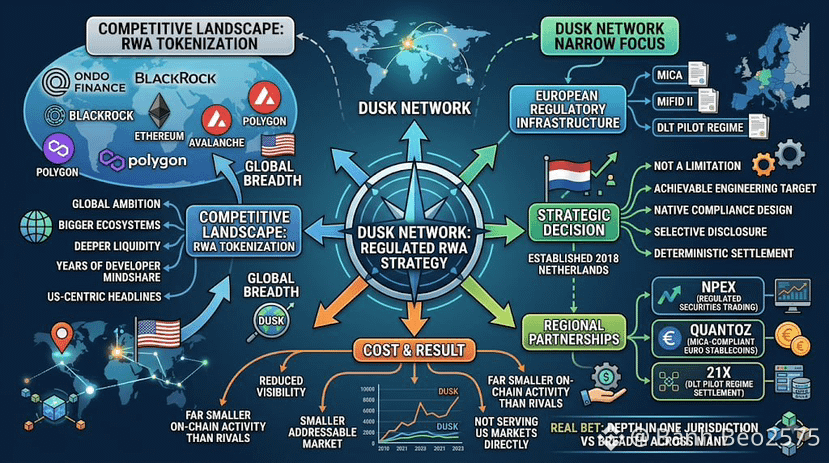
7
58
·
--
Tôi không nghĩ nhiều về các mức KYC trên Binance P2P cho đến khi tôi thử hoàn tất một giao dịch lớn hơn và bị chặn bởi một giới hạn mà tôi không hề biết là tồn tại. Thì ra việc xác minh không chỉ là một ô tick duy nhất; nó được chia theo cấp bậc, và mỗi cấp độ sẽ mở khóa hạn mức giao dịch cao hơn, đồng thời—tôi cho rằng—đem lại các đối tác giao dịch đáng tin cậy hơn nhìn chung.
Binance P2P yêu cầu mọi tài khoản phải vượt qua xác minh danh tính thì mới có thể giao dịch. Điều này đã loại bỏ một lượng lớn rủi ro ẩn danh so với việc giao dịch crypto một cách không chính thức ở nơi khác. Chuyển sang cấp xác minh cao hơn sẽ bổ sung thêm các kiểm tra đối với tài khoản, và theo trải nghiệm của tôi, các bên đối ứng có xác minh cấp cao được hoàn tất đầy đủ thường có lịch sử giao dịch ổn định hơn, dù điều đó không bao giờ thay thế việc tự mình kiểm tra các chỉ số hồ sơ thực tế của họ.
Kể từ khi nâng cấp xác minh của chính mình, một vài thứ trong cách tôi giao dịch đã thay đổi. Tôi có thể truy cập các kích thước lệnh lớn hơn mà không bị cờ cảnh báo hoặc làm chậm giao dịch. Tôi vẫn kiểm tra tỷ lệ hoàn thành và tổng số lệnh của bất kỳ đối tác nào, bất kể họ thuộc cấp xác minh nào, vì KYC xác nhận danh tính chứ không phải mức độ tin cậy trong mọi giao dịch. Tôi xác nhận việc thanh toán trong tài khoản ngân hàng của chính mình trước khi nhả crypto mỗi lần, dù bên kia đã được xác minh đến mức nào. Và nếu có bất kỳ điều gì về một lệnh có vẻ không khớp với những gì một tài khoản đã được thiết lập và xác minh rõ ràng thường nên có, tôi liên hệ bộ phận hỗ trợ của Binance thay vì cho rằng xác minh cao hơn đồng nghĩa với việc không còn rủi ro.
Điều làm tôi bất ngờ nhất là quy trình hỗ trợ cũng mượt hơn nhiều khi tài khoản của tôi mang cấp xác minh cao hơn. Những câu hỏi trước đây mất cả ngày để xử lý giờ được trả lời trong vòng vài giờ, và tôi đoán rằng điều này liên quan đến việc đã có sẵn bao nhiêu thông tin danh tính trong hồ sơ. Đây là một lợi ích phụ nhỏ đáng nhắc đến.
KYC là nền tảng mà Binance P2P được xây dựng trên, nhưng nó chỉ là một lớp trong số nhiều lớp khác. Kết hợp nó với thói quen tự kiểm tra xác minh của riêng bạn mới là thứ thực sự giúp mọi giao dịch an toàn.
@Binance_Vietnam #BinanceP2PAnToan
$TUT $BTW
Tôi không nghĩ nhiều về các mức KYC trên Binance P2P cho đến khi tôi thử hoàn tất một giao dịch lớn hơn và bị chặn bởi một giới hạn mà tôi không hề biết là tồn tại. Thì ra việc xác minh không chỉ là một ô tick duy nhất; nó được chia theo cấp bậc, và mỗi cấp độ sẽ mở khóa hạn mức giao dịch cao hơn, đồng thời—tôi cho rằng—đem lại các đối tác giao dịch đáng tin cậy hơn nhìn chung.
Binance P2P yêu cầu mọi tài khoản phải vượt qua xác minh danh tính thì mới có thể giao dịch. Điều này đã loại bỏ một lượng lớn rủi ro ẩn danh so với việc giao dịch crypto một cách không chính thức ở nơi khác. Chuyển sang cấp xác minh cao hơn sẽ bổ sung thêm các kiểm tra đối với tài khoản, và theo trải nghiệm của tôi, các bên đối ứng có xác minh cấp cao được hoàn tất đầy đủ thường có lịch sử giao dịch ổn định hơn, dù điều đó không bao giờ thay thế việc tự mình kiểm tra các chỉ số hồ sơ thực tế của họ.
Kể từ khi nâng cấp xác minh của chính mình, một vài thứ trong cách tôi giao dịch đã thay đổi. Tôi có thể truy cập các kích thước lệnh lớn hơn mà không bị cờ cảnh báo hoặc làm chậm giao dịch. Tôi vẫn kiểm tra tỷ lệ hoàn thành và tổng số lệnh của bất kỳ đối tác nào, bất kể họ thuộc cấp xác minh nào, vì KYC xác nhận danh tính chứ không phải mức độ tin cậy trong mọi giao dịch. Tôi xác nhận việc thanh toán trong tài khoản ngân hàng của chính mình trước khi nhả crypto mỗi lần, dù bên kia đã được xác minh đến mức nào. Và nếu có bất kỳ điều gì về một lệnh có vẻ không khớp với những gì một tài khoản đã được thiết lập và xác minh rõ ràng thường nên có, tôi liên hệ bộ phận hỗ trợ của Binance thay vì cho rằng xác minh cao hơn đồng nghĩa với việc không còn rủi ro.
Điều làm tôi bất ngờ nhất là quy trình hỗ trợ cũng mượt hơn nhiều khi tài khoản của tôi mang cấp xác minh cao hơn. Những câu hỏi trước đây mất cả ngày để xử lý giờ được trả lời trong vòng vài giờ, và tôi đoán rằng điều này liên quan đến việc đã có sẵn bao nhiêu thông tin danh tính trong hồ sơ. Đây là một lợi ích phụ nhỏ đáng nhắc đến.
KYC là nền tảng mà Binance P2P được xây dựng trên, nhưng nó chỉ là một lớp trong số nhiều lớp khác. Kết hợp nó với thói quen tự kiểm tra xác minh của riêng bạn mới là thứ thực sự giúp mọi giao dịch an toàn.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
Binance P2P yêu cầu mọi tài khoản phải vượt qua xác minh danh tính thì mới có thể giao dịch. Điều này đã loại bỏ một lượng lớn rủi ro ẩn danh so với việc giao dịch crypto một cách không chính thức ở nơi khác. Chuyển sang cấp xác minh cao hơn sẽ bổ sung thêm các kiểm tra đối với tài khoản, và theo trải nghiệm của tôi, các bên đối ứng có xác minh cấp cao được hoàn tất đầy đủ thường có lịch sử giao dịch ổn định hơn, dù điều đó không bao giờ thay thế việc tự mình kiểm tra các chỉ số hồ sơ thực tế của họ.
Kể từ khi nâng cấp xác minh của chính mình, một vài thứ trong cách tôi giao dịch đã thay đổi. Tôi có thể truy cập các kích thước lệnh lớn hơn mà không bị cờ cảnh báo hoặc làm chậm giao dịch. Tôi vẫn kiểm tra tỷ lệ hoàn thành và tổng số lệnh của bất kỳ đối tác nào, bất kể họ thuộc cấp xác minh nào, vì KYC xác nhận danh tính chứ không phải mức độ tin cậy trong mọi giao dịch. Tôi xác nhận việc thanh toán trong tài khoản ngân hàng của chính mình trước khi nhả crypto mỗi lần, dù bên kia đã được xác minh đến mức nào. Và nếu có bất kỳ điều gì về một lệnh có vẻ không khớp với những gì một tài khoản đã được thiết lập và xác minh rõ ràng thường nên có, tôi liên hệ bộ phận hỗ trợ của Binance thay vì cho rằng xác minh cao hơn đồng nghĩa với việc không còn rủi ro.
Điều làm tôi bất ngờ nhất là quy trình hỗ trợ cũng mượt hơn nhiều khi tài khoản của tôi mang cấp xác minh cao hơn. Những câu hỏi trước đây mất cả ngày để xử lý giờ được trả lời trong vòng vài giờ, và tôi đoán rằng điều này liên quan đến việc đã có sẵn bao nhiêu thông tin danh tính trong hồ sơ. Đây là một lợi ích phụ nhỏ đáng nhắc đến.
KYC là nền tảng mà Binance P2P được xây dựng trên, nhưng nó chỉ là một lớp trong số nhiều lớp khác. Kết hợp nó với thói quen tự kiểm tra xác minh của riêng bạn mới là thứ thực sự giúp mọi giao dịch an toàn.
@Binance Vietnam #BinanceP2PAnToan
$TUT $BTW
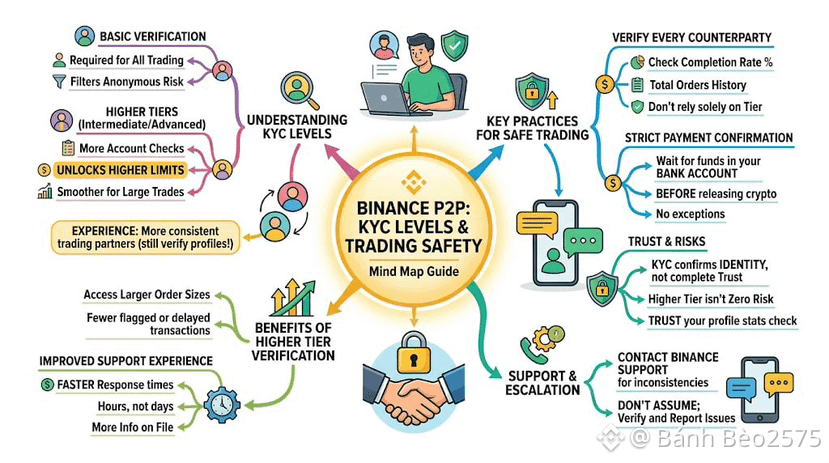
281
·
--
TermMax thích mở màn bài pitch của mình bằng một con số khó có thể phản biện: thị trường thu nhập cố định toàn cầu đã vượt 100 nghìn tỷ USD, các công cụ phái sinh lãi suất cộng thêm khoảng 600 nghìn tỷ USD nữa, và toàn bộ phân khúc lãi suất cố định trên chuỗi chỉ nằm dưới 20 tỷ USD. Trên giấy tờ, đây chưa phải là một thị trường cạnh tranh—mà gần như là một “vùng trống” so với bản tương ứng ở ngoài hệ thống (off-chain)—và TermMax định vị mình như một người đi sớm (early mover) trong khoảng trống đó.
Tôi không tranh cãi các con số vĩ mô. Điều tôi muốn xem xét là khoảng cách giữa cách đóng khung đó và vị trí thực tế mà TermMax đang đứng hôm nay. Tổng giá trị bị khóa (TVL) trong suốt thời gian qua đã dao động trong khoảng từ tầm 30-40 triệu USD, trải trên tám chuỗi, trong đó Ethereum vẫn chiếm phần lớn thanh khoản. So với phân khúc lãi suất cố định on-chain trị giá 20 tỷ USD, TermMax là một bên tham gia có ý nghĩa nhưng vẫn còn nhỏ. So với 100 nghìn tỷ USD trong thu nhập cố định toàn cầu, các con số hiện tại về cơ bản chẳng khác gì bằng không theo nghĩa thống kê.
Điều này không phải là một lời chỉ trích về kỹ thuật của giao thức, mà là một nhận định về vị trí của bất kỳ dự án DeFi lãi suất cố định giai đoạn đầu nào so với thị trường mà nó cuối cùng muốn giải quyết. Việc trích dẫn quy mô thị trường có thể tiếp cận (TAM) là cách đặt bối cảnh hợp lý. Nhưng coi con số đó như bằng chứng cho lực kéo (traction) hiện tại thì là một sai lầm mà tôi không nghĩ người đọc cẩn trọng nên mắc phải.
Điều thực sự quan trọng để TermMax thu hẹp bất kỳ phần nào của khoảng cách đó là liệu mức sử dụng hoạt động hằng ngày—hiện đang ở vào hàng chục nghìn người—có tiếp tục tăng trưởng khi các chương trình khuyến khích giảm dần hay không, và liệu các tích hợp mang tính tổ chức như các thị trường chứng khoán được token hóa làm tài sản thế chấp có mang vốn với hành vi khác biệt so với các khoản tiền gửi bán lẻ dựa trên khuyến khích hay không. Thị trường có thể tiếp cận là có thật. Việc TermMax có nắm được một phần đủ lớn hay không vẫn là câu hỏi còn bỏ ngỏ, chưa có câu trả lời chắc chắn.
@termmax #TermMax
$TUT $BTW $PRL
TermMax thích mở màn bài pitch của mình bằng một con số khó có thể phản biện: thị trường thu nhập cố định toàn cầu đã vượt 100 nghìn tỷ USD, các công cụ phái sinh lãi suất cộng thêm khoảng 600 nghìn tỷ USD nữa, và toàn bộ phân khúc lãi suất cố định trên chuỗi chỉ nằm dưới 20 tỷ USD. Trên giấy tờ, đây chưa phải là một thị trường cạnh tranh—mà gần như là một “vùng trống” so với bản tương ứng ở ngoài hệ thống (off-chain)—và TermMax định vị mình như một người đi sớm (early mover) trong khoảng trống đó.
Tôi không tranh cãi các con số vĩ mô. Điều tôi muốn xem xét là khoảng cách giữa cách đóng khung đó và vị trí thực tế mà TermMax đang đứng hôm nay. Tổng giá trị bị khóa (TVL) trong suốt thời gian qua đã dao động trong khoảng từ tầm 30-40 triệu USD, trải trên tám chuỗi, trong đó Ethereum vẫn chiếm phần lớn thanh khoản. So với phân khúc lãi suất cố định on-chain trị giá 20 tỷ USD, TermMax là một bên tham gia có ý nghĩa nhưng vẫn còn nhỏ. So với 100 nghìn tỷ USD trong thu nhập cố định toàn cầu, các con số hiện tại về cơ bản chẳng khác gì bằng không theo nghĩa thống kê.
Điều này không phải là một lời chỉ trích về kỹ thuật của giao thức, mà là một nhận định về vị trí của bất kỳ dự án DeFi lãi suất cố định giai đoạn đầu nào so với thị trường mà nó cuối cùng muốn giải quyết. Việc trích dẫn quy mô thị trường có thể tiếp cận (TAM) là cách đặt bối cảnh hợp lý. Nhưng coi con số đó như bằng chứng cho lực kéo (traction) hiện tại thì là một sai lầm mà tôi không nghĩ người đọc cẩn trọng nên mắc phải.
Điều thực sự quan trọng để TermMax thu hẹp bất kỳ phần nào của khoảng cách đó là liệu mức sử dụng hoạt động hằng ngày—hiện đang ở vào hàng chục nghìn người—có tiếp tục tăng trưởng khi các chương trình khuyến khích giảm dần hay không, và liệu các tích hợp mang tính tổ chức như các thị trường chứng khoán được token hóa làm tài sản thế chấp có mang vốn với hành vi khác biệt so với các khoản tiền gửi bán lẻ dựa trên khuyến khích hay không. Thị trường có thể tiếp cận là có thật. Việc TermMax có nắm được một phần đủ lớn hay không vẫn là câu hỏi còn bỏ ngỏ, chưa có câu trả lời chắc chắn.
@TermMax #TermMax
$TUT $BTW $PRL
Tôi không tranh cãi các con số vĩ mô. Điều tôi muốn xem xét là khoảng cách giữa cách đóng khung đó và vị trí thực tế mà TermMax đang đứng hôm nay. Tổng giá trị bị khóa (TVL) trong suốt thời gian qua đã dao động trong khoảng từ tầm 30-40 triệu USD, trải trên tám chuỗi, trong đó Ethereum vẫn chiếm phần lớn thanh khoản. So với phân khúc lãi suất cố định on-chain trị giá 20 tỷ USD, TermMax là một bên tham gia có ý nghĩa nhưng vẫn còn nhỏ. So với 100 nghìn tỷ USD trong thu nhập cố định toàn cầu, các con số hiện tại về cơ bản chẳng khác gì bằng không theo nghĩa thống kê.
Điều này không phải là một lời chỉ trích về kỹ thuật của giao thức, mà là một nhận định về vị trí của bất kỳ dự án DeFi lãi suất cố định giai đoạn đầu nào so với thị trường mà nó cuối cùng muốn giải quyết. Việc trích dẫn quy mô thị trường có thể tiếp cận (TAM) là cách đặt bối cảnh hợp lý. Nhưng coi con số đó như bằng chứng cho lực kéo (traction) hiện tại thì là một sai lầm mà tôi không nghĩ người đọc cẩn trọng nên mắc phải.
Điều thực sự quan trọng để TermMax thu hẹp bất kỳ phần nào của khoảng cách đó là liệu mức sử dụng hoạt động hằng ngày—hiện đang ở vào hàng chục nghìn người—có tiếp tục tăng trưởng khi các chương trình khuyến khích giảm dần hay không, và liệu các tích hợp mang tính tổ chức như các thị trường chứng khoán được token hóa làm tài sản thế chấp có mang vốn với hành vi khác biệt so với các khoản tiền gửi bán lẻ dựa trên khuyến khích hay không. Thị trường có thể tiếp cận là có thật. Việc TermMax có nắm được một phần đủ lớn hay không vẫn là câu hỏi còn bỏ ngỏ, chưa có câu trả lời chắc chắn.
@TermMax #TermMax
$TUT $BTW $PRL
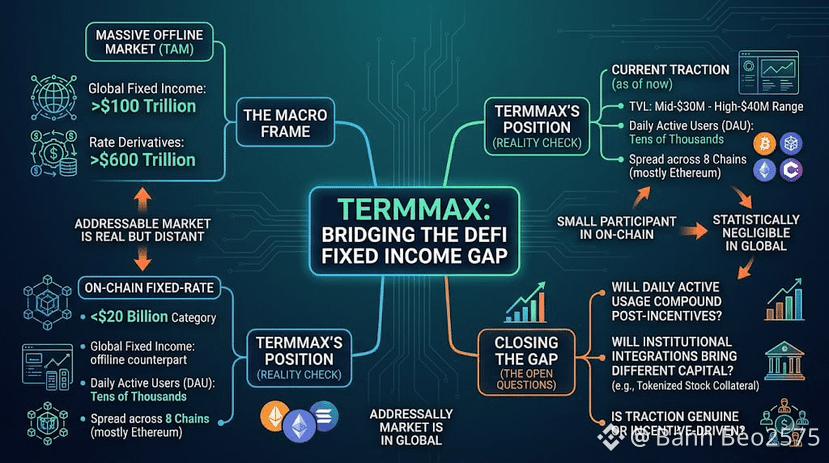
1
1
260
·
--
Giao thức DeFi mới, đội ngũ nhỏ, tuyên bố lớn: sự kết hợp đó đã tạo ra một định kiến cụ thể—và đa phần là có phần xứng đáng—rằng có một cuộc kiểm toán bị đẩy gấp trước khi ra mắt, một trang bug bounty tồn tại chủ yếu để “cho có”, và một lỗ hổng khai thác nổi bật ngay trong năm đầu tiên mà không ai kịp nhận ra. Đó là một mẫu lặp lại đủ thường xuyên khiến sự hoài nghi đối với bất kỳ giao thức cho vay mới nào cũng là một thái độ mặc định hợp lý.
TermMax nằm hơi “lạc nhịp” trong khuôn mẫu đó, chủ yếu vì nó không khớp với các chi tiết thực sự quan trọng. Giao thức này chạy nhiều vòng kiểm toán thông qua các cuộc thi Cantina của Spearbit thay vì chỉ một lần rà soát trước khi ra mắt, duy trì một chương trình Immunefi bug bounty đang hoạt động với phần thưởng cho lỗ hổng nghiêm trọng lên tới 50.000 USD, và đồng thời bổ sung lớp giám sát on-chain liên tục của Hypernative cho cả hai lớp trên—theo dõi hoạt động đáng ngờ theo thời gian thực thay vì chỉ dựa vào các đánh giá theo từng thời điểm. TermMax công bố điểm DeFiSafety PQR đạt 93%, và nhóm dự án chủ động so sánh con số này với Aave V3—một giao thức mà phần lớn ngành xem như chuẩn mực an ninh.
Bảo mật quản trị cũng được xử lý tương tự: ví multi-signature 4 trên 6 cho các chức năng quản trị quan trọng, các thị trường được tách biệt để nếu có sự cố trong một cặp tài sản thế chấp thì không thể lan sang mọi thị trường khác trong giao thức, và các timelock bất đối xứng cho các thay đổi tham số rủi ro. Tất cả điều đó không có gì quá lạ đối với những cái tên lâu đời nhất trong mảng cho vay DeFi. Điều thực sự hiếm gặp là một giao thức chỉ mới ra mắt vào tháng 4 năm 2025.
Các cuộc kiểm toán dày đặc và điểm an toàn cao làm giảm xác suất của một nhóm lỗi cụ thể mà không thể loại bỏ hoàn toàn rủi ro, và các thông báo rủi ro của chính TermMax cũng nói lên điều đó. Thứ họ làm là đưa TermMax ra khỏi “nhóm mới và chưa được soi xét kỹ” mà định kiến mặc định thường giả định; và sự khác biệt này đáng được cân nhắc trước khi vội loại bỏ một giao thức non trẻ chỉ vì tuổi đời của nó.
@termmax #TermMax
$BTW $STBL $STAR
Giao thức DeFi mới, đội ngũ nhỏ, tuyên bố lớn: sự kết hợp đó đã tạo ra một định kiến cụ thể—và đa phần là có phần xứng đáng—rằng có một cuộc kiểm toán bị đẩy gấp trước khi ra mắt, một trang bug bounty tồn tại chủ yếu để “cho có”, và một lỗ hổng khai thác nổi bật ngay trong năm đầu tiên mà không ai kịp nhận ra. Đó là một mẫu lặp lại đủ thường xuyên khiến sự hoài nghi đối với bất kỳ giao thức cho vay mới nào cũng là một thái độ mặc định hợp lý.
TermMax nằm hơi “lạc nhịp” trong khuôn mẫu đó, chủ yếu vì nó không khớp với các chi tiết thực sự quan trọng. Giao thức này chạy nhiều vòng kiểm toán thông qua các cuộc thi Cantina của Spearbit thay vì chỉ một lần rà soát trước khi ra mắt, duy trì một chương trình Immunefi bug bounty đang hoạt động với phần thưởng cho lỗ hổng nghiêm trọng lên tới 50.000 USD, và đồng thời bổ sung lớp giám sát on-chain liên tục của Hypernative cho cả hai lớp trên—theo dõi hoạt động đáng ngờ theo thời gian thực thay vì chỉ dựa vào các đánh giá theo từng thời điểm. TermMax công bố điểm DeFiSafety PQR đạt 93%, và nhóm dự án chủ động so sánh con số này với Aave V3—một giao thức mà phần lớn ngành xem như chuẩn mực an ninh.
Bảo mật quản trị cũng được xử lý tương tự: ví multi-signature 4 trên 6 cho các chức năng quản trị quan trọng, các thị trường được tách biệt để nếu có sự cố trong một cặp tài sản thế chấp thì không thể lan sang mọi thị trường khác trong giao thức, và các timelock bất đối xứng cho các thay đổi tham số rủi ro. Tất cả điều đó không có gì quá lạ đối với những cái tên lâu đời nhất trong mảng cho vay DeFi. Điều thực sự hiếm gặp là một giao thức chỉ mới ra mắt vào tháng 4 năm 2025.
Các cuộc kiểm toán dày đặc và điểm an toàn cao làm giảm xác suất của một nhóm lỗi cụ thể mà không thể loại bỏ hoàn toàn rủi ro, và các thông báo rủi ro của chính TermMax cũng nói lên điều đó. Thứ họ làm là đưa TermMax ra khỏi “nhóm mới và chưa được soi xét kỹ” mà định kiến mặc định thường giả định; và sự khác biệt này đáng được cân nhắc trước khi vội loại bỏ một giao thức non trẻ chỉ vì tuổi đời của nó.
@TermMax #TermMax
$BTW $STBL $STAR
TermMax nằm hơi “lạc nhịp” trong khuôn mẫu đó, chủ yếu vì nó không khớp với các chi tiết thực sự quan trọng. Giao thức này chạy nhiều vòng kiểm toán thông qua các cuộc thi Cantina của Spearbit thay vì chỉ một lần rà soát trước khi ra mắt, duy trì một chương trình Immunefi bug bounty đang hoạt động với phần thưởng cho lỗ hổng nghiêm trọng lên tới 50.000 USD, và đồng thời bổ sung lớp giám sát on-chain liên tục của Hypernative cho cả hai lớp trên—theo dõi hoạt động đáng ngờ theo thời gian thực thay vì chỉ dựa vào các đánh giá theo từng thời điểm. TermMax công bố điểm DeFiSafety PQR đạt 93%, và nhóm dự án chủ động so sánh con số này với Aave V3—một giao thức mà phần lớn ngành xem như chuẩn mực an ninh.
Bảo mật quản trị cũng được xử lý tương tự: ví multi-signature 4 trên 6 cho các chức năng quản trị quan trọng, các thị trường được tách biệt để nếu có sự cố trong một cặp tài sản thế chấp thì không thể lan sang mọi thị trường khác trong giao thức, và các timelock bất đối xứng cho các thay đổi tham số rủi ro. Tất cả điều đó không có gì quá lạ đối với những cái tên lâu đời nhất trong mảng cho vay DeFi. Điều thực sự hiếm gặp là một giao thức chỉ mới ra mắt vào tháng 4 năm 2025.
Các cuộc kiểm toán dày đặc và điểm an toàn cao làm giảm xác suất của một nhóm lỗi cụ thể mà không thể loại bỏ hoàn toàn rủi ro, và các thông báo rủi ro của chính TermMax cũng nói lên điều đó. Thứ họ làm là đưa TermMax ra khỏi “nhóm mới và chưa được soi xét kỹ” mà định kiến mặc định thường giả định; và sự khác biệt này đáng được cân nhắc trước khi vội loại bỏ một giao thức non trẻ chỉ vì tuổi đời của nó.
@TermMax #TermMax
$BTW $STBL $STAR
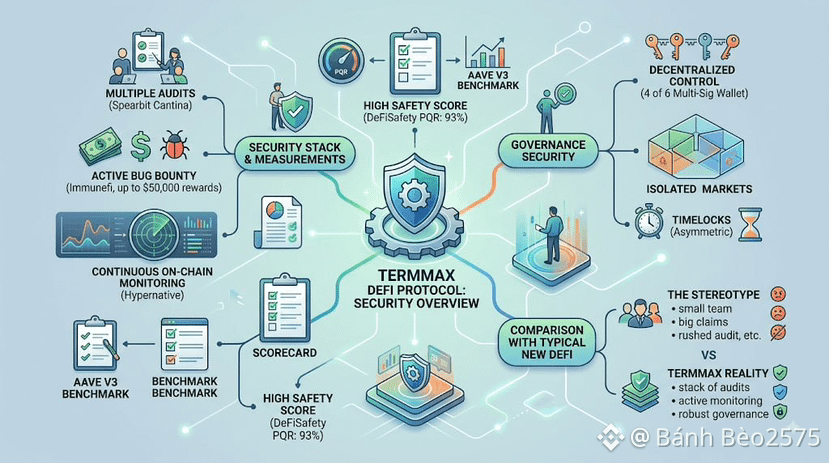
320
·
--
Có một mô-típ quen thuộc trong crypto: một nhóm nhỏ thuộc Layer-1 công bố một “quan hệ đối tác” hóa ra chỉ là đổi logo, một thông cáo báo chí chung và chẳng có thêm gì đáng kể sau khi bạn tìm kiếm các hoạt động thực tế trên chuỗi. Mô-típ đó đã khiến rất nhiều người—một cách hợp lý—thường xuyên coi thường các thông báo quan hệ đối tác mang tính tổ chức từ các dự án nhỏ chỉ vì phản xạ. Tôi hiểu phản xạ đó. Nhưng tôi không nghĩ nó còn đúng khi xem xét kỹ Dusk Network thực sự đã xây dựng gì với NPEX.
Đây không phải là một thỏa thuận đổi logo. NPEX là một sàn giao dịch Hà Lan hoạt động thực sự, được cấp phép dưới hình thức Cơ sở giao dịch đa phương (Multilateral Trading Facility), chịu sự giám sát của Cơ quan Quản lý Thị trường Tài chính Hà Lan, và có sẵn hoạt động kinh doanh từ trước: hơn 200 triệu euro vốn tài trợ đã được hỗ trợ cho hơn 100 công ty trước khi công nghệ của Dusk Network từng xuất hiện. Hai tổ chức này đang chuyển các cổ phiếu và trái phiếu được niêm yết sang hạ tầng của Dusk Network, không chỉ dừng ở việc thảo luận ý tưởng. Đồng thời, họ còn tích hợp CCIP của Chainlink để liên thông đa chuỗi và DataLink để có dữ liệu thị trường đã được xác thực trên nền tảng của mối quan hệ đó. Thông thường, Chainlink không gắn hạ tầng của mình vào các quan hệ đối tác chỉ mang tính thông báo. Kiểu “lớp kỹ thuật” như vậy đòi hỏi công việc tích hợp thực sự ở cả hai phía—một mức cam kết mà các quan hệ đối tác thuần biểu tượng hiếm khi bận tâm làm.
Vì vậy, định kiến không còn đúng ở đây theo cách nó vẫn đúng với rất nhiều chuỗi nhỏ hơn chỉ đang săn tin tức. Thứ tôi sẽ không làm là giả vờ rằng việc có một đối tác “thật” thì đồng nghĩa với việc chứng minh người dùng thực sự đang được sử dụng ở quy mô lớn. NPEX mang lại khối lượng hiện hữu thật và một giấy phép thật; còn Dusk Network vẫn cần chứng minh rằng lưu lượng giao dịch có ý nghĩa thực sự được di chuyển lên “đường ray” của mình, thay vì vẫn ở các hệ thống truyền thống của NPEX với Dusk Network chỉ là một lớp kỹ thuật nằm phía dưới mà đa số nhà đầu tư cuối cùng không tương tác trực tiếp. Đối tác thật, nhưng quy mô vẫn chưa được kiểm chứng. Cả hai điều đó đều đúng ngay lúc này, đồng thời.
@Dusk_Foundation $DUSK #dusk
$ACE $BTW
Có một mô-típ quen thuộc trong crypto: một nhóm nhỏ thuộc Layer-1 công bố một “quan hệ đối tác” hóa ra chỉ là đổi logo, một thông cáo báo chí chung và chẳng có thêm gì đáng kể sau khi bạn tìm kiếm các hoạt động thực tế trên chuỗi. Mô-típ đó đã khiến rất nhiều người—một cách hợp lý—thường xuyên coi thường các thông báo quan hệ đối tác mang tính tổ chức từ các dự án nhỏ chỉ vì phản xạ. Tôi hiểu phản xạ đó. Nhưng tôi không nghĩ nó còn đúng khi xem xét kỹ Dusk Network thực sự đã xây dựng gì với NPEX.
Đây không phải là một thỏa thuận đổi logo. NPEX là một sàn giao dịch Hà Lan hoạt động thực sự, được cấp phép dưới hình thức Cơ sở giao dịch đa phương (Multilateral Trading Facility), chịu sự giám sát của Cơ quan Quản lý Thị trường Tài chính Hà Lan, và có sẵn hoạt động kinh doanh từ trước: hơn 200 triệu euro vốn tài trợ đã được hỗ trợ cho hơn 100 công ty trước khi công nghệ của Dusk Network từng xuất hiện. Hai tổ chức này đang chuyển các cổ phiếu và trái phiếu được niêm yết sang hạ tầng của Dusk Network, không chỉ dừng ở việc thảo luận ý tưởng. Đồng thời, họ còn tích hợp CCIP của Chainlink để liên thông đa chuỗi và DataLink để có dữ liệu thị trường đã được xác thực trên nền tảng của mối quan hệ đó. Thông thường, Chainlink không gắn hạ tầng của mình vào các quan hệ đối tác chỉ mang tính thông báo. Kiểu “lớp kỹ thuật” như vậy đòi hỏi công việc tích hợp thực sự ở cả hai phía—một mức cam kết mà các quan hệ đối tác thuần biểu tượng hiếm khi bận tâm làm.
Vì vậy, định kiến không còn đúng ở đây theo cách nó vẫn đúng với rất nhiều chuỗi nhỏ hơn chỉ đang săn tin tức. Thứ tôi sẽ không làm là giả vờ rằng việc có một đối tác “thật” thì đồng nghĩa với việc chứng minh người dùng thực sự đang được sử dụng ở quy mô lớn. NPEX mang lại khối lượng hiện hữu thật và một giấy phép thật; còn Dusk Network vẫn cần chứng minh rằng lưu lượng giao dịch có ý nghĩa thực sự được di chuyển lên “đường ray” của mình, thay vì vẫn ở các hệ thống truyền thống của NPEX với Dusk Network chỉ là một lớp kỹ thuật nằm phía dưới mà đa số nhà đầu tư cuối cùng không tương tác trực tiếp. Đối tác thật, nhưng quy mô vẫn chưa được kiểm chứng. Cả hai điều đó đều đúng ngay lúc này, đồng thời.
@Dusk $DUSK #dusk
$ACE $BTW
Đây không phải là một thỏa thuận đổi logo. NPEX là một sàn giao dịch Hà Lan hoạt động thực sự, được cấp phép dưới hình thức Cơ sở giao dịch đa phương (Multilateral Trading Facility), chịu sự giám sát của Cơ quan Quản lý Thị trường Tài chính Hà Lan, và có sẵn hoạt động kinh doanh từ trước: hơn 200 triệu euro vốn tài trợ đã được hỗ trợ cho hơn 100 công ty trước khi công nghệ của Dusk Network từng xuất hiện. Hai tổ chức này đang chuyển các cổ phiếu và trái phiếu được niêm yết sang hạ tầng của Dusk Network, không chỉ dừng ở việc thảo luận ý tưởng. Đồng thời, họ còn tích hợp CCIP của Chainlink để liên thông đa chuỗi và DataLink để có dữ liệu thị trường đã được xác thực trên nền tảng của mối quan hệ đó. Thông thường, Chainlink không gắn hạ tầng của mình vào các quan hệ đối tác chỉ mang tính thông báo. Kiểu “lớp kỹ thuật” như vậy đòi hỏi công việc tích hợp thực sự ở cả hai phía—một mức cam kết mà các quan hệ đối tác thuần biểu tượng hiếm khi bận tâm làm.
Vì vậy, định kiến không còn đúng ở đây theo cách nó vẫn đúng với rất nhiều chuỗi nhỏ hơn chỉ đang săn tin tức. Thứ tôi sẽ không làm là giả vờ rằng việc có một đối tác “thật” thì đồng nghĩa với việc chứng minh người dùng thực sự đang được sử dụng ở quy mô lớn. NPEX mang lại khối lượng hiện hữu thật và một giấy phép thật; còn Dusk Network vẫn cần chứng minh rằng lưu lượng giao dịch có ý nghĩa thực sự được di chuyển lên “đường ray” của mình, thay vì vẫn ở các hệ thống truyền thống của NPEX với Dusk Network chỉ là một lớp kỹ thuật nằm phía dưới mà đa số nhà đầu tư cuối cùng không tương tác trực tiếp. Đối tác thật, nhưng quy mô vẫn chưa được kiểm chứng. Cả hai điều đó đều đúng ngay lúc này, đồng thời.
@Dusk $DUSK #dusk
$ACE $BTW
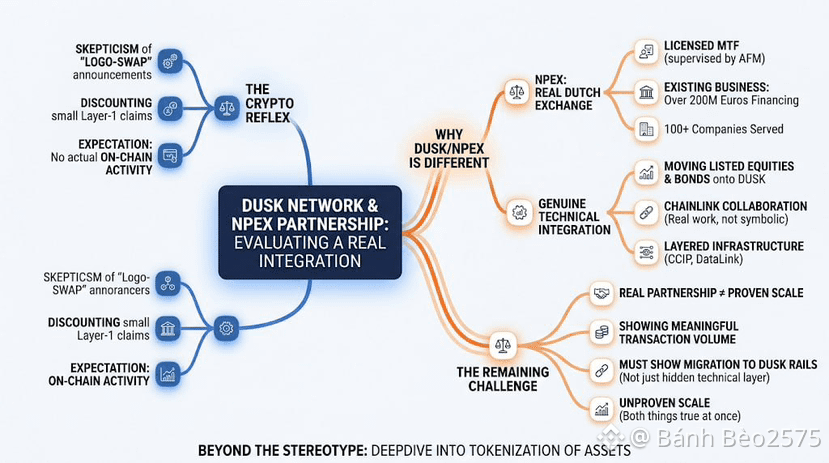
82
·
--
Một mức giá trông có vẻ quá hời để có thể là sự thật trên Binance P2P thì hóa ra đúng là như vậy, và việc rời đi khỏi nó đã dạy tôi nhiều hơn bất kỳ một thương vụ “mượt” nào từng làm. Binance P2P bảo vệ cả hai bên của một giao dịch thông qua dịch vụ ký quỹ (escrow): giữ tiền mã hóa của bên bán cho đến khi việc thanh toán được xác minh, được hỗ trợ bởi yêu cầu KYC, khung chat cấp độ lệnh và hệ thống khiếu nại tranh chấp để khi Binance cần xem xét bất đồng. Sự bảo vệ này chỉ áp dụng cho các giao dịch được hoàn tất hoàn toàn trong Binance P2P, vì vậy bất kỳ đề nghị nào phụ thuộc vào việc rời khỏi ứng dụng đều nên được xem như một dấu hiệu cảnh báo chỉ riêng nó đã đủ đáng ngại. Tôi kiểm tra các giao dịch hoàn tất của đối tác, tỷ lệ hoàn tất và tuổi tài khoản trước khi chấp nhận bất cứ điều gì, và tôi đã học được rằng một mức giá bất thường hấp dẫn kết hợp với yêu cầu xác nhận mọi thứ bên ngoài luồng lệnh thông thường là một trong những cờ đỏ rõ ràng nhất trong giao dịch P2P. Tôi tự mình xác nhận thanh toán và lưu lại hồ sơ cho mọi giao dịch sau đó.
Đề nghị này được định giá tốt hơn rõ rệt so với tất cả những người khác trong danh sách, và tài khoản có các con số khá ổn, gần như thuyết phục tôi rằng nó là hợp lệ ngay từ cái nhìn đầu tiên. Nhưng sau đó người mua nhắn tin hỏi tôi xác nhận giao dịch trong khung chat trước khi chính thức chấp nhận lệnh—điều này không phải cách quy trình được thực hiện và ngay lập tức khiến tôi thấy không đúng. Tôi đã từ chối và chuyển sang một đề nghị có giá bình thường hơn, và sau đó tôi thấy các bình luận đề cập đến những nỗ lực tương tự từ các tài khoản sử dụng đúng cùng một chiến thuật với các trader khác. Quy tắc của tôi bây giờ: một mức giá quá hời là lý do để chậm lại chứ không phải để nhanh hơn, và bất kỳ sự lệch khỏi luồng lệnh tiêu chuẩn, việc xác nhận bên ngoài hệ thống, hoặc đổi phương thức thanh toán giữa chừng—đều là dấu hiệu cảnh báo cho dù các con số trên bề mặt có vẻ hấp dẫn đến đâu. Tôi vẫn tự xác minh thanh toán trong ứng dụng ngân hàng của mình trước khi giải phóng bất cứ thứ gì, chụp màn hình mọi bước, và nhắc bản thân rằng một mức giá hơi kém hơn từ một luồng giao dịch bình thường luôn tốt hơn một mức giá rất hời từ một tình huống bất thường.
@Binance_Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Một mức giá trông có vẻ quá hời để có thể là sự thật trên Binance P2P thì hóa ra đúng là như vậy, và việc rời đi khỏi nó đã dạy tôi nhiều hơn bất kỳ một thương vụ “mượt” nào từng làm. Binance P2P bảo vệ cả hai bên của một giao dịch thông qua dịch vụ ký quỹ (escrow): giữ tiền mã hóa của bên bán cho đến khi việc thanh toán được xác minh, được hỗ trợ bởi yêu cầu KYC, khung chat cấp độ lệnh và hệ thống khiếu nại tranh chấp để khi Binance cần xem xét bất đồng. Sự bảo vệ này chỉ áp dụng cho các giao dịch được hoàn tất hoàn toàn trong Binance P2P, vì vậy bất kỳ đề nghị nào phụ thuộc vào việc rời khỏi ứng dụng đều nên được xem như một dấu hiệu cảnh báo chỉ riêng nó đã đủ đáng ngại. Tôi kiểm tra các giao dịch hoàn tất của đối tác, tỷ lệ hoàn tất và tuổi tài khoản trước khi chấp nhận bất cứ điều gì, và tôi đã học được rằng một mức giá bất thường hấp dẫn kết hợp với yêu cầu xác nhận mọi thứ bên ngoài luồng lệnh thông thường là một trong những cờ đỏ rõ ràng nhất trong giao dịch P2P. Tôi tự mình xác nhận thanh toán và lưu lại hồ sơ cho mọi giao dịch sau đó.
Đề nghị này được định giá tốt hơn rõ rệt so với tất cả những người khác trong danh sách, và tài khoản có các con số khá ổn, gần như thuyết phục tôi rằng nó là hợp lệ ngay từ cái nhìn đầu tiên. Nhưng sau đó người mua nhắn tin hỏi tôi xác nhận giao dịch trong khung chat trước khi chính thức chấp nhận lệnh—điều này không phải cách quy trình được thực hiện và ngay lập tức khiến tôi thấy không đúng. Tôi đã từ chối và chuyển sang một đề nghị có giá bình thường hơn, và sau đó tôi thấy các bình luận đề cập đến những nỗ lực tương tự từ các tài khoản sử dụng đúng cùng một chiến thuật với các trader khác. Quy tắc của tôi bây giờ: một mức giá quá hời là lý do để chậm lại chứ không phải để nhanh hơn, và bất kỳ sự lệch khỏi luồng lệnh tiêu chuẩn, việc xác nhận bên ngoài hệ thống, hoặc đổi phương thức thanh toán giữa chừng—đều là dấu hiệu cảnh báo cho dù các con số trên bề mặt có vẻ hấp dẫn đến đâu. Tôi vẫn tự xác minh thanh toán trong ứng dụng ngân hàng của mình trước khi giải phóng bất cứ thứ gì, chụp màn hình mọi bước, và nhắc bản thân rằng một mức giá hơi kém hơn từ một luồng giao dịch bình thường luôn tốt hơn một mức giá rất hời từ một tình huống bất thường.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
Đề nghị này được định giá tốt hơn rõ rệt so với tất cả những người khác trong danh sách, và tài khoản có các con số khá ổn, gần như thuyết phục tôi rằng nó là hợp lệ ngay từ cái nhìn đầu tiên. Nhưng sau đó người mua nhắn tin hỏi tôi xác nhận giao dịch trong khung chat trước khi chính thức chấp nhận lệnh—điều này không phải cách quy trình được thực hiện và ngay lập tức khiến tôi thấy không đúng. Tôi đã từ chối và chuyển sang một đề nghị có giá bình thường hơn, và sau đó tôi thấy các bình luận đề cập đến những nỗ lực tương tự từ các tài khoản sử dụng đúng cùng một chiến thuật với các trader khác. Quy tắc của tôi bây giờ: một mức giá quá hời là lý do để chậm lại chứ không phải để nhanh hơn, và bất kỳ sự lệch khỏi luồng lệnh tiêu chuẩn, việc xác nhận bên ngoài hệ thống, hoặc đổi phương thức thanh toán giữa chừng—đều là dấu hiệu cảnh báo cho dù các con số trên bề mặt có vẻ hấp dẫn đến đâu. Tôi vẫn tự xác minh thanh toán trong ứng dụng ngân hàng của mình trước khi giải phóng bất cứ thứ gì, chụp màn hình mọi bước, và nhắc bản thân rằng một mức giá hơi kém hơn từ một luồng giao dịch bình thường luôn tốt hơn một mức giá rất hời từ một tình huống bất thường.
@Binance Vietnam #BinanceP2PAnToan
$ACE $PORTAL
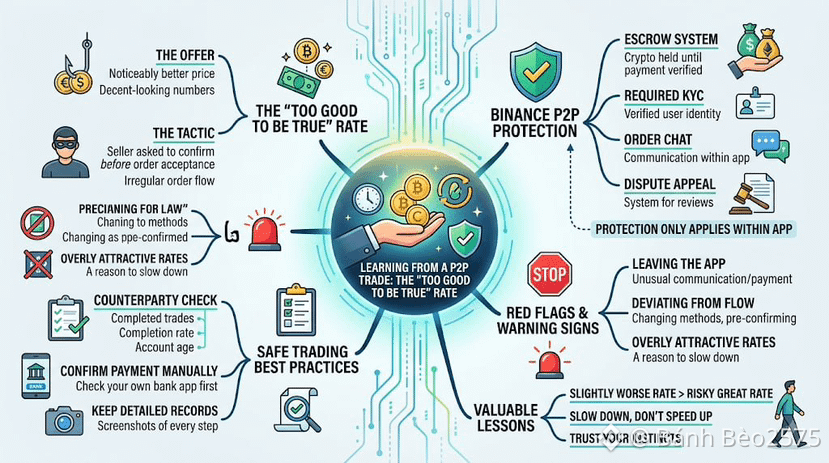
91
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại