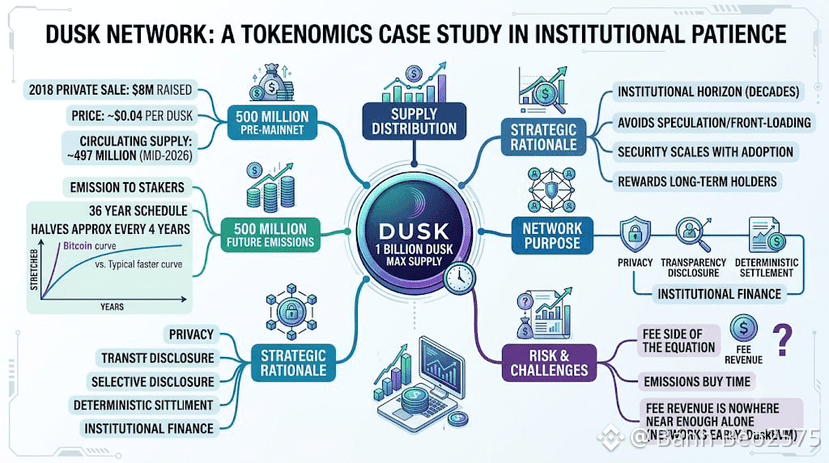
Tôi thích đọc những tài liệu tokenomics mà người khác không mấy khi mở, và tài liệu của Dusk Network là một ví dụ hữu ích cho một thiết kế được xây dựng cho sự kiên nhẫn thay vì đầu cơ. Tổng cung tối đa bị giới hạn ở 1 tỷ DUSK. Một nửa trong số đó, 500 triệu, đã tồn tại trước mainnet thông qua đợt bán token năm 2018, huy động 8 triệu đô la với mức giá gần 4 cent cho mỗi token. 500 triệu còn lại không được đổ ra thị trường ngay lập tức; nó được phát hành cho các staker theo lịch trình 36 năm, trong đó cứ khoảng mỗi bốn năm lại giảm một nửa, tương tự về hình dạng với đường cong phát hành của Bitcoin nhưng được trải dài để bảo đảm cho một loại mạng hoàn toàn khác. Lượng cung lưu hành vào khoảng giữa năm 2026 ở gần 497 triệu DUSK, nghĩa là xấp xỉ một nửa mức tối đa cuối cùng đã được tính vào thông qua phần phân bổ trước mainnet—từ rất sớm, trước khi “đuôi” phát hành kéo dài 36 năm bắt đầu cộng dồn theo cách có ý nghĩa. Toàn bộ ngân sách bảo mật này tồn tại để phục vụ cho một mục tiêu: đảm bảo quyền riêng tư, minh bạch, tiết lộ có chọn lọc và thanh toán tất định (deterministic settlement) có thể hoạt động cùng nhau một cách ổn định cho những thị trường không thể chịu được sự gián đoạn.
Lý do là ngân sách bảo mật phải tăng theo “tầm nhìn nhiều thập kỷ” mà tài chính thể chế thực sự vận hành, chứ không phải theo “cơn chú ý kéo dài vài tháng” mà các thị trường crypto thường được tưởng thưởng. Lịch phát hành nhanh sẽ đưa lợi ích trả trước cho các staker giai đoạn đầu, đồng thời có rủi ro làm suy giảm giá trị của những người nắm giữ dài hạn ngay vào lúc việc áp dụng có thể đang bắt đầu tăng trưởng theo cấp số nhân—một thời điểm không hề phù hợp để ngân sách bảo mật trở nên mỏng đi.
Tôi nghĩ thiết kế này là hợp lý, nhưng hợp lý không đồng nghĩa với không có rủi ro. Một “đuôi” 36 năm có nghĩa là phần lớn nguồn cung lý thuyết sẽ không tồn tại trong một thời gian rất dài—điều này tốt cho tính khan hiếm, nhưng lại đặt gánh nặng thực tế lên phí giao dịch về sau: cuối cùng phí có thể phải chi trả nhiều hơn cho ngân sách bảo mật so với phần phát hành. Hiện tại, khi mạng vẫn còn giai đoạn sớm và DuskEVM mới chỉ hơn một năm tuổi, doanh thu từ phí vẫn chưa đủ lớn để tự mình gánh vác “trọng lượng” đó. Lịch phát hành mua thêm thời gian. Nó không tự nó đảm bảo rằng phía doanh thu phí sẽ xuất hiện đúng theo lịch.
@Dusk $DUSK #dusk
Lý do là ngân sách bảo mật phải tăng theo “tầm nhìn nhiều thập kỷ” mà tài chính thể chế thực sự vận hành, chứ không phải theo “cơn chú ý kéo dài vài tháng” mà các thị trường crypto thường được tưởng thưởng. Lịch phát hành nhanh sẽ đưa lợi ích trả trước cho các staker giai đoạn đầu, đồng thời có rủi ro làm suy giảm giá trị của những người nắm giữ dài hạn ngay vào lúc việc áp dụng có thể đang bắt đầu tăng trưởng theo cấp số nhân—một thời điểm không hề phù hợp để ngân sách bảo mật trở nên mỏng đi.
Tôi nghĩ thiết kế này là hợp lý, nhưng hợp lý không đồng nghĩa với không có rủi ro. Một “đuôi” 36 năm có nghĩa là phần lớn nguồn cung lý thuyết sẽ không tồn tại trong một thời gian rất dài—điều này tốt cho tính khan hiếm, nhưng lại đặt gánh nặng thực tế lên phí giao dịch về sau: cuối cùng phí có thể phải chi trả nhiều hơn cho ngân sách bảo mật so với phần phát hành. Hiện tại, khi mạng vẫn còn giai đoạn sớm và DuskEVM mới chỉ hơn một năm tuổi, doanh thu từ phí vẫn chưa đủ lớn để tự mình gánh vác “trọng lượng” đó. Lịch phát hành mua thêm thời gian. Nó không tự nó đảm bảo rằng phía doanh thu phí sẽ xuất hiện đúng theo lịch.
@Dusk $DUSK #dusk