Một ví dụ của TermMax Alpha vẫn khiến tôi chú ý: một vị thế quyền chọn danh nghĩa 100 USDT có thể có Max Cost thực tế chỉ 10 USDT.
Với TermMax, một giao thức giao dịch quyền chọn phi tập trung, điều đó khiến khối lượng giao dịch được nêu trên tiêu đề trở nên thú vị hơn so với vẻ ngoài ban đầu.
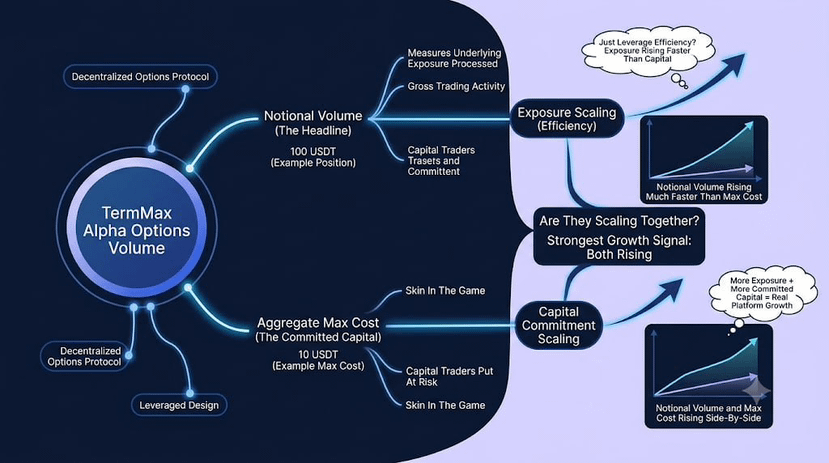
Khối lượng danh nghĩa cho tôi biết TermMax đang xử lý mức độ tiếp xúc (exposure) của tài sản cơ sở là bao nhiêu. Nó không cho biết các nhà giao dịch thực sự đang đưa bao nhiêu vốn vào rủi ro để tạo ra mức độ tiếp xúc đó. Trong Alpha, đòn bẩy là một phần của thiết kế, nên hai con số này hoàn toàn có thể chênh lệch một cách tự nhiên.
Ví dụ riêng của TermMax làm cho khoảng cách này rõ hơn. Một nhà giao dịch có thể mở mức tiếp xúc danh nghĩa 100 USDT với Max Cost là 10 USDT, rồi khi vị thế đó được đóng lại, cộng thêm 100 USDT vào khối lượng danh nghĩa lũy kế.
Điều tôi chưa biết là liệu sự tăng trưởng của khối lượng danh nghĩa trong Alpha có được đối ứng bởi sự tăng trưởng của phần vốn mà các nhà giao dịch sẵn sàng cam kết hay không, hoặc liệu mức độ tiếp xúc đang tăng nhanh hơn nhiều so với lượng vốn rủi ro đứng sau nó.
Điều đó không nhất thiết là điểm yếu. Việc tạo ra nhiều mức độ tiếp xúc hơn từ mỗi đơn vị vốn là một phần mục tiêu mà các giao dịch quyền chọn có đòn bẩy được thiết kế để làm.
Tín hiệu mạnh hơn là liệu khi danh nghĩa tăng lên thì tổng Max Cost cũng tăng theo hay không. Điều đó sẽ cho thấy TermMax không chỉ tạo ra nhiều mức độ tiếp xúc hơn trên mỗi đơn vị vốn, mà còn đang thu hút thêm vốn vào chính Alpha.
Tôi sẽ tìm hiểu nhiều hơn từ việc khối lượng danh nghĩa tăng cùng với tổng Max Cost, thay vì chỉ nhìn vào con số danh nghĩa lớn hơn một cách đáng kể.
Vấn đề là TermMax Alpha đang mở rộng chỉ mức độ tiếp xúc mà nó có thể tạo ra, hay cũng mở rộng cả lượng vốn mà các nhà giao dịch sẵn sàng đặt phía sau.
Tôi đang theo dõi khối lượng danh nghĩa, tổng Max Cost và cách mối quan hệ giữa hai chỉ số này thay đổi khi Alpha tăng trưởng.
@TermMax #TermMax
$BOME
Với TermMax, một giao thức giao dịch quyền chọn phi tập trung, điều đó khiến khối lượng giao dịch được nêu trên tiêu đề trở nên thú vị hơn so với vẻ ngoài ban đầu.
Khối lượng danh nghĩa cho tôi biết TermMax đang xử lý mức độ tiếp xúc (exposure) của tài sản cơ sở là bao nhiêu. Nó không cho biết các nhà giao dịch thực sự đang đưa bao nhiêu vốn vào rủi ro để tạo ra mức độ tiếp xúc đó. Trong Alpha, đòn bẩy là một phần của thiết kế, nên hai con số này hoàn toàn có thể chênh lệch một cách tự nhiên.
Ví dụ riêng của TermMax làm cho khoảng cách này rõ hơn. Một nhà giao dịch có thể mở mức tiếp xúc danh nghĩa 100 USDT với Max Cost là 10 USDT, rồi khi vị thế đó được đóng lại, cộng thêm 100 USDT vào khối lượng danh nghĩa lũy kế.
Điều tôi chưa biết là liệu sự tăng trưởng của khối lượng danh nghĩa trong Alpha có được đối ứng bởi sự tăng trưởng của phần vốn mà các nhà giao dịch sẵn sàng cam kết hay không, hoặc liệu mức độ tiếp xúc đang tăng nhanh hơn nhiều so với lượng vốn rủi ro đứng sau nó.
Điều đó không nhất thiết là điểm yếu. Việc tạo ra nhiều mức độ tiếp xúc hơn từ mỗi đơn vị vốn là một phần mục tiêu mà các giao dịch quyền chọn có đòn bẩy được thiết kế để làm.
Tín hiệu mạnh hơn là liệu khi danh nghĩa tăng lên thì tổng Max Cost cũng tăng theo hay không. Điều đó sẽ cho thấy TermMax không chỉ tạo ra nhiều mức độ tiếp xúc hơn trên mỗi đơn vị vốn, mà còn đang thu hút thêm vốn vào chính Alpha.
Tôi sẽ tìm hiểu nhiều hơn từ việc khối lượng danh nghĩa tăng cùng với tổng Max Cost, thay vì chỉ nhìn vào con số danh nghĩa lớn hơn một cách đáng kể.
Vấn đề là TermMax Alpha đang mở rộng chỉ mức độ tiếp xúc mà nó có thể tạo ra, hay cũng mở rộng cả lượng vốn mà các nhà giao dịch sẵn sàng đặt phía sau.
Tôi đang theo dõi khối lượng danh nghĩa, tổng Max Cost và cách mối quan hệ giữa hai chỉ số này thay đổi khi Alpha tăng trưởng.
@TermMax #TermMax
$BOME