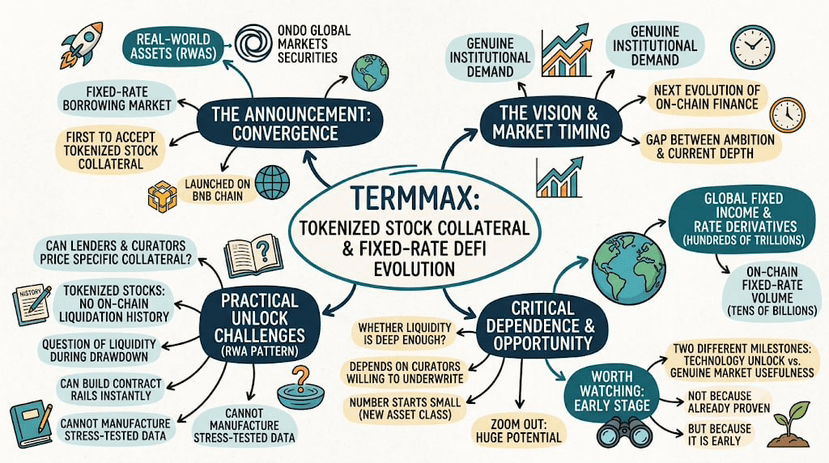
TermMax đã công bố thị trường vay mượn lãi suất cố định đầu tiên chấp nhận tài sản thế chấp là cổ phiếu được token hóa, được xây dựng trên các chứng khoán token hóa của Ondo trong mảng Global Markets và ra mắt trên BNB Chain. Câu chuyện được đẩy rất mạnh: sự hội tụ giữa tài sản thế giới thực (RWA) và DeFi lãi suất cố định như bước tiến tiếp theo của tài chính on-chain. Tôi không nghi ngờ tham vọng đó, và thời điểm cũng khớp với nhu cầu thật của các tổ chức đối với các sản phẩm lãi suất cố định sau hai tháng biến động thị trường bất thường. Nhưng tôi có đặt câu hỏi: phần “giải phóng giá trị/khả năng mở khóa” ấy hiện đã tồn tại được bao nhiêu trong thực tế.
Một thị trường vay mượn lãi suất cố định dựa trên cổ phiếu token hóa chỉ hoạt động hiệu quả nếu bên cho vay và các bên quản lý/curator thực sự tham gia để định giá đúng loại tài sản thế chấp đó. Cổ phiếu token hóa gần như không có lịch sử thanh lý trên chuỗi. Chưa ai chứng kiến mức độ “sâu” của thị trường thực sự khi một cổ phiếu token hóa cần phải được bán nhanh trong giai đoạn suy giảm (drawdown), vì kịch bản này mới chỉ xảy ra rất ít (gần như chưa xảy ra) trên chuỗi. TermMax có thể xây dựng ngay các “đường ray” hợp đồng thông minh cho việc đó. Nhưng họ không thể “tự tạo” dữ liệu thanh khoản đã được kiểm chứng qua nhiều năm căng thẳng theo cách giống hệt, dù thị trường bản thân có được kỹ thuật hóa tốt đến đâu.
Đây là mẫu chung cho mọi lần tích hợp RWA mới, không phải một điểm yếu riêng của TermMax. Thông báo này mở ra khả năng về thanh khoản lãi suất cố định đối với các chứng khoán được token hóa. Liệu thanh khoản đó có đủ “sâu” để tạo ra ý nghĩa cho quy mô khoản vay hay không thì hoàn toàn phụ thuộc vào việc có bao nhiêu curator sẵn sàng đứng ra bảo lãnh cho một nhóm tài sản ở thời điểm còn rất mới này; và con số đó gần như sẽ luôn ở mức nhỏ ban đầu, bất kể việc tích hợp có tốt đến đâu. Nhìn rộng ra thì cơ hội là có thật: các thị trường thu nhập cố định và phái sinh lãi suất toàn cầu vận hành với quy mô lên đến hàng trăm nghìn tỷ đô la, trong khi khối lượng on-chain theo lãi suất cố định hiện vẫn chỉ được đo trong hàng chục tỷ đô la tối đa—vì vậy khoảng cách giữa tham vọng và độ sâu hiện tại chính là “khoảng trống” mà cả chuyên mục này đang cố gắng lấp đầy.
Tôi nghĩ thị trường này đáng để theo dõi một cách cụ thể vì nó đang ở giai đoạn sớm, chứ không phải vì nó đã được chứng minh là hiệu quả. Công nghệ giúp token hóa cổ phiếu làm tài sản thế chấp và độ sâu thị trường cần thiết để biến nó thành thứ thực sự hữu ích là hai mốc khác nhau.
@TermMax #TermMax
$BTW $ACE
Một thị trường vay mượn lãi suất cố định dựa trên cổ phiếu token hóa chỉ hoạt động hiệu quả nếu bên cho vay và các bên quản lý/curator thực sự tham gia để định giá đúng loại tài sản thế chấp đó. Cổ phiếu token hóa gần như không có lịch sử thanh lý trên chuỗi. Chưa ai chứng kiến mức độ “sâu” của thị trường thực sự khi một cổ phiếu token hóa cần phải được bán nhanh trong giai đoạn suy giảm (drawdown), vì kịch bản này mới chỉ xảy ra rất ít (gần như chưa xảy ra) trên chuỗi. TermMax có thể xây dựng ngay các “đường ray” hợp đồng thông minh cho việc đó. Nhưng họ không thể “tự tạo” dữ liệu thanh khoản đã được kiểm chứng qua nhiều năm căng thẳng theo cách giống hệt, dù thị trường bản thân có được kỹ thuật hóa tốt đến đâu.
Đây là mẫu chung cho mọi lần tích hợp RWA mới, không phải một điểm yếu riêng của TermMax. Thông báo này mở ra khả năng về thanh khoản lãi suất cố định đối với các chứng khoán được token hóa. Liệu thanh khoản đó có đủ “sâu” để tạo ra ý nghĩa cho quy mô khoản vay hay không thì hoàn toàn phụ thuộc vào việc có bao nhiêu curator sẵn sàng đứng ra bảo lãnh cho một nhóm tài sản ở thời điểm còn rất mới này; và con số đó gần như sẽ luôn ở mức nhỏ ban đầu, bất kể việc tích hợp có tốt đến đâu. Nhìn rộng ra thì cơ hội là có thật: các thị trường thu nhập cố định và phái sinh lãi suất toàn cầu vận hành với quy mô lên đến hàng trăm nghìn tỷ đô la, trong khi khối lượng on-chain theo lãi suất cố định hiện vẫn chỉ được đo trong hàng chục tỷ đô la tối đa—vì vậy khoảng cách giữa tham vọng và độ sâu hiện tại chính là “khoảng trống” mà cả chuyên mục này đang cố gắng lấp đầy.
Tôi nghĩ thị trường này đáng để theo dõi một cách cụ thể vì nó đang ở giai đoạn sớm, chứ không phải vì nó đã được chứng minh là hiệu quả. Công nghệ giúp token hóa cổ phiếu làm tài sản thế chấp và độ sâu thị trường cần thiết để biến nó thành thứ thực sự hữu ích là hai mốc khác nhau.
@TermMax #TermMax
$BTW $ACE