
REACHER _Crypto
8.6k Bài đăng
REACHER _Crypto
Báo cáo
Chặn người dùng
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 Đang theo dõi
19.8K+ Người theo dõi
11.3K+ Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
Live
CẬP NHẬT NGAY: Khách hàng của BlackRock mua lượng trị giá 108,44 triệu đô la Mỹ gồm $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
CẬP NHẬT NGAY: Khách hàng của BlackRock mua lượng trị giá 108,44 triệu đô la Mỹ gồm $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
87
Vẫn đang chờ cái cú sập Bitcoin đó… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
Vẫn đang chờ cái cú sập Bitcoin đó… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
111
Tôi nghĩ mọi người đang tập trung vào phần sai trong các con số ETF Bitcoin mới nhất.
Không chỉ là việc đã có 1,01B USD chảy vào các ETF Bitcoin giao ngay của Mỹ trong ba phiên giao dịch.
Điều quan trọng là: ai đã phải bán BTC ở phía bên kia.
Riêng ngày 3 tháng 9, dòng tiền vào ETF đã đạt 730,8M USD.
Với mức khoảng 78K–79K USD mỗi BTC, con số đó tương đương khoảng 13.000 BTC giá trị nhu cầu.
Và đây là phần bắt đầu thú vị.
Nguồn cung do các nhà nắm giữ dài hạn nắm giữ đã leo lên khoảng 16,5M BTC.
Con số này gần 79% nguồn cung cuối cùng 21M của Bitcoin.
Nhưng tôi không nghĩ thông điệp rút ra nên là:
“79% BTC bị khóa, nên nguồn cung đang cạn dần.”
Quá đơn giản.
Các nhà nắm giữ dài hạn vẫn có thể bán.
Con số tôi đang theo dõi là mức độ nhanh chóng họ phân phối khi xuất hiện nhu cầu mới.
Bởi vì nếu ETF tiếp tục hấp thụ hàng tỷ USD trong khi các nhà nắm giữ dài hạn vẫn tiếp tục ngồi yên với đồng xu của họ, thì thị trường không nhất thiết cần một sự thiếu hụt nguồn cung lớn mới có thể đi lên.
Thị trường chỉ cần nhu cầu mới tăng nhanh hơn tốc độ mà các người bán sẵn sàng.
Đó là phần “ẩn” của kịch bản này.
Và còn một mặt khác.
Nếu BTC tiếp tục đẩy cao hơn, thì những nhà nắm giữ dài hạn đó đột nhiên có động lực chốt lời lớn hơn nhiều.
Vì vậy, tôi đang theo dõi ba điều ngay bây giờ:
• Dòng tiền ETF — liệu “đợt bùng nổ” 1B USD có tiếp tục hay không?
• Phân phối của LTH — liệu các nhà nắm giữ cũ thực sự có đang bán ra theo nhu cầu này không?
• Phản ứng về giá — liệu BTC có thể vượt qua vùng 82,8K USD mà không cần sự gia tăng đáng kể về áp lực bán từ phía người bán?
Nếu nhu cầu từ ETF vẫn mạnh và việc bán của LTH vẫn được kiểm soát, Bitcoin có thể ngày càng nhạy cảm với những thay đổi tương đối nhỏ trong nhu cầu.
Nhưng nếu các nhà nắm giữ cũ bắt đầu phân phối một cách quyết liệt, thì câu chuyện “ép nguồn cung” đó có thể biến mất rất nhanh.
Vì vậy, tôi đang theo dõi người bán, không chỉ người mua.
$BTC
{future}(BTCUSDT)
Tôi nghĩ mọi người đang tập trung vào phần sai trong các con số ETF Bitcoin mới nhất.
Không chỉ là việc đã có 1,01B USD chảy vào các ETF Bitcoin giao ngay của Mỹ trong ba phiên giao dịch.
Điều quan trọng là: ai đã phải bán BTC ở phía bên kia.
Riêng ngày 3 tháng 9, dòng tiền vào ETF đã đạt 730,8M USD.
Với mức khoảng 78K–79K USD mỗi BTC, con số đó tương đương khoảng 13.000 BTC giá trị nhu cầu.
Và đây là phần bắt đầu thú vị.
Nguồn cung do các nhà nắm giữ dài hạn nắm giữ đã leo lên khoảng 16,5M BTC.
Con số này gần 79% nguồn cung cuối cùng 21M của Bitcoin.
Nhưng tôi không nghĩ thông điệp rút ra nên là:
“79% BTC bị khóa, nên nguồn cung đang cạn dần.”
Quá đơn giản.
Các nhà nắm giữ dài hạn vẫn có thể bán.
Con số tôi đang theo dõi là mức độ nhanh chóng họ phân phối khi xuất hiện nhu cầu mới.
Bởi vì nếu ETF tiếp tục hấp thụ hàng tỷ USD trong khi các nhà nắm giữ dài hạn vẫn tiếp tục ngồi yên với đồng xu của họ, thì thị trường không nhất thiết cần một sự thiếu hụt nguồn cung lớn mới có thể đi lên.
Thị trường chỉ cần nhu cầu mới tăng nhanh hơn tốc độ mà các người bán sẵn sàng.
Đó là phần “ẩn” của kịch bản này.
Và còn một mặt khác.
Nếu BTC tiếp tục đẩy cao hơn, thì những nhà nắm giữ dài hạn đó đột nhiên có động lực chốt lời lớn hơn nhiều.
Vì vậy, tôi đang theo dõi ba điều ngay bây giờ:
• Dòng tiền ETF — liệu “đợt bùng nổ” 1B USD có tiếp tục hay không?
• Phân phối của LTH — liệu các nhà nắm giữ cũ thực sự có đang bán ra theo nhu cầu này không?
• Phản ứng về giá — liệu BTC có thể vượt qua vùng 82,8K USD mà không cần sự gia tăng đáng kể về áp lực bán từ phía người bán?
Nếu nhu cầu từ ETF vẫn mạnh và việc bán của LTH vẫn được kiểm soát, Bitcoin có thể ngày càng nhạy cảm với những thay đổi tương đối nhỏ trong nhu cầu.
Nhưng nếu các nhà nắm giữ cũ bắt đầu phân phối một cách quyết liệt, thì câu chuyện “ép nguồn cung” đó có thể biến mất rất nhanh.
Vì vậy, tôi đang theo dõi người bán, không chỉ người mua.
$BTC
Không chỉ là việc đã có 1,01B USD chảy vào các ETF Bitcoin giao ngay của Mỹ trong ba phiên giao dịch.
Điều quan trọng là: ai đã phải bán BTC ở phía bên kia.
Riêng ngày 3 tháng 9, dòng tiền vào ETF đã đạt 730,8M USD.
Với mức khoảng 78K–79K USD mỗi BTC, con số đó tương đương khoảng 13.000 BTC giá trị nhu cầu.
Và đây là phần bắt đầu thú vị.
Nguồn cung do các nhà nắm giữ dài hạn nắm giữ đã leo lên khoảng 16,5M BTC.
Con số này gần 79% nguồn cung cuối cùng 21M của Bitcoin.
Nhưng tôi không nghĩ thông điệp rút ra nên là:
“79% BTC bị khóa, nên nguồn cung đang cạn dần.”
Quá đơn giản.
Các nhà nắm giữ dài hạn vẫn có thể bán.
Con số tôi đang theo dõi là mức độ nhanh chóng họ phân phối khi xuất hiện nhu cầu mới.
Bởi vì nếu ETF tiếp tục hấp thụ hàng tỷ USD trong khi các nhà nắm giữ dài hạn vẫn tiếp tục ngồi yên với đồng xu của họ, thì thị trường không nhất thiết cần một sự thiếu hụt nguồn cung lớn mới có thể đi lên.
Thị trường chỉ cần nhu cầu mới tăng nhanh hơn tốc độ mà các người bán sẵn sàng.
Đó là phần “ẩn” của kịch bản này.
Và còn một mặt khác.
Nếu BTC tiếp tục đẩy cao hơn, thì những nhà nắm giữ dài hạn đó đột nhiên có động lực chốt lời lớn hơn nhiều.
Vì vậy, tôi đang theo dõi ba điều ngay bây giờ:
• Dòng tiền ETF — liệu “đợt bùng nổ” 1B USD có tiếp tục hay không?
• Phân phối của LTH — liệu các nhà nắm giữ cũ thực sự có đang bán ra theo nhu cầu này không?
• Phản ứng về giá — liệu BTC có thể vượt qua vùng 82,8K USD mà không cần sự gia tăng đáng kể về áp lực bán từ phía người bán?
Nếu nhu cầu từ ETF vẫn mạnh và việc bán của LTH vẫn được kiểm soát, Bitcoin có thể ngày càng nhạy cảm với những thay đổi tương đối nhỏ trong nhu cầu.
Nhưng nếu các nhà nắm giữ cũ bắt đầu phân phối một cách quyết liệt, thì câu chuyện “ép nguồn cung” đó có thể biến mất rất nhanh.
Vì vậy, tôi đang theo dõi người bán, không chỉ người mua.
$BTC
96
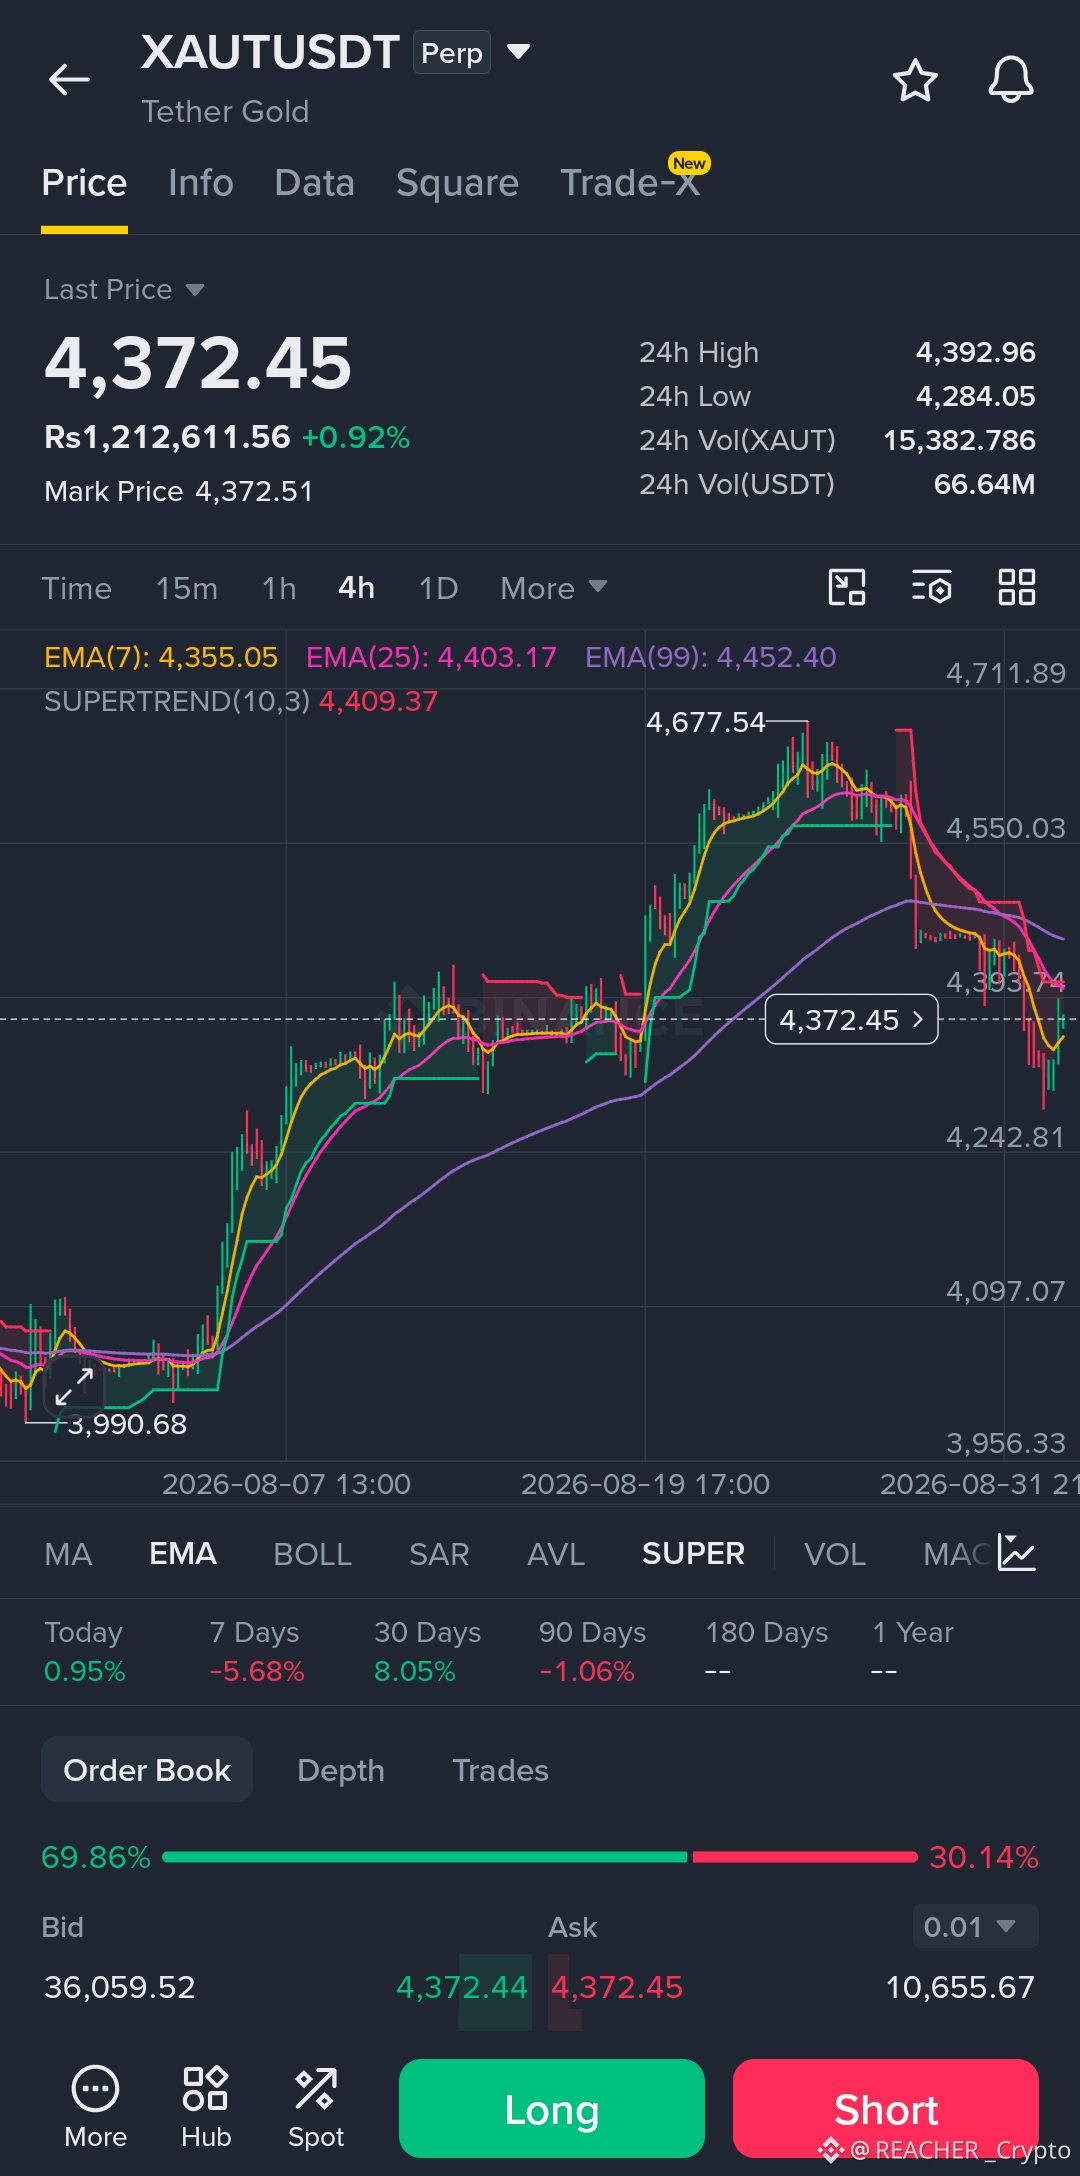
Mình đã xem XAUTUSDT được một thời gian rồi, và cảm giác về diễn biến giá hiện tại giống như một thời khắc mang tính quyết định. Chúng ta đang ở tại một điểm nút quan trọng quanh mốc $4,372, hiện đang đóng vai trò vừa là hỗ trợ vừa là kháng cự.
Vùng hỗ trợ ngay lập tức cần theo dõi là đáy gần đây quanh $4,284. Nếu giá phá xuống dưới mức này, có thể kích hoạt một đợt giảm về vùng hỗ trợ đáng kể tiếp theo tại $4,200, nơi này trùng khớp với mức thấp nhất trong 90 ngày và dải Bollinger Band dưới. Ngược lại, để có một đợt tăng giá, giá cần phải phá vỡ và giữ vững trên EMA(25) tại $4,403 cũng như kháng cự của SuperTrend tại $4,409. Một cú đóng cửa dứt khoát trên các mốc này có thể xác nhận sự đảo chiều tăng và mở ra cơ hội kiểm định lại EMA(99) tại $4,452 cùng đỉnh gần đây quanh $4,677.
Cũng cần lưu ý khối lượng trong 24 giờ, cho thấy sự tham gia đáng kể, khiến các mốc quan trọng này càng trở nên then chốt. Bài học mình rút ra sau quá nhiều lần vào lệnh sớm là: chờ xác nhận thường giúp tiết kiệm tiền hơn là đuổi theo những cây nến. Vì vậy, mình sẽ không vội vàng vào một vị thế.
Mình đang tìm kiếm một sự bứt phá rõ ràng trên $4,410 kèm khối lượng mạnh để cân nhắc lệnh long, mục tiêu là $4,450 và $4,677. Mức rủi ro của mình sẽ được xác định bằng stop-loss dưới đáy $4,284. Ngoài ra, việc giá thủng dưới $4,284 cũng có thể là cơ hội để cân nhắc vị thế short, nhưng mình sẽ muốn thấy một cú đóng cửa sạch dưới mức đó để xác nhận đợt di chuyển. Luôn nhớ tôn trọng stop-loss của bạn; trong thị trường này không có thiết lập nào được đảm bảo.
Theo bạn, mức quan trọng nhất trên biểu đồ này là gì—mức có thể quyết định đợt biến động lớn tiếp theo?
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Mình đã xem XAUTUSDT được một thời gian rồi, và cảm giác về diễn biến giá hiện tại giống như một thời khắc mang tính quyết định. Chúng ta đang ở tại một điểm nút quan trọng quanh mốc $4,372, hiện đang đóng vai trò vừa là hỗ trợ vừa là kháng cự.
Vùng hỗ trợ ngay lập tức cần theo dõi là đáy gần đây quanh $4,284. Nếu giá phá xuống dưới mức này, có thể kích hoạt một đợt giảm về vùng hỗ trợ đáng kể tiếp theo tại $4,200, nơi này trùng khớp với mức thấp nhất trong 90 ngày và dải Bollinger Band dưới. Ngược lại, để có một đợt tăng giá, giá cần phải phá vỡ và giữ vững trên EMA(25) tại $4,403 cũng như kháng cự của SuperTrend tại $4,409. Một cú đóng cửa dứt khoát trên các mốc này có thể xác nhận sự đảo chiều tăng và mở ra cơ hội kiểm định lại EMA(99) tại $4,452 cùng đỉnh gần đây quanh $4,677.
Cũng cần lưu ý khối lượng trong 24 giờ, cho thấy sự tham gia đáng kể, khiến các mốc quan trọng này càng trở nên then chốt. Bài học mình rút ra sau quá nhiều lần vào lệnh sớm là: chờ xác nhận thường giúp tiết kiệm tiền hơn là đuổi theo những cây nến. Vì vậy, mình sẽ không vội vàng vào một vị thế.
Mình đang tìm kiếm một sự bứt phá rõ ràng trên $4,410 kèm khối lượng mạnh để cân nhắc lệnh long, mục tiêu là $4,450 và $4,677. Mức rủi ro của mình sẽ được xác định bằng stop-loss dưới đáy $4,284. Ngoài ra, việc giá thủng dưới $4,284 cũng có thể là cơ hội để cân nhắc vị thế short, nhưng mình sẽ muốn thấy một cú đóng cửa sạch dưới mức đó để xác nhận đợt di chuyển. Luôn nhớ tôn trọng stop-loss của bạn; trong thị trường này không có thiết lập nào được đảm bảo.
Theo bạn, mức quan trọng nhất trên biểu đồ này là gì—mức có thể quyết định đợt biến động lớn tiếp theo?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Vùng hỗ trợ ngay lập tức cần theo dõi là đáy gần đây quanh $4,284. Nếu giá phá xuống dưới mức này, có thể kích hoạt một đợt giảm về vùng hỗ trợ đáng kể tiếp theo tại $4,200, nơi này trùng khớp với mức thấp nhất trong 90 ngày và dải Bollinger Band dưới. Ngược lại, để có một đợt tăng giá, giá cần phải phá vỡ và giữ vững trên EMA(25) tại $4,403 cũng như kháng cự của SuperTrend tại $4,409. Một cú đóng cửa dứt khoát trên các mốc này có thể xác nhận sự đảo chiều tăng và mở ra cơ hội kiểm định lại EMA(99) tại $4,452 cùng đỉnh gần đây quanh $4,677.
Cũng cần lưu ý khối lượng trong 24 giờ, cho thấy sự tham gia đáng kể, khiến các mốc quan trọng này càng trở nên then chốt. Bài học mình rút ra sau quá nhiều lần vào lệnh sớm là: chờ xác nhận thường giúp tiết kiệm tiền hơn là đuổi theo những cây nến. Vì vậy, mình sẽ không vội vàng vào một vị thế.
Mình đang tìm kiếm một sự bứt phá rõ ràng trên $4,410 kèm khối lượng mạnh để cân nhắc lệnh long, mục tiêu là $4,450 và $4,677. Mức rủi ro của mình sẽ được xác định bằng stop-loss dưới đáy $4,284. Ngoài ra, việc giá thủng dưới $4,284 cũng có thể là cơ hội để cân nhắc vị thế short, nhưng mình sẽ muốn thấy một cú đóng cửa sạch dưới mức đó để xác nhận đợt di chuyển. Luôn nhớ tôn trọng stop-loss của bạn; trong thị trường này không có thiết lập nào được đảm bảo.
Theo bạn, mức quan trọng nhất trên biểu đồ này là gì—mức có thể quyết định đợt biến động lớn tiếp theo?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
#dusk $DUSK @Dusk_Foundation Tôi bắt đầu tìm hiểu Dusk vì câu chuyện về quyền riêng tư của nó.
Nhưng sau khi đọc qua bản whitepaper, tôi nghĩ rằng cách nhìn nhận như vậy là quá hẹp.
Thứ thu hút sự chú ý của tôi là vấn đề lớn hơn mà Dusk đang cố gắng giải quyết:
Liệu dữ liệu tài chính có thể vẫn được giữ riêng tư mà không khiến hệ thống trở nên không thể kiểm chứng hoặc điều tiết?
Đó là một bài toán khó hơn nhiều.
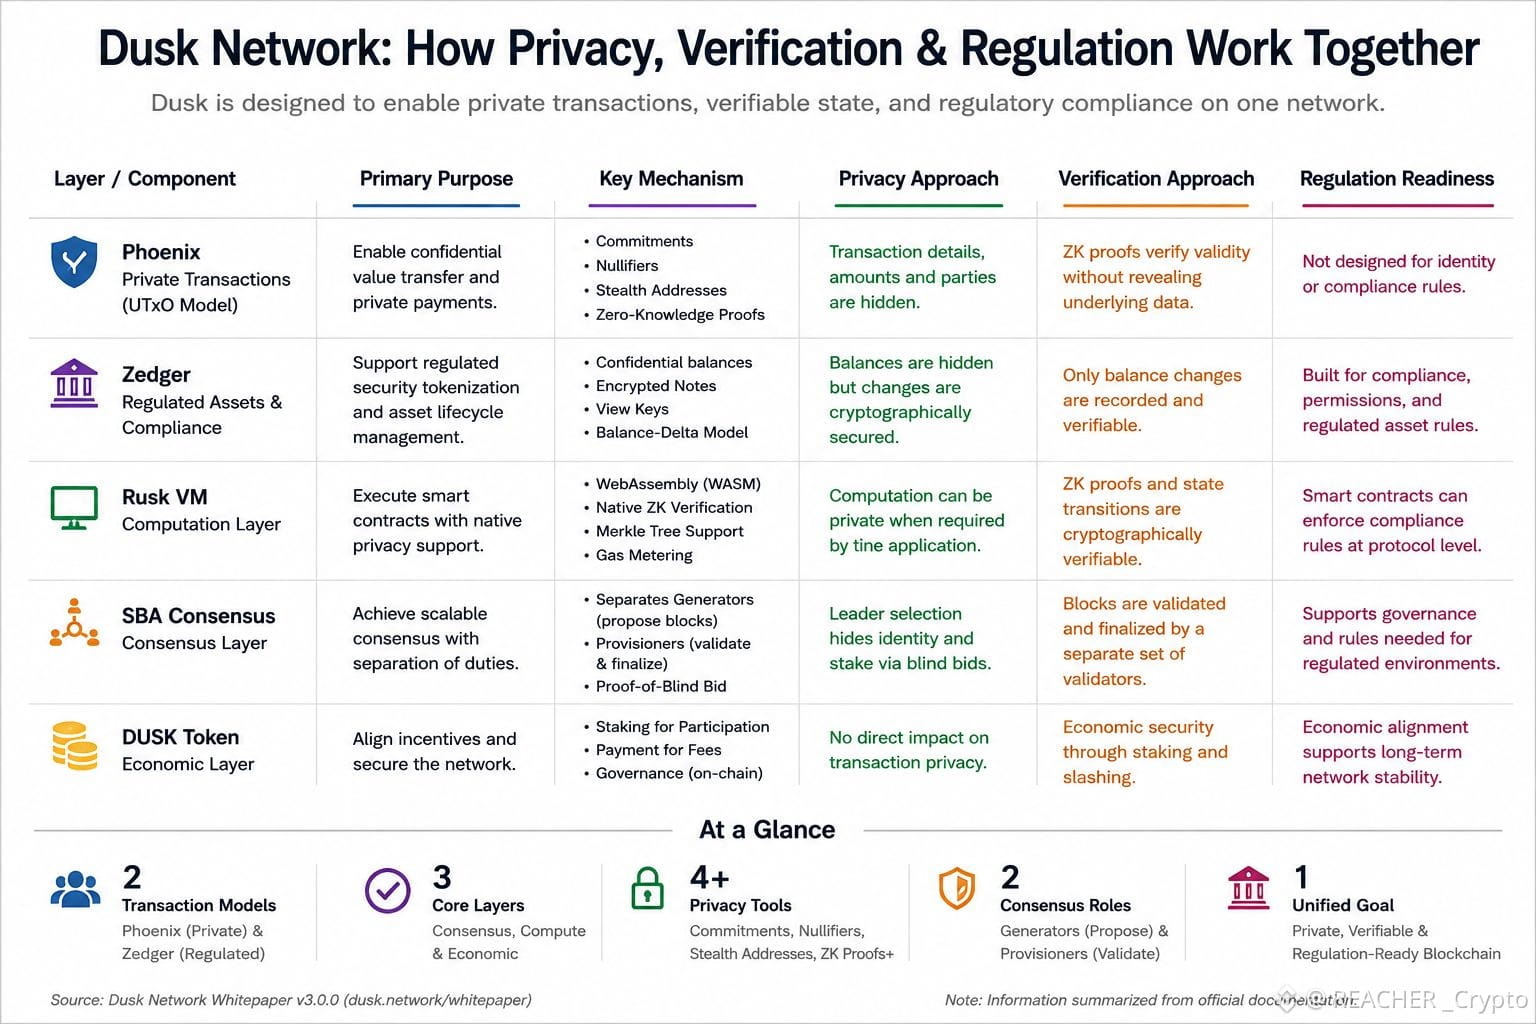
Dusk tiếp cận bằng cách chia thành các mảnh ghép đảm nhiệm các công việc khác nhau. Phoenix xử lý chi tiêu bí mật theo mô hình dựa trên UTxO, trong khi Zedger được thiết kế cho việc token hóa chứng khoán được quản lý và quản trị vòng đời. Sau đó, Rusk VM đưa vào lớp tính toán những thứ như xác minh bằng bằng chứng không kiến thức gốc (native zero knowledge proof verification) và hỗ trợ cây Merkle.
Ngay cả thiết kế đồng thuận cũng đi theo đúng tư duy đó.
SBA tách việc tạo khối khỏi khâu kiểm chứng và hoàn tất. Các Generator được chọn thông qua Proof-of-Blind Bid, còn Provisioners sẽ xác thực và hoàn tất các khối.
Vì vậy, ý tưởng thú vị không chỉ đơn giản là “Dusk làm blockchain trở nên riêng tư.”
Mà nó gần hơn với:
Bạn không nhất thiết phải công khai mọi thứ để chứng minh rằng mọi thứ đều hợp lệ.
Sự khác biệt đó có thể quan trọng rất nhiều đối với các thị trường tài chính được quản lý.
Nhưng đây cũng là nơi tôi chưa sẵn sàng vội kết luận.
Một giao thức được thiết kế tốt trên giấy không tự động có nghĩa là cùng một thiết kế đó sẽ vận hành trơn tru với các cơ quan quản lý thật, các tổ chức thật, thanh khoản thật và người dùng thật.
Đó là phần mà tôi sẽ tiếp tục theo dõi.
Bởi vì bài kiểm tra thực sự cho Dusk không phải là liệu nó có thể làm cho các giao dịch trở nên riêng tư hay không.
Mà là liệu quyền riêng tư, khả năng kiểm chứng và yêu cầu tuân thủ quy định có thể thực sự cùng tồn tại khi mạng phải vận hành ở quy mô tài chính thực tế.
#dusk $DUSK @Dusk Tôi bắt đầu tìm hiểu Dusk vì câu chuyện về quyền riêng tư của nó.
Nhưng sau khi đọc qua bản whitepaper, tôi nghĩ rằng cách nhìn nhận như vậy là quá hẹp.
Thứ thu hút sự chú ý của tôi là vấn đề lớn hơn mà Dusk đang cố gắng giải quyết:
Liệu dữ liệu tài chính có thể vẫn được giữ riêng tư mà không khiến hệ thống trở nên không thể kiểm chứng hoặc điều tiết?
Đó là một bài toán khó hơn nhiều.
Dusk tiếp cận bằng cách chia thành các mảnh ghép đảm nhiệm các công việc khác nhau. Phoenix xử lý chi tiêu bí mật theo mô hình dựa trên UTxO, trong khi Zedger được thiết kế cho việc token hóa chứng khoán được quản lý và quản trị vòng đời. Sau đó, Rusk VM đưa vào lớp tính toán những thứ như xác minh bằng bằng chứng không kiến thức gốc (native zero knowledge proof verification) và hỗ trợ cây Merkle.
Ngay cả thiết kế đồng thuận cũng đi theo đúng tư duy đó.
SBA tách việc tạo khối khỏi khâu kiểm chứng và hoàn tất. Các Generator được chọn thông qua Proof-of-Blind Bid, còn Provisioners sẽ xác thực và hoàn tất các khối.
Vì vậy, ý tưởng thú vị không chỉ đơn giản là “Dusk làm blockchain trở nên riêng tư.”
Mà nó gần hơn với:
Bạn không nhất thiết phải công khai mọi thứ để chứng minh rằng mọi thứ đều hợp lệ.
Sự khác biệt đó có thể quan trọng rất nhiều đối với các thị trường tài chính được quản lý.
Nhưng đây cũng là nơi tôi chưa sẵn sàng vội kết luận.
Một giao thức được thiết kế tốt trên giấy không tự động có nghĩa là cùng một thiết kế đó sẽ vận hành trơn tru với các cơ quan quản lý thật, các tổ chức thật, thanh khoản thật và người dùng thật.
Đó là phần mà tôi sẽ tiếp tục theo dõi.
Bởi vì bài kiểm tra thực sự cho Dusk không phải là liệu nó có thể làm cho các giao dịch trở nên riêng tư hay không.
Mà là liệu quyền riêng tư, khả năng kiểm chứng và yêu cầu tuân thủ quy định có thể thực sự cùng tồn tại khi mạng phải vận hành ở quy mô tài chính thực tế.
Nhưng sau khi đọc qua bản whitepaper, tôi nghĩ rằng cách nhìn nhận như vậy là quá hẹp.
Thứ thu hút sự chú ý của tôi là vấn đề lớn hơn mà Dusk đang cố gắng giải quyết:
Liệu dữ liệu tài chính có thể vẫn được giữ riêng tư mà không khiến hệ thống trở nên không thể kiểm chứng hoặc điều tiết?
Đó là một bài toán khó hơn nhiều.
Dusk tiếp cận bằng cách chia thành các mảnh ghép đảm nhiệm các công việc khác nhau. Phoenix xử lý chi tiêu bí mật theo mô hình dựa trên UTxO, trong khi Zedger được thiết kế cho việc token hóa chứng khoán được quản lý và quản trị vòng đời. Sau đó, Rusk VM đưa vào lớp tính toán những thứ như xác minh bằng bằng chứng không kiến thức gốc (native zero knowledge proof verification) và hỗ trợ cây Merkle.
Ngay cả thiết kế đồng thuận cũng đi theo đúng tư duy đó.
SBA tách việc tạo khối khỏi khâu kiểm chứng và hoàn tất. Các Generator được chọn thông qua Proof-of-Blind Bid, còn Provisioners sẽ xác thực và hoàn tất các khối.
Vì vậy, ý tưởng thú vị không chỉ đơn giản là “Dusk làm blockchain trở nên riêng tư.”
Mà nó gần hơn với:
Bạn không nhất thiết phải công khai mọi thứ để chứng minh rằng mọi thứ đều hợp lệ.
Sự khác biệt đó có thể quan trọng rất nhiều đối với các thị trường tài chính được quản lý.
Nhưng đây cũng là nơi tôi chưa sẵn sàng vội kết luận.
Một giao thức được thiết kế tốt trên giấy không tự động có nghĩa là cùng một thiết kế đó sẽ vận hành trơn tru với các cơ quan quản lý thật, các tổ chức thật, thanh khoản thật và người dùng thật.
Đó là phần mà tôi sẽ tiếp tục theo dõi.
Bởi vì bài kiểm tra thực sự cho Dusk không phải là liệu nó có thể làm cho các giao dịch trở nên riêng tư hay không.
Mà là liệu quyền riêng tư, khả năng kiểm chứng và yêu cầu tuân thủ quy định có thể thực sự cùng tồn tại khi mạng phải vận hành ở quy mô tài chính thực tế.
1
242
#dusk $DUSK @Dusk_Foundation I ban đầu tôi nghĩ tiện ích của DUSK chủ yếu gồm hai thứ: staking và gas.
Sau đó tôi bắt đầu đối chiếu các vai trò nhỏ hơn trong tài liệu nội bộ của Dusk, và giả định đó ngày càng khó để bảo vệ.
DUSK bảo đảm đồng thuận, thanh toán phí giao dịch, tài trợ cho việc triển khai smart-contract và thanh toán các khoản chi trả dịch vụ dApp. Ngay cả phần “gas” cũng có cấu trúc hơn những gì tôi mong đợi: Dusk sử dụng một cơ chế đấu giá giá đầu tiên tổng quát, nơi người dùng đặt giá gas và các khối sẽ chấp nhận giao dịch trong giới hạn gas của họ.
Nhưng phần mà tôi cứ quay lại lại nằm ngoài những chức năng hiển nhiên đó.
DUSK cũng được mô tả là đồng tiền mục tiêu để chi trả cổ tức trong các hợp đồng XSC, và là khoản ký quỹ bảo mật bắt buộc khi phát hành các tài sản kỹ thuật số được quản lý.
Điều này có vẻ khác biệt so với tiện ích thông thường của một L1.
Những vai trò đó đặt DUSK vào các quy tắc kinh tế cụ thể liên quan đến các tài sản được quản lý, chứ không chỉ nằm trong “cỗ máy” cần thiết để vận hành mạng.
Tuy vậy, tôi vẫn sẽ không biến điều đó thành một luận điểm về nhu cầu. Tôi chưa tìm được một phân rã rõ ràng cho thấy bao nhiêu hoạt động thực sự đến từ cổ tức hoặc khoản ký quỹ so với staking và các khoản phí cơ bản.
Và có lẽ khoảng trống thú vị hơn nằm ở đó.
Tài liệu cho tôi biết DUSK có thể đóng vai trò ở đâu.
Nó chưa cho tôi biết vai trò nào trong số đó thực sự quan trọng về mặt kinh tế.
Đó là sự khác biệt tôi muốn đo lường tiếp theo.
#dusk
#dusk $DUSK @Dusk I ban đầu tôi nghĩ tiện ích của DUSK chủ yếu gồm hai thứ: staking và gas.
Sau đó tôi bắt đầu đối chiếu các vai trò nhỏ hơn trong tài liệu nội bộ của Dusk, và giả định đó ngày càng khó để bảo vệ.
DUSK bảo đảm đồng thuận, thanh toán phí giao dịch, tài trợ cho việc triển khai smart-contract và thanh toán các khoản chi trả dịch vụ dApp. Ngay cả phần “gas” cũng có cấu trúc hơn những gì tôi mong đợi: Dusk sử dụng một cơ chế đấu giá giá đầu tiên tổng quát, nơi người dùng đặt giá gas và các khối sẽ chấp nhận giao dịch trong giới hạn gas của họ.
Nhưng phần mà tôi cứ quay lại lại nằm ngoài những chức năng hiển nhiên đó.
DUSK cũng được mô tả là đồng tiền mục tiêu để chi trả cổ tức trong các hợp đồng XSC, và là khoản ký quỹ bảo mật bắt buộc khi phát hành các tài sản kỹ thuật số được quản lý.
Điều này có vẻ khác biệt so với tiện ích thông thường của một L1.
Những vai trò đó đặt DUSK vào các quy tắc kinh tế cụ thể liên quan đến các tài sản được quản lý, chứ không chỉ nằm trong “cỗ máy” cần thiết để vận hành mạng.
Tuy vậy, tôi vẫn sẽ không biến điều đó thành một luận điểm về nhu cầu. Tôi chưa tìm được một phân rã rõ ràng cho thấy bao nhiêu hoạt động thực sự đến từ cổ tức hoặc khoản ký quỹ so với staking và các khoản phí cơ bản.
Và có lẽ khoảng trống thú vị hơn nằm ở đó.
Tài liệu cho tôi biết DUSK có thể đóng vai trò ở đâu.
Nó chưa cho tôi biết vai trò nào trong số đó thực sự quan trọng về mặt kinh tế.
Đó là sự khác biệt tôi muốn đo lường tiếp theo.
#dusk
Sau đó tôi bắt đầu đối chiếu các vai trò nhỏ hơn trong tài liệu nội bộ của Dusk, và giả định đó ngày càng khó để bảo vệ.
DUSK bảo đảm đồng thuận, thanh toán phí giao dịch, tài trợ cho việc triển khai smart-contract và thanh toán các khoản chi trả dịch vụ dApp. Ngay cả phần “gas” cũng có cấu trúc hơn những gì tôi mong đợi: Dusk sử dụng một cơ chế đấu giá giá đầu tiên tổng quát, nơi người dùng đặt giá gas và các khối sẽ chấp nhận giao dịch trong giới hạn gas của họ.
Nhưng phần mà tôi cứ quay lại lại nằm ngoài những chức năng hiển nhiên đó.
DUSK cũng được mô tả là đồng tiền mục tiêu để chi trả cổ tức trong các hợp đồng XSC, và là khoản ký quỹ bảo mật bắt buộc khi phát hành các tài sản kỹ thuật số được quản lý.
Điều này có vẻ khác biệt so với tiện ích thông thường của một L1.
Những vai trò đó đặt DUSK vào các quy tắc kinh tế cụ thể liên quan đến các tài sản được quản lý, chứ không chỉ nằm trong “cỗ máy” cần thiết để vận hành mạng.
Tuy vậy, tôi vẫn sẽ không biến điều đó thành một luận điểm về nhu cầu. Tôi chưa tìm được một phân rã rõ ràng cho thấy bao nhiêu hoạt động thực sự đến từ cổ tức hoặc khoản ký quỹ so với staking và các khoản phí cơ bản.
Và có lẽ khoảng trống thú vị hơn nằm ở đó.
Tài liệu cho tôi biết DUSK có thể đóng vai trò ở đâu.
Nó chưa cho tôi biết vai trò nào trong số đó thực sự quan trọng về mặt kinh tế.
Đó là sự khác biệt tôi muốn đo lường tiếp theo.
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation Tôi cứ quay lại một điều trong quá trình phát triển gần đây của Dusk, và điều đó không phải là bản thân mật mã.
Mà là nỗ lực để khiến cùng một mật mã hoạt động mạnh hơn.
Các công việc tối ưu hiệu năng PLONK không thay thế các phần toán học nền tảng, bản ghi (transcript) hay định dạng proof. Thay vào đó, Dusk tập trung vào những phần công việc bị lãng phí xung quanh chúng: lưu cache dữ liệu tất định, gom (batching) các phép nghịch đảo và các thao tác MSM, song song hoá các tác vụ FFT độc lập, và tránh tính toán lặp lại.
Kết quả khiến tôi chú ý: thời gian tạo proof giảm 58%, khoảng 2,4x tăng thông lượng tạo proof, xác minh nhanh hơn 44%, và biên dịch (compilation) nhanh hơn 25%.
Nhưng thật lòng thì các con số gần như chỉ là thứ yếu.
Điều khiến tôi quan tâm là những gì chúng cho thấy về bài toán tiếp theo.
Quyền riêng tư có thể mạnh về mặt toán học, nhưng vẫn trở nên không thực tế nếu việc tạo proof, xác minh hoặc thực thi không theo kịp.
Tôi thấy một câu hỏi tương tự trong bài thử nghiệm DuskEVM × DuskDS. Các mô hình thực thi và trạng thái khác nhau đang được đưa vào các workload pha trộn thay vì được đánh giá tách biệt.
Điều đó có vẻ gần hơn với thách thức thực sự: không phải liệu từng mảnh có hoạt động hay không, mà liệu chúng có tiếp tục phối hợp tốt khi hệ thống bắt đầu bận rộn hay không.
Vì vậy, tôi đang bắt đầu tự hỏi liệu vấn đề kỹ thuật khó nhất của Dusk bây giờ không còn là việc chứng minh quyền riêng tư hoạt động.
Mà là làm cho quyền riêng tư, quá trình thực thi và sự phối hợp trở nên gần như vô hình đối với người dùng.
Đó có lẽ là phép thử thú vị hơn.
#dusk
#dusk $DUSK @Dusk Tôi cứ quay lại một điều trong quá trình phát triển gần đây của Dusk, và điều đó không phải là bản thân mật mã.
Mà là nỗ lực để khiến cùng một mật mã hoạt động mạnh hơn.
Các công việc tối ưu hiệu năng PLONK không thay thế các phần toán học nền tảng, bản ghi (transcript) hay định dạng proof. Thay vào đó, Dusk tập trung vào những phần công việc bị lãng phí xung quanh chúng: lưu cache dữ liệu tất định, gom (batching) các phép nghịch đảo và các thao tác MSM, song song hoá các tác vụ FFT độc lập, và tránh tính toán lặp lại.
Kết quả khiến tôi chú ý: thời gian tạo proof giảm 58%, khoảng 2,4x tăng thông lượng tạo proof, xác minh nhanh hơn 44%, và biên dịch (compilation) nhanh hơn 25%.
Nhưng thật lòng thì các con số gần như chỉ là thứ yếu.
Điều khiến tôi quan tâm là những gì chúng cho thấy về bài toán tiếp theo.
Quyền riêng tư có thể mạnh về mặt toán học, nhưng vẫn trở nên không thực tế nếu việc tạo proof, xác minh hoặc thực thi không theo kịp.
Tôi thấy một câu hỏi tương tự trong bài thử nghiệm DuskEVM × DuskDS. Các mô hình thực thi và trạng thái khác nhau đang được đưa vào các workload pha trộn thay vì được đánh giá tách biệt.
Điều đó có vẻ gần hơn với thách thức thực sự: không phải liệu từng mảnh có hoạt động hay không, mà liệu chúng có tiếp tục phối hợp tốt khi hệ thống bắt đầu bận rộn hay không.
Vì vậy, tôi đang bắt đầu tự hỏi liệu vấn đề kỹ thuật khó nhất của Dusk bây giờ không còn là việc chứng minh quyền riêng tư hoạt động.
Mà là làm cho quyền riêng tư, quá trình thực thi và sự phối hợp trở nên gần như vô hình đối với người dùng.
Đó có lẽ là phép thử thú vị hơn.
#dusk
Mà là nỗ lực để khiến cùng một mật mã hoạt động mạnh hơn.
Các công việc tối ưu hiệu năng PLONK không thay thế các phần toán học nền tảng, bản ghi (transcript) hay định dạng proof. Thay vào đó, Dusk tập trung vào những phần công việc bị lãng phí xung quanh chúng: lưu cache dữ liệu tất định, gom (batching) các phép nghịch đảo và các thao tác MSM, song song hoá các tác vụ FFT độc lập, và tránh tính toán lặp lại.
Kết quả khiến tôi chú ý: thời gian tạo proof giảm 58%, khoảng 2,4x tăng thông lượng tạo proof, xác minh nhanh hơn 44%, và biên dịch (compilation) nhanh hơn 25%.
Nhưng thật lòng thì các con số gần như chỉ là thứ yếu.
Điều khiến tôi quan tâm là những gì chúng cho thấy về bài toán tiếp theo.
Quyền riêng tư có thể mạnh về mặt toán học, nhưng vẫn trở nên không thực tế nếu việc tạo proof, xác minh hoặc thực thi không theo kịp.
Tôi thấy một câu hỏi tương tự trong bài thử nghiệm DuskEVM × DuskDS. Các mô hình thực thi và trạng thái khác nhau đang được đưa vào các workload pha trộn thay vì được đánh giá tách biệt.
Điều đó có vẻ gần hơn với thách thức thực sự: không phải liệu từng mảnh có hoạt động hay không, mà liệu chúng có tiếp tục phối hợp tốt khi hệ thống bắt đầu bận rộn hay không.
Vì vậy, tôi đang bắt đầu tự hỏi liệu vấn đề kỹ thuật khó nhất của Dusk bây giờ không còn là việc chứng minh quyền riêng tư hoạt động.
Mà là làm cho quyền riêng tư, quá trình thực thi và sự phối hợp trở nên gần như vô hình đối với người dùng.
Đó có lẽ là phép thử thú vị hơn.
#dusk
218
#dusk $DUSK @Dusk_Foundation I ban đầu tôi nghĩ phần thú vị trong Zedger của Dusk chỉ đơn giản là đưa các tài sản được quản lý lên chuỗi.
Sau khi đào sâu hơn, tôi không còn chắc rằng đó là phần khó.
Chứng khoán đã có sẵn các quy tắc mà các token thông thường không có. Vị thế có thể được phát hành hoặc hủy bỏ, cổ tức và các hành động của công ty phải được thực thi đúng cách, việc chuyển nhượng có thể bị giới hạn, và thậm chí các lần chuyển nhượng bắt buộc cũng có thể là một phần trong vòng đời của tài sản.
Vì vậy, tuân thủ không thể chỉ là một lớp báo cáo ngồi cạnh sổ cái.
Nó phải là một phần của cách tài sản vận hành.
Nhưng điều đó lại tạo ra một vấn đề thú vị hơn đối với tôi:
Nếu một vị thế được quản lý cần có thể kiểm toán, thì phần nào của ví thực sự cần phải được hiển thị?
Một cuộc rà soát pháp lý có thể cần bằng chứng rằng một vị thế tồn tại, đã được chuyển đi, hoặc đã bị đóng băng.
Điều đó không tự động biện minh cho việc lộ ra các ghi chú được che chắn không liên quan hay lịch sử giao dịch xung quanh nó.
Đây là nơi kiến trúc của Dusk bắt đầu có cảm giác tinh tế hơn.
Thách thức thực sự có thể không phải là làm cho các RWA tuân thủ.
Mà có thể là làm cho việc tuân thủ trở nên chính xác.
Chứng minh yêu cầu được quản lý. Giữ mọi thứ ngoài phạm vi yêu cầu đó ở chế độ riêng tư.
Bởi vì một khi việc công bố rộng rãi trở thành lựa chọn tiện lợi, thì quyền riêng tư có thể biến mất mà không cần giao thức phải hiện nhiên lựa chọn loại bỏ nó.
Tôi cứ quay lại ranh giới đó.
Dusk có thể làm cho các tài sản được quản lý có thể kiểm toán mà vẫn không khiến những người nắm giữ chúng trở nên minh bạch một cách không cần thiết hay không?
#dusk
#dusk $DUSK @Dusk I ban đầu tôi nghĩ phần thú vị trong Zedger của Dusk chỉ đơn giản là đưa các tài sản được quản lý lên chuỗi.
Sau khi đào sâu hơn, tôi không còn chắc rằng đó là phần khó.
Chứng khoán đã có sẵn các quy tắc mà các token thông thường không có. Vị thế có thể được phát hành hoặc hủy bỏ, cổ tức và các hành động của công ty phải được thực thi đúng cách, việc chuyển nhượng có thể bị giới hạn, và thậm chí các lần chuyển nhượng bắt buộc cũng có thể là một phần trong vòng đời của tài sản.
Vì vậy, tuân thủ không thể chỉ là một lớp báo cáo ngồi cạnh sổ cái.
Nó phải là một phần của cách tài sản vận hành.
Nhưng điều đó lại tạo ra một vấn đề thú vị hơn đối với tôi:
Nếu một vị thế được quản lý cần có thể kiểm toán, thì phần nào của ví thực sự cần phải được hiển thị?
Một cuộc rà soát pháp lý có thể cần bằng chứng rằng một vị thế tồn tại, đã được chuyển đi, hoặc đã bị đóng băng.
Điều đó không tự động biện minh cho việc lộ ra các ghi chú được che chắn không liên quan hay lịch sử giao dịch xung quanh nó.
Đây là nơi kiến trúc của Dusk bắt đầu có cảm giác tinh tế hơn.
Thách thức thực sự có thể không phải là làm cho các RWA tuân thủ.
Mà có thể là làm cho việc tuân thủ trở nên chính xác.
Chứng minh yêu cầu được quản lý. Giữ mọi thứ ngoài phạm vi yêu cầu đó ở chế độ riêng tư.
Bởi vì một khi việc công bố rộng rãi trở thành lựa chọn tiện lợi, thì quyền riêng tư có thể biến mất mà không cần giao thức phải hiện nhiên lựa chọn loại bỏ nó.
Tôi cứ quay lại ranh giới đó.
Dusk có thể làm cho các tài sản được quản lý có thể kiểm toán mà vẫn không khiến những người nắm giữ chúng trở nên minh bạch một cách không cần thiết hay không?
#dusk
Sau khi đào sâu hơn, tôi không còn chắc rằng đó là phần khó.
Chứng khoán đã có sẵn các quy tắc mà các token thông thường không có. Vị thế có thể được phát hành hoặc hủy bỏ, cổ tức và các hành động của công ty phải được thực thi đúng cách, việc chuyển nhượng có thể bị giới hạn, và thậm chí các lần chuyển nhượng bắt buộc cũng có thể là một phần trong vòng đời của tài sản.
Vì vậy, tuân thủ không thể chỉ là một lớp báo cáo ngồi cạnh sổ cái.
Nó phải là một phần của cách tài sản vận hành.
Nhưng điều đó lại tạo ra một vấn đề thú vị hơn đối với tôi:
Nếu một vị thế được quản lý cần có thể kiểm toán, thì phần nào của ví thực sự cần phải được hiển thị?
Một cuộc rà soát pháp lý có thể cần bằng chứng rằng một vị thế tồn tại, đã được chuyển đi, hoặc đã bị đóng băng.
Điều đó không tự động biện minh cho việc lộ ra các ghi chú được che chắn không liên quan hay lịch sử giao dịch xung quanh nó.
Đây là nơi kiến trúc của Dusk bắt đầu có cảm giác tinh tế hơn.
Thách thức thực sự có thể không phải là làm cho các RWA tuân thủ.
Mà có thể là làm cho việc tuân thủ trở nên chính xác.
Chứng minh yêu cầu được quản lý. Giữ mọi thứ ngoài phạm vi yêu cầu đó ở chế độ riêng tư.
Bởi vì một khi việc công bố rộng rãi trở thành lựa chọn tiện lợi, thì quyền riêng tư có thể biến mất mà không cần giao thức phải hiện nhiên lựa chọn loại bỏ nó.
Tôi cứ quay lại ranh giới đó.
Dusk có thể làm cho các tài sản được quản lý có thể kiểm toán mà vẫn không khiến những người nắm giữ chúng trở nên minh bạch một cách không cần thiết hay không?
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1Tôi cứ quay lại một mâu thuẫn trong @Dusk mà ban đầu tôi đã bỏ sót:
Càng tuân thủ riêng tư hơn thì niềm tin đứng sau sự tuân thủ đó càng trở nên quan trọng.
$DUSK hiện khoảng 0,087 USD, tăng khoảng 21% trong 24H, với khối lượng giao dịch khoảng 10,8 triệu USD. Sự biến động này khá dễ nhận thấy, nhưng giá vẫn là phần dễ giải thích hơn của câu chuyện.
Điều tôi thấy khó bỏ qua hơn là Citadel.
Ý tưởng là người dùng có thể chứng minh rằng họ nắm giữ thông tin/chứng chỉ (credential) cần thiết hoặc đáp ứng điều kiện đủ (eligibility) mà không tiết lộ thông tin cá nhân gốc trên onchain.
Ban đầu, tôi chủ yếu nhìn nhận điều này như một cải thiện về quyền riêng tư.
Tôi nghĩ vấn đề sâu hơn lại là chuyện khác.
Bằng chứng không kiến thức (zero-knowledge proof) có thể cho thấy rằng một điều kiện đã được thỏa mãn. Nó không cho bạn biết liệu bên cấp chứng chỉ có đáng tin hay không, dữ liệu gốc có chính xác hay không, hoặc chính sách đang được thực thi có thực sự phù hợp hay không.
Vì vậy, quyền riêng tư loại bỏ một vấn đề phơi bày dữ liệu không cần thiết , đồng thời làm một câu hỏi khác trở nên dễ thấy hơn:
Ai là người được quyền quyết định điều gì được xem là tuân thủ hợp lệ?
Đó là lúc NPEX trở nên thú vị với tôi. Nó tạo cho Dusk một kết nối thực sự với các thị trường được quản lý, nhưng một nền tảng chỉ là một điểm dữ liệu. Tôi muốn xem liệu những nền tảng được quản lý khác có đi theo không, việc sử dụng có mở rộng vượt ra ngoài các triển khai được kiểm soát hay không, và các bằng chứng này sẽ đứng vững thế nào khi mọi thứ thực sự đi sai.
Bởi vì đó có thể là bài kiểm tra thực sự.
Dusk có thể giảm những gì các tổ chức cần phải tiết lộ mà không làm giảm những gì các cơ quan quản lý có thể xác minh hay không?
Nếu làm được, thì quyền riêng tư không còn giống một tính năng nữa.
Nó bắt đầu giống một phần của chính hồ sơ tài chính.
@Dusk_Foundation
#dusk $DUSK @Dusk 1Tôi cứ quay lại một mâu thuẫn trong @Dusk mà ban đầu tôi đã bỏ sót:
Càng tuân thủ riêng tư hơn thì niềm tin đứng sau sự tuân thủ đó càng trở nên quan trọng.
$DUSK hiện khoảng 0,087 USD, tăng khoảng 21% trong 24H, với khối lượng giao dịch khoảng 10,8 triệu USD. Sự biến động này khá dễ nhận thấy, nhưng giá vẫn là phần dễ giải thích hơn của câu chuyện.
Điều tôi thấy khó bỏ qua hơn là Citadel.
Ý tưởng là người dùng có thể chứng minh rằng họ nắm giữ thông tin/chứng chỉ (credential) cần thiết hoặc đáp ứng điều kiện đủ (eligibility) mà không tiết lộ thông tin cá nhân gốc trên onchain.
Ban đầu, tôi chủ yếu nhìn nhận điều này như một cải thiện về quyền riêng tư.
Tôi nghĩ vấn đề sâu hơn lại là chuyện khác.
Bằng chứng không kiến thức (zero-knowledge proof) có thể cho thấy rằng một điều kiện đã được thỏa mãn. Nó không cho bạn biết liệu bên cấp chứng chỉ có đáng tin hay không, dữ liệu gốc có chính xác hay không, hoặc chính sách đang được thực thi có thực sự phù hợp hay không.
Vì vậy, quyền riêng tư loại bỏ một vấn đề phơi bày dữ liệu không cần thiết , đồng thời làm một câu hỏi khác trở nên dễ thấy hơn:
Ai là người được quyền quyết định điều gì được xem là tuân thủ hợp lệ?
Đó là lúc NPEX trở nên thú vị với tôi. Nó tạo cho Dusk một kết nối thực sự với các thị trường được quản lý, nhưng một nền tảng chỉ là một điểm dữ liệu. Tôi muốn xem liệu những nền tảng được quản lý khác có đi theo không, việc sử dụng có mở rộng vượt ra ngoài các triển khai được kiểm soát hay không, và các bằng chứng này sẽ đứng vững thế nào khi mọi thứ thực sự đi sai.
Bởi vì đó có thể là bài kiểm tra thực sự.
Dusk có thể giảm những gì các tổ chức cần phải tiết lộ mà không làm giảm những gì các cơ quan quản lý có thể xác minh hay không?
Nếu làm được, thì quyền riêng tư không còn giống một tính năng nữa.
Nó bắt đầu giống một phần của chính hồ sơ tài chính.
@Dusk
Càng tuân thủ riêng tư hơn thì niềm tin đứng sau sự tuân thủ đó càng trở nên quan trọng.
$DUSK hiện khoảng 0,087 USD, tăng khoảng 21% trong 24H, với khối lượng giao dịch khoảng 10,8 triệu USD. Sự biến động này khá dễ nhận thấy, nhưng giá vẫn là phần dễ giải thích hơn của câu chuyện.
Điều tôi thấy khó bỏ qua hơn là Citadel.
Ý tưởng là người dùng có thể chứng minh rằng họ nắm giữ thông tin/chứng chỉ (credential) cần thiết hoặc đáp ứng điều kiện đủ (eligibility) mà không tiết lộ thông tin cá nhân gốc trên onchain.
Ban đầu, tôi chủ yếu nhìn nhận điều này như một cải thiện về quyền riêng tư.
Tôi nghĩ vấn đề sâu hơn lại là chuyện khác.
Bằng chứng không kiến thức (zero-knowledge proof) có thể cho thấy rằng một điều kiện đã được thỏa mãn. Nó không cho bạn biết liệu bên cấp chứng chỉ có đáng tin hay không, dữ liệu gốc có chính xác hay không, hoặc chính sách đang được thực thi có thực sự phù hợp hay không.
Vì vậy, quyền riêng tư loại bỏ một vấn đề phơi bày dữ liệu không cần thiết , đồng thời làm một câu hỏi khác trở nên dễ thấy hơn:
Ai là người được quyền quyết định điều gì được xem là tuân thủ hợp lệ?
Đó là lúc NPEX trở nên thú vị với tôi. Nó tạo cho Dusk một kết nối thực sự với các thị trường được quản lý, nhưng một nền tảng chỉ là một điểm dữ liệu. Tôi muốn xem liệu những nền tảng được quản lý khác có đi theo không, việc sử dụng có mở rộng vượt ra ngoài các triển khai được kiểm soát hay không, và các bằng chứng này sẽ đứng vững thế nào khi mọi thứ thực sự đi sai.
Bởi vì đó có thể là bài kiểm tra thực sự.
Dusk có thể giảm những gì các tổ chức cần phải tiết lộ mà không làm giảm những gì các cơ quan quản lý có thể xác minh hay không?
Nếu làm được, thì quyền riêng tư không còn giống một tính năng nữa.
Nó bắt đầu giống một phần của chính hồ sơ tài chính.
@Dusk
2
3
242
#dusk $DUSK @Dusk_Foundation i đã từng nghĩ rằng sự minh bạch hơn một cách tự động đồng nghĩa với việc tin tưởng nhiều hơn. rồi tôi nhìn vào @Dusk_Foundation và nhận ra một sự mâu thuẫn mà tôi chưa thực sự cân nhắc.
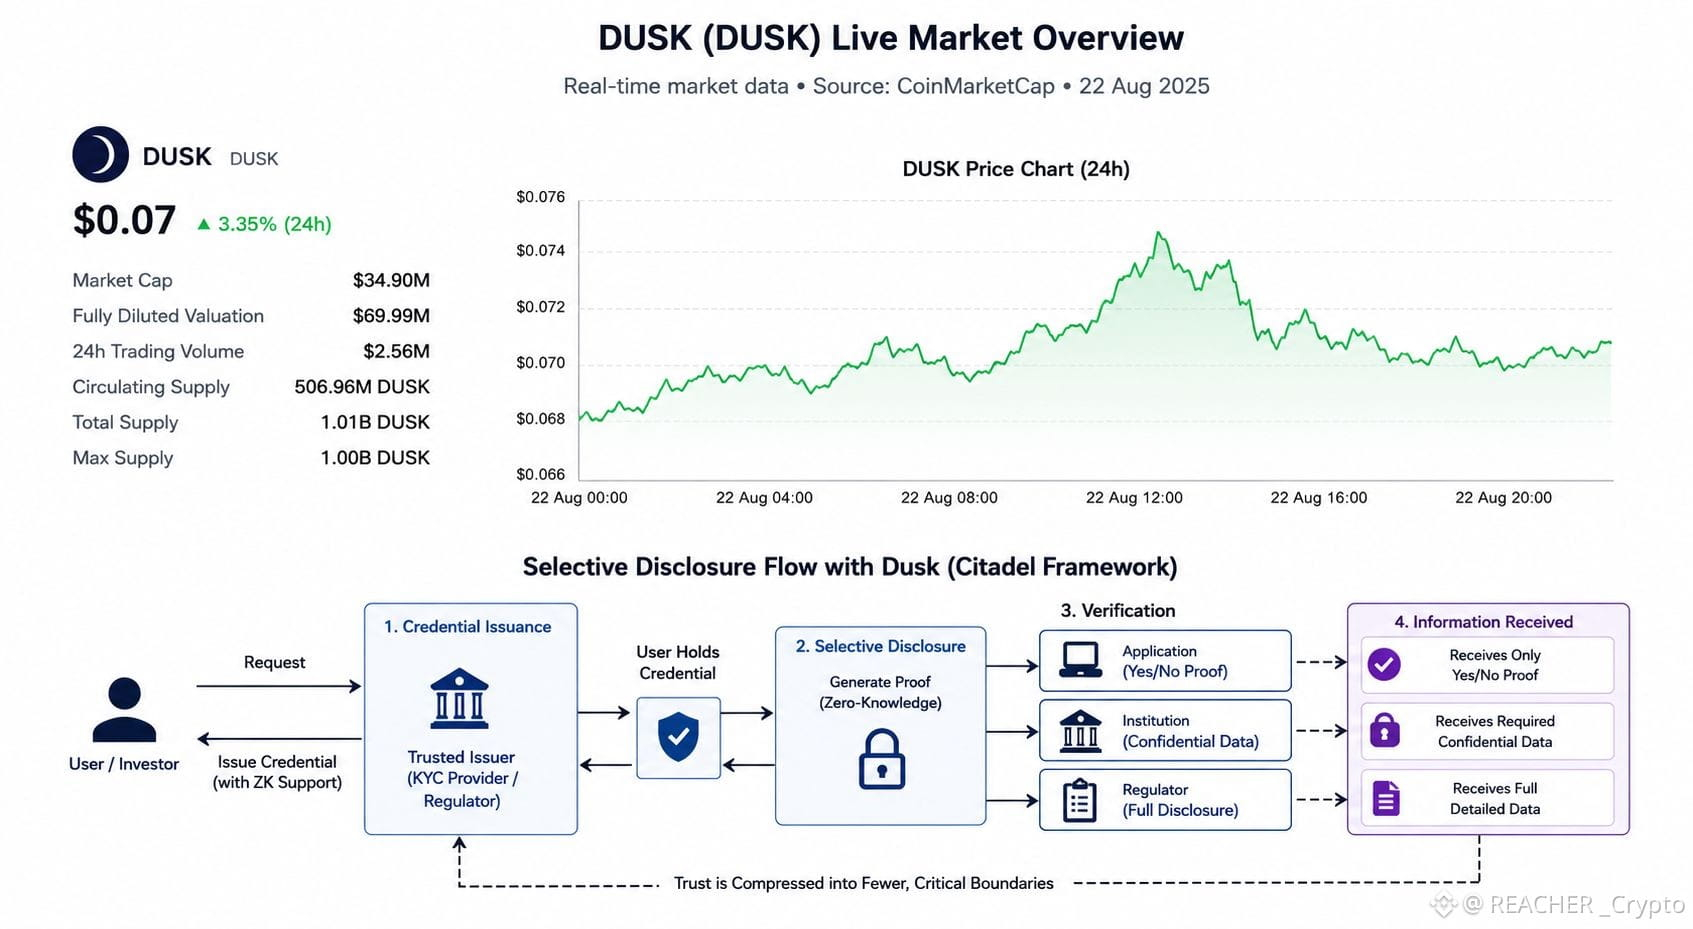
DUSK đang được giao dịch quanh mức $0.07 với khoảng $2–3M khối lượng giao dịch hằng ngày gần đây. ở quy mô đó, tôi ít quan tâm việc liệu kiến trúc quyền riêng tư có vẻ ổn trên giấy hay không và quan tâm nhiều hơn đến việc thị trường thực sự đang được yêu cầu chấp nhận một cấu trúc niềm tin như thế nào.
đó là điều khiến citadel trở nên thú vị đối với tôi.
nó dường như không coi quyền riêng tư là việc biến mọi thứ thành vô hình. ý tưởng gần với việc giảm lượng thông tin mà mỗi người tham gia thực sự cần phải nhận.
Tôi có thể chứng minh rằng tôi đã vượt qua KYC hoặc đáp ứng một yêu cầu đủ điều kiện mà không cần trao toàn bộ dữ liệu nhận dạng nền tảng của tôi cho từng ứng dụng.
Một cơ quan quản lý có thể cần sự công bố chi tiết.
Một tổ chức có thể cần sự bảo mật.
Một ứng dụng có thể chỉ cần một bằng chứng dạng đúng/sai.
Cùng một hoạt động tài chính. mức độ hiển thị khác nhau.
nhưng đây là phần tôi cứ mãi suy nghĩ:
ít thông tin mà một ứng dụng nhận được hơn, thì thông tin mà nó chọn để tin tưởng trở nên quan trọng hơn.
Bằng chứng không có kiến thức (zero knowledge proof) có thể thiết lập rằng một chứng chỉ là hợp lệ. nó không thể thiết lập liệu bên cấp chứng chỉ có đáng tin hay không, chứng chỉ có được cấp đúng cách hay không, hay chính sách xác minh bản thân có hợp lý hay không.
Vì vậy, Dusk có thể không loại bỏ vấn đề niềm tin.
Nó có thể đang nén niềm tin vào ít ranh giới hơn, nhưng những ranh giới đó quan trọng hơn.
và điều đó thay đổi cách tôi nhìn vào luận điểm về quyền riêng tư.
câu hỏi thực sự không phải là liệu Dusk có thể ẩn thông tin tài chính hay không.
mà là liệu việc công bố chọn lọc có thể giảm lượng niềm tin bị phơi bày trên toàn hệ thống mà không làm cho những điểm niềm tin còn lại trở nên nguy hiểm đến mức quá quan trọng hay không.
mức đánh đổi đó lại khiến tôi thấy hấp dẫn hơn rất nhiều so với việc chỉ đơn giản gọi Dusk là một blockchain quyền riêng tư.
#dusk
#dusk $DUSK @Dusk i đã từng nghĩ rằng sự minh bạch hơn một cách tự động đồng nghĩa với việc tin tưởng nhiều hơn. rồi tôi nhìn vào @Dusk và nhận ra một sự mâu thuẫn mà tôi chưa thực sự cân nhắc.
DUSK đang được giao dịch quanh mức $0.07 với khoảng $2–3M khối lượng giao dịch hằng ngày gần đây. ở quy mô đó, tôi ít quan tâm việc liệu kiến trúc quyền riêng tư có vẻ ổn trên giấy hay không và quan tâm nhiều hơn đến việc thị trường thực sự đang được yêu cầu chấp nhận một cấu trúc niềm tin như thế nào.
đó là điều khiến citadel trở nên thú vị đối với tôi.
nó dường như không coi quyền riêng tư là việc biến mọi thứ thành vô hình. ý tưởng gần với việc giảm lượng thông tin mà mỗi người tham gia thực sự cần phải nhận.
Tôi có thể chứng minh rằng tôi đã vượt qua KYC hoặc đáp ứng một yêu cầu đủ điều kiện mà không cần trao toàn bộ dữ liệu nhận dạng nền tảng của tôi cho từng ứng dụng.
Một cơ quan quản lý có thể cần sự công bố chi tiết.
Một tổ chức có thể cần sự bảo mật.
Một ứng dụng có thể chỉ cần một bằng chứng dạng đúng/sai.
Cùng một hoạt động tài chính. mức độ hiển thị khác nhau.
nhưng đây là phần tôi cứ mãi suy nghĩ:
ít thông tin mà một ứng dụng nhận được hơn, thì thông tin mà nó chọn để tin tưởng trở nên quan trọng hơn.
Bằng chứng không có kiến thức (zero knowledge proof) có thể thiết lập rằng một chứng chỉ là hợp lệ. nó không thể thiết lập liệu bên cấp chứng chỉ có đáng tin hay không, chứng chỉ có được cấp đúng cách hay không, hay chính sách xác minh bản thân có hợp lý hay không.
Vì vậy, Dusk có thể không loại bỏ vấn đề niềm tin.
Nó có thể đang nén niềm tin vào ít ranh giới hơn, nhưng những ranh giới đó quan trọng hơn.
và điều đó thay đổi cách tôi nhìn vào luận điểm về quyền riêng tư.
câu hỏi thực sự không phải là liệu Dusk có thể ẩn thông tin tài chính hay không.
mà là liệu việc công bố chọn lọc có thể giảm lượng niềm tin bị phơi bày trên toàn hệ thống mà không làm cho những điểm niềm tin còn lại trở nên nguy hiểm đến mức quá quan trọng hay không.
mức đánh đổi đó lại khiến tôi thấy hấp dẫn hơn rất nhiều so với việc chỉ đơn giản gọi Dusk là một blockchain quyền riêng tư.
#dusk
DUSK đang được giao dịch quanh mức $0.07 với khoảng $2–3M khối lượng giao dịch hằng ngày gần đây. ở quy mô đó, tôi ít quan tâm việc liệu kiến trúc quyền riêng tư có vẻ ổn trên giấy hay không và quan tâm nhiều hơn đến việc thị trường thực sự đang được yêu cầu chấp nhận một cấu trúc niềm tin như thế nào.
đó là điều khiến citadel trở nên thú vị đối với tôi.
nó dường như không coi quyền riêng tư là việc biến mọi thứ thành vô hình. ý tưởng gần với việc giảm lượng thông tin mà mỗi người tham gia thực sự cần phải nhận.
Tôi có thể chứng minh rằng tôi đã vượt qua KYC hoặc đáp ứng một yêu cầu đủ điều kiện mà không cần trao toàn bộ dữ liệu nhận dạng nền tảng của tôi cho từng ứng dụng.
Một cơ quan quản lý có thể cần sự công bố chi tiết.
Một tổ chức có thể cần sự bảo mật.
Một ứng dụng có thể chỉ cần một bằng chứng dạng đúng/sai.
Cùng một hoạt động tài chính. mức độ hiển thị khác nhau.
nhưng đây là phần tôi cứ mãi suy nghĩ:
ít thông tin mà một ứng dụng nhận được hơn, thì thông tin mà nó chọn để tin tưởng trở nên quan trọng hơn.
Bằng chứng không có kiến thức (zero knowledge proof) có thể thiết lập rằng một chứng chỉ là hợp lệ. nó không thể thiết lập liệu bên cấp chứng chỉ có đáng tin hay không, chứng chỉ có được cấp đúng cách hay không, hay chính sách xác minh bản thân có hợp lý hay không.
Vì vậy, Dusk có thể không loại bỏ vấn đề niềm tin.
Nó có thể đang nén niềm tin vào ít ranh giới hơn, nhưng những ranh giới đó quan trọng hơn.
và điều đó thay đổi cách tôi nhìn vào luận điểm về quyền riêng tư.
câu hỏi thực sự không phải là liệu Dusk có thể ẩn thông tin tài chính hay không.
mà là liệu việc công bố chọn lọc có thể giảm lượng niềm tin bị phơi bày trên toàn hệ thống mà không làm cho những điểm niềm tin còn lại trở nên nguy hiểm đến mức quá quan trọng hay không.
mức đánh đổi đó lại khiến tôi thấy hấp dẫn hơn rất nhiều so với việc chỉ đơn giản gọi Dusk là một blockchain quyền riêng tư.
#dusk
3
5
207
#termmax @termmax
một điều gì đó về số liệu TermMax khiến tôi bất ngờ.
giao thức có thể triển khai các thị trường cho vay lãi suất cố định gần như ở bất cứ đâu, nhưng có vẻ như vốn lại không quan tâm nhiều đến sự cân xứng theo địa lý.
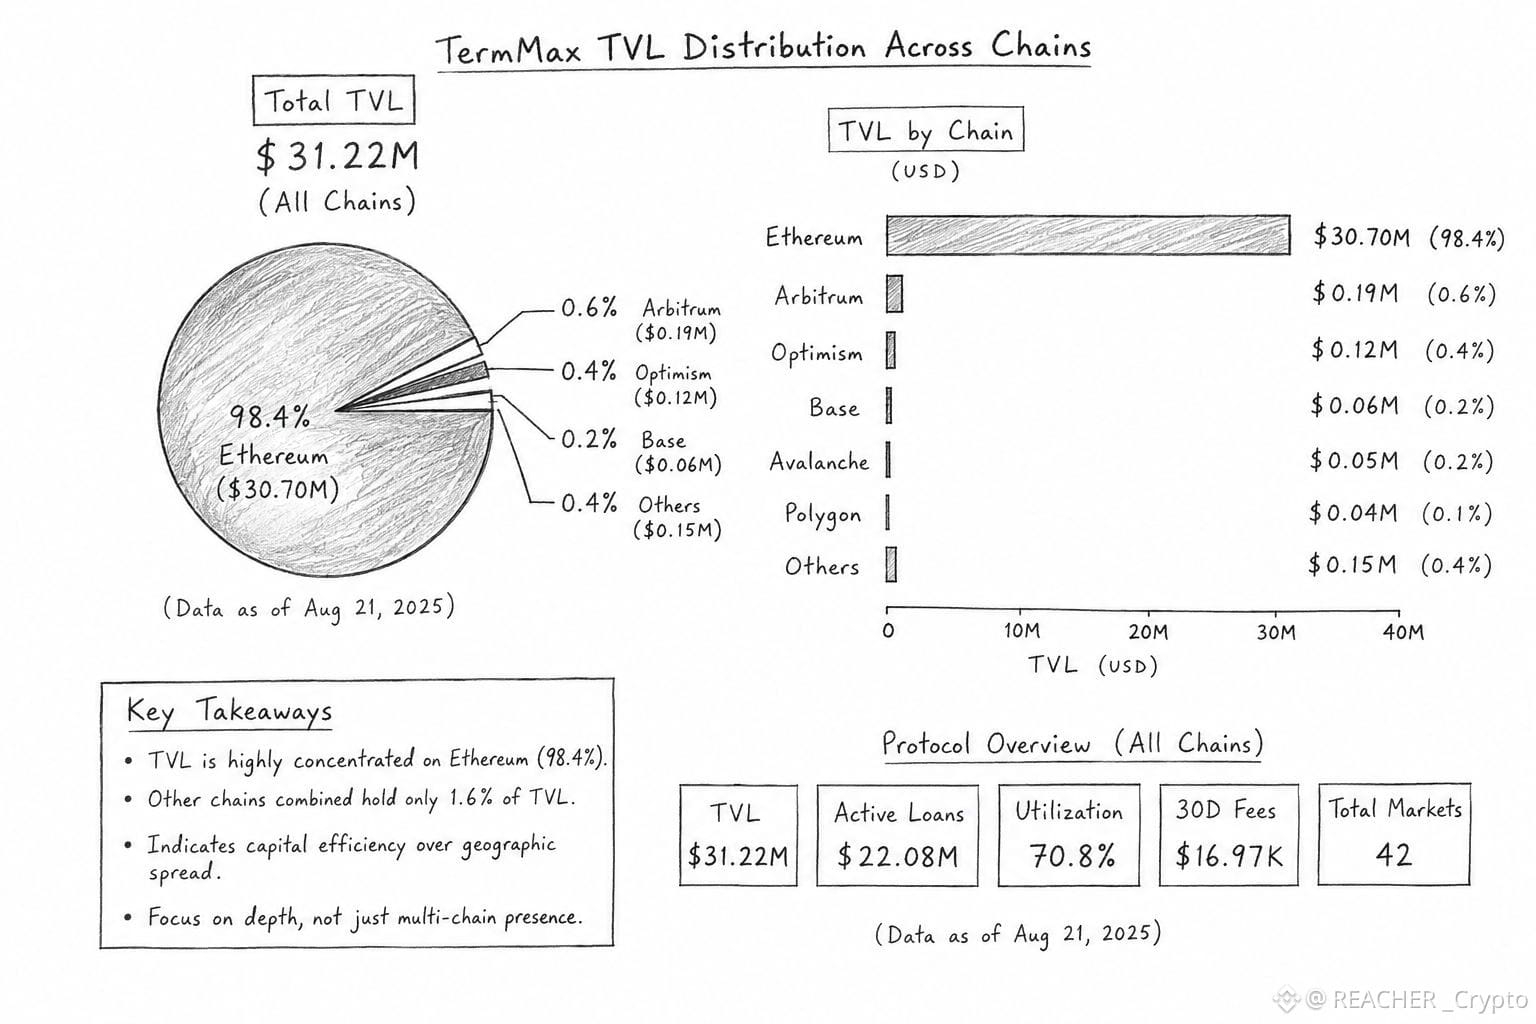
những con số mới nhất tôi đang xem cho thấy khoảng 31,22 triệu USD TVL, với xấp xỉ 98,4% tập trung trên Ethereum. nhìn qua thì điều đó giống như một khoảng trống trong mức độ áp dụng đa chuỗi.
nhưng tôi nghĩ có một cách diễn giải hữu ích hơn.
TermMax có thể đang tách biệt khả năng mở rộng thị trường khỏi hiệu quả sử dụng vốn.
việc thêm một chuỗi khác sẽ cho người dùng thêm một nơi để vay, cho vay hoặc triển khai tài sản thế chấp. nhưng nếu thanh khoản ở đó mỏng, thì việc dàn trải vốn chỉ vì một thị trường tồn tại thực ra có thể làm hệ thống tệ hơn.
các thị trường lãi suất cố định đặc biệt cần đủ chiều sâu để định giá và khớp lệnh hoạt động đúng cách.
vì vậy, sự tập trung vào Ethereum có thể ít nói lên rằng đợt mở rộng thất bại, và nhiều hơn là dấu hiệu rằng vốn đang có sự chọn lọc.
điều đó tạo ra một sự đánh đổi tinh tế.
TermMax có thể mở rộng thị trường mục tiêu mà không ngay lập tức mở rộng thanh khoản có thể sử dụng.
mạng lưới trở nên rộng hơn, trong khi “tâm điểm” kinh tế lại vẫn bất ngờ hẹp.
đó là lý do tôi ít quan tâm đến thông báo chuỗi tiếp theo.
tôi muốn xem liệu trung tâm thanh khoản lớn thứ hai có bắt đầu trở nên thực sự quan trọng hay không.
và tôi sẽ theo dõi điều đó không chỉ qua TVL: các khoản vay đang hoạt động, mức sử dụng, tạo doanh thu từ phí và liệu vốn có thực sự ở lại sau khi các ưu đãi kết thúc hoặc khi các đợt ra mắt thị trường mới dần phai nhạt.
bởi bài kiểm tra thực sự của một giao thức cho vay đa chuỗi không phải là nó có thể vươn tới bao nhiêu nơi.
mà là liệu thanh khoản cuối cùng có quyết định rằng việc rời khỏi “nhà” là đáng giá.
liệu sự tập trung vào Ethereum có phải là điểm yếu mà TermMax cần phải giải quyết, hay đó chỉ là kết quả tự nhiên khi vốn chọn thị trường hiệu quả nhất?
#TermMax
#termmax @TermMax
một điều gì đó về số liệu TermMax khiến tôi bất ngờ.
giao thức có thể triển khai các thị trường cho vay lãi suất cố định gần như ở bất cứ đâu, nhưng có vẻ như vốn lại không quan tâm nhiều đến sự cân xứng theo địa lý.
những con số mới nhất tôi đang xem cho thấy khoảng 31,22 triệu USD TVL, với xấp xỉ 98,4% tập trung trên Ethereum. nhìn qua thì điều đó giống như một khoảng trống trong mức độ áp dụng đa chuỗi.
nhưng tôi nghĩ có một cách diễn giải hữu ích hơn.
TermMax có thể đang tách biệt khả năng mở rộng thị trường khỏi hiệu quả sử dụng vốn.
việc thêm một chuỗi khác sẽ cho người dùng thêm một nơi để vay, cho vay hoặc triển khai tài sản thế chấp. nhưng nếu thanh khoản ở đó mỏng, thì việc dàn trải vốn chỉ vì một thị trường tồn tại thực ra có thể làm hệ thống tệ hơn.
các thị trường lãi suất cố định đặc biệt cần đủ chiều sâu để định giá và khớp lệnh hoạt động đúng cách.
vì vậy, sự tập trung vào Ethereum có thể ít nói lên rằng đợt mở rộng thất bại, và nhiều hơn là dấu hiệu rằng vốn đang có sự chọn lọc.
điều đó tạo ra một sự đánh đổi tinh tế.
TermMax có thể mở rộng thị trường mục tiêu mà không ngay lập tức mở rộng thanh khoản có thể sử dụng.
mạng lưới trở nên rộng hơn, trong khi “tâm điểm” kinh tế lại vẫn bất ngờ hẹp.
đó là lý do tôi ít quan tâm đến thông báo chuỗi tiếp theo.
tôi muốn xem liệu trung tâm thanh khoản lớn thứ hai có bắt đầu trở nên thực sự quan trọng hay không.
và tôi sẽ theo dõi điều đó không chỉ qua TVL: các khoản vay đang hoạt động, mức sử dụng, tạo doanh thu từ phí và liệu vốn có thực sự ở lại sau khi các ưu đãi kết thúc hoặc khi các đợt ra mắt thị trường mới dần phai nhạt.
bởi bài kiểm tra thực sự của một giao thức cho vay đa chuỗi không phải là nó có thể vươn tới bao nhiêu nơi.
mà là liệu thanh khoản cuối cùng có quyết định rằng việc rời khỏi “nhà” là đáng giá.
liệu sự tập trung vào Ethereum có phải là điểm yếu mà TermMax cần phải giải quyết, hay đó chỉ là kết quả tự nhiên khi vốn chọn thị trường hiệu quả nhất?
#TermMax
một điều gì đó về số liệu TermMax khiến tôi bất ngờ.
giao thức có thể triển khai các thị trường cho vay lãi suất cố định gần như ở bất cứ đâu, nhưng có vẻ như vốn lại không quan tâm nhiều đến sự cân xứng theo địa lý.
những con số mới nhất tôi đang xem cho thấy khoảng 31,22 triệu USD TVL, với xấp xỉ 98,4% tập trung trên Ethereum. nhìn qua thì điều đó giống như một khoảng trống trong mức độ áp dụng đa chuỗi.
nhưng tôi nghĩ có một cách diễn giải hữu ích hơn.
TermMax có thể đang tách biệt khả năng mở rộng thị trường khỏi hiệu quả sử dụng vốn.
việc thêm một chuỗi khác sẽ cho người dùng thêm một nơi để vay, cho vay hoặc triển khai tài sản thế chấp. nhưng nếu thanh khoản ở đó mỏng, thì việc dàn trải vốn chỉ vì một thị trường tồn tại thực ra có thể làm hệ thống tệ hơn.
các thị trường lãi suất cố định đặc biệt cần đủ chiều sâu để định giá và khớp lệnh hoạt động đúng cách.
vì vậy, sự tập trung vào Ethereum có thể ít nói lên rằng đợt mở rộng thất bại, và nhiều hơn là dấu hiệu rằng vốn đang có sự chọn lọc.
điều đó tạo ra một sự đánh đổi tinh tế.
TermMax có thể mở rộng thị trường mục tiêu mà không ngay lập tức mở rộng thanh khoản có thể sử dụng.
mạng lưới trở nên rộng hơn, trong khi “tâm điểm” kinh tế lại vẫn bất ngờ hẹp.
đó là lý do tôi ít quan tâm đến thông báo chuỗi tiếp theo.
tôi muốn xem liệu trung tâm thanh khoản lớn thứ hai có bắt đầu trở nên thực sự quan trọng hay không.
và tôi sẽ theo dõi điều đó không chỉ qua TVL: các khoản vay đang hoạt động, mức sử dụng, tạo doanh thu từ phí và liệu vốn có thực sự ở lại sau khi các ưu đãi kết thúc hoặc khi các đợt ra mắt thị trường mới dần phai nhạt.
bởi bài kiểm tra thực sự của một giao thức cho vay đa chuỗi không phải là nó có thể vươn tới bao nhiêu nơi.
mà là liệu thanh khoản cuối cùng có quyết định rằng việc rời khỏi “nhà” là đáng giá.
liệu sự tập trung vào Ethereum có phải là điểm yếu mà TermMax cần phải giải quyết, hay đó chỉ là kết quả tự nhiên khi vốn chọn thị trường hiệu quả nhất?
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi nghĩ rằng việc token hóa một tài sản được quản lý chủ yếu là đưa quyền sở hữu lên chuỗi và thêm các kiểm tra tuân thủ phù hợp.
nhưng khi tôi tìm hiểu sâu hơn về Dusk, tôi càng nhận ra quan điểm đó đang thiếu một điều quan trọng.
điều thu hút sự chú ý của tôi là Zedger. nó không coi một chứng khoán chỉ là một token chuyển từ ví này sang ví khác. phần thiết kế có bao gồm người dùng được cho phép (whitelist), chấp nhận chuyển nhượng, thanh toán (settlement), khiếu nại (claims), bỏ phiếu (voting) và cổ tức (dividends).
điều đó khiến tôi suy nghĩ lại về ý nghĩa thực sự của “hạ tầng RWA”.
một trái phiếu hay một quỹ không trở thành một tài sản tài chính hoạt động chỉ vì quyền sở hữu của nó được ghi lại trên blockchain. mạng vẫn cần hiểu ai được phép nắm giữ nó, ai có thể nhận nó, khi nào việc chuyển nhượng được chấp nhận, khi nào quyền sở hữu được hoàn tất (settled), và người nắm giữ sau đó có những quyền gì.
và đó là lý do tại sao cách Dusk diễn đạt về token hóa chứng khoán và quản lý vòng đời lại thu hút sự chú ý của tôi. whitepaper cho biết đây là một trường hợp sử dụng cốt lõi cho giao thức, thay vì một thứ được gắn thêm ở phía sau.
nhưng đây là phần khiến tôi vẫn còn thận trọng.
đưa nhiều hơn vòng đời tài chính lên blockchain có thể giúp giảm tình trạng các quy trình bị phân mảnh. nó cũng có thể khiến blockchain phải chịu trách nhiệm cho một tập hợp lớn hơn nhiều các quy tắc và tình huống biên (edge cases).
vì vậy có lẽ bài kiểm tra thực sự dành cho Dusk không phải là:
Bạn có thể token hóa một tài sản tài chính không?
mà là:
Bạn có thể làm cho tất cả các quy tắc xoay quanh tài sản đó vận hành cùng nhau mà không biến chính blockchain thành một lớp khác của sự phức tạp tài chính?
đó là câu hỏi tôi đang theo dõi. 🤔
#dusk
#dusk $DUSK @Dusk
Ban đầu tôi nghĩ rằng việc token hóa một tài sản được quản lý chủ yếu là đưa quyền sở hữu lên chuỗi và thêm các kiểm tra tuân thủ phù hợp.
nhưng khi tôi tìm hiểu sâu hơn về Dusk, tôi càng nhận ra quan điểm đó đang thiếu một điều quan trọng.
điều thu hút sự chú ý của tôi là Zedger. nó không coi một chứng khoán chỉ là một token chuyển từ ví này sang ví khác. phần thiết kế có bao gồm người dùng được cho phép (whitelist), chấp nhận chuyển nhượng, thanh toán (settlement), khiếu nại (claims), bỏ phiếu (voting) và cổ tức (dividends).
điều đó khiến tôi suy nghĩ lại về ý nghĩa thực sự của “hạ tầng RWA”.
một trái phiếu hay một quỹ không trở thành một tài sản tài chính hoạt động chỉ vì quyền sở hữu của nó được ghi lại trên blockchain. mạng vẫn cần hiểu ai được phép nắm giữ nó, ai có thể nhận nó, khi nào việc chuyển nhượng được chấp nhận, khi nào quyền sở hữu được hoàn tất (settled), và người nắm giữ sau đó có những quyền gì.
và đó là lý do tại sao cách Dusk diễn đạt về token hóa chứng khoán và quản lý vòng đời lại thu hút sự chú ý của tôi. whitepaper cho biết đây là một trường hợp sử dụng cốt lõi cho giao thức, thay vì một thứ được gắn thêm ở phía sau.
nhưng đây là phần khiến tôi vẫn còn thận trọng.
đưa nhiều hơn vòng đời tài chính lên blockchain có thể giúp giảm tình trạng các quy trình bị phân mảnh. nó cũng có thể khiến blockchain phải chịu trách nhiệm cho một tập hợp lớn hơn nhiều các quy tắc và tình huống biên (edge cases).
vì vậy có lẽ bài kiểm tra thực sự dành cho Dusk không phải là:
Bạn có thể token hóa một tài sản tài chính không?
mà là:
Bạn có thể làm cho tất cả các quy tắc xoay quanh tài sản đó vận hành cùng nhau mà không biến chính blockchain thành một lớp khác của sự phức tạp tài chính?
đó là câu hỏi tôi đang theo dõi. 🤔
#dusk
Ban đầu tôi nghĩ rằng việc token hóa một tài sản được quản lý chủ yếu là đưa quyền sở hữu lên chuỗi và thêm các kiểm tra tuân thủ phù hợp.
nhưng khi tôi tìm hiểu sâu hơn về Dusk, tôi càng nhận ra quan điểm đó đang thiếu một điều quan trọng.
điều thu hút sự chú ý của tôi là Zedger. nó không coi một chứng khoán chỉ là một token chuyển từ ví này sang ví khác. phần thiết kế có bao gồm người dùng được cho phép (whitelist), chấp nhận chuyển nhượng, thanh toán (settlement), khiếu nại (claims), bỏ phiếu (voting) và cổ tức (dividends).
điều đó khiến tôi suy nghĩ lại về ý nghĩa thực sự của “hạ tầng RWA”.
một trái phiếu hay một quỹ không trở thành một tài sản tài chính hoạt động chỉ vì quyền sở hữu của nó được ghi lại trên blockchain. mạng vẫn cần hiểu ai được phép nắm giữ nó, ai có thể nhận nó, khi nào việc chuyển nhượng được chấp nhận, khi nào quyền sở hữu được hoàn tất (settled), và người nắm giữ sau đó có những quyền gì.
và đó là lý do tại sao cách Dusk diễn đạt về token hóa chứng khoán và quản lý vòng đời lại thu hút sự chú ý của tôi. whitepaper cho biết đây là một trường hợp sử dụng cốt lõi cho giao thức, thay vì một thứ được gắn thêm ở phía sau.
nhưng đây là phần khiến tôi vẫn còn thận trọng.
đưa nhiều hơn vòng đời tài chính lên blockchain có thể giúp giảm tình trạng các quy trình bị phân mảnh. nó cũng có thể khiến blockchain phải chịu trách nhiệm cho một tập hợp lớn hơn nhiều các quy tắc và tình huống biên (edge cases).
vì vậy có lẽ bài kiểm tra thực sự dành cho Dusk không phải là:
Bạn có thể token hóa một tài sản tài chính không?
mà là:
Bạn có thể làm cho tất cả các quy tắc xoay quanh tài sản đó vận hành cùng nhau mà không biến chính blockchain thành một lớp khác của sự phức tạp tài chính?
đó là câu hỏi tôi đang theo dõi. 🤔
#dusk
4
4
207
#termmax @termmax
Tôi cứ quay lại TermMax vì con số hấp dẫn này có thể không hề là TVL.
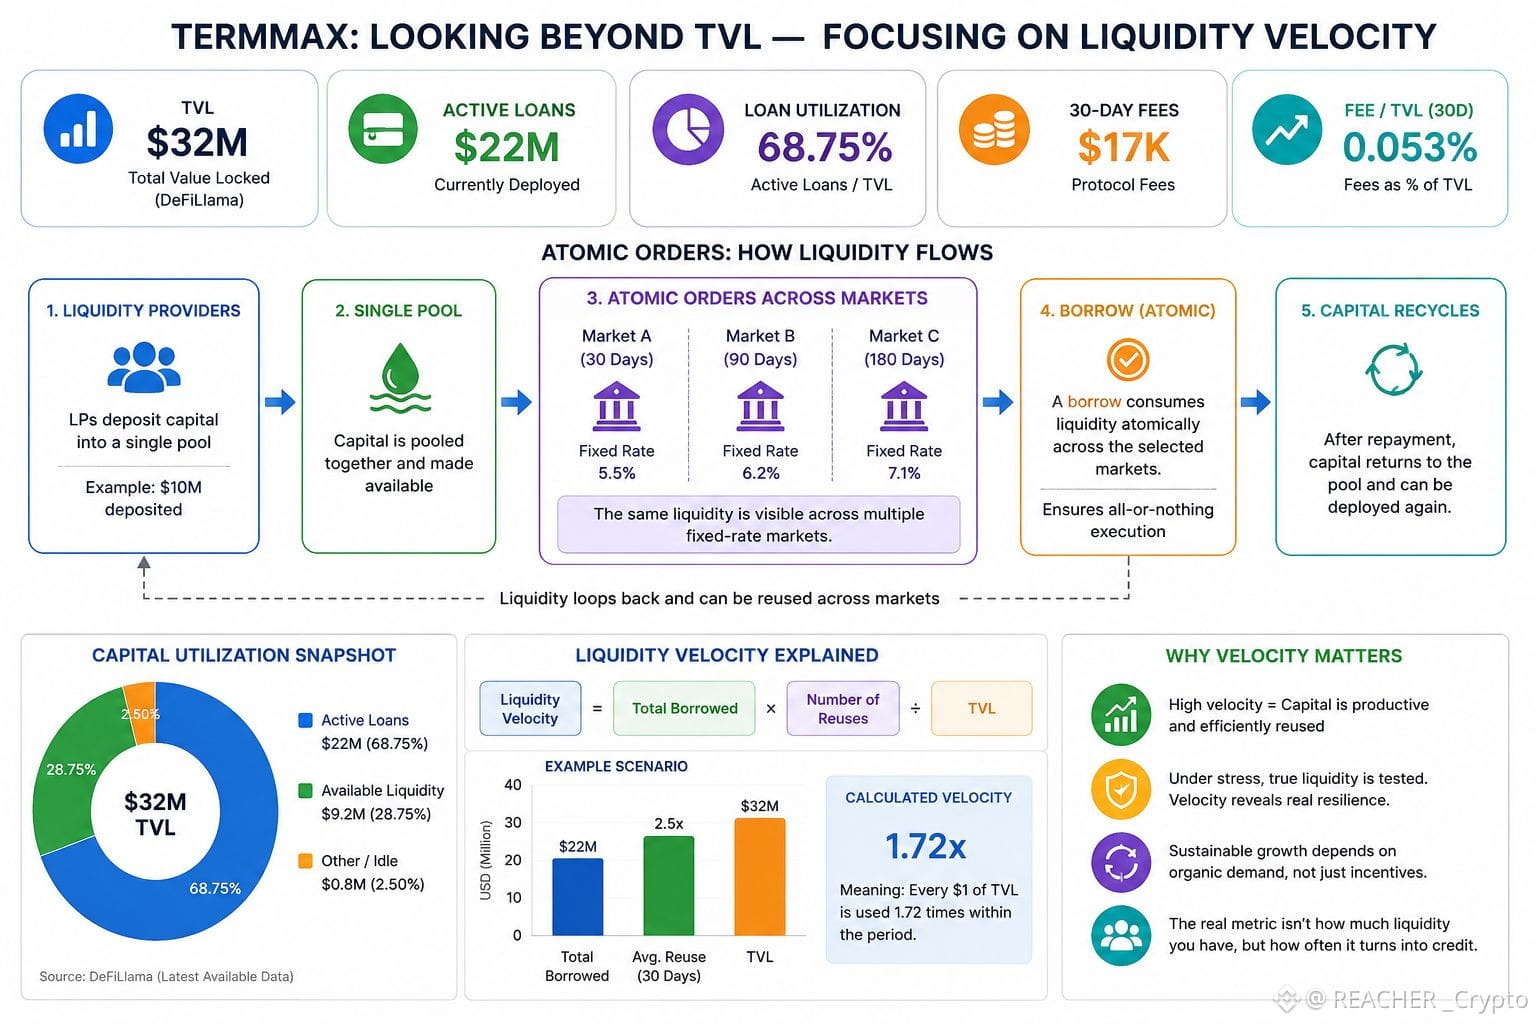
DeFiLlama hiện hiển thị khoảng 32M USD TVL, 22M USD trong các khoản vay đang hoạt động và chỉ khoảng 17K USD phí trong 30 ngày. Điều đó tạo ra một bức tranh kỳ lạ: phần lớn số vốn đã đang vận hành, nhưng dòng phí vẫn trông khá nhỏ.
Sau đó tôi xem kỹ hơn về Atomic Orders.
Thiết kế thì đơn giản, nhưng hàm ý thì không: một pool có thể phơi bày cùng một lượng vốn trên nhiều thị trường lãi suất cố định, trong khi một khoản vay sẽ tiêu thụ thanh khoản đó một cách nguyên tử qua các thị trường còn lại. TermMax nói rằng điều này nhằm giảm phân mảnh và cho phép cùng một lượng vốn luân chuyển hiệu quả hơn.
Từ đó nảy sinh một mâu thuẫn mà tôi chưa từng cân nhắc.
Thanh khoản hiển thị nhiều hơn không nhất thiết đồng nghĩa với việc tồn tại nhiều thanh khoản hơn. Nó có thể chỉ là cùng một lượng thanh khoản đang được tính cho nhiều cơ hội hơn.
Vì vậy tôi ít quan tâm liệu TVL có tăng từ đây hay không. Tôi muốn biết mỗi đô la quay vòng nhanh đến mức nào thành tín dụng thực sự, nó được tái sử dụng bao lâu một lần, và điều gì xảy ra khi nhiều thị trường cùng cần nó đồng thời.
Bởi vì 22M USD khoản vay đang hoạt động so với khoảng 32M USD TVL đã gợi ý về mức độ sử dụng đáng kể.
Câu hỏi khó hơn là liệu hiệu quả đó có trở thành hoạt động kinh tế bền vững khi các ưu đãi không còn làm một phần công việc nữa.
Có lẽ thước đo thực sự của TermMax không phải là độ sâu thanh khoản.
Mà là tốc độ luân chuyển thanh khoản trong điều kiện căng thẳng.
#TermMax
#termmax @TermMax
Tôi cứ quay lại TermMax vì con số hấp dẫn này có thể không hề là TVL.
DeFiLlama hiện hiển thị khoảng 32M USD TVL, 22M USD trong các khoản vay đang hoạt động và chỉ khoảng 17K USD phí trong 30 ngày. Điều đó tạo ra một bức tranh kỳ lạ: phần lớn số vốn đã đang vận hành, nhưng dòng phí vẫn trông khá nhỏ.
Sau đó tôi xem kỹ hơn về Atomic Orders.
Thiết kế thì đơn giản, nhưng hàm ý thì không: một pool có thể phơi bày cùng một lượng vốn trên nhiều thị trường lãi suất cố định, trong khi một khoản vay sẽ tiêu thụ thanh khoản đó một cách nguyên tử qua các thị trường còn lại. TermMax nói rằng điều này nhằm giảm phân mảnh và cho phép cùng một lượng vốn luân chuyển hiệu quả hơn.
Từ đó nảy sinh một mâu thuẫn mà tôi chưa từng cân nhắc.
Thanh khoản hiển thị nhiều hơn không nhất thiết đồng nghĩa với việc tồn tại nhiều thanh khoản hơn. Nó có thể chỉ là cùng một lượng thanh khoản đang được tính cho nhiều cơ hội hơn.
Vì vậy tôi ít quan tâm liệu TVL có tăng từ đây hay không. Tôi muốn biết mỗi đô la quay vòng nhanh đến mức nào thành tín dụng thực sự, nó được tái sử dụng bao lâu một lần, và điều gì xảy ra khi nhiều thị trường cùng cần nó đồng thời.
Bởi vì 22M USD khoản vay đang hoạt động so với khoảng 32M USD TVL đã gợi ý về mức độ sử dụng đáng kể.
Câu hỏi khó hơn là liệu hiệu quả đó có trở thành hoạt động kinh tế bền vững khi các ưu đãi không còn làm một phần công việc nữa.
Có lẽ thước đo thực sự của TermMax không phải là độ sâu thanh khoản.
Mà là tốc độ luân chuyển thanh khoản trong điều kiện căng thẳng.
#TermMax
Tôi cứ quay lại TermMax vì con số hấp dẫn này có thể không hề là TVL.
DeFiLlama hiện hiển thị khoảng 32M USD TVL, 22M USD trong các khoản vay đang hoạt động và chỉ khoảng 17K USD phí trong 30 ngày. Điều đó tạo ra một bức tranh kỳ lạ: phần lớn số vốn đã đang vận hành, nhưng dòng phí vẫn trông khá nhỏ.
Sau đó tôi xem kỹ hơn về Atomic Orders.
Thiết kế thì đơn giản, nhưng hàm ý thì không: một pool có thể phơi bày cùng một lượng vốn trên nhiều thị trường lãi suất cố định, trong khi một khoản vay sẽ tiêu thụ thanh khoản đó một cách nguyên tử qua các thị trường còn lại. TermMax nói rằng điều này nhằm giảm phân mảnh và cho phép cùng một lượng vốn luân chuyển hiệu quả hơn.
Từ đó nảy sinh một mâu thuẫn mà tôi chưa từng cân nhắc.
Thanh khoản hiển thị nhiều hơn không nhất thiết đồng nghĩa với việc tồn tại nhiều thanh khoản hơn. Nó có thể chỉ là cùng một lượng thanh khoản đang được tính cho nhiều cơ hội hơn.
Vì vậy tôi ít quan tâm liệu TVL có tăng từ đây hay không. Tôi muốn biết mỗi đô la quay vòng nhanh đến mức nào thành tín dụng thực sự, nó được tái sử dụng bao lâu một lần, và điều gì xảy ra khi nhiều thị trường cùng cần nó đồng thời.
Bởi vì 22M USD khoản vay đang hoạt động so với khoảng 32M USD TVL đã gợi ý về mức độ sử dụng đáng kể.
Câu hỏi khó hơn là liệu hiệu quả đó có trở thành hoạt động kinh tế bền vững khi các ưu đãi không còn làm một phần công việc nữa.
Có lẽ thước đo thực sự của TermMax không phải là độ sâu thanh khoản.
Mà là tốc độ luân chuyển thanh khoản trong điều kiện căng thẳng.
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation Hôm nay tôi cứ liên tục nhìn vào giao dịch Dusk, và sự mâu thuẫn mà tôi vẫn chưa thể gạt bỏ là: việc tuân thủ tốt hơn thực sự có thể khiến một thị trường RWA khó giao dịch hơn.
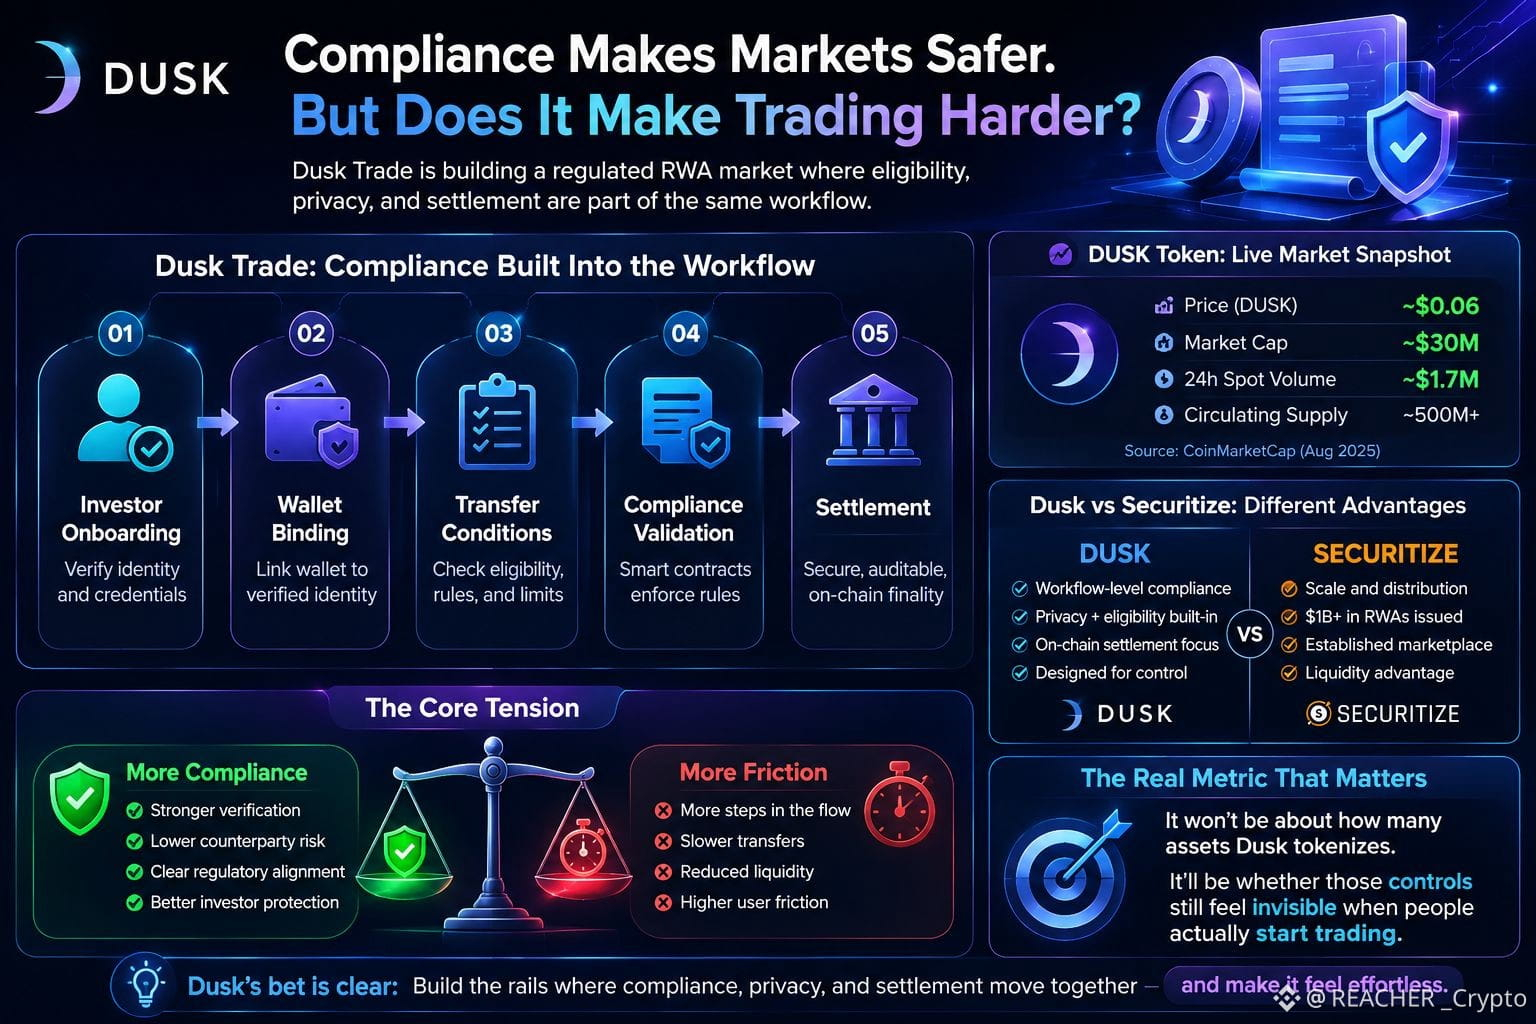
Thiết kế của Dusk đẩy tính đủ điều kiện vào ngay trong quy trình: đưa nhà đầu tư lên hệ thống, liên kết ví, kiểm tra các điều kiện chuyển nhượng, rồi sau đó mới thanh toán. Tài liệu thể hiện khá rõ điều này: ví không chỉ là nơi tài sản “đậu” ở đó; nó có thể trở thành một phần của việc ai được phép nắm giữ hoặc chuyển nó.
Điều đó hợp lý đối với các thị trường được quản lý.
Nhưng các con số trực tiếp thì làm tôi phải dừng lại.
DUSK đang ở khoảng 0,06 USD với vốn hóa thị trường vào cỡ 30 triệu USD, trong khi khối lượng giao dịch spot trong 24h vào khoảng 1,7 triệu USD.
Vì vậy, đã có một lượng thanh khoản kiểm thử nhỏ nhưng có thật xung quanh chính token đó, trong khi Dusk lại đang cố gắng xây dựng một môi trường được kiểm soát chặt chẽ hơn cho các tài sản được quản lý.
Điều đó tạo ra một sự căng thẳng thú vị.
Thêm các bước kiểm tra có thể giúp quyền sở hữu an toàn hơn và dễ xác minh hơn. Nhưng mỗi bước bổ sung cũng có thể làm chậm tốc độ di chuyển mà một thị trường thứ cấp cần.
Securitize đã có lợi thế về quy mô, với hơn 1 tỷ USD RWA đã được phát hành thông qua nền tảng của họ.
Dusk đang đặt cược vào một phần khác của bài toán: phối hợp tính đủ điều kiện, quyền riêng tư và thanh toán trong cùng một quy trình.
Tôi bắt đầu nghĩ rằng chỉ số quan trọng thực sự sẽ không phải là có bao nhiêu tài sản Dusk mã hóa.
Mà là liệu những cơ chế kiểm soát đó có còn “vô hình” đối với người dùng khi mọi người thực sự bắt đầu giao dịch hay không.
#dusk
#dusk $DUSK @Dusk Hôm nay tôi cứ liên tục nhìn vào giao dịch Dusk, và sự mâu thuẫn mà tôi vẫn chưa thể gạt bỏ là: việc tuân thủ tốt hơn thực sự có thể khiến một thị trường RWA khó giao dịch hơn.
Thiết kế của Dusk đẩy tính đủ điều kiện vào ngay trong quy trình: đưa nhà đầu tư lên hệ thống, liên kết ví, kiểm tra các điều kiện chuyển nhượng, rồi sau đó mới thanh toán. Tài liệu thể hiện khá rõ điều này: ví không chỉ là nơi tài sản “đậu” ở đó; nó có thể trở thành một phần của việc ai được phép nắm giữ hoặc chuyển nó.
Điều đó hợp lý đối với các thị trường được quản lý.
Nhưng các con số trực tiếp thì làm tôi phải dừng lại.
DUSK đang ở khoảng 0,06 USD với vốn hóa thị trường vào cỡ 30 triệu USD, trong khi khối lượng giao dịch spot trong 24h vào khoảng 1,7 triệu USD.
Vì vậy, đã có một lượng thanh khoản kiểm thử nhỏ nhưng có thật xung quanh chính token đó, trong khi Dusk lại đang cố gắng xây dựng một môi trường được kiểm soát chặt chẽ hơn cho các tài sản được quản lý.
Điều đó tạo ra một sự căng thẳng thú vị.
Thêm các bước kiểm tra có thể giúp quyền sở hữu an toàn hơn và dễ xác minh hơn. Nhưng mỗi bước bổ sung cũng có thể làm chậm tốc độ di chuyển mà một thị trường thứ cấp cần.
Securitize đã có lợi thế về quy mô, với hơn 1 tỷ USD RWA đã được phát hành thông qua nền tảng của họ.
Dusk đang đặt cược vào một phần khác của bài toán: phối hợp tính đủ điều kiện, quyền riêng tư và thanh toán trong cùng một quy trình.
Tôi bắt đầu nghĩ rằng chỉ số quan trọng thực sự sẽ không phải là có bao nhiêu tài sản Dusk mã hóa.
Mà là liệu những cơ chế kiểm soát đó có còn “vô hình” đối với người dùng khi mọi người thực sự bắt đầu giao dịch hay không.
#dusk
Thiết kế của Dusk đẩy tính đủ điều kiện vào ngay trong quy trình: đưa nhà đầu tư lên hệ thống, liên kết ví, kiểm tra các điều kiện chuyển nhượng, rồi sau đó mới thanh toán. Tài liệu thể hiện khá rõ điều này: ví không chỉ là nơi tài sản “đậu” ở đó; nó có thể trở thành một phần của việc ai được phép nắm giữ hoặc chuyển nó.
Điều đó hợp lý đối với các thị trường được quản lý.
Nhưng các con số trực tiếp thì làm tôi phải dừng lại.
DUSK đang ở khoảng 0,06 USD với vốn hóa thị trường vào cỡ 30 triệu USD, trong khi khối lượng giao dịch spot trong 24h vào khoảng 1,7 triệu USD.
Vì vậy, đã có một lượng thanh khoản kiểm thử nhỏ nhưng có thật xung quanh chính token đó, trong khi Dusk lại đang cố gắng xây dựng một môi trường được kiểm soát chặt chẽ hơn cho các tài sản được quản lý.
Điều đó tạo ra một sự căng thẳng thú vị.
Thêm các bước kiểm tra có thể giúp quyền sở hữu an toàn hơn và dễ xác minh hơn. Nhưng mỗi bước bổ sung cũng có thể làm chậm tốc độ di chuyển mà một thị trường thứ cấp cần.
Securitize đã có lợi thế về quy mô, với hơn 1 tỷ USD RWA đã được phát hành thông qua nền tảng của họ.
Dusk đang đặt cược vào một phần khác của bài toán: phối hợp tính đủ điều kiện, quyền riêng tư và thanh toán trong cùng một quy trình.
Tôi bắt đầu nghĩ rằng chỉ số quan trọng thực sự sẽ không phải là có bao nhiêu tài sản Dusk mã hóa.
Mà là liệu những cơ chế kiểm soát đó có còn “vô hình” đối với người dùng khi mọi người thực sự bắt đầu giao dịch hay không.
#dusk
4
3
238
#termmax @termmax Tôi từng nghĩ rằng các vault DeFi khá đơn giản.
Bạn gửi tiền, chiến lược tìm kiếm lợi nhuận, và bạn nhận lại phần lợi tức. Nghe có vẻ là vậy.
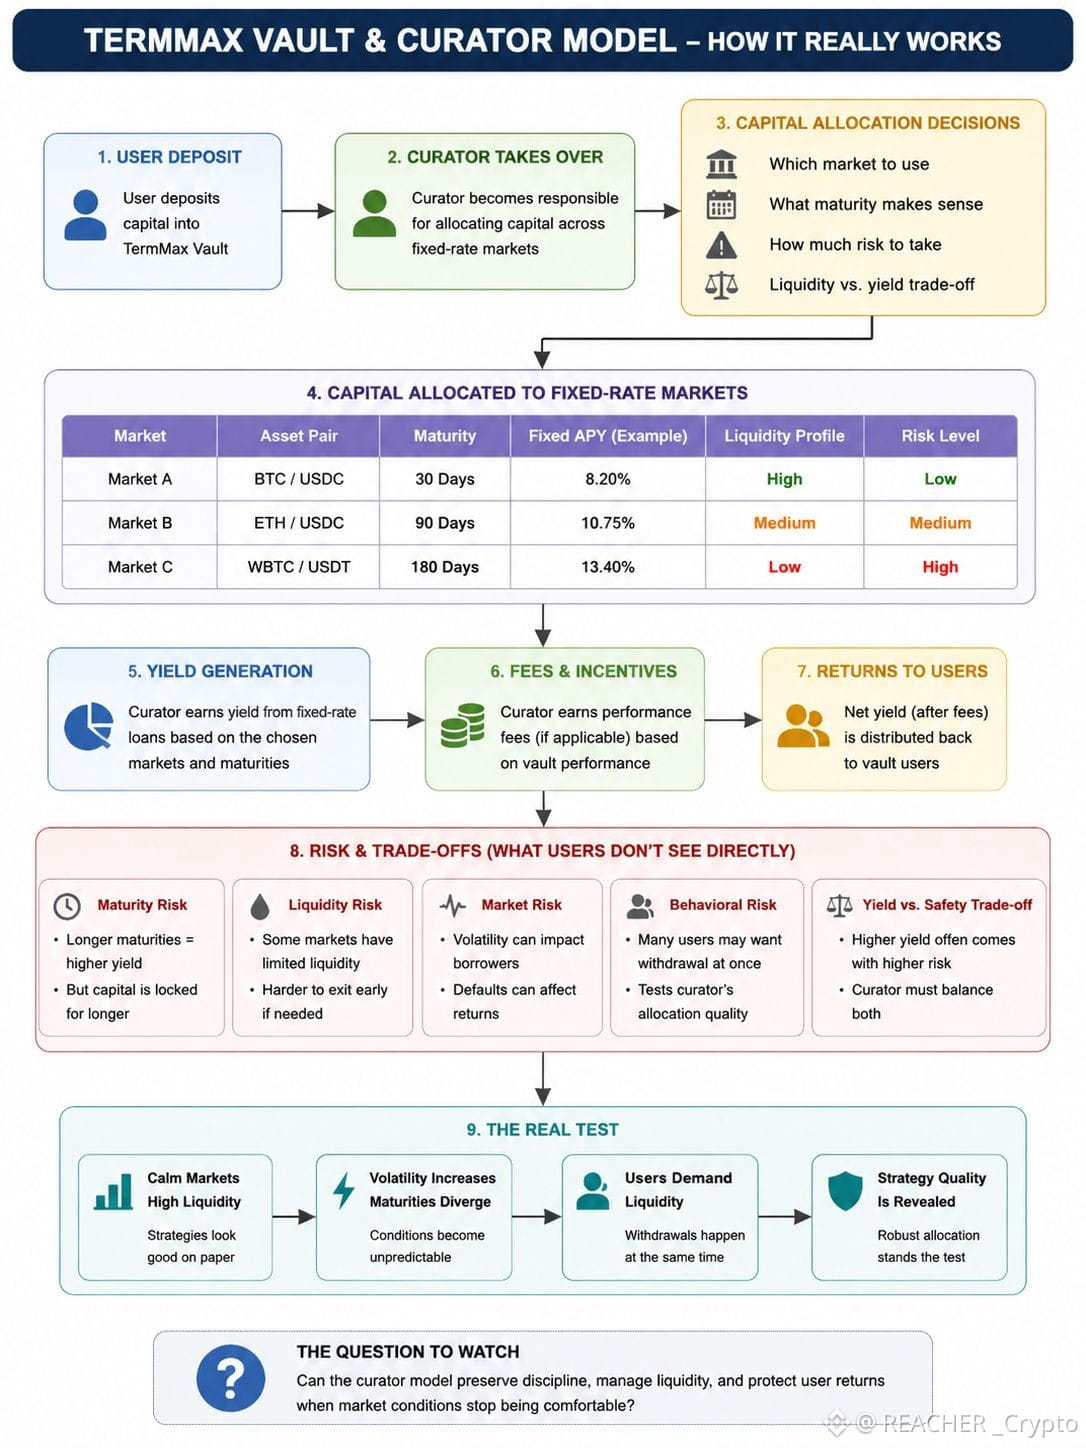
Nhưng khi tôi xem kỹ mô hình Vault của TermMax và Curator, tôi càng nhận ra rằng mình đang thiếu một phần quan trọng.
Curator không chỉ đơn giản tìm kiếm APY cao nhất.
Họ đang quyết định dòng vốn sẽ đi đâu, sử dụng thị trường nào, kỳ hạn nào là phù hợp và mức rủi ro nào đáng để chấp nhận. Với các thị trường lãi suất cố định, phần cuối cùng này còn thú vị hơn vì thời gian trở thành một phần của quyết định phân bổ.
Một lợi suất cao có thể trông hấp dẫn trên màn hình, nhưng nó không cho tôi biết kỳ hạn đó có phù hợp không, hay việc đánh đổi thanh khoản có hợp lý hay không.
Điều đó đã thay đổi cách tôi nhìn về “lợi nhuận thụ động”.
Người dùng có thể thụ động, nhưng rủi ro thì vẫn chưa biến mất. Vẫn có ai đó phải đưa ra các quyết định phân bổ vốn đó. Khác biệt là người dùng đang tin tưởng Curator để đưa ra các quyết định ấy.
Và tôi nghĩ đó là nơi bài kiểm tra thực sự bắt đầu.
Một chiến lược có thể trông hoàn toàn hợp lý khi thanh khoản mạnh và thị trường yên ả. Tôi quan tâm nhiều hơn đến chuyện gì xảy ra khi biến động bắt đầu tăng, kỳ hạn bắt đầu phân kỳ, và người dùng đột nhiên muốn thanh khoản cùng lúc.
Đó là lúc bạn biết liệu quy trình phân bổ thực sự vững chắc hay chỉ trông ổn trong những điều kiện dễ dàng.
Vì vậy, tôi ít quan tâm đến việc đánh giá một vault TermMax chỉ dựa trên APY của nó.
Tôi muốn hiểu lợi suất đó đến từ đâu, Curator đang phải từ bỏ điều gì để đạt được nó, và chiến lược sẽ hoạt động ra sao khi điều kiện trở nên khó khăn.
Bởi vì lợi suất thụ động không đồng nghĩa với rủi ro thụ động.
Nó có nghĩa là có người khác đang đưa ra các quyết định thay bạn.
#TermMax
#termmax @TermMax Tôi từng nghĩ rằng các vault DeFi khá đơn giản.
Bạn gửi tiền, chiến lược tìm kiếm lợi nhuận, và bạn nhận lại phần lợi tức. Nghe có vẻ là vậy.
Nhưng khi tôi xem kỹ mô hình Vault của TermMax và Curator, tôi càng nhận ra rằng mình đang thiếu một phần quan trọng.
Curator không chỉ đơn giản tìm kiếm APY cao nhất.
Họ đang quyết định dòng vốn sẽ đi đâu, sử dụng thị trường nào, kỳ hạn nào là phù hợp và mức rủi ro nào đáng để chấp nhận. Với các thị trường lãi suất cố định, phần cuối cùng này còn thú vị hơn vì thời gian trở thành một phần của quyết định phân bổ.
Một lợi suất cao có thể trông hấp dẫn trên màn hình, nhưng nó không cho tôi biết kỳ hạn đó có phù hợp không, hay việc đánh đổi thanh khoản có hợp lý hay không.
Điều đó đã thay đổi cách tôi nhìn về “lợi nhuận thụ động”.
Người dùng có thể thụ động, nhưng rủi ro thì vẫn chưa biến mất. Vẫn có ai đó phải đưa ra các quyết định phân bổ vốn đó. Khác biệt là người dùng đang tin tưởng Curator để đưa ra các quyết định ấy.
Và tôi nghĩ đó là nơi bài kiểm tra thực sự bắt đầu.
Một chiến lược có thể trông hoàn toàn hợp lý khi thanh khoản mạnh và thị trường yên ả. Tôi quan tâm nhiều hơn đến chuyện gì xảy ra khi biến động bắt đầu tăng, kỳ hạn bắt đầu phân kỳ, và người dùng đột nhiên muốn thanh khoản cùng lúc.
Đó là lúc bạn biết liệu quy trình phân bổ thực sự vững chắc hay chỉ trông ổn trong những điều kiện dễ dàng.
Vì vậy, tôi ít quan tâm đến việc đánh giá một vault TermMax chỉ dựa trên APY của nó.
Tôi muốn hiểu lợi suất đó đến từ đâu, Curator đang phải từ bỏ điều gì để đạt được nó, và chiến lược sẽ hoạt động ra sao khi điều kiện trở nên khó khăn.
Bởi vì lợi suất thụ động không đồng nghĩa với rủi ro thụ động.
Nó có nghĩa là có người khác đang đưa ra các quyết định thay bạn.
#TermMax
Bạn gửi tiền, chiến lược tìm kiếm lợi nhuận, và bạn nhận lại phần lợi tức. Nghe có vẻ là vậy.
Nhưng khi tôi xem kỹ mô hình Vault của TermMax và Curator, tôi càng nhận ra rằng mình đang thiếu một phần quan trọng.
Curator không chỉ đơn giản tìm kiếm APY cao nhất.
Họ đang quyết định dòng vốn sẽ đi đâu, sử dụng thị trường nào, kỳ hạn nào là phù hợp và mức rủi ro nào đáng để chấp nhận. Với các thị trường lãi suất cố định, phần cuối cùng này còn thú vị hơn vì thời gian trở thành một phần của quyết định phân bổ.
Một lợi suất cao có thể trông hấp dẫn trên màn hình, nhưng nó không cho tôi biết kỳ hạn đó có phù hợp không, hay việc đánh đổi thanh khoản có hợp lý hay không.
Điều đó đã thay đổi cách tôi nhìn về “lợi nhuận thụ động”.
Người dùng có thể thụ động, nhưng rủi ro thì vẫn chưa biến mất. Vẫn có ai đó phải đưa ra các quyết định phân bổ vốn đó. Khác biệt là người dùng đang tin tưởng Curator để đưa ra các quyết định ấy.
Và tôi nghĩ đó là nơi bài kiểm tra thực sự bắt đầu.
Một chiến lược có thể trông hoàn toàn hợp lý khi thanh khoản mạnh và thị trường yên ả. Tôi quan tâm nhiều hơn đến chuyện gì xảy ra khi biến động bắt đầu tăng, kỳ hạn bắt đầu phân kỳ, và người dùng đột nhiên muốn thanh khoản cùng lúc.
Đó là lúc bạn biết liệu quy trình phân bổ thực sự vững chắc hay chỉ trông ổn trong những điều kiện dễ dàng.
Vì vậy, tôi ít quan tâm đến việc đánh giá một vault TermMax chỉ dựa trên APY của nó.
Tôi muốn hiểu lợi suất đó đến từ đâu, Curator đang phải từ bỏ điều gì để đạt được nó, và chiến lược sẽ hoạt động ra sao khi điều kiện trở nên khó khăn.
Bởi vì lợi suất thụ động không đồng nghĩa với rủi ro thụ động.
Nó có nghĩa là có người khác đang đưa ra các quyết định thay bạn.
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
Ban đầu tôi nghĩ câu chuyện về quyền riêng tư của Dusk chủ yếu liên quan đến việc che giấu các giao dịch.
nhưng khi đi sâu hơn vào kiến trúc, tôi nhận ra một điều thú vị hơn: quyền riêng tư không được xem như một thứ được thêm vào ở cuối cùng. Nó có thể bắt đầu ngay cả trước khi một giao dịch được xử lý.
điểm khiến tôi chú ý là Proof of blind bid, được sử dụng trong thiết kế cơ chế đồng thuận Segregated Byzantine Agreement (SBA) của Dusk.
phần thú vị là việc chọn người lãnh đạo có thể diễn ra mà không đơn giản là tiết lộ toàn bộ thông tin về việc ai đang cạnh tranh để tạo khối tiếp theo.
điều đó đã thay đổi cách tôi nhìn về Dusk.
rồi còn Phoenix, tiếp cận việc chi tiêu bí mật thông qua thiết kế dựa trên UTxO, trong khi Zedger lại đi theo một hướng khác để đạt quyền riêng tư cho hoạt động token bảo mật được quản lý.
vì vậy với tôi, câu hỏi lớn hơn không phải là:
Dusk có quyền riêng tư không?
Mà là:
Có bao nhiêu thông tin ở cấp giao thức có thể vẫn được giữ kín trong khi mạng vẫn đạt được sự đồng thuận và chứng minh rằng mọi thứ đều hợp lệ?
đó là một bài toán còn khó hơn rất nhiều.
tôi vẫn đang theo dõi các thành phần này hoạt động ra sao trong việc sử dụng thực tế, đặc biệt khi khả năng mở rộng và mức độ chấp nhận trở thành phép thử thật sự.
nhưng bản thân kiến trúc đã thực sự rất đáng được chú ý.
Bạn nghĩ quyền riêng tư nên bắt đầu từ lớp giao dịch, hay chính cơ chế đồng thuận cũng nên được thiết kế xoay quanh quyền riêng tư?
#dusk
Quyền riêng tư nên bắt đầu từ đâu?
#dusk $DUSK @Dusk
Ban đầu tôi nghĩ câu chuyện về quyền riêng tư của Dusk chủ yếu liên quan đến việc che giấu các giao dịch.
nhưng khi đi sâu hơn vào kiến trúc, tôi nhận ra một điều thú vị hơn: quyền riêng tư không được xem như một thứ được thêm vào ở cuối cùng. Nó có thể bắt đầu ngay cả trước khi một giao dịch được xử lý.
điểm khiến tôi chú ý là Proof of blind bid, được sử dụng trong thiết kế cơ chế đồng thuận Segregated Byzantine Agreement (SBA) của Dusk.
phần thú vị là việc chọn người lãnh đạo có thể diễn ra mà không đơn giản là tiết lộ toàn bộ thông tin về việc ai đang cạnh tranh để tạo khối tiếp theo.
điều đó đã thay đổi cách tôi nhìn về Dusk.
rồi còn Phoenix, tiếp cận việc chi tiêu bí mật thông qua thiết kế dựa trên UTxO, trong khi Zedger lại đi theo một hướng khác để đạt quyền riêng tư cho hoạt động token bảo mật được quản lý.
vì vậy với tôi, câu hỏi lớn hơn không phải là:
Dusk có quyền riêng tư không?
Mà là:
Có bao nhiêu thông tin ở cấp giao thức có thể vẫn được giữ kín trong khi mạng vẫn đạt được sự đồng thuận và chứng minh rằng mọi thứ đều hợp lệ?
đó là một bài toán còn khó hơn rất nhiều.
tôi vẫn đang theo dõi các thành phần này hoạt động ra sao trong việc sử dụng thực tế, đặc biệt khi khả năng mở rộng và mức độ chấp nhận trở thành phép thử thật sự.
nhưng bản thân kiến trúc đã thực sự rất đáng được chú ý.
Bạn nghĩ quyền riêng tư nên bắt đầu từ lớp giao dịch, hay chính cơ chế đồng thuận cũng nên được thiết kế xoay quanh quyền riêng tư?
#dusk
Quyền riêng tư nên bắt đầu từ đâu?
Ban đầu tôi nghĩ câu chuyện về quyền riêng tư của Dusk chủ yếu liên quan đến việc che giấu các giao dịch.
nhưng khi đi sâu hơn vào kiến trúc, tôi nhận ra một điều thú vị hơn: quyền riêng tư không được xem như một thứ được thêm vào ở cuối cùng. Nó có thể bắt đầu ngay cả trước khi một giao dịch được xử lý.
điểm khiến tôi chú ý là Proof of blind bid, được sử dụng trong thiết kế cơ chế đồng thuận Segregated Byzantine Agreement (SBA) của Dusk.
phần thú vị là việc chọn người lãnh đạo có thể diễn ra mà không đơn giản là tiết lộ toàn bộ thông tin về việc ai đang cạnh tranh để tạo khối tiếp theo.
điều đó đã thay đổi cách tôi nhìn về Dusk.
rồi còn Phoenix, tiếp cận việc chi tiêu bí mật thông qua thiết kế dựa trên UTxO, trong khi Zedger lại đi theo một hướng khác để đạt quyền riêng tư cho hoạt động token bảo mật được quản lý.
vì vậy với tôi, câu hỏi lớn hơn không phải là:
Dusk có quyền riêng tư không?
Mà là:
Có bao nhiêu thông tin ở cấp giao thức có thể vẫn được giữ kín trong khi mạng vẫn đạt được sự đồng thuận và chứng minh rằng mọi thứ đều hợp lệ?
đó là một bài toán còn khó hơn rất nhiều.
tôi vẫn đang theo dõi các thành phần này hoạt động ra sao trong việc sử dụng thực tế, đặc biệt khi khả năng mở rộng và mức độ chấp nhận trở thành phép thử thật sự.
nhưng bản thân kiến trúc đã thực sự rất đáng được chú ý.
Bạn nghĩ quyền riêng tư nên bắt đầu từ lớp giao dịch, hay chính cơ chế đồng thuận cũng nên được thiết kế xoay quanh quyền riêng tư?
#dusk
Quyền riêng tư nên bắt đầu từ đâu?
Transactions
0%
Consensus
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
7
3
194
#termmax @termmax
Ban đầu tôi xem cấu trúc FT/XT của @termmax FT và nghĩ rằng, ừm, đây chủ yếu là một cách khác để cấu trúc các lãi suất vay.
sau đó tôi bắt đầu nghĩ về chính khoản nợ, và điều đó đã làm thay đổi quan điểm của tôi.
mối quan hệ khá đơn giản:
1 FT + 1 XT = 1 token nợ.
FT mang lại quyền yêu cầu giá trị cố định khi đáo hạn, trong khi XT là phía còn lại của cùng vị thế đó.
điều thu hút sự chú ý của tôi là chuyện gì xảy ra khi điều này đáp ứng một nhu cầu thanh khoản thực tế.
dễ dàng thấy bên cho vay có thể giữ phía giá trị cố định, trong khi bên vay có thể tách phần còn lại và bán nó để lấy thanh khoản.
cảm giác như điều này còn lớn hơn việc chỉ thay đổi cách thể hiện lãi suất.
bạn đang làm cho quyền yêu cầu đối với khoản nợ trở nên mô-đun hơn.
tôi thích ý tưởng đó. nhưng tôi vẫn chưa chắc về một điều: liệu điều này thực sự đơn giản hóa việc tài chính cho người dùng, hay chỉ chuyển sự phức tạp sang việc phải hiểu hai tài sản thay vì một?
câu hỏi đó có lẽ còn thú vị hơn.
#TermMax
FT/XT có cải thiện tính linh hoạt của khoản nợ không?
#termmax @TermMax
Ban đầu tôi xem cấu trúc FT/XT của @TermMax FT và nghĩ rằng, ừm, đây chủ yếu là một cách khác để cấu trúc các lãi suất vay.
sau đó tôi bắt đầu nghĩ về chính khoản nợ, và điều đó đã làm thay đổi quan điểm của tôi.
mối quan hệ khá đơn giản:
1 FT + 1 XT = 1 token nợ.
FT mang lại quyền yêu cầu giá trị cố định khi đáo hạn, trong khi XT là phía còn lại của cùng vị thế đó.
điều thu hút sự chú ý của tôi là chuyện gì xảy ra khi điều này đáp ứng một nhu cầu thanh khoản thực tế.
dễ dàng thấy bên cho vay có thể giữ phía giá trị cố định, trong khi bên vay có thể tách phần còn lại và bán nó để lấy thanh khoản.
cảm giác như điều này còn lớn hơn việc chỉ thay đổi cách thể hiện lãi suất.
bạn đang làm cho quyền yêu cầu đối với khoản nợ trở nên mô-đun hơn.
tôi thích ý tưởng đó. nhưng tôi vẫn chưa chắc về một điều: liệu điều này thực sự đơn giản hóa việc tài chính cho người dùng, hay chỉ chuyển sự phức tạp sang việc phải hiểu hai tài sản thay vì một?
câu hỏi đó có lẽ còn thú vị hơn.
#TermMax
FT/XT có cải thiện tính linh hoạt của khoản nợ không?
Ban đầu tôi xem cấu trúc FT/XT của @TermMax FT và nghĩ rằng, ừm, đây chủ yếu là một cách khác để cấu trúc các lãi suất vay.
sau đó tôi bắt đầu nghĩ về chính khoản nợ, và điều đó đã làm thay đổi quan điểm của tôi.
mối quan hệ khá đơn giản:
1 FT + 1 XT = 1 token nợ.
FT mang lại quyền yêu cầu giá trị cố định khi đáo hạn, trong khi XT là phía còn lại của cùng vị thế đó.
điều thu hút sự chú ý của tôi là chuyện gì xảy ra khi điều này đáp ứng một nhu cầu thanh khoản thực tế.
dễ dàng thấy bên cho vay có thể giữ phía giá trị cố định, trong khi bên vay có thể tách phần còn lại và bán nó để lấy thanh khoản.
cảm giác như điều này còn lớn hơn việc chỉ thay đổi cách thể hiện lãi suất.
bạn đang làm cho quyền yêu cầu đối với khoản nợ trở nên mô-đun hơn.
tôi thích ý tưởng đó. nhưng tôi vẫn chưa chắc về một điều: liệu điều này thực sự đơn giản hóa việc tài chính cho người dùng, hay chỉ chuyển sự phức tạp sang việc phải hiểu hai tài sản thay vì một?
câu hỏi đó có lẽ còn thú vị hơn.
#TermMax
FT/XT có cải thiện tính linh hoạt của khoản nợ không?
🚀 More flexibility
100%
🤔 More complexity
0%
3 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
6
10
272
Trước đây, tôi cứ nghĩ… hầu hết các dự án crypto chỉ đơn giản là cố gắng xây lại những thứ đã hoạt động rồi, rồi gắn thêm một token ở đâu đó vào giữa.
Sau đó tôi bắt đầu tìm hiểu về @termmax , và quan điểm của tôi bắt đầu thay đổi.
Điều thu hút tôi chú ý không phải là một lời hứa lớn về việc thay đổi tài chính. Mà là mối liên kết giữa hạ tầng blockchain và một điều mà tài chính truyền thống đã hiểu từ nhiều năm nay: vay kỳ hạn cố định, lợi suất cố định và các vị thế tài chính được cấu trúc.
Chi tiết khiến nó có cảm giác khác biệt với tôi là cách nợ lãi suất cố định có thể được biểu diễn và giao dịch trên chuỗi. Điều đó khiến tôi nghĩ rằng blockchain không phải lúc nào cũng cần thay thế tài chính truyền thống. Có lẽ nó cũng có thể xây dựng lại một số phần của hệ thống đó theo cách cởi mở và có thể kết hợp (composable) hơn.
Tuy vậy, tôi vẫn còn nhiều câu hỏi. Liệu các thị trường lãi suất cố định này có thể duy trì thanh khoản thực và nhu cầu thực trong dài hạn đến mức nào? Và hệ thống có thể xử lý tốt đến đâu các rủi ro về hợp đồng thông minh, thị trường và thanh lý khi mức sử dụng tăng lên?
Vì vậy, tôi không rời đi với suy nghĩ rằng mình đã tìm thấy một người chiến thắng chắc chắn.
Tôi rời đi với một câu hỏi tốt hơn: còn điều gì khác mà tôi đã bỏ qua bởi vì tôi đang nhìn crypto qua cùng những giả định đó?
Với tôi, việc học tập ngày càng ít còn là tìm câu trả lời và nhiều hơn là học cách đặt câu hỏi cho chính cách suy nghĩ của mình.
@termmax #TermMax
Điều quan trọng nhất để một dự án crypto trông có vẻ “thật” là gì?
Trước đây, tôi cứ nghĩ… hầu hết các dự án crypto chỉ đơn giản là cố gắng xây lại những thứ đã hoạt động rồi, rồi gắn thêm một token ở đâu đó vào giữa.
Sau đó tôi bắt đầu tìm hiểu về @TermMax , và quan điểm của tôi bắt đầu thay đổi.
Điều thu hút tôi chú ý không phải là một lời hứa lớn về việc thay đổi tài chính. Mà là mối liên kết giữa hạ tầng blockchain và một điều mà tài chính truyền thống đã hiểu từ nhiều năm nay: vay kỳ hạn cố định, lợi suất cố định và các vị thế tài chính được cấu trúc.
Chi tiết khiến nó có cảm giác khác biệt với tôi là cách nợ lãi suất cố định có thể được biểu diễn và giao dịch trên chuỗi. Điều đó khiến tôi nghĩ rằng blockchain không phải lúc nào cũng cần thay thế tài chính truyền thống. Có lẽ nó cũng có thể xây dựng lại một số phần của hệ thống đó theo cách cởi mở và có thể kết hợp (composable) hơn.
Tuy vậy, tôi vẫn còn nhiều câu hỏi. Liệu các thị trường lãi suất cố định này có thể duy trì thanh khoản thực và nhu cầu thực trong dài hạn đến mức nào? Và hệ thống có thể xử lý tốt đến đâu các rủi ro về hợp đồng thông minh, thị trường và thanh lý khi mức sử dụng tăng lên?
Vì vậy, tôi không rời đi với suy nghĩ rằng mình đã tìm thấy một người chiến thắng chắc chắn.
Tôi rời đi với một câu hỏi tốt hơn: còn điều gì khác mà tôi đã bỏ qua bởi vì tôi đang nhìn crypto qua cùng những giả định đó?
Với tôi, việc học tập ngày càng ít còn là tìm câu trả lời và nhiều hơn là học cách đặt câu hỏi cho chính cách suy nghĩ của mình.
@TermMax #TermMax
Điều quan trọng nhất để một dự án crypto trông có vẻ “thật” là gì?
Sau đó tôi bắt đầu tìm hiểu về @TermMax , và quan điểm của tôi bắt đầu thay đổi.
Điều thu hút tôi chú ý không phải là một lời hứa lớn về việc thay đổi tài chính. Mà là mối liên kết giữa hạ tầng blockchain và một điều mà tài chính truyền thống đã hiểu từ nhiều năm nay: vay kỳ hạn cố định, lợi suất cố định và các vị thế tài chính được cấu trúc.
Chi tiết khiến nó có cảm giác khác biệt với tôi là cách nợ lãi suất cố định có thể được biểu diễn và giao dịch trên chuỗi. Điều đó khiến tôi nghĩ rằng blockchain không phải lúc nào cũng cần thay thế tài chính truyền thống. Có lẽ nó cũng có thể xây dựng lại một số phần của hệ thống đó theo cách cởi mở và có thể kết hợp (composable) hơn.
Tuy vậy, tôi vẫn còn nhiều câu hỏi. Liệu các thị trường lãi suất cố định này có thể duy trì thanh khoản thực và nhu cầu thực trong dài hạn đến mức nào? Và hệ thống có thể xử lý tốt đến đâu các rủi ro về hợp đồng thông minh, thị trường và thanh lý khi mức sử dụng tăng lên?
Vì vậy, tôi không rời đi với suy nghĩ rằng mình đã tìm thấy một người chiến thắng chắc chắn.
Tôi rời đi với một câu hỏi tốt hơn: còn điều gì khác mà tôi đã bỏ qua bởi vì tôi đang nhìn crypto qua cùng những giả định đó?
Với tôi, việc học tập ngày càng ít còn là tìm câu trả lời và nhiều hơn là học cách đặt câu hỏi cho chính cách suy nghĩ của mình.
@TermMax #TermMax
Điều quan trọng nhất để một dự án crypto trông có vẻ “thật” là gì?
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
2
2
190
Trước đây, tôi vẫn nghĩ phần khó khăn nhất khi đưa chứng khoán lên chuỗi chỉ đơn giản là tạo ra token.
Nhưng sau khi tìm hiểu sâu hơn vào @Dusk_Foundation , tôi bắt đầu nghĩ rằng bài toán khó hơn là quyết định điều gì cần được hiển thị và điều gì nên được giữ ở chế độ riêng tư.
Một chứng khoán được quản lý cần có các quy định.
Ai có thể nắm giữ nó?
Ai có thể chuyển nó?
Nhà đầu tư có được phê duyệt hay không?
Quyền sở hữu có thể được xác minh hoặc khôi phục hợp pháp không?
Tuy nhiên, điều đó không có nghĩa là mọi người đều phải xem các chi tiết tài chính của nhà đầu tư.
Đó là lúc cách tiếp cận của Dusk trở nên thú vị với tôi.
Với XSC và các smart contract bảo mật, mục tiêu không chỉ đơn giản là che giấu mọi thứ. Nó gần hơn với hình thức tiết lộ có chọn lọc.
Mạng lưới có thể chứng minh rằng một số quy tắc đã được đáp ứng trong khi các thông tin nhạy cảm vẫn được bảo vệ.
Trong thị trường tài chính, sự khác biệt đó là rất quan trọng.
Một ngân hàng có thể muốn cơ quan quản lý xác minh tuân thủ mà không phải phơi bày toàn bộ hoạt động giao dịch của mình trước công chúng.
Nhưng vẫn có sự đánh đổi.
Các bằng chứng không kiến thức và việc thực thi bảo mật bổ sung thêm độ phức tạp mật mã và khối lượng tính toán. Nhiều quyền riêng tư hơn có thể đồng nghĩa với hạ tầng phức tạp hơn, khó hơn cho các nhà phát triển để xây dựng và duy trì.
Vì vậy, tôi không nhìn Dusk và nghĩ rằng, “quyền riêng tư sẽ giải quyết tài chính được quản lý.”
Tôi đang hỏi một điều quan trọng hơn:
Dusk có thể tìm ra sự cân bằng phù hợp giữa quyền riêng tư, tuân thủ, khả năng sử dụng và phi tập trung hay không?
Bởi vì nếu làm được điều đó, sản phẩm thú vị có thể không phải là một blockchain riêng tư.
Mà có thể là một blockchain nơi thông tin đúng được hiển thị cho đúng người vào đúng thời điểm.
Đó là phần về Dusk mà tôi đang theo dõi sát sao nhất.
@Dusk_Foundation #dusk $DUSK
Thách thức lớn nhất của Dusk là gì?
Trước đây, tôi vẫn nghĩ phần khó khăn nhất khi đưa chứng khoán lên chuỗi chỉ đơn giản là tạo ra token.
Nhưng sau khi tìm hiểu sâu hơn vào @Dusk , tôi bắt đầu nghĩ rằng bài toán khó hơn là quyết định điều gì cần được hiển thị và điều gì nên được giữ ở chế độ riêng tư.
Một chứng khoán được quản lý cần có các quy định.
Ai có thể nắm giữ nó?
Ai có thể chuyển nó?
Nhà đầu tư có được phê duyệt hay không?
Quyền sở hữu có thể được xác minh hoặc khôi phục hợp pháp không?
Tuy nhiên, điều đó không có nghĩa là mọi người đều phải xem các chi tiết tài chính của nhà đầu tư.
Đó là lúc cách tiếp cận của Dusk trở nên thú vị với tôi.
Với XSC và các smart contract bảo mật, mục tiêu không chỉ đơn giản là che giấu mọi thứ. Nó gần hơn với hình thức tiết lộ có chọn lọc.
Mạng lưới có thể chứng minh rằng một số quy tắc đã được đáp ứng trong khi các thông tin nhạy cảm vẫn được bảo vệ.
Trong thị trường tài chính, sự khác biệt đó là rất quan trọng.
Một ngân hàng có thể muốn cơ quan quản lý xác minh tuân thủ mà không phải phơi bày toàn bộ hoạt động giao dịch của mình trước công chúng.
Nhưng vẫn có sự đánh đổi.
Các bằng chứng không kiến thức và việc thực thi bảo mật bổ sung thêm độ phức tạp mật mã và khối lượng tính toán. Nhiều quyền riêng tư hơn có thể đồng nghĩa với hạ tầng phức tạp hơn, khó hơn cho các nhà phát triển để xây dựng và duy trì.
Vì vậy, tôi không nhìn Dusk và nghĩ rằng, “quyền riêng tư sẽ giải quyết tài chính được quản lý.”
Tôi đang hỏi một điều quan trọng hơn:
Dusk có thể tìm ra sự cân bằng phù hợp giữa quyền riêng tư, tuân thủ, khả năng sử dụng và phi tập trung hay không?
Bởi vì nếu làm được điều đó, sản phẩm thú vị có thể không phải là một blockchain riêng tư.
Mà có thể là một blockchain nơi thông tin đúng được hiển thị cho đúng người vào đúng thời điểm.
Đó là phần về Dusk mà tôi đang theo dõi sát sao nhất.
@Dusk #dusk $DUSK
Thách thức lớn nhất của Dusk là gì?
Nhưng sau khi tìm hiểu sâu hơn vào @Dusk , tôi bắt đầu nghĩ rằng bài toán khó hơn là quyết định điều gì cần được hiển thị và điều gì nên được giữ ở chế độ riêng tư.
Một chứng khoán được quản lý cần có các quy định.
Ai có thể nắm giữ nó?
Ai có thể chuyển nó?
Nhà đầu tư có được phê duyệt hay không?
Quyền sở hữu có thể được xác minh hoặc khôi phục hợp pháp không?
Tuy nhiên, điều đó không có nghĩa là mọi người đều phải xem các chi tiết tài chính của nhà đầu tư.
Đó là lúc cách tiếp cận của Dusk trở nên thú vị với tôi.
Với XSC và các smart contract bảo mật, mục tiêu không chỉ đơn giản là che giấu mọi thứ. Nó gần hơn với hình thức tiết lộ có chọn lọc.
Mạng lưới có thể chứng minh rằng một số quy tắc đã được đáp ứng trong khi các thông tin nhạy cảm vẫn được bảo vệ.
Trong thị trường tài chính, sự khác biệt đó là rất quan trọng.
Một ngân hàng có thể muốn cơ quan quản lý xác minh tuân thủ mà không phải phơi bày toàn bộ hoạt động giao dịch của mình trước công chúng.
Nhưng vẫn có sự đánh đổi.
Các bằng chứng không kiến thức và việc thực thi bảo mật bổ sung thêm độ phức tạp mật mã và khối lượng tính toán. Nhiều quyền riêng tư hơn có thể đồng nghĩa với hạ tầng phức tạp hơn, khó hơn cho các nhà phát triển để xây dựng và duy trì.
Vì vậy, tôi không nhìn Dusk và nghĩ rằng, “quyền riêng tư sẽ giải quyết tài chính được quản lý.”
Tôi đang hỏi một điều quan trọng hơn:
Dusk có thể tìm ra sự cân bằng phù hợp giữa quyền riêng tư, tuân thủ, khả năng sử dụng và phi tập trung hay không?
Bởi vì nếu làm được điều đó, sản phẩm thú vị có thể không phải là một blockchain riêng tư.
Mà có thể là một blockchain nơi thông tin đúng được hiển thị cho đúng người vào đúng thời điểm.
Đó là phần về Dusk mà tôi đang theo dõi sát sao nhất.
@Dusk #dusk $DUSK
Thách thức lớn nhất của Dusk là gì?
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
10
8
184
Trước đây tôi từng nhìn vào $DUSK và nghĩ rằng câu hỏi lớn là: khi nào thì các tổ chức cuối cùng sẽ sử dụng nó?
Sau khi dành thời gian trên trình khám phá và tự mình đặt cọc một khoản nhỏ, giờ tôi lại đang hỏi một điều khác.
Nếu các tổ chức có thực sự đến, thì nhu cầu thật sự mà điều đó tạo ra cho DUSK sẽ là bao nhiêu?
Tôi thích ý tưởng đằng sau mạng lưới. Quyền riêng tư, tiết lộ có chọn lọc, Các Hợp đồng Bảo mật Bảo mật (Confidential Security Contracts), và định hướng EVM đều có ý nghĩa cho tài chính được quản lý.
Nhưng rồi tôi nhìn vào những gì đang diễn ra trên chuỗi.
Các khối vẫn tiếp tục được tạo, nhưng hoạt động vẫn có cảm giác gắn chặt với việc đặt cược. Thanh khoản DeFi thì mỏng, và cơ hội NPEX vẫn chưa chuyển thành hoạt động thanh toán ổn định mà tôi muốn thấy.
Việc staking cũng khiến tôi bất ngờ. Chỉ có 90% trở thành hoạt động ngay lập tức, trong khi phần còn lại vẫn nằm yên không hoạt động. Sau đó là giai đoạn đáo hạn 4.320 khối trước khi lượng stake mới có thể tham gia vào cơ chế đồng thuận.
Chính lúc đó tôi mới nhận ra:
Có thể DUSK có sẵn hạ tầng trước khi có được lượng người dùng.
Và cho đến khi hoạt động thực sự bắt đầu xuất hiện, tôi nghĩ khoảng trống đó quan trọng hơn nhiều so với câu chuyện (narrative).
@Dusk_Foundation #dusk $DUSK
Điều quan trọng nhất đối với giai đoạn tăng trưởng tiếp theo của DUSK là gì?
Trước đây tôi từng nhìn vào $DUSK và nghĩ rằng câu hỏi lớn là: khi nào thì các tổ chức cuối cùng sẽ sử dụng nó?
Sau khi dành thời gian trên trình khám phá và tự mình đặt cọc một khoản nhỏ, giờ tôi lại đang hỏi một điều khác.
Nếu các tổ chức có thực sự đến, thì nhu cầu thật sự mà điều đó tạo ra cho DUSK sẽ là bao nhiêu?
Tôi thích ý tưởng đằng sau mạng lưới. Quyền riêng tư, tiết lộ có chọn lọc, Các Hợp đồng Bảo mật Bảo mật (Confidential Security Contracts), và định hướng EVM đều có ý nghĩa cho tài chính được quản lý.
Nhưng rồi tôi nhìn vào những gì đang diễn ra trên chuỗi.
Các khối vẫn tiếp tục được tạo, nhưng hoạt động vẫn có cảm giác gắn chặt với việc đặt cược. Thanh khoản DeFi thì mỏng, và cơ hội NPEX vẫn chưa chuyển thành hoạt động thanh toán ổn định mà tôi muốn thấy.
Việc staking cũng khiến tôi bất ngờ. Chỉ có 90% trở thành hoạt động ngay lập tức, trong khi phần còn lại vẫn nằm yên không hoạt động. Sau đó là giai đoạn đáo hạn 4.320 khối trước khi lượng stake mới có thể tham gia vào cơ chế đồng thuận.
Chính lúc đó tôi mới nhận ra:
Có thể DUSK có sẵn hạ tầng trước khi có được lượng người dùng.
Và cho đến khi hoạt động thực sự bắt đầu xuất hiện, tôi nghĩ khoảng trống đó quan trọng hơn nhiều so với câu chuyện (narrative).
@Dusk #dusk $DUSK
Điều quan trọng nhất đối với giai đoạn tăng trưởng tiếp theo của DUSK là gì?
Sau khi dành thời gian trên trình khám phá và tự mình đặt cọc một khoản nhỏ, giờ tôi lại đang hỏi một điều khác.
Nếu các tổ chức có thực sự đến, thì nhu cầu thật sự mà điều đó tạo ra cho DUSK sẽ là bao nhiêu?
Tôi thích ý tưởng đằng sau mạng lưới. Quyền riêng tư, tiết lộ có chọn lọc, Các Hợp đồng Bảo mật Bảo mật (Confidential Security Contracts), và định hướng EVM đều có ý nghĩa cho tài chính được quản lý.
Nhưng rồi tôi nhìn vào những gì đang diễn ra trên chuỗi.
Các khối vẫn tiếp tục được tạo, nhưng hoạt động vẫn có cảm giác gắn chặt với việc đặt cược. Thanh khoản DeFi thì mỏng, và cơ hội NPEX vẫn chưa chuyển thành hoạt động thanh toán ổn định mà tôi muốn thấy.
Việc staking cũng khiến tôi bất ngờ. Chỉ có 90% trở thành hoạt động ngay lập tức, trong khi phần còn lại vẫn nằm yên không hoạt động. Sau đó là giai đoạn đáo hạn 4.320 khối trước khi lượng stake mới có thể tham gia vào cơ chế đồng thuận.
Chính lúc đó tôi mới nhận ra:
Có thể DUSK có sẵn hạ tầng trước khi có được lượng người dùng.
Và cho đến khi hoạt động thực sự bắt đầu xuất hiện, tôi nghĩ khoảng trống đó quan trọng hơn nhiều so với câu chuyện (narrative).
@Dusk #dusk $DUSK
Điều quan trọng nhất đối với giai đoạn tăng trưởng tiếp theo của DUSK là gì?
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 phiếu bầu • Cuộc bỏ phiếu đã kết thúc
7
6
179
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
AIStocksWhatNext
1.1M lượt xem
7,306 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng trong chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: Những cơ hội đầu tư nào khác vẫn còn khi các cổ phiếu AI tiếp tục tăng?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết kèm hashtag #AIStocksWhatNext
Chia sẻ bạn đang lạc quan hay bi quan, và đăng danh mục nắm giữ hoặc giao dịch cổ phiếu AI của bạn — việc sử dụng widget giao dịch có thể giúp bạn đủ điều kiện tốt hơn.
Bạn cũng có thể tăng sức thuyết phục cho bài đăng bằng cách chia sẻ dữ liệu hoặc biểu đồ và tránh sử dụng hình ảnh do AI tạo.
✍️Tạo nội dung dựa trên các góc dưới đây:
- Nvidia cho biết doanh số chip sẽ tăng gấp đôi vào năm tới, và các công ty AI hàng đầu tiếp tục đạt doanh thu kỷ lục, khoản chi cho năng lực tính toán phía sau điều đó còn đáng kinh ngạc hơn. Nhu cầu AI thực sự đang bùng nổ sao? Và có thể kéo dài trong bao lâu? Các cổ phiếu AI đang tăng trên toàn bảng. Đây có phải là một đợt bứt phá thật sự hay chỉ là một nhịp hồi ngắn hạn?
- Các nhà lãnh đạo ngành kêu gọi chậm lại việc phát triển AI, trong khi Trump dự định xây dựng “AI Force”, cho rằng AI có thể đóng góp 25% GDP của Mỹ trong tương lai. Bạn đứng về phía nào? Việc được hậu thuẫn ở cấp bang liệu có phải là một thắng lợi dài hạn cho các cổ phiếu AI không?
- Bạn có đang mua cổ phiếu AI không? Chia sẻ hoạt động giao dịch/nắm giữ liên quan đến AI của bạn với widget chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận một lượt tăng lưu lượng ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký feed nếu bài đăng của bạn được chọn.
- Nhận cơ hội để bài viết của bạn được đăng trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #AIStocksWhatNext hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·625 lượt thích
·1.9M lượt xem
TheoDõiFOMC
92,155 lượt xem
581 đang thảo luận
TinFed
81,742 lượt xem
387 đang thảo luận