

#cryptoinfrastructure
cryptoinfrastructure
261,149 переглядів
4,146 обговорюють
Популярні
Найсвіжіші

·
--
Переглянути переклад
🚨 INSTITUTIONAL INFRASTRUCTURE REBOOT AS AI AGENTS DOMINATE $COIN API TRAFFIC! ⚡
Coinbase leadership is pushing for a complete architectural shift in institutional backend operations, making internal API performance transparent as autonomous AI agents become the primary drivers of network throughput. 📊 High-frequency API calls from execution bots and automated routing models are exposing system inefficiencies faster than traditional engineering workflows can process.
By mandating standardized feedback endpoints and internal cost mechanisms, $COIN is positioning its infrastructure to handle exponential machine-to-machine transactional demand. 💡 This operational pivot ensures optimal order execution speed and infrastructure durability during high-volatility liquidity events.
🤔 How quickly do you expect legacy crypto exchanges to adapt their infrastructure to withstand continuous AI agent volume?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #COIN #CryptoInfrastructure #AIAgents #Web3
🔥 💎
19
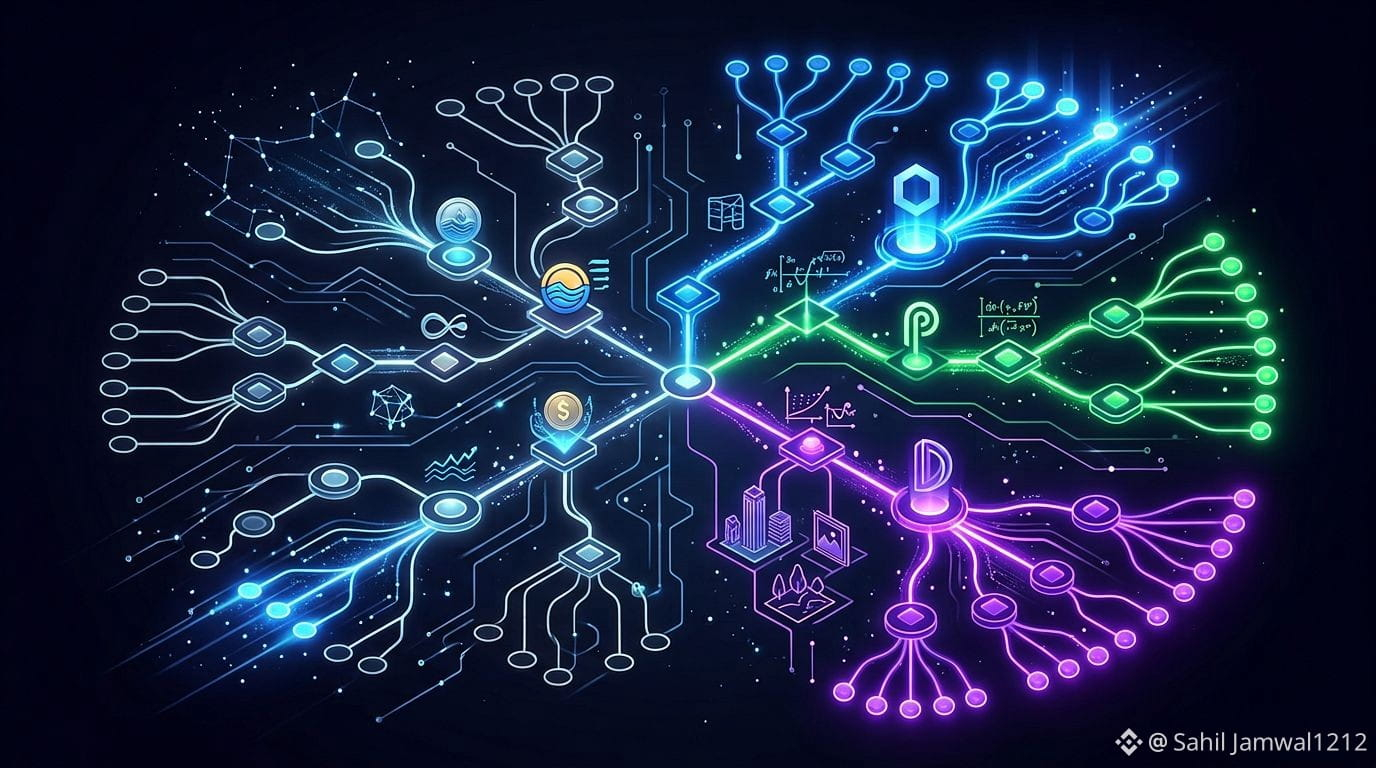
Мені дуже часто ставлять питання про $DIA проти Pyth проти Chainlink.
Моє чесне бачення:
Не починайте з оракула.
Почніть із активу та застосунку.
Якщо ви будуєте традиційний DeFi навколо ліквідних активів, усталена децентралізована інфраструктура ринкових даних Chainlink може бути природним вибором.
Якщо ви будуєте трейдинг або деривативні застосунки, чутливі до затримок, архітектура Pyth із «pull-based» підходом і високочастотні ринкові дані особливо цікаві.
Якщо ви працюєте з активами, де остання угода не розповідає всієї історії, DIA стає набагато цікавішим.
Думайте так:
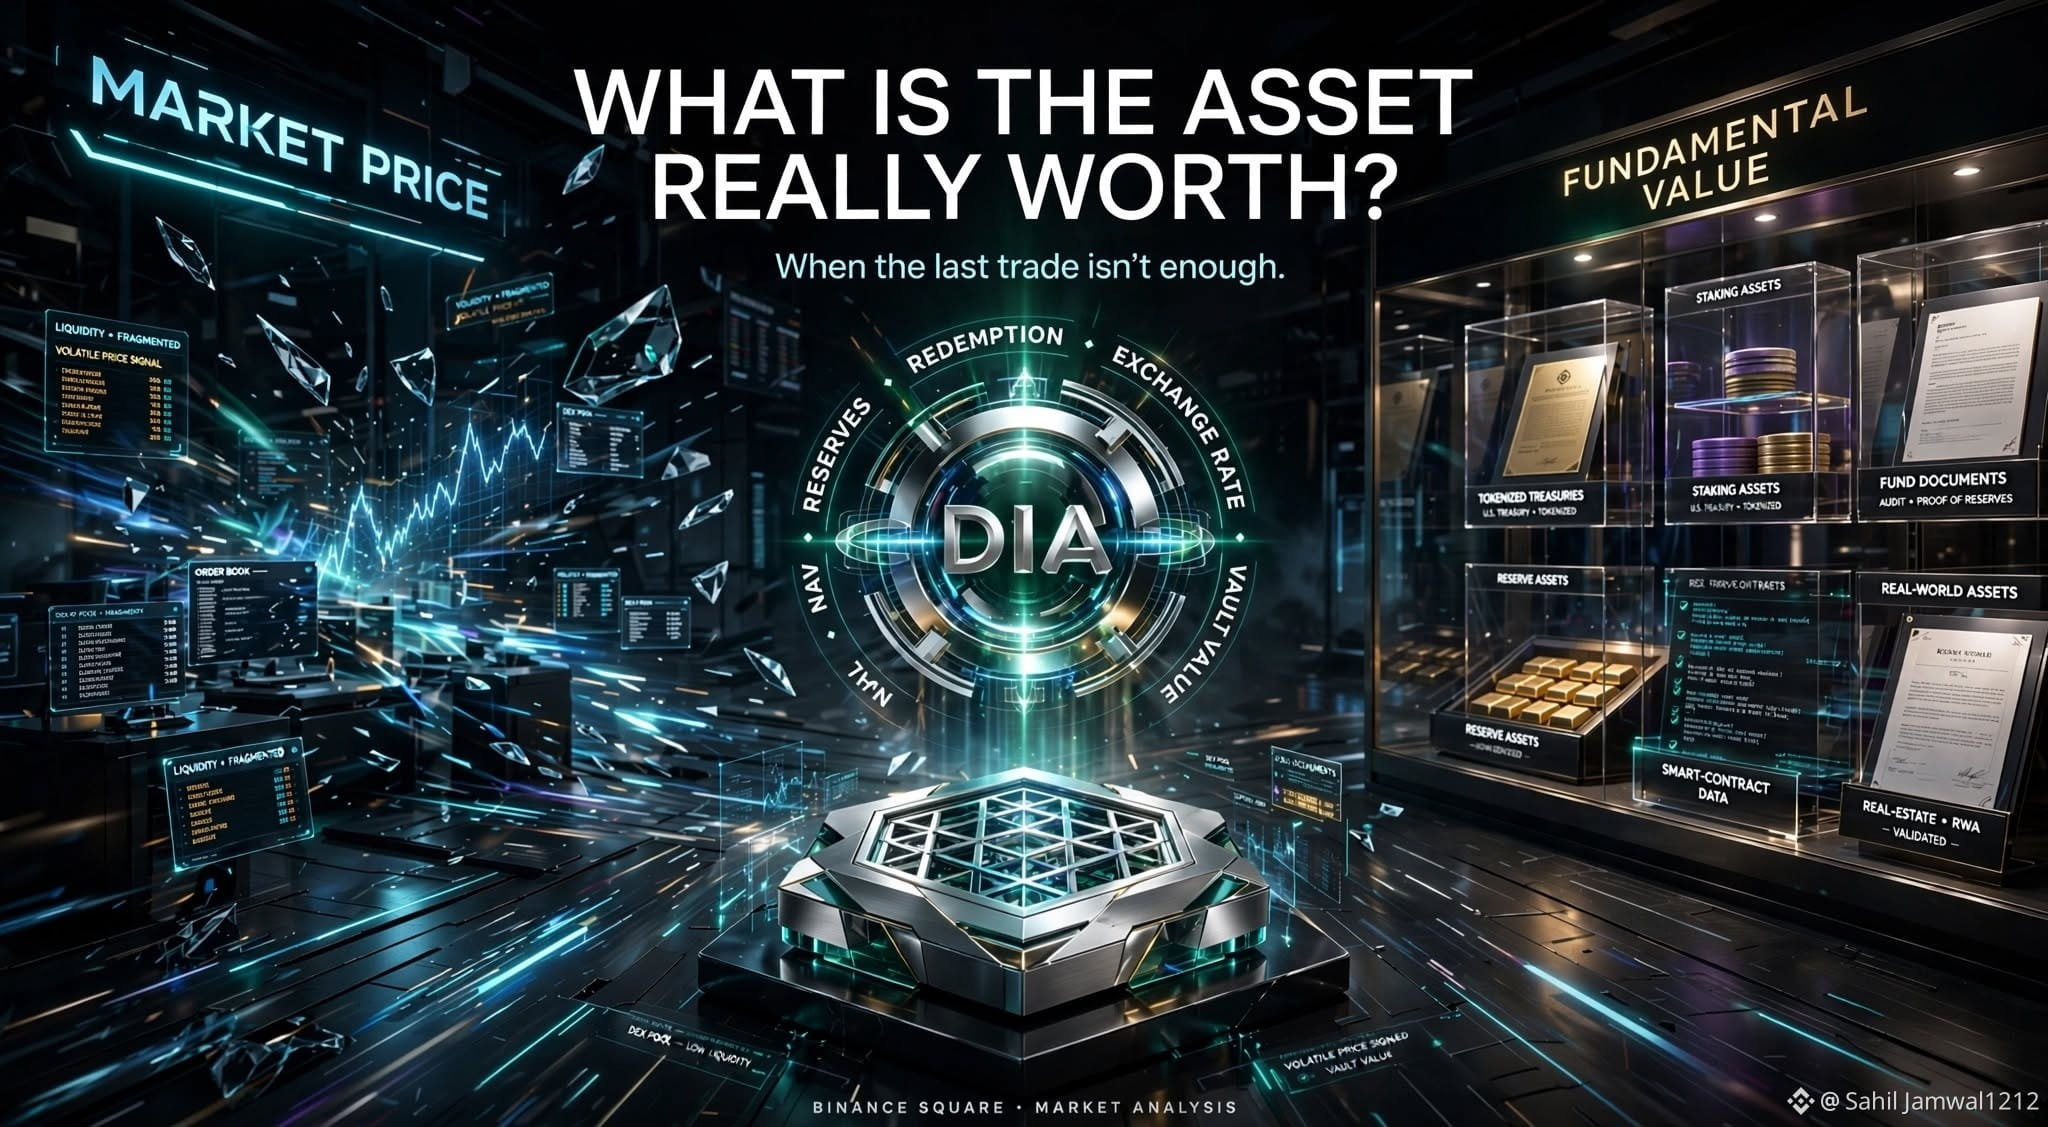
LST → Договірний курс обміну (Contract Exchange Rate)
RWA → Фундаментальна оцінка
Wrapped BTC → Перевірка резервів
Stablecoin → Погашення / забезпечення
Токен сейфа (Vault token) → Ціна частки сейфа
Значення DIA (DIA Value) спеціально розроблено під такі типи задач фундаментальної оцінки, а не лише під просте віддзеркалення ринкової ціни.
І інфраструктура DIA для RWA є настроюваною для 65+ блокчейн-екосистем, включно з власними джерелами даних та механізмами оновлення.
Тому я б не формулював це як:
«Який оракул найкращий?»
Я б формулював це як:
«Який оракул найкраще підходить для цієї конкретної задачі з даними?»
Ця різниця важлива.
Майбутнє може не бути одним оракулом, що замінює інший.
Можливо, буде кілька архітектур оракулів, які обслуговуватимуть різні шари ончейн-фінансів.
#Dia #PYTH #Chainlink #defi #CryptoInfrastructure
2
337
Однією з найцікавіших проблем у DeFi є не пошук ціни.
Проблема — знайти надійне значення, коли ринку фактично майже немає.
Подумайте, що дедалі більше переходить onchain:
Токенізовані фонди.
Трезоріс.
Токени ліквідного стейкінгу.
Доходні активи.
Позиції у вольтах.
Приватні та реальні активи.
Оракул ринку запитує:
«За що люди це купують?»
Але інколи це не найкорисніше запитання.
Для LST курс обміну протоколу може розповісти більше про базову цінність.
Для токенізованого фонду NAV може бути важливішим, ніж тонкий показник вторинного ринку.
Для активу, підкріпленого резервами, перевірене забезпечення може означати більше, ніж тимчасова ціна DEX.
Для токена вольта його базові активи та зобов’язання можуть визначати притаманну цінність.
Саме тут $DIA Value привернув мою увагу.
Він підтримує різні моделі фундаментальної оцінки — NAV, Proof of Reserves, Contract Exchange Rate, Redemption Value та Reserve-Backing — залежно від того, як саме актив формує свою цінність.
І власна інфраструктура LST від DIA підкреслює масштаб проблеми: вона стверджує, що лише в протоколах ліквідного стейкінгу понад $50B ETH.
Тож, можливо, наступна еволюція інфраструктури оракулів — це не просто:
«Дайте DeFi кращу ціну.»
Можливо, це:
«Дайте DeFi кращий спосіб визначати цінність.»
Ця різниця може ставати дедалі важливішою, у міру того як токенізація розширюється.#RWA #CryptoInfrastructure
{future}(DIAUSDT)
Однією з найцікавіших проблем у DeFi є не пошук ціни.
Проблема — знайти надійне значення, коли ринку фактично майже немає.
Подумайте, що дедалі більше переходить onchain:
Токенізовані фонди.
Трезоріс.
Токени ліквідного стейкінгу.
Доходні активи.
Позиції у вольтах.
Приватні та реальні активи.
Оракул ринку запитує:
«За що люди це купують?»
Але інколи це не найкорисніше запитання.
Для LST курс обміну протоколу може розповісти більше про базову цінність.
Для токенізованого фонду NAV може бути важливішим, ніж тонкий показник вторинного ринку.
Для активу, підкріпленого резервами, перевірене забезпечення може означати більше, ніж тимчасова ціна DEX.
Для токена вольта його базові активи та зобов’язання можуть визначати притаманну цінність.
Саме тут $DIA Value привернув мою увагу.
Він підтримує різні моделі фундаментальної оцінки — NAV, Proof of Reserves, Contract Exchange Rate, Redemption Value та Reserve-Backing — залежно від того, як саме актив формує свою цінність.
І власна інфраструктура LST від DIA підкреслює масштаб проблеми: вона стверджує, що лише в протоколах ліквідного стейкінгу понад $50B ETH.
Тож, можливо, наступна еволюція інфраструктури оракулів — це не просто:
«Дайте DeFi кращу ціну.»
Можливо, це:
«Дайте DeFi кращий спосіб визначати цінність.»
Ця різниця може ставати дедалі важливішою, у міру того як токенізація розширюється.#RWA #CryptoInfrastructure
124
🔥 Інтеграція ШІ в Ubuntu — це не просто технічний тренд, а наступний каталізатор для криптоінфраструктури.
📊 Canonical щойно оголосила про нативні модулі ШІ для Ubuntu — дистрибутива, який мільйони обирали саме щоб триматися подалі від ШІ, — і новина вже стимулює ончейн-рухи #UbuntuAI #CryptoInfrastructure as #Solana climbs 4.54% до $122; BTC тримається біля $83,901 (‑0.3%) з ведмежим перетином MACD, а ETH трохи підростає до $2,688 (+0.25%).
💡 Коли найнадійніша Linux-платформа вбудовує ШІ, розробники масово йдуть у бік масштабованих, низьких комісій
1
33
Переглянути переклад
⚡ Market Leaders at Prime Levels — Infrastructure in Focus
$LINK | $FIL | $ENA
LINK, FIL, and ENA remain important names across infrastructure, decentralized storage, and DeFi. 🚀
Their ability to hold important technical zones keeps them relevant as market liquidity develops.
🎯 Key Takeaway: Established narratives holding support can become early signals of renewed sector momentum.
#LINK #FIL #ENA #CryptoInfrastructure #StrategicEntry
{future}(LINKUSDT)
{future}(FILUSDT)
{future}(ENAUSDT)
⚡ Market Leaders at Prime Levels — Infrastructure in Focus
$LINK | $FIL | $ENA
LINK, FIL, and ENA remain important names across infrastructure, decentralized storage, and DeFi. 🚀
Their ability to hold important technical zones keeps them relevant as market liquidity develops.
🎯 Key Takeaway: Established narratives holding support can become early signals of renewed sector momentum.
#LINK #FIL #ENA #CryptoInfrastructure #StrategicEntry
1
63

·
--
Переглянути переклад
🚀 $BTC SET TO GO INTERSTELLAR: SPACE MINING BY STARCLOUD IS ON THE HORIZON 🦈
Starcloud’s upcoming satellite will host ASIC farms powered by uninterrupted solar, sidestepping terrestrial permitting and delivering near‑zero‑carbon hash power. 📊🌊
The cost differential—$1 k per kW for ASICs versus $30 k for Nvidia GPUs—creates a massive efficiency margin, a classic smart‑money signal that could flood the network with gigawatt‑scale capacity. 📈🦈
💬 How are you positioning your exposure ahead of this extraterrestrial hash surge? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BTC #SpaceMining #CryptoInfrastructure #LongSetup
🔥 💎
13
Лідери ринку на прайм-рівнях — позиція перед прискоренням
$INJ | $RUNE | $LINK
INJ, RUNE та LINK залишаються важливими інфраструктурними активами. Кожен з них відображає різні частини децентралізованої екосистеми, тоді як їхні технічні структури залишаються ключовими під час консолідації.
Ринок готується до свого наступного рішення щодо напрямку.
Головний висновок: Сильні інфраструктурні наративи можуть повернути імпульс, коли підтримка зберігається.
#INJ #RUNE #LINK #CryptoInfrastructure #HighConviction
{future}(INJUSDT)
{future}(RUNEUSDT)
{future}(LINKUSDT)
Лідери ринку на прайм-рівнях — позиція перед прискоренням
$INJ | $RUNE | $LINK
INJ, RUNE та LINK залишаються важливими інфраструктурними активами. Кожен з них відображає різні частини децентралізованої екосистеми, тоді як їхні технічні структури залишаються ключовими під час консолідації.
Ринок готується до свого наступного рішення щодо напрямку.
Головний висновок: Сильні інфраструктурні наративи можуть повернути імпульс, коли підтримка зберігається.
#INJ #RUNE #LINK #CryptoInfrastructure #HighConviction
1
214

·
--
Переглянути переклад
Here's what happened when privacy coins stopped being just about hiding payments and started powering actual trades and settlements.
Traders keep getting wrecked on public chains where every wallet move is visible, inviting copycats and MEV bots that snatch profits before you can exit. That transparency also fuels FOMO into the wrong pumps while the real shift happens off-ledger.
$ZEC recently pushed network upgrades that drew institutional interest, expanding privacy well beyond anonymous transfers. $NEAR is taking it further by baking privacy into trading and cross-chain settlement, a broader play than $XMR's earlier untraceable focus which often ran into regulatory walls like the mixer crackdowns of past cycles.
This setup feels like the DeFi explosion after Ethereum's scaling bottlenecks, except now privacy is the missing infrastructure layer. Both projects show how the narrative is maturing from niche tools into something traders actually need for private activity.
The lesson is that sitting this out means missing rotations as more volume moves into shielded environments.
Where do you think this privacy infrastructure heads next versus the last cycle's mixer drama?
#PrivacyCoins #CryptoInfrastructure #ZEC
Here's what happened when privacy coins stopped being just about hiding payments and started powering actual trades and settlements.
Traders keep getting wrecked on public chains where every wallet move is visible, inviting copycats and MEV bots that snatch profits before you can exit. That transparency also fuels FOMO into the wrong pumps while the real shift happens off-ledger.
$ZEC recently pushed network upgrades that drew institutional interest, expanding privacy well beyond anonymous transfers. $NEAR is taking it further by baking privacy into trading and cross-chain settlement, a broader play than $XMR 's earlier untraceable focus which often ran into regulatory walls like the mixer crackdowns of past cycles.
This setup feels like the DeFi explosion after Ethereum's scaling bottlenecks, except now privacy is the missing infrastructure layer. Both projects show how the narrative is maturing from niche tools into something traders actually need for private activity.
The lesson is that sitting this out means missing rotations as more volume moves into shielded environments.
Where do you think this privacy infrastructure heads next versus the last cycle's mixer drama?
#PrivacyCoins #CryptoInfrastructure #ZEC
427

·
--
NOWNodes або QuickNode?Найкращий RPC-провайдер залежить від того, яку систему ви намагаєтеся підтримувати.
NOWNodes використовує відносно прямий модель запитів-лімітів у своїх спільних тарифних планах. Це може спростити щомісячне планування бюджету, якщо ви вже розумієте свій обсяг запитів і, в основному, вам потрібен доступ до нод, історичні дані, WebSockets або розширені методи.
QuickNode використовує API Credits, тож важливими є ланцюжок, клас методу та суміжні продукти даних. Її найсильніший випадок часто ширший за RPC: Streams, Webhooks, фільтрація та пункти доставки можуть замінити опитувачі, черги та частину внутрішнього конвеєра інжесту.
NOWNodes або QuickNode?
Найкращий RPC-провайдер залежить від того, яку систему ви намагаєтеся підтримувати.
NOWNodes використовує відносно прямий модель запитів-лімітів у своїх спільних тарифних планах. Це може спростити щомісячне планування бюджету, якщо ви вже розумієте свій обсяг запитів і, в основному, вам потрібен доступ до нод, історичні дані, WebSockets або розширені методи.
QuickNode використовує API Credits, тож важливими є ланцюжок, клас методу та суміжні продукти даних. Її найсильніший випадок часто ширший за RPC: Streams, Webhooks, фільтрація та пункти доставки можуть замінити опитувачі, черги та частину внутрішнього конвеєра інжесту.
36
·
--
Binance — це не просто біржа.
Це ліквіднісний рівень, рівень кастоді (зберігання активів), фіатні платіжні канали та інфраструктура розрахунків, на якій фактично працює значна частина крипто.
$34 трлн проторговано у 2025 році
Глибокі книги заявок, які формують механізм ціноутворення для BTC та ETH
Інституційне зберігання + забезпечення (колатерал)
Доступ до фіату та стейблкоїнів
Комплаєнс і безпека розглядаються як базовий продукт, а не як запізніла опція
Заплановане сьогодні оновлення гаманців — це не гламурна частина цього процесу: призупинити депозити/виведення приблизно на годину, зберігати торгівлю в реальному часі та відновити роботу, коли системи стабілізуються. Саме так і керують інфраструктурою, а не хобі-проєктом.
Кошти SAFU. Торгівля ніколи не зупинялась.
У галузі досі сперечаються про «просто біржу». Але обсяги та платіжні «рейли» говорять інше.
#Binance #CryptoInfrastructure
46


Коло робить величезний крок уперед — від простої видачі токенів до чогось більшого. Команда, що стоїть за $USDC , оголосила Arc — свій абсолютно новий Layer 1-блокчейн, створений з нуля спеціально для нативних стейблкоїн-фінансів. 🌐
Задумайся на мить, чому це важливо. Замість того щоб мати справу з непередбачуваними стрибками комісій (gas) або перевантаженнями мережі в мережах загального призначення, Arc спроєктовано так, щоб забезпечити безперешкодні, надефективні «рейки», спеціально призначені для глобального переміщення цифрового долара. Це чітка ставка Circle на те, щоб стати базовим фундаментальним шаром для корпоративних платежів і фінтех-додатків. 💡
Далі варто стежити за тим, наскільки плавно розгортатимуться інструменти для розробників, і чи вирішать великі гравці платіжного ринку будувати нативні застосунки безпосередньо на Arc. Якщо їм вдасться швидко наростити ліквідність, це може переосмислити те, як долари рухаються на ончейні.
#Stablecoins #CryptoInfrastructure #Write2Earn #USDC
204
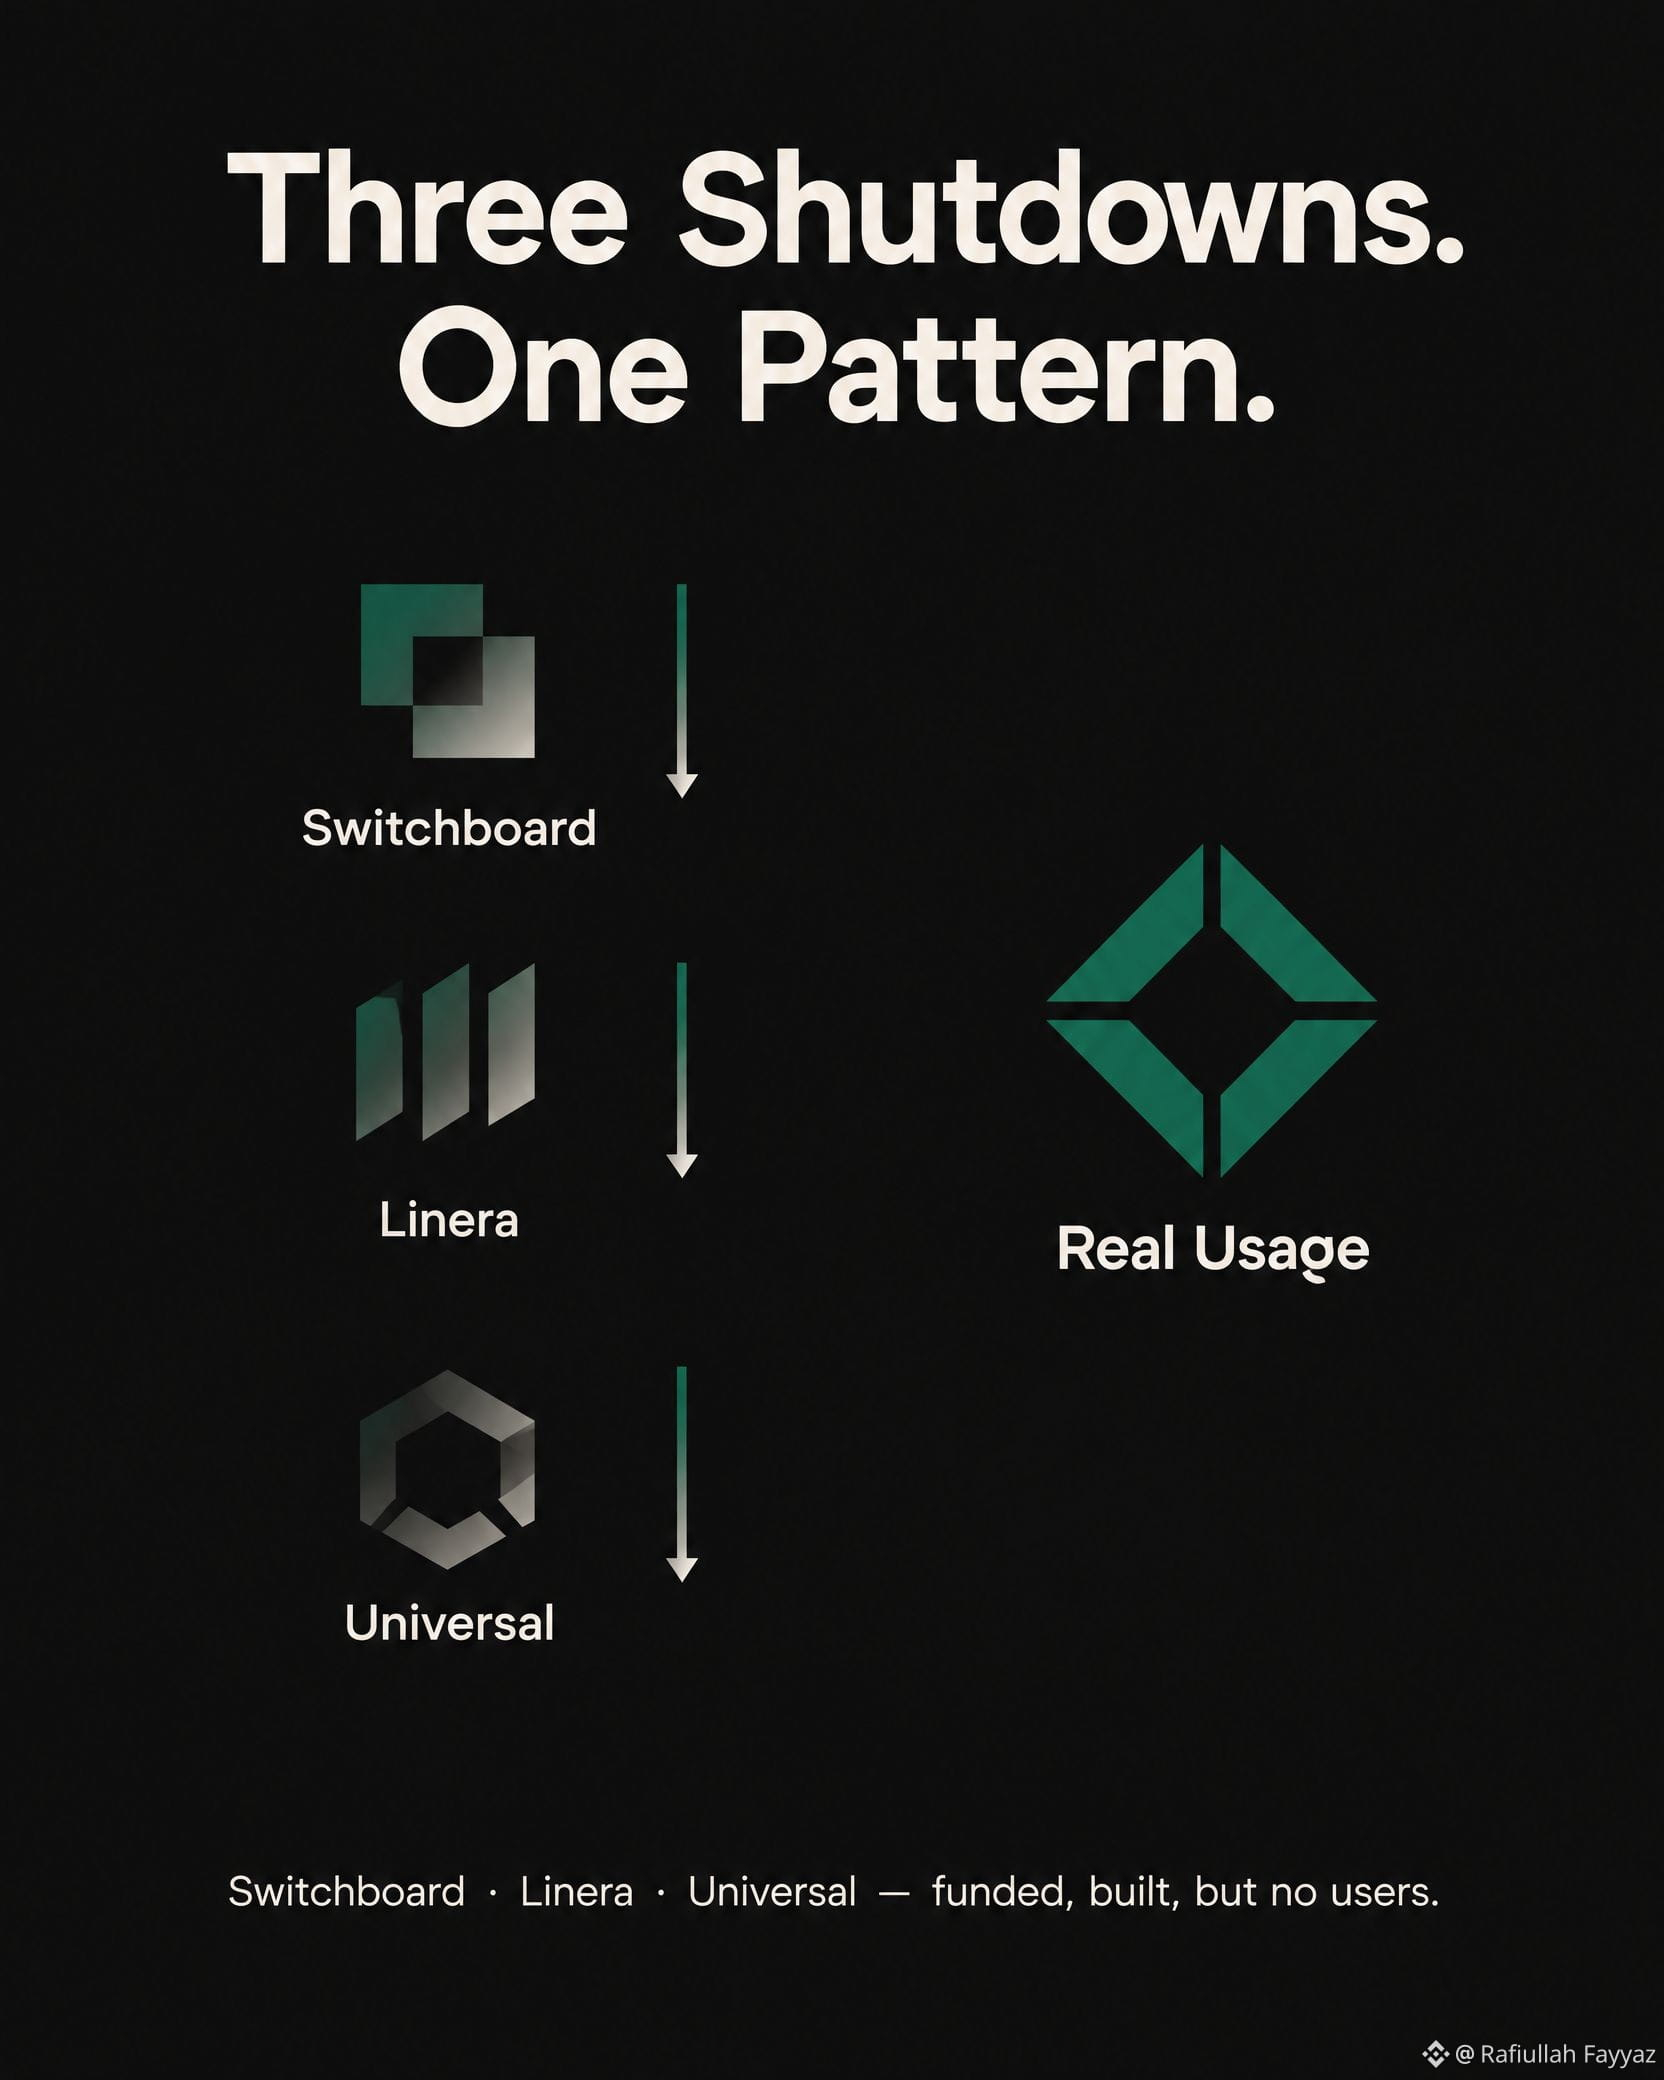
Цього тижня оголосили про припинення роботи три проєкти криптоінфраструктури. Усі вони підтримані серйозними інвесторами. Усі опиняються на межі часу.
Switchboard — мультипротокольна орекльна мережа, яка залучила 7,5 млн доларів. Закривають 25 вересня. Протоколи, що використовують їхні дані, мають мігрувати до Pyth або RedStone.
Linera — Layer 1, підтриманий a16z, який залучив близько 12 млн доларів. Не вдалося запустити mainnet після чотирьох років. Токен-сейл спільноти зібрав 850 000 доларів — нижче мінімуму 1,5 млн доларів. Припинення діяльності.
Universal — кросчейн-протокол, підтриманий a16z і Coinbase Ventures. Залучили 9 млн доларів. Припиняють роботу в листопаді після підтримки 80+ кросчейн-активів.
Це не провалені проєкти в традиційному сенсі. У них були фінансування, команди й технології. Їм бракувало стійких користувачів або доходу.
Повідомлення про закриття Switchboard показове: ШІ знижує вартість створення орекльної інфраструктури всередині компанії. Великі протоколи на кшталт Hyperliquid підключаються безпосередньо до постачальників даних. Здавлюють стороннє middleware.
Ринок відокремлює проєкти з реальною користю від проєктів із гарними наративами. Це корисне розрізнення, за яким варто стежити.
#Binance #CryptoInfrastructure #Altcoins
50
·
--
Стаття
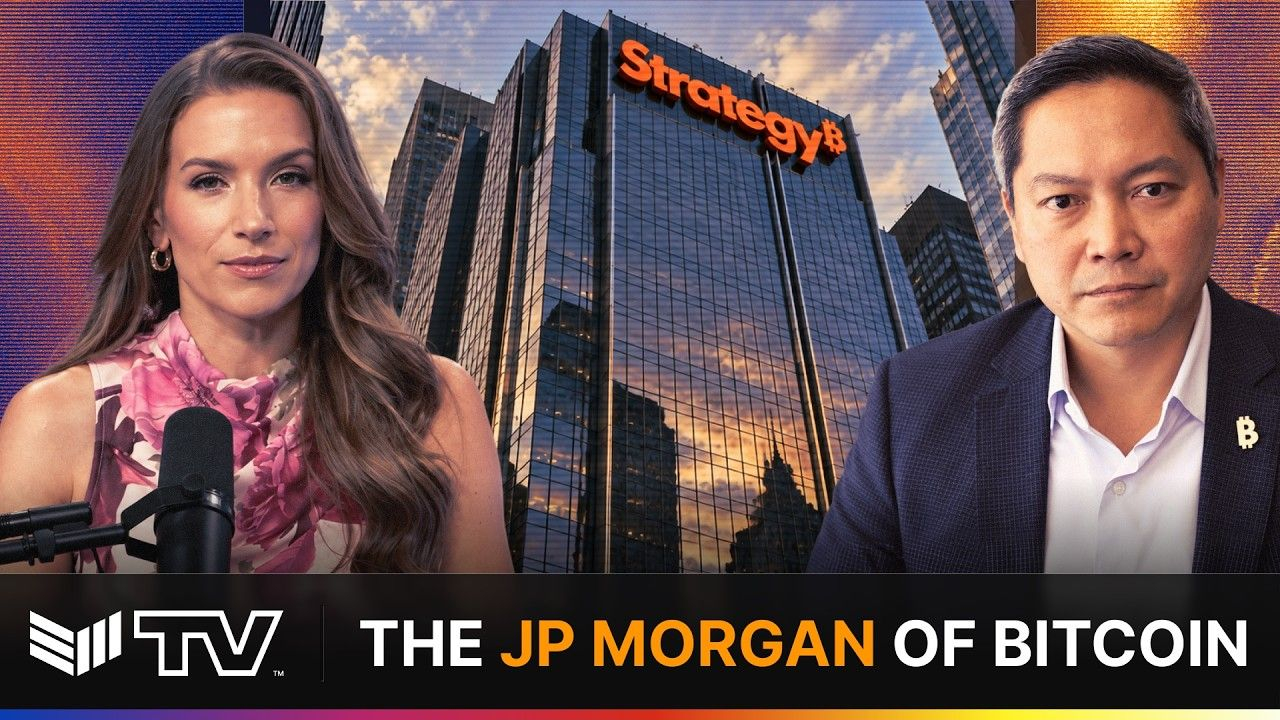
MicroStrategy прагне стати JPMorgan для Bitcoin: що це означає для васЧи замислювалися ви, що потрібно, аби зробити Bitcoin настільки ж масовим і надійним, як великий банк? Генеральний директор MicroStrategy, Фонг Ле, щойно окреслив сміливе бачення: перетворити компанію на «JPMorgan of Bitcoin», створюючи ринки та ліквідність для економіки з 8 мільярдів людей. Давайте розберемо це детальніше.
Ідея: інституціоналізація ринків Bitcoin
MicroStrategy — це не просто купівля й утримання Bitcoin; компанія створює інфраструктуру, яка дає людям змогу торгувати, позичати та використовувати Bitcoin як будь-який інший актив. Уявіть це як гігантський цифровий банк, який пропонує все — від спотової торгівлі до деривативів — усе підкріплене величезним сейфом Bitcoin. Надаючи глибоку ліквідність і надійний маркет-мейкінг, компанія сподівається зменшити цінові коливання та дати трейдерам упевненість переказувати великі суми без проскальзування. #CryptoInfrastructure #DigitalBanking
MicroStrategy прагне стати JPMorgan для Bitcoin: що це означає для вас
Чи замислювалися ви, що потрібно, аби зробити Bitcoin настільки ж масовим і надійним, як великий банк? Генеральний директор MicroStrategy, Фонг Ле, щойно окреслив сміливе бачення: перетворити компанію на «JPMorgan of Bitcoin», створюючи ринки та ліквідність для економіки з 8 мільярдів людей. Давайте розберемо це детальніше.
Ідея: інституціоналізація ринків Bitcoin
MicroStrategy — це не просто купівля й утримання Bitcoin; компанія створює інфраструктуру, яка дає людям змогу торгувати, позичати та використовувати Bitcoin як будь-який інший актив. Уявіть це як гігантський цифровий банк, який пропонує все — від спотової торгівлі до деривативів — усе підкріплене величезним сейфом Bitcoin. Надаючи глибоку ліквідність і надійний маркет-мейкінг, компанія сподівається зменшити цінові коливання та дати трейдерам упевненість переказувати великі суми без проскальзування. #CryptoInfrastructure #DigitalBanking
24
·
--
NOWNodes проти ChainstackNOWNodes і Chainstack обидва знімають значну частину операційної роботи, пов’язаної з керуванням нодами блокчейну, але їхні моделі інфраструктури не є ідентичними.
NOWNodes наразі пропонує пряму спільну план-лійку, засновану головним чином на місячних лімітах запитів. Їхня публічна документація також охоплює архівні ноди, WebSockets, інтерфейси трасування та відлагодження, Blockbook, gRPC і спеціальні виділені розгортання. Це може підійти команді, яка прагне широкого багатоланцюгового доступу та простої бюджетизації на основі кількості запитів.
Наразі Chainstack пропонує ширший набір форм інфраструктури в межах однієї платформи: геозбалансовані Global Nodes, Archive Data, необмежену місткість нод, Dedicated Nodes і оркестрацію Self-Hosted. Такий діапазон може підійти команді, яка очікує, що модель розгортання змінюватиметься зі зростанням трафіку, вимог до зберігання даних і контролю.
NOWNodes проти Chainstack
NOWNodes і Chainstack обидва знімають значну частину операційної роботи, пов’язаної з керуванням нодами блокчейну, але їхні моделі інфраструктури не є ідентичними.
NOWNodes наразі пропонує пряму спільну план-лійку, засновану головним чином на місячних лімітах запитів. Їхня публічна документація також охоплює архівні ноди, WebSockets, інтерфейси трасування та відлагодження, Blockbook, gRPC і спеціальні виділені розгортання. Це може підійти команді, яка прагне широкого багатоланцюгового доступу та простої бюджетизації на основі кількості запитів.
Наразі Chainstack пропонує ширший набір форм інфраструктури в межах однієї платформи: геозбалансовані Global Nodes, Archive Data, необмежену місткість нод, Dedicated Nodes і оркестрацію Self-Hosted. Такий діапазон може підійти команді, яка очікує, що модель розгортання змінюватиметься зі зростанням трафіку, вимог до зберігання даних і контролю.
8

·
--
MASTERCARD ТА ALCHEMY ВІДКРИВАЮТЬ АВТОМАТИЗОВАНІ ІНСТИТУЦІЙНІ ШІМІТНІ AI-ПЛАТЕЖІ ЧЕРЕЗ $ACH ⚡
Інституційні платіжні маршрути переходять до агентного виконання, оскільки Mastercard і Alchemy розгортають AgentCard, що дає змогу AI-моделям здійснювати розрахунки за допомогою токенізованих облікових даних та $USDT rails. 📊 Ця структурна міграція переносить традиційні інтерфейси оплати безпосередньо в автономні фонові протоколи.
Поки глобальні мережі вибудовують уніфіковані протоколи Know-Your-Agent (Знай свого Агента), інфраструктура «розумних грошей» зміцнює міст між застарілими картковими маршрутами та ончейн-ліквідністю. 🔍 Швидкість розгортання — увімкнення агентських гаманців менш ніж за шістдесят секунд — сигналізує про значне прискорення розрахунків у торгівлі між машинами.
💬 Чи стане автономні AI-споживання головним драйвером швидкості ліквідності стейблкоїнів уже до наступного року? 👇
⚠️ Це не фінансова порада. Завжди керуйте своїми ризиками. 🛡️
🏷️ #ACH #USDT #AIPayments #CryptoInfrastructure
⚡ 🎯
186

·
--
Міжланцюгова абстракція акаунтів — це справжній UX-перемикач
Міжланцюгова розмова постійно зациклюється на мостах і переказах токенів. Це перший шар проблеми. Справжній прорив — коли абстракція акаунтів поширюється між мережами.
Коли гаманець може зберігати баланси на $ETH, $SOL і $BNB simultaneously — з одним підписом, єдиною оплатою комісії та смартконтрактними акаунтами, незалежними від мережі, — користувач більше не має перейматися тим, у якій саме мережі він знаходиться. Саме тоді міжланцюгове зростання перестає бути інфраструктурою й стає непомітним.
Ми вже бачимо ранні версії цього. Абстракція акаунтів ERC-4337 у Ethereum. Нативна абстракція акаунтів у Solana. Інтеграції paymaster у BNB Chain. Кожна мережа вирішує ту саму проблему по-своєму, але точка збіжності однакова: користувачам не потрібно думати про газ-токени, маршрути через мости чи керування nonce.
Ті мережі, які виграють наступну хвилю міжланцюгового зростання, не будуть тими, що мають найшвидші мости. Вони будуть тими, де користувач навіть не розуміє, що перетнув іншу мережу.
Міжоперабельність, виміряна з погляду користувацького досвіду — а не пропускної здатності транзакцій — є метрикою, яка визначає, які екосистеми залучать наступні 100 мільйонів гаманців.
#CrossChain #AccountAbstraction #Web3UX #CryptoInfrastructure
Міжланцюгова абстракція акаунтів — це справжній UX-перемикач
Міжланцюгова розмова постійно зациклюється на мостах і переказах токенів. Це перший шар проблеми. Справжній прорив — коли абстракція акаунтів поширюється між мережами.
Коли гаманець може зберігати баланси на $ETH , $SOL і $BNB simultaneously — з одним підписом, єдиною оплатою комісії та смартконтрактними акаунтами, незалежними від мережі, — користувач більше не має перейматися тим, у якій саме мережі він знаходиться. Саме тоді міжланцюгове зростання перестає бути інфраструктурою й стає непомітним.
Ми вже бачимо ранні версії цього. Абстракція акаунтів ERC-4337 у Ethereum. Нативна абстракція акаунтів у Solana. Інтеграції paymaster у BNB Chain. Кожна мережа вирішує ту саму проблему по-своєму, але точка збіжності однакова: користувачам не потрібно думати про газ-токени, маршрути через мости чи керування nonce.
Ті мережі, які виграють наступну хвилю міжланцюгового зростання, не будуть тими, що мають найшвидші мости. Вони будуть тими, де користувач навіть не розуміє, що перетнув іншу мережу.
Міжоперабельність, виміряна з погляду користувацького досвіду — а не пропускної здатності транзакцій — є метрикою, яка визначає, які екосистеми залучать наступні 100 мільйонів гаманців.
#CrossChain #AccountAbstraction #Web3UX #CryptoInfrastructure
65
·
--
Війна за пропускну здатність L1 веде не ту битву
Усі сперечаються про TPS. Справжня вузька ланка — зростання стану.
Кожен смартконтракт, кожен токен, кожен NFT, кожна DeFi-позиція — усе це назавжди живе в блокчейні. Ланцюг на 50 000 TPS звучить вражаюче, доки ви не зрозумієте, що це означає 50 000 мутацій стану щосекунди, кожна з яких потребує зберігання, індексації та перевірки кожним вузлом у мережі.
Роздування стану — тихий вбивця децентралізації. Чим швидше ланцюг обробляє транзакції, тим швидше його стан розростається. А що більший стан, то дорожче його підтримувати повним вузлом. Зрештою у вас лишається кілька дата-центрів, які тягнуть основну роботу, тоді як усі інші їм довіряють — фактично база даних, а не блокчейн.
Ті ланцюги, які виграють у довгостроковій перспективі, не будуть тими, що мають найвищий теоретичний TPS. Вони будуть тими, хто вирішить проблему прострочення/виснаження стану — дозволяючи старому, неактивному стану згасати до холодного сховища, зберігаючи активний стан достатньо компактним, щоб його міг верифікувати споживчий апарат. Просування Ethereum із деревом verkle, стиснення облікових записів у Solana та нові zk-stateless-дизайни — усі вони роблять ставки на різні відповіді на одне й те саме питання.
Якщо ви оцінюєте L1 для наступного циклу, перестаньте дивитися на пікову пропускну здатність. Почніть дивитися на зростання стану на транзакцію та на те, як кожен ланцюг планує утримувати вимоги до вузлів незмінними з часом.
Ось де справжній рів.
$ETH $SOL $BNB
#CryptoInfrastructure #Layer1 #BlockchainScalability #Web3 #Decentralization
53
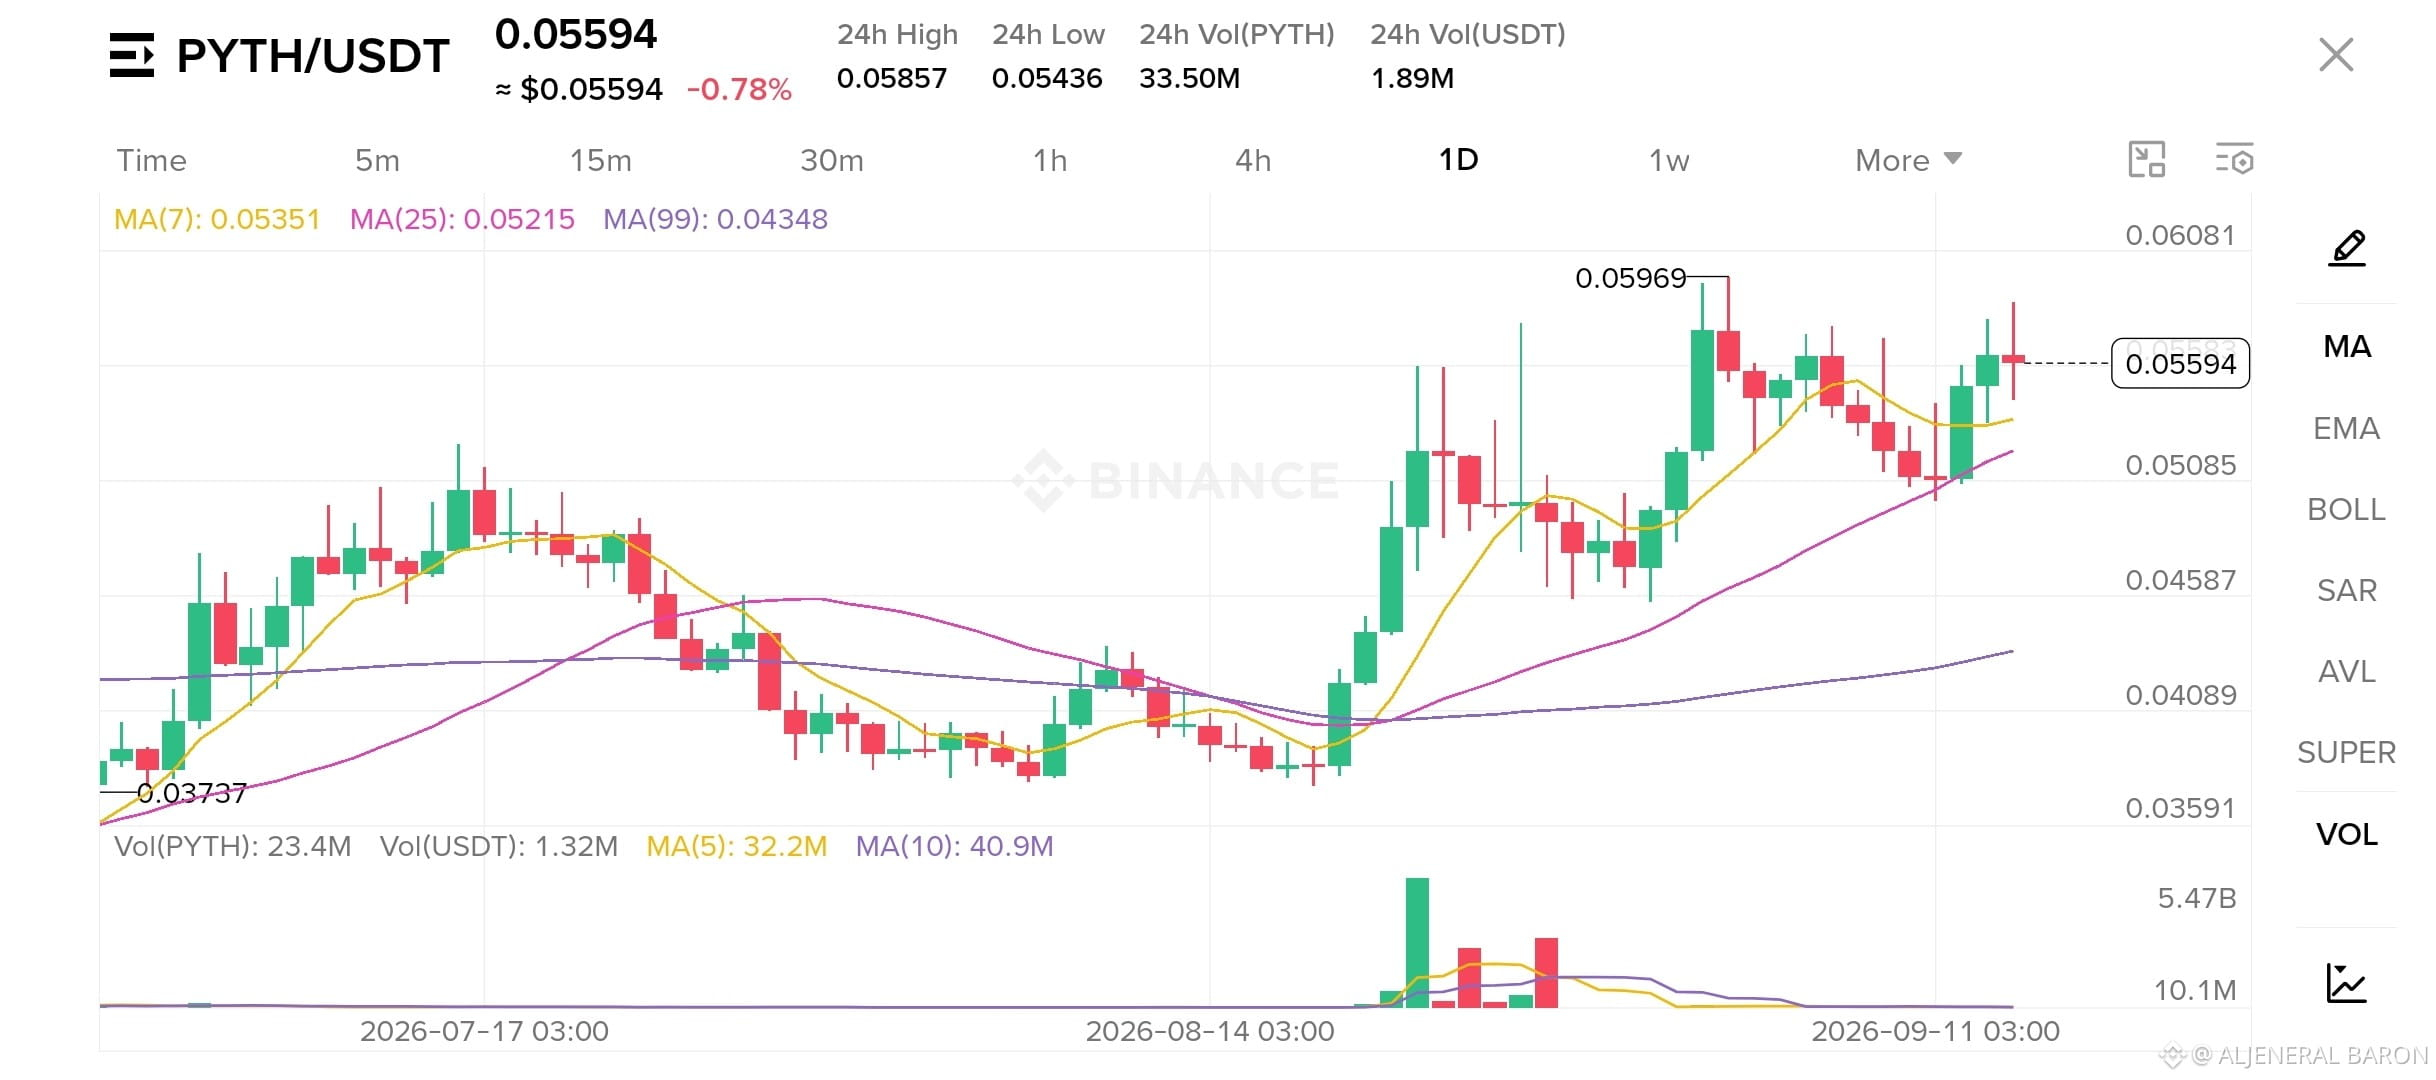
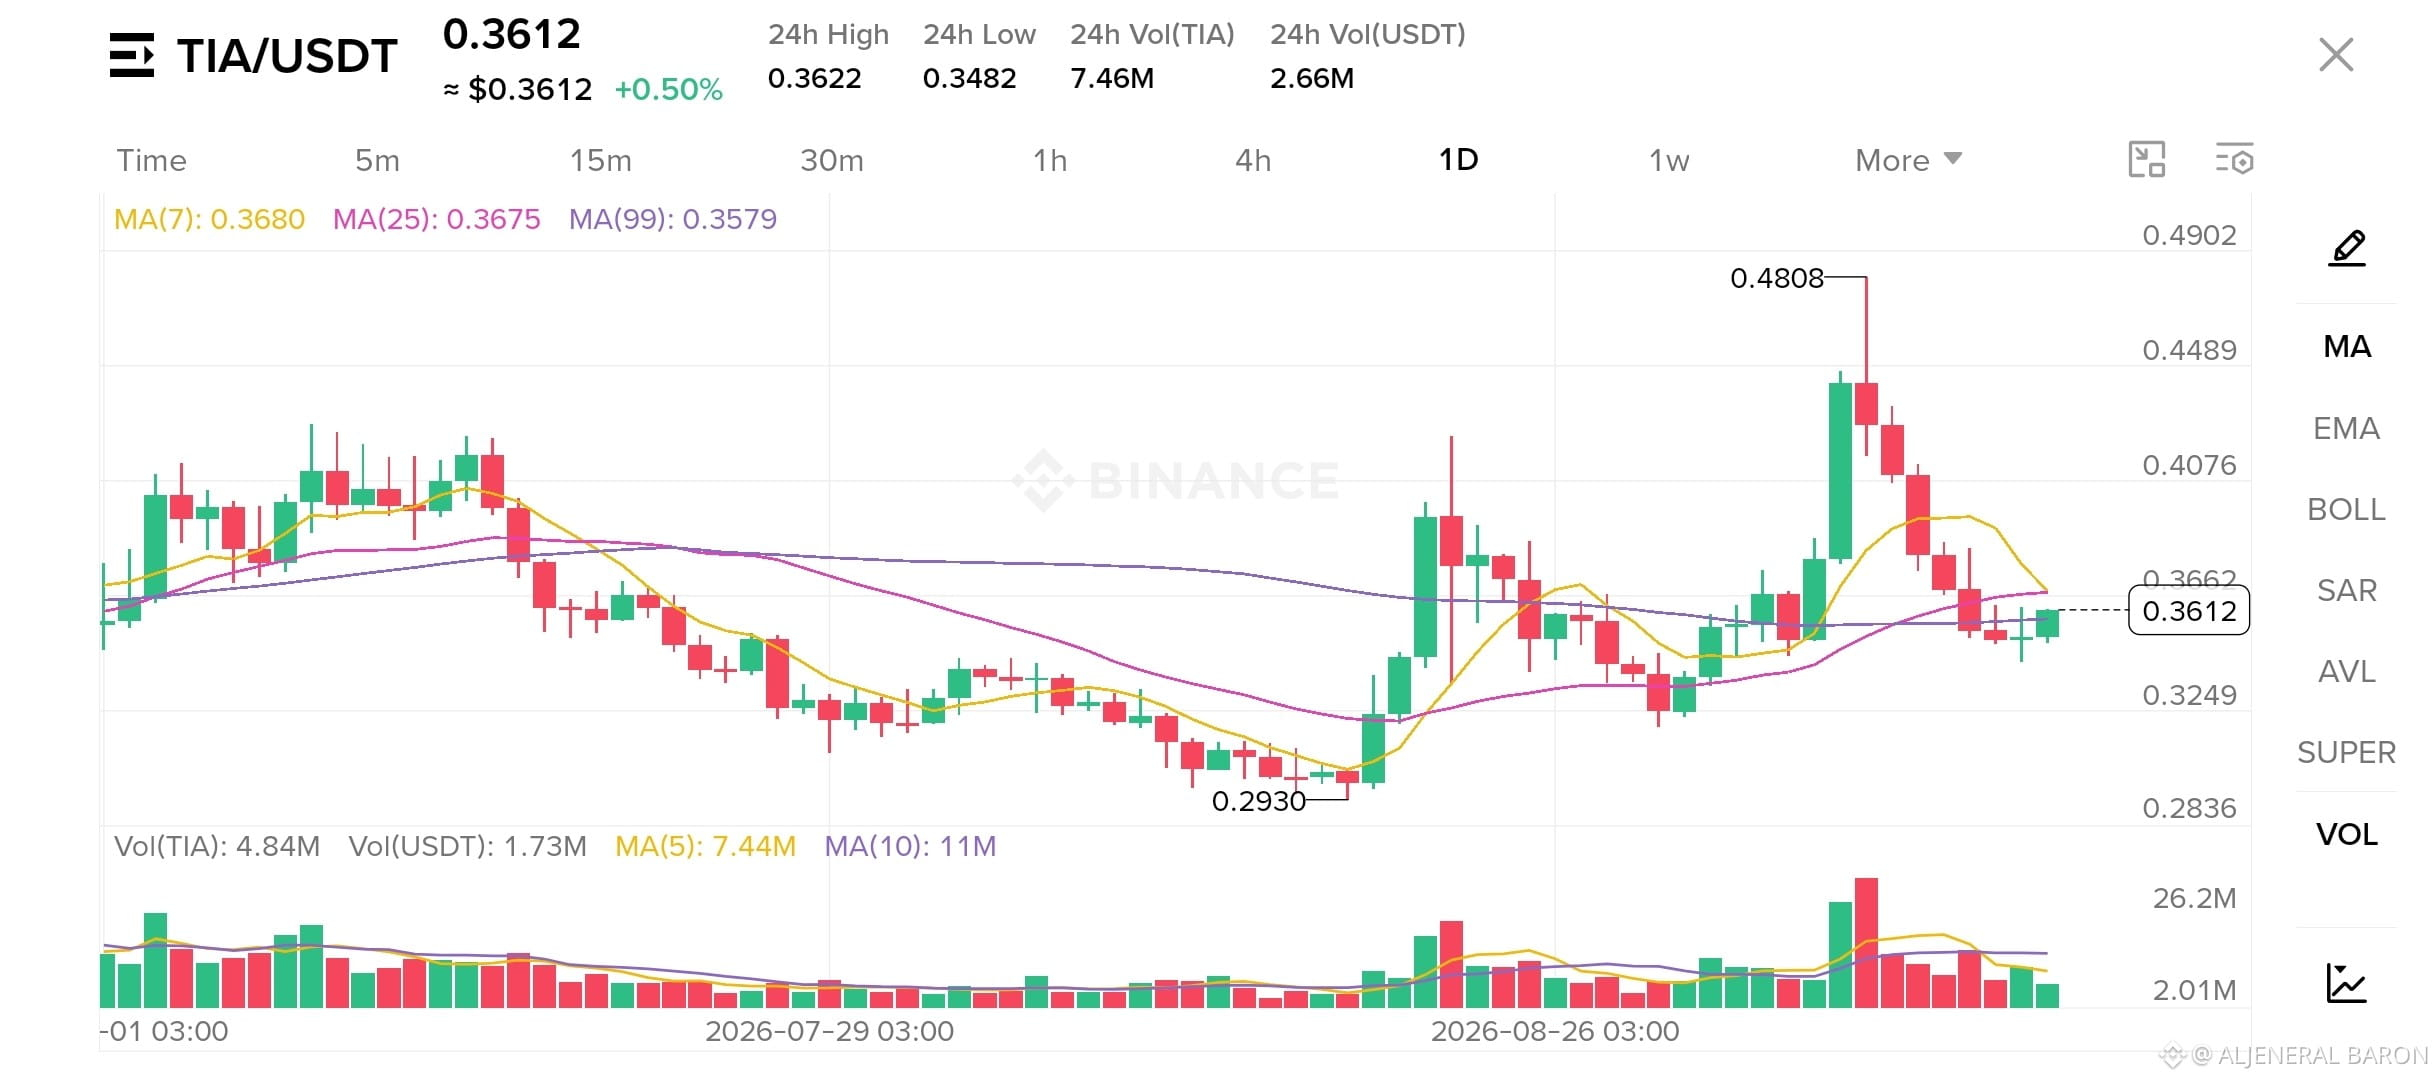
🐋 ІНФРАСТРУКТУРНИЙ КИТ-ВАЧ: Теплокарта ліквідності та розбори рівнів
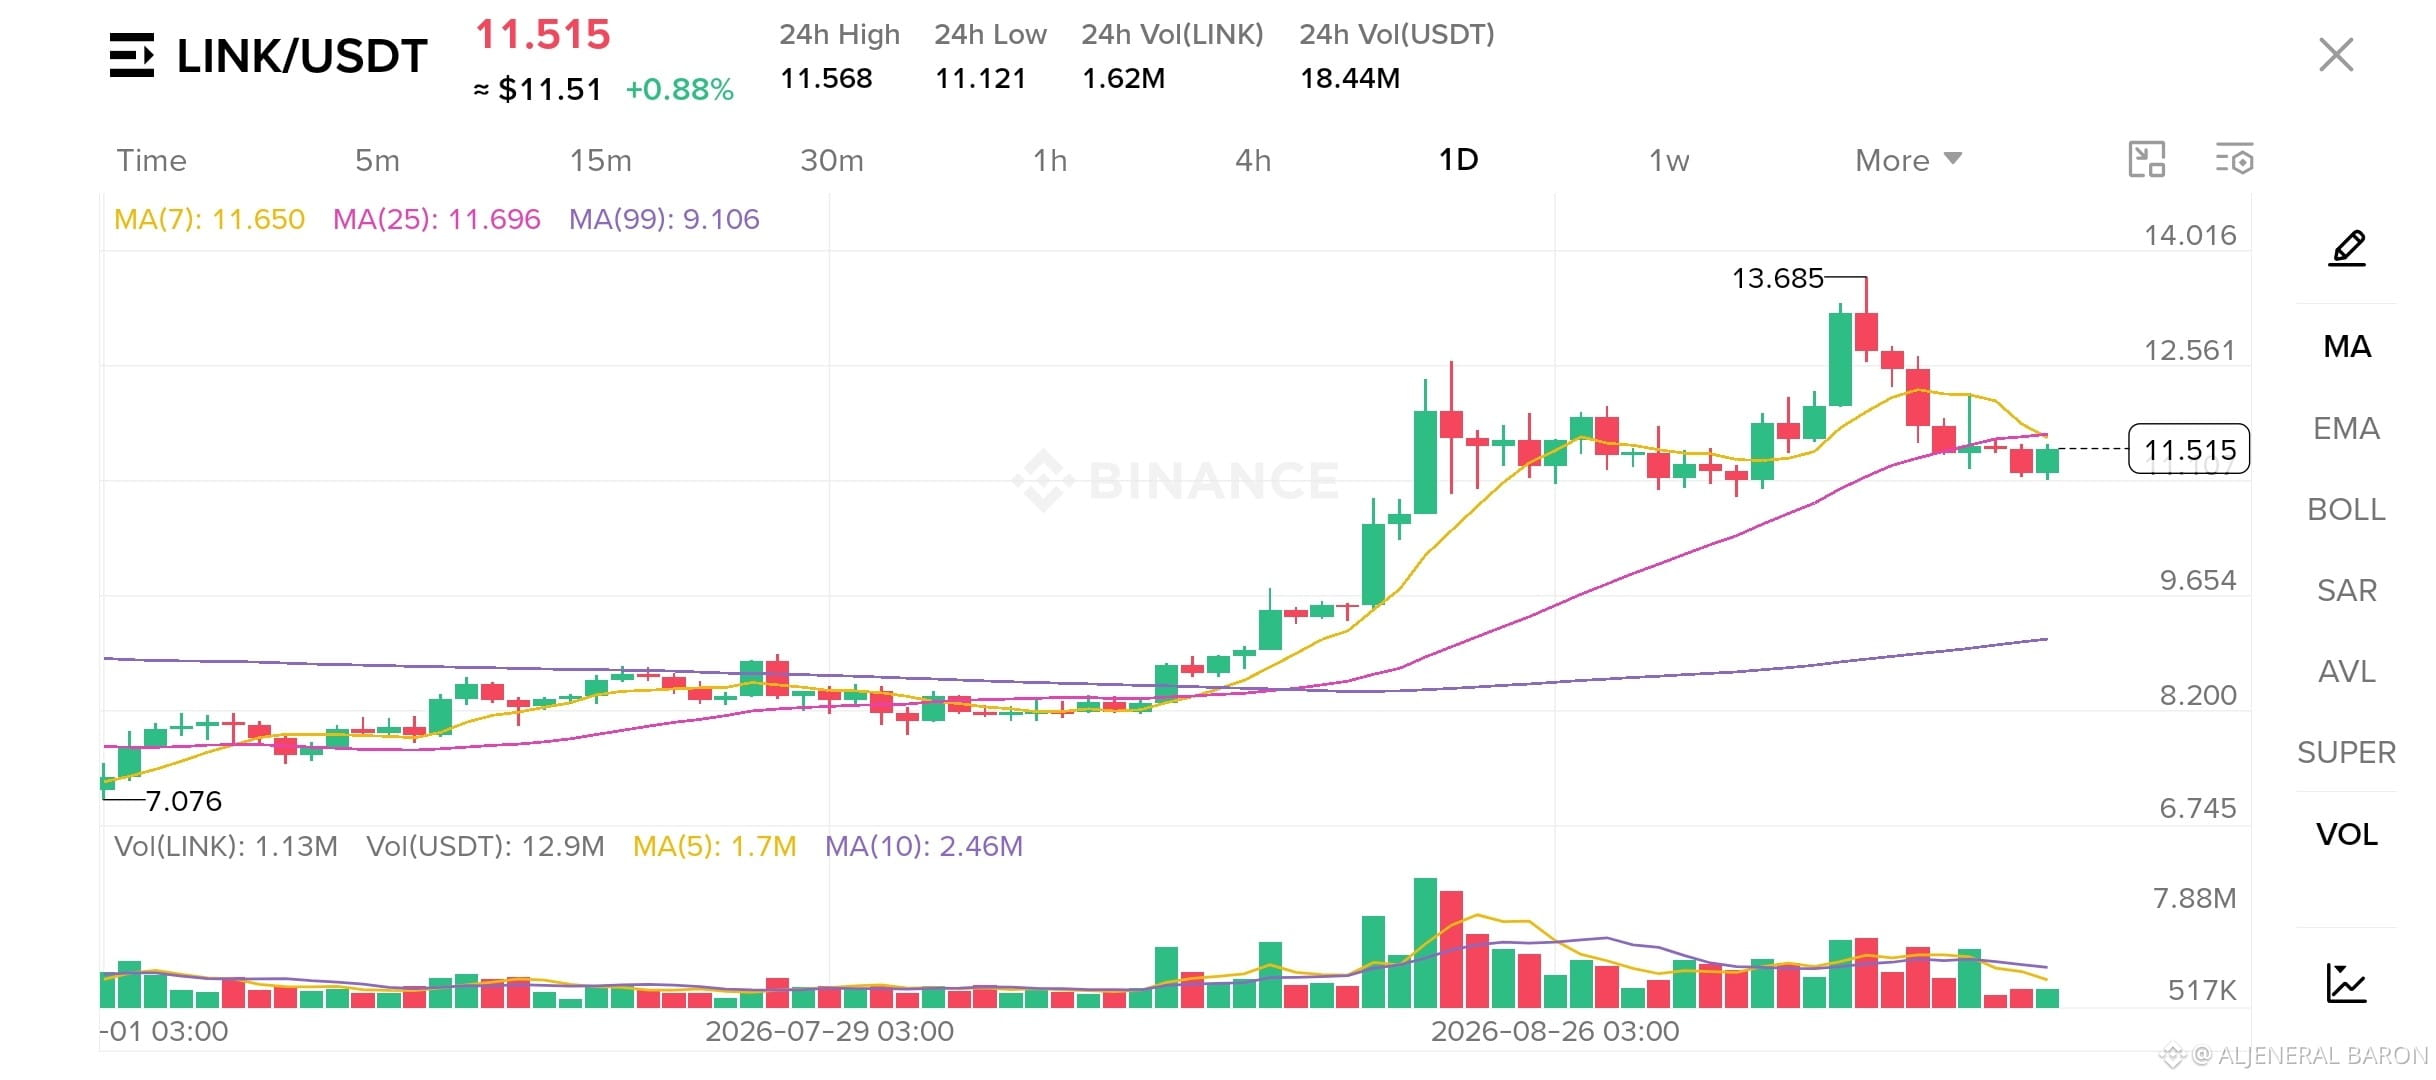
Інфраструктурні та оракульні «кити» ($LINK , $TIA , $PYTH ) стискаються на критичних підтримках трендових ліній. Давайте простежимо, де відпочиває ліквідність розумних грошей на денному таймфреймі:
📡 1. LINK — Перевірка макро зони підтримки (ретест)
• Поточна ціна: $11.515
• Опір: $12.56 - $13.685 | Основна підтримка: $11.12 - $11.50
• Аналіз ліквідності: LINK різко відкотився від піку $13.685 і наразі консолідується біля кластера MA(7) та MA(25) ($11.65–$11.69). Зменшення обсягу продажів вказує на накопичення розумних грошей біля $11.12. Утримання цієї зони зберігає бикову структуру.
⚡ 2. TIA — Накручування біля підлоги MA(99)
• Поточна ціна: $0.3612
• Опір: $0.4076 - $0.4808 | Первинна підтримка: $0.3482 - $0.3579
• Аналіз ліквідності: TIA зависла прямо над лінією свого MA(99) ($0.3579) після відхилення від $0.4808. Пробій з високим обсягом вище $0.3680 (MA7) може швидко спровокувати стиснення (squeeze) до $0.40, тоді як втрата $0.3482 відкриває ліквідність вниз до $0.2930.
🔮 3. PYTH — Утримання бичачої трендової лінії
• Поточна ціна: $0.05594
• Опір: $0.05969 | Ключова підтримка: $0.05215 (MA25)
• Аналіз ліквідності: PYTH продовжує формувати чіткі вищі мінімуми над своїми ковзними середніми ($0.0535 MA7 / $0.0521 MA25). Графік показує стабільне поглинання з боку покупців. Повернення рівня $0.05969 може розблокувати проривну хвилю до нових локальних максимумів.
🎯 Який інфраструктурний токен має найчистішу схему для наступного «забору» ліквідності?
👇 Вкажіть свій варіант нижче!
#Chainlink #TIA #PYTH #CryptoInfrastructure #BinanceSquare
1
2
346

·
--
Kaiko ця операція просто неймовірна: традиційні фінансові гіганти (S&P, BNP Paribas) напряму вкинули $110M! Коли компанії з даними отримують серйозну підтримку від традиційних гравців, стає ясно: крипто ось-ось вийде на новий рівень.
Пильнуйте: традиційні гроші визнають криптоінфраструктуру — це сигнал про дозрівання індустрії. Bitcoin і Ethereum, ймовірно, побачать нові інституційні припливи капіталу.
Пам’ятайте: вихід традиційних фінансів на ринок зазвичай означає, що крипту офіційно починають приймати. У довгу це налаштовано биково!
#CryptoInfrastructure $BTC $ETH
140
·
--
Binance — це не просто біржа.
Це інфраструктура, на якій працює крипто.
Глибока ліквідність і формування ціни.
Регульоване зберігання та комплаєнс.
Фіатні та стейблкоїн-канали.
Платежі, які реально завершуються.
Зараз: Agent OS, щоб AI-додатки могли підключатися до трейдингу, даних, гаманців і on-chain-інструментів через єдиний рівень.
Стан мережі сьогодні: базові сервіси працюють. Завжди перевіряйте маршрути депозиту/виведення для вашого активу, перш ніж рухати кошти.
Інфраструктура — не головний заголовок. Це те, що тримає ринок відкритим 24/7.
#Binance #CryptoInfrastructure
34
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
40,937 переглядів
343 обговорюють
2
#AnthropicIPOProspectusCouldValueItOver$2T
494 переглядів
31 обговорюють
3
#HackersDrainOver12.4MXRPFromDCENTWallets
4,615 переглядів
204 обговорюють
4
#SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
161 переглядів
9 обговорюють
5
#UKFCAWinsCourtOrderToRecover851400Pounds
60,314 переглядів
1,108 обговорюють
6
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
69,615 переглядів
1,232 обговорюють
7
#GoldFallsTo$4144
22,738 переглядів
182 обговорюють
8
#QNTFallsOver40%FromMorningHigh
119,521 переглядів
1,600 обговорюють
9
#USDTAdds845900HoldersInPast7Days
35,426 переглядів
623 обговорюють
10
#KospiFalls2.7%SamsungSKHynixDropOver5%
45,036 переглядів
719 обговорюють