

逍遥爱空投
191 Публикации

逍遥爱空投
Отправить жалобу
Заблокировать пользователя
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 подписок(и/а)
69 подписчиков(а)
76 понравилось
Посты
Все
Цитирования
·
--
1
·
--
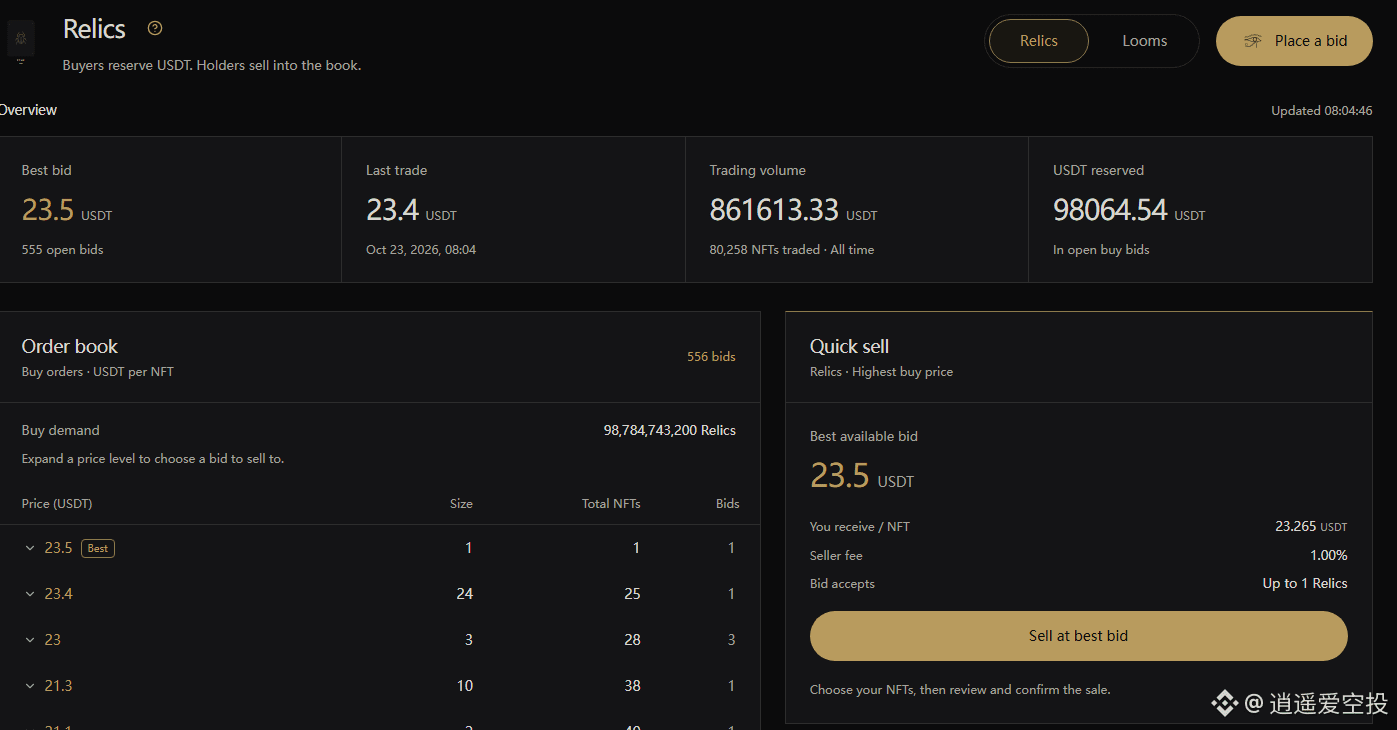
Продал слишком рано!!! #AIAgents
В последнее время всем стоит следить за мероприятиями, связанными с кошельком Binance AI Agent.
Вчера был один проект — Ptah. Честно говоря, я вообще не знал, что это за проект,
но для покупки нужно было всё время использовать ИИ-бота.
Поэтому всё заняло очень много времени — как минимум семь-восемь часов. Обычные пользователи тоже могли участвовать.
Я создал один аккаунт, заминтил 4 штуки и потратил 14 U.
В итоге продал всё за 24 U и был очень доволен.
Сейчас одна штука стоит 24 U... прибыль с одного аккаунта — 80 U.
Конечно, жаль, что я продал слишком рано,
но в следующий раз такую возможность обязательно нужно использовать!
6
2
4.2k
·
--
См. перевод
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
См. перевод
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
См. перевод
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
Источник: выбор Binance
2
·
--
См. перевод
中秋快乐大家 参与一下活动!
中秋快乐大家 参与一下活动!

币安Binance华语
·
--
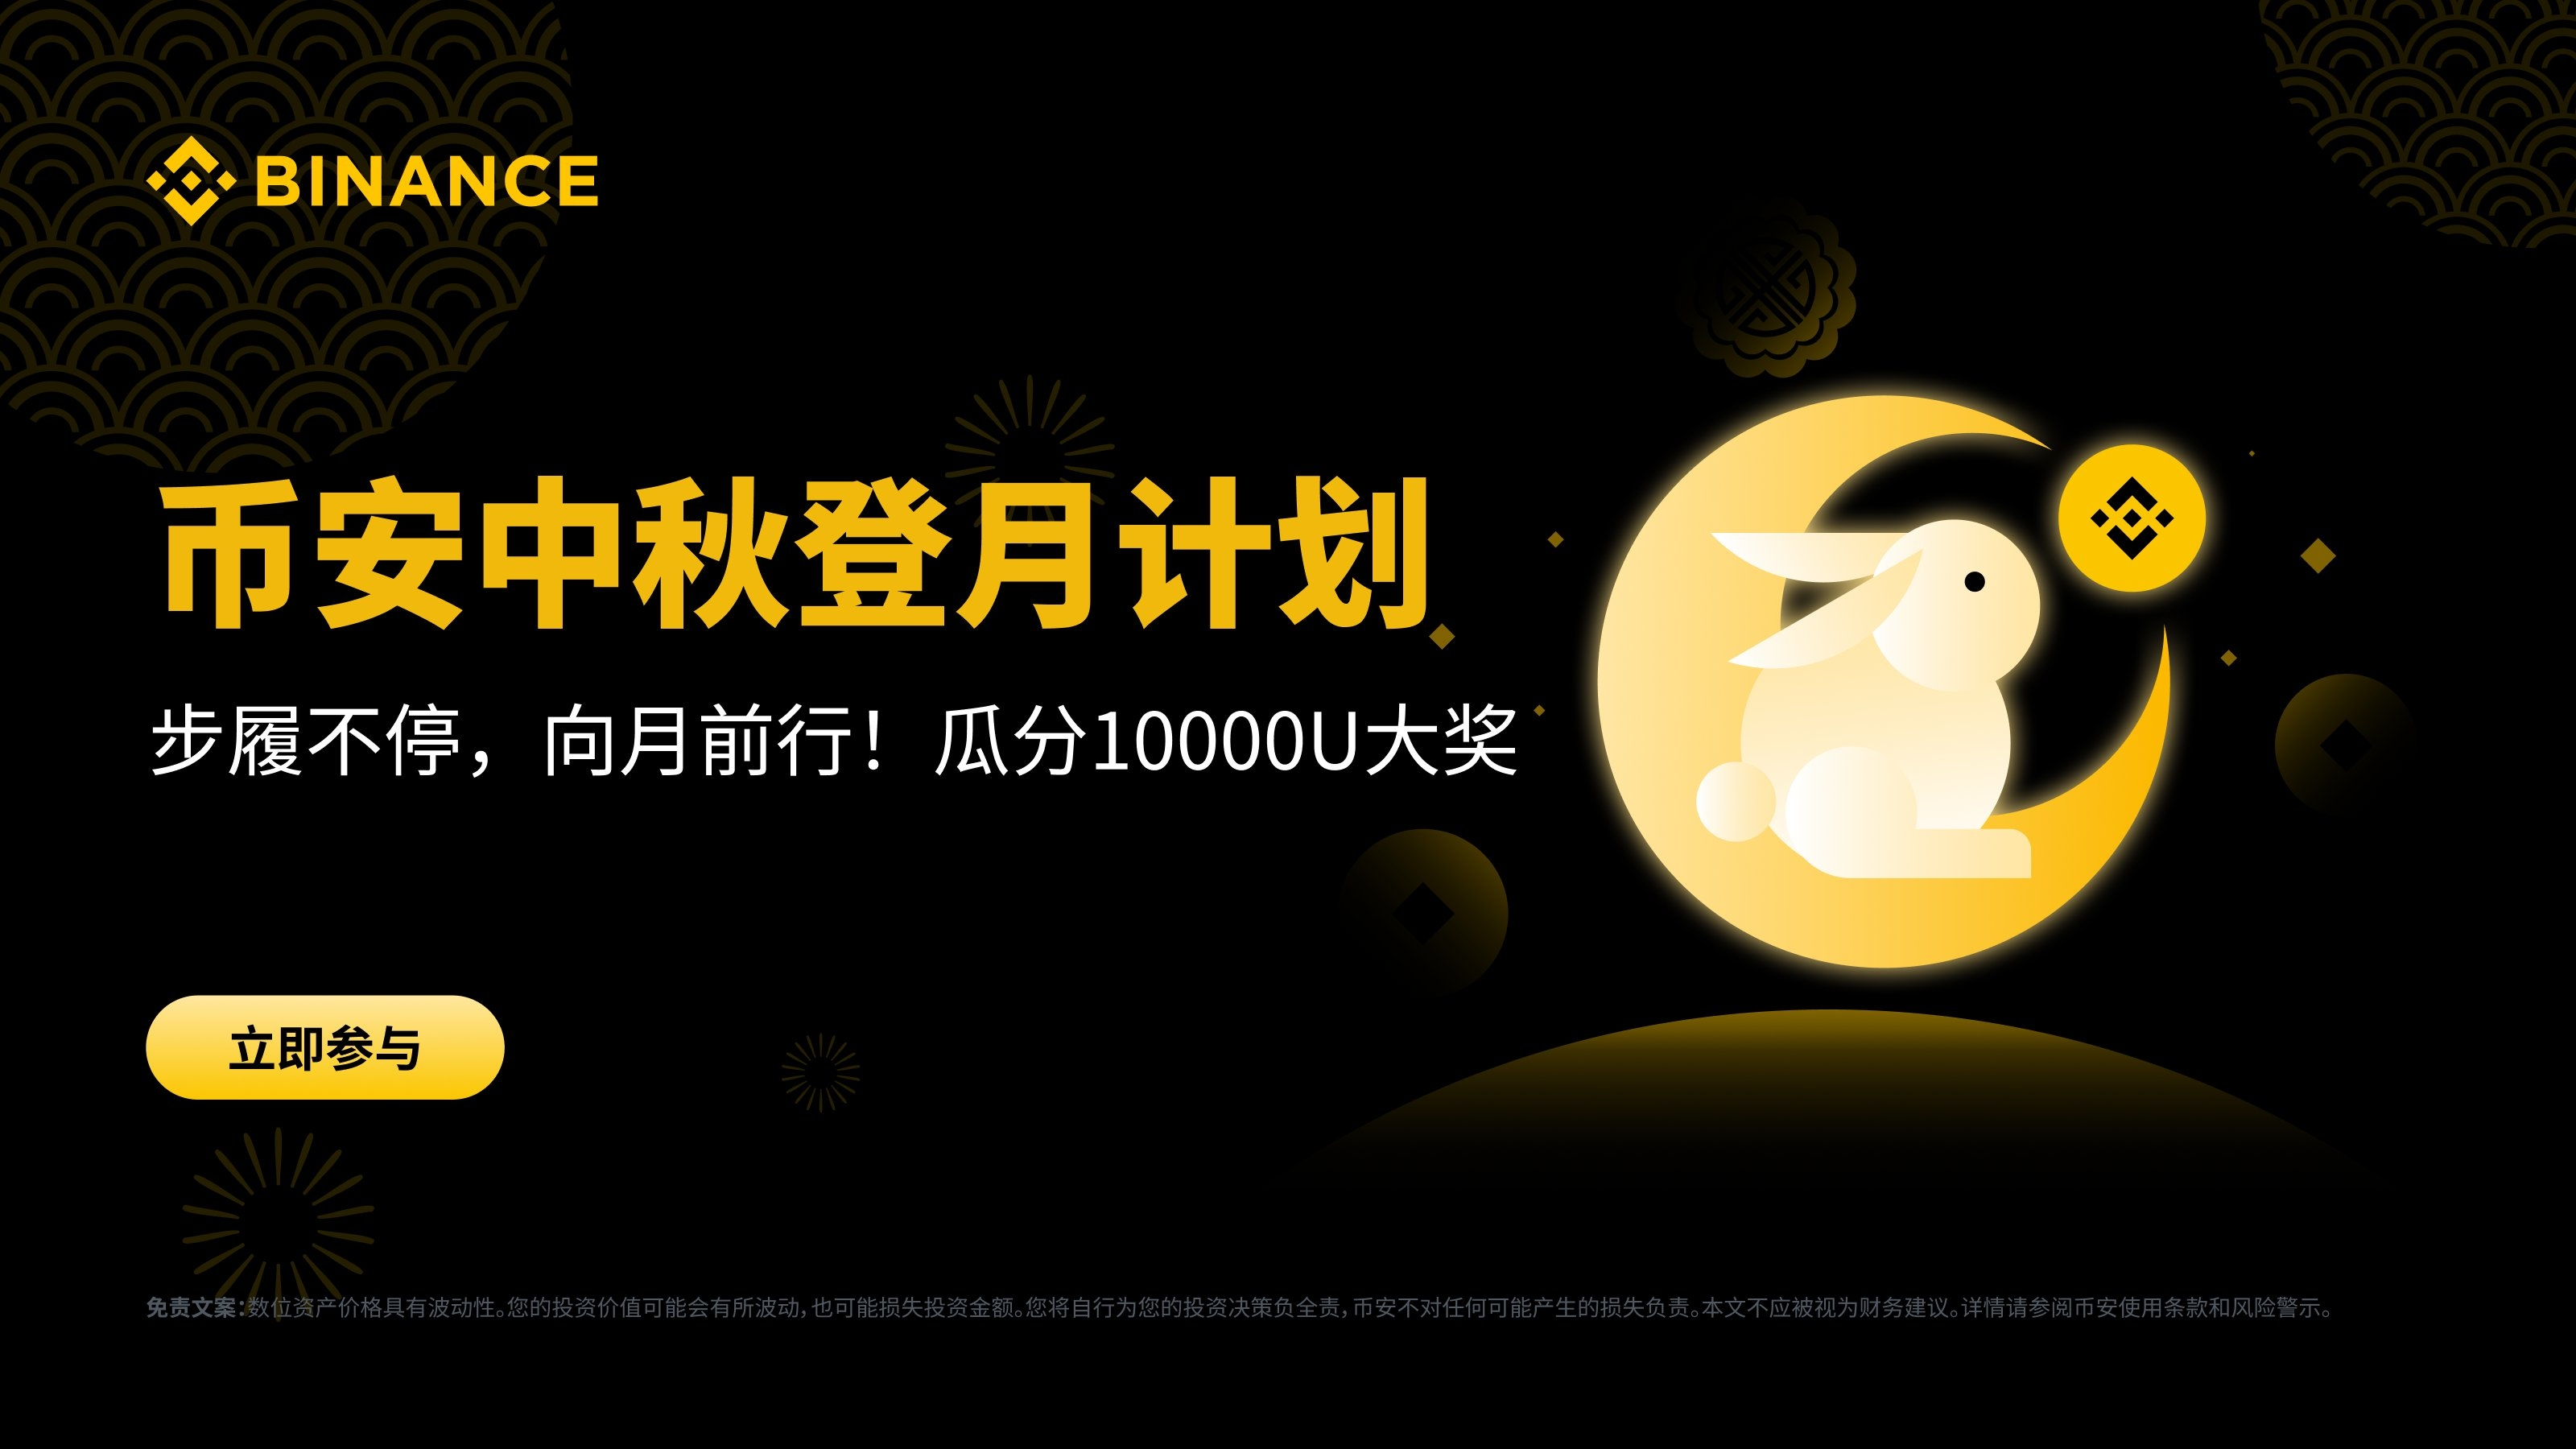
Неутомимо в путь: Середина осени вместе с Binance устремляемся к Луне🚀
30 пар «Бинанс-стиль Середины осени» в кастомной обуви проводят тебя на Луну 🙋 Подпишись, сделай репост и оставь комментарий — и мы разыграем ещё 3 пары⬇️
🌕 Прими участие: #币安中秋登月计划 — выполни все задания акции и раздели призовой пул на сумму 10,000U!
🚀 Отправляйся в путь отсюда сегодня ночью: 点击参与活动赢大奖
А ещё iPhone Duo, iWatch, множество красных конвертов и сувениров с монетами Binance — ценные подарки будут выпадать случайным образом!
4
·
--
См. перевод
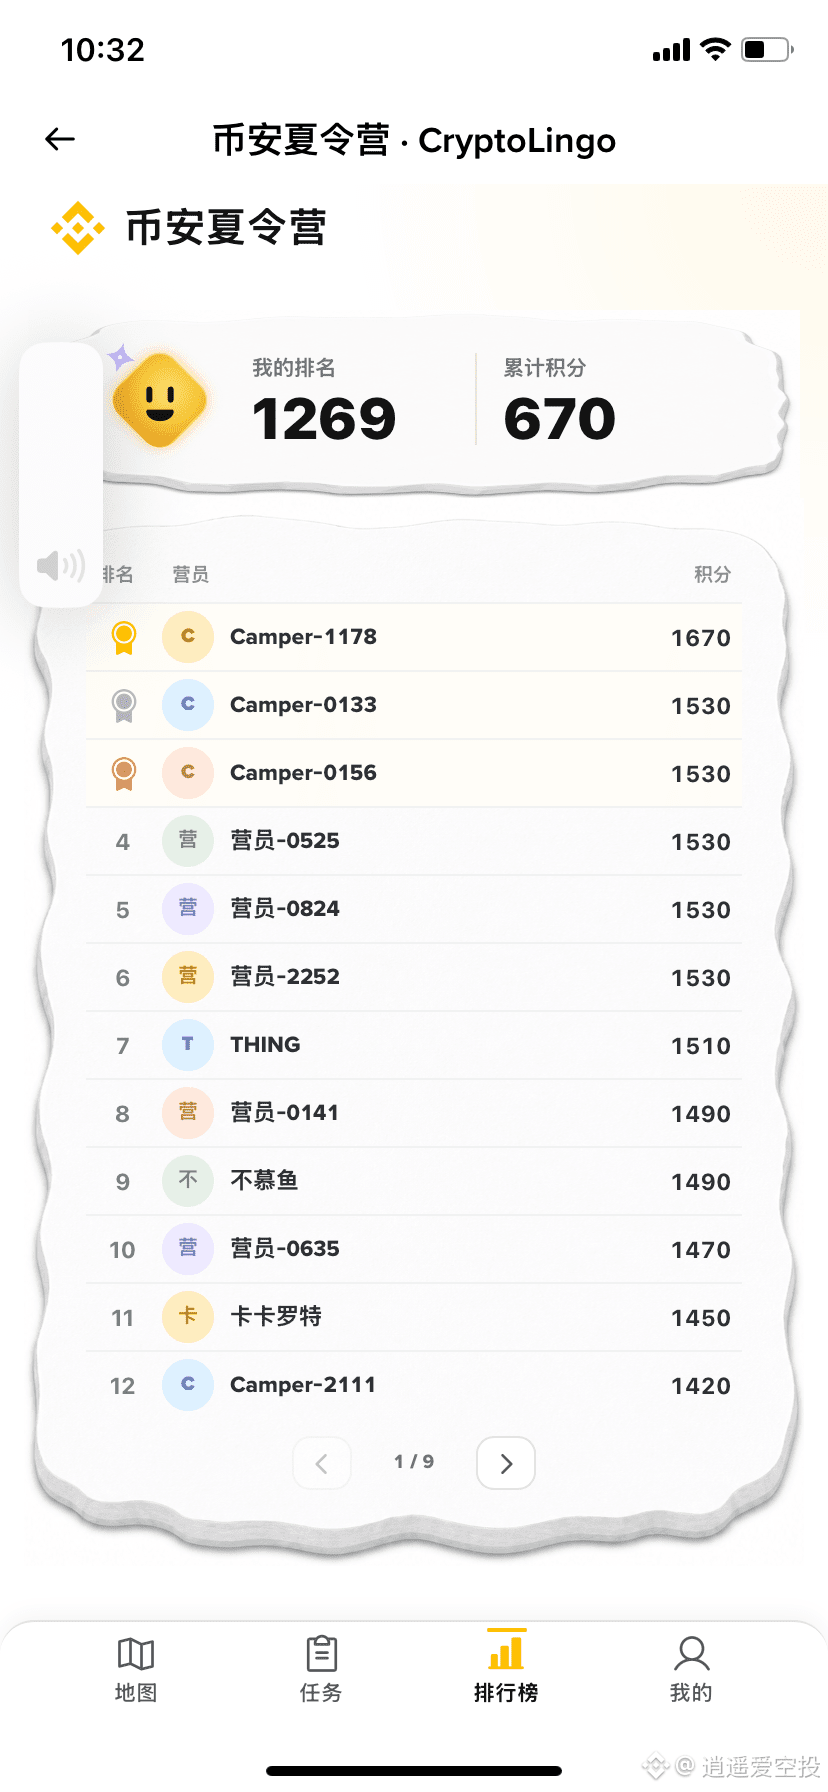
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
86
·
--
См. перевод
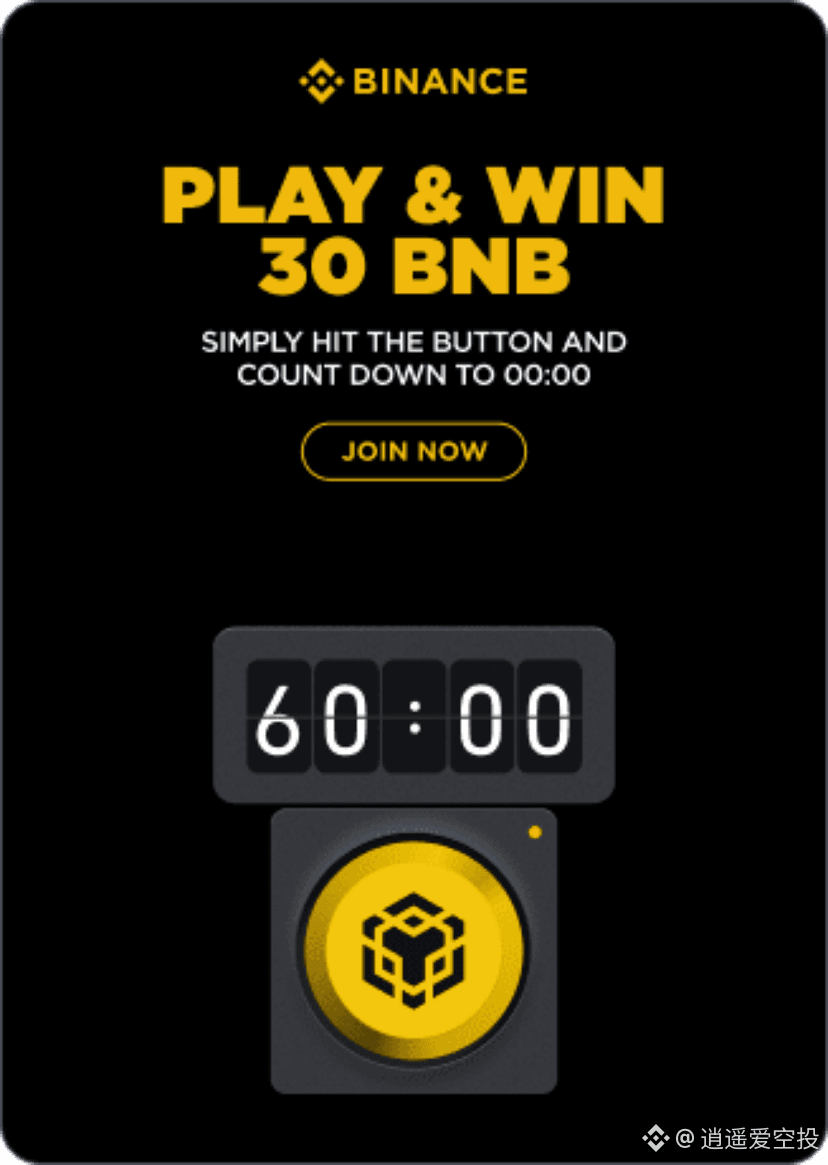
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
有兴趣的报名看看
135
·
--
Пересматривая токеномику Dusk, я заметил место, которое легко перепутать: график разлоков и накопление стоимости — это разные вещи.
Первые пятьсот миллионов токенов из начального распределения с множеством схем разлоков — это наследие прошлого; будущие дополнительные пятьсот миллионов, выпускаемые в течение более чем тридцати лет, — это уже продолжающееся предложение на уровне протокола. Эти два числа часто смешивают в обсуждениях, но они отвечают на совершенно разные вопросы. Первое — когда «фишки» могут стать обращаемыми; второе — как сеть стимулирует стейкинг и безопасность через инфляцию.
По-настоящему стоит отслеживать, куда в итоге направляется использование новой эмиссии. Dusk сжимает дополнительное предложение по схеме геометрического затухания: на старте почти двадцать токенов на блок, а через тридцать лет — до долей одного токена. Скрытая логика такого дизайна проста: сначала инфляционные субсидии поддерживают стейкеров и валидационные узлы, а затем эстафету перенимают комиссии за транзакции.
Проблема в том, сможет ли эта эстафета быть принята. Если на стадии затухания активность ончейн не начнёт расти, то доходов от комиссий будет недостаточно, чтобы покрывать операционные расходы валидационных узлов, доходы от стейкинга быстро «размываются», и безопасность может пойти вниз. Поэтому устойчивость инфляционной модели в конечном счёте зависит от того, сможет ли реальное использование конвертироваться в достаточно большие ончейн-расходы.
Я заглянул в данные в браузере: по каждой транзакции можно увидеть потреблённый gas и комиссии, но активности явно недостаточно. Сеть работает уже полгода, а число проектов в экосистеме всё ещё держится в пределах однозначных значений; частота ончейн-вызовов невысокая. Инфляция продолжает высвобождаться, но соответствующий рост использования за ней не поспевает.
Поэтому, оценивая ценность токена Dusk, я не буду смотреть только на график разлоков — я буду смотреть, какая доля комиссий за транзакции в ончейне приходится на объём блочных наград. Если в долгосрочной перспективе этот показатель остаётся слишком низким, значит механизм захвата ценности ещё не запущен по-настоящему. Каким бы изящным ни был дизайн токена, если им нельзя пользоваться, он превращается в «пустой ход».
#dusk @Dusk_Foundation $DUSK
Пересматривая токеномику Dusk, я заметил место, которое легко перепутать: график разлоков и накопление стоимости — это разные вещи.
Первые пятьсот миллионов токенов из начального распределения с множеством схем разлоков — это наследие прошлого; будущие дополнительные пятьсот миллионов, выпускаемые в течение более чем тридцати лет, — это уже продолжающееся предложение на уровне протокола. Эти два числа часто смешивают в обсуждениях, но они отвечают на совершенно разные вопросы. Первое — когда «фишки» могут стать обращаемыми; второе — как сеть стимулирует стейкинг и безопасность через инфляцию.
По-настоящему стоит отслеживать, куда в итоге направляется использование новой эмиссии. Dusk сжимает дополнительное предложение по схеме геометрического затухания: на старте почти двадцать токенов на блок, а через тридцать лет — до долей одного токена. Скрытая логика такого дизайна проста: сначала инфляционные субсидии поддерживают стейкеров и валидационные узлы, а затем эстафету перенимают комиссии за транзакции.
Проблема в том, сможет ли эта эстафета быть принята. Если на стадии затухания активность ончейн не начнёт расти, то доходов от комиссий будет недостаточно, чтобы покрывать операционные расходы валидационных узлов, доходы от стейкинга быстро «размываются», и безопасность может пойти вниз. Поэтому устойчивость инфляционной модели в конечном счёте зависит от того, сможет ли реальное использование конвертироваться в достаточно большие ончейн-расходы.
Я заглянул в данные в браузере: по каждой транзакции можно увидеть потреблённый gas и комиссии, но активности явно недостаточно. Сеть работает уже полгода, а число проектов в экосистеме всё ещё держится в пределах однозначных значений; частота ончейн-вызовов невысокая. Инфляция продолжает высвобождаться, но соответствующий рост использования за ней не поспевает.
Поэтому, оценивая ценность токена Dusk, я не буду смотреть только на график разлоков — я буду смотреть, какая доля комиссий за транзакции в ончейне приходится на объём блочных наград. Если в долгосрочной перспективе этот показатель остаётся слишком низким, значит механизм захвата ценности ещё не запущен по-настоящему. Каким бы изящным ни был дизайн токена, если им нельзя пользоваться, он превращается в «пустой ход».
#dusk @Dusk $DUSK
24
·
--
Перевод Dusk. Когда я читал разъяснения по выпуску активов, меня всё время мучил один конкретный вопрос: как обязательство по бланкетному (андеррайтинговому) приёму принудительно исполняется в блокчейне?
В традиционных финансах андеррайтер, подписавший договор о бланкете, автоматически несёт жёсткую обязанность: если выпуск не распродан полностью, оставшаяся часть должна быть принята в соответствии с согласованной ценой. Но когда выпуск актива переносится в цепочку, как это обязательство кодируется в контракте — и многие протоколы не дают ясного ответа.
Допустим, по окончании выпуска публичная подписка покрыла только 70%, а оставшиеся 30% по договору должен принять на себя андеррайтер. Если этот шаг существует лишь в офлайн-контракте, в блокчейне будет отображаться «непродано», но на счёт андеррайтера автоматически средства не поступят. Фактически эмитент может решить, что после поступления денег можно начинать расходование, хотя эти 30% встречного предоставления всё ещё «висит в воздухе».
Phoenix и возможности конфиденциальных транзакций Dusk здесь дают потенциальное решение: процесс подписки можно скрыть, не раскрывая, кто именно не участвовал, но срабатывание андеррайтинга должно быть однозначно детерминированным. Три параметра — количество непринятых (неподписанных) единиц, цена приёма и целевой адрес — должны быть заранее «заперты» в контракте, а по наступлении контрольного времени автоматически исполнены.
Ещё важнее — верификация: та часть, которая не была подписана, должна быть доказуемо подтверждена как действительно поступившая на андеррайтинговый счёт по правилам, и при этом нельзя допустить повторного учёта в качестве успешной подписки. Повторный учёт означает продажу одного и того же актива дважды. Теоретически, на основе теории нулевого разглашения Dusk можно верифицировать в цепочке направление и уникальность долей, не раскрывая детали подписки.
Поэтому, оценивая ценность Dusk в сценариях выпуска, я смотрю не только на то, можно ли защитить приватность подписчиков. Не менее важно: в момент завершения выпуска, сможет ли блокчейн автоматически и проверяемо отразить весь перевод права собственности. Андеррайтинг — это не маркет-мейкинг; маркет-мейкер может наблюдать, тогда как при бланкете андеррайтер должен безусловно принять всё по дедлайну. Способно ли это «безусловно» быть записано как детерминированная логика в контракте Dusk — вот мой критерий, позволяющий судить о том, сможет ли он принять на себя роль андеррайтера регулируемых активов.
#dusk @Dusk_Foundation $DUSK
Перевод Dusk. Когда я читал разъяснения по выпуску активов, меня всё время мучил один конкретный вопрос: как обязательство по бланкетному (андеррайтинговому) приёму принудительно исполняется в блокчейне?
В традиционных финансах андеррайтер, подписавший договор о бланкете, автоматически несёт жёсткую обязанность: если выпуск не распродан полностью, оставшаяся часть должна быть принята в соответствии с согласованной ценой. Но когда выпуск актива переносится в цепочку, как это обязательство кодируется в контракте — и многие протоколы не дают ясного ответа.
Допустим, по окончании выпуска публичная подписка покрыла только 70%, а оставшиеся 30% по договору должен принять на себя андеррайтер. Если этот шаг существует лишь в офлайн-контракте, в блокчейне будет отображаться «непродано», но на счёт андеррайтера автоматически средства не поступят. Фактически эмитент может решить, что после поступления денег можно начинать расходование, хотя эти 30% встречного предоставления всё ещё «висит в воздухе».
Phoenix и возможности конфиденциальных транзакций Dusk здесь дают потенциальное решение: процесс подписки можно скрыть, не раскрывая, кто именно не участвовал, но срабатывание андеррайтинга должно быть однозначно детерминированным. Три параметра — количество непринятых (неподписанных) единиц, цена приёма и целевой адрес — должны быть заранее «заперты» в контракте, а по наступлении контрольного времени автоматически исполнены.
Ещё важнее — верификация: та часть, которая не была подписана, должна быть доказуемо подтверждена как действительно поступившая на андеррайтинговый счёт по правилам, и при этом нельзя допустить повторного учёта в качестве успешной подписки. Повторный учёт означает продажу одного и того же актива дважды. Теоретически, на основе теории нулевого разглашения Dusk можно верифицировать в цепочке направление и уникальность долей, не раскрывая детали подписки.
Поэтому, оценивая ценность Dusk в сценариях выпуска, я смотрю не только на то, можно ли защитить приватность подписчиков. Не менее важно: в момент завершения выпуска, сможет ли блокчейн автоматически и проверяемо отразить весь перевод права собственности. Андеррайтинг — это не маркет-мейкинг; маркет-мейкер может наблюдать, тогда как при бланкете андеррайтер должен безусловно принять всё по дедлайну. Способно ли это «безусловно» быть записано как детерминированная логика в контракте Dusk — вот мой критерий, позволяющий судить о том, сможет ли он принять на себя роль андеррайтера регулируемых активов.
#dusk @Dusk $DUSK
24
·
--
Небольшой значок «подтверждено» в кошельке выглядит довольно незаметно, и только после того, как я дочитал финальную документацию Dusk, до меня дошло: за этим неприметным индикатором сжато целых четыре принципиально разных уровня достоверности.
Новый блок сначала проходит стадию «принятия» — и если в той же «партии» появляется более ранний кандидат, его в любой момент могут заменить. Пережив это и перейдя на уровень «подтверждено», он наконец избегает участи «быть вытесненным»; дальше идет «зафиксировано» — его поддерживают последующие блоки, наслаиваясь на результат; а на уровне «полностью оформлено» приходится ждать, пока и его родительский блок тоже пройдет весь процесс.
Ключевой момент в том, сколько последующих блоков нужно, чтобы от рождения до полного оформления набрать достаточные гарантии: единого ответа нет. Этот показатель увязан с тем, сколько раз у блока при рождении уже не получилось «закрепиться» — чем более тернистым был старт, тем больше подтверждений требуется, чтобы компенсировать изначальную неопределенность. И при том же самом ярлыке «подтверждено» реальная цена может отличаться на разы.
Если продолжить эту логику и посмотреть другие модули, я заметил, что та же философия многоуровневости встречается и в других местах. Тот ключевой контракт, который маршрутизирует разные типы транзакций, распределяет их по соответствующим проверочным каналам в зависимости от их свойств: пройдя собственные этапы, они затем единообразно регистрируются в цепочечном журнале. И видимые переводы, и зашифрованные переводы, и транзакции счетового типа, и билетные — все приземляется в одном и том же формате.
Если перенести взгляд на сцену матчинг-сделок, становится еще интереснее: чтобы каждая сделка была признана рынком, в цепочке должны остаться следы, которые можно перепроверить. Наконечник с разметкой, который дает приложениям ступенчатая окончательность, позволяет понять, когда можно обещать это внешним сторонам, а когда приходится лишь временно делать проводку «в уме», чтобы затем подтвердить. Узел сам решает, как именно.
Цена в том, что эта сложность недоступна обычным пользователям. В условиях экстремального сетевого разветвления этот информационный разрыв ударит по тому, кому именно — и насколько сильно, — еще предстоит наблюдать.
#dusk @Dusk_Foundation $DUSK
Небольшой значок «подтверждено» в кошельке выглядит довольно незаметно, и только после того, как я дочитал финальную документацию Dusk, до меня дошло: за этим неприметным индикатором сжато целых четыре принципиально разных уровня достоверности.
Новый блок сначала проходит стадию «принятия» — и если в той же «партии» появляется более ранний кандидат, его в любой момент могут заменить. Пережив это и перейдя на уровень «подтверждено», он наконец избегает участи «быть вытесненным»; дальше идет «зафиксировано» — его поддерживают последующие блоки, наслаиваясь на результат; а на уровне «полностью оформлено» приходится ждать, пока и его родительский блок тоже пройдет весь процесс.
Ключевой момент в том, сколько последующих блоков нужно, чтобы от рождения до полного оформления набрать достаточные гарантии: единого ответа нет. Этот показатель увязан с тем, сколько раз у блока при рождении уже не получилось «закрепиться» — чем более тернистым был старт, тем больше подтверждений требуется, чтобы компенсировать изначальную неопределенность. И при том же самом ярлыке «подтверждено» реальная цена может отличаться на разы.
Если продолжить эту логику и посмотреть другие модули, я заметил, что та же философия многоуровневости встречается и в других местах. Тот ключевой контракт, который маршрутизирует разные типы транзакций, распределяет их по соответствующим проверочным каналам в зависимости от их свойств: пройдя собственные этапы, они затем единообразно регистрируются в цепочечном журнале. И видимые переводы, и зашифрованные переводы, и транзакции счетового типа, и билетные — все приземляется в одном и том же формате.
Если перенести взгляд на сцену матчинг-сделок, становится еще интереснее: чтобы каждая сделка была признана рынком, в цепочке должны остаться следы, которые можно перепроверить. Наконечник с разметкой, который дает приложениям ступенчатая окончательность, позволяет понять, когда можно обещать это внешним сторонам, а когда приходится лишь временно делать проводку «в уме», чтобы затем подтвердить. Узел сам решает, как именно.
Цена в том, что эта сложность недоступна обычным пользователям. В условиях экстремального сетевого разветвления этот информационный разрыв ударит по тому, кому именно — и насколько сильно, — еще предстоит наблюдать.
#dusk @Dusk $DUSK
84
·
--
В последнее время я размышляю над одним вопросом: почему большинство публичных блокчейнов делают акцент на совместимости, но почти никто не обсуждает «нужно ли разным типам активов использовать разную логику выполнения»?
Когда я изучал техническую архитектуру Dusk, я обнаружил, что она не пошла по пути «одна виртуальная машина на всё». DuskEVM предоставляет разработчикам Solidity привычную среду, DuskVM позволяет исполнять контракты на Rust прямо в L1, а Transfer Contract в зависимости от типа данных транзакции распределяет вызов по соответствующим маршрутам валидации — и это решение не ради демонстрации, а в ответ на реальность: после того как такие сложные активы, как паевые (private equity) и корпоративные облигации, выводятся в ончейн, правила исполнения для них полностью отличаются от правил для обычных токенов.
Проблема традиционных активов не в выпуске, а в использовании. Может ли доля в частном фонде быть залогом? Если да, кому может быть передан залог при ликвидации? Как подтверждается статус квалифицированного инвестора? Если эти правила остаются только в офчейн-протоколах или на уровне ограничений в интерфейсе, их можно обойти; если же зашить их в смарт-контракты, это неизбежно снизит гибкость.
Подход Dusk — вынести логику валидации в среду выполнения. Phoenix обрабатывает транзакции, требующие сокрытия сумм, Moonlight — сценарии, в которых нужна публичная и прозрачная информация; оба компонента используют общий слой расчётов. Это означает, что атрибуты актива обеспечиваются не самодисциплиной эмитента, а принудительным исполнением на уровне базовой архитектуры.
Но такая многослойность несёт и издержки на понимание. Разработчикам нужно понимать, когда какой виртуальной машине отдавать задачу, а пользователям — разбираться, по какому пути проходит их транзакция. Если большинство людей в течение длительного времени используют только EVM-совместимый слой, то нативные возможности DuskVM и Phoenix будут оставаться лишь теоретическим преимуществом.
Поэтому меня интересует не то, сколько типов активов поддерживает Dusk, а то, будут ли эти активы действительно задействовать те дифференцированные возможности, которые заложены в её дизайн. Ценность технической архитектуры в конечном итоге нужно подтверждать реальными сценариями использования.
#dusk @Dusk_Foundation $DUSK
В последнее время я размышляю над одним вопросом: почему большинство публичных блокчейнов делают акцент на совместимости, но почти никто не обсуждает «нужно ли разным типам активов использовать разную логику выполнения»?
Когда я изучал техническую архитектуру Dusk, я обнаружил, что она не пошла по пути «одна виртуальная машина на всё». DuskEVM предоставляет разработчикам Solidity привычную среду, DuskVM позволяет исполнять контракты на Rust прямо в L1, а Transfer Contract в зависимости от типа данных транзакции распределяет вызов по соответствующим маршрутам валидации — и это решение не ради демонстрации, а в ответ на реальность: после того как такие сложные активы, как паевые (private equity) и корпоративные облигации, выводятся в ончейн, правила исполнения для них полностью отличаются от правил для обычных токенов.
Проблема традиционных активов не в выпуске, а в использовании. Может ли доля в частном фонде быть залогом? Если да, кому может быть передан залог при ликвидации? Как подтверждается статус квалифицированного инвестора? Если эти правила остаются только в офчейн-протоколах или на уровне ограничений в интерфейсе, их можно обойти; если же зашить их в смарт-контракты, это неизбежно снизит гибкость.
Подход Dusk — вынести логику валидации в среду выполнения. Phoenix обрабатывает транзакции, требующие сокрытия сумм, Moonlight — сценарии, в которых нужна публичная и прозрачная информация; оба компонента используют общий слой расчётов. Это означает, что атрибуты актива обеспечиваются не самодисциплиной эмитента, а принудительным исполнением на уровне базовой архитектуры.
Но такая многослойность несёт и издержки на понимание. Разработчикам нужно понимать, когда какой виртуальной машине отдавать задачу, а пользователям — разбираться, по какому пути проходит их транзакция. Если большинство людей в течение длительного времени используют только EVM-совместимый слой, то нативные возможности DuskVM и Phoenix будут оставаться лишь теоретическим преимуществом.
Поэтому меня интересует не то, сколько типов активов поддерживает Dusk, а то, будут ли эти активы действительно задействовать те дифференцированные возможности, которые заложены в её дизайн. Ценность технической архитектуры в конечном итоге нужно подтверждать реальными сценариями использования.
#dusk @Dusk $DUSK
10
·
--
Исследуя техническую архитектуру Dusk, я обнаружил противоречие, которое легко упустить: он тратит много усилий на соблюдение требований на уровне транзакций, но распределение полномочий на уровне исполнения EVM почти не обсуждается.
В документации говорится, что слой EVM обслуживается единым секвенатором для упаковки транзакций — это та же логика, что и у централизованного секвенатора в сети L2 Ethereum. На первый взгляд это повышает эффективность и снижает затраты, но при due diligence со стороны институций первый вопрос звучит так: кто управляет этим секвенатором? Кто отвечает, если он остановится? Кто первым будет авансировать, если активы клиента «застрянут» в очереди?
Какими бы изощрёнными ни были Phoenix и Zedger, они могут обеспечить лишь конфиденциальность содержимого транзакций и корректность логики верификации. Но если «выключатель» всего слоя исполнения находится в руках единственной организации, то заявленная позиция «децентрализованная инфраструктура для финансов» выглядит уже не так убедительно. Правила ESMA по кастодиальным операциям как раз поднимают такие вопросы: кто контролирует активы клиентов и кто несёт ответственность при сбоях системы.
Ещё более несостыковочно то, что консенсусный слой мейннета Dusk действительно даёт гарантии окончательности, но полномочия секвенирования на стороне исполнения остаются централизованными. Это похоже на то, как вы построили бронированный сейф, но у пропускного устройства только одна карточка — и она хранится в кармане у команды проекта.
Я не говорю, что централизация секвенатора обязательно плоха; скорее, в этом дизайне есть напряжение между техническими решениями и нарративом про «институциональную комплаенс»-совместимость. Традиционным финансовым институтам нужны гарантии, которые можно прописать в контракте, а не «поверьте, что мы будем отвечать и нести ответственность». Если Dusk действительно хочет обслуживать крупные объёмы институциональных активов, проблема прозрачности распределения контроля рано или поздно потребует прямого ответа.
Когда-нибудь я увижу, что будут чётко раскрыты механизмы управления секвенатором, планы на случай сбоев и децентрализованная дорожная карта — и тогда смогу оценить, насколько велика привлекательность этой архитектуры для институций. Пока же могу сказать лишь следующее: технические возможности там есть, но зрелость операционной архитектуры всё ещё нужно подтверждать временем.
#dusk $DUSK @Dusk_Foundation
Исследуя техническую архитектуру Dusk, я обнаружил противоречие, которое легко упустить: он тратит много усилий на соблюдение требований на уровне транзакций, но распределение полномочий на уровне исполнения EVM почти не обсуждается.
В документации говорится, что слой EVM обслуживается единым секвенатором для упаковки транзакций — это та же логика, что и у централизованного секвенатора в сети L2 Ethereum. На первый взгляд это повышает эффективность и снижает затраты, но при due diligence со стороны институций первый вопрос звучит так: кто управляет этим секвенатором? Кто отвечает, если он остановится? Кто первым будет авансировать, если активы клиента «застрянут» в очереди?
Какими бы изощрёнными ни были Phoenix и Zedger, они могут обеспечить лишь конфиденциальность содержимого транзакций и корректность логики верификации. Но если «выключатель» всего слоя исполнения находится в руках единственной организации, то заявленная позиция «децентрализованная инфраструктура для финансов» выглядит уже не так убедительно. Правила ESMA по кастодиальным операциям как раз поднимают такие вопросы: кто контролирует активы клиентов и кто несёт ответственность при сбоях системы.
Ещё более несостыковочно то, что консенсусный слой мейннета Dusk действительно даёт гарантии окончательности, но полномочия секвенирования на стороне исполнения остаются централизованными. Это похоже на то, как вы построили бронированный сейф, но у пропускного устройства только одна карточка — и она хранится в кармане у команды проекта.
Я не говорю, что централизация секвенатора обязательно плоха; скорее, в этом дизайне есть напряжение между техническими решениями и нарративом про «институциональную комплаенс»-совместимость. Традиционным финансовым институтам нужны гарантии, которые можно прописать в контракте, а не «поверьте, что мы будем отвечать и нести ответственность». Если Dusk действительно хочет обслуживать крупные объёмы институциональных активов, проблема прозрачности распределения контроля рано или поздно потребует прямого ответа.
Когда-нибудь я увижу, что будут чётко раскрыты механизмы управления секвенатором, планы на случай сбоев и децентрализованная дорожная карта — и тогда смогу оценить, насколько велика привлекательность этой архитектуры для институций. Пока же могу сказать лишь следующее: технические возможности там есть, но зрелость операционной архитектуры всё ещё нужно подтверждать временем.
#dusk $DUSK @Dusk
56
·
--
偏我来时不逢春
Бинанс как раз только что закончились матчи на блокчейне, и 10U-Герой вытянул один приз!
В противном случае, возможно, тоже смог(ла) бы попасть в топ
Bicat на этот раз 40X — большой голда-пёс!
Есть ли шанс, что я пробьюсь в топ #ALPHA ?
偏我来时不逢春
Бинанс как раз только что закончились матчи на блокчейне, и 10U-Герой вытянул один приз!
В противном случае, возможно, тоже смог(ла) бы попасть в топ
Bicat на этот раз 40X — большой голда-пёс!
Есть ли шанс, что я пробьюсь в топ #ALPHA ?
Бинанс как раз только что закончились матчи на блокчейне, и 10U-Герой вытянул один приз!
В противном случае, возможно, тоже смог(ла) бы попасть в топ
Bicat на этот раз 40X — большой голда-пёс!
Есть ли шанс, что я пробьюсь в топ #ALPHA ?
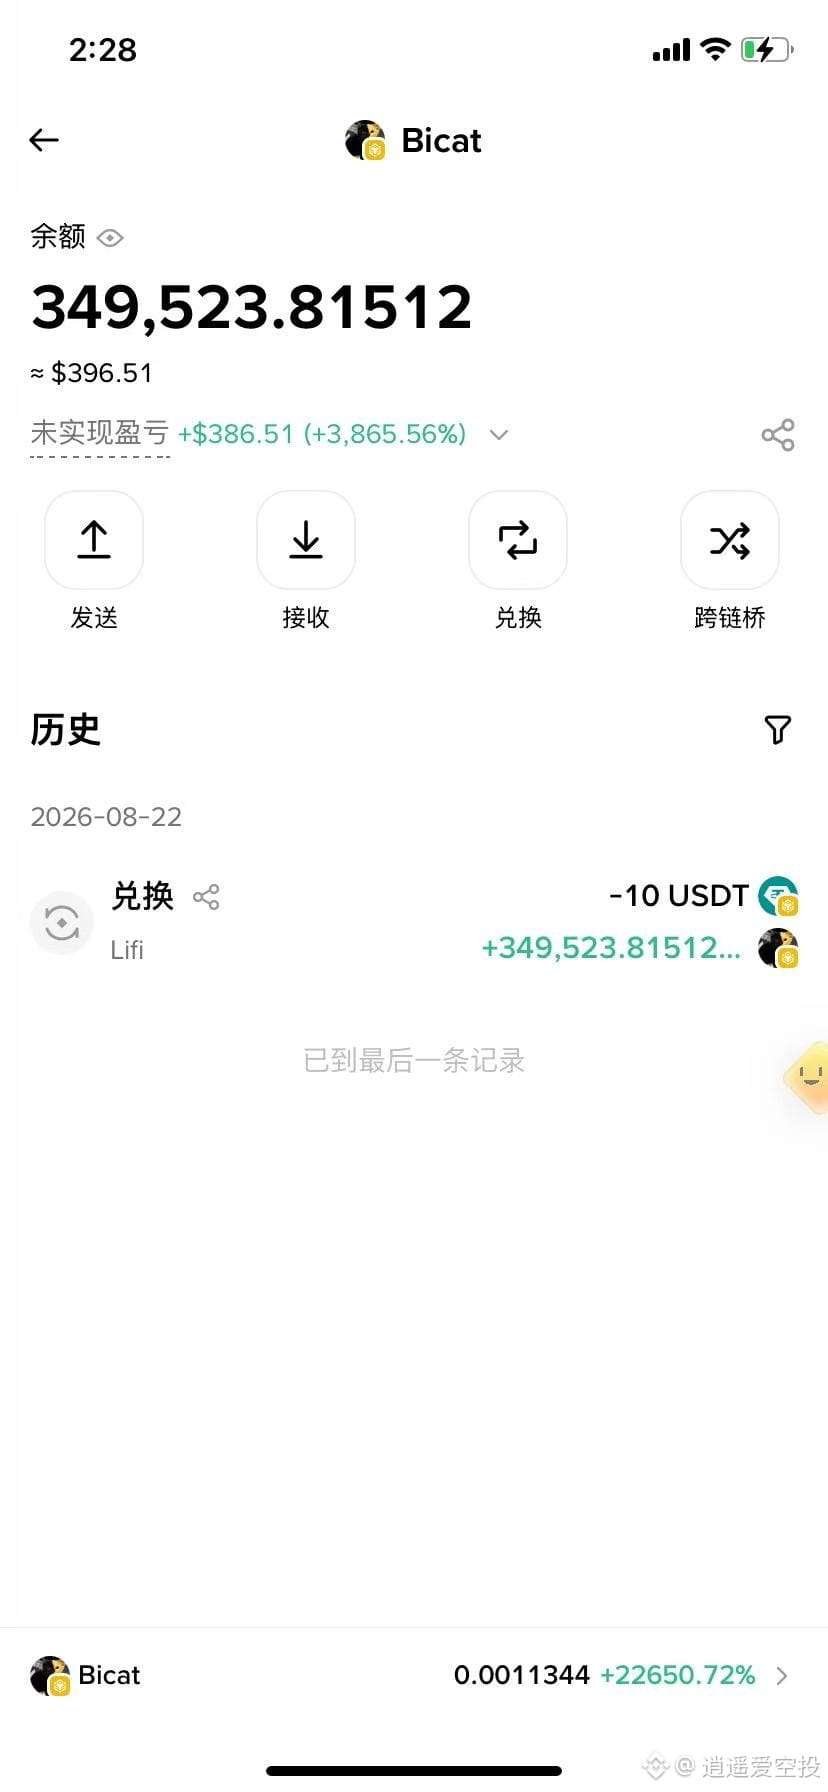
169
·
--
На прошлой неделе я увидел, что TVL TermMax перевалил за 1 млн, а DAU по адресам попал на второе место среди кредитных протоколов. Моя первая реакция была не радость — я подумал о другом вопросе: сколько из этих цифр роста на самом деле обусловлено краткосрочными действиями, вызванными Pre-mine поинтами?
Показатели выглядят хорошо — и это легко понять. FT Holder накапливает TMX по ежедневному балансу, а Order Maker получает награду за объем сделок. Эти правила действительно ближе к реальному рыночному участию, чем простое накручивание числа интеракций. Но что будет после TGE 25 августа? Получившие эирдроп пользователи продолжат держать FT и создавать Range Order, или сразу выведут средства и уйдут?
Больше всего меня беспокоит устойчивость предложения ликвидности. Фиксированная ставка TermMax не появляется из ниоткуда — за ней должны стоять LP, готовые принимать фиксированный доход. Традиционные банки могут давать фиксированные ставки, потому что есть страхование вкладов и поддержка со стороны центрального банка. Но LP в пуле AMM действуют ради прибыли: когда рыночная плавающая ставка взлетает до двузначных значений, а их капитал всё ещё «заперт» в фиксированных ордерах с однозначной доходностью, рациональный выбор — выйти.
И тогда возникает проблема. Снаружи кажется, что протокол фиксирует стоимость заимствований для заемщиков; на практике же это «фиксирование» возможно только при условии, что LP готовы оставаться в пуле. Если начнется массовый вывод, те заемщики, которые встанут в очередь дальше, увидят: ордера висят, но некому их исполнять. В результате «фиксированная» фиксированная ставка мгновенно превращается в «фиксированную, но без ликвидности».
Поэтому сейчас, глядя на TermMax, я считаю TVL и DAU запаздывающими индикаторами. Реально важное, что нужно наблюдать — коэффициент удержания LP в условиях экстремального рынка. В благоприятном сценарии красиво посчитать данные может кто угодно, а в неблагоприятном становится ясно, насколько механизм действительно стабилен. Сколько пользователей, привлеченных Pre-mine, в итоге превращаются в долгосрочных участников? Эта конверсия важнее цены в день TGE.
@termmax #TermMax
На прошлой неделе я увидел, что TVL TermMax перевалил за 1 млн, а DAU по адресам попал на второе место среди кредитных протоколов. Моя первая реакция была не радость — я подумал о другом вопросе: сколько из этих цифр роста на самом деле обусловлено краткосрочными действиями, вызванными Pre-mine поинтами?
Показатели выглядят хорошо — и это легко понять. FT Holder накапливает TMX по ежедневному балансу, а Order Maker получает награду за объем сделок. Эти правила действительно ближе к реальному рыночному участию, чем простое накручивание числа интеракций. Но что будет после TGE 25 августа? Получившие эирдроп пользователи продолжат держать FT и создавать Range Order, или сразу выведут средства и уйдут?
Больше всего меня беспокоит устойчивость предложения ликвидности. Фиксированная ставка TermMax не появляется из ниоткуда — за ней должны стоять LP, готовые принимать фиксированный доход. Традиционные банки могут давать фиксированные ставки, потому что есть страхование вкладов и поддержка со стороны центрального банка. Но LP в пуле AMM действуют ради прибыли: когда рыночная плавающая ставка взлетает до двузначных значений, а их капитал всё ещё «заперт» в фиксированных ордерах с однозначной доходностью, рациональный выбор — выйти.
И тогда возникает проблема. Снаружи кажется, что протокол фиксирует стоимость заимствований для заемщиков; на практике же это «фиксирование» возможно только при условии, что LP готовы оставаться в пуле. Если начнется массовый вывод, те заемщики, которые встанут в очередь дальше, увидят: ордера висят, но некому их исполнять. В результате «фиксированная» фиксированная ставка мгновенно превращается в «фиксированную, но без ликвидности».
Поэтому сейчас, глядя на TermMax, я считаю TVL и DAU запаздывающими индикаторами. Реально важное, что нужно наблюдать — коэффициент удержания LP в условиях экстремального рынка. В благоприятном сценарии красиво посчитать данные может кто угодно, а в неблагоприятном становится ясно, насколько механизм действительно стабилен. Сколько пользователей, привлеченных Pre-mine, в итоге превращаются в долгосрочных участников? Эта конверсия важнее цены в день TGE.
@TermMax #TermMax
45
·
--
Многие в дискуссиях о блокчейн-ускорении расчетов любят говорить: "T+2 слишком медленно". Но я, просмотрев материалы по клирингу ценных бумаг, обнаружил: пауза в два дня нужна не потому, что система не способна работать быстрее, а потому что всей системе требуется это время, чтобы обработать риски.
После того как традиционная сделка на рынке ценных бумаг заключена, покупатель и продавец не производят прямую поставку. Между ними стоит центральный контрагент, который принимает на себя риск дефолта: если одна сторона исчезнет, контрагент восполнит обязательства. Чтобы поддерживать эту «страховочную сеть», все участники должны вносить обеспечительный депозит. Эти деньги — не комиссия, а резерв на случай рисков. Два дня T+2 по сути дают операционное окно для работы механизма риск-буфера.
Что хочет сделать Dusk — сжать эту разницу до уровня блока. Активы и средства находятся в одном и том же реестре: поставка и оплата выполняются в рамках одной транзакции. Либо все происходит одновременно и успешно, либо одновременно и неуспешно; промежуточного состояния, когда одна сторона уже поставила актив, а другая все еще в пути, не существует. Риск-окно из двух дней превращается в считанные секунды.
Цепная реакция от этого изменения оказывается масштабнее, чем звучит. Требования к обеспечительным депозитам можно существенно снизить, уменьшаются объемы иммобилизованных средств, а значит естественно падает порог участия для небольших и средних организаций. Но одновременно это подрывает источники дохода части действующих посредников. Сопротивление внедрению зачастую возникает не из-за самой технологии, а из-за необходимости заново перераспределять выгоды.
Нужно также проговорить предпосылки: условие атомных расчетов — чтобы и на стороне средств тоже использовался блокчейн. Если оплата по-прежнему идет через традиционную банковскую систему, то разрыв просто переносится в другой этап, а по-настоящему не исчезает. Доступность стейблкоинов или цифровой валюты центрального банка напрямую определяет, насколько далеко этот замысел сможет зайти.
Поэтому меня интересует не только то, может ли технология Dusk обеспечить атомные расчеты, а есть ли на блокчейне достаточно надежная и соответствующая требованиям «денежная» часть, которая может выступать в качестве связки. Активы на месте, но средства не подтянулись — и вся история повисает в воздухе.
#dusk $DUSK @Dusk_Foundation
Многие в дискуссиях о блокчейн-ускорении расчетов любят говорить: "T+2 слишком медленно". Но я, просмотрев материалы по клирингу ценных бумаг, обнаружил: пауза в два дня нужна не потому, что система не способна работать быстрее, а потому что всей системе требуется это время, чтобы обработать риски.
После того как традиционная сделка на рынке ценных бумаг заключена, покупатель и продавец не производят прямую поставку. Между ними стоит центральный контрагент, который принимает на себя риск дефолта: если одна сторона исчезнет, контрагент восполнит обязательства. Чтобы поддерживать эту «страховочную сеть», все участники должны вносить обеспечительный депозит. Эти деньги — не комиссия, а резерв на случай рисков. Два дня T+2 по сути дают операционное окно для работы механизма риск-буфера.
Что хочет сделать Dusk — сжать эту разницу до уровня блока. Активы и средства находятся в одном и том же реестре: поставка и оплата выполняются в рамках одной транзакции. Либо все происходит одновременно и успешно, либо одновременно и неуспешно; промежуточного состояния, когда одна сторона уже поставила актив, а другая все еще в пути, не существует. Риск-окно из двух дней превращается в считанные секунды.
Цепная реакция от этого изменения оказывается масштабнее, чем звучит. Требования к обеспечительным депозитам можно существенно снизить, уменьшаются объемы иммобилизованных средств, а значит естественно падает порог участия для небольших и средних организаций. Но одновременно это подрывает источники дохода части действующих посредников. Сопротивление внедрению зачастую возникает не из-за самой технологии, а из-за необходимости заново перераспределять выгоды.
Нужно также проговорить предпосылки: условие атомных расчетов — чтобы и на стороне средств тоже использовался блокчейн. Если оплата по-прежнему идет через традиционную банковскую систему, то разрыв просто переносится в другой этап, а по-настоящему не исчезает. Доступность стейблкоинов или цифровой валюты центрального банка напрямую определяет, насколько далеко этот замысел сможет зайти.
Поэтому меня интересует не только то, может ли технология Dusk обеспечить атомные расчеты, а есть ли на блокчейне достаточно надежная и соответствующая требованиям «денежная» часть, которая может выступать в качестве связки. Активы на месте, но средства не подтянулись — и вся история повисает в воздухе.
#dusk $DUSK @Dusk
1
1
67
·
--
Недавно, когда я разбирался в фиксированном доходе и соглашениях, я снова и снова возвращался к одному вопросу: почему даже после стольких лет ончейн-кредитования все по‑прежнему относятся к долгу как к неделимому целому?
В традиционном DeFi, если вы берёте деньги в кредит, то по окончании срока вы возвращаете основную сумму и проценты; при этом сама задолженность как будто превращается в «чёрный ящик» — либо вы держите её целиком, либо погашаете досрочно, промежуточного состояния нет. Но TermMax этот «чёрный ящик» разложил на части.
Дизайн FT заставил меня осознать: будущие денежные потоки можно конвертировать в деньги заранее. Вы держите документ, который можно погасить только по наступлении срока, но рынок присваивает этому документу цену — и по мере приближения времени она стремится к номиналу. Это не новая идея: в традиционных финансах так работают нулевые купонные облигации. Новизна начинается там, где этот механизм переносят в блокчейн и позволяют отдельно торговать процентной частью.
Дизайн GT делает следующий шаг. Он упаковывает весь кредитный плечевой «пакет» — обеспечение, условия долга и время погашения — в объект, который можно передавать. Это означает, что вам не нужно постоянно возиться между разными протоколами: сама позиция становится активом.
Но сильнее всего меня переубедила система ордеров V2. В классических кредитных протоколах процентная ставка получается как результат расчёта из пулов ликвидности, и пользователи вынуждены лишь пассивно соглашаться. TermMax заставляет кредиторов и заёмщиков действовать активно: кредитор говорит, какую минимальную ставку он готов принять, заёмщик — какую максимальную ставку он готов платить, а система затем сопоставляет предложения. На первый взгляд это незаметное изменение, но оно превращает «процентную ставку» из параметра, который нужно просто принять, в объект, который можно торговать.
Конечно, насколько хорошо механизм котировок сможет обеспечить реальное ценообразование и обнаружение цены, зависит от глубины рынка. Когда ордеров недостаточно, так называемая оптимальная ставка может оказаться просто единственной ценой, по которой сделка вообще возможна. Но направление верное: когда долг можно дробить, а процентные ставки — торговать, рынок фиксированного дохода действительно начинает оформляться на блокчейне.
#termmax @termmax
Недавно, когда я разбирался в фиксированном доходе и соглашениях, я снова и снова возвращался к одному вопросу: почему даже после стольких лет ончейн-кредитования все по‑прежнему относятся к долгу как к неделимому целому?
В традиционном DeFi, если вы берёте деньги в кредит, то по окончании срока вы возвращаете основную сумму и проценты; при этом сама задолженность как будто превращается в «чёрный ящик» — либо вы держите её целиком, либо погашаете досрочно, промежуточного состояния нет. Но TermMax этот «чёрный ящик» разложил на части.
Дизайн FT заставил меня осознать: будущие денежные потоки можно конвертировать в деньги заранее. Вы держите документ, который можно погасить только по наступлении срока, но рынок присваивает этому документу цену — и по мере приближения времени она стремится к номиналу. Это не новая идея: в традиционных финансах так работают нулевые купонные облигации. Новизна начинается там, где этот механизм переносят в блокчейн и позволяют отдельно торговать процентной частью.
Дизайн GT делает следующий шаг. Он упаковывает весь кредитный плечевой «пакет» — обеспечение, условия долга и время погашения — в объект, который можно передавать. Это означает, что вам не нужно постоянно возиться между разными протоколами: сама позиция становится активом.
Но сильнее всего меня переубедила система ордеров V2. В классических кредитных протоколах процентная ставка получается как результат расчёта из пулов ликвидности, и пользователи вынуждены лишь пассивно соглашаться. TermMax заставляет кредиторов и заёмщиков действовать активно: кредитор говорит, какую минимальную ставку он готов принять, заёмщик — какую максимальную ставку он готов платить, а система затем сопоставляет предложения. На первый взгляд это незаметное изменение, но оно превращает «процентную ставку» из параметра, который нужно просто принять, в объект, который можно торговать.
Конечно, насколько хорошо механизм котировок сможет обеспечить реальное ценообразование и обнаружение цены, зависит от глубины рынка. Когда ордеров недостаточно, так называемая оптимальная ставка может оказаться просто единственной ценой, по которой сделка вообще возможна. Но направление верное: когда долг можно дробить, а процентные ставки — торговать, рынок фиксированного дохода действительно начинает оформляться на блокчейне.
#termmax @TermMax
1
50
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 2.6M
139,074 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 400
·Просмотров: 337.5k
EarningsSeason
Просмотров: 5M
24,045 обсуждают
fomcотслеживание
Просмотров: 53,860
502 обсуждают