
REACHER _Crypto
8.6k Публикации
REACHER _Crypto
Отправить жалобу
Заблокировать пользователя
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 подписок(и/а)
19.8K+ подписчиков(а)
11.3K+ понравилось
Посты
Все
Цитирования
Видео
Активно
СРОЧНО: Клиенты BlackRock купили на 108,44 миллиона долларов $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
СРОЧНО: Клиенты BlackRock купили на 108,44 миллиона долларов $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
87
Я всё ещё жду тот самый обвал Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
Я всё ещё жду тот самый обвал Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
111
Я думаю, что люди фокусируются не на той части последних данных по ETF на Биткоин.
Дело не только в том, что за три торговых дня в U.S. spot Bitcoin ETFs поступило $1,01 млрд.
Важно и то, кто был вынужден продать BTC по другую сторону.
Только 3 сентября приток в ETF достиг $730,8 млн.
При цене примерно $78K–$79K за BTC это соответствует примерно 13 000 BTC покупательского спроса.
И вот где начинается самое интересное.
Запасы Биткоина у долгосрочных держателей выросли примерно до 16,5 млн BTC.
Это почти 79% от будущего общего предложения Биткоина в 21 млн.
Но я не думаю, что вывод должен быть таким:
«79% BTC заблокировано, значит предложение заканчивается».
Это слишком упрощённо.
Долгосрочные держатели могут продавать.
Число, за которым я слежу, — насколько быстро они раздают/распределяют (продают), когда появляется новый спрос.
Потому что если ETF продолжают поглощать миллиарды, а долгосрочные держатели продолжают сидеть на своих монетах, рынку не нужна огромная нехватка предложения, чтобы двигаться вверх.
Ему нужно лишь, чтобы новый спрос рос быстрее, чем желающие продавать.
Вот скрытая часть этой схемы.
И есть ещё одна сторона.
Если BTC продолжит толкать цену вверх, у этих долгосрочных держателей вдруг появляется гораздо более сильный стимул фиксировать прибыль.
Так что сейчас я слежу за тремя вещами:
• Потоки в ETF — продолжится ли всплеск в $1 млрд?
• Распределение LTH — действительно ли старые держатели продают в ответ на этот спрос?
• Реакция цены — сможет ли BTC пробить зону $82,8K без заметного роста давления продаж?
Если спрос со стороны ETF сохранится сильным и продажи со стороны LTH останутся контролируемыми, Биткоин может становиться всё более чувствительным к относительно небольшим изменениям спроса.
Но если старые держатели начнут активно распределять/раздавать свои монеты, этот нарратив о «сжатии предложения» может исчезнуть очень быстро.
Поэтому я слежу за продавцом, а не только за покупателем.
$BTC
{future}(BTCUSDT)
Я думаю, что люди фокусируются не на той части последних данных по ETF на Биткоин.
Дело не только в том, что за три торговых дня в U.S. spot Bitcoin ETFs поступило $1,01 млрд.
Важно и то, кто был вынужден продать BTC по другую сторону.
Только 3 сентября приток в ETF достиг $730,8 млн.
При цене примерно $78K–$79K за BTC это соответствует примерно 13 000 BTC покупательского спроса.
И вот где начинается самое интересное.
Запасы Биткоина у долгосрочных держателей выросли примерно до 16,5 млн BTC.
Это почти 79% от будущего общего предложения Биткоина в 21 млн.
Но я не думаю, что вывод должен быть таким:
«79% BTC заблокировано, значит предложение заканчивается».
Это слишком упрощённо.
Долгосрочные держатели могут продавать.
Число, за которым я слежу, — насколько быстро они раздают/распределяют (продают), когда появляется новый спрос.
Потому что если ETF продолжают поглощать миллиарды, а долгосрочные держатели продолжают сидеть на своих монетах, рынку не нужна огромная нехватка предложения, чтобы двигаться вверх.
Ему нужно лишь, чтобы новый спрос рос быстрее, чем желающие продавать.
Вот скрытая часть этой схемы.
И есть ещё одна сторона.
Если BTC продолжит толкать цену вверх, у этих долгосрочных держателей вдруг появляется гораздо более сильный стимул фиксировать прибыль.
Так что сейчас я слежу за тремя вещами:
• Потоки в ETF — продолжится ли всплеск в $1 млрд?
• Распределение LTH — действительно ли старые держатели продают в ответ на этот спрос?
• Реакция цены — сможет ли BTC пробить зону $82,8K без заметного роста давления продаж?
Если спрос со стороны ETF сохранится сильным и продажи со стороны LTH останутся контролируемыми, Биткоин может становиться всё более чувствительным к относительно небольшим изменениям спроса.
Но если старые держатели начнут активно распределять/раздавать свои монеты, этот нарратив о «сжатии предложения» может исчезнуть очень быстро.
Поэтому я слежу за продавцом, а не только за покупателем.
$BTC
Дело не только в том, что за три торговых дня в U.S. spot Bitcoin ETFs поступило $1,01 млрд.
Важно и то, кто был вынужден продать BTC по другую сторону.
Только 3 сентября приток в ETF достиг $730,8 млн.
При цене примерно $78K–$79K за BTC это соответствует примерно 13 000 BTC покупательского спроса.
И вот где начинается самое интересное.
Запасы Биткоина у долгосрочных держателей выросли примерно до 16,5 млн BTC.
Это почти 79% от будущего общего предложения Биткоина в 21 млн.
Но я не думаю, что вывод должен быть таким:
«79% BTC заблокировано, значит предложение заканчивается».
Это слишком упрощённо.
Долгосрочные держатели могут продавать.
Число, за которым я слежу, — насколько быстро они раздают/распределяют (продают), когда появляется новый спрос.
Потому что если ETF продолжают поглощать миллиарды, а долгосрочные держатели продолжают сидеть на своих монетах, рынку не нужна огромная нехватка предложения, чтобы двигаться вверх.
Ему нужно лишь, чтобы новый спрос рос быстрее, чем желающие продавать.
Вот скрытая часть этой схемы.
И есть ещё одна сторона.
Если BTC продолжит толкать цену вверх, у этих долгосрочных держателей вдруг появляется гораздо более сильный стимул фиксировать прибыль.
Так что сейчас я слежу за тремя вещами:
• Потоки в ETF — продолжится ли всплеск в $1 млрд?
• Распределение LTH — действительно ли старые держатели продают в ответ на этот спрос?
• Реакция цены — сможет ли BTC пробить зону $82,8K без заметного роста давления продаж?
Если спрос со стороны ETF сохранится сильным и продажи со стороны LTH останутся контролируемыми, Биткоин может становиться всё более чувствительным к относительно небольшим изменениям спроса.
Но если старые держатели начнут активно распределять/раздавать свои монеты, этот нарратив о «сжатии предложения» может исчезнуть очень быстро.
Поэтому я слежу за продавцом, а не только за покупателем.
$BTC
96
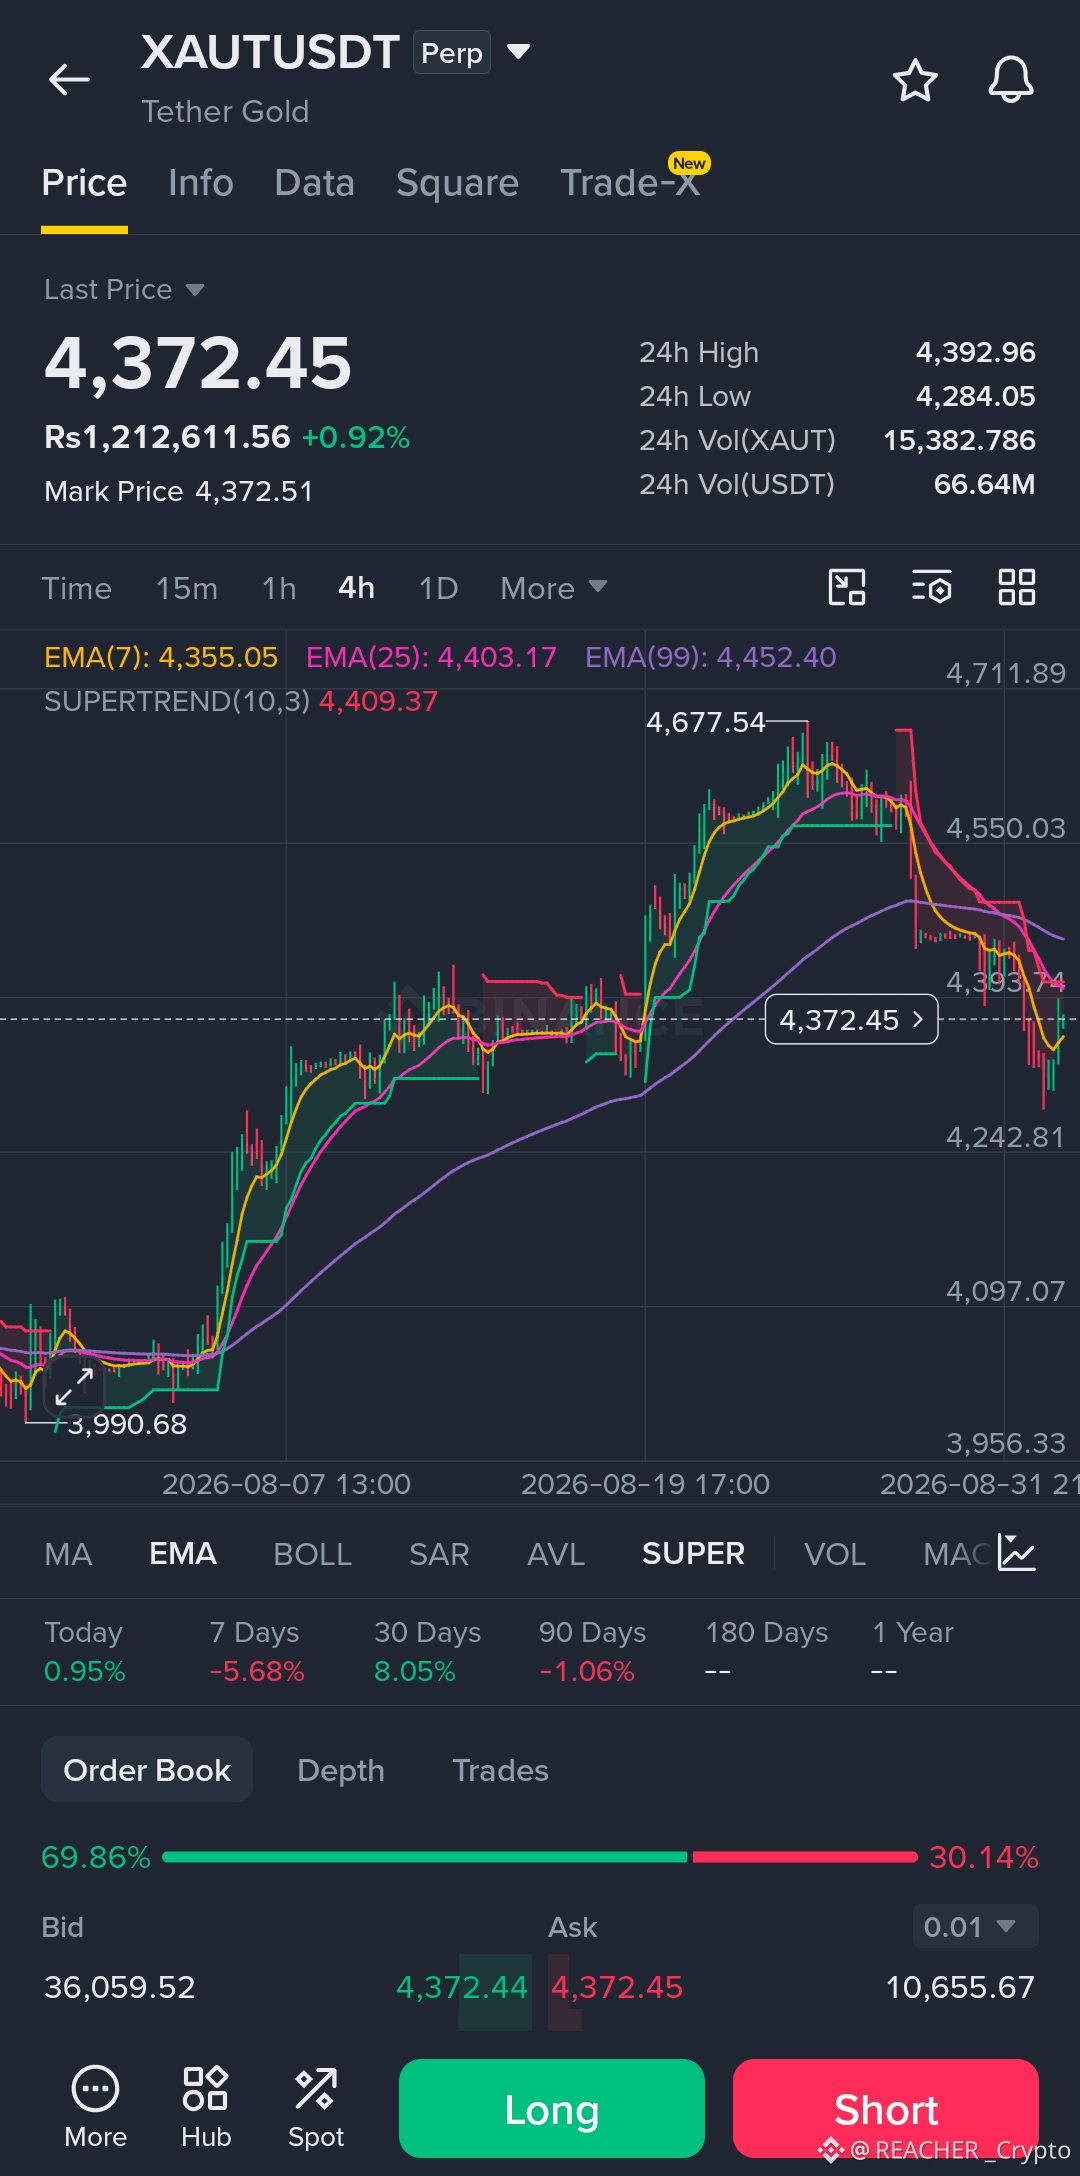
Я уже некоторое время присматриваюсь к XAUTUSDT, и в текущем движении цены есть ощущение момента, который может стать определяющим. Мы находимся в критической точке примерно на уровне $4,372, который сейчас выступает и поддержкой, и сопротивлением.
Непосредственная зона поддержки, за которой стоит следить — недавний минимум около $4,284. Пробой ниже этого уровня может спровоцировать снижение к следующей значимой поддержке на $4,200, что совпадает с 90-дневным минимумом и нижней полосой Боллинджера. И наоборот, для бычьего сценария цене нужно пробить и закрепиться выше EMA(25) на $4,403 и сопротивления SuperTrend на $4,409. Решительное закрытие выше этих уровней может подтвердить бычий разворот и открыть дорогу повторному тесту EMA(99) на $4,452 и недавнего максимума около $4,677.
Также важно отметить 24-часовой объем — он показывает заметное участие, а значит эти ключевые уровни становятся еще более критичными. Урок, который я вынес после слишком большого числа ранних входов, заключается в том, что ожидание подтверждения обычно сохраняет больше денег, чем погоня за свечами. Поэтому я не спешу открывать позицию.
Я ищу четкий пробой выше $4,410 при сильном объеме для потенциального лонг-входа, с целью $4,450 и $4,677. Мой риск будет определяться стоп-лоссом ниже минимума $4,284. Альтернативно, пробой ниже $4,284 может стать возможностью рассмотреть шорт, но мне нужно увидеть чистое закрытие ниже этого уровня, чтобы подтвердить движение. Всегда помните о необходимости уважать ваш стоп-лосс; в этом рынке не бывает гарантированных сетапов.
Как вы думаете, какой уровень на этом графике самый значимый и может определить следующий крупный ход?
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Я уже некоторое время присматриваюсь к XAUTUSDT, и в текущем движении цены есть ощущение момента, который может стать определяющим. Мы находимся в критической точке примерно на уровне $4,372, который сейчас выступает и поддержкой, и сопротивлением.
Непосредственная зона поддержки, за которой стоит следить — недавний минимум около $4,284. Пробой ниже этого уровня может спровоцировать снижение к следующей значимой поддержке на $4,200, что совпадает с 90-дневным минимумом и нижней полосой Боллинджера. И наоборот, для бычьего сценария цене нужно пробить и закрепиться выше EMA(25) на $4,403 и сопротивления SuperTrend на $4,409. Решительное закрытие выше этих уровней может подтвердить бычий разворот и открыть дорогу повторному тесту EMA(99) на $4,452 и недавнего максимума около $4,677.
Также важно отметить 24-часовой объем — он показывает заметное участие, а значит эти ключевые уровни становятся еще более критичными. Урок, который я вынес после слишком большого числа ранних входов, заключается в том, что ожидание подтверждения обычно сохраняет больше денег, чем погоня за свечами. Поэтому я не спешу открывать позицию.
Я ищу четкий пробой выше $4,410 при сильном объеме для потенциального лонг-входа, с целью $4,450 и $4,677. Мой риск будет определяться стоп-лоссом ниже минимума $4,284. Альтернативно, пробой ниже $4,284 может стать возможностью рассмотреть шорт, но мне нужно увидеть чистое закрытие ниже этого уровня, чтобы подтвердить движение. Всегда помните о необходимости уважать ваш стоп-лосс; в этом рынке не бывает гарантированных сетапов.
Как вы думаете, какой уровень на этом графике самый значимый и может определить следующий крупный ход?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Непосредственная зона поддержки, за которой стоит следить — недавний минимум около $4,284. Пробой ниже этого уровня может спровоцировать снижение к следующей значимой поддержке на $4,200, что совпадает с 90-дневным минимумом и нижней полосой Боллинджера. И наоборот, для бычьего сценария цене нужно пробить и закрепиться выше EMA(25) на $4,403 и сопротивления SuperTrend на $4,409. Решительное закрытие выше этих уровней может подтвердить бычий разворот и открыть дорогу повторному тесту EMA(99) на $4,452 и недавнего максимума около $4,677.
Также важно отметить 24-часовой объем — он показывает заметное участие, а значит эти ключевые уровни становятся еще более критичными. Урок, который я вынес после слишком большого числа ранних входов, заключается в том, что ожидание подтверждения обычно сохраняет больше денег, чем погоня за свечами. Поэтому я не спешу открывать позицию.
Я ищу четкий пробой выше $4,410 при сильном объеме для потенциального лонг-входа, с целью $4,450 и $4,677. Мой риск будет определяться стоп-лоссом ниже минимума $4,284. Альтернативно, пробой ниже $4,284 может стать возможностью рассмотреть шорт, но мне нужно увидеть чистое закрытие ниже этого уровня, чтобы подтвердить движение. Всегда помните о необходимости уважать ваш стоп-лосс; в этом рынке не бывает гарантированных сетапов.
Как вы думаете, какой уровень на этом графике самый значимый и может определить следующий крупный ход?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
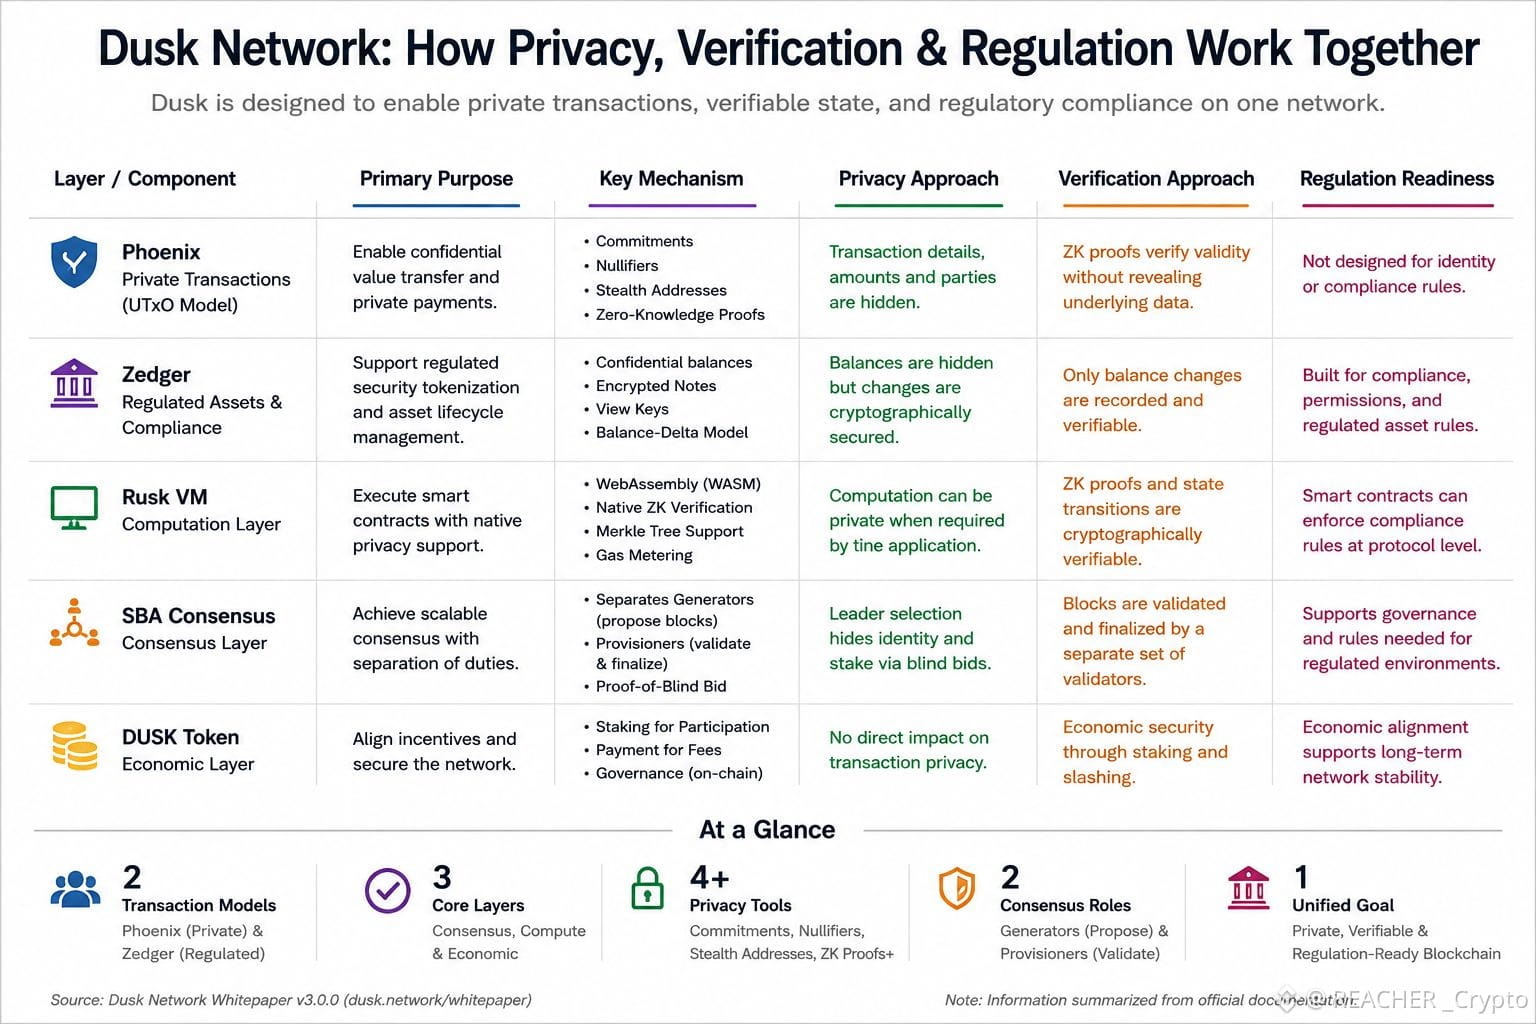
#dusk $DUSK @Dusk_Foundation Я начал смотреть в сторону Dusk из‑за его истории про приватность.
Но после того, как я прошёлся по whitepaper, думаю, что на самом деле это слишком узкий взгляд.
Меня больше всего привлекла та ключевая проблема, которую Dusk пытается решить:
Могут ли финансовые данные оставаться приватными, не делая систему невозможной для проверки или регулирования?
Это гораздо более сложная задача.
Dusk подходит к ней, разбивая решение на разные компоненты, выполняющие разные функции. Phoenix обрабатывает конфиденциальные траты на базе модели UTxO, а Zedger предназначен для токенизации регулируемых security token и управления их жизненным циклом. Затем Rusk VM привносит в слой вычислений такие вещи, как нативная проверка доказательств с нулевым разглашением и поддержка Merkle tree.
Даже дизайн консенсуса построен на той же логике.
SBA разделяет производство блоков и их валидацию и финализацию. Генераторы выбираются через Proof-of-Blind Bid, а Provisioners валидируют и финализируют блоки.
Поэтому интересная идея — это не просто «Dusk делает блокчейн приватным».
Скорее это:
Вам не обязательно раскрывать всё, чтобы доказать, что всё корректно.
Эта разница может иметь огромное значение для регулируемых финансовых рынков.
Но именно здесь я пока не готов делать поспешные выводы.
Хорошо спроектированный протокол на бумаге не означает автоматически, что то же решение будет так же гладко работать с реальными регуляторами, реальными институтами, реальной ликвидностью и реальными пользователями.
Вот за этой частью мне и предстоит наблюдать.
Потому что реальный тест для Dusk — не в том, сможет ли он сделать транзакции приватными.
Речь в том, могут ли при этом действительно сосуществовать приватность, верификация и требования регулирования, когда сети приходится работать в условиях реального финансового масштаба.
#dusk $DUSK @Dusk Я начал смотреть в сторону Dusk из‑за его истории про приватность.
Но после того, как я прошёлся по whitepaper, думаю, что на самом деле это слишком узкий взгляд.
Меня больше всего привлекла та ключевая проблема, которую Dusk пытается решить:
Могут ли финансовые данные оставаться приватными, не делая систему невозможной для проверки или регулирования?
Это гораздо более сложная задача.
Dusk подходит к ней, разбивая решение на разные компоненты, выполняющие разные функции. Phoenix обрабатывает конфиденциальные траты на базе модели UTxO, а Zedger предназначен для токенизации регулируемых security token и управления их жизненным циклом. Затем Rusk VM привносит в слой вычислений такие вещи, как нативная проверка доказательств с нулевым разглашением и поддержка Merkle tree.
Даже дизайн консенсуса построен на той же логике.
SBA разделяет производство блоков и их валидацию и финализацию. Генераторы выбираются через Proof-of-Blind Bid, а Provisioners валидируют и финализируют блоки.
Поэтому интересная идея — это не просто «Dusk делает блокчейн приватным».
Скорее это:
Вам не обязательно раскрывать всё, чтобы доказать, что всё корректно.
Эта разница может иметь огромное значение для регулируемых финансовых рынков.
Но именно здесь я пока не готов делать поспешные выводы.
Хорошо спроектированный протокол на бумаге не означает автоматически, что то же решение будет так же гладко работать с реальными регуляторами, реальными институтами, реальной ликвидностью и реальными пользователями.
Вот за этой частью мне и предстоит наблюдать.
Потому что реальный тест для Dusk — не в том, сможет ли он сделать транзакции приватными.
Речь в том, могут ли при этом действительно сосуществовать приватность, верификация и требования регулирования, когда сети приходится работать в условиях реального финансового масштаба.
Но после того, как я прошёлся по whitepaper, думаю, что на самом деле это слишком узкий взгляд.
Меня больше всего привлекла та ключевая проблема, которую Dusk пытается решить:
Могут ли финансовые данные оставаться приватными, не делая систему невозможной для проверки или регулирования?
Это гораздо более сложная задача.
Dusk подходит к ней, разбивая решение на разные компоненты, выполняющие разные функции. Phoenix обрабатывает конфиденциальные траты на базе модели UTxO, а Zedger предназначен для токенизации регулируемых security token и управления их жизненным циклом. Затем Rusk VM привносит в слой вычислений такие вещи, как нативная проверка доказательств с нулевым разглашением и поддержка Merkle tree.
Даже дизайн консенсуса построен на той же логике.
SBA разделяет производство блоков и их валидацию и финализацию. Генераторы выбираются через Proof-of-Blind Bid, а Provisioners валидируют и финализируют блоки.
Поэтому интересная идея — это не просто «Dusk делает блокчейн приватным».
Скорее это:
Вам не обязательно раскрывать всё, чтобы доказать, что всё корректно.
Эта разница может иметь огромное значение для регулируемых финансовых рынков.
Но именно здесь я пока не готов делать поспешные выводы.
Хорошо спроектированный протокол на бумаге не означает автоматически, что то же решение будет так же гладко работать с реальными регуляторами, реальными институтами, реальной ликвидностью и реальными пользователями.
Вот за этой частью мне и предстоит наблюдать.
Потому что реальный тест для Dusk — не в том, сможет ли он сделать транзакции приватными.
Речь в том, могут ли при этом действительно сосуществовать приватность, верификация и требования регулирования, когда сети приходится работать в условиях реального финансового масштаба.
1
242
#dusk $DUSK @Dusk_Foundation Сначала я думал, что полезность DUSK в основном сводится к двум вещам: стейкингу и газу.
Затем я начал сопоставлять более мелкие роли в собственной документации Dusk, и это предположение стало сложнее защищать.
DUSK обеспечивает консенсус, оплачивает комиссию за транзакции, финансирует развёртывание смарт-контрактов и производит расчёты по платежам за сервисы dApp. Даже газовая часть устроена более структурно, чем я ожидал: Dusk использует обобщённый аукцион первой цены, где пользователи делают ставки на gasprice, а блоки принимают транзакции в пределах своего gas limit.
Но ту часть, к которой я постоянно возвращаюсь, занимает то, что находится за пределами этих очевидных функций.
DUSK также задокументирован как целевая валюта для выплат дивидендов внутри XSC-контрактов, а также как обязательный гарантийный депозит для выпуска регулируемых цифровых активов.
Это ощущается иначе, чем обычная полезность L1.
Эти роли помещают DUSK в конкретные экономические правила вокруг регулируемых активов — не только внутрь механизма, нужного для работы сети.
Я всё равно не стал бы превращать это в тезис о спросе. Я не нашёл чёткого разбиения, показывающего, сколько реальной активности происходит от дивидендов или гарантийных депозитов по сравнению со стейкингом и базовыми комиссиями.
И, возможно, именно этот пробел — самое интересное.
Документация говорит мне, где DUSK может быть важен.
Пока она не говорит мне, какие из этих ролей действительно важны экономически.
Вот ту разницу я и хотел бы измерить дальше.
#dusk
#dusk $DUSK @Dusk Сначала я думал, что полезность DUSK в основном сводится к двум вещам: стейкингу и газу.
Затем я начал сопоставлять более мелкие роли в собственной документации Dusk, и это предположение стало сложнее защищать.
DUSK обеспечивает консенсус, оплачивает комиссию за транзакции, финансирует развёртывание смарт-контрактов и производит расчёты по платежам за сервисы dApp. Даже газовая часть устроена более структурно, чем я ожидал: Dusk использует обобщённый аукцион первой цены, где пользователи делают ставки на gasprice, а блоки принимают транзакции в пределах своего gas limit.
Но ту часть, к которой я постоянно возвращаюсь, занимает то, что находится за пределами этих очевидных функций.
DUSK также задокументирован как целевая валюта для выплат дивидендов внутри XSC-контрактов, а также как обязательный гарантийный депозит для выпуска регулируемых цифровых активов.
Это ощущается иначе, чем обычная полезность L1.
Эти роли помещают DUSK в конкретные экономические правила вокруг регулируемых активов — не только внутрь механизма, нужного для работы сети.
Я всё равно не стал бы превращать это в тезис о спросе. Я не нашёл чёткого разбиения, показывающего, сколько реальной активности происходит от дивидендов или гарантийных депозитов по сравнению со стейкингом и базовыми комиссиями.
И, возможно, именно этот пробел — самое интересное.
Документация говорит мне, где DUSK может быть важен.
Пока она не говорит мне, какие из этих ролей действительно важны экономически.
Вот ту разницу я и хотел бы измерить дальше.
#dusk
Затем я начал сопоставлять более мелкие роли в собственной документации Dusk, и это предположение стало сложнее защищать.
DUSK обеспечивает консенсус, оплачивает комиссию за транзакции, финансирует развёртывание смарт-контрактов и производит расчёты по платежам за сервисы dApp. Даже газовая часть устроена более структурно, чем я ожидал: Dusk использует обобщённый аукцион первой цены, где пользователи делают ставки на gasprice, а блоки принимают транзакции в пределах своего gas limit.
Но ту часть, к которой я постоянно возвращаюсь, занимает то, что находится за пределами этих очевидных функций.
DUSK также задокументирован как целевая валюта для выплат дивидендов внутри XSC-контрактов, а также как обязательный гарантийный депозит для выпуска регулируемых цифровых активов.
Это ощущается иначе, чем обычная полезность L1.
Эти роли помещают DUSK в конкретные экономические правила вокруг регулируемых активов — не только внутрь механизма, нужного для работы сети.
Я всё равно не стал бы превращать это в тезис о спросе. Я не нашёл чёткого разбиения, показывающего, сколько реальной активности происходит от дивидендов или гарантийных депозитов по сравнению со стейкингом и базовыми комиссиями.
И, возможно, именно этот пробел — самое интересное.
Документация говорит мне, где DUSK может быть важен.
Пока она не говорит мне, какие из этих ролей действительно важны экономически.
Вот ту разницу я и хотел бы измерить дальше.
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation Я снова и снова возвращался к одной мысли в недавней разработке Dusk — и дело не в самой криптографии.
Дело в том, что они приложили усилия, чтобы заставить ту же криптографию работать ещё эффективнее.
Работа по улучшению производительности PLONK не заменила базовую математику, транскрипт или формат доказательства. Вместо этого Dusk взялась за потери вокруг них: кэширование детерминированных данных, батчирование инверсий и операций MSM, распараллеливание независимых задач FFT и исключение повторных вычислений.
Результат привлёк моё внимание: время доказательства снизилось на 58%, пропускная способность выросла примерно в 2,4 раза, верификация стала быстрее на 44%, а компиляция — на 25%.
Но честно говоря, цифры почти вторичны.
Меня интересует то, что они раскрывают о следующей проблеме.
Приватность может быть математически сильной, но стать непрактичной, если доказательства, верификация или выполнение не поспевают за требованиями.
Я вижу похожий вопрос в тестировании DuskEVM × DuskDS. Разные модели выполнения и состояния прогоняются через смешанные нагрузки, а не оцениваются по отдельности.
Это кажется ближе к реальному вызову: не то, работает ли каждая часть, а то, продолжат ли они работать вместе, когда система загружена.
Так что я начинаю задаваться вопросом: является ли самая сложная инженерная задача Dusk больше не в том, чтобы доказательства приватности работали.
А в том, чтобы приватность, выполнение и координация казались пользователю почти незаметными.
Это, вероятно, и есть более интересный тест.
#dusk
#dusk $DUSK @Dusk Я снова и снова возвращался к одной мысли в недавней разработке Dusk — и дело не в самой криптографии.
Дело в том, что они приложили усилия, чтобы заставить ту же криптографию работать ещё эффективнее.
Работа по улучшению производительности PLONK не заменила базовую математику, транскрипт или формат доказательства. Вместо этого Dusk взялась за потери вокруг них: кэширование детерминированных данных, батчирование инверсий и операций MSM, распараллеливание независимых задач FFT и исключение повторных вычислений.
Результат привлёк моё внимание: время доказательства снизилось на 58%, пропускная способность выросла примерно в 2,4 раза, верификация стала быстрее на 44%, а компиляция — на 25%.
Но честно говоря, цифры почти вторичны.
Меня интересует то, что они раскрывают о следующей проблеме.
Приватность может быть математически сильной, но стать непрактичной, если доказательства, верификация или выполнение не поспевают за требованиями.
Я вижу похожий вопрос в тестировании DuskEVM × DuskDS. Разные модели выполнения и состояния прогоняются через смешанные нагрузки, а не оцениваются по отдельности.
Это кажется ближе к реальному вызову: не то, работает ли каждая часть, а то, продолжат ли они работать вместе, когда система загружена.
Так что я начинаю задаваться вопросом: является ли самая сложная инженерная задача Dusk больше не в том, чтобы доказательства приватности работали.
А в том, чтобы приватность, выполнение и координация казались пользователю почти незаметными.
Это, вероятно, и есть более интересный тест.
#dusk
Дело в том, что они приложили усилия, чтобы заставить ту же криптографию работать ещё эффективнее.
Работа по улучшению производительности PLONK не заменила базовую математику, транскрипт или формат доказательства. Вместо этого Dusk взялась за потери вокруг них: кэширование детерминированных данных, батчирование инверсий и операций MSM, распараллеливание независимых задач FFT и исключение повторных вычислений.
Результат привлёк моё внимание: время доказательства снизилось на 58%, пропускная способность выросла примерно в 2,4 раза, верификация стала быстрее на 44%, а компиляция — на 25%.
Но честно говоря, цифры почти вторичны.
Меня интересует то, что они раскрывают о следующей проблеме.
Приватность может быть математически сильной, но стать непрактичной, если доказательства, верификация или выполнение не поспевают за требованиями.
Я вижу похожий вопрос в тестировании DuskEVM × DuskDS. Разные модели выполнения и состояния прогоняются через смешанные нагрузки, а не оцениваются по отдельности.
Это кажется ближе к реальному вызову: не то, работает ли каждая часть, а то, продолжат ли они работать вместе, когда система загружена.
Так что я начинаю задаваться вопросом: является ли самая сложная инженерная задача Dusk больше не в том, чтобы доказательства приватности работали.
А в том, чтобы приватность, выполнение и координация казались пользователю почти незаметными.
Это, вероятно, и есть более интересный тест.
#dusk
218
#dusk $DUSK @Dusk_Foundation Я сначала думал, что самая интересная часть «Zedger» от Dusk — это просто размещение регулируемых активов on-chain.
Но после более глубокого изучения я уже не так уверен, что это и есть главная сложность.
Ценные бумаги уже содержат правила, которых нет у обычных токенов. Позиции могут выпускаться или сжигаться, дивиденды и корпоративные действия должны выполняться корректно, переводы могут быть ограничены, а даже принудительные переводы могут быть частью жизненного цикла самого актива.
Поэтому комплаенс нельзя рассматривать как просто слой отчётности, расположенный рядом с реестром.
Он должен быть частью того, как ведёт себя сам актив.
Но тогда возникает для меня более интересная проблема:
Если регулируемая позиция должна быть аудируемой, сколько именно из кошелька нужно сделать видимым?
Юридическая проверка может потребовать доказательства, что одна конкретная позиция существует, была перемещена или заморожена.
Но это не означает автоматически, что нужно раскрывать посторонние незримые (shielded) ноты или историю транзакций вокруг неё.
Именно здесь архитектура Dusk начинает казаться более многослойной.
Настоящий вызов может быть не в том, чтобы сделать RWAs совместимыми.
А в том, чтобы сделать комплаенс точным.
Докажи регулируемое утверждение. Держи всё, что выходит за его рамки, приватным.
Потому что когда более широкое раскрытие становится удобным вариантом, приватность может исчезнуть без того, чтобы протокол вообще явно выбирал её убрать.
Я снова и снова возвращаюсь к этой границе.
Сможет ли Dusk сделать регулируемые активы аудируемыми, не превращая людей, которые их держат, в ненужные мишени для раскрытия?
#dusk
#dusk $DUSK @Dusk Я сначала думал, что самая интересная часть «Zedger» от Dusk — это просто размещение регулируемых активов on-chain.
Но после более глубокого изучения я уже не так уверен, что это и есть главная сложность.
Ценные бумаги уже содержат правила, которых нет у обычных токенов. Позиции могут выпускаться или сжигаться, дивиденды и корпоративные действия должны выполняться корректно, переводы могут быть ограничены, а даже принудительные переводы могут быть частью жизненного цикла самого актива.
Поэтому комплаенс нельзя рассматривать как просто слой отчётности, расположенный рядом с реестром.
Он должен быть частью того, как ведёт себя сам актив.
Но тогда возникает для меня более интересная проблема:
Если регулируемая позиция должна быть аудируемой, сколько именно из кошелька нужно сделать видимым?
Юридическая проверка может потребовать доказательства, что одна конкретная позиция существует, была перемещена или заморожена.
Но это не означает автоматически, что нужно раскрывать посторонние незримые (shielded) ноты или историю транзакций вокруг неё.
Именно здесь архитектура Dusk начинает казаться более многослойной.
Настоящий вызов может быть не в том, чтобы сделать RWAs совместимыми.
А в том, чтобы сделать комплаенс точным.
Докажи регулируемое утверждение. Держи всё, что выходит за его рамки, приватным.
Потому что когда более широкое раскрытие становится удобным вариантом, приватность может исчезнуть без того, чтобы протокол вообще явно выбирал её убрать.
Я снова и снова возвращаюсь к этой границе.
Сможет ли Dusk сделать регулируемые активы аудируемыми, не превращая людей, которые их держат, в ненужные мишени для раскрытия?
#dusk
Но после более глубокого изучения я уже не так уверен, что это и есть главная сложность.
Ценные бумаги уже содержат правила, которых нет у обычных токенов. Позиции могут выпускаться или сжигаться, дивиденды и корпоративные действия должны выполняться корректно, переводы могут быть ограничены, а даже принудительные переводы могут быть частью жизненного цикла самого актива.
Поэтому комплаенс нельзя рассматривать как просто слой отчётности, расположенный рядом с реестром.
Он должен быть частью того, как ведёт себя сам актив.
Но тогда возникает для меня более интересная проблема:
Если регулируемая позиция должна быть аудируемой, сколько именно из кошелька нужно сделать видимым?
Юридическая проверка может потребовать доказательства, что одна конкретная позиция существует, была перемещена или заморожена.
Но это не означает автоматически, что нужно раскрывать посторонние незримые (shielded) ноты или историю транзакций вокруг неё.
Именно здесь архитектура Dusk начинает казаться более многослойной.
Настоящий вызов может быть не в том, чтобы сделать RWAs совместимыми.
А в том, чтобы сделать комплаенс точным.
Докажи регулируемое утверждение. Держи всё, что выходит за его рамки, приватным.
Потому что когда более широкое раскрытие становится удобным вариантом, приватность может исчезнуть без того, чтобы протокол вообще явно выбирал её убрать.
Я снова и снова возвращаюсь к этой границе.
Сможет ли Dusk сделать регулируемые активы аудируемыми, не превращая людей, которые их держат, в ненужные мишени для раскрытия?
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1Я снова и снова возвращаюсь к противоречию в @Dusk, которое я изначально упустил:
Чем более приватным становится комплаенс, тем важнее становится доверие, стоящее за этим комплаенсом.
$DUSK сейчас торгуется примерно по $0.087, рост около 21% за 24 часа, при объёме порядка $10.8M. Движение заметное, но цена — это ещё самая простая часть истории, которую можно объяснить.
Труднее не замечать другое — Citadel.
Идея в том, что пользователь может доказать, что у него есть требуемый аттестат (credential) или что он соответствует условию допуска, не раскрывая при этом лежащую в основе персональную информацию onchain.
Сначала я воспринимал это главным образом как улучшение приватности.
Но, думаю, ключевая проблема глубже и иная.
Доказательство с нулевым разглашением может показать, что условие было выполнено. Но оно не сообщает, были ли поставщик аттестата (credential issuer) заслуживающим доверия, верны ли исходные данные или действительно ли применяемая политика (policy) была уместной.
Итак, приватность убирает одну проблему — лишнее раскрытие данных — одновременно делая другой вопрос более заметным:
Кто решает, что считается валидным комплаенсом?
Вот где для меня становится интересно NPEX. Он даёт Dusk реальную связь с регулируемыми рынками, но одна площадка — это всё же только одна точка данных. Я бы хотел увидеть, последуют ли другие регулируемые площадки, расширится ли использование за пределы контролируемых развёртываний, и как эти доказательства выдерживают, если на самом деле что-то идёт не так.
Потому что, возможно, это и будет настоящая проверка.
Может ли Dusk сократить то, что учреждениям нужно раскрывать, не сокращая при этом того, что регуляторы могут проверить?
Если да, то приватность перестаёт выглядеть как функция.
Она начинает выглядеть как часть самого финансового учёта.
@Dusk_Foundation
#dusk $DUSK @Dusk 1Я снова и снова возвращаюсь к противоречию в @Dusk, которое я изначально упустил:
Чем более приватным становится комплаенс, тем важнее становится доверие, стоящее за этим комплаенсом.
$DUSK сейчас торгуется примерно по $0.087, рост около 21% за 24 часа, при объёме порядка $10.8M. Движение заметное, но цена — это ещё самая простая часть истории, которую можно объяснить.
Труднее не замечать другое — Citadel.
Идея в том, что пользователь может доказать, что у него есть требуемый аттестат (credential) или что он соответствует условию допуска, не раскрывая при этом лежащую в основе персональную информацию onchain.
Сначала я воспринимал это главным образом как улучшение приватности.
Но, думаю, ключевая проблема глубже и иная.
Доказательство с нулевым разглашением может показать, что условие было выполнено. Но оно не сообщает, были ли поставщик аттестата (credential issuer) заслуживающим доверия, верны ли исходные данные или действительно ли применяемая политика (policy) была уместной.
Итак, приватность убирает одну проблему — лишнее раскрытие данных — одновременно делая другой вопрос более заметным:
Кто решает, что считается валидным комплаенсом?
Вот где для меня становится интересно NPEX. Он даёт Dusk реальную связь с регулируемыми рынками, но одна площадка — это всё же только одна точка данных. Я бы хотел увидеть, последуют ли другие регулируемые площадки, расширится ли использование за пределы контролируемых развёртываний, и как эти доказательства выдерживают, если на самом деле что-то идёт не так.
Потому что, возможно, это и будет настоящая проверка.
Может ли Dusk сократить то, что учреждениям нужно раскрывать, не сокращая при этом того, что регуляторы могут проверить?
Если да, то приватность перестаёт выглядеть как функция.
Она начинает выглядеть как часть самого финансового учёта.
@Dusk
Чем более приватным становится комплаенс, тем важнее становится доверие, стоящее за этим комплаенсом.
$DUSK сейчас торгуется примерно по $0.087, рост около 21% за 24 часа, при объёме порядка $10.8M. Движение заметное, но цена — это ещё самая простая часть истории, которую можно объяснить.
Труднее не замечать другое — Citadel.
Идея в том, что пользователь может доказать, что у него есть требуемый аттестат (credential) или что он соответствует условию допуска, не раскрывая при этом лежащую в основе персональную информацию onchain.
Сначала я воспринимал это главным образом как улучшение приватности.
Но, думаю, ключевая проблема глубже и иная.
Доказательство с нулевым разглашением может показать, что условие было выполнено. Но оно не сообщает, были ли поставщик аттестата (credential issuer) заслуживающим доверия, верны ли исходные данные или действительно ли применяемая политика (policy) была уместной.
Итак, приватность убирает одну проблему — лишнее раскрытие данных — одновременно делая другой вопрос более заметным:
Кто решает, что считается валидным комплаенсом?
Вот где для меня становится интересно NPEX. Он даёт Dusk реальную связь с регулируемыми рынками, но одна площадка — это всё же только одна точка данных. Я бы хотел увидеть, последуют ли другие регулируемые площадки, расширится ли использование за пределы контролируемых развёртываний, и как эти доказательства выдерживают, если на самом деле что-то идёт не так.
Потому что, возможно, это и будет настоящая проверка.
Может ли Dusk сократить то, что учреждениям нужно раскрывать, не сокращая при этом того, что регуляторы могут проверить?
Если да, то приватность перестаёт выглядеть как функция.
Она начинает выглядеть как часть самого финансового учёта.
@Dusk
2
3
242
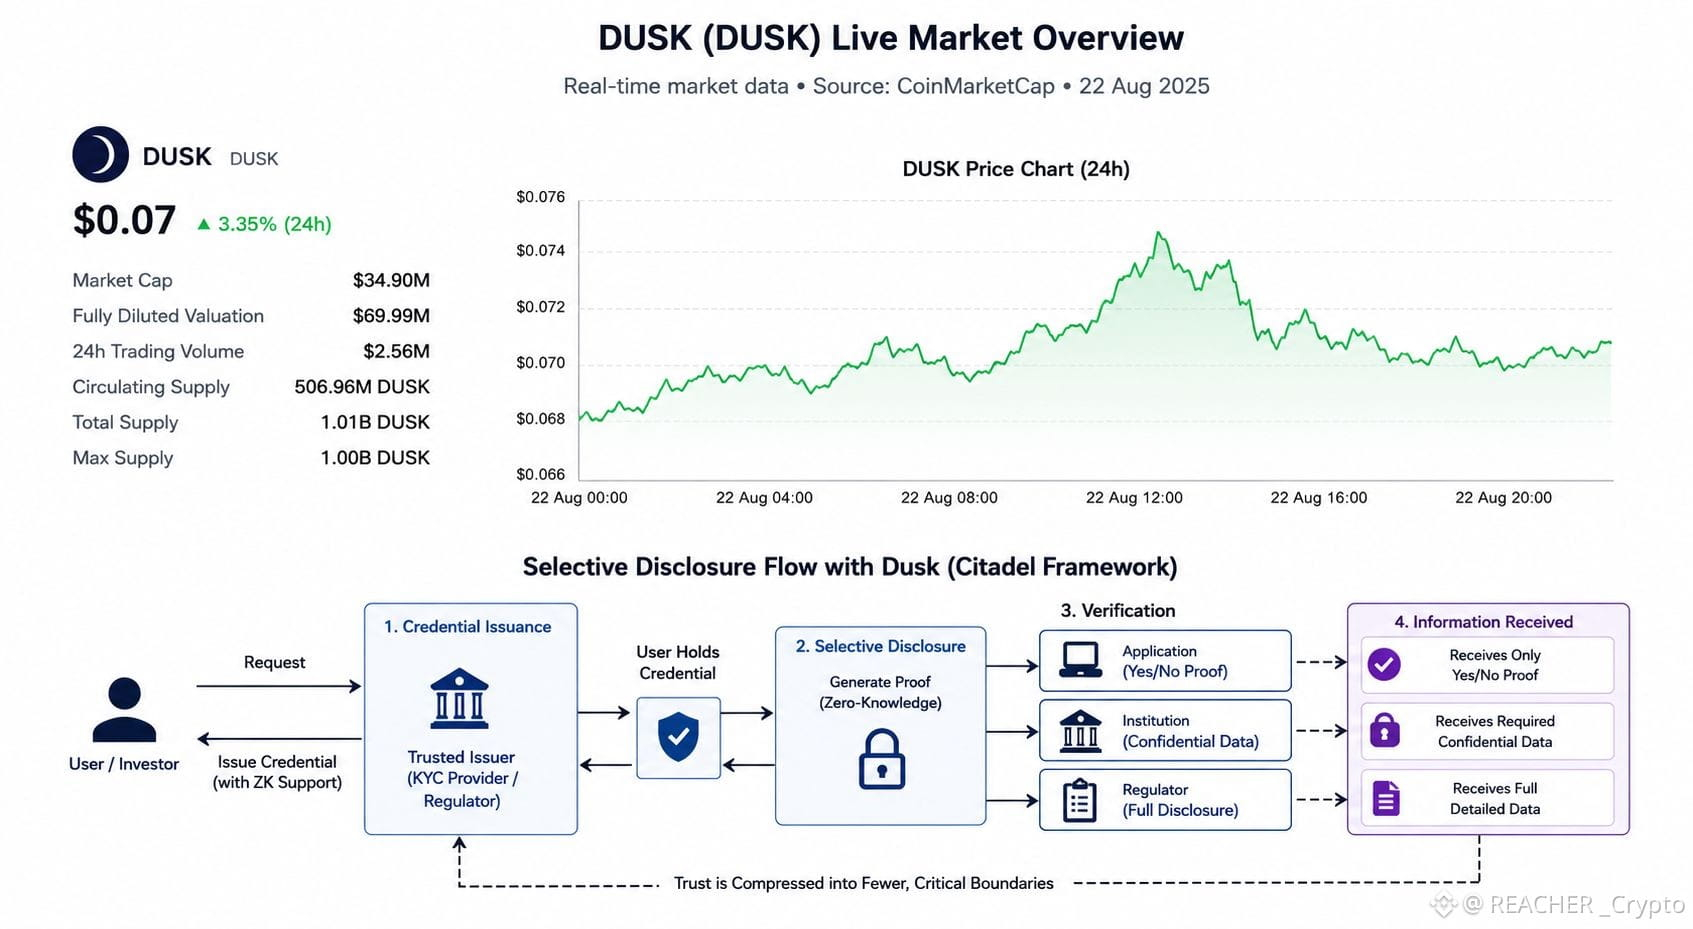
#dusk $DUSK @Dusk_Foundation i раньше я думал, что больше прозрачности автоматически означает больше доверия. затем я посмотрел на @Dusk_Foundation и заметил противоречие, о котором я по-настоящему не задумывался.
DUSK торгуется около $0.07 при примерно $2–3 млн дневного оборота в последнее время. на таком масштабе меня меньше интересует, насколько хорошо на бумаге звучит архитектура приватности, и больше — какую именно структуру доверия рынок на самом деле просит принять.
именно это сделало Citadel для меня интересной.
похоже, она не относится к приватности как к тому, чтобы сделать всё невидимым. идея ближе к тому, чтобы уменьшить, сколько информации каждый участник действительно должен получать.
я могу доказать, что прошёл KYC или соответствую требованию для участия, не передавая каждому заявлению свои исходные идентификационные данные.
регулятору может понадобиться детальное раскрытие.
институции может понадобиться конфиденциальность.
а заявке может быть достаточно доказательства вида «да/нет».
Та же финансовая активность. разная видимость.
но вот о чём я всё время думаю:
чем меньше информации получает приложение, тем важнее становится информация, которую оно выбирает доверять.
доказательство с нулевым знанием может установить, что учётная запись (credential) действительна. но оно не может установить, был ли эмитент заслуживающим доверия, был ли выдан credential корректно, или является ли сама политика верификации разумной.
так что Dusk может и не решать проблему доверия.
возможно, он просто сжимает доверие до меньшего числа более важных границ.
и это меняет то, как я смотрю на тезис о приватности.
реальный вопрос не в том, может ли Dusk скрывать финансовую информацию.
вопрос в том, может ли выборочное раскрытие уменьшить объём доверия, «выставленного» по всей системе, не делая оставшиеся точки доверия опасно важными.
это соотношение компромиссов кажется мне намного более интересным, чем просто называть Dusk privacy blockchain.
#dusk
#dusk $DUSK @Dusk i раньше я думал, что больше прозрачности автоматически означает больше доверия. затем я посмотрел на @Dusk и заметил противоречие, о котором я по-настоящему не задумывался.
DUSK торгуется около $0.07 при примерно $2–3 млн дневного оборота в последнее время. на таком масштабе меня меньше интересует, насколько хорошо на бумаге звучит архитектура приватности, и больше — какую именно структуру доверия рынок на самом деле просит принять.
именно это сделало Citadel для меня интересной.
похоже, она не относится к приватности как к тому, чтобы сделать всё невидимым. идея ближе к тому, чтобы уменьшить, сколько информации каждый участник действительно должен получать.
я могу доказать, что прошёл KYC или соответствую требованию для участия, не передавая каждому заявлению свои исходные идентификационные данные.
регулятору может понадобиться детальное раскрытие.
институции может понадобиться конфиденциальность.
а заявке может быть достаточно доказательства вида «да/нет».
Та же финансовая активность. разная видимость.
но вот о чём я всё время думаю:
чем меньше информации получает приложение, тем важнее становится информация, которую оно выбирает доверять.
доказательство с нулевым знанием может установить, что учётная запись (credential) действительна. но оно не может установить, был ли эмитент заслуживающим доверия, был ли выдан credential корректно, или является ли сама политика верификации разумной.
так что Dusk может и не решать проблему доверия.
возможно, он просто сжимает доверие до меньшего числа более важных границ.
и это меняет то, как я смотрю на тезис о приватности.
реальный вопрос не в том, может ли Dusk скрывать финансовую информацию.
вопрос в том, может ли выборочное раскрытие уменьшить объём доверия, «выставленного» по всей системе, не делая оставшиеся точки доверия опасно важными.
это соотношение компромиссов кажется мне намного более интересным, чем просто называть Dusk privacy blockchain.
#dusk
DUSK торгуется около $0.07 при примерно $2–3 млн дневного оборота в последнее время. на таком масштабе меня меньше интересует, насколько хорошо на бумаге звучит архитектура приватности, и больше — какую именно структуру доверия рынок на самом деле просит принять.
именно это сделало Citadel для меня интересной.
похоже, она не относится к приватности как к тому, чтобы сделать всё невидимым. идея ближе к тому, чтобы уменьшить, сколько информации каждый участник действительно должен получать.
я могу доказать, что прошёл KYC или соответствую требованию для участия, не передавая каждому заявлению свои исходные идентификационные данные.
регулятору может понадобиться детальное раскрытие.
институции может понадобиться конфиденциальность.
а заявке может быть достаточно доказательства вида «да/нет».
Та же финансовая активность. разная видимость.
но вот о чём я всё время думаю:
чем меньше информации получает приложение, тем важнее становится информация, которую оно выбирает доверять.
доказательство с нулевым знанием может установить, что учётная запись (credential) действительна. но оно не может установить, был ли эмитент заслуживающим доверия, был ли выдан credential корректно, или является ли сама политика верификации разумной.
так что Dusk может и не решать проблему доверия.
возможно, он просто сжимает доверие до меньшего числа более важных границ.
и это меняет то, как я смотрю на тезис о приватности.
реальный вопрос не в том, может ли Dusk скрывать финансовую информацию.
вопрос в том, может ли выборочное раскрытие уменьшить объём доверия, «выставленного» по всей системе, не делая оставшиеся точки доверия опасно важными.
это соотношение компромиссов кажется мне намного более интересным, чем просто называть Dusk privacy blockchain.
#dusk
3
5
207
#termmax @termmax
что-то про числа TermMax меня застало врасплох.
протокол может размещать рынки с фиксированной ставкой почти где угодно, но капитал, похоже, не заботится о географической симметрии.
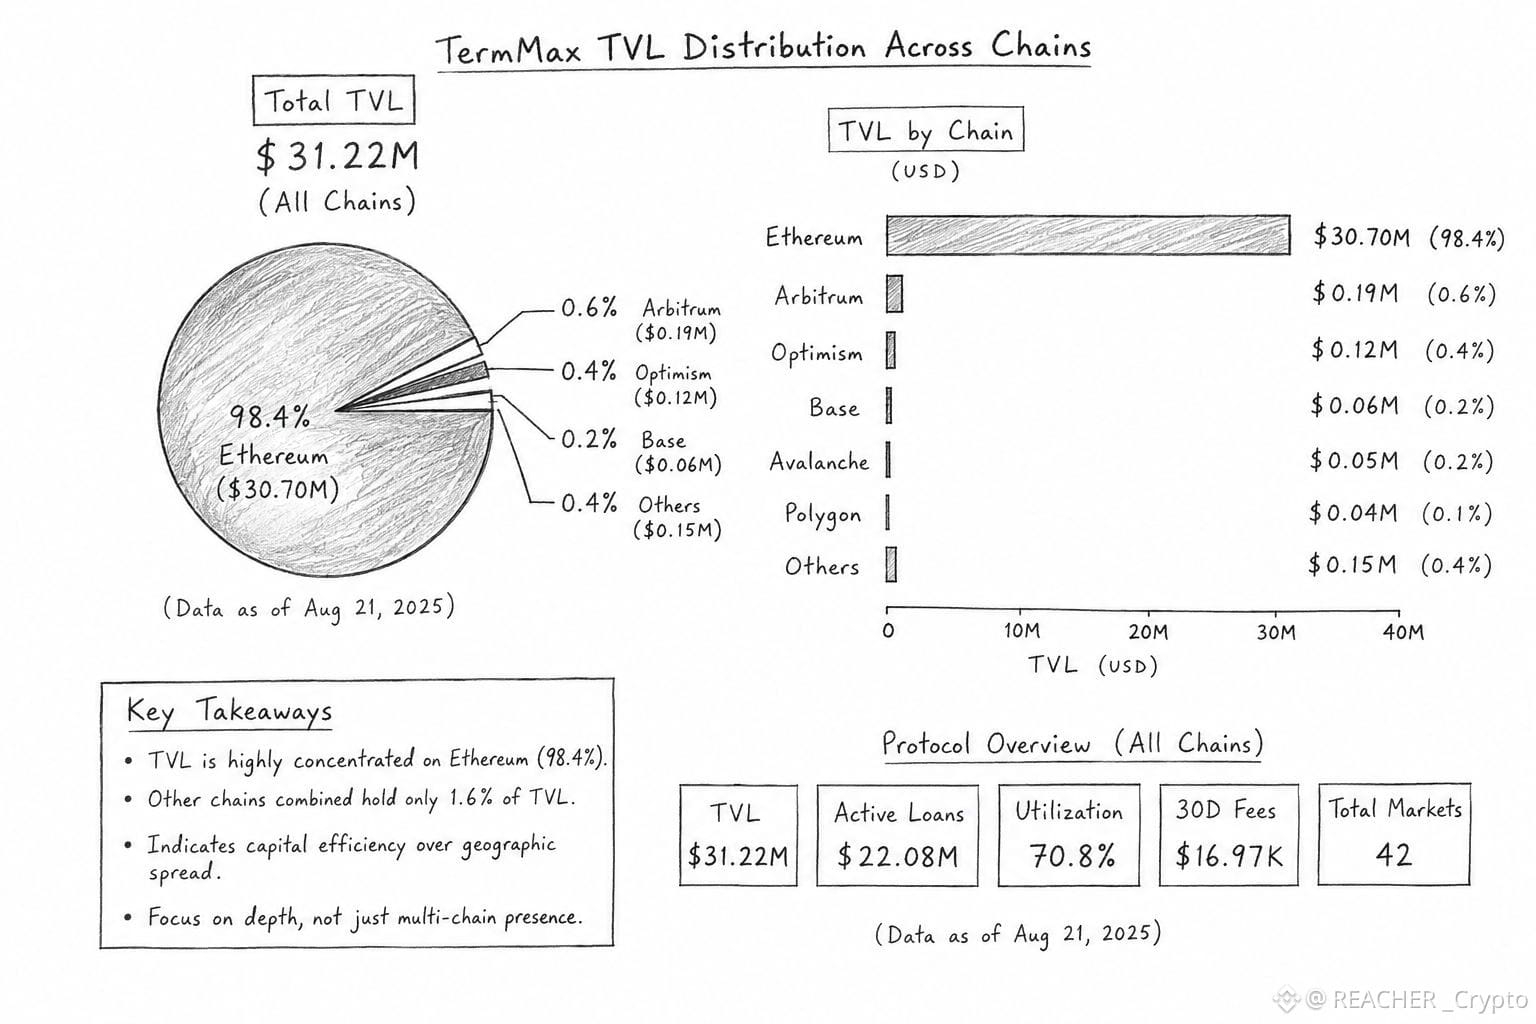
последние цифры, которые я смотрю, показывают около $31,22 млн TVL, причем примерно 98,4% сосредоточено в Ethereum. на первый взгляд это похоже на разрыв в принятии между несколькими сетями.
я думаю, есть более полезная интерпретация.
TermMax, возможно, отделяет доступность рынков от эффективности капитала.
добавление еще одной цепочки дает пользователям еще одно место, где можно занимать, кредитовать или размещать залог. но если ликвидность там тонкая, то простое «распыление» капитала только потому, что рынок существует, может на самом деле ухудшить систему. рынки с фиксированной ставкой особенно нуждаются в достаточной глубине, чтобы корректно работали ценообразование и сопоставление сделок.
поэтому концентрация в Ethereum может быть не столько признаком провала расширения, сколько признаком того, что капитал выбирает точечно.
это создает тонкий компромисс.
TermMax может расширить свою адресуемую аудиторию, не обязательно сразу расширяя свою используемую ликвидность. сеть становится шире, а экономический центр при этом остается удивительно узким.
поэтому я меньше интересуюсь следующим объявлением о цепочке.
мне нужно понять, начнет ли второй по величине узел ликвидности становиться значимым.
и я буду отслеживать это не только через TVL: активные займы, utilization, генерацию комиссий и то, сохраняется ли капитал после отмены стимулов или когда новые запуски рынков начинают затухать.
потому что реальный тест мультичейн-протокола кредитования — это не то, сколько мест он может охватить.
важно, решит ли в итоге ликвидность, что стоит «уходить из дома».
концентрация в Ethereum — это слабое место, которое TermMax нужно устранить, или естественный результат того, что капитал выбирает самый эффективный рынок?
#TermMax
#termmax @TermMax
что-то про числа TermMax меня застало врасплох.
протокол может размещать рынки с фиксированной ставкой почти где угодно, но капитал, похоже, не заботится о географической симметрии.
последние цифры, которые я смотрю, показывают около $31,22 млн TVL, причем примерно 98,4% сосредоточено в Ethereum. на первый взгляд это похоже на разрыв в принятии между несколькими сетями.
я думаю, есть более полезная интерпретация.
TermMax, возможно, отделяет доступность рынков от эффективности капитала.
добавление еще одной цепочки дает пользователям еще одно место, где можно занимать, кредитовать или размещать залог. но если ликвидность там тонкая, то простое «распыление» капитала только потому, что рынок существует, может на самом деле ухудшить систему. рынки с фиксированной ставкой особенно нуждаются в достаточной глубине, чтобы корректно работали ценообразование и сопоставление сделок.
поэтому концентрация в Ethereum может быть не столько признаком провала расширения, сколько признаком того, что капитал выбирает точечно.
это создает тонкий компромисс.
TermMax может расширить свою адресуемую аудиторию, не обязательно сразу расширяя свою используемую ликвидность. сеть становится шире, а экономический центр при этом остается удивительно узким.
поэтому я меньше интересуюсь следующим объявлением о цепочке.
мне нужно понять, начнет ли второй по величине узел ликвидности становиться значимым.
и я буду отслеживать это не только через TVL: активные займы, utilization, генерацию комиссий и то, сохраняется ли капитал после отмены стимулов или когда новые запуски рынков начинают затухать.
потому что реальный тест мультичейн-протокола кредитования — это не то, сколько мест он может охватить.
важно, решит ли в итоге ликвидность, что стоит «уходить из дома».
концентрация в Ethereum — это слабое место, которое TermMax нужно устранить, или естественный результат того, что капитал выбирает самый эффективный рынок?
#TermMax
что-то про числа TermMax меня застало врасплох.
протокол может размещать рынки с фиксированной ставкой почти где угодно, но капитал, похоже, не заботится о географической симметрии.
последние цифры, которые я смотрю, показывают около $31,22 млн TVL, причем примерно 98,4% сосредоточено в Ethereum. на первый взгляд это похоже на разрыв в принятии между несколькими сетями.
я думаю, есть более полезная интерпретация.
TermMax, возможно, отделяет доступность рынков от эффективности капитала.
добавление еще одной цепочки дает пользователям еще одно место, где можно занимать, кредитовать или размещать залог. но если ликвидность там тонкая, то простое «распыление» капитала только потому, что рынок существует, может на самом деле ухудшить систему. рынки с фиксированной ставкой особенно нуждаются в достаточной глубине, чтобы корректно работали ценообразование и сопоставление сделок.
поэтому концентрация в Ethereum может быть не столько признаком провала расширения, сколько признаком того, что капитал выбирает точечно.
это создает тонкий компромисс.
TermMax может расширить свою адресуемую аудиторию, не обязательно сразу расширяя свою используемую ликвидность. сеть становится шире, а экономический центр при этом остается удивительно узким.
поэтому я меньше интересуюсь следующим объявлением о цепочке.
мне нужно понять, начнет ли второй по величине узел ликвидности становиться значимым.
и я буду отслеживать это не только через TVL: активные займы, utilization, генерацию комиссий и то, сохраняется ли капитал после отмены стимулов или когда новые запуски рынков начинают затухать.
потому что реальный тест мультичейн-протокола кредитования — это не то, сколько мест он может охватить.
важно, решит ли в итоге ликвидность, что стоит «уходить из дома».
концентрация в Ethereum — это слабое место, которое TermMax нужно устранить, или естественный результат того, что капитал выбирает самый эффективный рынок?
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
Сначала я думал, что токенизация регулируемого актива в основном заключается в том, чтобы перенести право собственности в ончейн и добавить нужные проверки комплаенса.
но чем глубже я вникал в Dusk, тем больше понимал, что в этом взгляде не хватало чего-то важного.
меня особенно зацепил Zedger. он не рассматривает ценную бумагу просто как токен, который переходит из одного кошелька в другой. в дизайне предусмотрены белые списки пользователей, принятие переводов, расчёты, претензии, голосование и дивиденды.
это заставило меня по-новому осмыслить, что на самом деле означает «инфраструктура RWA».
Бонд или фонд не превращается в функциональный финансовый актив только потому, что его владение записано в блокчейне. сети всё равно нужно понимать, кто имеет право его держать, кто может его получить, когда перевод принимается, когда право собственности считается урегулированным, и какие права у держателя остаются после этого.
и именно поэтому формулировки Dusk про токенизацию ценных бумаг и управление жизненным циклом привлекли моё внимание. в whitepaper говорится, что это было ключевым вариантом использования для протокола, а не чем-то добавленным потом.
но вот где я всё ещё осторожен.
перенос большей части финансового жизненного цикла в ончейн может сократить разрозненные процессы. это также может сделать блокчейн ответственным за значительно более широкий набор правил и пограничных случаев.
так что, возможно, реальный тест для Dusk не в том:
Можете ли вы токенизировать финансовый актив?
а в том:
Можете ли вы заставить все правила вокруг этого актива работать вместе, не превращая сам блокчейн в ещё один слой финансовой сложности?
вот за каким вопросом я сейчас наблюдаю. 🤔
#dusk
#dusk $DUSK @Dusk
Сначала я думал, что токенизация регулируемого актива в основном заключается в том, чтобы перенести право собственности в ончейн и добавить нужные проверки комплаенса.
но чем глубже я вникал в Dusk, тем больше понимал, что в этом взгляде не хватало чего-то важного.
меня особенно зацепил Zedger. он не рассматривает ценную бумагу просто как токен, который переходит из одного кошелька в другой. в дизайне предусмотрены белые списки пользователей, принятие переводов, расчёты, претензии, голосование и дивиденды.
это заставило меня по-новому осмыслить, что на самом деле означает «инфраструктура RWA».
Бонд или фонд не превращается в функциональный финансовый актив только потому, что его владение записано в блокчейне. сети всё равно нужно понимать, кто имеет право его держать, кто может его получить, когда перевод принимается, когда право собственности считается урегулированным, и какие права у держателя остаются после этого.
и именно поэтому формулировки Dusk про токенизацию ценных бумаг и управление жизненным циклом привлекли моё внимание. в whitepaper говорится, что это было ключевым вариантом использования для протокола, а не чем-то добавленным потом.
но вот где я всё ещё осторожен.
перенос большей части финансового жизненного цикла в ончейн может сократить разрозненные процессы. это также может сделать блокчейн ответственным за значительно более широкий набор правил и пограничных случаев.
так что, возможно, реальный тест для Dusk не в том:
Можете ли вы токенизировать финансовый актив?
а в том:
Можете ли вы заставить все правила вокруг этого актива работать вместе, не превращая сам блокчейн в ещё один слой финансовой сложности?
вот за каким вопросом я сейчас наблюдаю. 🤔
#dusk
Сначала я думал, что токенизация регулируемого актива в основном заключается в том, чтобы перенести право собственности в ончейн и добавить нужные проверки комплаенса.
но чем глубже я вникал в Dusk, тем больше понимал, что в этом взгляде не хватало чего-то важного.
меня особенно зацепил Zedger. он не рассматривает ценную бумагу просто как токен, который переходит из одного кошелька в другой. в дизайне предусмотрены белые списки пользователей, принятие переводов, расчёты, претензии, голосование и дивиденды.
это заставило меня по-новому осмыслить, что на самом деле означает «инфраструктура RWA».
Бонд или фонд не превращается в функциональный финансовый актив только потому, что его владение записано в блокчейне. сети всё равно нужно понимать, кто имеет право его держать, кто может его получить, когда перевод принимается, когда право собственности считается урегулированным, и какие права у держателя остаются после этого.
и именно поэтому формулировки Dusk про токенизацию ценных бумаг и управление жизненным циклом привлекли моё внимание. в whitepaper говорится, что это было ключевым вариантом использования для протокола, а не чем-то добавленным потом.
но вот где я всё ещё осторожен.
перенос большей части финансового жизненного цикла в ончейн может сократить разрозненные процессы. это также может сделать блокчейн ответственным за значительно более широкий набор правил и пограничных случаев.
так что, возможно, реальный тест для Dusk не в том:
Можете ли вы токенизировать финансовый актив?
а в том:
Можете ли вы заставить все правила вокруг этого актива работать вместе, не превращая сам блокчейн в ещё один слой финансовой сложности?
вот за каким вопросом я сейчас наблюдаю. 🤔
#dusk
4
4
207
#termmax @termmax
Я продолжаю возвращаться к TermMax, потому что интересное число может вообще не быть TVL.
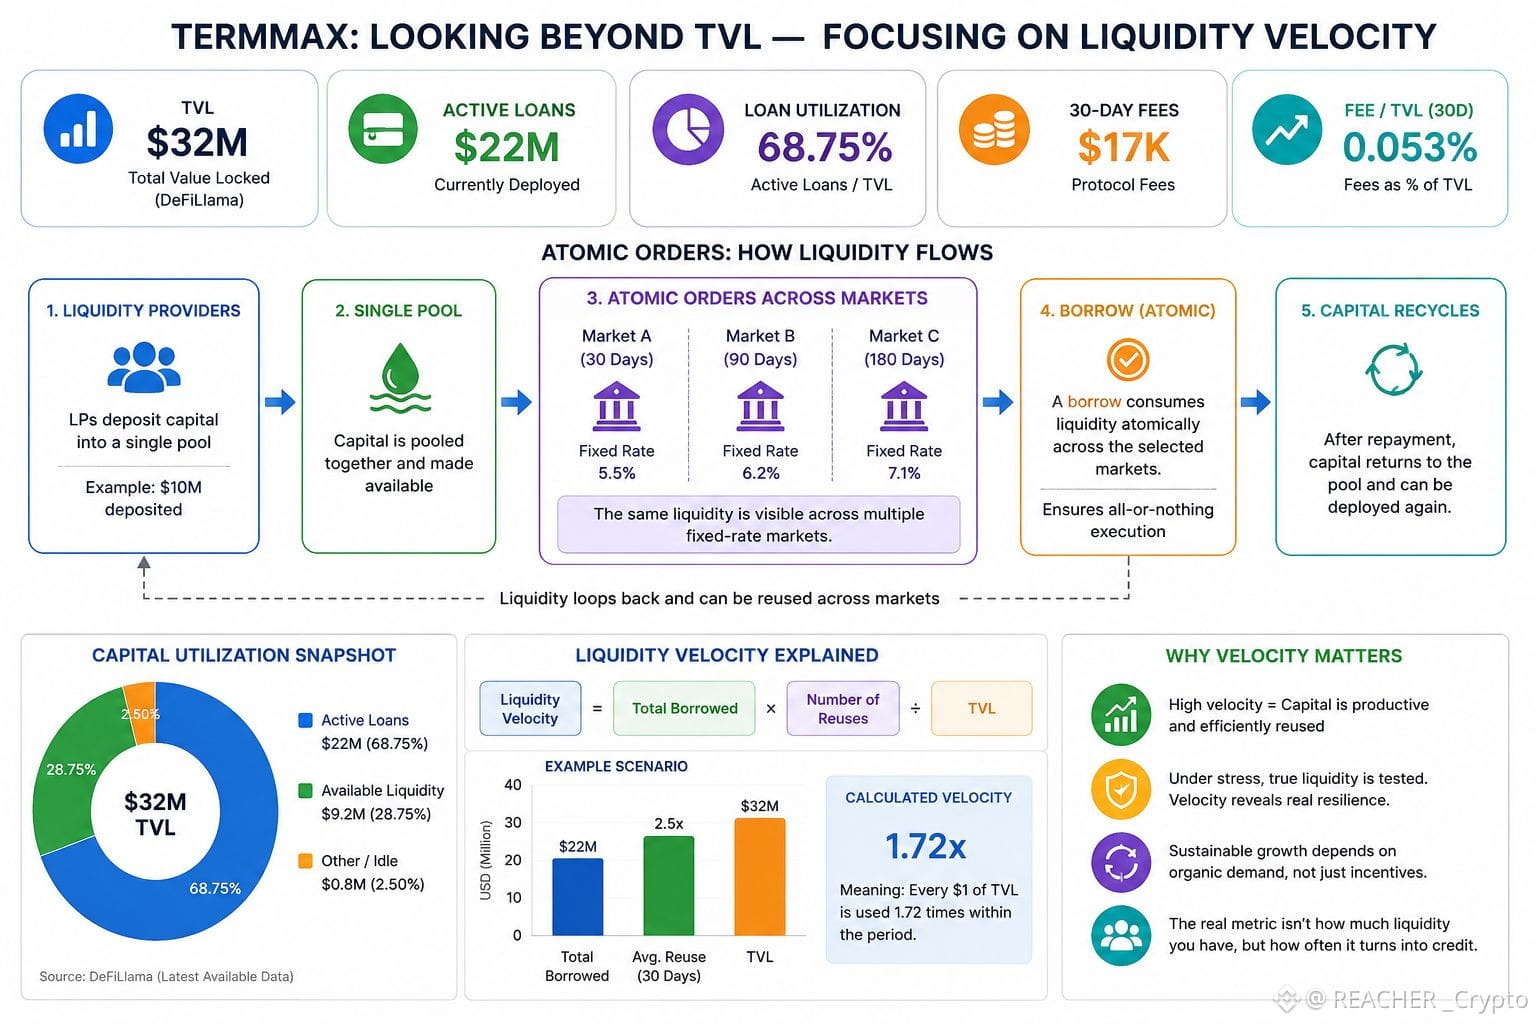
Сейчас DeFiLlama показывает примерно $32M TVL, $22M в активных займах и лишь около $17K в комиссионных за 30 дней. Это создает странную картину: большая часть капитала уже работает, но поток комиссий при этом выглядит сравнительно небольшим.
Затем я присмотрелся к Atomic Orders.
Дизайн простой, но смысл не таков: один пул может показывать один и тот же капитал сразу в нескольких рынках с фиксированной ставкой, тогда как заимствование потребляет эту ликвидность атомарно по отношению к остальным. TermMax говорит, что это сделано, чтобы уменьшить фрагментацию и позволить тому же капиталу обращаться более эффективно.
Это приводит к противоречию, о котором я не подумал.
Более заметная ликвидность не обязательно означает наличие большей ликвидности. Возможно, та же ликвидность учитывается сразу в большем числе возможностей.
Поэтому меня меньше интересует, будет ли TVL расти отсюда. Я хочу понять, с какой скоростью каждый доллар превращается в реальный кредит, как часто он переиспользуется и что происходит, когда несколько рынков нуждаются в нем одновременно.
Поскольку $22M активных займов на фоне ~$32M TVL уже указывает на существенную загрузку.
Главный же вопрос: становится ли эта эффективность устойчивой экономической активностью, когда стимулы перестают делать часть работы.
Возможно, реальный показатель TermMax — не глубина ликвидности.
А скорость ликвидности под нагрузкой.
#TermMax
#termmax @TermMax
Я продолжаю возвращаться к TermMax, потому что интересное число может вообще не быть TVL.
Сейчас DeFiLlama показывает примерно $32M TVL, $22M в активных займах и лишь около $17K в комиссионных за 30 дней. Это создает странную картину: большая часть капитала уже работает, но поток комиссий при этом выглядит сравнительно небольшим.
Затем я присмотрелся к Atomic Orders.
Дизайн простой, но смысл не таков: один пул может показывать один и тот же капитал сразу в нескольких рынках с фиксированной ставкой, тогда как заимствование потребляет эту ликвидность атомарно по отношению к остальным. TermMax говорит, что это сделано, чтобы уменьшить фрагментацию и позволить тому же капиталу обращаться более эффективно.
Это приводит к противоречию, о котором я не подумал.
Более заметная ликвидность не обязательно означает наличие большей ликвидности. Возможно, та же ликвидность учитывается сразу в большем числе возможностей.
Поэтому меня меньше интересует, будет ли TVL расти отсюда. Я хочу понять, с какой скоростью каждый доллар превращается в реальный кредит, как часто он переиспользуется и что происходит, когда несколько рынков нуждаются в нем одновременно.
Поскольку $22M активных займов на фоне ~$32M TVL уже указывает на существенную загрузку.
Главный же вопрос: становится ли эта эффективность устойчивой экономической активностью, когда стимулы перестают делать часть работы.
Возможно, реальный показатель TermMax — не глубина ликвидности.
А скорость ликвидности под нагрузкой.
#TermMax
Я продолжаю возвращаться к TermMax, потому что интересное число может вообще не быть TVL.
Сейчас DeFiLlama показывает примерно $32M TVL, $22M в активных займах и лишь около $17K в комиссионных за 30 дней. Это создает странную картину: большая часть капитала уже работает, но поток комиссий при этом выглядит сравнительно небольшим.
Затем я присмотрелся к Atomic Orders.
Дизайн простой, но смысл не таков: один пул может показывать один и тот же капитал сразу в нескольких рынках с фиксированной ставкой, тогда как заимствование потребляет эту ликвидность атомарно по отношению к остальным. TermMax говорит, что это сделано, чтобы уменьшить фрагментацию и позволить тому же капиталу обращаться более эффективно.
Это приводит к противоречию, о котором я не подумал.
Более заметная ликвидность не обязательно означает наличие большей ликвидности. Возможно, та же ликвидность учитывается сразу в большем числе возможностей.
Поэтому меня меньше интересует, будет ли TVL расти отсюда. Я хочу понять, с какой скоростью каждый доллар превращается в реальный кредит, как часто он переиспользуется и что происходит, когда несколько рынков нуждаются в нем одновременно.
Поскольку $22M активных займов на фоне ~$32M TVL уже указывает на существенную загрузку.
Главный же вопрос: становится ли эта эффективность устойчивой экономической активностью, когда стимулы перестают делать часть работы.
Возможно, реальный показатель TermMax — не глубина ликвидности.
А скорость ликвидности под нагрузкой.
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation Я продолжаю смотреть на сегодняшнюю торговлю Dusk, и противоречие, которое никак не могу окончательно снять, заключается в том, что более качественное соблюдение правил на самом деле может сделать рынок RWA сложнее для торговли.
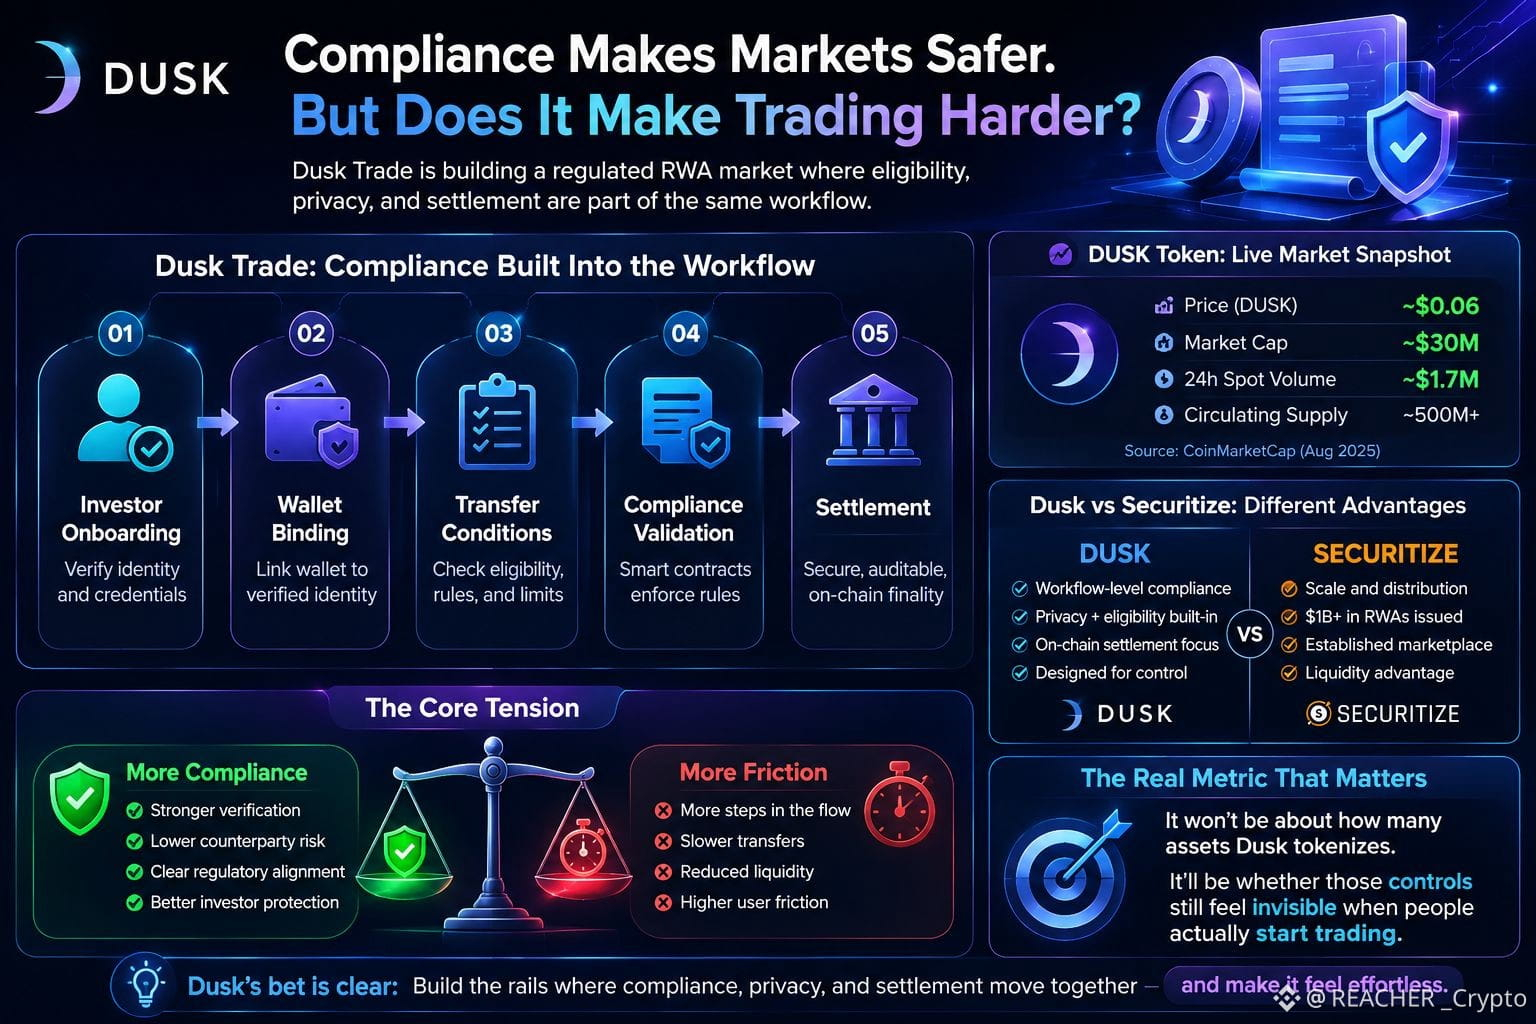
Дизайн Dusk встраивает критерии соответствия непосредственно в рабочий процесс: подключить инвестора, привязать кошелёк, проверить условия перевода, затем выполнить расчёт. В документации это изложено довольно эксплицитно: кошелёк — это не только место, где хранится актив; он может стать частью того, кто имеет право держать или перемещать его.
Это логично для регулируемых рынков.
Но живые цифры заставляют меня задуматься.
DUSK находится примерно на уровне $0.06 при рыночной капитализации около $30 млн, тогда как 24-часовой спотовый объём — около $1.7 млн.
То есть уже есть небольшая, но реальная проверка ликвидности рынка вокруг самого токена, при том что Dusk пытается создать гораздо более контролируемую среду для регулируемых активов.
Это создаёт интересное напряжение.
Больше проверок может сделать право собственности безопаснее и проще для верификации. Но каждый дополнительный шаг также может замедлять движение, которое нужен вторичному рынку.
Securitize уже имеет преимущество масштаба: через свою платформу выпущено более $1 млрд в RWAs.
Dusk делает ставку на другую часть задачи: координировать соответствие, приватность и расчёты в одном и том же рабочем процессе.
Я начинаю думать, что главный показатель окажется не в том, сколько активов токенизирует Dusk.
Главный вопрос будет в том, ощущаются ли эти ограничения невидимыми, когда люди действительно начнут торговать.
#dusk
#dusk $DUSK @Dusk Я продолжаю смотреть на сегодняшнюю торговлю Dusk, и противоречие, которое никак не могу окончательно снять, заключается в том, что более качественное соблюдение правил на самом деле может сделать рынок RWA сложнее для торговли.
Дизайн Dusk встраивает критерии соответствия непосредственно в рабочий процесс: подключить инвестора, привязать кошелёк, проверить условия перевода, затем выполнить расчёт. В документации это изложено довольно эксплицитно: кошелёк — это не только место, где хранится актив; он может стать частью того, кто имеет право держать или перемещать его.
Это логично для регулируемых рынков.
Но живые цифры заставляют меня задуматься.
DUSK находится примерно на уровне $0.06 при рыночной капитализации около $30 млн, тогда как 24-часовой спотовый объём — около $1.7 млн.
То есть уже есть небольшая, но реальная проверка ликвидности рынка вокруг самого токена, при том что Dusk пытается создать гораздо более контролируемую среду для регулируемых активов.
Это создаёт интересное напряжение.
Больше проверок может сделать право собственности безопаснее и проще для верификации. Но каждый дополнительный шаг также может замедлять движение, которое нужен вторичному рынку.
Securitize уже имеет преимущество масштаба: через свою платформу выпущено более $1 млрд в RWAs.
Dusk делает ставку на другую часть задачи: координировать соответствие, приватность и расчёты в одном и том же рабочем процессе.
Я начинаю думать, что главный показатель окажется не в том, сколько активов токенизирует Dusk.
Главный вопрос будет в том, ощущаются ли эти ограничения невидимыми, когда люди действительно начнут торговать.
#dusk
Дизайн Dusk встраивает критерии соответствия непосредственно в рабочий процесс: подключить инвестора, привязать кошелёк, проверить условия перевода, затем выполнить расчёт. В документации это изложено довольно эксплицитно: кошелёк — это не только место, где хранится актив; он может стать частью того, кто имеет право держать или перемещать его.
Это логично для регулируемых рынков.
Но живые цифры заставляют меня задуматься.
DUSK находится примерно на уровне $0.06 при рыночной капитализации около $30 млн, тогда как 24-часовой спотовый объём — около $1.7 млн.
То есть уже есть небольшая, но реальная проверка ликвидности рынка вокруг самого токена, при том что Dusk пытается создать гораздо более контролируемую среду для регулируемых активов.
Это создаёт интересное напряжение.
Больше проверок может сделать право собственности безопаснее и проще для верификации. Но каждый дополнительный шаг также может замедлять движение, которое нужен вторичному рынку.
Securitize уже имеет преимущество масштаба: через свою платформу выпущено более $1 млрд в RWAs.
Dusk делает ставку на другую часть задачи: координировать соответствие, приватность и расчёты в одном и том же рабочем процессе.
Я начинаю думать, что главный показатель окажется не в том, сколько активов токенизирует Dusk.
Главный вопрос будет в том, ощущаются ли эти ограничения невидимыми, когда люди действительно начнут торговать.
#dusk
4
3
238
#termmax @termmax Я раньше думал, что DeFi-вайлюты (vaults) — это довольно простая история.
Вы вносите средства, стратегия ищет доходность, и вы забираете возврат. Вроде бы всё просто.
но чем больше я изучал Vault TermMax и модель Curator, тем больше понимал, что мне не хватало одной важной части.
куратор — это не просто тот, кто гонится за самым высоким APY.
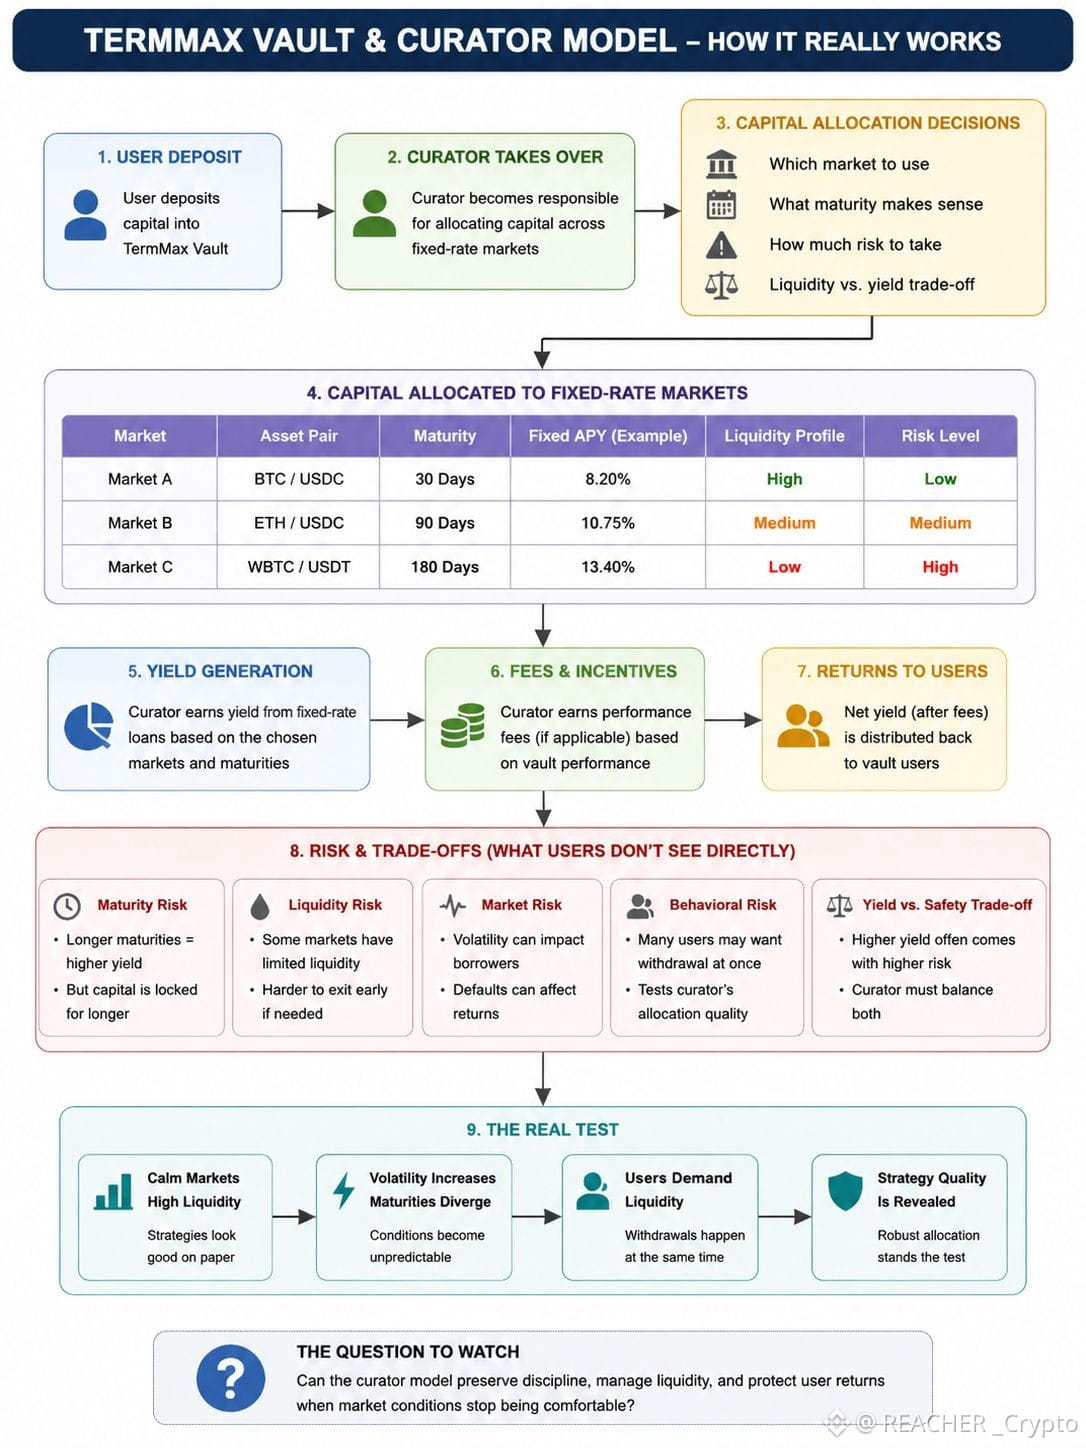
они решают, куда направлять капитал, какой рынок использовать, какая зрелость/срок (maturity) подходит, и сколько риска вообще стоит принимать. В рынках с фиксированной ставкой эта последняя часть становится ещё интереснее, потому что время становится частью решения об распределении.
Более высокая доходность может выглядеть привлекательной на экране, но она не говорит мне, подходит ли зрелость/срок, и имеет ли смысл компромисс по ликвидности.
это изменило то, как я думаю о «пассивной» доходности.
пользователь может быть пассивным, но риск никуда не исчезает. Кто-то всё равно должен принимать решения по распределению капиталa. Разница в том, что пользователь доверяет куратору принять их за него.
и я думаю, именно с этого момента начинается настоящее испытание.
Стратегия может выглядеть вполне разумно, когда ликвидность сильная, а рынки спокойны. Мне гораздо интереснее, что происходит, когда растёт волатильность, сроки (maturities) начинают расходиться, и пользователи внезапно хотят ликвидность одновременно.
И вот тогда вы узнаёте, было ли распределение капитала (allocation process) действительно устойчивым (robust) или просто хорошо выглядело в лёгких условиях.
Поэтому меня меньше интересует оценка TermMax vault исключительно по его APY.
Я хочу понять, откуда берётся эта доходность, что куратор «отдаёт/жертвует», чтобы её добиться, и как ведёт себя стратегия, когда условия становятся неудобными.
потому что пассивная доходность не означает пассивный риск.
это значит, что кто-то другой принимает решения за вас.
#TermMax
#termmax @TermMax Я раньше думал, что DeFi-вайлюты (vaults) — это довольно простая история.
Вы вносите средства, стратегия ищет доходность, и вы забираете возврат. Вроде бы всё просто.
но чем больше я изучал Vault TermMax и модель Curator, тем больше понимал, что мне не хватало одной важной части.
куратор — это не просто тот, кто гонится за самым высоким APY.
они решают, куда направлять капитал, какой рынок использовать, какая зрелость/срок (maturity) подходит, и сколько риска вообще стоит принимать. В рынках с фиксированной ставкой эта последняя часть становится ещё интереснее, потому что время становится частью решения об распределении.
Более высокая доходность может выглядеть привлекательной на экране, но она не говорит мне, подходит ли зрелость/срок, и имеет ли смысл компромисс по ликвидности.
это изменило то, как я думаю о «пассивной» доходности.
пользователь может быть пассивным, но риск никуда не исчезает. Кто-то всё равно должен принимать решения по распределению капиталa. Разница в том, что пользователь доверяет куратору принять их за него.
и я думаю, именно с этого момента начинается настоящее испытание.
Стратегия может выглядеть вполне разумно, когда ликвидность сильная, а рынки спокойны. Мне гораздо интереснее, что происходит, когда растёт волатильность, сроки (maturities) начинают расходиться, и пользователи внезапно хотят ликвидность одновременно.
И вот тогда вы узнаёте, было ли распределение капитала (allocation process) действительно устойчивым (robust) или просто хорошо выглядело в лёгких условиях.
Поэтому меня меньше интересует оценка TermMax vault исключительно по его APY.
Я хочу понять, откуда берётся эта доходность, что куратор «отдаёт/жертвует», чтобы её добиться, и как ведёт себя стратегия, когда условия становятся неудобными.
потому что пассивная доходность не означает пассивный риск.
это значит, что кто-то другой принимает решения за вас.
#TermMax
Вы вносите средства, стратегия ищет доходность, и вы забираете возврат. Вроде бы всё просто.
но чем больше я изучал Vault TermMax и модель Curator, тем больше понимал, что мне не хватало одной важной части.
куратор — это не просто тот, кто гонится за самым высоким APY.
они решают, куда направлять капитал, какой рынок использовать, какая зрелость/срок (maturity) подходит, и сколько риска вообще стоит принимать. В рынках с фиксированной ставкой эта последняя часть становится ещё интереснее, потому что время становится частью решения об распределении.
Более высокая доходность может выглядеть привлекательной на экране, но она не говорит мне, подходит ли зрелость/срок, и имеет ли смысл компромисс по ликвидности.
это изменило то, как я думаю о «пассивной» доходности.
пользователь может быть пассивным, но риск никуда не исчезает. Кто-то всё равно должен принимать решения по распределению капиталa. Разница в том, что пользователь доверяет куратору принять их за него.
и я думаю, именно с этого момента начинается настоящее испытание.
Стратегия может выглядеть вполне разумно, когда ликвидность сильная, а рынки спокойны. Мне гораздо интереснее, что происходит, когда растёт волатильность, сроки (maturities) начинают расходиться, и пользователи внезапно хотят ликвидность одновременно.
И вот тогда вы узнаёте, было ли распределение капитала (allocation process) действительно устойчивым (robust) или просто хорошо выглядело в лёгких условиях.
Поэтому меня меньше интересует оценка TermMax vault исключительно по его APY.
Я хочу понять, откуда берётся эта доходность, что куратор «отдаёт/жертвует», чтобы её добиться, и как ведёт себя стратегия, когда условия становятся неудобными.
потому что пассивная доходность не означает пассивный риск.
это значит, что кто-то другой принимает решения за вас.
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
Сначала я подумал, что история Dusk о приватности в основном связана со скрытием транзакций.
потом я глубже разобрался в архитектуре и заметил кое-что более интересное: приватность не рассматривается как нечто, добавляемое в конце. она может начинаться даже до того, как транзакция будет обработана.
то, что привлекло мое внимАние, — это Proof of blind bid (доказательство слепой ставки), используемый в конструкции консенсуса Dusk Segregated Byzantine Agreement (SBA).
Самое интеРесное в том, что выбор лидера может происходить без простого раскрытия всей информации о том, кто конкурирует за то, чтобы произвести следующий блок.
это изменило то, как я смотрю на Dusk.
затем есть Phoenix, который подходит к конфиденциальным расходам через UTxO-ориентированный дизайн, а Zedger выбирает иной путь к приватности для деятельности, связанной с регулируемыми security-токенами.
так что для меня главный вопрос не в том:
Есть ли у Dusk приватность?
а в том:
Сколько информации протокола может оставаться приватной, пока сеть все еще достигает договоренности и доказывает, что все валидно?
это гораздо более сложная задача.
я по-прежнему слежу за тем, как эти компоненты работают в реальном использовании, особенно когда масштабируемость и принятие станут реальным испытанием.
но сама архитектура действительно заслуживает внимания.
как вы думаете, приватность должна начинаться на уровне транзакций или сам консенсус тоже должен проектироваться с учетом приватности?
#dusk
Где должна начинаться приватность?
#dusk $DUSK @Dusk
Сначала я подумал, что история Dusk о приватности в основном связана со скрытием транзакций.
потом я глубже разобрался в архитектуре и заметил кое-что более интересное: приватность не рассматривается как нечто, добавляемое в конце. она может начинаться даже до того, как транзакция будет обработана.
то, что привлекло мое внимАние, — это Proof of blind bid (доказательство слепой ставки), используемый в конструкции консенсуса Dusk Segregated Byzantine Agreement (SBA).
Самое интеРесное в том, что выбор лидера может происходить без простого раскрытия всей информации о том, кто конкурирует за то, чтобы произвести следующий блок.
это изменило то, как я смотрю на Dusk.
затем есть Phoenix, который подходит к конфиденциальным расходам через UTxO-ориентированный дизайн, а Zedger выбирает иной путь к приватности для деятельности, связанной с регулируемыми security-токенами.
так что для меня главный вопрос не в том:
Есть ли у Dusk приватность?
а в том:
Сколько информации протокола может оставаться приватной, пока сеть все еще достигает договоренности и доказывает, что все валидно?
это гораздо более сложная задача.
я по-прежнему слежу за тем, как эти компоненты работают в реальном использовании, особенно когда масштабируемость и принятие станут реальным испытанием.
но сама архитектура действительно заслуживает внимания.
как вы думаете, приватность должна начинаться на уровне транзакций или сам консенсус тоже должен проектироваться с учетом приватности?
#dusk
Где должна начинаться приватность?
Сначала я подумал, что история Dusk о приватности в основном связана со скрытием транзакций.
потом я глубже разобрался в архитектуре и заметил кое-что более интересное: приватность не рассматривается как нечто, добавляемое в конце. она может начинаться даже до того, как транзакция будет обработана.
то, что привлекло мое внимАние, — это Proof of blind bid (доказательство слепой ставки), используемый в конструкции консенсуса Dusk Segregated Byzantine Agreement (SBA).
Самое интеРесное в том, что выбор лидера может происходить без простого раскрытия всей информации о том, кто конкурирует за то, чтобы произвести следующий блок.
это изменило то, как я смотрю на Dusk.
затем есть Phoenix, который подходит к конфиденциальным расходам через UTxO-ориентированный дизайн, а Zedger выбирает иной путь к приватности для деятельности, связанной с регулируемыми security-токенами.
так что для меня главный вопрос не в том:
Есть ли у Dusk приватность?
а в том:
Сколько информации протокола может оставаться приватной, пока сеть все еще достигает договоренности и доказывает, что все валидно?
это гораздо более сложная задача.
я по-прежнему слежу за тем, как эти компоненты работают в реальном использовании, особенно когда масштабируемость и принятие станут реальным испытанием.
но сама архитектура действительно заслуживает внимания.
как вы думаете, приватность должна начинаться на уровне транзакций или сам консенсус тоже должен проектироваться с учетом приватности?
#dusk
Где должна начинаться приватность?
Transactions
0%
Consensus
0%
0 проголосовали • Голосование закрыто
7
3
194
#termmax @termmax
Сначала я посмотрел на структуру FT/XT у @termmax FT и подумал: ну что ж, это в основном еще один способ структурировать процентные ставки по займам.
затем я начал думать о самом долге, и это изменило мой взгляд.
взаимосвязь довольно простая:
1 FT + 1 XT = 1 токен долга.
FT дает фиксированное требование по стоимости на момент погашения, в то время как XT — другая сторона той же позиции.
то, что привлекло мое внимание, — что происходит, когда это сталкивается с реальной потребностью в ликвидности.
кредитор может удерживать фиксированную часть, а заемщик потенциально может отделить вторую часть и продать ее ради ликвидности.
это ощущается более значимым, чем просто изменение того, как выражаются проценты.
вы делаете долговое требование более модульным.
мне нравится эта идея. но я все еще не уверен в одном: это действительно упрощает финансирование для пользователей или просто переносит сложность в понимание двух активов вместо одного?
вероятно, это и есть самый интересный вопрос.
#TermMax
Улучшает ли FT/XT гибкость долговых обязательств?
#termmax @TermMax
Сначала я посмотрел на структуру FT/XT у @TermMax FT и подумал: ну что ж, это в основном еще один способ структурировать процентные ставки по займам.
затем я начал думать о самом долге, и это изменило мой взгляд.
взаимосвязь довольно простая:
1 FT + 1 XT = 1 токен долга.
FT дает фиксированное требование по стоимости на момент погашения, в то время как XT — другая сторона той же позиции.
то, что привлекло мое внимание, — что происходит, когда это сталкивается с реальной потребностью в ликвидности.
кредитор может удерживать фиксированную часть, а заемщик потенциально может отделить вторую часть и продать ее ради ликвидности.
это ощущается более значимым, чем просто изменение того, как выражаются проценты.
вы делаете долговое требование более модульным.
мне нравится эта идея. но я все еще не уверен в одном: это действительно упрощает финансирование для пользователей или просто переносит сложность в понимание двух активов вместо одного?
вероятно, это и есть самый интересный вопрос.
#TermMax
Улучшает ли FT/XT гибкость долговых обязательств?
Сначала я посмотрел на структуру FT/XT у @TermMax FT и подумал: ну что ж, это в основном еще один способ структурировать процентные ставки по займам.
затем я начал думать о самом долге, и это изменило мой взгляд.
взаимосвязь довольно простая:
1 FT + 1 XT = 1 токен долга.
FT дает фиксированное требование по стоимости на момент погашения, в то время как XT — другая сторона той же позиции.
то, что привлекло мое внимание, — что происходит, когда это сталкивается с реальной потребностью в ликвидности.
кредитор может удерживать фиксированную часть, а заемщик потенциально может отделить вторую часть и продать ее ради ликвидности.
это ощущается более значимым, чем просто изменение того, как выражаются проценты.
вы делаете долговое требование более модульным.
мне нравится эта идея. но я все еще не уверен в одном: это действительно упрощает финансирование для пользователей или просто переносит сложность в понимание двух активов вместо одного?
вероятно, это и есть самый интересный вопрос.
#TermMax
Улучшает ли FT/XT гибкость долговых обязательств?
🚀 More flexibility
100%
🤔 More complexity
0%
3 проголосовали • Голосование закрыто
6
10
272
Раньше я думал… что большинство криптопроектов просто пытаются воссоздать то, что уже работает, добавляя токен где‑то посередине.
а потом я начал разбираться в @termmax , и это видение стало меняться.
то, что привлекло мое внимание, — это не громкое обещание изменить финансы. Это было соединение блокчейн‑инфраструктуры с тем, что традиционные финансы понимают годами: срочное заимствование, фиксированные доходности и структурированные финансовые позиции.
Деталь, из‑за которой мне стало казаться, что это по‑другому, — то, как долг с фиксированной ставкой можно представлять и торговать on‑chain. это заставило меня думать, что блокчейн не всегда обязан заменять традиционные финансы. Возможно, он также может перестроить некоторые их части более открытым и компонуемым способом.
Однако у меня все еще остаются вопросы. Сколько реальной ликвидности и спроса могут сохранять эти рынки с фиксированной ставкой со временем? И насколько хорошо система справится с рисками смарт‑контрактов, рынка и ликвидаций по мере роста использования?
поэтому я не ухожу с мыслью, что нашел гарантированного победителя.
я ухожу с лучшим вопросом: что еще я отмел, потому что смотрел на крипто через те же предположения?
для меня обучение становится все меньше про поиск ответов и все больше про то, как научиться сомневаться в собственном мышлении.
@termmax #TermMax
Что больше всего важно, чтобы криптопроект ощущался реальным?
Раньше я думал… что большинство криптопроектов просто пытаются воссоздать то, что уже работает, добавляя токен где‑то посередине.
а потом я начал разбираться в @TermMax , и это видение стало меняться.
то, что привлекло мое внимание, — это не громкое обещание изменить финансы. Это было соединение блокчейн‑инфраструктуры с тем, что традиционные финансы понимают годами: срочное заимствование, фиксированные доходности и структурированные финансовые позиции.
Деталь, из‑за которой мне стало казаться, что это по‑другому, — то, как долг с фиксированной ставкой можно представлять и торговать on‑chain. это заставило меня думать, что блокчейн не всегда обязан заменять традиционные финансы. Возможно, он также может перестроить некоторые их части более открытым и компонуемым способом.
Однако у меня все еще остаются вопросы. Сколько реальной ликвидности и спроса могут сохранять эти рынки с фиксированной ставкой со временем? И насколько хорошо система справится с рисками смарт‑контрактов, рынка и ликвидаций по мере роста использования?
поэтому я не ухожу с мыслью, что нашел гарантированного победителя.
я ухожу с лучшим вопросом: что еще я отмел, потому что смотрел на крипто через те же предположения?
для меня обучение становится все меньше про поиск ответов и все больше про то, как научиться сомневаться в собственном мышлении.
@TermMax #TermMax
Что больше всего важно, чтобы криптопроект ощущался реальным?
а потом я начал разбираться в @TermMax , и это видение стало меняться.
то, что привлекло мое внимание, — это не громкое обещание изменить финансы. Это было соединение блокчейн‑инфраструктуры с тем, что традиционные финансы понимают годами: срочное заимствование, фиксированные доходности и структурированные финансовые позиции.
Деталь, из‑за которой мне стало казаться, что это по‑другому, — то, как долг с фиксированной ставкой можно представлять и торговать on‑chain. это заставило меня думать, что блокчейн не всегда обязан заменять традиционные финансы. Возможно, он также может перестроить некоторые их части более открытым и компонуемым способом.
Однако у меня все еще остаются вопросы. Сколько реальной ликвидности и спроса могут сохранять эти рынки с фиксированной ставкой со временем? И насколько хорошо система справится с рисками смарт‑контрактов, рынка и ликвидаций по мере роста использования?
поэтому я не ухожу с мыслью, что нашел гарантированного победителя.
я ухожу с лучшим вопросом: что еще я отмел, потому что смотрел на крипто через те же предположения?
для меня обучение становится все меньше про поиск ответов и все больше про то, как научиться сомневаться в собственном мышлении.
@TermMax #TermMax
Что больше всего важно, чтобы криптопроект ощущался реальным?
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 проголосовали • Голосование закрыто
2
2
190
Раньше я думал, что самая сложная часть размещения ценных бумаг в сети — это просто создание токена.
После более глубокого изучения @Dusk_Foundation я начинаю думать, что более сложная задача — решить, что должно быть видимым, а что должно оставаться приватным.
Регулируемая ценная бумага требует правил.
Кто может ее держать?
Кто может ее передавать?
Был ли инвестор одобрен?
Можно ли юридически подтвердить или восстановить право собственности?
Но это не значит, что каждый должен видеть финансовые данные инвестора.
Именно здесь подход Dusk стал для меня особенно интересным.
С XSC и конфиденциальными смарт-контрактами цель — не просто скрыть всё. Это ближе к выборочному раскрытию.
Сеть потенциально может доказать, что определенные правила были соблюдены, при этом чувствительная информация остается защищенной.
Для финансовых рынков эта разница имеет значение.
Банк может захотеть, чтобы регуляторы проверяли соблюдение требований, не раскрывая всю его торговую активность широкой публике.
Но есть и компромисс.
Доказательства с нулевым разглашением и конфиденциальное выполнение добавляют криптографическую сложность и вычислительную нагрузку. Больше приватности может означать более сложную инфраструктуру, которую разработчикам нужно строить и поддерживать.
Поэтому я не рассматриваю Dusk и не думаю: «приватность решает регулируемые финансы».
Я задаю вопрос, который важнее:
Сможет ли Dusk найти правильный баланс между приватностью, соответствием требованиям, удобством использования и децентрализацией?
Потому что если сможет, то интересным продуктом может оказаться не приватный блокчейн.
Возможно, это будет блокчейн, где нужная информация видна нужным людям в нужное время.
Вот за что в Dusk я слежу особенно внимательно.
@Dusk_Foundation #dusk $DUSK
Какова главная задача Dusk?
Раньше я думал, что самая сложная часть размещения ценных бумаг в сети — это просто создание токена.
После более глубокого изучения @Dusk я начинаю думать, что более сложная задача — решить, что должно быть видимым, а что должно оставаться приватным.
Регулируемая ценная бумага требует правил.
Кто может ее держать?
Кто может ее передавать?
Был ли инвестор одобрен?
Можно ли юридически подтвердить или восстановить право собственности?
Но это не значит, что каждый должен видеть финансовые данные инвестора.
Именно здесь подход Dusk стал для меня особенно интересным.
С XSC и конфиденциальными смарт-контрактами цель — не просто скрыть всё. Это ближе к выборочному раскрытию.
Сеть потенциально может доказать, что определенные правила были соблюдены, при этом чувствительная информация остается защищенной.
Для финансовых рынков эта разница имеет значение.
Банк может захотеть, чтобы регуляторы проверяли соблюдение требований, не раскрывая всю его торговую активность широкой публике.
Но есть и компромисс.
Доказательства с нулевым разглашением и конфиденциальное выполнение добавляют криптографическую сложность и вычислительную нагрузку. Больше приватности может означать более сложную инфраструктуру, которую разработчикам нужно строить и поддерживать.
Поэтому я не рассматриваю Dusk и не думаю: «приватность решает регулируемые финансы».
Я задаю вопрос, который важнее:
Сможет ли Dusk найти правильный баланс между приватностью, соответствием требованиям, удобством использования и децентрализацией?
Потому что если сможет, то интересным продуктом может оказаться не приватный блокчейн.
Возможно, это будет блокчейн, где нужная информация видна нужным людям в нужное время.
Вот за что в Dusk я слежу особенно внимательно.
@Dusk #dusk $DUSK
Какова главная задача Dusk?
После более глубокого изучения @Dusk я начинаю думать, что более сложная задача — решить, что должно быть видимым, а что должно оставаться приватным.
Регулируемая ценная бумага требует правил.
Кто может ее держать?
Кто может ее передавать?
Был ли инвестор одобрен?
Можно ли юридически подтвердить или восстановить право собственности?
Но это не значит, что каждый должен видеть финансовые данные инвестора.
Именно здесь подход Dusk стал для меня особенно интересным.
С XSC и конфиденциальными смарт-контрактами цель — не просто скрыть всё. Это ближе к выборочному раскрытию.
Сеть потенциально может доказать, что определенные правила были соблюдены, при этом чувствительная информация остается защищенной.
Для финансовых рынков эта разница имеет значение.
Банк может захотеть, чтобы регуляторы проверяли соблюдение требований, не раскрывая всю его торговую активность широкой публике.
Но есть и компромисс.
Доказательства с нулевым разглашением и конфиденциальное выполнение добавляют криптографическую сложность и вычислительную нагрузку. Больше приватности может означать более сложную инфраструктуру, которую разработчикам нужно строить и поддерживать.
Поэтому я не рассматриваю Dusk и не думаю: «приватность решает регулируемые финансы».
Я задаю вопрос, который важнее:
Сможет ли Dusk найти правильный баланс между приватностью, соответствием требованиям, удобством использования и децентрализацией?
Потому что если сможет, то интересным продуктом может оказаться не приватный блокчейн.
Возможно, это будет блокчейн, где нужная информация видна нужным людям в нужное время.
Вот за что в Dusk я слежу особенно внимательно.
@Dusk #dusk $DUSK
Какова главная задача Dusk?
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 проголосовали • Голосование закрыто
10
8
184
Раньше я смотрел на $DUSK и думал: в чём главный вопрос — когда же наконец учреждения начнут его использовать?
Потратив время на обозреватель и даже лично поставив небольшую сумму, теперь я задаю вопрос по-другому.
Если учреждения действительно придут, сколько реального спроса это создаст для DUSK?
Мне нравится идея сети. Конфиденциальность, выборочное раскрытие, Конфиденциальные контракты безопасности и курс в сторону EVM — всё это имеет смысл для регулируемых финансов.
Но потом я посмотрел на то, что происходит on-chain.
Блоки продолжают добавляться, однако активность всё ещё кажется сильно привязанной к стейкингу. Дефайликвидность тонкая, а возможность NPEX пока не превратилась в стабильную активность по расчётам, которую я бы хотел видеть.
Стейкинг тоже удивил. Только 90% становится активным сразу, а остальное остаётся неактивным. Затем есть период созревания на 4 320 блоков, прежде чем новый стейк сможет участвовать в консенсусе.
И тогда мне стало ясно:
У DUSK, возможно, есть инфраструктура ещё до того, как появится реальное использование.
И пока не начнут проявляться признаки реальной активности, я думаю, что этот разрыв важнее, чем сам нарратив.
@Dusk_Foundation #dusk $DUSK
Что сильнее всего повлияет на следующий этап роста DUSK?
Раньше я смотрел на $DUSK и думал: в чём главный вопрос — когда же наконец учреждения начнут его использовать?
Потратив время на обозреватель и даже лично поставив небольшую сумму, теперь я задаю вопрос по-другому.
Если учреждения действительно придут, сколько реального спроса это создаст для DUSK?
Мне нравится идея сети. Конфиденциальность, выборочное раскрытие, Конфиденциальные контракты безопасности и курс в сторону EVM — всё это имеет смысл для регулируемых финансов.
Но потом я посмотрел на то, что происходит on-chain.
Блоки продолжают добавляться, однако активность всё ещё кажется сильно привязанной к стейкингу. Дефайликвидность тонкая, а возможность NPEX пока не превратилась в стабильную активность по расчётам, которую я бы хотел видеть.
Стейкинг тоже удивил. Только 90% становится активным сразу, а остальное остаётся неактивным. Затем есть период созревания на 4 320 блоков, прежде чем новый стейк сможет участвовать в консенсусе.
И тогда мне стало ясно:
У DUSK, возможно, есть инфраструктура ещё до того, как появится реальное использование.
И пока не начнут проявляться признаки реальной активности, я думаю, что этот разрыв важнее, чем сам нарратив.
@Dusk #dusk $DUSK
Что сильнее всего повлияет на следующий этап роста DUSK?
Потратив время на обозреватель и даже лично поставив небольшую сумму, теперь я задаю вопрос по-другому.
Если учреждения действительно придут, сколько реального спроса это создаст для DUSK?
Мне нравится идея сети. Конфиденциальность, выборочное раскрытие, Конфиденциальные контракты безопасности и курс в сторону EVM — всё это имеет смысл для регулируемых финансов.
Но потом я посмотрел на то, что происходит on-chain.
Блоки продолжают добавляться, однако активность всё ещё кажется сильно привязанной к стейкингу. Дефайликвидность тонкая, а возможность NPEX пока не превратилась в стабильную активность по расчётам, которую я бы хотел видеть.
Стейкинг тоже удивил. Только 90% становится активным сразу, а остальное остаётся неактивным. Затем есть период созревания на 4 320 блоков, прежде чем новый стейк сможет участвовать в консенсусе.
И тогда мне стало ясно:
У DUSK, возможно, есть инфраструктура ещё до того, как появится реальное использование.
И пока не начнут проявляться признаки реальной активности, я думаю, что этот разрыв важнее, чем сам нарратив.
@Dusk #dusk $DUSK
Что сильнее всего повлияет на следующий этап роста DUSK?
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 проголосовали • Голосование закрыто
7
6
179
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
AIStocksWhatNext
Просмотров: 704,470
5,309 обсуждают
Поделись и выиграй награду за трафик в нашей кампании с трендовым хэштегом
✨Тема: Какие ещё инвестиционные возможности остаются, пока акции ИИ продолжают расти?
👉Как принять участие:
Опубликуйте короткий пост или статью с хэштегом #AIStocksWhatNext
Расскажите, вы бычьей или медвежьей позиции придерживаетесь, и опубликуйте свои холдинги или сделки по акциям ИИ — использование виджета для трейда может повысить вашу соответствие требованиям.
Вы также можете усилить пост, поделившись данными или графиками, и избегая изображений, сгенерированных ИИ.
✍️Создайте контент, опираясь на приведённые ниже ракурсы:
- Nvidia говорит, что продажи чипов удвоятся в следующем году, а ведущие компании в сфере ИИ продолжают бить рекорды по выручке — затраты на вычисления за этим стоят просто колоссальные. Спрос на ИИ действительно растёт? И как долго это может продолжаться? Акции ИИ растут по всему рынку. Это реальный прорыв или просто краткосрочный отскок?
- Лидеры отрасли призывают замедлить развитие ИИ, а Трамп планирует создать «AI Force» («ИИ-Силу»), утверждая, что ИИ может составить 25% ВВП США в будущем. На чьей вы стороне? Будет ли поддержка на уровне штатов долгосрочной победой для акций ИИ?
- Покупаете ли вы акции ИИ? Поделитесь своей сделкой/холдингами по темам ИИ с помощью нашего виджета для обмена трейдами.
⏰Период кампании:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Награда:
- Квалифицированные посты, которые соответствуют указанным выше правилам и содержат более 100 слов, будут рассмотрены и могут получить случайный бонус к трафику в размере 500–3 000 просмотров. Если ваш пост будет выбран, вы получите уведомление от вашего секретаря ленты.
- Получите шанс, чтобы вашу статью разместили на Binance Square Official
Нужны идеи для поста? Перейдите на страницу темы #AIStocksWhatNext или Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 519
·Просмотров: 1.4M
ПротоколFOMC
Просмотров: 28,261
114 обсуждают
fomcотслеживание
Просмотров: 40,364
326 обсуждают