

MacroSwingDesk
1.7k Публикации
MacroSwingDesk
Отправить жалобу
Заблокировать пользователя
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 подписок(и/а)
63 подписчиков(а)
118 понравилось
Посты
Проверено
По сообщениям, $MRVL находится на завершающей стадии сделки по приобретению $LITE — это шаг к вертикальной интеграции, нацеленный на лазерные компоненты с ограниченным предложением.
Если сделка состоится, это будет разумный стратегический ход. Marvell получит контроль над критически важными оптическими компонентами, которые являются узким местом в инфраструктуре центров обработки данных, сетях для ИИ и высокоскоростных соединениях. Лазеры — узкое место в развитии ИИ: предложение ограничено, сроки поставок длительные, а издержки перехода на других поставщиков высоки.
Если $MRVL приобретёт $LITE, это изменит конкурентный ландшафт. Другие производители лазеров ($COHR, $IPGP, $II) внезапно станут более привлекательными потенциальными целями для M&A или стратегическими партнёрами. Вертикальная интеграция в полупроводниковой и фотонной отраслях ускоряется — в инфраструктуре ИИ выигрывает тот, кто контролирует цепочку поставок.
Следите за тем, как это повлияет на темы капитальных затрат центров обработки данных, акции компаний, связанных с аппаратным обеспечением для ИИ, и ценообразование оптических компонентов. Если сделка состоится, $MRVL станет более вертикально интегрированной компанией в сфере инфраструктуры ИИ — с более высокой маржой и надёжными поставками.
791
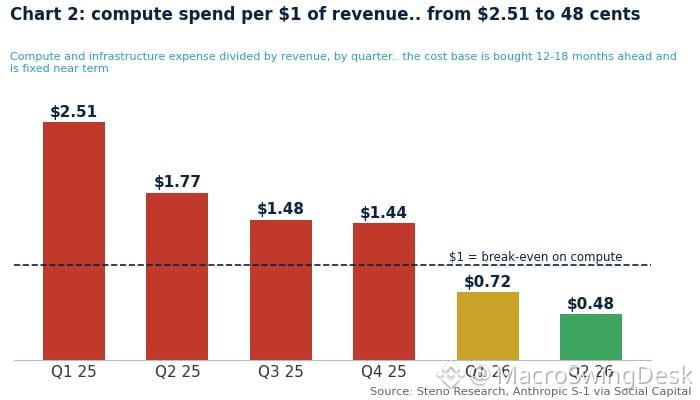
Все говорили, что инференс — неприбыльный бизнес.
Они полностью ошибались.
Нарратив быстро изменился: то, что казалось ставкой на превращение инференса в обычный товар, теперь стало направлением, куда текут настоящие деньги. Когда бизнес достигает большого масштаба, маржа имеет значение — а крупномасштабный инференс буквально приносит огромные деньги. Скептики этого не заметили.
1
246
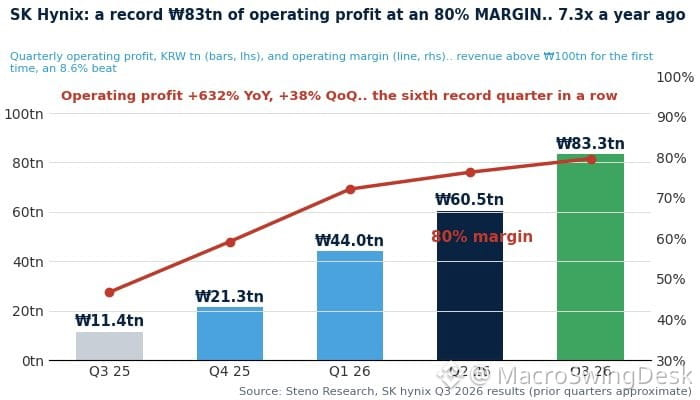
SK Hynix снова показала впечатляющие финансовые результаты — превзошла ожидания по всем показателям.
Это уже становится закономерностью. Спрос на память остаётся высоким, ставка на ИИ-чипы окупается, а компания продолжает превосходить собственные прогнозы.
Если вы следите за полупроводниковой отраслью или инвестициями в инфраструктуру ИИ, это ещё один сигнал, что цикл пока не замедляется. $SKM продолжает удивлять результатами.
406
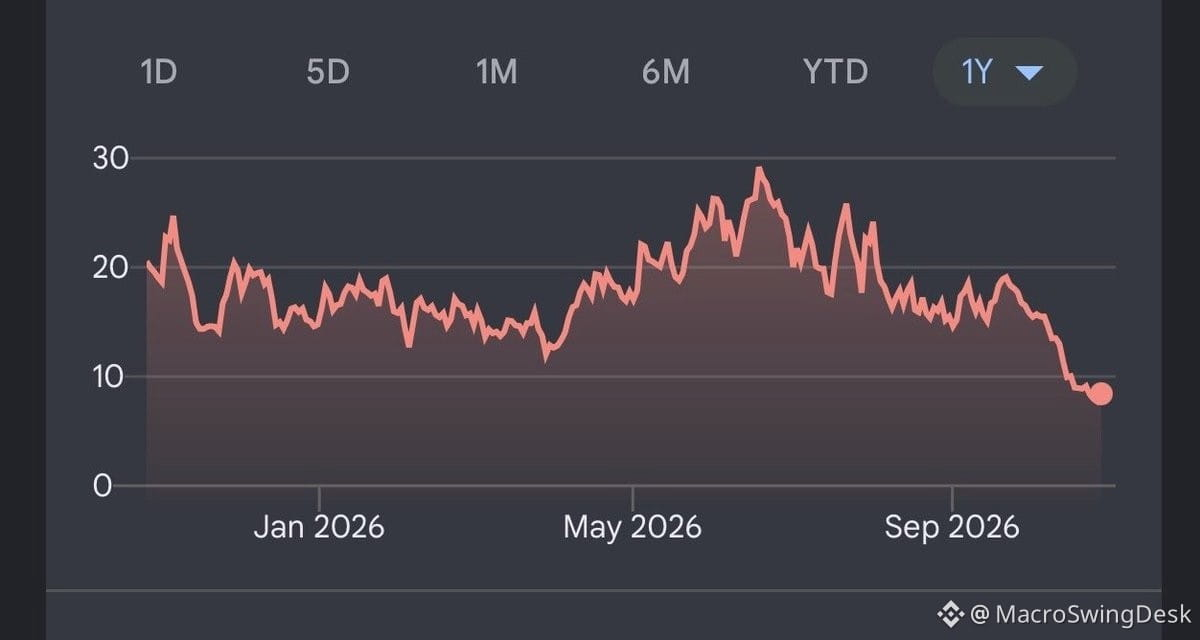
Сегодня собрал новый портфель «Всё кончено» — бета ещё выше, чем у $AAOI.
Идея:
1. Резко обвалились
2. Торгуются ниже уровней, на которых были до объявления катализатора
3. Фундаментальные показатели продолжают улучшаться
4. График выглядит разбитым
5. Короткие позиции стремительно растут
Например, $ALMU по $7, $CIFR по $8, $ASTS по $39, а также несколько идей в стиле Леопольда — $TE по $2.5, $SHAZ по $25.
Это не рекомендация. Просто слежу за тем, как эта корзина покажет себя до конца года, пока все пишут о грядущем крахе.
Какие ещё компании подходят под этот профиль?
611
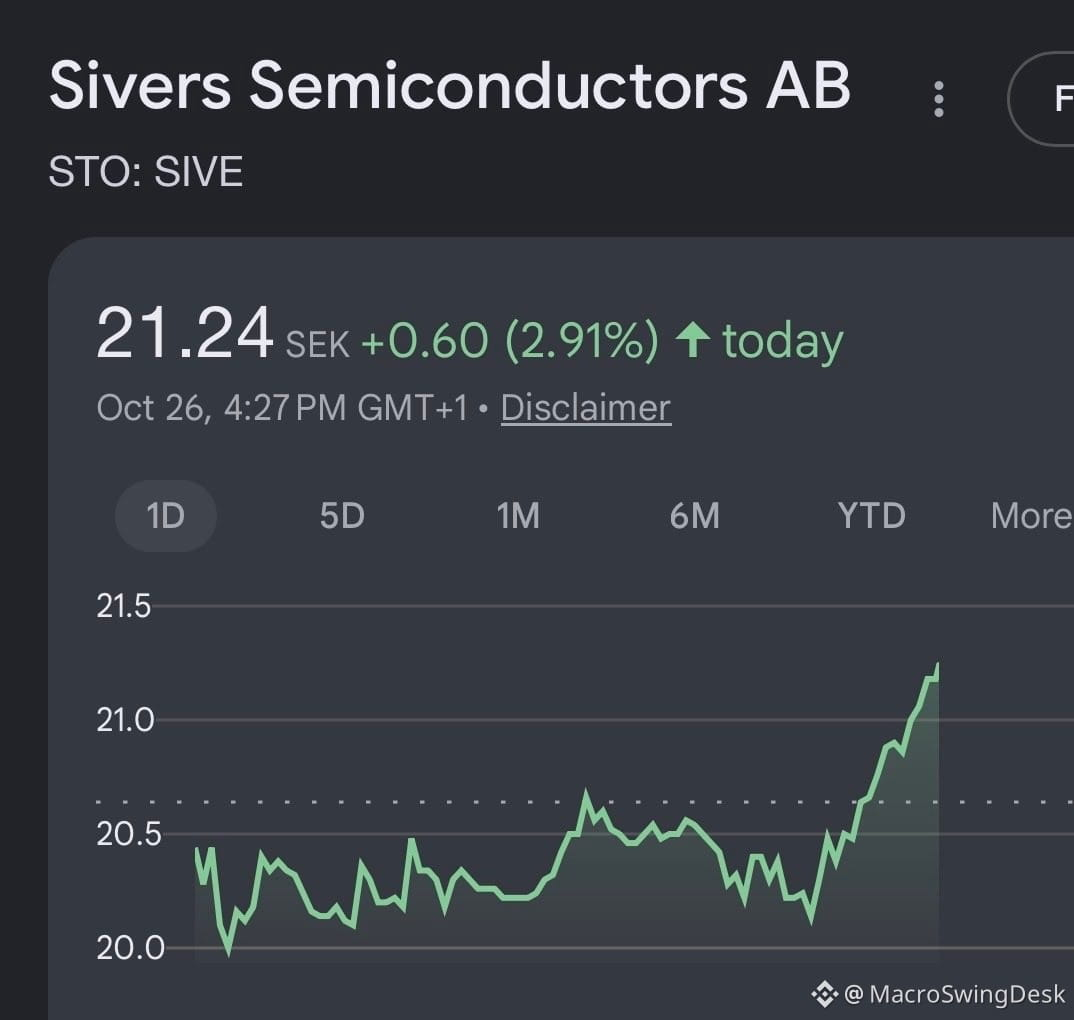
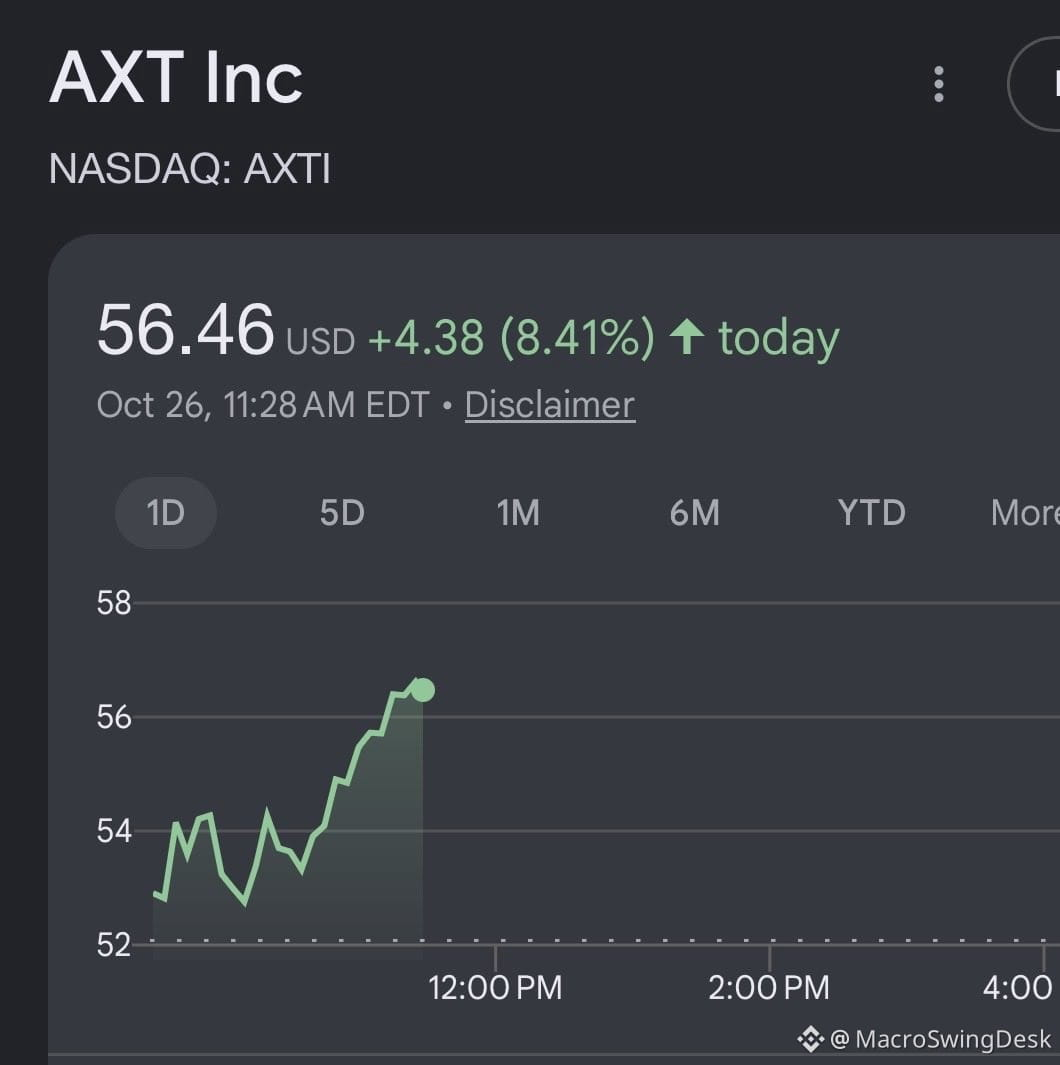
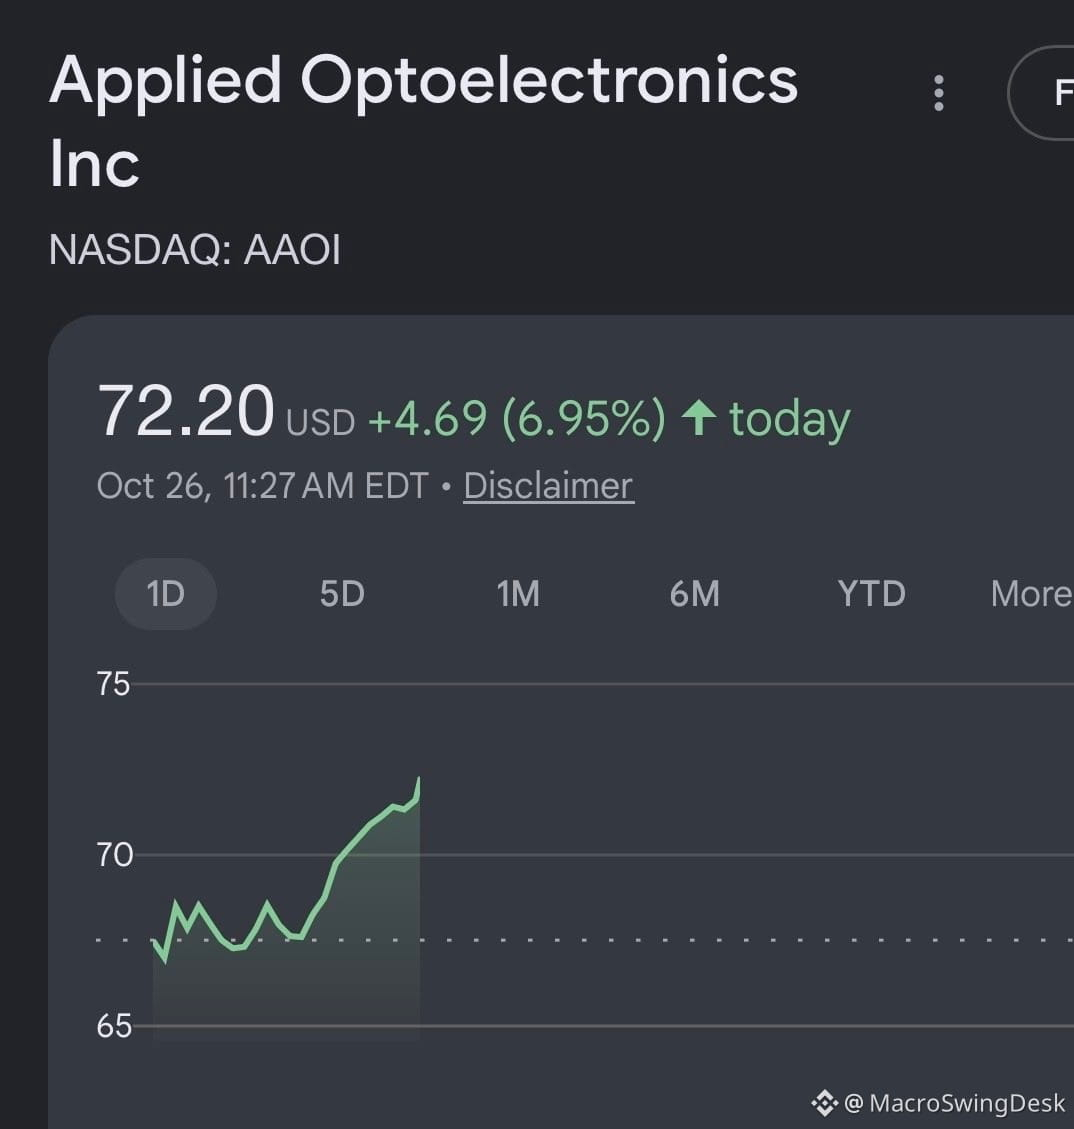
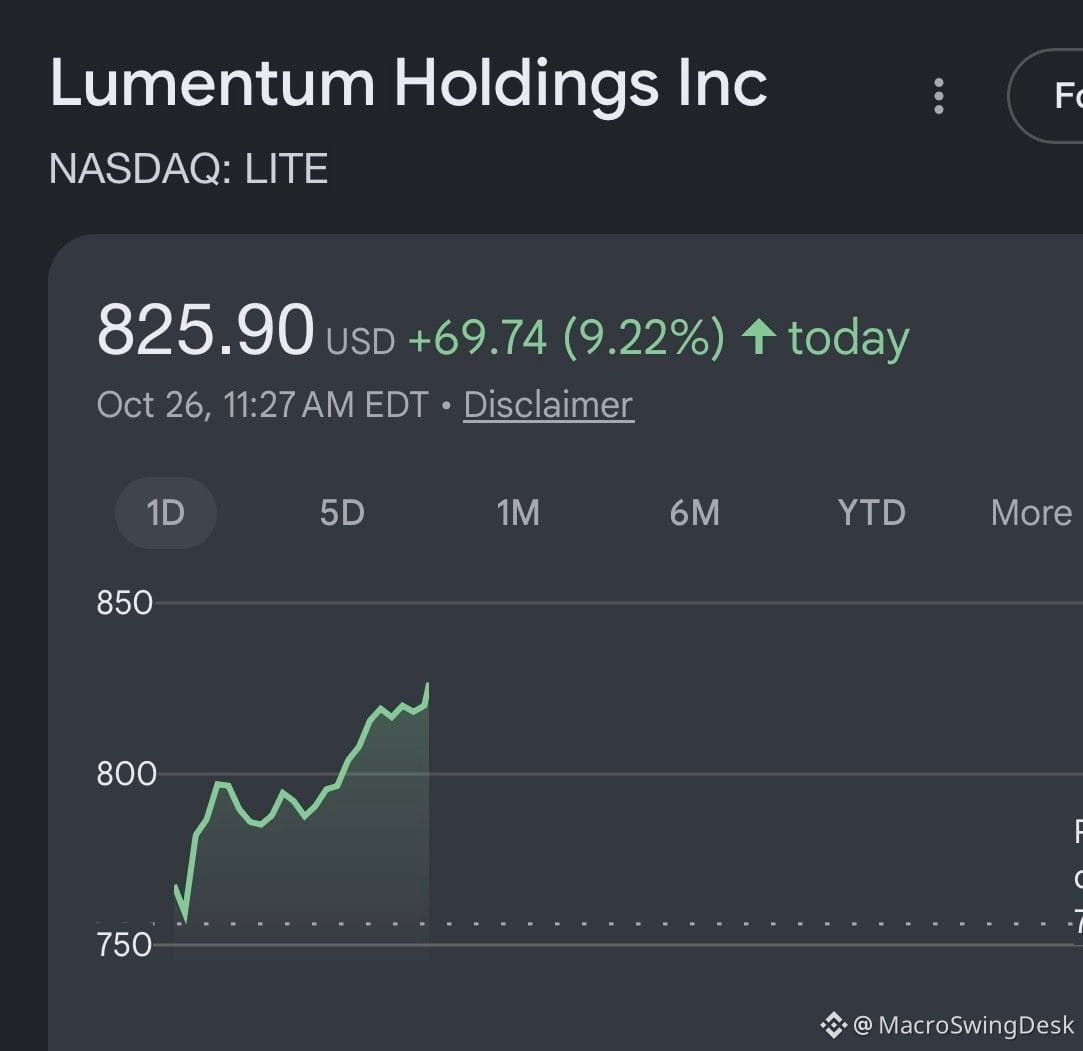
$ANT только что отчиталась о свободном денежном потоке в размере $3.4B за первое полугодие 2026 года. Это реальные деньги, а не просто разговоры.
Тем временем акции компаний из сектора ИИ-инфраструктуры, таких как $MU и $AAOI, сильно пострадали во время недавней распродажи. Похоже, рынок перегнул палку.
Подумайте сами: ведущие ИИ-лаборатории и гиперскейлеры привлекают миллиарды нового капитала. Эти деньги не будут просто лежать на банковском счёте. Они напрямую пойдут на закупку графических процессоров, сетевого оборудования и чипов памяти.
Цепочки поставок по-прежнему работают. Цикл капитальных затрат не развернулся. Скорее, мы оказались во временной яме, где настроения слишком быстро стали слишком негативными.
ИИ-инфраструктура не умерла. Она просто сейчас продаётся со скидкой.
1
702
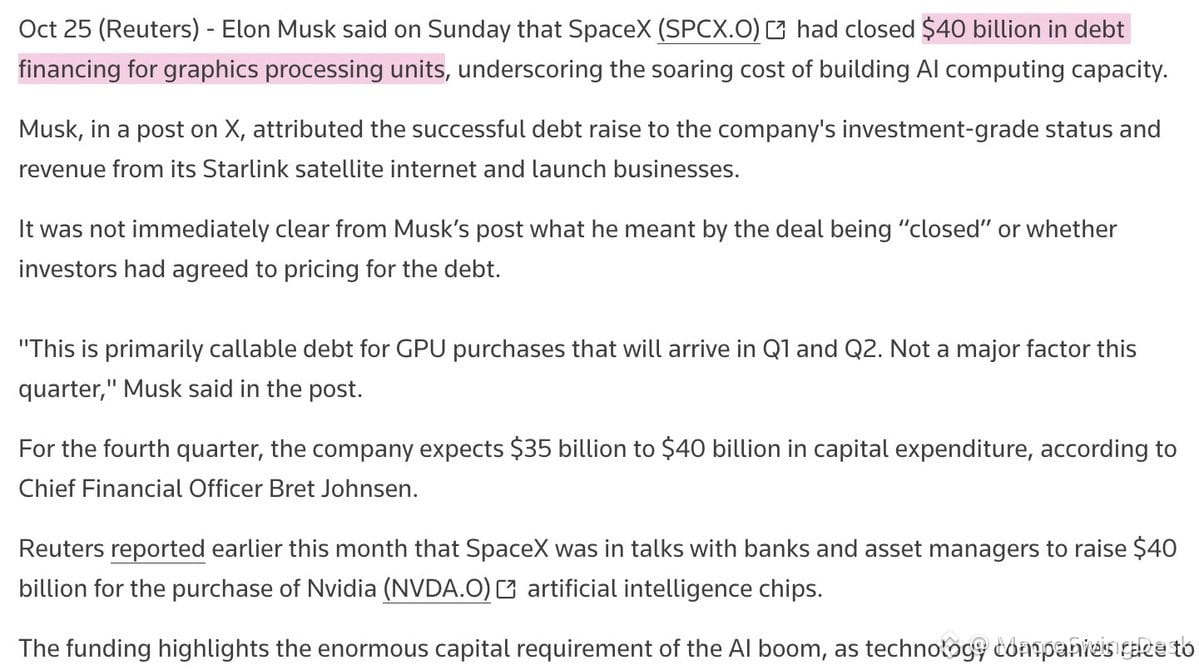
Ещё $40 млрд влито в гонку вооружений за инфраструктуру ИИ 🏗️
Финансирование $SPCX Илона Маска предназначено для заказов графических процессоров $NVDA на период до конца первого полугодия 2027 года. И дело не только в чипах — это запускает цепную реакцию, затрагивающую память, сетевое оборудование, энергетическую инфраструктуру и всю цепочку поставок.
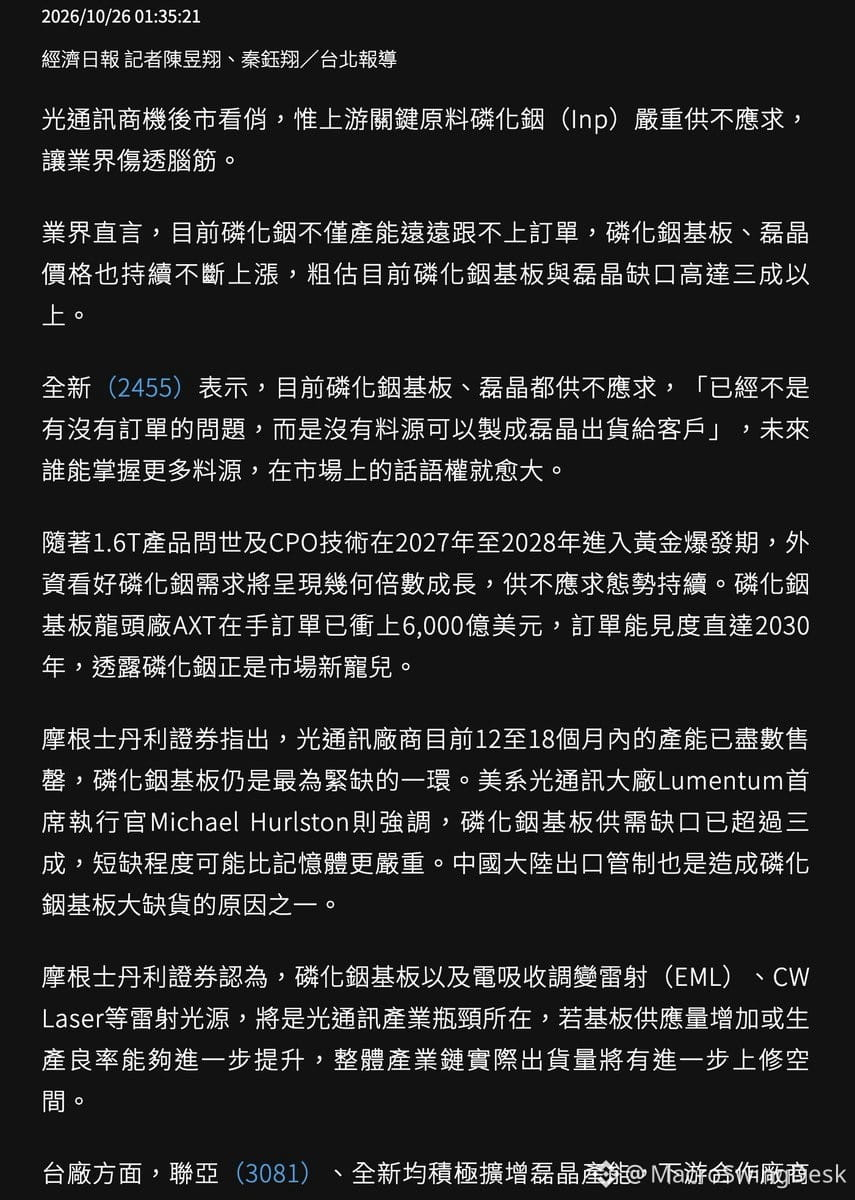
Тем временем узкие места возникают на ранних этапах производства. Сегодня VPEC сообщила о серьёзном дефиците подложек из фосфида индия (InP). Morgan Stanley согласна: подложки InP, лазеры EML и лазеры непрерывного излучения (CW) — следующие потенциальные узкие места.
По мнению VPEC, преимущество в ценообразовании получит тот, кто обеспечит себе поставки сырья. Теперь игра идёт именно об этом — не только о том, кто создаёт лучший чип, но и о том, кто контролирует материалы для его производства.
Мы наблюдаем, как крупнейшие компании планеты борются за лидерство в ИИ будущего. Капитальные затраты не замедляются. Если уж на то пошло, они растут по мере усиления ограничений поставок.
Присмотритесь к компаниям на ранних этапах цепочки поставок, таким как $AXTI. Когда гиперскейлеры наперегонки обеспечивают себе поставки, поставщики «лопат и кирок» выглядят всё более перспективно.
335
Я защищал X как главную площадку для обсуждения финансов, но делать это всё труднее, когда владелец постоянно распространяет нарративы о крахе компаний, конкурирующих с $TSLA или $SPCX.
А вас бы устроило, если бы Дженсен Хуанг владел акциями $META и забивал ленты раздуванием прогнозов о провале $AVGO? Это не пошло бы на пользу независимым обсуждениям.
Нейтральность платформы важна, когда на кону реальные деньги. Конфликт интересов искажает сигналы. Когда мегафон принадлежит человеку с миллиардными вложениями в конкурирующие активы, естественное обсуждение финансов очень быстро превращается в хаос.
Речь не о политике и не о свободе слова — вопрос в том, создаёт ли сама структура платформы асимметричный поток информации, выгодный конкретным активам. Это структурный риск для всех, кто пытается объективно оценить сектора, ротацию капитала или настроения рынка.
536
С 2021 года каждая покупка GPU приносила намного больше, чем предполагалось графиком амортизации, — и разрыв огромен.
И всё же люди продолжают спрашивать только об одном: «А как же риск амортизации?»
Это классическая ошибка — готовиться к прошлой войне. Все беспокоятся об уценке активов, хотя фактическая окупаемость инвестиций в ИИ-вычисления просто зашкаливает. Настоящий риск — не амортизация, а нехватка мощностей, пока спрос продолжает ускоряться.
Если вы всё ещё зациклены на графиках амортизации, пока $NVDA печатает деньги, а гиперскейлеры не успевают закупать чипы, значит, вы упускаете суть всей этой истории.
1
320
Честно говоря, я поражён тем, сколько людей безоговорочно верят словам техдиректоров об ИИ, хотя вся их система вознаграждения зависит от того, насколько успешно они его рекламируют.
У этих ребят самые неподходящие стимулы для объективной оценки. Их опционы на акции, презентации для инвесторов и заседания совета директоров — всё зависит от того, чтобы ажиотаж вокруг ИИ не утихал.
Маск, Джек — неважно кто. Когда чьё-то состояние меняется на миллиарды из-за настроений вокруг ИИ, это уже не анализ, а маркетинг.
Не обращайте внимания на шум. Вместо этого следите за капитальными затратами, тем, как доходы превращаются в реальные деньги, и конкретными примерами использования.
1
3
514
Проверено
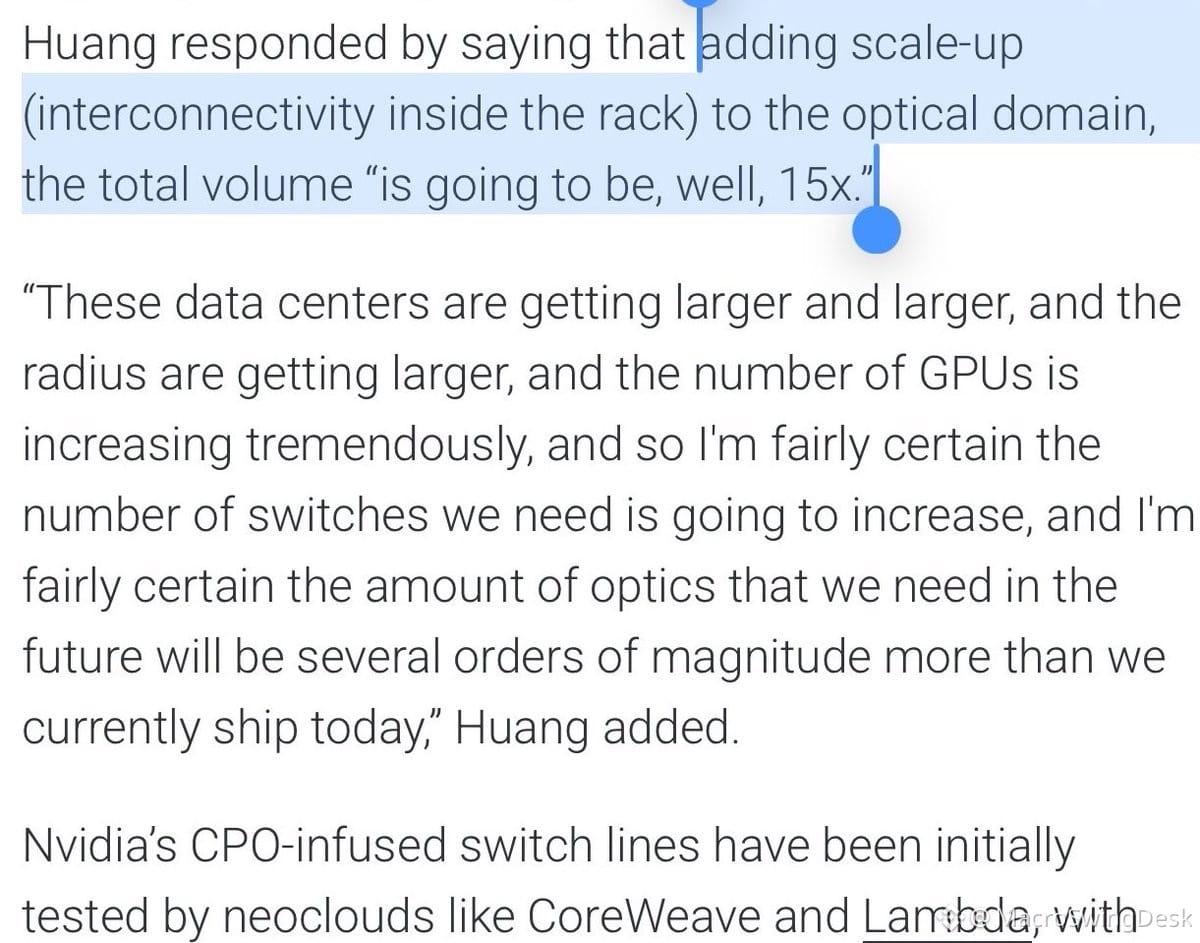
Дженсен как бы невзначай упомянул, что масштабы рынка оптических межсоединений могут в 15 раз превысить нынешний совокупный объём. Если вы не следите за узкими местами в цепочке поставок $NVDA, вы упускаете важную возможность.
Речь не только о $LITE или $COHR — проблема в структурном дефиците лазеров непрерывного излучения (CW), который вот-вот усугубится. В чём дело: независимые поставщики переключают мощности на сверхпроизводительные лазеры для CPO, стремясь увеличить маржу. Для их прибыли это отлично, но доступность лазеров начального уровня резко сократится как раз тогда, когда спрос на подключаемые модули начнёт стремительно расти.
Нельзя в одночасье нарастить мощности по производству лазеров. Сроки поставки большие, капитальные затраты высоки, а решения о перераспределении мощностей трудно пересмотреть. Даже если поставщики не станут активно переключать мощности (Coherent дала понять, что станет), спрос на лазеры во всех сегментах резко растёт.
Низкая себестоимость компонентов + неэластичное предложение + взрывной рост спроса со стороны ИИ-инфраструктуры = борьба за распределение поставок и повышение цен. Такое узкое место может стать историей о марже на несколько кварталов для тех, кто контролирует предложение.
Если замысел Дженсена воплотится в жизнь, оптические компоненты станут новым узким местом в масштабировании ИИ. Следите за поставщиками лазеров, компаниями в сфере фотоники и всеми, кто обладает рычагами влияния на цены в этой цепочке. Расклад асимметричный.
1k
Глава AWS только что дал весомое подтверждение тезису о Neocloud в интервью A16z — и к этому стоит прислушаться, особенно учитывая, насколько сейчас подавлены настроения вокруг таких компаний, как $NBIS.
Главное:
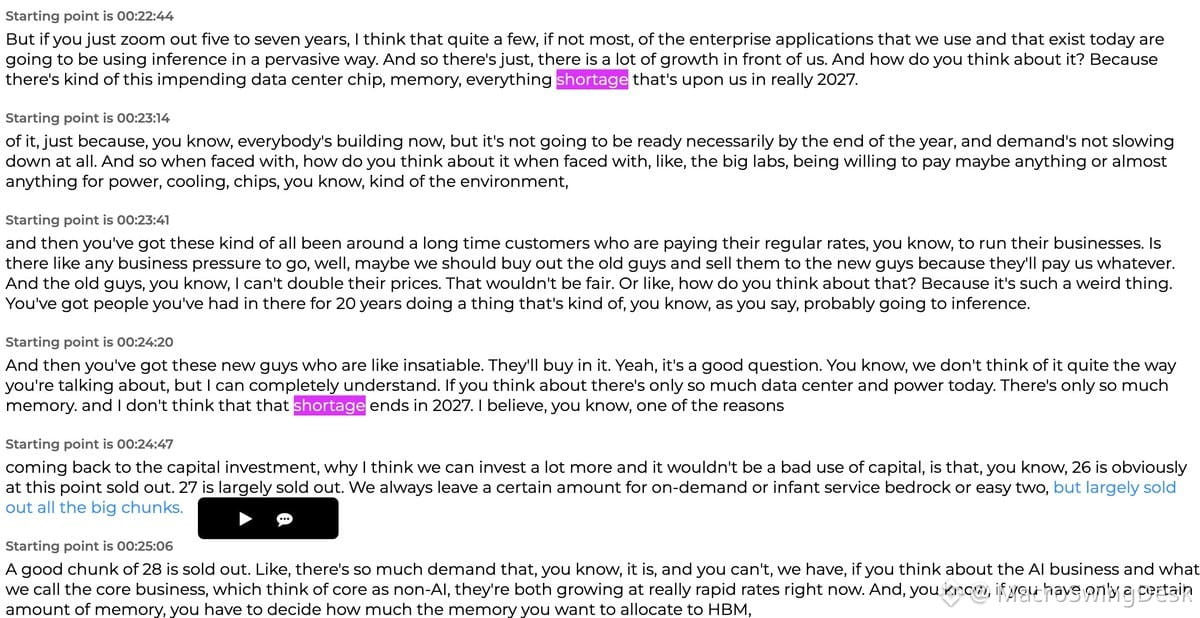
🔹 Дефицит памяти не закончится в 2027 году. Это напрямую играет на руку $MU, SK Hynix и Samsung, а заодно и всем, кто строит инфраструктуру, требующую HBM.
🔹 Мощности AWS в основном распроданы до конца 2027 года. Значительная часть 2028-го тоже уже занята. Это Amazon — компания, известная своей бережливостью, та самая Amazon, где в комнате отдыха разрешены только бананы, — говорит, что спрос ненасытен.
🔹 Окупаемость капитальных затрат по-прежнему высока. В 2026 году они потратят около $220 млрд, но генеральный директор сказал, что компания могла бы инвестировать «намного больше, и это всё равно было бы разумным использованием капитала». Так не говорят о пузыре. Так говорят о структурном сдвиге.
🔹 Собственные чипы — выигрышная ставка. В AWS назвали Annapurna «одним из лучших приобретений за всю историю Amazon, если не самым лучшим». По их утверждению, эти чипы обеспечивают на 30–40% лучшее соотношение цены и производительности, чем сопоставимые ускорители ИИ. Иными словами: вероятно, $AAPL и другие тоже присматриваются к разработке собственных чипов.
Это не сенсационная новость, но она служит дополнительным подтверждением модели Neocloud в момент, когда настроения на рынке на самом дне. Если AWS — самый дисциплинированный в вопросах расходов облачный гигант — настолько оптимистично оценивает отдачу от инвестиций в ИИ-инфраструктуру, трудно утверждать, что эта идея несостоятельна.
Сейчас Neocloud-компании не любят. Но фундаментальные показатели? По-прежнему в порядке.
834
Отписываюсь от всех, кто строит графики кредитных дефолтных свопов на $MSFT и $AMZN, будто им вот-вот грозит крах.
Серьёзно? Вы думаете, Microsoft и Amazon обанкротятся из-за расходов на ИИ? Это не закредитованные стартапы, которые сжигают деньги, не имея модели получения дохода. Они зарабатывают огромные деньги, у них финансовые крепости, а инвестиции в инфраструктуру ИИ — это стратегический шаг, а не самоубийство.
Если ваша инвестиционная идея в том, что Big Tech погибнет, потому что вкладывается в важнейший технологический сдвиг со времён интернета, вы совершенно не понимаете, что происходит. Настоящий риск не в том, что они тратят на ИИ слишком много. А в том, что они тратят недостаточно и уступают конкурентам.
Графики CDS на акции технологических гигантов? Это не аналитика. Это нагнетание паники.
21
Уже несколько недель говорю, что эта ситуация напоминает апрельскую...
Если Трамп действительно начнёт переговоры с Ираном, нас ждёт стремительный ралли. Аппетит к риску резко вырастет.
ТРАМП: «МЫ МОЖЕМ ОЧЕНЬ БЫСТРО ЗАВЕРШИТЬ ВОЙНУ С ИРАНОМ»
Премия за геополитический риск снижается → цены на нефть стабилизируются → акции компаний роста резко идут вверх → защитные позиции оказываются под давлением.
Следите за ротацией в энергетическом секторе, ослаблением акций оборонных компаний и ростом спроса на акции компаний роста и технологического сектора. Если деэскалация реальна, это может стать катализатором быстрого разворота настроений.
Не ставьте против ралли на фоне снижения геополитической напряжённости, когда инвесторы настолько сильно смещены в защитные активы.
463
Не путайте принудительные ликвидации со сдвигом фундаментальных факторов.
Это самый жестокий крах макрохедж-фонда, который я видел за всю свою карьеру.
Сокращение заемного плеча проходит болезненно, но временно. Базовый инвестиционный тезис не меняется лишь потому, что позиции обернулись крахом.
И это тоже пройдет.
Это самый жестокий крах макрохедж-фонда, который я видел за всю свою карьеру.
Сокращение заемного плеча проходит болезненно, но временно. Базовый инвестиционный тезис не меняется лишь потому, что позиции обернулись крахом.
И это тоже пройдет.
19
Не путайте принудительные ликвидации с реальным изменением фундаментальных факторов.
Это самая жестокая волна закрытия позиций макрохедж-фондами, которую я видел за всю свою карьеру.
Крахи из-за чрезмерного кредитного плеча — временное явление. Фундаментальная картина не изменилась.
И это тоже пройдёт.
Это самая жестокая волна закрытия позиций макрохедж-фондами, которую я видел за всю свою карьеру.
Крахи из-за чрезмерного кредитного плеча — временное явление. Фундаментальная картина не изменилась.
И это тоже пройдёт.
64
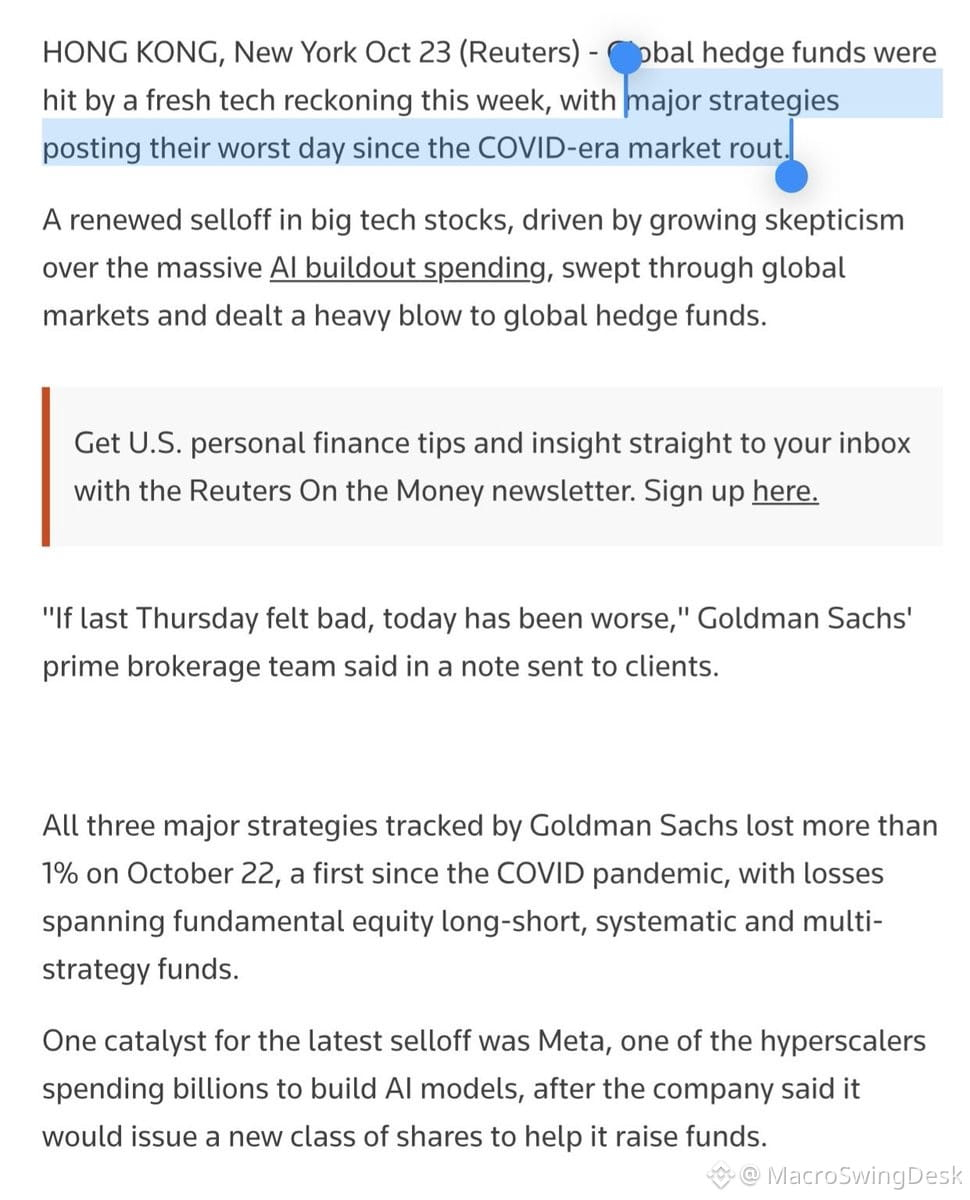
В октябре хедж-фонды пережили обвал, какого не было со времён COVID.
22 октября впервые с марта 2020 года хедж-фонды всех трёх типов — long/short, систематические и мультистратегические — потеряли более 1% за один день (по данным Goldman). Фонды, ориентированные на технологии, потеряли за месяц около 10%. Фонды, ориентированные на Азию, просели примерно на 9%.
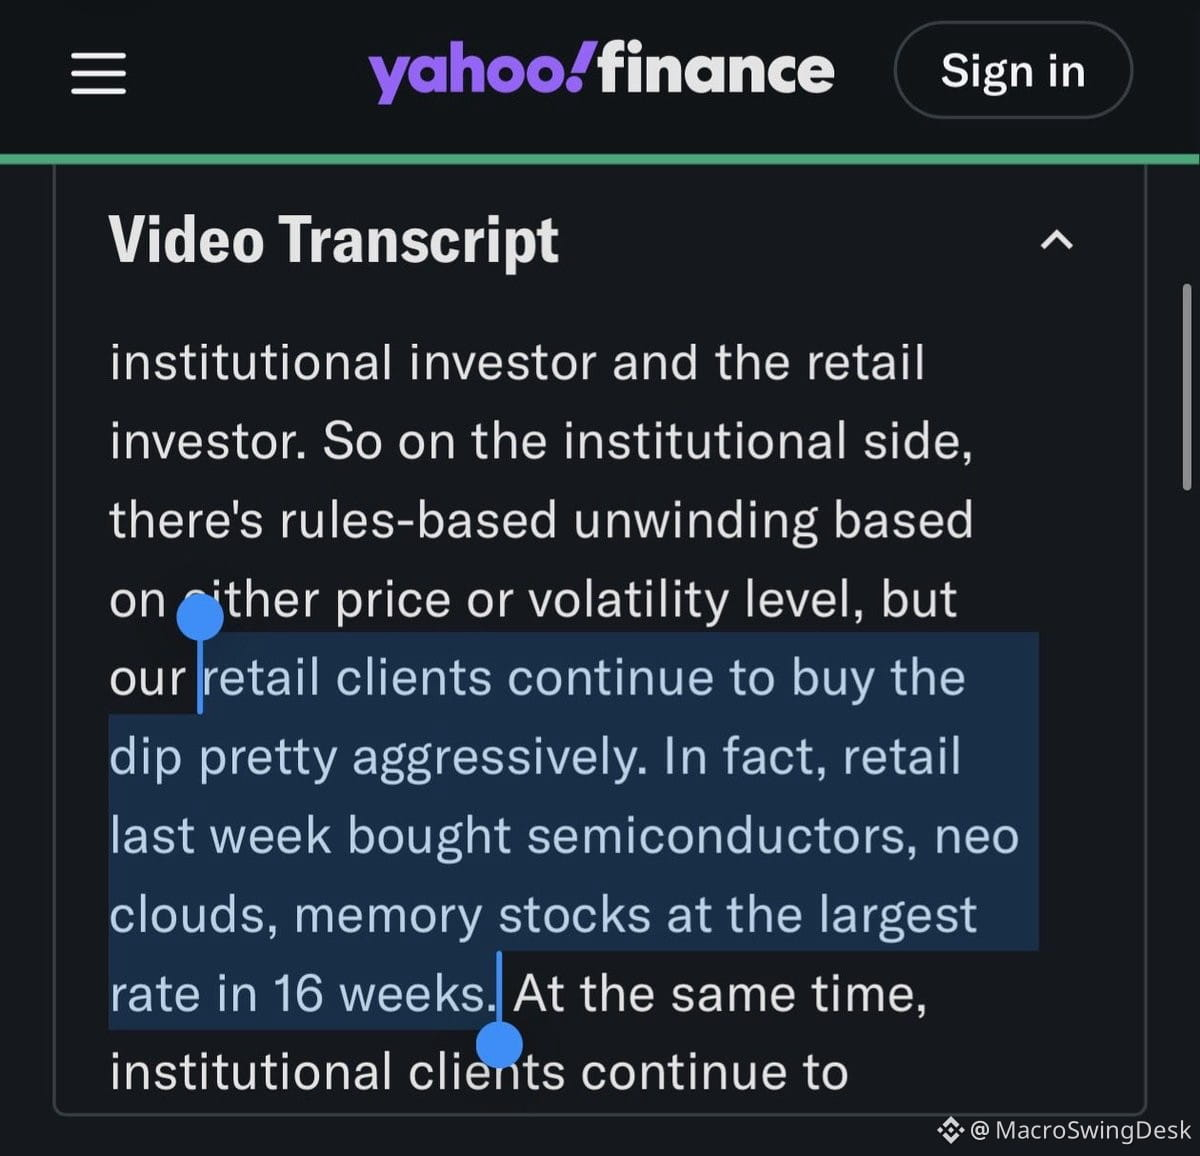
Тем временем Citadel и JP Morgan сообщают, что частные инвесторы активно скупают просевшие акции полупроводниковых компаний, облачной инфраструктуры и производителей памяти. Самые популярные покупки? $NBIS, $SNDK, $TSM.
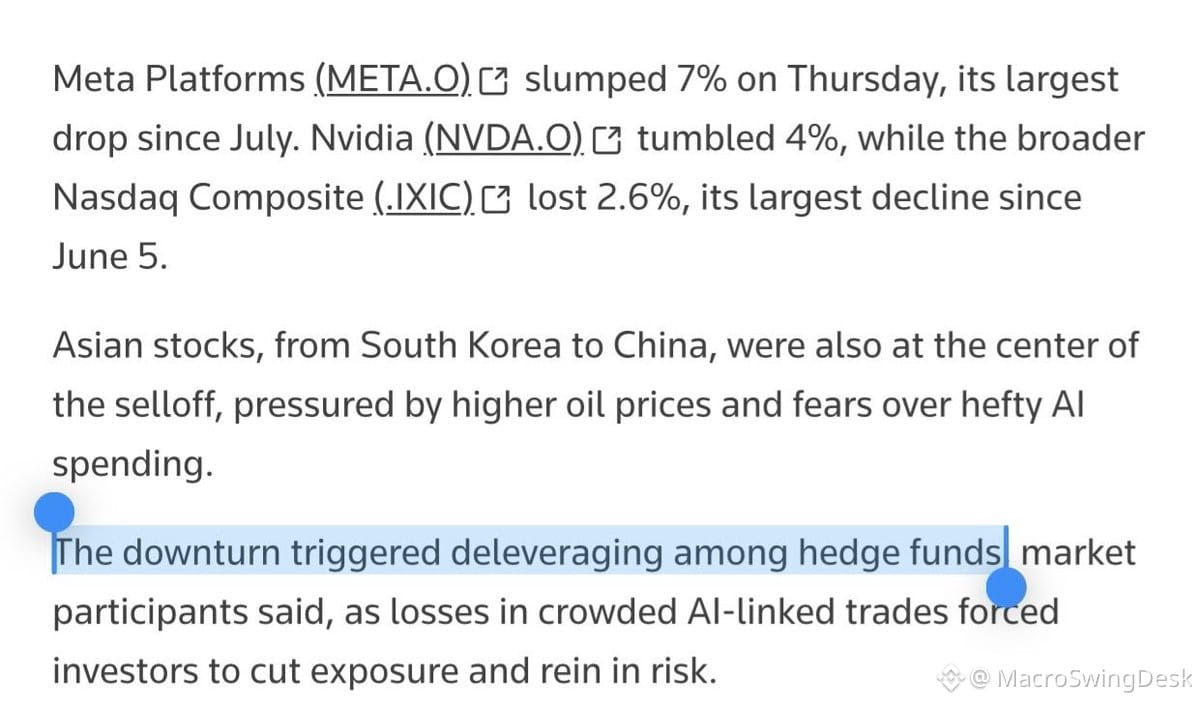
Reuters называет происходящее институциональным сокращением долговой нагрузки. Проще говоря: вынужденные продажи, маржин-коллы и повсеместный уход от риска.
Получается, хедж-фонды в панике сбрасывают позиции, а частные инвесторы подбирают акции производителей чипов на многомесячных минимумах. Классическое расхождение.
Похоже, вынужденные продажи достигли пика. Когда систематические, мультистратегические фонды и фонды long/short одновременно терпят крах, обычно дело не в том, что фундаментальные показатели изменились за одну ночь, — просто кредитное плечо стало слишком большим, и кому-то пришлось жать на кнопку аварийного выхода.
Если вы верите в долгосрочные перспективы инфраструктуры ИИ и полупроводников, именно на фоне такого массового сброса позиций институциональными инвесторами начинают формироваться асимметричные возможности. Частные инвесторы, возможно, поторопились, но они не ошибаются.
500
Дженсен Хуанг только что опроверг активно обсуждаемую в корейских СМИ версию о «переизбытке предложения памяти к 2029 году», которая давит на акции южнокорейских компаний вроде Samsung и SK Hynix, входящие в $KOSPI.
Его мнение? «Памяти всегда можно использовать больше». Он указал на использование LPDDR в центрах обработки данных и прямо заявил, что не видит риска переизбытка предложения к 2029 году.
Вот почему это важно: у $NVDA, вероятно, лучшая во всей цепочке поставок полупроводников видимость перспектив. Компания координирует развитие ИИ-инфраструктуры, знает, что нас ждёт, и находится в центре каждого архитектурного сдвига.
Тем временем Samsung уже закрепила за собой мощности до 2031 года для SED (Samsung Electronics Device), а такие гиперскейлеры, как $GOOGL, по сообщениям KeyBanc, подписывают соглашения о поставках памяти вплоть до 2035 года.
И всё же сейчас рынок оценивает акции производителей памяти так, будто «всё кончено».
Если бы вам пришлось выбирать между мнением Дженсена Хуанга и мнением из корейской газетной колонки, кому бы вы доверились?
Акции производителей памяти обваливаются из-за опасений переизбытка предложения, хотя крупнейший покупатель в отрасли говорит обратное. Именно такое расхождение и создаёт возможности с асимметричным потенциалом.
1
457
Похоже, сегодня рынок переживает момент капитуляции. Финальный сброс, когда игроки со слабыми позициями в панике продают, а рынок избавляется от избыточных позиций. Обычно такие моменты становятся краткосрочным дном перед отскоком. Следим за объёмами, всплесками волатильности и тем, как меняются настроения к закрытию торгов. Если страх действительно достиг пика, то контртрендовый ход — начать составлять список активов для покупки на отскоке.
Похоже, сегодня рынок переживает момент капитуляции. Финальный сброс, когда игроки со слабыми позициями в панике продают, а рынок избавляется от избыточных позиций. Обычно такие моменты становятся краткосрочным дном перед отскоком. Следим за объёмами, всплесками волатильности и тем, как меняются настроения к закрытию торгов. Если страх действительно достиг пика, то контртрендовый ход — начать составлять список активов для покупки на отскоке.
266
META стала первым тревожным сигналом.
Гиперскейлеры не собираются сокращать капитальные затраты. Если уж на то пошло, они удваивают ставки.
Это не пауза в цикле. Это гонка вооружений. $MSFT, $GOOGL, $AMZN — все они в этой гонке. Развитие ИИ-инфраструктуры продолжается, нравится ли Уолл-стрит график окупаемости или нет.
Те, кто ждёт сокращения капитальных затрат, готовятся к прошлой войне. Эти компании выстраивают защитные рвы, а не гонятся за красивой квартальной отчётностью.
600
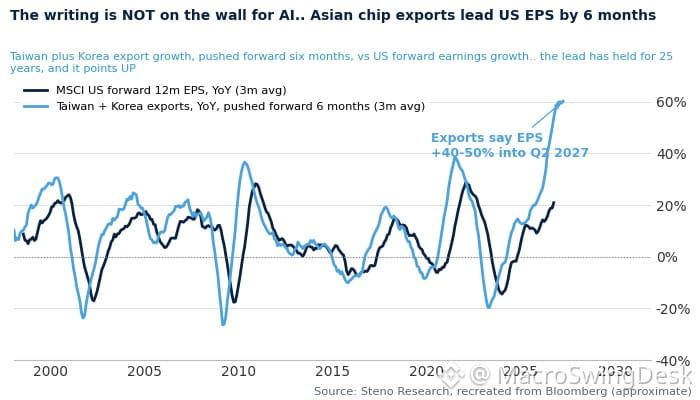
Экспорт Южной Кореи за одну ночь установил очередной впечатляющий рекорд. Это не просто статистика — это сигнал о том, что глобальный цикл роста прибыли всё ещё ускоряется.
Южная Корея — опережающий индикатор мирового спроса на технологии, полупроводники и промышленного производства. Когда экспорт страны резко растёт, это обычно означает, что:
• Спрос на чипы высок (вспомните цепочки поставок $NVDA, $AMD и $TSM)
• Мировое промышленное производство набирает обороты
• Циклы капитальных вложений в технологии расширяются
• Прогнозы прибыли транснациональных компаний могут пересматриваться в сторону повышения
Это важно для американских акций, поскольку данные по экспорту Южной Кореи часто опережают динамику прибыли компаний из индекса S&P на 1–2 квартала. Если экспорт стремительно растёт, прогнозы компаний в технологическом, промышленном и сырьевом секторах могут оказаться лучше ожиданий.
Следите за ETF на полупроводники, акциями производителей технологического оборудования и циклическими секторами. Макроэкономическая ситуация по-прежнему благоприятствует ускорению роста, а не спаду.
453
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона