
HorizonNest
3.5k Публикации
HorizonNest
Отправить жалобу
Заблокировать пользователя
40 подписок(и/а)
9.4K+ подписчиков(а)
3.3K+ понравилось
Посты
Все
Цитирования
Активно
·
--
Рост
Я достаточно давно в криптоиндустрии, чтобы знать: спустя время большинство громких обещаний начинают звучать знакомо. Каждый новый цикл приносит очередной проект, который обещает всё исправить. Поэтому, когда я смотрю на Space and Time SXT, я снова и снова возвращаюсь к одному простому вопросу: кому нужно доверять данным и что именно от него просят раскрыть?
Я понимаю, почему компания может захотеть сохранить конфиденциальность своих финансовых записей или данных о цепочке поставок. Не каждый бизнес хочет, чтобы его информация хранилась в публичном блокчейне. В SXT интересно то, что можно доказать правильность вычислений, не раскрывая исходные данные.
Но у публичного DeFi другая проблема. Людям нужно самостоятельно всё проверять. Они не могут просто поверить кому-то на слово. И вот тут публичный блокчейн SXT Chain начинает обретать смысл.
Мне интересно, что эти два подхода вовсе не обязательно должны конкурировать. Компания может сохранить конфиденциальность своих данных и при этом поделиться доказательством, которое другие смогут проверить. Звучит полезно, но не думаю, что это решает все проблемы. Если исходные данные неверны, криптографическое доказательство не сделает их правильными по волшебству.
Я видел немало проектов, которые преподносят сложные технологии как очевидный успех. Настоящая проверка всегда заключается в том, что происходит, когда людям действительно приходится ими пользоваться.
Не уверен, какая из сторон будет расти быстрее. Внедрение в корпоративном секторе может происходить незаметно, тогда как в публичном DeFi преимущества могут быть заметнее.
Честно говоря, я лучше посмотрю, как люди используют SXT, чем буду слушать очередное громкое обещание.
Как вы думаете, что начнут внедрять первым: корпоративные решения или публичный DeFi?
#sxt $SXT @SpaceandTimeDB
Я достаточно давно в криптоиндустрии, чтобы знать: спустя время большинство громких обещаний начинают звучать знакомо. Каждый новый цикл приносит очередной проект, который обещает всё исправить. Поэтому, когда я смотрю на Space and Time SXT, я снова и снова возвращаюсь к одному простому вопросу: кому нужно доверять данным и что именно от него просят раскрыть?
Я понимаю, почему компания может захотеть сохранить конфиденциальность своих финансовых записей или данных о цепочке поставок. Не каждый бизнес хочет, чтобы его информация хранилась в публичном блокчейне. В SXT интересно то, что можно доказать правильность вычислений, не раскрывая исходные данные.
Но у публичного DeFi другая проблема. Людям нужно самостоятельно всё проверять. Они не могут просто поверить кому-то на слово. И вот тут публичный блокчейн SXT Chain начинает обретать смысл.
Мне интересно, что эти два подхода вовсе не обязательно должны конкурировать. Компания может сохранить конфиденциальность своих данных и при этом поделиться доказательством, которое другие смогут проверить. Звучит полезно, но не думаю, что это решает все проблемы. Если исходные данные неверны, криптографическое доказательство не сделает их правильными по волшебству.
Я видел немало проектов, которые преподносят сложные технологии как очевидный успех. Настоящая проверка всегда заключается в том, что происходит, когда людям действительно приходится ими пользоваться.
Не уверен, какая из сторон будет расти быстрее. Внедрение в корпоративном секторе может происходить незаметно, тогда как в публичном DeFi преимущества могут быть заметнее.
Честно говоря, я лучше посмотрю, как люди используют SXT, чем буду слушать очередное громкое обещание.
Как вы думаете, что начнут внедрять первым: корпоративные решения или публичный DeFi?
#sxt $SXT @SpaceandTime
Я понимаю, почему компания может захотеть сохранить конфиденциальность своих финансовых записей или данных о цепочке поставок. Не каждый бизнес хочет, чтобы его информация хранилась в публичном блокчейне. В SXT интересно то, что можно доказать правильность вычислений, не раскрывая исходные данные.
Но у публичного DeFi другая проблема. Людям нужно самостоятельно всё проверять. Они не могут просто поверить кому-то на слово. И вот тут публичный блокчейн SXT Chain начинает обретать смысл.
Мне интересно, что эти два подхода вовсе не обязательно должны конкурировать. Компания может сохранить конфиденциальность своих данных и при этом поделиться доказательством, которое другие смогут проверить. Звучит полезно, но не думаю, что это решает все проблемы. Если исходные данные неверны, криптографическое доказательство не сделает их правильными по волшебству.
Я видел немало проектов, которые преподносят сложные технологии как очевидный успех. Настоящая проверка всегда заключается в том, что происходит, когда людям действительно приходится ими пользоваться.
Не уверен, какая из сторон будет расти быстрее. Внедрение в корпоративном секторе может происходить незаметно, тогда как в публичном DeFi преимущества могут быть заметнее.
Честно говоря, я лучше посмотрю, как люди используют SXT, чем буду слушать очередное громкое обещание.
Как вы думаете, что начнут внедрять первым: корпоративные решения или публичный DeFi?
#sxt $SXT @SpaceandTime
1
3
377
·
--
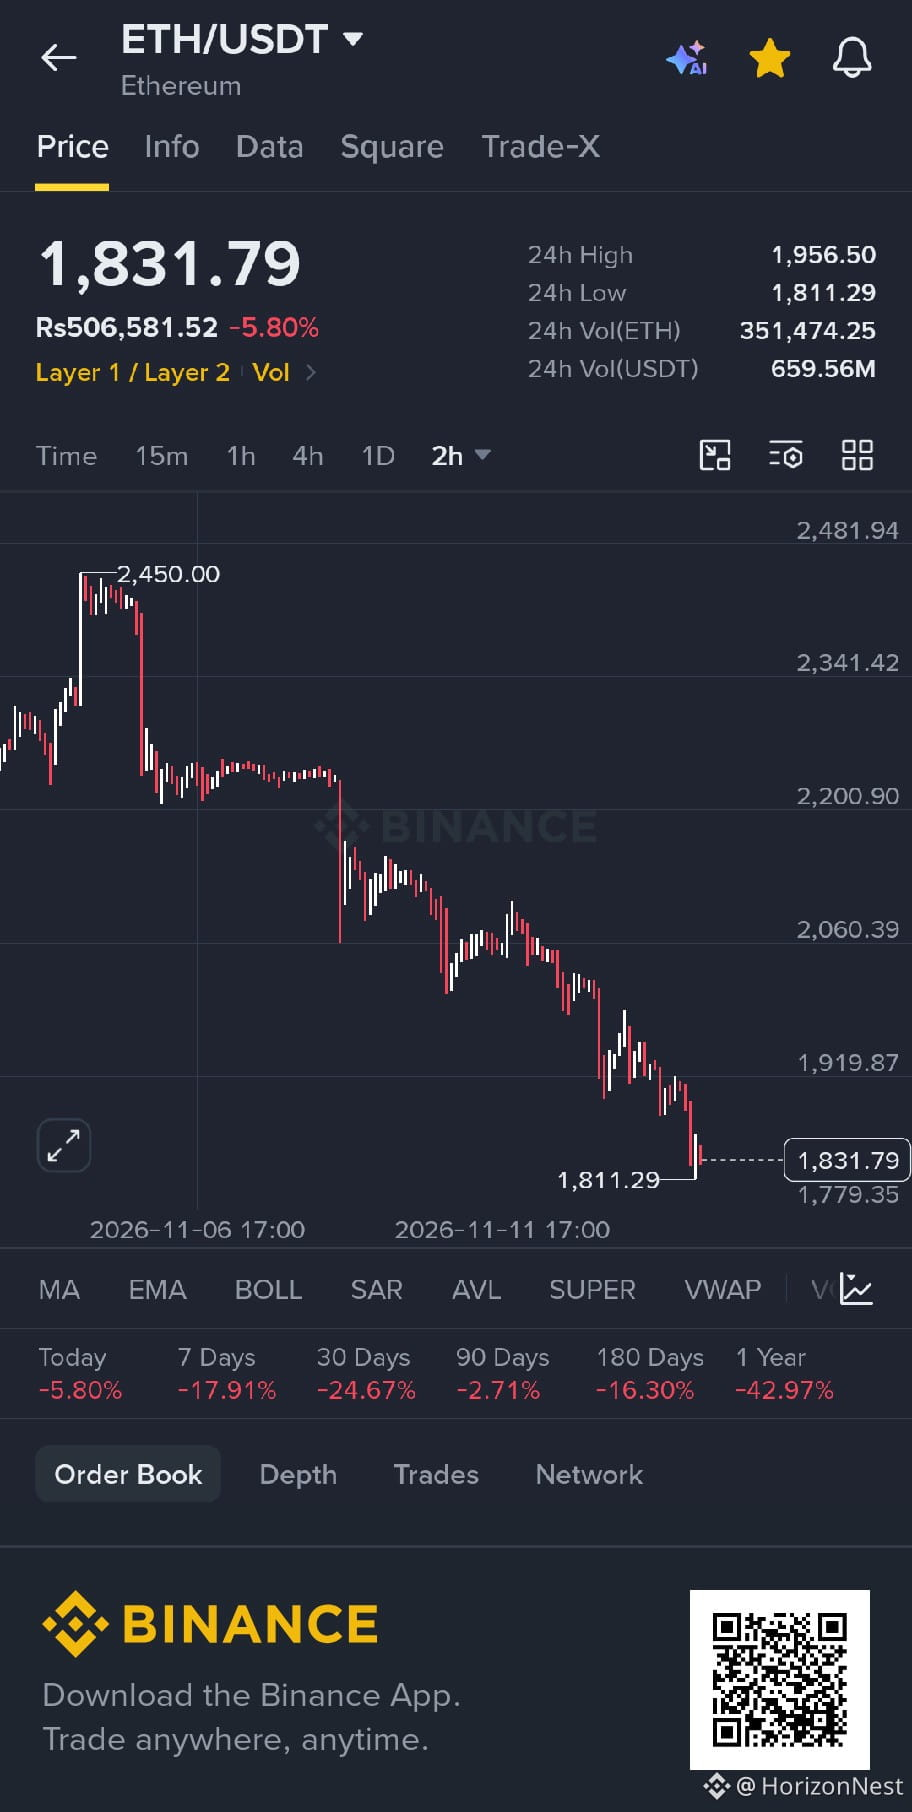
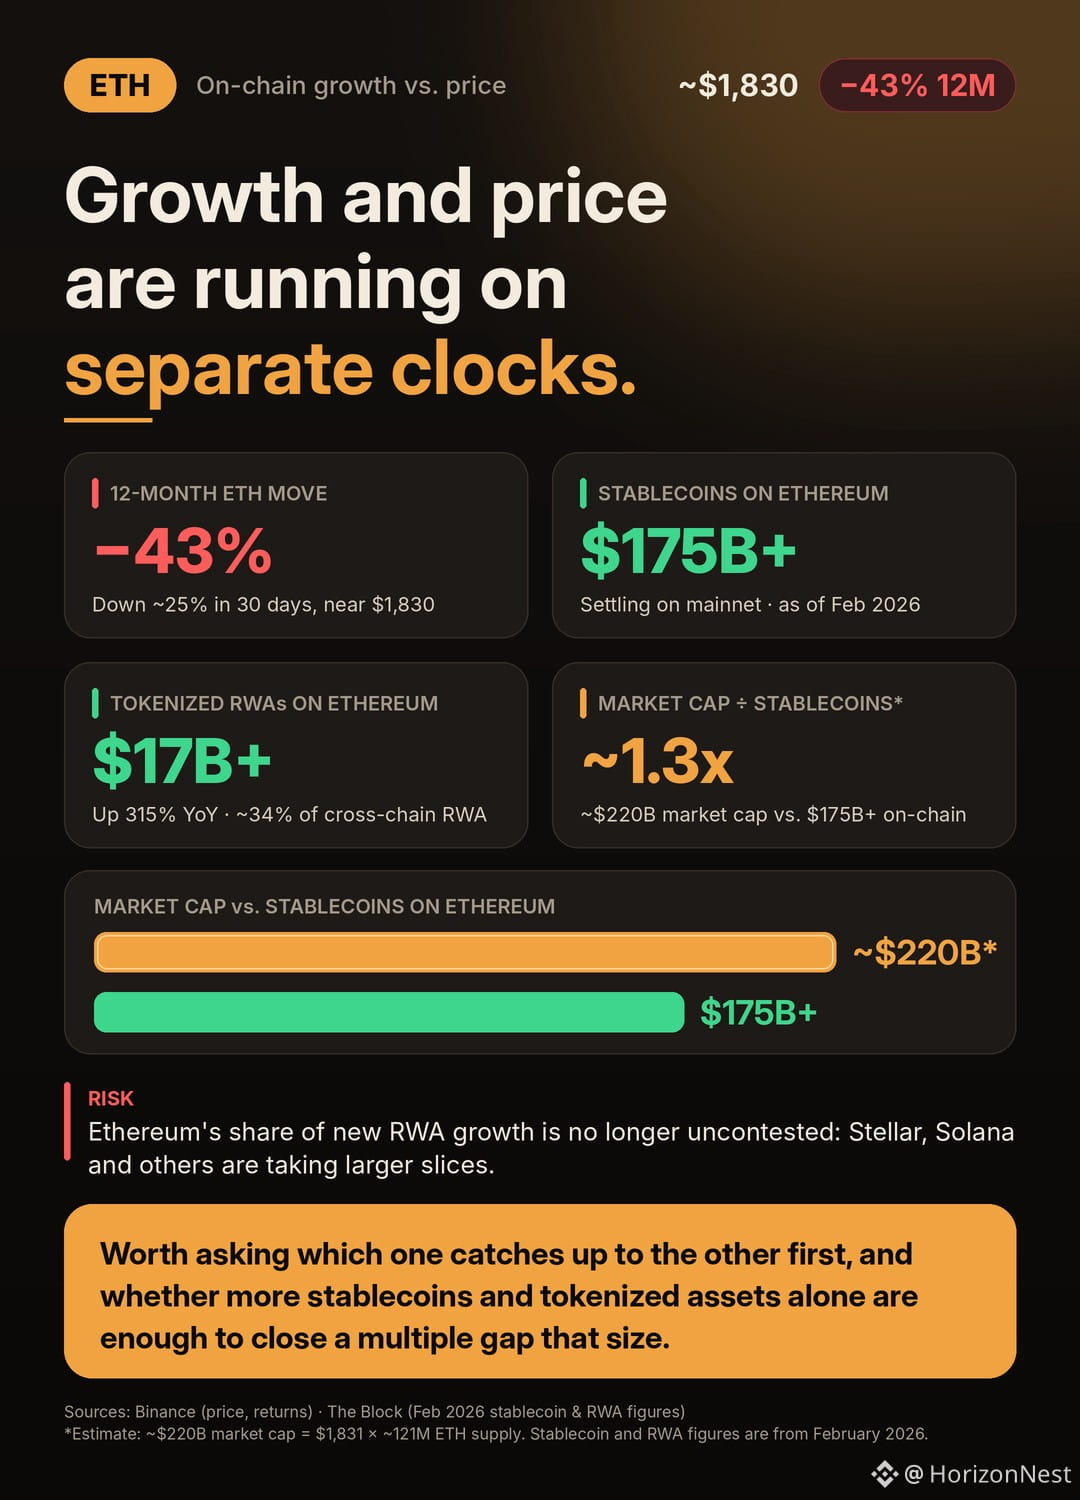
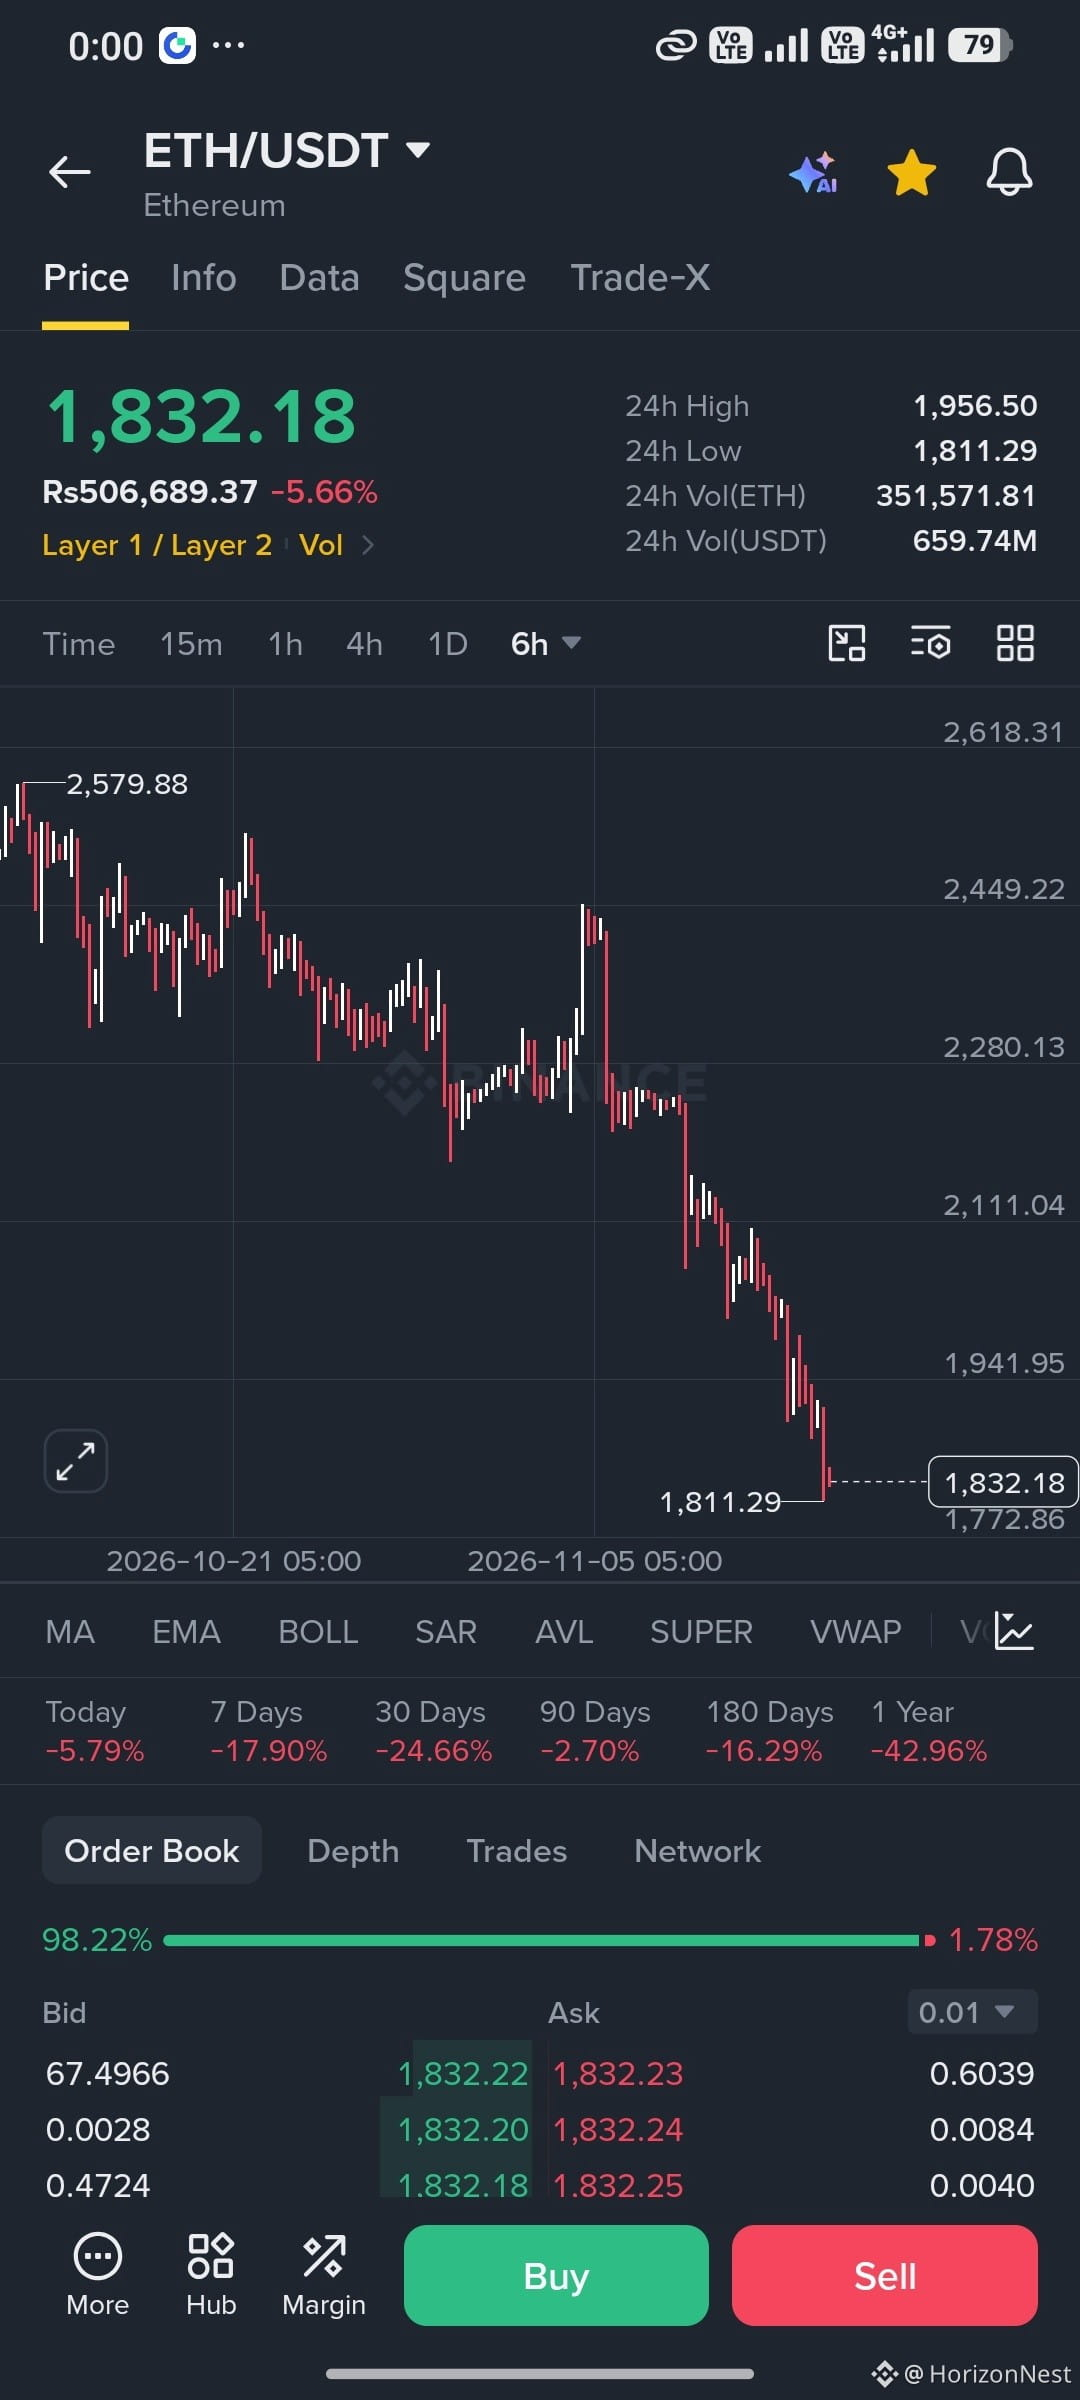
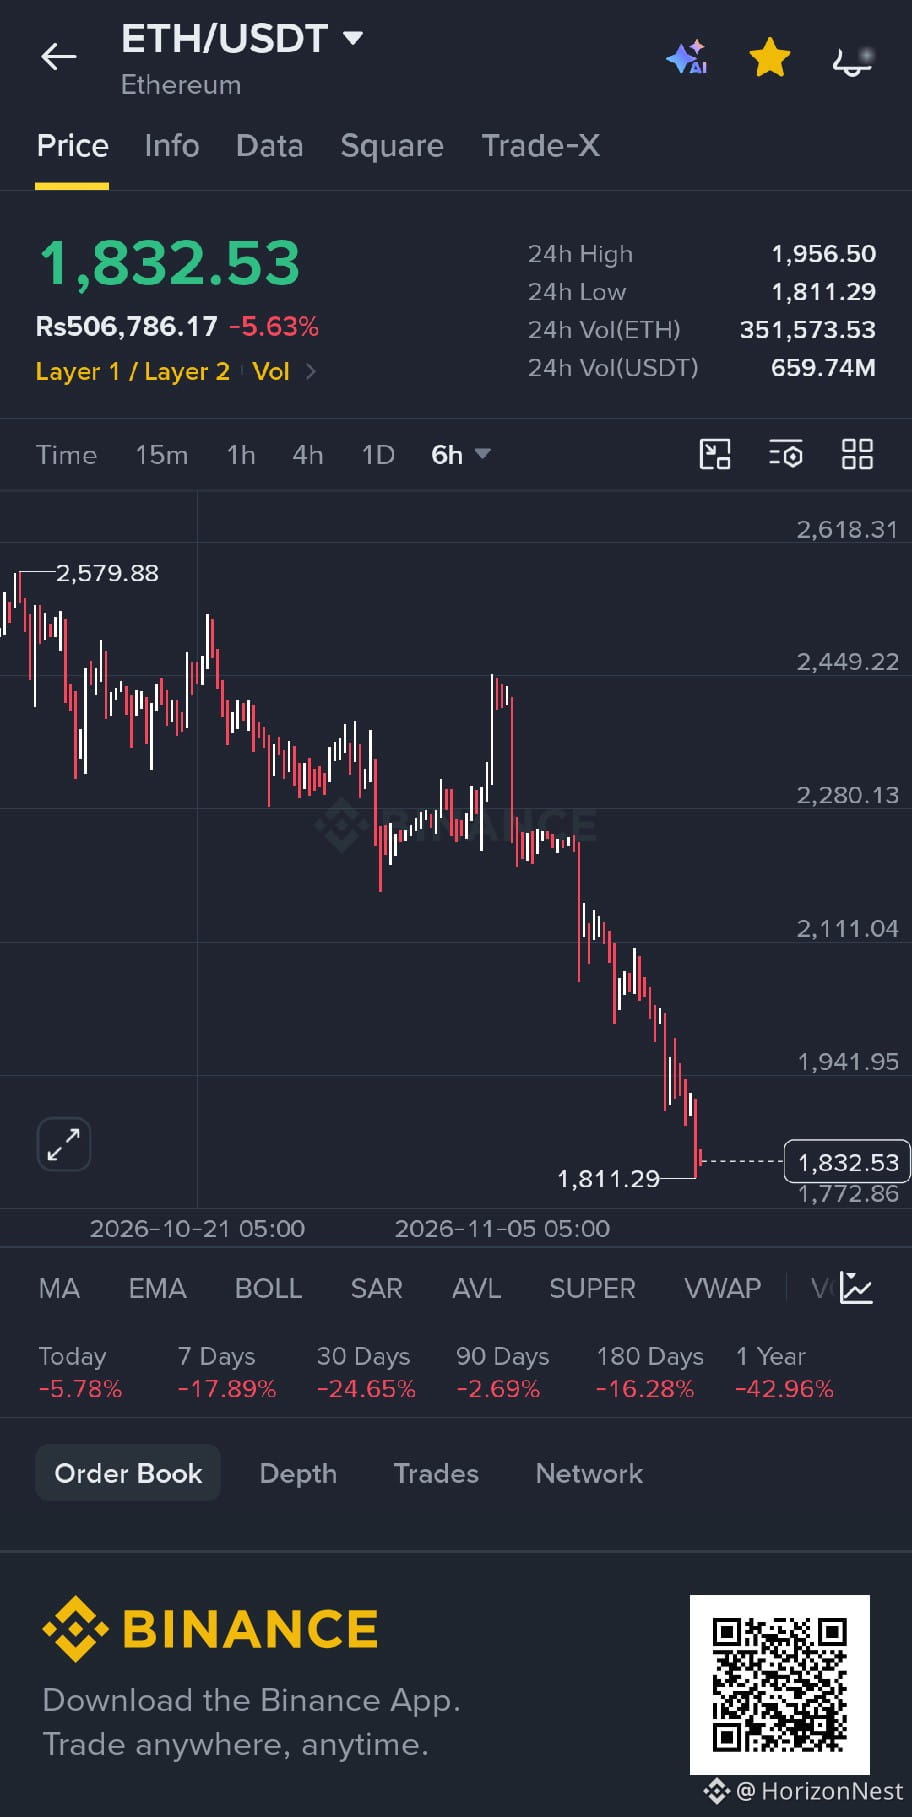
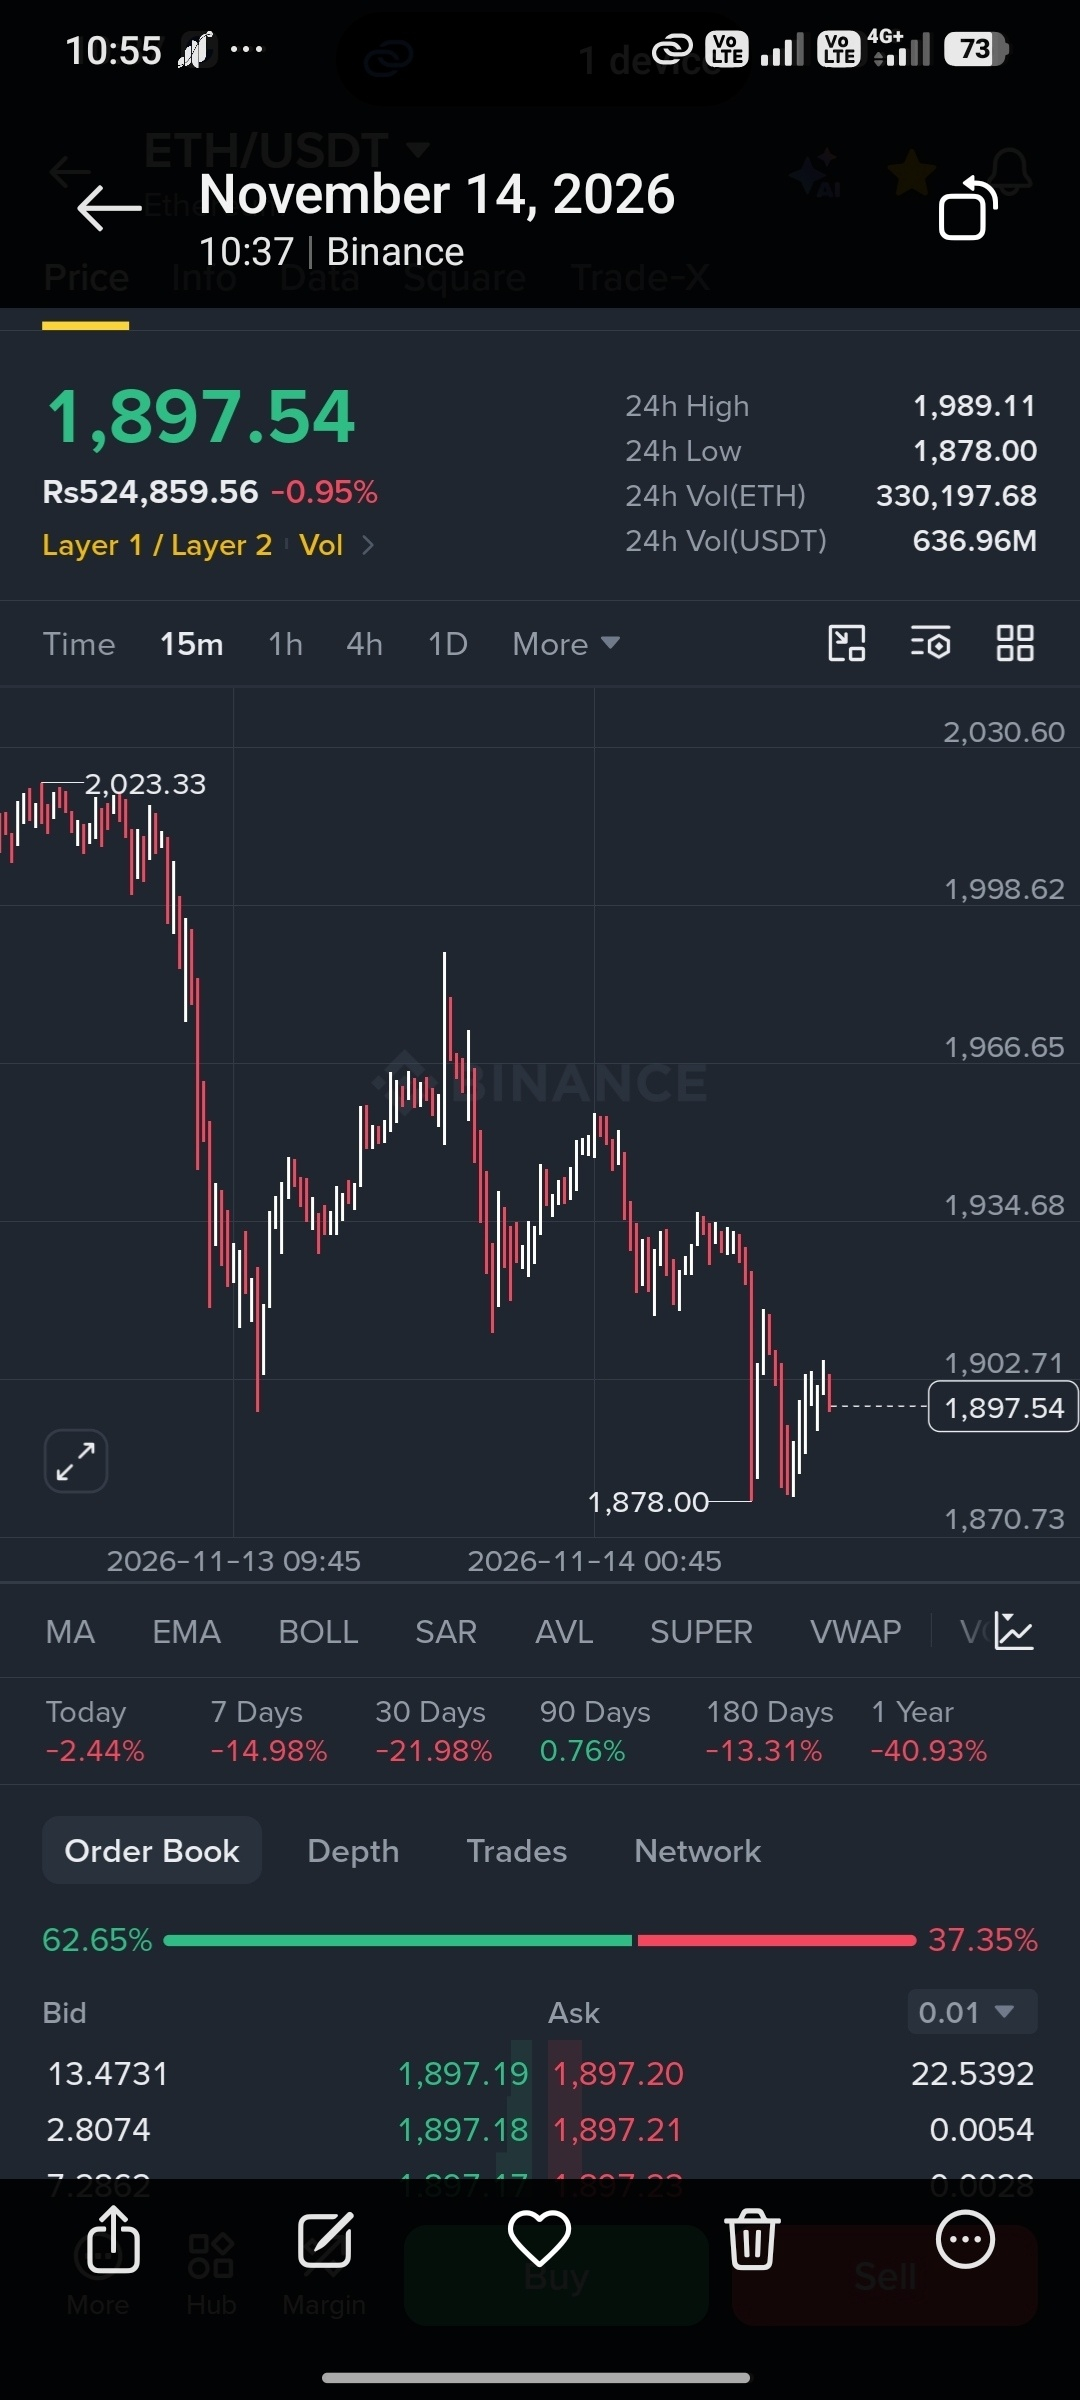
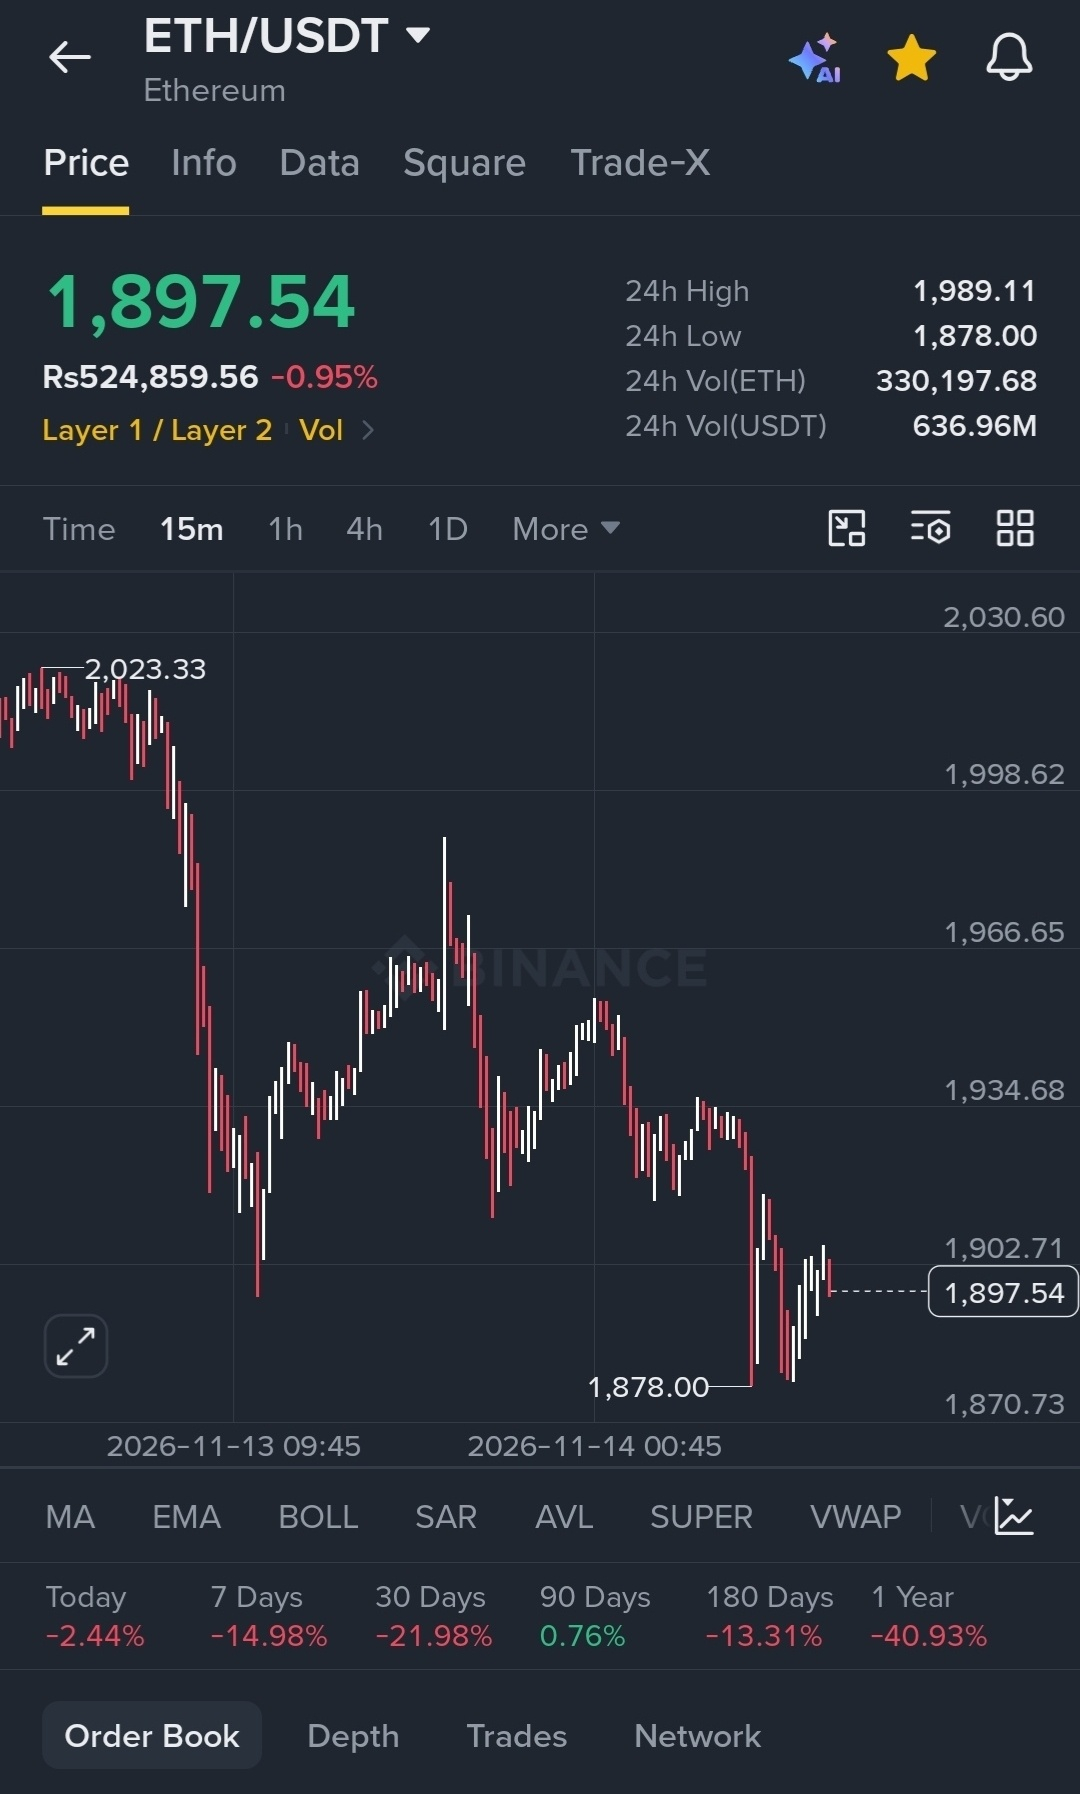
ETH упал примерно на 43% за 12 месяцев и примерно на 25% за 30 дней, торгуясь около $1,830. За тот же период в основной сети Ethereum объем стейблкоинов превышал $175 млрд, а объем токенизированных реальных активов (RWA) вырос более чем до $17 млрд — на 315% в годовом выражении. Это реальное использование, а не просто нарратив.
При рыночной капитализации около $220 млрд ETH теперь торгуется на уровне примерно 1,3 от объема стейблкоинов, расчеты по которым проходят в его собственной сети. Это самое высокое соотношение за весь период данных, который мне удалось найти. В марте оно составляло 0,69 и уже находилось на 99-м перцентиле за всю историю. Баланс сети продолжает расти, пока мультипликатор токена сжимается по направлению к нему.
Масштаб сети продолжает увеличиваться. На Ethereum приходится около 34% стоимости RWA в разных сетях, причем только на сырьевые товары приходится более $5 млрд токенизированных активов. Недельное число транзакций недавно достигло 17,3 млн, а комиссии остаются вблизи рекордных минимумов. Более дешевые расчеты привели к росту их числа.
Есть один малозаметный риск: доля Ethereum в приросте новых RWA уже не безоговорочна. Stellar, Solana и другие сети привлекают все большую часть чистых притоков, и преимущество Ethereum все больше объясняется масштабом его базы, а не темпами роста.
Все это не означает, что с токеном что-то не так. Это означает, что сейчас история роста в блокчейне и история цены идут вразнобой. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь стейблкоинов и токенизированных активов, чтобы закрыть разрыв в мультипликаторах такого размера.
{spot}(ETHUSDT)
{spot}(BTCUSDT)
{spot}(SOLUSDT)
ETH упал примерно на 43% за 12 месяцев и примерно на 25% за 30 дней, торгуясь около $1,830. За тот же период в основной сети Ethereum объем стейблкоинов превышал $175 млрд, а объем токенизированных реальных активов (RWA) вырос более чем до $17 млрд — на 315% в годовом выражении. Это реальное использование, а не просто нарратив.
При рыночной капитализации около $220 млрд ETH теперь торгуется на уровне примерно 1,3 от объема стейблкоинов, расчеты по которым проходят в его собственной сети. Это самое высокое соотношение за весь период данных, который мне удалось найти. В марте оно составляло 0,69 и уже находилось на 99-м перцентиле за всю историю. Баланс сети продолжает расти, пока мультипликатор токена сжимается по направлению к нему.
Масштаб сети продолжает увеличиваться. На Ethereum приходится около 34% стоимости RWA в разных сетях, причем только на сырьевые товары приходится более $5 млрд токенизированных активов. Недельное число транзакций недавно достигло 17,3 млн, а комиссии остаются вблизи рекордных минимумов. Более дешевые расчеты привели к росту их числа.
Есть один малозаметный риск: доля Ethereum в приросте новых RWA уже не безоговорочна. Stellar, Solana и другие сети привлекают все большую часть чистых притоков, и преимущество Ethereum все больше объясняется масштабом его базы, а не темпами роста.
Все это не означает, что с токеном что-то не так. Это означает, что сейчас история роста в блокчейне и история цены идут вразнобой. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь стейблкоинов и токенизированных активов, чтобы закрыть разрыв в мультипликаторах такого размера.
При рыночной капитализации около $220 млрд ETH теперь торгуется на уровне примерно 1,3 от объема стейблкоинов, расчеты по которым проходят в его собственной сети. Это самое высокое соотношение за весь период данных, который мне удалось найти. В марте оно составляло 0,69 и уже находилось на 99-м перцентиле за всю историю. Баланс сети продолжает расти, пока мультипликатор токена сжимается по направлению к нему.
Масштаб сети продолжает увеличиваться. На Ethereum приходится около 34% стоимости RWA в разных сетях, причем только на сырьевые товары приходится более $5 млрд токенизированных активов. Недельное число транзакций недавно достигло 17,3 млн, а комиссии остаются вблизи рекордных минимумов. Более дешевые расчеты привели к росту их числа.
Есть один малозаметный риск: доля Ethereum в приросте новых RWA уже не безоговорочна. Stellar, Solana и другие сети привлекают все большую часть чистых притоков, и преимущество Ethereum все больше объясняется масштабом его базы, а не темпами роста.
Все это не означает, что с токеном что-то не так. Это означает, что сейчас история роста в блокчейне и история цены идут вразнобой. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь стейблкоинов и токенизированных активов, чтобы закрыть разрыв в мультипликаторах такого размера.
1
320
·
--
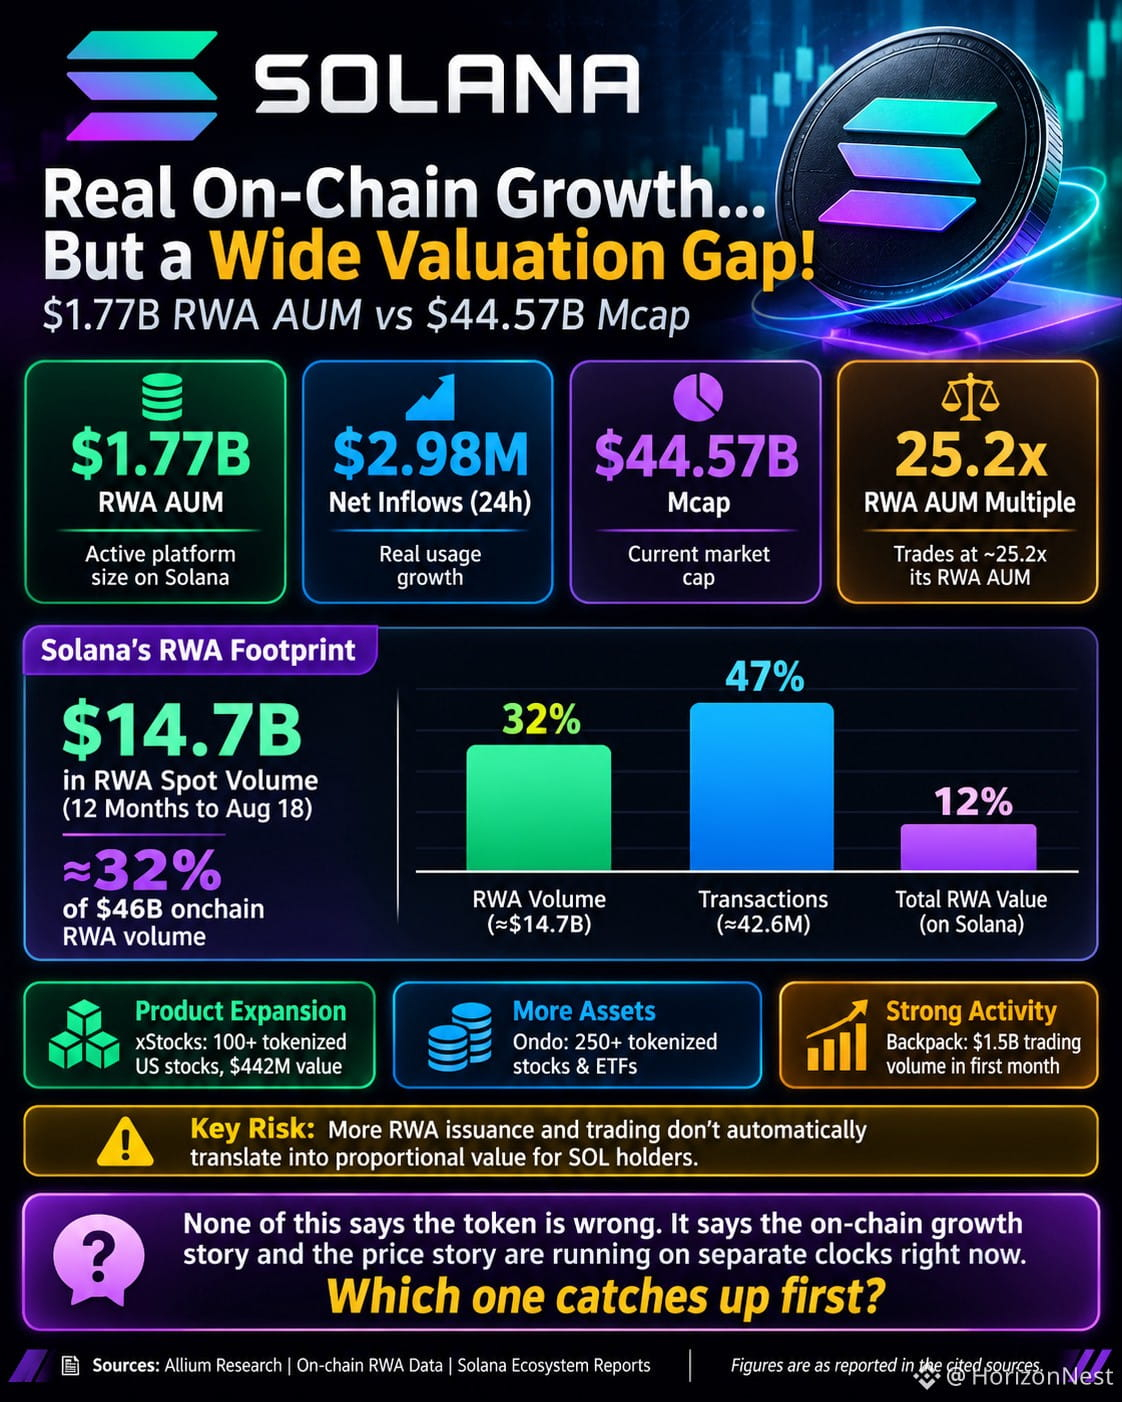
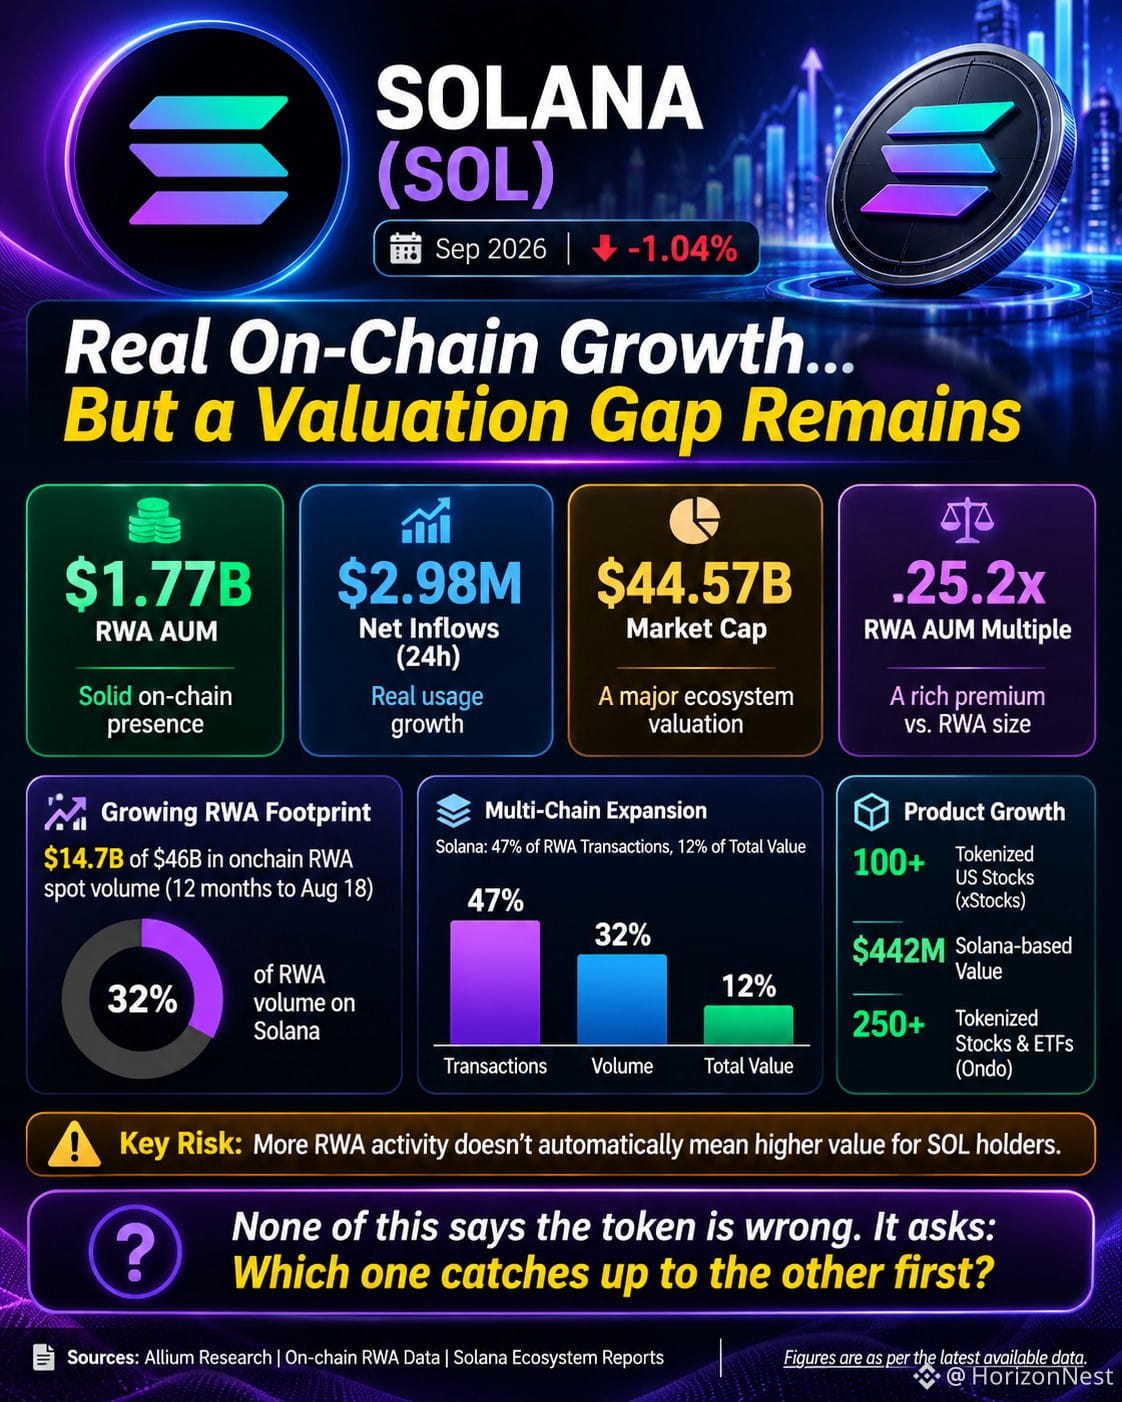
В настоящее время на Solana приходится около $1.77B активов RWA под управлением, при этом чистый приток за последние 24 часа составил $2.98M. Это реальное использование, а не просто нарратив. Но оценка говорит о другом: рыночная капитализация SOL в обращении, составляющая $44.57B, примерно в 25.2x превышает объём активов RWA под управлением. Это косвенный показатель оценки экосистемы, а не прямой мультипликатор выручки протокола; Allium Research не публиковала сопоставимый мультипликатор оценки SOL относительно аналогов. DefiLlama +1
Базовую активность сложнее игнорировать. В исследовании Allium за сентябрь 2026 года говорится, что за 12 месяцев до 18 августа Solana обработала $14.7B из $46B спотового объёма RWA в ончейне, а также 42.6M транзакций из 91M во всех сетях. Это примерно 32% объёма и 47% транзакций, хотя на Solana приходится лишь 12% общей стоимости RWA в ончейне. Токенизированные акции, институциональные казначейские продукты и частное кредитование становятся значимой частью этой экосистемы. Allium +1
Расширение продуктового предложения не менее примечательно. Благодаря xStocks появилось более 100 токенизированных акций и ETF США; к концу июля их стоимость на Solana достигла $442M. Ondo расширила свой каталог до более чем 250 токенизированных акций и ETF, а объём торгов ценными бумагами, выпущенными Backpack, за первый месяц составил $1.5B. Solana Media
Менее очевидный вопрос — где оседает создаваемая стоимость. Рост выпуска и торговли RWA не означает автоматически, что держатели SOL получают соразмерную выгоду. Сетевые комиссии и токеномика всё ещё должны оправдывать премию независимо от роста экосистемы.
Всё это не означает, что токен переоценён. Это означает, что история роста ончейн-активности и история цены сейчас развиваются в разном темпе. Стоит спросить, какая из них первой догонит другую — и достаточно ли для оправдания мультипликатора такой величины одного лишь роста институциональных активов, объёма транзакций и продуктового предложения.
{spot}(SOLUSDT)
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
В настоящее время на Solana приходится около $1.77B активов RWA под управлением, при этом чистый приток за последние 24 часа составил $2.98M. Это реальное использование, а не просто нарратив. Но оценка говорит о другом: рыночная капитализация SOL в обращении, составляющая $44.57B, примерно в 25.2x превышает объём активов RWA под управлением. Это косвенный показатель оценки экосистемы, а не прямой мультипликатор выручки протокола; Allium Research не публиковала сопоставимый мультипликатор оценки SOL относительно аналогов. DefiLlama +1
Базовую активность сложнее игнорировать. В исследовании Allium за сентябрь 2026 года говорится, что за 12 месяцев до 18 августа Solana обработала $14.7B из $46B спотового объёма RWA в ончейне, а также 42.6M транзакций из 91M во всех сетях. Это примерно 32% объёма и 47% транзакций, хотя на Solana приходится лишь 12% общей стоимости RWA в ончейне. Токенизированные акции, институциональные казначейские продукты и частное кредитование становятся значимой частью этой экосистемы. Allium +1
Расширение продуктового предложения не менее примечательно. Благодаря xStocks появилось более 100 токенизированных акций и ETF США; к концу июля их стоимость на Solana достигла $442M. Ondo расширила свой каталог до более чем 250 токенизированных акций и ETF, а объём торгов ценными бумагами, выпущенными Backpack, за первый месяц составил $1.5B. Solana Media
Менее очевидный вопрос — где оседает создаваемая стоимость. Рост выпуска и торговли RWA не означает автоматически, что держатели SOL получают соразмерную выгоду. Сетевые комиссии и токеномика всё ещё должны оправдывать премию независимо от роста экосистемы.
Всё это не означает, что токен переоценён. Это означает, что история роста ончейн-активности и история цены сейчас развиваются в разном темпе. Стоит спросить, какая из них первой догонит другую — и достаточно ли для оправдания мультипликатора такой величины одного лишь роста институциональных активов, объёма транзакций и продуктового предложения.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Базовую активность сложнее игнорировать. В исследовании Allium за сентябрь 2026 года говорится, что за 12 месяцев до 18 августа Solana обработала $14.7B из $46B спотового объёма RWA в ончейне, а также 42.6M транзакций из 91M во всех сетях. Это примерно 32% объёма и 47% транзакций, хотя на Solana приходится лишь 12% общей стоимости RWA в ончейне. Токенизированные акции, институциональные казначейские продукты и частное кредитование становятся значимой частью этой экосистемы. Allium +1
Расширение продуктового предложения не менее примечательно. Благодаря xStocks появилось более 100 токенизированных акций и ETF США; к концу июля их стоимость на Solana достигла $442M. Ondo расширила свой каталог до более чем 250 токенизированных акций и ETF, а объём торгов ценными бумагами, выпущенными Backpack, за первый месяц составил $1.5B. Solana Media
Менее очевидный вопрос — где оседает создаваемая стоимость. Рост выпуска и торговли RWA не означает автоматически, что держатели SOL получают соразмерную выгоду. Сетевые комиссии и токеномика всё ещё должны оправдывать премию независимо от роста экосистемы.
Всё это не означает, что токен переоценён. Это означает, что история роста ончейн-активности и история цены сейчас развиваются в разном темпе. Стоит спросить, какая из них первой догонит другую — и достаточно ли для оправдания мультипликатора такой величины одного лишь роста институциональных активов, объёма транзакций и продуктового предложения.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
1
182
·
--
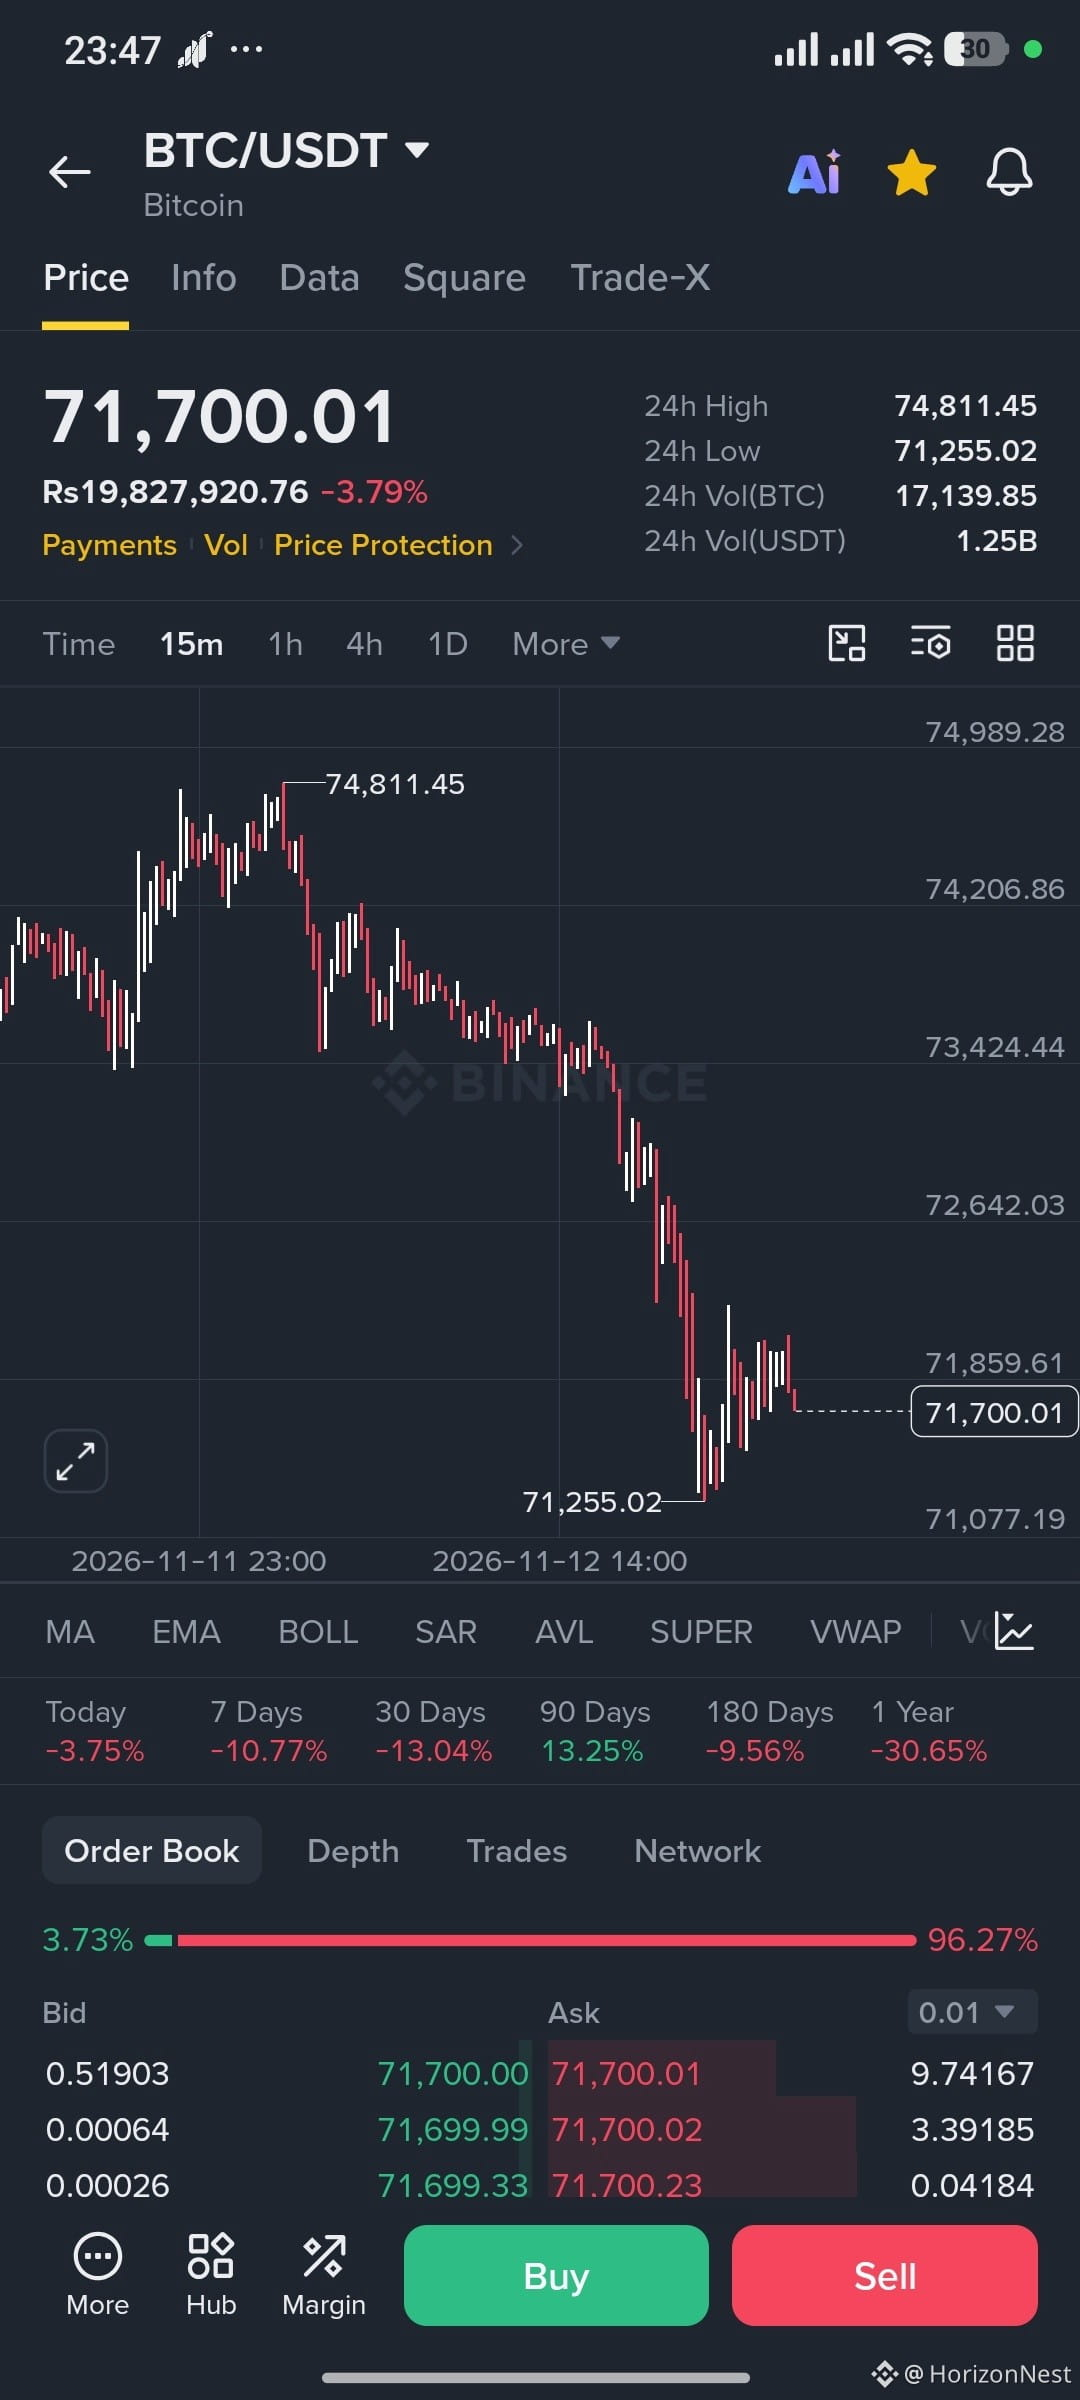
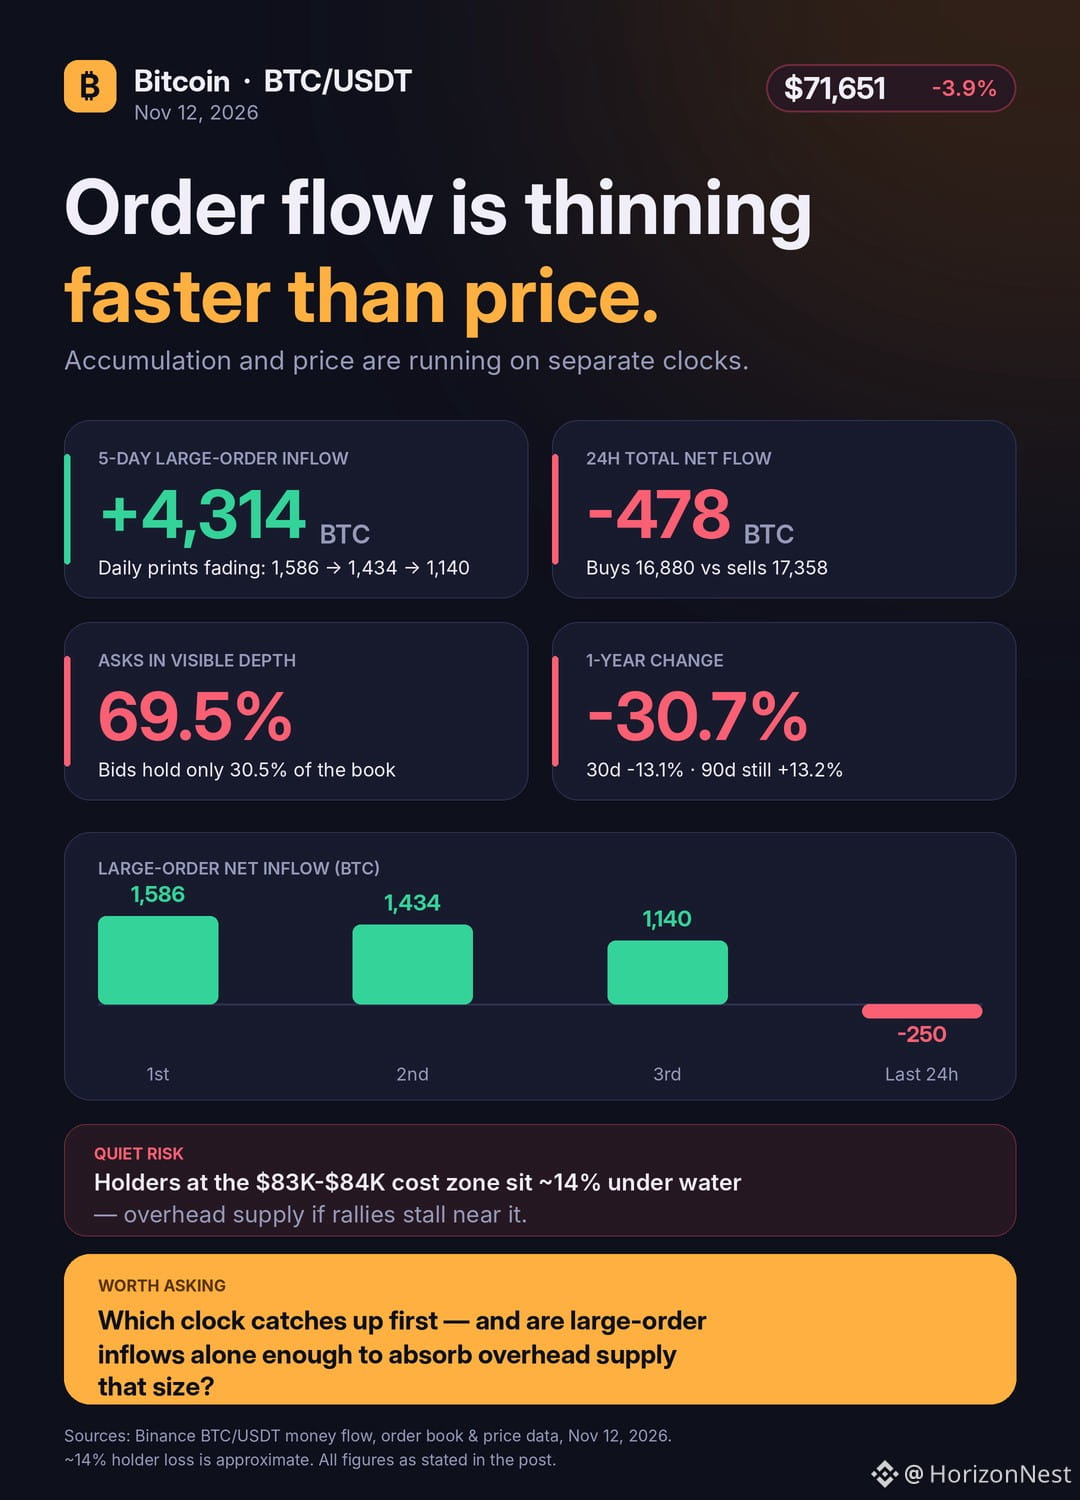
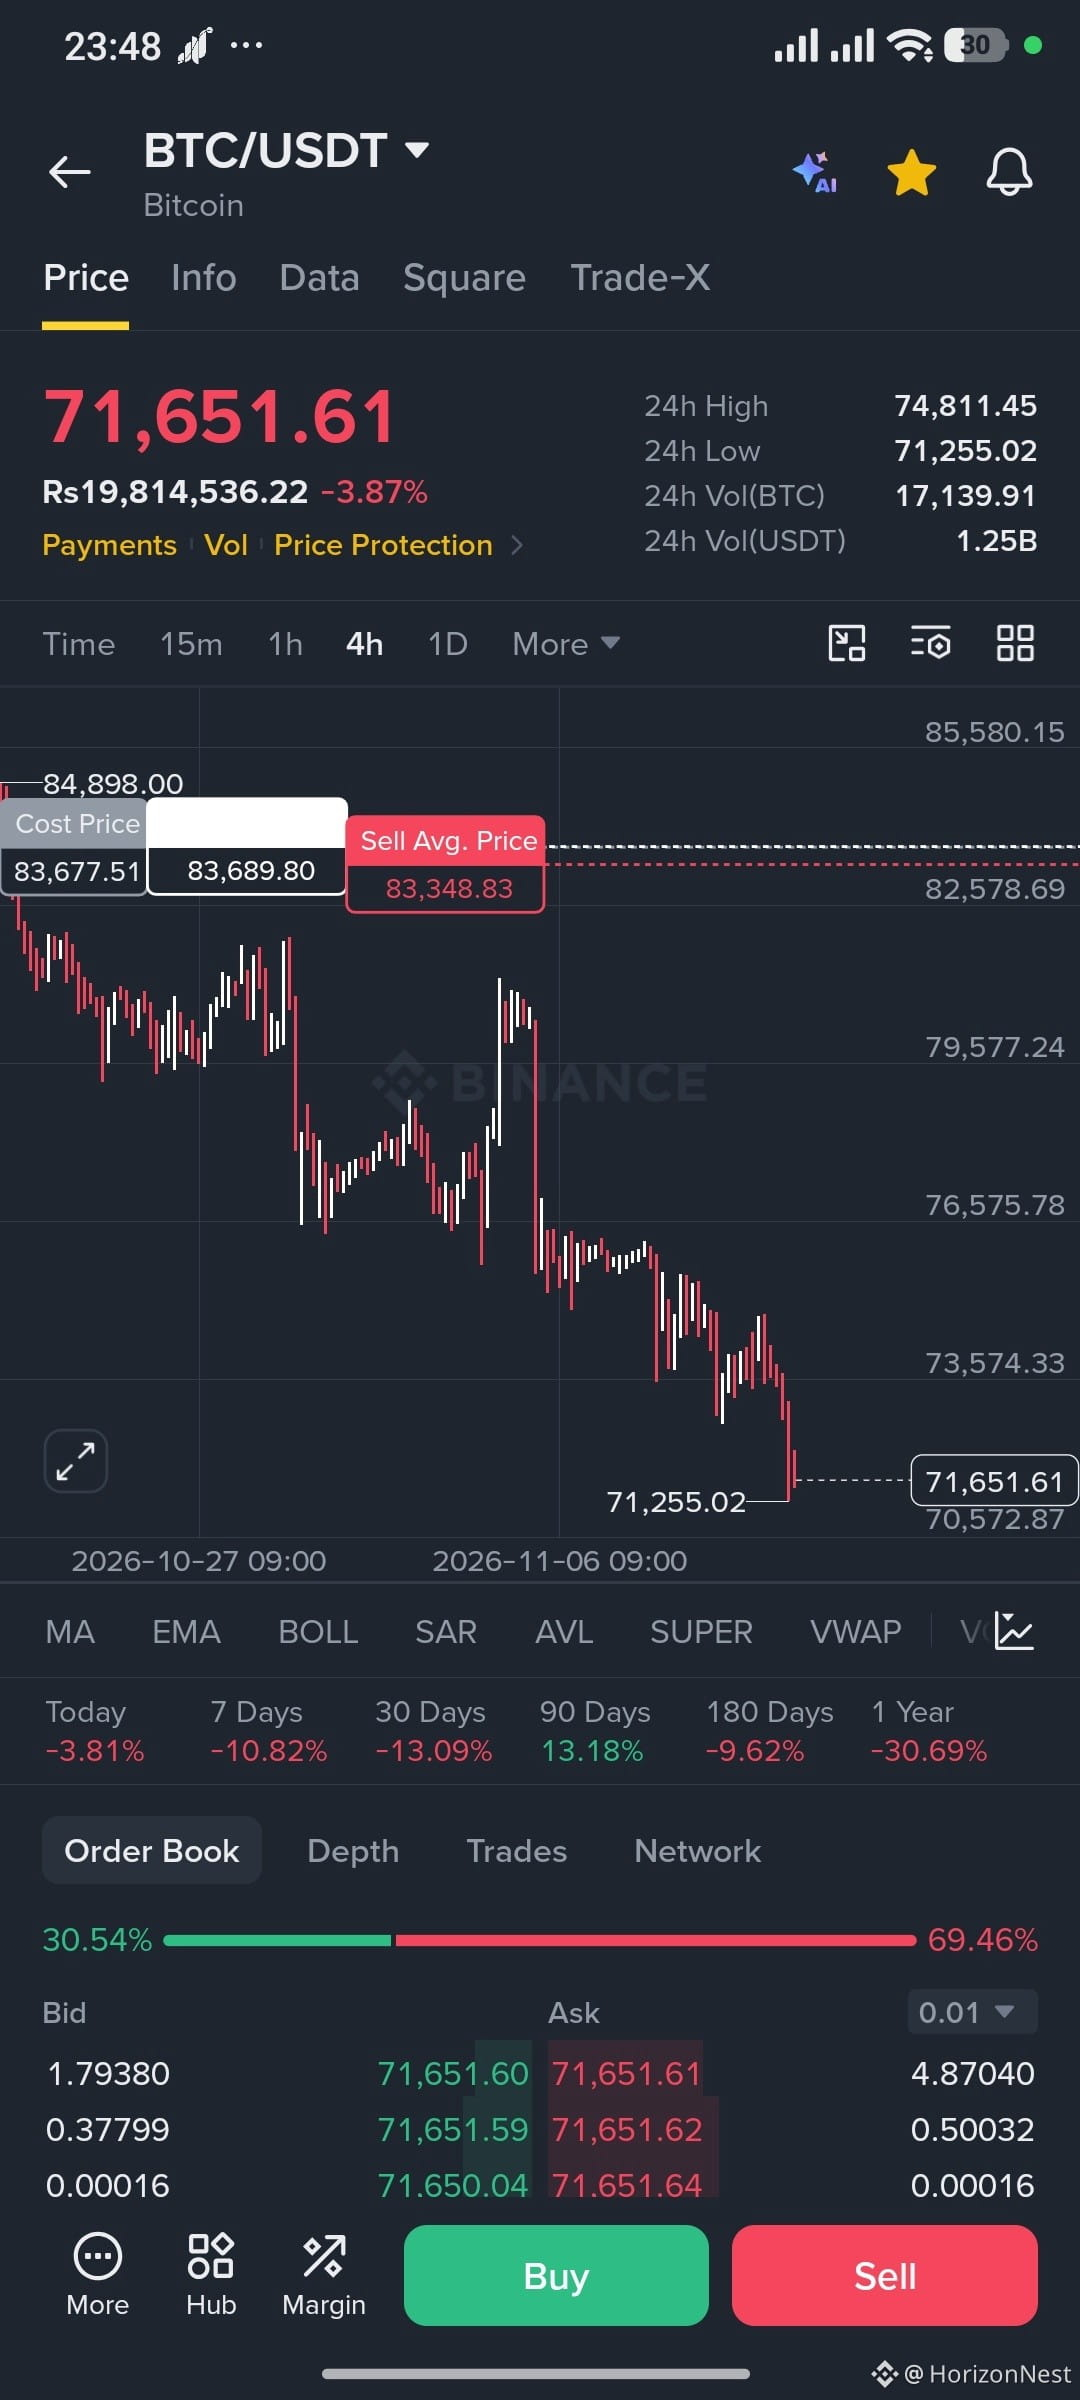
Биткоин торгуется на уровне $71,651 после снижения на 3,9% за сутки. За 24 часа на спотовом рынке Binance сменили владельцев 17 140 BTC (примерно на $1,25 млрд). За пять дней чистый поток крупных ордеров составил +4 314 BTC, но суточные показатели снижаются: 1 586, затем 1 434, затем 1 140. За последние 24 часа чистый поток крупных ордеров стал отрицательным и составил -250 BTC. Это реальные потоки ордеров, а не нарратив.
Поток ослабевает быстрее, чем цена. Общий объём покупок — 16 880 BTC против 17 358 BTC продаж — означает чистый отток в размере 478 BTC. По средним ордерам показатель составил -191 BTC, а по мелким — -37 BTC, то есть продажи носят широкий характер и не ограничиваются розничными трейдерами. Книга ордеров показывает ту же картину: на заявки покупателей приходится 30,5% видимой глубины рынка, а на заявки продавцов — 69,5%.
Цена также значительно отошла от уровня, на котором начался приток за пять дней. BTC подешевел на 10,8% за 7 дней, на 13,1% за 30 дней и на 30,7% за год, а за последние 24 часа торговался в диапазоне от $74,811 до $71,255. Показатель за 90 дней всё ещё составляет +13,2%, поэтому долгосрочный восходящий тренд пока не сломлен окончательно. Однако на 4-часовом графике цена заметно ниже зоны средней себестоимости и средней цены продаж в диапазоне $83 000–$84 000. Владельцы, купившие там, несут убыток примерно в 14%, и этот нависающий объём предложения представляет скрытый риск, если рост остановится вблизи этих уровней.
Всё это не означает, что с активом что-то не так. Это говорит о том, что сейчас история накопления и динамика цены развиваются в разном темпе. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь притоков по крупным ордерам, чтобы поглотить такой нависающий объём предложения.
{spot}(BTCUSDT)
Биткоин торгуется на уровне $71,651 после снижения на 3,9% за сутки. За 24 часа на спотовом рынке Binance сменили владельцев 17 140 BTC (примерно на $1,25 млрд). За пять дней чистый поток крупных ордеров составил +4 314 BTC, но суточные показатели снижаются: 1 586, затем 1 434, затем 1 140. За последние 24 часа чистый поток крупных ордеров стал отрицательным и составил -250 BTC. Это реальные потоки ордеров, а не нарратив.
Поток ослабевает быстрее, чем цена. Общий объём покупок — 16 880 BTC против 17 358 BTC продаж — означает чистый отток в размере 478 BTC. По средним ордерам показатель составил -191 BTC, а по мелким — -37 BTC, то есть продажи носят широкий характер и не ограничиваются розничными трейдерами. Книга ордеров показывает ту же картину: на заявки покупателей приходится 30,5% видимой глубины рынка, а на заявки продавцов — 69,5%.
Цена также значительно отошла от уровня, на котором начался приток за пять дней. BTC подешевел на 10,8% за 7 дней, на 13,1% за 30 дней и на 30,7% за год, а за последние 24 часа торговался в диапазоне от $74,811 до $71,255. Показатель за 90 дней всё ещё составляет +13,2%, поэтому долгосрочный восходящий тренд пока не сломлен окончательно. Однако на 4-часовом графике цена заметно ниже зоны средней себестоимости и средней цены продаж в диапазоне $83 000–$84 000. Владельцы, купившие там, несут убыток примерно в 14%, и этот нависающий объём предложения представляет скрытый риск, если рост остановится вблизи этих уровней.
Всё это не означает, что с активом что-то не так. Это говорит о том, что сейчас история накопления и динамика цены развиваются в разном темпе. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь притоков по крупным ордерам, чтобы поглотить такой нависающий объём предложения.
Поток ослабевает быстрее, чем цена. Общий объём покупок — 16 880 BTC против 17 358 BTC продаж — означает чистый отток в размере 478 BTC. По средним ордерам показатель составил -191 BTC, а по мелким — -37 BTC, то есть продажи носят широкий характер и не ограничиваются розничными трейдерами. Книга ордеров показывает ту же картину: на заявки покупателей приходится 30,5% видимой глубины рынка, а на заявки продавцов — 69,5%.
Цена также значительно отошла от уровня, на котором начался приток за пять дней. BTC подешевел на 10,8% за 7 дней, на 13,1% за 30 дней и на 30,7% за год, а за последние 24 часа торговался в диапазоне от $74,811 до $71,255. Показатель за 90 дней всё ещё составляет +13,2%, поэтому долгосрочный восходящий тренд пока не сломлен окончательно. Однако на 4-часовом графике цена заметно ниже зоны средней себестоимости и средней цены продаж в диапазоне $83 000–$84 000. Владельцы, купившие там, несут убыток примерно в 14%, и этот нависающий объём предложения представляет скрытый риск, если рост остановится вблизи этих уровней.
Всё это не означает, что с активом что-то не так. Это говорит о том, что сейчас история накопления и динамика цены развиваются в разном темпе. Стоит задуматься, какая из них первой догонит другую и хватит ли одних лишь притоков по крупным ордерам, чтобы поглотить такой нависающий объём предложения.
1
188
·
--
Рост
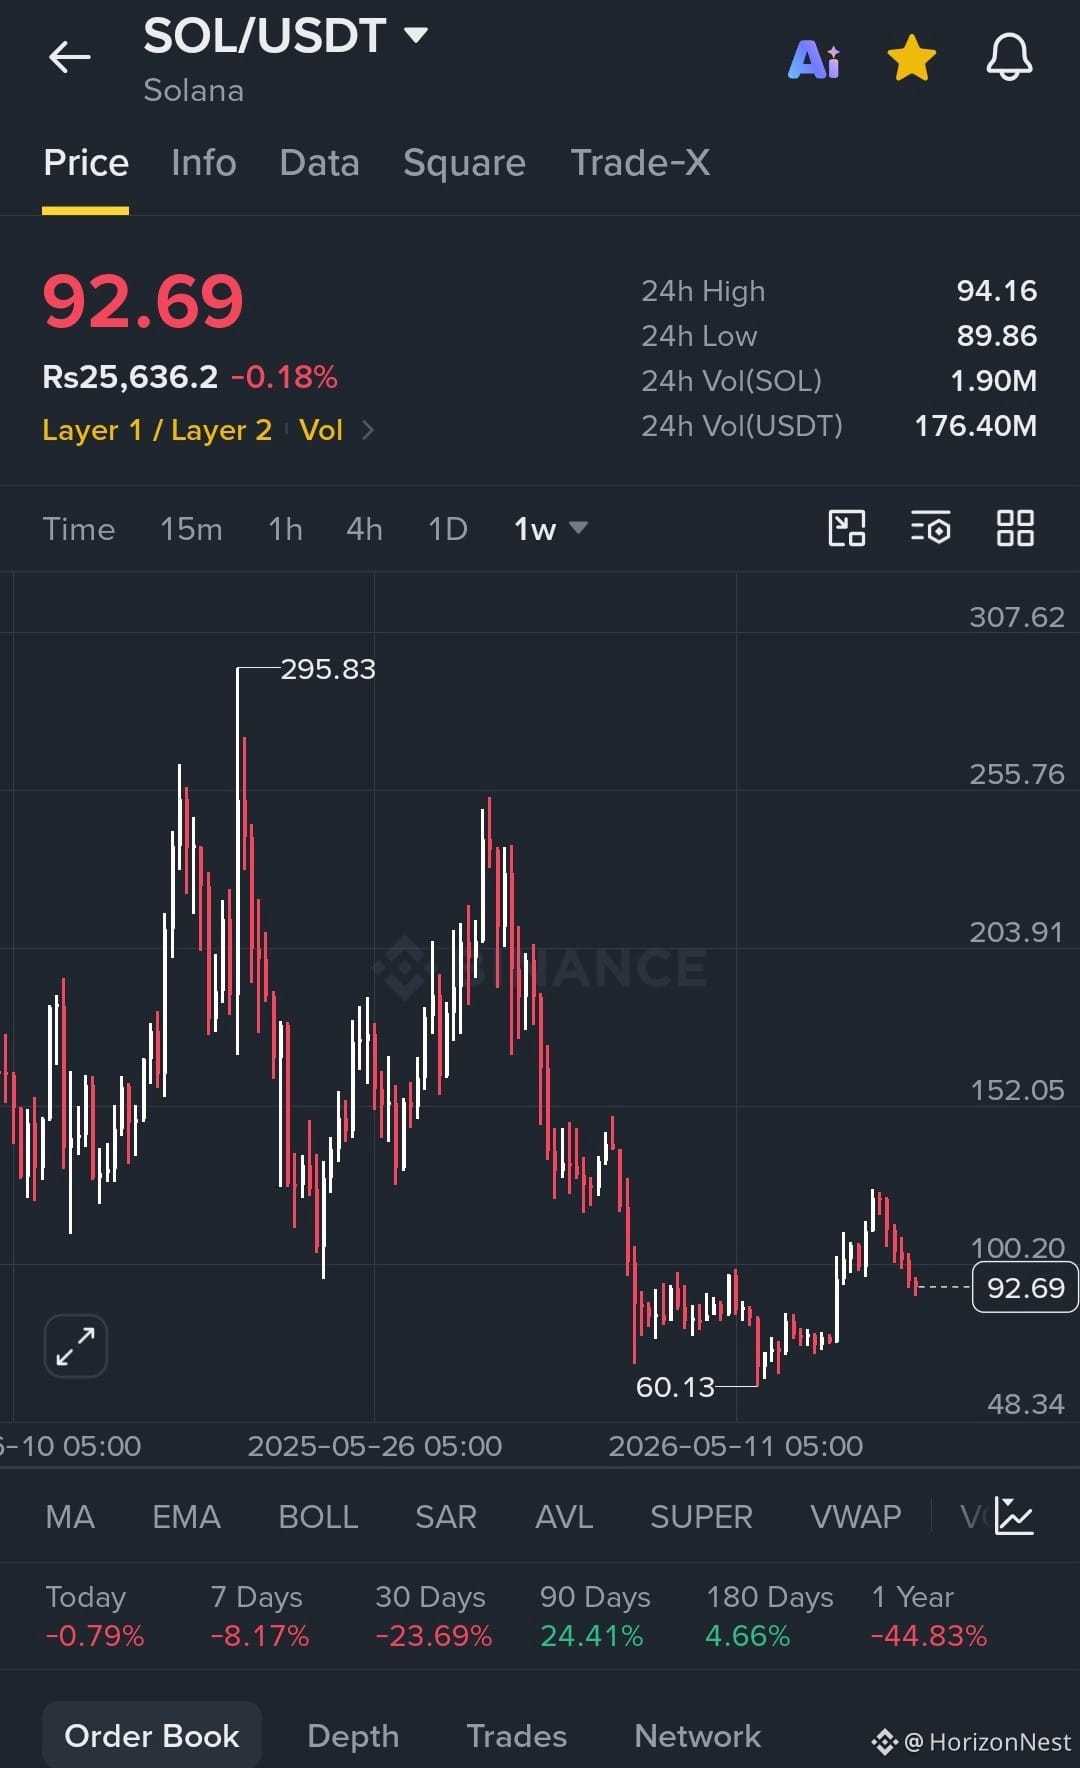
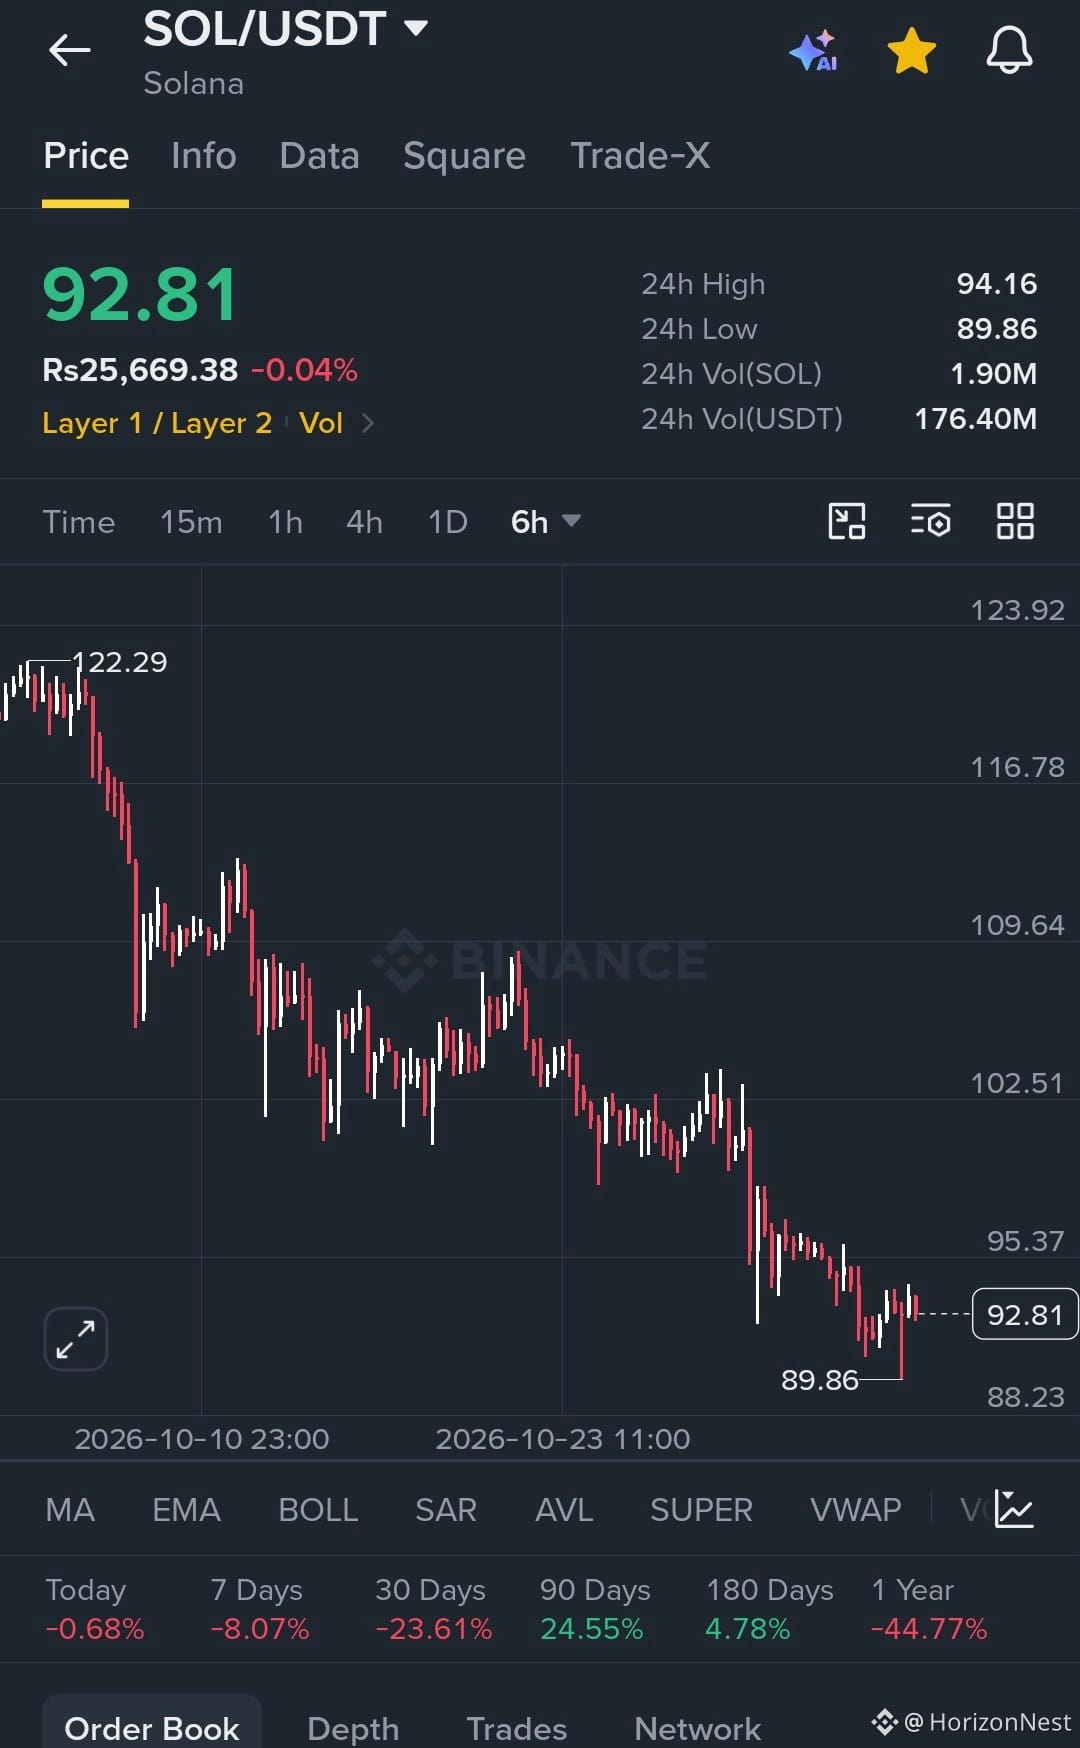
Все смотрят на 30-дневную свечу SOL с падением на 23,7%. Я смотрю на тех, кто покупает на этом падении.
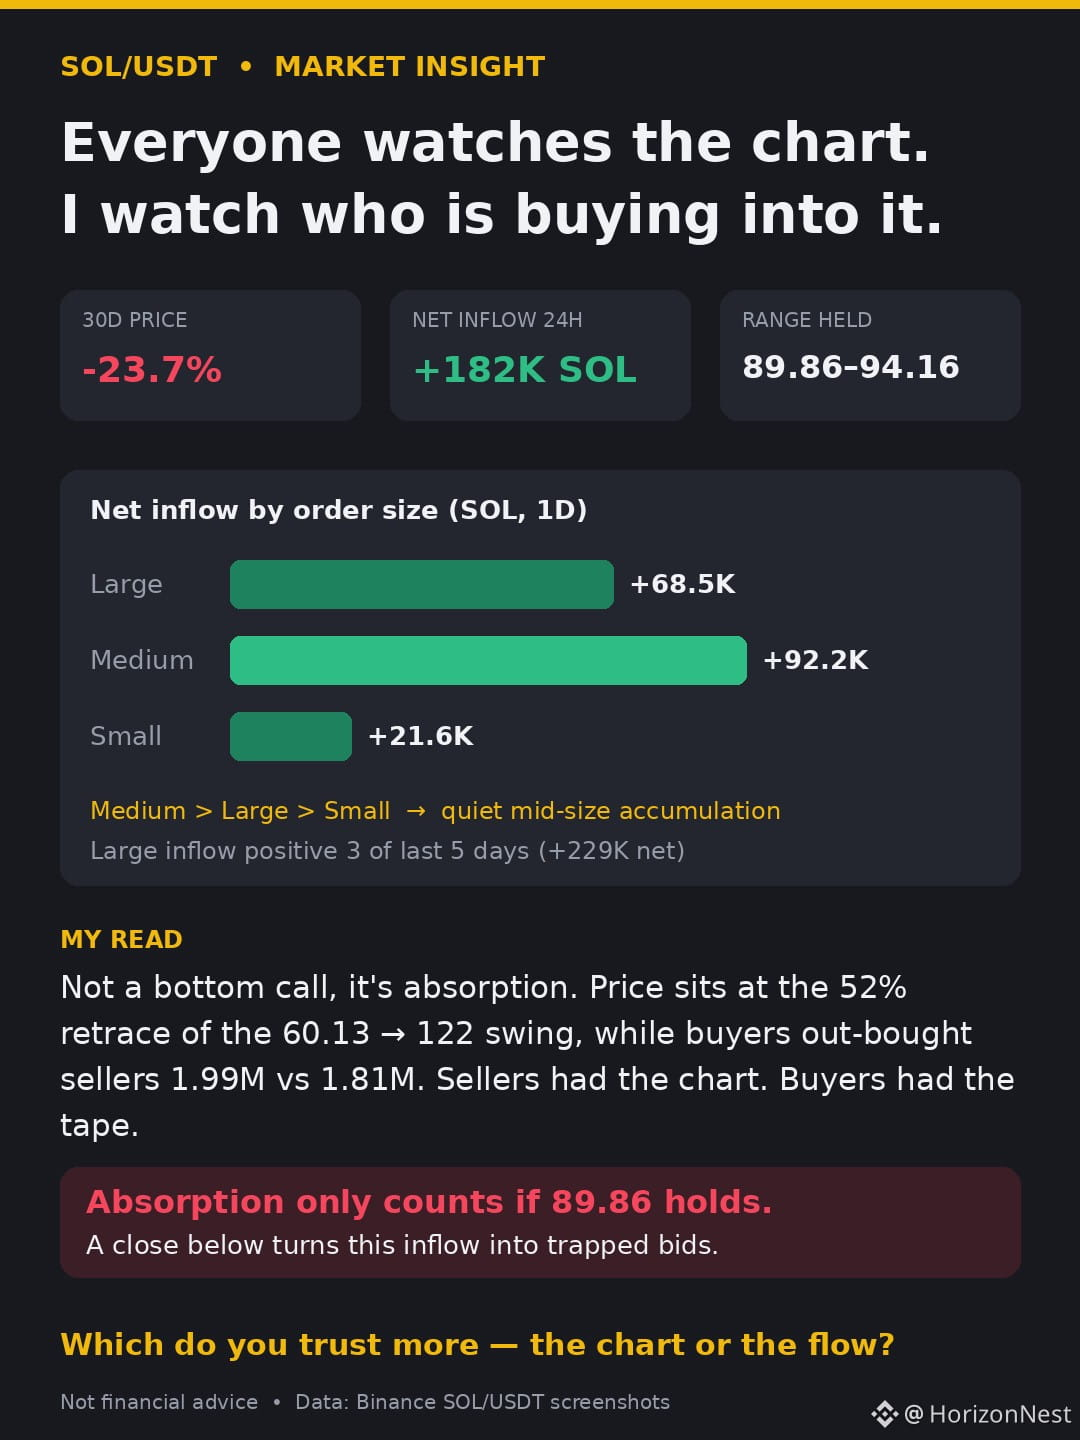
Цена снизилась примерно со 122 до 89,86, но за последние 24 часа купили 1,99 млн SOL против 1,81 млн проданных: чистый приток — 182 тыс. SOL, примерно на $16,9 млн, около 10% от дневного объёма в $176 млн. Продавцы контролировали график. Покупатели — поток сделок.
Важная деталь: средние ордера ( +92 тыс.) накапливали актив быстрее крупных (+68 тыс.), тогда как у мелких ордеров всего +21 тыс. Это не паника розничных инвесторов и не один кит — это кошельки среднего размера, которые незаметно наращивают позиции. Приток от крупных игроков также был положительным в 3 из последних 5 дней (чистый объём — 229 тыс.).
Если посмотреть шире: от минимума 60,13 до максимума около 122 цена откатилась примерно на 52%, остановившись на середине диапазона — внутри узкого коридора 89,86–94,16.
Мой вывод: это не прогноз дна, а поглощение продаж. Оно имеет значение, только если уровень 89,86 устоит. Закрытие ниже превратит этот приток в застрявшие заявки на покупку.
Чему вы доверяете больше — графику или потокам?
*(Около 910 символов. Текст составлен на основе трёх ваших скриншотов: данных о цене и диапазоне, структуры за 6 часов и 1 неделю, а также разбивки денежных потоков. Не является финансовой рекомендацией.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Все смотрят на 30-дневную свечу SOL с падением на 23,7%. Я смотрю на тех, кто покупает на этом падении.
Цена снизилась примерно со 122 до 89,86, но за последние 24 часа купили 1,99 млн SOL против 1,81 млн проданных: чистый приток — 182 тыс. SOL, примерно на $16,9 млн, около 10% от дневного объёма в $176 млн. Продавцы контролировали график. Покупатели — поток сделок.
Важная деталь: средние ордера ( +92 тыс.) накапливали актив быстрее крупных (+68 тыс.), тогда как у мелких ордеров всего +21 тыс. Это не паника розничных инвесторов и не один кит — это кошельки среднего размера, которые незаметно наращивают позиции. Приток от крупных игроков также был положительным в 3 из последних 5 дней (чистый объём — 229 тыс.).
Если посмотреть шире: от минимума 60,13 до максимума около 122 цена откатилась примерно на 52%, остановившись на середине диапазона — внутри узкого коридора 89,86–94,16.
Мой вывод: это не прогноз дна, а поглощение продаж. Оно имеет значение, только если уровень 89,86 устоит. Закрытие ниже превратит этот приток в застрявшие заявки на покупку.
Чему вы доверяете больше — графику или потокам?
*(Около 910 символов. Текст составлен на основе трёх ваших скриншотов: данных о цене и диапазоне, структуры за 6 часов и 1 неделю, а также разбивки денежных потоков. Не является финансовой рекомендацией.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Цена снизилась примерно со 122 до 89,86, но за последние 24 часа купили 1,99 млн SOL против 1,81 млн проданных: чистый приток — 182 тыс. SOL, примерно на $16,9 млн, около 10% от дневного объёма в $176 млн. Продавцы контролировали график. Покупатели — поток сделок.
Важная деталь: средние ордера ( +92 тыс.) накапливали актив быстрее крупных (+68 тыс.), тогда как у мелких ордеров всего +21 тыс. Это не паника розничных инвесторов и не один кит — это кошельки среднего размера, которые незаметно наращивают позиции. Приток от крупных игроков также был положительным в 3 из последних 5 дней (чистый объём — 229 тыс.).
Если посмотреть шире: от минимума 60,13 до максимума около 122 цена откатилась примерно на 52%, остановившись на середине диапазона — внутри узкого коридора 89,86–94,16.
Мой вывод: это не прогноз дна, а поглощение продаж. Оно имеет значение, только если уровень 89,86 устоит. Закрытие ниже превратит этот приток в застрявшие заявки на покупку.
Чему вы доверяете больше — графику или потокам?
*(Около 910 символов. Текст составлен на основе трёх ваших скриншотов: данных о цене и диапазоне, структуры за 6 часов и 1 неделю, а также разбивки денежных потоков. Не является финансовой рекомендацией.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
816
·
--
Рост
Участие в прогнозах рынка Binance Pick — отличный способ анализировать тенденции и набирать баллы.
#BinancePick #BinanceSquare
Участие в прогнозах рынка Binance Pick — отличный способ анализировать тенденции и набирать баллы.
#BinancePick #BinanceSquare
#BinancePick #BinanceSquare
9
·
--
Рост
🚀 Откройте для себя будущее Web3 и децентрализованных инноваций
Откройте для себя передовые инструменты для торговли, безопасные программы стейкинга и беспрепятственное развитие экосистемы. Присоединяйтесь к движению и раскройте свой потенциал уже сегодня!
#Crypto #Web3 #Blockchain #Binance #Торговля
#BinancePick
🚀 Откройте для себя будущее Web3 и децентрализованных инноваций
Откройте для себя передовые инструменты для торговли, безопасные программы стейкинга и беспрепятственное развитие экосистемы. Присоединяйтесь к движению и раскройте свой потенциал уже сегодня!
#Crypto #Web3 #Blockchain #Binance #Торговля
#BinancePick
Откройте для себя передовые инструменты для торговли, безопасные программы стейкинга и беспрепятственное развитие экосистемы. Присоединяйтесь к движению и раскройте свой потенциал уже сегодня!
#Crypto #Web3 #Blockchain #Binance #Торговля
#BinancePick
30
·
--
Ежедневная отметка выполнена, участие в Binance Pick принято, очки зарабатываются на Binance Square!
#BinanceSquare #BinancePick #BinancePick
Ежедневная отметка выполнена, участие в Binance Pick принято, очки зарабатываются на Binance Square!
#BinanceSquare #BinancePick #BinancePick
#BinanceSquare #BinancePick #BinancePick
22
·
--
#BinancePick
Только что сделал прогнозы на Binance Pick! Какие ваши прогнозы по рынку на предстоящий тренд? Делитесь мыслями в комментариях!
#BinancePick
Только что сделал прогнозы на Binance Pick! Какие ваши прогнозы по рынку на предстоящий тренд? Делитесь мыслями в комментариях!
Только что сделал прогнозы на Binance Pick! Какие ваши прогнозы по рынку на предстоящий тренд? Делитесь мыслями в комментариях!
93
·
--
Делаю сегодня прогнозы на Binance Pick! Готов подняться в таблице лидеров и получить награды. Присоединяйтесь прямо сейчас! 🚀
#BinancePick
Делаю сегодня прогнозы на Binance Pick! Готов подняться в таблице лидеров и получить награды. Присоединяйтесь прямо сейчас! 🚀
#BinancePick
#BinancePick
88
·
--
Рост
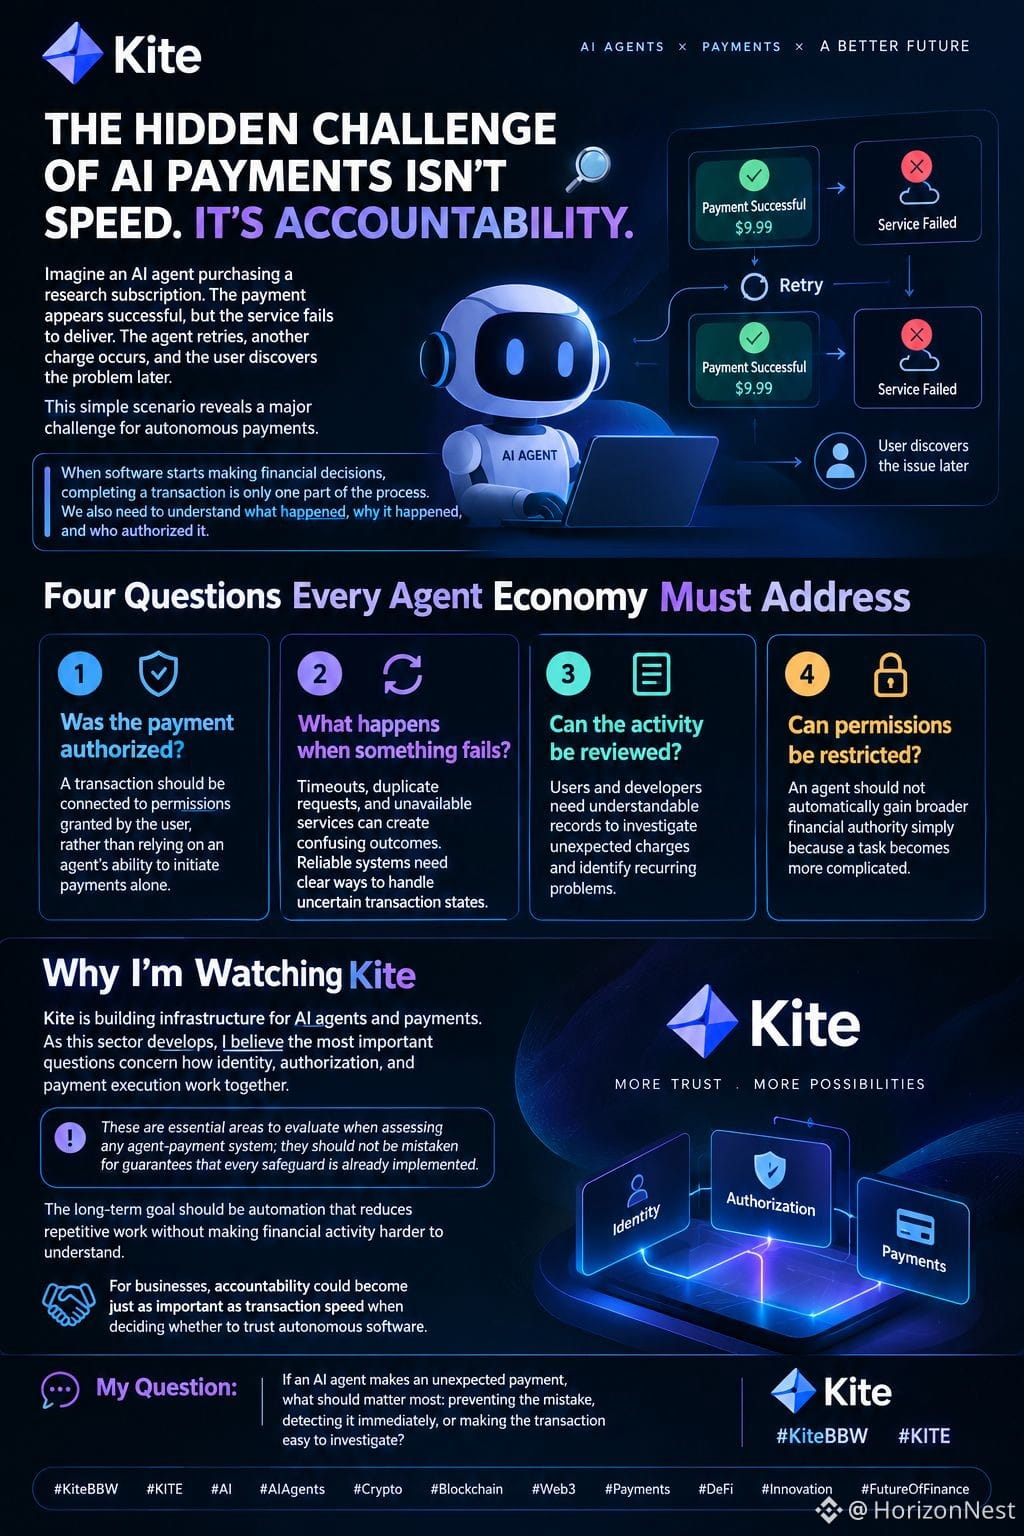
СКРЫТАЯ ПРОБЛЕМА ПЛАТЕЖЕЙ С ПОМОЩЬЮ ИИ — НЕ СКОРОСТЬ. А ОТВЕТСТВЕННОСТЬ. 🔍
Представьте: ИИ-агент покупает подписку на исследовательский сервис. Платёж проходит успешно, но услуга не предоставляется. Агент повторяет попытку, списывается ещё одна сумма, а пользователь обнаруживает проблему позже.
Этот простой сценарий показывает серьёзную проблему автономных платежей.
Когда программы начинают принимать финансовые решения, провести транзакцию — лишь часть процесса. Нам также нужно понимать, что произошло, почему это произошло и кто дал на это разрешение.
Четыре вопроса, на которые должна ответить экономика агентов
1. Был ли платёж разрешён?
Транзакция должна соответствовать разрешениям, выданным пользователем, а не полагаться лишь на способность агента инициировать платежи.
2. Что происходит, если что-то идёт не так?
Тайм-ауты, повторные запросы и недоступность сервисов могут приводить к неоднозначным результатам. Надёжным системам нужны понятные способы обработки транзакций с неопределённым статусом.
3. Можно ли проверить действия?
Пользователям и разработчикам нужны понятные записи, чтобы разбираться в неожиданных списаниях и выявлять повторяющиеся проблемы.
4. Можно ли ограничить разрешения?
Агент не должен автоматически получать более широкие финансовые полномочия лишь потому, что задача усложнилась.
Почему я слежу за Kite
Kite создаёт инфраструктуру для ИИ-агентов и платежей. По мере развития этого сектора, я считаю, важнейшие вопросы будут связаны с тем, как взаимодействуют идентификация, авторизация и проведение платежей.
Это важнейшие аспекты, которые следует оценивать при рассмотрении любой системы платежей с участием агентов. Их не следует воспринимать как гарантию того, что все механизмы защиты уже реализованы.
Долгосрочная цель — автоматизация, которая сокращает объём рутинной работы, не затрудняя понимание финансовых операций.
Для бизнеса ответственность может быть не менее важна, чем скорость транзакций, когда речь идёт о доверии к автономным программам.
Мой вопрос: если ИИ-агент совершит неожиданный платёж, что важнее всего — предотвратить ошибку, сразу её обнаружить или упростить расследование транзакции?
#KiteBBW $KITE @GoKiteAI
СКРЫТАЯ ПРОБЛЕМА ПЛАТЕЖЕЙ С ПОМОЩЬЮ ИИ — НЕ СКОРОСТЬ. А ОТВЕТСТВЕННОСТЬ. 🔍
Представьте: ИИ-агент покупает подписку на исследовательский сервис. Платёж проходит успешно, но услуга не предоставляется. Агент повторяет попытку, списывается ещё одна сумма, а пользователь обнаруживает проблему позже.
Этот простой сценарий показывает серьёзную проблему автономных платежей.
Когда программы начинают принимать финансовые решения, провести транзакцию — лишь часть процесса. Нам также нужно понимать, что произошло, почему это произошло и кто дал на это разрешение.
Четыре вопроса, на которые должна ответить экономика агентов
1. Был ли платёж разрешён?
Транзакция должна соответствовать разрешениям, выданным пользователем, а не полагаться лишь на способность агента инициировать платежи.
2. Что происходит, если что-то идёт не так?
Тайм-ауты, повторные запросы и недоступность сервисов могут приводить к неоднозначным результатам. Надёжным системам нужны понятные способы обработки транзакций с неопределённым статусом.
3. Можно ли проверить действия?
Пользователям и разработчикам нужны понятные записи, чтобы разбираться в неожиданных списаниях и выявлять повторяющиеся проблемы.
4. Можно ли ограничить разрешения?
Агент не должен автоматически получать более широкие финансовые полномочия лишь потому, что задача усложнилась.
Почему я слежу за Kite
Kite создаёт инфраструктуру для ИИ-агентов и платежей. По мере развития этого сектора, я считаю, важнейшие вопросы будут связаны с тем, как взаимодействуют идентификация, авторизация и проведение платежей.
Это важнейшие аспекты, которые следует оценивать при рассмотрении любой системы платежей с участием агентов. Их не следует воспринимать как гарантию того, что все механизмы защиты уже реализованы.
Долгосрочная цель — автоматизация, которая сокращает объём рутинной работы, не затрудняя понимание финансовых операций.
Для бизнеса ответственность может быть не менее важна, чем скорость транзакций, когда речь идёт о доверии к автономным программам.
Мой вопрос: если ИИ-агент совершит неожиданный платёж, что важнее всего — предотвратить ошибку, сразу её обнаружить или упростить расследование транзакции?
#KiteBBW $KITE @GoKiteAI
Представьте: ИИ-агент покупает подписку на исследовательский сервис. Платёж проходит успешно, но услуга не предоставляется. Агент повторяет попытку, списывается ещё одна сумма, а пользователь обнаруживает проблему позже.
Этот простой сценарий показывает серьёзную проблему автономных платежей.
Когда программы начинают принимать финансовые решения, провести транзакцию — лишь часть процесса. Нам также нужно понимать, что произошло, почему это произошло и кто дал на это разрешение.
Четыре вопроса, на которые должна ответить экономика агентов
1. Был ли платёж разрешён?
Транзакция должна соответствовать разрешениям, выданным пользователем, а не полагаться лишь на способность агента инициировать платежи.
2. Что происходит, если что-то идёт не так?
Тайм-ауты, повторные запросы и недоступность сервисов могут приводить к неоднозначным результатам. Надёжным системам нужны понятные способы обработки транзакций с неопределённым статусом.
3. Можно ли проверить действия?
Пользователям и разработчикам нужны понятные записи, чтобы разбираться в неожиданных списаниях и выявлять повторяющиеся проблемы.
4. Можно ли ограничить разрешения?
Агент не должен автоматически получать более широкие финансовые полномочия лишь потому, что задача усложнилась.
Почему я слежу за Kite
Kite создаёт инфраструктуру для ИИ-агентов и платежей. По мере развития этого сектора, я считаю, важнейшие вопросы будут связаны с тем, как взаимодействуют идентификация, авторизация и проведение платежей.
Это важнейшие аспекты, которые следует оценивать при рассмотрении любой системы платежей с участием агентов. Их не следует воспринимать как гарантию того, что все механизмы защиты уже реализованы.
Долгосрочная цель — автоматизация, которая сокращает объём рутинной работы, не затрудняя понимание финансовых операций.
Для бизнеса ответственность может быть не менее важна, чем скорость транзакций, когда речь идёт о доверии к автономным программам.
Мой вопрос: если ИИ-агент совершит неожиданный платёж, что важнее всего — предотвратить ошибку, сразу её обнаружить или упростить расследование транзакции?
#KiteBBW $KITE @GoKiteAI
130
·
--
Рост
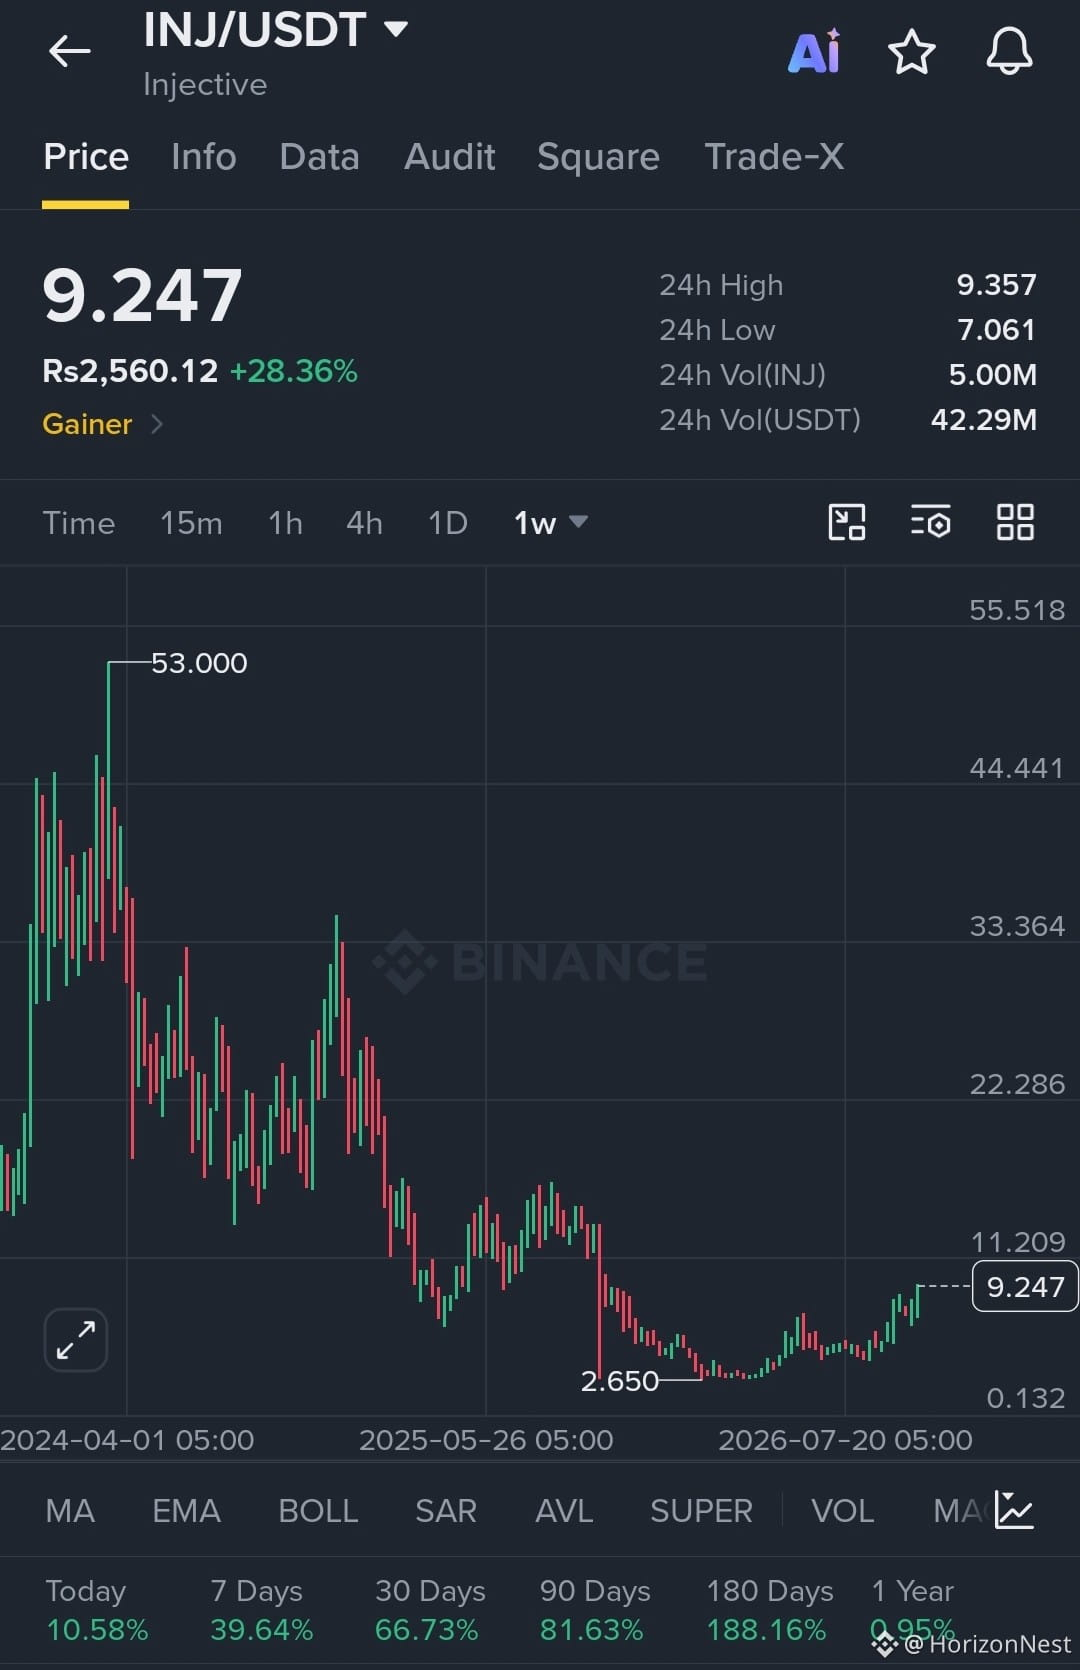
$INJ удерживает поддержку, пока покупатели поглощают недавнее снижение.
Вход (лонг): 8,80 – 9,25
Стоп-лосс: 7,90
Цель 1: 11,20
Цель 2: 15,50
Цель 3: 22,00
Давление продавцов ослабевает, структура остается благоприятной. Если поддержка устоит, цена может снова направиться к недавним максимумам.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
{spot}(INJUSDT)
$INJ удерживает поддержку, пока покупатели поглощают недавнее снижение.
Вход (лонг): 8,80 – 9,25
Стоп-лосс: 7,90
Цель 1: 11,20
Цель 2: 15,50
Цель 3: 22,00
Давление продавцов ослабевает, структура остается благоприятной. Если поддержка устоит, цена может снова направиться к недавним максимумам.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
Вход (лонг): 8,80 – 9,25
Стоп-лосс: 7,90
Цель 1: 11,20
Цель 2: 15,50
Цель 3: 22,00
Давление продавцов ослабевает, структура остается благоприятной. Если поддержка устоит, цена может снова направиться к недавним максимумам.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
149
·
--
Рост
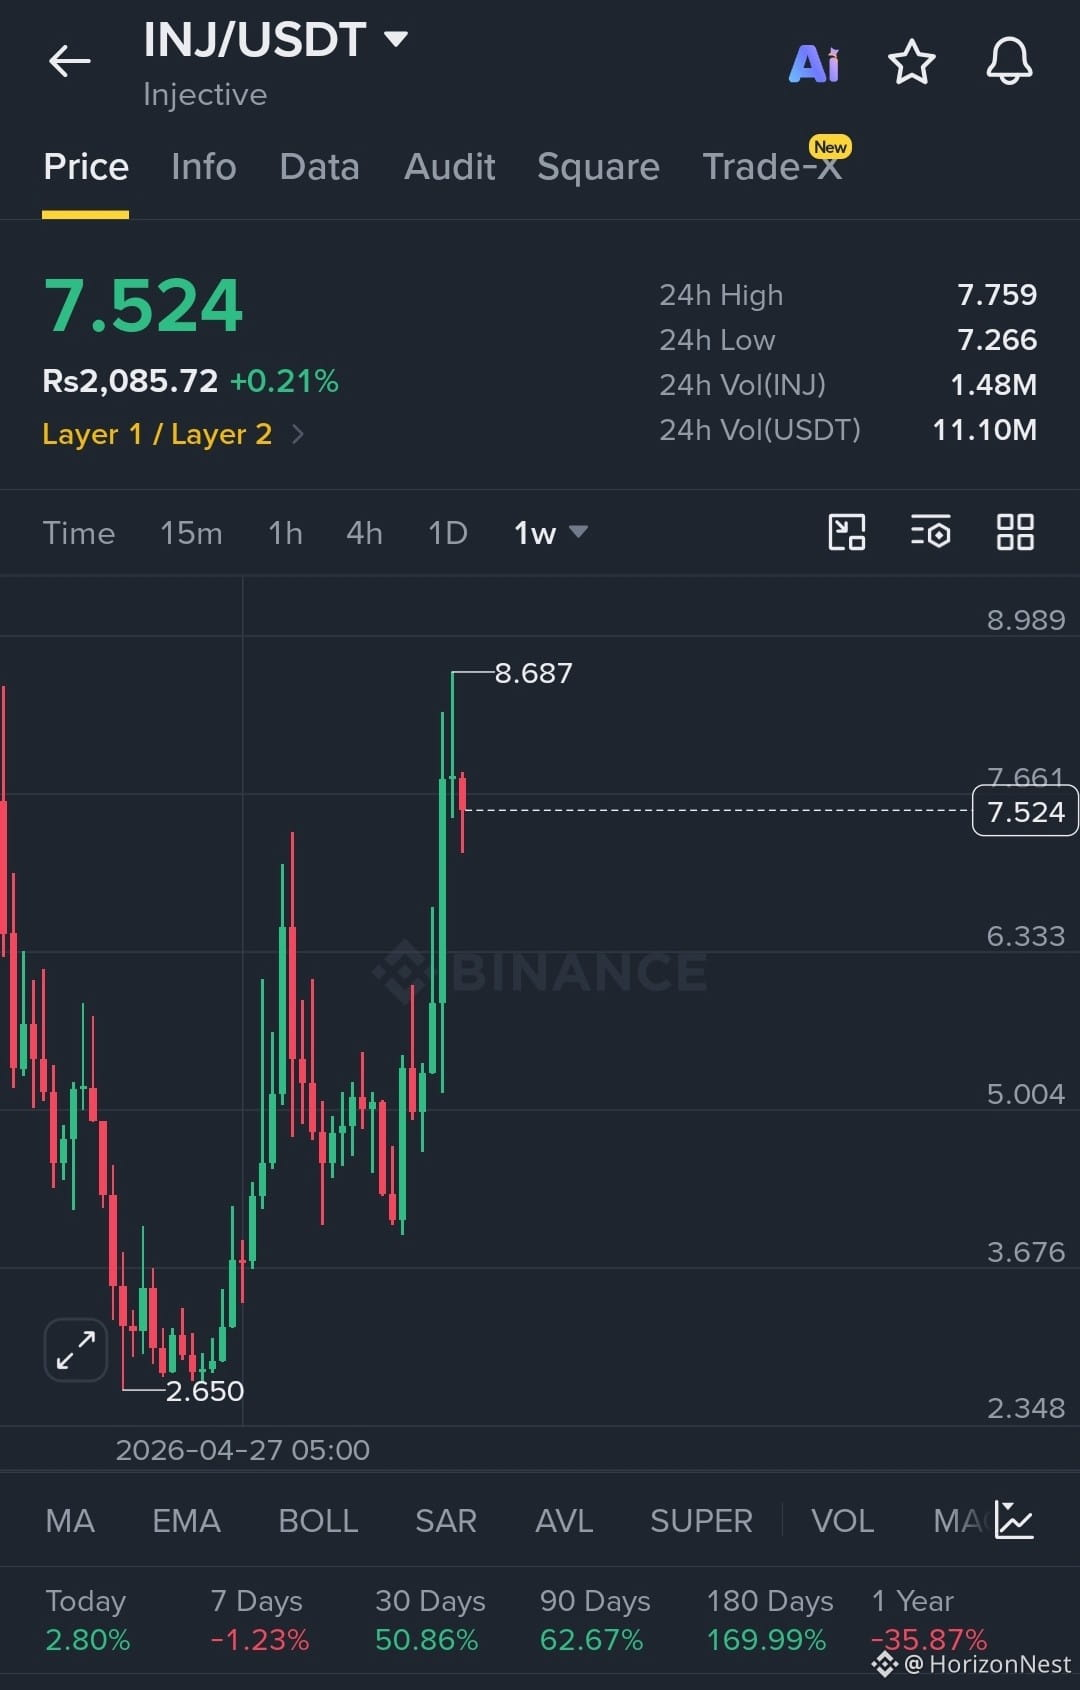
$INJ удерживает поддержку, пока покупатели поглощают недавнее падение. Вход (Long): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 Давление продавцов ослабевает, а структура остается конструктивной. Если поддержка удержится, цена может вернуться к недавним максимумам.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
{spot}(INJUSDT)
$INJ удерживает поддержку, пока покупатели поглощают недавнее падение. Вход (Long): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 Давление продавцов ослабевает, а структура остается конструктивной. Если поддержка удержится, цена может вернуться к недавним максимумам.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
246
·
--
Рост
Проверено
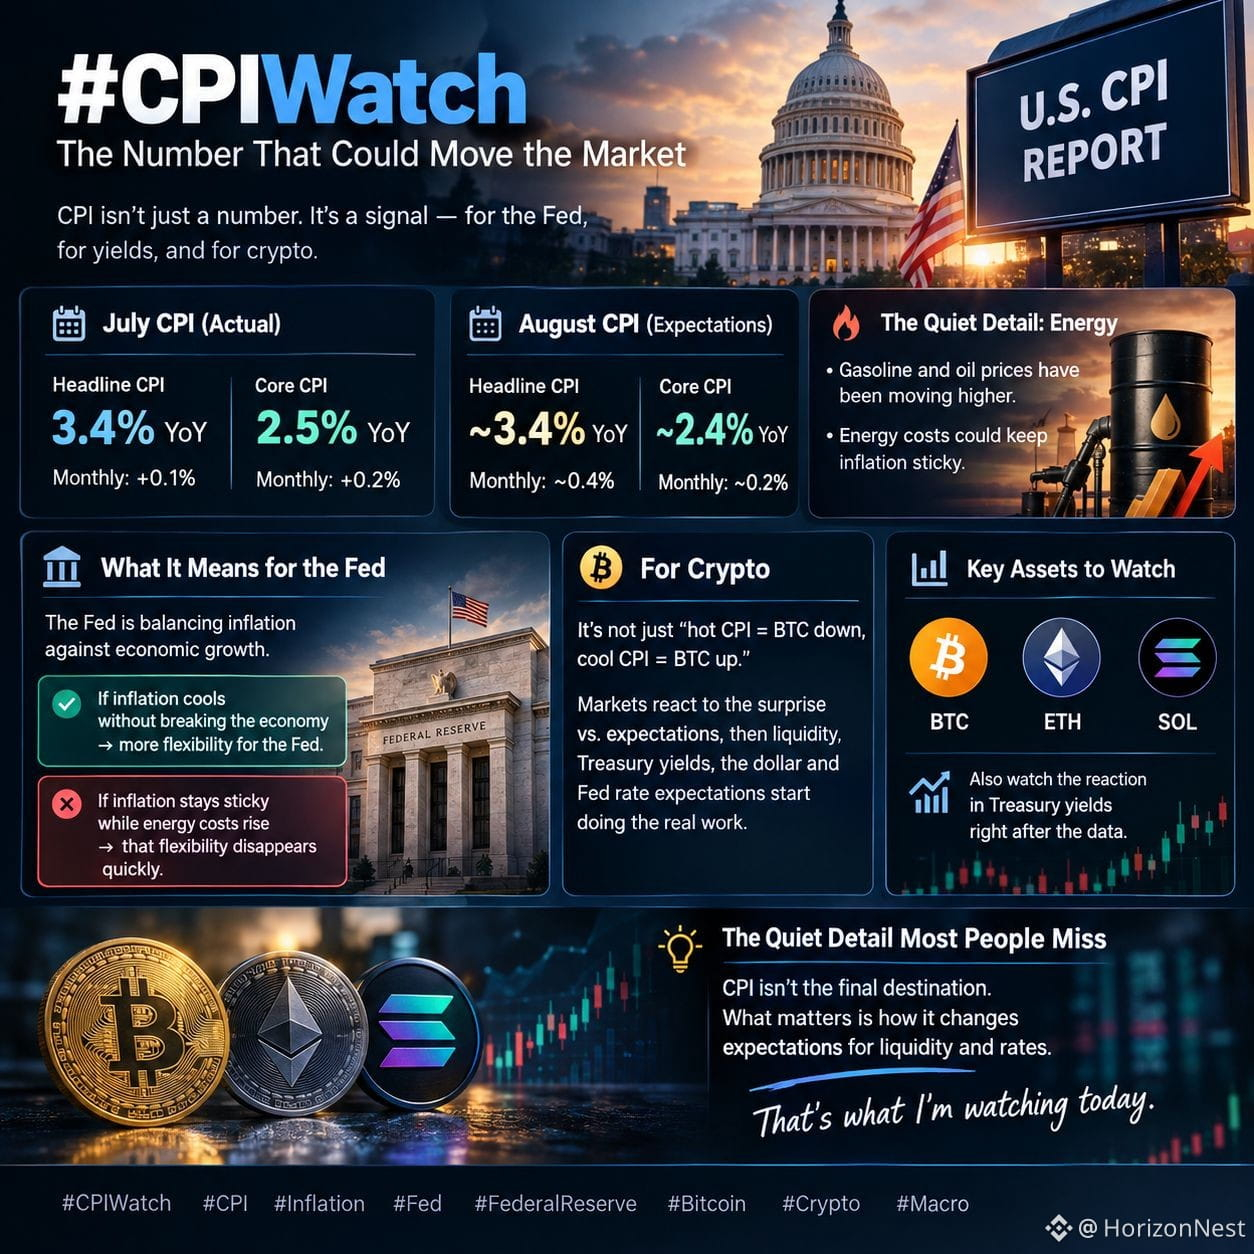
Мне всегда интересно наблюдать за днём CPI, потому что заголовок редко рассказывает всю историю.
Июльский CPI составил 3,4% г/г, тогда как базовый CPI — 2,5%. Месячная инфляция по заголовку выросла на 0,1%, а базовая — на 0,2%.
На август рынки ждут примерно 3,4% по инфляции в заголовке и 2,4% по базовой. Но тихая деталь — энергия. Цены на бензин и нефть растут, и это может сделать инфляцию «липкой».
Это важно, потому что ФРС балансирует инфляцию и экономический рост. Если инфляция остывает, не приводя к поломке экономики, у ФРС появляется больше гибкости.
Если инфляция останется «липкой», а расходы из‑за энергии будут расти, эта гибкость исчезнет быстро.
Для криптовалют я не думаю, что простая история «горячий CPI = BTC вниз, холодный CPI = BTC вверх» достаточно объясняет происходящее. Рынок реагирует на сюрприз относительно ожиданий, а затем реальную работу начинают делать ликвидность, доходности U.S. Treasuries, доллар и ожидания по ставке ФРС.
Я слежу за BTC, ETH и SOL, но также и за реакцией доходностей сразу после выхода данных.
Тихая деталь, которую большинство людей упускает: сам CPI — это не конечная точка. Важнее, как он меняет ожидания по ликвидности и ставкам.
Именно за этим я наблюдаю сегодня.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
{spot}(ETHUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
Мне всегда интересно наблюдать за днём CPI, потому что заголовок редко рассказывает всю историю.
Июльский CPI составил 3,4% г/г, тогда как базовый CPI — 2,5%. Месячная инфляция по заголовку выросла на 0,1%, а базовая — на 0,2%.
На август рынки ждут примерно 3,4% по инфляции в заголовке и 2,4% по базовой. Но тихая деталь — энергия. Цены на бензин и нефть растут, и это может сделать инфляцию «липкой».
Это важно, потому что ФРС балансирует инфляцию и экономический рост. Если инфляция остывает, не приводя к поломке экономики, у ФРС появляется больше гибкости.
Если инфляция останется «липкой», а расходы из‑за энергии будут расти, эта гибкость исчезнет быстро.
Для криптовалют я не думаю, что простая история «горячий CPI = BTC вниз, холодный CPI = BTC вверх» достаточно объясняет происходящее. Рынок реагирует на сюрприз относительно ожиданий, а затем реальную работу начинают делать ликвидность, доходности U.S. Treasuries, доллар и ожидания по ставке ФРС.
Я слежу за BTC, ETH и SOL, но также и за реакцией доходностей сразу после выхода данных.
Тихая деталь, которую большинство людей упускает: сам CPI — это не конечная точка. Важнее, как он меняет ожидания по ликвидности и ставкам.
Именно за этим я наблюдаю сегодня.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
Июльский CPI составил 3,4% г/г, тогда как базовый CPI — 2,5%. Месячная инфляция по заголовку выросла на 0,1%, а базовая — на 0,2%.
На август рынки ждут примерно 3,4% по инфляции в заголовке и 2,4% по базовой. Но тихая деталь — энергия. Цены на бензин и нефть растут, и это может сделать инфляцию «липкой».
Это важно, потому что ФРС балансирует инфляцию и экономический рост. Если инфляция остывает, не приводя к поломке экономики, у ФРС появляется больше гибкости.
Если инфляция останется «липкой», а расходы из‑за энергии будут расти, эта гибкость исчезнет быстро.
Для криптовалют я не думаю, что простая история «горячий CPI = BTC вниз, холодный CPI = BTC вверх» достаточно объясняет происходящее. Рынок реагирует на сюрприз относительно ожиданий, а затем реальную работу начинают делать ликвидность, доходности U.S. Treasuries, доллар и ожидания по ставке ФРС.
Я слежу за BTC, ETH и SOL, но также и за реакцией доходностей сразу после выхода данных.
Тихая деталь, которую большинство людей упускает: сам CPI — это не конечная точка. Важнее, как он меняет ожидания по ликвидности и ставкам.
Именно за этим я наблюдаю сегодня.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
25
17
657
·
--
Рост
#dusk $DUSK @Dusk_Foundation
Настоящая проблема
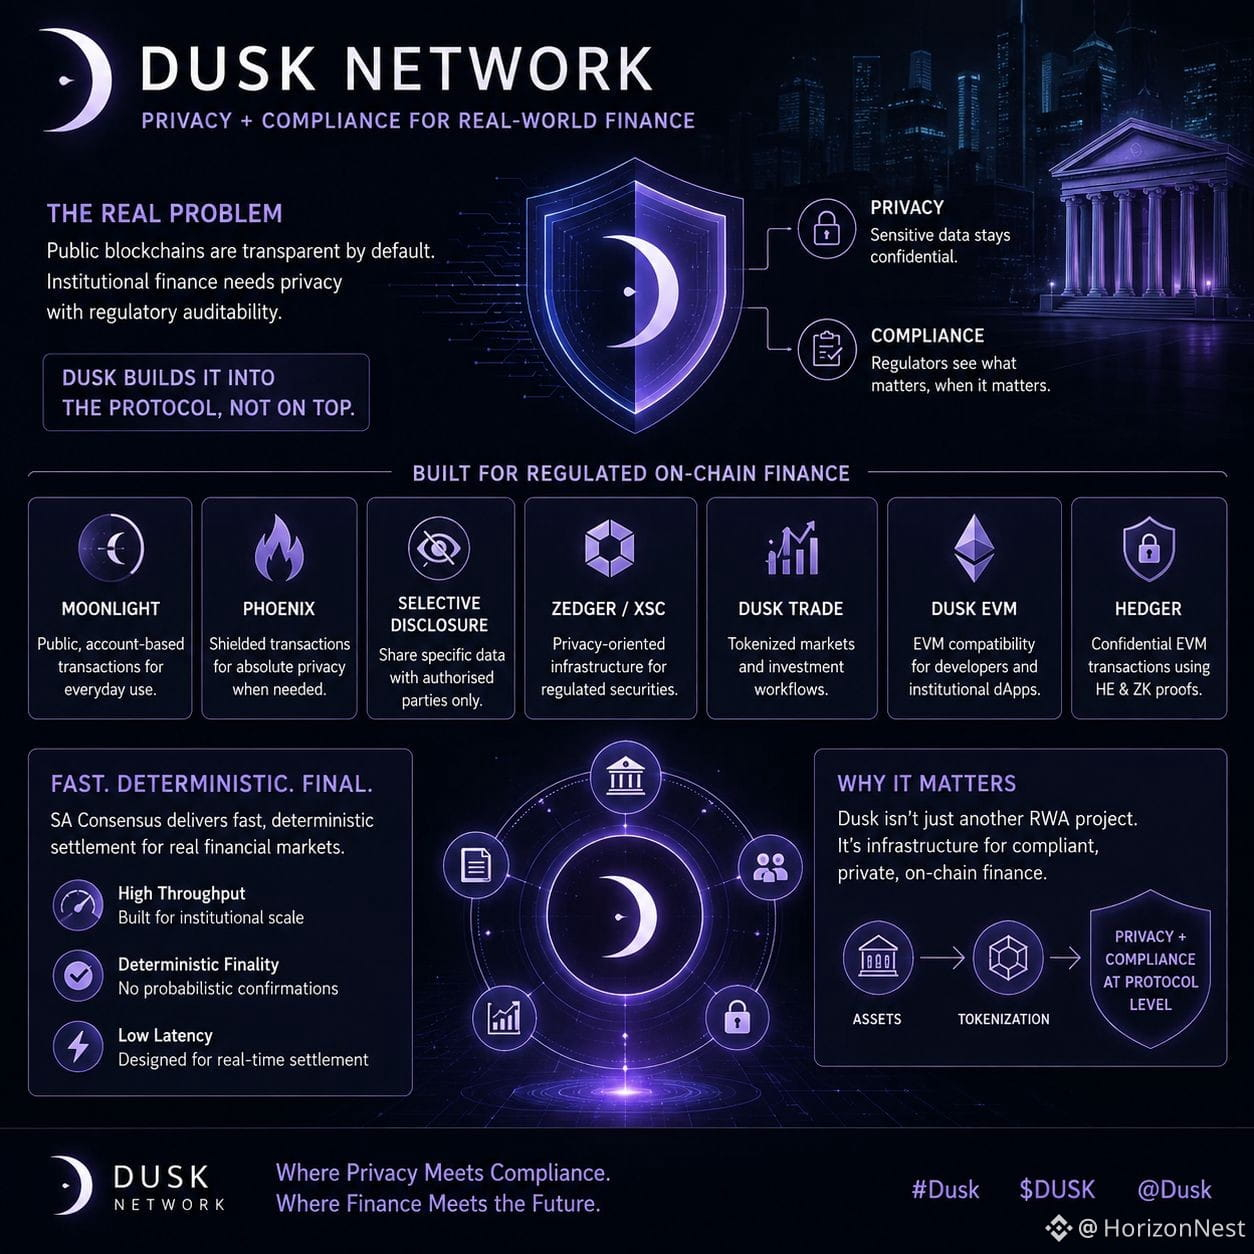
Большинство публичных блокчейнов рассматривают прозрачность как преимущество. Институциональные рынки часто видят в ней скорее риск.
Вот почему меня заинтересовал Dusk. Его тезис — это не просто «разместить RWAs в ончейне». Он ближе к вопросу: может ли регулируемое финанcирование перейти в ончейн, не раскрывая при этом каждую чувствительную транзакцию?
Dusk решает это на уровне протокола. Moonlight обрабатывает публичные переводы на основе аккаунтов, а Phoenix был разработан для защищённых транзакций. Zedger/XSC добавляет инфраструктуру, ориентированную на приватность, для регулируемых ценных бумаг, а выборочное раскрытие (selective disclosure) направлено на то, чтобы сохранить видимость, которая действительно нужна регуляторам.
Далее — более широкий стек: Dusk Trade для токенизированных рыночных сценариев, DuskEVM для приложений на базе EVM, а Hedger — для конфиденциальных EVM-транзакционных потоков с использованием гомоморфного шифрования и доказательств с нулевым разглашением. Расчёты построены вокруг консенсуса SA: акцент сделан на быстрый, детерминированный финал, а не на том, чтобы финансовые рынки оставались зависимыми от вероятностного подтверждения.
Я по-прежнему скептически отношусь к любой RWA-истории, которая предполагает, что токенизация сама по себе ведёт к внедрению. Не ведёт.
Важно другое: смогут ли институты реально работать в одной системе, сочетая приватность, аудируемость и комплаенс.
Именно поэтому Dusk для меня интереснее, чем очередной RWA-токен.
Для институционального внедрения, что сложнее решить: приватность или регуляторное соответствие?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Настоящая проблема
Большинство публичных блокчейнов рассматривают прозрачность как преимущество. Институциональные рынки часто видят в ней скорее риск.
Вот почему меня заинтересовал Dusk. Его тезис — это не просто «разместить RWAs в ончейне». Он ближе к вопросу: может ли регулируемое финанcирование перейти в ончейн, не раскрывая при этом каждую чувствительную транзакцию?
Dusk решает это на уровне протокола. Moonlight обрабатывает публичные переводы на основе аккаунтов, а Phoenix был разработан для защищённых транзакций. Zedger/XSC добавляет инфраструктуру, ориентированную на приватность, для регулируемых ценных бумаг, а выборочное раскрытие (selective disclosure) направлено на то, чтобы сохранить видимость, которая действительно нужна регуляторам.
Далее — более широкий стек: Dusk Trade для токенизированных рыночных сценариев, DuskEVM для приложений на базе EVM, а Hedger — для конфиденциальных EVM-транзакционных потоков с использованием гомоморфного шифрования и доказательств с нулевым разглашением. Расчёты построены вокруг консенсуса SA: акцент сделан на быстрый, детерминированный финал, а не на том, чтобы финансовые рынки оставались зависимыми от вероятностного подтверждения.
Я по-прежнему скептически отношусь к любой RWA-истории, которая предполагает, что токенизация сама по себе ведёт к внедрению. Не ведёт.
Важно другое: смогут ли институты реально работать в одной системе, сочетая приватность, аудируемость и комплаенс.
Именно поэтому Dusk для меня интереснее, чем очередной RWA-токен.
Для институционального внедрения, что сложнее решить: приватность или регуляторное соответствие?
#Dusk $DUSK @Dusk
Настоящая проблема
Большинство публичных блокчейнов рассматривают прозрачность как преимущество. Институциональные рынки часто видят в ней скорее риск.
Вот почему меня заинтересовал Dusk. Его тезис — это не просто «разместить RWAs в ончейне». Он ближе к вопросу: может ли регулируемое финанcирование перейти в ончейн, не раскрывая при этом каждую чувствительную транзакцию?
Dusk решает это на уровне протокола. Moonlight обрабатывает публичные переводы на основе аккаунтов, а Phoenix был разработан для защищённых транзакций. Zedger/XSC добавляет инфраструктуру, ориентированную на приватность, для регулируемых ценных бумаг, а выборочное раскрытие (selective disclosure) направлено на то, чтобы сохранить видимость, которая действительно нужна регуляторам.
Далее — более широкий стек: Dusk Trade для токенизированных рыночных сценариев, DuskEVM для приложений на базе EVM, а Hedger — для конфиденциальных EVM-транзакционных потоков с использованием гомоморфного шифрования и доказательств с нулевым разглашением. Расчёты построены вокруг консенсуса SA: акцент сделан на быстрый, детерминированный финал, а не на том, чтобы финансовые рынки оставались зависимыми от вероятностного подтверждения.
Я по-прежнему скептически отношусь к любой RWA-истории, которая предполагает, что токенизация сама по себе ведёт к внедрению. Не ведёт.
Важно другое: смогут ли институты реально работать в одной системе, сочетая приватность, аудируемость и комплаенс.
Именно поэтому Dusk для меня интереснее, чем очередной RWA-токен.
Для институционального внедрения, что сложнее решить: приватность или регуляторное соответствие?
#Dusk $DUSK @Dusk
123
·
--
Рост
#dusk $DUSK @Dusk_Foundation
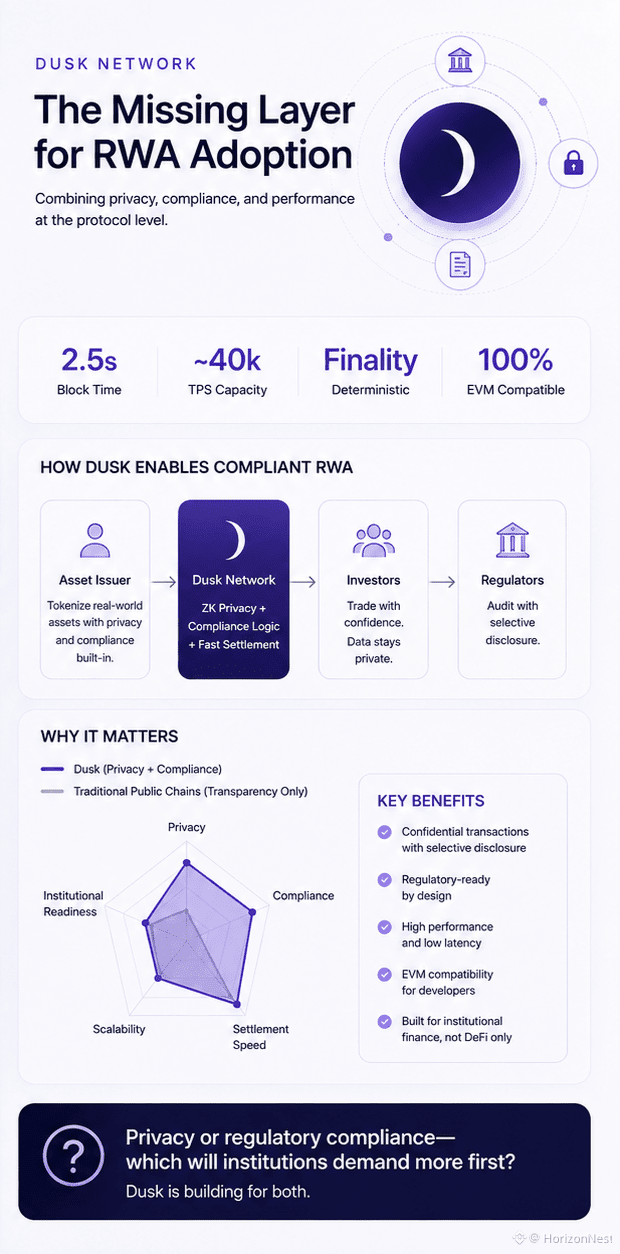
Публичные блокчейны сделали прозрачность по умолчанию.
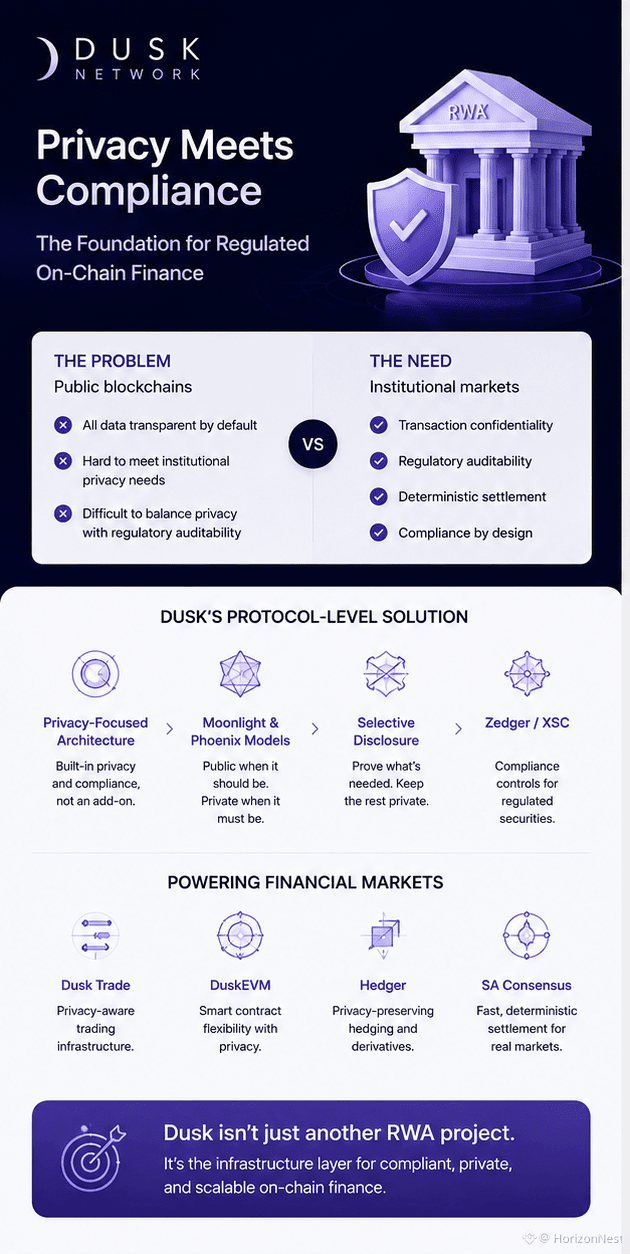
Звучит замечательно — пока не попробуете разместить на чейне регулируемые ценные бумаги.
Учреждениям нужна конфиденциальность, но регуляторам всё ещё требуется возможность аудита. В этом противоречии я нахожу @Dusk особенно интересным.
Dusk подходит к этому на уровне протокола: Moonlight сохраняет потоки публичными, когда важна видимость, а Phoenix использует ZK-основанные защищённые транзакции с выборочным раскрытием, когда важна конфиденциальность. Zedger/XSC добавляет ориентированные на комплаенс контроли для регулируемых ценных бумаг, а Dusk Trade, DuskEVM и Hedger продвигают эти возможности к реальным рыночным сценариям.
Затем есть SA-консенсус, предназначенный для быстрого детерминированного расчёта — то, что финансовые рынки ценят куда больше, чем любой другой броский показатель TPS.
Поэтому я не вижу Dusk просто очередной игрой в токенизацию RWA.
Главная ставка — инфраструктура, где конфиденциальность и комплаенс сосуществуют с самого начала.
Вопрос в другом: для институтов, переходящих в on-chain, что сложнее решить — конфиденциальность или регуляторный комплаенс?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Публичные блокчейны сделали прозрачность по умолчанию.
Звучит замечательно — пока не попробуете разместить на чейне регулируемые ценные бумаги.
Учреждениям нужна конфиденциальность, но регуляторам всё ещё требуется возможность аудита. В этом противоречии я нахожу @Dusk особенно интересным.
Dusk подходит к этому на уровне протокола: Moonlight сохраняет потоки публичными, когда важна видимость, а Phoenix использует ZK-основанные защищённые транзакции с выборочным раскрытием, когда важна конфиденциальность. Zedger/XSC добавляет ориентированные на комплаенс контроли для регулируемых ценных бумаг, а Dusk Trade, DuskEVM и Hedger продвигают эти возможности к реальным рыночным сценариям.
Затем есть SA-консенсус, предназначенный для быстрого детерминированного расчёта — то, что финансовые рынки ценят куда больше, чем любой другой броский показатель TPS.
Поэтому я не вижу Dusk просто очередной игрой в токенизацию RWA.
Главная ставка — инфраструктура, где конфиденциальность и комплаенс сосуществуют с самого начала.
Вопрос в другом: для институтов, переходящих в on-chain, что сложнее решить — конфиденциальность или регуляторный комплаенс?
#Dusk $DUSK
Публичные блокчейны сделали прозрачность по умолчанию.
Звучит замечательно — пока не попробуете разместить на чейне регулируемые ценные бумаги.
Учреждениям нужна конфиденциальность, но регуляторам всё ещё требуется возможность аудита. В этом противоречии я нахожу @Dusk особенно интересным.
Dusk подходит к этому на уровне протокола: Moonlight сохраняет потоки публичными, когда важна видимость, а Phoenix использует ZK-основанные защищённые транзакции с выборочным раскрытием, когда важна конфиденциальность. Zedger/XSC добавляет ориентированные на комплаенс контроли для регулируемых ценных бумаг, а Dusk Trade, DuskEVM и Hedger продвигают эти возможности к реальным рыночным сценариям.
Затем есть SA-консенсус, предназначенный для быстрого детерминированного расчёта — то, что финансовые рынки ценят куда больше, чем любой другой броский показатель TPS.
Поэтому я не вижу Dusk просто очередной игрой в токенизацию RWA.
Главная ставка — инфраструктура, где конфиденциальность и комплаенс сосуществуют с самого начала.
Вопрос в другом: для институтов, переходящих в on-chain, что сложнее решить — конфиденциальность или регуляторный комплаенс?
#Dusk $DUSK
132
·
--
Рост
#dusk $DUSK @Dusk_Foundation
Сумерки привлекли мое внимание по причине, которая имеет мало общего с привычным нарративом «RWA».
Публичные блокчейны по умолчанию прозрачны. Это отлично для верификации, но неудобно для финансовых рынков, которым нужны конфиденциальность и возможность аудита.
Сумерки атакуют эту проблему на уровне протокола.
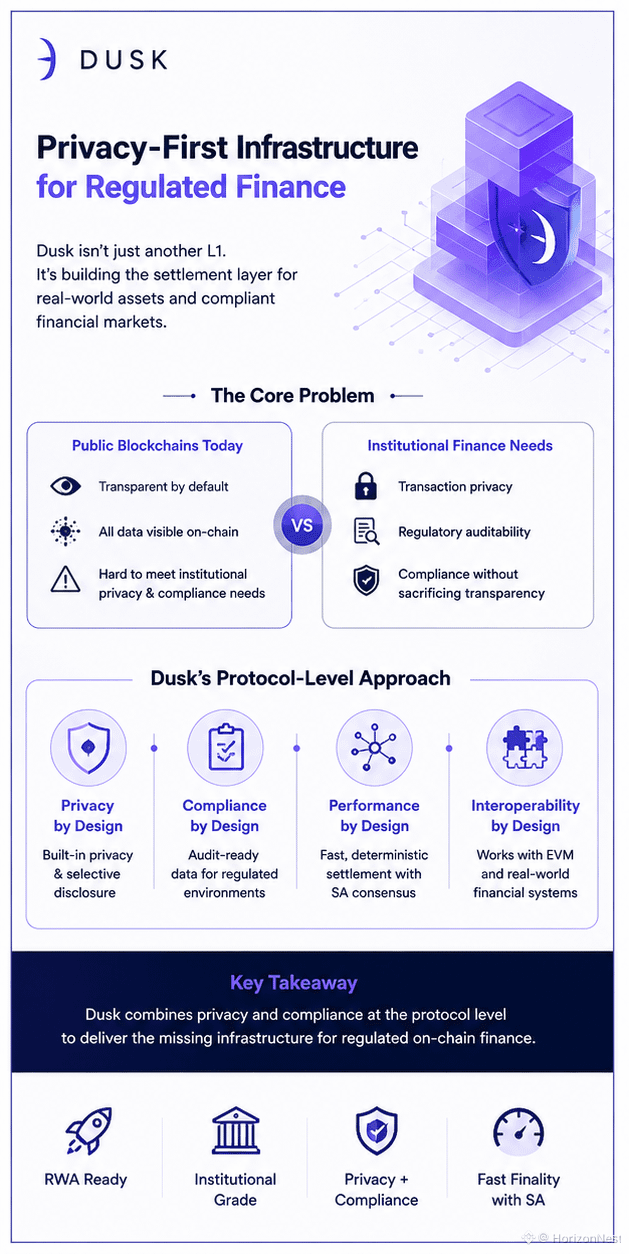
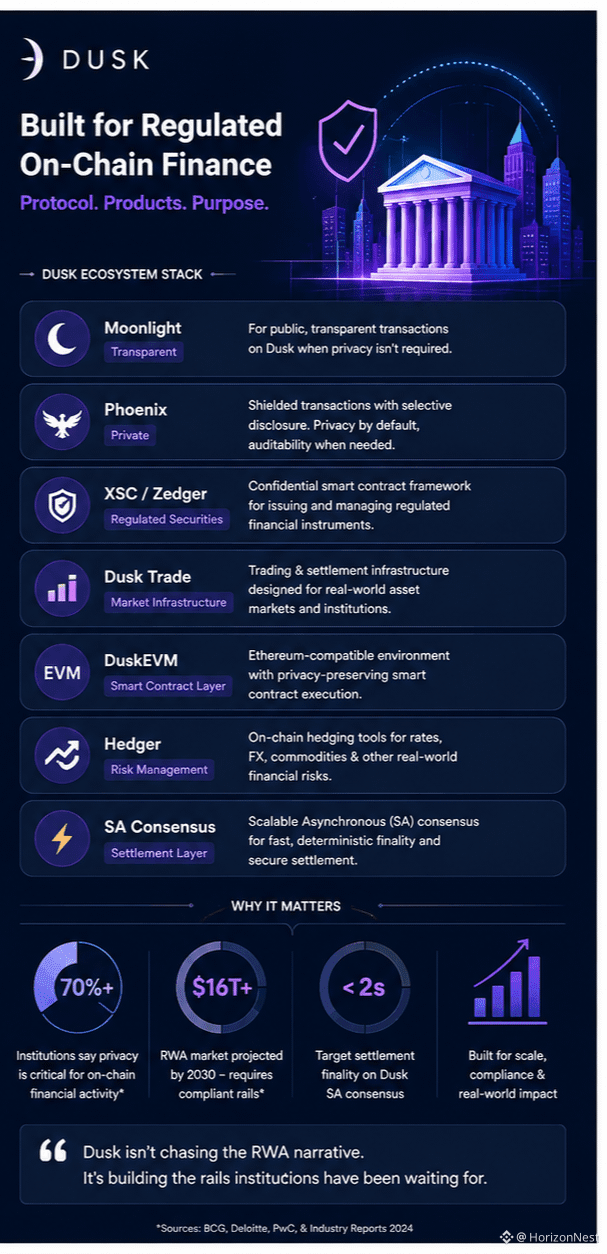
Лунный свет обрабатывает прозрачные транзакции, а Феникс включает защищенные переводы с выборочным раскрытием, когда уполномоченным сторонам нужно проверить информацию. Zedger/XSC расширяет эту модель до регулируемых ценных бумаг, а Dusk Trade сфокусирован на реальных рыночных рабочих процессах. DuskEVM и Hedger привносят конфиденциальное, ориентированное на соблюдение требований исполнение в среду EVM.
Еще один аспект, за которым я продолжаю следить, — это расчет (снятие обязательств). Консенсус Dusk SA предназначен для быстрой, детерминированной окончательности, а не для того, чтобы оставлять финансовые рынки в условиях бесконечной вероятностной неопределенности.
Из-за этого Сумерки воспринимаются не как «очередной RWA-проект», а как попытка построить базовые рельсы для регулируемых on-chain-финансов.
Я все еще осторожен, особенно после инцидента с bridge-wallet в январе 2026 года, который Сумерки, по их словам, считают операционным компромиссом моста, а не проблемой консенсуса или протокола.
Но главный вопрос остается:
Для институций что на самом деле сложнее решать в масштабе — конфиденциальность или соблюдение нормативных требований?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Сумерки привлекли мое внимание по причине, которая имеет мало общего с привычным нарративом «RWA».
Публичные блокчейны по умолчанию прозрачны. Это отлично для верификации, но неудобно для финансовых рынков, которым нужны конфиденциальность и возможность аудита.
Сумерки атакуют эту проблему на уровне протокола.
Лунный свет обрабатывает прозрачные транзакции, а Феникс включает защищенные переводы с выборочным раскрытием, когда уполномоченным сторонам нужно проверить информацию. Zedger/XSC расширяет эту модель до регулируемых ценных бумаг, а Dusk Trade сфокусирован на реальных рыночных рабочих процессах. DuskEVM и Hedger привносят конфиденциальное, ориентированное на соблюдение требований исполнение в среду EVM.
Еще один аспект, за которым я продолжаю следить, — это расчет (снятие обязательств). Консенсус Dusk SA предназначен для быстрой, детерминированной окончательности, а не для того, чтобы оставлять финансовые рынки в условиях бесконечной вероятностной неопределенности.
Из-за этого Сумерки воспринимаются не как «очередной RWA-проект», а как попытка построить базовые рельсы для регулируемых on-chain-финансов.
Я все еще осторожен, особенно после инцидента с bridge-wallet в январе 2026 года, который Сумерки, по их словам, считают операционным компромиссом моста, а не проблемой консенсуса или протокола.
Но главный вопрос остается:
Для институций что на самом деле сложнее решать в масштабе — конфиденциальность или соблюдение нормативных требований?
#Dusk $DUSK @Dusk
Сумерки привлекли мое внимание по причине, которая имеет мало общего с привычным нарративом «RWA».
Публичные блокчейны по умолчанию прозрачны. Это отлично для верификации, но неудобно для финансовых рынков, которым нужны конфиденциальность и возможность аудита.
Сумерки атакуют эту проблему на уровне протокола.
Лунный свет обрабатывает прозрачные транзакции, а Феникс включает защищенные переводы с выборочным раскрытием, когда уполномоченным сторонам нужно проверить информацию. Zedger/XSC расширяет эту модель до регулируемых ценных бумаг, а Dusk Trade сфокусирован на реальных рыночных рабочих процессах. DuskEVM и Hedger привносят конфиденциальное, ориентированное на соблюдение требований исполнение в среду EVM.
Еще один аспект, за которым я продолжаю следить, — это расчет (снятие обязательств). Консенсус Dusk SA предназначен для быстрой, детерминированной окончательности, а не для того, чтобы оставлять финансовые рынки в условиях бесконечной вероятностной неопределенности.
Из-за этого Сумерки воспринимаются не как «очередной RWA-проект», а как попытка построить базовые рельсы для регулируемых on-chain-финансов.
Я все еще осторожен, особенно после инцидента с bridge-wallet в январе 2026 года, который Сумерки, по их словам, считают операционным компромиссом моста, а не проблемой консенсуса или протокола.
Но главный вопрос остается:
Для институций что на самом деле сложнее решать в масштабе — конфиденциальность или соблюдение нормативных требований?
#Dusk $DUSK @Dusk
89
·
--
Рост
#termmax @termmax
Я замечаю TermMax — и в DeFi-кредитовании это ощущается предсказуемо в худшем смысле: ставки выглядят спокойными, стимулы исчезают, а позиция, которую вы понимали, начинает вести себя как сделка.
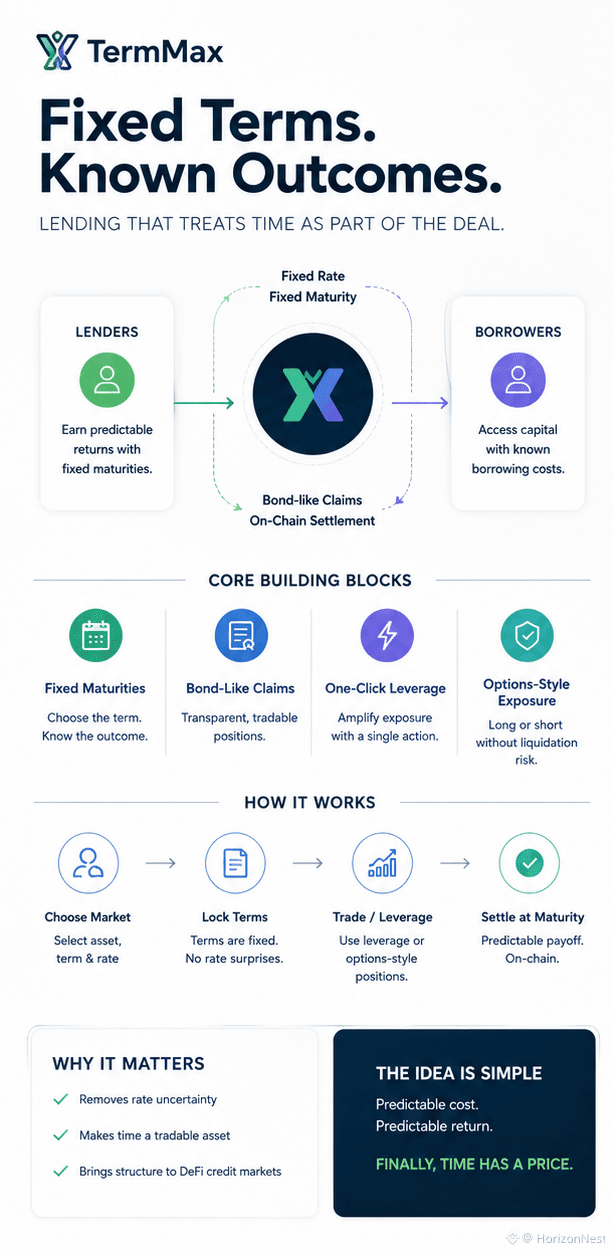
Я видел, как приходили и уходили протоколы с фиксированной ставкой, поэтому одного обещания мне недостаточно. TermMax использует фиксированные сроки погашения и облигацеподобные требования, чтобы давать кредиторам известную доходность и заёмщикам известную стоимость, а затем добавляет кредитное плечо в один клик и экспозицию long/short в стиле опционов. В этом есть ощущение отличия — не потому, что риск исчезает, а потому что один из видов неопределённости назван заранее.
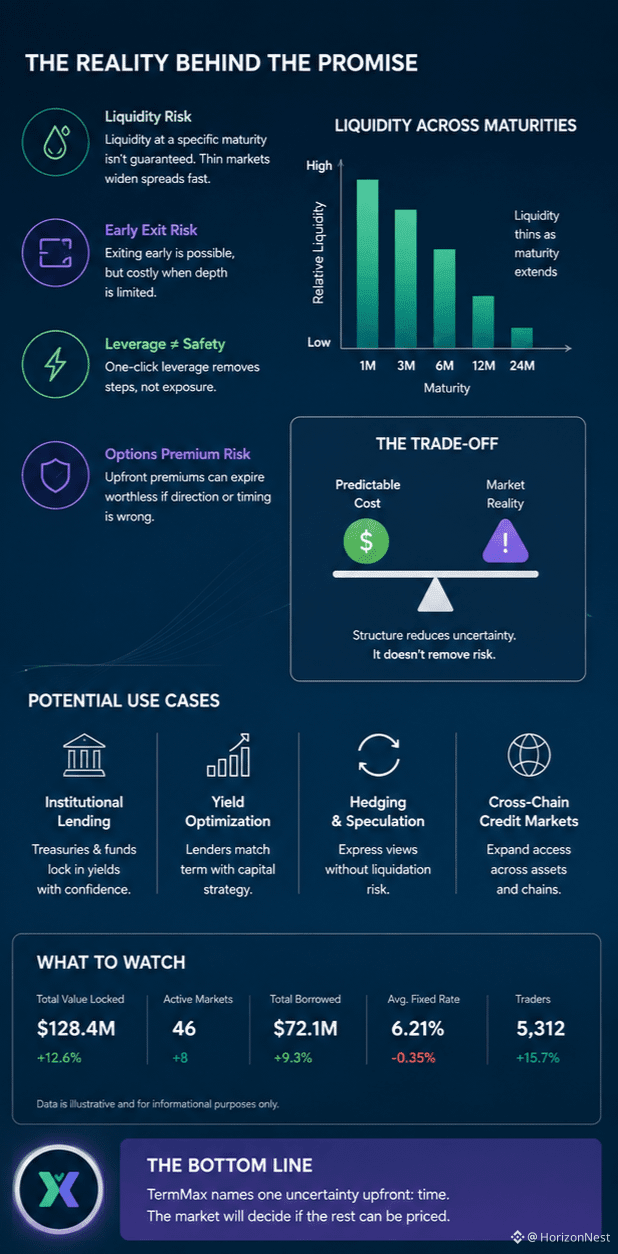
Я снова и снова замечаю неприятную часть. Фиксированная ставка имеет значение только тогда, когда ликвидность существует на тот срок, который вам нужен. Разделите рынки по срокам, обеспечению и цепочкам — и цена может быстро стать разреженной. Ранний выход может и существовать, но стать дорогим, когда по другую сторону никого нет. Плечо в один клик убирает транзакции, но не убирает экспозицию. Уплата опционной премии заранее может помочь избежать маржин-коллов, но она не может исправить плохую цену и не остановит то, что эта премия уйдёт в ноль.
Я уже видел это раньше: изящная механика, которая ждёт реальных заёмщиков. Я не до конца доверяю смарт-контрактам, кураторам или допущениям по обеспечению, потому что сумма погашения фиксирована. Предсказуемая стоимость — это не предсказуемый результат. Я пока не уверен, но после лет хаоса с плавающими ставками, который продавали как гибкость, TermMax работает над тем, что финансы никогда не считали опциональным: временем.
#termmax @TermMax
Я замечаю TermMax — и в DeFi-кредитовании это ощущается предсказуемо в худшем смысле: ставки выглядят спокойными, стимулы исчезают, а позиция, которую вы понимали, начинает вести себя как сделка.
Я видел, как приходили и уходили протоколы с фиксированной ставкой, поэтому одного обещания мне недостаточно. TermMax использует фиксированные сроки погашения и облигацеподобные требования, чтобы давать кредиторам известную доходность и заёмщикам известную стоимость, а затем добавляет кредитное плечо в один клик и экспозицию long/short в стиле опционов. В этом есть ощущение отличия — не потому, что риск исчезает, а потому что один из видов неопределённости назван заранее.
Я снова и снова замечаю неприятную часть. Фиксированная ставка имеет значение только тогда, когда ликвидность существует на тот срок, который вам нужен. Разделите рынки по срокам, обеспечению и цепочкам — и цена может быстро стать разреженной. Ранний выход может и существовать, но стать дорогим, когда по другую сторону никого нет. Плечо в один клик убирает транзакции, но не убирает экспозицию. Уплата опционной премии заранее может помочь избежать маржин-коллов, но она не может исправить плохую цену и не остановит то, что эта премия уйдёт в ноль.
Я уже видел это раньше: изящная механика, которая ждёт реальных заёмщиков. Я не до конца доверяю смарт-контрактам, кураторам или допущениям по обеспечению, потому что сумма погашения фиксирована. Предсказуемая стоимость — это не предсказуемый результат. Я пока не уверен, но после лет хаоса с плавающими ставками, который продавали как гибкость, TermMax работает над тем, что финансы никогда не считали опциональным: временем.
Я замечаю TermMax — и в DeFi-кредитовании это ощущается предсказуемо в худшем смысле: ставки выглядят спокойными, стимулы исчезают, а позиция, которую вы понимали, начинает вести себя как сделка.
Я видел, как приходили и уходили протоколы с фиксированной ставкой, поэтому одного обещания мне недостаточно. TermMax использует фиксированные сроки погашения и облигацеподобные требования, чтобы давать кредиторам известную доходность и заёмщикам известную стоимость, а затем добавляет кредитное плечо в один клик и экспозицию long/short в стиле опционов. В этом есть ощущение отличия — не потому, что риск исчезает, а потому что один из видов неопределённости назван заранее.
Я снова и снова замечаю неприятную часть. Фиксированная ставка имеет значение только тогда, когда ликвидность существует на тот срок, который вам нужен. Разделите рынки по срокам, обеспечению и цепочкам — и цена может быстро стать разреженной. Ранний выход может и существовать, но стать дорогим, когда по другую сторону никого нет. Плечо в один клик убирает транзакции, но не убирает экспозицию. Уплата опционной премии заранее может помочь избежать маржин-коллов, но она не может исправить плохую цену и не остановит то, что эта премия уйдёт в ноль.
Я уже видел это раньше: изящная механика, которая ждёт реальных заёмщиков. Я не до конца доверяю смарт-контрактам, кураторам или допущениям по обеспечению, потому что сумма погашения фиксирована. Предсказуемая стоимость — это не предсказуемый результат. Я пока не уверен, но после лет хаоса с плавающими ставками, который продавали как гибкость, TermMax работает над тем, что финансы никогда не считали опциональным: временем.
120
·
--
Рост
#dusk $DUSK @Dusk_Foundation
Я в крипте достаточно давно, чтобы понимать: слово «приватность» в наши дни может означать почти что угодно.
Каждый цикл приносит проекты, обещающие более безопасную и более приватную финансовую систему. Но реальность догоняет. Пользователи хотят удобства, регуляторы — прозрачности, разработчики — простых инструментов, а рынки — ликвидности. Эти вещи не всегда легко сочетаются друг с другом.
Отчасти поэтому я продолжаю присматриваться к Dusk Network.
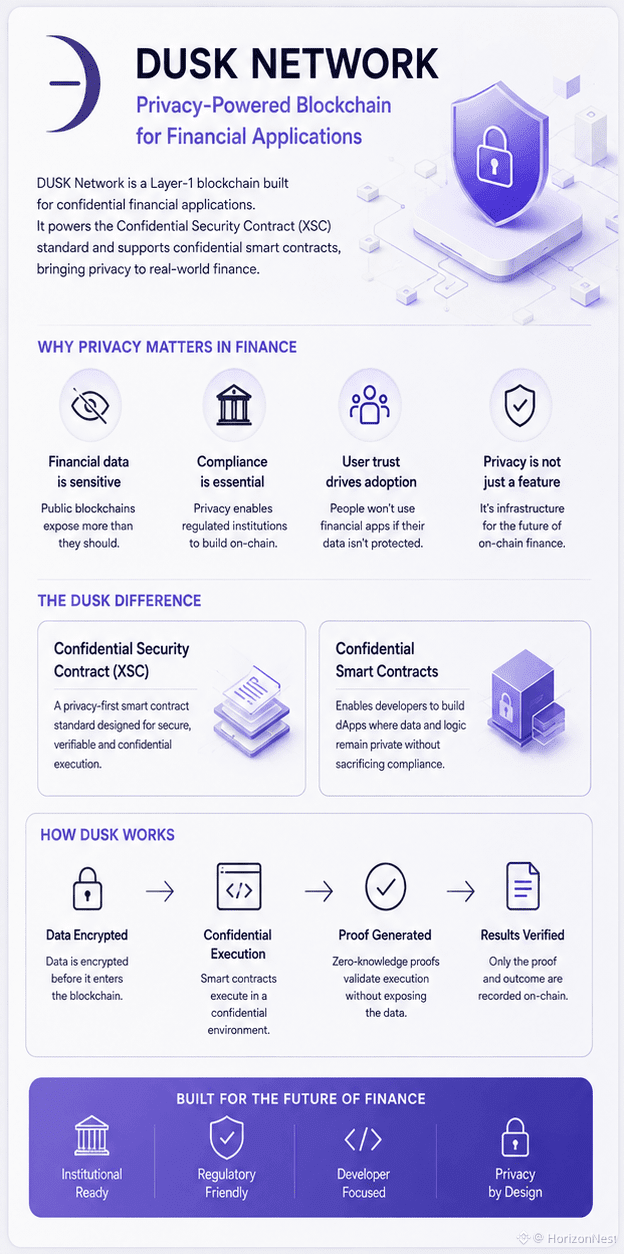
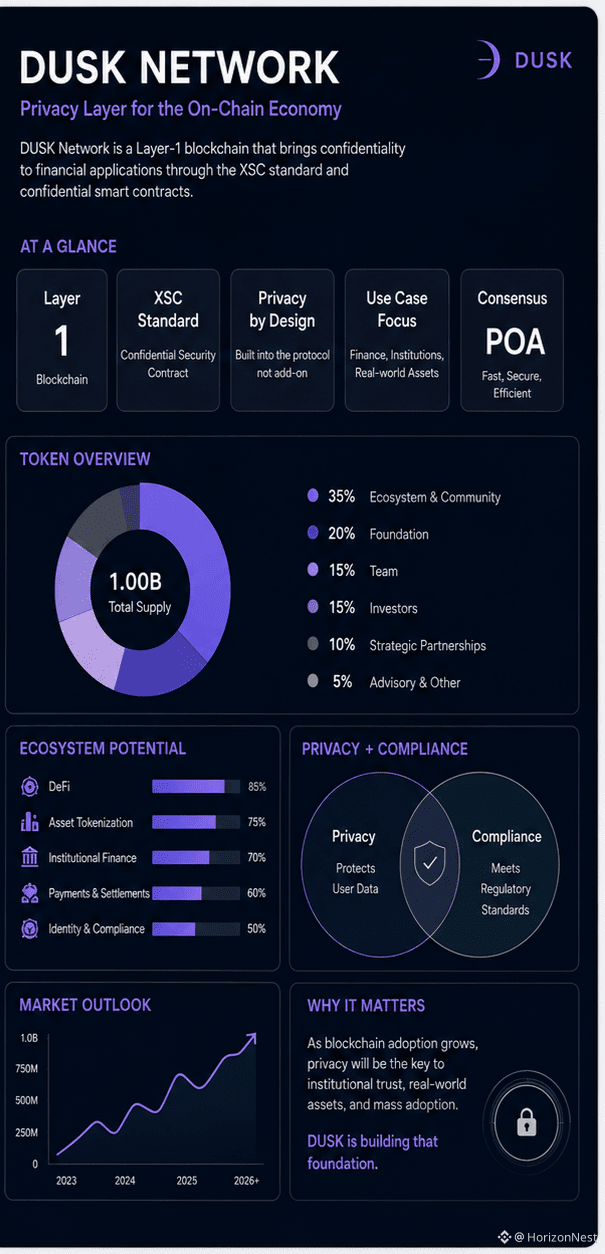
Меня интересует не само название, а проблема, над которой оно пытается работать. Dusk строит слой-1, ориентированный на финансовые приложения, где конфиденциальность — часть дизайна, с их стандартом Confidential Security Contract и поддержкой конфиденциальных смарт-контрактов.
Мне нравится выбранное направление, но я пока не готов назвать это прорывом. Я видел слишком много хороших идей в крипте, которые проваливались, потому что технология оказывалась лишь одной частью пазла.
Более сложный вопрос — будут ли люди реально использовать это, если вокруг есть более простые и более громкие альтернативы.
Я не до конца доверяю проектам только потому, что архитектура звучит хорошо. Но после наблюдения за несколькими циклами я начал уделять больше внимания командам, которые работают над скучными на первый взгляд задачами, но, возможно, окажутся важными позже.
Dusk для меня немного из этой категории.
Не то чтобы я слепо бычий к этому. Просто я тихо наблюдаю.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я в крипте достаточно давно, чтобы понимать: слово «приватность» в наши дни может означать почти что угодно.
Каждый цикл приносит проекты, обещающие более безопасную и более приватную финансовую систему. Но реальность догоняет. Пользователи хотят удобства, регуляторы — прозрачности, разработчики — простых инструментов, а рынки — ликвидности. Эти вещи не всегда легко сочетаются друг с другом.
Отчасти поэтому я продолжаю присматриваться к Dusk Network.
Меня интересует не само название, а проблема, над которой оно пытается работать. Dusk строит слой-1, ориентированный на финансовые приложения, где конфиденциальность — часть дизайна, с их стандартом Confidential Security Contract и поддержкой конфиденциальных смарт-контрактов.
Мне нравится выбранное направление, но я пока не готов назвать это прорывом. Я видел слишком много хороших идей в крипте, которые проваливались, потому что технология оказывалась лишь одной частью пазла.
Более сложный вопрос — будут ли люди реально использовать это, если вокруг есть более простые и более громкие альтернативы.
Я не до конца доверяю проектам только потому, что архитектура звучит хорошо. Но после наблюдения за несколькими циклами я начал уделять больше внимания командам, которые работают над скучными на первый взгляд задачами, но, возможно, окажутся важными позже.
Dusk для меня немного из этой категории.
Не то чтобы я слепо бычий к этому. Просто я тихо наблюдаю.
Я в крипте достаточно давно, чтобы понимать: слово «приватность» в наши дни может означать почти что угодно.
Каждый цикл приносит проекты, обещающие более безопасную и более приватную финансовую систему. Но реальность догоняет. Пользователи хотят удобства, регуляторы — прозрачности, разработчики — простых инструментов, а рынки — ликвидности. Эти вещи не всегда легко сочетаются друг с другом.
Отчасти поэтому я продолжаю присматриваться к Dusk Network.
Меня интересует не само название, а проблема, над которой оно пытается работать. Dusk строит слой-1, ориентированный на финансовые приложения, где конфиденциальность — часть дизайна, с их стандартом Confidential Security Contract и поддержкой конфиденциальных смарт-контрактов.
Мне нравится выбранное направление, но я пока не готов назвать это прорывом. Я видел слишком много хороших идей в крипте, которые проваливались, потому что технология оказывалась лишь одной частью пазла.
Более сложный вопрос — будут ли люди реально использовать это, если вокруг есть более простые и более громкие альтернативы.
Я не до конца доверяю проектам только потому, что архитектура звучит хорошо. Но после наблюдения за несколькими циклами я начал уделять больше внимания командам, которые работают над скучными на первый взгляд задачами, но, возможно, окажутся важными позже.
Dusk для меня немного из этой категории.
Не то чтобы я слепо бычий к этому. Просто я тихо наблюдаю.
100
·
--
Рост
#termmax @termmax
Я замечаю TermMax по одной причине, которой не ожидал: он рассматривает время как часть долга, а не как мелкий шрифт где-то под APY.
Я видел, как ставки в DeFi держатся спокойно, пока ликвидность не начинает отступать. Тогда стоимость заимствований растёт, и «безопасная» стратегия превращается в гонку за тем, чтобы успеть размотать позиции. Фиксация ставки и срока не решает всю криптосистему, но устраняет одну неопределённость, которую люди часто обнаруживают слишком поздно.
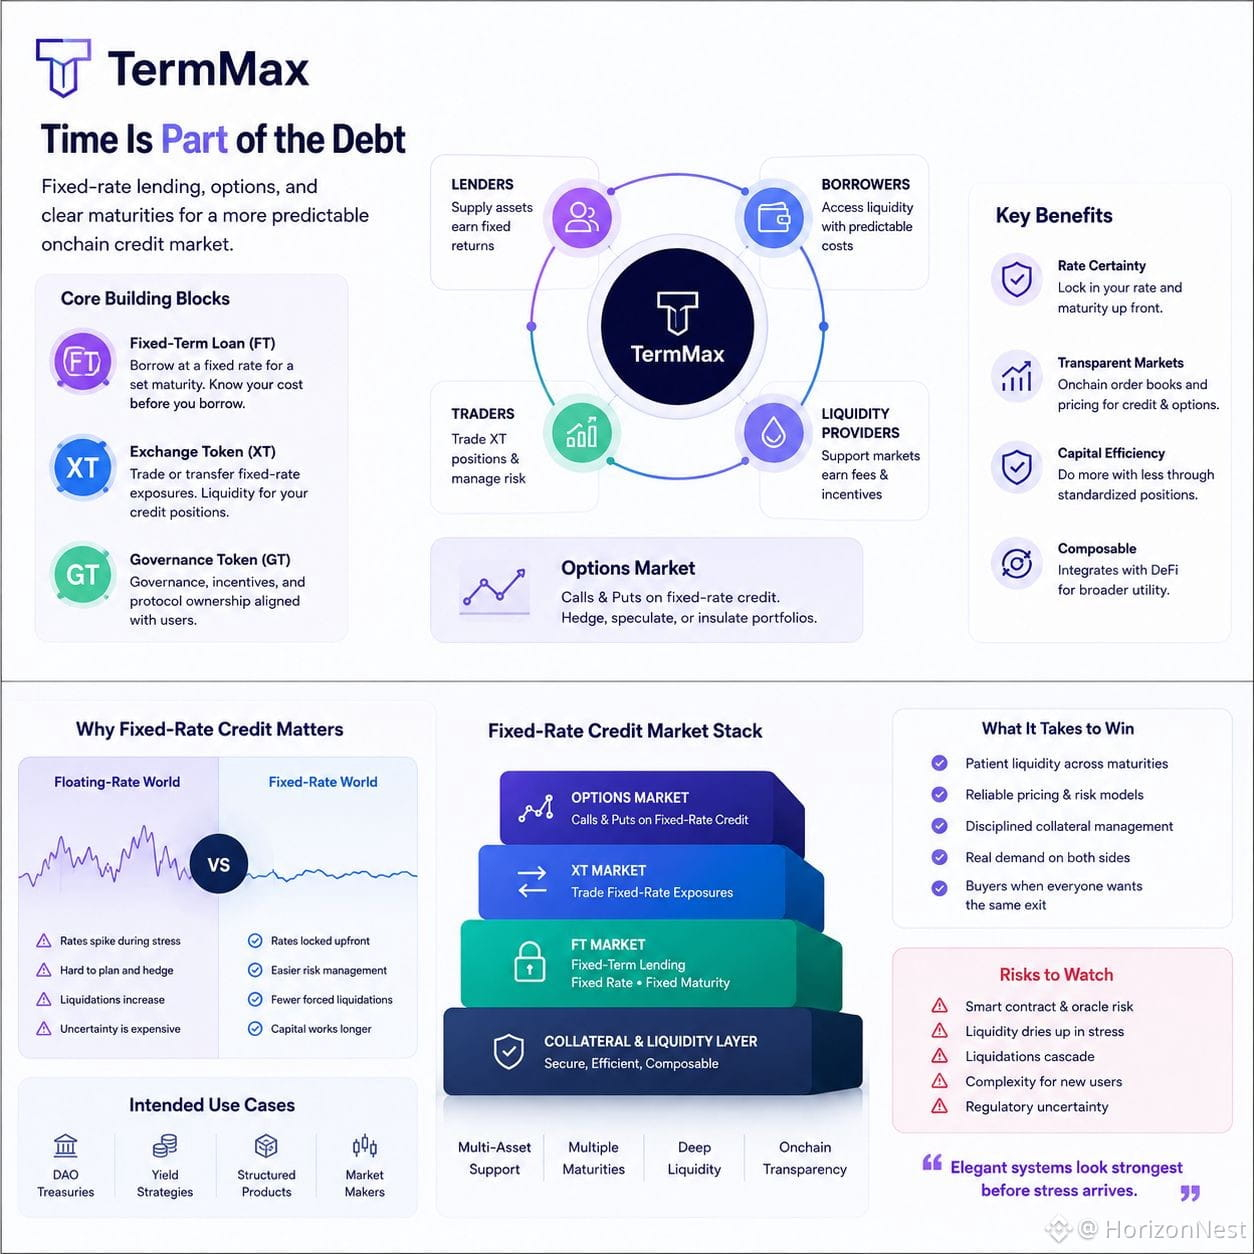
TermMax превращает эту идею в позиции FT, XT и GT. Понимаю, в чём привлекательность. Но вижу и трение. Каждый дополнительный токен просит пользователя разобраться ещё с одним требованием, сроком действия и маршрутом к ликвидации. Однокнопочное исполнение может казаться простым; риск под ним — нет.
Меня также постоянно возвращает к себе «опционная» сторона. Коллы и путы рядом с кредитом с фиксированной ставкой создают ощущение, будто это меньше похоже на очередной пул доходности и больше — на небольшую финансовую площадку, собираемую onchain. В этом есть что-то особенное, хотя, похоже, одних умных контрактов недостаточно. Нужны терпеливая ликвидность по срокам, надёжное ценообразование, дисциплинированное обеспечение и покупатели, когда все хотят одинаковый выход.
Я видел, как элегантные системы выглядят самыми сильными ещё до наступления стресса. Аудит может проверять код; он не может аудитить панику. Я не уверен, что TermMax уходит от этой закономерности, и пока не до конца доверяю ему. Но он работает над проблемой, которая переживает исчезновение стимулов: деньгам нужен ценник, и иногда этот ценник нужно остановить от движения.
#termmax @TermMax
Я замечаю TermMax по одной причине, которой не ожидал: он рассматривает время как часть долга, а не как мелкий шрифт где-то под APY.
Я видел, как ставки в DeFi держатся спокойно, пока ликвидность не начинает отступать. Тогда стоимость заимствований растёт, и «безопасная» стратегия превращается в гонку за тем, чтобы успеть размотать позиции. Фиксация ставки и срока не решает всю криптосистему, но устраняет одну неопределённость, которую люди часто обнаруживают слишком поздно.
TermMax превращает эту идею в позиции FT, XT и GT. Понимаю, в чём привлекательность. Но вижу и трение. Каждый дополнительный токен просит пользователя разобраться ещё с одним требованием, сроком действия и маршрутом к ликвидации. Однокнопочное исполнение может казаться простым; риск под ним — нет.
Меня также постоянно возвращает к себе «опционная» сторона. Коллы и путы рядом с кредитом с фиксированной ставкой создают ощущение, будто это меньше похоже на очередной пул доходности и больше — на небольшую финансовую площадку, собираемую onchain. В этом есть что-то особенное, хотя, похоже, одних умных контрактов недостаточно. Нужны терпеливая ликвидность по срокам, надёжное ценообразование, дисциплинированное обеспечение и покупатели, когда все хотят одинаковый выход.
Я видел, как элегантные системы выглядят самыми сильными ещё до наступления стресса. Аудит может проверять код; он не может аудитить панику. Я не уверен, что TermMax уходит от этой закономерности, и пока не до конца доверяю ему. Но он работает над проблемой, которая переживает исчезновение стимулов: деньгам нужен ценник, и иногда этот ценник нужно остановить от движения.
Я замечаю TermMax по одной причине, которой не ожидал: он рассматривает время как часть долга, а не как мелкий шрифт где-то под APY.
Я видел, как ставки в DeFi держатся спокойно, пока ликвидность не начинает отступать. Тогда стоимость заимствований растёт, и «безопасная» стратегия превращается в гонку за тем, чтобы успеть размотать позиции. Фиксация ставки и срока не решает всю криптосистему, но устраняет одну неопределённость, которую люди часто обнаруживают слишком поздно.
TermMax превращает эту идею в позиции FT, XT и GT. Понимаю, в чём привлекательность. Но вижу и трение. Каждый дополнительный токен просит пользователя разобраться ещё с одним требованием, сроком действия и маршрутом к ликвидации. Однокнопочное исполнение может казаться простым; риск под ним — нет.
Меня также постоянно возвращает к себе «опционная» сторона. Коллы и путы рядом с кредитом с фиксированной ставкой создают ощущение, будто это меньше похоже на очередной пул доходности и больше — на небольшую финансовую площадку, собираемую onchain. В этом есть что-то особенное, хотя, похоже, одних умных контрактов недостаточно. Нужны терпеливая ликвидность по срокам, надёжное ценообразование, дисциплинированное обеспечение и покупатели, когда все хотят одинаковый выход.
Я видел, как элегантные системы выглядят самыми сильными ещё до наступления стресса. Аудит может проверять код; он не может аудитить панику. Я не уверен, что TermMax уходит от этой закономерности, и пока не до конца доверяю ему. Но он работает над проблемой, которая переживает исчезновение стимулов: деньгам нужен ценник, и иногда этот ценник нужно остановить от движения.
2
133
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 123,375
607 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 109
ПротоколFOMC
Просмотров: 148,106
355 обсуждают
BTCReboundsAbove$60KAmidWhaleDipBuying
Просмотров: 34,591
197 обсуждают