

DaleepCryptoAnalyst
178 Публикации
DaleepCryptoAnalyst
Отправить жалобу
Заблокировать пользователя
Crypto Market Analyst • SMC & On-Chain Research • Educational Content • Not Financial Advisor
Трейдер с частыми сделками
2.4 г
51 подписок(и/а)
30 подписчиков(а)
43 понравилось
Посты
Все
Цитирования
·
--
Рост
$POL выглядит бычьим здесь 📈
Я склоняюсь к лонгу, поскольку старшие таймфреймы продолжают показывать реальную силу. Недавно цена вернула ключевой уровень сопротивления и развернула его в чистую поддержку, при этом покупатели продолжают заходить.
Фандинг нейтральный, а импульс удерживается сильным без явной медвежьей дивергенции. 👀
🎯 ВХОД: $0.09767
🛑 АННУЛИРОВАНИЕ: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: ХОЛД 🚀
Если цена с убеждением потеряет зону $0.0920, бычий сценарий будет аннулирован.
Если вам нравится этот сетап — поставьте подписку, больше торговой логики впереди.
⚠️ Управляйте риском. Крипто остаётся крайне волатильным.
#trading #POL $POL
{spot}(POLUSDT)
$POL выглядит бычьим здесь 📈
Я склоняюсь к лонгу, поскольку старшие таймфреймы продолжают показывать реальную силу. Недавно цена вернула ключевой уровень сопротивления и развернула его в чистую поддержку, при этом покупатели продолжают заходить.
Фандинг нейтральный, а импульс удерживается сильным без явной медвежьей дивергенции. 👀
🎯 ВХОД: $0.09767
🛑 АННУЛИРОВАНИЕ: $0.0920
🏆 TP1: $0.1071
🏆 TP2: $0.1115
🏆 TP3: $0.1171
🏆 TP4: ХОЛД 🚀
Если цена с убеждением потеряет зону $0.0920, бычий сценарий будет аннулирован.
Если вам нравится этот сетап — поставьте подписку, больше торговой логики впереди.
⚠️ Управляйте риском. Крипто остаётся крайне волатильным.
#trading #POL $POL

125
🚨 ONGUSDT — НЕТ ТОРГОВ
Поддержка: 0.1451
Сопротивление: 0.1738 / 0.1878
Прогноз: Бычий, но сильно разогнанный.
План: Ждите подтверждения на 0.1451 или пробоя/ретеста выше 0.1738.
Не догоняйте на 0.161.
#ONGUSDT🚨 $ONG
🚨 ONGUSDT — НЕТ ТОРГОВ
Поддержка: 0.1451
Сопротивление: 0.1738 / 0.1878
Прогноз: Бычий, но сильно разогнанный.
План: Ждите подтверждения на 0.1451 или пробоя/ретеста выше 0.1738.
Не догоняйте на 0.161.
#ONGUSDT🚨 $ONG
Поддержка: 0.1451
Сопротивление: 0.1738 / 0.1878
Прогноз: Бычий, но сильно разогнанный.
План: Ждите подтверждения на 0.1451 или пробоя/ретеста выше 0.1738.
Не догоняйте на 0.161.
#ONGUSDT🚨 $ONG
177
🚨 TACUSDT LONG
Вход: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Дождитесь подтверждения перед входом.
$TAC #Crypto #Binance #Trading #SMCTrader
🚨 TACUSDT LONG
Вход: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Дождитесь подтверждения перед входом.
$TAC #Crypto #Binance #Trading #SMCTrader
Вход: 0.00445–0.00460
SL: 0.00415
TP1: 0.00512
TP2: 0.00550
TP3: 0.00593
Дождитесь подтверждения перед входом.
$TAC #Crypto #Binance #Trading #SMCTrader
58
🚨 НАБЛЮДЕНИЕ ЗА РОТАЦИЕЙ РЫНКА 🚨
$EDEN +18.74% 📈
$RE -7.20% 📉
$ACE -8.84% 📉
$EDEN задаёт движение на $0.0575 при объёме $7.4M, в то время как $RE и $ACE испытывают давление, несмотря на сильную торговую активность.
Возможна ли ротация в сторону активов, привязанных к казначейским инструментам? 👀
Следите за $EDEN внимательно — нарастает импульс.
#Binance #Write2Earn #EDEN
326
🚨 $BTR LONG SETUP 🚨
Сигнал FOMO 👀🔥
$BTR демонстрирует сильный сетап. Возможно, скоро начнётся большой ход.
📍 Вход: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Я внимательно слежу за LONG-стороной. 📈
$BTR 👇
🚨 $BTR LONG SETUP 🚨
Сигнал FOMO 👀🔥
$BTR демонстрирует сильный сетап. Возможно, скоро начнётся большой ход.
📍 Вход: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Я внимательно слежу за LONG-стороной. 📈
$BTR 👇
Сигнал FOMO 👀🔥
$BTR демонстрирует сильный сетап. Возможно, скоро начнётся большой ход.
📍 Вход: 0.117 – 0.102
🛑 SL: 0.098
🎯 TP: 0.129 – 0.150
Я внимательно слежу за LONG-стороной. 📈
$BTR 👇
252
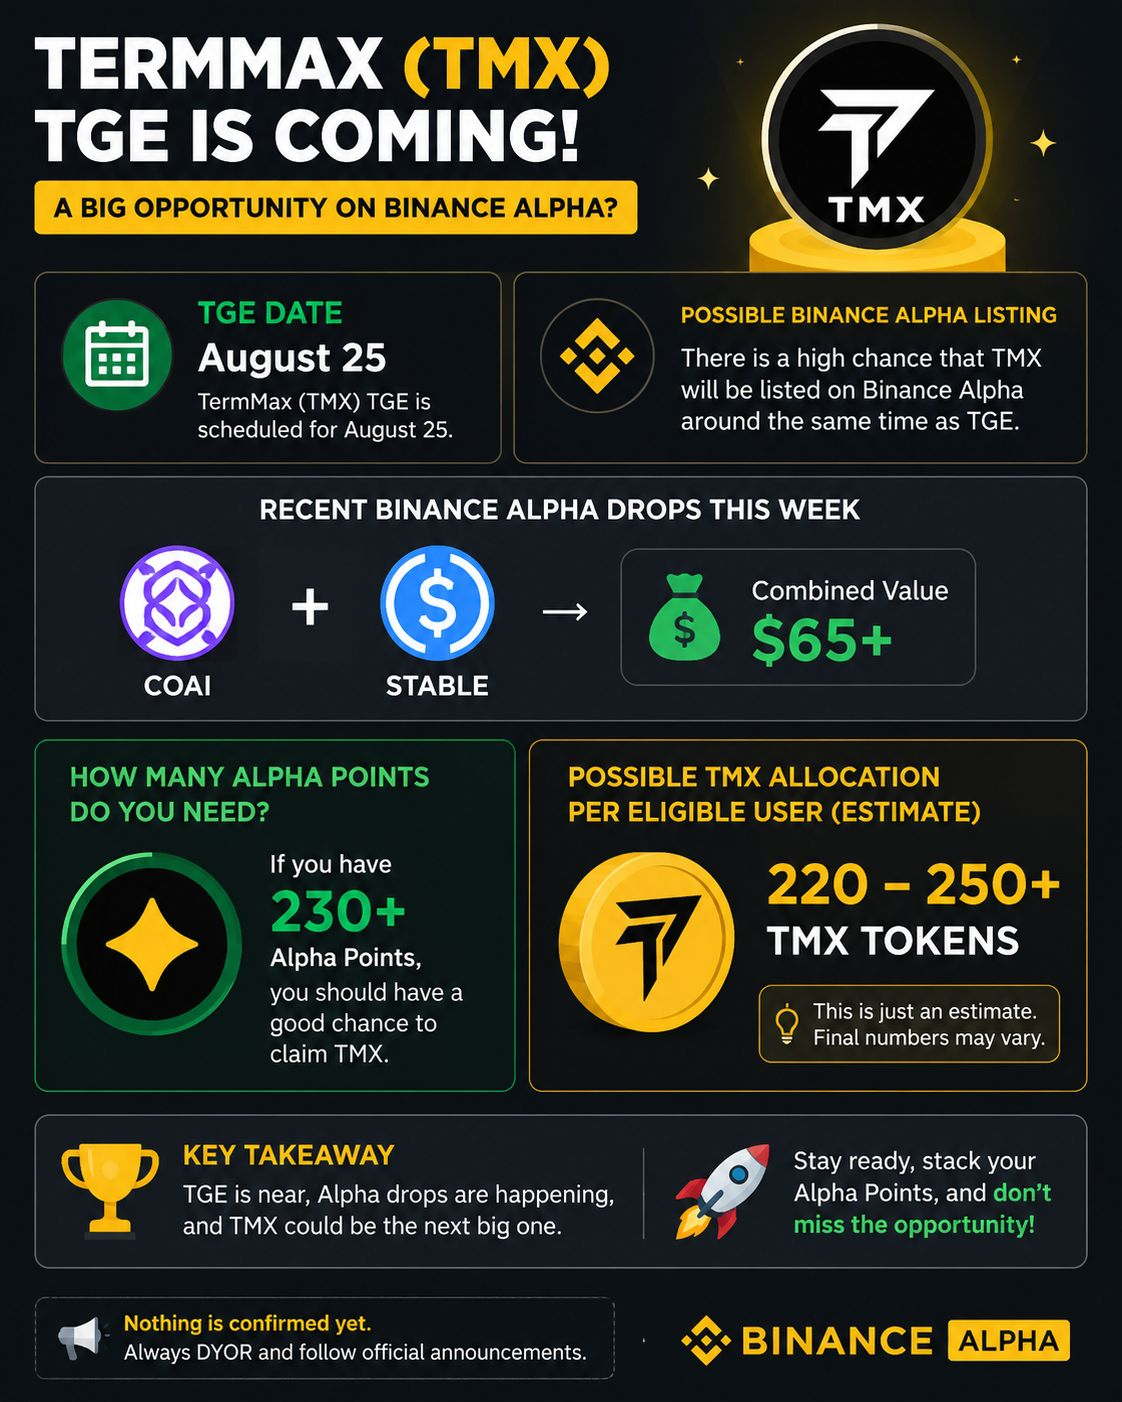
TermMax может оказаться одной из следующих возможностей Alpha 👀
TMX запланирован на TGE 25 августа, и я бы не удивился, если функции Binance Alpha для TermMax появятся примерно в то же окно.
Время действительно интересно.
Мы уже видели две подряд раздачи Alpha на этой неделе — COAI и STABLE — в сумме примерно на $65+.
Поэтому требование к Alpha Points стоит держать под пристальным вниманием.
Если у вас 230+ Alpha Points, вы можете быть в сильной позиции, если TMX станет подходящим для Alpha-заявок.
Моя личная оценка — примерно 220–250+ TMX на каждого подходящего пользователя, но это лишь предположение — фактическое распределение будет зависеть от финальных правил Binance.
TGE уже совсем близко.
Теперь главный вопрос: станет ли TMX следующей неожиданностью Alpha? 👀
@termmax #TermMax #ALPHA
TermMax может оказаться одной из следующих возможностей Alpha 👀
TMX запланирован на TGE 25 августа, и я бы не удивился, если функции Binance Alpha для TermMax появятся примерно в то же окно.
Время действительно интересно.
Мы уже видели две подряд раздачи Alpha на этой неделе — COAI и STABLE — в сумме примерно на $65+.
Поэтому требование к Alpha Points стоит держать под пристальным вниманием.
Если у вас 230+ Alpha Points, вы можете быть в сильной позиции, если TMX станет подходящим для Alpha-заявок.
Моя личная оценка — примерно 220–250+ TMX на каждого подходящего пользователя, но это лишь предположение — фактическое распределение будет зависеть от финальных правил Binance.
TGE уже совсем близко.
Теперь главный вопрос: станет ли TMX следующей неожиданностью Alpha? 👀
@TermMax #TermMax #ALPHA
236
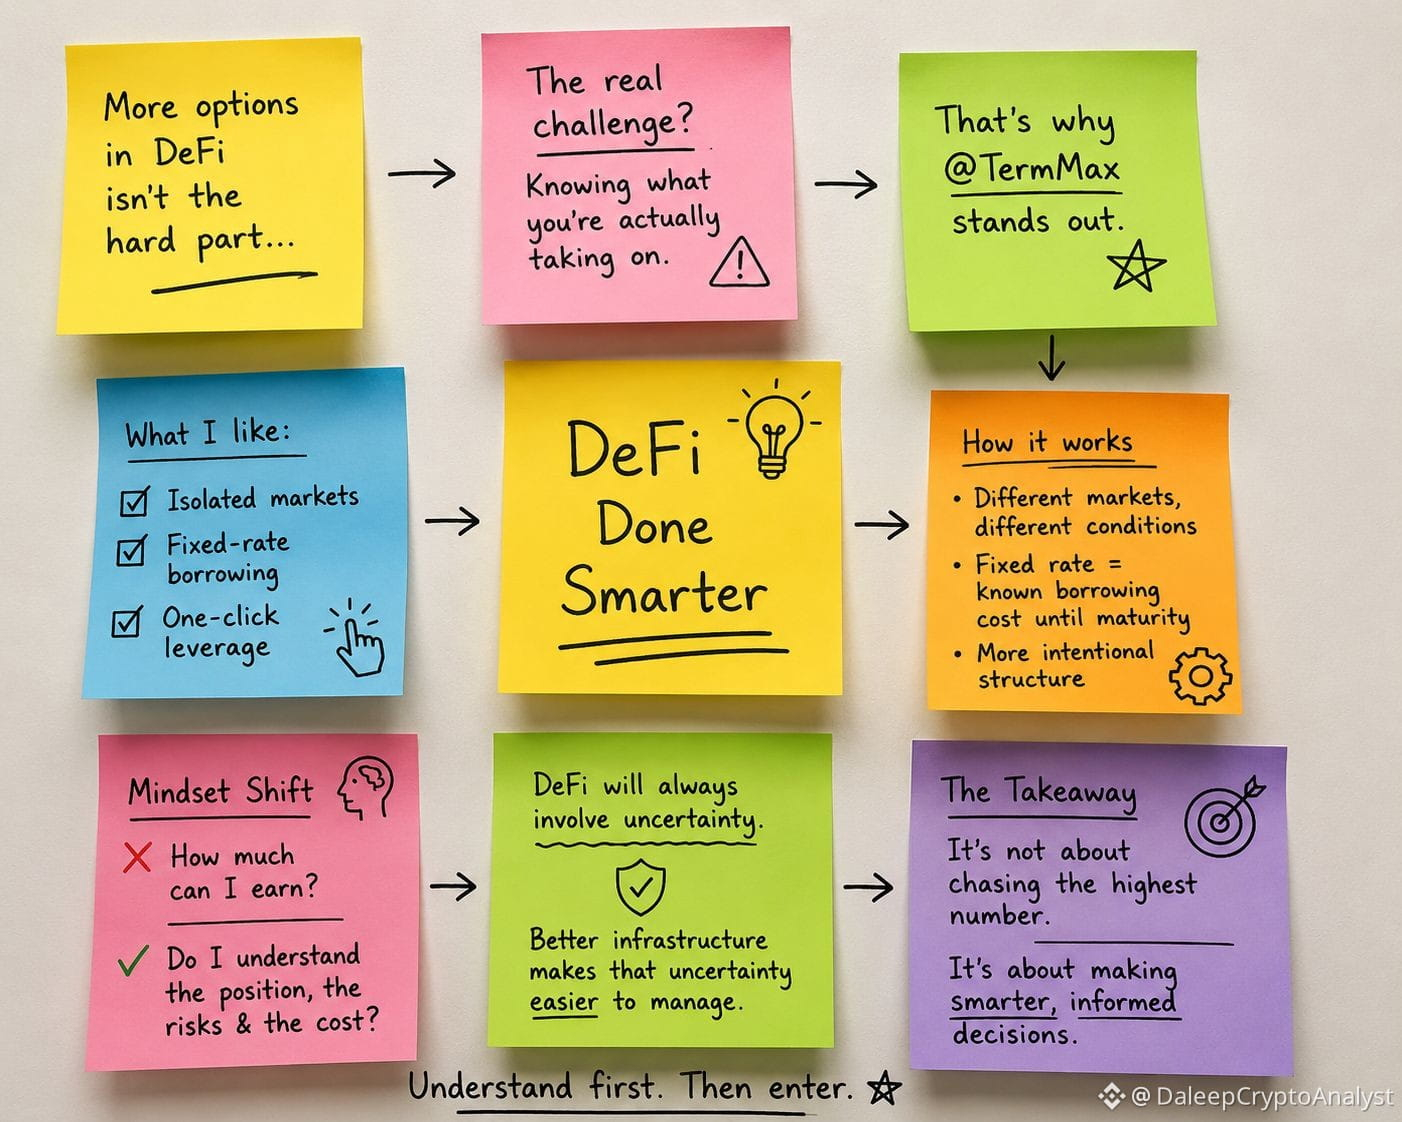
Самый большой риск DeFi — не всегда рынок.
Иногда это — вход в позицию без полного понимания того, на что именно вы подписываетесь.
Вот почему @termmax привлекло мое внимание.
Его дизайн сочетает изолированные рынки, заимствование с фиксированной ставкой и кредитное плечо в один клик. Самое интересное не просто в том, чтобы иметь больше способов использовать плечо — а в том, чтобы вокруг позиции были более понятные параметры.
При заимствовании с фиксированной ставкой стоимость финансирования известна до погашения. А в изолированных рынках разные позиции могут работать при разных рыночных условиях, вместо того чтобы всё делилось одной и той же средой риска.
Это меняет вопрос, который я задаю перед тем, как войти:
Не только «Сколько это может принести?»
Но «Что именно я оплачиваю, что может пойти не так и понимаю ли я позицию?»
DeFi никогда не уберет неопределенность.
Хорошая инфраструктура должна сделать эту неопределенность проще для оценки.
Вот что в @TermMax я нахожу наиболее интересным. #TermMax #DEFİ #crypto
Самый большой риск DeFi — не всегда рынок.
Иногда это — вход в позицию без полного понимания того, на что именно вы подписываетесь.
Вот почему @TermMax привлекло мое внимание.
Его дизайн сочетает изолированные рынки, заимствование с фиксированной ставкой и кредитное плечо в один клик. Самое интересное не просто в том, чтобы иметь больше способов использовать плечо — а в том, чтобы вокруг позиции были более понятные параметры.
При заимствовании с фиксированной ставкой стоимость финансирования известна до погашения. А в изолированных рынках разные позиции могут работать при разных рыночных условиях, вместо того чтобы всё делилось одной и той же средой риска.
Это меняет вопрос, который я задаю перед тем, как войти:
Не только «Сколько это может принести?»
Но «Что именно я оплачиваю, что может пойти не так и понимаю ли я позицию?»
DeFi никогда не уберет неопределенность.
Хорошая инфраструктура должна сделать эту неопределенность проще для оценки.
Вот что в @TermMax я нахожу наиболее интересным. #TermMax #DEFİ #crypto
102
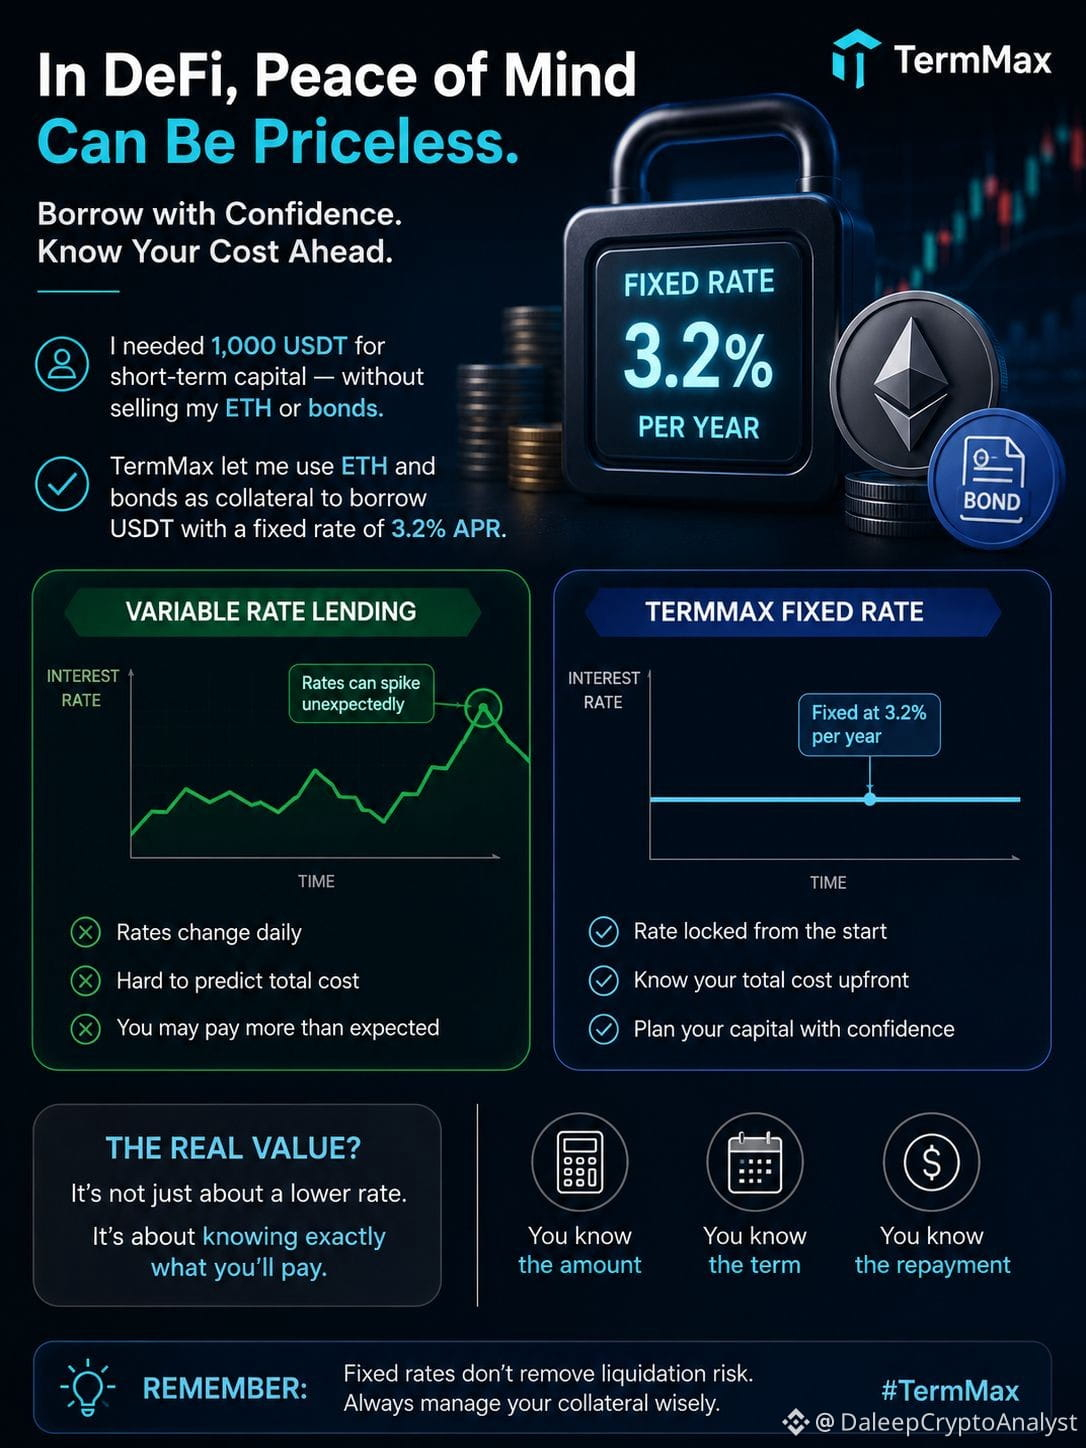
Самый большой риск DeFi-кредитования — это не всегда ликвидация. Иногда это просто незнание того, сколько будет стоить ваш кредит завтра.
Раньше я думал, что заимствование — это просто: блокируете ETH, получаете USDT и следите за переменной ставкой.
Это работает — пока не случается волатильность.
Однажды мне понадобилось 1 000 USDT для краткосрочной ликвидности, не продавая мой ETH или облигации. С TermMax я мог использовать эти активы в качестве залога и заранее установить условия заимствования — под 3,2% годовых.
Это изменило то, как я смотрел на кредит.
Я знал сумму основного долга.
Я знал ставку.
Я знал дату погашения.
И мог заранее рассчитать сумму возврата, прежде чем соглашаться.
Без ежедневных догадок о том, куда могут сдвинуться расходы по заимствованиям.
Интереснее всего, что 3,2% ценны не обязательно потому, что это самая низкая ставка. Их реальная ценность — предсказуемость.
Если рыночные ставки по кредитам резко вырастут, то неопределённость принимает на себя заёмщик с переменной ставкой. В позиции TermMax с фиксированной ставкой процентная составляющая уже определена.
Конечно, заимствование с фиксированной ставкой не убирает главный риск по залогу. ETH всё ещё может падать, и риск ликвидации всё равно остаётся.
Но это заставило меня осознать кое-что:
В DeFi определённость может быть преимуществом сама по себе.
Иногда лучший вопрос — не «Какая самая низкая ставка?»
А «Могу ли я уверенно рассчитать свои расходы до того, как возьму кредит?»
#TermMax #TMX #DeFi #Crypto @termmax
Самый большой риск DeFi-кредитования — это не всегда ликвидация. Иногда это просто незнание того, сколько будет стоить ваш кредит завтра.
Раньше я думал, что заимствование — это просто: блокируете ETH, получаете USDT и следите за переменной ставкой.
Это работает — пока не случается волатильность.
Однажды мне понадобилось 1 000 USDT для краткосрочной ликвидности, не продавая мой ETH или облигации. С TermMax я мог использовать эти активы в качестве залога и заранее установить условия заимствования — под 3,2% годовых.
Это изменило то, как я смотрел на кредит.
Я знал сумму основного долга.
Я знал ставку.
Я знал дату погашения.
И мог заранее рассчитать сумму возврата, прежде чем соглашаться.
Без ежедневных догадок о том, куда могут сдвинуться расходы по заимствованиям.
Интереснее всего, что 3,2% ценны не обязательно потому, что это самая низкая ставка. Их реальная ценность — предсказуемость.
Если рыночные ставки по кредитам резко вырастут, то неопределённость принимает на себя заёмщик с переменной ставкой. В позиции TermMax с фиксированной ставкой процентная составляющая уже определена.
Конечно, заимствование с фиксированной ставкой не убирает главный риск по залогу. ETH всё ещё может падать, и риск ликвидации всё равно остаётся.
Но это заставило меня осознать кое-что:
В DeFi определённость может быть преимуществом сама по себе.
Иногда лучший вопрос — не «Какая самая низкая ставка?»
А «Могу ли я уверенно рассчитать свои расходы до того, как возьму кредит?»
#TermMax #TMX #DeFi #Crypto @TermMax
60
·
--
Падение
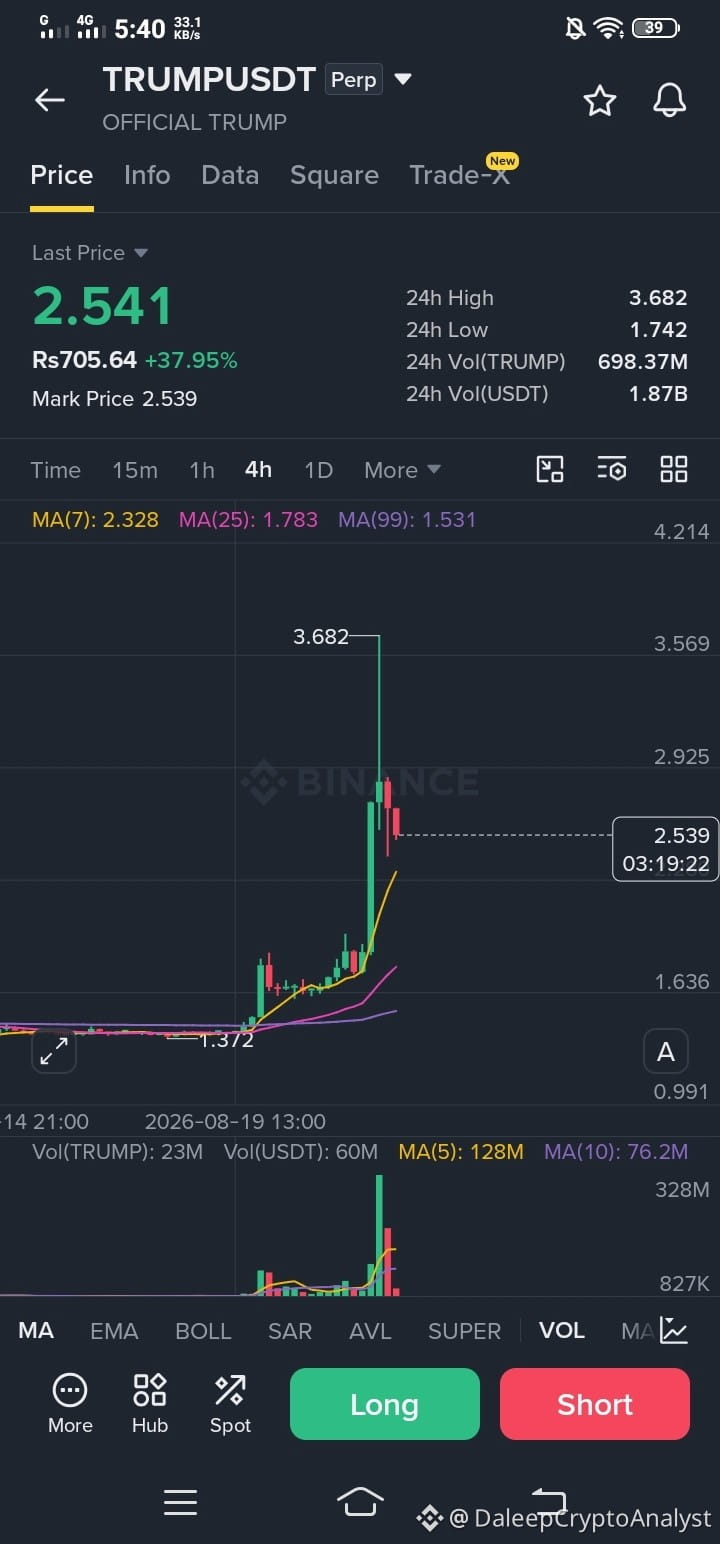
$TRUMP отскок? Или просто очередной шанс для медведей перезарядиться? 👀
Мем-монета $TRUMP уже привлекла серьезное политическое и финансовое внимание. Сенаторы поднимали вопросы о криптопроектах, связанных с Трампом, и о прибыли, которую они генерируют.
Но для трейдеров есть более важный вопрос:
Что станет с $TRUMP , если политический интерес и нарратив Трампа со временем потускнеют?
Именно здесь короткая идея становится интересной — но и опасной.
Отскок не означает автоматически, что тренд развернулся. Иногда отскок просто дает продавцам более удачный вход.
Я бы следил за объемом, сопротивлением, ликвидностью и импульсом, а не слепо шортил каждую зеленую свечу.
Потому что у мем-монеты основы могут быть тонкими, а настроение способно меняться резко и резко.
Схема может выглядеть медвежьей. Но сделке нужна подтверждающая реакция.
Ты зашортишь отскок или сначала дождешься четкого пробоя вниз?
#TRUMP #Crypto #Trading #MEMECOİN
120
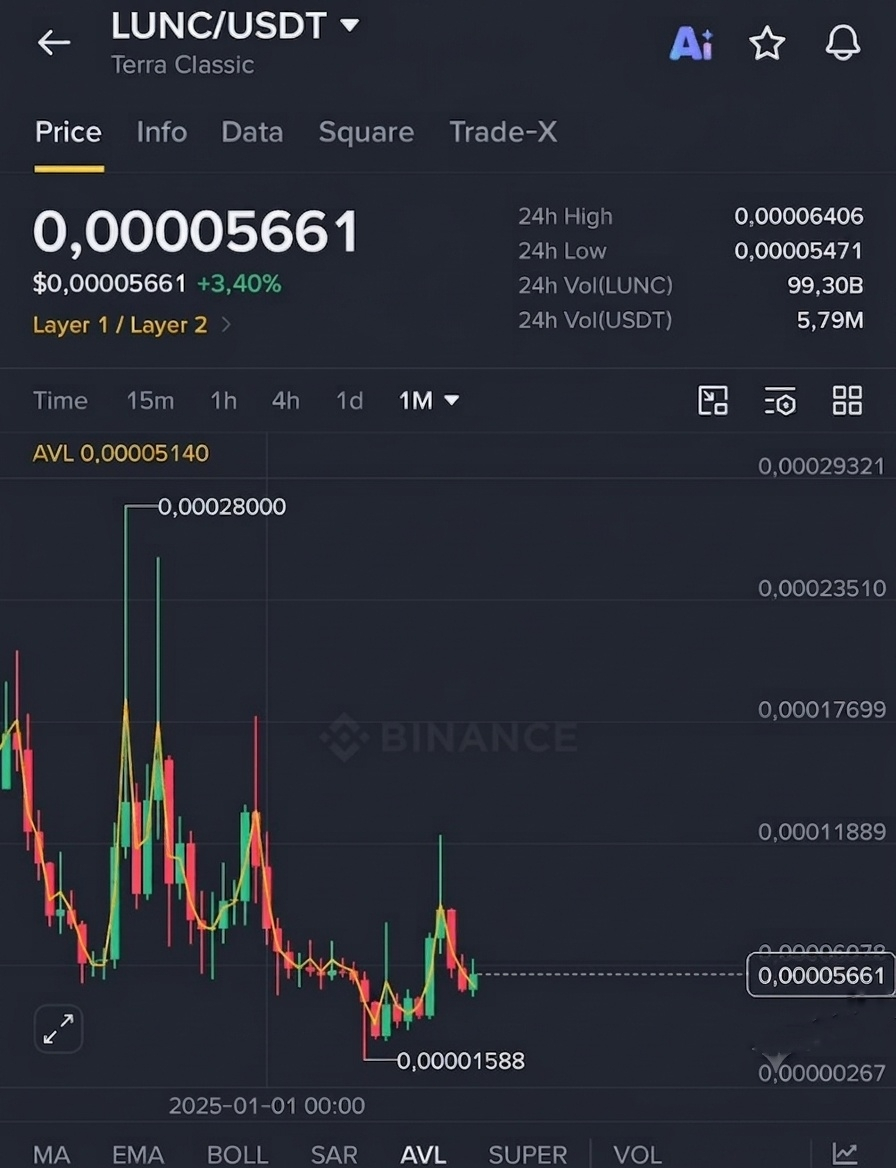
$LUNC за $1? Я бы с удовольствием это увидел — но математика делает эту мечту совсем другой историей. 😅
Крипто уже удивляло всех раньше, так что я не буду называть ничего абсолютно невозможным.
Но если LUNC по-прежнему торгуется примерно в диапазоне $0.00005–$0.00006 и при этом имеет огромную эмиссию, чтобы добраться до $1, потребуется невероятное изменение в предложении, спросе и общей рыночной стоимости.
И тогда есть мой друг…
«Просто вложи $100 в LUNC и забудь об этом».
Брат, это звучит меньше как инвестиционная стратегия и больше как ожидаемое в будущем «я же говорил» — готовое случиться. 😂
Возможно, LUNC удивит всех.
Возможно, нет.
Лично я предпочёл бы промахнуться с ракетой в космос, чем купить то, во что я на самом деле не верю, только потому что кто-то другой уверен, что это произойдёт.
Уверенность должна быть раньше кнопки «купить».
Ты бы вложил $100 в LUNC и забыл об этом на годы? 👀
#LUNC #TerraClassic #Crypto #Trading
282
БИТКОИН ОТДЫХАЕТ ПОСЛЕ ВЗРЫВНОЙ НЕДЕЛИ
• $BTC бросил вызов $80K
• Сейчас он консолидируется около $77K
• Прирост за неделю: примерно 24%
• Восстановлена 200-дневная средняя около $69K
• Спрос на ETF остается положительным
Пока это выглядит здорово, — но ликвидность на выходных тонкая.
После такого вертикального ралли удержание пробоя важнее, чем очередной раз коснуться ценового заголовка.
#BTC $BTC
{future}(BTCUSDT)
БИТКОИН ОТДЫХАЕТ ПОСЛЕ ВЗРЫВНОЙ НЕДЕЛИ
• $BTC бросил вызов $80K
• Сейчас он консолидируется около $77K
• Прирост за неделю: примерно 24%
• Восстановлена 200-дневная средняя около $69K
• Спрос на ETF остается положительным
Пока это выглядит здорово, — но ликвидность на выходных тонкая.
После такого вертикального ралли удержание пробоя важнее, чем очередной раз коснуться ценового заголовка.
#BTC $BTC
56
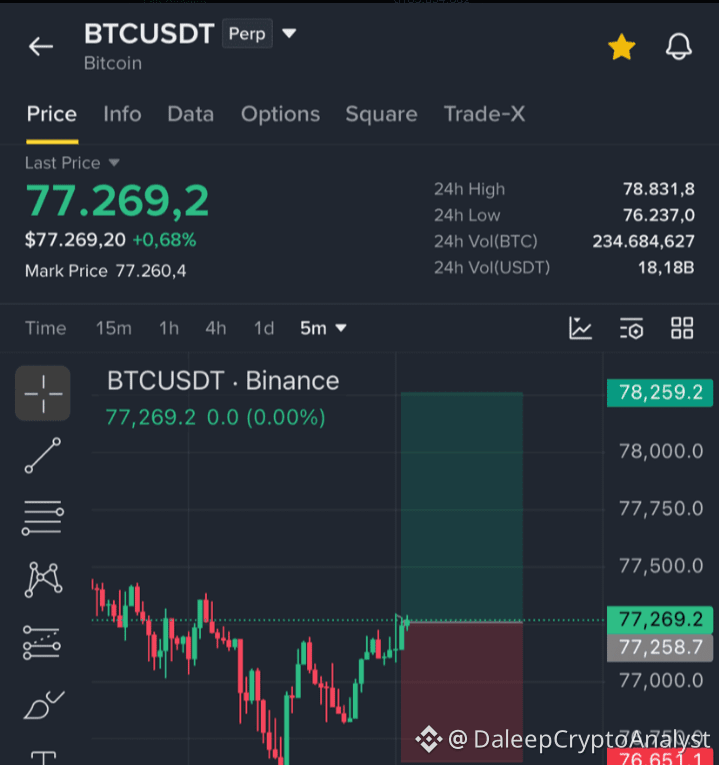
$BTC Доверься мне — Следуй — Открой прямо сейчас
Стоп-лосс: 76600
Тейк-профит: 78200
$BTC Доверься мне — Следуй — Открой прямо сейчас
Стоп-лосс: 76600
Тейк-профит: 78200
Стоп-лосс: 76600
Тейк-профит: 78200
22
🚨 TERM MAX ($TMX) — КРАТКОЕ ОБЪЯСНЕНИЕ
Большинство людей думают, что TermMax — это просто очередной DeFi-протокол кредитования.
Но всё не так просто.
TermMax строит фиксированно-процентные и фиксированно-срочные финансовые рынки on-chain.
Вот простая расшифровка 👇
🔹 Кредитование с фиксированной ставкой
Заёмщики могут фиксировать стоимость заимствований, не полагаясь полностью на плавающие ставки.
🔹 FT
Представляет собой требование с фиксированной ставкой, которое можно выкупить по истечении срока.
🔹 XT
Представляет финансирование/процентную составляющую структуры фиксированного срока.
🔹 GT
Gearing Token — упаковывает обеспеченные, с использованием кредитного плеча, позиции в токенизированную позицию.
🔹 Кредитное плечо
TermMax может упростить сложные циклы «заимствование → своп → обеспечение» в более streamlined-транзакцию.
🔹 Виртуальные хранилища (Vaults)
Пользователи могут получать доступ к управляемым стратегиям, не занимаясь вручную каждой базовой позицией.
🔹 Мультичейн
TermMax расширяется на несколько EVM-сетей.
🔹 Институциональная направленность
С TermPrime и интеграцией Canton проект также нацелен на более крупных игроков финансового сектора.
🪙 $TMX
Максимальная эмиссия: 1 МИЛЛИАРД TMX
Основные utility включают:
• Управление (Governance)
• Стейкинг
• Стимулы протокола (Protocol incentives)
• Управление рисками/параметрами
📅 TGE: 25 августа 2026
Но главный вопрос такой:
Сможет ли TermMax превратить DeFi с фиксированной ставкой в крупный финансовый рынок?
Если ДА → у $TMX сильный долгосрочный нарратив.
Если НЕТ → одной токеномики не хватит.
Не просто смотрите график TGE. Следите за ростом протокола. 👀
#TermMax #TMX #DeFi #TGE @termmax
🚨 TERM MAX ($TMX) — КРАТКОЕ ОБЪЯСНЕНИЕ
Большинство людей думают, что TermMax — это просто очередной DeFi-протокол кредитования.
Но всё не так просто.
TermMax строит фиксированно-процентные и фиксированно-срочные финансовые рынки on-chain.
Вот простая расшифровка 👇
🔹 Кредитование с фиксированной ставкой
Заёмщики могут фиксировать стоимость заимствований, не полагаясь полностью на плавающие ставки.
🔹 FT
Представляет собой требование с фиксированной ставкой, которое можно выкупить по истечении срока.
🔹 XT
Представляет финансирование/процентную составляющую структуры фиксированного срока.
🔹 GT
Gearing Token — упаковывает обеспеченные, с использованием кредитного плеча, позиции в токенизированную позицию.
🔹 Кредитное плечо
TermMax может упростить сложные циклы «заимствование → своп → обеспечение» в более streamlined-транзакцию.
🔹 Виртуальные хранилища (Vaults)
Пользователи могут получать доступ к управляемым стратегиям, не занимаясь вручную каждой базовой позицией.
🔹 Мультичейн
TermMax расширяется на несколько EVM-сетей.
🔹 Институциональная направленность
С TermPrime и интеграцией Canton проект также нацелен на более крупных игроков финансового сектора.
🪙 $TMX
Максимальная эмиссия: 1 МИЛЛИАРД TMX
Основные utility включают:
• Управление (Governance)
• Стейкинг
• Стимулы протокола (Protocol incentives)
• Управление рисками/параметрами
📅 TGE: 25 августа 2026
Но главный вопрос такой:
Сможет ли TermMax превратить DeFi с фиксированной ставкой в крупный финансовый рынок?
Если ДА → у $TMX сильный долгосрочный нарратив.
Если НЕТ → одной токеномики не хватит.
Не просто смотрите график TGE. Следите за ростом протокола. 👀
#TermMax #TMX #DeFi #TGE @TermMax
64
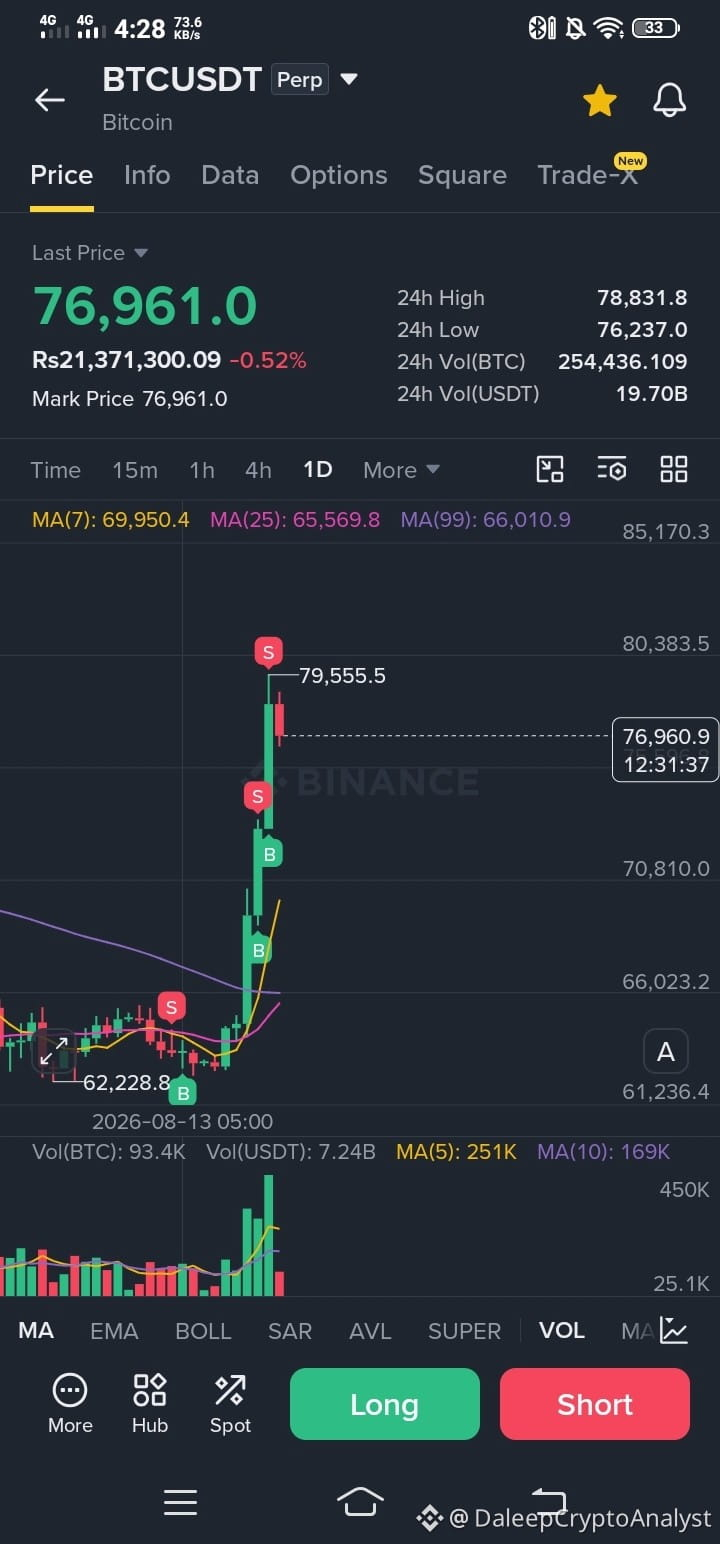
Биткоин только что превратил скучный рынок в совершенно другую историю.
BTC взлетел примерно с $62K до почти $79K, показав самый сильный недельный рост с марта 2023 года.
Теперь, когда цена около $77K, важнее становится общая картина, а не сегодняшняя небольшая красная свеча. Ранее биткоин снижался примерно к $57,8K, затем поднялся до примерно $82,85K и после этого откатился обратно в диапазон верхних $70K.
Что изменилось под поверхностью цены?
Низкие доходности, более слабый доллар, усиление обратных выкупов US Treasury, а также возобновившийся импульс вокруг законодательства по криптовалютам помогли сформировать гораздо более благоприятный фон для рискованных активов.
Рыночная психология изменилась столь же быстро — Страх уступил место Жадности.
Поэтому текущее дневное движение -0,84% не обязательно меняет общую картину. После такого агрессивного рывка некоторое охлаждение — нормальное явление.
Главный вопрос сейчас:
BTC строит следующий более высокий этап движения, или именно здесь трейдеры начинают фиксировать прибыль?
#Bitcoin #BTC #CryptoRally #Trading #Binance
59
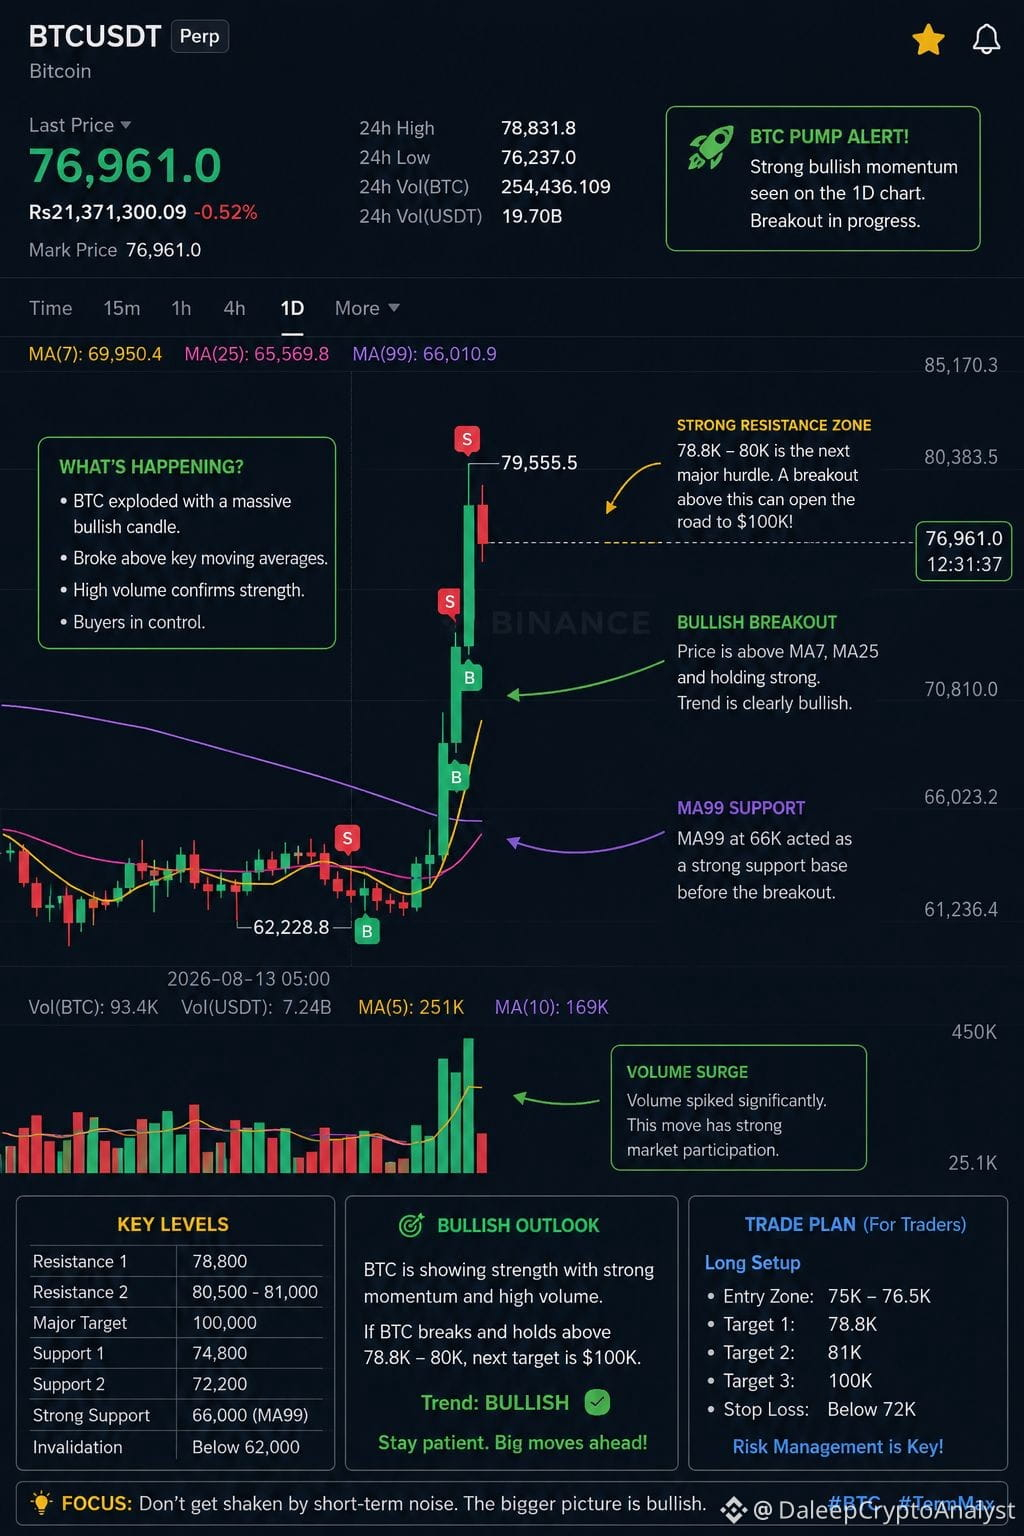
BTC по $100K — это не самое интересное. Главный вопрос в том, что происходит, когда рынок начинает в это верить.
Биткоин не движется по прямой. Чем ближе $BTC к крупной вехе, тем больше шума, сомнений и краткосрочных реакций обычно появляется.
Именно там проверяется убежденность.
@termmax — часть разговора, но общая картина проста: не позволяйте каждому небольшому движению переписывать вашу долгосрочную позицию.
Если вы думаете, что $BTC может достичь $100K в ближайшее время, сохраните этот пост.
Возможно, через несколько месяцев этот пост будет выглядеть совсем иначе — по факту.
Рынок движется быстро. Убежденность должна двигаться медленнее.
#Btc100ksoon
$BTC #TermMax
BTC по $100K — это не самое интересное. Главный вопрос в том, что происходит, когда рынок начинает в это верить.
Биткоин не движется по прямой. Чем ближе $BTC к крупной вехе, тем больше шума, сомнений и краткосрочных реакций обычно появляется.
Именно там проверяется убежденность.
@TermMax — часть разговора, но общая картина проста: не позволяйте каждому небольшому движению переписывать вашу долгосрочную позицию.
Если вы думаете, что $BTC может достичь $100K в ближайшее время, сохраните этот пост.
Возможно, через несколько месяцев этот пост будет выглядеть совсем иначе — по факту.
Рынок движется быстро. Убежденность должна двигаться медленнее.
#Btc100ksoon
$BTC #TermMax
77
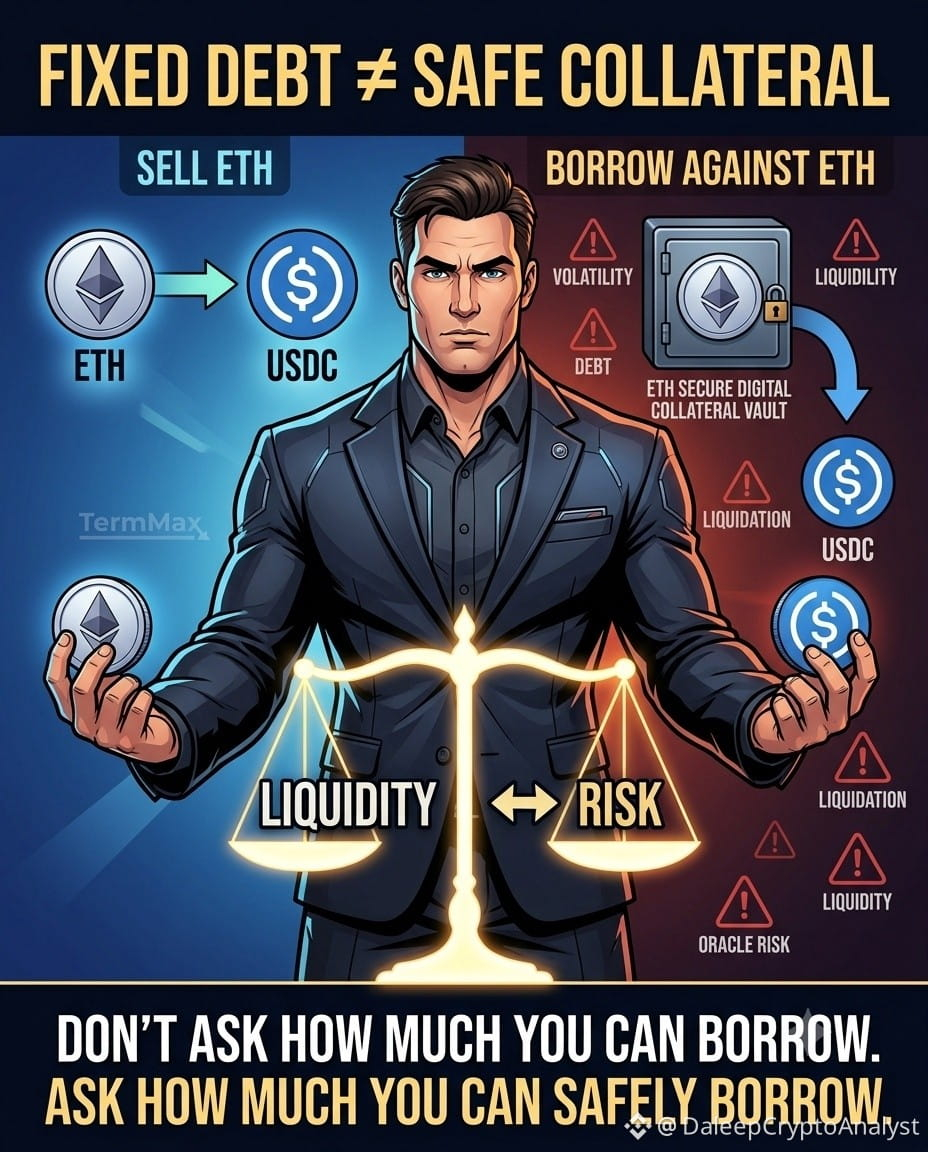
Самая опасная часть заимствований под залог ETH — это не процентная ставка. Это забыть, от чего ты всё ещё под риском.
TermMax делает одну часть уравнения проще: ты можешь занимать под залог, при этом сохраняя базовый актив, вместо того чтобы продавать его.
Но сохранение ETH означает сохранение и его нисходящего риска.
Фиксированная ставка заимствований может сделать долг предсказуемым. Фиксированный срок может сделать график предсказуемым. Ни одно из них не защищает залог от резкого движения.
Это меняет то, как я думаю о «ликвидности без продажи».
Ты не убираешь риск. Ты конвертируешь часть своей подверженности активу в долг.
И та же идея становится ещё интереснее с другими видами залога:
• Доходные активы могут продолжать приносить доход, но кредитное плечо может усилить нисходящий риск.
• PT могут вести себя как инструменты с фиксированным доходом, однако чрезмерные заимствования всё равно могут создать давление на ликвидацию.
• Токенизированные акции переносят on-chain-заимствования вместе с традиционным ценообразованием на рынке, ограничениями ликвидности и периодами, когда базовый рынок закрыт.
Так что реальный вопрос не в том:
«Сколько я могу занять?»
А в том:
«Сколько я могу занять, прежде чем дополнительная ликвидность сделает мою позицию менее привлекательной, чем просто продажа части залога?»
Вот эта граница риска — то, за чем я бы следил.
TermMax может сделать заимствования чище. Он не делает кредитное плечо безвредным.
#termmax @termmax
Самая опасная часть заимствований под залог ETH — это не процентная ставка. Это забыть, от чего ты всё ещё под риском.
TermMax делает одну часть уравнения проще: ты можешь занимать под залог, при этом сохраняя базовый актив, вместо того чтобы продавать его.
Но сохранение ETH означает сохранение и его нисходящего риска.
Фиксированная ставка заимствований может сделать долг предсказуемым. Фиксированный срок может сделать график предсказуемым. Ни одно из них не защищает залог от резкого движения.
Это меняет то, как я думаю о «ликвидности без продажи».
Ты не убираешь риск. Ты конвертируешь часть своей подверженности активу в долг.
И та же идея становится ещё интереснее с другими видами залога:
• Доходные активы могут продолжать приносить доход, но кредитное плечо может усилить нисходящий риск.
• PT могут вести себя как инструменты с фиксированным доходом, однако чрезмерные заимствования всё равно могут создать давление на ликвидацию.
• Токенизированные акции переносят on-chain-заимствования вместе с традиционным ценообразованием на рынке, ограничениями ликвидности и периодами, когда базовый рынок закрыт.
Так что реальный вопрос не в том:
«Сколько я могу занять?»
А в том:
«Сколько я могу занять, прежде чем дополнительная ликвидность сделает мою позицию менее привлекательной, чем просто продажа части залога?»
Вот эта граница риска — то, за чем я бы следил.
TermMax может сделать заимствования чище. Он не делает кредитное плечо безвредным.
#termmax @TermMax
56
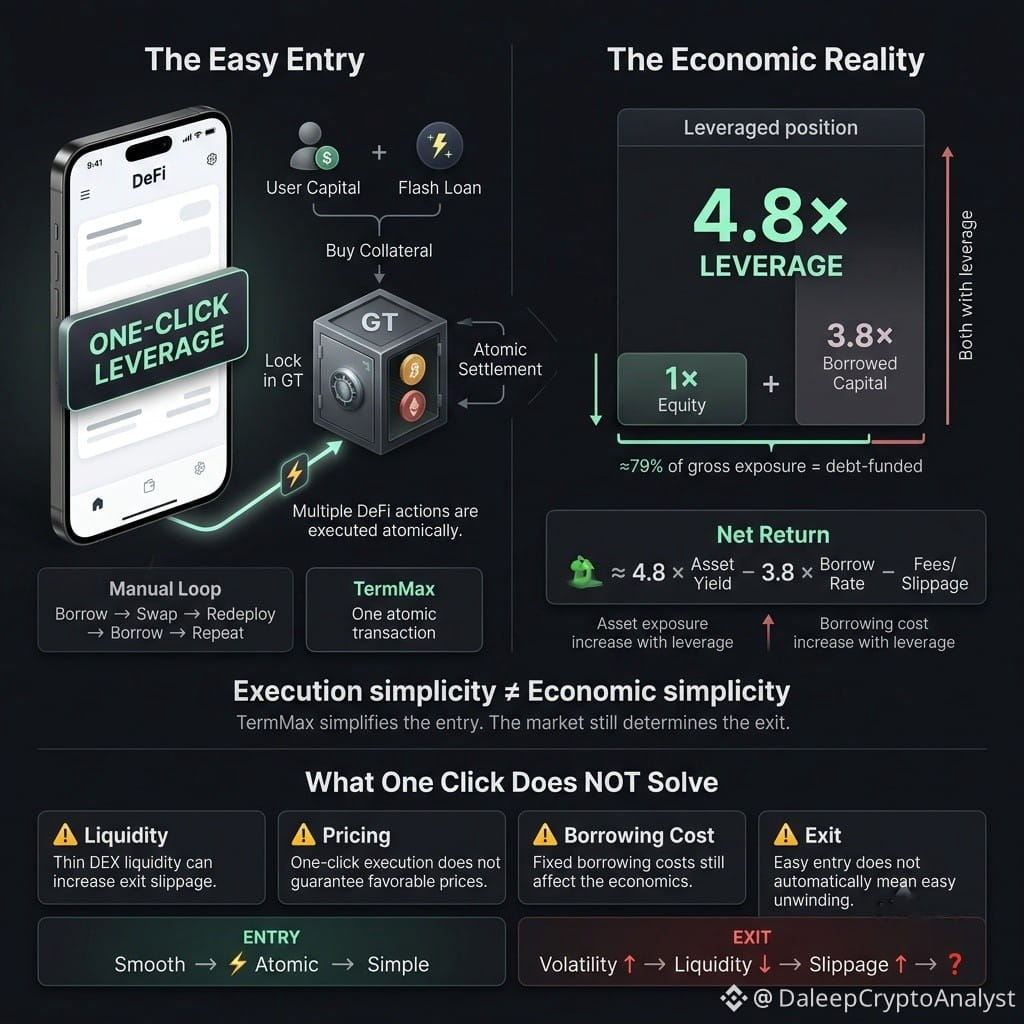
«Маржинальное плечо в один клик» звучит просто — пока не посмотришь, что происходит после нажатия.
Я разобрался в механике плеча TermMax, и инженерия там действительно изящная.
Кредитование по флэш-займу объединяет ваш капитал с заимствованными средствами, покупает залог, фиксирует позицию внутри токена Gearing Token (GT) и рассчитывает всё атомарно.
По сравнению с ручным заимствованием, свопом, повторным депонированием и закольцовкой это гораздо более чистый путь выполнения.
Но есть важное отличие:
Простое выполнение ≠ простая экономика.
При плече 4,8× примерно 3,8× вашего капитала — это заимствованный капитал. Это означает, что примерно 79% всей позиции финансируется за счет долга.
Поэтому реальный расчет выглядит примерно так:
Чистая доходность ≈ 4,8 × доходность актива − 3,8 × ставка по займу − комиссии/проскальзывание
Если базовый актив или токен Principal Token показывает хорошие результаты, плечо усиливает экспозицию.
Но при этом масштабируются и затраты на заимствование.
И вот здесь «опыт в один клик» имеет пределы.
Атомарное выполнение может снизить издержки на газ, проблемы с упорядочиванием транзакций и сбои в многошаговых операциях. Но оно не может гарантировать глубокую ликвидность, выгодные цены исполнения или безболезненный выход.
Заёмщик получает красиво упакованный вход.
Но по сути кредиторам всё равно нужно предоставлять диапазонную ликвидность, которая делает весь механизм возможным.
Поэтому вопрос, к которому я постоянно возвращаюсь, звучит так:
Когда волатильность резко растёт и ликвидность на DEX становится тоньше, проскальзывание при выходе становится скрытой ценой «легкого» плеча?
TermMax, возможно, сделал вход в маржинальную позицию намного проще.
Но я пока не уверен, что он сделал выход таким же простым.
#TermMax #TMX #DeFi @termmax
«Маржинальное плечо в один клик» звучит просто — пока не посмотришь, что происходит после нажатия.
Я разобрался в механике плеча TermMax, и инженерия там действительно изящная.
Кредитование по флэш-займу объединяет ваш капитал с заимствованными средствами, покупает залог, фиксирует позицию внутри токена Gearing Token (GT) и рассчитывает всё атомарно.
По сравнению с ручным заимствованием, свопом, повторным депонированием и закольцовкой это гораздо более чистый путь выполнения.
Но есть важное отличие:
Простое выполнение ≠ простая экономика.
При плече 4,8× примерно 3,8× вашего капитала — это заимствованный капитал. Это означает, что примерно 79% всей позиции финансируется за счет долга.
Поэтому реальный расчет выглядит примерно так:
Чистая доходность ≈ 4,8 × доходность актива − 3,8 × ставка по займу − комиссии/проскальзывание
Если базовый актив или токен Principal Token показывает хорошие результаты, плечо усиливает экспозицию.
Но при этом масштабируются и затраты на заимствование.
И вот здесь «опыт в один клик» имеет пределы.
Атомарное выполнение может снизить издержки на газ, проблемы с упорядочиванием транзакций и сбои в многошаговых операциях. Но оно не может гарантировать глубокую ликвидность, выгодные цены исполнения или безболезненный выход.
Заёмщик получает красиво упакованный вход.
Но по сути кредиторам всё равно нужно предоставлять диапазонную ликвидность, которая делает весь механизм возможным.
Поэтому вопрос, к которому я постоянно возвращаюсь, звучит так:
Когда волатильность резко растёт и ликвидность на DEX становится тоньше, проскальзывание при выходе становится скрытой ценой «легкого» плеча?
TermMax, возможно, сделал вход в маржинальную позицию намного проще.
Но я пока не уверен, что он сделал выход таким же простым.
#TermMax #TMX #DeFi @TermMax
66
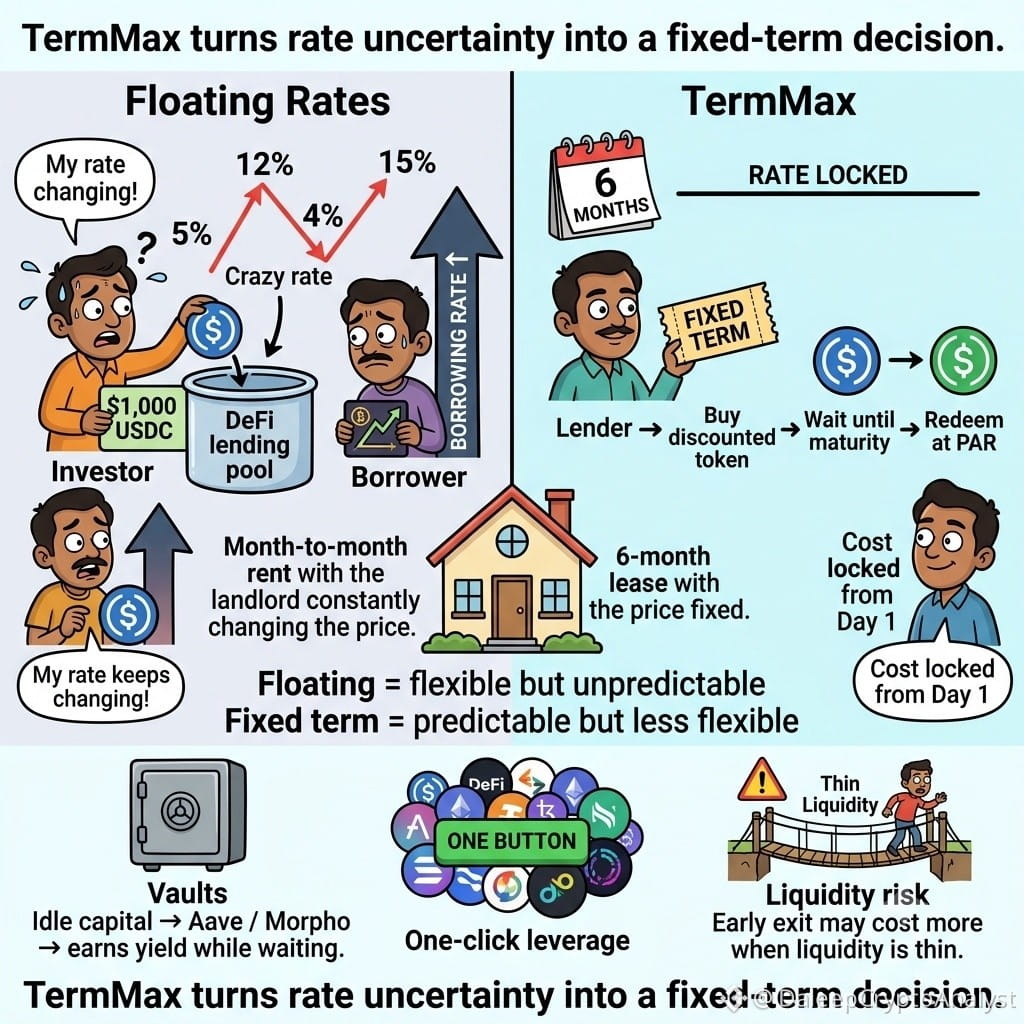
Плавающая доходность выглядит отлично — пока рынок не решит переписать ваш план.
Именно с этой проблемы TermMax пытается справиться, посмотрев на вопрос с другой стороны.
С Aave или Morpho ставки меняются вместе с уровнем загрузки. Стратегия, которая сегодня кажется привлекательной, может стать заметно менее интересной после внезапного сдвига ставок. Для заемщиков риск меняется местами: рост стоимости заимствований может сделать заемную (с плечом) позицию намного более хрупкой.
TermMax подходит к займу скорее как к облигации с фиксированным сроком.
Кредиторы покупают дисконтированные токены и получают номинал по наступлении срока, а заемщики заранее знают свою стоимость финансирования. Меньше неопределенности в том, какой будет ставка через шесть недель.
Есть и другие полезные элементы вокруг этой базовой идеи.
В хранилищах TermMax простаивающий капитал может быть направлен в работу через Morpho или Aave, пока не появится подходящая возможность, а однокнопочная схема с плечом убирает большую часть привычных циклов между несколькими протоколами.
Но есть и компромисс.
Фиксированные ставки полезны лишь настолько, насколько есть ликвидность, поддерживающая их.
Тонкие по объему сроки могут сделать досрочный выход дорогим через AMM, тогда как изолированные рынки лучше ограничивают риски, но могут фрагментировать ликвидность. И, как и в других DeFi-системах, кураторы и оракулы остаются важными точками доверия.
Тем не менее, использование PT-циклинга и токенизированных акций подсказывает, что спрос на стратегии, где будущая ставка известна, а не постоянно «плавает».
Большая проверка, возможно, придет, когда начнутся стимулы для TMX.
Привлечет ли фиксированно-срочный DeFi инвесторов, готовых «замораживать» капитал ради предсказуемости — или пользователи продолжат выбирать плавающие ставки, потому что гибкость важнее?
Этот компромисс может определить, как будет расти TermMax.
@termmax
#TermMax #TMX #DeFi
Плавающая доходность выглядит отлично — пока рынок не решит переписать ваш план.
Именно с этой проблемы TermMax пытается справиться, посмотрев на вопрос с другой стороны.
С Aave или Morpho ставки меняются вместе с уровнем загрузки. Стратегия, которая сегодня кажется привлекательной, может стать заметно менее интересной после внезапного сдвига ставок. Для заемщиков риск меняется местами: рост стоимости заимствований может сделать заемную (с плечом) позицию намного более хрупкой.
TermMax подходит к займу скорее как к облигации с фиксированным сроком.
Кредиторы покупают дисконтированные токены и получают номинал по наступлении срока, а заемщики заранее знают свою стоимость финансирования. Меньше неопределенности в том, какой будет ставка через шесть недель.
Есть и другие полезные элементы вокруг этой базовой идеи.
В хранилищах TermMax простаивающий капитал может быть направлен в работу через Morpho или Aave, пока не появится подходящая возможность, а однокнопочная схема с плечом убирает большую часть привычных циклов между несколькими протоколами.
Но есть и компромисс.
Фиксированные ставки полезны лишь настолько, насколько есть ликвидность, поддерживающая их.
Тонкие по объему сроки могут сделать досрочный выход дорогим через AMM, тогда как изолированные рынки лучше ограничивают риски, но могут фрагментировать ликвидность. И, как и в других DeFi-системах, кураторы и оракулы остаются важными точками доверия.
Тем не менее, использование PT-циклинга и токенизированных акций подсказывает, что спрос на стратегии, где будущая ставка известна, а не постоянно «плавает».
Большая проверка, возможно, придет, когда начнутся стимулы для TMX.
Привлечет ли фиксированно-срочный DeFi инвесторов, готовых «замораживать» капитал ради предсказуемости — или пользователи продолжат выбирать плавающие ставки, потому что гибкость важнее?
Этот компромисс может определить, как будет расти TermMax.
@TermMax
#TermMax #TMX #DeFi
97
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона