Самый большой риск DeFi-кредитования — это не всегда ликвидация. Иногда это просто незнание того, сколько будет стоить ваш кредит завтра.
Раньше я думал, что заимствование — это просто: блокируете ETH, получаете USDT и следите за переменной ставкой.
Это работает — пока не случается волатильность.
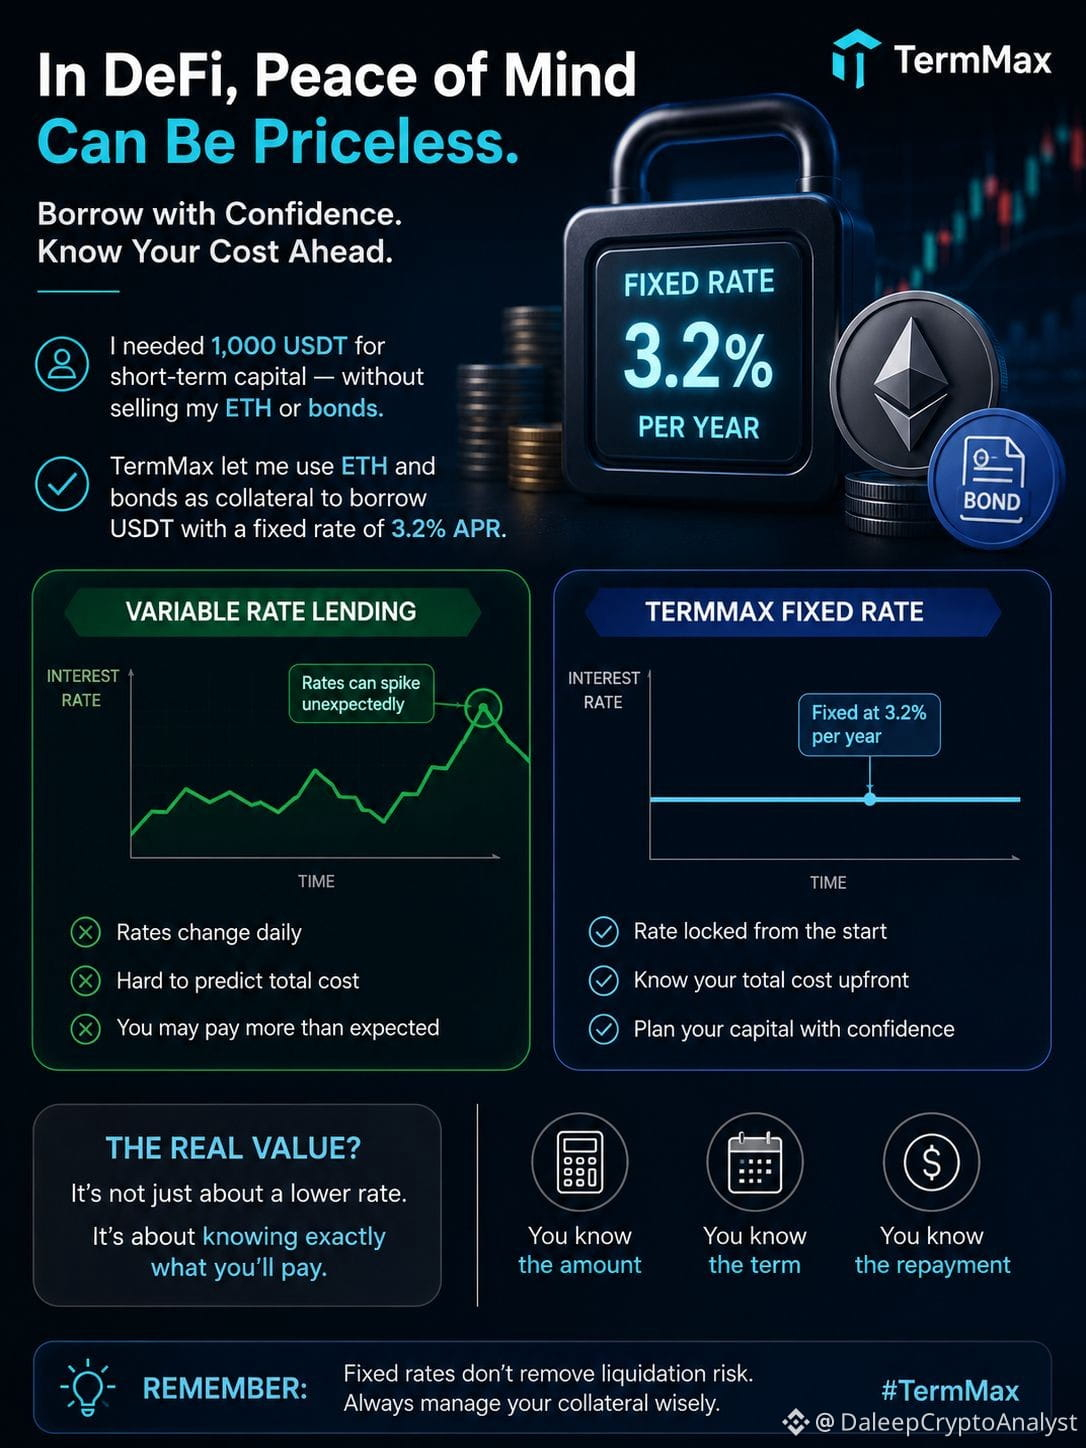
Однажды мне понадобилось 1 000 USDT для краткосрочной ликвидности, не продавая мой ETH или облигации. С TermMax я мог использовать эти активы в качестве залога и заранее установить условия заимствования — под 3,2% годовых.
Это изменило то, как я смотрел на кредит.
Я знал сумму основного долга.
Я знал ставку.
Я знал дату погашения.
И мог заранее рассчитать сумму возврата, прежде чем соглашаться.
Без ежедневных догадок о том, куда могут сдвинуться расходы по заимствованиям.
Интереснее всего, что 3,2% ценны не обязательно потому, что это самая низкая ставка. Их реальная ценность — предсказуемость.
Если рыночные ставки по кредитам резко вырастут, то неопределённость принимает на себя заёмщик с переменной ставкой. В позиции TermMax с фиксированной ставкой процентная составляющая уже определена.
Конечно, заимствование с фиксированной ставкой не убирает главный риск по залогу. ETH всё ещё может падать, и риск ликвидации всё равно остаётся.
Но это заставило меня осознать кое-что:
В DeFi определённость может быть преимуществом сама по себе.
Иногда лучший вопрос — не «Какая самая низкая ставка?»
А «Могу ли я уверенно рассчитать свои расходы до того, как возьму кредит?»
#TermMax #TMX #DeFi #Crypto @TermMax