

#interestrates
interestrates
Просмотров: 3.1M
5,489 обсуждают
Популярные
Новые

Министр финансов США Скотт Бессент (Scott Bessent) недавно публично высказался, посоветовав Федеральной резервной системе сохранять открытую позицию в отношении траектории процентных ставок. Он подчеркнул, что рост производительности, обусловленный искусственным интеллектом, а также смягчение регулирования эффективно сдержат инфляцию, и сослался на пример эпохи Гринспена, призвав лиц, принимающих решения, не ужесточать политику слишком рано, чтобы не задушить экономический рост. При этом он отметил, что член ФРС Уоллер, которого выдвинул Трамп, также в полной мере осознаёт экономический потенциал, который несёт этот технологический “подарок”.
С точки зрения макрорэнкинговых игр, эти заявления Бессента фактически являются попыткой оказать давление на ФРС и обосновать более мягкие денежно-кредитные условия через нарратив “улучшение со стороны предложения снижает инфляцию”. Однако напрямую приравнивать нынешний бум ИИ к всплеску производительности в 90-е годы явно слишком оптимистично. Слишком рано ставить на ещё не подтверждённое “чудо производительности” — значит с высокой вероятностью скрыть вязкость инфляции в сфере услуг, что создаёт риск повторения ошибок политики в период снижения ставок.
Для традиционных финансовых рынков открытое вмешательство Минфина в денежно-кредитную политику усилило ожидания расхождения в рыночных оценках относительно политики. В краткосрочной перспективе кривая доходностей по гособлигациям США может продолжить колебания, а индекс доллара — столкнуться с разнонаправленными движениями на фоне политического противоборства. Если ФРС поддастся политическому давлению и слишком рано перейдёт к смягчению, риск вторичной инфляции поднимет надбавку к доходности по долгосрочным бумагам к сроку, что окажет существенное сдерживающее влияние на оценку активов различных классов.
Для крипторынка “голубиные” заявления со стороны финансового ведомства, хотя и дают эмоциональную поддержку ожиданиям, до реального снижения инфляции эта основанная на ожиданиях обусловленная ликвидностью отскок зачастую бывает хрупкой. Если ФРС сохранит “ястребиную” позицию, противостоя вмешательству администрации, то такие рисковые активы, как $BTC , могут столкнуться с глубоким откатом из‑за несбывшихся ожиданий по ликвидности; инвесторам следует остерегаться риска “ложного прорыва” и усиления волатильности в условиях политического противоборства.
#Fed #MacroEconomy #Inflation #InterestRates
5
·
--
Министр финансов США Скотт Бессент недавно высказался с рекомендацией для финансовых планировщиков ФРС придерживаться более открытого подхода к определению направления процентных ставок. Он подчеркнул, что базовая инфляция устойчиво замедляется, а всплеск производительности на фоне ИИ в сочетании с послаблением регулирования поможет эффективно сдерживать инфляцию.
Этот шаг напоминает уроки 1990-х годов при бывшем председателе Алане Гринспене, когда ФРС позволила экономике расти более свободно благодаря волне технологического развития. То, что новое правительство публично продвигает эту точку зрения, показывает стремление скорректировать рыночные ожидания и проложить путь к менее жесткой денежно-кредитной политике.
Позиция, поддерживающая рост со стороны Министерства финансов, может помочь сдержать восходящий импульс доходностей американских облигаций и слегка усилить давление на доллар США. В целом фондовый рынок получит большую выгоду, если ожидания по ликвидности будут достаточными в сочетании с историей роста, связанной с искусственным интеллектом.
Для рынка криптовалют сигнал о макроослаблении всегда является важным катализатором для притока капитала в $BTC и в рисковые активы. Если ФРС действительно прислушается к этому взгляду, настроения инвесторов в crypto будут более надежно укреплены в среднесрочной перспективе. 🚀
#Fed #Macroeconomics #InterestRates
151

В ходе последних политических заявлений председатель ФРС Джером Пауэлл и глава ФРС Филадельфии Патрик Харк подтвердили, что ФРС по-прежнему необходимо удерживать жесткую денежно-кредитную политику, чтобы сдерживать инфляцию, и указали, что экономика в настоящее время испытывает двойное давление — как со стороны спроса, так и со стороны предложения. С точки зрения коммуникации политики, эта серия заявлений высокопоставленных чиновников продолжает неизменно строгий тон, направленный на управление иррациональными рыночными ожиданиями слишком быстрого снижения ставок.
Но для трейдеров с макро-технической перспективой это скорее не плохо. Повторяющееся подчеркивание ястребиной позиции по сути закладывает фундамент для плавного перехода в цикле денежно-кредитной политики, полностью устраняя резкие экстремальные колебания, вызванные прежними «качелями» ожиданий по снижению ставок. Это позволяет постепенно сводить долгосрочные доходности и инфляционные ожидания в более предсказуемые диапазоны.
Если рассматривать взаимосвязь классов активов, кривая доходности U.S. Treasuries вблизи ключевых уровней поддержки демонстрирует устойчивость и способность стабилизироваться, а боковое движение индекса доллара дает рискованным активам здоровую «передышку» для переваривания. Отсутствие резкого оттока ликвидности показывает, что традиционные рынки капитала уже довольно полно заложили в цену траекторию ФРС по сдерживанию инфляции, а в целом макроэкономическая база остается прочной.
Для крипторынка притупление макроэкономической неопределенности часто является периодом накопления сил для структурного тренда. По мере прохождения наиболее агрессивной фазы ужесточения ликвидности $BTC , а также у основных активов на ключевых технических уровнях поддержки покупательская способность становится все более устойчивой; признаки формирования дна на рынке становятся более отчетливыми, а средне- и долгосрочный восходящий канал консолидации сохраняет свою целостность.
#Fed #InterestRates #Макроэкономика
117
В своем последнем публичном заявлении глава ФРС Джером Пауэлл (Jerome Powell) прямо подчеркнул, что ФРС должна сохранить жесткую денежно-кредитную политику, чтобы обеспечить дальнейшее устойчивое возвращение инфляции к целевому уровню. Одновременно председатель Филадельфийского ФРБ Патрик Хакер (Patrick Harker) отметил, что текущая экономика испытывает двойное давление — как со стороны спроса, так и со стороны предложения. Согласованные выступления двух ключевых должностных лиц ФРС вновь транслируют рынку крайне единый «ястребиный» сигнал.
Важность этого заявления заключается в том, что оно напрямую разрушает прежние оптимистичные ожидания части участников рынка относительно того, что ФРС может раньше запустить цикл смягчения. С точки зрения макроэкономических базовых факторов, замедление восстановления цепочек поставок при одновременном сохранении «липкого» спроса приводит к тому, что траектория снижения инфляции оказывается значительно более сложной, чем предполагалось. Принципиальная позиция руководства ФРС по сохранению ставки «выше дольше» (Higher for Longer) означает, что риски конца цикла ужесточения денежно-кредитной политики еще не полностью сняты, а реальный поворот макрофинансовой ликвидности все еще остается делом весьма отдаленного будущего.
Для традиционных финансовых рынков сохранение ограничительных ставок продолжит повышать реальные доходности по казначейским облигациям США, обеспечивая доллару надежную поддержку, а также дополнительно сдерживая возможности восстановления оценок в акциях США и других рискованных активах. На фоне того, что процентные ставки надолго остаются на высоком уровне, нарастают запаздывающие эффекты резкого роста стоимости корпоративного финансирования и давления на реальную экономику; риск вторичного усиления волатильности на рынке становится все более вероятным.
Для рынка криптовалют крупнейшим «противодействующим фактором» по-прежнему остается продолжающееся ужесточение макрофинансовой ликвидности. При сохранении доходностей по «безрисковым» инструментам на высоком уровне явно ограничивается готовность институциональных игроков к притоку дополнительного капитала, и рынок с большей вероятностью сохранит колебательную структуру, обусловленную борьбой за счет уже имеющихся средств. Инвесторам следует проявлять сдержанность против слепого наращивания длинных позиций, остерегаясь глубоких откатов цен активов в случае провала ожиданий относительно макрополитики. $BTC
#Fed #InterestRates #Inflation
5

·
--
Согласно самым свежим данным рынка, доходность 10-летних казначейских облигаций США сегодня продолжает расти и в какой-то момент достигла 5,23%, напрямую обновив максимум с 2007 года. Для тех, кто давно пристально следит за макроэкономическими показателями, это давно забытое высокое значение действительно заставляет напрячься.
За этим раундом разгона доходностей стоит прежде всего то, что рынок продолжает закладывать в ожидания более длительное сохранение высоких ставок со стороны ФРС. Изначально участники еще спорили о том, когда наступит цикл снижения ставок, однако сильные экономические данные и упорная «липкость» инфляции постоянно подталкивают базовую доходность безрисковых активов вверх, выводя ее за пределы согласованного диапазона предыдущих кварталов.
Если посмотреть на традиционные финансовые рынки в целом, доходность 10-летних гособлигаций США рассматривается как якорь глобального ценообразования активов. Когда ее доходность превышает 5,23%, заметно усиливается готовность средств возвращаться в традиционные инструменты с фиксированной доходностью; индекс доллара получает поддержку, а глобальные фондовые рынки и такие бездоходные активы, как золото, в целом сталкиваются с давлением переоценки котировок.
Для рынка криптовалют в краткосрочной перспективе среда ликвидности неизбежно будет подвергаться испытанию со стороны роста макроэкономической стоимости капитала. Однако, с другой стороны, часть инвесторов начинает обращать внимание на то, насколько рынок устойчив к «ударам» в условиях экстремально высоких процентных ставок. Как именно дальнейший поток средств будет распределяться между стратегиями «ухода в осторожное ожидание» и «докупки на просадках» — по-прежнему вопрос, за которым стоит наблюдать объективно.
#BondYields #MacroEconomy #InterestRates
IEFETF-0,45%
·
--
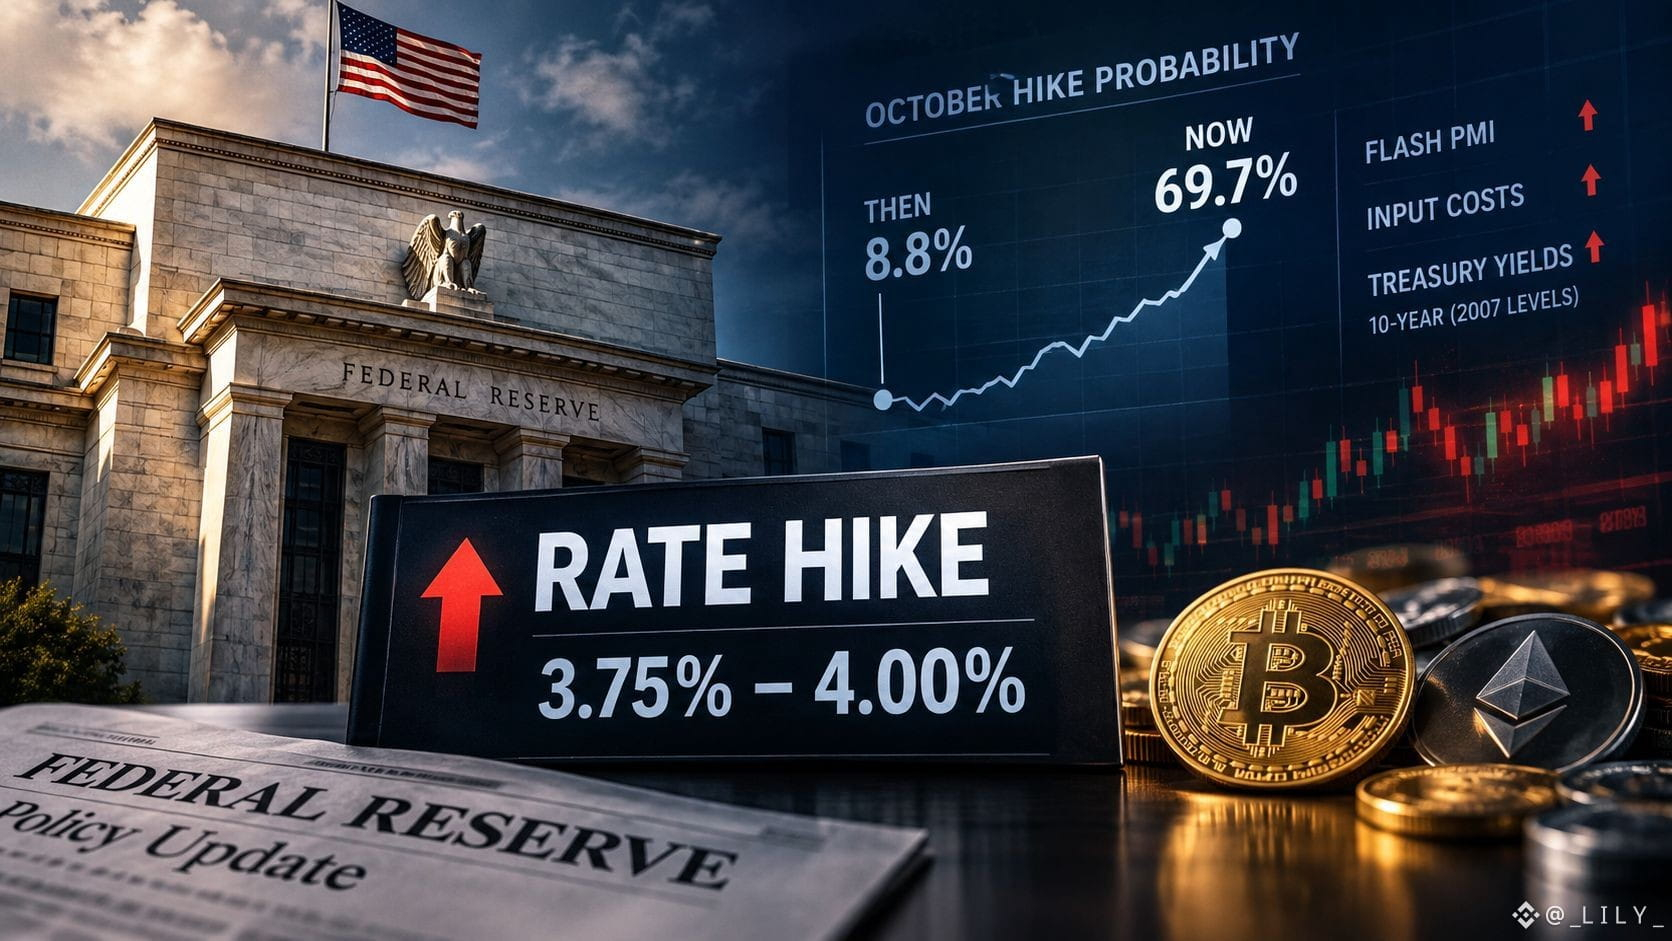
🚨 #FedOctoberRateHikeOddsRiseTo69.7%
ФРС Только Что Повысила — И Рынки Уже Заложили Новое.
Всего через несколько недель после последнего повышения ставки ФРС рынки стремительно переоценивают вероятность еще одного повышения в октябре. 📈🏦
Ожидания повышения ставки, как сообщается, выросли с 8,8% до 69,7% — на фоне более сильных экономических данных и возобновившихся опасений по поводу инфляции. 🔥
Как правило, более высокие ставки означают более жесткую ликвидность и более сложные финансовые условия для риск-активов — включая крипто. 📉₿
Главный вопрос сейчас: смогут ли Биткоин и другие риск-активы выдержать еще одно потенциальное повышение ставки? 👀
$ONDO $IQ $PLAY
#BTC #Crypto #Bitcoin #InterestRates
1
300
·
--
Доходность 10-летних казначейских облигаций США в недавних торгах напрямую подскочила до 5,2%, обновив максимум с 2007 года. На фоне сложной текущей макроэкономической обстановки и того, что инфляционная «липкость» по-прежнему сохраняется, рынок гособлигаций США вновь демонстрирует столь же показательное ключевое отклонение.
Прорыв этих данных — сигнал, который нельзя игнорировать для всей картины макрофинансовой ликвидности. Базовая доходность достигла нового максимума за более чем десять лет, что означает, что ожидания сохранения высоких ставок дольше (Higher for Longer) продолжают укрепляться, а резкий рост безрисковой доходности напрямую поднимает стоимость заимствований и издержки упущенных возможностей по самым разным глобальным активам.
С точки зрения традиционных финансовых рынков рост доходности по американским гособлигациям обычно приводит к сжатию оценок (valuation squeeze) для рискованных активов, таких как акции США, а также обеспечивает некоторую поддержку индексу доллара. В то же время такие бездоходные активы, как золото, сталкиваются с давлением «перетока» средств и общим противоборством за ликвидность; в целом рыночная ликвидность находится в режиме скорее оборонительной осторожности.
Что касается крипторынка, в условиях высокой доходности темп притока внешнего (внебиржевого) дополнительного капитала может быть сдержан. $BTC и другие альткоины в ближайшей перспективе, вероятнее всего, продолжат следовать колебаниям макроликвидности. Однако часть средств может рассматривать их как независимые инструменты для хеджирования (избежания рисков), и дальнейшее движение по-прежнему будет зависеть от того, как именно разворачивается противоборство макроликвидности и фактическая динамика рыночных настроений.
#BondYields #MacroEconomy #InterestRates
BTC-2,65%
TLTETF-0,73%
·
--
Глобальный финансовый рынок только что зафиксировал примечательную веху: доходность 10-летних государственных облигаций США официально достигла отметки 5,2%, установив максимум с 2007 года.
То, что доходность эталонных 10-летних облигаций превысила порог 5,2%, отражает ожидания рынка относительно того, что ставка будет оставаться высокой дольше (higher for longer). Это крайне привлекательная доходность по безрисковым инструментам, которая оказывает значительное давление на стоимость капитала всей экономики и снижает склонность к риску как в отношении традиционных финансовых активов, так и альтернативных.
В целом для финансовых рынков рост доходности облигаций обычно усиливает курс доллара США, а также создает мощное давление на рынок акций, когда денежные потоки стремятся к более надежным «тихим гаваням» с фиксированной высокой доходностью.
Для рынка crypto доходность 5,2% по безрисковому активу напрямую «вытянет» ликвидность из высокорисковых спекулятивных каналов. $BTC и рынок криптовалют могут столкнуться с краткосрочной волатильностью, поскольку институциональные потоки капитала станут более осторожными и предпочтут сохранить капитал до того, как макроликвидность развернется в сторону смягчения.
#TreasuryYields #MacroEconomics #InterestRates
·
--
Рост
АКЦИИ | ОЖИДАНИЯ ПОВЫШЕНИЯ СТАВКИ ФРС ДОСТИГАЮТ 69,7%
Здравствуйте, ребята..
Данные CME FedWatch показывают, что трейдеры закладывают 69,7% вероятность повышения ставки ФРС на 25 б.п. в октябре, а вероятность сохранения ставок без изменений составляет 30,3%.
На декабрь: 6,5% — Без повышения
38,7% — Совокупное повышение на 25 б.п.
54,8% — Совокупное повышение на 50 б.п.
Рост ожиданий относительно повышения ставки может поддерживать повышенную чувствительность акций и рискованных активов к предстоящим экономическим данным.
Рынки внимательно следят за ФРС.
#stocks #interestrates #CMEFedwatch #CryptoPatience
66

Рынок гособлигаций США испытывает сильное давление продаж: доходность 30-летних государственных облигаций подскочила до 5,4583%, достигнув наивысшего уровня за 22 года. Тем временем доходность 2-летних казначейских облигаций в краткосрочном сегменте выросла на 0,85 базисного пункта и достигла 4,904%, что подчеркивает широкомасштабную переоценку по всей кривой доходности.
Этот драматичный рубеж отражает усиливающиеся опасения из-за устойчивой среды процентных ставок «выше в течение более долгого времени» и роста объема заимствований США. Инвесторы требуют более высокие премии за срок для удержания долгосрочного суверенного долга, что ставит под сомнение прежние ожидания, будто циклы ужесточения со стороны центробанка близки к завершению.
Ускоряющийся рост ключевых доходностей по сути ужесточает условия глобальной ликвидности: доллар США укрепляется, а на традиционные акции и недвижимость оказывается сильное давление со стороны оценки. По мере приближения безрисковых доходностей к многодесятилетним максимумам капитал естественным образом уходит от спекулятивных классов активов.
Для сектора криптовалют рост доходностей создает тяжелую борьбу за ликвидность. Альтернативы с высокой доходностью в виде наличных средств снижают аппетит розничных и институциональных участников к рискованным активам, потенциально ограничивая рост для $BTC и более широкого рынка альткоинов до тех пор, пока не станет заметным макроэкономическое смягчение. #BondYields #MacroEconomy #InterestRates
22
·
--
Председатель ФРС Джером Пауэлл (Jerome Powell) в своем последнем публичном выступлении прямо заявил, что для того, чтобы окончательно сбить инфляцию, ФРС в дальнейшем может потребоваться еще одно повышение ставок. В этот раз позиция г-на Пауэлла остается весьма жесткой: он напрямую опроверг оптимистичные ожидания рынка, согласно которым цикл повышения ставок уже полностью завершился.
Эта риторика вызвала заметный резонанс, потому что в последнее время рынок делал ставку на смену политики, и средства даже начали заблаговременно закладывать логику снижения ставок. Пауэлл на этом этапе снова вынес на повестку вопрос о возможном повторном повышении ставок, что свидетельствует: ФРС по-прежнему серьезно обеспокоена отскоком инфляции. Ей предпочтительнее пойти на риск охлаждения экономики, но добиться возвращения цен к целевому уровню.
Для традиционных финансовых рынков такие «ястребиные» ожидания напрямую поднимают доходности американских гособлигаций и индекс доллара, а такие риск-активы, как акции, в краткосрочной перспективе испытывают давление. На фоне тени того, что стоимость заимствований может вырасти еще сильнее, макроэкономическая ликвидность, как ожидается, продолжит удерживаться в режиме ужесточения, а участники рынка будут действовать еще более осторожно.
Что касается криптосообщества, то сохранение высоких ставок в течение более длительного времени и даже возможное еще одно повышение в ближайшей перспективе замедлит темпы притока новых средств из внебиржевого сегмента. Сейчас $BTC и общая ликвидность по альткоинам и так не слишком широкая: рынок, вероятнее всего, будет продолжать находиться в режиме торгового «боковика» с перетягиванием каната, при этом и быки, и медведи будут ждать дальнейших экономических данных, чтобы проверить, действительно ли это последнее повышение ставок будет реализовано.
#Fed #InterestRates #Inflation
103
Глава ФРС Джером Пауэлл (Jerome Powell) в своих последних публичных заявлениях четко передал «ястребиный» сигнал, подчеркнув, что для обеспечения устойчивого снижения инфляции до целевого диапазона ФРС, возможно, все еще потребуется продолжить повышение ставок. Это заявление напрямую разрушило царившее на рынке ранее в целом оптимистичное настроение о том, что «цикл повышения ставок окончательно завершен».
С точки зрения макрологики позиция Пауэлла направлена на управление рыночными ожиданиями слишком раннего смягчения финансовых условий. Текущая базовая инфляция в США по-прежнему остается довольно инерционной. Рынок труда, хотя и показывает признаки охлаждения, сохраняет устойчивость. Если слишком рано остановить процесс ужесточения, риск повторного разгона инфляции возрастет многократно. Поэтому ФРС, скорее, готова принять издержки в виде некоторого замедления экономической динамики, но должна надежно закрепить инфляционные ожидания; порог для смены политики по-прежнему крайне высок.
Это заявление быстро отразилось на традиционных финансовых рынках: выросли доходности U.S. Treasuries и индекс доллара, одновременно ограничивались возможности для восстановления оценок в акциях и других рискованных активах. Повторное ужесточение ожиданий по ликвидности означает, что глобальная стоимость капитала дольше будет оставаться на повышенном уровне, а у предприятий и инвесторов желание занимать и расширяться будет дополнительно сдерживаться.
Для рынка криптовалют продление ожиданий ужесточения выступает прямым негативным фактором. Пока в макрофинансовой ликвидности не произойдет ощутимого улучшения, рискованные активы во главе с $BTC с трудом смогут выйти из режима устойчивого бычьего тренда; напротив, из-за высоких процентных ставок и усиления стремления к защите активов вероятны оттоки ликвидности и глубокие откаты. На текущем этапе инвесторам следует сохранять максимально осторожный подход, остерегаясь ложных пробоев и рисков нисходящей волатильности.
#Fed #InterestRates #MacroEconomy
6
В последнем публичном выступлении председатель ФРС Джером Пауэлл (Jerome Powell) недвусмысленно подал «ястребиный» сигнал, заявив, что для того, чтобы инфляция могла стабильно снижаться до целевого диапазона, ФРС в будущем может по-прежнему потребоваться еще одно повышение ставки. Эта четкая позиция быстро развеяла прежние оптимистичные ожидания рынка о том, что цикл ужесточения уже окончательно завершился, вновь выведя неопределенность в траектории процентных ставок на передний план.
С точки зрения технической картины и макроожиданий, рынок ранее уже заложил в цены модель пика ставок. В своем заявлении Пауэлл фактически использовал классический инструмент управления ожиданиями — чтобы не допустить слишком раннего и чрезмерного смягчения финансовых условий и сдержать устойчивую (вязкую) инфляцию. Однако важно отметить, что с высокой вероятностью это станет «последним ястребом» в данном цикле ужесточения: общее пространство для маневра политики уже сильно ограничено, а эффективность предельных повышений ставок находится в фазе убывающей отдачи.
В традиционных финансовых рынках казначейские облигации США и индекс доллара в краткосрочной перспективе получили техническую поддержку, а рискованные активы продемонстрировали импульсную коррекцию. Тем не менее, поскольку долгосрочный тренд на снижение инфляции не изменился, доходности по долгому участку U.S. Treasuries после тестирования уровня сопротивления сверху, скорее всего, сформируют структуру «двойной вершины», а верхний потенциал ликвидности по индексу доллара остается ограниченным — негативные макроимпульсы быстро абсорбируются.
Для крипторынка, напротив, это может стать отличной возможностью для структурной корректировки.$BTC в ключевой зоне поддержки демонстрирует сильную устойчивость к падению и способность перехватывать покупки; на ончейн-уровне не наблюдается панического оттока ликвидности. Когда «последнее повышение ставки» действительно ляжет на стол, макроэкономическая неопределенность окончательно прояснится, а приход переломного момента в ликвидности напрямую ускорит начало нового витка сильного ценового ралли криптоактивов.
#Fed #InterestRates #ЭкономикаМакро
81
Председатель Федеральной резервной системы Джером Пауэлл в своем последнем выступлении дал понять, что центральному банку, возможно, потребуется еще один шаг по повышению процентной ставки, чтобы полностью обуздать устойчивое инфляционное давление. Эта предельно четкая позиция подтверждает решимость ФРС снизить инфляцию до целевого уровня, отодвигая ожидания скорого разворота политики.
Это заявление особенно важно, поскольку оно бросает вызов более широкому рыночному консенсусу о том, что цикл повышения ставок уже завершился. Инвесторы закладывали снижение ставок или длительную паузу, однако готовность Пауэлла к дальнейшему ужесточению показывает, что политики по-прежнему обеспокоены «липкой» базовой инфляцией и устойчивой экономической активностью.
На всех традиционных финансовых рынках такой ястребиный тон, вероятно, окажет повышательное давление на доходности казначейских облигаций США и даст новый импульс индексу доллара США (DXY). Акции и драгоценные металлы могут столкнуться с краткосрочными трудностями: более высокие затраты по заимствованиям снижают склонность к риску и повышают ставки дисконтирования будущих прибылей.
Для рынка криптовалют более жесткая денежно-кредитная политика обычно означает ограничение ликвидности и осторожное отношение к риску. Хотя $BTC в отдельные моменты демонстрировал тенденции к разъединению, очередное повышение ставки может негативно сказаться на общем импульсе рынка криптоактивов, поскольку капитал остается размещенным в приносящих доход традиционных инструментах.
#Fed #InterestRates #Макроэкономика
6
·
--
🏦 Представитель ФРС: возможно, нам снова придется повышать ставку
По словам Болсона, ФРС может понадобиться вновь повысить процентные ставки, чтобы снизить инфляцию, отметив, что базовая инфляция по-прежнему упрямо остается высокой, несмотря на устойчивость экономики.
📌 Cipher Vault: Любое возвращение к повышению ставки может усилить давление на высокорисковые активы, включая криптовалюты.
#Fed #Bitcoin #Crypto #InterestRates
24

·
--
Доходности гособлигаций США взлетели, и биткоин вынужден упасть ниже $84 000! 23 сентября дневной минимум биткоина составил $83 500 — как раз в тот момент, когда доходность 10-летних гособлигаций США достигла 5,11%, прибавив 15 базисных пунктов за одну сессию. Более горячие, чем ожидалось, данные по деловой активности заставляют инвесторов заново оценивать прогнозы по процентным ставкам. Сейчас биткоин застрял в ключевом диапазоне $84 000–$85 000 — все ждут следующего шага!
Surging US Treasury yields pushing Bitcoin below $84K! On Sept 23, Bitcoin dipped to $83,500 as US 10-year yield hit 5.11%, up 15 basis points in a single session. Hotter-than-expected business activity data is forcing investors to reassess interest rate expectations. Bitcoin now stuck in the $84K-$85K range, everyone's watching for the next move!
#Bitcoin #InterestRates
$BTC $USDT
Швейцарский национальный банк (SNB) в своем последнем решении по ставкам от 24 сентября объявил о сохранении ключевой процентной ставки на уровне 0,00% без изменений, что полностью соответствует ранее широко ожидаемым 0,00% и совпадает с предыдущим значением. С точки зрения технической картины и ритма макроданных, такое соответствие ожиданиям при сохранении статус-кво устраняет хвостовые риски в краткосрочных валютном и процентном рынках.
SNB выбрал сохранение нулевой процентной ставки-ориентира, что подтверждает: инфляционное давление в ключевых сегментах европейского ядра эффективно взято под контроль и дальнейшее ужесточение ликвидности не требуется. С точки зрения глобальной макросреды, сохранение центробанком мягкой позиции с низкими ставками фиксирует стабильные ожидания по ликвидности в Европе и помогает избежать негативного импульса от вынужденного ужесточения для межрыночных арбитражных сделок (Carry Trade).
С позиции взаимосвязи динамики цен активов, данное решение эффективно подавляет односторонний рост «валюты-убежища» — швейцарского франка; это поддерживает индекс доллара США вблизи ключевых уровней поддержки и позволяет ему колебаться, переваривая информацию. Условия ликвидности с низкой стоимостью сохраняют фундамент для глобальных риск-активов: кривая доходностей по облигациям остается стабильной, предоставляя пространство для дальнейшего технического отскока фондовых индексов и сырьевых товаров.
Для криптоактивов основной сигнал заключается в том, что крупные центробанки сохраняют мягкую риторику или «держат паузу»; это служит катализатором для продолжения роста склонности к риску. Поскольку стоимость фондирования сохраняется низкой, макросреда по ликвидности продолжает набирать обороты на пределе, а $BTC в ключевой зоне поддержки демонстрирует очень сильную способность абсорбировать покупательский спрос; ожидается, что эффект «перелива ликвидности» подтолкнет крипторынок к началу нового витка прорывного тренда. 🚀
#SwissNationalBank #InterestRates #CryptoLiquidity
85
После недавнего повышения Банком Японии ставки до 1,25% Ёсимаса Маруяма, главный рыночный экономист SMBC Nikko Securities, отметил, что центральный банк готов повышать процентные ставки каждые четыре-пять месяцев, нацеливаясь на конечную ставку 1,75%, при этом возможные шаги приходятся на январь и июнь следующего года.
Такие агрессивные темпы указывают на решительный поворот от десятилетий крайне мягкой денежно-кредитной политики. Банк Японии изменил ставки всего через три месяца после предыдущего повышения, что сигнализирует: если инфляционное давление сохранится, то цикл ужесточения теоретически может быть сжат до интервалов в три месяца, если ценовые риски усилятся дальше, даже несмотря на потенциальные риски снижения для темпов роста внутри страны.
Глобальные макро рынки по-прежнему крайне чувствительны к ужесточению денежно-кредитной политики Японии из‑за продолжающегося свертывания масштабной yen carry trade. Повышения ставок Банком Японии более быстрыми темпами, чем ожидалось, обычно укрепляют японскую иену, оказывают повышательное давление на глобальные доходности суверенных облигаций и запускают сжатие ликвидности по всем традиционным классам риск‑активов.
Для криптовалют ускоренное ужесточение со стороны Японии создает структурный встречный ветер по ликвидности. По мере сворачивания дешевого кредитного плеча, основанного на йеновом фондировании, активы с высокой бета‑корреляцией, такие как $BTC , могут столкнуться с краткосрочной волатильностью и оттоком ликвидности, а значит, глобальные макроусловия — ключевой фактор, за которым стоит следить в преддверии начала следующего года.
#BankOfJapan #InterestRates #CryptoMacro
11
Согласно последним данным инструмента наблюдения ФРС по товарам Чикагской товарной биржи (CME), рынок существенно пересмотрел ценообразование будущей политики дальнейшего ужесточения со стороны ФРС. Вероятность сохранения ставки на заседании в октябре в диапазоне 3,75%–4,00% снизилась до 30,3%, тогда как вероятность повышения ставки на 25 базисных пунктов резко возросла до 69,7%. По заседанию в декабре вероятность сохранения текущей ставки составляет лишь 6,5%, совокупная вероятность повышения на 25 базисных пунктов — 38,7%, а совокупная вероятность повышения на 50 базисных пунктов — и вовсе достигла 54,8%.
Это изменение вероятностей высвобождает макроэкономический сигнал, несущий крайне важное предупреждение. Ранее широко ожидаемый сценарий снижения ставок или паузы в ужесточении был безжалостно опровергнут реальностью: инфляционная «липкость» либо сильные экономические данные явно заставляют трейдеров заново калибровать траекторию. Когда рынок начинает сам закладывать в цены многократные повышения ставок в течение года, это означает, что период действия высоких ставок сохранится намного дольше прежних ожиданий, что напрямую повышает структурные издержки для общей макрофинансовой ликвидности.
В традиционных финансовых рынках столь быстрая переупаковка «ястребиного» ожидания неизбежно вызовет новый виток волатильности. Доходности казначейских облигаций США будут испытывать повышательное давление, укрепляя сильные позиции индекса доллара под влиянием двойного драйвера — бегства в защитные активы и высоких процентных ставок. Одновременно традиционные рискованные активы, зависящие от низкой ставки дисконтирования, испытывают давление, а тенденция возврата капитала в менее рискованные продукты с фиксированной доходностью становится все более заметной: склонность к риску фактически подавляется.
Для крипторынка это означает ощутимый и неигнорируемый встречный ветер по ликвидности. $BTC и основные токены не получают новой поддержки со стороны дополнительного капитала на фоне ожиданий ужесточения ликвидности, а рост стоимости заемных (маржинальных) средств может усилить краткосрочное давление продаж. Пока траектория макрополитики не станет окончательно ясной, настроения по де-рискингу могут доминировать на вторичном рынке; инвесторам следует остерегаться рисков отката, вызванных продолжающимся снижением оценок.
#Fed #InterestRates #MacroEconomics
95
·
--
Глава Национального экономического совета при Белом доме Хассетт (Kevin Hassett) недавно публично «вступил в огонь» против Федеральной резервной системы, резко раскритиковав ястребиные высказывания нескольких представителей ФРС в последнее время. Он поставил под сомнение, почему часть чиновников по-прежнему выступает за дальнейшее ужесточение политики, несмотря на то, что базовая инфляция уже находится почти на уровне целевых 2%. Также он прямо указал на чрезмерную политизированность нынешней ФРС и даже назвал поимённо вопросы, связанные с сохранением на должностях таких фигур, как Джером Пауэлл (Powell) и Барр (Barr), призвав восстановить независимость центрального банка.
Суть этой полемики заключается в серьёзных разногласиях относительно будущих ожиданий по политике. В последнее время ряд представителей ФРС, включая Барра, Коллинз (Collins) и Мусалема (Musalem), один за другим подавали ястребиные сигналы, считая, что может потребоваться дальнейшее повышение ставок для сдерживания инфляции. В последних экономических прогнозах 16 чиновников ожидают, что как минимум ещё одно повышение ставок может произойти в течение года. Публичная критика со стороны ключевых членов экономической команды Белого дома в этот момент не только отражает опасения политиков относительно чрезмерного охлаждения экономики, но и делает ещё более явными расхождения на рынке относительно дальнейшей траектории ставок.
С точки зрения традиционных финансовых рынков, противостояние между центральным банком и правительством часто усиливает колебания цен на активы. Если ФРС выдержит политическое давление и сохранит ястребиный уклон, то доллар и доходности по американским гособлигациям могут сохранить устойчивость, что будет подавлять оценку рискованных активов. Но если давление на политическом уровне заставит рынок начать закладывать сценарий разворота политики, деньги могут по-новому оценить устойчивость инфляции и темп достижения «потолка» ставок. В таком случае американские акции и золото, вероятнее всего, войдут в период наблюдения в режиме борьбы «быков и медведей».
Для крипторынка колебания ожиданий по макроэкономической ликвидности неизменно являются ключевой переменной, определяющей рыночные настроения. Если ФРС в дальнейшем действительно снова повысит ставки, то в условиях высокой стоимости заимствований темпы возврата средств в рискованные активы, вероятно, замедлятся, и такие ключевые токены, как $BTC , столкнутся с давлением. Однако если в итоге спор вокруг ставок сместится в сторону более мягкого сценария, улучшение ожиданий по ликвидности может снова придать рынку импульс для нового отскока; дальнейшее развитие событий по-прежнему нужно внимательно отслеживать с учётом фактических данных и того, как именно будет реализована политика.👀
#Fed #InterestRates #MacroEconomics
4
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 42,294
353 обсуждают
2
#ПротоколFOMC
Просмотров: 32,333
135 обсуждают
3
#BTCFallsBelow$83000
Просмотров: 4,077
72 обсуждают
4
#BitgetDetailsSecurityIncidentTimeline
Просмотров: 47
37 обсуждают
5
#BitcoinSpotETFs$2.39BWeeklyNetInflow
Просмотров: 318
11 обсуждают
6
#FedProposesPaymentStablecoinRules
Просмотров: 17,886
409 обсуждают
7
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
Просмотров: 19,957
441 обсуждают
8
#USChinaRelease$30BTariffCutProductLists
Просмотров: 2,775
47 обсуждают
9
#SKoreaFSCConsidersVirtualAssetMarketMaker
Просмотров: 13,539
339 обсуждают
10
#ChinaIndustrialProfitGrowthSlowsFourthMonth
Просмотров: 13,151
331 обсуждают