
Pi_vn1
239 Publicações

Pi_vn1
Denunciar
Bloquear Utilizador
19 A seguir
78 Seguidores
385 Gostaram
Publicações
Tudo
Cotações
·
--
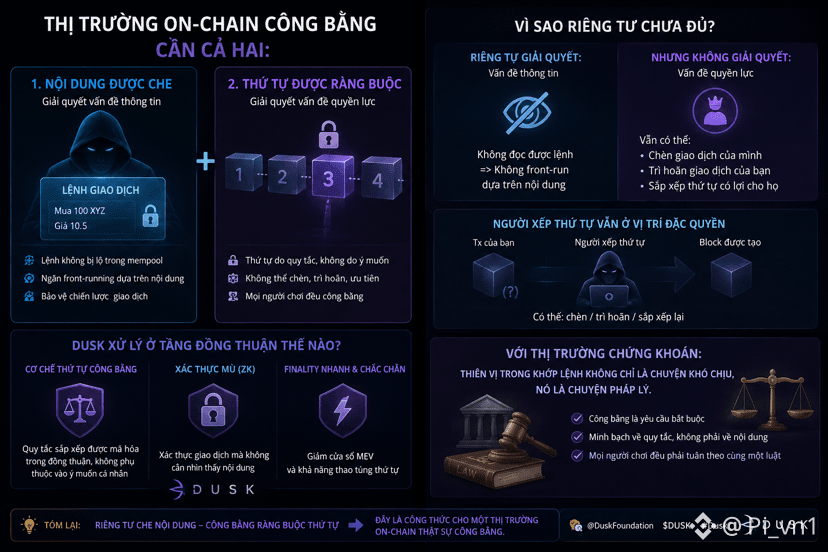
Eu só achava que, se @Dusk_Foundation đ já pudesse mascarar o estado, então isso certamente seria suficiente para que uma bolsa de negociação na qual isso fosse usado conseguisse evitar front-running.
porque a razão de alguém ser executado antes é que a ordem fica exposta na fila de espera. Se você a ocultar, o problema desaparece.
então por que eu ainda vejo que não está resolvido.
provavelmente porque ocultar o conteúdo não significa ocultar a ordem.
e sim, é aí que eu continuo misturando duas coisas diferentes.
quem organiza as transações dentro de um bloco ainda decide qual vem antes e qual vem depois. Eles podem não conseguir ler sua ordem, mas ainda podem inserir a própria transação em qualquer posição, ou simplesmente adiar sua transação por um bloco. Com algumas estratégias, só o poder de decidir a ordem já é suficiente para ganhar dinheiro.
é aí que o problema fica realmente sério.
resolver a privacidade resolve o problema da informação, não resolve o problema do poder. Quem ordena ainda está em posição privilegiada, apenas precisa trabalhar um pouco às cegas.
então espere… para um mercado ser realmente justo, você precisa das duas coisas: o conteúdo estar oculto e a ordem estar vinculada por regras — não pelo arbítrio de quem cria o bloco.
parece que eu estava pensando que todos os problemas do mercado on-chain vêm da transparência excessiva.\nna verdade, metade vem do fato de alguém ter permissão para decidir a ordem. E eu estou curioso sobre como $DUSK lida com essa parte na camada de consenso — porque, para o mercado de ações, o viés na correspondência de ordens não é apenas algo irritante; é uma questão legal.
#dusk $BTC $ETH
Eu só achava que, se @Dusk đ já pudesse mascarar o estado, então isso certamente seria suficiente para que uma bolsa de negociação na qual isso fosse usado conseguisse evitar front-running.
porque a razão de alguém ser executado antes é que a ordem fica exposta na fila de espera. Se você a ocultar, o problema desaparece.
então por que eu ainda vejo que não está resolvido.
provavelmente porque ocultar o conteúdo não significa ocultar a ordem.
e sim, é aí que eu continuo misturando duas coisas diferentes.
quem organiza as transações dentro de um bloco ainda decide qual vem antes e qual vem depois. Eles podem não conseguir ler sua ordem, mas ainda podem inserir a própria transação em qualquer posição, ou simplesmente adiar sua transação por um bloco. Com algumas estratégias, só o poder de decidir a ordem já é suficiente para ganhar dinheiro.
é aí que o problema fica realmente sério.
resolver a privacidade resolve o problema da informação, não resolve o problema do poder. Quem ordena ainda está em posição privilegiada, apenas precisa trabalhar um pouco às cegas.
então espere… para um mercado ser realmente justo, você precisa das duas coisas: o conteúdo estar oculto e a ordem estar vinculada por regras — não pelo arbítrio de quem cria o bloco.
parece que eu estava pensando que todos os problemas do mercado on-chain vêm da transparência excessiva.\nna verdade, metade vem do fato de alguém ter permissão para decidir a ordem. E eu estou curioso sobre como $DUSK lida com essa parte na camada de consenso — porque, para o mercado de ações, o viés na correspondência de ordens não é apenas algo irritante; é uma questão legal.
#dusk $BTC $ETH
porque a razão de alguém ser executado antes é que a ordem fica exposta na fila de espera. Se você a ocultar, o problema desaparece.
então por que eu ainda vejo que não está resolvido.
provavelmente porque ocultar o conteúdo não significa ocultar a ordem.
e sim, é aí que eu continuo misturando duas coisas diferentes.
quem organiza as transações dentro de um bloco ainda decide qual vem antes e qual vem depois. Eles podem não conseguir ler sua ordem, mas ainda podem inserir a própria transação em qualquer posição, ou simplesmente adiar sua transação por um bloco. Com algumas estratégias, só o poder de decidir a ordem já é suficiente para ganhar dinheiro.
é aí que o problema fica realmente sério.
resolver a privacidade resolve o problema da informação, não resolve o problema do poder. Quem ordena ainda está em posição privilegiada, apenas precisa trabalhar um pouco às cegas.
então espere… para um mercado ser realmente justo, você precisa das duas coisas: o conteúdo estar oculto e a ordem estar vinculada por regras — não pelo arbítrio de quem cria o bloco.
parece que eu estava pensando que todos os problemas do mercado on-chain vêm da transparência excessiva.\nna verdade, metade vem do fato de alguém ter permissão para decidir a ordem. E eu estou curioso sobre como $DUSK lida com essa parte na camada de consenso — porque, para o mercado de ações, o viés na correspondência de ordens não é apenas algo irritante; é uma questão legal.
#dusk $BTC $ETH
200
·
--
Ver tradução
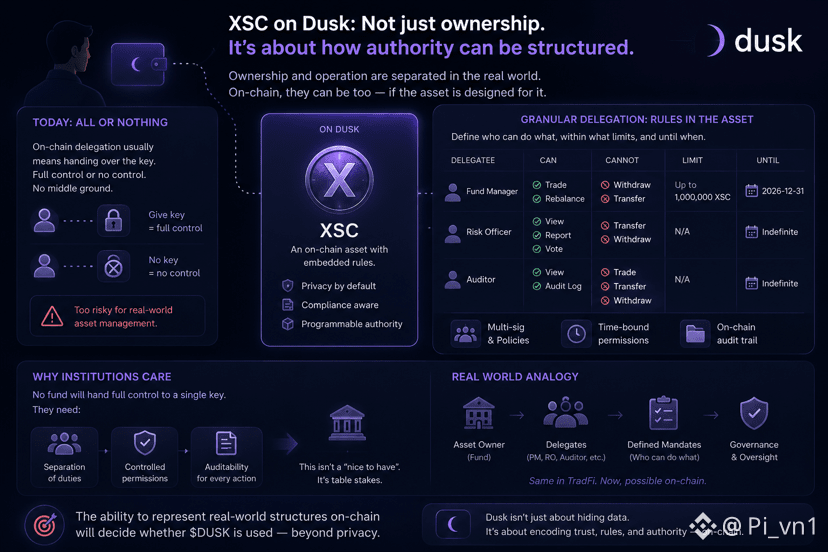
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk_Foundation tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
1
1
270
·
--
Ver tradução
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk_Foundation có phải là thứ đứng yên không.
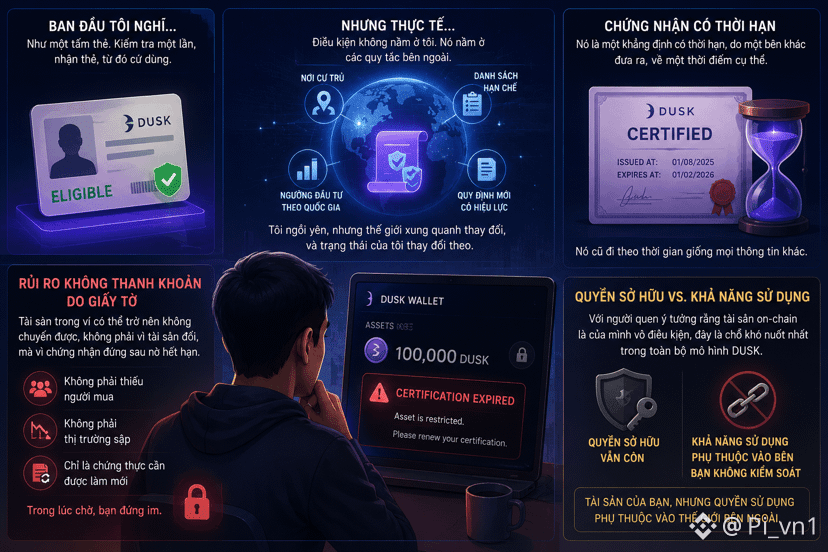
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk có phải là thứ đứng yên không.
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
178
·
--
Ver tradução
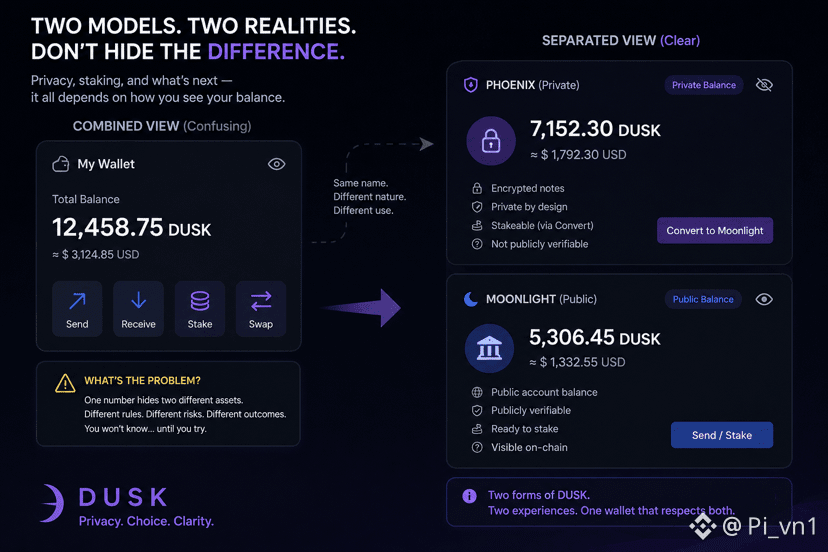
Mình cứ nghĩ mãi rằng nếu @Dusk_Foundation có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Mình cứ nghĩ mãi rằng nếu @Dusk có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
187
·
--
Ver tradução
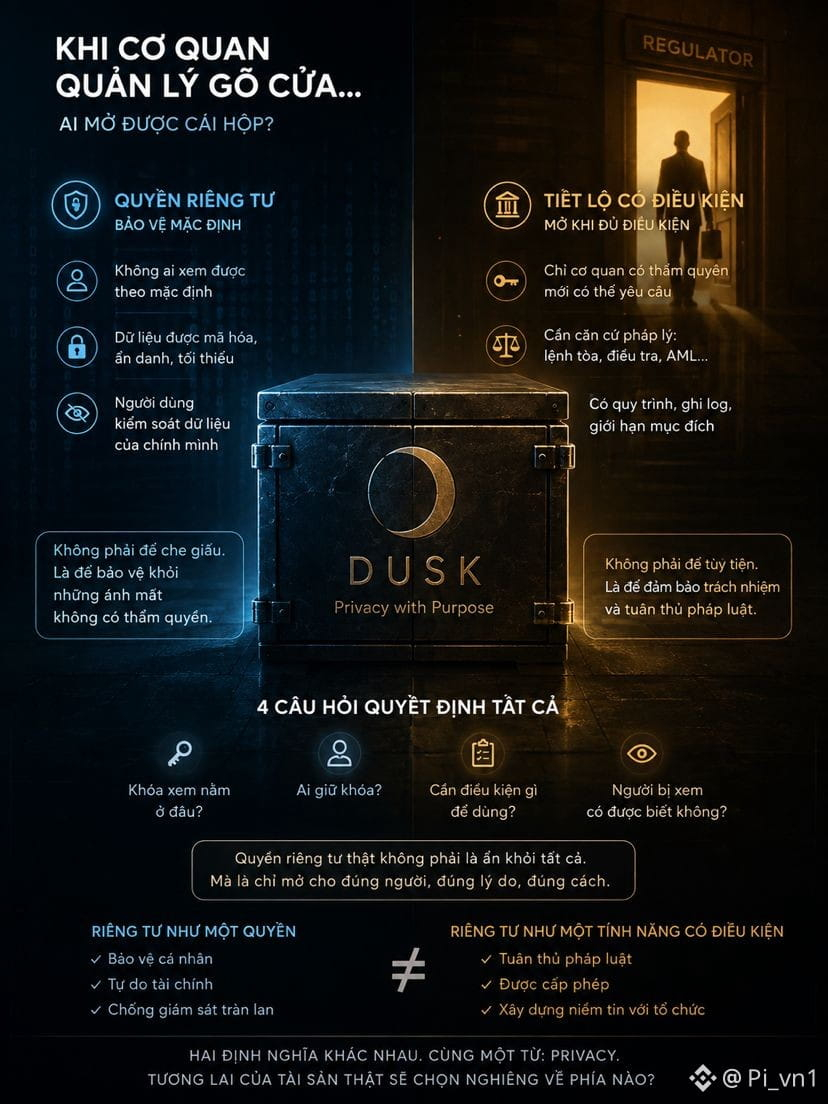
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk_Foundation nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
333
·
--
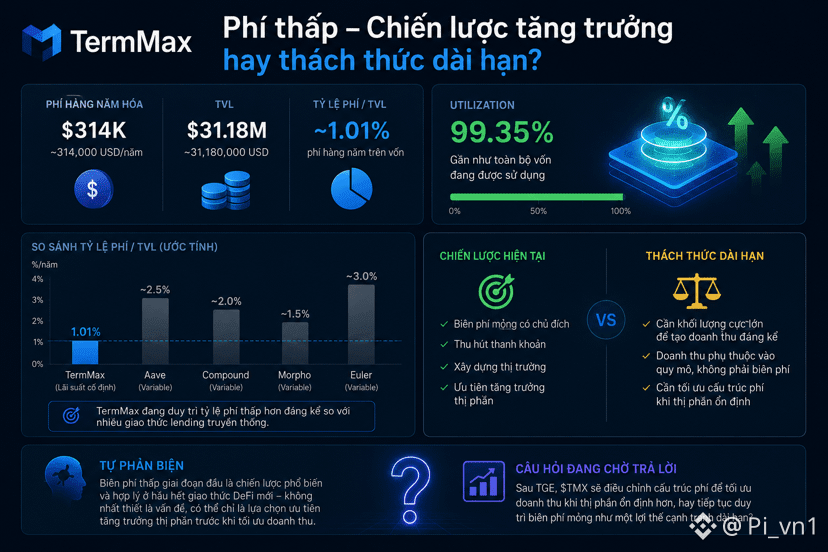
Notei um aspecto digno de atenção na taxa de crescimento anual das taxas de @termmax : 314 mil USD por ano, em comparação com um TVL de mais de 31 milhões de USD — o que corresponde a uma relação de taxas sobre o capital relativamente baixa, algo que vale a pena colocar lado a lado com a história “cada centavo está trabalhando”, que antes me pareceu particularmente atraente.
Se quase todo o capital já foi alocado e está gerando lucro, como sugere o dado de utilization, então a lógica comum esperaria que o fluxo de taxas acompanhasse esse alto nível de uso do capital. Mas, ao calcular a taxa anual em relação ao TVL, o número fica em torno de apenas 1%, significativamente abaixo de muitos protocolos tradicionais de lending — nos quais a taxa costuma refletir diretamente a margem de juros entre tomadores e credores.
Isso pode ser um sinal de uma estrutura de taxas propositadamente “fina” — priorizando atrair liquidez e construir o mercado no estágio inicial, em vez de maximizar a receita desde já. Em um modelo de juros fixos, em que o valor competitivo está na taxa oferecida mais atraente do que a de concorrentes, uma margem de taxas mais estreita pode ser uma ferramenta estratégica para atrair tanto tomadores quanto credores durante a fase de disputa por participação de mercado.
Mas isso também levanta questões sobre a sustentabilidade no longo prazo: uma margem de taxas fina no início exige um volume extremamente grande para gerar receita relevante — ao contrário de um modelo de margem alta, porém com um volume menor.
Autorretratação: uma margem baixa no início é uma estratégia comum e razoável na maioria dos novos protocolos DeFi — não necessariamente é um problema; pode simplesmente ser a escolha de priorizar crescimento de participação de mercado antes de otimizar a receita.
Estou aguardando para ver se a TMX vai ajustar a estrutura de taxas quando a participação de mercado estiver mais estável após o TGE, ou se continuará mantendo uma margem fina como uma vantagem competitiva de longo prazo.
#termmax $BTC $ETH
Notei um aspecto digno de atenção na taxa de crescimento anual das taxas de @TermMax : 314 mil USD por ano, em comparação com um TVL de mais de 31 milhões de USD — o que corresponde a uma relação de taxas sobre o capital relativamente baixa, algo que vale a pena colocar lado a lado com a história “cada centavo está trabalhando”, que antes me pareceu particularmente atraente.
Se quase todo o capital já foi alocado e está gerando lucro, como sugere o dado de utilization, então a lógica comum esperaria que o fluxo de taxas acompanhasse esse alto nível de uso do capital. Mas, ao calcular a taxa anual em relação ao TVL, o número fica em torno de apenas 1%, significativamente abaixo de muitos protocolos tradicionais de lending — nos quais a taxa costuma refletir diretamente a margem de juros entre tomadores e credores.
Isso pode ser um sinal de uma estrutura de taxas propositadamente “fina” — priorizando atrair liquidez e construir o mercado no estágio inicial, em vez de maximizar a receita desde já. Em um modelo de juros fixos, em que o valor competitivo está na taxa oferecida mais atraente do que a de concorrentes, uma margem de taxas mais estreita pode ser uma ferramenta estratégica para atrair tanto tomadores quanto credores durante a fase de disputa por participação de mercado.
Mas isso também levanta questões sobre a sustentabilidade no longo prazo: uma margem de taxas fina no início exige um volume extremamente grande para gerar receita relevante — ao contrário de um modelo de margem alta, porém com um volume menor.
Autorretratação: uma margem baixa no início é uma estratégia comum e razoável na maioria dos novos protocolos DeFi — não necessariamente é um problema; pode simplesmente ser a escolha de priorizar crescimento de participação de mercado antes de otimizar a receita.
Estou aguardando para ver se a TMX vai ajustar a estrutura de taxas quando a participação de mercado estiver mais estável após o TGE, ou se continuará mantendo uma margem fina como uma vantagem competitiva de longo prazo.
#termmax $BTC $ETH
Se quase todo o capital já foi alocado e está gerando lucro, como sugere o dado de utilization, então a lógica comum esperaria que o fluxo de taxas acompanhasse esse alto nível de uso do capital. Mas, ao calcular a taxa anual em relação ao TVL, o número fica em torno de apenas 1%, significativamente abaixo de muitos protocolos tradicionais de lending — nos quais a taxa costuma refletir diretamente a margem de juros entre tomadores e credores.
Isso pode ser um sinal de uma estrutura de taxas propositadamente “fina” — priorizando atrair liquidez e construir o mercado no estágio inicial, em vez de maximizar a receita desde já. Em um modelo de juros fixos, em que o valor competitivo está na taxa oferecida mais atraente do que a de concorrentes, uma margem de taxas mais estreita pode ser uma ferramenta estratégica para atrair tanto tomadores quanto credores durante a fase de disputa por participação de mercado.
Mas isso também levanta questões sobre a sustentabilidade no longo prazo: uma margem de taxas fina no início exige um volume extremamente grande para gerar receita relevante — ao contrário de um modelo de margem alta, porém com um volume menor.
Autorretratação: uma margem baixa no início é uma estratégia comum e razoável na maioria dos novos protocolos DeFi — não necessariamente é um problema; pode simplesmente ser a escolha de priorizar crescimento de participação de mercado antes de otimizar a receita.
Estou aguardando para ver se a TMX vai ajustar a estrutura de taxas quando a participação de mercado estiver mais estável após o TGE, ou se continuará mantendo uma margem fina como uma vantagem competitiva de longo prazo.
#termmax $BTC $ETH
202
·
--
Ver tradução
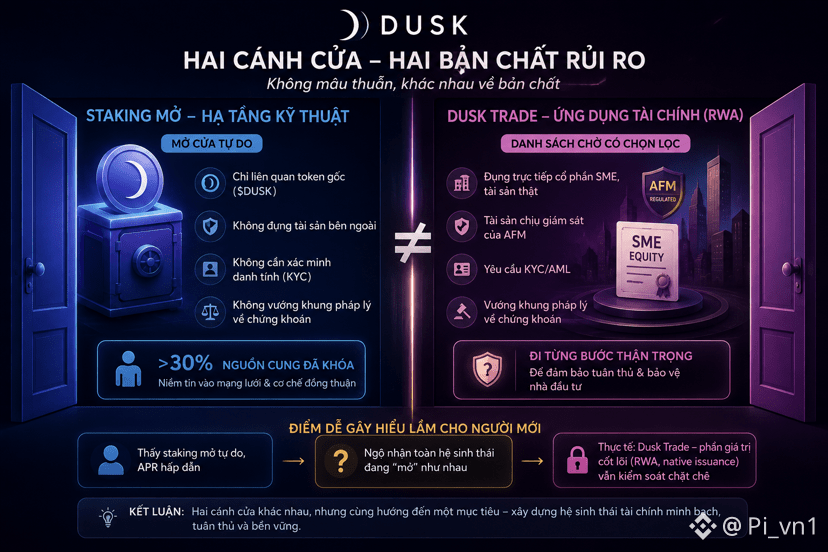
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk_Foundation , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
230
·
--
Ver tradução
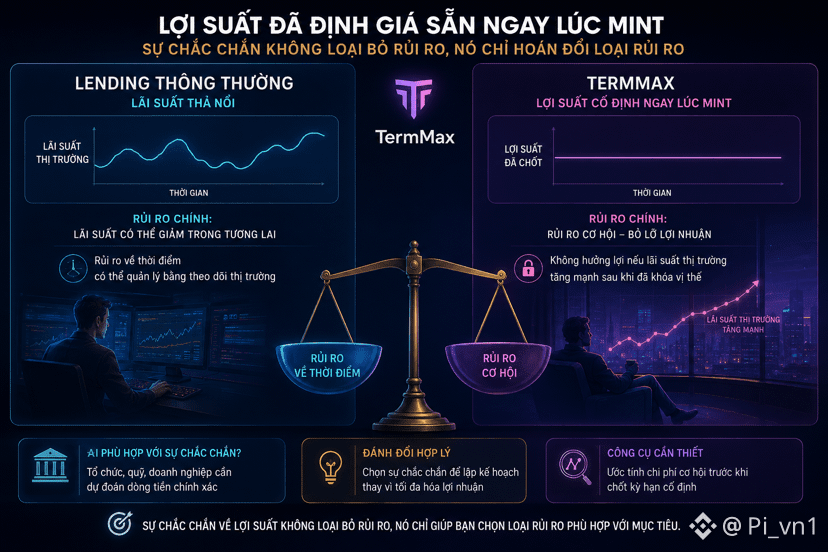
Mình thấy một điều đáng chú ý về ý nghĩa thực sự của việc “lợi suất đã định giá sẵn ngay lúc mint” trên @termmax : đây không chỉ là chi tiết kỹ thuật, mà thay đổi hoàn toàn bản chất rủi ro người cho vay gánh so với mô hình lending thông thường.
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
Mình thấy một điều đáng chú ý về ý nghĩa thực sự của việc “lợi suất đã định giá sẵn ngay lúc mint” trên @TermMax : đây không chỉ là chi tiết kỹ thuật, mà thay đổi hoàn toàn bản chất rủi ro người cho vay gánh so với mô hình lending thông thường.
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
Với pool lãi suất thả nổi, rủi ro chính là lãi suất có thể giảm trong tương lai — rủi ro về thời điểm, có thể quản lý bằng theo dõi thị trường. Nhưng với TermMax, vì lợi suất chốt cứng ngay từ đầu, rủi ro dịch chuyển sang dạng khác: rủi ro cơ hội. Một khi mint FT với lãi suất cố định, người cho vay không còn hưởng lợi nếu lãi suất thị trường tăng mạnh sau đó — họ đã tự khóa mình vào một con số.
Đây là khác biệt tinh tế: sự chắc chắn về lợi suất không loại bỏ rủi ro, mà hoán đổi loại rủi ro này lấy loại khác. Người cho vay đổi rủi ro biến động ngắn hạn lấy rủi ro bỏ lỡ cơ hội dài hạn — hợp lý cho người ưu tiên khả năng dự đoán, nhưng bất lợi nếu thị trường bước vào giai đoạn lãi suất tăng nhanh sau khi đã khóa vị thế.
Với DeFi vốn có tính chu kỳ mạnh, lãi suất có thể biến động đáng kể chỉ trong vài tuần, nên khả năng bỏ lỡ cơ hội này không phải rủi ro trừu tượng — nó ảnh hưởng thực sự đến lợi nhuận tương đối so với chọn pool lãi suất thả nổi khác.
Tự phản biện: với nhiều người dùng, đặc biệt tổ chức cần dự đoán dòng tiền chính xác, đánh đổi này hoàn toàn hợp lý — không phải ai cũng ưu tiên tối đa hóa lợi nhuận hơn khả năng lập kế hoạch chắc chắn.
Mình đang chờ xem TMX có cung cấp thêm công cụ giúp người cho vay ước tính chi phí cơ hội trước khi chốt kỳ hạn cố định.
#termmax $BTC $ETH
1
1
299
·
--
Ver tradução
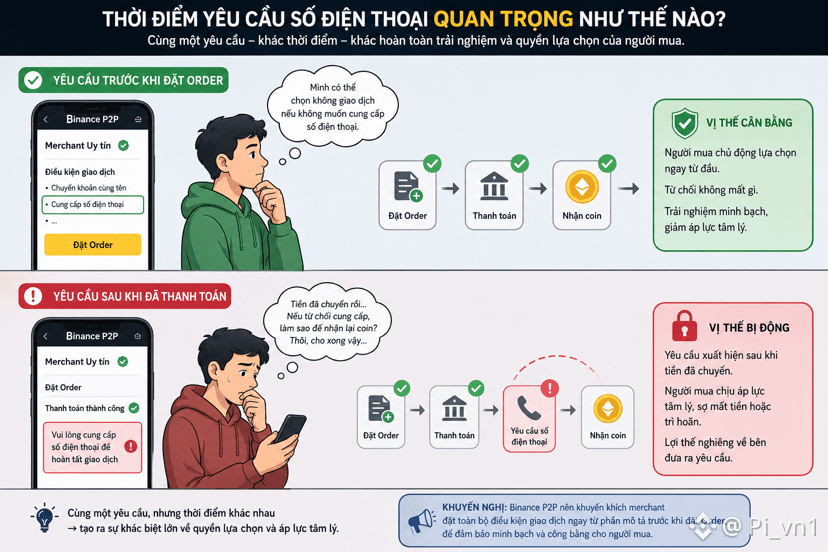
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: vì sao yêu cầu số điện thoại lại xuất hiện đúng lúc giao dịch gần kết thúc — sau khi thanh toán — thay vì ngay từ đầu, trước khi đặt Order trên Binance P2P.
Nếu số điện thoại thực sự cần để merchant quyết định nhận giao dịch, logic hợp lý là yêu cầu trước, làm điều kiện tiên quyết. Nhưng đặt yêu cầu này sau khi đã thanh toán thay đổi hoàn toàn bản chất — người mua ở thế yếu hơn nhiều, tiền đã chuyển, thứ họ cần là hoàn tất nhanh, không phải cân nhắc kỹ có nên cung cấp thêm thông tin cá nhân hay không.
Đây là điểm khiến mình nghĩ thời điểm đặt yêu cầu quan trọng không kém nội dung yêu cầu. Điều kiện xuất hiện trước khi cam kết cho phép người mua tự do từ chối mà không mất gì. Cùng điều kiện đó xuất hiện sau khi cam kết lại tạo áp lực tâm lý khác hẳn — cảm giác “đã đi nửa đường, thôi cho xong” dễ lấn át cân nhắc thận trọng ban đầu.
Không nhất thiết là chủ đích thao túng — có thể chỉ là quy trình nội bộ đặt bước xác minh sau thanh toán vì lý do vận hành. Nhưng bất kể động cơ, cấu trúc thời điểm này khách quan tạo lợi thế tâm lý cho bên đưa ra yêu cầu.
Tự phản biện: đây là quan sát về cấu trúc thời điểm nói chung, không phải bằng chứng merchant trong tình huống này cố tình sắp xếp để gây áp lực tâm lý.
Mình đang chờ xem Binance P2P có khuyến khích merchant đặt toàn bộ điều kiện giao dịch ngay từ phần mô tả trước khi đặt Order, thay vì để chúng xuất hiện rải rác trong quá trình giao dịch.
#binancep2pantoan @Binance_Vietnam $BTC $ETH
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: vì sao yêu cầu số điện thoại lại xuất hiện đúng lúc giao dịch gần kết thúc — sau khi thanh toán — thay vì ngay từ đầu, trước khi đặt Order trên Binance P2P.
Nếu số điện thoại thực sự cần để merchant quyết định nhận giao dịch, logic hợp lý là yêu cầu trước, làm điều kiện tiên quyết. Nhưng đặt yêu cầu này sau khi đã thanh toán thay đổi hoàn toàn bản chất — người mua ở thế yếu hơn nhiều, tiền đã chuyển, thứ họ cần là hoàn tất nhanh, không phải cân nhắc kỹ có nên cung cấp thêm thông tin cá nhân hay không.
Đây là điểm khiến mình nghĩ thời điểm đặt yêu cầu quan trọng không kém nội dung yêu cầu. Điều kiện xuất hiện trước khi cam kết cho phép người mua tự do từ chối mà không mất gì. Cùng điều kiện đó xuất hiện sau khi cam kết lại tạo áp lực tâm lý khác hẳn — cảm giác “đã đi nửa đường, thôi cho xong” dễ lấn át cân nhắc thận trọng ban đầu.
Không nhất thiết là chủ đích thao túng — có thể chỉ là quy trình nội bộ đặt bước xác minh sau thanh toán vì lý do vận hành. Nhưng bất kể động cơ, cấu trúc thời điểm này khách quan tạo lợi thế tâm lý cho bên đưa ra yêu cầu.
Tự phản biện: đây là quan sát về cấu trúc thời điểm nói chung, không phải bằng chứng merchant trong tình huống này cố tình sắp xếp để gây áp lực tâm lý.
Mình đang chờ xem Binance P2P có khuyến khích merchant đặt toàn bộ điều kiện giao dịch ngay từ phần mô tả trước khi đặt Order, thay vì để chúng xuất hiện rải rác trong quá trình giao dịch.
#binancep2pantoan @Binance Vietnam $BTC $ETH
Nếu số điện thoại thực sự cần để merchant quyết định nhận giao dịch, logic hợp lý là yêu cầu trước, làm điều kiện tiên quyết. Nhưng đặt yêu cầu này sau khi đã thanh toán thay đổi hoàn toàn bản chất — người mua ở thế yếu hơn nhiều, tiền đã chuyển, thứ họ cần là hoàn tất nhanh, không phải cân nhắc kỹ có nên cung cấp thêm thông tin cá nhân hay không.
Đây là điểm khiến mình nghĩ thời điểm đặt yêu cầu quan trọng không kém nội dung yêu cầu. Điều kiện xuất hiện trước khi cam kết cho phép người mua tự do từ chối mà không mất gì. Cùng điều kiện đó xuất hiện sau khi cam kết lại tạo áp lực tâm lý khác hẳn — cảm giác “đã đi nửa đường, thôi cho xong” dễ lấn át cân nhắc thận trọng ban đầu.
Không nhất thiết là chủ đích thao túng — có thể chỉ là quy trình nội bộ đặt bước xác minh sau thanh toán vì lý do vận hành. Nhưng bất kể động cơ, cấu trúc thời điểm này khách quan tạo lợi thế tâm lý cho bên đưa ra yêu cầu.
Tự phản biện: đây là quan sát về cấu trúc thời điểm nói chung, không phải bằng chứng merchant trong tình huống này cố tình sắp xếp để gây áp lực tâm lý.
Mình đang chờ xem Binance P2P có khuyến khích merchant đặt toàn bộ điều kiện giao dịch ngay từ phần mô tả trước khi đặt Order, thay vì để chúng xuất hiện rải rác trong quá trình giao dịch.
#binancep2pantoan @Binance Vietnam $BTC $ETH
191
·
--
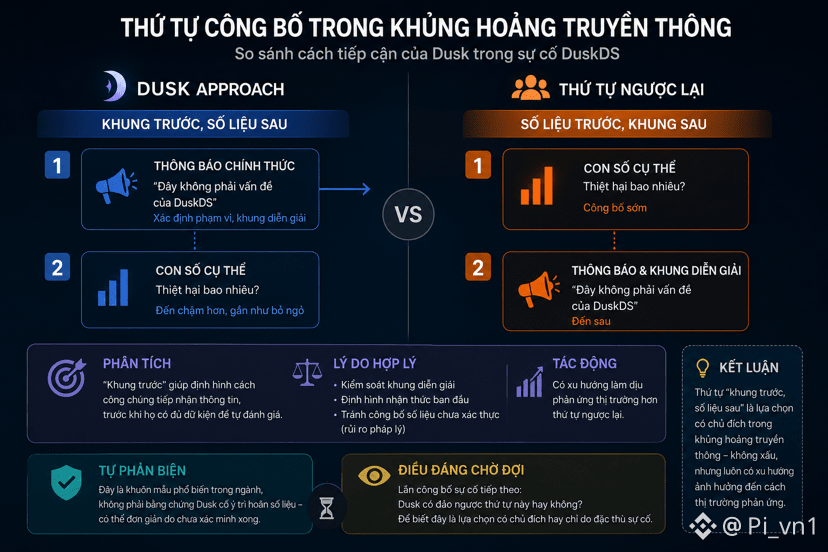
Eu tenho algo que percebi ao tentar fazer perguntas: chamar este incidente de “atividade anormal” já na frase de abertura de um comunicado está, de certa forma, moldando a percepção sobre o nível de gravidade antes que o leitor consiga entender os detalhes.
“Atividade anormal” é uma expressão relativamente neutra, que pode ser aplicada a qualquer coisa — desde um pequeno erro técnico até uma exploração em grande escala. Já o tracker independente usa “unauthorized actor draining” — uma formulação mais imagética e ativa, muito mais severa, embora descreva a mesma sequência de acontecimentos. A escolha de palavras na primeira frase geralmente pesa mais do que as frases seguintes.
Isso é um tipo de “ancoragem” linguística bem sutil — não é necessariamente falso, mas escolhe o menor nível de gravidade dentro do intervalo que ainda poderia ser usado. As duas formas de dizer podem estar corretas quanto ao evento, mas ancoram a emoção do leitor em dois pontos bem diferentes da escala de gravidade.
@Dusk_Foundation não é um caso isolado ao escolher linguagem suavizada — isso é quase um padrão geral quando organizações redigem comunicados de incidentes com implicações jurídicas. Mas a diferença entre as duas denominações é grande o bastante para criar duas histórias completamente distintas na mente do leitor, dependendo de qual fonte ele lê primeiro.
Autocontra-argumento: isto é uma observação sobre escolhas linguísticas em geral, não uma prova de que $DUSK tenha, de propósito, escolhido palavras para enganar — “atividade anormal” pode ser apenas um termo interno padrão, usado de forma consistente para todos os incidentes.
Estou aguardando ver se existe alguma terceira parte neutra que consolide a sequência de eventos com uma linguagem mais objetiva, para comparar com as duas versões atuais, em vez de ler apenas através de um único ponto de vista.
#dusk $BTC $ETH
Eu tenho algo que percebi ao tentar fazer perguntas: chamar este incidente de “atividade anormal” já na frase de abertura de um comunicado está, de certa forma, moldando a percepção sobre o nível de gravidade antes que o leitor consiga entender os detalhes.
“Atividade anormal” é uma expressão relativamente neutra, que pode ser aplicada a qualquer coisa — desde um pequeno erro técnico até uma exploração em grande escala. Já o tracker independente usa “unauthorized actor draining” — uma formulação mais imagética e ativa, muito mais severa, embora descreva a mesma sequência de acontecimentos. A escolha de palavras na primeira frase geralmente pesa mais do que as frases seguintes.
Isso é um tipo de “ancoragem” linguística bem sutil — não é necessariamente falso, mas escolhe o menor nível de gravidade dentro do intervalo que ainda poderia ser usado. As duas formas de dizer podem estar corretas quanto ao evento, mas ancoram a emoção do leitor em dois pontos bem diferentes da escala de gravidade.
@Dusk não é um caso isolado ao escolher linguagem suavizada — isso é quase um padrão geral quando organizações redigem comunicados de incidentes com implicações jurídicas. Mas a diferença entre as duas denominações é grande o bastante para criar duas histórias completamente distintas na mente do leitor, dependendo de qual fonte ele lê primeiro.
Autocontra-argumento: isto é uma observação sobre escolhas linguísticas em geral, não uma prova de que $DUSK tenha, de propósito, escolhido palavras para enganar — “atividade anormal” pode ser apenas um termo interno padrão, usado de forma consistente para todos os incidentes.
Estou aguardando ver se existe alguma terceira parte neutra que consolide a sequência de eventos com uma linguagem mais objetiva, para comparar com as duas versões atuais, em vez de ler apenas através de um único ponto de vista.
#dusk $BTC $ETH
“Atividade anormal” é uma expressão relativamente neutra, que pode ser aplicada a qualquer coisa — desde um pequeno erro técnico até uma exploração em grande escala. Já o tracker independente usa “unauthorized actor draining” — uma formulação mais imagética e ativa, muito mais severa, embora descreva a mesma sequência de acontecimentos. A escolha de palavras na primeira frase geralmente pesa mais do que as frases seguintes.
Isso é um tipo de “ancoragem” linguística bem sutil — não é necessariamente falso, mas escolhe o menor nível de gravidade dentro do intervalo que ainda poderia ser usado. As duas formas de dizer podem estar corretas quanto ao evento, mas ancoram a emoção do leitor em dois pontos bem diferentes da escala de gravidade.
@Dusk não é um caso isolado ao escolher linguagem suavizada — isso é quase um padrão geral quando organizações redigem comunicados de incidentes com implicações jurídicas. Mas a diferença entre as duas denominações é grande o bastante para criar duas histórias completamente distintas na mente do leitor, dependendo de qual fonte ele lê primeiro.
Autocontra-argumento: isto é uma observação sobre escolhas linguísticas em geral, não uma prova de que $DUSK tenha, de propósito, escolhido palavras para enganar — “atividade anormal” pode ser apenas um termo interno padrão, usado de forma consistente para todos os incidentes.
Estou aguardando ver se existe alguma terceira parte neutra que consolide a sequência de eventos com uma linguagem mais objetiva, para comparar com as duas versões atuais, em vez de ler apenas através de um único ponto de vista.
#dusk $BTC $ETH
151
·
--
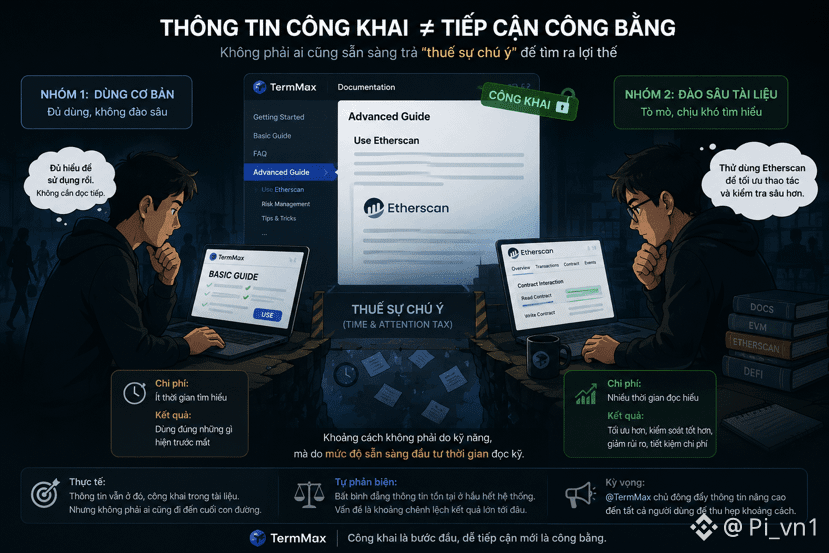
Eu tenho uma coisa que percebi ao tentar pensar sobre como ensinar/aprender níveis mais avançados via Etherscan no TermMax: isso não está escondido — está publicamente disponível na documentação. Mas o fato de estar público não significa que seja igualmente fácil de acessar.
A diferença real não está em a informação existir ou não, e sim em quem está disposto a gastar tempo lendo toda a documentação técnica para encontrá-la. A maioria dos usuários lê apenas as instruções básicas, suficientes para executar — ninguém tem o hábito de ler toda a documentação apenas para achar um caminho alternativo mais eficiente. Isso não é uma barreira de habilidade; é uma barreira de disposição para investir tempo na leitura detalhada.
Vendo por esse ângulo, a distância entre os dois grupos não é exatamente “saber a tecnologia” versus “não saber”, e sim “ter o hábito de cavar/escavar a documentação” versus “usar apenas o que está à mão”. É uma espécie de imposto sobre a atenção.
@termmax s será otimizado de forma mais acidental para mais pessoas, não necessariamente porque é mais habilidoso tecnicamente.
Isso me faz repensar a ideia de justiça na informação — informação pública não implica automaticamente acesso justo, se o custo de encontrar a informação não for igual entre grupos com quantidades diferentes de tempo e níveis diferentes de interesse.
Autocontradição: essa é uma desigualdade que existe na maior parte dos sistemas de informação pública, não só no TMX — a gravidade depende de quão grande é a diferença entre os resultados práticos, um ponto que eu ainda não tenho dados concretos.
Estou esperando para ver se @termmax tem alguma forma proativa de divulgar essas orientações avançadas para todos os usuários, em vez de deixar que fique na dependência de quem se dispõe a procurar por conta própria, para reduzir a distância entre “saber” e “não saber”, aproximando-a mais da distância de habilidades reais.
#termmax $BTC $AKE
Eu tenho uma coisa que percebi ao tentar pensar sobre como ensinar/aprender níveis mais avançados via Etherscan no TermMax: isso não está escondido — está publicamente disponível na documentação. Mas o fato de estar público não significa que seja igualmente fácil de acessar.
A diferença real não está em a informação existir ou não, e sim em quem está disposto a gastar tempo lendo toda a documentação técnica para encontrá-la. A maioria dos usuários lê apenas as instruções básicas, suficientes para executar — ninguém tem o hábito de ler toda a documentação apenas para achar um caminho alternativo mais eficiente. Isso não é uma barreira de habilidade; é uma barreira de disposição para investir tempo na leitura detalhada.
Vendo por esse ângulo, a distância entre os dois grupos não é exatamente “saber a tecnologia” versus “não saber”, e sim “ter o hábito de cavar/escavar a documentação” versus “usar apenas o que está à mão”. É uma espécie de imposto sobre a atenção.
@TermMax s será otimizado de forma mais acidental para mais pessoas, não necessariamente porque é mais habilidoso tecnicamente.
Isso me faz repensar a ideia de justiça na informação — informação pública não implica automaticamente acesso justo, se o custo de encontrar a informação não for igual entre grupos com quantidades diferentes de tempo e níveis diferentes de interesse.
Autocontradição: essa é uma desigualdade que existe na maior parte dos sistemas de informação pública, não só no TMX — a gravidade depende de quão grande é a diferença entre os resultados práticos, um ponto que eu ainda não tenho dados concretos.
Estou esperando para ver se @TermMax tem alguma forma proativa de divulgar essas orientações avançadas para todos os usuários, em vez de deixar que fique na dependência de quem se dispõe a procurar por conta própria, para reduzir a distância entre “saber” e “não saber”, aproximando-a mais da distância de habilidades reais.
#termmax $BTC $AKE
A diferença real não está em a informação existir ou não, e sim em quem está disposto a gastar tempo lendo toda a documentação técnica para encontrá-la. A maioria dos usuários lê apenas as instruções básicas, suficientes para executar — ninguém tem o hábito de ler toda a documentação apenas para achar um caminho alternativo mais eficiente. Isso não é uma barreira de habilidade; é uma barreira de disposição para investir tempo na leitura detalhada.
Vendo por esse ângulo, a distância entre os dois grupos não é exatamente “saber a tecnologia” versus “não saber”, e sim “ter o hábito de cavar/escavar a documentação” versus “usar apenas o que está à mão”. É uma espécie de imposto sobre a atenção.
@TermMax s será otimizado de forma mais acidental para mais pessoas, não necessariamente porque é mais habilidoso tecnicamente.
Isso me faz repensar a ideia de justiça na informação — informação pública não implica automaticamente acesso justo, se o custo de encontrar a informação não for igual entre grupos com quantidades diferentes de tempo e níveis diferentes de interesse.
Autocontradição: essa é uma desigualdade que existe na maior parte dos sistemas de informação pública, não só no TMX — a gravidade depende de quão grande é a diferença entre os resultados práticos, um ponto que eu ainda não tenho dados concretos.
Estou esperando para ver se @TermMax tem alguma forma proativa de divulgar essas orientações avançadas para todos os usuários, em vez de deixar que fique na dependência de quem se dispõe a procurar por conta própria, para reduzir a distância entre “saber” e “não saber”, aproximando-a mais da distância de habilidades reais.
#termmax $BTC $AKE
2
1
172
·
--
Ver tradução
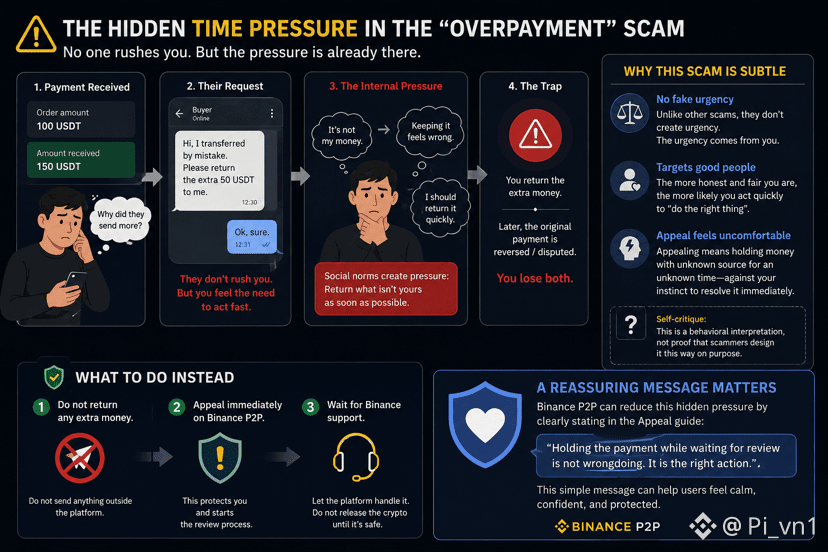
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance_Vietnam $BTC
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
91
·
--
Ver tradução
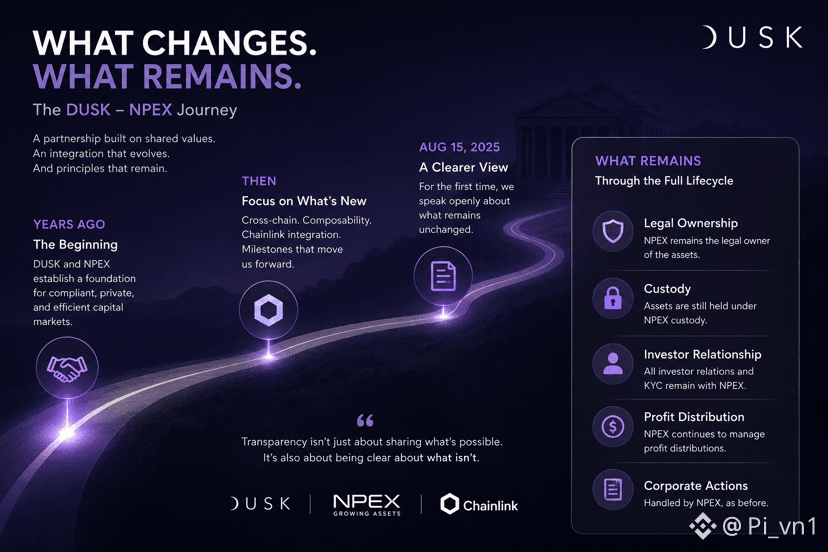
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk_Foundation : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
1
1
71
·
--
Ver tradução
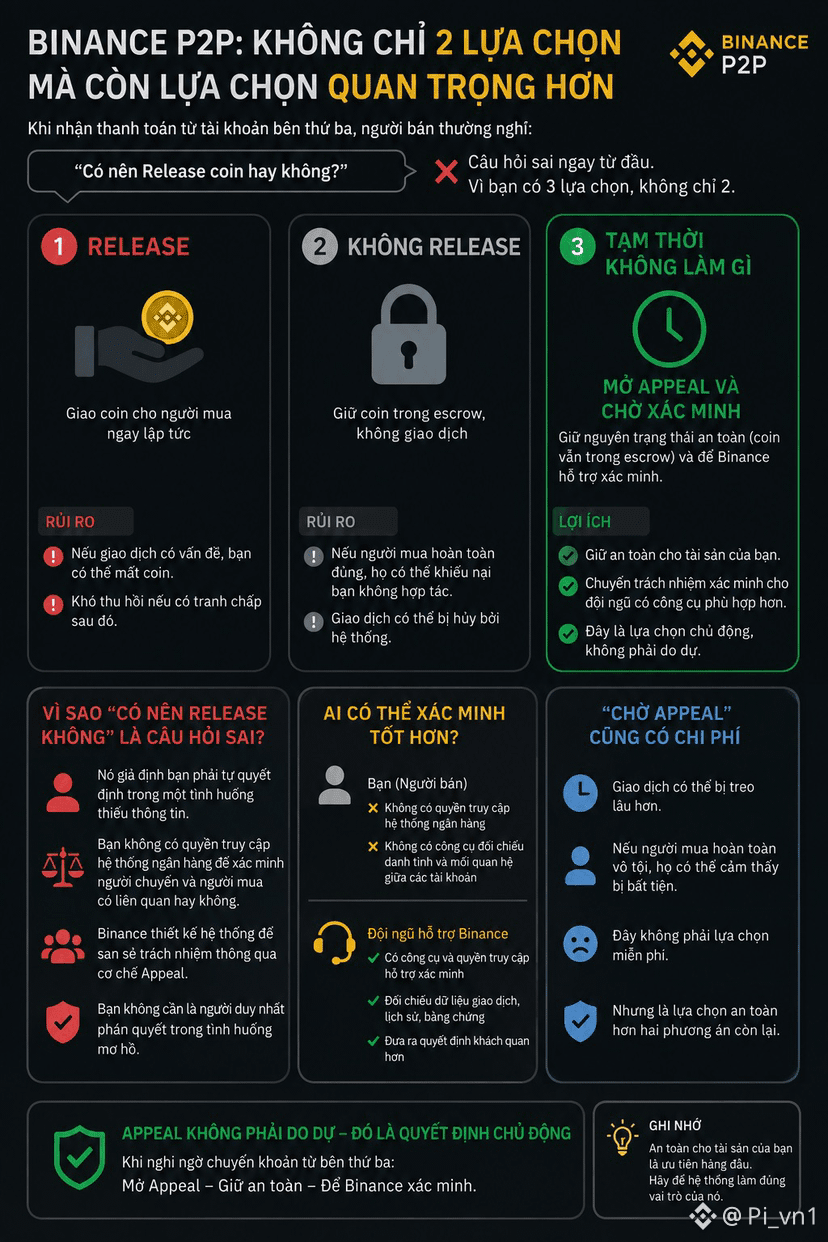
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance_Vietnam #btc
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
67
·
--
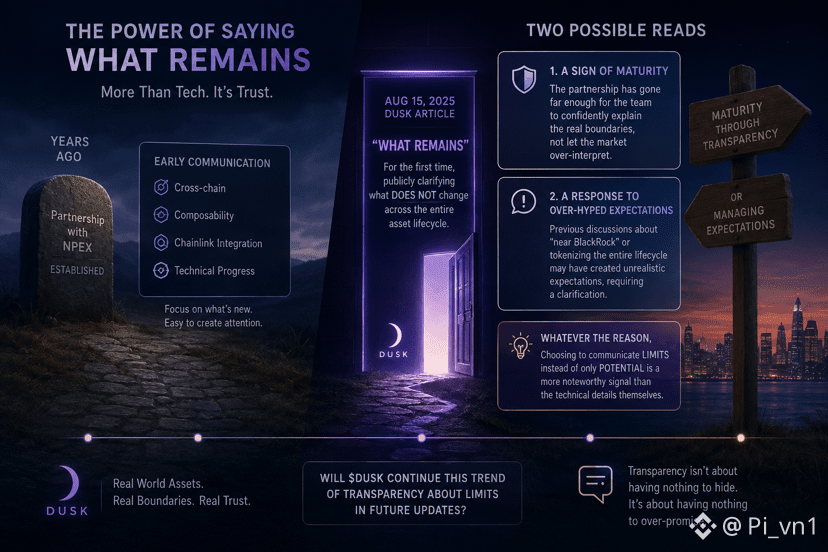
Vejo algo digno de nota ao pensar sobre o intervalo de tempo na história do @Dusk_Foundation : a relação com a NPEX já existe há muitos anos, mas o artigo de 15/8 recentemente só foi publicado pela primeira vez de forma clara, explicando a seção “what remains” — o que ainda não mudou em todo o ciclo de vida do ativo.
Isso sugere uma maturidade na forma de comunicação, mais do que uma mudança no produto. No início, a maior parte dos comunicados de parceria costuma enfatizar o que é novo — cross-chain, composability, integração com Chainlink — porque é mais fácil chamar atenção e medir com base no progresso técnico. Mas listar com franqueza o que ainda não mudou, em vez de apenas falar do que mudou, é um tipo de transparência menos comum numa fase em que o projeto ainda precisa atrair atenção do mercado.
Há duas leituras possíveis. Uma é um sinal de maturidade — quando a relação com a NPEX já avançou o suficiente para a equipe ter confiança para explicar claramente os limites reais, em vez de deixar o mercado inferir de forma excessivamente otimista. A outra é uma reação às expectativas infladas — quando discussões anteriores sobre “perto da BlackRock” ou tokenização de todo o ciclo de vida da propriedade criaram expectativas muito além da realidade; então, é necessário um artigo para esclarecer novamente as fronteiras.
Independentemente do motivo, falar publicamente sobre limites em vez de apenas sobre potencial é um sinal ainda mais digno de nota do que o próprio conteúdo técnico.
Autocrítica: talvez seja apenas um artigo isolado dentro de uma série de conteúdos educativos comuns, sem necessariamente refletir uma mudança proposital na estratégia de comunicação.
Estou aguardando para ver se $DUSK continuará a tendência de transparência sobre esses limites nas próximas atualizações, ou se isso foi apenas uma exceção.
#dusk $BTC $ETH
Vejo algo digno de nota ao pensar sobre o intervalo de tempo na história do @Dusk : a relação com a NPEX já existe há muitos anos, mas o artigo de 15/8 recentemente só foi publicado pela primeira vez de forma clara, explicando a seção “what remains” — o que ainda não mudou em todo o ciclo de vida do ativo.
Isso sugere uma maturidade na forma de comunicação, mais do que uma mudança no produto. No início, a maior parte dos comunicados de parceria costuma enfatizar o que é novo — cross-chain, composability, integração com Chainlink — porque é mais fácil chamar atenção e medir com base no progresso técnico. Mas listar com franqueza o que ainda não mudou, em vez de apenas falar do que mudou, é um tipo de transparência menos comum numa fase em que o projeto ainda precisa atrair atenção do mercado.
Há duas leituras possíveis. Uma é um sinal de maturidade — quando a relação com a NPEX já avançou o suficiente para a equipe ter confiança para explicar claramente os limites reais, em vez de deixar o mercado inferir de forma excessivamente otimista. A outra é uma reação às expectativas infladas — quando discussões anteriores sobre “perto da BlackRock” ou tokenização de todo o ciclo de vida da propriedade criaram expectativas muito além da realidade; então, é necessário um artigo para esclarecer novamente as fronteiras.
Independentemente do motivo, falar publicamente sobre limites em vez de apenas sobre potencial é um sinal ainda mais digno de nota do que o próprio conteúdo técnico.
Autocrítica: talvez seja apenas um artigo isolado dentro de uma série de conteúdos educativos comuns, sem necessariamente refletir uma mudança proposital na estratégia de comunicação.
Estou aguardando para ver se $DUSK continuará a tendência de transparência sobre esses limites nas próximas atualizações, ou se isso foi apenas uma exceção.
#dusk $BTC $ETH
Isso sugere uma maturidade na forma de comunicação, mais do que uma mudança no produto. No início, a maior parte dos comunicados de parceria costuma enfatizar o que é novo — cross-chain, composability, integração com Chainlink — porque é mais fácil chamar atenção e medir com base no progresso técnico. Mas listar com franqueza o que ainda não mudou, em vez de apenas falar do que mudou, é um tipo de transparência menos comum numa fase em que o projeto ainda precisa atrair atenção do mercado.
Há duas leituras possíveis. Uma é um sinal de maturidade — quando a relação com a NPEX já avançou o suficiente para a equipe ter confiança para explicar claramente os limites reais, em vez de deixar o mercado inferir de forma excessivamente otimista. A outra é uma reação às expectativas infladas — quando discussões anteriores sobre “perto da BlackRock” ou tokenização de todo o ciclo de vida da propriedade criaram expectativas muito além da realidade; então, é necessário um artigo para esclarecer novamente as fronteiras.
Independentemente do motivo, falar publicamente sobre limites em vez de apenas sobre potencial é um sinal ainda mais digno de nota do que o próprio conteúdo técnico.
Autocrítica: talvez seja apenas um artigo isolado dentro de uma série de conteúdos educativos comuns, sem necessariamente refletir uma mudança proposital na estratégia de comunicação.
Estou aguardando para ver se $DUSK continuará a tendência de transparência sobre esses limites nas próximas atualizações, ou se isso foi apenas uma exceção.
#dusk $BTC $ETH
168
·
--
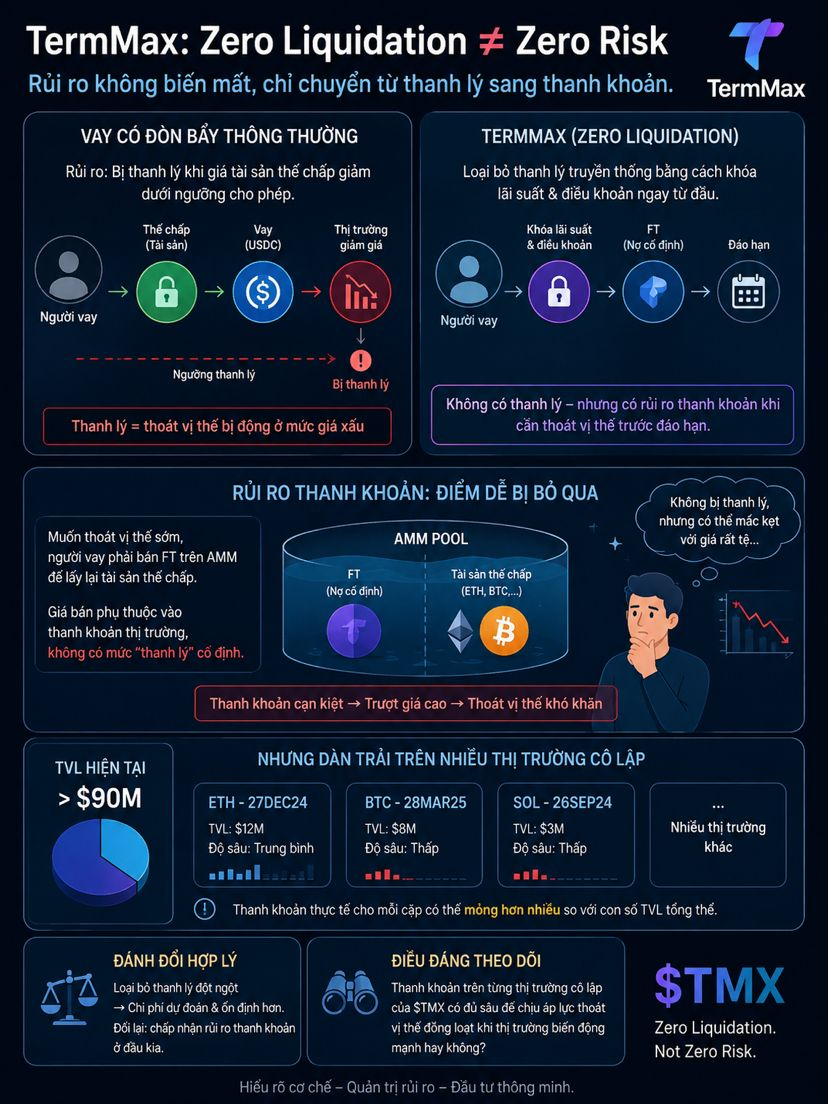
Vejo um ponto digno de nota sobre o risco de liquidez no modelo do @termmax : a história de “zero liquidation” parece atraente, mas não significa “zero risco” — na essência, apenas transfere o risco de liquidação para outra forma menos mencionada.
Para empréstimos com alavancagem convencional, o risco está em ser liquidado quando o preço do ativo dado em garantia cai. O TermMax elimina a liquidação tradicional ao travar a taxa de juros e os termos desde o início — mas, em contrapartida, o risco passa para a possibilidade de liquidez no vencimento. Para encerrar uma posição antes do prazo, o mutuário depende de haver liquidez suficiente na AMM para vender o FT a um preço razoável, e não em um preço de liquidação previamente definido.
Esse é um detalhe fácil de ignorar quando se ouve apenas slogans de marketing: “não ser liquidado” soa muito mais seguro. Porém, se o mercado tiver uma volatilidade forte e a liquidez da AMM se esgotar, os usuários ainda podem ficar presos em uma posição sem conseguir sair com um preço adequado — o risco é essencialmente o mesmo, apenas muda o mecanismo de acionamento.
Com um TVL acima de 90 milhões de USD, mas distribuído em vários mercados isolados por diferentes ativos e prazos, a liquidez efetiva para um par específico pode ser muito mais tênue do que o número total de TVL sugere.
Autocontrargumento: este é um compromisso razoável de design — ao eliminar uma liquidação abrupta, torna-se mais possível prever com mais certeza os custos, embora se aceite o risco de liquidez do outro lado.
Estou aguardando para ver se a liquidez em cada mercado isolado do TMX é profunda o bastante para suportar a pressão de saída simultânea de posições quando o mercado oscila fortemente.
#termmax $BTC $ETH
Vejo um ponto digno de nota sobre o risco de liquidez no modelo do @TermMax : a história de “zero liquidation” parece atraente, mas não significa “zero risco” — na essência, apenas transfere o risco de liquidação para outra forma menos mencionada.
Para empréstimos com alavancagem convencional, o risco está em ser liquidado quando o preço do ativo dado em garantia cai. O TermMax elimina a liquidação tradicional ao travar a taxa de juros e os termos desde o início — mas, em contrapartida, o risco passa para a possibilidade de liquidez no vencimento. Para encerrar uma posição antes do prazo, o mutuário depende de haver liquidez suficiente na AMM para vender o FT a um preço razoável, e não em um preço de liquidação previamente definido.
Esse é um detalhe fácil de ignorar quando se ouve apenas slogans de marketing: “não ser liquidado” soa muito mais seguro. Porém, se o mercado tiver uma volatilidade forte e a liquidez da AMM se esgotar, os usuários ainda podem ficar presos em uma posição sem conseguir sair com um preço adequado — o risco é essencialmente o mesmo, apenas muda o mecanismo de acionamento.
Com um TVL acima de 90 milhões de USD, mas distribuído em vários mercados isolados por diferentes ativos e prazos, a liquidez efetiva para um par específico pode ser muito mais tênue do que o número total de TVL sugere.
Autocontrargumento: este é um compromisso razoável de design — ao eliminar uma liquidação abrupta, torna-se mais possível prever com mais certeza os custos, embora se aceite o risco de liquidez do outro lado.
Estou aguardando para ver se a liquidez em cada mercado isolado do TMX é profunda o bastante para suportar a pressão de saída simultânea de posições quando o mercado oscila fortemente.
#termmax $BTC $ETH
Para empréstimos com alavancagem convencional, o risco está em ser liquidado quando o preço do ativo dado em garantia cai. O TermMax elimina a liquidação tradicional ao travar a taxa de juros e os termos desde o início — mas, em contrapartida, o risco passa para a possibilidade de liquidez no vencimento. Para encerrar uma posição antes do prazo, o mutuário depende de haver liquidez suficiente na AMM para vender o FT a um preço razoável, e não em um preço de liquidação previamente definido.
Esse é um detalhe fácil de ignorar quando se ouve apenas slogans de marketing: “não ser liquidado” soa muito mais seguro. Porém, se o mercado tiver uma volatilidade forte e a liquidez da AMM se esgotar, os usuários ainda podem ficar presos em uma posição sem conseguir sair com um preço adequado — o risco é essencialmente o mesmo, apenas muda o mecanismo de acionamento.
Com um TVL acima de 90 milhões de USD, mas distribuído em vários mercados isolados por diferentes ativos e prazos, a liquidez efetiva para um par específico pode ser muito mais tênue do que o número total de TVL sugere.
Autocontrargumento: este é um compromisso razoável de design — ao eliminar uma liquidação abrupta, torna-se mais possível prever com mais certeza os custos, embora se aceite o risco de liquidez do outro lado.
Estou aguardando para ver se a liquidez em cada mercado isolado do TMX é profunda o bastante para suportar a pressão de saída simultânea de posições quando o mercado oscila fortemente.
#termmax $BTC $ETH
146
·
--
Ver tradução
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách giữa Hyperstaking và staking trực tiếp trên @Dusk_Foundation : đây có thể là hình ảnh thu nhỏ của vấn đề lớn hơn mà mọi hạ tầng blockchain hướng tới tổ chức đều gặp — làm sao vừa phi tập trung, vừa dễ dùng, mà không hy sinh quá nhiều ở cả hai phía.
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách giữa Hyperstaking và staking trực tiếp trên @Dusk : đây có thể là hình ảnh thu nhỏ của vấn đề lớn hơn mà mọi hạ tầng blockchain hướng tới tổ chức đều gặp — làm sao vừa phi tập trung, vừa dễ dùng, mà không hy sinh quá nhiều ở cả hai phía.
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
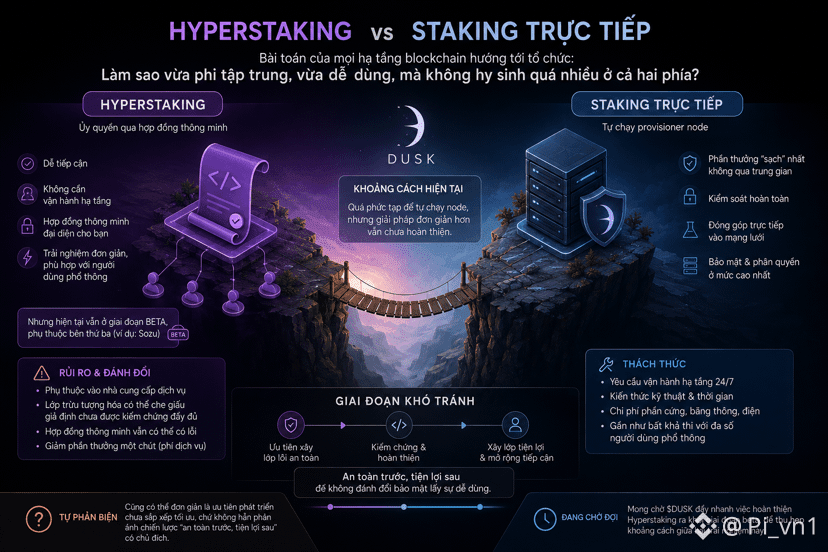
2
249
·
--
Ver tradução
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance_Vietnam $ETH $AKE
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
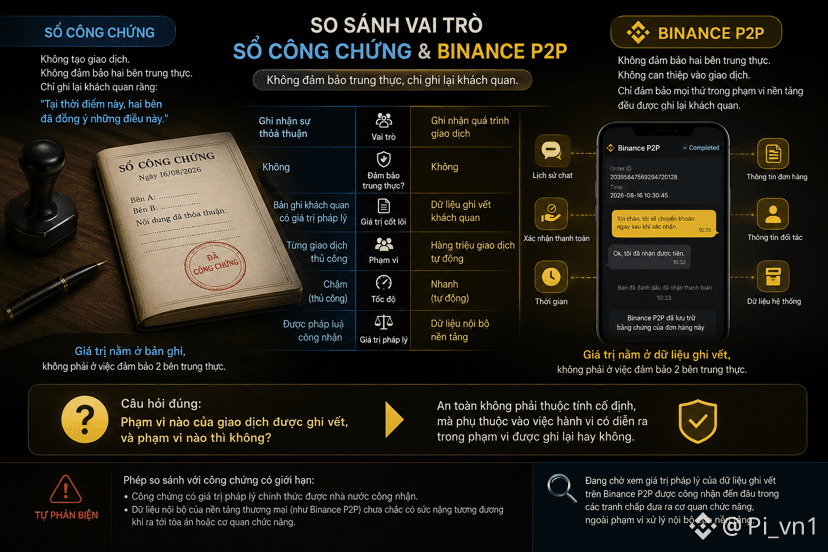
79
·
--
Tenho algo que percebi ao comparar como o mercado reage ao número de 0% de bug bounty da Dusk, com a forma como um fundo realmente consideraria esse número.
Para a maior parte dos seguidores do varejo (retail), uma métrica de segurança de 0 é lida como um alerta imediato — o projeto não é seguro, então é melhor se afastar. Mas um fundo institucional que realmente investe em RWA normalmente não para em um único número. Ele olha para o dossiê inteiro — quem está por trás do audit já realizado, a estrutura da equipe técnica, o histórico operacional sem incidentes e se o roadmap tem um plano para preencher essa lacuna.
Essa é a diferença entre ler um número como uma conclusão final e lê-lo como um ponto de dados dentro de um quadro maior. Com $DUSK , o bug bounty em 0 é um fato, mas o significado depende do que se coloca ao lado — ao lado de um roadmap de segurança bem definido é totalmente diferente do que ao lado do silêncio.
O problema não está em saber se aquele número é ruim ou não, e sim em como o mercado de varejo e a organização estão lendo o mesmo dado de duas maneiras completamente diferentes — essa distância de entendimento pode gerar uma reação de preço que não reflete o risco real.
Autocrítica: eu não tenho informações internas sobre se @Dusk_Foundation tem um roadmap de segurança específico ou não, então isso ainda é especulação sobre como diferentes tipos de investidores interpretam o mesmo número.
Estou aguardando ver se a Dusk publica um roadmap de segurança suficientemente claro para que tanto a instituição quanto o varejo leiam a mesma história, em vez de cada lado ficar interpretando à sua maneira.
#dusk $AKE
Tenho algo que percebi ao comparar como o mercado reage ao número de 0% de bug bounty da Dusk, com a forma como um fundo realmente consideraria esse número.
Para a maior parte dos seguidores do varejo (retail), uma métrica de segurança de 0 é lida como um alerta imediato — o projeto não é seguro, então é melhor se afastar. Mas um fundo institucional que realmente investe em RWA normalmente não para em um único número. Ele olha para o dossiê inteiro — quem está por trás do audit já realizado, a estrutura da equipe técnica, o histórico operacional sem incidentes e se o roadmap tem um plano para preencher essa lacuna.
Essa é a diferença entre ler um número como uma conclusão final e lê-lo como um ponto de dados dentro de um quadro maior. Com $DUSK , o bug bounty em 0 é um fato, mas o significado depende do que se coloca ao lado — ao lado de um roadmap de segurança bem definido é totalmente diferente do que ao lado do silêncio.
O problema não está em saber se aquele número é ruim ou não, e sim em como o mercado de varejo e a organização estão lendo o mesmo dado de duas maneiras completamente diferentes — essa distância de entendimento pode gerar uma reação de preço que não reflete o risco real.
Autocrítica: eu não tenho informações internas sobre se @Dusk tem um roadmap de segurança específico ou não, então isso ainda é especulação sobre como diferentes tipos de investidores interpretam o mesmo número.
Estou aguardando ver se a Dusk publica um roadmap de segurança suficientemente claro para que tanto a instituição quanto o varejo leiam a mesma história, em vez de cada lado ficar interpretando à sua maneira.
#dusk $AKE
Para a maior parte dos seguidores do varejo (retail), uma métrica de segurança de 0 é lida como um alerta imediato — o projeto não é seguro, então é melhor se afastar. Mas um fundo institucional que realmente investe em RWA normalmente não para em um único número. Ele olha para o dossiê inteiro — quem está por trás do audit já realizado, a estrutura da equipe técnica, o histórico operacional sem incidentes e se o roadmap tem um plano para preencher essa lacuna.
Essa é a diferença entre ler um número como uma conclusão final e lê-lo como um ponto de dados dentro de um quadro maior. Com $DUSK , o bug bounty em 0 é um fato, mas o significado depende do que se coloca ao lado — ao lado de um roadmap de segurança bem definido é totalmente diferente do que ao lado do silêncio.
O problema não está em saber se aquele número é ruim ou não, e sim em como o mercado de varejo e a organização estão lendo o mesmo dado de duas maneiras completamente diferentes — essa distância de entendimento pode gerar uma reação de preço que não reflete o risco real.
Autocrítica: eu não tenho informações internas sobre se @Dusk tem um roadmap de segurança específico ou não, então isso ainda é especulação sobre como diferentes tipos de investidores interpretam o mesmo número.
Estou aguardando ver se a Dusk publica um roadmap de segurança suficientemente claro para que tanto a instituição quanto o varejo leiam a mesma história, em vez de cada lado ficar interpretando à sua maneira.
#dusk $AKE
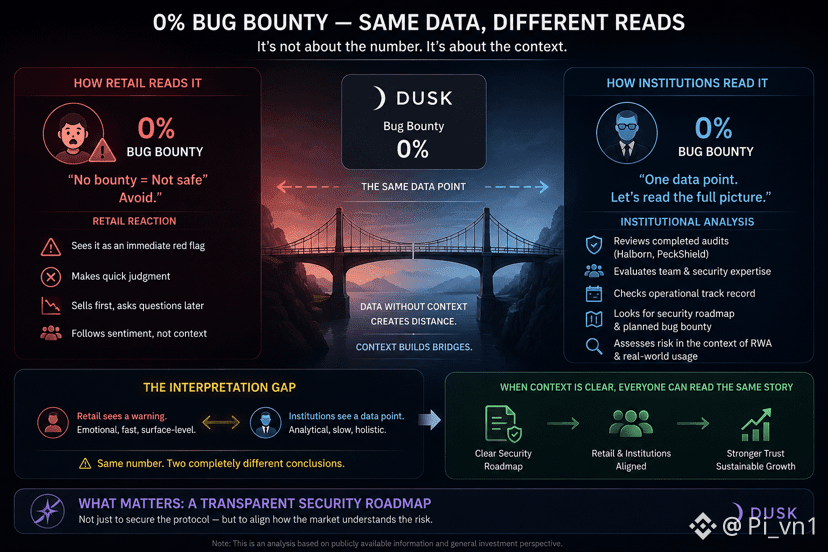
3
3
82
·
--
Vejo um ponto interessante ao pensar em Appeal no Binance P2P sob a perspectiva de dados: toda vez que uma disputa é resolvida, não é apenas que um caso se encerra — o sistema também é treinado silenciosamente para reconhecer padrões de golpes com mais eficiência para as próximas transações.
Quando um caso de fraude é confirmado via Appeal, não é só o infrator que é responsabilizado — o modo como ele age, a linguagem que utiliza e o momento em que atua também se tornam dados para identificar padrões semelhantes no futuro. É por isso que alguns roteiros de golpes comuns vão ficando cada vez mais fáceis de detectar com o tempo — não porque o criminoso “piora”, mas porque o sistema “aprende” como os casos anteriores aconteceram.
Isso transforma cada disputa individual em uma contribuição para a segurança geral de toda a rede, mesmo que as pessoas envolvidas talvez não percebam. Uma pessoa que é enganada e consegue contestar com sucesso não só recupera a justiça para si, mas também — sem querer — ajuda o sistema a reconhecer melhor situações semelhantes que poderão acontecer com outras pessoas depois.
Autoquestionamento: este é um benefício em nível de sistema, não um compromisso específico — não há nada que garanta que os dados de um Appeal em particular sejam usados para melhorar a detecção de fraudes, além da inferência razoável de que é assim que grandes plataformas normalmente operam.
Estou aguardando para ver se o Binance P2P divulga de forma mais clara como os dados de disputas antigas são usados para aprimorar a detecção de golpes, para que os usuários possam ver o valor de reportar com honestidade sempre que surgirem problemas.
#binancep2pantoan @Binance_Vietnam $AKE
Vejo um ponto interessante ao pensar em Appeal no Binance P2P sob a perspectiva de dados: toda vez que uma disputa é resolvida, não é apenas que um caso se encerra — o sistema também é treinado silenciosamente para reconhecer padrões de golpes com mais eficiência para as próximas transações.
Quando um caso de fraude é confirmado via Appeal, não é só o infrator que é responsabilizado — o modo como ele age, a linguagem que utiliza e o momento em que atua também se tornam dados para identificar padrões semelhantes no futuro. É por isso que alguns roteiros de golpes comuns vão ficando cada vez mais fáceis de detectar com o tempo — não porque o criminoso “piora”, mas porque o sistema “aprende” como os casos anteriores aconteceram.
Isso transforma cada disputa individual em uma contribuição para a segurança geral de toda a rede, mesmo que as pessoas envolvidas talvez não percebam. Uma pessoa que é enganada e consegue contestar com sucesso não só recupera a justiça para si, mas também — sem querer — ajuda o sistema a reconhecer melhor situações semelhantes que poderão acontecer com outras pessoas depois.
Autoquestionamento: este é um benefício em nível de sistema, não um compromisso específico — não há nada que garanta que os dados de um Appeal em particular sejam usados para melhorar a detecção de fraudes, além da inferência razoável de que é assim que grandes plataformas normalmente operam.
Estou aguardando para ver se o Binance P2P divulga de forma mais clara como os dados de disputas antigas são usados para aprimorar a detecção de golpes, para que os usuários possam ver o valor de reportar com honestidade sempre que surgirem problemas.
#binancep2pantoan @Binance Vietnam $AKE
Quando um caso de fraude é confirmado via Appeal, não é só o infrator que é responsabilizado — o modo como ele age, a linguagem que utiliza e o momento em que atua também se tornam dados para identificar padrões semelhantes no futuro. É por isso que alguns roteiros de golpes comuns vão ficando cada vez mais fáceis de detectar com o tempo — não porque o criminoso “piora”, mas porque o sistema “aprende” como os casos anteriores aconteceram.
Isso transforma cada disputa individual em uma contribuição para a segurança geral de toda a rede, mesmo que as pessoas envolvidas talvez não percebam. Uma pessoa que é enganada e consegue contestar com sucesso não só recupera a justiça para si, mas também — sem querer — ajuda o sistema a reconhecer melhor situações semelhantes que poderão acontecer com outras pessoas depois.
Autoquestionamento: este é um benefício em nível de sistema, não um compromisso específico — não há nada que garanta que os dados de um Appeal em particular sejam usados para melhorar a detecção de fraudes, além da inferência razoável de que é assim que grandes plataformas normalmente operam.
Estou aguardando para ver se o Binance P2P divulga de forma mais clara como os dados de disputas antigas são usados para aprimorar a detecção de golpes, para que os usuários possam ver o valor de reportar com honestidade sempre que surgirem problemas.
#binancep2pantoan @Binance Vietnam $AKE
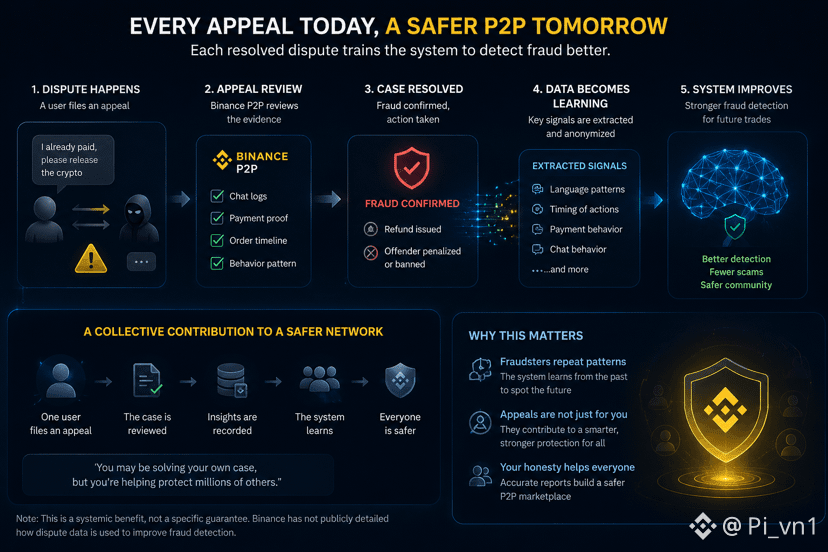
138
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AIStocksWhatNext
606,285 visualizações
4,577 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tópico: Que outras oportunidades de investimento ainda existem enquanto as ações de IA continuam subindo?
👉Como participar:
Publique uma postagem curta ou um artigo com a hashtag #AIStocksWhatNext
Compartilhe se você está otimista ou pessimista e publique suas participações em ações de IA ou suas operações — usar o widget de negociação pode melhorar sua elegibilidade.
Você também pode fortalecer sua postagem compartilhando dados ou gráficos e evitando imagens geradas por IA.
✍️Crie conteúdo com base nos ângulos abaixo:
- A Nvidia diz que as vendas de chips vão dobrar no próximo ano, e as principais empresas de IA continuam registrando receita recorde; o gasto com computação por trás disso é igualmente impressionante. A demanda por IA realmente decolou? E por quanto tempo isso pode durar? As ações de IA estão em alta em todo o mercado. Isso é uma ruptura real ou apenas um repique de curto prazo?
- Líderes da indústria estão pedindo para desacelerar o desenvolvimento de IA, enquanto Trump planeja construir uma “Força de IA”, afirmando que a IA poderia representar 25% do PIB dos EUA no futuro. De que lado você está? O apoio em nível estadual será uma vitória de longo prazo para as ações de IA?
- Você está comprando ações de IA? Compartilhe com nosso widget de compartilhamento de negociações suas operações/posições relacionadas a IA.
⏰Período da campanha:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do seu secretário de feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo destacado no Binance Square Official
Precisa de ideias para sua postagem? Visite a página do tópico #AIStocksWhatNext ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·464 gostos
·1.2M visualizações
21SharesLaunchesEuropesFirstZcashETP
5,664 visualizações
266 a discutir
CardanoJoinsX402PaymentStandard
4,213 visualizações
210 a discutir