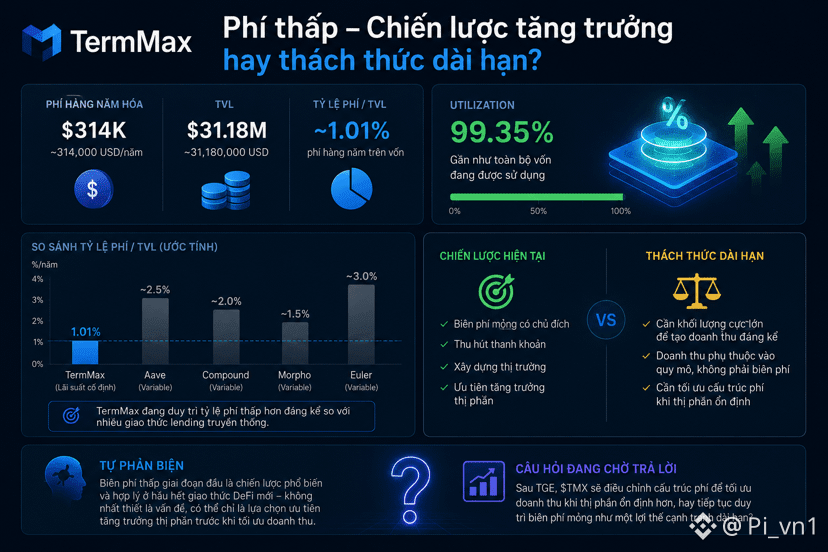
Notei um aspecto digno de atenção na taxa de crescimento anual das taxas de @TermMax : 314 mil USD por ano, em comparação com um TVL de mais de 31 milhões de USD — o que corresponde a uma relação de taxas sobre o capital relativamente baixa, algo que vale a pena colocar lado a lado com a história “cada centavo está trabalhando”, que antes me pareceu particularmente atraente.
Se quase todo o capital já foi alocado e está gerando lucro, como sugere o dado de utilization, então a lógica comum esperaria que o fluxo de taxas acompanhasse esse alto nível de uso do capital. Mas, ao calcular a taxa anual em relação ao TVL, o número fica em torno de apenas 1%, significativamente abaixo de muitos protocolos tradicionais de lending — nos quais a taxa costuma refletir diretamente a margem de juros entre tomadores e credores.
Isso pode ser um sinal de uma estrutura de taxas propositadamente “fina” — priorizando atrair liquidez e construir o mercado no estágio inicial, em vez de maximizar a receita desde já. Em um modelo de juros fixos, em que o valor competitivo está na taxa oferecida mais atraente do que a de concorrentes, uma margem de taxas mais estreita pode ser uma ferramenta estratégica para atrair tanto tomadores quanto credores durante a fase de disputa por participação de mercado.
Mas isso também levanta questões sobre a sustentabilidade no longo prazo: uma margem de taxas fina no início exige um volume extremamente grande para gerar receita relevante — ao contrário de um modelo de margem alta, porém com um volume menor.
Autorretratação: uma margem baixa no início é uma estratégia comum e razoável na maioria dos novos protocolos DeFi — não necessariamente é um problema; pode simplesmente ser a escolha de priorizar crescimento de participação de mercado antes de otimizar a receita.
Estou aguardando para ver se a TMX vai ajustar a estrutura de taxas quando a participação de mercado estiver mais estável após o TGE, ou se continuará mantendo uma margem fina como uma vantagem competitiva de longo prazo.
#termmax $BTC $ETH
Se quase todo o capital já foi alocado e está gerando lucro, como sugere o dado de utilization, então a lógica comum esperaria que o fluxo de taxas acompanhasse esse alto nível de uso do capital. Mas, ao calcular a taxa anual em relação ao TVL, o número fica em torno de apenas 1%, significativamente abaixo de muitos protocolos tradicionais de lending — nos quais a taxa costuma refletir diretamente a margem de juros entre tomadores e credores.
Isso pode ser um sinal de uma estrutura de taxas propositadamente “fina” — priorizando atrair liquidez e construir o mercado no estágio inicial, em vez de maximizar a receita desde já. Em um modelo de juros fixos, em que o valor competitivo está na taxa oferecida mais atraente do que a de concorrentes, uma margem de taxas mais estreita pode ser uma ferramenta estratégica para atrair tanto tomadores quanto credores durante a fase de disputa por participação de mercado.
Mas isso também levanta questões sobre a sustentabilidade no longo prazo: uma margem de taxas fina no início exige um volume extremamente grande para gerar receita relevante — ao contrário de um modelo de margem alta, porém com um volume menor.
Autorretratação: uma margem baixa no início é uma estratégia comum e razoável na maioria dos novos protocolos DeFi — não necessariamente é um problema; pode simplesmente ser a escolha de priorizar crescimento de participação de mercado antes de otimizar a receita.
Estou aguardando para ver se a TMX vai ajustar a estrutura de taxas quando a participação de mercado estiver mais estável após o TGE, ou se continuará mantendo uma margem fina como uma vantagem competitiva de longo prazo.
#termmax $BTC $ETH