

币圈掘金人
7.3k Publicações

币圈掘金人
Denunciar
Bloquear Utilizador
币圈掘金人,加密世界的财富勘探者。以冷静目光审视波动,以专业工具捕捉机遇。在区块链的矿脉中,执着的前行者,于代码浪潮间筛选真金。不追逐狂热,只深耕价值——在比特与字节的新大陆,做时间的朋友。行业先锋,永远在冷静与狂热之间,寻找下一个确定性。
Aberto ao trading
Trader Frequente
8 ano(s)
2.4K+ A seguir
13.1K+ Seguidores
6.6K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
·
--
Artigo
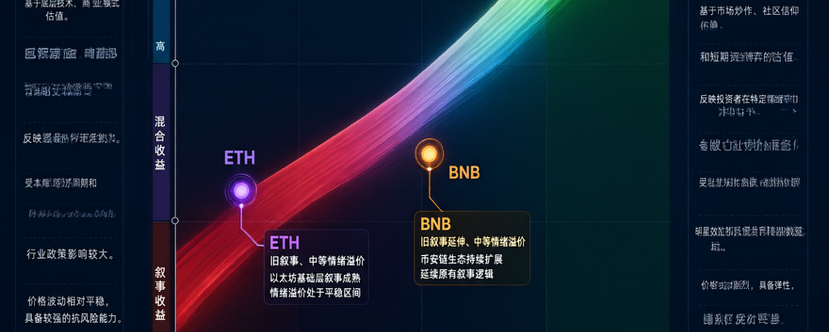
Depois que as histórias antigas perdem força: quanto resta do «prêmio de sentimento» de BNB, ETH e SOL?Em outubro de 2026, o mercado de criptomoedas vive um equilíbrio delicado: o Bitcoin se recupera moderadamente, rondando os 86 mil dólares, os fundos institucionais continuam voltando e o Índice de Medo e Ganância oscila na zona de «ganância», mas ainda está longe do auge da euforia. No entanto, a situação das três principais criptomoedas — BNB, ETH e SOL — é muito mais complexa do que o índice sugere: suas narrativas centrais já foram amplamente assimiladas pelo mercado; as atualizações tecnológicas do Ethereum continuam avançando, mas a pressão do lado da oferta começa a se tornar evidente; a SOL encontrou um novo ponto de apoio no segmento de liquidações institucionais; e a BNB busca novas oportunidades na interseção entre IA e RWA. Quando as histórias antigas deixam de ser raras, de onde virá a próxima alta: de uma reavaliação dos fundamentos ou de uma expansão das avaliações impulsionada pelo sentimento? Este artigo usará o modelo analítico de «retornos narrativos» e «retornos de sentimento», combinado com os dados on-chain mais recentes e a dinâmica do mercado, para responder a uma pergunta fundamental: quando o mercado de alta chegar ao auge, as principais criptomoedas que você tem em mãos estarão contando uma nova história ou consumindo o sentimento antigo?
Depois que as histórias antigas perdem força: quanto resta do «prêmio de sentimento» de BNB, ETH e SOL?
Em outubro de 2026, o mercado de criptomoedas vive um equilíbrio delicado: o Bitcoin se recupera moderadamente, rondando os 86 mil dólares, os fundos institucionais continuam voltando e o Índice de Medo e Ganância oscila na zona de «ganância», mas ainda está longe do auge da euforia. No entanto, a situação das três principais criptomoedas — BNB, ETH e SOL — é muito mais complexa do que o índice sugere: suas narrativas centrais já foram amplamente assimiladas pelo mercado; as atualizações tecnológicas do Ethereum continuam avançando, mas a pressão do lado da oferta começa a se tornar evidente; a SOL encontrou um novo ponto de apoio no segmento de liquidações institucionais; e a BNB busca novas oportunidades na interseção entre IA e RWA. Quando as histórias antigas deixam de ser raras, de onde virá a próxima alta: de uma reavaliação dos fundamentos ou de uma expansão das avaliações impulsionada pelo sentimento? Este artigo usará o modelo analítico de «retornos narrativos» e «retornos de sentimento», combinado com os dados on-chain mais recentes e a dinâmica do mercado, para responder a uma pergunta fundamental: quando o mercado de alta chegar ao auge, as principais criptomoedas que você tem em mãos estarão contando uma nova história ou consumindo o sentimento antigo?
170
7
444
·
--
Artigo
Ver tradução
从四年周期到多维策略:比特币正在经历一场结构性重塑一年前,比特币在10月触及约12.6万美元的历史新高;一年后,价格回落至8.5万美元附近,跌幅约32%。价格在跌,但市场结构却在发生根本性变化——上市公司持仓BTC的数量从少数几家扩展到超过105家,现货ETF月度净流入仍高达26.5亿美元,比特币与标普500的30天相关性降至FTX崩盘以来最低。本文结合最新市场数据和宏观事件日历,探讨一个核心问题:当BTC从散户资产变为机构化资产,投资者的策略框架是否也需要随之升级?答案指向一个方向——从依赖单一四年周期的预测式投资,转向基于风险偏好的多维度仓位管理。
一、价格下跌32%,但市场“底子”在变厚
过去一年,比特币从10月的历史高点回落约32%,目前在8.5万美元附近波动。如果只看价格,这确实是一段令人沮丧的旅程。但把镜头拉远,这一年最大的教训恰恰不是浮亏本身,而是市场底层逻辑的深刻变化。
机构正在以前所未有的速度入场。上市公司中,Strategy持有84.8万枚BTC,MetaPlanet持有4.4万枚,获Tether支持的Twenty One持有43514枚,MARA持有35577枚。资产管理公司Strive在10月初以1.69亿美元增持2000枚BTC,持仓升至29462枚,并将年内升至上市公司持仓榜第二作为目标。持有超过100枚BTC的上市公司已达105家,这个数字在一年前还只是两位数。
现货ETF层面同样提供了有力支撑。9月美国比特币现货ETF录得26.5亿美元净流入,虽低于8月的35.2亿美元,但确立为自2025年10月以来的第二高月度净流入额。以太坊现货ETF同期净流入8.32亿美元,同样表现亮眼。
链上数据也在讲述同一个故事。持有10枚到10000枚比特币的钱包在过去10天内增持了41025枚BTC,总持有量回升至8月中旬以来的最高水平。鲸鱼在30天内累计增持约7.5万枚BTC,而散户则在此前离场。
二、四年周期“失效”了吗?
比特币的四年周期曾经是加密市场参与者的定心丸。减半、牛市、见顶、崩盘,再减半——这个循环重复了三轮,让无数投资者形成了路径依赖。
但这一轮,规律正在被打破。Bitwise称2026年可能打破原有周期规律,Grayscale直言加密市场已迈入全新的机构时代,21Shares更是明确使用了“比特币的四年周期已破裂”的措辞。Strategy创始人Michael Saylor早在2026年4月就公开表示,四年周期已经结束,价格将由资本流动驱动,而非减半带来的供给冲击。
数据支持这一判断。比特币与标普500的30天相关性已降至FTX崩盘以来的最低水平,正从风险资产向价值储存工具演变。CryptoQuant创始人Ki Young Ju指出,由于机构ETF和托管资金流入抑制了波动性,本轮周期从低点算起预计涨幅在3到5倍,而非过去动辄10倍的水平。换句话说,牛市不会消失,但它的形态正在改变——波动更小、节奏更慢、由资金流而非减半事件驱动。
这并非意味着周期消失了,而是周期的“驱动引擎”换了。过去由散户情绪和减半叙事驱动,如今由机构配置节奏、监管进展和宏观流动性共同决定。
三、仓位管理的“第三条路”
既然决定关注这个市场,就不要空仓——先建了仓位才有动力去研究。既然决定长期关注,也不要满仓——避免短期波动影响到长期计划和心态。这句话在过去一年被反复验证。
VanEck建议采用纪律性的1%至3%比特币配置比例,通过美元成本平均法建立仓位,在杠杆驱动的市场错位期间增持,在投机过度时减持。这一策略的核心逻辑是:不再试图预测熊市底部和牛市顶部,而是让仓位能够适应不同周期和阶段的市场波动。
回到开头那组问题:5.8万美元真的是这轮熊市的最底部吗?新一轮牛市真的已经开始了吗?站在当下,这些问题很难有百分之百的确定性答案。但真正重要的问题不在于此。重要的是:假如新一轮牛市真的来了,你有多少仓位应对?假如接下来暴涨或暴跌30%以上,你的仓位又该如何应对?假如市场继续横盘一年,你又有什么新的应对计划?
CryptoQuant的链上数据提供了一个参考坐标:ETF的持仓成本区间在8万至8.5万美元之间,这构成了机构投资者的“牛熊分界线”。当前价格恰好在这个区间附近,意味着机构资金整体处于盈亏平衡线附近,这既可能是支撑,也可能是压力。
四、10月的宏观日历:不确定性密集
当前市场面临一系列密集的宏观事件,每一个都可能成为短期波动的触发器。
美联储9月FOMC会议纪要即将公布,市场将从中判断官员们对后续利率路径的分歧程度。纽约联储主席威廉姆斯明确表示9月加息后“无需急于行动”,若经济符合预期,年内或再加息一次,该表态令市场对10月加息押注从70%降至约50%。美联储副主席鲍曼进一步表示“不认为进一步加息有迫切性”,明尼阿波利斯联储主席卡什卡利也称对下一步“没有强烈看法”。多位官员的鸽派表态令市场对10月继续加息的预期显著降温,CME FedWatch工具显示10月加息概率已从一周前的68.6%降至24.9%。
与此同时,美国9月非农就业数据成为关键转折。新增非农就业仅2.9万人,远低于市场预期,失业率从4.1%上升至4.2%。这一数据令10月加息概率急剧下滑至20%以下,比特币一度逼近87000美元,刷新接近8个月来的新高。
此外,美国中期选举将于11月3日举行,历史上选举后BTC表现偏弱,但选举后12个月往往录得正收益——2014年、2018年和2022年分别上涨24.5%、44.9%和92.3%。MT GOX最终还款截止日期也将在10月底到来,其托管地址仍持有约34000枚BTC,但市场普遍认为这一规模对当前流动性体量影响有限。
QCP Capital的分析指出,当前BTC虽在实际利率上升的宏观环境下表现出韧性,但行情仍主要受到资金流和仓位变化驱动,尚不能视为宏观风险已经消除。美国就业数据、国债供给及未来数周密集的政策事件,仍可能引发市场波动。
五、活下去,比赚更多更重要
Henley & Partners发布的2026年加密财富报告提供了一组值得深思的数据:全球加密货币持有者总数达7.42亿人,其中约3.71亿人持有BTC。有135694人持有价值超过100万美元的加密资产,其中92272人持有的是BTC。有290人持有价值至少1亿美元的加密资产,其中151人仅持有BTC。值得注意的是,比特币百万富翁人数较2024年的85400人有所上升,但整体高净值持有者数量较此前有所回落。
这组数据揭示了一个现实:财富在向头部集中。持有比特币的高净值人群仍在增长,但资产在1亿至10亿美元之间的“中间层”反而在收缩。这提醒我们,无论你是刚入场的散户还是管理大资金的机构,仓位管理的核心目标应该是同一个——不被市场淘汰。
加密市场最大的吸引力,或许依然是它像一个巨大的赌场。但它也正在逐步变成一个全新的金融市场,主要国家的监管也在持续跟进和完善。短期来看,投资还可以拼胆子大小和信息差获取能力;长期来看,基于个人风险偏好的仓位管理和操作纪律,才是确保不被轻易淘汰的核心方法论。
如果在经历了Luna崩盘、FTX崩塌、3AC和Celsius破产、DeFi爆发、NFT狂潮、比特币突破10万美元历史里程碑以及华尔街真正走进加密市场之后,你现在还在市场里没有被淘汰,那么恭喜你——你至少已经见过了这个市场最疯狂的样子。
赚到更多的钱确实是一种能力和优势,但能够在市场里活得足够久,这本身也是一种能力和优势。不管面对的是赌场还是金融市场,只要你还在桌上,故事就可以继续延续。#币安推出BinanceIntelligence #Strive斥资1.69亿美元增持2000枚BTC #XRP财库公司Evernorth完成SPAC合并 #以太坊Q3涨70%流动性下降 #以太坊质押退出队列创2026年新高 $BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$ZEC
{spot}(ZECUSDT)
从四年周期到多维策略:比特币正在经历一场结构性重塑
一年前,比特币在10月触及约12.6万美元的历史新高;一年后,价格回落至8.5万美元附近,跌幅约32%。价格在跌,但市场结构却在发生根本性变化——上市公司持仓BTC的数量从少数几家扩展到超过105家,现货ETF月度净流入仍高达26.5亿美元,比特币与标普500的30天相关性降至FTX崩盘以来最低。本文结合最新市场数据和宏观事件日历,探讨一个核心问题:当BTC从散户资产变为机构化资产,投资者的策略框架是否也需要随之升级?答案指向一个方向——从依赖单一四年周期的预测式投资,转向基于风险偏好的多维度仓位管理。
一、价格下跌32%,但市场“底子”在变厚
过去一年,比特币从10月的历史高点回落约32%,目前在8.5万美元附近波动。如果只看价格,这确实是一段令人沮丧的旅程。但把镜头拉远,这一年最大的教训恰恰不是浮亏本身,而是市场底层逻辑的深刻变化。
机构正在以前所未有的速度入场。上市公司中,Strategy持有84.8万枚BTC,MetaPlanet持有4.4万枚,获Tether支持的Twenty One持有43514枚,MARA持有35577枚。资产管理公司Strive在10月初以1.69亿美元增持2000枚BTC,持仓升至29462枚,并将年内升至上市公司持仓榜第二作为目标。持有超过100枚BTC的上市公司已达105家,这个数字在一年前还只是两位数。
现货ETF层面同样提供了有力支撑。9月美国比特币现货ETF录得26.5亿美元净流入,虽低于8月的35.2亿美元,但确立为自2025年10月以来的第二高月度净流入额。以太坊现货ETF同期净流入8.32亿美元,同样表现亮眼。
链上数据也在讲述同一个故事。持有10枚到10000枚比特币的钱包在过去10天内增持了41025枚BTC,总持有量回升至8月中旬以来的最高水平。鲸鱼在30天内累计增持约7.5万枚BTC,而散户则在此前离场。
二、四年周期“失效”了吗?
比特币的四年周期曾经是加密市场参与者的定心丸。减半、牛市、见顶、崩盘,再减半——这个循环重复了三轮,让无数投资者形成了路径依赖。
但这一轮,规律正在被打破。Bitwise称2026年可能打破原有周期规律,Grayscale直言加密市场已迈入全新的机构时代,21Shares更是明确使用了“比特币的四年周期已破裂”的措辞。Strategy创始人Michael Saylor早在2026年4月就公开表示,四年周期已经结束,价格将由资本流动驱动,而非减半带来的供给冲击。
数据支持这一判断。比特币与标普500的30天相关性已降至FTX崩盘以来的最低水平,正从风险资产向价值储存工具演变。CryptoQuant创始人Ki Young Ju指出,由于机构ETF和托管资金流入抑制了波动性,本轮周期从低点算起预计涨幅在3到5倍,而非过去动辄10倍的水平。换句话说,牛市不会消失,但它的形态正在改变——波动更小、节奏更慢、由资金流而非减半事件驱动。
这并非意味着周期消失了,而是周期的“驱动引擎”换了。过去由散户情绪和减半叙事驱动,如今由机构配置节奏、监管进展和宏观流动性共同决定。
三、仓位管理的“第三条路”
既然决定关注这个市场,就不要空仓——先建了仓位才有动力去研究。既然决定长期关注,也不要满仓——避免短期波动影响到长期计划和心态。这句话在过去一年被反复验证。
VanEck建议采用纪律性的1%至3%比特币配置比例,通过美元成本平均法建立仓位,在杠杆驱动的市场错位期间增持,在投机过度时减持。这一策略的核心逻辑是:不再试图预测熊市底部和牛市顶部,而是让仓位能够适应不同周期和阶段的市场波动。
回到开头那组问题:5.8万美元真的是这轮熊市的最底部吗?新一轮牛市真的已经开始了吗?站在当下,这些问题很难有百分之百的确定性答案。但真正重要的问题不在于此。重要的是:假如新一轮牛市真的来了,你有多少仓位应对?假如接下来暴涨或暴跌30%以上,你的仓位又该如何应对?假如市场继续横盘一年,你又有什么新的应对计划?
CryptoQuant的链上数据提供了一个参考坐标:ETF的持仓成本区间在8万至8.5万美元之间,这构成了机构投资者的“牛熊分界线”。当前价格恰好在这个区间附近,意味着机构资金整体处于盈亏平衡线附近,这既可能是支撑,也可能是压力。
四、10月的宏观日历:不确定性密集
当前市场面临一系列密集的宏观事件,每一个都可能成为短期波动的触发器。
美联储9月FOMC会议纪要即将公布,市场将从中判断官员们对后续利率路径的分歧程度。纽约联储主席威廉姆斯明确表示9月加息后“无需急于行动”,若经济符合预期,年内或再加息一次,该表态令市场对10月加息押注从70%降至约50%。美联储副主席鲍曼进一步表示“不认为进一步加息有迫切性”,明尼阿波利斯联储主席卡什卡利也称对下一步“没有强烈看法”。多位官员的鸽派表态令市场对10月继续加息的预期显著降温,CME FedWatch工具显示10月加息概率已从一周前的68.6%降至24.9%。
与此同时,美国9月非农就业数据成为关键转折。新增非农就业仅2.9万人,远低于市场预期,失业率从4.1%上升至4.2%。这一数据令10月加息概率急剧下滑至20%以下,比特币一度逼近87000美元,刷新接近8个月来的新高。
此外,美国中期选举将于11月3日举行,历史上选举后BTC表现偏弱,但选举后12个月往往录得正收益——2014年、2018年和2022年分别上涨24.5%、44.9%和92.3%。MT GOX最终还款截止日期也将在10月底到来,其托管地址仍持有约34000枚BTC,但市场普遍认为这一规模对当前流动性体量影响有限。
QCP Capital的分析指出,当前BTC虽在实际利率上升的宏观环境下表现出韧性,但行情仍主要受到资金流和仓位变化驱动,尚不能视为宏观风险已经消除。美国就业数据、国债供给及未来数周密集的政策事件,仍可能引发市场波动。
五、活下去,比赚更多更重要
Henley & Partners发布的2026年加密财富报告提供了一组值得深思的数据:全球加密货币持有者总数达7.42亿人,其中约3.71亿人持有BTC。有135694人持有价值超过100万美元的加密资产,其中92272人持有的是BTC。有290人持有价值至少1亿美元的加密资产,其中151人仅持有BTC。值得注意的是,比特币百万富翁人数较2024年的85400人有所上升,但整体高净值持有者数量较此前有所回落。
这组数据揭示了一个现实:财富在向头部集中。持有比特币的高净值人群仍在增长,但资产在1亿至10亿美元之间的“中间层”反而在收缩。这提醒我们,无论你是刚入场的散户还是管理大资金的机构,仓位管理的核心目标应该是同一个——不被市场淘汰。
加密市场最大的吸引力,或许依然是它像一个巨大的赌场。但它也正在逐步变成一个全新的金融市场,主要国家的监管也在持续跟进和完善。短期来看,投资还可以拼胆子大小和信息差获取能力;长期来看,基于个人风险偏好的仓位管理和操作纪律,才是确保不被轻易淘汰的核心方法论。
如果在经历了Luna崩盘、FTX崩塌、3AC和Celsius破产、DeFi爆发、NFT狂潮、比特币突破10万美元历史里程碑以及华尔街真正走进加密市场之后,你现在还在市场里没有被淘汰,那么恭喜你——你至少已经见过了这个市场最疯狂的样子。
赚到更多的钱确实是一种能力和优势,但能够在市场里活得足够久,这本身也是一种能力和优势。不管面对的是赌场还是金融市场,只要你还在桌上,故事就可以继续延续。#币安推出BinanceIntelligence #Strive斥资1.69亿美元增持2000枚BTC #XRP财库公司Evernorth完成SPAC合并 #以太坊Q3涨70%流动性下降 #以太坊质押退出队列创2026年新高 $BTC
$ETH
$ZEC
41
4
148
·
--
Artigo
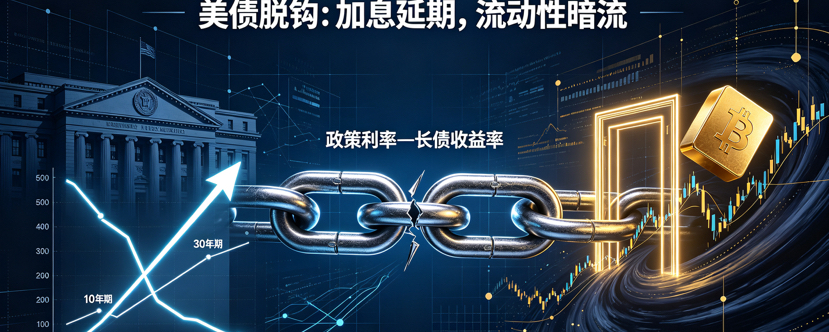
Relatório macroeconômico global semanal: a «desconexão» dos títulos do Tesouro dos EUA e as correntes ocultas de liquidez — os verdadeiros riscos por trás do adiamento das altas de jurosNa semana de 5 a 11 de outubro, os mercados globais entram num período de escassez de dados macroeconômicos, mas, por trás da aparente calmaria, intensifica-se uma disputa pelo «poder de precificação do mercado de títulos». A revisão para baixo do PCE dos EUA em agosto e o forte enfraquecimento dos dados de emprego não agrícola reduziram para cerca de 22% a probabilidade de uma alta dos juros em outubro. Ainda assim, o rendimento dos títulos do Tesouro dos EUA de 10 anos permanece próximo de 5,3%, e o dos títulos de 30 anos ultrapassou 5,6%, atingindo máximas de várias décadas. Surge, assim, uma rara «desconexão» entre o mercado de títulos e os sinais de política monetária de curto prazo do Fed. Ao mesmo tempo, as negociações entre os EUA e o Irã sobre o Estreito de Ormuz estão paralisadas, e a retomada da oferta de energia não conseguiu reduzir de forma significativa o preço do petróleo Brent — um indício de que os investidores estão precificando de forma pessimista os riscos geopolíticos no Oriente Médio. Em escala global, o Banco do Japão elevou os juros ao nível mais alto em 31 anos, e as expectativas de uma alta pelo Banco Central da Índia estão ganhando força: o movimento sincronizado de altas de juros deixou de ser uma história dos EUA e passou a ser global. Embora o Bitcoin tenha superado US$ 86 mil, o enfraquecimento do ímpeto on-chain e o aperto de liquidez causado pelo ambiente de rendimentos elevados estão em rota de colisão. Nesta semana, será essencial acompanhar de perto a divergência entre os títulos do Tesouro dos EUA de 2 anos e os de 10 e 30 anos, além de observar se o ouro sobe em sintonia com os rendimentos — isso será um sinal-chave da transmissão dos riscos do mercado de títulos para os ativos de risco.
Relatório macroeconômico global semanal: a «desconexão» dos títulos do Tesouro dos EUA e as correntes ocultas de liquidez — os verdadeiros riscos por trás do adiamento das altas de juros
Na semana de 5 a 11 de outubro, os mercados globais entram num período de escassez de dados macroeconômicos, mas, por trás da aparente calmaria, intensifica-se uma disputa pelo «poder de precificação do mercado de títulos». A revisão para baixo do PCE dos EUA em agosto e o forte enfraquecimento dos dados de emprego não agrícola reduziram para cerca de 22% a probabilidade de uma alta dos juros em outubro. Ainda assim, o rendimento dos títulos do Tesouro dos EUA de 10 anos permanece próximo de 5,3%, e o dos títulos de 30 anos ultrapassou 5,6%, atingindo máximas de várias décadas. Surge, assim, uma rara «desconexão» entre o mercado de títulos e os sinais de política monetária de curto prazo do Fed. Ao mesmo tempo, as negociações entre os EUA e o Irã sobre o Estreito de Ormuz estão paralisadas, e a retomada da oferta de energia não conseguiu reduzir de forma significativa o preço do petróleo Brent — um indício de que os investidores estão precificando de forma pessimista os riscos geopolíticos no Oriente Médio. Em escala global, o Banco do Japão elevou os juros ao nível mais alto em 31 anos, e as expectativas de uma alta pelo Banco Central da Índia estão ganhando força: o movimento sincronizado de altas de juros deixou de ser uma história dos EUA e passou a ser global. Embora o Bitcoin tenha superado US$ 86 mil, o enfraquecimento do ímpeto on-chain e o aperto de liquidez causado pelo ambiente de rendimentos elevados estão em rota de colisão. Nesta semana, será essencial acompanhar de perto a divergência entre os títulos do Tesouro dos EUA de 2 anos e os de 10 e 30 anos, além de observar se o ouro sobe em sintonia com os rendimentos — isso será um sinal-chave da transmissão dos riscos do mercado de títulos para os ativos de risco.
238
1
14
374
·
--
Artigo
ETH travada em 2700, ZEC encontra resistência na alta: esperar direção ou primeiro definir limites?ETH recentemente tem oscilado repetidamente na faixa de cerca de US$ 2700; tanto o impulso de alta quanto o espaço para queda estão limitados, e o mercado entrou em um estado típico de “espera de sinais”. Um evento de segurança em carteiras que levou à extensão das filas de saída de ETH apostado (staking) aumenta a pressão emocional no curto prazo, mas o volume e o ritmo de liberação não são suficientes para caracterizar uma quebra sistêmica. Já a ZEC, após uma forte volatilidade no período anterior, voltou a subir e encontrou resistência; no curto prazo, parece mais uma recuperação após uma queda brusca do que uma reversão de tendência. Para investidores comuns, a abordagem mais prudente hoje não é apostar antecipadamente na direção, e sim definir primeiro os limites-chave: o que fazer para acompanhar após a ruptura e como se defender após a quebra para baixo.
ETH travada em 2700, ZEC encontra resistência na alta: esperar direção ou primeiro definir limites?
ETH recentemente tem oscilado repetidamente na faixa de cerca de US$ 2700; tanto o impulso de alta quanto o espaço para queda estão limitados, e o mercado entrou em um estado típico de “espera de sinais”. Um evento de segurança em carteiras que levou à extensão das filas de saída de ETH apostado (staking) aumenta a pressão emocional no curto prazo, mas o volume e o ritmo de liberação não são suficientes para caracterizar uma quebra sistêmica. Já a ZEC, após uma forte volatilidade no período anterior, voltou a subir e encontrou resistência; no curto prazo, parece mais uma recuperação após uma queda brusca do que uma reversão de tendência. Para investidores comuns, a abordagem mais prudente hoje não é apostar antecipadamente na direção, e sim definir primeiro os limites-chave: o que fazer para acompanhar após a ruptura e como se defender após a quebra para baixo.
19
1
520
·
--
Verificado
Artigo
Reviravolta total nas expectativas de aumento de juros! Em uma semana, de 70% para 25%—no dia 28 de outubro, o Fed vai mesmo aumentar os juros? O ecossistema cripto precisa ficar de olho nestes três sinaisEm apenas uma semana, a precificação do mercado para um aumento de juros em outubro sofreu uma reversão brusca: a probabilidade de alta caiu rapidamente de 71% para 25%. No entanto, as expectativas de novos aumentos de juros ao longo do restante do ano não desapareceram; a pressão apenas foi transferida para dezembro. A maior variável da inflação vem da volatilidade do preço do petróleo, influenciada pela situação no Oriente Médio. Este artigo analisa três sinais de observação essenciais, explica como a política monetária se transmite até o mercado cripto e apresenta, para investidores comuns, um conjunto de disciplina prática de negociação durante a janela da reunião do Fed, evitando as armadilhas de alta volatilidade antes e depois da decisão.
Dentro de uma semana, o mercado inteiro reescreveu completamente suas expectativas sobre a reunião de decisão do Fed em outubro.
Reviravolta total nas expectativas de aumento de juros! Em uma semana, de 70% para 25%—no dia 28 de outubro, o Fed vai mesmo aumentar os juros? O ecossistema cripto precisa ficar de olho nestes três sinais
Em apenas uma semana, a precificação do mercado para um aumento de juros em outubro sofreu uma reversão brusca: a probabilidade de alta caiu rapidamente de 71% para 25%. No entanto, as expectativas de novos aumentos de juros ao longo do restante do ano não desapareceram; a pressão apenas foi transferida para dezembro. A maior variável da inflação vem da volatilidade do preço do petróleo, influenciada pela situação no Oriente Médio. Este artigo analisa três sinais de observação essenciais, explica como a política monetária se transmite até o mercado cripto e apresenta, para investidores comuns, um conjunto de disciplina prática de negociação durante a janela da reunião do Fed, evitando as armadilhas de alta volatilidade antes e depois da decisão.
Dentro de uma semana, o mercado inteiro reescreveu completamente suas expectativas sobre a reunião de decisão do Fed em outubro.
Dentro de uma semana, o mercado inteiro reescreveu completamente suas expectativas sobre a reunião de decisão do Fed em outubro.
600
28
600
·
--
Artigo
Após o “choque” do NFP, a queda da pressão não impede as taxas longas: sob a divisão macro, o mercado cripto entra em uma semana decisivaOs dados de emprego não agrícola dos EUA em setembro ficaram bem abaixo do esperado, com a expectativa de novos aumentos de juros do Federal Reserve em outubro caindo rapidamente. No entanto, as taxas dos Treasuries de 10 anos e o índice do dólar subiram na contramão, gerando um cenário típico de divisão do mercado. A precificação das taxas de curto prazo se aliviou, enquanto as taxas de longo prazo permaneceram elevadas devido à oferta fiscal e à restrição imposta pela inflação de energia. Esse ambiente macro contraditório está se tornando um novo pano de fundo de precificação para criptoativos. Na próxima semana, as atas da reunião do Fed, os leilões dos Treasuries de longo prazo, a liberação de reservas de petróleo do G7 e o PMI de serviços (ISM non-manufacturing) serão as variáveis-chave para determinar a direção de curto prazo dos ativos de risco. O mercado de cripto não vai mais olhar apenas para um único dado de emprego; a variação das taxas dos Treasuries de longo prazo será a bússola mais importante do momento.
Após o “choque” do NFP, a queda da pressão não impede as taxas longas: sob a divisão macro, o mercado cripto entra em uma semana decisiva
Os dados de emprego não agrícola dos EUA em setembro ficaram bem abaixo do esperado, com a expectativa de novos aumentos de juros do Federal Reserve em outubro caindo rapidamente. No entanto, as taxas dos Treasuries de 10 anos e o índice do dólar subiram na contramão, gerando um cenário típico de divisão do mercado. A precificação das taxas de curto prazo se aliviou, enquanto as taxas de longo prazo permaneceram elevadas devido à oferta fiscal e à restrição imposta pela inflação de energia. Esse ambiente macro contraditório está se tornando um novo pano de fundo de precificação para criptoativos. Na próxima semana, as atas da reunião do Fed, os leilões dos Treasuries de longo prazo, a liberação de reservas de petróleo do G7 e o PMI de serviços (ISM non-manufacturing) serão as variáveis-chave para determinar a direção de curto prazo dos ativos de risco. O mercado de cripto não vai mais olhar apenas para um único dado de emprego; a variação das taxas dos Treasuries de longo prazo será a bússola mais importante do momento.
175
7
654
·
--
Artigo
Ver tradução
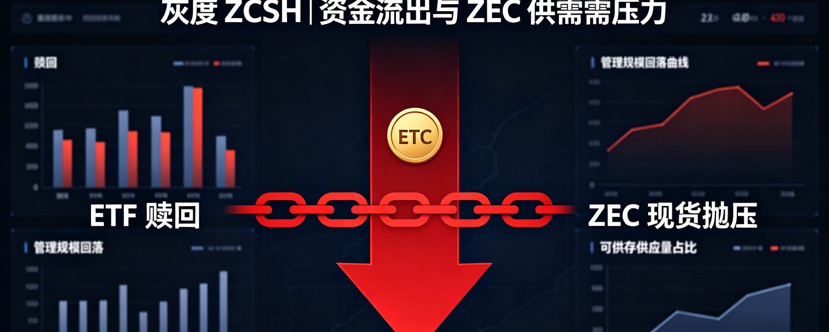
从“爆款 ETF”到“卖压来源”:ZCSH 周流出 9356 万美元,小币种 ETF 开始考验供需韧性灰度 ZCSH 作为美国首只 Zcash 现货 ETF,在上市后经历短暂爆款行情,单周净流出却达到 9356 万美元,管理规模从约 9.15 亿至 9.79 亿美元峰值回落至约 7.51 亿美元。对 ZEC 而言,真正值得关注的不是 ETF 本身的“明星身份”,而是它已成为不可忽视的供需变量。本文从资金流、份额拆股、费率结构、可流通供应量与价格机制展开分析,解释为什么小市值币种 ETF 既可能成为上涨放大器,也可能在赎回时形成快速抛压。
一、事件核心:ZCSH 正在从资金流入转向集中赎回
灰度 ZCSH 于 2026 年 8 月 25 日在 NYSE Arca 上市,由原有 Grayscale Zcash Trust 转换而来,目标是为投资者提供通过证券账户获得 ZEC 现货敞口的渠道。上市初期,产品迅速获得资金关注:到 9 月中旬,累计净流入达到 2.71 亿美元,其中截至 9 月 18 日的一周净流入约 9820 万美元。
但这种强势流入未能持续。9 月末至 10 月初,基金赎回明显加速:9 月 30 日单周流出 9356 万美元,其中 9 月 30 日单日赎回约 3025 万美元,10 月 2 日约 2693 万美元。同期,基金累计净流入从约 2.68 亿美元降至约 2.1256 亿美元,管理规模回落至约 7.51 亿美元。
这说明 ZCSH 的资金逻辑已经发生变化:从“上市后配置资金进入”,转为“获利盘兑现、结构资金再平衡与赎回压力释放”。
二、为什么小币种 ETF 的资金流影响更大?
比特币和以太坊 ETF 的资金流动会影响对应资产价格,但 ZEC 的特殊之处在于其可流通市值和深度相对更小。
数据显示,ZCSH 高峰时持有约 3.5% 的 ZEC 流通供应量。对于一种小市值隐私币来说,这不是普通机构仓位,而是能够显著改变边际供需的结构性头寸。
其运行机制很直接:
• 当 ETF 出现净流入,产品需要创造新份额并增持 ZEC;
• 当投资者大量赎回,基金需要兑付份额,可能被动出售 ZEC;
• 赎回规模越大、流动性越差,对现货价格的冲击就越明显。
因此,ZCSH 已经不只是“一款热门 ETF”,而是 ZEC 市场中的核心供需变量之一。
三、成交量高峰不等于真实长期需求
ZCSH 曾在单周一度占到全部现货加密 ETF 成交额的 32.5%。这个数字很容易被解读为“ZEC 成为机构新宠”,但如果拆开来看,成交量并不完全等于长期配置需求。
对于小币种 ETF,高成交量通常来自几类资金:
1. 做市商套利:在 ETF 份额与现货 ZEC 之间套利;
2. 短期投机资金:借 ETF 上市事件快速交易;
3. 锚定投资与关联方操作:包括以资产形式申赎的结构资金;
4. 真正长期配置资金:通过证券账户持续持有 ZEC 敞口。
其中,只有第四类资金更稳定。而 32.5% 的高成交占比中,相当一部分可能来自套利和做市活动,并不代表所有成交都转化为长期持仓。
这也解释了为什么成交量爆发后,一旦价格走弱或套利空间收窄,资金流会迅速反转。
四、拆股发生在赎回加速期,信号并不轻松
为提高可交易性,灰度在 9 月 18 日宣布对 ZCSH 进行 1 拆 3 的正向拆股,9 月 30 日起按调整后基础交易。
从产品设计看,拆股的目的通常是降低单价、扩大可及投资者范围、改善小额交易体验。但从市场节奏看,拆股调整日与大额赎回同日出现,说明流动性改善并未立刻阻止资金撤出。
更关键的是,拆股本身不改变基金持有的 ZEC 数量和资产净值,只改变份额数量与单价。因此,它解决的是“交易层面的可及性”,而不是“投资者是否愿意继续持有”的问题。
如果赎回压力持续,拆股后的低价份额反而可能让部分投资者更方便地小额卖出。
五、2.5% 费率:长期持有成本不容忽视
ZCSH 的费率为 2.5%。对于机构产品来说,这是一个不低的水平。
投资者需要明白,费率不是一次性成本,而是每年从资产净值中扣除。这意味着:
• 如果 ZEC 年度涨幅不足 2.5%,投资者实际收益会被费率侵蚀;
• 如果价格横盘,持有时间越长,费率对净值影响越明显;
• 只有当 ZEC 持续上涨,且涨幅显著覆盖费率,投资才具备更高性价比。
因此,ZCSH 更适合作为短期交易工具或战术配置,而不一定适合作为长期底仓。
六、ETF 赎回会如何传导到 ZEC 价格?
ETF 赎回对 ZEC 的影响主要通过三条路径传导。
第一条:现货出售压力增加
基金面对赎回时,如果需要兑付现金或减少持仓,会增加 ZEC 的卖方供给。在市场深度不足时,这种供给会迅速压低价格。
第二条:市场情绪转弱
当投资者看到 ETF 连续大额赎回,会重新评估 ZEC 的机构需求强度。情绪转弱后,衍生品市场的多头可能减仓,杠杆资金可能被迫平仓,形成价格层面的负反馈。
第三条:管理规模缩水
价格下跌会使基金资产价值下降,而资产价值下降又会让部分机构重新考虑是否继续配置。这种“价格下跌—规模缩水—赎回加速”的循环,是小币种 ETF 最需要警惕的风险。
七、但这并不意味着 ZEC 逻辑完全破裂
需要客观区分:ETF 资金流转弱,不等于 ZEC 的所有上涨逻辑都消失。
此前推动 ZEC 上涨的因素还包括:
• 隐私叙事与监管环境变化;
• 屏蔽地址使用比例和屏蔽池供应增长;
• 减半后的供应压力缓和;
• 机构通过 ETF 获得合规敞口;
• 欧洲相关 ETP 带来的境外资金入口。
如果这些底层因素仍然存在,ZEC 可能在赎回压力释放后重新获得支撑。但问题在于,当 ETF 成为主要边际买盘后,资金流的恢复速度将直接决定价格能否站稳。
八、接下来应该盯什么?
对于投资者和市场观察者,接下来至少要跟踪四个指标。
1. 每日赎回规模
如果赎回继续落在 2600 万至 3000 万美元区间,说明资金流出仍在高位;若明显收窄,才可能代表抛压缓解。
2. 累计净流入与管理规模
只要累计净流入仍为正,基金就仍处于“上市后整体吸资”状态;但如果连续赎回导致累计净流入快速下降,市场情绪会进一步转弱。
3. ZEC 价格能否守住关键支撑
价格是 ETF 供需最直接的结果。如果 ZEC 不能在关键价位企稳,管理规模和赎回压力可能继续恶化。
4. 拆股后的流动性是否真正改善
拆股后,若成交量和参与账户增加,说明产品结构改善;若只是单价降低但资金继续流出,则说明问题仍在需求端。
九、对投资者的现实启示
ZCSH 的案例给小市值币种投资者提供了三个重要教训。
第一,ETF 上市不等于持续上涨
上市只是提供了机构入口,不等于资金会持续买入。尤其对于小币种,ETF 更可能放大波动,而不是保证长期溢价。
第二,要区分成交量、资金流和长期需求
成交量反映交易活跃度,资金流反映净买入意愿,长期需求反映配置持续性。三者不能混为一谈。
第三,高费率资产需要更短的持有逻辑
对于 2.5% 费率的产品,投资者应更关注战术性机会,而不是简单长期持有。
十、结论:小币种 ETF 的“双刃剑”效应正在显现
ZCSH 从上市爆款到单周大额赎回,反映的不只是一只基金的资金变化,而是小市值币种 ETF 的典型风险:在供给有限、深度不足的市场中,ETF 可以成为上涨放大器,也可以在赎回时成为快速抛压源。
真正值得关注的,不是 ZCSH 是否曾经热门,而是它能否重新恢复稳定资金流入,以及 ZEC 价格能否在赎回压力下完成筑底。
对于整个加密 ETF 市场而言,ZCSH 的案例还提供了一个更重要的信号:当产品规模开始显著超过币种可流通流动性时,供需韧性将比上市仪式更重要。#美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$ZEC
{spot}(ZECUSDT)
从“爆款 ETF”到“卖压来源”:ZCSH 周流出 9356 万美元,小币种 ETF 开始考验供需韧性
灰度 ZCSH 作为美国首只 Zcash 现货 ETF,在上市后经历短暂爆款行情,单周净流出却达到 9356 万美元,管理规模从约 9.15 亿至 9.79 亿美元峰值回落至约 7.51 亿美元。对 ZEC 而言,真正值得关注的不是 ETF 本身的“明星身份”,而是它已成为不可忽视的供需变量。本文从资金流、份额拆股、费率结构、可流通供应量与价格机制展开分析,解释为什么小市值币种 ETF 既可能成为上涨放大器,也可能在赎回时形成快速抛压。
一、事件核心:ZCSH 正在从资金流入转向集中赎回
灰度 ZCSH 于 2026 年 8 月 25 日在 NYSE Arca 上市,由原有 Grayscale Zcash Trust 转换而来,目标是为投资者提供通过证券账户获得 ZEC 现货敞口的渠道。上市初期,产品迅速获得资金关注:到 9 月中旬,累计净流入达到 2.71 亿美元,其中截至 9 月 18 日的一周净流入约 9820 万美元。
但这种强势流入未能持续。9 月末至 10 月初,基金赎回明显加速:9 月 30 日单周流出 9356 万美元,其中 9 月 30 日单日赎回约 3025 万美元,10 月 2 日约 2693 万美元。同期,基金累计净流入从约 2.68 亿美元降至约 2.1256 亿美元,管理规模回落至约 7.51 亿美元。
这说明 ZCSH 的资金逻辑已经发生变化:从“上市后配置资金进入”,转为“获利盘兑现、结构资金再平衡与赎回压力释放”。
二、为什么小币种 ETF 的资金流影响更大?
比特币和以太坊 ETF 的资金流动会影响对应资产价格,但 ZEC 的特殊之处在于其可流通市值和深度相对更小。
数据显示,ZCSH 高峰时持有约 3.5% 的 ZEC 流通供应量。对于一种小市值隐私币来说,这不是普通机构仓位,而是能够显著改变边际供需的结构性头寸。
其运行机制很直接:
• 当 ETF 出现净流入,产品需要创造新份额并增持 ZEC;
• 当投资者大量赎回,基金需要兑付份额,可能被动出售 ZEC;
• 赎回规模越大、流动性越差,对现货价格的冲击就越明显。
因此,ZCSH 已经不只是“一款热门 ETF”,而是 ZEC 市场中的核心供需变量之一。
三、成交量高峰不等于真实长期需求
ZCSH 曾在单周一度占到全部现货加密 ETF 成交额的 32.5%。这个数字很容易被解读为“ZEC 成为机构新宠”,但如果拆开来看,成交量并不完全等于长期配置需求。
对于小币种 ETF,高成交量通常来自几类资金:
1. 做市商套利:在 ETF 份额与现货 ZEC 之间套利;
2. 短期投机资金:借 ETF 上市事件快速交易;
3. 锚定投资与关联方操作:包括以资产形式申赎的结构资金;
4. 真正长期配置资金:通过证券账户持续持有 ZEC 敞口。
其中,只有第四类资金更稳定。而 32.5% 的高成交占比中,相当一部分可能来自套利和做市活动,并不代表所有成交都转化为长期持仓。
这也解释了为什么成交量爆发后,一旦价格走弱或套利空间收窄,资金流会迅速反转。
四、拆股发生在赎回加速期,信号并不轻松
为提高可交易性,灰度在 9 月 18 日宣布对 ZCSH 进行 1 拆 3 的正向拆股,9 月 30 日起按调整后基础交易。
从产品设计看,拆股的目的通常是降低单价、扩大可及投资者范围、改善小额交易体验。但从市场节奏看,拆股调整日与大额赎回同日出现,说明流动性改善并未立刻阻止资金撤出。
更关键的是,拆股本身不改变基金持有的 ZEC 数量和资产净值,只改变份额数量与单价。因此,它解决的是“交易层面的可及性”,而不是“投资者是否愿意继续持有”的问题。
如果赎回压力持续,拆股后的低价份额反而可能让部分投资者更方便地小额卖出。
五、2.5% 费率:长期持有成本不容忽视
ZCSH 的费率为 2.5%。对于机构产品来说,这是一个不低的水平。
投资者需要明白,费率不是一次性成本,而是每年从资产净值中扣除。这意味着:
• 如果 ZEC 年度涨幅不足 2.5%,投资者实际收益会被费率侵蚀;
• 如果价格横盘,持有时间越长,费率对净值影响越明显;
• 只有当 ZEC 持续上涨,且涨幅显著覆盖费率,投资才具备更高性价比。
因此,ZCSH 更适合作为短期交易工具或战术配置,而不一定适合作为长期底仓。
六、ETF 赎回会如何传导到 ZEC 价格?
ETF 赎回对 ZEC 的影响主要通过三条路径传导。
第一条:现货出售压力增加
基金面对赎回时,如果需要兑付现金或减少持仓,会增加 ZEC 的卖方供给。在市场深度不足时,这种供给会迅速压低价格。
第二条:市场情绪转弱
当投资者看到 ETF 连续大额赎回,会重新评估 ZEC 的机构需求强度。情绪转弱后,衍生品市场的多头可能减仓,杠杆资金可能被迫平仓,形成价格层面的负反馈。
第三条:管理规模缩水
价格下跌会使基金资产价值下降,而资产价值下降又会让部分机构重新考虑是否继续配置。这种“价格下跌—规模缩水—赎回加速”的循环,是小币种 ETF 最需要警惕的风险。
七、但这并不意味着 ZEC 逻辑完全破裂
需要客观区分:ETF 资金流转弱,不等于 ZEC 的所有上涨逻辑都消失。
此前推动 ZEC 上涨的因素还包括:
• 隐私叙事与监管环境变化;
• 屏蔽地址使用比例和屏蔽池供应增长;
• 减半后的供应压力缓和;
• 机构通过 ETF 获得合规敞口;
• 欧洲相关 ETP 带来的境外资金入口。
如果这些底层因素仍然存在,ZEC 可能在赎回压力释放后重新获得支撑。但问题在于,当 ETF 成为主要边际买盘后,资金流的恢复速度将直接决定价格能否站稳。
八、接下来应该盯什么?
对于投资者和市场观察者,接下来至少要跟踪四个指标。
1. 每日赎回规模
如果赎回继续落在 2600 万至 3000 万美元区间,说明资金流出仍在高位;若明显收窄,才可能代表抛压缓解。
2. 累计净流入与管理规模
只要累计净流入仍为正,基金就仍处于“上市后整体吸资”状态;但如果连续赎回导致累计净流入快速下降,市场情绪会进一步转弱。
3. ZEC 价格能否守住关键支撑
价格是 ETF 供需最直接的结果。如果 ZEC 不能在关键价位企稳,管理规模和赎回压力可能继续恶化。
4. 拆股后的流动性是否真正改善
拆股后,若成交量和参与账户增加,说明产品结构改善;若只是单价降低但资金继续流出,则说明问题仍在需求端。
九、对投资者的现实启示
ZCSH 的案例给小市值币种投资者提供了三个重要教训。
第一,ETF 上市不等于持续上涨
上市只是提供了机构入口,不等于资金会持续买入。尤其对于小币种,ETF 更可能放大波动,而不是保证长期溢价。
第二,要区分成交量、资金流和长期需求
成交量反映交易活跃度,资金流反映净买入意愿,长期需求反映配置持续性。三者不能混为一谈。
第三,高费率资产需要更短的持有逻辑
对于 2.5% 费率的产品,投资者应更关注战术性机会,而不是简单长期持有。
十、结论:小币种 ETF 的“双刃剑”效应正在显现
ZCSH 从上市爆款到单周大额赎回,反映的不只是一只基金的资金变化,而是小市值币种 ETF 的典型风险:在供给有限、深度不足的市场中,ETF 可以成为上涨放大器,也可以在赎回时成为快速抛压源。
真正值得关注的,不是 ZCSH 是否曾经热门,而是它能否重新恢复稳定资金流入,以及 ZEC 价格能否在赎回压力下完成筑底。
对于整个加密 ETF 市场而言,ZCSH 的案例还提供了一个更重要的信号:当产品规模开始显著超过币种可流通流动性时,供需韧性将比上市仪式更重要。#美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC
$ETH
$ZEC
19
1
70
·
--
Artigo
Ver tradução
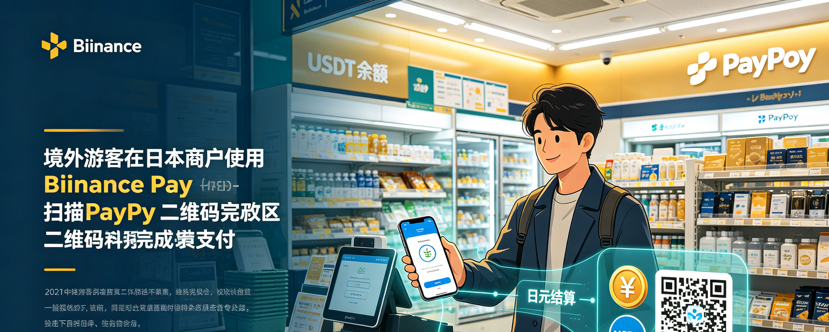
从“持币”到“花币”:Binance Pay 接入 PayPay,USDT 正在进入日本线下消费场景Binance Pay 近期宣布,符合条件的赴日国际游客可在日本支持 PayPay 的商户使用加密货币付款,商户最终以日元结算。这意味着 USDT 等数字资产首次通过更主流的 QR 支付网络进入日本线下消费场景。但这项服务并非“日本全面开放加密支付”,而是一次面向入境游客、依托现有支付基础设施的有限尝试。本文从实际使用条件、支付流程、优惠机制、行业意义与潜在风险展开分析,帮助读者判断它是真实可用的消费工具,还只是一次营销事件。
一、事件核心:游客用 USDT 支付,商户收日元
Binance Pay 与 PayPay 的合作,表面上是“加密货币在日本线下消费”,实际结构更准确地说是:
境外游客在币安 App 中使用加密货币余额发起支付 → 系统完成兑换与清算 → 商户收到日元。
根据币安官方信息,此次服务通过 HIVEX 支付网络连接 Binance Pay 与 PayPay 受理网络,从 2026 年 9 月 30 日起向符合条件的境外赴日用户开放。这一设计的关键,不是让商户持有加密货币,而是把“加密部分”留在支付平台内部,让商户继续使用既有的 PayPay 流程并接收日元。
这降低了商户接入门槛,也降低了普通消费者对“付款过程中币价波动”的感知难度。对游客而言,支付逻辑接近常见的扫码支付:找到 PayPay 二维码,打开币安 App,选择支付入口,输入金额并确认。
二、真正可用的前提:不是所有人都能直接用
这项功能最容易被误解的地方,是“在日本所有商户都能用”。实际上,它有几层限制:
1. 仅面向符合条件的境外赴日游客;
2. 日本居民暂不在此次服务范围内;
3. 用户所在地区需支持 Binance Pay;
4. 用户需完成币安的身份验证;
5. 商户必须支持 PayPay;
6. 具体支付方式以 App 内可用入口为准。
因此,它更适合被定义为“持币游客的赴日支付补充方案”,而不是日本居民日常使用的加密支付工具。
这一定位很重要。因为如果把它理解成日本对加密支付的全面开放,会高估政策意义;但如果把它理解成单纯的营销活动,又会低估其在跨境旅游支付场景中的实际价值。
三、支付流程:比“先换汇再消费”少了一步
对于计划赴日、且已经持有 USDT 的用户,这项服务的吸引力主要来自操作链路缩短。
传统路径通常是:
持有数字资产 → 兑换成日元 → 提现到银行账户 → 换成现金或绑定支付工具 → 到店消费。
而 Binance Pay 的路径是:
币安账户持有资产 → 进入 PayPay 支付入口 → 扫码或出示付款码 → 系统完成兑换 → 商户收到日元。
官方还表示该支付不收取燃料费。对用户来说,这意味着至少在支付环节,不需要额外处理链上 gas 或复杂的换汇步骤。
从已经公开的用户体验看,在部分商户场景中,整个支付过程约 15 秒即可完成。不过实际速度仍会受到网络、商户系统、支付入口可用性以及当时清算状态影响。
四、10% 即时折扣:是真实福利,也是用户教育工具
为推动使用,币安提供限时 10% 即时折扣。这类优惠在支付产品上线初期并不罕见,其作用至少有三层:
1. 降低用户首次尝试心理门槛;
2. 鼓励游客在小额消费场景中使用;
3. 把“持币”转化为“花钱”的真实体验。
但需要注意,折扣通常不是无条件的。用户参与前应核对:
• 是否仅限符合条件的境外游客;
• 是否有单笔优惠上限;
• 是否有活动期限;
• 是否指定商户类别;
• 是否需要在 App 内主动激活。
所以,10% 折扣可以看作真实的短期福利,但不宜把它长期化,也不宜当作判断支付产品成熟度的唯一标准。
五、行业意义:稳定币开始进入“旅游支付”真实场景
从行业角度看,这次合作的价值不在于单笔支付金额,而在于稳定币开始进入高频、小额、线下消费的真实场景。
过去,USDT 的主要使用场景集中在:
• 加密资产交易;
• 跨境转账;
• 交易所之间资金移动;
• 作为避险资产持有。
而 Binance Pay 接入 PayPay 后,USDT 增加了一个更生活化的出口:旅游消费。
这一场景之所以重要,是因为它具备三个有利于支付推广的条件:
1. 用户已有明确支付需求:吃饭、购物、交通、住宿;
2. 商户网络已经成熟:不需要重新建设受理体系;
3. 用户对兑换过程不敏感:只要结果稳定,游客更关心速度和便利。
如果说过去加密支付常停留在“概念验证”,那么这次更接近“用户教育 + 场景落地”的组合。
六、但这并不代表加密支付已经普及
尽管场景有突破,仍不能高估当前普及程度。
第一,它只覆盖 PayPay 商户网络中的可用部分
看到 PayPay 二维码,并不等于一定能使用 Binance Pay。具体能否支付,还要看用户资格、地区限制、App 入口以及商户当时的支付状态。
第二,用户群体有限
服务主要针对境外游客,不是日本居民,也不是所有币安用户。这意味着它的使用频次和用户基数天然受限。
第三,支付体验仍取决于底层网络和清算稳定性
扫码支付最怕“用户付了钱,商户没收到”或“金额确认延迟”。一旦网络拥堵、系统超时或汇率换算出现异常,用户体验会迅速下降。
第四,监管与合规边界仍然清晰
日本对加密资产和稳定币有明确监管框架,此次服务并没有改变“商户收日元、用户用加密资产余额支付”的基本结构。它更像在现有合规轨道上拓展支付入口,而不是突破监管边界。
七、对用户的实用建议:先做资格确认,再决定是否使用
对于计划赴日且持有数字资产的人,最实用的做法不是到了日本才尝试,而是提前完成四件事:
1. 确认 Binance Pay 可用状态
在币安 App 中查看 PayPay 入口,确认账户身份验证、地区和服务范围。
2. 检查优惠规则
如果目标是享受 10% 折扣,提前确认活动期限、适用商户、单笔上限和参与条件。
3. 准备备用支付方式
不要把所有消费需求都寄托在单一支付方式上。银行卡、现金和本地支付工具仍是更稳定的主支付方案。
4. 注意支付限额与异常处理
出发前了解支付失败、重复扣款、金额异常等问题的处理入口,避免在商户收银台长时间等待。
八、更深一层:这是“支付工具”还是“营销事件”?
判断一项加密支付进展,通常有三个标准:
• 是否真实进入高频消费场景;
• 是否降低了用户使用门槛;
• 是否形成可持续的用户习惯。
如果只看短期曝光,这次合作更像一次成功的市场推广;如果看场景延伸,它确实把 USDT 从交易账户推进到了线下消费。
但真正的考验,是活动结束后用户是否还愿意继续使用。只有当支付速度、稳定性、覆盖范围和成本都达到可用水平,它才会从“尝鲜”变成“常用”。
九、结论:加密资产正在从投资品走向消费工具,但仍处于早期
Binance Pay 接入 PayPay 的意义,不在于日本突然全面开放加密支付,而在于稳定币首次通过主流 QR 网络进入了赴日游客的真实消费路径。对持有 USDT 的出境用户来说,这是一个更便捷的支付选项;对行业来说,这是数字资产从“交易标的”向“支付工具”演进的又一步。
不过,当前它仍是一个条件明确、范围有限的补充支付方式。用户应优先核对资格、入口和优惠规则,而不是默认所有 PayPay 商户都支持。
长远来看,这类合作的价值值得跟踪:一旦稳定币在旅游、跨境消费、小额支付中的使用频率提升,其叙事将不再局限于“波动资产”或“避险资产”,而是逐步进入更现实的支付基础设施。#比特币资金费率升至10%未平仓合约回升 #比特币站上8.6万美元涨2.99% #Zcash较9月峰值回落21% #美国9月非农仅增2.9万人失业率升至4.2% #BNB链代币化股票规模破10亿美元占市场30% $BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$SOL
{spot}(SOLUSDT)
从“持币”到“花币”:Binance Pay 接入 PayPay,USDT 正在进入日本线下消费场景
Binance Pay 近期宣布,符合条件的赴日国际游客可在日本支持 PayPay 的商户使用加密货币付款,商户最终以日元结算。这意味着 USDT 等数字资产首次通过更主流的 QR 支付网络进入日本线下消费场景。但这项服务并非“日本全面开放加密支付”,而是一次面向入境游客、依托现有支付基础设施的有限尝试。本文从实际使用条件、支付流程、优惠机制、行业意义与潜在风险展开分析,帮助读者判断它是真实可用的消费工具,还只是一次营销事件。
一、事件核心:游客用 USDT 支付,商户收日元
Binance Pay 与 PayPay 的合作,表面上是“加密货币在日本线下消费”,实际结构更准确地说是:
境外游客在币安 App 中使用加密货币余额发起支付 → 系统完成兑换与清算 → 商户收到日元。
根据币安官方信息,此次服务通过 HIVEX 支付网络连接 Binance Pay 与 PayPay 受理网络,从 2026 年 9 月 30 日起向符合条件的境外赴日用户开放。这一设计的关键,不是让商户持有加密货币,而是把“加密部分”留在支付平台内部,让商户继续使用既有的 PayPay 流程并接收日元。
这降低了商户接入门槛,也降低了普通消费者对“付款过程中币价波动”的感知难度。对游客而言,支付逻辑接近常见的扫码支付:找到 PayPay 二维码,打开币安 App,选择支付入口,输入金额并确认。
二、真正可用的前提:不是所有人都能直接用
这项功能最容易被误解的地方,是“在日本所有商户都能用”。实际上,它有几层限制:
1. 仅面向符合条件的境外赴日游客;
2. 日本居民暂不在此次服务范围内;
3. 用户所在地区需支持 Binance Pay;
4. 用户需完成币安的身份验证;
5. 商户必须支持 PayPay;
6. 具体支付方式以 App 内可用入口为准。
因此,它更适合被定义为“持币游客的赴日支付补充方案”,而不是日本居民日常使用的加密支付工具。
这一定位很重要。因为如果把它理解成日本对加密支付的全面开放,会高估政策意义;但如果把它理解成单纯的营销活动,又会低估其在跨境旅游支付场景中的实际价值。
三、支付流程:比“先换汇再消费”少了一步
对于计划赴日、且已经持有 USDT 的用户,这项服务的吸引力主要来自操作链路缩短。
传统路径通常是:
持有数字资产 → 兑换成日元 → 提现到银行账户 → 换成现金或绑定支付工具 → 到店消费。
而 Binance Pay 的路径是:
币安账户持有资产 → 进入 PayPay 支付入口 → 扫码或出示付款码 → 系统完成兑换 → 商户收到日元。
官方还表示该支付不收取燃料费。对用户来说,这意味着至少在支付环节,不需要额外处理链上 gas 或复杂的换汇步骤。
从已经公开的用户体验看,在部分商户场景中,整个支付过程约 15 秒即可完成。不过实际速度仍会受到网络、商户系统、支付入口可用性以及当时清算状态影响。
四、10% 即时折扣:是真实福利,也是用户教育工具
为推动使用,币安提供限时 10% 即时折扣。这类优惠在支付产品上线初期并不罕见,其作用至少有三层:
1. 降低用户首次尝试心理门槛;
2. 鼓励游客在小额消费场景中使用;
3. 把“持币”转化为“花钱”的真实体验。
但需要注意,折扣通常不是无条件的。用户参与前应核对:
• 是否仅限符合条件的境外游客;
• 是否有单笔优惠上限;
• 是否有活动期限;
• 是否指定商户类别;
• 是否需要在 App 内主动激活。
所以,10% 折扣可以看作真实的短期福利,但不宜把它长期化,也不宜当作判断支付产品成熟度的唯一标准。
五、行业意义:稳定币开始进入“旅游支付”真实场景
从行业角度看,这次合作的价值不在于单笔支付金额,而在于稳定币开始进入高频、小额、线下消费的真实场景。
过去,USDT 的主要使用场景集中在:
• 加密资产交易;
• 跨境转账;
• 交易所之间资金移动;
• 作为避险资产持有。
而 Binance Pay 接入 PayPay 后,USDT 增加了一个更生活化的出口:旅游消费。
这一场景之所以重要,是因为它具备三个有利于支付推广的条件:
1. 用户已有明确支付需求:吃饭、购物、交通、住宿;
2. 商户网络已经成熟:不需要重新建设受理体系;
3. 用户对兑换过程不敏感:只要结果稳定,游客更关心速度和便利。
如果说过去加密支付常停留在“概念验证”,那么这次更接近“用户教育 + 场景落地”的组合。
六、但这并不代表加密支付已经普及
尽管场景有突破,仍不能高估当前普及程度。
第一,它只覆盖 PayPay 商户网络中的可用部分
看到 PayPay 二维码,并不等于一定能使用 Binance Pay。具体能否支付,还要看用户资格、地区限制、App 入口以及商户当时的支付状态。
第二,用户群体有限
服务主要针对境外游客,不是日本居民,也不是所有币安用户。这意味着它的使用频次和用户基数天然受限。
第三,支付体验仍取决于底层网络和清算稳定性
扫码支付最怕“用户付了钱,商户没收到”或“金额确认延迟”。一旦网络拥堵、系统超时或汇率换算出现异常,用户体验会迅速下降。
第四,监管与合规边界仍然清晰
日本对加密资产和稳定币有明确监管框架,此次服务并没有改变“商户收日元、用户用加密资产余额支付”的基本结构。它更像在现有合规轨道上拓展支付入口,而不是突破监管边界。
七、对用户的实用建议:先做资格确认,再决定是否使用
对于计划赴日且持有数字资产的人,最实用的做法不是到了日本才尝试,而是提前完成四件事:
1. 确认 Binance Pay 可用状态
在币安 App 中查看 PayPay 入口,确认账户身份验证、地区和服务范围。
2. 检查优惠规则
如果目标是享受 10% 折扣,提前确认活动期限、适用商户、单笔上限和参与条件。
3. 准备备用支付方式
不要把所有消费需求都寄托在单一支付方式上。银行卡、现金和本地支付工具仍是更稳定的主支付方案。
4. 注意支付限额与异常处理
出发前了解支付失败、重复扣款、金额异常等问题的处理入口,避免在商户收银台长时间等待。
八、更深一层:这是“支付工具”还是“营销事件”?
判断一项加密支付进展,通常有三个标准:
• 是否真实进入高频消费场景;
• 是否降低了用户使用门槛;
• 是否形成可持续的用户习惯。
如果只看短期曝光,这次合作更像一次成功的市场推广;如果看场景延伸,它确实把 USDT 从交易账户推进到了线下消费。
但真正的考验,是活动结束后用户是否还愿意继续使用。只有当支付速度、稳定性、覆盖范围和成本都达到可用水平,它才会从“尝鲜”变成“常用”。
九、结论:加密资产正在从投资品走向消费工具,但仍处于早期
Binance Pay 接入 PayPay 的意义,不在于日本突然全面开放加密支付,而在于稳定币首次通过主流 QR 网络进入了赴日游客的真实消费路径。对持有 USDT 的出境用户来说,这是一个更便捷的支付选项;对行业来说,这是数字资产从“交易标的”向“支付工具”演进的又一步。
不过,当前它仍是一个条件明确、范围有限的补充支付方式。用户应优先核对资格、入口和优惠规则,而不是默认所有 PayPay 商户都支持。
长远来看,这类合作的价值值得跟踪:一旦稳定币在旅游、跨境消费、小额支付中的使用频率提升,其叙事将不再局限于“波动资产”或“避险资产”,而是逐步进入更现实的支付基础设施。#比特币资金费率升至10%未平仓合约回升 #比特币站上8.6万美元涨2.99% #Zcash较9月峰值回落21% #美国9月非农仅增2.9万人失业率升至4.2% #BNB链代币化股票规模破10亿美元占市场30% $BTC
$ETH
$SOL
53
3
93
·
--
Artigo
Ver tradução
花旗上调比特币与以太坊目标价:加密市场迎来“机构资金回流 + 宏观流动性改善”窗口花旗集团于近期将比特币未来 12 个月目标价上调至 11.3 万美元、以太坊目标价上调至 3028 美元,核心逻辑指向加密市场活跃度回升、ETF 资金流入恢复以及宏观环境对风险资产更友好。若仅看目标价,这更像一轮“预期修正”;若拆开驱动因素,真正值得关注的是机构资金是否从“短期投机”转向“持续性配置”。本文结合花旗报告逻辑、ETF 资金流向、美元与美债环境、美国监管进展,分析本轮上涨的合理性、潜在瓶颈以及对不同类型投资者的启示。
一、花旗上调目标价,并不是“喊单”,而是在修正资金流预期
花旗将比特币目标价从 8.2 万美元上调至 11.3 万美元,将以太坊目标价从 2240 美元上调至 3028 美元。表面上看,这是一组价格判断;本质上,这是对未来 12 个月加密市场资金流入节奏的重新定价。
花旗给出的理由主要有三点:
1. 加密市场活跃度增强:市场情绪、交易活跃度和资产价格弹性有所恢复,风险偏好回升;
2. 宏观经济环境具有支持性:利率预期、美元走势和流动性环境对包括加密资产在内的风险资产更有利;
3. ETF 资金流入重新恢复:资金并未完全退出,而是在经历阶段性观望后重新回流比特币和以太坊相关产品。
这意味着,花旗的判断并非建立在“短期爆拉”上,而是建立在“资金缓慢但持续进入”的假设之上。报告提到,未来 12 个月加密市场资金流入可能达到约 50 亿美元,且节奏会比此前更慢、更稳定。
二、真正的变化:资金流入从“快钱博弈”转向“配置型流入”
本轮行情与此前许多短期上涨的关键区别,在于资金结构。
过去,加密市场上涨常常由杠杆资金、散户情绪和短期消息驱动,波动大、持续性弱。而本轮反弹的重要背景,是比特币 ETF 已经成为机构配置数字资产的重要入口。当 ETF 资金从净流出或低流入恢复到正向流入时,市场的边际买盘会更稳定,对价格的支撑也更持久。
花旗特别提到,随着投顾机构和券商逐步提高比特币配置,资金流入有望持续。这句话的重点不在“流入”,而在“逐步提高配置”。这说明机构并非一次性押注,而是在缓慢增加数字资产在整体组合中的权重。
对市场的影响可以分为三层:
• 第一层:价格修复:资金回流推动比特币和以太坊估值回升;
• 第二层:流动性改善:ETF 净流入改善市场整体流动性,有利于风险偏好恢复;
• 第三层:资产再定价:若机构配置逻辑成立,市场会重新评估比特币的“宏观资产”属性。
三、宏观面正在从“逆风”变成“弱顺风”
加密资产本轮反弹并不仅仅来自行业自身消息,宏观环境的变化同样关键。
花旗提到宏观经济环境具有支持性,这背后至少包含两个变量:
1. 市场对利率见顶和降息周期的预期;
2. 美元走弱与长期国债收益率压力缓和。
美国财政部近期扩大长期国债回购规模,被市场视为改善美债市场流动性、压低长端利率的重要动作。对于加密资产而言,这一变化的传导链是:
长端利率压力缓和 → 美元走弱 → 法币贬值预期升温 → 比特币等“数字黄金”资产吸引力上升。
不过,这里需要保持清醒:宏观环境只是“支持”,不等于“保证上涨”。如果后续通胀重新反弹、美联储转向更鹰派立场,或者美元再度走强,那么加密资产的宏观顺风会迅速减弱。
因此,当前更适合定义为“宏观环境改善后的风险资产再定价”,而不是脱离一切约束的独立牛市。
四、监管受挫是短期挫折,但不是决定性逆转
值得注意的是,美国参议院上周未能推进《CLARITY 法案》。该法案原本旨在为数字资产建立更清晰的监管框架,明确 SEC 与 CFTC 的监管边界。法案受阻,显然是行业的短期挫折。
但如果因此认为加密行业会立即转入寒冬,可能也过度悲观。原因有三:
1. 监管预期早已被部分定价:市场并非在法案顺利推进的假设下涨到当前水平;
2. SEC 与 CFTC 的相关执法和解释仍在推进:即使没有新的大型立法,监管并非完全真空;
3. 机构配置逻辑并不完全依赖单一法案:ETF 已提供可操作的投资工具,资金可以在规则未完全明朗的情况下逐步进入。
换句话说,《CLARITY 法案》受阻会削弱“监管确定性溢价”,但不太可能单独逆转已经形成的机构资金回流趋势。
五、比特币与以太坊:谁更受益?
从花旗的目标价看,比特币调整幅度更大,说明其对比特币未来 12 个月的表现更看好。这背后有几个合理原因:
• 比特币是加密市场的“核心资产”,机构接受度更高;
• 比特币 ETF 流量更大,更能承载大资金进入;
• 比特币的“宏观对冲”和“资产配置”叙事更成熟;
• 以太坊虽然弹性可能更高,但受到网络活跃度、DeFi 收益、Layer2 竞争和估值节奏影响更大。
不过,若市场进入更全面的风险偏好修复阶段,以太坊的上涨弹性通常会强于比特币。因此,更现实的配置思路不是“二选一”,而是判断:
• 若机构资金缓慢流入:比特币可能更稳;
• 若市场情绪全面回暖:以太坊和更广泛的山寨币可能弹性更高;
• 若宏观流动性转弱:比特币的抗跌性通常更占优。
六、50 亿美元流入预期,能支撑多少行情?
花旗预计未来 12 个月加密市场资金流入约 50 亿美元。这个数字本身并不算特别庞大,但关键在于流入的稳定性。
如果 50 亿美元集中在短时间内进入,可能带来明显价格冲击;如果在 12 个月内均匀进入,则更可能形成缓慢抬升的价格路径。
对投资者而言,更应关注的不是这 50 亿美元的绝对规模,而是三个指标:
1. 比特币 ETF 净流入是否持续;
2. 以太坊 ETF 是否重新成为增量资金入口;
3. 资金是流向头部资产,还是扩散到更广泛市场。
如果资金持续流入比特币 ETF,同时投顾机构和券商慢慢提高配置,那么花旗的目标价就不是单纯的乐观判断,而有一定资金流基础。
七、风险与瓶颈:这三条决定行情能否走远
本轮反弹虽然得到机构资金和宏观面支持,但仍面临三类风险。
第一,宏观流动性重新收紧
如果通胀反弹、就业数据过热,美联储可能推迟降息或重新释放鹰派信号。此时,美元和美债收益率可能反弹,比特币和以太坊的估值压力会迅速上升。
第二,资金流入不及预期
机构配置常常是“慢决策”。即使长期方向成立,若 ETF 净流入反复、机构观望情绪加重,目标价也可能难以兑现。
第三,杠杆资金过度推升价格
若现货资金尚未完全跟上,杠杆资金已经快速拉盘,市场容易出现大幅回撤。近期部分时段的波动已经说明,高杠杆环境下,消息面变化足以引发剧烈再定价。
八、对普通投资者的现实启示
对于普通投资者,最重要的不是追问“比特币会不会到 11.3 万美元”,而是建立更清晰的决策框架。
1. 不要把目标价当成确定性预测
金融机构的目标价代表的是基准情景,不是承诺。实际价格会受宏观、资金、监管、情绪和杠杆等多重因素影响。
2. 区分“配置型资金”和“交易型资金”
若上涨主要由 ETF 持续净流入支撑,趋势更稳;若主要由杠杆和情绪推动,则波动更大。
3. 控制仓位,而不是预测顶部
在宏观环境改善但监管仍不确定的阶段,更实用的做法是控制仓位、避免追高,并根据资金流和宏观数据变化调整风险暴露。
4. 比特币与以太坊可分层配置
比特币适合作为数字资产底仓,以太坊适合承担弹性仓位。两者不是对立关系,而是风险收益结构不同。
九、结论:这是一轮更重视资金质量的修复行情
花旗上调比特币和以太坊目标价,本质上是对“机构资金恢复流入 + 宏观环境改善 + 市场活跃度回升”这一组合情景的确认。真正有价值的地方,不在于目标价本身,而在于市场正在从短期消息驱动,转向更依赖 ETF 资金流、机构配置和宏观流动性的定价模式。
如果未来 12 个月资金流入确实放缓但持续,同时宏观环境保持温和支持,那么加密市场有望进入一个更稳定的修复阶段。但若通胀、美元或监管出现反复,本轮行情也会面临明显回撤压力。
因此,当前更适合将其定义为“机构资金回流驱动的中期修复”,而不是无条件的全面牛市。对投资者而言,跟踪 ETF 净流入、美元指数、长端利率和机构配置进度,比单纯盯目标价更有实际意义。#XRP三季度首现连续三月收涨 #比特币升至8.5万美元附近 #亚马逊拟售80亿美元英伟达芯片 #NEAR跌至约4.70美元较日高跌逾14% #以太坊基金会主网推出zkAPI $BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$SOL
{spot}(SOLUSDT)
花旗上调比特币与以太坊目标价:加密市场迎来“机构资金回流 + 宏观流动性改善”窗口
花旗集团于近期将比特币未来 12 个月目标价上调至 11.3 万美元、以太坊目标价上调至 3028 美元,核心逻辑指向加密市场活跃度回升、ETF 资金流入恢复以及宏观环境对风险资产更友好。若仅看目标价,这更像一轮“预期修正”;若拆开驱动因素,真正值得关注的是机构资金是否从“短期投机”转向“持续性配置”。本文结合花旗报告逻辑、ETF 资金流向、美元与美债环境、美国监管进展,分析本轮上涨的合理性、潜在瓶颈以及对不同类型投资者的启示。
一、花旗上调目标价,并不是“喊单”,而是在修正资金流预期
花旗将比特币目标价从 8.2 万美元上调至 11.3 万美元,将以太坊目标价从 2240 美元上调至 3028 美元。表面上看,这是一组价格判断;本质上,这是对未来 12 个月加密市场资金流入节奏的重新定价。
花旗给出的理由主要有三点:
1. 加密市场活跃度增强:市场情绪、交易活跃度和资产价格弹性有所恢复,风险偏好回升;
2. 宏观经济环境具有支持性:利率预期、美元走势和流动性环境对包括加密资产在内的风险资产更有利;
3. ETF 资金流入重新恢复:资金并未完全退出,而是在经历阶段性观望后重新回流比特币和以太坊相关产品。
这意味着,花旗的判断并非建立在“短期爆拉”上,而是建立在“资金缓慢但持续进入”的假设之上。报告提到,未来 12 个月加密市场资金流入可能达到约 50 亿美元,且节奏会比此前更慢、更稳定。
二、真正的变化:资金流入从“快钱博弈”转向“配置型流入”
本轮行情与此前许多短期上涨的关键区别,在于资金结构。
过去,加密市场上涨常常由杠杆资金、散户情绪和短期消息驱动,波动大、持续性弱。而本轮反弹的重要背景,是比特币 ETF 已经成为机构配置数字资产的重要入口。当 ETF 资金从净流出或低流入恢复到正向流入时,市场的边际买盘会更稳定,对价格的支撑也更持久。
花旗特别提到,随着投顾机构和券商逐步提高比特币配置,资金流入有望持续。这句话的重点不在“流入”,而在“逐步提高配置”。这说明机构并非一次性押注,而是在缓慢增加数字资产在整体组合中的权重。
对市场的影响可以分为三层:
• 第一层:价格修复:资金回流推动比特币和以太坊估值回升;
• 第二层:流动性改善:ETF 净流入改善市场整体流动性,有利于风险偏好恢复;
• 第三层:资产再定价:若机构配置逻辑成立,市场会重新评估比特币的“宏观资产”属性。
三、宏观面正在从“逆风”变成“弱顺风”
加密资产本轮反弹并不仅仅来自行业自身消息,宏观环境的变化同样关键。
花旗提到宏观经济环境具有支持性,这背后至少包含两个变量:
1. 市场对利率见顶和降息周期的预期;
2. 美元走弱与长期国债收益率压力缓和。
美国财政部近期扩大长期国债回购规模,被市场视为改善美债市场流动性、压低长端利率的重要动作。对于加密资产而言,这一变化的传导链是:
长端利率压力缓和 → 美元走弱 → 法币贬值预期升温 → 比特币等“数字黄金”资产吸引力上升。
不过,这里需要保持清醒:宏观环境只是“支持”,不等于“保证上涨”。如果后续通胀重新反弹、美联储转向更鹰派立场,或者美元再度走强,那么加密资产的宏观顺风会迅速减弱。
因此,当前更适合定义为“宏观环境改善后的风险资产再定价”,而不是脱离一切约束的独立牛市。
四、监管受挫是短期挫折,但不是决定性逆转
值得注意的是,美国参议院上周未能推进《CLARITY 法案》。该法案原本旨在为数字资产建立更清晰的监管框架,明确 SEC 与 CFTC 的监管边界。法案受阻,显然是行业的短期挫折。
但如果因此认为加密行业会立即转入寒冬,可能也过度悲观。原因有三:
1. 监管预期早已被部分定价:市场并非在法案顺利推进的假设下涨到当前水平;
2. SEC 与 CFTC 的相关执法和解释仍在推进:即使没有新的大型立法,监管并非完全真空;
3. 机构配置逻辑并不完全依赖单一法案:ETF 已提供可操作的投资工具,资金可以在规则未完全明朗的情况下逐步进入。
换句话说,《CLARITY 法案》受阻会削弱“监管确定性溢价”,但不太可能单独逆转已经形成的机构资金回流趋势。
五、比特币与以太坊:谁更受益?
从花旗的目标价看,比特币调整幅度更大,说明其对比特币未来 12 个月的表现更看好。这背后有几个合理原因:
• 比特币是加密市场的“核心资产”,机构接受度更高;
• 比特币 ETF 流量更大,更能承载大资金进入;
• 比特币的“宏观对冲”和“资产配置”叙事更成熟;
• 以太坊虽然弹性可能更高,但受到网络活跃度、DeFi 收益、Layer2 竞争和估值节奏影响更大。
不过,若市场进入更全面的风险偏好修复阶段,以太坊的上涨弹性通常会强于比特币。因此,更现实的配置思路不是“二选一”,而是判断:
• 若机构资金缓慢流入:比特币可能更稳;
• 若市场情绪全面回暖:以太坊和更广泛的山寨币可能弹性更高;
• 若宏观流动性转弱:比特币的抗跌性通常更占优。
六、50 亿美元流入预期,能支撑多少行情?
花旗预计未来 12 个月加密市场资金流入约 50 亿美元。这个数字本身并不算特别庞大,但关键在于流入的稳定性。
如果 50 亿美元集中在短时间内进入,可能带来明显价格冲击;如果在 12 个月内均匀进入,则更可能形成缓慢抬升的价格路径。
对投资者而言,更应关注的不是这 50 亿美元的绝对规模,而是三个指标:
1. 比特币 ETF 净流入是否持续;
2. 以太坊 ETF 是否重新成为增量资金入口;
3. 资金是流向头部资产,还是扩散到更广泛市场。
如果资金持续流入比特币 ETF,同时投顾机构和券商慢慢提高配置,那么花旗的目标价就不是单纯的乐观判断,而有一定资金流基础。
七、风险与瓶颈:这三条决定行情能否走远
本轮反弹虽然得到机构资金和宏观面支持,但仍面临三类风险。
第一,宏观流动性重新收紧
如果通胀反弹、就业数据过热,美联储可能推迟降息或重新释放鹰派信号。此时,美元和美债收益率可能反弹,比特币和以太坊的估值压力会迅速上升。
第二,资金流入不及预期
机构配置常常是“慢决策”。即使长期方向成立,若 ETF 净流入反复、机构观望情绪加重,目标价也可能难以兑现。
第三,杠杆资金过度推升价格
若现货资金尚未完全跟上,杠杆资金已经快速拉盘,市场容易出现大幅回撤。近期部分时段的波动已经说明,高杠杆环境下,消息面变化足以引发剧烈再定价。
八、对普通投资者的现实启示
对于普通投资者,最重要的不是追问“比特币会不会到 11.3 万美元”,而是建立更清晰的决策框架。
1. 不要把目标价当成确定性预测
金融机构的目标价代表的是基准情景,不是承诺。实际价格会受宏观、资金、监管、情绪和杠杆等多重因素影响。
2. 区分“配置型资金”和“交易型资金”
若上涨主要由 ETF 持续净流入支撑,趋势更稳;若主要由杠杆和情绪推动,则波动更大。
3. 控制仓位,而不是预测顶部
在宏观环境改善但监管仍不确定的阶段,更实用的做法是控制仓位、避免追高,并根据资金流和宏观数据变化调整风险暴露。
4. 比特币与以太坊可分层配置
比特币适合作为数字资产底仓,以太坊适合承担弹性仓位。两者不是对立关系,而是风险收益结构不同。
九、结论:这是一轮更重视资金质量的修复行情
花旗上调比特币和以太坊目标价,本质上是对“机构资金恢复流入 + 宏观环境改善 + 市场活跃度回升”这一组合情景的确认。真正有价值的地方,不在于目标价本身,而在于市场正在从短期消息驱动,转向更依赖 ETF 资金流、机构配置和宏观流动性的定价模式。
如果未来 12 个月资金流入确实放缓但持续,同时宏观环境保持温和支持,那么加密市场有望进入一个更稳定的修复阶段。但若通胀、美元或监管出现反复,本轮行情也会面临明显回撤压力。
因此,当前更适合将其定义为“机构资金回流驱动的中期修复”,而不是无条件的全面牛市。对投资者而言,跟踪 ETF 净流入、美元指数、长端利率和机构配置进度,比单纯盯目标价更有实际意义。#XRP三季度首现连续三月收涨 #比特币升至8.5万美元附近 #亚马逊拟售80亿美元英伟达芯片 #NEAR跌至约4.70美元较日高跌逾14% #以太坊基金会主网推出zkAPI $BTC
$ETH
$SOL
55
6
90
·
--
Artigo
Bitcoin sob o estrondo da máquina da dívida: quando Dalio encontra o mercado cripto do 4º trimestre de 2026Ray Dalio usa 42 minutos para explicar a “máquina econômica” com clareza, e agora ela está emitindo um ruído áspero no mercado de criptomoedas de outubro de 2026. O Bitcoin oscila perto de US$ 83 mil, recuando 34% em relação à máxima histórica de US$ 126 mil em 12 de outubro de 2025, mas ainda assim disparou 44% em apenas 90 dias. Não é apenas volatilidade de preço; é o resultado inevitável da sobreposição de três forças: o ciclo de dívida de curto prazo (o aumento de juros do Fed para 3,75%-4%), o ciclo de dívida de longo prazo (a razão dívida global/PIB se aproximando de máximas históricas) e a revolução de produtividade (IA e tokenização). Quando o Fed, em 27-28 de outubro, enfrenta uma decisão de alta de juros com 64% de probabilidade, quando o petróleo Brent rompe a marca de US$ 100 e quando as entradas diárias em ETFs de Bitcoin caem abruptamente de US$ 1 bilhão para US$ 134 milhões — estamos no ponto crítico do que Dalio chama de “falha do alavancamento de política”. Este artigo vai usar a lógica subjacente da máquina econômica para dissecar a posição real do mercado cripto no momento e fornecer princípios práticos de alocação de ativos.
Bitcoin sob o estrondo da máquina da dívida: quando Dalio encontra o mercado cripto do 4º trimestre de 2026
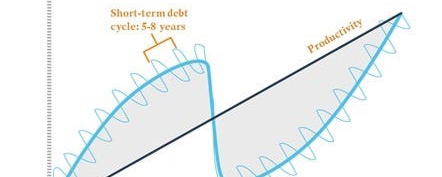
Ray Dalio usa 42 minutos para explicar a “máquina econômica” com clareza, e agora ela está emitindo um ruído áspero no mercado de criptomoedas de outubro de 2026. O Bitcoin oscila perto de US$ 83 mil, recuando 34% em relação à máxima histórica de US$ 126 mil em 12 de outubro de 2025, mas ainda assim disparou 44% em apenas 90 dias. Não é apenas volatilidade de preço; é o resultado inevitável da sobreposição de três forças: o ciclo de dívida de curto prazo (o aumento de juros do Fed para 3,75%-4%), o ciclo de dívida de longo prazo (a razão dívida global/PIB se aproximando de máximas históricas) e a revolução de produtividade (IA e tokenização). Quando o Fed, em 27-28 de outubro, enfrenta uma decisão de alta de juros com 64% de probabilidade, quando o petróleo Brent rompe a marca de US$ 100 e quando as entradas diárias em ETFs de Bitcoin caem abruptamente de US$ 1 bilhão para US$ 134 milhões — estamos no ponto crítico do que Dalio chama de “falha do alavancamento de política”. Este artigo vai usar a lógica subjacente da máquina econômica para dissecar a posição real do mercado cripto no momento e fornecer princípios práticos de alocação de ativos.
81
7
300
·
--
Artigo
Análise aprofundada do incidente de segurança na infraestrutura de staking do MetaMask: “teste de estresse” do ecossistema Ethereum e percepções do mercadoNo início da manhã de 1º de outubro, o MetaMask Staking (anteriormente Consensys Staking) anunciou que parte de sua infraestrutura enfrentou um incidente de segurança. Como medida preventiva, seus validadores de Ethereum operados na Lido já começaram a sair proativamente. O evento despertou atenção momentânea do mercado, mas, até o momento da publicação, o preço do ETH teve apenas pequenas oscilações, indicando que a “imunidade” do mercado a esse tipo de incidente de segurança foi significativamente fortalecida. Este artigo analisa em profundidade a visão geral do incidente, organiza uma linha do tempo das respostas das diferentes partes, avalia os impactos reais sobre o ecossistema do Ethereum e discute o que o evento revela de forma duradoura sobre a segurança de infraestruturas de staking descentralizado.
Análise aprofundada do incidente de segurança na infraestrutura de staking do MetaMask: “teste de estresse” do ecossistema Ethereum e percepções do mercado
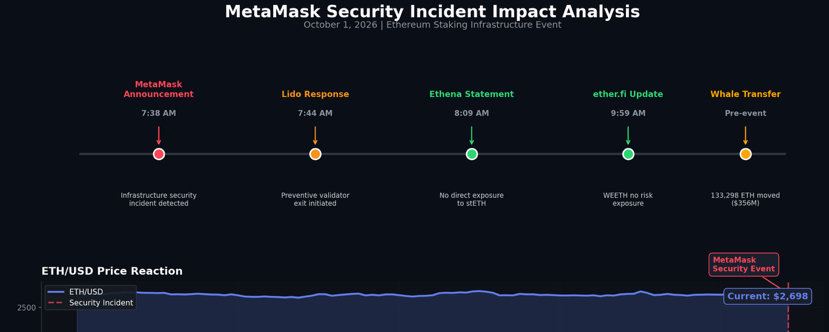
No início da manhã de 1º de outubro, o MetaMask Staking (anteriormente Consensys Staking) anunciou que parte de sua infraestrutura enfrentou um incidente de segurança. Como medida preventiva, seus validadores de Ethereum operados na Lido já começaram a sair proativamente. O evento despertou atenção momentânea do mercado, mas, até o momento da publicação, o preço do ETH teve apenas pequenas oscilações, indicando que a “imunidade” do mercado a esse tipo de incidente de segurança foi significativamente fortalecida. Este artigo analisa em profundidade a visão geral do incidente, organiza uma linha do tempo das respostas das diferentes partes, avalia os impactos reais sobre o ecossistema do Ethereum e discute o que o evento revela de forma duradoura sobre a segurança de infraestruturas de staking descentralizado.
20
2
395
·
--
Artigo
Estratégia de manhã para BTC/ETH em 1º de outubro: após a realização do ganho com o PCE, a alta reverte e a tese principal segue sendo vender nas altasNo primeiro dia do feriado de 1º de outubro, o mercado de criptomoedas continua a apresentar um padrão de consolidação e ajuste com forte volatilidade. O Bitcoin está em US$ 83.699, com leve queda de 0,25% nas últimas 24 horas; a Ethereum está em US$ 2.689, praticamente estável. Após a divulgação dos dados do PCE ontem, os compradores aproveitaram a notícia e impulsionaram o preço até a faixa de US$ 85.600, mas logo encontraram forte pressão por parte dos vendedores, com uma queda rápida, concluindo um ciclo típico de “limpeza de posições compradas” (short squeeze ao contrário). No período de 4 horas, o KDJ fez um cruzamento de baixa e aponta para baixo; o preço recuou para a linha média da Banda de Bollinger, e o quadro técnico fraco não foi alterado. Com a aproximação da reunião do Fed de 27 a 28 de outubro e o aumento das expectativas de alta de juros, a tolerância ao risco do mercado segue sob pressão, e a entrada de recursos via ETF desacelerou de forma evidente. Neste artigo, com base nos dados mais recentes do pregão e no contexto macroeconômico, fazemos uma análise aprofundada da estrutura atual do mercado e apresentamos estratégias de negociação específicas e acionáveis.
Estratégia de manhã para BTC/ETH em 1º de outubro: após a realização do ganho com o PCE, a alta reverte e a tese principal segue sendo vender nas altas
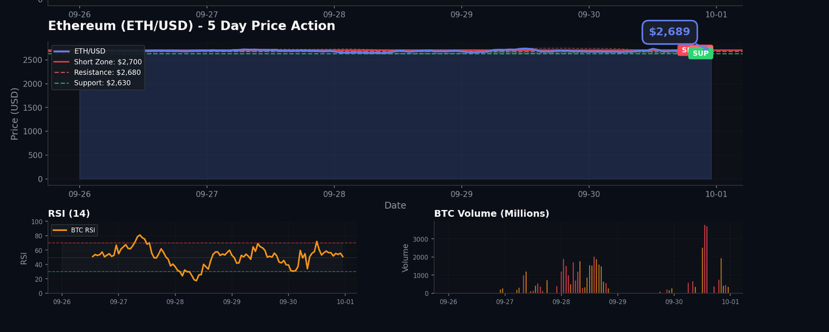
No primeiro dia do feriado de 1º de outubro, o mercado de criptomoedas continua a apresentar um padrão de consolidação e ajuste com forte volatilidade. O Bitcoin está em US$ 83.699, com leve queda de 0,25% nas últimas 24 horas; a Ethereum está em US$ 2.689, praticamente estável. Após a divulgação dos dados do PCE ontem, os compradores aproveitaram a notícia e impulsionaram o preço até a faixa de US$ 85.600, mas logo encontraram forte pressão por parte dos vendedores, com uma queda rápida, concluindo um ciclo típico de “limpeza de posições compradas” (short squeeze ao contrário). No período de 4 horas, o KDJ fez um cruzamento de baixa e aponta para baixo; o preço recuou para a linha média da Banda de Bollinger, e o quadro técnico fraco não foi alterado. Com a aproximação da reunião do Fed de 27 a 28 de outubro e o aumento das expectativas de alta de juros, a tolerância ao risco do mercado segue sob pressão, e a entrada de recursos via ETF desacelerou de forma evidente. Neste artigo, com base nos dados mais recentes do pregão e no contexto macroeconômico, fazemos uma análise aprofundada da estrutura atual do mercado e apresentamos estratégias de negociação específicas e acionáveis.
71
8
466
·
--
Artigo
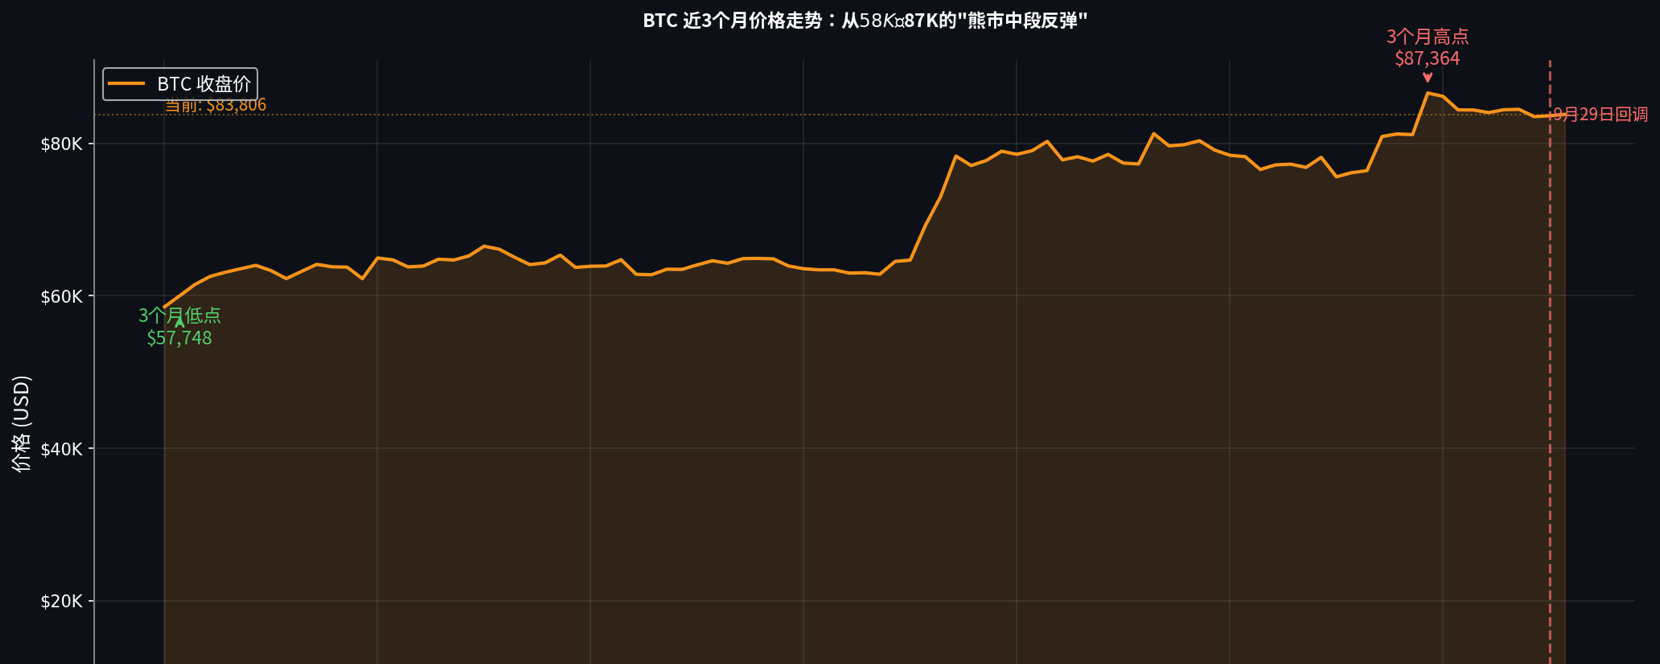
Repique “silencioso” no meio do mercado ursa: quando instituições erguem um fosso com opções de venda, como o investidor de varejo deve se posicionar?29 de setembro, Greeks.live analista Adam classificou o recuo do Bitcoin nesta rodada como um “repique no meio de um mercado ursa”. A principal razão é a tríplice contradição apresentada pelo mercado de opções: a cotação se recupera, mas a volatilidade implícita (IV) não sobe, e antes cai para cerca de 35%; a parcela das transações de opções de venda de balcão é tão alta quanto um terço; e o mercado tem expectativas extremamente baixas de volatilidade futura. Com base nos dados mais recentes — o BTC saltou de $58K no início de julho até $87K em meados de setembro e depois recuou, atualmente oscilando perto de $83K — este artigo analisa em profundidade a lógica de comportamento institucional por trás desse “repique de baixa volatilidade”, revela o potencial acúmulo do risco de negative Gamma e oferece estratégias práticas de resposta para investidores com diferentes perfis de tolerância ao risco.
Repique “silencioso” no meio do mercado ursa: quando instituições erguem um fosso com opções de venda, como o investidor de varejo deve se posicionar?
29 de setembro, Greeks.live analista Adam classificou o recuo do Bitcoin nesta rodada como um “repique no meio de um mercado ursa”. A principal razão é a tríplice contradição apresentada pelo mercado de opções: a cotação se recupera, mas a volatilidade implícita (IV) não sobe, e antes cai para cerca de 35%; a parcela das transações de opções de venda de balcão é tão alta quanto um terço; e o mercado tem expectativas extremamente baixas de volatilidade futura. Com base nos dados mais recentes — o BTC saltou de $58K no início de julho até $87K em meados de setembro e depois recuou, atualmente oscilando perto de $83K — este artigo analisa em profundidade a lógica de comportamento institucional por trás desse “repique de baixa volatilidade”, revela o potencial acúmulo do risco de negative Gamma e oferece estratégias práticas de resposta para investidores com diferentes perfis de tolerância ao risco.
52
4
567
·
--
Artigo
Ver tradução
加息周期重启下的加密市场:比特币在"货币贬值交易"与"流动性抽水"之间寻找新均衡2026年9月,全球宏观环境发生了深刻转变:美联储在时隔三年后重启加息,将联邦基金利率上调至3.75%-4.00%区间;10年期美债收益率攀升至5.20%,为2007年以来最高;30年期美债收益率突破5.5%,创下22年新高。然而,与传统认知相悖的是,比特币并未在加息周期中崩盘,而是在7.5万美元至8.7万美元区间展现出罕见的韧性。本文深入剖析了当前加密市场面临的双重力量博弈——一边是美联储重启加息带来的流动性收紧压力,另一边是"货币贬值交易"重燃带来的结构性买盘支撑,并对四季度市场走势给出前瞻性判断与实操性策略建议。
一、宏观变局:美联储重启加息,全球利率环境骤变
2026年9月16日,美联储宣布将联邦基金利率上调25个基点至3.75%-4.00%区间,这是2023年以来的首次加息。这一决策背后,是美国通胀的顽固反弹——8月核心CPI环比上涨0.3%,超出市场预期的0.2%。
更令人警惕的是长端利率的失控。截至9月28日,10年期美债收益率已升至5.20%,为2007年以来最高。而30年期美债收益率更是突破5.5%,创下2004年以来22年新高。美国联邦债务已突破40万亿美元,年度利息支出超过1.2万亿美元,占联邦税收约25%——"发债—付息—赤字扩大—再发债"的恶性循环正在自我强化。
值得注意的是,本轮加息与2022年加息周期存在本质区别。2022年美联储从零利率起步,拥有充足的加息空间;而本轮加息起点已达3.75%,且长端利率同步上行,对全球风险资产估值的压制可能不亚于短端加息本身。财新周刊指出,这是2006年以来美、欧、日三大央行首次同月加息,"超级央行周"的回归标志着全球宽松时代的彻底终结。
二、比特币的韧性之谜:加息落地,为何不跌反涨?
按照传统逻辑,美联储加息应当是加密市场的重大利空。然而9月16日加息落地后,比特币并未崩盘,反而在随后几天内从76,150美元反弹至81,000美元上方。这一现象值得深入剖析。
第一层逻辑:"买预期,卖事实"的定价机制。 早在8月核心CPI数据公布后,市场就已充分定价了9月加息预期。PANews报道指出,市场此前已为加息预留充分时间,若美联储如预期加息,市场反应或相对有限。事实上,比特币在9月10日至16日加息落地前,已从79,000美元上方回落至76,000美元附近,提前释放了压力。
第二层逻辑:"货币贬值交易"的重燃。 这是本轮行情最核心的驱动力。财联社报道指出,随着美元走软、黄金与比特币双双大幅反弹,"货币贬值交易"正重新成为市场主导叙事。21Shares宏观主管Stephen Coltman明确指出,美国财政部扩大长期国债回购规模是比特币此轮大涨的"核心催化剂"。
其内在逻辑在于:当市场担忧美国财政部通过回购操作人为压低长端利率时,实际上是在向市场注入流动性,这等同于一种"隐性量化宽松"。投资者开始意识到,美国政府既无法通过财政整固来降低赤字,又无法承受高利率对经济的杀伤,最终只能走向"财政赤字货币化"的老路。在这种预期下,比特币作为对抗法币贬值的"数字黄金",其吸引力反而在加息周期中得到了强化。
第三层逻辑:比特币与黄金相关性创疫情以来新高。 财联社数据显示,比特币与黄金的90天相关系数已升至疫情以来的最高正相关水平。这意味着比特币正在从"高贝塔科技股"向"抗通胀/抗贬值资产"的属性迁移,这一结构性转变对长期定价逻辑影响深远。
三、市场结构分析:关键价位、资金流向与情绪指标
从技术面看,当前比特币处于7.5万美元至8.7万美元的宽幅震荡区间。9月21日,受财政部回购计划刺激,比特币一度冲至86,603美元,但随后因10年期美债收益率突破5.2%而回落至83,000美元附近。截至9月30日,比特币报83,390美元,月内跌幅约3.5%,但振幅高达12%。
关键价位方面,84,000美元是近期多空分水岭,该位置既是9月多次反弹的高点,也是200日均线所在区域。若能有效突破,则有望挑战91,000美元的前高;若失守76,000美元的月内低点,则可能进一步下探至72,000美元。
以太坊表现相对疲弱,9月30日报2,670美元,月内涨幅约3%,但距离3,000美元的心理关口仍有较大距离。ETH/BTC汇率持续走低,反映出在流动性收紧环境下,市场更倾向于持有流动性最好的加密资产。
链上数据方面,比特币ETF在9月前三周持续录得净流入,但9月最后一周出现明显放缓。衍生品市场未平仓合约量较8月下降约15%,表明杠杆资金在加息不确定性下趋于谨慎。
四、四季度展望:三种情景推演与应对策略
展望四季度,加密市场面临的核心变量是:美联储是否在10月或12月再次加息,以及10年期美债收益率能否稳定在5.5%以下。
情景一:美联储10月再次加息,美债收益率突破5.5%(概率约35%)。 若10月核心CPI继续超预期,美联储可能被迫连续加息。届时"货币贬值交易"叙事将让位于"流动性抽水"现实,比特币可能下探至72,000-75,000美元区间。应对策略:降低杠杆仓位,增持稳定币等待更好的入场时机。
情景二:美联储按兵不动,收益率高位震荡(概率约45%)。 这是当前CME利率期货定价的主流情景。市场预计10月加息概率约49%,年内至少再加息一次的概率约87%。在此情景下,比特币大概率维持7.5万-9万美元的区间震荡,结构性机会存在于优质山寨币和DeFi协议。应对策略:区间操作,高抛低吸,关注84,000美元突破信号。
情景三:通胀超预期回落,加息周期提前结束(概率约20%)。 若油价回落或关税效应消退,通胀可能在四季度快速降温,美联储将重新获得降息空间。届时比特币有望挑战91,000美元甚至前高126,000美元。应对策略:提前布局,增加BTC和ETH核心仓位,关注ETF资金流向作为先行指标。
五、给投资者的实操建议
第一,重新评估风险敞口。在当前"高利率长期化"的宏观环境下,加密资产的波动率将系统性抬升。建议将加密资产配置比例控制在可承受范围内,避免使用超过3倍杠杆。
第二,关注"货币贬值交易"的持续性。比特币与黄金的高相关性是当前市场的核心叙事,投资者应同步关注黄金走势、美元指数(当前已升至101.0)以及美国财政部的国债回购操作。若美元持续走强,比特币的"数字黄金"叙事将面临考验。
第三,利用波动率进行网格交易。在7.5万-9万美元的宽幅震荡区间内,网格交易策略可以有效捕捉波动收益。建议将资金分为5-8个梯度,在关键支撑位(76,000、78,000美元)和阻力位(84,000、87,000美元)设置买卖单。
第四,密切跟踪10年期美债收益率。当前5.20%的收益率已接近美银首席哈特内特所警告的"关键分水岭"。若30年期收益率持续站稳5.5%上方,全球风险资产将面临系统性重估压力,加密市场难以独善其身。
第五,保持对政策信号的敏感度。美联储主席沃什(Kevin Warsh)始终强调要缩减央行在市场中的干预足迹,这意味着美联储对长端利率的干预意愿有限。投资者应更多关注财政部发债结构和回购操作,而非仅仅盯着美联储的利率决议。
2026年9月的加密市场,正处于一个微妙的平衡点。一方面,美联储重启加息和美债收益率飙升构成了实实在在的流动性压力;另一方面,"货币贬值交易"的重燃又为比特币提供了坚实的结构性买盘。这种双重力量的博弈,决定了未来数月市场难以出现单边行情,宽幅震荡将成为常态。
对于投资者而言,这既是挑战,也是机遇。在"高利率长期化"与"财政赤字货币化"并存的复杂环境中,简单的"买入持有"策略将不再有效,精细化的仓位管理和对宏观信号的敏锐捕捉,将成为超额收益的关键来源。比特币正在从"投机资产"向"宏观对冲资产"进化,而这场进化的阵痛,正是每一位市场参与者必须穿越的周期。#股票财报季 #Bitwise推出首只NEAR现货ETF #美国8月职位空缺降至五个月低点 #欧洲央行探索数字欧元AI支付 #日本FSA支持第四例稳定币贸易结算试点 $BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$SOL
{spot}(SOLUSDT)
加息周期重启下的加密市场:比特币在"货币贬值交易"与"流动性抽水"之间寻找新均衡
2026年9月,全球宏观环境发生了深刻转变:美联储在时隔三年后重启加息,将联邦基金利率上调至3.75%-4.00%区间;10年期美债收益率攀升至5.20%,为2007年以来最高;30年期美债收益率突破5.5%,创下22年新高。然而,与传统认知相悖的是,比特币并未在加息周期中崩盘,而是在7.5万美元至8.7万美元区间展现出罕见的韧性。本文深入剖析了当前加密市场面临的双重力量博弈——一边是美联储重启加息带来的流动性收紧压力,另一边是"货币贬值交易"重燃带来的结构性买盘支撑,并对四季度市场走势给出前瞻性判断与实操性策略建议。
一、宏观变局:美联储重启加息,全球利率环境骤变
2026年9月16日,美联储宣布将联邦基金利率上调25个基点至3.75%-4.00%区间,这是2023年以来的首次加息。这一决策背后,是美国通胀的顽固反弹——8月核心CPI环比上涨0.3%,超出市场预期的0.2%。
更令人警惕的是长端利率的失控。截至9月28日,10年期美债收益率已升至5.20%,为2007年以来最高。而30年期美债收益率更是突破5.5%,创下2004年以来22年新高。美国联邦债务已突破40万亿美元,年度利息支出超过1.2万亿美元,占联邦税收约25%——"发债—付息—赤字扩大—再发债"的恶性循环正在自我强化。
值得注意的是,本轮加息与2022年加息周期存在本质区别。2022年美联储从零利率起步,拥有充足的加息空间;而本轮加息起点已达3.75%,且长端利率同步上行,对全球风险资产估值的压制可能不亚于短端加息本身。财新周刊指出,这是2006年以来美、欧、日三大央行首次同月加息,"超级央行周"的回归标志着全球宽松时代的彻底终结。
二、比特币的韧性之谜:加息落地,为何不跌反涨?
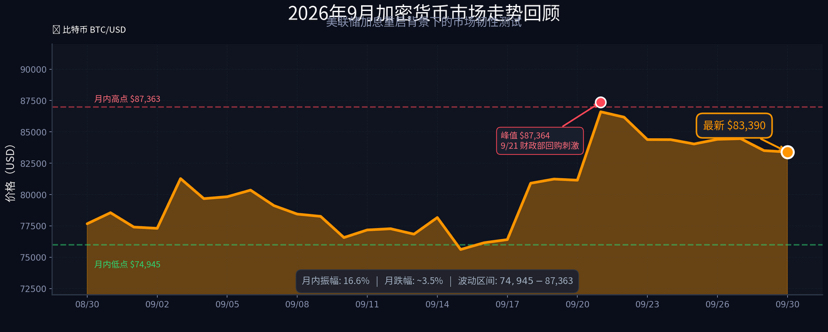
按照传统逻辑,美联储加息应当是加密市场的重大利空。然而9月16日加息落地后,比特币并未崩盘,反而在随后几天内从76,150美元反弹至81,000美元上方。这一现象值得深入剖析。
第一层逻辑:"买预期,卖事实"的定价机制。 早在8月核心CPI数据公布后,市场就已充分定价了9月加息预期。PANews报道指出,市场此前已为加息预留充分时间,若美联储如预期加息,市场反应或相对有限。事实上,比特币在9月10日至16日加息落地前,已从79,000美元上方回落至76,000美元附近,提前释放了压力。
第二层逻辑:"货币贬值交易"的重燃。 这是本轮行情最核心的驱动力。财联社报道指出,随着美元走软、黄金与比特币双双大幅反弹,"货币贬值交易"正重新成为市场主导叙事。21Shares宏观主管Stephen Coltman明确指出,美国财政部扩大长期国债回购规模是比特币此轮大涨的"核心催化剂"。
其内在逻辑在于:当市场担忧美国财政部通过回购操作人为压低长端利率时,实际上是在向市场注入流动性,这等同于一种"隐性量化宽松"。投资者开始意识到,美国政府既无法通过财政整固来降低赤字,又无法承受高利率对经济的杀伤,最终只能走向"财政赤字货币化"的老路。在这种预期下,比特币作为对抗法币贬值的"数字黄金",其吸引力反而在加息周期中得到了强化。
第三层逻辑:比特币与黄金相关性创疫情以来新高。 财联社数据显示,比特币与黄金的90天相关系数已升至疫情以来的最高正相关水平。这意味着比特币正在从"高贝塔科技股"向"抗通胀/抗贬值资产"的属性迁移,这一结构性转变对长期定价逻辑影响深远。
三、市场结构分析:关键价位、资金流向与情绪指标
从技术面看,当前比特币处于7.5万美元至8.7万美元的宽幅震荡区间。9月21日,受财政部回购计划刺激,比特币一度冲至86,603美元,但随后因10年期美债收益率突破5.2%而回落至83,000美元附近。截至9月30日,比特币报83,390美元,月内跌幅约3.5%,但振幅高达12%。
关键价位方面,84,000美元是近期多空分水岭,该位置既是9月多次反弹的高点,也是200日均线所在区域。若能有效突破,则有望挑战91,000美元的前高;若失守76,000美元的月内低点,则可能进一步下探至72,000美元。
以太坊表现相对疲弱,9月30日报2,670美元,月内涨幅约3%,但距离3,000美元的心理关口仍有较大距离。ETH/BTC汇率持续走低,反映出在流动性收紧环境下,市场更倾向于持有流动性最好的加密资产。
链上数据方面,比特币ETF在9月前三周持续录得净流入,但9月最后一周出现明显放缓。衍生品市场未平仓合约量较8月下降约15%,表明杠杆资金在加息不确定性下趋于谨慎。
四、四季度展望:三种情景推演与应对策略
展望四季度,加密市场面临的核心变量是:美联储是否在10月或12月再次加息,以及10年期美债收益率能否稳定在5.5%以下。
情景一:美联储10月再次加息,美债收益率突破5.5%(概率约35%)。 若10月核心CPI继续超预期,美联储可能被迫连续加息。届时"货币贬值交易"叙事将让位于"流动性抽水"现实,比特币可能下探至72,000-75,000美元区间。应对策略:降低杠杆仓位,增持稳定币等待更好的入场时机。
情景二:美联储按兵不动,收益率高位震荡(概率约45%)。 这是当前CME利率期货定价的主流情景。市场预计10月加息概率约49%,年内至少再加息一次的概率约87%。在此情景下,比特币大概率维持7.5万-9万美元的区间震荡,结构性机会存在于优质山寨币和DeFi协议。应对策略:区间操作,高抛低吸,关注84,000美元突破信号。
情景三:通胀超预期回落,加息周期提前结束(概率约20%)。 若油价回落或关税效应消退,通胀可能在四季度快速降温,美联储将重新获得降息空间。届时比特币有望挑战91,000美元甚至前高126,000美元。应对策略:提前布局,增加BTC和ETH核心仓位,关注ETF资金流向作为先行指标。
五、给投资者的实操建议
第一,重新评估风险敞口。在当前"高利率长期化"的宏观环境下,加密资产的波动率将系统性抬升。建议将加密资产配置比例控制在可承受范围内,避免使用超过3倍杠杆。
第二,关注"货币贬值交易"的持续性。比特币与黄金的高相关性是当前市场的核心叙事,投资者应同步关注黄金走势、美元指数(当前已升至101.0)以及美国财政部的国债回购操作。若美元持续走强,比特币的"数字黄金"叙事将面临考验。
第三,利用波动率进行网格交易。在7.5万-9万美元的宽幅震荡区间内,网格交易策略可以有效捕捉波动收益。建议将资金分为5-8个梯度,在关键支撑位(76,000、78,000美元)和阻力位(84,000、87,000美元)设置买卖单。
第四,密切跟踪10年期美债收益率。当前5.20%的收益率已接近美银首席哈特内特所警告的"关键分水岭"。若30年期收益率持续站稳5.5%上方,全球风险资产将面临系统性重估压力,加密市场难以独善其身。
第五,保持对政策信号的敏感度。美联储主席沃什(Kevin Warsh)始终强调要缩减央行在市场中的干预足迹,这意味着美联储对长端利率的干预意愿有限。投资者应更多关注财政部发债结构和回购操作,而非仅仅盯着美联储的利率决议。
2026年9月的加密市场,正处于一个微妙的平衡点。一方面,美联储重启加息和美债收益率飙升构成了实实在在的流动性压力;另一方面,"货币贬值交易"的重燃又为比特币提供了坚实的结构性买盘。这种双重力量的博弈,决定了未来数月市场难以出现单边行情,宽幅震荡将成为常态。
对于投资者而言,这既是挑战,也是机遇。在"高利率长期化"与"财政赤字货币化"并存的复杂环境中,简单的"买入持有"策略将不再有效,精细化的仓位管理和对宏观信号的敏锐捕捉,将成为超额收益的关键来源。比特币正在从"投机资产"向"宏观对冲资产"进化,而这场进化的阵痛,正是每一位市场参与者必须穿越的周期。#股票财报季 #Bitwise推出首只NEAR现货ETF #美国8月职位空缺降至五个月低点 #欧洲央行探索数字欧元AI支付 #日本FSA支持第四例稳定币贸易结算试点 $BTC
$ETH
$SOL
66
1
7
395
·
--
Artigo
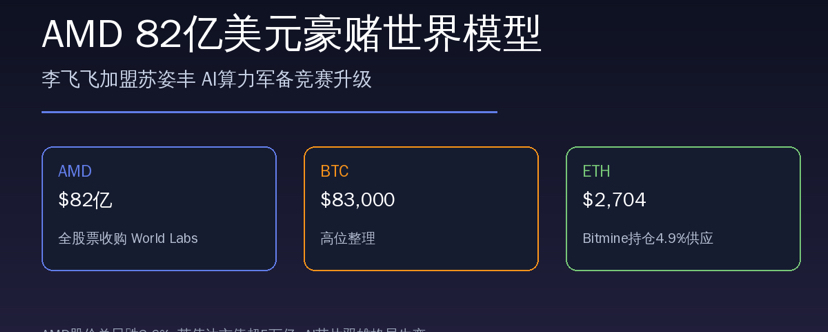
AMD adquire World Labs por US$ 8,2 bilhões: Li Feifei se junta a Su Zifeng — como a corrida armamentista da computação de IA remodela a lógica dos ativos cripto?29 de setembro, a AMD anunciou a aquisição, por 8,2 bilhões de dólares, em ações, da World Labs, fundada pela “mãe da IA” Li Feifei, com uma transação que não apenas marca a entrada da rivalidade entre os dois gigantes dos chips de IA em um novo campo de batalha do “modelo mundial”, mas também cria uma ressonância sutil, em nível macro, com o mercado cripto — enquanto a AMD e a Nvidia travam uma corrida armamentista pela porta de entrada para a computação de IA da próxima geração, o Ethereum está, graças às dotações da tesouraria institucional e aos rendimentos do staking, se consolidando como o principal ativo da “camada de liquidação on-chain”. Neste artigo, destrinchamos a lógica estratégica por trás desta negociação e exploramos a relação profunda entre a expansão da computação de IA e a captura de valor dos ativos cripto.
AMD adquire World Labs por US$ 8,2 bilhões: Li Feifei se junta a Su Zifeng — como a corrida armamentista da computação de IA remodela a lógica dos ativos cripto?
29 de setembro, a AMD anunciou a aquisição, por 8,2 bilhões de dólares, em ações, da World Labs, fundada pela “mãe da IA” Li Feifei, com uma transação que não apenas marca a entrada da rivalidade entre os dois gigantes dos chips de IA em um novo campo de batalha do “modelo mundial”, mas também cria uma ressonância sutil, em nível macro, com o mercado cripto — enquanto a AMD e a Nvidia travam uma corrida armamentista pela porta de entrada para a computação de IA da próxima geração, o Ethereum está, graças às dotações da tesouraria institucional e aos rendimentos do staking, se consolidando como o principal ativo da “camada de liquidação on-chain”. Neste artigo, destrinchamos a lógica estratégica por trás desta negociação e exploramos a relação profunda entre a expansão da computação de IA e a captura de valor dos ativos cripto.
62
1
6
365
·
--
Artigo
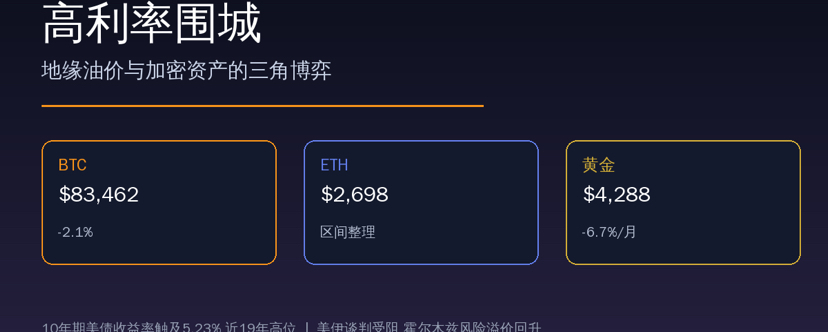
Cerco de Juros Altos: jogo triangular entre preços do petróleo geopolítico, rendimentos dos Treasuries e criptoativosO mercado global atual está sendo dominado por uma cadeia clara de transmissão — negociações entre EUA e Irã travadas impulsionam os preços do petróleo e as expectativas de inflação; a taxa de rendimento dos títulos do Tesouro americano de 10 anos atinge a máxima de quase 19 anos, em 5,23%; sob o duplo golpe de juros altos e um dólar forte, as ações dos EUA e o ouro sofrem pressão, enquanto o mercado de criptomoedas mostra uma divisão estrutural na disputa entre a pressão macroeconômica e a acumulação por instituições. A Ethereum, por sua vez, demonstra uma resiliência rara ao manter compras contínuas semanais por instituições como a Bitmine (a posição já ultrapassou 6 milhões de ETH, representando 4,9% do supply), e a marca de US$ 2.700 se torna o divisor entre compradores e vendedores. Neste artigo, desmembramos a lógica por trás desse cenário complexo e discutimos caminhos possíveis para uma virada no 4T (Q4).
Cerco de Juros Altos: jogo triangular entre preços do petróleo geopolítico, rendimentos dos Treasuries e criptoativos
O mercado global atual está sendo dominado por uma cadeia clara de transmissão — negociações entre EUA e Irã travadas impulsionam os preços do petróleo e as expectativas de inflação; a taxa de rendimento dos títulos do Tesouro americano de 10 anos atinge a máxima de quase 19 anos, em 5,23%; sob o duplo golpe de juros altos e um dólar forte, as ações dos EUA e o ouro sofrem pressão, enquanto o mercado de criptomoedas mostra uma divisão estrutural na disputa entre a pressão macroeconômica e a acumulação por instituições. A Ethereum, por sua vez, demonstra uma resiliência rara ao manter compras contínuas semanais por instituições como a Bitmine (a posição já ultrapassou 6 milhões de ETH, representando 4,9% do supply), e a marca de US$ 2.700 se torna o divisor entre compradores e vendedores. Neste artigo, desmembramos a lógica por trás desse cenário complexo e discutimos caminhos possíveis para uma virada no 4T (Q4).
66
1
4
509
·
--
Artigo
Um tweet colocou a QNT em chamas: do “ledger unificado” do BIS à parceria com a TCH — essa alta explosiva é uma nova narrativa ou apenas a mesma garrafa com outro rótulo?A Quant (QNT) chamou a atenção após o analista Jan Nieuwenhuijs publicar um “call” público, com alta máxima diária de 145%, salto de 430% em apenas 4 dias e, em pouco tempo, recuo de quase 30% a partir das máximas. A alta da QNT não se deve apenas a uma emoção especulativa: ela soma uma colaboração com a instituição de compensação dos EUA TCH, a narrativa de um “ledger unificado” proposta pelo BIS, expectativas em torno do projeto Agora e o “prestígio histórico” do episódio em que, em 2013, teriam dado “calls” para o Bitcoin. Este artigo vai destrinchar a lógica por trás do movimento, os pontos de risco e um framework prático para acompanhamento.
O mercado cripto nunca falta em histórias de “uma frase que muda o destino”, mas ainda assim é difícil deixar de notar casos como o da Quant (QNT): um simples tweet em redes sociais foi suficiente para puxar uma alta de quase 100%.
Um tweet colocou a QNT em chamas: do “ledger unificado” do BIS à parceria com a TCH — essa alta explosiva é uma nova narrativa ou apenas a mesma garrafa com outro rótulo?
A Quant (QNT) chamou a atenção após o analista Jan Nieuwenhuijs publicar um “call” público, com alta máxima diária de 145%, salto de 430% em apenas 4 dias e, em pouco tempo, recuo de quase 30% a partir das máximas. A alta da QNT não se deve apenas a uma emoção especulativa: ela soma uma colaboração com a instituição de compensação dos EUA TCH, a narrativa de um “ledger unificado” proposta pelo BIS, expectativas em torno do projeto Agora e o “prestígio histórico” do episódio em que, em 2013, teriam dado “calls” para o Bitcoin. Este artigo vai destrinchar a lógica por trás do movimento, os pontos de risco e um framework prático para acompanhamento.
O mercado cripto nunca falta em histórias de “uma frase que muda o destino”, mas ainda assim é difícil deixar de notar casos como o da Quant (QNT): um simples tweet em redes sociais foi suficiente para puxar uma alta de quase 100%.
O mercado cripto nunca falta em histórias de “uma frase que muda o destino”, mas ainda assim é difícil deixar de notar casos como o da Quant (QNT): um simples tweet em redes sociais foi suficiente para puxar uma alta de quase 100%.
20
3
424
·
--
Artigo
Uma super semana de macro à vista! PCE + falas intensas do Fed + anúncio do Nonfarm Payrolls (NFP), cripto pode passar por um grande teste经过一轮山寨普涨之后,加密市场现在最不确定的变量,已经不再只是链上资金和场内情绪,而是来自美国宏观端的再定价。接下来这一周,核心PCE、ADP、非农、多位美联储官员密集讲话,叠加美股重磅财报,将直接改写10月议息会议的利率预期。我们把事件优先级、不同数据对应的盘面剧本,以及普通人可以落地的跟踪与风控思路完整拆解。
最近一段时间,很多人的注意力都放在链上:Total2持续抬升、大量山寨站上200日均线、巨鲸转账与ETF资金流成为讨论焦点。
Uma super semana de macro à vista! PCE + falas intensas do Fed + anúncio do Nonfarm Payrolls (NFP), cripto pode passar por um grande teste
经过一轮山寨普涨之后,加密市场现在最不确定的变量,已经不再只是链上资金和场内情绪,而是来自美国宏观端的再定价。接下来这一周,核心PCE、ADP、非农、多位美联储官员密集讲话,叠加美股重磅财报,将直接改写10月议息会议的利率预期。我们把事件优先级、不同数据对应的盘面剧本,以及普通人可以落地的跟踪与风控思路完整拆解。
最近一段时间,很多人的注意力都放在链上:Total2持续抬升、大量山寨站上200日均线、巨鲸转账与ETF资金流成为讨论焦点。
最近一段时间,很多人的注意力都放在链上:Total2持续抬升、大量山寨站上200日均线、巨鲸转账与ETF资金流成为讨论焦点。
83
1
8
449
·
--
Artigo
87% das altcoins acima da média de 200 dias! Atrás da entrada de US$ 371 bilhões, um conjunto de sinais perigosos já acendeuDe junho até agora, a Total2 (inclui ETH, não inclui BTC) captou mais de US$ 371 bilhões de entrada líquida, com alta de 45%. A grande maioria das altcoins conseguiu sair da estrutura de longo período de baixa, e o mercado entrou numa fase de alta generalizada e frenética. Mas, ao mesmo tempo, os dados on-chain mais recentes da CryptoQuant mostram algo em conjunto: recarga aos exchanges voltou a disparar, e a Total2 apresentou uma divergência de baixa no RSI. Isso significa que a verdadeira temporada das altcoins começou, ou é apenas uma fase de distribuição pontual que exige atenção máxima? Não fazemos propaganda para alta nem chamamos para queda; vamos decompor para você, de forma completa, os dados, os padrões históricos e critérios de observação práticos e aplicáveis.
O que mais dá a sensação de “o mercado voltou a ser de alta” recentemente não é o BTC voltando a bater novas máximas, e sim o fato de quase todas as altcoins estarem subindo.
87% das altcoins acima da média de 200 dias! Atrás da entrada de US$ 371 bilhões, um conjunto de sinais perigosos já acendeu
De junho até agora, a Total2 (inclui ETH, não inclui BTC) captou mais de US$ 371 bilhões de entrada líquida, com alta de 45%. A grande maioria das altcoins conseguiu sair da estrutura de longo período de baixa, e o mercado entrou numa fase de alta generalizada e frenética. Mas, ao mesmo tempo, os dados on-chain mais recentes da CryptoQuant mostram algo em conjunto: recarga aos exchanges voltou a disparar, e a Total2 apresentou uma divergência de baixa no RSI. Isso significa que a verdadeira temporada das altcoins começou, ou é apenas uma fase de distribuição pontual que exige atenção máxima? Não fazemos propaganda para alta nem chamamos para queda; vamos decompor para você, de forma completa, os dados, os padrões históricos e critérios de observação práticos e aplicáveis.
O que mais dá a sensação de “o mercado voltou a ser de alta” recentemente não é o BTC voltando a bater novas máximas, e sim o fato de quase todas as altcoins estarem subindo.
O que mais dá a sensação de “o mercado voltou a ser de alta” recentemente não é o BTC voltando a bater novas máximas, e sim o fato de quase todas as altcoins estarem subindo.
139
8
562
·
--
Artigo
UNI ganha impulso com ações tokenizadas: mas a reavaliação real de valor não olha apenas o volume de negociaçõesA tokenização de ações na rede Base tem visto um boom recente nas negociações. Nos últimos 30 dias, o volume de negociações spot em DEXs foi de cerca de US$ 1,3 bilhão, um aumento de aproximadamente 153,8% em relação aos 30 dias anteriores; o Uniswap v4, como o segundo maior ambiente de negociação nesse segmento na rede Base, processou cerca de US$ 139 milhões no mesmo período. A oportunidade do Uniswap vem de dois aspectos: primeiro, os “pooles de liquidez com modelo permissionado” permitem que ativos regulamentados operem em AMMs; segundo, a “UNI unificada” — após a conclusão — cria um ciclo fechado em que as taxas do protocolo, recompra e queima e a captura de valor do token se reforçam mutuamente. No entanto, a precificação da UNI não deve considerar apenas o volume de negociações no curto prazo; é preciso avaliar se a receita de taxas consegue se sustentar, se as ações tokenizadas conseguem ampliar a penetração junto a instituições e quais riscos estão por trás das posições de grandes baleias.
UNI ganha impulso com ações tokenizadas: mas a reavaliação real de valor não olha apenas o volume de negociações
A tokenização de ações na rede Base tem visto um boom recente nas negociações. Nos últimos 30 dias, o volume de negociações spot em DEXs foi de cerca de US$ 1,3 bilhão, um aumento de aproximadamente 153,8% em relação aos 30 dias anteriores; o Uniswap v4, como o segundo maior ambiente de negociação nesse segmento na rede Base, processou cerca de US$ 139 milhões no mesmo período. A oportunidade do Uniswap vem de dois aspectos: primeiro, os “pooles de liquidez com modelo permissionado” permitem que ativos regulamentados operem em AMMs; segundo, a “UNI unificada” — após a conclusão — cria um ciclo fechado em que as taxas do protocolo, recompra e queima e a captura de valor do token se reforçam mutuamente. No entanto, a precificação da UNI não deve considerar apenas o volume de negociações no curto prazo; é preciso avaliar se a receita de taxas consegue se sustentar, se as ações tokenizadas conseguem ampliar a penetração junto a instituições e quais riscos estão por trás das posições de grandes baleias.
872
2
46
872
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceLaunchesBinanceIntelligence
774,115 visualizações
4,839 a discutir
#binancelaunchesbinanceintelligence 🚨 E SE A PRÓXIMA GRANDE DISPUTA ENTRE EXCHANGES NÃO FOR SOBRE TAXAS? 👀
A Binance acabou de dar um passo maior do que simplesmente adicionar mais um chatbot de IA.
Com a Binance Intelligence, a IA está se integrando cada vez mais à exchange — desde a compreensão dos dados de mercado até a criação de fluxos de negociação. 🤖⚡
A verdadeira questão é:
Quem tem a melhor liquidez?
Ou quem tem a camada de IA mais inteligente?
Se os usuários puderem pesquisar, testar ideias e gerenciar fluxos de negociação sem alternar entre diferentes ferramentas, a própria exchange poderá se tornar um assistente financeiro.
Isso pode representar uma mudança muito maior do que parece hoje.
Se a Binance Intelligence atrair mais usuários, mais estratégias e mais atividade de negociação, $BNB poderá se tornar um dos tokens para ficar de olho. 👀
A Binance está construindo o futuro das finanças impulsionadas por IA?
$BNB
#binancelaunchesbinanceintelligence #BinanceAI #CryptoAI #AITrading
Suleman Khan Haqqani
·35 gostos
·31.6k visualizações
BTCFallsBelow$84K
39,492 visualizações
132 a discutir
DubaiVARAIssuesReserveAssetAuditCircular
12,752 visualizações
461 a discutir