


灰度 ZCSH 作为美国首只 Zcash 现货 ETF,在上市后经历短暂爆款行情,单周净流出却达到 9356 万美元,管理规模从约 9.15 亿至 9.79 亿美元峰值回落至约 7.51 亿美元。对 ZEC 而言,真正值得关注的不是 ETF 本身的“明星身份”,而是它已成为不可忽视的供需变量。本文从资金流、份额拆股、费率结构、可流通供应量与价格机制展开分析,解释为什么小市值币种 ETF 既可能成为上涨放大器,也可能在赎回时形成快速抛压。
一、事件核心:ZCSH 正在从资金流入转向集中赎回
灰度 ZCSH 于 2026 年 8 月 25 日在 NYSE Arca 上市,由原有 Grayscale Zcash Trust 转换而来,目标是为投资者提供通过证券账户获得 ZEC 现货敞口的渠道。上市初期,产品迅速获得资金关注:到 9 月中旬,累计净流入达到 2.71 亿美元,其中截至 9 月 18 日的一周净流入约 9820 万美元。
但这种强势流入未能持续。9 月末至 10 月初,基金赎回明显加速:9 月 30 日单周流出 9356 万美元,其中 9 月 30 日单日赎回约 3025 万美元,10 月 2 日约 2693 万美元。同期,基金累计净流入从约 2.68 亿美元降至约 2.1256 亿美元,管理规模回落至约 7.51 亿美元。
这说明 ZCSH 的资金逻辑已经发生变化:从“上市后配置资金进入”,转为“获利盘兑现、结构资金再平衡与赎回压力释放”。
二、为什么小币种 ETF 的资金流影响更大?
比特币和以太坊 ETF 的资金流动会影响对应资产价格,但 ZEC 的特殊之处在于其可流通市值和深度相对更小。
数据显示,ZCSH 高峰时持有约 3.5% 的 ZEC 流通供应量。对于一种小市值隐私币来说,这不是普通机构仓位,而是能够显著改变边际供需的结构性头寸。
其运行机制很直接:
• 当 ETF 出现净流入,产品需要创造新份额并增持 ZEC;
• 当投资者大量赎回,基金需要兑付份额,可能被动出售 ZEC;
• 赎回规模越大、流动性越差,对现货价格的冲击就越明显。
因此,ZCSH 已经不只是“一款热门 ETF”,而是 ZEC 市场中的核心供需变量之一。
三、成交量高峰不等于真实长期需求
ZCSH 曾在单周一度占到全部现货加密 ETF 成交额的 32.5%。这个数字很容易被解读为“ZEC 成为机构新宠”,但如果拆开来看,成交量并不完全等于长期配置需求。
对于小币种 ETF,高成交量通常来自几类资金:
1. 做市商套利:在 ETF 份额与现货 ZEC 之间套利;
2. 短期投机资金:借 ETF 上市事件快速交易;
3. 锚定投资与关联方操作:包括以资产形式申赎的结构资金;
4. 真正长期配置资金:通过证券账户持续持有 ZEC 敞口。
其中,只有第四类资金更稳定。而 32.5% 的高成交占比中,相当一部分可能来自套利和做市活动,并不代表所有成交都转化为长期持仓。
这也解释了为什么成交量爆发后,一旦价格走弱或套利空间收窄,资金流会迅速反转。
四、拆股发生在赎回加速期,信号并不轻松
为提高可交易性,灰度在 9 月 18 日宣布对 ZCSH 进行 1 拆 3 的正向拆股,9 月 30 日起按调整后基础交易。
从产品设计看,拆股的目的通常是降低单价、扩大可及投资者范围、改善小额交易体验。但从市场节奏看,拆股调整日与大额赎回同日出现,说明流动性改善并未立刻阻止资金撤出。
更关键的是,拆股本身不改变基金持有的 ZEC 数量和资产净值,只改变份额数量与单价。因此,它解决的是“交易层面的可及性”,而不是“投资者是否愿意继续持有”的问题。
如果赎回压力持续,拆股后的低价份额反而可能让部分投资者更方便地小额卖出。
五、2.5% 费率:长期持有成本不容忽视
ZCSH 的费率为 2.5%。对于机构产品来说,这是一个不低的水平。
投资者需要明白,费率不是一次性成本,而是每年从资产净值中扣除。这意味着:
• 如果 ZEC 年度涨幅不足 2.5%,投资者实际收益会被费率侵蚀;
• 如果价格横盘,持有时间越长,费率对净值影响越明显;
• 只有当 ZEC 持续上涨,且涨幅显著覆盖费率,投资才具备更高性价比。
因此,ZCSH 更适合作为短期交易工具或战术配置,而不一定适合作为长期底仓。
六、ETF 赎回会如何传导到 ZEC 价格?
ETF 赎回对 ZEC 的影响主要通过三条路径传导。
第一条:现货出售压力增加
基金面对赎回时,如果需要兑付现金或减少持仓,会增加 ZEC 的卖方供给。在市场深度不足时,这种供给会迅速压低价格。
第二条:市场情绪转弱
当投资者看到 ETF 连续大额赎回,会重新评估 ZEC 的机构需求强度。情绪转弱后,衍生品市场的多头可能减仓,杠杆资金可能被迫平仓,形成价格层面的负反馈。
第三条:管理规模缩水
价格下跌会使基金资产价值下降,而资产价值下降又会让部分机构重新考虑是否继续配置。这种“价格下跌—规模缩水—赎回加速”的循环,是小币种 ETF 最需要警惕的风险。
七、但这并不意味着 ZEC 逻辑完全破裂
需要客观区分:ETF 资金流转弱,不等于 ZEC 的所有上涨逻辑都消失。
此前推动 ZEC 上涨的因素还包括:
• 隐私叙事与监管环境变化;
• 屏蔽地址使用比例和屏蔽池供应增长;
• 减半后的供应压力缓和;
• 机构通过 ETF 获得合规敞口;
• 欧洲相关 ETP 带来的境外资金入口。
如果这些底层因素仍然存在,ZEC 可能在赎回压力释放后重新获得支撑。但问题在于,当 ETF 成为主要边际买盘后,资金流的恢复速度将直接决定价格能否站稳。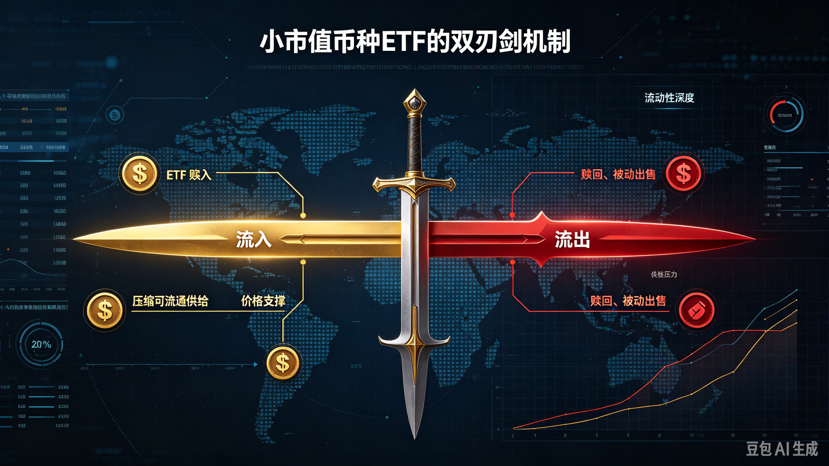
八、接下来应该盯什么?
对于投资者和市场观察者,接下来至少要跟踪四个指标。
1. 每日赎回规模
如果赎回继续落在 2600 万至 3000 万美元区间,说明资金流出仍在高位;若明显收窄,才可能代表抛压缓解。
2. 累计净流入与管理规模
只要累计净流入仍为正,基金就仍处于“上市后整体吸资”状态;但如果连续赎回导致累计净流入快速下降,市场情绪会进一步转弱。
3. ZEC 价格能否守住关键支撑
价格是 ETF 供需最直接的结果。如果 ZEC 不能在关键价位企稳,管理规模和赎回压力可能继续恶化。
4. 拆股后的流动性是否真正改善
拆股后,若成交量和参与账户增加,说明产品结构改善;若只是单价降低但资金继续流出,则说明问题仍在需求端。
九、对投资者的现实启示
ZCSH 的案例给小市值币种投资者提供了三个重要教训。
第一,ETF 上市不等于持续上涨
上市只是提供了机构入口,不等于资金会持续买入。尤其对于小币种,ETF 更可能放大波动,而不是保证长期溢价。
第二,要区分成交量、资金流和长期需求
成交量反映交易活跃度,资金流反映净买入意愿,长期需求反映配置持续性。三者不能混为一谈。
第三,高费率资产需要更短的持有逻辑
对于 2.5% 费率的产品,投资者应更关注战术性机会,而不是简单长期持有。
十、结论:小币种 ETF 的“双刃剑”效应正在显现
ZCSH 从上市爆款到单周大额赎回,反映的不只是一只基金的资金变化,而是小市值币种 ETF 的典型风险:在供给有限、深度不足的市场中,ETF 可以成为上涨放大器,也可以在赎回时成为快速抛压源。
真正值得关注的,不是 ZCSH 是否曾经热门,而是它能否重新恢复稳定资金流入,以及 ZEC 价格能否在赎回压力下完成筑底。
对于整个加密 ETF 市场而言,ZCSH 的案例还提供了一个更重要的信号:当产品规模开始显著超过币种可流通流动性时,供需韧性将比上市仪式更重要。#美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC


