

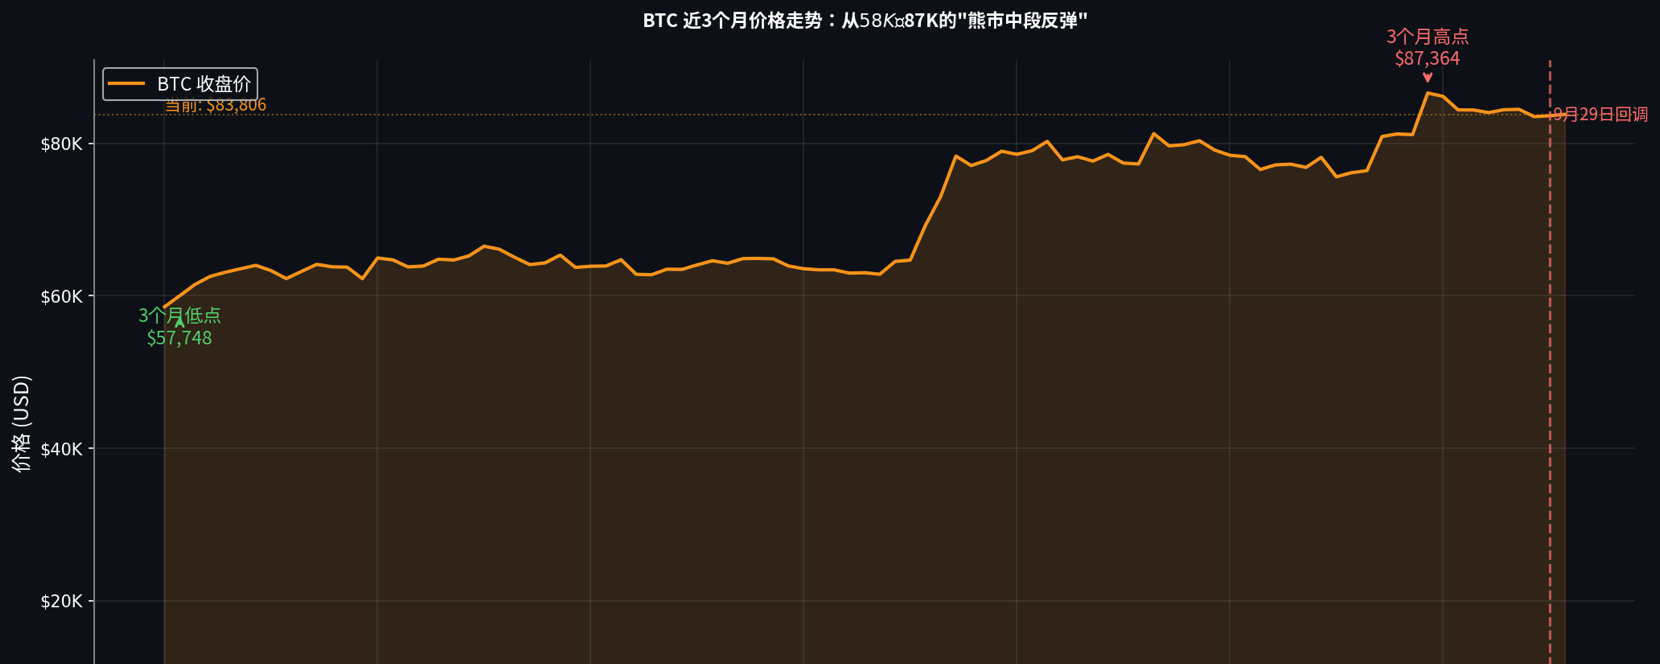

9月29日,Greeks.live分析师Adam将本轮比特币回调定性为"熊市中段反弹",核心依据是期权市场呈现出的三重矛盾:价格反弹但隐含波动率(IV)不升反降至35%左右、大宗看跌期权成交占比高达三分之一、市场对后续波动预期极低。结合最新行情数据——BTC从7月初的$58K一路反弹至9月中旬的$87K后回落,当前在$83K附近震荡——本文深入剖析这一"低波动反弹"背后的机构行为逻辑,揭示负Gamma风险积聚的潜在危机,并为不同风险偏好的投资者提供可操作的应对策略。
一、行情回顾:一场没有波动率确认的"静默反弹"
先看数据。根据Yahoo Finance最新行情,比特币在过去三个月走出了一条典型的"深V"曲线:
7月1日,BTC触及阶段低点$57,748,随后开启缓慢爬坡。8月中旬突破$65K,9月加速上行,于9月21日触及三个月高点$87,364——区间涨幅高达51%。但随后动能明显衰减,9月28日至29日连续回调,9月29日单日下跌约1%,收于$83,622。截至9月30日,BTC报$83,806,距离高点已回落约4%。
以太坊走势类似但弹性更弱。ETH从6月30日的$1,550反弹至9月21日的$2,805,涨幅81%,当前回落至$2,694附近。
表面看,这是一轮相当可观的反弹。但期权市场的数据却讲了一个完全不同的故事。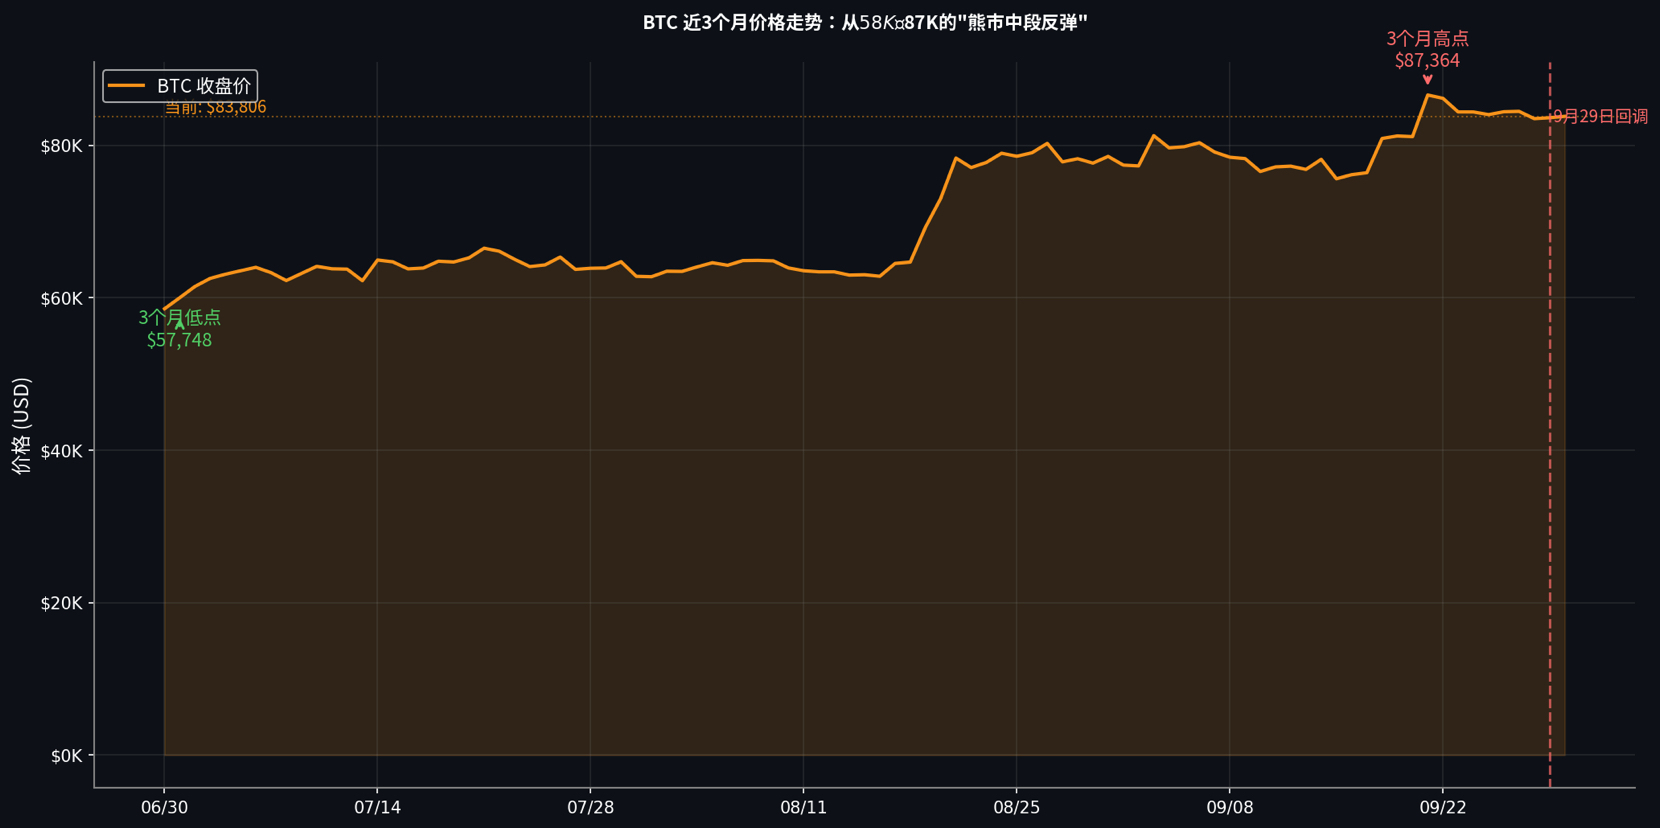
二、三重矛盾:期权市场透露的"熊市中段"信号
Adam在9月29日的分析中指出了三个关键异常,值得逐一拆解:
第一,IV与价格背离。 健康的牛市反弹通常伴随隐含波动率上升——因为追涨和避险需求同时推高期权定价。但本轮反弹中,主要期限IV不仅未升,反而从前两周的水平小幅下降至35%左右。这说明期权市场并没有为"趋势延续"定价,反而认为当前价格区间就是"合理均衡"。
第二,大宗看跌占比与IV走势背离。 通常情况下,如果市场恐慌性买入看跌期权(put),IV会被迅速推高。但当前大宗看跌期权成交占比已达三分之一,IV却纹丝不动甚至微降。Adam的判断很精准:这不是散户恐慌追保,而是机构在系统性对冲现货多头。机构一边持有现货享受反弹收益,一边用看跌期权锁定下行风险——这是典型的"熊市中段"操作手法,而非牛市初期的进攻姿态。
第三,市场对波动预期极低。 Adam指出,若出现短期波动,市场可能倾向于卖出波动率。这意味着期权做市商和卖方目前处于"舒适区",他们相信价格不会大幅偏离当前区间。但历史经验反复证明,当卖方过度舒适时,市场往往以最不舒适的方式打破平衡。
三、历史镜鉴:2025年11月的教训与负Gamma陷阱
Adam特别提到了2025年11月的教训。当时市场判断短期底部已形成,但波动预期仍然高企——这与当前形成鲜明对照。现在的危险在于:低IV与大量卖波动率仓位叠加,一旦真实下行触发,负Gamma效应将放大现货抛压。
这里需要向读者解释负Gamma的机制:当期权做市商卖出看跌期权后,他们实际上处于"空头Gamma"位置。价格下跌时,Delta(对冲比率)会加速向-1方向变化,迫使做市商卖出更多现货来维持对冲中性。这种"越跌越卖"的机械性抛压,会在流动性本就稀薄的市场中形成瀑布效应。
当前35%的IV意味着期权价格相对便宜,卖方收取的权利金有限,但其承担的尾部风险却是巨大的。一旦BTC跌破关键支撑位(比如$80K心理关口),触发大规模看跌期权行权或Delta对冲调整,卖方的被动抛售将与多头的止损盘形成共振。
四、宏观背景:流动性宽松下的"结构性熊市"
为什么机构选择在此时对冲而非进攻?这需要回到宏观层面理解。
根据此前美联储的政策动向,2025年12月FOMC会议取消了常设回购(SRP)每日5000亿美元的限额,银行可以无限制用国债抵押向美联储借钱。这一政策实质上向市场注入了充裕的流动性,为风险资产提供了底部支撑。但流动性宽松并不等同于趋势反转——它更像是在熊市中提供了一个"安全垫",让机构敢于持有现货,却不足以驱动新一轮主升浪。
现货比特币ETF的资金流向也印证了这一点。虽然此前五周净流入66.3亿美元,贝莱德加密投资组合规模从年初的547.7亿美元飙升至1020.9亿美元,但增量资金主要集中在年初的配置潮,近期流入速度已明显放缓。缺乏增量资金驱动的反弹,本质上只是存量资金的仓位调整。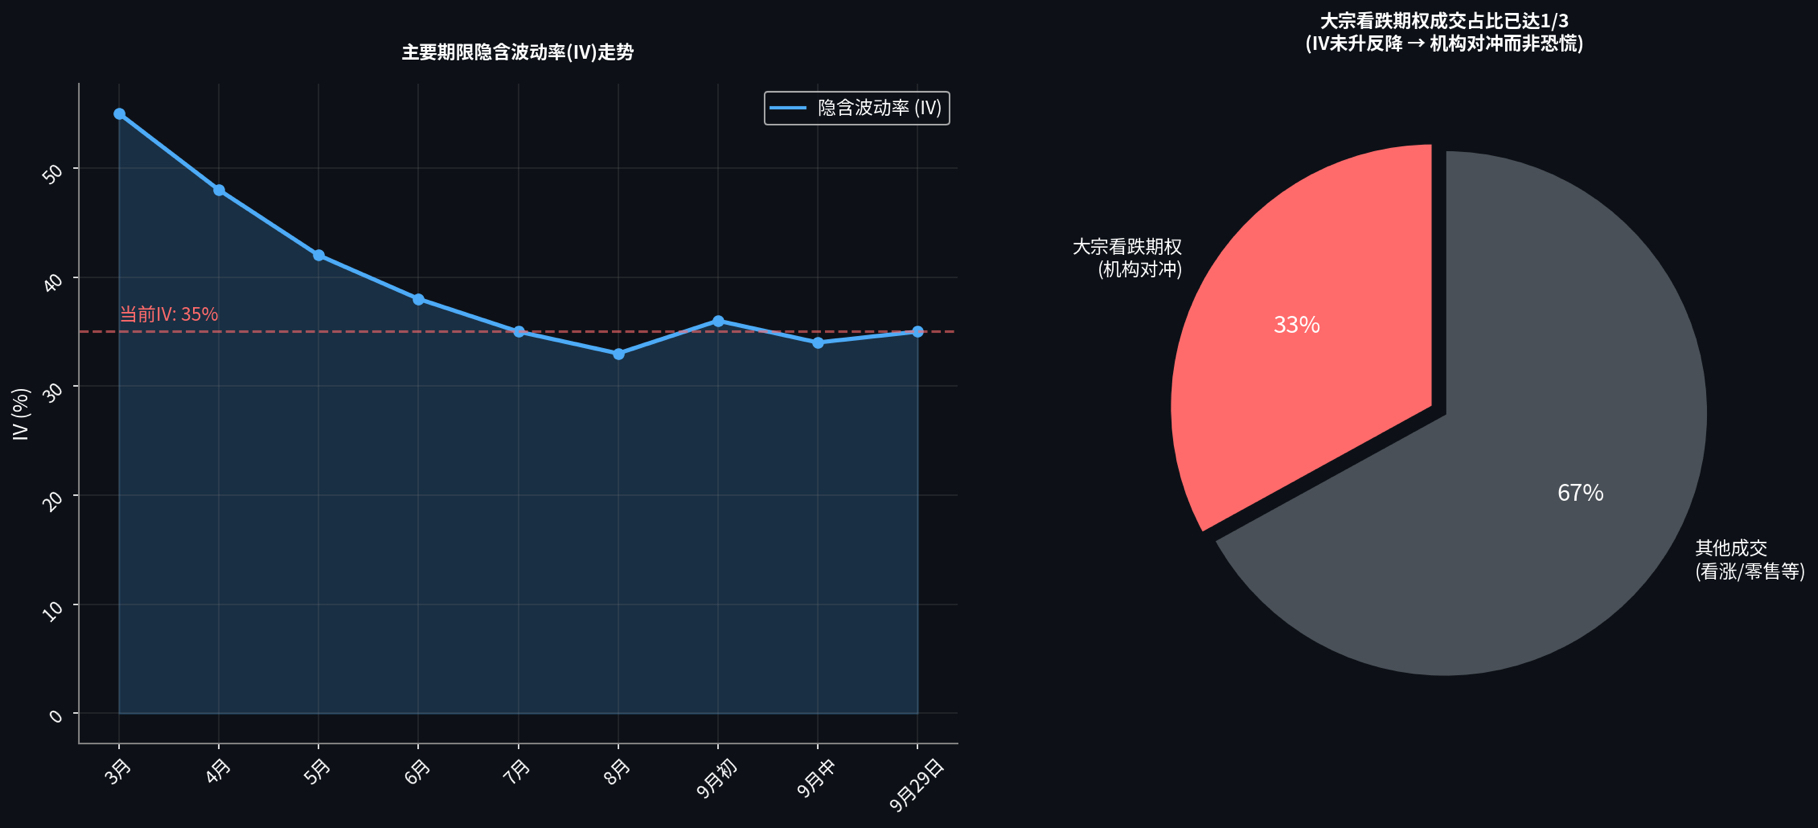
五、投资者应对策略:在"熊市中段"生存下来
基于以上分析,不同风险偏好的投资者应采取差异化策略:
对于保守型投资者(风险偏好低): 当前是降低仓位、锁定利润的时间窗口。BTC从$58K到$87K的反弹已经提供了充足的退出流动性。如果尚未对冲,可以考虑买入少量虚值看跌期权(如行权价$75K-$78K的12月到期put),用可控成本为持仓买保险。当前IV仅35%,保险费用相对便宜。
对于平衡型投资者: 建议采用"黄金锚+核心仓位"的配置思路。将30%-40%的资金配置于黄金等避险资产,剩余资金保留BTC核心仓位但严格设置止损。同时,可以利用当前低IV环境,通过卖出虚值看涨期权(covered call)增强收益——如果市场继续横盘或缓慢下跌,权利金收入可以部分抵消现货回撤。
对于激进型投资者: 如果坚持参与反弹,必须紧盯两个关键信号:一是IV是否出现突破性上升(比如从35%快速升至45%以上),这通常意味着机构对冲需求激增,反弹逻辑被破坏;二是BTC能否守住$80K支撑位。一旦跌破,负Gamma引发的连锁抛售可能将价格迅速推向$75K甚至更低。
对于期权交易者: 当前环境下卖出波动率(如卖出跨式或宽跨式组合)看似诱人,但风险收益比极差。35%的IV意味着每卖出一份期权,收取的权利金有限,但一旦方向判断错误,损失可能是权利金的数倍。更稳妥的做法是等待IV进一步压缩至30%以下后,小仓位卖出远月虚值期权,同时设置严格的止损线。
六、结语:尊重市场信号,而非对抗市场
Greeks.live将当前市场定性为"熊市中段反弹",这一判断与价格走势、期权结构、宏观流动性环境高度自洽。它既不是恐慌性抛售的前兆,也不是牛市重启的号角,而是一种"温水煮青蛙"式的缓慢调整。
对投资者而言,最重要的启示是:当机构用看跌期权筑起护城河时,散户不应裸泳。低波动环境不会永远持续,而打破平静的那一刻,往往比预期来得更猛烈。在不确定性中保护本金,永远比在泡沫中追逐利润更重要。#股票财报季 #英国FCA开放加密公司牌照申请 #日本财务省设立国债代币化研究小组 #QNT一周涨287% #特朗普拒绝AI监管改用自愿审计


