


瑞·达利欧用42分钟讲透的经济机器,正在2026年10月的加密货币市场发出刺耳的摩擦声。比特币在8.3万美元附近徘徊,较2025年10月12.6万美元的历史高点回撤34%,却仍在90天内暴涨44%。这不是简单的价格波动,而是短期债务周期(美联储加息至3.75%-4%)、长期债务周期(全球债务/GDP比率逼近历史极值)与生产力革命(AI与代币化)三重力量叠加的必然结果。当美联储在10月27-28日面临64%概率的加息决定,当布伦特原油突破100美元,当比特币ETF日流入量从10亿美元骤降至1.34亿美元——我们正站在达利欧所说的"政策杠杆失效"的临界点。本文将用经济机器的底层逻辑,拆解当前加密市场的真实位置,并给出可操作的资产配置原则。
一、经济机器的当前坐标:三重周期的危险交汇
达利欧把经济比作一部永动机,由生产力增长、短期债务周期(5-8年)和长期债务周期(50-75年)共同驱动。2026年10月,这三股力量正形成罕见的对冲格局。
短期周期:货币政策转向紧缩。 2026年9月16日,美联储将基准利率上调至3.75%-4%,这是2023年以来的首次加息。CME FedWatch数据显示,10月27-28日FOMC会议再次加息25个基点的概率高达64%。10年期美债收益率已攀升至5.17%,这意味着无风险利率正在重新定价一切风险资产。按照达利欧的框架,这是典型的"经济过热→央行收紧→流动性收缩"的短期周期下半场。
长期周期:债务负担逼近极限。 美国联邦预算赤字的突然扩大,让市场开始预期"印钞重启"。达利欧在《债务危机》中反复强调,当债务增速持续超过收入增速,且利率已降至零附近仍无法刺激经济时,央行将面临"印钞或违约"的两难。当前,全球主要经济体的债务/GDP比率已接近二战后的历史峰值,而2025年12月FOMC取消SRP(常设回购)每日5000亿美元限额的决定,实际上已为"无限制流动性"打开了后门。
生产力:AI与金融基础设施的突变。 与1930年代大萧条不同,当前周期伴随着生产力层面的真实进步。Visa数据显示,约17%的稳定币交易已用于企业支付和跨境结算;CME宣布将于10月19日推出比特币现金和Uniswap期货;SEC在10月1日提出加密资产托管新规。这些不是投机泡沫,而是金融基础设施的范式转移。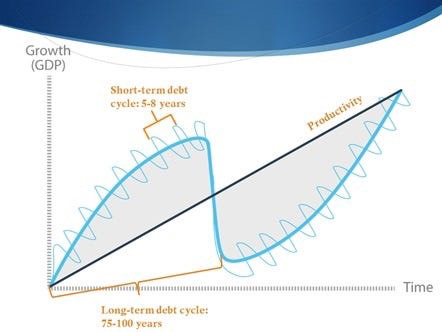
二、比特币的定价逻辑:从"数字黄金"到"流动性晴雨表"
达利欧的投资第一原则是:理论价值等于未来现金流的现值。比特币没有现金流,它的定价核心在于"替代货币溢价"——即对法币购买力贬值的对冲价值。
2026年的市场数据完美验证了这一逻辑:
流动性溢价阶段(2025年10月-12月): 比特币触及126,080美元历史高点,对应的是美联储降息周期尾声的流动性泛滥。现货ETF五周净流入66.3亿美元,贝莱德加密投资组合规模从547.7亿美元飙升至1020.9亿美元。
流动性收缩阶段(2026年1-8月): 比特币最低跌至57,800美元,跌幅超50%。SEC文件显示,2026年Q2美国现货比特币ETF经历了自2024年1月推出以来最大的季度净流出。这是典型的"贴现率上升→风险溢价压缩→资产价格重估"过程。
当前僵持阶段(2026年10月): 比特币在83,000-84,000美元区间窄幅波动。一方面,10月1日国际油价突破100美元(布伦特),通胀预期推高加息概率;另一方面,美联储取消SRP限额、财政赤字扩大,又在暗示长期流动性闸门并未关闭。
达利欧会如何看待这种矛盾?答案藏在"三大均衡"的第二项:经济产能利用率不能过高或过低。当前美国经济处于"滞胀边缘"——油价推高通胀(过热),但消费和就业数据疲软(过冷)。这种环境下,比特币既无法享受降息带来的流动性盛宴,也无法像黄金那样纯粹受益于避险需求,因此陷入区间震荡。
三、关键信号:10月28日美联储会议与ETF资金流
达利欧强调,**价格由总支出除以数量决定**。在加密市场,"总支出"就是真金白银的机构资金流。
当前两个微观指标值得高度关注:
ETF资金流减速。 美国现货比特币ETF目前管理着1084亿美元资产,但日流入量已从9月21日的近10亿美元骤降至9月25日的1.34亿美元。这不是熊市信号,而是"边际买家衰竭"的警告。达利欧在演讲中反复强调:"告诉我流动性会怎么变,我就能告诉你资产价格会怎么动。"当ETF流入放缓遇到美联储加息,比特币的向上动能必然受阻。
期限结构暗示谨慎。 CME期货曲线显示,2026年10月合约(83,970美元)与2027年12月合约(89,330美元)之间存在温和的contango(远期升水),但2027年3月合约(85,790美元)出现小幅回落。这种"近强远弱"的结构,反映机构对2027年流动性环境的担忧——他们担心当前的高利率环境会持续更久。
四、实用配置原则:在债务机器中寻找非对称机会
基于达利欧的框架,当前加密资产配置应遵循三条原则:
第一,区分"生产力资产"与"债务周期资产"。 达利欧把黄金称为"非债务货币",因为它不依赖任何人的偿付承诺。在当前长期债务周期后期,建议维持30%-40%的黄金仓位作为风控锚,这部分资产与法币信用脱钩,能对冲"漂亮去杠杆"失败的风险。比特币目前仍表现出与纳斯达克100指数0.7以上的相关性,尚未完全实现"数字黄金"的避险功能,因此不应替代黄金,而应作为风险资产中的高beta配置。
第二,用"如果-那么"逻辑设定触发器。 不要预测,要准备。如果美联储在10月28日暂停加息(概率36%),且比特币突破87,397美元(9月21日高点),那么可以确认短期流动性拐点,加仓至60%仓位;如果美联储如期加息且布伦特原油站稳100美元上方,则应减仓至30%以下,因为5.17%的无风险收益率将持续抽离加密市场的投机资金。
第三,关注"非对称性"。 当前比特币期权市场的skew(偏度)显示,看跌期权溢价已升至2023年以来的最高水平。这意味着市场为下跌保护支付了过高的价格。按照达利欧的风险溢价原则,当风险溢价被极端定价时,往往意味着反转临近。对于长期投资者,当前价位(较历史高点回撤34%)的风险回报比,优于2025年10月126,000美元时的水平。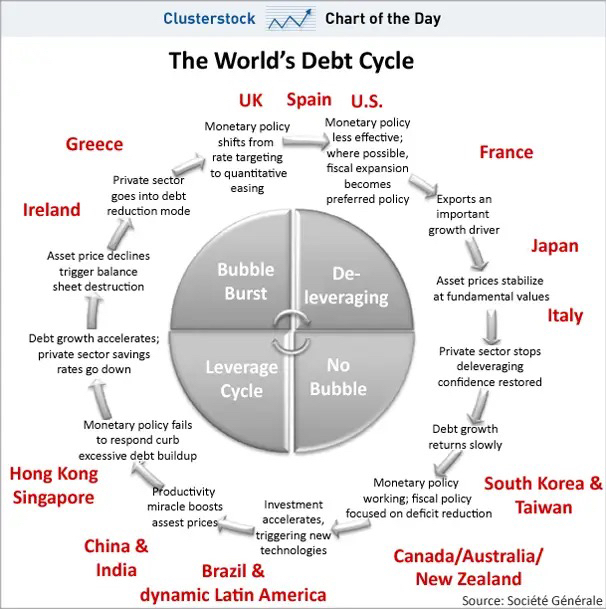
五、结语:原则比预测更重要
达利欧在演讲结尾说:"知道原则,就像学会了钓鱼,而不是只得到一条鱼。"
2026年10月的加密市场,正是检验这些原则的最佳实验室。短期债务周期要求你尊重美联储的利率威力;长期债务周期提醒你不要对法币购买力过于自信;生产力革命则告诉你,区块链基础设施的 adoption 曲线仍在早期。
比特币的下一波主升浪,不会来自散户的FOMO,而会来自"漂亮去杠杆"的成功——即央行在控制通胀的同时,通过财政扩张和债务重组维持名义GDP增长。这需要政策制定者精准使用货币政策和财政政策两大杠杆,难度极高。但如果成功,风险资产将迎来比2020-2021年更持久的牛市,因为那时的起点是零利率,而现在的起点是5%的实际利率——资产定价的"重力"已经改变。
在这场债务机器的重启过程中,保持流动性、保持原则、保持耐心,比任何价格预测都重要。
风险提示: 本文不构成投资建议。加密资产波动剧烈,请根据自身风险承受能力谨慎决策。#以太坊三季度涨70.9% #美财政部允许各州提前提交稳定币认证 #美国10年期美债收益率逼近5.3% #美元指数创2025年5月来新高 #美国初请失业金人数降至19.7万 $BTC


