


Na semana de 5 a 11 de outubro, os mercados globais entram num período de escassez de dados macroeconômicos, mas, por trás da aparente calmaria, intensifica-se uma disputa pelo «poder de precificação do mercado de títulos». A revisão para baixo do PCE dos EUA em agosto e o forte enfraquecimento dos dados de emprego não agrícola reduziram para cerca de 22% a probabilidade de uma alta dos juros em outubro. Ainda assim, o rendimento dos títulos do Tesouro dos EUA de 10 anos permanece próximo de 5,3%, e o dos títulos de 30 anos ultrapassou 5,6%, atingindo máximas de várias décadas. Surge, assim, uma rara «desconexão» entre o mercado de títulos e os sinais de política monetária de curto prazo do Fed. Ao mesmo tempo, as negociações entre os EUA e o Irã sobre o Estreito de Ormuz estão paralisadas, e a retomada da oferta de energia não conseguiu reduzir de forma significativa o preço do petróleo Brent — um indício de que os investidores estão precificando de forma pessimista os riscos geopolíticos no Oriente Médio. Em escala global, o Banco do Japão elevou os juros ao nível mais alto em 31 anos, e as expectativas de uma alta pelo Banco Central da Índia estão ganhando força: o movimento sincronizado de altas de juros deixou de ser uma história dos EUA e passou a ser global. Embora o Bitcoin tenha superado US$ 86 mil, o enfraquecimento do ímpeto on-chain e o aperto de liquidez causado pelo ambiente de rendimentos elevados estão em rota de colisão. Nesta semana, será essencial acompanhar de perto a divergência entre os títulos do Tesouro dos EUA de 2 anos e os de 10 e 30 anos, além de observar se o ouro sobe em sintonia com os rendimentos — isso será um sinal-chave da transmissão dos riscos do mercado de títulos para os ativos de risco.
I. Aumento da taxa de juros adiado: da "incerteza de outubro" à "precificação de dezembro"
Na semana passada, dois dados cruciais alteraram completamente as expectativas do mercado em relação à trajetória de curto prazo do Federal Reserve. Os dados do PCE de agosto foram revisados para baixo, enquanto o número de vagas não agrícolas criadas em setembro aumentou em apenas 29.000, bem abaixo dos 84.000 esperados; a taxa de desemprego subiu para 4,2% e o crescimento salarial desacelerou para 3%, o menor nível desde maio de 2021. Essa combinação de dados fez com que a probabilidade de um segundo aumento da taxa de juros em outubro despencasse de um patamar elevado para cerca de 22%, o que o mercado inicialmente interpretou como uma "vitória cautelosa".
No entanto, essa interpretação é excessivamente otimista. Não aumentar as taxas em outubro não significa o fim do ciclo de aumentos, mas sim uma mudança no cronograma. Os dados da CME mostram que a probabilidade de um aumento em dezembro subiu para cerca de 67%, precisamente no limite superior da "zona de incerteza" — se os dados subsequentes do IPC ou do PCE se tornarem instáveis, ou se os preços da energia subirem novamente, a probabilidade superior a 70% fará com que muitas instituições sejam forçadas a precificar um aumento em dezembro antecipadamente. Isso significa que a atual "margem de manobra" do mercado é essencialmente uma ilusão distorcida de afrouxamento monetário: a melhora marginal nas expectativas de taxas de juros de curto prazo mascara uma mudança fundamental na lógica de precificação das taxas de juros de longo prazo.
A divulgação da ata da reunião de setembro do Federal Reserve às 2h da manhã do dia 7 de outubro foi o evento mais importante da semana. Em setembro, o Fed votou unanimemente (12 a 0) pelo aumento das taxas de juros em 25 pontos-base, para a faixa de 3,75% a 4,00%, o primeiro aumento desde julho de 2023. O mercado precisa extrair três respostas-chave da ata: o aumento de setembro foi uma "medida de precaução" ou um reinício formal do ciclo de alta de juros? Qual era o nível de preocupação do comitê com a inflação energética e a inflação endógena? Quantos membros acreditavam que as condições financeiras atuais ainda não eram suficientemente restritivas? Se a ata indicar uma postura mais agressiva do que o discurso de Warsh em setembro, a probabilidade de aumentos de juros em outubro e dezembro poderá aumentar novamente.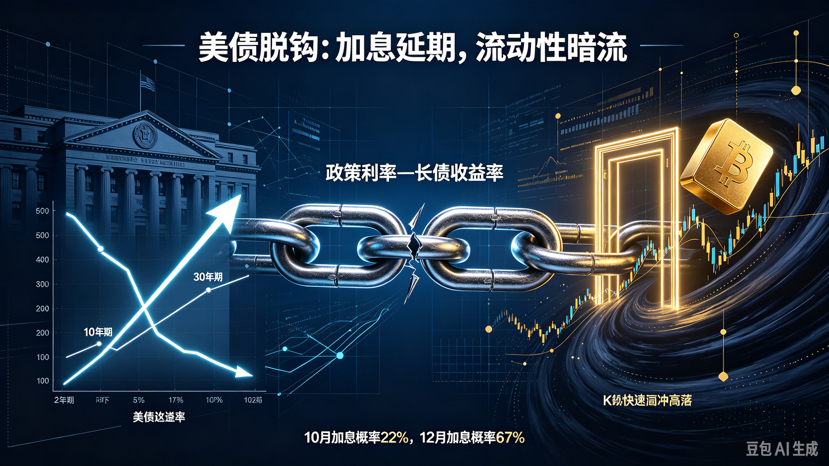
II. Desacoplamento do Mercado de Títulos: Quando a Taxa Livre de Risco Deixa de "Obedecer"
O sinal mais alarmante do mercado esta semana não veio de nenhum dado econômico específico, mas sim da divergência cada vez mais evidente entre o mercado de títulos e os sinais de política monetária. Segundo a lógica tradicional, uma probabilidade decrescente de aumentos nas taxas de juros e dados de emprego mais fracos deveriam ter pressionado os rendimentos de longo prazo para baixo. No entanto, a realidade é justamente o oposto: o rendimento dos títulos do Tesouro americano de 10 anos atingiu 5,34% durante o pregão de 1º de outubro, seu nível mais alto desde 2002, enquanto o rendimento dos títulos de 30 anos ultrapassou 5,65%, também estabelecendo um novo recorde em 24 anos.
O significado central dessa divergência é que a força motriz por trás dos rendimentos dos títulos mudou da "trajetória da política do Federal Reserve" para o "crédito soberano e oferta fiscal". Os rendimentos dos títulos soberanos nos EUA, Alemanha e França atingiram simultaneamente máximas históricas, com o rendimento dos títulos do governo britânico de 30 anos ultrapassando até mesmo 6%. A França, devido a problemas fiscais e riscos políticos, tornou-se uma nova fonte de risco na Europa, e o euro caiu para a mínima em 17 meses. Quando múltiplos mercados de títulos soberanos estão sob pressão simultaneamente, a alta dos rendimentos deixa de ser uma simples "precificação das expectativas de aumento das taxas de juros", passando a ser uma reavaliação coletiva da sustentabilidade da dívida pública, do excesso de oferta fiscal e da inflação prolongada.
Para ativos de risco, a questão crucial não é se o rendimento é "alto" ou "baixo", mas sim a relação entre os rendimentos dos títulos de 2 anos e os rendimentos dos títulos de 10 e 30 anos. Se o rendimento dos títulos de 2 anos cair enquanto os rendimentos dos títulos de 10 e 30 anos acompanharem a queda, isso indica que o mercado está precificando "o fim dos aumentos das taxas de juros + inflação controlável", o que é benéfico para ativos de risco. No entanto, se o rendimento dos títulos de 2 anos cair enquanto os rendimentos dos títulos de 10 e 30 anos subirem — como visto na semana passada —, significa que, assumindo que o Fed não aumente as taxas de juros, o mercado de títulos está "automaticamente apertando" as condições financeiras por meio do aumento das taxas de juros de longo prazo. Este é o cenário mais desfavorável para ativos de risco: a liquidez está sendo silenciosamente retirada sem nenhum sinal político claro disponível para negociação.
III. Mudança no poder de precificação da energia: por que a recuperação da oferta não consegue suprimir os preços do petróleo?
O petróleo bruto Brent está atualmente se mantendo estável em torno de US$ 101. Vale ressaltar que o fornecimento de energia do Estreito de Ormuz está se recuperando, inclusive aproximando-se gradualmente dos níveis pré-conflito, mas os preços do petróleo não caíram tão drasticamente quanto Trump havia previsto otimisticamente.
Por trás dessa anomalia reside uma mudança estrutural na lógica da precificação da energia. Anteriormente, o mercado geralmente acreditava que, contanto que a oferta se recuperasse, os preços do petróleo cairiam naturalmente. No entanto, a realidade mostra que, entre os três principais fatores que afetam os preços da energia — ambiente de oferta, precificação pelo capital e influência geopolítica — a precificação pessimista dos riscos geopolíticos no Oriente Médio pelo capital superou os efeitos das melhorias na oferta.
O impasse entre os EUA e o Irã é a origem direta desse pessimismo. O presidente do Parlamento iraniano, Ghalibaf, afirmou claramente em 4 de outubro que o Estreito de Ormuz "nunca será aberto" até que as sete condições do memorando de entendimento de Islamabad sejam cumpridas. As condições do Irã incluem o levantamento do bloqueio marítimo dos EUA, a devolução imediata dos fundos congelados, o levantamento das sanções às exportações de petróleo iranianas e a cessação dos combates em todas as frentes. Trump rejeitou a proposta do Irã de "reabrir o estreito em sete dias em troca do levantamento das sanções", mas deixou espaço para negociações indiretas, sem descartar a possibilidade de retomar as ações militares.
No curto prazo, a probabilidade de outro ataque ao Irã antes das eleições de meio de mandato nos EUA, em novembro, é baixa, mas isso não significa que o risco tenha diminuído. Se os EUA continuarem a usar sanções econômicas e pressão diplomática em vez de meios militares, o petróleo Brent receberá um sólido suporte geopolítico na faixa de US$ 95 a US$ 105. Nesta semana, o foco principal é se o Brent conseguirá romper a barreira dos US$ 95 — se a recuperação da oferta, aliada ao progresso nas negociações geopolíticas, não conseguir empurrar os preços do petróleo abaixo desse nível, significa que o "efeito catraca" da inflação de energia está se consolidando, o que comprimirá diretamente o espaço de manobra do Federal Reserve.
IV. Aumentos globais das taxas de juros em sincronia: as altas taxas de juros deixam de ser uma "história americana" para se tornarem uma "história global"
O adiamento do aumento das taxas de juros nos EUA não significa uma flexibilização do cenário global de taxas de juros. Pelo contrário, a pressão para aumentar as taxas de juros está crescendo simultaneamente em diversas economias.
Em setembro, o Banco do Japão elevou sua taxa básica de juros para 1,25%, o nível mais alto em 31 anos, e o mercado espera um novo aumento de 25 pontos-base, para 1,5%, em dezembro. O risco de uma alta da taxa de câmbio do iene reside em sua ligação com os rendimentos dos títulos do Tesouro dos EUA: quando as expectativas de um aumento da taxa de juros nos EUA são adiadas, a pressão sobre o iene para se desvalorizar aumenta, forçando o Banco do Japão a adotar uma política monetária mais restritiva.
O Banco Central da Índia (RBI) também enfrenta pressão para aumentar as taxas de juros. A desvalorização da rupia, a contínua fuga de capitais e o aumento do diferencial de juros estão pressionando o RBI a elevar as taxas em outubro ou dezembro. Se a Índia confirmar o aumento, o ciclo global de alta das taxas de juros se expandirá dos países do G7 para as principais economias de mercado emergentes, ampliando significativamente o alcance da narrativa de juros altos.
Na Europa, a França está se tornando uma nova fonte de risco. A combinação de um déficit fiscal crescente e incerteza política fez com que os rendimentos dos títulos franceses se aproximassem de 5% e o euro atingisse a mínima em 17 meses. Isso não apenas exacerbou o prêmio de risco geral no mercado de títulos europeu, como também exportou pressões inflacionárias globalmente por meio da depreciação do euro.
V. Correntes subterrâneas de liquidez no mercado de criptomoedas
O Bitcoin está sendo negociado atualmente em torno de US$ 86.000. Chegou a atingir brevemente US$ 86.995 em 5 de outubro, com mais de US$ 1 bilhão em posições vendidas sendo liquidadas à força em 24 horas. Superficialmente, os dados fracos sobre o mercado de trabalho deram suporte a ativos de risco — o Bitcoin subiu cerca de 1,1% naquele dia, aparentemente ignorando os altos rendimentos dos títulos do Tesouro.
No entanto, essa "ignorância" deve ser vista com cautela. O impacto de um ambiente de altas taxas de juros no mercado de criptomoedas não se reflete em quedas bruscas de preço, mas sim na transmissão por meio da contração da liquidez e da supressão da volatilidade. Na semana passada, o Bitcoin exibiu repetidamente movimentos de preço em formato de "porta" — altas rápidas seguidas por quedas rápidas — uma característica típica de enfraquecimento da liquidez. Os ETFs spot de BTC registraram entradas líquidas de aproximadamente US$ 134 milhões nos dois primeiros dias de outubro, mas o ímpeto de entrada dos nove dias anteriores, de US$ 3,1 bilhões, terminou com uma saída líquida de US$ 149 milhões em 30 de setembro. Essa desaceleração no ritmo de entrada de capital está altamente correlacionada com mudanças nas preferências de alocação de fundos institucionais causadas pelas altas taxas de juros de longo prazo.
Mais notável é a cadeia de transmissão entre o Bitcoin e os rendimentos dos títulos do Tesouro dos EUA. Quando o rendimento dos títulos de 2 anos cai enquanto os rendimentos dos títulos de 10 e 30 anos permanecem altos ou continuam a subir, o denominador das avaliações de ativos de risco não melhora de fato — o afrouxamento marginal das expectativas de taxas de juros de curto prazo é compensado pela expansão do "prêmio de prazo" nas taxas de juros de longo prazo. Nesse cenário, o preço do Bitcoin é impulsionado mais por compras marginais e posições alavancadas do que por uma demanda institucional sustentada por alocação. Um relatório de mercado do QCP Group também aponta que o BTC precisa atingir US$ 87.200 para confirmar a sustentabilidade de sua tendência de alta.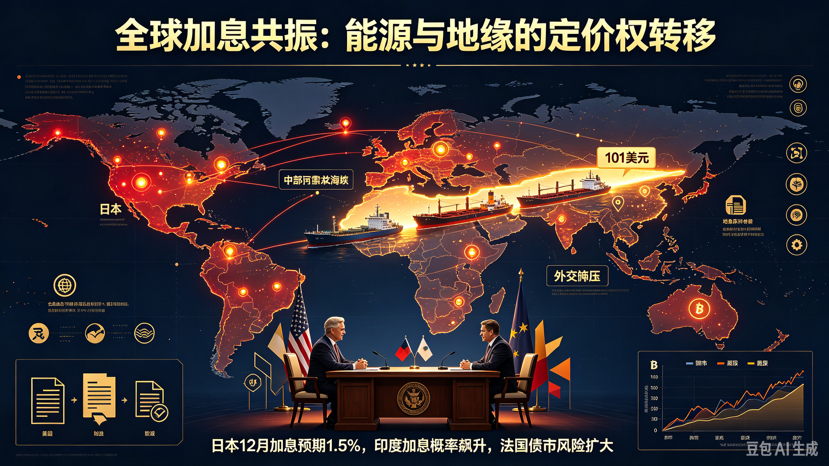
VI. Reprecificação de ativos na China e principais observações desta semana
Em 8 de outubro, as negociações foram retomadas tanto na Bolsa de Valores de Xangai (ações A) quanto na Bolsa de Valores de Hong Kong, após o feriado do Dia Nacional, com a reabertura do programa Stock Connect. Antes do feriado, os ativos chineses já haviam precificado parcialmente as expectativas otimistas em torno da cúpula EUA-China. No entanto, o cenário macroeconômico global mudou significativamente durante o feriado: os rendimentos dos títulos do Tesouro dos EUA permaneceram altos, as tensões entre os EUA e o Irã não mostraram sinais de arrefecimento e os preços do petróleo Brent se mantiveram acima de US$ 100. Isso significa que, quando os ativos de risco chineses retomarem as negociações em 8 de outubro, enfrentarão um efeito de reprecificação de "ajuste" devido ao ambiente de liquidez externa. A taxa de câmbio do RMB, as ações chinesas listadas em Hong Kong e as commodities altamente correlacionadas com a demanda chinesa provavelmente sofrerão ajustes compensatórios.
Estrutura central de observação desta semana:
Em primeiro lugar, o formato da curva de rendimento dos títulos do Tesouro dos EUA é mais importante do que seu nível absoluto. Se o rendimento dos títulos de 2 anos cair enquanto os rendimentos dos títulos de 10 e 30 anos continuarem a subir, a contração da liquidez dos ativos de risco se intensificará; se os três caírem simultaneamente, a pressão de curto prazo diminuirá.
Em segundo lugar, a sincronia entre o ouro e os rendimentos dos títulos do Tesouro dos EUA. Atualmente, o ouro está oscilando entre US$ 4.150 e US$ 4.200, com os altos rendimentos e um dólar forte exercendo pressão de baixa. No entanto, se o ouro subir contra a tendência enquanto os rendimentos continuarem a subir, isso significará que o mercado está começando a precificar substancialmente o risco da dívida soberana e que o apetite global por risco enfrentará uma reavaliação sistêmica.
Em terceiro lugar, resta saber se o preço do petróleo Brent pode efetivamente cair abaixo de US$ 95. Isso não está relacionado apenas à trajetória da inflação, mas também à possibilidade de o mercado precificar de forma mais branda os riscos geopolíticos do Oriente Médio.
Em quarto lugar, o resultado do teste do Bitcoin ao nível de resistência de US$ 87.200. Em um ambiente de baixa liquidez, o rompimento ou não desse nível determinará a direção do preço no curto prazo. Se o Bitcoin conseguir se manter acima desse nível, apesar da contínua alta nos rendimentos dos títulos do Tesouro americano de longo prazo, isso indica que o mercado de criptomoedas está formando uma lógica de precificação independente dos ambientes tradicionais de taxas de juros; inversamente, confirma que a supressão do apetite por risco proporcionada pelo ambiente de altos rendimentos permanece eficaz.
Não há grandes divulgações de dados econômicos esta semana, mas "ausência de dados" não significa "ausência de risco". A interação de três variáveis — mercado de títulos, energia e geopolítica — pode determinar a direção de curto prazo dos ativos de risco de forma mais eficaz do que qualquer relatório econômico. A liquidez está sendo redistribuída silenciosamente, e o mercado muitas vezes precifica isso antes mesmo de perceber.


