
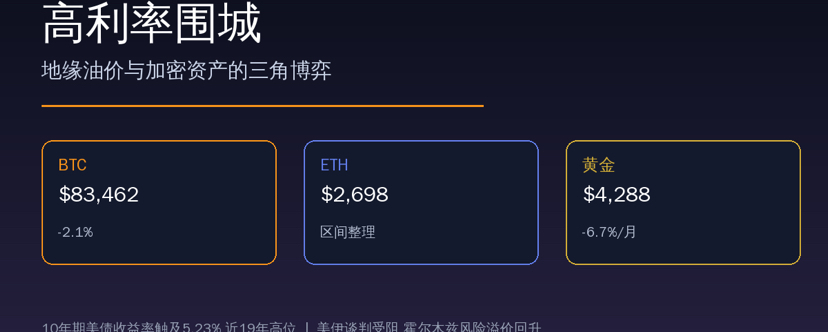
O mercado global atual está sendo dominado por uma cadeia clara de transmissão — negociações entre EUA e Irã travadas impulsionam os preços do petróleo e as expectativas de inflação; a taxa de rendimento dos títulos do Tesouro americano de 10 anos atinge a máxima de quase 19 anos, em 5,23%; sob o duplo golpe de juros altos e um dólar forte, as ações dos EUA e o ouro sofrem pressão, enquanto o mercado de criptomoedas mostra uma divisão estrutural na disputa entre a pressão macroeconômica e a acumulação por instituições. A Ethereum, por sua vez, demonstra uma resiliência rara ao manter compras contínuas semanais por instituições como a Bitmine (a posição já ultrapassou 6 milhões de ETH, representando 4,9% do supply), e a marca de US$ 2.700 se torna o divisor entre compradores e vendedores. Neste artigo, desmembramos a lógica por trás desse cenário complexo e discutimos caminhos possíveis para uma virada no 4T (Q4).
Um: linha mestra macro — das tensões em Ormuz à rentabilidade dos Treasuries de 5,23%
O principal dilema da precificação atual do mercado pode ser resumido em uma cadeia de transmissão unidirecional: **conflito geopolítico → disparada do preço do petróleo → repique das expectativas de inflação → alta das rentabilidades dos Treasuries dos EUA → pressão sobre ativos de risco**.
Na segunda-feira (28 de setembro), o progresso nas negociações entre Irã e EUA ficou emperrado: Trump rejeitou a proposta de paz relacionada, e as incertezas voltaram a pairar sobre o Estreito de Ormuz, uma passagem vital para cerca de 20% do transporte de petróleo global. O WTI chegou a subir mais de 3% ao longo do dia, tocando a faixa de 95-96 dólares, enquanto o Brent também subiu para 107-108 dólares. Esse avanço em “pulso” do preço do petróleo acendeu diretamente a preocupação do mercado com um novo aumento da inflação.
更关键的是债市反应。10年期美债收益率盘中触及约5.23%-5.24%,刷新近19年高位。这一数字的意义远超表面——它意味着无风险利率对风险资产的"引力"已达到极端水平。根据CME FedWatch工具,市场对美联储10月加息的概率预期已升至75.3%,12月再次加息的概率为58.6%。在"更高更久"甚至"重新加息"的定价下,全球风险资产遭遇系统性重估。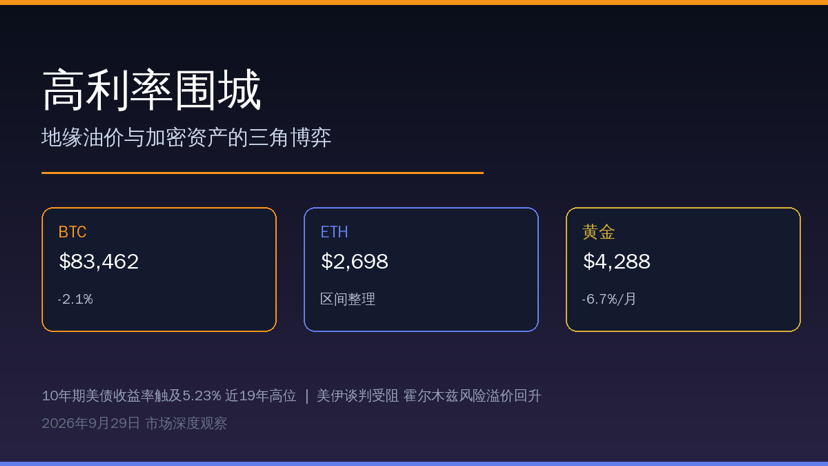
Dois: o retrato dos ativos de risco — ouro em queda de prestígio, correção nas ações dos EUA e ETH resistindo à baixa
Ouro: o “duplo golpe” de juros altos + dólar forte. O ouro à vista caiu na segunda-feira abaixo do patamar de 4200 dólares durante o pregão, com queda superior a 3%, cotado em cerca de 4115-4180 dólares por onça; os futuros de ouro GCU26 ficaram em 4287,90 dólares, com queda de 6,71% no período de cerca de um mês. Como ativo que não rende juros, o ouro tem um custo de oportunidade extremamente alto diante de rentabilidades dos Treasuries acima de 5,2%; ao mesmo tempo, a força do índice do dólar amplia ainda mais a pressão de baixa. A prata caiu ainda mais, com um tombo diário de 4%-5%. Isso confirma uma realidade contraintuitiva: sob a combinação de “expectativa de alta de juros em alta + risco geopolítico”, o ouro nem necessariamente se beneficia — quando a taxa de juros vira a variável dominante, a característica de refúgio do ouro é compensada pela compressão trazida pelas taxas reais.
Ações dos EUA: o prejudicado direto do avanço das rentabilidades. O S&P 500 fechou em queda de cerca de 0,8%, a 7683,69 pontos; o Dow caiu cerca de 0,7%, para 51481,51 pontos; e o Nasdaq recuou cerca de 0,9%, para 26820,38 pontos. A ampla autorização de recompra da Nvidia oferece algum suporte, mas não consegue reverter a sensibilidade das ações de crescimento ao aumento das taxas de desconto. O foco do mercado agora se voltou para os dados non-farm desta semana — se os números de emprego vierem fortes, a expectativa de novos aumentos de juros tende a se consolidar ainda mais, e as ações dos EUA terão pouca margem para respirar no curto prazo.
Ethereum: resiliência estrutural sob compressão macro. Ao contrário das grandes oscilações de ouro e ações americanas, a ETH na segunda-feira ficou em uma faixa estreita de oscilação em torno de 2670-2690 dólares, com queda de apenas cerca de 0,3%-1% nas últimas 24 horas. A mínima intradiária ficou em 2635-2640 dólares, e a máxima se aproximou de 2700-2720 dólares. Por trás desse “antiqueda” há um suporte sólido do lado do fluxo de capital: a Bitmine divulgou recentemente que suas reservas de ETH já ultrapassaram 6 milhões de unidades (valor de aproximadamente 17,1 bilhões de dólares), representando 4,9% do total de supply de ETH. Além disso, desde que iniciou a estratégia de tesouraria em 30 de junho de 2025, vem acumulando continuamente semanalmente; na semana mais recente, voltou a comprar 27.562 ETH. Em comunicado, Tom Lee destacou que a ETH é o melhor ativo macro em desempenho no 3º trimestre de 2026, superando o S&P 500 em cerca de 6519 pontos-base.
Três: decomposição em profundidade — por que a lógica de “respaldo institucional” da ETH é importante?
O movimento desta vez da ETH difere fundamentalmente do ciclo 2021-2022. Naquele momento, a ETH era impulsionada principalmente por alavancagem de varejo e pela narrativa de DeFi, com volatilidade extrema; já agora, as compras centrais vêm de infraestrutura de tesouraria de empresas listadas, ETFs e staking institucional.
Os dados de posições da Bitmine revelam dois sinais-chave:
Primeiro: o free float está se contraindo de forma estrutural. Das 6 milhões de ETH, cerca de 5,07 milhões já estão apostadas via sua plataforma MAVAN, com retorno anualizado de staking de aproximadamente 2,62%, o que corresponde a um ganho anual de cerca de 421 milhões de dólares. Isso significa que cerca de 4,9% do supply de ETH está travado a longo prazo, e essa proporção ainda cresce a uma velocidade de dezenas de milhares de unidades por semana. Quando as instituições mantêm ETH sob a ótica de “ativos de tesouraria” em vez de “moeda de transação”, a oferta de liquidez efetiva disponível no mercado é fortemente comprimida.
Segundo: a relação ETH/BTC entrou em um novo canal de alta. A Bitmine aponta que a razão ETH/BTC já atingiu o maior nível desde 30 de janeiro de 2026, rompendo a linha de tendência de queda que vinha desde o pico da pandemia. A lógica de impulsão desta rodada não é mais ICO ou NFTs; agora é a demanda real do mercado por infraestrutura de blockchain impulsionada pela tokenização da realização de pagamentos e pelos agentes de IA (Agentic-AI) no mundo das finanças de Wall Street. Essa reavaliação de valor guiada por aplicações de nível institucional tende a ser mais sustentável do que narrativas voltadas a varejo.
Mas é preciso manter a clareza: 2700 dólares é um divisor de águas explícito entre alta e baixa. Acima de 2720-2750 dólares há pressão de posições presas (travas) do período anterior; abaixo de 2635 dólares, há suporte de curto prazo. Se a rentabilidade dos Treasuries romper ainda mais 5,3%, a ETH também dificilmente ficará totalmente imune ao choque de um aperto de liquidez macro; por outro lado, se as instituições do 4º trimestre realmente, como espera Tom Lee, “aumentarem significativamente a exposição a cripto”, o impulso de ruptura da ETH será muito mais forte do que o do BTC.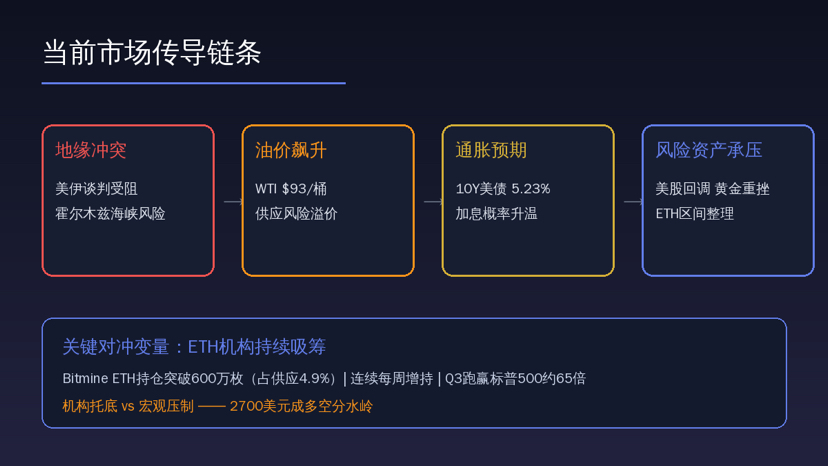
Quatro: perspectivas para o futuro — três pistas determinam a direção do 4º trimestre
Pista um: o peso do “cisne negro” nas negociações entre Irã e EUA. O petróleo é a maior variável das atuais expectativas de inflação. Se a situação no Estreito de Ormuz piorar, uma alta do petróleo acima de 100 dólares forçará o mercado a precificar um caminho de alta de juros ainda mais agressivo; todos os ativos de risco (incluindo ETH) sofrerão pressão. Se as negociações apresentarem uma virada positiva, a queda do petróleo aliviará simultaneamente a pressão inflacionária e as expectativas de alta de juros, criando uma janela de “duplo bull de ações e títulos + repique de ativos de risco”.
Pista dois: dados de emprego (non-farm) desta semana e o caminho do Federal Reserve. Atualmente, o mercado já precificou uma probabilidade de alta de juros em outubro de 75,3%. Se o relatório non-farm vier forte, a efetivação do aumento de juros trará um vento contrário no curto prazo; se os dados vierem fracos, as expectativas de alta de juros se reduzirão, mas as preocupações com recessão aumentarão — os dois cenários afetam de forma bem diferente os ativos de risco, exigindo acompanhamento dinâmico.
Pista três: continuidade do fluxo de capital institucional. A Bitmine, a Strategy e outros compradores de tesouraria vêm aumentando posições semanalmente, funcionando como uma “tábua invisível” de sustentação do preço da ETH. Mas é preciso ter cuidado com um ponto: as compras dessas instituições também têm um caráter pró-cíclico — quando o preço sobe, elas aceleram a aquisição; quando o preço despenca, podem pausar devido à pressão sobre o balanço patrimonial. Portanto, se a faixa de consolidação entre 2635 e 2700 dólares for rompida de forma efetiva, a lógica de respaldo institucional será testada.
No momento, o mercado está numa fase de “queda de braço” entre “compressão macro” e “melhoria estrutural”. A correção do ouro e das ações dos EUA é um resultado passivo da reprecificação das taxas de juros, enquanto a resiliência da ETH vem de compras reais por instituições e travamento via staking. Para investidores, no curto prazo é preciso observar de perto a ligação entre a rentabilidade dos Treasuries e o preço do petróleo; no médio prazo, é necessário verificar se o capital institucional do 4º trimestre conseguirá dar sequência ao ritmo de compras da Bitmine. Diante de uma taxa de juros livre de risco de 5,2%, qualquer ativo de risco precisa provar que tem uma expectativa de retorno acima desse patamar — a narrativa de tokenização da ETH está tentando fazer isso, mas a barreira de 2700 dólares ainda não foi superada; cautela e paciência também são igualmente importantes.#英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


