
很大很大的橙子
674 Publicações

很大很大的橙子
Denunciar
Bloquear Utilizador
推特:@0xVeryBigOrange,YouTube:很大很大的橙子,哔哩哔哩:很大很大de橙子

原创之星

Detentor de BNB
Trader Frequente
5.1 ano(s)
4 A seguir
45.8K+ Seguidores
5.3K+ Gostaram
3 Emblemas
Publicações
Tudo
Cotações
Vídeos
PINNED
·
--
Fragilidade significa ser prejudicado pelas flutuações, ser forte é não ser prejudicado pelas flutuações e antifrágil significa ganhar com as flutuações.
Recentemente revi a antifragilidade de Taleb. Se aplicarmos “acumular dinheiro” ao que este livro diz, é completamente consistente. Os “contratos” são frágeis e não suportam flutuações, enquanto o “acumulação de moedas” é antifrágil, permitindo que você ganhe fichas mais baixas sempre durante grandes flutuações.
Curiosamente, KOL também é antifrágil. Quanto mais as pessoas o criticam, mais popular ele se torna.
A antifragilidade do sistema depende da vulnerabilidade dos indivíduos Nesta onda de declínio, o maior número de pessoas aposta na ascensão da ETH por causa dos ETFs, e nesta onda de pessoas também são as mais vulneráveis (todas as posições foram liquidadas duas vezes). a alavancagem), o que também levou a esta onda de declínio da ETH O mais implacável.
O nível mais alto de anti-fragilidade é ter anti-fragilidade. Você pode entender isso como escolher e acumular moedas à vista para controlar posições. A dificuldade dos imitadores é infernal. jogando memes e não os lendo. Se você jogar Meme e Inscription, a probabilidade de perder dinheiro é de 80% +. As únicas pessoas que ganham dinheiro são provavelmente as partes emissoras do projeto ou os proprietários do grupo CX. , O alho-poró que joga Meme também é o mais vulnerável.
Muitas pessoas conhecem Hedeng, o lendário trader do círculo monetário. Sua filosofia é estar sempre do lado oposto da vulnerabilidade, por isso ele possui antifragilidade (gestão de posição).
Sem tópico, apenas compartilhando minha experiência recente.
Fragilidade significa ser prejudicado pelas flutuações, ser forte é não ser prejudicado pelas flutuações e antifrágil significa ganhar com as flutuações.
Recentemente revi a antifragilidade de Taleb. Se aplicarmos “acumular dinheiro” ao que este livro diz, é completamente consistente. Os “contratos” são frágeis e não suportam flutuações, enquanto o “acumulação de moedas” é antifrágil, permitindo que você ganhe fichas mais baixas sempre durante grandes flutuações.
Curiosamente, KOL também é antifrágil. Quanto mais as pessoas o criticam, mais popular ele se torna.
A antifragilidade do sistema depende da vulnerabilidade dos indivíduos Nesta onda de declínio, o maior número de pessoas aposta na ascensão da ETH por causa dos ETFs, e nesta onda de pessoas também são as mais vulneráveis (todas as posições foram liquidadas duas vezes). a alavancagem), o que também levou a esta onda de declínio da ETH O mais implacável.
O nível mais alto de anti-fragilidade é ter anti-fragilidade. Você pode entender isso como escolher e acumular moedas à vista para controlar posições. A dificuldade dos imitadores é infernal. jogando memes e não os lendo. Se você jogar Meme e Inscription, a probabilidade de perder dinheiro é de 80% +. As únicas pessoas que ganham dinheiro são provavelmente as partes emissoras do projeto ou os proprietários do grupo CX. , O alho-poró que joga Meme também é o mais vulnerável.
Muitas pessoas conhecem Hedeng, o lendário trader do círculo monetário. Sua filosofia é estar sempre do lado oposto da vulnerabilidade, por isso ele possui antifragilidade (gestão de posição).
Sem tópico, apenas compartilhando minha experiência recente.
Recentemente revi a antifragilidade de Taleb. Se aplicarmos “acumular dinheiro” ao que este livro diz, é completamente consistente. Os “contratos” são frágeis e não suportam flutuações, enquanto o “acumulação de moedas” é antifrágil, permitindo que você ganhe fichas mais baixas sempre durante grandes flutuações.
Curiosamente, KOL também é antifrágil. Quanto mais as pessoas o criticam, mais popular ele se torna.
A antifragilidade do sistema depende da vulnerabilidade dos indivíduos Nesta onda de declínio, o maior número de pessoas aposta na ascensão da ETH por causa dos ETFs, e nesta onda de pessoas também são as mais vulneráveis (todas as posições foram liquidadas duas vezes). a alavancagem), o que também levou a esta onda de declínio da ETH O mais implacável.
O nível mais alto de anti-fragilidade é ter anti-fragilidade. Você pode entender isso como escolher e acumular moedas à vista para controlar posições. A dificuldade dos imitadores é infernal. jogando memes e não os lendo. Se você jogar Meme e Inscription, a probabilidade de perder dinheiro é de 80% +. As únicas pessoas que ganham dinheiro são provavelmente as partes emissoras do projeto ou os proprietários do grupo CX. , O alho-poró que joga Meme também é o mais vulnerável.
Muitas pessoas conhecem Hedeng, o lendário trader do círculo monetário. Sua filosofia é estar sempre do lado oposto da vulnerabilidade, por isso ele possui antifragilidade (gestão de posição).
Sem tópico, apenas compartilhando minha experiência recente.
15
10
76
9.3k
·
--
Depois de tantos anos investindo, há dois tipos de coisas que cada vez mais me parecem armadilhas, truques da mente humana.
Uma delas é manter ETFs alavancados por muito tempo, como o TQQQ. Produtos como o 7709: fui um dos primeiros a criticá-los e continuei criticando até o fim.
Ver os ganhos triplicarem parece ótimo, mas o problema central é a erosão causada pela volatilidade: as oscilações corroem o capital, e ainda há os custos de financiamento. No longo prazo, acho que essa conta não compensa.
A outra é comprar fundos de gestão ativa.
Cada vez mais acho que análise técnica, previsões macroeconômicas, rotação setorial — toda e qualquer avaliação subjetiva — acaba sendo como um número aleatório. A pessoa fala com toda a convicção, mas, na prática, talvez não acerte muito mais do que jogando uma moeda. Já as taxas de administração são cobradas todos os anos.
Eu prefiro não tentar adivinhar o momento certo: tendo dinheiro, compro e mantenho no longo prazo. Faço aportes regulares no S&P 500 ou compro BTC e ETH, ativos em que acredito. Menos complicação — e não há necessidade de pagar alguém para tentar adivinhar todos os dias se os preços vão subir ou cair.
Depois de tantos anos investindo, há dois tipos de coisas que cada vez mais me parecem armadilhas, truques da mente humana.
Uma delas é manter ETFs alavancados por muito tempo, como o TQQQ. Produtos como o 7709: fui um dos primeiros a criticá-los e continuei criticando até o fim.
Ver os ganhos triplicarem parece ótimo, mas o problema central é a erosão causada pela volatilidade: as oscilações corroem o capital, e ainda há os custos de financiamento. No longo prazo, acho que essa conta não compensa.
A outra é comprar fundos de gestão ativa.
Cada vez mais acho que análise técnica, previsões macroeconômicas, rotação setorial — toda e qualquer avaliação subjetiva — acaba sendo como um número aleatório. A pessoa fala com toda a convicção, mas, na prática, talvez não acerte muito mais do que jogando uma moeda. Já as taxas de administração são cobradas todos os anos.
Eu prefiro não tentar adivinhar o momento certo: tendo dinheiro, compro e mantenho no longo prazo. Faço aportes regulares no S&P 500 ou compro BTC e ETH, ativos em que acredito. Menos complicação — e não há necessidade de pagar alguém para tentar adivinhar todos os dias se os preços vão subir ou cair.
Uma delas é manter ETFs alavancados por muito tempo, como o TQQQ. Produtos como o 7709: fui um dos primeiros a criticá-los e continuei criticando até o fim.
Ver os ganhos triplicarem parece ótimo, mas o problema central é a erosão causada pela volatilidade: as oscilações corroem o capital, e ainda há os custos de financiamento. No longo prazo, acho que essa conta não compensa.
A outra é comprar fundos de gestão ativa.
Cada vez mais acho que análise técnica, previsões macroeconômicas, rotação setorial — toda e qualquer avaliação subjetiva — acaba sendo como um número aleatório. A pessoa fala com toda a convicção, mas, na prática, talvez não acerte muito mais do que jogando uma moeda. Já as taxas de administração são cobradas todos os anos.
Eu prefiro não tentar adivinhar o momento certo: tendo dinheiro, compro e mantenho no longo prazo. Faço aportes regulares no S&P 500 ou compro BTC e ETH, ativos em que acredito. Menos complicação — e não há necessidade de pagar alguém para tentar adivinhar todos os dias se os preços vão subir ou cair.
2
4
2.3k
·
--
O Binance AI me deixou um pouco impressionadoHoje usei o Binance AI Pro de verdade e, para ser sincero, fiquei um pouco impressionado.
(O prompt da estratégia está no final)
Há alguns dias, eu ainda achava que servia apenas para responder perguntas. Hoje, percorri o processo inteiro e descobri que ela realmente consegue criar uma estratégia — e ela já foi implementada e está rodando em uma conta real 😂
Usei justamente o exemplo da Hynix:
O ADR chega a ter um prêmio de 45% em relação às ações coreanas: vendo o ADR a descoberto e compro as ações coreanas. Quando o prêmio volta a 35%, encerro as duas posições ao mesmo tempo. Primeiro, é preciso padronizar a proporção de conversão, a base de cotação e outros detalhes.
Expliquei a ideia, conversei com a IA para deixar as condições claras, e ela gerou o código e o canvas da estratégia. Depois, testei e implementei — por fim, a estratégia já estava rodando na minha conta. Todo o processo foi muito mais simples do que eu esperava.
O Binance AI me deixou um pouco impressionado
Hoje usei o Binance AI Pro de verdade e, para ser sincero, fiquei um pouco impressionado.
(O prompt da estratégia está no final)
Há alguns dias, eu ainda achava que servia apenas para responder perguntas. Hoje, percorri o processo inteiro e descobri que ela realmente consegue criar uma estratégia — e ela já foi implementada e está rodando em uma conta real 😂
Usei justamente o exemplo da Hynix:
O ADR chega a ter um prêmio de 45% em relação às ações coreanas: vendo o ADR a descoberto e compro as ações coreanas. Quando o prêmio volta a 35%, encerro as duas posições ao mesmo tempo. Primeiro, é preciso padronizar a proporção de conversão, a base de cotação e outros detalhes.
Expliquei a ideia, conversei com a IA para deixar as condições claras, e ela gerou o código e o canvas da estratégia. Depois, testei e implementei — por fim, a estratégia já estava rodando na minha conta. Todo o processo foi muito mais simples do que eu esperava.
(O prompt da estratégia está no final)
Há alguns dias, eu ainda achava que servia apenas para responder perguntas. Hoje, percorri o processo inteiro e descobri que ela realmente consegue criar uma estratégia — e ela já foi implementada e está rodando em uma conta real 😂
Usei justamente o exemplo da Hynix:
O ADR chega a ter um prêmio de 45% em relação às ações coreanas: vendo o ADR a descoberto e compro as ações coreanas. Quando o prêmio volta a 35%, encerro as duas posições ao mesmo tempo. Primeiro, é preciso padronizar a proporção de conversão, a base de cotação e outros detalhes.
Expliquei a ideia, conversei com a IA para deixar as condições claras, e ela gerou o código e o canvas da estratégia. Depois, testei e implementei — por fim, a estratégia já estava rodando na minha conta. Todo o processo foi muito mais simples do que eu esperava.
1
1
21
9.6k
·
--
Parcialmente verdadeiro
Batalha de 5 bilhões de USDT em três dias: os players de stablecoins estão “precificando ao contrário” as ações tradicionais?Nos últimos dias, as ações da SK Hynix despencaram no mercado acionário, mas, enquanto acompanhava o mercado, notei uma divergência muito interessante: o interesse em aberto (OI) dos contratos da empresa na Binance disparou na direção oposta.
Analisei os dados off-chain entre 12 de outubro, às 08:00, e 15 de outubro, às 18:00, no horário de Pequim:
• Contratos de ações da Hynix na Coreia do Sul: o preço caiu cerca de 23,2%, mas o número de posições em aberto com margem em moeda disparou 108,3%. O valor nominal das posições com margem em USDT subiu de 315 milhões para 504 milhões de USDT.
• Contratos de ADR da Hynix: o preço caiu cerca de 19,3%, enquanto o número de posições em aberto aumentou 46,8%. O valor nominal das posições subiu de 191 milhões para 226 milhões de USDT.
Batalha de 5 bilhões de USDT em três dias: os players de stablecoins estão “precificando ao contrário” as ações tradicionais?
Nos últimos dias, as ações da SK Hynix despencaram no mercado acionário, mas, enquanto acompanhava o mercado, notei uma divergência muito interessante: o interesse em aberto (OI) dos contratos da empresa na Binance disparou na direção oposta.
Analisei os dados off-chain entre 12 de outubro, às 08:00, e 15 de outubro, às 18:00, no horário de Pequim:
• Contratos de ações da Hynix na Coreia do Sul: o preço caiu cerca de 23,2%, mas o número de posições em aberto com margem em moeda disparou 108,3%. O valor nominal das posições com margem em USDT subiu de 315 milhões para 504 milhões de USDT.
• Contratos de ADR da Hynix: o preço caiu cerca de 19,3%, enquanto o número de posições em aberto aumentou 46,8%. O valor nominal das posições subiu de 191 milhões para 226 milhões de USDT.
Analisei os dados off-chain entre 12 de outubro, às 08:00, e 15 de outubro, às 18:00, no horário de Pequim:
• Contratos de ações da Hynix na Coreia do Sul: o preço caiu cerca de 23,2%, mas o número de posições em aberto com margem em moeda disparou 108,3%. O valor nominal das posições com margem em USDT subiu de 315 milhões para 504 milhões de USDT.
• Contratos de ADR da Hynix: o preço caiu cerca de 19,3%, enquanto o número de posições em aberto aumentou 46,8%. O valor nominal das posições subiu de 191 milhões para 226 milhões de USDT.
1
13
2.5k
·
--
Stablecoins precisam ir para a blockchain, IA precisa pagar: por que estou apostando no próximo decênio da EthereumEu tenho uma visão otimista de longo prazo para Crypto, especialmente o espaço de crescimento da Ethereum. Ao mesmo tempo, reconheço o valor de alocação de longo prazo do Bitcoin.
O que sustenta essa avaliação são algumas forças que estão convergindo: os EUA querem ampliar o uso do dólar; instituições financeiras estão testando tokenizar ativos; empresas precisam de pagamentos transfronteiriços mais fáceis; e IA e máquinas podem criar novas demandas por transações automatizadas.
Se mais atividades econômicas entrarem em redes digitais, e a infraestrutura responsável por registrar direitos, executar transações e concluir liquidações conseguir assumir esse papel, haverá a oportunidade de atender a um mercado maior.
以太坊正在竞争这个位置。我的看多逻辑,需要沿着“需求从哪里来、为什么选择区块链、价值如何传递给 ETH”逐层展开。
Stablecoins precisam ir para a blockchain, IA precisa pagar: por que estou apostando no próximo decênio da Ethereum
Eu tenho uma visão otimista de longo prazo para Crypto, especialmente o espaço de crescimento da Ethereum. Ao mesmo tempo, reconheço o valor de alocação de longo prazo do Bitcoin.
O que sustenta essa avaliação são algumas forças que estão convergindo: os EUA querem ampliar o uso do dólar; instituições financeiras estão testando tokenizar ativos; empresas precisam de pagamentos transfronteiriços mais fáceis; e IA e máquinas podem criar novas demandas por transações automatizadas.
Se mais atividades econômicas entrarem em redes digitais, e a infraestrutura responsável por registrar direitos, executar transações e concluir liquidações conseguir assumir esse papel, haverá a oportunidade de atender a um mercado maior.
以太坊正在竞争这个位置。我的看多逻辑,需要沿着“需求从哪里来、为什么选择区块链、价值如何传递给 ETH”逐层展开。
O que sustenta essa avaliação são algumas forças que estão convergindo: os EUA querem ampliar o uso do dólar; instituições financeiras estão testando tokenizar ativos; empresas precisam de pagamentos transfronteiriços mais fáceis; e IA e máquinas podem criar novas demandas por transações automatizadas.
Se mais atividades econômicas entrarem em redes digitais, e a infraestrutura responsável por registrar direitos, executar transações e concluir liquidações conseguir assumir esse papel, haverá a oportunidade de atender a um mercado maior.
以太坊正在竞争这个位置。我的看多逻辑,需要沿着“需求从哪里来、为什么选择区块链、价值如何传递给 ETH”逐层展开。
1
1
8
3.6k
·
--
Por que eu acho que ETFs alavancados como o 7709, na essência, são um produto naturalmente de EV negativo?Muitas pessoas entendem 7709 como:
Quando a SK Hailis sobe 1%, o 7709 sobe 2%.
Parece muito simples.
E muitas pessoas até acham que é mais seguro do que futuros perpétuos, porque não há uma linha de liquidação claramente definida; portanto, não acontece de, como em contas de contrato, “estourar” de repente.
Mas, depois de realmente entender o seu mecanismo de rebalanceamento diário, você percebe que:
7709 não é apenas um simples “duas vezes a Hailis”.
Na essência, é uma estratégia de execução de longo prazo, que persegue altas e mata baixas de forma mecânica, suportando continuamente perdas de volatilidade, além de ainda precisar pagar juros de financiamento e custos de derivativos com alavancagem.
Ele assume um efeito de caminho negativo semelhante ao de um vendedor de opções Short Gamma, mas sem receber a compensação de IV e Theta que o vendedor de opções deveria receber.
Por que eu acho que ETFs alavancados como o 7709, na essência, são um produto naturalmente de EV negativo?
Muitas pessoas entendem 7709 como:
Quando a SK Hailis sobe 1%, o 7709 sobe 2%.
Parece muito simples.
E muitas pessoas até acham que é mais seguro do que futuros perpétuos, porque não há uma linha de liquidação claramente definida; portanto, não acontece de, como em contas de contrato, “estourar” de repente.
Mas, depois de realmente entender o seu mecanismo de rebalanceamento diário, você percebe que:
7709 não é apenas um simples “duas vezes a Hailis”.
Na essência, é uma estratégia de execução de longo prazo, que persegue altas e mata baixas de forma mecânica, suportando continuamente perdas de volatilidade, além de ainda precisar pagar juros de financiamento e custos de derivativos com alavancagem.
Ele assume um efeito de caminho negativo semelhante ao de um vendedor de opções Short Gamma, mas sem receber a compensação de IV e Theta que o vendedor de opções deveria receber.
Quando a SK Hailis sobe 1%, o 7709 sobe 2%.
Parece muito simples.
E muitas pessoas até acham que é mais seguro do que futuros perpétuos, porque não há uma linha de liquidação claramente definida; portanto, não acontece de, como em contas de contrato, “estourar” de repente.
Mas, depois de realmente entender o seu mecanismo de rebalanceamento diário, você percebe que:
7709 não é apenas um simples “duas vezes a Hailis”.
Na essência, é uma estratégia de execução de longo prazo, que persegue altas e mata baixas de forma mecânica, suportando continuamente perdas de volatilidade, além de ainda precisar pagar juros de financiamento e custos de derivativos com alavancagem.
Ele assume um efeito de caminho negativo semelhante ao de um vendedor de opções Short Gamma, mas sem receber a compensação de IV e Theta que o vendedor de opções deveria receber.
1
4
6.9k
·
--
Verificado
Depois da queda de quase 50% da SK hynix, esta é uma oportunidade para comprar no fundo?Vou começar pela conclusão:
Acredito que a SK hynix já entrou na faixa em que é possível começar a comprar em lotes, mas eu não vou concentrar uma grande posição antes da divulgação dos resultados.
Nos próximos 6-12 meses, estou mais otimista;
Nos próximos dias de negociação, continuo cauteloso.
A razão principal é bem simples:
A ação caiu quase 50%, mas os fundamentos da empresa e as expectativas de lucro não pioraram 50%.
Agora, o mercado não está negociando “a SK hynix não consegue ganhar dinheiro”, e sim antecipando:
O Capex de IA atingiu o pico, a concorrência em HBM se intensificou, as limitações de LTA dificultam o reajuste de preços, a CXMT emergiu, o mercado sul-coreano está desalavancando e, no geral, as avaliações do “trade de IA” estão se comprimindo.
Depois da queda de quase 50% da SK hynix, esta é uma oportunidade para comprar no fundo?
Vou começar pela conclusão:
Acredito que a SK hynix já entrou na faixa em que é possível começar a comprar em lotes, mas eu não vou concentrar uma grande posição antes da divulgação dos resultados.
Nos próximos 6-12 meses, estou mais otimista;
Nos próximos dias de negociação, continuo cauteloso.
A razão principal é bem simples:
A ação caiu quase 50%, mas os fundamentos da empresa e as expectativas de lucro não pioraram 50%.
Agora, o mercado não está negociando “a SK hynix não consegue ganhar dinheiro”, e sim antecipando:
O Capex de IA atingiu o pico, a concorrência em HBM se intensificou, as limitações de LTA dificultam o reajuste de preços, a CXMT emergiu, o mercado sul-coreano está desalavancando e, no geral, as avaliações do “trade de IA” estão se comprimindo.
Acredito que a SK hynix já entrou na faixa em que é possível começar a comprar em lotes, mas eu não vou concentrar uma grande posição antes da divulgação dos resultados.
Nos próximos 6-12 meses, estou mais otimista;
Nos próximos dias de negociação, continuo cauteloso.
A razão principal é bem simples:
A ação caiu quase 50%, mas os fundamentos da empresa e as expectativas de lucro não pioraram 50%.
Agora, o mercado não está negociando “a SK hynix não consegue ganhar dinheiro”, e sim antecipando:
O Capex de IA atingiu o pico, a concorrência em HBM se intensificou, as limitações de LTA dificultam o reajuste de preços, a CXMT emergiu, o mercado sul-coreano está desalavancando e, no geral, as avaliações do “trade de IA” estão se comprimindo.
7
9
15.3k
·
--
Verificado
Hoje, este colapso repentino da SK Hynix é, essencialmente, um problema bem típico de quando “descoberta de preço” e “preço de liquidação” são misturados.Hoje, este colapso repentino da SK Hynix é, essencialmente, um problema bem típico de quando “descoberta de preço” e “preço de liquidação” são misturados.
A liquidez pré-mercado da Nextrade (NXT) na Coreia do Sul era extremamente fraca; um negócio de apenas 1 ação da SK Hynix aconteceu a 1,272 milhão de won sul-coreano, ficando instantaneamente quase 30% abaixo do fechamento anterior.
O valor desta operação em si é inferior a 1.000 dólares, mas o SKHX da Trade.xyz depois acompanhou rapidamente essa queda de preço externa; na Hyperliquid, o SKHX chegou a despencar de repente cerca de 18%, e isso desencadeou uma liquidação em cadeia.
Mas ao mesmo tempo, a Binance, apesar de a SKHYNIX também ter caído junto com as operações de arbitragem, não registrou um colapso instantâneo semelhante em magnitude.
Hoje, este colapso repentino da SK Hynix é, essencialmente, um problema bem típico de quando “descoberta de preço” e “preço de liquidação” são misturados.
Hoje, este colapso repentino da SK Hynix é, essencialmente, um problema bem típico de quando “descoberta de preço” e “preço de liquidação” são misturados.
A liquidez pré-mercado da Nextrade (NXT) na Coreia do Sul era extremamente fraca; um negócio de apenas 1 ação da SK Hynix aconteceu a 1,272 milhão de won sul-coreano, ficando instantaneamente quase 30% abaixo do fechamento anterior.
O valor desta operação em si é inferior a 1.000 dólares, mas o SKHX da Trade.xyz depois acompanhou rapidamente essa queda de preço externa; na Hyperliquid, o SKHX chegou a despencar de repente cerca de 18%, e isso desencadeou uma liquidação em cadeia.
Mas ao mesmo tempo, a Binance, apesar de a SKHYNIX também ter caído junto com as operações de arbitragem, não registrou um colapso instantâneo semelhante em magnitude.
A liquidez pré-mercado da Nextrade (NXT) na Coreia do Sul era extremamente fraca; um negócio de apenas 1 ação da SK Hynix aconteceu a 1,272 milhão de won sul-coreano, ficando instantaneamente quase 30% abaixo do fechamento anterior.
O valor desta operação em si é inferior a 1.000 dólares, mas o SKHX da Trade.xyz depois acompanhou rapidamente essa queda de preço externa; na Hyperliquid, o SKHX chegou a despencar de repente cerca de 18%, e isso desencadeou uma liquidação em cadeia.
Mas ao mesmo tempo, a Binance, apesar de a SKHYNIX também ter caído junto com as operações de arbitragem, não registrou um colapso instantâneo semelhante em magnitude.
1
2
15
17.9k
·
--
O que significa 50,2% no “termômetro de alavancagem” da Coreia do SulDois lembretes:
Este artigo é uma interpretação e validação cruzada baseada nos dados do site kimpremium.com mencionados pelo Twitter da 神鱼. As fontes dos dados são estatísticas diárias oficiais da KOFIA/SEIBro etc.; os números-chave no texto foram conferidos com reportagens públicas segundo o critério oficial sul-coreano.
O artigo inteiro é um resumo após conversarmos repetidas vezes — eu e o Claude Fable, ChatGPT Sol.
—
Muitos acham que, como a Hynix caiu tanto, a alavancagem deveria ter explodido quase toda.
Mas depois que eu analisei o site sul-coreano de monitoramento de alavancagem kimpremium.com, cheguei a uma conclusão totalmente oposta:
O que significa 50,2% no “termômetro de alavancagem” da Coreia do Sul
Dois lembretes:
Este artigo é uma interpretação e validação cruzada baseada nos dados do site kimpremium.com mencionados pelo Twitter da 神鱼. As fontes dos dados são estatísticas diárias oficiais da KOFIA/SEIBro etc.; os números-chave no texto foram conferidos com reportagens públicas segundo o critério oficial sul-coreano.
O artigo inteiro é um resumo após conversarmos repetidas vezes — eu e o Claude Fable, ChatGPT Sol.
—
Muitos acham que, como a Hynix caiu tanto, a alavancagem deveria ter explodido quase toda.
Mas depois que eu analisei o site sul-coreano de monitoramento de alavancagem kimpremium.com, cheguei a uma conclusão totalmente oposta:
Este artigo é uma interpretação e validação cruzada baseada nos dados do site kimpremium.com mencionados pelo Twitter da 神鱼. As fontes dos dados são estatísticas diárias oficiais da KOFIA/SEIBro etc.; os números-chave no texto foram conferidos com reportagens públicas segundo o critério oficial sul-coreano.
O artigo inteiro é um resumo após conversarmos repetidas vezes — eu e o Claude Fable, ChatGPT Sol.
—
Muitos acham que, como a Hynix caiu tanto, a alavancagem deveria ter explodido quase toda.
Mas depois que eu analisei o site sul-coreano de monitoramento de alavancagem kimpremium.com, cheguei a uma conclusão totalmente oposta:
2
3
10.2k
·
--
Verificado
Decomposição da precificação da ChangXin Technology antes da abertura: 7,51 dólares — por que é tão caro?Atualizado em 15 de julho de 2026
Com base no preço do contrato CXMT-USDC na plataforma Hyperliquid: 7,51 dólares
Conclusão primeiro
O preço atual não vale a pena para comprar.
7,51 dólares correspondem a uma avaliação implícita de mais de 500 bilhões de dólares para a ChangXin Technology.
Em essência, este preço está adiantando um desfecho otimista de baixa probabilidade e longo ciclo de uma forma próxima de “zero desconto”, e ainda adicionando:
Prêmio de substituição doméstica
Prêmio do único líder de DRAM na China
Expectativa de sucesso do HBM
Prêmio de escassez de canais gerado pelo limite de entrada no STAR Market
Prêmio de sentimento por falta de liquidez em contratos pré-IPO
Decomposição da precificação da ChangXin Technology antes da abertura: 7,51 dólares — por que é tão caro?
Atualizado em 15 de julho de 2026
Com base no preço do contrato CXMT-USDC na plataforma Hyperliquid: 7,51 dólares
Conclusão primeiro
O preço atual não vale a pena para comprar.
7,51 dólares correspondem a uma avaliação implícita de mais de 500 bilhões de dólares para a ChangXin Technology.
Em essência, este preço está adiantando um desfecho otimista de baixa probabilidade e longo ciclo de uma forma próxima de “zero desconto”, e ainda adicionando:
Prêmio de substituição doméstica
Prêmio do único líder de DRAM na China
Expectativa de sucesso do HBM
Prêmio de escassez de canais gerado pelo limite de entrada no STAR Market
Prêmio de sentimento por falta de liquidez em contratos pré-IPO
Com base no preço do contrato CXMT-USDC na plataforma Hyperliquid: 7,51 dólares
Conclusão primeiro
O preço atual não vale a pena para comprar.
7,51 dólares correspondem a uma avaliação implícita de mais de 500 bilhões de dólares para a ChangXin Technology.
Em essência, este preço está adiantando um desfecho otimista de baixa probabilidade e longo ciclo de uma forma próxima de “zero desconto”, e ainda adicionando:
Prêmio de substituição doméstica
Prêmio do único líder de DRAM na China
Expectativa de sucesso do HBM
Prêmio de escassez de canais gerado pelo limite de entrada no STAR Market
Prêmio de sentimento por falta de liquidez em contratos pré-IPO
3
25
14.3k
·
--
Robinhood fazer uma blockchain pública — eu acho que o mercado inteiro subestimou isso.A Robinhood fazer uma blockchain pública — eu acho que o mercado inteiro subestimou isso.
Muita gente, ao ver a notícia pela primeira vez, pensa:
A HOOD publicou uma Layer2.
Mas eu acredito que o que eles realmente querem fazer não é uma blockchain pública — e sim: um Nasdaq on-chain (Onchain Nasdaq).
É isso que realmente merece atenção.
⸻
Nas últimas décadas, a infraestrutura de base das negociações de ações nos EUA quase não mudou.
O usuário faz um pedido → corretora → bolsa → câmara de compensação → liquidação em T+1.
O que a Robinhood quer mudar é exatamente essa infraestrutura de base.
Em 1º de julho, a Robinhood Chain entrou oficialmente no ar na mainnet. Trata-se de uma Ethereum Layer2 construída com a stack de tecnologia do Arbitrum Orbit, feita especialmente para tokenizar ativos de valores tradicionais como ações e ETFs.
Robinhood fazer uma blockchain pública — eu acho que o mercado inteiro subestimou isso.
A Robinhood fazer uma blockchain pública — eu acho que o mercado inteiro subestimou isso.
Muita gente, ao ver a notícia pela primeira vez, pensa:
A HOOD publicou uma Layer2.
Mas eu acredito que o que eles realmente querem fazer não é uma blockchain pública — e sim: um Nasdaq on-chain (Onchain Nasdaq).
É isso que realmente merece atenção.
⸻
Nas últimas décadas, a infraestrutura de base das negociações de ações nos EUA quase não mudou.
O usuário faz um pedido → corretora → bolsa → câmara de compensação → liquidação em T+1.
O que a Robinhood quer mudar é exatamente essa infraestrutura de base.
Em 1º de julho, a Robinhood Chain entrou oficialmente no ar na mainnet. Trata-se de uma Ethereum Layer2 construída com a stack de tecnologia do Arbitrum Orbit, feita especialmente para tokenizar ativos de valores tradicionais como ações e ETFs.
Muita gente, ao ver a notícia pela primeira vez, pensa:
A HOOD publicou uma Layer2.
Mas eu acredito que o que eles realmente querem fazer não é uma blockchain pública — e sim: um Nasdaq on-chain (Onchain Nasdaq).
É isso que realmente merece atenção.
⸻
Nas últimas décadas, a infraestrutura de base das negociações de ações nos EUA quase não mudou.
O usuário faz um pedido → corretora → bolsa → câmara de compensação → liquidação em T+1.
O que a Robinhood quer mudar é exatamente essa infraestrutura de base.
Em 1º de julho, a Robinhood Chain entrou oficialmente no ar na mainnet. Trata-se de uma Ethereum Layer2 construída com a stack de tecnologia do Arbitrum Orbit, feita especialmente para tokenizar ativos de valores tradicionais como ações e ETFs.
3
3
30
11.5k
·
--
Gate O que aconteceu aqui expôs, na verdade, um problema extremamente importante para o futuro do mercado cripto.
Quando a IA já consegue imitar a voz e os vídeos de qualquer pessoa — e, no futuro, conseguir até ultrapassar ou enganar a verificação por reconhecimento facial — em que mais podemos confiar para garantir a segurança da conta de uma exchange?
Atualmente, muitas exchanges tratam o “reconhecimento facial” como o mecanismo final de segurança, mas o avanço da IA está tornando as características biométricas cada vez mais fáceis de falsificar. A verdadeira questão que vale a pena pensar no futuro não é se a IA consegue enganar o reconhecimento facial, e sim onde deve ser construído o âncora final de confiança (Root of Trust) da conta.
Na minha visão, isso revela uma tendência do setor:
o reconhecimento facial fica cada vez mais adequado para autenticação de identidade (Identity), mas cada vez menos adequado para autorização de ativos (Authorization).
A razão é simples:
rosto, voz e vídeo podem ser copiados pela IA;
o celular pode ser roubado;
a SIM pode ser sequestrada;
a conta de e-mail pode ser invadida.
Tudo isso são informações que podem ser copiadas.
O que realmente não pode ser copiado pela IA é apenas aquilo que você realmente possui (Something you have).
Por exemplo:
autenticação por hardware FIDO2 / Passkey;
chaves de segurança de hardware (como YubiKey);
assinaturas múltiplas (Multisig);
MPC (computação segura multipartes);
confirmação de transferências de alto valor em carteira fria;
segunda autorização em dispositivo independente;
No futuro, as exchanges muito provavelmente vão passar a ser:
a IA pode te ajudar a provar “quem você é”, mas o que vai decidir de fato “se o dinheiro pode ser transferido” não será mais o reconhecimento facial, e sim a criptografia.
Eu até acho que, no futuro, as exchanges deveriam redesenhar seu sistema de segurança:
login: pode usar IA + reconhecimento facial + Passkey, com o máximo de conveniência possível.
visualizar ativos: praticamente sem limitações.
retirar (提币): precisa depender de métodos de autorização que não possam ser falsificados — como chaves de hardware, MPC e multisig — e não apenas de reconhecimento facial.
Dito de outra forma:
a IA está tornando “a identidade” cada vez mais fácil de falsificar e, ao mesmo tempo, está forçando todo o setor a voltar de “confiar no rosto” para “confiar na criptografia”.
Acredito que isso pode se tornar a maior direção de atualização do sistema de segurança das exchanges nos próximos anos.
Gate O que aconteceu aqui expôs, na verdade, um problema extremamente importante para o futuro do mercado cripto.
Quando a IA já consegue imitar a voz e os vídeos de qualquer pessoa — e, no futuro, conseguir até ultrapassar ou enganar a verificação por reconhecimento facial — em que mais podemos confiar para garantir a segurança da conta de uma exchange?
Atualmente, muitas exchanges tratam o “reconhecimento facial” como o mecanismo final de segurança, mas o avanço da IA está tornando as características biométricas cada vez mais fáceis de falsificar. A verdadeira questão que vale a pena pensar no futuro não é se a IA consegue enganar o reconhecimento facial, e sim onde deve ser construído o âncora final de confiança (Root of Trust) da conta.
Na minha visão, isso revela uma tendência do setor:
o reconhecimento facial fica cada vez mais adequado para autenticação de identidade (Identity), mas cada vez menos adequado para autorização de ativos (Authorization).
A razão é simples:
rosto, voz e vídeo podem ser copiados pela IA;
o celular pode ser roubado;
a SIM pode ser sequestrada;
a conta de e-mail pode ser invadida.
Tudo isso são informações que podem ser copiadas.
O que realmente não pode ser copiado pela IA é apenas aquilo que você realmente possui (Something you have).
Por exemplo:
autenticação por hardware FIDO2 / Passkey;
chaves de segurança de hardware (como YubiKey);
assinaturas múltiplas (Multisig);
MPC (computação segura multipartes);
confirmação de transferências de alto valor em carteira fria;
segunda autorização em dispositivo independente;
No futuro, as exchanges muito provavelmente vão passar a ser:
a IA pode te ajudar a provar “quem você é”, mas o que vai decidir de fato “se o dinheiro pode ser transferido” não será mais o reconhecimento facial, e sim a criptografia.
Eu até acho que, no futuro, as exchanges deveriam redesenhar seu sistema de segurança:
login: pode usar IA + reconhecimento facial + Passkey, com o máximo de conveniência possível.
visualizar ativos: praticamente sem limitações.
retirar (提币): precisa depender de métodos de autorização que não possam ser falsificados — como chaves de hardware, MPC e multisig — e não apenas de reconhecimento facial.
Dito de outra forma:
a IA está tornando “a identidade” cada vez mais fácil de falsificar e, ao mesmo tempo, está forçando todo o setor a voltar de “confiar no rosto” para “confiar na criptografia”.
Acredito que isso pode se tornar a maior direção de atualização do sistema de segurança das exchanges nos próximos anos.
Quando a IA já consegue imitar a voz e os vídeos de qualquer pessoa — e, no futuro, conseguir até ultrapassar ou enganar a verificação por reconhecimento facial — em que mais podemos confiar para garantir a segurança da conta de uma exchange?
Atualmente, muitas exchanges tratam o “reconhecimento facial” como o mecanismo final de segurança, mas o avanço da IA está tornando as características biométricas cada vez mais fáceis de falsificar. A verdadeira questão que vale a pena pensar no futuro não é se a IA consegue enganar o reconhecimento facial, e sim onde deve ser construído o âncora final de confiança (Root of Trust) da conta.
Na minha visão, isso revela uma tendência do setor:
o reconhecimento facial fica cada vez mais adequado para autenticação de identidade (Identity), mas cada vez menos adequado para autorização de ativos (Authorization).
A razão é simples:
rosto, voz e vídeo podem ser copiados pela IA;
o celular pode ser roubado;
a SIM pode ser sequestrada;
a conta de e-mail pode ser invadida.
Tudo isso são informações que podem ser copiadas.
O que realmente não pode ser copiado pela IA é apenas aquilo que você realmente possui (Something you have).
Por exemplo:
autenticação por hardware FIDO2 / Passkey;
chaves de segurança de hardware (como YubiKey);
assinaturas múltiplas (Multisig);
MPC (computação segura multipartes);
confirmação de transferências de alto valor em carteira fria;
segunda autorização em dispositivo independente;
No futuro, as exchanges muito provavelmente vão passar a ser:
a IA pode te ajudar a provar “quem você é”, mas o que vai decidir de fato “se o dinheiro pode ser transferido” não será mais o reconhecimento facial, e sim a criptografia.
Eu até acho que, no futuro, as exchanges deveriam redesenhar seu sistema de segurança:
login: pode usar IA + reconhecimento facial + Passkey, com o máximo de conveniência possível.
visualizar ativos: praticamente sem limitações.
retirar (提币): precisa depender de métodos de autorização que não possam ser falsificados — como chaves de hardware, MPC e multisig — e não apenas de reconhecimento facial.
Dito de outra forma:
a IA está tornando “a identidade” cada vez mais fácil de falsificar e, ao mesmo tempo, está forçando todo o setor a voltar de “confiar no rosto” para “confiar na criptografia”.
Acredito que isso pode se tornar a maior direção de atualização do sistema de segurança das exchanges nos próximos anos.
10
14
14.9k
·
--
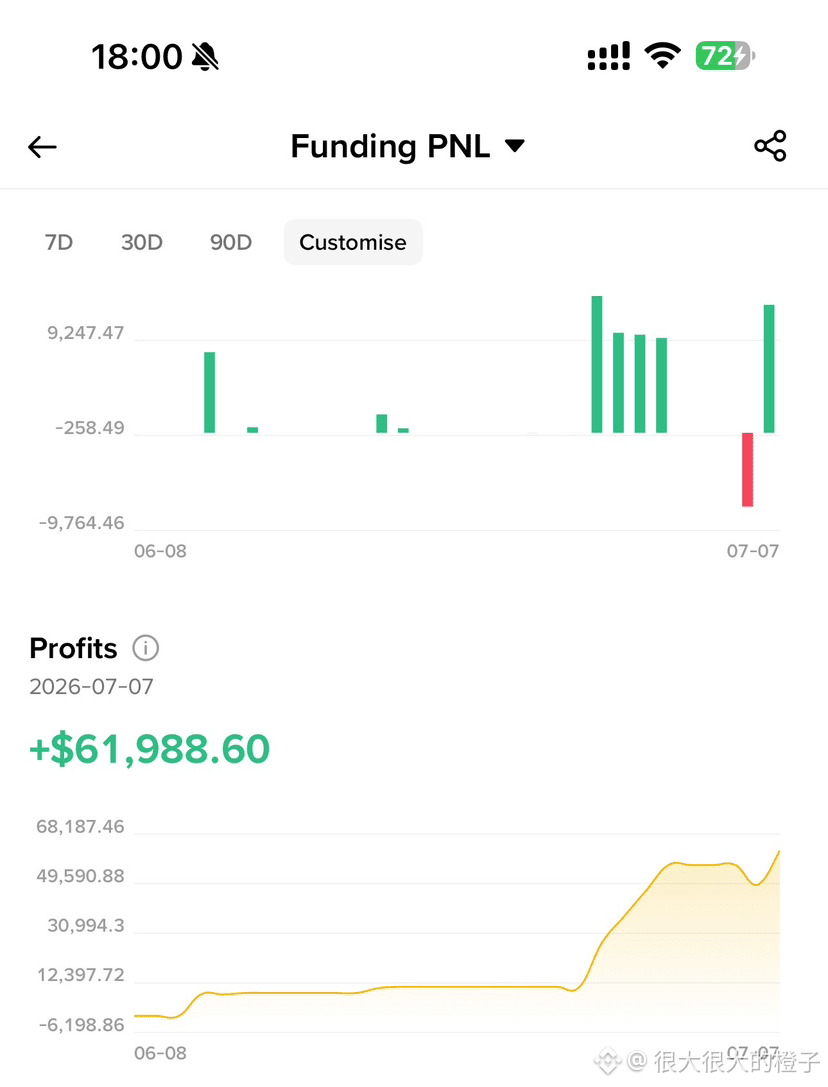
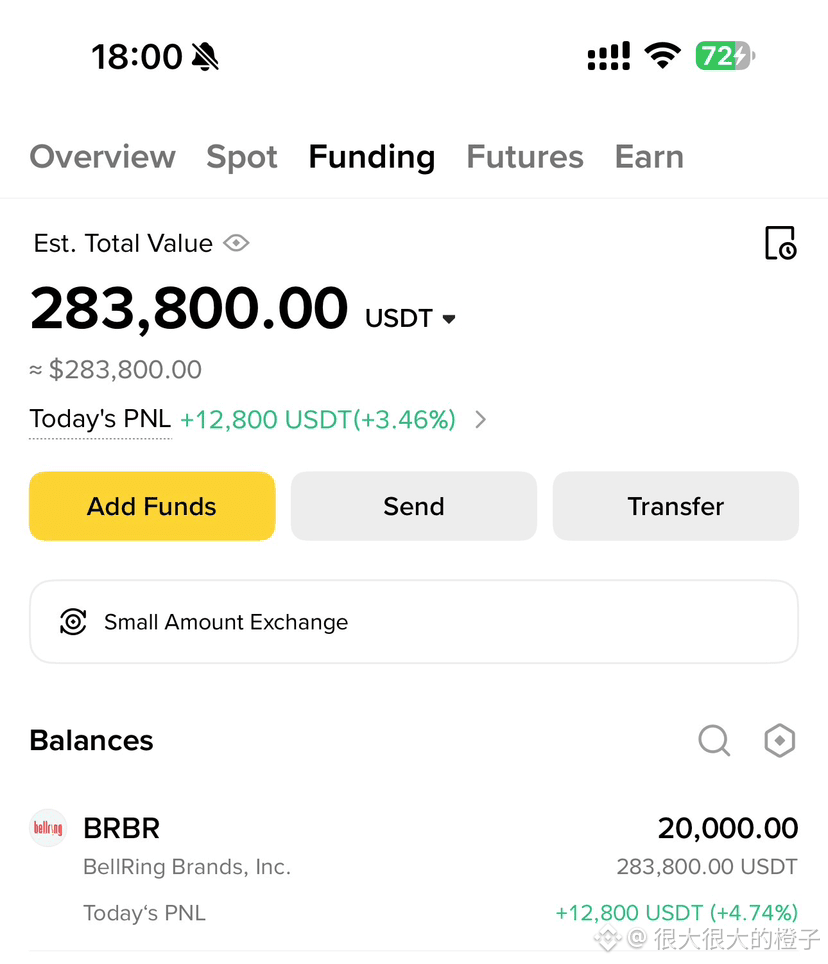
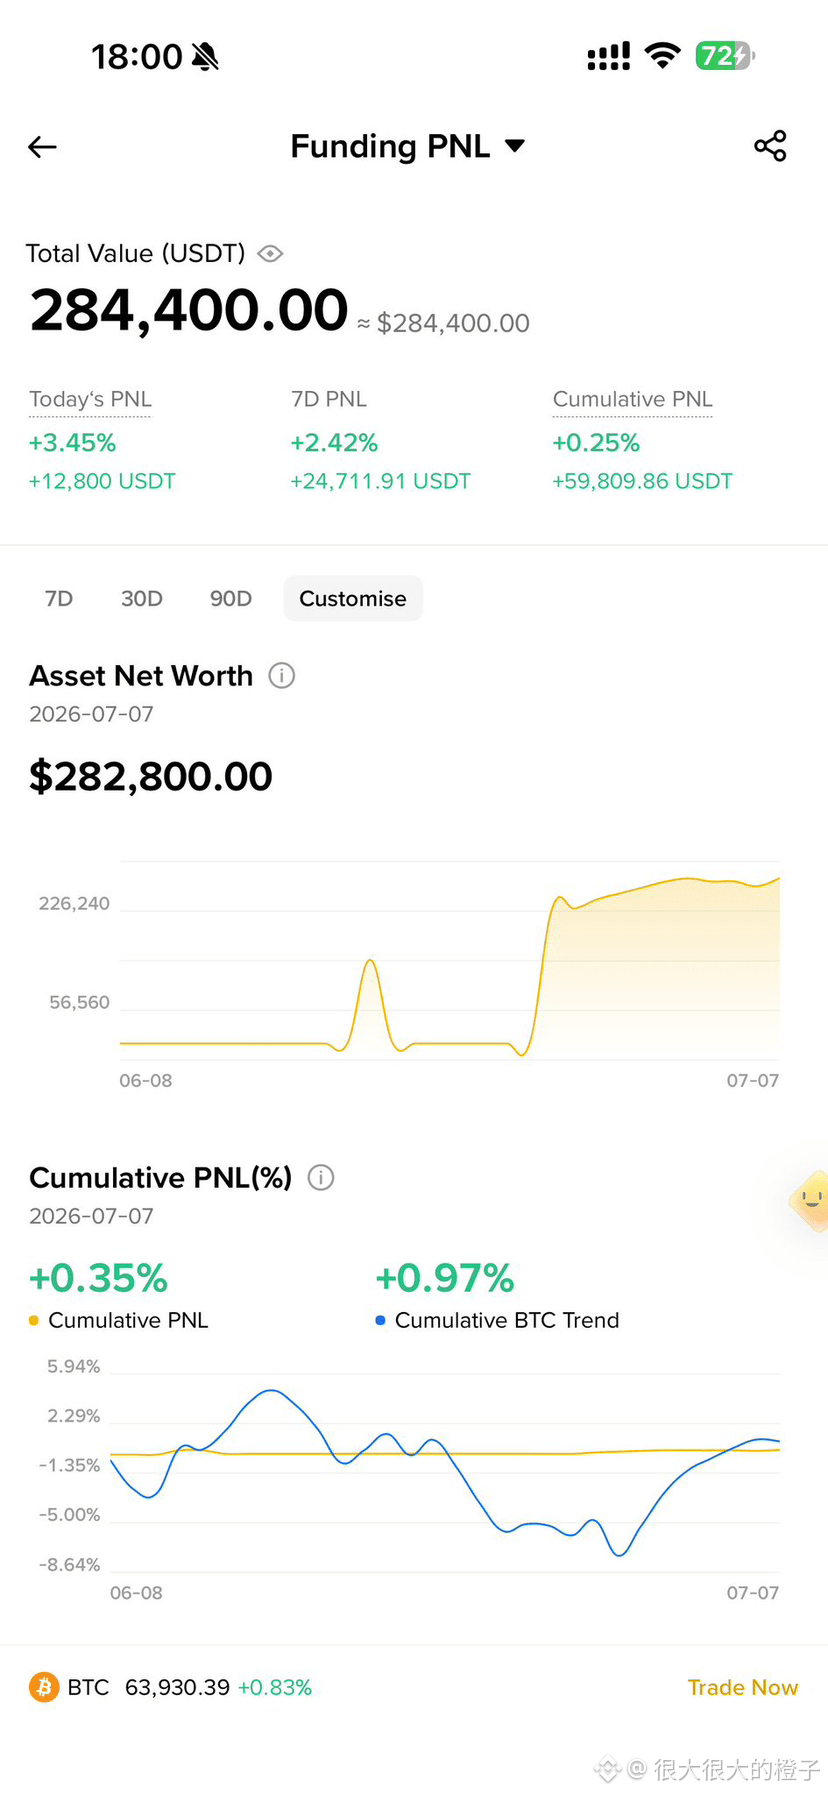
Há uma semana, eu estava fazendo uma alocação na Binance com o $BRBR e, no momento, meu lucro flutuante é de 60 mil U. Isso não é apenas um “post de resultados”; eu quero revelar um sinal extremamente relevante que a maior parte do mercado ignora:
Naquela época, eu procurei em várias grandes corretoras de criptomoedas e só a Binance conseguiu encontrar o $BRBR.
Não há segredo: ele é “muito nichado” — com uma capitalização de apenas 1,6 bilhão, como uma joia esquecida nas profundezas do oceano.
No entanto, a minha lógica de investimento era extraordinariamente clara e firme:
1, Na era da GLP-1: indica que a cadeia de proteínas deve viver um crescimento de longo prazo e explosivo.
2, Avaliação eliminou a profundidade: em um ano, caiu 90%; o mercado já precificou totalmente o risco, e surgem oportunidades de valor em regiões “baratas”.
O que realmente merece nossa reflexão é: o atual segmento “comprar ações dos EUA no mercado cripto” — apesar de inovador, ainda não foi explorado em profundidade e amplitude suficientes. No futuro, os vencedores do mercado serão, inevitavelmente, aquelas plataformas que consigam atender simultaneamente a duas necessidades centrais:
1, Suportar a negociação de opções de ações dos EUA: oferecendo ferramentas mais ricas de derivativos financeiros.
2, Cobrir uma gama suficientemente abrangente de ativos: especialmente aqueles “ingressos de nicho” ignorados pelo mainstream.
“Ingressos de nicho” é a verdadeira fonte de retornos acima da média (Alpha). E a plataforma que consiga negociar esses ativos escassos — é justamente a chave para construir sua barreira competitiva central (fosso econômico).
Há uma semana, eu estava fazendo uma alocação na Binance com o $BRBR e, no momento, meu lucro flutuante é de 60 mil U. Isso não é apenas um “post de resultados”; eu quero revelar um sinal extremamente relevante que a maior parte do mercado ignora:
Naquela época, eu procurei em várias grandes corretoras de criptomoedas e só a Binance conseguiu encontrar o $BRBR.
Não há segredo: ele é “muito nichado” — com uma capitalização de apenas 1,6 bilhão, como uma joia esquecida nas profundezas do oceano.
No entanto, a minha lógica de investimento era extraordinariamente clara e firme:
1, Na era da GLP-1: indica que a cadeia de proteínas deve viver um crescimento de longo prazo e explosivo.
2, Avaliação eliminou a profundidade: em um ano, caiu 90%; o mercado já precificou totalmente o risco, e surgem oportunidades de valor em regiões “baratas”.
O que realmente merece nossa reflexão é: o atual segmento “comprar ações dos EUA no mercado cripto” — apesar de inovador, ainda não foi explorado em profundidade e amplitude suficientes. No futuro, os vencedores do mercado serão, inevitavelmente, aquelas plataformas que consigam atender simultaneamente a duas necessidades centrais:
1, Suportar a negociação de opções de ações dos EUA: oferecendo ferramentas mais ricas de derivativos financeiros.
2, Cobrir uma gama suficientemente abrangente de ativos: especialmente aqueles “ingressos de nicho” ignorados pelo mainstream.
“Ingressos de nicho” é a verdadeira fonte de retornos acima da média (Alpha). E a plataforma que consiga negociar esses ativos escassos — é justamente a chave para construir sua barreira competitiva central (fosso econômico).
Naquela época, eu procurei em várias grandes corretoras de criptomoedas e só a Binance conseguiu encontrar o $BRBR.
Não há segredo: ele é “muito nichado” — com uma capitalização de apenas 1,6 bilhão, como uma joia esquecida nas profundezas do oceano.
No entanto, a minha lógica de investimento era extraordinariamente clara e firme:
1, Na era da GLP-1: indica que a cadeia de proteínas deve viver um crescimento de longo prazo e explosivo.
2, Avaliação eliminou a profundidade: em um ano, caiu 90%; o mercado já precificou totalmente o risco, e surgem oportunidades de valor em regiões “baratas”.
O que realmente merece nossa reflexão é: o atual segmento “comprar ações dos EUA no mercado cripto” — apesar de inovador, ainda não foi explorado em profundidade e amplitude suficientes. No futuro, os vencedores do mercado serão, inevitavelmente, aquelas plataformas que consigam atender simultaneamente a duas necessidades centrais:
1, Suportar a negociação de opções de ações dos EUA: oferecendo ferramentas mais ricas de derivativos financeiros.
2, Cobrir uma gama suficientemente abrangente de ativos: especialmente aqueles “ingressos de nicho” ignorados pelo mainstream.
“Ingressos de nicho” é a verdadeira fonte de retornos acima da média (Alpha). E a plataforma que consiga negociar esses ativos escassos — é justamente a chave para construir sua barreira competitiva central (fosso econômico).
9
7.4k
·
--
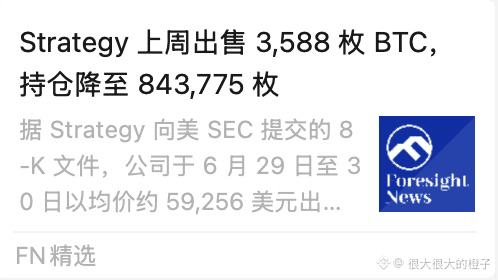
Vendeu também, armazenou também. A reação do mercado já veio; o período de pânico da baixa já passou. É um pouco de “lixo”, mas é assim que funciona, o que você pode fazer.
O ponto-chave é que, durante aquela fase de pânico, mNAV ficou abaixo de 1 por poucos dias. Mas aí eles vendem mNAV de um jeito que ainda fica acima de 1—realmente não dá pra acreditar. A grama dos investidores dos EUA não acaba.
Vendeu também, armazenou também. A reação do mercado já veio; o período de pânico da baixa já passou. É um pouco de “lixo”, mas é assim que funciona, o que você pode fazer.
O ponto-chave é que, durante aquela fase de pânico, mNAV ficou abaixo de 1 por poucos dias. Mas aí eles vendem mNAV de um jeito que ainda fica acima de 1—realmente não dá pra acreditar. A grama dos investidores dos EUA não acaba.
O ponto-chave é que, durante aquela fase de pânico, mNAV ficou abaixo de 1 por poucos dias. Mas aí eles vendem mNAV de um jeito que ainda fica acima de 1—realmente não dá pra acreditar. A grama dos investidores dos EUA não acaba.
MSTR+2,25%
MSTRUS-0,10%
3
2
6
14.7k
·
--
Não tenho muita confiança no espaço de longo prazo para um modelo de stablecoin como o do Circle.
No futuro, as stablecoins provavelmente seguirão dois caminhos:
1. Rota não regulamentada até o fim.
Por exemplo, USDT. Ela resolve uma necessidade real e urgente em sistemas financeiros frágeis: fundos cinzentos globais, liquidações transfronteiriças. Muita gente não usa porque “é compatível com as regras”, e sim porque funciona bem, tem alta liquidez e um consenso profundo.
2. Rota de conformidade.
Se for pelo caminho de stablecoins regulamentadas, o problema central é: a quem pertence, afinal, o rendimento dos Treasuries (títulos do Tesouro dos EUA) subjacentes?
Hoje, muitas stablecoins são, na essência, AUM gerido pelos usuários. O projeto compra títulos de curto prazo e fica com o ganho “sem risco” de 3%-4%. Os usuários arcam com os custos de migração, custos de liquidez e custos de oportunidade — mas no fim apenas ajudam a empresa a expandir seu balanço patrimonial.
O USD1 também segue uma lógica semelhante: os rendimentos verdadeiramente subjacentes provavelmente ainda ficam com a equipe e, depois, por meio de tokens como o WLFI, dá aos usuários uma “narrativa de rendimento”. Esse desenho é bem inteligente, mas também mostra que a parte mais valiosa das stablecoins nunca foi a própria moeda — e sim o direito aos rendimentos dos ativos subjacentes.
Então, o problema do Circle não é se ele consegue ganhar dinheiro hoje, e sim: quando o mercado estiver cada vez mais maduro, por que usuários e canais continuariam por longo prazo a “oferecer gratuitamente” a você rendimentos de dezenas ou centenas de bilhões de dólares em Treasuries?
Se não houver repartição de rendimentos, e se não existir uma rede de pagamentos ou canais que seja impossível de substituir ou que tenha monopólio, então, a meu ver, é difícil sustentar uma valorização (valuation) de longo prazo para esse modelo.
Quanto àquelas pessoas que ficam o tempo todo “panfletando” o Circle sem pensar, do tipo “o almoço de exemplo”, só posso dizer: é só estupidez. Elas estão olhando a narrativa de conformidade, mas não enxergaram que o núcleo é o direito aos rendimentos.
Não tenho muita confiança no espaço de longo prazo para um modelo de stablecoin como o do Circle.
No futuro, as stablecoins provavelmente seguirão dois caminhos:
1. Rota não regulamentada até o fim.
Por exemplo, USDT. Ela resolve uma necessidade real e urgente em sistemas financeiros frágeis: fundos cinzentos globais, liquidações transfronteiriças. Muita gente não usa porque “é compatível com as regras”, e sim porque funciona bem, tem alta liquidez e um consenso profundo.
2. Rota de conformidade.
Se for pelo caminho de stablecoins regulamentadas, o problema central é: a quem pertence, afinal, o rendimento dos Treasuries (títulos do Tesouro dos EUA) subjacentes?
Hoje, muitas stablecoins são, na essência, AUM gerido pelos usuários. O projeto compra títulos de curto prazo e fica com o ganho “sem risco” de 3%-4%. Os usuários arcam com os custos de migração, custos de liquidez e custos de oportunidade — mas no fim apenas ajudam a empresa a expandir seu balanço patrimonial.
O USD1 também segue uma lógica semelhante: os rendimentos verdadeiramente subjacentes provavelmente ainda ficam com a equipe e, depois, por meio de tokens como o WLFI, dá aos usuários uma “narrativa de rendimento”. Esse desenho é bem inteligente, mas também mostra que a parte mais valiosa das stablecoins nunca foi a própria moeda — e sim o direito aos rendimentos dos ativos subjacentes.
Então, o problema do Circle não é se ele consegue ganhar dinheiro hoje, e sim: quando o mercado estiver cada vez mais maduro, por que usuários e canais continuariam por longo prazo a “oferecer gratuitamente” a você rendimentos de dezenas ou centenas de bilhões de dólares em Treasuries?
Se não houver repartição de rendimentos, e se não existir uma rede de pagamentos ou canais que seja impossível de substituir ou que tenha monopólio, então, a meu ver, é difícil sustentar uma valorização (valuation) de longo prazo para esse modelo.
Quanto àquelas pessoas que ficam o tempo todo “panfletando” o Circle sem pensar, do tipo “o almoço de exemplo”, só posso dizer: é só estupidez. Elas estão olhando a narrativa de conformidade, mas não enxergaram que o núcleo é o direito aos rendimentos.
No futuro, as stablecoins provavelmente seguirão dois caminhos:
1. Rota não regulamentada até o fim.
Por exemplo, USDT. Ela resolve uma necessidade real e urgente em sistemas financeiros frágeis: fundos cinzentos globais, liquidações transfronteiriças. Muita gente não usa porque “é compatível com as regras”, e sim porque funciona bem, tem alta liquidez e um consenso profundo.
2. Rota de conformidade.
Se for pelo caminho de stablecoins regulamentadas, o problema central é: a quem pertence, afinal, o rendimento dos Treasuries (títulos do Tesouro dos EUA) subjacentes?
Hoje, muitas stablecoins são, na essência, AUM gerido pelos usuários. O projeto compra títulos de curto prazo e fica com o ganho “sem risco” de 3%-4%. Os usuários arcam com os custos de migração, custos de liquidez e custos de oportunidade — mas no fim apenas ajudam a empresa a expandir seu balanço patrimonial.
O USD1 também segue uma lógica semelhante: os rendimentos verdadeiramente subjacentes provavelmente ainda ficam com a equipe e, depois, por meio de tokens como o WLFI, dá aos usuários uma “narrativa de rendimento”. Esse desenho é bem inteligente, mas também mostra que a parte mais valiosa das stablecoins nunca foi a própria moeda — e sim o direito aos rendimentos dos ativos subjacentes.
Então, o problema do Circle não é se ele consegue ganhar dinheiro hoje, e sim: quando o mercado estiver cada vez mais maduro, por que usuários e canais continuariam por longo prazo a “oferecer gratuitamente” a você rendimentos de dezenas ou centenas de bilhões de dólares em Treasuries?
Se não houver repartição de rendimentos, e se não existir uma rede de pagamentos ou canais que seja impossível de substituir ou que tenha monopólio, então, a meu ver, é difícil sustentar uma valorização (valuation) de longo prazo para esse modelo.
Quanto àquelas pessoas que ficam o tempo todo “panfletando” o Circle sem pensar, do tipo “o almoço de exemplo”, só posso dizer: é só estupidez. Elas estão olhando a narrativa de conformidade, mas não enxergaram que o núcleo é o direito aos rendimentos.
8
1
19
12.2k
·
--
Contratos perpétuos do mercado cripto: o “ataque de redução de dimensão” às ações dos EUA e o “triângulo impossível”
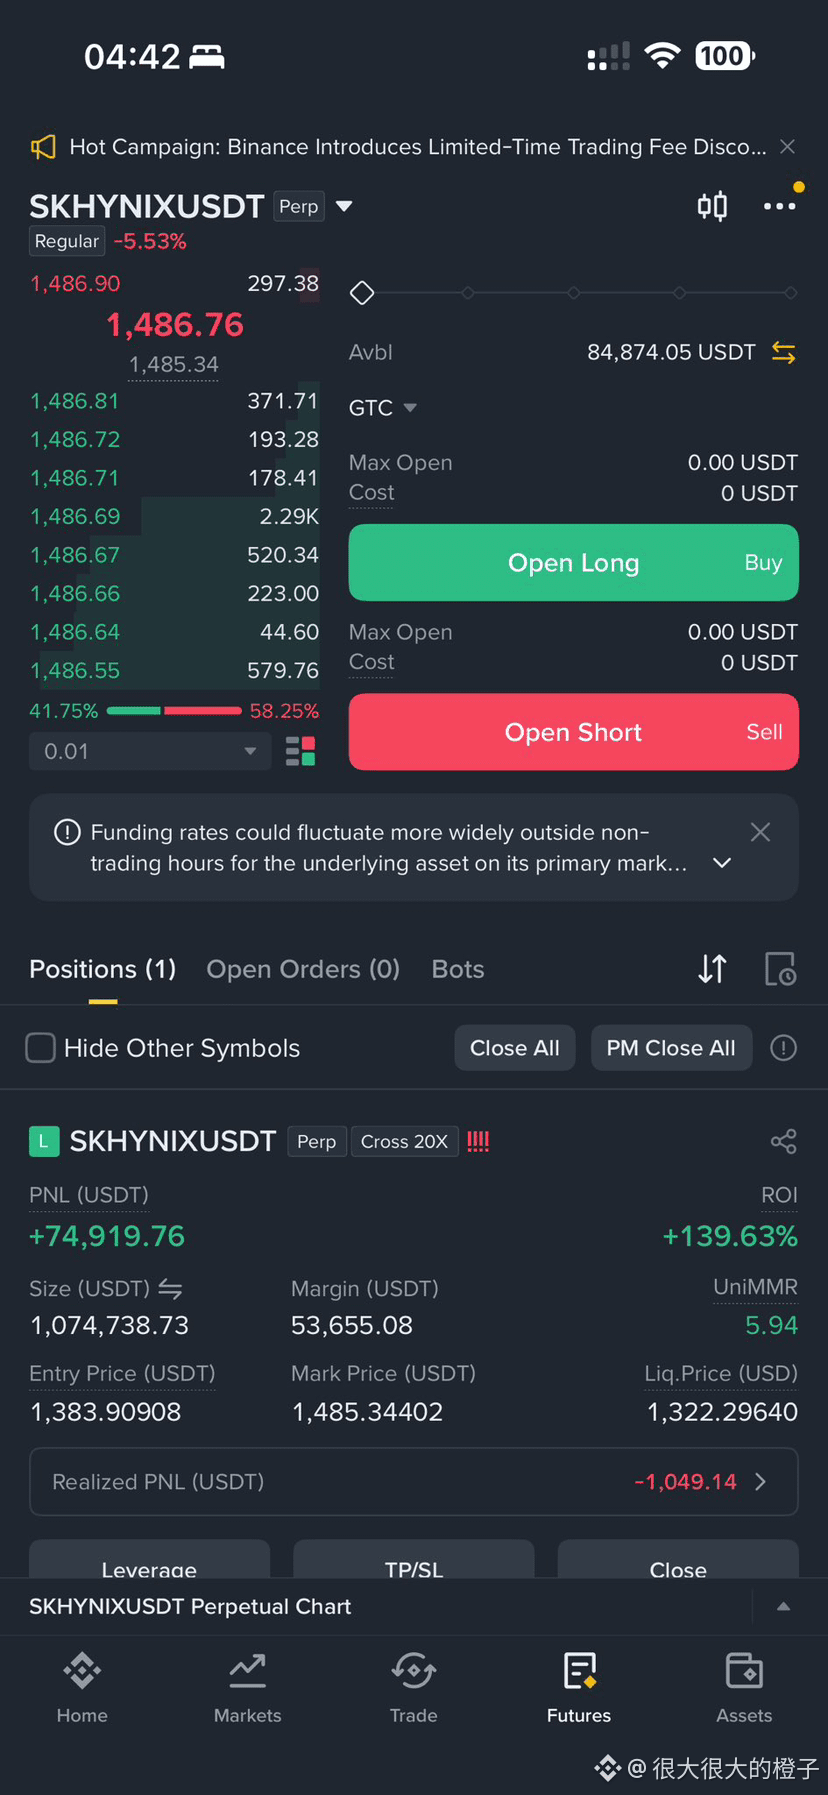
Mostro aqui o meu próprio posicionamento: comprei perpétuos com alavancagem 20x, em posição total, na Binance, usando <t-2/> (SKHYNIXUSDT). Toda vez que abro um trade desse tipo, eu fico impressionado: ao introduzir contratos perpétuos em ativos tradicionais, o mercado cripto basicamente aplicou um “ataque de redução de dimensão” ao sistema tradicional de alavancagem das ações dos EUA.
Antes, era extremamente difícil aumentar a alavancagem nas ações dos EUA. O único caminho era via opções. Mas as opções têm dois pontos fatais:
1) **Alavancagem limitada**: fica condicionada pelo Delta e pelo preço de exercício, então não dá para “puxar” a alavancagem de forma tão livre.
2) **Atrito caro**: é necessário pagar um alto prêmio (Premium) ao formador de mercado que opera as opções. O formador de mercado ganha nas duas pontas e repassa o risco — e, na prática, você perde uma “camada de carne”. Agora, com os perpétuos, não há mais o intermediário lucrando com o spread; comprador e vendedor simplesmente apostam diretamente um contra o outro. Além disso, também não existe a ansiedade de perda de Theta (valor do tempo).
O “triângulo impossível” dos contratos perpétuos
Não existe almoço grátis no mundo. Embora os perpétuos eliminem o formador de mercado, eles não conseguem escapar do triângulo impossível subjacente às finanças:
**liquidez (alavancagem)**, **ADL (redução automática de posições)** e **taxa de financiamento**
Lógica central: você não pode “querer tudo”. Ou você quer alavancagem alta, mas não quer ADL; ou quer evitar taxa de financiamento.
Para ter alta alavancagem/alta liquidez: em cenários de extremo unilateral, você inevitavelmente precisa arcar com o alto custo de ajuste via taxa de financiamento
Para evitar dividir prejuízos em caso de liquidação (cross): a bolsa tem que introduzir o mecanismo de ADL; em situações extremas, ela reduz compulsoriamente as posições com os lucros mais altos.
Os contratos perpétuos usam uma liquidez o mais bruta e eficiente possível — arrancam a “máscara” dos altos custos de atrito das opções sobre ações dos EUA. Embora seja necessário suportar as restrições da taxa de financiamento ou da ADL, essa disputa final direta contra o outro lado, sem intermediários, é de fato a expressão definitiva da eficiência dos derivativos.
Contratos perpétuos do mercado cripto: o “ataque de redução de dimensão” às ações dos EUA e o “triângulo impossível”
Mostro aqui o meu próprio posicionamento: comprei perpétuos com alavancagem 20x, em posição total, na Binance, usando <t-2/> (SKHYNIXUSDT). Toda vez que abro um trade desse tipo, eu fico impressionado: ao introduzir contratos perpétuos em ativos tradicionais, o mercado cripto basicamente aplicou um “ataque de redução de dimensão” ao sistema tradicional de alavancagem das ações dos EUA.
Antes, era extremamente difícil aumentar a alavancagem nas ações dos EUA. O único caminho era via opções. Mas as opções têm dois pontos fatais:
1) **Alavancagem limitada**: fica condicionada pelo Delta e pelo preço de exercício, então não dá para “puxar” a alavancagem de forma tão livre.
2) **Atrito caro**: é necessário pagar um alto prêmio (Premium) ao formador de mercado que opera as opções. O formador de mercado ganha nas duas pontas e repassa o risco — e, na prática, você perde uma “camada de carne”. Agora, com os perpétuos, não há mais o intermediário lucrando com o spread; comprador e vendedor simplesmente apostam diretamente um contra o outro. Além disso, também não existe a ansiedade de perda de Theta (valor do tempo).
O “triângulo impossível” dos contratos perpétuos
Não existe almoço grátis no mundo. Embora os perpétuos eliminem o formador de mercado, eles não conseguem escapar do triângulo impossível subjacente às finanças:
**liquidez (alavancagem)**, **ADL (redução automática de posições)** e **taxa de financiamento**
Lógica central: você não pode “querer tudo”. Ou você quer alavancagem alta, mas não quer ADL; ou quer evitar taxa de financiamento.
Para ter alta alavancagem/alta liquidez: em cenários de extremo unilateral, você inevitavelmente precisa arcar com o alto custo de ajuste via taxa de financiamento
Para evitar dividir prejuízos em caso de liquidação (cross): a bolsa tem que introduzir o mecanismo de ADL; em situações extremas, ela reduz compulsoriamente as posições com os lucros mais altos.
Os contratos perpétuos usam uma liquidez o mais bruta e eficiente possível — arrancam a “máscara” dos altos custos de atrito das opções sobre ações dos EUA. Embora seja necessário suportar as restrições da taxa de financiamento ou da ADL, essa disputa final direta contra o outro lado, sem intermediários, é de fato a expressão definitiva da eficiência dos derivativos.
Mostro aqui o meu próprio posicionamento: comprei perpétuos com alavancagem 20x, em posição total, na Binance, usando <t-2/> (SKHYNIXUSDT). Toda vez que abro um trade desse tipo, eu fico impressionado: ao introduzir contratos perpétuos em ativos tradicionais, o mercado cripto basicamente aplicou um “ataque de redução de dimensão” ao sistema tradicional de alavancagem das ações dos EUA.
Antes, era extremamente difícil aumentar a alavancagem nas ações dos EUA. O único caminho era via opções. Mas as opções têm dois pontos fatais:
1) **Alavancagem limitada**: fica condicionada pelo Delta e pelo preço de exercício, então não dá para “puxar” a alavancagem de forma tão livre.
2) **Atrito caro**: é necessário pagar um alto prêmio (Premium) ao formador de mercado que opera as opções. O formador de mercado ganha nas duas pontas e repassa o risco — e, na prática, você perde uma “camada de carne”. Agora, com os perpétuos, não há mais o intermediário lucrando com o spread; comprador e vendedor simplesmente apostam diretamente um contra o outro. Além disso, também não existe a ansiedade de perda de Theta (valor do tempo).
O “triângulo impossível” dos contratos perpétuos
Não existe almoço grátis no mundo. Embora os perpétuos eliminem o formador de mercado, eles não conseguem escapar do triângulo impossível subjacente às finanças:
**liquidez (alavancagem)**, **ADL (redução automática de posições)** e **taxa de financiamento**
Lógica central: você não pode “querer tudo”. Ou você quer alavancagem alta, mas não quer ADL; ou quer evitar taxa de financiamento.
Para ter alta alavancagem/alta liquidez: em cenários de extremo unilateral, você inevitavelmente precisa arcar com o alto custo de ajuste via taxa de financiamento
Para evitar dividir prejuízos em caso de liquidação (cross): a bolsa tem que introduzir o mecanismo de ADL; em situações extremas, ela reduz compulsoriamente as posições com os lucros mais altos.
Os contratos perpétuos usam uma liquidez o mais bruta e eficiente possível — arrancam a “máscara” dos altos custos de atrito das opções sobre ações dos EUA. Embora seja necessário suportar as restrições da taxa de financiamento ou da ADL, essa disputa final direta contra o outro lado, sem intermediários, é de fato a expressão definitiva da eficiência dos derivativos.
7
2
21
18.6k
·
--
在币安买“冷门美股”10天暴涨30%,聊聊我从 Moomoo 到 Binance 追仓 $BRBR 的实操逻辑昨天实操了一笔很有意思的交易。我原本以为在币安(Binance)的代币化股票里只能买到那些最热门的 AI 股或科技大蓝筹。没想到看了一下才发现,连 Bellring($BRBR )这种相对冷门的股票也能直接买到,币圈平台的资产覆盖速度确实有点超出想象。
其实我和朋友在十多天前就聊过这只股票。我当时已经通过 Moomoo 率先在 9 块多的时候买入建仓了。结果没想到不到十天时间,它直接从 9 块一路飙到了 12 块!
在币安买“冷门美股”10天暴涨30%,聊聊我从 Moomoo 到 Binance 追仓 $BRBR 的实操逻辑
昨天实操了一笔很有意思的交易。我原本以为在币安(Binance)的代币化股票里只能买到那些最热门的 AI 股或科技大蓝筹。没想到看了一下才发现,连 Bellring($BRBR )这种相对冷门的股票也能直接买到,币圈平台的资产覆盖速度确实有点超出想象。
其实我和朋友在十多天前就聊过这只股票。我当时已经通过 Moomoo 率先在 9 块多的时候买入建仓了。结果没想到不到十天时间,它直接从 9 块一路飙到了 12 块!
其实我和朋友在十多天前就聊过这只股票。我当时已经通过 Moomoo 率先在 9 块多的时候买入建仓了。结果没想到不到十天时间,它直接从 9 块一路飙到了 12 块!
BRBRUS+0,00%
1
2
4.6k
·
--
Verificado
Deixa eu dar uma dica pra MSTR?Eu acho que o maior problema da MSTR agora não é quanto o BTC caiu, nem se a fé do Saylor é forte o suficiente.
A verdadeira questão é: o STRC se desanexou.
Muita gente ainda não percebeu a gravidade da situação.
O STRC não é um título comum. Ele não enfrenta o problema tradicional de "não conseguir pagar o principal na data de vencimento e explodir".
Mas o STRC é uma ferramenta de financiamento muito importante para a MSTR neste momento.
Isso resolve uma contradição central:
A MSTR tem uma grande quantidade de BTC, mas precisa de fluxo de caixa em dólares.
A função do STRC é permitir que a MSTR use uma ferramenta de ações preferenciais atrelada a cerca de $100 para financiar continuamente e continuar comprando BTC.
Deixa eu dar uma dica pra MSTR?
Eu acho que o maior problema da MSTR agora não é quanto o BTC caiu, nem se a fé do Saylor é forte o suficiente.
A verdadeira questão é: o STRC se desanexou.
Muita gente ainda não percebeu a gravidade da situação.
O STRC não é um título comum. Ele não enfrenta o problema tradicional de "não conseguir pagar o principal na data de vencimento e explodir".
Mas o STRC é uma ferramenta de financiamento muito importante para a MSTR neste momento.
Isso resolve uma contradição central:
A MSTR tem uma grande quantidade de BTC, mas precisa de fluxo de caixa em dólares.
A função do STRC é permitir que a MSTR use uma ferramenta de ações preferenciais atrelada a cerca de $100 para financiar continuamente e continuar comprando BTC.
A verdadeira questão é: o STRC se desanexou.
Muita gente ainda não percebeu a gravidade da situação.
O STRC não é um título comum. Ele não enfrenta o problema tradicional de "não conseguir pagar o principal na data de vencimento e explodir".
Mas o STRC é uma ferramenta de financiamento muito importante para a MSTR neste momento.
Isso resolve uma contradição central:
A MSTR tem uma grande quantidade de BTC, mas precisa de fluxo de caixa em dólares.
A função do STRC é permitir que a MSTR use uma ferramenta de ações preferenciais atrelada a cerca de $100 para financiar continuamente e continuar comprando BTC.
1
3
5k
·
--
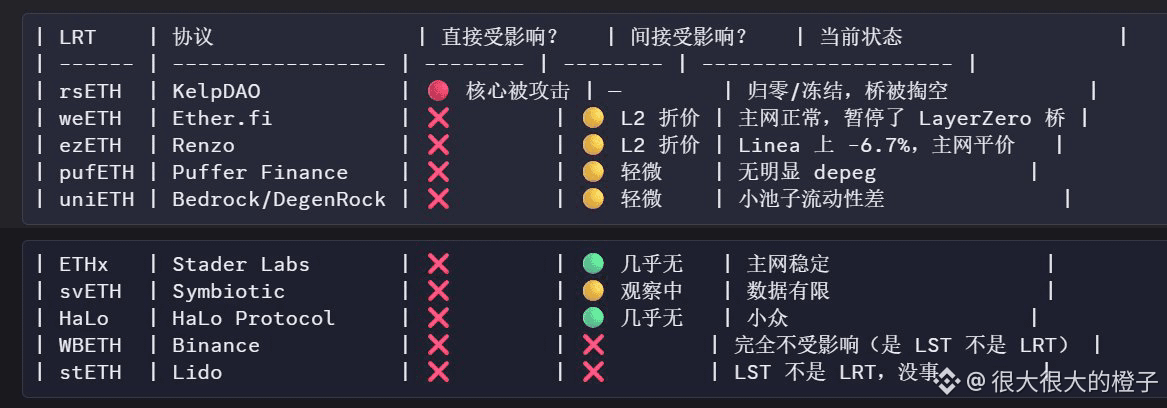
KelpDAO rsETH esta onda expôs completamente o risco do LRT.
Antes, era usado como ETH, agora o mercado vai precificar com base em ativos de crédito.
Minha opinião: a linha do LRT basicamente se tornou metade inútil, no futuro o mercado só reconhecerá LST, o LRT ou terá altos rendimentos para sobreviver, ou gradualmente será eliminado.
KelpDAO rsETH esta onda expôs completamente o risco do LRT.
Antes, era usado como ETH, agora o mercado vai precificar com base em ativos de crédito.
Minha opinião: a linha do LRT basicamente se tornou metade inútil, no futuro o mercado só reconhecerá LST, o LRT ou terá altos rendimentos para sobreviver, ou gradualmente será eliminado.
Antes, era usado como ETH, agora o mercado vai precificar com base em ativos de crédito.
Minha opinião: a linha do LRT basicamente se tornou metade inútil, no futuro o mercado só reconhecerá LST, o LRT ou terá altos rendimentos para sobreviver, ou gradualmente será eliminado.
2
3
7.7k
·
--
O prato de lagosta do Aster também foi lançado, endereço público: https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Atualmente, o fator CTA do Aster é consistente com o fator de estratégia na Hyperliquid, e no futuro será alterado para estilos diferentes.
Aproveitando, aqui está o meu endereço de conta real na Hyperliquid:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
O prato de lagosta do Aster também foi lançado, endereço público: https://www.asterdex.com/en/explorer/address/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Atualmente, o fator CTA do Aster é consistente com o fator de estratégia na Hyperliquid, e no futuro será alterado para estilos diferentes.
Aproveitando, aqui está o meu endereço de conta real na Hyperliquid:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
Atualmente, o fator CTA do Aster é consistente com o fator de estratégia na Hyperliquid, e no futuro será alterado para estilos diferentes.
Aproveitando, aqui está o meu endereço de conta real na Hyperliquid:
https://hyperbot.network/trader/0x2fB022Eec84e301eaCb2f7852e03551cc4f335f8
2
8.1k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CPITestsDecemberRateOutlook
729,171 visualizações
3,476 a discutir
CPI de outubro deve subir 0,3%, mantendo o Fed no caminho para elevar os juros em dezembro
Binance News
·8 gostos
·8.6k visualizações
NvidiaInvestigatesAfterHuang’sAffairApology
286,304 visualizações
2,238 a discutir
AnthropicRejectsIPODelayValuationinQuestion
75,727 visualizações
712 a discutir