

Dois lembretes:
Este artigo é uma interpretação e validação cruzada baseada nos dados do site kimpremium.com mencionados pelo Twitter da 神鱼. As fontes dos dados são estatísticas diárias oficiais da KOFIA/SEIBro etc.; os números-chave no texto foram conferidos com reportagens públicas segundo o critério oficial sul-coreano.
O artigo inteiro é um resumo após conversarmos repetidas vezes — eu e o Claude Fable, ChatGPT Sol.
—
Muitos acham que, como a Hynix caiu tanto, a alavancagem deveria ter explodido quase toda.
Mas depois que eu analisei o site sul-coreano de monitoramento de alavancagem kimpremium.com, cheguei a uma conclusão totalmente oposta: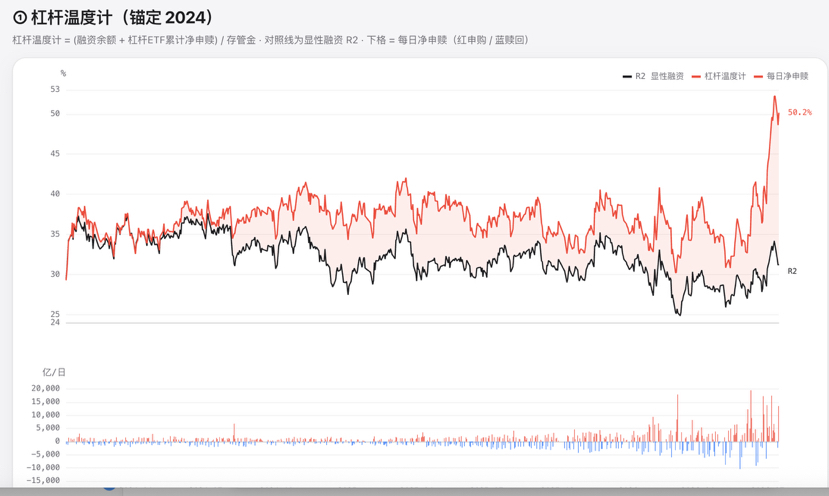
Se o critério de estatística desse site estiver correto, a desalavancagem no mercado sul-coreano provavelmente ainda está apenas entrando na primeira fase.
O motivo não é que a Hynix caiu “o suficiente”; é que a alavancagem simplesmente não saiu de verdade.
O indicador mais central do site é o “termômetro de alavancagem”:
(Saldo de financiamento + subscrição líquida acumulada de ETFs de alavancagem) ÷ dinheiro depositado
Valor mais recente: 50,2%. Muita gente pensa na primeira reação: “a alavancagem está absurda”. Mas o valor real desse indicador está em desmembrá-lo.
Em primeiro lugar, a desalavancagem realmente começou, mas não foi o protagonista que saiu.
O saldo de financiamento de todo o mercado caiu do pico de 38,6 trilhões de won em 24 de junho para perto de 36 trilhões; o algoritmo de liquidação forçada realmente está funcionando.
Mas, olhando a estrutura, dá para ver o problema: de 27 de maio (data de lançamento do ETF de alavancagem de ação única) até 10 de julho, o saldo de financiamento do KOSDAQ diminuiu 23,4% — as ações de pequeno e médio porte foram completamente desalavancadas.
E no mesmo período, qual foi o saldo de financiamento do KOSPI board principal? Em vez de cair, aumentou de 26,8 trilhões para 28,0 trilhões.
O valor estimado de financiamento para as duas ações da Samsung + Hynix é de cerca de 125 trilhões de won sul-coreano, o que é 70% maior do que o total do financiamento de todo o mercado KOSDAQ.
Ou seja: até o momento, com os dados mais recentes disponíveis, a desalavancagem só ocorreu nas “bordas”. O verdadeiro “arsenal” — as duas principais empresas de semicondutores — não só não foi desalavancado como também aumentou a concentração.
Em 13 de julho, a Hynix provocou a maior queda diária da história, de 15,37%. Pelo sistema de liquidação T+2 da Coreia do Sul, as contas com a razão de garantias caindo abaixo de 140% sofreram liquidação forçada após a carência de um dia; na manhã do dia seguinte, durante o leilão de abertura, a liquidação foi executada — a verdadeira liquidação forçada em grande escala se concentrou em 15 de julho, às 9h da manhã. Essa foi a primeira rodada de liquidação forçada voltada ao próprio “arsenal” (acúmulo de risco). Quanto foi apagado, só saberemos validando os dados de saldo de financiamento da semana que vem.
Em segundo lugar, o mais complicado é isto: a alavancagem que explodiu está sendo recebida por uma nova alavancagem
O que realmente me deixa em alerta não é a linha preta de financiamento — é o gráfico de fluxo de fundos abaixo.
Recentemente, apareceram barras vermelhas em nível histórico — a subscrição líquida diária de ETFs de alavancagem chegou a 1,5~2 trilhões de won. A cada queda da Hynix, os ETFs de alavancagem 2x e 3x não foram resgatados; ao contrário, foram alvo de uma louca compra para “bottom fishing”. Até esta semana, as barras vermelhas ainda continuam.
Assim, aparece uma estrutura perigosa:
O algoritmo de liquidação forçada limpa as posições financiadas das ações ordinárias, e a nova alavancagem é同步amente devolvida via ETFs.
A alavancagem explícita caiu um pouco, enquanto a alavancagem implícita está subindo; por isso, a linha vermelha caiu do pico de 53% para menos de 3 pontos percentuais. Em relação à faixa normal histórica de 33%~42%, essa queda é desprezível.
Três. Dois descontos obrigatórios (e também os mais fáceis de ignorar)
Primeiro, o denominador está diminuindo. O valor do dinheiro depositado (custódia) caiu de cerca de 1.400 trilhões de won em um mês para 1.070 trilhões, uma queda de 23%. Mesmo que o numerador não mude, a taxa é mecanicamente elevada. Portanto, em 50,2%, parte disso não é que a alavancagem esteja subindo; é dinheiro saindo do mercado.
Segundo, a subscrição líquida acumulada é calculada pelo custo histórico. O varejista investiu 10 bilhões quando subscreveu; depois que o valor patrimonial do ETF caiu 40%, a exposição real só ficou em 6 bilhões, mas o indicador ainda registra 10 bilhões. Portanto, a linha vermelha está superestimando a exposição real atual.
Mas, ao descontar esses dois descontos, a direção da conclusão permanece a mesma — o valor absoluto está aí: o saldo de financiamento de todo o mercado caiu apenas cerca de 6% em relação ao pico; a carteira de financiamento dos líderes continuou aumentando até 10 de julho; e os ETFs ainda registram grandes subscrições líquidas.
E além disso, o fato de o denominador diminuir por si só é outro sinal ruim: houve uma saída mensal de caixa fora do mercado de 320 trilhões de won, o que significa que as “munições” para recomprar o que for despejado na próxima rodada de liquidação forçada estão se esgotando. Esse fator é uma faca de dois gumes — por um lado, faz o indicador ficar inflado; por outro, deixa o mercado mais frágil.
Por isso, o problema real não é se “a alavancagem explodiu ou não”, mas sim:
A alavancagem que explodiu está sendo trazida de volta por uma nova alavancagem.
Quatro. O sinal que eu observo
Agora eu não me preocupo mais com até que ponto a Hynix ainda pode cair. Observo três sinais, sendo o primeiro o mais importante — porque é o único indicador líder:
O fluxo de fundos dos ETFs mudou de subscrição líquida contínua (barras vermelhas) para resgate líquido contínuo (barras azuis) — os investidores de varejo, que antes compravam mais quando caía, passam a desistir; essa é a razão.
O “termômetro de alavancagem” caiu de 50% para abaixo de 42% e até perto do intervalo médio central histórico — esse é o resultado;
A lacuna entre as linhas vermelha e preta diminuiu claramente — a alavancagem implícita do lado dos ETFs realmente começou a sair; esse também é o resultado.
O ponto de validação mais direto no curto prazo é o saldo de financiamento que será divulgado na semana que vem: se, após a liquidação forçada concentrada de 15 de julho, o financiamento por ação da Hynix continuar teimosamente em níveis altos e as barras vermelhas do ETF continuarem, então esta rodada de “clearance” nem sequer terá concluído a primeira fase.
Antes de surgir o sinal 1, cada repique pode ser apenas uma forma de “manter vivo” o capital alavancado, em vez de o mercado concluir a liquidação.
Preço determina o quão barato você consegue comprar.
A alavancagem determina quando o mercado realmente atinge o fundo.
(Dados até meados de julho de 2026; os dados públicos de saldo de financiamento atrasam 1–2 dias de pregão; a seção mais recente é 10 de julho. Não é recomendação de investimento.)