Contratos perpétuos do mercado cripto: o “ataque de redução de dimensão” às ações dos EUA e o “triângulo impossível”
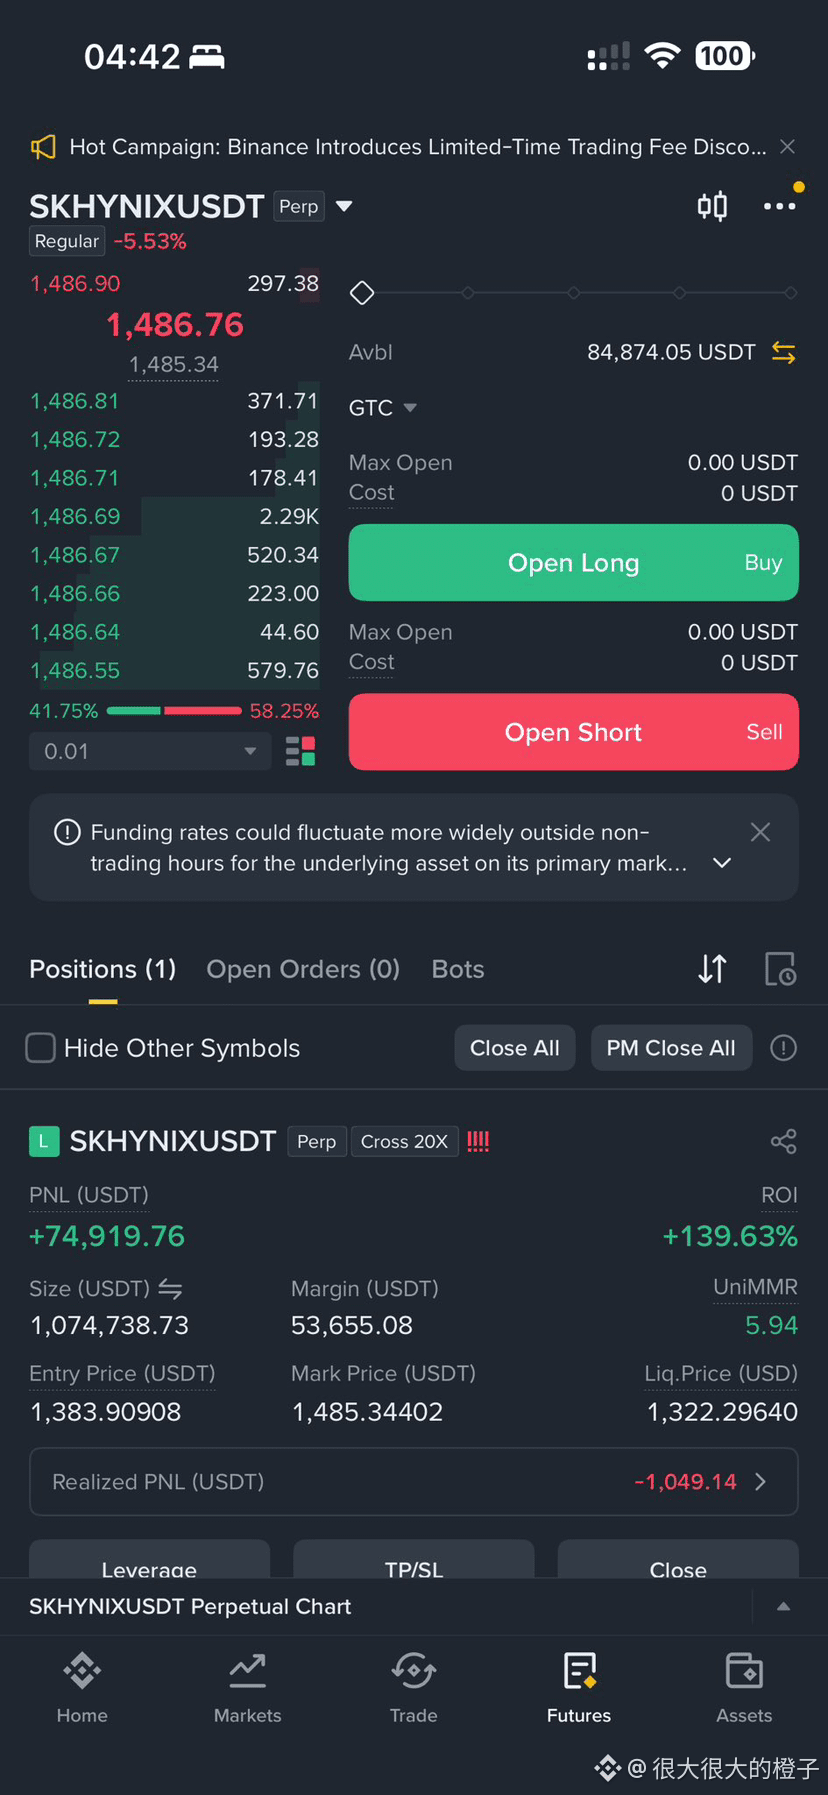
Mostro aqui o meu próprio posicionamento: comprei perpétuos com alavancagem 20x, em posição total, na Binance, usando <t-2/> (SKHYNIXUSDT). Toda vez que abro um trade desse tipo, eu fico impressionado: ao introduzir contratos perpétuos em ativos tradicionais, o mercado cripto basicamente aplicou um “ataque de redução de dimensão” ao sistema tradicional de alavancagem das ações dos EUA.
Antes, era extremamente difícil aumentar a alavancagem nas ações dos EUA. O único caminho era via opções. Mas as opções têm dois pontos fatais:
1) **Alavancagem limitada**: fica condicionada pelo Delta e pelo preço de exercício, então não dá para “puxar” a alavancagem de forma tão livre.
2) **Atrito caro**: é necessário pagar um alto prêmio (Premium) ao formador de mercado que opera as opções. O formador de mercado ganha nas duas pontas e repassa o risco — e, na prática, você perde uma “camada de carne”. Agora, com os perpétuos, não há mais o intermediário lucrando com o spread; comprador e vendedor simplesmente apostam diretamente um contra o outro. Além disso, também não existe a ansiedade de perda de Theta (valor do tempo).
O “triângulo impossível” dos contratos perpétuos
Não existe almoço grátis no mundo. Embora os perpétuos eliminem o formador de mercado, eles não conseguem escapar do triângulo impossível subjacente às finanças:
**liquidez (alavancagem)**, **ADL (redução automática de posições)** e **taxa de financiamento**
Lógica central: você não pode “querer tudo”. Ou você quer alavancagem alta, mas não quer ADL; ou quer evitar taxa de financiamento.
Para ter alta alavancagem/alta liquidez: em cenários de extremo unilateral, você inevitavelmente precisa arcar com o alto custo de ajuste via taxa de financiamento
Para evitar dividir prejuízos em caso de liquidação (cross): a bolsa tem que introduzir o mecanismo de ADL; em situações extremas, ela reduz compulsoriamente as posições com os lucros mais altos.
Os contratos perpétuos usam uma liquidez o mais bruta e eficiente possível — arrancam a “máscara” dos altos custos de atrito das opções sobre ações dos EUA. Embora seja necessário suportar as restrições da taxa de financiamento ou da ADL, essa disputa final direta contra o outro lado, sem intermediários, é de fato a expressão definitiva da eficiência dos derivativos.
Mostro aqui o meu próprio posicionamento: comprei perpétuos com alavancagem 20x, em posição total, na Binance, usando <t-2/> (SKHYNIXUSDT). Toda vez que abro um trade desse tipo, eu fico impressionado: ao introduzir contratos perpétuos em ativos tradicionais, o mercado cripto basicamente aplicou um “ataque de redução de dimensão” ao sistema tradicional de alavancagem das ações dos EUA.
Antes, era extremamente difícil aumentar a alavancagem nas ações dos EUA. O único caminho era via opções. Mas as opções têm dois pontos fatais:
1) **Alavancagem limitada**: fica condicionada pelo Delta e pelo preço de exercício, então não dá para “puxar” a alavancagem de forma tão livre.
2) **Atrito caro**: é necessário pagar um alto prêmio (Premium) ao formador de mercado que opera as opções. O formador de mercado ganha nas duas pontas e repassa o risco — e, na prática, você perde uma “camada de carne”. Agora, com os perpétuos, não há mais o intermediário lucrando com o spread; comprador e vendedor simplesmente apostam diretamente um contra o outro. Além disso, também não existe a ansiedade de perda de Theta (valor do tempo).
O “triângulo impossível” dos contratos perpétuos
Não existe almoço grátis no mundo. Embora os perpétuos eliminem o formador de mercado, eles não conseguem escapar do triângulo impossível subjacente às finanças:
**liquidez (alavancagem)**, **ADL (redução automática de posições)** e **taxa de financiamento**
Lógica central: você não pode “querer tudo”. Ou você quer alavancagem alta, mas não quer ADL; ou quer evitar taxa de financiamento.
Para ter alta alavancagem/alta liquidez: em cenários de extremo unilateral, você inevitavelmente precisa arcar com o alto custo de ajuste via taxa de financiamento
Para evitar dividir prejuízos em caso de liquidação (cross): a bolsa tem que introduzir o mecanismo de ADL; em situações extremas, ela reduz compulsoriamente as posições com os lucros mais altos.
Os contratos perpétuos usam uma liquidez o mais bruta e eficiente possível — arrancam a “máscara” dos altos custos de atrito das opções sobre ações dos EUA. Embora seja necessário suportar as restrições da taxa de financiamento ou da ADL, essa disputa final direta contra o outro lado, sem intermediários, é de fato a expressão definitiva da eficiência dos derivativos.