

#bankofengland
bankofengland
358,503 visualizações
250 a discutir
Popular
Mais recente

·
--
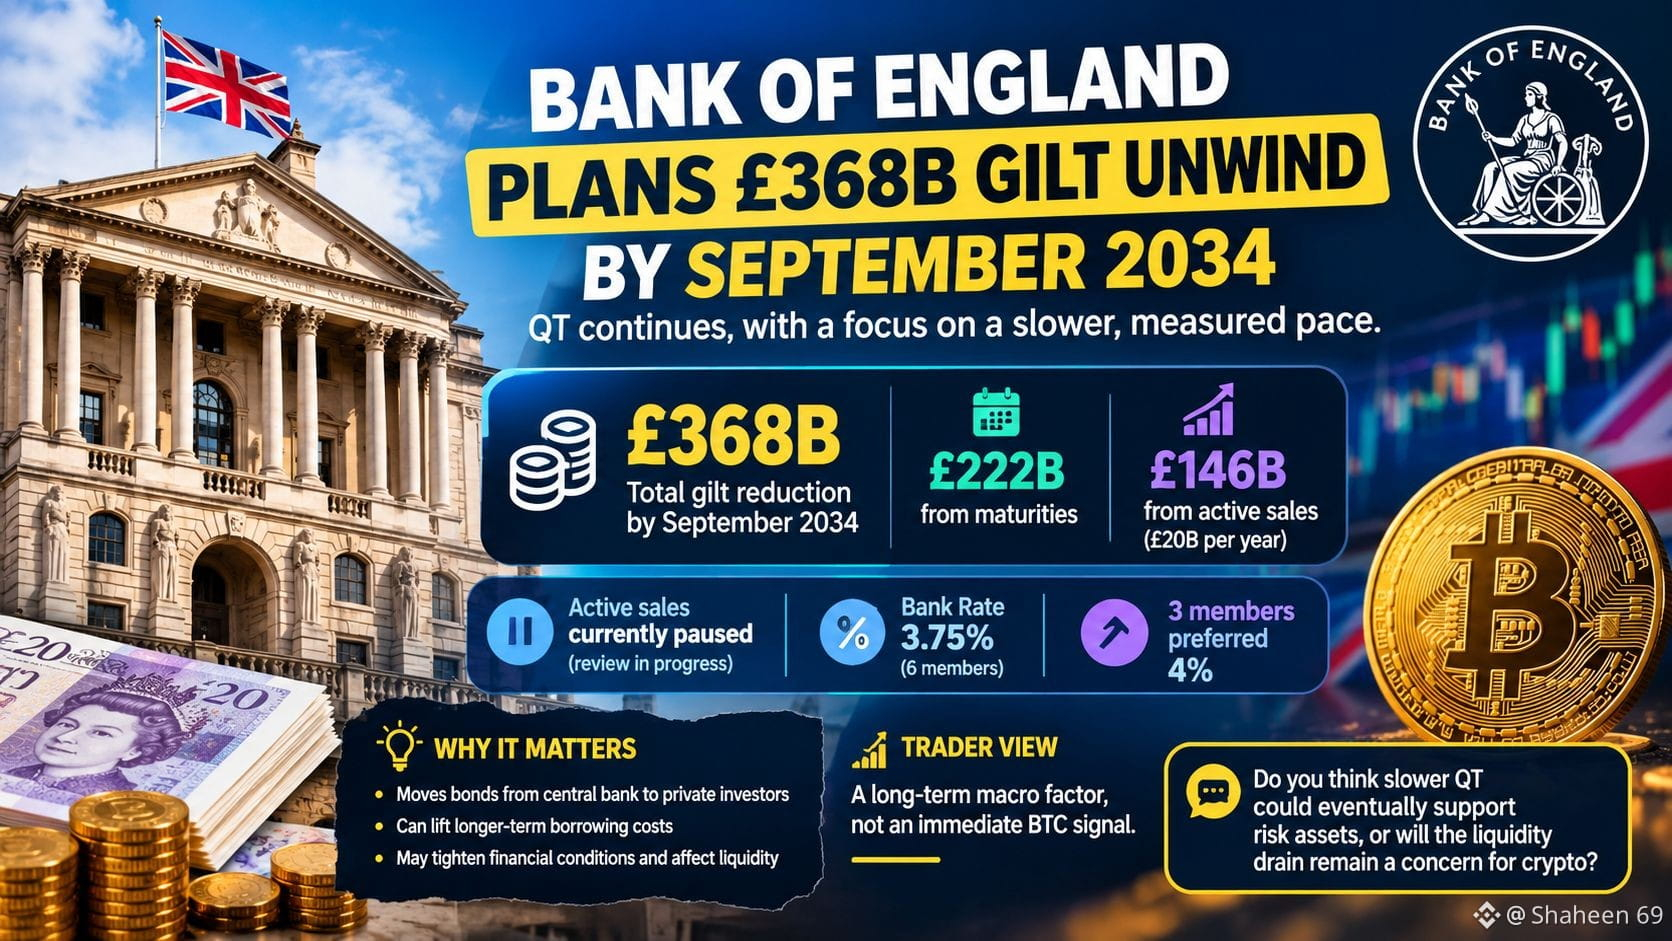
🇬🇧 O Banco de Inglaterra traça um longo caminho para o aperto quantitativo — e os traders estão observando o impacto na liquidez.
O Banco de Inglaterra planeja reduzir as suas carteiras de gilts de política monetária em £368 bilhões até setembro de 2034.
Espera-se que o portfólio restante diminua tanto por vencimentos de títulos quanto por £20 bilhões de vendas ativas anuais. No entanto, as vendas ativas estão atualmente suspensas enquanto o Banco revisa uma possível estrutura envolvendo o Tesouro do Reino Unido e o Debt Management Office.
A Bank Rate foi mantida em 3,75%, com seis membros do MPC apoiando a decisão, enquanto três preferiram 4%.
Para traders de cripto, o ponto-chave é o lado do balanço da política. O aperto quantitativo move títulos do banco central para investidores privados e pode influenciar as condições de endividamento de prazos mais longos e a liquidez.
Curiosamente, a redução anual planejada é mais lenta do que o ritmo do ano anterior.
Na perspectiva de um trader, isso é um fator macro de longo prazo, e não um sinal imediato para o BTC.
Você acha que um QT mais lento poderia eventualmente apoiar os ativos de risco, ou a drenagem de liquidez continuará sendo uma preocupação para cripto?
#Bitcoin #Crypto #BankOfEngland #Macro
$BTC
2
280
·
--
Artigo
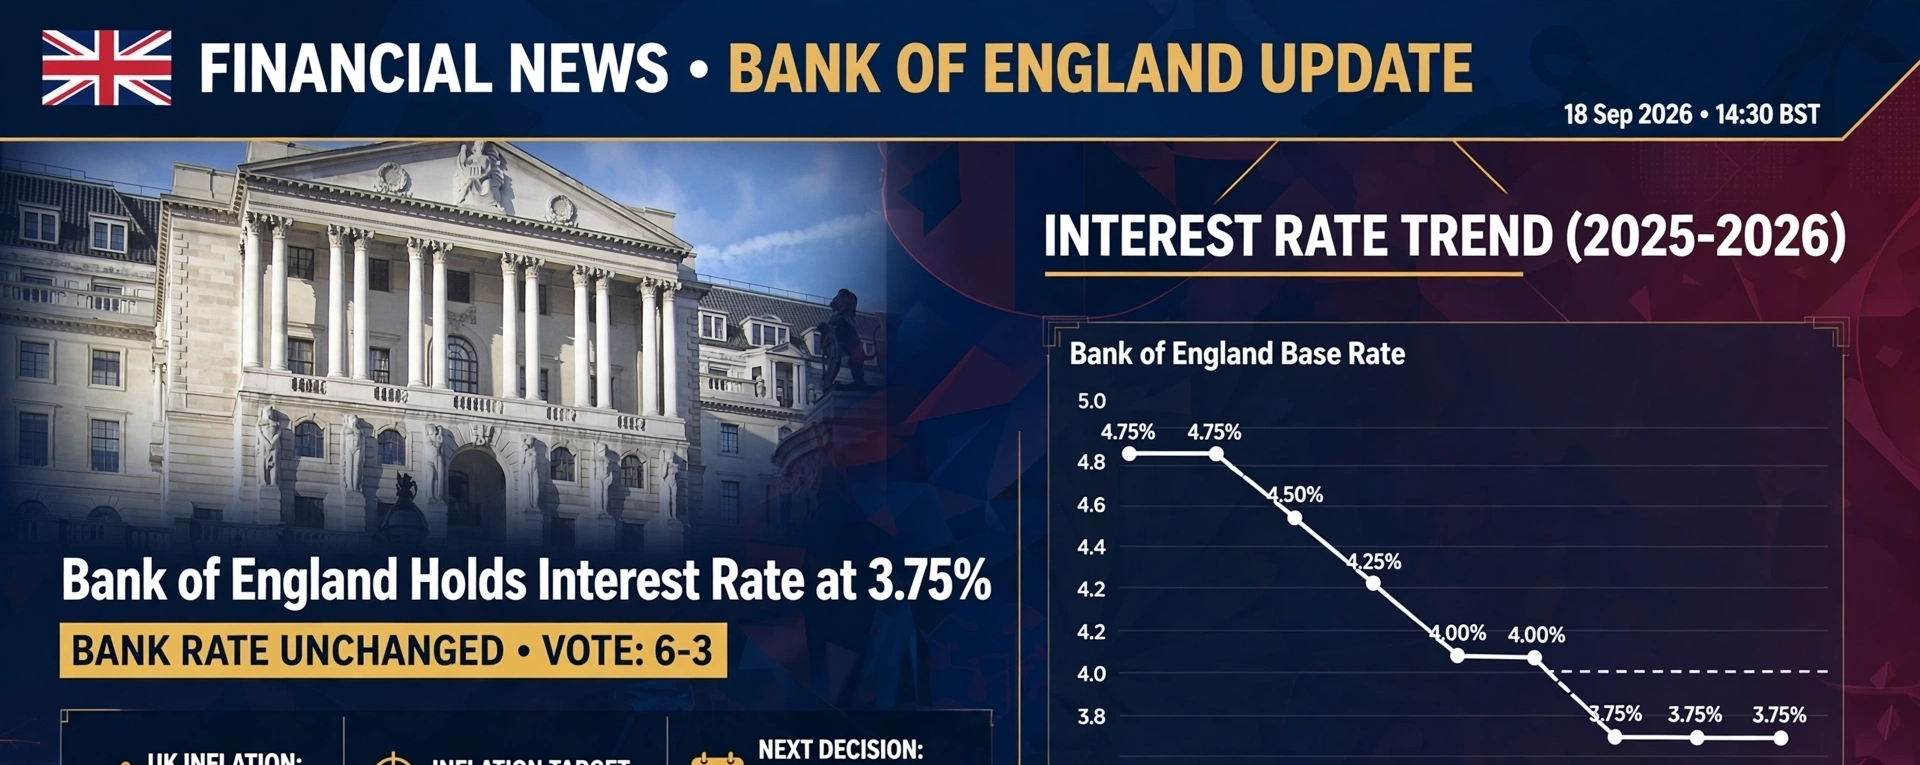
🇬🇧 Banco da Inglaterra mantém taxa de juros em 3,75%
O Banco da Inglaterra (BoE) manteve sua taxa de juros de referência inalterada em 3,75%, em linha com as expectativas do mercado e com a decisão anterior.
📌 Destaques
• 🇬🇧 Taxa do Banco (Bank Rate): 3,75%
• 📊 Decisão: Sem mudança
• 🎯 Meta de inflação: 2%
• 🗳️ Votação: 6 a 3 a favor de manter as taxas
• 🔺 Três decisores políticos preferiram um aumento de 0,25 ponto percentual para 4%.
A decisão ocorre quando a inflação do Reino Unido subiu para 3,1% em agosto, enquanto preços mais altos de energia criaram uma pressão inflacionária adicional. O BoE disse que os riscos para a projeção da inflação se deslocaram ainda mais para cima.
🇬🇧 Banco da Inglaterra mantém taxa de juros em 3,75%
O Banco da Inglaterra (BoE) manteve sua taxa de juros de referência inalterada em 3,75%, em linha com as expectativas do mercado e com a decisão anterior.
📌 Destaques
• 🇬🇧 Taxa do Banco (Bank Rate): 3,75%
• 📊 Decisão: Sem mudança
• 🎯 Meta de inflação: 2%
• 🗳️ Votação: 6 a 3 a favor de manter as taxas
• 🔺 Três decisores políticos preferiram um aumento de 0,25 ponto percentual para 4%.
A decisão ocorre quando a inflação do Reino Unido subiu para 3,1% em agosto, enquanto preços mais altos de energia criaram uma pressão inflacionária adicional. O BoE disse que os riscos para a projeção da inflação se deslocaram ainda mais para cima.
3

O governador do Banco da Inglaterra (BOE), Andrew Bailey, deixou claro, em suas mais recentes declarações públicas, que ainda não houve discussões no interior do banco sobre a possibilidade de aumentar as taxas quatro vezes. Essa postura esfriou diretamente a excessiva aposta recente do mercado em um aperto monetário mais agressivo por parte do Reino Unido e, ao mesmo tempo, reflete a forte tensão entre combater a inflação e evitar uma recessão nas principais instituições monetárias da Europa.
Do ponto de vista macroeconômico, essa declaração evidencia o grau extremo de cautela dos bancos centrais no período de virada da política monetária. Embora o fantasma da estagflação ainda não tenha se dissipado, a liderança claramente reconhece que o aperto rápido pressionaria negativamente a economia real. No entanto, essa atitude vaga e mais defensiva, em vez de eliminar de fato o risco potencial de a inflação se tornar persistente, acaba por aumentar ainda mais a incerteza sobre a trajetória global das taxas de juros.
Nos mercados financeiros tradicionais, as declarações mais “pavlonas” (dovish) de Bailey pressionaram no curto prazo a trajetória da libra esterlina e motivaram uma nova precificação da divergência de políticas entre bancos centrais globais. Embora, no mesmo dia, o índice de semicondutores da Filadélfia tenha subido 3% impulsionado pelo setor de tecnologia, a instabilidade do ambiente de juros macro continua sendo a espada de Dâmocles sobre os ativos de risco, e a fragilidade da precificação dos ativos não foi resolvida fundamentalmente.
Para o mercado cripto, as recorrentes mudanças nas expectativas de liquidez soberana irão, de forma direta, suprimir a expansão contínua do sentimento especulativo. Quando os bancos centrais mais importantes não oferecem uma rota de política clara e previsível, as instituições frequentemente optam por permanecer na observação — ou até reduzir posições quando houver alta — para evitar o risco de volatilidade. Até que um ciclo de liquidez amplamente folgado se estabeleça de fato, a pressão de baixa e a volatilidade que os criptoativos enfrentam continuam sendo preocupações que não podem ser ignoradas. $BTC
#BankOfEngland #InterestRates #MacroEconomics
136

·
--
O presidente do Banco da Inglaterra, Andrew Bailey, anunciou oficialmente na sua mais recente decisão de política que o Banco decidiu cancelar o plano previamente previsto de vendas de dívida pública de longo prazo e adiar para abril do próximo ano todos os leilões de Quantitative Tightening (QT). De acordo com o novo calendário, a carteira de ativos de 4,88 trilhões de libras do banco central será gradualmente liquidada até setembro de 2034, com 1,2 trilhões de libras em títulos ultra longos com vencimento em 2049 ou depois sendo mantidos; os restantes ativos serão tratados em lotes, faseadamente. Esta medida marca uma mudança importante no ritmo de redução do balanço do Banco da Inglaterra.
Essa alteração chama a atenção porque o mercado temia, de forma generalizada, que um ritmo mais forte de redução pudesse gerar uma pressão de venda significativa sobre os títulos de longo prazo do Reino Unido, que já se encontram frágeis. O Banco da Inglaterra optou por abrandar a saída neste momento, com a lógica central de equilibrar os custos fiscais e a estabilidade do mercado. Bailey destacou que a proposta visa conciliar a independência da política monetária com a eficiência fiscal; na essência, é como travar a oferta aquecida de títulos do Estado, para evitar uma volatilidade acentuada e fora de controle na ponta das taxas de juros.
Pelo que se observa nas reações dos mercados financeiros tradicionais, a suspensão das vendas de dívida de longo prazo aliviou diretamente a pressão altista de curto prazo sobre os rendimentos dos títulos do governo britânico. A liquidez ao longo da curva foi protegida temporariamente, e a tensão no mercado de câmbio (libra esterlina) e de swaps de taxas de juros correlatos também foi aliviada em certa medida. Para a liquidez macro global, quaisquer ajustes e abrandamentos na Quantitative Tightening por parte dos principais bancos centrais enviam ao mercado um sinal claro de que o banco central está altamente vigilante quanto à contração do balanço.
Para o nosso círculo cripto, esse tipo de ajuste de liquidez também merece acompanhamento contínuo. Embora o Banco da Inglaterra adiar o QT não signifique, por si só, iniciar uma nova rodada de “injeção de liquidez”, de fato reduz a pressão de drenagem de liquidez no mercado offshore. Atualmente, ativos mainstream como $BTC estão em uma fase de observação de alta sensibilidade a liquidez macro, com volatilidade; a redução marginal da pressão de liquidez externa dá ao mercado algum espaço para respirar. Ainda assim, é necessário acompanhar o ritmo do jogo geral entre inflação e aperto monetário por parte dos principais bancos centrais globais.
#BankOfEngland #QuantitativeTightening #GlobalMacro
6
O governador do Banco da Inglaterra, Andrew Bailey, anunciou em um ajuste recente de política do balanço que o plano formal de venda de títulos públicos de longo prazo foi cancelado, e que todos os leilões de Quantitative Tightening (QT) foram adiados para abril do próximo ano. De acordo com o novo esquema, a carteira total de 4,88 trilhões de libras do Banco da Inglaterra será gradualmente desfeita até setembro de 2034; desse total, 1,2 trilhão de libras em títulos ultra longos que vençam em 2049 ou depois será mantido, enquanto o restante terá seu ciclo de liquidação consideravelmente prolongado.
Essa grande virada, na aparência, é para otimizar a eficiência fiscal e a independência da política, mas na prática evidencia a extrema fragilidade dos mercados de dívida soberana. Ao reduzir o tamanho do balanço, o banco central precisou fazer concessões à realidade da liquidez do mercado; o adiamento da venda de títulos de longo prazo comprova preocupações mais profundas com a fraqueza da demanda por dívida longa e com o receio de uma nova disparada das taxas. O caminho de aperto anteriormente mais agressivo está agora enfrentando resistência substancial em um contexto de dívida global elevada.
Para os mercados macro tradicionais, a pausa na venda de títulos ultra longos certamente alivia no curto prazo a pressão de venda sobre os gilts do Reino Unido (Gilts). No entanto, ao estender o período de ajuste do balanço, isso também significa que a persistência da inflação pode se tornar ainda mais difícil de dissipar. O vai e vem dos principais bancos centrais do mundo entre apertar e resgatar indica que a gestão de liquidez soberana entrou em um corredor de alto risco, e a crise de confiança profunda no mercado de títulos ainda não foi resolvida fundamentalmente.
No caso dos criptoativos, a recuada do banco central na política de redução do balanço libera um sinal de que a pressão de liquidez pode ter atingido um pico temporário. Ainda assim, essa concessão passiva reflete uma vulnerabilidade macroeconômica mais ampla e pressões de inflação geopolítica (como o banco central da Ucrânia, no mesmo dia, ter sido forçado a elevar as taxas para 16%). Antes de a liquidez macro realmente relaxar de forma abrangente, os ativos de risco representados por $BTC ainda precisam estar em alerta para a ocorrência de novas oscilações secundárias causadas por efeitos de contágio do risco da dívida.
#BankOfEngland #QuantitativeTightening #MacroEconomics
1

O governador do Banco Central do Reino Unido, Andrew Bailey, anunciou na mais recente reunião de política monetária uma grande virada positiva para a liquidez: ele formalmente cancelou o plano de venda de títulos do governo de longo prazo e decidiu adiar todos os leilões de Quantitative Tightening (QT) para abril do próximo ano. De acordo com o plano revisado, dentro do portfólio total de 4,88 trilhões de libras, 1,2 trilhão de libras em títulos de longo prazo com vencimento em 2049 e depois será mantido, enquanto o ritmo de liquidação dos demais ativos será bastante desacelerado, a fim de reduzir ao máximo a volatilidade e a pressão vendedora no mercado.
Do ponto de vista macro e técnico, a pausa do banco central na venda desses títulos longos representa uma melhora marginal significativa na perspectiva de liquidez. Essa medida remove diretamente o “peso” da pressão vendedora sobre as taxas dos títulos públicos de longo prazo no Reino Unido, sinalizando que, diante de riscos à estabilidade financeira, os principais bancos centrais tendem a priorizar um suporte de liquidez. Em meio à divergência de políticas entre vários países e à persistência das pressões inflacionárias ligadas à geopolítica, ao desacelerar de forma substancial a redução do balanço, o Banco Central britânico injeta um forte fator de confiança no mercado global de renda fixa.
Nos mercados financeiros tradicionais, essa decisão tende a suprimir efetivamente os custos globais de captação nos prazos longos, impulsionando os preços de ativos de renda fixa e aliviando a pressão sobre a abertura dos spreads de crédito. À medida que a pressão sobre a curva de rendimento dos títulos soberanos for tecnicamente mitigada, a lógica de alocação de capitais de proteção (hedge) e arbitragem deve voltar a se inclinar mais para ativos de risco, melhorando o ambiente geral de apetite por risco (Risk-On) no nível macro.
Para o mercado cripto, a interrupção da “retirada de liquidez” pelos principais bancos centrais é um sinal de liquidez extremamente positivo. A formação de um fundo “invisível” no ponto de virada da liquidez global costuma ocorrer antes de uma alta completa dos ativos de risco. Com a compressão nos rendimentos dos títulos de longo prazo reduzida, o custo de oportunidade do capital diminui, e ativos cripto centrais como $BTC têm potencial para ver uma liberação contínua de impulso comprador e uma correção de valuation sob a expectativa de retomada da liquidez.📈
#BankOfEngland #QuantitativeTightening #Liquidity
50
·
--
O governador do Banco Central do Reino Unido (BoE), Andrew Bailey, acaba de anunciar um ajuste na estratégia de aperto quantitativo (QT), cancelando oficialmente o plano de venda de títulos do governo de longo prazo e adiando todas as sessões de leilão de QT até abril do ano seguinte. De acordo com o novo cronograma, o portfólio de 4.880 bilhões de libras será processado gradualmente até setembro de 2034, com o BoE mantendo 1.200 bilhões de libras em títulos com vencimento a partir de 2049.
Esse movimento inesperado indica que o BoE está agindo proativamente para reduzir a pressão sobre o mercado de dívida pública diante da volatilidade dos rendimentos de longo prazo. Em vez de acelerar a retirada de liquidez de forma rígida, o adiamento da venda dos títulos e a extensão do período de processamento para o intervalo de 2035-2049 ajudam a limitar o risco de desorganização da estrutura financeira.
A decisão do BoE alivia imediatamente a pressão sobre a alta dos rendimentos dos títulos do governo britânico (gilts), trazendo estabilidade ao sentimento do mercado financeiro europeu. A queda dos rendimentos também reduz o custo de capital para a economia e, ao mesmo tempo, transmite o sinal de que os grandes bancos centrais estão levando com muita cautela o risco de liquidez do sistema.
Para o mercado de cripto, a pausa do BoE na retirada de liquidez de longo prazo é um sinal positivo em termos de fluxo de caixa global. Quando a pressão de QT por parte dos bancos centrais diminui, a tendência é de que a preferência por risco volte, apoiando $BTC e os ativos digitais a manterem o impulso de acumulação no curto e no médio prazo. 🏛️
#BankOfEngland #QuantitativeTightening #BondMarket
88
·
--
O Banco da Inglaterra estaria prestes a suspender a venda de títulos públicos de longo prazo antes de o ministro das Finanças britânico, Jeremy Hunt, publicar o seu primeiro plano orçamental em 28 de outubro. De acordo com a “The Daily Telegraph”, o Banco da Inglaterra planeia parar de desfazer-se dos títulos de 20 e 30 anos acumulados durante a crise financeira anterior, a fim de aliviar a pressão sobre o Tesouro causada pelo aumento dos custos de empréstimos.
A questão-chave por trás disso é a perda fiscal elevada. Economistas estimam que, desde o início da venda dessas dívidas de longo prazo em 2022, isso já causou cerca de £22 bilhões de prejuízos aos contribuintes britânicos. No contexto atual de um ambiente adverso para títulos globais, a interrupção dessas vendas com desconto pode economizar ao Tesouro cerca de £2,5 bilhões por ano em despesas, abrindo alguma margem de manobra de política para o novo ministro das Finanças empossado recentemente, embora isso também torne mais complexas as regras orçamentárias para equilibrar gastos correntes.
Do ponto de vista tradicional dos mercados macro, o ajuste no ritmo de redução do balanço do banco central afeta diretamente o equilíbrio entre oferta e demanda no mercado de títulos. Suspender a venda dos títulos do fim da curva ajuda a aliviar de forma temporária a pressão de alta sobre as taxas de longo prazo e, até certo ponto, estabiliza o sentimento do mercado em relação ao crédito soberano do Reino Unido. Ao mesmo tempo, a disputa de liquidez entre o dólar e a libra pode sofrer pequenos ajustes.
Para o mercado de cripto, isso reflete as ponderações reais enfrentadas pelas principais autoridades monetárias entre o aperto de liquidez e a capacidade fiscal de suportar o impacto. Embora isso não signifique uma virada completa para políticas mais expansionistas, a redução da pressão de venda no longo prazo pode atenuar ligeiramente o ambiente geral de liquidez. Investidores de cripto podem acompanhar, na sequência, a reação dinâmica dos mercados de títulos públicos dos principais países e avaliar com racionalidade as mudanças estruturais nas condições de liquidez. $BTC
#BankOfEngland #Bonds #MacroEconomy
50
De acordo com a mais recente reportagem do jornal britânico The Daily Telegraph, à véspera de o ministro das Finanças, Jeremy Hunt, anunciar, em 28 de outubro, o seu primeiro pacote orçamental, o Banco de Inglaterra (BOE) está prestes a interromper a venda de títulos públicos de longo prazo com vencimento de 20 e 30 anos. Esta mudança de política procura aliviar a enorme pressão sobre o Tesouro causada pela escalada dos custos de empréstimo. Antes, durante a crise financeira, essas dívidas longas acumuladas, vendidas desde 2022, já provocaram uma perda vultosa de cerca de £22 bilhões para os contribuintes.
Sob uma ótica macroeconômica mais profunda, ao enfrentar ventos contrários no mercado global de títulos, o Banco de Inglaterra é, na essência, forçado a apertar o “freio” da contracção quantitativa (QT) de forma passiva. Isso reflete, fundamentalmente, o choque agudo entre a sustentabilidade da dívida soberana e a política monetária restritiva. Embora a suspensão das vendas deficitárias de títulos de longo prazo possa economizar cerca de £2,5 bilhões por ano em perdas contábeis, esse tipo de compromisso não consegue ocultar a fragilidade fiscal subjacente do Reino Unido — e pode até tornar mais complexa e reativa a tarefa do ministro das Finanças de cumprir as regras de equilíbrio do orçamento das despesas do dia a dia.
Para os mercados financeiros tradicionais, a pausa nas vendas de títulos de longo prazo pode, no curto prazo, conter a disparada das taxas (rendimento) dos gilts de prazos mais longos e aliviar temporariamente a pressão de liquidez. No entanto, esta alteração forçada de política envia ao mercado um sinal de alerta: o processo de normalização dos balanços dos principais bancos centrais está chocando contra um “teto” duro nos custos da dívida soberana. Se a pressão sobre o déficit fiscal continuar a forçar o banco central a desacelerar a redução do seu balanço, o risco de uma expansão de crédito em moeda fiduciária e os perigos de uma segunda rodada de inflação tenderão a se acumular ainda mais.
Para o mercado de criptomoedas, esta oscilação da política monetária provocada por uma crise de dívida não é totalmente positiva. Embora o abrandamento das expectativas de aperto de liquidez possa dar algum fôlego temporário a ativos de maior risco, como $BTC , o que fica patente por trás é a fragilidade do sistema de crédito soberano e a incerteza macroeconômica, que podem, no curto prazo, intensificar a volatilidade de ativos impulsionada por busca de segurança. Os investidores ainda precisam estar atentos aos riscos negativos trazidos pela divisão da liquidez.
#BankOfEngland #Bonds #MacroEconomy
8
De acordo com a revelação do jornal britânico The Telegraph, o Banco da Inglaterra (BoE) planeja encerrar oficialmente a venda de títulos públicos de longo prazo, como os de 20 e 30 anos, antes de o Chanceler do Tesouro britânico, Jeremy Hunt, apresentar em 28 de outubro a primeira proposta orçamentária. Antes, para lidar com a crise, o acúmulo de títulos públicos de longo prazo havia iniciado um processo de venda desde 2022, o que já causou perdas de cerca de £22 bilhões aos contribuintes. A medida tem como objetivo conter diretamente a escalada descontrolada dos custos de captação.
Do ponto de vista técnico e de liquidez macro, essa mudança de política tem um significado crucial para o resgate. O mercado global de títulos vinha sob pressão contínua, com a curva de rendimentos ficando extremamente inclinada; ao interromper a venda de grandes volumes desses títulos de longo prazo que geravam prejuízos elevados, espera-se economizar £2,5 bilhões por ano em despesas. Isso marca uma flexibilização material na trajetória do Quantitative Tightening (QT) pelo Banco da Inglaterra, efetivamente fechando a brecha de ruptura que vinha causando sangramento contínuo de liquidez no trecho mais longo.
A decisão beneficia diretamente os mercados financeiros tradicionais. A alta e subsequente queda das taxas dos títulos de longo prazo deve levar a uma correção técnica da taxa de juros livre de risco global, aliviar a pressão sobre a dívida soberana e conter o avanço unilateral do índice do dólar. A preferência por risco (Risk-on) está formando um tipo de ressonância em um nível de suporte crucial; uma possível estabilização no custo do capital abre, tecnicamente, um canal ascendente para a formação de base e a recuperação de ações e outros ativos de risco.
Para os criptoativos, o principal sinal macro positivo é a desaceleração marginal das medidas de aperto por parte dos principais bancos centrais. As expectativas de liquidez, ao atingirem o fundo e voltarem a subir, frequentemente precedem rupturas técnicas no preço das moedas; com a névoa de juros elevados que pressionava as avaliações gradualmente diminuindo, ativos centrais como $BTC , após acumularem força na base, têm potencial para viver um cenário de alta com aumento de volume impulsionado pelo transbordamento de liquidez.📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
52

De acordo com relatórios publicados pelo Financial Times antes da próxima reunião de política monetária do Banco de Inglaterra, a intensificação do conflito no Oriente Médio está impulsionando os preços da energia e reacendendo um intenso debate interno sobre possíveis aumentos da taxa de juros antes do fim do ano.
Essa mudança ocorre em um momento crítico, já que os mercados anteriormente haviam precificado uma probabilidade inferior a um terço de um aumento de taxa na reunião de quinta-feira de setembro. No entanto, o crescimento resiliente do PIB do Reino Unido, aliado a choques geopolíticos crescentes ligados ao petróleo, está pressionando os formuladores de políticas: o economista do Deutsche Bank, Sanjay Raja, alertou que a paciência do BoE pode estar se esgotando, à medida que a justificativa para manter as taxas em 3,75% enfraquece.
A perspectiva de um novo aperto monetário já está abalando os mercados globais de títulos e fortalecendo os rendimentos soberanos, ampliando a pressão sobre as autoridades fiscais antes do orçamento de 28 de outubro. Um regime prolongado de juros altos por mais tempo, em grandes bancos centrais, ameaça reduzir a liquidez e elevar a volatilidade entre classes de ativos.
Para o setor de criptomoedas, ventos macro persistentes e inflação mais teimosa normalmente diminuem o apetite por risco no curto prazo, o que pode limitar o impulso de alta enquanto o capital $BTC se afasta em busca de segurança. Os investidores devem acompanhar de perto a orientação prospectiva do banco central para a trajetória macroeconômica mais ampla.
#BankOfEngland #EnergyCrisis #MacroEconomics
10
·
--
De acordo com a reportagem do “Financial Times”, o aumento das tensões geopolíticas no Oriente Médio, ao impulsionar os preços da energia, está intensificando as divergências internas no Banco Central da Inglaterra (BoE) sobre a trajetória das taxas de juros. A direção decidiu realizar, nesta semana, uma reunião de política monetária, com foco em discutir a taxa de referência e o ritmo de redução do balanço. Embora, atualmente, o mercado em geral espere que a probabilidade de alta de juros na reunião de quinta-feira seja inferior a um terço, a alta contínua do preço do petróleo tem agravado a pressão de retomada da inflação. Somado a isso, o PIB do Reino Unido continua crescendo de forma consistente, o que obriga os formuladores de políticas a reavaliarem o rumo das taxas de juros até o fim do ano.
Sanjay Raja, economista do Deutsche Bank, aponta que os motivos para o BoE manter o status quo estão perdendo força, e a tolerância pode já estar próxima do limite. A complexidade desse cenário reside no fato de que, além de o mercado enfrentar a elevação dos custos de energia causada pela geopolítica, o mercado de títulos do governo do Reino Unido também está sofrendo pressões significativas vindas do governo que apresentará o orçamento em 28 de outubro. A trajetória de cortes de juros ou uma transição estável anteriormente esperada provavelmente será desorganizada por essa onda de inflação “importada”.
Do ponto de vista dos mercados financeiros macro, o conflito no Oriente Médio, ao elevar o preço do petróleo, não apenas reduz diretamente a expectativa global de cortes de juros, como também aumenta as taxas de rendimento de títulos soberanos e oferece suporte, em etapas, ao índice do dólar. Se o Banco Central da Inglaterra, pressionado pela inflação, for forçado a manter as taxas em 3,75% ou a sinalizar uma postura de aperto, a divergência de políticas entre os principais bancos centrais globais pode se intensificar, gerando ainda mais uma ampla oscilação nos mercados tradicionais de câmbio e de commodities.
Para o mercado de cripto, a expectativa de liquidez macro ainda é o fator-chave que influencia o apetite por risco do capital. O adiamento da inflação de energia e das expectativas de juros elevados pode, no curto prazo, limitar a velocidade de entrada de capital incremental, fazendo com que $BTC e as principais moedas permaneçam em um padrão de oscilação dentro de uma faixa. No momento, os investidores mantêm uma postura cautelosa de observação, precisando acompanhar de perto a situação no Oriente Médio e o impacto real das decisões dos bancos centrais sobre a liquidez periférica.
#BankOfEngland #Inflation #Geopolitics
46
De acordo com um relatório do "Financial Times", com a escalada do conflito no Oriente Médio impulsionando os preços globais de energia para cima, as lideranças do Banco da Inglaterra (BoE) enfrentam, na reunião de políticas desta semana, escolhas de juros ainda mais rigorosas. Atualmente, a taxa básica do Reino Unido permanece em 3,75%, e a proposta orçamentária do governo a ser divulgada em 28 de outubro, além das pressões sobre o mercado de títulos, está intensificando ainda mais o acirrado debate interno no Comitê de Política Monetária sobre se será necessário retomar altas de juros antes do fim do ano.
O ponto central desse desenvolvimento é o retorno do risco de inflação importada. Embora o mercado anteriormente esperasse que a probabilidade de o Banco da Inglaterra subir juros na reunião de quinta-feira fosse inferior a um terço, o economista do Deutsche Bank, Sanjay Raja, apontou que, com o crescimento relativamente sólido do PIB do Reino Unido e a alta do preço do petróleo, os argumentos para manter a política atual vêm sendo continuamente enfraquecidos, e a paciência dos formuladores de políticas pode estar prestes a se esgotar. Isso indica que as expectativas de afrouxamento dos principais bancos centrais estão encontrando forte resistência de uma reprecificação inflacionária.
Do ponto de vista dos mercados macrofinanceiros, as sombras da estagflação e uma possível mudança para uma postura mais "hawkish" do banco central irão exercer uma compressão material sobre os ativos de risco. Com os custos de energia disparando e as taxas permanecendo em níveis elevados por muito tempo, isso não só elevará a libra esterlina e os rendimentos globais de títulos, como também irá reduzir diretamente a margem de lucro das empresas, desencadeando riscos de reprecificação das avaliações tanto nas bolsas globais quanto no mercado de crédito e intensificando as preocupações com a contração de liquidez.
Para o mercado de criptomoedas, a oscilação das expectativas de aperto macroeconômico é um sinal de vento contra claro. Se bancos centrais globais, representados pelo Banco da Inglaterra, forem obrigados a estender o ciclo de aperto devido à geopolítica e a uma retomada da inflação, o ambiente global de liquidez será ainda mais pressionado. Com uma compressão dupla causada pelo sentimento de aversão ao risco e pelos custos de financiamento elevados, ativos de risco como $BTC podem, no curto prazo, enfrentar desafios de saída de capital e aumento da volatilidade, e os investidores devem estar atentos ao risco de correção de valuation.📊
#BankOfEngland #InflationRisk #MacroEconomics
·
--
O Banco da Inglaterra acabou de dar uma guinada significativa na regulação de stablecoins. Em vez de limites rígidos de posse individual, o banco central do Reino Unido está estabelecendo um teto de emissão agregado de $50 bilhões para stablecoins antes do lançamento do mercado em 2027. Os emissores de tokens recebem termos de rendimento mais atrativos, sinalizando que o BoE quer competir em vez de esmagar a inovação.
Isso é colossal para o cripto. As stablecoins são a espinha dorsal do DeFi e dos pagamentos transfronteiriços. Um teto de $50B significa espaço para um crescimento explosivo enquanto mantém as diretrizes. $BTC $ETH $SOL todos devem se beneficiar à medida que a confiança institucional na infraestrutura de stablecoin atinge novos patamares.
A mudança de limites para o varejo para um teto agregado mostra que os reguladores estão aprendendo que restrições severas empurram a atividade para o exterior. O Reino Unido está se posicionando como amigável ao cripto, enquanto os EUA ainda debatem sua própria estrutura de stablecoin.
Outros bancos centrais seguirão a abordagem do BoE ou vão se aprofundar ainda mais? Deixe sua opinião abaixo.
#BankOfEngland #Stablecoin #Regulation #Crypto
45
·
--
🚨 GRANDE VITÓRIA PARA AS STABLECOINS NO REINO UNIDO? 🇬🇧
A Câmara dos Lordes do Reino Unido está se opondo às restrições propostas pelo Banco da Inglaterra para as stablecoins, argumentando que limites rigorosos poderiam desacelerar a inovação antes que o mercado tenha a chance de amadurecer.
O banco central sugeriu um teto para as holdings individuais de stablecoins em £20.000 e holdings empresariais em £10 milhões. No entanto, os legisladores acreditam que os reguladores devem monitorar o crescimento do mercado primeiro e só introduzir restrições se riscos reais à estabilidade financeira emergirem.
Eles também questionaram regras que exigem que os emissores de stablecoins mantenham pelo menos 40% das reservas em depósitos em bancos centrais sem juros.
🔥 Isso sinaliza uma abordagem mais equilibrada para a regulamentação cripto e pode ser um desenvolvimento bullish para a adoção de stablecoins em todo o Reino Unido.
$GUN | $GENIUS | $NEAR
#Crypto #Stablecoins #UKCrypto #BankOfEngland
1
3
191

🏦 Banco da Inglaterra abranda o ritmo do aperto quantitativo
O Banco da Inglaterra anunciou uma desaceleração no ritmo do programa de aperto quantitativo, decisão que está em linha com as expectativas do mercado. Esta medida pode contribuir para estabilizar os rendimentos dos títulos do governo, o que pode aliviar a pressão nos mercados financeiros mais amplos.
━━━━━━━━━━━━━━
📊 Impacto: 📈 Elevado
🏷️ REGULAÇÃO
#BankOfEngland #QuantitativeTightening #MacroEconomy #FinancialMarkets #CentralBanks
📰 Fonte: cryptobriefing.com
11
Artigo
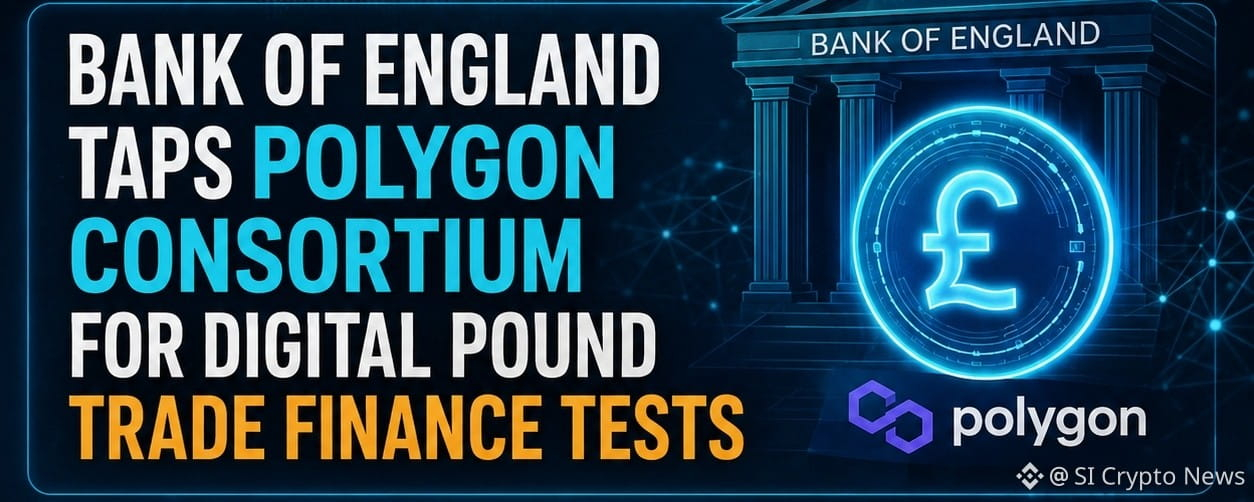
A nova experiência do Banco de Inglaterra e da Polygon: Digital Pound e stablecoins podem funcionar juntos?O sistema financeiro do mundo está avançando, aos poucos, para uma era em que, junto com o dinheiro tradicional, stablecoins, blockchain e moedas digitais também podem desempenhar um papel importante.
Nesta direção, surgiu um passo interessante vindo do Reino Unido. O Banco de Inglaterra incluiu a Polygon Labs, a NOBO Finance e a Dun & Bradstreet na sua Fase 2 do Digital Pound Lab. O objetivo é ver como a blockchain, as stablecoins e um possível digital pound podem ser usados em transações comerciais, especialmente no financiamento do comércio internacional.
A nova experiência do Banco de Inglaterra e da Polygon: Digital Pound e stablecoins podem funcionar juntos?
O sistema financeiro do mundo está avançando, aos poucos, para uma era em que, junto com o dinheiro tradicional, stablecoins, blockchain e moedas digitais também podem desempenhar um papel importante.
Nesta direção, surgiu um passo interessante vindo do Reino Unido. O Banco de Inglaterra incluiu a Polygon Labs, a NOBO Finance e a Dun & Bradstreet na sua Fase 2 do Digital Pound Lab. O objetivo é ver como a blockchain, as stablecoins e um possível digital pound podem ser usados em transações comerciais, especialmente no financiamento do comércio internacional.
Nesta direção, surgiu um passo interessante vindo do Reino Unido. O Banco de Inglaterra incluiu a Polygon Labs, a NOBO Finance e a Dun & Bradstreet na sua Fase 2 do Digital Pound Lab. O objetivo é ver como a blockchain, as stablecoins e um possível digital pound podem ser usados em transações comerciais, especialmente no financiamento do comércio internacional.
67
·
--
O Banco da Inglaterra acaba de mudar seu playbook de stablecoins. Em vez de limitar os saldos das carteiras, o regulador vai impor um teto de emissão de £40 bilhões para stablecoins sistêmicas — reformulando como as libras digitais escalonam entre as instituições.
Isso sinaliza uma mudança em favor da infraestrutura institucional em vez de controles de varejo. Ao remover as restrições a nível de carteira, o BoE abre as portas para alocadores de capital maiores sem fricção. Os emissores agora enfrentam um único teto transparente em vez de regras fragmentadas que atrasavam a adoção.
A movimentação se alinha com as tendências globais. O BIS tem pressionado por stablecoins regulamentadas como a espinha dorsal de liquidações transfronteiriças. Com o Reino Unido estabelecendo limites claros de emissão, espere que outros reguladores do G7 sigam uma estrutura que equilibre crescimento com risco sistêmico. $BTC $ETH $SOL
Um teto de emissão abrangente atinge o equilíbrio certo entre inovação e risco, ou empurra a atividade para jurisdições menos regulamentadas? Deixe sua opinião. #BankOfEngland #Stablecoins #Regulation #Crypto
62
·
--
⚡️ **BOE BOMBSHELL: A Frontier AI é uma bomba-relógio para a estabilidade financeira** 🚨
O Banco da Inglaterra acabou de divulgar um grande alerta: avanços rápidos em IA de ponta estão **amplificando riscos sistêmicos** em todo o sistema financeiro global — pense em falhas relâmpago em negociações, eventos de cisne negro e colapsos em cascata.
$BLUR
Mercados de cripto? Já estão uma loucura de voláteis. Algoritmos com IA + DeFi podem tanto impulsionar ganhos… quanto desencadear o próximo colapso.
Estamos construindo o futuro ou o próximo 2008?
Qual é a sua opinião — a IA como salvadora ou destruidora para a cripto? Comente abaixo 👇
#BankOfEngland #Crypto #FinTech #CryptoRisks #Web3
$EVAA $TAC
1
229
·
--
🇧🇷 ACABOU DE CHEGAR: UM DECISOR DO BANCO DA INGLATERRA DIZ QUE OS STABLECOINS PODEM NÃO SER O FUTURO.$STG
Megan Greene prevê que a demanda por stablecoins pode eventualmente diminuir à medida que os depósitos bancários tokenizados assumem, oferecendo uma ponte mais integrada entre as finanças tradicionais e a blockchain.$FF
A PRÓXIMA GRANDE BATALHA NO DINHEIRO DIGITAL PODE JÁ ESTAR COMEÇANDO. 🚨$WLD
{spot}(WLDUSDT)
{spot}(FFUSDT)
{spot}(SUIUSDT)
#England #BankOfEngland #Stablecoins #ECBHighlightsStablecoinRisks #OverlayPhantomTargetsCryptoApps
🇧🇷 ACABOU DE CHEGAR: UM DECISOR DO BANCO DA INGLATERRA DIZ QUE OS STABLECOINS PODEM NÃO SER O FUTURO.$STG
Megan Greene prevê que a demanda por stablecoins pode eventualmente diminuir à medida que os depósitos bancários tokenizados assumem, oferecendo uma ponte mais integrada entre as finanças tradicionais e a blockchain.$FF
A PRÓXIMA GRANDE BATALHA NO DINHEIRO DIGITAL PODE JÁ ESTAR COMEÇANDO. 🚨$WLD
#England #BankOfEngland #Stablecoins #ECBHighlightsStablecoinRisks #OverlayPhantomTargetsCryptoApps
3
1
3
399
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#EarningsSeason
348,387 visualizações
2,658 a discutir
2
#BitwiseLaunchesFirstSpotNEARETF
35,616 visualizações
606 a discutir
3
#USJobOpeningsFallToFiveMonthLow
43,093 visualizações
460 a discutir
4
#ECBToTestAIAgentsInDigitalEuroPayments
30,407 visualizações
566 a discutir
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
35,102 visualizações
597 a discutir
6
#BitgetHackerFailsToMoveStolenFunds
51,058 visualizações
649 a discutir
7
#BitMineETHHoldingsTop6Million
40,849 visualizações
727 a discutir
8
#StrategyAdds1666BTCHoldingsReach847666
33,260 visualizações
507 a discutir
9
#NvidiaApproves$150BBuyback
5,748 visualizações
76 a discutir
10
#OpenAIDelaysGPT6.1OverSafetyIssues
50,279 visualizações
900 a discutir