

鸟我兴平
184 投稿

鸟我兴平
報告
ユーザーをブロック
BP-9E8FB8C5EEB2
45 フォロー
143 フォロワー
16 いいね
投稿
すべて
引用
·
--
翻訳参照
我越来越觉得,判断一个新项目时,最没意义的做法就是只盯着一根K线。
真正值得观察的,是它能不能让“第一次看到的人”变成“愿意继续关注的人”。
对 $CASH 来说,我现在更关注的也是这一点。
一个项目早期获得曝光并不难,难的是曝光之后还能留下些什么:社区有没有持续讨论,参与者是不是越来越愿意表达自己的观点,项目方后续能不能不断给用户新的参与理由。
这些东西看起来没有价格涨跌那么刺激,但往往更能决定一个项目的生命力。
市场情绪可以突然变热,也可以很快冷下来。真正有价值的项目,应该能在情绪退潮以后,依然让一部分人愿意留下来。
所以我不会只用短期行情判断 $CASH。
我更想看的是,它能不能把一次关注变成持续参与,把一次活动变成长期社区关系。
如果能做到这一点,项目积累的就不只是热度,而是真正属于自己的用户基础。
SR-31889E74EC9ACDFC870E45E5
61
·
--
翻訳参照
我觉得现在判断一个链上项目,越来越不能只看短期涨跌,而要看它能不能持续形成真实的用户参与。
市场热的时候,任何资产都可能因为情绪获得关注;但热度过去以后,真正能留下来的,往往还是那些有持续讨论、有实际参与、也有社区共识积累的项目。
对我来说,$CASH 值得观察的地方就在这里。
一个项目能不能走得更远,不只是看某一天的数据有多漂亮,而是看用户为什么愿意持续关注、持续参与,以及项目后续能不能不断给市场新的使用理由。
短期价格可以被情绪推动,长期价值最终还是要靠真实需求支撑。
所以我更愿意把 $CASH 当成一个需要持续跟踪的项目,而不是只看一两天的行情做判断。真正重要的,是接下来它能不能把关注度逐步沉淀成更稳定的社区和使用场景。
SR-C8B5B0536588B0C6CA69D57A
市场热的时候,任何资产都可能因为情绪获得关注;但热度过去以后,真正能留下来的,往往还是那些有持续讨论、有实际参与、也有社区共识积累的项目。
对我来说,$CASH 值得观察的地方就在这里。
一个项目能不能走得更远,不只是看某一天的数据有多漂亮,而是看用户为什么愿意持续关注、持续参与,以及项目后续能不能不断给市场新的使用理由。
短期价格可以被情绪推动,长期价值最终还是要靠真实需求支撑。
所以我更愿意把 $CASH 当成一个需要持续跟踪的项目,而不是只看一两天的行情做判断。真正重要的,是接下来它能不能把关注度逐步沉淀成更稳定的社区和使用场景。
SR-C8B5B0536588B0C6CA69D57A
82
·
--
問題があります。「リターンはどれくらいか」というよりも、DeFiプロトコルを判断するうえで、ずっと価値のある指標がある気がします。
市場環境が変わったあとでも、ユーザーはそれを引き続き必要とするのでしょうか?
@termmax を例にすると、その答えは相場の上昇だけに依存しません。
市場が活発なら、強気・弱気の人は方向性を示すためにCall/Putを必要とします;
ボラティリティが低下しても、借り手は引き続き資金調達コストや期間を気にします;
ユーザーが頻繁に取引したくない場合、資産をより効率的に活用できるかどうか、これもまた長期的に存在するニーズです。
だからこそ、TermMaxの面白い点は、特定の相場状況だけに合わせて商品を設計するのではなく、さまざまな市場状態におけるニーズを考慮しているところだと思います。
強気相場では、取引機会が最も注目を集めるかもしれません;
レンジ相場では、リスク管理の重要性が高まります;
資金需要が継続している局面では、固定金利が別の価値を提供します。
なので私は今、#TermMax を観察していますが、「ある1日がどれだけ熱いか」ではなく、相場がどの状態に切り替わっても、それを使いたいと考える人を見つけられるかのほうをより重視しています。
もしプロトコルがこれを達成できるなら、得られるのは短期的な流入だけではなく、本当に何度も繰り返し発生しうる金融需要です。
問題があります。「リターンはどれくらいか」というよりも、DeFiプロトコルを判断するうえで、ずっと価値のある指標がある気がします。
市場環境が変わったあとでも、ユーザーはそれを引き続き必要とするのでしょうか?
@TermMax を例にすると、その答えは相場の上昇だけに依存しません。
市場が活発なら、強気・弱気の人は方向性を示すためにCall/Putを必要とします;
ボラティリティが低下しても、借り手は引き続き資金調達コストや期間を気にします;
ユーザーが頻繁に取引したくない場合、資産をより効率的に活用できるかどうか、これもまた長期的に存在するニーズです。
だからこそ、TermMaxの面白い点は、特定の相場状況だけに合わせて商品を設計するのではなく、さまざまな市場状態におけるニーズを考慮しているところだと思います。
強気相場では、取引機会が最も注目を集めるかもしれません;
レンジ相場では、リスク管理の重要性が高まります;
資金需要が継続している局面では、固定金利が別の価値を提供します。
なので私は今、#TermMax を観察していますが、「ある1日がどれだけ熱いか」ではなく、相場がどの状態に切り替わっても、それを使いたいと考える人を見つけられるかのほうをより重視しています。
もしプロトコルがこれを達成できるなら、得られるのは短期的な流入だけではなく、本当に何度も繰り返し発生しうる金融需要です。
69
·
--
翻訳参照
我今天想把 @termmax 放到一个更现实的场景里看:如果你已经有一笔链上资金,真正难的不是“有没有地方放”,而是怎么在收益、风险和流动性之间做选择。
有些时候,你愿意接受波动去博方向;
有些时候,你只想把借款成本锁定下来;
还有些时候,你根本不想交易,只希望资产不要闲着。
TermMax 的特别之处,是它并没有把这几种需求强行塞进同一种玩法里。
固定利率借贷更适合需要计划资金成本的人;
Call / Put 让看多和看空都有明确的表达工具;
收益端则给不想频繁交易的持有者提供另一种参与方式。
我觉得这比单纯讨论“哪个功能收益最高”更有意义。
真正成熟的 DeFi,不应该要求用户永远保持同一种风险偏好。市场环境会变,个人资金需求也会变,一个协议如果能让用户在不同阶段切换策略,而不是离开整个体系,这种黏性才更值得关注。
所以我现在看 #TermMax ,重点已经不是它提供了多少功能,而是这些功能之间能不能形成一套真正可切换、可持续的资金管理逻辑。
我今天想把 @TermMax 放到一个更现实的场景里看:如果你已经有一笔链上资金,真正难的不是“有没有地方放”,而是怎么在收益、风险和流动性之间做选择。
有些时候,你愿意接受波动去博方向;
有些时候,你只想把借款成本锁定下来;
还有些时候,你根本不想交易,只希望资产不要闲着。
TermMax 的特别之处,是它并没有把这几种需求强行塞进同一种玩法里。
固定利率借贷更适合需要计划资金成本的人;
Call / Put 让看多和看空都有明确的表达工具;
收益端则给不想频繁交易的持有者提供另一种参与方式。
我觉得这比单纯讨论“哪个功能收益最高”更有意义。
真正成熟的 DeFi,不应该要求用户永远保持同一种风险偏好。市场环境会变,个人资金需求也会变,一个协议如果能让用户在不同阶段切换策略,而不是离开整个体系,这种黏性才更值得关注。
所以我现在看 #TermMax ,重点已经不是它提供了多少功能,而是这些功能之间能不能形成一套真正可切换、可持续的资金管理逻辑。
60
·
--
今日は @termmax を、より現実的なシーンに置いて見てみたい:すでにオンチェーン上の資金があるなら、本当に難しいのは「置き場所があるかどうか」ではなく、「利回り・リスク・流動性の間でどう選ぶか」です。
ときには、ボラティリティを受け入れて方向性に賭けたい;
ときには、借入コストをただ確定して固定したい;
またときには、そもそも取引したくなくて、資産が遊んでしまうのだけ避けたい。
TermMax の特別なところは、これらのニーズを無理やり同じ一つのやり方に押し込めていない点です。
固定金利の貸借は、資金コストを計画したい人により適しています;
Call / Put は、強気と弱気の両方を明確に表現するためのツールになります;
また、利回り側は、頻繁に取引したくない保有者に別の参加方法を提供します。
私は、「どの機能の収益が最高か」を単に議論するより、こちらのほうがずっと意味があると思います。
本当に成熟した DeFi は、ユーザーにいつまでも同じリスク嗜好を保たせることを求めるべきではありません。市場環境も変われば、個人の資金ニーズも変わります。プロトコルが、ユーザーが別の段階で戦略を切り替えられて、システム全体から離れずに済むようにできるなら、その粘着性(レバレッジ)こそが注目に値します。
だから今は #termmaxx を見ています。ポイントは、それがどれだけ多くの機能を提供しているかではなく、これらの機能同士が、本当に切り替え可能で、かつ持続できる資金管理のロジックとして機能するかどうかです。
今日は @TermMax を、より現実的なシーンに置いて見てみたい:すでにオンチェーン上の資金があるなら、本当に難しいのは「置き場所があるかどうか」ではなく、「利回り・リスク・流動性の間でどう選ぶか」です。
ときには、ボラティリティを受け入れて方向性に賭けたい;
ときには、借入コストをただ確定して固定したい;
またときには、そもそも取引したくなくて、資産が遊んでしまうのだけ避けたい。
TermMax の特別なところは、これらのニーズを無理やり同じ一つのやり方に押し込めていない点です。
固定金利の貸借は、資金コストを計画したい人により適しています;
Call / Put は、強気と弱気の両方を明確に表現するためのツールになります;
また、利回り側は、頻繁に取引したくない保有者に別の参加方法を提供します。
私は、「どの機能の収益が最高か」を単に議論するより、こちらのほうがずっと意味があると思います。
本当に成熟した DeFi は、ユーザーにいつまでも同じリスク嗜好を保たせることを求めるべきではありません。市場環境も変われば、個人の資金ニーズも変わります。プロトコルが、ユーザーが別の段階で戦略を切り替えられて、システム全体から離れずに済むようにできるなら、その粘着性(レバレッジ)こそが注目に値します。
だから今は #termmaxx を見ています。ポイントは、それがどれだけ多くの機能を提供しているかではなく、これらの機能同士が、本当に切り替え可能で、かつ持続できる資金管理のロジックとして機能するかどうかです。
81
·
--
翻訳参照
把金融数据加密起来,并不意味着隐私问题从此结束。真正长期运行的系统还要面对一个更现实的情况:访问凭证可能泄露。
假设企业某个查看权限被意外暴露,如果同一把权限可以读取过去多年积累的交易记录,那么一次安全事件就可能把历史隐私一起拖下水。对金融应用来说,重要的不只是“现在谁能看”,还包括权限出问题后,损失能不能被及时截断。
这也是我继续观察 @Dusk_Foundation 的一个角度。我更关注 #dusk 所代表的机密金融体系,能否让数据访问具备清晰的撤销、更新和隔离边界。旧权限失效以后,不应该自然延伸到未来数据;新的授权也不必自动获得全部历史信息。
现实金融关系会持续很多年,人员和安全环境却不断变化。隐私基础设施如果只能在创建账户那一刻做一次权限决定,就很难应对长期风险。
对 $DUSK 来说,真正成熟的隐私能力应该不仅会“锁住数据”,还要能够在钥匙出现问题时重新建立边界。长期金融系统的安全,往往取决于一次意外发生后,影响能不能停在最小范围。
把金融数据加密起来,并不意味着隐私问题从此结束。真正长期运行的系统还要面对一个更现实的情况:访问凭证可能泄露。
假设企业某个查看权限被意外暴露,如果同一把权限可以读取过去多年积累的交易记录,那么一次安全事件就可能把历史隐私一起拖下水。对金融应用来说,重要的不只是“现在谁能看”,还包括权限出问题后,损失能不能被及时截断。
这也是我继续观察 @Dusk 的一个角度。我更关注 #dusk 所代表的机密金融体系,能否让数据访问具备清晰的撤销、更新和隔离边界。旧权限失效以后,不应该自然延伸到未来数据;新的授权也不必自动获得全部历史信息。
现实金融关系会持续很多年,人员和安全环境却不断变化。隐私基础设施如果只能在创建账户那一刻做一次权限决定,就很难应对长期风险。
对 $DUSK 来说,真正成熟的隐私能力应该不仅会“锁住数据”,还要能够在钥匙出现问题时重新建立边界。长期金融系统的安全,往往取决于一次意外发生后,影响能不能停在最小范围。
67
·
--
#TermMax
今日は視点を変えて @termmax を見てみると、私が思うに、それが本当に解決しようとしているのは「どう取引するか」だけではなく、「異なる人々が同じ市場に留まりたいと思えるようにすること」だ。
高ボラティリティな資産では、ユーザーのニーズは実際かなり異なる。
ある人は方向性リスクを引き受けることに前向きで、Call や Put によって強気・弱気の判断を示したい;
別の人は資金コストをより重視していて、借入の金利や期間をできるだけ明確にしたい;
また、頻繁に取引したくなく、手元の資産が利益を生み出してくれればそれでいい人もいる。
もしあるプロトコルがそのうちの1つのニーズしか満たせないなら、市場の変化によりユーザーが簡単に離れてしまう。しかし TermMax の発想は、これらの役割同士に対応関係を作ることだ。取引者にはリスク表現のツールが必要で、資金提供者はリターンを探し、借り手にはより予測可能な資金調達条件が必要なのである。
私は、このような構造のほうが、単により高い APY を追い求めるよりも研究する価値があると思う。
なぜなら、本当に生命力のあるオンチェーン市場は、短期的なインセンティブだけで人を引きつけるのではなく、さまざまなリスク嗜好を持つユーザーにも「留まる理由」がある状態であるべきだからだ。
もし TermMax が継続的にこれらのニーズをつなぎ続けられるなら、その価値は特定のプロダクト機能にとどまらず、徐々により完結したオンチェーンの金利・リスク市場が形成されていくことになる。
#TermMax
今日は視点を変えて @TermMax を見てみると、私が思うに、それが本当に解決しようとしているのは「どう取引するか」だけではなく、「異なる人々が同じ市場に留まりたいと思えるようにすること」だ。
高ボラティリティな資産では、ユーザーのニーズは実際かなり異なる。
ある人は方向性リスクを引き受けることに前向きで、Call や Put によって強気・弱気の判断を示したい;
別の人は資金コストをより重視していて、借入の金利や期間をできるだけ明確にしたい;
また、頻繁に取引したくなく、手元の資産が利益を生み出してくれればそれでいい人もいる。
もしあるプロトコルがそのうちの1つのニーズしか満たせないなら、市場の変化によりユーザーが簡単に離れてしまう。しかし TermMax の発想は、これらの役割同士に対応関係を作ることだ。取引者にはリスク表現のツールが必要で、資金提供者はリターンを探し、借り手にはより予測可能な資金調達条件が必要なのである。
私は、このような構造のほうが、単により高い APY を追い求めるよりも研究する価値があると思う。
なぜなら、本当に生命力のあるオンチェーン市場は、短期的なインセンティブだけで人を引きつけるのではなく、さまざまなリスク嗜好を持つユーザーにも「留まる理由」がある状態であるべきだからだ。
もし TermMax が継続的にこれらのニーズをつなぎ続けられるなら、その価値は特定のプロダクト機能にとどまらず、徐々により完結したオンチェーンの金利・リスク市場が形成されていくことになる。
82
·
--
翻訳参照
一家企业公开自己持有多少资产,和公开自己正在怎样对冲风险,是完全不同的两件事。
当企业通过衍生品、外汇或其他工具管理价格波动时,仓位方向、规模和调整频率都可能反映它对未来市场的判断。如果这些信息因为金融业务上链而被实时暴露,竞争对手甚至可能提前读出企业的风险敞口。
这让我从另一个角度理解 @Dusk_Foundation 的隐私金融定位。链上系统可以证明一项交易按照规则完成、资产和义务能够对应,却没有必要把企业完整的风险管理策略同时交给所有旁观者。
在 #dusk 这样的场景里,隐私保护的不只是个人身份,也可能是企业作出金融决策的空间。规则可以接受验证,具体仓位则只向真正需要了解的人开放。
我认为这对 $DUSK 很重要。金融机构愿不愿意把复杂业务搬到链上,很大程度上取决于“可验证”是否必须以暴露商业策略为代价。真正成熟的金融区块链,应该让这两件事可以分开。
一家企业公开自己持有多少资产,和公开自己正在怎样对冲风险,是完全不同的两件事。
当企业通过衍生品、外汇或其他工具管理价格波动时,仓位方向、规模和调整频率都可能反映它对未来市场的判断。如果这些信息因为金融业务上链而被实时暴露,竞争对手甚至可能提前读出企业的风险敞口。
这让我从另一个角度理解 @Dusk 的隐私金融定位。链上系统可以证明一项交易按照规则完成、资产和义务能够对应,却没有必要把企业完整的风险管理策略同时交给所有旁观者。
在 #dusk 这样的场景里,隐私保护的不只是个人身份,也可能是企业作出金融决策的空间。规则可以接受验证,具体仓位则只向真正需要了解的人开放。
我认为这对 $DUSK 很重要。金融机构愿不愿意把复杂业务搬到链上,很大程度上取决于“可验证”是否必须以暴露商业策略为代价。真正成熟的金融区块链,应该让这两件事可以分开。
71
·
--
財布は交換できても、金融上の身元はそれによって強制的にもう一度公開されるべきではありません。
実際の利用では、ユーザーは端末の紛失、安全アップグレード、または鍵のリスク移行などを理由に、新しい財布へ移行することがあります。問題は、ある資格、保有関係、または履歴上の権限が旧アドレスにしか紐づけられない場合、移行の際に大量の資料を再提出することになるか、新旧のアドレス同士の対応関係を公開することになる点です。前者はコストを増やし、後者はさらに元のプライバシーを損なう可能性があります。
そのため、今日 @Dusk_Foundation を見て、私は「プライバシーが口座の変化をまたいでどう維持されるか」により注目しました。理想的な金融インフラは、ユーザーが依然として何らかの合法的な資格や権利を有していることを証明できるようにするべきで、ただ財布を替えるために、過去のすべてのオンチェーン活動を再びつなぎ直す必要はありません。
#dusk にとって、この種の能力は特に重要です。というのも、実際の金融関係は、通常はアドレスよりも長く存在するからです。口座は入口にすぎず、アイデンティティ、権利、資産関係こそが継続的に維持されるべき部分です。
もし $DUSK のエコシステムが、こうした金融証明書を安全な移行後も引き続き有効にしつつ、新たな公開的な関連付けを生み出さないことができるなら、プライバシーは「一度の取引を保護する」から、長期に利用できる口座インフラへとさらに進化すると思います。
財布は交換できても、金融上の身元はそれによって強制的にもう一度公開されるべきではありません。
実際の利用では、ユーザーは端末の紛失、安全アップグレード、または鍵のリスク移行などを理由に、新しい財布へ移行することがあります。問題は、ある資格、保有関係、または履歴上の権限が旧アドレスにしか紐づけられない場合、移行の際に大量の資料を再提出することになるか、新旧のアドレス同士の対応関係を公開することになる点です。前者はコストを増やし、後者はさらに元のプライバシーを損なう可能性があります。
そのため、今日 @Dusk を見て、私は「プライバシーが口座の変化をまたいでどう維持されるか」により注目しました。理想的な金融インフラは、ユーザーが依然として何らかの合法的な資格や権利を有していることを証明できるようにするべきで、ただ財布を替えるために、過去のすべてのオンチェーン活動を再びつなぎ直す必要はありません。
#dusk にとって、この種の能力は特に重要です。というのも、実際の金融関係は、通常はアドレスよりも長く存在するからです。口座は入口にすぎず、アイデンティティ、権利、資産関係こそが継続的に維持されるべき部分です。
もし $DUSK のエコシステムが、こうした金融証明書を安全な移行後も引き続き有効にしつつ、新たな公開的な関連付けを生み出さないことができるなら、プライバシーは「一度の取引を保護する」から、長期に利用できる口座インフラへとさらに進化すると思います。
47
·
--
仮にユーザーがまず証券の購入を完了し、その後さらに貸付や資産運用にも参加するとします。3つの事業はいずれも彼の資格を確認する必要がありますが、毎回の検証が同一の公開アイデンティティに紐づけられてしまうと、外部はすぐに本来は独立していた金融行為を1つの完全なプロファイルとして組み立てられるようになります。
このことから、ブロックチェーン上の金融が本当に守るべきものは「ある1件のデータ」だけではなく、異なる業務間で簡単に関連づけられてしまうことそのものだと感じます。
@Dusk_Foundation は、プライバシー重視の金融アプリケーションの方向性に向けており、私が特に注目するのは次の能力です。ユーザーがすでにある資格を証明している場合に、新しい業務でも「条件を満たしている」ことを継続して証明できる一方で、同じ一式の身元情報を毎回公開する必要がなく、またすべての操作に明確な関連の手がかりが残らないようにすることです。
#dusk のようなプライバシー重視の金融環境では、検証は具体的な目的のために役立つべきであり、ついでにユーザーを長期追跡できるラベルを作るようなことは避けるべきです。
これは完全匿名とは別の話です。金融ルールは引き続き実行できますが、システムは現在の業務に必要以上の情報を収集・露出しないようにできるだけ工夫します。
$DUSK のエコシステムが将来、資格証明に再利用性を持たせつつ、異なる金融活動間の不要な関連を減らせるなら、ブロックチェーン上のアイデンティティは「永久に公開される口座のラベル」から、真にユーザーが境界を掌握できる金融証明へと変わる余地があります。
仮にユーザーがまず証券の購入を完了し、その後さらに貸付や資産運用にも参加するとします。3つの事業はいずれも彼の資格を確認する必要がありますが、毎回の検証が同一の公開アイデンティティに紐づけられてしまうと、外部はすぐに本来は独立していた金融行為を1つの完全なプロファイルとして組み立てられるようになります。
このことから、ブロックチェーン上の金融が本当に守るべきものは「ある1件のデータ」だけではなく、異なる業務間で簡単に関連づけられてしまうことそのものだと感じます。
@Dusk は、プライバシー重視の金融アプリケーションの方向性に向けており、私が特に注目するのは次の能力です。ユーザーがすでにある資格を証明している場合に、新しい業務でも「条件を満たしている」ことを継続して証明できる一方で、同じ一式の身元情報を毎回公開する必要がなく、またすべての操作に明確な関連の手がかりが残らないようにすることです。
#dusk のようなプライバシー重視の金融環境では、検証は具体的な目的のために役立つべきであり、ついでにユーザーを長期追跡できるラベルを作るようなことは避けるべきです。
これは完全匿名とは別の話です。金融ルールは引き続き実行できますが、システムは現在の業務に必要以上の情報を収集・露出しないようにできるだけ工夫します。
$DUSK のエコシステムが将来、資格証明に再利用性を持たせつつ、異なる金融活動間の不要な関連を減らせるなら、ブロックチェーン上のアイデンティティは「永久に公開される口座のラベル」から、真にユーザーが境界を掌握できる金融証明へと変わる余地があります。
1
75
·
--
金融の一連の業務は、たいていの場合、単一の契約だけを通って進むわけではありません。資産の発行、移転、担保設定、決済から最後の監査に至るまで、それぞれ別のモジュールが担当することがあります。そのうちのどこかの段階で機密性の高いデータが再び露出してしまえば、これまでに行ってきたプライバシー保護の意味が失われてしまう可能性があります。
これが、今日 @Dusk_Foundation を考える中で私が特に重視したポイントでもあります。つまり、金融プライバシーは単一の機能だけで成立するべきではなく、できるだけ完全な業務プロセスを通して一貫しているべきだということです。
たとえば、ユーザーがある段階で既に条件を満たしていることを証明したとします。その次の段階では、システムは改めて本人の身元や資産情報を再び開示する必要があるのでしょうか? また、異なるアプリ間で状態を引き継ぐ際に、元の機密データをそのまま持ち運ぶのではなく、必要な結果だけを渡すことはできるでしょうか?
私は、これが #dusk が実際の金融アプリケーションに向けて備えるべき重要な能力だと考えています。複雑な業務で本当に必要なのは、「プライバシーボタン」ひとつではなく、開始から終了まで容易に情報が漏れない実行チェーンです。
もし $DUSK のエコシステムが、複数の金融契約や業務ステップにまたがって秘匿性を継続できる未来を実現できるなら、プライバシーは単なる部分的な機能ではなくなり、金融インフラの一部として本当に機能するようになるでしょう。
金融の一連の業務は、たいていの場合、単一の契約だけを通って進むわけではありません。資産の発行、移転、担保設定、決済から最後の監査に至るまで、それぞれ別のモジュールが担当することがあります。そのうちのどこかの段階で機密性の高いデータが再び露出してしまえば、これまでに行ってきたプライバシー保護の意味が失われてしまう可能性があります。
これが、今日 @Dusk を考える中で私が特に重視したポイントでもあります。つまり、金融プライバシーは単一の機能だけで成立するべきではなく、できるだけ完全な業務プロセスを通して一貫しているべきだということです。
たとえば、ユーザーがある段階で既に条件を満たしていることを証明したとします。その次の段階では、システムは改めて本人の身元や資産情報を再び開示する必要があるのでしょうか? また、異なるアプリ間で状態を引き継ぐ際に、元の機密データをそのまま持ち運ぶのではなく、必要な結果だけを渡すことはできるでしょうか?
私は、これが #dusk が実際の金融アプリケーションに向けて備えるべき重要な能力だと考えています。複雑な業務で本当に必要なのは、「プライバシーボタン」ひとつではなく、開始から終了まで容易に情報が漏れない実行チェーンです。
もし $DUSK のエコシステムが、複数の金融契約や業務ステップにまたがって秘匿性を継続できる未来を実現できるなら、プライバシーは単なる部分的な機能ではなくなり、金融インフラの一部として本当に機能するようになるでしょう。
76
·
--
金融データをチェーン上に記録した後、見落とされがちな問題は次の点です:**情報は一度公開されると、実際にはなかなか「期限切れ」にならない可能性があります。**
現実の金融では、ある取引が完了したあと、多くの細部を永遠にすべての人に公開し続ける必要はありません。しかし、完全に透明なチェーン環境では、アドレスの関係、取引の習慣、資産の変化などが長期間にわたって分析され、数年後のデータでも再構成することで新しい情報を作り出せてしまいます。
これが、私が @Dusk_Foundation を引き続き注目している理由です。金融アプリにおいて、プライバシーは取引が行われたその瞬間を守ることだけではなく、将来その機微情報を誰が見られるのか、どのように使われ得るのかをコントロールすることが、より重要だと考えています。
#dusk が探っているプライバシー・スマートコントラクトの方向性は、このような長期的な問題を考えるのにとても適していると思います。ルールは引き続き検証できる一方で、すべての業務の細部を永久に公開し続ける必要があるわけではありません。
真に成熟したオンチェーン金融では、「検証可能」と「永久にさらされること」を別のものにすべきです。より多くの金融活動がデジタル化されるにつれて、$DUSK が象徴するプライバシー基盤の価値も、ますます明確になっていく可能性があります。
金融データをチェーン上に記録した後、見落とされがちな問題は次の点です:**情報は一度公開されると、実際にはなかなか「期限切れ」にならない可能性があります。**
現実の金融では、ある取引が完了したあと、多くの細部を永遠にすべての人に公開し続ける必要はありません。しかし、完全に透明なチェーン環境では、アドレスの関係、取引の習慣、資産の変化などが長期間にわたって分析され、数年後のデータでも再構成することで新しい情報を作り出せてしまいます。
これが、私が @Dusk を引き続き注目している理由です。金融アプリにおいて、プライバシーは取引が行われたその瞬間を守ることだけではなく、将来その機微情報を誰が見られるのか、どのように使われ得るのかをコントロールすることが、より重要だと考えています。
#dusk が探っているプライバシー・スマートコントラクトの方向性は、このような長期的な問題を考えるのにとても適していると思います。ルールは引き続き検証できる一方で、すべての業務の細部を永久に公開し続ける必要があるわけではありません。
真に成熟したオンチェーン金融では、「検証可能」と「永久にさらされること」を別のものにすべきです。より多くの金融活動がデジタル化されるにつれて、$DUSK が象徴するプライバシー基盤の価値も、ますます明確になっていく可能性があります。
72
·
--
私は以前、オンチェーンのプライバシーをとても単純に捉えていました。情報が少ないほど露出が少なく、安全だと。ですが、金融のシーンに触れてから、実際に難しいのは「すべてを隠す」ことではなく、**隠すべきものは隠し、検証すべきものはそれでも検証できる**ようにする点だと気づきました。
それが、私が @Dusk_Foundation に注目している理由でもあります。金融アプリケーションは本来、プライバシーとコンプライアンス証明の間でバランスを取る必要があります。取引金額、資産の関係、ビジネス情報などは、必ずしも完全に公開するのに適していない一方で、システムは、関係する参加者が特定の条件が確かに成立していることを確認できなければなりません。
この観点から見ると、Duskが強調するプライバシー重視の金融インフラは、単に匿名性を追求するだけよりも、より現実的な意味があります。XSCのような方向性には、私が特に気になる次の問いがあります。将来、オンチェーン上の資産は、すべての細部を公開することなく、それでも信頼できる権利と状態の検証を完了できるのか。
#dusk について、本当に議論に値するのはおそらく「どれだけ情報を隠せるか」ではなく、「誰が何を見る権限を持つのか」、そしてユーザーがその情報境界をどこまで把握できるのか、という点です。
もし $DUSK のエコシステムが、プライバシーを単なる追加機能から、金融アプリケーションの基盤設計へと変えられるなら、対象となるのは暗号化ユーザーだけではなく、もっと幅広い現実の金融ニーズになります。
私は以前、オンチェーンのプライバシーをとても単純に捉えていました。情報が少ないほど露出が少なく、安全だと。ですが、金融のシーンに触れてから、実際に難しいのは「すべてを隠す」ことではなく、**隠すべきものは隠し、検証すべきものはそれでも検証できる**ようにする点だと気づきました。
それが、私が @Dusk に注目している理由でもあります。金融アプリケーションは本来、プライバシーとコンプライアンス証明の間でバランスを取る必要があります。取引金額、資産の関係、ビジネス情報などは、必ずしも完全に公開するのに適していない一方で、システムは、関係する参加者が特定の条件が確かに成立していることを確認できなければなりません。
この観点から見ると、Duskが強調するプライバシー重視の金融インフラは、単に匿名性を追求するだけよりも、より現実的な意味があります。XSCのような方向性には、私が特に気になる次の問いがあります。将来、オンチェーン上の資産は、すべての細部を公開することなく、それでも信頼できる権利と状態の検証を完了できるのか。
#dusk について、本当に議論に値するのはおそらく「どれだけ情報を隠せるか」ではなく、「誰が何を見る権限を持つのか」、そしてユーザーがその情報境界をどこまで把握できるのか、という点です。
もし $DUSK のエコシステムが、プライバシーを単なる追加機能から、金融アプリケーションの基盤設計へと変えられるなら、対象となるのは暗号化ユーザーだけではなく、もっと幅広い現実の金融ニーズになります。
77
·
--
翻訳参照
一项策略表现良好时,管理者可能获得费用;真正发生损失后,承担后果的却往往是存入BTC的用户。收益与责任是否对称,是我评估Vault时很在意的一点。
围绕 @babylonlabs_io 所探索的TBV应用,策略提供者可以设计资金用途、调整执行细节,并从运行结果中获得回报。那么当操作偏离预期时,他们是否也需要承担相应成本?如果收益归建设者,尾部风险却全部留给资产持有人,激励就可能推动系统不断追求更高风险。
更合理的结构,应让策略方保留一定风险保证,费用随长期结果逐步确认,并在违反既定边界时承担明确责任。对 #baby 生态而言,这并不是惩罚开发者,而是让每个参与者在作出决定时,都真实面对决定带来的后果。
短期高收益很容易吸引注意,但一个Vault能否长期可信,要看获得收益的人与承担风险的人是否站在同一边。
当 $BABY 相关应用承载更多BTC后,激励机制不能只奖励成功,也需要约束那些可能把损失转移给用户的选择。只有责任与回报绑定,策略才更有动力保持克制。
一项策略表现良好时,管理者可能获得费用;真正发生损失后,承担后果的却往往是存入BTC的用户。收益与责任是否对称,是我评估Vault时很在意的一点。
围绕 @BabylonLabs_io 所探索的TBV应用,策略提供者可以设计资金用途、调整执行细节,并从运行结果中获得回报。那么当操作偏离预期时,他们是否也需要承担相应成本?如果收益归建设者,尾部风险却全部留给资产持有人,激励就可能推动系统不断追求更高风险。
更合理的结构,应让策略方保留一定风险保证,费用随长期结果逐步确认,并在违反既定边界时承担明确责任。对 #baby 生态而言,这并不是惩罚开发者,而是让每个参与者在作出决定时,都真实面对决定带来的后果。
短期高收益很容易吸引注意,但一个Vault能否长期可信,要看获得收益的人与承担风险的人是否站在同一边。
当 $BABY 相关应用承载更多BTC后,激励机制不能只奖励成功,也需要约束那些可能把损失转移给用户的选择。只有责任与回报绑定,策略才更有动力保持克制。
89
·
--
Vaultを運用する際に、ユーザーがいつでもオンラインになれて、いつでも署名できることだけを前提にすると、現実的ではない仮定を置いてしまいます。それは「資産保有者が永遠に連絡不能にならない」という前提です。
長期保有のBTCを持つ人は、端末を買い替えることもあれば、鍵を紛失することもあり、また突発的な事情で一時的に資産に対応できない場合もあります。このとき、システムは統制権を第三者に安易に委ねることもできず、またBTCが永遠に誰も操作できない状態で止まってしまうことも許されません。
そこで、私が @babylonlabs_io が TBV を探索する動きに注目しているとき、同時に回復メカニズムをどう設計すべきかも考えています。ユーザーは事前にバックアップ条件を指定できるのでしょうか。回復プロセスには十分に長い待機期間が必要でしょうか。元の保有者が再び現れた後も、予期しない実行を阻止する機会は残るのでしょうか。これらのルールは、資産がVaultに入る前に明確にされるべきであり、問題が起きてから臨時に決めるものではありません。
#baby のエコシステムにとっては、回復能力は日常の利用と同じくらい重要です。回復の経路が緩すぎるとセルフカストディが弱まり、まったく回復経路がないと、一度の不注意が永久的な損失になり得ます。
より妥当な方向性は、ユーザー自身が事前に安全な境界線を定義できるようにすることです。誰が回復を提起できるのか、どのような証明が必要なのか、そしてどれくらい後に有効になるのか。
$BABY 関連のアプリケーションが徐々に長期資産を担うようになるにつれ、システムは「今誰がBTCを制御できるか」に答えるだけでなく、「元の保有者が操作できない場合、制御権をいかに安全に継続するか」も答えなければなりません。
Vaultを運用する際に、ユーザーがいつでもオンラインになれて、いつでも署名できることだけを前提にすると、現実的ではない仮定を置いてしまいます。それは「資産保有者が永遠に連絡不能にならない」という前提です。
長期保有のBTCを持つ人は、端末を買い替えることもあれば、鍵を紛失することもあり、また突発的な事情で一時的に資産に対応できない場合もあります。このとき、システムは統制権を第三者に安易に委ねることもできず、またBTCが永遠に誰も操作できない状態で止まってしまうことも許されません。
そこで、私が @BabylonLabs_io が TBV を探索する動きに注目しているとき、同時に回復メカニズムをどう設計すべきかも考えています。ユーザーは事前にバックアップ条件を指定できるのでしょうか。回復プロセスには十分に長い待機期間が必要でしょうか。元の保有者が再び現れた後も、予期しない実行を阻止する機会は残るのでしょうか。これらのルールは、資産がVaultに入る前に明確にされるべきであり、問題が起きてから臨時に決めるものではありません。
#baby のエコシステムにとっては、回復能力は日常の利用と同じくらい重要です。回復の経路が緩すぎるとセルフカストディが弱まり、まったく回復経路がないと、一度の不注意が永久的な損失になり得ます。
より妥当な方向性は、ユーザー自身が事前に安全な境界線を定義できるようにすることです。誰が回復を提起できるのか、どのような証明が必要なのか、そしてどれくらい後に有効になるのか。
$BABY 関連のアプリケーションが徐々に長期資産を担うようになるにつれ、システムは「今誰がBTCを制御できるか」に答えるだけでなく、「元の保有者が操作できない場合、制御権をいかに安全に継続するか」も答えなければなりません。
219
·
--
翻訳参照
用户存入BTC时看到的是30天期限、明确费用和固定退出条件。十天后协议更新参数,如果原有仓位也被直接套用新规则,那么用户当初确认的就不再是完整承诺。
我观察 @babylonlabs_io 所探索的TBV方向时,会特别关注规则变化如何影响已经存在的Vault。新增功能可以采用新参数,但旧仓位是否继续按照存入时的条件运行,应该被单独说明,而不是藏在一次普通升级里。
这并不意味着协议永远不能调整。市场环境和风险模型都会变化,真正重要的是区分“对未来生效”和“追溯改变过去”。#baby 生态中的产品若必须修改已有安排,也应提前给出影响范围、缓冲时间和可选择的退出路径。
用户愿意锁定BTC,是因为他能够根据当时公开的条件作出判断。规则若可以在仓位建立后被随意改写,再透明的初始页面也无法形成长期信任。
随着 $BABY 相关应用逐渐丰富,协议升级能力固然重要,但已经成立的选择同样需要被尊重。新的规则可以开启新的路径,不应该悄悄改变用户已经走上的那一条路。
用户存入BTC时看到的是30天期限、明确费用和固定退出条件。十天后协议更新参数,如果原有仓位也被直接套用新规则,那么用户当初确认的就不再是完整承诺。
我观察 @BabylonLabs_io 所探索的TBV方向时,会特别关注规则变化如何影响已经存在的Vault。新增功能可以采用新参数,但旧仓位是否继续按照存入时的条件运行,应该被单独说明,而不是藏在一次普通升级里。
这并不意味着协议永远不能调整。市场环境和风险模型都会变化,真正重要的是区分“对未来生效”和“追溯改变过去”。#baby 生态中的产品若必须修改已有安排,也应提前给出影响范围、缓冲时间和可选择的退出路径。
用户愿意锁定BTC,是因为他能够根据当时公开的条件作出判断。规则若可以在仓位建立后被随意改写,再透明的初始页面也无法形成长期信任。
随着 $BABY 相关应用逐渐丰富,协议升级能力固然重要,但已经成立的选择同样需要被尊重。新的规则可以开启新的路径,不应该悄悄改变用户已经走上的那一条路。
98
·
--
翻訳参照
第11天,我把注意力放在一个很小、却可能直接影响结果的地方:默认选项。@babylonlabs_io
用户进入一项BTCFi产品时,页面往往已经替他选好了期限、额度或授权范围。多数人不会逐项修改,而会沿着系统给出的路径继续。这意味着,“默认值”并不是中性的,它实际上代表产品最鼓励用户承担的风险水平。
假如默认就是更长的锁定时间、更高的资金利用率,或者更宽的授权范围,即使页面后面解释了风险,用户也可能已经被推向更激进的选择。
对BTC持有者来说,合理的设计不应依赖每个人都能发现所有隐藏成本。更稳妥的默认方案应该优先保留控制权,而每一次风险增加,都需要用户主动确认。$BABY
因此,我理解TBV时,不只关注它允许用户做什么,也关注它默认用户会怎么做。好的Vault应该让保守路径最容易进入,让复杂策略成为清醒选择,而不是顺手点击的结果。
真正尊重选择权,不只是提供一个“取消”按钮,也包括不替用户提前接受风险。#baby
第11天,我把注意力放在一个很小、却可能直接影响结果的地方:默认选项。@BabylonLabs_io
用户进入一项BTCFi产品时,页面往往已经替他选好了期限、额度或授权范围。多数人不会逐项修改,而会沿着系统给出的路径继续。这意味着,“默认值”并不是中性的,它实际上代表产品最鼓励用户承担的风险水平。
假如默认就是更长的锁定时间、更高的资金利用率,或者更宽的授权范围,即使页面后面解释了风险,用户也可能已经被推向更激进的选择。
对BTC持有者来说,合理的设计不应依赖每个人都能发现所有隐藏成本。更稳妥的默认方案应该优先保留控制权,而每一次风险增加,都需要用户主动确认。$BABY
因此,我理解TBV时,不只关注它允许用户做什么,也关注它默认用户会怎么做。好的Vault应该让保守路径最容易进入,让复杂策略成为清醒选择,而不是顺手点击的结果。
真正尊重选择权,不只是提供一个“取消”按钮,也包括不替用户提前接受风险。#baby
1
74
·
--
翻訳参照
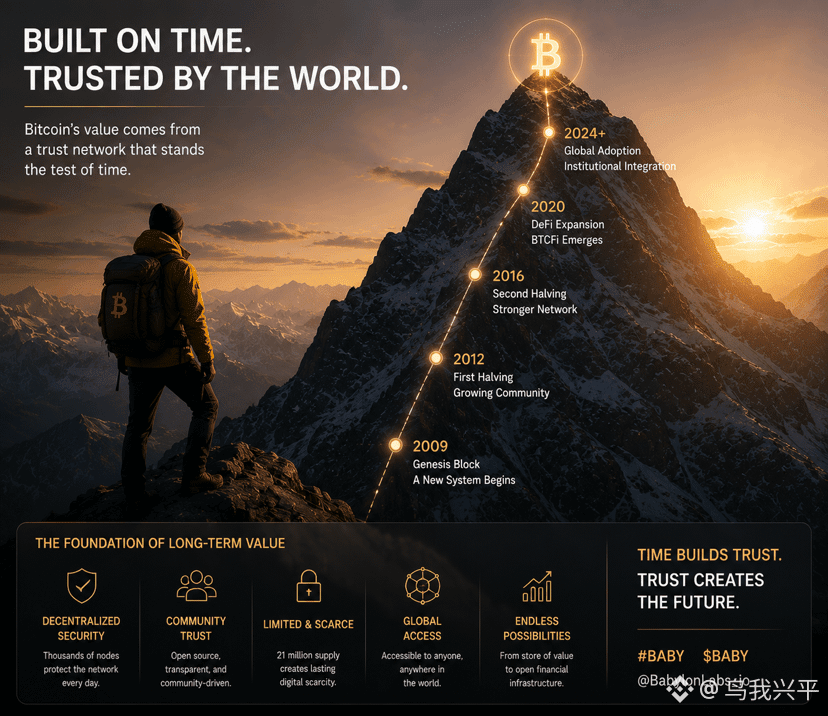
很多技术会随着时间变化,但真正重要的基础设施,往往依靠长期积累形成价值。@babylonlabs_io
Bitcoin的发展就是这样一个过程。
从最初的数字货币实验,到如今成为全球范围内被广泛关注的资产,Bitcoin最核心的价值并不是短期价格变化,而是建立了一套无需中心机构控制的信任体系。
在传统金融中,信任通常依靠银行、政府或大型机构维护。
而Bitcoin通过公开代码、共识机制以及全球节点网络,让参与者能够共同维护一个透明的价值系统。
这也是BTCFi发展的重要基础。
TBV(Trustless Bitcoin Vaults)探索的方向,是如何在保留Bitcoin核心安全属性的同时,让BTC能够进入更多金融应用场景。
未来的金融创新,并不是简单替代传统体系,而是在新的技术基础上提供更多选择。
一个成熟的开放金融网络,需要:
可靠的底层资产;
透明的运行规则;
长期验证的安全机制;
不断扩展的应用生态。
Bitcoin最大的意义,不只是创造了一种新的资产形式,更重要的是证明了一种新的信任方式。
随着BTCFi不断发展,Bitcoin可能从单纯的价值储存工具,逐渐成为开放金融体系的重要组成部分。
真正有生命力的技术,不依靠短期热点,而是在时间中持续证明自己的价值。
Bitcoin用了十多年建立信任。
未来,BTCFi将继续探索如何让这种信任产生更多可能。#BABY $BABY
很多技术会随着时间变化,但真正重要的基础设施,往往依靠长期积累形成价值。@BabylonLabs_io
Bitcoin的发展就是这样一个过程。
从最初的数字货币实验,到如今成为全球范围内被广泛关注的资产,Bitcoin最核心的价值并不是短期价格变化,而是建立了一套无需中心机构控制的信任体系。
在传统金融中,信任通常依靠银行、政府或大型机构维护。
而Bitcoin通过公开代码、共识机制以及全球节点网络,让参与者能够共同维护一个透明的价值系统。
这也是BTCFi发展的重要基础。
TBV(Trustless Bitcoin Vaults)探索的方向,是如何在保留Bitcoin核心安全属性的同时,让BTC能够进入更多金融应用场景。
未来的金融创新,并不是简单替代传统体系,而是在新的技术基础上提供更多选择。
一个成熟的开放金融网络,需要:
可靠的底层资产;
透明的运行规则;
长期验证的安全机制;
不断扩展的应用生态。
Bitcoin最大的意义,不只是创造了一种新的资产形式,更重要的是证明了一种新的信任方式。
随着BTCFi不断发展,Bitcoin可能从单纯的价值储存工具,逐渐成为开放金融体系的重要组成部分。
真正有生命力的技术,不依靠短期热点,而是在时间中持续证明自己的价值。
Bitcoin用了十多年建立信任。
未来,BTCFi将继续探索如何让这种信任产生更多可能。#BABY $BABY
2
69
·
--
翻訳参照
@babylonlabs_io
过去十多年,Bitcoin完成了一件此前很多人认为无法实现的事情:
在没有中心机构管理的情况下,建立了一个全球运行、公开验证、不可随意篡改的价值网络。
这背后的意义,并不仅仅是一种新资产的出现。
更重要的是,Bitcoin重新定义了“信任”这件事。
传统金融体系依靠机构信用、法律体系和中介网络维持运行,而Bitcoin则尝试通过数学规则、密码学和全球共识建立另一种信任方式。
随着BTCFi的发展,这种信任基础正在产生新的可能。
TBV(Trustless Bitcoin Vaults)的探索,并不是改变Bitcoin本身,而是在保留Bitcoin安全属性的基础上,让BTC能够连接更广泛的金融应用。
未来的金融基础设施,可能需要同时具备几个特点:
安全——资产由可靠的规则保护,而不是依赖单一机构;
开放——全球用户能够参与,而不受地域限制;
透明——系统运行过程可以被验证;
可组合——不同应用之间能够形成新的金融创新。
Bitcoin提供了最重要的安全底层,而BTCFi正在探索如何让这种安全能力进入更多应用场景。
当然,这个过程仍然需要时间。
技术完善、风险控制、用户体验以及生态建设,都决定着BTCFi能够走多远。
但长期来看,真正重要的变化可能不是Bitcoin价格的短期波动,而是它正在成为一种新的金融信任基础。
未来的金融秩序,也许不再只是依靠机构建立信任,而是依靠代码、规则和全球共识共同维护。
Bitcoin正在从一种资产,逐渐成为一种基础设施。#BABY $BABY
@BabylonLabs_io
过去十多年,Bitcoin完成了一件此前很多人认为无法实现的事情:
在没有中心机构管理的情况下,建立了一个全球运行、公开验证、不可随意篡改的价值网络。
这背后的意义,并不仅仅是一种新资产的出现。
更重要的是,Bitcoin重新定义了“信任”这件事。
传统金融体系依靠机构信用、法律体系和中介网络维持运行,而Bitcoin则尝试通过数学规则、密码学和全球共识建立另一种信任方式。
随着BTCFi的发展,这种信任基础正在产生新的可能。
TBV(Trustless Bitcoin Vaults)的探索,并不是改变Bitcoin本身,而是在保留Bitcoin安全属性的基础上,让BTC能够连接更广泛的金融应用。
未来的金融基础设施,可能需要同时具备几个特点:
安全——资产由可靠的规则保护,而不是依赖单一机构;
开放——全球用户能够参与,而不受地域限制;
透明——系统运行过程可以被验证;
可组合——不同应用之间能够形成新的金融创新。
Bitcoin提供了最重要的安全底层,而BTCFi正在探索如何让这种安全能力进入更多应用场景。
当然,这个过程仍然需要时间。
技术完善、风险控制、用户体验以及生态建设,都决定着BTCFi能够走多远。
但长期来看,真正重要的变化可能不是Bitcoin价格的短期波动,而是它正在成为一种新的金融信任基础。
未来的金融秩序,也许不再只是依靠机构建立信任,而是依靠代码、规则和全球共识共同维护。
Bitcoin正在从一种资产,逐渐成为一种基础设施。#BABY $BABY
3
1
320
·
--
翻訳参照
研究TBV(Trustless Bitcoin Vaults)到第七天,我认为它真正值得关注的,不只是让BTC获得更多收益场景,而是在解决一个更深层的问题:
Bitcoin如何进入开放金融,同时保持自身最核心的安全属性?
过去BTC进入DeFi,大多依靠包装资产、跨链桥或托管方案。这些方式提高了流动性,但也增加了新的信任对象。
用户原本只需要相信Bitcoin网络和自己的私钥,但进入其他生态后,还需要相信桥接机制、验证者和托管服务。
TBV探索的是另一种方向。
它不是创造新的BTC替代品,而是尝试利用Bitcoin原生能力,通过密码学验证、时间锁和公开规则,让BTC保持在Bitcoin网络中的同时参与更多金融应用。
我认为最大的价值在于“信任模型”的变化:
从相信某个机构处理资产,转向验证规则是否正确执行。
当然,BTC金融化仍然面临挑战,包括流动性管理、清算机制、用户体验以及复杂流程的普及。
但长期来看,真正成熟的BTC生态,不应该要求用户牺牲控制权换取收益,而应该建立在透明、可验证的基础之上。
Bitcoin过去十多年证明了去中心化价值存储的可能性。
下一阶段,更值得探索的是如何让这种价值安全连接更广阔的金融世界。
这也是Trustless Bitcoin Vaults最重要的意义。
#BABY $BABY @babylonlabs_io
研究TBV(Trustless Bitcoin Vaults)到第七天,我认为它真正值得关注的,不只是让BTC获得更多收益场景,而是在解决一个更深层的问题:
Bitcoin如何进入开放金融,同时保持自身最核心的安全属性?
过去BTC进入DeFi,大多依靠包装资产、跨链桥或托管方案。这些方式提高了流动性,但也增加了新的信任对象。
用户原本只需要相信Bitcoin网络和自己的私钥,但进入其他生态后,还需要相信桥接机制、验证者和托管服务。
TBV探索的是另一种方向。
它不是创造新的BTC替代品,而是尝试利用Bitcoin原生能力,通过密码学验证、时间锁和公开规则,让BTC保持在Bitcoin网络中的同时参与更多金融应用。
我认为最大的价值在于“信任模型”的变化:
从相信某个机构处理资产,转向验证规则是否正确执行。
当然,BTC金融化仍然面临挑战,包括流动性管理、清算机制、用户体验以及复杂流程的普及。
但长期来看,真正成熟的BTC生态,不应该要求用户牺牲控制权换取收益,而应该建立在透明、可验证的基础之上。
Bitcoin过去十多年证明了去中心化价值存储的可能性。
下一阶段,更值得探索的是如何让这种价值安全连接更广阔的金融世界。
这也是Trustless Bitcoin Vaults最重要的意义。
#BABY $BABY @BabylonLabs_io
2
1
163
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BinanceLaunchesBinanceIntelligence
閲覧回数 87,293
999人が討論中
🚨 BINANCEが取引所にAIを直接導入——個人投資家の取引のあり方が変わるかもしれない。
Binanceは、Binanceエコシステムに組み込まれた新たなAIレイヤー「Binance Intelligence」を正式にローンチしました。3つのプロダクトで構成されています。
日常的に利用するユーザー向けのBinance AI、
自動売買のワークフロー向けのBinance AI Pro、
金融エージェントを開発する開発者向けのAgent OSです。
トレーダーが注目すべきポイントは?
Binance AIは、市場の概要、スマートアラート、損益の振り返り、パーソナライズされた情報を提示できます。一方、AI Proは、平易な言葉で書いた取引アイデアを、視覚的な戦略ワークフローに変換するよう設計されています。
つまり、今後の取引所間の競争は、
手数料の安さ対流動性の深さ、
ではなくなるかもしれません。
競争の焦点は、
トレーダーに最も優れたAI執行レイヤーを提供できるのはどこか、
になる可能性があります。
Binance Intelligenceが実際にユーザーの利用増、自動化戦略の拡大、取引頻度の上昇を促すなら、まずは$BNBに注目です。
AIの普及 ↑
→ Binanceの利用拡大 ↑
→ 取引活動の活発化 ↑
→ エコシステムの追い風が強まる。
今注目したい材料は、
グローバル展開 + AI Proのローンチ + 測定可能なユーザー普及です。
AIが市場で何が起きているかを伝えるだけでなく……
……取引そのものの構築まで支援するようになったら?
そのとき、これは単なるチャットボットの登場より、はるかに大きな話になります。👀
#binancelaunchesbinanceintelligence #EvernorthXRPTreasuryCompletesSPACMerger #ADAGains10%Above$0.27 #ETHUp70%InQ3ButLiquidityFalls #EthStakingExitQueueHits2026High
KimHotbae
·いいね:28件
·閲覧回数 34.7k
StriveBuys2000BTCFor$169M
閲覧回数 2,026
39人が討論中
EvernorthXRPTreasuryCompletesSPACMerger
閲覧回数 63,511
684人が討論中