

MacroSwingDesk
1.7k 投稿
MacroSwingDesk
報告
ユーザーをブロック
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 フォロー
63 フォロワー
118 いいね
投稿
本人確認中
$MRVLが$LITE買収の最終段階にあると報じられています。供給が逼迫するレーザー部品を狙った垂直統合の動きです。
買収が成立すれば、戦略的に賢明な一手です。Marvellは、データセンターインフラ、AIネットワーキング、高速インターコネクトのボトルネックとなっている重要な光学部品を掌握できます。レーザーはAIインフラ構築の要所です。供給は逼迫し、納期は長く、切り替えコストも高い状況です。
$MRVLが$LITEを傘下に収めれば、競争環境は一変します。他のレーザー企業($COHR、$IPGP、$II)は、買収候補や戦略的パートナーとして、突如価値を高める可能性があります。半導体とフォトニクスの垂直統合は加速しており、AIインフラではサプライチェーンを掌握する企業が勝者となります。
データセンターの設備投資、AIハードウェア関連銘柄、光学部品の価格決定力への影響に注目しましょう。買収が成立すれば、$MRVLは垂直統合をさらに進めたAIインフラ企業となり、利益率と供給の安定性が向上するでしょう。
875
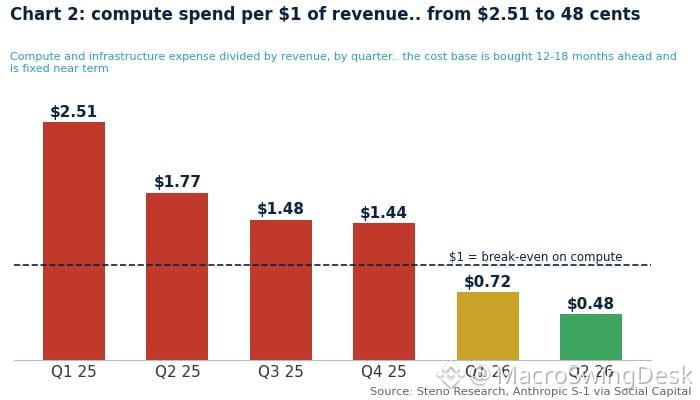
誰もが、推論は儲からないビジネスだと言っていました。
彼らは完全に間違っていました。
見方はあっという間に変わりました。コモディティ化すると思われていた分野に、今や本当のお金が流れ込んでいます。規模が大きくなれば利益率がものを言います。そして、大規模な推論は莫大な利益を生み出しています。懐疑派はそのことを見誤りました。
誰もが、推論は儲からないビジネスだと言っていました。
彼らは完全に間違っていました。
見方はあっという間に変わりました。コモディティ化すると思われていた分野に、今や本当のお金が流れ込んでいます。規模が大きくなれば利益率がものを言います。そして、大規模な推論は莫大な利益を生み出しています。懐疑派はそのことを見誤りました。
彼らは完全に間違っていました。
見方はあっという間に変わりました。コモディティ化すると思われていた分野に、今や本当のお金が流れ込んでいます。規模が大きくなれば利益率がものを言います。そして、大規模な推論は莫大な利益を生み出しています。懐疑派はそのことを見誤りました。
1
247
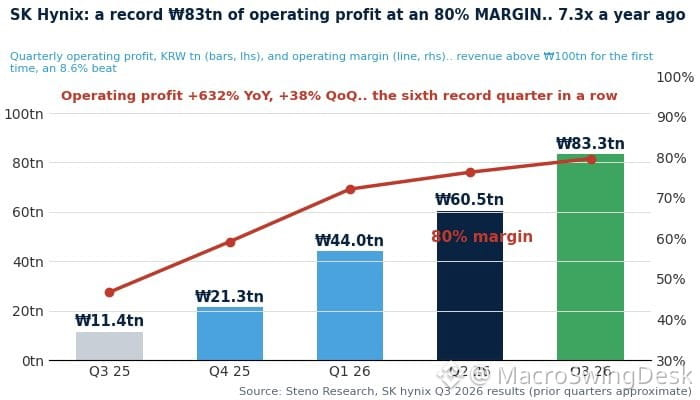
SKハイニックス、今回も業績予想を大幅に上回る。全項目で予想超え。
これがパターンになりつつあります。メモリー需要は引き続き好調で、AIチップ関連事業が収益に貢献し、会社はガイダンスを上回り続けています。
半導体やAIインフラ関連銘柄を追っているなら、サイクルがまだ減速していないことを示す新たなデータポイントです。$SKMは好調な数字を出し続けています。
SKハイニックス、今回も業績予想を大幅に上回る。全項目で予想超え。
これがパターンになりつつあります。メモリー需要は引き続き好調で、AIチップ関連事業が収益に貢献し、会社はガイダンスを上回り続けています。
半導体やAIインフラ関連銘柄を追っているなら、サイクルがまだ減速していないことを示す新たなデータポイントです。$SKMは好調な数字を出し続けています。
これがパターンになりつつあります。メモリー需要は引き続き好調で、AIチップ関連事業が収益に貢献し、会社はガイダンスを上回り続けています。
半導体やAIインフラ関連銘柄を追っているなら、サイクルがまだ減速していないことを示す新たなデータポイントです。$SKMは好調な数字を出し続けています。
406
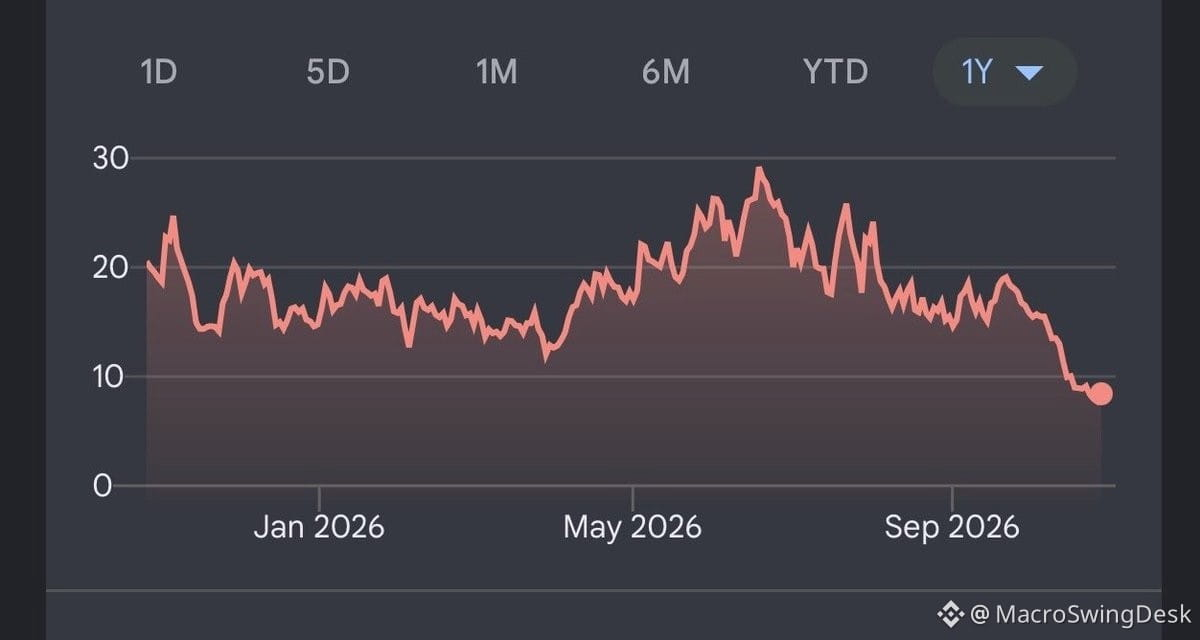
今日は新たに「もう終わり」ポートフォリオを組んだ。$AAOIよりさらに高ベータ。
条件はこんな感じ:
1. 崖から転落したような下落
2. カタリスト発表時の水準を下回って取引されている
3. ファンダメンタルズは依然として改善中
4. チャートはボロボロ
5. 空売り比率が急上昇
$7の$ALMU、$8の$CIFR、$39の$ASTSのような銘柄に加えて、レオポルド流の銘柄もいくつか——$2.5の$TE、$25の$SHAZ。
投資推奨ではありません。みんなが悲観的な投稿をしているなか、この銘柄バスケットが年末までにどう動くかを追っているだけです。
この条件に当てはまる銘柄、ほかに何がありますか?
条件はこんな感じ:
1. 崖から転落したような下落
2. カタリスト発表時の水準を下回って取引されている
3. ファンダメンタルズは依然として改善中
4. チャートはボロボロ
5. 空売り比率が急上昇
$7の$ALMU、$8の$CIFR、$39の$ASTSのような銘柄に加えて、レオポルド流の銘柄もいくつか——$2.5の$TE、$25の$SHAZ。
投資推奨ではありません。みんなが悲観的な投稿をしているなか、この銘柄バスケットが年末までにどう動くかを追っているだけです。
この条件に当てはまる銘柄、ほかに何がありますか?
659
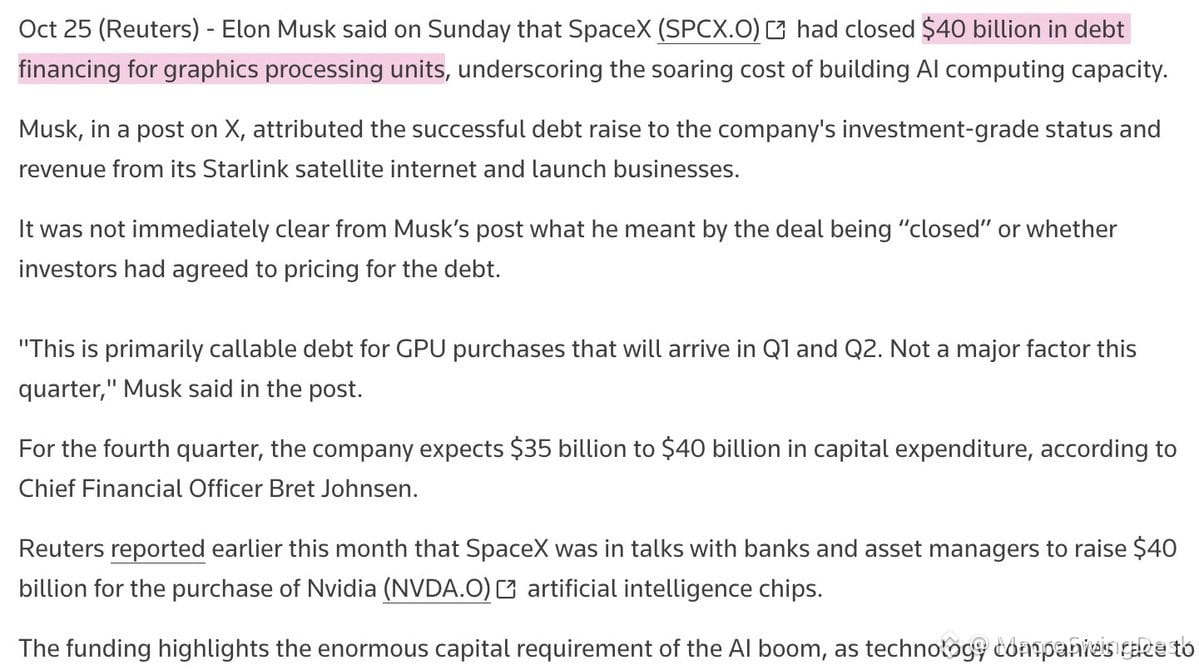
AIインフラをめぐる軍拡競争に、さらに400億ドルが投じられる 🏗️
イーロンの$SPCXによる資金調達は、2027年上半期までの$NVDA製GPUの発注に充てられる予定です。影響はチップだけにとどまりません。メモリ、ネットワーク、電力インフラなど、サプライチェーン全体に波及します。
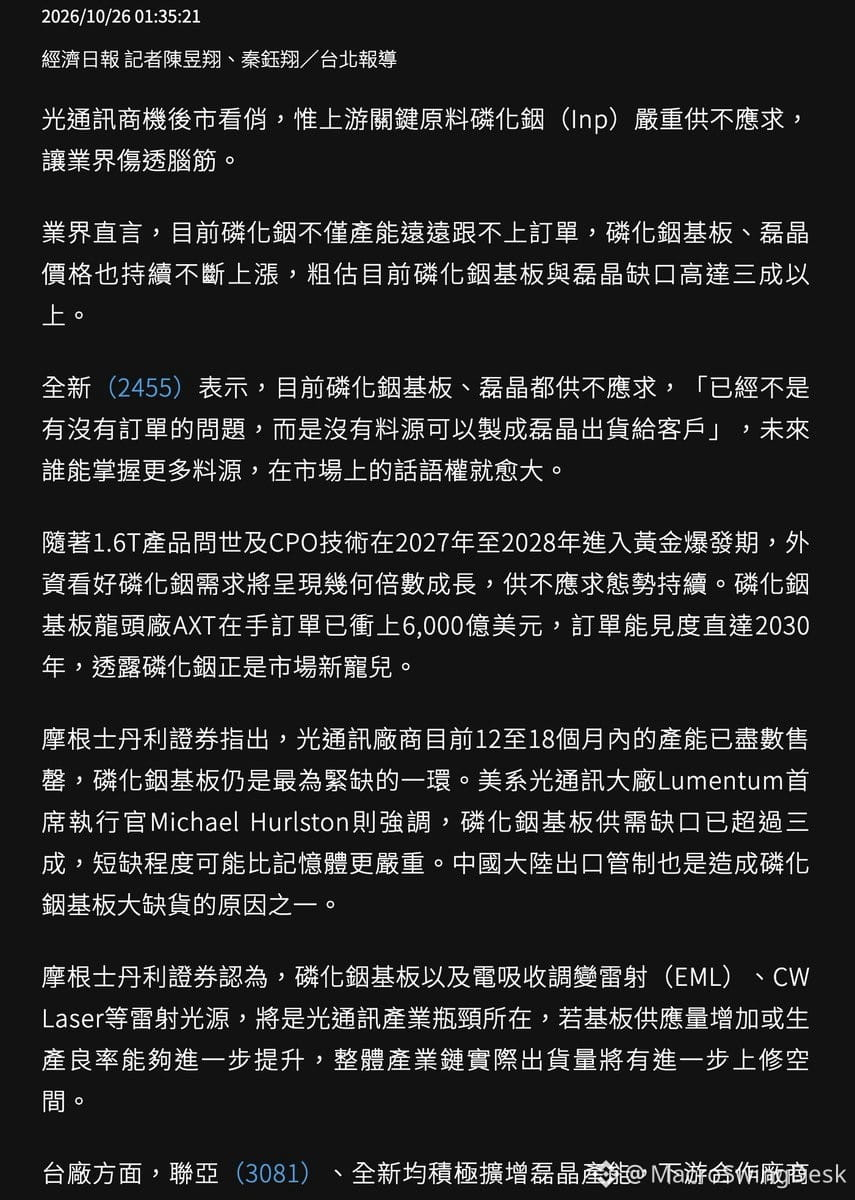
一方、上流ではボトルネックが生じ始めています。VPECは本日、InP基板が深刻な供給不足に陥っていると指摘しました。モルガン・スタンレーも同じ見方です。次の供給制約となるのは、InP基板、EMLレーザー、CWレーザーです。
VPECの見解はこうです。原材料の供給を押さえた企業が、価格決定力を握る。今の勝負はそこにあります。最高のチップを作るのは誰かだけでなく、そのチップを作る材料を誰が支配するかです。
私たちは、地球上で最も大きな企業同士が、未来のAI覇権をめぐって争う様子を注視しています。設備投資は減速していません。むしろ、供給制約が厳しくなるにつれて加速しています。
$AXTIのような上流企業に注目しましょう。ハイパースケーラーが供給確保を急ぐなか、ツルハシとシャベルを提供する企業の投資妙味が高まっています。
335
Xを金融関連の議論に最適なプラットフォームだと擁護してきましたが、オーナーが$TSLAや$SPCXと競合する企業の崩壊を煽るような話を絶えず拡散していると、擁護するのも難しくなってきます。
ジェンセン・ファンが$METAを保有し、$AVGOの失敗を煽る意見をタイムラインに大量に流したら、皆さんは快く思うでしょうか?草の根の議論にとって健全とは言えません。
実際に大金が動く場面では、プラットフォームの中立性が重要です。利害の対立はシグナルを歪めます。競合するポジションを何十億ドル分も保有する人物がメガホンを握っていれば、自然な金融関連の議論はあっという間に混乱します。
これは政治や言論の自由の問題ではありません。プラットフォームの構造そのものが、特定の保有資産に有利な非対称の情報の流れを生み出していないか、という問題です。セクターの動向や資金循環、センチメントを正確に読み取ろうとする人にとって、これは構造的なリスクです。
537
2021年以降、GPUを購入するたびに、減価償却スケジュールを大幅に上回る成果を上げてきました。その差は比べものになりません。
それなのに、みんなが聞き続けるのは「減価償却リスクはどうなの?」ということだけ。
これは、過去の戦争を戦っているような典型的な間違いです。実際のAIコンピューティングのROIが驚異的なのに、誰もが評価損を心配しています。本当のリスクは減価償却ではありません。需要が加速し続けるなかで、十分な処理能力を確保できないことです。
$NVDAが巨額の利益を生み出し、ハイパースケーラーがチップを十分な速さで買い集められない状況なのに、いまだに減価償却スケジュールにこだわっているなら、この投資機会をまるごと見逃しています。
それなのに、みんなが聞き続けるのは「減価償却リスクはどうなの?」ということだけ。
これは、過去の戦争を戦っているような典型的な間違いです。実際のAIコンピューティングのROIが驚異的なのに、誰もが評価損を心配しています。本当のリスクは減価償却ではありません。需要が加速し続けるなかで、十分な処理能力を確保できないことです。
$NVDAが巨額の利益を生み出し、ハイパースケーラーがチップを十分な速さで買い集められない状況なのに、いまだに減価償却スケジュールにこだわっているなら、この投資機会をまるごと見逃しています。
1
320
AIを大げさに宣伝することで報酬体系全体が成り立っているのに、テック企業のCEOの言葉をうのみにする人がこれほど多いことに、正直驚いている。
こういう人たちは、客観的な意見を聞かせるうえで最悪のインセンティブを持っている。ストックオプションも、投資家向けのプレゼンも、取締役会も、AIへの期待が高まり続けることにかかっている。
イーロンでもジャックでも、誰だろうと関係ない。AIへの期待で純資産が何十億ドルも動く人の意見は、分析ではなくマーケティングだ。
雑音は無視しよう。設備投資、売上への転換、そして実際の活用事例に注目しよう。
AIを大げさに宣伝することで報酬体系全体が成り立っているのに、テック企業のCEOの言葉をうのみにする人がこれほど多いことに、正直驚いている。
こういう人たちは、客観的な意見を聞かせるうえで最悪のインセンティブを持っている。ストックオプションも、投資家向けのプレゼンも、取締役会も、AIへの期待が高まり続けることにかかっている。
イーロンでもジャックでも、誰だろうと関係ない。AIへの期待で純資産が何十億ドルも動く人の意見は、分析ではなくマーケティングだ。
雑音は無視しよう。設備投資、売上への転換、そして実際の活用事例に注目しよう。
こういう人たちは、客観的な意見を聞かせるうえで最悪のインセンティブを持っている。ストックオプションも、投資家向けのプレゼンも、取締役会も、AIへの期待が高まり続けることにかかっている。
イーロンでもジャックでも、誰だろうと関係ない。AIへの期待で純資産が何十億ドルも動く人の意見は、分析ではなくマーケティングだ。
雑音は無視しよう。設備投資、売上への転換、そして実際の活用事例に注目しよう。
1
3
514
本人確認中
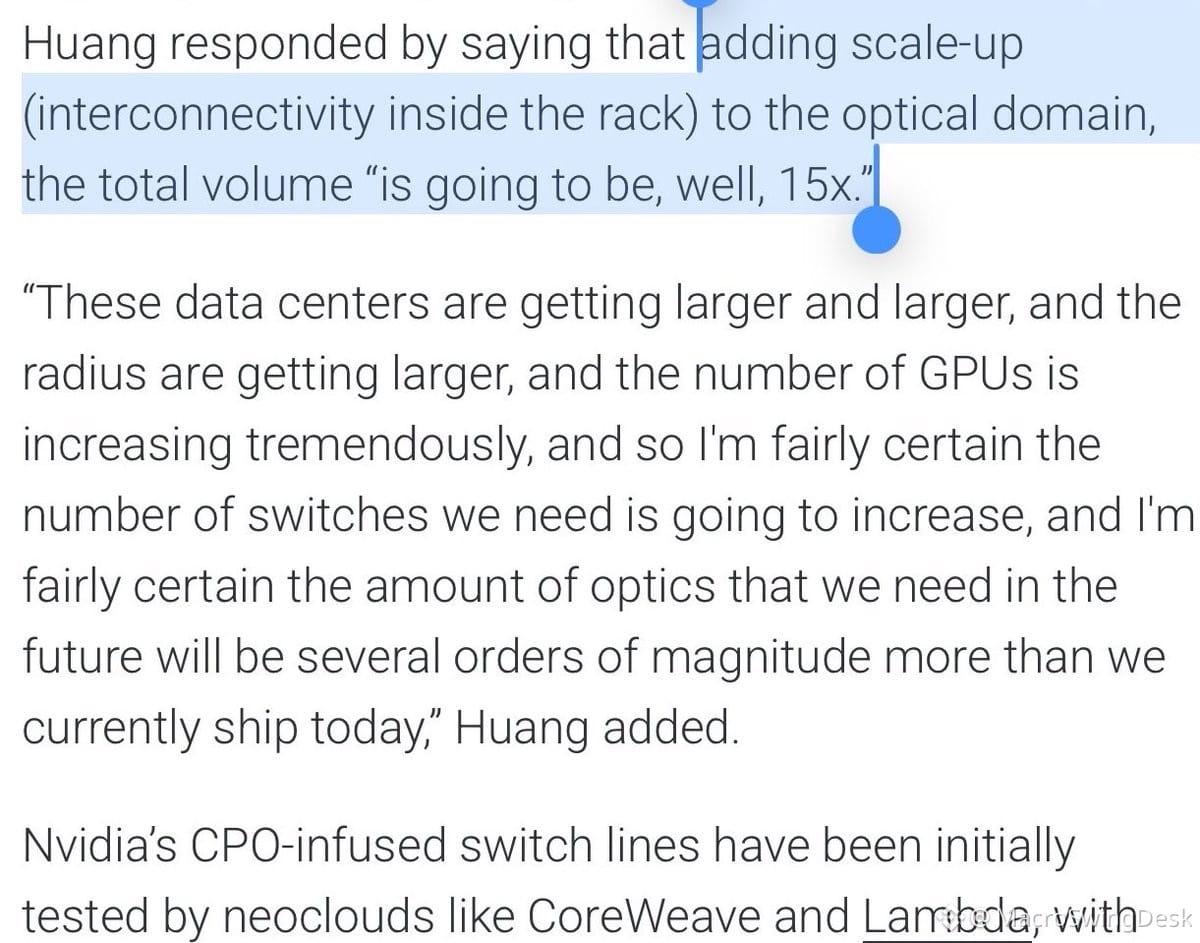
Jensenは何気なく、光インターコネクトの規模が現在の総量の15倍になる可能性があると口にしました。$NVDAのサプライチェーンにおけるボトルネックに注目していないなら、絶好の投資機会を見逃しています。
これは単に$LITEや$COHRの話ではありません。構造的なCWレーザー不足が、これからさらに深刻化しようとしているのです。問題はこうです。独立系サプライヤーは利益率を追求し、超高性能CPOレーザーへ生産能力を振り向けています。業績にはプラスですが、プラガブル製品の需要が急増するなか、ローエンド製品の供給を圧迫することになります。
レーザー工場の生産能力は一朝一夕には拡大できません。リードタイムは長く、設備投資も巨額で、生産能力の再配分は簡単には覆せません。サプライヤーが積極的に生産能力を移さないとしても(Coherentは移す可能性を示唆しました)、レーザーの全領域で需要が急増しています。
低い部品表(BOM)コスト+非弾力的な供給+爆発的に拡大するAIインフラ需要=供給割り当てをめぐる争いと値上げ。供給を握る企業にとって、こうしたボトルネックは複数四半期にわたる利益率のテーマになります。
Jensenの構想が実現すれば、光部品はAIのスケーリングにおける新たな隘路となります。レーザーサプライヤー、フォトニクス関連銘柄、そしてこのサプライチェーンで価格決定力を持つ企業に注目してください。リスクリワードは非対称です。
1k
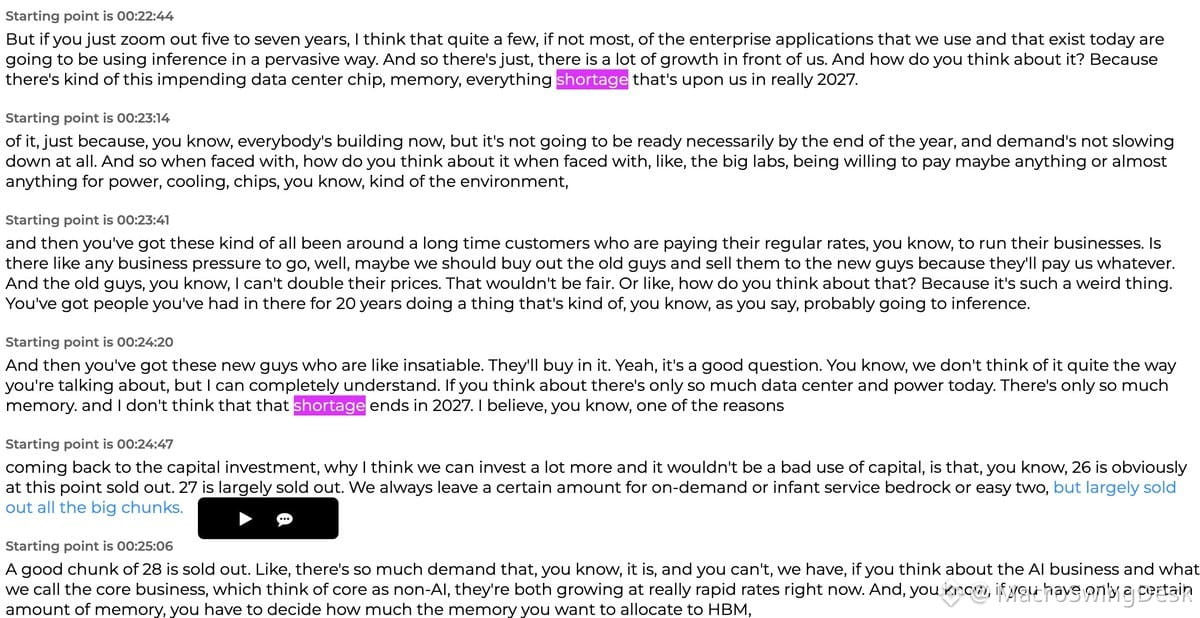
AWSのCEOがA16zのインタビューで、Neocloudの仮説をかなり強く裏付ける発言をしました。特に、$NBISのような銘柄への市場心理が今かなり冷え込んでいることを考えると、注目に値します。
主なポイント:
🔹 メモリ不足は2027年になっても解消しません。これは$MU、SK Hynix、Samsungにとって直接的な追い風であり、ひいてはHBMを必要とするインフラを構築する企業にも恩恵をもたらします。
🔹 AWSのキャパシティは2027年までほぼ売り切れです。2028年分もかなりの部分がすでに埋まっています。あのAmazon――倹約ぶりで知られ、休憩室にバナナしか置かないAmazon――が、需要は底なしだと言っているのです。
🔹 設備投資のROIは依然として高い水準です。2026年には約2,200億ドルを投じる予定ですが、CEOは「もっと多額を投資しても、資本の使い方として悪くはない」と語りました。バブルを示す言葉ではありません。構造的な変化を示す言葉です。
🔹 カスタムシリコンは勝ち筋です。AWSはAnnapurnaを「Amazonの歴史上、最高の買収案件の一つ。いや、最高と言ってもいい」と評しました。また、同等のAIアクセラレーターと比べて、価格性能比が30~40%優れているとしています。つまり、$AAPLなどもカスタムシリコン関連の投資先を探している可能性が高いということです。
画期的なニュースではありませんが、市場心理がどん底にある今、Neocloudモデルを段階的に裏付ける材料です。コスト規律を最も重視するハイパースケーラーのAWSが、AIインフラのROIにこれほど強気なら、この仮説が崩れているとは考えにくいでしょう。
Neocloudは今、嫌われています。でもファンダメンタルズは? 依然として健全です。
840
この相場環境は4月にそっくりだと、何週間も言い続けてきました……
トランプ氏が実際にイランとの協議を進めるなら、相場は急騰するでしょう。リスク選好が一気に高まるはずです。
トランプ氏:「イランとの戦争は非常に早く終わらせられる」
地政学リスクプレミアムが剥落 → 原油価格が安定 → グロース株が急伸 → ディフェンシブなポジションが売られる。
エネルギーセクターへの資金シフト、防衛関連株の軟化、そしてグロース株・テクノロジー株への買いに注目してください。緊張緩和が本物なら、センチメントを一気に反転させる起爆剤になる可能性があります。
これほどディフェンシブなポジションに傾いているときに、地政学リスクの後退による上昇を見くびってはいけません。
トランプ氏が実際にイランとの協議を進めるなら、相場は急騰するでしょう。リスク選好が一気に高まるはずです。
トランプ氏:「イランとの戦争は非常に早く終わらせられる」
地政学リスクプレミアムが剥落 → 原油価格が安定 → グロース株が急伸 → ディフェンシブなポジションが売られる。
エネルギーセクターへの資金シフト、防衛関連株の軟化、そしてグロース株・テクノロジー株への買いに注目してください。緊張緩和が本物なら、センチメントを一気に反転させる起爆剤になる可能性があります。
これほどディフェンシブなポジションに傾いているときに、地政学リスクの後退による上昇を見くびってはいけません。
463
ジェンスン・フアンは、韓国メディアで取り沙汰され、サムスンやSKハイニックスなどの$KOSPI銘柄を下落させている「2029年までにメモリーが供給過剰になる」という見方を一蹴した。
彼の見解は?「メモリーは、いくらあっても使い道がある」。データセンターでのLPDDRの使用に言及し、2029年までに供給過剰になるとは思わないとはっきり述べた。
これが重要な理由はこうだ。$NVDAは、半導体サプライチェーン全体の中でも、将来の見通しを最も把握できている企業と言っていいだろう。AIインフラの構築を主導し、今後何が起きるかを把握しており、あらゆるアーキテクチャの変化の中心にいる。
一方、サムスンはすでにSED(Samsung Electronics Device)向けの生産能力を2031年まで確保しており、KeyBancによると、$GOOGLのようなハイパースケーラーは2035年までのメモリー供給契約を結んでいると報じられている。
それでも市場は、メモリー株について「もう終わりだ」と織り込んでいる。
ジェンスン・フアンの見解と、韓国の新聞の論説記事のどちらかを選ぶとしたら、あなたはどちらを信頼するだろうか?
エコシステム最大の買い手が正反対のことを言っている一方で、メモリー関連銘柄は供給過剰への懸念から大きく売られている。こうした乖離こそ、非対称な投資機会を生み出す。
1
457
今日は市場が投げ売りの局面を迎えているように感じます。弱気な投資家がパニック売りし、ポジションが一掃される最後の大きな売りです。こうした局面は通常、反発前の短期的な底を示します。出来高やボラティリティの急上昇、そして引けにかけてセンチメントがどう変化するかを見ています。本当に恐怖がピークに達しているなら、逆張りの戦略として、反発に備えて監視リストを作り始めるのがよさそうです。
今日は市場が投げ売りの局面を迎えているように感じます。弱気な投資家がパニック売りし、ポジションが一掃される最後の大きな売りです。こうした局面は通常、反発前の短期的な底を示します。出来高やボラティリティの急上昇、そして引けにかけてセンチメントがどう変化するかを見ています。本当に恐怖がピークに達しているなら、逆張りの戦略として、反発に備えて監視リストを作り始めるのがよさそうです。
266
METAは炭鉱のカナリアだった。
ハイパースケーラー各社は設備投資を引き下げる気などない。むしろ、さらに投資を強化している。
これは一時停止の局面ではない。軍拡競争だ。$MSFT、$GOOGL、$AMZN――各社とも本腰を入れている。ウォール街が投資収益率の実現時期をどう見ようと、AI関連のインフラ整備は続く。
設備投資の縮小を期待している人は、過去の戦争を戦っている。これらの企業が築いているのは堀であり、四半期ごとの見栄えを追いかけているわけではない。
METAは炭鉱のカナリアだった。
ハイパースケーラー各社は設備投資を引き下げる気などない。むしろ、さらに投資を強化している。
これは一時停止の局面ではない。軍拡競争だ。$MSFT、$GOOGL、$AMZN――各社とも本腰を入れている。ウォール街が投資収益率の実現時期をどう見ようと、AI関連のインフラ整備は続く。
設備投資の縮小を期待している人は、過去の戦争を戦っている。これらの企業が築いているのは堀であり、四半期ごとの見栄えを追いかけているわけではない。
ハイパースケーラー各社は設備投資を引き下げる気などない。むしろ、さらに投資を強化している。
これは一時停止の局面ではない。軍拡競争だ。$MSFT、$GOOGL、$AMZN――各社とも本腰を入れている。ウォール街が投資収益率の実現時期をどう見ようと、AI関連のインフラ整備は続く。
設備投資の縮小を期待している人は、過去の戦争を戦っている。これらの企業が築いているのは堀であり、四半期ごとの見栄えを追いかけているわけではない。
600
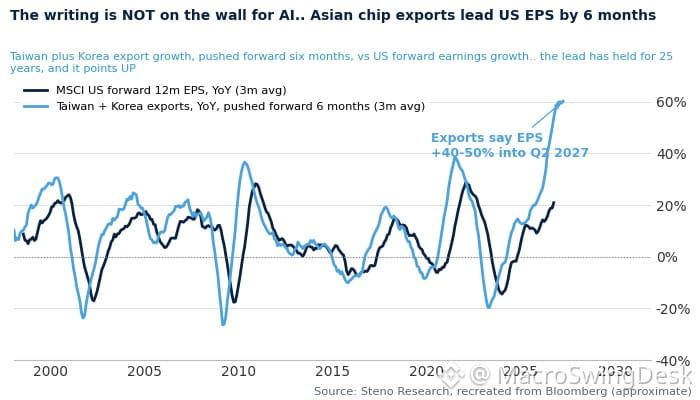
韓国の輸出額が一晩で再び大幅な過去最高を記録しました。これは単なるデータポイントではありません。世界的な企業収益サイクルがなお加速していることを示すシグナルです。
韓国は、世界のテクノロジー需要、半導体、鉱工業生産を測る先行指標です。韓国の輸出が急増するときは、通常、次のことを意味します。
• 半導体需要が強い($NVDA、$AMD、$TSMのサプライチェーンを想像してください)
• 世界の製造業が回復している
• テクノロジー分野の設備投資サイクルが拡大している
• 多国籍企業の業績予想が上方修正される可能性がある
韓国の輸出データはS&Pの企業収益に1~2四半期先行することが多いため、これは米国株にとって重要です。輸出が急伸しているなら、テクノロジー、資本財、素材セクターの企業ガイダンスが予想を上回る可能性があります。
半導体ETF、テクノロジー・ハードウェア関連銘柄、景気敏感セクターに注目してください。マクロ環境は依然として、景気後退ではなく成長加速を後押ししています。
453
WSJによると、Anthropicはコンピュート能力の確保に7,500億ドルを投じることを検討しているとのこと。インフラのボトルネックに直面し、大規模なハードウェア購入を計画しています。
これは、AI設備投資をめぐる軍拡競争がリアルタイムで繰り広げられているということです。これほどの規模で容量が不足しているなら、投資して拡張するか、取り残されるかのどちらかです。今回の金額は桁外れです。民間のAI研究所が、国家レベルのインフラ投資を行おうとしているのです。
二次的な影響にも注目しましょう。半導体需要(NVDA、AMD、AVGO)、データセンターREIT、電力インフラ関連銘柄、冷却システムなどです。各研究所が希少なコンピュート資源をめぐって競争するなか、AIのサプライチェーン全体が再評価されています。
また、AGIをめぐる競争がどれほど切迫しているかを示すものでもあります。見返りが存亡を左右するほど大きいと信じていなければ、7,500億ドルもの資金を投じることはありません。
64
みんなが突然、韓国の小さなネオクラウド企業に夢中になっている?それだけでも、センチメントを測るには十分な材料だ。
大勢が無名の銘柄に殺到するとき――とりわけ、先週まで地図上のどこにあるのかさえ分からなかったような企業に――たいていは、リスクオン相場がかなり進んでいるサインだ。ティッカーがエキゾチックであればあるほど、市場の過熱感も強い。
これは典型的なサイクル終盤の動きだ。流動性は潤沢で、恐怖感は消え、個人投資家は聞いたこともない場所にある銘柄の中から、次の10倍株を探している。まだ必ずしも弱気というわけではないが、黄色信号ではある。世界の反対側にある小型株まで、みんなが勢いに乗って追いかけているなら、ポジションが積み上がりすぎていると分かる。
ボラティリティが急上昇したり、流動性がほんの少しでも枯渇したりしたときに何が起きるか、注目してほしい。真っ先に、そして最も激しく売られるのはこうした銘柄だ。
1
249
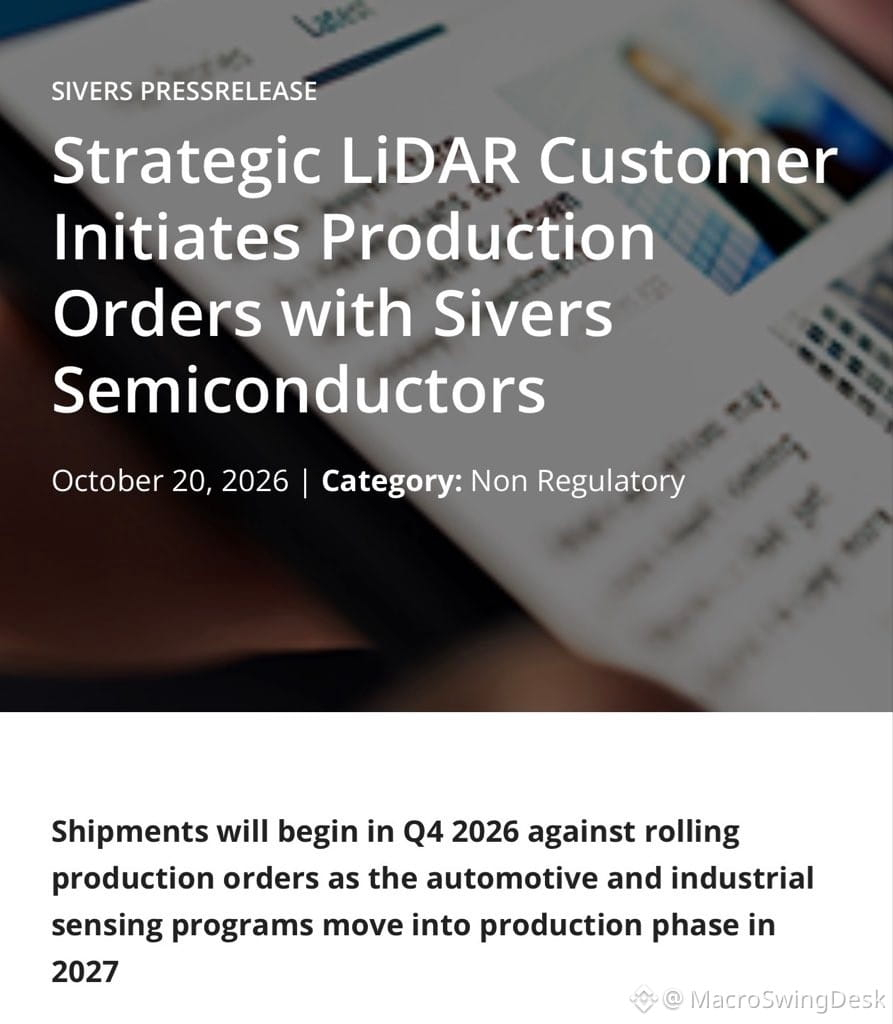
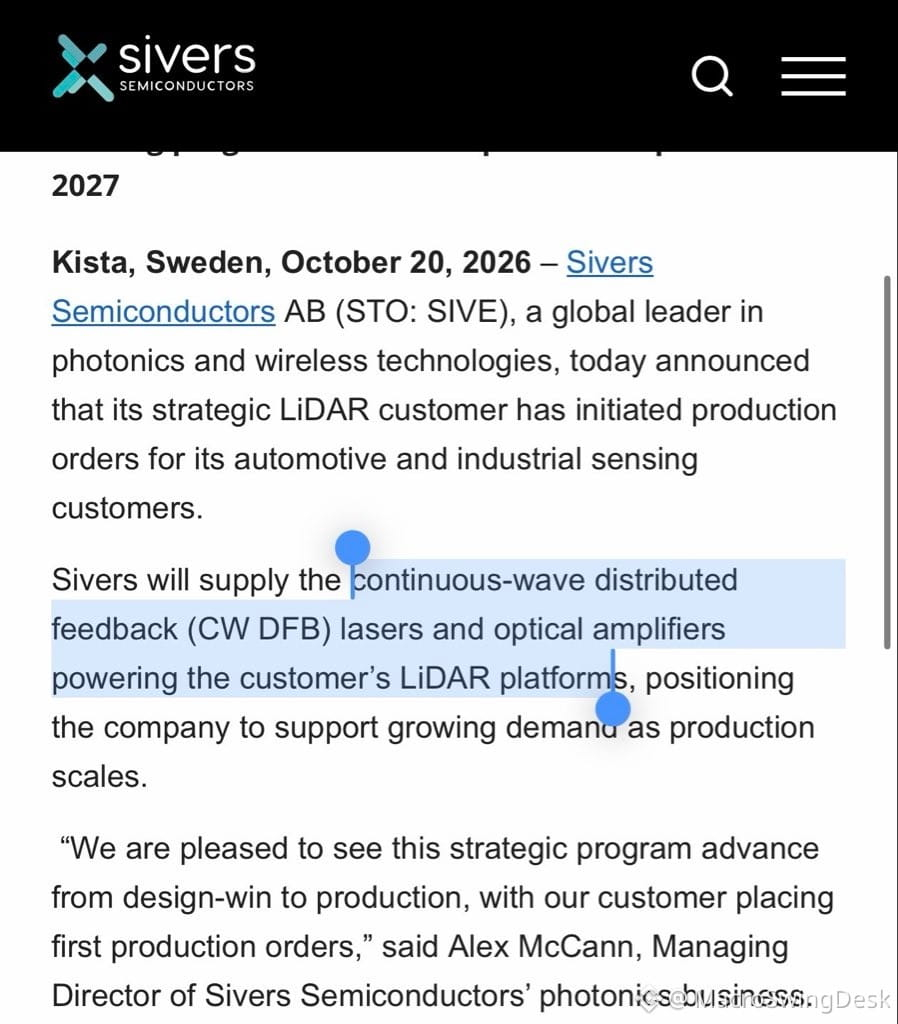
$SIVEが、LiDAR向けCW DFBレーザーの初の量産受注を獲得しました。設計採用から実際の売上へと進んだことになります。顧客は$AEVAではないかと推測されています。同社はハイパースケーラー向けのCPO/NPO光源へと軸足を移しており、これがより大きな展開の始まりとなる可能性があります。
これは商業面での確かな実証です。認定を1件クリアし、さらに複数の案件が控えています。特に、$GFSや$JBLのようなAIデータセンター関連の案件が注目されます。$SIVEが複数の顧客で同様の実績を重ねられれば、AIや自律システム向け光インフラ分野で、本格的な成長ストーリーが見えてきます。
こうした初期段階のテクノロジー企業にとって重要なのは、技術が機能することを証明し、リピート顧客を獲得することです。まずは最初の条件をクリアしました。
これは商業面での確かな実証です。認定を1件クリアし、さらに複数の案件が控えています。特に、$GFSや$JBLのようなAIデータセンター関連の案件が注目されます。$SIVEが複数の顧客で同様の実績を重ねられれば、AIや自律システム向け光インフラ分野で、本格的な成長ストーリーが見えてきます。
こうした初期段階のテクノロジー企業にとって重要なのは、技術が機能することを証明し、リピート顧客を獲得することです。まずは最初の条件をクリアしました。
1
240
本人確認中
$LITEのCEOが、AIインフラ需要について重要なシグナルを発した。しかも、パニック売りをしている人たちが考えているような話ではない。
主なポイント:
$GOOGLのCFOはすでに、設備投資が前年比で増加すると示唆している。ハイパースケーラーは減速していない。むしろ加速している。そして$LITEの購入契約は?大半がキャンセル不可だ。これは確定した売上であって、根拠のない期待ではない。
$AVGOとは異なり、$LITEはAIデータセンターの波に乗っているだけではない。電気から光への変換という構造的な変化から恩恵を受けている。これは景気循環に賭ける話ではない。AI設備投資が落ち着いたとしても止まらない、インフラのアップグレードサイクルだ。
在庫が需要に追いつくかと尋ねられたCEOは、需要に「終わりは見えない」と答えた。2029年までの生産能力はすでに確保されており、2030年分の交渉も始まっている。曖昧な予測ではない。キャンセルできないハイパースケーラーとの契約だ。
ここに非対称性がある。市場はAI関連を何でもかんでも売り浴びせている。しかし、資金調達リスクや需要への依存度は、どの企業も同じではない。$LITEのようなフォトニクス企業では、チップあたりの光技術の採用が増え、CPO/NPOの導入も加速している。設備投資全体が横ばいになっても、彼らが得るパイの取り分は増え続ける。
結論:AIインフラが現実のものであり、ハイパースケーラーが設備投資計画について嘘をついていないと考えるなら、フォトニクスはサプライチェーンの中でも確信度の高い投資先の一つだ。キャンセル不可の契約、構造的な追い風、そして10年の終わりまで確保された生産能力がある。
AI関連の取引が調整しないと言っているわけではない。ただ、$LITEの状況は「もうすべて終わりだ」とはまったく思えない。
930
一部該当
KeyBancの販売チャネル調査によると、$GOOGLは2035年までのメモリー供給契約を確保するため、協議を進めていると報じられています。これはHBMとメモリー需要の底堅さを示す大きなシグナルです。
Samsungはすでに、2031年までの生産能力の70%を割り当てています。大手クラウド事業者が長期契約(LTA)をこれほど先まで延長しているのであれば、AIインフラの構築が減速していないことを示唆しています。そして、$MUや$SKHYのようなメモリー供給企業は、価格決定力と販売量の見通しを持続的に確保できる可能性があります。
KeyBancはまた、2027年第1四半期までにHBM価格が80~100%上昇すると予想しています。2030年代半ばまでLTAで生産能力が確保されるなら、景気循環によるリスクが大きく軽減され、メモリー株の強気シナリオを後押しします。
これは、ある四半期の決算が予想を上回るかどうかだけの話ではありません。供給が制約された市場における、構造的な需要の見通しについての話です。メモリーの供給過剰や価格崩壊を懸念していたなら、このデータはむしろ逆の方向を示しています。
767
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
FedWatch
閲覧回数 16.2M
38,815人が討論中
🚨速報:米経済があらゆる予想を上回りました。あなたのポートフォリオにとって、これは最悪のニュースです。
第3四半期GDP:3.4%(予想3.2%)。前回:2.2%
失業保険申請件数:194K(予想199K)。前回:194K
PCEインフレ率:予想どおり3.6%。前回:3.4%
力強い成長。解雇はほとんどなし。インフレは低下ではなく上昇。FRBが利上げを止める理由はまったくなく、12月の利上げは市場で約80%織り込まれています。
この市場では、経済にとっての好材料は株や暗号資産にとって悪材料です。PCEが予想どおりでも安心できません。先月より0.2ポイント高いのです。
利下げへの期待は消えました。警戒を怠らないでください。
この市場に携わって12年。これが私の仕事です。
フォローして、通知をオンにしてください。
#FedWatch
#EarningsSeason
#Nasdaq100FuturesFall0.9%
$BTC
$SOL
$SUI
MARKET STRUCTURE GUIDE
·いいね:4件
·閲覧回数 1.2k
EarningsSeason
閲覧回数 6.3M
31,543人が討論中
USMidtermElections
閲覧回数 12,591
338人が討論中