

talha-110
522 Posting

talha-110
Laporkan
Blokir Pengguna
Pedagang Rutin
2.4 Tahun
84 Mengikuti
91 Pengikut
288 Disukai
Posting
Semua
Kuotasi
PINNED
·
--
Bullish
Sebagian Benar
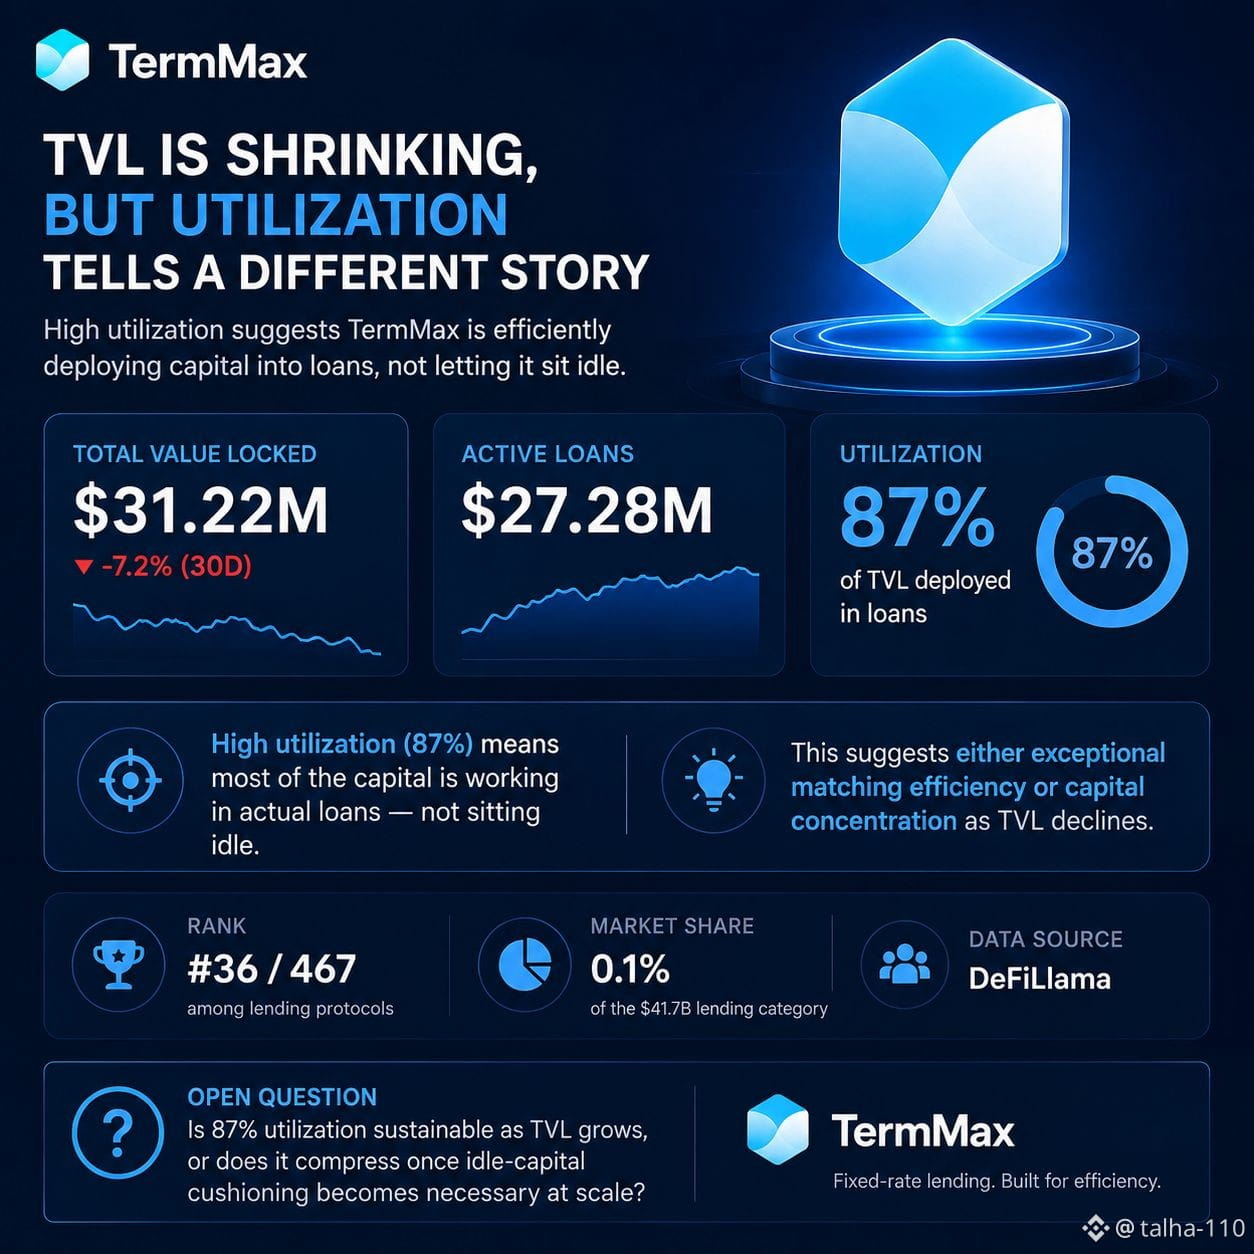
TermMax: TVL Menyusut, Tapi Utilisasi Menceritakan Cerita Lain
TVL TermMax saat ini berada di $31,22M—turun 7,2% dalam 30 hari terakhir. Jika dilihat sendiri, ini seperti protokol yang kehilangan momentum.
Namun padukan dengan pinjaman aktif sebesar $27,28M, dan gambarnya berubah. Kurang lebih 87% dari total modal terkunci saat ini benar-benar disalurkan dalam pinjaman—bukan menganggur sambil menunggu dipasangkan.
Ini tingkat utilisasi yang tidak biasa tinggi untuk protokol pinjaman suku bunga tetap. Kebanyakan platform pinjaman menyimpan modal menganggur yang signifikan karena penawaran dan permintaan jarang benar-benar cocok secara sempurna pada setiap waktu. Rasio utilisasi 87% menunjukkan salah satu dari dua hal: entah sistem Range Order dan kurator TermMax memang sangat efisien dalam mencocokkan pemberi pinjaman dengan peminjam, atau penurunan TVL itu sendiri justru mengonsentrasikan modal yang tersisa ke pasar yang sudah aktif—mengecilkan penyebut lebih cepat daripada pembilang.
Konteks juga penting: TermMax berada di peringkat #36 dari 467 protokol pinjaman yang dipantau oleh DefiLlama, dengan hanya 0,1% dari kategori pinjaman senilai $41,7B. Ukuran absolutnya kecil, tetapi angka utilisasi tersebut adalah metrik efisiensi yang tidak bertumbuh seiring TVL—ia bisa saja secara struktural kuat atau tidak, terlepas dari besar-kecilnya protokol.
Pertanyaan terbuka: apakah utilisasi 87% dapat bertahan saat TVL tumbuh, atau apakah rasio itu akan tertekan ketika “penyangga” modal menganggur menjadi perlu dalam skala besar? #termmax @termmax
TermMax: TVL Menyusut, Tapi Utilisasi Menceritakan Cerita Lain
TVL TermMax saat ini berada di $31,22M—turun 7,2% dalam 30 hari terakhir. Jika dilihat sendiri, ini seperti protokol yang kehilangan momentum.
Namun padukan dengan pinjaman aktif sebesar $27,28M, dan gambarnya berubah. Kurang lebih 87% dari total modal terkunci saat ini benar-benar disalurkan dalam pinjaman—bukan menganggur sambil menunggu dipasangkan.
Ini tingkat utilisasi yang tidak biasa tinggi untuk protokol pinjaman suku bunga tetap. Kebanyakan platform pinjaman menyimpan modal menganggur yang signifikan karena penawaran dan permintaan jarang benar-benar cocok secara sempurna pada setiap waktu. Rasio utilisasi 87% menunjukkan salah satu dari dua hal: entah sistem Range Order dan kurator TermMax memang sangat efisien dalam mencocokkan pemberi pinjaman dengan peminjam, atau penurunan TVL itu sendiri justru mengonsentrasikan modal yang tersisa ke pasar yang sudah aktif—mengecilkan penyebut lebih cepat daripada pembilang.
Konteks juga penting: TermMax berada di peringkat #36 dari 467 protokol pinjaman yang dipantau oleh DefiLlama, dengan hanya 0,1% dari kategori pinjaman senilai $41,7B. Ukuran absolutnya kecil, tetapi angka utilisasi tersebut adalah metrik efisiensi yang tidak bertumbuh seiring TVL—ia bisa saja secara struktural kuat atau tidak, terlepas dari besar-kecilnya protokol.
Pertanyaan terbuka: apakah utilisasi 87% dapat bertahan saat TVL tumbuh, atau apakah rasio itu akan tertekan ketika “penyangga” modal menganggur menjadi perlu dalam skala besar? #termmax @TermMax
39
3
32
234
·
--
Bullish
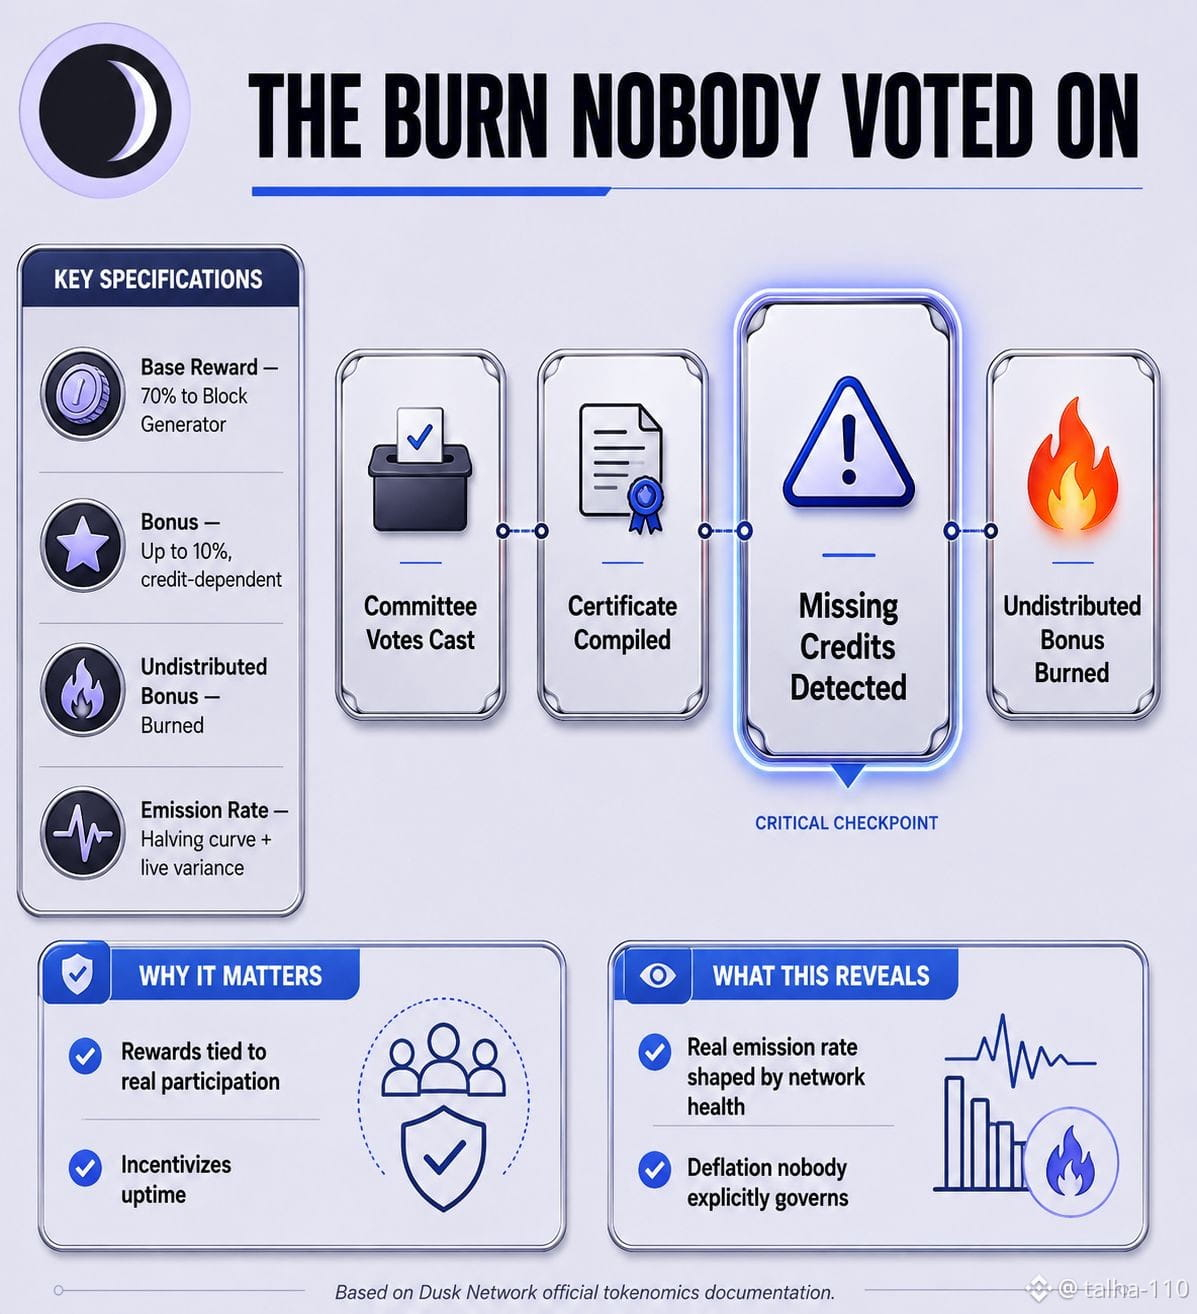
Setiap blok di Dusk, Block Generator mendapatkan bagian tetap 70%, plus bonus tambahan hingga 10%—tetapi bonus itu tidak bersifat tetap. Bonus tersebut bergantung pada berapa banyak kredit komite (suara) yang benar-benar dimasukkan dalam sertifikat yang mengonfirmasi blok sebelumnya. Jika ada sebagian suara yang hilang—misalnya provisioner sedang offline atau lambat merespons—bagian bonus yang tidak terdistribusi tidak akan dialihkan ke siapa pun. Bagian itu langsung hangus.
Yang secara diam-diam berarti adalah bahwa emisi yang benar-benar beredar di Dusk tidak semata-mata fungsi dari jadwal halving yang biasanya ditunjuk semua orang. Emisi itu juga bergantung, per blok, pada seberapa lengkap jaringan ikut berpartisipasi dalam konsensusnya sendiri. Jaringan dengan uptime yang kuat dan provisioner yang cepat serta sinkron akan membakar lebih sedikit dan membayar lebih banyak; jaringan dengan komite yang lamban atau sebagian offline akan diam-diam membakar DUSK yang bahkan tidak pernah didistribusikan. Kurva halving memberi tahu batas atasnya (ceiling). Laju emisi aktual di bawah batas itu dibentuk secara real-time oleh seberapa sehat partisipasi konsensus pada setiap blok—sebuah tuas deflasi yang tidak dipilih siapa pun, berjalan diam-diam di latar belakang di setiap blok.
$DUSK #dusk @Dusk_Foundation
Setiap blok di Dusk, Block Generator mendapatkan bagian tetap 70%, plus bonus tambahan hingga 10%—tetapi bonus itu tidak bersifat tetap. Bonus tersebut bergantung pada berapa banyak kredit komite (suara) yang benar-benar dimasukkan dalam sertifikat yang mengonfirmasi blok sebelumnya. Jika ada sebagian suara yang hilang—misalnya provisioner sedang offline atau lambat merespons—bagian bonus yang tidak terdistribusi tidak akan dialihkan ke siapa pun. Bagian itu langsung hangus.
Yang secara diam-diam berarti adalah bahwa emisi yang benar-benar beredar di Dusk tidak semata-mata fungsi dari jadwal halving yang biasanya ditunjuk semua orang. Emisi itu juga bergantung, per blok, pada seberapa lengkap jaringan ikut berpartisipasi dalam konsensusnya sendiri. Jaringan dengan uptime yang kuat dan provisioner yang cepat serta sinkron akan membakar lebih sedikit dan membayar lebih banyak; jaringan dengan komite yang lamban atau sebagian offline akan diam-diam membakar DUSK yang bahkan tidak pernah didistribusikan. Kurva halving memberi tahu batas atasnya (ceiling). Laju emisi aktual di bawah batas itu dibentuk secara real-time oleh seberapa sehat partisipasi konsensus pada setiap blok—sebuah tuas deflasi yang tidak dipilih siapa pun, berjalan diam-diam di latar belakang di setiap blok.
$DUSK #dusk @Dusk
1
432
·
--
Bullish
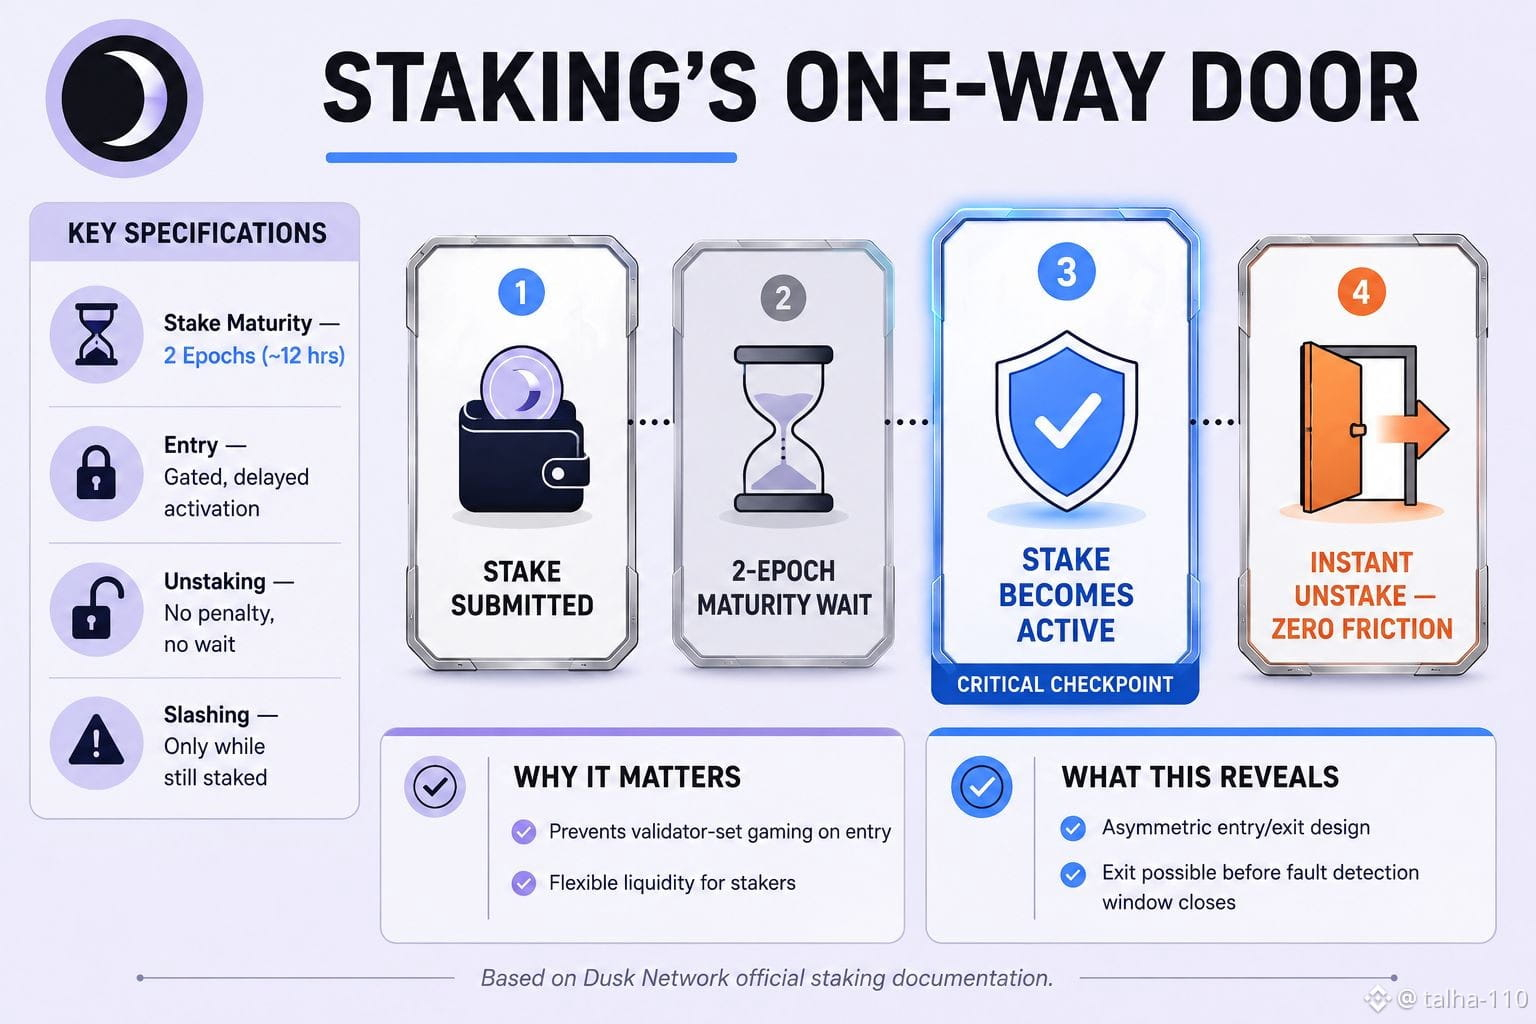
Saya belakangan ini menyelidiki mekanik staking Dusk, dan ada sesuatu tentang desain entry vs exit yang terus mengganggu saya. Saat Anda melakukan stake DUSK, dana Anda tidak langsung mulai bekerja—dana itu mengendap dalam periode kematangan 2 epoch, kira-kira 4320 blok, sekitar 12 jam, sebelum stake tersebut bahkan memenuhi syarat untuk memilih atau memproduksi blok dan mulai menghasilkan apa pun. Wajar saja, sebagian besar jaringan PoS punya versi semacam ini; tujuannya mencegah orang memainkan set validator begitu mereka baru muncul.
Yang justru membuat saya terkejut adalah sisi lainnya. Unstaking di Dusk tidak memiliki gesekan seperti itu. Tidak ada cooldown, tidak ada penalti, apa pun. Dokumen resmi juga gamblang—Anda bisa menarik seluruh stake kapan pun Anda mau, secara instan. Bandingkan dengan jaringan seperti Ethereum atau chain berbasis Cosmos, di mana unbonding bisa memakan waktu berhari-hari hingga berminggu-minggu, khusus agar slashing punya jendela untuk menangkap perilaku buruk sebelum seseorang bisa pergi dengan bersih.
Jadi pada akhirnya Anda mendapatkan setup yang timpang: masuk butuh kesabaran, keluar tidak perlu apa-apa. Dan karena slashing hanya terjadi ketika sebuah kesalahan benar-benar tertangkap on-chain sementara Anda masih distake, ini membuka skenario yang layak dipikirkan—seorang provisioner yang diam-diam sudah membangun rekam jejak bagus, pada teori tertentu, bisa saja menarik seluruh stake mereka sedetik sebelum melakukan sesuatu yang berisiko, lalu menghilang sebelum mekanisme penalti bahkan sempat bereaksi.
Saya tidak mengatakan ini sedang dieksploitasi; saya tidak punya bukti tentang itu. Tapi ketika pintu keluarnya selebar itu, saya jadi bertanya-tanya seberapa besar bobot pilihan desain "tanpa gesekan saat keluar" benar-benar dipertimbangkan dalam perencanaan tokenomics—atau apakah itu hanya fitur kenyamanan yang tidak pernah diuji tekan terhadap sudut pandang yang spesifik ini.
$DUSK #dusk @Dusk_Foundation
Saya belakangan ini menyelidiki mekanik staking Dusk, dan ada sesuatu tentang desain entry vs exit yang terus mengganggu saya. Saat Anda melakukan stake DUSK, dana Anda tidak langsung mulai bekerja—dana itu mengendap dalam periode kematangan 2 epoch, kira-kira 4320 blok, sekitar 12 jam, sebelum stake tersebut bahkan memenuhi syarat untuk memilih atau memproduksi blok dan mulai menghasilkan apa pun. Wajar saja, sebagian besar jaringan PoS punya versi semacam ini; tujuannya mencegah orang memainkan set validator begitu mereka baru muncul.
Yang justru membuat saya terkejut adalah sisi lainnya. Unstaking di Dusk tidak memiliki gesekan seperti itu. Tidak ada cooldown, tidak ada penalti, apa pun. Dokumen resmi juga gamblang—Anda bisa menarik seluruh stake kapan pun Anda mau, secara instan. Bandingkan dengan jaringan seperti Ethereum atau chain berbasis Cosmos, di mana unbonding bisa memakan waktu berhari-hari hingga berminggu-minggu, khusus agar slashing punya jendela untuk menangkap perilaku buruk sebelum seseorang bisa pergi dengan bersih.
Jadi pada akhirnya Anda mendapatkan setup yang timpang: masuk butuh kesabaran, keluar tidak perlu apa-apa. Dan karena slashing hanya terjadi ketika sebuah kesalahan benar-benar tertangkap on-chain sementara Anda masih distake, ini membuka skenario yang layak dipikirkan—seorang provisioner yang diam-diam sudah membangun rekam jejak bagus, pada teori tertentu, bisa saja menarik seluruh stake mereka sedetik sebelum melakukan sesuatu yang berisiko, lalu menghilang sebelum mekanisme penalti bahkan sempat bereaksi.
Saya tidak mengatakan ini sedang dieksploitasi; saya tidak punya bukti tentang itu. Tapi ketika pintu keluarnya selebar itu, saya jadi bertanya-tanya seberapa besar bobot pilihan desain "tanpa gesekan saat keluar" benar-benar dipertimbangkan dalam perencanaan tokenomics—atau apakah itu hanya fitur kenyamanan yang tidak pernah diuji tekan terhadap sudut pandang yang spesifik ini.
$DUSK #dusk @Dusk
1
1
51
·
--
Bullish
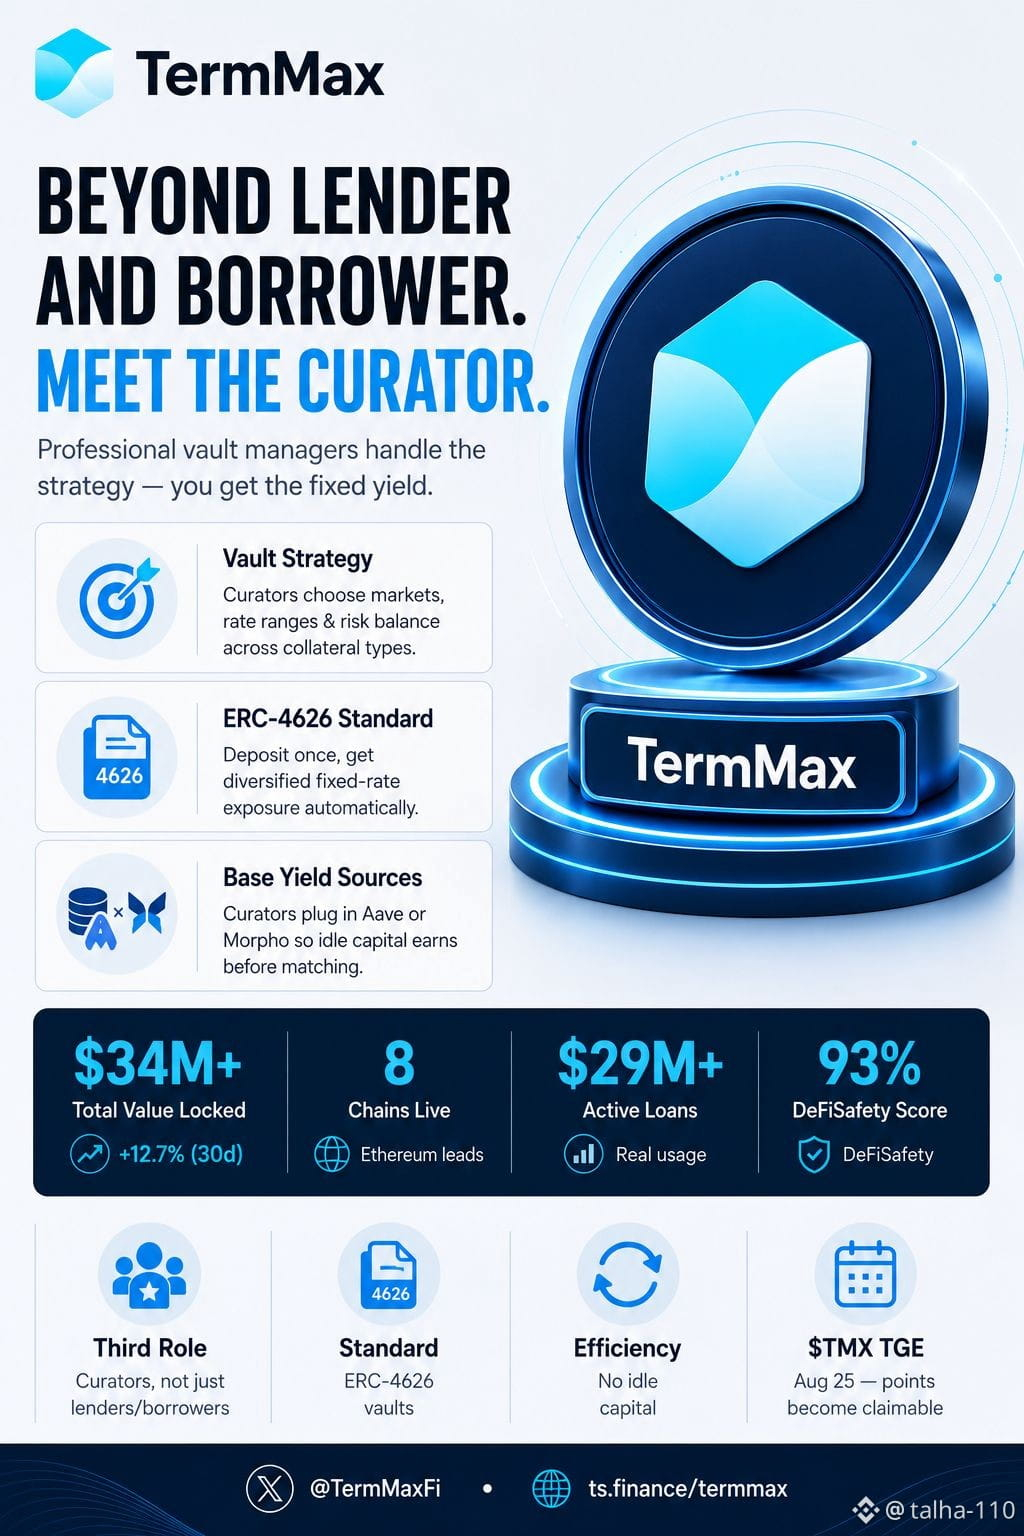
Kebanyakan orang yang berinteraksi dengan TermMax muncul sebagai pemberi pinjaman atau peminjam. Ada satu peran ketiga yang baru benar-benar saya perhatikan belakangan ini: Kurator.
Kurator adalah manajer profesional yang menjalankan brankas (vault) dalam protokol. Mereka yang menentukan pasar mana yang mendapat modal, kisaran tingkat (rate) apa yang ditawarkan, dan bagaimana menyeimbangkan risiko di berbagai jenis kolateral. Alih-alih setiap pengguna mengelola sendiri order batas (range order) mereka secara manual, kurator mengambil alih pekerjaan strategi dan optimisasi tersebut.
Bagi para depositor, ini membuat semuanya jauh lebih sederhana. Anda menaruh modal ke dalam sebuah vault, dan kurator akan menyebarkannya ke beberapa pasar dengan suku bunga tetap untuk Anda. Anda tetap mendapatkan eksposur fixed-yield — Anda hanya tidak perlu terus berada di sana untuk mengatur, menyesuaikan, dan memantau order individual masing-masing.
Bagian yang menurut saya benar-benar cerdik adalah ini: vault TermMax mengikuti standar ERC-4626, dan kurator dapat memasukkan protokol eksternal seperti Aave atau Morpho sebagai sumber yield dasar. Jadi bahkan sebelum modal Anda dicocokkan ke posisi dengan suku bunga tetap, modal itu tidak hanya menganggur — modal tersebut terus menghasilkan di latar belakang sepanjang waktu.
Ini berada di titik tengah yang sangat berguna — lebih melibatkan (hands-on) dibandingkan lending pasif murni, tetapi jauh lebih sedikit pekerjaan dibanding menjalankan sendiri range order Anda. Kompleksitasnya ditanggung oleh kurator, dan depositor mendapatkan cara yang lebih mudah untuk masuk ke sisi fixed-rate.
Ini bukan bagian TermMax yang paling mencolok, tapi termasuk salah satu elemen struktural yang memungkinkan protokol benar-benar berkembang di luar skala individu yang menempatkan order mereka sendiri satu per satu.
#termmax @termmax
Kebanyakan orang yang berinteraksi dengan TermMax muncul sebagai pemberi pinjaman atau peminjam. Ada satu peran ketiga yang baru benar-benar saya perhatikan belakangan ini: Kurator.
Kurator adalah manajer profesional yang menjalankan brankas (vault) dalam protokol. Mereka yang menentukan pasar mana yang mendapat modal, kisaran tingkat (rate) apa yang ditawarkan, dan bagaimana menyeimbangkan risiko di berbagai jenis kolateral. Alih-alih setiap pengguna mengelola sendiri order batas (range order) mereka secara manual, kurator mengambil alih pekerjaan strategi dan optimisasi tersebut.
Bagi para depositor, ini membuat semuanya jauh lebih sederhana. Anda menaruh modal ke dalam sebuah vault, dan kurator akan menyebarkannya ke beberapa pasar dengan suku bunga tetap untuk Anda. Anda tetap mendapatkan eksposur fixed-yield — Anda hanya tidak perlu terus berada di sana untuk mengatur, menyesuaikan, dan memantau order individual masing-masing.
Bagian yang menurut saya benar-benar cerdik adalah ini: vault TermMax mengikuti standar ERC-4626, dan kurator dapat memasukkan protokol eksternal seperti Aave atau Morpho sebagai sumber yield dasar. Jadi bahkan sebelum modal Anda dicocokkan ke posisi dengan suku bunga tetap, modal itu tidak hanya menganggur — modal tersebut terus menghasilkan di latar belakang sepanjang waktu.
Ini berada di titik tengah yang sangat berguna — lebih melibatkan (hands-on) dibandingkan lending pasif murni, tetapi jauh lebih sedikit pekerjaan dibanding menjalankan sendiri range order Anda. Kompleksitasnya ditanggung oleh kurator, dan depositor mendapatkan cara yang lebih mudah untuk masuk ke sisi fixed-rate.
Ini bukan bagian TermMax yang paling mencolok, tapi termasuk salah satu elemen struktural yang memungkinkan protokol benar-benar berkembang di luar skala individu yang menempatkan order mereka sendiri satu per satu.
#termmax @TermMax
10
6
134
·
--
Bullish
Lihat terjemahan
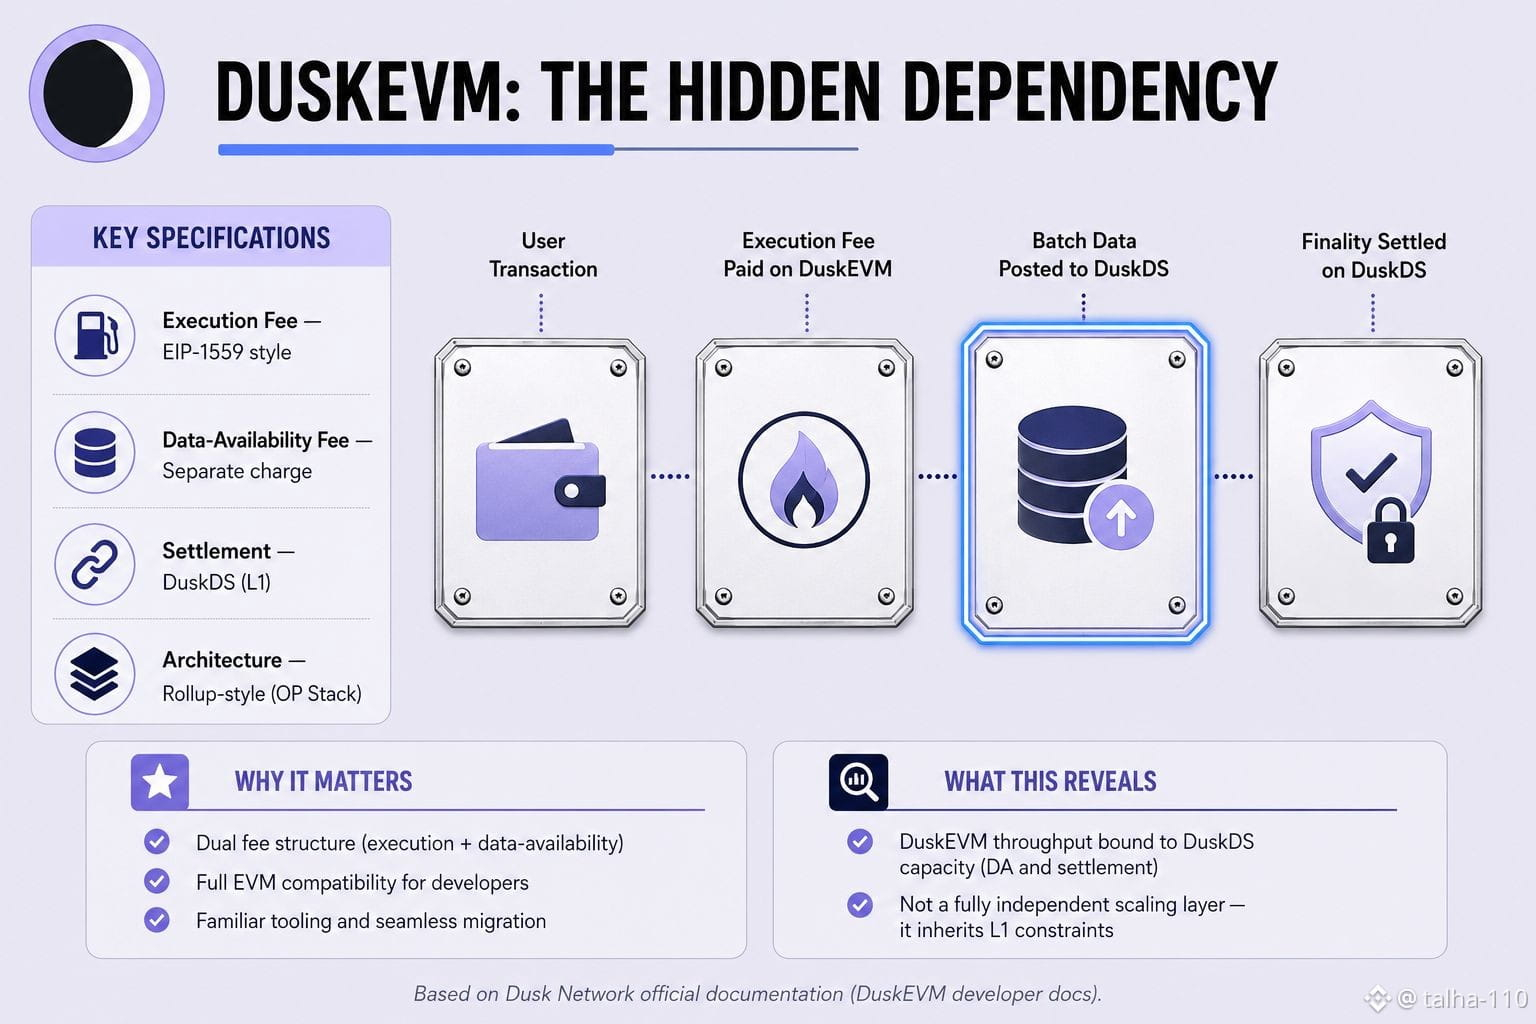
DuskEVM par har transaction do alag fees leta hai — ek standard EIP-1559-style execution fee, aur ek separate data-availability fee jo batch data ko DuskDS par post karne ke liye charge hoti hai. Ye do-tier fee model wallets/SDKs mein automatically estimate hoti hai, isliye zyadatar users ko pata bhi nahi chalta ke unka gas actually do alag cheezon ka combined cost hai. Jo interesting hai wo ye hai ke DuskEVM ko "EVM-compatible scaling layer" ke tor par pitch kiya jata hai, lekin ye data-availability dependency reveal karti hai ke DuskEVM actually independent nahi hai — har transaction ka finality aur data storage still DuskDS par settle hoti hai. Matlab DuskEVM apni khud ki throughput capacity nahi rakhta, balke base layer (DuskDS) ki capacity se directly bound hai, bilkul rollup architecture ki tarah jahan L2 "faster" lagta hai lekin uski security aur data guarantees still L1 pe depend karti hain. Isliye jab DuskDS load mein hogi, DuskEVM ki cost aur speed dono automatically affect ho sakti hain — chahe DuskEVM apna alag execution layer kyun na ho.
$DUSK #dusk @Dusk_Foundation
DuskEVM par har transaction do alag fees leta hai — ek standard EIP-1559-style execution fee, aur ek separate data-availability fee jo batch data ko DuskDS par post karne ke liye charge hoti hai. Ye do-tier fee model wallets/SDKs mein automatically estimate hoti hai, isliye zyadatar users ko pata bhi nahi chalta ke unka gas actually do alag cheezon ka combined cost hai. Jo interesting hai wo ye hai ke DuskEVM ko "EVM-compatible scaling layer" ke tor par pitch kiya jata hai, lekin ye data-availability dependency reveal karti hai ke DuskEVM actually independent nahi hai — har transaction ka finality aur data storage still DuskDS par settle hoti hai. Matlab DuskEVM apni khud ki throughput capacity nahi rakhta, balke base layer (DuskDS) ki capacity se directly bound hai, bilkul rollup architecture ki tarah jahan L2 "faster" lagta hai lekin uski security aur data guarantees still L1 pe depend karti hain. Isliye jab DuskDS load mein hogi, DuskEVM ki cost aur speed dono automatically affect ho sakti hain — chahe DuskEVM apna alag execution layer kyun na ho.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
2
59
·
--
Bullish
Terverifikasi
Satu hal yang kurang dibahas dalam pinjaman berbunga tetap adalah waktu tunggunya.
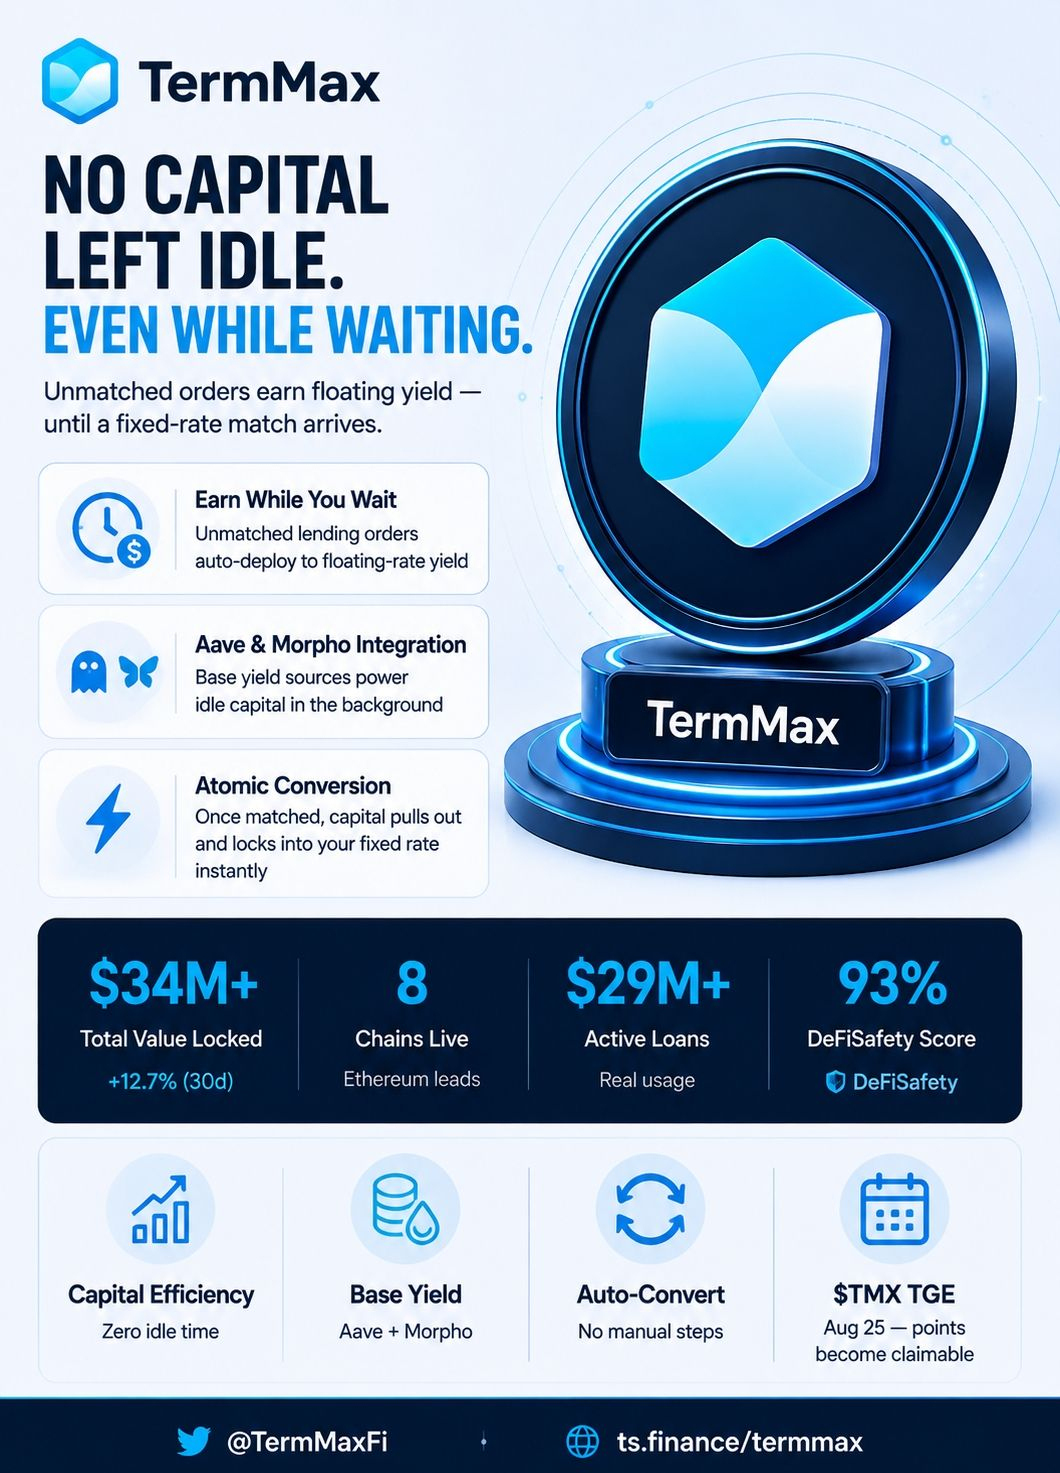
Anda memilih suku bunga, menyetorkan modal Anda, lalu Anda menunggu hingga ada peminjam yang cocok dengan Anda. Selama kecocokan itu belum terjadi, uang tersebut sering kali hanya menganggur tanpa melakukan apa pun. Jeda ini dapat diam-diam menurunkan imbal hasil Anda secara keseluruhan, terutama jika pasar sedang lambat.
TermMax menangani ini dengan cara yang berbeda.
Jika order pinjaman Anda belum sepenuhnya ter-cocokkan, bagian yang belum ter-cocokkan tidak akan dibiarkan idle. Bagian itu dapat secara otomatis digunakan di latar belakang pada protokol berbunga mengambang seperti Aave dan Morpho. Jadi, bahkan saat Anda menunggu seseorang mengambil suku bunga tetap yang Anda tawarkan, modal Anda tetap menghasilkan beberapa imbal hasil.
Setelah seorang peminjam mencocokkan suku bunga yang Anda tawarkan, posisi beralih ke pengaturan suku bunga tetap normal. Modal ditarik secara otomatis—tanpa langkah manual yang diperlukan.
Kebanyakan pembahasan tentang TermMax berfokus pada suku bunga tetap atau struktur pasar yang terisolasi. Bagian ini—apa yang terjadi pada modal selama masa tunggu yang belum ter-cocokkan—biasanya terlewatkan. Namun, ini adalah pilihan desain yang praktis untuk meningkatkan efisiensi modal tanpa mengubah janji utama pinjaman berbunga tetap.
Hal kecil, tapi membuat perbedaan nyata.
#termmax @termmax
Satu hal yang kurang dibahas dalam pinjaman berbunga tetap adalah waktu tunggunya.
Anda memilih suku bunga, menyetorkan modal Anda, lalu Anda menunggu hingga ada peminjam yang cocok dengan Anda. Selama kecocokan itu belum terjadi, uang tersebut sering kali hanya menganggur tanpa melakukan apa pun. Jeda ini dapat diam-diam menurunkan imbal hasil Anda secara keseluruhan, terutama jika pasar sedang lambat.
TermMax menangani ini dengan cara yang berbeda.
Jika order pinjaman Anda belum sepenuhnya ter-cocokkan, bagian yang belum ter-cocokkan tidak akan dibiarkan idle. Bagian itu dapat secara otomatis digunakan di latar belakang pada protokol berbunga mengambang seperti Aave dan Morpho. Jadi, bahkan saat Anda menunggu seseorang mengambil suku bunga tetap yang Anda tawarkan, modal Anda tetap menghasilkan beberapa imbal hasil.
Setelah seorang peminjam mencocokkan suku bunga yang Anda tawarkan, posisi beralih ke pengaturan suku bunga tetap normal. Modal ditarik secara otomatis—tanpa langkah manual yang diperlukan.
Kebanyakan pembahasan tentang TermMax berfokus pada suku bunga tetap atau struktur pasar yang terisolasi. Bagian ini—apa yang terjadi pada modal selama masa tunggu yang belum ter-cocokkan—biasanya terlewatkan. Namun, ini adalah pilihan desain yang praktis untuk meningkatkan efisiensi modal tanpa mengubah janji utama pinjaman berbunga tetap.
Hal kecil, tapi membuat perbedaan nyata.
#termmax @TermMax
18
6
122
·
--
Bullish
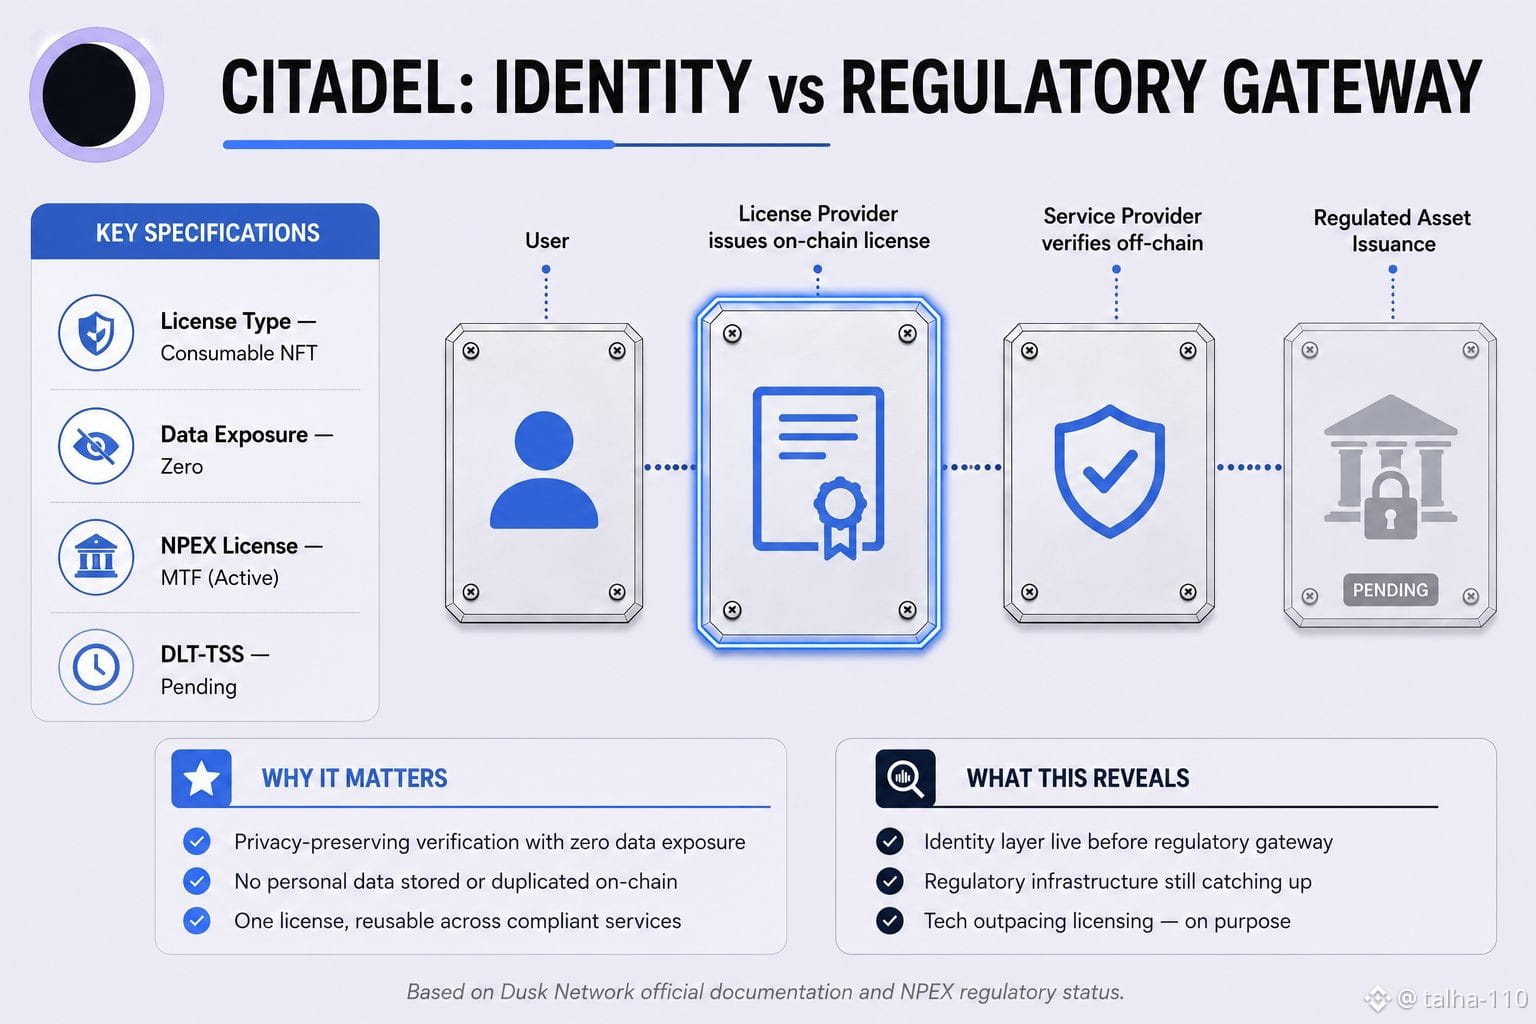
Sistem KYC Citadel of Dusk mengeluarkan "lisensi" berbasis NFT — seorang pengguna diverifikasi satu kali (untuk sesuatu seperti usia atau domisili), Pemberi Lisensi mengeluarkan lisensi yang dapat dikonsumsi di jaringan (on-chain), dan Penyedia Layanan kemudian dapat memverifikasi lisensi tersebut di luar jaringan (off-chain) tanpa pernah melihat data pribadi yang mendasarinya. Seluruh lapisan identitas sudah aktif dan berfungsi. Namun ketika saya menelusuri untuk apa sebenarnya infrastruktur kepatuhan ini dibangun, ternyata mitra regulator Dusk, NPEX, saat ini hanya memiliki izin MTF (Multilateral Trading Facility) — izin DLT-TSS, yang justru dibutuhkan untuk secara native menerbitkan dan men tokenisasi aset teregulasi di jaringan (on-chain), masih "dalam proses". Jadi lapisan identitas yang menjaga privasi sudah tersedia sepenuhnya, tetapi gerbang hukum untuk penerbitan aset teregulasi yang sistem ini dirancang untuk didukung masih menunggu persetujuan.
Jika infrastruktur identitas matang sebelum lapisan penerbitan aset matang, pertanyaannya: apa yang sebenarnya menjadi bottleneck dalam pipeline RWA — teknologinya, atau regulasinya?
@Dusk_Foundation $DUSK #dusk
$GPS
$ACE
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
Sistem KYC Citadel of Dusk mengeluarkan "lisensi" berbasis NFT — seorang pengguna diverifikasi satu kali (untuk sesuatu seperti usia atau domisili), Pemberi Lisensi mengeluarkan lisensi yang dapat dikonsumsi di jaringan (on-chain), dan Penyedia Layanan kemudian dapat memverifikasi lisensi tersebut di luar jaringan (off-chain) tanpa pernah melihat data pribadi yang mendasarinya. Seluruh lapisan identitas sudah aktif dan berfungsi. Namun ketika saya menelusuri untuk apa sebenarnya infrastruktur kepatuhan ini dibangun, ternyata mitra regulator Dusk, NPEX, saat ini hanya memiliki izin MTF (Multilateral Trading Facility) — izin DLT-TSS, yang justru dibutuhkan untuk secara native menerbitkan dan men tokenisasi aset teregulasi di jaringan (on-chain), masih "dalam proses". Jadi lapisan identitas yang menjaga privasi sudah tersedia sepenuhnya, tetapi gerbang hukum untuk penerbitan aset teregulasi yang sistem ini dirancang untuk didukung masih menunggu persetujuan.
Jika infrastruktur identitas matang sebelum lapisan penerbitan aset matang, pertanyaannya: apa yang sebenarnya menjadi bottleneck dalam pipeline RWA — teknologinya, atau regulasinya?
@Dusk $DUSK #dusk
$GPS
$ACE
Jika infrastruktur identitas matang sebelum lapisan penerbitan aset matang, pertanyaannya: apa yang sebenarnya menjadi bottleneck dalam pipeline RWA — teknologinya, atau regulasinya?
@Dusk $DUSK #dusk
$GPS
$ACE
3
3
249
·
--
Bullish
Saya dulu mengira “fixed-rate” di TermMax pada dasarnya berarti risikonya hilang—kunci suku bunga, ketahui hasilnya, lalu lanjut. Setelah menelusuri cara protokol ini benar-benar menyusun pasarnya, asumsi itu ternyata tidak sepenuhnya bertahan.
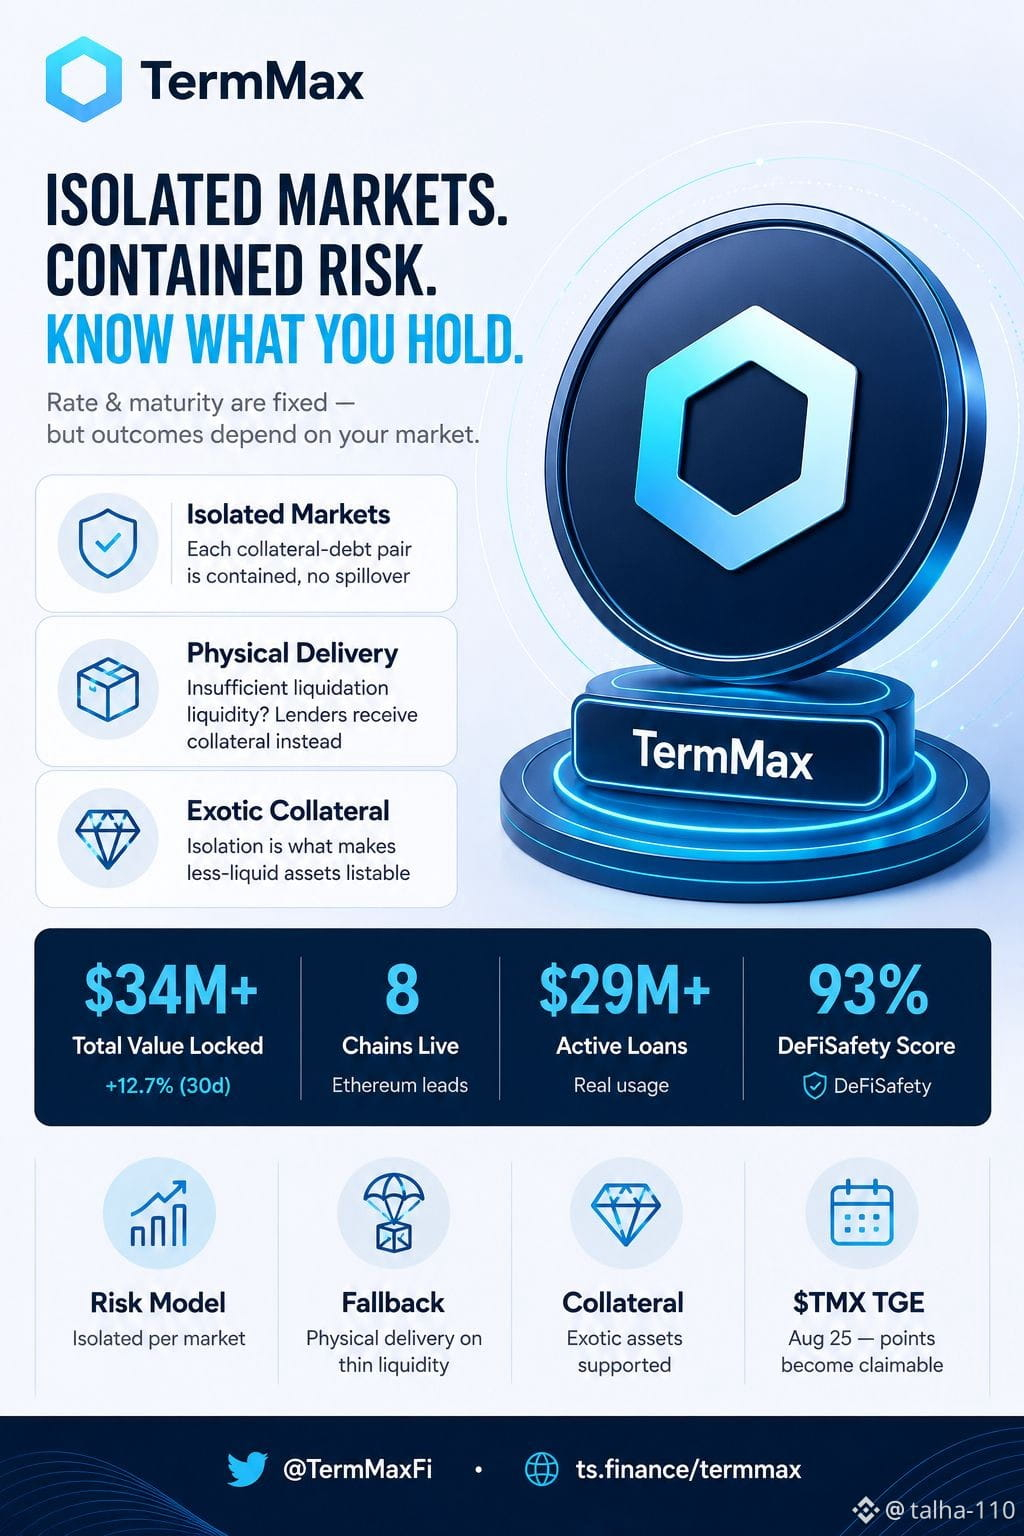
TermMax berjalan pada pasar-pasar yang terisolasi. Masing-masing adalah pasangan spesifik antara jaminan dan utang, dan paparan Anda tetap terkandung di dalam pasangan tersebut. Itu memang tujuannya—itulah yang memungkinkan protokol mendukung jaminan yang eksotis atau kurang likuid tanpa satu aset buruk pun menguras kumpulan bersama, seperti yang bisa terjadi pada beberapa platform pinjaman lainnya.
Namun isolasi juga memotong dua arah. Jika jaminan dalam suatu pasar anjlok keras dan tidak ada likuiditas yang cukup untuk melikuidasinya dengan bersih, TermMax punya opsi cadangan yang kurang mendapat sorotan: physical delivery. Alih-alih mendapatkan kembali token utang Anda, pemberi pinjaman justru bisa berakhir memegang jaminan aktual milik peminjam.
Jadi ya—suku bunganya tetap, jatuh temponya tetap. Tapi apa yang benar-benar Anda bawa dalam skenario terburuk bergantung pada pasar terisolasi mana yang Anda pilih dan seberapa tipis likuiditasnya. Ini detail yang mudah terlewat ketika “fixed-rate” terdengar seperti semuanya.
Tidak ada yang membuat desain ini buruk—isolasi memang persis yang membuat pasar jaminan eksotis bisa ada sejak awal. Hanya saja artinya risikonya tidak lenyap. Risikonya berpindah dari “apakah suku bungaku akan berubah” menjadi “pasar mana yang kupilih.”
#termmax @termmax
$GPS
$PIEVERSE
$ACE
{alpha}(560x0e63b9c287e32a05e6b9ab8ee8df88a2760225a9)
{spot}(GPSUSDT)
{spot}(ACEUSDT)
Saya dulu mengira “fixed-rate” di TermMax pada dasarnya berarti risikonya hilang—kunci suku bunga, ketahui hasilnya, lalu lanjut. Setelah menelusuri cara protokol ini benar-benar menyusun pasarnya, asumsi itu ternyata tidak sepenuhnya bertahan.
TermMax berjalan pada pasar-pasar yang terisolasi. Masing-masing adalah pasangan spesifik antara jaminan dan utang, dan paparan Anda tetap terkandung di dalam pasangan tersebut. Itu memang tujuannya—itulah yang memungkinkan protokol mendukung jaminan yang eksotis atau kurang likuid tanpa satu aset buruk pun menguras kumpulan bersama, seperti yang bisa terjadi pada beberapa platform pinjaman lainnya.
Namun isolasi juga memotong dua arah. Jika jaminan dalam suatu pasar anjlok keras dan tidak ada likuiditas yang cukup untuk melikuidasinya dengan bersih, TermMax punya opsi cadangan yang kurang mendapat sorotan: physical delivery. Alih-alih mendapatkan kembali token utang Anda, pemberi pinjaman justru bisa berakhir memegang jaminan aktual milik peminjam.
Jadi ya—suku bunganya tetap, jatuh temponya tetap. Tapi apa yang benar-benar Anda bawa dalam skenario terburuk bergantung pada pasar terisolasi mana yang Anda pilih dan seberapa tipis likuiditasnya. Ini detail yang mudah terlewat ketika “fixed-rate” terdengar seperti semuanya.
Tidak ada yang membuat desain ini buruk—isolasi memang persis yang membuat pasar jaminan eksotis bisa ada sejak awal. Hanya saja artinya risikonya tidak lenyap. Risikonya berpindah dari “apakah suku bungaku akan berubah” menjadi “pasar mana yang kupilih.”
#termmax @TermMax
$GPS
$PIEVERSE
$ACE
3
6
571
·
--
Bullish
Terverifikasi
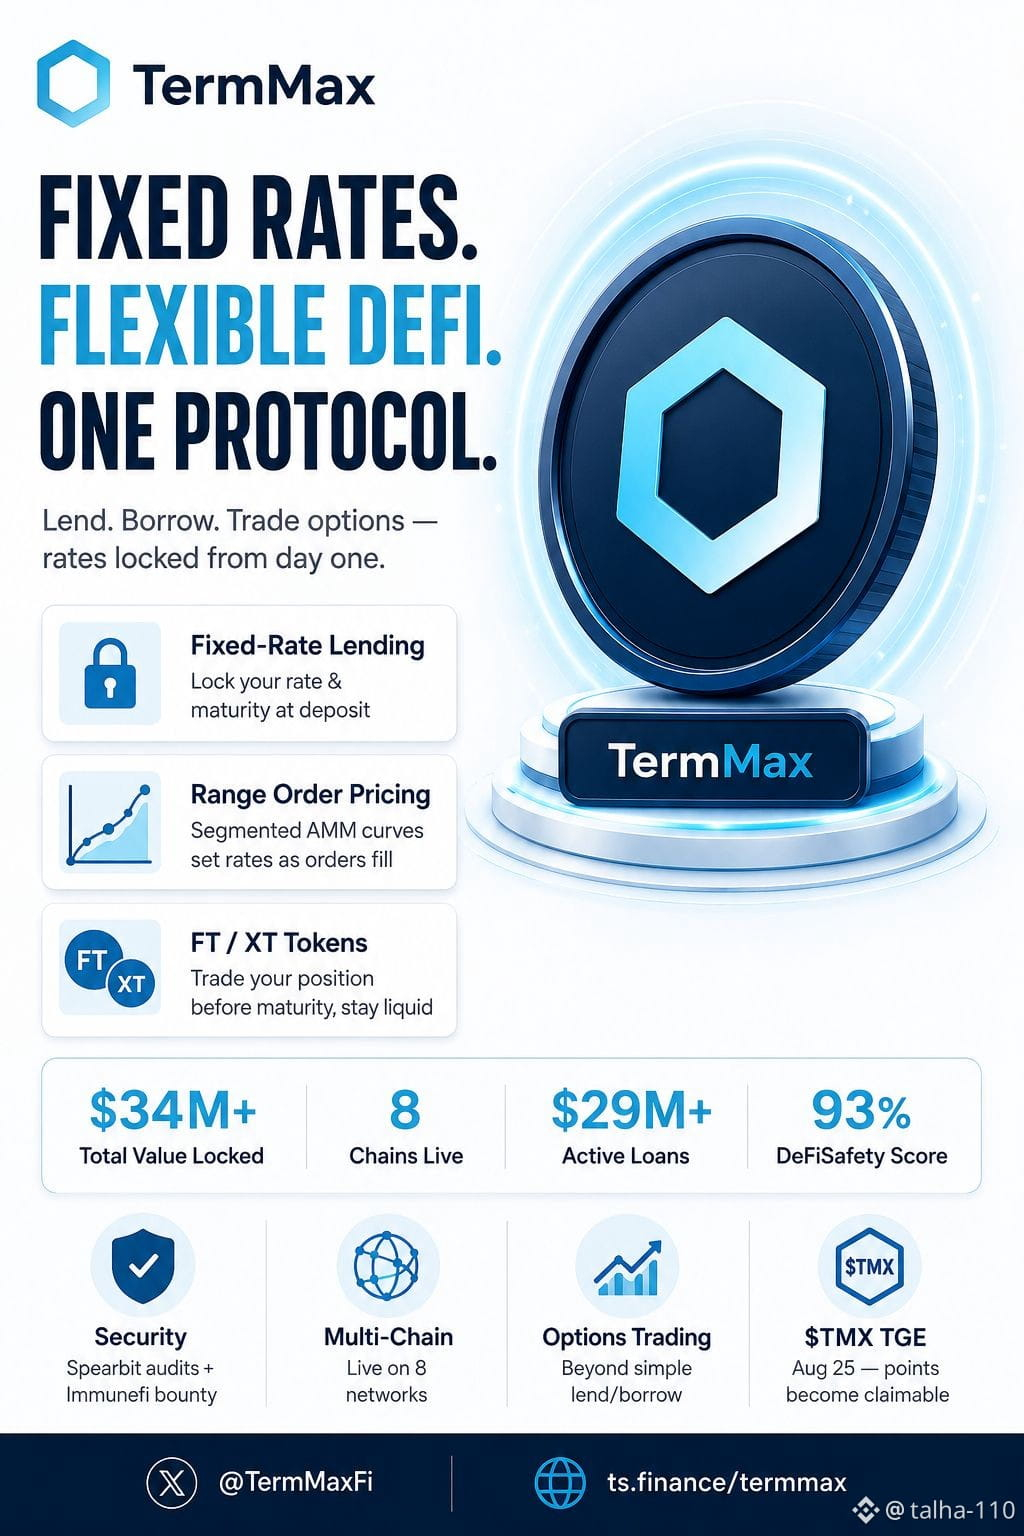
TermMax: Tinjauan Protokol & Analisis Mekanisme
Asumsi awal berjalan di: protokol pinjaman dengan suku bunga tetap lain yang mengejar tren. Analisis yang lebih mendalam pada mekanisme tersebut mengungkap desain yang lebih disengaja.
Tujuan Utama:
Pinjaman DeFi konvensional beroperasi pada suku bunga mengambang — bergantung pada utilisasi, tidak pasti, dan berubah-ubah antara momen deposito dan momen penarikan. TermMax menghilangkan variabel itu sepenuhnya. Baik suku bunga maupun jatuh tempo ditetapkan pada saat posisi dimasukkan. Imbal hasil diketahui sejak hari pertama, bukan ditemukan di akhir.
Mekanisme yang Mendasari:
Sistem ini dibangun dengan dua instrumen inti — FT (Fixed-rate Token) dan XT. Peminjaman menghasilkan FT, yang mewakili komitmen yang mengikat: satu token utang yang dibayar saat jatuh tempo. Yang krusial, FT tetap likuid sebelum jatuh tempo — dapat diperdagangkan di pasar terbuka, artinya modal tidak terkunci untuk seluruh durasi.
Eksekusi penetapan harga berjalan melalui Range Orders — kurva harga bersegmen di mana suku bunga yang berlaku berubah saat sebuah order terisi di seluruh segmen. Arsitektur ini berbasis AMM (V1), evolusi dari model orderbook-dan-lelang sebelumnya, yang dirancang khusus untuk meningkatkan agregasi likuiditas.
Metrik Terverifikasi:
Protokol ini berjalan di 8 chain (Ethereum memegang porsi terbesar), dengan Total Value Locked (TVL) lebih dari $34M dan pinjaman aktif lebih dari $29M — menunjukkan modal yang telah dikerahkan dan penggunaan nyata, bukan likuiditas yang menganggur.
Gagasan Besar:
Infrastruktur suku bunga tetap bukan sekadar peningkatan UX — ini adalah prasyarat. Saat saham tokenisasi dan aset dunia nyata bergerak onchain, pembiayaan yang dapat diprediksi menjadi sama pentingnya dengan aset itu sendiri yang berada onchain.
Pertanyaan terbuka: Apakah TermMax diposisikan sebagai pasar pinjaman, atau sebagai infrastruktur kredit suku bunga tetap yang diperlukan untuk siklus DeFi berikutnya?
#TermMaxFi #termmax @termmax
$STAR
$BTW
$TUT
TermMax: Tinjauan Protokol & Analisis Mekanisme
Asumsi awal berjalan di: protokol pinjaman dengan suku bunga tetap lain yang mengejar tren. Analisis yang lebih mendalam pada mekanisme tersebut mengungkap desain yang lebih disengaja.
Tujuan Utama:
Pinjaman DeFi konvensional beroperasi pada suku bunga mengambang — bergantung pada utilisasi, tidak pasti, dan berubah-ubah antara momen deposito dan momen penarikan. TermMax menghilangkan variabel itu sepenuhnya. Baik suku bunga maupun jatuh tempo ditetapkan pada saat posisi dimasukkan. Imbal hasil diketahui sejak hari pertama, bukan ditemukan di akhir.
Mekanisme yang Mendasari:
Sistem ini dibangun dengan dua instrumen inti — FT (Fixed-rate Token) dan XT. Peminjaman menghasilkan FT, yang mewakili komitmen yang mengikat: satu token utang yang dibayar saat jatuh tempo. Yang krusial, FT tetap likuid sebelum jatuh tempo — dapat diperdagangkan di pasar terbuka, artinya modal tidak terkunci untuk seluruh durasi.
Eksekusi penetapan harga berjalan melalui Range Orders — kurva harga bersegmen di mana suku bunga yang berlaku berubah saat sebuah order terisi di seluruh segmen. Arsitektur ini berbasis AMM (V1), evolusi dari model orderbook-dan-lelang sebelumnya, yang dirancang khusus untuk meningkatkan agregasi likuiditas.
Metrik Terverifikasi:
Protokol ini berjalan di 8 chain (Ethereum memegang porsi terbesar), dengan Total Value Locked (TVL) lebih dari $34M dan pinjaman aktif lebih dari $29M — menunjukkan modal yang telah dikerahkan dan penggunaan nyata, bukan likuiditas yang menganggur.
Gagasan Besar:
Infrastruktur suku bunga tetap bukan sekadar peningkatan UX — ini adalah prasyarat. Saat saham tokenisasi dan aset dunia nyata bergerak onchain, pembiayaan yang dapat diprediksi menjadi sama pentingnya dengan aset itu sendiri yang berada onchain.
Pertanyaan terbuka: Apakah TermMax diposisikan sebagai pasar pinjaman, atau sebagai infrastruktur kredit suku bunga tetap yang diperlukan untuk siklus DeFi berikutnya?
#TermMaxFi #termmax @TermMax
$STAR
$BTW
$TUT
3
4
142
·
--
Bullish
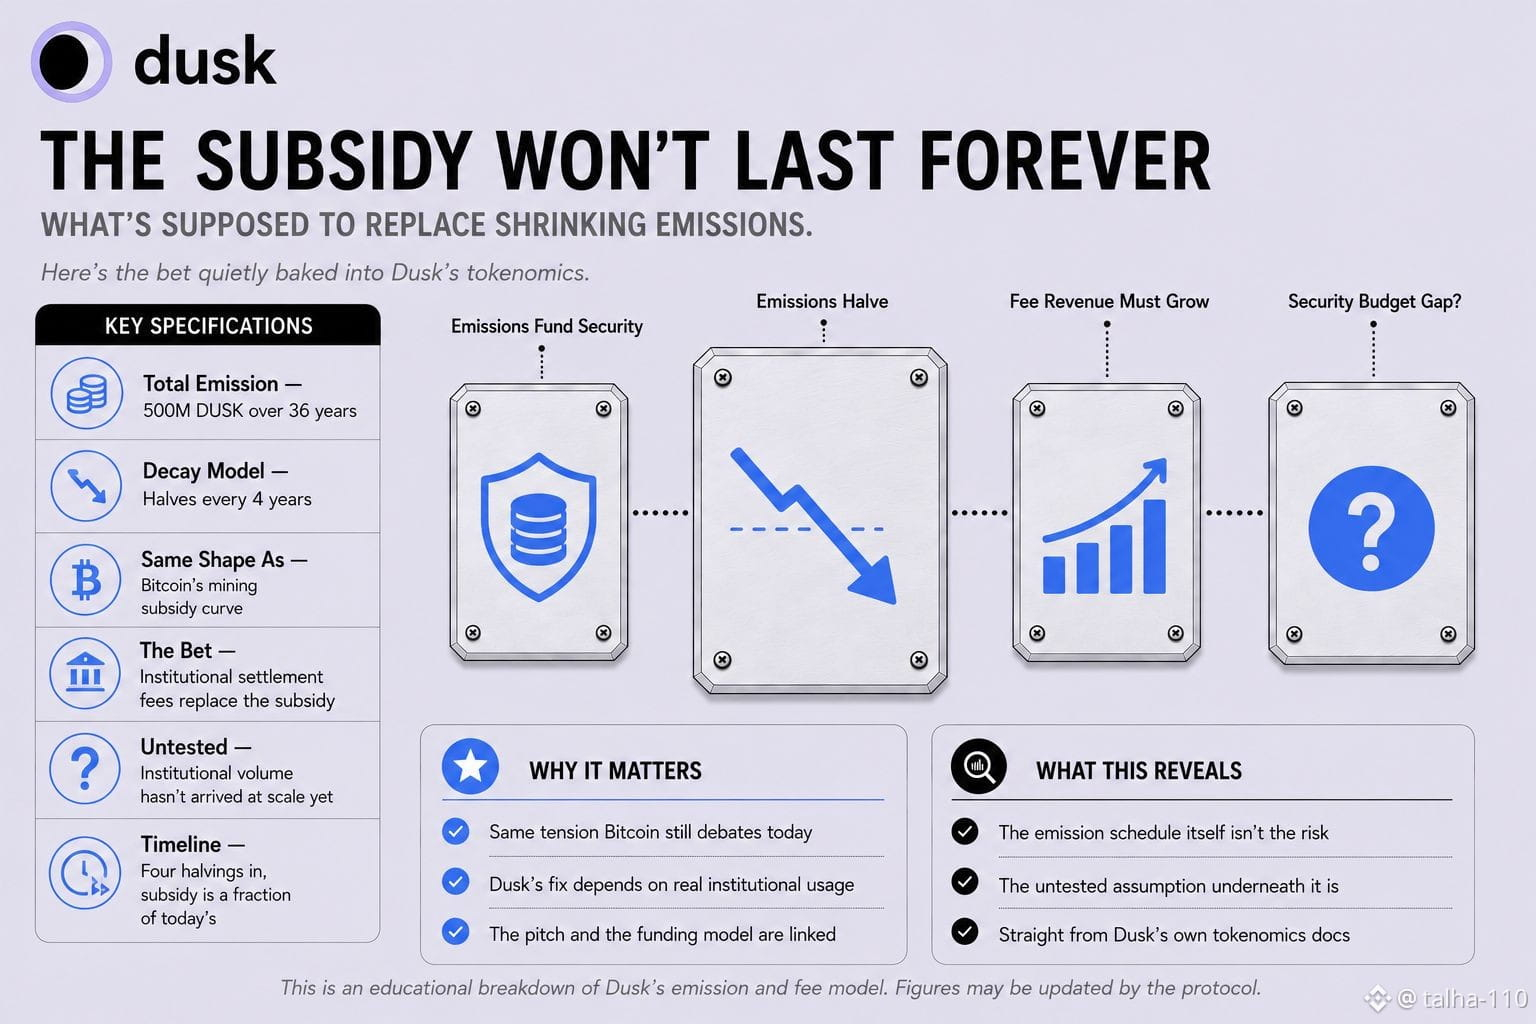
Imbalan staking Dusk mengikuti kurva peluruhan geometris yang memangkas emisi menjadi setengah setiap empat tahun—bentuk halving yang sama seperti imbalan penambangan yang diikuti Bitcoin—dengan total anggaran tetap 500 juta DUSK yang dirilis selama 36 tahun sebagai tambahan dari 500 juta yang sudah ada sebelum mainnet. Detail itu saja tidak terlalu mengejutkan; banyak jaringan memang menurunkan emisinya. Yang menarik untuk direnungkan adalah apa yang seharusnya menggantikan pendanaan tersebut ketika ukurannya sudah menyusut cukup jauh.
Versi Bitcoin untuk masalah yang persis sama terus diperdebatkan. Para penambang pada akhirnya perlu biaya transaksi untuk sepenuhnya menggantikan subsidi blok, dan apakah pendapatan dari biaya saja bisa menopang keamanan yang cukup masih menjadi perdebatan terbuka puluhan tahun ke depan. Dusk sedang melangkah ke posisi yang secara struktural mirip, hanya saja keseluruhan penawarannya bergantung pada menjadi infrastruktur untuk penyelesaian keuangan yang teregulasi, sekuritas yang ditokenisasi, arus RWA (real-world assets) dari institusi—jenis pemakaian yang seharusnya menghasilkan volume biaya (fee) yang nyata, justru karena itu adalah aktivitas keuangan yang riil, bukan perdagangan spekulatif.
Jadi, ada taruhan implisit yang tertanam dalam tokenomics-nya. Di awal, emisi memikul sebagian besar beban untuk membayar penyedia (provisioner) agar mengamankan jaringan. Setelah empat kali halving, 16 tahun kemudian, subsidi itu tinggal sebagian kecil dari saat awal, dan biaya gas dari aktivitas penyelesaian yang nyata seharusnya sudah cukup meningkat untuk menutup selisihnya. Tidak ada yang tahu sampai sekarang apakah volume transaksi kelas institusional benar-benar bisa menghasilkan pendapatan fee pada skala tersebut, karena institusi yang jaringan ini bangun untuk sebagian besar belum hadir dalam volume.
Jadwal emisi bukanlah risikonya. Asumsi yang ditanam diam-diam di bawah semuanya—bahwa penyelesaian aset dunia nyata pada akhirnya akan menghasilkan pendapatan fee yang cukup untuk menggantikan subsidi yang menyusut—adalah bagian yang sebenarnya belum pernah diuji.
$DUSK #dusk @Dusk_Foundation
$HEMI
$CYS
{future}(COWUSDT)
{spot}(HEMIUSDT)
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
Imbalan staking Dusk mengikuti kurva peluruhan geometris yang memangkas emisi menjadi setengah setiap empat tahun—bentuk halving yang sama seperti imbalan penambangan yang diikuti Bitcoin—dengan total anggaran tetap 500 juta DUSK yang dirilis selama 36 tahun sebagai tambahan dari 500 juta yang sudah ada sebelum mainnet. Detail itu saja tidak terlalu mengejutkan; banyak jaringan memang menurunkan emisinya. Yang menarik untuk direnungkan adalah apa yang seharusnya menggantikan pendanaan tersebut ketika ukurannya sudah menyusut cukup jauh.
Versi Bitcoin untuk masalah yang persis sama terus diperdebatkan. Para penambang pada akhirnya perlu biaya transaksi untuk sepenuhnya menggantikan subsidi blok, dan apakah pendapatan dari biaya saja bisa menopang keamanan yang cukup masih menjadi perdebatan terbuka puluhan tahun ke depan. Dusk sedang melangkah ke posisi yang secara struktural mirip, hanya saja keseluruhan penawarannya bergantung pada menjadi infrastruktur untuk penyelesaian keuangan yang teregulasi, sekuritas yang ditokenisasi, arus RWA (real-world assets) dari institusi—jenis pemakaian yang seharusnya menghasilkan volume biaya (fee) yang nyata, justru karena itu adalah aktivitas keuangan yang riil, bukan perdagangan spekulatif.
Jadi, ada taruhan implisit yang tertanam dalam tokenomics-nya. Di awal, emisi memikul sebagian besar beban untuk membayar penyedia (provisioner) agar mengamankan jaringan. Setelah empat kali halving, 16 tahun kemudian, subsidi itu tinggal sebagian kecil dari saat awal, dan biaya gas dari aktivitas penyelesaian yang nyata seharusnya sudah cukup meningkat untuk menutup selisihnya. Tidak ada yang tahu sampai sekarang apakah volume transaksi kelas institusional benar-benar bisa menghasilkan pendapatan fee pada skala tersebut, karena institusi yang jaringan ini bangun untuk sebagian besar belum hadir dalam volume.
Jadwal emisi bukanlah risikonya. Asumsi yang ditanam diam-diam di bawah semuanya—bahwa penyelesaian aset dunia nyata pada akhirnya akan menghasilkan pendapatan fee yang cukup untuk menggantikan subsidi yang menyusut—adalah bagian yang sebenarnya belum pernah diuji.
$DUSK #dusk @Dusk
$HEMI
$CYS
2
5
446
·
--
Bullish
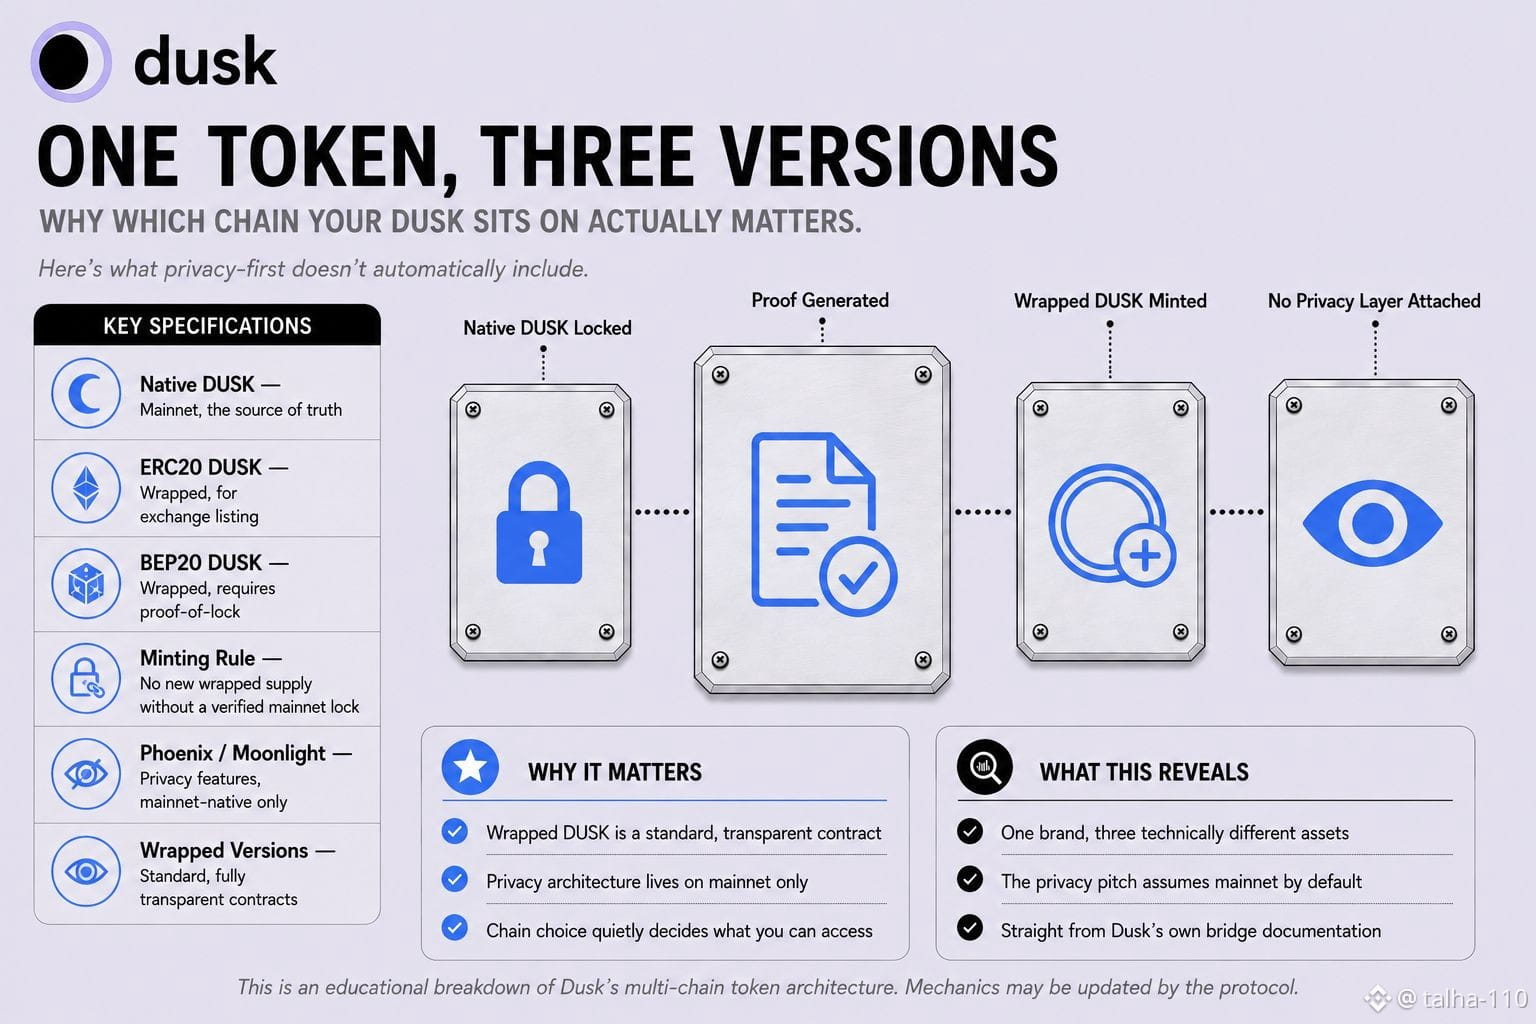
Awalnya saya mengira DUSK itu hanya DUSK—satu token, satu buku besar—di mana pun Anda menyimpannya. Setelah membaca dokumentasi bridge milik Dusk sendiri, asumsi itu runtuh saat Anda melihat bagaimana jaringan tersebut sebenarnya menyusun keberadaannya di banyak rantai. Saat ini, DUSK hadir sebagai tiga aset terpisah: DUSK asli di mainnet Dusk, serta versi ERC20 dan BEP20 di Ethereum dan BSC untuk kebutuhan pencatatan bursa dan migrasi. Bridge yang menghubungkan semuanya tidak bersifat simetris. BEP20 DUSK secara eksplisit diperlakukan sebagai aset terbungkus (wrapped), dan pencetakan pasokan BEP20 baru hanya diizinkan setelah bukti kriptografis bahwa jumlah ekuivalen telah dikunci terlebih dahulu di sisi mainnet. Tim Dusk sendiri menggambarkan DUSK mainnet asli sebagai sumber kebenaran untuk alasan yang persis seperti itu: semuanya yang lain adalah turunan yang hanya ada karena sesuatu yang nyata telah terkunci di tempat lain. Itu desain bridge yang normal; banyak jaringan bekerja seperti ini. Namun, desain tersebut berbenturan dengan materi promosi privasi dengan cara yang mudah terlewat. Phoenix dan Moonlight—dua model transaksi yang sebenarnya menawarkan privasi atau transparansi publik berdasarkan desain—adalah konsep asli mainnet. ERC20 dan BEP20 DUSK hanyalah kontrak token standar yang berjalan di Ethereum dan BSC, sepenuhnya transparan secara definisi, tanpa arsitektur privasi milik Dusk yang melekat pada mereka sama sekali. Jadi, tergantung versi DUSK mana yang benar-benar dimiliki seseorang—mainnet asli atau aset bridge terbungkus—mereka mungkin sama sekali tidak memiliki akses ke fitur privasi Dusk, terlepas dari apakah mereka akan memilih Phoenix atau Moonlight jika mereka memang memilikinya. Brand-nya mengutamakan privasi. Apakah DUSK milik seorang pemegang bahkan dapat menyentuh lapisan privasi itu sepenuhnya bergantung pada rantai tempat ia berada, detail yang tidak benar-benar ditonjolkan dalam framing "privacy-first".
$DUSK #dusk @Dusk_Foundation
$HEMI
$APR
{spot}(HEMIUSDT)
{alpha}(560x299ad4299da5b2b93fba4c96967b040c7f611099)
{spot}(DUSKUSDT)
Awalnya saya mengira DUSK itu hanya DUSK—satu token, satu buku besar—di mana pun Anda menyimpannya. Setelah membaca dokumentasi bridge milik Dusk sendiri, asumsi itu runtuh saat Anda melihat bagaimana jaringan tersebut sebenarnya menyusun keberadaannya di banyak rantai. Saat ini, DUSK hadir sebagai tiga aset terpisah: DUSK asli di mainnet Dusk, serta versi ERC20 dan BEP20 di Ethereum dan BSC untuk kebutuhan pencatatan bursa dan migrasi. Bridge yang menghubungkan semuanya tidak bersifat simetris. BEP20 DUSK secara eksplisit diperlakukan sebagai aset terbungkus (wrapped), dan pencetakan pasokan BEP20 baru hanya diizinkan setelah bukti kriptografis bahwa jumlah ekuivalen telah dikunci terlebih dahulu di sisi mainnet. Tim Dusk sendiri menggambarkan DUSK mainnet asli sebagai sumber kebenaran untuk alasan yang persis seperti itu: semuanya yang lain adalah turunan yang hanya ada karena sesuatu yang nyata telah terkunci di tempat lain. Itu desain bridge yang normal; banyak jaringan bekerja seperti ini. Namun, desain tersebut berbenturan dengan materi promosi privasi dengan cara yang mudah terlewat. Phoenix dan Moonlight—dua model transaksi yang sebenarnya menawarkan privasi atau transparansi publik berdasarkan desain—adalah konsep asli mainnet. ERC20 dan BEP20 DUSK hanyalah kontrak token standar yang berjalan di Ethereum dan BSC, sepenuhnya transparan secara definisi, tanpa arsitektur privasi milik Dusk yang melekat pada mereka sama sekali. Jadi, tergantung versi DUSK mana yang benar-benar dimiliki seseorang—mainnet asli atau aset bridge terbungkus—mereka mungkin sama sekali tidak memiliki akses ke fitur privasi Dusk, terlepas dari apakah mereka akan memilih Phoenix atau Moonlight jika mereka memang memilikinya. Brand-nya mengutamakan privasi. Apakah DUSK milik seorang pemegang bahkan dapat menyentuh lapisan privasi itu sepenuhnya bergantung pada rantai tempat ia berada, detail yang tidak benar-benar ditonjolkan dalam framing "privacy-first".
$DUSK #dusk @Dusk
$HEMI
$APR
$DUSK #dusk @Dusk
$HEMI
$APR
2
1
273
·
--
Bullish
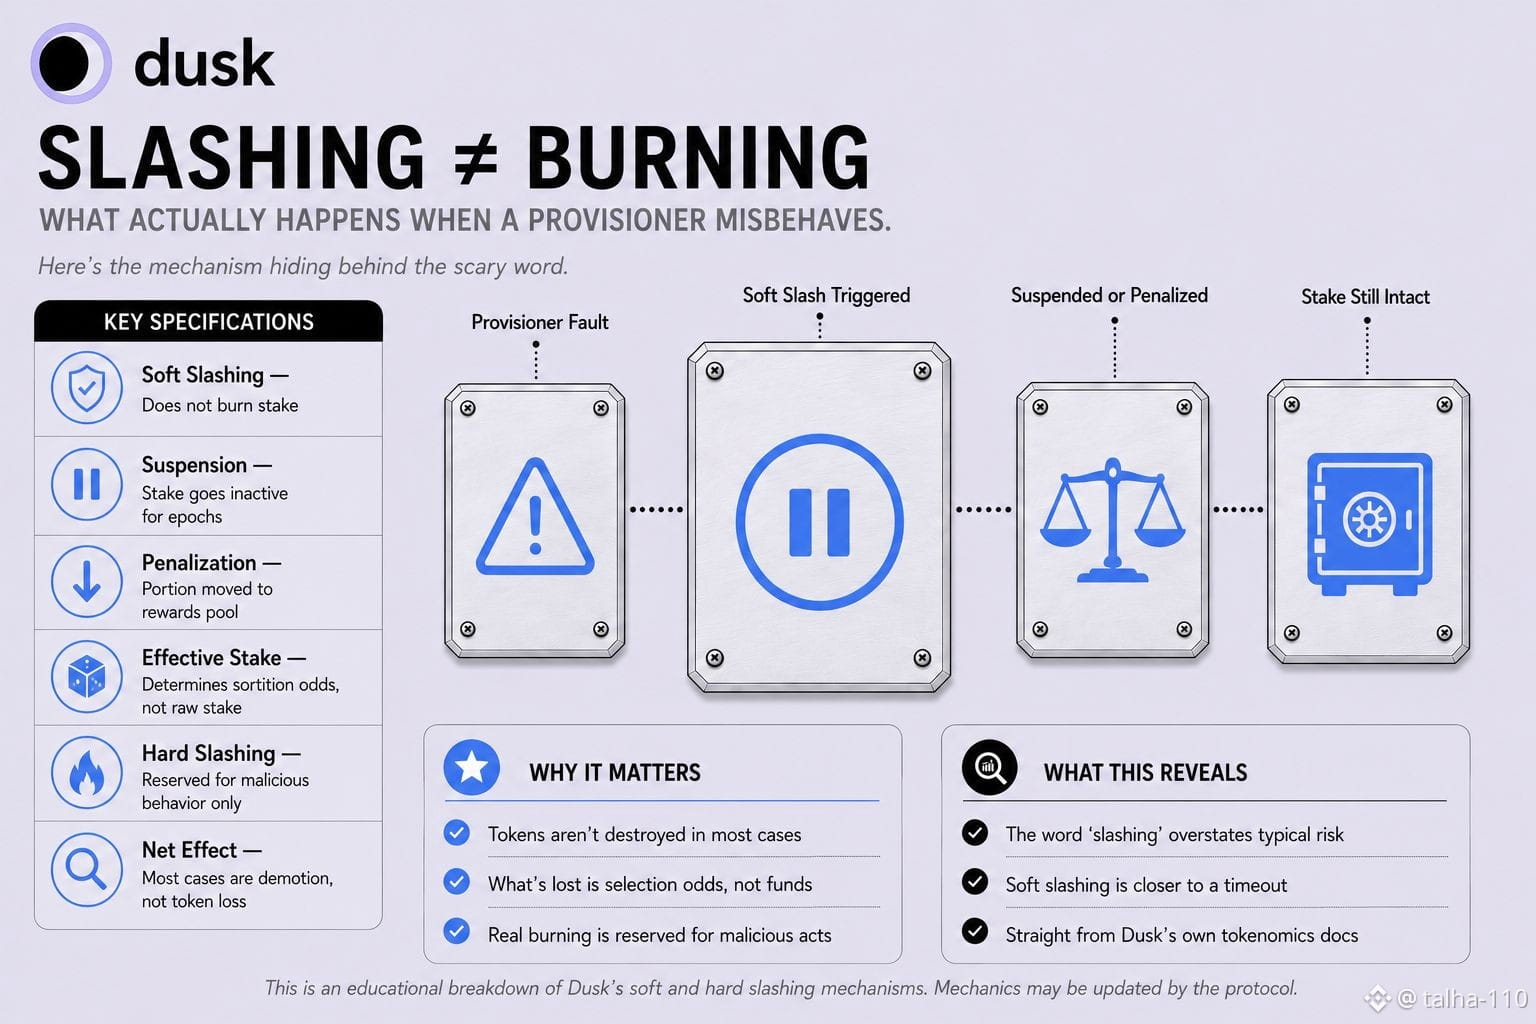
Awalnya saya mengira "slashing" pada Dusk bekerja seperti yang terjadi di hampir semua tempat lain: saat berbuat salah, sebagian dari DUSK yang Anda pasang akan dihancurkan, hilang permanen—itulah keseluruhan efek jera. Setelah membaca dokumentasi tokenomics Dusk, ternyata asumsi itu keliru untuk sebagian besar kasus nyata. Dusk menjalankan soft slashing sebagai mekanisme utamanya, dan soft slashing secara eksplisit sama sekali tidak membakar stake. Sebagai gantinya, mekanismenya bekerja dengan dua cara: suspension, yaitu ketika penyedia (provisioner) yang berperilaku menyimpang membuat seluruh stake-nya menjadi tidak aktif selama satu atau lebih epoch, tidak memenuhi syarat untuk seleksi, tidak memperoleh apa pun, atau terkena penalti; atau penalization, yaitu sebagian stake dipindahkan ke kumpulan rewards yang dapat diklaim, sehingga mengurangi stake efektif yang dipakai dalam sortition tanpa benar-benar menghancurkan token apa pun. Jadi DUSK tidak pernah menghilang. Yang menghilang adalah pengaruh—kemampuan untuk dipilih sebagai voter atau generator blok—karena peluang sortition meningkat seiring stake efektif, bukan stake mentah. Provisioner yang gagal memproduksi blok saat dipilih tidak kehilangan uang dalam cara kebanyakan orang membayangkan slashing bekerja; mereka kehilangan reputasi/standing, peluang mereka untuk dipilih lagi mengecil untuk sejumlah epoch tertentu. Hard slashing—jenis yang benar-benar membakar stake—juga ada, tetapi itu diperuntukkan bagi perilaku yang benar-benar jahat, bukan untuk downtime harian dan tugas yang terlewat yang dirancang untuk ditangani oleh soft slashing. Perbedaan ini penting untuk cara Anda memikirkan risiko menjalankan atau mendelegasikan ke sebuah provisioner. Kata yang menakutkan adalah "slashing." Mekanisme yang sebenarnya, sebagian besar waktu, lebih mirip penurunan peringkat sementara daripada penalti yang membuat Anda kehilangan token.
$DUSK #dusk @Dusk_Foundation
Awalnya saya mengira "slashing" pada Dusk bekerja seperti yang terjadi di hampir semua tempat lain: saat berbuat salah, sebagian dari DUSK yang Anda pasang akan dihancurkan, hilang permanen—itulah keseluruhan efek jera. Setelah membaca dokumentasi tokenomics Dusk, ternyata asumsi itu keliru untuk sebagian besar kasus nyata. Dusk menjalankan soft slashing sebagai mekanisme utamanya, dan soft slashing secara eksplisit sama sekali tidak membakar stake. Sebagai gantinya, mekanismenya bekerja dengan dua cara: suspension, yaitu ketika penyedia (provisioner) yang berperilaku menyimpang membuat seluruh stake-nya menjadi tidak aktif selama satu atau lebih epoch, tidak memenuhi syarat untuk seleksi, tidak memperoleh apa pun, atau terkena penalti; atau penalization, yaitu sebagian stake dipindahkan ke kumpulan rewards yang dapat diklaim, sehingga mengurangi stake efektif yang dipakai dalam sortition tanpa benar-benar menghancurkan token apa pun. Jadi DUSK tidak pernah menghilang. Yang menghilang adalah pengaruh—kemampuan untuk dipilih sebagai voter atau generator blok—karena peluang sortition meningkat seiring stake efektif, bukan stake mentah. Provisioner yang gagal memproduksi blok saat dipilih tidak kehilangan uang dalam cara kebanyakan orang membayangkan slashing bekerja; mereka kehilangan reputasi/standing, peluang mereka untuk dipilih lagi mengecil untuk sejumlah epoch tertentu. Hard slashing—jenis yang benar-benar membakar stake—juga ada, tetapi itu diperuntukkan bagi perilaku yang benar-benar jahat, bukan untuk downtime harian dan tugas yang terlewat yang dirancang untuk ditangani oleh soft slashing. Perbedaan ini penting untuk cara Anda memikirkan risiko menjalankan atau mendelegasikan ke sebuah provisioner. Kata yang menakutkan adalah "slashing." Mekanisme yang sebenarnya, sebagian besar waktu, lebih mirip penurunan peringkat sementara daripada penalti yang membuat Anda kehilangan token.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
4
2
78
·
--
Bullish
Awalnya saya mengira Dusk yang disebut sebagai "privacy blockchain" berarti setiap transaksi DUSK secara default melewati jalur terlindungi (shielded rail) yang sama, Phoenix, bukti zero-knowledge, saldo tersembunyi—pokoknya begitulah cara kerja jaringan. Setelah membaca pembaruan rekayasa Dusk sendiri, ternyata itu hanya separuh gambarnya. Dusk sebenarnya menjalankan dua model transaksi yang berbeda secara berdampingan. Phoenix berbasis UTXO dan disamarkan (shielded), yang versi privat—itulah yang selama ini identik dengan merek tersebut. Moonlight berbasis akun dan sepenuhnya transparan: alamat dan saldo dipublikasikan, berfungsi hampir persis seperti akun Ethereum biasa. Yang menarik adalah mengapa Moonlight itu memang ada. Tim Dusk sendiri telah mengatakan secara langsung bahwa mereka membutuhkannya khusus untuk mengintegrasikan mainnet dengan bursa, karena peraturan baru mengharuskan jalur yang transparan dan mudah diaudit untuk jenis listing dan pekerjaan kepatuhan seperti itu. Jadi model transaksi yang sepenuhnya publik bukan kompromi yang dipasang belakangan sebagai pemikiran tambahan—itu merupakan persyaratan agar DUSK bisa masuk ke bursa sejak awal. Artinya, DUSK yang saat ini berada di saldo bursa sebagian besar orang kemungkinan besar berpindah melalui Moonlight, sisi transparan, bukan Phoenix, sisi privat yang menjadi fondasi seluruh merek. Dua model ini saling dapat dikonversi: catatan Phoenix bisa menjadi saldo Moonlight dan sebaliknya, jadi tidak ada yang rusak atau disembunyikan di sini. Namun, ini berarti frasa "privacy-first" menggambarkan kapabilitas protokol, bukan tentu saja jalur default yang umumnya ditempuh DUSK begitu menyentuh bursa terpusat, dan itu klaim yang berbeda secara signifikan dibanding yang biasanya dipromosikan.
$DUSK #dusk @Dusk_Foundation
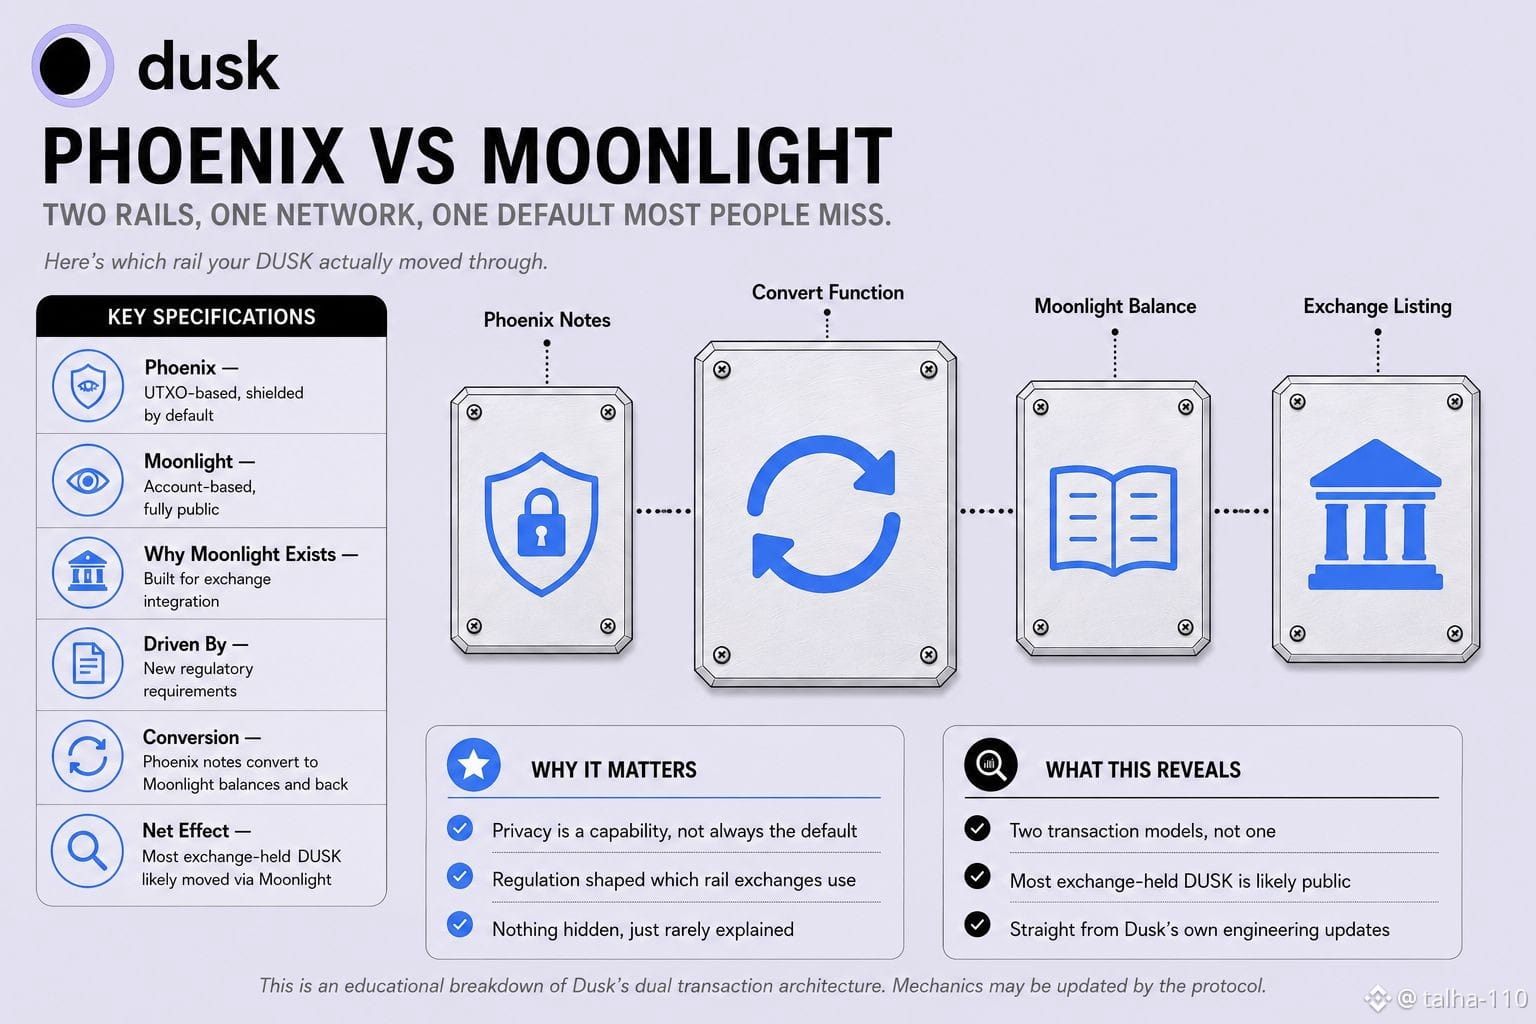
Awalnya saya mengira Dusk yang disebut sebagai "privacy blockchain" berarti setiap transaksi DUSK secara default melewati jalur terlindungi (shielded rail) yang sama, Phoenix, bukti zero-knowledge, saldo tersembunyi—pokoknya begitulah cara kerja jaringan. Setelah membaca pembaruan rekayasa Dusk sendiri, ternyata itu hanya separuh gambarnya. Dusk sebenarnya menjalankan dua model transaksi yang berbeda secara berdampingan. Phoenix berbasis UTXO dan disamarkan (shielded), yang versi privat—itulah yang selama ini identik dengan merek tersebut. Moonlight berbasis akun dan sepenuhnya transparan: alamat dan saldo dipublikasikan, berfungsi hampir persis seperti akun Ethereum biasa. Yang menarik adalah mengapa Moonlight itu memang ada. Tim Dusk sendiri telah mengatakan secara langsung bahwa mereka membutuhkannya khusus untuk mengintegrasikan mainnet dengan bursa, karena peraturan baru mengharuskan jalur yang transparan dan mudah diaudit untuk jenis listing dan pekerjaan kepatuhan seperti itu. Jadi model transaksi yang sepenuhnya publik bukan kompromi yang dipasang belakangan sebagai pemikiran tambahan—itu merupakan persyaratan agar DUSK bisa masuk ke bursa sejak awal. Artinya, DUSK yang saat ini berada di saldo bursa sebagian besar orang kemungkinan besar berpindah melalui Moonlight, sisi transparan, bukan Phoenix, sisi privat yang menjadi fondasi seluruh merek. Dua model ini saling dapat dikonversi: catatan Phoenix bisa menjadi saldo Moonlight dan sebaliknya, jadi tidak ada yang rusak atau disembunyikan di sini. Namun, ini berarti frasa "privacy-first" menggambarkan kapabilitas protokol, bukan tentu saja jalur default yang umumnya ditempuh DUSK begitu menyentuh bursa terpusat, dan itu klaim yang berbeda secara signifikan dibanding yang biasanya dipromosikan.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
1
1
82
·
--
Bearish
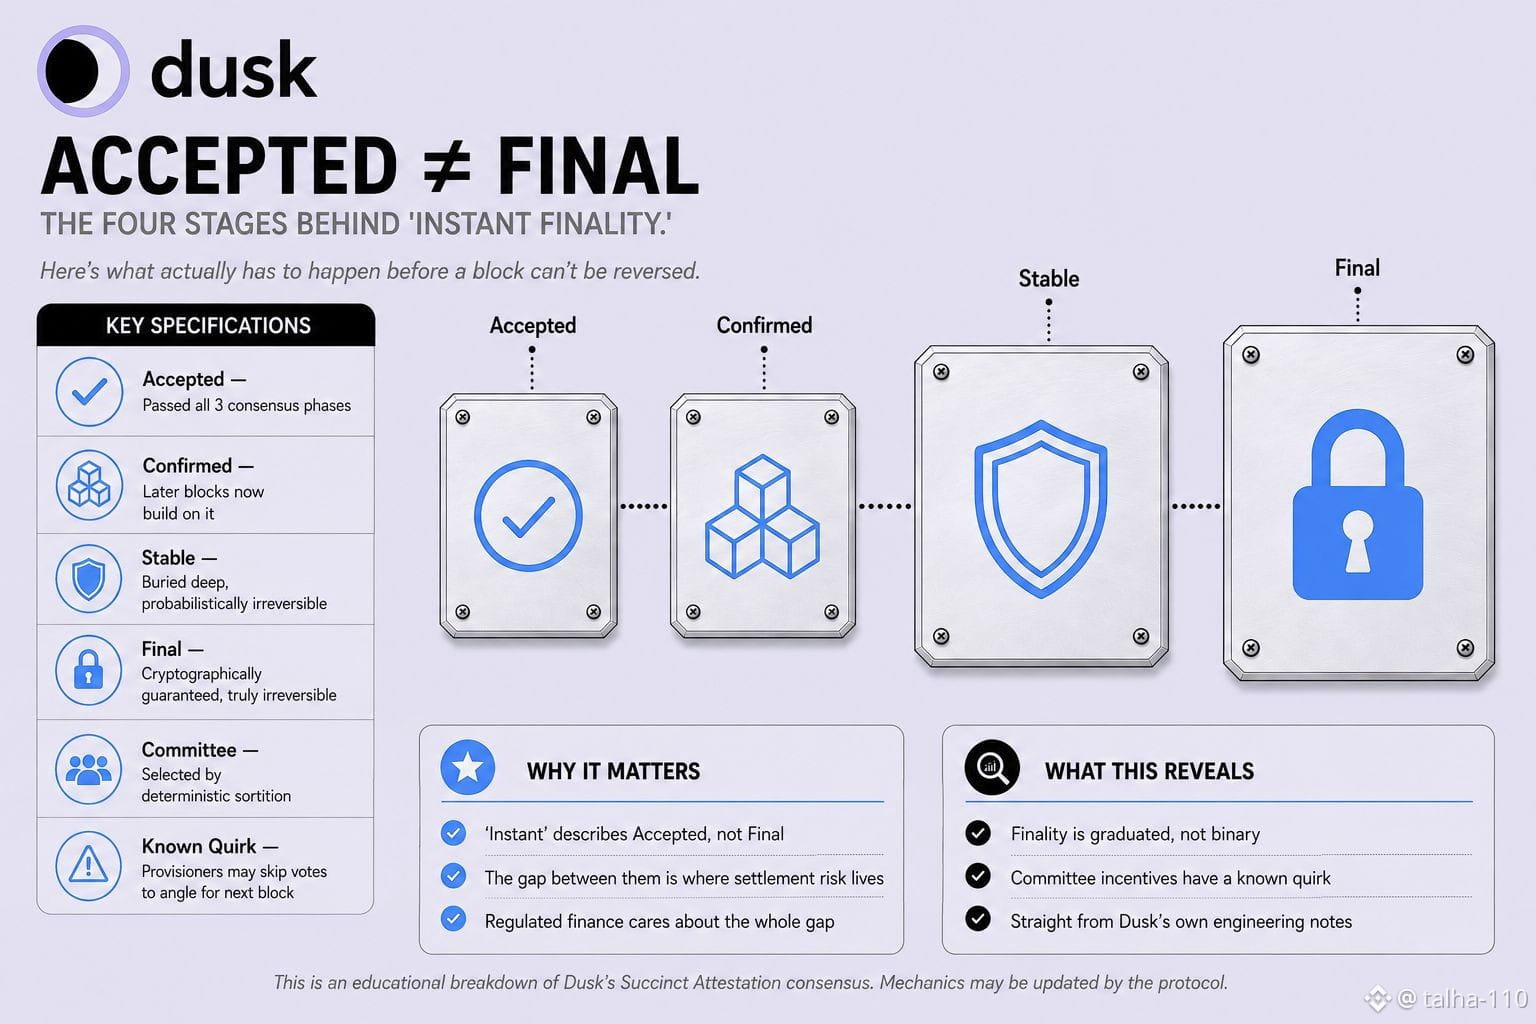
Pada awalnya saya mengira nada “ketetapan final” Dusk yang “deterministik” berarti sebuah blok hanya bersifat final atau tidak, biner, pada saat ia diproduksi. Dengan membaca status finalitas milik jaringannya sendiri, pembingkaian itu menyederhanakan berlebihan apa yang sebenarnya terjadi. Sebuah blok di Dusk melewati empat tahap berbeda sebelum benar-benar terkunci: Accepted ketika ia lolos tiga fase konsensus pada putaran berjalan, Confirmed ketika blok-blok berikutnya dibangun di atasnya, Stable ketika ia tertanam cukup dalam sehingga probabilitas untuk dibatalkan menjadi tidak dapat diubah secara praktis, dan barulah Final, yaitu titik ketika pembalikan menjadi mustahil secara kriptografis—bukan sekadar “sangat tidak mungkin”. Jadi “instant finality” melakukan banyak pekerjaan dalam frasa itu. Blok diterima dengan cepat, benar-benar cepat; bagian itu sesuai dengan klaimnya. Namun Accepted dan Final bukanlah jaminan yang sama, dan celah di antara keduanya adalah tempat yang paling diperhatikan oleh penyelesaian keuangan yang teregulasi. Ada juga lapisan kedua yang sering dilewatkan kebanyakan orang. Konsensus berjalan melalui komite-komite yang dipilih dengan deterministic sortition, dan jika seorang provisioner terpilih untuk komite pemungutan suara pada satu putaran sekaligus menjadi generator blok untuk putaran berikutnya, mereka akan terdorong untuk sekadar melewatkan suara mereka, berharap terpilih sebagai proposer berikutnya. Catatan rekayasa milik Dusk menganggap ini sebagai pola perilaku yang diharapkan, bukan sekadar hipotesis, dan perbaikannya adalah pengecualian dari komite tersebut jika itu terjadi. Jadi lapisan settlement yang dipasarkan sebagai deterministik dan instan sebenarnya adalah proses bertahap dengan keunikan insentif yang sudah “ditanam” dalam seleksi komit-nya—keduanya benar, dan keduanya diam-diam lebih rumit daripada klaim satu kalimat tersebut.
$DUSK #dusk @Dusk_Foundation
Pada awalnya saya mengira nada “ketetapan final” Dusk yang “deterministik” berarti sebuah blok hanya bersifat final atau tidak, biner, pada saat ia diproduksi. Dengan membaca status finalitas milik jaringannya sendiri, pembingkaian itu menyederhanakan berlebihan apa yang sebenarnya terjadi. Sebuah blok di Dusk melewati empat tahap berbeda sebelum benar-benar terkunci: Accepted ketika ia lolos tiga fase konsensus pada putaran berjalan, Confirmed ketika blok-blok berikutnya dibangun di atasnya, Stable ketika ia tertanam cukup dalam sehingga probabilitas untuk dibatalkan menjadi tidak dapat diubah secara praktis, dan barulah Final, yaitu titik ketika pembalikan menjadi mustahil secara kriptografis—bukan sekadar “sangat tidak mungkin”. Jadi “instant finality” melakukan banyak pekerjaan dalam frasa itu. Blok diterima dengan cepat, benar-benar cepat; bagian itu sesuai dengan klaimnya. Namun Accepted dan Final bukanlah jaminan yang sama, dan celah di antara keduanya adalah tempat yang paling diperhatikan oleh penyelesaian keuangan yang teregulasi. Ada juga lapisan kedua yang sering dilewatkan kebanyakan orang. Konsensus berjalan melalui komite-komite yang dipilih dengan deterministic sortition, dan jika seorang provisioner terpilih untuk komite pemungutan suara pada satu putaran sekaligus menjadi generator blok untuk putaran berikutnya, mereka akan terdorong untuk sekadar melewatkan suara mereka, berharap terpilih sebagai proposer berikutnya. Catatan rekayasa milik Dusk menganggap ini sebagai pola perilaku yang diharapkan, bukan sekadar hipotesis, dan perbaikannya adalah pengecualian dari komite tersebut jika itu terjadi. Jadi lapisan settlement yang dipasarkan sebagai deterministik dan instan sebenarnya adalah proses bertahap dengan keunikan insentif yang sudah “ditanam” dalam seleksi komit-nya—keduanya benar, dan keduanya diam-diam lebih rumit daripada klaim satu kalimat tersebut.
$DUSK #dusk @Dusk
$DUSK #dusk @Dusk
1
1
83
·
--
Bullish
Lihat terjemahan
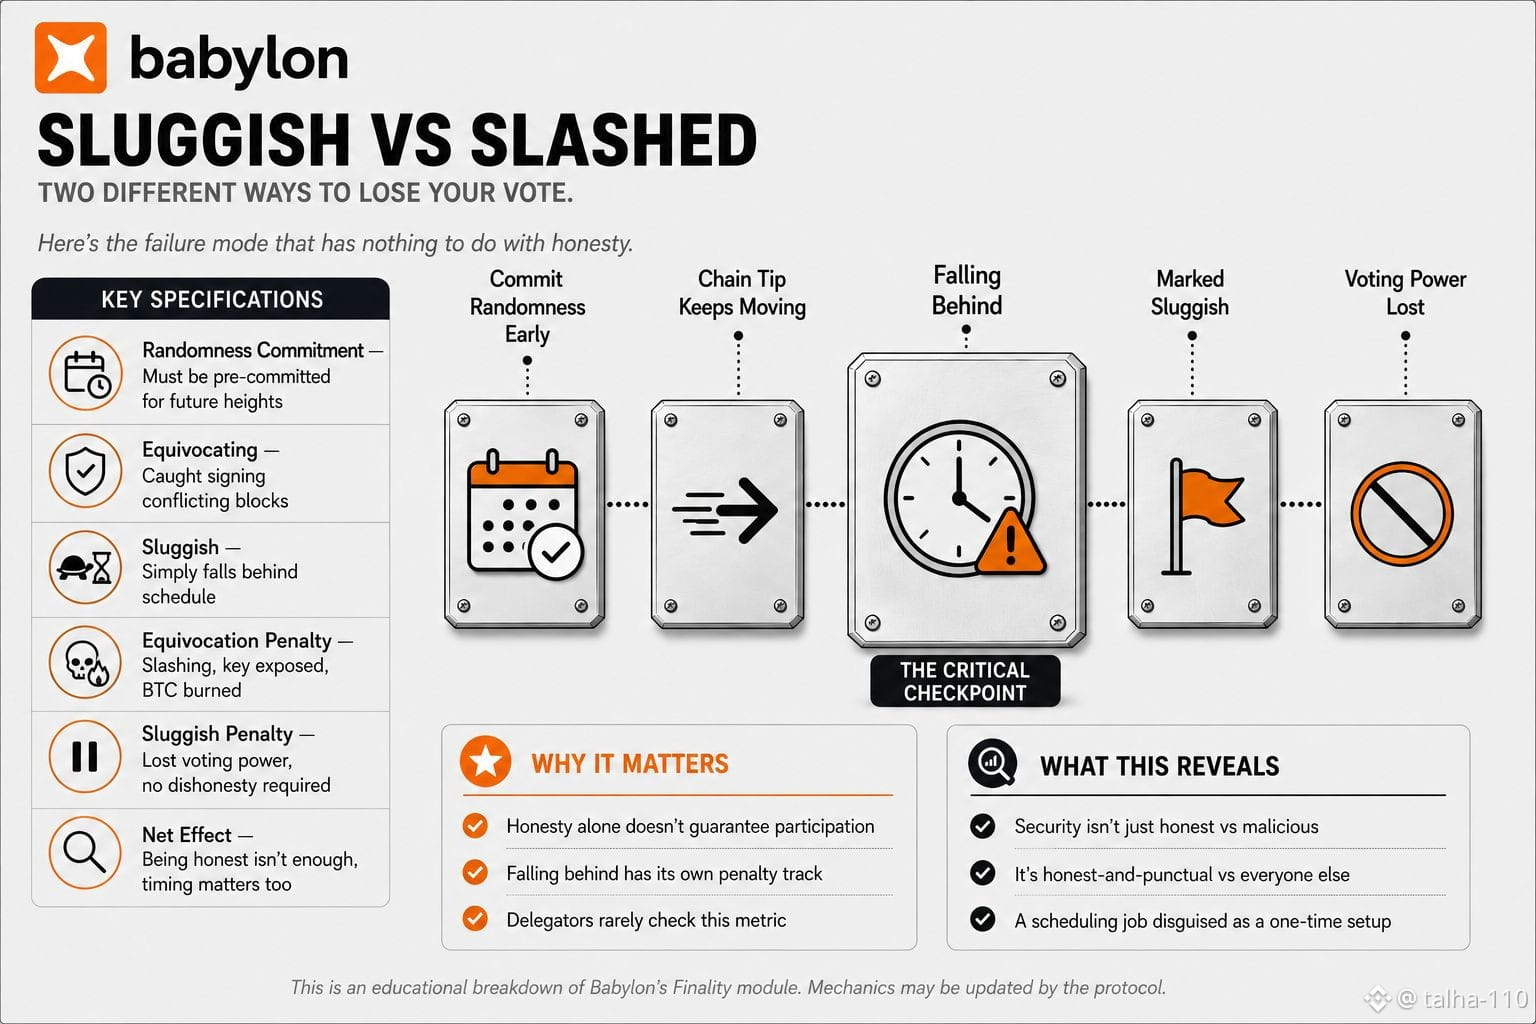
At first I assumed the only thing that could cost a Finality Provider their standing was outright malicious behavior, signing two conflicting blocks, getting caught, getting slashed, the classic honest-or-dishonest binary. Reading Babylon's own Finality module documentation, there's a second, quieter failure path that has nothing to do with honesty at all. Before a Finality Provider can even vote on a block, they have to proactively commit EOTS public randomness for that specific future height, in advance, before the block is even proposed. Babylon's system separately tracks two categories of problem providers, equivocating ones who get caught signing conflicting messages, and sluggish ones who simply fail to show up in time. Being slow isn't the same violation as being dishonest, but it still gets tracked and penalized as its own category. What that means in practice is a provider can be fully honest, never sign anything conflicting, never attempt anything adversarial, and still lose voting ability for a given height purely because their randomness commitment didn't keep pace with the chain's tip. Committing randomness isn't a one-time setup step, it's an ongoing forecasting job, staying ahead of a chain that keeps moving whether you're ready or not. So the actual security model being described isn't just honest versus malicious. It's honest-and-punctual versus everyone else, including honest providers who simply fell behind on a scheduling requirement most people staking to them probably never think to check.
@babylonlabs_io #baby $BABY
At first I assumed the only thing that could cost a Finality Provider their standing was outright malicious behavior, signing two conflicting blocks, getting caught, getting slashed, the classic honest-or-dishonest binary. Reading Babylon's own Finality module documentation, there's a second, quieter failure path that has nothing to do with honesty at all. Before a Finality Provider can even vote on a block, they have to proactively commit EOTS public randomness for that specific future height, in advance, before the block is even proposed. Babylon's system separately tracks two categories of problem providers, equivocating ones who get caught signing conflicting messages, and sluggish ones who simply fail to show up in time. Being slow isn't the same violation as being dishonest, but it still gets tracked and penalized as its own category. What that means in practice is a provider can be fully honest, never sign anything conflicting, never attempt anything adversarial, and still lose voting ability for a given height purely because their randomness commitment didn't keep pace with the chain's tip. Committing randomness isn't a one-time setup step, it's an ongoing forecasting job, staying ahead of a chain that keeps moving whether you're ready or not. So the actual security model being described isn't just honest versus malicious. It's honest-and-punctual versus everyone else, including honest providers who simply fell behind on a scheduling requirement most people staking to them probably never think to check.
@BabylonLabs_io #baby $BABY
@BabylonLabs_io #baby $BABY
2
2
77
·
--
Bullish
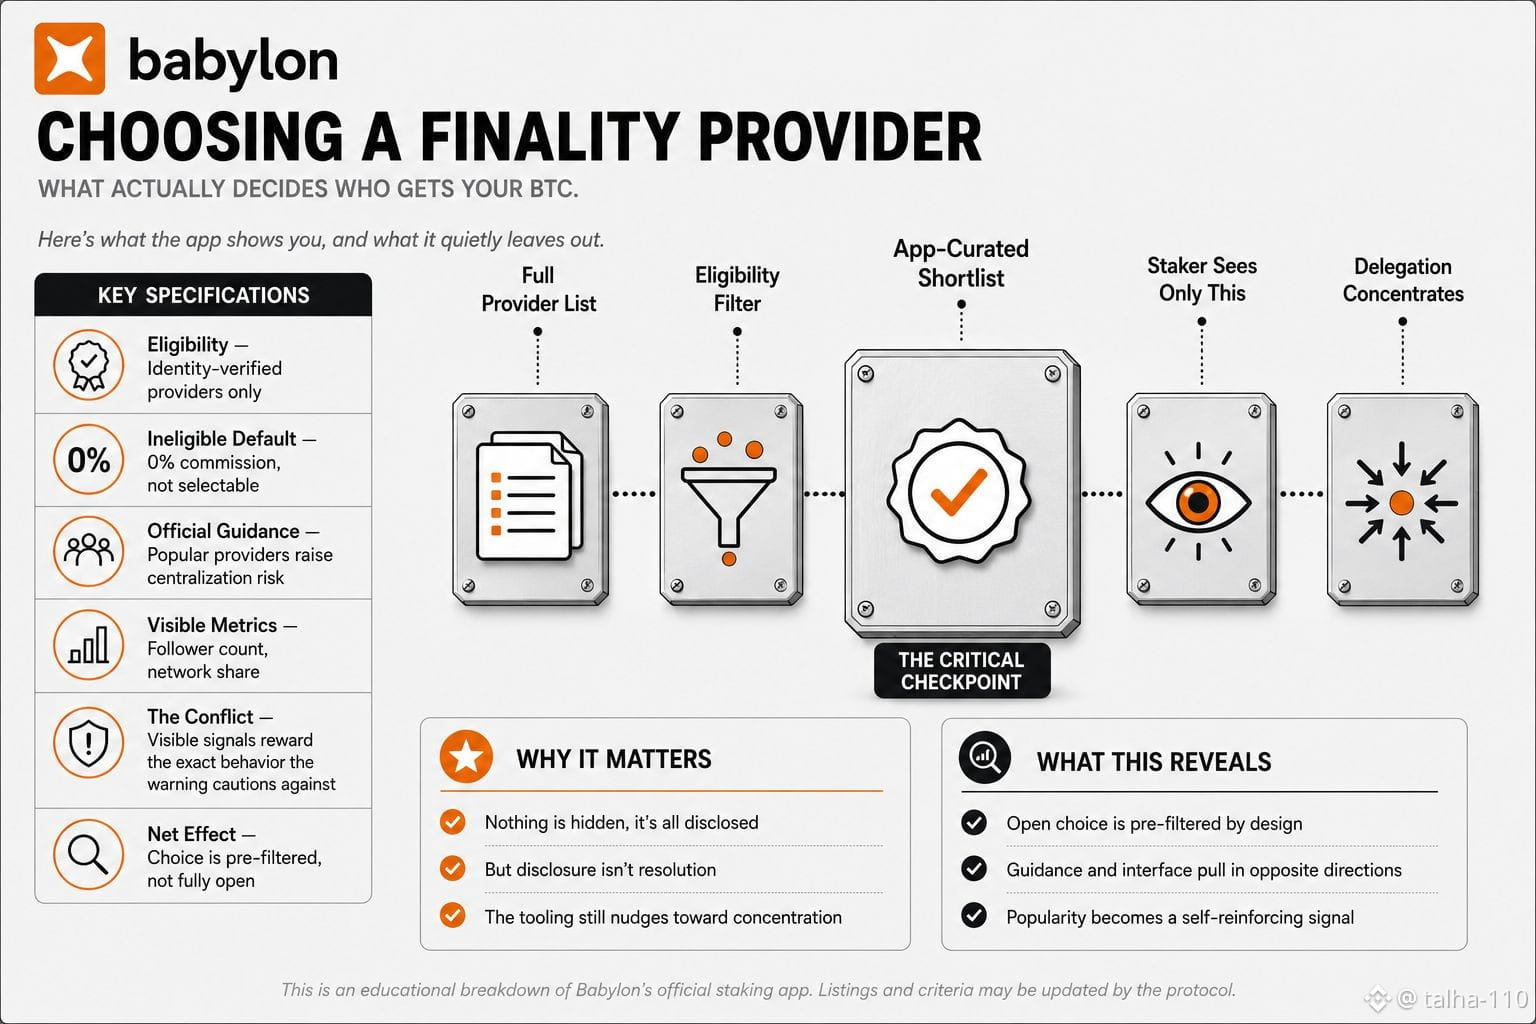
Pada awalnya saya mengira memilih Penyedia Finalitas bekerja seperti memilih validator Cosmos mana pun: buka daftar, pilih siapa pun yang Anda suka, dan jaringan secara alami tetap terdistribusi karena orang menyebarkan alokasi mereka berdasarkan preferensi. Namun, ketika membaca aturan kelayakan Babylon sendiri untuk aplikasi staking resmi, prosesnya justru mendorong konsentrasi dengan cara yang tidak diperhitungkan oleh asumsi tersebut. Hanya Penyedia Finalitas yang lolos verifikasi identitas yang ketat serta kriteria pendaftaran yang akan dicantumkan di aplikasi beserta tarif komisi, situs web, dan tanda centang yang terlihat. Penyedia yang tidak memenuhi standar itu secara teknis masih bisa menerima delegasi BTC jika seseorang mendelegasikan langsung kepada mereka di luar aplikasi, tetapi mereka dibatasi pada komisi 0% secara default, dan aplikasi bahkan tidak mengizinkan staker biasa untuk memilih mereka sebagai opsi. Jadi, “pilihan terbuka” sebenarnya terbuka hanya dalam daftar pendek yang telah difilter terlebih dahulu dan dikurasi secara resmi; semua pihak di luar daftar itu secara fungsional tidak terlihat bagi siapa pun yang menggunakan alur standar. Panduan staking Babylon sendiri menambahkan lapisan kedua: secara eksplisit memperingatkan para staker bahwa mendelegasikan ke penyedia yang paling populer meningkatkan risiko sentralisasi, sekaligus mencantumkan jumlah pengikut dan pangsa jaringan sebagai sinyal utama untuk menilai sebuah penyedia. Dua potongan saran ini justru mengarah ke arah yang berlawanan. Sinyal yang terlihat yang ditampilkan aplikasi adalah sinyal yang membuat penyedia populer terlihat lebih tepercaya—dan itu persis perilaku yang didokumentasikan yang sama mengatakan untuk diwaspadai. Tidak ada yang disembunyikan atau tidak jujur; semuanya diungkapkan. Tetapi mengungkap adanya ketegangan tidak sama dengan menyelesaikannya, dan saat ini alatnya secara diam-diam memberi imbalan pada konsentrasi yang sedang diperingatkan oleh panduan tersebut.
@babylonlabs_io $BABY #baby $BTC
Pada awalnya saya mengira memilih Penyedia Finalitas bekerja seperti memilih validator Cosmos mana pun: buka daftar, pilih siapa pun yang Anda suka, dan jaringan secara alami tetap terdistribusi karena orang menyebarkan alokasi mereka berdasarkan preferensi. Namun, ketika membaca aturan kelayakan Babylon sendiri untuk aplikasi staking resmi, prosesnya justru mendorong konsentrasi dengan cara yang tidak diperhitungkan oleh asumsi tersebut. Hanya Penyedia Finalitas yang lolos verifikasi identitas yang ketat serta kriteria pendaftaran yang akan dicantumkan di aplikasi beserta tarif komisi, situs web, dan tanda centang yang terlihat. Penyedia yang tidak memenuhi standar itu secara teknis masih bisa menerima delegasi BTC jika seseorang mendelegasikan langsung kepada mereka di luar aplikasi, tetapi mereka dibatasi pada komisi 0% secara default, dan aplikasi bahkan tidak mengizinkan staker biasa untuk memilih mereka sebagai opsi. Jadi, “pilihan terbuka” sebenarnya terbuka hanya dalam daftar pendek yang telah difilter terlebih dahulu dan dikurasi secara resmi; semua pihak di luar daftar itu secara fungsional tidak terlihat bagi siapa pun yang menggunakan alur standar. Panduan staking Babylon sendiri menambahkan lapisan kedua: secara eksplisit memperingatkan para staker bahwa mendelegasikan ke penyedia yang paling populer meningkatkan risiko sentralisasi, sekaligus mencantumkan jumlah pengikut dan pangsa jaringan sebagai sinyal utama untuk menilai sebuah penyedia. Dua potongan saran ini justru mengarah ke arah yang berlawanan. Sinyal yang terlihat yang ditampilkan aplikasi adalah sinyal yang membuat penyedia populer terlihat lebih tepercaya—dan itu persis perilaku yang didokumentasikan yang sama mengatakan untuk diwaspadai. Tidak ada yang disembunyikan atau tidak jujur; semuanya diungkapkan. Tetapi mengungkap adanya ketegangan tidak sama dengan menyelesaikannya, dan saat ini alatnya secara diam-diam memberi imbalan pada konsentrasi yang sedang diperingatkan oleh panduan tersebut.
@BabylonLabs_io $BABY #baby $BTC
@BabylonLabs_io $BABY #baby $BTC
2
97
·
--
Bullish
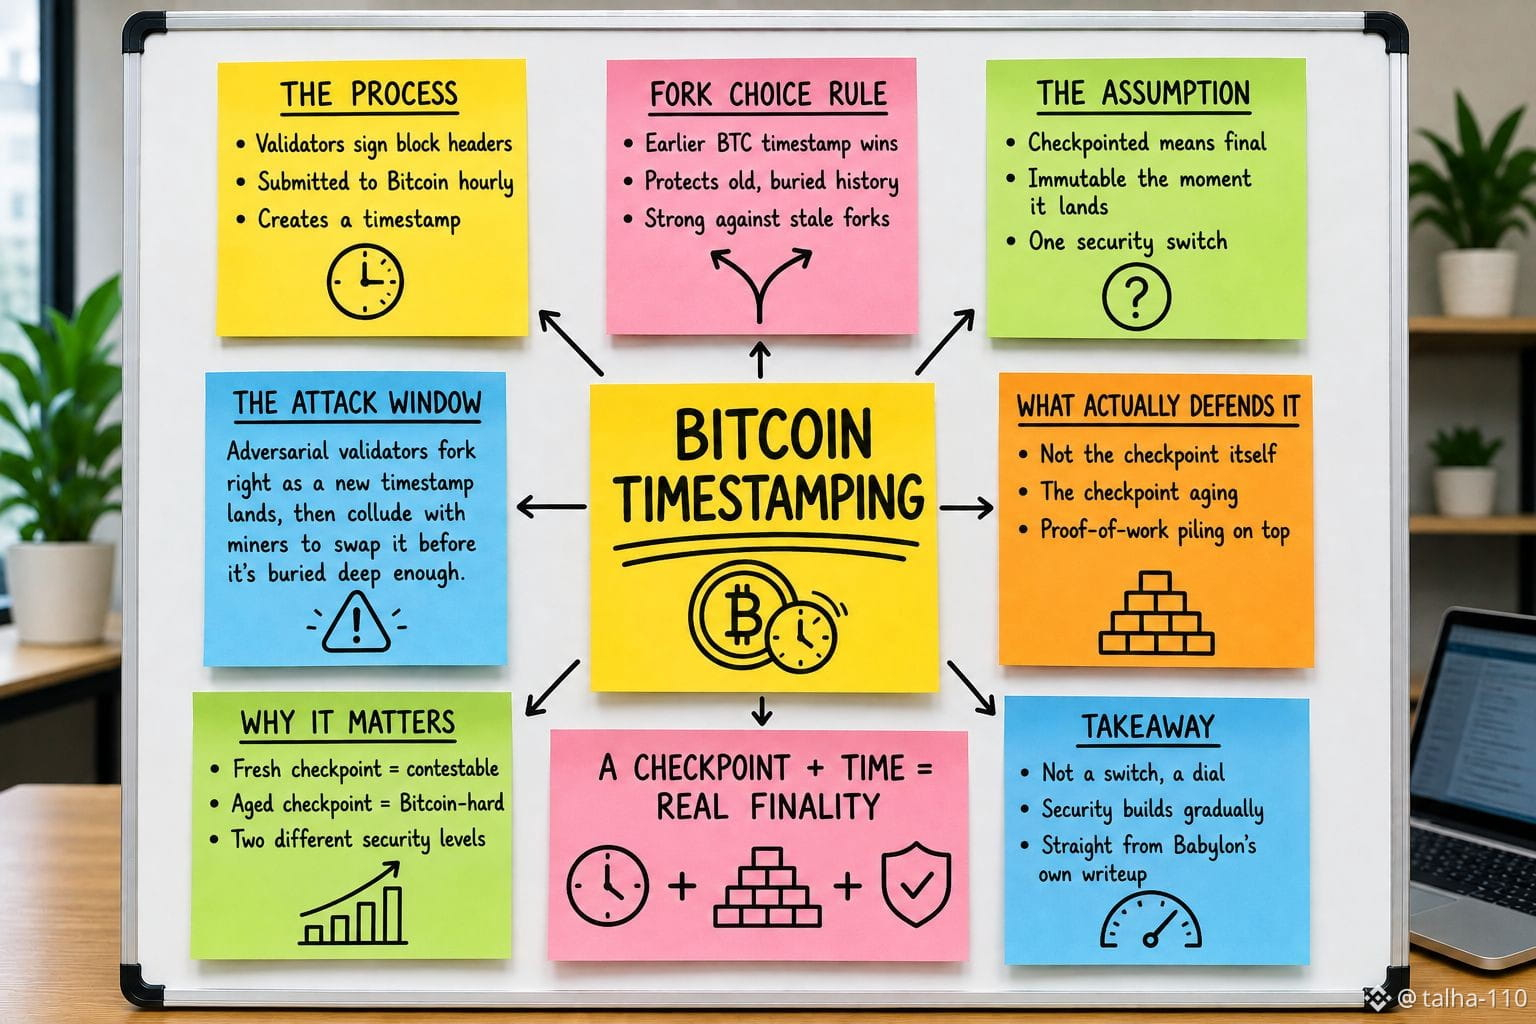
Pada awalnya saya mengira frasa "checkpointed to Bitcoin" berarti sebuah blok Babylon menjadi pada dasarnya Bitcoin-final saat ia diberi timestamp—tidak dapat diubah detik itu juga begitu masuk ke rantai. Setelah membaca penjelasan resmi Babylon tentang fast unbonding, model keamanan yang sebenarnya ternyata memiliki cakupan yang lebih sempit daripada bingkai tersebut. Validator menandatangani header blok Genesis dan mengirimkannya ke Bitcoin kira-kira sekali setiap jam, dan aturan fork-choice menyatakan bahwa fork yang memiliki timestamp Bitcoin lebih awal akan menang. Ini benar-benar perlindungan yang kuat terhadap serangan yang bermula dari riwayat lama yang sudah “terkubur”. Namun dokumentasi Babylon sendiri menguraikan skenario yang lebih spesifik: jika validator yang berlawanan menunggu hingga permintaan penarikan mereka lolos, lalu bercabang (fork) rantai tepat ketika blok-blok mereka mendapatkan timestamp yang baru, kemudian berkolusi dengan penambang Bitcoin untuk mengganti timestamp spesifik itu dengan yang lebih belakangan sebelum timestamp tersebut tertanam cukup dalam sehingga secara ekonomi tidak lagi dapat dibalikkan, serangan tersebut masih bisa berhasil. Perlindungan terhadap skenario itu bukan karena checkpoint ada, melainkan karena checkpoint yang “menua”: ia mengumpulkan cukup banyak proof-of-work di atasnya sehingga menuliskannya ulang menjadi terlalu mahal untuk dicoba. Jadi sebenarnya ada dua tingkat keamanan berbeda yang dijelaskan di bawah satu frasa. Sebuah checkpoint yang baru saja masuk bergantung pada mayoritas yang jujur dan secara teoritis masih dapat diperebutkan. Sebuah checkpoint yang sudah lama tertinggal menjadi Bitcoin-hard dan pada praktiknya final. Pitch tersebut membahas keamanan Bitcoin seolah-olah itu hanya satu saklar yang berubah status pada tiap komit per jam. Jaminannya lebih mirip dengan kenop yang benar-benar mengunci hanya setelah cukup waktu berlalu sehingga proof-of-work Bitcoin sendiri membuat upaya pembalikan tidak lagi sepadan.
@babylonlabs_io $BABY #baby
Pada awalnya saya mengira frasa "checkpointed to Bitcoin" berarti sebuah blok Babylon menjadi pada dasarnya Bitcoin-final saat ia diberi timestamp—tidak dapat diubah detik itu juga begitu masuk ke rantai. Setelah membaca penjelasan resmi Babylon tentang fast unbonding, model keamanan yang sebenarnya ternyata memiliki cakupan yang lebih sempit daripada bingkai tersebut. Validator menandatangani header blok Genesis dan mengirimkannya ke Bitcoin kira-kira sekali setiap jam, dan aturan fork-choice menyatakan bahwa fork yang memiliki timestamp Bitcoin lebih awal akan menang. Ini benar-benar perlindungan yang kuat terhadap serangan yang bermula dari riwayat lama yang sudah “terkubur”. Namun dokumentasi Babylon sendiri menguraikan skenario yang lebih spesifik: jika validator yang berlawanan menunggu hingga permintaan penarikan mereka lolos, lalu bercabang (fork) rantai tepat ketika blok-blok mereka mendapatkan timestamp yang baru, kemudian berkolusi dengan penambang Bitcoin untuk mengganti timestamp spesifik itu dengan yang lebih belakangan sebelum timestamp tersebut tertanam cukup dalam sehingga secara ekonomi tidak lagi dapat dibalikkan, serangan tersebut masih bisa berhasil. Perlindungan terhadap skenario itu bukan karena checkpoint ada, melainkan karena checkpoint yang “menua”: ia mengumpulkan cukup banyak proof-of-work di atasnya sehingga menuliskannya ulang menjadi terlalu mahal untuk dicoba. Jadi sebenarnya ada dua tingkat keamanan berbeda yang dijelaskan di bawah satu frasa. Sebuah checkpoint yang baru saja masuk bergantung pada mayoritas yang jujur dan secara teoritis masih dapat diperebutkan. Sebuah checkpoint yang sudah lama tertinggal menjadi Bitcoin-hard dan pada praktiknya final. Pitch tersebut membahas keamanan Bitcoin seolah-olah itu hanya satu saklar yang berubah status pada tiap komit per jam. Jaminannya lebih mirip dengan kenop yang benar-benar mengunci hanya setelah cukup waktu berlalu sehingga proof-of-work Bitcoin sendiri membuat upaya pembalikan tidak lagi sepadan.
@BabylonLabs_io $BABY #baby
@BabylonLabs_io $BABY #baby
3
3
107
·
--
Bullish
Terverifikasi
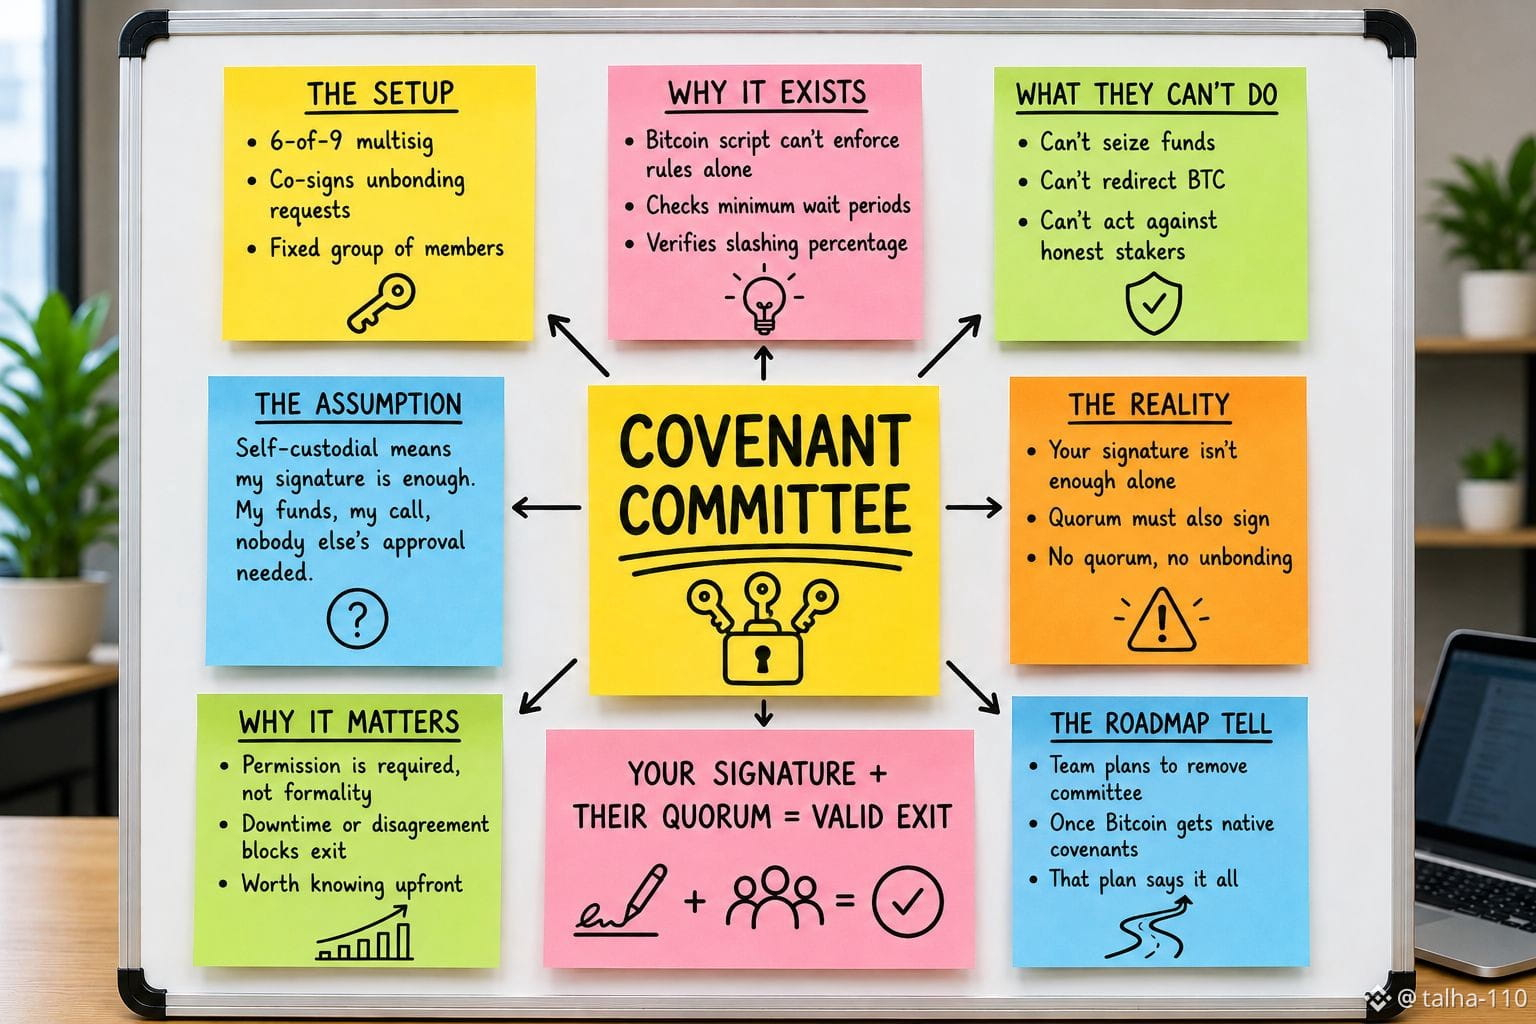
Awalnya saya mengira self-custodial berarti persis seperti kedengarannya: tanda tangan saya, dana saya, tanpa memerlukan persetujuan pihak lain untuk memindahkannya. Setelah membaca skrip staking Bitcoin yang digunakan Babylon, ternyata itu hanya sebagian benar. Setiap posisi staking dikunci menggunakan skrip yang membutuhkan tanda tangan staker—ya—tetapi pencabutan (unbonding) sebelum waktu timelock berakhir juga memerlukan tanda tangan dari kuorum semacam yang disebut covenant committee, sebuah kelompok tetap yang beroperasi dengan skema 6 dari 9 multi-tanda tangan. Bahasa scripting Bitcoin tidak cukup ekspresif untuk menetapkan aturan unbonding seperti masa tunggu minimum atau persentase slashing yang benar secara mandiri, jadi komite ini ada khusus untuk memeriksa setiap permintaan dan ikut menandatanganinya jika sesuai dengan kepatuhan protokol. Artinya, unbonding Bitcoin milik Anda bukan sekadar Anda menandatangani sebuah transaksi. Anda menandatangani, lalu menunggu hingga cukup banyak dari sembilan orang tertentu lainnya juga menandatangani agar transaksi tersebut benar-benar valid. Dokumen dengan gamblang menyatakan komite ini tidak bisa bertindak melawan staker yang jujur; mereka tidak bisa menyita dana atau mengalihkan ke mana pun di luar aturan. Namun izin mereka tetap merupakan bahan yang diperlukan, bukan sekadar formalitas. Jika kuorum tidak bisa dicapai, apa pun alasannya—waktu henti (downtime), perbedaan pendapat, ketidaktersediaan—alur unbonding tidak akan dijalankan, titik. Tim Babylon sendiri telah mengatakan mereka berniat untuk beralih dari komite ini setelah Bitcoin mendapat dukungan native covenant. Rincian peta jalan itu saja sudah memberi petunjuk: jika self-custody sudah benar-benar selesai seperti yang dijelaskan, pasti tidak ada yang perlu lagi ditinggalkan.
@babylonlabs_io #baby
$BABY
$KOMA
$AKE
Awalnya saya mengira self-custodial berarti persis seperti kedengarannya: tanda tangan saya, dana saya, tanpa memerlukan persetujuan pihak lain untuk memindahkannya. Setelah membaca skrip staking Bitcoin yang digunakan Babylon, ternyata itu hanya sebagian benar. Setiap posisi staking dikunci menggunakan skrip yang membutuhkan tanda tangan staker—ya—tetapi pencabutan (unbonding) sebelum waktu timelock berakhir juga memerlukan tanda tangan dari kuorum semacam yang disebut covenant committee, sebuah kelompok tetap yang beroperasi dengan skema 6 dari 9 multi-tanda tangan. Bahasa scripting Bitcoin tidak cukup ekspresif untuk menetapkan aturan unbonding seperti masa tunggu minimum atau persentase slashing yang benar secara mandiri, jadi komite ini ada khusus untuk memeriksa setiap permintaan dan ikut menandatanganinya jika sesuai dengan kepatuhan protokol. Artinya, unbonding Bitcoin milik Anda bukan sekadar Anda menandatangani sebuah transaksi. Anda menandatangani, lalu menunggu hingga cukup banyak dari sembilan orang tertentu lainnya juga menandatangani agar transaksi tersebut benar-benar valid. Dokumen dengan gamblang menyatakan komite ini tidak bisa bertindak melawan staker yang jujur; mereka tidak bisa menyita dana atau mengalihkan ke mana pun di luar aturan. Namun izin mereka tetap merupakan bahan yang diperlukan, bukan sekadar formalitas. Jika kuorum tidak bisa dicapai, apa pun alasannya—waktu henti (downtime), perbedaan pendapat, ketidaktersediaan—alur unbonding tidak akan dijalankan, titik. Tim Babylon sendiri telah mengatakan mereka berniat untuk beralih dari komite ini setelah Bitcoin mendapat dukungan native covenant. Rincian peta jalan itu saja sudah memberi petunjuk: jika self-custody sudah benar-benar selesai seperti yang dijelaskan, pasti tidak ada yang perlu lagi ditinggalkan.
@BabylonLabs_io #baby
$BABY
$KOMA
$AKE
@BabylonLabs_io #baby
$BABY
$KOMA
$AKE
16
6
679
·
--
Bullish
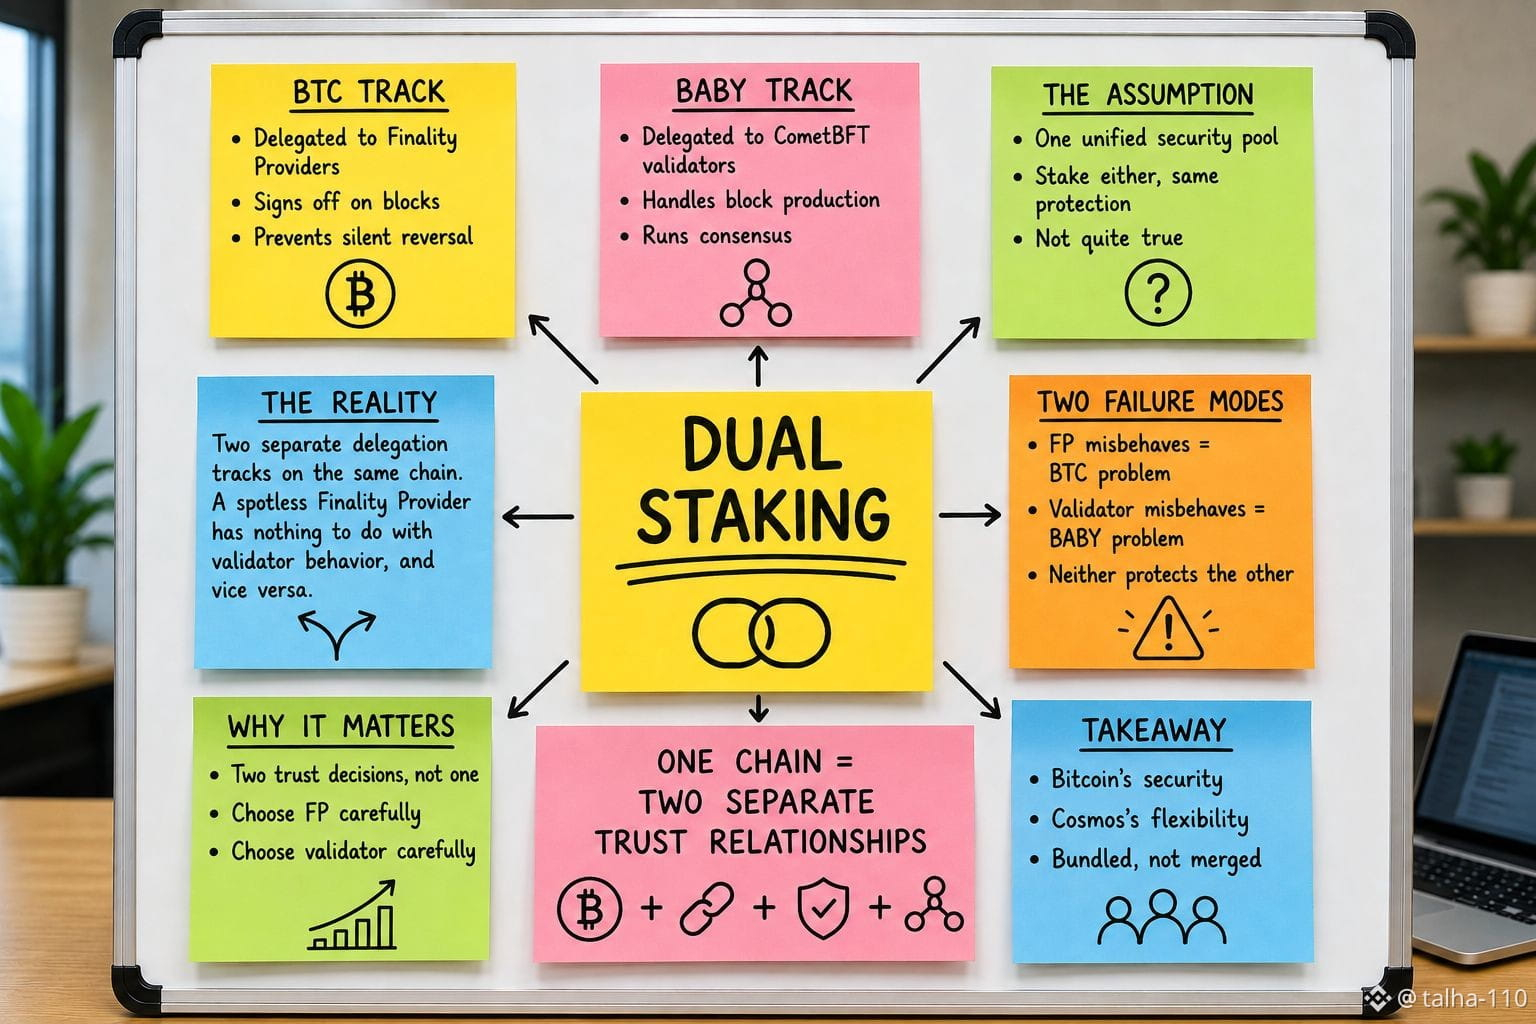
Awalnya saya mengira Babylon Genesis memiliki satu sistem staking terpadu: staking salah satu aset berarti Anda berkontribusi pada kumpulan keamanan yang sama. Namun, setelah membaca bagaimana model dual staking sebenarnya disusun, asumsi itu tidak berlaku. BTC dan BABY tidak masuk ke satu mekanisme bersama; keduanya berjalan melalui dua jalur delegasi yang benar-benar terpisah, meskipun berada pada rantai yang sama. BTC didelegasikan ke Finality Providers, yang tugasnya menandatangani blok sehingga finalitas tidak bisa dibalik secara diam-diam. BABY didelegasikan ke validator CometBFT, yang menangani produksi blok dan konsensus yang sebenarnya. Peran yang berbeda, tanggung jawab yang berbeda, dan kelompok orang yang Anda percayai saat mendelegasikan ke salah satunya pun berbeda. Artinya, dalam praktiknya, seseorang bisa menjalankan Finality Provider dengan catatan penandatanganan yang bersih dan tetap tidak ada kaitannya dengan apakah blok diproduksi dengan benar, sementara seorang validator bisa sangat baik dalam produksi blok tetapi sama sekali tidak memiliki paparan terhadap kondisi slashing berbasis Bitcoin pada jalur lainnya. Pemasarannya adalah "keamanan Bitcoin ditambah fleksibilitas Cosmos," yang terdengar seperti satu sistem yang saling diperkuat. Yang sebenarnya terjadi adalah dua hubungan kepercayaan terpisah yang berjalan sejajar, masing-masing dengan mode kegagalan sendiri, tetapi digabung di bawah satu nama rantai. Jika Finality Provider berbuat salah, itu menjadi masalah delegasi BTC. Jika validator berbuat salah, itu menjadi masalah delegasi BABY. Tidak satu pun secara otomatis melindungi Anda dari yang lain, sehingga memilih pihak untuk mendelegasikan BTC dan memilih pihak untuk mendelegasikan BABY adalah dua keputusan berbeda yang diam-diam diperlakukan seolah satu.
@babylonlabs_io #baby $BABY
$GRVT $TRX
Awalnya saya mengira Babylon Genesis memiliki satu sistem staking terpadu: staking salah satu aset berarti Anda berkontribusi pada kumpulan keamanan yang sama. Namun, setelah membaca bagaimana model dual staking sebenarnya disusun, asumsi itu tidak berlaku. BTC dan BABY tidak masuk ke satu mekanisme bersama; keduanya berjalan melalui dua jalur delegasi yang benar-benar terpisah, meskipun berada pada rantai yang sama. BTC didelegasikan ke Finality Providers, yang tugasnya menandatangani blok sehingga finalitas tidak bisa dibalik secara diam-diam. BABY didelegasikan ke validator CometBFT, yang menangani produksi blok dan konsensus yang sebenarnya. Peran yang berbeda, tanggung jawab yang berbeda, dan kelompok orang yang Anda percayai saat mendelegasikan ke salah satunya pun berbeda. Artinya, dalam praktiknya, seseorang bisa menjalankan Finality Provider dengan catatan penandatanganan yang bersih dan tetap tidak ada kaitannya dengan apakah blok diproduksi dengan benar, sementara seorang validator bisa sangat baik dalam produksi blok tetapi sama sekali tidak memiliki paparan terhadap kondisi slashing berbasis Bitcoin pada jalur lainnya. Pemasarannya adalah "keamanan Bitcoin ditambah fleksibilitas Cosmos," yang terdengar seperti satu sistem yang saling diperkuat. Yang sebenarnya terjadi adalah dua hubungan kepercayaan terpisah yang berjalan sejajar, masing-masing dengan mode kegagalan sendiri, tetapi digabung di bawah satu nama rantai. Jika Finality Provider berbuat salah, itu menjadi masalah delegasi BTC. Jika validator berbuat salah, itu menjadi masalah delegasi BABY. Tidak satu pun secara otomatis melindungi Anda dari yang lain, sehingga memilih pihak untuk mendelegasikan BTC dan memilih pihak untuk mendelegasikan BABY adalah dua keputusan berbeda yang diam-diam diperlakukan seolah satu.
@BabylonLabs_io #baby $BABY
$GRVT $TRX
@BabylonLabs_io #baby $BABY
$GRVT $TRX
12
4
292
·
--
Bullish
Terverifikasi
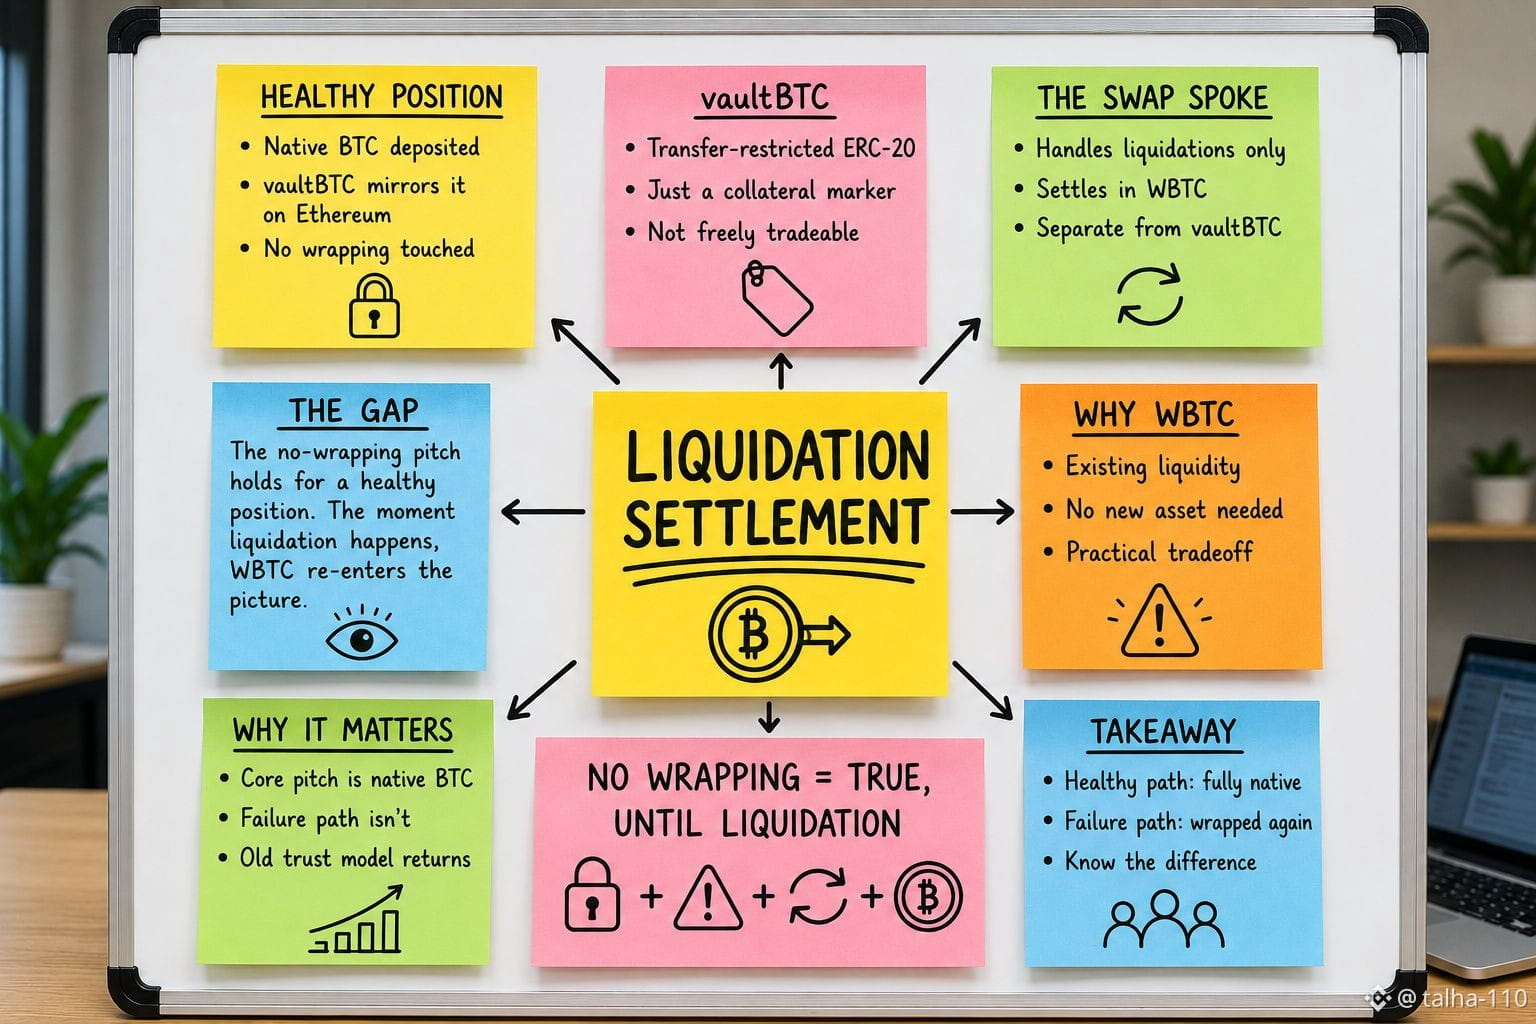
Awalnya saya mengira seluruh pitch tentang Trustless Bitcoin Vaults adalah bahwa pembungkusan tidak pernah masuk ke dalam gambar; native BTC tetap native sepanjang prosesnya—mulai dari peminjaman, agunan, semuanya. Setelah membaca proposal integrasi Aave v4 yang sebenarnya, itu benar sampai sesuatu terjadi yang tidak beres. Ketika BTC dikunci ke dalam sebuah vault, Ethereum melihatnya direpresentasikan sebagai vaultBTC, yaitu token dengan pembatasan transfer yang meniru posisi yang terkunci—bukan sesuatu yang bisa diperdagangkan bebas, melainkan penanda yang dapat diverifikasi mengenai status agunan. Bagian ini masih menghormati janji tanpa pembungkusan tersebut.
Namun, likuidasi tidak diselesaikan melalui vaultBTC. Likuidasi diselesaikan lewat Swap Spoke yang terpisah, dengan denominasi menggunakan WBTC—token Bitcoin terbungkus yang sama yang seharusnya dihindari oleh seluruh sistem agar tidak bergantung padanya. Jadi pitch tersebut masih berlaku untuk posisi yang sehat. Deposit BTC native, pinjam melawannya, bayar kembali, buka kunci, tanpa ada wrapper yang disentuh apa pun.
Begitu sebuah posisi dilikuidasi, jalur keluarnya berjalan melalui model aset terbungkus yang persis sama—seperti yang TBV gunakan untuk merutekan jalan keluar. Itu bukan persis sebuah kekurangan; WBTC memiliki likuiditas yang kemungkinan tidak dimiliki aset penyelesaian yang baru dibuat pada hari pertama. Tapi ini berarti klaim "tanpa pembungkusan" sebenarnya adalah "tanpa pembungkusan, asalkan tidak ada yang salah." Jalur kegagalanlah yang diam-diam membuat model kepercayaan lama kembali.
@babylonlabs_io #baby
$BABY
$GRVT
$BTC
Awalnya saya mengira seluruh pitch tentang Trustless Bitcoin Vaults adalah bahwa pembungkusan tidak pernah masuk ke dalam gambar; native BTC tetap native sepanjang prosesnya—mulai dari peminjaman, agunan, semuanya. Setelah membaca proposal integrasi Aave v4 yang sebenarnya, itu benar sampai sesuatu terjadi yang tidak beres. Ketika BTC dikunci ke dalam sebuah vault, Ethereum melihatnya direpresentasikan sebagai vaultBTC, yaitu token dengan pembatasan transfer yang meniru posisi yang terkunci—bukan sesuatu yang bisa diperdagangkan bebas, melainkan penanda yang dapat diverifikasi mengenai status agunan. Bagian ini masih menghormati janji tanpa pembungkusan tersebut.
Namun, likuidasi tidak diselesaikan melalui vaultBTC. Likuidasi diselesaikan lewat Swap Spoke yang terpisah, dengan denominasi menggunakan WBTC—token Bitcoin terbungkus yang sama yang seharusnya dihindari oleh seluruh sistem agar tidak bergantung padanya. Jadi pitch tersebut masih berlaku untuk posisi yang sehat. Deposit BTC native, pinjam melawannya, bayar kembali, buka kunci, tanpa ada wrapper yang disentuh apa pun.
Begitu sebuah posisi dilikuidasi, jalur keluarnya berjalan melalui model aset terbungkus yang persis sama—seperti yang TBV gunakan untuk merutekan jalan keluar. Itu bukan persis sebuah kekurangan; WBTC memiliki likuiditas yang kemungkinan tidak dimiliki aset penyelesaian yang baru dibuat pada hari pertama. Tapi ini berarti klaim "tanpa pembungkusan" sebenarnya adalah "tanpa pembungkusan, asalkan tidak ada yang salah." Jalur kegagalanlah yang diam-diam membuat model kepercayaan lama kembali.
@BabylonLabs_io #baby
$BABY
$GRVT
$BTC
17
3
92
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaApproves$150BBuyback
271 penayangan
13 Berdiskusi
#NvidiaApproves$150BBuyback
🚨 NVIDIA BARU SAJA MENJATUHKAN PROGRAM BUYBACK SEBESAR $150 MILIAR!
NVIDIA telah menyetujui tambahan otorisasi pembelian kembali saham sebesar $150B — peningkatan buyback terbesar dalam sejarahnya. 🔥
💰 Total kapasitas buyback yang tersisa: $235B
🤖 Didorong oleh permintaan AI yang sangat besar
📈 Program diperkirakan berjalan hingga fiskal 2028
⚡ Saham NVDA melonjak setelah pengumuman
Ini sinyal besar bahwa NVIDIA terus menghasilkan kas yang cukup untuk berinvestasi besar-besaran di AI sekaligus mengembalikan modal kepada pemegang saham.
Namun pertanyaan besar untuk pasar:
Apakah buyback besar-besaran NVIDIA akan mendorong reli lanjutan saham-saham AI? 👀
#NVIDIA #Aİ #stockmarket
Faizan Crypto Learner
·Disukai 0 Kali
·12 penayangan
OpenAIDelaysGPT6.1OverSafetyIssues
906 penayangan
64 Berdiskusi
AMDToAcquireWorldLabsFor$8.2B
103 penayangan
18 Berdiskusi