TermMax: Tinjauan Protokol & Analisis Mekanisme
Asumsi awal berjalan di: protokol pinjaman dengan suku bunga tetap lain yang mengejar tren. Analisis yang lebih mendalam pada mekanisme tersebut mengungkap desain yang lebih disengaja.
Tujuan Utama:
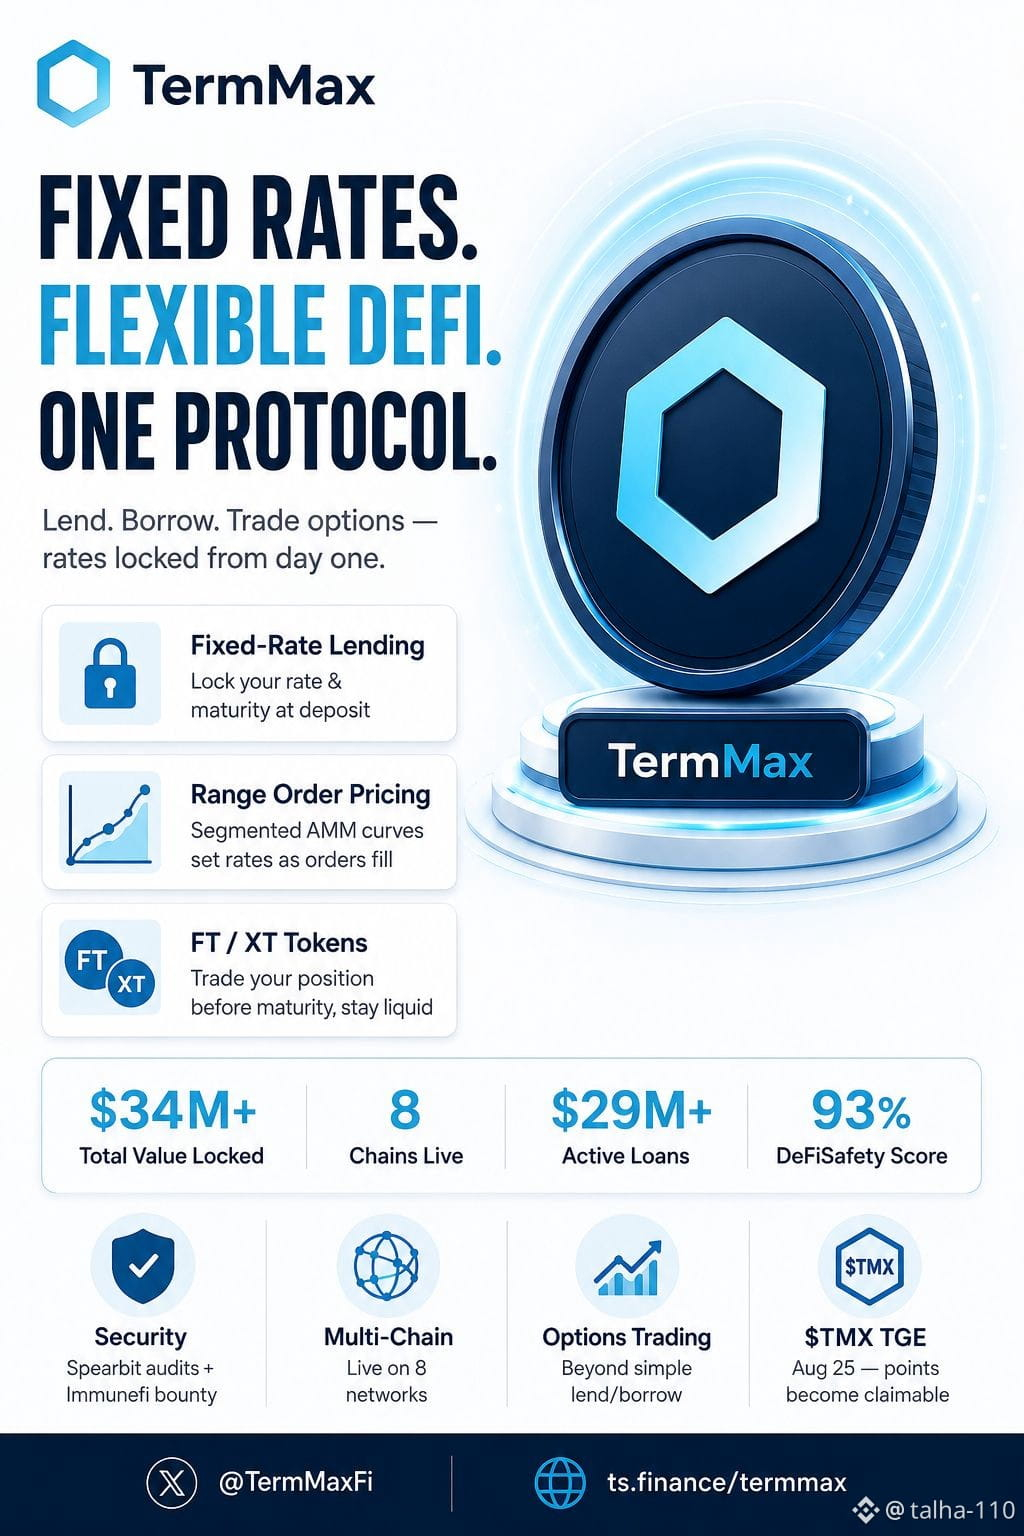
Pinjaman DeFi konvensional beroperasi pada suku bunga mengambang — bergantung pada utilisasi, tidak pasti, dan berubah-ubah antara momen deposito dan momen penarikan. TermMax menghilangkan variabel itu sepenuhnya. Baik suku bunga maupun jatuh tempo ditetapkan pada saat posisi dimasukkan. Imbal hasil diketahui sejak hari pertama, bukan ditemukan di akhir.
Mekanisme yang Mendasari:
Sistem ini dibangun dengan dua instrumen inti — FT (Fixed-rate Token) dan XT. Peminjaman menghasilkan FT, yang mewakili komitmen yang mengikat: satu token utang yang dibayar saat jatuh tempo. Yang krusial, FT tetap likuid sebelum jatuh tempo — dapat diperdagangkan di pasar terbuka, artinya modal tidak terkunci untuk seluruh durasi.
Eksekusi penetapan harga berjalan melalui Range Orders — kurva harga bersegmen di mana suku bunga yang berlaku berubah saat sebuah order terisi di seluruh segmen. Arsitektur ini berbasis AMM (V1), evolusi dari model orderbook-dan-lelang sebelumnya, yang dirancang khusus untuk meningkatkan agregasi likuiditas.
Metrik Terverifikasi:
Protokol ini berjalan di 8 chain (Ethereum memegang porsi terbesar), dengan Total Value Locked (TVL) lebih dari $34M dan pinjaman aktif lebih dari $29M — menunjukkan modal yang telah dikerahkan dan penggunaan nyata, bukan likuiditas yang menganggur.
Gagasan Besar:
Infrastruktur suku bunga tetap bukan sekadar peningkatan UX — ini adalah prasyarat. Saat saham tokenisasi dan aset dunia nyata bergerak onchain, pembiayaan yang dapat diprediksi menjadi sama pentingnya dengan aset itu sendiri yang berada onchain.
Pertanyaan terbuka: Apakah TermMax diposisikan sebagai pasar pinjaman, atau sebagai infrastruktur kredit suku bunga tetap yang diperlukan untuk siklus DeFi berikutnya?
#TermMaxFi #termmax @TermMax
$STAR
$BTW
$TUT