

Apex_Coin
8.2k Posting
Apex_Coin
Laporkan
Blokir Pengguna
Web3 explorer | Profits never rest | Riding the waves of crypto | Analyze. Trade. Earn. #BinanceLife
1.0K+ Mengikuti
14.3K+ Pengikut
4.9K+ Disukai
Posting
Semua
Kuotasi
Live
·
--
Kisah pajak kripto Korea Selatan kembali menarik.
🇰🇷
Pajak 22% atas keuntungan kripto awalnya direncanakan berlaku pada 2022, tetapi setelah tiga kali penundaan, target saat ini adalah 1 Januari 2027.
Kini, tanggal itu pun mungkin belum final.
Pada 20 Oktober, pejabat keuangan dilaporkan bertemu dengan lima bursa terbesar di negara itu—Upbit, Bithumb, Coinone, Gopax, dan Korbit—untuk membahas apakah industri ini benar-benar siap menghadapi penerapan pada 2027.
Pada saat yang sama, anggota parlemen Park Min-gyu mengajukan rancangan undang-undang pada 16 Oktober yang akan kembali menunda pajak tersebut, kali ini hingga 2029.
Yang menarik, persoalannya bukan sekadar soal tarif pajak.
Pajak 22% akan dikenakan atas keuntungan kripto tahunan yang melebihi 2,5 juta won, tetapi infrastruktur pelaporan dan data yang diperlukan untuk menerapkannya dengan benar tampaknya masih menjadi kendala.
Dan ada satu hal penting yang perlu dibedakan: pemerintah belum secara resmi menyetujui penundaan lagi. Parlemen masih harus memberikan suara untuk menyetujui perubahan apa pun.
Meski begitu, dengan lebih dari 13 juta orang terlibat dalam pasar kripto Korea Selatan, tekanannya cukup jelas.
Menurut saya ironis bahwa Korea Selatan berupaya memperlakukan stablecoin lebih seperti instrumen keuangan yang diatur, sementara kerangka dasar untuk memajaki keuntungan kripto masih terus ditunda.
Mungkin penundaan ini memberi pasar lebih banyak waktu untuk bersiap.
Namun, apakah penundaan dua tahun lagi benar-benar akan membuat lebih banyak investor ritel masuk ke kripto, atau hanya menunda masalah yang sama sekali lagi?
#Crypto #Bitcoin #CryptoNews #CryptoTax #BinanceSquare $APR
{future}(APRUSDT)
Kisah pajak kripto Korea Selatan kembali menarik.
🇰🇷
Pajak 22% atas keuntungan kripto awalnya direncanakan berlaku pada 2022, tetapi setelah tiga kali penundaan, target saat ini adalah 1 Januari 2027.
Kini, tanggal itu pun mungkin belum final.
Pada 20 Oktober, pejabat keuangan dilaporkan bertemu dengan lima bursa terbesar di negara itu—Upbit, Bithumb, Coinone, Gopax, dan Korbit—untuk membahas apakah industri ini benar-benar siap menghadapi penerapan pada 2027.
Pada saat yang sama, anggota parlemen Park Min-gyu mengajukan rancangan undang-undang pada 16 Oktober yang akan kembali menunda pajak tersebut, kali ini hingga 2029.
Yang menarik, persoalannya bukan sekadar soal tarif pajak.
Pajak 22% akan dikenakan atas keuntungan kripto tahunan yang melebihi 2,5 juta won, tetapi infrastruktur pelaporan dan data yang diperlukan untuk menerapkannya dengan benar tampaknya masih menjadi kendala.
Dan ada satu hal penting yang perlu dibedakan: pemerintah belum secara resmi menyetujui penundaan lagi. Parlemen masih harus memberikan suara untuk menyetujui perubahan apa pun.
Meski begitu, dengan lebih dari 13 juta orang terlibat dalam pasar kripto Korea Selatan, tekanannya cukup jelas.
Menurut saya ironis bahwa Korea Selatan berupaya memperlakukan stablecoin lebih seperti instrumen keuangan yang diatur, sementara kerangka dasar untuk memajaki keuntungan kripto masih terus ditunda.
Mungkin penundaan ini memberi pasar lebih banyak waktu untuk bersiap.
Namun, apakah penundaan dua tahun lagi benar-benar akan membuat lebih banyak investor ritel masuk ke kripto, atau hanya menunda masalah yang sama sekali lagi?
#Crypto #Bitcoin #CryptoNews #CryptoTax #BinanceSquare $APR
100
·
--
Saya sudah memikirkan narasi agen AI #Kite , dan ada satu hal yang rasanya mudah terlewatkan: agen yang cerdas tidak otomatis bisa dipercaya.
Bayangkan memberi AI kemampuan untuk membeli layanan, mengakses API, atau menangani pembayaran atas nama Anda. Persoalan sebenarnya kemudian adalah: apa saja yang boleh dilakukan agen tersebut, dan bagaimana kita bisa memverifikasi tindakannya?
Bagian itulah yang menarik bagi saya dari Kite AI.
Dengan Agent Passport-nya, agen dapat memiliki identitas dan dompet sendiri, tetapi tetap beroperasi dalam batas izin yang ditetapkan pengguna. Jadi, alih-alih memberi AI akses tanpa batas ke dana atau layanan, kita bisa menetapkan batasan yang jelas tentang apa yang boleh dilakukannya.
Lapisan pembayaran dan transaksi juga penting. Jika agen akan berinteraksi dengan bisnis sungguhan dan agen lain, aktivitas mereka perlu bisa dilacak dan lebih mudah diverifikasi.
Menurut saya, ini tantangan yang jauh lebih besar daripada sekadar membuat model AI lebih cerdas. Agen yang lebih cerdas dapat mengambil keputusan yang lebih baik, tetapi tanpa identitas, izin, dan infrastruktur pembayaran yang andal, keputusan itu mungkin tidak berguna dalam ekonomi nyata.
Sekarang saya lebih tertarik melihat apa yang benar-benar dibangun para pengembang dengan perangkat ini. Akankah mereka melampaui demo dan eksperimen, lalu mengembangkan aplikasi yang benar-benar digunakan orang?
Bagi saya, ujian sesungguhnya bagi ekonomi agen bukanlah seberapa cerdas agen nantinya.
Melainkan apakah kita bisa memercayai mereka untuk bertindak atas nama kita.
#KiteBBW $KITE
1
131
·
--
#earningsseason
$SMCI kembali mendapat dorongan dari kisah infrastruktur AI.
Super Micro Computer melonjak hampir 10% setelah angka awalnya menunjukkan pendapatan kuartalan yang lebih kuat dan margin laba yang lebih baik dari perkiraan. Reaksi ini masuk akal, tetapi yang menarik perhatian saya adalah hal di balik angka-angka tersebut: permintaan yang terus berlanjut untuk server dan sistem pusat data yang diperlukan untuk menjalankan beban kerja AI yang semakin berat.
Pertanyaan yang lebih besar sekarang adalah apakah permintaan ini dapat terus menghasilkan laba nyata yang berkelanjutan. Belanja AI masih sangat besar, tetapi persaingan di sektor perangkat keras juga semakin ketat, yang dapat menekan margin seiring waktu.
Jika $SMCI dapat mempertahankan momentum ini, sektor perangkat keras AI dan pusat data yang lebih luas bisa terus menjadi sorotan. Namun, ekspektasi yang tinggi juga bisa menjadi tantangan tersendiri—laba mendatang perlu terus mendukung optimisme tersebut.
#Aİ #Stocks #NASDAQ
1
231
·
--
Dulu saya pikir salah satu keunggulan terbesar blockchain adalah semuanya terlihat.
Lalu saya mulai memikirkannya dari sudut pandang sebuah order yang belum dieksekusi.
Jika jaringan bisa melihat apa yang ingin Anda lakukan sebelum kondisinya terpenuhi, informasi itu tidak lagi benar-benar netral. Peserta lain bisa bereaksi terhadapnya. Sebuah strategi bisa ditiru, diantisipasi, atau bahkan dimanfaatkan untuk trading sebelum sempat dieksekusi.
Bagian itulah dari Covenants milik Nillion yang menurut saya lebih menarik.
Idenya bukan sekadar “membuat transaksi menjadi privat”. Ini lebih seperti mengubah kapan informasi menjadi berguna bagi orang lain.
Sebuah instruksi bisa dikomitmenkan di Ethereum, sementara detail sebenarnya tetap tidak terbaca sampai kondisi yang disyaratkan terpenuhi. Jadi blockchain tetap bisa menegakkan logikanya, tetapi strategi tersebut tidak harus terekspos terlalu dini.
Menurut saya, ini perbedaan yang cukup penting.
Karena mungkin masalah sebenarnya dengan sebagian aktivitas keuangan on-chain bukanlah blockchain terlalu transparan. Melainkan transparan pada waktu yang keliru.
Tentu saja, saya tidak akan berasumsi masalahnya sudah teratasi hanya karena konsepnya berfungsi. Masih ada pertanyaan seputar kompleksitas, biaya eksekusi, keandalan, dan bagaimana kondisi privat ini berperilaku di lingkungan DeFi yang lebih rumit. Privasi yang lebih besar juga bisa berarti lebih banyak mekanisme di balik layar.
Dan kompromi itulah yang saya amati.
$DUSK sebagai fase pertama dari roadmap 7 era Nillion dan sudah aktif di mainnet membuat hal ini lebih menarik bagi saya dibandingkan eksperimen testnet yang murni teoretis.
Mungkin langkah berikutnya bagi pasar on-chain bukanlah menyembunyikan segalanya.
Mungkin kita hanya perlu memahami apa yang seharusnya terlihat, dan kapan.
Mana yang lebih Anda pilih: order book yang sepenuhnya transparan, atau sistem on-chain yang baru menampilkan maksud Anda saat hal itu benar-benar penting?
#Nillion #NIL #Dusk #Covenants
1
280
·
--
$WLD menunjukkan pola bullish, dengan struktur harian dan 4H yang bertahan di atas EMA50 dan EMA200. Tekanan beli mulai meningkat, tetapi harga sudah agak naik terlalu jauh, jadi saya lebih memilih menunggu titik masuk yang disiplin daripada mengejar pergerakan ini.
Rencana saya:
🟢 Entri Long: $0.5329–$0.5352
🛑 Stop Loss: $0.5130
🎯 TP1: $0.5496 (+2.9%)
🎯 TP2: $0.5600 (+4.9%)
🎯 TP3: $0.5755 (+7.8%)
Rencananya sederhana: masuk hanya di dalam zona, ambil sebagian profit di TP1, lalu pertimbangkan untuk menggeser stop ke titik impas demi melindungi modal.
Struktur bullish ini menarik, tetapi manajemen risiko lebih penting daripada mengejar target. Jika zona entri terlewat, saya lebih memilih menunggu peluang lain daripada memaksakan transaksi.
Bagaimana menurut Anda — bisakah $WLD mencapai target terakhir? 📈
$WLD
2
393
·
--
#dusk $DUSK @Dusk_Foundation
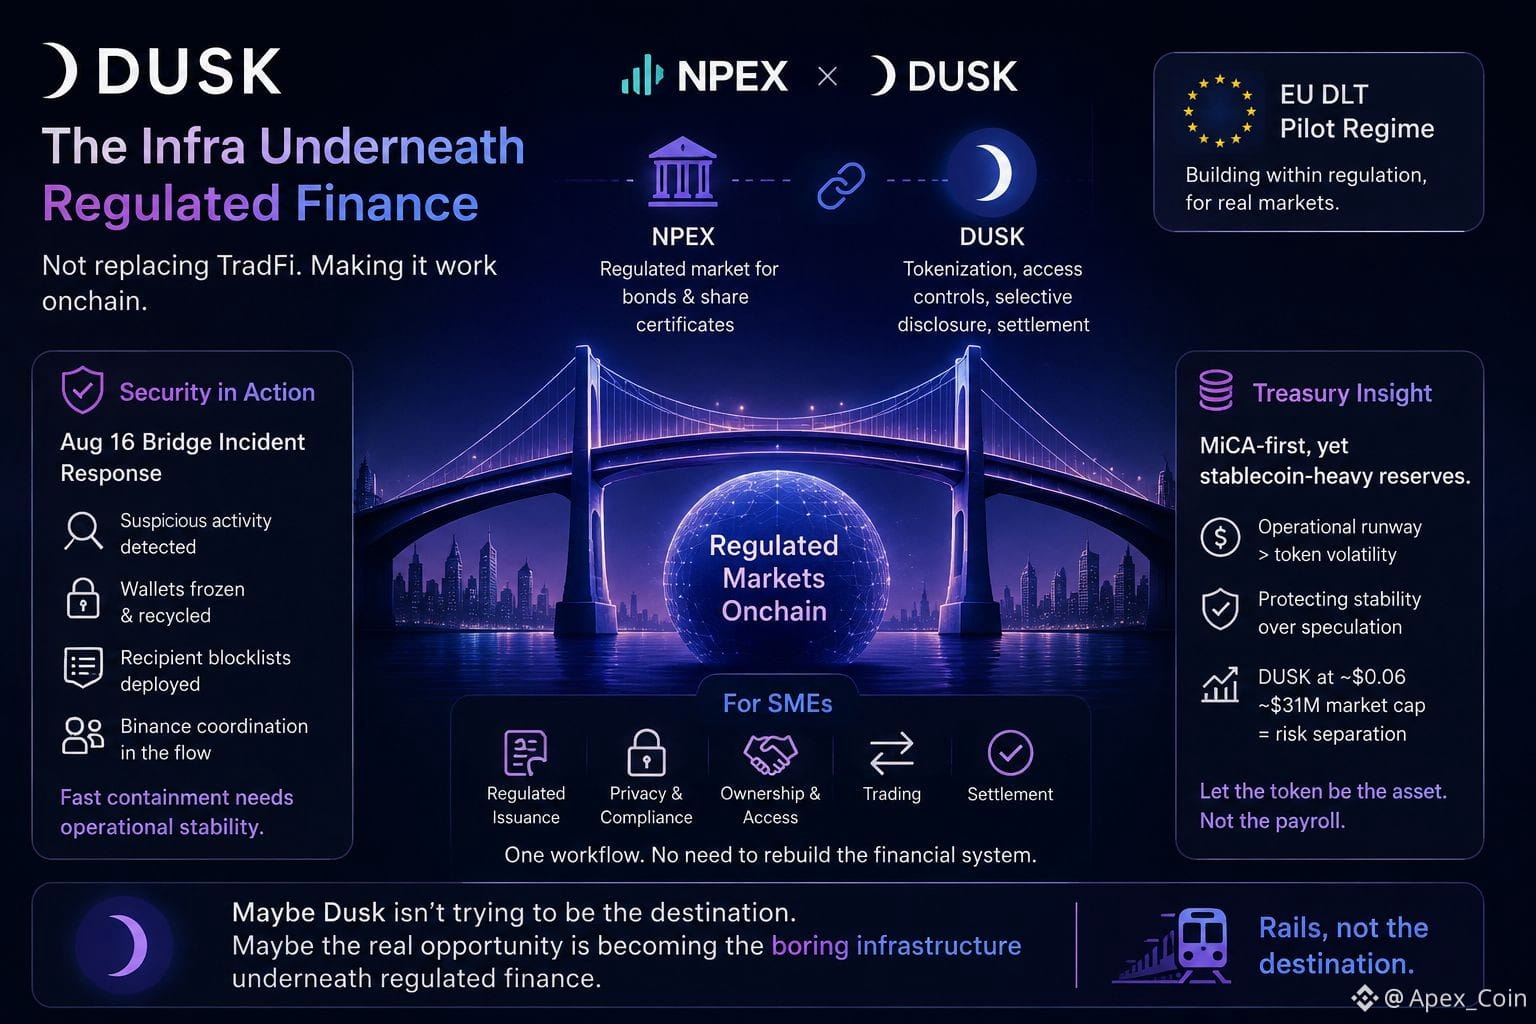
Saya mengira Dusk hanya merupakan rantai RWA lain sampai data pasar mulai bertentangan dengan narasinya.
Hari ini DUSK berada di sekitar $0.072, dengan kapitalisasi pasar sekitar $43M dan volume 24 jam $4M.
Itu sangat kecil dibanding infrastruktur keuangan yang sedang coba dibangun oleh Dusk.
Lihat arsitekturnya, bukan grafik tokennya.
NPEX menghadirkan pasar UKM yang teregulasi. Dusk menghadirkan lapisan blockchain untuk penerbitan, perdagangan, dan penyelesaian, sementara privasi, selective disclosure (pengungkapan selektif), dan kepatuhan dibangun langsung ke dalam alur kerja. Model mereka sedang dikembangkan berdasarkan EU DLT Pilot Regime.
Lalu ada kontradiksi yang menurut saya lebih menarik.
Dusk ingin keuangan yang teregulasi menjadi bisa diprogram, tetapi nilai terkuatnya mungkin justru berasal dari membuat blockchain hampir tak terlihat oleh pengguna akhir.
Bahkan insiden bridge pun menunjukkan itu.
Monitoring mendeteksi aktivitas mencurigakan, layanan bridge dihentikan, alamat didaur ulang, pemblokiran untuk penerima diterapkan, dan koordinasi dengan Binance diikuti. Itu bukan narasi token. Itu infrastruktur operasional.
Dan di sinilah UKM masuk.
Masalahnya bukan menciptakan token lain.
Masalahnya adalah menghubungkan penerbitan → kepatuhan → kepemilikan → perdagangan → penyelesaian tanpa memaksa bisnis untuk membangun ulang sistem keuangan di sekitar kripto.
Jadi saya mulai melihat Dusk bukan sekadar sebagai tujuan RWA, melainkan sebagai lapisan eksekusi yang teregulasi.
Ironinya?
Jika Dusk berhasil, bukti terbesar mungkin adalah bahwa tidak ada yang membahas blockchain yang mendasarinya.
Mereka hanya akan menyadari bahwa aset yang teregulasi akhirnya bergerak dengan cara yang berbeda.
#dusk $DUSK @Dusk
Saya mengira Dusk hanya merupakan rantai RWA lain sampai data pasar mulai bertentangan dengan narasinya.
Hari ini DUSK berada di sekitar $0.072, dengan kapitalisasi pasar sekitar $43M dan volume 24 jam $4M.
Itu sangat kecil dibanding infrastruktur keuangan yang sedang coba dibangun oleh Dusk.
Lihat arsitekturnya, bukan grafik tokennya.
NPEX menghadirkan pasar UKM yang teregulasi. Dusk menghadirkan lapisan blockchain untuk penerbitan, perdagangan, dan penyelesaian, sementara privasi, selective disclosure (pengungkapan selektif), dan kepatuhan dibangun langsung ke dalam alur kerja. Model mereka sedang dikembangkan berdasarkan EU DLT Pilot Regime.
Lalu ada kontradiksi yang menurut saya lebih menarik.
Dusk ingin keuangan yang teregulasi menjadi bisa diprogram, tetapi nilai terkuatnya mungkin justru berasal dari membuat blockchain hampir tak terlihat oleh pengguna akhir.
Bahkan insiden bridge pun menunjukkan itu.
Monitoring mendeteksi aktivitas mencurigakan, layanan bridge dihentikan, alamat didaur ulang, pemblokiran untuk penerima diterapkan, dan koordinasi dengan Binance diikuti. Itu bukan narasi token. Itu infrastruktur operasional.
Dan di sinilah UKM masuk.
Masalahnya bukan menciptakan token lain.
Masalahnya adalah menghubungkan penerbitan → kepatuhan → kepemilikan → perdagangan → penyelesaian tanpa memaksa bisnis untuk membangun ulang sistem keuangan di sekitar kripto.
Jadi saya mulai melihat Dusk bukan sekadar sebagai tujuan RWA, melainkan sebagai lapisan eksekusi yang teregulasi.
Ironinya?
Jika Dusk berhasil, bukti terbesar mungkin adalah bahwa tidak ada yang membahas blockchain yang mendasarinya.
Mereka hanya akan menyadari bahwa aset yang teregulasi akhirnya bergerak dengan cara yang berbeda.
1
5
192
·
--
#dusk $DUSK @Dusk_Foundation
Awalnya, saya melihat arsitektur kriptografi DUSK sebagai pertanyaan tentang primitif apa yang digunakannya.
Lalu saya mulai menelusuri jalur Merkle dan alur transaksi Hedger, dan muncul pola yang lebih menarik:
DUSK tidak berusaha memakai kriptografi yang lebih sedikit. DUSK berusaha menempatkan kriptografi yang berbeda pada tempat yang paling masuk akal.
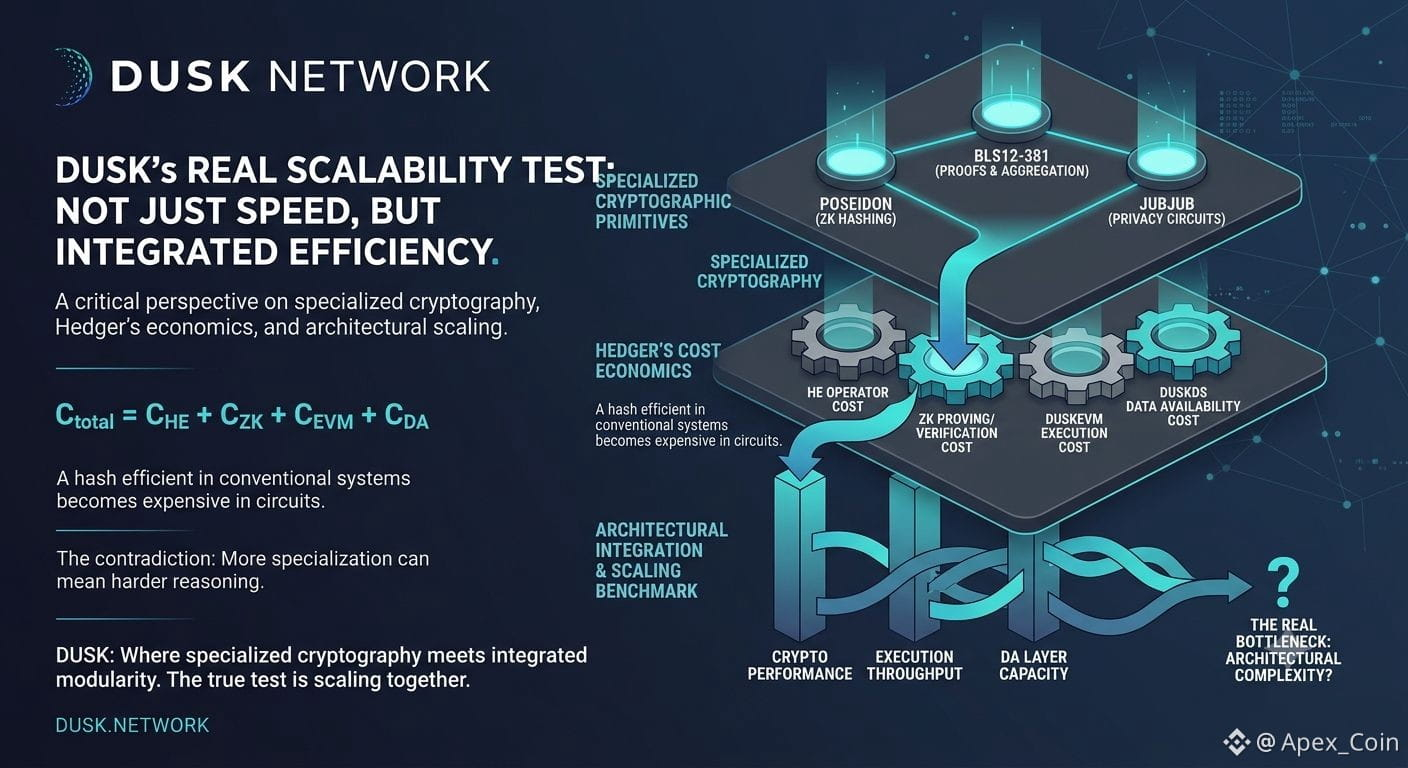
BLS12-381 untuk operasi pembuktian dan penandatanganan. Jubjub untuk pekerjaan rangkaian yang berorientasi privasi. Poseidon untuk hashing di dalam lingkungan ZK.
Pembedaan ini penting karena komputasi biasa dan komputasi ZK memiliki struktur biaya yang sangat berbeda. Sebuah hash yang efisien dalam sistem konvensional bisa menjadi mahal ketika diterjemahkan ke dalam batasan (constraints) sirkuit.
Agregasi BLS menambah lapisan lain: beberapa pengesahan (attestations) dapat digabungkan, sehingga mengurangi pekerjaan verifikasi dan tekanan pada data.
Pada awalnya, ini tampak seperti cerita efisiensi yang sederhana.
Tapi ada kontradiksi yang menurut saya lebih menarik:
Semakin Anda mengkhususkan kriptografi, semakin operasi individual bisa menjadi lebih efisien, sementara arsitektur secara keseluruhan bisa menjadi lebih sulit untuk dipahami.
Saya melihat masalah yang sama ketika memikirkan ekonomi Hedger.
Sebuah transaksi rahasia tidak sekadar "gas + kriptografi". Biayanya bisa berasal dari HE, pembuktian/verifikasi ZK, eksekusi DuskEVM, dan ketersediaan data DuskDS:
Ctotal = CHE + CZK + CEVM + CDA
Jadi, bahkan jika ZK dibuat 2x lebih cepat, belum tentu privasi menjadi 2x lebih murah.
Itulah sebabnya saya berpikir uji skalabilitas nyata DUSK bukan hanya seberapa cepat kriptografinya.
Melainkan apakah kriptografi yang terspesialisasi, eksekusi, dan ketersediaan data bisa berkembang bersama tanpa arsitektur itu sendiri menjadi kemacetan (bottleneck).
Patokan (benchmark) itulah yang akan saya pantau.
#dusk $DUSK @Dusk
Awalnya, saya melihat arsitektur kriptografi DUSK sebagai pertanyaan tentang primitif apa yang digunakannya.
Lalu saya mulai menelusuri jalur Merkle dan alur transaksi Hedger, dan muncul pola yang lebih menarik:
DUSK tidak berusaha memakai kriptografi yang lebih sedikit. DUSK berusaha menempatkan kriptografi yang berbeda pada tempat yang paling masuk akal.
BLS12-381 untuk operasi pembuktian dan penandatanganan. Jubjub untuk pekerjaan rangkaian yang berorientasi privasi. Poseidon untuk hashing di dalam lingkungan ZK.
Pembedaan ini penting karena komputasi biasa dan komputasi ZK memiliki struktur biaya yang sangat berbeda. Sebuah hash yang efisien dalam sistem konvensional bisa menjadi mahal ketika diterjemahkan ke dalam batasan (constraints) sirkuit.
Agregasi BLS menambah lapisan lain: beberapa pengesahan (attestations) dapat digabungkan, sehingga mengurangi pekerjaan verifikasi dan tekanan pada data.
Pada awalnya, ini tampak seperti cerita efisiensi yang sederhana.
Tapi ada kontradiksi yang menurut saya lebih menarik:
Semakin Anda mengkhususkan kriptografi, semakin operasi individual bisa menjadi lebih efisien, sementara arsitektur secara keseluruhan bisa menjadi lebih sulit untuk dipahami.
Saya melihat masalah yang sama ketika memikirkan ekonomi Hedger.
Sebuah transaksi rahasia tidak sekadar "gas + kriptografi". Biayanya bisa berasal dari HE, pembuktian/verifikasi ZK, eksekusi DuskEVM, dan ketersediaan data DuskDS:
Ctotal = CHE + CZK + CEVM + CDA
Jadi, bahkan jika ZK dibuat 2x lebih cepat, belum tentu privasi menjadi 2x lebih murah.
Itulah sebabnya saya berpikir uji skalabilitas nyata DUSK bukan hanya seberapa cepat kriptografinya.
Melainkan apakah kriptografi yang terspesialisasi, eksekusi, dan ketersediaan data bisa berkembang bersama tanpa arsitektur itu sendiri menjadi kemacetan (bottleneck).
Patokan (benchmark) itulah yang akan saya pantau.
1
4
182
·
--
#dusk $DUSK @Dusk_Foundation
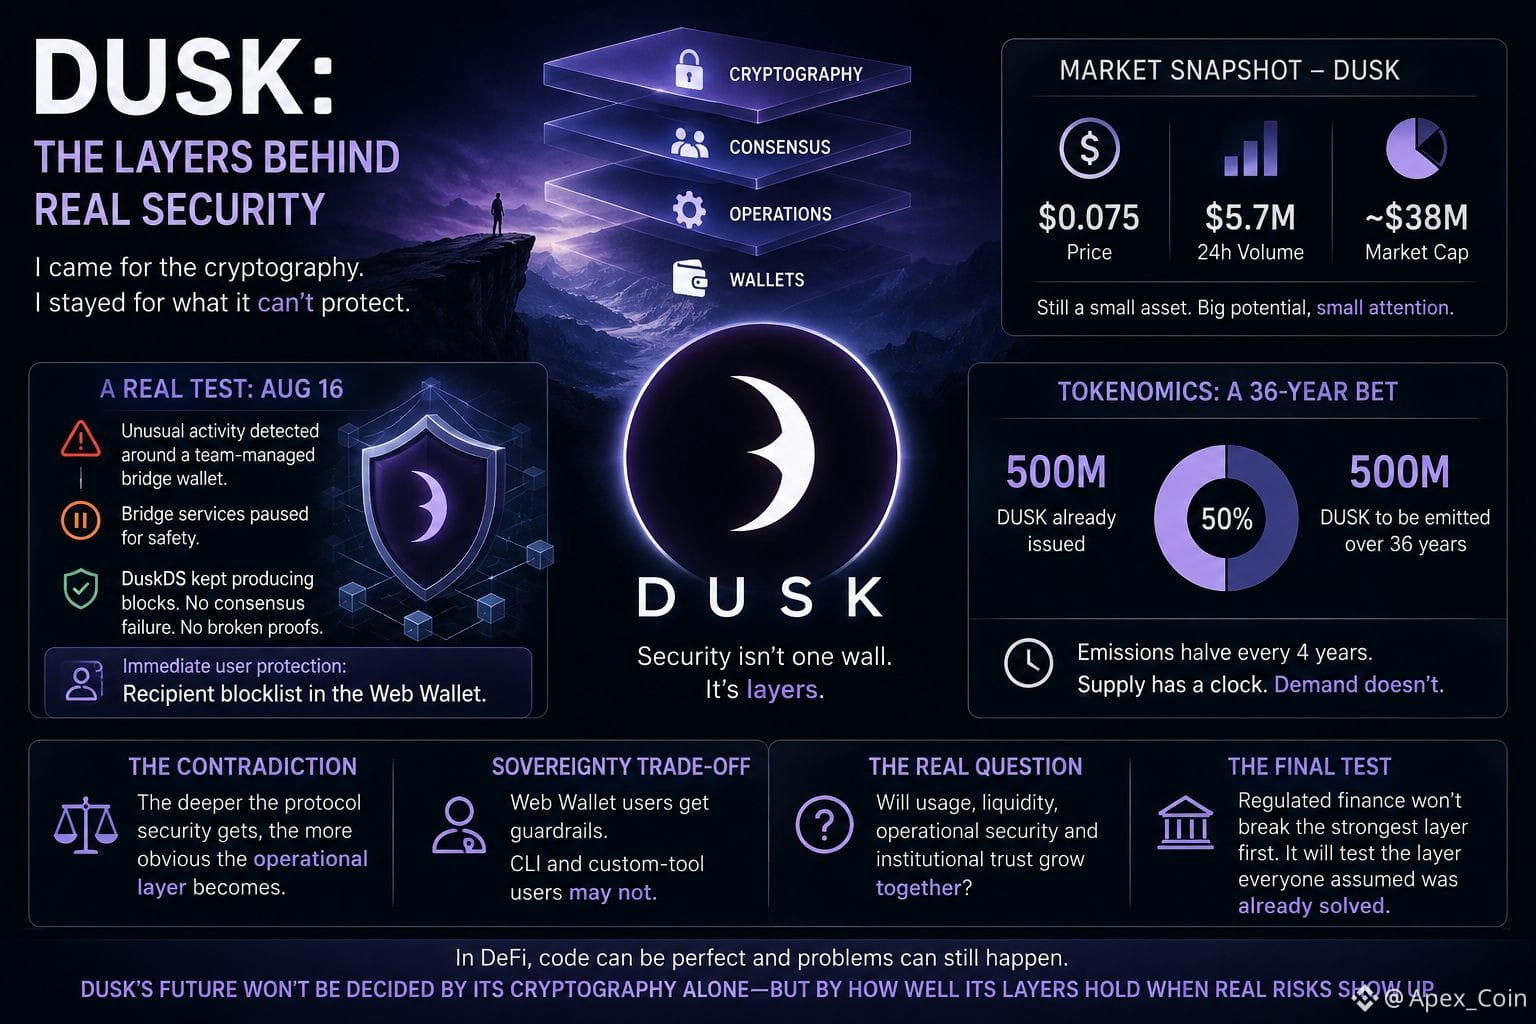
Saya mulai meneliti Dusk untuk kriptografi. Namun ujungnya saya malah semakin tertarik pada hal-hal yang tidak bisa dilindungi oleh kriptografi.
Argon2, Equihash, PLONK, konsensus bertahap—protokol ini punya rekayasa yang serius di baliknya. Dusk memisahkan proses mengusulkan sebuah state dari upaya membuat para pemilih menyetujuinya, sehingga menciptakan checkpoint tambahan alih-alih membiarkan “blok terproduksi” secara otomatis berarti “state diterima.”
Lalu pada 16 Agustus, terungkap lapisan risiko yang sangat berbeda.
Aktivitas yang tidak biasa di sekitar tim pengelola bridge wallet membuat Dusk menghentikan layanan bridge, sementara DuskDS tetap terus menghasilkan blok. Perlindungan pengguna yang paling segera? Daftar blokir penerima di Web Wallet.
Kontradiksi itu mudah terlewat:
Semakin dalam keamanan protokol, semakin jelas pula lapisan operasionalnya.
Dan pasar masih memperlakukan DUSK sebagai aset yang kecil. Saat ini nilainya sekitar $0,075, dengan volume 24 jam sekitar $5,7M dan kapitalisasi pasar sekitar ~$38M.
Sementara itu, model token dibangun untuk masa depan yang jauh lebih besar: 500M DUSK sudah diterbitkan, 500M lagi akan dikeluarkan selama 36 tahun, dengan pelipatan dua (halving) setiap empat
tahun.
Jadi saya tidak sedang bertanya apakah kriptografi Dusk sudah tidak bagus lagi.
Saya sedang bertanya apakah pemakaian, likuiditas, keamanan operasional, dan kepercayaan institusional bisa tumbuh bersama.
Karena kemungkinan besar, keuangan teregulasi tidak akan merusak lapisan terkuat lebih dulu.
Ia akan menguji lapisan yang selama ini semua orang anggap sudah selesai dituntaskan.
#dusk $DUSK @Dusk
Saya mulai meneliti Dusk untuk kriptografi. Namun ujungnya saya malah semakin tertarik pada hal-hal yang tidak bisa dilindungi oleh kriptografi.
Argon2, Equihash, PLONK, konsensus bertahap—protokol ini punya rekayasa yang serius di baliknya. Dusk memisahkan proses mengusulkan sebuah state dari upaya membuat para pemilih menyetujuinya, sehingga menciptakan checkpoint tambahan alih-alih membiarkan “blok terproduksi” secara otomatis berarti “state diterima.”
Lalu pada 16 Agustus, terungkap lapisan risiko yang sangat berbeda.
Aktivitas yang tidak biasa di sekitar tim pengelola bridge wallet membuat Dusk menghentikan layanan bridge, sementara DuskDS tetap terus menghasilkan blok. Perlindungan pengguna yang paling segera? Daftar blokir penerima di Web Wallet.
Kontradiksi itu mudah terlewat:
Semakin dalam keamanan protokol, semakin jelas pula lapisan operasionalnya.
Dan pasar masih memperlakukan DUSK sebagai aset yang kecil. Saat ini nilainya sekitar $0,075, dengan volume 24 jam sekitar $5,7M dan kapitalisasi pasar sekitar ~$38M.
Sementara itu, model token dibangun untuk masa depan yang jauh lebih besar: 500M DUSK sudah diterbitkan, 500M lagi akan dikeluarkan selama 36 tahun, dengan pelipatan dua (halving) setiap empat
tahun.
Jadi saya tidak sedang bertanya apakah kriptografi Dusk sudah tidak bagus lagi.
Saya sedang bertanya apakah pemakaian, likuiditas, keamanan operasional, dan kepercayaan institusional bisa tumbuh bersama.
Karena kemungkinan besar, keuangan teregulasi tidak akan merusak lapisan terkuat lebih dulu.
Ia akan menguji lapisan yang selama ini semua orang anggap sudah selesai dituntaskan.
2
2
151
·
--
#dusk $DUSK @Dusk_Foundation
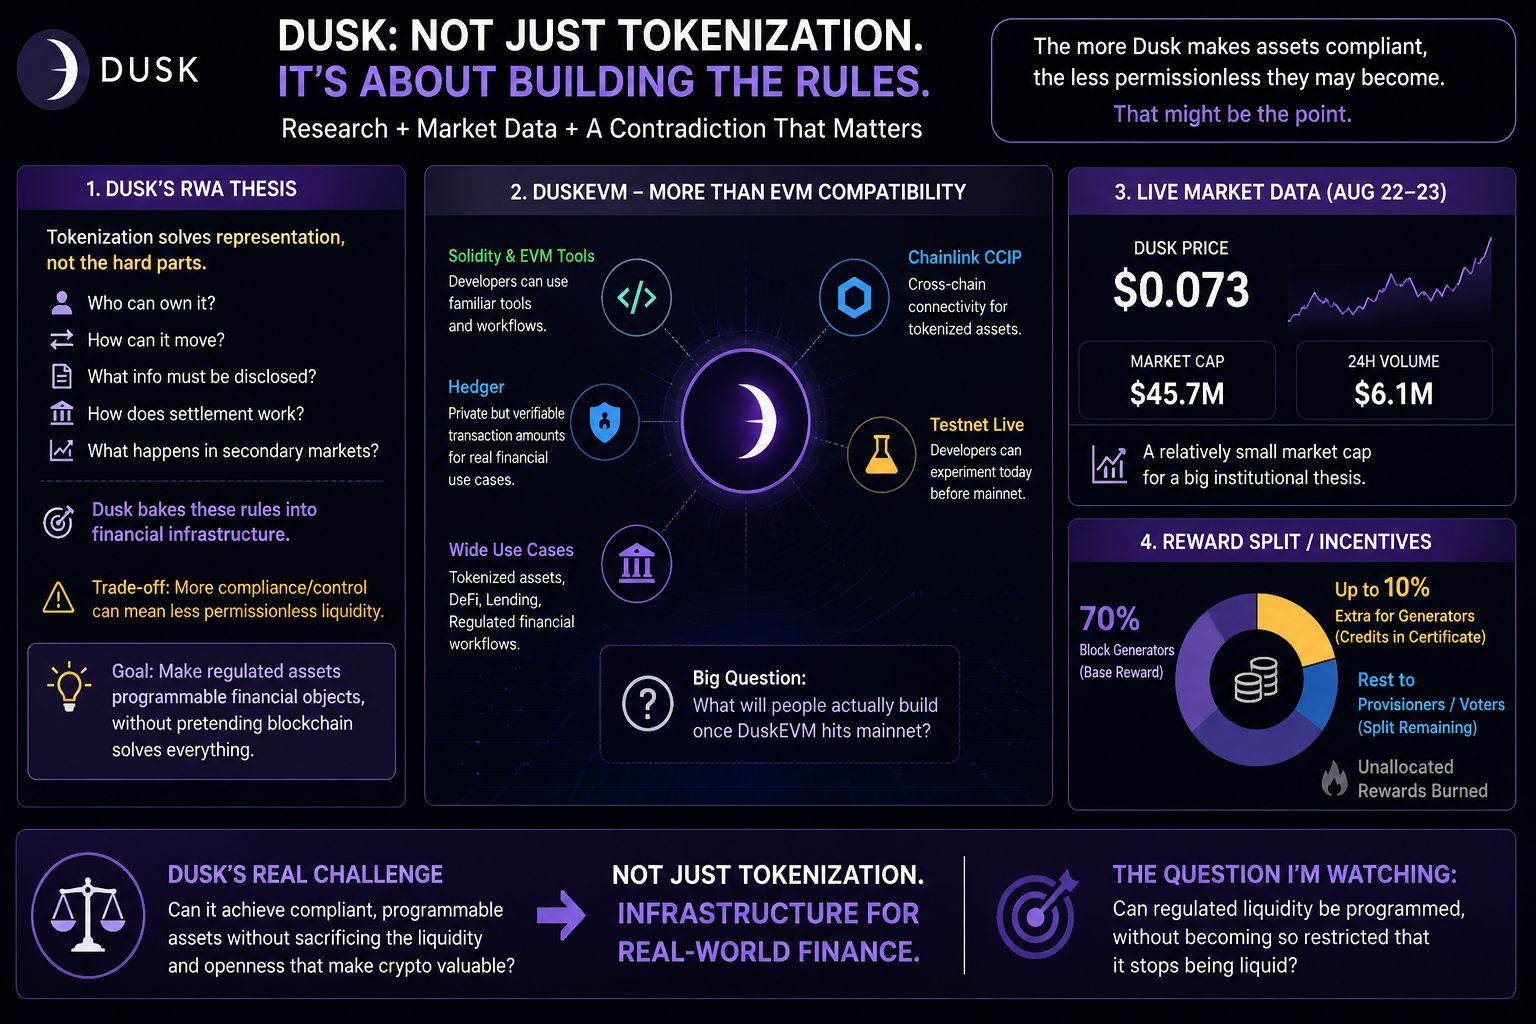
Saya mulai melihat Dusk sebagai sebuah rantai RWA. Semakin dalam saya memeriksa, semakin saya menyadari kontradiksi menarik ini:
Semakin Dusk membuat aset patuh, semakin kecil kemungkinan aset tersebut menjadi benar-benar permissionless.
Itu bukanlah sesuatu yang pasti salah. Bisa jadi justru itu tujuannya.
Tokenisasi hanya mengubah cara sebuah aset direpresentasikan. Tokenisasi tidak menciptakan pembeli, likuiditas, atau hak legal. Dusk berusaha mendorong aturan-aturan tersebut masuk ke infrastruktur itu sendiri: siapa yang dapat memegang aset, bagaimana aset itu bergerak, apa yang perlu diungkapkan, dan bagaimana penyelesaian (settlement) bekerja.
DuskEVM membuatnya lebih praktis. Pengembang dapat menggunakan Solidity dan alat-alat ekosistem EVM yang sudah familiar, sementara Hedger menambahkan data transaksi yang rahasia namun tetap dapat diverifikasi. Chainlink CCIP juga memberi Dusk jalur untuk menghubungkan aset tokenisasi lintas rantai.
Lalu saya memeriksa pasar.
DUSK berada di sekitar $0,073, dengan kapitalisasi pasar sekitar $45,7M dan volume 24 jam sebesar $6,1M per 22–23 Agustus.
Itu memberi tahu saya bahwa pasar masih menilai jaringan yang relatif kecil dibandingkan dengan tesis institusional yang jauh lebih besar.
Dan insentifnya juga menarik: penghasil blok mendapatkan 70% + hingga 10%, sementara pengembangan dan komite menerima sisanya.
Jadi pertanyaan saya bukan apakah Dusk bisa melakukan tokenisasi aset.
Pertanyaannya adalah apakah likuiditas yang teregulasi bisa menjadi terprogram tanpa menjadi terlalu terbatas sehingga tetap bisa likuid.
Itulah bagian yang sedang saya pantau.
#dusk $DUSK @Dusk
Saya mulai melihat Dusk sebagai sebuah rantai RWA. Semakin dalam saya memeriksa, semakin saya menyadari kontradiksi menarik ini:
Semakin Dusk membuat aset patuh, semakin kecil kemungkinan aset tersebut menjadi benar-benar permissionless.
Itu bukanlah sesuatu yang pasti salah. Bisa jadi justru itu tujuannya.
Tokenisasi hanya mengubah cara sebuah aset direpresentasikan. Tokenisasi tidak menciptakan pembeli, likuiditas, atau hak legal. Dusk berusaha mendorong aturan-aturan tersebut masuk ke infrastruktur itu sendiri: siapa yang dapat memegang aset, bagaimana aset itu bergerak, apa yang perlu diungkapkan, dan bagaimana penyelesaian (settlement) bekerja.
DuskEVM membuatnya lebih praktis. Pengembang dapat menggunakan Solidity dan alat-alat ekosistem EVM yang sudah familiar, sementara Hedger menambahkan data transaksi yang rahasia namun tetap dapat diverifikasi. Chainlink CCIP juga memberi Dusk jalur untuk menghubungkan aset tokenisasi lintas rantai.
Lalu saya memeriksa pasar.
DUSK berada di sekitar $0,073, dengan kapitalisasi pasar sekitar $45,7M dan volume 24 jam sebesar $6,1M per 22–23 Agustus.
Itu memberi tahu saya bahwa pasar masih menilai jaringan yang relatif kecil dibandingkan dengan tesis institusional yang jauh lebih besar.
Dan insentifnya juga menarik: penghasil blok mendapatkan 70% + hingga 10%, sementara pengembangan dan komite menerima sisanya.
Jadi pertanyaan saya bukan apakah Dusk bisa melakukan tokenisasi aset.
Pertanyaannya adalah apakah likuiditas yang teregulasi bisa menjadi terprogram tanpa menjadi terlalu terbatas sehingga tetap bisa likuid.
Itulah bagian yang sedang saya pantau.
6
5
140
·
--
#dusk $DUSK @Dusk_Foundation
Saya masuk ke tugas CreatorPad dengan mengira Hedger akan menjadi semacam pitch privasi standar lainnya, tetapi ada satu hal yang menarik perhatian saya: sisi teknisnya terhubung dengan sebuah kejadian nyata.
Hash Reinforced Concrete Dusk yang kira-kira 17x lebih cepat daripada Poseidon terdengar mengesankan di atas kertas, namun insiden jembatan pada 16 Agustus membuat saya berpikir lebih dalam tentang apa arti teknologi itu dalam praktik.
Tim menemukan aktivitas yang tidak biasa di sekitar sebuah wallet yang digunakan untuk operasi jembatan, menonaktifkan alamat yang terdampak, menghentikan jembatan, lalu menambahkan daftar blokir penerima di Web Wallet untuk mencegah dana mencapai alamat yang telah ditandai.
Awalnya, itu terasa agak tak terduga untuk sebuah jaringan yang dibangun dengan kerahasiaan sebagai default. Namun hal itu membuat saya memikirkan ulang apa yang dimaksud Dusk dengan privasi.
Mungkin privasi di sini bukan tentang membuat semuanya tak terlihat selamanya. Lebih tentang menjaga informasi sensitif tetap terlindungi, sambil tetap memungkinkan protokol, lapisan kepatuhan, atau pihak berwenang untuk turun tangan ketika benar-benar terjadi sesuatu yang salah.
Itu juga nyambung dengan CITADEL.
Alih-alih membagikan informasi KYC lengkap Anda kepada setiap layanan keuangan, penyedia bisa memverifikasi Anda sekali dan menerbitkan lisensi digital. Nanti, Anda dapat membuktikan bahwa Anda memenuhi syarat tanpa terus-menerus mengekspos data pribadi aslinya.
Itu terdengar jauh lebih praktis untuk keuangan yang teregulasi.
Tapi saya masih terjebak pada satu pertanyaan: siapa sebenarnya yang memperoleh visibilitas itu saat intervensi diperlukan?
Dan apakah “privasi yang dapat diaudit” berarti seseorang selalu bisa melihat cukup untuk bertindak, bahkan ketika pengguna tidak bisa melihat apa yang dia lihat?
$DUSK
#dusk $DUSK @Dusk
Saya masuk ke tugas CreatorPad dengan mengira Hedger akan menjadi semacam pitch privasi standar lainnya, tetapi ada satu hal yang menarik perhatian saya: sisi teknisnya terhubung dengan sebuah kejadian nyata.
Hash Reinforced Concrete Dusk yang kira-kira 17x lebih cepat daripada Poseidon terdengar mengesankan di atas kertas, namun insiden jembatan pada 16 Agustus membuat saya berpikir lebih dalam tentang apa arti teknologi itu dalam praktik.
Tim menemukan aktivitas yang tidak biasa di sekitar sebuah wallet yang digunakan untuk operasi jembatan, menonaktifkan alamat yang terdampak, menghentikan jembatan, lalu menambahkan daftar blokir penerima di Web Wallet untuk mencegah dana mencapai alamat yang telah ditandai.
Awalnya, itu terasa agak tak terduga untuk sebuah jaringan yang dibangun dengan kerahasiaan sebagai default. Namun hal itu membuat saya memikirkan ulang apa yang dimaksud Dusk dengan privasi.
Mungkin privasi di sini bukan tentang membuat semuanya tak terlihat selamanya. Lebih tentang menjaga informasi sensitif tetap terlindungi, sambil tetap memungkinkan protokol, lapisan kepatuhan, atau pihak berwenang untuk turun tangan ketika benar-benar terjadi sesuatu yang salah.
Itu juga nyambung dengan CITADEL.
Alih-alih membagikan informasi KYC lengkap Anda kepada setiap layanan keuangan, penyedia bisa memverifikasi Anda sekali dan menerbitkan lisensi digital. Nanti, Anda dapat membuktikan bahwa Anda memenuhi syarat tanpa terus-menerus mengekspos data pribadi aslinya.
Itu terdengar jauh lebih praktis untuk keuangan yang teregulasi.
Tapi saya masih terjebak pada satu pertanyaan: siapa sebenarnya yang memperoleh visibilitas itu saat intervensi diperlukan?
Dan apakah “privasi yang dapat diaudit” berarti seseorang selalu bisa melihat cukup untuk bertindak, bahkan ketika pengguna tidak bisa melihat apa yang dia lihat?
$DUSK
3
1
111
·
--
Saya paham kenapa cerita fixed-rate dengan @termmax terasa menarik.
Institusi menyukai biaya pinjaman yang bisa diprediksi. Suku bunga mengambang bisa bergerak cepat, jadi mengunci kepastian terdengar seperti peningkatan yang jelas.
Tapi kemudian saya cek angka-angka di DefiLlama dan ceritanya jadi sedikit lebih menarik.
TermMax sekitar $31,22M dalam TVL, turun 7,2% selama 30 hari terakhir. Biaya selama periode itu kurang dari $20K.
Itu kurang dari $20K untuk seluruh jendela 30 hari, bukan per hari, dan tersebar di 9 chain.
Saya tidak bilang produknya buruk. Struktur obligasi zero-coupon dan model curator vault sebenarnya cukup menarik.
Yang saya pertanyakan adalah jarak antara narasi institusional dan modal yang benar-benar ada di protokol.
Kepastian suku bunga itu berguna.
Pertanyaan yang lebih sulit adalah apakah institusi benar-benar mengalokasikan dalam skala besar, atau apakah sejumlah kecil relasi curator justru menanggung sebagian besar aktivitas.
Bagian itu masih belum jelas buat saya.
Siapa pun yang memantau wallet curator dan melihat siapa yang benar-benar menambahkan modal bersih bulan ini?
#terMAx #termmax
Saya paham kenapa cerita fixed-rate dengan @TermMax terasa menarik.
Institusi menyukai biaya pinjaman yang bisa diprediksi. Suku bunga mengambang bisa bergerak cepat, jadi mengunci kepastian terdengar seperti peningkatan yang jelas.
Tapi kemudian saya cek angka-angka di DefiLlama dan ceritanya jadi sedikit lebih menarik.
TermMax sekitar $31,22M dalam TVL, turun 7,2% selama 30 hari terakhir. Biaya selama periode itu kurang dari $20K.
Itu kurang dari $20K untuk seluruh jendela 30 hari, bukan per hari, dan tersebar di 9 chain.
Saya tidak bilang produknya buruk. Struktur obligasi zero-coupon dan model curator vault sebenarnya cukup menarik.
Yang saya pertanyakan adalah jarak antara narasi institusional dan modal yang benar-benar ada di protokol.
Kepastian suku bunga itu berguna.
Pertanyaan yang lebih sulit adalah apakah institusi benar-benar mengalokasikan dalam skala besar, atau apakah sejumlah kecil relasi curator justru menanggung sebagian besar aktivitas.
Bagian itu masih belum jelas buat saya.
Siapa pun yang memantau wallet curator dan melihat siapa yang benar-benar menambahkan modal bersih bulan ini?
#terMAx #termmax
1
1
191
·
--
#dusk $DUSK @Dusk_Foundation The more I look into Dusk, the more I’m questioning my old assumption that the more public a blockchain is, the more trustworthy it becomes.
Saat menggali Dusk Trade minggu ini, ada satu hal yang menarik perhatian saya.
Pada 15 Agustus, Dusk memublikasikan tulisan tentang membuka pasar privat untuk UMKM. Itu membuat saya mencari platform perdagangan yang sebenarnya.
Dusk sendiri adalah publik, permissionless L1. Tapi Dusk Trade? Belum sepenuhnya.
Saat ini, itu masih berbentuk daftar tunggu (waitlist).
Yang menurut saya menarik adalah bahwa Dusk tidak memperlakukan privasi sekadar menyembunyikan semuanya. Dengan selective disclosure, seseorang bisa membuktikan domisili atau kelayakan tanpa mengekspos identitas lengkap mereka.
Hal itu mengubah cara saya memandang perdebatan publik vs privat.
Pertanyaan sebenarnya adalah siapa yang bisa melihat apa, dan dalam kondisi seperti apa?
Untuk pasar keuangan, itu justru lebih masuk akal. Transaksi sekuritas kemungkinan tidak seharusnya mengekspos setiap detail kepada semua orang sejak awal, tetapi regulator atau pihak berwenang tetap membutuhkan cara untuk memverifikasi informasi ketika ada alasan yang sah.
Namun ada celah yang menarik di sini.
Lapisan privasi bisa bersifat trustless, sementara lapisan akses masih bergantung pada siapa yang disetujui.
Saya juga ikut men-stake sedikit sendiri dan memeriksa angkanya. Lebih dari 30% pasokan terkunci, dengan APR variabel sekitar 27%.
Tapi staking tidak berarti akses untuk trading.
Dua pintu yang berbeda. Dua antrian yang berbeda.
Jadi sekarang saya lebih tertarik pada siapa yang masuk ke kelompok aset dan mitra pertama itu, serta dalam kondisi apa.
Bagi saya, itu terasa seperti ujian sesungguhnya bagi Dusk—bukan sekadar cerita privasi ZK lainnya.
Ada yang sudah benar-benar keluar dari daftar tunggu?
#dusk $DUSK @Dusk The more I look into Dusk, the more I’m questioning my old assumption that the more public a blockchain is, the more trustworthy it becomes.
Saat menggali Dusk Trade minggu ini, ada satu hal yang menarik perhatian saya.
Pada 15 Agustus, Dusk memublikasikan tulisan tentang membuka pasar privat untuk UMKM. Itu membuat saya mencari platform perdagangan yang sebenarnya.
Dusk sendiri adalah publik, permissionless L1. Tapi Dusk Trade? Belum sepenuhnya.
Saat ini, itu masih berbentuk daftar tunggu (waitlist).
Yang menurut saya menarik adalah bahwa Dusk tidak memperlakukan privasi sekadar menyembunyikan semuanya. Dengan selective disclosure, seseorang bisa membuktikan domisili atau kelayakan tanpa mengekspos identitas lengkap mereka.
Hal itu mengubah cara saya memandang perdebatan publik vs privat.
Pertanyaan sebenarnya adalah siapa yang bisa melihat apa, dan dalam kondisi seperti apa?
Untuk pasar keuangan, itu justru lebih masuk akal. Transaksi sekuritas kemungkinan tidak seharusnya mengekspos setiap detail kepada semua orang sejak awal, tetapi regulator atau pihak berwenang tetap membutuhkan cara untuk memverifikasi informasi ketika ada alasan yang sah.
Namun ada celah yang menarik di sini.
Lapisan privasi bisa bersifat trustless, sementara lapisan akses masih bergantung pada siapa yang disetujui.
Saya juga ikut men-stake sedikit sendiri dan memeriksa angkanya. Lebih dari 30% pasokan terkunci, dengan APR variabel sekitar 27%.
Tapi staking tidak berarti akses untuk trading.
Dua pintu yang berbeda. Dua antrian yang berbeda.
Jadi sekarang saya lebih tertarik pada siapa yang masuk ke kelompok aset dan mitra pertama itu, serta dalam kondisi apa.
Bagi saya, itu terasa seperti ujian sesungguhnya bagi Dusk—bukan sekadar cerita privasi ZK lainnya.
Ada yang sudah benar-benar keluar dari daftar tunggu?
5
4
191
·
--
#termmax @termmax
Saya melihat vault TermMax hari ini dan menyadari mungkin saya selama ini memulai dengan angka yang salah.
APY adalah hal paling mudah untuk diperhatikan, tetapi itu tidak benar-benar memberi saya gambaran tentang apa yang sedang saya hadapi.
Ambil Vault USDC V2. Di sana terlihat sekitar $5,82M TVL, 4,36% APY, dan utilisasi 75,7%, yang berarti kira-kira 24,3% dari modal saat ini masih menganggur.
Lalu saya melihat lebih dalam pada alokasi.
Sekitar 68,98% terkonsentrasi di satu pasar saja, dengan 92% LLTV.
Bagi saya, angka-angka itu jauh lebih menjelaskan tentang vault dibanding APY. Angka-angka tersebut menunjukkan ke mana sebenarnya modal sedang mengalir dan jenis risiko apa yang menjadi fondasi dari imbal hasil tersebut.
Itu juga membuat saya menelusuri bagaimana TermMax menyusun posisi dasarnya.
Sebuah pinjaman di sini bukan sekadar satu posisi besar. Jaminan akan dikunci, dan peminjam menerima Gearing Token (GT), sementara sisi utang dipisahkan menjadi Fixed-Rate Token (FT) dan sebuah X Token (XT).
Pem”isahan” itu sebenarnya penting bagi saya karena membuat eksposur lebih mudah dipahami dan diperdagangkan. Seseorang yang ingin eksposur pendapatan tetap bisa memegang FT tanpa harus mengambil seluruh posisi pinjamannya sendiri.
Kemudian lapisan vault berada di atas struktur tersebut.
Kurator seperti MEV Capital dan Keyrock dapat mengalokasikan setoran ke berbagai pasar berjangka, sehingga pengguna tidak perlu memilih satu per satu setiap jatuh tempo dan tingkat bunganya secara manual. Bahkan modal yang menunggu untuk dipasangkan pun bisa mendapatkan base yield.
Jadi semakin saya melihatnya, semakin saya tidak ingin memulai dari APY.
Daftar cek saya semakin menjadi:
Utilization → allocation concentration → LLTV → vault cap → timelock → APY
Karena cap $50M, timelock 24 jam, atau alokasi yang terkonsentrasi bisa jauh lebih berpengaruh daripada apakah APY mengatakan 4% atau 6%.
Saya mulai berpikir APY seharusnya menjadi angka terakhir yang saya gunakan untuk menilai sebuah vault, bukan yang pertama.
Pahami dulu ke mana modal pergi.
Lalu pahami bagaimana posisi itu disusun.
Baru kemudian putuskan apakah imbal hasilnya benar-benar sepadan.
#termmax @TermMax
Saya melihat vault TermMax hari ini dan menyadari mungkin saya selama ini memulai dengan angka yang salah.
APY adalah hal paling mudah untuk diperhatikan, tetapi itu tidak benar-benar memberi saya gambaran tentang apa yang sedang saya hadapi.
Ambil Vault USDC V2. Di sana terlihat sekitar $5,82M TVL, 4,36% APY, dan utilisasi 75,7%, yang berarti kira-kira 24,3% dari modal saat ini masih menganggur.
Lalu saya melihat lebih dalam pada alokasi.
Sekitar 68,98% terkonsentrasi di satu pasar saja, dengan 92% LLTV.
Bagi saya, angka-angka itu jauh lebih menjelaskan tentang vault dibanding APY. Angka-angka tersebut menunjukkan ke mana sebenarnya modal sedang mengalir dan jenis risiko apa yang menjadi fondasi dari imbal hasil tersebut.
Itu juga membuat saya menelusuri bagaimana TermMax menyusun posisi dasarnya.
Sebuah pinjaman di sini bukan sekadar satu posisi besar. Jaminan akan dikunci, dan peminjam menerima Gearing Token (GT), sementara sisi utang dipisahkan menjadi Fixed-Rate Token (FT) dan sebuah X Token (XT).
Pem”isahan” itu sebenarnya penting bagi saya karena membuat eksposur lebih mudah dipahami dan diperdagangkan. Seseorang yang ingin eksposur pendapatan tetap bisa memegang FT tanpa harus mengambil seluruh posisi pinjamannya sendiri.
Kemudian lapisan vault berada di atas struktur tersebut.
Kurator seperti MEV Capital dan Keyrock dapat mengalokasikan setoran ke berbagai pasar berjangka, sehingga pengguna tidak perlu memilih satu per satu setiap jatuh tempo dan tingkat bunganya secara manual. Bahkan modal yang menunggu untuk dipasangkan pun bisa mendapatkan base yield.
Jadi semakin saya melihatnya, semakin saya tidak ingin memulai dari APY.
Daftar cek saya semakin menjadi:
Utilization → allocation concentration → LLTV → vault cap → timelock → APY
Karena cap $50M, timelock 24 jam, atau alokasi yang terkonsentrasi bisa jauh lebih berpengaruh daripada apakah APY mengatakan 4% atau 6%.
Saya mulai berpikir APY seharusnya menjadi angka terakhir yang saya gunakan untuk menilai sebuah vault, bukan yang pertama.
Pahami dulu ke mana modal pergi.
Lalu pahami bagaimana posisi itu disusun.
Baru kemudian putuskan apakah imbal hasilnya benar-benar sepadan.
1
3
131
·
--
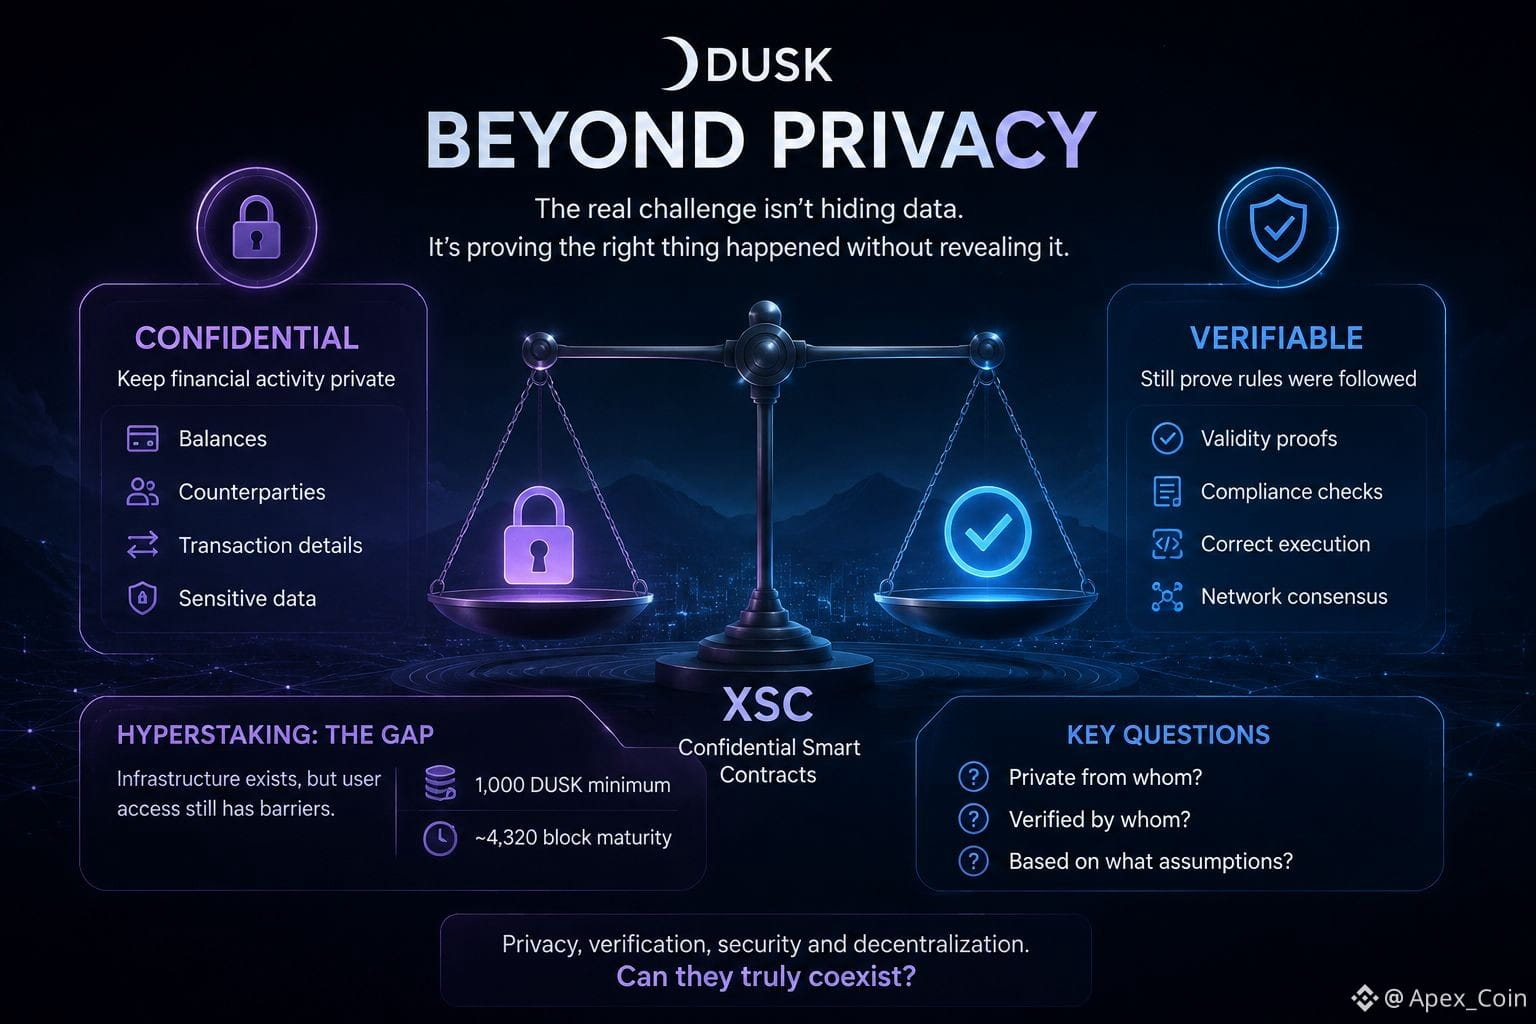
#dusk $DUSK @Dusk_Foundation Semakin dalam saya melihat Dusk,
semakin saya merasa pertanyaan menariknya bukan “bisakah blockchain dibuat privat?”
Kita sudah tahu privasi bisa dibangun.
Pertanyaan yang lebih sulit adalah apa yang terjadi setelah Anda membuat sesuatu menjadi privat.
Jika sebuah transaksi keuangan menyembunyikan saldo, pihak lawan, atau data sensitif, bagaimana semua orang yang lain tetap bisa tahu bahwa transaksi itu valid?
Di situlah Dusk mulai terasa menarik bagi saya.
Pendekatan XSC-nya mencoba berada di titik tengah yang tidak nyaman ini: menjaga aktivitas keuangan tetap rahasia, sambil tetap memberi jaringan cukup bukti untuk memverifikasi bahwa aturan diikuti dan eksekusinya benar.
Dan jujur saja, di sinilah saya merasa sebagian besar narasi privasi menjadi terlalu sederhana.
Kalau validator bisa melihat semuanya, lalu apa sebenarnya yang privat?
Kalau mereka tidak bisa melihat informasi sensitifnya, asumsi kriptografis apa yang sedang kita andalkan?
Dan jika sistem menjadi terlalu kompleks, apakah kita mendapatkan privasi tapi kehilangan performa, komposabilitas, atau bahkan adopsi dari pengembang?
Ada contoh lain yang lebih kecil yang saya temukan menarik dengan Hyperstaking.
Dusk dapat menyediakan infrastruktur tempat kontrak bisa melakukan staking atas nama pengguna, tetapi minimum 1.000 DUSK dan periode kedewasaan sekitar 4.320 blok masih tetap berpengaruh terhadap pengalaman pengguna yang sesungguhnya.
Perbedaan itu mudah terlewat:
Infrastruktur bisa dapat diakses pengembang tanpa harus sama-sama dapat diakses pengguna.
Jadi bagi saya, Dusk bukan lagi sekadar cerita tentang “blockchain privat”.
Lebih kepada apakah privasi, verifikasi, keamanan, dan desentralisasi benar-benar bisa hidup berdampingan tanpa salah satunya secara diam-diam melemahkan yang lain.
Itulah bagian yang masih saya coba pahami.
Ketika sebuah blockchain mengatakan bahwa suatu aktivitas itu privat, pertanyaan sebenarnya seharusnya:
#dusk $DUSK @Dusk_Foundation
privat dari siapa, diverifikasi oleh siapa, dan berdasarkan asumsi apa?
#dusk $DUSK @Dusk Semakin dalam saya melihat Dusk,
semakin saya merasa pertanyaan menariknya bukan “bisakah blockchain dibuat privat?”
Kita sudah tahu privasi bisa dibangun.
Pertanyaan yang lebih sulit adalah apa yang terjadi setelah Anda membuat sesuatu menjadi privat.
Jika sebuah transaksi keuangan menyembunyikan saldo, pihak lawan, atau data sensitif, bagaimana semua orang yang lain tetap bisa tahu bahwa transaksi itu valid?
Di situlah Dusk mulai terasa menarik bagi saya.
Pendekatan XSC-nya mencoba berada di titik tengah yang tidak nyaman ini: menjaga aktivitas keuangan tetap rahasia, sambil tetap memberi jaringan cukup bukti untuk memverifikasi bahwa aturan diikuti dan eksekusinya benar.
Dan jujur saja, di sinilah saya merasa sebagian besar narasi privasi menjadi terlalu sederhana.
Kalau validator bisa melihat semuanya, lalu apa sebenarnya yang privat?
Kalau mereka tidak bisa melihat informasi sensitifnya, asumsi kriptografis apa yang sedang kita andalkan?
Dan jika sistem menjadi terlalu kompleks, apakah kita mendapatkan privasi tapi kehilangan performa, komposabilitas, atau bahkan adopsi dari pengembang?
Ada contoh lain yang lebih kecil yang saya temukan menarik dengan Hyperstaking.
Dusk dapat menyediakan infrastruktur tempat kontrak bisa melakukan staking atas nama pengguna, tetapi minimum 1.000 DUSK dan periode kedewasaan sekitar 4.320 blok masih tetap berpengaruh terhadap pengalaman pengguna yang sesungguhnya.
Perbedaan itu mudah terlewat:
Infrastruktur bisa dapat diakses pengembang tanpa harus sama-sama dapat diakses pengguna.
Jadi bagi saya, Dusk bukan lagi sekadar cerita tentang “blockchain privat”.
Lebih kepada apakah privasi, verifikasi, keamanan, dan desentralisasi benar-benar bisa hidup berdampingan tanpa salah satunya secara diam-diam melemahkan yang lain.
Itulah bagian yang masih saya coba pahami.
Ketika sebuah blockchain mengatakan bahwa suatu aktivitas itu privat, pertanyaan sebenarnya seharusnya:
#dusk $DUSK @Dusk
privat dari siapa, diverifikasi oleh siapa, dan berdasarkan asumsi apa?
20
10
237
·
--
#termmax @termmax Kapan poin berhenti membayar, apa yang tersisa?
Saya pikir ini adalah pertanyaan yang lebih menarik seputar TermMax saat ini.
Melihat 1,5M+ wallet dan 90K+ active harian terdengar mengesankan, tapi saya tidak yakin aktivitas wallet saja memberi tahu kita seberapa besar orang benar-benar membutuhkan produk lending.
Jika pengguna menghubungkan wallet, melakukan tugas, mengumpulkan XP/AP/MP, dan menyelesaikan campaign terutama karena ada token di masa depan yang menyertainya, itu tetap partisipasi, tetapi bukan hal yang sama dengan permintaan produk.
Eksperimen yang sesungguhnya dimulai setelah TGE.
Saya akan memantau DAU, TVL, volume pinjaman, utilisasi, dan terutama biaya (fees). Jika orang terus memasok, meminjam, dan menghasilkan aktivitas ekonomi saat poin menjadi kurang penting, maka angka besar wallet itu mulai terlihat jauh lebih bermakna.
Jika aktivitas turun tajam, maka kita juga belajar sesuatu.
Itu tidak berarti 1,5M wallet itu palsu. Artinya, mereka terutama metrik akuisisi, bukan bukti product-market fit.
Ada juga hal lain yang tidak boleh diabaikan: “4/4 fase selesai” tidak sama dengan “4/4 dibayar.” Sampai rumus alokasi $TMX dan mekanisme klaim jelas, menyelesaikan Season 0 masih belum memberi tahu setiap pengguna berapa pembayaran aktual yang akan mereka terima.
Jadi bagi saya, @termmax sebenarnya belum berada di tahap vonis.
Itu masih pada tahap pengukuran.
Sebelum TGE, pertanyaannya adalah:
berapa banyak pengguna yang bisa ditarik oleh insentif?
Setelah TGE, pertanyaan yang lebih baik menjadi: berapa banyak pengguna yang bertahan karena mereka benar-benar membutuhkan produknya?
Perbedaan itu bisa memberi tahu kita jauh lebih banyak daripada jumlah wallet.
Ketika poin berhenti membayar, menurut Anda aktivitas TermMax akan tetap bertahan?
#termmax @TermMax Kapan poin berhenti membayar, apa yang tersisa?
Saya pikir ini adalah pertanyaan yang lebih menarik seputar TermMax saat ini.
Melihat 1,5M+ wallet dan 90K+ active harian terdengar mengesankan, tapi saya tidak yakin aktivitas wallet saja memberi tahu kita seberapa besar orang benar-benar membutuhkan produk lending.
Jika pengguna menghubungkan wallet, melakukan tugas, mengumpulkan XP/AP/MP, dan menyelesaikan campaign terutama karena ada token di masa depan yang menyertainya, itu tetap partisipasi, tetapi bukan hal yang sama dengan permintaan produk.
Eksperimen yang sesungguhnya dimulai setelah TGE.
Saya akan memantau DAU, TVL, volume pinjaman, utilisasi, dan terutama biaya (fees). Jika orang terus memasok, meminjam, dan menghasilkan aktivitas ekonomi saat poin menjadi kurang penting, maka angka besar wallet itu mulai terlihat jauh lebih bermakna.
Jika aktivitas turun tajam, maka kita juga belajar sesuatu.
Itu tidak berarti 1,5M wallet itu palsu. Artinya, mereka terutama metrik akuisisi, bukan bukti product-market fit.
Ada juga hal lain yang tidak boleh diabaikan: “4/4 fase selesai” tidak sama dengan “4/4 dibayar.” Sampai rumus alokasi $TMX dan mekanisme klaim jelas, menyelesaikan Season 0 masih belum memberi tahu setiap pengguna berapa pembayaran aktual yang akan mereka terima.
Jadi bagi saya, @TermMax sebenarnya belum berada di tahap vonis.
Itu masih pada tahap pengukuran.
Sebelum TGE, pertanyaannya adalah:
berapa banyak pengguna yang bisa ditarik oleh insentif?
Setelah TGE, pertanyaan yang lebih baik menjadi: berapa banyak pengguna yang bertahan karena mereka benar-benar membutuhkan produknya?
Perbedaan itu bisa memberi tahu kita jauh lebih banyak daripada jumlah wallet.
Ketika poin berhenti membayar, menurut Anda aktivitas TermMax akan tetap bertahan?
7
6
189
·
--
#dusk $DUSK @Dusk_Foundation
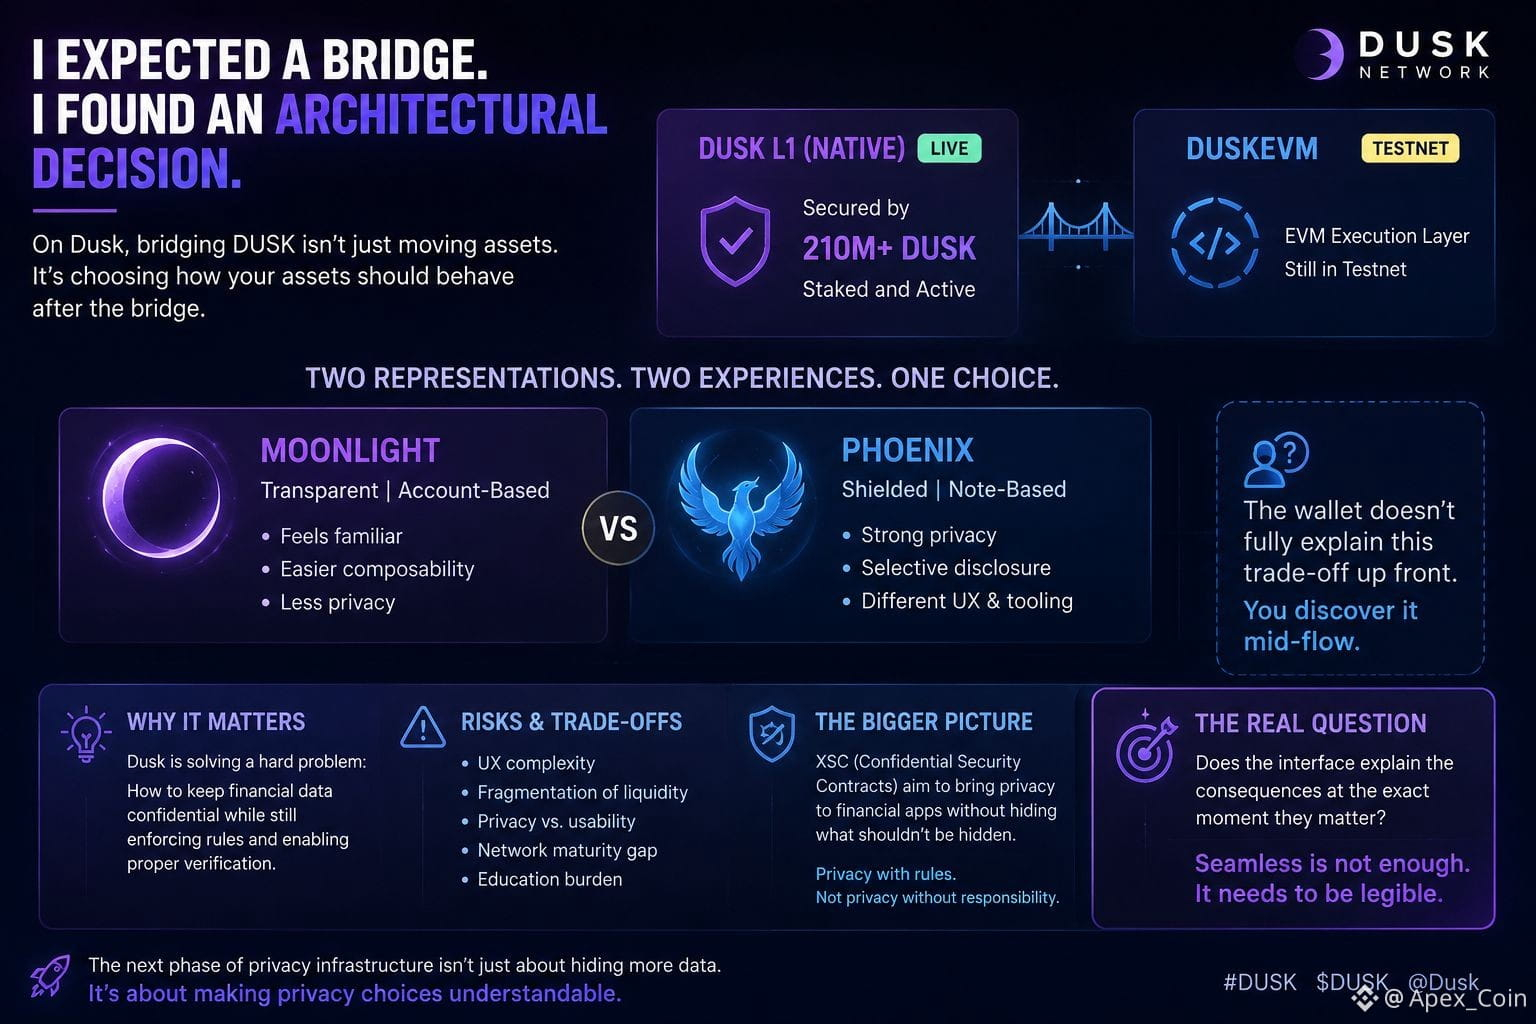
Aku mengharapkan sebuah jembatan. Tapi ternyata, yang kutemukan adalah sebuah keputusan arsitektural.
Saat berjalan melewati Dusk, aku menyadari sesuatu yang menurutku mudah terlewatkan. Native Dusk L1 sudah aktif dan diamankan oleh 210M+ DUSK, tetapi DuskEVM masih disajikan sebagai Testnet. Lalu, jembatan itu menambah lapisan kompleksitas lagi.
Kamu tidak sekadar memindahkan DUSK dari A ke B.
Kamu sedang memilih antara model transparan berbasis akun milik Moonlight dan model terenkripsi berbasis catatan milik Phoenix. Dan pilihan itu bisa memengaruhi apa yang bisa/akan kamu lakukan dengan aset setelahnya—mulai dari privasi hingga jenis-jenis utilitas tertentu.
Itu membuatku mempertanyakan kata “seamless” (tanpa hambatan) tersebut.
Sebuah transaksi bisa saja terlihat mulus secara teknis, tetapi tetap sulit untuk dipahami.
Bagi aku, ini tantangan yang lebih besar bagi infrastruktur finansial yang berfokus pada privasi. Visi XSC Dusk menarik karena privasi seharusnya tidak berarti menyembunyikan semuanya. Aplikasi keuangan tetap membutuhkan aturan, verifikasi, dan pengungkapan yang terkontrol.
Tapi pengguna seharusnya tidak perlu memahami seluruh arsitektur hanya untuk membuat pilihan yang tepat.
Aku tidak menganggap Moonlight vs Phoenix sebagai desain yang buruk. Pertanyaan sesungguhnya adalah apakah antarmuka menjelaskan konsekuensinya pada saat yang tepat ketika hal itu penting.
Langkah berikutnya untuk UX privasi bukan sekadar menambah privasi.
Melainkan membuat privasi menjadi bisa dipahami.
#dusk $DUSK @Dusk
Aku mengharapkan sebuah jembatan. Tapi ternyata, yang kutemukan adalah sebuah keputusan arsitektural.
Saat berjalan melewati Dusk, aku menyadari sesuatu yang menurutku mudah terlewatkan. Native Dusk L1 sudah aktif dan diamankan oleh 210M+ DUSK, tetapi DuskEVM masih disajikan sebagai Testnet. Lalu, jembatan itu menambah lapisan kompleksitas lagi.
Kamu tidak sekadar memindahkan DUSK dari A ke B.
Kamu sedang memilih antara model transparan berbasis akun milik Moonlight dan model terenkripsi berbasis catatan milik Phoenix. Dan pilihan itu bisa memengaruhi apa yang bisa/akan kamu lakukan dengan aset setelahnya—mulai dari privasi hingga jenis-jenis utilitas tertentu.
Itu membuatku mempertanyakan kata “seamless” (tanpa hambatan) tersebut.
Sebuah transaksi bisa saja terlihat mulus secara teknis, tetapi tetap sulit untuk dipahami.
Bagi aku, ini tantangan yang lebih besar bagi infrastruktur finansial yang berfokus pada privasi. Visi XSC Dusk menarik karena privasi seharusnya tidak berarti menyembunyikan semuanya. Aplikasi keuangan tetap membutuhkan aturan, verifikasi, dan pengungkapan yang terkontrol.
Tapi pengguna seharusnya tidak perlu memahami seluruh arsitektur hanya untuk membuat pilihan yang tepat.
Aku tidak menganggap Moonlight vs Phoenix sebagai desain yang buruk. Pertanyaan sesungguhnya adalah apakah antarmuka menjelaskan konsekuensinya pada saat yang tepat ketika hal itu penting.
Langkah berikutnya untuk UX privasi bukan sekadar menambah privasi.
Melainkan membuat privasi menjadi bisa dipahami.
14
7
214
·
--
#termmax @termmax Aku sudah menatap pengumuman TGE TermMax selama satu jam, dan jujur saja?
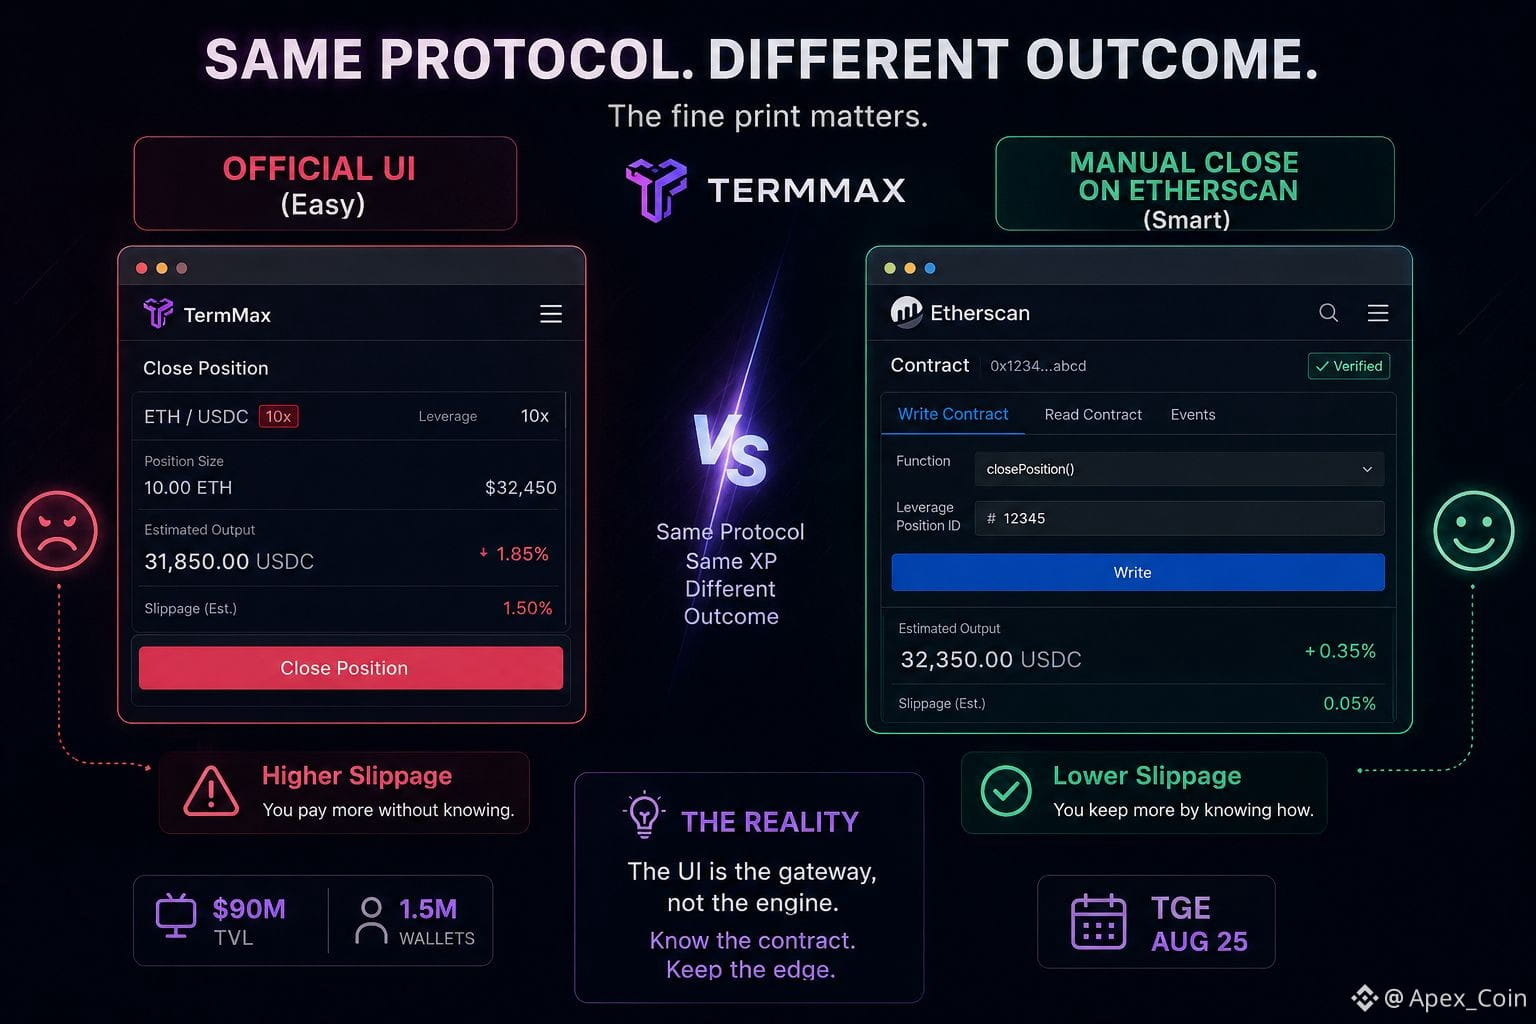
TVL $90M dan 1,5M wallet bukan yang membuatku terkejut. Yang membuatku adalah catatan kecilnya.
Tertulis di dokumen mereka sendiri:
UI resmi ternyata bukan cara terbaik untuk menutup posisi leverage. Kalau kamu ingin slippage serendah mungkin, kamu harus mengabaikan aplikasinya sepenuhnya dan melakukan pembongkaran secara manual melalui Etherscan.
Pikirkan itu sebentar.
Antarmuka yang didesain untuk membuat DeFi “mudah” ternyata diam-diam justru menghabiskan uangmu. Sementara itu, para pengguna yang tahu cara membaca smart contract mendapatkan eksekusi premium. Protokolnya sama. Perolehan XP-nya sama. Hasilnya benar-benar berbeda.
Ini bukan semacam rencana jahat yang rumit—ini hanya cara kerja keuangan yang terbuka. UI adalah pintunya, bukan mesinnya. Tapi ada pertanyaan yang tidak nyaman dan tidak pernah ditanyakan orang: kalau kita membangun untuk adopsi massal, kenapa "tombol mudah" justru yang paling mahal?
TermMax mungkin akan memperbaikinya sebelum TGE mereka pada 25 Agustus. Atau mungkin tidak. Bagaimanapun, aku tidak marah—aku hanya lebih waspada. Karena di DeFi, perbedaan antara memakai aplikasinya dan memahami kontraknya? Itu bukan bug. Itu seluruh permainannya.
Kita membangun untuk para pendatang baru, atau hanya untuk mereka yang mau menggali lebih dalam?
#TermMax
#termmax @TermMax Aku sudah menatap pengumuman TGE TermMax selama satu jam, dan jujur saja?
TVL $90M dan 1,5M wallet bukan yang membuatku terkejut. Yang membuatku adalah catatan kecilnya.
Tertulis di dokumen mereka sendiri:
UI resmi ternyata bukan cara terbaik untuk menutup posisi leverage. Kalau kamu ingin slippage serendah mungkin, kamu harus mengabaikan aplikasinya sepenuhnya dan melakukan pembongkaran secara manual melalui Etherscan.
Pikirkan itu sebentar.
Antarmuka yang didesain untuk membuat DeFi “mudah” ternyata diam-diam justru menghabiskan uangmu. Sementara itu, para pengguna yang tahu cara membaca smart contract mendapatkan eksekusi premium. Protokolnya sama. Perolehan XP-nya sama. Hasilnya benar-benar berbeda.
Ini bukan semacam rencana jahat yang rumit—ini hanya cara kerja keuangan yang terbuka. UI adalah pintunya, bukan mesinnya. Tapi ada pertanyaan yang tidak nyaman dan tidak pernah ditanyakan orang: kalau kita membangun untuk adopsi massal, kenapa "tombol mudah" justru yang paling mahal?
TermMax mungkin akan memperbaikinya sebelum TGE mereka pada 25 Agustus. Atau mungkin tidak. Bagaimanapun, aku tidak marah—aku hanya lebih waspada. Karena di DeFi, perbedaan antara memakai aplikasinya dan memahami kontraknya? Itu bukan bug. Itu seluruh permainannya.
Kita membangun untuk para pendatang baru, atau hanya untuk mereka yang mau menggali lebih dalam?
#TermMax
17
3
215
·
--
#dusk $DUSK @Dusk_Foundation I dulu mengira janji utama tokenisasi RWA adalah menghapus perantara.
Tapi ketika melihat lebih dalam pada @Dusk_Foundation , saya jadi mempertanyakan gagasan itu.
Ada detail kecil yang menurut saya lebih menarik daripada tokennya sendiri: bagian “apa yang tersisa”.
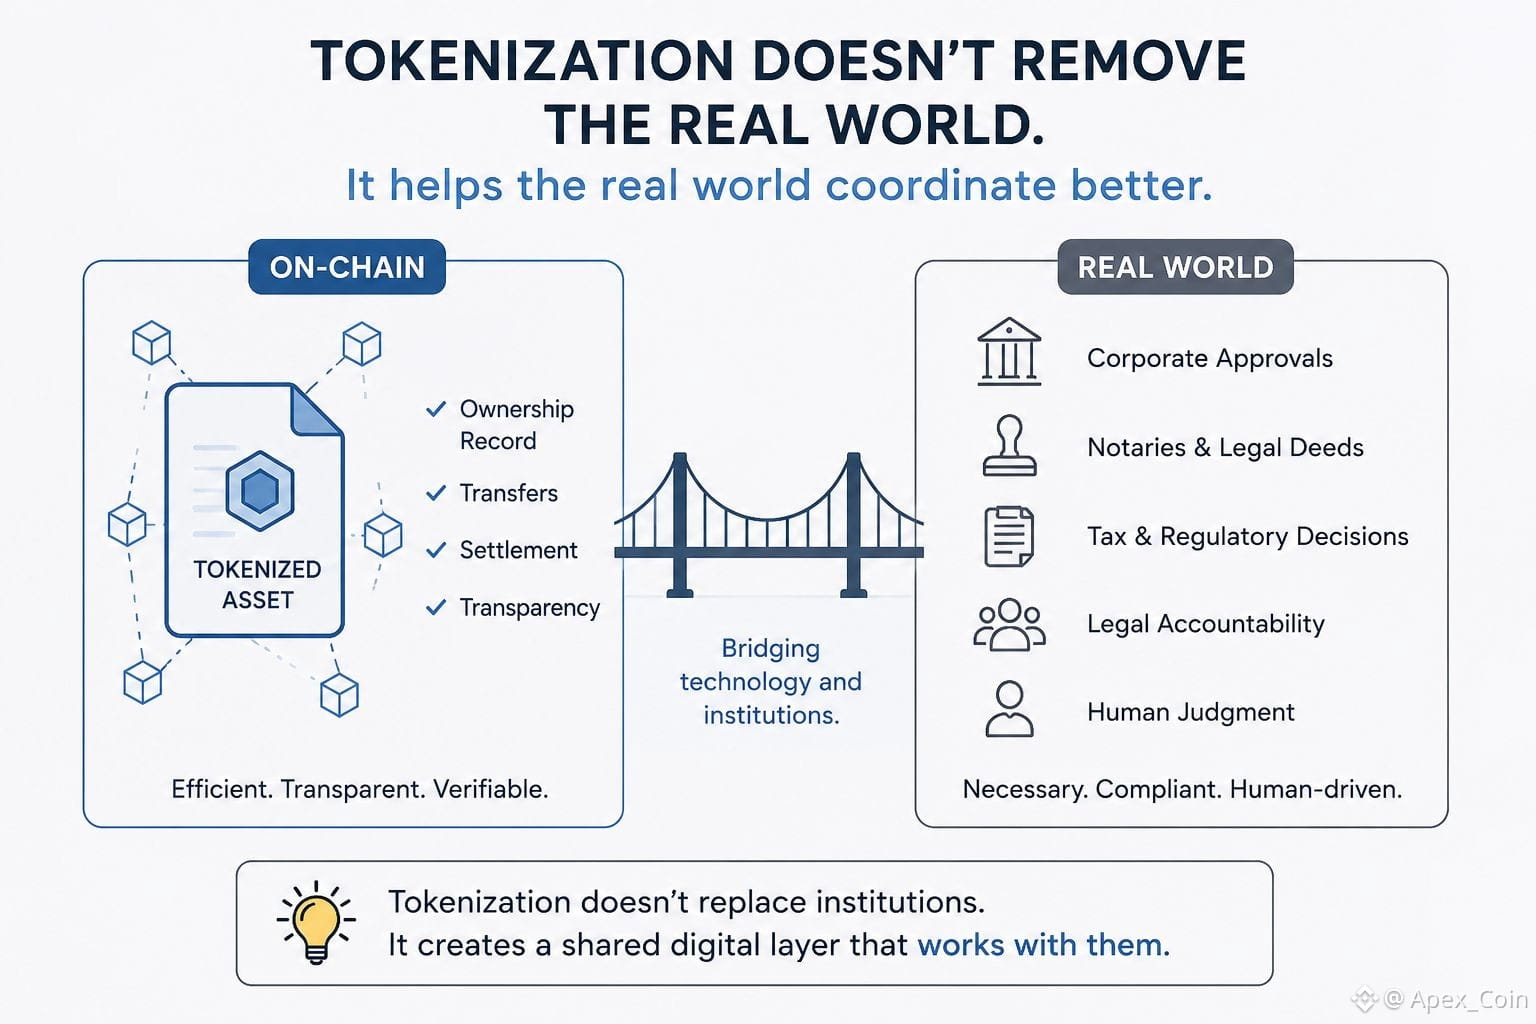
Bahkan setelah aset SME dimasukkan ke dalam on-chain, Anda masih bisa memiliki notaris, persetujuan perusahaan, keputusan pajak, pemeriksaan hukum, dan penilaian manusia yang tetap melekat di sekitarnya.
Jadi mungkin tokenisasi sebenarnya bukan soal menghapus sistem keuangan lama.
Mungkin ini lebih tentang membuat koordinasi di antara semua sistem tersebut menjadi tidak terlalu menyakitkan.
Penerbit, investor, pengacara, registrar, kustodian, dan sistem penyelesaian semuanya dapat berakhir dengan memelihara versi berbeda dari realitas yang sama. Catatan on-chain bersama bisa mengurangi sebagian rekonsiliasi itu, pemeriksaan manual, dan gesekan penyelesaian.
Tapi ada tangkapan penting.
Sebuah token yang dapat dipindahtangankan tidak otomatis berarti aset dasarnya dapat dipindahtangankan secara legal. Dan memasukkan sesuatu ke dalam on-chain tidak secara ajaib menciptakan likuiditas atau pembeli.
Saya juga menganggap diskusi insiden terbaru Dusk menarik karena alasan yang sama.
Pertanyaannya tidak hanya apa yang terjadi secara teknis. Ini juga menyangkut pengungkapan, akuntabilitas, tata kelola, dan informasi mana yang menjadi versi peristiwa yang dianggap tepercaya.
Bagi saya, kedua kisah ini menunjuk pada batas yang sama:
kode bisa mengotomatisasi banyak hal, tetapi institusi tetap menentukan apa yang kode diizinkan untuk direpresentasikan.
Mungkin masa depan tokenisasi yang sebenarnya bukan “blockchain menggantikan dunia nyata”.
Mungkin yang terjadi adalah blockchain membuat dunia nyata berkoordinasi sedikit lebih baik.
Terdengar kurang gemerlap, tapi kemungkinan lebih realistis.
Menurut Anda bagaimana?
#dusk $DUSK @Dusk I dulu mengira janji utama tokenisasi RWA adalah menghapus perantara.
Tapi ketika melihat lebih dalam pada @Dusk , saya jadi mempertanyakan gagasan itu.
Ada detail kecil yang menurut saya lebih menarik daripada tokennya sendiri: bagian “apa yang tersisa”.
Bahkan setelah aset SME dimasukkan ke dalam on-chain, Anda masih bisa memiliki notaris, persetujuan perusahaan, keputusan pajak, pemeriksaan hukum, dan penilaian manusia yang tetap melekat di sekitarnya.
Jadi mungkin tokenisasi sebenarnya bukan soal menghapus sistem keuangan lama.
Mungkin ini lebih tentang membuat koordinasi di antara semua sistem tersebut menjadi tidak terlalu menyakitkan.
Penerbit, investor, pengacara, registrar, kustodian, dan sistem penyelesaian semuanya dapat berakhir dengan memelihara versi berbeda dari realitas yang sama. Catatan on-chain bersama bisa mengurangi sebagian rekonsiliasi itu, pemeriksaan manual, dan gesekan penyelesaian.
Tapi ada tangkapan penting.
Sebuah token yang dapat dipindahtangankan tidak otomatis berarti aset dasarnya dapat dipindahtangankan secara legal. Dan memasukkan sesuatu ke dalam on-chain tidak secara ajaib menciptakan likuiditas atau pembeli.
Saya juga menganggap diskusi insiden terbaru Dusk menarik karena alasan yang sama.
Pertanyaannya tidak hanya apa yang terjadi secara teknis. Ini juga menyangkut pengungkapan, akuntabilitas, tata kelola, dan informasi mana yang menjadi versi peristiwa yang dianggap tepercaya.
Bagi saya, kedua kisah ini menunjuk pada batas yang sama:
kode bisa mengotomatisasi banyak hal, tetapi institusi tetap menentukan apa yang kode diizinkan untuk direpresentasikan.
Mungkin masa depan tokenisasi yang sebenarnya bukan “blockchain menggantikan dunia nyata”.
Mungkin yang terjadi adalah blockchain membuat dunia nyata berkoordinasi sedikit lebih baik.
Terdengar kurang gemerlap, tapi kemungkinan lebih realistis.
Menurut Anda bagaimana?
24
11
190
·
--
#dusk $DUSK @Dusk_Foundation
Saya mulai meneliti @Dusk_Foundation Bridge dengan pertanyaan yang cukup sederhana:
seberapa aman $DUSK bergerak di antara berbagai chain?
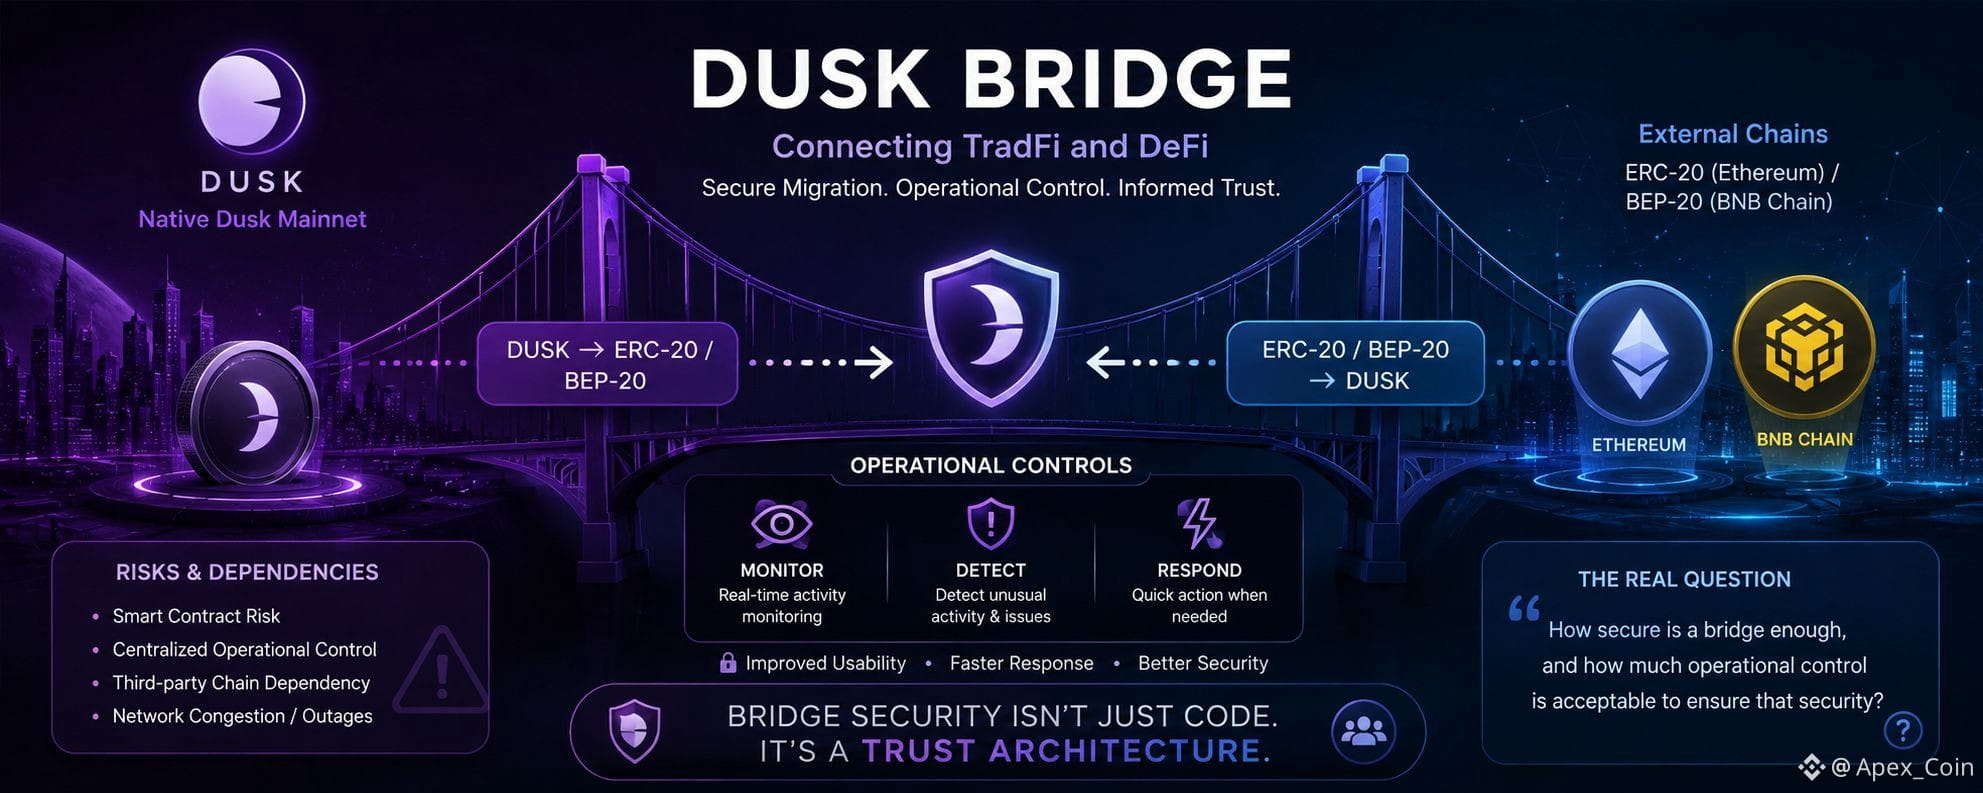
Awalnya, sebuah bridge terlihat seperti sekadar jalan untuk token. Pindahkan DUSK dari Native Dusk ke representasi ERC-20 atau BEP-20, lalu pindahkan kembali saat dibutuhkan.
Namun semakin dalam saya melihat,
semakin saya menyadari bahwa keamanan bridge tidak hanya soal smart contract.
Ada lapisan lain yang sering diabaikan orang: kontrol operasional.
Memantau aktivitas yang tidak biasa, mendeteksi masalah teknis, dan memiliki kemampuan untuk merespons dengan cepat tentu bisa membuat sebuah bridge lebih aman. Jika sesuatu berjalan salah, menunggu masalah itu terselesaikan sendiri bukanlah strategi keamanan.
Tapi inilah yang menarik: komprominya.
Semakin besar kekuatan operasional yang dimiliki sebuah bridge, semakin penting untuk bertanya: siapa yang mengendalikan kekuatan itu?
Apakah dikendalikan satu pihak? Multisig? Apakah tindakan darurat dibatasi? Apakah dana benar-benar bisa dibekukan, atau sistem hanya bisa menghentikan migrasi baru? Dan apakah tindakan-tindakan itu cukup transparan agar pengguna dapat memverifikasi?
Di sinilah menurut saya keamanan bridge menjadi masalah “anggaran kepercayaan” (trust budget).
Anda bisa mengurangi satu jenis risiko dengan menambahkan monitoring dan intervensi, tetapi pada saat yang sama Anda mungkin memperkenalkan asumsi kepercayaan lain.
Dan itu belum termasuk risiko smart contract serta ketergantungan pada jaringan eksternal seperti Ethereum atau BNB Chain. Jika salah satu bagian dari tumpukan itu mengalami kemacetan atau gangguan, pengalaman migrasi pun bisa ikut terdampak.
Jadi saya tidak berpikir pertanyaan yang tepat hanya:
“Apakah Dusk Bridge aman?”
Saya lebih memilih bertanya:
“Apa sebenarnya yang saya percayai untuk membuat bridge ini aman?”
Bagi saya, desain bridge yang baik tidak selalu berarti harus tidak memiliki kontrol operasional sama sekali. Yang terpenting adalah membuat kontrol itu terbatas, transparan, dan dapat dipertanggungjawabkan.
Itulah bagian dari Dusk Bridge yang masih saya pikirkan. 🤔
#dusk $DUSK @Dusk
Saya mulai meneliti @Dusk Bridge dengan pertanyaan yang cukup sederhana:
seberapa aman $DUSK bergerak di antara berbagai chain?
Awalnya, sebuah bridge terlihat seperti sekadar jalan untuk token. Pindahkan DUSK dari Native Dusk ke representasi ERC-20 atau BEP-20, lalu pindahkan kembali saat dibutuhkan.
Namun semakin dalam saya melihat,
semakin saya menyadari bahwa keamanan bridge tidak hanya soal smart contract.
Ada lapisan lain yang sering diabaikan orang: kontrol operasional.
Memantau aktivitas yang tidak biasa, mendeteksi masalah teknis, dan memiliki kemampuan untuk merespons dengan cepat tentu bisa membuat sebuah bridge lebih aman. Jika sesuatu berjalan salah, menunggu masalah itu terselesaikan sendiri bukanlah strategi keamanan.
Tapi inilah yang menarik: komprominya.
Semakin besar kekuatan operasional yang dimiliki sebuah bridge, semakin penting untuk bertanya: siapa yang mengendalikan kekuatan itu?
Apakah dikendalikan satu pihak? Multisig? Apakah tindakan darurat dibatasi? Apakah dana benar-benar bisa dibekukan, atau sistem hanya bisa menghentikan migrasi baru? Dan apakah tindakan-tindakan itu cukup transparan agar pengguna dapat memverifikasi?
Di sinilah menurut saya keamanan bridge menjadi masalah “anggaran kepercayaan” (trust budget).
Anda bisa mengurangi satu jenis risiko dengan menambahkan monitoring dan intervensi, tetapi pada saat yang sama Anda mungkin memperkenalkan asumsi kepercayaan lain.
Dan itu belum termasuk risiko smart contract serta ketergantungan pada jaringan eksternal seperti Ethereum atau BNB Chain. Jika salah satu bagian dari tumpukan itu mengalami kemacetan atau gangguan, pengalaman migrasi pun bisa ikut terdampak.
Jadi saya tidak berpikir pertanyaan yang tepat hanya:
“Apakah Dusk Bridge aman?”
Saya lebih memilih bertanya:
“Apa sebenarnya yang saya percayai untuk membuat bridge ini aman?”
Bagi saya, desain bridge yang baik tidak selalu berarti harus tidak memiliki kontrol operasional sama sekali. Yang terpenting adalah membuat kontrol itu terbatas, transparan, dan dapat dipertanggungjawabkan.
Itulah bagian dari Dusk Bridge yang masih saya pikirkan. 🤔
19
7
157
·
--
#termmax @termmax
Saya masuk ke TaskMax dengan ekspektasi cerita biasa tentang leverage yang minim likuidasi.
Namun, semakin saya melihat angkanya, pertanyaan yang muncul justru semakin menarik:
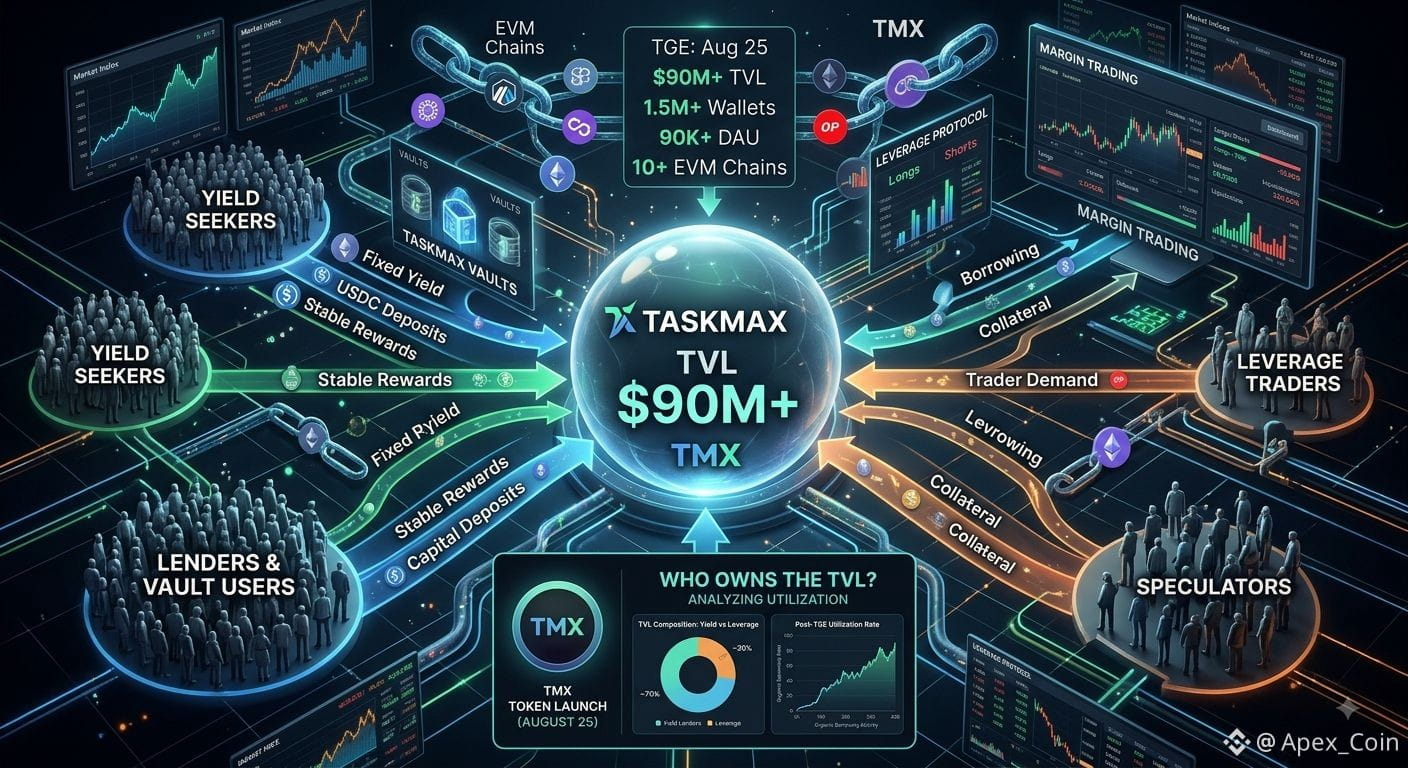
siapa sebenarnya yang berada di balik TVL?
TMX TGE dikonfirmasi untuk 25 Agustus, dan angka-angka headline-nya sulit diabaikan:
$90M+ TVL, 1.5M+ dompet terdaftar dan 90K+ pengguna aktif harian di 10 rantai EVM.
Tapi tetap, TVL sendiri tidak memberi tahu saya banyak.
Yang menarik perhatian saya adalah sebagian penting dari modal tersebut tampaknya berasal dari pemberi pinjaman dan pengguna vault yang mencari fixed yield, bukan hanya trader yang mengejar leverage.
Itu mengubah cara saya memandang TGE.
Jika basis pengguna yang lebih besar ternyata memang komunitas pencari yield, maka pergerakan harga TMX mungkin tidak sepenuhnya digerakkan oleh trader leverage seperti yang disarankan narasinya.... Pengguna yield bisa lebih pasif, tetapi begitu reward mereka menjadi likuid, mereka juga bisa menjadi penjual alami.
Di sisi lain, pengguna leverage menghadirkan jenis permintaan yang berbeda.
Mereka lebih spekulatif, lebih aktif, dan berpotensi lebih sensitif terhadap kondisi pasar.
Jadi saya tidak berpikir pertanyaan utama setelah 25 Agustus adalah semata-mata apakah TaskMax dapat meningkatkan volume leverage.
Saya lebih memilih mengamati siapa yang memiliki TVL, seberapa besar pinjaman yang tumbuh secara organik, dan apa yang terjadi pada tingkat pemanfaatan setelah token diluncurkan.
Karena TVL $90M terdengar mengesankan.
Namun sinyal sesungguhnya adalah apa yang benar-benar diwakili oleh $90M itu.
Modal yang menunggu yield, modal yang sedang aktif dipinjamkan, atau modal yang menunggu peluncuran token?
Itulah bagian yang sedang saya pantau.
#termmax @TermMax
Saya masuk ke TaskMax dengan ekspektasi cerita biasa tentang leverage yang minim likuidasi.
Namun, semakin saya melihat angkanya, pertanyaan yang muncul justru semakin menarik:
siapa sebenarnya yang berada di balik TVL?
TMX TGE dikonfirmasi untuk 25 Agustus, dan angka-angka headline-nya sulit diabaikan:
$90M+ TVL, 1.5M+ dompet terdaftar dan 90K+ pengguna aktif harian di 10 rantai EVM.
Tapi tetap, TVL sendiri tidak memberi tahu saya banyak.
Yang menarik perhatian saya adalah sebagian penting dari modal tersebut tampaknya berasal dari pemberi pinjaman dan pengguna vault yang mencari fixed yield, bukan hanya trader yang mengejar leverage.
Itu mengubah cara saya memandang TGE.
Jika basis pengguna yang lebih besar ternyata memang komunitas pencari yield, maka pergerakan harga TMX mungkin tidak sepenuhnya digerakkan oleh trader leverage seperti yang disarankan narasinya.... Pengguna yield bisa lebih pasif, tetapi begitu reward mereka menjadi likuid, mereka juga bisa menjadi penjual alami.
Di sisi lain, pengguna leverage menghadirkan jenis permintaan yang berbeda.
Mereka lebih spekulatif, lebih aktif, dan berpotensi lebih sensitif terhadap kondisi pasar.
Jadi saya tidak berpikir pertanyaan utama setelah 25 Agustus adalah semata-mata apakah TaskMax dapat meningkatkan volume leverage.
Saya lebih memilih mengamati siapa yang memiliki TVL, seberapa besar pinjaman yang tumbuh secara organik, dan apa yang terjadi pada tingkat pemanfaatan setelah token diluncurkan.
Karena TVL $90M terdengar mengesankan.
Namun sinyal sesungguhnya adalah apa yang benar-benar diwakili oleh $90M itu.
Modal yang menunggu yield, modal yang sedang aktif dipinjamkan, atau modal yang menunggu peluncuran token?
Itulah bagian yang sedang saya pantau.
12
6
144
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.5M penayangan
136,756 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 398 Kali
·336.6k penayangan
EarningsSeason
4.9M penayangan
23,779 Berdiskusi
ElectrumWalletBugLetRogueServersStealFunds
1,035 penayangan
85 Berdiskusi