

币圈小贝贝
152 Posting

币圈小贝贝
Laporkan
Blokir Pengguna
11 Mengikuti
1.7K+ Pengikut
898 Disukai
Posting
Semua
Live
·
--
Lihat terjemahan
今天这条新闻其实有点奇怪..
[🔄 进群聊市场](https://app.binance.com/uni-qr/6d5gRrvm)
比特币在加密市场里的占比跌破 60% 了,现在大概 58.5%.. 很多人看到这个数字的第一反应是「山寨季要来了」,因为过去两轮里,这个指标一直是山寨行情的发令枪..
但真正值得看的,可能不是它跌破了哪条线,而是同一个时间点,另外两个指标在打架..
一个指标说「管道铺好了」.. 它统计的是链上条件,也就是这个市场的基础设施有没有准备好承接山寨资金,九月二十二号打到 81.25,接近满分..
另一个指标说「钱没来」.. 它看的是山寨相对比特币的真实表现,读数在 45 到 53 之间,离确认全面山寨季的 75 还差得很远..
一个在讲可能性,一个在讲已经发生的事.. 两件事同时成立,说明的其实是另一个意思:不是山寨要涨了,是钱还没决定要不要过来..
这就开始不一样了..
因为占比下降这件事本身,并不等于有资金流进了山寨.. 它只说明比特币在总市值里的份额变小了,而这个变小有两种完全相反的来源,山寨真的涨了,或者比特币自己在跌.. 这一轮,两样都占一点..
更有意思的是,过去那个一直管用的剧本,这次可能真的不一样了..
2017 和 2021 那两轮,比特币占比从 60% 到 70% 一路掉进 40% 到 50%,对应的是钱像洪水一样灌进山寨.. 而这一轮,占比掉到 58.5% 的同时,山寨的总市值只从深坑里爬回来 33%.. 从历史高点看,大部分币离当年的位置还差得远..
33% 是从很低的基数上弹起来的,这叫修复,不叫狂欢..
但问题来了.. 为什么那个以前管用的指标,这次可能读不准..
因为钱进入这个市场的方式变了.. 比特币的 ETF 成了机构配置的主干道,钱被直接从正门引到比特币,以及它旁边的少数几个资产上.. 而那批买 ETF 的机构,跟会跑去小币种交易所买山寨的,本来就不是同一批人..
同一根「占比下降」的线,换了条河道,读法就不一样了.. 过去它意味着水漫出来了,现在它可能只是水位在动..
所以真正值得盯的,是 60% 那条线.. 比特币几次冲上去都没站住,说明那个位置有人在卖.. 如果占比继续往 50 中段漂,讨论才算变成事实..
留两个反转..
第一,占比是不是真的在往下走,要看山寨的绝对市值跟不跟着涨.. 如果占比掉、山寨市值也跟着掉,那就不是轮动,是比特币自己在退潮..
第二,也是更要紧的,如果 ETF 这条通道继续扩容,哪一天连机构对山寨的需求也被正门接走了,那长尾能等到的水,会比过去每一轮都少..
一条老指标突然读不通了,通常不是市场变了,是水换了一条河..
今天这条新闻其实有点奇怪..
🔄 进群聊市场
比特币在加密市场里的占比跌破 60% 了,现在大概 58.5%.. 很多人看到这个数字的第一反应是「山寨季要来了」,因为过去两轮里,这个指标一直是山寨行情的发令枪..
但真正值得看的,可能不是它跌破了哪条线,而是同一个时间点,另外两个指标在打架..
一个指标说「管道铺好了」.. 它统计的是链上条件,也就是这个市场的基础设施有没有准备好承接山寨资金,九月二十二号打到 81.25,接近满分..
另一个指标说「钱没来」.. 它看的是山寨相对比特币的真实表现,读数在 45 到 53 之间,离确认全面山寨季的 75 还差得很远..
一个在讲可能性,一个在讲已经发生的事.. 两件事同时成立,说明的其实是另一个意思:不是山寨要涨了,是钱还没决定要不要过来..
这就开始不一样了..
因为占比下降这件事本身,并不等于有资金流进了山寨.. 它只说明比特币在总市值里的份额变小了,而这个变小有两种完全相反的来源,山寨真的涨了,或者比特币自己在跌.. 这一轮,两样都占一点..
更有意思的是,过去那个一直管用的剧本,这次可能真的不一样了..
2017 和 2021 那两轮,比特币占比从 60% 到 70% 一路掉进 40% 到 50%,对应的是钱像洪水一样灌进山寨.. 而这一轮,占比掉到 58.5% 的同时,山寨的总市值只从深坑里爬回来 33%.. 从历史高点看,大部分币离当年的位置还差得远..
33% 是从很低的基数上弹起来的,这叫修复,不叫狂欢..
但问题来了.. 为什么那个以前管用的指标,这次可能读不准..
因为钱进入这个市场的方式变了.. 比特币的 ETF 成了机构配置的主干道,钱被直接从正门引到比特币,以及它旁边的少数几个资产上.. 而那批买 ETF 的机构,跟会跑去小币种交易所买山寨的,本来就不是同一批人..
同一根「占比下降」的线,换了条河道,读法就不一样了.. 过去它意味着水漫出来了,现在它可能只是水位在动..
所以真正值得盯的,是 60% 那条线.. 比特币几次冲上去都没站住,说明那个位置有人在卖.. 如果占比继续往 50 中段漂,讨论才算变成事实..
留两个反转..
第一,占比是不是真的在往下走,要看山寨的绝对市值跟不跟着涨.. 如果占比掉、山寨市值也跟着掉,那就不是轮动,是比特币自己在退潮..
第二,也是更要紧的,如果 ETF 这条通道继续扩容,哪一天连机构对山寨的需求也被正门接走了,那长尾能等到的水,会比过去每一轮都少..
一条老指标突然读不通了,通常不是市场变了,是水换了一条河..
426
·
--
Lihat terjemahan
今天有个升级被推迟了十天,理由却不是代码没写完..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
一条链上的新功能什么时候能上线,居然不是发它的公司说了算.. 是「投票没投够」..
XRP 账本上有个叫 Batch 的升级,原定九月二十九号激活,现在被推到最早十月九号.. 很多人看到「延期」两个字,第一反应大概是「又拖了」,然后划走..
但真正值得看的,是它到底为什么会延期..
XRPL 这条链的规则写得很死:一个升级要被激活,必须拿到超过八成可信验证者的支持,而且要连续顶住两周.. 中间只要掉下去一下,之前攒的时间全部清零,从零重算..
这次就是这样.. Batch 从九月十五号开始倒计时,中途支持率短暂跌破门槛,一直到九月二十五号才恢复到三十五个可信验证者里的三十个.. 倒计时重来,最早十月九号下午才能激活..
另一项升级也一样.. 那项功能是让一家公司授权另一个账户去执行指定动作,而不用把掌控资金的签名密钥交出去.. 它九月二十三号掉了支持,九月二十四号才补回来,激活时间从十月五号挪到十月八号..
这就开始不一样了.. 一条已经被机构资金盯上的链,新功能什么时候能用,不是发它的公司说了算,是三十几个验证者投票说了算..
更有意思的是,这次被拖住的两项功能,恰好都是给机构用的那种..
Batch 的核心是能把最多八笔交易打包一起提交,其中「全有或全无」那个选项,可以让买方付钱、和收到代币化资产,在同一笔操作里一起完成.. 说白了,这是「交割」的语言,不是散户的语言..
权限委派那项更直接.. 发币方可以把付款和合规拆成两个运营账户去做,该对账的账户看不到钱,拿钱的账户看不到权限.. 这是给要过审计的人准备的东西..
所以延期延的不是散户想要的,恰恰是机构入场要用的那两块拼图.. 而按 RippleX 工程负责人的说法,已经有项目是照着 Batch 在提前搭的,激活了才能更接近生产环境..
但问题来了.. 这已经是 Batch 第二次出问题了.. 上一版在激活前被发现一个严重的签名校验漏洞,被开发方自己撤回;修正版八月底才跟着新软件发出来.. 现在又因为支持率掉线,重新计时..
一个系统反复被自己的门槛卡住.. 这到底是谨慎,还是摩擦..
所以真正值得盯的,其实不是十月九号那天会不会准时激活..
而是这两项功能如果前后脚落地,链上会不会第一次出现「交割级」的结算量.. 一旦出现,那批在场外等着用的人,才算真的有了能上手的东西..
反过来也一样.. 如果这次又延,就说明这条链的治理摩擦,正在被机构的耐心测试.. 耐心是有限的,而测试是每天都在做的..
留个反转.. 一条链能不能承载大钱,看的从来不是它跑多快,而是它敢不敢让一群互不相识的人,来决定它什么时候才可以变..
今天有个升级被推迟了十天,理由却不是代码没写完..
📢 最新消息群里说
一条链上的新功能什么时候能上线,居然不是发它的公司说了算.. 是「投票没投够」..
XRP 账本上有个叫 Batch 的升级,原定九月二十九号激活,现在被推到最早十月九号.. 很多人看到「延期」两个字,第一反应大概是「又拖了」,然后划走..
但真正值得看的,是它到底为什么会延期..
XRPL 这条链的规则写得很死:一个升级要被激活,必须拿到超过八成可信验证者的支持,而且要连续顶住两周.. 中间只要掉下去一下,之前攒的时间全部清零,从零重算..
这次就是这样.. Batch 从九月十五号开始倒计时,中途支持率短暂跌破门槛,一直到九月二十五号才恢复到三十五个可信验证者里的三十个.. 倒计时重来,最早十月九号下午才能激活..
另一项升级也一样.. 那项功能是让一家公司授权另一个账户去执行指定动作,而不用把掌控资金的签名密钥交出去.. 它九月二十三号掉了支持,九月二十四号才补回来,激活时间从十月五号挪到十月八号..
这就开始不一样了.. 一条已经被机构资金盯上的链,新功能什么时候能用,不是发它的公司说了算,是三十几个验证者投票说了算..
更有意思的是,这次被拖住的两项功能,恰好都是给机构用的那种..
Batch 的核心是能把最多八笔交易打包一起提交,其中「全有或全无」那个选项,可以让买方付钱、和收到代币化资产,在同一笔操作里一起完成.. 说白了,这是「交割」的语言,不是散户的语言..
权限委派那项更直接.. 发币方可以把付款和合规拆成两个运营账户去做,该对账的账户看不到钱,拿钱的账户看不到权限.. 这是给要过审计的人准备的东西..
所以延期延的不是散户想要的,恰恰是机构入场要用的那两块拼图.. 而按 RippleX 工程负责人的说法,已经有项目是照着 Batch 在提前搭的,激活了才能更接近生产环境..
但问题来了.. 这已经是 Batch 第二次出问题了.. 上一版在激活前被发现一个严重的签名校验漏洞,被开发方自己撤回;修正版八月底才跟着新软件发出来.. 现在又因为支持率掉线,重新计时..
一个系统反复被自己的门槛卡住.. 这到底是谨慎,还是摩擦..
所以真正值得盯的,其实不是十月九号那天会不会准时激活..
而是这两项功能如果前后脚落地,链上会不会第一次出现「交割级」的结算量.. 一旦出现,那批在场外等着用的人,才算真的有了能上手的东西..
反过来也一样.. 如果这次又延,就说明这条链的治理摩擦,正在被机构的耐心测试.. 耐心是有限的,而测试是每天都在做的..
留个反转.. 一条链能不能承载大钱,看的从来不是它跑多快,而是它敢不敢让一群互不相识的人,来决定它什么时候才可以变..
8
·
--
Hari ini, berita ini sebenarnya agak aneh..
[💬 想听真话的进群](https://app.binance.com/uni-qr/6d5gRrvm)
Sebuah makalah yang baru dirilis mengatakan bahwa dalam waktu dekat Bitcoin bisa menggunakan fitur privasi “transaksi terselubung” seperti yang ada di Zcash.. Banyak orang melihat judul ini dan reaksi pertamanya adalah narasi privasi kembali jadi tren, apalagi blockchain privasi lain baru saja menembus lebih dari 1.600 dolar..
Tapi yang mungkin layak diperhatikan sebenarnya bukan apakah Bitcoin akan berubah menjadi lebih privat, melainkan kenyataan bahwa makalah ini sama sekali tidak berniat mengubah apa pun pada Bitcoin..
Namanya Shielded Bitcoin. Penulis meminjam desain transaksi terenkripsi dari Zcash, dengan Bitcoin hanya berfungsi untuk menyimpan data. Adapun apakah pembayaran privat ini benar-benar “jadi”, apakah ada orang yang melakukan pencetakan uang berlebih—semuanya diserahkan kepada rangkaian perangkat lunak lain yang bisa dijalankan siapa saja untuk mengeceknya..
Ada satu kalimat yang kubaca dua kali sampai akhirnya paham.. Transaksi di Bitcoin bisa dikonfirmasi berhasil, sementara pembayaran privat yang “dibungkus” di dalamnya, mungkin saja bahkan tidak lolos pemeriksaan..
Itulah “biaya dari tidak mengubah aturan”.. Bitcoin hanya menandatangani amplop, apa yang tertulis di dalam amplop itu, urusannya belakangan..
Yang lebih menarik lagi adalah: kenapa justru sekarang ada orang yang melakukan ini..
Karena uang di jalur privasi ini memang benar-benar “masuk kembali”.. Di dalam kumpulan terselubung ada sekitar 4,9 juta ZEC, bertambah sekitar 14% sejak akhir Juli, nilainya mendekati hampir 30% dari total yang beredar; jika dihitung dengan harga saat ini, sekitar 7,8 miliar dolar AS.. Minggu lalu, seluruh transaksi privasi di jaringan mencapai kira-kira 63.000 transaksi, minggu tersibuk sejak 2022, volume transfer seluruh jaringan lebih dari 23 miliar dolar AS, tertinggi sejak 2021..
Uang ini bukan untuk berjudi naik-turun satu hari, melainkan untuk “tidak terlihat”.. Dan permintaannya sendiri juga berubah: dari dulu sekadar menyimpan uang, sekarang menjadi gaji, pembayaran perusahaan, manajemen kas, dan donasi.. Keperluan di situ bukan anonim sepenuhnya, melainkan bisa dilihat oleh akuntan dan auditor, tapi tidak untuk seluruh dunia.. Di makalah juga disediakan kunci untuk melihat, yang bisa diberikan hanya kepada auditor, tanpa izin untuk membelanjakan..
Nah, mulai di sinilah semuanya jadi berbeda.. Privasi yang dulu adalah semacam “perlawanan”, perlahan berubah menjadi “kebutuhan pencatatan”..
Tapi masalahnya datang.. Spesifikasi setebal 56 halaman ini sangat detail, tapi justru tidak menjelaskan dengan jelas bagaimana BTC yang sebenarnya bisa masuk dan keluar..
Penulis menyerahkan mekanisme simpan/ambil ke makalah lain, dan juga menyatakan dengan tegas bahwa kalimat “pengguna mengendalikan asetnya sendiri” hanya mencakup transfer di dalam sistem, tidak termasuk pengisian dan penarikan.. Seorang pengembang setelah membaca langsung berkata: ini adalah buku besar gabungan, tidak bisa masuk dan tidak bisa keluar—artinya yang kamu pegang adalah produk turunan..
Selain itu masih ada beberapa masalah dunia nyata.. Parameter kepercayaan, biaya transaksi yang tidak anonim (alamat dompet yang mengirim transaksi Bitcoin tersebut terbuka), serta ukuran per transaksi sekitar 700 byte virtual—jika dihitung dengan tarif yang sama, biayanya kira-kira empat kali transaksi biasa..
Jadi yang benar-benar patut ditunggu sebenarnya bukan makalah ini, melainkan kapan makalah kedua hadir..
Sampai saat itu, semua keramaian di jalur ini hanyalah tentang semacam bukti yang belum bisa dicairkan.. Jika “BTC asli” benar-benar bisa masuk dan keluar lewat versi yang sudah jadi, maka barulah privasi benar-benar melekat pada Bitcoin; kalau tidak pernah datang, itu hanya sebuah buku yang dipasang di samping Bitcoin, dan bermain账 dengan dirinya sendiri..
Kita tinggalkan sedikit twist.. Apakah sebuah sistem bisa dipercaya, biasanya bukan dilihat dari apa yang disembunyikannya, melainkan apakah ia berani membiarkanmu mengambil barang itu keluar.
Hari ini, berita ini sebenarnya agak aneh..
💬 想听真话的进群
Sebuah makalah yang baru dirilis mengatakan bahwa dalam waktu dekat Bitcoin bisa menggunakan fitur privasi “transaksi terselubung” seperti yang ada di Zcash.. Banyak orang melihat judul ini dan reaksi pertamanya adalah narasi privasi kembali jadi tren, apalagi blockchain privasi lain baru saja menembus lebih dari 1.600 dolar..
Tapi yang mungkin layak diperhatikan sebenarnya bukan apakah Bitcoin akan berubah menjadi lebih privat, melainkan kenyataan bahwa makalah ini sama sekali tidak berniat mengubah apa pun pada Bitcoin..
Namanya Shielded Bitcoin. Penulis meminjam desain transaksi terenkripsi dari Zcash, dengan Bitcoin hanya berfungsi untuk menyimpan data. Adapun apakah pembayaran privat ini benar-benar “jadi”, apakah ada orang yang melakukan pencetakan uang berlebih—semuanya diserahkan kepada rangkaian perangkat lunak lain yang bisa dijalankan siapa saja untuk mengeceknya..
Ada satu kalimat yang kubaca dua kali sampai akhirnya paham.. Transaksi di Bitcoin bisa dikonfirmasi berhasil, sementara pembayaran privat yang “dibungkus” di dalamnya, mungkin saja bahkan tidak lolos pemeriksaan..
Itulah “biaya dari tidak mengubah aturan”.. Bitcoin hanya menandatangani amplop, apa yang tertulis di dalam amplop itu, urusannya belakangan..
Yang lebih menarik lagi adalah: kenapa justru sekarang ada orang yang melakukan ini..
Karena uang di jalur privasi ini memang benar-benar “masuk kembali”.. Di dalam kumpulan terselubung ada sekitar 4,9 juta ZEC, bertambah sekitar 14% sejak akhir Juli, nilainya mendekati hampir 30% dari total yang beredar; jika dihitung dengan harga saat ini, sekitar 7,8 miliar dolar AS.. Minggu lalu, seluruh transaksi privasi di jaringan mencapai kira-kira 63.000 transaksi, minggu tersibuk sejak 2022, volume transfer seluruh jaringan lebih dari 23 miliar dolar AS, tertinggi sejak 2021..
Uang ini bukan untuk berjudi naik-turun satu hari, melainkan untuk “tidak terlihat”.. Dan permintaannya sendiri juga berubah: dari dulu sekadar menyimpan uang, sekarang menjadi gaji, pembayaran perusahaan, manajemen kas, dan donasi.. Keperluan di situ bukan anonim sepenuhnya, melainkan bisa dilihat oleh akuntan dan auditor, tapi tidak untuk seluruh dunia.. Di makalah juga disediakan kunci untuk melihat, yang bisa diberikan hanya kepada auditor, tanpa izin untuk membelanjakan..
Nah, mulai di sinilah semuanya jadi berbeda.. Privasi yang dulu adalah semacam “perlawanan”, perlahan berubah menjadi “kebutuhan pencatatan”..
Tapi masalahnya datang.. Spesifikasi setebal 56 halaman ini sangat detail, tapi justru tidak menjelaskan dengan jelas bagaimana BTC yang sebenarnya bisa masuk dan keluar..
Penulis menyerahkan mekanisme simpan/ambil ke makalah lain, dan juga menyatakan dengan tegas bahwa kalimat “pengguna mengendalikan asetnya sendiri” hanya mencakup transfer di dalam sistem, tidak termasuk pengisian dan penarikan.. Seorang pengembang setelah membaca langsung berkata: ini adalah buku besar gabungan, tidak bisa masuk dan tidak bisa keluar—artinya yang kamu pegang adalah produk turunan..
Selain itu masih ada beberapa masalah dunia nyata.. Parameter kepercayaan, biaya transaksi yang tidak anonim (alamat dompet yang mengirim transaksi Bitcoin tersebut terbuka), serta ukuran per transaksi sekitar 700 byte virtual—jika dihitung dengan tarif yang sama, biayanya kira-kira empat kali transaksi biasa..
Jadi yang benar-benar patut ditunggu sebenarnya bukan makalah ini, melainkan kapan makalah kedua hadir..
Sampai saat itu, semua keramaian di jalur ini hanyalah tentang semacam bukti yang belum bisa dicairkan.. Jika “BTC asli” benar-benar bisa masuk dan keluar lewat versi yang sudah jadi, maka barulah privasi benar-benar melekat pada Bitcoin; kalau tidak pernah datang, itu hanya sebuah buku yang dipasang di samping Bitcoin, dan bermain账 dengan dirinya sendiri..
Kita tinggalkan sedikit twist.. Apakah sebuah sistem bisa dipercaya, biasanya bukan dilihat dari apa yang disembunyikannya, melainkan apakah ia berani membiarkanmu mengambil barang itu keluar.
412
·
--
Hari ini, berita ini sebenarnya agak aneh..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Sebuah perusahaan aset digital yang terdaftar di AS menaruh 100 juta dolar ke kas perusahaannya sendiri.. Kebanyakan orang yang melihat judul seperti ini, respons pertama adalah “lagi-lagi ada perusahaan yang mulai mengumpulkan koin”, karena dalam setahun terakhir, skenario seperti ini sudah terlalu sering kita lihat..
Tapi kali ini yang dibelinya bukan koin..
Ia memasukkan “stablecoin berbunga”, yaitu aset tabungan yang secara otomatis mengakumulasi bunga.. Sekaligus, ia memasukkannya ke daftar aset jaminan yang memenuhi syarat untuk bisnis institusinya sendiri, sehingga memungkinkan pelanggan meminjam dolar AS dengan bunga tetap diperoleh selama masa pinjaman..
Ini jadi agak menarik.. Dengan satu setoran yang sama, di satu sisi ia mengantongi bunga, di sisi lain dana itu bisa dijadikan jaminan untuk meminjam lebih banyak uang—uangnya sendiri tidak bergerak, tapi cara kerjanya bertambah dua.. Lembaga ini memiliki lebih dari 1.600 lawan transaksi, dengan rata-rata saldo pinjaman belasan miliar dolar; perubahan ini bukan sekadar simbolik..
Yang benar-benar layak dicermati sebenarnya bukan seberapa besar 100 juta dolar itu, melainkan bentuk uangnya yang berubah..
Dulu, kas perusahaan publik hanya punya dua pilihan: diam saja, tanpa imbal hasil; atau digunakan untuk membeli koin, menerima fluktuasi.. Sekarang muncul opsi ketiga: satu dolar yang tidak bergerak, yang menghasilkan bunga dengan sendirinya melalui mekanisme tabungan di dalam protokol.. Ini bukan disebut investasi, ini disebut manajemen kas—intinya manajemen bendahara..
Yang lebih menarik adalah ia memilih waktu yang tepat.. Skala aset tabungan ini sampai akhir kuartal II sudah melampaui 5,5 miliar dolar, naik hampir satu setengah kali dalam setahun, sementara protokol yang menerbitkannya sudah berturut-turut untung selama lima kuartal; hanya di kuartal II, pendapatannya saja lebih dari 100 juta dolar, dan setelah dikurangi, masih tersisa surplus lebih dari 30 juta dolar..
Artinya, suku bunga ini tidak sepenuhnya ditopang oleh subsidi, melainkan ada pendapatan nyata di bawahnya.. Ini poin yang sangat penting, karena untuk apa pun yang memberi imbal hasil, pada akhirnya harus menjawab satu pertanyaan: uang ini dibayar oleh siapa..
Nah, di sinilah mulai beda.. Dulu saat kita membahas stablecoin, yang kita bahas adalah apakah ia bisa menjaga patokan, apakah bisa dipakai untuk pembayaran, dan dompet siapa yang dibekukan; sekarang yang dibahas berubah menjadi berapa besar bunga yang bisa diberikan untuk kas perusahaan..
Dolar tetap dolar itu, tapi perannya pelan-pelan bergeser dari “jalur pembayaran” menjadi “tempat singgah kas perusahaan”.. Dan kas di neraca perusahaan adalah jenis uang di pasar yang paling minim mengejar kenaikan/penurunan, paling memperhatikan suku bunga dan kredibilitas.. Siapa pun yang bisa membuat uang ini berhenti berputar, dialah yang mendapatkan sekelompok dana yang hampir tidak akan pergi..
Tapi masalahnya datang.. Ketika kas operasional perusahaan publik disimpan dalam tabungan di blockchain, harga sahamnya sendiri ikut terikat pada kredit blockchain tersebut.. Ini sekaligus menjadi dukungan dan keterbukaan.. Jika suatu hari protokol bermasalah, yang tidak dipukul cuma satu orang, melainkan seluruh neraca..
Yang benar-benar patut diawasi sebenarnya ada dua hal.. Pertama, siapa perusahaan berikutnya yang mengikuti langkah ini—jika satu mata rantai ini menyebar menjadi serangkaian perusahaan, maka “penerapan pendapatan kas perusahaan” tidak lagi jadi sekadar konsep; kedua, apakah tingkat tabungan ini akan diturunkan seiring makin banyak uang yang masuk—semakin banyak uang, semakin ke bawah suku bunga bergerak; itu adalah takdir bersama dari semua usaha yang hidup dari hasil bunga..
Satu lagi twist.. Jika suatu hari laporan keuangan perusahaan publik mulai mencantumkan secara terpisah satu baris untuk “pendapatan tabungan di rantai (on-chain)”, barulah momen ketika garis ini benar-benar dimasukkan ke standar akuntansi.. Sebelum itu, semua ini masih hanya dana yang pertama kali mencoba melakukan langkah tersebut.
Hari ini, berita ini sebenarnya agak aneh..
🏛️ 消息第一时间
Sebuah perusahaan aset digital yang terdaftar di AS menaruh 100 juta dolar ke kas perusahaannya sendiri.. Kebanyakan orang yang melihat judul seperti ini, respons pertama adalah “lagi-lagi ada perusahaan yang mulai mengumpulkan koin”, karena dalam setahun terakhir, skenario seperti ini sudah terlalu sering kita lihat..
Tapi kali ini yang dibelinya bukan koin..
Ia memasukkan “stablecoin berbunga”, yaitu aset tabungan yang secara otomatis mengakumulasi bunga.. Sekaligus, ia memasukkannya ke daftar aset jaminan yang memenuhi syarat untuk bisnis institusinya sendiri, sehingga memungkinkan pelanggan meminjam dolar AS dengan bunga tetap diperoleh selama masa pinjaman..
Ini jadi agak menarik.. Dengan satu setoran yang sama, di satu sisi ia mengantongi bunga, di sisi lain dana itu bisa dijadikan jaminan untuk meminjam lebih banyak uang—uangnya sendiri tidak bergerak, tapi cara kerjanya bertambah dua.. Lembaga ini memiliki lebih dari 1.600 lawan transaksi, dengan rata-rata saldo pinjaman belasan miliar dolar; perubahan ini bukan sekadar simbolik..
Yang benar-benar layak dicermati sebenarnya bukan seberapa besar 100 juta dolar itu, melainkan bentuk uangnya yang berubah..
Dulu, kas perusahaan publik hanya punya dua pilihan: diam saja, tanpa imbal hasil; atau digunakan untuk membeli koin, menerima fluktuasi.. Sekarang muncul opsi ketiga: satu dolar yang tidak bergerak, yang menghasilkan bunga dengan sendirinya melalui mekanisme tabungan di dalam protokol.. Ini bukan disebut investasi, ini disebut manajemen kas—intinya manajemen bendahara..
Yang lebih menarik adalah ia memilih waktu yang tepat.. Skala aset tabungan ini sampai akhir kuartal II sudah melampaui 5,5 miliar dolar, naik hampir satu setengah kali dalam setahun, sementara protokol yang menerbitkannya sudah berturut-turut untung selama lima kuartal; hanya di kuartal II, pendapatannya saja lebih dari 100 juta dolar, dan setelah dikurangi, masih tersisa surplus lebih dari 30 juta dolar..
Artinya, suku bunga ini tidak sepenuhnya ditopang oleh subsidi, melainkan ada pendapatan nyata di bawahnya.. Ini poin yang sangat penting, karena untuk apa pun yang memberi imbal hasil, pada akhirnya harus menjawab satu pertanyaan: uang ini dibayar oleh siapa..
Nah, di sinilah mulai beda.. Dulu saat kita membahas stablecoin, yang kita bahas adalah apakah ia bisa menjaga patokan, apakah bisa dipakai untuk pembayaran, dan dompet siapa yang dibekukan; sekarang yang dibahas berubah menjadi berapa besar bunga yang bisa diberikan untuk kas perusahaan..
Dolar tetap dolar itu, tapi perannya pelan-pelan bergeser dari “jalur pembayaran” menjadi “tempat singgah kas perusahaan”.. Dan kas di neraca perusahaan adalah jenis uang di pasar yang paling minim mengejar kenaikan/penurunan, paling memperhatikan suku bunga dan kredibilitas.. Siapa pun yang bisa membuat uang ini berhenti berputar, dialah yang mendapatkan sekelompok dana yang hampir tidak akan pergi..
Tapi masalahnya datang.. Ketika kas operasional perusahaan publik disimpan dalam tabungan di blockchain, harga sahamnya sendiri ikut terikat pada kredit blockchain tersebut.. Ini sekaligus menjadi dukungan dan keterbukaan.. Jika suatu hari protokol bermasalah, yang tidak dipukul cuma satu orang, melainkan seluruh neraca..
Yang benar-benar patut diawasi sebenarnya ada dua hal.. Pertama, siapa perusahaan berikutnya yang mengikuti langkah ini—jika satu mata rantai ini menyebar menjadi serangkaian perusahaan, maka “penerapan pendapatan kas perusahaan” tidak lagi jadi sekadar konsep; kedua, apakah tingkat tabungan ini akan diturunkan seiring makin banyak uang yang masuk—semakin banyak uang, semakin ke bawah suku bunga bergerak; itu adalah takdir bersama dari semua usaha yang hidup dari hasil bunga..
Satu lagi twist.. Jika suatu hari laporan keuangan perusahaan publik mulai mencantumkan secara terpisah satu baris untuk “pendapatan tabungan di rantai (on-chain)”, barulah momen ketika garis ini benar-benar dimasukkan ke standar akuntansi.. Sebelum itu, semua ini masih hanya dana yang pertama kali mencoba melakukan langkah tersebut.
1
1.6k
·
--
Sebagian Benar
Hari ini, berita ini sebenarnya agak aneh..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/6d5gRrvm)
Semua orang menyorot apakah Ethereum bisa bertahan di 2700, menunggu berapa besar lagi dana yang masuk ke ETF, dan ke mana perginya ratusan juta yang dicuri terakhir kali; tapi perubahan nyata di sisi Ethereum sama sekali tidak ada hubungannya dengan harga..
Isinya membahas dua angka yang sangat membosankan: setengah hari, dan 0,5TB..
Kebanyakan orang melihat “sinkronisasi node kembali ditingkatkan”, pembaruan teknis yang lewat begitu saja.. Tapi menurut saya ada hal lain: pintu ini dulu pada dasarnya tertutup bagi orang biasa..
Sebelum data historis lama bisa dipotong, untuk menjalankan full node Ethereum dibutuhkan harddisk lebih dari 400GB, dan angka itu hanya akan terus membesar; ketika mesin baru masuk, proses sinkron saja perlu bertahan berhari-hari.. Sekarang, klien pada execution layer bisa menghapus data lama sebelum penggabungan, menyisakan sekitar satu tahun sejarah saja, sehingga kebutuhan ruang harddisk langsung turun 300 sampai 500GB. Node baru bisa mengejar ujung rantai dalam setengah hari, dan pemakaian disk ditekan di bawah 0,5TB..
Diterjemahkan ke bahasa manusia: dengan komputer rumahan biasa, ditambah SSD yang oke, sekarang orang bisa benar-benar memegang seluruh rantai di tangannya sendiri..
Di sini mulai menarik.. Batasan tidak pernah cuma soal spesifikasi teknis; batasan adalah soal pembagian kekuasaan.. Siapa yang bisa memverifikasi sendiri, barulah layak untuk tidak percaya pada angka yang diberikan orang lain.. Ketika biaya verifikasi turun dari “ranggan profesional” menjadi “sebuah komputer rumahan”, orang yang biasanya bisa “melihat pembukuan sendiri” di rantai ini awalnya bisa bertambah. Tapi pada saat yang sama, bisnis yang menghasilkan uang dengan menyewakan node orang lain juga harus menghitung ulang struktur biayanya..
Yang lebih menarik lagi adalah bagian setelahnya.. Dia bilang kamu bisa mengarahkan RPC di wallet ke node lokalmu sendiri, tapi harus kamu atur sendiri; masalahnya, beberapa DApp di browser bahkan tidak bisa dipakai dengan node lokal, yang lain malah menulis RPC secara permanen ke server mereka sendiri.. Dengan kata lain, pembukuan bisa kamu pegang sendiri, tapi pintu masuk yang biasa kamu pakai untuk membuka web sehari-hari itu, default-nya masih ada di tangan orang lain..
Nah, ini mulai jadi berbeda.. Semua orang mengira “desentralisasi” yang dipertaruhkan adalah daya komputasi dan jumlah token yang dikunci; nyatanya yang dipertaruhkan adalah di pihak mana “jalur default” pengguna berdiri..
Yang benar-benar patut diawasi sebenarnya ada dua hal.. Pertama, setelah upgrade berikutnya, seberapa jauh sinkronisasi masih bisa ditekan; kedua, setelah data historis berubah dari “disimpan oleh semua orang” menjadi “disimpan secara terdistribusi”, apakah data-data lama itu masih bisa dicari kapan saja. Ini sampai sekarang belum ada solusi pengganti yang benar-benar jalan..
Kalau ambang batas terus diturunkan, menjalankan node dari sesuatu yang berlandaskan keyakinan berubah jadi sesuatu yang terasa mudah dan tinggal jalan, maka moat (parit pertahanan) rantai ini tidak lagi ada di daya komputasi, dan tidak lagi ada di jumlah token yang dikunci, tapi ada pada berapa banyak orang yang benar-benar memegang pembukuan sendiri..
Sebaliknya, kalau pada akhirnya hanya tersisa segelintir institusi yang menjalankan node, maka “setengah hari” yang terjadi hari ini hanya akan jadi satu kali optimasi teknis, dan tidak berarti apa-apa selain itu.
Hari ini, berita ini sebenarnya agak aneh..
🤖 进群聊仓位
Semua orang menyorot apakah Ethereum bisa bertahan di 2700, menunggu berapa besar lagi dana yang masuk ke ETF, dan ke mana perginya ratusan juta yang dicuri terakhir kali; tapi perubahan nyata di sisi Ethereum sama sekali tidak ada hubungannya dengan harga..
Isinya membahas dua angka yang sangat membosankan: setengah hari, dan 0,5TB..
Kebanyakan orang melihat “sinkronisasi node kembali ditingkatkan”, pembaruan teknis yang lewat begitu saja.. Tapi menurut saya ada hal lain: pintu ini dulu pada dasarnya tertutup bagi orang biasa..
Sebelum data historis lama bisa dipotong, untuk menjalankan full node Ethereum dibutuhkan harddisk lebih dari 400GB, dan angka itu hanya akan terus membesar; ketika mesin baru masuk, proses sinkron saja perlu bertahan berhari-hari.. Sekarang, klien pada execution layer bisa menghapus data lama sebelum penggabungan, menyisakan sekitar satu tahun sejarah saja, sehingga kebutuhan ruang harddisk langsung turun 300 sampai 500GB. Node baru bisa mengejar ujung rantai dalam setengah hari, dan pemakaian disk ditekan di bawah 0,5TB..
Diterjemahkan ke bahasa manusia: dengan komputer rumahan biasa, ditambah SSD yang oke, sekarang orang bisa benar-benar memegang seluruh rantai di tangannya sendiri..
Di sini mulai menarik.. Batasan tidak pernah cuma soal spesifikasi teknis; batasan adalah soal pembagian kekuasaan.. Siapa yang bisa memverifikasi sendiri, barulah layak untuk tidak percaya pada angka yang diberikan orang lain.. Ketika biaya verifikasi turun dari “ranggan profesional” menjadi “sebuah komputer rumahan”, orang yang biasanya bisa “melihat pembukuan sendiri” di rantai ini awalnya bisa bertambah. Tapi pada saat yang sama, bisnis yang menghasilkan uang dengan menyewakan node orang lain juga harus menghitung ulang struktur biayanya..
Yang lebih menarik lagi adalah bagian setelahnya.. Dia bilang kamu bisa mengarahkan RPC di wallet ke node lokalmu sendiri, tapi harus kamu atur sendiri; masalahnya, beberapa DApp di browser bahkan tidak bisa dipakai dengan node lokal, yang lain malah menulis RPC secara permanen ke server mereka sendiri.. Dengan kata lain, pembukuan bisa kamu pegang sendiri, tapi pintu masuk yang biasa kamu pakai untuk membuka web sehari-hari itu, default-nya masih ada di tangan orang lain..
Nah, ini mulai jadi berbeda.. Semua orang mengira “desentralisasi” yang dipertaruhkan adalah daya komputasi dan jumlah token yang dikunci; nyatanya yang dipertaruhkan adalah di pihak mana “jalur default” pengguna berdiri..
Yang benar-benar patut diawasi sebenarnya ada dua hal.. Pertama, setelah upgrade berikutnya, seberapa jauh sinkronisasi masih bisa ditekan; kedua, setelah data historis berubah dari “disimpan oleh semua orang” menjadi “disimpan secara terdistribusi”, apakah data-data lama itu masih bisa dicari kapan saja. Ini sampai sekarang belum ada solusi pengganti yang benar-benar jalan..
Kalau ambang batas terus diturunkan, menjalankan node dari sesuatu yang berlandaskan keyakinan berubah jadi sesuatu yang terasa mudah dan tinggal jalan, maka moat (parit pertahanan) rantai ini tidak lagi ada di daya komputasi, dan tidak lagi ada di jumlah token yang dikunci, tapi ada pada berapa banyak orang yang benar-benar memegang pembukuan sendiri..
Sebaliknya, kalau pada akhirnya hanya tersisa segelintir institusi yang menjalankan node, maka “setengah hari” yang terjadi hari ini hanya akan jadi satu kali optimasi teknis, dan tidak berarti apa-apa selain itu.
2.2k
·
--
Berita ini sebenarnya agak aneh..
[📈 进群看我盯的点](https://app.binance.com/uni-qr/6d5gRrvm)
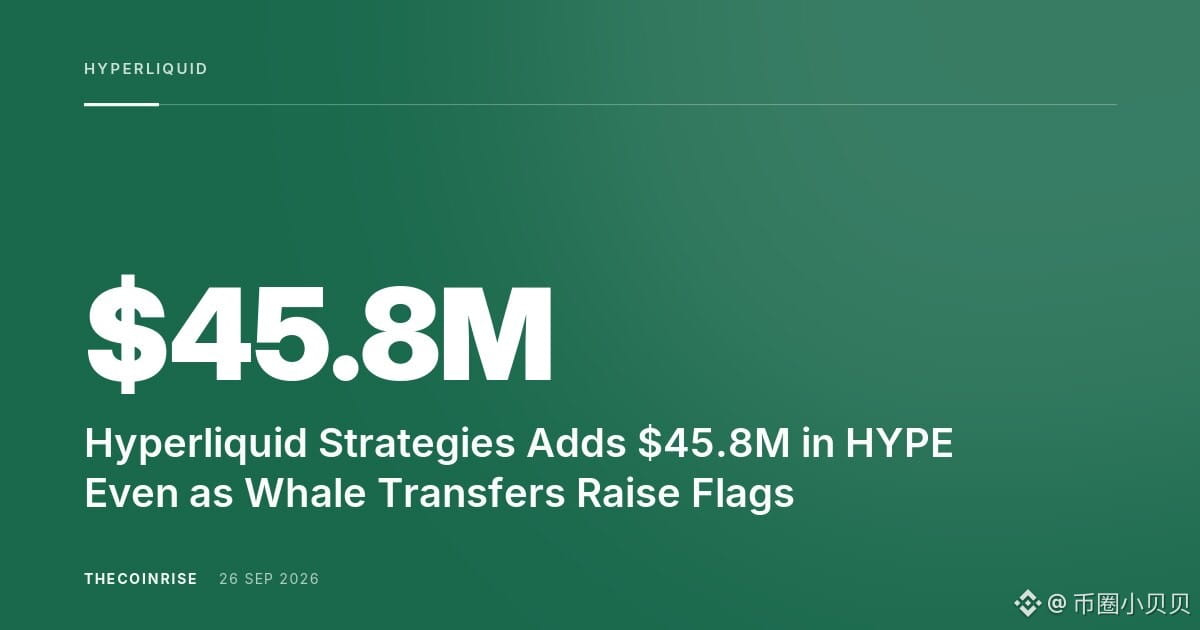
Kalian beberapa hari ini lihat HYPE, yang kalian lihat adalah perkara yang sama—kapan ia akan masuk dan diserap lebih banyak bursa.. Tapi yang benar-benar layak ditonton, mungkin adalah adegan lain yang terjadi di on-chain kemarin: sebuah perusahaan yang menulis HYPE ke dalam aset utama, lalu dalam 16 jam membeli 494.200 keping..
Menurut kacamata penyedia data on-chain, alamat ini dalam sebulan terakhir sudah mengakumulasi 5,51 juta keping HYPE, kira-kira senilai 476 juta dolar AS. Sekarang mereka memegang 35,10 juta keping, dengan nilai sekitar 3,2 miliar dolar AS.. Pembelian rata-rata per hari 183.600 keping, dengan harga rata-rata 93,7 dolar AS..
Yang menarik, saat mereka membeli, HYPE sudah melewati puncak historis.. 97,99 diciptakan pada 23 September, sekarang di sekitar 91,5, dengan penarikan (drawdown) kira-kira 6,6%.. Artinya, ini bukan “menangkap di dasar”, melainkan terus menambah di area harga tinggi..
Lalu pertanyaannya.. Siapa yang menjual ke mereka..
Jawaban yang diberikan di on-chain juga tertulis jelas: pada 24 September, lima alamat besar sekaligus mulai mengambil koin yang terkunci di jaringan, total 983.600 keping, sekitar 90,44 juta dolar AS. Yang terbesar mengambil 391.800 keping.. Pada minggu yang sama, sebuah dana memindahkan lagi 130 ribu keping ke platform kustodian institusi sebuah bursa. Sejak 28 Juli, total yang masuk sekitar 4,23 juta keping, senilai 285 juta dolar AS..
Di sini ada sesuatu yang patut dicermati.. Di satu sisi perusahaan membeli per hari, di sisi lain dana dan “whale” memindahkan koin keluar. Kedua belah pihak tidak saling menyalahkan..
Tapi yang benar-benar banyak orang lewatkan adalah struktur yang lebih dalam..
Token ini punya “pembeli” yang tidak dimiliki koin lain, yaitu protokol itu sendiri.. 97% pendapatan dari biaya (fee) akan digunakan untuk buyback berkelanjutan.. Artinya, selama protokol masih berjalan dan masih ada orang yang bertransaksi di dalamnya, order beli ini akan terus ada tanpa perlu siapa pun menyatakan sikap..
Nah, di sinilah mulai berbeda..
Jalur treasury perusahaan ini sedang menyebarkan ke token yang ditransaksikan di bursa on-chain.. Yang dibelinya sebenarnya bukan “elastisitas harga”, melainkan siklus tertutup “pendapatan—buyback—token”. Dengan kata lain, bahasa valuasi diganti sepenuhnya: dulu yang dilihat adalah harga koin dikali posisi (holding), sekarang yang dilihat adalah arus kas dikali rasio buyback..
Sedangkan para pemain lama di on-chain menghitung dengan cara yang lain.. Koin yang dibuka pada 24 September itu, sesuai aturan, dalam tujuh hari tidak bisa dijual, tidak bisa dipindahkan, dan tidak bisa dikunci ulang. Jadi kira-kira baru bisa benar-benar bergerak pada 1 Oktober.. Memindahkan ke platform kustodian tidak berarti langsung dijual, karena setelah berada di kustodian masih ada kemungkinan aksi lain, yang tidak terlihat dari on-chain..
Tapi tanggalnya sudah tertulis di sana..
Yang sebenarnya patut diawasi adalah dua angka: satu, setelah 1 Oktober, apakah koin yang dibuka itu benar-benar keluar; yang lain, apakah volume beli harian perusahaan sebesar 183.600 keping itu akan ikut turun..
Jika skala kedua sisi terus beda sejauh ini, kuasa penetapan harga di margin masih ada di tangan perusahaan.. Begitu volume beli turun dan volume hasil unlock mengambil alih, baut pertama di rantai ini mulai mengendur dari sana..
Catatan untuk pembalikan: sebuah perusahaan bersedia menyuntikkan 476 juta dolar AS ke satu token dalam sebulan, tidak semuanya karena keyakinan—karena pada posisi ini mereka sudah meraup keuntungan “di atas kertas” sebesar 305,5 juta dolar.. Ketika profit itu sendiri menjadi alasan untuk terus menambah, sifat masalahnya berubah..
Kalau tren ini berlanjut, yang perlu dilihat ke depan bukan siapa yang paling lantang bicara, melainkan siapa yang beli per hari, dan siapa yang memindahkan per hari..
Berita ini sebenarnya agak aneh..
📈 进群看我盯的点
Kalian beberapa hari ini lihat HYPE, yang kalian lihat adalah perkara yang sama—kapan ia akan masuk dan diserap lebih banyak bursa.. Tapi yang benar-benar layak ditonton, mungkin adalah adegan lain yang terjadi di on-chain kemarin: sebuah perusahaan yang menulis HYPE ke dalam aset utama, lalu dalam 16 jam membeli 494.200 keping..
Menurut kacamata penyedia data on-chain, alamat ini dalam sebulan terakhir sudah mengakumulasi 5,51 juta keping HYPE, kira-kira senilai 476 juta dolar AS. Sekarang mereka memegang 35,10 juta keping, dengan nilai sekitar 3,2 miliar dolar AS.. Pembelian rata-rata per hari 183.600 keping, dengan harga rata-rata 93,7 dolar AS..
Yang menarik, saat mereka membeli, HYPE sudah melewati puncak historis.. 97,99 diciptakan pada 23 September, sekarang di sekitar 91,5, dengan penarikan (drawdown) kira-kira 6,6%.. Artinya, ini bukan “menangkap di dasar”, melainkan terus menambah di area harga tinggi..
Lalu pertanyaannya.. Siapa yang menjual ke mereka..
Jawaban yang diberikan di on-chain juga tertulis jelas: pada 24 September, lima alamat besar sekaligus mulai mengambil koin yang terkunci di jaringan, total 983.600 keping, sekitar 90,44 juta dolar AS. Yang terbesar mengambil 391.800 keping.. Pada minggu yang sama, sebuah dana memindahkan lagi 130 ribu keping ke platform kustodian institusi sebuah bursa. Sejak 28 Juli, total yang masuk sekitar 4,23 juta keping, senilai 285 juta dolar AS..
Di sini ada sesuatu yang patut dicermati.. Di satu sisi perusahaan membeli per hari, di sisi lain dana dan “whale” memindahkan koin keluar. Kedua belah pihak tidak saling menyalahkan..
Tapi yang benar-benar banyak orang lewatkan adalah struktur yang lebih dalam..
Token ini punya “pembeli” yang tidak dimiliki koin lain, yaitu protokol itu sendiri.. 97% pendapatan dari biaya (fee) akan digunakan untuk buyback berkelanjutan.. Artinya, selama protokol masih berjalan dan masih ada orang yang bertransaksi di dalamnya, order beli ini akan terus ada tanpa perlu siapa pun menyatakan sikap..
Nah, di sinilah mulai berbeda..
Jalur treasury perusahaan ini sedang menyebarkan ke token yang ditransaksikan di bursa on-chain.. Yang dibelinya sebenarnya bukan “elastisitas harga”, melainkan siklus tertutup “pendapatan—buyback—token”. Dengan kata lain, bahasa valuasi diganti sepenuhnya: dulu yang dilihat adalah harga koin dikali posisi (holding), sekarang yang dilihat adalah arus kas dikali rasio buyback..
Sedangkan para pemain lama di on-chain menghitung dengan cara yang lain.. Koin yang dibuka pada 24 September itu, sesuai aturan, dalam tujuh hari tidak bisa dijual, tidak bisa dipindahkan, dan tidak bisa dikunci ulang. Jadi kira-kira baru bisa benar-benar bergerak pada 1 Oktober.. Memindahkan ke platform kustodian tidak berarti langsung dijual, karena setelah berada di kustodian masih ada kemungkinan aksi lain, yang tidak terlihat dari on-chain..
Tapi tanggalnya sudah tertulis di sana..
Yang sebenarnya patut diawasi adalah dua angka: satu, setelah 1 Oktober, apakah koin yang dibuka itu benar-benar keluar; yang lain, apakah volume beli harian perusahaan sebesar 183.600 keping itu akan ikut turun..
Jika skala kedua sisi terus beda sejauh ini, kuasa penetapan harga di margin masih ada di tangan perusahaan.. Begitu volume beli turun dan volume hasil unlock mengambil alih, baut pertama di rantai ini mulai mengendur dari sana..
Catatan untuk pembalikan: sebuah perusahaan bersedia menyuntikkan 476 juta dolar AS ke satu token dalam sebulan, tidak semuanya karena keyakinan—karena pada posisi ini mereka sudah meraup keuntungan “di atas kertas” sebesar 305,5 juta dolar.. Ketika profit itu sendiri menjadi alasan untuk terus menambah, sifat masalahnya berubah..
Kalau tren ini berlanjut, yang perlu dilihat ke depan bukan siapa yang paling lantang bicara, melainkan siapa yang beli per hari, dan siapa yang memindahkan per hari..
440
·
--
Berita ini sebenarnya agak aneh..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
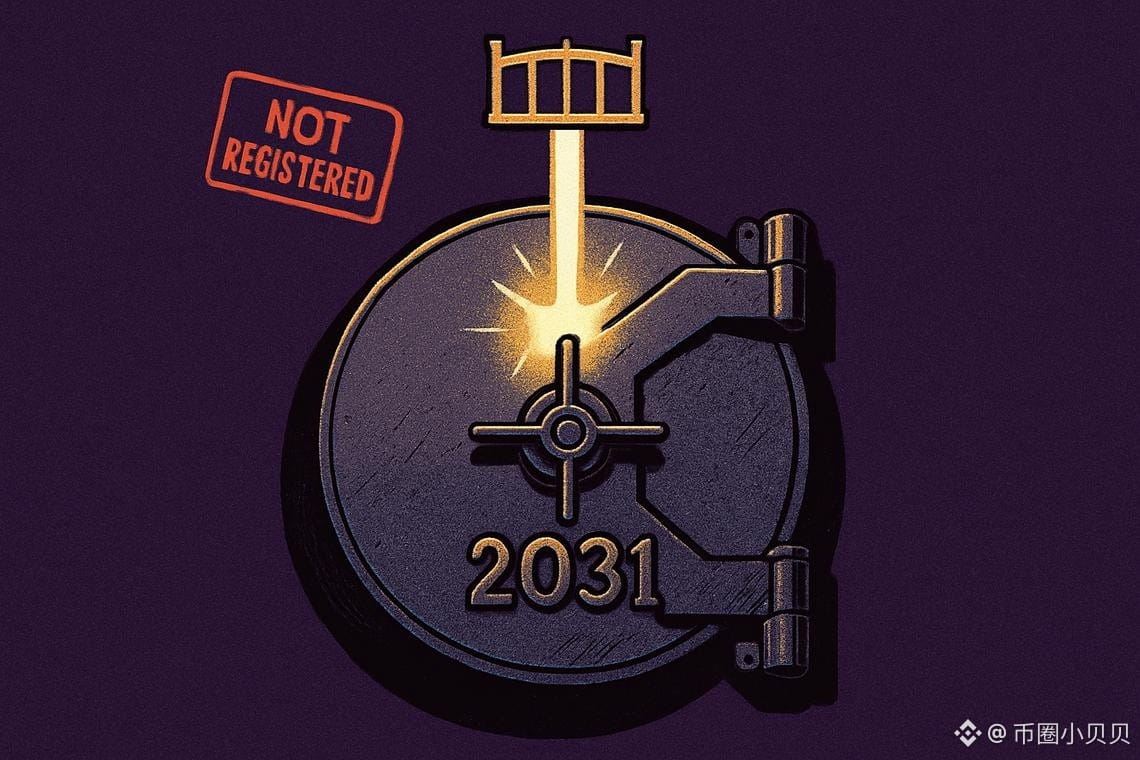
Sebuah perusahaan pertambangan bitcoin yang terdaftar di bursa AS baru saja meminjam 22,76 miliar dolar.. Angka yang paling mencolok dalam beritanya tentu saja ini: salah satu yang terbesar di tahun ini dalam pembiayaan yang terkait dengan infrastruktur bitcoin..
Tapi yang benar-benar menarik bukanlah angkanya.. melainkan dua kata lainnya: 7,875% dan «tidak terdaftar di AS»..
Pertama soal 7,875%.. Ini adalah kupon (bunga tetap) obligasi tersebut, jatuh tempo pada tahun 2031.. Tingkatnya tidak murah, tapi juga tidak tergolong sangat mahal; lebih seperti label yang ditempel pasar pada perusahaan tipe seperti ini: Anda punya volatilitas harga bitcoin pada diri Anda, juga punya arus kas dari listrik dan rak server; jika dua hal itu digabung, biaya untuk meminjam uang kira-kira berada di posisi ini..
Yang lebih menarik adalah frasa «tidak terdaftar».. obligasi ini tidak terdaftar di AS, jadi hanya bisa dijual dengan dasar pengecualian kepada institusi.. Terjemahannya: uang itu harus berasal dari dana yang bisa dikunci, bukan uang yang bisa dipakai seenaknya..
Nah, di sinilah mulai berbeda.. Karena orang yang meminjam berubah, definisi mereka terhadap diri mereka juga berubah..
Sebelumnya, semua orang terbiasa menganggap perusahaan seperti ini sebagai «saham pengganti bitcoin»; membeli sahamnya kira-kira sama seperti membeli bitcoin versi lebih besar.. Tapi kali ini, saat ia meminjam sebesar itu, yang diperluas adalah pusat data, bukan mesin tambang..
Begitu semakin banyak pendapatan yang berasal dari listrik dan rak server, harga bitcoin untuknya tidak lagi menjadi «penentu hidup-mati», melainkan lebih seperti «yang memengaruhi laba».. Bahasa penetapan nilai untuk aset yang sama pun berubah total..
Narasi yang lebih besar di sini.. Kebutuhan AI akan listrik dan rak server sedang memberi harga ulang bagi semua perusahaan yang «memiliki listrik dan lahan».. Dan perusahaan pertambangan seperti ini adalah salah satu yang sedikit yang berdiri di dua sisi—bitcoin dan energi—jadi uang dari kedua sisi bisa ia raih: satu sisi sebagai pengganti koin, sisi lain sebagai infrastruktur..
Tapi masalahnya ada..
7,875% adalah biaya tetap; apa pun yang terjadi dengan harga bitcoin, Anda tetap harus membayar.. Setelah separuh (halving), imbal hasil marjinal dari kegiatan penambangan memang sudah makin tipis; jika belanja modal di sisi AI mereda, atau bitcoin mengalami pemotongan (cut) harga lagi, kupon tetap ini akan menjadi yang paling dulu terasa sakit..
Yang benar-benar patut diawasi adalah: kapan dalam laporan keuangannya «bagian pendapatan yang tidak berasal dari koin» akan melampaui bagian pendapatan dari penambangan.. Pada hari angka itu muncul, logika penilaian (valuasi) yang diberikan pasar akan berubah sepenuhnya..
Jadi, ke depan perusahaan seperti ini paling tidak perlu dilihat bukan lagi «punya berapa banyak koin», melainkan «punya berapa banyak arus kas yang tidak terkait dengan harga koin».. Nah, ini agak menggugah rasa ingin tahu..
Berita ini sebenarnya agak aneh..
🏛️ 今日盘面群里聊
Sebuah perusahaan pertambangan bitcoin yang terdaftar di bursa AS baru saja meminjam 22,76 miliar dolar.. Angka yang paling mencolok dalam beritanya tentu saja ini: salah satu yang terbesar di tahun ini dalam pembiayaan yang terkait dengan infrastruktur bitcoin..
Tapi yang benar-benar menarik bukanlah angkanya.. melainkan dua kata lainnya: 7,875% dan «tidak terdaftar di AS»..
Pertama soal 7,875%.. Ini adalah kupon (bunga tetap) obligasi tersebut, jatuh tempo pada tahun 2031.. Tingkatnya tidak murah, tapi juga tidak tergolong sangat mahal; lebih seperti label yang ditempel pasar pada perusahaan tipe seperti ini: Anda punya volatilitas harga bitcoin pada diri Anda, juga punya arus kas dari listrik dan rak server; jika dua hal itu digabung, biaya untuk meminjam uang kira-kira berada di posisi ini..
Yang lebih menarik adalah frasa «tidak terdaftar».. obligasi ini tidak terdaftar di AS, jadi hanya bisa dijual dengan dasar pengecualian kepada institusi.. Terjemahannya: uang itu harus berasal dari dana yang bisa dikunci, bukan uang yang bisa dipakai seenaknya..
Nah, di sinilah mulai berbeda.. Karena orang yang meminjam berubah, definisi mereka terhadap diri mereka juga berubah..
Sebelumnya, semua orang terbiasa menganggap perusahaan seperti ini sebagai «saham pengganti bitcoin»; membeli sahamnya kira-kira sama seperti membeli bitcoin versi lebih besar.. Tapi kali ini, saat ia meminjam sebesar itu, yang diperluas adalah pusat data, bukan mesin tambang..
Begitu semakin banyak pendapatan yang berasal dari listrik dan rak server, harga bitcoin untuknya tidak lagi menjadi «penentu hidup-mati», melainkan lebih seperti «yang memengaruhi laba».. Bahasa penetapan nilai untuk aset yang sama pun berubah total..
Narasi yang lebih besar di sini.. Kebutuhan AI akan listrik dan rak server sedang memberi harga ulang bagi semua perusahaan yang «memiliki listrik dan lahan».. Dan perusahaan pertambangan seperti ini adalah salah satu yang sedikit yang berdiri di dua sisi—bitcoin dan energi—jadi uang dari kedua sisi bisa ia raih: satu sisi sebagai pengganti koin, sisi lain sebagai infrastruktur..
Tapi masalahnya ada..
7,875% adalah biaya tetap; apa pun yang terjadi dengan harga bitcoin, Anda tetap harus membayar.. Setelah separuh (halving), imbal hasil marjinal dari kegiatan penambangan memang sudah makin tipis; jika belanja modal di sisi AI mereda, atau bitcoin mengalami pemotongan (cut) harga lagi, kupon tetap ini akan menjadi yang paling dulu terasa sakit..
Yang benar-benar patut diawasi adalah: kapan dalam laporan keuangannya «bagian pendapatan yang tidak berasal dari koin» akan melampaui bagian pendapatan dari penambangan.. Pada hari angka itu muncul, logika penilaian (valuasi) yang diberikan pasar akan berubah sepenuhnya..
Jadi, ke depan perusahaan seperti ini paling tidak perlu dilihat bukan lagi «punya berapa banyak koin», melainkan «punya berapa banyak arus kas yang tidak terkait dengan harga koin».. Nah, ini agak menggugah rasa ingin tahu..
339
·
--
Sebuah rantai yang secara khusus membuat orang lain tidak bisa melihat transaksi, bersiap menghapus riwayat 24 jam.. Ini agak menarik ya..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Versi yang terlihat semua orang adalah: «ada celah, jadi perlu rollback».. Memang benar begitu, tapi kalau hanya membaca sampai di sini, Anda akan melewatkan bagian yang paling canggung—pintu yang bermasalah itulah yang sengaja dibuka agar bisa dipakai lebih banyak orang..
Rantai yang mengutamakan privasi ini mengabari pengguna dua hari terakhir: hentikan seluruh aktivitas ekonomi token internal dan aset rahasia miliknya terlebih dahulu.. Alasannya terkait celah inflasi yang berhubungan dengan «alamat gateway»; tim mengatakan tidak ada pilihan lain selain rollback, dan menyiapkan penghapusan transaksi yang sudah dikonfirmasi selama kurang lebih 24 jam..
Fitur ini datang tidak lama.. Pada tanggal 26 Agustus tahun ini, fitur ini baru diluncurkan mengikuti hard fork ke-3.833.000 block—pengembangan berjalan lebih dari setahun.. Tujuannya terus terang: memudahkan bursa, jembatan lintas rantai, dan DEX untuk mengintegrasikannya—sebelumnya pihak layanan ini harus menyesuaikan dari nol sistem buku besar privatnya; sekarang ada sebuah titik saldo yang bisa dibaca langsung..
Masalahnya sekarang justru ada di pintu masuk itu.. Kemungkinan koin yang sebenarnya tidak ada diciptakan, namun detail bagaimana penciptaannya belum dijelaskan pihak resmi; pihak luar mengarahkan tuduhan ke potongan kode untuk transaksi lintas tipe.. Lebih merepotkan lagi adalah daftar tindak lanjut: tidak ada ketinggian rollback, tidak ada patch, tidak ada mekanisme kompensasi, dan tidak disebutkan berapa banyak koin hasil penciptaan berlebih.. Pertama lakukan perbaikan darurat, baru diagnosis..
Maka semuanya jadi berbeda.. Selama ini kita menganggap «immutability» sebagai atribut bawaan rantai, padahal tidak pernah seperti itu—hanya saja belum tiba saat yang tak bisa diubah.. Ketika hari itu benar-benar datang, keputusan tentang bagaimana sejarah akan ditulis ulang ditentukan oleh apakah para penambang, validator, dan node mau mengikuti versi baru.. Batas desentralisasi sering kali baru terlihat jelas untuk pertama kalinya pada hari terjadinya insiden..
Respons uang justru cukup jujur.. Setelah kabar menyebar, nilainya anjlok hampir dua puluh persen, bertengger di sedikit di atas enam dolar—artinya pasar menghitung ulang «premium keamanan» rantai ini..
Latar yang lebih besar lagi: belakangan ini lini koin privasi sedang panas, sampai sebuah ETF spot koin privasi menyentuh nilai aset bersih hingga satu miliar dolar.. Tapi proyek seperti ini selalu terjepit di antara dua kekuatan: di luar semakin ketatnya standar regulasi, di dalam agar diterima bursa dan dana, terus membuka celah kecil dalam privasi.. Kapabilitas yang bisa dipakai lebih banyak orang, dan kapabilitas yang bisa menyembunyikan, memang selalu saling mengurangi..
Yang benar-benar layak diawasi adalah dua minggu ke depan.. Pertama, seberapa cepat ketinggian rollback, patch, dan alur kompensasi dilengkapi—semakin lama ditunda, semakin jelas bahwa ini lebih rumit daripada yang ditulis di pengumuman.. Kedua, langkah kompensasi—kalau mulai muncul perdebatan «siapa yang sebenarnya rugi sebesar berapa», itu baru akan menjadi ujian kepercayaan sejati untuk rantai ini, karena di buku besar yang bahkan transaksi pun tidak terlihat, membuktikan apa yang hilang dalam periode yang dihapus oleh pihak lain pada dasarnya sangat sulit..
Pembalikan tetap ada di sini.. Jika pada akhirnya mayoritas besar orang benar-benar menerima kompensasi, penetapan harga pasar untuk kecelakaan rantai kecil seperti ini hanya akan makin rendah—serendah sampai suatu hari tidak ada yang lagi menoleh.. Kejadian seperti ini jarang benar-benar diperbaiki; kebanyakan hanya dilupakan..
Sebuah rantai yang secara khusus membuat orang lain tidak bisa melihat transaksi, bersiap menghapus riwayat 24 jam.. Ini agak menarik ya..
📢 盘面异动群里说
Versi yang terlihat semua orang adalah: «ada celah, jadi perlu rollback».. Memang benar begitu, tapi kalau hanya membaca sampai di sini, Anda akan melewatkan bagian yang paling canggung—pintu yang bermasalah itulah yang sengaja dibuka agar bisa dipakai lebih banyak orang..
Rantai yang mengutamakan privasi ini mengabari pengguna dua hari terakhir: hentikan seluruh aktivitas ekonomi token internal dan aset rahasia miliknya terlebih dahulu.. Alasannya terkait celah inflasi yang berhubungan dengan «alamat gateway»; tim mengatakan tidak ada pilihan lain selain rollback, dan menyiapkan penghapusan transaksi yang sudah dikonfirmasi selama kurang lebih 24 jam..
Fitur ini datang tidak lama.. Pada tanggal 26 Agustus tahun ini, fitur ini baru diluncurkan mengikuti hard fork ke-3.833.000 block—pengembangan berjalan lebih dari setahun.. Tujuannya terus terang: memudahkan bursa, jembatan lintas rantai, dan DEX untuk mengintegrasikannya—sebelumnya pihak layanan ini harus menyesuaikan dari nol sistem buku besar privatnya; sekarang ada sebuah titik saldo yang bisa dibaca langsung..
Masalahnya sekarang justru ada di pintu masuk itu.. Kemungkinan koin yang sebenarnya tidak ada diciptakan, namun detail bagaimana penciptaannya belum dijelaskan pihak resmi; pihak luar mengarahkan tuduhan ke potongan kode untuk transaksi lintas tipe.. Lebih merepotkan lagi adalah daftar tindak lanjut: tidak ada ketinggian rollback, tidak ada patch, tidak ada mekanisme kompensasi, dan tidak disebutkan berapa banyak koin hasil penciptaan berlebih.. Pertama lakukan perbaikan darurat, baru diagnosis..
Maka semuanya jadi berbeda.. Selama ini kita menganggap «immutability» sebagai atribut bawaan rantai, padahal tidak pernah seperti itu—hanya saja belum tiba saat yang tak bisa diubah.. Ketika hari itu benar-benar datang, keputusan tentang bagaimana sejarah akan ditulis ulang ditentukan oleh apakah para penambang, validator, dan node mau mengikuti versi baru.. Batas desentralisasi sering kali baru terlihat jelas untuk pertama kalinya pada hari terjadinya insiden..
Respons uang justru cukup jujur.. Setelah kabar menyebar, nilainya anjlok hampir dua puluh persen, bertengger di sedikit di atas enam dolar—artinya pasar menghitung ulang «premium keamanan» rantai ini..
Latar yang lebih besar lagi: belakangan ini lini koin privasi sedang panas, sampai sebuah ETF spot koin privasi menyentuh nilai aset bersih hingga satu miliar dolar.. Tapi proyek seperti ini selalu terjepit di antara dua kekuatan: di luar semakin ketatnya standar regulasi, di dalam agar diterima bursa dan dana, terus membuka celah kecil dalam privasi.. Kapabilitas yang bisa dipakai lebih banyak orang, dan kapabilitas yang bisa menyembunyikan, memang selalu saling mengurangi..
Yang benar-benar layak diawasi adalah dua minggu ke depan.. Pertama, seberapa cepat ketinggian rollback, patch, dan alur kompensasi dilengkapi—semakin lama ditunda, semakin jelas bahwa ini lebih rumit daripada yang ditulis di pengumuman.. Kedua, langkah kompensasi—kalau mulai muncul perdebatan «siapa yang sebenarnya rugi sebesar berapa», itu baru akan menjadi ujian kepercayaan sejati untuk rantai ini, karena di buku besar yang bahkan transaksi pun tidak terlihat, membuktikan apa yang hilang dalam periode yang dihapus oleh pihak lain pada dasarnya sangat sulit..
Pembalikan tetap ada di sini.. Jika pada akhirnya mayoritas besar orang benar-benar menerima kompensasi, penetapan harga pasar untuk kecelakaan rantai kecil seperti ini hanya akan makin rendah—serendah sampai suatu hari tidak ada yang lagi menoleh.. Kejadian seperti ini jarang benar-benar diperbaiki; kebanyakan hanya dilupakan..
1
365
·
--
Berita ini tampak seperti kabar kepegawaian.. tapi yang mungkin benar-benar diingat bukanlah siapa yang pergi..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
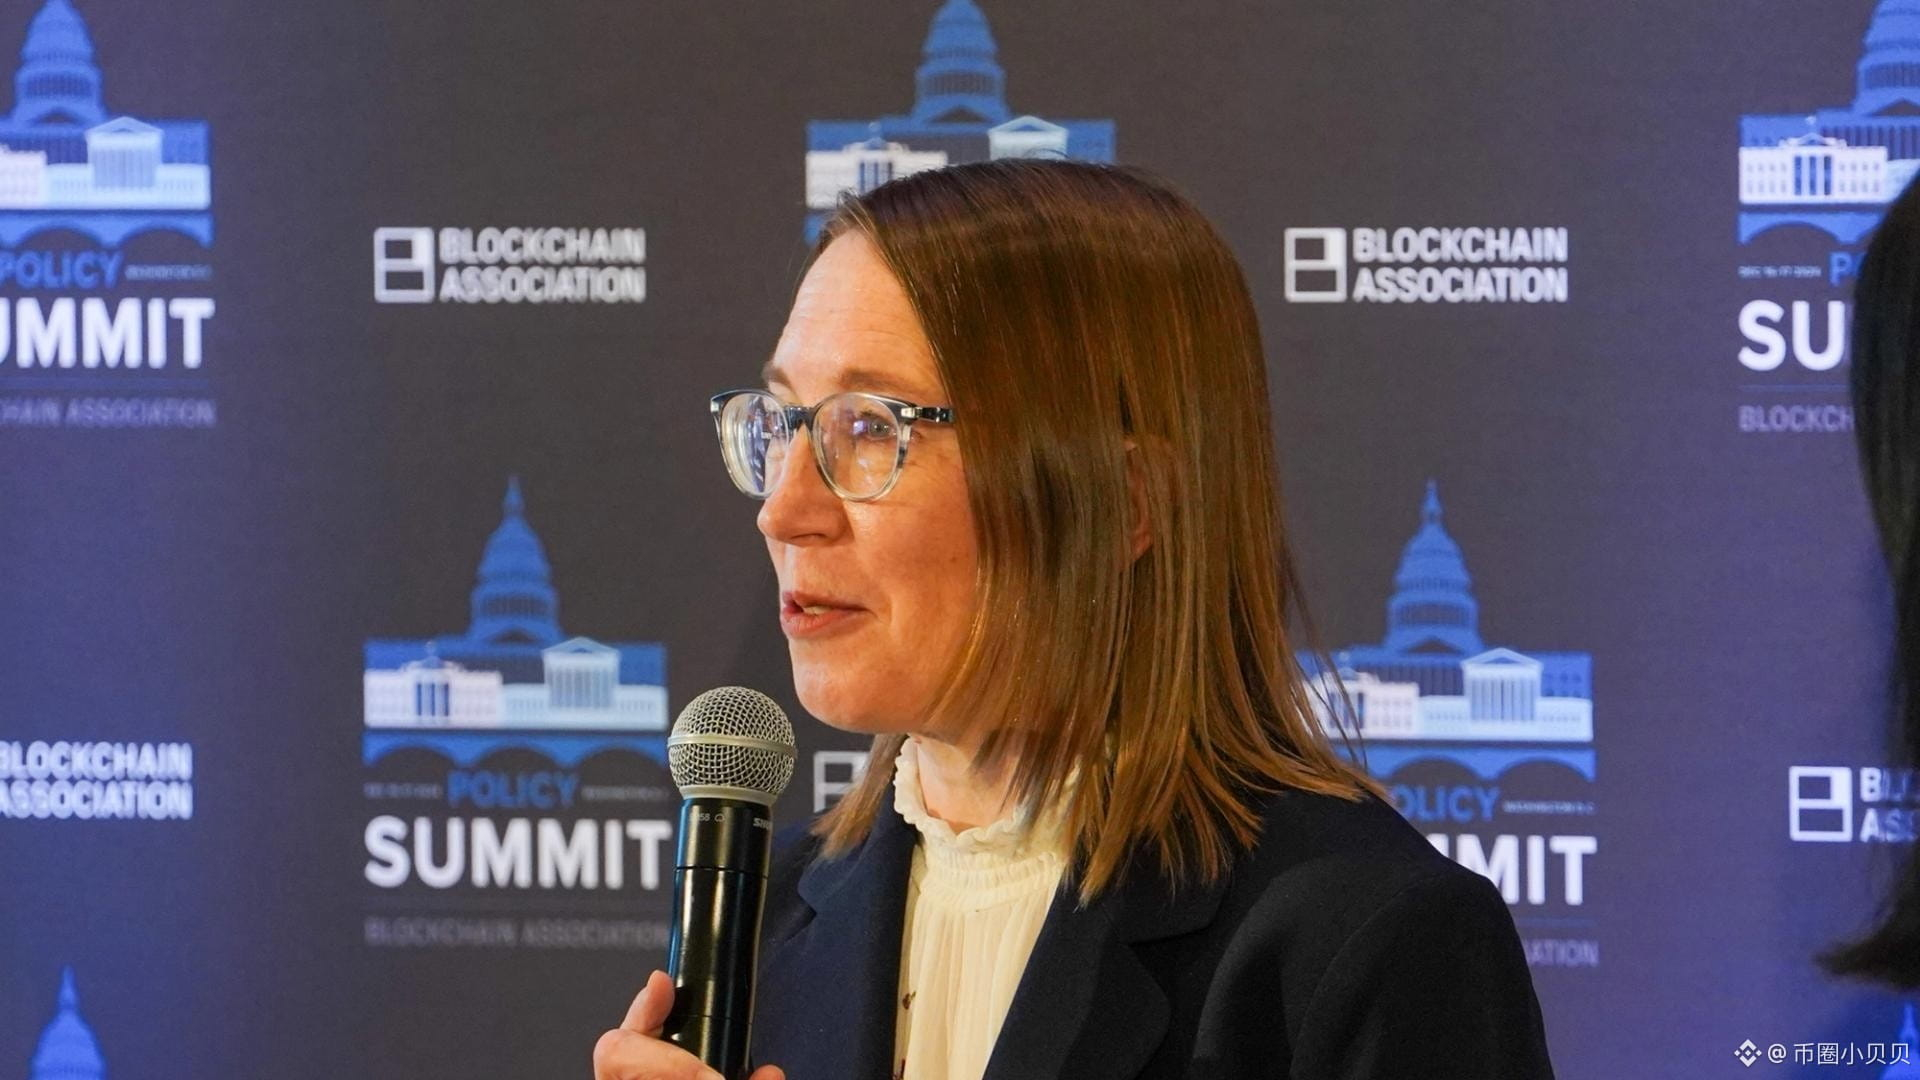
Yang dilihat orang adalah seorang komisioner di SEC AS yang paling ramah kripto, yang secara resmi akan meninggalkan jabatannya Jumat depan.. Di industri, ia sudah bertahun-tahun dijuluki “ibu kripto”, karena hampir di setiap masa jabatan ketua, ia selalu berbicara untuk industri ini, bahkan pada tahun-tahun itu lembaga-lembaga pun tidak mau membahas apakah kripto perlu dibuat peraturannya..
Tapi pada hari yang sama, yang sebenarnya patut diperhatikan adalah hal lain—lembaga tersebut mengeluarkan lagi satu paket tanya-jawab tentang aset kripto, yang secara khusus menjelaskan bagaimana tindakan pihak proyek saat mempromosikan token, melakukan upgrade perangkat lunak, dan melakukan staking, bisa dianggap memenuhi standar “upaya manajemen yang diperlukan”. Di satu sisi ada orang yang pergi, di sisi lain teksnya dipertebal..
Sejak saat ini mulai terasa berbeda.. Dalam beberapa tahun terakhir, yang paling ditakuti industri ini bukanlah “apakah ada orang yang membantu bicara”, melainkan “aturan tertulis dalam penegakan hukum dari waktu ke waktu”.. Anda hanya bisa menebak batasnya dari putusan—setiap langkah baru diketahui setelahnya apakah Anda sudah melangkahi garis..
Yang lebih menarik lagi adalah warisan yang ia tinggalkan.. Dari penambangan, staking, hingga mengklasifikasikan aset kripto dengan tipe berbeda, mengatur bagian-bagian mana oleh lembaga mana, lalu berujung pada sebuah usulan aturan resmi, serta celah uji coba lima tahun yang disebut “inovation exemption” (pengecualian inovasi).. Semua hal ini tidak akan hilang hanya karena ia berhenti bekerja; semuanya sudah menjadi dokumen..
Jika dilihat dari sudut pandang uang, ini bukan sekadar urusan personal.. Dua tahun terakhir, pasar sebenarnya terus membeli “kepastian bahwa sesuatu akan datang”, dan kepastian itu berasal dari dua sumber: satu adalah legislasi—dengan pemungutan suara yang meloloskan, hitam di atas putih; yang lain adalah akumulasi dari level penegakan—sebuah tanya-jawab, satu pengecualian, satu uji coba.. Kaki legislasi baru-baru ini patah, jadi kepastian yang tersisa hanya bisa terus dikumpulkan sedikit demi sedikit dari sumber kedua..
Di sini jadi ada sesuatu yang agak menggugah rasa ingin tahu.. Orangnya pergi, komisi tinggal dua komisioner.. Secara aturan, dua orang masih bisa membentuk kuorum yang sah, sehingga pekerjaan bisa tetap berjalan.. Tapi dua orang mengemban tugas tiga orang, iramanya pasti akan melambat, terutama untuk pekerjaan yang butuh pembahasan berulang, seperti yang menyangkut definisi..
Beralihannya ada di sini.. Semua orang membaca berita ini sebagai “di tingkat pengawasan kripto kehilangan satu orang yang dekat”—tapi lebih mirip “di tingkat pengawasan kripto berubah cara eksistensinya”. Dari sebelumnya bergantung pada teriakan satu individu, menjadi bergantung pada seperangkat proses yang sudah ditulis dan berjalan sendiri.. Kalau memang seperti itu, yang seharusnya diawasi ke depannya bukan lagi siapa yang pergi atau siapa yang tinggal, melainkan apakah tanya-jawab itu dan uji coba lima tahun tersebut terus menghasilkan rincian aturan..
Ada dua sinyal.. Pertama, jumlah aturan resmi yang keluar dalam beberapa bulan ke depan—apakah melambat atau tetap seperti biasa.. Kedua, apakah batch pertama dari permohonan uji coba lima tahun itu benar-benar disetujui.. Berita urusan personal akan lewat dalam seminggu, sementara dampak dokumen dihitung per tahun..
Berita ini tampak seperti kabar kepegawaian.. tapi yang mungkin benar-benar diingat bukanlah siapa yang pergi..
⚖️ 进群蹲一手消息
Yang dilihat orang adalah seorang komisioner di SEC AS yang paling ramah kripto, yang secara resmi akan meninggalkan jabatannya Jumat depan.. Di industri, ia sudah bertahun-tahun dijuluki “ibu kripto”, karena hampir di setiap masa jabatan ketua, ia selalu berbicara untuk industri ini, bahkan pada tahun-tahun itu lembaga-lembaga pun tidak mau membahas apakah kripto perlu dibuat peraturannya..
Tapi pada hari yang sama, yang sebenarnya patut diperhatikan adalah hal lain—lembaga tersebut mengeluarkan lagi satu paket tanya-jawab tentang aset kripto, yang secara khusus menjelaskan bagaimana tindakan pihak proyek saat mempromosikan token, melakukan upgrade perangkat lunak, dan melakukan staking, bisa dianggap memenuhi standar “upaya manajemen yang diperlukan”. Di satu sisi ada orang yang pergi, di sisi lain teksnya dipertebal..
Sejak saat ini mulai terasa berbeda.. Dalam beberapa tahun terakhir, yang paling ditakuti industri ini bukanlah “apakah ada orang yang membantu bicara”, melainkan “aturan tertulis dalam penegakan hukum dari waktu ke waktu”.. Anda hanya bisa menebak batasnya dari putusan—setiap langkah baru diketahui setelahnya apakah Anda sudah melangkahi garis..
Yang lebih menarik lagi adalah warisan yang ia tinggalkan.. Dari penambangan, staking, hingga mengklasifikasikan aset kripto dengan tipe berbeda, mengatur bagian-bagian mana oleh lembaga mana, lalu berujung pada sebuah usulan aturan resmi, serta celah uji coba lima tahun yang disebut “inovation exemption” (pengecualian inovasi).. Semua hal ini tidak akan hilang hanya karena ia berhenti bekerja; semuanya sudah menjadi dokumen..
Jika dilihat dari sudut pandang uang, ini bukan sekadar urusan personal.. Dua tahun terakhir, pasar sebenarnya terus membeli “kepastian bahwa sesuatu akan datang”, dan kepastian itu berasal dari dua sumber: satu adalah legislasi—dengan pemungutan suara yang meloloskan, hitam di atas putih; yang lain adalah akumulasi dari level penegakan—sebuah tanya-jawab, satu pengecualian, satu uji coba.. Kaki legislasi baru-baru ini patah, jadi kepastian yang tersisa hanya bisa terus dikumpulkan sedikit demi sedikit dari sumber kedua..
Di sini jadi ada sesuatu yang agak menggugah rasa ingin tahu.. Orangnya pergi, komisi tinggal dua komisioner.. Secara aturan, dua orang masih bisa membentuk kuorum yang sah, sehingga pekerjaan bisa tetap berjalan.. Tapi dua orang mengemban tugas tiga orang, iramanya pasti akan melambat, terutama untuk pekerjaan yang butuh pembahasan berulang, seperti yang menyangkut definisi..
Beralihannya ada di sini.. Semua orang membaca berita ini sebagai “di tingkat pengawasan kripto kehilangan satu orang yang dekat”—tapi lebih mirip “di tingkat pengawasan kripto berubah cara eksistensinya”. Dari sebelumnya bergantung pada teriakan satu individu, menjadi bergantung pada seperangkat proses yang sudah ditulis dan berjalan sendiri.. Kalau memang seperti itu, yang seharusnya diawasi ke depannya bukan lagi siapa yang pergi atau siapa yang tinggal, melainkan apakah tanya-jawab itu dan uji coba lima tahun tersebut terus menghasilkan rincian aturan..
Ada dua sinyal.. Pertama, jumlah aturan resmi yang keluar dalam beberapa bulan ke depan—apakah melambat atau tetap seperti biasa.. Kedua, apakah batch pertama dari permohonan uji coba lima tahun itu benar-benar disetujui.. Berita urusan personal akan lewat dalam seminggu, sementara dampak dokumen dihitung per tahun..
418
·
--
Berita ini sebenarnya agak aneh.. Semua orang menyorot “kontrak kategori olahraga yang lagi-lagi sampai ke Mahkamah Agung”, tetapi yang mungkin digariskan ulang, bukanlah jenis kontrak seperti itu sendiri..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Pada hari Jumat, Pengadilan Banding Sirkuit Ke-6 mengeluarkan putusan: kontrak peristiwa kategori olahraga di sebuah platform tertentu tidak dianggap “swap”, sehingga tidak masuk wewenang CFTC, melainkan kembali ke aturan masing-masing negara bagian.. Ini sudah pendapat ketiga dari pengadilan banding; dua yang sebelumnya justru benar-benar berlawanan—yang satu mengatakan pengadilan federal punya yurisdiksi, yang lain mengatakan kontrak olahraga bukan swap.. Aturannya sekarang sedang berkelahi dengan dirinya sendiri..
Kalau dilihat permukaannya, ini tampak seperti sengketa yurisdiksi; tapi lebih dalam, sebenarnya yang diperebutkan adalah hal yang lebih sederhana—apakah bisnis kontrak peristiwa kategori olahraga ini masuk kategori produk keuangan, atau masuk jenis lain..
Nah, mulai berbeda.. Kalau dianggap produk keuangan, maka masuk yurisdiksi federal, memakai satu set aturan nasional, dan tidak perlu membayar pajak di tingkat negara bagian.. Kalau dianggap jenis lain, maka masuk ke tangan 50 negara bagian, 50 aturan berbeda, harus bayar pajak, dan ambang partisipasinya ikut naik dari 18 menjadi 21.. Untuk kontrak yang sama, cukup ganti label saja, unit economics-nya bisa berubah total..
Yang lebih menarik lagi adalah arus uangnya.. Orang-orang selalu menganggap platform seperti ini sebagai “hal baru”, padahal ia “menggerogoti” bagian pasar yang sebenarnya sudah dimiliki orang lain sejak dulu—yaitu kategori yang sudah beroperasi patuh di tingkat negara bagian.. Biaya platform federal lebih rendah daripada platform berizin di dalam negeri, dan rendahnya terutama karena pajak tadi—jadi negara bagian ingin menariknya kembali; pada dasarnya ini persaingan basis pajak, bukan persaingan teknis..
Kalau dilihat dari sisi kripto, ini bukan lagi cuma urusan satu platform.. Pasar kontrak peristiwa bisa berkembang beberapa tahun terakhir berkat settlement on-chain dan likuiditas yang diberikan oleh kumpulan dana kripto; banyak pintu masuk partisipan bahkan memang pengguna kripto.. Tapi begitu kontrak olahraga dipindahkan ke sisi negara bagian, yang tersambung adalah paket perizinan, verifikasi identitas, dan jalur fiat—bukan paket on-chain..
Di sinilah jadi agak menggugah rasa ingin tahu.. Tiga pengadilan banding terbelah dalam interpretasi; Mahkamah Agung kemungkinan besar akan mengambil perkara.. Jika diambil, putusannya tidak hanya menyasar satu platform, melainkan garis “segala sesuatu yang dibungkus dengan kontrak itu termasuk keuangan atau tidak”.. Ke mana garis ini condong, secara langsung menentukan apakah batch derivatif on-chain berikutnya bisa benar-benar mendarat di AS..
Yang menjadi balik di sini.. Orang-orang menganggapnya sebagai berita pinggiran, padahal sebenarnya ini seperti preseden untuk menguji suhu bagi “derivatif kripto”.. Kalau kontrak olahraga saja bisa ditarik kembali ke negara bagian, maka besar kemungkinan kontrak on-chain yang dikemas sebagai “peristiwa” juga akan lebih dulu diperlakukan dengan sisi yang sama.. Sebaliknya, jika kubu federal yang menang, kerangka “melakukan apa pun pakai kontrak” ini akan diakui secara resmi, dan uang akan langsung mengalir ke arah tersebut..
Ada satu detail lagi yang mudah terlewat.. New York dan platform kontrak peristiwa on-chain itu sudah saling menggugat; negara bagian dan platform sama-sama berebut posisi untuk menjadi pihak yang lebih dulu mendefinisikan perkara ini.. Pihak yang mendefinisikan dulu menang; setelah itu, yang lain hanya bisa menyesuaikan aturan.. Jadi ke depannya, yang benar-benar perlu diawasi bukan harga, melainkan pengadilan sirkuit yang lebih dulu dipilih Mahkamah Agung.
Berita ini sebenarnya agak aneh.. Semua orang menyorot “kontrak kategori olahraga yang lagi-lagi sampai ke Mahkamah Agung”, tetapi yang mungkin digariskan ulang, bukanlah jenis kontrak seperti itu sendiri..
⚖️ 最新消息群里说
Pada hari Jumat, Pengadilan Banding Sirkuit Ke-6 mengeluarkan putusan: kontrak peristiwa kategori olahraga di sebuah platform tertentu tidak dianggap “swap”, sehingga tidak masuk wewenang CFTC, melainkan kembali ke aturan masing-masing negara bagian.. Ini sudah pendapat ketiga dari pengadilan banding; dua yang sebelumnya justru benar-benar berlawanan—yang satu mengatakan pengadilan federal punya yurisdiksi, yang lain mengatakan kontrak olahraga bukan swap.. Aturannya sekarang sedang berkelahi dengan dirinya sendiri..
Kalau dilihat permukaannya, ini tampak seperti sengketa yurisdiksi; tapi lebih dalam, sebenarnya yang diperebutkan adalah hal yang lebih sederhana—apakah bisnis kontrak peristiwa kategori olahraga ini masuk kategori produk keuangan, atau masuk jenis lain..
Nah, mulai berbeda.. Kalau dianggap produk keuangan, maka masuk yurisdiksi federal, memakai satu set aturan nasional, dan tidak perlu membayar pajak di tingkat negara bagian.. Kalau dianggap jenis lain, maka masuk ke tangan 50 negara bagian, 50 aturan berbeda, harus bayar pajak, dan ambang partisipasinya ikut naik dari 18 menjadi 21.. Untuk kontrak yang sama, cukup ganti label saja, unit economics-nya bisa berubah total..
Yang lebih menarik lagi adalah arus uangnya.. Orang-orang selalu menganggap platform seperti ini sebagai “hal baru”, padahal ia “menggerogoti” bagian pasar yang sebenarnya sudah dimiliki orang lain sejak dulu—yaitu kategori yang sudah beroperasi patuh di tingkat negara bagian.. Biaya platform federal lebih rendah daripada platform berizin di dalam negeri, dan rendahnya terutama karena pajak tadi—jadi negara bagian ingin menariknya kembali; pada dasarnya ini persaingan basis pajak, bukan persaingan teknis..
Kalau dilihat dari sisi kripto, ini bukan lagi cuma urusan satu platform.. Pasar kontrak peristiwa bisa berkembang beberapa tahun terakhir berkat settlement on-chain dan likuiditas yang diberikan oleh kumpulan dana kripto; banyak pintu masuk partisipan bahkan memang pengguna kripto.. Tapi begitu kontrak olahraga dipindahkan ke sisi negara bagian, yang tersambung adalah paket perizinan, verifikasi identitas, dan jalur fiat—bukan paket on-chain..
Di sinilah jadi agak menggugah rasa ingin tahu.. Tiga pengadilan banding terbelah dalam interpretasi; Mahkamah Agung kemungkinan besar akan mengambil perkara.. Jika diambil, putusannya tidak hanya menyasar satu platform, melainkan garis “segala sesuatu yang dibungkus dengan kontrak itu termasuk keuangan atau tidak”.. Ke mana garis ini condong, secara langsung menentukan apakah batch derivatif on-chain berikutnya bisa benar-benar mendarat di AS..
Yang menjadi balik di sini.. Orang-orang menganggapnya sebagai berita pinggiran, padahal sebenarnya ini seperti preseden untuk menguji suhu bagi “derivatif kripto”.. Kalau kontrak olahraga saja bisa ditarik kembali ke negara bagian, maka besar kemungkinan kontrak on-chain yang dikemas sebagai “peristiwa” juga akan lebih dulu diperlakukan dengan sisi yang sama.. Sebaliknya, jika kubu federal yang menang, kerangka “melakukan apa pun pakai kontrak” ini akan diakui secara resmi, dan uang akan langsung mengalir ke arah tersebut..
Ada satu detail lagi yang mudah terlewat.. New York dan platform kontrak peristiwa on-chain itu sudah saling menggugat; negara bagian dan platform sama-sama berebut posisi untuk menjadi pihak yang lebih dulu mendefinisikan perkara ini.. Pihak yang mendefinisikan dulu menang; setelah itu, yang lain hanya bisa menyesuaikan aturan.. Jadi ke depannya, yang benar-benar perlu diawasi bukan harga, melainkan pengadilan sirkuit yang lebih dulu dipilih Mahkamah Agung.
129
·
--
Berita ini terlihat seperti pengumuman kepegawaian biasa.. Tapi momen yang dipilihnya justru lebih menarik daripada isinya..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Yang semua orang lihat adalah organisasi lobi terbesar di industri ini berganti CEO.. Mersinger akan pergi bulan depan, dan Kristin Smith—yang dulu menjadi pendiri—kembali untuk menangani sementara.. Sebuah kabar yang tampaknya tidak ada hubungannya dengan kondisi pasar..
Namun yang benar-benar layak diperhatikan adalah kapan kabar itu dipublikasikan.. Tepat pada beberapa hari setelah 「Undang-Undang Kejelasan (Clear Act)」 ditolak di Senat.. Pemungutan suara itu sangat buruk: Demokrat menolak seluruhnya, dan sebagian Republikan juga tidak ikut.. Legislatif yang selama dua tahun digembar-gemborkan industri untuk membentuk struktur pasar, kakinya pada dasarnya putus..
Mulai saat itulah semuanya jadi berbeda.. Dalam dua tahun terakhir, “insentif regulasi” di kripto diberi harga berdasarkan prinsip “menunggu undang-undang”.. GENIUS Act yang mulai berjalan, serta perubahan nada yang lebih longgar dari SEC dan CFTC—semuanya mengikuti jalur yang sama.. Begitu kaki legislasi terputus, insentif itu harus keluar dari kaki lain—dalam tataran pelaksanaan, disahkan satu per satu..
Yang lebih menarik lagi adalah orang yang mengambil alih.. Smith bukan hanya pendiri asosiasi ini; dia juga sekaligus menjabat sebagai ketua lembaga kebijakan lain.. Mengelola kedua sisi sekaligus menunjukkan bahwa ini bukan soal mengganti arah, melainkan berjalannya strategi multi-arah.. Jalur legislasi dibiarkan dulu, hubungan kelembagaan dan pengecualian per kasus dijalankan lebih dulu..
Kalau dilihat dari pasar, semakin jelas.. Bitcoin saat ini masih berkisar di sekitar 84.000-an, sementara arus masuk ETF terus masuk bahkan dalam satu minggu penuh, harga bergerak mengikuti makro, sementara uang bergerak lewat jalur institusi—ini sebenarnya dua sisi dari cerita yang sama.. Ketika legislasi tidak bisa memberi kepastian, sumber kepastian berubah menjadi sebuah surat persetujuan..
Jadi ke depannya yang tidak perlu dipersoalkan adalah siapa yang paling lantang menyerukan.. Dulu orang menunggu kapan versi undang-undang berikutnya akan dipilih suaranya; sekarang yang harus diikuti adalah pengecualian berikutnya, persetujuan berikutnya, dan rincian regulasi berikutnya.. Hal seperti ini tidak masuk ke judul berita, tapi langsung menentukan siapa yang bisa bergerak lebih dulu..
Pembalikan ada di sini.. Kegagalan undang-undang tidak berarti insentif hilang, hanya saja “posisi tawar” berpindah dari Kongres ke lembaga regulator.. Begitu muncul kesinambungan bahwa “disetujui cepat, dan juga bisa diterima,” pasar akan menilai ulang jalur ini sendiri.. Sebaliknya, jika dalam beberapa bulan yang muncul hanya urusan personel tanpa dokumen persetujuan, itu berarti industri sendiri juga belum memikirkan langkah berikutnya ke mana harus melangkah..
Berita ini terlihat seperti pengumuman kepegawaian biasa.. Tapi momen yang dipilihnya justru lebih menarik daripada isinya..
📢 盘面异动群里说
Yang semua orang lihat adalah organisasi lobi terbesar di industri ini berganti CEO.. Mersinger akan pergi bulan depan, dan Kristin Smith—yang dulu menjadi pendiri—kembali untuk menangani sementara.. Sebuah kabar yang tampaknya tidak ada hubungannya dengan kondisi pasar..
Namun yang benar-benar layak diperhatikan adalah kapan kabar itu dipublikasikan.. Tepat pada beberapa hari setelah 「Undang-Undang Kejelasan (Clear Act)」 ditolak di Senat.. Pemungutan suara itu sangat buruk: Demokrat menolak seluruhnya, dan sebagian Republikan juga tidak ikut.. Legislatif yang selama dua tahun digembar-gemborkan industri untuk membentuk struktur pasar, kakinya pada dasarnya putus..
Mulai saat itulah semuanya jadi berbeda.. Dalam dua tahun terakhir, “insentif regulasi” di kripto diberi harga berdasarkan prinsip “menunggu undang-undang”.. GENIUS Act yang mulai berjalan, serta perubahan nada yang lebih longgar dari SEC dan CFTC—semuanya mengikuti jalur yang sama.. Begitu kaki legislasi terputus, insentif itu harus keluar dari kaki lain—dalam tataran pelaksanaan, disahkan satu per satu..
Yang lebih menarik lagi adalah orang yang mengambil alih.. Smith bukan hanya pendiri asosiasi ini; dia juga sekaligus menjabat sebagai ketua lembaga kebijakan lain.. Mengelola kedua sisi sekaligus menunjukkan bahwa ini bukan soal mengganti arah, melainkan berjalannya strategi multi-arah.. Jalur legislasi dibiarkan dulu, hubungan kelembagaan dan pengecualian per kasus dijalankan lebih dulu..
Kalau dilihat dari pasar, semakin jelas.. Bitcoin saat ini masih berkisar di sekitar 84.000-an, sementara arus masuk ETF terus masuk bahkan dalam satu minggu penuh, harga bergerak mengikuti makro, sementara uang bergerak lewat jalur institusi—ini sebenarnya dua sisi dari cerita yang sama.. Ketika legislasi tidak bisa memberi kepastian, sumber kepastian berubah menjadi sebuah surat persetujuan..
Jadi ke depannya yang tidak perlu dipersoalkan adalah siapa yang paling lantang menyerukan.. Dulu orang menunggu kapan versi undang-undang berikutnya akan dipilih suaranya; sekarang yang harus diikuti adalah pengecualian berikutnya, persetujuan berikutnya, dan rincian regulasi berikutnya.. Hal seperti ini tidak masuk ke judul berita, tapi langsung menentukan siapa yang bisa bergerak lebih dulu..
Pembalikan ada di sini.. Kegagalan undang-undang tidak berarti insentif hilang, hanya saja “posisi tawar” berpindah dari Kongres ke lembaga regulator.. Begitu muncul kesinambungan bahwa “disetujui cepat, dan juga bisa diterima,” pasar akan menilai ulang jalur ini sendiri.. Sebaliknya, jika dalam beberapa bulan yang muncul hanya urusan personel tanpa dokumen persetujuan, itu berarti industri sendiri juga belum memikirkan langkah berikutnya ke mana harus melangkah..
1
163
·
--
Melihat tulisan «penipuan investasi senilai 950 juta dolar AS» membuat banyak orang langsung berpikir, «krypto lagi-lagi bermasalah».. Namun, di berita ini, posisi krypto sebenarnya sulit disebut sebagai tokoh utama..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Komisi Perdagangan Berjangka Komoditas AS (CFTC) pada 25 September menggugat sebuah skema valas yang sudah dimulai sejak 2019.. Dari Juni 2019 hingga Desember 2023, skema ini membuka lebih dari 400 ribu akun, mengumpulkan lebih dari 950 juta dolar AS, dengan lebih dari 6.000 akun berasal dari AS, total sedikitnya 27 juta dolar AS..
Kebanyakan orang melihatnya sebagai «penipuan imbal hasil tinggi yang lain lagi».. Polanya juga tidak baru: memberi tahu para peserta bahwa 70% dana akan diserahkan kepada trader profesional, bot trading, dan AI untuk mengutak-atik valas, sementara 30% sisanya digunakan untuk apa yang disebut kursus akademi.. Peserta juga bisa mendapatkan bonus dengan mengajak pendatang baru; kalau dananya kurang, langsung memakai uang dari orang-orang yang datang belakangan untuk membayar orang-orang di depan..
Namun yang benar-benar patut diperhatikan adalah kasirnya.. Dalam surat dakwaan disebutkan bahwa skema ini menerima dan membayar menggunakan dompet kripto; sebagian uang tidak melalui bank, melainkan mengalir lintas yurisdiksi di blockchain.. Dalam komunikasi internal, bahkan ada yang sempat membahas apakah perlu mengganti dompet penerimaan tersebut..
Di sinilah jadi agak menarik.. Di kasus-kasus ini, krypto bukanlah «objek yang ditipu», melainkan «saluran».. Alasannya dipilih sangat sederhana: lintas negara cepat, penyelesaian cepat, dan tidak perlu membuka rekening satu per satu di bank..
Tapi kalau dibaca dari sudut pandang lain, justru berarti hal yang sama sekali berbeda.. Transfer di blockchain meninggalkan jejak permanen; siapa mengirim ke siapa, kapan, dan berapa semuanya tercatat.. Di era ketika semuanya masih mengandalkan transfer bank, penegakan hukum harus menyelidiki arsip satu per satu dari berbagai bank; sekarang, banyak tahapan pada dasarnya sudah berupa buku besar yang dapat diperiksa secara terbuka..
Jadi klaim «krypto cocok untuk menyembunyikan uang» sedang perlahan dipatahkan oleh ketentuan penegakan hukum dari demi kasus demi kasus.. Untuk skema-skema ini, blockchain adalah kasir yang lebih cepat sekaligus rantai bukti yang lebih jelas—dua sisi dari satu hal yang sama..
Namun masalahnya datang.. Jejak bisa ditelusuri, tetapi menangkap orang dan uangnya belum tentu semudah itu.. Pihak di balik dompet siapa, melewati berapa yurisdiksi, kapan beralih ke mata uang fiat—itulah titik yang benar-benar mengunci pelacakan dana.. Selain itu, surat dakwaan ini pun belum melewati persidangan; saat ini, tuduhan masih sebatas narasi dari salah satu pihak..
Jadi yang sebenarnya patut diawasi bukan apakah berita ini sedang ramai, melainkan seberapa jauh penegakan hukum berikutnya bisa memanfaatkan catatan di blockchain secara mendetail.. Kalau jenis kasus ini mulai secara stabil menjadikan blockchain sebagai lokasi pemeriksaan utama, maka soal «transparansi» ini akan perlu dihitung ulang: menguntungkan siapa, dan merugikan siapa..
Melihat tulisan «penipuan investasi senilai 950 juta dolar AS» membuat banyak orang langsung berpikir, «krypto lagi-lagi bermasalah».. Namun, di berita ini, posisi krypto sebenarnya sulit disebut sebagai tokoh utama..
⚖️ 进群蹲一手消息
Komisi Perdagangan Berjangka Komoditas AS (CFTC) pada 25 September menggugat sebuah skema valas yang sudah dimulai sejak 2019.. Dari Juni 2019 hingga Desember 2023, skema ini membuka lebih dari 400 ribu akun, mengumpulkan lebih dari 950 juta dolar AS, dengan lebih dari 6.000 akun berasal dari AS, total sedikitnya 27 juta dolar AS..
Kebanyakan orang melihatnya sebagai «penipuan imbal hasil tinggi yang lain lagi».. Polanya juga tidak baru: memberi tahu para peserta bahwa 70% dana akan diserahkan kepada trader profesional, bot trading, dan AI untuk mengutak-atik valas, sementara 30% sisanya digunakan untuk apa yang disebut kursus akademi.. Peserta juga bisa mendapatkan bonus dengan mengajak pendatang baru; kalau dananya kurang, langsung memakai uang dari orang-orang yang datang belakangan untuk membayar orang-orang di depan..
Namun yang benar-benar patut diperhatikan adalah kasirnya.. Dalam surat dakwaan disebutkan bahwa skema ini menerima dan membayar menggunakan dompet kripto; sebagian uang tidak melalui bank, melainkan mengalir lintas yurisdiksi di blockchain.. Dalam komunikasi internal, bahkan ada yang sempat membahas apakah perlu mengganti dompet penerimaan tersebut..
Di sinilah jadi agak menarik.. Di kasus-kasus ini, krypto bukanlah «objek yang ditipu», melainkan «saluran».. Alasannya dipilih sangat sederhana: lintas negara cepat, penyelesaian cepat, dan tidak perlu membuka rekening satu per satu di bank..
Tapi kalau dibaca dari sudut pandang lain, justru berarti hal yang sama sekali berbeda.. Transfer di blockchain meninggalkan jejak permanen; siapa mengirim ke siapa, kapan, dan berapa semuanya tercatat.. Di era ketika semuanya masih mengandalkan transfer bank, penegakan hukum harus menyelidiki arsip satu per satu dari berbagai bank; sekarang, banyak tahapan pada dasarnya sudah berupa buku besar yang dapat diperiksa secara terbuka..
Jadi klaim «krypto cocok untuk menyembunyikan uang» sedang perlahan dipatahkan oleh ketentuan penegakan hukum dari demi kasus demi kasus.. Untuk skema-skema ini, blockchain adalah kasir yang lebih cepat sekaligus rantai bukti yang lebih jelas—dua sisi dari satu hal yang sama..
Namun masalahnya datang.. Jejak bisa ditelusuri, tetapi menangkap orang dan uangnya belum tentu semudah itu.. Pihak di balik dompet siapa, melewati berapa yurisdiksi, kapan beralih ke mata uang fiat—itulah titik yang benar-benar mengunci pelacakan dana.. Selain itu, surat dakwaan ini pun belum melewati persidangan; saat ini, tuduhan masih sebatas narasi dari salah satu pihak..
Jadi yang sebenarnya patut diawasi bukan apakah berita ini sedang ramai, melainkan seberapa jauh penegakan hukum berikutnya bisa memanfaatkan catatan di blockchain secara mendetail.. Kalau jenis kasus ini mulai secara stabil menjadikan blockchain sebagai lokasi pemeriksaan utama, maka soal «transparansi» ini akan perlu dihitung ulang: menguntungkan siapa, dan merugikan siapa..
488
·
--
Berita ini sebenarnya agak aneh.. Sebuah platform yang sudah lama tidak lagi mengurus Ethereum, bahkan pasarnya ditutup, kemarin masih harus berbalik memanggil-memanggil.. Gara-gara “setuju” yang diklik pengguna dua tahun lalu, sampai hari ini masih tetap tergantung..
[💬 你的看法呢?进群说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang yang menemukan berita ini bereaksi pertama kali: NFT sudah basi, masih bahas ini, geser.. Tapi yang benar-benar layak dilihat sebenarnya bukan yang dicuri, melainkan sesuatu yang lebih biasa—otorisasi, di blockchain tidak ada masa kedaluwarsa..
Dulu saat kamu ingin memajang NFT untuk dijual, biasanya kamu sambil lalu memberi izin lewat sebuah kontrak, membolehkan kontrak itu menggerakkan seluruh jenis asetmu.. Izin ini bukan sekali pakai; ditandatangani sekali berlaku dalam jangka panjang.. Lalu platform mengganti kontrak, tidak dipakai lagi, keluar dari rantai itu, tetapi rangkaian izin ini tetap tertinggal di blockchain, tenang dan menunggu..
Kali ini pun yang bermasalah bahkan bukan kontrak pasar itu sendiri, melainkan kontrak pembayaran pihak ketiga yang pernah digunakannya.. Ada sebuah celah yang kemudian dibongkar, lalu seseorang sekaligus membawa pergi selusin lebih Meebits, lima puluh Otherdeeds, dan juga lebih dari dua ratus yang lain.. Yang lebih menarik adalah bagian akhirnya: “white hat” bergerak lebih dulu sebelum penyerang, memindahkan lebih dari dua puluh tiga ratus NFT yang berisiko ke alamat yang aman, nilainya lebih dari 5,7 juta dolar..
Di sini agak membingungkan.. “penyelamatan” oleh white hat dan “pencurian” oleh penyerang terlihat persis sama di blockchain: sama-sama memindahkan barang yang bukan milik dompet mereka sendiri. Bedanya hanya pada nanti—dikembalikan atau tidak, dan dikembalikan kepada siapa.. Dan kali ini, bahkan ada lebih dari enam ratus WETH yang tidak berhasil direbut kembali..
Kalau dilihat dua hari ini, ini sebenarnya dua sisi dari satu hal yang sama dengan pencurian senilai 380 juta.. Satu sisi: menyerahkan izin kepada kontrak yang salah. Sisi lain: menyerahkan izin kepada kontrak yang benar, tapi sistemnya justru dibobol.. Semua orang menyoroti momen uangnya diambil, padahal celahnya ada lebih awal—saat kamu mengklik “setuju”. Di blockchain tidak pernah ada “kedaluwarsa”; yang ada hanya “kamu belum mencabutnya”.
Jadi yang benar-benar patut diawasi bukan berapa banyak yang kali ini rugi, melainkan apakah “cek izin” akan berubah dari aktivitas teknis menjadi tindakan wajib yang harus dilakukan semua orang.. Sama seperti dulu orang tidak mengubah kata sandi secara berkala, lalu lama-lama jadi kebiasaan.. Begitu kebiasaan itu terbentuk, bisnis yang mengurus izin-izin itu untukmu sendiri, pada dasarnya menjadi sebuah posisi..
Tentu ada juga twist.. Kalau kali ini sebagian besar akhirnya masih dikembalikan, penetapan harga untuk celah-celah kecil oleh pasar hanya akan makin rendah—sampai suatu hari tidak ada yang lagi mengawasi, lalu ada kejadian besar lainnya. Kebanyakan kasus seperti ini jarang benar-benar diperbaiki; lebih sering dilupakan..
Berita ini sebenarnya agak aneh.. Sebuah platform yang sudah lama tidak lagi mengurus Ethereum, bahkan pasarnya ditutup, kemarin masih harus berbalik memanggil-memanggil.. Gara-gara “setuju” yang diklik pengguna dua tahun lalu, sampai hari ini masih tetap tergantung..
💬 你的看法呢?进群说
Kebanyakan orang yang menemukan berita ini bereaksi pertama kali: NFT sudah basi, masih bahas ini, geser.. Tapi yang benar-benar layak dilihat sebenarnya bukan yang dicuri, melainkan sesuatu yang lebih biasa—otorisasi, di blockchain tidak ada masa kedaluwarsa..
Dulu saat kamu ingin memajang NFT untuk dijual, biasanya kamu sambil lalu memberi izin lewat sebuah kontrak, membolehkan kontrak itu menggerakkan seluruh jenis asetmu.. Izin ini bukan sekali pakai; ditandatangani sekali berlaku dalam jangka panjang.. Lalu platform mengganti kontrak, tidak dipakai lagi, keluar dari rantai itu, tetapi rangkaian izin ini tetap tertinggal di blockchain, tenang dan menunggu..
Kali ini pun yang bermasalah bahkan bukan kontrak pasar itu sendiri, melainkan kontrak pembayaran pihak ketiga yang pernah digunakannya.. Ada sebuah celah yang kemudian dibongkar, lalu seseorang sekaligus membawa pergi selusin lebih Meebits, lima puluh Otherdeeds, dan juga lebih dari dua ratus yang lain.. Yang lebih menarik adalah bagian akhirnya: “white hat” bergerak lebih dulu sebelum penyerang, memindahkan lebih dari dua puluh tiga ratus NFT yang berisiko ke alamat yang aman, nilainya lebih dari 5,7 juta dolar..
Di sini agak membingungkan.. “penyelamatan” oleh white hat dan “pencurian” oleh penyerang terlihat persis sama di blockchain: sama-sama memindahkan barang yang bukan milik dompet mereka sendiri. Bedanya hanya pada nanti—dikembalikan atau tidak, dan dikembalikan kepada siapa.. Dan kali ini, bahkan ada lebih dari enam ratus WETH yang tidak berhasil direbut kembali..
Kalau dilihat dua hari ini, ini sebenarnya dua sisi dari satu hal yang sama dengan pencurian senilai 380 juta.. Satu sisi: menyerahkan izin kepada kontrak yang salah. Sisi lain: menyerahkan izin kepada kontrak yang benar, tapi sistemnya justru dibobol.. Semua orang menyoroti momen uangnya diambil, padahal celahnya ada lebih awal—saat kamu mengklik “setuju”. Di blockchain tidak pernah ada “kedaluwarsa”; yang ada hanya “kamu belum mencabutnya”.
Jadi yang benar-benar patut diawasi bukan berapa banyak yang kali ini rugi, melainkan apakah “cek izin” akan berubah dari aktivitas teknis menjadi tindakan wajib yang harus dilakukan semua orang.. Sama seperti dulu orang tidak mengubah kata sandi secara berkala, lalu lama-lama jadi kebiasaan.. Begitu kebiasaan itu terbentuk, bisnis yang mengurus izin-izin itu untukmu sendiri, pada dasarnya menjadi sebuah posisi..
Tentu ada juga twist.. Kalau kali ini sebagian besar akhirnya masih dikembalikan, penetapan harga untuk celah-celah kecil oleh pasar hanya akan makin rendah—sampai suatu hari tidak ada yang lagi mengawasi, lalu ada kejadian besar lainnya. Kebanyakan kasus seperti ini jarang benar-benar diperbaiki; lebih sering dilupakan..
440
·
--
Terverifikasi
Berita ini sebenarnya agak aneh.. Tidak ada hubungannya dengan harga, juga bukan urusan pengawasan/regulasi. Yang diperdebatkan adalah rangkaian “label” — apakah bitcoin yang dimiliki sebuah perusahaan benar-benar termasuk “bisnis”-nya..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Dalam beberapa hari terakhir, perhatian tertuju pada apakah bisa mempertahankan 84 ribu, dan bagaimana cara mengembalikan dana lebih dari tiga ratus juta dari sebuah bursa.. Tapi pada saat yang sama, ada perdebatan yang benar-benar bisa menggerakkan uang, berlangsung di tempat yang hampir tak dilihat.. Kebanyakan orang yang menyapu berita ini berpikir: bukankah ini cuma masalah sudut pandang akuntansi saja? Terlalu teknis, dilewati..
Namun yang sebenarnya layak diperhatikan ada di lapisan lain: aturan ini tidak menentukan bagaimana pembukuan ditulis, melainkan apakah dana pasif bisa membeli Anda.. Indeks adalah lintasan bagi kumpulan terbesar dana “yang diatur sesuai aturan” secara global. Begitu sebuah perusahaan dikeluarkan dari indeks, dana-dana itu bukan tidak ingin memegang, tapi wajib menjual, karena aturan melarang mereka memegang..
Langkah paling menarik dalam proposal kali ini adalah ia terlihat menjadi lebih netral.. Versi sebelumnya langsung menyaring berdasarkan “aset digital sebagai lebih dari separuh total aset”, lalu ditarik kembali. Kemudian diganti dengan tidak menyebut mata uang apa pun, hanya melihat apakah aset tersebut “untuk penggunaan operasional”. Secara permukaan, itu menghapus aroma yang ditujukan pada kripto. Tapi kenyataannya, jaringannya makin melebar—bahkan perusahaan yang tidak memegang koin pun bisa ikut terseret..
Ketentuannya juga dirancang sangat spesifik.. Pertama disaring lewat “rasio aset operasional”. Yang tidak lolos, kemudian diukur dengan lima alat ukur: intensitas aset operasional, intensitas belanja operasional, arus kas operasional, perubahan nilai wajar aset non-operasional, dan ketergantungan modal.. Dari kelima itu, empat saja yang sampai memenuhi syarat untuk disebut gugur. Bagi yang sudah ada dalam daftar, masih ada penyangga: hanya jika tidak patuh selama dua periode berturut-turut barulah mereka akan dikeluarkan. Dan dalam simulasi bulan Mei, sudah ada tiga perusahaan yang disebut berpotensi dihapus, sementara tiga perusahaan lainnya masuk ke daftar pemantauan..
Lalu, perusahaan-perusahaan itu memperdebatkan apa.. Ada yang bilang, kata paling penting dalam proposal ini justru yang paling kabur—apa sebenarnya “untuk penggunaan operasional”. Dipakai di mana, siapa yang menilai, dan dinilai berdasarkan seperangkat pembukuan yang mana, semuanya tidak ditulis jelas.. Bahkan mereka memberi contoh bank dan asuransi: aset lembaga keuangan pada dasarnya adalah inti dari bisnis itu sendiri. Lantas mengapa, jika jenis aset yang sama dipindahkan ke perusahaan lain, bisa tiba-tiba menjadi “non-operasional”.
Yang lain, lebih dulu mengajukan pendapat, lebih lugas: konsep “operasional” dan “non-operasional” sebenarnya tidak memiliki definisi yang saling berpadanan secara satu-ke-satu dalam standar Amerika maupun standar internasional. Dan aktivitasnya sendiri terkait bitcoin diperlakukan sebagai segmen operasional untuk pelaporan; perubahan nilai wajar harga koin juga dicatat dalam belanja operasional..
Sampai di sini, ini bukan lagi perselisihan akuntansi—melainkan uang yang sedang pindah tangan.. Dulu yang membeli koin adalah “orang yang bersedia menanggung volatilitas”; sekarang semakin banyak yang membeli adalah “uang yang harus dikonfigurasi sesuai aturan”. Perubahan ini dua arah: masuk daftar, uang masuk secara pasif—tidak peduli Anda percaya atau tidak; keluar daftar, uang juga keluar secara pasif—tidak bertanya apakah Anda mau atau tidak. Pelanggan yang hanya menilai Anda ada di daftar atau tidak jauh lebih sulit dilayani daripada pelanggan yang mengincar imbal hasil, dan juga lebih mudah ditebak..
Jadi, yang harus dipantau berikutnya sebenarnya bukan kalender pergerakan (K-line), melainkan jadwal. Komentar diterima pada 30 September, lalu hasil diperkirakan pada 16 Oktober. Jika perubahan disepakati dan diterapkan, paling cepat mulai berlaku pada penilaian indeks di bulan November. Begitu nanti benar-benar muncul pengeluaran berdasarkan “dua periode berturut-turut”, barulah garis ini benar-benar dimulai..
Tentu ada juga kemungkinan berbalik.. Kalau pada akhirnya perusahaan-perusahaan ini berhasil mempertahankan posisinya, maka jalan “bitcoin dimasukkan ke dana pasif” justru kembali menjadi pijakan lain. Bertambah satu perusahaan dalam daftar itu sudah cukup.. Lebih dari sepuluh entri hanya ada di pengumuman.
Berita ini sebenarnya agak aneh.. Tidak ada hubungannya dengan harga, juga bukan urusan pengawasan/regulasi. Yang diperdebatkan adalah rangkaian “label” — apakah bitcoin yang dimiliki sebuah perusahaan benar-benar termasuk “bisnis”-nya..
📢 最新消息群里说
Dalam beberapa hari terakhir, perhatian tertuju pada apakah bisa mempertahankan 84 ribu, dan bagaimana cara mengembalikan dana lebih dari tiga ratus juta dari sebuah bursa.. Tapi pada saat yang sama, ada perdebatan yang benar-benar bisa menggerakkan uang, berlangsung di tempat yang hampir tak dilihat.. Kebanyakan orang yang menyapu berita ini berpikir: bukankah ini cuma masalah sudut pandang akuntansi saja? Terlalu teknis, dilewati..
Namun yang sebenarnya layak diperhatikan ada di lapisan lain: aturan ini tidak menentukan bagaimana pembukuan ditulis, melainkan apakah dana pasif bisa membeli Anda.. Indeks adalah lintasan bagi kumpulan terbesar dana “yang diatur sesuai aturan” secara global. Begitu sebuah perusahaan dikeluarkan dari indeks, dana-dana itu bukan tidak ingin memegang, tapi wajib menjual, karena aturan melarang mereka memegang..
Langkah paling menarik dalam proposal kali ini adalah ia terlihat menjadi lebih netral.. Versi sebelumnya langsung menyaring berdasarkan “aset digital sebagai lebih dari separuh total aset”, lalu ditarik kembali. Kemudian diganti dengan tidak menyebut mata uang apa pun, hanya melihat apakah aset tersebut “untuk penggunaan operasional”. Secara permukaan, itu menghapus aroma yang ditujukan pada kripto. Tapi kenyataannya, jaringannya makin melebar—bahkan perusahaan yang tidak memegang koin pun bisa ikut terseret..
Ketentuannya juga dirancang sangat spesifik.. Pertama disaring lewat “rasio aset operasional”. Yang tidak lolos, kemudian diukur dengan lima alat ukur: intensitas aset operasional, intensitas belanja operasional, arus kas operasional, perubahan nilai wajar aset non-operasional, dan ketergantungan modal.. Dari kelima itu, empat saja yang sampai memenuhi syarat untuk disebut gugur. Bagi yang sudah ada dalam daftar, masih ada penyangga: hanya jika tidak patuh selama dua periode berturut-turut barulah mereka akan dikeluarkan. Dan dalam simulasi bulan Mei, sudah ada tiga perusahaan yang disebut berpotensi dihapus, sementara tiga perusahaan lainnya masuk ke daftar pemantauan..
Lalu, perusahaan-perusahaan itu memperdebatkan apa.. Ada yang bilang, kata paling penting dalam proposal ini justru yang paling kabur—apa sebenarnya “untuk penggunaan operasional”. Dipakai di mana, siapa yang menilai, dan dinilai berdasarkan seperangkat pembukuan yang mana, semuanya tidak ditulis jelas.. Bahkan mereka memberi contoh bank dan asuransi: aset lembaga keuangan pada dasarnya adalah inti dari bisnis itu sendiri. Lantas mengapa, jika jenis aset yang sama dipindahkan ke perusahaan lain, bisa tiba-tiba menjadi “non-operasional”.
Yang lain, lebih dulu mengajukan pendapat, lebih lugas: konsep “operasional” dan “non-operasional” sebenarnya tidak memiliki definisi yang saling berpadanan secara satu-ke-satu dalam standar Amerika maupun standar internasional. Dan aktivitasnya sendiri terkait bitcoin diperlakukan sebagai segmen operasional untuk pelaporan; perubahan nilai wajar harga koin juga dicatat dalam belanja operasional..
Sampai di sini, ini bukan lagi perselisihan akuntansi—melainkan uang yang sedang pindah tangan.. Dulu yang membeli koin adalah “orang yang bersedia menanggung volatilitas”; sekarang semakin banyak yang membeli adalah “uang yang harus dikonfigurasi sesuai aturan”. Perubahan ini dua arah: masuk daftar, uang masuk secara pasif—tidak peduli Anda percaya atau tidak; keluar daftar, uang juga keluar secara pasif—tidak bertanya apakah Anda mau atau tidak. Pelanggan yang hanya menilai Anda ada di daftar atau tidak jauh lebih sulit dilayani daripada pelanggan yang mengincar imbal hasil, dan juga lebih mudah ditebak..
Jadi, yang harus dipantau berikutnya sebenarnya bukan kalender pergerakan (K-line), melainkan jadwal. Komentar diterima pada 30 September, lalu hasil diperkirakan pada 16 Oktober. Jika perubahan disepakati dan diterapkan, paling cepat mulai berlaku pada penilaian indeks di bulan November. Begitu nanti benar-benar muncul pengeluaran berdasarkan “dua periode berturut-turut”, barulah garis ini benar-benar dimulai..
Tentu ada juga kemungkinan berbalik.. Kalau pada akhirnya perusahaan-perusahaan ini berhasil mempertahankan posisinya, maka jalan “bitcoin dimasukkan ke dana pasif” justru kembali menjadi pijakan lain. Bertambah satu perusahaan dalam daftar itu sudah cukup.. Lebih dari sepuluh entri hanya ada di pengumuman.
1
690
·
--
Terverifikasi
Ada satu hal yang selama ini terasa agak tidak wajar bagi saya.. Semua orang membahas stablecoin, tapi yang dibicarakan terus-menerus adalah apakah pegangannya stabil, seberapa besar skalanya, dan dompet siapa yang dibekukan.. Namun beberapa hari ini ada kabar yang menanyakan hal yang sama sekali berbeda: apakah stablecoin bisa dipakai untuk mengirim uang penyelamat jiwa.
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Sebuah penerbit stablecoin yang terdaftar di Amerika Serikat mengumumkan dua hibah melalui yayasan mereka sendiri: untuk UNDP (Program Pembangunan PBB) dan WFP (Program Pangan Dunia).. Hal yang ingin diuji terdengar sederhana, tapi ternyata sangat sulit dilakukan: memakai pembayaran digital, termasuk stablecoin berbasis pembayaran yang teregulasi, untuk menyalurkan dana bantuan sampai ke tangan orang-orang—apakah bisa lebih cepat, lebih murah.
Reaksi pertama kebanyakan orang adalah, “Ini lagi-lagi stablecoin yang bercerita tentang inklusi..” Tapi yang benar-benar patut diperhatikan bukan itu.
Pertama, lihat dua hibah ini sebenarnya membeli apa. Di sisi UNDP, mereka ingin membangun “digital asset innovation pool”: memindahkan metode pembayaran yang sudah terbukti berjalan dalam satu proyek ke dalam proyek yang sifatnya reguler, melengkapi aturan lokal, deskripsi operasi sehari-hari, dan perlindungan bagi penerima dana. Lalu mereka menyiapkan perangkat untuk mengukur tiga hal—berapa lama sampai, berapa biayanya, dan menjangkau berapa banyak orang. Di sisi WFP, uang tersebut awalnya tidak langsung diuji untuk pembayaran; yang dilakukan dulu adalah menyiapkan fondasi: aturan tata kelola dan manajemen risiko, sistem dana serta rekonsiliasi, dan perangkat kepatuhan yang bisa dipakai lintas banyak negara. Setelah itu, dalam tiga tahun ke depan, mereka akan mencoba di koridor 2–3 negara.
Yang lebih menarik lagi adalah data lama yang turut dipamerkan. Program cash-for-work (bekerja untuk imbalan) di Aleppo, Suriah—biaya distribusi bisa ditekan dari 10% menjadi 2%.. Di Haiti, saat uji coba sempat terputus di jaringan seluler, pembayaran tetap bisa berjalan.
Kalau angka ini dimasukkan ke dalam skema bantuan, itu bukan hitungan kecil.. Dana bantuan nilainya berskala ratusan miliar per tahun. Menghemat biaya distribusi delapan poin berarti seolah-olah menambah delapan poin nilai bantuan secara cuma-cuma. Ini jadi agak “berbeda”—uang yang dihemat bukan karena siapa pun berdonasi lebih banyak, melainkan karena jalurnya diganti.
Nah, di sini semuanya mulai berubah.. Pihak yang membutuhkan stablecoin berganti orang. Dulu yang memakai adalah pihak trader; kemudian beralih ke institusi; sekarang masuk ke organisasi yang “harus” mengirim uang sampai ke tangan penerima. Selera pembeli seperti ini sama sekali berbeda dari dua gelombang sebelumnya: mereka tidak mengejar imbal hasil, melainkan apakah uang bisa terkirim, berapa hari sampai, dan berapa poin biaya.. Pelanggan yang tidak melihat imbal hasil justru yang paling sulit untuk diusir.
Tapi masalahnya muncul.. Dalam skenario bantuan, tuntutan terhadap kepatuhan, rekonsiliasi, dan pihak yang memegang mandat adalah yang paling tinggi di antara semua skenario. Harus lulus perizinan setempat, harus bisa dicocokkan saat rekonsiliasi, harus siap menghadapi audit—jadi mereka hanya berani uji coba selama tiga tahun di 2–3 koridor, tidak berani langsung dibuka besar-besaran. Dan tetap saja, masalah “last mile” adalah persoalan lama: penerima bantuan tidak benar-benar memegang sendiri sederet stablecoin; pasti ada pihak di tempat yang menukarkannya menjadi uang tunai atau saldo di dompet ponsel.. Di sinilah keputusan sebenarnya untuk menentukan berhasil atau tidak—siapa yang melakukan, dan berapa biaya yang dibutuhkan.
Jadi, yang benar-benar layak diawasi adalah.. suatu hari ada institusi yang menuliskan “mengirim pembayaran pakai stablecoin” ke anggaran rutin, bukan hanya menuliskannya di laporan uji coba. Di situ barulah garis ini benar-benar terwujud. Sebaliknya, kalau tiga tahun nanti yang bertambah cuma beberapa laporan, maka kisah inklusi yang selama ini digaungkan stablecoin harus dihitung ulang lagi.
Ada satu hal yang selama ini terasa agak tidak wajar bagi saya.. Semua orang membahas stablecoin, tapi yang dibicarakan terus-menerus adalah apakah pegangannya stabil, seberapa besar skalanya, dan dompet siapa yang dibekukan.. Namun beberapa hari ini ada kabar yang menanyakan hal yang sama sekali berbeda: apakah stablecoin bisa dipakai untuk mengirim uang penyelamat jiwa.
⚖️ 消息第一时间
Sebuah penerbit stablecoin yang terdaftar di Amerika Serikat mengumumkan dua hibah melalui yayasan mereka sendiri: untuk UNDP (Program Pembangunan PBB) dan WFP (Program Pangan Dunia).. Hal yang ingin diuji terdengar sederhana, tapi ternyata sangat sulit dilakukan: memakai pembayaran digital, termasuk stablecoin berbasis pembayaran yang teregulasi, untuk menyalurkan dana bantuan sampai ke tangan orang-orang—apakah bisa lebih cepat, lebih murah.
Reaksi pertama kebanyakan orang adalah, “Ini lagi-lagi stablecoin yang bercerita tentang inklusi..” Tapi yang benar-benar patut diperhatikan bukan itu.
Pertama, lihat dua hibah ini sebenarnya membeli apa. Di sisi UNDP, mereka ingin membangun “digital asset innovation pool”: memindahkan metode pembayaran yang sudah terbukti berjalan dalam satu proyek ke dalam proyek yang sifatnya reguler, melengkapi aturan lokal, deskripsi operasi sehari-hari, dan perlindungan bagi penerima dana. Lalu mereka menyiapkan perangkat untuk mengukur tiga hal—berapa lama sampai, berapa biayanya, dan menjangkau berapa banyak orang. Di sisi WFP, uang tersebut awalnya tidak langsung diuji untuk pembayaran; yang dilakukan dulu adalah menyiapkan fondasi: aturan tata kelola dan manajemen risiko, sistem dana serta rekonsiliasi, dan perangkat kepatuhan yang bisa dipakai lintas banyak negara. Setelah itu, dalam tiga tahun ke depan, mereka akan mencoba di koridor 2–3 negara.
Yang lebih menarik lagi adalah data lama yang turut dipamerkan. Program cash-for-work (bekerja untuk imbalan) di Aleppo, Suriah—biaya distribusi bisa ditekan dari 10% menjadi 2%.. Di Haiti, saat uji coba sempat terputus di jaringan seluler, pembayaran tetap bisa berjalan.
Kalau angka ini dimasukkan ke dalam skema bantuan, itu bukan hitungan kecil.. Dana bantuan nilainya berskala ratusan miliar per tahun. Menghemat biaya distribusi delapan poin berarti seolah-olah menambah delapan poin nilai bantuan secara cuma-cuma. Ini jadi agak “berbeda”—uang yang dihemat bukan karena siapa pun berdonasi lebih banyak, melainkan karena jalurnya diganti.
Nah, di sini semuanya mulai berubah.. Pihak yang membutuhkan stablecoin berganti orang. Dulu yang memakai adalah pihak trader; kemudian beralih ke institusi; sekarang masuk ke organisasi yang “harus” mengirim uang sampai ke tangan penerima. Selera pembeli seperti ini sama sekali berbeda dari dua gelombang sebelumnya: mereka tidak mengejar imbal hasil, melainkan apakah uang bisa terkirim, berapa hari sampai, dan berapa poin biaya.. Pelanggan yang tidak melihat imbal hasil justru yang paling sulit untuk diusir.
Tapi masalahnya muncul.. Dalam skenario bantuan, tuntutan terhadap kepatuhan, rekonsiliasi, dan pihak yang memegang mandat adalah yang paling tinggi di antara semua skenario. Harus lulus perizinan setempat, harus bisa dicocokkan saat rekonsiliasi, harus siap menghadapi audit—jadi mereka hanya berani uji coba selama tiga tahun di 2–3 koridor, tidak berani langsung dibuka besar-besaran. Dan tetap saja, masalah “last mile” adalah persoalan lama: penerima bantuan tidak benar-benar memegang sendiri sederet stablecoin; pasti ada pihak di tempat yang menukarkannya menjadi uang tunai atau saldo di dompet ponsel.. Di sinilah keputusan sebenarnya untuk menentukan berhasil atau tidak—siapa yang melakukan, dan berapa biaya yang dibutuhkan.
Jadi, yang benar-benar layak diawasi adalah.. suatu hari ada institusi yang menuliskan “mengirim pembayaran pakai stablecoin” ke anggaran rutin, bukan hanya menuliskannya di laporan uji coba. Di situ barulah garis ini benar-benar terwujud. Sebaliknya, kalau tiga tahun nanti yang bertambah cuma beberapa laporan, maka kisah inklusi yang selama ini digaungkan stablecoin harus dihitung ulang lagi.
517
·
--
Hari ini ada sebuah pesan yang hampir tidak ada yang membagikannya, tapi isinya tidak kecil..\n\n[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)\n\nDalam dua hari terakhir, pasar sedang membicarakan kasus pencurian senilai lebih dari 300 juta dolar AS, dan ada orang yang menunggu kapan harga bisa kembali ke 87 ribu.. Tapi pada hari yang sama ada satu pesan lain yang hampir tidak dibagikan: sebuah bank digital yang mendapatkan izin di Karibia mengatakan bahwa ia mungkin akan dilikuidasi, karena pihak AS menyita uang yang tercatat pada pencatatannya di penyedia layanan pemrosesan pembayaran.\n\nKebanyakan orang melihat respons pertama adalah “lagi-lagi menyasar stablecoin”.. Tapi yang benar-benar patut dilihat bukan itu.\n\nPertama, lihat angkanya. Bank tersebut menangani proses pembelian dan penebusan (subscriptions and redemptions) USDT, yaitu bagian dari transfer kawat yang kamu lakukan saat membeli koin dengan uang, atau menukar koin menjadi uang. Bank itu mengatakan uang yang diambil kira-kira 89 juta dolar AS, setara dengan 80% aset mata uang yang mereka pegang.. Rasio delapan puluh persen ini bukan “ada sedikit dampak”, melainkan bank itu pada dasarnya telah dikosongkan.\n\nKedua, lihat sisi lainnya. Respons dari penerbit USDT adalah: uang yang ada di bank tersebut jumlahnya kurang dari 0,034% dari total aset grup.. Jika mengacu pada aset yang diungkapkan pada bulan Juni, yaitu lebih dari 18 miliar dolar AS, jumlahnya kira-kira 64,4 juta dolar AS. Mereka juga mengatakan bahwa pihaknya tidak mengetahui tindakan yang dituduhkan terhadap penyedia layanan pemrosesan pembayaran tersebut.\n\nAngka di kedua pihak tidak cocok (daftar total sekitar 84 juta dolar AS yang tercantum dalam perintah pengadilan), tapi yang menarik bukan selisihnya.. Melainkan kedua kalimat itu sebenarnya tidak membahas hal yang sama. Satu pihak bilang “kehilangan 80%”, sementara pihak lain bilang “yang hilang hanya 0,03% per seribu”.\n\nDi sinilah semuanya mulai berbeda..\n\nStablecoin 1 dolar yang ada di tanganmu, rasio 1:1 itu tidak pernah berupa satu angka di atas rantai, melainkan berupa selembar tumpukan kertas—tersebar di banyak rekening bank dan sekeranjang aset obligasi pemerintah jangka pendek. Separuh 24 jam terakhir di rantai terus berjalan tanpa henti, sementara separuh sisanya di luar rantai harus menunggu jam operasional bank, proses kliring, dan pemeriksaan.. Setiap kali ada satu lapisan perantara, semakin banyak pula titik yang bisa diputus.\n\nKali ini yang diputus tepat pada lapisan paling kecil. Jadi pembeda sebenarnya dari kasus ini bukan “stabil atau tidak”, melainkan “siapa yang menyebarkan cadangannya lebih luas”.. Penerbit yang lebih besar lebih sulit “ditembus” oleh pemutusan satu kotak saja. Itulah sebabnya respons pertamanya adalah “seberapa besar porsinya” bukan “jumlah pastinya”—kalimat itu bukan bicara nilai nominal, melainkan sebarannya.\n\nLapisan yang lebih besar lagi adalah: bagian yang mengubah fiat menjadi dolar di rantai—di dalam keseluruhan rantai itu, itulah bagian yang paling tidak terlihat, dan paling mudah dipotong. Dua tahun ini pasar menonjolkan “kaki aset”—saham, emas, reksa dana satu per satu dipindahkan ke atas.. Tapi pengingat kali ini adalah “kaki kas”—uang masuk dan keluar, tetap harus melewati sistem milik orang lain.\n\nAda rincian hukum yang cukup menarik untuk dipikirkan.. Mereka mengklaim dirinya sebagai pihak yang tidak bersalah selaku pemegangnya, artinya setelah uang diambil, beban pembuktian jatuh pada mereka. Kasusnya masih berjalan, dan tuduhannya pun masih berupa klaim yang belum dipastikan oleh pengadilan; belum tentu ada pihak yang salah. Namun selama uangnya belum dikembalikan, apakah dana bisa kembali atau tidak bergantung pada apakah mereka bisa membuktikan bahwa mereka “tidak mengetahui”.\n\nLangkah berikutnya bisa mengawasi dua hal.. Pertama, setelah masa pemberitahuan publik selesai, bagaimana pengadilan menilai dana tersebut; kedua, jika penyitaan benar-benar terjadi, yang perlu dilihat bukan 60-an juta itu saja, melainkan “siapa yang masih memberi bank kecil akses untuk arus masuk/keluar stablecoin”—jika satu kotak ini rusak, biasanya penerbit besar tidak akan mudah berpindah, tetapi akan membuat saluran yang lebih kecil ikut keluar dari permainan.\n\nNamun di sini ada sesuatu yang agak menggugah rasa ingin tahu.. Di sistem seperti ini, yang pertama kali mengalami masalah selalu adalah sudut-sudut yang tidak diperhatikan. Hari yang benar-benar membuat pasar tegang bukan ketika saluran kecil diputus, melainkan saat saluran besar juga tidak bisa digerakkan.
Hari ini ada sebuah pesan yang hampir tidak ada yang membagikannya, tapi isinya tidak kecil..\n\n📢 今日盘面群里聊\n\nDalam dua hari terakhir, pasar sedang membicarakan kasus pencurian senilai lebih dari 300 juta dolar AS, dan ada orang yang menunggu kapan harga bisa kembali ke 87 ribu.. Tapi pada hari yang sama ada satu pesan lain yang hampir tidak dibagikan: sebuah bank digital yang mendapatkan izin di Karibia mengatakan bahwa ia mungkin akan dilikuidasi, karena pihak AS menyita uang yang tercatat pada pencatatannya di penyedia layanan pemrosesan pembayaran.\n\nKebanyakan orang melihat respons pertama adalah “lagi-lagi menyasar stablecoin”.. Tapi yang benar-benar patut dilihat bukan itu.\n\nPertama, lihat angkanya. Bank tersebut menangani proses pembelian dan penebusan (subscriptions and redemptions) USDT, yaitu bagian dari transfer kawat yang kamu lakukan saat membeli koin dengan uang, atau menukar koin menjadi uang. Bank itu mengatakan uang yang diambil kira-kira 89 juta dolar AS, setara dengan 80% aset mata uang yang mereka pegang.. Rasio delapan puluh persen ini bukan “ada sedikit dampak”, melainkan bank itu pada dasarnya telah dikosongkan.\n\nKedua, lihat sisi lainnya. Respons dari penerbit USDT adalah: uang yang ada di bank tersebut jumlahnya kurang dari 0,034% dari total aset grup.. Jika mengacu pada aset yang diungkapkan pada bulan Juni, yaitu lebih dari 18 miliar dolar AS, jumlahnya kira-kira 64,4 juta dolar AS. Mereka juga mengatakan bahwa pihaknya tidak mengetahui tindakan yang dituduhkan terhadap penyedia layanan pemrosesan pembayaran tersebut.\n\nAngka di kedua pihak tidak cocok (daftar total sekitar 84 juta dolar AS yang tercantum dalam perintah pengadilan), tapi yang menarik bukan selisihnya.. Melainkan kedua kalimat itu sebenarnya tidak membahas hal yang sama. Satu pihak bilang “kehilangan 80%”, sementara pihak lain bilang “yang hilang hanya 0,03% per seribu”.\n\nDi sinilah semuanya mulai berbeda..\n\nStablecoin 1 dolar yang ada di tanganmu, rasio 1:1 itu tidak pernah berupa satu angka di atas rantai, melainkan berupa selembar tumpukan kertas—tersebar di banyak rekening bank dan sekeranjang aset obligasi pemerintah jangka pendek. Separuh 24 jam terakhir di rantai terus berjalan tanpa henti, sementara separuh sisanya di luar rantai harus menunggu jam operasional bank, proses kliring, dan pemeriksaan.. Setiap kali ada satu lapisan perantara, semakin banyak pula titik yang bisa diputus.\n\nKali ini yang diputus tepat pada lapisan paling kecil. Jadi pembeda sebenarnya dari kasus ini bukan “stabil atau tidak”, melainkan “siapa yang menyebarkan cadangannya lebih luas”.. Penerbit yang lebih besar lebih sulit “ditembus” oleh pemutusan satu kotak saja. Itulah sebabnya respons pertamanya adalah “seberapa besar porsinya” bukan “jumlah pastinya”—kalimat itu bukan bicara nilai nominal, melainkan sebarannya.\n\nLapisan yang lebih besar lagi adalah: bagian yang mengubah fiat menjadi dolar di rantai—di dalam keseluruhan rantai itu, itulah bagian yang paling tidak terlihat, dan paling mudah dipotong. Dua tahun ini pasar menonjolkan “kaki aset”—saham, emas, reksa dana satu per satu dipindahkan ke atas.. Tapi pengingat kali ini adalah “kaki kas”—uang masuk dan keluar, tetap harus melewati sistem milik orang lain.\n\nAda rincian hukum yang cukup menarik untuk dipikirkan.. Mereka mengklaim dirinya sebagai pihak yang tidak bersalah selaku pemegangnya, artinya setelah uang diambil, beban pembuktian jatuh pada mereka. Kasusnya masih berjalan, dan tuduhannya pun masih berupa klaim yang belum dipastikan oleh pengadilan; belum tentu ada pihak yang salah. Namun selama uangnya belum dikembalikan, apakah dana bisa kembali atau tidak bergantung pada apakah mereka bisa membuktikan bahwa mereka “tidak mengetahui”.\n\nLangkah berikutnya bisa mengawasi dua hal.. Pertama, setelah masa pemberitahuan publik selesai, bagaimana pengadilan menilai dana tersebut; kedua, jika penyitaan benar-benar terjadi, yang perlu dilihat bukan 60-an juta itu saja, melainkan “siapa yang masih memberi bank kecil akses untuk arus masuk/keluar stablecoin”—jika satu kotak ini rusak, biasanya penerbit besar tidak akan mudah berpindah, tetapi akan membuat saluran yang lebih kecil ikut keluar dari permainan.\n\nNamun di sini ada sesuatu yang agak menggugah rasa ingin tahu.. Di sistem seperti ini, yang pertama kali mengalami masalah selalu adalah sudut-sudut yang tidak diperhatikan. Hari yang benar-benar membuat pasar tegang bukan ketika saluran kecil diputus, melainkan saat saluran besar juga tidak bisa digerakkan.
1.6k
·
--
Berita ini sebenarnya agak aneh..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
AS memasuki musim pelaporan pajak lagi, dan pasar membicarakan “regulasi akhirnya bisa melihat akun kripto”. Sekarang broker perlu melaporkan nilai penjualan aset digital ke otoritas pajak.. Tapi yang benar-benar patut dilihat bukan seberapa banyak yang bisa mereka lihat, melainkan mereka hanya melihat setengahnya.
Pada tahun pertama aturan baru, laporan yang diserahkan broker umumnya hanya mencantumkan “berapa banyak yang dijual”, tidak menuliskan “berapa banyak yang dibeli pada awalnya”.. Bagian yang hilang itu disebut basis biaya (cost basis), dan pembayar pajak sendiri yang harus mengisinya. Bagi seseorang yang sering bertransaksi, setiap penjualan dicatat dengan nilai penuh tanpa pengurangan biaya.. Angka di formulir itu mungkin berkali-kali lipat dari keuntungan riilnya.
Ada survei yang cukup menjelaskan: dari 1.000 investor kripto di AS, satu per lima mengatakan formulir yang mereka terima sama ada tidak lengkap atau tidak yakin apakah isinya benar.. Ada juga satu per lima lainnya yang masih menunggu platform melengkapi data saat masa pelaporan sudah tiba. Ada konsultan pajak yang menyinggung sebuah kasus: klien tersebut selama setahun melakukan transaksi stablecoin di platform bernilai lebih dari 300 ribu dolar, tetapi total di formulir hanya di bawah 100 ribu.. Bahkan ada platform yang baru mengirim formulir dua minggu sebelum batas waktu.
Kebanyakan orang melihatnya sebagai “pelaporan pajak jadi makin ribet”.. Padahal yang patut dilihat sesungguhnya adalah: kekuatan sebuah formulir tergantung pada siapa yang memegang basis biaya.
Basis biaya itu mengikuti aset.. Jika Anda membeli di satu tempat, memindahkannya ke wallet self-custody, lalu menjualnya di tempat lain, pihak yang menerima aset sebenarnya tidak memiliki harga beli Anda dari awal. Jadi kekurangannya bersifat dua arah: satu sisi bursa punya harga tapi tidak punya biaya, sementara di sisi pengguna ada aset tapi tidak ada catatan.. Kekurangannya tidak cuma satu bagian.
Nah, di sinilah jadi berbeda.. Uang akan berhenti di tempat yang pencatatannya lebih lengkap. Siapa pun yang bisa membawa biaya, transfer history, dan seterusnya sampai “terbawa” dalam alur masuknya, maka dia juga akan mengurangi satu lapis gesekan.. Sebaliknya, orang yang terbiasa memindahkan uang di antara banyak platform, ke depannya harus membayar biaya tambahan karena “biaya tidak jelas”. Gesekan biasanya tidak terlihat selama prosesnya, baru “dipatok” saat penyelesaian.
Lapisan yang lebih besar adalah: regulator memperlakukan “bisa dilihat” sebagai “bisa dihitung”.. Kesenjangan di tengah akhirnya membuat pemegang wajib mengisi dengan catatan mereka sendiri. Catatan itu sendiri menjadi biaya kepemilikan—dan hal ini tidak ada hubungannya dengan tinggi-rendahnya tarif pajak, melainkan dengan apakah uang itu bisa dipindahkan dengan lancar.
Apa yang mungkin terjadi selanjutnya.. Mulai tahun depan, aset yang tercakup akan mulai melaporkan basis biaya, dan kedengarannya celah itu akhirnya akan ditutup.
Tapi di sini ada hal yang agak menarik untuk dipikirkan.. Aset yang dipindahkan dari tempat lain masih bisa tidak dilaporkan. Celahnya tidak hilang, hanya menyempit dari “semuanya” menjadi “bagian yang bisa dipindahkan keluar”. Yang benar-benar dikendalikan, dari dulu sampai sekarang, adalah uang yang tertinggal di dalam sistem.
Apakah bisa dihitung jelas adalah masalah teknis, sedangkan apakah mau meninggalkan uang di tempat yang bisa dihitung jelas adalah pilihan.
Berita ini sebenarnya agak aneh..
⚖️ 盘面异动群里说
AS memasuki musim pelaporan pajak lagi, dan pasar membicarakan “regulasi akhirnya bisa melihat akun kripto”. Sekarang broker perlu melaporkan nilai penjualan aset digital ke otoritas pajak.. Tapi yang benar-benar patut dilihat bukan seberapa banyak yang bisa mereka lihat, melainkan mereka hanya melihat setengahnya.
Pada tahun pertama aturan baru, laporan yang diserahkan broker umumnya hanya mencantumkan “berapa banyak yang dijual”, tidak menuliskan “berapa banyak yang dibeli pada awalnya”.. Bagian yang hilang itu disebut basis biaya (cost basis), dan pembayar pajak sendiri yang harus mengisinya. Bagi seseorang yang sering bertransaksi, setiap penjualan dicatat dengan nilai penuh tanpa pengurangan biaya.. Angka di formulir itu mungkin berkali-kali lipat dari keuntungan riilnya.
Ada survei yang cukup menjelaskan: dari 1.000 investor kripto di AS, satu per lima mengatakan formulir yang mereka terima sama ada tidak lengkap atau tidak yakin apakah isinya benar.. Ada juga satu per lima lainnya yang masih menunggu platform melengkapi data saat masa pelaporan sudah tiba. Ada konsultan pajak yang menyinggung sebuah kasus: klien tersebut selama setahun melakukan transaksi stablecoin di platform bernilai lebih dari 300 ribu dolar, tetapi total di formulir hanya di bawah 100 ribu.. Bahkan ada platform yang baru mengirim formulir dua minggu sebelum batas waktu.
Kebanyakan orang melihatnya sebagai “pelaporan pajak jadi makin ribet”.. Padahal yang patut dilihat sesungguhnya adalah: kekuatan sebuah formulir tergantung pada siapa yang memegang basis biaya.
Basis biaya itu mengikuti aset.. Jika Anda membeli di satu tempat, memindahkannya ke wallet self-custody, lalu menjualnya di tempat lain, pihak yang menerima aset sebenarnya tidak memiliki harga beli Anda dari awal. Jadi kekurangannya bersifat dua arah: satu sisi bursa punya harga tapi tidak punya biaya, sementara di sisi pengguna ada aset tapi tidak ada catatan.. Kekurangannya tidak cuma satu bagian.
Nah, di sinilah jadi berbeda.. Uang akan berhenti di tempat yang pencatatannya lebih lengkap. Siapa pun yang bisa membawa biaya, transfer history, dan seterusnya sampai “terbawa” dalam alur masuknya, maka dia juga akan mengurangi satu lapis gesekan.. Sebaliknya, orang yang terbiasa memindahkan uang di antara banyak platform, ke depannya harus membayar biaya tambahan karena “biaya tidak jelas”. Gesekan biasanya tidak terlihat selama prosesnya, baru “dipatok” saat penyelesaian.
Lapisan yang lebih besar adalah: regulator memperlakukan “bisa dilihat” sebagai “bisa dihitung”.. Kesenjangan di tengah akhirnya membuat pemegang wajib mengisi dengan catatan mereka sendiri. Catatan itu sendiri menjadi biaya kepemilikan—dan hal ini tidak ada hubungannya dengan tinggi-rendahnya tarif pajak, melainkan dengan apakah uang itu bisa dipindahkan dengan lancar.
Apa yang mungkin terjadi selanjutnya.. Mulai tahun depan, aset yang tercakup akan mulai melaporkan basis biaya, dan kedengarannya celah itu akhirnya akan ditutup.
Tapi di sini ada hal yang agak menarik untuk dipikirkan.. Aset yang dipindahkan dari tempat lain masih bisa tidak dilaporkan. Celahnya tidak hilang, hanya menyempit dari “semuanya” menjadi “bagian yang bisa dipindahkan keluar”. Yang benar-benar dikendalikan, dari dulu sampai sekarang, adalah uang yang tertinggal di dalam sistem.
Apakah bisa dihitung jelas adalah masalah teknis, sedangkan apakah mau meninggalkan uang di tempat yang bisa dihitung jelas adalah pilihan.
1
311
·
--
Kebanyakan orang hanya melirik berita ini lalu berlalu, tapi hal yang benar-benar layak diperhatikan mungkin tidak ada di ujung pembagian dividen..
[👉 来了就进群](https://app.binance.com/uni-qr/6d5gRrvm)
Yang terlihat oleh semua orang adalah sebuah perusahaan “kas” yang menjadikan Bitcoin sebagai pekerjaan utama, berencana mengubah dividen dari empat saham preferennya—dari yang dihitung per kuartal menjadi dihitung setiap hari—termasuk akhir pekan dan hari libur tetap dihitung, lalu dibayar pada hari kerja berikutnya.. Kedengarannya hanya sekadar mengatur frekuensi pembayaran agar lebih sering..
Tapi ini mulai jadi berbeda..
Awalnya dalam setahun hanya ada 24 hari perhitungan bunga, setelah diubah menjadi 365 hari.. Tiga saham yang dibayar per kuartal itu, berarti frekuensinya dinaikkan sembilan puluh kali.. Yang lebih menarik lagi adalah alasan yang diberikan sendiri: memperpendek tenor suatu instrumen, membuat pengawasan atas kredit lebih rutin, sehingga volatilitas harga akan lebih kecil, dan masuk-keluar akan lebih mudah..
Di sini agak ada sesuatu yang patut dicermati..
Mereka mengutip data seperti ini: ketika masih dibayar per bulan, pada sehari sebelum ex-dividend harga turun sekitar 49 basis poin; setelah pada bulan Juni diubah menjadi dibayar sekali tiap setengah bulan, angkanya menyusut menjadi sekitar 36 basis poin.. Artinya, perubahan frekuensi perhitungan bunga bukan untuk memberikan lebih banyak uang atau mengurangi uang, melainkan agar instrumen itu terlihat lebih seperti sesuatu yang bekerja setiap hari..
Yang benar-benar layak ditonton justru uang yang mereka inginkan..
Bukan uang yang masuk untuk mengejar arah, melainkan kas menganggur di pembukuan institusi.. Aturan untuk jenis uang itu sangat ketat: bunga harus dihitung setiap hari, valuasi akhir bulan harus stabil, sebaiknya bisa masuk ke indeks volatilitas rendah, dan jika dijadikan agunan harus bisa memperoleh diskon yang lebih baik.. Perusahaan yang sisi asetnya seluruhnya berupa aset volatil, sedang mengubah sisi liabilitasnya agar sesuai dengan aturan-aturan ini.. Intinya, mereka ingin kertas sahamnya dianggap sebagai tempat singgah, bukan sebagai “komoditas pertaruhan”..
Yang lebih menarik lagi adalah sisi lainnya pada waktu yang sama..
Bulan ini, di satu sisi mereka menghentikan pembelian koin, di sisi lain mereka mengeluarkan lebih dari 100 juta dolar untuk membeli kembali saham preferen mereka sendiri.. Dan dalam kerangka yang sudah mereka tulis, maksimal mereka bisa menjual sampai 1,25 miliar dolar Bitcoin untuk memenuhi kewajiban perhitungan bunga secara berkala itu.. Urutan pembayaran bunga, sebenarnya sudah disusun sejak awal..
Tapi masalahnya muncul..
Mereka berulang kali menekankan “persyaratan ekonomi tidak berubah”—jumlah total yang harus dibayar tidak berubah, yang berubah adalah siapa yang mereka harapkan untuk memegangnya.. Dari pemegang yang mengejar arah menjadi pemegang yang harus melihat bunga setiap hari, risiko tidak hilang, hanya berpindah tempat.. Volatilitas ada di sisi aset, kas ada di sisi liabilitas; begitu celah di tengah itu dilebarkan, yang pertama dijadikan sasaran untuk ditarik adalah jenis “yang kelihatannya paling stabil” ini..
Sinyal yang benar-benar perlu diawasi ada dua.. Pertama, kapan instrumen yang dihitung bunganya setiap hari ini benar-benar dimasukkan ke dalam indeks volatilitas rendah—saat itulah barulah sifat dana dianggap benar-benar berubah.. Kedua, jika sisi Bitcoin melambat, apakah garis perhitungan bunga yang tepat waktu itu akan terus disambung dengan uang baru, ataukah pertama kali mulai menyentuh pokok.
Kalau kejadian yang kedua berlangsung, cara pasar memberi harga pada dua kata “stabil” harus ditulis ulang..
Kebanyakan orang hanya melirik berita ini lalu berlalu, tapi hal yang benar-benar layak diperhatikan mungkin tidak ada di ujung pembagian dividen..
👉 来了就进群
Yang terlihat oleh semua orang adalah sebuah perusahaan “kas” yang menjadikan Bitcoin sebagai pekerjaan utama, berencana mengubah dividen dari empat saham preferennya—dari yang dihitung per kuartal menjadi dihitung setiap hari—termasuk akhir pekan dan hari libur tetap dihitung, lalu dibayar pada hari kerja berikutnya.. Kedengarannya hanya sekadar mengatur frekuensi pembayaran agar lebih sering..
Tapi ini mulai jadi berbeda..
Awalnya dalam setahun hanya ada 24 hari perhitungan bunga, setelah diubah menjadi 365 hari.. Tiga saham yang dibayar per kuartal itu, berarti frekuensinya dinaikkan sembilan puluh kali.. Yang lebih menarik lagi adalah alasan yang diberikan sendiri: memperpendek tenor suatu instrumen, membuat pengawasan atas kredit lebih rutin, sehingga volatilitas harga akan lebih kecil, dan masuk-keluar akan lebih mudah..
Di sini agak ada sesuatu yang patut dicermati..
Mereka mengutip data seperti ini: ketika masih dibayar per bulan, pada sehari sebelum ex-dividend harga turun sekitar 49 basis poin; setelah pada bulan Juni diubah menjadi dibayar sekali tiap setengah bulan, angkanya menyusut menjadi sekitar 36 basis poin.. Artinya, perubahan frekuensi perhitungan bunga bukan untuk memberikan lebih banyak uang atau mengurangi uang, melainkan agar instrumen itu terlihat lebih seperti sesuatu yang bekerja setiap hari..
Yang benar-benar layak ditonton justru uang yang mereka inginkan..
Bukan uang yang masuk untuk mengejar arah, melainkan kas menganggur di pembukuan institusi.. Aturan untuk jenis uang itu sangat ketat: bunga harus dihitung setiap hari, valuasi akhir bulan harus stabil, sebaiknya bisa masuk ke indeks volatilitas rendah, dan jika dijadikan agunan harus bisa memperoleh diskon yang lebih baik.. Perusahaan yang sisi asetnya seluruhnya berupa aset volatil, sedang mengubah sisi liabilitasnya agar sesuai dengan aturan-aturan ini.. Intinya, mereka ingin kertas sahamnya dianggap sebagai tempat singgah, bukan sebagai “komoditas pertaruhan”..
Yang lebih menarik lagi adalah sisi lainnya pada waktu yang sama..
Bulan ini, di satu sisi mereka menghentikan pembelian koin, di sisi lain mereka mengeluarkan lebih dari 100 juta dolar untuk membeli kembali saham preferen mereka sendiri.. Dan dalam kerangka yang sudah mereka tulis, maksimal mereka bisa menjual sampai 1,25 miliar dolar Bitcoin untuk memenuhi kewajiban perhitungan bunga secara berkala itu.. Urutan pembayaran bunga, sebenarnya sudah disusun sejak awal..
Tapi masalahnya muncul..
Mereka berulang kali menekankan “persyaratan ekonomi tidak berubah”—jumlah total yang harus dibayar tidak berubah, yang berubah adalah siapa yang mereka harapkan untuk memegangnya.. Dari pemegang yang mengejar arah menjadi pemegang yang harus melihat bunga setiap hari, risiko tidak hilang, hanya berpindah tempat.. Volatilitas ada di sisi aset, kas ada di sisi liabilitas; begitu celah di tengah itu dilebarkan, yang pertama dijadikan sasaran untuk ditarik adalah jenis “yang kelihatannya paling stabil” ini..
Sinyal yang benar-benar perlu diawasi ada dua.. Pertama, kapan instrumen yang dihitung bunganya setiap hari ini benar-benar dimasukkan ke dalam indeks volatilitas rendah—saat itulah barulah sifat dana dianggap benar-benar berubah.. Kedua, jika sisi Bitcoin melambat, apakah garis perhitungan bunga yang tepat waktu itu akan terus disambung dengan uang baru, ataukah pertama kali mulai menyentuh pokok.
Kalau kejadian yang kedua berlangsung, cara pasar memberi harga pada dua kata “stabil” harus ditulis ulang..
168
·
--
Sebuah kabar tentang stablecoin hampir tidak ada yang membagikannya, tapi hal yang benar-benar layak diperhatikan mungkin tidak ada di ujung sana—yakni harga..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
Yang semua orang lihat adalah altcoin yang sedang memantul secara menyeluruh, sementara Ethereum sedang keluar dari bursa—ramai semuanya ada di pergerakan harga.. Tapi sangat sedikit yang memperhatikan, sebuah proyek yang menerbitkan dollar sintetis, jalur untuk menghasilkan uang dari cadangannya, telah dipindahkan dari basis (basis trade) di pasar kripto ke pasar saham..
Dan dari sini, semuanya jadi berbeda..
Dulu ia menghasilkan uang dari apa? Di satu sisi, ia memegang spot; di sisi lain, ia membuka short dalam jumlah yang setara—arah naik-turun tidak terlalu dipedulikan, uang yang dikantongi berasal dari funding fee yang dibayar oleh long leverage.. Sekarang struktur itu dipindahkan persis: sisi spot diganti dengan saham AS yang ditokenisasi, dan sisi short-nya melakukan hedging dengan kontrak perpetual untuk kumpulan saham yang sama..
Yang lebih menarik lagi adalah alasan yang mereka berikan.. Orang yang melakukan ini mengatakan funding fee di sisi saham perpetual bisa jadi lima kali lebih besar dibanding strategi Bitcoin sejenis.. Dan selama setengah tahun terakhir, annualisasi rata-rata basis pada jalur saham berada di sekitar 3,5%..
Nah, di sinilah semuanya jadi agak mencurigakan..
Untuk sebuah proyek yang menerbitkan dollar di atas rantai (on-chain), hal yang paling seharusnya ditanyakan tidak pernah berapa banyak yang mereka terbitkan, melainkan apa yang mereka gunakan untuk membayar imbal hasil.. Skala stablecoin digerakkan oleh imbal hasil—siapa yang cadangannya menghasilkan lebih banyak, uang akan mengalir ke sana.. Sekarang mereka mulai meminta imbal hasil dari aset pialang (broker), yang berarti sesuatu yang mereka cari sudah berpindah dari volatilitas pasar kripto ke segmen yang lebih stabil di pasar tradisional..
Narasi yang lebih besar ada di lapisan ini: aset tradisional sedang diurai menjadi komponen yang bisa dimasukkan ke dalam cadangan.. Saham yang ditokenisasi, saham perpetual, dana yang ditokenisasi—yang dulu adalah barang untuk dibeli ritel, sekarang pembeli terbesarnya berubah menjadi sekelompok penerbit stablecoin yang harus membuat cadangan menghasilkan bunga.. Siapa pun yang pertama menyusun komponen-komponen ini menjadi sebuah rantai yang bisa terus membayar imbal hasil, dialah yang akan mendapat tiket masuk untuk gelombang skala berikutnya..
Tapi ada masalah..
Bisnis basis ini, pada dasarnya, adalah orang lain yang menanggung arah, sedangkan Anda yang menerima struktur imbal hasil.. Dari tampilannya seperti fixed income, tapi risikonya sepenuhnya ditumpuk pada satu hal: “bisa atau tidaknya dilunasi (terselesaikan)”... Begitu likuiditas di sisi saham perpetual ditarik, atau saham yang ditokenisasi hanya bisa diperdagangkan di satu platform tertentu, rantai imbal hasil ini akan jadi sangat rapuh—ketika pasar bagus ia seperti deposito, ketika pasar buruk ia menjadi kontrak yang tidak ada yang mau menanggung..
Yang benar-benar layak diawasi sebenarnya ada dua sinyal.. Pertama, kapan proporsi aset non-kripto dalam cadangan semacam ini mulai menembus dua digit.. Kedua, saat pasar tradisional jatuh besar berikutnya, apakah jalur imbal hasil baru ini terus membayar, atau untuk pertama kalinya muncul kondisi terbalik (inversion/倒挂)..
Kalau kejadian yang terakhir itu benar-benar terjadi, kata “stabil” pada stablecoin harus dinilai ulang sekali lagi..
Sebuah kabar tentang stablecoin hampir tidak ada yang membagikannya, tapi hal yang benar-benar layak diperhatikan mungkin tidak ada di ujung sana—yakni harga..
🔄 进群看风向
Yang semua orang lihat adalah altcoin yang sedang memantul secara menyeluruh, sementara Ethereum sedang keluar dari bursa—ramai semuanya ada di pergerakan harga.. Tapi sangat sedikit yang memperhatikan, sebuah proyek yang menerbitkan dollar sintetis, jalur untuk menghasilkan uang dari cadangannya, telah dipindahkan dari basis (basis trade) di pasar kripto ke pasar saham..
Dan dari sini, semuanya jadi berbeda..
Dulu ia menghasilkan uang dari apa? Di satu sisi, ia memegang spot; di sisi lain, ia membuka short dalam jumlah yang setara—arah naik-turun tidak terlalu dipedulikan, uang yang dikantongi berasal dari funding fee yang dibayar oleh long leverage.. Sekarang struktur itu dipindahkan persis: sisi spot diganti dengan saham AS yang ditokenisasi, dan sisi short-nya melakukan hedging dengan kontrak perpetual untuk kumpulan saham yang sama..
Yang lebih menarik lagi adalah alasan yang mereka berikan.. Orang yang melakukan ini mengatakan funding fee di sisi saham perpetual bisa jadi lima kali lebih besar dibanding strategi Bitcoin sejenis.. Dan selama setengah tahun terakhir, annualisasi rata-rata basis pada jalur saham berada di sekitar 3,5%..
Nah, di sinilah semuanya jadi agak mencurigakan..
Untuk sebuah proyek yang menerbitkan dollar di atas rantai (on-chain), hal yang paling seharusnya ditanyakan tidak pernah berapa banyak yang mereka terbitkan, melainkan apa yang mereka gunakan untuk membayar imbal hasil.. Skala stablecoin digerakkan oleh imbal hasil—siapa yang cadangannya menghasilkan lebih banyak, uang akan mengalir ke sana.. Sekarang mereka mulai meminta imbal hasil dari aset pialang (broker), yang berarti sesuatu yang mereka cari sudah berpindah dari volatilitas pasar kripto ke segmen yang lebih stabil di pasar tradisional..
Narasi yang lebih besar ada di lapisan ini: aset tradisional sedang diurai menjadi komponen yang bisa dimasukkan ke dalam cadangan.. Saham yang ditokenisasi, saham perpetual, dana yang ditokenisasi—yang dulu adalah barang untuk dibeli ritel, sekarang pembeli terbesarnya berubah menjadi sekelompok penerbit stablecoin yang harus membuat cadangan menghasilkan bunga.. Siapa pun yang pertama menyusun komponen-komponen ini menjadi sebuah rantai yang bisa terus membayar imbal hasil, dialah yang akan mendapat tiket masuk untuk gelombang skala berikutnya..
Tapi ada masalah..
Bisnis basis ini, pada dasarnya, adalah orang lain yang menanggung arah, sedangkan Anda yang menerima struktur imbal hasil.. Dari tampilannya seperti fixed income, tapi risikonya sepenuhnya ditumpuk pada satu hal: “bisa atau tidaknya dilunasi (terselesaikan)”... Begitu likuiditas di sisi saham perpetual ditarik, atau saham yang ditokenisasi hanya bisa diperdagangkan di satu platform tertentu, rantai imbal hasil ini akan jadi sangat rapuh—ketika pasar bagus ia seperti deposito, ketika pasar buruk ia menjadi kontrak yang tidak ada yang mau menanggung..
Yang benar-benar layak diawasi sebenarnya ada dua sinyal.. Pertama, kapan proporsi aset non-kripto dalam cadangan semacam ini mulai menembus dua digit.. Kedua, saat pasar tradisional jatuh besar berikutnya, apakah jalur imbal hasil baru ini terus membayar, atau untuk pertama kalinya muncul kondisi terbalik (inversion/倒挂)..
Kalau kejadian yang terakhir itu benar-benar terjadi, kata “stabil” pada stablecoin harus dinilai ulang sekali lagi..
44
·
--
#比特币现货etf净流入1.91亿美元
Data ini sebenarnya agak aneh.. Dalam minggu yang sama, imbal hasil obligasi AS sempat menyentuh level tertinggi dalam 19 tahun, pasar mulai mem-pricing kenaikan suku bunga The Fed di bulan Oktober, dan ada satu bursa yang dibobol hingga lebih dari 300 juta.. Secara logika, saat seperti ini yang paling mestinya naik harga adalah “asuransi”.. Tapi opsi pada reksa dana spot Bitcoin milik BlackRock—yang seharusnya memberi harga untuk volatilitas masa depan—justru turun ke level terendah dalam setahun..
[💰 进群看下一步](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya begini: Bitcoin sempat menyentuh 87.000 lalu mundur ke 84.000, jadi dari order book tampaknya tidak ada yang bisa dibahas.. Yang benar-benar layak diperhatikan justru dua angka: volatilitas tersirat 37,4, dan volatilitas yang sudah terjadi 45,5.. Kalau diterjemahkan, artinya: dalam 20 hari perdagangan terakhir, volatilitas yang terjadi yang ganas itu dianggap sudah berlalu, dan ke depan pasar menganggap semuanya akan lebih tenang..
Di sini jadi agak menarik.. Volatilitas yang dijual tidak pernah soal harga, tapi biaya untuk “hal-hal yang tidak diketahui”.. Ketika semua orang merasa semuanya aman, asuransi ini paling murah—pembelinya paling sedikit.. Dan uang sewa kecil yang terkumpul dari penjualan asuransi itu justru menjadi bisnis paling nyaman tahun ini—tidak menebak arah, hanya memungut waktu..
Yang lebih menarik, batasnya justru sudah digambar oleh pasar sendiri.. Di atas, 87.000 adalah titik yang ‘macet’ pada 21 September; di bawah, 76.700 adalah penopang yang diakuinya.. Harga yang tenang dengan dua batas yang jelas—ini bukan berarti tidak ada pendapat, melainkan pendapatnya sudah seragam: bergerak bolak-balik dalam rentang, jangan keluar dari batas..
Tapi masalahnya.. Harga yang tenang dan kenyataan yang benar-benar tenang adalah dua hal berbeda.. Begitu volatilitas yang terealisasi beberapa hari berturut-turut berada di depan volatilitas tersirat, artinya asuransi ini telah dijual terlalu murah secara sistematis, dan yang paling dulu merasakan sakitnya adalah pihak yang mengantongi uang sewa dari penjualan volatilitas..
Jadi pada putaran ini, yang lebih saya perhatikan bukan apakah harga sudah naik beberapa ratus poin, melainkan: berapa lama “ketenangan” ini masih bisa dijual.. Agak menarik..
#比特币现货etf净流入1.91亿美元
Data ini sebenarnya agak aneh.. Dalam minggu yang sama, imbal hasil obligasi AS sempat menyentuh level tertinggi dalam 19 tahun, pasar mulai mem-pricing kenaikan suku bunga The Fed di bulan Oktober, dan ada satu bursa yang dibobol hingga lebih dari 300 juta.. Secara logika, saat seperti ini yang paling mestinya naik harga adalah “asuransi”.. Tapi opsi pada reksa dana spot Bitcoin milik BlackRock—yang seharusnya memberi harga untuk volatilitas masa depan—justru turun ke level terendah dalam setahun..
💰 进群看下一步
Kebanyakan orang melihatnya begini: Bitcoin sempat menyentuh 87.000 lalu mundur ke 84.000, jadi dari order book tampaknya tidak ada yang bisa dibahas.. Yang benar-benar layak diperhatikan justru dua angka: volatilitas tersirat 37,4, dan volatilitas yang sudah terjadi 45,5.. Kalau diterjemahkan, artinya: dalam 20 hari perdagangan terakhir, volatilitas yang terjadi yang ganas itu dianggap sudah berlalu, dan ke depan pasar menganggap semuanya akan lebih tenang..
Di sini jadi agak menarik.. Volatilitas yang dijual tidak pernah soal harga, tapi biaya untuk “hal-hal yang tidak diketahui”.. Ketika semua orang merasa semuanya aman, asuransi ini paling murah—pembelinya paling sedikit.. Dan uang sewa kecil yang terkumpul dari penjualan asuransi itu justru menjadi bisnis paling nyaman tahun ini—tidak menebak arah, hanya memungut waktu..
Yang lebih menarik, batasnya justru sudah digambar oleh pasar sendiri.. Di atas, 87.000 adalah titik yang ‘macet’ pada 21 September; di bawah, 76.700 adalah penopang yang diakuinya.. Harga yang tenang dengan dua batas yang jelas—ini bukan berarti tidak ada pendapat, melainkan pendapatnya sudah seragam: bergerak bolak-balik dalam rentang, jangan keluar dari batas..
Tapi masalahnya.. Harga yang tenang dan kenyataan yang benar-benar tenang adalah dua hal berbeda.. Begitu volatilitas yang terealisasi beberapa hari berturut-turut berada di depan volatilitas tersirat, artinya asuransi ini telah dijual terlalu murah secara sistematis, dan yang paling dulu merasakan sakitnya adalah pihak yang mengantongi uang sewa dari penjualan volatilitas..
Jadi pada putaran ini, yang lebih saya perhatikan bukan apakah harga sudah naik beberapa ratus poin, melainkan: berapa lama “ketenangan” ini masih bisa dijual.. Agak menarik..
42
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CircleMints500MUSDCOnSolana
702 penayangan
79 Berdiskusi
$SOL — CIRCLE BARU SAJA MENCETAK LAGI $500M USDC DI SOLANA. 🚨
Circle ($CRCL ) mencetak 500 juta USDC di Solana dalam dua batch masing-masing $250M, menambahkan injeksi likuiditas besar lainnya ke jaringan. Pelaporan on-chain mengonfirmasi pencetakan tersebut, meskipun token awalnya tetap berada di inventaris treasury yang dikendalikan Circle, bukan langsung masuk ke peredaran.
Dan ini bukan langkah yang terisolasi.
Total suplai stablecoin Solana baru saja mencapai rekor tertinggi sepanjang masa sebesar $17,3B, sementara Circle dilaporkan mencetak sekitar $11B USDC di Solana hanya pada bulan Agustus.
Kenapa ini penting untuk $SOL ?
Lebih banyak likuiditas stablecoin bisa berarti lebih banyak “bahan bakar” untuk trading DEX, DeFi, pembayaran, dan aktivitas onchain.
Uang tidak keluar dari Solana.
Lebih banyak dolar terus dicetak ke atasnya. 👀
#circlemints500musdconsolana #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo #BitwiseFilesToListNEARETFOnNYSEArca #SECCommissionerPeirceToLeaveOct2
KimHotbae
·Disukai 0 Kali
·67 penayangan
PolymarketBankFailureBetsDrawFDICConcern
10,746 penayangan
363 Berdiskusi
BlackRockBuildsTokenizedPortfoliosForOndo
8,372 penayangan
252 Berdiskusi