

Herculis Gold Coin XAUH
99 Publications

Herculis Gold Coin XAUH
Signaler
Bloquer l’utilisateur
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 Suivis
32 Abonnés
143 J’aime
Publications
Tous
Citations
Vidéos
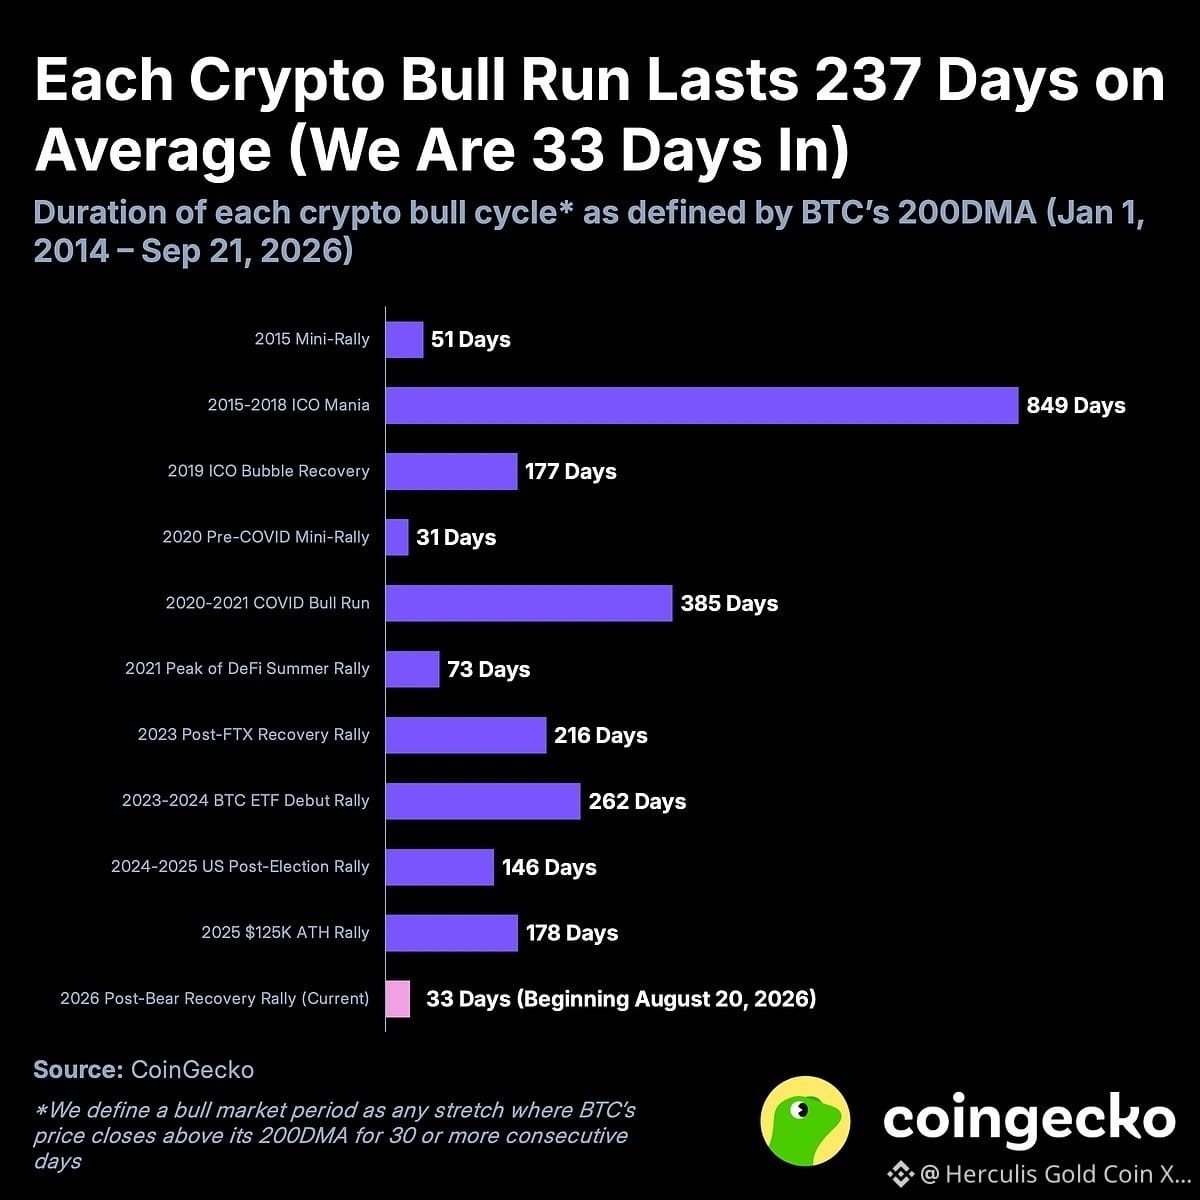
Le bitcoin a grimpé jusqu’à 87 158 $ la semaine dernière, en hausse de plus de 25 % depuis le début du dernier cycle haussier le 20 août 2026. Les données historiques montrent que les cycles haussiers du bitcoin ont duré en moyenne 169 jours, en excluant un cycle exceptionnellement long, et que le BTC a progressé de +130,5 % du début au sommet en moyenne. Il s’agit du 11e marché haussier du bitcoin depuis 2014. Le bitcoin a clôturé au-dessus de sa moyenne mobile sur 200 jours le 20 août, mettant fin au marché baissier 2025–2026 après 290 jours. En inversant la définition du marché baissier, nous considérons que le bitcoin est en cycle haussier lorsqu’il se négocie au-dessus de sa moyenne mobile sur 200 jours pendant au moins 30 jours consécutifs. Sur neuf cycles achevés depuis 2014, le bitcoin a augmenté en moyenne de +130,5 % du début de chaque cycle haussier jusqu’à son pic, en excluant la flambée extrême de 2015–2018.
Le bitcoin a grimpé jusqu’à 87 158 $ la semaine dernière, en hausse de plus de 25 % depuis le début du dernier cycle haussier le 20 août 2026. Les données historiques montrent que les cycles haussiers du bitcoin ont duré en moyenne 169 jours, en excluant un cycle exceptionnellement long, et que le BTC a progressé de +130,5 % du début au sommet en moyenne. Il s’agit du 11e marché haussier du bitcoin depuis 2014. Le bitcoin a clôturé au-dessus de sa moyenne mobile sur 200 jours le 20 août, mettant fin au marché baissier 2025–2026 après 290 jours. En inversant la définition du marché baissier, nous considérons que le bitcoin est en cycle haussier lorsqu’il se négocie au-dessus de sa moyenne mobile sur 200 jours pendant au moins 30 jours consécutifs. Sur neuf cycles achevés depuis 2014, le bitcoin a augmenté en moyenne de +130,5 % du début de chaque cycle haussier jusqu’à son pic, en excluant la flambée extrême de 2015–2018.
1
104
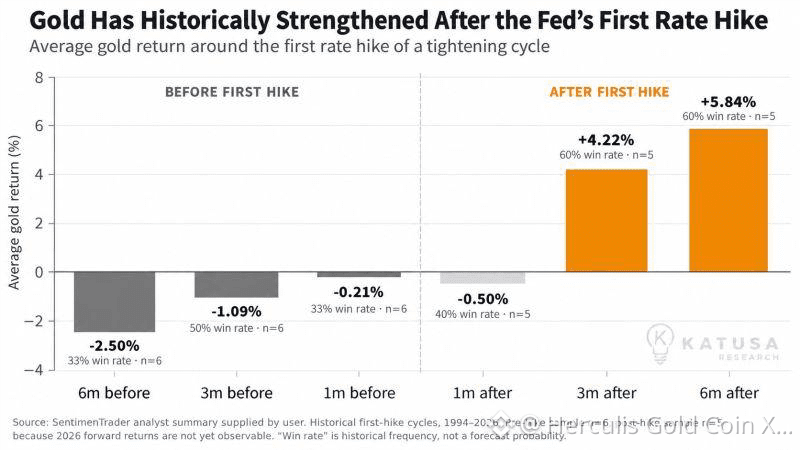
L’or s’est historiquement renforcé après la première hausse de taux de la Fed.
La relation de l’or avec le resserrement monétaire est souvent mal comprise. Le sens commun veut que des taux d’intérêt plus élevés soient automatiquement négatifs pour l’or. L’histoire raconte plutôt une histoire plus nuancée.
Comme le montre le graphique, l’or a historiquement baissé au cours des mois précédant la première hausse de taux de la Réserve fédérale, les marchés intégrant à l’avance des conditions monétaires plus strictes. Mais après la première hausse, le schéma a généralement tendance à s’inverser.
Sur l’ensemble des cycles historiques de resserrement représentés dans le graphique :
6 mois avant la première hausse : l’or a en moyenne affiché −2,50% ; 3 mois avant : −1,09% ; 1 mois avant : −0,21% ; 1 mois après : −0,50% ; 3 mois après : +4,22% ; 6 mois après : +5,84%
L’idée clé est que les marchés sont tournés vers l’avenir. Au moment où la Fed relève réellement ses taux, une part importante des anticipations de resserrement monétaire peut déjà être reflétée dans le prix de l’or.
1
147
Conserver le pouvoir d’achat de la monnaie est difficile. Une simple tasse de café raconte l’histoire. Si un café coûtait 1,00 € en janvier 2002, ce même euro aurait dû atteindre environ 1,69 € en juillet 2026 pour préserver son pouvoir d’achat, d’après l’illustration de l’HICP de la zone euro par Eurostat. C’est l’effet discret de l’inflation : le solde de votre compte peut rester identique tandis que la quantité de biens qu’il permet d’acheter diminue progressivement. Pour les investisseurs, le message est clair. Préserver sa richesse ne consiste pas seulement à éviter des pertes en termes nominaux : il s’agit de générer des rendements qui protègent le pouvoir d’achat dans le temps.
Conserver le pouvoir d’achat de la monnaie est difficile. Une simple tasse de café raconte l’histoire. Si un café coûtait 1,00 € en janvier 2002, ce même euro aurait dû atteindre environ 1,69 € en juillet 2026 pour préserver son pouvoir d’achat, d’après l’illustration de l’HICP de la zone euro par Eurostat. C’est l’effet discret de l’inflation : le solde de votre compte peut rester identique tandis que la quantité de biens qu’il permet d’acheter diminue progressivement. Pour les investisseurs, le message est clair. Préserver sa richesse ne consiste pas seulement à éviter des pertes en termes nominaux : il s’agit de générer des rendements qui protègent le pouvoir d’achat dans le temps.
1
339
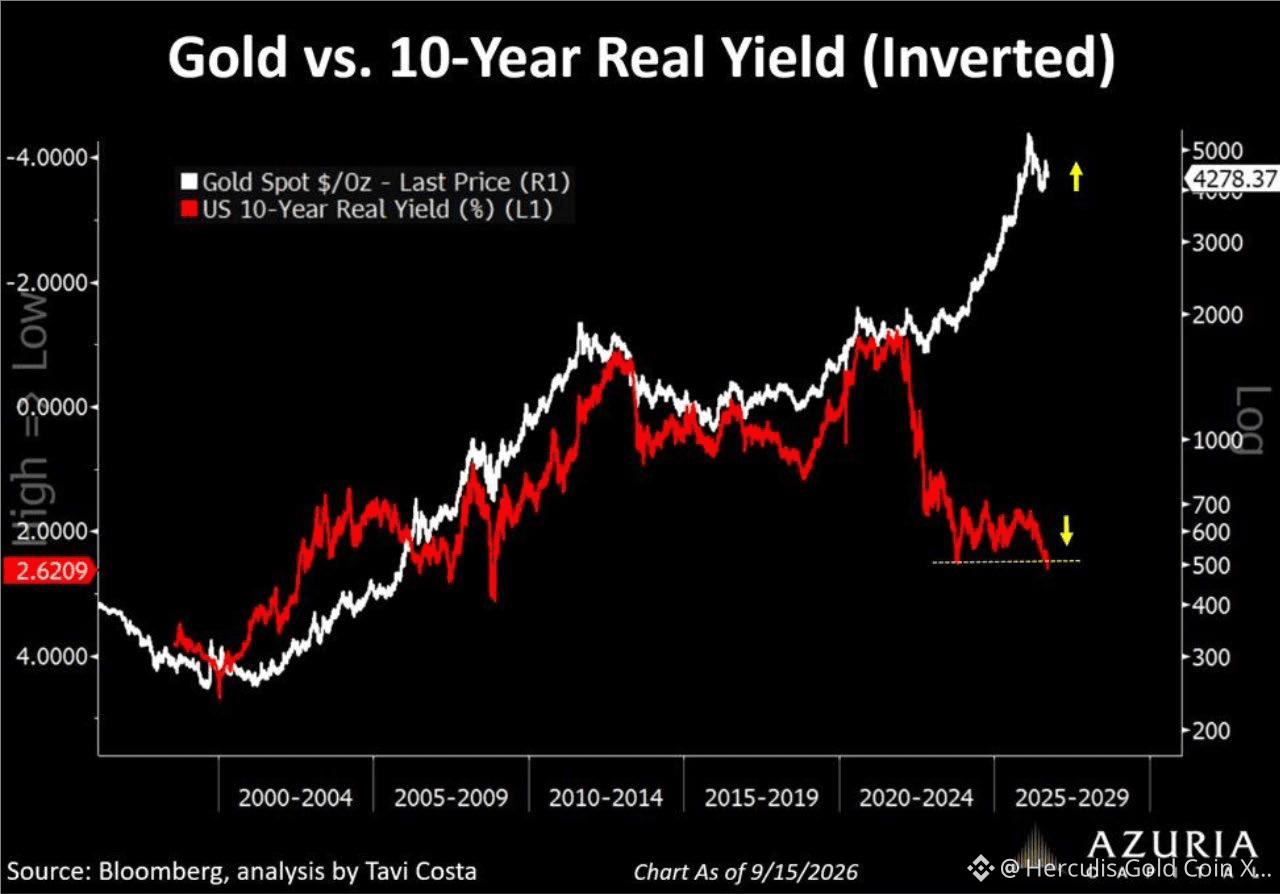
Depuis des décennies, la règle était simple : des taux réels en hausse signifiaient des prix de l’or en baisse. Cette relation fonctionnait parce que les bons du Trésor servaient de collatéral ultime — politiquement neutres et financièrement liquides. Depuis le gel des réserves russes en 2022, cette neutralité a disparu. Un actif libellé en dollars n’est plus seulement une créance sur les États-Unis ; c’est aussi une créance soumise à la juridiction américaine.
L’or n’est donc plus acheté uniquement comme une couverture contre l’inflation. Il est acquis comme collatéral, sans risque de sanctions. C’est pourquoi l’or peut monter en parallèle avec les taux d’intérêt réels. Ce n’est pas une anomalie de corrélation. C’est une réévaluation du risque politique intégré aux réserves de change à l’étranger.
Et personne ne comprend mieux ce changement que Pékin. Les avoirs officiellement déclarés de la Chine en bons du Trésor ont chuté à 618 milliards de dollars en juillet, leur niveau le plus bas depuis août 2008, contre plus de 1 300 milliards de dollars à leur pic en novembre 2013.
La Chine ne se lance pas dans une vente massive et spectaculaire, car elle n’a aucun intérêt à faire s’effondrer l’actif qu’elle réduit. Elle orchestre une transition lente, disciplinée et stratégique vers l’or, les obligations d’agences, certains actifs réels, et son propre écosystème financier. Les investisseurs devraient faire de même.
La Chine ne parie pas sur l’effondrement soudain des États-Unis ; elle se protège contre l’érosion progressive de la « prérogative » américaine. Elle ne vend pas un prix. Elle vend une dépendance.
1
160
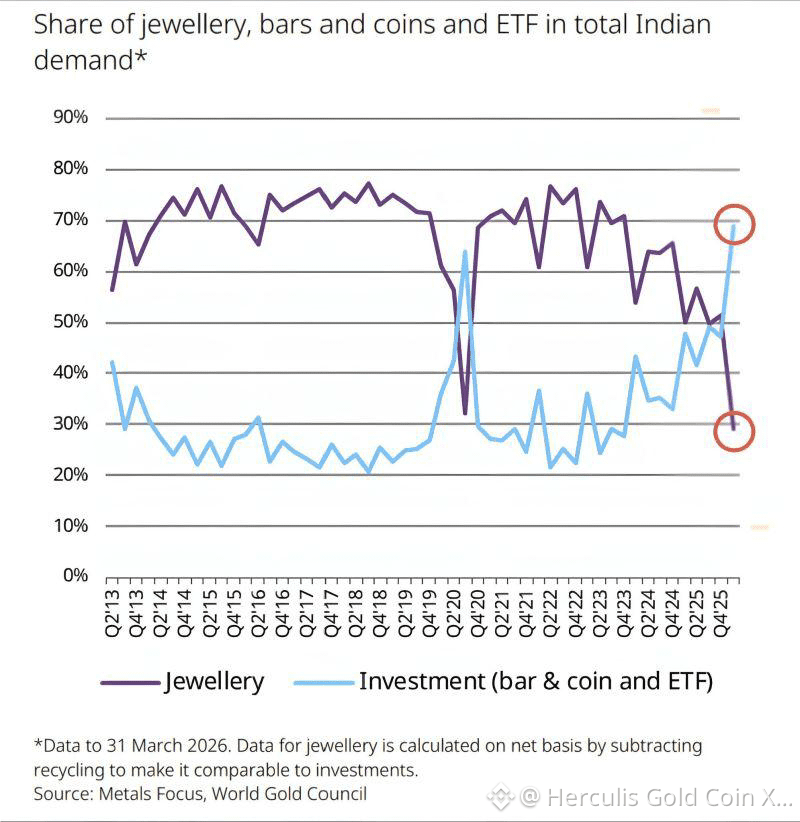
La relation de l’Inde avec l’or est en train de changer : l’investissement prend le pas sur la joaillerie
Pendant des générations, l’Inde a été synonyme de bijoux en or. Mais les dernières données révèlent un changement important : les Indiens achètent de plus en plus l’or comme investissement, et pas uniquement comme bijou.
Au T1 2026, la demande d’investissement sur les lingots, les pièces et les ETF a atteint 82 tonnes, en hausse de 54 % sur un an, contre 66 tonnes pour la demande de joaillerie. Sur la base nette comparable utilisée dans le graphique, l’investissement représentait près de 70 % de la demande d’or en Inde, tandis que la joaillerie est tombée à environ 30 % — sa part la plus faible dans les données du World Gold Council depuis 2000.
Le marché physique est particulièrement frappant. Les Indiens ont acheté 62 tonnes de barres et de pièces, soit +34 % en rythme annuel, et le premier trimestre le plus solide depuis 2013. Les ETF sur l’or ont ajouté encore un record de 20 tonnes, avec des avoirs d’ETF atteignant 115 tonnes à la fin du mois de mars.
Ce n’est pas seulement un changement dans la façon dont les Indiens achètent l’or. C’est un changement dans la raison pour laquelle ils en détiennent.
Cela renforce notre vision haussière de long terme sur l’or. L’Inde fait partie des plus grands marchés de l’or au monde, et une migration structurelle de la joaillerie vers les barres, les pièces, les ETF et les formes digitales d’or pourrait rendre la demande de plus en plus portée par l’investissement et sensible aux prix à la hausse.
Nous maintiendrions une allocation stratégique de 5 à 10 % en or dans des portefeuilles diversifiés et utiliserions des corrections de prix significatives pour constituer des positions, plutôt que de poursuivre des rallyes brutaux.
Le message le plus important tiré du graphique est clair : en Inde, l’or évolue — d’une chose que l’on porte vers une chose dans laquelle on investit.
1
164
Vous craignez que les actions américaines soient dans une bulle ? Une bulle peut continuer à gonfler pendant des mois, parfois des années. La qualifier de bulle vous en dit très peu sur le potentiel de hausse restant avant qu’elle n’éclate. C’est la partie inconfortable de la décision d’investissement. Prenez le Nasdaq-100. Depuis le début de 2020, il a progressé d’environ 233 % (au 10 septembre 2026, fin de séance). Sur la période équivalente à partir de 1991, la hausse était d’environ 450 %. Et la remontée des années 1990 était loin d’être terminée. À partir de septembre 1997, l’indice a encore grimpé de 327 % avant d’atteindre son sommet de mars 2000. Puis il a perdu 83 % d’ici octobre 2002.
Vous craignez que les actions américaines soient dans une bulle ? Une bulle peut continuer à gonfler pendant des mois, parfois des années. La qualifier de bulle vous en dit très peu sur le potentiel de hausse restant avant qu’elle n’éclate. C’est la partie inconfortable de la décision d’investissement. Prenez le Nasdaq-100. Depuis le début de 2020, il a progressé d’environ 233 % (au 10 septembre 2026, fin de séance). Sur la période équivalente à partir de 1991, la hausse était d’environ 450 %. Et la remontée des années 1990 était loin d’être terminée. À partir de septembre 1997, l’indice a encore grimpé de 327 % avant d’atteindre son sommet de mars 2000. Puis il a perdu 83 % d’ici octobre 2002.
1
108
Taiwan Semiconductor Manufacturing Company (TSMC) représente désormais un remarquable 41,4% de la capitalisation boursière totale de la Bourse de Taiwan.
La transformation a été impressionnante : la part de TSMC sur le marché boursier des actions taïwanaises est passée de 16,3% en 2016 à 22,7% en 2019, 28,9% en 2021, 38,3% en 2025, et à environ 41,4% d’ici août 2026.
TSMC se trouve au cœur de l’écosystème mondial des semi-conducteurs et fait partie des principaux bénéficiaires de l’essor des infrastructures d’IA.
1
1
250
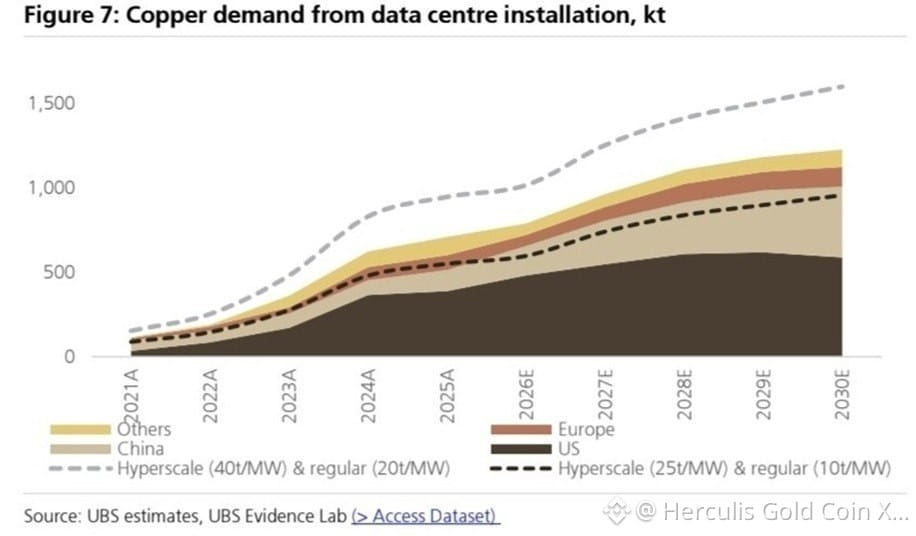
Selon UBS, la demande de cuivre provenant des centres de données devrait fortement augmenter jusqu’en 2030, à mesure que l’expansion rapide des infrastructures liées à l’IA ajoute une autre source majeure de consommation à un marché déjà tendu.
Dans le même temps, l’ère du cuivre facilement accessible et peu coûteux semble toucher à sa fin. De nombreux nouveaux gisements se trouvent dans des régions éloignées, à des profondeurs extrêmes, ou contiennent des minerais de plus faible teneur, ce qui rend la production future de plus en plus coûteuse. De plus, de nouveaux projets miniers sont peu susceptibles de compenser pleinement le déclin naturel de la production des mines existantes, créant une pression durable sur l’offre mondiale.
Les prix du cuivre ont déjà réagi à ce contexte de resserrement, atteignant récemment des niveaux record, autour de 14 800 $ la tonne.
Pourtant, le scénario d’investissement à plus long terme va bien au-delà de l’IA. Dans un contexte d’offre stagnante, la consommation de cuivre continue d’augmenter en raison de la transition énergétique mondiale—notamment l’énergie renouvelable, les véhicules électriques et d’importants investissements dans les réseaux électriques—tandis que l’expansion explosive des centres de données liés à l’IA crée une source supplémentaire de demande structurelle.
Nous restons structurellement optimistes sur le cuivre sur un horizon d’investissement de 3 à 5 ans, mais après la récente progression vers des plus hauts historiques, nous éviterions de courir après le métal de manière agressive aux prix actuels.
Parmi les actions, nous privilégierions des producteurs de haute qualité disposant de réserves importantes, de coûts de production relativement faibles et de la capacité à accroître la production sans dépendre entièrement de projets « greenfield ». Freeport-McMoRan, BHP, Rio Tinto, Antofagasta et Lundin Mining sont particulièrement intéressants pour une analyse plus approfondie.
1
143
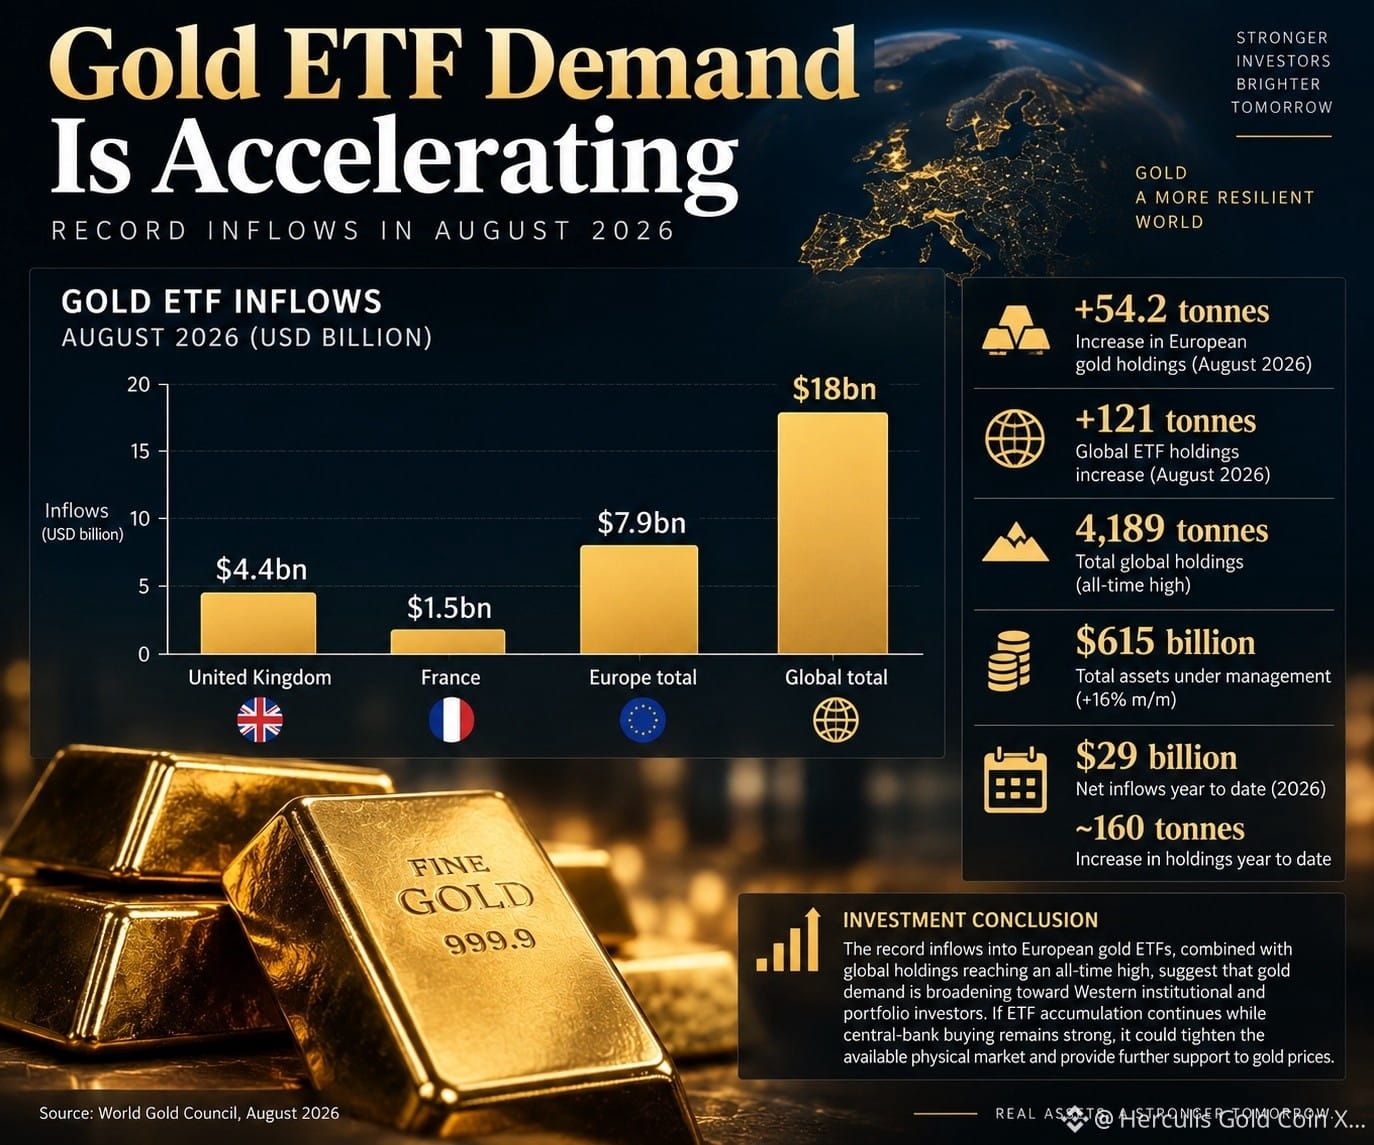
Les ETF européens sur l’or attirent un record de 7,9 milliards de dollars
En août 2026, les fonds européens négociés en bourse adossés à de l’or physique ont attiré un record de 7,9 milliards de dollars, augmentant leurs avoirs en or de 54,2 tonnes, selon un rapport du World Gold Council (WGC). Le Royaume-Uni a représenté la plus large part des entrées, à 4,4 milliards de dollars, marquant la deuxième plus forte entrée mensuelle du pays jamais enregistrée. Les fonds français ont attiré 1,5 milliard de dollars.
À l’échelle mondiale, les ETF sur l’or ont enregistré 18 milliards de dollars d’entrées en août, la deuxième plus forte entrée mensuelle en dollars jamais observée, selon l’organisation. Portés par des flux investisseurs solides et par la hausse des prix de l’or, les actifs totaux sous gestion ont progressé de 16 % au cours du mois pour atteindre 615 milliards de dollars.
Les avoirs des ETF mondiaux sur l’or ont augmenté de 121 tonnes, pour atteindre un niveau record de 4 189 tonnes. Depuis le début de l’année, les ETF sur l’or ont attiré 29 milliards de dollars d’entrées nettes et augmenté leurs avoirs en or physique d’environ 160 tonnes. Les flux record vers les ETF européens sur l’or, combinés à des avoirs mondiaux atteignant un plus haut historique, suggèrent que la demande d’or s’élargit au-delà des banques centrales et des investisseurs asiatiques, vers les investisseurs institutionnels et de portefeuille occidentaux.
C’est un signal structurel important : si l’accumulation via les ETF se poursuit tout en maintenant un niveau élevé d’achats des banques centrales, la demande d’investissement incrémentale pourrait resserrer le marché physique disponible et apporter un soutien supplémentaire aux prix de l’or.
1
189
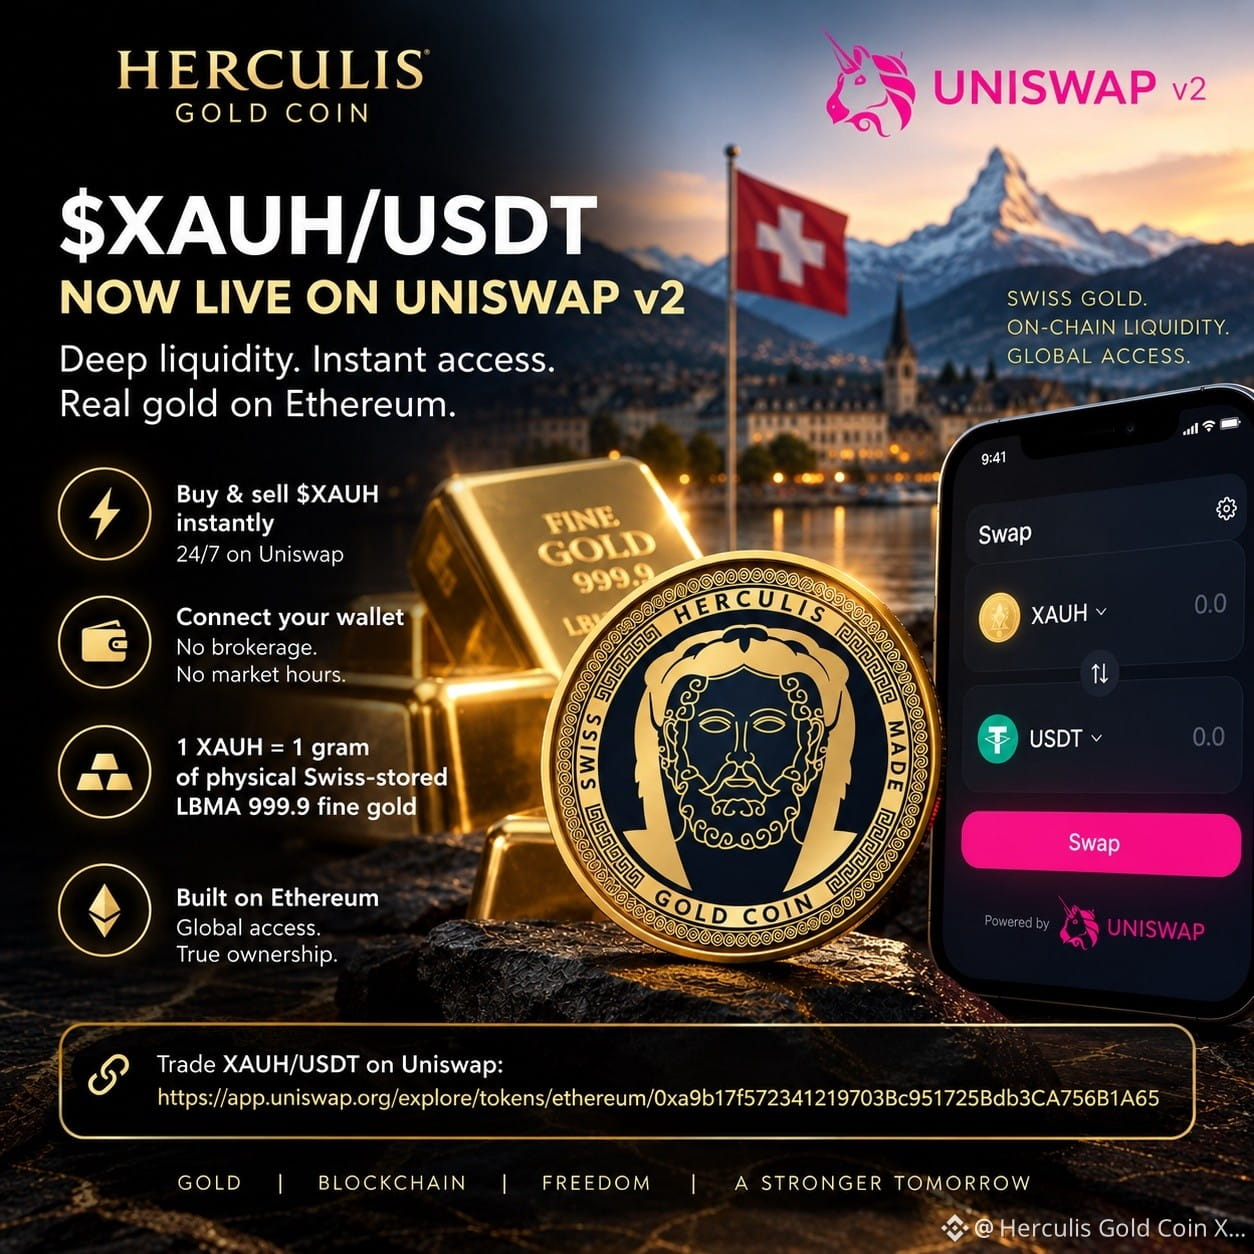
🚀 Une nouvelle étape pour la Herculis Gold Coin ($XAUH).
Nous sommes fiers d’annoncer le lancement du pool de liquidité XAUH/USDT sur Uniswap v2, offrant une liquidité on-chain approfondie pour $XAUH sur Ethereum.
Les investisseurs Ethereum peuvent désormais acheter et vendre $XAUH instantanément sur Uniswap — directement depuis leurs propres portefeuilles, 24/7.
🪙 1 XAUH = 1 gramme d’or physique LBMA 999,9 conservé en Suisse
Aucun courtage traditionnel. Aucune restriction d’horaires de marché. Il suffit de connecter votre portefeuille et d’accéder à l’or physique via l’écosystème Ethereum.
🔗 Échanger XAUH/USDT sur Uniswap :
Or suisse. Liquidité on-chain. Accès mondial.
$XAUH #Or #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
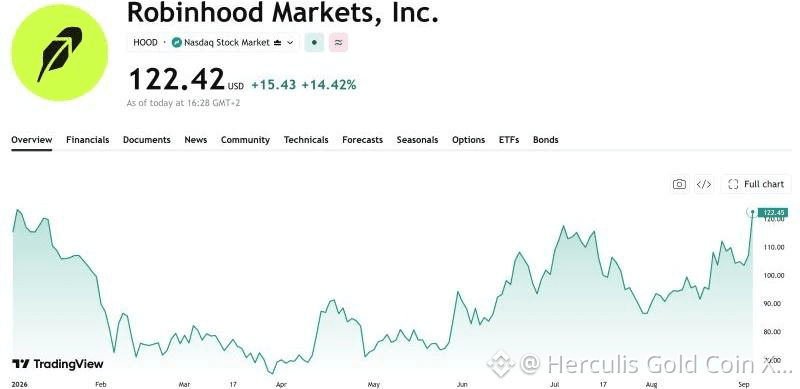
Robinhood connaît une journée monumentale.
$HOOD a bondi de 13% après que la Robinhood Chain a pulvérisé ses records précédents, générant environ 4 millions de dollars de revenus onchain le 2 septembre — plus que toute autre blockchain ce jour-là. Son ambition est d’amener les actions, les ETF, les actifs privés et d’autres actifs du monde réel onchain — permettant le trading 24/7, l’auto-conservation, le prêt et l’intégration avec la finance décentralisée. Morgan Stanley vient de relever sa recommandation sur $HOOD en le passant à « Overweight » avec un objectif de cours de 150 $, tandis que Scotiabank a lancé la couverture avec une note « Sector Outperform ». Robinhood évolue de plus en plus d’un courtier de détail vers une plateforme d’infrastructure financière onchain verticalement intégrée. Si la Robinhood Chain parvient à faire transiter des volumes significatifs d’actions, d’ETF et d’actifs privés onchain, $HOOD pourrait capter l’économie générée par le trading, la tokenisation, la conservation, le prêt et le règlement. $HOOD propose l’une des expositions les plus claires aux actions cotées publiques sur la convergence entre la finance traditionnelle, la tokenisation et l’infrastructure crypto.
$HOOD a bondi de 13% après que la Robinhood Chain a pulvérisé ses records précédents, générant environ 4 millions de dollars de revenus onchain le 2 septembre — plus que toute autre blockchain ce jour-là. Son ambition est d’amener les actions, les ETF, les actifs privés et d’autres actifs du monde réel onchain — permettant le trading 24/7, l’auto-conservation, le prêt et l’intégration avec la finance décentralisée. Morgan Stanley vient de relever sa recommandation sur $HOOD en le passant à « Overweight » avec un objectif de cours de 150 $, tandis que Scotiabank a lancé la couverture avec une note « Sector Outperform ». Robinhood évolue de plus en plus d’un courtier de détail vers une plateforme d’infrastructure financière onchain verticalement intégrée. Si la Robinhood Chain parvient à faire transiter des volumes significatifs d’actions, d’ETF et d’actifs privés onchain, $HOOD pourrait capter l’économie générée par le trading, la tokenisation, la conservation, le prêt et le règlement. $HOOD propose l’une des expositions les plus claires aux actions cotées publiques sur la convergence entre la finance traditionnelle, la tokenisation et l’infrastructure crypto.
1
168
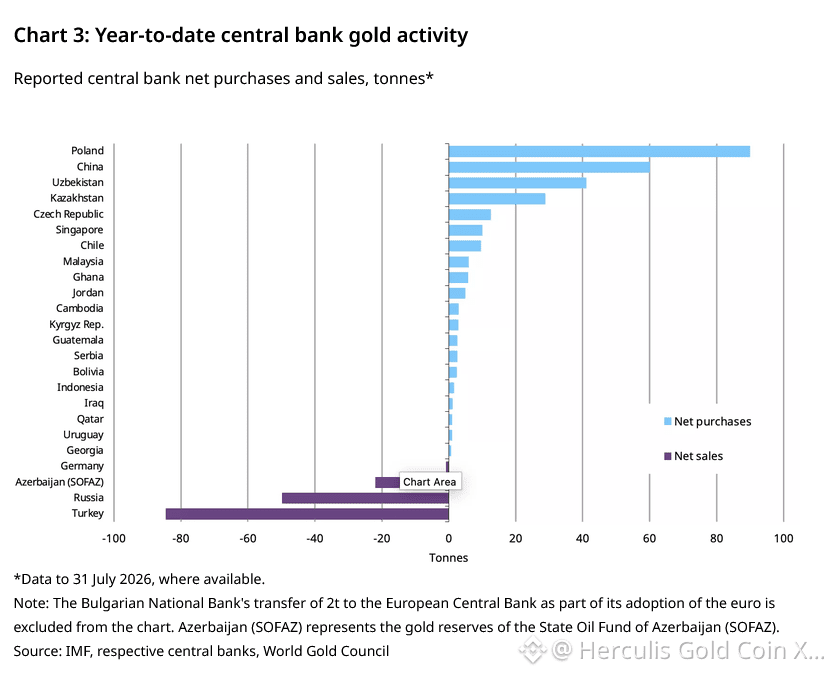
Les banques centrales restent positives en juillet avec des achats nets de 23 t.
- La Banque nationale de Pologne a poursuivi sa série d’accumulation d’or, avec 8 t achetées ce mois-ci. Le pays a accumulé 640 t d’or – contre son objectif de 700 t – soit environ 28 % de ses réserves totales.
- Pour son 21e mois consécutif d’achats, la Banque centrale de Chine a ajouté 20 t à ses réserves d’or en juillet. La Chine a ajouté 60 t à ses réserves d’or depuis le début de l’année. Les réserves officielles d’or de la Chine s’élèvent désormais à 8 % du total des réserves, soit environ 2 366 t.
- La Banque centrale d’Ouzbékistan a vendu 1 t ce mois-ci ; ses achats d’or depuis le début de l’année s’élèvent à 40 t. L’or de l’Ouzbékistan représente désormais 87 % des réserves totales, soit environ 431 t.
- La Banque nationale tchèque a également acheté 2 t d’or ce mois-ci lors de son 41e mois consécutif d’achats nets. La banque centrale a acheté 12 t depuis le début de l’année, portant ses avoirs en or à 6 % de ses réserves totales, soit 84 t.
- La Banque nationale du Kazakhstan (NBK) a acheté 1 t d’or ce mois-ci. Depuis le début de l’année, la NBK a accumulé 29 t d’or et figure parmi les cinq plus grands accumulateurs d’or au monde. Les avoirs en or du Kazakhstan représentent 75 % de ses réserves totales.
- La Banque centrale de Russie a poursuivi ses ventes nettes en juillet, cédant 6 t d’or supplémentaires. La Russie a vendu 50 t d’or depuis le début de l’année, ramenant ses avoirs totaux en or à 2 277 t.
- La Banque centrale de la République de Turquie a vendu 1 t d’or ce mois-ci, portant ses ventes totales depuis le début de l’année à 85 t.
1
4
·
--
Haussier
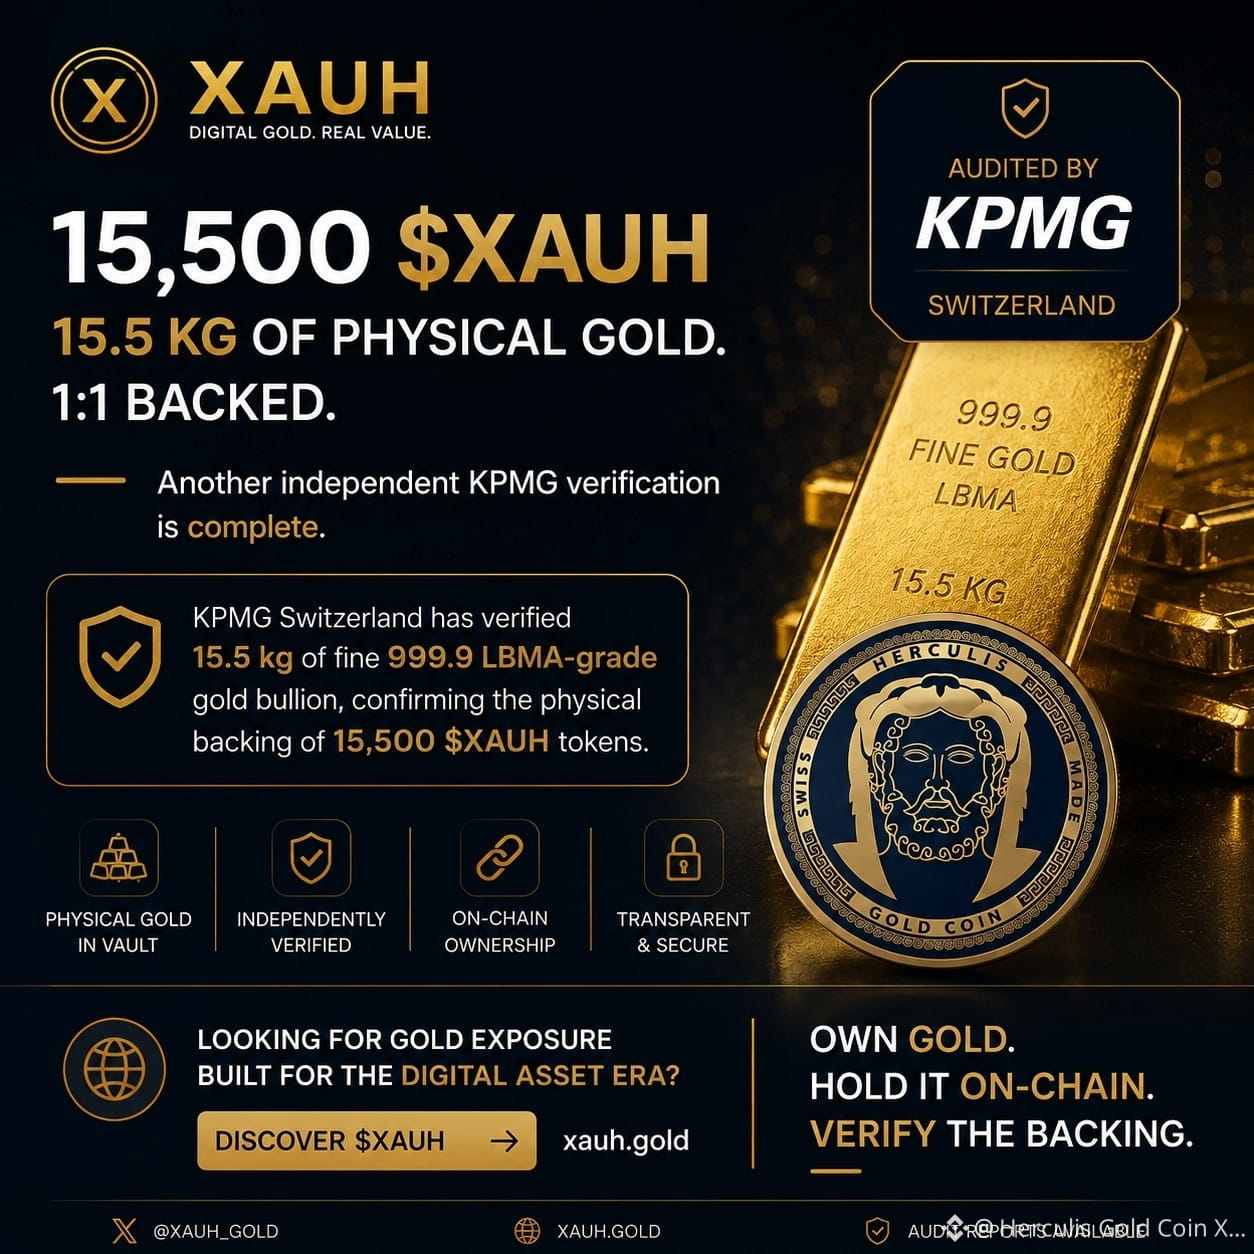
🥇 15 500 $XAUH. 15,5 KG D’OR PHYSIQUE. GARANTIE 1:1.
Une autre vérification indépendante par KPMG est terminée.
KPMG Suisse a vérifié 15,5 kg d’or fin 999,9 de qualité LBMA, confirmant la garantie physique de 15 500 jetons $XAUH.
Le rapport d’audit KPMG complet est disponible sur www.xauh.gold
Aucun adossement algorithmique.
Aucune exposition synthétique.
Aucune promesse.
1 $XAUH = 1 gramme d’or physique.
Propriété on-chain. Garantie par de l’or physique. Vérifié de manière indépendante.
De l’or réel. Des réserves réelles. On-chain. 🔗🥇
Vous cherchez une exposition à l’or conçue pour l’ère des actifs numériques ?
Découvrez $XAUH → xauh.gold
Possédez de l’or. Conservez-le on-chain. Vérifiez la garantie.
1
100
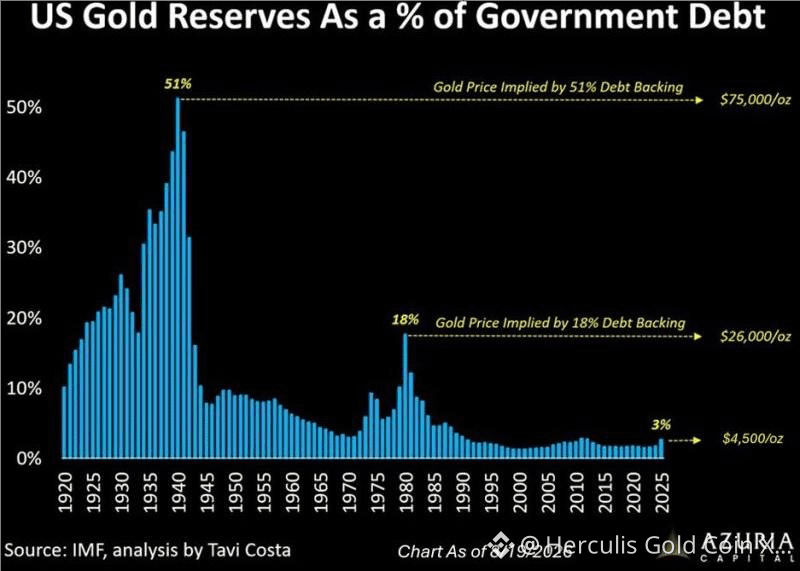
Le graphique porte sur la valeur marchande des réserves d’or américaines par rapport à la dette publique, plutôt que sur le fait que les bons du Trésor soient littéralement « adossés » à de l’or. Le contraste sous-jacent n’en demeure pas moins saisissant : les réserves officielles d’or des États-Unis restent autour de 8 133 tonnes, tandis que l’encours de la dette a explosé.
Le point clé n’est pas que les États-Unis doivent revenir à l’étalon-or. Il s’agit de l’énorme divergence entre un stock souverain d’or quasiment fixe et un stock exponentiellement croissant d’engagements souverains. Les États-Unis ne peuvent pas fabriquer de l’or supplémentaire pour correspondre à une dette accrue.
Cela crée un mécanisme d’ajustement asymétrique : si la confiance dans la dette souveraine se dégrade, la quantité d’or américain n’a pas besoin d’augmenter — le prix en dollars de ce stock d’or fixe peut assurer l’ajustement. Le graphique illustre l’ampleur : rétablir l’équilibre or/dette d’environ 18 % observé autour de 1980 impliquerait un or autour de 26 000 $ l’once, tandis qu’un retour vers le ratio exceptionnel de l’époque de la Seconde Guerre mondiale impliquerait environ 75 000 $ l’once. Ce sont des scénarios de valorisation, pas des prévisions de prix. Une analyse historique similaire situe le ratio du début des années 1940 autour de 51 %.
Le cas d’investissement pour l’or dépasse donc les seules anticipations d’inflation ou de taux d’intérêt. L’or représente de plus en plus une assurance contre l’expansion des bilans souverains et la dilution monétaire. Comme le dénominateur — la dette publique — continue de croître tandis que le stock d’or américain reste essentiellement fixe, même une réévaluation stratégique modeste de l’or par rapport aux passifs souverains pourrait soutenir des prix nettement plus élevés.
1
127
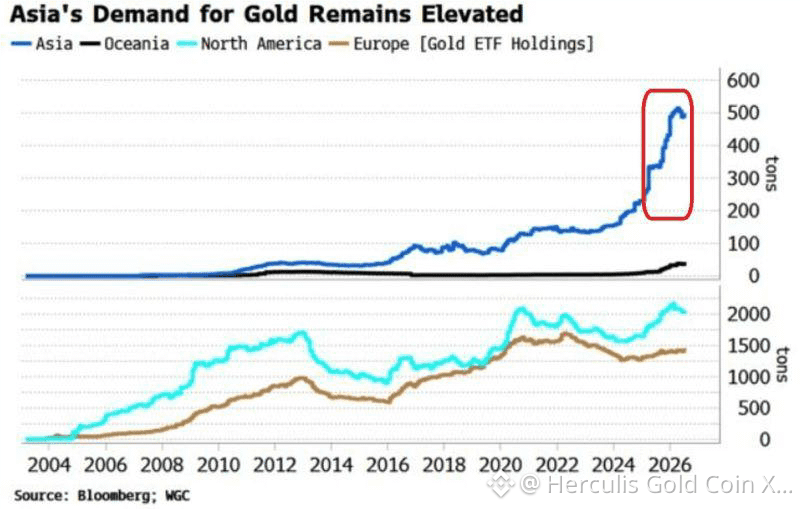
La demande d’or en Asie demeure exceptionnellement forte.
Les avoirs des ETF sur l’or en Asie ont plus que doublé au cours de l’année écoulée, dépassant pour la première fois de ce siècle les 500 tonnes, la Chine étant à l’origine d’une grande partie de la hausse. En revanche, les avoirs des ETF sur l’or en Amérique du Nord et en Europe sont restés globalement stables. Ce qui change, c’est la demande des investisseurs. Les investisseurs asiatiques, en particulier en Chine, accumulent de l’or à un rythme qui s’accélère.
Ce qui rend ce mouvement particulièrement important, c’est son ampleur et sa vitesse : les avoirs des ETF asiatiques ne se contentent pas de se redresser—ils franchissent de manière décisive leur précédente fourchette historique. Cela suggère une réallocation structurelle vers l’or, de plus en plus portée par des investisseurs privés, aux côtés d’une demande des banques centrales déjà solide.
L’accélération de la demande asiatique ajoute un autre pilier structurel au marché haussier de l’or. Si les allocations chinoises et plus largement asiatiques continuent de se rapprocher des niveaux observés en Occident, tandis que les avoirs des ETF occidentaux restent simplement stables, la demande incrémentale qui en résultera pourrait fortement resserrer le marché physique. Nous restons donc stratégiquement haussiers sur l’or et considérerions des corrections de prix significatives comme des opportunités d’accumulation plutôt que comme un retournement de la tendance de long terme.
1
147
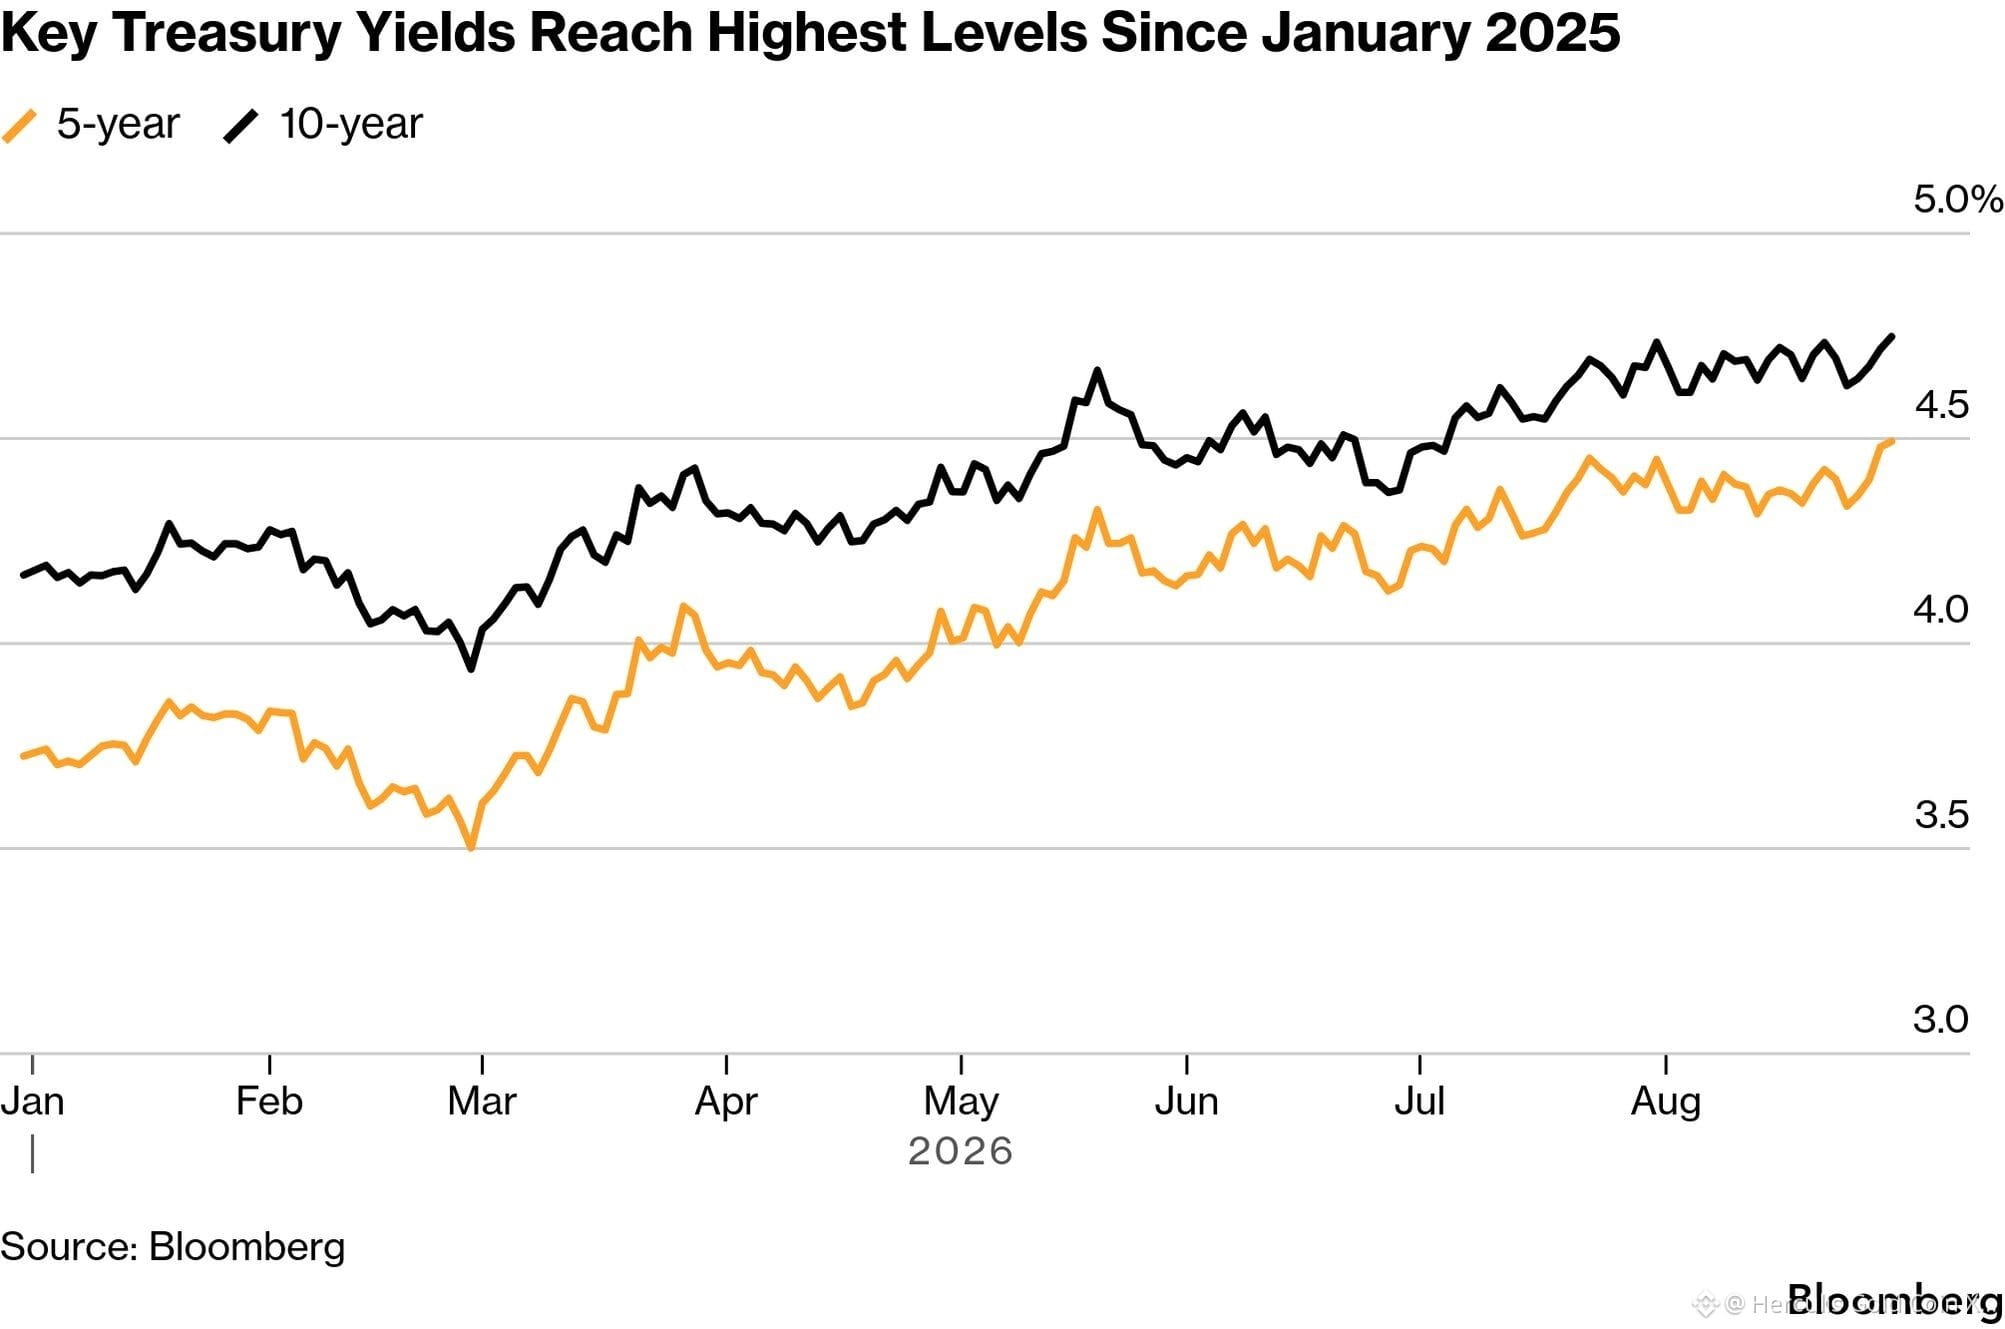
Les rendements des bons du Trésor américain à 10 ans ont dépassé 4,75 % lundi pour la première fois depuis janvier 2025, après une flambée des prix du pétrole liée à des combats ravivés autour du détroit d’Hormuz et à l’impasse dans la guerre américano-israélienne de six mois avec l’Iran.
Les rendements à cinq ans atteignent également leur plus haut niveau depuis le début de l’an dernier, tandis que les rendements à 30 ans, très commentés à la suite du fait que les États-Unis ont dépassé 40 000 milliards de dollars de dette, ont dépassé les plus hauts de la semaine dernière.
En parallèle,
- l’obligation japonaise JGB à 10 ans a atteint 3 % pour la première fois depuis 1996,
- les obligations australiennes sont de retour à leurs niveaux de 2011,
- et l’Europe fait de même :
o la France à 4,16 %, le plus haut niveau depuis 2008 ;
o l’Allemagne à 3,31 %, le plus haut niveau depuis 2011 ;
o l’Italie à 4,15 % ;
o l’Espagne à 3,76 % ;
o le Portugal à 3,67 %.
Le marché obligataire ne signale pas nécessairement une crise imminente. Il pointe vers quelque chose de plus précis et plus préoccupant. L’inflation, les déficits budgétaires, la guerre, l’intelligence artificielle et l’érosion de la crédibilité politique doivent désormais être financés simultanément.
Bienvenue dans la guerre d’attrition du capital. Qui l’emportera ?
1
2
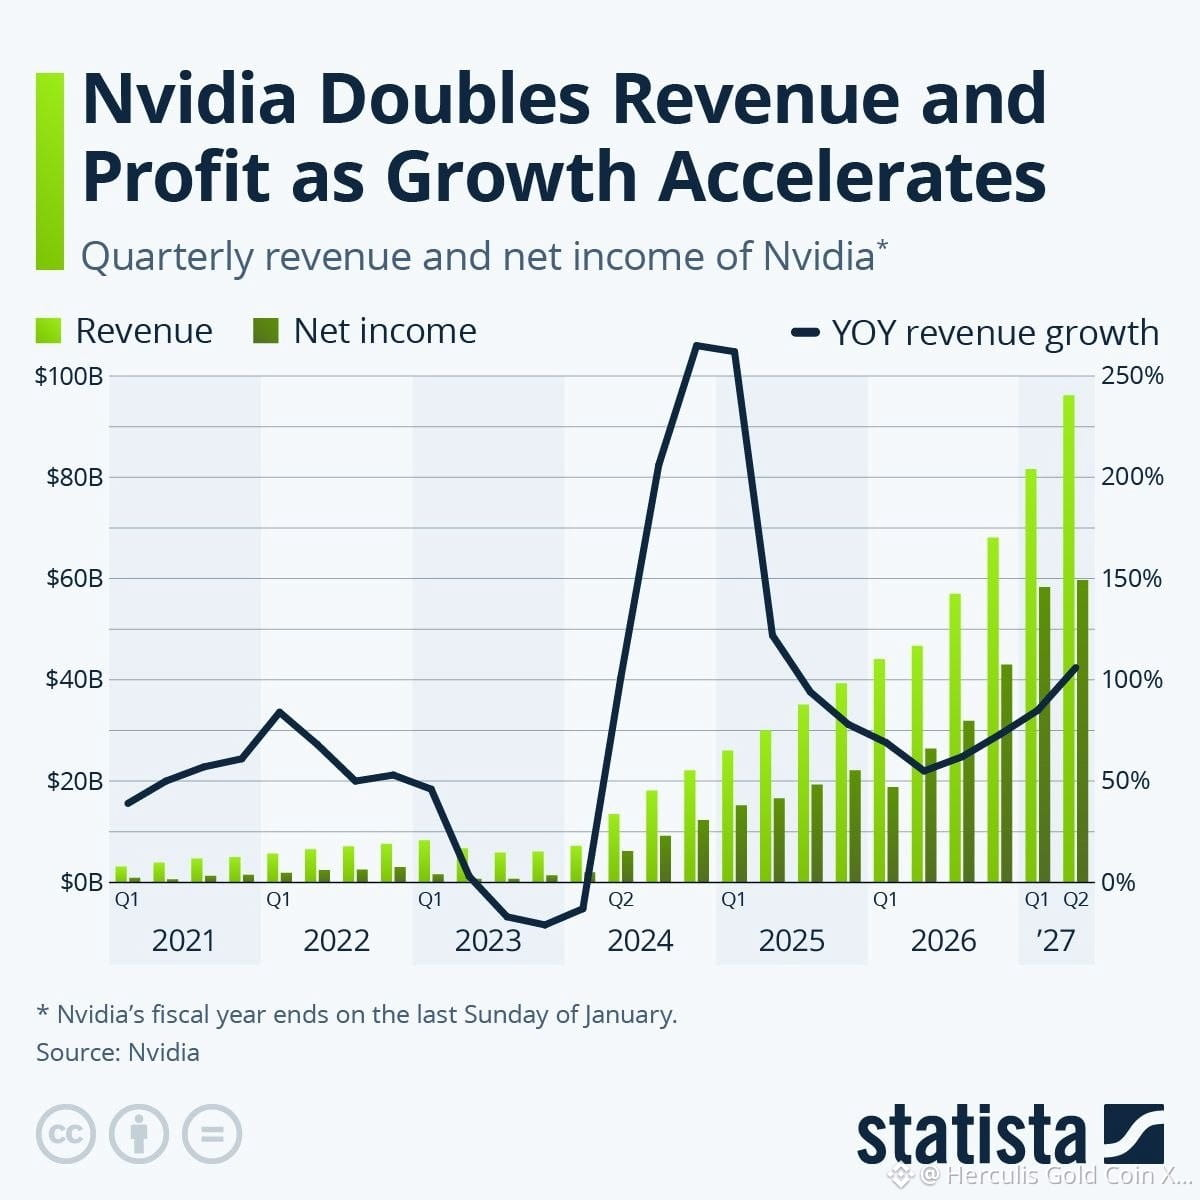
Pour les trois mois clos le 26 juillet, le chiffre d’affaires de Nvidia a progressé de 106% d’une année sur l’autre pour atteindre 96,2 milliards de dollars, dépassant à la fois ses propres prévisions de 91 milliards de dollars et les attentes des analystes.
Le bénéfice net a plus que doublé à 59,7 milliards de dollars, plaçant Nvidia sur la voie d’une possible première mondiale : devenir la première entreprise au monde dont le bénéfice net annuel dépassera 200 milliards de dollars.
La caractéristique la plus remarquable ne tient pas seulement à la croissance de 106% des revenus, mais aux ressorts économiques qui la sous-tendent : Nvidia a maintenu une marge brute de 75% tout en générant 59,7 milliards de dollars de résultat net trimestriel. Le chiffre d’affaires du Data Center s’est élevé à 89,0 milliards de dollars, en hausse de 117% en glissement annuel. Cet enchaînement de croissance fulgurante, de marges exceptionnelles et d’une intensité capitalistique relativement faible fait que Nvidia ressemble de plus en plus à une plateforme d’infrastructure d’IA hautement évolutive plutôt qu’à un fabricant de semi-conducteurs classique.
Nvidia demeure l’une des expositions structurelles de la plus haute qualité à la hausse des dépenses mondiales en infrastructures d’IA.
Nvidia ne se contente plus de vendre les puces à l’origine de la révolution de l’IA : elle capte une part extraordinaire de la valeur économique créée par celle-ci.
1
130
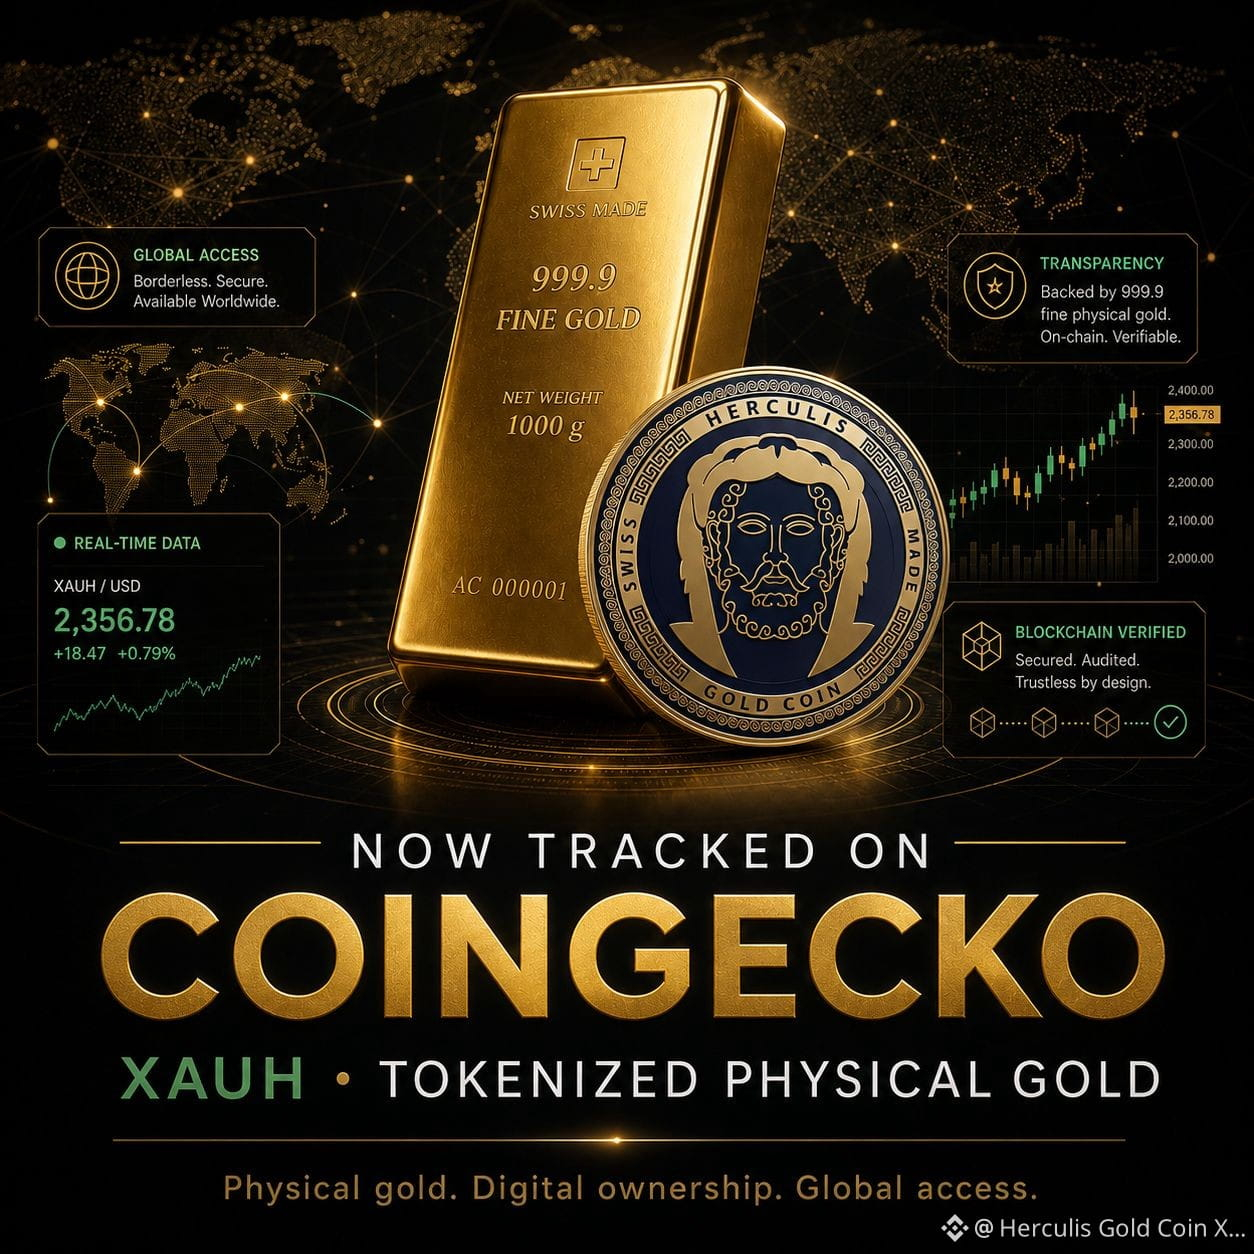
🏆 Une autre étape importante pour la Herculis Gold Coin ($XAUH) !
Nous sommes fiers d’annoncer que $XAUH est désormais listée sur CoinGecko, l’une des principales plateformes indépendantes de données sur les cryptomonnaies au monde.
Cette cotation offre aux investisseurs une meilleure visibilité, davantage de transparence et un accès aux données de marché de $XAUH, notamment le prix en temps réel, la capitalisation boursière, les volumes de transactions, les échanges disponibles, la liquidité et d’autres indicateurs clés.
Pour $XAUH, la cotation sur CoinGecko représente une nouvelle étape importante dans la construction d’un écosystème transparent et accessible à l’échelle mondiale pour l’or physique tokenisé — reliant la sécurité de l’or physique suisse à l’efficacité et à l’accessibilité de la technologie blockchain.
Or physique. Propriété numérique. Accès mondial. $XAUH.
1
75
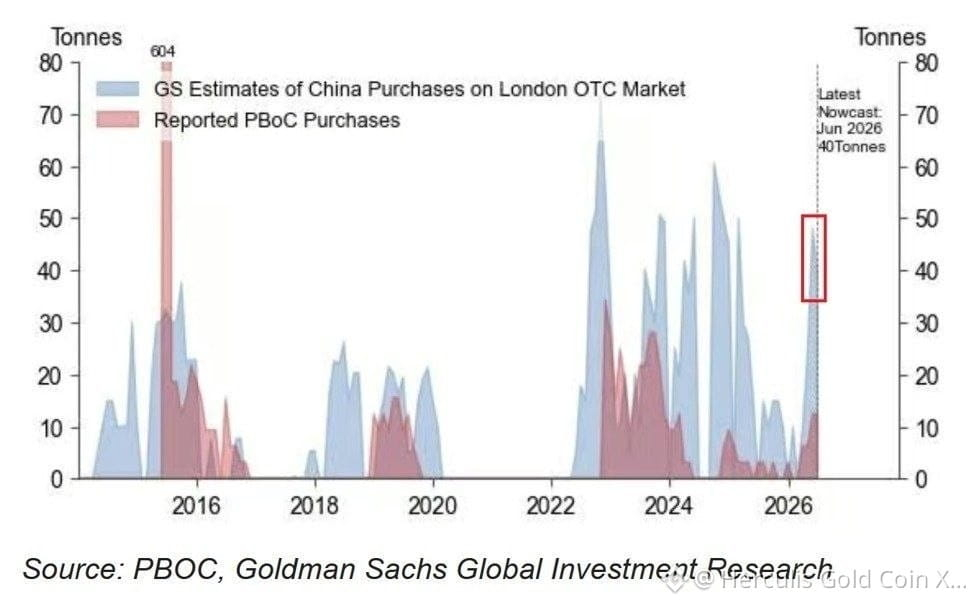
En juin, la Chine a acheté plus de 40 tonnes d’or via le marché de gré à gré (OTC) de Londres, marquant son deuxième plus important achat mensuel depuis le début de 2025.
Cela représente une hausse de 167% par rapport aux chiffres officiels publiés par la Banque populaire de Chine (PBoC), qui a indiqué des achats d’or de 15 tonnes en juin.
On estime également que la Chine a acheté environ 48 tonnes d’or supplémentaires via le marché OTC en mai, soit 380% de plus que l’achat officiellement déclaré par la banque centrale, à savoir 10 tonnes.
Parallèlement, en juillet, la PBoC a officiellement augmenté ses réserves d’or de 20 tonnes, ce qui constitue son plus important achat mensuel depuis octobre 2023.
Depuis le début de l’année, la Chine a officiellement accru ses réserves d’or de 60 tonnes, portant son total à un niveau record de 2 366 tonnes.
Ainsi, la Chine a acheté environ 88 tonnes d’or via le marché OTC rien qu’en mai et en juin—davantage que la quantité officiellement déclarée pour l’ensemble de l’année à ce jour. Cela suggère que la Chine acquiert une quantité d’or nettement supérieure à celle reflétée dans ses données officielles.
1
65
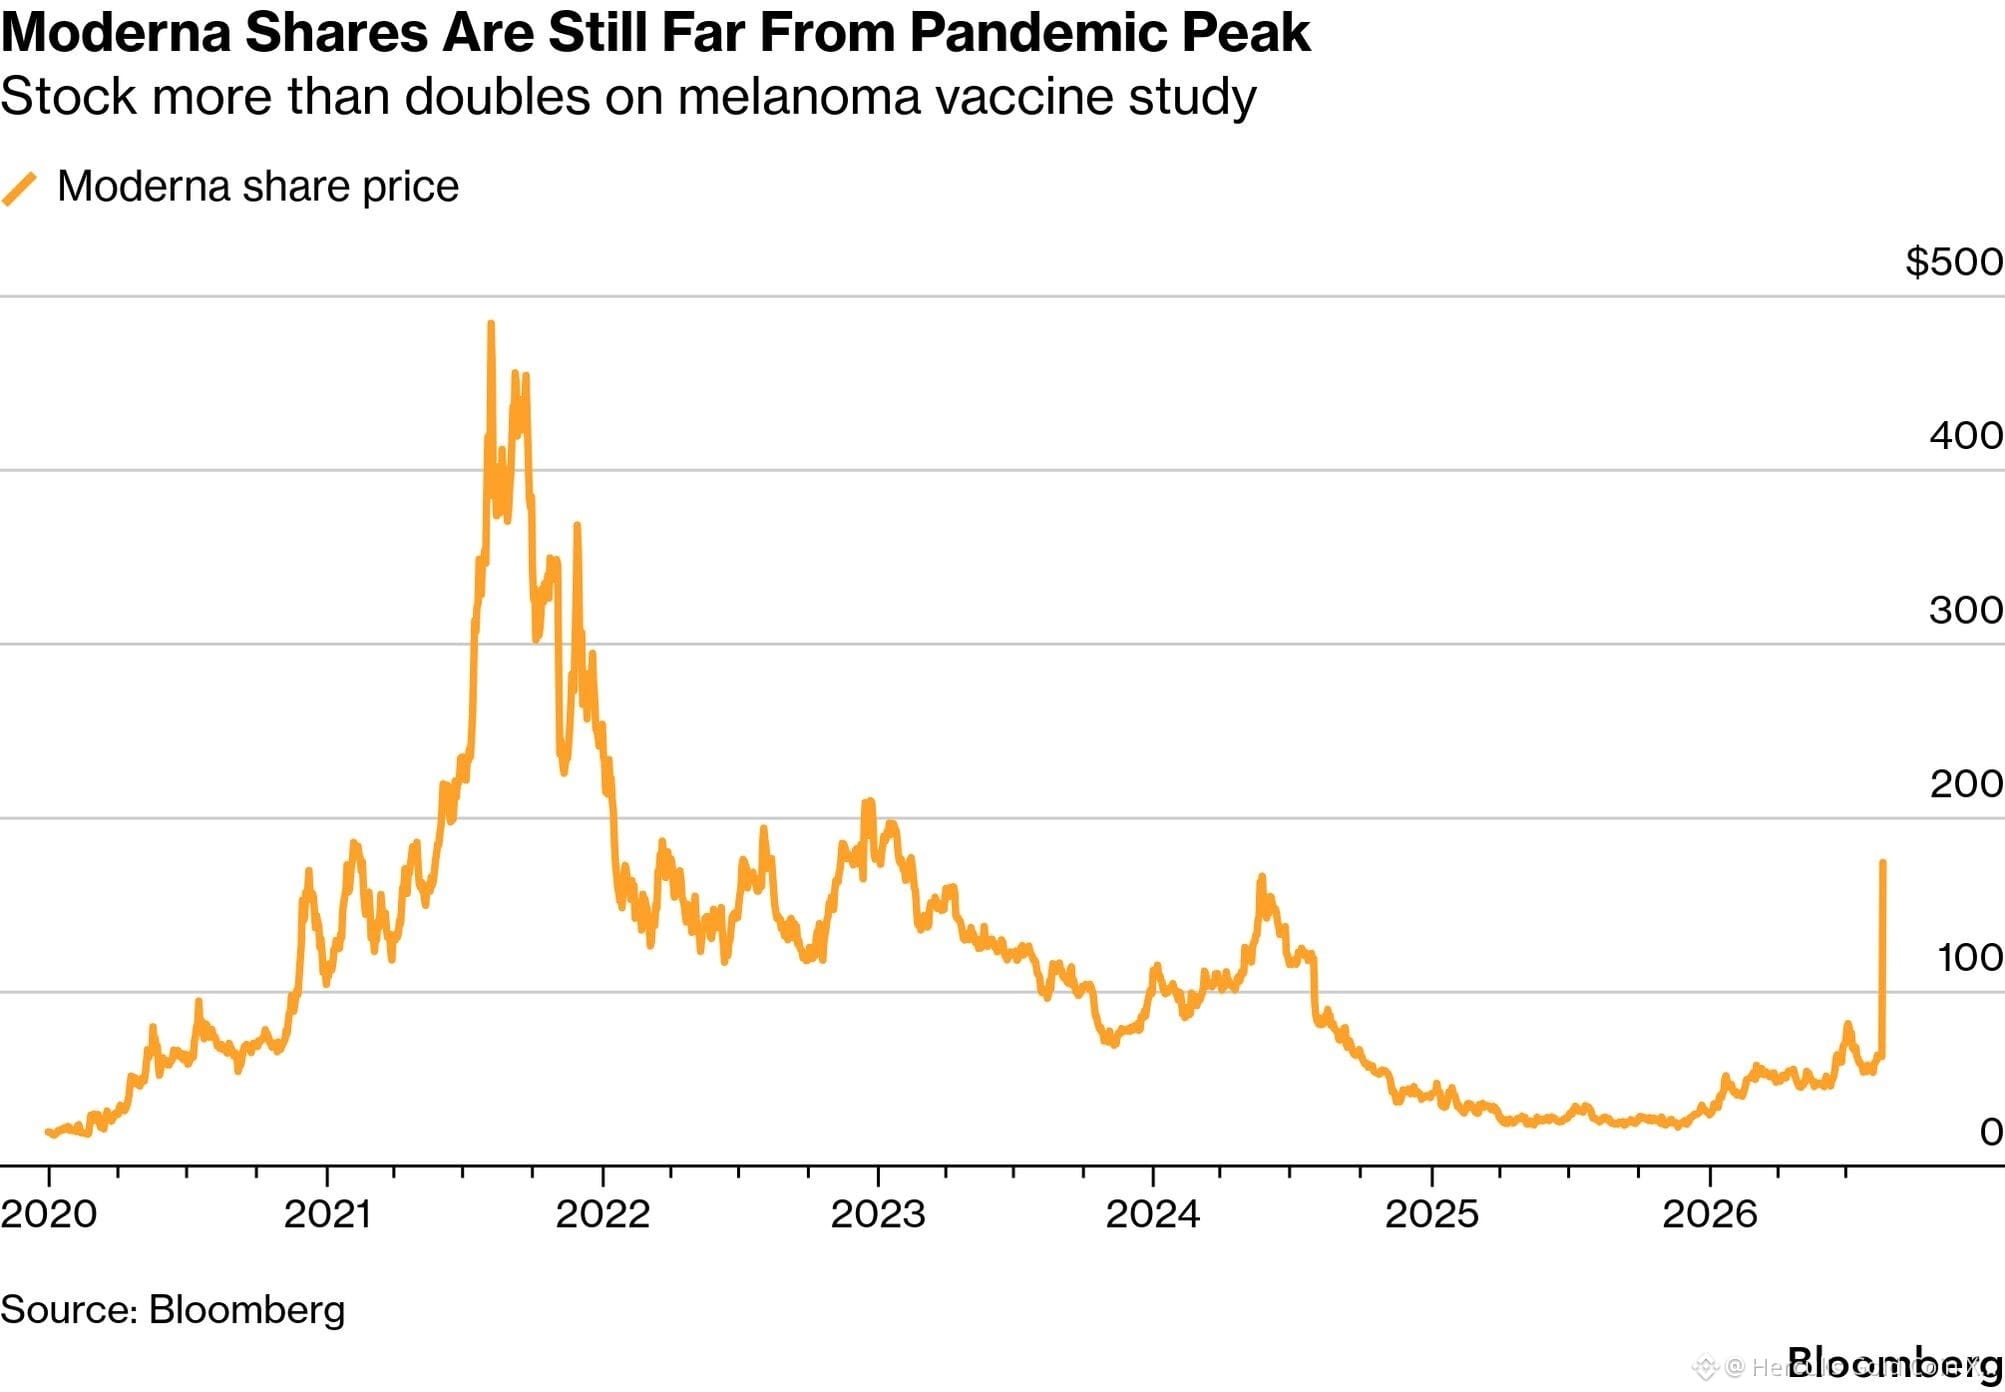
Un vaccin personnalisé développé par Merck et Moderna, dont l’injection contre la Covid-19 s’est avérée déterminante pour freiner la pandémie mondiale, a réduit la récurrence du mélanome lors d’un large essai en phase avancée. Cette annonce a fait naître de grandes attentes concernant le traitement de la forme la plus meurtrière de cancer de la peau et, potentiellement, quant à l’extension prometteuse de la technologie à ARNm. Le cours de l’action de Moderna a bondi de 177 % mercredi tandis que les actions de Merck ont grimpé d’environ 13 %.
Depuis longtemps, des scientifiques poursuivent l’idée d’un vaccin capable de faire en sorte que les propres défenses de l’organisme se retournent contre le cancer, en apprenant au système immunitaire à reconnaître les signatures moléculaires d’une tumeur et à détruire les cellules qui subsistent.
Mais il s’est avéré très difficile d’y parvenir. L’essai sur le mélanome a été considéré comme un test précoce crucial de l’efficacité de l’approche. Merck et Moderna l’évaluent dans d’autres types de cancer, notamment le cancer du poumon, le cancer de la vessie et le cancer du rein, mais les études sur le mélanome sont les plus avancées.
1
90
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone