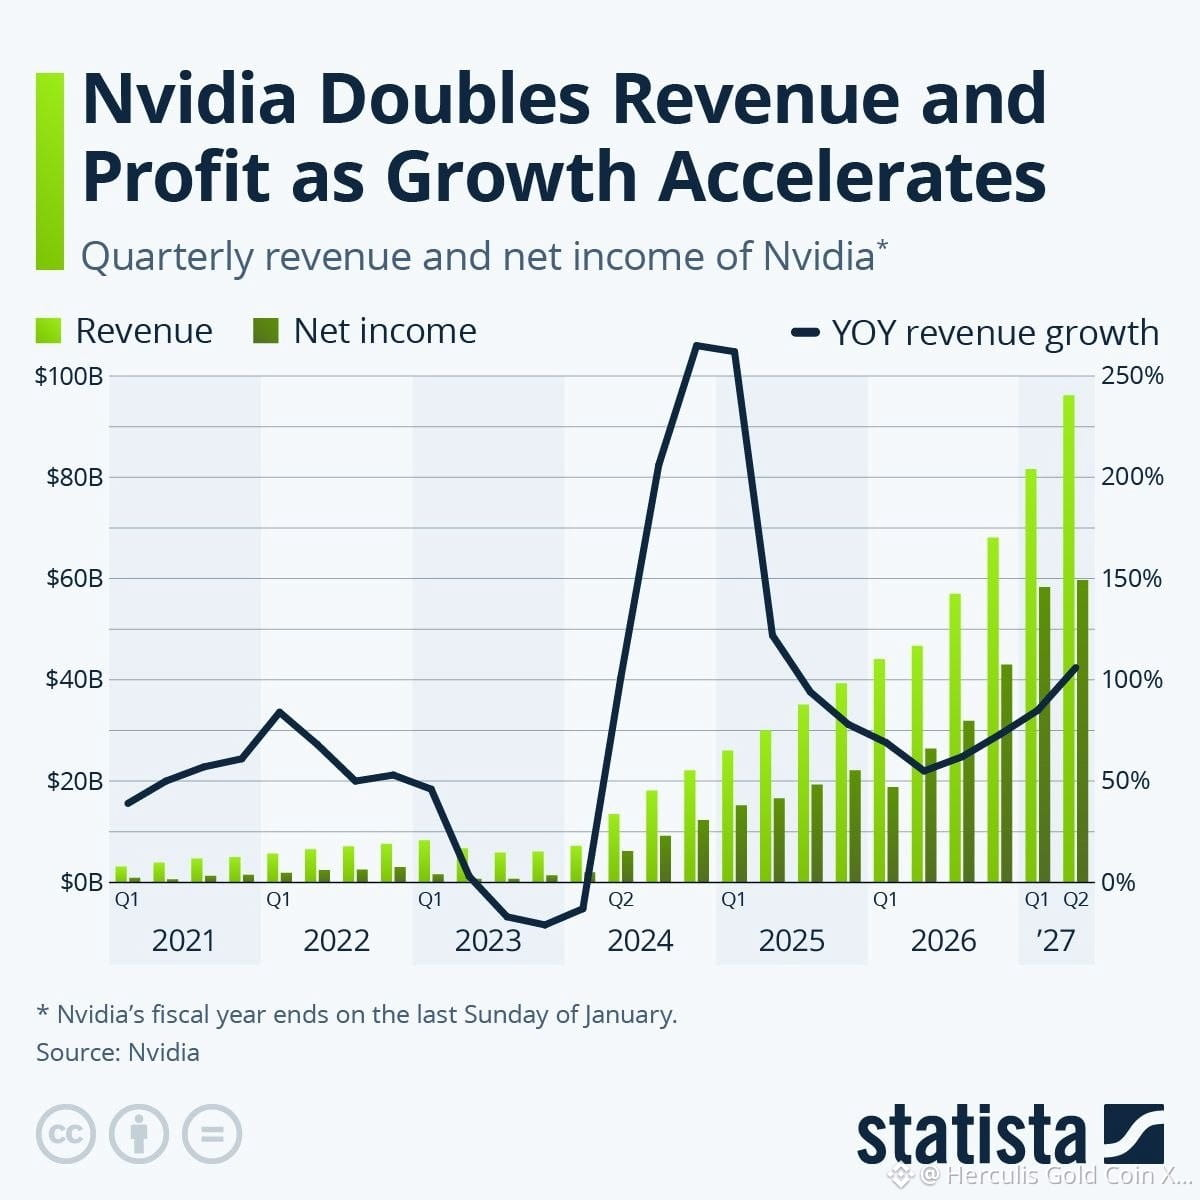
Pour les trois mois clos le 26 juillet, le chiffre d’affaires de Nvidia a progressé de 106% d’une année sur l’autre pour atteindre 96,2 milliards de dollars, dépassant à la fois ses propres prévisions de 91 milliards de dollars et les attentes des analystes.
Le bénéfice net a plus que doublé à 59,7 milliards de dollars, plaçant Nvidia sur la voie d’une possible première mondiale : devenir la première entreprise au monde dont le bénéfice net annuel dépassera 200 milliards de dollars.
La caractéristique la plus remarquable ne tient pas seulement à la croissance de 106% des revenus, mais aux ressorts économiques qui la sous-tendent : Nvidia a maintenu une marge brute de 75% tout en générant 59,7 milliards de dollars de résultat net trimestriel. Le chiffre d’affaires du Data Center s’est élevé à 89,0 milliards de dollars, en hausse de 117% en glissement annuel. Cet enchaînement de croissance fulgurante, de marges exceptionnelles et d’une intensité capitalistique relativement faible fait que Nvidia ressemble de plus en plus à une plateforme d’infrastructure d’IA hautement évolutive plutôt qu’à un fabricant de semi-conducteurs classique.
Nvidia demeure l’une des expositions structurelles de la plus haute qualité à la hausse des dépenses mondiales en infrastructures d’IA.
Nvidia ne se contente plus de vendre les puces à l’origine de la révolution de l’IA : elle capte une part extraordinaire de la valeur économique créée par celle-ci.