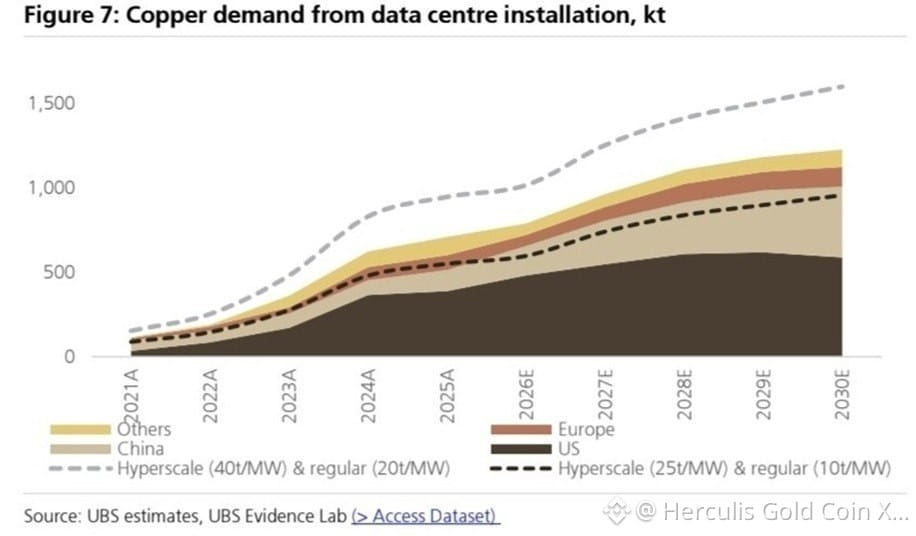
Selon UBS, la demande de cuivre provenant des centres de données devrait fortement augmenter jusqu’en 2030, à mesure que l’expansion rapide des infrastructures liées à l’IA ajoute une autre source majeure de consommation à un marché déjà tendu.
Dans le même temps, l’ère du cuivre facilement accessible et peu coûteux semble toucher à sa fin. De nombreux nouveaux gisements se trouvent dans des régions éloignées, à des profondeurs extrêmes, ou contiennent des minerais de plus faible teneur, ce qui rend la production future de plus en plus coûteuse. De plus, de nouveaux projets miniers sont peu susceptibles de compenser pleinement le déclin naturel de la production des mines existantes, créant une pression durable sur l’offre mondiale.
Les prix du cuivre ont déjà réagi à ce contexte de resserrement, atteignant récemment des niveaux record, autour de 14 800 $ la tonne.
Pourtant, le scénario d’investissement à plus long terme va bien au-delà de l’IA. Dans un contexte d’offre stagnante, la consommation de cuivre continue d’augmenter en raison de la transition énergétique mondiale—notamment l’énergie renouvelable, les véhicules électriques et d’importants investissements dans les réseaux électriques—tandis que l’expansion explosive des centres de données liés à l’IA crée une source supplémentaire de demande structurelle.
Nous restons structurellement optimistes sur le cuivre sur un horizon d’investissement de 3 à 5 ans, mais après la récente progression vers des plus hauts historiques, nous éviterions de courir après le métal de manière agressive aux prix actuels.
Parmi les actions, nous privilégierions des producteurs de haute qualité disposant de réserves importantes, de coûts de production relativement faibles et de la capacité à accroître la production sans dépendre entièrement de projets « greenfield ». Freeport-McMoRan, BHP, Rio Tinto, Antofagasta et Lundin Mining sont particulièrement intéressants pour une analyse plus approfondie.