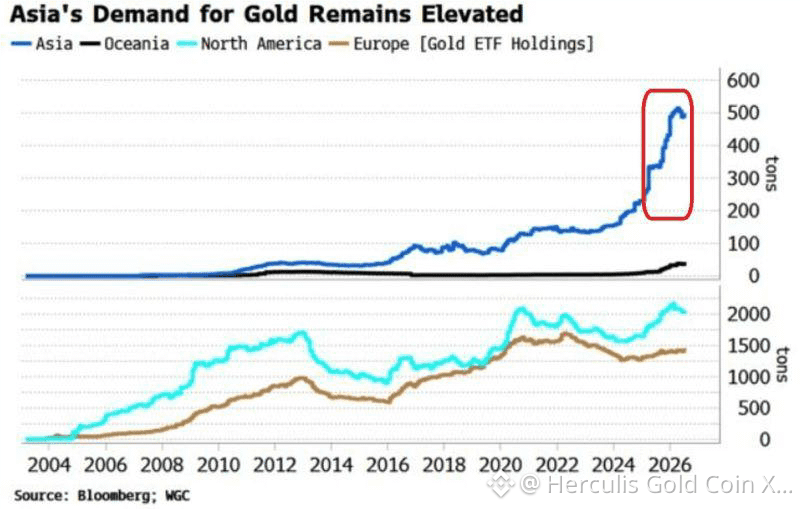
La demande d’or en Asie demeure exceptionnellement forte.
Les avoirs des ETF sur l’or en Asie ont plus que doublé au cours de l’année écoulée, dépassant pour la première fois de ce siècle les 500 tonnes, la Chine étant à l’origine d’une grande partie de la hausse. En revanche, les avoirs des ETF sur l’or en Amérique du Nord et en Europe sont restés globalement stables. Ce qui change, c’est la demande des investisseurs. Les investisseurs asiatiques, en particulier en Chine, accumulent de l’or à un rythme qui s’accélère.
Ce qui rend ce mouvement particulièrement important, c’est son ampleur et sa vitesse : les avoirs des ETF asiatiques ne se contentent pas de se redresser—ils franchissent de manière décisive leur précédente fourchette historique. Cela suggère une réallocation structurelle vers l’or, de plus en plus portée par des investisseurs privés, aux côtés d’une demande des banques centrales déjà solide.
L’accélération de la demande asiatique ajoute un autre pilier structurel au marché haussier de l’or. Si les allocations chinoises et plus largement asiatiques continuent de se rapprocher des niveaux observés en Occident, tandis que les avoirs des ETF occidentaux restent simplement stables, la demande incrémentale qui en résultera pourrait fortement resserrer le marché physique. Nous restons donc stratégiquement haussiers sur l’or et considérerions des corrections de prix significatives comme des opportunités d’accumulation plutôt que comme un retournement de la tendance de long terme.