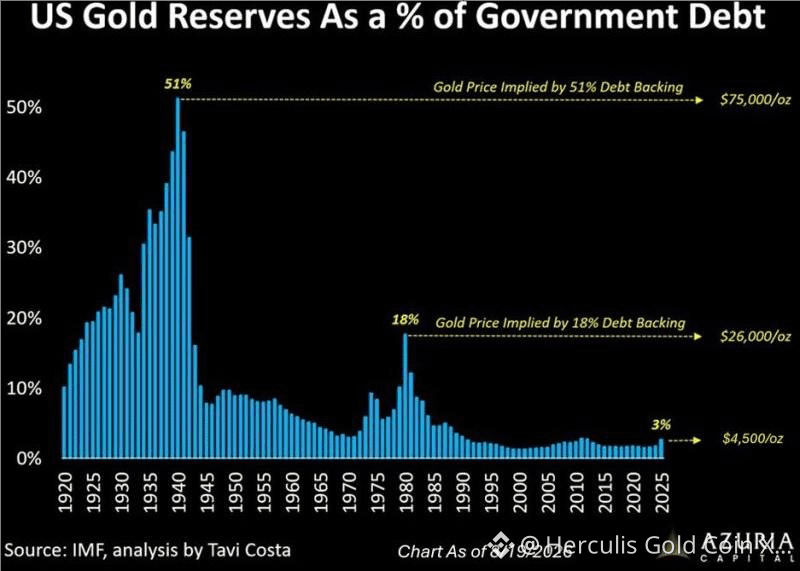
Le graphique porte sur la valeur marchande des réserves d’or américaines par rapport à la dette publique, plutôt que sur le fait que les bons du Trésor soient littéralement « adossés » à de l’or. Le contraste sous-jacent n’en demeure pas moins saisissant : les réserves officielles d’or des États-Unis restent autour de 8 133 tonnes, tandis que l’encours de la dette a explosé.
Le point clé n’est pas que les États-Unis doivent revenir à l’étalon-or. Il s’agit de l’énorme divergence entre un stock souverain d’or quasiment fixe et un stock exponentiellement croissant d’engagements souverains. Les États-Unis ne peuvent pas fabriquer de l’or supplémentaire pour correspondre à une dette accrue.
Cela crée un mécanisme d’ajustement asymétrique : si la confiance dans la dette souveraine se dégrade, la quantité d’or américain n’a pas besoin d’augmenter — le prix en dollars de ce stock d’or fixe peut assurer l’ajustement. Le graphique illustre l’ampleur : rétablir l’équilibre or/dette d’environ 18 % observé autour de 1980 impliquerait un or autour de 26 000 $ l’once, tandis qu’un retour vers le ratio exceptionnel de l’époque de la Seconde Guerre mondiale impliquerait environ 75 000 $ l’once. Ce sont des scénarios de valorisation, pas des prévisions de prix. Une analyse historique similaire situe le ratio du début des années 1940 autour de 51 %.
Le cas d’investissement pour l’or dépasse donc les seules anticipations d’inflation ou de taux d’intérêt. L’or représente de plus en plus une assurance contre l’expansion des bilans souverains et la dilution monétaire. Comme le dénominateur — la dette publique — continue de croître tandis que le stock d’or américain reste essentiellement fixe, même une réévaluation stratégique modeste de l’or par rapport aux passifs souverains pourrait soutenir des prix nettement plus élevés.