

CHPY分红日记
51 Publications

CHPY分红日记
Signaler
Bloquer l’utilisateur
CHPY/QLDY 高频分红实盘 📊美股复盘 · 加密观察 · 宏观解读,每周晒分红到账,只记真实盈亏,分红是现金流,回报才是关键
2 Suivis
4 Abonnés
7 J’aime
Publications
·
--
Voir la traduction
比特币76,000美元保卫战:链上数据正在告诉你,谁在割肉离场。
美东时间10月31日,比特币在77,000美元附近挣扎,24小时区间76,326—78,658美元,过去7天跌约4.5%,过去30天跌约8%。更扎眼的是链上信号:CryptoQuant数据显示,过去24小时有超过36,600个比特币被短线持有者亏本送进交易所——大白话讲,就是最近几个月买进的人正在认赔卖出,这是典型的投降信号。
76,000美元这个位置为什么关键?因为这是近一至三个月买入者的平均成本线。链上已实现价格就在76,000—76,500美元一带,已实现价格大白话就是把所有比特币按最后一次在链上移动时的价格算出来的平均持仓成本。币价一旦跌破这条线,意味着最近几个月进场的大部分人都开始浮亏,抛压会自我强化;反过来,只要守住,短期就还有喘息的空间。
传导链条有四根线拧在一起。第一,机构在撤:美国比特币现货ETF单日净流出6.356亿美元,贝莱德的IBIT和富达的FBTC是流出主力,机构信心的退潮是最直接的卖压。第二,短线持有者在投降:36,600个比特币亏本进交易所,说明散户的耐心先耗尽了。第三,币安63亿美元被盗案的余波还在,提现暂停、市场对交易所安全的疑虑没散,流动性收紧。第四,美股那边也在拖后腿:纳斯达克综合指数周五跌2.86%,科技股血洗,比特币作为高波动风险资产很难独善其身;达拉斯联储主席洛根还放话美联储至少还要再加息50个基点,利率高企让不生息的比特币更难受。
技术面同样偏弱。日线RSI(14)读数34.49,逼近30的超卖线——RSI大白话就是衡量买卖力道强弱的温度计,越接近30说明卖得越狠、短期超卖越严重。币价还跌破了布林带下轨77,617美元,布林带就是一条按过去20天波动算出来的价格通道,跌破下轨意味着跌势已经超出正常波动范围。
不过,超卖不等于见底,投降也不等于马上反弹。两个验证点盯紧。第一,76,000美元守不守得住:守住的话,反弹第一目标是布林带中轨81,102美元,差不多要涨3,700美元才能回到中性位置;守不住,下一站就是200日均线73,178美元,离现在还有约4,200美元的空间。第二,看ETF资金流会不会止血:机构不回头,散户的抄底很难撑住大盘。
说到底,这一轮跌的不是比特币一个,是整条风险链在重新定价:科技股杀估值、黄金白银也跌、比特币跟着一起挤泡沫。76,000美元这条线,守住是超跌反弹的起点,丢了就是新一轮下探的发令枪。下周看两件事:ETF资金流向,和美股能不能止血。
#比特币 #加密货币
比特币76,000美元保卫战:链上数据正在告诉你,谁在割肉离场。
美东时间10月31日,比特币在77,000美元附近挣扎,24小时区间76,326—78,658美元,过去7天跌约4.5%,过去30天跌约8%。更扎眼的是链上信号:CryptoQuant数据显示,过去24小时有超过36,600个比特币被短线持有者亏本送进交易所——大白话讲,就是最近几个月买进的人正在认赔卖出,这是典型的投降信号。
76,000美元这个位置为什么关键?因为这是近一至三个月买入者的平均成本线。链上已实现价格就在76,000—76,500美元一带,已实现价格大白话就是把所有比特币按最后一次在链上移动时的价格算出来的平均持仓成本。币价一旦跌破这条线,意味着最近几个月进场的大部分人都开始浮亏,抛压会自我强化;反过来,只要守住,短期就还有喘息的空间。
传导链条有四根线拧在一起。第一,机构在撤:美国比特币现货ETF单日净流出6.356亿美元,贝莱德的IBIT和富达的FBTC是流出主力,机构信心的退潮是最直接的卖压。第二,短线持有者在投降:36,600个比特币亏本进交易所,说明散户的耐心先耗尽了。第三,币安63亿美元被盗案的余波还在,提现暂停、市场对交易所安全的疑虑没散,流动性收紧。第四,美股那边也在拖后腿:纳斯达克综合指数周五跌2.86%,科技股血洗,比特币作为高波动风险资产很难独善其身;达拉斯联储主席洛根还放话美联储至少还要再加息50个基点,利率高企让不生息的比特币更难受。
技术面同样偏弱。日线RSI(14)读数34.49,逼近30的超卖线——RSI大白话就是衡量买卖力道强弱的温度计,越接近30说明卖得越狠、短期超卖越严重。币价还跌破了布林带下轨77,617美元,布林带就是一条按过去20天波动算出来的价格通道,跌破下轨意味着跌势已经超出正常波动范围。
不过,超卖不等于见底,投降也不等于马上反弹。两个验证点盯紧。第一,76,000美元守不守得住:守住的话,反弹第一目标是布林带中轨81,102美元,差不多要涨3,700美元才能回到中性位置;守不住,下一站就是200日均线73,178美元,离现在还有约4,200美元的空间。第二,看ETF资金流会不会止血:机构不回头,散户的抄底很难撑住大盘。
说到底,这一轮跌的不是比特币一个,是整条风险链在重新定价:科技股杀估值、黄金白银也跌、比特币跟着一起挤泡沫。76,000美元这条线,守住是超跌反弹的起点,丢了就是新一轮下探的发令枪。下周看两件事:ETF资金流向,和美股能不能止血。
#比特币 #加密货币
美东时间10月31日,比特币在77,000美元附近挣扎,24小时区间76,326—78,658美元,过去7天跌约4.5%,过去30天跌约8%。更扎眼的是链上信号:CryptoQuant数据显示,过去24小时有超过36,600个比特币被短线持有者亏本送进交易所——大白话讲,就是最近几个月买进的人正在认赔卖出,这是典型的投降信号。
76,000美元这个位置为什么关键?因为这是近一至三个月买入者的平均成本线。链上已实现价格就在76,000—76,500美元一带,已实现价格大白话就是把所有比特币按最后一次在链上移动时的价格算出来的平均持仓成本。币价一旦跌破这条线,意味着最近几个月进场的大部分人都开始浮亏,抛压会自我强化;反过来,只要守住,短期就还有喘息的空间。
传导链条有四根线拧在一起。第一,机构在撤:美国比特币现货ETF单日净流出6.356亿美元,贝莱德的IBIT和富达的FBTC是流出主力,机构信心的退潮是最直接的卖压。第二,短线持有者在投降:36,600个比特币亏本进交易所,说明散户的耐心先耗尽了。第三,币安63亿美元被盗案的余波还在,提现暂停、市场对交易所安全的疑虑没散,流动性收紧。第四,美股那边也在拖后腿:纳斯达克综合指数周五跌2.86%,科技股血洗,比特币作为高波动风险资产很难独善其身;达拉斯联储主席洛根还放话美联储至少还要再加息50个基点,利率高企让不生息的比特币更难受。
技术面同样偏弱。日线RSI(14)读数34.49,逼近30的超卖线——RSI大白话就是衡量买卖力道强弱的温度计,越接近30说明卖得越狠、短期超卖越严重。币价还跌破了布林带下轨77,617美元,布林带就是一条按过去20天波动算出来的价格通道,跌破下轨意味着跌势已经超出正常波动范围。
不过,超卖不等于见底,投降也不等于马上反弹。两个验证点盯紧。第一,76,000美元守不守得住:守住的话,反弹第一目标是布林带中轨81,102美元,差不多要涨3,700美元才能回到中性位置;守不住,下一站就是200日均线73,178美元,离现在还有约4,200美元的空间。第二,看ETF资金流会不会止血:机构不回头,散户的抄底很难撑住大盘。
说到底,这一轮跌的不是比特币一个,是整条风险链在重新定价:科技股杀估值、黄金白银也跌、比特币跟着一起挤泡沫。76,000美元这条线,守住是超跌反弹的起点,丢了就是新一轮下探的发令枪。下周看两件事:ETF资金流向,和美股能不能止血。
#比特币 #加密货币
10
·
--
Voir la traduction
王座易主:苹果公司跌了1.2%,却重新坐上全球市值第一的宝座。
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
王座易主:苹果公司跌了1.2%,却重新坐上全球市值第一的宝座。
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
美东10月30日收盘,苹果公司跌1.2%,市值5.03万亿美元;英伟达公司跌4.2%,市值4.93万亿美元。苹果公司自7月底以来首次在收盘市值上反超英伟达公司,重新成为全球市值最高的上市公司。同一天,纳斯达克100指数跌3.46%,盘中一度逼近技术性回调——从前期高点跌10%就叫技术性回调;标准普尔500指数跌1.82%,收盘跌破了100日均线。大白话讲,100日均线就是过去100个交易日的平均成本线,指数跌破它,意味着过去三个多月进场的大部分资金都开始浮亏,技术派眼里这是趋势转弱的信号。
这场易主,跌出来的不是苹果公司有多强,而是市场定价的锚变了。今年以来,苹果公司涨27%,是七大科技巨头里表现最好的,涨幅是英伟达公司的两倍多(英伟达公司今年约涨9.7%)。更关键的是现金流:苹果公司2026财年自由现金流预计增长38%,达到1,420亿美元。自由现金流大白话就是公司扣掉维持经营必须花的钱之后,真正能自由支配的真金白银。
传导链条很清楚:年初市场追的是“谁烧钱最狠、谁的算力故事最大”,现在问的是“烧的钱多久能赚回来”。亚马逊公司过去12个月自由现金流为负424亿美元,2026年资本开支指引仍然高达2,200亿美元;Meta Platforms公司也被标准普尔全球评级列入潜在降级观察,理由是人工智能开支正在压垮资产负债表。苹果公司恰恰站在反面:人工智能开支最克制、现金流最稳,于是成了跌市里的避风港。资金不是不相信人工智能了,是开始给“确定性”付溢价,给“烧钱故事”打折扣。
但要说清楚,王座易主的信号意义大于数字本身,宝座在这种市况下换手很快:7月底苹果公司也短暂登顶过,几天就让了回去。两个验证点盯紧。第一,下周一苹果公司财报,iPhone需求与中国市场是关键,如果财报不及预期,“避风港”叙事一天就能翻面。第二,纳斯达克100指数10月累计跌6.7%,为2025年3月以来最差单月,跌势未必见底,芯片股的估值账还要一笔一笔算。
对CHPY持有人来说也一样:半导体仍是核心持仓方向,芯片股回调会继续压净值,但备兑策略收的权利金照常到账,分红逻辑没变。扛波动靠的不是市值排名,而是每周到账的现金流。
科技股的定价锚正在从“增长故事”转向“现金流兑现”,下一棒看谁先拿出真金白银,而不是谁先喊出更大的开支数字。
#美股 #苹果公司
5
·
--
Vendredi, Wall Street a vécu un véritable grand écart : les valeurs technologiques ont dégringolé, tandis que les valeurs défensives ont toutes fini dans le vert. L’argent n’a pas quitté le marché, il a simplement changé de place.
Commençons par les baisses. Le Nasdaq Composite a perdu 2,86 %, à 25 437 points, enregistrant sa plus forte baisse quotidienne depuis le 5 juin. Il est désormais en recul de 7,8 % par rapport à son record de clôture du 6 octobre. Le Nasdaq 100 a encore plus souffert, cédant 3,46 %, soit la plus forte baisse parmi les grands indices. Le S&P 500 a reculé de 1,82 %, à 7 580,07 points, et le Dow Jones Industrial Average de 1,09 %, à 51 770,31 points. Côté secteurs, la technologie a chuté de 4,89 % en une séance, tandis que les valeurs des semi-conducteurs se sont effondrées sans exception : Intel a plongé de 28,58 %, Nvidia a perdu 4,22 %, Broadcom 5,48 %, et AMD a accusé un recul d’environ 10 % en cours de séance. Le déclencheur reste le même : Intel a averti qu’il brûlerait des liquidités cette année, tandis que les sorties de trésorerie d’Amazon ont fortement augmenté au troisième trimestre, l’entreprise prévoyant en outre de poursuivre ses investissements massifs dans l’intelligence artificielle. Le marché commence à se demander combien de temps il faudra pour rentabiliser cette frénésie de construction d’infrastructures dédiées à l’IA.
Du côté des valeurs en hausse, le tableau était tout autre. Parmi les 11 secteurs du S&P 500, six ont clôturé dans le vert : l’énergie a gagné 1,91 %, les biens de consommation de base 1,41 %, les services aux collectivités 0,67 %, la santé 0,45 %, les matériaux 0,40 % et l’immobilier 0,26 %. Parmi les entreprises, Walmart et Coca-Cola ont chacune progressé de près de 2 %, Procter & Gamble a gagné plus de 1 %, et Merck comme Amgen ont avancé d’environ 2 %. L’ETF des biens de consommation de base a même atteint un nouveau record en cours de séance. En clair, les secteurs défensifs regroupent les activités auxquelles les ménages consacrent de l’argent, que l’économie soit en bonne ou en mauvaise posture : alimentation, médicaments, factures d’eau et d’électricité. Ces besoins ne disparaissent pas lorsque la Bourse baisse, alors les capitaux s’y réfugient en premier.
Il est essentiel de bien qualifier cette correction : il s’agit d’une « rotation », pas d’une « fuite pour sauver sa peau ». Trois indices le confirment. Premièrement, les écarts de performance sont considérables : le Nasdaq Composite a perdu 2,86 %, contre seulement 1,09 % pour le Dow Jones Industrial Average. Cela montre que les ventes ont surtout touché les valeurs technologiques, plutôt que l’ensemble du marché sans distinction. Deuxièmement, le S&P 500 est tombé à 7 527,67 points en cours de séance, avant de clôturer à 7 580,07 points : les acheteurs se sont nettement manifestés en fin de journée. Troisièmement, Reuters cite Art Hogan, stratège en chef des marchés chez B. Riley Wealth, pour qui le mouvement ressemble davantage à une rotation hors d’un secteur technologique où les positions étaient extrêmement concentrées, au profit de valeurs refuges plus sûres, qu’à une remise à zéro généralisée.
À l’échelle du mois, les écarts sont encore plus marqués : le Nasdaq Composite a chuté de 5,3 % en octobre, son pire mois depuis mars 2025 ; le S&P 500 a reculé de 0,9 % ; et le Dow Jones Industrial Average a, au contraire, progressé de 1,7 %. La technologie a été le seul secteur perdant du mois, tandis que les valeurs défensives en sont sorties gagnantes.
Mais la durée de cette rotation dépendra de deux éléments à surveiller. Le premier est l’ampleur du mouvement : vendredi, le Nasdaq Composite a enregistré 355 titres à leur plus bas niveau sur 52 semaines, contre seulement 70 à leur plus haut. À la Bourse de New York, les titres en baisse étaient également 1,71 fois plus nombreux que ceux en hausse. Les ventes commencent à s’étendre au-delà des valeurs technologiques ; si les secteurs défensifs sont eux aussi entraînés dans la baisse, la rotation se transformera en simple rattrapage à la baisse. Le deuxième élément est l’élection de mi-mandat américaine de mardi prochain. Les marchés ont tendance à être volatils avant un scrutin et, si son résultat s’ajoute à une nouvelle baisse des valorisations technologiques, l’engouement actuel pour les valeurs défensives pourrait vite retomber.
Au fond, le marché ne cesse pas de croire à l’intelligence artificielle ; il cesse de croire à une IA où l’on peut « brûler des liquidités sans avoir à faire les comptes ». Quand une histoire de dépenses massives en arrive au stade des valorisations, il faut bien finir par ouvrir les livres. La prochaine étape dépendra de l’entreprise qui saura la première générer des retours concrets, pas de celle qui annoncera les dépenses d’investissement les plus élevées.
#美股 #Intelligenceartificielle
Vendredi, Wall Street a vécu un véritable grand écart : les valeurs technologiques ont dégringolé, tandis que les valeurs défensives ont toutes fini dans le vert. L’argent n’a pas quitté le marché, il a simplement changé de place.
Commençons par les baisses. Le Nasdaq Composite a perdu 2,86 %, à 25 437 points, enregistrant sa plus forte baisse quotidienne depuis le 5 juin. Il est désormais en recul de 7,8 % par rapport à son record de clôture du 6 octobre. Le Nasdaq 100 a encore plus souffert, cédant 3,46 %, soit la plus forte baisse parmi les grands indices. Le S&P 500 a reculé de 1,82 %, à 7 580,07 points, et le Dow Jones Industrial Average de 1,09 %, à 51 770,31 points. Côté secteurs, la technologie a chuté de 4,89 % en une séance, tandis que les valeurs des semi-conducteurs se sont effondrées sans exception : Intel a plongé de 28,58 %, Nvidia a perdu 4,22 %, Broadcom 5,48 %, et AMD a accusé un recul d’environ 10 % en cours de séance. Le déclencheur reste le même : Intel a averti qu’il brûlerait des liquidités cette année, tandis que les sorties de trésorerie d’Amazon ont fortement augmenté au troisième trimestre, l’entreprise prévoyant en outre de poursuivre ses investissements massifs dans l’intelligence artificielle. Le marché commence à se demander combien de temps il faudra pour rentabiliser cette frénésie de construction d’infrastructures dédiées à l’IA.
Du côté des valeurs en hausse, le tableau était tout autre. Parmi les 11 secteurs du S&P 500, six ont clôturé dans le vert : l’énergie a gagné 1,91 %, les biens de consommation de base 1,41 %, les services aux collectivités 0,67 %, la santé 0,45 %, les matériaux 0,40 % et l’immobilier 0,26 %. Parmi les entreprises, Walmart et Coca-Cola ont chacune progressé de près de 2 %, Procter & Gamble a gagné plus de 1 %, et Merck comme Amgen ont avancé d’environ 2 %. L’ETF des biens de consommation de base a même atteint un nouveau record en cours de séance. En clair, les secteurs défensifs regroupent les activités auxquelles les ménages consacrent de l’argent, que l’économie soit en bonne ou en mauvaise posture : alimentation, médicaments, factures d’eau et d’électricité. Ces besoins ne disparaissent pas lorsque la Bourse baisse, alors les capitaux s’y réfugient en premier.
Il est essentiel de bien qualifier cette correction : il s’agit d’une « rotation », pas d’une « fuite pour sauver sa peau ». Trois indices le confirment. Premièrement, les écarts de performance sont considérables : le Nasdaq Composite a perdu 2,86 %, contre seulement 1,09 % pour le Dow Jones Industrial Average. Cela montre que les ventes ont surtout touché les valeurs technologiques, plutôt que l’ensemble du marché sans distinction. Deuxièmement, le S&P 500 est tombé à 7 527,67 points en cours de séance, avant de clôturer à 7 580,07 points : les acheteurs se sont nettement manifestés en fin de journée. Troisièmement, Reuters cite Art Hogan, stratège en chef des marchés chez B. Riley Wealth, pour qui le mouvement ressemble davantage à une rotation hors d’un secteur technologique où les positions étaient extrêmement concentrées, au profit de valeurs refuges plus sûres, qu’à une remise à zéro généralisée.
À l’échelle du mois, les écarts sont encore plus marqués : le Nasdaq Composite a chuté de 5,3 % en octobre, son pire mois depuis mars 2025 ; le S&P 500 a reculé de 0,9 % ; et le Dow Jones Industrial Average a, au contraire, progressé de 1,7 %. La technologie a été le seul secteur perdant du mois, tandis que les valeurs défensives en sont sorties gagnantes.
Mais la durée de cette rotation dépendra de deux éléments à surveiller. Le premier est l’ampleur du mouvement : vendredi, le Nasdaq Composite a enregistré 355 titres à leur plus bas niveau sur 52 semaines, contre seulement 70 à leur plus haut. À la Bourse de New York, les titres en baisse étaient également 1,71 fois plus nombreux que ceux en hausse. Les ventes commencent à s’étendre au-delà des valeurs technologiques ; si les secteurs défensifs sont eux aussi entraînés dans la baisse, la rotation se transformera en simple rattrapage à la baisse. Le deuxième élément est l’élection de mi-mandat américaine de mardi prochain. Les marchés ont tendance à être volatils avant un scrutin et, si son résultat s’ajoute à une nouvelle baisse des valorisations technologiques, l’engouement actuel pour les valeurs défensives pourrait vite retomber.
Au fond, le marché ne cesse pas de croire à l’intelligence artificielle ; il cesse de croire à une IA où l’on peut « brûler des liquidités sans avoir à faire les comptes ». Quand une histoire de dépenses massives en arrive au stade des valorisations, il faut bien finir par ouvrir les livres. La prochaine étape dépendra de l’entreprise qui saura la première générer des retours concrets, pas de celle qui annoncera les dépenses d’investissement les plus élevées.
#美股 #Intelligenceartificielle
Commençons par les baisses. Le Nasdaq Composite a perdu 2,86 %, à 25 437 points, enregistrant sa plus forte baisse quotidienne depuis le 5 juin. Il est désormais en recul de 7,8 % par rapport à son record de clôture du 6 octobre. Le Nasdaq 100 a encore plus souffert, cédant 3,46 %, soit la plus forte baisse parmi les grands indices. Le S&P 500 a reculé de 1,82 %, à 7 580,07 points, et le Dow Jones Industrial Average de 1,09 %, à 51 770,31 points. Côté secteurs, la technologie a chuté de 4,89 % en une séance, tandis que les valeurs des semi-conducteurs se sont effondrées sans exception : Intel a plongé de 28,58 %, Nvidia a perdu 4,22 %, Broadcom 5,48 %, et AMD a accusé un recul d’environ 10 % en cours de séance. Le déclencheur reste le même : Intel a averti qu’il brûlerait des liquidités cette année, tandis que les sorties de trésorerie d’Amazon ont fortement augmenté au troisième trimestre, l’entreprise prévoyant en outre de poursuivre ses investissements massifs dans l’intelligence artificielle. Le marché commence à se demander combien de temps il faudra pour rentabiliser cette frénésie de construction d’infrastructures dédiées à l’IA.
Du côté des valeurs en hausse, le tableau était tout autre. Parmi les 11 secteurs du S&P 500, six ont clôturé dans le vert : l’énergie a gagné 1,91 %, les biens de consommation de base 1,41 %, les services aux collectivités 0,67 %, la santé 0,45 %, les matériaux 0,40 % et l’immobilier 0,26 %. Parmi les entreprises, Walmart et Coca-Cola ont chacune progressé de près de 2 %, Procter & Gamble a gagné plus de 1 %, et Merck comme Amgen ont avancé d’environ 2 %. L’ETF des biens de consommation de base a même atteint un nouveau record en cours de séance. En clair, les secteurs défensifs regroupent les activités auxquelles les ménages consacrent de l’argent, que l’économie soit en bonne ou en mauvaise posture : alimentation, médicaments, factures d’eau et d’électricité. Ces besoins ne disparaissent pas lorsque la Bourse baisse, alors les capitaux s’y réfugient en premier.
Il est essentiel de bien qualifier cette correction : il s’agit d’une « rotation », pas d’une « fuite pour sauver sa peau ». Trois indices le confirment. Premièrement, les écarts de performance sont considérables : le Nasdaq Composite a perdu 2,86 %, contre seulement 1,09 % pour le Dow Jones Industrial Average. Cela montre que les ventes ont surtout touché les valeurs technologiques, plutôt que l’ensemble du marché sans distinction. Deuxièmement, le S&P 500 est tombé à 7 527,67 points en cours de séance, avant de clôturer à 7 580,07 points : les acheteurs se sont nettement manifestés en fin de journée. Troisièmement, Reuters cite Art Hogan, stratège en chef des marchés chez B. Riley Wealth, pour qui le mouvement ressemble davantage à une rotation hors d’un secteur technologique où les positions étaient extrêmement concentrées, au profit de valeurs refuges plus sûres, qu’à une remise à zéro généralisée.
À l’échelle du mois, les écarts sont encore plus marqués : le Nasdaq Composite a chuté de 5,3 % en octobre, son pire mois depuis mars 2025 ; le S&P 500 a reculé de 0,9 % ; et le Dow Jones Industrial Average a, au contraire, progressé de 1,7 %. La technologie a été le seul secteur perdant du mois, tandis que les valeurs défensives en sont sorties gagnantes.
Mais la durée de cette rotation dépendra de deux éléments à surveiller. Le premier est l’ampleur du mouvement : vendredi, le Nasdaq Composite a enregistré 355 titres à leur plus bas niveau sur 52 semaines, contre seulement 70 à leur plus haut. À la Bourse de New York, les titres en baisse étaient également 1,71 fois plus nombreux que ceux en hausse. Les ventes commencent à s’étendre au-delà des valeurs technologiques ; si les secteurs défensifs sont eux aussi entraînés dans la baisse, la rotation se transformera en simple rattrapage à la baisse. Le deuxième élément est l’élection de mi-mandat américaine de mardi prochain. Les marchés ont tendance à être volatils avant un scrutin et, si son résultat s’ajoute à une nouvelle baisse des valorisations technologiques, l’engouement actuel pour les valeurs défensives pourrait vite retomber.
Au fond, le marché ne cesse pas de croire à l’intelligence artificielle ; il cesse de croire à une IA où l’on peut « brûler des liquidités sans avoir à faire les comptes ». Quand une histoire de dépenses massives en arrive au stade des valorisations, il faut bien finir par ouvrir les livres. La prochaine étape dépendra de l’entreprise qui saura la première générer des retours concrets, pas de celle qui annoncera les dépenses d’investissement les plus élevées.
#美股 #Intelligenceartificielle
12
·
--
Intel a connu vendredi sa pire journée en 52 ans.
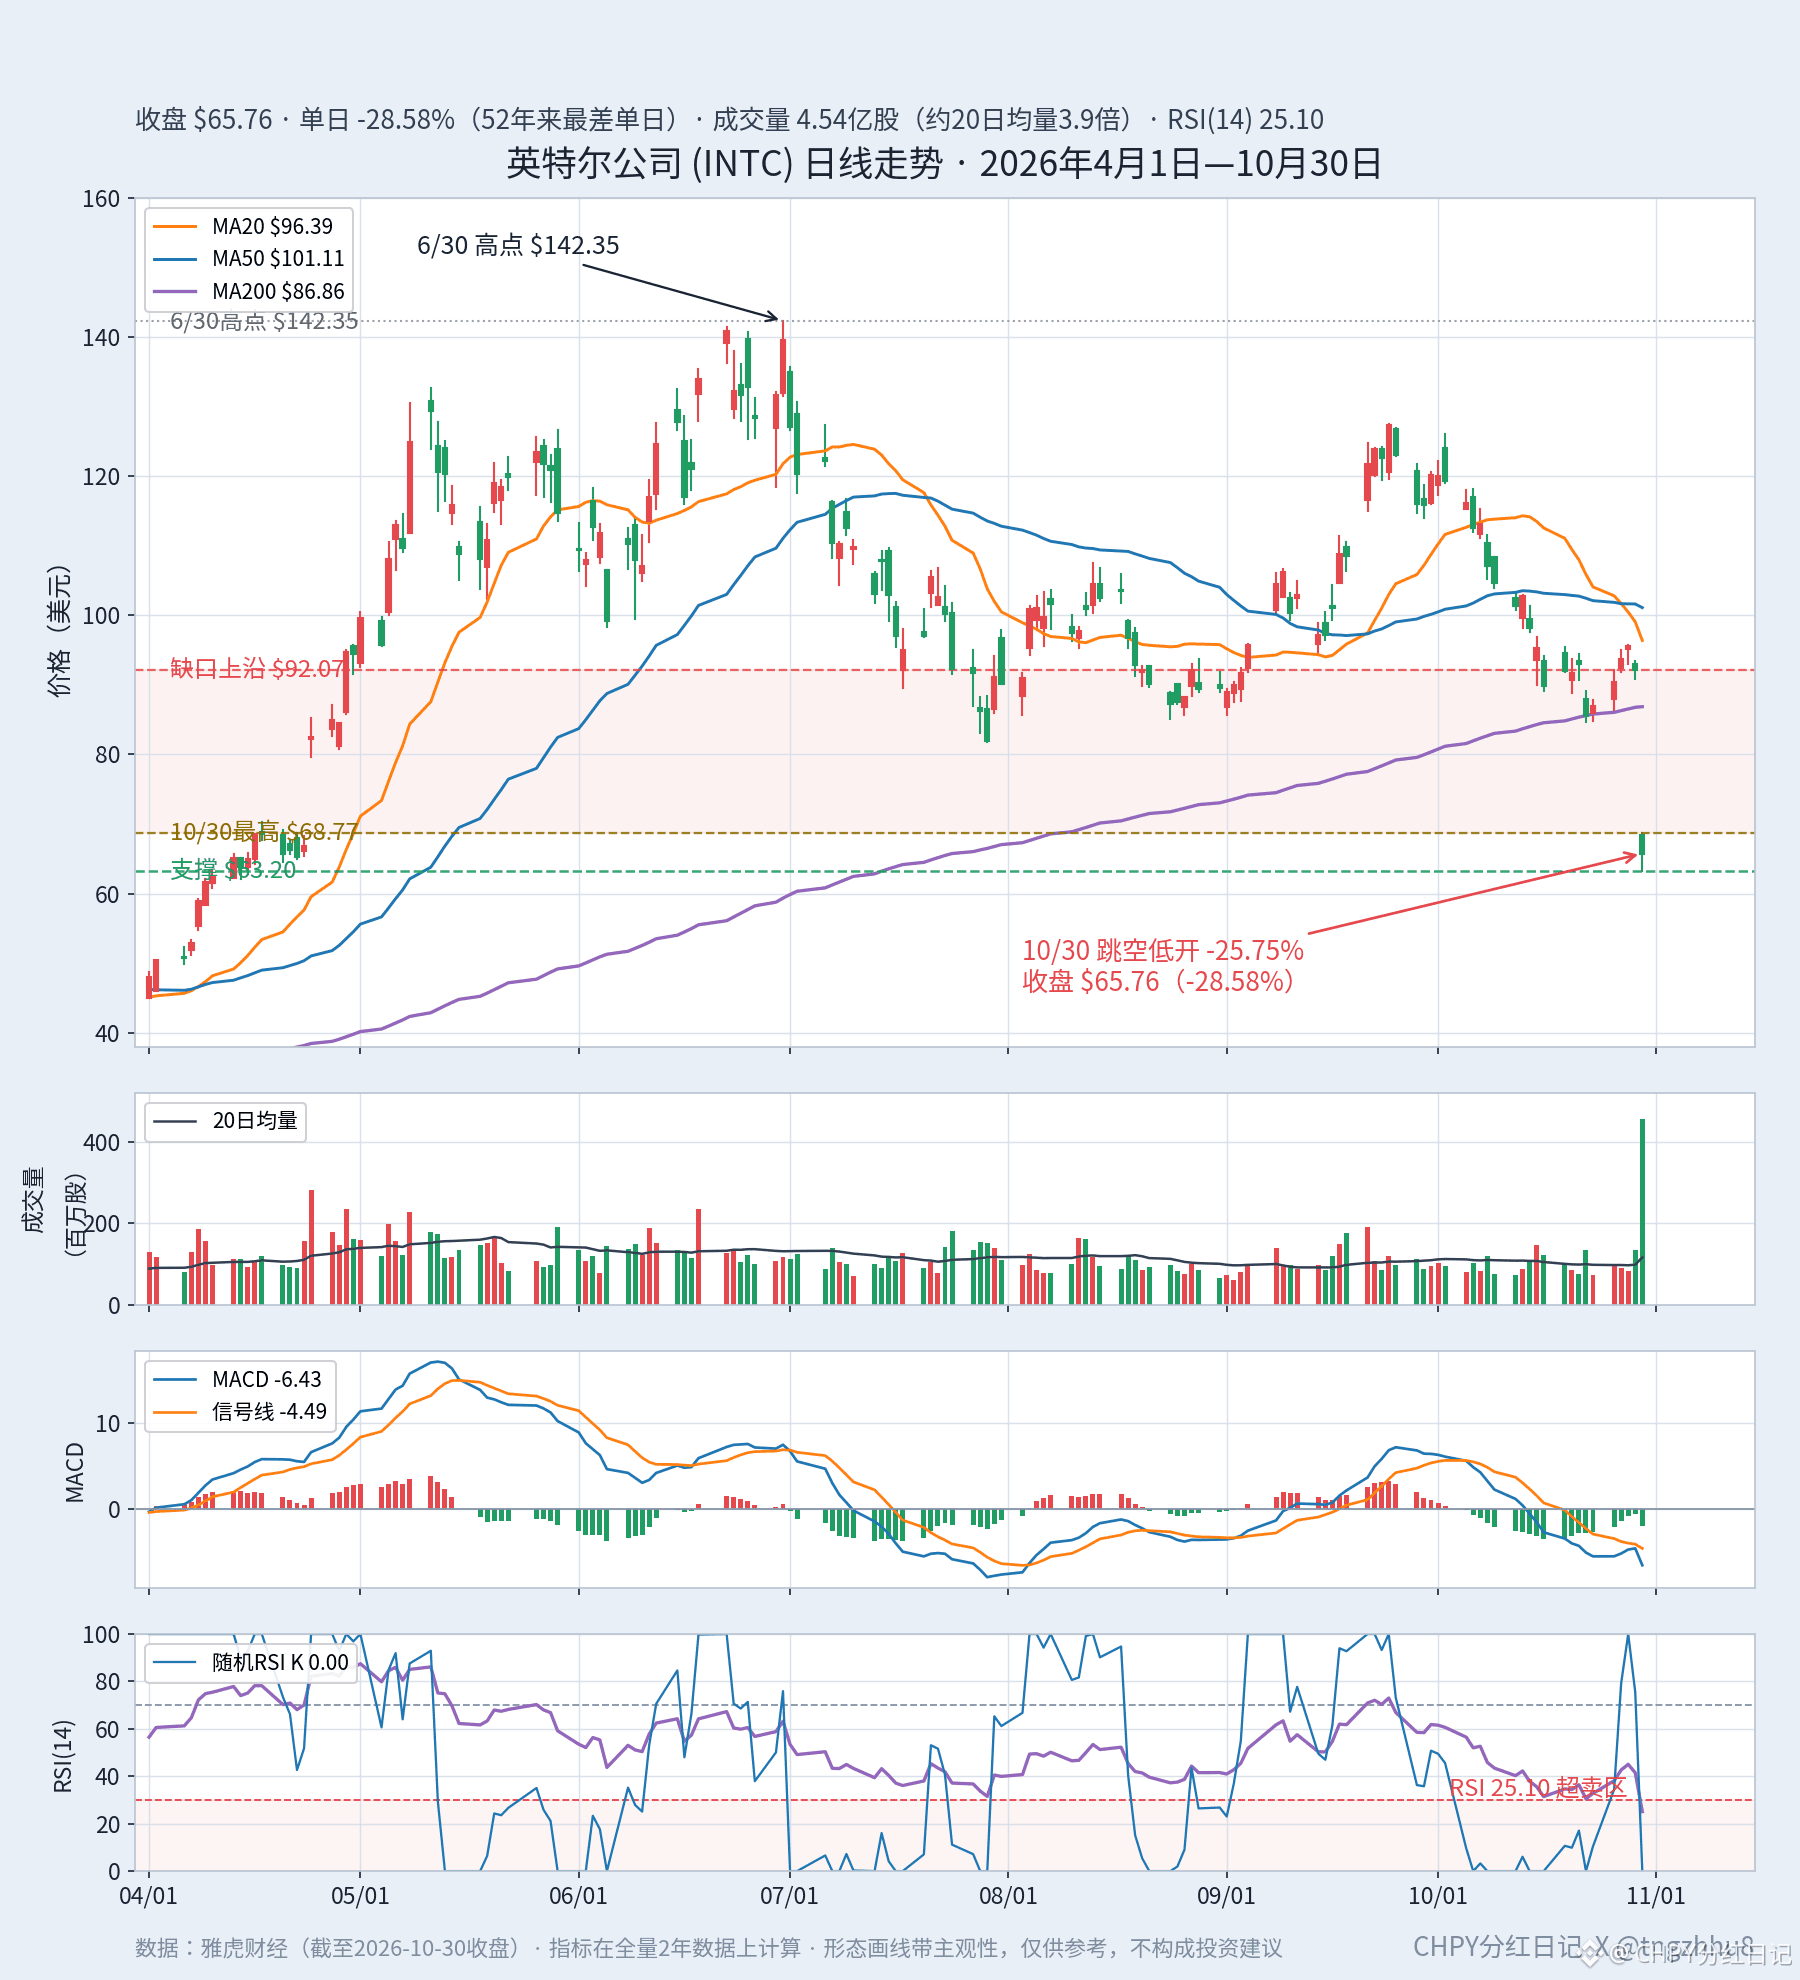
À la clôture du 30 octobre, le titre valait 65,76 dollars, en baisse de 28,58 % sur la journée. Il a ouvert en gap baissier de 25,75 % : le cours d’ouverture, à 68,36 dollars, était inférieur de 23,71 dollars à celui de la clôture précédente, à 92,07 dollars. Toute cette zone n’a donc fait l’objet d’aucune transaction. En séance, le titre a touché un plus bas de 63,20 dollars ; son plus haut de la journée n’a été que de 68,77 dollars, et il n’a pas réussi à repasser au-dessus de son cours d’ouverture à la clôture. Le volume s’est élevé à 454 millions d’actions, soit 3,9 fois la moyenne habituelle sur 20 jours, de 116 millions : les ventes paniques ont déferlé d’un seul coup.
Le déclencheur a été la prévision publiée après les résultats : un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, contre environ 17,1 milliards attendus ; un bénéfice par action non GAAP de 0,25 dollar, contre environ 0,45 dollar attendu. Les prévisions ont donc été directement divisées par deux. À cela s’ajoute l’explosion dans une usine en Israël, qui devrait encore coûter environ 300 millions de dollars de ventes au quatrième trimestre. En une journée, le marché a divisé les attentes par deux.
La tendance générale est plus claire à l’échelle du graphique : le titre a démarré l’année à 39,38 dollars, puis a atteint un sommet de 142,35 dollars le 30 juin, soit une hausse de plus de 2,6 fois en six mois. Ensuite, les sommets ont été de plus en plus bas pendant quatre mois : 135,74 dollars en juillet, 127,44 dollars en septembre, puis 126,00 dollars en octobre. Vendredi, le titre avait déjà reculé de 53,8 % par rapport à son sommet. Il reste toutefois en hausse de 67,0 % depuis le début de l’année : cette chute a effacé les gains du second semestre, pas ceux de toute l’année.
Les indicateurs sont déjà en zone extrême : le RSI (indicateur de force relative sur 14 jours, qui mesure le surachat et la survente à court terme) est à 25,10, sous le seuil de survente de 30 ; la valeur K du RSI stochastique est tombée directement à zéro, ce qui signifie que le titre a été trop vendu à court terme ; le MACD (indicateur de la force de la tendance) est à -6,43, sa ligne de signal à -4,49 et son histogramme à -1,94. Les deux lignes continuent de diverger à la baisse, ce qui favorise les vendeurs. Le cours est passé sous toutes les moyennes mobiles : 96,39 dollars sur 20 jours, 101,11 dollars sur 50 jours et 86,86 dollars sur 200 jours. À la clôture, la bougie baissière a traversé les trois.
À la baisse, 63,20 dollars constitue le premier seuil : c’est le plus bas atteint vendredi en séance, juste au niveau de la zone de consolidation de 62 à 68 dollars de la mi-avril. Si ce niveau tient, un rebond technique à court terme devient plausible ; s’il cède, le prochain seuil se situe entre 58 et 61 dollars, sur la zone de consolidation du début avril. À la hausse, le premier niveau à surveiller est 68,77 dollars, le plus haut de vendredi. Si le titre ne parvient même pas à le dépasser, le rebond restera faible. Plus haut, la moyenne mobile sur 200 jours, à 86,86 dollars, se trouve au milieu du gap baissier. Il faudra repasser au-dessus de 92,07 dollars, c’est-à-dire de la borne supérieure du gap, pour que cette cassure soit considérée comme un faux signal.
Il faut bien le préciser : une situation de survente accompagnée d’un volume exceptionnellement élevé signale souvent une vague de ventes paniques concentrées. Un rebond technique peut donc survenir à tout moment à court terme, mais un rebond ne signifie pas un retournement de tendance. La division par deux des prévisions relève des fondamentaux, et les résultats du quatrième trimestre restent à réaliser et à évaluer. L’analyse technique peut aider à comprendre le rythme, mais pas à déterminer la direction. En clair, un gap est un vide laissé par un déséquilibre total entre acheteurs et vendeurs au cours d’une journée ; il est difficile à combler rapidement à court terme. La borne supérieure du gap, à 92,07 dollars, est le premier seuil que les acheteurs devront reconquérir.
Les figures graphiques dépendent des lignes que l’on trace : selon les personnes, les niveaux retenus peuvent varier de quelques dollars. Ce ne sont pas des mesures exactes. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英特尔 #ActionsAméricaines
Intel a connu vendredi sa pire journée en 52 ans.
À la clôture du 30 octobre, le titre valait 65,76 dollars, en baisse de 28,58 % sur la journée. Il a ouvert en gap baissier de 25,75 % : le cours d’ouverture, à 68,36 dollars, était inférieur de 23,71 dollars à celui de la clôture précédente, à 92,07 dollars. Toute cette zone n’a donc fait l’objet d’aucune transaction. En séance, le titre a touché un plus bas de 63,20 dollars ; son plus haut de la journée n’a été que de 68,77 dollars, et il n’a pas réussi à repasser au-dessus de son cours d’ouverture à la clôture. Le volume s’est élevé à 454 millions d’actions, soit 3,9 fois la moyenne habituelle sur 20 jours, de 116 millions : les ventes paniques ont déferlé d’un seul coup.
Le déclencheur a été la prévision publiée après les résultats : un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, contre environ 17,1 milliards attendus ; un bénéfice par action non GAAP de 0,25 dollar, contre environ 0,45 dollar attendu. Les prévisions ont donc été directement divisées par deux. À cela s’ajoute l’explosion dans une usine en Israël, qui devrait encore coûter environ 300 millions de dollars de ventes au quatrième trimestre. En une journée, le marché a divisé les attentes par deux.
La tendance générale est plus claire à l’échelle du graphique : le titre a démarré l’année à 39,38 dollars, puis a atteint un sommet de 142,35 dollars le 30 juin, soit une hausse de plus de 2,6 fois en six mois. Ensuite, les sommets ont été de plus en plus bas pendant quatre mois : 135,74 dollars en juillet, 127,44 dollars en septembre, puis 126,00 dollars en octobre. Vendredi, le titre avait déjà reculé de 53,8 % par rapport à son sommet. Il reste toutefois en hausse de 67,0 % depuis le début de l’année : cette chute a effacé les gains du second semestre, pas ceux de toute l’année.
Les indicateurs sont déjà en zone extrême : le RSI (indicateur de force relative sur 14 jours, qui mesure le surachat et la survente à court terme) est à 25,10, sous le seuil de survente de 30 ; la valeur K du RSI stochastique est tombée directement à zéro, ce qui signifie que le titre a été trop vendu à court terme ; le MACD (indicateur de la force de la tendance) est à -6,43, sa ligne de signal à -4,49 et son histogramme à -1,94. Les deux lignes continuent de diverger à la baisse, ce qui favorise les vendeurs. Le cours est passé sous toutes les moyennes mobiles : 96,39 dollars sur 20 jours, 101,11 dollars sur 50 jours et 86,86 dollars sur 200 jours. À la clôture, la bougie baissière a traversé les trois.
À la baisse, 63,20 dollars constitue le premier seuil : c’est le plus bas atteint vendredi en séance, juste au niveau de la zone de consolidation de 62 à 68 dollars de la mi-avril. Si ce niveau tient, un rebond technique à court terme devient plausible ; s’il cède, le prochain seuil se situe entre 58 et 61 dollars, sur la zone de consolidation du début avril. À la hausse, le premier niveau à surveiller est 68,77 dollars, le plus haut de vendredi. Si le titre ne parvient même pas à le dépasser, le rebond restera faible. Plus haut, la moyenne mobile sur 200 jours, à 86,86 dollars, se trouve au milieu du gap baissier. Il faudra repasser au-dessus de 92,07 dollars, c’est-à-dire de la borne supérieure du gap, pour que cette cassure soit considérée comme un faux signal.
Il faut bien le préciser : une situation de survente accompagnée d’un volume exceptionnellement élevé signale souvent une vague de ventes paniques concentrées. Un rebond technique peut donc survenir à tout moment à court terme, mais un rebond ne signifie pas un retournement de tendance. La division par deux des prévisions relève des fondamentaux, et les résultats du quatrième trimestre restent à réaliser et à évaluer. L’analyse technique peut aider à comprendre le rythme, mais pas à déterminer la direction. En clair, un gap est un vide laissé par un déséquilibre total entre acheteurs et vendeurs au cours d’une journée ; il est difficile à combler rapidement à court terme. La borne supérieure du gap, à 92,07 dollars, est le premier seuil que les acheteurs devront reconquérir.
Les figures graphiques dépendent des lignes que l’on trace : selon les personnes, les niveaux retenus peuvent varier de quelques dollars. Ce ne sont pas des mesures exactes. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英特尔 #ActionsAméricaines
À la clôture du 30 octobre, le titre valait 65,76 dollars, en baisse de 28,58 % sur la journée. Il a ouvert en gap baissier de 25,75 % : le cours d’ouverture, à 68,36 dollars, était inférieur de 23,71 dollars à celui de la clôture précédente, à 92,07 dollars. Toute cette zone n’a donc fait l’objet d’aucune transaction. En séance, le titre a touché un plus bas de 63,20 dollars ; son plus haut de la journée n’a été que de 68,77 dollars, et il n’a pas réussi à repasser au-dessus de son cours d’ouverture à la clôture. Le volume s’est élevé à 454 millions d’actions, soit 3,9 fois la moyenne habituelle sur 20 jours, de 116 millions : les ventes paniques ont déferlé d’un seul coup.
Le déclencheur a été la prévision publiée après les résultats : un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, contre environ 17,1 milliards attendus ; un bénéfice par action non GAAP de 0,25 dollar, contre environ 0,45 dollar attendu. Les prévisions ont donc été directement divisées par deux. À cela s’ajoute l’explosion dans une usine en Israël, qui devrait encore coûter environ 300 millions de dollars de ventes au quatrième trimestre. En une journée, le marché a divisé les attentes par deux.
La tendance générale est plus claire à l’échelle du graphique : le titre a démarré l’année à 39,38 dollars, puis a atteint un sommet de 142,35 dollars le 30 juin, soit une hausse de plus de 2,6 fois en six mois. Ensuite, les sommets ont été de plus en plus bas pendant quatre mois : 135,74 dollars en juillet, 127,44 dollars en septembre, puis 126,00 dollars en octobre. Vendredi, le titre avait déjà reculé de 53,8 % par rapport à son sommet. Il reste toutefois en hausse de 67,0 % depuis le début de l’année : cette chute a effacé les gains du second semestre, pas ceux de toute l’année.
Les indicateurs sont déjà en zone extrême : le RSI (indicateur de force relative sur 14 jours, qui mesure le surachat et la survente à court terme) est à 25,10, sous le seuil de survente de 30 ; la valeur K du RSI stochastique est tombée directement à zéro, ce qui signifie que le titre a été trop vendu à court terme ; le MACD (indicateur de la force de la tendance) est à -6,43, sa ligne de signal à -4,49 et son histogramme à -1,94. Les deux lignes continuent de diverger à la baisse, ce qui favorise les vendeurs. Le cours est passé sous toutes les moyennes mobiles : 96,39 dollars sur 20 jours, 101,11 dollars sur 50 jours et 86,86 dollars sur 200 jours. À la clôture, la bougie baissière a traversé les trois.
À la baisse, 63,20 dollars constitue le premier seuil : c’est le plus bas atteint vendredi en séance, juste au niveau de la zone de consolidation de 62 à 68 dollars de la mi-avril. Si ce niveau tient, un rebond technique à court terme devient plausible ; s’il cède, le prochain seuil se situe entre 58 et 61 dollars, sur la zone de consolidation du début avril. À la hausse, le premier niveau à surveiller est 68,77 dollars, le plus haut de vendredi. Si le titre ne parvient même pas à le dépasser, le rebond restera faible. Plus haut, la moyenne mobile sur 200 jours, à 86,86 dollars, se trouve au milieu du gap baissier. Il faudra repasser au-dessus de 92,07 dollars, c’est-à-dire de la borne supérieure du gap, pour que cette cassure soit considérée comme un faux signal.
Il faut bien le préciser : une situation de survente accompagnée d’un volume exceptionnellement élevé signale souvent une vague de ventes paniques concentrées. Un rebond technique peut donc survenir à tout moment à court terme, mais un rebond ne signifie pas un retournement de tendance. La division par deux des prévisions relève des fondamentaux, et les résultats du quatrième trimestre restent à réaliser et à évaluer. L’analyse technique peut aider à comprendre le rythme, mais pas à déterminer la direction. En clair, un gap est un vide laissé par un déséquilibre total entre acheteurs et vendeurs au cours d’une journée ; il est difficile à combler rapidement à court terme. La borne supérieure du gap, à 92,07 dollars, est le premier seuil que les acheteurs devront reconquérir.
Les figures graphiques dépendent des lignes que l’on trace : selon les personnes, les niveaux retenus peuvent varier de quelques dollars. Ce ne sont pas des mesures exactes. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英特尔 #ActionsAméricaines
50
·
--
Vendredi soir, les actions américaines ont toutes dégringolé, à l’exception d’un seul secteur, qui a fini dans le vert : l’énergie. Les contrats à terme de décembre sur le Brent ont gagné 2,4 %, à 117,64 dollars le baril, après avoir atteint 118 dollars en séance, un plus haut depuis la fin avril. Le brut West Texas Intermediate a progressé de 2,08 %, à 104,12 dollars le baril. Sur l’ensemble du mois d’octobre, le Brent a gagné 13,6 % et le WTI 15,2 %, signant leur quatrième hausse mensuelle consécutive. Plus frappant encore, à l’échelle du temps : le Brent est passé de 60,85 dollars le baril à la fin de 2025 à 117,64 dollars aujourd’hui. En dix mois, son prix a presque doublé. Vendredi, le secteur de l’énergie du S&P 500 a gagné près de 2 %. Valero Energy a progressé de près de 4 %, Phillips 66 de plus de 3 % et Marathon Oil de 2,83 %. ConocoPhillips, Apache, ExxonMobil et EOG Energy ont toutes gagné plus de 2 %. Chevron a avancé de 1,75 % et Occidental Petroleum de 1,57 %.
Ce n’est pas la demande qui fait grimper les cours du pétrole, mais le risque de guerre. Le 30 octobre, la marine du Corps des gardiens de la révolution islamique d’Iran a annoncé qu’un quatrième pétrolier avait heurté une mine dans le détroit d’Ormuz, avant d’exploser et de prendre feu. Le navire transportait plus de 2 millions de barils de pétrole brut. Le Bureau britannique des opérations commerciales maritimes a confirmé qu’une petite embarcation avait placé un engin explosif sur un pétrolier. Selon des sources du secteur maritime, il s’agirait de la première attaque réussie connue au moyen d’une mine ventouse depuis le début du conflit, en février. Le même jour, les rebelles houthis du Yémen ont affirmé avoir attaqué plusieurs installations pétrolières et gazières en Arabie saoudite. Le détroit d’Ormuz est un passage stratégique essentiel pour le transport mondial du pétrole. Alors que les navires sont touchés les uns après les autres, le marché réagit d’abord en intégrant dans les prix la possibilité d’une interruption de l’approvisionnement. C’est ce qu’on appelle la prime de risque : cette part supplémentaire du prix du pétrole ne correspond pas au pétrole disponible aujourd’hui, mais à une assurance contre une éventuelle rupture d’approvisionnement demain.
La grande inconnue se situe après le 3 novembre. Le 27 octobre, le Wall Street Journal, citant des personnes au fait du dossier, a rapporté que les États-Unis avaient averti plusieurs pays arabes du Golfe qu’ils se préparaient à mener contre l’Iran une opération militaire « courte et intense » après les élections de mi-mandat du 3 novembre. Le 29 octobre, le général Brad Cooper, chef du Commandement central des États-Unis, a présenté au président Trump plusieurs options d’action militaire contre l’Iran. Trump n’a pas encore pris de décision définitive et, le 30 octobre, il a déclaré lors d’une interview que la guerre contre l’Iran « prendrait bientôt fin ». D’un côté, les préparatifs en vue d’une guerre ; de l’autre, des déclarations évoquant un cessez-le-feu : le marché ne peut que miser sur les deux scénarios. La diplomatie se poursuit également : une délégation qatarie est rentrée à Téhéran pour mener une médiation, tandis que le vice-président américain J. D. Vance aurait pris contact avec des responsables iraniens et proposé d’engager un nouveau processus diplomatique. Les paris sur les marchés de prédiction sont particulièrement révélateurs : les traders estiment toujours à 83 % la probabilité que le cessez-le-feu entre les États-Unis et l’Iran tienne jusqu’au 3 novembre. Autrement dit, tout le monde parie sur l’absence d’intervention avant les élections, et sur une véritable fenêtre d’action après le scrutin.
À ce niveau, la hausse du pétrole ne concerne déjà plus seulement le secteur de l’énergie : elle se répercute en chaîne. Premier effet : l’inflation. Le pétrole constitue le socle des coûts de tous les biens. Quand il devient plus cher, les prix du transport, de la chimie et de l’alimentation augmentent à leur tour. Dès que les anticipations d’inflation remontent, les attentes d’une nouvelle hausse des taux par la Réserve fédérale se renforcent également. Selon l’outil FedWatch du CME, les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Deuxième effet : les marchés boursiers. Vendredi, le Nasdaq Composite a chuté de 2,86 %. La dégringolade des valeurs technologiques, conjuguée aux anticipations de taux élevés, pénalise surtout les valorisations des valeurs de croissance ; les valeurs énergétiques sont devenues le seul refuge du marché. Troisième effet : l’offre. Demain, dimanche 1er novembre, les sept pays de l’Organisation des pays exportateurs de pétrole et de leurs partenaires (OPEP+) tiendront une réunion en ligne pour fixer leurs objectifs de production pour décembre. En novembre, ils auront maintenu leur production inchangée pour le deuxième mois consécutif. Les réductions de production, d’environ 2 millions de barils par jour, restent en vigueur et, tant que la guerre ne s’arrête pas, personne n’ose approuver une hausse de la production.
La phrase qui mérite vraiment réflexion figure dans un rapport de Saxo Bank daté du 29 octobre : même si le conflit prend fin, le pétrole pourrait encore osciller entre 70 et 90 dollars le baril, soit au-dessus des 60 à 70 dollars d’avant la guerre. En clair, le marché a déjà relevé de 20 dollars son point d’ancrage pour le « prix normal » du pétrole. Un cessez-le-feu peut mettre fin à la guerre, mais le nouveau niveau de référence que celle-ci a imposé aux prix ne reviendra pas en arrière : les assurances maritimes ont augmenté, les itinéraires de remplacement coûtent plus cher et la discipline des pays producteurs en matière de réduction de la production s’est relâchée. Chacun de ces facteurs constitue désormais un nouveau plancher pour les cours du pétrole.
Trois points seront à surveiller. Premièrement, la réunion de l’OPEP+ demain, 1er novembre : les objectifs de production de décembre resteront-ils gelés ou seront-ils assouplis ? C’est la première pièce du puzzle du côté de l’offre. Deuxièmement, après les élections de mi-mandat du 3 novembre, les États-Unis passeront-ils réellement à l’action ? C’est là que le risque géopolitique pourrait basculer d’une simple « prime » à une véritable « rupture d’approvisionnement ». Troisièmement, du point de vue technique, le Brent pourrait rencontrer une résistance à 120 dollars et trouver un support à 106 dollars. S’il dépasse les 120 dollars, la voie sera ouverte à une nouvelle vague de hausse ; s’il passe sous les 106 dollars, la prime géopolitique commencera à s’estomper. À court terme, les cours du pétrole devraient probablement évoluer à des niveaux élevés, entre 106 et 120 dollars. Il faudra attendre les résultats des élections et la décision de l’OPEP+ pour connaître leur véritable direction.
Il y a dix mois, personne ne prêtait attention au pétrole à 60 dollars le baril. Aujourd’hui, 117 dollars est devenu la nouvelle norme. Ce n’est pas seulement le prix du pétrole qui augmente : le monde entier commence peu à peu à accepter une réalité, celle de la fin de l’ère de l’énergie bon marché.
#原油 #Actionsaméricaines
Vendredi soir, les actions américaines ont toutes dégringolé, à l’exception d’un seul secteur, qui a fini dans le vert : l’énergie. Les contrats à terme de décembre sur le Brent ont gagné 2,4 %, à 117,64 dollars le baril, après avoir atteint 118 dollars en séance, un plus haut depuis la fin avril. Le brut West Texas Intermediate a progressé de 2,08 %, à 104,12 dollars le baril. Sur l’ensemble du mois d’octobre, le Brent a gagné 13,6 % et le WTI 15,2 %, signant leur quatrième hausse mensuelle consécutive. Plus frappant encore, à l’échelle du temps : le Brent est passé de 60,85 dollars le baril à la fin de 2025 à 117,64 dollars aujourd’hui. En dix mois, son prix a presque doublé. Vendredi, le secteur de l’énergie du S&P 500 a gagné près de 2 %. Valero Energy a progressé de près de 4 %, Phillips 66 de plus de 3 % et Marathon Oil de 2,83 %. ConocoPhillips, Apache, ExxonMobil et EOG Energy ont toutes gagné plus de 2 %. Chevron a avancé de 1,75 % et Occidental Petroleum de 1,57 %.
Ce n’est pas la demande qui fait grimper les cours du pétrole, mais le risque de guerre. Le 30 octobre, la marine du Corps des gardiens de la révolution islamique d’Iran a annoncé qu’un quatrième pétrolier avait heurté une mine dans le détroit d’Ormuz, avant d’exploser et de prendre feu. Le navire transportait plus de 2 millions de barils de pétrole brut. Le Bureau britannique des opérations commerciales maritimes a confirmé qu’une petite embarcation avait placé un engin explosif sur un pétrolier. Selon des sources du secteur maritime, il s’agirait de la première attaque réussie connue au moyen d’une mine ventouse depuis le début du conflit, en février. Le même jour, les rebelles houthis du Yémen ont affirmé avoir attaqué plusieurs installations pétrolières et gazières en Arabie saoudite. Le détroit d’Ormuz est un passage stratégique essentiel pour le transport mondial du pétrole. Alors que les navires sont touchés les uns après les autres, le marché réagit d’abord en intégrant dans les prix la possibilité d’une interruption de l’approvisionnement. C’est ce qu’on appelle la prime de risque : cette part supplémentaire du prix du pétrole ne correspond pas au pétrole disponible aujourd’hui, mais à une assurance contre une éventuelle rupture d’approvisionnement demain.
La grande inconnue se situe après le 3 novembre. Le 27 octobre, le Wall Street Journal, citant des personnes au fait du dossier, a rapporté que les États-Unis avaient averti plusieurs pays arabes du Golfe qu’ils se préparaient à mener contre l’Iran une opération militaire « courte et intense » après les élections de mi-mandat du 3 novembre. Le 29 octobre, le général Brad Cooper, chef du Commandement central des États-Unis, a présenté au président Trump plusieurs options d’action militaire contre l’Iran. Trump n’a pas encore pris de décision définitive et, le 30 octobre, il a déclaré lors d’une interview que la guerre contre l’Iran « prendrait bientôt fin ». D’un côté, les préparatifs en vue d’une guerre ; de l’autre, des déclarations évoquant un cessez-le-feu : le marché ne peut que miser sur les deux scénarios. La diplomatie se poursuit également : une délégation qatarie est rentrée à Téhéran pour mener une médiation, tandis que le vice-président américain J. D. Vance aurait pris contact avec des responsables iraniens et proposé d’engager un nouveau processus diplomatique. Les paris sur les marchés de prédiction sont particulièrement révélateurs : les traders estiment toujours à 83 % la probabilité que le cessez-le-feu entre les États-Unis et l’Iran tienne jusqu’au 3 novembre. Autrement dit, tout le monde parie sur l’absence d’intervention avant les élections, et sur une véritable fenêtre d’action après le scrutin.
À ce niveau, la hausse du pétrole ne concerne déjà plus seulement le secteur de l’énergie : elle se répercute en chaîne. Premier effet : l’inflation. Le pétrole constitue le socle des coûts de tous les biens. Quand il devient plus cher, les prix du transport, de la chimie et de l’alimentation augmentent à leur tour. Dès que les anticipations d’inflation remontent, les attentes d’une nouvelle hausse des taux par la Réserve fédérale se renforcent également. Selon l’outil FedWatch du CME, les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Deuxième effet : les marchés boursiers. Vendredi, le Nasdaq Composite a chuté de 2,86 %. La dégringolade des valeurs technologiques, conjuguée aux anticipations de taux élevés, pénalise surtout les valorisations des valeurs de croissance ; les valeurs énergétiques sont devenues le seul refuge du marché. Troisième effet : l’offre. Demain, dimanche 1er novembre, les sept pays de l’Organisation des pays exportateurs de pétrole et de leurs partenaires (OPEP+) tiendront une réunion en ligne pour fixer leurs objectifs de production pour décembre. En novembre, ils auront maintenu leur production inchangée pour le deuxième mois consécutif. Les réductions de production, d’environ 2 millions de barils par jour, restent en vigueur et, tant que la guerre ne s’arrête pas, personne n’ose approuver une hausse de la production.
La phrase qui mérite vraiment réflexion figure dans un rapport de Saxo Bank daté du 29 octobre : même si le conflit prend fin, le pétrole pourrait encore osciller entre 70 et 90 dollars le baril, soit au-dessus des 60 à 70 dollars d’avant la guerre. En clair, le marché a déjà relevé de 20 dollars son point d’ancrage pour le « prix normal » du pétrole. Un cessez-le-feu peut mettre fin à la guerre, mais le nouveau niveau de référence que celle-ci a imposé aux prix ne reviendra pas en arrière : les assurances maritimes ont augmenté, les itinéraires de remplacement coûtent plus cher et la discipline des pays producteurs en matière de réduction de la production s’est relâchée. Chacun de ces facteurs constitue désormais un nouveau plancher pour les cours du pétrole.
Trois points seront à surveiller. Premièrement, la réunion de l’OPEP+ demain, 1er novembre : les objectifs de production de décembre resteront-ils gelés ou seront-ils assouplis ? C’est la première pièce du puzzle du côté de l’offre. Deuxièmement, après les élections de mi-mandat du 3 novembre, les États-Unis passeront-ils réellement à l’action ? C’est là que le risque géopolitique pourrait basculer d’une simple « prime » à une véritable « rupture d’approvisionnement ». Troisièmement, du point de vue technique, le Brent pourrait rencontrer une résistance à 120 dollars et trouver un support à 106 dollars. S’il dépasse les 120 dollars, la voie sera ouverte à une nouvelle vague de hausse ; s’il passe sous les 106 dollars, la prime géopolitique commencera à s’estomper. À court terme, les cours du pétrole devraient probablement évoluer à des niveaux élevés, entre 106 et 120 dollars. Il faudra attendre les résultats des élections et la décision de l’OPEP+ pour connaître leur véritable direction.
Il y a dix mois, personne ne prêtait attention au pétrole à 60 dollars le baril. Aujourd’hui, 117 dollars est devenu la nouvelle norme. Ce n’est pas seulement le prix du pétrole qui augmente : le monde entier commence peu à peu à accepter une réalité, celle de la fin de l’ère de l’énergie bon marché.
#原油 #Actionsaméricaines
Ce n’est pas la demande qui fait grimper les cours du pétrole, mais le risque de guerre. Le 30 octobre, la marine du Corps des gardiens de la révolution islamique d’Iran a annoncé qu’un quatrième pétrolier avait heurté une mine dans le détroit d’Ormuz, avant d’exploser et de prendre feu. Le navire transportait plus de 2 millions de barils de pétrole brut. Le Bureau britannique des opérations commerciales maritimes a confirmé qu’une petite embarcation avait placé un engin explosif sur un pétrolier. Selon des sources du secteur maritime, il s’agirait de la première attaque réussie connue au moyen d’une mine ventouse depuis le début du conflit, en février. Le même jour, les rebelles houthis du Yémen ont affirmé avoir attaqué plusieurs installations pétrolières et gazières en Arabie saoudite. Le détroit d’Ormuz est un passage stratégique essentiel pour le transport mondial du pétrole. Alors que les navires sont touchés les uns après les autres, le marché réagit d’abord en intégrant dans les prix la possibilité d’une interruption de l’approvisionnement. C’est ce qu’on appelle la prime de risque : cette part supplémentaire du prix du pétrole ne correspond pas au pétrole disponible aujourd’hui, mais à une assurance contre une éventuelle rupture d’approvisionnement demain.
La grande inconnue se situe après le 3 novembre. Le 27 octobre, le Wall Street Journal, citant des personnes au fait du dossier, a rapporté que les États-Unis avaient averti plusieurs pays arabes du Golfe qu’ils se préparaient à mener contre l’Iran une opération militaire « courte et intense » après les élections de mi-mandat du 3 novembre. Le 29 octobre, le général Brad Cooper, chef du Commandement central des États-Unis, a présenté au président Trump plusieurs options d’action militaire contre l’Iran. Trump n’a pas encore pris de décision définitive et, le 30 octobre, il a déclaré lors d’une interview que la guerre contre l’Iran « prendrait bientôt fin ». D’un côté, les préparatifs en vue d’une guerre ; de l’autre, des déclarations évoquant un cessez-le-feu : le marché ne peut que miser sur les deux scénarios. La diplomatie se poursuit également : une délégation qatarie est rentrée à Téhéran pour mener une médiation, tandis que le vice-président américain J. D. Vance aurait pris contact avec des responsables iraniens et proposé d’engager un nouveau processus diplomatique. Les paris sur les marchés de prédiction sont particulièrement révélateurs : les traders estiment toujours à 83 % la probabilité que le cessez-le-feu entre les États-Unis et l’Iran tienne jusqu’au 3 novembre. Autrement dit, tout le monde parie sur l’absence d’intervention avant les élections, et sur une véritable fenêtre d’action après le scrutin.
À ce niveau, la hausse du pétrole ne concerne déjà plus seulement le secteur de l’énergie : elle se répercute en chaîne. Premier effet : l’inflation. Le pétrole constitue le socle des coûts de tous les biens. Quand il devient plus cher, les prix du transport, de la chimie et de l’alimentation augmentent à leur tour. Dès que les anticipations d’inflation remontent, les attentes d’une nouvelle hausse des taux par la Réserve fédérale se renforcent également. Selon l’outil FedWatch du CME, les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Deuxième effet : les marchés boursiers. Vendredi, le Nasdaq Composite a chuté de 2,86 %. La dégringolade des valeurs technologiques, conjuguée aux anticipations de taux élevés, pénalise surtout les valorisations des valeurs de croissance ; les valeurs énergétiques sont devenues le seul refuge du marché. Troisième effet : l’offre. Demain, dimanche 1er novembre, les sept pays de l’Organisation des pays exportateurs de pétrole et de leurs partenaires (OPEP+) tiendront une réunion en ligne pour fixer leurs objectifs de production pour décembre. En novembre, ils auront maintenu leur production inchangée pour le deuxième mois consécutif. Les réductions de production, d’environ 2 millions de barils par jour, restent en vigueur et, tant que la guerre ne s’arrête pas, personne n’ose approuver une hausse de la production.
La phrase qui mérite vraiment réflexion figure dans un rapport de Saxo Bank daté du 29 octobre : même si le conflit prend fin, le pétrole pourrait encore osciller entre 70 et 90 dollars le baril, soit au-dessus des 60 à 70 dollars d’avant la guerre. En clair, le marché a déjà relevé de 20 dollars son point d’ancrage pour le « prix normal » du pétrole. Un cessez-le-feu peut mettre fin à la guerre, mais le nouveau niveau de référence que celle-ci a imposé aux prix ne reviendra pas en arrière : les assurances maritimes ont augmenté, les itinéraires de remplacement coûtent plus cher et la discipline des pays producteurs en matière de réduction de la production s’est relâchée. Chacun de ces facteurs constitue désormais un nouveau plancher pour les cours du pétrole.
Trois points seront à surveiller. Premièrement, la réunion de l’OPEP+ demain, 1er novembre : les objectifs de production de décembre resteront-ils gelés ou seront-ils assouplis ? C’est la première pièce du puzzle du côté de l’offre. Deuxièmement, après les élections de mi-mandat du 3 novembre, les États-Unis passeront-ils réellement à l’action ? C’est là que le risque géopolitique pourrait basculer d’une simple « prime » à une véritable « rupture d’approvisionnement ». Troisièmement, du point de vue technique, le Brent pourrait rencontrer une résistance à 120 dollars et trouver un support à 106 dollars. S’il dépasse les 120 dollars, la voie sera ouverte à une nouvelle vague de hausse ; s’il passe sous les 106 dollars, la prime géopolitique commencera à s’estomper. À court terme, les cours du pétrole devraient probablement évoluer à des niveaux élevés, entre 106 et 120 dollars. Il faudra attendre les résultats des élections et la décision de l’OPEP+ pour connaître leur véritable direction.
Il y a dix mois, personne ne prêtait attention au pétrole à 60 dollars le baril. Aujourd’hui, 117 dollars est devenu la nouvelle norme. Ce n’est pas seulement le prix du pétrole qui augmente : le monde entier commence peu à peu à accepter une réalité, celle de la fin de l’ère de l’énergie bon marché.
#原油 #Actionsaméricaines
282
·
--
La scène la plus inhabituelle de vendredi soir, ce n’est pas la chute de 2,86 % du Nasdaq Composite, mais le fait que l’or se soit lui aussi effondré. L’or au comptant a perdu 3,6 %, à 3 875 dollars l’once, passant nettement sous le seuil des 3 900 dollars et touchant son plus bas niveau depuis octobre 2025. L’argent a fait pire : il a chuté de près de 6 %, à 49 dollars, passant pour la première fois en 11 mois sous la barre des 50 dollars. Le platine a perdu environ 4 % et le palladium est passé sous les 1 000 dollars, tous deux atteignant leur plus bas niveau depuis plusieurs mois. En Chine, la baisse des bijoux en or s’est ressentie en une seule journée : les bijoux en or pur de Chow Sang Sang s’affichaient à 1 161 yuans le gramme, soit une baisse de 42 yuans en une journée et de 547 yuans par rapport au sommet atteint cette année.
Les actions baissent, l’or baisse aussi : les actifs refuges ne jouent plus leur rôle. Trois mécanismes de transmission se conjuguent. Le premier est le plus direct : l’effondrement des valeurs technologiques déclenche des appels de marge. Les investisseurs qui ont emprunté pour acheter des actions essuient des pertes telles que leur marge devient insuffisante ; les courtiers leur demandent de remettre des fonds et, s’ils n’y parviennent pas, vendent de force leurs actifs pour récupérer des liquidités. L’or, actif très liquide et facile à vendre, est le premier à y passer. Les analyses de la Commerzbank et de TD Securities pointent toutes deux le même mécanisme : ce n’est pas que personne ne veut d’or, c’est que certains sont contraints d’en vendre. Le deuxième mécanisme concerne les taux d’intérêt : la hausse des prix du pétrole ravive les craintes d’inflation et renforce les anticipations d’un nouveau relèvement des taux par la Fed. L’outil FedWatch du CME indique que les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Lorsque se renforcent les anticipations de taux durablement élevés, les actifs qui ne rapportent pas d’intérêts, comme l’or, sont les plus pénalisés. Le troisième mécanisme est technique : le cours de l’or a franchi à la baisse un niveau de support clé, déclenchant des ventes programmées de la part des fonds de suivi de tendance. Ces fonds achètent ou vendent automatiquement en fonction de l’évolution des cours : dès qu’un seuil est franchi à la baisse, ils vendent, et plus les cours baissent, plus ils vendent.
Mais cette baisse ne remet pas en cause les fondamentaux à long terme de l’or : elle résulte d’une ruée vers les liquidités, doublée d’un récit de taux élevés. Les chiffres sont éloquents : depuis son record historique d’environ 5 600 dollars à la fin du mois de janvier de cette année, le cours de l’or a chuté de plus de 30 % ; il a perdu environ 6,8 % sur le seul mois d’octobre. L’argent a fait encore plus fort : après avoir commencé à grimper en décembre dernier et dépassé les 120 dollars en deux mois, il est retombé à 49 dollars, effaçant l’intégralité des gains de cette envolée. Les positions spéculatives ont en grande partie été liquidées : le rapport sur les positions pour la semaine se terminant le 27 octobre montre que la position nette acheteuse spéculative sur l’argent n’est plus que de 2 902 contrats. La position nette acheteuse correspond au nombre de positions haussières restant après déduction des positions baissières ; avec seulement 2 902 contrats, le marché est si peu fourni que de nouvelles positions vendeuses peuvent facilement amplifier la volatilité. La position nette acheteuse sur l’or reste certes élevée, à 107 404 contrats, mais elle diminue elle aussi. Les indicateurs techniques sont profondément en zone de survente, et un rebond technique à court terme peut survenir à tout moment.
Trois éléments seront à surveiller. Premièrement, les anticipations de hausse des taux vont-elles s’atténuer à l’approche de la réunion de décembre de la Fed ? C’est la première clé d’un retournement de tendance du cours de l’or : si ces anticipations reculent, l’or retrouvera une marge de manœuvre. Deuxièmement, après une baisse de plus de 500 yuans par rapport au sommet de l’année, la demande de bijoux en or en Chine va-t-elle repartir ? La demande asiatique constitue l’un des piliers du cours de l’or. Troisièmement, le niveau des 3 800 dollars est le prochain support ; s’il ne tient pas, les ventes des fonds de suivi de tendance se poursuivront. À court terme, l’or devrait probablement continuer à former un plancher en zone de survente. Une véritable stabilisation attendra un assouplissement des anticipations de taux ou une reprise de la demande physique.
Quand les marchés actions baissent, l’or devrait servir de valeur refuge. Cette fois, il est devenu une tirelire dans laquelle on puise, signe que ce qui manque au marché, ce ne sont pas des actifs refuges, mais des liquidités. Une fois que les ventes forcées seront terminées, l’or se souviendra qu’il est une valeur refuge.
#黄金 #Actions américaines
La scène la plus inhabituelle de vendredi soir, ce n’est pas la chute de 2,86 % du Nasdaq Composite, mais le fait que l’or se soit lui aussi effondré. L’or au comptant a perdu 3,6 %, à 3 875 dollars l’once, passant nettement sous le seuil des 3 900 dollars et touchant son plus bas niveau depuis octobre 2025. L’argent a fait pire : il a chuté de près de 6 %, à 49 dollars, passant pour la première fois en 11 mois sous la barre des 50 dollars. Le platine a perdu environ 4 % et le palladium est passé sous les 1 000 dollars, tous deux atteignant leur plus bas niveau depuis plusieurs mois. En Chine, la baisse des bijoux en or s’est ressentie en une seule journée : les bijoux en or pur de Chow Sang Sang s’affichaient à 1 161 yuans le gramme, soit une baisse de 42 yuans en une journée et de 547 yuans par rapport au sommet atteint cette année.
Les actions baissent, l’or baisse aussi : les actifs refuges ne jouent plus leur rôle. Trois mécanismes de transmission se conjuguent. Le premier est le plus direct : l’effondrement des valeurs technologiques déclenche des appels de marge. Les investisseurs qui ont emprunté pour acheter des actions essuient des pertes telles que leur marge devient insuffisante ; les courtiers leur demandent de remettre des fonds et, s’ils n’y parviennent pas, vendent de force leurs actifs pour récupérer des liquidités. L’or, actif très liquide et facile à vendre, est le premier à y passer. Les analyses de la Commerzbank et de TD Securities pointent toutes deux le même mécanisme : ce n’est pas que personne ne veut d’or, c’est que certains sont contraints d’en vendre. Le deuxième mécanisme concerne les taux d’intérêt : la hausse des prix du pétrole ravive les craintes d’inflation et renforce les anticipations d’un nouveau relèvement des taux par la Fed. L’outil FedWatch du CME indique que les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Lorsque se renforcent les anticipations de taux durablement élevés, les actifs qui ne rapportent pas d’intérêts, comme l’or, sont les plus pénalisés. Le troisième mécanisme est technique : le cours de l’or a franchi à la baisse un niveau de support clé, déclenchant des ventes programmées de la part des fonds de suivi de tendance. Ces fonds achètent ou vendent automatiquement en fonction de l’évolution des cours : dès qu’un seuil est franchi à la baisse, ils vendent, et plus les cours baissent, plus ils vendent.
Mais cette baisse ne remet pas en cause les fondamentaux à long terme de l’or : elle résulte d’une ruée vers les liquidités, doublée d’un récit de taux élevés. Les chiffres sont éloquents : depuis son record historique d’environ 5 600 dollars à la fin du mois de janvier de cette année, le cours de l’or a chuté de plus de 30 % ; il a perdu environ 6,8 % sur le seul mois d’octobre. L’argent a fait encore plus fort : après avoir commencé à grimper en décembre dernier et dépassé les 120 dollars en deux mois, il est retombé à 49 dollars, effaçant l’intégralité des gains de cette envolée. Les positions spéculatives ont en grande partie été liquidées : le rapport sur les positions pour la semaine se terminant le 27 octobre montre que la position nette acheteuse spéculative sur l’argent n’est plus que de 2 902 contrats. La position nette acheteuse correspond au nombre de positions haussières restant après déduction des positions baissières ; avec seulement 2 902 contrats, le marché est si peu fourni que de nouvelles positions vendeuses peuvent facilement amplifier la volatilité. La position nette acheteuse sur l’or reste certes élevée, à 107 404 contrats, mais elle diminue elle aussi. Les indicateurs techniques sont profondément en zone de survente, et un rebond technique à court terme peut survenir à tout moment.
Trois éléments seront à surveiller. Premièrement, les anticipations de hausse des taux vont-elles s’atténuer à l’approche de la réunion de décembre de la Fed ? C’est la première clé d’un retournement de tendance du cours de l’or : si ces anticipations reculent, l’or retrouvera une marge de manœuvre. Deuxièmement, après une baisse de plus de 500 yuans par rapport au sommet de l’année, la demande de bijoux en or en Chine va-t-elle repartir ? La demande asiatique constitue l’un des piliers du cours de l’or. Troisièmement, le niveau des 3 800 dollars est le prochain support ; s’il ne tient pas, les ventes des fonds de suivi de tendance se poursuivront. À court terme, l’or devrait probablement continuer à former un plancher en zone de survente. Une véritable stabilisation attendra un assouplissement des anticipations de taux ou une reprise de la demande physique.
Quand les marchés actions baissent, l’or devrait servir de valeur refuge. Cette fois, il est devenu une tirelire dans laquelle on puise, signe que ce qui manque au marché, ce ne sont pas des actifs refuges, mais des liquidités. Une fois que les ventes forcées seront terminées, l’or se souviendra qu’il est une valeur refuge.
#黄金 #Actions américaines
Les actions baissent, l’or baisse aussi : les actifs refuges ne jouent plus leur rôle. Trois mécanismes de transmission se conjuguent. Le premier est le plus direct : l’effondrement des valeurs technologiques déclenche des appels de marge. Les investisseurs qui ont emprunté pour acheter des actions essuient des pertes telles que leur marge devient insuffisante ; les courtiers leur demandent de remettre des fonds et, s’ils n’y parviennent pas, vendent de force leurs actifs pour récupérer des liquidités. L’or, actif très liquide et facile à vendre, est le premier à y passer. Les analyses de la Commerzbank et de TD Securities pointent toutes deux le même mécanisme : ce n’est pas que personne ne veut d’or, c’est que certains sont contraints d’en vendre. Le deuxième mécanisme concerne les taux d’intérêt : la hausse des prix du pétrole ravive les craintes d’inflation et renforce les anticipations d’un nouveau relèvement des taux par la Fed. L’outil FedWatch du CME indique que les traders estiment à environ 86 % la probabilité d’une hausse de 25 points de base en décembre. Lorsque se renforcent les anticipations de taux durablement élevés, les actifs qui ne rapportent pas d’intérêts, comme l’or, sont les plus pénalisés. Le troisième mécanisme est technique : le cours de l’or a franchi à la baisse un niveau de support clé, déclenchant des ventes programmées de la part des fonds de suivi de tendance. Ces fonds achètent ou vendent automatiquement en fonction de l’évolution des cours : dès qu’un seuil est franchi à la baisse, ils vendent, et plus les cours baissent, plus ils vendent.
Mais cette baisse ne remet pas en cause les fondamentaux à long terme de l’or : elle résulte d’une ruée vers les liquidités, doublée d’un récit de taux élevés. Les chiffres sont éloquents : depuis son record historique d’environ 5 600 dollars à la fin du mois de janvier de cette année, le cours de l’or a chuté de plus de 30 % ; il a perdu environ 6,8 % sur le seul mois d’octobre. L’argent a fait encore plus fort : après avoir commencé à grimper en décembre dernier et dépassé les 120 dollars en deux mois, il est retombé à 49 dollars, effaçant l’intégralité des gains de cette envolée. Les positions spéculatives ont en grande partie été liquidées : le rapport sur les positions pour la semaine se terminant le 27 octobre montre que la position nette acheteuse spéculative sur l’argent n’est plus que de 2 902 contrats. La position nette acheteuse correspond au nombre de positions haussières restant après déduction des positions baissières ; avec seulement 2 902 contrats, le marché est si peu fourni que de nouvelles positions vendeuses peuvent facilement amplifier la volatilité. La position nette acheteuse sur l’or reste certes élevée, à 107 404 contrats, mais elle diminue elle aussi. Les indicateurs techniques sont profondément en zone de survente, et un rebond technique à court terme peut survenir à tout moment.
Trois éléments seront à surveiller. Premièrement, les anticipations de hausse des taux vont-elles s’atténuer à l’approche de la réunion de décembre de la Fed ? C’est la première clé d’un retournement de tendance du cours de l’or : si ces anticipations reculent, l’or retrouvera une marge de manœuvre. Deuxièmement, après une baisse de plus de 500 yuans par rapport au sommet de l’année, la demande de bijoux en or en Chine va-t-elle repartir ? La demande asiatique constitue l’un des piliers du cours de l’or. Troisièmement, le niveau des 3 800 dollars est le prochain support ; s’il ne tient pas, les ventes des fonds de suivi de tendance se poursuivront. À court terme, l’or devrait probablement continuer à former un plancher en zone de survente. Une véritable stabilisation attendra un assouplissement des anticipations de taux ou une reprise de la demande physique.
Quand les marchés actions baissent, l’or devrait servir de valeur refuge. Cette fois, il est devenu une tirelire dans laquelle on puise, signe que ce qui manque au marché, ce ne sont pas des actifs refuges, mais des liquidités. Une fois que les ventes forcées seront terminées, l’or se souviendra qu’il est une valeur refuge.
#黄金 #Actions américaines
6
·
--
Samedi 31 octobre, le bitcoin s’échange autour de 77 000 dollars, en baisse d’environ 0,9 % sur 24 heures et de 4,3 % sur une semaine. Son plus bas sur 24 heures s’est établi autour de 76 338 dollars, maintenant le seuil des 76 000 dollars ; l’Ethereum a au contraire progressé de 2,2 % à 2 241 dollars, en tête des principales cryptomonnaies. Les liquidations sur l’ensemble du marché ont atteint environ 427 millions de dollars en 24 heures — une liquidation correspond à la clôture forcée d’une position à effet de levier. Les positions longues représentaient 73 % du total, et environ 93 000 traders ont été touchés. Le même jour, les ETF américains au comptant sur le bitcoin ont enregistré vendredi des sorties nettes de 643 millions de dollars : 234 millions pour BlackRock et 201 millions pour Fidelity.
Le déclencheur, c’est Binance. Le 29 octobre, vers 20 h 05 UTC, le portefeuille chaud de Binance a été compromis — un portefeuille chaud est connecté à Internet et permet des transferts rapides. Le montant dérobé est estimé à environ 6,3 milliards de dollars : c’est le plus grand vol de cryptomonnaies de l’histoire, dépassant les 1,5 milliard de dollars dérobés à Bybit en février 2025. Environ 3 milliards de dollars ont déjà été gelés sur la blockchain ; les fonds que les pirates peuvent réellement convertir en argent liquide représentent moins de la moitié du montant comptabilisé. La société d’analyse de blockchain TRM Labs est très convaincue que l’attaque a été menée par TraderTraitor, un groupe de pirates nord-coréens. Binance a promis que les fonds des utilisateurs étaient en sécurité et que les pertes seraient intégralement prises en charge par le fonds de sécurité des actifs des utilisateurs et les fonds de l’entreprise. Les retraits reprendront progressivement, avec un objectif de 34 à 48 heures environ, au cours du week-end ; les dépôts ne sont pas affectés. L’enquête a également révélé plusieurs points d’intrusion : les attaquants ont exploité le protocole Ethereum EIP-7702 pour obtenir des autorisations de transfert.
Ce qui mérite vraiment réflexion, ce n’est pas le chiffre de 6,3 milliards de dollars, mais le fait que le marché n’ait pas été terrassé. Le même jour, le Nasdaq Composite a reculé de 2,86 %, tandis que le bitcoin s’est maintenu au-dessus de 77 000 dollars. Trois raisons à cela. Premièrement, les fonds dérobés provenaient du portefeuille chaud propre à Binance : les actifs des clients n’ont pas été touchés et Binance a immédiatement promis de rembourser intégralement les pertes, évitant ainsi que les craintes d’une ruée sur les retraits ne s’installent. Deuxièmement, environ 3 milliards de dollars ont déjà été gelés, réduisant de moitié les fonds que les pirates peuvent vendre. Troisièmement, les liquidations de 427 millions de dollars ont surtout éliminé des positions longues à fort effet de levier ; une fois cet effet de levier purgé, les prix sont au contraire plus sains. L’indice de peur et d’avidité des cryptomonnaies est actuellement à 30, dans la zone de peur, contre 51 une semaine plus tôt et 74 il y a un mois. Le sentiment est tombé dans la peur, mais les prix ne se sont pas effondrés avec lui — quand le sentiment touche le fond sans que les cours ne franchissent leurs seuils de support, cela peut être le signe précurseur que les mauvaises nouvelles sont déjà intégrées aux prix.
Trois points seront à surveiller. Premièrement, les retraits reprendront-ils à temps ce week-end ? Si c’est le cas, la confiance sera rétablie ; si le processus traîne, la panique pourrait revenir. Deuxièmement, lundi prochain, le 2 novembre, il faudra examiner à la fois les flux des ETF américains au comptant sur le bitcoin et la preuve de réserves de Binance. Cette preuve est un audit publié par une plateforme d’échange pour démontrer que les actifs de ses clients sont intégralement détenus. Ces deux éléments réunis permettront de déterminer si le marché se stabilise ou s’il s’apprête à connaître une deuxième vague de baisse. Troisièmement, le seuil des 76 300 dollars constitue un support à court terme ; s’il ne tient pas, la baisse pourrait s’accélérer à nouveau. À court terme, le bitcoin devrait probablement évoluer dans une fourchette de 76 000 à 79 000 dollars. Il faudra attendre la reprise des retraits ce week-end et les flux de lundi pour connaître la véritable direction du marché.
Le fait que le vol de 6,3 milliards de dollars n’ait pas fait plier le bitcoin constitue en soi un test de résistance de la maturité du marché des cryptomonnaies. Mais réussir ce test ne signifie pas que l’alerte est levée : tout le secteur doit continuer à évaluer la sécurité des plateformes d’échange. Le plus grand vol de cryptomonnaies de l’histoire n’a fait baisser le bitcoin que d’environ 1 % en 24 heures. Le marché n’est pas sans peur ; il a simplement appris à intégrer la peur dans les prix.
#比特币 #Binance
Samedi 31 octobre, le bitcoin s’échange autour de 77 000 dollars, en baisse d’environ 0,9 % sur 24 heures et de 4,3 % sur une semaine. Son plus bas sur 24 heures s’est établi autour de 76 338 dollars, maintenant le seuil des 76 000 dollars ; l’Ethereum a au contraire progressé de 2,2 % à 2 241 dollars, en tête des principales cryptomonnaies. Les liquidations sur l’ensemble du marché ont atteint environ 427 millions de dollars en 24 heures — une liquidation correspond à la clôture forcée d’une position à effet de levier. Les positions longues représentaient 73 % du total, et environ 93 000 traders ont été touchés. Le même jour, les ETF américains au comptant sur le bitcoin ont enregistré vendredi des sorties nettes de 643 millions de dollars : 234 millions pour BlackRock et 201 millions pour Fidelity.
Le déclencheur, c’est Binance. Le 29 octobre, vers 20 h 05 UTC, le portefeuille chaud de Binance a été compromis — un portefeuille chaud est connecté à Internet et permet des transferts rapides. Le montant dérobé est estimé à environ 6,3 milliards de dollars : c’est le plus grand vol de cryptomonnaies de l’histoire, dépassant les 1,5 milliard de dollars dérobés à Bybit en février 2025. Environ 3 milliards de dollars ont déjà été gelés sur la blockchain ; les fonds que les pirates peuvent réellement convertir en argent liquide représentent moins de la moitié du montant comptabilisé. La société d’analyse de blockchain TRM Labs est très convaincue que l’attaque a été menée par TraderTraitor, un groupe de pirates nord-coréens. Binance a promis que les fonds des utilisateurs étaient en sécurité et que les pertes seraient intégralement prises en charge par le fonds de sécurité des actifs des utilisateurs et les fonds de l’entreprise. Les retraits reprendront progressivement, avec un objectif de 34 à 48 heures environ, au cours du week-end ; les dépôts ne sont pas affectés. L’enquête a également révélé plusieurs points d’intrusion : les attaquants ont exploité le protocole Ethereum EIP-7702 pour obtenir des autorisations de transfert.
Ce qui mérite vraiment réflexion, ce n’est pas le chiffre de 6,3 milliards de dollars, mais le fait que le marché n’ait pas été terrassé. Le même jour, le Nasdaq Composite a reculé de 2,86 %, tandis que le bitcoin s’est maintenu au-dessus de 77 000 dollars. Trois raisons à cela. Premièrement, les fonds dérobés provenaient du portefeuille chaud propre à Binance : les actifs des clients n’ont pas été touchés et Binance a immédiatement promis de rembourser intégralement les pertes, évitant ainsi que les craintes d’une ruée sur les retraits ne s’installent. Deuxièmement, environ 3 milliards de dollars ont déjà été gelés, réduisant de moitié les fonds que les pirates peuvent vendre. Troisièmement, les liquidations de 427 millions de dollars ont surtout éliminé des positions longues à fort effet de levier ; une fois cet effet de levier purgé, les prix sont au contraire plus sains. L’indice de peur et d’avidité des cryptomonnaies est actuellement à 30, dans la zone de peur, contre 51 une semaine plus tôt et 74 il y a un mois. Le sentiment est tombé dans la peur, mais les prix ne se sont pas effondrés avec lui — quand le sentiment touche le fond sans que les cours ne franchissent leurs seuils de support, cela peut être le signe précurseur que les mauvaises nouvelles sont déjà intégrées aux prix.
Trois points seront à surveiller. Premièrement, les retraits reprendront-ils à temps ce week-end ? Si c’est le cas, la confiance sera rétablie ; si le processus traîne, la panique pourrait revenir. Deuxièmement, lundi prochain, le 2 novembre, il faudra examiner à la fois les flux des ETF américains au comptant sur le bitcoin et la preuve de réserves de Binance. Cette preuve est un audit publié par une plateforme d’échange pour démontrer que les actifs de ses clients sont intégralement détenus. Ces deux éléments réunis permettront de déterminer si le marché se stabilise ou s’il s’apprête à connaître une deuxième vague de baisse. Troisièmement, le seuil des 76 300 dollars constitue un support à court terme ; s’il ne tient pas, la baisse pourrait s’accélérer à nouveau. À court terme, le bitcoin devrait probablement évoluer dans une fourchette de 76 000 à 79 000 dollars. Il faudra attendre la reprise des retraits ce week-end et les flux de lundi pour connaître la véritable direction du marché.
Le fait que le vol de 6,3 milliards de dollars n’ait pas fait plier le bitcoin constitue en soi un test de résistance de la maturité du marché des cryptomonnaies. Mais réussir ce test ne signifie pas que l’alerte est levée : tout le secteur doit continuer à évaluer la sécurité des plateformes d’échange. Le plus grand vol de cryptomonnaies de l’histoire n’a fait baisser le bitcoin que d’environ 1 % en 24 heures. Le marché n’est pas sans peur ; il a simplement appris à intégrer la peur dans les prix.
#比特币 #Binance
Le déclencheur, c’est Binance. Le 29 octobre, vers 20 h 05 UTC, le portefeuille chaud de Binance a été compromis — un portefeuille chaud est connecté à Internet et permet des transferts rapides. Le montant dérobé est estimé à environ 6,3 milliards de dollars : c’est le plus grand vol de cryptomonnaies de l’histoire, dépassant les 1,5 milliard de dollars dérobés à Bybit en février 2025. Environ 3 milliards de dollars ont déjà été gelés sur la blockchain ; les fonds que les pirates peuvent réellement convertir en argent liquide représentent moins de la moitié du montant comptabilisé. La société d’analyse de blockchain TRM Labs est très convaincue que l’attaque a été menée par TraderTraitor, un groupe de pirates nord-coréens. Binance a promis que les fonds des utilisateurs étaient en sécurité et que les pertes seraient intégralement prises en charge par le fonds de sécurité des actifs des utilisateurs et les fonds de l’entreprise. Les retraits reprendront progressivement, avec un objectif de 34 à 48 heures environ, au cours du week-end ; les dépôts ne sont pas affectés. L’enquête a également révélé plusieurs points d’intrusion : les attaquants ont exploité le protocole Ethereum EIP-7702 pour obtenir des autorisations de transfert.
Ce qui mérite vraiment réflexion, ce n’est pas le chiffre de 6,3 milliards de dollars, mais le fait que le marché n’ait pas été terrassé. Le même jour, le Nasdaq Composite a reculé de 2,86 %, tandis que le bitcoin s’est maintenu au-dessus de 77 000 dollars. Trois raisons à cela. Premièrement, les fonds dérobés provenaient du portefeuille chaud propre à Binance : les actifs des clients n’ont pas été touchés et Binance a immédiatement promis de rembourser intégralement les pertes, évitant ainsi que les craintes d’une ruée sur les retraits ne s’installent. Deuxièmement, environ 3 milliards de dollars ont déjà été gelés, réduisant de moitié les fonds que les pirates peuvent vendre. Troisièmement, les liquidations de 427 millions de dollars ont surtout éliminé des positions longues à fort effet de levier ; une fois cet effet de levier purgé, les prix sont au contraire plus sains. L’indice de peur et d’avidité des cryptomonnaies est actuellement à 30, dans la zone de peur, contre 51 une semaine plus tôt et 74 il y a un mois. Le sentiment est tombé dans la peur, mais les prix ne se sont pas effondrés avec lui — quand le sentiment touche le fond sans que les cours ne franchissent leurs seuils de support, cela peut être le signe précurseur que les mauvaises nouvelles sont déjà intégrées aux prix.
Trois points seront à surveiller. Premièrement, les retraits reprendront-ils à temps ce week-end ? Si c’est le cas, la confiance sera rétablie ; si le processus traîne, la panique pourrait revenir. Deuxièmement, lundi prochain, le 2 novembre, il faudra examiner à la fois les flux des ETF américains au comptant sur le bitcoin et la preuve de réserves de Binance. Cette preuve est un audit publié par une plateforme d’échange pour démontrer que les actifs de ses clients sont intégralement détenus. Ces deux éléments réunis permettront de déterminer si le marché se stabilise ou s’il s’apprête à connaître une deuxième vague de baisse. Troisièmement, le seuil des 76 300 dollars constitue un support à court terme ; s’il ne tient pas, la baisse pourrait s’accélérer à nouveau. À court terme, le bitcoin devrait probablement évoluer dans une fourchette de 76 000 à 79 000 dollars. Il faudra attendre la reprise des retraits ce week-end et les flux de lundi pour connaître la véritable direction du marché.
Le fait que le vol de 6,3 milliards de dollars n’ait pas fait plier le bitcoin constitue en soi un test de résistance de la maturité du marché des cryptomonnaies. Mais réussir ce test ne signifie pas que l’alerte est levée : tout le secteur doit continuer à évaluer la sécurité des plateformes d’échange. Le plus grand vol de cryptomonnaies de l’histoire n’a fait baisser le bitcoin que d’environ 1 % en 24 heures. Le marché n’est pas sans peur ; il a simplement appris à intégrer la peur dans les prix.
#比特币 #Binance
1
·
--
Vendredi 30 octobre, heure de la côte Est des États-Unis, l’indice composite Nasdaq a chuté de 2,86 % à 25 437 points, enregistrant sa plus forte baisse en une séance depuis juin. En octobre, il a perdu 5,3 %, soit son pire mois depuis mars 2025. L’indice S&P 500 a reculé de 1,82 % à 7 580,07 points, passant sous sa moyenne mobile à 100 jours. Le Nasdaq 100 a perdu jusqu’à 3,5 %, entrant brièvement en zone de correction technique. Deux résultats financiers ont mis le feu aux poudres : ceux d’Intel et d’Amazon.
Le troisième trimestre d’Intel n’était pourtant pas mauvais : son chiffre d’affaires s’est élevé à 16,51 milliards de dollars, en hausse de 21 % sur un an, et son bénéfice par action hors normes GAAP a atteint 0,52 dollar, bien au-dessus des prévisions de 0,39 à 0,41 dollar. Le chiffre d’affaires de son activité centres de données et intelligence artificielle s’est établi à 7,3 milliards de dollars, en hausse de 78 % sur un an. Mais les prévisions pour le quatrième trimestre se sont effondrées : un chiffre d’affaires de 15 à 16 milliards de dollars et un bénéfice par action hors normes GAAP de 0,25 dollar, bien en deçà des attentes de 17,29 milliards de dollars et de 0,45 dollar. Le titre a d’abord chuté d’environ 23 % après la clôture, autour de 71 dollars, puis a encore perdu 28,58 % vendredi pour finir à 65,76 dollars, sa plus forte baisse en une séance depuis 1974.
Ce qui a vraiment effrayé le marché, ce n’est pas Intel à lui seul, mais la chaîne de transmission que ses résultats ont mise en évidence : la hausse des prix de la mémoire grignote les marges de toute la filière informatique. Selon TrendForce, les prix contractuels de la DRAM conventionnelle ont augmenté d’environ 90 à 95 % au premier trimestre 2026, tandis que ceux de la mémoire serveur DDR5 ont doublé. D’après Omdia, les livraisons mondiales d’ordinateurs personnels ont baissé de plus de 20 % sur un an au troisième trimestre. La mémoire et le stockage représentent désormais environ 40 % du coût total d’un ordinateur personnel, contre seulement 15 % auparavant. Les trois grands fabricants de mémoire donnent la priorité à la mémoire à large bande passante destinée aux accélérateurs d’intelligence artificielle (un type de mémoire rapide conçu spécialement pour les puces d’IA ; à chaîne de production égale, sa marge est trois à cinq fois supérieure à celle de la mémoire ordinaire). Le secteur des ordinateurs personnels n’a d’autre choix que d’augmenter ses prix et de réduire sa production. Le directeur général d’Intel a déclaré sans détour que le ralentissement des ventes d’ordinateurs personnels durerait au moins jusqu’au premier semestre 2027.
Amazon a reculé de 1,4 % le même jour : au troisième trimestre, son chiffre d’affaires et son bénéfice ont tous deux été inférieurs aux attentes, son flux de trésorerie disponible a été négatif, à -42,4 milliards de dollars, et ses investissements dans l’intelligence artificielle continuent d’augmenter. Alphabet avait chuté de plus de 12 % jeudi, effaçant près de 500 milliards de dollars de capitalisation boursière en une seule journée ; le titre a encore perdu 1,4 % vendredi, signant son pire mois depuis son introduction en Bourse. S&P Global Ratings a commencé à évaluer la possibilité d’abaisser la note de crédit de Meta Platforms au cours des deux prochaines années, invoquant la pression exercée par les dépenses liées à l’intelligence artificielle sur son bilan. Même le fait qu’Apple ait dépassé Nvidia pour devenir la première capitalisation boursière mondiale a un parfum de rotation : les capitaux ne fuient pas les actions américaines, ils réévaluent l’intelligence artificielle.
Ainsi, cette vague de baisse ne remet pas en cause la demande en intelligence artificielle : la croissance de 78 % de l’activité centres de données et intelligence artificielle d’Intel et les capacités de production des fabricants de mémoire, quasiment entièrement vendues pour 2027, témoignent d’une demande bien réelle. Ce qui baisse, c’est la valorisation fondée sur l’idée qu’« on peut dépenser sans compter ». Au cours des deux dernières années, le marché se demandait seulement qui misait le plus sur l’intelligence artificielle ; il cherche désormais à savoir quand ces investissements seront rentabilisés et combien ils rapporteront. Intel est simplement l’entreprise qui a donné la réponse la plus décevante. Le flux de trésorerie négatif d’Amazon et la pression sur la note de crédit de Meta montrent que les fournisseurs de services cloud hyperscale doivent eux aussi répondre à cette question.
Trois risques sont à surveiller. Premièrement, les résultats d’Apple lundi prochain constitueront le prochain test décisif pour la valorisation des valeurs technologiques. Deuxièmement, les élections de mi-mandat américaines approchent, le 3 novembre, et les investisseurs sont généralement prudents avant un scrutin. Troisièmement, la hausse des prix de la mémoire devrait se poursuivre jusqu’en 2027, et les pressions sur les coûts des ordinateurs personnels et des serveurs ne sont pas près de s’atténuer. À court terme, le secteur de l’intelligence artificielle devrait rester sous pression, jusqu’à ce qu’un fournisseur hyperscale apporte la preuve que « ses investissements se transforment en revenus ». Cette vague de baisse ne marque pas l’effondrement de la foi dans l’intelligence artificielle : c’est la première fois que la logique des dépenses massives est vraiment passée au crible des résultats financiers. Après ce test, les gagnants de la prochaine phase seront les fabricants de mémoire capables de répercuter les hausses de prix et les entreprises qui sauront vendre leur puissance de calcul pour en tirer de véritables revenus.
#美股 #IntelligenceArtificielle
Vendredi 30 octobre, heure de la côte Est des États-Unis, l’indice composite Nasdaq a chuté de 2,86 % à 25 437 points, enregistrant sa plus forte baisse en une séance depuis juin. En octobre, il a perdu 5,3 %, soit son pire mois depuis mars 2025. L’indice S&P 500 a reculé de 1,82 % à 7 580,07 points, passant sous sa moyenne mobile à 100 jours. Le Nasdaq 100 a perdu jusqu’à 3,5 %, entrant brièvement en zone de correction technique. Deux résultats financiers ont mis le feu aux poudres : ceux d’Intel et d’Amazon.
Le troisième trimestre d’Intel n’était pourtant pas mauvais : son chiffre d’affaires s’est élevé à 16,51 milliards de dollars, en hausse de 21 % sur un an, et son bénéfice par action hors normes GAAP a atteint 0,52 dollar, bien au-dessus des prévisions de 0,39 à 0,41 dollar. Le chiffre d’affaires de son activité centres de données et intelligence artificielle s’est établi à 7,3 milliards de dollars, en hausse de 78 % sur un an. Mais les prévisions pour le quatrième trimestre se sont effondrées : un chiffre d’affaires de 15 à 16 milliards de dollars et un bénéfice par action hors normes GAAP de 0,25 dollar, bien en deçà des attentes de 17,29 milliards de dollars et de 0,45 dollar. Le titre a d’abord chuté d’environ 23 % après la clôture, autour de 71 dollars, puis a encore perdu 28,58 % vendredi pour finir à 65,76 dollars, sa plus forte baisse en une séance depuis 1974.
Ce qui a vraiment effrayé le marché, ce n’est pas Intel à lui seul, mais la chaîne de transmission que ses résultats ont mise en évidence : la hausse des prix de la mémoire grignote les marges de toute la filière informatique. Selon TrendForce, les prix contractuels de la DRAM conventionnelle ont augmenté d’environ 90 à 95 % au premier trimestre 2026, tandis que ceux de la mémoire serveur DDR5 ont doublé. D’après Omdia, les livraisons mondiales d’ordinateurs personnels ont baissé de plus de 20 % sur un an au troisième trimestre. La mémoire et le stockage représentent désormais environ 40 % du coût total d’un ordinateur personnel, contre seulement 15 % auparavant. Les trois grands fabricants de mémoire donnent la priorité à la mémoire à large bande passante destinée aux accélérateurs d’intelligence artificielle (un type de mémoire rapide conçu spécialement pour les puces d’IA ; à chaîne de production égale, sa marge est trois à cinq fois supérieure à celle de la mémoire ordinaire). Le secteur des ordinateurs personnels n’a d’autre choix que d’augmenter ses prix et de réduire sa production. Le directeur général d’Intel a déclaré sans détour que le ralentissement des ventes d’ordinateurs personnels durerait au moins jusqu’au premier semestre 2027.
Amazon a reculé de 1,4 % le même jour : au troisième trimestre, son chiffre d’affaires et son bénéfice ont tous deux été inférieurs aux attentes, son flux de trésorerie disponible a été négatif, à -42,4 milliards de dollars, et ses investissements dans l’intelligence artificielle continuent d’augmenter. Alphabet avait chuté de plus de 12 % jeudi, effaçant près de 500 milliards de dollars de capitalisation boursière en une seule journée ; le titre a encore perdu 1,4 % vendredi, signant son pire mois depuis son introduction en Bourse. S&P Global Ratings a commencé à évaluer la possibilité d’abaisser la note de crédit de Meta Platforms au cours des deux prochaines années, invoquant la pression exercée par les dépenses liées à l’intelligence artificielle sur son bilan. Même le fait qu’Apple ait dépassé Nvidia pour devenir la première capitalisation boursière mondiale a un parfum de rotation : les capitaux ne fuient pas les actions américaines, ils réévaluent l’intelligence artificielle.
Ainsi, cette vague de baisse ne remet pas en cause la demande en intelligence artificielle : la croissance de 78 % de l’activité centres de données et intelligence artificielle d’Intel et les capacités de production des fabricants de mémoire, quasiment entièrement vendues pour 2027, témoignent d’une demande bien réelle. Ce qui baisse, c’est la valorisation fondée sur l’idée qu’« on peut dépenser sans compter ». Au cours des deux dernières années, le marché se demandait seulement qui misait le plus sur l’intelligence artificielle ; il cherche désormais à savoir quand ces investissements seront rentabilisés et combien ils rapporteront. Intel est simplement l’entreprise qui a donné la réponse la plus décevante. Le flux de trésorerie négatif d’Amazon et la pression sur la note de crédit de Meta montrent que les fournisseurs de services cloud hyperscale doivent eux aussi répondre à cette question.
Trois risques sont à surveiller. Premièrement, les résultats d’Apple lundi prochain constitueront le prochain test décisif pour la valorisation des valeurs technologiques. Deuxièmement, les élections de mi-mandat américaines approchent, le 3 novembre, et les investisseurs sont généralement prudents avant un scrutin. Troisièmement, la hausse des prix de la mémoire devrait se poursuivre jusqu’en 2027, et les pressions sur les coûts des ordinateurs personnels et des serveurs ne sont pas près de s’atténuer. À court terme, le secteur de l’intelligence artificielle devrait rester sous pression, jusqu’à ce qu’un fournisseur hyperscale apporte la preuve que « ses investissements se transforment en revenus ». Cette vague de baisse ne marque pas l’effondrement de la foi dans l’intelligence artificielle : c’est la première fois que la logique des dépenses massives est vraiment passée au crible des résultats financiers. Après ce test, les gagnants de la prochaine phase seront les fabricants de mémoire capables de répercuter les hausses de prix et les entreprises qui sauront vendre leur puissance de calcul pour en tirer de véritables revenus.
#美股 #IntelligenceArtificielle
Le troisième trimestre d’Intel n’était pourtant pas mauvais : son chiffre d’affaires s’est élevé à 16,51 milliards de dollars, en hausse de 21 % sur un an, et son bénéfice par action hors normes GAAP a atteint 0,52 dollar, bien au-dessus des prévisions de 0,39 à 0,41 dollar. Le chiffre d’affaires de son activité centres de données et intelligence artificielle s’est établi à 7,3 milliards de dollars, en hausse de 78 % sur un an. Mais les prévisions pour le quatrième trimestre se sont effondrées : un chiffre d’affaires de 15 à 16 milliards de dollars et un bénéfice par action hors normes GAAP de 0,25 dollar, bien en deçà des attentes de 17,29 milliards de dollars et de 0,45 dollar. Le titre a d’abord chuté d’environ 23 % après la clôture, autour de 71 dollars, puis a encore perdu 28,58 % vendredi pour finir à 65,76 dollars, sa plus forte baisse en une séance depuis 1974.
Ce qui a vraiment effrayé le marché, ce n’est pas Intel à lui seul, mais la chaîne de transmission que ses résultats ont mise en évidence : la hausse des prix de la mémoire grignote les marges de toute la filière informatique. Selon TrendForce, les prix contractuels de la DRAM conventionnelle ont augmenté d’environ 90 à 95 % au premier trimestre 2026, tandis que ceux de la mémoire serveur DDR5 ont doublé. D’après Omdia, les livraisons mondiales d’ordinateurs personnels ont baissé de plus de 20 % sur un an au troisième trimestre. La mémoire et le stockage représentent désormais environ 40 % du coût total d’un ordinateur personnel, contre seulement 15 % auparavant. Les trois grands fabricants de mémoire donnent la priorité à la mémoire à large bande passante destinée aux accélérateurs d’intelligence artificielle (un type de mémoire rapide conçu spécialement pour les puces d’IA ; à chaîne de production égale, sa marge est trois à cinq fois supérieure à celle de la mémoire ordinaire). Le secteur des ordinateurs personnels n’a d’autre choix que d’augmenter ses prix et de réduire sa production. Le directeur général d’Intel a déclaré sans détour que le ralentissement des ventes d’ordinateurs personnels durerait au moins jusqu’au premier semestre 2027.
Amazon a reculé de 1,4 % le même jour : au troisième trimestre, son chiffre d’affaires et son bénéfice ont tous deux été inférieurs aux attentes, son flux de trésorerie disponible a été négatif, à -42,4 milliards de dollars, et ses investissements dans l’intelligence artificielle continuent d’augmenter. Alphabet avait chuté de plus de 12 % jeudi, effaçant près de 500 milliards de dollars de capitalisation boursière en une seule journée ; le titre a encore perdu 1,4 % vendredi, signant son pire mois depuis son introduction en Bourse. S&P Global Ratings a commencé à évaluer la possibilité d’abaisser la note de crédit de Meta Platforms au cours des deux prochaines années, invoquant la pression exercée par les dépenses liées à l’intelligence artificielle sur son bilan. Même le fait qu’Apple ait dépassé Nvidia pour devenir la première capitalisation boursière mondiale a un parfum de rotation : les capitaux ne fuient pas les actions américaines, ils réévaluent l’intelligence artificielle.
Ainsi, cette vague de baisse ne remet pas en cause la demande en intelligence artificielle : la croissance de 78 % de l’activité centres de données et intelligence artificielle d’Intel et les capacités de production des fabricants de mémoire, quasiment entièrement vendues pour 2027, témoignent d’une demande bien réelle. Ce qui baisse, c’est la valorisation fondée sur l’idée qu’« on peut dépenser sans compter ». Au cours des deux dernières années, le marché se demandait seulement qui misait le plus sur l’intelligence artificielle ; il cherche désormais à savoir quand ces investissements seront rentabilisés et combien ils rapporteront. Intel est simplement l’entreprise qui a donné la réponse la plus décevante. Le flux de trésorerie négatif d’Amazon et la pression sur la note de crédit de Meta montrent que les fournisseurs de services cloud hyperscale doivent eux aussi répondre à cette question.
Trois risques sont à surveiller. Premièrement, les résultats d’Apple lundi prochain constitueront le prochain test décisif pour la valorisation des valeurs technologiques. Deuxièmement, les élections de mi-mandat américaines approchent, le 3 novembre, et les investisseurs sont généralement prudents avant un scrutin. Troisièmement, la hausse des prix de la mémoire devrait se poursuivre jusqu’en 2027, et les pressions sur les coûts des ordinateurs personnels et des serveurs ne sont pas près de s’atténuer. À court terme, le secteur de l’intelligence artificielle devrait rester sous pression, jusqu’à ce qu’un fournisseur hyperscale apporte la preuve que « ses investissements se transforment en revenus ». Cette vague de baisse ne marque pas l’effondrement de la foi dans l’intelligence artificielle : c’est la première fois que la logique des dépenses massives est vraiment passée au crible des résultats financiers. Après ce test, les gagnants de la prochaine phase seront les fabricants de mémoire capables de répercuter les hausses de prix et les entreprises qui sauront vendre leur puissance de calcul pour en tirer de véritables revenus.
#美股 #IntelligenceArtificielle
225
·
--
Le Bitcoin s’échange autour de 77,376 dollars, en baisse de 0.83 % sur 24 heures et de plus de 8 % depuis octobre. Ce qui mérite vraiment l’attention, ce n’est pas le cours du Bitcoin en lui-même, mais les comptes de Strategy : ses résultats du troisième trimestre indiquent que l’entreprise détient 848,517 bitcoins, acquis pour 64.02 milliards de dollars, soit un coût moyen de 75,446 dollars par bitcoin. En prenant comme référence le cours d’environ 76,988 dollars au 31 octobre, la plus-value latente sur l’ensemble de ses avoirs n’est plus que d’environ 2.0 %, soit quelque 1.31 milliard de dollars. Une baisse supplémentaire de 1,542 dollars ferait passer sous leur prix de revient les réserves en bitcoins de la plus grande société cotée au monde.
C’est le test de résistance du modèle économique des « sociétés cotées qui accumulent des bitcoins ». L’action de Strategy est, en substance, un proxy à effet de levier du Bitcoin : quand le cours monte, elle monte davantage ; quand il baisse, c’est le modèle lui-même qui est d’abord remis en question. Depuis le début de 2026, ses gains liés au Bitcoin sont déjà négatifs, à hauteur de 2.03 milliards de dollars, et son rendement Bitcoin est de -3.7 % (la quantité de bitcoins par action a diminué au lieu d’augmenter). Entre juin et août, ses avoirs ont même baissé net d’environ 6,948 bitcoins. La plus-value latente, qui s’élevait à 4.88 milliards de dollars le 23 octobre, a fondu à 1.31 milliard en huit jours — bien plus vite que le cours du Bitcoin — car la prime de valorisation dont bénéficie l’entreprise (la prime de son cours de Bourse par rapport à la valeur de ses bitcoins) se réduit elle aussi.
La contagion s’est étendue à tout le secteur des valeurs liées aux cryptomonnaies : MARA, une société de minage de Bitcoin, a chuté de 8.23 % à 6.58 dollars, son plus bas niveau depuis 2023, et sept banques ont abaissé le même jour leur objectif de cours pour Coinbase. La baisse simultanée des valeurs minières, des plateformes d’échange et des sociétés qui accumulent des bitcoins montre que le marché ne cherche plus seulement à déterminer quelles entreprises ont publié de mauvais résultats : il réévalue le récit selon lequel « le cours des cryptomonnaies ne fait que monter ».
Voilà pourquoi le seuil de 75,446 dollars mérite davantage d’attention que la zone de la moyenne mobile sur 200 jours du Bitcoin, située entre 76,400 et 76,600 dollars. S’il tient, le modèle d’accumulation de bitcoins reste défendable et les 848,517 bitcoins détenus par Strategy demeurent une « réserve stratégique ». S’il cède, le récit s’inverse immédiatement : on passe de « l’argent intelligent achète à la baisse » à « même le plus gros détenteur est pris au piège ». La décote de l’action Strategy pourrait alors se creuser en premier, avant que le cours du Bitcoin ne suive à son tour. Passer sous le prix de revient ne signifie pas une liquidation forcée : il n’y a pas de seuil de liquidation pour les bitcoins détenus au comptant, et l’entreprise peut supporter des pertes latentes. Mais pouvoir les supporter ne signifie pas que le marché lui fera grâce : la réduction de la prime de valorisation est déjà, en soi, le coût le plus élevé.
Les risques se situent à trois niveaux. Premièrement, les retraits de Binance devraient reprendre progressivement autour du 1er novembre, et la preuve de réserves doit être publiée le 2 novembre. Un problème à l’une ou l’autre de ces étapes pourrait raviver les craintes et peser d’abord sur le cours du Bitcoin. Deuxièmement, les résultats d’Apple sont attendus lundi prochain et les élections de mi-mandat américaines auront lieu le 3 novembre : les risques macroéconomiques ne sont pas encore dissipés, et il sera difficile pour le Bitcoin de progresser seul. Troisièmement, la moyenne mobile sur 200 jours est juste sous les cours. Si le seuil des 76,400 dollars cède, les ventes déclenchées par les stop-loss des analystes techniques pourraient se conjuguer au choc psychologique provoqué par le passage sous le prix de revient de Strategy. Pour la première fois, le modèle d’accumulation de bitcoins est contraint de prouver qu’il ne repose pas uniquement sur la foi. La réponse ne se trouve pas dans les résultats financiers, mais dans la capacité du seuil de 75,446 dollars à tenir.
#比特币 #微策略
Le Bitcoin s’échange autour de 77,376 dollars, en baisse de 0.83 % sur 24 heures et de plus de 8 % depuis octobre. Ce qui mérite vraiment l’attention, ce n’est pas le cours du Bitcoin en lui-même, mais les comptes de Strategy : ses résultats du troisième trimestre indiquent que l’entreprise détient 848,517 bitcoins, acquis pour 64.02 milliards de dollars, soit un coût moyen de 75,446 dollars par bitcoin. En prenant comme référence le cours d’environ 76,988 dollars au 31 octobre, la plus-value latente sur l’ensemble de ses avoirs n’est plus que d’environ 2.0 %, soit quelque 1.31 milliard de dollars. Une baisse supplémentaire de 1,542 dollars ferait passer sous leur prix de revient les réserves en bitcoins de la plus grande société cotée au monde.
C’est le test de résistance du modèle économique des « sociétés cotées qui accumulent des bitcoins ». L’action de Strategy est, en substance, un proxy à effet de levier du Bitcoin : quand le cours monte, elle monte davantage ; quand il baisse, c’est le modèle lui-même qui est d’abord remis en question. Depuis le début de 2026, ses gains liés au Bitcoin sont déjà négatifs, à hauteur de 2.03 milliards de dollars, et son rendement Bitcoin est de -3.7 % (la quantité de bitcoins par action a diminué au lieu d’augmenter). Entre juin et août, ses avoirs ont même baissé net d’environ 6,948 bitcoins. La plus-value latente, qui s’élevait à 4.88 milliards de dollars le 23 octobre, a fondu à 1.31 milliard en huit jours — bien plus vite que le cours du Bitcoin — car la prime de valorisation dont bénéficie l’entreprise (la prime de son cours de Bourse par rapport à la valeur de ses bitcoins) se réduit elle aussi.
La contagion s’est étendue à tout le secteur des valeurs liées aux cryptomonnaies : MARA, une société de minage de Bitcoin, a chuté de 8.23 % à 6.58 dollars, son plus bas niveau depuis 2023, et sept banques ont abaissé le même jour leur objectif de cours pour Coinbase. La baisse simultanée des valeurs minières, des plateformes d’échange et des sociétés qui accumulent des bitcoins montre que le marché ne cherche plus seulement à déterminer quelles entreprises ont publié de mauvais résultats : il réévalue le récit selon lequel « le cours des cryptomonnaies ne fait que monter ».
Voilà pourquoi le seuil de 75,446 dollars mérite davantage d’attention que la zone de la moyenne mobile sur 200 jours du Bitcoin, située entre 76,400 et 76,600 dollars. S’il tient, le modèle d’accumulation de bitcoins reste défendable et les 848,517 bitcoins détenus par Strategy demeurent une « réserve stratégique ». S’il cède, le récit s’inverse immédiatement : on passe de « l’argent intelligent achète à la baisse » à « même le plus gros détenteur est pris au piège ». La décote de l’action Strategy pourrait alors se creuser en premier, avant que le cours du Bitcoin ne suive à son tour. Passer sous le prix de revient ne signifie pas une liquidation forcée : il n’y a pas de seuil de liquidation pour les bitcoins détenus au comptant, et l’entreprise peut supporter des pertes latentes. Mais pouvoir les supporter ne signifie pas que le marché lui fera grâce : la réduction de la prime de valorisation est déjà, en soi, le coût le plus élevé.
Les risques se situent à trois niveaux. Premièrement, les retraits de Binance devraient reprendre progressivement autour du 1er novembre, et la preuve de réserves doit être publiée le 2 novembre. Un problème à l’une ou l’autre de ces étapes pourrait raviver les craintes et peser d’abord sur le cours du Bitcoin. Deuxièmement, les résultats d’Apple sont attendus lundi prochain et les élections de mi-mandat américaines auront lieu le 3 novembre : les risques macroéconomiques ne sont pas encore dissipés, et il sera difficile pour le Bitcoin de progresser seul. Troisièmement, la moyenne mobile sur 200 jours est juste sous les cours. Si le seuil des 76,400 dollars cède, les ventes déclenchées par les stop-loss des analystes techniques pourraient se conjuguer au choc psychologique provoqué par le passage sous le prix de revient de Strategy. Pour la première fois, le modèle d’accumulation de bitcoins est contraint de prouver qu’il ne repose pas uniquement sur la foi. La réponse ne se trouve pas dans les résultats financiers, mais dans la capacité du seuil de 75,446 dollars à tenir.
#比特币 #微策略
C’est le test de résistance du modèle économique des « sociétés cotées qui accumulent des bitcoins ». L’action de Strategy est, en substance, un proxy à effet de levier du Bitcoin : quand le cours monte, elle monte davantage ; quand il baisse, c’est le modèle lui-même qui est d’abord remis en question. Depuis le début de 2026, ses gains liés au Bitcoin sont déjà négatifs, à hauteur de 2.03 milliards de dollars, et son rendement Bitcoin est de -3.7 % (la quantité de bitcoins par action a diminué au lieu d’augmenter). Entre juin et août, ses avoirs ont même baissé net d’environ 6,948 bitcoins. La plus-value latente, qui s’élevait à 4.88 milliards de dollars le 23 octobre, a fondu à 1.31 milliard en huit jours — bien plus vite que le cours du Bitcoin — car la prime de valorisation dont bénéficie l’entreprise (la prime de son cours de Bourse par rapport à la valeur de ses bitcoins) se réduit elle aussi.
La contagion s’est étendue à tout le secteur des valeurs liées aux cryptomonnaies : MARA, une société de minage de Bitcoin, a chuté de 8.23 % à 6.58 dollars, son plus bas niveau depuis 2023, et sept banques ont abaissé le même jour leur objectif de cours pour Coinbase. La baisse simultanée des valeurs minières, des plateformes d’échange et des sociétés qui accumulent des bitcoins montre que le marché ne cherche plus seulement à déterminer quelles entreprises ont publié de mauvais résultats : il réévalue le récit selon lequel « le cours des cryptomonnaies ne fait que monter ».
Voilà pourquoi le seuil de 75,446 dollars mérite davantage d’attention que la zone de la moyenne mobile sur 200 jours du Bitcoin, située entre 76,400 et 76,600 dollars. S’il tient, le modèle d’accumulation de bitcoins reste défendable et les 848,517 bitcoins détenus par Strategy demeurent une « réserve stratégique ». S’il cède, le récit s’inverse immédiatement : on passe de « l’argent intelligent achète à la baisse » à « même le plus gros détenteur est pris au piège ». La décote de l’action Strategy pourrait alors se creuser en premier, avant que le cours du Bitcoin ne suive à son tour. Passer sous le prix de revient ne signifie pas une liquidation forcée : il n’y a pas de seuil de liquidation pour les bitcoins détenus au comptant, et l’entreprise peut supporter des pertes latentes. Mais pouvoir les supporter ne signifie pas que le marché lui fera grâce : la réduction de la prime de valorisation est déjà, en soi, le coût le plus élevé.
Les risques se situent à trois niveaux. Premièrement, les retraits de Binance devraient reprendre progressivement autour du 1er novembre, et la preuve de réserves doit être publiée le 2 novembre. Un problème à l’une ou l’autre de ces étapes pourrait raviver les craintes et peser d’abord sur le cours du Bitcoin. Deuxièmement, les résultats d’Apple sont attendus lundi prochain et les élections de mi-mandat américaines auront lieu le 3 novembre : les risques macroéconomiques ne sont pas encore dissipés, et il sera difficile pour le Bitcoin de progresser seul. Troisièmement, la moyenne mobile sur 200 jours est juste sous les cours. Si le seuil des 76,400 dollars cède, les ventes déclenchées par les stop-loss des analystes techniques pourraient se conjuguer au choc psychologique provoqué par le passage sous le prix de revient de Strategy. Pour la première fois, le modèle d’accumulation de bitcoins est contraint de prouver qu’il ne repose pas uniquement sur la foi. La réponse ne se trouve pas dans les résultats financiers, mais dans la capacité du seuil de 75,446 dollars à tenir.
#比特币 #微策略
29
·
--
L’indice CNN de peur et d’avidité passe de 35 à 26, mais reste dans la zone de peur. L’indice VIX de volatilité passe de 17.20 à 19.42, en hausse de 12.91 % sur la journée. L’indice crypto de peur et d’avidité reste à 30, bloqué dans la zone de peur pour le deuxième jour consécutif. Le S&P 500 recule de 1.82 % à 7,580.07 points et le Nasdaq 100 de 3.46 % à 28,384.85 points. Le bitcoin s’échange autour de 77,435 dollars, en légère hausse d’environ 0.5 % par rapport au relevé d’hier, mais en baisse cumulée de plus de 8 % depuis octobre.
Les trois indicateurs restent tous dans la zone de peur : l’indice CNN de peur et d’avidité a perdu 9 points en une journée et n’est plus qu’à 2 points du seuil de peur extrême. Le VIX a atteint 23.93 en séance, dépassant le pic intrajournalier de 22.31 enregistré le 16 octobre, avant de clôturer à 19.42. La peur ne s’est toutefois pas accentuée dans le monde des cryptomonnaies : l’indice crypto de peur et d’avidité est resté à 30, ce qui indique que la vague de panique liée à l’incident de sécurité de Binance a déjà été intégrée dans les cours. Ce qui reste à craindre semble plutôt lié à l’évolution des actions américaines.
La divergence apparaît dans les détails : l’indice CNN de peur et d’avidité a perdu 9 points en une journée, frôlant le seuil de peur extrême, tandis que le VIX n’a progressé qu’à 19.42, sans même franchir les 20. Les indicateurs à évolution plus lente, comme la largeur du marché et le momentum, sont plus pessimistes que la valorisation des options : le marché des options achète une assurance, il ne cherche pas à fuir à tout prix. Le bitcoin reste autour de 77,000 dollars sans suivre la baisse. Sa moyenne mobile sur 200 jours se situe entre 76,400 et 76,600 dollars. S’il tient, cela pourrait constituer un plancher psychologique ; sinon, il faudra s’attendre à une nouvelle baisse.
Lundi prochain, deux éléments seront à surveiller : les résultats d’Apple permettront-ils de préserver le récit de valorisation des valeurs technologiques, et le marché osera-t-il prendre position avant les élections de mi-mandat américaines du 3 novembre ? Le sentiment est déjà profondément ancré dans la zone de peur. Dans ce genre de situation, un rebond d’une journée est d’autant plus probable, tout comme une dernière chute. Mieux vaut attendre avant de vendre à découvert ou d’acheter au plus bas : attendons que l’indice crypto de peur et d’avidité repasse au-dessus de 30 et que le VIX retombe aux alentours de 17.
#情绪日报 #ActionsAméricaines
L’indice CNN de peur et d’avidité passe de 35 à 26, mais reste dans la zone de peur. L’indice VIX de volatilité passe de 17.20 à 19.42, en hausse de 12.91 % sur la journée. L’indice crypto de peur et d’avidité reste à 30, bloqué dans la zone de peur pour le deuxième jour consécutif. Le S&P 500 recule de 1.82 % à 7,580.07 points et le Nasdaq 100 de 3.46 % à 28,384.85 points. Le bitcoin s’échange autour de 77,435 dollars, en légère hausse d’environ 0.5 % par rapport au relevé d’hier, mais en baisse cumulée de plus de 8 % depuis octobre.
Les trois indicateurs restent tous dans la zone de peur : l’indice CNN de peur et d’avidité a perdu 9 points en une journée et n’est plus qu’à 2 points du seuil de peur extrême. Le VIX a atteint 23.93 en séance, dépassant le pic intrajournalier de 22.31 enregistré le 16 octobre, avant de clôturer à 19.42. La peur ne s’est toutefois pas accentuée dans le monde des cryptomonnaies : l’indice crypto de peur et d’avidité est resté à 30, ce qui indique que la vague de panique liée à l’incident de sécurité de Binance a déjà été intégrée dans les cours. Ce qui reste à craindre semble plutôt lié à l’évolution des actions américaines.
La divergence apparaît dans les détails : l’indice CNN de peur et d’avidité a perdu 9 points en une journée, frôlant le seuil de peur extrême, tandis que le VIX n’a progressé qu’à 19.42, sans même franchir les 20. Les indicateurs à évolution plus lente, comme la largeur du marché et le momentum, sont plus pessimistes que la valorisation des options : le marché des options achète une assurance, il ne cherche pas à fuir à tout prix. Le bitcoin reste autour de 77,000 dollars sans suivre la baisse. Sa moyenne mobile sur 200 jours se situe entre 76,400 et 76,600 dollars. S’il tient, cela pourrait constituer un plancher psychologique ; sinon, il faudra s’attendre à une nouvelle baisse.
Lundi prochain, deux éléments seront à surveiller : les résultats d’Apple permettront-ils de préserver le récit de valorisation des valeurs technologiques, et le marché osera-t-il prendre position avant les élections de mi-mandat américaines du 3 novembre ? Le sentiment est déjà profondément ancré dans la zone de peur. Dans ce genre de situation, un rebond d’une journée est d’autant plus probable, tout comme une dernière chute. Mieux vaut attendre avant de vendre à découvert ou d’acheter au plus bas : attendons que l’indice crypto de peur et d’avidité repasse au-dessus de 30 et que le VIX retombe aux alentours de 17.
#情绪日报 #ActionsAméricaines
Les trois indicateurs restent tous dans la zone de peur : l’indice CNN de peur et d’avidité a perdu 9 points en une journée et n’est plus qu’à 2 points du seuil de peur extrême. Le VIX a atteint 23.93 en séance, dépassant le pic intrajournalier de 22.31 enregistré le 16 octobre, avant de clôturer à 19.42. La peur ne s’est toutefois pas accentuée dans le monde des cryptomonnaies : l’indice crypto de peur et d’avidité est resté à 30, ce qui indique que la vague de panique liée à l’incident de sécurité de Binance a déjà été intégrée dans les cours. Ce qui reste à craindre semble plutôt lié à l’évolution des actions américaines.
La divergence apparaît dans les détails : l’indice CNN de peur et d’avidité a perdu 9 points en une journée, frôlant le seuil de peur extrême, tandis que le VIX n’a progressé qu’à 19.42, sans même franchir les 20. Les indicateurs à évolution plus lente, comme la largeur du marché et le momentum, sont plus pessimistes que la valorisation des options : le marché des options achète une assurance, il ne cherche pas à fuir à tout prix. Le bitcoin reste autour de 77,000 dollars sans suivre la baisse. Sa moyenne mobile sur 200 jours se situe entre 76,400 et 76,600 dollars. S’il tient, cela pourrait constituer un plancher psychologique ; sinon, il faudra s’attendre à une nouvelle baisse.
Lundi prochain, deux éléments seront à surveiller : les résultats d’Apple permettront-ils de préserver le récit de valorisation des valeurs technologiques, et le marché osera-t-il prendre position avant les élections de mi-mandat américaines du 3 novembre ? Le sentiment est déjà profondément ancré dans la zone de peur. Dans ce genre de situation, un rebond d’une journée est d’autant plus probable, tout comme une dernière chute. Mieux vaut attendre avant de vendre à découvert ou d’acheter au plus bas : attendons que l’indice crypto de peur et d’avidité repasse au-dessus de 30 et que le VIX retombe aux alentours de 17.
#情绪日报 #ActionsAméricaines
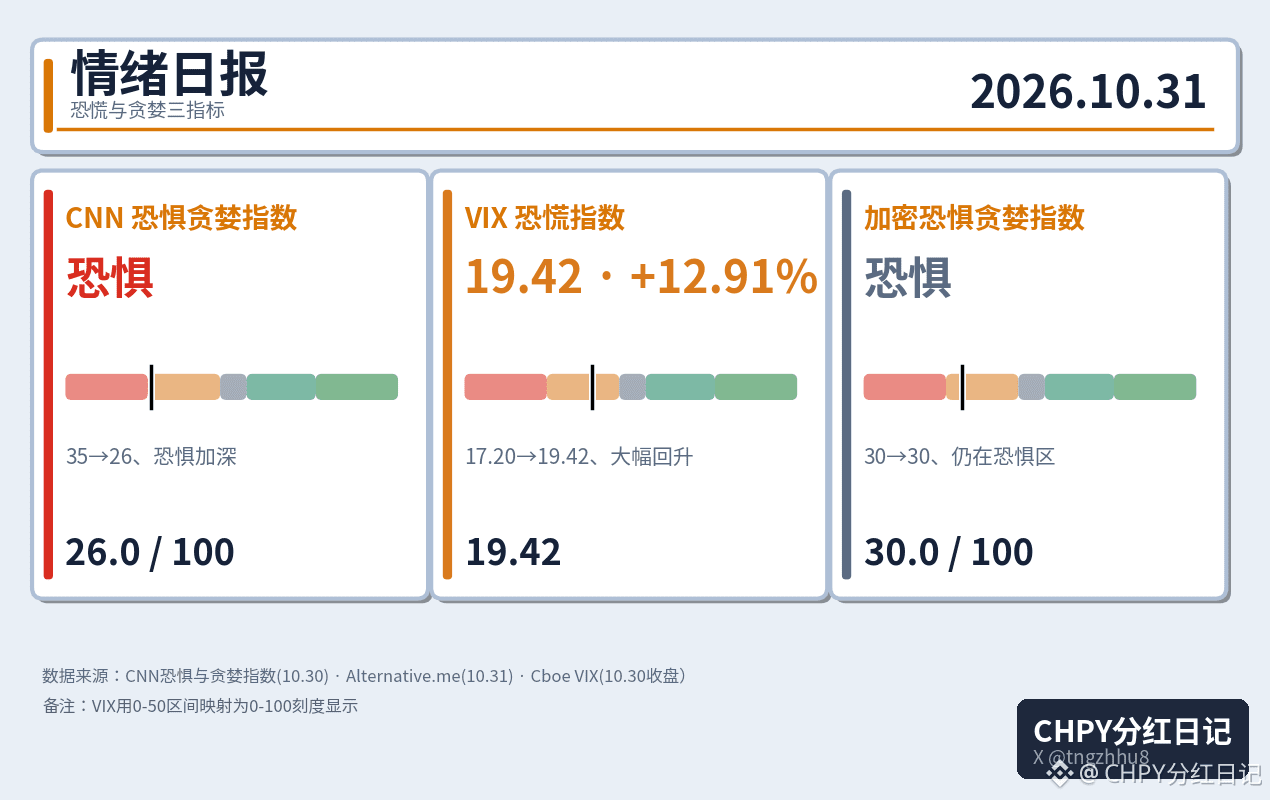
47
·
--
Nvidia a cassé à la baisse son biseau ascendant sur le graphique hebdomadaire.
La semaine s’est clôturée à 204,64 dollars, en baisse de 4,22 %. Le titre a reculé de 15,91 % par rapport à son plus haut de 243,37 dollars, et a touché un plus bas intrajournalier de 200,92 dollars : le seuil symbolique des 200 dollars a donc déjà été testé une fois. Le graphique hebdomadaire est très clair : de fin août à début octobre, le cours a progressé dans une fourchette de plus en plus étroite, entre 234 et 243 dollars. Les deux lignes de tendance, supérieure et inférieure, ont fini par former un biseau. En clair, un biseau ascendant indique que la hausse s’essouffle ; dans les manuels, c’est un signal baissier. La borne basse du biseau se situe actuellement autour de 211 dollars. Cette semaine, le cours de clôture l’a franchie à la baisse de 6 dollars : ce n’est pas une fausse alerte, puisque la clôture s’est faite sous la ligne.
Les indicateurs le confirment également : le MACD (un indicateur de la force de la tendance) vient de former un croisement baissier et son histogramme est passé en territoire négatif ; le stochastique RSI (un indicateur de surachat et de survente à court terme) affiche un K à 3,57 et un D à 10,28, tous deux tombés sous les 10 : le titre est survendu à court terme. Mais le RSI 14 reste à 46,54, sans être entré en zone de survente sous 30. Autrement dit, l’affaiblissement du momentum est bien réel, mais on n’en est pas encore à une situation extrême de ventes paniques. C’est là que se situe le désaccord.
À la baisse, 211 dollars constitue le premier obstacle : si le cours passe sous ce seuil et ne parvient pas à le reprendre lors d’un retest, 211 dollars passera du statut de support à celui de résistance. S’il ne tient pas, le prochain niveau est le seuil symbolique des 200 dollars, qui coïncide avec la moyenne mobile à 50 semaines, à 201 dollars. Plus bas, on trouve la zone de consolidation de fin juin à début juillet, avec un creux autour de 190 dollars. À la hausse, le premier objectif du rebond se situe à 230 dollars : la zone de consolidation de début septembre et les précédents sommets se trouvent à ce niveau. Si le cours ne parvient pas à le franchir, il formera un sommet plus bas et repartira à la baisse après le rebond. Seul un retour durable au-dessus de 211 dollars permettrait de considérer la cassure actuelle comme une fausse sortie.
Il faut aussi rappeler les risques : un biseau est une figure tracée à partir de lignes, et son emplacement peut varier de quelques dollars selon les personnes ; ce n’est pas une règle graduée. Les résultats financiers et les nouvelles macroéconomiques peuvent à tout moment modifier la lecture technique. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英伟达 #BourseUS
Nvidia a cassé à la baisse son biseau ascendant sur le graphique hebdomadaire.
La semaine s’est clôturée à 204,64 dollars, en baisse de 4,22 %. Le titre a reculé de 15,91 % par rapport à son plus haut de 243,37 dollars, et a touché un plus bas intrajournalier de 200,92 dollars : le seuil symbolique des 200 dollars a donc déjà été testé une fois. Le graphique hebdomadaire est très clair : de fin août à début octobre, le cours a progressé dans une fourchette de plus en plus étroite, entre 234 et 243 dollars. Les deux lignes de tendance, supérieure et inférieure, ont fini par former un biseau. En clair, un biseau ascendant indique que la hausse s’essouffle ; dans les manuels, c’est un signal baissier. La borne basse du biseau se situe actuellement autour de 211 dollars. Cette semaine, le cours de clôture l’a franchie à la baisse de 6 dollars : ce n’est pas une fausse alerte, puisque la clôture s’est faite sous la ligne.
Les indicateurs le confirment également : le MACD (un indicateur de la force de la tendance) vient de former un croisement baissier et son histogramme est passé en territoire négatif ; le stochastique RSI (un indicateur de surachat et de survente à court terme) affiche un K à 3,57 et un D à 10,28, tous deux tombés sous les 10 : le titre est survendu à court terme. Mais le RSI 14 reste à 46,54, sans être entré en zone de survente sous 30. Autrement dit, l’affaiblissement du momentum est bien réel, mais on n’en est pas encore à une situation extrême de ventes paniques. C’est là que se situe le désaccord.
À la baisse, 211 dollars constitue le premier obstacle : si le cours passe sous ce seuil et ne parvient pas à le reprendre lors d’un retest, 211 dollars passera du statut de support à celui de résistance. S’il ne tient pas, le prochain niveau est le seuil symbolique des 200 dollars, qui coïncide avec la moyenne mobile à 50 semaines, à 201 dollars. Plus bas, on trouve la zone de consolidation de fin juin à début juillet, avec un creux autour de 190 dollars. À la hausse, le premier objectif du rebond se situe à 230 dollars : la zone de consolidation de début septembre et les précédents sommets se trouvent à ce niveau. Si le cours ne parvient pas à le franchir, il formera un sommet plus bas et repartira à la baisse après le rebond. Seul un retour durable au-dessus de 211 dollars permettrait de considérer la cassure actuelle comme une fausse sortie.
Il faut aussi rappeler les risques : un biseau est une figure tracée à partir de lignes, et son emplacement peut varier de quelques dollars selon les personnes ; ce n’est pas une règle graduée. Les résultats financiers et les nouvelles macroéconomiques peuvent à tout moment modifier la lecture technique. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英伟达 #BourseUS
La semaine s’est clôturée à 204,64 dollars, en baisse de 4,22 %. Le titre a reculé de 15,91 % par rapport à son plus haut de 243,37 dollars, et a touché un plus bas intrajournalier de 200,92 dollars : le seuil symbolique des 200 dollars a donc déjà été testé une fois. Le graphique hebdomadaire est très clair : de fin août à début octobre, le cours a progressé dans une fourchette de plus en plus étroite, entre 234 et 243 dollars. Les deux lignes de tendance, supérieure et inférieure, ont fini par former un biseau. En clair, un biseau ascendant indique que la hausse s’essouffle ; dans les manuels, c’est un signal baissier. La borne basse du biseau se situe actuellement autour de 211 dollars. Cette semaine, le cours de clôture l’a franchie à la baisse de 6 dollars : ce n’est pas une fausse alerte, puisque la clôture s’est faite sous la ligne.
Les indicateurs le confirment également : le MACD (un indicateur de la force de la tendance) vient de former un croisement baissier et son histogramme est passé en territoire négatif ; le stochastique RSI (un indicateur de surachat et de survente à court terme) affiche un K à 3,57 et un D à 10,28, tous deux tombés sous les 10 : le titre est survendu à court terme. Mais le RSI 14 reste à 46,54, sans être entré en zone de survente sous 30. Autrement dit, l’affaiblissement du momentum est bien réel, mais on n’en est pas encore à une situation extrême de ventes paniques. C’est là que se situe le désaccord.
À la baisse, 211 dollars constitue le premier obstacle : si le cours passe sous ce seuil et ne parvient pas à le reprendre lors d’un retest, 211 dollars passera du statut de support à celui de résistance. S’il ne tient pas, le prochain niveau est le seuil symbolique des 200 dollars, qui coïncide avec la moyenne mobile à 50 semaines, à 201 dollars. Plus bas, on trouve la zone de consolidation de fin juin à début juillet, avec un creux autour de 190 dollars. À la hausse, le premier objectif du rebond se situe à 230 dollars : la zone de consolidation de début septembre et les précédents sommets se trouvent à ce niveau. Si le cours ne parvient pas à le franchir, il formera un sommet plus bas et repartira à la baisse après le rebond. Seul un retour durable au-dessus de 211 dollars permettrait de considérer la cassure actuelle comme une fausse sortie.
Il faut aussi rappeler les risques : un biseau est une figure tracée à partir de lignes, et son emplacement peut varier de quelques dollars selon les personnes ; ce n’est pas une règle graduée. Les résultats financiers et les nouvelles macroéconomiques peuvent à tout moment modifier la lecture technique. Cet article porte uniquement sur l’analyse technique et ne constitue pas un conseil en investissement.
#英伟达 #BourseUS
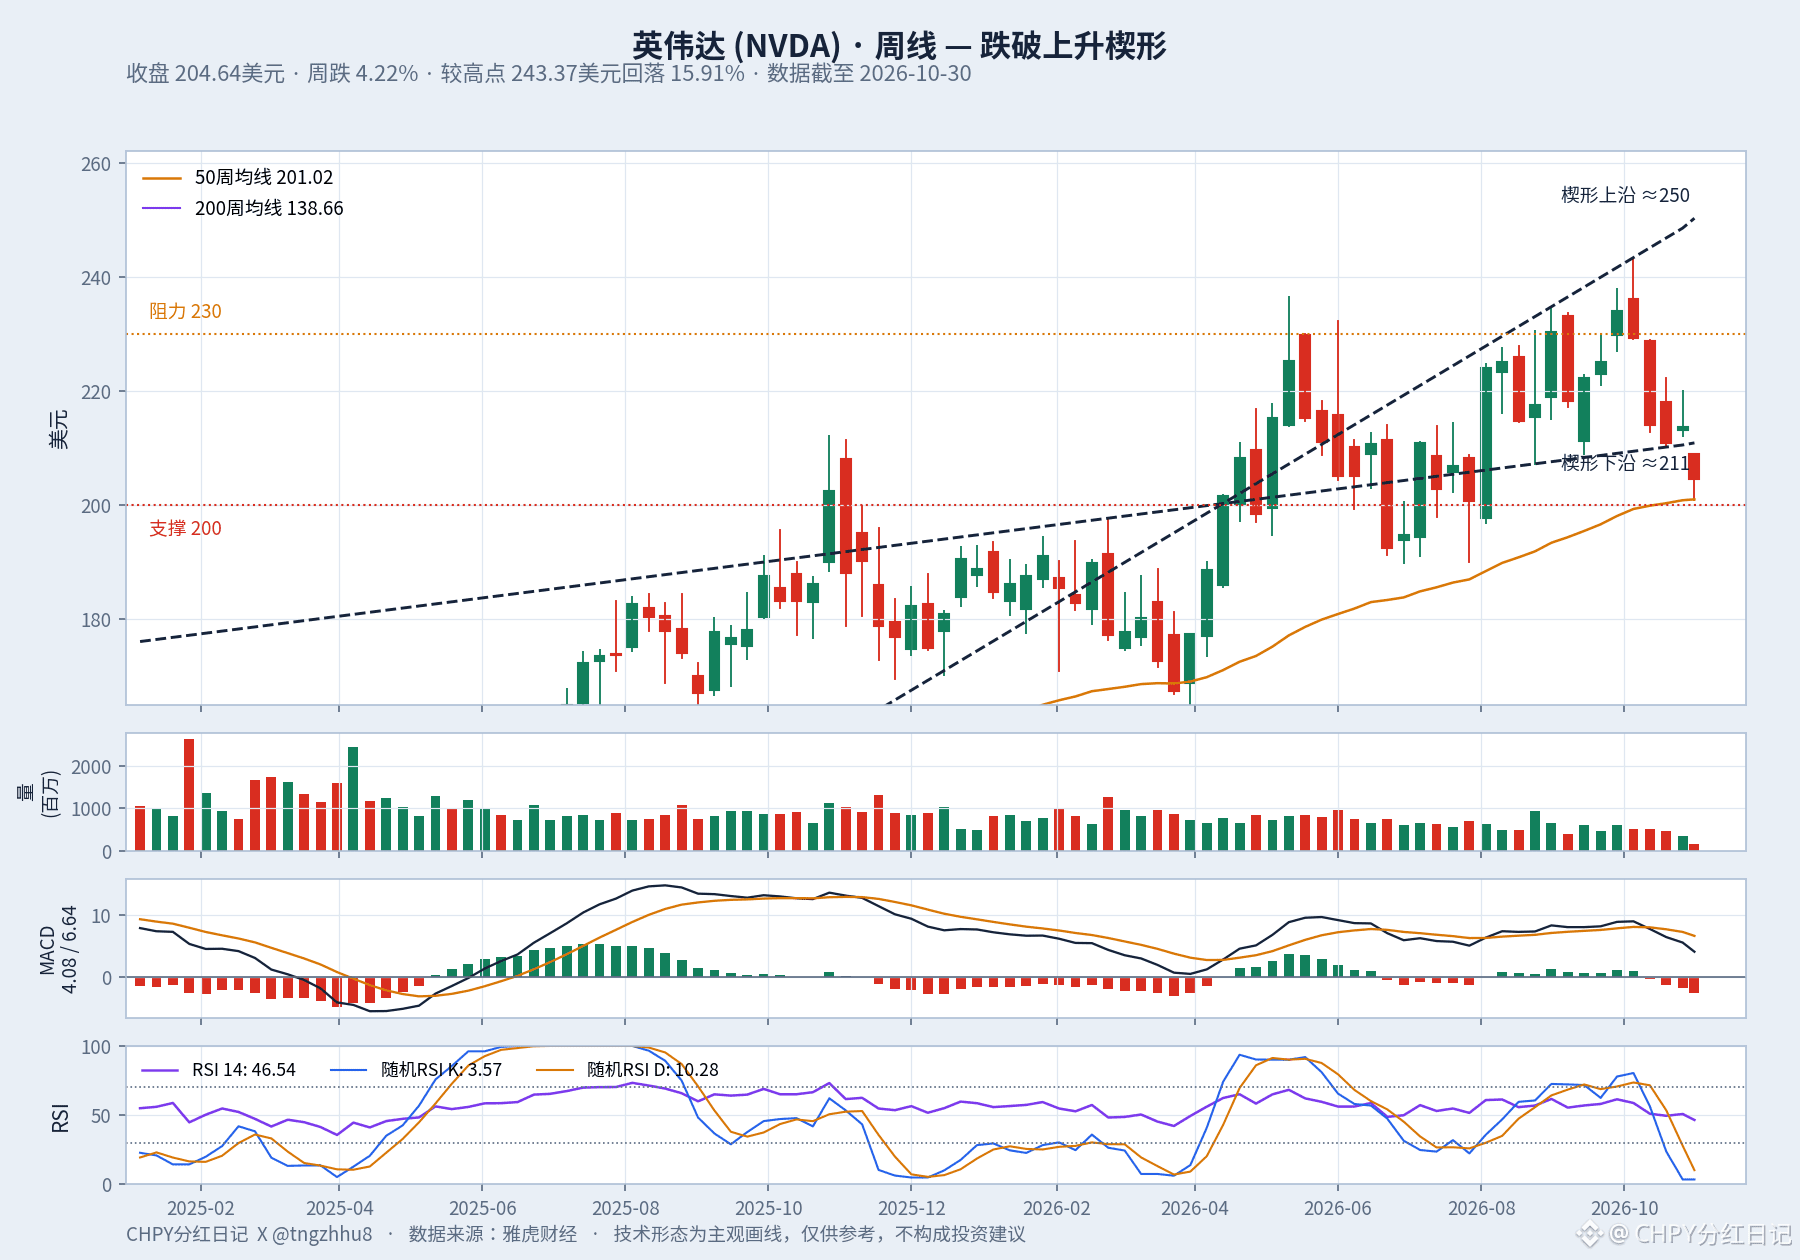
63
·
--
Le S&P 500 a reculé de 1,82 % à 7,580.07 points, le Dow Jones de 1,09 % à 51,770.31 points, le Nasdaq Composite de 2,86 % à 25,437.00 points et le Nasdaq 100 de 3,46 % à 28,384.85 points : les quatre indices ont terminé en baisse. Le S&P 500 a signé sa pire séance depuis juin, le Nasdaq Composite sa plus forte baisse journalière depuis le 5 juin et le Nasdaq 100, en recul de 10 % par rapport à son record, est entré dans sa troisième correction de l’année.
Le déclencheur : Intel. Le groupe a prédit un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, bien en dessous des 17,1 milliards attendus. Son action a plongé de 28,58 %, signant sa pire séance en 52 ans. Les valeurs des semi-conducteurs ont toutes été entraînées dans la chute : l’indice des semi-conducteurs de Philadelphie a perdu 7,20 %, Qualcomm a chuté de 11,12 %, Micron de 5,30 % et Nvidia de 4,22 %. Amazon a également reculé de 1,41 %.
Ce n’est pas une réaction émotionnelle d’un jour, mais le bilan d’une semaine qui s’est réglé vendredi. Jeudi, les résultats d’Alphabet ont fait plonger son action de 12,64 %, effaçant environ 500 milliards de dollars de capitalisation boursière. Son flux de trésorerie disponible est devenu négatif, à -9,07 milliards de dollars, allumant la première mèche. Vendredi, Intel a pris le relais, comme pour dire au marché que même les fabricants de puces commencent à ne plus pouvoir supporter les dépenses liées à l’intelligence artificielle. Cette semaine, le S&P 500 a perdu 0,58 %, le Nasdaq Composite 2 % et le Dow Jones 0,85 %, les trois grands indices enregistrant une troisième semaine consécutive de baisse. Le mois d’octobre s’est achevé sur un recul de 0,94 % pour le S&P 500 et de 5,3 % pour le Nasdaq Composite, tandis que seul le Dow Jones a progressé, de 1,7 %.
L’argent n’a pas entièrement quitté le marché : il s’est déplacé vers d’autres secteurs. Six des onze secteurs du S&P 500 ont progressé et cinq ont baissé. L’énergie, en hausse de 1,91 %, et les biens de consommation de base, en hausse de 1,38 %, ont mené le mouvement. La santé, les services aux collectivités, l’immobilier et les matériaux ont également terminé dans le vert. Les plus fortes baisses ont touché la technologie, en recul de 4,24 %, et l’industrie, qui a cédé 1,57 %. L’indice de volatilité VIX a gagné 12,84 % à 19,42, après avoir atteint 23,93 en séance. Le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base à 4,93 %. Un schéma classique de repli vers les valeurs refuges : la peur est là, mais on n’en est pas encore à la fuite précipitée.
CHPY n’a pas échappé à la baisse : pénalisé par ses positions dans les semi-conducteurs, le fonds a clôturé à 56,71 dollars, en baisse de 6,80 %. Mais il faut distinguer deux choses : c’est la valorisation qui baisse, pas les dividendes eux-mêmes. Le versement de cette semaine a bien été effectué comme prévu ; le rythme des dividendes n’a pas changé, c’est la valorisation attribuée par le marché aux positions dans les semi-conducteurs qui a évolué.
Le véritable test aura lieu lundi prochain : Apple publiera ses résultats en dernier. Si l’entreprise présente elle aussi un bilan marqué par « beaucoup de dépenses et peu de retours », la correction du Nasdaq 100 n’aura probablement pas atteint son point bas. Si elle parvient à rassurer, les valeurs des semi-conducteurs survendues pourraient à tout moment connaître un rebond spectaculaire. Les élections américaines de mi-mandat du 3 novembre approchent également, et l’incertitude est ce que le marché redoute le plus avant un scrutin. Cette fois, ce n’est pas la foi dans l’intelligence artificielle qui s’effondre : les valorisations obligent les géants à présenter des résultats en matière de flux de trésorerie. En attendant, mieux vaut faire une pause avant de courir après les valeurs des semi-conducteurs ; à court terme, l’argent qui s’est tourné vers les secteurs défensifs ne reviendra pas dans la précipitation.
#美股 #Indice Nasdaq 100
Le S&P 500 a reculé de 1,82 % à 7,580.07 points, le Dow Jones de 1,09 % à 51,770.31 points, le Nasdaq Composite de 2,86 % à 25,437.00 points et le Nasdaq 100 de 3,46 % à 28,384.85 points : les quatre indices ont terminé en baisse. Le S&P 500 a signé sa pire séance depuis juin, le Nasdaq Composite sa plus forte baisse journalière depuis le 5 juin et le Nasdaq 100, en recul de 10 % par rapport à son record, est entré dans sa troisième correction de l’année.
Le déclencheur : Intel. Le groupe a prédit un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, bien en dessous des 17,1 milliards attendus. Son action a plongé de 28,58 %, signant sa pire séance en 52 ans. Les valeurs des semi-conducteurs ont toutes été entraînées dans la chute : l’indice des semi-conducteurs de Philadelphie a perdu 7,20 %, Qualcomm a chuté de 11,12 %, Micron de 5,30 % et Nvidia de 4,22 %. Amazon a également reculé de 1,41 %.
Ce n’est pas une réaction émotionnelle d’un jour, mais le bilan d’une semaine qui s’est réglé vendredi. Jeudi, les résultats d’Alphabet ont fait plonger son action de 12,64 %, effaçant environ 500 milliards de dollars de capitalisation boursière. Son flux de trésorerie disponible est devenu négatif, à -9,07 milliards de dollars, allumant la première mèche. Vendredi, Intel a pris le relais, comme pour dire au marché que même les fabricants de puces commencent à ne plus pouvoir supporter les dépenses liées à l’intelligence artificielle. Cette semaine, le S&P 500 a perdu 0,58 %, le Nasdaq Composite 2 % et le Dow Jones 0,85 %, les trois grands indices enregistrant une troisième semaine consécutive de baisse. Le mois d’octobre s’est achevé sur un recul de 0,94 % pour le S&P 500 et de 5,3 % pour le Nasdaq Composite, tandis que seul le Dow Jones a progressé, de 1,7 %.
L’argent n’a pas entièrement quitté le marché : il s’est déplacé vers d’autres secteurs. Six des onze secteurs du S&P 500 ont progressé et cinq ont baissé. L’énergie, en hausse de 1,91 %, et les biens de consommation de base, en hausse de 1,38 %, ont mené le mouvement. La santé, les services aux collectivités, l’immobilier et les matériaux ont également terminé dans le vert. Les plus fortes baisses ont touché la technologie, en recul de 4,24 %, et l’industrie, qui a cédé 1,57 %. L’indice de volatilité VIX a gagné 12,84 % à 19,42, après avoir atteint 23,93 en séance. Le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base à 4,93 %. Un schéma classique de repli vers les valeurs refuges : la peur est là, mais on n’en est pas encore à la fuite précipitée.
CHPY n’a pas échappé à la baisse : pénalisé par ses positions dans les semi-conducteurs, le fonds a clôturé à 56,71 dollars, en baisse de 6,80 %. Mais il faut distinguer deux choses : c’est la valorisation qui baisse, pas les dividendes eux-mêmes. Le versement de cette semaine a bien été effectué comme prévu ; le rythme des dividendes n’a pas changé, c’est la valorisation attribuée par le marché aux positions dans les semi-conducteurs qui a évolué.
Le véritable test aura lieu lundi prochain : Apple publiera ses résultats en dernier. Si l’entreprise présente elle aussi un bilan marqué par « beaucoup de dépenses et peu de retours », la correction du Nasdaq 100 n’aura probablement pas atteint son point bas. Si elle parvient à rassurer, les valeurs des semi-conducteurs survendues pourraient à tout moment connaître un rebond spectaculaire. Les élections américaines de mi-mandat du 3 novembre approchent également, et l’incertitude est ce que le marché redoute le plus avant un scrutin. Cette fois, ce n’est pas la foi dans l’intelligence artificielle qui s’effondre : les valorisations obligent les géants à présenter des résultats en matière de flux de trésorerie. En attendant, mieux vaut faire une pause avant de courir après les valeurs des semi-conducteurs ; à court terme, l’argent qui s’est tourné vers les secteurs défensifs ne reviendra pas dans la précipitation.
#美股 #Indice Nasdaq 100
Le déclencheur : Intel. Le groupe a prédit un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, bien en dessous des 17,1 milliards attendus. Son action a plongé de 28,58 %, signant sa pire séance en 52 ans. Les valeurs des semi-conducteurs ont toutes été entraînées dans la chute : l’indice des semi-conducteurs de Philadelphie a perdu 7,20 %, Qualcomm a chuté de 11,12 %, Micron de 5,30 % et Nvidia de 4,22 %. Amazon a également reculé de 1,41 %.
Ce n’est pas une réaction émotionnelle d’un jour, mais le bilan d’une semaine qui s’est réglé vendredi. Jeudi, les résultats d’Alphabet ont fait plonger son action de 12,64 %, effaçant environ 500 milliards de dollars de capitalisation boursière. Son flux de trésorerie disponible est devenu négatif, à -9,07 milliards de dollars, allumant la première mèche. Vendredi, Intel a pris le relais, comme pour dire au marché que même les fabricants de puces commencent à ne plus pouvoir supporter les dépenses liées à l’intelligence artificielle. Cette semaine, le S&P 500 a perdu 0,58 %, le Nasdaq Composite 2 % et le Dow Jones 0,85 %, les trois grands indices enregistrant une troisième semaine consécutive de baisse. Le mois d’octobre s’est achevé sur un recul de 0,94 % pour le S&P 500 et de 5,3 % pour le Nasdaq Composite, tandis que seul le Dow Jones a progressé, de 1,7 %.
L’argent n’a pas entièrement quitté le marché : il s’est déplacé vers d’autres secteurs. Six des onze secteurs du S&P 500 ont progressé et cinq ont baissé. L’énergie, en hausse de 1,91 %, et les biens de consommation de base, en hausse de 1,38 %, ont mené le mouvement. La santé, les services aux collectivités, l’immobilier et les matériaux ont également terminé dans le vert. Les plus fortes baisses ont touché la technologie, en recul de 4,24 %, et l’industrie, qui a cédé 1,57 %. L’indice de volatilité VIX a gagné 12,84 % à 19,42, après avoir atteint 23,93 en séance. Le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base à 4,93 %. Un schéma classique de repli vers les valeurs refuges : la peur est là, mais on n’en est pas encore à la fuite précipitée.
CHPY n’a pas échappé à la baisse : pénalisé par ses positions dans les semi-conducteurs, le fonds a clôturé à 56,71 dollars, en baisse de 6,80 %. Mais il faut distinguer deux choses : c’est la valorisation qui baisse, pas les dividendes eux-mêmes. Le versement de cette semaine a bien été effectué comme prévu ; le rythme des dividendes n’a pas changé, c’est la valorisation attribuée par le marché aux positions dans les semi-conducteurs qui a évolué.
Le véritable test aura lieu lundi prochain : Apple publiera ses résultats en dernier. Si l’entreprise présente elle aussi un bilan marqué par « beaucoup de dépenses et peu de retours », la correction du Nasdaq 100 n’aura probablement pas atteint son point bas. Si elle parvient à rassurer, les valeurs des semi-conducteurs survendues pourraient à tout moment connaître un rebond spectaculaire. Les élections américaines de mi-mandat du 3 novembre approchent également, et l’incertitude est ce que le marché redoute le plus avant un scrutin. Cette fois, ce n’est pas la foi dans l’intelligence artificielle qui s’effondre : les valorisations obligent les géants à présenter des résultats en matière de flux de trésorerie. En attendant, mieux vaut faire une pause avant de courir après les valeurs des semi-conducteurs ; à court terme, l’argent qui s’est tourné vers les secteurs défensifs ne reviendra pas dans la précipitation.
#美股 #Indice Nasdaq 100
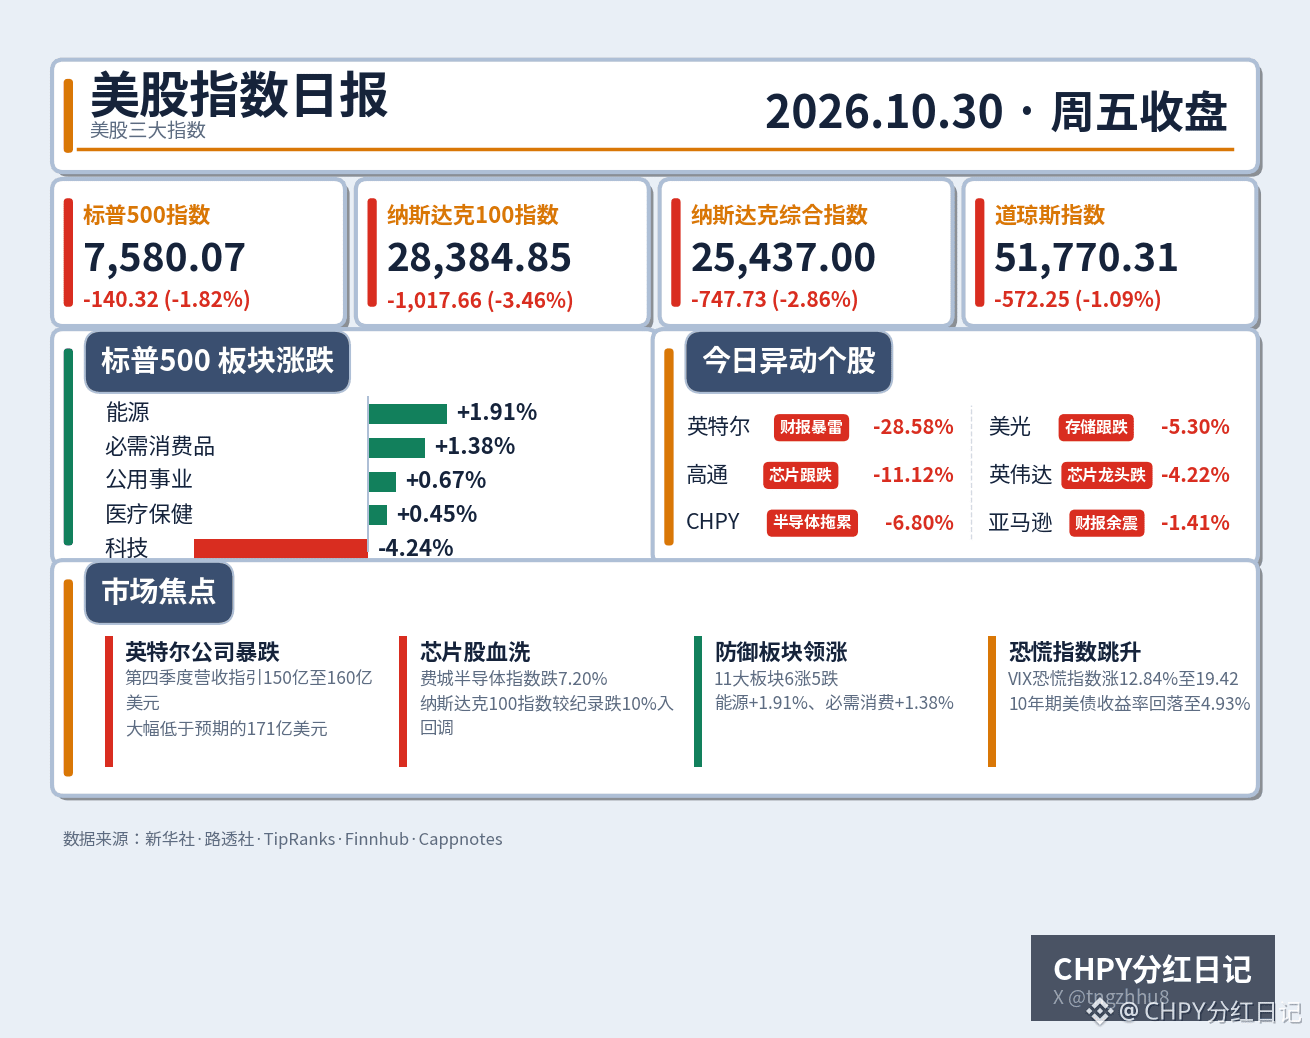
82
·
--
La panique qui a saisi les valeurs technologiques américaines s’est d’abord concrétisée en Asie aujourd’hui.
Vendredi 30 octobre, les marchés asiatiques ont ouvert dans le rouge vif : l’indice composite coréen a chuté de plus de 5 % en séance, déclenchant directement un mécanisme de coupe-circuit. La Bourse de Corée a activé le coupe-circuit à la vente (Sidecar), suspendant les transactions pendant 5 minutes. L’indice Nikkei 225 japonais a perdu jusqu’à près de 3 % en séance, tandis que l’indice pondéré taïwanais a reculé de plus de 3 %. Les pertes se sont réduites à la clôture : l’indice composite coréen a terminé en baisse de 3,48 %, à 5730,74 points ; le Nikkei 225 japonais a cédé 2,12 %, à 63289,89 points ; et l’indice pondéré taïwanais a reculé de 3,39 %.
Les plus fortes chutes ont touché les valeurs de la chaîne d’approvisionnement de l’intelligence artificielle. Samsung Electronics a perdu 3,02 %, passant sous la barre des 230 000 wons et clôturant à 225 000 wons ; SK Hynix a plongé de 7,08 %, passant sous les 1,5 million de wons pour s’établir à 1,418 million de wons ; au Japon, Kioxia a dégringolé de 7,14 % et le groupe SoftBank a perdu 5,96 %. Le même jour, la Banque du Japon a maintenu son taux directeur à 1,25 %, son plus haut niveau depuis 31 ans, signifiant ainsi au marché que l’époque de l’argent bon marché ne reviendra pas. Le Brent, lui, oscillait au-dessus de 116 dollars le baril, attisant encore l’inflation.
La mèche, ce sont toujours les trois résultats financiers américains. Jeudi, Alphabet a chuté de 12,6 % à Wall Street, effaçant environ 500 milliards de dollars de capitalisation boursière en une journée. En cause : un chiffre d’affaires de 127,58 milliards de dollars au troisième trimestre, inférieur aux attentes, et des dépenses colossales dans l’intelligence artificielle qui ont fait basculer le flux de trésorerie disponible dans le rouge. Après la clôture, Amazon a perdu environ 7 % et Intel a plongé d’environ 23 % ; les contrats à terme sur le Nasdaq 100 ont momentanément reculé de plus de 2 %. La logique de la panique est limpide : les géants dépensent des centaines de milliards de dollars pour construire des capacités de calcul dédiées à l’intelligence artificielle, et le marché pose désormais la question : quand cet argent sera-t-il rentabilisé ?
L’Asie a encaissé un coup plus rude que les États-Unis eux-mêmes, et la raison se trouve dans la chaîne industrielle. Samsung Electronics et SK Hynix sont les deux principaux fournisseurs mondiaux de mémoire à large bande passante (la mémoire à large bande passante, c’est le « ravitaillement » essentiel placé aux côtés des puces d’intelligence artificielle : sans elle, même la puce la plus puissante ne peut fonctionner). Kioxia, Tokyo Electron et Advantest, au Japon, sont eux aussi des maillons de cette même chaîne. Lorsque les géants technologiques américains disent que « les dépenses sont trop élevées et les retombées incertaines », le marché ne sanctionne pas d’abord ces géants américains, mais leurs fournisseurs situés loin de là, en Asie. C’est l’autre face de la division mondiale du travail : pendant les périodes fastes, l’Asie monte avec le marché ; quand vient l’heure des comptes, c’est elle qui trinque en premier.
Mais les marchés d’aujourd’hui révèlent en réalité une divergence qu’il vaut la peine d’observer de plus près : les pertes se sont réduites. L’indice composite coréen, après avoir chuté de plus de 5 % en séance, n’a clôturé qu’en baisse de 3,48 % ; en fin de séance, des investisseurs institutionnels et des acheteurs locaux sont intervenus pour ramasser les titres. Plus important encore, les marchés de la Grande Chine ont pratiquement échappé à la baisse : l’indice composite de la Bourse de Shanghai a légèrement progressé de 0,09 %, à 3651,43 points, et l’indice Hang Seng de Hong Kong a gagné 0,23 %, à 23011,29 points. L’argent n’a pas fui à toutes jambes : il choisit où se placer. En Asie, la Corée, le Japon et Taïwan, exposés aux valorisations de la chaîne d’approvisionnement de l’intelligence artificielle, baissent ; Shanghai et Hong Kong, moins concernés par ces valorisations, résistent. Cela montre que les ventes d’aujourd’hui relèvent d’une « remise à plat des comptes », et non d’une « apocalypse » : les investisseurs réévaluent la chaîne de l’intelligence artificielle, ils ne liquident pas toutes les actions.
Le véritable test aura lieu ce soir. Wall Street vient d’ouvrir, et la capacité d’Amazon et d’Intel à enrayer leur baisse sur des niveaux de support clés déterminera directement si, lundi prochain, les valeurs technologiques asiatiques connaîtront un rebond technique ou poursuivront leur repli. Si les marchés américains se stabilisent, les Bourses coréenne et japonaise devraient probablement se remettre de cette vague de panique. Si Wall Street continue de baisser, les valeurs asiatiques des semi-conducteurs encaisseront un nouveau coup lundi. Les élections de mi-mandat américaines du 3 novembre constituent également une inconnue qui plane au-dessus des marchés. Avant une élection, c’est l’incertitude qui effraie le plus les investisseurs ; or, les comptes des dépenses colossales dans l’intelligence artificielle doivent justement être réglés avant le scrutin.
Les risques se situent à trois niveaux. Premièrement, le coupe-circuit ne suspend les échanges que pendant 5 minutes : il arrête les transactions, pas la panique. Le fait qu’une chute de plus de 5 % en séance ait déclenché le mécanisme est en soi un signe de perte de contrôle émotionnelle, et la réduction des pertes ne signifie pas un retournement. Deuxièmement, le taux de la Banque du Japon reste figé à son plus haut niveau depuis 31 ans ; si le yen continue de se renforcer, les valeurs exportatrices et technologiques japonaises seront prises en étau. Troisièmement, le Brent se maintient au-dessus de 116 dollars le baril. Le prix du pétrole et les dépenses colossales dans l’intelligence artificielle exercent une double pression ; si les anticipations d’inflation repartent à la hausse, l’espoir d’une baisse des taux s’éloignera encore. Le véritable tournant de cette correction ne se situe ni à Séoul ni à Tokyo, mais dans l’évolution d’Amazon et d’Intel après l’ouverture de Wall Street ce soir. Si elles tiennent bon, toute la chaîne mondiale de l’intelligence artificielle pourra souffler ; si elles ne tiennent pas, l’Asie devra encore payer la facture américaine lundi.
#美股 #Intelligence artificielle
La panique qui a saisi les valeurs technologiques américaines s’est d’abord concrétisée en Asie aujourd’hui.
Vendredi 30 octobre, les marchés asiatiques ont ouvert dans le rouge vif : l’indice composite coréen a chuté de plus de 5 % en séance, déclenchant directement un mécanisme de coupe-circuit. La Bourse de Corée a activé le coupe-circuit à la vente (Sidecar), suspendant les transactions pendant 5 minutes. L’indice Nikkei 225 japonais a perdu jusqu’à près de 3 % en séance, tandis que l’indice pondéré taïwanais a reculé de plus de 3 %. Les pertes se sont réduites à la clôture : l’indice composite coréen a terminé en baisse de 3,48 %, à 5730,74 points ; le Nikkei 225 japonais a cédé 2,12 %, à 63289,89 points ; et l’indice pondéré taïwanais a reculé de 3,39 %.
Les plus fortes chutes ont touché les valeurs de la chaîne d’approvisionnement de l’intelligence artificielle. Samsung Electronics a perdu 3,02 %, passant sous la barre des 230 000 wons et clôturant à 225 000 wons ; SK Hynix a plongé de 7,08 %, passant sous les 1,5 million de wons pour s’établir à 1,418 million de wons ; au Japon, Kioxia a dégringolé de 7,14 % et le groupe SoftBank a perdu 5,96 %. Le même jour, la Banque du Japon a maintenu son taux directeur à 1,25 %, son plus haut niveau depuis 31 ans, signifiant ainsi au marché que l’époque de l’argent bon marché ne reviendra pas. Le Brent, lui, oscillait au-dessus de 116 dollars le baril, attisant encore l’inflation.
La mèche, ce sont toujours les trois résultats financiers américains. Jeudi, Alphabet a chuté de 12,6 % à Wall Street, effaçant environ 500 milliards de dollars de capitalisation boursière en une journée. En cause : un chiffre d’affaires de 127,58 milliards de dollars au troisième trimestre, inférieur aux attentes, et des dépenses colossales dans l’intelligence artificielle qui ont fait basculer le flux de trésorerie disponible dans le rouge. Après la clôture, Amazon a perdu environ 7 % et Intel a plongé d’environ 23 % ; les contrats à terme sur le Nasdaq 100 ont momentanément reculé de plus de 2 %. La logique de la panique est limpide : les géants dépensent des centaines de milliards de dollars pour construire des capacités de calcul dédiées à l’intelligence artificielle, et le marché pose désormais la question : quand cet argent sera-t-il rentabilisé ?
L’Asie a encaissé un coup plus rude que les États-Unis eux-mêmes, et la raison se trouve dans la chaîne industrielle. Samsung Electronics et SK Hynix sont les deux principaux fournisseurs mondiaux de mémoire à large bande passante (la mémoire à large bande passante, c’est le « ravitaillement » essentiel placé aux côtés des puces d’intelligence artificielle : sans elle, même la puce la plus puissante ne peut fonctionner). Kioxia, Tokyo Electron et Advantest, au Japon, sont eux aussi des maillons de cette même chaîne. Lorsque les géants technologiques américains disent que « les dépenses sont trop élevées et les retombées incertaines », le marché ne sanctionne pas d’abord ces géants américains, mais leurs fournisseurs situés loin de là, en Asie. C’est l’autre face de la division mondiale du travail : pendant les périodes fastes, l’Asie monte avec le marché ; quand vient l’heure des comptes, c’est elle qui trinque en premier.
Mais les marchés d’aujourd’hui révèlent en réalité une divergence qu’il vaut la peine d’observer de plus près : les pertes se sont réduites. L’indice composite coréen, après avoir chuté de plus de 5 % en séance, n’a clôturé qu’en baisse de 3,48 % ; en fin de séance, des investisseurs institutionnels et des acheteurs locaux sont intervenus pour ramasser les titres. Plus important encore, les marchés de la Grande Chine ont pratiquement échappé à la baisse : l’indice composite de la Bourse de Shanghai a légèrement progressé de 0,09 %, à 3651,43 points, et l’indice Hang Seng de Hong Kong a gagné 0,23 %, à 23011,29 points. L’argent n’a pas fui à toutes jambes : il choisit où se placer. En Asie, la Corée, le Japon et Taïwan, exposés aux valorisations de la chaîne d’approvisionnement de l’intelligence artificielle, baissent ; Shanghai et Hong Kong, moins concernés par ces valorisations, résistent. Cela montre que les ventes d’aujourd’hui relèvent d’une « remise à plat des comptes », et non d’une « apocalypse » : les investisseurs réévaluent la chaîne de l’intelligence artificielle, ils ne liquident pas toutes les actions.
Le véritable test aura lieu ce soir. Wall Street vient d’ouvrir, et la capacité d’Amazon et d’Intel à enrayer leur baisse sur des niveaux de support clés déterminera directement si, lundi prochain, les valeurs technologiques asiatiques connaîtront un rebond technique ou poursuivront leur repli. Si les marchés américains se stabilisent, les Bourses coréenne et japonaise devraient probablement se remettre de cette vague de panique. Si Wall Street continue de baisser, les valeurs asiatiques des semi-conducteurs encaisseront un nouveau coup lundi. Les élections de mi-mandat américaines du 3 novembre constituent également une inconnue qui plane au-dessus des marchés. Avant une élection, c’est l’incertitude qui effraie le plus les investisseurs ; or, les comptes des dépenses colossales dans l’intelligence artificielle doivent justement être réglés avant le scrutin.
Les risques se situent à trois niveaux. Premièrement, le coupe-circuit ne suspend les échanges que pendant 5 minutes : il arrête les transactions, pas la panique. Le fait qu’une chute de plus de 5 % en séance ait déclenché le mécanisme est en soi un signe de perte de contrôle émotionnelle, et la réduction des pertes ne signifie pas un retournement. Deuxièmement, le taux de la Banque du Japon reste figé à son plus haut niveau depuis 31 ans ; si le yen continue de se renforcer, les valeurs exportatrices et technologiques japonaises seront prises en étau. Troisièmement, le Brent se maintient au-dessus de 116 dollars le baril. Le prix du pétrole et les dépenses colossales dans l’intelligence artificielle exercent une double pression ; si les anticipations d’inflation repartent à la hausse, l’espoir d’une baisse des taux s’éloignera encore. Le véritable tournant de cette correction ne se situe ni à Séoul ni à Tokyo, mais dans l’évolution d’Amazon et d’Intel après l’ouverture de Wall Street ce soir. Si elles tiennent bon, toute la chaîne mondiale de l’intelligence artificielle pourra souffler ; si elles ne tiennent pas, l’Asie devra encore payer la facture américaine lundi.
#美股 #Intelligence artificielle
Vendredi 30 octobre, les marchés asiatiques ont ouvert dans le rouge vif : l’indice composite coréen a chuté de plus de 5 % en séance, déclenchant directement un mécanisme de coupe-circuit. La Bourse de Corée a activé le coupe-circuit à la vente (Sidecar), suspendant les transactions pendant 5 minutes. L’indice Nikkei 225 japonais a perdu jusqu’à près de 3 % en séance, tandis que l’indice pondéré taïwanais a reculé de plus de 3 %. Les pertes se sont réduites à la clôture : l’indice composite coréen a terminé en baisse de 3,48 %, à 5730,74 points ; le Nikkei 225 japonais a cédé 2,12 %, à 63289,89 points ; et l’indice pondéré taïwanais a reculé de 3,39 %.
Les plus fortes chutes ont touché les valeurs de la chaîne d’approvisionnement de l’intelligence artificielle. Samsung Electronics a perdu 3,02 %, passant sous la barre des 230 000 wons et clôturant à 225 000 wons ; SK Hynix a plongé de 7,08 %, passant sous les 1,5 million de wons pour s’établir à 1,418 million de wons ; au Japon, Kioxia a dégringolé de 7,14 % et le groupe SoftBank a perdu 5,96 %. Le même jour, la Banque du Japon a maintenu son taux directeur à 1,25 %, son plus haut niveau depuis 31 ans, signifiant ainsi au marché que l’époque de l’argent bon marché ne reviendra pas. Le Brent, lui, oscillait au-dessus de 116 dollars le baril, attisant encore l’inflation.
La mèche, ce sont toujours les trois résultats financiers américains. Jeudi, Alphabet a chuté de 12,6 % à Wall Street, effaçant environ 500 milliards de dollars de capitalisation boursière en une journée. En cause : un chiffre d’affaires de 127,58 milliards de dollars au troisième trimestre, inférieur aux attentes, et des dépenses colossales dans l’intelligence artificielle qui ont fait basculer le flux de trésorerie disponible dans le rouge. Après la clôture, Amazon a perdu environ 7 % et Intel a plongé d’environ 23 % ; les contrats à terme sur le Nasdaq 100 ont momentanément reculé de plus de 2 %. La logique de la panique est limpide : les géants dépensent des centaines de milliards de dollars pour construire des capacités de calcul dédiées à l’intelligence artificielle, et le marché pose désormais la question : quand cet argent sera-t-il rentabilisé ?
L’Asie a encaissé un coup plus rude que les États-Unis eux-mêmes, et la raison se trouve dans la chaîne industrielle. Samsung Electronics et SK Hynix sont les deux principaux fournisseurs mondiaux de mémoire à large bande passante (la mémoire à large bande passante, c’est le « ravitaillement » essentiel placé aux côtés des puces d’intelligence artificielle : sans elle, même la puce la plus puissante ne peut fonctionner). Kioxia, Tokyo Electron et Advantest, au Japon, sont eux aussi des maillons de cette même chaîne. Lorsque les géants technologiques américains disent que « les dépenses sont trop élevées et les retombées incertaines », le marché ne sanctionne pas d’abord ces géants américains, mais leurs fournisseurs situés loin de là, en Asie. C’est l’autre face de la division mondiale du travail : pendant les périodes fastes, l’Asie monte avec le marché ; quand vient l’heure des comptes, c’est elle qui trinque en premier.
Mais les marchés d’aujourd’hui révèlent en réalité une divergence qu’il vaut la peine d’observer de plus près : les pertes se sont réduites. L’indice composite coréen, après avoir chuté de plus de 5 % en séance, n’a clôturé qu’en baisse de 3,48 % ; en fin de séance, des investisseurs institutionnels et des acheteurs locaux sont intervenus pour ramasser les titres. Plus important encore, les marchés de la Grande Chine ont pratiquement échappé à la baisse : l’indice composite de la Bourse de Shanghai a légèrement progressé de 0,09 %, à 3651,43 points, et l’indice Hang Seng de Hong Kong a gagné 0,23 %, à 23011,29 points. L’argent n’a pas fui à toutes jambes : il choisit où se placer. En Asie, la Corée, le Japon et Taïwan, exposés aux valorisations de la chaîne d’approvisionnement de l’intelligence artificielle, baissent ; Shanghai et Hong Kong, moins concernés par ces valorisations, résistent. Cela montre que les ventes d’aujourd’hui relèvent d’une « remise à plat des comptes », et non d’une « apocalypse » : les investisseurs réévaluent la chaîne de l’intelligence artificielle, ils ne liquident pas toutes les actions.
Le véritable test aura lieu ce soir. Wall Street vient d’ouvrir, et la capacité d’Amazon et d’Intel à enrayer leur baisse sur des niveaux de support clés déterminera directement si, lundi prochain, les valeurs technologiques asiatiques connaîtront un rebond technique ou poursuivront leur repli. Si les marchés américains se stabilisent, les Bourses coréenne et japonaise devraient probablement se remettre de cette vague de panique. Si Wall Street continue de baisser, les valeurs asiatiques des semi-conducteurs encaisseront un nouveau coup lundi. Les élections de mi-mandat américaines du 3 novembre constituent également une inconnue qui plane au-dessus des marchés. Avant une élection, c’est l’incertitude qui effraie le plus les investisseurs ; or, les comptes des dépenses colossales dans l’intelligence artificielle doivent justement être réglés avant le scrutin.
Les risques se situent à trois niveaux. Premièrement, le coupe-circuit ne suspend les échanges que pendant 5 minutes : il arrête les transactions, pas la panique. Le fait qu’une chute de plus de 5 % en séance ait déclenché le mécanisme est en soi un signe de perte de contrôle émotionnelle, et la réduction des pertes ne signifie pas un retournement. Deuxièmement, le taux de la Banque du Japon reste figé à son plus haut niveau depuis 31 ans ; si le yen continue de se renforcer, les valeurs exportatrices et technologiques japonaises seront prises en étau. Troisièmement, le Brent se maintient au-dessus de 116 dollars le baril. Le prix du pétrole et les dépenses colossales dans l’intelligence artificielle exercent une double pression ; si les anticipations d’inflation repartent à la hausse, l’espoir d’une baisse des taux s’éloignera encore. Le véritable tournant de cette correction ne se situe ni à Séoul ni à Tokyo, mais dans l’évolution d’Amazon et d’Intel après l’ouverture de Wall Street ce soir. Si elles tiennent bon, toute la chaîne mondiale de l’intelligence artificielle pourra souffler ; si elles ne tiennent pas, l’Asie devra encore payer la facture américaine lundi.
#美股 #Intelligence artificielle
54
·
--
💰 Dividendes hebdomadaires de CHPY versés|5e semaine d’octobre
C’est de nouveau l’heure de toucher les dividendes hebdomadaires ! 💸
📊 Dividendes reçus cette semaine
🏦 ZA Bank
Position : 397 actions
💵 Dividendes : 127,78 USD
🟡 Binance
Position : 74,5 actions
💵 Dividendes : 23,99 USDC
🌱 Un centime de moins par action, mais les dividendes continuent de tomber
🌱 471,5 actions en portefeuille : les dividendes, c’est du concret
🌱 Le prix unitaire baisse, le nombre d’actions augmente
💰 #CHPY #每周分红 #Dividendes
💰 Dividendes hebdomadaires de CHPY versés|5e semaine d’octobre
C’est de nouveau l’heure de toucher les dividendes hebdomadaires ! 💸
📊 Dividendes reçus cette semaine
🏦 ZA Bank
Position : 397 actions
💵 Dividendes : 127,78 USD
🟡 Binance
Position : 74,5 actions
💵 Dividendes : 23,99 USDC
🌱 Un centime de moins par action, mais les dividendes continuent de tomber
🌱 471,5 actions en portefeuille : les dividendes, c’est du concret
🌱 Le prix unitaire baisse, le nombre d’actions augmente
💰 #CHPY #每周分红 #Dividendes
C’est de nouveau l’heure de toucher les dividendes hebdomadaires ! 💸
📊 Dividendes reçus cette semaine
🏦 ZA Bank
Position : 397 actions
💵 Dividendes : 127,78 USD
🟡 Binance
Position : 74,5 actions
💵 Dividendes : 23,99 USDC
🌱 Un centime de moins par action, mais les dividendes continuent de tomber
🌱 471,5 actions en portefeuille : les dividendes, c’est du concret
🌱 Le prix unitaire baisse, le nombre d’actions augmente
💰 #CHPY #每周分红 #Dividendes
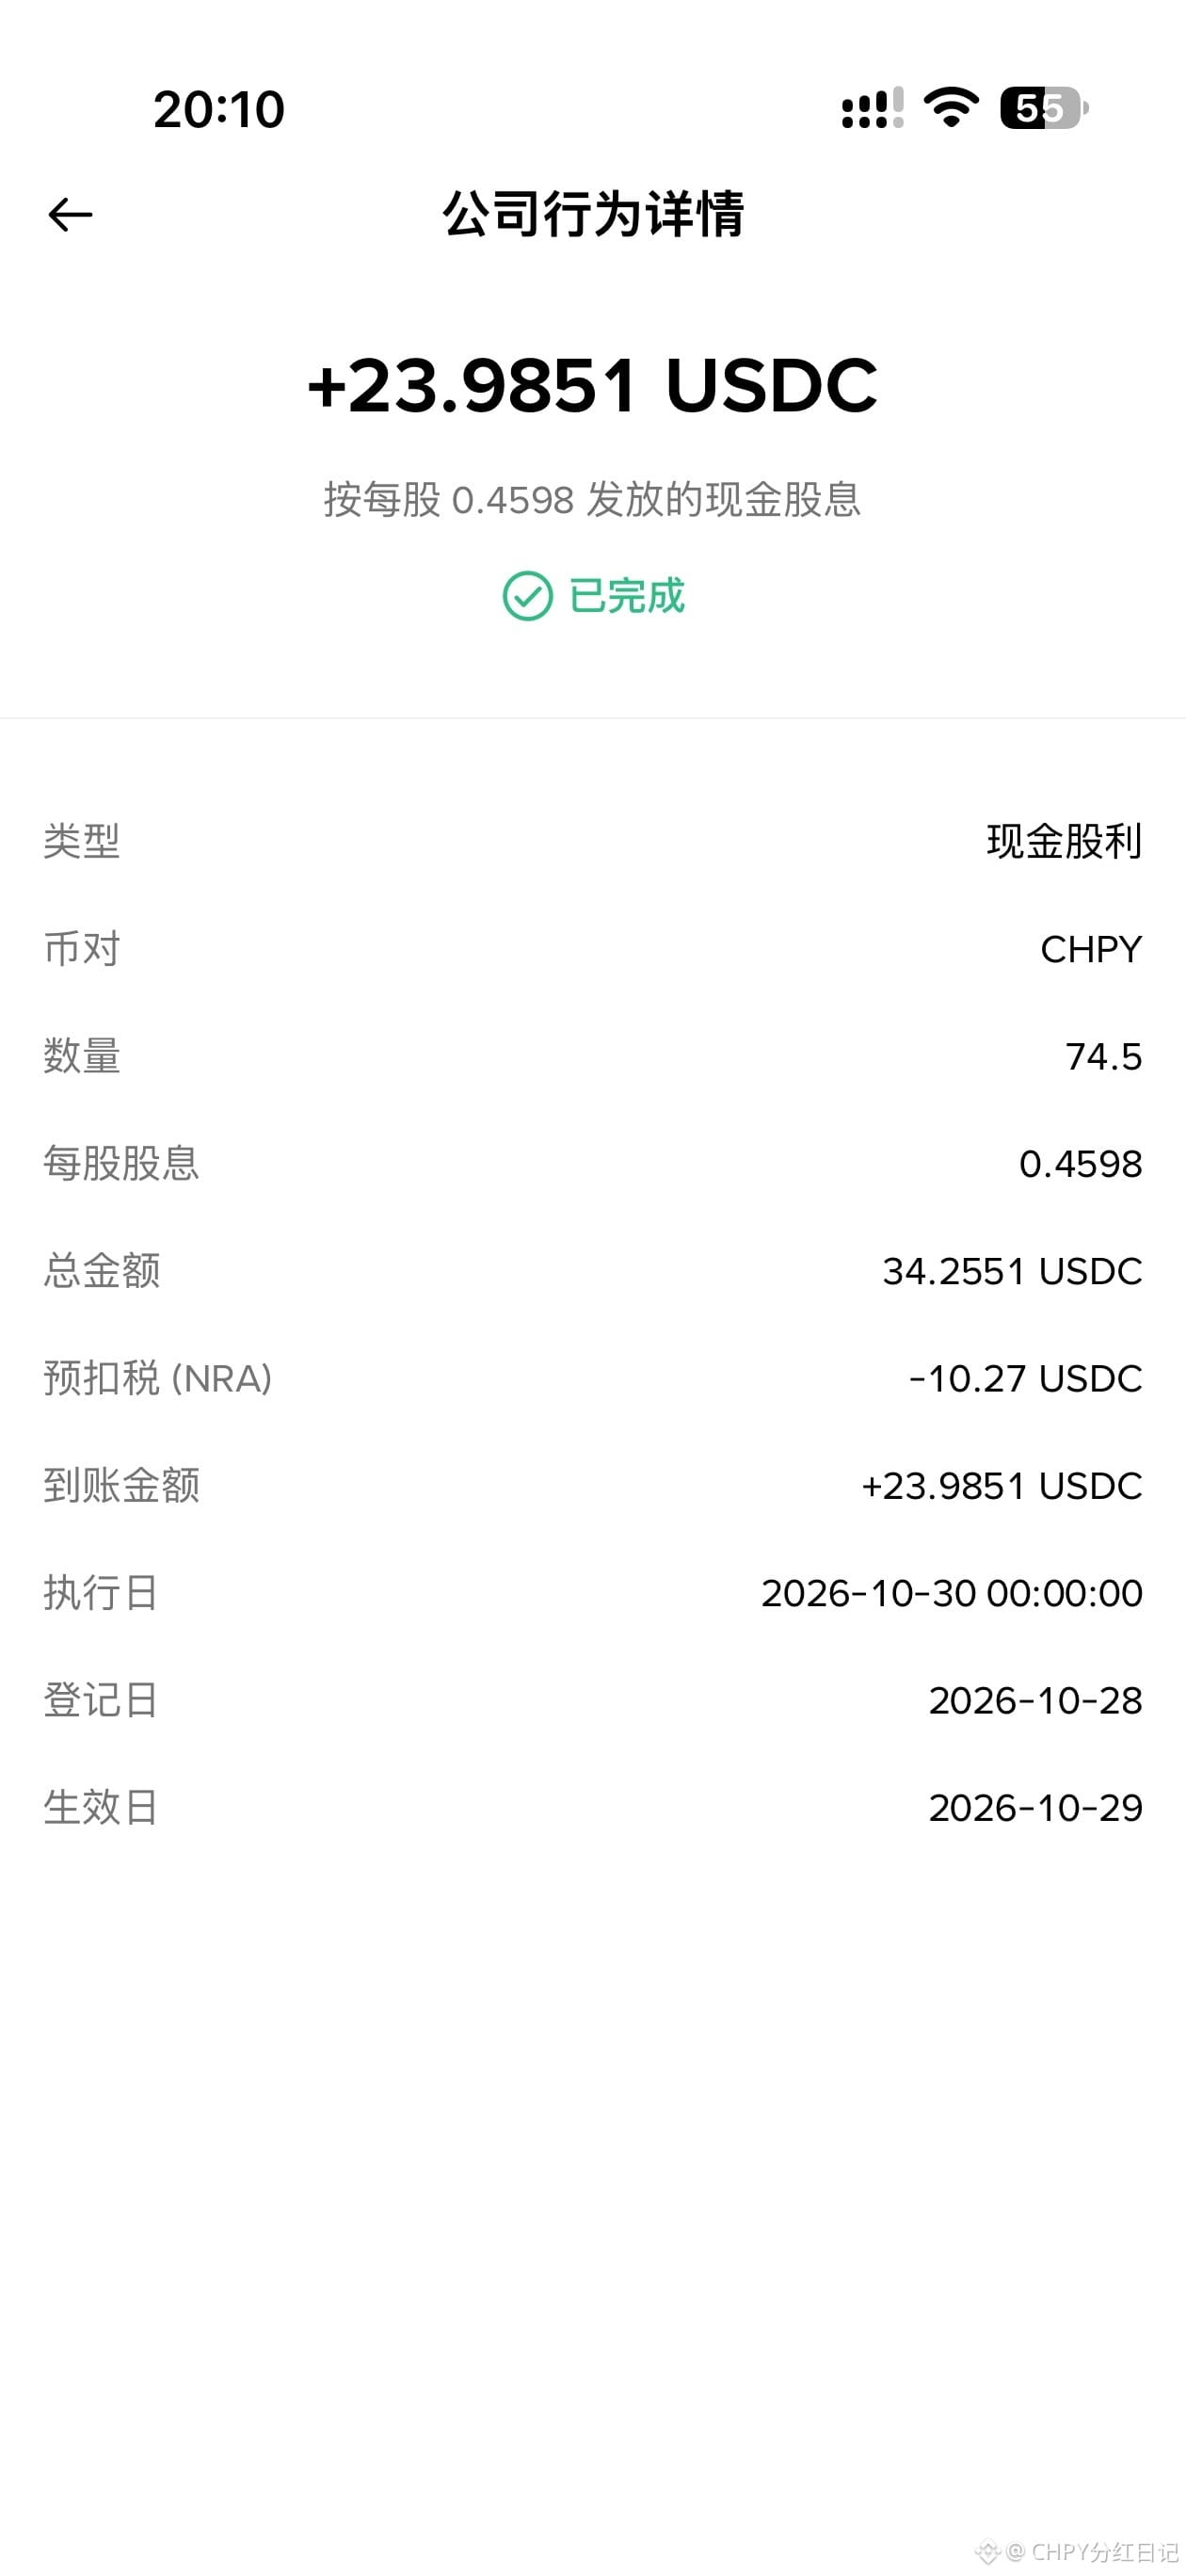
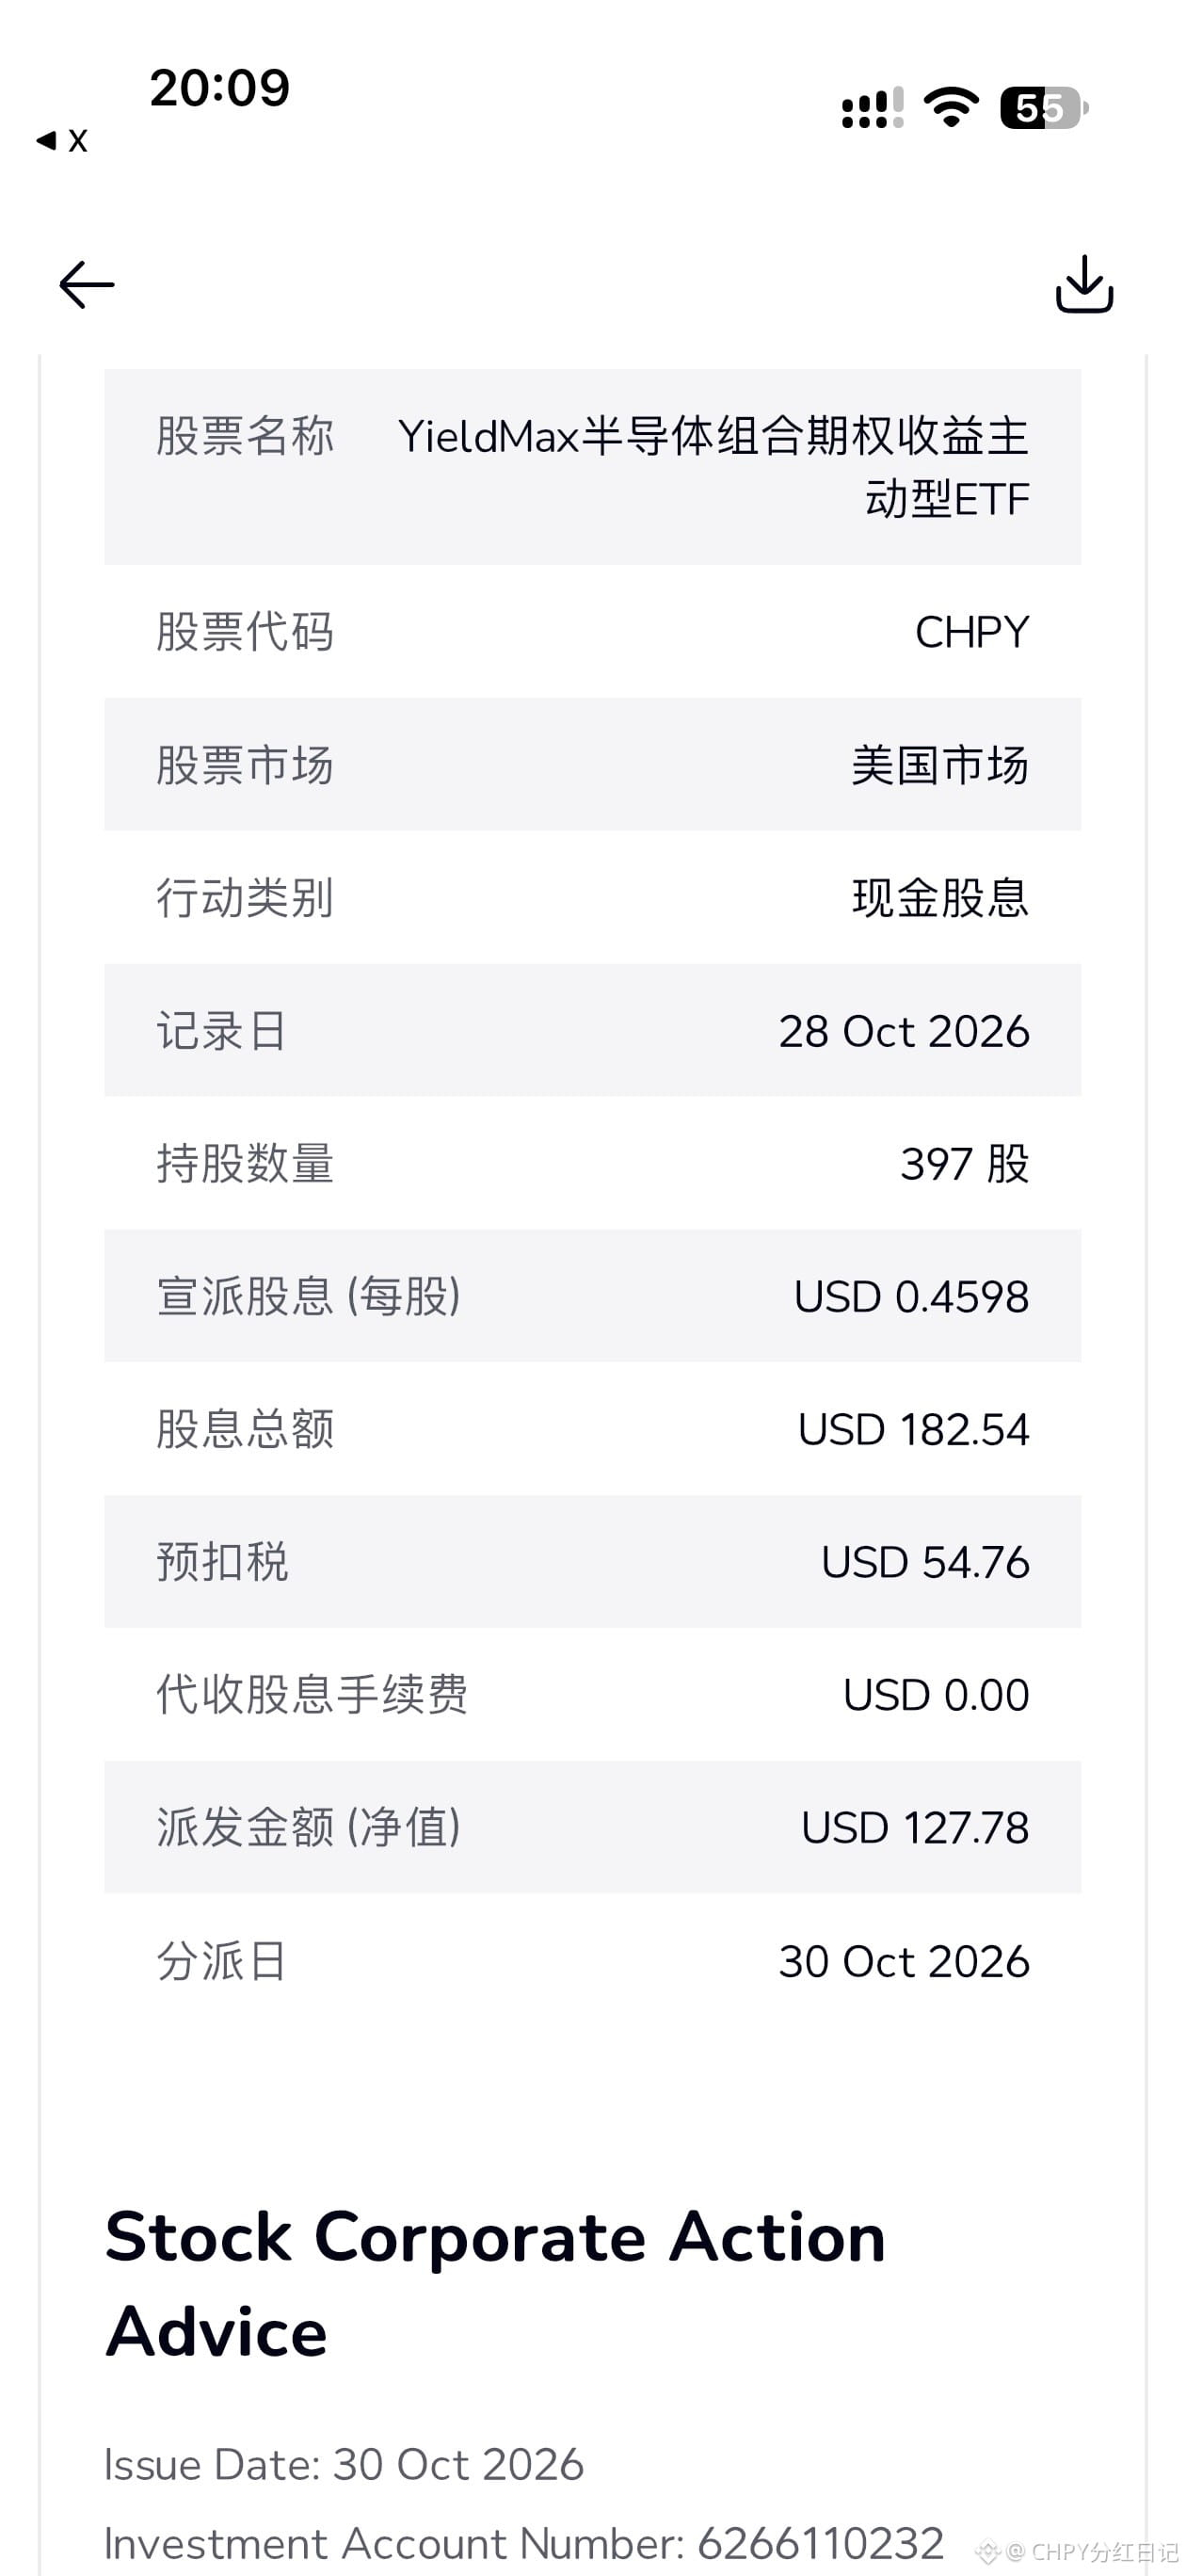
·
--
Aujourd’hui marque le dernier jour d’octobre, et avant l’ouverture, les marchés américains ont déjà choisi leur camp : les valeurs technologiques reculent, tandis que les valeurs pétrolières progressent. Le même marché, le même jour, mais deux trajectoires opposées.
À 04 h 04, heure de la côte Est des États-Unis, les contrats à terme sur le Nasdaq 100 perdaient 640 points, soit 2,16 % ; ceux sur le S&P 500 reculaient de 77,5 points, soit 1,0 % ; et ceux sur le Dow Jones Industrial Average perdaient 25 points, soit 0,05 %. Amazon chutait de 7,2 % avant l’ouverture et Intel plongeait de 25 %. Si les deux titres ouvraient sur ces baisses, leur capitalisation boursière combinée fondrait d’environ 300 milliards de dollars en une seule journée.
À l’inverse, Exxon Mobil et Chevron ont toutes deux publié aujourd’hui, avant l’ouverture, leurs résultats du troisième trimestre, qui ont dépassé les attentes. Le bénéfice d’Exxon Mobil s’est élevé à 15,4 milliards de dollars au troisième trimestre, en hausse de 104 % sur un an et à son plus haut niveau depuis 2022. Son bénéfice ajusté par action a atteint 4,23 dollars, contre 4,12 dollars attendus, et le titre gagnait 2 % avant l’ouverture. Chevron a dégagé un bénéfice de 9,9 milliards de dollars au troisième trimestre, près de trois fois celui de la même période l’an dernier. Son bénéfice ajusté par action s’est établi à 5,28 dollars, contre 4,87 dollars attendus. Le bénéfice ajusté a atteint 10,4 milliards de dollars, en hausse de 185 % sur un an, et le titre progressait de 1 % avant l’ouverture.
Leurs recettes proviennent, de façon étonnamment similaire, non pas de ventes accrues de pétrole brut, mais des profits exceptionnels du raffinage. En clair, la marge de raffinage correspond à la différence entre le prix d’achat du pétrole brut et celui de vente de l’essence et du diesel. La guerre menée par les États-Unis et Israël contre l’Iran, ainsi que le conflit entre la Russie et l’Ukraine, ont bouleversé les marchés mondiaux de l’énergie. Les prix de l’essence et du diesel ont grimpé, entraînant un élargissement des marges de raffinage. Pour la première fois ce trimestre, les bénéfices du raffinage d’Exxon Mobil ont dépassé ceux de ses activités en amont, l’extraction pétrolière — une première depuis au moins six ans. Les activités en aval de Chevron ont dégagé 4,9 milliards de dollars de bénéfices ; son raffinage aux États-Unis en a généré 3,6 milliards, soit cinq fois plus qu’à la même période l’an dernier. Le volume de pétrole brut traité par ses raffineries américaines a atteint un record de 1,1 million de barils par jour.
L’attitude des deux entreprises à l’égard de cet argent est encore plus révélatrice. Le flux de trésorerie disponible ajusté de Chevron a atteint 14,2 milliards de dollars sur le trimestre, soit le double de celui de la même période l’an dernier. Au troisième trimestre, Exxon Mobil a rendu 9,4 milliards de dollars à ses actionnaires ; Chevron a versé 3,5 milliards de dollars de dividendes et racheté pour 2,5 milliards de dollars d’actions. Mais aucune des deux n’a profité de ses bénéfices élevés pour augmenter les dividendes ou les rachats d’actions : elles ont d’abord réduit leur dette. Exxon Mobil a diminué son endettement de 8 milliards de dollars au troisième trimestre et prévoit 20 milliards de dollars de rachats d’actions en 2027, un montant inchangé par rapport aux deux années précédentes. La dette nette de Chevron est passée de 34,5 milliards de dollars à la fin de 2025 à 20,7 milliards. La direction prend elle-même ses précautions : cet argent a été gagné très vite, mais rien ne garantit que cela dure.
Les performances mensuelles d’octobre rendent la rotation encore plus évidente : le Nasdaq 100 devrait finir le mois en baisse, après deux mois consécutifs de hausse. Le S&P 500 et le Dow Jones Industrial Average devraient, eux, terminer en hausse. Parmi les 11 secteurs du S&P 500, neuf ont progressé en octobre ; seuls les secteurs des technologies et des services de communication ont reculé. L’argent n’a pas quitté les marchés actions : il a simplement délaissé les géants technologiques qui « brûlent du cash pour croître » au profit des géants pétroliers dont les « flux de trésorerie affluent à toute vitesse ».
Mais ces deux tendances n’ont pas la même valeur. Les valeurs technologiques baissent parce qu’elles dépensent activement pour préparer l’avenir, et que le marché réévalue ces dépenses jugées excessives. Les valeurs pétrolières montent parce qu’elles profitent indirectement de la guerre et des perturbations de l’offre. Au troisième trimestre, le Brent a fortement fluctué, entre 68 et 132 dollars le baril. Les profits exceptionnels du raffinage liés à cette volatilité pourraient rapidement se réduire si les cours du pétrole se stabilisent et que l’offre se rétablit. Le directeur financier de Chevron a lui-même déclaré que consacrer les liquidités excédentaires au remboursement de la dette et au renforcement du bilan était une manière prudente d’agir dans un marché très volatil.
Les risques se situent à trois niveaux. Premièrement, les baisses observées avant l’ouverture ne préjugent pas des cours de clôture : les échanges avant l’ouverture sont peu liquides et les fluctuations y sont naturellement importantes. La capacité d’Amazon et d’Intel à regagner une partie du terrain perdu après l’ouverture de la séance sera le premier test. Deuxièmement, lorsque les marges de raffinage plafonnent puis diminuent, la valorisation des valeurs pétrolières baisse souvent plus vite que le prix du pétrole. Avant d’acheter après une forte hausse, il faut d’abord voir si le Brent peut se maintenir au-dessus de 100 dollars le baril. Troisièmement, les élections de mi-mandat américaines auront lieu le 3 novembre. Les prix de l’essence et du diesel sont déjà devenus un enjeu politique ; la politique énergétique et l’évolution des cours du pétrole pourraient changer après le scrutin. Pour les valeurs technologiques, l’enjeu est de savoir si les dépenses d’investissement atteindront un pic l’an prochain et si le flux de trésorerie disponible deviendra positif. Pour les valeurs pétrolières, tout dépend des cours du pétrole et des marges de raffinage la semaine prochaine. Leurs horloges ne sont tout simplement pas réglées sur le même fuseau horaire : les évaluer avec la même mesure, c’est courir le risque de se tromper.
#美股 #pétrole
Aujourd’hui marque le dernier jour d’octobre, et avant l’ouverture, les marchés américains ont déjà choisi leur camp : les valeurs technologiques reculent, tandis que les valeurs pétrolières progressent. Le même marché, le même jour, mais deux trajectoires opposées.
À 04 h 04, heure de la côte Est des États-Unis, les contrats à terme sur le Nasdaq 100 perdaient 640 points, soit 2,16 % ; ceux sur le S&P 500 reculaient de 77,5 points, soit 1,0 % ; et ceux sur le Dow Jones Industrial Average perdaient 25 points, soit 0,05 %. Amazon chutait de 7,2 % avant l’ouverture et Intel plongeait de 25 %. Si les deux titres ouvraient sur ces baisses, leur capitalisation boursière combinée fondrait d’environ 300 milliards de dollars en une seule journée.
À l’inverse, Exxon Mobil et Chevron ont toutes deux publié aujourd’hui, avant l’ouverture, leurs résultats du troisième trimestre, qui ont dépassé les attentes. Le bénéfice d’Exxon Mobil s’est élevé à 15,4 milliards de dollars au troisième trimestre, en hausse de 104 % sur un an et à son plus haut niveau depuis 2022. Son bénéfice ajusté par action a atteint 4,23 dollars, contre 4,12 dollars attendus, et le titre gagnait 2 % avant l’ouverture. Chevron a dégagé un bénéfice de 9,9 milliards de dollars au troisième trimestre, près de trois fois celui de la même période l’an dernier. Son bénéfice ajusté par action s’est établi à 5,28 dollars, contre 4,87 dollars attendus. Le bénéfice ajusté a atteint 10,4 milliards de dollars, en hausse de 185 % sur un an, et le titre progressait de 1 % avant l’ouverture.
Leurs recettes proviennent, de façon étonnamment similaire, non pas de ventes accrues de pétrole brut, mais des profits exceptionnels du raffinage. En clair, la marge de raffinage correspond à la différence entre le prix d’achat du pétrole brut et celui de vente de l’essence et du diesel. La guerre menée par les États-Unis et Israël contre l’Iran, ainsi que le conflit entre la Russie et l’Ukraine, ont bouleversé les marchés mondiaux de l’énergie. Les prix de l’essence et du diesel ont grimpé, entraînant un élargissement des marges de raffinage. Pour la première fois ce trimestre, les bénéfices du raffinage d’Exxon Mobil ont dépassé ceux de ses activités en amont, l’extraction pétrolière — une première depuis au moins six ans. Les activités en aval de Chevron ont dégagé 4,9 milliards de dollars de bénéfices ; son raffinage aux États-Unis en a généré 3,6 milliards, soit cinq fois plus qu’à la même période l’an dernier. Le volume de pétrole brut traité par ses raffineries américaines a atteint un record de 1,1 million de barils par jour.
L’attitude des deux entreprises à l’égard de cet argent est encore plus révélatrice. Le flux de trésorerie disponible ajusté de Chevron a atteint 14,2 milliards de dollars sur le trimestre, soit le double de celui de la même période l’an dernier. Au troisième trimestre, Exxon Mobil a rendu 9,4 milliards de dollars à ses actionnaires ; Chevron a versé 3,5 milliards de dollars de dividendes et racheté pour 2,5 milliards de dollars d’actions. Mais aucune des deux n’a profité de ses bénéfices élevés pour augmenter les dividendes ou les rachats d’actions : elles ont d’abord réduit leur dette. Exxon Mobil a diminué son endettement de 8 milliards de dollars au troisième trimestre et prévoit 20 milliards de dollars de rachats d’actions en 2027, un montant inchangé par rapport aux deux années précédentes. La dette nette de Chevron est passée de 34,5 milliards de dollars à la fin de 2025 à 20,7 milliards. La direction prend elle-même ses précautions : cet argent a été gagné très vite, mais rien ne garantit que cela dure.
Les performances mensuelles d’octobre rendent la rotation encore plus évidente : le Nasdaq 100 devrait finir le mois en baisse, après deux mois consécutifs de hausse. Le S&P 500 et le Dow Jones Industrial Average devraient, eux, terminer en hausse. Parmi les 11 secteurs du S&P 500, neuf ont progressé en octobre ; seuls les secteurs des technologies et des services de communication ont reculé. L’argent n’a pas quitté les marchés actions : il a simplement délaissé les géants technologiques qui « brûlent du cash pour croître » au profit des géants pétroliers dont les « flux de trésorerie affluent à toute vitesse ».
Mais ces deux tendances n’ont pas la même valeur. Les valeurs technologiques baissent parce qu’elles dépensent activement pour préparer l’avenir, et que le marché réévalue ces dépenses jugées excessives. Les valeurs pétrolières montent parce qu’elles profitent indirectement de la guerre et des perturbations de l’offre. Au troisième trimestre, le Brent a fortement fluctué, entre 68 et 132 dollars le baril. Les profits exceptionnels du raffinage liés à cette volatilité pourraient rapidement se réduire si les cours du pétrole se stabilisent et que l’offre se rétablit. Le directeur financier de Chevron a lui-même déclaré que consacrer les liquidités excédentaires au remboursement de la dette et au renforcement du bilan était une manière prudente d’agir dans un marché très volatil.
Les risques se situent à trois niveaux. Premièrement, les baisses observées avant l’ouverture ne préjugent pas des cours de clôture : les échanges avant l’ouverture sont peu liquides et les fluctuations y sont naturellement importantes. La capacité d’Amazon et d’Intel à regagner une partie du terrain perdu après l’ouverture de la séance sera le premier test. Deuxièmement, lorsque les marges de raffinage plafonnent puis diminuent, la valorisation des valeurs pétrolières baisse souvent plus vite que le prix du pétrole. Avant d’acheter après une forte hausse, il faut d’abord voir si le Brent peut se maintenir au-dessus de 100 dollars le baril. Troisièmement, les élections de mi-mandat américaines auront lieu le 3 novembre. Les prix de l’essence et du diesel sont déjà devenus un enjeu politique ; la politique énergétique et l’évolution des cours du pétrole pourraient changer après le scrutin. Pour les valeurs technologiques, l’enjeu est de savoir si les dépenses d’investissement atteindront un pic l’an prochain et si le flux de trésorerie disponible deviendra positif. Pour les valeurs pétrolières, tout dépend des cours du pétrole et des marges de raffinage la semaine prochaine. Leurs horloges ne sont tout simplement pas réglées sur le même fuseau horaire : les évaluer avec la même mesure, c’est courir le risque de se tromper.
#美股 #pétrole
À 04 h 04, heure de la côte Est des États-Unis, les contrats à terme sur le Nasdaq 100 perdaient 640 points, soit 2,16 % ; ceux sur le S&P 500 reculaient de 77,5 points, soit 1,0 % ; et ceux sur le Dow Jones Industrial Average perdaient 25 points, soit 0,05 %. Amazon chutait de 7,2 % avant l’ouverture et Intel plongeait de 25 %. Si les deux titres ouvraient sur ces baisses, leur capitalisation boursière combinée fondrait d’environ 300 milliards de dollars en une seule journée.
À l’inverse, Exxon Mobil et Chevron ont toutes deux publié aujourd’hui, avant l’ouverture, leurs résultats du troisième trimestre, qui ont dépassé les attentes. Le bénéfice d’Exxon Mobil s’est élevé à 15,4 milliards de dollars au troisième trimestre, en hausse de 104 % sur un an et à son plus haut niveau depuis 2022. Son bénéfice ajusté par action a atteint 4,23 dollars, contre 4,12 dollars attendus, et le titre gagnait 2 % avant l’ouverture. Chevron a dégagé un bénéfice de 9,9 milliards de dollars au troisième trimestre, près de trois fois celui de la même période l’an dernier. Son bénéfice ajusté par action s’est établi à 5,28 dollars, contre 4,87 dollars attendus. Le bénéfice ajusté a atteint 10,4 milliards de dollars, en hausse de 185 % sur un an, et le titre progressait de 1 % avant l’ouverture.
Leurs recettes proviennent, de façon étonnamment similaire, non pas de ventes accrues de pétrole brut, mais des profits exceptionnels du raffinage. En clair, la marge de raffinage correspond à la différence entre le prix d’achat du pétrole brut et celui de vente de l’essence et du diesel. La guerre menée par les États-Unis et Israël contre l’Iran, ainsi que le conflit entre la Russie et l’Ukraine, ont bouleversé les marchés mondiaux de l’énergie. Les prix de l’essence et du diesel ont grimpé, entraînant un élargissement des marges de raffinage. Pour la première fois ce trimestre, les bénéfices du raffinage d’Exxon Mobil ont dépassé ceux de ses activités en amont, l’extraction pétrolière — une première depuis au moins six ans. Les activités en aval de Chevron ont dégagé 4,9 milliards de dollars de bénéfices ; son raffinage aux États-Unis en a généré 3,6 milliards, soit cinq fois plus qu’à la même période l’an dernier. Le volume de pétrole brut traité par ses raffineries américaines a atteint un record de 1,1 million de barils par jour.
L’attitude des deux entreprises à l’égard de cet argent est encore plus révélatrice. Le flux de trésorerie disponible ajusté de Chevron a atteint 14,2 milliards de dollars sur le trimestre, soit le double de celui de la même période l’an dernier. Au troisième trimestre, Exxon Mobil a rendu 9,4 milliards de dollars à ses actionnaires ; Chevron a versé 3,5 milliards de dollars de dividendes et racheté pour 2,5 milliards de dollars d’actions. Mais aucune des deux n’a profité de ses bénéfices élevés pour augmenter les dividendes ou les rachats d’actions : elles ont d’abord réduit leur dette. Exxon Mobil a diminué son endettement de 8 milliards de dollars au troisième trimestre et prévoit 20 milliards de dollars de rachats d’actions en 2027, un montant inchangé par rapport aux deux années précédentes. La dette nette de Chevron est passée de 34,5 milliards de dollars à la fin de 2025 à 20,7 milliards. La direction prend elle-même ses précautions : cet argent a été gagné très vite, mais rien ne garantit que cela dure.
Les performances mensuelles d’octobre rendent la rotation encore plus évidente : le Nasdaq 100 devrait finir le mois en baisse, après deux mois consécutifs de hausse. Le S&P 500 et le Dow Jones Industrial Average devraient, eux, terminer en hausse. Parmi les 11 secteurs du S&P 500, neuf ont progressé en octobre ; seuls les secteurs des technologies et des services de communication ont reculé. L’argent n’a pas quitté les marchés actions : il a simplement délaissé les géants technologiques qui « brûlent du cash pour croître » au profit des géants pétroliers dont les « flux de trésorerie affluent à toute vitesse ».
Mais ces deux tendances n’ont pas la même valeur. Les valeurs technologiques baissent parce qu’elles dépensent activement pour préparer l’avenir, et que le marché réévalue ces dépenses jugées excessives. Les valeurs pétrolières montent parce qu’elles profitent indirectement de la guerre et des perturbations de l’offre. Au troisième trimestre, le Brent a fortement fluctué, entre 68 et 132 dollars le baril. Les profits exceptionnels du raffinage liés à cette volatilité pourraient rapidement se réduire si les cours du pétrole se stabilisent et que l’offre se rétablit. Le directeur financier de Chevron a lui-même déclaré que consacrer les liquidités excédentaires au remboursement de la dette et au renforcement du bilan était une manière prudente d’agir dans un marché très volatil.
Les risques se situent à trois niveaux. Premièrement, les baisses observées avant l’ouverture ne préjugent pas des cours de clôture : les échanges avant l’ouverture sont peu liquides et les fluctuations y sont naturellement importantes. La capacité d’Amazon et d’Intel à regagner une partie du terrain perdu après l’ouverture de la séance sera le premier test. Deuxièmement, lorsque les marges de raffinage plafonnent puis diminuent, la valorisation des valeurs pétrolières baisse souvent plus vite que le prix du pétrole. Avant d’acheter après une forte hausse, il faut d’abord voir si le Brent peut se maintenir au-dessus de 100 dollars le baril. Troisièmement, les élections de mi-mandat américaines auront lieu le 3 novembre. Les prix de l’essence et du diesel sont déjà devenus un enjeu politique ; la politique énergétique et l’évolution des cours du pétrole pourraient changer après le scrutin. Pour les valeurs technologiques, l’enjeu est de savoir si les dépenses d’investissement atteindront un pic l’an prochain et si le flux de trésorerie disponible deviendra positif. Pour les valeurs pétrolières, tout dépend des cours du pétrole et des marges de raffinage la semaine prochaine. Leurs horloges ne sont tout simplement pas réglées sur le même fuseau horaire : les évaluer avec la même mesure, c’est courir le risque de se tromper.
#美股 #pétrole
124
·
--
L’or est de nouveau passé sous les 4 000 dollars aujourd’hui. En séance, l’or au comptant est tombé sous les 4 000 dollars l’once, à 3 997,25 dollars, en baisse de 0,58 % sur la journée. L’argent au comptant a chuté plus fortement, de près de 2 %, à 51,147 dollars. Hier, le cours de l’or avait déjà reculé de plus de 1 %, clôturant à 4 020,5 dollars : il teste donc le seuil des 4 000 dollars à la baisse pour la deuxième journée consécutive. Le marché chinois suit la même tendance : le contrat à terme principal sur l’or de Shanghai s’établit à 858,54 yuans le gramme, en baisse de 1,27 %, tandis que le contrat principal sur l’argent de Shanghai s’établit à 12 247 yuans le kilogramme, en baisse de 5,19 %.
Le déclencheur reste la Réserve fédérale américaine. Le 28 octobre, elle a maintenu la fourchette cible des taux des fonds fédéraux entre 3,75 % et 4,00 %, mais deux responsables ont plaidé pour une hausse des taux lors d’un vote de 10 voix contre 2. Ce signal restrictif continue de peser. Selon les dernières données de l’outil « FedWatch » du Chicago Mercantile Exchange, la probabilité que le marché attribue à une hausse de 25 points de base en décembre est passée à 74,9 %, contre 25,1 % pour un maintien des taux.
En clair, les anticipations de hausse des taux signifient que l’argent va coûter plus cher. L’or ne génère pas de rendement : lorsque les taux montent, son coût d’opportunité augmente lui aussi, et les capitaux se déplacent naturellement vers des placements rémunérés. La chute plus marquée de l’argent que de l’or s’explique par la même logique : l’argent est à la fois un métal précieux et un métal industriel, et sa volatilité est déjà supérieure à celle de l’or. Dès que le vent tourne, il est le premier à être vendu.
Ce qui est intéressant, c’est que l’or, l’argent, le bitcoin et les valeurs technologiques sont en réalité liés par le même fil : la Fed reste restrictive sans bouger, les anticipations de hausse des taux repartent à la hausse et, avec le recul de l’appétit pour le risque, les actifs les plus volatils baissent en premier. Même l’or, valeur refuge traditionnelle, n’a pas échappé à la tendance. Le responsable de la stratégie matières premières de la banque Saxo résume la situation sans détour : pendant la majeure partie de la semaine, le cours de l’or a oscillé autour du seuil des 4 000 dollars et les investisseurs sont restés dans l’expectative.
Il ne faut pas considérer les 4 000 dollars comme un simple seuil psychologique. C’est aussi une ligne de coût que les acheteurs et les vendeurs se disputent depuis plus d’une semaine : la semaine dernière, le cours de l’or est remonté de 3 975 à 4 085 dollars, soit un gain de plus de 100 dollars. Il est désormais retombé, effaçant ainsi une grande partie de cette hausse. Si le seuil des 4 000 dollars ne tient pas, le prochain test se situera autour du précédent plus bas, à 3 975 dollars. S’il tient, la fourchette de fluctuation sera comprise entre 4 000 et 4 085 dollars.
Les données publiées d’ici décembre représentent le principal risque. Ce n’est pas la bougie baissière d’aujourd’hui qui déterminera véritablement la tendance, mais les chiffres de l’inflation de novembre et les prochaines déclarations de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le rebond de l’or pourrait être marqué : les achats d’or des banques centrales et la prime de risque géopolitique, deux facteurs de long terme, n’ont pas disparu. En revanche, si l’inflation persiste et que les taux sont effectivement relevés en décembre, la rupture du seuil des 4 000 dollars ne sera pas qu’un épisode passager, et l’argent pourrait encore davantage reculer que l’or. Avant d’acheter dans la hausse ou de vendre dans la baisse, posez-vous la question : achetez-vous de l’or pour vous protéger, ou parce que vous pariez sur une baisse des taux ? Pour l’instant, ces deux scénarios donnent des réponses opposées.
#黄金 #Fed
L’or est de nouveau passé sous les 4 000 dollars aujourd’hui. En séance, l’or au comptant est tombé sous les 4 000 dollars l’once, à 3 997,25 dollars, en baisse de 0,58 % sur la journée. L’argent au comptant a chuté plus fortement, de près de 2 %, à 51,147 dollars. Hier, le cours de l’or avait déjà reculé de plus de 1 %, clôturant à 4 020,5 dollars : il teste donc le seuil des 4 000 dollars à la baisse pour la deuxième journée consécutive. Le marché chinois suit la même tendance : le contrat à terme principal sur l’or de Shanghai s’établit à 858,54 yuans le gramme, en baisse de 1,27 %, tandis que le contrat principal sur l’argent de Shanghai s’établit à 12 247 yuans le kilogramme, en baisse de 5,19 %.
Le déclencheur reste la Réserve fédérale américaine. Le 28 octobre, elle a maintenu la fourchette cible des taux des fonds fédéraux entre 3,75 % et 4,00 %, mais deux responsables ont plaidé pour une hausse des taux lors d’un vote de 10 voix contre 2. Ce signal restrictif continue de peser. Selon les dernières données de l’outil « FedWatch » du Chicago Mercantile Exchange, la probabilité que le marché attribue à une hausse de 25 points de base en décembre est passée à 74,9 %, contre 25,1 % pour un maintien des taux.
En clair, les anticipations de hausse des taux signifient que l’argent va coûter plus cher. L’or ne génère pas de rendement : lorsque les taux montent, son coût d’opportunité augmente lui aussi, et les capitaux se déplacent naturellement vers des placements rémunérés. La chute plus marquée de l’argent que de l’or s’explique par la même logique : l’argent est à la fois un métal précieux et un métal industriel, et sa volatilité est déjà supérieure à celle de l’or. Dès que le vent tourne, il est le premier à être vendu.
Ce qui est intéressant, c’est que l’or, l’argent, le bitcoin et les valeurs technologiques sont en réalité liés par le même fil : la Fed reste restrictive sans bouger, les anticipations de hausse des taux repartent à la hausse et, avec le recul de l’appétit pour le risque, les actifs les plus volatils baissent en premier. Même l’or, valeur refuge traditionnelle, n’a pas échappé à la tendance. Le responsable de la stratégie matières premières de la banque Saxo résume la situation sans détour : pendant la majeure partie de la semaine, le cours de l’or a oscillé autour du seuil des 4 000 dollars et les investisseurs sont restés dans l’expectative.
Il ne faut pas considérer les 4 000 dollars comme un simple seuil psychologique. C’est aussi une ligne de coût que les acheteurs et les vendeurs se disputent depuis plus d’une semaine : la semaine dernière, le cours de l’or est remonté de 3 975 à 4 085 dollars, soit un gain de plus de 100 dollars. Il est désormais retombé, effaçant ainsi une grande partie de cette hausse. Si le seuil des 4 000 dollars ne tient pas, le prochain test se situera autour du précédent plus bas, à 3 975 dollars. S’il tient, la fourchette de fluctuation sera comprise entre 4 000 et 4 085 dollars.
Les données publiées d’ici décembre représentent le principal risque. Ce n’est pas la bougie baissière d’aujourd’hui qui déterminera véritablement la tendance, mais les chiffres de l’inflation de novembre et les prochaines déclarations de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le rebond de l’or pourrait être marqué : les achats d’or des banques centrales et la prime de risque géopolitique, deux facteurs de long terme, n’ont pas disparu. En revanche, si l’inflation persiste et que les taux sont effectivement relevés en décembre, la rupture du seuil des 4 000 dollars ne sera pas qu’un épisode passager, et l’argent pourrait encore davantage reculer que l’or. Avant d’acheter dans la hausse ou de vendre dans la baisse, posez-vous la question : achetez-vous de l’or pour vous protéger, ou parce que vous pariez sur une baisse des taux ? Pour l’instant, ces deux scénarios donnent des réponses opposées.
#黄金 #Fed
Le déclencheur reste la Réserve fédérale américaine. Le 28 octobre, elle a maintenu la fourchette cible des taux des fonds fédéraux entre 3,75 % et 4,00 %, mais deux responsables ont plaidé pour une hausse des taux lors d’un vote de 10 voix contre 2. Ce signal restrictif continue de peser. Selon les dernières données de l’outil « FedWatch » du Chicago Mercantile Exchange, la probabilité que le marché attribue à une hausse de 25 points de base en décembre est passée à 74,9 %, contre 25,1 % pour un maintien des taux.
En clair, les anticipations de hausse des taux signifient que l’argent va coûter plus cher. L’or ne génère pas de rendement : lorsque les taux montent, son coût d’opportunité augmente lui aussi, et les capitaux se déplacent naturellement vers des placements rémunérés. La chute plus marquée de l’argent que de l’or s’explique par la même logique : l’argent est à la fois un métal précieux et un métal industriel, et sa volatilité est déjà supérieure à celle de l’or. Dès que le vent tourne, il est le premier à être vendu.
Ce qui est intéressant, c’est que l’or, l’argent, le bitcoin et les valeurs technologiques sont en réalité liés par le même fil : la Fed reste restrictive sans bouger, les anticipations de hausse des taux repartent à la hausse et, avec le recul de l’appétit pour le risque, les actifs les plus volatils baissent en premier. Même l’or, valeur refuge traditionnelle, n’a pas échappé à la tendance. Le responsable de la stratégie matières premières de la banque Saxo résume la situation sans détour : pendant la majeure partie de la semaine, le cours de l’or a oscillé autour du seuil des 4 000 dollars et les investisseurs sont restés dans l’expectative.
Il ne faut pas considérer les 4 000 dollars comme un simple seuil psychologique. C’est aussi une ligne de coût que les acheteurs et les vendeurs se disputent depuis plus d’une semaine : la semaine dernière, le cours de l’or est remonté de 3 975 à 4 085 dollars, soit un gain de plus de 100 dollars. Il est désormais retombé, effaçant ainsi une grande partie de cette hausse. Si le seuil des 4 000 dollars ne tient pas, le prochain test se situera autour du précédent plus bas, à 3 975 dollars. S’il tient, la fourchette de fluctuation sera comprise entre 4 000 et 4 085 dollars.
Les données publiées d’ici décembre représentent le principal risque. Ce n’est pas la bougie baissière d’aujourd’hui qui déterminera véritablement la tendance, mais les chiffres de l’inflation de novembre et les prochaines déclarations de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le rebond de l’or pourrait être marqué : les achats d’or des banques centrales et la prime de risque géopolitique, deux facteurs de long terme, n’ont pas disparu. En revanche, si l’inflation persiste et que les taux sont effectivement relevés en décembre, la rupture du seuil des 4 000 dollars ne sera pas qu’un épisode passager, et l’argent pourrait encore davantage reculer que l’or. Avant d’acheter dans la hausse ou de vendre dans la baisse, posez-vous la question : achetez-vous de l’or pour vous protéger, ou parce que vous pariez sur une baisse des taux ? Pour l’instant, ces deux scénarios donnent des réponses opposées.
#黄金 #Fed
15
·
--
Le bitcoin n’a pas réussi à se maintenir au-dessus de 80 000 dollars aujourd’hui. Selon le dernier instantané de Finnhub, il s’établit à 77 645 dollars, en baisse de 3,25 % sur la journée, après avoir touché un plus bas intrajournalier de 76 500 dollars. L’Ethereum a encore plus chuté : -4,36 %, à 2 222,62 dollars. Au cours des dernières 24 heures, plus de 170 000 personnes ont été liquidées sur l’ensemble du marché, pour un montant d’environ 367 millions de dollars. Les positions longues, qui misaient sur une hausse, représentaient près de 60 % des liquidations : environ 96,45 millions de dollars pour les contrats sur le bitcoin et 80,44 millions pour ceux sur l’Ethereum.
Le déclencheur est venu du voisinage : jeudi, Alphabet a plongé de 12,6 %, sa plus forte baisse journalière jamais enregistrée, et les ventes d’actions technologiques ne sont pas terminées. Le 28 octobre, la Réserve fédérale américaine a également maintenu le statu quo, en laissant la fourchette cible du taux des fonds fédéraux entre 3,75 % et 4,00 %. Lors du vote, qui s’est soldé par 10 voix contre 2, deux responsables ont même plaidé pour une hausse des taux. Ce signal plutôt belliciste indique au marché qu’une nouvelle hausse des taux avant la fin de l’année reste une option. Quand l’appétit pour le risque se contracte, le bitcoin, actif très volatil, est toujours l’un des premiers à être vendu.
Ce qui a véritablement amplifié la baisse, ce ne sont pas les ventes au comptant, mais l’effet de levier. En clair, une liquidation survient lorsque des investisseurs qui ont emprunté pour prendre des positions longues sont contraints par la plateforme d’échange de vendre après que le prix est passé sous leur seuil de marge. Plus le prix baisse, plus les ventes s’accélèrent, et vice versa. Le fait que les positions longues représentent la majeure partie des 367 millions de dollars liquidés en est la preuve. Que 170 000 personnes aient été balayées le même jour montre qu’un trop grand nombre de paris à effet de levier sur un rebond s’étaient accumulés au-dessus des 80 000 dollars. En passant sous ce seuil, le bitcoin a d’abord liquidé ces positions.
Mais un indicateur évolue à contre-courant des cours : les fonds américains négociés en bourse au comptant sur le bitcoin n’ont pas enregistré de retraits. Le 26 octobre, ils ont même connu des entrées nettes de 110,3 millions de dollars. Les cours baissent, les fonds achètent : le contraste est net. La pression vendeuse vient des positions à effet de levier et des capitaux à court terme, tandis que les investisseurs de long terme n’ont pas encore fui. C’est aussi ce qui distingue le plus le bitcoin des valeurs technologiques cette fois-ci : pour ces dernières, ce sont les fondamentaux qui sont réévalués ; pour le bitcoin, c’est l’effet de levier qui est purgé.
Pour la suite, les 80 000 dollars constituent le premier obstacle. Si le bitcoin ne parvient pas à repasser au-dessus, la zone des 76 000 dollars sera la prochaine ligne de défense : elle se situe près du plus bas intrajournalier atteint aujourd’hui et représente le dernier seuil psychologique des acheteurs. Ce qui déterminera réellement la direction du marché, ce ne sera pas la hausse ou la baisse des actions américaines à l’ouverture ce soir, mais les chiffres de l’inflation de novembre et la prochaine prise de position de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le bitcoin, qui a le plus grand potentiel de rebond, pourrait aussi rebondir le plus vite. Si l’inflation reste tenace et que les anticipations de hausse des taux réapparaissent, une nouvelle vague de liquidations liées à l’effet de levier pourrait suivre. On peut acheter à la baisse, mais évitez un effet de levier important : dans une vague de liquidations, l’effet de levier n’est pas un amplificateur, c’est du combustible.
#比特币 #Ethereum
Le bitcoin n’a pas réussi à se maintenir au-dessus de 80 000 dollars aujourd’hui. Selon le dernier instantané de Finnhub, il s’établit à 77 645 dollars, en baisse de 3,25 % sur la journée, après avoir touché un plus bas intrajournalier de 76 500 dollars. L’Ethereum a encore plus chuté : -4,36 %, à 2 222,62 dollars. Au cours des dernières 24 heures, plus de 170 000 personnes ont été liquidées sur l’ensemble du marché, pour un montant d’environ 367 millions de dollars. Les positions longues, qui misaient sur une hausse, représentaient près de 60 % des liquidations : environ 96,45 millions de dollars pour les contrats sur le bitcoin et 80,44 millions pour ceux sur l’Ethereum.
Le déclencheur est venu du voisinage : jeudi, Alphabet a plongé de 12,6 %, sa plus forte baisse journalière jamais enregistrée, et les ventes d’actions technologiques ne sont pas terminées. Le 28 octobre, la Réserve fédérale américaine a également maintenu le statu quo, en laissant la fourchette cible du taux des fonds fédéraux entre 3,75 % et 4,00 %. Lors du vote, qui s’est soldé par 10 voix contre 2, deux responsables ont même plaidé pour une hausse des taux. Ce signal plutôt belliciste indique au marché qu’une nouvelle hausse des taux avant la fin de l’année reste une option. Quand l’appétit pour le risque se contracte, le bitcoin, actif très volatil, est toujours l’un des premiers à être vendu.
Ce qui a véritablement amplifié la baisse, ce ne sont pas les ventes au comptant, mais l’effet de levier. En clair, une liquidation survient lorsque des investisseurs qui ont emprunté pour prendre des positions longues sont contraints par la plateforme d’échange de vendre après que le prix est passé sous leur seuil de marge. Plus le prix baisse, plus les ventes s’accélèrent, et vice versa. Le fait que les positions longues représentent la majeure partie des 367 millions de dollars liquidés en est la preuve. Que 170 000 personnes aient été balayées le même jour montre qu’un trop grand nombre de paris à effet de levier sur un rebond s’étaient accumulés au-dessus des 80 000 dollars. En passant sous ce seuil, le bitcoin a d’abord liquidé ces positions.
Mais un indicateur évolue à contre-courant des cours : les fonds américains négociés en bourse au comptant sur le bitcoin n’ont pas enregistré de retraits. Le 26 octobre, ils ont même connu des entrées nettes de 110,3 millions de dollars. Les cours baissent, les fonds achètent : le contraste est net. La pression vendeuse vient des positions à effet de levier et des capitaux à court terme, tandis que les investisseurs de long terme n’ont pas encore fui. C’est aussi ce qui distingue le plus le bitcoin des valeurs technologiques cette fois-ci : pour ces dernières, ce sont les fondamentaux qui sont réévalués ; pour le bitcoin, c’est l’effet de levier qui est purgé.
Pour la suite, les 80 000 dollars constituent le premier obstacle. Si le bitcoin ne parvient pas à repasser au-dessus, la zone des 76 000 dollars sera la prochaine ligne de défense : elle se situe près du plus bas intrajournalier atteint aujourd’hui et représente le dernier seuil psychologique des acheteurs. Ce qui déterminera réellement la direction du marché, ce ne sera pas la hausse ou la baisse des actions américaines à l’ouverture ce soir, mais les chiffres de l’inflation de novembre et la prochaine prise de position de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le bitcoin, qui a le plus grand potentiel de rebond, pourrait aussi rebondir le plus vite. Si l’inflation reste tenace et que les anticipations de hausse des taux réapparaissent, une nouvelle vague de liquidations liées à l’effet de levier pourrait suivre. On peut acheter à la baisse, mais évitez un effet de levier important : dans une vague de liquidations, l’effet de levier n’est pas un amplificateur, c’est du combustible.
#比特币 #Ethereum
Le déclencheur est venu du voisinage : jeudi, Alphabet a plongé de 12,6 %, sa plus forte baisse journalière jamais enregistrée, et les ventes d’actions technologiques ne sont pas terminées. Le 28 octobre, la Réserve fédérale américaine a également maintenu le statu quo, en laissant la fourchette cible du taux des fonds fédéraux entre 3,75 % et 4,00 %. Lors du vote, qui s’est soldé par 10 voix contre 2, deux responsables ont même plaidé pour une hausse des taux. Ce signal plutôt belliciste indique au marché qu’une nouvelle hausse des taux avant la fin de l’année reste une option. Quand l’appétit pour le risque se contracte, le bitcoin, actif très volatil, est toujours l’un des premiers à être vendu.
Ce qui a véritablement amplifié la baisse, ce ne sont pas les ventes au comptant, mais l’effet de levier. En clair, une liquidation survient lorsque des investisseurs qui ont emprunté pour prendre des positions longues sont contraints par la plateforme d’échange de vendre après que le prix est passé sous leur seuil de marge. Plus le prix baisse, plus les ventes s’accélèrent, et vice versa. Le fait que les positions longues représentent la majeure partie des 367 millions de dollars liquidés en est la preuve. Que 170 000 personnes aient été balayées le même jour montre qu’un trop grand nombre de paris à effet de levier sur un rebond s’étaient accumulés au-dessus des 80 000 dollars. En passant sous ce seuil, le bitcoin a d’abord liquidé ces positions.
Mais un indicateur évolue à contre-courant des cours : les fonds américains négociés en bourse au comptant sur le bitcoin n’ont pas enregistré de retraits. Le 26 octobre, ils ont même connu des entrées nettes de 110,3 millions de dollars. Les cours baissent, les fonds achètent : le contraste est net. La pression vendeuse vient des positions à effet de levier et des capitaux à court terme, tandis que les investisseurs de long terme n’ont pas encore fui. C’est aussi ce qui distingue le plus le bitcoin des valeurs technologiques cette fois-ci : pour ces dernières, ce sont les fondamentaux qui sont réévalués ; pour le bitcoin, c’est l’effet de levier qui est purgé.
Pour la suite, les 80 000 dollars constituent le premier obstacle. Si le bitcoin ne parvient pas à repasser au-dessus, la zone des 76 000 dollars sera la prochaine ligne de défense : elle se situe près du plus bas intrajournalier atteint aujourd’hui et représente le dernier seuil psychologique des acheteurs. Ce qui déterminera réellement la direction du marché, ce ne sera pas la hausse ou la baisse des actions américaines à l’ouverture ce soir, mais les chiffres de l’inflation de novembre et la prochaine prise de position de la Réserve fédérale américaine. Si l’inflation continue de ralentir et que les anticipations de hausse des taux s’éteignent complètement, le bitcoin, qui a le plus grand potentiel de rebond, pourrait aussi rebondir le plus vite. Si l’inflation reste tenace et que les anticipations de hausse des taux réapparaissent, une nouvelle vague de liquidations liées à l’effet de levier pourrait suivre. On peut acheter à la baisse, mais évitez un effet de levier important : dans une vague de liquidations, l’effet de levier n’est pas un amplificateur, c’est du combustible.
#比特币 #Ethereum
6
·
--
À la clôture de jeudi, les actions américaines semblaient n’avoir que légèrement baissé : le S&P 500 a perdu 0.30 % à 7720.39 points, le Nasdaq Composite 1.38 % à 26184.73 points et le Dow Jones Industrial Average 0.25 % à 52342.56 points. Mais l’essentiel s’est joué après la clôture : Amazon a chuté d’environ 7 % et Intel d’environ 23 % lors des échanges après-Bourse. Pendant la séance asiatique d’aujourd’hui, les contrats à terme sur le Nasdaq 100 ont encore reculé de 1.72 % à 29053.25 points, et ceux sur le S&P 500 de 0.68 % à 7701.50 points.
Les trois géants racontent en réalité la même histoire : le marché commence à demander des comptes sur le rythme auquel l’intelligence artificielle engloutit des liquidités. Alphabet a plongé de 12.6 % jeudi, signant sa plus forte baisse journalière jamais enregistrée et voyant sa capitalisation boursière fondre d’environ 500 milliards de dollars en une seule séance. Ses résultats montrent que les dépenses d’investissement dans l’IA ont fait basculer son flux de trésorerie disponible dans le rouge. Au troisième trimestre, les dépenses d’investissement d’Amazon ont atteint 77.3 milliards de dollars, soit environ 31 % de plus que prévu par le marché, tandis que son flux de trésorerie disponible s’est établi à -42.4 milliards de dollars. Le groupe prévoit 220 milliards de dollars de dépenses d’investissement sur l’ensemble de l’année. Intel a réalisé un chiffre d’affaires de 16.5 milliards de dollars au troisième trimestre, en hausse de 21 % sur un an. Les revenus de ses activités centres de données et intelligence artificielle ont atteint 7.3 milliards de dollars, en hausse de 78 % sur un an. Mais ses prévisions pour le quatrième trimestre, comprises entre 15 et 16 milliards de dollars, sont nettement inférieures aux 17.29 milliards attendus.
En clair, les dépenses d’investissement correspondent à l’argent que l’entreprise dépense réellement pour préparer l’avenir ; le flux de trésorerie disponible indique combien il lui reste une fois ces dépenses déduites. Ces deux dernières années, le marché demandait seulement : « Combien avez-vous investi dans l’intelligence artificielle ? » Désormais, il veut savoir : « Quand cet investissement sera-t-il rentabilisé ? » Le chiffre d’affaires ne s’est pas effondré et les activités cloud continuent de progresser : Amazon Web Services a enregistré 46 milliards de dollars de revenus au troisième trimestre, en hausse de 39.3 % sur un an. Mais les dépenses augmentent plus vite que les revenus, et c’est là la principale raison de la réévaluation des valeurs technologiques cette semaine.
Fait intéressant, l’argent n’a pas quitté les marchés actions : il a simplement changé de place. Jeudi, plus de 400 des 500 entreprises composant le S&P 500 ont progressé. Les contrats à terme sur le Dow Jones Industrial Average sont restés pratiquement inchangés, tandis que le rendement des bons du Trésor américain à 10 ans est retombé autour de 4.92 %. L’émission obligataire de 25 milliards de dollars de Microsoft a, elle aussi, suscité une forte demande. Les marchés asiatiques ont suivi la baisse aujourd’hui : l’indice composite coréen a perdu près de 4 % et le Nikkei 225, 2.87 %. Mais les baisses ont touché les mêmes valeurs de la chaîne de l’intelligence artificielle. Il ne s’agit pas d’une panique généralisée, mais d’une rotation : les capitaux quittent les géants technologiques qui « dépensent pour croître » au profit d’entreprises aux flux de trésorerie plus solides et aux valorisations moins élevées.
Le risque se jouera ce soir lors de la séance ordinaire : les baisses après-Bourse ne préjugent pas du cours de clôture, et les échanges après la clôture sont peu actifs et naturellement volatils. La capacité d’Amazon et d’Intel à récupérer une partie de leurs pertes après-Bourse ce soir constituera un premier test décisif. Si elles n’y parviennent pas et que le Nasdaq 100 continue de mener la baisse, la rotation pourrait se transformer en fuite généralisée vers les valeurs refuges. Si les cours se redressent en séance, cela signifiera que le marché réévalue simplement le coût des investissements, et non qu’il remet en cause l’intelligence artificielle. Ensuite, lorsque les autres géants publieront leurs résultats la semaine prochaine, le marché les jugera à la même aune : la croissance des dépenses d’investissement a-t-elle atteint son sommet ? Quand le flux de trésorerie disponible repassera-t-il dans le vert ? S’ils n’ont pas de réponse, les baisses ne se limiteront pas à une seule entreprise.
#美股 #Intelligenceartificielle
À la clôture de jeudi, les actions américaines semblaient n’avoir que légèrement baissé : le S&P 500 a perdu 0.30 % à 7720.39 points, le Nasdaq Composite 1.38 % à 26184.73 points et le Dow Jones Industrial Average 0.25 % à 52342.56 points. Mais l’essentiel s’est joué après la clôture : Amazon a chuté d’environ 7 % et Intel d’environ 23 % lors des échanges après-Bourse. Pendant la séance asiatique d’aujourd’hui, les contrats à terme sur le Nasdaq 100 ont encore reculé de 1.72 % à 29053.25 points, et ceux sur le S&P 500 de 0.68 % à 7701.50 points.
Les trois géants racontent en réalité la même histoire : le marché commence à demander des comptes sur le rythme auquel l’intelligence artificielle engloutit des liquidités. Alphabet a plongé de 12.6 % jeudi, signant sa plus forte baisse journalière jamais enregistrée et voyant sa capitalisation boursière fondre d’environ 500 milliards de dollars en une seule séance. Ses résultats montrent que les dépenses d’investissement dans l’IA ont fait basculer son flux de trésorerie disponible dans le rouge. Au troisième trimestre, les dépenses d’investissement d’Amazon ont atteint 77.3 milliards de dollars, soit environ 31 % de plus que prévu par le marché, tandis que son flux de trésorerie disponible s’est établi à -42.4 milliards de dollars. Le groupe prévoit 220 milliards de dollars de dépenses d’investissement sur l’ensemble de l’année. Intel a réalisé un chiffre d’affaires de 16.5 milliards de dollars au troisième trimestre, en hausse de 21 % sur un an. Les revenus de ses activités centres de données et intelligence artificielle ont atteint 7.3 milliards de dollars, en hausse de 78 % sur un an. Mais ses prévisions pour le quatrième trimestre, comprises entre 15 et 16 milliards de dollars, sont nettement inférieures aux 17.29 milliards attendus.
En clair, les dépenses d’investissement correspondent à l’argent que l’entreprise dépense réellement pour préparer l’avenir ; le flux de trésorerie disponible indique combien il lui reste une fois ces dépenses déduites. Ces deux dernières années, le marché demandait seulement : « Combien avez-vous investi dans l’intelligence artificielle ? » Désormais, il veut savoir : « Quand cet investissement sera-t-il rentabilisé ? » Le chiffre d’affaires ne s’est pas effondré et les activités cloud continuent de progresser : Amazon Web Services a enregistré 46 milliards de dollars de revenus au troisième trimestre, en hausse de 39.3 % sur un an. Mais les dépenses augmentent plus vite que les revenus, et c’est là la principale raison de la réévaluation des valeurs technologiques cette semaine.
Fait intéressant, l’argent n’a pas quitté les marchés actions : il a simplement changé de place. Jeudi, plus de 400 des 500 entreprises composant le S&P 500 ont progressé. Les contrats à terme sur le Dow Jones Industrial Average sont restés pratiquement inchangés, tandis que le rendement des bons du Trésor américain à 10 ans est retombé autour de 4.92 %. L’émission obligataire de 25 milliards de dollars de Microsoft a, elle aussi, suscité une forte demande. Les marchés asiatiques ont suivi la baisse aujourd’hui : l’indice composite coréen a perdu près de 4 % et le Nikkei 225, 2.87 %. Mais les baisses ont touché les mêmes valeurs de la chaîne de l’intelligence artificielle. Il ne s’agit pas d’une panique généralisée, mais d’une rotation : les capitaux quittent les géants technologiques qui « dépensent pour croître » au profit d’entreprises aux flux de trésorerie plus solides et aux valorisations moins élevées.
Le risque se jouera ce soir lors de la séance ordinaire : les baisses après-Bourse ne préjugent pas du cours de clôture, et les échanges après la clôture sont peu actifs et naturellement volatils. La capacité d’Amazon et d’Intel à récupérer une partie de leurs pertes après-Bourse ce soir constituera un premier test décisif. Si elles n’y parviennent pas et que le Nasdaq 100 continue de mener la baisse, la rotation pourrait se transformer en fuite généralisée vers les valeurs refuges. Si les cours se redressent en séance, cela signifiera que le marché réévalue simplement le coût des investissements, et non qu’il remet en cause l’intelligence artificielle. Ensuite, lorsque les autres géants publieront leurs résultats la semaine prochaine, le marché les jugera à la même aune : la croissance des dépenses d’investissement a-t-elle atteint son sommet ? Quand le flux de trésorerie disponible repassera-t-il dans le vert ? S’ils n’ont pas de réponse, les baisses ne se limiteront pas à une seule entreprise.
#美股 #Intelligenceartificielle
Les trois géants racontent en réalité la même histoire : le marché commence à demander des comptes sur le rythme auquel l’intelligence artificielle engloutit des liquidités. Alphabet a plongé de 12.6 % jeudi, signant sa plus forte baisse journalière jamais enregistrée et voyant sa capitalisation boursière fondre d’environ 500 milliards de dollars en une seule séance. Ses résultats montrent que les dépenses d’investissement dans l’IA ont fait basculer son flux de trésorerie disponible dans le rouge. Au troisième trimestre, les dépenses d’investissement d’Amazon ont atteint 77.3 milliards de dollars, soit environ 31 % de plus que prévu par le marché, tandis que son flux de trésorerie disponible s’est établi à -42.4 milliards de dollars. Le groupe prévoit 220 milliards de dollars de dépenses d’investissement sur l’ensemble de l’année. Intel a réalisé un chiffre d’affaires de 16.5 milliards de dollars au troisième trimestre, en hausse de 21 % sur un an. Les revenus de ses activités centres de données et intelligence artificielle ont atteint 7.3 milliards de dollars, en hausse de 78 % sur un an. Mais ses prévisions pour le quatrième trimestre, comprises entre 15 et 16 milliards de dollars, sont nettement inférieures aux 17.29 milliards attendus.
En clair, les dépenses d’investissement correspondent à l’argent que l’entreprise dépense réellement pour préparer l’avenir ; le flux de trésorerie disponible indique combien il lui reste une fois ces dépenses déduites. Ces deux dernières années, le marché demandait seulement : « Combien avez-vous investi dans l’intelligence artificielle ? » Désormais, il veut savoir : « Quand cet investissement sera-t-il rentabilisé ? » Le chiffre d’affaires ne s’est pas effondré et les activités cloud continuent de progresser : Amazon Web Services a enregistré 46 milliards de dollars de revenus au troisième trimestre, en hausse de 39.3 % sur un an. Mais les dépenses augmentent plus vite que les revenus, et c’est là la principale raison de la réévaluation des valeurs technologiques cette semaine.
Fait intéressant, l’argent n’a pas quitté les marchés actions : il a simplement changé de place. Jeudi, plus de 400 des 500 entreprises composant le S&P 500 ont progressé. Les contrats à terme sur le Dow Jones Industrial Average sont restés pratiquement inchangés, tandis que le rendement des bons du Trésor américain à 10 ans est retombé autour de 4.92 %. L’émission obligataire de 25 milliards de dollars de Microsoft a, elle aussi, suscité une forte demande. Les marchés asiatiques ont suivi la baisse aujourd’hui : l’indice composite coréen a perdu près de 4 % et le Nikkei 225, 2.87 %. Mais les baisses ont touché les mêmes valeurs de la chaîne de l’intelligence artificielle. Il ne s’agit pas d’une panique généralisée, mais d’une rotation : les capitaux quittent les géants technologiques qui « dépensent pour croître » au profit d’entreprises aux flux de trésorerie plus solides et aux valorisations moins élevées.
Le risque se jouera ce soir lors de la séance ordinaire : les baisses après-Bourse ne préjugent pas du cours de clôture, et les échanges après la clôture sont peu actifs et naturellement volatils. La capacité d’Amazon et d’Intel à récupérer une partie de leurs pertes après-Bourse ce soir constituera un premier test décisif. Si elles n’y parviennent pas et que le Nasdaq 100 continue de mener la baisse, la rotation pourrait se transformer en fuite généralisée vers les valeurs refuges. Si les cours se redressent en séance, cela signifiera que le marché réévalue simplement le coût des investissements, et non qu’il remet en cause l’intelligence artificielle. Ensuite, lorsque les autres géants publieront leurs résultats la semaine prochaine, le marché les jugera à la même aune : la croissance des dépenses d’investissement a-t-elle atteint son sommet ? Quand le flux de trésorerie disponible repassera-t-il dans le vert ? S’ils n’ont pas de réponse, les baisses ne se limiteront pas à une seule entreprise.
#美股 #Intelligenceartificielle
110
·
--
Vérifié
Les contrats à terme sur le Brent s’échangeaient à 116,12 dollars le baril à 13 h 15, heure de Pékin, le 30 octobre, en hausse de 1,1 %. En séance, ils ont atteint un pic de 117,84 dollars, un plus haut depuis fin avril. Les contrats à terme sur le brut West Texas Intermediate (WTI) s’établissaient à 103,01 dollars le baril, en hausse de 0,8 %. Les deux références affichent chacune une progression de plus de 10 % en octobre et pourraient enregistrer leur quatrième hausse mensuelle consécutive. Le Brent a déjà gagné environ 12 % ce mois-ci, atteignant son plus haut niveau en six mois.
Le déclencheur est un article du Wall Street Journal : le 29 octobre, à la Maison-Blanche, l’amiral Brad Cooper, commandant du Commandement central des États-Unis, a présenté au président américain Donald Trump des plans d’opérations militaires contre l’Iran. Trump a laissé entendre à plusieurs reprises que des frappes aériennes pourraient reprendre après les élections de mi-mandat du 3 novembre. Les canaux diplomatiques restent ouverts : le vice-président américain James David Vance a déjà pris contact avec la partie iranienne, tandis que les médiateurs poussent un nouveau cadre de paix. Mais, selon certaines informations, l’Iran a déjà rejeté une proposition de cessez-le-feu. La situation est également tendue dans le détroit d’Ormuz : l’Organisation britannique des opérations commerciales maritimes a signalé qu’un pétrolier avait été touché par un projectile non identifié alors qu’il faisait route vers le large, et les défenses aériennes saoudiennes ont de nouveau intercepté un missile des Houthis.
La hausse du pétrole n’est pas isolée : les stocks commerciaux de brut américains ont diminué de 1,9 million de barils la semaine dernière, à 410,6 millions, alors qu’ils étaient déjà relativement bas. La prime géopolitique, en clair, c’est la prime d’assurance que le marché paie par anticipation pour un conflit qui n’a pas encore eu lieu ; plus elle est élevée, plus le prix du pétrole est gonflé. Le mécanisme de transmission le plus important concerne l’inflation : le produit intérieur brut a progressé de 3,4 % au troisième trimestre et l’indice des prix des dépenses de consommation personnelle de base a augmenté de 3,1 % sur un an. L’économie résiste, mais l’inflation ne cède pas. C’est dans ce contexte que la Réserve fédérale américaine a choisi le statu quo le 28 octobre, tandis que deux membres ont voté en faveur d’une hausse des taux. Une nouvelle flambée du pétrole renforcerait les anticipations d’une hausse supplémentaire des taux avant la fin de l’année. Le rendement des obligations du Trésor américain à 10 ans reste proche de 5 %, un niveau particulièrement défavorable aux valorisations des valeurs de croissance. Le sentiment déjà fragile à l’égard des valeurs technologiques, en pleine saison des résultats, risque d’en pâtir.
Le risque tient au calendrier de réalisation : le moment clé est celui des élections de mi-mandat du 3 novembre. Si aucune nouvelle frappe n’a lieu après le scrutin, cette prime se dissipera rapidement ; acheter les valeurs énergétiques à leur niveau actuel, c’est alors risquer d’arriver trop tard. Si une intervention a réellement lieu ou si le trafic dans le détroit d’Ormuz est perturbé, les 116 dollars ne seront pas un plafond. Attendons d’abord les déclarations après les élections, puis surveillons les stocks et le trafic maritime dans le détroit : évitons de courir après les cours au plus fort de l’actualité.
#原油 #inflation
Les contrats à terme sur le Brent s’échangeaient à 116,12 dollars le baril à 13 h 15, heure de Pékin, le 30 octobre, en hausse de 1,1 %. En séance, ils ont atteint un pic de 117,84 dollars, un plus haut depuis fin avril. Les contrats à terme sur le brut West Texas Intermediate (WTI) s’établissaient à 103,01 dollars le baril, en hausse de 0,8 %. Les deux références affichent chacune une progression de plus de 10 % en octobre et pourraient enregistrer leur quatrième hausse mensuelle consécutive. Le Brent a déjà gagné environ 12 % ce mois-ci, atteignant son plus haut niveau en six mois.
Le déclencheur est un article du Wall Street Journal : le 29 octobre, à la Maison-Blanche, l’amiral Brad Cooper, commandant du Commandement central des États-Unis, a présenté au président américain Donald Trump des plans d’opérations militaires contre l’Iran. Trump a laissé entendre à plusieurs reprises que des frappes aériennes pourraient reprendre après les élections de mi-mandat du 3 novembre. Les canaux diplomatiques restent ouverts : le vice-président américain James David Vance a déjà pris contact avec la partie iranienne, tandis que les médiateurs poussent un nouveau cadre de paix. Mais, selon certaines informations, l’Iran a déjà rejeté une proposition de cessez-le-feu. La situation est également tendue dans le détroit d’Ormuz : l’Organisation britannique des opérations commerciales maritimes a signalé qu’un pétrolier avait été touché par un projectile non identifié alors qu’il faisait route vers le large, et les défenses aériennes saoudiennes ont de nouveau intercepté un missile des Houthis.
La hausse du pétrole n’est pas isolée : les stocks commerciaux de brut américains ont diminué de 1,9 million de barils la semaine dernière, à 410,6 millions, alors qu’ils étaient déjà relativement bas. La prime géopolitique, en clair, c’est la prime d’assurance que le marché paie par anticipation pour un conflit qui n’a pas encore eu lieu ; plus elle est élevée, plus le prix du pétrole est gonflé. Le mécanisme de transmission le plus important concerne l’inflation : le produit intérieur brut a progressé de 3,4 % au troisième trimestre et l’indice des prix des dépenses de consommation personnelle de base a augmenté de 3,1 % sur un an. L’économie résiste, mais l’inflation ne cède pas. C’est dans ce contexte que la Réserve fédérale américaine a choisi le statu quo le 28 octobre, tandis que deux membres ont voté en faveur d’une hausse des taux. Une nouvelle flambée du pétrole renforcerait les anticipations d’une hausse supplémentaire des taux avant la fin de l’année. Le rendement des obligations du Trésor américain à 10 ans reste proche de 5 %, un niveau particulièrement défavorable aux valorisations des valeurs de croissance. Le sentiment déjà fragile à l’égard des valeurs technologiques, en pleine saison des résultats, risque d’en pâtir.
Le risque tient au calendrier de réalisation : le moment clé est celui des élections de mi-mandat du 3 novembre. Si aucune nouvelle frappe n’a lieu après le scrutin, cette prime se dissipera rapidement ; acheter les valeurs énergétiques à leur niveau actuel, c’est alors risquer d’arriver trop tard. Si une intervention a réellement lieu ou si le trafic dans le détroit d’Ormuz est perturbé, les 116 dollars ne seront pas un plafond. Attendons d’abord les déclarations après les élections, puis surveillons les stocks et le trafic maritime dans le détroit : évitons de courir après les cours au plus fort de l’actualité.
#原油 #inflation
Le déclencheur est un article du Wall Street Journal : le 29 octobre, à la Maison-Blanche, l’amiral Brad Cooper, commandant du Commandement central des États-Unis, a présenté au président américain Donald Trump des plans d’opérations militaires contre l’Iran. Trump a laissé entendre à plusieurs reprises que des frappes aériennes pourraient reprendre après les élections de mi-mandat du 3 novembre. Les canaux diplomatiques restent ouverts : le vice-président américain James David Vance a déjà pris contact avec la partie iranienne, tandis que les médiateurs poussent un nouveau cadre de paix. Mais, selon certaines informations, l’Iran a déjà rejeté une proposition de cessez-le-feu. La situation est également tendue dans le détroit d’Ormuz : l’Organisation britannique des opérations commerciales maritimes a signalé qu’un pétrolier avait été touché par un projectile non identifié alors qu’il faisait route vers le large, et les défenses aériennes saoudiennes ont de nouveau intercepté un missile des Houthis.
La hausse du pétrole n’est pas isolée : les stocks commerciaux de brut américains ont diminué de 1,9 million de barils la semaine dernière, à 410,6 millions, alors qu’ils étaient déjà relativement bas. La prime géopolitique, en clair, c’est la prime d’assurance que le marché paie par anticipation pour un conflit qui n’a pas encore eu lieu ; plus elle est élevée, plus le prix du pétrole est gonflé. Le mécanisme de transmission le plus important concerne l’inflation : le produit intérieur brut a progressé de 3,4 % au troisième trimestre et l’indice des prix des dépenses de consommation personnelle de base a augmenté de 3,1 % sur un an. L’économie résiste, mais l’inflation ne cède pas. C’est dans ce contexte que la Réserve fédérale américaine a choisi le statu quo le 28 octobre, tandis que deux membres ont voté en faveur d’une hausse des taux. Une nouvelle flambée du pétrole renforcerait les anticipations d’une hausse supplémentaire des taux avant la fin de l’année. Le rendement des obligations du Trésor américain à 10 ans reste proche de 5 %, un niveau particulièrement défavorable aux valorisations des valeurs de croissance. Le sentiment déjà fragile à l’égard des valeurs technologiques, en pleine saison des résultats, risque d’en pâtir.
Le risque tient au calendrier de réalisation : le moment clé est celui des élections de mi-mandat du 3 novembre. Si aucune nouvelle frappe n’a lieu après le scrutin, cette prime se dissipera rapidement ; acheter les valeurs énergétiques à leur niveau actuel, c’est alors risquer d’arriver trop tard. Si une intervention a réellement lieu ou si le trafic dans le détroit d’Ormuz est perturbé, les 116 dollars ne seront pas un plafond. Attendons d’abord les déclarations après les élections, puis surveillons les stocks et le trafic maritime dans le détroit : évitons de courir après les cours au plus fort de l’actualité.
#原油 #inflation
625
·
--
Intel a réalisé un chiffre d’affaires de 16,51 milliards de dollars au troisième trimestre, en hausse de 21 % sur un an. Son bénéfice par action non-GAAP s’est établi à 0,52 dollar, dépassant les prévisions, qui tablaient sur environ 0,39 à 0,41 dollar. Le bénéfice par action selon les normes GAAP a atteint 0,60 dollar, en baisse de 33 % sur un an. Le chiffre d’affaires du segment Data Center et IA s’est élevé à 7,3 milliards de dollars, en hausse de 78 % sur un an, soit sa meilleure performance en 15 ans. Celui du segment Client Computing et IA physique a atteint 8,1 milliards de dollars, en baisse de 5 % sur un an. Pour le quatrième trimestre, Intel prévoit un chiffre d’affaires de 15 à 16 milliards de dollars et un bénéfice par action non-GAAP de 0,25 dollar, bien en dessous des attentes, qui étaient de 17,29 milliards de dollars et 0,45 dollar.
En clair, le bénéfice par action non-GAAP correspond au bénéfice après déduction des éléments exceptionnels. Les prévisions, elles, sont les résultats que l’entreprise anticipe pour le trimestre suivant. Or, c’est surtout à ces dernières que le marché s’intéresse : l’activité des PC pèse sur les résultats, tandis que la hausse des prix de la mémoire freine la demande. L’entreprise prévoit que le ralentissement des PC se poursuivra au moins jusqu’au premier semestre 2027. Elle compte aussi donner la priorité aux puces serveur Xeon pour l’allocation de sa capacité de production. Au quatrième trimestre, le chiffre d’affaires du segment Client Computing devrait reculer de plus de 20 % par rapport au troisième trimestre, soit une baisse de plus de 1,6 milliard de dollars. L’explosion dans une usine en Israël devrait en outre amputer les ventes d’environ 300 millions de dollars.
Le cours de l’action a déjà rendu son verdict : avant la publication des résultats, l’action Intel avait perdu 3,6 %, à 92,07 dollars, puis a chuté jusqu’à environ 70,82 dollars après la clôture, soit une baisse d’environ 23 %. La bonne nouvelle, c’est que le segment Data Center est vraiment solide. La mauvaise, c’est l’effondrement des prévisions, qui repousse la reprise. La hausse d’environ 150 % depuis le début de l’année avait déjà intégré de grandes attentes. Le risque tient au calendrier de leur concrétisation : si le ralentissement des PC se prolonge au-delà du premier semestre 2027 ou si la capacité de production des Xeon n’augmente pas, les prévisions seront encore revues à la baisse. Il vaut mieux d’abord voir si la croissance du segment Data Center résiste au quatrième trimestre avant d’envisager d’acheter la baisse.
#英特尔 #Semi-conducteurs
Intel a réalisé un chiffre d’affaires de 16,51 milliards de dollars au troisième trimestre, en hausse de 21 % sur un an. Son bénéfice par action non-GAAP s’est établi à 0,52 dollar, dépassant les prévisions, qui tablaient sur environ 0,39 à 0,41 dollar. Le bénéfice par action selon les normes GAAP a atteint 0,60 dollar, en baisse de 33 % sur un an. Le chiffre d’affaires du segment Data Center et IA s’est élevé à 7,3 milliards de dollars, en hausse de 78 % sur un an, soit sa meilleure performance en 15 ans. Celui du segment Client Computing et IA physique a atteint 8,1 milliards de dollars, en baisse de 5 % sur un an. Pour le quatrième trimestre, Intel prévoit un chiffre d’affaires de 15 à 16 milliards de dollars et un bénéfice par action non-GAAP de 0,25 dollar, bien en dessous des attentes, qui étaient de 17,29 milliards de dollars et 0,45 dollar.
En clair, le bénéfice par action non-GAAP correspond au bénéfice après déduction des éléments exceptionnels. Les prévisions, elles, sont les résultats que l’entreprise anticipe pour le trimestre suivant. Or, c’est surtout à ces dernières que le marché s’intéresse : l’activité des PC pèse sur les résultats, tandis que la hausse des prix de la mémoire freine la demande. L’entreprise prévoit que le ralentissement des PC se poursuivra au moins jusqu’au premier semestre 2027. Elle compte aussi donner la priorité aux puces serveur Xeon pour l’allocation de sa capacité de production. Au quatrième trimestre, le chiffre d’affaires du segment Client Computing devrait reculer de plus de 20 % par rapport au troisième trimestre, soit une baisse de plus de 1,6 milliard de dollars. L’explosion dans une usine en Israël devrait en outre amputer les ventes d’environ 300 millions de dollars.
Le cours de l’action a déjà rendu son verdict : avant la publication des résultats, l’action Intel avait perdu 3,6 %, à 92,07 dollars, puis a chuté jusqu’à environ 70,82 dollars après la clôture, soit une baisse d’environ 23 %. La bonne nouvelle, c’est que le segment Data Center est vraiment solide. La mauvaise, c’est l’effondrement des prévisions, qui repousse la reprise. La hausse d’environ 150 % depuis le début de l’année avait déjà intégré de grandes attentes. Le risque tient au calendrier de leur concrétisation : si le ralentissement des PC se prolonge au-delà du premier semestre 2027 ou si la capacité de production des Xeon n’augmente pas, les prévisions seront encore revues à la baisse. Il vaut mieux d’abord voir si la croissance du segment Data Center résiste au quatrième trimestre avant d’envisager d’acheter la baisse.
#英特尔 #Semi-conducteurs
En clair, le bénéfice par action non-GAAP correspond au bénéfice après déduction des éléments exceptionnels. Les prévisions, elles, sont les résultats que l’entreprise anticipe pour le trimestre suivant. Or, c’est surtout à ces dernières que le marché s’intéresse : l’activité des PC pèse sur les résultats, tandis que la hausse des prix de la mémoire freine la demande. L’entreprise prévoit que le ralentissement des PC se poursuivra au moins jusqu’au premier semestre 2027. Elle compte aussi donner la priorité aux puces serveur Xeon pour l’allocation de sa capacité de production. Au quatrième trimestre, le chiffre d’affaires du segment Client Computing devrait reculer de plus de 20 % par rapport au troisième trimestre, soit une baisse de plus de 1,6 milliard de dollars. L’explosion dans une usine en Israël devrait en outre amputer les ventes d’environ 300 millions de dollars.
Le cours de l’action a déjà rendu son verdict : avant la publication des résultats, l’action Intel avait perdu 3,6 %, à 92,07 dollars, puis a chuté jusqu’à environ 70,82 dollars après la clôture, soit une baisse d’environ 23 %. La bonne nouvelle, c’est que le segment Data Center est vraiment solide. La mauvaise, c’est l’effondrement des prévisions, qui repousse la reprise. La hausse d’environ 150 % depuis le début de l’année avait déjà intégré de grandes attentes. Le risque tient au calendrier de leur concrétisation : si le ralentissement des PC se prolonge au-delà du premier semestre 2027 ou si la capacité de production des Xeon n’augmente pas, les prévisions seront encore revues à la baisse. Il vaut mieux d’abord voir si la croissance du segment Data Center résiste au quatrième trimestre avant d’envisager d’acheter la baisse.
#英特尔 #Semi-conducteurs
209
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
19,088 vues
180 mentions
Mise à jour n° 2 sur l’incident de sécurité (2026-10-30)
Binance Announcement
·1.2k mentions J’aime
·1.4M vues
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
35,223 vues
699 mentions
CZSaysCompensationIsinPlaceUsersAreProtected
43,588 vues
574 mentions