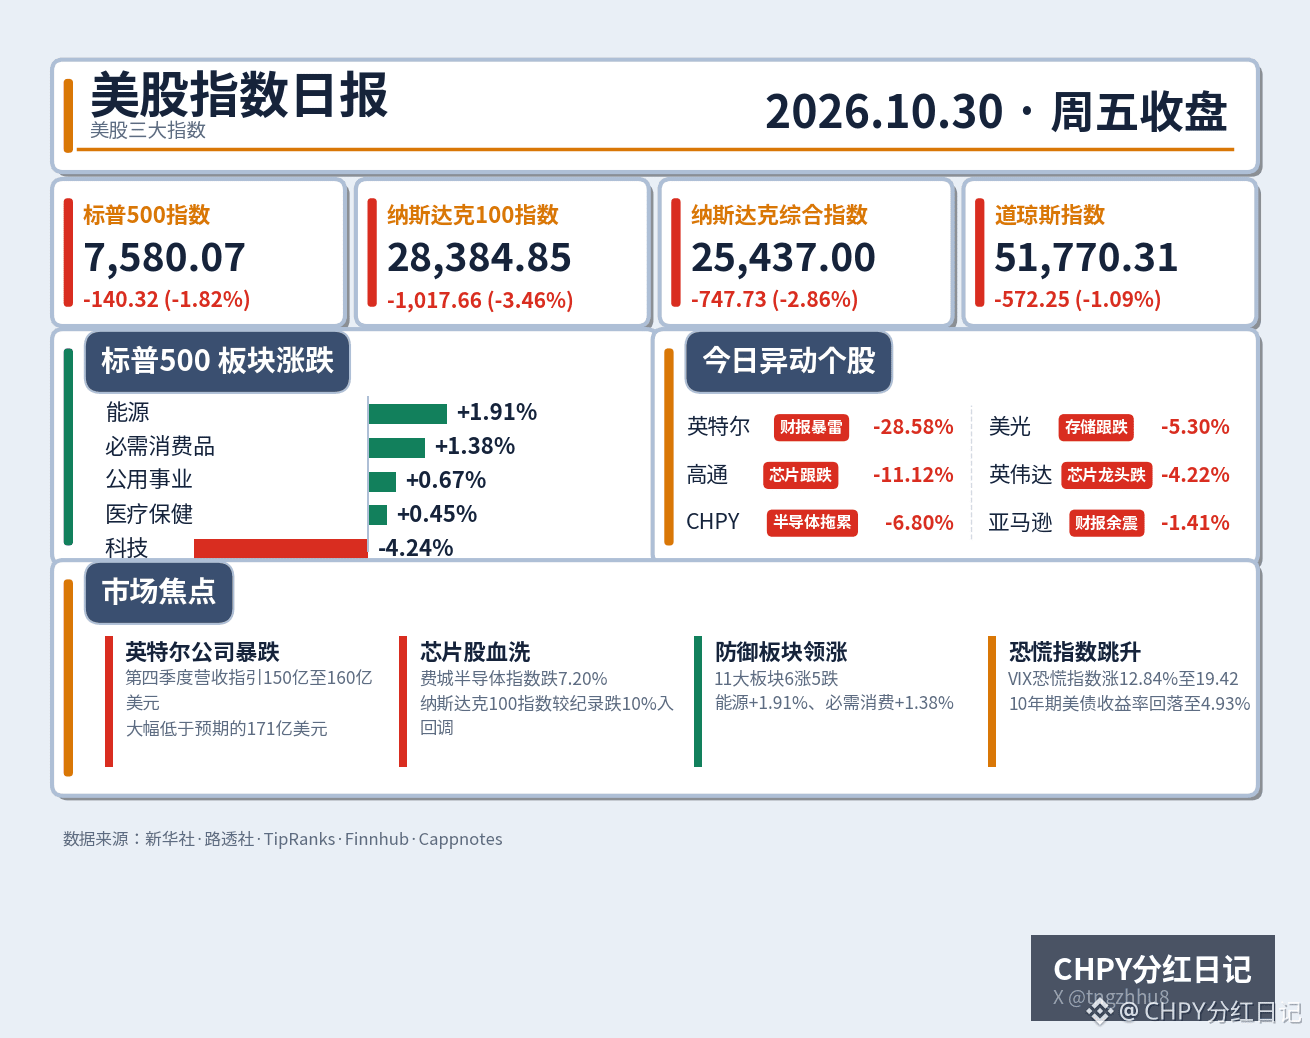
Le S&P 500 a reculé de 1,82 % à 7,580.07 points, le Dow Jones de 1,09 % à 51,770.31 points, le Nasdaq Composite de 2,86 % à 25,437.00 points et le Nasdaq 100 de 3,46 % à 28,384.85 points : les quatre indices ont terminé en baisse. Le S&P 500 a signé sa pire séance depuis juin, le Nasdaq Composite sa plus forte baisse journalière depuis le 5 juin et le Nasdaq 100, en recul de 10 % par rapport à son record, est entré dans sa troisième correction de l’année.
Le déclencheur : Intel. Le groupe a prédit un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, bien en dessous des 17,1 milliards attendus. Son action a plongé de 28,58 %, signant sa pire séance en 52 ans. Les valeurs des semi-conducteurs ont toutes été entraînées dans la chute : l’indice des semi-conducteurs de Philadelphie a perdu 7,20 %, Qualcomm a chuté de 11,12 %, Micron de 5,30 % et Nvidia de 4,22 %. Amazon a également reculé de 1,41 %.
Ce n’est pas une réaction émotionnelle d’un jour, mais le bilan d’une semaine qui s’est réglé vendredi. Jeudi, les résultats d’Alphabet ont fait plonger son action de 12,64 %, effaçant environ 500 milliards de dollars de capitalisation boursière. Son flux de trésorerie disponible est devenu négatif, à -9,07 milliards de dollars, allumant la première mèche. Vendredi, Intel a pris le relais, comme pour dire au marché que même les fabricants de puces commencent à ne plus pouvoir supporter les dépenses liées à l’intelligence artificielle. Cette semaine, le S&P 500 a perdu 0,58 %, le Nasdaq Composite 2 % et le Dow Jones 0,85 %, les trois grands indices enregistrant une troisième semaine consécutive de baisse. Le mois d’octobre s’est achevé sur un recul de 0,94 % pour le S&P 500 et de 5,3 % pour le Nasdaq Composite, tandis que seul le Dow Jones a progressé, de 1,7 %.
L’argent n’a pas entièrement quitté le marché : il s’est déplacé vers d’autres secteurs. Six des onze secteurs du S&P 500 ont progressé et cinq ont baissé. L’énergie, en hausse de 1,91 %, et les biens de consommation de base, en hausse de 1,38 %, ont mené le mouvement. La santé, les services aux collectivités, l’immobilier et les matériaux ont également terminé dans le vert. Les plus fortes baisses ont touché la technologie, en recul de 4,24 %, et l’industrie, qui a cédé 1,57 %. L’indice de volatilité VIX a gagné 12,84 % à 19,42, après avoir atteint 23,93 en séance. Le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base à 4,93 %. Un schéma classique de repli vers les valeurs refuges : la peur est là, mais on n’en est pas encore à la fuite précipitée.
CHPY n’a pas échappé à la baisse : pénalisé par ses positions dans les semi-conducteurs, le fonds a clôturé à 56,71 dollars, en baisse de 6,80 %. Mais il faut distinguer deux choses : c’est la valorisation qui baisse, pas les dividendes eux-mêmes. Le versement de cette semaine a bien été effectué comme prévu ; le rythme des dividendes n’a pas changé, c’est la valorisation attribuée par le marché aux positions dans les semi-conducteurs qui a évolué.
Le véritable test aura lieu lundi prochain : Apple publiera ses résultats en dernier. Si l’entreprise présente elle aussi un bilan marqué par « beaucoup de dépenses et peu de retours », la correction du Nasdaq 100 n’aura probablement pas atteint son point bas. Si elle parvient à rassurer, les valeurs des semi-conducteurs survendues pourraient à tout moment connaître un rebond spectaculaire. Les élections américaines de mi-mandat du 3 novembre approchent également, et l’incertitude est ce que le marché redoute le plus avant un scrutin. Cette fois, ce n’est pas la foi dans l’intelligence artificielle qui s’effondre : les valorisations obligent les géants à présenter des résultats en matière de flux de trésorerie. En attendant, mieux vaut faire une pause avant de courir après les valeurs des semi-conducteurs ; à court terme, l’argent qui s’est tourné vers les secteurs défensifs ne reviendra pas dans la précipitation.
#美股 #Indice Nasdaq 100
Le déclencheur : Intel. Le groupe a prédit un chiffre d’affaires de 15 à 16 milliards de dollars au quatrième trimestre, bien en dessous des 17,1 milliards attendus. Son action a plongé de 28,58 %, signant sa pire séance en 52 ans. Les valeurs des semi-conducteurs ont toutes été entraînées dans la chute : l’indice des semi-conducteurs de Philadelphie a perdu 7,20 %, Qualcomm a chuté de 11,12 %, Micron de 5,30 % et Nvidia de 4,22 %. Amazon a également reculé de 1,41 %.
Ce n’est pas une réaction émotionnelle d’un jour, mais le bilan d’une semaine qui s’est réglé vendredi. Jeudi, les résultats d’Alphabet ont fait plonger son action de 12,64 %, effaçant environ 500 milliards de dollars de capitalisation boursière. Son flux de trésorerie disponible est devenu négatif, à -9,07 milliards de dollars, allumant la première mèche. Vendredi, Intel a pris le relais, comme pour dire au marché que même les fabricants de puces commencent à ne plus pouvoir supporter les dépenses liées à l’intelligence artificielle. Cette semaine, le S&P 500 a perdu 0,58 %, le Nasdaq Composite 2 % et le Dow Jones 0,85 %, les trois grands indices enregistrant une troisième semaine consécutive de baisse. Le mois d’octobre s’est achevé sur un recul de 0,94 % pour le S&P 500 et de 5,3 % pour le Nasdaq Composite, tandis que seul le Dow Jones a progressé, de 1,7 %.
L’argent n’a pas entièrement quitté le marché : il s’est déplacé vers d’autres secteurs. Six des onze secteurs du S&P 500 ont progressé et cinq ont baissé. L’énergie, en hausse de 1,91 %, et les biens de consommation de base, en hausse de 1,38 %, ont mené le mouvement. La santé, les services aux collectivités, l’immobilier et les matériaux ont également terminé dans le vert. Les plus fortes baisses ont touché la technologie, en recul de 4,24 %, et l’industrie, qui a cédé 1,57 %. L’indice de volatilité VIX a gagné 12,84 % à 19,42, après avoir atteint 23,93 en séance. Le rendement des bons du Trésor américain à 10 ans a reculé de 6 points de base à 4,93 %. Un schéma classique de repli vers les valeurs refuges : la peur est là, mais on n’en est pas encore à la fuite précipitée.
CHPY n’a pas échappé à la baisse : pénalisé par ses positions dans les semi-conducteurs, le fonds a clôturé à 56,71 dollars, en baisse de 6,80 %. Mais il faut distinguer deux choses : c’est la valorisation qui baisse, pas les dividendes eux-mêmes. Le versement de cette semaine a bien été effectué comme prévu ; le rythme des dividendes n’a pas changé, c’est la valorisation attribuée par le marché aux positions dans les semi-conducteurs qui a évolué.
Le véritable test aura lieu lundi prochain : Apple publiera ses résultats en dernier. Si l’entreprise présente elle aussi un bilan marqué par « beaucoup de dépenses et peu de retours », la correction du Nasdaq 100 n’aura probablement pas atteint son point bas. Si elle parvient à rassurer, les valeurs des semi-conducteurs survendues pourraient à tout moment connaître un rebond spectaculaire. Les élections américaines de mi-mandat du 3 novembre approchent également, et l’incertitude est ce que le marché redoute le plus avant un scrutin. Cette fois, ce n’est pas la foi dans l’intelligence artificielle qui s’effondre : les valorisations obligent les géants à présenter des résultats en matière de flux de trésorerie. En attendant, mieux vaut faire une pause avant de courir après les valeurs des semi-conducteurs ; à court terme, l’argent qui s’est tourné vers les secteurs défensifs ne reviendra pas dans la précipitation.
#美股 #Indice Nasdaq 100