
BitHappy
1.3k Publications
BitHappy
Signaler
Bloquer l’utilisateur
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 Suivis
25.3K+ Abonnés
30.0K+ J’aime
2 Badges
Publications
Tous
Citations
Vidéos
·
--
Partiellement vrai
Le réapprovisionnement de Binance, c’est un ordre d’achat annoncé à l’avance~
Combien de temps l’écart de prix peut-il durer ? Tout dépend de la reprise des retraits.
Selon les statistiques interplateformes de @PrincipiaRes : avant l’incident, l’écart médian entre Binance et OKX pour 13 cryptos était inférieur à 3 points de base.
À présent, pour les cryptos vendues par le pirate, les prix sont au contraire plus élevés sur Binance :
1/ PEPE : environ 67 points de base de plus ;
2/ ENA : environ 24 points de base de plus ;
3/ UNI et WLD : environ 17 points de base de plus chacun ;
4/ TRX évolue en sens inverse : il est environ 218 points de base moins cher sur Binance.
Dans ces mêmes données, la part de Binance dans le volume cumulé des deux plateformes a baissé pour toutes les cryptos. Celle du BTC est passée d’environ 76 % à environ 61 %.
Pourquoi Binance est-il malgré tout plus cher ? Parce que tout le monde sait qu’il va devoir racheter des cryptos.
D’après la liste des actifs volés, les rachats d’altcoins dont le prix peut être estimé représentent environ 233 millions de dollars (environ 49 millions pour UNI, 42 millions pour ENA et 38 millions pour PEPE), soit un peu plus d’un dixième du déficit d’environ 1,34 milliard de dollars.
Ces cryptos ont une faible capitalisation, et leur prix est déjà supérieur d’environ 14 % à 38 % au prix auquel le pirate les a vendues.
Autrement dit : le marché a déjà en partie fixé le prix du réapprovisionnement de Binance.
En temps normal, les écarts de prix sont éliminés en quelques secondes, car les cryptos peuvent circuler librement entre les deux plateformes.
Tant que les retraits ne sont pas entièrement rétablis, les arbitrageurs ne peuvent ni faire entrer ni sortir leurs actifs, ce qui permet à l’écart de perdurer. Sa durée de vie dépend du rythme de rétablissement des retraits.
Concrètement :
1/ Vous avez déjà des actifs sur les deux plateformes : vendez sur Binance et rachetez sur OKX. Vous pouvez ainsi verrouiller l’écart sans transférer de fonds, puis rééquilibrer progressivement une fois les retraits rétablis ;
2/ Vous n’avez des actifs que sur une seule plateforme : impossible de faire une véritable couverture ; vous ne faites que parier sur la direction du marché ;
3/ Vous envisagez de déposer de nouvelles cryptos sur Binance pour profiter de l’écart : d’ici à ce que vous puissiez les retirer, l’écart se sera probablement déjà réduit, et le gain pourrait ne même pas couvrir les frais de l’aller-retour.
À mon avis, le meilleur compromis consiste à ne verrouiller l’écart qu’avec les actifs déjà disponibles, sans faire de nouveau dépôt sur Binance dans ce but.
Il faut aussi distinguer la période avant et après la reprise des retraits : avant, l’écart est maintenu par l’impossibilité de faire entrer les fonds ; après, les premiers arbitrages le feront d’abord diminuer, et seuls les achats de réapprovisionnement qui resteront constitueront une véritable demande.
Comme je le disais à propos de la vente massive du pirate, pendant cette heure-là, ce n’est pas celui qui réagit le plus vite qui gagne, mais celui dont les munitions sont déjà en place. C’est pareil cette fois-ci.
Quelques réserves : les écarts de prix et la liste des rachats sont des estimations de tiers ; le détail des actifs volés est fondé sur l’annonce de Binance ; les points de base correspondent à un instantané, référez-vous aux prix en temps réel avant de passer un ordre.
Si le sujet vous intéresse, commencez par vérifier les actifs que vous détenez sur les deux plateformes, puis décidez si vous souhaitez agir.
Les éléments ci-dessus sont fournis à titre informatif uniquement et ne constituent pas un conseil en investissement.
BitHappy, en constante évolution
Le réapprovisionnement de Binance, c’est un ordre d’achat annoncé à l’avance~
Combien de temps l’écart de prix peut-il durer ? Tout dépend de la reprise des retraits.
Selon les statistiques interplateformes de @PrincipiaRes : avant l’incident, l’écart médian entre Binance et OKX pour 13 cryptos était inférieur à 3 points de base.
À présent, pour les cryptos vendues par le pirate, les prix sont au contraire plus élevés sur Binance :
1/ PEPE : environ 67 points de base de plus ;
2/ ENA : environ 24 points de base de plus ;
3/ UNI et WLD : environ 17 points de base de plus chacun ;
4/ TRX évolue en sens inverse : il est environ 218 points de base moins cher sur Binance.
Dans ces mêmes données, la part de Binance dans le volume cumulé des deux plateformes a baissé pour toutes les cryptos. Celle du BTC est passée d’environ 76 % à environ 61 %.
Pourquoi Binance est-il malgré tout plus cher ? Parce que tout le monde sait qu’il va devoir racheter des cryptos.
D’après la liste des actifs volés, les rachats d’altcoins dont le prix peut être estimé représentent environ 233 millions de dollars (environ 49 millions pour UNI, 42 millions pour ENA et 38 millions pour PEPE), soit un peu plus d’un dixième du déficit d’environ 1,34 milliard de dollars.
Ces cryptos ont une faible capitalisation, et leur prix est déjà supérieur d’environ 14 % à 38 % au prix auquel le pirate les a vendues.
Autrement dit : le marché a déjà en partie fixé le prix du réapprovisionnement de Binance.
En temps normal, les écarts de prix sont éliminés en quelques secondes, car les cryptos peuvent circuler librement entre les deux plateformes.
Tant que les retraits ne sont pas entièrement rétablis, les arbitrageurs ne peuvent ni faire entrer ni sortir leurs actifs, ce qui permet à l’écart de perdurer. Sa durée de vie dépend du rythme de rétablissement des retraits.
Concrètement :
1/ Vous avez déjà des actifs sur les deux plateformes : vendez sur Binance et rachetez sur OKX. Vous pouvez ainsi verrouiller l’écart sans transférer de fonds, puis rééquilibrer progressivement une fois les retraits rétablis ;
2/ Vous n’avez des actifs que sur une seule plateforme : impossible de faire une véritable couverture ; vous ne faites que parier sur la direction du marché ;
3/ Vous envisagez de déposer de nouvelles cryptos sur Binance pour profiter de l’écart : d’ici à ce que vous puissiez les retirer, l’écart se sera probablement déjà réduit, et le gain pourrait ne même pas couvrir les frais de l’aller-retour.
À mon avis, le meilleur compromis consiste à ne verrouiller l’écart qu’avec les actifs déjà disponibles, sans faire de nouveau dépôt sur Binance dans ce but.
Il faut aussi distinguer la période avant et après la reprise des retraits : avant, l’écart est maintenu par l’impossibilité de faire entrer les fonds ; après, les premiers arbitrages le feront d’abord diminuer, et seuls les achats de réapprovisionnement qui resteront constitueront une véritable demande.
Comme je le disais à propos de la vente massive du pirate, pendant cette heure-là, ce n’est pas celui qui réagit le plus vite qui gagne, mais celui dont les munitions sont déjà en place. C’est pareil cette fois-ci.
Quelques réserves : les écarts de prix et la liste des rachats sont des estimations de tiers ; le détail des actifs volés est fondé sur l’annonce de Binance ; les points de base correspondent à un instantané, référez-vous aux prix en temps réel avant de passer un ordre.
Si le sujet vous intéresse, commencez par vérifier les actifs que vous détenez sur les deux plateformes, puis décidez si vous souhaitez agir.
Les éléments ci-dessus sont fournis à titre informatif uniquement et ne constituent pas un conseil en investissement.
BitHappy, en constante évolution
Combien de temps l’écart de prix peut-il durer ? Tout dépend de la reprise des retraits.
Selon les statistiques interplateformes de @PrincipiaRes : avant l’incident, l’écart médian entre Binance et OKX pour 13 cryptos était inférieur à 3 points de base.
À présent, pour les cryptos vendues par le pirate, les prix sont au contraire plus élevés sur Binance :
1/ PEPE : environ 67 points de base de plus ;
2/ ENA : environ 24 points de base de plus ;
3/ UNI et WLD : environ 17 points de base de plus chacun ;
4/ TRX évolue en sens inverse : il est environ 218 points de base moins cher sur Binance.
Dans ces mêmes données, la part de Binance dans le volume cumulé des deux plateformes a baissé pour toutes les cryptos. Celle du BTC est passée d’environ 76 % à environ 61 %.
Pourquoi Binance est-il malgré tout plus cher ? Parce que tout le monde sait qu’il va devoir racheter des cryptos.
D’après la liste des actifs volés, les rachats d’altcoins dont le prix peut être estimé représentent environ 233 millions de dollars (environ 49 millions pour UNI, 42 millions pour ENA et 38 millions pour PEPE), soit un peu plus d’un dixième du déficit d’environ 1,34 milliard de dollars.
Ces cryptos ont une faible capitalisation, et leur prix est déjà supérieur d’environ 14 % à 38 % au prix auquel le pirate les a vendues.
Autrement dit : le marché a déjà en partie fixé le prix du réapprovisionnement de Binance.
En temps normal, les écarts de prix sont éliminés en quelques secondes, car les cryptos peuvent circuler librement entre les deux plateformes.
Tant que les retraits ne sont pas entièrement rétablis, les arbitrageurs ne peuvent ni faire entrer ni sortir leurs actifs, ce qui permet à l’écart de perdurer. Sa durée de vie dépend du rythme de rétablissement des retraits.
Concrètement :
1/ Vous avez déjà des actifs sur les deux plateformes : vendez sur Binance et rachetez sur OKX. Vous pouvez ainsi verrouiller l’écart sans transférer de fonds, puis rééquilibrer progressivement une fois les retraits rétablis ;
2/ Vous n’avez des actifs que sur une seule plateforme : impossible de faire une véritable couverture ; vous ne faites que parier sur la direction du marché ;
3/ Vous envisagez de déposer de nouvelles cryptos sur Binance pour profiter de l’écart : d’ici à ce que vous puissiez les retirer, l’écart se sera probablement déjà réduit, et le gain pourrait ne même pas couvrir les frais de l’aller-retour.
À mon avis, le meilleur compromis consiste à ne verrouiller l’écart qu’avec les actifs déjà disponibles, sans faire de nouveau dépôt sur Binance dans ce but.
Il faut aussi distinguer la période avant et après la reprise des retraits : avant, l’écart est maintenu par l’impossibilité de faire entrer les fonds ; après, les premiers arbitrages le feront d’abord diminuer, et seuls les achats de réapprovisionnement qui resteront constitueront une véritable demande.
Comme je le disais à propos de la vente massive du pirate, pendant cette heure-là, ce n’est pas celui qui réagit le plus vite qui gagne, mais celui dont les munitions sont déjà en place. C’est pareil cette fois-ci.
Quelques réserves : les écarts de prix et la liste des rachats sont des estimations de tiers ; le détail des actifs volés est fondé sur l’annonce de Binance ; les points de base correspondent à un instantané, référez-vous aux prix en temps réel avant de passer un ordre.
Si le sujet vous intéresse, commencez par vérifier les actifs que vous détenez sur les deux plateformes, puis décidez si vous souhaitez agir.
Les éléments ci-dessus sont fournis à titre informatif uniquement et ne constituent pas un conseil en investissement.
BitHappy, en constante évolution
2
5
5.9k
·
--
Pendant l’heure où le hacker a fait plonger le marché, ceux qui ont gagné de l’argent avaient déjà leurs fonds dans Aave !
Ce n’est pas une question de rapidité, mais de savoir qui avait déjà ses munitions sur la blockchain.
Selon les reconstitutions on-chain de plusieurs analystes :
Après le vol du hot wallet de Binance, vers 4 h du matin le 30 octobre, heure de Pékin, le hacker a échangé des U contre de l’ETH sur un DEX.
Sur Uniswap, l’ETH a été acheté entre environ 2 560 et 2 750, et a même dépassé 3 000 dans certains cas ;
sur Aave, l’oracle Chainlink, qui se basait sur les prix des plateformes d’échange, est resté autour de 2 250–2 290.
Pour un même ETH, le prix on-chain était environ 15 à 30 % plus élevé, et l’écart a persisté près d’une heure.
Binance ayant suspendu les retraits, impossible de transférer sur la blockchain l’ETH moins cher disponible sur les plateformes d’échange.
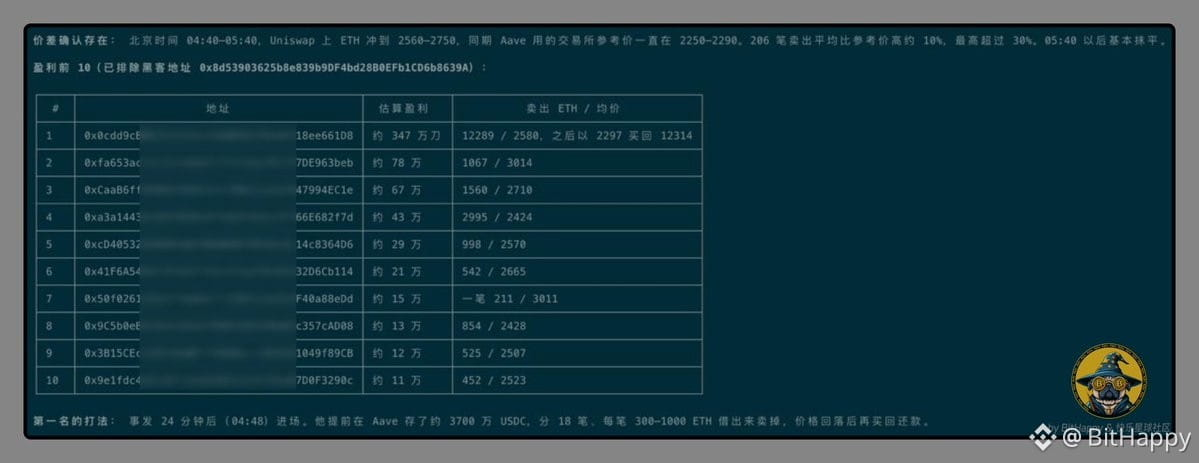
La stratégie du premier du classement :
1/ Avoir environ 37 millions d’USDC déjà déposés sur Aave ;
2/ Emprunter de l’ETH au prix de l’oracle environ 24 minutes après l’incident ;
3/ Le vendre autour de 2 600 via un agrégateur de DEX, puis redéposer, emprunter et revendre ;
4/ Le racheter après la baisse des prix pour rembourser, et clôturer presque entièrement la position en environ deux heures.
Faisons le calcul :
Environ 12 289 ETH vendus, à un prix moyen d’environ 2 580 ;
prix moyen de rachat : environ 2 297 ;
écart : environ 283 dollars ;
bénéfice net : environ 3,47 millions de dollars (hors frais de gas) ;
soit environ 9,4 % sur un capital d’environ 37 millions.
Les dix premières adresses ont gagné au total environ 6,36 à 6,43 millions de dollars.
Cet argent n’a pas été volé, et les contrats Aave n’ont pas rencontré de problème.
Au fond, il s’agissait d’arbitrage entre CEX et DEX ; Aave était une « fenêtre permettant d’emprunter de l’ETH au prix des plateformes d’échange ».
L’essentiel, c’est de savoir où se trouve l’argent quand cette fenêtre est ouverte.
Moi, je dormais encore ; je ne peux que m’en mordre les doigts.
Après 5 h 30, l’écart n’était plus que d’environ 3 à 5 %. À partir de 5 h 42, Aave a gelé le marché : ceux qui sont arrivés trop tard ne pouvaient même plus emprunter.
L’écart n’a profité qu’à ceux qui avaient déjà leurs munitions sur la blockchain.
Il faut aussi bien évaluer les risques :
1/ La vente reposait sur les achats du hacker ; si la demande s’arrêtait, l’écart se réduisait ;
2/ L’ETH vendu constituait une position short non couverte jusqu’à son rachat ; si le marché repartait à la hausse, le facteur de santé se dégraderait ;
3/ Le gas coûte très cher : un membre du groupe en a dépensé environ 5 000 dollars.
Le premier du classement a vendu en 18 transactions, chacune portant sur environ 300 à 1 000 ETH.
La prochaine fois, il faudra d’abord se demander : y a-t-il des fonds sur la blockchain, sur quel protocole, et sait-on interpréter le prix fourni par l’oracle ?
Si les membres du groupe n’avaient pas gagné 200 000 dollars avec 500 000 dollars ce matin-là, j’aurais peut-être pu dormir une demi-heure de plus.
Ce qui précède est partagé à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
Pendant l’heure où le hacker a fait plonger le marché, ceux qui ont gagné de l’argent avaient déjà leurs fonds dans Aave !
Ce n’est pas une question de rapidité, mais de savoir qui avait déjà ses munitions sur la blockchain.
Selon les reconstitutions on-chain de plusieurs analystes :
Après le vol du hot wallet de Binance, vers 4 h du matin le 30 octobre, heure de Pékin, le hacker a échangé des U contre de l’ETH sur un DEX.
Sur Uniswap, l’ETH a été acheté entre environ 2 560 et 2 750, et a même dépassé 3 000 dans certains cas ;
sur Aave, l’oracle Chainlink, qui se basait sur les prix des plateformes d’échange, est resté autour de 2 250–2 290.
Pour un même ETH, le prix on-chain était environ 15 à 30 % plus élevé, et l’écart a persisté près d’une heure.
Binance ayant suspendu les retraits, impossible de transférer sur la blockchain l’ETH moins cher disponible sur les plateformes d’échange.
La stratégie du premier du classement :
1/ Avoir environ 37 millions d’USDC déjà déposés sur Aave ;
2/ Emprunter de l’ETH au prix de l’oracle environ 24 minutes après l’incident ;
3/ Le vendre autour de 2 600 via un agrégateur de DEX, puis redéposer, emprunter et revendre ;
4/ Le racheter après la baisse des prix pour rembourser, et clôturer presque entièrement la position en environ deux heures.
Faisons le calcul :
Environ 12 289 ETH vendus, à un prix moyen d’environ 2 580 ;
prix moyen de rachat : environ 2 297 ;
écart : environ 283 dollars ;
bénéfice net : environ 3,47 millions de dollars (hors frais de gas) ;
soit environ 9,4 % sur un capital d’environ 37 millions.
Les dix premières adresses ont gagné au total environ 6,36 à 6,43 millions de dollars.
Cet argent n’a pas été volé, et les contrats Aave n’ont pas rencontré de problème.
Au fond, il s’agissait d’arbitrage entre CEX et DEX ; Aave était une « fenêtre permettant d’emprunter de l’ETH au prix des plateformes d’échange ».
L’essentiel, c’est de savoir où se trouve l’argent quand cette fenêtre est ouverte.
Moi, je dormais encore ; je ne peux que m’en mordre les doigts.
Après 5 h 30, l’écart n’était plus que d’environ 3 à 5 %. À partir de 5 h 42, Aave a gelé le marché : ceux qui sont arrivés trop tard ne pouvaient même plus emprunter.
L’écart n’a profité qu’à ceux qui avaient déjà leurs munitions sur la blockchain.
Il faut aussi bien évaluer les risques :
1/ La vente reposait sur les achats du hacker ; si la demande s’arrêtait, l’écart se réduisait ;
2/ L’ETH vendu constituait une position short non couverte jusqu’à son rachat ; si le marché repartait à la hausse, le facteur de santé se dégraderait ;
3/ Le gas coûte très cher : un membre du groupe en a dépensé environ 5 000 dollars.
Le premier du classement a vendu en 18 transactions, chacune portant sur environ 300 à 1 000 ETH.
La prochaine fois, il faudra d’abord se demander : y a-t-il des fonds sur la blockchain, sur quel protocole, et sait-on interpréter le prix fourni par l’oracle ?
Si les membres du groupe n’avaient pas gagné 200 000 dollars avec 500 000 dollars ce matin-là, j’aurais peut-être pu dormir une demi-heure de plus.
Ce qui précède est partagé à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
Ce n’est pas une question de rapidité, mais de savoir qui avait déjà ses munitions sur la blockchain.
Selon les reconstitutions on-chain de plusieurs analystes :
Après le vol du hot wallet de Binance, vers 4 h du matin le 30 octobre, heure de Pékin, le hacker a échangé des U contre de l’ETH sur un DEX.
Sur Uniswap, l’ETH a été acheté entre environ 2 560 et 2 750, et a même dépassé 3 000 dans certains cas ;
sur Aave, l’oracle Chainlink, qui se basait sur les prix des plateformes d’échange, est resté autour de 2 250–2 290.
Pour un même ETH, le prix on-chain était environ 15 à 30 % plus élevé, et l’écart a persisté près d’une heure.
Binance ayant suspendu les retraits, impossible de transférer sur la blockchain l’ETH moins cher disponible sur les plateformes d’échange.
La stratégie du premier du classement :
1/ Avoir environ 37 millions d’USDC déjà déposés sur Aave ;
2/ Emprunter de l’ETH au prix de l’oracle environ 24 minutes après l’incident ;
3/ Le vendre autour de 2 600 via un agrégateur de DEX, puis redéposer, emprunter et revendre ;
4/ Le racheter après la baisse des prix pour rembourser, et clôturer presque entièrement la position en environ deux heures.
Faisons le calcul :
Environ 12 289 ETH vendus, à un prix moyen d’environ 2 580 ;
prix moyen de rachat : environ 2 297 ;
écart : environ 283 dollars ;
bénéfice net : environ 3,47 millions de dollars (hors frais de gas) ;
soit environ 9,4 % sur un capital d’environ 37 millions.
Les dix premières adresses ont gagné au total environ 6,36 à 6,43 millions de dollars.
Cet argent n’a pas été volé, et les contrats Aave n’ont pas rencontré de problème.
Au fond, il s’agissait d’arbitrage entre CEX et DEX ; Aave était une « fenêtre permettant d’emprunter de l’ETH au prix des plateformes d’échange ».
L’essentiel, c’est de savoir où se trouve l’argent quand cette fenêtre est ouverte.
Moi, je dormais encore ; je ne peux que m’en mordre les doigts.
Après 5 h 30, l’écart n’était plus que d’environ 3 à 5 %. À partir de 5 h 42, Aave a gelé le marché : ceux qui sont arrivés trop tard ne pouvaient même plus emprunter.
L’écart n’a profité qu’à ceux qui avaient déjà leurs munitions sur la blockchain.
Il faut aussi bien évaluer les risques :
1/ La vente reposait sur les achats du hacker ; si la demande s’arrêtait, l’écart se réduisait ;
2/ L’ETH vendu constituait une position short non couverte jusqu’à son rachat ; si le marché repartait à la hausse, le facteur de santé se dégraderait ;
3/ Le gas coûte très cher : un membre du groupe en a dépensé environ 5 000 dollars.
Le premier du classement a vendu en 18 transactions, chacune portant sur environ 300 à 1 000 ETH.
La prochaine fois, il faudra d’abord se demander : y a-t-il des fonds sur la blockchain, sur quel protocole, et sait-on interpréter le prix fourni par l’oracle ?
Si les membres du groupe n’avaient pas gagné 200 000 dollars avec 500 000 dollars ce matin-là, j’aurais peut-être pu dormir une demi-heure de plus.
Ce qui précède est partagé à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
1
4.4k
·
--
Encore raté le 10.30 !!!
Vers 6 h 30 du matin, j’ai jeté un œil à mon téléphone et découvert que les alertes de surveillance et les messages de groupe explosaient. J’ai tout de suite compris qu’il y avait encore eu un problème.
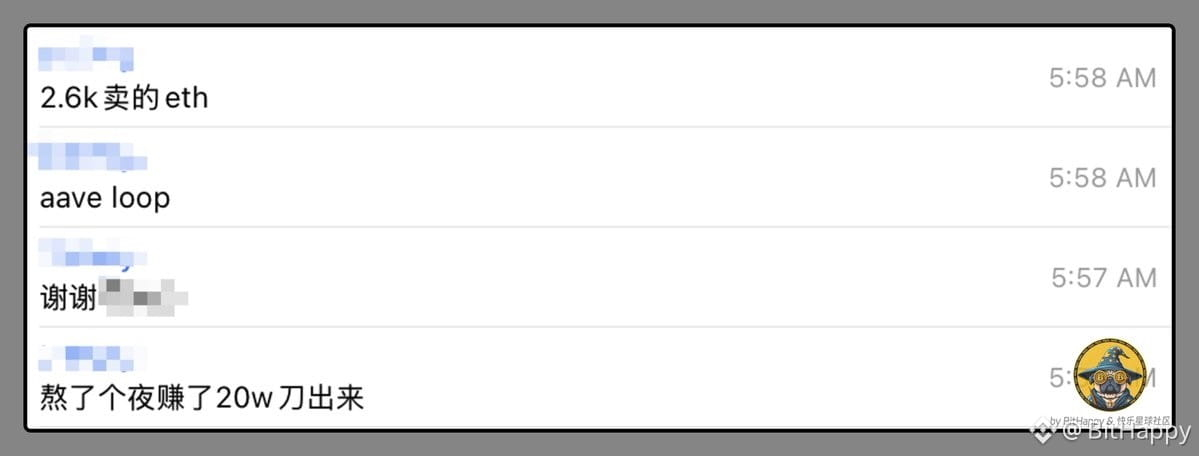
Je n’arrivais même pas encore à ouvrir complètement les yeux que j’ai vu le message d’un membre du groupe : 50 WU de mise de départ, 20 WU de gains (la stratégie est illustrée sur l’image).
Plus du tout sommeil, d’un coup.
J’ai lutté péniblement pendant plus d’une heure : pas gagné un sou, et impossible de me rendormir.
Vers 8 heures, je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit. Et même si je perdais quelque chose, je n’y pouvais rien.
Je me suis rendormi et j’ai dormi jusqu’à 11 heures environ. Je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit.
Cette petite grasse matinée, qu’est-ce que ça fait du bien ! La dernière fois que j’ai dormi jusqu’à 11 heures, je crois que j’étais encore un jeune homme !
Encore raté le 10.30 !!!
Vers 6 h 30 du matin, j’ai jeté un œil à mon téléphone et découvert que les alertes de surveillance et les messages de groupe explosaient. J’ai tout de suite compris qu’il y avait encore eu un problème.
Je n’arrivais même pas encore à ouvrir complètement les yeux que j’ai vu le message d’un membre du groupe : 50 WU de mise de départ, 20 WU de gains (la stratégie est illustrée sur l’image).
Plus du tout sommeil, d’un coup.
J’ai lutté péniblement pendant plus d’une heure : pas gagné un sou, et impossible de me rendormir.
Vers 8 heures, je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit. Et même si je perdais quelque chose, je n’y pouvais rien.
Je me suis rendormi et j’ai dormi jusqu’à 11 heures environ. Je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit.
Cette petite grasse matinée, qu’est-ce que ça fait du bien ! La dernière fois que j’ai dormi jusqu’à 11 heures, je crois que j’étais encore un jeune homme !
Vers 6 h 30 du matin, j’ai jeté un œil à mon téléphone et découvert que les alertes de surveillance et les messages de groupe explosaient. J’ai tout de suite compris qu’il y avait encore eu un problème.
Je n’arrivais même pas encore à ouvrir complètement les yeux que j’ai vu le message d’un membre du groupe : 50 WU de mise de départ, 20 WU de gains (la stratégie est illustrée sur l’image).
Plus du tout sommeil, d’un coup.
J’ai lutté péniblement pendant plus d’une heure : pas gagné un sou, et impossible de me rendormir.
Vers 8 heures, je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit. Et même si je perdais quelque chose, je n’y pouvais rien.
Je me suis rendormi et j’ai dormi jusqu’à 11 heures environ. Je me suis dit que je ne pouvais rien faire, que je ne pouvais pas non plus retirer mes fonds, et que je ne risquais probablement pas de perdre quoi que ce soit.
Cette petite grasse matinée, qu’est-ce que ça fait du bien ! La dernière fois que j’ai dormi jusqu’à 11 heures, je crois que j’étais encore un jeune homme !
1
4.7k
·
--
Vérifié
Le système de perpétuels Hyperliquid va débarquer aux États-Unis, distribué via ICE-OKX !
Décortiquons les trois couches — conformité, produit et distribution — pour voir qui fait quoi, ainsi que les points de blocage d’approbation du JV.
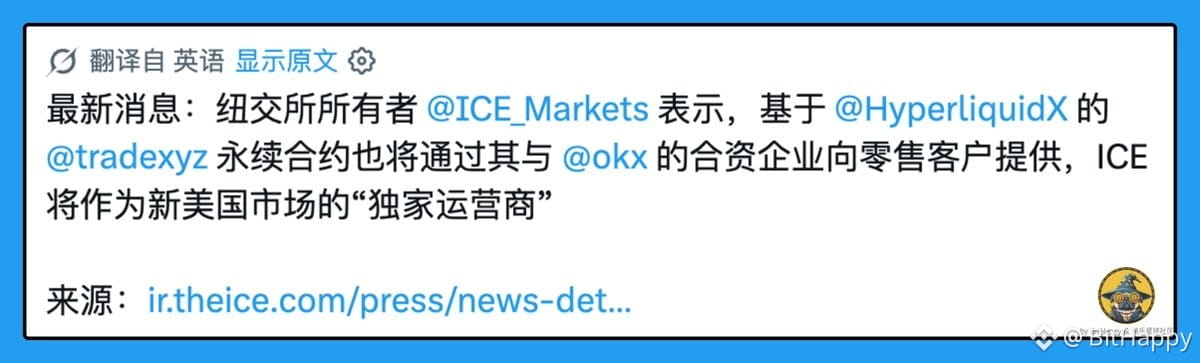
Selon le communiqué de presse d’ICE du 29 octobre : ICE et Trade[XYZ] ont conclu un accord visant à transformer le marché des perpétuels déployé par ce dernier sur Hyperliquid en une structure réglementée aux États-Unis.
ICE agira comme opérateur exclusif du marché réglementé de Trade[XYZ] et réalisera un investissement stratégique dans Trade[XYZ].
Du côté du détail, un marché et des arrangements de compensation dédiés seront mis en place, volontairement séparés des activités existantes d’ICE sur les futures institutionnels et la compensation.
En clair : les clients institutionnels ne porteront pas le risque de contrepartie lié à cette structure de trading de détail.
C’est la condition préalable pour que cela puisse s’inscrire dans le récit des licences américaines, et non une simple remise en forme d’un DEX offshore.
Au niveau produit, il s’agit toujours de la pile Trade[XYZ] + Hyperliquid : cycles courts, 24/7, couvrant le crypto, les indices boursiers, les matières premières, le forex et autres perpétuels de type RWA.
Côté américain, il faudra aussi mettre en place une nouvelle structure réglementée et demander les autorisations nécessaires pour soutenir le trading à effet de levier.
Après validation KYC/AML, l’accès client devrait se faire via des FCM devenus membres.
La couche distribution est celle qui concerne le plus les utilisateurs d’OKX !
Le texte précise clairement que les perpétuels de détail devraient être distribués via des partenaires, des courtiers et des plateformes, y compris le JV entre ICE et OKX.
En gros, la répartition des rôles serait : OKX apporte l’accès mondial au détail et l’interface de trading, ICE apporte la structure de marché réglementée et l’ossature de compensation, et Trade[XYZ] apporte son expérience des produits de perpétuels de détail.
Pour OKX, l’apport incrémental est de savoir si des produits conformes peuvent toucher son propre bassin d’utilisateurs.
Le JV lui-même doit encore obtenir des approbations de type broker-dealer/FCM, et la liste des autorisations à décrocher reste assez longue : nouvelle structure de marché et de compensation, approbations liées à l’effet de levier, FCM/BD du JV ICE-OKX.
Par ailleurs, la liquidité offshore de Hyperliquid/Trade[XYZ] et les futurs perpétuels américains soumis au KYC/AML empruntent deux voies distinctes.
Ces derniers sont surtout une question de conformité et d’accessibilité au public visé, sans que cela implique forcément des frais plus bas ou une meilleure profondeur de marché.
Si une cotation via le JV se concrétise, les questions pratiques seront : comment séparer les comptes et les régions, si la marge passera par le canal FCM, et si cela restera isolé des comptes de contrats existants d’OKX.
On attend la suite, porté par le vent !
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en évolution continue
Le système de perpétuels Hyperliquid va débarquer aux États-Unis, distribué via ICE-OKX !
Décortiquons les trois couches — conformité, produit et distribution — pour voir qui fait quoi, ainsi que les points de blocage d’approbation du JV.
Selon le communiqué de presse d’ICE du 29 octobre : ICE et Trade[XYZ] ont conclu un accord visant à transformer le marché des perpétuels déployé par ce dernier sur Hyperliquid en une structure réglementée aux États-Unis.
ICE agira comme opérateur exclusif du marché réglementé de Trade[XYZ] et réalisera un investissement stratégique dans Trade[XYZ].
Du côté du détail, un marché et des arrangements de compensation dédiés seront mis en place, volontairement séparés des activités existantes d’ICE sur les futures institutionnels et la compensation.
En clair : les clients institutionnels ne porteront pas le risque de contrepartie lié à cette structure de trading de détail.
C’est la condition préalable pour que cela puisse s’inscrire dans le récit des licences américaines, et non une simple remise en forme d’un DEX offshore.
Au niveau produit, il s’agit toujours de la pile Trade[XYZ] + Hyperliquid : cycles courts, 24/7, couvrant le crypto, les indices boursiers, les matières premières, le forex et autres perpétuels de type RWA.
Côté américain, il faudra aussi mettre en place une nouvelle structure réglementée et demander les autorisations nécessaires pour soutenir le trading à effet de levier.
Après validation KYC/AML, l’accès client devrait se faire via des FCM devenus membres.
La couche distribution est celle qui concerne le plus les utilisateurs d’OKX !
Le texte précise clairement que les perpétuels de détail devraient être distribués via des partenaires, des courtiers et des plateformes, y compris le JV entre ICE et OKX.
En gros, la répartition des rôles serait : OKX apporte l’accès mondial au détail et l’interface de trading, ICE apporte la structure de marché réglementée et l’ossature de compensation, et Trade[XYZ] apporte son expérience des produits de perpétuels de détail.
Pour OKX, l’apport incrémental est de savoir si des produits conformes peuvent toucher son propre bassin d’utilisateurs.
Le JV lui-même doit encore obtenir des approbations de type broker-dealer/FCM, et la liste des autorisations à décrocher reste assez longue : nouvelle structure de marché et de compensation, approbations liées à l’effet de levier, FCM/BD du JV ICE-OKX.
Par ailleurs, la liquidité offshore de Hyperliquid/Trade[XYZ] et les futurs perpétuels américains soumis au KYC/AML empruntent deux voies distinctes.
Ces derniers sont surtout une question de conformité et d’accessibilité au public visé, sans que cela implique forcément des frais plus bas ou une meilleure profondeur de marché.
Si une cotation via le JV se concrétise, les questions pratiques seront : comment séparer les comptes et les régions, si la marge passera par le canal FCM, et si cela restera isolé des comptes de contrats existants d’OKX.
On attend la suite, porté par le vent !
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en évolution continue
Décortiquons les trois couches — conformité, produit et distribution — pour voir qui fait quoi, ainsi que les points de blocage d’approbation du JV.
Selon le communiqué de presse d’ICE du 29 octobre : ICE et Trade[XYZ] ont conclu un accord visant à transformer le marché des perpétuels déployé par ce dernier sur Hyperliquid en une structure réglementée aux États-Unis.
ICE agira comme opérateur exclusif du marché réglementé de Trade[XYZ] et réalisera un investissement stratégique dans Trade[XYZ].
Du côté du détail, un marché et des arrangements de compensation dédiés seront mis en place, volontairement séparés des activités existantes d’ICE sur les futures institutionnels et la compensation.
En clair : les clients institutionnels ne porteront pas le risque de contrepartie lié à cette structure de trading de détail.
C’est la condition préalable pour que cela puisse s’inscrire dans le récit des licences américaines, et non une simple remise en forme d’un DEX offshore.
Au niveau produit, il s’agit toujours de la pile Trade[XYZ] + Hyperliquid : cycles courts, 24/7, couvrant le crypto, les indices boursiers, les matières premières, le forex et autres perpétuels de type RWA.
Côté américain, il faudra aussi mettre en place une nouvelle structure réglementée et demander les autorisations nécessaires pour soutenir le trading à effet de levier.
Après validation KYC/AML, l’accès client devrait se faire via des FCM devenus membres.
La couche distribution est celle qui concerne le plus les utilisateurs d’OKX !
Le texte précise clairement que les perpétuels de détail devraient être distribués via des partenaires, des courtiers et des plateformes, y compris le JV entre ICE et OKX.
En gros, la répartition des rôles serait : OKX apporte l’accès mondial au détail et l’interface de trading, ICE apporte la structure de marché réglementée et l’ossature de compensation, et Trade[XYZ] apporte son expérience des produits de perpétuels de détail.
Pour OKX, l’apport incrémental est de savoir si des produits conformes peuvent toucher son propre bassin d’utilisateurs.
Le JV lui-même doit encore obtenir des approbations de type broker-dealer/FCM, et la liste des autorisations à décrocher reste assez longue : nouvelle structure de marché et de compensation, approbations liées à l’effet de levier, FCM/BD du JV ICE-OKX.
Par ailleurs, la liquidité offshore de Hyperliquid/Trade[XYZ] et les futurs perpétuels américains soumis au KYC/AML empruntent deux voies distinctes.
Ces derniers sont surtout une question de conformité et d’accessibilité au public visé, sans que cela implique forcément des frais plus bas ou une meilleure profondeur de marché.
Si une cotation via le JV se concrétise, les questions pratiques seront : comment séparer les comptes et les régions, si la marge passera par le canal FCM, et si cela restera isolé des comptes de contrats existants d’OKX.
On attend la suite, porté par le vent !
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en évolution continue
1
1
2.3k
·
--
Le passage de STRC aux dividendes quotidiens a été approuvé : que faire maintenant ?
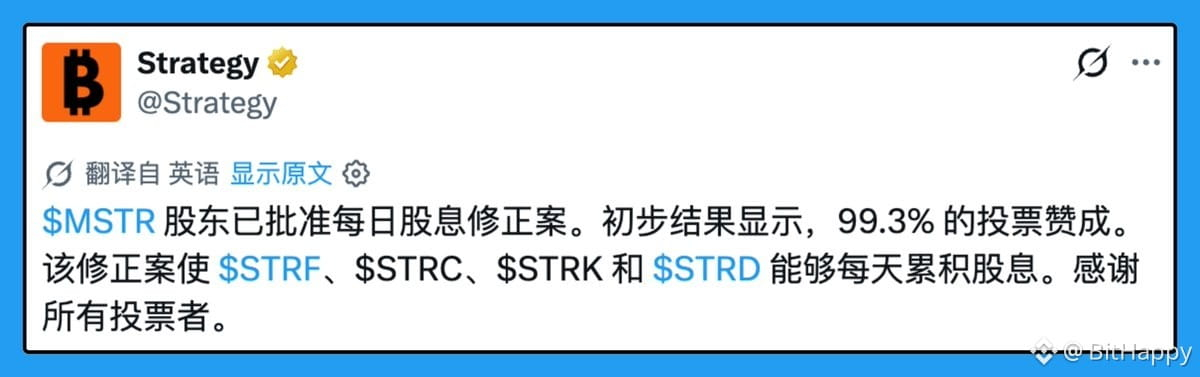
Après l’assemblée générale extraordinaire du 28 octobre, le formulaire 8-K de Strategy indique que, d’après le décompte préliminaire, le passage aux dividendes quotidiens des quatre actions privilégiées a été approuvé. STRC enregistrera les droits aux dividendes au jour le jour à partir du 1er novembre ; STRF, STRK et STRD à partir du 1er janvier 2027. La mise en œuvre dépend encore du dépôt et de l’entrée en vigueur du certificat de désignation modifié. Les dividendes courent également les week-ends et jours fériés ; les dividendes déclarés sont généralement versés le jour ouvrable suivant.
Dans mon article sur les dividendes quotidiens, publié avant-hier, j’avais calculé qu’à partir d’août 2025, la baisse médiane à la date de détachement était d’environ 43 points de base pour les versements mensuels, d’environ 22 pour les versements bimensuels et d’à peine 3,3 pour les versements quotidiens. 3,3 × 365 représente toujours environ 12 %, ce qui correspond au rendement annualisé du dividende. Ce qui disparaît, ce n’est pas l’argent, mais le gap fixe qui survenait deux fois par mois. Selon des publications à ce sujet, ce vendredi sera la dernière date de détachement bimensuelle de STRC ; fiez-vous au calendrier des dates de détachement de la bourse.
Examinons les stratégies selon leur source de rendement.
Pour ceux qui cherchent à profiter du gap à la date de détachement : selon des publications à ce sujet, les contrats perpétuels STRC sur Hyperliquid ne compensent pas les dividendes. Le prix au comptant baisse donc naturellement à la date de détachement, et une position vendeuse non couverte peut profiter de cette baisse. Avec un gap ramené à environ 3 points de base par jour, ces petits écarts de prix liés à l’événement ont pratiquement disparu.
Position longue au comptant et position courte en perpétuel : selon la même source, la décote est d’environ 25 points de base et le taux de financement d’environ 10 points de base toutes les 8 heures, soit environ 30 points de base par jour, près de 9 fois le dividende quotidien de 3,3. Le résultat du montage dépend presque entièrement du sens du taux de financement et de la convergence de la décote ; le dividende est toujours là, mais il n’est plus au premier plan. La décote et le taux de financement évoluent rapidement : référez-vous aux données du carnet d’ordres en temps réel.
Pour ceux qui utilisent STRC ou une exposition associée comme garantie, font tourner leur capital et perçoivent des intérêts : sans le gap fixe d’environ 22 points de base qui survenait deux fois par mois, il n’est plus nécessaire de garder une marge supplémentaire spécialement pour la date de détachement. Il suffit de prévoir une marge adaptée à la volatilité habituelle.
J’ai déjà détaillé ma propre pratique dans ma série de rétrospectives « De mes débuts avec STRC à la rentabilité » : mes positions à haut risque sont principalement concentrées sur des expositions génératrices de rendement liées à STRC, comme apyUSD et sUSDat ; ce qui m’a vraiment permis de manœuvrer, ce sont les décrochages du coefficient, les ventes à découvert ouvertes au besoin avec des positions au comptant on-chain, ainsi que la liquidité fournie (LP) depuis que la fenêtre d’opportunité s’est rétrécie. La gestion des positions et le contrôle du risque comptent davantage que tout arbitrage ponctuel.
Avec le passage aux dividendes quotidiens, le gap à la date de détachement se réduit, et les petits écarts de prix créés par cette date s’estompent. Si vous utilisez toujours une stratégie de couverture associant « actif au comptant corrélé + vente à découvert de STRC », il faut désormais penser en termes de « rendement du taux de financement et convergence de la décote », plutôt que de « profiter d’une partie du gap à la date de détachement » ; la composante dividende ne représente plus que quelques points de base par jour. Le lien entre les coefficients reste en place : les fenêtres de décrochage ne disparaîtront pas avec le passage aux dividendes quotidiens, mais les occasions créées par les fortes baisses dues au gap bimensuel se feront plus rares.
La fréquence des dividendes, le cycle de règlement et les règles de compensation semblent être des détails techniques, mais ils peuvent discrètement changer la source de profits d’un portefeuille. Eh bien, depuis le passage aux versements quotidiens, STRC me semble un peu bâtard.
Rétrospective de la série : https://x.com/BitHappy/status/2109907286194049402
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Le passage de STRC aux dividendes quotidiens a été approuvé : que faire maintenant ?
Après l’assemblée générale extraordinaire du 28 octobre, le formulaire 8-K de Strategy indique que, d’après le décompte préliminaire, le passage aux dividendes quotidiens des quatre actions privilégiées a été approuvé. STRC enregistrera les droits aux dividendes au jour le jour à partir du 1er novembre ; STRF, STRK et STRD à partir du 1er janvier 2027. La mise en œuvre dépend encore du dépôt et de l’entrée en vigueur du certificat de désignation modifié. Les dividendes courent également les week-ends et jours fériés ; les dividendes déclarés sont généralement versés le jour ouvrable suivant.
Dans mon article sur les dividendes quotidiens, publié avant-hier, j’avais calculé qu’à partir d’août 2025, la baisse médiane à la date de détachement était d’environ 43 points de base pour les versements mensuels, d’environ 22 pour les versements bimensuels et d’à peine 3,3 pour les versements quotidiens. 3,3 × 365 représente toujours environ 12 %, ce qui correspond au rendement annualisé du dividende. Ce qui disparaît, ce n’est pas l’argent, mais le gap fixe qui survenait deux fois par mois. Selon des publications à ce sujet, ce vendredi sera la dernière date de détachement bimensuelle de STRC ; fiez-vous au calendrier des dates de détachement de la bourse.
Examinons les stratégies selon leur source de rendement.
Pour ceux qui cherchent à profiter du gap à la date de détachement : selon des publications à ce sujet, les contrats perpétuels STRC sur Hyperliquid ne compensent pas les dividendes. Le prix au comptant baisse donc naturellement à la date de détachement, et une position vendeuse non couverte peut profiter de cette baisse. Avec un gap ramené à environ 3 points de base par jour, ces petits écarts de prix liés à l’événement ont pratiquement disparu.
Position longue au comptant et position courte en perpétuel : selon la même source, la décote est d’environ 25 points de base et le taux de financement d’environ 10 points de base toutes les 8 heures, soit environ 30 points de base par jour, près de 9 fois le dividende quotidien de 3,3. Le résultat du montage dépend presque entièrement du sens du taux de financement et de la convergence de la décote ; le dividende est toujours là, mais il n’est plus au premier plan. La décote et le taux de financement évoluent rapidement : référez-vous aux données du carnet d’ordres en temps réel.
Pour ceux qui utilisent STRC ou une exposition associée comme garantie, font tourner leur capital et perçoivent des intérêts : sans le gap fixe d’environ 22 points de base qui survenait deux fois par mois, il n’est plus nécessaire de garder une marge supplémentaire spécialement pour la date de détachement. Il suffit de prévoir une marge adaptée à la volatilité habituelle.
J’ai déjà détaillé ma propre pratique dans ma série de rétrospectives « De mes débuts avec STRC à la rentabilité » : mes positions à haut risque sont principalement concentrées sur des expositions génératrices de rendement liées à STRC, comme apyUSD et sUSDat ; ce qui m’a vraiment permis de manœuvrer, ce sont les décrochages du coefficient, les ventes à découvert ouvertes au besoin avec des positions au comptant on-chain, ainsi que la liquidité fournie (LP) depuis que la fenêtre d’opportunité s’est rétrécie. La gestion des positions et le contrôle du risque comptent davantage que tout arbitrage ponctuel.
Avec le passage aux dividendes quotidiens, le gap à la date de détachement se réduit, et les petits écarts de prix créés par cette date s’estompent. Si vous utilisez toujours une stratégie de couverture associant « actif au comptant corrélé + vente à découvert de STRC », il faut désormais penser en termes de « rendement du taux de financement et convergence de la décote », plutôt que de « profiter d’une partie du gap à la date de détachement » ; la composante dividende ne représente plus que quelques points de base par jour. Le lien entre les coefficients reste en place : les fenêtres de décrochage ne disparaîtront pas avec le passage aux dividendes quotidiens, mais les occasions créées par les fortes baisses dues au gap bimensuel se feront plus rares.
La fréquence des dividendes, le cycle de règlement et les règles de compensation semblent être des détails techniques, mais ils peuvent discrètement changer la source de profits d’un portefeuille. Eh bien, depuis le passage aux versements quotidiens, STRC me semble un peu bâtard.
Rétrospective de la série : https://x.com/BitHappy/status/2109907286194049402
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Après l’assemblée générale extraordinaire du 28 octobre, le formulaire 8-K de Strategy indique que, d’après le décompte préliminaire, le passage aux dividendes quotidiens des quatre actions privilégiées a été approuvé. STRC enregistrera les droits aux dividendes au jour le jour à partir du 1er novembre ; STRF, STRK et STRD à partir du 1er janvier 2027. La mise en œuvre dépend encore du dépôt et de l’entrée en vigueur du certificat de désignation modifié. Les dividendes courent également les week-ends et jours fériés ; les dividendes déclarés sont généralement versés le jour ouvrable suivant.
Dans mon article sur les dividendes quotidiens, publié avant-hier, j’avais calculé qu’à partir d’août 2025, la baisse médiane à la date de détachement était d’environ 43 points de base pour les versements mensuels, d’environ 22 pour les versements bimensuels et d’à peine 3,3 pour les versements quotidiens. 3,3 × 365 représente toujours environ 12 %, ce qui correspond au rendement annualisé du dividende. Ce qui disparaît, ce n’est pas l’argent, mais le gap fixe qui survenait deux fois par mois. Selon des publications à ce sujet, ce vendredi sera la dernière date de détachement bimensuelle de STRC ; fiez-vous au calendrier des dates de détachement de la bourse.
Examinons les stratégies selon leur source de rendement.
Pour ceux qui cherchent à profiter du gap à la date de détachement : selon des publications à ce sujet, les contrats perpétuels STRC sur Hyperliquid ne compensent pas les dividendes. Le prix au comptant baisse donc naturellement à la date de détachement, et une position vendeuse non couverte peut profiter de cette baisse. Avec un gap ramené à environ 3 points de base par jour, ces petits écarts de prix liés à l’événement ont pratiquement disparu.
Position longue au comptant et position courte en perpétuel : selon la même source, la décote est d’environ 25 points de base et le taux de financement d’environ 10 points de base toutes les 8 heures, soit environ 30 points de base par jour, près de 9 fois le dividende quotidien de 3,3. Le résultat du montage dépend presque entièrement du sens du taux de financement et de la convergence de la décote ; le dividende est toujours là, mais il n’est plus au premier plan. La décote et le taux de financement évoluent rapidement : référez-vous aux données du carnet d’ordres en temps réel.
Pour ceux qui utilisent STRC ou une exposition associée comme garantie, font tourner leur capital et perçoivent des intérêts : sans le gap fixe d’environ 22 points de base qui survenait deux fois par mois, il n’est plus nécessaire de garder une marge supplémentaire spécialement pour la date de détachement. Il suffit de prévoir une marge adaptée à la volatilité habituelle.
J’ai déjà détaillé ma propre pratique dans ma série de rétrospectives « De mes débuts avec STRC à la rentabilité » : mes positions à haut risque sont principalement concentrées sur des expositions génératrices de rendement liées à STRC, comme apyUSD et sUSDat ; ce qui m’a vraiment permis de manœuvrer, ce sont les décrochages du coefficient, les ventes à découvert ouvertes au besoin avec des positions au comptant on-chain, ainsi que la liquidité fournie (LP) depuis que la fenêtre d’opportunité s’est rétrécie. La gestion des positions et le contrôle du risque comptent davantage que tout arbitrage ponctuel.
Avec le passage aux dividendes quotidiens, le gap à la date de détachement se réduit, et les petits écarts de prix créés par cette date s’estompent. Si vous utilisez toujours une stratégie de couverture associant « actif au comptant corrélé + vente à découvert de STRC », il faut désormais penser en termes de « rendement du taux de financement et convergence de la décote », plutôt que de « profiter d’une partie du gap à la date de détachement » ; la composante dividende ne représente plus que quelques points de base par jour. Le lien entre les coefficients reste en place : les fenêtres de décrochage ne disparaîtront pas avec le passage aux dividendes quotidiens, mais les occasions créées par les fortes baisses dues au gap bimensuel se feront plus rares.
La fréquence des dividendes, le cycle de règlement et les règles de compensation semblent être des détails techniques, mais ils peuvent discrètement changer la source de profits d’un portefeuille. Eh bien, depuis le passage aux versements quotidiens, STRC me semble un peu bâtard.
Rétrospective de la série : https://x.com/BitHappy/status/2109907286194049402
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
346
·
--
Ces deux derniers jours, certains ont de nouveau discuté de la stratégie consistant à souscrire au RWUSD de Binance avec des USDT, puis à récupérer des USDC au moment du rachat, en profitant de l’écart de taux de change~
L’essentiel reste de regarder le taux d’équilibre, puis le rendement annualisé.
Selon les statistiques publiées dans un post, le taux moyen USDC/USDT depuis la mi-octobre tourne autour de 1,0011.
Le fait que l’USDC soit plus cher que l’USDT représente un coût pour ceux qui achètent des USDC ; pour ceux qui détiennent des USDT, cela peut se transformer en revenu.
La méthode : souscrire au RWUSD avec des USDT, puis le racheter immédiatement en choisissant de recevoir des USDC. D’après les informations officielles, le rachat standard est réglé sous T+3, avec des frais de 0,05 %.
Calcul pour un cycle :
Marge brute d’environ 0,11 %, soit cette prime ;
Après déduction des frais de rachat de 0,05 %, le gain net est d’environ 0,06 % ;
Un cycle tous les 3 jours, soit environ 121 cycles par an : environ 7,3 % en intérêts simples et 7,6 % en intérêts composés.
Pas besoin non plus d’aller on-chain ni de compter sur les intérêts : tout repose sur l’écart de taux de change. Par rapport aux 7 à 10 % de l’USDG, ce n’est pas mal non plus.
Le point essentiel est le seuil d’équilibre : avec des frais de 0,05 %, le taux USDC/USDT doit dépasser 1,0005 pour ne pas être perdant.
Si la prime se réduit de 0,11 % à 0,05 %, le cycle ne rapporte plus rien. Le rendement annualisé correspond à une valeur théorique, valable si la prime reste inchangée ; le seuil d’équilibre, lui, constitue le minimum à respecter.
Deux autres facteurs sont faciles à négliger :
1/ Le décalage des prix : au moment de la souscription, le taux affiché est de 1,0011. Mais trois jours plus tard, lorsque les USDC arrivent, on ne saura qu’à ce moment-là à quel prix ils pourront être vendus.
2/ Le risque lié aux règles : les canaux de souscription et de rachat sont des fonctionnalités du produit, pas des outils conçus pour l’arbitrage. Si vous faites fréquemment des allers-retours, préparez-vous à ce que votre accès soit restreint. En février, certains ont aussi utilisé du RWUSD pour équilibrer leurs positions en USDT et en USDC. À l’époque, on disait déjà que ceux qui en abusaient risquaient d’être « inscrits sur la liste des utilisateurs dont l’accès à certaines fonctionnalités est restreint » (quelques personnes ont effectivement été limitées).
La méthode la plus prudente consiste à ne lancer un nouveau cycle que lorsque la prime dépasse nettement le seuil d’équilibre, afin de se ménager une marge face aux variations de prix sur trois jours. À la réception des fonds, vérifiez le taux du moment : s’il est inférieur au seuil d’équilibre, gardez vos USDC pour l’instant, sans vous précipiter pour les vendre ;
L’autre option consiste à accepter que l’accès à la fonctionnalité puisse être restreint.
Les informations ci-dessus sont fournies à titre informatif uniquement et ne constituent aucun conseil en investissement.
BitHappy, en constante évolution
Ces deux derniers jours, certains ont de nouveau discuté de la stratégie consistant à souscrire au RWUSD de Binance avec des USDT, puis à récupérer des USDC au moment du rachat, en profitant de l’écart de taux de change~
L’essentiel reste de regarder le taux d’équilibre, puis le rendement annualisé.
Selon les statistiques publiées dans un post, le taux moyen USDC/USDT depuis la mi-octobre tourne autour de 1,0011.
Le fait que l’USDC soit plus cher que l’USDT représente un coût pour ceux qui achètent des USDC ; pour ceux qui détiennent des USDT, cela peut se transformer en revenu.
La méthode : souscrire au RWUSD avec des USDT, puis le racheter immédiatement en choisissant de recevoir des USDC. D’après les informations officielles, le rachat standard est réglé sous T+3, avec des frais de 0,05 %.
Calcul pour un cycle :
Marge brute d’environ 0,11 %, soit cette prime ;
Après déduction des frais de rachat de 0,05 %, le gain net est d’environ 0,06 % ;
Un cycle tous les 3 jours, soit environ 121 cycles par an : environ 7,3 % en intérêts simples et 7,6 % en intérêts composés.
Pas besoin non plus d’aller on-chain ni de compter sur les intérêts : tout repose sur l’écart de taux de change. Par rapport aux 7 à 10 % de l’USDG, ce n’est pas mal non plus.
Le point essentiel est le seuil d’équilibre : avec des frais de 0,05 %, le taux USDC/USDT doit dépasser 1,0005 pour ne pas être perdant.
Si la prime se réduit de 0,11 % à 0,05 %, le cycle ne rapporte plus rien. Le rendement annualisé correspond à une valeur théorique, valable si la prime reste inchangée ; le seuil d’équilibre, lui, constitue le minimum à respecter.
Deux autres facteurs sont faciles à négliger :
1/ Le décalage des prix : au moment de la souscription, le taux affiché est de 1,0011. Mais trois jours plus tard, lorsque les USDC arrivent, on ne saura qu’à ce moment-là à quel prix ils pourront être vendus.
2/ Le risque lié aux règles : les canaux de souscription et de rachat sont des fonctionnalités du produit, pas des outils conçus pour l’arbitrage. Si vous faites fréquemment des allers-retours, préparez-vous à ce que votre accès soit restreint. En février, certains ont aussi utilisé du RWUSD pour équilibrer leurs positions en USDT et en USDC. À l’époque, on disait déjà que ceux qui en abusaient risquaient d’être « inscrits sur la liste des utilisateurs dont l’accès à certaines fonctionnalités est restreint » (quelques personnes ont effectivement été limitées).
La méthode la plus prudente consiste à ne lancer un nouveau cycle que lorsque la prime dépasse nettement le seuil d’équilibre, afin de se ménager une marge face aux variations de prix sur trois jours. À la réception des fonds, vérifiez le taux du moment : s’il est inférieur au seuil d’équilibre, gardez vos USDC pour l’instant, sans vous précipiter pour les vendre ;
L’autre option consiste à accepter que l’accès à la fonctionnalité puisse être restreint.
Les informations ci-dessus sont fournies à titre informatif uniquement et ne constituent aucun conseil en investissement.
BitHappy, en constante évolution
L’essentiel reste de regarder le taux d’équilibre, puis le rendement annualisé.
Selon les statistiques publiées dans un post, le taux moyen USDC/USDT depuis la mi-octobre tourne autour de 1,0011.
Le fait que l’USDC soit plus cher que l’USDT représente un coût pour ceux qui achètent des USDC ; pour ceux qui détiennent des USDT, cela peut se transformer en revenu.
La méthode : souscrire au RWUSD avec des USDT, puis le racheter immédiatement en choisissant de recevoir des USDC. D’après les informations officielles, le rachat standard est réglé sous T+3, avec des frais de 0,05 %.
Calcul pour un cycle :
Marge brute d’environ 0,11 %, soit cette prime ;
Après déduction des frais de rachat de 0,05 %, le gain net est d’environ 0,06 % ;
Un cycle tous les 3 jours, soit environ 121 cycles par an : environ 7,3 % en intérêts simples et 7,6 % en intérêts composés.
Pas besoin non plus d’aller on-chain ni de compter sur les intérêts : tout repose sur l’écart de taux de change. Par rapport aux 7 à 10 % de l’USDG, ce n’est pas mal non plus.
Le point essentiel est le seuil d’équilibre : avec des frais de 0,05 %, le taux USDC/USDT doit dépasser 1,0005 pour ne pas être perdant.
Si la prime se réduit de 0,11 % à 0,05 %, le cycle ne rapporte plus rien. Le rendement annualisé correspond à une valeur théorique, valable si la prime reste inchangée ; le seuil d’équilibre, lui, constitue le minimum à respecter.
Deux autres facteurs sont faciles à négliger :
1/ Le décalage des prix : au moment de la souscription, le taux affiché est de 1,0011. Mais trois jours plus tard, lorsque les USDC arrivent, on ne saura qu’à ce moment-là à quel prix ils pourront être vendus.
2/ Le risque lié aux règles : les canaux de souscription et de rachat sont des fonctionnalités du produit, pas des outils conçus pour l’arbitrage. Si vous faites fréquemment des allers-retours, préparez-vous à ce que votre accès soit restreint. En février, certains ont aussi utilisé du RWUSD pour équilibrer leurs positions en USDT et en USDC. À l’époque, on disait déjà que ceux qui en abusaient risquaient d’être « inscrits sur la liste des utilisateurs dont l’accès à certaines fonctionnalités est restreint » (quelques personnes ont effectivement été limitées).
La méthode la plus prudente consiste à ne lancer un nouveau cycle que lorsque la prime dépasse nettement le seuil d’équilibre, afin de se ménager une marge face aux variations de prix sur trois jours. À la réception des fonds, vérifiez le taux du moment : s’il est inférieur au seuil d’équilibre, gardez vos USDC pour l’instant, sans vous précipiter pour les vendre ;
L’autre option consiste à accepter que l’accès à la fonctionnalité puisse être restreint.
Les informations ci-dessus sont fournies à titre informatif uniquement et ne constituent aucun conseil en investissement.
BitHappy, en constante évolution
374
·
--
Avant de farmer des points Perp, posez-vous d’abord cette question : ont-ils un prix sur le marché secondaire ?
Les vérifications pour l’airdrop de StandX commencent aujourd’hui : dès qu’il y a un coût de financement, on est forcément perdant. Sur X, le professeur BuTongRen6 a partagé quelques chiffres : plus de 5 000 U de frais, 20 000 U de pertes au total, et seulement 900 U d’airdrop à la fin. Faisons le calcul :
1/ Par rapport aux frais, 900 ÷ 5 000 ≈ 18 % ; par rapport aux pertes totales, 900 ÷ 20 000 = 4,5 % ;
2/ Le professeur xiaoyon52351223 a fait le calcul à rebours à partir des règles de points : les points farmés avant la première réduction de moitié, le 24/05, rapportaient environ un dixième des frais ; après la deuxième réduction de moitié, le 10/08, ils n’en rapportaient plus qu’environ un quarantième.
Alors, plutôt qu’un airdrop, il s’agissait d’une remise sur les frais. Bien sûr, StandX a aussi officiellement annoncé son échec.
Le point le plus intéressant à analyser, c’est la valorisation. StandX a bien eu un marché pré-lancement : mi-octobre, on trouvait des marchés FDV sur Aspecta, Predict et Polymarket, avec des estimations allant de 180 à plus de 300 millions de dollars. Mais ces marchés valorisaient un « token à venir » ; le 15 octobre, quand l’équipe a annoncé officiellement qu’elle n’émettrait pas de token, cette valorisation n’avait plus de fondement. Au final, c’est le projet qui décide seul du nombre de DUSD échangés contre les points, sans marché permettant de verrouiller le taux à l’avance. À mon avis, les points que je HODL ne valent rien : seuls ceux générés par les frais donnent droit à un remboursement.
Comparons avec deux autres projets récents :
1/ Variational : ses points s’échangent de gré à gré (OTC). Une offre à 50 U par point est apparue récemment, alors qu’il y a peu, tout le monde les estimait à 7–8 U. L’authenticité de cette offre est contestée : ne la prenez pas directement pour un prix de transaction.
2/ Predict : le contrat pré-lancement PREDICT a été mis en ligne sur les contrats Binance le 25 octobre ; Aster l’avait listé plus tôt, et il existe aussi un marché FDV sur Polymarket. Les points ont au moins un prix de marché et des outils de couverture, même si la proportion de l’airdrop n’a pas été annoncée et que le ratio de couverture ne peut qu’être estimé.
Désormais, quand j’évalue les points d’un Perp, je m’intéresse à trois choses :
1/ Existe-t-il un prix secondaire (OTC, pré-lancement, marché prédictif), et correspond-il bien à ce que je recevrai au final ?
2/ Existe-t-il un outil permettant de verrouiller à l’avance une partie de la valeur ?
3/ Si aucun des deux n’existe, je calcule le coût en partant du principe que je récupèrerai au maximum un dixième des frais, et je fixe mon budget de pertes selon cette limite.
Farmer des points, c’est essentiellement acheter un billet de loterie sans prix affiché. Fixez vous-même un prix avant de vous lancer : vous serez bien plus serein.
À celles et ceux qui ont farmé StandX : les demandes de DUSD ouvrent le 1er novembre et se terminent le 31 décembre. Utilisez uniquement le lien officiel. Parmi les Perp que vous avez farmés, lesquels ont des points avec un prix secondaire ?
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Avant de farmer des points Perp, posez-vous d’abord cette question : ont-ils un prix sur le marché secondaire ?
Les vérifications pour l’airdrop de StandX commencent aujourd’hui : dès qu’il y a un coût de financement, on est forcément perdant. Sur X, le professeur BuTongRen6 a partagé quelques chiffres : plus de 5 000 U de frais, 20 000 U de pertes au total, et seulement 900 U d’airdrop à la fin. Faisons le calcul :
1/ Par rapport aux frais, 900 ÷ 5 000 ≈ 18 % ; par rapport aux pertes totales, 900 ÷ 20 000 = 4,5 % ;
2/ Le professeur xiaoyon52351223 a fait le calcul à rebours à partir des règles de points : les points farmés avant la première réduction de moitié, le 24/05, rapportaient environ un dixième des frais ; après la deuxième réduction de moitié, le 10/08, ils n’en rapportaient plus qu’environ un quarantième.
Alors, plutôt qu’un airdrop, il s’agissait d’une remise sur les frais. Bien sûr, StandX a aussi officiellement annoncé son échec.
Le point le plus intéressant à analyser, c’est la valorisation. StandX a bien eu un marché pré-lancement : mi-octobre, on trouvait des marchés FDV sur Aspecta, Predict et Polymarket, avec des estimations allant de 180 à plus de 300 millions de dollars. Mais ces marchés valorisaient un « token à venir » ; le 15 octobre, quand l’équipe a annoncé officiellement qu’elle n’émettrait pas de token, cette valorisation n’avait plus de fondement. Au final, c’est le projet qui décide seul du nombre de DUSD échangés contre les points, sans marché permettant de verrouiller le taux à l’avance. À mon avis, les points que je HODL ne valent rien : seuls ceux générés par les frais donnent droit à un remboursement.
Comparons avec deux autres projets récents :
1/ Variational : ses points s’échangent de gré à gré (OTC). Une offre à 50 U par point est apparue récemment, alors qu’il y a peu, tout le monde les estimait à 7–8 U. L’authenticité de cette offre est contestée : ne la prenez pas directement pour un prix de transaction.
2/ Predict : le contrat pré-lancement PREDICT a été mis en ligne sur les contrats Binance le 25 octobre ; Aster l’avait listé plus tôt, et il existe aussi un marché FDV sur Polymarket. Les points ont au moins un prix de marché et des outils de couverture, même si la proportion de l’airdrop n’a pas été annoncée et que le ratio de couverture ne peut qu’être estimé.
Désormais, quand j’évalue les points d’un Perp, je m’intéresse à trois choses :
1/ Existe-t-il un prix secondaire (OTC, pré-lancement, marché prédictif), et correspond-il bien à ce que je recevrai au final ?
2/ Existe-t-il un outil permettant de verrouiller à l’avance une partie de la valeur ?
3/ Si aucun des deux n’existe, je calcule le coût en partant du principe que je récupèrerai au maximum un dixième des frais, et je fixe mon budget de pertes selon cette limite.
Farmer des points, c’est essentiellement acheter un billet de loterie sans prix affiché. Fixez vous-même un prix avant de vous lancer : vous serez bien plus serein.
À celles et ceux qui ont farmé StandX : les demandes de DUSD ouvrent le 1er novembre et se terminent le 31 décembre. Utilisez uniquement le lien officiel. Parmi les Perp que vous avez farmés, lesquels ont des points avec un prix secondaire ?
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Les vérifications pour l’airdrop de StandX commencent aujourd’hui : dès qu’il y a un coût de financement, on est forcément perdant. Sur X, le professeur BuTongRen6 a partagé quelques chiffres : plus de 5 000 U de frais, 20 000 U de pertes au total, et seulement 900 U d’airdrop à la fin. Faisons le calcul :
1/ Par rapport aux frais, 900 ÷ 5 000 ≈ 18 % ; par rapport aux pertes totales, 900 ÷ 20 000 = 4,5 % ;
2/ Le professeur xiaoyon52351223 a fait le calcul à rebours à partir des règles de points : les points farmés avant la première réduction de moitié, le 24/05, rapportaient environ un dixième des frais ; après la deuxième réduction de moitié, le 10/08, ils n’en rapportaient plus qu’environ un quarantième.
Alors, plutôt qu’un airdrop, il s’agissait d’une remise sur les frais. Bien sûr, StandX a aussi officiellement annoncé son échec.
Le point le plus intéressant à analyser, c’est la valorisation. StandX a bien eu un marché pré-lancement : mi-octobre, on trouvait des marchés FDV sur Aspecta, Predict et Polymarket, avec des estimations allant de 180 à plus de 300 millions de dollars. Mais ces marchés valorisaient un « token à venir » ; le 15 octobre, quand l’équipe a annoncé officiellement qu’elle n’émettrait pas de token, cette valorisation n’avait plus de fondement. Au final, c’est le projet qui décide seul du nombre de DUSD échangés contre les points, sans marché permettant de verrouiller le taux à l’avance. À mon avis, les points que je HODL ne valent rien : seuls ceux générés par les frais donnent droit à un remboursement.
Comparons avec deux autres projets récents :
1/ Variational : ses points s’échangent de gré à gré (OTC). Une offre à 50 U par point est apparue récemment, alors qu’il y a peu, tout le monde les estimait à 7–8 U. L’authenticité de cette offre est contestée : ne la prenez pas directement pour un prix de transaction.
2/ Predict : le contrat pré-lancement PREDICT a été mis en ligne sur les contrats Binance le 25 octobre ; Aster l’avait listé plus tôt, et il existe aussi un marché FDV sur Polymarket. Les points ont au moins un prix de marché et des outils de couverture, même si la proportion de l’airdrop n’a pas été annoncée et que le ratio de couverture ne peut qu’être estimé.
Désormais, quand j’évalue les points d’un Perp, je m’intéresse à trois choses :
1/ Existe-t-il un prix secondaire (OTC, pré-lancement, marché prédictif), et correspond-il bien à ce que je recevrai au final ?
2/ Existe-t-il un outil permettant de verrouiller à l’avance une partie de la valeur ?
3/ Si aucun des deux n’existe, je calcule le coût en partant du principe que je récupèrerai au maximum un dixième des frais, et je fixe mon budget de pertes selon cette limite.
Farmer des points, c’est essentiellement acheter un billet de loterie sans prix affiché. Fixez vous-même un prix avant de vous lancer : vous serez bien plus serein.
À celles et ceux qui ont farmé StandX : les demandes de DUSD ouvrent le 1er novembre et se terminent le 31 décembre. Utilisez uniquement le lien officiel. Parmi les Perp que vous avez farmés, lesquels ont des points avec un prix secondaire ?
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
915
·
--
Quand la Bourse est fermée le week-end, qui fixe le prix des actions tokenisées servant de garantie ?
Il y a un mois, Binance a annoncé que les utilisateurs ordinaires pourraient eux aussi utiliser les bStocks comme marge. Mais les règles ont changé ce week-end : à partir du 24 octobre à 00:00 (UTC), l’indice de prix des garanties bStocks sera mis à jour dynamiquement 24 h/24, 7 j/7. Pendant la fermeture des marchés, il s’appuiera sur le carnet d’ordres de Binance, avec un lissage EWMA du prix moyen d’impact (Impact Mid Price), auquel s’ajouteront des limites spécifiques aux variations à la hausse et à la baisse. Les valeurs précises n’ont pas été publiées.
En clair : le week-end, la valeur de la garantie est déterminée par le carnet d’ordres de Binance, et non par le cours de l’action sous-jacente.
De son côté, Aave V4 sur Base accepte 7 actions américaines tokenisées de Coinbase (pas des bStocks) et utilise les flux de prix 24/5 de Chainlink : le week-end, le prix reste figé à celui de la dernière transaction, puis, à la reprise, les nouvelles survenues pendant la fermeture sont intégrées d’un seul coup. L’un s’ajuste lentement tout le week-end, l’autre avale tout d’un coup à la reprise !
Et justement, le premier samedi soir après l’entrée en vigueur des nouvelles règles, le bitcoin est passé sous les 80 000 dollars. Selon les données de The Block, plus de 404 millions de dollars de positions longues ont été liquidées en quatre heures. La Bourse américaine était fermée, mais de notre côté, les positions à effet de levier étaient déjà liquidées 🤣
Pour celles et ceux qui utilisent des actions tokenisées comme garantie, le week-end, il pourrait être prudent de faire quatre choses :
1/ Avant la clôture vendredi, augmenter la marge jusqu’à un niveau qui permette de dormir tranquille ;
2/ Régler les alertes de prix sur l’indice de garantie Binance, et non sur le cours de clôture de l’action sous-jacente ;
3/ Vérifier le ratio de garantie vendredi : il peut être ajusté à tout moment ;
4/ Éviter de laisser des actions tokenisées en garantie et des positions crypto à fort effet de levier supporter ensemble une forte chute du BTC dans un même compte à marge croisée.
Deux ensembles de règles coexistent, et des écarts de prix peuvent donc apparaître. Voici quelques pistes auxquelles j’ai pensé, mais que je n’ai pas encore vérifiées en pratique :
1/ Décote le week-end et convergence le lundi : avant l’ouverture de $SOXL , les cours du côté crypto s’écartent souvent de plus de 6 % ; une grande partie de l’écart se résorbe avant l’ouverture et après celle-ci. Maintenant que le prix de la garantie suit le carnet d’ordres du week-end, il faut recalculer la pression sur la marge des opérations de convergence.
2/ Ce ne sont pas les mêmes jetons : les bStocks et les actions tokenisées de Coinbase suivent la même action sous-jacente, mais l’émetteur, la blockchain et les règles de rachat diffèrent. Au mieux, on peut dire A ≈ B ; il faut vérifier soi-même le coefficient et les canaux.
3/ Prix figé et prix des transactions on-chain : le week-end, Aave calcule la garantie sur la base d’un prix figé, tandis que le marché secondaire de Base reste ouvert. Il pourrait donc théoriquement y avoir une décote, mais en cas de gap à l’ouverture, les liquidations se feront au nouveau prix : ce n’est pas de l’argent facile.
4/ Les quelques heures de reprise des cotations : le flux de prix d’Aave passe directement au nouveau prix le dimanche à 20 h, heure de la côte Est des États-Unis, tandis que Binance effectue une transition progressive. Les prix des garanties sur les deux plateformes pourraient donc temporairement diverger. Ça vaut la peine de surveiller la situation, même si on ne sait pas encore si une stratégie est exploitable.
Bref, même quand la Bourse est fermée, les règles de tarification, elles, ne s’arrêtent pas. Y a-t-il des personnes ici qui ont utilisé des actions tokenisées comme garantie sur les deux plateformes ? Avez-vous surveillé les écarts de prix ? 👀
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Quand la Bourse est fermée le week-end, qui fixe le prix des actions tokenisées servant de garantie ?
Il y a un mois, Binance a annoncé que les utilisateurs ordinaires pourraient eux aussi utiliser les bStocks comme marge. Mais les règles ont changé ce week-end : à partir du 24 octobre à 00:00 (UTC), l’indice de prix des garanties bStocks sera mis à jour dynamiquement 24 h/24, 7 j/7. Pendant la fermeture des marchés, il s’appuiera sur le carnet d’ordres de Binance, avec un lissage EWMA du prix moyen d’impact (Impact Mid Price), auquel s’ajouteront des limites spécifiques aux variations à la hausse et à la baisse. Les valeurs précises n’ont pas été publiées.
En clair : le week-end, la valeur de la garantie est déterminée par le carnet d’ordres de Binance, et non par le cours de l’action sous-jacente.
De son côté, Aave V4 sur Base accepte 7 actions américaines tokenisées de Coinbase (pas des bStocks) et utilise les flux de prix 24/5 de Chainlink : le week-end, le prix reste figé à celui de la dernière transaction, puis, à la reprise, les nouvelles survenues pendant la fermeture sont intégrées d’un seul coup. L’un s’ajuste lentement tout le week-end, l’autre avale tout d’un coup à la reprise !
Et justement, le premier samedi soir après l’entrée en vigueur des nouvelles règles, le bitcoin est passé sous les 80 000 dollars. Selon les données de The Block, plus de 404 millions de dollars de positions longues ont été liquidées en quatre heures. La Bourse américaine était fermée, mais de notre côté, les positions à effet de levier étaient déjà liquidées 🤣
Pour celles et ceux qui utilisent des actions tokenisées comme garantie, le week-end, il pourrait être prudent de faire quatre choses :
1/ Avant la clôture vendredi, augmenter la marge jusqu’à un niveau qui permette de dormir tranquille ;
2/ Régler les alertes de prix sur l’indice de garantie Binance, et non sur le cours de clôture de l’action sous-jacente ;
3/ Vérifier le ratio de garantie vendredi : il peut être ajusté à tout moment ;
4/ Éviter de laisser des actions tokenisées en garantie et des positions crypto à fort effet de levier supporter ensemble une forte chute du BTC dans un même compte à marge croisée.
Deux ensembles de règles coexistent, et des écarts de prix peuvent donc apparaître. Voici quelques pistes auxquelles j’ai pensé, mais que je n’ai pas encore vérifiées en pratique :
1/ Décote le week-end et convergence le lundi : avant l’ouverture de $SOXL , les cours du côté crypto s’écartent souvent de plus de 6 % ; une grande partie de l’écart se résorbe avant l’ouverture et après celle-ci. Maintenant que le prix de la garantie suit le carnet d’ordres du week-end, il faut recalculer la pression sur la marge des opérations de convergence.
2/ Ce ne sont pas les mêmes jetons : les bStocks et les actions tokenisées de Coinbase suivent la même action sous-jacente, mais l’émetteur, la blockchain et les règles de rachat diffèrent. Au mieux, on peut dire A ≈ B ; il faut vérifier soi-même le coefficient et les canaux.
3/ Prix figé et prix des transactions on-chain : le week-end, Aave calcule la garantie sur la base d’un prix figé, tandis que le marché secondaire de Base reste ouvert. Il pourrait donc théoriquement y avoir une décote, mais en cas de gap à l’ouverture, les liquidations se feront au nouveau prix : ce n’est pas de l’argent facile.
4/ Les quelques heures de reprise des cotations : le flux de prix d’Aave passe directement au nouveau prix le dimanche à 20 h, heure de la côte Est des États-Unis, tandis que Binance effectue une transition progressive. Les prix des garanties sur les deux plateformes pourraient donc temporairement diverger. Ça vaut la peine de surveiller la situation, même si on ne sait pas encore si une stratégie est exploitable.
Bref, même quand la Bourse est fermée, les règles de tarification, elles, ne s’arrêtent pas. Y a-t-il des personnes ici qui ont utilisé des actions tokenisées comme garantie sur les deux plateformes ? Avez-vous surveillé les écarts de prix ? 👀
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Il y a un mois, Binance a annoncé que les utilisateurs ordinaires pourraient eux aussi utiliser les bStocks comme marge. Mais les règles ont changé ce week-end : à partir du 24 octobre à 00:00 (UTC), l’indice de prix des garanties bStocks sera mis à jour dynamiquement 24 h/24, 7 j/7. Pendant la fermeture des marchés, il s’appuiera sur le carnet d’ordres de Binance, avec un lissage EWMA du prix moyen d’impact (Impact Mid Price), auquel s’ajouteront des limites spécifiques aux variations à la hausse et à la baisse. Les valeurs précises n’ont pas été publiées.
En clair : le week-end, la valeur de la garantie est déterminée par le carnet d’ordres de Binance, et non par le cours de l’action sous-jacente.
De son côté, Aave V4 sur Base accepte 7 actions américaines tokenisées de Coinbase (pas des bStocks) et utilise les flux de prix 24/5 de Chainlink : le week-end, le prix reste figé à celui de la dernière transaction, puis, à la reprise, les nouvelles survenues pendant la fermeture sont intégrées d’un seul coup. L’un s’ajuste lentement tout le week-end, l’autre avale tout d’un coup à la reprise !
Et justement, le premier samedi soir après l’entrée en vigueur des nouvelles règles, le bitcoin est passé sous les 80 000 dollars. Selon les données de The Block, plus de 404 millions de dollars de positions longues ont été liquidées en quatre heures. La Bourse américaine était fermée, mais de notre côté, les positions à effet de levier étaient déjà liquidées 🤣
Pour celles et ceux qui utilisent des actions tokenisées comme garantie, le week-end, il pourrait être prudent de faire quatre choses :
1/ Avant la clôture vendredi, augmenter la marge jusqu’à un niveau qui permette de dormir tranquille ;
2/ Régler les alertes de prix sur l’indice de garantie Binance, et non sur le cours de clôture de l’action sous-jacente ;
3/ Vérifier le ratio de garantie vendredi : il peut être ajusté à tout moment ;
4/ Éviter de laisser des actions tokenisées en garantie et des positions crypto à fort effet de levier supporter ensemble une forte chute du BTC dans un même compte à marge croisée.
Deux ensembles de règles coexistent, et des écarts de prix peuvent donc apparaître. Voici quelques pistes auxquelles j’ai pensé, mais que je n’ai pas encore vérifiées en pratique :
1/ Décote le week-end et convergence le lundi : avant l’ouverture de $SOXL , les cours du côté crypto s’écartent souvent de plus de 6 % ; une grande partie de l’écart se résorbe avant l’ouverture et après celle-ci. Maintenant que le prix de la garantie suit le carnet d’ordres du week-end, il faut recalculer la pression sur la marge des opérations de convergence.
2/ Ce ne sont pas les mêmes jetons : les bStocks et les actions tokenisées de Coinbase suivent la même action sous-jacente, mais l’émetteur, la blockchain et les règles de rachat diffèrent. Au mieux, on peut dire A ≈ B ; il faut vérifier soi-même le coefficient et les canaux.
3/ Prix figé et prix des transactions on-chain : le week-end, Aave calcule la garantie sur la base d’un prix figé, tandis que le marché secondaire de Base reste ouvert. Il pourrait donc théoriquement y avoir une décote, mais en cas de gap à l’ouverture, les liquidations se feront au nouveau prix : ce n’est pas de l’argent facile.
4/ Les quelques heures de reprise des cotations : le flux de prix d’Aave passe directement au nouveau prix le dimanche à 20 h, heure de la côte Est des États-Unis, tandis que Binance effectue une transition progressive. Les prix des garanties sur les deux plateformes pourraient donc temporairement diverger. Ça vaut la peine de surveiller la situation, même si on ne sait pas encore si une stratégie est exploitable.
Bref, même quand la Bourse est fermée, les règles de tarification, elles, ne s’arrêtent pas. Y a-t-il des personnes ici qui ont utilisé des actions tokenisées comme garantie sur les deux plateformes ? Avez-vous surveillé les écarts de prix ? 👀
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
247
·
--
Comparaison entre Metric, Uniswap et Fables : D'où provient réellement le retour sur investissement des fournisseurs de liquidités ?
Metric fait de nouveau parler de lui, probablement grâce à son programme de parrainage ouvert 🤣 Je me suis inscrit dès le début et j'ai déjà perdu de l'argent !
Analysons la tarification des services de ces trois plateformes :
1/ Uniswap (Liquidité centralisée) : Le prix est fixé par le pool lui-même ; ce sont les transactions (principalement l'arbitrage) qui le déterminent. Les fournisseurs de liquidités perçoivent des frais de transaction ; ils cessent d'en percevoir lorsque le prix sort de la fourchette spécifiée.
2/ Fables : Le pool sous-jacent est toujours Uniswap v4, avec un système qui ajuste automatiquement les frais en fonction du calendrier. Les frais varient pour l'ouverture, la fermeture, les opérations de nuit et les week-ends. Les frais de maintien peuvent être réduits temporairement, jusqu'à 50 % et pour une durée maximale de 72 heures.
3/ Metric : Le pool ne calcule pas le prix lui-même ; le fournisseur de prix fournit le prix d'achat, le prix de vente et le prix de référence. La liquidité est placée dans une fourchette de prix supérieure et inférieure au prix de référence et s'ajuste en conséquence.
Les sources de revenus diffèrent également : Uniswap et Fables perçoivent des frais de transaction (Fables applique des frais encore plus élevés en période d'asymétrie d'information) ; Metrics ne facture aucun frais aux traders, et les fournisseurs de liquidités (LP) perçoivent la marge (l'écart entre le prix d'exécution et le prix de référence), moins une commission de 7,5 % prélevée par le curateur et Metrics. Quelle que soit la plateforme, ce sont ceux qui ont besoin d'une exécution immédiate qui paient.
Concernant les fermetures de marché : lorsque les actions américaines sont fermées (par exemple, $SOXL ), le marché des cryptomonnaies subit souvent des variations de plus de 6 % : les cours boursiers sont suspendus, mais la blockchain continue de fonctionner. Pour Uniswap et Fables, après le gap de lundi, les arbitragistes font évoluer le pool vers le nouveau prix, les LP payant la différence ; les frais élevés de Fables intègrent le risque, mais ne garantissent pas la couverture des pertes.
La documentation relative à cet indicateur est claire : lorsque la source de prix cesse d'être mise à jour, les transactions se poursuivent au dernier prix, jusqu'à ce que le seuil de stagnation soit dépassé ; les pools d'actions Chainlink s'arrêtent immédiatement dès réception d'une entrée à la clôture du marché ; les prix de référence peuvent accuser un certain retard, et les transactions sur le BSC peuvent même précéder les mises à jour de prix et absorber les anciennes cotations, de sorte que le taux annuel effectif global (TAEG) est toujours considéré comme un avantage. Une protection existe, mais elle n'est pas absolue.
Je partage pleinement l'avis général sur un autre point de la documentation : un avantage positif ne signifie pas nécessairement un gain. Un exemple concret : un avantage de 50 $ suivi d'une hausse de prix de 10 % se traduit par une perte de 950 $ par rapport à la simple détention de l'action. Les variations de stock constituent le facteur principal.
Selon le principe de marge de sécurité présenté dans *L'Investisseur Intelligent*, il convient de considérer d'abord la perte maximale potentielle, puis le TAEG. Face à la très faible liquidité actuelle, ceux qui souhaitent investir massivement dans les actions peuvent tenter l'expérience. Le système de points n'a pas encore été officiellement annoncé, mais il semblerait qu'il distribue 500 000 points par semaine.
Les informations ci-dessus sont fournies à titre indicatif uniquement et ne constituent en aucun cas un conseil en investissement.BitHappy est en constante évolution.
Comparaison entre Metric, Uniswap et Fables : D'où provient réellement le retour sur investissement des fournisseurs de liquidités ?
Metric fait de nouveau parler de lui, probablement grâce à son programme de parrainage ouvert 🤣 Je me suis inscrit dès le début et j'ai déjà perdu de l'argent !
Analysons la tarification des services de ces trois plateformes :
1/ Uniswap (Liquidité centralisée) : Le prix est fixé par le pool lui-même ; ce sont les transactions (principalement l'arbitrage) qui le déterminent. Les fournisseurs de liquidités perçoivent des frais de transaction ; ils cessent d'en percevoir lorsque le prix sort de la fourchette spécifiée.
2/ Fables : Le pool sous-jacent est toujours Uniswap v4, avec un système qui ajuste automatiquement les frais en fonction du calendrier. Les frais varient pour l'ouverture, la fermeture, les opérations de nuit et les week-ends. Les frais de maintien peuvent être réduits temporairement, jusqu'à 50 % et pour une durée maximale de 72 heures.
3/ Metric : Le pool ne calcule pas le prix lui-même ; le fournisseur de prix fournit le prix d'achat, le prix de vente et le prix de référence. La liquidité est placée dans une fourchette de prix supérieure et inférieure au prix de référence et s'ajuste en conséquence.
Les sources de revenus diffèrent également : Uniswap et Fables perçoivent des frais de transaction (Fables applique des frais encore plus élevés en période d'asymétrie d'information) ; Metrics ne facture aucun frais aux traders, et les fournisseurs de liquidités (LP) perçoivent la marge (l'écart entre le prix d'exécution et le prix de référence), moins une commission de 7,5 % prélevée par le curateur et Metrics. Quelle que soit la plateforme, ce sont ceux qui ont besoin d'une exécution immédiate qui paient.
Concernant les fermetures de marché : lorsque les actions américaines sont fermées (par exemple, $SOXL ), le marché des cryptomonnaies subit souvent des variations de plus de 6 % : les cours boursiers sont suspendus, mais la blockchain continue de fonctionner. Pour Uniswap et Fables, après le gap de lundi, les arbitragistes font évoluer le pool vers le nouveau prix, les LP payant la différence ; les frais élevés de Fables intègrent le risque, mais ne garantissent pas la couverture des pertes.
La documentation relative à cet indicateur est claire : lorsque la source de prix cesse d'être mise à jour, les transactions se poursuivent au dernier prix, jusqu'à ce que le seuil de stagnation soit dépassé ; les pools d'actions Chainlink s'arrêtent immédiatement dès réception d'une entrée à la clôture du marché ; les prix de référence peuvent accuser un certain retard, et les transactions sur le BSC peuvent même précéder les mises à jour de prix et absorber les anciennes cotations, de sorte que le taux annuel effectif global (TAEG) est toujours considéré comme un avantage. Une protection existe, mais elle n'est pas absolue.
Je partage pleinement l'avis général sur un autre point de la documentation : un avantage positif ne signifie pas nécessairement un gain. Un exemple concret : un avantage de 50 $ suivi d'une hausse de prix de 10 % se traduit par une perte de 950 $ par rapport à la simple détention de l'action. Les variations de stock constituent le facteur principal.
Selon le principe de marge de sécurité présenté dans *L'Investisseur Intelligent*, il convient de considérer d'abord la perte maximale potentielle, puis le TAEG. Face à la très faible liquidité actuelle, ceux qui souhaitent investir massivement dans les actions peuvent tenter l'expérience. Le système de points n'a pas encore été officiellement annoncé, mais il semblerait qu'il distribue 500 000 points par semaine.
Les informations ci-dessus sont fournies à titre indicatif uniquement et ne constituent en aucun cas un conseil en investissement.BitHappy est en constante évolution.
Metric fait de nouveau parler de lui, probablement grâce à son programme de parrainage ouvert 🤣 Je me suis inscrit dès le début et j'ai déjà perdu de l'argent !
Analysons la tarification des services de ces trois plateformes :
1/ Uniswap (Liquidité centralisée) : Le prix est fixé par le pool lui-même ; ce sont les transactions (principalement l'arbitrage) qui le déterminent. Les fournisseurs de liquidités perçoivent des frais de transaction ; ils cessent d'en percevoir lorsque le prix sort de la fourchette spécifiée.
2/ Fables : Le pool sous-jacent est toujours Uniswap v4, avec un système qui ajuste automatiquement les frais en fonction du calendrier. Les frais varient pour l'ouverture, la fermeture, les opérations de nuit et les week-ends. Les frais de maintien peuvent être réduits temporairement, jusqu'à 50 % et pour une durée maximale de 72 heures.
3/ Metric : Le pool ne calcule pas le prix lui-même ; le fournisseur de prix fournit le prix d'achat, le prix de vente et le prix de référence. La liquidité est placée dans une fourchette de prix supérieure et inférieure au prix de référence et s'ajuste en conséquence.
Les sources de revenus diffèrent également : Uniswap et Fables perçoivent des frais de transaction (Fables applique des frais encore plus élevés en période d'asymétrie d'information) ; Metrics ne facture aucun frais aux traders, et les fournisseurs de liquidités (LP) perçoivent la marge (l'écart entre le prix d'exécution et le prix de référence), moins une commission de 7,5 % prélevée par le curateur et Metrics. Quelle que soit la plateforme, ce sont ceux qui ont besoin d'une exécution immédiate qui paient.
Concernant les fermetures de marché : lorsque les actions américaines sont fermées (par exemple, $SOXL ), le marché des cryptomonnaies subit souvent des variations de plus de 6 % : les cours boursiers sont suspendus, mais la blockchain continue de fonctionner. Pour Uniswap et Fables, après le gap de lundi, les arbitragistes font évoluer le pool vers le nouveau prix, les LP payant la différence ; les frais élevés de Fables intègrent le risque, mais ne garantissent pas la couverture des pertes.
La documentation relative à cet indicateur est claire : lorsque la source de prix cesse d'être mise à jour, les transactions se poursuivent au dernier prix, jusqu'à ce que le seuil de stagnation soit dépassé ; les pools d'actions Chainlink s'arrêtent immédiatement dès réception d'une entrée à la clôture du marché ; les prix de référence peuvent accuser un certain retard, et les transactions sur le BSC peuvent même précéder les mises à jour de prix et absorber les anciennes cotations, de sorte que le taux annuel effectif global (TAEG) est toujours considéré comme un avantage. Une protection existe, mais elle n'est pas absolue.
Je partage pleinement l'avis général sur un autre point de la documentation : un avantage positif ne signifie pas nécessairement un gain. Un exemple concret : un avantage de 50 $ suivi d'une hausse de prix de 10 % se traduit par une perte de 950 $ par rapport à la simple détention de l'action. Les variations de stock constituent le facteur principal.
Selon le principe de marge de sécurité présenté dans *L'Investisseur Intelligent*, il convient de considérer d'abord la perte maximale potentielle, puis le TAEG. Face à la très faible liquidité actuelle, ceux qui souhaitent investir massivement dans les actions peuvent tenter l'expérience. Le système de points n'a pas encore été officiellement annoncé, mais il semblerait qu'il distribue 500 000 points par semaine.
Les informations ci-dessus sont fournies à titre indicatif uniquement et ne constituent en aucun cas un conseil en investissement.BitHappy est en constante évolution.
736
·
--
La stratégie de convergence de l’écart de prix entre la Corée et les États-Unis sur Hynix, exécutée avec Binance AI Pro, est maintenant clôturée et les gains sont sécurisés ! Mais tout ne s’est pas passé sans encombre.
Après l’ouverture de la position, la stratégie s’est déroulée plutôt sans problème. L’IA avait même conçu une logique de clôture dédiée : vérifier toutes les 5 minutes si une des jambes était en perte et la clôturer automatiquement si le seuil était dépassé. En me levant ce matin, j’ai vu que l’écart de prix entre la Corée et les États-Unis s’était réduit à 49 % et que le bénéfice latent était d’environ 87 $. Comme un membre expérimenté du groupe avait dit que cet écart pouvait aussi se trader par vagues, sans nécessairement attendre sa convergence complète, j’ai décidé d’en profiter pour clôturer la position et de mettre ensuite en place une stratégie de trading par vagues.
Mais j’ai rencontré des problèmes au moment de clôturer :
1/ J’ai demandé à AI Pro de clôturer la position. Il m’a indiqué de cliquer manuellement sur le bouton « Tout clôturer » de la carte, mais il n’y avait tout simplement aucun bouton sur la page (image 1).
2/ Je lui ai redemandé de clôturer. Il m’a envoyé une carte de position ; en cliquant dessus, je suis arrivé sur la page d’un contrat où aucune position n’était ouverte.
3/ Je n’ai eu d’autre choix que de mettre la stratégie hors ligne. Le système m’a indiqué que cela clôturerait automatiquement la position. Une fois la stratégie hors ligne, le bouton de transfert sur sa page était inactif et le solde du compte ne s’affichait pas. Le total des fonds n’avait pas changé (image 2).
4/ J’ai demandé à AI Pro de m’aider à transférer les fonds, mais il m’a répondu que la position était toujours ouverte (image 3). Je ne voyais aucune position sur la page des contrats, alors il m’a dit que les fonds se trouvaient sur le sous-compte. Mais sur la page des contrats du sous-compte, il n’y avait toujours aucune position. J’ai commencé à paniquer : est-ce que j’avais perdu mon argent ?
5/ Sur AI Pro du sous-compte, la page affichait directement le message « Impossible de confirmer l’état de votre compte. Espace de travail verrouillé » (image 4).
À ce stade, je regrettais déjà de m’être lancé en réel sans avoir suivi tout le processus jusqu’au bout. Ce n’est qu’en parcourant l’historique des transactions du sous-compte que j’ai pu confirmer que la position avait été clôturée. Mon capital était intact et j’avais même gagné un peu d’argent, mais je n’ai pas pu clôturer à temps. L’expérience a été mouvementée et m’a même causé quelques sueurs froides.
Après cette expérience pratique, voici quelques points à garder à l’esprit concernant AI Pro pour le moment :
1/ La conversation a lieu sur le compte principal, tandis que les fonds de la stratégie sont sur le sous-compte : il est impossible de consulter directement les fonds et les positions ;
2/ Pour le moment, il est impossible de gérer directement les positions du sous-compte par conversation ; il faut passer par la stratégie elle-même ;
3/ Après une intervention manuelle sur les positions (mise hors ligne de la stratégie, ouverture ou clôture manuelle), les informations de position fournies par AI Pro peuvent être inexactes. Il faut les vérifier soi-même sur le sous-compte ;
4/ Une fois la stratégie arrêtée, les fonds ne sont pas visibles sur la page AI Pro du compte principal et il est impossible de les transférer directement. Il faut aussi vérifier le sous-compte.
Je ne sais pas s’il s’agit d’un cas isolé, mais cela m’est bien arrivé et j’aimerais que l’équipe officielle de Binance se penche sur la question. Je suis encore en train de peaufiner une stratégie de trading par vagues sur l’écart de prix entre la Corée et les États-Unis pour Hynix. Cette fois, je compte d’abord la tester sur un compte de démonstration, même si celui-ci pourrait lui aussi être lié au mécanisme des sous-comptes.
Parmi ceux qui utilisent AI Pro, avez-vous rencontré des problèmes similaires ?
Ce qui précède est partagé à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en évolution constante
La stratégie de convergence de l’écart de prix entre la Corée et les États-Unis sur Hynix, exécutée avec Binance AI Pro, est maintenant clôturée et les gains sont sécurisés ! Mais tout ne s’est pas passé sans encombre.
Après l’ouverture de la position, la stratégie s’est déroulée plutôt sans problème. L’IA avait même conçu une logique de clôture dédiée : vérifier toutes les 5 minutes si une des jambes était en perte et la clôturer automatiquement si le seuil était dépassé. En me levant ce matin, j’ai vu que l’écart de prix entre la Corée et les États-Unis s’était réduit à 49 % et que le bénéfice latent était d’environ 87 $. Comme un membre expérimenté du groupe avait dit que cet écart pouvait aussi se trader par vagues, sans nécessairement attendre sa convergence complète, j’ai décidé d’en profiter pour clôturer la position et de mettre ensuite en place une stratégie de trading par vagues.
Mais j’ai rencontré des problèmes au moment de clôturer :
1/ J’ai demandé à AI Pro de clôturer la position. Il m’a indiqué de cliquer manuellement sur le bouton « Tout clôturer » de la carte, mais il n’y avait tout simplement aucun bouton sur la page (image 1).
2/ Je lui ai redemandé de clôturer. Il m’a envoyé une carte de position ; en cliquant dessus, je suis arrivé sur la page d’un contrat où aucune position n’était ouverte.
3/ Je n’ai eu d’autre choix que de mettre la stratégie hors ligne. Le système m’a indiqué que cela clôturerait automatiquement la position. Une fois la stratégie hors ligne, le bouton de transfert sur sa page était inactif et le solde du compte ne s’affichait pas. Le total des fonds n’avait pas changé (image 2).
4/ J’ai demandé à AI Pro de m’aider à transférer les fonds, mais il m’a répondu que la position était toujours ouverte (image 3). Je ne voyais aucune position sur la page des contrats, alors il m’a dit que les fonds se trouvaient sur le sous-compte. Mais sur la page des contrats du sous-compte, il n’y avait toujours aucune position. J’ai commencé à paniquer : est-ce que j’avais perdu mon argent ?
5/ Sur AI Pro du sous-compte, la page affichait directement le message « Impossible de confirmer l’état de votre compte. Espace de travail verrouillé » (image 4).
À ce stade, je regrettais déjà de m’être lancé en réel sans avoir suivi tout le processus jusqu’au bout. Ce n’est qu’en parcourant l’historique des transactions du sous-compte que j’ai pu confirmer que la position avait été clôturée. Mon capital était intact et j’avais même gagné un peu d’argent, mais je n’ai pas pu clôturer à temps. L’expérience a été mouvementée et m’a même causé quelques sueurs froides.
Après cette expérience pratique, voici quelques points à garder à l’esprit concernant AI Pro pour le moment :
1/ La conversation a lieu sur le compte principal, tandis que les fonds de la stratégie sont sur le sous-compte : il est impossible de consulter directement les fonds et les positions ;
2/ Pour le moment, il est impossible de gérer directement les positions du sous-compte par conversation ; il faut passer par la stratégie elle-même ;
3/ Après une intervention manuelle sur les positions (mise hors ligne de la stratégie, ouverture ou clôture manuelle), les informations de position fournies par AI Pro peuvent être inexactes. Il faut les vérifier soi-même sur le sous-compte ;
4/ Une fois la stratégie arrêtée, les fonds ne sont pas visibles sur la page AI Pro du compte principal et il est impossible de les transférer directement. Il faut aussi vérifier le sous-compte.
Je ne sais pas s’il s’agit d’un cas isolé, mais cela m’est bien arrivé et j’aimerais que l’équipe officielle de Binance se penche sur la question. Je suis encore en train de peaufiner une stratégie de trading par vagues sur l’écart de prix entre la Corée et les États-Unis pour Hynix. Cette fois, je compte d’abord la tester sur un compte de démonstration, même si celui-ci pourrait lui aussi être lié au mécanisme des sous-comptes.
Parmi ceux qui utilisent AI Pro, avez-vous rencontré des problèmes similaires ?
Ce qui précède est partagé à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en évolution constante
Après l’ouverture de la position, la stratégie s’est déroulée plutôt sans problème. L’IA avait même conçu une logique de clôture dédiée : vérifier toutes les 5 minutes si une des jambes était en perte et la clôturer automatiquement si le seuil était dépassé. En me levant ce matin, j’ai vu que l’écart de prix entre la Corée et les États-Unis s’était réduit à 49 % et que le bénéfice latent était d’environ 87 $. Comme un membre expérimenté du groupe avait dit que cet écart pouvait aussi se trader par vagues, sans nécessairement attendre sa convergence complète, j’ai décidé d’en profiter pour clôturer la position et de mettre ensuite en place une stratégie de trading par vagues.
Mais j’ai rencontré des problèmes au moment de clôturer :
1/ J’ai demandé à AI Pro de clôturer la position. Il m’a indiqué de cliquer manuellement sur le bouton « Tout clôturer » de la carte, mais il n’y avait tout simplement aucun bouton sur la page (image 1).
2/ Je lui ai redemandé de clôturer. Il m’a envoyé une carte de position ; en cliquant dessus, je suis arrivé sur la page d’un contrat où aucune position n’était ouverte.
3/ Je n’ai eu d’autre choix que de mettre la stratégie hors ligne. Le système m’a indiqué que cela clôturerait automatiquement la position. Une fois la stratégie hors ligne, le bouton de transfert sur sa page était inactif et le solde du compte ne s’affichait pas. Le total des fonds n’avait pas changé (image 2).
4/ J’ai demandé à AI Pro de m’aider à transférer les fonds, mais il m’a répondu que la position était toujours ouverte (image 3). Je ne voyais aucune position sur la page des contrats, alors il m’a dit que les fonds se trouvaient sur le sous-compte. Mais sur la page des contrats du sous-compte, il n’y avait toujours aucune position. J’ai commencé à paniquer : est-ce que j’avais perdu mon argent ?
5/ Sur AI Pro du sous-compte, la page affichait directement le message « Impossible de confirmer l’état de votre compte. Espace de travail verrouillé » (image 4).
À ce stade, je regrettais déjà de m’être lancé en réel sans avoir suivi tout le processus jusqu’au bout. Ce n’est qu’en parcourant l’historique des transactions du sous-compte que j’ai pu confirmer que la position avait été clôturée. Mon capital était intact et j’avais même gagné un peu d’argent, mais je n’ai pas pu clôturer à temps. L’expérience a été mouvementée et m’a même causé quelques sueurs froides.
Après cette expérience pratique, voici quelques points à garder à l’esprit concernant AI Pro pour le moment :
1/ La conversation a lieu sur le compte principal, tandis que les fonds de la stratégie sont sur le sous-compte : il est impossible de consulter directement les fonds et les positions ;
2/ Pour le moment, il est impossible de gérer directement les positions du sous-compte par conversation ; il faut passer par la stratégie elle-même ;
3/ Après une intervention manuelle sur les positions (mise hors ligne de la stratégie, ouverture ou clôture manuelle), les informations de position fournies par AI Pro peuvent être inexactes. Il faut les vérifier soi-même sur le sous-compte ;
4/ Une fois la stratégie arrêtée, les fonds ne sont pas visibles sur la page AI Pro du compte principal et il est impossible de les transférer directement. Il faut aussi vérifier le sous-compte.
Je ne sais pas s’il s’agit d’un cas isolé, mais cela m’est bien arrivé et j’aimerais que l’équipe officielle de Binance se penche sur la question. Je suis encore en train de peaufiner une stratégie de trading par vagues sur l’écart de prix entre la Corée et les États-Unis pour Hynix. Cette fois, je compte d’abord la tester sur un compte de démonstration, même si celui-ci pourrait lui aussi être lié au mécanisme des sous-comptes.
Parmi ceux qui utilisent AI Pro, avez-vous rencontré des problèmes similaires ?
Ce qui précède est partagé à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en évolution constante
143
·
--
Profiter de l’écart de prix entre les actions SK Hynix cotées en Corée et aux États-Unis pour tester Binance AI Pro !
Cela fait déjà plus de six mois que tout le monde exploite l’écart de prix entre SK Hynix cotée en Corée et aux États-Unis, ainsi que l’arbitrage sur les taux de financement. Ces trois ou quatre derniers jours, les fluctuations de l’écart se sont nettement atténuées. Plusieurs personnes du groupe se sont retrouvées coincées et commencent à se plaindre à grands cris. Mon avis : quand les autres se plaignent, c’est souvent le bon moment pour ouvrir une position. Mon coût d’entrée sera aussi un peu plus bas que le leur, alors je me suis dit que j’allais essayer pour voir. Justement, quelqu’un discutait de Binance AI Pro sur X ; je voulais voir s’il pouvait mettre en place une stratégie complète en une seule fois.
La couverture comporte quelques difficultés : comment équilibrer approximativement les positions des deux côtés, à partir de quel écart entrer en position, comment suspendre ou réduire les positions lorsque les taux de financement sont trop élevés, et comment s’assurer que les deux côtés soient clôturés simultanément lorsque les pertes atteignent un seuil, sans laisser de position unilatérale.
Pour ne pas gaspiller mes AI Tokens Binance (points), j’ai d’abord clarifié avec Grok la logique de la stratégie, les paramètres de gestion des risques, le contrôle des frais de financement et les règles de clôture simultanée. Ensuite, j’ai transmis le tout à Binance AI en une seule fois. Résultat : en une seule conversation, il a généré un workflow visuel et l’a lancé sur le compte démo. Je suis ensuite passé au trading réel.
Ordre exécuté : j’ai d’abord placé un ordre conditionnel sur un côté, puis ouvert simultanément l’autre position. Le stop-loss a été configuré pour clôturer automatiquement les deux côtés, sans laisser de position unilatérale. Mais après l’ouverture, la prime s’est encore un peu élargie et ma position affiche actuellement une perte latente (frais inclus). Le point le moins satisfaisant est le taux de financement élevé sur la position longue en contrats sur l’action coréenne ; pour une position d’environ 20 000 U, le coût est estimé à environ 60 U par jour. Pour l’instant, Binance ne permet pas d’acheter l’action au comptant, donc je ne peux couvrir qu’avec des contrats. J’espère qu’il sera possible d’acheter directement l’action à l’avenir. Je vous tiendrai au courant de l’évolution du stop-loss et de la clôture de la position.
Points clés du prompt, à tester si cela vous intéresse :
1/ Gestion du risque du compte : marge totale de 10 000 USDT, effet de levier x2, valeur notionnelle d’environ 20 000 USDT maximum, marge isolée ; perte maximale d’environ 1 000 USDT sur un seul côté ; lorsqu’un stop-loss est déclenché, clôturer intégralement les deux jambes, sans laisser de position nue.
2/ Logique de la stratégie : acheter SKHYNIXUSDT (suit l’action cotée en Corée, relativement moins chère) et vendre SKHYUSDT (suit l’ADR, relativement plus cher), en faisant correspondre les montants notionnels, et non en imposant un ratio de quantité de 10:1.
3/ Signal d’entrée : score z du ratio de prix, normalisé de manière glissante sur 100 bougies de 1 h ; n’entrer en position qu’en cas d’écart marqué par rapport à la normale, afin d’éviter de payer inutilement des frais de financement lorsque l’écart s’est déjà résorbé.
4/ Contrôle des taux de financement : définir un seuil en fonction du coût réel quotidien en USDT des deux jambes (en tenant compte des intervalles de règlement différents) ; suspendre la stratégie ou réduire les positions si ce seuil est dépassé.
5/ Exécution du stop-loss : si la perte d’une jambe ou de l’ensemble de la position atteint le seuil, déclencher simultanément la clôture complète des deux côtés avec des ordres reduce-only.
6/ Autres : générer d’abord le workflow visuel et le code, puis effectuer une simulation ; préciser les quantités à l’ouverture, la valeur notionnelle, la marge utilisée, les conditions de clôture complète et les principaux risques ; ne pas ouvrir de position si les données sont insuffisantes.
Tout ce qui précède est partagé à titre informatif et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Profiter de l’écart de prix entre les actions SK Hynix cotées en Corée et aux États-Unis pour tester Binance AI Pro !
Cela fait déjà plus de six mois que tout le monde exploite l’écart de prix entre SK Hynix cotée en Corée et aux États-Unis, ainsi que l’arbitrage sur les taux de financement. Ces trois ou quatre derniers jours, les fluctuations de l’écart se sont nettement atténuées. Plusieurs personnes du groupe se sont retrouvées coincées et commencent à se plaindre à grands cris. Mon avis : quand les autres se plaignent, c’est souvent le bon moment pour ouvrir une position. Mon coût d’entrée sera aussi un peu plus bas que le leur, alors je me suis dit que j’allais essayer pour voir. Justement, quelqu’un discutait de Binance AI Pro sur X ; je voulais voir s’il pouvait mettre en place une stratégie complète en une seule fois.
La couverture comporte quelques difficultés : comment équilibrer approximativement les positions des deux côtés, à partir de quel écart entrer en position, comment suspendre ou réduire les positions lorsque les taux de financement sont trop élevés, et comment s’assurer que les deux côtés soient clôturés simultanément lorsque les pertes atteignent un seuil, sans laisser de position unilatérale.
Pour ne pas gaspiller mes AI Tokens Binance (points), j’ai d’abord clarifié avec Grok la logique de la stratégie, les paramètres de gestion des risques, le contrôle des frais de financement et les règles de clôture simultanée. Ensuite, j’ai transmis le tout à Binance AI en une seule fois. Résultat : en une seule conversation, il a généré un workflow visuel et l’a lancé sur le compte démo. Je suis ensuite passé au trading réel.
Ordre exécuté : j’ai d’abord placé un ordre conditionnel sur un côté, puis ouvert simultanément l’autre position. Le stop-loss a été configuré pour clôturer automatiquement les deux côtés, sans laisser de position unilatérale. Mais après l’ouverture, la prime s’est encore un peu élargie et ma position affiche actuellement une perte latente (frais inclus). Le point le moins satisfaisant est le taux de financement élevé sur la position longue en contrats sur l’action coréenne ; pour une position d’environ 20 000 U, le coût est estimé à environ 60 U par jour. Pour l’instant, Binance ne permet pas d’acheter l’action au comptant, donc je ne peux couvrir qu’avec des contrats. J’espère qu’il sera possible d’acheter directement l’action à l’avenir. Je vous tiendrai au courant de l’évolution du stop-loss et de la clôture de la position.
Points clés du prompt, à tester si cela vous intéresse :
1/ Gestion du risque du compte : marge totale de 10 000 USDT, effet de levier x2, valeur notionnelle d’environ 20 000 USDT maximum, marge isolée ; perte maximale d’environ 1 000 USDT sur un seul côté ; lorsqu’un stop-loss est déclenché, clôturer intégralement les deux jambes, sans laisser de position nue.
2/ Logique de la stratégie : acheter SKHYNIXUSDT (suit l’action cotée en Corée, relativement moins chère) et vendre SKHYUSDT (suit l’ADR, relativement plus cher), en faisant correspondre les montants notionnels, et non en imposant un ratio de quantité de 10:1.
3/ Signal d’entrée : score z du ratio de prix, normalisé de manière glissante sur 100 bougies de 1 h ; n’entrer en position qu’en cas d’écart marqué par rapport à la normale, afin d’éviter de payer inutilement des frais de financement lorsque l’écart s’est déjà résorbé.
4/ Contrôle des taux de financement : définir un seuil en fonction du coût réel quotidien en USDT des deux jambes (en tenant compte des intervalles de règlement différents) ; suspendre la stratégie ou réduire les positions si ce seuil est dépassé.
5/ Exécution du stop-loss : si la perte d’une jambe ou de l’ensemble de la position atteint le seuil, déclencher simultanément la clôture complète des deux côtés avec des ordres reduce-only.
6/ Autres : générer d’abord le workflow visuel et le code, puis effectuer une simulation ; préciser les quantités à l’ouverture, la valeur notionnelle, la marge utilisée, les conditions de clôture complète et les principaux risques ; ne pas ouvrir de position si les données sont insuffisantes.
Tout ce qui précède est partagé à titre informatif et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Cela fait déjà plus de six mois que tout le monde exploite l’écart de prix entre SK Hynix cotée en Corée et aux États-Unis, ainsi que l’arbitrage sur les taux de financement. Ces trois ou quatre derniers jours, les fluctuations de l’écart se sont nettement atténuées. Plusieurs personnes du groupe se sont retrouvées coincées et commencent à se plaindre à grands cris. Mon avis : quand les autres se plaignent, c’est souvent le bon moment pour ouvrir une position. Mon coût d’entrée sera aussi un peu plus bas que le leur, alors je me suis dit que j’allais essayer pour voir. Justement, quelqu’un discutait de Binance AI Pro sur X ; je voulais voir s’il pouvait mettre en place une stratégie complète en une seule fois.
La couverture comporte quelques difficultés : comment équilibrer approximativement les positions des deux côtés, à partir de quel écart entrer en position, comment suspendre ou réduire les positions lorsque les taux de financement sont trop élevés, et comment s’assurer que les deux côtés soient clôturés simultanément lorsque les pertes atteignent un seuil, sans laisser de position unilatérale.
Pour ne pas gaspiller mes AI Tokens Binance (points), j’ai d’abord clarifié avec Grok la logique de la stratégie, les paramètres de gestion des risques, le contrôle des frais de financement et les règles de clôture simultanée. Ensuite, j’ai transmis le tout à Binance AI en une seule fois. Résultat : en une seule conversation, il a généré un workflow visuel et l’a lancé sur le compte démo. Je suis ensuite passé au trading réel.
Ordre exécuté : j’ai d’abord placé un ordre conditionnel sur un côté, puis ouvert simultanément l’autre position. Le stop-loss a été configuré pour clôturer automatiquement les deux côtés, sans laisser de position unilatérale. Mais après l’ouverture, la prime s’est encore un peu élargie et ma position affiche actuellement une perte latente (frais inclus). Le point le moins satisfaisant est le taux de financement élevé sur la position longue en contrats sur l’action coréenne ; pour une position d’environ 20 000 U, le coût est estimé à environ 60 U par jour. Pour l’instant, Binance ne permet pas d’acheter l’action au comptant, donc je ne peux couvrir qu’avec des contrats. J’espère qu’il sera possible d’acheter directement l’action à l’avenir. Je vous tiendrai au courant de l’évolution du stop-loss et de la clôture de la position.
Points clés du prompt, à tester si cela vous intéresse :
1/ Gestion du risque du compte : marge totale de 10 000 USDT, effet de levier x2, valeur notionnelle d’environ 20 000 USDT maximum, marge isolée ; perte maximale d’environ 1 000 USDT sur un seul côté ; lorsqu’un stop-loss est déclenché, clôturer intégralement les deux jambes, sans laisser de position nue.
2/ Logique de la stratégie : acheter SKHYNIXUSDT (suit l’action cotée en Corée, relativement moins chère) et vendre SKHYUSDT (suit l’ADR, relativement plus cher), en faisant correspondre les montants notionnels, et non en imposant un ratio de quantité de 10:1.
3/ Signal d’entrée : score z du ratio de prix, normalisé de manière glissante sur 100 bougies de 1 h ; n’entrer en position qu’en cas d’écart marqué par rapport à la normale, afin d’éviter de payer inutilement des frais de financement lorsque l’écart s’est déjà résorbé.
4/ Contrôle des taux de financement : définir un seuil en fonction du coût réel quotidien en USDT des deux jambes (en tenant compte des intervalles de règlement différents) ; suspendre la stratégie ou réduire les positions si ce seuil est dépassé.
5/ Exécution du stop-loss : si la perte d’une jambe ou de l’ensemble de la position atteint le seuil, déclencher simultanément la clôture complète des deux côtés avec des ordres reduce-only.
6/ Autres : générer d’abord le workflow visuel et le code, puis effectuer une simulation ; préciser les quantités à l’ouverture, la valeur notionnelle, la marge utilisée, les conditions de clôture complète et les principaux risques ; ne pas ouvrir de position si les données sont insuffisantes.
Tout ce qui précède est partagé à titre informatif et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
505
·
--
La semaine dernière, en regardant l’interview de Sun par Xiandao, j’ai entendu une réflexion intéressante : une fois qu’Hyperliquid aura obtenu son exemption réglementaire, les CEX pourraient progressivement se tourner vers les DEX. Ce week-end, j’ai aussi vu tout le monde discuter de PopDEX, qui a des liens avec Bitget, et je me suis dit que la question méritait vraiment réflexion : les plateformes d’échange ont peut-être déjà trouvé une sorte de consensus latent, mais elles attendent encore.
Mais pour PopDEX, qui vient tout juste d’émerger, avoir des soutiens ne suffit clairement pas. Aujourd’hui, la plupart des gens ne bougent pas le petit doigt sans garantie : sans un argument suffisamment convaincant, il est difficile de réellement attirer des opérations de trading.
PopDEX se présente comme une infrastructure de trading conçue pour les traders, tandis que MegaPop est un mécanisme de redistribution de valeur fondé sur des transactions réelles. L’idée de « redistribution de valeur » est en soi attrayante, car elle évoque généralement des rachats ou du cashback, plutôt que la simple distribution de points.
Tout repose sur MegaPop :
1/ Chaque semaine, 40 % des revenus de la plateforme sont versés dans une cagnotte ;
2/ Les utilisateurs obtiennent des tickets de loterie en effectuant de véritables transactions ;
3/ Le tirage a lieu chaque semaine, et les tickets, la cagnotte, les résultats ainsi que la répartition sont tous publiés sur la blockchain ;
4/ Les numéros tirés sont déterminés par le hash d’un bloc Bitcoin, afin de limiter autant que possible les possibilités de manipulation humaine.
Cela signifie que les utilisateurs qui tradent participent au partage des revenus de la plateforme selon un mécanisme relativement équitable et aléatoire. Comme le tirage est aléatoire, il est également difficile de cibler certains participants ou de vider la cagnotte en tant que joueur professionnel.
Franchement, ne pas distribuer de points et verser directement des stablecoins, c’est beaucoup plus concret. Au moins, tout le monde sait clairement ce qu’il reçoit, au lieu d’attendre les explications que l’équipe du projet pourrait fournir par la suite.
L’équipe du projet s’inquiète sans doute du fait que les revenus soient limités au début et que le partage ne soit pas assez attractif. C’est pourquoi des récompenses supplémentaires seront injectées en deux fois lors de la première période, pour un total d’environ 250 000 U.
Bien sûr, cela ne concerne que les 40 %. Les 60 % restants seront redistribués via des commissions de parrainage et des activités de l’écosystème. Cette partie manque encore de transparence, mais c’est compréhensible : les commissions de parrainage ont toujours été l’un des principaux leviers d’innovation des plateformes d’échange, qu’elles soient CEX ou DEX, et il est normal de différencier les utilisateurs selon leur niveau. Espérons simplement que les prochaines activités seront plus clairement présentées et qu’elles permettront d’augmenter la part redistribuée.
En tant qu’utilisateur, qu’en penser ? Si vous avez déjà besoin de couvrir vos positions ou si vous envisagez d’utiliser d’autres plateformes, vous pouvez essayer de transférer une partie de votre volume sur PopDEX. Et si vous savez déjà gagner de l’argent en tradant, cela vaut encore plus le coup d’essayer.
En bref, continuez à faire les transactions que vous aviez prévues : sur PopDEX, vous aurez simplement en plus des tickets pour tenter votre chance chaque semaine. Si vous décrochez le gros lot, alors là, ça va être quelque chose !
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
La semaine dernière, en regardant l’interview de Sun par Xiandao, j’ai entendu une réflexion intéressante : une fois qu’Hyperliquid aura obtenu son exemption réglementaire, les CEX pourraient progressivement se tourner vers les DEX. Ce week-end, j’ai aussi vu tout le monde discuter de PopDEX, qui a des liens avec Bitget, et je me suis dit que la question méritait vraiment réflexion : les plateformes d’échange ont peut-être déjà trouvé une sorte de consensus latent, mais elles attendent encore.
Mais pour PopDEX, qui vient tout juste d’émerger, avoir des soutiens ne suffit clairement pas. Aujourd’hui, la plupart des gens ne bougent pas le petit doigt sans garantie : sans un argument suffisamment convaincant, il est difficile de réellement attirer des opérations de trading.
PopDEX se présente comme une infrastructure de trading conçue pour les traders, tandis que MegaPop est un mécanisme de redistribution de valeur fondé sur des transactions réelles. L’idée de « redistribution de valeur » est en soi attrayante, car elle évoque généralement des rachats ou du cashback, plutôt que la simple distribution de points.
Tout repose sur MegaPop :
1/ Chaque semaine, 40 % des revenus de la plateforme sont versés dans une cagnotte ;
2/ Les utilisateurs obtiennent des tickets de loterie en effectuant de véritables transactions ;
3/ Le tirage a lieu chaque semaine, et les tickets, la cagnotte, les résultats ainsi que la répartition sont tous publiés sur la blockchain ;
4/ Les numéros tirés sont déterminés par le hash d’un bloc Bitcoin, afin de limiter autant que possible les possibilités de manipulation humaine.
Cela signifie que les utilisateurs qui tradent participent au partage des revenus de la plateforme selon un mécanisme relativement équitable et aléatoire. Comme le tirage est aléatoire, il est également difficile de cibler certains participants ou de vider la cagnotte en tant que joueur professionnel.
Franchement, ne pas distribuer de points et verser directement des stablecoins, c’est beaucoup plus concret. Au moins, tout le monde sait clairement ce qu’il reçoit, au lieu d’attendre les explications que l’équipe du projet pourrait fournir par la suite.
L’équipe du projet s’inquiète sans doute du fait que les revenus soient limités au début et que le partage ne soit pas assez attractif. C’est pourquoi des récompenses supplémentaires seront injectées en deux fois lors de la première période, pour un total d’environ 250 000 U.
Bien sûr, cela ne concerne que les 40 %. Les 60 % restants seront redistribués via des commissions de parrainage et des activités de l’écosystème. Cette partie manque encore de transparence, mais c’est compréhensible : les commissions de parrainage ont toujours été l’un des principaux leviers d’innovation des plateformes d’échange, qu’elles soient CEX ou DEX, et il est normal de différencier les utilisateurs selon leur niveau. Espérons simplement que les prochaines activités seront plus clairement présentées et qu’elles permettront d’augmenter la part redistribuée.
En tant qu’utilisateur, qu’en penser ? Si vous avez déjà besoin de couvrir vos positions ou si vous envisagez d’utiliser d’autres plateformes, vous pouvez essayer de transférer une partie de votre volume sur PopDEX. Et si vous savez déjà gagner de l’argent en tradant, cela vaut encore plus le coup d’essayer.
En bref, continuez à faire les transactions que vous aviez prévues : sur PopDEX, vous aurez simplement en plus des tickets pour tenter votre chance chaque semaine. Si vous décrochez le gros lot, alors là, ça va être quelque chose !
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Mais pour PopDEX, qui vient tout juste d’émerger, avoir des soutiens ne suffit clairement pas. Aujourd’hui, la plupart des gens ne bougent pas le petit doigt sans garantie : sans un argument suffisamment convaincant, il est difficile de réellement attirer des opérations de trading.
PopDEX se présente comme une infrastructure de trading conçue pour les traders, tandis que MegaPop est un mécanisme de redistribution de valeur fondé sur des transactions réelles. L’idée de « redistribution de valeur » est en soi attrayante, car elle évoque généralement des rachats ou du cashback, plutôt que la simple distribution de points.
Tout repose sur MegaPop :
1/ Chaque semaine, 40 % des revenus de la plateforme sont versés dans une cagnotte ;
2/ Les utilisateurs obtiennent des tickets de loterie en effectuant de véritables transactions ;
3/ Le tirage a lieu chaque semaine, et les tickets, la cagnotte, les résultats ainsi que la répartition sont tous publiés sur la blockchain ;
4/ Les numéros tirés sont déterminés par le hash d’un bloc Bitcoin, afin de limiter autant que possible les possibilités de manipulation humaine.
Cela signifie que les utilisateurs qui tradent participent au partage des revenus de la plateforme selon un mécanisme relativement équitable et aléatoire. Comme le tirage est aléatoire, il est également difficile de cibler certains participants ou de vider la cagnotte en tant que joueur professionnel.
Franchement, ne pas distribuer de points et verser directement des stablecoins, c’est beaucoup plus concret. Au moins, tout le monde sait clairement ce qu’il reçoit, au lieu d’attendre les explications que l’équipe du projet pourrait fournir par la suite.
L’équipe du projet s’inquiète sans doute du fait que les revenus soient limités au début et que le partage ne soit pas assez attractif. C’est pourquoi des récompenses supplémentaires seront injectées en deux fois lors de la première période, pour un total d’environ 250 000 U.
Bien sûr, cela ne concerne que les 40 %. Les 60 % restants seront redistribués via des commissions de parrainage et des activités de l’écosystème. Cette partie manque encore de transparence, mais c’est compréhensible : les commissions de parrainage ont toujours été l’un des principaux leviers d’innovation des plateformes d’échange, qu’elles soient CEX ou DEX, et il est normal de différencier les utilisateurs selon leur niveau. Espérons simplement que les prochaines activités seront plus clairement présentées et qu’elles permettront d’augmenter la part redistribuée.
En tant qu’utilisateur, qu’en penser ? Si vous avez déjà besoin de couvrir vos positions ou si vous envisagez d’utiliser d’autres plateformes, vous pouvez essayer de transférer une partie de votre volume sur PopDEX. Et si vous savez déjà gagner de l’argent en tradant, cela vaut encore plus le coup d’essayer.
En bref, continuez à faire les transactions que vous aviez prévues : sur PopDEX, vous aurez simplement en plus des tickets pour tenter votre chance chaque semaine. Si vous décrochez le gros lot, alors là, ça va être quelque chose !
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
87
·
--
STRC : de mes débuts à la rentabilité — et maintenant ?
En août et septembre, je suis parti en voyage avec ma femme et mes enfants pour fuir la chaleur. J’ai donc mis mes lectures de côté pendant un moment. Il y a quelques jours, j’ai repris avec la première édition de 1949 de *L’Investisseur intelligent*.
Dans le quatrième chapitre et ceux qui suivent, l’auteur répète que les actions privilégiées révèlent de nombreux problèmes lorsque le marché est faible et qu’il ne faut les acheter que lorsqu’elles tombent à un prix déraisonnablement bas !
Cette phrase m’a immédiatement interpellé. Les conseils pour éviter les pièges, tirés des conclusions de personnes avisées en 1949, sont encore ignorés par nous en 2026. Vous voyez sûrement ce que je veux dire.
Dans cette rétrospective, organisée selon la chronologie et mon évolution personnelle, je partage 4 stratégies d’arbitrage efficaces sur le long terme. J’espère qu’elles seront utiles à celles et ceux qui ont vécu cette période comme à celles et ceux qui ne l’ont pas vécue, mais qui s’intéressent à l’arbitrage. C’est aussi l’occasion pour moi de faire le point.
Mais cette bataille autour de STRC ne s’est pas limitée à l’arbitrage. Il y a aussi eu :
1/ Des stratégies autour de Pendle PT/YT, par exemple en mintant de grandes quantités de YT-apyUSD pour profiter des mouvements de marché, ou avec les énormes distributions d’intérêts de YT-sUSDat lors de son retour au pair ;
2/ L’arbitrage des mécanismes du projet, comme les écarts entre le prix de l’oracle, le prix on-chain et le prix du contrat pour sUSDat ;
3/ La concurrence entre routes offrant différents taux de frais pour les LP : 0.25 % ou 0.1999 %, lequel est le plus avantageux ? Ou encore, utiliser directement un LP à 0.0001 % pour acheter et vendre, et éviter les frais élevés prélevés par les swaps ;
4/ Et, surtout, la gestion des positions et le contrôle des risques.
Dans l’ensemble, la bataille autour de STRC en 2026 a été une leçon mémorable depuis mes débuts dans le secteur. Elle a duré si longtemps et impliqué tant de méthodes que je ne me souviens même plus de tout aujourd’hui.
Je vous rappelle donc qu’il faut consigner rapidement vos rétrospectives. Même si vous ne comptez pas les publier tout de suite, notez d’abord les détails pour pouvoir progresser.
Les deux modèles d’arbitrage fondamentaux que j’ai présentés auparavant préparaient le terrain pour cette synthèse et reposent sur la même logique que mes opérations : le modèle d’arbitrage de désancrage « A = B » et le modèle d’arbitrage de désancrage « A = B, B = C, donc A = C ».
Récapitulatif de la série : les débuts de STRC ; l’arbitrage pour se tirer d’affaire, partie 1 (arbitrage de désancrage entre apxUSD et apyUSD) ; partie 2 (arbitrage de spread en ouvrant une position short sur STRC avec une paire de trois tokens) ; partie 3 (échange de sUSDat et LP).
La série s’arrête ici. Si vous souhaitez discuter d’autres pistes, n’hésitez pas à laisser un commentaire !
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
STRC : de mes débuts à la rentabilité — et maintenant ?
En août et septembre, je suis parti en voyage avec ma femme et mes enfants pour fuir la chaleur. J’ai donc mis mes lectures de côté pendant un moment. Il y a quelques jours, j’ai repris avec la première édition de 1949 de *L’Investisseur intelligent*.
Dans le quatrième chapitre et ceux qui suivent, l’auteur répète que les actions privilégiées révèlent de nombreux problèmes lorsque le marché est faible et qu’il ne faut les acheter que lorsqu’elles tombent à un prix déraisonnablement bas !
Cette phrase m’a immédiatement interpellé. Les conseils pour éviter les pièges, tirés des conclusions de personnes avisées en 1949, sont encore ignorés par nous en 2026. Vous voyez sûrement ce que je veux dire.
Dans cette rétrospective, organisée selon la chronologie et mon évolution personnelle, je partage 4 stratégies d’arbitrage efficaces sur le long terme. J’espère qu’elles seront utiles à celles et ceux qui ont vécu cette période comme à celles et ceux qui ne l’ont pas vécue, mais qui s’intéressent à l’arbitrage. C’est aussi l’occasion pour moi de faire le point.
Mais cette bataille autour de STRC ne s’est pas limitée à l’arbitrage. Il y a aussi eu :
1/ Des stratégies autour de Pendle PT/YT, par exemple en mintant de grandes quantités de YT-apyUSD pour profiter des mouvements de marché, ou avec les énormes distributions d’intérêts de YT-sUSDat lors de son retour au pair ;
2/ L’arbitrage des mécanismes du projet, comme les écarts entre le prix de l’oracle, le prix on-chain et le prix du contrat pour sUSDat ;
3/ La concurrence entre routes offrant différents taux de frais pour les LP : 0.25 % ou 0.1999 %, lequel est le plus avantageux ? Ou encore, utiliser directement un LP à 0.0001 % pour acheter et vendre, et éviter les frais élevés prélevés par les swaps ;
4/ Et, surtout, la gestion des positions et le contrôle des risques.
Dans l’ensemble, la bataille autour de STRC en 2026 a été une leçon mémorable depuis mes débuts dans le secteur. Elle a duré si longtemps et impliqué tant de méthodes que je ne me souviens même plus de tout aujourd’hui.
Je vous rappelle donc qu’il faut consigner rapidement vos rétrospectives. Même si vous ne comptez pas les publier tout de suite, notez d’abord les détails pour pouvoir progresser.
Les deux modèles d’arbitrage fondamentaux que j’ai présentés auparavant préparaient le terrain pour cette synthèse et reposent sur la même logique que mes opérations : le modèle d’arbitrage de désancrage « A = B » et le modèle d’arbitrage de désancrage « A = B, B = C, donc A = C ».
Récapitulatif de la série : les débuts de STRC ; l’arbitrage pour se tirer d’affaire, partie 1 (arbitrage de désancrage entre apxUSD et apyUSD) ; partie 2 (arbitrage de spread en ouvrant une position short sur STRC avec une paire de trois tokens) ; partie 3 (échange de sUSDat et LP).
La série s’arrête ici. Si vous souhaitez discuter d’autres pistes, n’hésitez pas à laisser un commentaire !
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
En août et septembre, je suis parti en voyage avec ma femme et mes enfants pour fuir la chaleur. J’ai donc mis mes lectures de côté pendant un moment. Il y a quelques jours, j’ai repris avec la première édition de 1949 de *L’Investisseur intelligent*.
Dans le quatrième chapitre et ceux qui suivent, l’auteur répète que les actions privilégiées révèlent de nombreux problèmes lorsque le marché est faible et qu’il ne faut les acheter que lorsqu’elles tombent à un prix déraisonnablement bas !
Cette phrase m’a immédiatement interpellé. Les conseils pour éviter les pièges, tirés des conclusions de personnes avisées en 1949, sont encore ignorés par nous en 2026. Vous voyez sûrement ce que je veux dire.
Dans cette rétrospective, organisée selon la chronologie et mon évolution personnelle, je partage 4 stratégies d’arbitrage efficaces sur le long terme. J’espère qu’elles seront utiles à celles et ceux qui ont vécu cette période comme à celles et ceux qui ne l’ont pas vécue, mais qui s’intéressent à l’arbitrage. C’est aussi l’occasion pour moi de faire le point.
Mais cette bataille autour de STRC ne s’est pas limitée à l’arbitrage. Il y a aussi eu :
1/ Des stratégies autour de Pendle PT/YT, par exemple en mintant de grandes quantités de YT-apyUSD pour profiter des mouvements de marché, ou avec les énormes distributions d’intérêts de YT-sUSDat lors de son retour au pair ;
2/ L’arbitrage des mécanismes du projet, comme les écarts entre le prix de l’oracle, le prix on-chain et le prix du contrat pour sUSDat ;
3/ La concurrence entre routes offrant différents taux de frais pour les LP : 0.25 % ou 0.1999 %, lequel est le plus avantageux ? Ou encore, utiliser directement un LP à 0.0001 % pour acheter et vendre, et éviter les frais élevés prélevés par les swaps ;
4/ Et, surtout, la gestion des positions et le contrôle des risques.
Dans l’ensemble, la bataille autour de STRC en 2026 a été une leçon mémorable depuis mes débuts dans le secteur. Elle a duré si longtemps et impliqué tant de méthodes que je ne me souviens même plus de tout aujourd’hui.
Je vous rappelle donc qu’il faut consigner rapidement vos rétrospectives. Même si vous ne comptez pas les publier tout de suite, notez d’abord les détails pour pouvoir progresser.
Les deux modèles d’arbitrage fondamentaux que j’ai présentés auparavant préparaient le terrain pour cette synthèse et reposent sur la même logique que mes opérations : le modèle d’arbitrage de désancrage « A = B » et le modèle d’arbitrage de désancrage « A = B, B = C, donc A = C ».
Récapitulatif de la série : les débuts de STRC ; l’arbitrage pour se tirer d’affaire, partie 1 (arbitrage de désancrage entre apxUSD et apyUSD) ; partie 2 (arbitrage de spread en ouvrant une position short sur STRC avec une paire de trois tokens) ; partie 3 (échange de sUSDat et LP).
La série s’arrête ici. Si vous souhaitez discuter d’autres pistes, n’hésitez pas à laisser un commentaire !
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
167
·
--
STRC : de mes débuts aux bénéfices — troisième volet sur l’arbitrage pour se refaire
Les deux premiers articles présentaient deux façons de récupérer sa mise. Revenons aux formules : puisque apxUSD et sUSDat sont tous deux liés à STRC, on peut écrire :
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Autrement dit, il est aussi possible de profiter des décrochages entre sUSDat et apxUSD. Lorsque apxUSD baisse par rapport à sUSDat au-delà du coefficient, on achète l’actif le moins cher et on attend que les prix convergent.
Après avoir profité des échanges autour de l’ancrage pendant plus d’une semaine, les occasions se sont soudain raréfiées. En fait, quelqu’un avait créé un pool de liquidité (LP) apxUSD-sUSDat, ce qui stabilisait de plus en plus le taux de change. Je me suis moi aussi mis à fournir de la liquidité, en ne faisant des échanges que lors des périodes de forte volatilité. Il était facile de gagner 300 à 500 $ par jour. À mesure que ma position dans le LP grossissait et que les personnes vendant apxUSD à perte se faisaient plus rares, les occasions diminuaient elles aussi. Fin juin, STRC était revenu autour de 80 et j’étais proche de mon prix de revient, à 82.
Vient ensuite la voie vers les bénéfices. Le principe reste le même : dès que les relations entre les coefficients se décalent, une fenêtre d’opportunité s’ouvre. Mais elle est souvent très courte, et la faible profondeur du marché ainsi que les frais peuvent rapidement grignoter les profits. À partir de juillet, sans effet de levier, il était difficile de dépasser 1 % de profit avec les trois premières méthodes ; avec effet de levier, la profondeur était insuffisante. En juin, trop de gens avaient vendu à perte et quitté le marché, et les écarts de prix se sont nettement moins souvent présentés.
Mais j’ai conservé apyUSD et sUSDat jusqu’à la mi-septembre. Je viens seulement de liquider apyUSD : ce n’est pas par attachement, mais parce qu’il restait des possibilités d’arbitrage. En poursuivant le raisonnement, on constate qu’il existe aussi une relation entre les coefficients de sUSDat et d’apyUSD :
sUSDat × x ≈ STRC × y
La stratégie reste globalement la même : des échanges et des LP. Lors de la journée la plus folle, un gros détenteur a vendu 2 millions d’apyUSD en une seule journée. Mon portefeuille LP de 20 000 $ a généré plus de 3 000 $ ce jour-là. De telles fenêtres se sont rarement reproduites par la suite. De juillet à septembre, les profits quotidiens sont passés de 1 000 à 2 000 $ à moins de 100 $.
Cette baisse est facile à comprendre : les capitaux disponibles sont limités, et le nombre de personnes vendant à perte ne peut que diminuer progressivement. Ceux qui y croient le plus sont souvent les plus durement touchés. Les premières sorties massives ont concerné apxUSD : le stablecoin a perdu sa stabilité et les retraits ont été temporairement impossibles (ils sont redevenus possibles par la suite, mais avec des frais très élevés), tandis que son prix n’arrivait pas à suivre celui de STRC.
Grâce à ces stratégies, j’ai récupéré ma mise assez tôt et réalisé des bénéfices pendant deux mois consécutifs. Cette série de bilans sur l’arbitrage touche à sa fin. Dans le prochain article, en lien avec mes lectures récentes, je parlerai de ma vision et de ma stratégie pour la suite.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
STRC : de mes débuts aux bénéfices — troisième volet sur l’arbitrage pour se refaire
Les deux premiers articles présentaient deux façons de récupérer sa mise. Revenons aux formules : puisque apxUSD et sUSDat sont tous deux liés à STRC, on peut écrire :
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Autrement dit, il est aussi possible de profiter des décrochages entre sUSDat et apxUSD. Lorsque apxUSD baisse par rapport à sUSDat au-delà du coefficient, on achète l’actif le moins cher et on attend que les prix convergent.
Après avoir profité des échanges autour de l’ancrage pendant plus d’une semaine, les occasions se sont soudain raréfiées. En fait, quelqu’un avait créé un pool de liquidité (LP) apxUSD-sUSDat, ce qui stabilisait de plus en plus le taux de change. Je me suis moi aussi mis à fournir de la liquidité, en ne faisant des échanges que lors des périodes de forte volatilité. Il était facile de gagner 300 à 500 $ par jour. À mesure que ma position dans le LP grossissait et que les personnes vendant apxUSD à perte se faisaient plus rares, les occasions diminuaient elles aussi. Fin juin, STRC était revenu autour de 80 et j’étais proche de mon prix de revient, à 82.
Vient ensuite la voie vers les bénéfices. Le principe reste le même : dès que les relations entre les coefficients se décalent, une fenêtre d’opportunité s’ouvre. Mais elle est souvent très courte, et la faible profondeur du marché ainsi que les frais peuvent rapidement grignoter les profits. À partir de juillet, sans effet de levier, il était difficile de dépasser 1 % de profit avec les trois premières méthodes ; avec effet de levier, la profondeur était insuffisante. En juin, trop de gens avaient vendu à perte et quitté le marché, et les écarts de prix se sont nettement moins souvent présentés.
Mais j’ai conservé apyUSD et sUSDat jusqu’à la mi-septembre. Je viens seulement de liquider apyUSD : ce n’est pas par attachement, mais parce qu’il restait des possibilités d’arbitrage. En poursuivant le raisonnement, on constate qu’il existe aussi une relation entre les coefficients de sUSDat et d’apyUSD :
sUSDat × x ≈ STRC × y
La stratégie reste globalement la même : des échanges et des LP. Lors de la journée la plus folle, un gros détenteur a vendu 2 millions d’apyUSD en une seule journée. Mon portefeuille LP de 20 000 $ a généré plus de 3 000 $ ce jour-là. De telles fenêtres se sont rarement reproduites par la suite. De juillet à septembre, les profits quotidiens sont passés de 1 000 à 2 000 $ à moins de 100 $.
Cette baisse est facile à comprendre : les capitaux disponibles sont limités, et le nombre de personnes vendant à perte ne peut que diminuer progressivement. Ceux qui y croient le plus sont souvent les plus durement touchés. Les premières sorties massives ont concerné apxUSD : le stablecoin a perdu sa stabilité et les retraits ont été temporairement impossibles (ils sont redevenus possibles par la suite, mais avec des frais très élevés), tandis que son prix n’arrivait pas à suivre celui de STRC.
Grâce à ces stratégies, j’ai récupéré ma mise assez tôt et réalisé des bénéfices pendant deux mois consécutifs. Cette série de bilans sur l’arbitrage touche à sa fin. Dans le prochain article, en lien avec mes lectures récentes, je parlerai de ma vision et de ma stratégie pour la suite.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
Les deux premiers articles présentaient deux façons de récupérer sa mise. Revenons aux formules : puisque apxUSD et sUSDat sont tous deux liés à STRC, on peut écrire :
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Autrement dit, il est aussi possible de profiter des décrochages entre sUSDat et apxUSD. Lorsque apxUSD baisse par rapport à sUSDat au-delà du coefficient, on achète l’actif le moins cher et on attend que les prix convergent.
Après avoir profité des échanges autour de l’ancrage pendant plus d’une semaine, les occasions se sont soudain raréfiées. En fait, quelqu’un avait créé un pool de liquidité (LP) apxUSD-sUSDat, ce qui stabilisait de plus en plus le taux de change. Je me suis moi aussi mis à fournir de la liquidité, en ne faisant des échanges que lors des périodes de forte volatilité. Il était facile de gagner 300 à 500 $ par jour. À mesure que ma position dans le LP grossissait et que les personnes vendant apxUSD à perte se faisaient plus rares, les occasions diminuaient elles aussi. Fin juin, STRC était revenu autour de 80 et j’étais proche de mon prix de revient, à 82.
Vient ensuite la voie vers les bénéfices. Le principe reste le même : dès que les relations entre les coefficients se décalent, une fenêtre d’opportunité s’ouvre. Mais elle est souvent très courte, et la faible profondeur du marché ainsi que les frais peuvent rapidement grignoter les profits. À partir de juillet, sans effet de levier, il était difficile de dépasser 1 % de profit avec les trois premières méthodes ; avec effet de levier, la profondeur était insuffisante. En juin, trop de gens avaient vendu à perte et quitté le marché, et les écarts de prix se sont nettement moins souvent présentés.
Mais j’ai conservé apyUSD et sUSDat jusqu’à la mi-septembre. Je viens seulement de liquider apyUSD : ce n’est pas par attachement, mais parce qu’il restait des possibilités d’arbitrage. En poursuivant le raisonnement, on constate qu’il existe aussi une relation entre les coefficients de sUSDat et d’apyUSD :
sUSDat × x ≈ STRC × y
La stratégie reste globalement la même : des échanges et des LP. Lors de la journée la plus folle, un gros détenteur a vendu 2 millions d’apyUSD en une seule journée. Mon portefeuille LP de 20 000 $ a généré plus de 3 000 $ ce jour-là. De telles fenêtres se sont rarement reproduites par la suite. De juillet à septembre, les profits quotidiens sont passés de 1 000 à 2 000 $ à moins de 100 $.
Cette baisse est facile à comprendre : les capitaux disponibles sont limités, et le nombre de personnes vendant à perte ne peut que diminuer progressivement. Ceux qui y croient le plus sont souvent les plus durement touchés. Les premières sorties massives ont concerné apxUSD : le stablecoin a perdu sa stabilité et les retraits ont été temporairement impossibles (ils sont redevenus possibles par la suite, mais avec des frais très élevés), tandis que son prix n’arrivait pas à suivre celui de STRC.
Grâce à ces stratégies, j’ai récupéré ma mise assez tôt et réalisé des bénéfices pendant deux mois consécutifs. Cette série de bilans sur l’arbitrage touche à sa fin. Dans le prochain article, en lien avec mes lectures récentes, je parlerai de ma vision et de ma stratégie pour la suite.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, toujours en évolution
67
·
--
STRC, de la découverte au profit : l’arbitrage comme planche de salut, deuxième partie
Après l’arbitrage lié au décrochage d’apxUSD et d’apyUSD, j’ai entrevu une issue pour sortir de ma position. L’idée centrale est la suivante : tant qu’il existe une relation de proportionnalité, tout écart de prix peut offrir une occasion de gagner de l’argent, même si la fenêtre est souvent très courte. Pour accélérer la réduction de l’écart, j’ai aussi publié un tweet expliquant cette logique ; l’influence de mon compte m’a, dans une certaine mesure, donné un coup de pouce. On imagine bien que j’étais vraiment à court de solutions, même si cette approche fonctionnait.
Reprenons les formules : apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. On voit donc qu’apxUSD et STRC sont également liés par un coefficient, ce qui confirme que les trois tokens sont indexés sur STRC :
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Ainsi, lorsque apxUSD, apyUSD et sUSDat passent sous leur valeur théorique liée au coefficient, on peut acheter ces trois tokens on-chain et vendre STRC à découvert sur une plateforme d’échange afin de profiter de l’écart. Cela correspond au modèle que j’avais décrit auparavant : « A = B, B = C, donc A = C ».
Par chance, tout au long du mois de juin, les détenteurs de tokens liés à STRC étaient très inquiets. D’innombrables personnes ont vendu à perte et sont parties ; chaque vente à perte a créé un écart de prix. On pouvait le constater aussi bien dans les groupes de discussion que sur la blockchain : certains quittaient simplement le marché, tandis que d’autres cherchaient des occasions en s’appuyant sur les relations de proportionnalité.
Le problème, à l’époque, était que très peu de plateformes d’échange prenaient en charge les contrats perpétuels sur STRC. La première que j’ai connue était Lighter, mais la profondeur de marché y était très faible, à peine 10 000 environ. Les profits de cette stratégie ont donc été extrêmement limités pendant la première moitié de juin. Ceux qui disposent d’un compte chez un courtier en actions américaines peuvent, eux, effectuer directement l’opération par son intermédiaire.
Puisque cette logique tient la route, des occasions comme celle-ci se présentent encore aujourd’hui, au moment où j’écris, par exemple avec apyUSD hier soir. L’illustration montre l’évolution d’apxUSD, qui devrait normalement rester à un ratio de 100:1 avec STRC, mais s’en écarte souvent de 2 à 4 %. Cela dit, les frais on-chain d’apxUSD et d’apyUSD sont si élevés qu’un écart inférieur à 0,5 % ne laisse pratiquement aucun profit ; quant à sUSDat, il est trop stable et offre rarement des occasions.
J’ai aussi une contrainte plus importante : j’ai déjà épuisé mes fonds réservés aux positions à haut risque. En théorie, je ne devrais donc pas allouer de nouveaux capitaux à une vente à découvert de contrats perpétuels sur STRC. Je n’ai plus que sUSDat et apyUSD en portefeuille : comment puis-je encore jongler avec ces actifs ? La prochaine partie présentera une nouvelle stratégie d’arbitrage.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
STRC, de la découverte au profit : l’arbitrage comme planche de salut, deuxième partie
Après l’arbitrage lié au décrochage d’apxUSD et d’apyUSD, j’ai entrevu une issue pour sortir de ma position. L’idée centrale est la suivante : tant qu’il existe une relation de proportionnalité, tout écart de prix peut offrir une occasion de gagner de l’argent, même si la fenêtre est souvent très courte. Pour accélérer la réduction de l’écart, j’ai aussi publié un tweet expliquant cette logique ; l’influence de mon compte m’a, dans une certaine mesure, donné un coup de pouce. On imagine bien que j’étais vraiment à court de solutions, même si cette approche fonctionnait.
Reprenons les formules : apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. On voit donc qu’apxUSD et STRC sont également liés par un coefficient, ce qui confirme que les trois tokens sont indexés sur STRC :
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Ainsi, lorsque apxUSD, apyUSD et sUSDat passent sous leur valeur théorique liée au coefficient, on peut acheter ces trois tokens on-chain et vendre STRC à découvert sur une plateforme d’échange afin de profiter de l’écart. Cela correspond au modèle que j’avais décrit auparavant : « A = B, B = C, donc A = C ».
Par chance, tout au long du mois de juin, les détenteurs de tokens liés à STRC étaient très inquiets. D’innombrables personnes ont vendu à perte et sont parties ; chaque vente à perte a créé un écart de prix. On pouvait le constater aussi bien dans les groupes de discussion que sur la blockchain : certains quittaient simplement le marché, tandis que d’autres cherchaient des occasions en s’appuyant sur les relations de proportionnalité.
Le problème, à l’époque, était que très peu de plateformes d’échange prenaient en charge les contrats perpétuels sur STRC. La première que j’ai connue était Lighter, mais la profondeur de marché y était très faible, à peine 10 000 environ. Les profits de cette stratégie ont donc été extrêmement limités pendant la première moitié de juin. Ceux qui disposent d’un compte chez un courtier en actions américaines peuvent, eux, effectuer directement l’opération par son intermédiaire.
Puisque cette logique tient la route, des occasions comme celle-ci se présentent encore aujourd’hui, au moment où j’écris, par exemple avec apyUSD hier soir. L’illustration montre l’évolution d’apxUSD, qui devrait normalement rester à un ratio de 100:1 avec STRC, mais s’en écarte souvent de 2 à 4 %. Cela dit, les frais on-chain d’apxUSD et d’apyUSD sont si élevés qu’un écart inférieur à 0,5 % ne laisse pratiquement aucun profit ; quant à sUSDat, il est trop stable et offre rarement des occasions.
J’ai aussi une contrainte plus importante : j’ai déjà épuisé mes fonds réservés aux positions à haut risque. En théorie, je ne devrais donc pas allouer de nouveaux capitaux à une vente à découvert de contrats perpétuels sur STRC. Je n’ai plus que sUSDat et apyUSD en portefeuille : comment puis-je encore jongler avec ces actifs ? La prochaine partie présentera une nouvelle stratégie d’arbitrage.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Après l’arbitrage lié au décrochage d’apxUSD et d’apyUSD, j’ai entrevu une issue pour sortir de ma position. L’idée centrale est la suivante : tant qu’il existe une relation de proportionnalité, tout écart de prix peut offrir une occasion de gagner de l’argent, même si la fenêtre est souvent très courte. Pour accélérer la réduction de l’écart, j’ai aussi publié un tweet expliquant cette logique ; l’influence de mon compte m’a, dans une certaine mesure, donné un coup de pouce. On imagine bien que j’étais vraiment à court de solutions, même si cette approche fonctionnait.
Reprenons les formules : apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. On voit donc qu’apxUSD et STRC sont également liés par un coefficient, ce qui confirme que les trois tokens sont indexés sur STRC :
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Ainsi, lorsque apxUSD, apyUSD et sUSDat passent sous leur valeur théorique liée au coefficient, on peut acheter ces trois tokens on-chain et vendre STRC à découvert sur une plateforme d’échange afin de profiter de l’écart. Cela correspond au modèle que j’avais décrit auparavant : « A = B, B = C, donc A = C ».
Par chance, tout au long du mois de juin, les détenteurs de tokens liés à STRC étaient très inquiets. D’innombrables personnes ont vendu à perte et sont parties ; chaque vente à perte a créé un écart de prix. On pouvait le constater aussi bien dans les groupes de discussion que sur la blockchain : certains quittaient simplement le marché, tandis que d’autres cherchaient des occasions en s’appuyant sur les relations de proportionnalité.
Le problème, à l’époque, était que très peu de plateformes d’échange prenaient en charge les contrats perpétuels sur STRC. La première que j’ai connue était Lighter, mais la profondeur de marché y était très faible, à peine 10 000 environ. Les profits de cette stratégie ont donc été extrêmement limités pendant la première moitié de juin. Ceux qui disposent d’un compte chez un courtier en actions américaines peuvent, eux, effectuer directement l’opération par son intermédiaire.
Puisque cette logique tient la route, des occasions comme celle-ci se présentent encore aujourd’hui, au moment où j’écris, par exemple avec apyUSD hier soir. L’illustration montre l’évolution d’apxUSD, qui devrait normalement rester à un ratio de 100:1 avec STRC, mais s’en écarte souvent de 2 à 4 %. Cela dit, les frais on-chain d’apxUSD et d’apyUSD sont si élevés qu’un écart inférieur à 0,5 % ne laisse pratiquement aucun profit ; quant à sUSDat, il est trop stable et offre rarement des occasions.
J’ai aussi une contrainte plus importante : j’ai déjà épuisé mes fonds réservés aux positions à haut risque. En théorie, je ne devrais donc pas allouer de nouveaux capitaux à une vente à découvert de contrats perpétuels sur STRC. Je n’ai plus que sUSDat et apyUSD en portefeuille : comment puis-je encore jongler avec ces actifs ? La prochaine partie présentera une nouvelle stratégie d’arbitrage.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
62
·
--
STRC, de la découverte à la rentabilité : l’arbitrage comme moyen de se tirer d’affaire (1)
Dans mon précédent article, j’expliquais qu’après avoir épuisé mes munitions à haut risque, mes pertes latentes atteignaient au moins 50 %. Même si je n’avais utilisé que des positions à haut risque, la pression psychologique était forte : j’avais mis en place un prêt en boucle sur ma position Apyx et, en comptant cette boucle, j’étais presque à pleine capacité. J’ai découvert par la suite que même en étant coincé avec de l’apyUSD, il était encore possible de réduire rapidement ses pertes en tirant parti du rapport de conversion entre celui-ci et l’apxUSD. C’était mon premier arbitrage efficace.
Avant la forte chute du STRC, les équipes officielles comme les observateurs extérieurs considéraient l’apxUSD comme un stablecoin. Mais ses garanties comprennent du STRC ; si elles sont insuffisantes, sa valeur nette ne peut que suivre la baisse. Les équipes officielles n’ont pas reconnu qu’il ne s’agissait pas d’un stablecoin, et n’ont pas non plus dit qu’il était indexé sur le STRC. Toutefois, selon la logique de la garantie, il existe nécessairement un rapport de conversion entre l’apxUSD et le STRC : dans le pire des cas, il devrait rester autour de 100:1, et théoriquement être supérieur, puisque les garanties ne se limitent pas au STRC.
La croissance de la valeur nette de l’apyUSD est liée aux distributions du STRC, et son actif sous-jacent est l’apxUSD :
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
En réalité, la baisse de l’apyUSD a atteint un moment 3 à 4 fois celle de l’apxUSD : l’apxUSD a baissé de 7 %, tandis que l’apyUSD a perdu plus de 30 %. Puisque la formule tient, même lorsqu’on est déjà coincé avec de l’apyUSD, on peut en utiliser une partie comme garantie pour emprunter de l’apxUSD, puis l’échanger contre davantage d’apyUSD et profiter de l’écart de taux. À son maximum, cet écart a atteint 23 %. Cela s’est produit deux fois, avec une fenêtre de seulement quelques heures.
Malheureusement, je ne détenais que de l’apyUSD et du sUSDat. J’avais également renforcé ma position en apyUSD grâce à un prêt en boucle, ce qui avait porté le LTV à environ 60 %. Comme je ne voulais pas toucher au sUSDat, qui affichait de meilleures performances, je ne pouvais qu’utiliser une partie de mon apyUSD comme garantie pour emprunter de l’apxUSD et l’échanger contre de l’apyUSD. Deux jours plus tard, les occasions offrant plus de 20 % de rendement avaient disparu.
La partie supérieure de l’illustration montre l’évolution de l’apyUSD en valeur U : le 27 juin, lorsque le STRC a réellement chuté de plus de 30 %, l’apyUSD a simplement suivi la baisse de l’apxUSD, sans subir de surbaisse notable. La partie inférieure montre l’évolution de l’apxUSD comme unité de référence : ses fluctuations sont négligeables, ce qui confirme la relation d’indexation entre les deux. Et puisque la formule tient, ce type d’arbitrage sur les décrochages a par la suite souvent offert des rendements de 1 à 3 %. C’est la même logique que le modèle de décrochage « A = B » que j’avais présenté précédemment.
Malheureusement, j’ai voulu acheter au plus bas trop tôt et je n’avais pas beaucoup de fonds disponibles. Sinon, la première vague de baisse en juin aurait suffi à transformer mes pertes en gains. À ce stade, le prix n’était pas encore revenu à son niveau initial, mais mes pertes avaient déjà fortement diminué et je pouvais au moins entrevoir la possibilité de m’en sortir.
Dans le prochain article, je présenterai une autre stratégie d’arbitrage efficace sur le long terme.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
STRC, de la découverte à la rentabilité : l’arbitrage comme moyen de se tirer d’affaire (1)
Dans mon précédent article, j’expliquais qu’après avoir épuisé mes munitions à haut risque, mes pertes latentes atteignaient au moins 50 %. Même si je n’avais utilisé que des positions à haut risque, la pression psychologique était forte : j’avais mis en place un prêt en boucle sur ma position Apyx et, en comptant cette boucle, j’étais presque à pleine capacité. J’ai découvert par la suite que même en étant coincé avec de l’apyUSD, il était encore possible de réduire rapidement ses pertes en tirant parti du rapport de conversion entre celui-ci et l’apxUSD. C’était mon premier arbitrage efficace.
Avant la forte chute du STRC, les équipes officielles comme les observateurs extérieurs considéraient l’apxUSD comme un stablecoin. Mais ses garanties comprennent du STRC ; si elles sont insuffisantes, sa valeur nette ne peut que suivre la baisse. Les équipes officielles n’ont pas reconnu qu’il ne s’agissait pas d’un stablecoin, et n’ont pas non plus dit qu’il était indexé sur le STRC. Toutefois, selon la logique de la garantie, il existe nécessairement un rapport de conversion entre l’apxUSD et le STRC : dans le pire des cas, il devrait rester autour de 100:1, et théoriquement être supérieur, puisque les garanties ne se limitent pas au STRC.
La croissance de la valeur nette de l’apyUSD est liée aux distributions du STRC, et son actif sous-jacent est l’apxUSD :
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
En réalité, la baisse de l’apyUSD a atteint un moment 3 à 4 fois celle de l’apxUSD : l’apxUSD a baissé de 7 %, tandis que l’apyUSD a perdu plus de 30 %. Puisque la formule tient, même lorsqu’on est déjà coincé avec de l’apyUSD, on peut en utiliser une partie comme garantie pour emprunter de l’apxUSD, puis l’échanger contre davantage d’apyUSD et profiter de l’écart de taux. À son maximum, cet écart a atteint 23 %. Cela s’est produit deux fois, avec une fenêtre de seulement quelques heures.
Malheureusement, je ne détenais que de l’apyUSD et du sUSDat. J’avais également renforcé ma position en apyUSD grâce à un prêt en boucle, ce qui avait porté le LTV à environ 60 %. Comme je ne voulais pas toucher au sUSDat, qui affichait de meilleures performances, je ne pouvais qu’utiliser une partie de mon apyUSD comme garantie pour emprunter de l’apxUSD et l’échanger contre de l’apyUSD. Deux jours plus tard, les occasions offrant plus de 20 % de rendement avaient disparu.
La partie supérieure de l’illustration montre l’évolution de l’apyUSD en valeur U : le 27 juin, lorsque le STRC a réellement chuté de plus de 30 %, l’apyUSD a simplement suivi la baisse de l’apxUSD, sans subir de surbaisse notable. La partie inférieure montre l’évolution de l’apxUSD comme unité de référence : ses fluctuations sont négligeables, ce qui confirme la relation d’indexation entre les deux. Et puisque la formule tient, ce type d’arbitrage sur les décrochages a par la suite souvent offert des rendements de 1 à 3 %. C’est la même logique que le modèle de décrochage « A = B » que j’avais présenté précédemment.
Malheureusement, j’ai voulu acheter au plus bas trop tôt et je n’avais pas beaucoup de fonds disponibles. Sinon, la première vague de baisse en juin aurait suffi à transformer mes pertes en gains. À ce stade, le prix n’était pas encore revenu à son niveau initial, mais mes pertes avaient déjà fortement diminué et je pouvais au moins entrevoir la possibilité de m’en sortir.
Dans le prochain article, je présenterai une autre stratégie d’arbitrage efficace sur le long terme.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Dans mon précédent article, j’expliquais qu’après avoir épuisé mes munitions à haut risque, mes pertes latentes atteignaient au moins 50 %. Même si je n’avais utilisé que des positions à haut risque, la pression psychologique était forte : j’avais mis en place un prêt en boucle sur ma position Apyx et, en comptant cette boucle, j’étais presque à pleine capacité. J’ai découvert par la suite que même en étant coincé avec de l’apyUSD, il était encore possible de réduire rapidement ses pertes en tirant parti du rapport de conversion entre celui-ci et l’apxUSD. C’était mon premier arbitrage efficace.
Avant la forte chute du STRC, les équipes officielles comme les observateurs extérieurs considéraient l’apxUSD comme un stablecoin. Mais ses garanties comprennent du STRC ; si elles sont insuffisantes, sa valeur nette ne peut que suivre la baisse. Les équipes officielles n’ont pas reconnu qu’il ne s’agissait pas d’un stablecoin, et n’ont pas non plus dit qu’il était indexé sur le STRC. Toutefois, selon la logique de la garantie, il existe nécessairement un rapport de conversion entre l’apxUSD et le STRC : dans le pire des cas, il devrait rester autour de 100:1, et théoriquement être supérieur, puisque les garanties ne se limitent pas au STRC.
La croissance de la valeur nette de l’apyUSD est liée aux distributions du STRC, et son actif sous-jacent est l’apxUSD :
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
En réalité, la baisse de l’apyUSD a atteint un moment 3 à 4 fois celle de l’apxUSD : l’apxUSD a baissé de 7 %, tandis que l’apyUSD a perdu plus de 30 %. Puisque la formule tient, même lorsqu’on est déjà coincé avec de l’apyUSD, on peut en utiliser une partie comme garantie pour emprunter de l’apxUSD, puis l’échanger contre davantage d’apyUSD et profiter de l’écart de taux. À son maximum, cet écart a atteint 23 %. Cela s’est produit deux fois, avec une fenêtre de seulement quelques heures.
Malheureusement, je ne détenais que de l’apyUSD et du sUSDat. J’avais également renforcé ma position en apyUSD grâce à un prêt en boucle, ce qui avait porté le LTV à environ 60 %. Comme je ne voulais pas toucher au sUSDat, qui affichait de meilleures performances, je ne pouvais qu’utiliser une partie de mon apyUSD comme garantie pour emprunter de l’apxUSD et l’échanger contre de l’apyUSD. Deux jours plus tard, les occasions offrant plus de 20 % de rendement avaient disparu.
La partie supérieure de l’illustration montre l’évolution de l’apyUSD en valeur U : le 27 juin, lorsque le STRC a réellement chuté de plus de 30 %, l’apyUSD a simplement suivi la baisse de l’apxUSD, sans subir de surbaisse notable. La partie inférieure montre l’évolution de l’apxUSD comme unité de référence : ses fluctuations sont négligeables, ce qui confirme la relation d’indexation entre les deux. Et puisque la formule tient, ce type d’arbitrage sur les décrochages a par la suite souvent offert des rendements de 1 à 3 %. C’est la même logique que le modèle de décrochage « A = B » que j’avais présenté précédemment.
Malheureusement, j’ai voulu acheter au plus bas trop tôt et je n’avais pas beaucoup de fonds disponibles. Sinon, la première vague de baisse en juin aurait suffi à transformer mes pertes en gains. À ce stade, le prix n’était pas encore revenu à son niveau initial, mais mes pertes avaient déjà fortement diminué et je pouvais au moins entrevoir la possibilité de m’en sortir.
Dans le prochain article, je présenterai une autre stratégie d’arbitrage efficace sur le long terme.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
67
·
--
STRC : de la déconvenue aux profits, retour sur mes débuts !
Le prix de STRC s’est désormais stabilisé et est globalement revenu à son ancrage. Ceux qui détenaient déjà STRC, sUSDat ou apyUSD et qui n’ont pas vendu dans la panique ont, pour la plupart, réalisé des bénéfices. Mais il y a quelques mois, la situation était tout autre : conformément à mon plan, je n’avais investi qu’une partie de mon portefeuille à haut risque. Pourtant, au fil des baisses successives, j’ai presque entièrement perdu cette somme, avec des pertes latentes qui ont dépassé les 30 % à un moment donné.
Ce n’est qu’en analysant la situation après coup que j’ai compris que la question essentielle n’était pas de savoir s’il fallait investir dans STRC, mais que le décalage entre les coefficients de ces jetons pouvait créer des écarts de prix exploitables. J’ai donc décidé de raconter en plusieurs articles comment je me suis lancé, comment je me suis retrouvé bloqué, puis comment je m’en suis sorti avec des bénéfices. Dans ce premier article, je raconte mes débuts.
En mars et en avril, STRC et Apyx faisaient souvent parler d’eux sur X. Le marché était alors morose et les vols de cryptomonnaies fréquents ; j’ai donc longtemps observé la situation sans agir. Ce n’est qu’à la mise en ligne d’apxUSD sur Kraken que j’ai renoncé à son faible rendement annualisé — je savais alors qu’il était exposé à STRC — et investi un cinquième de mon portefeuille à haut risque dans apyUSD, dans l’espoir d’obtenir un rendement annualisé d’environ 40 %.
Saturn a ensuite attiré mon attention. Le protocole proposait lui aussi deux jetons : le stablecoin USDat et sUSDat, qui est exposé à STRC. La valeur nette de sUSDat baisse lorsque STRC détache son dividende, mais, en règle générale, son prix revient à son ancrage après cette baisse. J’ai donc consacré un autre cinquième de mon portefeuille à haut risque à cette stratégie : profiter de la baisse liée au détachement, puis du retour à l’ancrage. En conservant les jetons environ 15 jours après le détachement, j’ai réalisé un rendement d’environ 2 à 3 % au cours des deux premiers mois. Je pensais pouvoir profiter d’un rendement annualisé d’environ 40 % pendant six mois, jusqu’au TGE d’octobre.
Après le détachement du dividende de STRC, début juin, le prix ne s’est pas stabilisé. Le soir du 4 juin, il a chuté de près de 8 %, entraînant sUSDat dans sa baisse. Fidèle à mon analyse du désancrage, j’ai continué à acheter à bas prix. Contre toute attente, le stablecoin apxUSD a lui aussi suivi la baisse, tandis qu’apyUSD a chuté encore davantage, jusqu’à perdre 30 % à un moment donné. Heureusement, j’avais auparavant démantelé plusieurs niveaux de positions en boucle pour trader le YT, ce qui m’a évité la liquidation. Persuadé que STRC ne pouvait pas s’effondrer, j’ai continué à renforcer mes positions. Au final, apyUSD et sUSDat représentaient chacun la moitié de mon portefeuille à haut risque. En incluant les prêts en boucle, mes pertes latentes sur apyUSD dépassaient 50 %, alors que STRC lui-même n’avait baissé que d’environ 7 %.
Le cauchemar ne faisait que commencer. Les 6 et 27 juin, STRC a de nouveau subi deux fortes baisses, son prix tombant au plus bas à environ 68 % de son ancrage. Mon portefeuille à haut risque était déjà entièrement investi. Ma stratégie de répartition m’a sauvé en empêchant que j’y engage tout mon capital. Mais, comme je devais m’y tenir, je n’avais d’autre choix que de jongler avec mes positions existantes et de commencer à chercher comment m’en sortir.
Dans le prochain article, je présenterai la première stratégie d’arbitrage, et la plus efficace : réexaminer la relation entre les coefficients d’apxUSD et d’apyUSD.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
STRC : de la déconvenue aux profits, retour sur mes débuts !
Le prix de STRC s’est désormais stabilisé et est globalement revenu à son ancrage. Ceux qui détenaient déjà STRC, sUSDat ou apyUSD et qui n’ont pas vendu dans la panique ont, pour la plupart, réalisé des bénéfices. Mais il y a quelques mois, la situation était tout autre : conformément à mon plan, je n’avais investi qu’une partie de mon portefeuille à haut risque. Pourtant, au fil des baisses successives, j’ai presque entièrement perdu cette somme, avec des pertes latentes qui ont dépassé les 30 % à un moment donné.
Ce n’est qu’en analysant la situation après coup que j’ai compris que la question essentielle n’était pas de savoir s’il fallait investir dans STRC, mais que le décalage entre les coefficients de ces jetons pouvait créer des écarts de prix exploitables. J’ai donc décidé de raconter en plusieurs articles comment je me suis lancé, comment je me suis retrouvé bloqué, puis comment je m’en suis sorti avec des bénéfices. Dans ce premier article, je raconte mes débuts.
En mars et en avril, STRC et Apyx faisaient souvent parler d’eux sur X. Le marché était alors morose et les vols de cryptomonnaies fréquents ; j’ai donc longtemps observé la situation sans agir. Ce n’est qu’à la mise en ligne d’apxUSD sur Kraken que j’ai renoncé à son faible rendement annualisé — je savais alors qu’il était exposé à STRC — et investi un cinquième de mon portefeuille à haut risque dans apyUSD, dans l’espoir d’obtenir un rendement annualisé d’environ 40 %.
Saturn a ensuite attiré mon attention. Le protocole proposait lui aussi deux jetons : le stablecoin USDat et sUSDat, qui est exposé à STRC. La valeur nette de sUSDat baisse lorsque STRC détache son dividende, mais, en règle générale, son prix revient à son ancrage après cette baisse. J’ai donc consacré un autre cinquième de mon portefeuille à haut risque à cette stratégie : profiter de la baisse liée au détachement, puis du retour à l’ancrage. En conservant les jetons environ 15 jours après le détachement, j’ai réalisé un rendement d’environ 2 à 3 % au cours des deux premiers mois. Je pensais pouvoir profiter d’un rendement annualisé d’environ 40 % pendant six mois, jusqu’au TGE d’octobre.
Après le détachement du dividende de STRC, début juin, le prix ne s’est pas stabilisé. Le soir du 4 juin, il a chuté de près de 8 %, entraînant sUSDat dans sa baisse. Fidèle à mon analyse du désancrage, j’ai continué à acheter à bas prix. Contre toute attente, le stablecoin apxUSD a lui aussi suivi la baisse, tandis qu’apyUSD a chuté encore davantage, jusqu’à perdre 30 % à un moment donné. Heureusement, j’avais auparavant démantelé plusieurs niveaux de positions en boucle pour trader le YT, ce qui m’a évité la liquidation. Persuadé que STRC ne pouvait pas s’effondrer, j’ai continué à renforcer mes positions. Au final, apyUSD et sUSDat représentaient chacun la moitié de mon portefeuille à haut risque. En incluant les prêts en boucle, mes pertes latentes sur apyUSD dépassaient 50 %, alors que STRC lui-même n’avait baissé que d’environ 7 %.
Le cauchemar ne faisait que commencer. Les 6 et 27 juin, STRC a de nouveau subi deux fortes baisses, son prix tombant au plus bas à environ 68 % de son ancrage. Mon portefeuille à haut risque était déjà entièrement investi. Ma stratégie de répartition m’a sauvé en empêchant que j’y engage tout mon capital. Mais, comme je devais m’y tenir, je n’avais d’autre choix que de jongler avec mes positions existantes et de commencer à chercher comment m’en sortir.
Dans le prochain article, je présenterai la première stratégie d’arbitrage, et la plus efficace : réexaminer la relation entre les coefficients d’apxUSD et d’apyUSD.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Le prix de STRC s’est désormais stabilisé et est globalement revenu à son ancrage. Ceux qui détenaient déjà STRC, sUSDat ou apyUSD et qui n’ont pas vendu dans la panique ont, pour la plupart, réalisé des bénéfices. Mais il y a quelques mois, la situation était tout autre : conformément à mon plan, je n’avais investi qu’une partie de mon portefeuille à haut risque. Pourtant, au fil des baisses successives, j’ai presque entièrement perdu cette somme, avec des pertes latentes qui ont dépassé les 30 % à un moment donné.
Ce n’est qu’en analysant la situation après coup que j’ai compris que la question essentielle n’était pas de savoir s’il fallait investir dans STRC, mais que le décalage entre les coefficients de ces jetons pouvait créer des écarts de prix exploitables. J’ai donc décidé de raconter en plusieurs articles comment je me suis lancé, comment je me suis retrouvé bloqué, puis comment je m’en suis sorti avec des bénéfices. Dans ce premier article, je raconte mes débuts.
En mars et en avril, STRC et Apyx faisaient souvent parler d’eux sur X. Le marché était alors morose et les vols de cryptomonnaies fréquents ; j’ai donc longtemps observé la situation sans agir. Ce n’est qu’à la mise en ligne d’apxUSD sur Kraken que j’ai renoncé à son faible rendement annualisé — je savais alors qu’il était exposé à STRC — et investi un cinquième de mon portefeuille à haut risque dans apyUSD, dans l’espoir d’obtenir un rendement annualisé d’environ 40 %.
Saturn a ensuite attiré mon attention. Le protocole proposait lui aussi deux jetons : le stablecoin USDat et sUSDat, qui est exposé à STRC. La valeur nette de sUSDat baisse lorsque STRC détache son dividende, mais, en règle générale, son prix revient à son ancrage après cette baisse. J’ai donc consacré un autre cinquième de mon portefeuille à haut risque à cette stratégie : profiter de la baisse liée au détachement, puis du retour à l’ancrage. En conservant les jetons environ 15 jours après le détachement, j’ai réalisé un rendement d’environ 2 à 3 % au cours des deux premiers mois. Je pensais pouvoir profiter d’un rendement annualisé d’environ 40 % pendant six mois, jusqu’au TGE d’octobre.
Après le détachement du dividende de STRC, début juin, le prix ne s’est pas stabilisé. Le soir du 4 juin, il a chuté de près de 8 %, entraînant sUSDat dans sa baisse. Fidèle à mon analyse du désancrage, j’ai continué à acheter à bas prix. Contre toute attente, le stablecoin apxUSD a lui aussi suivi la baisse, tandis qu’apyUSD a chuté encore davantage, jusqu’à perdre 30 % à un moment donné. Heureusement, j’avais auparavant démantelé plusieurs niveaux de positions en boucle pour trader le YT, ce qui m’a évité la liquidation. Persuadé que STRC ne pouvait pas s’effondrer, j’ai continué à renforcer mes positions. Au final, apyUSD et sUSDat représentaient chacun la moitié de mon portefeuille à haut risque. En incluant les prêts en boucle, mes pertes latentes sur apyUSD dépassaient 50 %, alors que STRC lui-même n’avait baissé que d’environ 7 %.
Le cauchemar ne faisait que commencer. Les 6 et 27 juin, STRC a de nouveau subi deux fortes baisses, son prix tombant au plus bas à environ 68 % de son ancrage. Mon portefeuille à haut risque était déjà entièrement investi. Ma stratégie de répartition m’a sauvé en empêchant que j’y engage tout mon capital. Mais, comme je devais m’y tenir, je n’avais d’autre choix que de jongler avec mes positions existantes et de commencer à chercher comment m’en sortir.
Dans le prochain article, je présenterai la première stratégie d’arbitrage, et la plus efficace : réexaminer la relation entre les coefficients d’apxUSD et d’apyUSD.
Ce qui précède est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
102
·
--
Cela faisait longtemps que je n’avais pas suivi Sui. Je viens de découvrir que la couche de coffres-forts Bluefin que je connaissais déjà prend désormais aussi en charge Ethereum. L’essentiel reste sur Sui, mais Ember, qui a été incubé par l’écosystème, ne se limite plus à Sui.
Le nouveau coffre-fort PPLUS affiche un rendement d’environ 11 % pour un dépôt classique. En réinvestissant ensuite via Suilend ou Bluefin Lend, on peut atteindre, selon une estimation rapide, plus de 30 %. J’avais déposé des fonds sur Ember l’an dernier, puis je les ai retirés pendant le marché baissier. Cette fois, je veux aussi voir ce qu’ils ont fait de leurs stratégies complexes.
PPLUS signifie Bitwise Premium+ RWA Vault. Vous déposez des USDC, Ember émet des parts, et Bitwise se charge de choisir les actifs, de répartir les positions, d’utiliser l’effet de levier et de gérer les risques. Le portefeuille sous-jacent se compose de trois types de crédits tokenisés : le financement à court terme des paiements transfrontaliers de Huma ; les prêts de USD_ai garantis par des GPU dédiés à l’IA ; et les créances immobilières de premier ordre adossées à la valeur nette des logements de Hastra (en partenariat avec Figure). Vous déposez auprès d’Ember ; Bitwise est le gestionnaire de la stratégie, pas l’émetteur ni l’opérateur.
PPLUS diffère de PAPY, lancé plus tôt : PAPY s’apparente davantage à un coffre-fort de prêts surcollatéralisés, avec un objectif d’environ 5 à 6 % ; PPLUS ajoute de l’effet de levier à des RWA similaires, avec un objectif officiel supérieur à 10 %, mais aussi un risque plus élevé. Le rendement comporte trois niveaux : les intérêts des crédits sous-jacents, l’écart de taux lié à l’effet de levier au sein du coffre-fort, et la mise en garantie de PPLUS sur un marché de prêt afin d’emprunter et de réinvestir. Ce troisième niveau n’est pas inclus par défaut. La TVL est actuellement d’environ 12,84 M$.
Deux façons de procéder :
1/ Dépôt classique : rendement attendu d’environ 11 %, dépôts possibles sur Sui ou Ethereum ;
2/ Emprunt en boucle : déposer des PPLUS sur Bluefin Lend ou Suilend, emprunter des USDC, les convertir à nouveau en PPLUS, puis les redéposer. Le rendement attendu dépasse 30 %. Toutefois, le coffre-fort utilise déjà l’effet de levier ; boucler l’opération revient donc à cumuler le levier de la stratégie et celui de l’emprunt. Il faut surveiller de près le seuil de liquidation.
Cette stratégie offre de nombreuses possibilités, mais comporte aussi davantage de risques. L’avertissement officiel précise qu’il s’agit d’une stratégie de crédit avec effet de levier et que les actifs déposés peuvent subir une perte partielle ou totale.
Quelques précisions sur Bitwise : fondée en 2017, cette société de gestion d’actifs numériques indique gérer plus de 15 milliards de dollars d’actifs pour ses clients. Sa gamme de plus de 40 produits couvre les ETF américains et les ETP européens. Son ETF spot Bitcoin BITB représente environ 3,2 milliards de dollars, et son ETF de staking Solana BSOL dépasse 1,2 milliard de dollars : c’est actuellement le plus grand ETF SOL au monde.
En d’autres termes, PPLUS n’est pas un produit à haut rendement improvisé par une nouvelle équipe : il s’agit d’une stratégie mise en œuvre sur la blockchain par un gestionnaire d’actifs qui a déjà géré du BTC, de l’ETH et du SOL pour des circuits traditionnels.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Cela faisait longtemps que je n’avais pas suivi Sui. Je viens de découvrir que la couche de coffres-forts Bluefin que je connaissais déjà prend désormais aussi en charge Ethereum. L’essentiel reste sur Sui, mais Ember, qui a été incubé par l’écosystème, ne se limite plus à Sui.
Le nouveau coffre-fort PPLUS affiche un rendement d’environ 11 % pour un dépôt classique. En réinvestissant ensuite via Suilend ou Bluefin Lend, on peut atteindre, selon une estimation rapide, plus de 30 %. J’avais déposé des fonds sur Ember l’an dernier, puis je les ai retirés pendant le marché baissier. Cette fois, je veux aussi voir ce qu’ils ont fait de leurs stratégies complexes.
PPLUS signifie Bitwise Premium+ RWA Vault. Vous déposez des USDC, Ember émet des parts, et Bitwise se charge de choisir les actifs, de répartir les positions, d’utiliser l’effet de levier et de gérer les risques. Le portefeuille sous-jacent se compose de trois types de crédits tokenisés : le financement à court terme des paiements transfrontaliers de Huma ; les prêts de USD_ai garantis par des GPU dédiés à l’IA ; et les créances immobilières de premier ordre adossées à la valeur nette des logements de Hastra (en partenariat avec Figure). Vous déposez auprès d’Ember ; Bitwise est le gestionnaire de la stratégie, pas l’émetteur ni l’opérateur.
PPLUS diffère de PAPY, lancé plus tôt : PAPY s’apparente davantage à un coffre-fort de prêts surcollatéralisés, avec un objectif d’environ 5 à 6 % ; PPLUS ajoute de l’effet de levier à des RWA similaires, avec un objectif officiel supérieur à 10 %, mais aussi un risque plus élevé. Le rendement comporte trois niveaux : les intérêts des crédits sous-jacents, l’écart de taux lié à l’effet de levier au sein du coffre-fort, et la mise en garantie de PPLUS sur un marché de prêt afin d’emprunter et de réinvestir. Ce troisième niveau n’est pas inclus par défaut. La TVL est actuellement d’environ 12,84 M$.
Deux façons de procéder :
1/ Dépôt classique : rendement attendu d’environ 11 %, dépôts possibles sur Sui ou Ethereum ;
2/ Emprunt en boucle : déposer des PPLUS sur Bluefin Lend ou Suilend, emprunter des USDC, les convertir à nouveau en PPLUS, puis les redéposer. Le rendement attendu dépasse 30 %. Toutefois, le coffre-fort utilise déjà l’effet de levier ; boucler l’opération revient donc à cumuler le levier de la stratégie et celui de l’emprunt. Il faut surveiller de près le seuil de liquidation.
Cette stratégie offre de nombreuses possibilités, mais comporte aussi davantage de risques. L’avertissement officiel précise qu’il s’agit d’une stratégie de crédit avec effet de levier et que les actifs déposés peuvent subir une perte partielle ou totale.
Quelques précisions sur Bitwise : fondée en 2017, cette société de gestion d’actifs numériques indique gérer plus de 15 milliards de dollars d’actifs pour ses clients. Sa gamme de plus de 40 produits couvre les ETF américains et les ETP européens. Son ETF spot Bitcoin BITB représente environ 3,2 milliards de dollars, et son ETF de staking Solana BSOL dépasse 1,2 milliard de dollars : c’est actuellement le plus grand ETF SOL au monde.
En d’autres termes, PPLUS n’est pas un produit à haut rendement improvisé par une nouvelle équipe : il s’agit d’une stratégie mise en œuvre sur la blockchain par un gestionnaire d’actifs qui a déjà géré du BTC, de l’ETH et du SOL pour des circuits traditionnels.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
Le nouveau coffre-fort PPLUS affiche un rendement d’environ 11 % pour un dépôt classique. En réinvestissant ensuite via Suilend ou Bluefin Lend, on peut atteindre, selon une estimation rapide, plus de 30 %. J’avais déposé des fonds sur Ember l’an dernier, puis je les ai retirés pendant le marché baissier. Cette fois, je veux aussi voir ce qu’ils ont fait de leurs stratégies complexes.
PPLUS signifie Bitwise Premium+ RWA Vault. Vous déposez des USDC, Ember émet des parts, et Bitwise se charge de choisir les actifs, de répartir les positions, d’utiliser l’effet de levier et de gérer les risques. Le portefeuille sous-jacent se compose de trois types de crédits tokenisés : le financement à court terme des paiements transfrontaliers de Huma ; les prêts de USD_ai garantis par des GPU dédiés à l’IA ; et les créances immobilières de premier ordre adossées à la valeur nette des logements de Hastra (en partenariat avec Figure). Vous déposez auprès d’Ember ; Bitwise est le gestionnaire de la stratégie, pas l’émetteur ni l’opérateur.
PPLUS diffère de PAPY, lancé plus tôt : PAPY s’apparente davantage à un coffre-fort de prêts surcollatéralisés, avec un objectif d’environ 5 à 6 % ; PPLUS ajoute de l’effet de levier à des RWA similaires, avec un objectif officiel supérieur à 10 %, mais aussi un risque plus élevé. Le rendement comporte trois niveaux : les intérêts des crédits sous-jacents, l’écart de taux lié à l’effet de levier au sein du coffre-fort, et la mise en garantie de PPLUS sur un marché de prêt afin d’emprunter et de réinvestir. Ce troisième niveau n’est pas inclus par défaut. La TVL est actuellement d’environ 12,84 M$.
Deux façons de procéder :
1/ Dépôt classique : rendement attendu d’environ 11 %, dépôts possibles sur Sui ou Ethereum ;
2/ Emprunt en boucle : déposer des PPLUS sur Bluefin Lend ou Suilend, emprunter des USDC, les convertir à nouveau en PPLUS, puis les redéposer. Le rendement attendu dépasse 30 %. Toutefois, le coffre-fort utilise déjà l’effet de levier ; boucler l’opération revient donc à cumuler le levier de la stratégie et celui de l’emprunt. Il faut surveiller de près le seuil de liquidation.
Cette stratégie offre de nombreuses possibilités, mais comporte aussi davantage de risques. L’avertissement officiel précise qu’il s’agit d’une stratégie de crédit avec effet de levier et que les actifs déposés peuvent subir une perte partielle ou totale.
Quelques précisions sur Bitwise : fondée en 2017, cette société de gestion d’actifs numériques indique gérer plus de 15 milliards de dollars d’actifs pour ses clients. Sa gamme de plus de 40 produits couvre les ETF américains et les ETP européens. Son ETF spot Bitcoin BITB représente environ 3,2 milliards de dollars, et son ETF de staking Solana BSOL dépasse 1,2 milliard de dollars : c’est actuellement le plus grand ETF SOL au monde.
En d’autres termes, PPLUS n’est pas un produit à haut rendement improvisé par une nouvelle équipe : il s’agit d’une stratégie mise en œuvre sur la blockchain par un gestionnaire d’actifs qui a déjà géré du BTC, de l’ETH et du SOL pour des circuits traditionnels.
Ce qui précède est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
BitHappy, en constante évolution
333
·
--
Sur la timeline, les publications les plus fréquentes ne sont pas des analyses, mais des « J’ai gagné de l’argent ».
Une capture d’écran, ça se retouche. Mais dès qu’on montre son adresse, on révèle aussi ses points d’entrée et de sortie, ses renforcements de position et son rythme de prise de bénéfices. On craint d’être copié si on partage, et de passer pour un imposteur si on ne partage pas. On veut que ses résultats soient visibles, sans que sa méthode soit décryptée : c’est le dilemme le plus courant chez les arbitragistes, et ce n’est pas de la coquetterie.
Ces dix derniers jours, je me suis retrouvé face au même dilemme. La vague des actions liées aux cryptos est vraiment tentante : j’ai investi 5WU et, en dix jours, je suis arrivé à presque 9WU. Chaque jour, j’avais envie de publier mes résultats pour garder une trace et faire le bilan. Plusieurs fois, mon curseur s’est arrêté sur le bouton d’envoi, mais je n’ai rien publié. Je me suis contenté de montrer quelques captures de mon solde dans le groupe. Sans adresse, il ne reste que « J’ai gagné de l’argent », et on pense par défaut que je fanfaronne ; avec l’adresse, ma méthode cesse d’en être une.
La vraie question n’est donc pas de savoir s’il faut montrer ses résultats, mais de déterminer si les autres vérifient le résultat, ou s’ils inspectent ton portefeuille et ta méthode.
Pour les institutions et les gros investisseurs, c’est la même phrase, mais à une autre échelle. Les particuliers craignent qu’on copie leur méthode ; les institutions redoutent que leurs positions, leurs moments d’entrée et de sortie et leurs stratégies d’exécution soient visibles en temps réel sur une blockchain publique, et que leur stratégie soit évaluée et devancée avant même d’avoir été menée à terme. Par défaut, la transparence on-chain est une charge sociale pour les particuliers, mais un coût pour les capitaux réels qui veulent être transférés sur la blockchain. Les institutions ne cherchent pas à effacer les traces : elles veulent pouvoir tout auditer en interne, tout en ne publiant à l’extérieur que ce qui doit être vérifiable.
La vérification répond à la question « Est-ce réel ? », tandis que la confidentialité détermine « Jusqu’où rendre les choses publiques ? ». En traitant ces deux questions séparément, les gros investisseurs et les institutions peuvent enfin engager des sommes importantes.
Primus Labs, un projet axé sur la confidentialité qui a obtenu un financement de YZi Labs fin août, s’attache précisément à dissocier ces deux aspects : prouver que tu as réussi, sans avoir à dévoiler ton parcours. Le projet ne permet pas encore de prouver en un clic qu’on a « presque doublé son argent en dix jours », mais cette même approche a déjà été mise en œuvre dans deux cas :
1/ La collaboration avec Kaito porte sur la preuve de participation : prouver que tu as participé et effectué des transactions, sans dévoiler ton compte, afin d’écarter les fausses participations qui gonflent les chiffres ;
2/ La collaboration avec Unitas porte sur la preuve des fonds : prouver que les réserves sont suffisantes et saines, sans diffuser en direct les opérations, afin que les institutions inspirent confiance sans révéler leurs secrets.
Le relevé de résultats recherché par les particuliers et la preuve de réserves demandée par les institutions reposent sur le même principe : prouver d’abord que c’est réel, puis décider de ce qu’on rend public. Sur le plan commercial, commencer par proposer quelque chose de « vérifiable, mais confidentiel » aide aussi à comprendre pourquoi Primus Labs a ensuite reçu un investissement de YZi Labs : d’abord des cas d’usage, puis le soutien des capitaux.
En partant des besoins des particuliers, on pourra à l’avenir publier sur X moins de captures d’écran et davantage de preuves. Pour les institutions, c’est la même idée, mais à plus grande échelle : être on-chain, sans diffuser son parcours. Si la technologie de Primus vous intéresse, vous pouvez aller lire le tweet du professeur anymose.
Ce qui précède est fourni à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
Sur la timeline, les publications les plus fréquentes ne sont pas des analyses, mais des « J’ai gagné de l’argent ».
Une capture d’écran, ça se retouche. Mais dès qu’on montre son adresse, on révèle aussi ses points d’entrée et de sortie, ses renforcements de position et son rythme de prise de bénéfices. On craint d’être copié si on partage, et de passer pour un imposteur si on ne partage pas. On veut que ses résultats soient visibles, sans que sa méthode soit décryptée : c’est le dilemme le plus courant chez les arbitragistes, et ce n’est pas de la coquetterie.
Ces dix derniers jours, je me suis retrouvé face au même dilemme. La vague des actions liées aux cryptos est vraiment tentante : j’ai investi 5WU et, en dix jours, je suis arrivé à presque 9WU. Chaque jour, j’avais envie de publier mes résultats pour garder une trace et faire le bilan. Plusieurs fois, mon curseur s’est arrêté sur le bouton d’envoi, mais je n’ai rien publié. Je me suis contenté de montrer quelques captures de mon solde dans le groupe. Sans adresse, il ne reste que « J’ai gagné de l’argent », et on pense par défaut que je fanfaronne ; avec l’adresse, ma méthode cesse d’en être une.
La vraie question n’est donc pas de savoir s’il faut montrer ses résultats, mais de déterminer si les autres vérifient le résultat, ou s’ils inspectent ton portefeuille et ta méthode.
Pour les institutions et les gros investisseurs, c’est la même phrase, mais à une autre échelle. Les particuliers craignent qu’on copie leur méthode ; les institutions redoutent que leurs positions, leurs moments d’entrée et de sortie et leurs stratégies d’exécution soient visibles en temps réel sur une blockchain publique, et que leur stratégie soit évaluée et devancée avant même d’avoir été menée à terme. Par défaut, la transparence on-chain est une charge sociale pour les particuliers, mais un coût pour les capitaux réels qui veulent être transférés sur la blockchain. Les institutions ne cherchent pas à effacer les traces : elles veulent pouvoir tout auditer en interne, tout en ne publiant à l’extérieur que ce qui doit être vérifiable.
La vérification répond à la question « Est-ce réel ? », tandis que la confidentialité détermine « Jusqu’où rendre les choses publiques ? ». En traitant ces deux questions séparément, les gros investisseurs et les institutions peuvent enfin engager des sommes importantes.
Primus Labs, un projet axé sur la confidentialité qui a obtenu un financement de YZi Labs fin août, s’attache précisément à dissocier ces deux aspects : prouver que tu as réussi, sans avoir à dévoiler ton parcours. Le projet ne permet pas encore de prouver en un clic qu’on a « presque doublé son argent en dix jours », mais cette même approche a déjà été mise en œuvre dans deux cas :
1/ La collaboration avec Kaito porte sur la preuve de participation : prouver que tu as participé et effectué des transactions, sans dévoiler ton compte, afin d’écarter les fausses participations qui gonflent les chiffres ;
2/ La collaboration avec Unitas porte sur la preuve des fonds : prouver que les réserves sont suffisantes et saines, sans diffuser en direct les opérations, afin que les institutions inspirent confiance sans révéler leurs secrets.
Le relevé de résultats recherché par les particuliers et la preuve de réserves demandée par les institutions reposent sur le même principe : prouver d’abord que c’est réel, puis décider de ce qu’on rend public. Sur le plan commercial, commencer par proposer quelque chose de « vérifiable, mais confidentiel » aide aussi à comprendre pourquoi Primus Labs a ensuite reçu un investissement de YZi Labs : d’abord des cas d’usage, puis le soutien des capitaux.
En partant des besoins des particuliers, on pourra à l’avenir publier sur X moins de captures d’écran et davantage de preuves. Pour les institutions, c’est la même idée, mais à plus grande échelle : être on-chain, sans diffuser son parcours. Si la technologie de Primus vous intéresse, vous pouvez aller lire le tweet du professeur anymose.
Ce qui précède est fourni à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
Une capture d’écran, ça se retouche. Mais dès qu’on montre son adresse, on révèle aussi ses points d’entrée et de sortie, ses renforcements de position et son rythme de prise de bénéfices. On craint d’être copié si on partage, et de passer pour un imposteur si on ne partage pas. On veut que ses résultats soient visibles, sans que sa méthode soit décryptée : c’est le dilemme le plus courant chez les arbitragistes, et ce n’est pas de la coquetterie.
Ces dix derniers jours, je me suis retrouvé face au même dilemme. La vague des actions liées aux cryptos est vraiment tentante : j’ai investi 5WU et, en dix jours, je suis arrivé à presque 9WU. Chaque jour, j’avais envie de publier mes résultats pour garder une trace et faire le bilan. Plusieurs fois, mon curseur s’est arrêté sur le bouton d’envoi, mais je n’ai rien publié. Je me suis contenté de montrer quelques captures de mon solde dans le groupe. Sans adresse, il ne reste que « J’ai gagné de l’argent », et on pense par défaut que je fanfaronne ; avec l’adresse, ma méthode cesse d’en être une.
La vraie question n’est donc pas de savoir s’il faut montrer ses résultats, mais de déterminer si les autres vérifient le résultat, ou s’ils inspectent ton portefeuille et ta méthode.
Pour les institutions et les gros investisseurs, c’est la même phrase, mais à une autre échelle. Les particuliers craignent qu’on copie leur méthode ; les institutions redoutent que leurs positions, leurs moments d’entrée et de sortie et leurs stratégies d’exécution soient visibles en temps réel sur une blockchain publique, et que leur stratégie soit évaluée et devancée avant même d’avoir été menée à terme. Par défaut, la transparence on-chain est une charge sociale pour les particuliers, mais un coût pour les capitaux réels qui veulent être transférés sur la blockchain. Les institutions ne cherchent pas à effacer les traces : elles veulent pouvoir tout auditer en interne, tout en ne publiant à l’extérieur que ce qui doit être vérifiable.
La vérification répond à la question « Est-ce réel ? », tandis que la confidentialité détermine « Jusqu’où rendre les choses publiques ? ». En traitant ces deux questions séparément, les gros investisseurs et les institutions peuvent enfin engager des sommes importantes.
Primus Labs, un projet axé sur la confidentialité qui a obtenu un financement de YZi Labs fin août, s’attache précisément à dissocier ces deux aspects : prouver que tu as réussi, sans avoir à dévoiler ton parcours. Le projet ne permet pas encore de prouver en un clic qu’on a « presque doublé son argent en dix jours », mais cette même approche a déjà été mise en œuvre dans deux cas :
1/ La collaboration avec Kaito porte sur la preuve de participation : prouver que tu as participé et effectué des transactions, sans dévoiler ton compte, afin d’écarter les fausses participations qui gonflent les chiffres ;
2/ La collaboration avec Unitas porte sur la preuve des fonds : prouver que les réserves sont suffisantes et saines, sans diffuser en direct les opérations, afin que les institutions inspirent confiance sans révéler leurs secrets.
Le relevé de résultats recherché par les particuliers et la preuve de réserves demandée par les institutions reposent sur le même principe : prouver d’abord que c’est réel, puis décider de ce qu’on rend public. Sur le plan commercial, commencer par proposer quelque chose de « vérifiable, mais confidentiel » aide aussi à comprendre pourquoi Primus Labs a ensuite reçu un investissement de YZi Labs : d’abord des cas d’usage, puis le soutien des capitaux.
En partant des besoins des particuliers, on pourra à l’avenir publier sur X moins de captures d’écran et davantage de preuves. Pour les institutions, c’est la même idée, mais à plus grande échelle : être on-chain, sans diffuser son parcours. Si la technologie de Primus vous intéresse, vous pouvez aller lire le tweet du professeur anymose.
Ce qui précède est fourni à titre informatif uniquement et ne constitue aucun conseil en investissement.
BitHappy, en constante évolution
41
·
--
Rétrospective d’un arbitrage réglementaire qui a déjà pris fin~
Le 24 août 2026, j’ai participé au concours de trading bStocks d’Agentic Wallet de Binance. Mon analyse à l’époque : les règles étaient lisibles, il était possible d’ajouter une jambe de couverture, et le jeu en valait la chandelle. Mon objectif était le top 10 du classement, avec une prime estimée à plus de 5 000 dollars ; au final, j’ai terminé aux alentours de la cinquantième place, pour un peu plus de 400 dollars de récompense. La conclusion d’emblée : la stratégie d’arbitrage était viable, mais pas nos estimations du classement et de la valeur espérée.
L’essentiel des règles : le classement ne prend en compte que les gains et pertes réalisés après clôture des positions. Un membre de l’équipe pensait qu’on ne pouvait acheter que des actifs au comptant et que la couverture serait incomplète. J’ai ajouté une jambe : utiliser un ETF inverse (SOXL/SOXS) comme position courte. Quelle que soit l’évolution du marché, cela permettait de réaliser un gain sur une jambe, tout en couvrant le risque directionnel de l’ensemble. Nous étions tous très confiants, personne n’a émis de réserves. Environ quatre heures de travail, 15 000 dollars immobilisés et 30 dollars de coûts. À cause du réseau, certaines positions n’ont pas pu être clôturées à temps ; la partie non réalisée n’a pas été prise en compte et nous n’avons même pas touché 600 dollars.
Source des gains : les 400 dollars provenaient de la cagnotte de l’événement Binance, pas d’un écart de prix. La cagnotte est plafonnée et se débloque par paliers en fonction des actifs sous gestion (AUM) en bStocks des participants inscrits. Le Top 100 est ensuite classé selon les gains et pertes réalisés. La couverture réduit le risque directionnel, mais n’explique pas l’origine de la prime et ne garantit pas un bon classement.
Transmission des risques : le principal risque venait du classement, pas du marché. Plus il y a de personnes qui comprennent la même règle, plus les gains et pertes nécessaires pour figurer au classement augmentent, et le top 10 se transforme en top 50. Je les ai traitées comme un élément de contexte au lieu d’en faire une variable principale : c’est là ma principale erreur. Le deuxième niveau de risque concernait l’éligibilité et la vérification ; le troisième, les fonds immobilisés, les coûts, l’exécution et le risque résiduel de la couverture. Ce qui a vraiment relâché notre vigilance, c’est le consensus au sein d’un petit groupe : l’information et l’idée que « c’était la bonne chose à faire » étaient passées par nos coéquipiers, et leur accord a été pris pour une validation.
Le résultat ne prouve pas que la décision était bonne : avant de participer, nous aurions dû distinguer trois scénarios : entrer dans le top 10 ; réussir la couverture, mais être relégués dans le milieu ou le bas du classement ; rencontrer un problème d’exécution ou d’éligibilité et ne rien gagner. C’est le deuxième scénario qui s’est produit, auquel s’est ajouté le retard dans la clôture des positions.
Ce qu’il faut retenir : lire les règles, ajouter une jambe courte, maîtriser les coûts et inscrire l’exécution des clôtures dans une liste de vérification. La leçon à tirer : un classement est un jeu stratégique ; équilibrer ses propres comptes ne signifie pas que tout est terminé.
La prochaine fois, je m’intéresserai particulièrement à trois points : la source de la rémunération — la cagnotte ou l’écart de prix ; s’il s’agit d’une cagnotte, il faut examiner la répartition des classements plutôt que de se fier à une estimation ponctuelle ; déterminer le capital immobilisé en se demandant si l’on peut accepter qu’il ne reste que quelques centaines de dollars ; et vérifier séparément si les positions peuvent être clôturées dans le délai imparti.
Comprendre les règles est une condition nécessaire, mais pas suffisante, pour obtenir le classement visé. La couverture gère le risque directionnel, mais pas la répartition de la cagnotte ni les positions qui n’ont pas été clôturées.
Cet article est une publication ouverte du « système de boucle de croissance IP fondé sur le cercle de compétence ».
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Rétrospective d’un arbitrage réglementaire qui a déjà pris fin~
Le 24 août 2026, j’ai participé au concours de trading bStocks d’Agentic Wallet de Binance. Mon analyse à l’époque : les règles étaient lisibles, il était possible d’ajouter une jambe de couverture, et le jeu en valait la chandelle. Mon objectif était le top 10 du classement, avec une prime estimée à plus de 5 000 dollars ; au final, j’ai terminé aux alentours de la cinquantième place, pour un peu plus de 400 dollars de récompense. La conclusion d’emblée : la stratégie d’arbitrage était viable, mais pas nos estimations du classement et de la valeur espérée.
L’essentiel des règles : le classement ne prend en compte que les gains et pertes réalisés après clôture des positions. Un membre de l’équipe pensait qu’on ne pouvait acheter que des actifs au comptant et que la couverture serait incomplète. J’ai ajouté une jambe : utiliser un ETF inverse (SOXL/SOXS) comme position courte. Quelle que soit l’évolution du marché, cela permettait de réaliser un gain sur une jambe, tout en couvrant le risque directionnel de l’ensemble. Nous étions tous très confiants, personne n’a émis de réserves. Environ quatre heures de travail, 15 000 dollars immobilisés et 30 dollars de coûts. À cause du réseau, certaines positions n’ont pas pu être clôturées à temps ; la partie non réalisée n’a pas été prise en compte et nous n’avons même pas touché 600 dollars.
Source des gains : les 400 dollars provenaient de la cagnotte de l’événement Binance, pas d’un écart de prix. La cagnotte est plafonnée et se débloque par paliers en fonction des actifs sous gestion (AUM) en bStocks des participants inscrits. Le Top 100 est ensuite classé selon les gains et pertes réalisés. La couverture réduit le risque directionnel, mais n’explique pas l’origine de la prime et ne garantit pas un bon classement.
Transmission des risques : le principal risque venait du classement, pas du marché. Plus il y a de personnes qui comprennent la même règle, plus les gains et pertes nécessaires pour figurer au classement augmentent, et le top 10 se transforme en top 50. Je les ai traitées comme un élément de contexte au lieu d’en faire une variable principale : c’est là ma principale erreur. Le deuxième niveau de risque concernait l’éligibilité et la vérification ; le troisième, les fonds immobilisés, les coûts, l’exécution et le risque résiduel de la couverture. Ce qui a vraiment relâché notre vigilance, c’est le consensus au sein d’un petit groupe : l’information et l’idée que « c’était la bonne chose à faire » étaient passées par nos coéquipiers, et leur accord a été pris pour une validation.
Le résultat ne prouve pas que la décision était bonne : avant de participer, nous aurions dû distinguer trois scénarios : entrer dans le top 10 ; réussir la couverture, mais être relégués dans le milieu ou le bas du classement ; rencontrer un problème d’exécution ou d’éligibilité et ne rien gagner. C’est le deuxième scénario qui s’est produit, auquel s’est ajouté le retard dans la clôture des positions.
Ce qu’il faut retenir : lire les règles, ajouter une jambe courte, maîtriser les coûts et inscrire l’exécution des clôtures dans une liste de vérification. La leçon à tirer : un classement est un jeu stratégique ; équilibrer ses propres comptes ne signifie pas que tout est terminé.
La prochaine fois, je m’intéresserai particulièrement à trois points : la source de la rémunération — la cagnotte ou l’écart de prix ; s’il s’agit d’une cagnotte, il faut examiner la répartition des classements plutôt que de se fier à une estimation ponctuelle ; déterminer le capital immobilisé en se demandant si l’on peut accepter qu’il ne reste que quelques centaines de dollars ; et vérifier séparément si les positions peuvent être clôturées dans le délai imparti.
Comprendre les règles est une condition nécessaire, mais pas suffisante, pour obtenir le classement visé. La couverture gère le risque directionnel, mais pas la répartition de la cagnotte ni les positions qui n’ont pas été clôturées.
Cet article est une publication ouverte du « système de boucle de croissance IP fondé sur le cercle de compétence ».
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
Le 24 août 2026, j’ai participé au concours de trading bStocks d’Agentic Wallet de Binance. Mon analyse à l’époque : les règles étaient lisibles, il était possible d’ajouter une jambe de couverture, et le jeu en valait la chandelle. Mon objectif était le top 10 du classement, avec une prime estimée à plus de 5 000 dollars ; au final, j’ai terminé aux alentours de la cinquantième place, pour un peu plus de 400 dollars de récompense. La conclusion d’emblée : la stratégie d’arbitrage était viable, mais pas nos estimations du classement et de la valeur espérée.
L’essentiel des règles : le classement ne prend en compte que les gains et pertes réalisés après clôture des positions. Un membre de l’équipe pensait qu’on ne pouvait acheter que des actifs au comptant et que la couverture serait incomplète. J’ai ajouté une jambe : utiliser un ETF inverse (SOXL/SOXS) comme position courte. Quelle que soit l’évolution du marché, cela permettait de réaliser un gain sur une jambe, tout en couvrant le risque directionnel de l’ensemble. Nous étions tous très confiants, personne n’a émis de réserves. Environ quatre heures de travail, 15 000 dollars immobilisés et 30 dollars de coûts. À cause du réseau, certaines positions n’ont pas pu être clôturées à temps ; la partie non réalisée n’a pas été prise en compte et nous n’avons même pas touché 600 dollars.
Source des gains : les 400 dollars provenaient de la cagnotte de l’événement Binance, pas d’un écart de prix. La cagnotte est plafonnée et se débloque par paliers en fonction des actifs sous gestion (AUM) en bStocks des participants inscrits. Le Top 100 est ensuite classé selon les gains et pertes réalisés. La couverture réduit le risque directionnel, mais n’explique pas l’origine de la prime et ne garantit pas un bon classement.
Transmission des risques : le principal risque venait du classement, pas du marché. Plus il y a de personnes qui comprennent la même règle, plus les gains et pertes nécessaires pour figurer au classement augmentent, et le top 10 se transforme en top 50. Je les ai traitées comme un élément de contexte au lieu d’en faire une variable principale : c’est là ma principale erreur. Le deuxième niveau de risque concernait l’éligibilité et la vérification ; le troisième, les fonds immobilisés, les coûts, l’exécution et le risque résiduel de la couverture. Ce qui a vraiment relâché notre vigilance, c’est le consensus au sein d’un petit groupe : l’information et l’idée que « c’était la bonne chose à faire » étaient passées par nos coéquipiers, et leur accord a été pris pour une validation.
Le résultat ne prouve pas que la décision était bonne : avant de participer, nous aurions dû distinguer trois scénarios : entrer dans le top 10 ; réussir la couverture, mais être relégués dans le milieu ou le bas du classement ; rencontrer un problème d’exécution ou d’éligibilité et ne rien gagner. C’est le deuxième scénario qui s’est produit, auquel s’est ajouté le retard dans la clôture des positions.
Ce qu’il faut retenir : lire les règles, ajouter une jambe courte, maîtriser les coûts et inscrire l’exécution des clôtures dans une liste de vérification. La leçon à tirer : un classement est un jeu stratégique ; équilibrer ses propres comptes ne signifie pas que tout est terminé.
La prochaine fois, je m’intéresserai particulièrement à trois points : la source de la rémunération — la cagnotte ou l’écart de prix ; s’il s’agit d’une cagnotte, il faut examiner la répartition des classements plutôt que de se fier à une estimation ponctuelle ; déterminer le capital immobilisé en se demandant si l’on peut accepter qu’il ne reste que quelques centaines de dollars ; et vérifier séparément si les positions peuvent être clôturées dans le délai imparti.
Comprendre les règles est une condition nécessaire, mais pas suffisante, pour obtenir le classement visé. La couverture gère le risque directionnel, mais pas la répartition de la cagnotte ni les positions qui n’ont pas été clôturées.
Cet article est une publication ouverte du « système de boucle de croissance IP fondé sur le cercle de compétence ».
Ce qui précède est uniquement un partage d’informations et ne constitue en aucun cas un conseil en investissement.
BitHappy, en constante évolution
193
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceWithdrawalScamWarning
48,615 vues
697 mentions
Binance met en garde contre les arnaques aux retraits alors que les services reprennent : l’entreprise ne facturera jamais de frais, ne vendra pas de places dans la file d’attente et ne vous demandera pas de transférer vos fonds dans un « coffre »
Binance News
·15 mentions J’aime
·8.4k vues
USMidtermElections
617,039 vues
3,269 mentions
USOctoberNFP-AreRateCutsStillPossible
53,830 vues
558 mentions