

MASAB ⁰⁰⁷-国王
4k Publications

MASAB ⁰⁰⁷-国王
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Ouvert au trading
Trade régulièrement
2.8 an(s)
1.6K+ Suivis
30.3K+ Abonnés
9.9K+ J’aime
Publications
Portefeuille
Tous
Citations
Direct
·
--
Vérifié
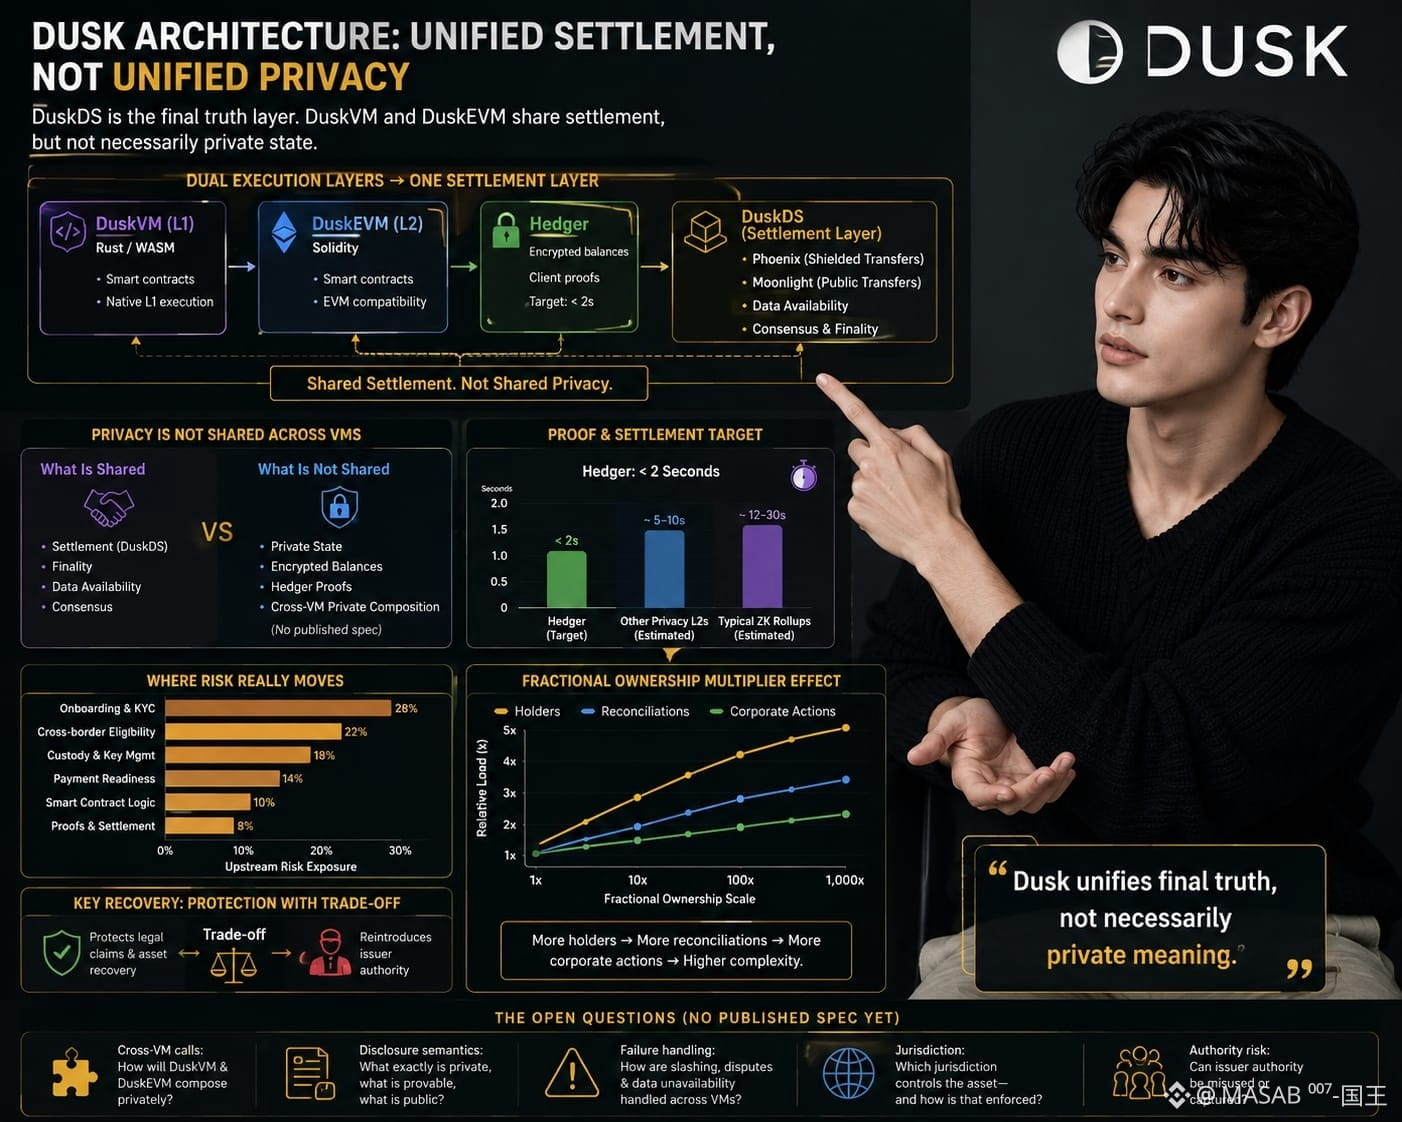
Les graphiques étant plats, j’ai rouvert les notes d’architecture de Dusk. Je voyais sans cesse « confidentialité » comme si DuskDS, DuskVM et DuskEVM partageaient un seul état confidentiel.
DuskVM exécute Rust/WASM sur la couche 1 ; DuskEVM exécute Solidity, tandis que Hedger ajoute des soldes chiffrés et des preuves côté client, ciblées sous deux secondes. Les deux effectuent un règlement via DuskDS—Phoenix fournit des transferts protégés, Moonlight des transferts publics—en parallèle de la disponibilité des données, du consensus et de la finalité. Pourtant, un règlement partagé ne signifie pas une confidentialité partagée : je n’ai trouvé aucune spécification publiée montrant un contrat DuskVM composant, de manière privée, avec l’état de Hedger.
Dusk unifie la vérité finale, pas nécessairement le sens privé.
Pour les RWA, les institutions ont besoin de positions confidentielles et d’une propriété vérifiable ; cacher un solde de détail, ce n’est pas cacher un processus métier. Des preuves et un règlement plus rapides peuvent déplacer le risque en amont vers l’onboarding, l’éligibilité transfrontalière, la garde et la préparation au paiement. Les développeurs doivent toujours concilier Solidity, l’état confidentiel et la logique de conformité.
La propriété fractionnée multiplie les détenteurs, la réconciliation et les opérations sur titres. La récupération de clé perdue protège les revendications juridiques, mais réintroduit l’autorité de l’émetteur. La cryptographie ne peut pas décider quelle juridiction contrôle l’actif—ni si cette autorité agit avec sagesse.
Ce n’est pas propre à Dusk. Tant que les appels inter-VM, la sémantique de divulgation et la gestion des échecs ne sont pas documentés, « confidentialité unifiée » dépasse la garantie publiée. Les graphiques restent plats ; la formule, elle, ne l’est pas.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Les graphiques étant plats, j’ai rouvert les notes d’architecture de Dusk. Je voyais sans cesse « confidentialité » comme si DuskDS, DuskVM et DuskEVM partageaient un seul état confidentiel.
DuskVM exécute Rust/WASM sur la couche 1 ; DuskEVM exécute Solidity, tandis que Hedger ajoute des soldes chiffrés et des preuves côté client, ciblées sous deux secondes. Les deux effectuent un règlement via DuskDS—Phoenix fournit des transferts protégés, Moonlight des transferts publics—en parallèle de la disponibilité des données, du consensus et de la finalité. Pourtant, un règlement partagé ne signifie pas une confidentialité partagée : je n’ai trouvé aucune spécification publiée montrant un contrat DuskVM composant, de manière privée, avec l’état de Hedger.
Dusk unifie la vérité finale, pas nécessairement le sens privé.
Pour les RWA, les institutions ont besoin de positions confidentielles et d’une propriété vérifiable ; cacher un solde de détail, ce n’est pas cacher un processus métier. Des preuves et un règlement plus rapides peuvent déplacer le risque en amont vers l’onboarding, l’éligibilité transfrontalière, la garde et la préparation au paiement. Les développeurs doivent toujours concilier Solidity, l’état confidentiel et la logique de conformité.
La propriété fractionnée multiplie les détenteurs, la réconciliation et les opérations sur titres. La récupération de clé perdue protège les revendications juridiques, mais réintroduit l’autorité de l’émetteur. La cryptographie ne peut pas décider quelle juridiction contrôle l’actif—ni si cette autorité agit avec sagesse.
Ce n’est pas propre à Dusk. Tant que les appels inter-VM, la sémantique de divulgation et la gestion des échecs ne sont pas documentés, « confidentialité unifiée » dépasse la garantie publiée. Les graphiques restent plats ; la formule, elle, ne l’est pas.
@Dusk $DUSK #dusk
5
10
30.2k
·
--
Vérifié
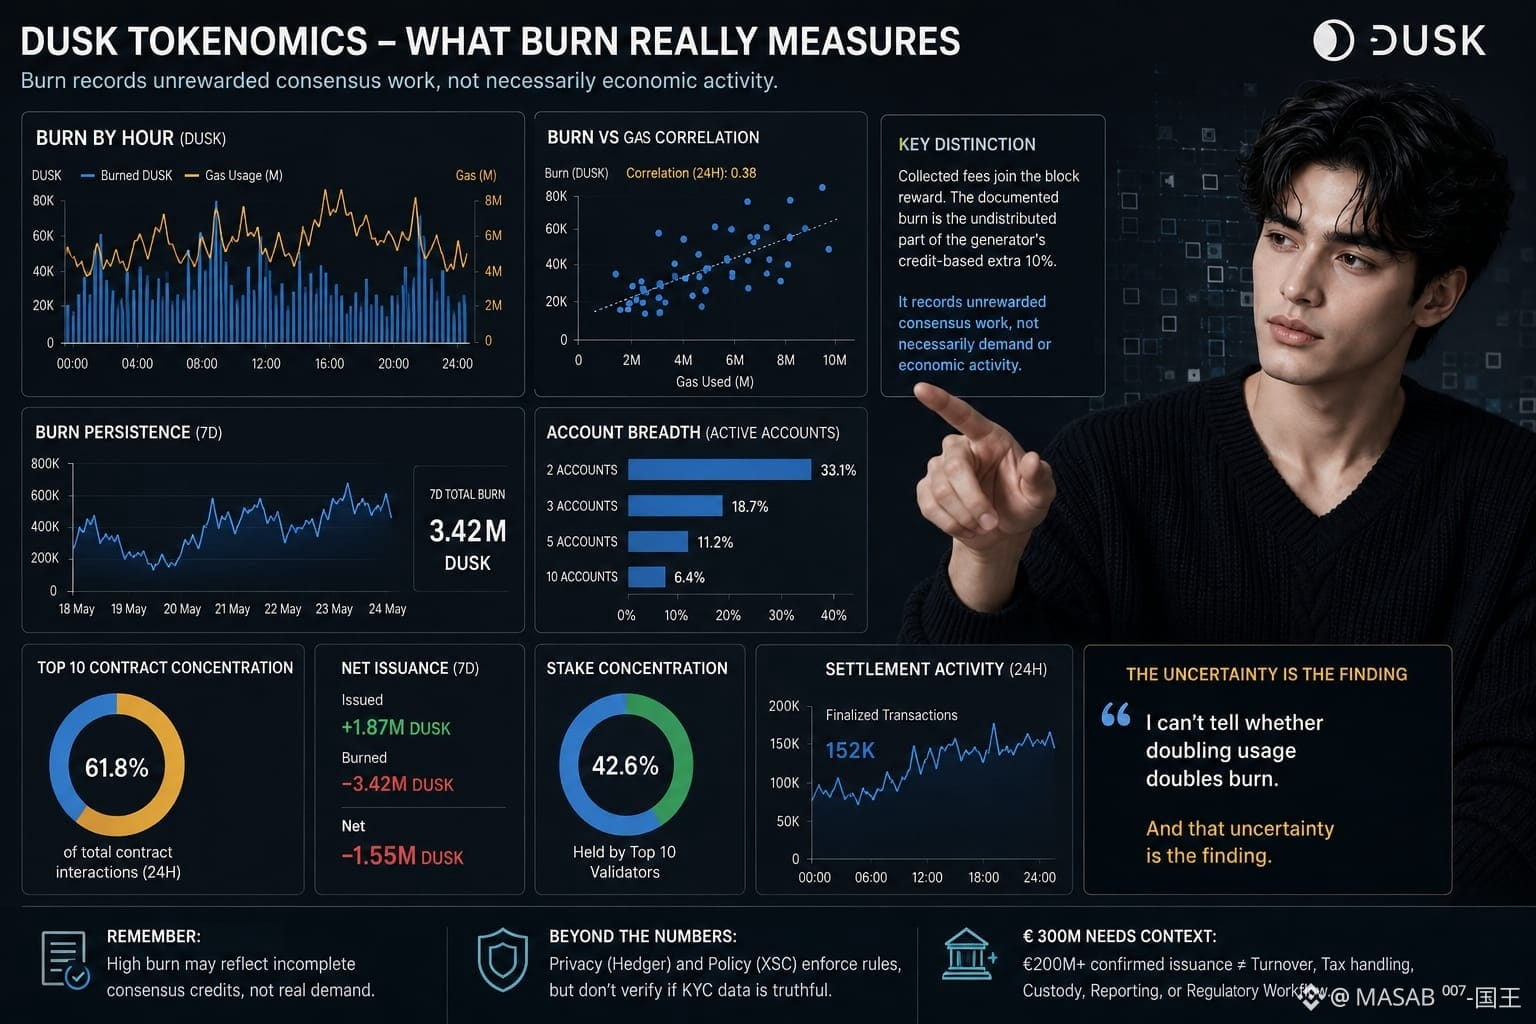
Les graphiques étaient plats, alors j’ai ouvert la page de tokenomics de Dusk pour cartographier la combustion heure par heure. J’ai supposé que des blocs très sollicités, un gaz élevé et plus d’utilisateurs signifiaient plus de DUSK brûlé. Quelque chose ne collait pas.
Les frais sont payés en DUSK, mais les frais collectés rejoignent la récompense de bloc. La combustion documentée correspond à la partie non distribuée du crédit supplémentaire de 10% du générateur. La combustion par bloc, par époque, par contrat ou par million de gaz ne peut pas mesurer automatiquement la demande ; une forte combustion peut refléter des crédits de consensus incomplets.
Cela enregistre un travail de consensus non récompensé, pas nécessairement une activité économique.
Cette distinction m’a suivi. Des 210M+ mis en jeu peuvent protéger le consensus, pas l’exactitude des identifiants ni la logique d’application. Hedger peut dissimuler des valeurs tout en prouvant des calculs, et XSC peut imposer une politique de transfert, mais aucun des deux ne prouve que les données KYC sont véridiques. Les rejets pourraient quand même laisser fuiter des indices sur l’éligibilité.
Même 300M€ demandent une mise en contexte : Dusk a cité les 300M€ d’AUM de NPEX en 2025 ; son site actuel indique plus de 200M€ d’émissions confirmées. Rien de tout cela ne mesure le chiffre d’affaires, la conversion des portefeuilles, la gestion des taxes, la garde (custody), le reporting, la réconciliation, ni si quatre fonctions réglementaires fonctionnent comme un seul workflow.
Mon tableau de bord a maintenant besoin de la persistance de la combustion, de la corrélation gaz/frais, de l’étendue des comptes 2/3/5/10-contrats, de la concentration parmi les dix premiers, de l’émission nette, de la concentration du stake et de l’activité de règlement. Les graphiques restent ouverts. Je ne peux pas dire si doubler l’usage double la combustion, et cette incertitude est la découverte.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Les graphiques étaient plats, alors j’ai ouvert la page de tokenomics de Dusk pour cartographier la combustion heure par heure. J’ai supposé que des blocs très sollicités, un gaz élevé et plus d’utilisateurs signifiaient plus de DUSK brûlé. Quelque chose ne collait pas.
Les frais sont payés en DUSK, mais les frais collectés rejoignent la récompense de bloc. La combustion documentée correspond à la partie non distribuée du crédit supplémentaire de 10% du générateur. La combustion par bloc, par époque, par contrat ou par million de gaz ne peut pas mesurer automatiquement la demande ; une forte combustion peut refléter des crédits de consensus incomplets.
Cela enregistre un travail de consensus non récompensé, pas nécessairement une activité économique.
Cette distinction m’a suivi. Des 210M+ mis en jeu peuvent protéger le consensus, pas l’exactitude des identifiants ni la logique d’application. Hedger peut dissimuler des valeurs tout en prouvant des calculs, et XSC peut imposer une politique de transfert, mais aucun des deux ne prouve que les données KYC sont véridiques. Les rejets pourraient quand même laisser fuiter des indices sur l’éligibilité.
Même 300M€ demandent une mise en contexte : Dusk a cité les 300M€ d’AUM de NPEX en 2025 ; son site actuel indique plus de 200M€ d’émissions confirmées. Rien de tout cela ne mesure le chiffre d’affaires, la conversion des portefeuilles, la gestion des taxes, la garde (custody), le reporting, la réconciliation, ni si quatre fonctions réglementaires fonctionnent comme un seul workflow.
Mon tableau de bord a maintenant besoin de la persistance de la combustion, de la corrélation gaz/frais, de l’étendue des comptes 2/3/5/10-contrats, de la concentration parmi les dix premiers, de l’émission nette, de la concentration du stake et de l’activité de règlement. Les graphiques restent ouverts. Je ne peux pas dire si doubler l’usage double la combustion, et cette incertitude est la découverte.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
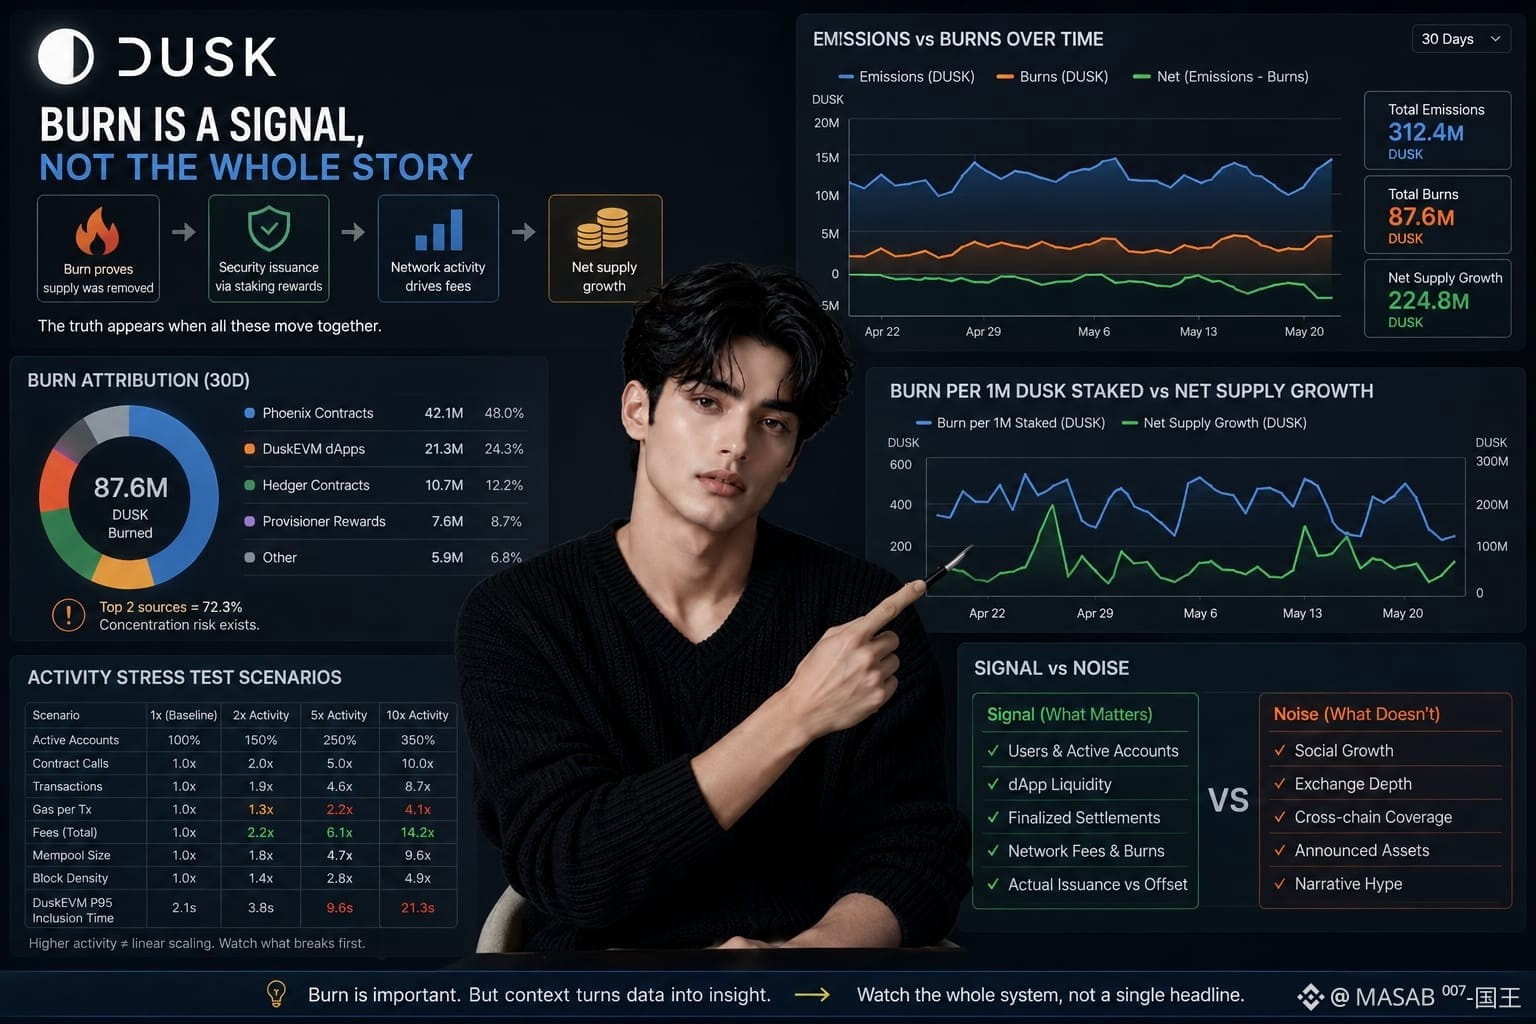
Hier, pendant un marché plat, je voyais sans cesse DUSK brûler traité comme une preuve de la déflation. J’ai pris le temps de considérer cette affirmation. Quelque chose ne collait pas.
Un tableau de bord de Dusk doit comparer les émissions quotidiennes, hebdomadaires et mensuelles aux brûlages, puis attribuer le brûlage par portefeuille, application, époque et bloc. Si un seul contrat ou quelques blocs dominent, le total signifie quelque chose de différent d’une demande large.
Le brûlage prouve que l’offre a été retirée, pas que la demande a été répartie ou durable.
Sa valeur apparaît à côté des récompenses de staking, du stake actif, des récompenses des provisionneurs, de la densité des frais par époque et de l’accélération de l’activité, du brûlage par 1 million de DUSK staké et de la croissance de l’offre nette. Ensemble, ces indicateurs montrent si l’émission de sécurité est compensée par l’activité et si un staking plus élevé crée plus ou moins de pression sur l’offre.
Mais le mécanisme doit encore être soumis à des tests de résistance. Si le nombre de comptes actifs augmente de 50 % ou si les appels de contrats doublent, les transactions et le gaz doublent-ils aussi ? À 2×, 5× et 10× d’activité, qu’est-ce qui bouge en premier : le gaz par transaction, les frais, la taille du mempool, la densité de blocs ou le temps d’inclusion P95 de DuskEVM ?
Je distinguerais la croissance sociale, la profondeur des échanges, la couverture inter-chaînes et les actifs annoncés des utilisateurs, de la liquidité des applications, des règlements finalisés et de l’émission réelle.
Le marché reste plat. Le titre du brûlage semble incomplet.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Hier, pendant un marché plat, je voyais sans cesse DUSK brûler traité comme une preuve de la déflation. J’ai pris le temps de considérer cette affirmation. Quelque chose ne collait pas.
Un tableau de bord de Dusk doit comparer les émissions quotidiennes, hebdomadaires et mensuelles aux brûlages, puis attribuer le brûlage par portefeuille, application, époque et bloc. Si un seul contrat ou quelques blocs dominent, le total signifie quelque chose de différent d’une demande large.
Le brûlage prouve que l’offre a été retirée, pas que la demande a été répartie ou durable.
Sa valeur apparaît à côté des récompenses de staking, du stake actif, des récompenses des provisionneurs, de la densité des frais par époque et de l’accélération de l’activité, du brûlage par 1 million de DUSK staké et de la croissance de l’offre nette. Ensemble, ces indicateurs montrent si l’émission de sécurité est compensée par l’activité et si un staking plus élevé crée plus ou moins de pression sur l’offre.
Mais le mécanisme doit encore être soumis à des tests de résistance. Si le nombre de comptes actifs augmente de 50 % ou si les appels de contrats doublent, les transactions et le gaz doublent-ils aussi ? À 2×, 5× et 10× d’activité, qu’est-ce qui bouge en premier : le gaz par transaction, les frais, la taille du mempool, la densité de blocs ou le temps d’inclusion P95 de DuskEVM ?
Je distinguerais la croissance sociale, la profondeur des échanges, la couverture inter-chaînes et les actifs annoncés des utilisateurs, de la liquidité des applications, des règlements finalisés et de l’émission réelle.
Le marché reste plat. Le titre du brûlage semble incomplet.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
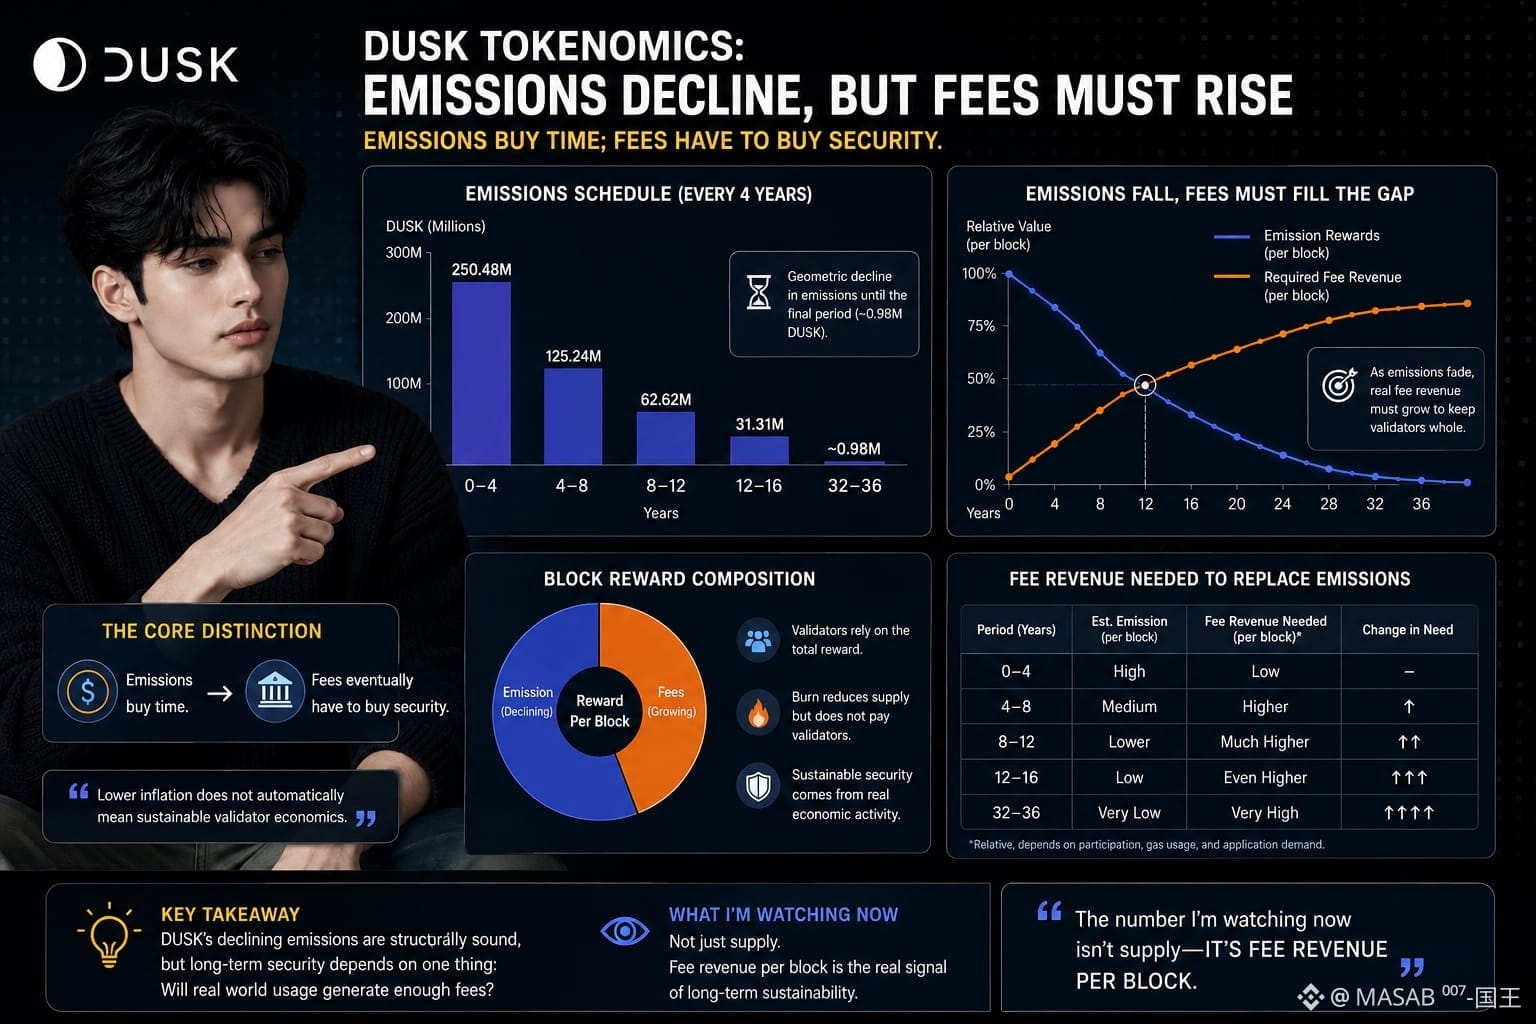
En relisant ce soir les documents de tokenomics de Dusk, un chiffre a cessé de m’obséder : 250,48 M de DUSK sont prévus pour les quatre premières années, puis 125,24 M, 62,62 M, 31,31 M, jusqu’à ce que la dernière période de quatre ans tombe à environ 0,98 M.
L’interprétation principale est évidente : les émissions diminuent,......l’inflation baisse, la rareté s’améliore.
Mais ce n’est pas la question de sécurité.
Les récompenses de bloc de Dusk combinent le DUSK nouvellement émis avec les frais de transaction.....Donc, à mesure que l’émission s’éteint géométriquement, le réseau a de plus en plus besoin d’une activité réelle génératrice de frais pour remplacer la subvention que perdent les validateurs.
Les émissions achètent du temps ; les frais doivent, à terme, acheter la sécurité.
Cette distinction compte, car une inflation plus faible ne signifie pas automatiquement des économies durables pour les validateurs. Un fonds de récompenses plus petit n’est acceptable que si l’activité du gas, du règlement et des applications augmente suffisamment pour compenser. La combustion complique encore l’ensemble : brûler des récompenses non distribuées peut réduire l’offre, mais cela ne finance pas les opérateurs qui sécurisent le consensus.
Je ne dis pas que le calendrier de Dusk est imparfait. Une subvention décroissante est structurellement compréhensible. Je n’arrive juste pas encore à dire si l’usage institutionnel futur générera assez de frais lorsque les émissions deviendront infimes.
L’onglet tokenomics est encore ouvert. Le chiffre que je surveille maintenant n’est pas l’offre : c’est le revenu en frais par bloc.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
En relisant ce soir les documents de tokenomics de Dusk, un chiffre a cessé de m’obséder : 250,48 M de DUSK sont prévus pour les quatre premières années, puis 125,24 M, 62,62 M, 31,31 M, jusqu’à ce que la dernière période de quatre ans tombe à environ 0,98 M.
L’interprétation principale est évidente : les émissions diminuent,......l’inflation baisse, la rareté s’améliore.
Mais ce n’est pas la question de sécurité.
Les récompenses de bloc de Dusk combinent le DUSK nouvellement émis avec les frais de transaction.....Donc, à mesure que l’émission s’éteint géométriquement, le réseau a de plus en plus besoin d’une activité réelle génératrice de frais pour remplacer la subvention que perdent les validateurs.
Les émissions achètent du temps ; les frais doivent, à terme, acheter la sécurité.
Cette distinction compte, car une inflation plus faible ne signifie pas automatiquement des économies durables pour les validateurs. Un fonds de récompenses plus petit n’est acceptable que si l’activité du gas, du règlement et des applications augmente suffisamment pour compenser. La combustion complique encore l’ensemble : brûler des récompenses non distribuées peut réduire l’offre, mais cela ne finance pas les opérateurs qui sécurisent le consensus.
Je ne dis pas que le calendrier de Dusk est imparfait. Une subvention décroissante est structurellement compréhensible. Je n’arrive juste pas encore à dire si l’usage institutionnel futur générera assez de frais lorsque les émissions deviendront infimes.
L’onglet tokenomics est encore ouvert. Le chiffre que je surveille maintenant n’est pas l’offre : c’est le revenu en frais par bloc.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
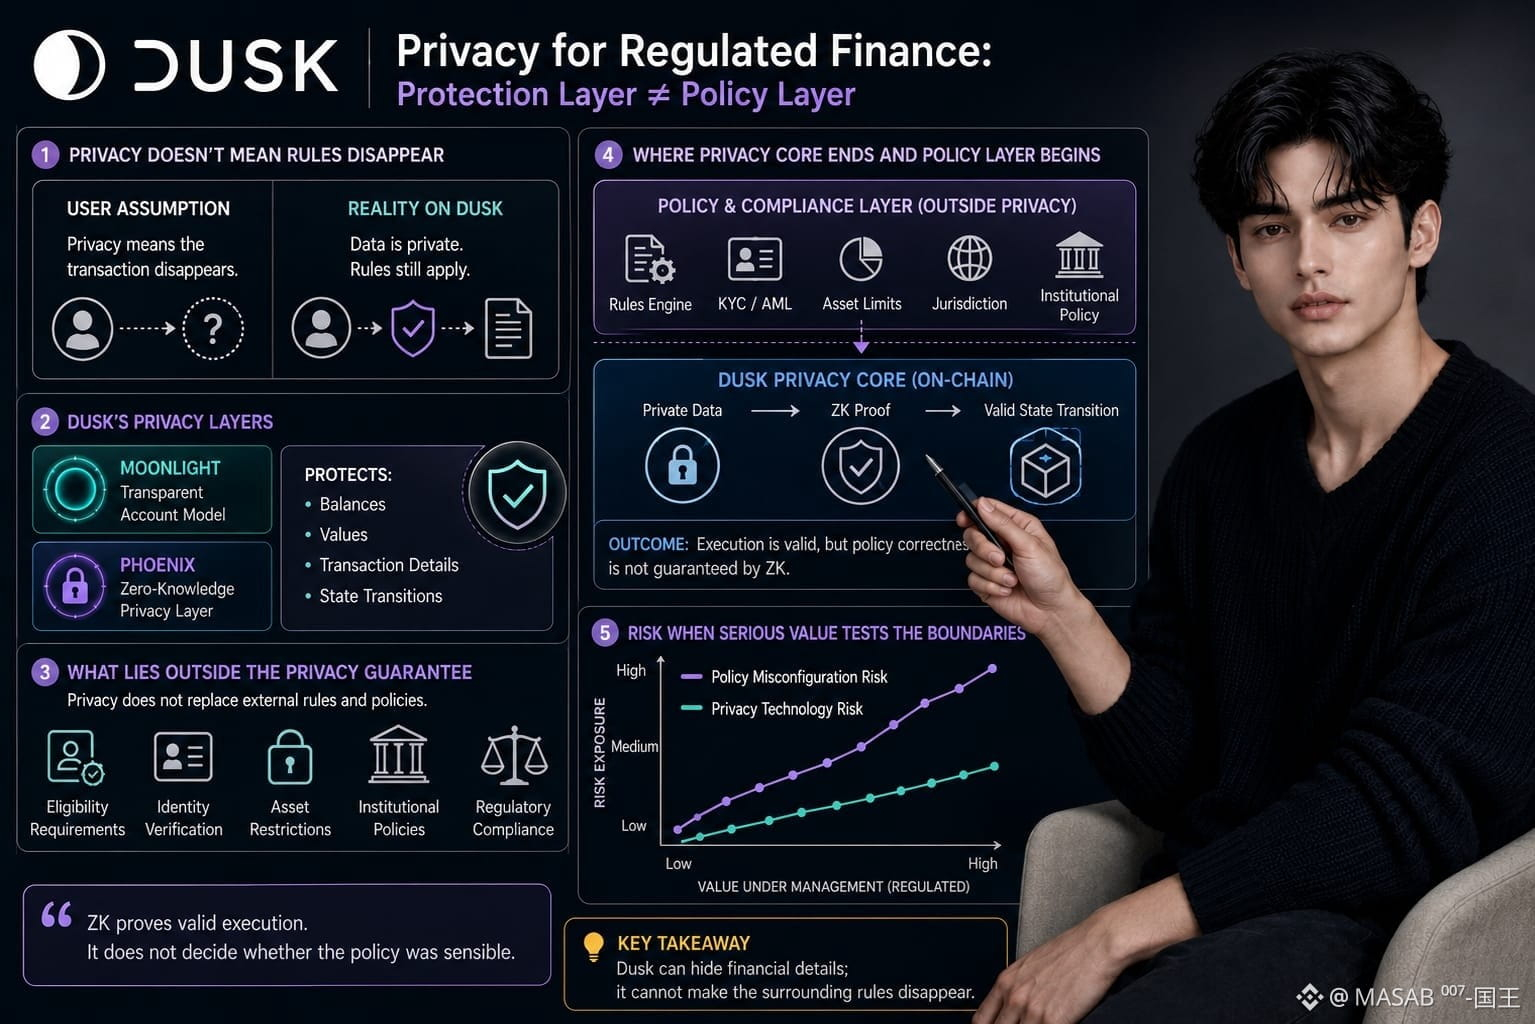
Le trading était calme aujourd’hui, alors j’ai rouvert la documentation de Dusk.... Je n’arrêtais pas de revoir la formule « privacy for regulated finance », et quelque chose dans ce passage m’a incité à regarder de plus près.
Au début, j’ai supposé que la confidentialité voulait simplement dire que la transaction elle-même disparaissait de la vue publique.
Mais Dusk est plus nuancé que ça.
Moonlight fournit un modèle de compte transparent, tandis que Phoenix utilise une technologie de preuve à connaissance zéro pour garder confidentielles les valeurs et les soldes des transactions..... Le point important est que la confidentialité ne supprime pas automatiquement toutes les règles de conformité qui entourent la transaction.
Dusk peut masquer les détails financiers ; il ne peut pas faire disparaître les règles qui encadrent ces opérations.
Cette distinction m’a d’abord semblé presque sémantique. Ce n’est pas le cas.
La couche cryptographique peut protéger les données confidentielles des transactions et vérifier les transitions d’état valides. Mais l’éligibilité, les exigences d’identité, les restrictions d’actifs et les politiques institutionnelles peuvent encore dépendre de règles définies en dehors de cette garantie de confidentialité.
Imaginez un investisseur autorisé remplissant toutes les conditions techniques, mais agissant sous une politique mal configurée. La preuve ZK peut confirmer une exécution valide. Elle ne peut pas décider si la politique elle-même était judicieuse.
Ce n’est pas un problème propre à Dusk.
La vraie question, c’est ce qui se passe quand des montants réglementés sérieux commencent à mettre ces limites à l’épreuve.
Mon onglet de documentation est toujours ouvert. « Privacy » me paraît désormais un mot beaucoup plus étroit qu’il ne l’était ce matin.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Le trading était calme aujourd’hui, alors j’ai rouvert la documentation de Dusk.... Je n’arrêtais pas de revoir la formule « privacy for regulated finance », et quelque chose dans ce passage m’a incité à regarder de plus près.
Au début, j’ai supposé que la confidentialité voulait simplement dire que la transaction elle-même disparaissait de la vue publique.
Mais Dusk est plus nuancé que ça.
Moonlight fournit un modèle de compte transparent, tandis que Phoenix utilise une technologie de preuve à connaissance zéro pour garder confidentielles les valeurs et les soldes des transactions..... Le point important est que la confidentialité ne supprime pas automatiquement toutes les règles de conformité qui entourent la transaction.
Dusk peut masquer les détails financiers ; il ne peut pas faire disparaître les règles qui encadrent ces opérations.
Cette distinction m’a d’abord semblé presque sémantique. Ce n’est pas le cas.
La couche cryptographique peut protéger les données confidentielles des transactions et vérifier les transitions d’état valides. Mais l’éligibilité, les exigences d’identité, les restrictions d’actifs et les politiques institutionnelles peuvent encore dépendre de règles définies en dehors de cette garantie de confidentialité.
Imaginez un investisseur autorisé remplissant toutes les conditions techniques, mais agissant sous une politique mal configurée. La preuve ZK peut confirmer une exécution valide. Elle ne peut pas décider si la politique elle-même était judicieuse.
Ce n’est pas un problème propre à Dusk.
La vraie question, c’est ce qui se passe quand des montants réglementés sérieux commencent à mettre ces limites à l’épreuve.
Mon onglet de documentation est toujours ouvert. « Privacy » me paraît désormais un mot beaucoup plus étroit qu’il ne l’était ce matin.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
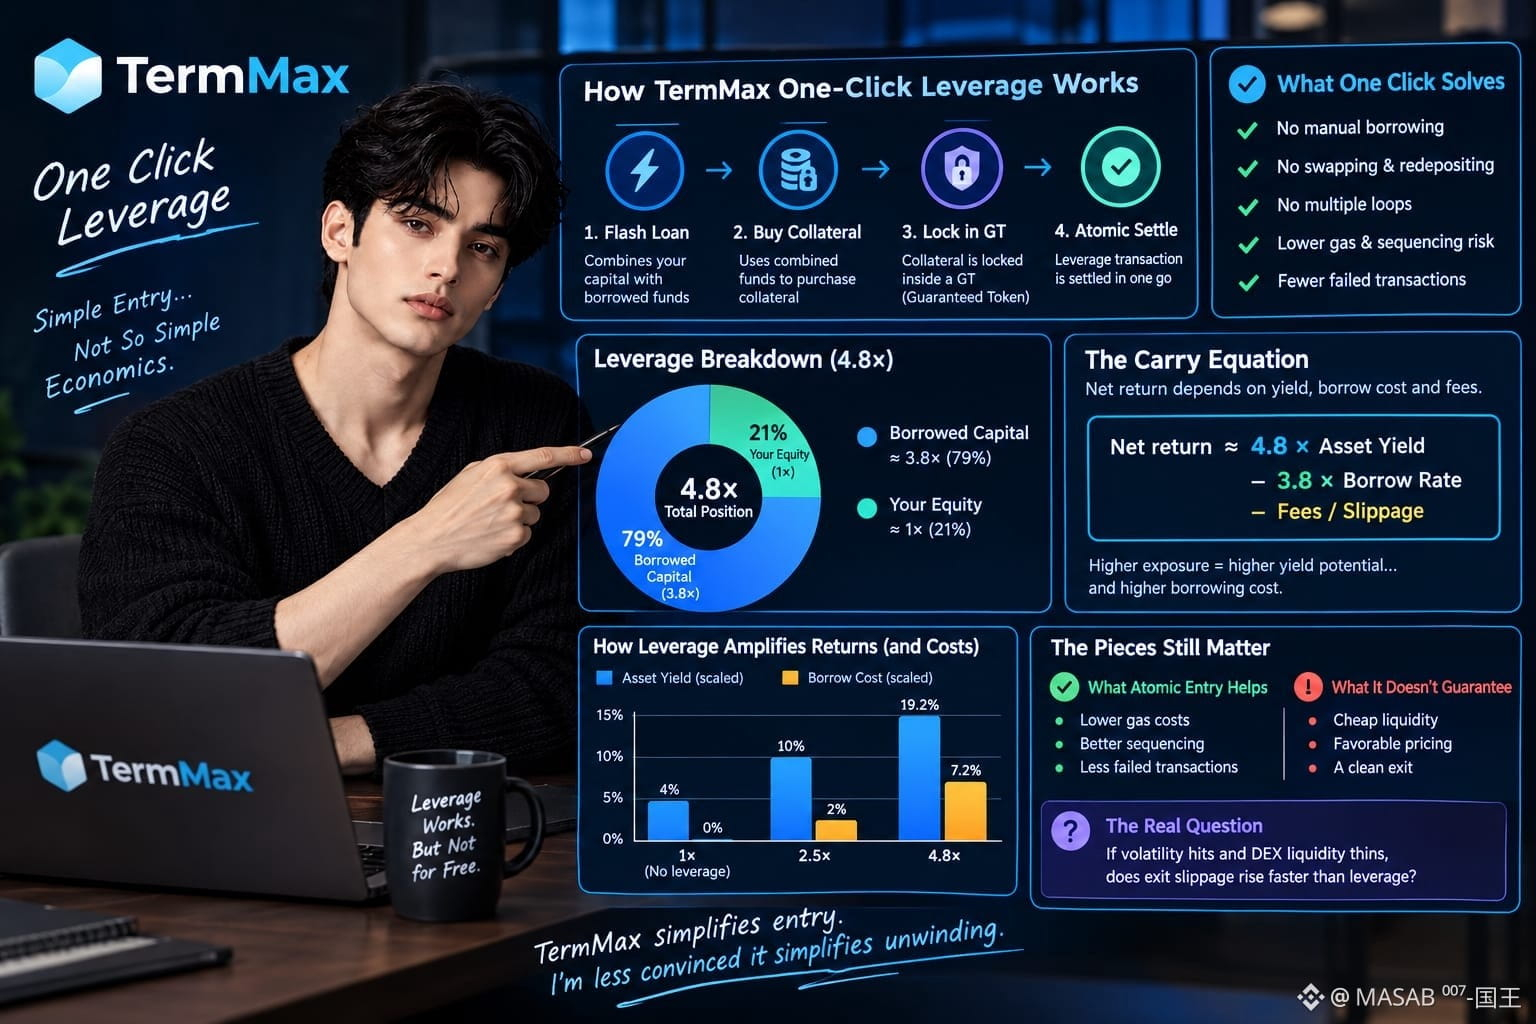
Je vérifiais les marchés de levier TermMax ce soir et je revenais sans cesse à la formule « levier en un clic ». On dirait que le problème difficile a été supprimé.
Alors je me suis vraiment laissé porter par le flux.
TermMax utilise un flash loan pour combiner mon capital avec des fonds empruntés, acheter une garantie, la verrouiller dans un GT, puis régler la transaction de levier de manière atomique. C’est plus propre que d’emprunter manuellement, d’échanger, de redéposer et de recommencer plusieurs fois.
Mais la simplicité d’exécution n’est pas une simplicité économique.
À 4,8× de levier, environ 3,8× de mon capitaux propres sont des fonds empruntés. Environ 79 % de la position brute est financée par la dette.... Si je mets en levier un actif générant un rendement ou un Principal Token, le rendement de l’actif augmente avec l’exposition — mais le coût d’emprunt fixe augmente aussi.
Une équation de carry approximative est :
Rendement net ≈ 4,8 × rendement de l’actif − 3,8 × taux d’emprunt − frais/slippage.
C’est là que le « un clic » cesse d’aider.
L’entrée atomique peut réduire le gaz, le séquençage et le risque de transaction échouée.... Elle ne peut pas garantir une liquidité bon marché, des prix favorables ou une sortie aussi propre. Les emprunteurs obtiennent une exécution simplifiée ; les prêteurs fournissent toujours la liquidité en dessous.
Si la volatilité s’intensifie et que la liquidité sur DEX s’amincit, le slippage de sortie augmente-t-il plus vite que le levier ?
TermMax simplifie l’entrée. Je suis moins convaincu que cela simplifie le désendettement.
#termmax @termmax
Je vérifiais les marchés de levier TermMax ce soir et je revenais sans cesse à la formule « levier en un clic ». On dirait que le problème difficile a été supprimé.
Alors je me suis vraiment laissé porter par le flux.
TermMax utilise un flash loan pour combiner mon capital avec des fonds empruntés, acheter une garantie, la verrouiller dans un GT, puis régler la transaction de levier de manière atomique. C’est plus propre que d’emprunter manuellement, d’échanger, de redéposer et de recommencer plusieurs fois.
Mais la simplicité d’exécution n’est pas une simplicité économique.
À 4,8× de levier, environ 3,8× de mon capitaux propres sont des fonds empruntés. Environ 79 % de la position brute est financée par la dette.... Si je mets en levier un actif générant un rendement ou un Principal Token, le rendement de l’actif augmente avec l’exposition — mais le coût d’emprunt fixe augmente aussi.
Une équation de carry approximative est :
Rendement net ≈ 4,8 × rendement de l’actif − 3,8 × taux d’emprunt − frais/slippage.
C’est là que le « un clic » cesse d’aider.
L’entrée atomique peut réduire le gaz, le séquençage et le risque de transaction échouée.... Elle ne peut pas garantir une liquidité bon marché, des prix favorables ou une sortie aussi propre. Les emprunteurs obtiennent une exécution simplifiée ; les prêteurs fournissent toujours la liquidité en dessous.
Si la volatilité s’intensifie et que la liquidité sur DEX s’amincit, le slippage de sortie augmente-t-il plus vite que le levier ?
TermMax simplifie l’entrée. Je suis moins convaincu que cela simplifie le désendettement.
#termmax @TermMax
8
11
11.6k
·
--
Partiellement vrai
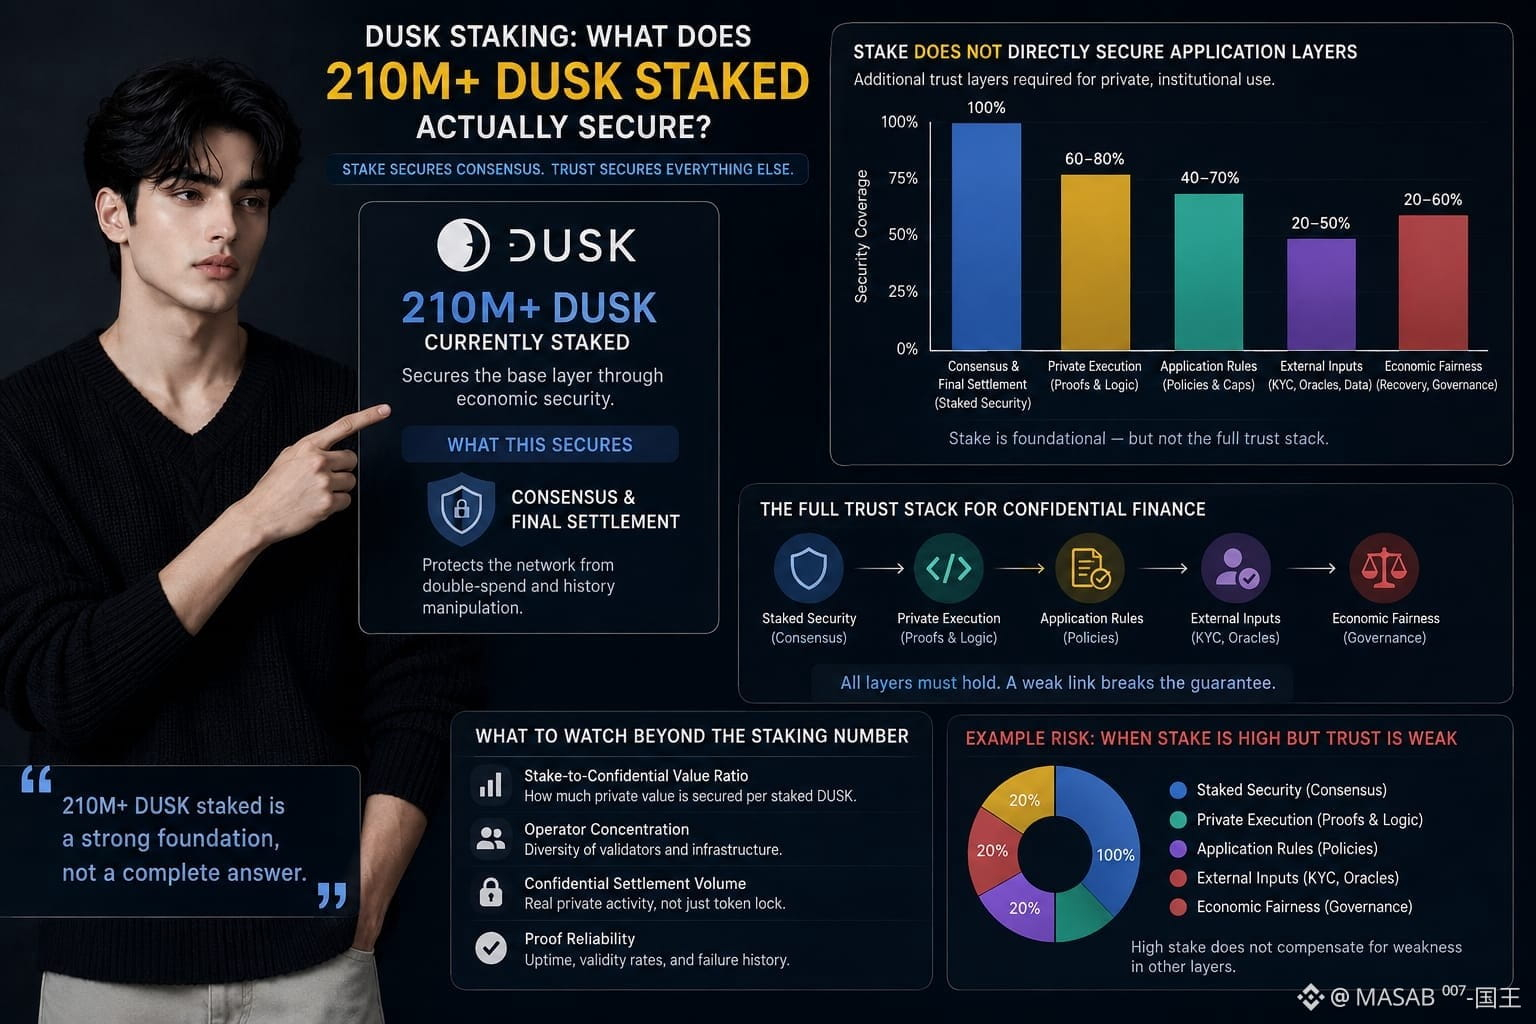
Je revoyais les chiffres de staking de Dusk pendant que le marché était calme, et les 210M+ DUSK mis en jeu semblaient rassurants. Puis j’ai demandé à quoi ce chiffre correspondait réellement en termes de sécurité.
La lecture intuitive est simple : plus de mise signifie que les applications financières confidentielles sont plus sûres. Mais la garantie est plus étroite. Le stake actif protège le consensus et le règlement final au niveau de base. Un contrat privé dépend néanmoins d’une logique de preuve correcte, de règles d’application solides et, pour les actifs réglementés, d’entrées externes fiables comme les données d’éligibilité.
Cette distinction compte.
Dusk peut rendre l’état privé vérifiable sans publier la position sous-jacente. C’est vraiment utile. Mais une preuve valide ne peut pas dire si un fournisseur KYC a fourni de mauvaises données, si une politique a codé le mauvais plafond de propriété, ou si une action de récupération autorisée était économiquement juste.
Ainsi, les 210M mis en jeu mesurent une couche de sécurité, pas l’ensemble de la chaîne de confiance institutionnelle.
Je pensais que c’était tatillon au début. Ce n’est pas le cas. Si des applications privées sécurisent une valeur réelle sérieuse, je préférerais surveiller le stake par rapport à la valeur du règlement confidentiel, la concentration des opérateurs et la fiabilité des preuves.
L’onglet de staking est toujours ouvert. Le chiffre ressemble désormais moins à une réponse et davantage au début d’une réponse.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Je revoyais les chiffres de staking de Dusk pendant que le marché était calme, et les 210M+ DUSK mis en jeu semblaient rassurants. Puis j’ai demandé à quoi ce chiffre correspondait réellement en termes de sécurité.
La lecture intuitive est simple : plus de mise signifie que les applications financières confidentielles sont plus sûres. Mais la garantie est plus étroite. Le stake actif protège le consensus et le règlement final au niveau de base. Un contrat privé dépend néanmoins d’une logique de preuve correcte, de règles d’application solides et, pour les actifs réglementés, d’entrées externes fiables comme les données d’éligibilité.
Cette distinction compte.
Dusk peut rendre l’état privé vérifiable sans publier la position sous-jacente. C’est vraiment utile. Mais une preuve valide ne peut pas dire si un fournisseur KYC a fourni de mauvaises données, si une politique a codé le mauvais plafond de propriété, ou si une action de récupération autorisée était économiquement juste.
Ainsi, les 210M mis en jeu mesurent une couche de sécurité, pas l’ensemble de la chaîne de confiance institutionnelle.
Je pensais que c’était tatillon au début. Ce n’est pas le cas. Si des applications privées sécurisent une valeur réelle sérieuse, je préférerais surveiller le stake par rapport à la valeur du règlement confidentiel, la concentration des opérateurs et la fiabilité des preuves.
L’onglet de staking est toujours ouvert. Le chiffre ressemble désormais moins à une réponse et davantage au début d’une réponse.
@Dusk $DUSK #dusk
30
22
32k
·
--
Vérifié
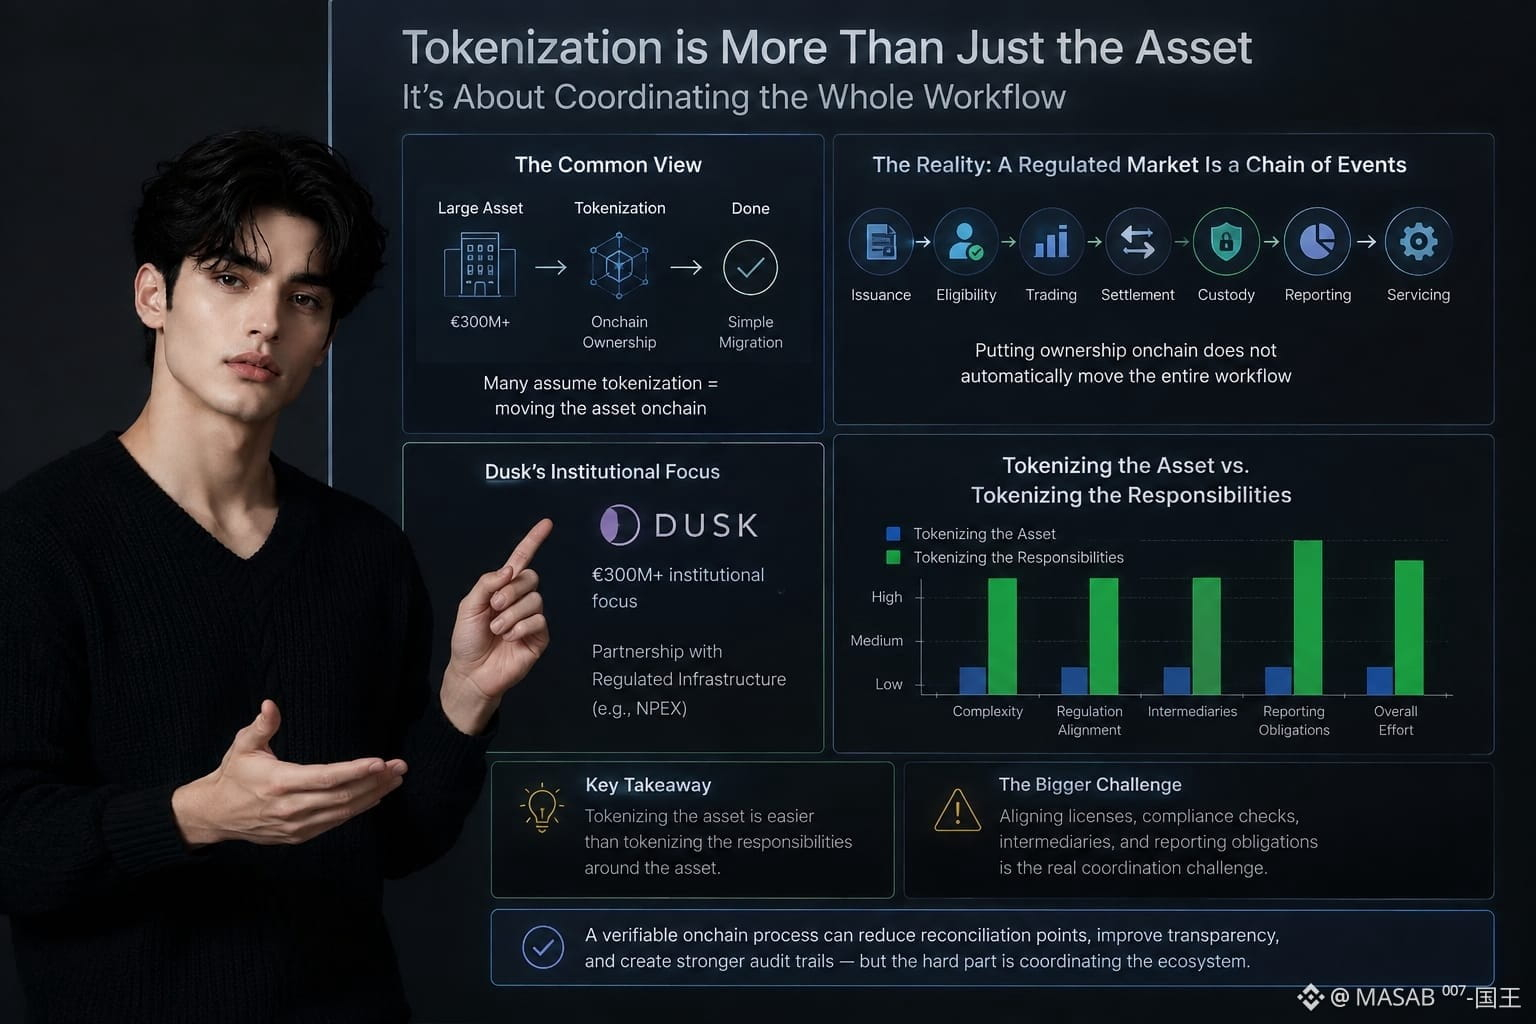
Hier soir, je faisais défiler des discussions sur la tokenisation et je voyais sans cesse la même idée : déplacer de gros actifs on-chain est principalement un problème de migration technique. Cela semblait plausible, mais en regardant de plus près l’orientation institutionnelle de Dusk (300 M€ et plus), quelque chose ne collait pas.
L’actif lui-même n’est qu’une pièce du puzzle. Un marché réglementé est une suite d’événements : émission, éligibilité, négociation, règlement, conservation, reporting et administration. Mettre des registres de propriété on-chain ne déplace pas automatiquement l’ensemble du flux de travail.
Un lecteur ordinaire pourrait supposer que la tokenisation consiste à remplacer l’ancien système par une transaction sur une blockchain. Mais le lien de Dusk avec une infrastructure réglementée comme NPEX met en évidence un autre défi : coordonner les fonctions autour de l’actif.
La distinction à laquelle je reviens sans cesse est la suivante :
« Tokeniser l’actif est plus simple que de tokeniser les responsabilités liées à l’actif. »
Cela ne diminue pas la valeur de Dusk. Un processus on-chain vérifiable peut réduire les points de rapprochement, améliorer la transparence et créer des pistes d’audit plus solides.
Mais je me suis demandé si la partie difficile n’était pas en réalité la couche blockchain. Peut-être que le défi plus important consiste à aligner les licences, les contrôles de conformité, les intermédiaires et les obligations de reporting.
Je ne suis pas sûr que le marché mesure encore pleinement ce problème de coordination. L’onglet documentation est toujours ouvert sur mon écran, et désormais je regarde « les actifs on-chain » un peu différemment.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Hier soir, je faisais défiler des discussions sur la tokenisation et je voyais sans cesse la même idée : déplacer de gros actifs on-chain est principalement un problème de migration technique. Cela semblait plausible, mais en regardant de plus près l’orientation institutionnelle de Dusk (300 M€ et plus), quelque chose ne collait pas.
L’actif lui-même n’est qu’une pièce du puzzle. Un marché réglementé est une suite d’événements : émission, éligibilité, négociation, règlement, conservation, reporting et administration. Mettre des registres de propriété on-chain ne déplace pas automatiquement l’ensemble du flux de travail.
Un lecteur ordinaire pourrait supposer que la tokenisation consiste à remplacer l’ancien système par une transaction sur une blockchain. Mais le lien de Dusk avec une infrastructure réglementée comme NPEX met en évidence un autre défi : coordonner les fonctions autour de l’actif.
La distinction à laquelle je reviens sans cesse est la suivante :
« Tokeniser l’actif est plus simple que de tokeniser les responsabilités liées à l’actif. »
Cela ne diminue pas la valeur de Dusk. Un processus on-chain vérifiable peut réduire les points de rapprochement, améliorer la transparence et créer des pistes d’audit plus solides.
Mais je me suis demandé si la partie difficile n’était pas en réalité la couche blockchain. Peut-être que le défi plus important consiste à aligner les licences, les contrôles de conformité, les intermédiaires et les obligations de reporting.
Je ne suis pas sûr que le marché mesure encore pleinement ce problème de coordination. L’onglet documentation est toujours ouvert sur mon écran, et désormais je regarde « les actifs on-chain » un peu différemment.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
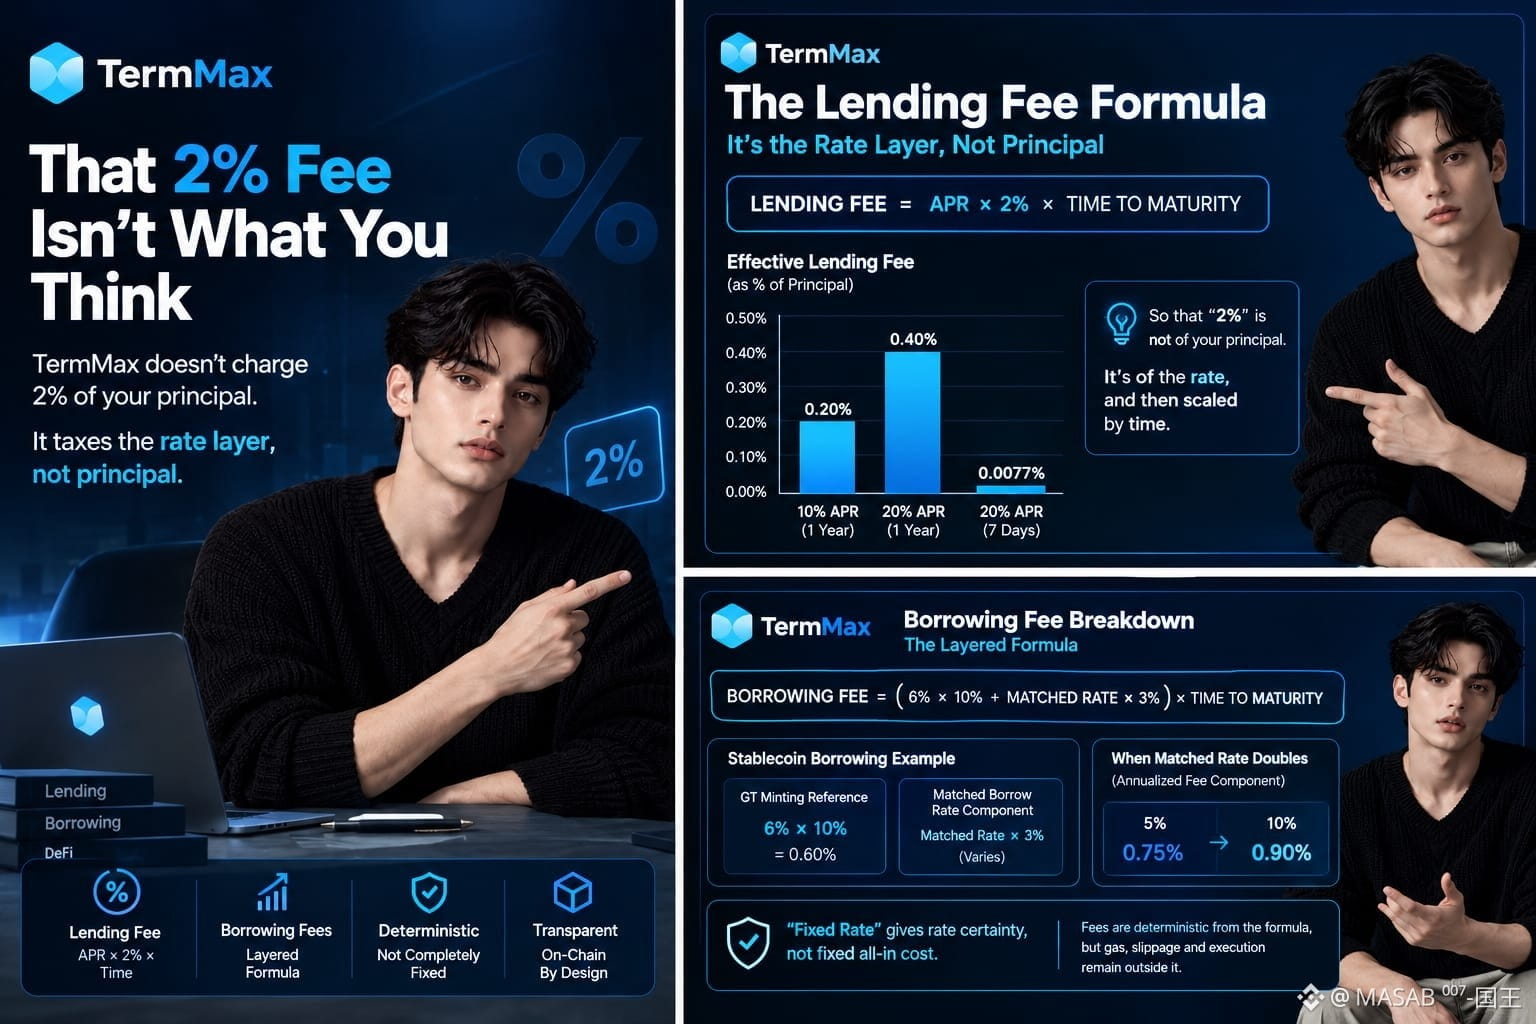
Je revoyais la page des frais de TermMax alors que le marché était calme, et une ligne ne cessait d’attirer mon attention : des frais d’emprunt de 2 %. Ma première réaction a été simple : 2 % du principal, ça paraît cher.
Alors j’ai vraiment pris le temps de regarder la formule. Ce n’est pas ce que facture TermMax.
Le taux des frais d’emprunt est égal à APR × 2 % × durée jusqu’à l’échéance. À 10 % d’APR pour un an, les frais effectifs représentent 0,20 % du montant prêté. À 20 % d’APR, on passe à 0,40 %. Pour un prêt sur sept jours à 20 % d’APR, cela ne représente qu’environ 0,0077 % du principal.
Cette nuance compte.
TermMax taxe la couche de taux, pas le principal au pourcentage affiché.
L’emprunt est plus “en couches”. Pour les stablecoins, la formule documentée combine un taux de référence de minintage GT de 6 % × 10 % avec le taux d’emprunt correspondant × 3 %, puis met les deux à l’échelle selon la maturité. Si le taux correspondant double de 5 % à 10 %, la composante des frais annualisés passe de 0,75 % à 0,90 % avant l’ajustement lié au temps.
Ainsi, le “taux fixe” donne une certitude sur le taux, pas un coût total fixe tout compris. Les frais sont déterministes d’après la formule, mais le gaz, le slippage et l’exécution restent en dehors.
L’onglet est toujours ouvert. Ce 2 % a maintenant l’air très différent.
#termmax @termmax
Je revoyais la page des frais de TermMax alors que le marché était calme, et une ligne ne cessait d’attirer mon attention : des frais d’emprunt de 2 %. Ma première réaction a été simple : 2 % du principal, ça paraît cher.
Alors j’ai vraiment pris le temps de regarder la formule. Ce n’est pas ce que facture TermMax.
Le taux des frais d’emprunt est égal à APR × 2 % × durée jusqu’à l’échéance. À 10 % d’APR pour un an, les frais effectifs représentent 0,20 % du montant prêté. À 20 % d’APR, on passe à 0,40 %. Pour un prêt sur sept jours à 20 % d’APR, cela ne représente qu’environ 0,0077 % du principal.
Cette nuance compte.
TermMax taxe la couche de taux, pas le principal au pourcentage affiché.
L’emprunt est plus “en couches”. Pour les stablecoins, la formule documentée combine un taux de référence de minintage GT de 6 % × 10 % avec le taux d’emprunt correspondant × 3 %, puis met les deux à l’échelle selon la maturité. Si le taux correspondant double de 5 % à 10 %, la composante des frais annualisés passe de 0,75 % à 0,90 % avant l’ajustement lié au temps.
Ainsi, le “taux fixe” donne une certitude sur le taux, pas un coût total fixe tout compris. Les frais sont déterministes d’après la formule, mais le gaz, le slippage et l’exécution restent en dehors.
L’onglet est toujours ouvert. Ce 2 % a maintenant l’air très différent.
#termmax @TermMax
1
8
9.4k
·
--
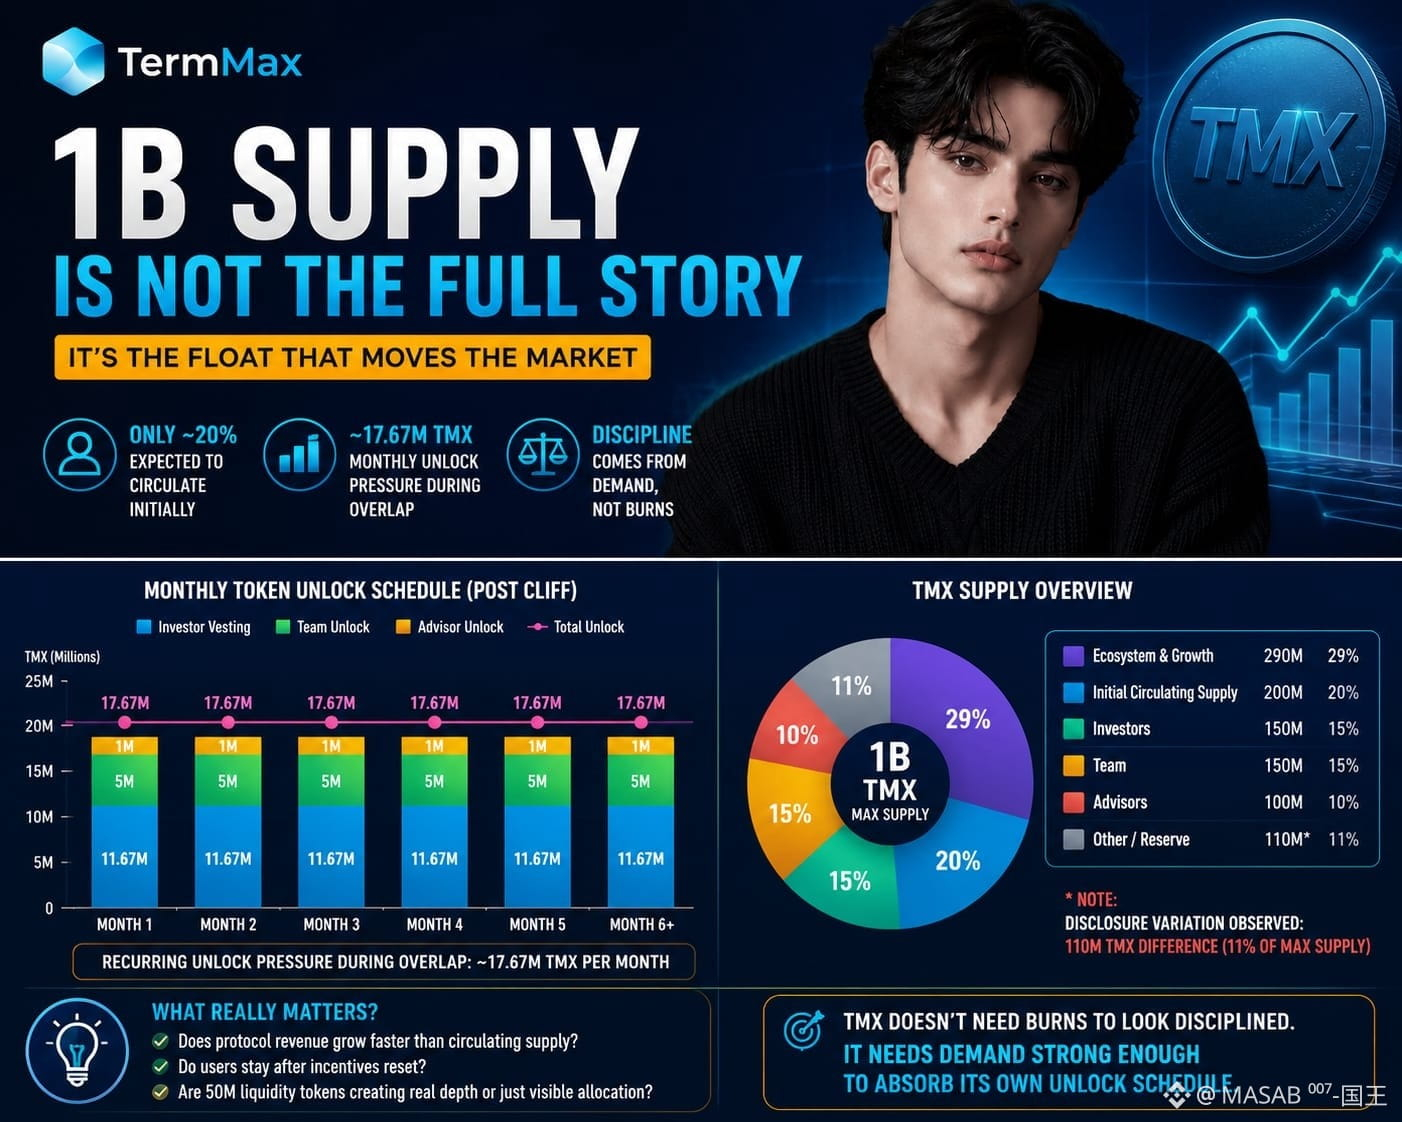
J’ai complètement rejeté l’offre fixe « 1B » de TMX dès que j’ai remarqué que seul environ 20 % est censé circuler au départ.
L’offre maximale est le chiffre « propre ». Le flottant correspond au comportement.
Ensuite, l’essentiel est la rapidité avec laquelle ce flottant s’étend. Le vesting des investisseurs, à lui seul, pourrait ajouter environ 11,67 M TMX par mois après sa période de cliff. Les déblocages de l’équipe en ajoutent encore 5 M, et ceux des conseillers 1 M supplémentaires. Pendant la période de recouvrement, cela représente environ 17,67 M TMX de flux mensuel récurrent.
Ce n’est pas automatiquement baissier. Le vesting est normal. La distribution à l’écosystème est aussi normale.
Mais distribution ne veut pas dire circulation, et une allocation à l’écosystème de 29 % m’en dit moins sur l’efficacité avec laquelle ces jetons créent des utilisateurs durables, un volume apparié et une profondeur de liquidité.
C’est là, je pense, que TermMax est mis à l’épreuve.
Les revenus du protocole augmentent-ils plus vite que l’offre en circulation ? Les utilisateurs fortement incités restent-ils après que les saisons se sont réinitialisées ? Les 50 M de jetons de liquidité créent-ils une vraie profondeur de marché, ou surtout une allocation visible ?
Je surveille aussi les changements apportés aux documents. Une différence de divulgation de 110 M-TMX représente 11 % de l’offre maximale. Ce n’est pas un simple bruit de mise en forme.
TMX n’a pas besoin de brûler des jetons pour paraître discipliné.
Il a besoin d’une croissance de la demande suffisamment forte pour absorber son propre calendrier de déblocage.
#termmax @termmax
J’ai complètement rejeté l’offre fixe « 1B » de TMX dès que j’ai remarqué que seul environ 20 % est censé circuler au départ.
L’offre maximale est le chiffre « propre ». Le flottant correspond au comportement.
Ensuite, l’essentiel est la rapidité avec laquelle ce flottant s’étend. Le vesting des investisseurs, à lui seul, pourrait ajouter environ 11,67 M TMX par mois après sa période de cliff. Les déblocages de l’équipe en ajoutent encore 5 M, et ceux des conseillers 1 M supplémentaires. Pendant la période de recouvrement, cela représente environ 17,67 M TMX de flux mensuel récurrent.
Ce n’est pas automatiquement baissier. Le vesting est normal. La distribution à l’écosystème est aussi normale.
Mais distribution ne veut pas dire circulation, et une allocation à l’écosystème de 29 % m’en dit moins sur l’efficacité avec laquelle ces jetons créent des utilisateurs durables, un volume apparié et une profondeur de liquidité.
C’est là, je pense, que TermMax est mis à l’épreuve.
Les revenus du protocole augmentent-ils plus vite que l’offre en circulation ? Les utilisateurs fortement incités restent-ils après que les saisons se sont réinitialisées ? Les 50 M de jetons de liquidité créent-ils une vraie profondeur de marché, ou surtout une allocation visible ?
Je surveille aussi les changements apportés aux documents. Une différence de divulgation de 110 M-TMX représente 11 % de l’offre maximale. Ce n’est pas un simple bruit de mise en forme.
TMX n’a pas besoin de brûler des jetons pour paraître discipliné.
Il a besoin d’une croissance de la demande suffisamment forte pour absorber son propre calendrier de déblocage.
#termmax @TermMax
18
20
7.9k
·
--
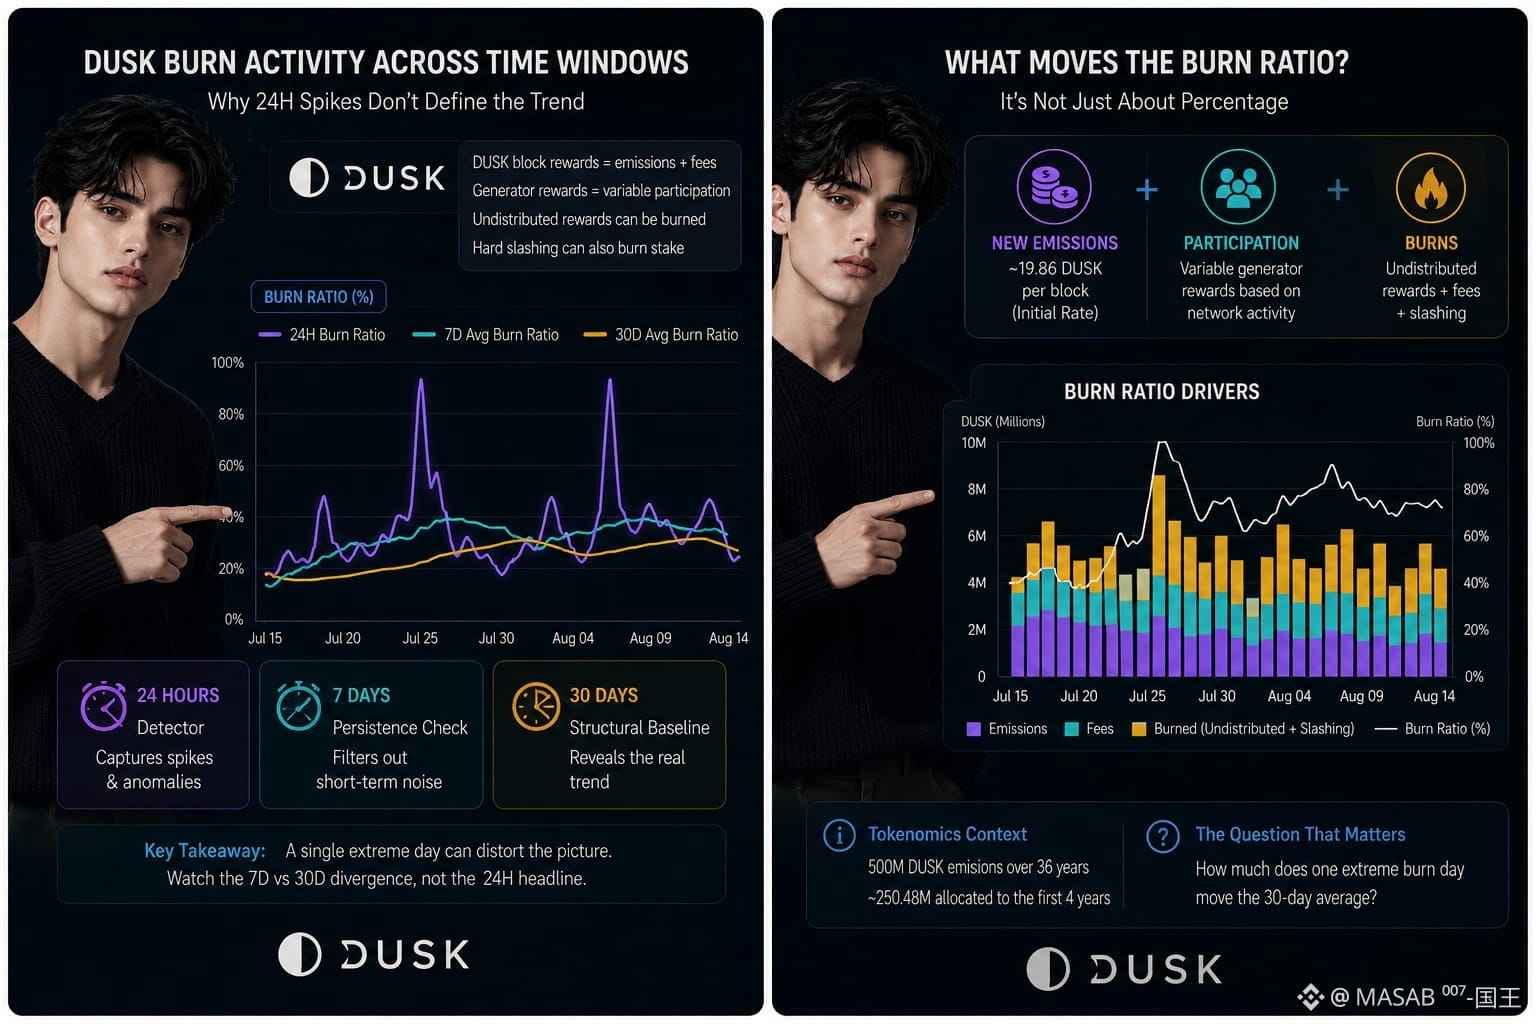
Je comparais la façon dont l’activité de combustion de DUSK se présente sur différentes fenêtres, et une chose me gênait : un ratio de combustion sur 24 heures très spectaculaire peut dire très peu de choses sur l’économie sous-jacente des tokens.
La raison est mécanique…. Les récompenses de bloc de DUSK combinent des tokens nouvellement émis avec des frais de transaction, tandis que les récompenses du générateur incluent une composante de participation variable. Toute part non distribuée peut être brûlée. Le slashing “dur” peut aussi brûler le capital engagé.
Cela fait que le chiffre quotidien mesure en partie le comportement du réseau, et pas seulement une “déflation”. ….. Si la participation change brusquement pendant quelques heures, le ratio de combustion peut bondir sans pour autant représenter une tendance durable.
L’échelle compte aussi. Les tokenomics actuelles visent 500 millions de DUSK d’émissions sur 36 ans, avec environ 250,48 millions alloués aux quatre premières années. Le taux d’émission initial est d’environ 19,86 DUSK par bloc.
Donc, je considérerais 24 heures comme un détecteur, 7 jours comme un test de persistance, et 30 jours comme la base structurelle.
Mais un pourcentage seul cache de quoi provient réellement le changement : moins de récompenses, plus de brûlages, ou les deux.
La question inconfortable est : de combien un jour de combustion extrême fait-il bouger la moyenne sur 30 jours ?
Cette divergence entre 7 jours et 30 jours est le chiffre que je surveillerais ensuite.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Je comparais la façon dont l’activité de combustion de DUSK se présente sur différentes fenêtres, et une chose me gênait : un ratio de combustion sur 24 heures très spectaculaire peut dire très peu de choses sur l’économie sous-jacente des tokens.
La raison est mécanique…. Les récompenses de bloc de DUSK combinent des tokens nouvellement émis avec des frais de transaction, tandis que les récompenses du générateur incluent une composante de participation variable. Toute part non distribuée peut être brûlée. Le slashing “dur” peut aussi brûler le capital engagé.
Cela fait que le chiffre quotidien mesure en partie le comportement du réseau, et pas seulement une “déflation”. ….. Si la participation change brusquement pendant quelques heures, le ratio de combustion peut bondir sans pour autant représenter une tendance durable.
L’échelle compte aussi. Les tokenomics actuelles visent 500 millions de DUSK d’émissions sur 36 ans, avec environ 250,48 millions alloués aux quatre premières années. Le taux d’émission initial est d’environ 19,86 DUSK par bloc.
Donc, je considérerais 24 heures comme un détecteur, 7 jours comme un test de persistance, et 30 jours comme la base structurelle.
Mais un pourcentage seul cache de quoi provient réellement le changement : moins de récompenses, plus de brûlages, ou les deux.
La question inconfortable est : de combien un jour de combustion extrême fait-il bouger la moyenne sur 30 jours ?
Cette divergence entre 7 jours et 30 jours est le chiffre que je surveillerais ensuite.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
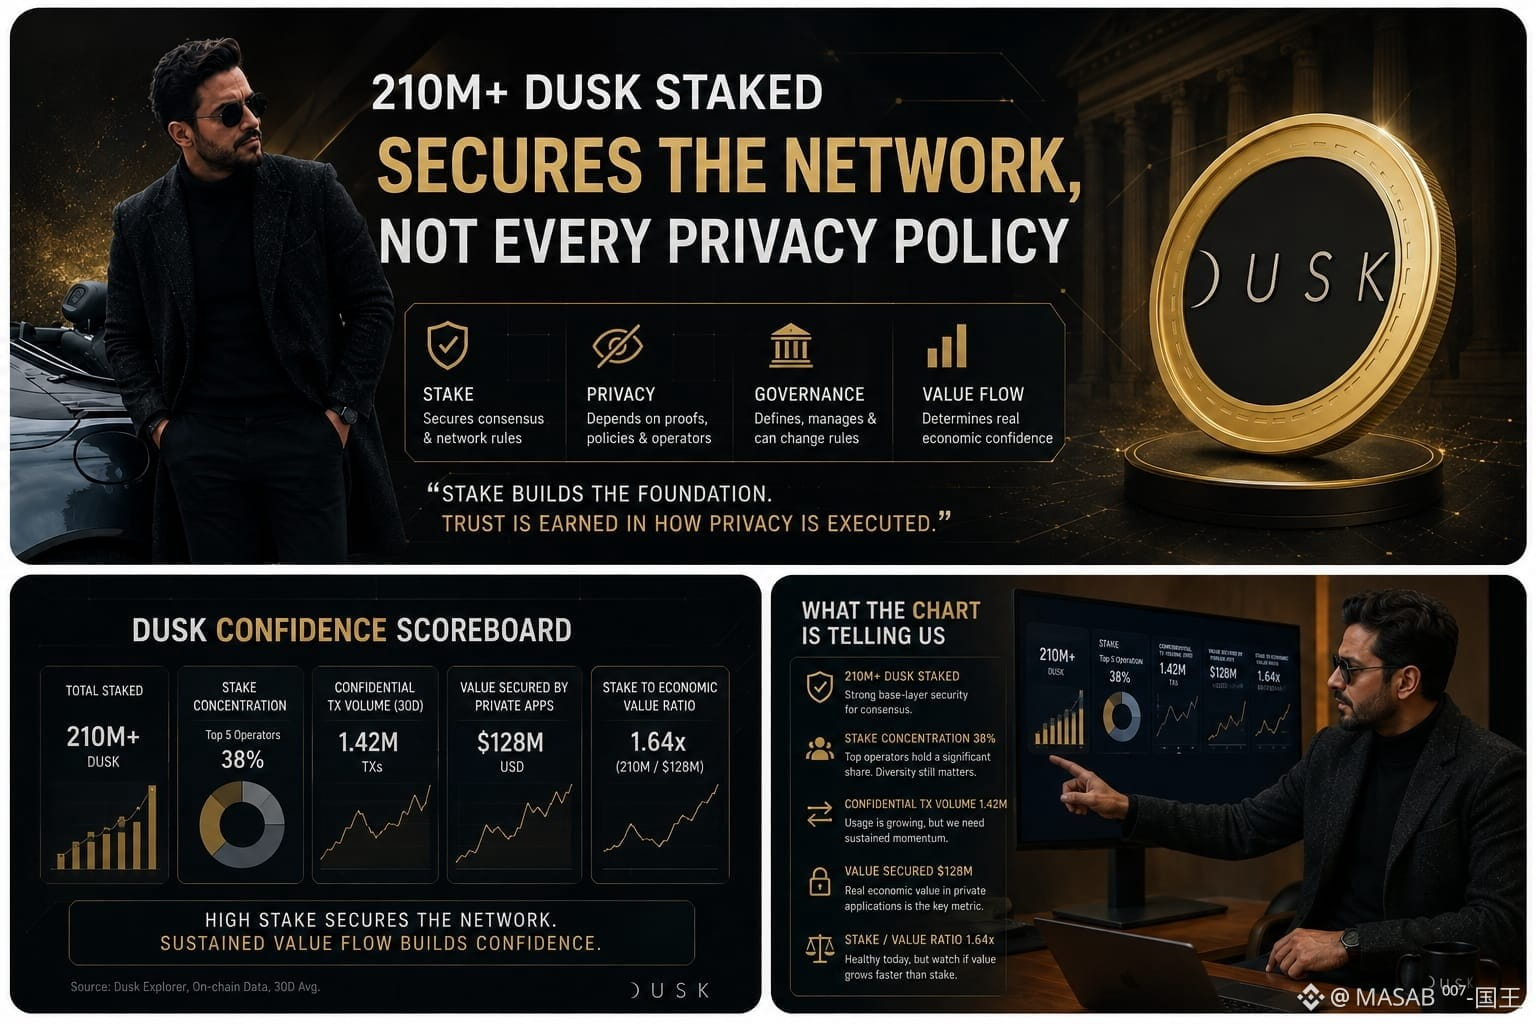
Ce soir, le marché était calme, alors j’ai rouvert les documents de Dusk et j’ai continué de fixer un seul chiffre : 210M+ DUSK staké.
C’est tentant d’y voir « des applications financières confidentielles sont sécurisées ». Mais quelque chose ne collait pas. La sécurité économique de la couche de base et la confiance dans l’exécution de la confidentialité ne sont pas automatiquement la même chose.
Le stakage peut protéger le consensus, tandis que les applications confidentielles dépendent encore de preuves de confidentialité, de politiques de divulgation, d’opérateurs, de la gouvernance et de la quantité de valeur qui transite réellement par elles.
J’ai donc commencé à réfléchir à un autre tableau de bord : concentration du stakage, concentration des opérateurs, volume des transactions confidentielles, valeur sécurisée par des applications privées, et ratio stakage / valeur économique.
Voici la distinction à laquelle je reviens sans cesse : **le stakage sécurise les règles du réseau ; il ne valide pas automatiquement chaque politique de confidentialité construite au-dessus.**
Cela ne veut pas dire que le modèle de confidentialité de Dusk est faible. La divulgation sélective peut être réellement utile : un investisseur peut prouver la propriété, l’éligibilité d’un lieu et, au régulateur, seulement les éléments de preuve de conformité requis.
Mais qui décide ces règles de divulgation ? Qui peut les modifier ? À quelle vitesse des observateurs autorisés peuvent-ils obtenir des preuves en cas d’urgence ?
Je ne sais pas encore si 210M+ stakés apportent une confiance suffisante pour des marchés confidentiels à forte valeur.
Les graphiques restent calmes. Je laisse donc cette question ouverte.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Ce soir, le marché était calme, alors j’ai rouvert les documents de Dusk et j’ai continué de fixer un seul chiffre : 210M+ DUSK staké.
C’est tentant d’y voir « des applications financières confidentielles sont sécurisées ». Mais quelque chose ne collait pas. La sécurité économique de la couche de base et la confiance dans l’exécution de la confidentialité ne sont pas automatiquement la même chose.
Le stakage peut protéger le consensus, tandis que les applications confidentielles dépendent encore de preuves de confidentialité, de politiques de divulgation, d’opérateurs, de la gouvernance et de la quantité de valeur qui transite réellement par elles.
J’ai donc commencé à réfléchir à un autre tableau de bord : concentration du stakage, concentration des opérateurs, volume des transactions confidentielles, valeur sécurisée par des applications privées, et ratio stakage / valeur économique.
Voici la distinction à laquelle je reviens sans cesse : **le stakage sécurise les règles du réseau ; il ne valide pas automatiquement chaque politique de confidentialité construite au-dessus.**
Cela ne veut pas dire que le modèle de confidentialité de Dusk est faible. La divulgation sélective peut être réellement utile : un investisseur peut prouver la propriété, l’éligibilité d’un lieu et, au régulateur, seulement les éléments de preuve de conformité requis.
Mais qui décide ces règles de divulgation ? Qui peut les modifier ? À quelle vitesse des observateurs autorisés peuvent-ils obtenir des preuves en cas d’urgence ?
Je ne sais pas encore si 210M+ stakés apportent une confiance suffisante pour des marchés confidentiels à forte valeur.
Les graphiques restent calmes. Je laisse donc cette question ouverte.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
Un point n’a cessé de me préoccuper en analysant le nombre d’émetteurs des PME de l’histoire de DUSK : le chiffre peut augmenter alors même que le marché réel sous-jacent évolue à peine.
Imaginez que DUSK compte 100 PME tokenisées, mais que les 10 plus importantes génèrent 80 % de l’ensemble du volume de négociation. Sur le papier, 100 émetteurs semblent indiquer une adoption large. En pratique, cela peut signifier que l’attention des investisseurs, la liquidité et l’activité de renouvellement se concentrent sur un noyau très restreint.
C’est pourquoi je surveillerais de plus près : les PME actives / les PME émises, le volume de négociation médian, et les tours de financement répétés, plutôt que le simple nombre d’émissions.
Une première levée de 5 M€ prouve qu’une entreprise peut accéder aux rails. Une deuxième levée, plus tard, n’est pas la même chose. Cela suggère que l’émetteur a trouvé suffisamment de valeur dans l’administration de la propriété, les contrôles de transfert et le parcours investisseur de DUSK pour revenir.
C’est là que l’activité et l’adoption significative se séparent.
Une PME peut avoir besoin davantage de DUSK pour maintenir une structure actionnariale programmable que pour le trading secondaire quotidien. Cela compte encore. Mais si le registre on-chain doit constamment être rapproché d’un registre juridique off-chain, l’avantage opérationnel peut se réduire rapidement.
Le test que je continue d’observer est simple : plus d’émetteurs reviennent-ils, ou bien les chiffres d’émission augmentent-ils plus vite que la dépendance réelle à l’infrastructure ?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Un point n’a cessé de me préoccuper en analysant le nombre d’émetteurs des PME de l’histoire de DUSK : le chiffre peut augmenter alors même que le marché réel sous-jacent évolue à peine.
Imaginez que DUSK compte 100 PME tokenisées, mais que les 10 plus importantes génèrent 80 % de l’ensemble du volume de négociation. Sur le papier, 100 émetteurs semblent indiquer une adoption large. En pratique, cela peut signifier que l’attention des investisseurs, la liquidité et l’activité de renouvellement se concentrent sur un noyau très restreint.
C’est pourquoi je surveillerais de plus près : les PME actives / les PME émises, le volume de négociation médian, et les tours de financement répétés, plutôt que le simple nombre d’émissions.
Une première levée de 5 M€ prouve qu’une entreprise peut accéder aux rails. Une deuxième levée, plus tard, n’est pas la même chose. Cela suggère que l’émetteur a trouvé suffisamment de valeur dans l’administration de la propriété, les contrôles de transfert et le parcours investisseur de DUSK pour revenir.
C’est là que l’activité et l’adoption significative se séparent.
Une PME peut avoir besoin davantage de DUSK pour maintenir une structure actionnariale programmable que pour le trading secondaire quotidien. Cela compte encore. Mais si le registre on-chain doit constamment être rapproché d’un registre juridique off-chain, l’avantage opérationnel peut se réduire rapidement.
Le test que je continue d’observer est simple : plus d’émetteurs reviennent-ils, ou bien les chiffres d’émission augmentent-ils plus vite que la dépendance réelle à l’infrastructure ?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
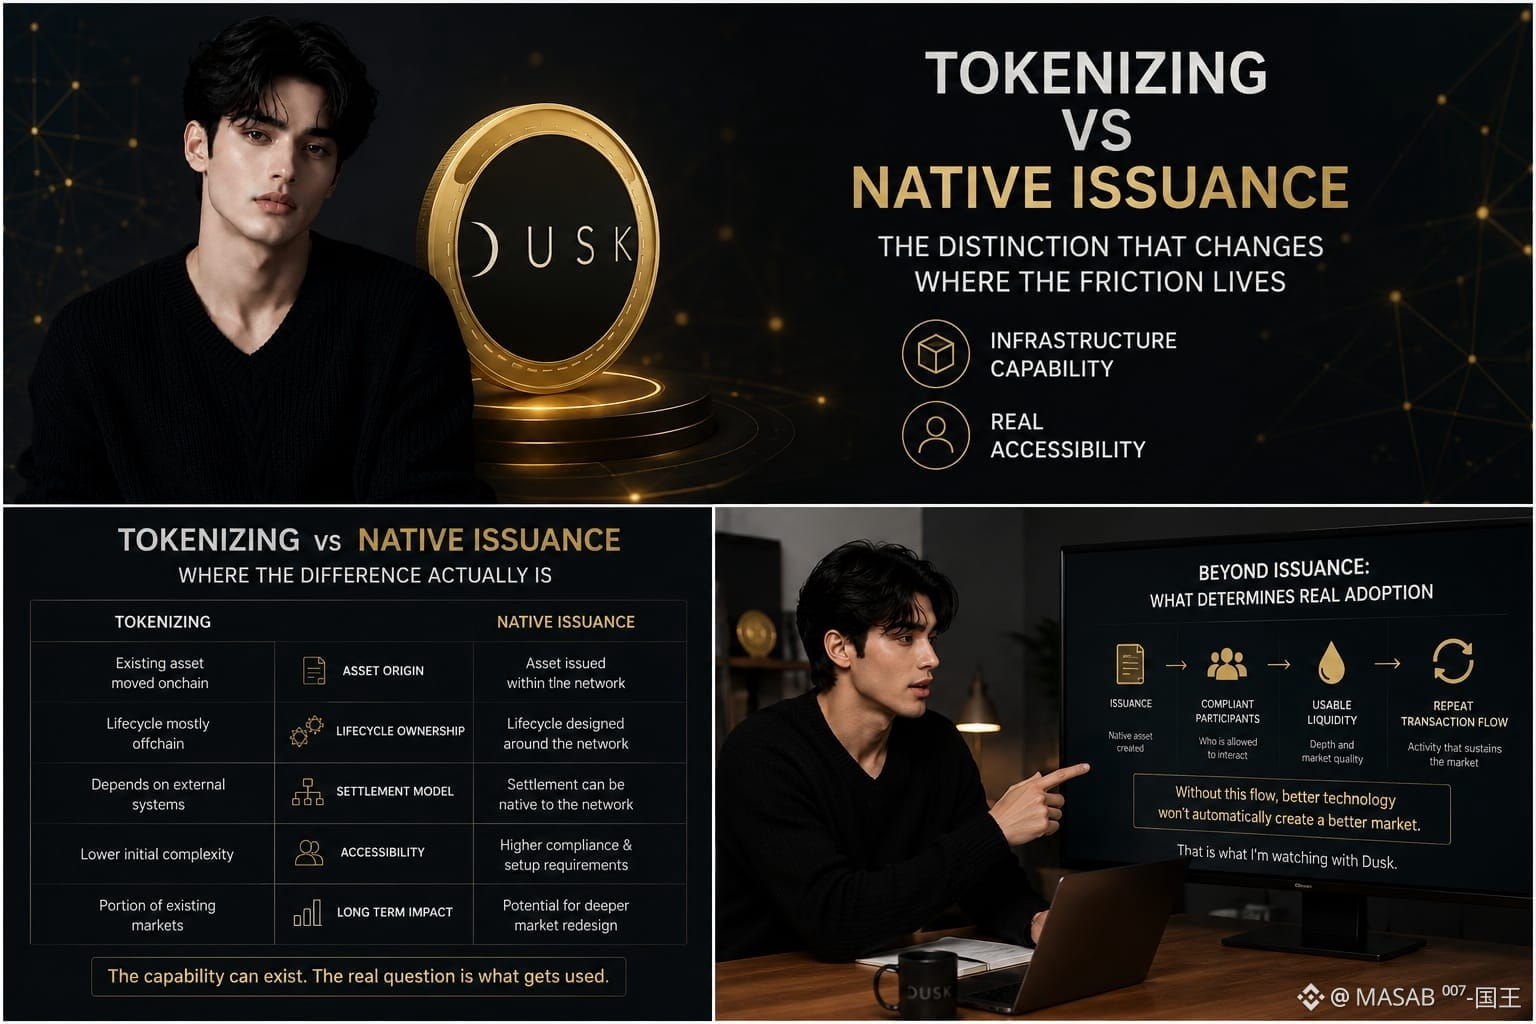
Je me suis surpris à revenir sans cesse à une distinction au cœur du design RWA de Dusk : un jeton peut exister en chaîne, tandis que le véritable cycle de vie d’un actif se déroule encore ailleurs.
Cela compte plus que ce qu’on pourrait croire. Grâce à la tokenisation, la blockchain peut améliorer la distribution ou la programmabilité, mais l’émission, la garde, le règlement, le service et les registres peuvent encore nécessiter des systèmes distincts et une réconciliation. Le modèle d’émission native de Dusk est plus ambitieux, au sens plus étroit : l’actif lui-même peut être créé et géré autour du registre, de sorte que ces transferts puissent avoir lieu au sein d’un environnement coordonné.
La couche cachée, toutefois, n’est pas le jeton. C’est la coordination.
Dusk combine le règlement, les contrôles d’accès, la confidentialité et la divulgation sélective parce que les titres réglementés ne peuvent pas simplement devenir des objets de blockchain publics. Quelqu’un doit encore définir l’éligibilité, les autorisations, le reporting et la structure juridique entourant l’actif. Dusk peut fournir l’infrastructure ; elle ne peut pas fabriquer l’autorisation, la liquidité ni la participation institutionnelle.
C’est pourquoi je vois la comparaison réelle comme une question de capacité technique versus accessibilité concrète. Un réseau qui prend en charge l’émission native est différent de celui qui prouve que des institutions vont l’utiliser.
La partie inconfortable, c’est l’adoption. Si les émetteurs et les plateformes conservent ailleurs les étapes critiques du cycle de vie, alors l’émission native devient une capacité architecturale plutôt qu’une infrastructure de marché réellement significative.
C’est la partie que je continue de surveiller.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Je me suis surpris à revenir sans cesse à une distinction au cœur du design RWA de Dusk : un jeton peut exister en chaîne, tandis que le véritable cycle de vie d’un actif se déroule encore ailleurs.
Cela compte plus que ce qu’on pourrait croire. Grâce à la tokenisation, la blockchain peut améliorer la distribution ou la programmabilité, mais l’émission, la garde, le règlement, le service et les registres peuvent encore nécessiter des systèmes distincts et une réconciliation. Le modèle d’émission native de Dusk est plus ambitieux, au sens plus étroit : l’actif lui-même peut être créé et géré autour du registre, de sorte que ces transferts puissent avoir lieu au sein d’un environnement coordonné.
La couche cachée, toutefois, n’est pas le jeton. C’est la coordination.
Dusk combine le règlement, les contrôles d’accès, la confidentialité et la divulgation sélective parce que les titres réglementés ne peuvent pas simplement devenir des objets de blockchain publics. Quelqu’un doit encore définir l’éligibilité, les autorisations, le reporting et la structure juridique entourant l’actif. Dusk peut fournir l’infrastructure ; elle ne peut pas fabriquer l’autorisation, la liquidité ni la participation institutionnelle.
C’est pourquoi je vois la comparaison réelle comme une question de capacité technique versus accessibilité concrète. Un réseau qui prend en charge l’émission native est différent de celui qui prouve que des institutions vont l’utiliser.
La partie inconfortable, c’est l’adoption. Si les émetteurs et les plateformes conservent ailleurs les étapes critiques du cycle de vie, alors l’émission native devient une capacité architecturale plutôt qu’une infrastructure de marché réellement significative.
C’est la partie que je continue de surveiller.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Vérifié
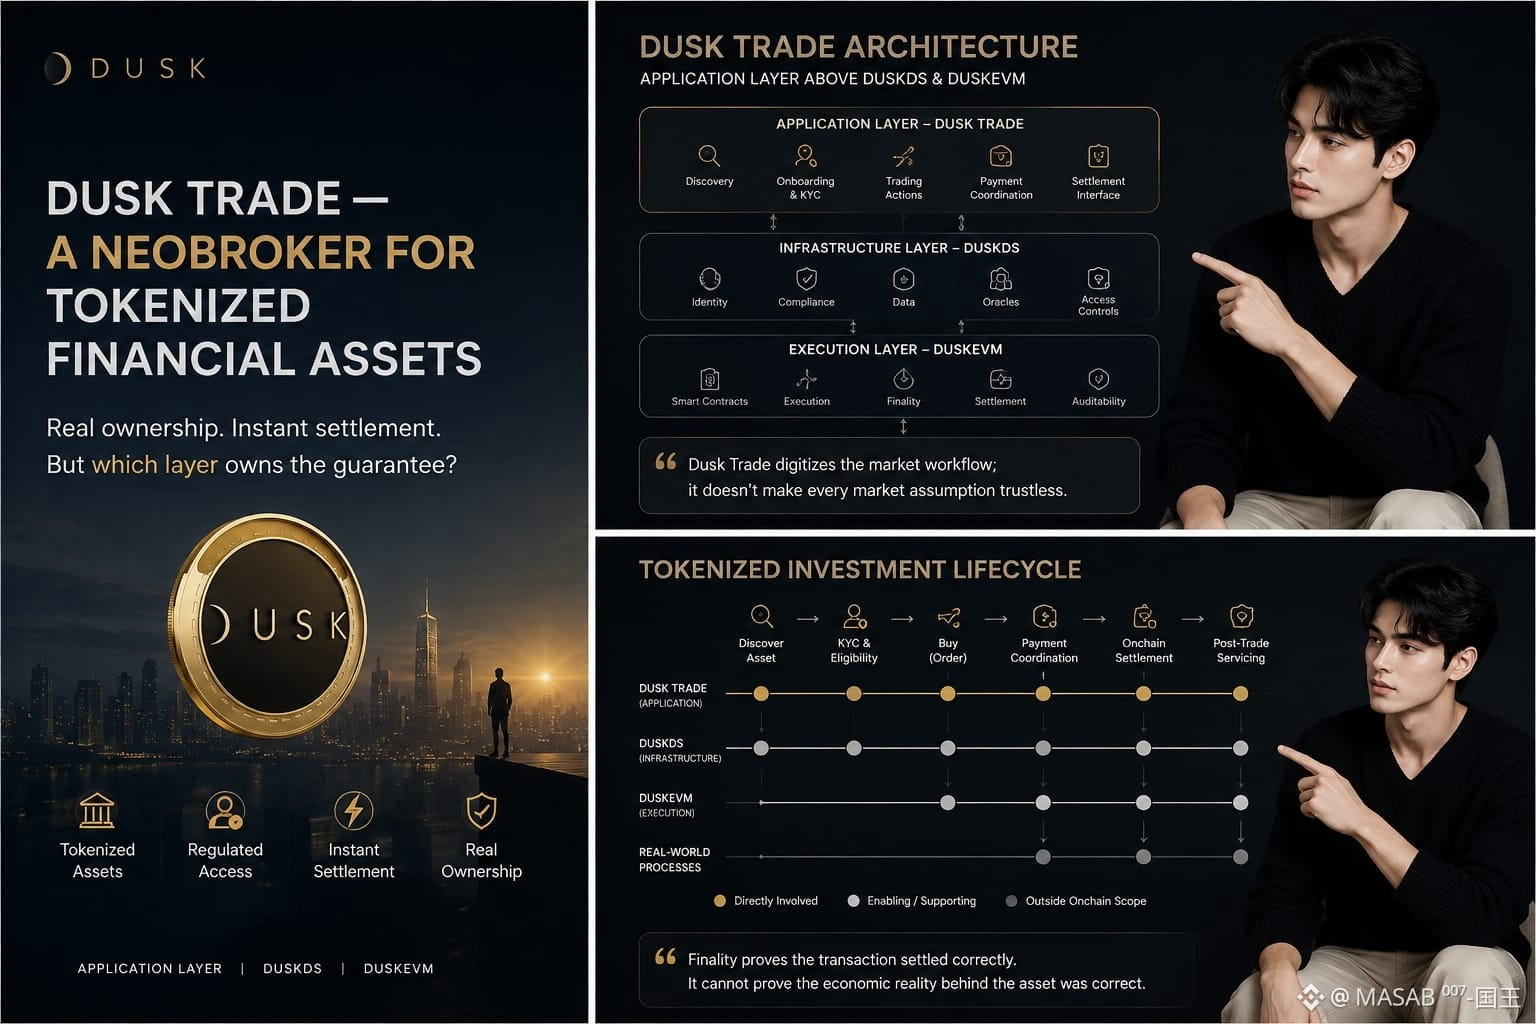
La nuit dernière, je faisais défiler Dusk Trade alors que le marché était inhabituellement calme. Je voyais sans cesse les mêmes expressions : actifs tokenisés, propriété réelle, règlement instantané. Puis “neobroker” m’a fait m’arrêter et regarder sous l’interface.
L’hypothèse intuitive est simple : acheter un ETF, un MMF ou une obligation via Dusk Trade, et l’ensemble du cycle de vie de l’investissement devient natif de la blockchain.
Mais quelque chose ne collait pas.
Dusk Trade est la couche applicative de DuskEVM. Elle relie les utilisateurs à des actifs financiers tokenisés et à des workflows de trading, tandis que l’infrastructure sous-jacente gère l’exécution et le règlement. C’est significatif, mais ce n’est pas la même chose que de rendre toutes les hypothèses financières sans confiance.
Elle sécurise la transaction, pas chaque hypothèse qui se cache derrière l’actif.
Cette distinction compte. Un règlement déterministe peut prouver qu’une transaction autorisée a été traitée correctement. Il ne peut toutefois pas, à lui seul, prouver que chaque information hors chaîne, décision d’éligibilité, divulgation, évaluation ou processus de service entourant un actif du monde réel est correcte.
J’ai d’abord pensé que cette distinction était surtout technique. Ce n’est pas le cas.
Si une source de données en amont est erronée, la blockchain peut régler fidèlement une réalité économique incorrecte.
Ce n’est pas un problème propre à Dusk ; la finance tokenisée hérite de ces limites des marchés traditionnels.
Le vrai test survient lorsque la valeur institutionnelle crée des incitations à attaquer les couches les plus faibles.
Je me demande encore comment cette limite se comporte sous une pression soutenue. C’est la partie que je surveillerai.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
La nuit dernière, je faisais défiler Dusk Trade alors que le marché était inhabituellement calme. Je voyais sans cesse les mêmes expressions : actifs tokenisés, propriété réelle, règlement instantané. Puis “neobroker” m’a fait m’arrêter et regarder sous l’interface.
L’hypothèse intuitive est simple : acheter un ETF, un MMF ou une obligation via Dusk Trade, et l’ensemble du cycle de vie de l’investissement devient natif de la blockchain.
Mais quelque chose ne collait pas.
Dusk Trade est la couche applicative de DuskEVM. Elle relie les utilisateurs à des actifs financiers tokenisés et à des workflows de trading, tandis que l’infrastructure sous-jacente gère l’exécution et le règlement. C’est significatif, mais ce n’est pas la même chose que de rendre toutes les hypothèses financières sans confiance.
Elle sécurise la transaction, pas chaque hypothèse qui se cache derrière l’actif.
Cette distinction compte. Un règlement déterministe peut prouver qu’une transaction autorisée a été traitée correctement. Il ne peut toutefois pas, à lui seul, prouver que chaque information hors chaîne, décision d’éligibilité, divulgation, évaluation ou processus de service entourant un actif du monde réel est correcte.
J’ai d’abord pensé que cette distinction était surtout technique. Ce n’est pas le cas.
Si une source de données en amont est erronée, la blockchain peut régler fidèlement une réalité économique incorrecte.
Ce n’est pas un problème propre à Dusk ; la finance tokenisée hérite de ces limites des marchés traditionnels.
Le vrai test survient lorsque la valeur institutionnelle crée des incitations à attaquer les couches les plus faibles.
Je me demande encore comment cette limite se comporte sous une pression soutenue. C’est la partie que je surveillerai.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Vérifié
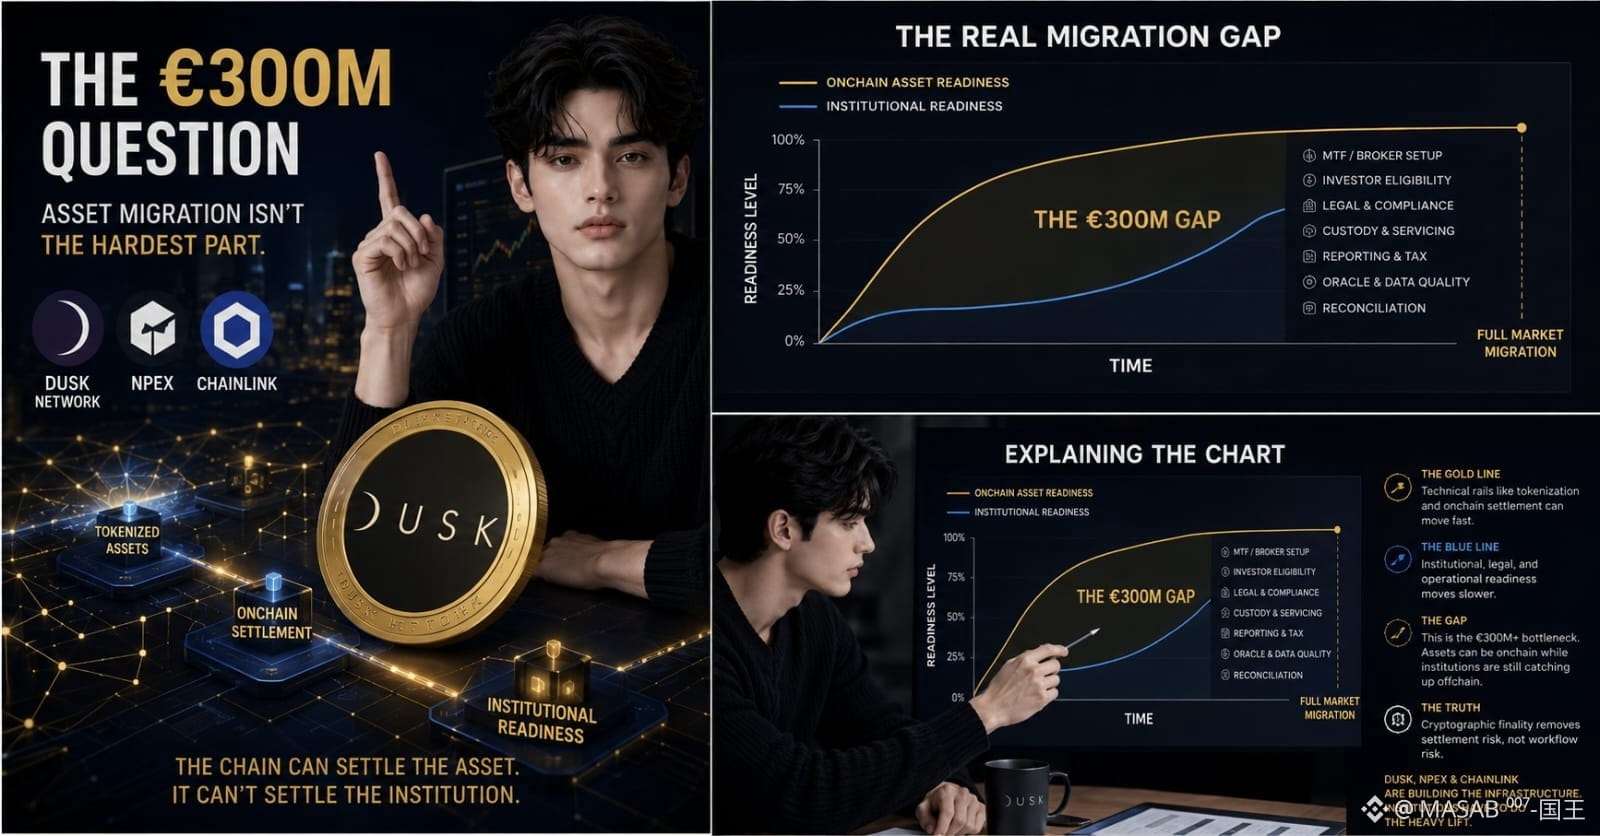
Je consultais tard hier soir la documentation de Dusk et je revenais sans cesse à un seul chiffre : 300 M€+. On dirait un problème de migration d’actifs. Mais NPEX m’a fait me demander si la migration la plus difficile ne concerne pas plutôt tout ce qui entoure l’actif.
Dusk et NPEX visent l’émission, la négociation et le règlement réglementés enchainés, tandis que Chainlink ajoute CCIP, DataLink et Data Streams pour la connectivité inter-chaînes et les données de marché.
L’hypothèse intuitive est simple : une fois les titres tokenisés, le marché a déjà évolué.
Je n’en suis pas sûr.
Un actif peut être enchainé pendant qu’on l’intègre, l’éligibilité des investisseurs, la revue juridique, la conservation, la déclaration, la gestion et les contrôles opérationnels dépendent encore de processus institutionnels situés en dehors de la couche de règlement.
La chaîne peut régler l’actif ; elle ne peut pas régler la capacité de l’institution à être prête.
Cette distinction m’a d’abord semblé pointilleuse. Puis j’ai compté les éléments mobiles : MTF, courtier, ECSP et les fonctions à venir DLT-TSS mentionnées autour de NPEX.
Ajoutez-y la fraîcheur des oracles, les points de contrôle de la conformité, la réconciliation et les dépendances à des données externes.
Si un prix arrive avec retard, un règlement déterministe peut néanmoins rester parfaitement déterministe.
C’est la partie inconfortable : la finalité cryptographique peut éliminer l’incertitude du règlement sans supprimer l’incertitude du flux de travail du marché.
Je pense que Dusk s’attaque à un vrai goulot d’étranglement. Je ne sais juste pas encore si 300 M€ peuvent migrer plus vite que les organisations responsables de leur approbation, de leur gestion et de leur supervision.
Mon graphique est encore ouvert. La documentation aussi.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Je consultais tard hier soir la documentation de Dusk et je revenais sans cesse à un seul chiffre : 300 M€+. On dirait un problème de migration d’actifs. Mais NPEX m’a fait me demander si la migration la plus difficile ne concerne pas plutôt tout ce qui entoure l’actif.
Dusk et NPEX visent l’émission, la négociation et le règlement réglementés enchainés, tandis que Chainlink ajoute CCIP, DataLink et Data Streams pour la connectivité inter-chaînes et les données de marché.
L’hypothèse intuitive est simple : une fois les titres tokenisés, le marché a déjà évolué.
Je n’en suis pas sûr.
Un actif peut être enchainé pendant qu’on l’intègre, l’éligibilité des investisseurs, la revue juridique, la conservation, la déclaration, la gestion et les contrôles opérationnels dépendent encore de processus institutionnels situés en dehors de la couche de règlement.
La chaîne peut régler l’actif ; elle ne peut pas régler la capacité de l’institution à être prête.
Cette distinction m’a d’abord semblé pointilleuse. Puis j’ai compté les éléments mobiles : MTF, courtier, ECSP et les fonctions à venir DLT-TSS mentionnées autour de NPEX.
Ajoutez-y la fraîcheur des oracles, les points de contrôle de la conformité, la réconciliation et les dépendances à des données externes.
Si un prix arrive avec retard, un règlement déterministe peut néanmoins rester parfaitement déterministe.
C’est la partie inconfortable : la finalité cryptographique peut éliminer l’incertitude du règlement sans supprimer l’incertitude du flux de travail du marché.
Je pense que Dusk s’attaque à un vrai goulot d’étranglement. Je ne sais juste pas encore si 300 M€ peuvent migrer plus vite que les organisations responsables de leur approbation, de leur gestion et de leur supervision.
Mon graphique est encore ouvert. La documentation aussi.
@Dusk $DUSK #dusk
42
25
9k
·
--
Le marché était calme ce soir-là, alors j’ai fini par relire des documents sur DuskEVM au lieu des graphiques. Je n’arrêtais pas de tomber sur la formule « workflows EVM confidentiels », et au début, j’ai cru que cela signifiait que l’EVM elle-même pouvait, d’une manière ou d’une autre, rendre l’activité financière privée de bout en bout.
Alors, je me suis vraiment penché sur le mécanisme.
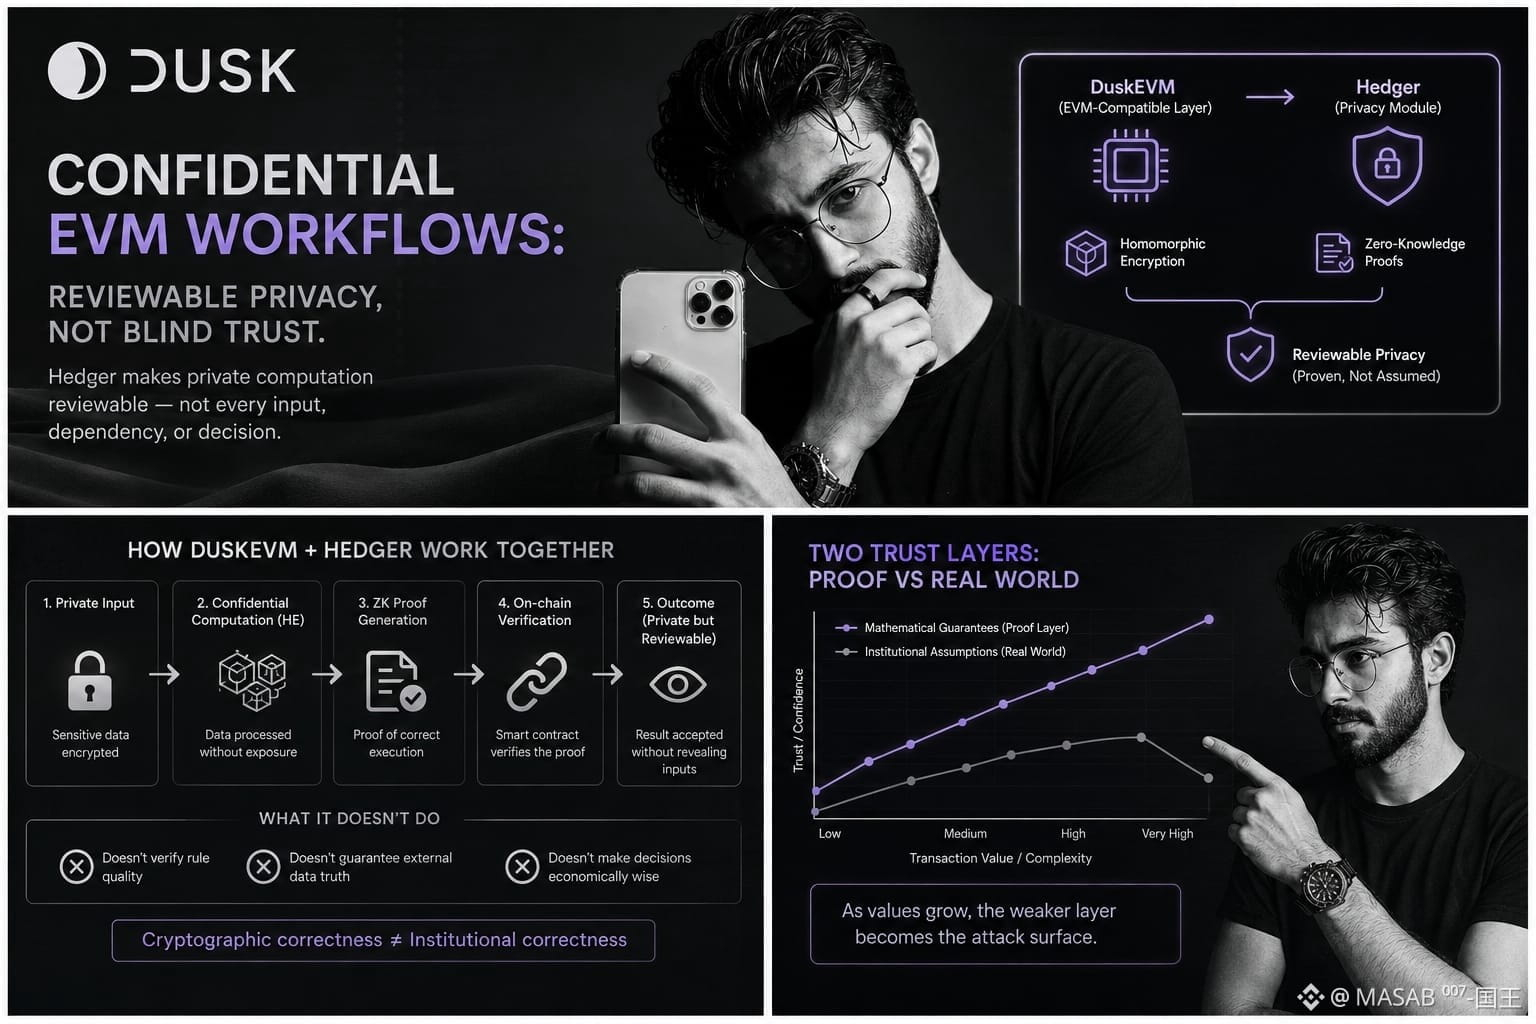
DuskEVM est la couche d’application compatible avec l’EVM, qui offre aux développeurs Solidity une voie familière vers Dusk. Le point intéressant, c’est Hedger, le module de confidentialité, qui utilise le chiffrement homomorphe et des preuves à connaissance nulle pour une confidentialité vérifiable.
Voici la distinction que je pense facile à manquer : Hedger peut rendre une computation privée vérifiable ; il ne rend pas pour autant toutes les entrées, dépendances ou décisions institutionnelles intrinsèquement dignes de confiance.
C’est quand même quelque chose. Le chiffrement homomorphe peut permettre de traiter des données protégées sans exposer les valeurs sous-jacentes, tandis que les preuves à connaissance nulle peuvent apporter une preuve concernant la computation ou sa validité. Pour la finance réglementée, cette combinaison a une valeur évidente : moins de divulgation sans renoncer à l’auditabilité.
Mais je trouvais la distinction un peu pédante au départ.
Elle ne l’est pas. La correction cryptographique et la correction institutionnelle sont des modèles de confiance différents. Une preuve peut montrer qu’une opération a suivi des règles définies. Elle ne peut pas savoir si ces règles étaient sensées, si une source de données externe était véridique, ou si une décision financière autorisée était économiquement pertinente.
Le branding peut donner l’impression que ces couches sont plus proches qu’elles ne le sont réellement.
Je ne dis pas que c’est unique à DuskEVM. La plupart des infrastructures financières sérieuses combinent des garanties mathématiques avec des hypothèses en dehors du périmètre de la preuve.
La vraie question, c’est ce qui se passe lorsque les montants des transactions deviennent assez importants pour qu’on puisse attaquer la couche la plus faible.
Je ne peux honnêtement pas répondre à cela uniquement à partir de l’architecture.
L’onglet de documentation est toujours ouvert. Je vais probablement le relire demain, parce que « confidentiel » me fait maintenant demander : confidentiel pour qui, et prouvé à propos de quoi ?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Le marché était calme ce soir-là, alors j’ai fini par relire des documents sur DuskEVM au lieu des graphiques. Je n’arrêtais pas de tomber sur la formule « workflows EVM confidentiels », et au début, j’ai cru que cela signifiait que l’EVM elle-même pouvait, d’une manière ou d’une autre, rendre l’activité financière privée de bout en bout.
Alors, je me suis vraiment penché sur le mécanisme.
DuskEVM est la couche d’application compatible avec l’EVM, qui offre aux développeurs Solidity une voie familière vers Dusk. Le point intéressant, c’est Hedger, le module de confidentialité, qui utilise le chiffrement homomorphe et des preuves à connaissance nulle pour une confidentialité vérifiable.
Voici la distinction que je pense facile à manquer : Hedger peut rendre une computation privée vérifiable ; il ne rend pas pour autant toutes les entrées, dépendances ou décisions institutionnelles intrinsèquement dignes de confiance.
C’est quand même quelque chose. Le chiffrement homomorphe peut permettre de traiter des données protégées sans exposer les valeurs sous-jacentes, tandis que les preuves à connaissance nulle peuvent apporter une preuve concernant la computation ou sa validité. Pour la finance réglementée, cette combinaison a une valeur évidente : moins de divulgation sans renoncer à l’auditabilité.
Mais je trouvais la distinction un peu pédante au départ.
Elle ne l’est pas. La correction cryptographique et la correction institutionnelle sont des modèles de confiance différents. Une preuve peut montrer qu’une opération a suivi des règles définies. Elle ne peut pas savoir si ces règles étaient sensées, si une source de données externe était véridique, ou si une décision financière autorisée était économiquement pertinente.
Le branding peut donner l’impression que ces couches sont plus proches qu’elles ne le sont réellement.
Je ne dis pas que c’est unique à DuskEVM. La plupart des infrastructures financières sérieuses combinent des garanties mathématiques avec des hypothèses en dehors du périmètre de la preuve.
La vraie question, c’est ce qui se passe lorsque les montants des transactions deviennent assez importants pour qu’on puisse attaquer la couche la plus faible.
Je ne peux honnêtement pas répondre à cela uniquement à partir de l’architecture.
L’onglet de documentation est toujours ouvert. Je vais probablement le relire demain, parce que « confidentiel » me fait maintenant demander : confidentiel pour qui, et prouvé à propos de quoi ?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Vérifié
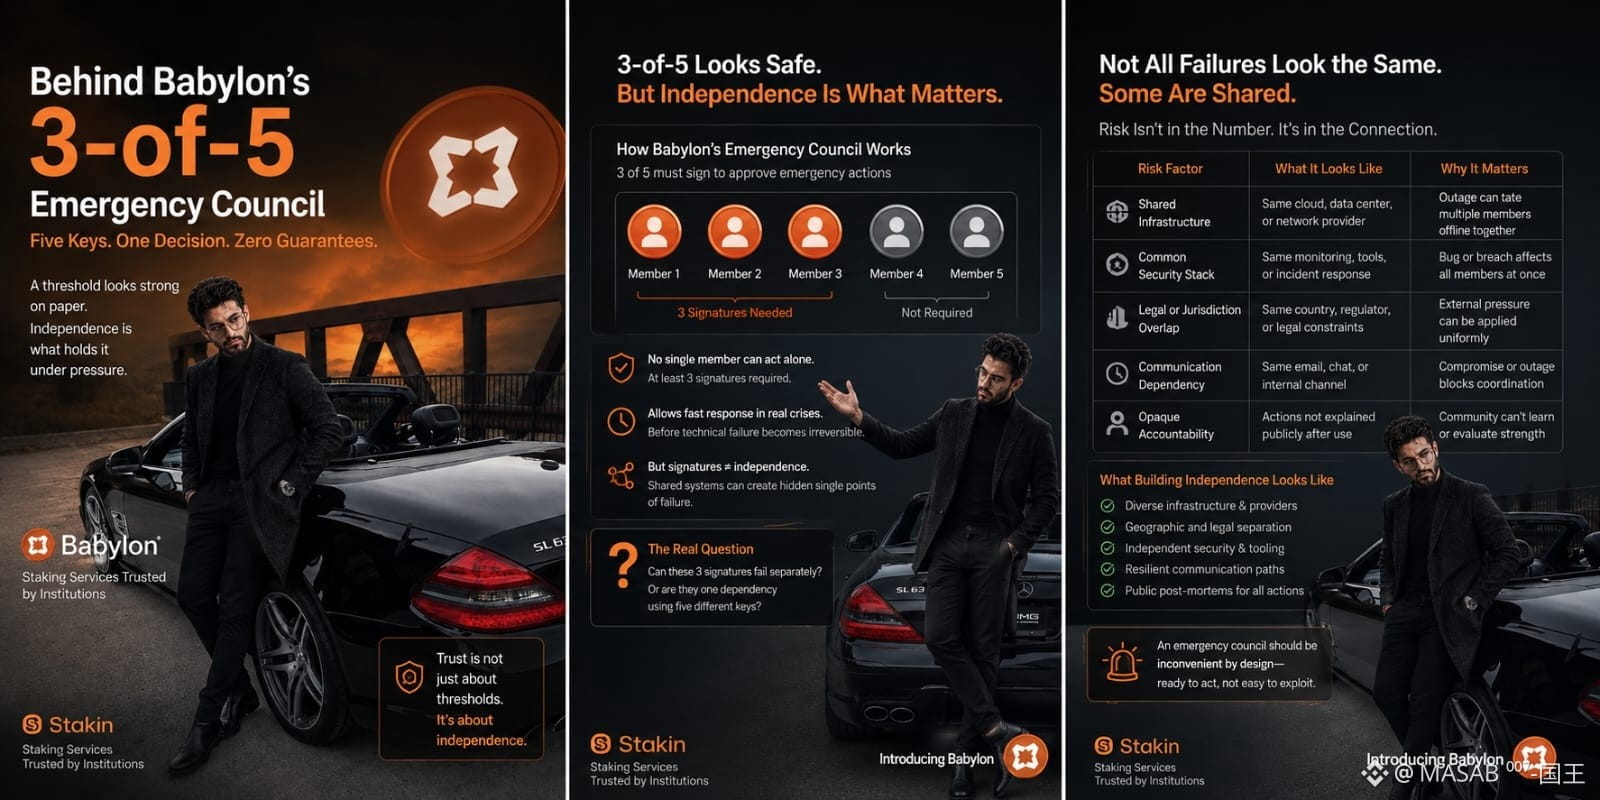
Une alarme incendie rassure sur le mur. Vous pensez rarement à qui a le droit de la déclencher, à savoir s’ils sont disponibles, ou à ce qui se passe si la mauvaise personne y arrive en premier.
C’est ainsi que j’ai commencé à réfléchir au conseil d’urgence 3-sur-5 de Babylon. Le nombre semble raisonnable. Aucun membre ne peut agir seul, tandis que trois personnes peuvent encore intervenir avant qu’une défaillance technique ne devienne irréversible. Sur le papier, BABY obtient à la fois rapidité et retenue.
Mais le seuil ne comptabilise que les signatures. Il ne peut pas mesurer l’indépendance.
Trois membres du conseil peuvent détenir des clés séparées et dépendre malgré tout du même fournisseur cloud, de la même société de sécurité, de la même juridiction juridique ou du même canal de communication interne. Dans des conditions normales, cette connexion reste invisible. Sous la pression, elle peut transformer cinq prétendus décideurs en une seule unité opérationnelle. Une panne partagée pourrait bloquer l’intervention. Un compromis partagé pourrait l’autoriser.
La plupart des gens jugent le conseil en se demandant si trois signatures sont plus sûres qu’une. Je pense que la question la plus difficile est de savoir si ces trois signatures peuvent tomber indépendamment les unes des autres. Babylon a-t-elle testé le fait que des membres passent hors ligne sans avertissement ? Les actions d’urgence sont-elles expliquées publiquement après coup ? La communauté peut-elle voir si la couche de crise de BABY devient plus forte, ou simplement plus à l’aise à utiliser ?
Un conseil d’urgence devrait sembler incommode. Assez lent pour exiger des preuves, mais suffisamment préparé pour agir lorsque l’attente devient dangereuse.
Je ne m’inquiète pas du fait que Babylon dispose d’un interrupteur d’urgence. Je surveille si cinq clés représentent cinq défenses réellement indépendantes — ou une décision qui porte cinq noms différents.
@babylonlabs_io #baby $BABY
Une alarme incendie rassure sur le mur. Vous pensez rarement à qui a le droit de la déclencher, à savoir s’ils sont disponibles, ou à ce qui se passe si la mauvaise personne y arrive en premier.
C’est ainsi que j’ai commencé à réfléchir au conseil d’urgence 3-sur-5 de Babylon. Le nombre semble raisonnable. Aucun membre ne peut agir seul, tandis que trois personnes peuvent encore intervenir avant qu’une défaillance technique ne devienne irréversible. Sur le papier, BABY obtient à la fois rapidité et retenue.
Mais le seuil ne comptabilise que les signatures. Il ne peut pas mesurer l’indépendance.
Trois membres du conseil peuvent détenir des clés séparées et dépendre malgré tout du même fournisseur cloud, de la même société de sécurité, de la même juridiction juridique ou du même canal de communication interne. Dans des conditions normales, cette connexion reste invisible. Sous la pression, elle peut transformer cinq prétendus décideurs en une seule unité opérationnelle. Une panne partagée pourrait bloquer l’intervention. Un compromis partagé pourrait l’autoriser.
La plupart des gens jugent le conseil en se demandant si trois signatures sont plus sûres qu’une. Je pense que la question la plus difficile est de savoir si ces trois signatures peuvent tomber indépendamment les unes des autres. Babylon a-t-elle testé le fait que des membres passent hors ligne sans avertissement ? Les actions d’urgence sont-elles expliquées publiquement après coup ? La communauté peut-elle voir si la couche de crise de BABY devient plus forte, ou simplement plus à l’aise à utiliser ?
Un conseil d’urgence devrait sembler incommode. Assez lent pour exiger des preuves, mais suffisamment préparé pour agir lorsque l’attente devient dangereuse.
Je ne m’inquiète pas du fait que Babylon dispose d’un interrupteur d’urgence. Je surveille si cinq clés représentent cinq défenses réellement indépendantes — ou une décision qui porte cinq noms différents.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceLaunchesBinanceIntelligence
133,116 vues
1,301 mentions
Binance dévoile sa nouvelle suite d'outils IA natifs !
Binance vient de franchir une étape majeure dans l'intégration technologique en lançant Binance Intelligence, une suite complète d'intelligence artificielle conçue pour démocratiser l'accès aux stratégies de pointe et combler le fossé de la connaissance financière.
Ce qu’il faut retenir & Analyse professionnelle :
Une architecture en trois piliers : Cette suite intègre *Binance AI* pour l'accompagnement personnalisé des utilisateurs, *Binance AI Pro* pour transformer des idées en langage naturel en workflows de trading automatisés, et *Binance Agent OS* à destination des développeurs.
Contrôle et sécurité intégrés : Chaque stratégie s'exécute dans des sous-comptes dédiés, garantissant que l'utilisateur conserve un contrôle absolu et valide chaque décision avant toute exécution.
L'ère de l'efficacité opérationnelle : Allier la puissance des données de marché propriétaires de la plateforme à l'automatisation intelligente redéfinit la manière dont les opérateurs interagissent avec leurs portefeuilles.
La tactique du moment : L'intelligence artificielle est un formidable accélérateur d'analyse, mais elle ne remplace pas une gestion rigoureuse du risque. Utilisez ces nouveaux outils pour structurer vos plans d'action, automatiser vos analyses avec méthode et garder le contrôle total de vos expositions.
---
La vérification est un automatisme, la discrétion protège l'intention, l'efficacité valide le profit.
#DrYo242 : Votre bouclier dans la volatilité
$BNB
#binancelaunchesbinanceintelligence
DrYo242
·3 mentions J’aime
·818 vues
StriveBuys2000BTCFor$169M
5,263 vues
57 mentions
EvernorthXRPTreasuryCompletesSPACMerger
83,226 vues
843 mentions