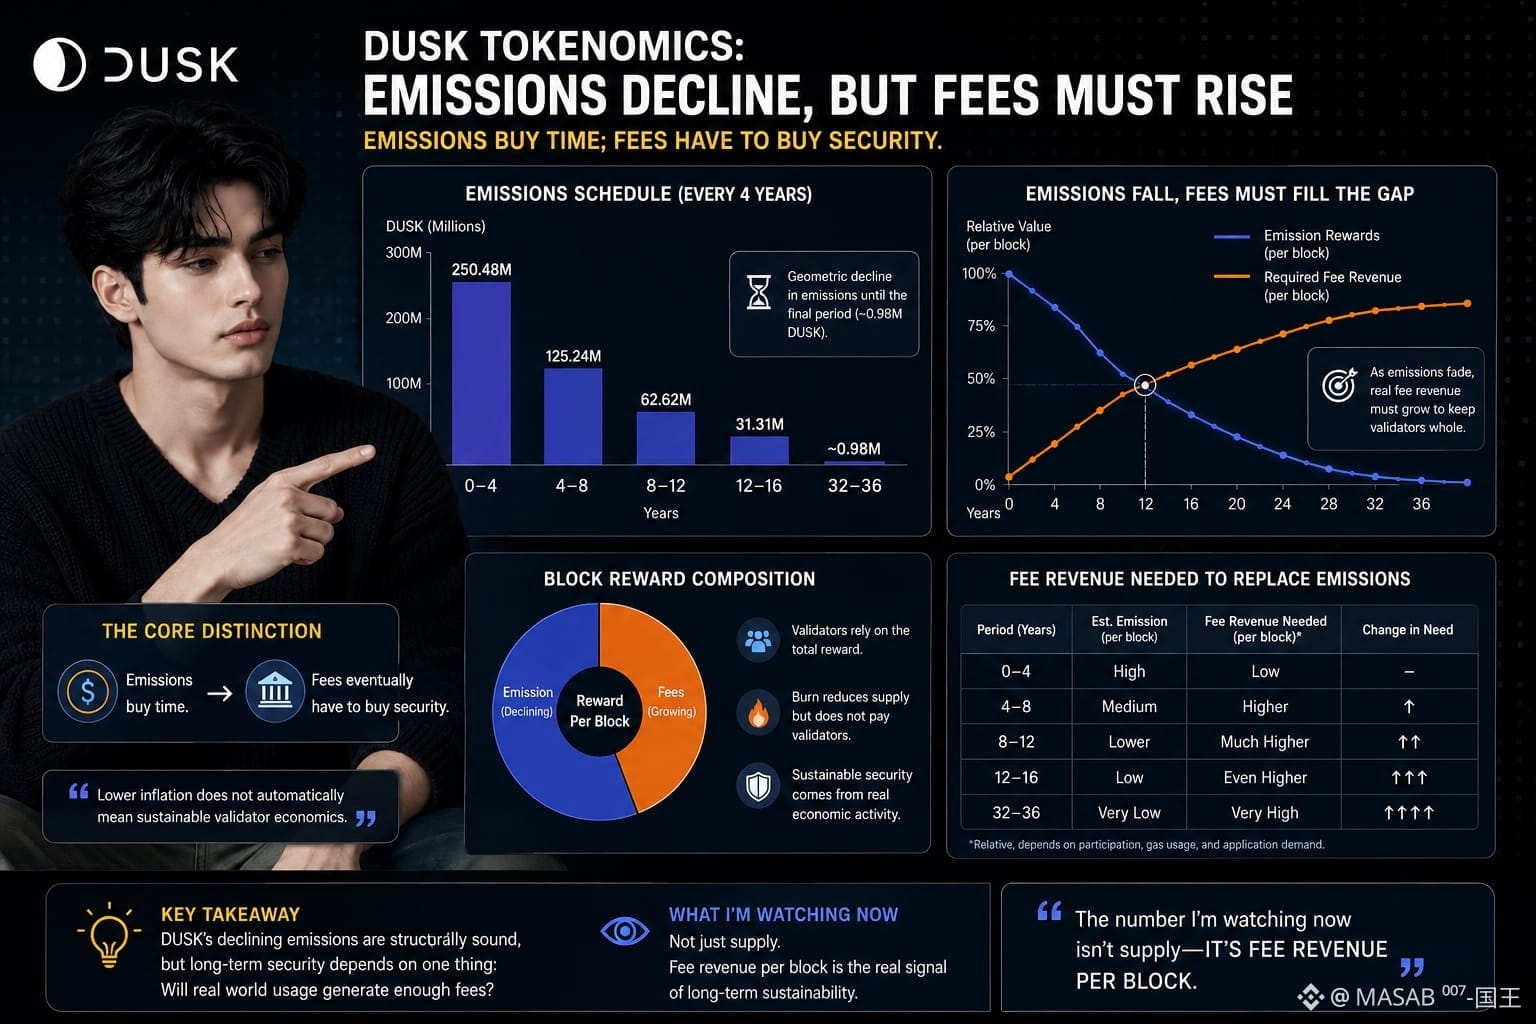
En relisant ce soir les documents de tokenomics de Dusk, un chiffre a cessé de m’obséder : 250,48 M de DUSK sont prévus pour les quatre premières années, puis 125,24 M, 62,62 M, 31,31 M, jusqu’à ce que la dernière période de quatre ans tombe à environ 0,98 M.
L’interprétation principale est évidente : les émissions diminuent,......l’inflation baisse, la rareté s’améliore.
Mais ce n’est pas la question de sécurité.
Les récompenses de bloc de Dusk combinent le DUSK nouvellement émis avec les frais de transaction.....Donc, à mesure que l’émission s’éteint géométriquement, le réseau a de plus en plus besoin d’une activité réelle génératrice de frais pour remplacer la subvention que perdent les validateurs.
Les émissions achètent du temps ; les frais doivent, à terme, acheter la sécurité.
Cette distinction compte, car une inflation plus faible ne signifie pas automatiquement des économies durables pour les validateurs. Un fonds de récompenses plus petit n’est acceptable que si l’activité du gas, du règlement et des applications augmente suffisamment pour compenser. La combustion complique encore l’ensemble : brûler des récompenses non distribuées peut réduire l’offre, mais cela ne finance pas les opérateurs qui sécurisent le consensus.
Je ne dis pas que le calendrier de Dusk est imparfait. Une subvention décroissante est structurellement compréhensible. Je n’arrive juste pas encore à dire si l’usage institutionnel futur générera assez de frais lorsque les émissions deviendront infimes.
L’onglet tokenomics est encore ouvert. Le chiffre que je surveille maintenant n’est pas l’offre : c’est le revenu en frais par bloc.
@Dusk $DUSK #dusk