Je vérifiais les marchés de levier TermMax ce soir et je revenais sans cesse à la formule « levier en un clic ». On dirait que le problème difficile a été supprimé.
Alors je me suis vraiment laissé porter par le flux.
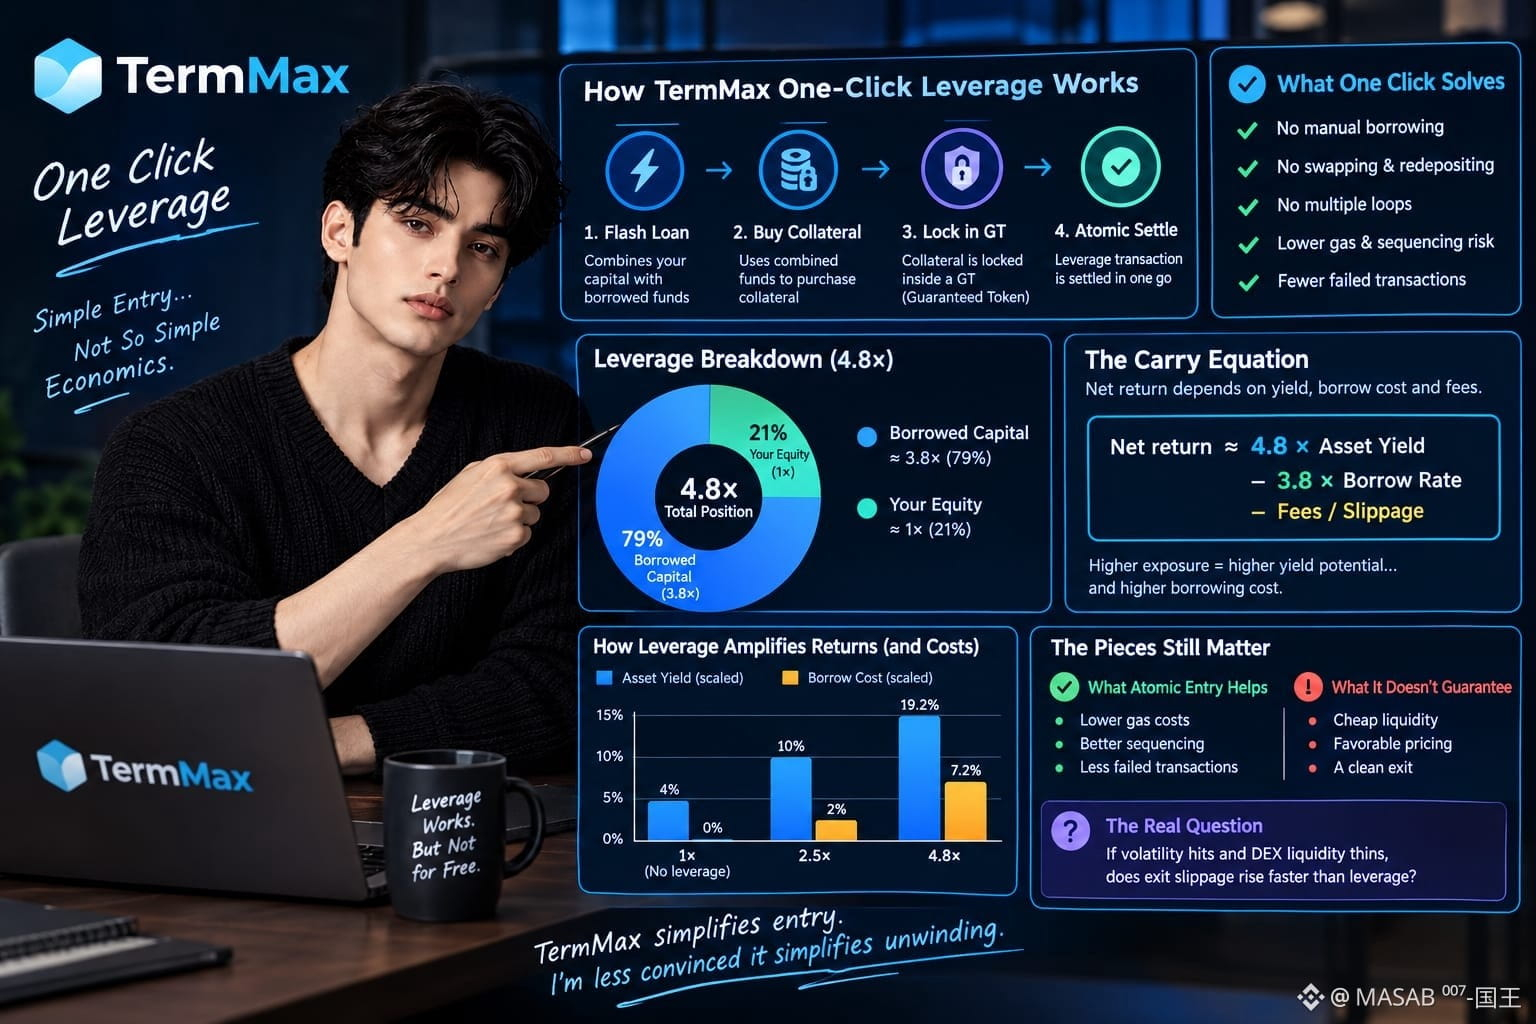
TermMax utilise un flash loan pour combiner mon capital avec des fonds empruntés, acheter une garantie, la verrouiller dans un GT, puis régler la transaction de levier de manière atomique. C’est plus propre que d’emprunter manuellement, d’échanger, de redéposer et de recommencer plusieurs fois.
Mais la simplicité d’exécution n’est pas une simplicité économique.
À 4,8× de levier, environ 3,8× de mon capitaux propres sont des fonds empruntés. Environ 79 % de la position brute est financée par la dette.... Si je mets en levier un actif générant un rendement ou un Principal Token, le rendement de l’actif augmente avec l’exposition — mais le coût d’emprunt fixe augmente aussi.
Une équation de carry approximative est :
Rendement net ≈ 4,8 × rendement de l’actif − 3,8 × taux d’emprunt − frais/slippage.
C’est là que le « un clic » cesse d’aider.
L’entrée atomique peut réduire le gaz, le séquençage et le risque de transaction échouée.... Elle ne peut pas garantir une liquidité bon marché, des prix favorables ou une sortie aussi propre. Les emprunteurs obtiennent une exécution simplifiée ; les prêteurs fournissent toujours la liquidité en dessous.
Si la volatilité s’intensifie et que la liquidité sur DEX s’amincit, le slippage de sortie augmente-t-il plus vite que le levier ?
TermMax simplifie l’entrée. Je suis moins convaincu que cela simplifie le désendettement.
#termmax @TermMax