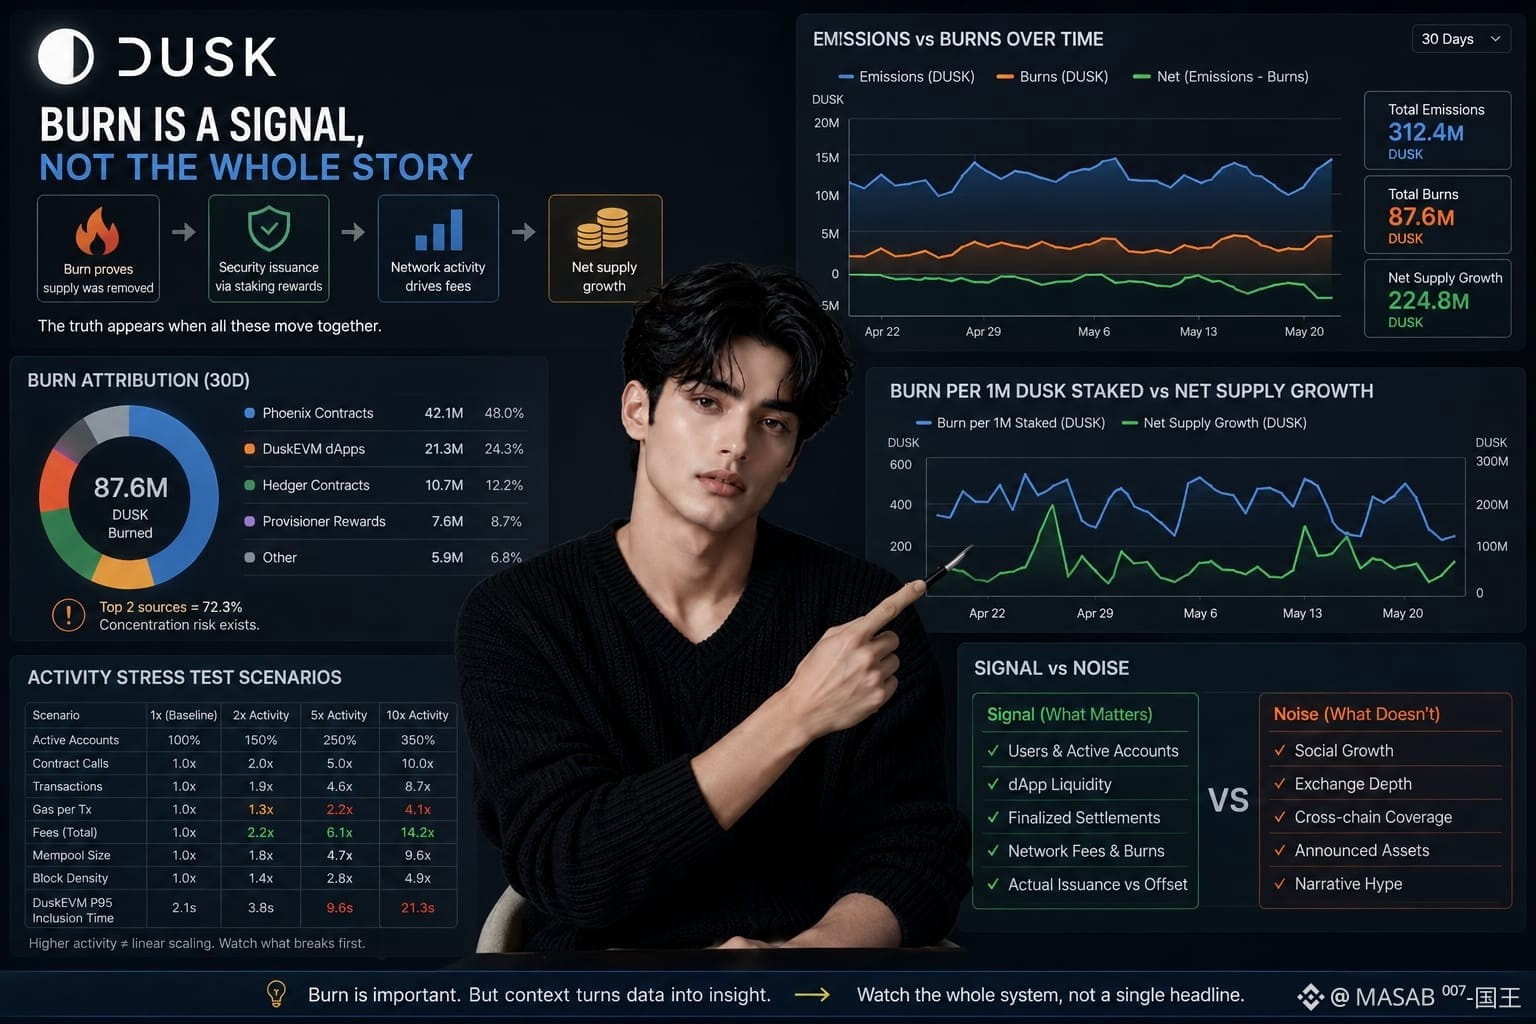
Hier, pendant un marché plat, je voyais sans cesse DUSK brûler traité comme une preuve de la déflation. J’ai pris le temps de considérer cette affirmation. Quelque chose ne collait pas.
Un tableau de bord de Dusk doit comparer les émissions quotidiennes, hebdomadaires et mensuelles aux brûlages, puis attribuer le brûlage par portefeuille, application, époque et bloc. Si un seul contrat ou quelques blocs dominent, le total signifie quelque chose de différent d’une demande large.
Le brûlage prouve que l’offre a été retirée, pas que la demande a été répartie ou durable.
Sa valeur apparaît à côté des récompenses de staking, du stake actif, des récompenses des provisionneurs, de la densité des frais par époque et de l’accélération de l’activité, du brûlage par 1 million de DUSK staké et de la croissance de l’offre nette. Ensemble, ces indicateurs montrent si l’émission de sécurité est compensée par l’activité et si un staking plus élevé crée plus ou moins de pression sur l’offre.
Mais le mécanisme doit encore être soumis à des tests de résistance. Si le nombre de comptes actifs augmente de 50 % ou si les appels de contrats doublent, les transactions et le gaz doublent-ils aussi ? À 2×, 5× et 10× d’activité, qu’est-ce qui bouge en premier : le gaz par transaction, les frais, la taille du mempool, la densité de blocs ou le temps d’inclusion P95 de DuskEVM ?
Je distinguerais la croissance sociale, la profondeur des échanges, la couverture inter-chaînes et les actifs annoncés des utilisateurs, de la liquidité des applications, des règlements finalisés et de l’émission réelle.
Le marché reste plat. Le titre du brûlage semble incomplet.
@Dusk $DUSK #dusk