

Tahir_泰希尔
633 Publications
Tahir_泰希尔
Signaler
Bloquer l’utilisateur
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 Suivis
9.9K+ Abonnés
3.5K+ J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
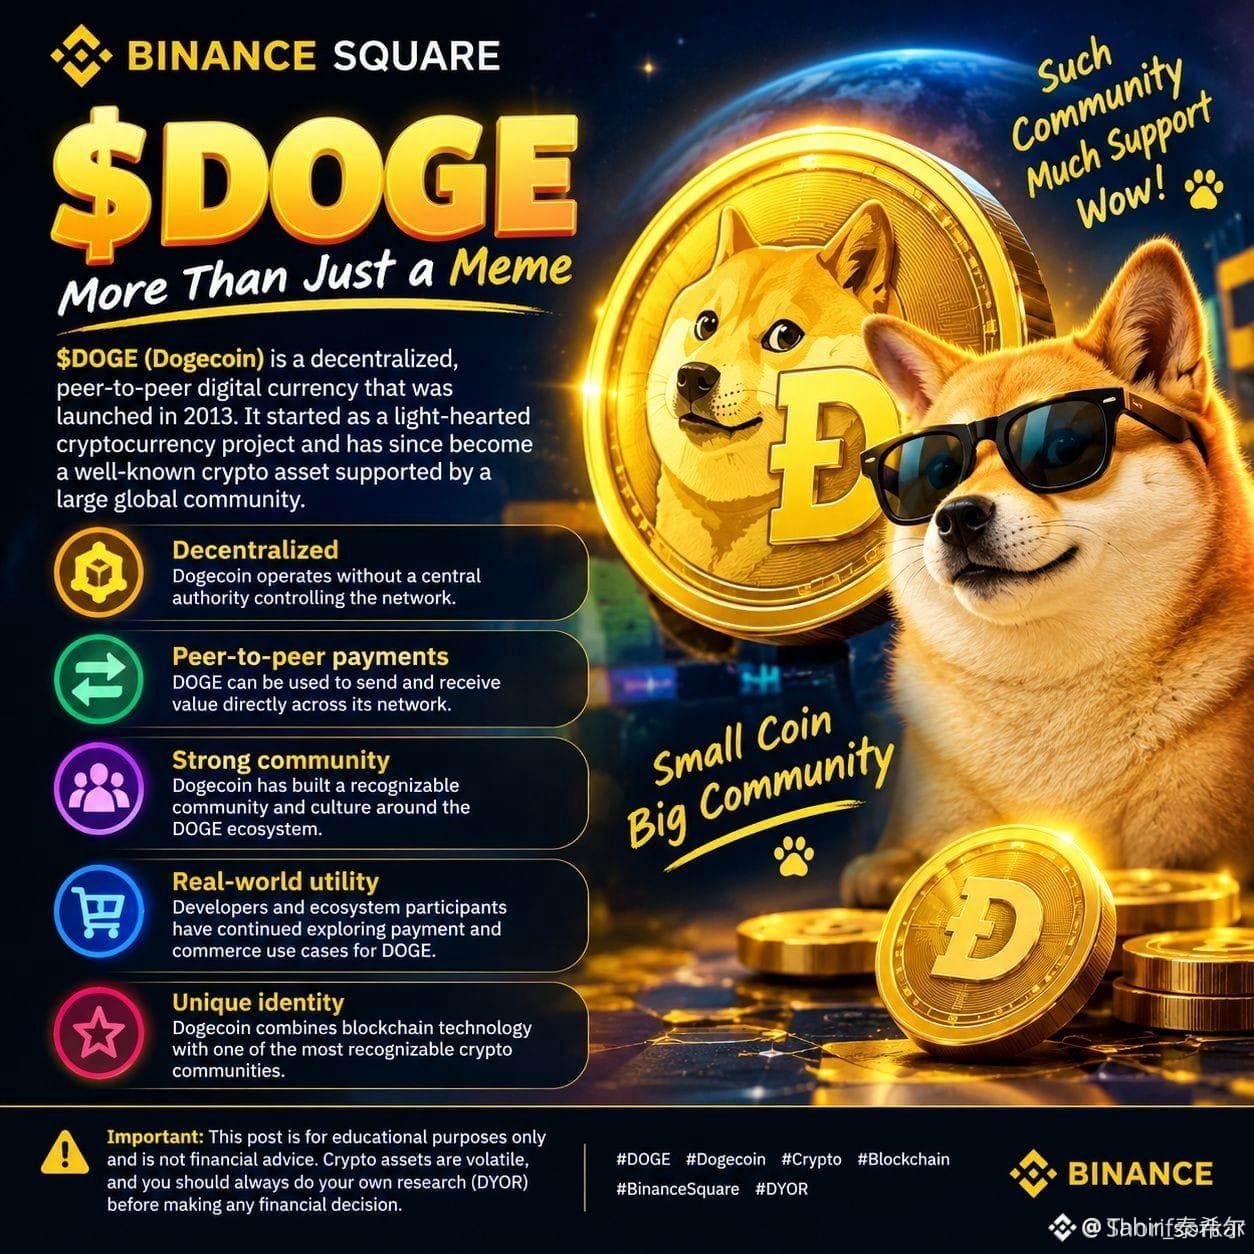
🐕 DOGE, c’est bien plus qu’un simple mème.
Dogecoin a construit l’une des communautés les plus solides de la crypto, a traversé plusieurs cycles de marché et reste l’une des marques de crypto les plus reconnues dans le monde.
La vraie question n’est pas de savoir si DOGE a commencé comme une blague…
C’est de savoir si sa communauté, sa liquidité, son adoption et sa marque pourront garder DOGE pertinent pour le prochain cycle. 🚀
Origines de mème. Impact réel sur le marché. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGE, c’est bien plus qu’un simple mème.
Dogecoin a construit l’une des communautés les plus solides de la crypto, a traversé plusieurs cycles de marché et reste l’une des marques de crypto les plus reconnues dans le monde.
La vraie question n’est pas de savoir si DOGE a commencé comme une blague…
C’est de savoir si sa communauté, sa liquidité, son adoption et sa marque pourront garder DOGE pertinent pour le prochain cycle. 🚀
Origines de mème. Impact réel sur le marché. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
Dogecoin a construit l’une des communautés les plus solides de la crypto, a traversé plusieurs cycles de marché et reste l’une des marques de crypto les plus reconnues dans le monde.
La vraie question n’est pas de savoir si DOGE a commencé comme une blague…
C’est de savoir si sa communauté, sa liquidité, son adoption et sa marque pourront garder DOGE pertinent pour le prochain cycle. 🚀
Origines de mème. Impact réel sur le marché. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
32
134
2.3k
·
--
#fedratewatch September FOMC : Je commence par vérifier d’abord le marché obligataire.
Une hausse de 25 points de base est mon scénario de travail après que l’inflation core (IPC) d’août a progressé de 0,3 % sur un mois. L’incertitude porte sur la quantité de resserrement supplémentaire que les responsables pensent encore nécessaire pour l’économie.
Je commencerais par les rendements du Trésor et le dollar. Si les deux montent après la conférence de presse, je deviendrais plus prudent à propos de la BTC, des altcoins et des valeurs tech.
Si les rendements baissent malgré une hausse, je chercherais pourquoi. Des anticipations de politique moins agressives pourraient aider les marchés à se redresser. Des craintes de récession en hausse raconteraient une autre histoire.
L’or mérite aussi cette distinction. Des rendements réels plus élevés peuvent le mettre sous pression, tandis que la demande de protection peut le soutenir. Une hausse de l’or aux côtés de la baisse des actions ne m’étonnerait pas.
Le pétrole pourrait être en difficulté avec de moindres attentes sur la demande, bien que des perturbations de l’offre puissent contrebalancer cette pression.
Je ne déclarerais pas encore un cycle de hausses prolongé. Une inflation persistante pourrait justifier de nouvelles augmentations ; le ralentissement des prix et la faiblesse de l’emploi pourraient soutenir une pause.
Pour un éventuel long sur BTC, je voudrais que la résistance reconquise tienne comme support. Si elle échoue, je supprimerais le setup. La taille de position dépendrait de la perte que je peux accepter.
Je peux accepter de rater les premières minutes.
Que vérifieriez-vous en premier : les rendements, le dollar, ou la BTC ?
#FedRateWatch #BTC #XAU
#fedratewatch September FOMC : Je commence par vérifier d’abord le marché obligataire.
Une hausse de 25 points de base est mon scénario de travail après que l’inflation core (IPC) d’août a progressé de 0,3 % sur un mois. L’incertitude porte sur la quantité de resserrement supplémentaire que les responsables pensent encore nécessaire pour l’économie.
Je commencerais par les rendements du Trésor et le dollar. Si les deux montent après la conférence de presse, je deviendrais plus prudent à propos de la BTC, des altcoins et des valeurs tech.
Si les rendements baissent malgré une hausse, je chercherais pourquoi. Des anticipations de politique moins agressives pourraient aider les marchés à se redresser. Des craintes de récession en hausse raconteraient une autre histoire.
L’or mérite aussi cette distinction. Des rendements réels plus élevés peuvent le mettre sous pression, tandis que la demande de protection peut le soutenir. Une hausse de l’or aux côtés de la baisse des actions ne m’étonnerait pas.
Le pétrole pourrait être en difficulté avec de moindres attentes sur la demande, bien que des perturbations de l’offre puissent contrebalancer cette pression.
Je ne déclarerais pas encore un cycle de hausses prolongé. Une inflation persistante pourrait justifier de nouvelles augmentations ; le ralentissement des prix et la faiblesse de l’emploi pourraient soutenir une pause.
Pour un éventuel long sur BTC, je voudrais que la résistance reconquise tienne comme support. Si elle échoue, je supprimerais le setup. La taille de position dépendrait de la perte que je peux accepter.
Je peux accepter de rater les premières minutes.
Que vérifieriez-vous en premier : les rendements, le dollar, ou la BTC ?
#FedRateWatch #BTC #XAU
Une hausse de 25 points de base est mon scénario de travail après que l’inflation core (IPC) d’août a progressé de 0,3 % sur un mois. L’incertitude porte sur la quantité de resserrement supplémentaire que les responsables pensent encore nécessaire pour l’économie.
Je commencerais par les rendements du Trésor et le dollar. Si les deux montent après la conférence de presse, je deviendrais plus prudent à propos de la BTC, des altcoins et des valeurs tech.
Si les rendements baissent malgré une hausse, je chercherais pourquoi. Des anticipations de politique moins agressives pourraient aider les marchés à se redresser. Des craintes de récession en hausse raconteraient une autre histoire.
L’or mérite aussi cette distinction. Des rendements réels plus élevés peuvent le mettre sous pression, tandis que la demande de protection peut le soutenir. Une hausse de l’or aux côtés de la baisse des actions ne m’étonnerait pas.
Le pétrole pourrait être en difficulté avec de moindres attentes sur la demande, bien que des perturbations de l’offre puissent contrebalancer cette pression.
Je ne déclarerais pas encore un cycle de hausses prolongé. Une inflation persistante pourrait justifier de nouvelles augmentations ; le ralentissement des prix et la faiblesse de l’emploi pourraient soutenir une pause.
Pour un éventuel long sur BTC, je voudrais que la résistance reconquise tienne comme support. Si elle échoue, je supprimerais le setup. La taille de position dépendrait de la perte que je peux accepter.
Je peux accepter de rater les premières minutes.
Que vérifieriez-vous en premier : les rendements, le dollar, ou la BTC ?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
Vérifié
Le CPI déclenchera-t-il une hausse des taux ?
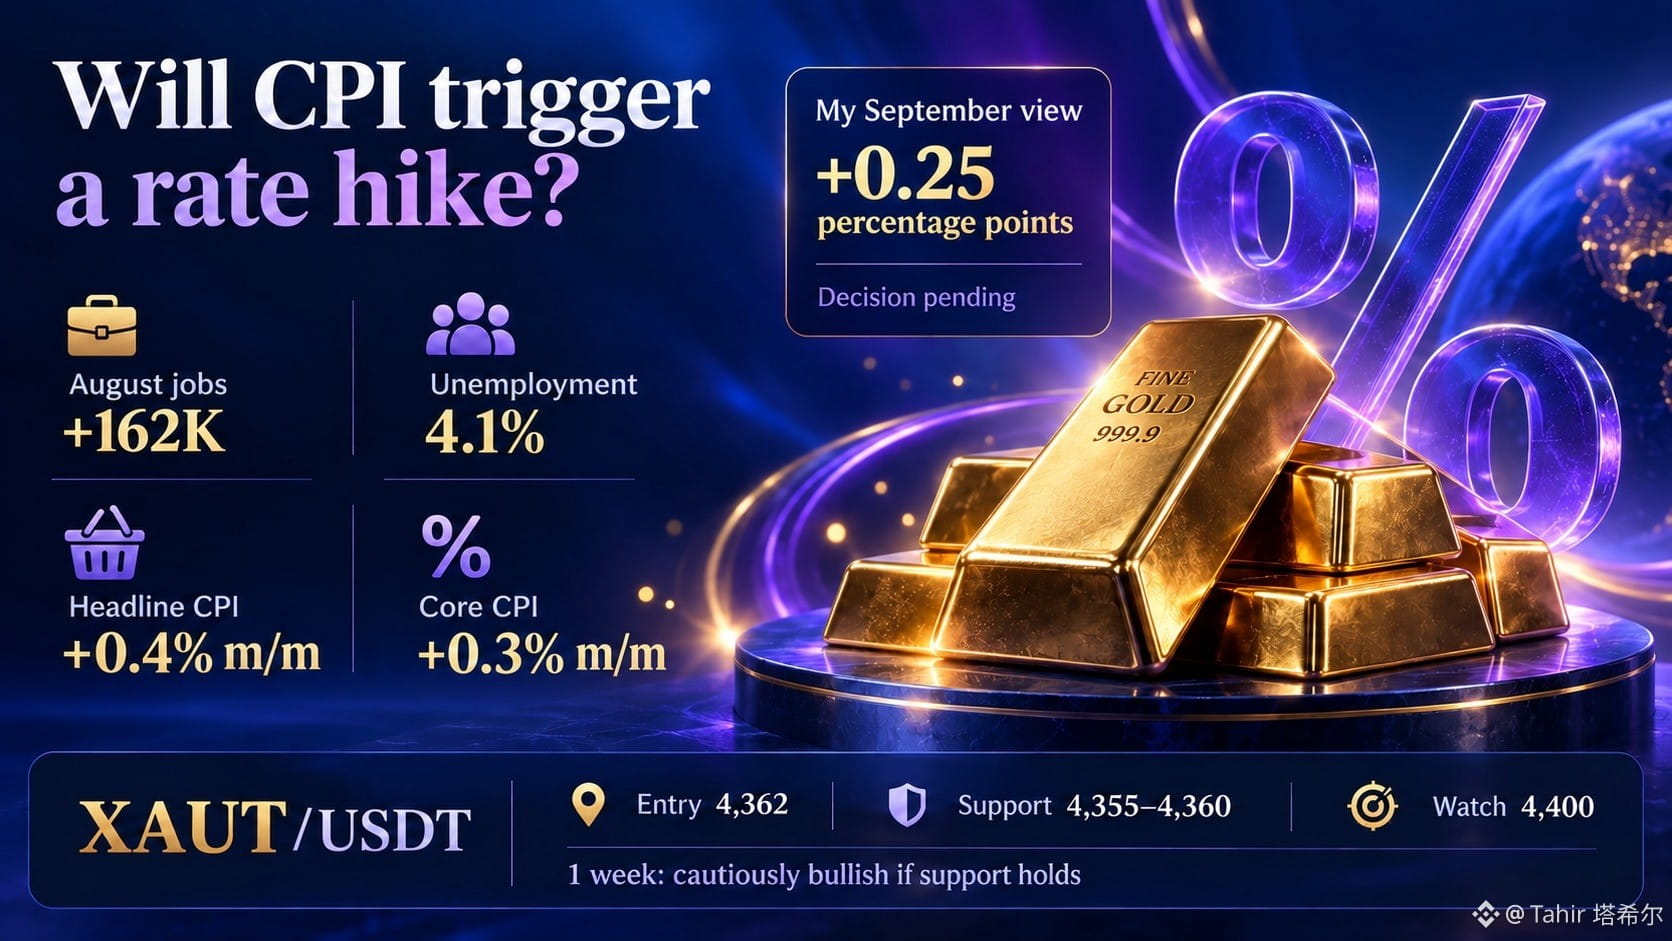
Je pense que la Fed est plus susceptible de relever ses taux de 0,25 point de pourcentage en septembre. C’est ma lecture des données. Il faut toutefois attendre la décision officielle.
En août, 162 000 emplois ont été créés, contre une prévision Reuters de 55 000, avec un taux de chômage à 4,1 %. Cela donne à la Fed une certaine marge pour faire face à l’inflation.
Le CPI a augmenté de 0,4 % sur le mois et de 3,4 % sur un an. Le CPI hors produits alimentaires et énergie a progressé de 0,3 % sur le mois, bien que le chiffre annuel se soit assoupli à 2,4 %. Il y a des progrès, mais l’inflation mensuelle repart à la hausse.
Je détiens XAUT/USDT à 4 362 USDT. Le repli depuis 4 400 me semble être une correction. Je suis prudemment haussier pour la semaine prochaine si les acheteurs défendent 4 355–4 360. J’attends une nouvelle tentative vers 4 400.
Le risque que je surveille, c’est un dollar plus fort, en parallèle de taux réels des obligations plus élevés. L’or ne rapporte aucun intérêt : la hausse des rendements peut rendre les obligations plus attrayantes et mettre sous pression ma position sur l’or.
Si le prix reste sous 4 355, je devrai revoir mon scénario de rebond. Des signes clairs de ralentissement du recrutement et d’inflation qui se refroidit me feraient aussi reconsidérer l’hypothèse de hausse des taux.
#CPIWatch
Le CPI déclenchera-t-il une hausse des taux ?
Je pense que la Fed est plus susceptible de relever ses taux de 0,25 point de pourcentage en septembre. C’est ma lecture des données. Il faut toutefois attendre la décision officielle.
En août, 162 000 emplois ont été créés, contre une prévision Reuters de 55 000, avec un taux de chômage à 4,1 %. Cela donne à la Fed une certaine marge pour faire face à l’inflation.
Le CPI a augmenté de 0,4 % sur le mois et de 3,4 % sur un an. Le CPI hors produits alimentaires et énergie a progressé de 0,3 % sur le mois, bien que le chiffre annuel se soit assoupli à 2,4 %. Il y a des progrès, mais l’inflation mensuelle repart à la hausse.
Je détiens XAUT/USDT à 4 362 USDT. Le repli depuis 4 400 me semble être une correction. Je suis prudemment haussier pour la semaine prochaine si les acheteurs défendent 4 355–4 360. J’attends une nouvelle tentative vers 4 400.
Le risque que je surveille, c’est un dollar plus fort, en parallèle de taux réels des obligations plus élevés. L’or ne rapporte aucun intérêt : la hausse des rendements peut rendre les obligations plus attrayantes et mettre sous pression ma position sur l’or.
Si le prix reste sous 4 355, je devrai revoir mon scénario de rebond. Des signes clairs de ralentissement du recrutement et d’inflation qui se refroidit me feraient aussi reconsidérer l’hypothèse de hausse des taux.
#CPIWatch
Je pense que la Fed est plus susceptible de relever ses taux de 0,25 point de pourcentage en septembre. C’est ma lecture des données. Il faut toutefois attendre la décision officielle.
En août, 162 000 emplois ont été créés, contre une prévision Reuters de 55 000, avec un taux de chômage à 4,1 %. Cela donne à la Fed une certaine marge pour faire face à l’inflation.
Le CPI a augmenté de 0,4 % sur le mois et de 3,4 % sur un an. Le CPI hors produits alimentaires et énergie a progressé de 0,3 % sur le mois, bien que le chiffre annuel se soit assoupli à 2,4 %. Il y a des progrès, mais l’inflation mensuelle repart à la hausse.
Je détiens XAUT/USDT à 4 362 USDT. Le repli depuis 4 400 me semble être une correction. Je suis prudemment haussier pour la semaine prochaine si les acheteurs défendent 4 355–4 360. J’attends une nouvelle tentative vers 4 400.
Le risque que je surveille, c’est un dollar plus fort, en parallèle de taux réels des obligations plus élevés. L’or ne rapporte aucun intérêt : la hausse des rendements peut rendre les obligations plus attrayantes et mettre sous pression ma position sur l’or.
Si le prix reste sous 4 355, je devrai revoir mon scénario de rebond. Des signes clairs de ralentissement du recrutement et d’inflation qui se refroidit me feraient aussi reconsidérer l’hypothèse de hausse des taux.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 BNB GIVEAWAY — RÉCLAMEZ VOTRE RÉCOMPENSE ! 🔥🎁
💰 Des récompenses BNB vous attendent pour les chanceux participants !
✅ Suivre
✅ Aimer ❤️
✅ Commenter “BNB”
✅ Partager 🔄
🎯 Réclamez votre chance de gagner du BNB !
Bonne chance à tous ! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 BNB GIVEAWAY — RÉCLAMEZ VOTRE RÉCOMPENSE ! 🔥🎁
💰 Des récompenses BNB vous attendent pour les chanceux participants !
✅ Suivre
✅ Aimer ❤️
✅ Commenter “BNB”
✅ Partager 🔄
🎯 Réclamez votre chance de gagner du BNB !
Bonne chance à tous ! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 Des récompenses BNB vous attendent pour les chanceux participants !
✅ Suivre
✅ Aimer ❤️
✅ Commenter “BNB”
✅ Partager 🔄
🎯 Réclamez votre chance de gagner du BNB !
Bonne chance à tous ! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
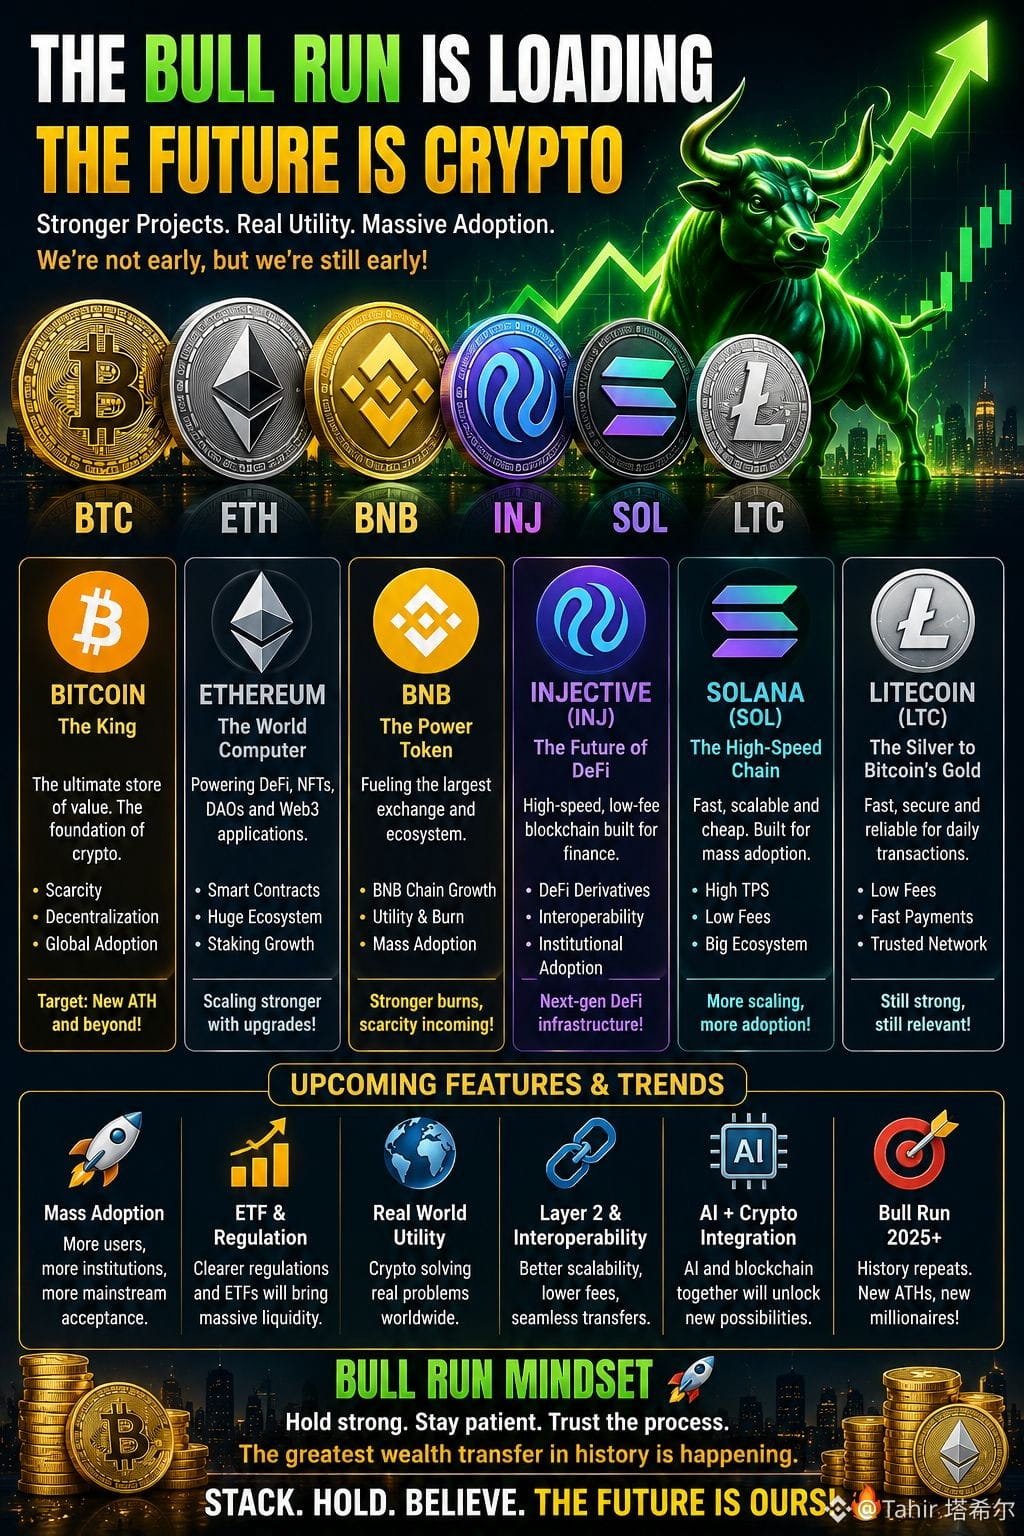
🚀 COURSE AU BULL CRYPTO : LE PROCHAIN GRAND MOUVEMENT ? 🐂🔥
Le marché des cryptos évolue à toute vitesse — et le prochain cycle pourrait être porté par l’utilité, l’adoption, les institutions et une vraie finance on-chain, et pas seulement par l’engouement.
₿ BTC — Le Roi
Rarete numérique + adoption institutionnelle + demande liée aux ETF. Le Bitcoin reste la base de tout le marché.
♦️ ETH — L’ordinateur mondial
Ethereum continue de pousser la scalabilité et la croissance de l’écosystème, avec de grandes mises à niveau axées sur un réseau plus rapide et plus efficace.
🟡 BNB — Le moteur de l’écosystème
BNB Chain continue d’étendre son écosystème DeFi, Web3 et d’applications, tandis que BNB profite de l’utilité réseau et de l’économie des tokens.
🔵 INJ — La finance on-chain
Injective construit une blockchain native de la finance avec EVM + WASM, des actifs tokenisés, un règlement en stablecoins, l’accès institutionnel et un écosystème RWA en expansion.
🌈 SOL — Vitesse + adoption
Solana continue de pousser les performances, tandis qu’Alpenglow fait partie des principales mises à niveau de protocole à surveiller en 2026, avec pour objectif une finalité drastiquement plus rapide.
⚡ LTC — Le vétéran
Le Litecoin reste axé sur des paiements rapides et fiables, tandis que les développements à venir incluent une fonctionnalité programmable et son prochain cycle de halving.
🔥 QU’EST-CE QUI POURRAIT PROPULSER LA PROCHAINE COURSE AU BULL ?
✅ Capitaux institutionnels
✅ Adoption des ETF
✅ Réglementation crypto plus claire
✅ Tokenisation d’actifs réels
✅ Croissance des stablecoins
✅ Expansion de la DeFi
✅ IA + blockchain
✅ Réseaux plus rapides et moins chers
✅ Adoption de masse
✅ Nouveaux sommets historiques
Le Bitcoin vient de repasser au-dessus des 80 000 $, tandis que l’ETH et le SOL ont aussi enregistré de solides gains — mais une reprise ne garantit pas automatiquement un marché bull complet.
La vraie question n’est pas :
« Est-ce que la crypto survivra ? »
C’est :
« À quel point la prochaine vague d’adoption peut-elle devenir grande ? » 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Des récits différents.
Une technologie différente.
Un écosystème massif.
🐂 Le bull pourrait être en train de se réveiller.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 COURSE AU BULL CRYPTO : LE PROCHAIN GRAND MOUVEMENT ? 🐂🔥
Le marché des cryptos évolue à toute vitesse — et le prochain cycle pourrait être porté par l’utilité, l’adoption, les institutions et une vraie finance on-chain, et pas seulement par l’engouement.
₿ BTC — Le Roi
Rarete numérique + adoption institutionnelle + demande liée aux ETF. Le Bitcoin reste la base de tout le marché.
♦️ ETH — L’ordinateur mondial
Ethereum continue de pousser la scalabilité et la croissance de l’écosystème, avec de grandes mises à niveau axées sur un réseau plus rapide et plus efficace.
🟡 BNB — Le moteur de l’écosystème
BNB Chain continue d’étendre son écosystème DeFi, Web3 et d’applications, tandis que BNB profite de l’utilité réseau et de l’économie des tokens.
🔵 INJ — La finance on-chain
Injective construit une blockchain native de la finance avec EVM + WASM, des actifs tokenisés, un règlement en stablecoins, l’accès institutionnel et un écosystème RWA en expansion.
🌈 SOL — Vitesse + adoption
Solana continue de pousser les performances, tandis qu’Alpenglow fait partie des principales mises à niveau de protocole à surveiller en 2026, avec pour objectif une finalité drastiquement plus rapide.
⚡ LTC — Le vétéran
Le Litecoin reste axé sur des paiements rapides et fiables, tandis que les développements à venir incluent une fonctionnalité programmable et son prochain cycle de halving.
🔥 QU’EST-CE QUI POURRAIT PROPULSER LA PROCHAINE COURSE AU BULL ?
✅ Capitaux institutionnels
✅ Adoption des ETF
✅ Réglementation crypto plus claire
✅ Tokenisation d’actifs réels
✅ Croissance des stablecoins
✅ Expansion de la DeFi
✅ IA + blockchain
✅ Réseaux plus rapides et moins chers
✅ Adoption de masse
✅ Nouveaux sommets historiques
Le Bitcoin vient de repasser au-dessus des 80 000 $, tandis que l’ETH et le SOL ont aussi enregistré de solides gains — mais une reprise ne garantit pas automatiquement un marché bull complet.
La vraie question n’est pas :
« Est-ce que la crypto survivra ? »
C’est :
« À quel point la prochaine vague d’adoption peut-elle devenir grande ? » 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Des récits différents.
Une technologie différente.
Un écosystème massif.
🐂 Le bull pourrait être en train de se réveiller.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
Le marché des cryptos évolue à toute vitesse — et le prochain cycle pourrait être porté par l’utilité, l’adoption, les institutions et une vraie finance on-chain, et pas seulement par l’engouement.
₿ BTC — Le Roi
Rarete numérique + adoption institutionnelle + demande liée aux ETF. Le Bitcoin reste la base de tout le marché.
♦️ ETH — L’ordinateur mondial
Ethereum continue de pousser la scalabilité et la croissance de l’écosystème, avec de grandes mises à niveau axées sur un réseau plus rapide et plus efficace.
🟡 BNB — Le moteur de l’écosystème
BNB Chain continue d’étendre son écosystème DeFi, Web3 et d’applications, tandis que BNB profite de l’utilité réseau et de l’économie des tokens.
🔵 INJ — La finance on-chain
Injective construit une blockchain native de la finance avec EVM + WASM, des actifs tokenisés, un règlement en stablecoins, l’accès institutionnel et un écosystème RWA en expansion.
🌈 SOL — Vitesse + adoption
Solana continue de pousser les performances, tandis qu’Alpenglow fait partie des principales mises à niveau de protocole à surveiller en 2026, avec pour objectif une finalité drastiquement plus rapide.
⚡ LTC — Le vétéran
Le Litecoin reste axé sur des paiements rapides et fiables, tandis que les développements à venir incluent une fonctionnalité programmable et son prochain cycle de halving.
🔥 QU’EST-CE QUI POURRAIT PROPULSER LA PROCHAINE COURSE AU BULL ?
✅ Capitaux institutionnels
✅ Adoption des ETF
✅ Réglementation crypto plus claire
✅ Tokenisation d’actifs réels
✅ Croissance des stablecoins
✅ Expansion de la DeFi
✅ IA + blockchain
✅ Réseaux plus rapides et moins chers
✅ Adoption de masse
✅ Nouveaux sommets historiques
Le Bitcoin vient de repasser au-dessus des 80 000 $, tandis que l’ETH et le SOL ont aussi enregistré de solides gains — mais une reprise ne garantit pas automatiquement un marché bull complet.
La vraie question n’est pas :
« Est-ce que la crypto survivra ? »
C’est :
« À quel point la prochaine vague d’adoption peut-elle devenir grande ? » 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Des récits différents.
Une technologie différente.
Un écosystème massif.
🐂 Le bull pourrait être en train de se réveiller.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
Vérifié
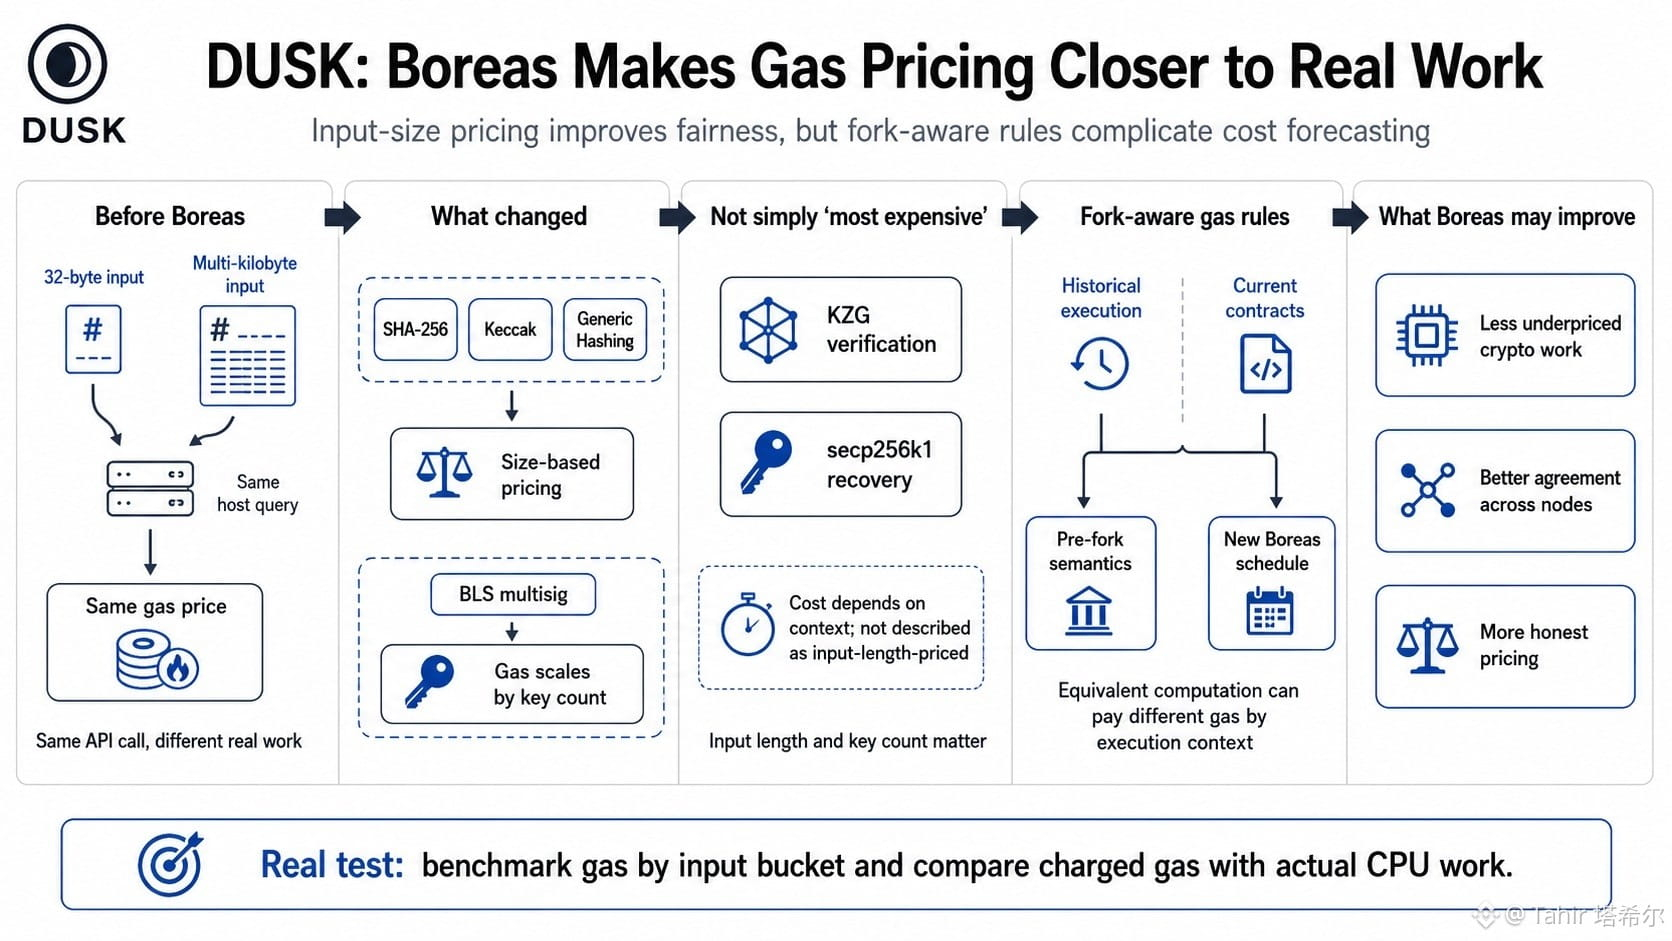
#dusk $DUSK @Dusk_Foundation En lisant les notes de publication de Boreas, je me suis arrêté sur un petit changement : DUSK ne chiffre plus SHA-256, Keccak et le hachage générique comme si chaque entrée coûtait la même chose.
Un hachage de 32 octets et un appel de hachage multi-kilo-octets sollicitent la même requête d’hôte, mais n’exigent pas un travail équivalent. Boreas ajoute une tarification proportionnelle à la taille pour ces trois opérations, tandis que la vérification des multisignatures BLS évolue avec le nombre de clés. La vérification KZG et la récupération secp256k1 ne sont pas décrites comme étant facturées en fonction de la longueur d’entrée. Chercher quelle requête est « la plus coûteuse » sans fixer la longueur d’entrée et le nombre de clés, c’est presque une mauvaise question.
La comparaison oppose une tarification forfaitaire par appel d’API à un calcul imposé aux validateurs. DUSK s’est rapproché de la seconde approche.
Il y a toutefois une complication. Boreas est conscient des forks : l’exécution historique conserve les sémantiques antérieures au fork, tandis que les contrats actuels reçoivent le nouveau barème. Un calcul équivalent peut donc entraîner des coûts en gaz différents selon le contexte d’exécution nécessaire pour la relecture, ce qui est peu pratique pour les développeurs qui anticipent les coûts.
Pour DUSK, une meilleure précision du gaz devrait réduire les charges cryptographiques sous-tarifées et rendre l’exécution plus cohérente entre les nœuds. Cela ne prouve pas que les transitions d’état réussies seraient devenues moins chères. Peut-être sont-elles simplement devenues plus honnêtement tarifées, même si le montant augmente.
J’attends encore des données de benchmark par tranche d’entrée. La comptabilité déterministe n’est convaincante que lorsque le gaz facturé correspond au travail CPU réel.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk En lisant les notes de publication de Boreas, je me suis arrêté sur un petit changement : DUSK ne chiffre plus SHA-256, Keccak et le hachage générique comme si chaque entrée coûtait la même chose.
Un hachage de 32 octets et un appel de hachage multi-kilo-octets sollicitent la même requête d’hôte, mais n’exigent pas un travail équivalent. Boreas ajoute une tarification proportionnelle à la taille pour ces trois opérations, tandis que la vérification des multisignatures BLS évolue avec le nombre de clés. La vérification KZG et la récupération secp256k1 ne sont pas décrites comme étant facturées en fonction de la longueur d’entrée. Chercher quelle requête est « la plus coûteuse » sans fixer la longueur d’entrée et le nombre de clés, c’est presque une mauvaise question.
La comparaison oppose une tarification forfaitaire par appel d’API à un calcul imposé aux validateurs. DUSK s’est rapproché de la seconde approche.
Il y a toutefois une complication. Boreas est conscient des forks : l’exécution historique conserve les sémantiques antérieures au fork, tandis que les contrats actuels reçoivent le nouveau barème. Un calcul équivalent peut donc entraîner des coûts en gaz différents selon le contexte d’exécution nécessaire pour la relecture, ce qui est peu pratique pour les développeurs qui anticipent les coûts.
Pour DUSK, une meilleure précision du gaz devrait réduire les charges cryptographiques sous-tarifées et rendre l’exécution plus cohérente entre les nœuds. Cela ne prouve pas que les transitions d’état réussies seraient devenues moins chères. Peut-être sont-elles simplement devenues plus honnêtement tarifées, même si le montant augmente.
J’attends encore des données de benchmark par tranche d’entrée. La comptabilité déterministe n’est convaincante que lorsque le gaz facturé correspond au travail CPU réel.
@Dusk #dusk #Dusk
Un hachage de 32 octets et un appel de hachage multi-kilo-octets sollicitent la même requête d’hôte, mais n’exigent pas un travail équivalent. Boreas ajoute une tarification proportionnelle à la taille pour ces trois opérations, tandis que la vérification des multisignatures BLS évolue avec le nombre de clés. La vérification KZG et la récupération secp256k1 ne sont pas décrites comme étant facturées en fonction de la longueur d’entrée. Chercher quelle requête est « la plus coûteuse » sans fixer la longueur d’entrée et le nombre de clés, c’est presque une mauvaise question.
La comparaison oppose une tarification forfaitaire par appel d’API à un calcul imposé aux validateurs. DUSK s’est rapproché de la seconde approche.
Il y a toutefois une complication. Boreas est conscient des forks : l’exécution historique conserve les sémantiques antérieures au fork, tandis que les contrats actuels reçoivent le nouveau barème. Un calcul équivalent peut donc entraîner des coûts en gaz différents selon le contexte d’exécution nécessaire pour la relecture, ce qui est peu pratique pour les développeurs qui anticipent les coûts.
Pour DUSK, une meilleure précision du gaz devrait réduire les charges cryptographiques sous-tarifées et rendre l’exécution plus cohérente entre les nœuds. Cela ne prouve pas que les transitions d’état réussies seraient devenues moins chères. Peut-être sont-elles simplement devenues plus honnêtement tarifées, même si le montant augmente.
J’attends encore des données de benchmark par tranche d’entrée. La comptabilité déterministe n’est convaincante que lorsque le gaz facturé correspond au travail CPU réel.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
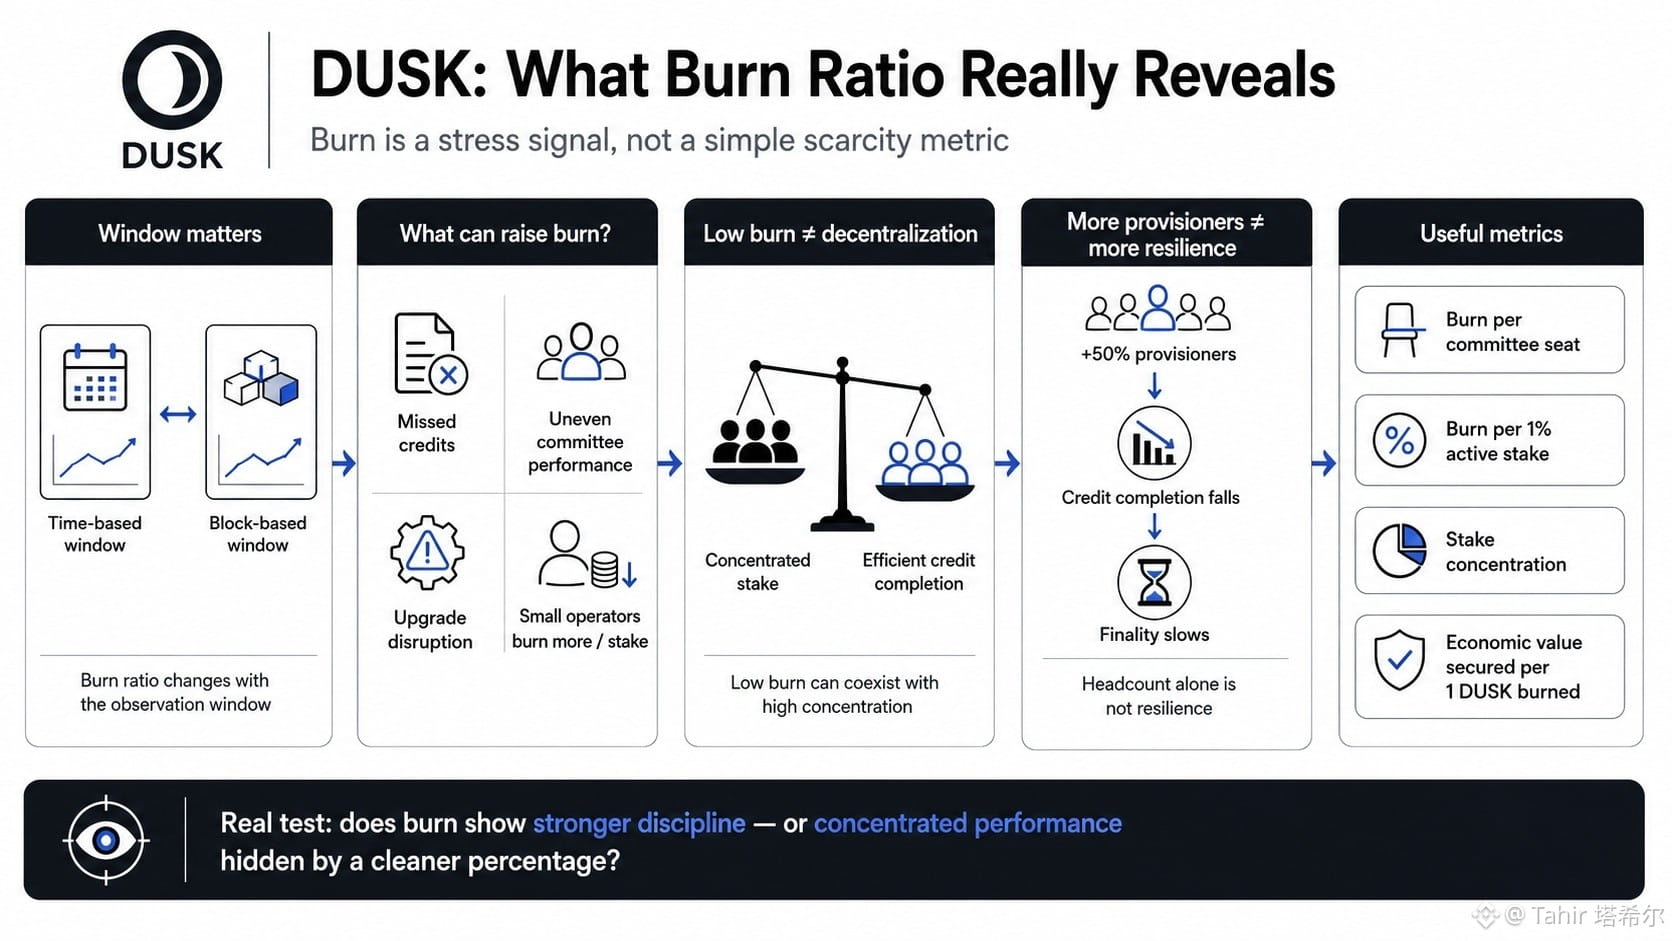
#dusk $DUSK @Dusk_Foundation Un chiffre cessait de me hanter pendant que je rapprochais les récompenses brutes de DUSK de ce que les provisionneurs recevaient réellement : la part manquante variait selon l’endroit d’où je commençais la fenêtre.
Cela rend le ratio de combustion moins comparable à une métrique de jeton « propre » et davantage à un signal de stress. Un ratio élevé pourrait refléter une complétion de crédits échouée, une performance inégale du comité, une interruption liée à une mise à niveau, ou encore le fait que de plus petits provisionneurs brûlent davantage par unité de mise. Cela ne signifie pas automatiquement de meilleures économies.
Pour DUSK, je comparerais la concentration de mise au brûlage par siège du comité et au brûlage par 1 % de la mise active. Si cinq grands opérateurs détiennent l’essentiel du poids de consensus mais complètent les crédits efficacement, le réseau peut afficher un faible ratio de combustion tandis que la participation reste fortement centralisée. Efficacité, oui. Décentralisation, non.
L’inverse compte aussi. Ajouter 50 % de provisionneurs semble plus sain, mais si la complétion des crédits baisse et que la finalité ralentit pendant des fenêtres de combustion extrêmes, l’effectif n’est pas de la résilience.
La mesure la plus difficile est la valeur économique sécurisée par 1 DUSK brûlé, calculée en parallèle avec les récompenses brutes qui n’atteignent jamais les participants. Les fenêtres basées sur le temps capturent de vraies périodes opérationnelles ; les fenêtres basées sur les blocs contrôlent la production de la chaîne. J’utiliserais les deux, surtout autour des mises à niveau.
Je surveille si la combustion de DUSK révèle une meilleure discipline ou si elle ne fait que masquer une performance concentrée derrière un pourcentage plus « propre ».
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Un chiffre cessait de me hanter pendant que je rapprochais les récompenses brutes de DUSK de ce que les provisionneurs recevaient réellement : la part manquante variait selon l’endroit d’où je commençais la fenêtre.
Cela rend le ratio de combustion moins comparable à une métrique de jeton « propre » et davantage à un signal de stress. Un ratio élevé pourrait refléter une complétion de crédits échouée, une performance inégale du comité, une interruption liée à une mise à niveau, ou encore le fait que de plus petits provisionneurs brûlent davantage par unité de mise. Cela ne signifie pas automatiquement de meilleures économies.
Pour DUSK, je comparerais la concentration de mise au brûlage par siège du comité et au brûlage par 1 % de la mise active. Si cinq grands opérateurs détiennent l’essentiel du poids de consensus mais complètent les crédits efficacement, le réseau peut afficher un faible ratio de combustion tandis que la participation reste fortement centralisée. Efficacité, oui. Décentralisation, non.
L’inverse compte aussi. Ajouter 50 % de provisionneurs semble plus sain, mais si la complétion des crédits baisse et que la finalité ralentit pendant des fenêtres de combustion extrêmes, l’effectif n’est pas de la résilience.
La mesure la plus difficile est la valeur économique sécurisée par 1 DUSK brûlé, calculée en parallèle avec les récompenses brutes qui n’atteignent jamais les participants. Les fenêtres basées sur le temps capturent de vraies périodes opérationnelles ; les fenêtres basées sur les blocs contrôlent la production de la chaîne. J’utiliserais les deux, surtout autour des mises à niveau.
Je surveille si la combustion de DUSK révèle une meilleure discipline ou si elle ne fait que masquer une performance concentrée derrière un pourcentage plus « propre ».
@Dusk #dusk
Cela rend le ratio de combustion moins comparable à une métrique de jeton « propre » et davantage à un signal de stress. Un ratio élevé pourrait refléter une complétion de crédits échouée, une performance inégale du comité, une interruption liée à une mise à niveau, ou encore le fait que de plus petits provisionneurs brûlent davantage par unité de mise. Cela ne signifie pas automatiquement de meilleures économies.
Pour DUSK, je comparerais la concentration de mise au brûlage par siège du comité et au brûlage par 1 % de la mise active. Si cinq grands opérateurs détiennent l’essentiel du poids de consensus mais complètent les crédits efficacement, le réseau peut afficher un faible ratio de combustion tandis que la participation reste fortement centralisée. Efficacité, oui. Décentralisation, non.
L’inverse compte aussi. Ajouter 50 % de provisionneurs semble plus sain, mais si la complétion des crédits baisse et que la finalité ralentit pendant des fenêtres de combustion extrêmes, l’effectif n’est pas de la résilience.
La mesure la plus difficile est la valeur économique sécurisée par 1 DUSK brûlé, calculée en parallèle avec les récompenses brutes qui n’atteignent jamais les participants. Les fenêtres basées sur le temps capturent de vraies périodes opérationnelles ; les fenêtres basées sur les blocs contrôlent la production de la chaîne. J’utiliserais les deux, surtout autour des mises à niveau.
Je surveille si la combustion de DUSK révèle une meilleure discipline ou si elle ne fait que masquer une performance concentrée derrière un pourcentage plus « propre ».
@Dusk #dusk
2
13
4.2k
·
--
Partiellement vrai
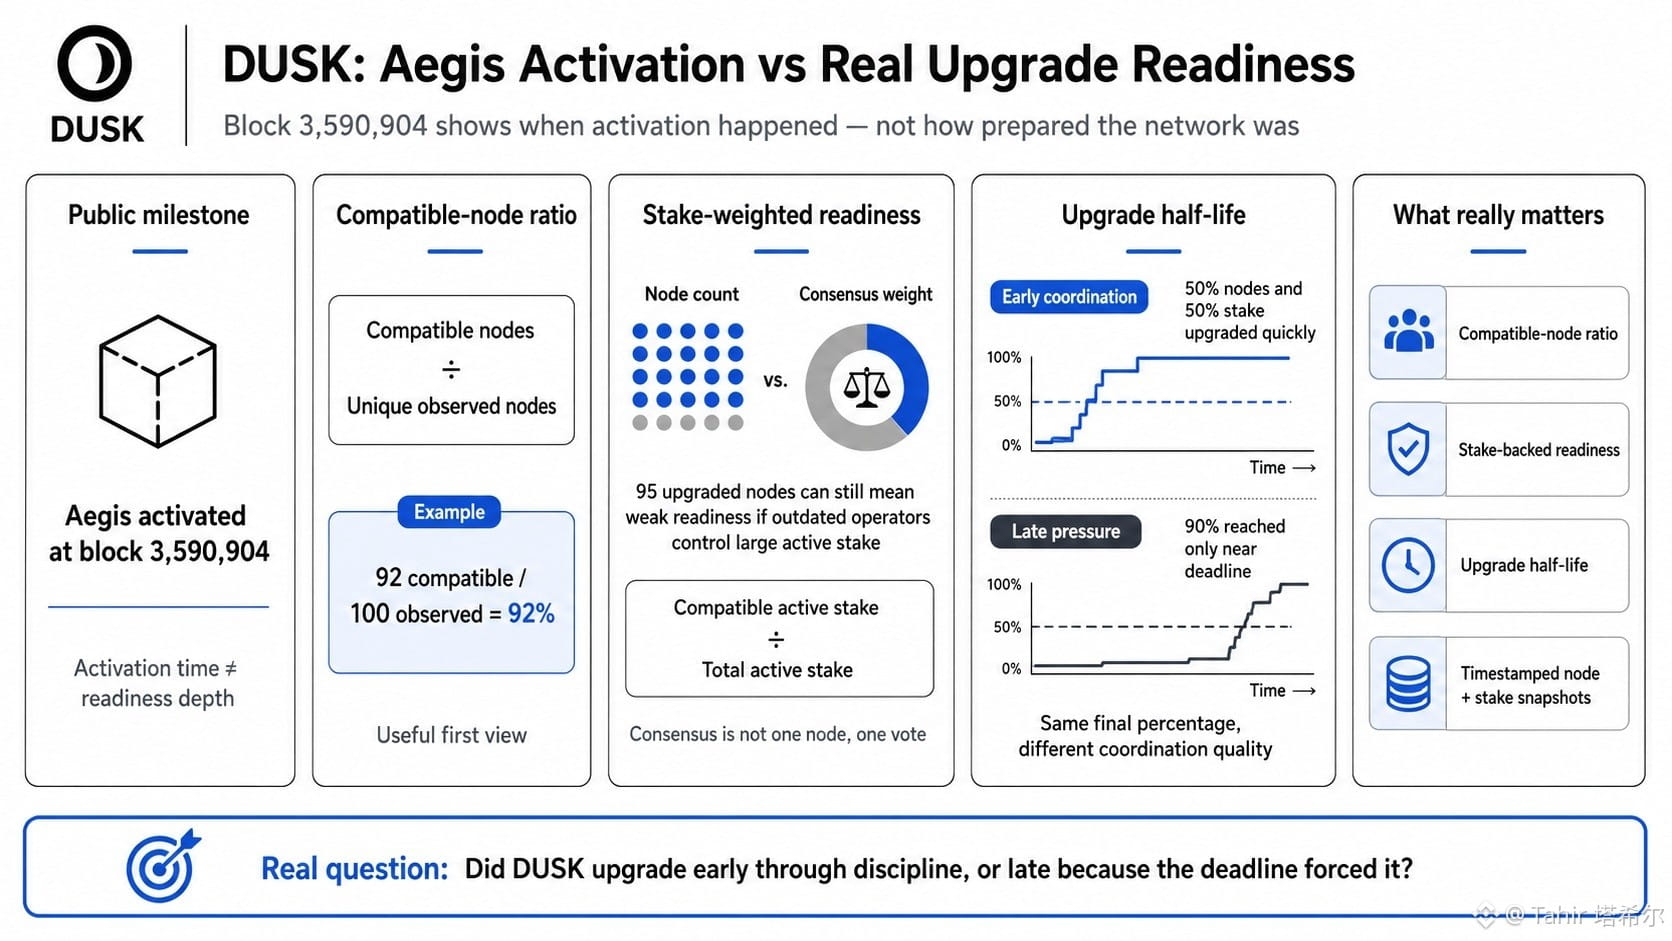
#dusk $DUSK @Dusk_Foundation Je vérifiais l’activation de l’Aegis de DUSK au bloc 3 590 904 et j’ai remarqué les réponses des jalons publics lorsque la mise à niveau a eu lieu, mais pas à quel point le réseau était réellement prêt.
Une mesure de base serait le nombre de nœuds compatibles divisé par tous les nœuds observés uniques. Si 92 des 100 nœuds exécutaient Rusk 1.6.0+, DUSK avait alors un ratio de nœuds compatibles de 92 %.
Utile, oui. Mais le consensus n’est pas simplement « un nœud, un vote ».
Les provisionneurs agissent avec un capital actif ; ainsi, 95 nœuds mis à niveau pourraient encore représenter seulement 60 % du poids du consensus si cinq opérateurs dépassés contrôlaient les 40 % restants. C’est la comparaison que beaucoup de résumés manquent : la participation des opérateurs par rapport à la disponibilité soutenue par le capital.
Le calendrier compte aussi. Je voudrais la demi-vie de la mise à niveau, c’est-à-dire le nombre d’heures qu’il a fallu pour que 50 % des nœuds observables et 50 % du capital actif de DUSK deviennent compatibles. Atteindre progressivement 90 % sur plusieurs jours signale quelque chose de différent que des opérateurs qui se précipitent vers Rusk 1.6.0 pendant les 24 dernières heures.
Les deux trajectoires peuvent produire le même pourcentage final, mais une seule montre une coordination confortable.
Sans instantanés horodatés des versions des nœuds et du capital, tout ratio de préparation de l’Aegis revendiqué reste incomplet. DUSK a activé avec succès, mais je continue à surveiller si le réseau a été mis à niveau tôt par discipline, ou tard parce que la date limite a finalement créé suffisamment de pression.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Je vérifiais l’activation de l’Aegis de DUSK au bloc 3 590 904 et j’ai remarqué les réponses des jalons publics lorsque la mise à niveau a eu lieu, mais pas à quel point le réseau était réellement prêt.
Une mesure de base serait le nombre de nœuds compatibles divisé par tous les nœuds observés uniques. Si 92 des 100 nœuds exécutaient Rusk 1.6.0+, DUSK avait alors un ratio de nœuds compatibles de 92 %.
Utile, oui. Mais le consensus n’est pas simplement « un nœud, un vote ».
Les provisionneurs agissent avec un capital actif ; ainsi, 95 nœuds mis à niveau pourraient encore représenter seulement 60 % du poids du consensus si cinq opérateurs dépassés contrôlaient les 40 % restants. C’est la comparaison que beaucoup de résumés manquent : la participation des opérateurs par rapport à la disponibilité soutenue par le capital.
Le calendrier compte aussi. Je voudrais la demi-vie de la mise à niveau, c’est-à-dire le nombre d’heures qu’il a fallu pour que 50 % des nœuds observables et 50 % du capital actif de DUSK deviennent compatibles. Atteindre progressivement 90 % sur plusieurs jours signale quelque chose de différent que des opérateurs qui se précipitent vers Rusk 1.6.0 pendant les 24 dernières heures.
Les deux trajectoires peuvent produire le même pourcentage final, mais une seule montre une coordination confortable.
Sans instantanés horodatés des versions des nœuds et du capital, tout ratio de préparation de l’Aegis revendiqué reste incomplet. DUSK a activé avec succès, mais je continue à surveiller si le réseau a été mis à niveau tôt par discipline, ou tard parce que la date limite a finalement créé suffisamment de pression.
@Dusk #dusk
Une mesure de base serait le nombre de nœuds compatibles divisé par tous les nœuds observés uniques. Si 92 des 100 nœuds exécutaient Rusk 1.6.0+, DUSK avait alors un ratio de nœuds compatibles de 92 %.
Utile, oui. Mais le consensus n’est pas simplement « un nœud, un vote ».
Les provisionneurs agissent avec un capital actif ; ainsi, 95 nœuds mis à niveau pourraient encore représenter seulement 60 % du poids du consensus si cinq opérateurs dépassés contrôlaient les 40 % restants. C’est la comparaison que beaucoup de résumés manquent : la participation des opérateurs par rapport à la disponibilité soutenue par le capital.
Le calendrier compte aussi. Je voudrais la demi-vie de la mise à niveau, c’est-à-dire le nombre d’heures qu’il a fallu pour que 50 % des nœuds observables et 50 % du capital actif de DUSK deviennent compatibles. Atteindre progressivement 90 % sur plusieurs jours signale quelque chose de différent que des opérateurs qui se précipitent vers Rusk 1.6.0 pendant les 24 dernières heures.
Les deux trajectoires peuvent produire le même pourcentage final, mais une seule montre une coordination confortable.
Sans instantanés horodatés des versions des nœuds et du capital, tout ratio de préparation de l’Aegis revendiqué reste incomplet. DUSK a activé avec succès, mais je continue à surveiller si le réseau a été mis à niveau tôt par discipline, ou tard parce que la date limite a finalement créé suffisamment de pression.
@Dusk #dusk
9
14
4.6k
·
--
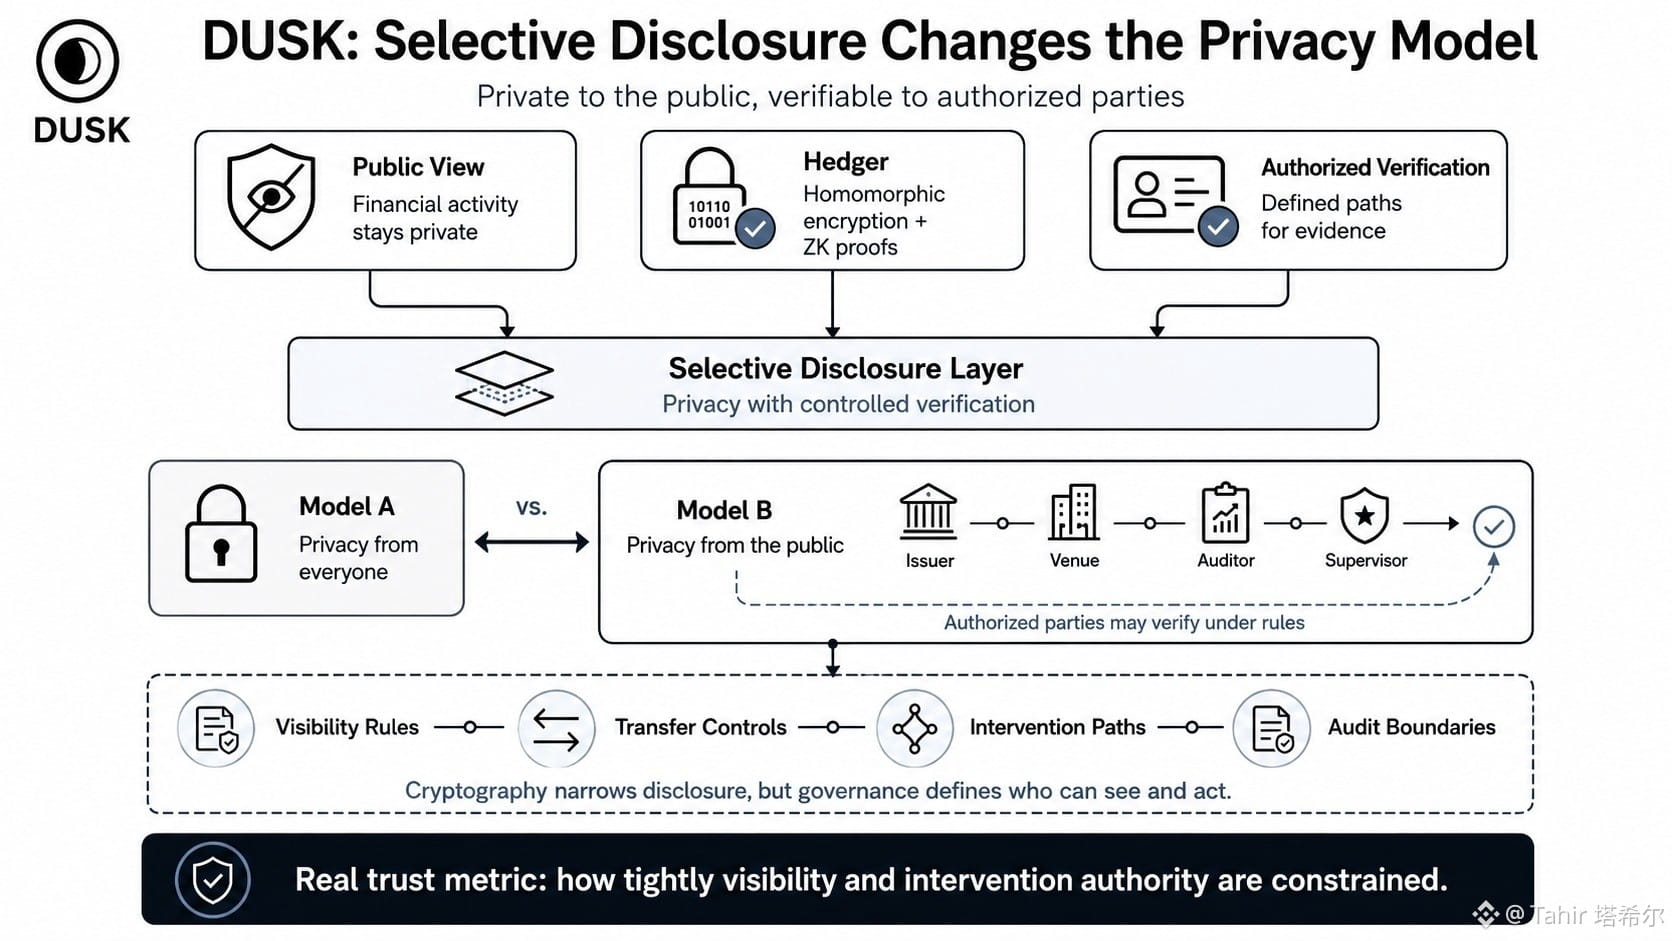
#dusk $DUSK @Dusk_Foundation Je lisais le matériel de confidentialité de Dusk et une phrase a continué à modifier la façon dont je voyais l’ensemble du design : « divulgation sélective ». Le système ne promet pas vraiment que personne ne pourra jamais voir quoi que ce soit. Il cherche à préserver l’activité financière de l’exposition au public tout en laissant des parcours définis pour la vérification.
Cela rend Hedger plus intéressant qu’une simple fonctionnalité de confidentialité. DUSK combine le chiffrement homomorphe et les preuves à connaissance nulle pour que les données restent cachées tout en restant exécutoires de façon vérifiable. Mais « vérifiable » fait discrètement surgir une autre question : qui bénéficie de cette visibilité supplémentaire, et que peuvent-ils en faire ?
La comparaison à laquelle je reviens sans cesse, c’est la confidentialité pour tout le monde versus la confidentialité pour tout le monde, sauf pour les parties autorisées. Ce sont des garanties très différentes.
Pour la finance réglementée, DUSK pourrait en réalité avoir besoin du second modèle. Les émetteurs, plateformes, auditeurs ou superviseurs peuvent exiger des preuves, des contrôles de transfert, voire des parcours d’intervention. Une cryptographie robuste n’élimine pas cette couche de gouvernance. Elle peut rendre la divulgation plus étroite, mais quelqu’un définit toujours les règles.
C’est donc là que je continue à surveiller attentivement DUSK. Si la confidentialité est sélective, la vraie mesure de confiance n’est peut-être pas la qualité du masquage des données, mais le degré de contrainte sur la visibilité et sur l’autorité d’intervention.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk Je lisais le matériel de confidentialité de Dusk et une phrase a continué à modifier la façon dont je voyais l’ensemble du design : « divulgation sélective ». Le système ne promet pas vraiment que personne ne pourra jamais voir quoi que ce soit. Il cherche à préserver l’activité financière de l’exposition au public tout en laissant des parcours définis pour la vérification.
Cela rend Hedger plus intéressant qu’une simple fonctionnalité de confidentialité. DUSK combine le chiffrement homomorphe et les preuves à connaissance nulle pour que les données restent cachées tout en restant exécutoires de façon vérifiable. Mais « vérifiable » fait discrètement surgir une autre question : qui bénéficie de cette visibilité supplémentaire, et que peuvent-ils en faire ?
La comparaison à laquelle je reviens sans cesse, c’est la confidentialité pour tout le monde versus la confidentialité pour tout le monde, sauf pour les parties autorisées. Ce sont des garanties très différentes.
Pour la finance réglementée, DUSK pourrait en réalité avoir besoin du second modèle. Les émetteurs, plateformes, auditeurs ou superviseurs peuvent exiger des preuves, des contrôles de transfert, voire des parcours d’intervention. Une cryptographie robuste n’élimine pas cette couche de gouvernance. Elle peut rendre la divulgation plus étroite, mais quelqu’un définit toujours les règles.
C’est donc là que je continue à surveiller attentivement DUSK. Si la confidentialité est sélective, la vraie mesure de confiance n’est peut-être pas la qualité du masquage des données, mais le degré de contrainte sur la visibilité et sur l’autorité d’intervention.
@Dusk #DUSK #dusk
Cela rend Hedger plus intéressant qu’une simple fonctionnalité de confidentialité. DUSK combine le chiffrement homomorphe et les preuves à connaissance nulle pour que les données restent cachées tout en restant exécutoires de façon vérifiable. Mais « vérifiable » fait discrètement surgir une autre question : qui bénéficie de cette visibilité supplémentaire, et que peuvent-ils en faire ?
La comparaison à laquelle je reviens sans cesse, c’est la confidentialité pour tout le monde versus la confidentialité pour tout le monde, sauf pour les parties autorisées. Ce sont des garanties très différentes.
Pour la finance réglementée, DUSK pourrait en réalité avoir besoin du second modèle. Les émetteurs, plateformes, auditeurs ou superviseurs peuvent exiger des preuves, des contrôles de transfert, voire des parcours d’intervention. Une cryptographie robuste n’élimine pas cette couche de gouvernance. Elle peut rendre la divulgation plus étroite, mais quelqu’un définit toujours les règles.
C’est donc là que je continue à surveiller attentivement DUSK. Si la confidentialité est sélective, la vraie mesure de confiance n’est peut-être pas la qualité du masquage des données, mais le degré de contrainte sur la visibilité et sur l’autorité d’intervention.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
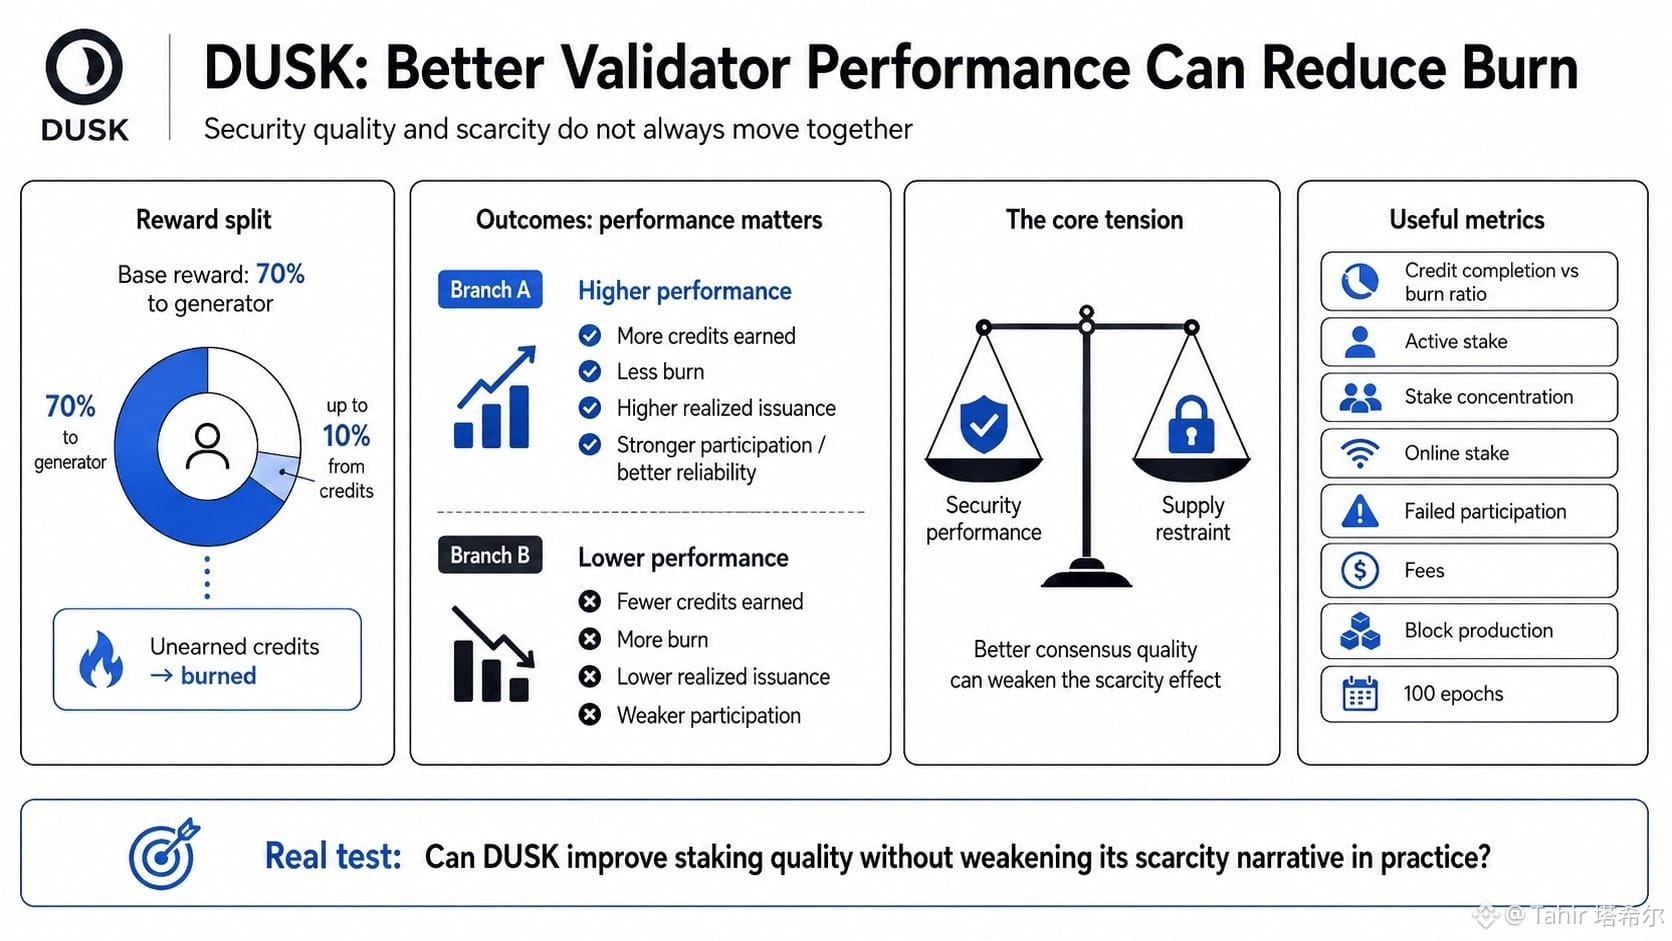
#dusk $DUSK @Dusk_Foundation Je vérifiais comment les récompenses du staking DUSK sont réellement réparties, et un détail continuait à me tracasser : de meilleures performances des validateurs peuvent réduire le burn.
Le générateur reçoit 70 % de la récompense, avec jusqu’à 10 % supplémentaires liés à des crédits. Si ces crédits conditionnels ne sont pas obtenus, cette portion est brûlée. Ainsi, l’émission réalisée n’est pas seulement un chiffre fixe de tokenomics. Elle dépend en partie de la qualité de performance des participants à la consensus.
Cela crée une tension étrange au sein de DUSK.
De meilleures performances de staking renforcent la sécurité, augmentent la participation réussie et devraient rendre la production de blocs plus fiable. Mais la même amélioration peut aussi signifier que moins de récompenses sont brûlées, ce qui fait monter l’inflation réalisée.
La plupart des gens entendent « DUSK brûle des récompenses non gagnées » et y voient une pure rareté. Je pense que c’est trop simpliste.
La comparaison la plus utile est celle entre performance de sécurité et restriction de l’offre. Elles sont liées, mais pas toujours alignées.
Je suivrais l’achèvement des crédits du générateur par rapport au ratio de burn sur 100 epochs, puis je le comparerais avec le stake actif, la concentration, le stake en ligne, la participation échouée, les frais et la production de blocs.
Ma question, discrète, est de savoir si DUSK peut améliorer la qualité du staking sans affaiblir, dans la pratique, son récit de rareté.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk Je vérifiais comment les récompenses du staking DUSK sont réellement réparties, et un détail continuait à me tracasser : de meilleures performances des validateurs peuvent réduire le burn.
Le générateur reçoit 70 % de la récompense, avec jusqu’à 10 % supplémentaires liés à des crédits. Si ces crédits conditionnels ne sont pas obtenus, cette portion est brûlée. Ainsi, l’émission réalisée n’est pas seulement un chiffre fixe de tokenomics. Elle dépend en partie de la qualité de performance des participants à la consensus.
Cela crée une tension étrange au sein de DUSK.
De meilleures performances de staking renforcent la sécurité, augmentent la participation réussie et devraient rendre la production de blocs plus fiable. Mais la même amélioration peut aussi signifier que moins de récompenses sont brûlées, ce qui fait monter l’inflation réalisée.
La plupart des gens entendent « DUSK brûle des récompenses non gagnées » et y voient une pure rareté. Je pense que c’est trop simpliste.
La comparaison la plus utile est celle entre performance de sécurité et restriction de l’offre. Elles sont liées, mais pas toujours alignées.
Je suivrais l’achèvement des crédits du générateur par rapport au ratio de burn sur 100 epochs, puis je le comparerais avec le stake actif, la concentration, le stake en ligne, la participation échouée, les frais et la production de blocs.
Ma question, discrète, est de savoir si DUSK peut améliorer la qualité du staking sans affaiblir, dans la pratique, son récit de rareté.
@Dusk #dusk #DUSK
Le générateur reçoit 70 % de la récompense, avec jusqu’à 10 % supplémentaires liés à des crédits. Si ces crédits conditionnels ne sont pas obtenus, cette portion est brûlée. Ainsi, l’émission réalisée n’est pas seulement un chiffre fixe de tokenomics. Elle dépend en partie de la qualité de performance des participants à la consensus.
Cela crée une tension étrange au sein de DUSK.
De meilleures performances de staking renforcent la sécurité, augmentent la participation réussie et devraient rendre la production de blocs plus fiable. Mais la même amélioration peut aussi signifier que moins de récompenses sont brûlées, ce qui fait monter l’inflation réalisée.
La plupart des gens entendent « DUSK brûle des récompenses non gagnées » et y voient une pure rareté. Je pense que c’est trop simpliste.
La comparaison la plus utile est celle entre performance de sécurité et restriction de l’offre. Elles sont liées, mais pas toujours alignées.
Je suivrais l’achèvement des crédits du générateur par rapport au ratio de burn sur 100 epochs, puis je le comparerais avec le stake actif, la concentration, le stake en ligne, la participation échouée, les frais et la production de blocs.
Ma question, discrète, est de savoir si DUSK peut améliorer la qualité du staking sans affaiblir, dans la pratique, son récit de rareté.
@Dusk #dusk #DUSK
8
11
366
·
--
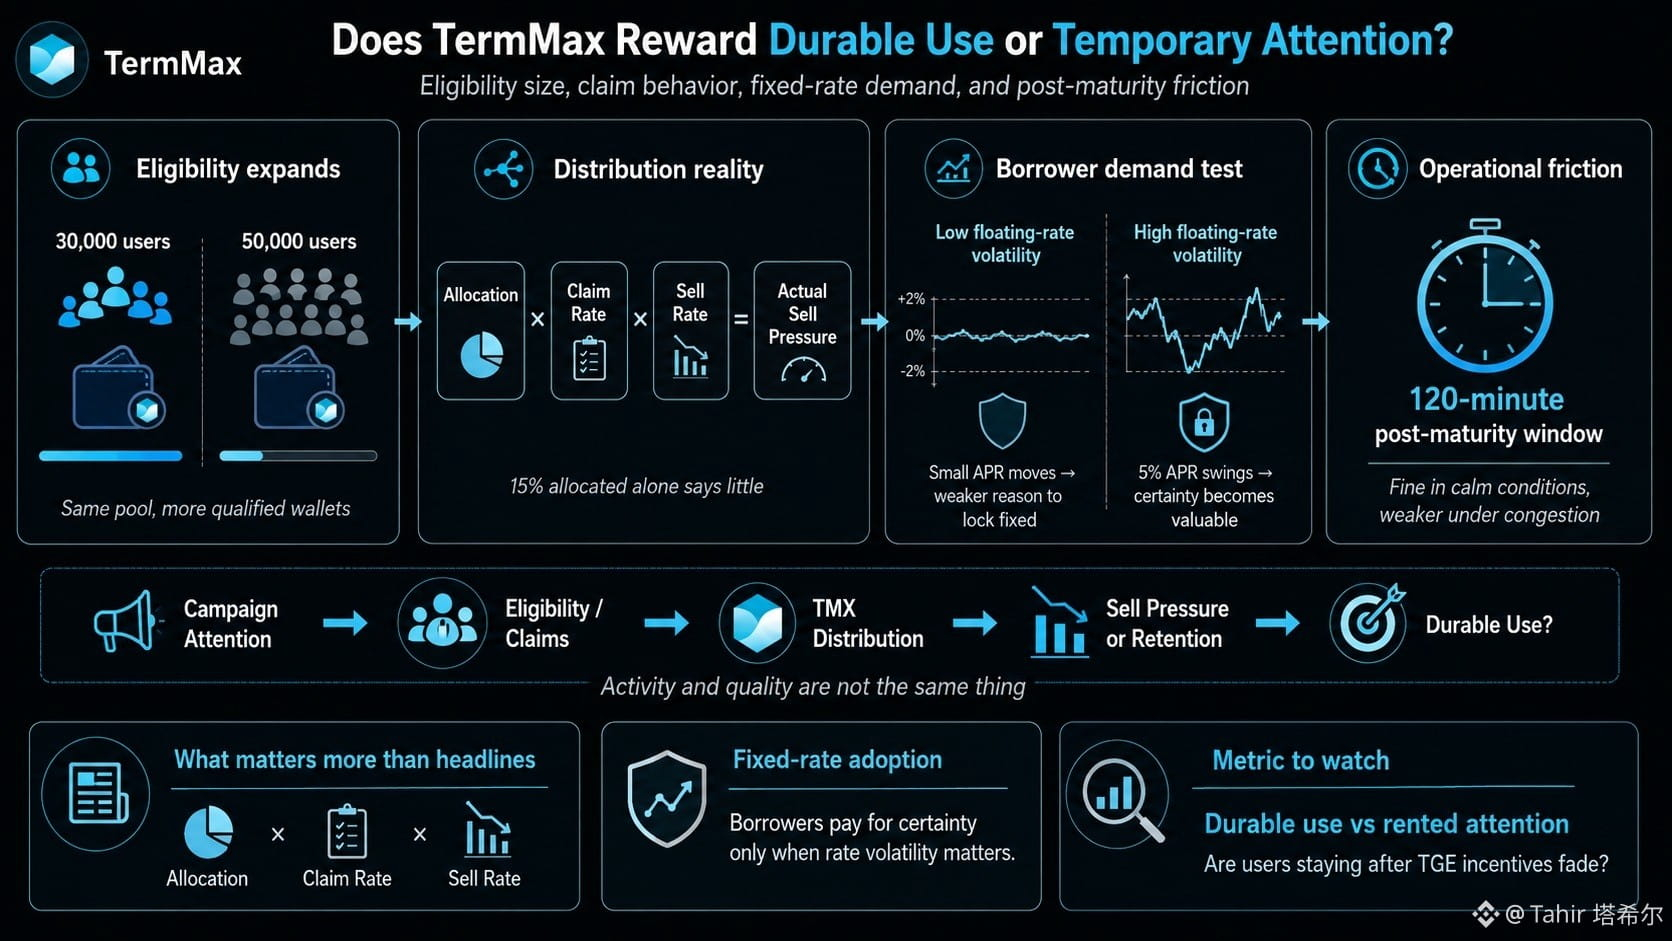
#termmax @termmax Je vérifiais les chiffres d’éligibilité de TermMax et je passais sans cesse du scénario des 30 000 aux 50 000 utilisateurs. Le même bassin peut sembler généreux à un seuil et s’amincir très vite une fois que davantage de portefeuilles se qualifient.
C’est là la tension cachée. TermMax veut un capital « collant » et de vrais emprunteurs à taux fixe, mais une large distribution TMX peut récompenser des personnes dont l’incitation la plus forte apparaît juste avant le TGE, pas après. L’activité et la qualité ne sont pas la même chose.
L’histoire de la pression vendeuse est aussi généralement simplifiée à l’excès. « 15 % alloués » ne m’apprend pas grand-chose si je ne connais pas le taux de réclamation et, une fois la réclamation faite, le taux de vente. Le produit Allocation × taux de réclamation × taux de vente est le chiffre qui compte réellement.
Je vois un problème similaire du côté des prêts. Les taux fixes sont utiles seulement si les emprunteurs accordent suffisamment de valeur à la certitude pour payer une prime par rapport au TAE variable. Si les taux variables bougent à peine, l’adoption peut rester faible. Si le TAE varie de 5 %, soudain, quelques centaines de points de base pour la certitude peuvent sembler rationnels.
Il y a aussi la fenêtre de 120 minutes après la maturité. Correct dans des conditions normales, peut-être moins bien en cas de congestion.
Ce que je surveille, c’est de savoir si TermMax récompense une utilisation durable ou si elle ne fait que louer l’attention de façon temporaire.
@termmax #termmax
#termmax @TermMax Je vérifiais les chiffres d’éligibilité de TermMax et je passais sans cesse du scénario des 30 000 aux 50 000 utilisateurs. Le même bassin peut sembler généreux à un seuil et s’amincir très vite une fois que davantage de portefeuilles se qualifient.
C’est là la tension cachée. TermMax veut un capital « collant » et de vrais emprunteurs à taux fixe, mais une large distribution TMX peut récompenser des personnes dont l’incitation la plus forte apparaît juste avant le TGE, pas après. L’activité et la qualité ne sont pas la même chose.
L’histoire de la pression vendeuse est aussi généralement simplifiée à l’excès. « 15 % alloués » ne m’apprend pas grand-chose si je ne connais pas le taux de réclamation et, une fois la réclamation faite, le taux de vente. Le produit Allocation × taux de réclamation × taux de vente est le chiffre qui compte réellement.
Je vois un problème similaire du côté des prêts. Les taux fixes sont utiles seulement si les emprunteurs accordent suffisamment de valeur à la certitude pour payer une prime par rapport au TAE variable. Si les taux variables bougent à peine, l’adoption peut rester faible. Si le TAE varie de 5 %, soudain, quelques centaines de points de base pour la certitude peuvent sembler rationnels.
Il y a aussi la fenêtre de 120 minutes après la maturité. Correct dans des conditions normales, peut-être moins bien en cas de congestion.
Ce que je surveille, c’est de savoir si TermMax récompense une utilisation durable ou si elle ne fait que louer l’attention de façon temporaire.
@TermMax #termmax
C’est là la tension cachée. TermMax veut un capital « collant » et de vrais emprunteurs à taux fixe, mais une large distribution TMX peut récompenser des personnes dont l’incitation la plus forte apparaît juste avant le TGE, pas après. L’activité et la qualité ne sont pas la même chose.
L’histoire de la pression vendeuse est aussi généralement simplifiée à l’excès. « 15 % alloués » ne m’apprend pas grand-chose si je ne connais pas le taux de réclamation et, une fois la réclamation faite, le taux de vente. Le produit Allocation × taux de réclamation × taux de vente est le chiffre qui compte réellement.
Je vois un problème similaire du côté des prêts. Les taux fixes sont utiles seulement si les emprunteurs accordent suffisamment de valeur à la certitude pour payer une prime par rapport au TAE variable. Si les taux variables bougent à peine, l’adoption peut rester faible. Si le TAE varie de 5 %, soudain, quelques centaines de points de base pour la certitude peuvent sembler rationnels.
Il y a aussi la fenêtre de 120 minutes après la maturité. Correct dans des conditions normales, peut-être moins bien en cas de congestion.
Ce que je surveille, c’est de savoir si TermMax récompense une utilisation durable ou si elle ne fait que louer l’attention de façon temporaire.
@TermMax #termmax
9
13
2.6k
·
--
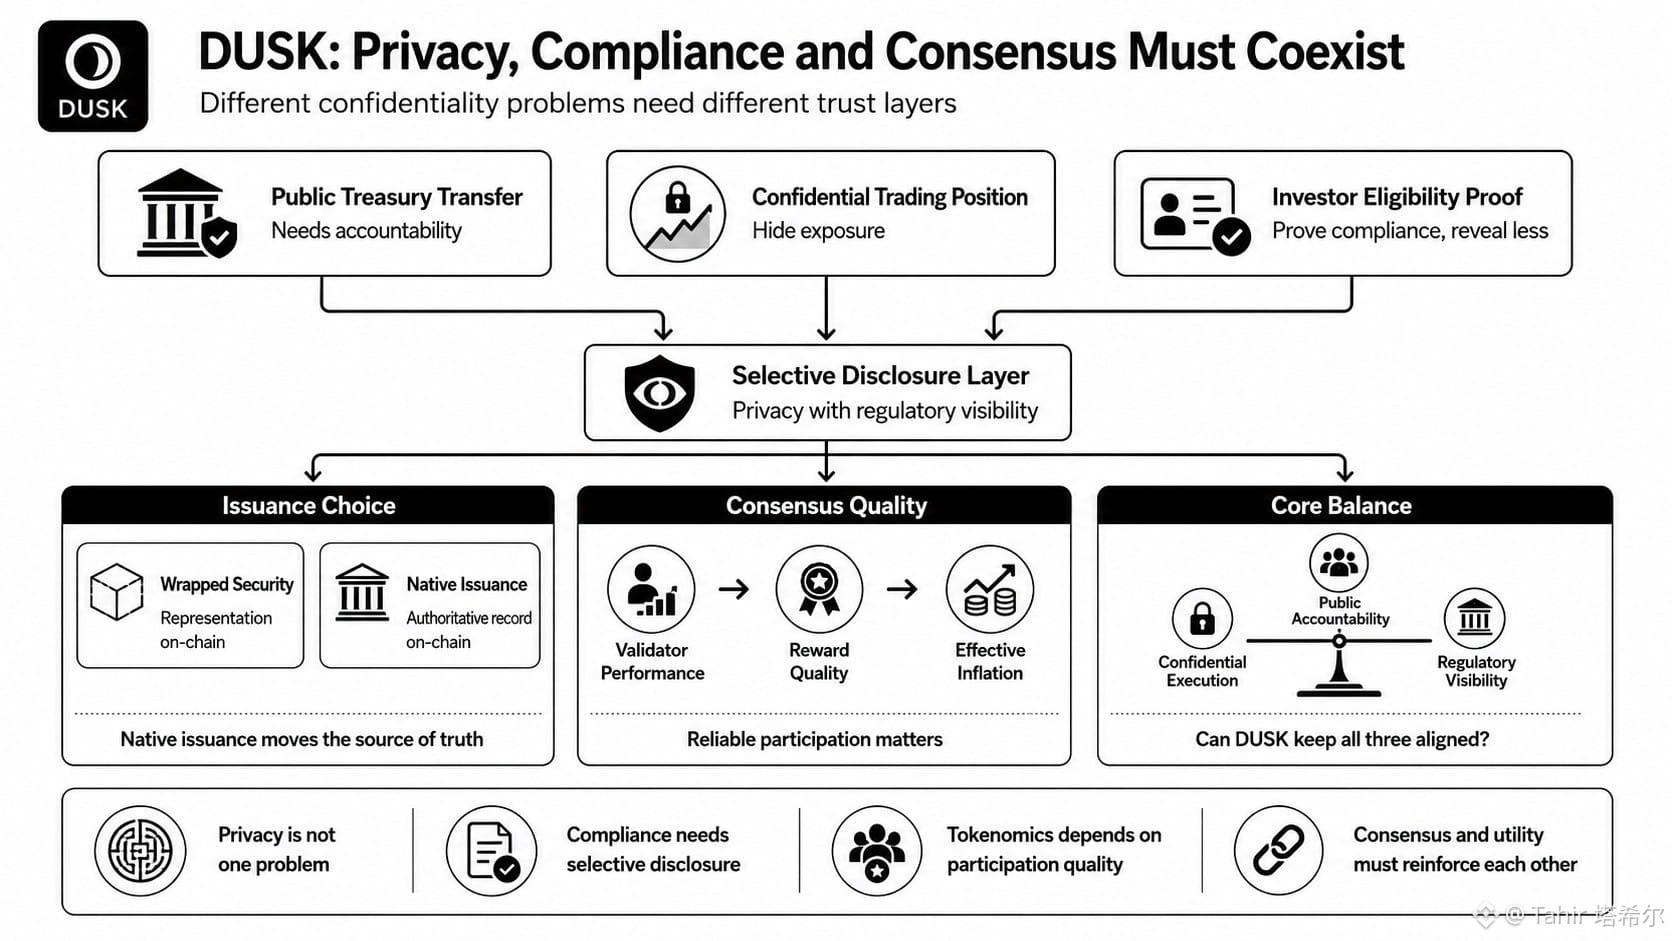
#dusk $DUSK @Dusk_Foundation Hier, je vérifiais comment les récompenses de mise (staking) évoluent en fonction de la performance des validateurs, et un détail me restait en tête : DUSK tente de faire coexister l’économie des consensus avec des formes de confidentialité financière très différentes.
Un transfert depuis une trésorerie publique, une position de trading confidentielle et la preuve qu’un investisseur est éligible ne posent pas le même problème de confidentialité. Masquer un solde n’est pas la même chose que masquer une position, et les deux sont différents du fait de garder une logique métier confidentielle tout en permettant une divulgation sélective.
Cette distinction compte pour DUSK, car l’utilité institutionnelle peut dépendre moins de la finance anonyme que de la capacité à prouver la conformité sans exposer des données d’identité inutiles.
La même tension apparaît dans l’émission d’actifs. Un titre tokenisé (wrapped) peut apporter une représentation on-chain, mais l’émission native modifie quelque chose de plus profond : l’endroit où le registre faisant autorité vit réellement.
Il y a aussi la mise. Si l’inflation effective dépend en partie de la performance des validateurs, alors la tokenomics n’est pas isolée de la qualité du consensus. Ce que DUSK dit récompenser, c’est la participation ; ce que le système peut réellement récompenser, c’est une participation fiable.
Pour autant, je garde une question ouverte. DUSK peut-il maintenir simultanément la responsabilité publique, l’exécution confidentielle et la visibilité réglementaire, sans qu’une couche n’affaiblisse les autres ?
Cet équilibre compte davantage pour moi que de simplement qualifier le réseau de privé.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Hier, je vérifiais comment les récompenses de mise (staking) évoluent en fonction de la performance des validateurs, et un détail me restait en tête : DUSK tente de faire coexister l’économie des consensus avec des formes de confidentialité financière très différentes.
Un transfert depuis une trésorerie publique, une position de trading confidentielle et la preuve qu’un investisseur est éligible ne posent pas le même problème de confidentialité. Masquer un solde n’est pas la même chose que masquer une position, et les deux sont différents du fait de garder une logique métier confidentielle tout en permettant une divulgation sélective.
Cette distinction compte pour DUSK, car l’utilité institutionnelle peut dépendre moins de la finance anonyme que de la capacité à prouver la conformité sans exposer des données d’identité inutiles.
La même tension apparaît dans l’émission d’actifs. Un titre tokenisé (wrapped) peut apporter une représentation on-chain, mais l’émission native modifie quelque chose de plus profond : l’endroit où le registre faisant autorité vit réellement.
Il y a aussi la mise. Si l’inflation effective dépend en partie de la performance des validateurs, alors la tokenomics n’est pas isolée de la qualité du consensus. Ce que DUSK dit récompenser, c’est la participation ; ce que le système peut réellement récompenser, c’est une participation fiable.
Pour autant, je garde une question ouverte. DUSK peut-il maintenir simultanément la responsabilité publique, l’exécution confidentielle et la visibilité réglementaire, sans qu’une couche n’affaiblisse les autres ?
Cet équilibre compte davantage pour moi que de simplement qualifier le réseau de privé.
@Dusk #dusk #Dusk
Un transfert depuis une trésorerie publique, une position de trading confidentielle et la preuve qu’un investisseur est éligible ne posent pas le même problème de confidentialité. Masquer un solde n’est pas la même chose que masquer une position, et les deux sont différents du fait de garder une logique métier confidentielle tout en permettant une divulgation sélective.
Cette distinction compte pour DUSK, car l’utilité institutionnelle peut dépendre moins de la finance anonyme que de la capacité à prouver la conformité sans exposer des données d’identité inutiles.
La même tension apparaît dans l’émission d’actifs. Un titre tokenisé (wrapped) peut apporter une représentation on-chain, mais l’émission native modifie quelque chose de plus profond : l’endroit où le registre faisant autorité vit réellement.
Il y a aussi la mise. Si l’inflation effective dépend en partie de la performance des validateurs, alors la tokenomics n’est pas isolée de la qualité du consensus. Ce que DUSK dit récompenser, c’est la participation ; ce que le système peut réellement récompenser, c’est une participation fiable.
Pour autant, je garde une question ouverte. DUSK peut-il maintenir simultanément la responsabilité publique, l’exécution confidentielle et la visibilité réglementaire, sans qu’une couche n’affaiblisse les autres ?
Cet équilibre compte davantage pour moi que de simplement qualifier le réseau de privé.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
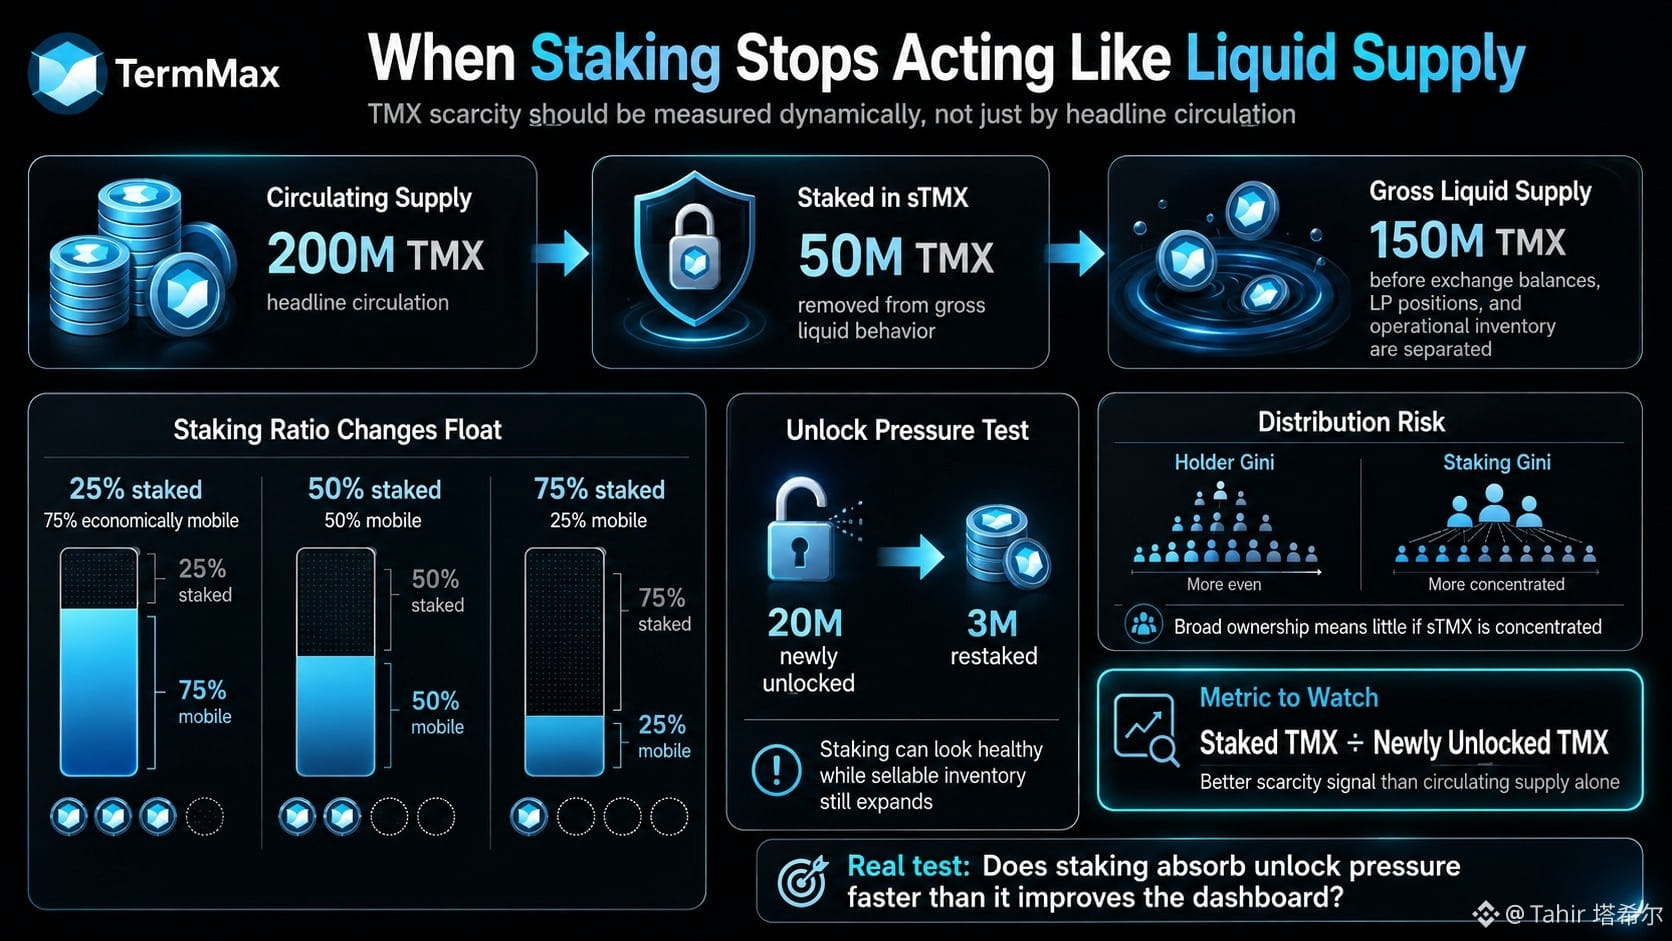
#termmax @termmax Je regardais l’écran de staking TMX et le chiffre qui m’importait n’était pas l’APY. C’était la quantité de l’offre en circulation qui avait discrètement cessé d’agir comme une liquidité.
Si 200 M TMX sont en circulation et que 50 M sont placés en sTMX, le marché peut techniquement voir 200 M de tokens, mais seulement 150 M restent effectivement liquides avant que les soldes d’échange, les positions LP et l’inventaire opérationnel verrouillé ne soient séparés.
Cet écart compte davantage après les déblocages.
Un ratio de staking de 25 % laisse 75 % mobile économiquement. À 50 %, le flottant est réduit de moitié. À 75 %, l’offre circulante annoncée commence à mieux décrire la propriété que la liquidité réelle.
Mais le staking à lui seul n’est pas une preuve de conviction. La mesure plus dure, c’est le TMX staké divisé par le TMX nouvellement déverrouillé. Si le vesting libère 20 M et que seuls 3 M sont restakés, le staking peut sembler sain alors que de l’inventaire vendable frais continue de s’accroître.
Je veux aussi le Gini du staking à côté du Gini des détenteurs. Une large propriété signifie peu si le contrôle du sTMX est concentré dans quelques grosses adresses.
L’histoire du protocole relève de l’alignement à long terme. Le vrai test est de savoir si le staking absorbe la pression des déblocages plus vite qu’il ne crée une amélioration plus “propre” de l’apparence du tableau de bord.
La rareté du TMX doit être mesurée de façon dynamique. Sinon, le “faible flottant” peut devenir une illusion très pratique.
@termmax #termmax
#termmax @TermMax Je regardais l’écran de staking TMX et le chiffre qui m’importait n’était pas l’APY. C’était la quantité de l’offre en circulation qui avait discrètement cessé d’agir comme une liquidité.
Si 200 M TMX sont en circulation et que 50 M sont placés en sTMX, le marché peut techniquement voir 200 M de tokens, mais seulement 150 M restent effectivement liquides avant que les soldes d’échange, les positions LP et l’inventaire opérationnel verrouillé ne soient séparés.
Cet écart compte davantage après les déblocages.
Un ratio de staking de 25 % laisse 75 % mobile économiquement. À 50 %, le flottant est réduit de moitié. À 75 %, l’offre circulante annoncée commence à mieux décrire la propriété que la liquidité réelle.
Mais le staking à lui seul n’est pas une preuve de conviction. La mesure plus dure, c’est le TMX staké divisé par le TMX nouvellement déverrouillé. Si le vesting libère 20 M et que seuls 3 M sont restakés, le staking peut sembler sain alors que de l’inventaire vendable frais continue de s’accroître.
Je veux aussi le Gini du staking à côté du Gini des détenteurs. Une large propriété signifie peu si le contrôle du sTMX est concentré dans quelques grosses adresses.
L’histoire du protocole relève de l’alignement à long terme. Le vrai test est de savoir si le staking absorbe la pression des déblocages plus vite qu’il ne crée une amélioration plus “propre” de l’apparence du tableau de bord.
La rareté du TMX doit être mesurée de façon dynamique. Sinon, le “faible flottant” peut devenir une illusion très pratique.
@TermMax #termmax
Si 200 M TMX sont en circulation et que 50 M sont placés en sTMX, le marché peut techniquement voir 200 M de tokens, mais seulement 150 M restent effectivement liquides avant que les soldes d’échange, les positions LP et l’inventaire opérationnel verrouillé ne soient séparés.
Cet écart compte davantage après les déblocages.
Un ratio de staking de 25 % laisse 75 % mobile économiquement. À 50 %, le flottant est réduit de moitié. À 75 %, l’offre circulante annoncée commence à mieux décrire la propriété que la liquidité réelle.
Mais le staking à lui seul n’est pas une preuve de conviction. La mesure plus dure, c’est le TMX staké divisé par le TMX nouvellement déverrouillé. Si le vesting libère 20 M et que seuls 3 M sont restakés, le staking peut sembler sain alors que de l’inventaire vendable frais continue de s’accroître.
Je veux aussi le Gini du staking à côté du Gini des détenteurs. Une large propriété signifie peu si le contrôle du sTMX est concentré dans quelques grosses adresses.
L’histoire du protocole relève de l’alignement à long terme. Le vrai test est de savoir si le staking absorbe la pression des déblocages plus vite qu’il ne crée une amélioration plus “propre” de l’apparence du tableau de bord.
La rareté du TMX doit être mesurée de façon dynamique. Sinon, le “faible flottant” peut devenir une illusion très pratique.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation Alors que je cartographiais un hypothétique dividende de 2 M€ sur 20 000 soldes cachés, je suis tombé sur la partie de DUSK qui compte plus que la confidentialité elle-même : comment prouver que chaque détenteur a été correctement payé lorsque personne ne peut voir le grand livre complet ?
Une blockchain publique résout ce problème de manière grossière. N’importe qui peut recalculer la distribution. Des titres confidentiels ne peuvent pas exposer ce détail au niveau des détenteurs sans en annuler l’objectif.
Donc DUSK a besoin de quelque chose de plus fort que le fait que les transferts ont réussi. Il lui faut une correction globale sans visibilité globale.
Pour un split d’actions 1 pour 2, la vraie preuve n’est pas que 20 000 soldes privés ont changé. C’est que chaque solde éligible a été modifié exactement dans le bon ratio, qu’aucun détenteur n’a été omis, qu’aucun solde fantôme n’a été ajouté, et que l’offre totale reste cohérente.
Les dividendes sont encore plus précis. Le montant déclaré de 2 M€ doit correspondre au montant distribué de 2 M€, tandis que les versements individuels restent privés.
C’est ici que la différence entre activité et qualité devient sans importance ; la confiance dans le protocole vient d’une comptabilité vérifiable.
Ma préoccupation est simple : un seul paiement privé erroné est plus difficile à repérer pour des tiers qu’une seule erreur publique.
Si DUSK fait passer la vérification des opérations sur titres des tableurs visibles vers des preuves cryptographiques, la question n’est pas de savoir si la confidentialité fonctionne.
La question est de savoir si la preuve détecte l’erreur que nous ne pouvons pas voir.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Alors que je cartographiais un hypothétique dividende de 2 M€ sur 20 000 soldes cachés, je suis tombé sur la partie de DUSK qui compte plus que la confidentialité elle-même : comment prouver que chaque détenteur a été correctement payé lorsque personne ne peut voir le grand livre complet ?
Une blockchain publique résout ce problème de manière grossière. N’importe qui peut recalculer la distribution. Des titres confidentiels ne peuvent pas exposer ce détail au niveau des détenteurs sans en annuler l’objectif.
Donc DUSK a besoin de quelque chose de plus fort que le fait que les transferts ont réussi. Il lui faut une correction globale sans visibilité globale.
Pour un split d’actions 1 pour 2, la vraie preuve n’est pas que 20 000 soldes privés ont changé. C’est que chaque solde éligible a été modifié exactement dans le bon ratio, qu’aucun détenteur n’a été omis, qu’aucun solde fantôme n’a été ajouté, et que l’offre totale reste cohérente.
Les dividendes sont encore plus précis. Le montant déclaré de 2 M€ doit correspondre au montant distribué de 2 M€, tandis que les versements individuels restent privés.
C’est ici que la différence entre activité et qualité devient sans importance ; la confiance dans le protocole vient d’une comptabilité vérifiable.
Ma préoccupation est simple : un seul paiement privé erroné est plus difficile à repérer pour des tiers qu’une seule erreur publique.
Si DUSK fait passer la vérification des opérations sur titres des tableurs visibles vers des preuves cryptographiques, la question n’est pas de savoir si la confidentialité fonctionne.
La question est de savoir si la preuve détecte l’erreur que nous ne pouvons pas voir.
@Dusk #dusk $DUSK
Une blockchain publique résout ce problème de manière grossière. N’importe qui peut recalculer la distribution. Des titres confidentiels ne peuvent pas exposer ce détail au niveau des détenteurs sans en annuler l’objectif.
Donc DUSK a besoin de quelque chose de plus fort que le fait que les transferts ont réussi. Il lui faut une correction globale sans visibilité globale.
Pour un split d’actions 1 pour 2, la vraie preuve n’est pas que 20 000 soldes privés ont changé. C’est que chaque solde éligible a été modifié exactement dans le bon ratio, qu’aucun détenteur n’a été omis, qu’aucun solde fantôme n’a été ajouté, et que l’offre totale reste cohérente.
Les dividendes sont encore plus précis. Le montant déclaré de 2 M€ doit correspondre au montant distribué de 2 M€, tandis que les versements individuels restent privés.
C’est ici que la différence entre activité et qualité devient sans importance ; la confiance dans le protocole vient d’une comptabilité vérifiable.
Ma préoccupation est simple : un seul paiement privé erroné est plus difficile à repérer pour des tiers qu’une seule erreur publique.
Si DUSK fait passer la vérification des opérations sur titres des tableurs visibles vers des preuves cryptographiques, la question n’est pas de savoir si la confidentialité fonctionne.
La question est de savoir si la preuve détecte l’erreur que nous ne pouvons pas voir.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
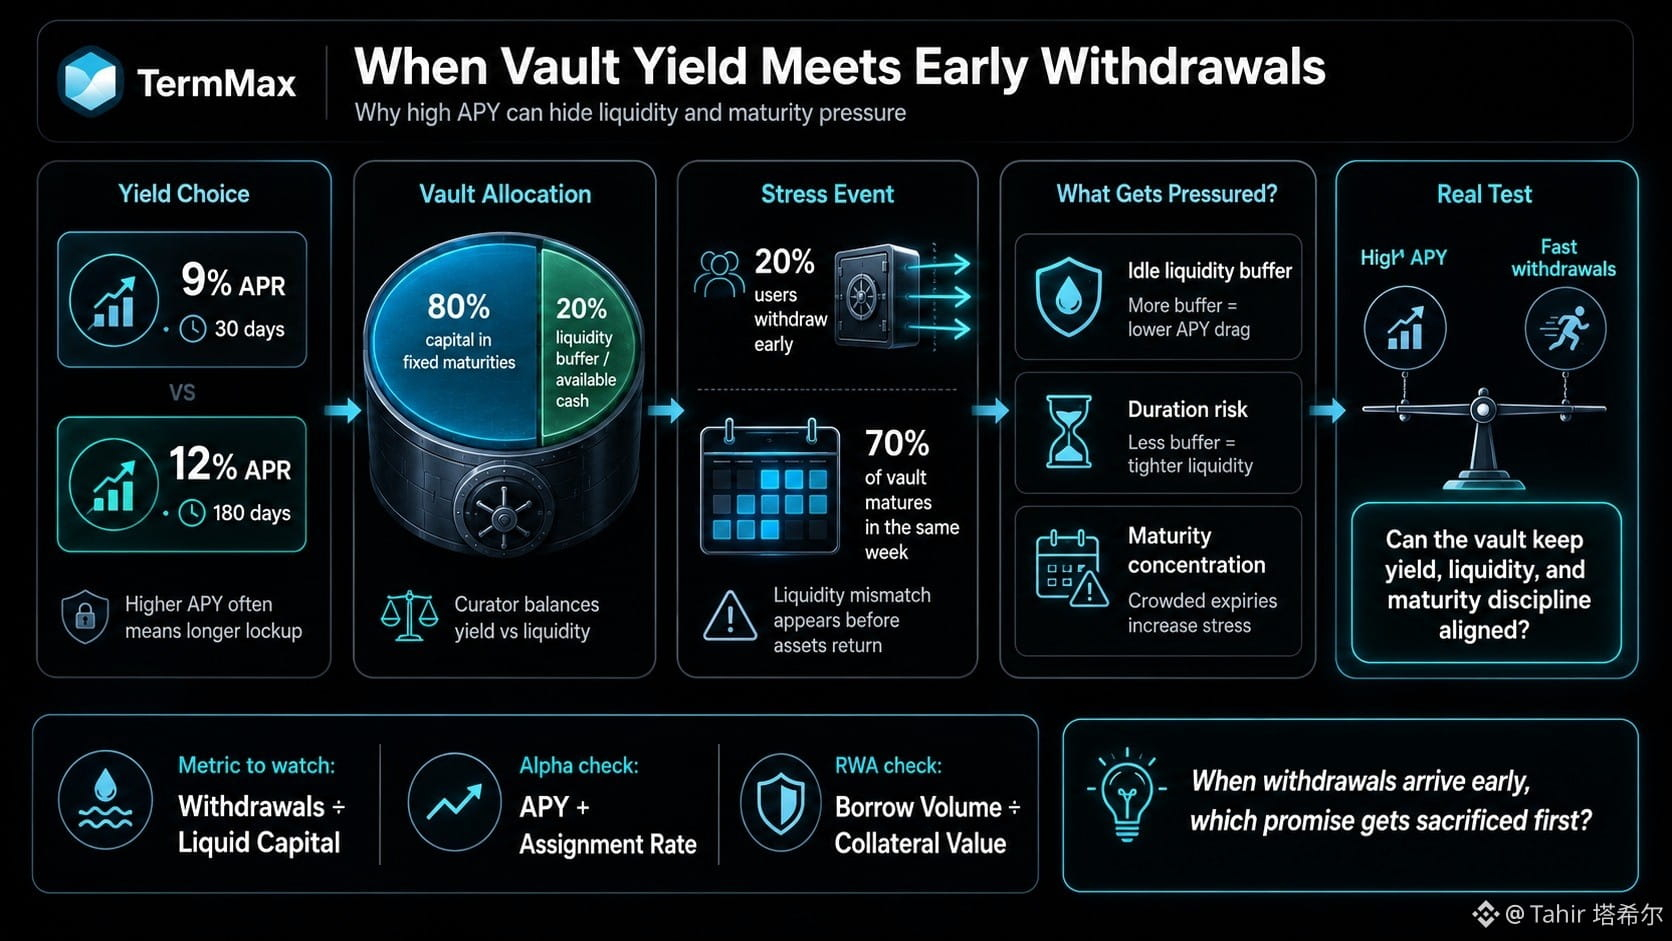
#termmax @termmax Je pense que le problème le plus difficile des coffres de TermMax n’est pas de trouver du rendement. C’est de survivre au moment où les utilisateurs veulent de la liquidité avant que les actifs à l’intérieur du coffre ne soient de nouveau prêts.
Un APR de 12% sur 180 jours semble plus attrayant qu’un 9% sur 30 jours. Mais ces 300 points de base supplémentaires signifient peu si 20% des utilisateurs retirent leurs fonds alors que 80% du capital est encore immobilisé dans des échéances fixes.
C’est le comportement que je testerais d’abord sous contrainte.
Que se passe-t-il si 70% d’un coffre TermMax arrive à échéance la même semaine ? Quelle quantité de liquidité le gestionnaire conserve-t-il en attente ? Et quelle APY est générée par une allocation intelligente plutôt que par le simple fait d’accepter davantage de risque de durée ?
Un décalage est normal. Le prêt à terme ne peut pas offrir une liquidité instantanée sans coût. Le véritable test est de savoir si TermMax gère ce décalage délibérément, et pas seulement si l’APY paraît élevée.
J’ai la même réserve avec Alpha. Un APY de coffre d’options sans taux d’affectation dissimule une partie du résultat. Pour les marchés RWA, le volume d’emprunt divisé par la valeur des garanties peut indiquer davantage sur la demande réelle que les dépôts seuls.
TMX devient plus intéressant si le rendement, la liquidité et la discipline des échéances restent alignés.
Mon doute est simple : lorsque les retraits arrivent tôt, quelle promesse est sacrifiée en premier ?
@termmax #termmax
#termmax @TermMax Je pense que le problème le plus difficile des coffres de TermMax n’est pas de trouver du rendement. C’est de survivre au moment où les utilisateurs veulent de la liquidité avant que les actifs à l’intérieur du coffre ne soient de nouveau prêts.
Un APR de 12% sur 180 jours semble plus attrayant qu’un 9% sur 30 jours. Mais ces 300 points de base supplémentaires signifient peu si 20% des utilisateurs retirent leurs fonds alors que 80% du capital est encore immobilisé dans des échéances fixes.
C’est le comportement que je testerais d’abord sous contrainte.
Que se passe-t-il si 70% d’un coffre TermMax arrive à échéance la même semaine ? Quelle quantité de liquidité le gestionnaire conserve-t-il en attente ? Et quelle APY est générée par une allocation intelligente plutôt que par le simple fait d’accepter davantage de risque de durée ?
Un décalage est normal. Le prêt à terme ne peut pas offrir une liquidité instantanée sans coût. Le véritable test est de savoir si TermMax gère ce décalage délibérément, et pas seulement si l’APY paraît élevée.
J’ai la même réserve avec Alpha. Un APY de coffre d’options sans taux d’affectation dissimule une partie du résultat. Pour les marchés RWA, le volume d’emprunt divisé par la valeur des garanties peut indiquer davantage sur la demande réelle que les dépôts seuls.
TMX devient plus intéressant si le rendement, la liquidité et la discipline des échéances restent alignés.
Mon doute est simple : lorsque les retraits arrivent tôt, quelle promesse est sacrifiée en premier ?
@TermMax #termmax
Un APR de 12% sur 180 jours semble plus attrayant qu’un 9% sur 30 jours. Mais ces 300 points de base supplémentaires signifient peu si 20% des utilisateurs retirent leurs fonds alors que 80% du capital est encore immobilisé dans des échéances fixes.
C’est le comportement que je testerais d’abord sous contrainte.
Que se passe-t-il si 70% d’un coffre TermMax arrive à échéance la même semaine ? Quelle quantité de liquidité le gestionnaire conserve-t-il en attente ? Et quelle APY est générée par une allocation intelligente plutôt que par le simple fait d’accepter davantage de risque de durée ?
Un décalage est normal. Le prêt à terme ne peut pas offrir une liquidité instantanée sans coût. Le véritable test est de savoir si TermMax gère ce décalage délibérément, et pas seulement si l’APY paraît élevée.
J’ai la même réserve avec Alpha. Un APY de coffre d’options sans taux d’affectation dissimule une partie du résultat. Pour les marchés RWA, le volume d’emprunt divisé par la valeur des garanties peut indiquer davantage sur la demande réelle que les dépôts seuls.
TMX devient plus intéressant si le rendement, la liquidité et la discipline des échéances restent alignés.
Mon doute est simple : lorsque les retraits arrivent tôt, quelle promesse est sacrifiée en premier ?
@TermMax #termmax
10
11
5.1k
·
--
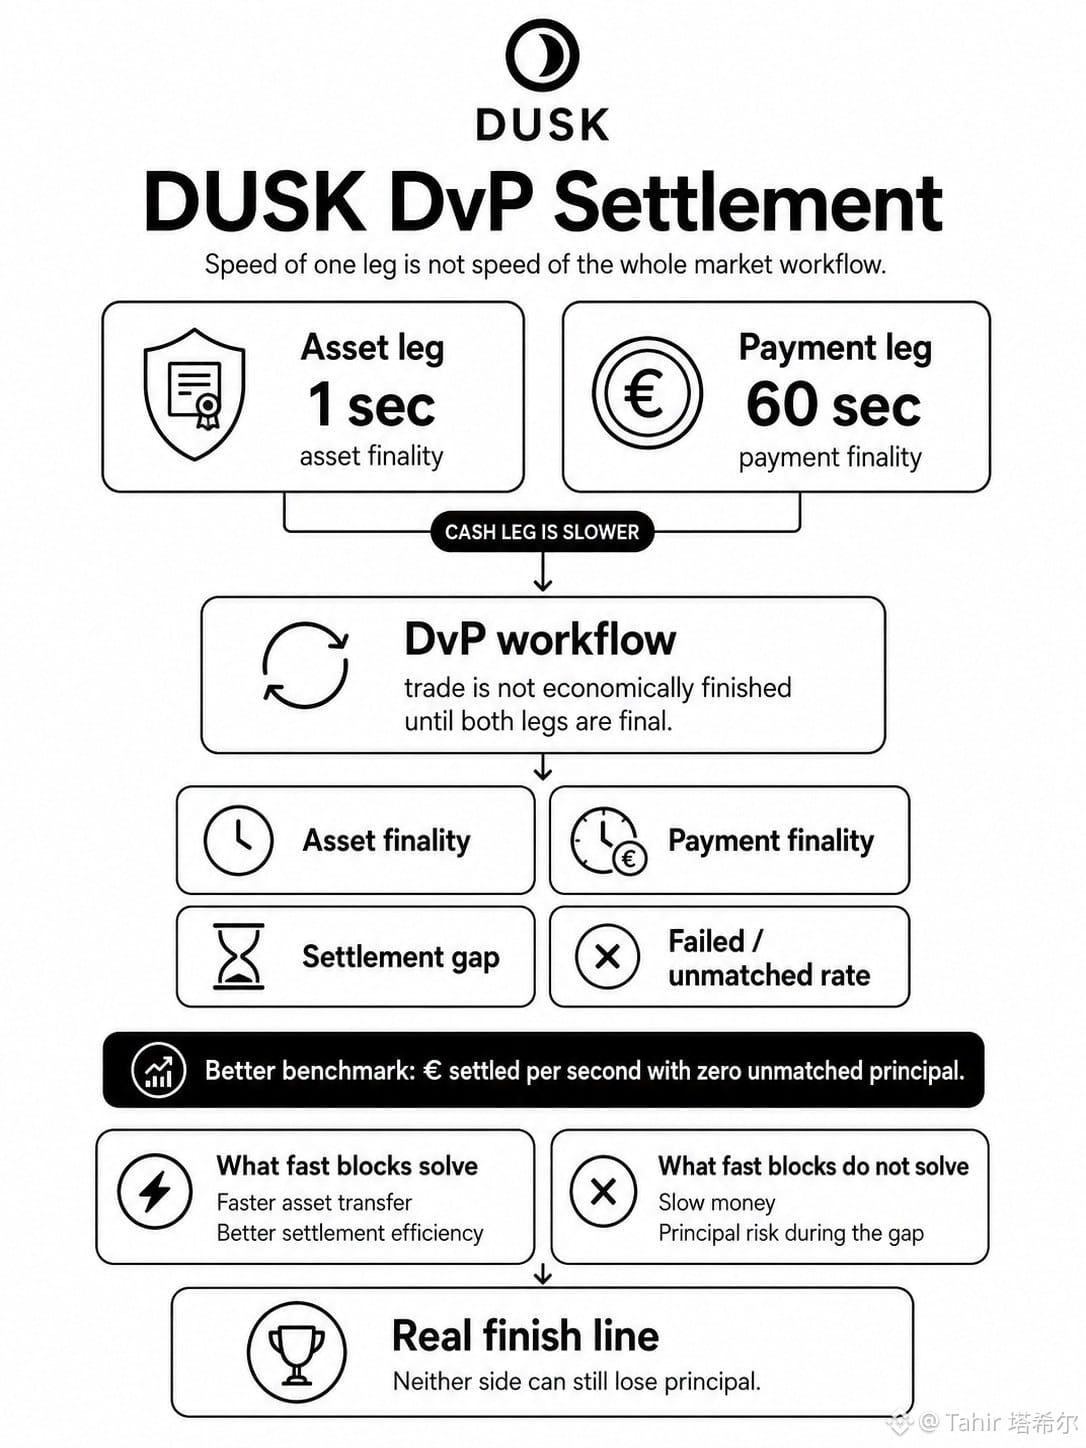
#dusk $DUSK @Dusk_Foundation Quand je compare les jambes “actif” et “paiement”, je retombe sur un problème simple : un transfert d’actif d’une seconde ne crée pas un flux de marché d’une seconde si la jambe de trésorerie met toujours 60 secondes.
Cela rend la métrique « règlement en 10 secondes » plus faible que ce qu’elle laisse d’abord penser. Pour livraison contre paiement, je distinguerais au moins quatre éléments : l’irrévocabilité de l’actif, l’irrévocabilité du paiement, l’écart entre les deux, et le taux de règlements échoués ou non rapprochés.
La conséquence comportementale compte plus que le temps de bloc. Une institution ne peut pas considérer qu’une transaction est économiquement achevée tant qu’une partie est finalisée et que l’autre porte encore le risque principal. Des blocs plus rapides aident, mais ils ne font pas disparaître l’argent lent.
Le meilleur indicateur de DUSK pourrait finir par être la valeur réglée par seconde avec un principal non apparié à zéro, plutôt que la simple vitesse des transactions. Même une obligation qui parvient correctement à exécuter 20 paiements de coupons n’a pas encore prouvé l’événement le plus difficile : le remboursement du principal de 100 M€ à l’échéance.
Je comprends pourquoi la vitesse de règlement de DUSK est importante. Ce que je n’arrive toujours pas à trancher à partir d’un seul chiffre de titre, c’est à quelle vitesse les deux jambes deviennent irréversibles ensemble.
Pour les marchés institutionnels, la vraie ligne d’arrivée est le moment où aucun des deux côtés ne peut encore perdre de principal.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Quand je compare les jambes “actif” et “paiement”, je retombe sur un problème simple : un transfert d’actif d’une seconde ne crée pas un flux de marché d’une seconde si la jambe de trésorerie met toujours 60 secondes.
Cela rend la métrique « règlement en 10 secondes » plus faible que ce qu’elle laisse d’abord penser. Pour livraison contre paiement, je distinguerais au moins quatre éléments : l’irrévocabilité de l’actif, l’irrévocabilité du paiement, l’écart entre les deux, et le taux de règlements échoués ou non rapprochés.
La conséquence comportementale compte plus que le temps de bloc. Une institution ne peut pas considérer qu’une transaction est économiquement achevée tant qu’une partie est finalisée et que l’autre porte encore le risque principal. Des blocs plus rapides aident, mais ils ne font pas disparaître l’argent lent.
Le meilleur indicateur de DUSK pourrait finir par être la valeur réglée par seconde avec un principal non apparié à zéro, plutôt que la simple vitesse des transactions. Même une obligation qui parvient correctement à exécuter 20 paiements de coupons n’a pas encore prouvé l’événement le plus difficile : le remboursement du principal de 100 M€ à l’échéance.
Je comprends pourquoi la vitesse de règlement de DUSK est importante. Ce que je n’arrive toujours pas à trancher à partir d’un seul chiffre de titre, c’est à quelle vitesse les deux jambes deviennent irréversibles ensemble.
Pour les marchés institutionnels, la vraie ligne d’arrivée est le moment où aucun des deux côtés ne peut encore perdre de principal.
@Dusk #dusk $DUSK
Cela rend la métrique « règlement en 10 secondes » plus faible que ce qu’elle laisse d’abord penser. Pour livraison contre paiement, je distinguerais au moins quatre éléments : l’irrévocabilité de l’actif, l’irrévocabilité du paiement, l’écart entre les deux, et le taux de règlements échoués ou non rapprochés.
La conséquence comportementale compte plus que le temps de bloc. Une institution ne peut pas considérer qu’une transaction est économiquement achevée tant qu’une partie est finalisée et que l’autre porte encore le risque principal. Des blocs plus rapides aident, mais ils ne font pas disparaître l’argent lent.
Le meilleur indicateur de DUSK pourrait finir par être la valeur réglée par seconde avec un principal non apparié à zéro, plutôt que la simple vitesse des transactions. Même une obligation qui parvient correctement à exécuter 20 paiements de coupons n’a pas encore prouvé l’événement le plus difficile : le remboursement du principal de 100 M€ à l’échéance.
Je comprends pourquoi la vitesse de règlement de DUSK est importante. Ce que je n’arrive toujours pas à trancher à partir d’un seul chiffre de titre, c’est à quelle vitesse les deux jambes deviennent irréversibles ensemble.
Pour les marchés institutionnels, la vraie ligne d’arrivée est le moment où aucun des deux côtés ne peut encore perdre de principal.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
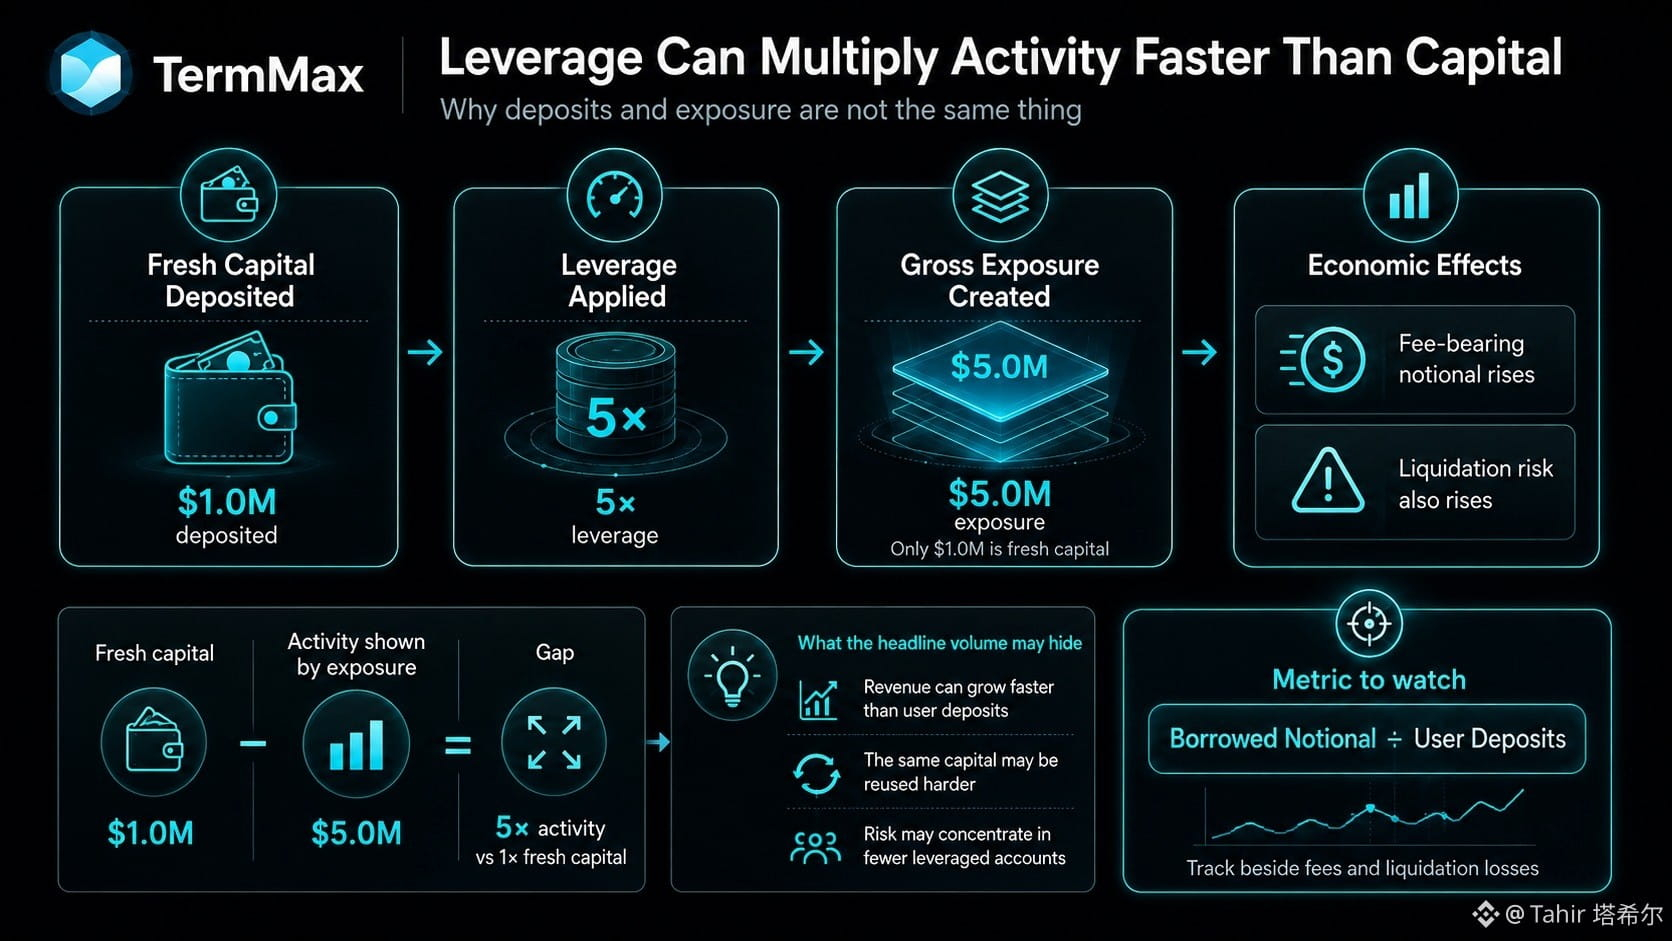
#termmax @termmax Le nombre TermMax que je continue de mettre en évidence n’est pas un volume. C’est l’écart entre le capital déposé et l’exposition créée une fois que l’effet de levier commence à faire son travail.
Un portefeuille qui entre 1 million de dollars et qui construit 5 millions de dollars d’exposition brute peut sembler représenter 5 millions d’activité, mais seulement 1 million est du capital frais. Pour TermMax, cette distinction compte, car l’effet de levier peut multiplier le notionnel soumis aux frais sans multiplier au même rythme les portefeuilles ou les dépôts.
Si les frais évoluent avec le notionnel emprunté, chaque levier supplémentaire de 1,0× devrait ajouter à peu près une nouvelle couche d’exposition aux frais de taille “dépôt”, avant l’échéance et les différences de taux. Des maturités courtes peuvent rendre ce surcroît de frais apparemment faible, alors que le risque économique augmente nettement si les conditions de liquidation se dégradent.
Cela rend les comparaisons pour l’économie de TMX un peu délicates : les revenus du protocole peuvent s’améliorer plus vite que la croissance des utilisateurs, tout en faisant en sorte que l’exposition à la liquidation se concentre aussi dans moins de comptes très fortement endettés.
Le levier élevé en soi n’est pas un défaut. L’efficacité du capital fait partie du produit. Ce que je n’arrive toujours pas à trancher à partir du volume mis en avant, c’est si TermMax attire davantage de capital ou s’il recycle surtout le même capital de façon plus intense.
Le chiffre que je veux, c’est le notionnel emprunté divisé par les dépôts des utilisateurs, à suivre en parallèle des frais et des pertes liées aux liquidations.
@termmax #termmax
#termmax @TermMax Le nombre TermMax que je continue de mettre en évidence n’est pas un volume. C’est l’écart entre le capital déposé et l’exposition créée une fois que l’effet de levier commence à faire son travail.
Un portefeuille qui entre 1 million de dollars et qui construit 5 millions de dollars d’exposition brute peut sembler représenter 5 millions d’activité, mais seulement 1 million est du capital frais. Pour TermMax, cette distinction compte, car l’effet de levier peut multiplier le notionnel soumis aux frais sans multiplier au même rythme les portefeuilles ou les dépôts.
Si les frais évoluent avec le notionnel emprunté, chaque levier supplémentaire de 1,0× devrait ajouter à peu près une nouvelle couche d’exposition aux frais de taille “dépôt”, avant l’échéance et les différences de taux. Des maturités courtes peuvent rendre ce surcroît de frais apparemment faible, alors que le risque économique augmente nettement si les conditions de liquidation se dégradent.
Cela rend les comparaisons pour l’économie de TMX un peu délicates : les revenus du protocole peuvent s’améliorer plus vite que la croissance des utilisateurs, tout en faisant en sorte que l’exposition à la liquidation se concentre aussi dans moins de comptes très fortement endettés.
Le levier élevé en soi n’est pas un défaut. L’efficacité du capital fait partie du produit. Ce que je n’arrive toujours pas à trancher à partir du volume mis en avant, c’est si TermMax attire davantage de capital ou s’il recycle surtout le même capital de façon plus intense.
Le chiffre que je veux, c’est le notionnel emprunté divisé par les dépôts des utilisateurs, à suivre en parallèle des frais et des pertes liées aux liquidations.
@TermMax #termmax
Un portefeuille qui entre 1 million de dollars et qui construit 5 millions de dollars d’exposition brute peut sembler représenter 5 millions d’activité, mais seulement 1 million est du capital frais. Pour TermMax, cette distinction compte, car l’effet de levier peut multiplier le notionnel soumis aux frais sans multiplier au même rythme les portefeuilles ou les dépôts.
Si les frais évoluent avec le notionnel emprunté, chaque levier supplémentaire de 1,0× devrait ajouter à peu près une nouvelle couche d’exposition aux frais de taille “dépôt”, avant l’échéance et les différences de taux. Des maturités courtes peuvent rendre ce surcroît de frais apparemment faible, alors que le risque économique augmente nettement si les conditions de liquidation se dégradent.
Cela rend les comparaisons pour l’économie de TMX un peu délicates : les revenus du protocole peuvent s’améliorer plus vite que la croissance des utilisateurs, tout en faisant en sorte que l’exposition à la liquidation se concentre aussi dans moins de comptes très fortement endettés.
Le levier élevé en soi n’est pas un défaut. L’efficacité du capital fait partie du produit. Ce que je n’arrive toujours pas à trancher à partir du volume mis en avant, c’est si TermMax attire davantage de capital ou s’il recycle surtout le même capital de façon plus intense.
Le chiffre que je veux, c’est le notionnel emprunté divisé par les dépôts des utilisateurs, à suivre en parallèle des frais et des pertes liées aux liquidations.
@TermMax #termmax
26
29
5.1k
·
--
#termmax @termmax Le chiffre qui a changé ma façon de voir les frais TermMax n’était pas le taux d’emprunt lui-même. C’était la composante fixe de monétisation (GT) qui se trouve à côté.
Pour un exemple de stablecoin, la documentation de TermMax utilise un taux de référence d’émission GT de 6% avec un multiplicateur de frais de 10%, plus 3% du taux d’emprunt correspondant. À un taux d’emprunt de 5%, ces éléments contribuent respectivement à 0,60% et 0,15% avant ajustement à l’échéance. En doublant le taux correspondant à 10%, le total annuelisé ne passe que de 0,75% à 0,90%.
C’est un détail de comportement utile. Les emprunteurs peuvent se concentrer sur le taux de marché visible, tandis qu’une partie des frais facturés par le protocole TermMax y réagit à peine. Même avec un taux d’emprunt de 20%, la composante liée au taux correspondant ne contribue que 0,60%, de la même taille que la composante de référence GT à 6%.
Pour un prêt de 30 jours de 1 000 $ à 5%, cette formule donne environ 0,62 $ de frais d’emprunt de protocole.
Ce que je veux encore comprendre, c’est à quelle fréquence ce taux de référence GT change. S’il augmente, TermMax peut relever ses revenus de frais par unité d’emprunt sans volume plus élevé ni taux correspondant plus élevé. Ce paramètre semble économiquement plus important que ce que suggère sa position discrète.
@termmax #TermMax
#termmax @TermMax Le chiffre qui a changé ma façon de voir les frais TermMax n’était pas le taux d’emprunt lui-même. C’était la composante fixe de monétisation (GT) qui se trouve à côté.
Pour un exemple de stablecoin, la documentation de TermMax utilise un taux de référence d’émission GT de 6% avec un multiplicateur de frais de 10%, plus 3% du taux d’emprunt correspondant. À un taux d’emprunt de 5%, ces éléments contribuent respectivement à 0,60% et 0,15% avant ajustement à l’échéance. En doublant le taux correspondant à 10%, le total annuelisé ne passe que de 0,75% à 0,90%.
C’est un détail de comportement utile. Les emprunteurs peuvent se concentrer sur le taux de marché visible, tandis qu’une partie des frais facturés par le protocole TermMax y réagit à peine. Même avec un taux d’emprunt de 20%, la composante liée au taux correspondant ne contribue que 0,60%, de la même taille que la composante de référence GT à 6%.
Pour un prêt de 30 jours de 1 000 $ à 5%, cette formule donne environ 0,62 $ de frais d’emprunt de protocole.
Ce que je veux encore comprendre, c’est à quelle fréquence ce taux de référence GT change. S’il augmente, TermMax peut relever ses revenus de frais par unité d’emprunt sans volume plus élevé ni taux correspondant plus élevé. Ce paramètre semble économiquement plus important que ce que suggère sa position discrète.
@TermMax #TermMax
Pour un exemple de stablecoin, la documentation de TermMax utilise un taux de référence d’émission GT de 6% avec un multiplicateur de frais de 10%, plus 3% du taux d’emprunt correspondant. À un taux d’emprunt de 5%, ces éléments contribuent respectivement à 0,60% et 0,15% avant ajustement à l’échéance. En doublant le taux correspondant à 10%, le total annuelisé ne passe que de 0,75% à 0,90%.
C’est un détail de comportement utile. Les emprunteurs peuvent se concentrer sur le taux de marché visible, tandis qu’une partie des frais facturés par le protocole TermMax y réagit à peine. Même avec un taux d’emprunt de 20%, la composante liée au taux correspondant ne contribue que 0,60%, de la même taille que la composante de référence GT à 6%.
Pour un prêt de 30 jours de 1 000 $ à 5%, cette formule donne environ 0,62 $ de frais d’emprunt de protocole.
Ce que je veux encore comprendre, c’est à quelle fréquence ce taux de référence GT change. S’il augmente, TermMax peut relever ses revenus de frais par unité d’emprunt sans volume plus élevé ni taux correspondant plus élevé. Ce paramètre semble économiquement plus important que ce que suggère sa position discrète.
@TermMax #TermMax
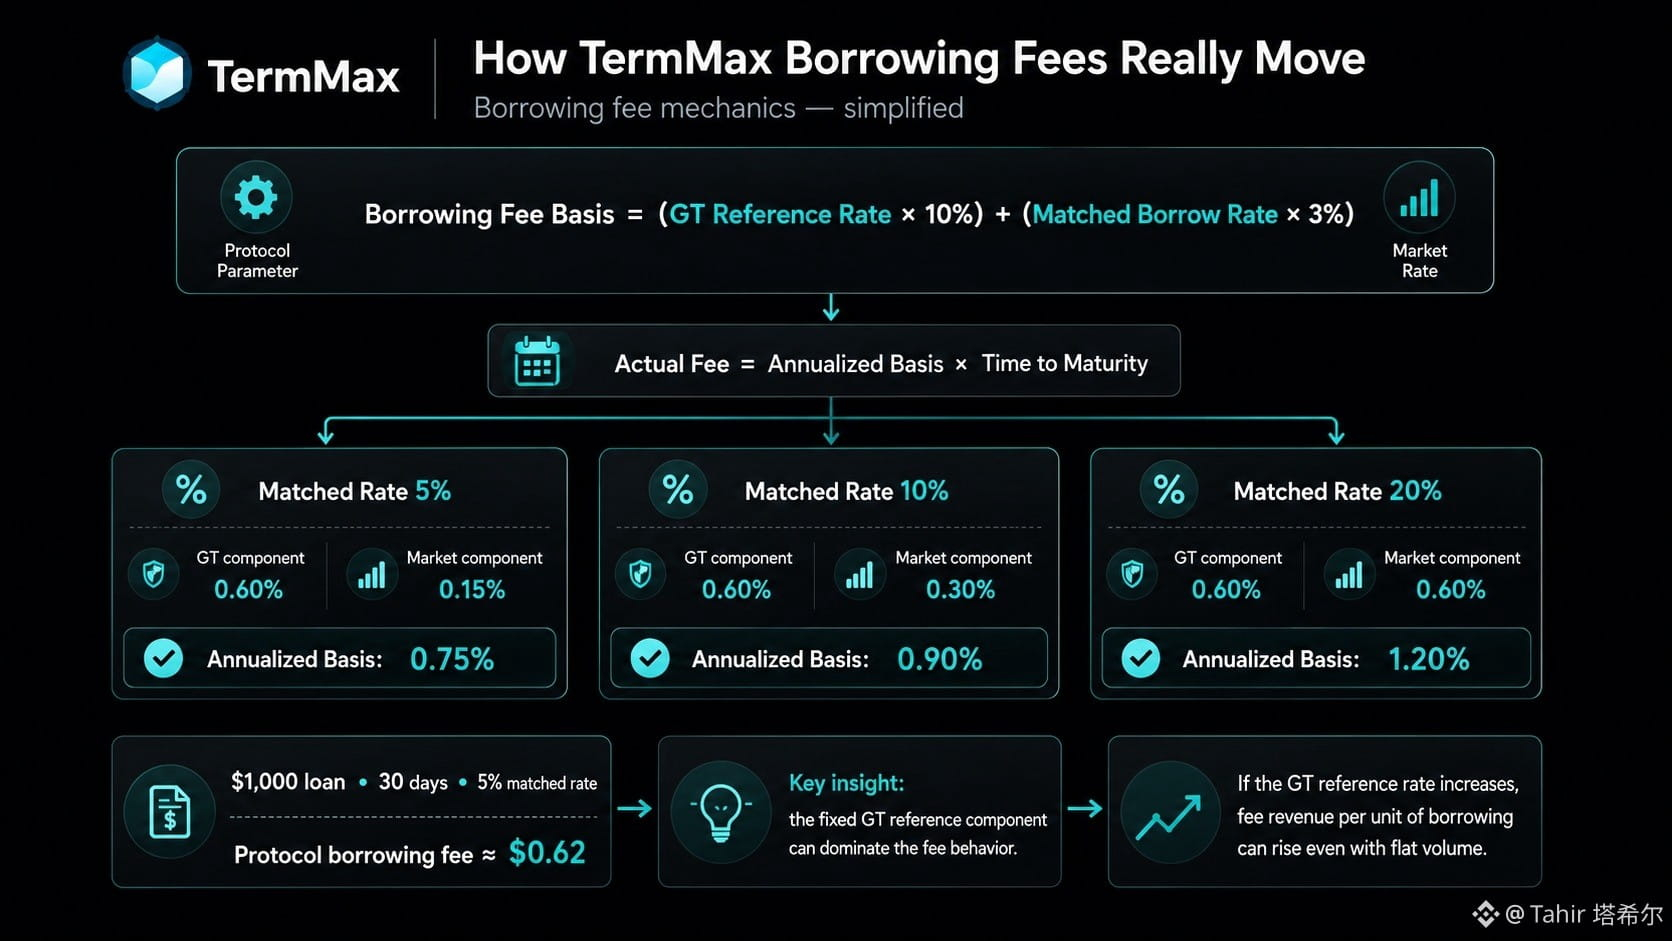
29
30
5.6k
·
--
#dusk $DUSK @Dusk_Foundation La partie de la tokenisation des PME à laquelle je reviens sans cesse est étonnamment peu glamour : la table de capitalisation peut compter davantage que l’écran de trading.
Prenons une entreprise simple avec 10 000 actions ordinaires et 2 000 actions avec droit de vote. Les mettre toutes les deux sur DUSK en utilisant le même cadre de tokenisation ne les rend pas économiquement identiques. Les restrictions de transfert, le pouvoir de vote, l’éligibilité des actionnaires et les opérations sur le capital doivent toujours respecter les droits attachés à chaque catégorie.
Cela change la façon dont je lis les chiffres d’adoption.
Si DUSK finit par prendre en charge 100 PME tokenisées, mais que seulement 10 développent des marchés secondaires actifs, qualifier les 90 autres d’échecs ferait passer à côté d’une partie de la valeur. Des registres de propriété plus clairs, des transferts maîtrisés et moins d’erreurs de rapprochement peuvent améliorer l’administration dès maintenant.
Mais cela met aussi en évidence un indicateur plus faible : l’AUM tokenisé. 100 millions d’euros représentés on-chain m’apprennent très peu si ces actions changent rarement de mains et si les émetteurs ne reviennent jamais pour lever de nouveau des fonds.
Une première émission de 3 millions d’euros peut prouver que la machinerie fonctionne. Une levée ultérieure de 5 millions d’euros provenant du même émetteur m’en dirait beaucoup plus sur le point de savoir si DUSK est devenu une infrastructure utile.
Je vois bien le cas administratif. Ce qui reste flou, en revanche, c’est de savoir si de meilleures tables de capitalisation finissent par produire une formation de capital récurrente, ou simplement des enregistrements plus fiables d’une propriété peu liquide.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk La partie de la tokenisation des PME à laquelle je reviens sans cesse est étonnamment peu glamour : la table de capitalisation peut compter davantage que l’écran de trading.
Prenons une entreprise simple avec 10 000 actions ordinaires et 2 000 actions avec droit de vote. Les mettre toutes les deux sur DUSK en utilisant le même cadre de tokenisation ne les rend pas économiquement identiques. Les restrictions de transfert, le pouvoir de vote, l’éligibilité des actionnaires et les opérations sur le capital doivent toujours respecter les droits attachés à chaque catégorie.
Cela change la façon dont je lis les chiffres d’adoption.
Si DUSK finit par prendre en charge 100 PME tokenisées, mais que seulement 10 développent des marchés secondaires actifs, qualifier les 90 autres d’échecs ferait passer à côté d’une partie de la valeur. Des registres de propriété plus clairs, des transferts maîtrisés et moins d’erreurs de rapprochement peuvent améliorer l’administration dès maintenant.
Mais cela met aussi en évidence un indicateur plus faible : l’AUM tokenisé. 100 millions d’euros représentés on-chain m’apprennent très peu si ces actions changent rarement de mains et si les émetteurs ne reviennent jamais pour lever de nouveau des fonds.
Une première émission de 3 millions d’euros peut prouver que la machinerie fonctionne. Une levée ultérieure de 5 millions d’euros provenant du même émetteur m’en dirait beaucoup plus sur le point de savoir si DUSK est devenu une infrastructure utile.
Je vois bien le cas administratif. Ce qui reste flou, en revanche, c’est de savoir si de meilleures tables de capitalisation finissent par produire une formation de capital récurrente, ou simplement des enregistrements plus fiables d’une propriété peu liquide.
@Dusk #dusk $DUSK
Prenons une entreprise simple avec 10 000 actions ordinaires et 2 000 actions avec droit de vote. Les mettre toutes les deux sur DUSK en utilisant le même cadre de tokenisation ne les rend pas économiquement identiques. Les restrictions de transfert, le pouvoir de vote, l’éligibilité des actionnaires et les opérations sur le capital doivent toujours respecter les droits attachés à chaque catégorie.
Cela change la façon dont je lis les chiffres d’adoption.
Si DUSK finit par prendre en charge 100 PME tokenisées, mais que seulement 10 développent des marchés secondaires actifs, qualifier les 90 autres d’échecs ferait passer à côté d’une partie de la valeur. Des registres de propriété plus clairs, des transferts maîtrisés et moins d’erreurs de rapprochement peuvent améliorer l’administration dès maintenant.
Mais cela met aussi en évidence un indicateur plus faible : l’AUM tokenisé. 100 millions d’euros représentés on-chain m’apprennent très peu si ces actions changent rarement de mains et si les émetteurs ne reviennent jamais pour lever de nouveau des fonds.
Une première émission de 3 millions d’euros peut prouver que la machinerie fonctionne. Une levée ultérieure de 5 millions d’euros provenant du même émetteur m’en dirait beaucoup plus sur le point de savoir si DUSK est devenu une infrastructure utile.
Je vois bien le cas administratif. Ce qui reste flou, en revanche, c’est de savoir si de meilleures tables de capitalisation finissent par produire une formation de capital récurrente, ou simplement des enregistrements plus fiables d’une propriété peu liquide.
@Dusk #dusk $DUSK
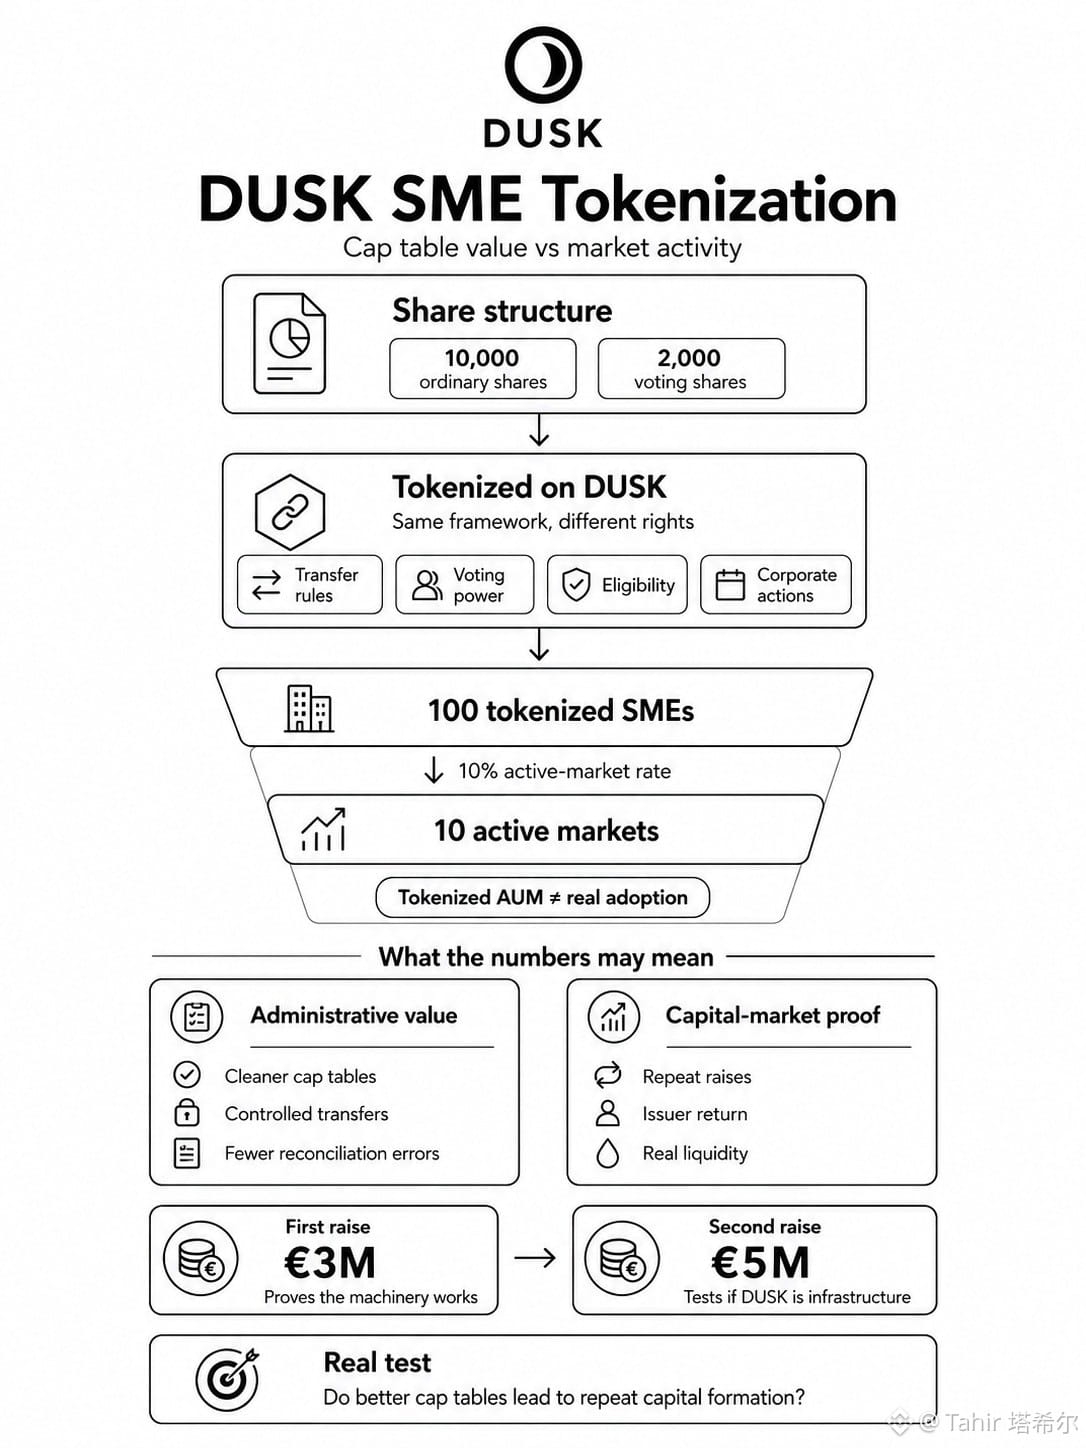
33
33
9.6k
·
--
#dusk $DUSK La semaine dernière, je n’ai cessé de penser à une faiblesse qui pourrait compter davantage que la protection théorique de la confidentialité de Phoenix : que se passe-t-il à la frontière entre l’activité publique et l’activité protégée.
Imaginez 100 DUSK se déplaçant de Moonlight vers Phoenix, puis environ 100 DUSK quittant Phoenix quelques minutes plus tard. Phoenix peut masquer le chemin interne des transactions, mais un observateur pourrait tout de même comparer le montant d’entrée, le montant de sortie et le calendrier. Cela ne prouve pas que les deux événements appartiennent au même utilisateur, mais cela peut réduire l’anonymat pratique bien plus que ne le laisse entendre la taille du jeu de confidentialité mise en avant.
Le même problème devient plus net si, de façon hypothétique, 90% du financement de Phoenix provient d’événements Moonlight identifiables. Un grand pool de confidentialité peut exister de manière cryptographique, tandis que les schémas de financement fournissent malgré tout de solides indices externes.
C’est cette distinction qui revient sans cesse à l’esprit avec DUSK : la taille du jeu de confidentialité et la possibilité de lier une frontière ne sont pas la même métrique.
La contrepartie est importante. La corrélation temporelle est une inférence, pas une preuve, et des flux plus importants, des délais, des montants fragmentés et plus d’utilisateurs pourraient affaiblir ces liens.
Cela dit, la transparence variable ne fonctionne que si le passage entre Moonlight et Phoenix ne reconstruit pas discrètement le graphe des transactions.
Pour DUSK, la question est de savoir si l’usage réel rend ces frontières plus difficiles à corréler, ou au contraire plus faciles.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK La semaine dernière, je n’ai cessé de penser à une faiblesse qui pourrait compter davantage que la protection théorique de la confidentialité de Phoenix : que se passe-t-il à la frontière entre l’activité publique et l’activité protégée.
Imaginez 100 DUSK se déplaçant de Moonlight vers Phoenix, puis environ 100 DUSK quittant Phoenix quelques minutes plus tard. Phoenix peut masquer le chemin interne des transactions, mais un observateur pourrait tout de même comparer le montant d’entrée, le montant de sortie et le calendrier. Cela ne prouve pas que les deux événements appartiennent au même utilisateur, mais cela peut réduire l’anonymat pratique bien plus que ne le laisse entendre la taille du jeu de confidentialité mise en avant.
Le même problème devient plus net si, de façon hypothétique, 90% du financement de Phoenix provient d’événements Moonlight identifiables. Un grand pool de confidentialité peut exister de manière cryptographique, tandis que les schémas de financement fournissent malgré tout de solides indices externes.
C’est cette distinction qui revient sans cesse à l’esprit avec DUSK : la taille du jeu de confidentialité et la possibilité de lier une frontière ne sont pas la même métrique.
La contrepartie est importante. La corrélation temporelle est une inférence, pas une preuve, et des flux plus importants, des délais, des montants fragmentés et plus d’utilisateurs pourraient affaiblir ces liens.
Cela dit, la transparence variable ne fonctionne que si le passage entre Moonlight et Phoenix ne reconstruit pas discrètement le graphe des transactions.
Pour DUSK, la question est de savoir si l’usage réel rend ces frontières plus difficiles à corréler, ou au contraire plus faciles.
@Dusk #dusk $DUSK
Imaginez 100 DUSK se déplaçant de Moonlight vers Phoenix, puis environ 100 DUSK quittant Phoenix quelques minutes plus tard. Phoenix peut masquer le chemin interne des transactions, mais un observateur pourrait tout de même comparer le montant d’entrée, le montant de sortie et le calendrier. Cela ne prouve pas que les deux événements appartiennent au même utilisateur, mais cela peut réduire l’anonymat pratique bien plus que ne le laisse entendre la taille du jeu de confidentialité mise en avant.
Le même problème devient plus net si, de façon hypothétique, 90% du financement de Phoenix provient d’événements Moonlight identifiables. Un grand pool de confidentialité peut exister de manière cryptographique, tandis que les schémas de financement fournissent malgré tout de solides indices externes.
C’est cette distinction qui revient sans cesse à l’esprit avec DUSK : la taille du jeu de confidentialité et la possibilité de lier une frontière ne sont pas la même métrique.
La contrepartie est importante. La corrélation temporelle est une inférence, pas une preuve, et des flux plus importants, des délais, des montants fragmentés et plus d’utilisateurs pourraient affaiblir ces liens.
Cela dit, la transparence variable ne fonctionne que si le passage entre Moonlight et Phoenix ne reconstruit pas discrètement le graphe des transactions.
Pour DUSK, la question est de savoir si l’usage réel rend ces frontières plus difficiles à corréler, ou au contraire plus faciles.
@Dusk #dusk $DUSK
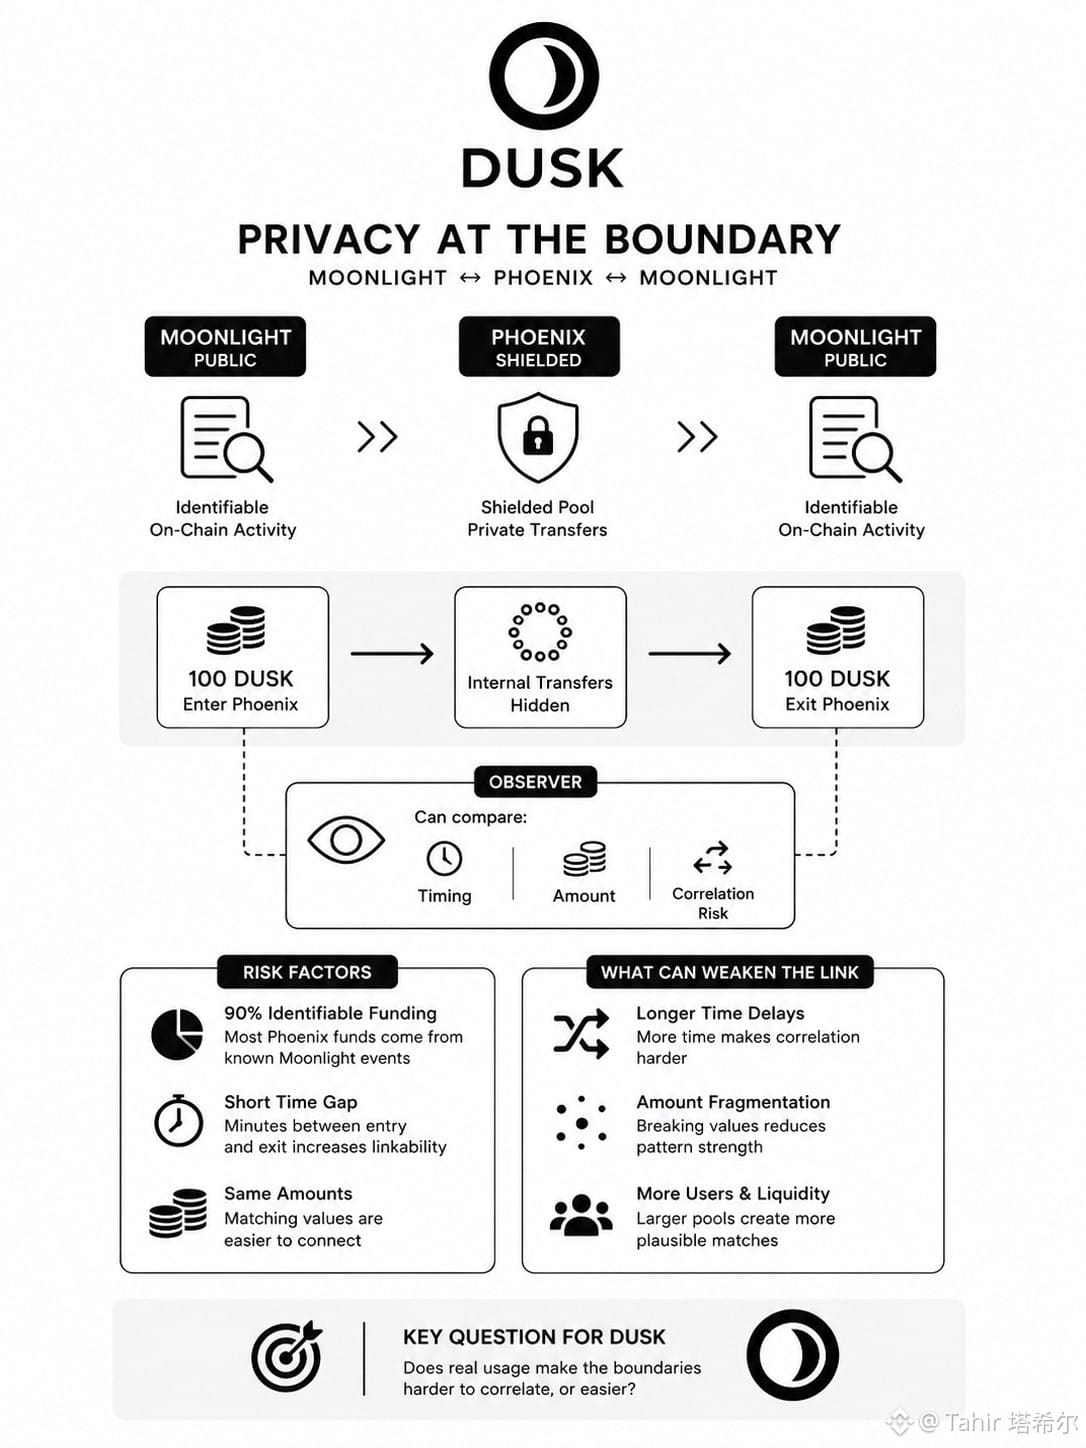
30
35
11.6k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitwiseFilesFinalNEARSpotETFProspectus
53,475 vues
1,162 mentions
#bitwisefilesfinalnearspotetfprospectus 🚨 LE NEAR ETF APPORTE LE STAKING À WALL STREET !
Le Bitwise NEAR ETF, dont le ticker est NRR, se rapproche de son lancement après l’entrée en vigueur de son enregistrement le 24 septembre.
Voici ce que les traders doivent surveiller :
🔹 100 % des avoirs en NEAR du fonds peuvent être mis en staking.
🔹 67 % des récompenses de staking reviennent directement aux actionnaires.
🔹 Les frais du sponsor sont de 0,75 %.
🔹 Coinbase Custody et BNY Mellon soutiennent la structure.
🔹 Les risques clés incluent le slashing des validateurs et des retards en cas de problèmes potentiels liés au sharding.
Par rapport à l’ETF Solana de Bitwise, le NRR offre une exposition au staking. Avec des frais plus élevés.
Les ETF basés sur le staking pourraient-ils être l’avenir pour permettre aux investisseurs d’accéder aux altcoins ? 👀
Que pensez-vous de NEAR ? Partagez vos réflexions en commentaire
#Near #nearprotocol #crypto #cryptotrading
$NEAR
$Q
$QNT
Jacob trade
·0 mentions J’aime
·266 vues
BitgetHackerMoves$83MStolenXRP
25,366 vues
150 mentions
SOLSpotETFWeeklyInflow$188M
15,165 vues
118 mentions