#dusk $DUSK @Dusk Hier, je vérifiais comment les récompenses de mise (staking) évoluent en fonction de la performance des validateurs, et un détail me restait en tête : DUSK tente de faire coexister l’économie des consensus avec des formes de confidentialité financière très différentes.
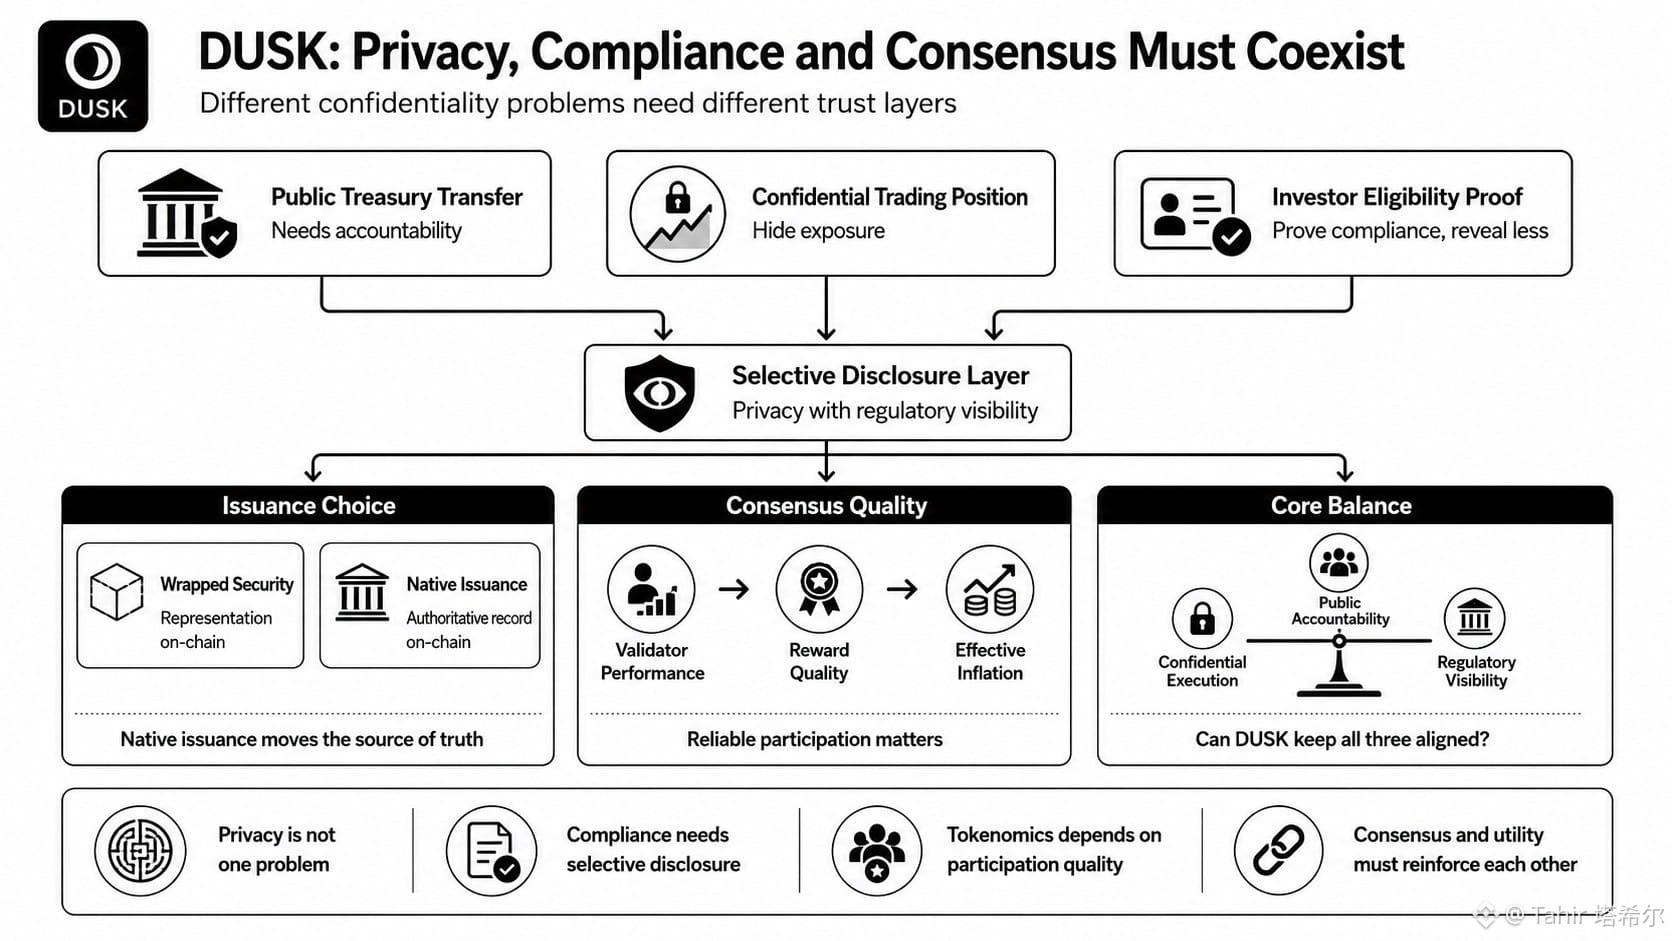
Un transfert depuis une trésorerie publique, une position de trading confidentielle et la preuve qu’un investisseur est éligible ne posent pas le même problème de confidentialité. Masquer un solde n’est pas la même chose que masquer une position, et les deux sont différents du fait de garder une logique métier confidentielle tout en permettant une divulgation sélective.
Cette distinction compte pour DUSK, car l’utilité institutionnelle peut dépendre moins de la finance anonyme que de la capacité à prouver la conformité sans exposer des données d’identité inutiles.
La même tension apparaît dans l’émission d’actifs. Un titre tokenisé (wrapped) peut apporter une représentation on-chain, mais l’émission native modifie quelque chose de plus profond : l’endroit où le registre faisant autorité vit réellement.
Il y a aussi la mise. Si l’inflation effective dépend en partie de la performance des validateurs, alors la tokenomics n’est pas isolée de la qualité du consensus. Ce que DUSK dit récompenser, c’est la participation ; ce que le système peut réellement récompenser, c’est une participation fiable.
Pour autant, je garde une question ouverte. DUSK peut-il maintenir simultanément la responsabilité publique, l’exécution confidentielle et la visibilité réglementaire, sans qu’une couche n’affaiblisse les autres ?
Cet équilibre compte davantage pour moi que de simplement qualifier le réseau de privé.
@Dusk #dusk #Dusk
Un transfert depuis une trésorerie publique, une position de trading confidentielle et la preuve qu’un investisseur est éligible ne posent pas le même problème de confidentialité. Masquer un solde n’est pas la même chose que masquer une position, et les deux sont différents du fait de garder une logique métier confidentielle tout en permettant une divulgation sélective.
Cette distinction compte pour DUSK, car l’utilité institutionnelle peut dépendre moins de la finance anonyme que de la capacité à prouver la conformité sans exposer des données d’identité inutiles.
La même tension apparaît dans l’émission d’actifs. Un titre tokenisé (wrapped) peut apporter une représentation on-chain, mais l’émission native modifie quelque chose de plus profond : l’endroit où le registre faisant autorité vit réellement.
Il y a aussi la mise. Si l’inflation effective dépend en partie de la performance des validateurs, alors la tokenomics n’est pas isolée de la qualité du consensus. Ce que DUSK dit récompenser, c’est la participation ; ce que le système peut réellement récompenser, c’est une participation fiable.
Pour autant, je garde une question ouverte. DUSK peut-il maintenir simultanément la responsabilité publique, l’exécution confidentielle et la visibilité réglementaire, sans qu’une couche n’affaiblisse les autres ?
Cet équilibre compte davantage pour moi que de simplement qualifier le réseau de privé.
@Dusk #dusk #Dusk