

币圈小贝贝
187 Publications

币圈小贝贝
Signaler
Bloquer l’utilisateur
11 Suivis
1.7K+ Abonnés
1.0K+ J’aime
Publications
Tous
Direct
·
--
Voir la traduction
#比特币站上8.6万美元涨2.99%
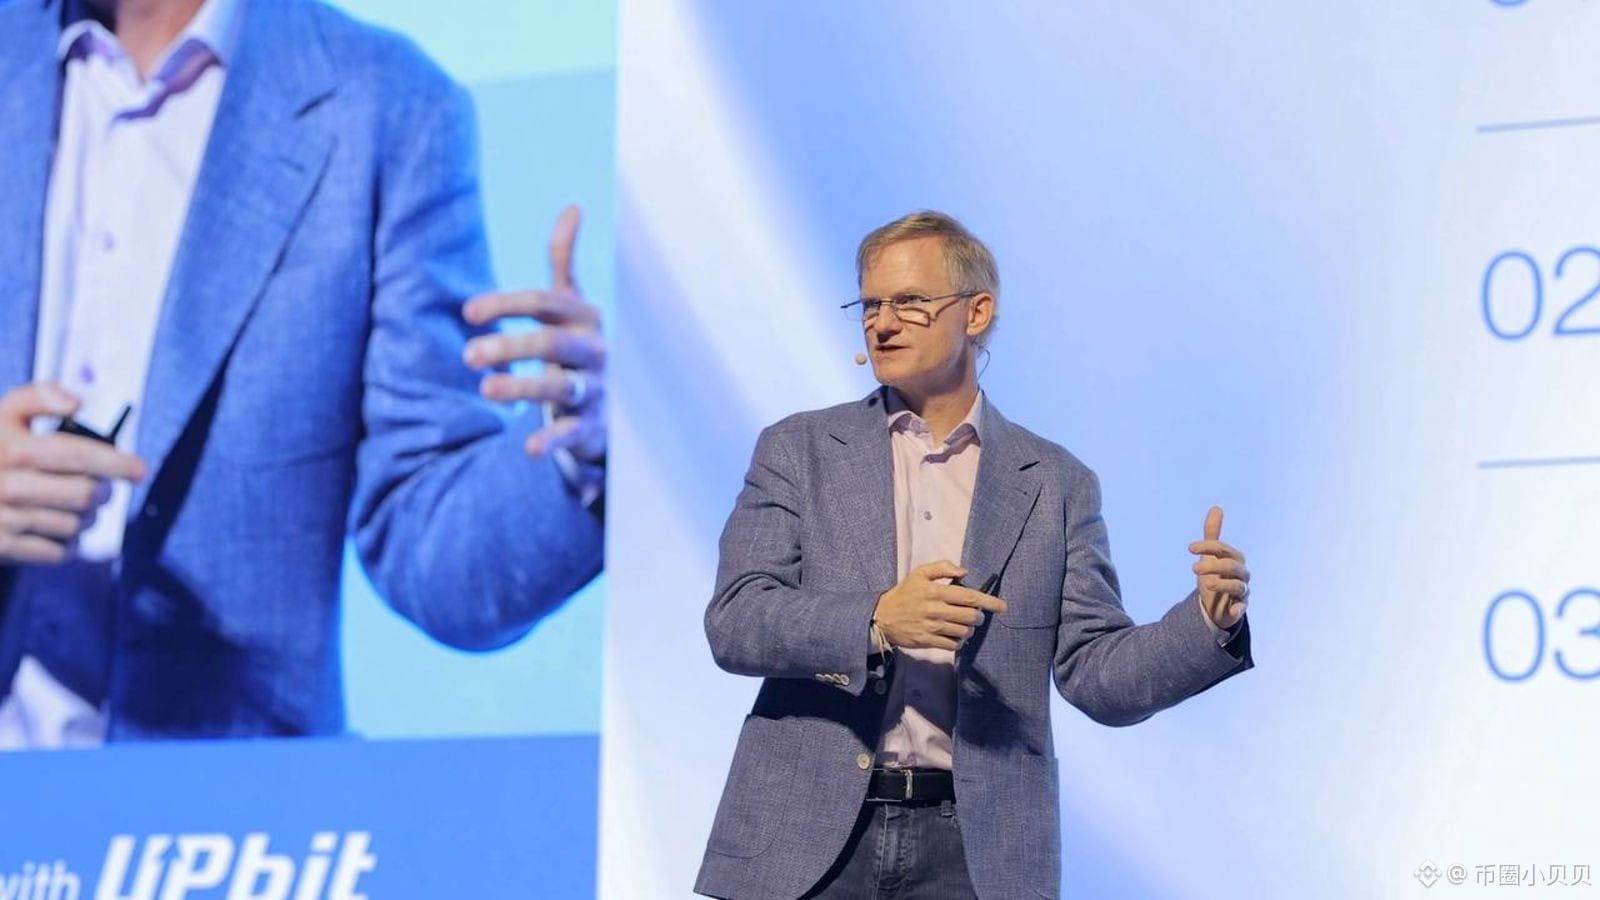
先说结论:比特币冲到 8.7 万,可能不是今天最该被记住的信号.. 真正值得停下来看一眼的,是一个管了 13 年私钥的人说的话..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是屏幕上的一片绿,是 ETF 资金又回来了,是 Uptober 的开门红.. 但 BitGo 的 CEO Belshe 说了句不好听的:CLARITY 法案没成,等于把美国资本市场放在了一个没有护栏的位置上..
他担心的东西很具体.. 现在交易所正在变成「一站式」——交易、经纪、托管,一家全包.. 这在币圈听着方便,放到传统金融里却是件大事,因为交易所历史上从来不碰托管,更别说托管的是「世界上最有携带性的资产」,私钥一丢,钱就没了..
于是风险变成两层.. 一层是托管风险,一层是对手方信用风险.. Belshe 把它们跟雷曼摆在一起,而且说可能更糟.. 他有个比喻挺狠:2008 年倒的只是一个券商,系统扛住了;可要是当年倒的是纽交所本身,市场还能不能活下来,没人敢打包票..
真正值得看的是这一层.. 当股票、债券、基金开始往链上搬,钱并没有分散到几十家机构,而是往少数几个「什么都能做」的场子里集中.. 场子越集中,这个单点就越重.. 大家盯的是币价,杠杆其实悄悄加在了市场结构上..
它没成的理由其实很朴素.. 按 Belshe 的说法,立法者为了相对琐碎的政治分歧,选择让美国资本市场先裸着.. 问题不是有人使坏,是没人愿意先让一步..
反转在这.. 短期看,法案卡住像是加密吃亏,可第一批不怕的反而是 BitGo 这种没牌照也能跑十几年的原生玩家.. 真正被卡住的,是那些非要等规则落地才敢进场的银行和传统机构..
所以接下来值得盯的,不是比特币能不能站稳 8.7 万,而是资金往链上搬的速度,会不会快到市场结构追不上.. 一旦哪个大场子真出事,跌的就不只是币价,而是整个「代币化」的故事..
#比特币站上8.6万美元涨2.99%
先说结论:比特币冲到 8.7 万,可能不是今天最该被记住的信号.. 真正值得停下来看一眼的,是一个管了 13 年私钥的人说的话..
💰 交易计划
大多数人看到的是屏幕上的一片绿,是 ETF 资金又回来了,是 Uptober 的开门红.. 但 BitGo 的 CEO Belshe 说了句不好听的:CLARITY 法案没成,等于把美国资本市场放在了一个没有护栏的位置上..
他担心的东西很具体.. 现在交易所正在变成「一站式」——交易、经纪、托管,一家全包.. 这在币圈听着方便,放到传统金融里却是件大事,因为交易所历史上从来不碰托管,更别说托管的是「世界上最有携带性的资产」,私钥一丢,钱就没了..
于是风险变成两层.. 一层是托管风险,一层是对手方信用风险.. Belshe 把它们跟雷曼摆在一起,而且说可能更糟.. 他有个比喻挺狠:2008 年倒的只是一个券商,系统扛住了;可要是当年倒的是纽交所本身,市场还能不能活下来,没人敢打包票..
真正值得看的是这一层.. 当股票、债券、基金开始往链上搬,钱并没有分散到几十家机构,而是往少数几个「什么都能做」的场子里集中.. 场子越集中,这个单点就越重.. 大家盯的是币价,杠杆其实悄悄加在了市场结构上..
它没成的理由其实很朴素.. 按 Belshe 的说法,立法者为了相对琐碎的政治分歧,选择让美国资本市场先裸着.. 问题不是有人使坏,是没人愿意先让一步..
反转在这.. 短期看,法案卡住像是加密吃亏,可第一批不怕的反而是 BitGo 这种没牌照也能跑十几年的原生玩家.. 真正被卡住的,是那些非要等规则落地才敢进场的银行和传统机构..
所以接下来值得盯的,不是比特币能不能站稳 8.7 万,而是资金往链上搬的速度,会不会快到市场结构追不上.. 一旦哪个大场子真出事,跌的就不只是币价,而是整个「代币化」的故事..
634
·
--
Voir la traduction
#near跌至约4.70美元较日高跌逾14%
两家跨链协议,面对同一笔赃款,做出了完全相反的选择.. 大多数人急着争谁对谁错,但真正的看点不在道德,而在两种选择各自的代价..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
事情起于 9 月 24 日.. 某交易所被黑,3.875 亿美元被盗资金开始跨链转移,其中一部分流向跨链兑换协议 THORChain.. 交易所 CEO 公开喊话,希望它拒绝服务攻击者地址,还撂下一句「整个行业都在看着」..
THORChain 拒绝了.. 开发者的解释很直白:一个真正无需许可的协议,遇到已知赃款什么都做不了,它对资金的来源是「盲」的;一旦能定向拦下某笔赃款,它就不再是无需许可.. 这不是做不到,是它宁可放弃这项能力,也要保住这个标签..
可这里有个被反复拎出来的矛盾.. 今年 5 月,THORChain 的验证者投票暂停过整条链,起因是一个漏洞被利用、某个金库被抽走超过 1000 万美元.. 换句话说,它并不是完全没有干预能力,只是把干预留给「协议自己出事」,不留给「别人的钱被偷」..
对照的另一边是 NEAR Intents.. 它走的是中间路线:自动风控层 SHIELD 识别出超过 5000 万美元与这次被黑相关的尝试流入,在执行中拦下 50.3 万、放过去 16.6 万,还主动放弃了本可以领的追回赏金..
真正的看点在这层分工里.. 一边是「什么都不管」的纯粹,一边是「该拦就拦」的务实,而夹在中间的,是这个行业还没被写出来的规则.. 谁对谁错,市场其实在用另一种方式投票:谁的场子让交易所和机构更放心,谁就能接到更多的钱和流动性..
值得盯的是下一步.. 如果美国或欧盟把「协议有没有尽到拦截义务」写进正式条文,THORChain 那句「我天生看不见」还能不能站得住,就得打个问号.. 反过来,如果监管认定「自动拦截不算中心化」,NEAR 这条路会被更多协议抄走..
反转在这.. 这场吵得最凶的争论,表面是在替受害的交易所讨公道,深层其实是在给「无需许可」这四个字重新定价.. 理想值多少钱,等第一份正式规则真正落地的那天,市场会给出一个数字..
#near跌至约4.70美元较日高跌逾14%
两家跨链协议,面对同一笔赃款,做出了完全相反的选择.. 大多数人急着争谁对谁错,但真正的看点不在道德,而在两种选择各自的代价..
⚖️ 消息第一时间
事情起于 9 月 24 日.. 某交易所被黑,3.875 亿美元被盗资金开始跨链转移,其中一部分流向跨链兑换协议 THORChain.. 交易所 CEO 公开喊话,希望它拒绝服务攻击者地址,还撂下一句「整个行业都在看着」..
THORChain 拒绝了.. 开发者的解释很直白:一个真正无需许可的协议,遇到已知赃款什么都做不了,它对资金的来源是「盲」的;一旦能定向拦下某笔赃款,它就不再是无需许可.. 这不是做不到,是它宁可放弃这项能力,也要保住这个标签..
可这里有个被反复拎出来的矛盾.. 今年 5 月,THORChain 的验证者投票暂停过整条链,起因是一个漏洞被利用、某个金库被抽走超过 1000 万美元.. 换句话说,它并不是完全没有干预能力,只是把干预留给「协议自己出事」,不留给「别人的钱被偷」..
对照的另一边是 NEAR Intents.. 它走的是中间路线:自动风控层 SHIELD 识别出超过 5000 万美元与这次被黑相关的尝试流入,在执行中拦下 50.3 万、放过去 16.6 万,还主动放弃了本可以领的追回赏金..
真正的看点在这层分工里.. 一边是「什么都不管」的纯粹,一边是「该拦就拦」的务实,而夹在中间的,是这个行业还没被写出来的规则.. 谁对谁错,市场其实在用另一种方式投票:谁的场子让交易所和机构更放心,谁就能接到更多的钱和流动性..
值得盯的是下一步.. 如果美国或欧盟把「协议有没有尽到拦截义务」写进正式条文,THORChain 那句「我天生看不见」还能不能站得住,就得打个问号.. 反过来,如果监管认定「自动拦截不算中心化」,NEAR 这条路会被更多协议抄走..
反转在这.. 这场吵得最凶的争论,表面是在替受害的交易所讨公道,深层其实是在给「无需许可」这四个字重新定价.. 理想值多少钱,等第一份正式规则真正落地的那天,市场会给出一个数字..
235
·
--
#比特币升至8.5万美元附近
Le même bitcoin, placé dans des “coques” différentes : les prix que le marché est prêt à payer ont commencé à diverger..
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens lisent cette information comme une phrase du type : « un grand patron fait la promotion d’une entreprise ».. L’économiste et auteur de « The Bitcoin Standard », Ammous, dit qu’on ne voit pas de raison valable d’investir dans une société de réserves en bitcoin autre que celle de Saylor.. En apparence, c’est un soutien à une entreprise ; en réalité, le message est le suivant : ce secteur commence à se segmenter..
L’écart est bien visible.. Dans les mains du groupe en tête (Strategy), il y a 847 666 bitcoins, avec un coût cumulé de 63,95 milliards de dollars, et en plus, 5,02 milliards de dollars de liquidités en dollars, spécialement destinées à payer les dividendes des actions préférentielles et les intérêts de la dette.. À une telle échelle, le taux d’emprunt est plus faible.. Cet été, quand le bitcoin est brièvement passé sous les 60 000 dollars, ses actions préférentielles STRC étaient très loin de l’objectif de 100 dollars ; l’entreprise n’a eu d’autre choix que de relever le taux de dividende à 12 %, de racheter des actions, d’augmenter fortement ses réserves de trésorerie, voire de vendre une partie de ses bitcoins pour servir les dividendes—avant de reprendre ensuite les achats..
Autrement dit, pour un même bilan qui affiche « détenir du bitcoin », ce qui détermine réellement le destin, c’est : résistera-t-on aux coups.. Quand il faut encaisser les baisses, les sociétés avec peu de liquidités n’ont d’autre choix que de vendre des bitcoins pour survivre, ce qui repousse encore plus haut leur ligne de coût.. À l’inverse, les sociétés qui ont du cash et peuvent emprunter à bon marché voient l’écart se creuser : le repli ne fait que les éloigner davantage de ceux qui courent pour les rattraper..
Voilà le point vraiment intéressant à observer.. Le marché passe de « qui a acheté combien de bitcoins » à « qui peut encaisser le prochain repli ».. La prochaine étape du renouvellement des capitaux ne sera peut-être pas un certain coin, mais plutôt la différenciation entre ces « coques » qui emballent le bitcoin—un même bêta, mais le marché commence à donner une tarification différente selon la capacité de gestion et de financement..
Ammous a ajouté ensuite une autre vérité : lui aussi détient Strategy, mais il a plutôt tendance à choisir de prendre directement le bitcoin lui-même.. Ce qu’il apprécie, c’est ce modèle ; pas forcément cette action.
Si on pousse l’idée encore plus loin, il dit que le cash-flow positif des entreprises peut être utilisé pour des réserves à long terme, voire « presque chaque entreprise devrait faire ça ».. Si cette phrase devenait une tendance, l’argent entrant ne serait plus seulement le fait des particuliers et des fonds, mais aussi celui de bilans d’entreprises entiers..
Garde un retournement de situation.. Si, par la suite, le bitcoin replonge encore une fois dans les profondeurs, ce qui expliquera le mieux la situation ne sera peut-être pas jusqu’où le prix du coin va baisser, mais plutôt combien de sociétés de réserve auront déjà lâché avant cela.. À ce moment-là seulement, la segmentation « coque contre coque » commencera vraiment.
#比特币升至8.5万美元附近
Le même bitcoin, placé dans des “coques” différentes : les prix que le marché est prêt à payer ont commencé à diverger..
🔄 进群看风向
La plupart des gens lisent cette information comme une phrase du type : « un grand patron fait la promotion d’une entreprise ».. L’économiste et auteur de « The Bitcoin Standard », Ammous, dit qu’on ne voit pas de raison valable d’investir dans une société de réserves en bitcoin autre que celle de Saylor.. En apparence, c’est un soutien à une entreprise ; en réalité, le message est le suivant : ce secteur commence à se segmenter..
L’écart est bien visible.. Dans les mains du groupe en tête (Strategy), il y a 847 666 bitcoins, avec un coût cumulé de 63,95 milliards de dollars, et en plus, 5,02 milliards de dollars de liquidités en dollars, spécialement destinées à payer les dividendes des actions préférentielles et les intérêts de la dette.. À une telle échelle, le taux d’emprunt est plus faible.. Cet été, quand le bitcoin est brièvement passé sous les 60 000 dollars, ses actions préférentielles STRC étaient très loin de l’objectif de 100 dollars ; l’entreprise n’a eu d’autre choix que de relever le taux de dividende à 12 %, de racheter des actions, d’augmenter fortement ses réserves de trésorerie, voire de vendre une partie de ses bitcoins pour servir les dividendes—avant de reprendre ensuite les achats..
Autrement dit, pour un même bilan qui affiche « détenir du bitcoin », ce qui détermine réellement le destin, c’est : résistera-t-on aux coups.. Quand il faut encaisser les baisses, les sociétés avec peu de liquidités n’ont d’autre choix que de vendre des bitcoins pour survivre, ce qui repousse encore plus haut leur ligne de coût.. À l’inverse, les sociétés qui ont du cash et peuvent emprunter à bon marché voient l’écart se creuser : le repli ne fait que les éloigner davantage de ceux qui courent pour les rattraper..
Voilà le point vraiment intéressant à observer.. Le marché passe de « qui a acheté combien de bitcoins » à « qui peut encaisser le prochain repli ».. La prochaine étape du renouvellement des capitaux ne sera peut-être pas un certain coin, mais plutôt la différenciation entre ces « coques » qui emballent le bitcoin—un même bêta, mais le marché commence à donner une tarification différente selon la capacité de gestion et de financement..
Ammous a ajouté ensuite une autre vérité : lui aussi détient Strategy, mais il a plutôt tendance à choisir de prendre directement le bitcoin lui-même.. Ce qu’il apprécie, c’est ce modèle ; pas forcément cette action.
Si on pousse l’idée encore plus loin, il dit que le cash-flow positif des entreprises peut être utilisé pour des réserves à long terme, voire « presque chaque entreprise devrait faire ça ».. Si cette phrase devenait une tendance, l’argent entrant ne serait plus seulement le fait des particuliers et des fonds, mais aussi celui de bilans d’entreprises entiers..
Garde un retournement de situation.. Si, par la suite, le bitcoin replonge encore une fois dans les profondeurs, ce qui expliquera le mieux la situation ne sera peut-être pas jusqu’où le prix du coin va baisser, mais plutôt combien de sociétés de réserve auront déjà lâché avant cela.. À ce moment-là seulement, la segmentation « coque contre coque » commencera vraiment.
207
·
--
Une idée universitaire déjà formulée en 1993, qui a tranquillement tourné pendant plusieurs années dans le milieu de la cryptographie, et que Wall Street récupère maintenant pour la greffer sur son indice le plus central… Ce qui vaut vraiment le coup d’être regardé, ce n’est pas le produit en lui‑même, c’est l’orientation..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
Le Cboe étudie un contrat perpétuel sur le VIX : autrement dit, faire de ce truc, appelé pendant des décennies « indice de la peur », un contrat sans échéance.. La nouvelle en est encore à un stade très précoce : pas encore de détails de contrat, pas encore de dépôt de documents, mais la direction est déjà clairement indiquée..
La plupart des gens y voient « un nouveau produit de plus pour une bourse ».. Mais cette fois, ce qui mérite vraiment l’attention, c’est la structure de ce produit, ce qui remonte du monde crypto vers les marchés traditionnels par un mouvement en sens inverse..
Le mécanisme des contrats perpétuels : l’idée a d’abord été proposée par l’économiste Shiller en 1993. La réalité commerciale, c’est le milieu des échanges crypto qui l’a transformée en activité.. Il utilise le taux de financement pour ramener le prix du contrat vers le spot, sans date d’expiration : pas de coût de report.. Et c’est justement un des reproches les plus courants adressés aux futures VIX traditionnels : comme il faut rouler le contrat chaque mois, les coûts grignotent les gains couche après couche..
Autrement dit, ce que Wall Street veut copier n’est pas « la volatilité » en tant qu’actif sous‑jacent, mais l’enveloppe de contrat peaufinée par l’industrie crypto au fil de ces années.. C’est ça, le vrai mouvement en train de se produire..
Pourquoi maintenant ? Parce que les structures des deux marchés se rapprochent rapidement.. D’abord, on a vu des perpétuels liés à la volatilité du Bitcoin tourner en chaîne ; puis, les bourses traditionnelles commencent à étudier et à réappliquer le même mécanisme à l’indice qui leur est le plus familier.. Si cette tendance se poursuit, la prochaine « perpétualisation » ne concernera peut‑être pas seulement le VIX : ce pourraient être davantage d’indices, davantage d’actifs, davantage de métriques..
Mais il y a aussi un problème bien réel à garder en tête : le VIX lui‑même n’est qu’un chiffre calculé. Il ne dispose pas, comme le Bitcoin, d’un spot réellement négociable.. Les teneurs de marché ne peuvent pas acheter un « spot » pour se couvrir ; et la question de savoir si le taux de financement parvient réellement à « ancrer » le mécanisme, reste encore aujourd’hui un point d’interrogation.. D’après certains analystes, la réponse est déjà claire : supprimer la date d’échéance ne revient pas à supprimer les coûts de couverture et le risque de base..
Donc l’enjeu n’a jamais été de savoir « est‑ce que le Cboe va le publier ? », mais plutôt ceci : lorsque les structures de la crypto commencent à exporter en sens inverse, qui détient entre ses mains l’ensemble d’outils le plus maîtrisé..
Une idée universitaire déjà formulée en 1993, qui a tranquillement tourné pendant plusieurs années dans le milieu de la cryptographie, et que Wall Street récupère maintenant pour la greffer sur son indice le plus central… Ce qui vaut vraiment le coup d’être regardé, ce n’est pas le produit en lui‑même, c’est l’orientation..
💬 想聊行情的进群
Le Cboe étudie un contrat perpétuel sur le VIX : autrement dit, faire de ce truc, appelé pendant des décennies « indice de la peur », un contrat sans échéance.. La nouvelle en est encore à un stade très précoce : pas encore de détails de contrat, pas encore de dépôt de documents, mais la direction est déjà clairement indiquée..
La plupart des gens y voient « un nouveau produit de plus pour une bourse ».. Mais cette fois, ce qui mérite vraiment l’attention, c’est la structure de ce produit, ce qui remonte du monde crypto vers les marchés traditionnels par un mouvement en sens inverse..
Le mécanisme des contrats perpétuels : l’idée a d’abord été proposée par l’économiste Shiller en 1993. La réalité commerciale, c’est le milieu des échanges crypto qui l’a transformée en activité.. Il utilise le taux de financement pour ramener le prix du contrat vers le spot, sans date d’expiration : pas de coût de report.. Et c’est justement un des reproches les plus courants adressés aux futures VIX traditionnels : comme il faut rouler le contrat chaque mois, les coûts grignotent les gains couche après couche..
Autrement dit, ce que Wall Street veut copier n’est pas « la volatilité » en tant qu’actif sous‑jacent, mais l’enveloppe de contrat peaufinée par l’industrie crypto au fil de ces années.. C’est ça, le vrai mouvement en train de se produire..
Pourquoi maintenant ? Parce que les structures des deux marchés se rapprochent rapidement.. D’abord, on a vu des perpétuels liés à la volatilité du Bitcoin tourner en chaîne ; puis, les bourses traditionnelles commencent à étudier et à réappliquer le même mécanisme à l’indice qui leur est le plus familier.. Si cette tendance se poursuit, la prochaine « perpétualisation » ne concernera peut‑être pas seulement le VIX : ce pourraient être davantage d’indices, davantage d’actifs, davantage de métriques..
Mais il y a aussi un problème bien réel à garder en tête : le VIX lui‑même n’est qu’un chiffre calculé. Il ne dispose pas, comme le Bitcoin, d’un spot réellement négociable.. Les teneurs de marché ne peuvent pas acheter un « spot » pour se couvrir ; et la question de savoir si le taux de financement parvient réellement à « ancrer » le mécanisme, reste encore aujourd’hui un point d’interrogation.. D’après certains analystes, la réponse est déjà claire : supprimer la date d’échéance ne revient pas à supprimer les coûts de couverture et le risque de base..
Donc l’enjeu n’a jamais été de savoir « est‑ce que le Cboe va le publier ? », mais plutôt ceci : lorsque les structures de la crypto commencent à exporter en sens inverse, qui détient entre ses mains l’ensemble d’outils le plus maîtrisé..
26
·
--
#比特币升至8.5万美元附近
Marché vert plein écran : tout le monde dit que l’appétit pour le risque est de retour, mais il y a un chiffre qui raconte une histoire plus resserrée..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Le Bitcoin repasse au-dessus de 86 000 dollars, en hausse de 3,4% sur 24 heures.. L’ETH, XRP, SOL et BNB montent dans le même mouvement, mais personne ne fait mieux que le Bitcoin.. Si on regarde plus bas, SKY et AAVE et APT gagnent de 7% à 10%, devenant parmi les plus remarqués du top 100..
À ce stade, la plupart des gens concluent que « la saison des altcoins » arrive.. Mais, dans le même lot de données, un autre chiffre est à peine mentionné : la part de marché du Bitcoin, qui se rapproche à nouveau de 60%..
Cela ne signifie pas une hausse généralisée, mais une concentration.. Même dans un rebond qui donne l’impression que tout le monde profite, les flux vont d’abord vers la position la plus certaine.. Ce n’est pas la configuration d’une saison des altcoins : c’est davantage une forme de fuite vers la sécurité à l’intérieur de la crypto — l’argent est prêt à prendre des risques, mais seulement ceux qui lui sont les plus familiers..
Un niveau plus fin se joue du côté des stablecoins.. La part de marché de l’USDT tombe à environ 6,3%.. Ce chiffre veut dire que la trésorerie sur le marché est en train d’être échangée contre des positions, plutôt que de voir de l’argent frais affluer de l’extérieur.. En réalité, ce que cette hausse « brûle », ce sont les explosifs déjà présents dans la poche du marché..
Donc à court terme, ce qui pourrait vraiment déterminer la direction n’est pas tant de savoir quel coin monte de combien, mais plutôt deux points plus éloignés : les Non-Farm Payrolls de vendredi, et l’IPC du 14 octobre.. Ils déterminent le niveau des rendements réels à long terme, et les rendements réels sont la clé globale de ce cycle de prise de risque..
Côté dérivés, on augmente déjà l’effet de levier : les contrats ouverts du Bitcoin passent de 20,9 milliards de dollars à 22,4 milliards, et les taux de financement annualisés sur plusieurs plateformes montent à 9%–10%.. Sur 24 heures, 344 millions de dollars sont liquidés, le ratio long/short à 28 contre 72, et la carte de chaleur vise la zone des 87 400..
Une note pour le retournement : si le rendement réel à 10 ans repasse au-dessus de 3%, la probabilité de revenir vers 80 000 à 82 000 serait au contraire plus forte que de viser 90 000.. À l’heure actuelle, avec cette part de marché frôlant les 60%, on dirait moins la confirmation d’un marché haussier qu’un marché en attente d’une réponse..
#比特币升至8.5万美元附近
Marché vert plein écran : tout le monde dit que l’appétit pour le risque est de retour, mais il y a un chiffre qui raconte une histoire plus resserrée..
🔄 进群看机构动作
Le Bitcoin repasse au-dessus de 86 000 dollars, en hausse de 3,4% sur 24 heures.. L’ETH, XRP, SOL et BNB montent dans le même mouvement, mais personne ne fait mieux que le Bitcoin.. Si on regarde plus bas, SKY et AAVE et APT gagnent de 7% à 10%, devenant parmi les plus remarqués du top 100..
À ce stade, la plupart des gens concluent que « la saison des altcoins » arrive.. Mais, dans le même lot de données, un autre chiffre est à peine mentionné : la part de marché du Bitcoin, qui se rapproche à nouveau de 60%..
Cela ne signifie pas une hausse généralisée, mais une concentration.. Même dans un rebond qui donne l’impression que tout le monde profite, les flux vont d’abord vers la position la plus certaine.. Ce n’est pas la configuration d’une saison des altcoins : c’est davantage une forme de fuite vers la sécurité à l’intérieur de la crypto — l’argent est prêt à prendre des risques, mais seulement ceux qui lui sont les plus familiers..
Un niveau plus fin se joue du côté des stablecoins.. La part de marché de l’USDT tombe à environ 6,3%.. Ce chiffre veut dire que la trésorerie sur le marché est en train d’être échangée contre des positions, plutôt que de voir de l’argent frais affluer de l’extérieur.. En réalité, ce que cette hausse « brûle », ce sont les explosifs déjà présents dans la poche du marché..
Donc à court terme, ce qui pourrait vraiment déterminer la direction n’est pas tant de savoir quel coin monte de combien, mais plutôt deux points plus éloignés : les Non-Farm Payrolls de vendredi, et l’IPC du 14 octobre.. Ils déterminent le niveau des rendements réels à long terme, et les rendements réels sont la clé globale de ce cycle de prise de risque..
Côté dérivés, on augmente déjà l’effet de levier : les contrats ouverts du Bitcoin passent de 20,9 milliards de dollars à 22,4 milliards, et les taux de financement annualisés sur plusieurs plateformes montent à 9%–10%.. Sur 24 heures, 344 millions de dollars sont liquidés, le ratio long/short à 28 contre 72, et la carte de chaleur vise la zone des 87 400..
Une note pour le retournement : si le rendement réel à 10 ans repasse au-dessus de 3%, la probabilité de revenir vers 80 000 à 82 000 serait au contraire plus forte que de viser 90 000.. À l’heure actuelle, avec cette part de marché frôlant les 60%, on dirait moins la confirmation d’un marché haussier qu’un marché en attente d’une réponse..
5
10.8k
·
--
En surface, c’est encore une affaire de piratage DeFi pour quelques centaines de milliers.. 300 000 dollars sur le marché crypto actuel, ce n’est même pas vraiment un “événement”.. Mais cette fois, ce qui mérite vraiment d’être regardé, c’est l’endroit précis où la lame a été plantée..
[🏛️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient seulement : « Aave encore attaqué ».. Le fondateur, lui, sort des mots très clairs : ce n’est pas le contrat d’Aave v3 qui est en cause, mais une couche d’adaptation tierce posée au-dessus — sans aucun impact sur le protocole principal.
Plus précisément, le module ciblé s’appelle FlashLoopAdapter : son rôle est d’aider les utilisateurs à ouvrir et fermer des positions avec effet de levier sur Aave via des portefeuilles multi-signatures Safe.. La faille se situe dans la vérification des autorisations : l’attaquant a fabriqué un faux contrat Safe pour contourner le contrôle d’autorisation de l’adaptateur.. Et le plus embêtant, c’est qu’il permet aussi au demandeur de spécifier lui-même le router de swap et les données de transaction.
L’attaquant a alors utilisé le Safe de la victime pour exécuter les transactions, en enlevant weETH et la collatérale.. Au passage, il a aussi remboursé environ 1 300 dettes WETH afin de déverrouiller la collatérale.. Enfin, il a emporté quelque 114 ETH provenant de deux portefeuilles Safe, soit environ 305 000 dollars..
En élargissant le regard, l’enjeu clé n’est en réalité pas ces 300 000.. mais le fait que le risque se déplace vers l’extérieur : plus le noyau du protocole est mûr et l’audit est solide, plus l’attention de l’attaquant se porte vers des « périphéries » — ces adaptateurs, enveloppeurs et agrégateurs qui poussent pour rendre le système plus pratique.. Ils étendent la portée des capacités du protocole, et élargissent aussi la surface d’attaque.
Sur le plan des fonds, la réaction à ce genre d’affaire sera plus “honnête” que le prix.. Quand de gros acteurs évaluent un protocole de prêt, ils ne regardent pas seulement la TVL et les taux : ils évaluent aussi, dans le pire des cas, le plafond de pertes. La question est : en cas d’incident, est-ce que les pertes peuvent être cantonnées dans un petit module sans contaminer le pool principal de liquidités.. Cette fois, Aave v3 a tenu, donc il y a davantage de raisons de laisser l’argent dans le pool principal ; et à l’inverse, si un jour la fuite touche directement le pool lui-même, l’histoire prendrait une tout autre direction..
Petit retournement : ce qu’il faudrait vraiment surveiller, ce n’est pas les 300 000 dollars volés cette fois, mais le moment où ces adaptateurs périphériques auront une procédure unifiée de permissions et d’audit.. Tant qu’ils continuent de croître de façon sauvage, une simple négligence dans une vérification d’autorisations suffit pour devenir une décote de confiance importante, non pas sur un token ou une application isolée, mais sur l’ensemble de l’écosystème.
En surface, c’est encore une affaire de piratage DeFi pour quelques centaines de milliers.. 300 000 dollars sur le marché crypto actuel, ce n’est même pas vraiment un “événement”.. Mais cette fois, ce qui mérite vraiment d’être regardé, c’est l’endroit précis où la lame a été plantée..
🏛️ 今日盘面群里聊
La plupart des gens voient seulement : « Aave encore attaqué ».. Le fondateur, lui, sort des mots très clairs : ce n’est pas le contrat d’Aave v3 qui est en cause, mais une couche d’adaptation tierce posée au-dessus — sans aucun impact sur le protocole principal.
Plus précisément, le module ciblé s’appelle FlashLoopAdapter : son rôle est d’aider les utilisateurs à ouvrir et fermer des positions avec effet de levier sur Aave via des portefeuilles multi-signatures Safe.. La faille se situe dans la vérification des autorisations : l’attaquant a fabriqué un faux contrat Safe pour contourner le contrôle d’autorisation de l’adaptateur.. Et le plus embêtant, c’est qu’il permet aussi au demandeur de spécifier lui-même le router de swap et les données de transaction.
L’attaquant a alors utilisé le Safe de la victime pour exécuter les transactions, en enlevant weETH et la collatérale.. Au passage, il a aussi remboursé environ 1 300 dettes WETH afin de déverrouiller la collatérale.. Enfin, il a emporté quelque 114 ETH provenant de deux portefeuilles Safe, soit environ 305 000 dollars..
En élargissant le regard, l’enjeu clé n’est en réalité pas ces 300 000.. mais le fait que le risque se déplace vers l’extérieur : plus le noyau du protocole est mûr et l’audit est solide, plus l’attention de l’attaquant se porte vers des « périphéries » — ces adaptateurs, enveloppeurs et agrégateurs qui poussent pour rendre le système plus pratique.. Ils étendent la portée des capacités du protocole, et élargissent aussi la surface d’attaque.
Sur le plan des fonds, la réaction à ce genre d’affaire sera plus “honnête” que le prix.. Quand de gros acteurs évaluent un protocole de prêt, ils ne regardent pas seulement la TVL et les taux : ils évaluent aussi, dans le pire des cas, le plafond de pertes. La question est : en cas d’incident, est-ce que les pertes peuvent être cantonnées dans un petit module sans contaminer le pool principal de liquidités.. Cette fois, Aave v3 a tenu, donc il y a davantage de raisons de laisser l’argent dans le pool principal ; et à l’inverse, si un jour la fuite touche directement le pool lui-même, l’histoire prendrait une tout autre direction..
Petit retournement : ce qu’il faudrait vraiment surveiller, ce n’est pas les 300 000 dollars volés cette fois, mais le moment où ces adaptateurs périphériques auront une procédure unifiée de permissions et d’audit.. Tant qu’ils continuent de croître de façon sauvage, une simple négligence dans une vérification d’autorisations suffit pour devenir une décote de confiance importante, non pas sur un token ou une application isolée, mais sur l’ensemble de l’écosystème.
279
·
--
Un projet qui, à l’époque, jurait vouloir « continuer sur le long terme », mais qui s’est finalement éteint en moins de quatre ans… Ce qui mérite d’être abordé, ce n’est pas sa conclusion..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Porsche annonce la fin de son projet Web3 et de la communauté Pioneers Circle.. Dans un communiqué publié sur X, la marque précise que les NFT de la collection 911 resteront entre les mains des détenteurs, et continueront d’exister on-chain, mais que le Discord de la communauté passera en mode archive consultable (read-only), tandis que le compte du projet ne sera plus mis à jour..
Remontons dans le temps jusqu’en 2022 : c’est à ce moment-là qu’il est entré en fanfare.. À l’époque, les dirigeants affirmaient qu’il s’agissait d’« un investissement de longue durée » et évoquaient aussi des ambitions autour du métavers, de l’expérience d’achat de voiture, de la chaîne d’approvisionnement, etc.. En janvier 2023, les NFT 911 sont officiellement lancés : 7 500 unités prévues, mais la tarification et le manque d’utilité provoquent des critiques ; la frappe est interrompue en cours de route, et au final, il n’en reste que 2 363..
Donc ce n’est pas une histoire de « marché qui s’est dégradé et qui n’a plus permis de tenir ».. Quelques chiffres parlent plus directement : cette série affiche un volume de transactions cumulé d’environ 20 millions de dollars, mais sur l’année écoulée, on n’a vu qu’environ 38 000 dollars, et sur le dernier mois à peine 2 900 dollars.. La demande ne s’est jamais vraiment construite dès le départ ; puis, pendant les quatre années suivantes, on a surtout laissé s’éteindre progressivement l’enthousiasme initial..
Le schéma pour créer des projets on-chain est toujours le même : le budget appartient à la cellule marketing, l’objectif est la visibilité, pas le chiffre d’affaires.. Cet argent a une caractéristique : il n’offre pas de motivation à rester à long terme ; une fois le cycle marketing terminé, le projet s’arrête, indépendamment de l’existence — ou non — des actifs on-chain eux-mêmes..
Ce qui mérite vraiment d’être observé, c’est où va l’argent.. La précédente vague avait tiré la marque vers le Web3 grâce au budget marketing et à l’attention, mais aujourd’hui, avec le même type de budget et d’attention, on se dirige vers des domaines où l’on peut mieux justifier les dépenses — comme l’IA, la puissance de calcul (compute) ou les data centers, qui correspondent à des coûts réels.. On raconte toujours des histoires ; mais quand elles peuvent être reliées à la trésorerie, les fonds ne se montrent pas aussi impatients que lorsqu’elles ne le peuvent pas..
Petit retournement : en laissant les NFT on-chain et en fermant la communauté pour en faire une archive, Porsche adopte une approche qui, à elle seule, pourrait bien être copiée par les suivants.. La prochaine chose à surveiller n’est donc pas « quelle marque traditionnelle va sortir du Web3 », mais quel type de scénarios peut faire naître une demande par lui-même — billetterie, droits de membre, identité, etc. — plutôt qu’un avatar soutenu uniquement par l’effet de mode.. Ce qui parvient à survivre après le reflux du marketing prouve qu’à la base, ce n’était pas uniquement porté par le marketing..
Un projet qui, à l’époque, jurait vouloir « continuer sur le long terme », mais qui s’est finalement éteint en moins de quatre ans… Ce qui mérite d’être abordé, ce n’est pas sa conclusion..
📢 盘面异动群里说
Porsche annonce la fin de son projet Web3 et de la communauté Pioneers Circle.. Dans un communiqué publié sur X, la marque précise que les NFT de la collection 911 resteront entre les mains des détenteurs, et continueront d’exister on-chain, mais que le Discord de la communauté passera en mode archive consultable (read-only), tandis que le compte du projet ne sera plus mis à jour..
Remontons dans le temps jusqu’en 2022 : c’est à ce moment-là qu’il est entré en fanfare.. À l’époque, les dirigeants affirmaient qu’il s’agissait d’« un investissement de longue durée » et évoquaient aussi des ambitions autour du métavers, de l’expérience d’achat de voiture, de la chaîne d’approvisionnement, etc.. En janvier 2023, les NFT 911 sont officiellement lancés : 7 500 unités prévues, mais la tarification et le manque d’utilité provoquent des critiques ; la frappe est interrompue en cours de route, et au final, il n’en reste que 2 363..
Donc ce n’est pas une histoire de « marché qui s’est dégradé et qui n’a plus permis de tenir ».. Quelques chiffres parlent plus directement : cette série affiche un volume de transactions cumulé d’environ 20 millions de dollars, mais sur l’année écoulée, on n’a vu qu’environ 38 000 dollars, et sur le dernier mois à peine 2 900 dollars.. La demande ne s’est jamais vraiment construite dès le départ ; puis, pendant les quatre années suivantes, on a surtout laissé s’éteindre progressivement l’enthousiasme initial..
Le schéma pour créer des projets on-chain est toujours le même : le budget appartient à la cellule marketing, l’objectif est la visibilité, pas le chiffre d’affaires.. Cet argent a une caractéristique : il n’offre pas de motivation à rester à long terme ; une fois le cycle marketing terminé, le projet s’arrête, indépendamment de l’existence — ou non — des actifs on-chain eux-mêmes..
Ce qui mérite vraiment d’être observé, c’est où va l’argent.. La précédente vague avait tiré la marque vers le Web3 grâce au budget marketing et à l’attention, mais aujourd’hui, avec le même type de budget et d’attention, on se dirige vers des domaines où l’on peut mieux justifier les dépenses — comme l’IA, la puissance de calcul (compute) ou les data centers, qui correspondent à des coûts réels.. On raconte toujours des histoires ; mais quand elles peuvent être reliées à la trésorerie, les fonds ne se montrent pas aussi impatients que lorsqu’elles ne le peuvent pas..
Petit retournement : en laissant les NFT on-chain et en fermant la communauté pour en faire une archive, Porsche adopte une approche qui, à elle seule, pourrait bien être copiée par les suivants.. La prochaine chose à surveiller n’est donc pas « quelle marque traditionnelle va sortir du Web3 », mais quel type de scénarios peut faire naître une demande par lui-même — billetterie, droits de membre, identité, etc. — plutôt qu’un avatar soutenu uniquement par l’effet de mode.. Ce qui parvient à survivre après le reflux du marketing prouve qu’à la base, ce n’était pas uniquement porté par le marketing..
28
·
--
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Les ETF Bitcoin ont de nouveau enregistré une rentrée nette, mais si vous ne voyez que les mots « retour des fonds », vous risquez de passer à côté d’un mouvement plus décisif le même jour..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
Au premier jour de bourse en octobre, les ETF Bitcoin au comptant américains ont connu une entrée nette de 102,7 millions de dollars, ce qui a directement « effacé » la sortie nette de 148,7 millions de dollars de la veille.. Le total des actifs nets consolidés remonte à 109,3 milliards de dollars, et l’entrée nette cumulée atteint 5,76 milliards de dollars.. À regarder uniquement ces chiffres, c’est vrai que ça a l’air très animé..
Mais les comptes du même jour se divisent : les ETF Ethereum au comptant ont enregistré une sortie nette de 55,4 millions de dollars, une hémorragie qui dure déjà depuis trois jours consécutifs ; sur trois jours, la sortie cumulée avoisine 118 millions de dollars.. Les ETF Solana ont aussi reculé d’environ 6 millions de dollars, en deux séances de baisse.. Le seul instrument à suivre le Bitcoin et à recevoir de l’argent, c’est l’ETF XRP, avec ces 4 millions de dollars..
Ce n’est donc pas une histoire parfaitement coordonnée de « reprise des achats des institutions en crypto »..
Si ce n’étaient que des fonds qui reviennent, l’ETH devrait aussi monter ; en réalité, il s’agit d’un virement de capitaux à l’intérieur de l’écosystème crypto : on retire de l’ETH et du SOL pour les transférer vers le BTC et le XRP.. Le Bitcoin a progressé de 42,71 % au troisième trimestre, tandis que sur la même période les ETF Bitcoin n’ont enregistré qu’une entrée nette de 6,34 milliards de dollars, ce qui suggère que la force motrice de cette hausse n’était pas un flux d’achats via les ETF ; ces derniers ressemblent davantage à un « feu de confirmation » qui arrive après, plutôt qu’à l’étincelle initiale..
Le vrai point à surveiller, c’est la structure : le capital additionnel se concentre sur les têtes, plutôt que de se disperser partout..
En clair, les institutions n’achètent pas « un panier de crypto », mais « seulement ceux qu’elles ont sélectionnés ».. Une fois ce tri figé, la hausse généralisée des altcoins qui poussait principalement grâce au sentiment devient difficile à reproduire..
Et ne négligez pas un autre détail : l’indice Fear & Greed est passé de 74 à 72, et il reste dans la zone « Greed ».. Autrement dit, le sentiment ne s’est pas vraiment calmé, mais le flux d’argent a déjà changé en premier..
Donc, la suite à regarder, c’est si l’entrée nette côté Bitcoin peut se poursuivre.. Si l’entrée marque une pause, et que de l’autre côté l’ETH continue de perdre du sang, alors la « tendance d’octobre » dont on parle pourrait n’être qu’une pièce en solo pour les actifs de tête.
#xrp金库公司evernorth拟10月8日登陆纳斯达克
Les ETF Bitcoin ont de nouveau enregistré une rentrée nette, mais si vous ne voyez que les mots « retour des fonds », vous risquez de passer à côté d’un mouvement plus décisif le même jour..
🔄 进群看叙事
Au premier jour de bourse en octobre, les ETF Bitcoin au comptant américains ont connu une entrée nette de 102,7 millions de dollars, ce qui a directement « effacé » la sortie nette de 148,7 millions de dollars de la veille.. Le total des actifs nets consolidés remonte à 109,3 milliards de dollars, et l’entrée nette cumulée atteint 5,76 milliards de dollars.. À regarder uniquement ces chiffres, c’est vrai que ça a l’air très animé..
Mais les comptes du même jour se divisent : les ETF Ethereum au comptant ont enregistré une sortie nette de 55,4 millions de dollars, une hémorragie qui dure déjà depuis trois jours consécutifs ; sur trois jours, la sortie cumulée avoisine 118 millions de dollars.. Les ETF Solana ont aussi reculé d’environ 6 millions de dollars, en deux séances de baisse.. Le seul instrument à suivre le Bitcoin et à recevoir de l’argent, c’est l’ETF XRP, avec ces 4 millions de dollars..
Ce n’est donc pas une histoire parfaitement coordonnée de « reprise des achats des institutions en crypto »..
Si ce n’étaient que des fonds qui reviennent, l’ETH devrait aussi monter ; en réalité, il s’agit d’un virement de capitaux à l’intérieur de l’écosystème crypto : on retire de l’ETH et du SOL pour les transférer vers le BTC et le XRP.. Le Bitcoin a progressé de 42,71 % au troisième trimestre, tandis que sur la même période les ETF Bitcoin n’ont enregistré qu’une entrée nette de 6,34 milliards de dollars, ce qui suggère que la force motrice de cette hausse n’était pas un flux d’achats via les ETF ; ces derniers ressemblent davantage à un « feu de confirmation » qui arrive après, plutôt qu’à l’étincelle initiale..
Le vrai point à surveiller, c’est la structure : le capital additionnel se concentre sur les têtes, plutôt que de se disperser partout..
En clair, les institutions n’achètent pas « un panier de crypto », mais « seulement ceux qu’elles ont sélectionnés ».. Une fois ce tri figé, la hausse généralisée des altcoins qui poussait principalement grâce au sentiment devient difficile à reproduire..
Et ne négligez pas un autre détail : l’indice Fear & Greed est passé de 74 à 72, et il reste dans la zone « Greed ».. Autrement dit, le sentiment ne s’est pas vraiment calmé, mais le flux d’argent a déjà changé en premier..
Donc, la suite à regarder, c’est si l’entrée nette côté Bitcoin peut se poursuivre.. Si l’entrée marque une pause, et que de l’autre côté l’ETH continue de perdre du sang, alors la « tendance d’octobre » dont on parle pourrait n’être qu’une pièce en solo pour les actifs de tête.
822
·
--
#全网爆仓6.74亿美元
SEC a accordé une exemption de cinq ans : on dirait qu’on a complètement poussé la porte ouverte. Mais ce qui bloque réellement le produit n’a jamais été la porte elle-même, c’est plutôt les dimensions du cadre de la porte..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
L’info en elle-même est assez courte : un responsable crypto d’une grande société de courtage internet aux États-Unis a dit qu’ils sont encore en train d’étudier, à ce jour, les détails de l’exemption d’innovation de la SEC. Pour que la tokenisation d’actions puisse s’ouvrir réellement aux utilisateurs américains, c’est là que tout se bloque..
La plupart des gens, en voyant “l’assouplissement de la réglementation”, le liront directement comme une bonne nouvelle. Mais il faut regarder l’autre face : une exemption ne veut pas dire approbation. C’est un passage temporaire, assorti de conditions, d’une durée, et d’un tas d’obligations de divulgation. Pour les courtiers, la vraie question est la suivante : transférer des actions on-chain selon ces règles, est-ce que ça vaut le coût ? Qui assume la responsabilité ? Et si un incident survient, qui prend en charge..
Cela n’a rien à voir avec la technique. Les échanges d’actions via la blockchain fonctionnent déjà depuis longtemps. Au cours du mois dernier, les volumes rapportés de transactions d’actions tokenisées sur des plateformes décentralisées dépassaient vingt milliards de dollars. Ce qui bloque, ce n’est jamais quelque chose de visible : c’est cette couche invisible—qui devient l’entité responsable de la conformité, et qui assume le risque de règlement..
En changeant d’angle, c’est en fait la prochaine étape de la rotation des capitaux. Après avoir raccordé les canaux institutionnels du BTC et de l’ETH, le “stock” reste la partie qui n’est pas encore percée—il est lié au plus grand bassin de liquidités du système financier traditionnel. Une fois la voie de conformité bien rodée, ce qui entrera ne sera pas l’argent du milieu des cryptos, mais plutôt la partie des fonds qui reste immobilisée dans l’arrière-boutique des courtiers..
Donc, à ce stade, ce n’est pas la force des slogans qui compte, mais qui arrivera le premier à mettre en place cette structure de conformité. Celui qui la fait passer en premier obtient l’entrée vers le prochain flux de capitaux traditionnels..
Ensuite, il y a deux points à surveiller : d’abord, est-ce que les détails de cette exemption seront assouplis ou clarifiés davantage ; ensuite, sur quelle plateforme apparaîtront les premières actions tokenisées réellement ouvertes aux utilisateurs américains..
Petite note de retournement : si, au final, ce n’est pas la réglementation qui bloque, mais le fait que les courtiers eux-mêmes ne veulent pas porter ce risque, alors le rythme de “l’actions on-chain” pourrait être plus lent que tout le monde ne l’anticipe..
#全网爆仓6.74亿美元
SEC a accordé une exemption de cinq ans : on dirait qu’on a complètement poussé la porte ouverte. Mais ce qui bloque réellement le produit n’a jamais été la porte elle-même, c’est plutôt les dimensions du cadre de la porte..
🔄 进群看资金动向
L’info en elle-même est assez courte : un responsable crypto d’une grande société de courtage internet aux États-Unis a dit qu’ils sont encore en train d’étudier, à ce jour, les détails de l’exemption d’innovation de la SEC. Pour que la tokenisation d’actions puisse s’ouvrir réellement aux utilisateurs américains, c’est là que tout se bloque..
La plupart des gens, en voyant “l’assouplissement de la réglementation”, le liront directement comme une bonne nouvelle. Mais il faut regarder l’autre face : une exemption ne veut pas dire approbation. C’est un passage temporaire, assorti de conditions, d’une durée, et d’un tas d’obligations de divulgation. Pour les courtiers, la vraie question est la suivante : transférer des actions on-chain selon ces règles, est-ce que ça vaut le coût ? Qui assume la responsabilité ? Et si un incident survient, qui prend en charge..
Cela n’a rien à voir avec la technique. Les échanges d’actions via la blockchain fonctionnent déjà depuis longtemps. Au cours du mois dernier, les volumes rapportés de transactions d’actions tokenisées sur des plateformes décentralisées dépassaient vingt milliards de dollars. Ce qui bloque, ce n’est jamais quelque chose de visible : c’est cette couche invisible—qui devient l’entité responsable de la conformité, et qui assume le risque de règlement..
En changeant d’angle, c’est en fait la prochaine étape de la rotation des capitaux. Après avoir raccordé les canaux institutionnels du BTC et de l’ETH, le “stock” reste la partie qui n’est pas encore percée—il est lié au plus grand bassin de liquidités du système financier traditionnel. Une fois la voie de conformité bien rodée, ce qui entrera ne sera pas l’argent du milieu des cryptos, mais plutôt la partie des fonds qui reste immobilisée dans l’arrière-boutique des courtiers..
Donc, à ce stade, ce n’est pas la force des slogans qui compte, mais qui arrivera le premier à mettre en place cette structure de conformité. Celui qui la fait passer en premier obtient l’entrée vers le prochain flux de capitaux traditionnels..
Ensuite, il y a deux points à surveiller : d’abord, est-ce que les détails de cette exemption seront assouplis ou clarifiés davantage ; ensuite, sur quelle plateforme apparaîtront les premières actions tokenisées réellement ouvertes aux utilisateurs américains..
Petite note de retournement : si, au final, ce n’est pas la réglementation qui bloque, mais le fait que les courtiers eux-mêmes ne veulent pas porter ce risque, alors le rythme de “l’actions on-chain” pourrait être plus lent que tout le monde ne l’anticipe..
26
·
--
#near跌至约4.70美元较日高跌逾14%
Les profits des bourses coréennes ont chuté de 78 %, mais ces chiffres-là disent peut-être moins quelque chose de “mauvais” pour les cryptos que ce qu’ils révèlent sur l’endroit où l’argent est allé..
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
L’Institut coréen de renseignements financiers vient de publier les données du premier semestre : 26 prestataires agréés de services d’actifs virtuels, avec un bénéfice d’exploitation en baisse de 78 % d’une année sur l’autre.. Le volume quotidien moyen de transactions a reculé de 44 % par rapport aux six mois précédents, la capitalisation a diminué de 33 %, les dépôts en won ont baissé de 35 %, et les revenus des bourses ont chuté de 41 %.. Le seul indicateur en hausse est le nombre de comptes négociables, qui n’augmente que de 0,4 %..
La plupart des gens voient là encore une preuve d’un nouveau marché baissier, l’industrie ne va pas bien.. Mais si l’on met en parallèle une autre série de chiffres sur la même période, l’image change.. Sur la dernière année, les cryptos détenues par les investisseurs coréens ont fondu de 50,2 %, ne restant plus qu’à 60,6 billions de wons (environ 41,4 milliards de dollars) ; tandis que l’indice KOSPI a plus que doublé sur les douze mois jusqu’au 22 juillet.. Sur les cinq principales bourses, les volumes de transactions quotidiens moyens ont chuté d’environ 89 % en glissement annuel..
Autrement dit, l’argent n’a pas “disparu” : il a simplement été déplacé d’un endroit à un autre.. Les bourses ont gagné l’argent “d’irritation des traders” — quand la fréquence de trading baisse, le modèle de revenus s’effondre immédiatement.. Et côté actions, on mange un autre type d’argent : valorisé en monnaie locale, favorable à la réglementation, et avec encore la possibilité de raconter une histoire de croissance..
Le signal derrière tout cela vaut plus qu’un simple prix à surveiller : un marché qui avait déjà contribué à des volumes de transactions retail parmi les plus importants au monde est en train de transférer activement les capitaux marginaux vers des actifs de capitaux traditionnels.. Si cette tendance se poursuit, la Corée ne sera plus seulement un baromètre de l’humeur des particuliers : elle deviendra un cas d’école de reconfiguration des flux — et lorsque l’appétit pour le risque local remontera, le premier à se remplir à nouveau pourrait ne pas être ces petites places de trading, mais plutôt les gros indices mondiaux avec davantage de liquidité..
Un retournement à noter : ces données concernent le premier semestre, donc la période de janvier à juin, avec un retard d’environ un trimestre.. Si, au troisième trimestre, le côté crypto s’est déjà réchauffé, alors le -78 % ne sera que le reflet dans le rétroviseur.. La vraie question à observer dans le prochain rapport, c’est de savoir si les dépôts et les volumes reviennent : ce sera la preuve que l’argent a bien changé de direction..
#near跌至约4.70美元较日高跌逾14%
Les profits des bourses coréennes ont chuté de 78 %, mais ces chiffres-là disent peut-être moins quelque chose de “mauvais” pour les cryptos que ce qu’ils révèlent sur l’endroit où l’argent est allé..
📈 了解最新交易计划
L’Institut coréen de renseignements financiers vient de publier les données du premier semestre : 26 prestataires agréés de services d’actifs virtuels, avec un bénéfice d’exploitation en baisse de 78 % d’une année sur l’autre.. Le volume quotidien moyen de transactions a reculé de 44 % par rapport aux six mois précédents, la capitalisation a diminué de 33 %, les dépôts en won ont baissé de 35 %, et les revenus des bourses ont chuté de 41 %.. Le seul indicateur en hausse est le nombre de comptes négociables, qui n’augmente que de 0,4 %..
La plupart des gens voient là encore une preuve d’un nouveau marché baissier, l’industrie ne va pas bien.. Mais si l’on met en parallèle une autre série de chiffres sur la même période, l’image change.. Sur la dernière année, les cryptos détenues par les investisseurs coréens ont fondu de 50,2 %, ne restant plus qu’à 60,6 billions de wons (environ 41,4 milliards de dollars) ; tandis que l’indice KOSPI a plus que doublé sur les douze mois jusqu’au 22 juillet.. Sur les cinq principales bourses, les volumes de transactions quotidiens moyens ont chuté d’environ 89 % en glissement annuel..
Autrement dit, l’argent n’a pas “disparu” : il a simplement été déplacé d’un endroit à un autre.. Les bourses ont gagné l’argent “d’irritation des traders” — quand la fréquence de trading baisse, le modèle de revenus s’effondre immédiatement.. Et côté actions, on mange un autre type d’argent : valorisé en monnaie locale, favorable à la réglementation, et avec encore la possibilité de raconter une histoire de croissance..
Le signal derrière tout cela vaut plus qu’un simple prix à surveiller : un marché qui avait déjà contribué à des volumes de transactions retail parmi les plus importants au monde est en train de transférer activement les capitaux marginaux vers des actifs de capitaux traditionnels.. Si cette tendance se poursuit, la Corée ne sera plus seulement un baromètre de l’humeur des particuliers : elle deviendra un cas d’école de reconfiguration des flux — et lorsque l’appétit pour le risque local remontera, le premier à se remplir à nouveau pourrait ne pas être ces petites places de trading, mais plutôt les gros indices mondiaux avec davantage de liquidité..
Un retournement à noter : ces données concernent le premier semestre, donc la période de janvier à juin, avec un retard d’environ un trimestre.. Si, au troisième trimestre, le côté crypto s’est déjà réchauffé, alors le -78 % ne sera que le reflet dans le rétroviseur.. La vraie question à observer dans le prochain rapport, c’est de savoir si les dépôts et les volumes reviennent : ce sera la preuve que l’argent a bien changé de direction..
130
·
--
L’attention de tout le monde se concentre sur la législation crypto de Washington, mais la prochaine action concrète pourrait venir de Séoul..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
La Commission des services financiers de Corée vient de publier un projet de règles détaillées pour les titres tokenisés : actions, obligations, fonds, ainsi que certains produits d’investissement fractionnés peuvent tous être émis et circuler sous forme de jetons.. Les conditions d’accompagnement ont aussi été précisées : si l’émetteur émet des jetons tout en assurant directement la garde des comptes clients, ses fonds propres ne peuvent être inférieurs à 4 milliards de wons coréens, soit environ 2,8 millions de dollars, et il faut également constituer les équipes nécessaires en matière de conformité et de technologie.. Sur le marché de gré à gré (OTC), une nouvelle catégorie de licence sera ajoutée : la limite annuelle d’achats nets pour les particuliers sur une seule plateforme OTC est fixée à 100 millions de wons, soit environ 70 000 dollars..
La plupart y voient simplement un nouveau resserrement de la réglementation : dès que le volume augmente, on coupe.. Mais si l’on examine les dates, le “goût” change.. Une fois ces règles passées par la phase de publication et d’approbation, elles visent une entrée en vigueur le 4 février 2027 ; en parallèle, la « blockchain distribuée » est officiellement reconnue comme une infrastructure de base pour l’émission et la circulation des titres.. Ce n’est pas « essayez si vous voulez », c’est d’abord poser les fondations dans la loi..
Ce qui mérite vraiment d’être surveillé, c’est la couche liée aux capitaux.. Au cours des deux dernières années, la liquidité des titres sur la chaîne a été bloquée par deux problèmes : d’une part, l’identité réglementaire de l’émetteur ; d’autre part, la possibilité d’accès pour les particuliers et le montant qu’ils peuvent investir.. Cette fois, ces deux portes ont été entrouvertes : l’identité a été assortie d’un seuil, et les particuliers ont reçu un quota.. Le quota lui-même est un signal : si le régulateur ose fixer une limite, c’est qu’il a déjà présumé que ce type d’actifs attirera des demandeurs..
Au-dessus encore : c’est un problème de départ anticipé.. Aux États-Unis, les jetons sur actions se heurtent encore aux clauses d’exemption ; en Europe, le règlement MiCA est en train de peaufiner les règles sur les stablecoins ; en Asie, on inscrit d’abord les quatre mots « titres tokenisés » dans le cadre de régulation des marchés de capitaux.. Celui qui fait d’abord fonctionner la règle, celui dont la chaîne d’échange, de garde et de tenue de marché sera prête en premier, récupérera les premiers ordres.. L’ordre de rotation des capitaux ne commence souvent pas par le prix des jetons, mais par les licences..
Petit retournement de situation : la mise en œuvre réelle est prévue pour 2027. Entre-temps, il y a tout un cycle de hausse puis de baisse, et la période de consultation court jusqu’au 11 novembre ; chaque point des règles pourrait être modifié.. Le plus crucial : cette limite de quota imposée aux particuliers en Corée finira-t-elle par pousser cette demande vers des plateformes à l’étranger à rebours.. Ce qu’il faut vraiment surveiller n’est pas seulement le détail des règles, mais quelle maison de courtage et quelle bourse déposeront en premier une demande pour cette licence OTC..
L’attention de tout le monde se concentre sur la législation crypto de Washington, mais la prochaine action concrète pourrait venir de Séoul..
🔄 进群聊市场
La Commission des services financiers de Corée vient de publier un projet de règles détaillées pour les titres tokenisés : actions, obligations, fonds, ainsi que certains produits d’investissement fractionnés peuvent tous être émis et circuler sous forme de jetons.. Les conditions d’accompagnement ont aussi été précisées : si l’émetteur émet des jetons tout en assurant directement la garde des comptes clients, ses fonds propres ne peuvent être inférieurs à 4 milliards de wons coréens, soit environ 2,8 millions de dollars, et il faut également constituer les équipes nécessaires en matière de conformité et de technologie.. Sur le marché de gré à gré (OTC), une nouvelle catégorie de licence sera ajoutée : la limite annuelle d’achats nets pour les particuliers sur une seule plateforme OTC est fixée à 100 millions de wons, soit environ 70 000 dollars..
La plupart y voient simplement un nouveau resserrement de la réglementation : dès que le volume augmente, on coupe.. Mais si l’on examine les dates, le “goût” change.. Une fois ces règles passées par la phase de publication et d’approbation, elles visent une entrée en vigueur le 4 février 2027 ; en parallèle, la « blockchain distribuée » est officiellement reconnue comme une infrastructure de base pour l’émission et la circulation des titres.. Ce n’est pas « essayez si vous voulez », c’est d’abord poser les fondations dans la loi..
Ce qui mérite vraiment d’être surveillé, c’est la couche liée aux capitaux.. Au cours des deux dernières années, la liquidité des titres sur la chaîne a été bloquée par deux problèmes : d’une part, l’identité réglementaire de l’émetteur ; d’autre part, la possibilité d’accès pour les particuliers et le montant qu’ils peuvent investir.. Cette fois, ces deux portes ont été entrouvertes : l’identité a été assortie d’un seuil, et les particuliers ont reçu un quota.. Le quota lui-même est un signal : si le régulateur ose fixer une limite, c’est qu’il a déjà présumé que ce type d’actifs attirera des demandeurs..
Au-dessus encore : c’est un problème de départ anticipé.. Aux États-Unis, les jetons sur actions se heurtent encore aux clauses d’exemption ; en Europe, le règlement MiCA est en train de peaufiner les règles sur les stablecoins ; en Asie, on inscrit d’abord les quatre mots « titres tokenisés » dans le cadre de régulation des marchés de capitaux.. Celui qui fait d’abord fonctionner la règle, celui dont la chaîne d’échange, de garde et de tenue de marché sera prête en premier, récupérera les premiers ordres.. L’ordre de rotation des capitaux ne commence souvent pas par le prix des jetons, mais par les licences..
Petit retournement de situation : la mise en œuvre réelle est prévue pour 2027. Entre-temps, il y a tout un cycle de hausse puis de baisse, et la période de consultation court jusqu’au 11 novembre ; chaque point des règles pourrait être modifié.. Le plus crucial : cette limite de quota imposée aux particuliers en Corée finira-t-elle par pousser cette demande vers des plateformes à l’étranger à rebours.. Ce qu’il faut vraiment surveiller n’est pas seulement le détail des règles, mais quelle maison de courtage et quelle bourse déposeront en premier une demande pour cette licence OTC..
1.1k
·
--
Vérifié
#以太坊基金会主网推出zkapi
Commençons par la conclusion : l’histoire de zkAPI sur le réseau principal, le point clé n’est peut-être pas tant « la confidentialité », mais plutôt la facture la plus chère côté IA — qui est en train d’être branchée sur une voie de règlement chiffrée..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient ceci : la Fondation Ethereum a encore publié un outil de confidentialité, anonyme, sans connaissance, et qui semble très loin de la vie ordinaire.. On peut facilement passer à côté..
Mais en découpant les détails, on s’aperçoit qu’il résout un problème très concret.. Les utilisateurs déposent des fonds dans un coffre Ethereum, puis prouvent, via des preuves à connaissance nulle, au prestataire de service : « j’ai un solde suffisant sur mon compte », sans avoir besoin de lui dire à qui appartiennent précisément ces fonds.. Le système émet ensuite une courte clé API à durée limitée, avec un plafond de dépenses prédéfini.. La requête est envoyée directement au fournisseur d’IA, et la facturation passe par une autre voie distincte.. Autrement dit, payer et appeler l’IA sont séparés en deux couches..
Ce qu’il vaut la peine d’examiner, c’est cette direction : ce dont l’IA a le plus besoin maintenant, ce n’est pas de la puissance de calcul, mais de « comment facturer à l’usage ».. Après la fin de l’essai gratuit, la boucle commerciale complète se joue sur le règlement — il faut vérifier les fonds, gérer le risque, lutter contre la fraude, et à chaque vérification on demande une identité à l’utilisateur.. zkAPI veut remplacer « tu dois d’abord prouver qui tu es » par « tu n’as qu’à prouver que tu peux payer ».. Ces deux phrases peuvent paraître similaires, mais l’écart de coût est énorme..
Regardons maintenant la couche des fonds.. Si le trafic payant de l’IA pouvait vraiment passer par un règlement on-chain, alors ce qui se déposera sur Ethereum ne sera pas seulement de l’argent spéculatif, mais aussi des factures de calcul consommées chaque jour.. L’adhérence de ce type de besoin dépend peu des variations de prix.. C’est aussi pourquoi cette nouvelle a été classée dans la case « infrastructure » plutôt que dans celle de « concept »..
Petit retournement : ce n’est pas qu’elle cache le contenu des prompts, et elle ne cache pas non plus les métadonnées au niveau réseau.. IP, temps, caractéristiques de requête, tout cela peut encore te « relier ».. Donc c’est plutôt une première brique de la confidentialité, pas la destination finale.. Ce qui mérite vraiment d’être surveillé, c’est la prochaine étape — quand le fournisseur du modèle et le fournisseur de calcul commenceront à s’intégrer à ce système de règlement, et que le pipeline de paiement entre l’IA et la cryptographie se mettra réellement en place..
#以太坊基金会主网推出zkapi
Commençons par la conclusion : l’histoire de zkAPI sur le réseau principal, le point clé n’est peut-être pas tant « la confidentialité », mais plutôt la facture la plus chère côté IA — qui est en train d’être branchée sur une voie de règlement chiffrée..
🤖 进群聊仓位
La plupart des gens voient ceci : la Fondation Ethereum a encore publié un outil de confidentialité, anonyme, sans connaissance, et qui semble très loin de la vie ordinaire.. On peut facilement passer à côté..
Mais en découpant les détails, on s’aperçoit qu’il résout un problème très concret.. Les utilisateurs déposent des fonds dans un coffre Ethereum, puis prouvent, via des preuves à connaissance nulle, au prestataire de service : « j’ai un solde suffisant sur mon compte », sans avoir besoin de lui dire à qui appartiennent précisément ces fonds.. Le système émet ensuite une courte clé API à durée limitée, avec un plafond de dépenses prédéfini.. La requête est envoyée directement au fournisseur d’IA, et la facturation passe par une autre voie distincte.. Autrement dit, payer et appeler l’IA sont séparés en deux couches..
Ce qu’il vaut la peine d’examiner, c’est cette direction : ce dont l’IA a le plus besoin maintenant, ce n’est pas de la puissance de calcul, mais de « comment facturer à l’usage ».. Après la fin de l’essai gratuit, la boucle commerciale complète se joue sur le règlement — il faut vérifier les fonds, gérer le risque, lutter contre la fraude, et à chaque vérification on demande une identité à l’utilisateur.. zkAPI veut remplacer « tu dois d’abord prouver qui tu es » par « tu n’as qu’à prouver que tu peux payer ».. Ces deux phrases peuvent paraître similaires, mais l’écart de coût est énorme..
Regardons maintenant la couche des fonds.. Si le trafic payant de l’IA pouvait vraiment passer par un règlement on-chain, alors ce qui se déposera sur Ethereum ne sera pas seulement de l’argent spéculatif, mais aussi des factures de calcul consommées chaque jour.. L’adhérence de ce type de besoin dépend peu des variations de prix.. C’est aussi pourquoi cette nouvelle a été classée dans la case « infrastructure » plutôt que dans celle de « concept »..
Petit retournement : ce n’est pas qu’elle cache le contenu des prompts, et elle ne cache pas non plus les métadonnées au niveau réseau.. IP, temps, caractéristiques de requête, tout cela peut encore te « relier ».. Donc c’est plutôt une première brique de la confidentialité, pas la destination finale.. Ce qui mérite vraiment d’être surveillé, c’est la prochaine étape — quand le fournisseur du modèle et le fournisseur de calcul commenceront à s’intégrer à ce système de règlement, et que le pipeline de paiement entre l’IA et la cryptographie se mettra réellement en place..
2
2.4k
·
--
#美国10年期美债收益率逼近5.3%
Dans le dernier rapport de l’institution, la phrase la plus susceptible d’être mal lue est : « le refroidissement de la demande »..
[🛡️ 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient surtout ceci : le volume de prises de profits de BTC atteint son plus haut niveau de l’année, tandis que la demande commence à se refroidir.. En lisant ça, la première réaction est : il y a plus de vendeurs, donc ça va baisser..
Mais si on met ces deux éléments ensemble, la logique n’est pas vraiment la même.. Le fait que les prises de profits battent un record annuel indique qu’il y a bien un groupe de personnes qui a cédé ses jetons à un niveau de 85 000.. Pourtant, en même temps, le prix ne s’effondre pas : il reste en position « horizontale ».. Si un carnet d’ordres vendeurs submergeait nettement les acheteurs, le prix ne serait pas « de côté », il « s’effondrerait »..
Donc, ce qui mérite d’être observé, ce n’est pas tant qui vend, mais surtout qui achète.. À ce niveau intermédiaire, où 85 000 n’est ni haut ni bas, les particuliers ont généralement tendance à se retenir ; l’envie de poursuivre la hausse est faible.. Ceux qui continuent d’absorber à ce prix ressemblent davantage à des acteurs qui ont des besoins de placement et qui ne se soucient pas trop des fluctuations sur quelques semaines.. Les jetons sont en train de passer des mains de ceux qui « ont peur du repli » à celles de gens capables d’en tenir au moins un mois..
Cela explique aussi pourquoi « le refroidissement de la demande » et « l’absence de baisse des prix » peuvent être vraies en même temps.. Le refroidissement touche les acheteurs motivés par l’émotion, alors que le maintien du prix repose sur des acheteurs motivés par le placement.. Les premiers se demandent si ça montera demain ; les seconds se demandent si ça sera encore là l’an prochain..
Regardons ensuite la couche des flux de capitaux.. Les rendements des bons du Trésor restent élevés, et les rendements à 10 ans forcent un maximum annuel : le coût d’opportunité de l’argent immobilisé dans des actifs à risque est plus élevé.. Dans ce contexte, un refroidissement de la demande est tout à fait normal ; ce qui ne l’est pas, c’est qu’il ne s’est pas accompagné d’une baisse.. Cela signifie que ce qui a été retiré, c’est surtout l’achat marginal, et que le niveau des positions de base n’a pas bougé..
Petite mise en perspective : le véritable signal n’est pas seulement que les prises de profits battent des records, mais plutôt que, lorsqu’elles continuent de s’amplifier et que le prix commence en parallèle à s’affaiblir — c’est là qu’on comprend que l’argent qui rachète n’est plus suffisant.. On n’en est pas encore là.. Ce que ce rapport rappelle vraiment, c’est : ne te contente pas d’observer le prix ; observe plutôt à qui finissent par revenir les jetons.
#美国10年期美债收益率逼近5.3%
Dans le dernier rapport de l’institution, la phrase la plus susceptible d’être mal lue est : « le refroidissement de la demande »..
🛡️ 进群看风向
La plupart des gens voient surtout ceci : le volume de prises de profits de BTC atteint son plus haut niveau de l’année, tandis que la demande commence à se refroidir.. En lisant ça, la première réaction est : il y a plus de vendeurs, donc ça va baisser..
Mais si on met ces deux éléments ensemble, la logique n’est pas vraiment la même.. Le fait que les prises de profits battent un record annuel indique qu’il y a bien un groupe de personnes qui a cédé ses jetons à un niveau de 85 000.. Pourtant, en même temps, le prix ne s’effondre pas : il reste en position « horizontale ».. Si un carnet d’ordres vendeurs submergeait nettement les acheteurs, le prix ne serait pas « de côté », il « s’effondrerait »..
Donc, ce qui mérite d’être observé, ce n’est pas tant qui vend, mais surtout qui achète.. À ce niveau intermédiaire, où 85 000 n’est ni haut ni bas, les particuliers ont généralement tendance à se retenir ; l’envie de poursuivre la hausse est faible.. Ceux qui continuent d’absorber à ce prix ressemblent davantage à des acteurs qui ont des besoins de placement et qui ne se soucient pas trop des fluctuations sur quelques semaines.. Les jetons sont en train de passer des mains de ceux qui « ont peur du repli » à celles de gens capables d’en tenir au moins un mois..
Cela explique aussi pourquoi « le refroidissement de la demande » et « l’absence de baisse des prix » peuvent être vraies en même temps.. Le refroidissement touche les acheteurs motivés par l’émotion, alors que le maintien du prix repose sur des acheteurs motivés par le placement.. Les premiers se demandent si ça montera demain ; les seconds se demandent si ça sera encore là l’an prochain..
Regardons ensuite la couche des flux de capitaux.. Les rendements des bons du Trésor restent élevés, et les rendements à 10 ans forcent un maximum annuel : le coût d’opportunité de l’argent immobilisé dans des actifs à risque est plus élevé.. Dans ce contexte, un refroidissement de la demande est tout à fait normal ; ce qui ne l’est pas, c’est qu’il ne s’est pas accompagné d’une baisse.. Cela signifie que ce qui a été retiré, c’est surtout l’achat marginal, et que le niveau des positions de base n’a pas bougé..
Petite mise en perspective : le véritable signal n’est pas seulement que les prises de profits battent des records, mais plutôt que, lorsqu’elles continuent de s’amplifier et que le prix commence en parallèle à s’affaiblir — c’est là qu’on comprend que l’argent qui rachète n’est plus suffisant.. On n’en est pas encore là.. Ce que ce rapport rappelle vraiment, c’est : ne te contente pas d’observer le prix ; observe plutôt à qui finissent par revenir les jetons.
BTC+1,77%
IEFETF-0,08%
177
·
--
#near跌至约4.70美元较日高跌逾14%
NEAR Intents 给黑客开了 48 小时,乍看是大快人心,细看更像是行业在自发补一套没人授权的执法流程..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
事情的底子是:周四他们因为一个合约 bug,也就是 Omni 充值提现基础设施和智能合约交互出的问题,暂停了服务,380 万美元的用户资金被卷走,项目方承诺全额赔付.. 到了周五,总经理直接在公开平台点名,"我们已经锁定了你",给出三个收款地址,分别接比特币、BNB 和 Solana,限期 48 小时按"负责任披露"的规矩把钱送回来,过时窗口关闭..
大多数人看到的是"又一个被盗、又承诺全额赔付".. 但真正变的是处理方式:不等执法机关的节奏,先自己喊话、限期、留通道.. 这套流程最近已经跑了好几轮——出事、暂停、承诺赔付、链上侦探把资金路径扒出来、项目方公开点名限期归还——每一步都在标准化..
值得琢磨的是资金那一层.. 被抓的概率一上升,黑客的动作往往不是收敛,而是更快——把钱换成流动性最好的资产、跨链搬走,尽快脱离可追踪的路径。所以对项目方来说,响应速度和赔付承诺不再只是公关话术,而是实打实的信用资产,用户会把它当成选不选这个平台的变量..
更大的背景是,在托管合规、稳定币规则一点点铺开的同一时间,链上这头也在长出一套"准执法"机制:侦探、悬赏、公开点名、限期归还.. 一边是监管把规则写进文件,一边是行业把规则写进公开贴文,方向其实是同一个,都是想让"出事以后怎么办"变得可预期..
留个反转:48 小时到期如果真的没动静,暴露的不是喊话不够狠,而是这套机制的边界——钱能不能回来,最终还是取决于对方愿不愿意算这笔账,而不是你喊得多响..
#near跌至约4.70美元较日高跌逾14%
NEAR Intents 给黑客开了 48 小时,乍看是大快人心,细看更像是行业在自发补一套没人授权的执法流程..
⚖️ 进群蹲一手消息
事情的底子是:周四他们因为一个合约 bug,也就是 Omni 充值提现基础设施和智能合约交互出的问题,暂停了服务,380 万美元的用户资金被卷走,项目方承诺全额赔付.. 到了周五,总经理直接在公开平台点名,"我们已经锁定了你",给出三个收款地址,分别接比特币、BNB 和 Solana,限期 48 小时按"负责任披露"的规矩把钱送回来,过时窗口关闭..
大多数人看到的是"又一个被盗、又承诺全额赔付".. 但真正变的是处理方式:不等执法机关的节奏,先自己喊话、限期、留通道.. 这套流程最近已经跑了好几轮——出事、暂停、承诺赔付、链上侦探把资金路径扒出来、项目方公开点名限期归还——每一步都在标准化..
值得琢磨的是资金那一层.. 被抓的概率一上升,黑客的动作往往不是收敛,而是更快——把钱换成流动性最好的资产、跨链搬走,尽快脱离可追踪的路径。所以对项目方来说,响应速度和赔付承诺不再只是公关话术,而是实打实的信用资产,用户会把它当成选不选这个平台的变量..
更大的背景是,在托管合规、稳定币规则一点点铺开的同一时间,链上这头也在长出一套"准执法"机制:侦探、悬赏、公开点名、限期归还.. 一边是监管把规则写进文件,一边是行业把规则写进公开贴文,方向其实是同一个,都是想让"出事以后怎么办"变得可预期..
留个反转:48 小时到期如果真的没动静,暴露的不是喊话不够狠,而是这套机制的边界——钱能不能回来,最终还是取决于对方愿不愿意算这笔账,而不是你喊得多响..
353
·
--
Le calcul quantique sert encore une fois d’épouvantail pour effrayer le Bitcoin, mais ce qui bloque vraiment ce sujet, ce n’est pas la puissance de calcul..
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Ces derniers jours, certains ont analysé et conclu que l’idée « un ordinateur quantique déchiffrera le Bitcoin dans les 10 ans » manque de preuves. Autrement dit, en langage simple : les déductions effrayantes ne manquent pas, mais il n’y a ni feuille de route concrète, ni plan réalisable..
La plupart des gens, en voyant ce genre de nouvelles, pensent d’abord que le Bitcoin va retomber à zéro.. Mais le vrai problème n’a jamais été « à quelle vitesse » un ordinateur quantique calcule ; c’est plutôt de savoir si cette communauté est disposée à changer de schéma de signatures.
À l’heure actuelle, Bitcoin utilise l’ECDSA.. Les ordinateurs quantiques utilisent l’algorithme de Shor ; en théorie, cela permet de retrouver la clé privée à partir d’une signature, à condition que cette clé publique ait déjà été exposée sur la blockchain.. Attention : l’adresse dont la « clé publique a été exposée », c’est la cible ; les adresses réutilisées, et les sorties déjà dépensées, sont donc celles visées ; tandis que les bitcoins restés immobiles dans un portefeuille à froid, où la clé publique n’a pas encore été révélée, sont beaucoup moins menacés.. Donc même si un jour la puissance de calcul quantique devient effectivement suffisante, le risque est gradué, pas une mise à zéro généralisée..
La partie la plus difficile vient ensuite.. La transition post-quantique n’est pas un problème technique, c’est un problème de gouvernance.. Changer de méthode de signature revient à demander à tout le monde de déplacer ses fonds vers une nouvelle adresse.. À l’époque, le passage de SegWit à Taproot a déjà pris plusieurs années de remue-ménage ; une migration de schéma de signature serait encore plus lente, car il faut convaincre ceux qui détiennent le plus de volume et sont les moins enclins à bouger.
Vu sous cet angle, la menace quantique n’est pas un événement soudain qui se produit un matin ; c’est une longue fenêtre de temps.. La vraie fenêtre de risque, ce sont ces années où « tout le monde sait qu’il faut migrer, mais qu’on n’arrive pas à se mettre d’accord sur un plan ».
Du côté des fonds, en réalité, cela a déjà commencé à bouger.. À chaque fois que la peur quantique s’intensifie, les monnaies qui se revendiquent « anti-quantique » font une vague de trading à court terme, parce que l’argent a besoin d’un actif qu’on peut acheter immédiatement.. Mais au niveau des institutions, ce qu’elles attendent vraiment, ce n’est pas cette chaleur : c’est le jour où les mineurs et les prestataires de custody inscriront la feuille de route de la migration dans une documentation publique — c’est là que se forme un signal de valorisation, pas dans un simple article..
Petit twist : si le quantique n’avance pas si vite, pourquoi ce sujet ressort-il de temps en temps ? Parce qu’il explique précisément quelque chose de difficile à expliquer — pourquoi les grosses sommes d’argent disent sans cesse qu’elles sont optimistes, tout en n’osant jamais miser l’intégralité.. La peur fonctionne mieux que les faits, surtout quand il est impossible de la réfuter..
Le calcul quantique sert encore une fois d’épouvantail pour effrayer le Bitcoin, mais ce qui bloque vraiment ce sujet, ce n’est pas la puissance de calcul..
🤖 进群看机构动作
Ces derniers jours, certains ont analysé et conclu que l’idée « un ordinateur quantique déchiffrera le Bitcoin dans les 10 ans » manque de preuves. Autrement dit, en langage simple : les déductions effrayantes ne manquent pas, mais il n’y a ni feuille de route concrète, ni plan réalisable..
La plupart des gens, en voyant ce genre de nouvelles, pensent d’abord que le Bitcoin va retomber à zéro.. Mais le vrai problème n’a jamais été « à quelle vitesse » un ordinateur quantique calcule ; c’est plutôt de savoir si cette communauté est disposée à changer de schéma de signatures.
À l’heure actuelle, Bitcoin utilise l’ECDSA.. Les ordinateurs quantiques utilisent l’algorithme de Shor ; en théorie, cela permet de retrouver la clé privée à partir d’une signature, à condition que cette clé publique ait déjà été exposée sur la blockchain.. Attention : l’adresse dont la « clé publique a été exposée », c’est la cible ; les adresses réutilisées, et les sorties déjà dépensées, sont donc celles visées ; tandis que les bitcoins restés immobiles dans un portefeuille à froid, où la clé publique n’a pas encore été révélée, sont beaucoup moins menacés.. Donc même si un jour la puissance de calcul quantique devient effectivement suffisante, le risque est gradué, pas une mise à zéro généralisée..
La partie la plus difficile vient ensuite.. La transition post-quantique n’est pas un problème technique, c’est un problème de gouvernance.. Changer de méthode de signature revient à demander à tout le monde de déplacer ses fonds vers une nouvelle adresse.. À l’époque, le passage de SegWit à Taproot a déjà pris plusieurs années de remue-ménage ; une migration de schéma de signature serait encore plus lente, car il faut convaincre ceux qui détiennent le plus de volume et sont les moins enclins à bouger.
Vu sous cet angle, la menace quantique n’est pas un événement soudain qui se produit un matin ; c’est une longue fenêtre de temps.. La vraie fenêtre de risque, ce sont ces années où « tout le monde sait qu’il faut migrer, mais qu’on n’arrive pas à se mettre d’accord sur un plan ».
Du côté des fonds, en réalité, cela a déjà commencé à bouger.. À chaque fois que la peur quantique s’intensifie, les monnaies qui se revendiquent « anti-quantique » font une vague de trading à court terme, parce que l’argent a besoin d’un actif qu’on peut acheter immédiatement.. Mais au niveau des institutions, ce qu’elles attendent vraiment, ce n’est pas cette chaleur : c’est le jour où les mineurs et les prestataires de custody inscriront la feuille de route de la migration dans une documentation publique — c’est là que se forme un signal de valorisation, pas dans un simple article..
Petit twist : si le quantique n’avance pas si vite, pourquoi ce sujet ressort-il de temps en temps ? Parce qu’il explique précisément quelque chose de difficile à expliquer — pourquoi les grosses sommes d’argent disent sans cesse qu’elles sont optimistes, tout en n’osant jamais miser l’intégralité.. La peur fonctionne mieux que les faits, surtout quand il est impossible de la réfuter..
115
·
--
Vérifié
#以太坊三季度涨70.9%
À première vue, on dirait qu’Ethereum remet en ligne un nouvel outil de confidentialité, mais ce qui pourrait vraiment changer, c’est la façon dont on paie l’IA..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Jeudi, la Fondation Ethereum a publié un système appelé zkAPI, développé avec le Projet Open Anonymity, et déjà en cours d’exécution sur le réseau principal d’Ethereum.. L’utilisation n’est pas compliquée : vous déposez de l’ETH ou du USDC dans un contrat de coffre (vault), le solde est enregistré comme un billet privé, puis à chaque appel d’interface (API) d’IA, l’appareil calcule localement une preuve de connaissance nulle (zero-knowledge proof) prouvant que vous avez assez d’argent, sans toutefois indiquer au prestataire quelle est la facture/le billet utilisé.. Le prestataire et le serveur de paiement ne peuvent pas relier la requête au payeur.. Et à chaque paiement, un numéro appelé nullifier est également généré : si vous essayez de dépenser deux fois le même solde, le numéro “heurte” (collision), et ce qui est exposé n’est que cela..
La plupart des gens y voient un énième projet de confidentialité, mais l’essentiel ici n’est pas la confidentialité : c’est le paiement entre machines.. Pour l’instant, chaque appel à l’API d’IA s’effectue avec une identité : votre clé pointe vers un compte, le compte est lié à un moyen de paiement, et chaque prompt que vous avez envoyé est accroché à ce dossier.. Le prestataire peut relier plusieurs années d’historique d’utilisation pour dresser le profil d’une personne.. Si, plus tard, ce sont des agents IA qui s’occupent de vous—appeler des modèles, acheter de la puissance de calcul, payer de la bande passante—les paiements entre machines n’auraient de toute façon pas à être attachés à une pièce d’identité humaine.. zkAPI corrige justement ce point : on peut prouver le paiement, sans avoir à divulguer l’identité..
La chronologie mérite d’être regardée de près.. L’équipe dAI de la Fondation Ethereum a été créée en septembre 2025, avec pour objectif de faire d’Ethereum une couche de règlement et de coordination pour l’IA ; en janvier de cette année, ils ont mis en ligne sur le réseau principal la norme d’identité pour les agents IA, ERC-8004 ; le brouillon de zkAPI, lui, a été publié conjointement par Vitalik et le responsable de dAI, Davide Crapis, en février de cette année.. Identité, paiement, règlement : cette ligne a en réalité été dessinée depuis un an, pas juste pour surfer sur la vague “IA” de façon opportuniste..
Et côté “argent”, c’est aussi intéressant.. Ce segment “confidentialité” est en progression constante cette année, mais le marché l’interprète en grande partie comme un sujet spéculatif.. La ligne d’Ethereum vise quelque chose de différent : transformer la confidentialité, qui était surtout un outil pour cacher l’argent, en une infrastructure pour l’IA.. Si cette direction fonctionne, la logique de tarification des actifs de confidentialité passera de la pure spéculation à une utilisation réelle ; et une fois que l’usage décolle, le rôle d’ETH comme couche de règlement se renforcera encore..
Bien sûr, ne vous précipitez pas encore pour hisser la banderole.. L’officialité l’écrit elle-même : zkAPI ne fournit pas l’anonymat au niveau réseau ; la passerelle peut toujours associer les requêtes via une IP stable, et la session peut aussi être recâblée à nouveau à cause du contenu des prompts—informations personnelles, style d’écriture, historique des conversations.. Autrement dit, c’est plutôt un paiement “sans traces” que “personne ne saura si vous utilisez”… Le dépôt indique lui aussi que c’est “experimental”..
Donc ce qui mérite vraiment d’être surveillé n’est pas sa mise en ligne, mais deux questions.. Premièrement : est-ce qu’il y aura de vrais volumes d’usage d’IA qui empruntent ce canal, ou bien seulement une petite bande de geeks qui se divertissent entre eux.. Deuxièmement : la régulation traitera-t-elle le caractère non identifiable du payeur comme un problème de conformité à enquêter.. La première détermine s’il s’agit d’une infrastructure ou d’un jouet ; la seconde détermine combien de temps ça peut durer.. Tant qu’une de ces deux conditions n’est pas satisfaite, le récit “IA + confidentialité” ne reste, pour l’instant, qu’un récit..
#以太坊三季度涨70.9%
À première vue, on dirait qu’Ethereum remet en ligne un nouvel outil de confidentialité, mais ce qui pourrait vraiment changer, c’est la façon dont on paie l’IA..
📢 最新消息群里说
Jeudi, la Fondation Ethereum a publié un système appelé zkAPI, développé avec le Projet Open Anonymity, et déjà en cours d’exécution sur le réseau principal d’Ethereum.. L’utilisation n’est pas compliquée : vous déposez de l’ETH ou du USDC dans un contrat de coffre (vault), le solde est enregistré comme un billet privé, puis à chaque appel d’interface (API) d’IA, l’appareil calcule localement une preuve de connaissance nulle (zero-knowledge proof) prouvant que vous avez assez d’argent, sans toutefois indiquer au prestataire quelle est la facture/le billet utilisé.. Le prestataire et le serveur de paiement ne peuvent pas relier la requête au payeur.. Et à chaque paiement, un numéro appelé nullifier est également généré : si vous essayez de dépenser deux fois le même solde, le numéro “heurte” (collision), et ce qui est exposé n’est que cela..
La plupart des gens y voient un énième projet de confidentialité, mais l’essentiel ici n’est pas la confidentialité : c’est le paiement entre machines.. Pour l’instant, chaque appel à l’API d’IA s’effectue avec une identité : votre clé pointe vers un compte, le compte est lié à un moyen de paiement, et chaque prompt que vous avez envoyé est accroché à ce dossier.. Le prestataire peut relier plusieurs années d’historique d’utilisation pour dresser le profil d’une personne.. Si, plus tard, ce sont des agents IA qui s’occupent de vous—appeler des modèles, acheter de la puissance de calcul, payer de la bande passante—les paiements entre machines n’auraient de toute façon pas à être attachés à une pièce d’identité humaine.. zkAPI corrige justement ce point : on peut prouver le paiement, sans avoir à divulguer l’identité..
La chronologie mérite d’être regardée de près.. L’équipe dAI de la Fondation Ethereum a été créée en septembre 2025, avec pour objectif de faire d’Ethereum une couche de règlement et de coordination pour l’IA ; en janvier de cette année, ils ont mis en ligne sur le réseau principal la norme d’identité pour les agents IA, ERC-8004 ; le brouillon de zkAPI, lui, a été publié conjointement par Vitalik et le responsable de dAI, Davide Crapis, en février de cette année.. Identité, paiement, règlement : cette ligne a en réalité été dessinée depuis un an, pas juste pour surfer sur la vague “IA” de façon opportuniste..
Et côté “argent”, c’est aussi intéressant.. Ce segment “confidentialité” est en progression constante cette année, mais le marché l’interprète en grande partie comme un sujet spéculatif.. La ligne d’Ethereum vise quelque chose de différent : transformer la confidentialité, qui était surtout un outil pour cacher l’argent, en une infrastructure pour l’IA.. Si cette direction fonctionne, la logique de tarification des actifs de confidentialité passera de la pure spéculation à une utilisation réelle ; et une fois que l’usage décolle, le rôle d’ETH comme couche de règlement se renforcera encore..
Bien sûr, ne vous précipitez pas encore pour hisser la banderole.. L’officialité l’écrit elle-même : zkAPI ne fournit pas l’anonymat au niveau réseau ; la passerelle peut toujours associer les requêtes via une IP stable, et la session peut aussi être recâblée à nouveau à cause du contenu des prompts—informations personnelles, style d’écriture, historique des conversations.. Autrement dit, c’est plutôt un paiement “sans traces” que “personne ne saura si vous utilisez”… Le dépôt indique lui aussi que c’est “experimental”..
Donc ce qui mérite vraiment d’être surveillé n’est pas sa mise en ligne, mais deux questions.. Premièrement : est-ce qu’il y aura de vrais volumes d’usage d’IA qui empruntent ce canal, ou bien seulement une petite bande de geeks qui se divertissent entre eux.. Deuxièmement : la régulation traitera-t-elle le caractère non identifiable du payeur comme un problème de conformité à enquêter.. La première détermine s’il s’agit d’une infrastructure ou d’un jouet ; la seconde détermine combien de temps ça peut durer.. Tant qu’une de ces deux conditions n’est pas satisfaite, le récit “IA + confidentialité” ne reste, pour l’instant, qu’un récit..
182
·
--
#韩国拟将股票债券纳入代币化证券
D’abord, la conclusion : l’économie crypto de Singapour a progressé de 55 % sur un an. Le point clé n’est peut-être pas la hausse elle-même, mais plutôt pourquoi l’argent ne peut se concentrer que là-bas..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Selon les données de Chainalysis, sur un an jusqu’à ce mois de juin, les activités on-chain à Singapour ont augmenté de 55,4 %, pour atteindre 284 milliards de dollars, et Singapour a reconquis sa première place en cryptomonnaie au Moyen-Orient, en Asie du Sud-Est et en Océanie.. Or, sur la même période, l’ensemble de la région a en réalité diminué, de 6,8 %.. Une hausse ici, une baisse là : cela montre que ce n’est pas “l’eau monte pour tout le monde”, mais plutôt que l’argent change de bassin..
Ce qui mérite vraiment d’être observé, c’est d’où viennent ces 55 %.. Dans l’augmentation, les transactions des plateformes et institutions ont bondi de 94 %, à 60 milliards, avec une forte concentration entre quelques teneurs de marché, des OTC (comptoirs hors bourse) et des courtiers institutionnels.. La propre explication de Chainalysis est très claire : il s’agit de quelques plateformes anciennes qui amplifient les volumes, pas de l’arrivée de nouveaux acteurs..
En décortiquant cette phrase, le sens devient différent.. Quand un marché monte avec une telle concentration, ce n’est généralement pas parce qu’il devient soudainement plus florissant, mais parce qu’il est en train de devenir une simple “station de transit” pour les capitaux : l’argent ne naît pas ici, il ne fait que passer en chemin. Les règles y sont claires, la garde (custody) est validée, et les institutions osent y placer des positions.. Cela monte vite, et il se peut que la sortie soit aussi rapide..
Dans la même zone, l’histoire est l’inverse côté Corée.. La Commission financière coréenne commence à envisager d’introduire un régime de teneurs de marché pour les actifs numériques. Au début du mois, un stablecoin indexé sur le yen a été lancé sur une bourse en Corée : il s’est ouvert à 12 wons. Une heure plus tard, il est monté à 37,6 wons—soit plus de quatre fois la valeur de référence. La liquidité était trop fine, donc le prix a “volé”.. Mais dans les lois coréennes de protection des investisseurs, les comportements de teneurs de marché sont assimilés à de la manipulation de marché, sans exemption ; les teneurs de marché ne peuvent donc pratiquement pas entrer.. Aujourd’hui, c’est le manque de liquidité qui oblige à modifier les règles..
En mettant les deux côtés ensemble, la logique devient limpide.. En Asie, plusieurs marchés font la même chose : pousser la crypto vers une direction où les institutions peuvent entrer et où les règles sont clairement définies.. À Singapour, les volumes institutionnels sont attirés grâce à la garde et aux licences ; en Corée, une fois les stablecoins “désancrés” à cause d’un choc, le régime de teneurs de marché ne tient plus. À Hong Kong, les autorités resserrent également l’interprétation/audit des institutions titulaires de licences.. La prochaine couche du mouvement des capitaux n’est peut-être pas entre les monnaies, mais entre les marchés : là où les règles sont claires, la liquidité va.
Si cette tendance se poursuit, le plus important à surveiller ne sera plus seulement de savoir de combien Singapour peut encore augmenter, mais deux détails : premièrement, une fois le régime de teneurs de marché en Corée mis en place, ce genre de désancrage multiplié par quatre va-t-il disparaître ; deuxièmement, la prochaine vague d’institutions qui déménagent vers Singapour : est-ce qu’elles choisissent volontairement, ou sont-elles poussées par le rythme de régulation américain ? La première réponse déterminera si le déficit de liquidité est vraiment le problème ; la seconde déterminera combien de temps durera cette “centralisation” comme pivot..
Dès que ces deux réponses penchent trop, l’aura de ces 55 % redescendra plus vite qu’elle n’a monté..
#韩国拟将股票债券纳入代币化证券
D’abord, la conclusion : l’économie crypto de Singapour a progressé de 55 % sur un an. Le point clé n’est peut-être pas la hausse elle-même, mais plutôt pourquoi l’argent ne peut se concentrer que là-bas..
📢 消息第一时间
Selon les données de Chainalysis, sur un an jusqu’à ce mois de juin, les activités on-chain à Singapour ont augmenté de 55,4 %, pour atteindre 284 milliards de dollars, et Singapour a reconquis sa première place en cryptomonnaie au Moyen-Orient, en Asie du Sud-Est et en Océanie.. Or, sur la même période, l’ensemble de la région a en réalité diminué, de 6,8 %.. Une hausse ici, une baisse là : cela montre que ce n’est pas “l’eau monte pour tout le monde”, mais plutôt que l’argent change de bassin..
Ce qui mérite vraiment d’être observé, c’est d’où viennent ces 55 %.. Dans l’augmentation, les transactions des plateformes et institutions ont bondi de 94 %, à 60 milliards, avec une forte concentration entre quelques teneurs de marché, des OTC (comptoirs hors bourse) et des courtiers institutionnels.. La propre explication de Chainalysis est très claire : il s’agit de quelques plateformes anciennes qui amplifient les volumes, pas de l’arrivée de nouveaux acteurs..
En décortiquant cette phrase, le sens devient différent.. Quand un marché monte avec une telle concentration, ce n’est généralement pas parce qu’il devient soudainement plus florissant, mais parce qu’il est en train de devenir une simple “station de transit” pour les capitaux : l’argent ne naît pas ici, il ne fait que passer en chemin. Les règles y sont claires, la garde (custody) est validée, et les institutions osent y placer des positions.. Cela monte vite, et il se peut que la sortie soit aussi rapide..
Dans la même zone, l’histoire est l’inverse côté Corée.. La Commission financière coréenne commence à envisager d’introduire un régime de teneurs de marché pour les actifs numériques. Au début du mois, un stablecoin indexé sur le yen a été lancé sur une bourse en Corée : il s’est ouvert à 12 wons. Une heure plus tard, il est monté à 37,6 wons—soit plus de quatre fois la valeur de référence. La liquidité était trop fine, donc le prix a “volé”.. Mais dans les lois coréennes de protection des investisseurs, les comportements de teneurs de marché sont assimilés à de la manipulation de marché, sans exemption ; les teneurs de marché ne peuvent donc pratiquement pas entrer.. Aujourd’hui, c’est le manque de liquidité qui oblige à modifier les règles..
En mettant les deux côtés ensemble, la logique devient limpide.. En Asie, plusieurs marchés font la même chose : pousser la crypto vers une direction où les institutions peuvent entrer et où les règles sont clairement définies.. À Singapour, les volumes institutionnels sont attirés grâce à la garde et aux licences ; en Corée, une fois les stablecoins “désancrés” à cause d’un choc, le régime de teneurs de marché ne tient plus. À Hong Kong, les autorités resserrent également l’interprétation/audit des institutions titulaires de licences.. La prochaine couche du mouvement des capitaux n’est peut-être pas entre les monnaies, mais entre les marchés : là où les règles sont claires, la liquidité va.
Si cette tendance se poursuit, le plus important à surveiller ne sera plus seulement de savoir de combien Singapour peut encore augmenter, mais deux détails : premièrement, une fois le régime de teneurs de marché en Corée mis en place, ce genre de désancrage multiplié par quatre va-t-il disparaître ; deuxièmement, la prochaine vague d’institutions qui déménagent vers Singapour : est-ce qu’elles choisissent volontairement, ou sont-elles poussées par le rythme de régulation américain ? La première réponse déterminera si le déficit de liquidité est vraiment le problème ; la seconde déterminera combien de temps durera cette “centralisation” comme pivot..
Dès que ces deux réponses penchent trop, l’aura de ces 55 % redescendra plus vite qu’elle n’a monté..
55
·
--
#美国10年期美债收益率逼近5.3%
Tous les marchés attendent « Uptober », mais ce qui est surtout poussé au-dessus de ce mois-là, c’est en fait autre chose..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Le bitcoin est actuellement à 83 823 dollars. En septembre, il progresse de 6,33 % : il avait même eu une chance de battre le meilleur septembre de l’histoire, mais un recul l’a rogné à la toute dernière minute. Les données historiques d’octobre donnent envie : selon CoinGlass, sur treize ans, la hausse moyenne est de 19,92 % et la médiane de 14,71 %. Mais l’an dernier, octobre s’est terminé sur une baisse de 3,69 % : c’était la troisième fois en treize ans qu’octobre vire au rouge.
Le point clé, ce ne sont pas les mois, mais les taux. Le 16 septembre, la Réserve fédérale a relevé son taux de 25 points de base, à 3,75 %-4 %. C’est la première hausse depuis juillet 2023, et elle a été approuvée à l’unanimité. La médiane du « dot plot » indique aussi qu’il pourrait y avoir une autre hausse dans l’année. La prochaine décision est prévue pour le 28 octobre.
Le marché obligataire l’a déjà anticipé : en septembre, le rendement du Trésor américain à 10 ans s’est établi à 5,289 %, celui à 30 ans à 5,632 %, les deux atteignant des sommets sur 52 semaines. Comme le bitcoin ne verse aucun intérêt, quand les rendements montent, les Treasuries deviennent son concurrent le plus direct. C’est aussi l’une des raisons pour lesquelles les actions américaines ont reculé en septembre.
En réalité, l’argent n’est pas parti : il hésite encore à la porte. Les ETF ont enregistré environ 3,08 milliards de dollars d’entrées nettes sur neuf jours consécutifs jusqu’au 29 septembre, dont une journée proche de 1 milliard. Puis, le 30 septembre, cela s’est inversé : 148,69 millions de dollars de sorties nettes, et la série d’entrées consécutives s’est arrêtée ce jour-là. Les prévisions du marché donnent une probabilité de 48 % pour que l’octobre atteigne 90 000 dollars ; et la probabilité de battre un record historique avant 2027 n’est que de 7 %.
Le marché traite la « hausse d’octobre » comme une évidence, mais n’offre qu’une cote de 7 % pour un nouveau plus haut. Cela signifie que la majorité des gens ne parient pas sur la direction, mais sur le rythme.
Donc, la prochaine étape à surveiller n’est pas de savoir si octobre sera rouge ou vert, mais si l’inflation peut continuer à redescendre avant le 28 octobre. Une fois que la hausse des taux sera définitivement confirmée, la force qui pèse actuellement sur les actifs risqués pourrait au contraire devenir du carburant. Mais s’il y a encore une hausse de taux d’ici là, « Uptober » ne sera peut-être finalement qu’une consonance sur un calendrier..
#美国10年期美债收益率逼近5.3%
Tous les marchés attendent « Uptober », mais ce qui est surtout poussé au-dessus de ce mois-là, c’est en fait autre chose..
💰 进群看我盯的点
Le bitcoin est actuellement à 83 823 dollars. En septembre, il progresse de 6,33 % : il avait même eu une chance de battre le meilleur septembre de l’histoire, mais un recul l’a rogné à la toute dernière minute. Les données historiques d’octobre donnent envie : selon CoinGlass, sur treize ans, la hausse moyenne est de 19,92 % et la médiane de 14,71 %. Mais l’an dernier, octobre s’est terminé sur une baisse de 3,69 % : c’était la troisième fois en treize ans qu’octobre vire au rouge.
Le point clé, ce ne sont pas les mois, mais les taux. Le 16 septembre, la Réserve fédérale a relevé son taux de 25 points de base, à 3,75 %-4 %. C’est la première hausse depuis juillet 2023, et elle a été approuvée à l’unanimité. La médiane du « dot plot » indique aussi qu’il pourrait y avoir une autre hausse dans l’année. La prochaine décision est prévue pour le 28 octobre.
Le marché obligataire l’a déjà anticipé : en septembre, le rendement du Trésor américain à 10 ans s’est établi à 5,289 %, celui à 30 ans à 5,632 %, les deux atteignant des sommets sur 52 semaines. Comme le bitcoin ne verse aucun intérêt, quand les rendements montent, les Treasuries deviennent son concurrent le plus direct. C’est aussi l’une des raisons pour lesquelles les actions américaines ont reculé en septembre.
En réalité, l’argent n’est pas parti : il hésite encore à la porte. Les ETF ont enregistré environ 3,08 milliards de dollars d’entrées nettes sur neuf jours consécutifs jusqu’au 29 septembre, dont une journée proche de 1 milliard. Puis, le 30 septembre, cela s’est inversé : 148,69 millions de dollars de sorties nettes, et la série d’entrées consécutives s’est arrêtée ce jour-là. Les prévisions du marché donnent une probabilité de 48 % pour que l’octobre atteigne 90 000 dollars ; et la probabilité de battre un record historique avant 2027 n’est que de 7 %.
Le marché traite la « hausse d’octobre » comme une évidence, mais n’offre qu’une cote de 7 % pour un nouveau plus haut. Cela signifie que la majorité des gens ne parient pas sur la direction, mais sur le rythme.
Donc, la prochaine étape à surveiller n’est pas de savoir si octobre sera rouge ou vert, mais si l’inflation peut continuer à redescendre avant le 28 octobre. Une fois que la hausse des taux sera définitivement confirmée, la force qui pèse actuellement sur les actifs risqués pourrait au contraire devenir du carburant. Mais s’il y a encore une hausse de taux d’ici là, « Uptober » ne sera peut-être finalement qu’une consonance sur un calendrier..
1
2
20k
·
--
En un trimestre, 247 incidents de sécurité, et l’argent perdu dépasse le milliard de dollars.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas l’ampleur du chiffre, c’est l’évolution de sa composition..
[💰 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Voici les données de CertiK : au troisième trimestre, l’industrie de la crypto a subi 1,26 milliard de dollars de pertes liées à des incidents de sécurité, soit 53,9 % de plus que les 819 millions du deuxième trimestre.. Le nombre d’événements est passé de 219 à 247, soit environ 10 % de plus, mais l’argent perdu a plus que doublé.. Parmi cela, un seul vol de 387,5 millions de dollars sur une bourse représente à lui seul 30 % des pertes du trimestre..
La plupart des gens, en voyant cela, pensent immédiatement « les bourses ne sont toujours pas sécurisées ».. Mais si l’on regarde de près, le problème n’est pas cette fois le code propre de la bourse : l’attaquant vise une faille dans un produit de sécurité tiers, obtient des identifiants internes, puis fabrique de faux ordres de retrait.. Vous pensez qu’en confiant les fonds à une plateforme de premier plan, vous avez une couche de protection — mais cette couche, elle, est externalisée..
Ce qu’il faut vraiment surveiller, c’est septembre.. Rien qu’en septembre, 769 millions de dollars ont été perdus, 99 incidents, dont environ 273 millions ont été gelés ou récupérés ; la perte nette s’élève à 495 millions.. Et dans les pertes de septembre, 96 % proviennent de l’exploitation de failles : pas une fuite, pas un vol de clés privées, mais une attaque frontale contre le code.. Une fois cette voie « rodée », le ratio coût/bénéfice de l’attaquant devient immédiatement évident..
Alors pourquoi tant d’argent est-il perdu, et le marché arrive quand même à tenir.. Parce que ce qui est volé, ce sont la liquidité on-chain et les réserves de la plateforme, pas le pouvoir de fixation des prix de l’ensemble du marché.. Les gros capitaux entrent toujours : l’ETF spot sur le bitcoin enregistre 6,34 milliards de dollars de flux nets entrants, et la courbe saisonnière progresse de 43 %.. Les incidents de sécurité sont en train de devenir un coût d’exploitation, que le marché absorbe..
Mais voici la volte-face.. Quand les pertes cessent d’être un phénomène occasionnel et deviennent une constante trimestrielle, la prochaine étape des institutions ne sera pas de recourir à l’effet de levier, mais de réévaluer ces maillons — custody, audit, assurance — de façon plus rigoureuse.. Celui qui saura transformer la sécurité en un produit facturable, c’est lui qui ne récoltera pas seulement des frais, mais une prime de confiance..
Si cette tendance se poursuit, l’écart qui se creusera vraiment ne sera peut-être pas qui affiche le meilleur rendement, mais qui, après un incident, arrive encore à rester debout..
En un trimestre, 247 incidents de sécurité, et l’argent perdu dépasse le milliard de dollars.. Mais ce qui mérite vraiment d’être regardé, ce n’est pas l’ampleur du chiffre, c’est l’évolution de sa composition..
💰 进群看下一步
Voici les données de CertiK : au troisième trimestre, l’industrie de la crypto a subi 1,26 milliard de dollars de pertes liées à des incidents de sécurité, soit 53,9 % de plus que les 819 millions du deuxième trimestre.. Le nombre d’événements est passé de 219 à 247, soit environ 10 % de plus, mais l’argent perdu a plus que doublé.. Parmi cela, un seul vol de 387,5 millions de dollars sur une bourse représente à lui seul 30 % des pertes du trimestre..
La plupart des gens, en voyant cela, pensent immédiatement « les bourses ne sont toujours pas sécurisées ».. Mais si l’on regarde de près, le problème n’est pas cette fois le code propre de la bourse : l’attaquant vise une faille dans un produit de sécurité tiers, obtient des identifiants internes, puis fabrique de faux ordres de retrait.. Vous pensez qu’en confiant les fonds à une plateforme de premier plan, vous avez une couche de protection — mais cette couche, elle, est externalisée..
Ce qu’il faut vraiment surveiller, c’est septembre.. Rien qu’en septembre, 769 millions de dollars ont été perdus, 99 incidents, dont environ 273 millions ont été gelés ou récupérés ; la perte nette s’élève à 495 millions.. Et dans les pertes de septembre, 96 % proviennent de l’exploitation de failles : pas une fuite, pas un vol de clés privées, mais une attaque frontale contre le code.. Une fois cette voie « rodée », le ratio coût/bénéfice de l’attaquant devient immédiatement évident..
Alors pourquoi tant d’argent est-il perdu, et le marché arrive quand même à tenir.. Parce que ce qui est volé, ce sont la liquidité on-chain et les réserves de la plateforme, pas le pouvoir de fixation des prix de l’ensemble du marché.. Les gros capitaux entrent toujours : l’ETF spot sur le bitcoin enregistre 6,34 milliards de dollars de flux nets entrants, et la courbe saisonnière progresse de 43 %.. Les incidents de sécurité sont en train de devenir un coût d’exploitation, que le marché absorbe..
Mais voici la volte-face.. Quand les pertes cessent d’être un phénomène occasionnel et deviennent une constante trimestrielle, la prochaine étape des institutions ne sera pas de recourir à l’effet de levier, mais de réévaluer ces maillons — custody, audit, assurance — de façon plus rigoureuse.. Celui qui saura transformer la sécurité en un produit facturable, c’est lui qui ne récoltera pas seulement des frais, mais une prime de confiance..
Si cette tendance se poursuit, l’écart qui se creusera vraiment ne sera peut-être pas qui affiche le meilleur rendement, mais qui, après un incident, arrive encore à rester debout..
1.3k
·
--
#美国8月核心pce降至3%
D’abord, la conclusion : si le Bitcoin passe sous 84 000, cela n’est peut-être pas un problème propre aux crypto ; c’est plutôt que, dehors, le rendement est reparti à la hausse..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
La plupart des gens voient trois images isolées : le Bitcoin baisse, le pétrole s’envole soudainement, et les trois grands indices à terme or/argent et actions américaines plongent en même temps.. À première vue, on dirait plusieurs choses sans lien. En réalité, ce sont des facettes différentes de la même histoire..
Ce qu’il faut vraiment regarder, c’est cet ancrage : le rendement des bons du Trésor américain est de nouveau revenu près des plus hauts niveaux des 20 dernières années.. La veille, les données PCE ont en fait montré un refroidissement ; le Bitcoin a été poussé temporairement au-dessus de 85 000.. Mais le rendement n’a pas suivi à la baisse : la hausse s’est évaporée le jour même, et maintenant il se tient carrément sous 84 000..
La logique des flux derrière cela n’est pas compliquée.. Quand l’argent « sans risque » peut obtenir, depuis plusieurs années, un rendement rarement vu, les gros capitaux n’ont plus besoin d’aller supporter la volatilité.. Alors ce sont d’abord les actifs les plus liquides qui se font pomper : les futures sur les actions tech à haut bêta, l’argent, et aussi les crypto.. L’argent ne disparaît pas, il se déplace simplement : de l’endroit où l’on « parie la direction » vers l’endroit où l’on « prend des intérêts »..
Ce qui complique les choses, c’est que la source de ce pompage n’est pas unique.. Le Brent repasse au-dessus de 100 dollars, les anticipations d’inflation montent aussi, et le rendement a donc encore plus de mal à redescendre ; si le rendement ne peut pas baisser, les actifs risqués continuent d’être sous pression.. C’est une boucle auto-renforcée, pas une simple flambée émotionnelle ponctuelle..
Donc, sur cette période, les crypto avec le Nasdaq et l’argent ressemblent davantage à être tous dans le même bateau : le marché les regroupe comme la même catégorie d’« exposition au risque à haut bêta ».. Pour obtenir une trajectoire indépendante, il faudra d’abord attendre que ce bateau accoste..
Ce qu’il vaut vraiment surveiller n’est pas quand le Bitcoin rebondira un jour, mais quand le rendement atteindra un sommet.. Dès que le rendement s’infléchit, ou si le pétrole baisse en premier, ces actifs pompés seront tous libérés en même temps.. Mais si le Brent se stabilise autour de 100 et que le rendement continue de monter, 84 000 ne sera peut-être même pas encore le plancher de cette phase.
#美国8月核心pce降至3%
D’abord, la conclusion : si le Bitcoin passe sous 84 000, cela n’est peut-être pas un problème propre aux crypto ; c’est plutôt que, dehors, le rendement est reparti à la hausse..
🏛️ 消息第一时间
La plupart des gens voient trois images isolées : le Bitcoin baisse, le pétrole s’envole soudainement, et les trois grands indices à terme or/argent et actions américaines plongent en même temps.. À première vue, on dirait plusieurs choses sans lien. En réalité, ce sont des facettes différentes de la même histoire..
Ce qu’il faut vraiment regarder, c’est cet ancrage : le rendement des bons du Trésor américain est de nouveau revenu près des plus hauts niveaux des 20 dernières années.. La veille, les données PCE ont en fait montré un refroidissement ; le Bitcoin a été poussé temporairement au-dessus de 85 000.. Mais le rendement n’a pas suivi à la baisse : la hausse s’est évaporée le jour même, et maintenant il se tient carrément sous 84 000..
La logique des flux derrière cela n’est pas compliquée.. Quand l’argent « sans risque » peut obtenir, depuis plusieurs années, un rendement rarement vu, les gros capitaux n’ont plus besoin d’aller supporter la volatilité.. Alors ce sont d’abord les actifs les plus liquides qui se font pomper : les futures sur les actions tech à haut bêta, l’argent, et aussi les crypto.. L’argent ne disparaît pas, il se déplace simplement : de l’endroit où l’on « parie la direction » vers l’endroit où l’on « prend des intérêts »..
Ce qui complique les choses, c’est que la source de ce pompage n’est pas unique.. Le Brent repasse au-dessus de 100 dollars, les anticipations d’inflation montent aussi, et le rendement a donc encore plus de mal à redescendre ; si le rendement ne peut pas baisser, les actifs risqués continuent d’être sous pression.. C’est une boucle auto-renforcée, pas une simple flambée émotionnelle ponctuelle..
Donc, sur cette période, les crypto avec le Nasdaq et l’argent ressemblent davantage à être tous dans le même bateau : le marché les regroupe comme la même catégorie d’« exposition au risque à haut bêta ».. Pour obtenir une trajectoire indépendante, il faudra d’abord attendre que ce bateau accoste..
Ce qu’il vaut vraiment surveiller n’est pas quand le Bitcoin rebondira un jour, mais quand le rendement atteindra un sommet.. Dès que le rendement s’infléchit, ou si le pétrole baisse en premier, ces actifs pompés seront tous libérés en même temps.. Mais si le Brent se stabilise autour de 100 et que le rendement continue de monter, 84 000 ne sera peut-être même pas encore le plancher de cette phase.
556
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NFPWatch
10.6M vues
18,152 mentions
Actualités crypto | Le bitcoin se rapproche de 85 000 $ alors que les rendements du Trésor baissent avant le rapport NFP américain
Binance News
·31 mentions J’aime
·40.7k vues
BitcoinFundingRateTriplesTo10%
21,372 vues
409 mentions
BitcoinSurpasses$86KUp2.99%
6,682 vues
49 mentions