

#housing
housing
82,328 vues
87 mentions
Populaire
Récents

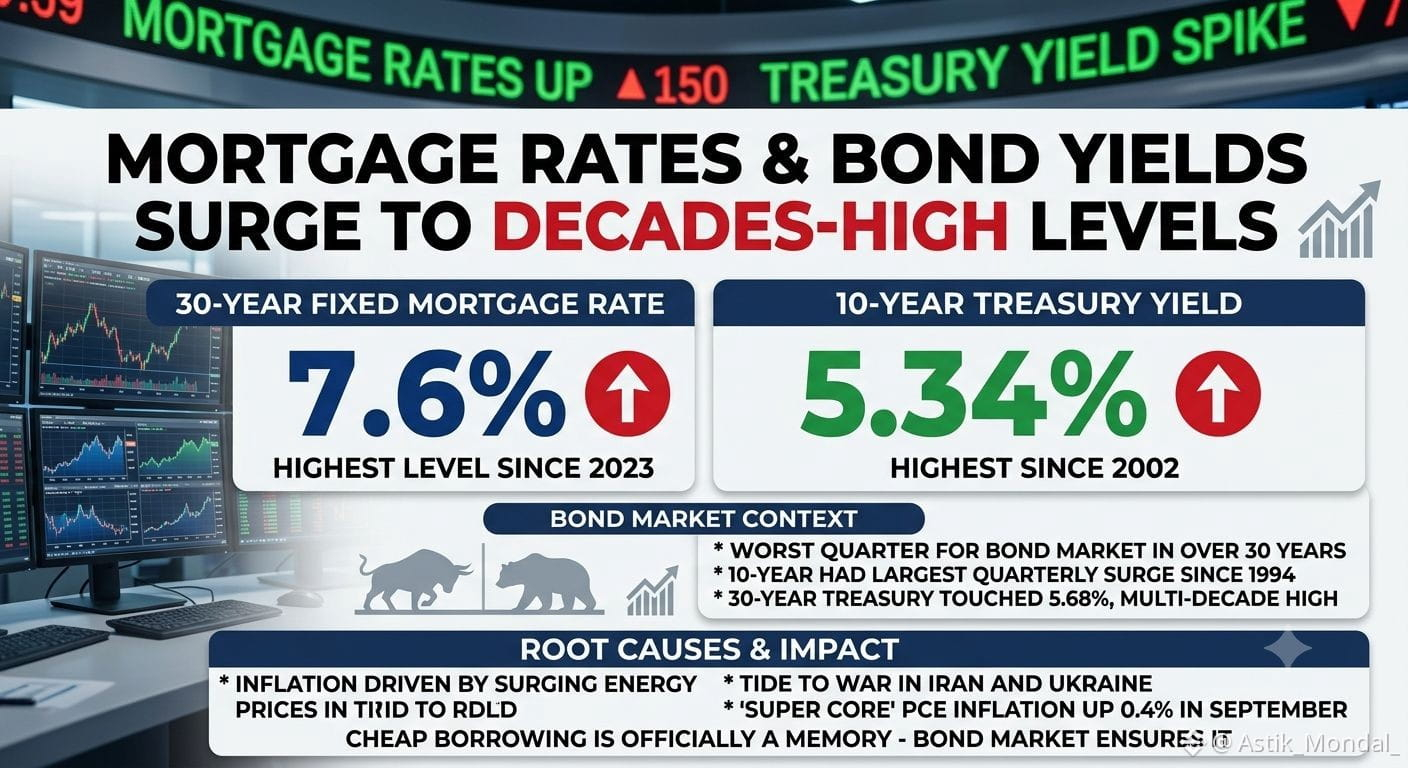
🚨 JUSTE EN: Les taux hypothécaires viennent d’atteindre leur plus haut niveau depuis 2023, et le marché des obligations derrière a connu son pire trimestre en plus de 30 ans.
Le taux hypothécaire fixe moyen sur 30 ans a grimpé à 7,6 % en fin de journée mercredi, le niveau le plus élevé depuis fin 2023, rendant l’accession à la propriété encore plus difficile pour des millions d’acheteurs potentiels au tout mauvais moment, alors que l’offre de logements est déjà sous pression : les maisons invendues sur le marché viennent d’atteindre leur niveau le plus élevé en plus d’une décennie.
La cause principale, c’est le marché obligataire, et c’est véritablement historique. Le rendement du Trésor américain à 10 ans a bondi jusqu’à 5,34 %, soit son niveau le plus élevé depuis 2002. Sur les trois mois se terminant mercredi, le 10 ans a enregistré sa plus forte hausse trimestrielle depuis 1994, il y a 32 ans.
Le Trésor à 30 ans n’est pas loin derrière : il a touché 5,68 % en séance, ce qui représente aussi un niveau record sur plusieurs décennies.
La cause profonde derrière tout cela : une inflation alimentée par la flambée des prix de l’énergie, directement liée aux guerres en cours en Iran et en Ukraine. Même l’inflation « super core » PCE, la mesure qui exclut précisément l’alimentation et l’énergie pour repérer les pressions de prix sous-jacentes, a encore augmenté de 0,4 % en septembre, à elle seule.
Un stratège de Fundstrat a signalé le niveau que tout le monde surveille désormais : dès que le 30 ans franchit environ 5,5 %, les valorisations sur l’ensemble du marché commencent à se contracter, obligeant les investisseurs, les entreprises et les consommateurs du quotidien à refaire les calculs pour quasiment chaque grande décision financière qu’ils prennent.
L’emprunt à bon compte est désormais un souvenir. Le marché obligataire vient de l’entériner.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,70%
IEFETF+0,51%
1
11
🏠 D’accord, celle-ci m’a vraiment surpris, honnêtement.
Fannie Mae et Freddie Mac — les deux plus grands acteurs derrière les prêts immobiliers aux États-Unis — ont reçu l’ordre de la FHFA de commencer à compter la crypto comme un actif lorsque les gens font une demande de prêt hypothécaire.
Relis ça. Ton $BTC ou ton $ETH bag pourrait bientôt compter dans ton patrimoine net de la même façon que ton compte d’épargne ou tes actions, quand une banque décide si tu qualifies pour acheter une maison.
Pas besoin d’un fil à buzz ici : c’est juste… en train d’arriver. En silence. Pendant que tout le monde regarde les graphiques de prix.
Je détiens de la crypto depuis des années et je n’ai jamais pensé que ça compterait pour quelque chose comme l’achat d’une maison. On dirait qu’on est plus proche de la « finance normale » que les gens ne le pensent.
Quelqu’un ici envisage réellement d’utiliser des avoirs en crypto pour un apport hypothécaire plus tard ? J’aimerais savoir combien d’entre vous y pensent 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
{future}(BTCUSDT)
🏠 D’accord, celle-ci m’a vraiment surpris, honnêtement.
Fannie Mae et Freddie Mac — les deux plus grands acteurs derrière les prêts immobiliers aux États-Unis — ont reçu l’ordre de la FHFA de commencer à compter la crypto comme un actif lorsque les gens font une demande de prêt hypothécaire.
Relis ça. Ton $BTC ou ton $ETH bag pourrait bientôt compter dans ton patrimoine net de la même façon que ton compte d’épargne ou tes actions, quand une banque décide si tu qualifies pour acheter une maison.
Pas besoin d’un fil à buzz ici : c’est juste… en train d’arriver. En silence. Pendant que tout le monde regarde les graphiques de prix.
Je détiens de la crypto depuis des années et je n’ai jamais pensé que ça compterait pour quelque chose comme l’achat d’une maison. On dirait qu’on est plus proche de la « finance normale » que les gens ne le pensent.
Quelqu’un ici envisage réellement d’utiliser des avoirs en crypto pour un apport hypothécaire plus tard ? J’aimerais savoir combien d’entre vous y pensent 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
2
1
85

·
--
Haussier
Berkshire Hathaway lâche $8.5B EN LIQUIDITÉS pour Taylor Morrison 🏠💰 — Le PREMIER méga-accord de Greg Abel en tant que nouveau CEO ! Prime de 24%, 350 communautés, 12 États américains deviennent PRIVÉS ! La réserve de $400B de Buffett est en train d'être déployée. Le pari sur la reprise du marché immobilier est LANCÉ ! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
Berkshire Hathaway lâche $8.5B EN LIQUIDITÉS pour Taylor Morrison 🏠💰 — Le PREMIER méga-accord de Greg Abel en tant que nouveau CEO ! Prime de 24%, 350 communautés, 12 États américains deviennent PRIVÉS ! La réserve de $400B de Buffett est en train d'être déployée. Le pari sur la reprise du marché immobilier est LANCÉ ! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
1
145
·
--
Trump ne signera pas le projet de loi sur le logement avec une interdiction des CBDC — deviendra-t-il loi ? Toni...
Sauf si le président Trump oppose son veto au projet de loi, il entrera en vigueur à minuit, interdisant à la Réserve fédérale de développer une CBDC jusqu’en 2031.
Cette évolution s’ajoute à un récit qui évolue rapidement dans les actifs numériques, où les acteurs du marché évaluent comment les flux institutionnels, la réglementation et l’activité on-chain façonnent la prochaine phase d’adoption.
Les traders comme les investisseurs de long terme suivent de près la situation, car des titres comme celui-ci fixent souvent le ton du sentiment à court terme et peuvent influencer les positions sur l’ensemble du marché crypto.
Qu’en pensez-vous : que se passe-t-il ensuite ? Partagez votre avis ci-dessous. 👇
#Trump #Sign #Housing
10
🚨 DERNIÈRE MINUTE : Le coût d’achat d’une maison aux États-Unis vient encore de grimper : 7,49 % pour un prêt hypothécaire sur 30 ans, son niveau le plus élevé depuis novembre 2023.
La Mortgage Bankers Association a indiqué que le taux fixe moyen sur 30 ans avait bondi de 19 points de base au cours de la semaine terminée le 2 octobre, atteignant un niveau qui n’avait pas été observé depuis près de trois ans.
La hausse est due au marché obligataire. Les taux hypothécaires suivent de près le rendement des bons du Trésor à 10 ans, qui vient d’atteindre son plus haut niveau en 24 ans, sous l’effet des craintes liées aux pressions inflationnistes provoquées par l’envolée des prix du pétrole et des données montrant que l’économie américaine a progressé plus rapidement que prévu au premier semestre.
Le moment est particulièrement mal choisi. Cette hausse survient quatre semaines avant les élections de mi-mandat, qui détermineront si les républicains conservent le contrôle du Congrès, alors que le coût de la vie est désormais au cœur des préoccupations économiques des électeurs.
La Fed ne laisse pas non plus entrevoir de soulagement rapide. Les responsables ont indiqué qu’ils s’attendaient à une nouvelle hausse des taux avant la fin de l’année, même si les marchés misent actuellement sur l’absence de changement lors de la réunion du 28 octobre.
Les effets concrets se font déjà sentir : les demandes de prêts hypothécaires ont chuté de 4,2 % la semaine dernière, et les refinancements ont fortement diminué. « Très peu de propriétaires ont intérêt à refinancer leur prêt à ces taux, et la hausse des coûts d’emprunt a incité de nombreux acheteurs potentiels à se retirer du marché », a déclaré Joel Kan, économiste en chef adjoint de la MBA.
Des taux aussi élevés ne sont plus de simples chiffres sur un graphique. Ils excluent activement des acheteurs du marché, en temps réel, juste au moment où les enjeux politiques liés à l’économie sont sur le point d’atteindre leur paroxysme.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
40

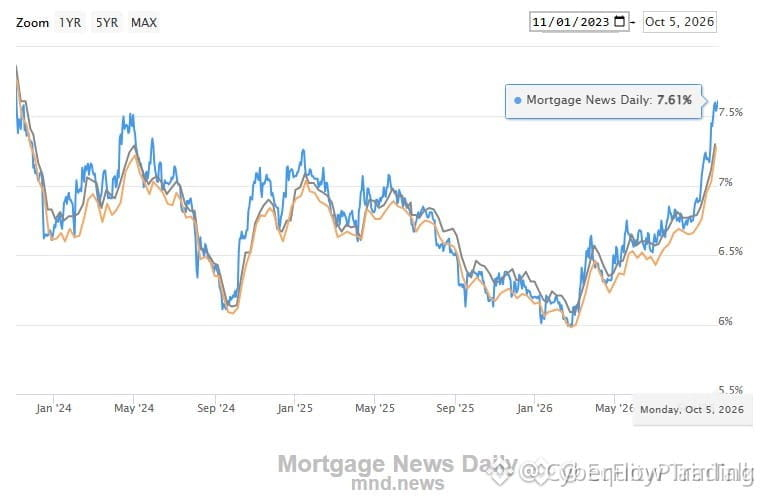
🚨 LES TAUX HYPOTHÉCAIRES GRIMPENT À 7,61 % : $DHI ET LES CONSTRUCTEURS DE MAISONS SUBISSENT UNE FORTE PRESSION ! 📉
La hausse des taux d’intérêt macroéconomiques, qui atteignent 7,61 %, provoque des ondes de choc sur les marchés financiers traditionnels. Chaque point de pourcentage supplémentaire ajoute jusqu’à 250 $ par mois au remboursement d’un prêt classique. 📊 Les constructeurs de maisons comme $DHI, $LEN et $PHM sont en première ligne, tandis que le pouvoir d’achat des acheteurs immobiliers s’érode progressivement.
Les propriétaires déjà installés, qui bénéficient de taux historiques de 3 %, refusent de mettre leur bien en vente, ce qui paralyse complètement l’offre de logements alors que le revenu disponible se contracte sur l’ensemble du marché. ⚡ À mesure que le remboursement de la dette absorbe les liquidités des consommateurs, les actifs à bêta élevé et les secteurs des biens discrétionnaires ressentent rapidement les effets de cette pénurie secondaire de liquidités.
💬 Comment positionnez-vous votre portefeuille alors que la pression des taux macroéconomiques continue de peser sur les marchés traditionnels ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20

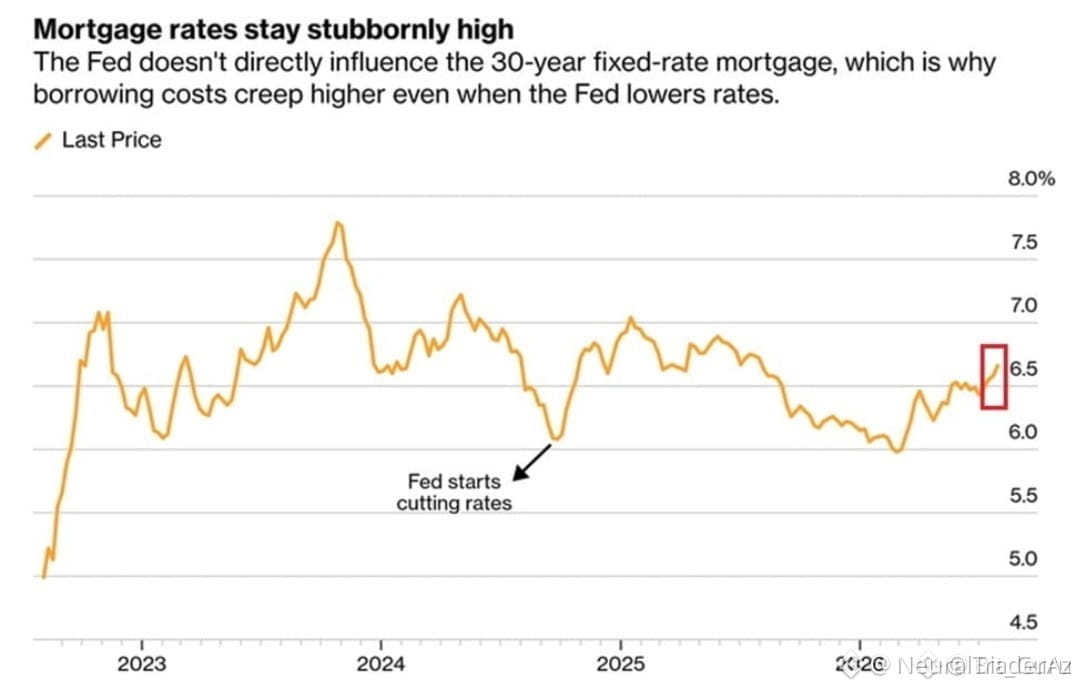
🚨 $BTC ALERTE MACRO : LES COÛTS DU LOGEMENT DRAINENT SILENCIEUSEMENT LE CAPITAL À RISQUE 💥
Les taux hypothécaires à 6,69 % — une cinquième hausse hebdomadaire consécutive — vous indiquent que le cycle d’assouplissement de la Fed ne se traduit pas encore par un allègement pour les consommateurs. 📊 C’est un paradoxe de liquidité que chaque bureau institutionnel observe de près.
Quand le logement engloutit une part plus importante du revenu disponible, le capital qui s’oriente vers les actifs à risque s’amenuise. 🏦 L’argent « intelligent » y voit un vent contraire durable pour la base de demande de crypto à court terme, même si le récit d’assouplissement macro reste intact. 💡
La vraie question n’est pas de savoir si les taux restent élevés — mais combien de temps ce resserrement retarde le prochain acheteur marginal d’actifs numériques. 💬 Tenez-vous compte des tensions liées au logement dans votre positionnement BTC, ou restez-vous uniquement guidé par le graphique ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Housing #Macro #Fed #Crypto
📊 🔍
17
·
--
LE SÉNAT AMÉRICAIN VIENS D'ADOPTER UN PROJET DE LOI INTERDISANT AUX GRANDES ENTREPRISES DE POSSÉDER TROP DE MAISONS. L'HISTOIRE DE L'IMMOBILIER EST EN TRAIN DE CHANGER.
Un nouveau projet de loi sénatorial limiterait les grands investisseurs institutionnels à posséder des quantités excessives de maisons unifamiliales — une tentative de résoudre la crise de l'accessibilité au logement.
Si cela passe et que les institutions sont contraintes de quitter l'immobilier à grande échelle — où va ce capital ?
Historiquement, lorsque l'argent institutionnel quitte une classe d'actifs, il se redirige vers d'autres.
Haute liquidité. Rendements élevés. Non corrélés à l'immobilier. Infrastructure institutionnelle en croissance.
La réponse pourrait être de 76 000 $ en ce moment.
Les institutions sont-elles sur le point de découvrir le capital immobilier crypto ? 👇
#Housing #realestate #bitcoin #Institutional #crypto
{spot}(BTCUSDT)
LE SÉNAT AMÉRICAIN VIENS D'ADOPTER UN PROJET DE LOI INTERDISANT AUX GRANDES ENTREPRISES DE POSSÉDER TROP DE MAISONS. L'HISTOIRE DE L'IMMOBILIER EST EN TRAIN DE CHANGER.
Un nouveau projet de loi sénatorial limiterait les grands investisseurs institutionnels à posséder des quantités excessives de maisons unifamiliales — une tentative de résoudre la crise de l'accessibilité au logement.
Si cela passe et que les institutions sont contraintes de quitter l'immobilier à grande échelle — où va ce capital ?
Historiquement, lorsque l'argent institutionnel quitte une classe d'actifs, il se redirige vers d'autres.
Haute liquidité. Rendements élevés. Non corrélés à l'immobilier. Infrastructure institutionnelle en croissance.
La réponse pourrait être de 76 000 $ en ce moment.
Les institutions sont-elles sur le point de découvrir le capital immobilier crypto ? 👇
#Housing #realestate #bitcoin #Institutional #crypto
18
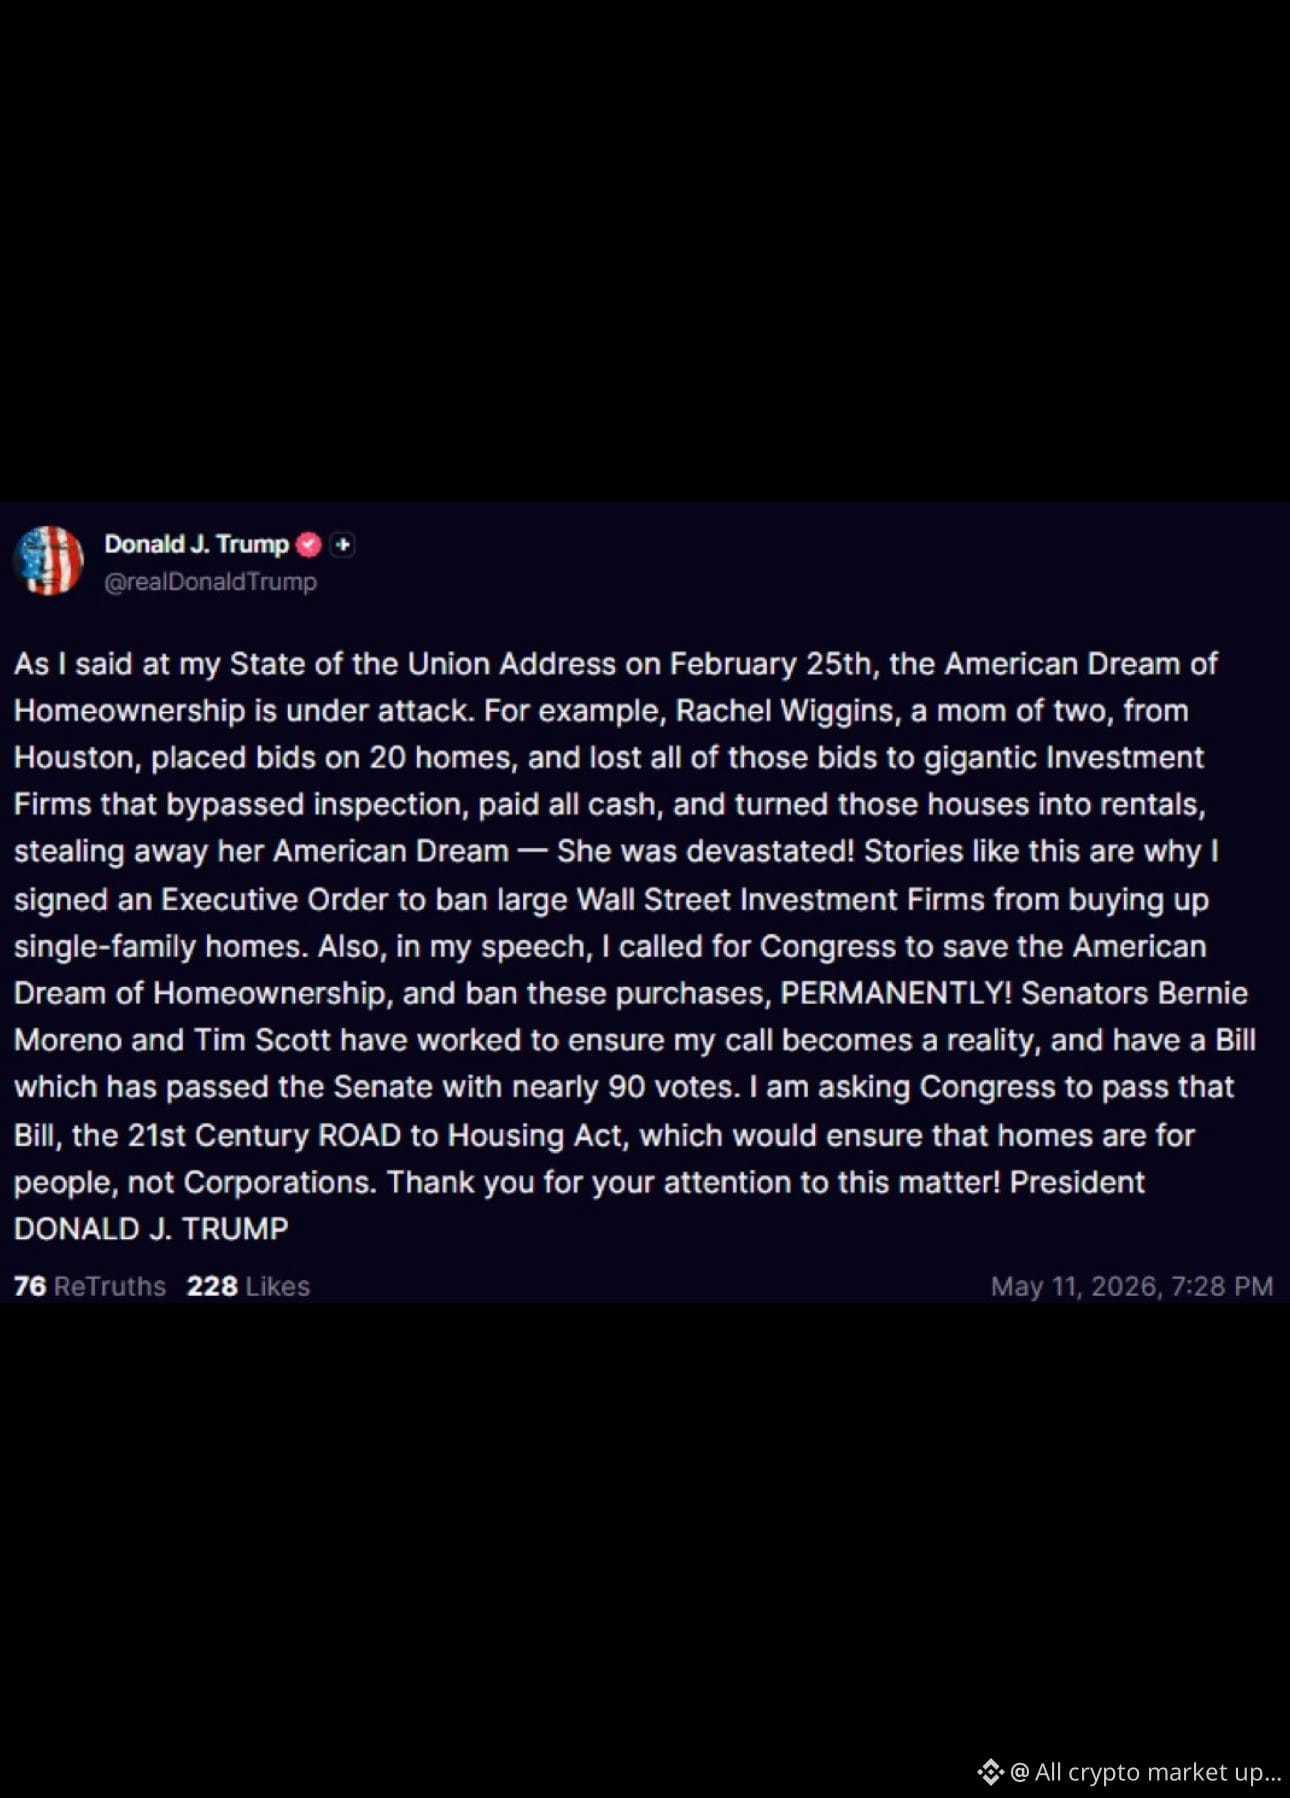
🚨 NOUVEAU : 🇺🇸 Le Président Trump appelle le Congrès à adopter la loi "21st Century ROAD to Housing Act."
Trump affirme que la proposition aiderait à "s'assurer que les logements sont pour les gens, pas pour les entreprises."
La crise de l'accessibilité au logement devient un enjeu politique et économique de plus en plus majeur aux États-Unis.
#Housing #RealEstate #Trump #Markets #BreakingNews
Trump affirme que la proposition aiderait à "s'assurer que les logements sont pour les gens, pas pour les entreprises."
La crise de l'accessibilité au logement devient un enjeu politique et économique de plus en plus majeur aux États-Unis.
#Housing #RealEstate #Trump #Markets #BreakingNews
17

·
--
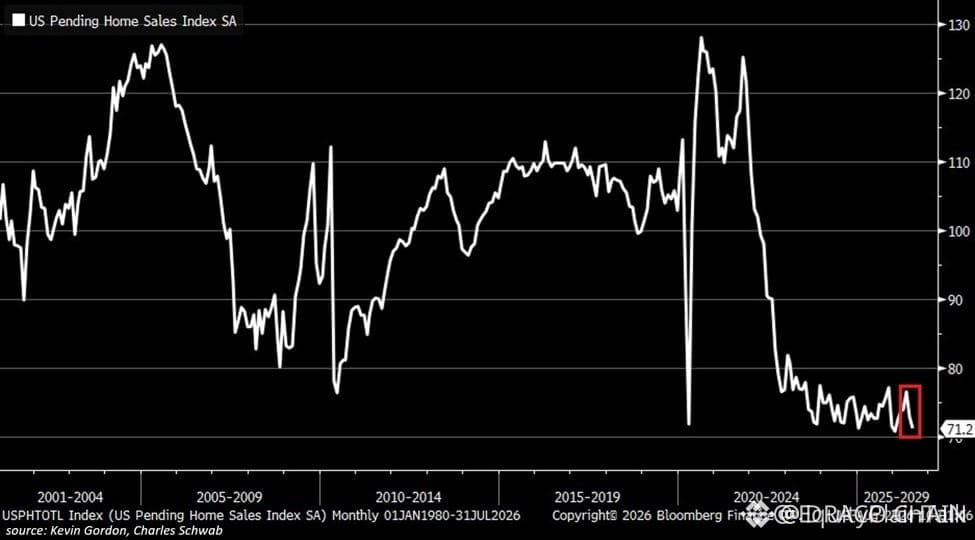
🚨 SIGNALE D’EFFONDREMENT DU LOGEMENT : LA LIQUIDITÉ MACRO SE DÉPLACE AVANT-COUREUR POUR $BTC 📉
Le moteur du logement américain se grippe, avec la chute des Ventes en attente de maisons en juillet de 2,3 % à 71,2 — marquant son deuxième plus bas niveau de l’histoire. 📊 Dans l’ensemble des quatre grandes régions, la structure institutionnelle reflète une pression systémique : des taux hypothécaires élevés bloquent l’offre et la liquidité des acheteurs. 🌊
Alors que la région Ouest s’effondre de 7,7 % vers de nouveaux plus bas historiques et que l’activité globale recule de 36 % par rapport aux sommets de 2021, la rupture structurelle est claire. 🔍 Les « gros » acteurs reconnaissent que lorsque les mécanismes de l’économie réelle se figent aussi sévèrement, des ajustements de politique de la banque centrale et, à terme, des injections de liquidité suivent généralement. 💡
🤔 À quelle vitesse pensez-vous que le capital macro se redirigera vers des actifs tangibles dès que l’assouplissement de la politique se matérialise ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #Liquidity #Fed #Housing
🎯 🦈
36
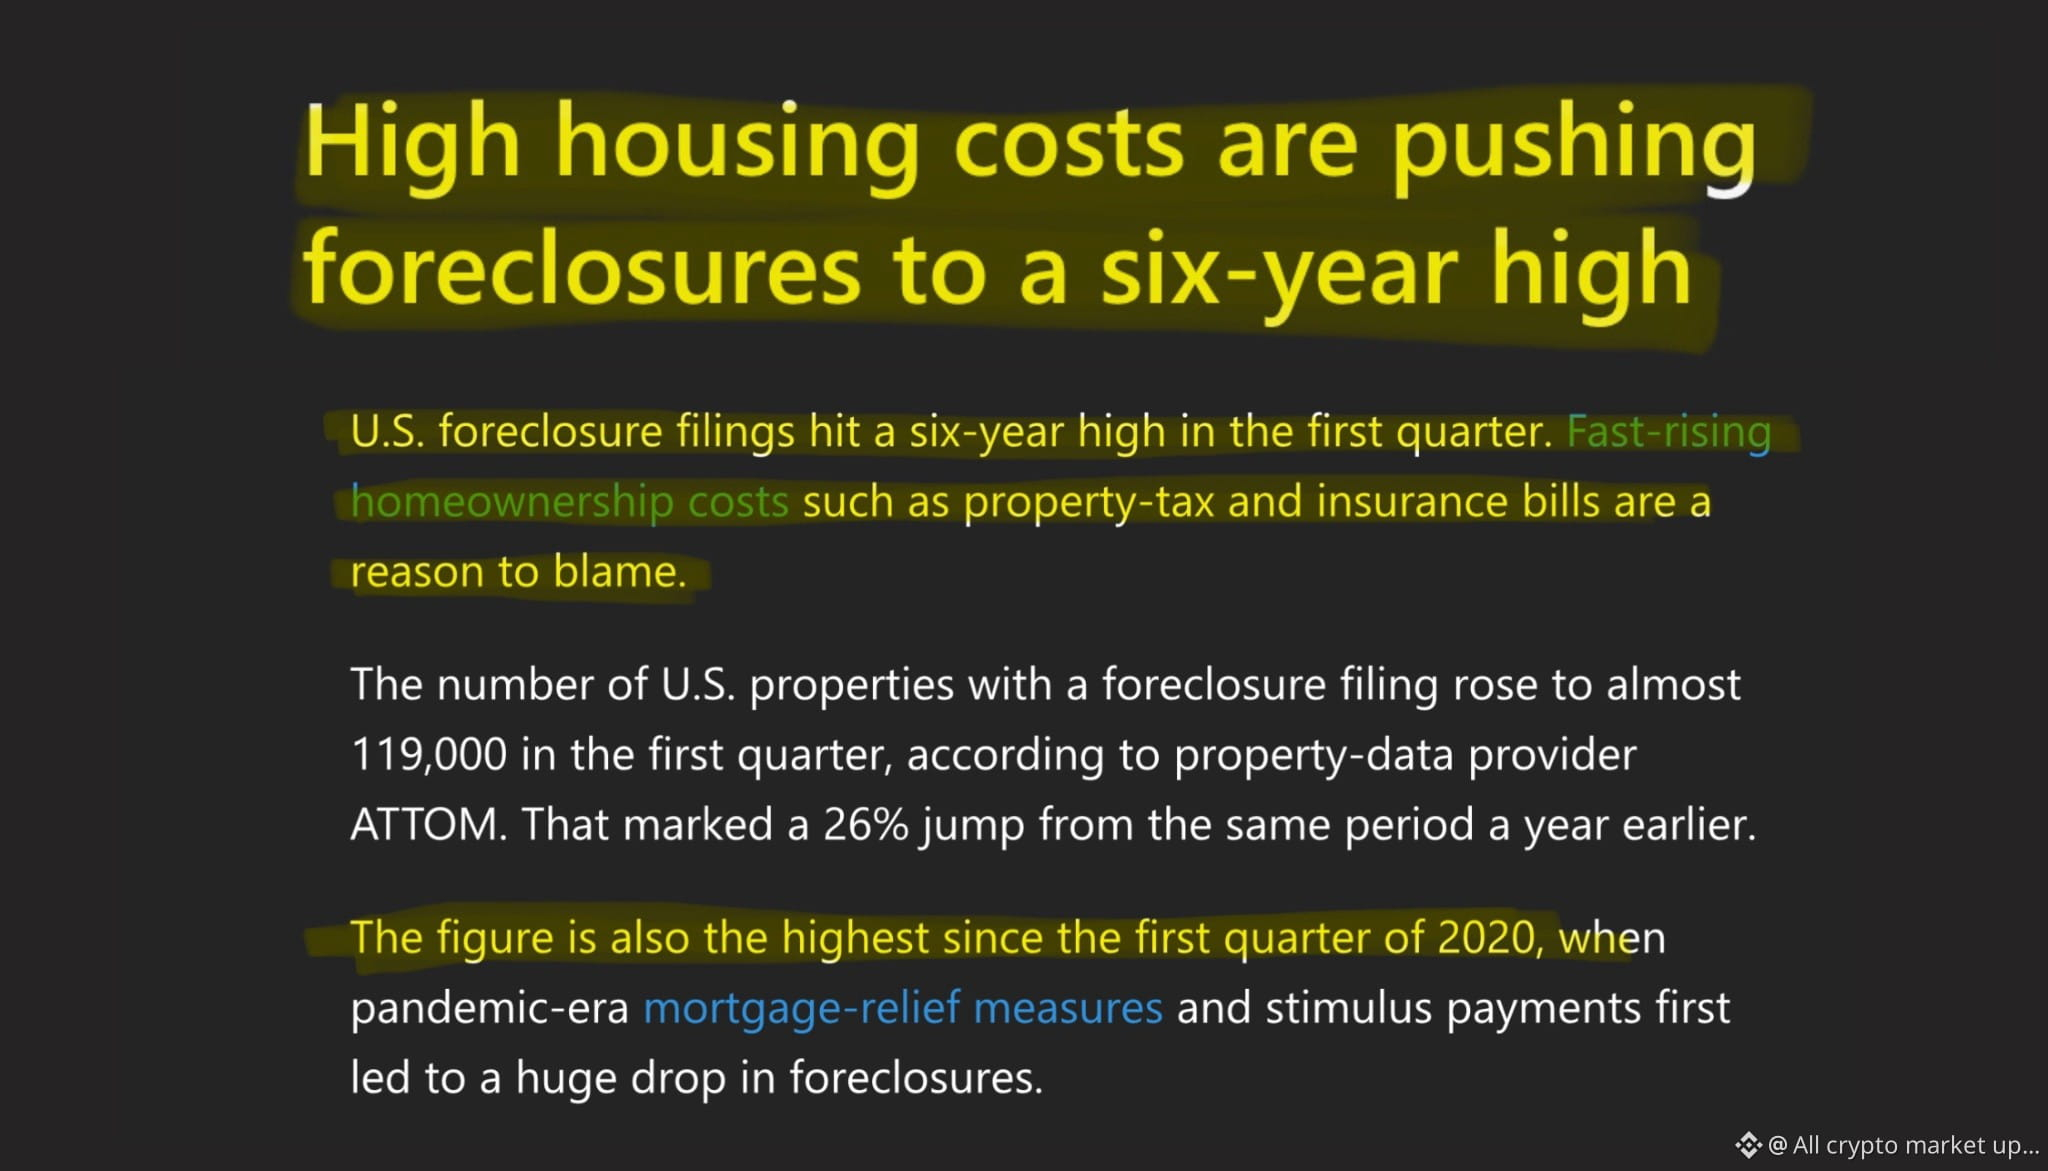
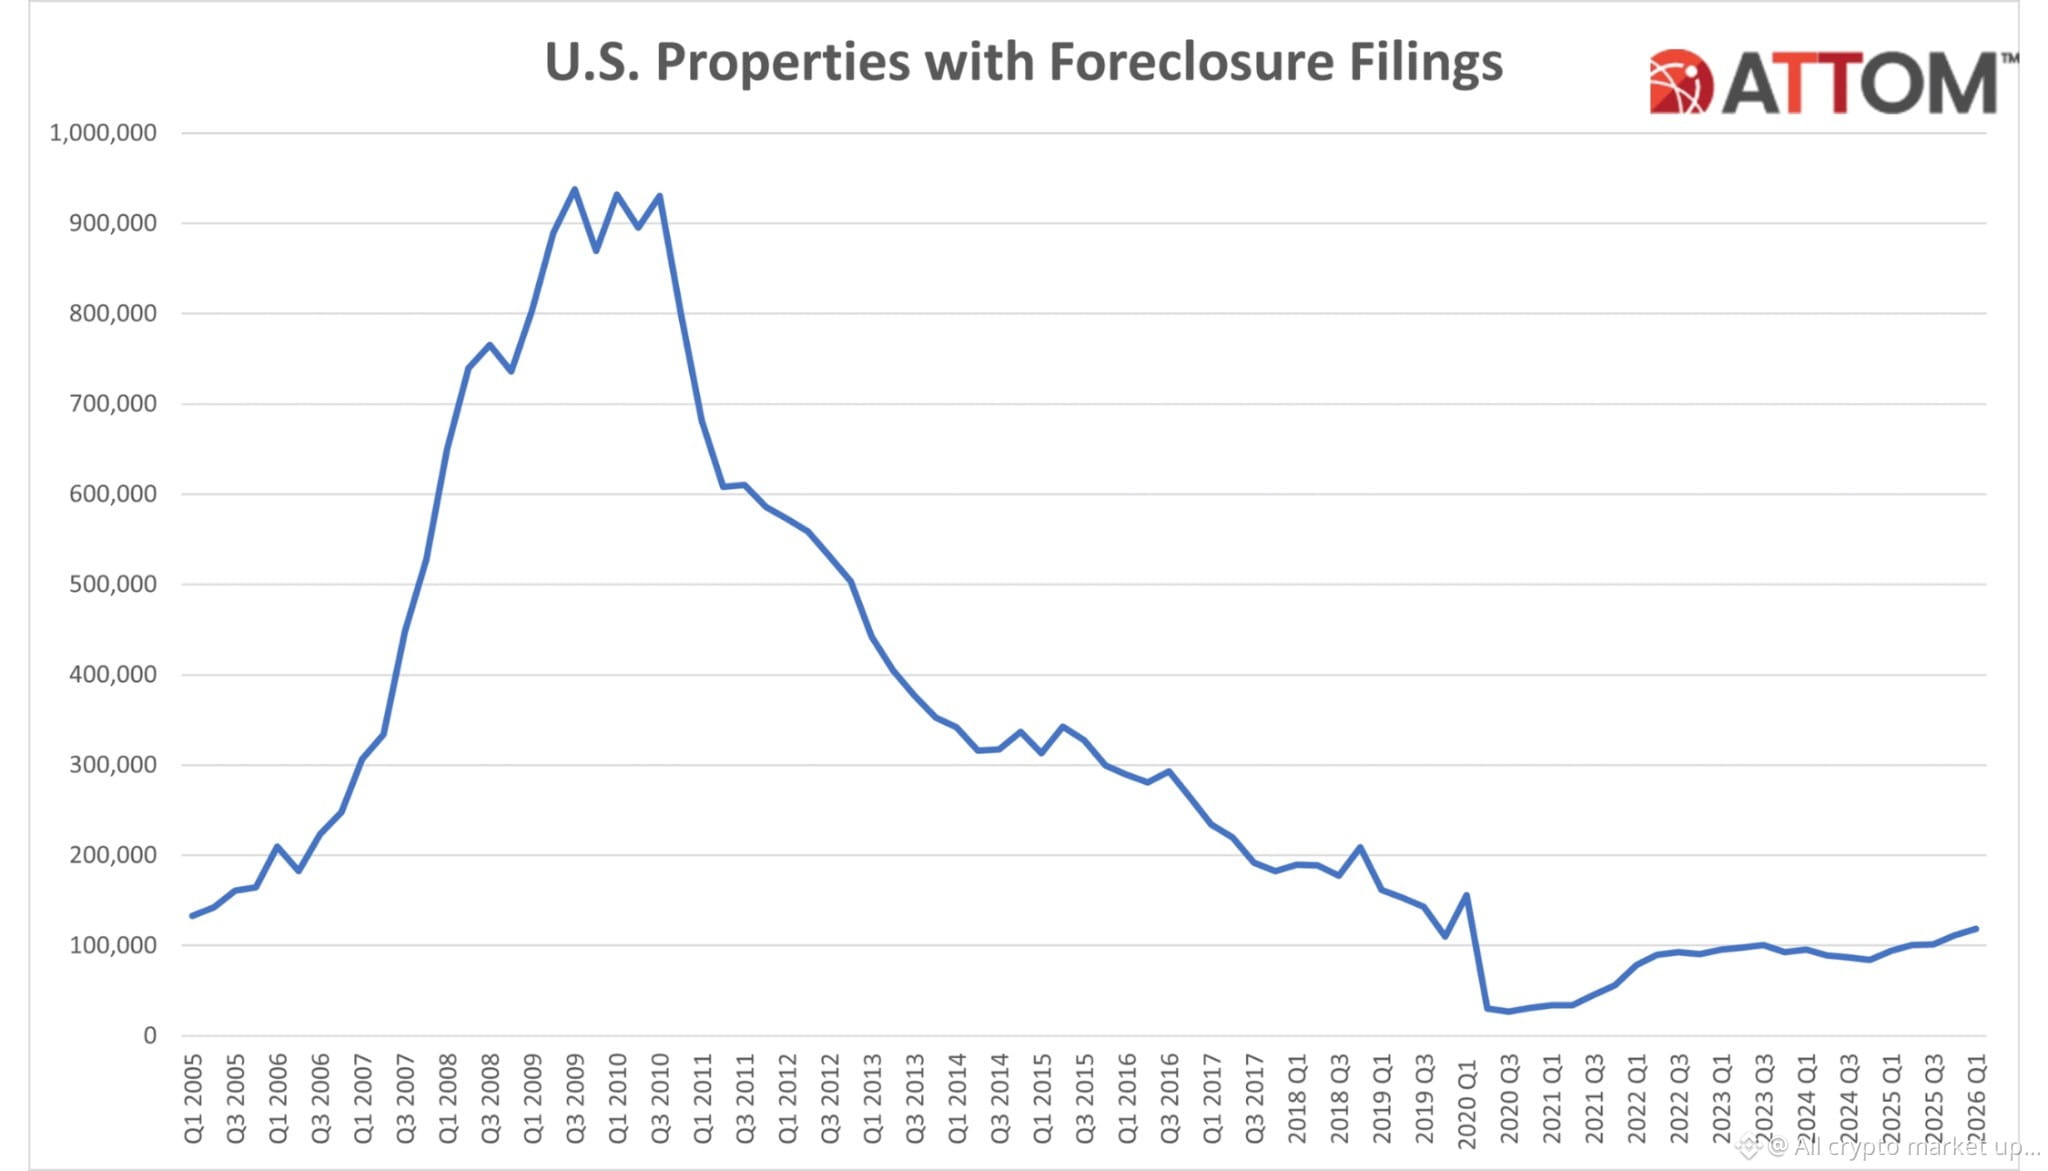
**119,000 familles américaines ont perdu leur maison. En 3 mois.** ☠️
Un pic en six ans. Ça empire chaque mois. ⚡
Les chiffres racontent l'histoire —
Les débuts de saisies augmentent de 20 % d'une année sur l'autre. 💣
Les reprises par les banques augmentent de 45 %. 🎯
Ce 45 % est le chiffre le plus alarmant.
Les banques ne reprennent pas les maisons
avant d'avoir épuisé toutes les options.
**Une augmentation de 45 % signifie que des centaines de milliers
n'ont plus aucune option.** 🌍
Pourquoi cela arrive-t-il ?
Les taux hypothécaires dépassent 7 %. ☠️
Les taxes foncières augmentent.
L'assurance habitation a doublé dans de nombreux États.
Les salaires n'ont pas suivi. 💣
Les gens qui ont acheté au pic de COVID —
Ne peuvent pas vendre. Les prix ont chuté. 🔴
Ne peuvent pas refinancer. Les taux sont trop élevés. 🔴
Ne peuvent plus se permettre les coûts mensuels. 🔴
**Piégés dans des maisons qu'ils ne peuvent plus se permettre.** 🎯
Pendant ce temps —
S&P 500 à son plus haut historique. 📈
Les bénéfices des entreprises explosent. 📈
119,000 familles sans abri en un trimestre. 📉
**L'économie a l'air géniale sur le papier.**
Elle ne se sent pas géniale sur le terrain. 🌍
C'est ici que 2008 a commencé.
Pas avec un crash du marché.
Pas avec des faillites bancaires.
Avec des données de saisies
tout le monde a choisi d'ignorer. 💣
Quand ça s'est manifesté sur les marchés —
c'était déjà trop tard. ☠️
Le S&P atteint un ATH.
Des familles se retrouvent à la rue.
**Les deux se passent simultanément.**
Dans le même pays.
Dans le même trimestre. 📉
L'histoire nous donne un nouvel avertissement.
La question est de savoir si quelqu'un le lit. 👇
#Foreclosure #Housing #Économie #Recession #Macro #BreakingNews #Amérique #2008 #Marchés #Bitcoin
46

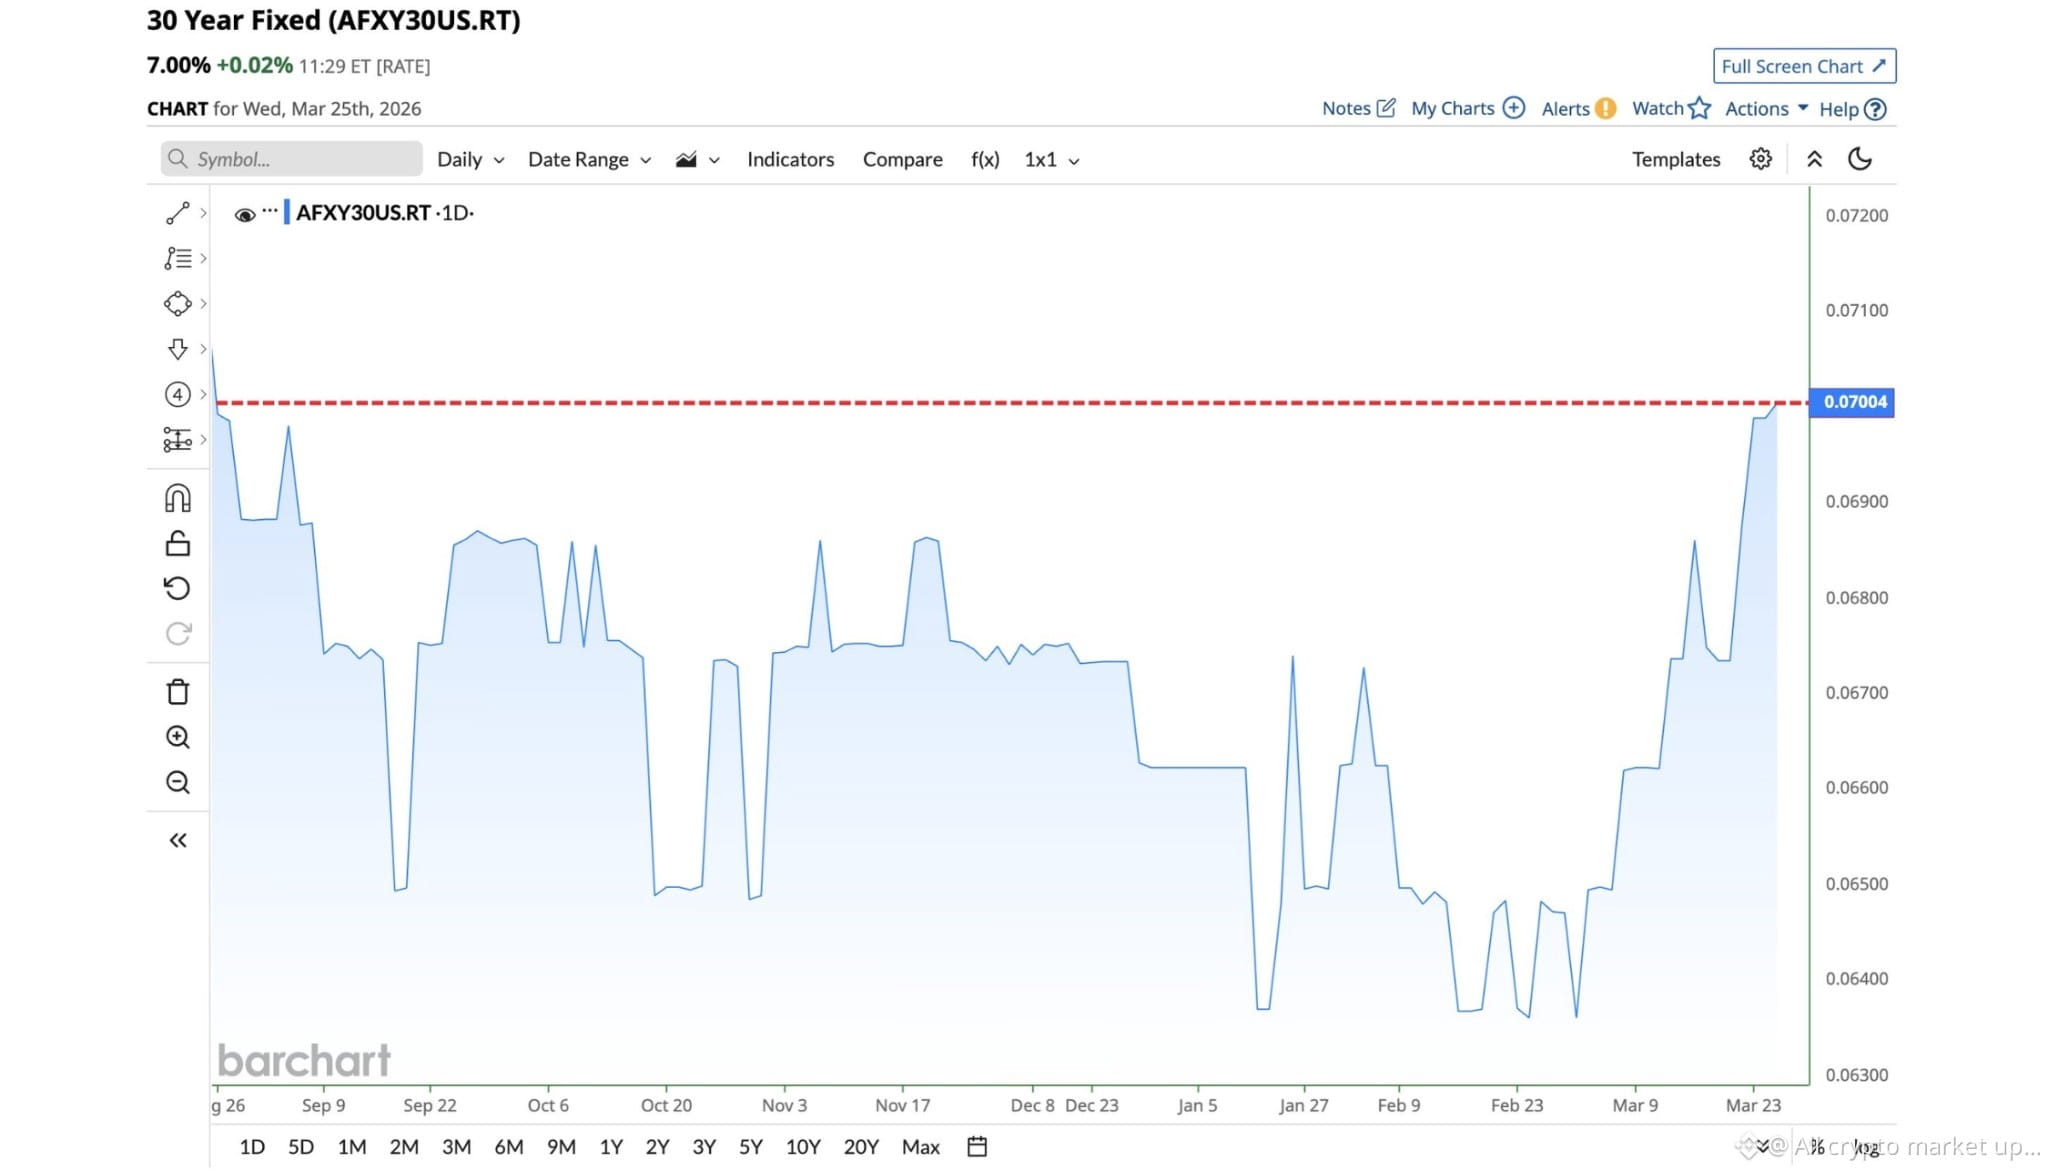
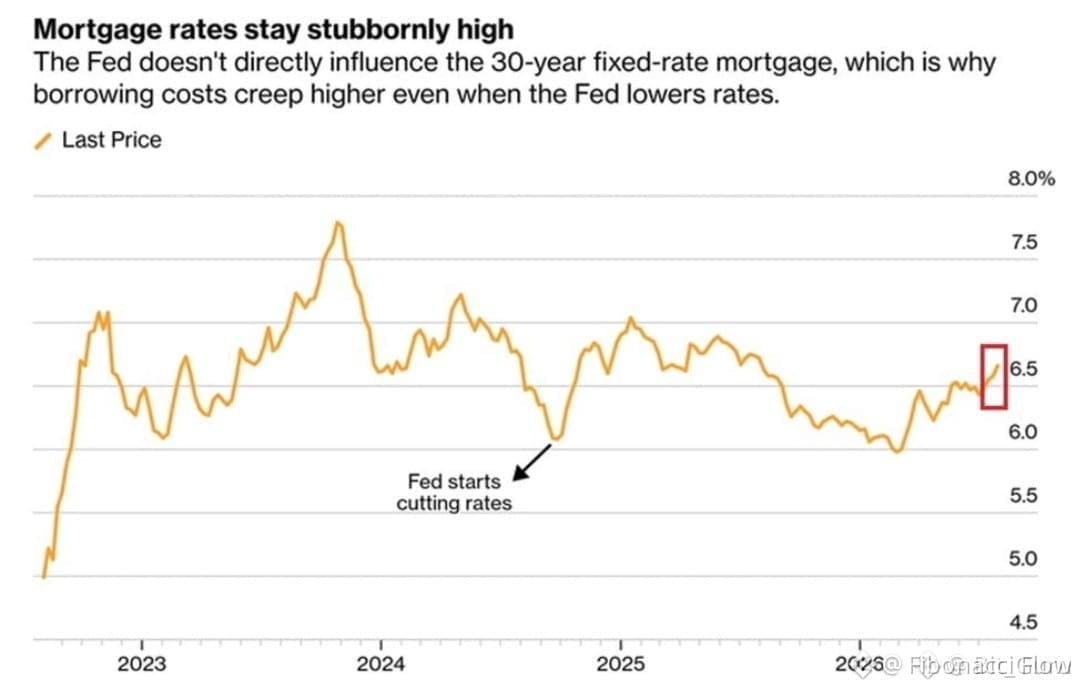
🚨 $BTC ÉCRASÉ PAR 6,69% DES TAUX HYPOTHÉCAIRES — LES BAISSES DE LA FED PERDENT LEUR EFFET 📉
📊 La hausse sur 5 semaines jusqu’à 6,69% n’est pas seulement une histoire de logement — c’est un signal d’assèchement de liquidité pour tous les actifs à risque. Les baisses de taux de la Fed perdent de leur punch face à des rendements « long terme » obstinément élevés, et les acteurs avertis surveillent cette divergence de près. 🔍 Quand l’accessibilité au logement se resserre, la puissance d’achat des consommateurs diminue, et cela devient un vent contraire pour la demande en BTC.
💡 Si cette tendance se confirme, attendez-vous à des flux « risk-off » qui continueront de peser sur les marchés spot de crypto. Le marché price une Fed qui ne peut pas vraiment assouplir sans raviver l’inflation. 🌊 L’intérêt sous-jacent sous BTC devient plus mince — surveillez un balayage de liquidité sous les plus bas récents avant toute vraie accumulation. 💬 Cette épée macro de Damoclès vous tient-elle à l’écart, ou vous achetez-vous la baisse sur cette crainte ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #Housing #RiskOff #Crypto
🐻 ⚡
25

·
--
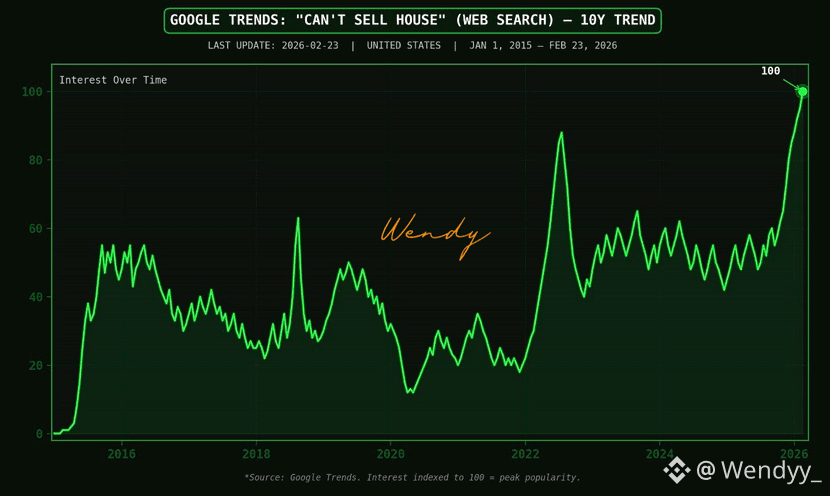
$BTC LA FRACTURE DU LOGEMENT ? Les recherches "Impossible de vendre la maison" explosent
Quelque chose est en train de changer en profondeur.
Les recherches Google pour "Impossible de vendre la maison" viennent de connaître une montée en flèche — surpassant 2008. Surpassant COVID. Plus élevé que n'importe quel moment de la dernière décennie.
Lorsque les vendeurs ne peuvent pas sortir, la liquidité s'assèche. Et quand la liquidité s'assèche dans le logement, la découverte des prix devient chaotique. La hausse des taux hypothécaires, la pression sur l'accessibilité, et les conditions de crédit plus strictes peuvent se chevaucher simultanément.
Le logement n'est pas seulement une autre classe d'actifs — c'est la colonne vertébrale des bilans des consommateurs. Si les vendeurs sont coincés et que les acheteurs sont mis de côté, le stress peut rapidement se propager aux marchés plus larges.
La question n'est pas de savoir si cela compte.
C'est combien de temps avant que les effets d'entraînement n'atteignent les actions… et la crypto.
Lorsque l'immobilier gèle, tout le monde le ressent.
#Crypto #Macro #Housing #wendy
3
2
14
9.5k
·
--
Le marché immobilier américain vient d’atteindre son niveau le plus inabordable jamais enregistré.
Les prix des logements n’ont cessé de grimper, tandis que les salaires ne suivent pas.
Pour beaucoup de gens, acheter une maison est passé de « difficile » à « carrément hors de portée ».
C’est l’une de ces évolutions macroéconomiques discrètes qui ne font pas la une au quotidien, mais qui déterminent la façon dont une génération entière construit sa richesse (ou pas).
Les problèmes d’accessibilité à ce point profonds ne se règlent pas rapidement.
#Housing #rsshanto #USEconomy #Macro #Finance
21
·
--
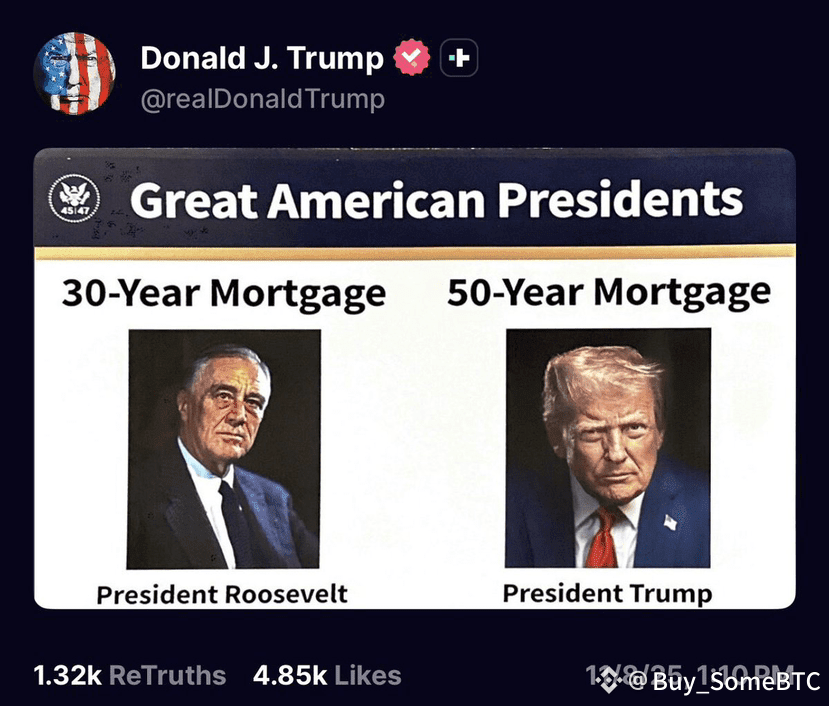
Le président Trump a confirmé l'arrivée de prêts hypothécaires de 50 ans aux États-Unis, marquant l'un des plus grands changements dans la politique de logement américaine depuis des décennies.
Cette mesure vise à réduire les paiements mensuels, à élargir l'accès à la propriété et à remodeler l'accessibilité à long terme pour des millions.
#usa #Economy #Housing
Cette mesure vise à réduire les paiements mensuels, à élargir l'accès à la propriété et à remodeler l'accessibilité à long terme pour des millions.
#usa #Economy #Housing
43
34
165
80.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#$1.5BInLeveragedCryptoBetsLiquidated
7,878 vues
113 mentions
2
#KOSPIFalls3.53%BackBelow6000
21,257 vues
509 mentions
3
#AmazonSharesFallAbout7%InPremarketTrading
4,483 vues
158 mentions
4
#USMidtermElections
153,494 vues
1,786 mentions
5
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
3,497 vues
75 mentions
6
#BinanceWillListPredictPREDICT
47,094 vues
899 mentions
7
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,731 vues
86 mentions
8
#StrategyReports$21BQ3OperatingProfit
1,815 vues
44 mentions
9
#Strategy三季度营业利润210亿美元
22,262 vues
86 mentions
10
#TwoAddressesHoldingAbout1.28BUSDTFrozen
27,640 vues
559 mentions